币安:第 1 周和第 2 周 BAS Booster 活动已开放奖励领取
深潮 TechFlow 消息,8 月 19 日,据官方公告,币安第 1 周和第 2 周 BAS Booster 活动已开放奖励领取。
WeTrying | 币圈快讯早知道
WeTrying | 币圈快讯早知道
深潮 TechFlow 消息,8 月 19 日,据官方公告,币安第 1 周和第 2 周 BAS Booster 活动已开放奖励领取。
深潮 TechFlow 消息,8 月 19 日,VanEck 发布分析报告称,比特币在 7 月中旬至 8 月中旬期间创下关键发展:价格反弹至 12.4 万美元创历史新高,芝加哥商品交易所(CME)基差创年内新高。VanEck 维持比特币年底目标价 18 万美元不变。
在矿业方面,尽管矿企 APLD 股价上涨,但大多数矿企表现落后。值得注意的是,美国矿企占全球算力份额已达到 31.5% 的新高。
报告同时指出,受低波动性影响,数字资产财库(DATs)的修正后净资产价值(mNAV)出现下跌,抑制了融资和增长。
撰文:Mario Chow & Figo @IOSG
过去 12 个月,网页浏览器与自动化的关系发生了剧烈变化。几乎所有大型科技公司都在争相构建自主的浏览器代理(browser agent)。从 2024 年底开始这一趋势愈发明显:OpenAI 在 1 月推出了 Agent 模式,Anthropic 为 Claude 模型发布了「电脑使用」功能,Google DeepMind 推出了 Project Mariner,Opera 宣布了代理型浏览器 Neon,而 Perplexity AI 则推出了 Comet 浏览器。信号十分明确:AI 的未来在于能够自主导航网页的代理。
这一趋势并不仅仅是给浏览器加上更聪明的聊天机器人,而是机器与数字环境交互方式的根本转变。浏览器代理是一类能够「看」网页并采取行动的 AI 系统:点击链接、填写表单、滚动页面、输入文字:就像人类用户一样。这种模式承诺将释放巨大的生产力和经济价值,因为它能自动化那些目前仍需要人工操作,或传统脚本过于复杂而无法完成的任务。
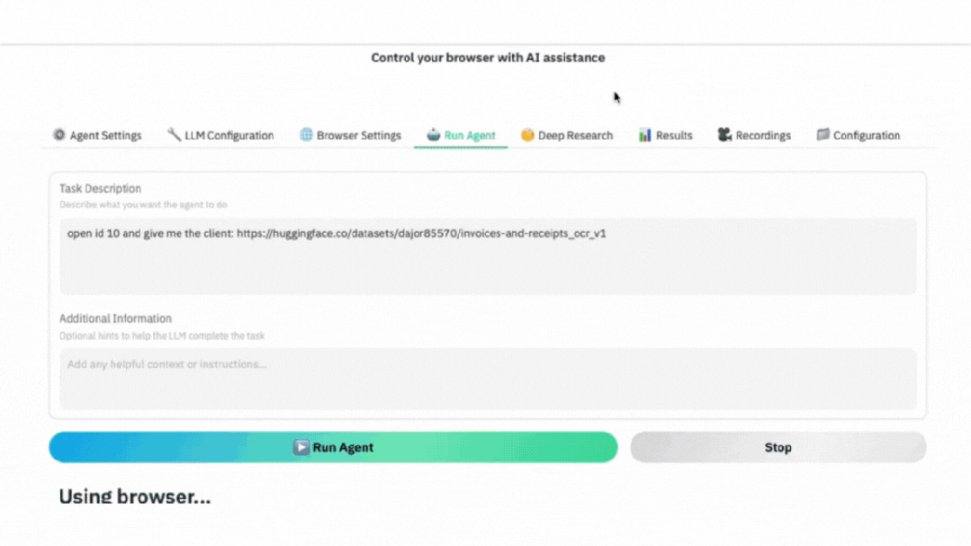
▲ GIF 演示:AI 浏览器代理的实际操作:遵循指令,导航到目标数据集页面,自动截图并提取所需数据。
几乎所有大型科技公司(以及一些初创公司)都在开发各自的浏览器 AI 代理方案。以下是最具代表性的几个项目:
OpenAI 的 Agent 模式(前身名为 Operator,2025 年 1 月推出)是一种自带浏览器的 AI 代理。Operator 能够处理各种重复性的在线任务:例如填写网页表单、订购杂货、安排会议:全部通过人类常用的标准网页界面完成。
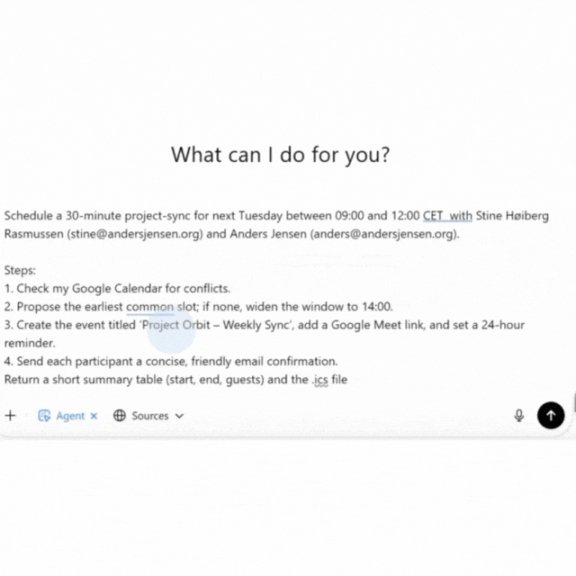
▲ AI 代理像专业助理一样安排会议:检查日历、寻找可用时间段、创建活动、发送确认,并为你生成.ics 文件。
2024 年底,Anthropic 为 Claude 3.5 引入了全新的 「Computer Use(电脑使用)」 功能,赋予了其像人一样操作电脑和浏览器的能力。Claude 可以看屏幕、移动光标、点击按钮、输入文字。这是首个同类的大模型代理工具进入公开测试版,开发者可以让 Claude 自动导航网站和应用程序。Anthropic 将其定位为一种实验性功能,主要目标是实现网页上的多步骤工作流自动化。
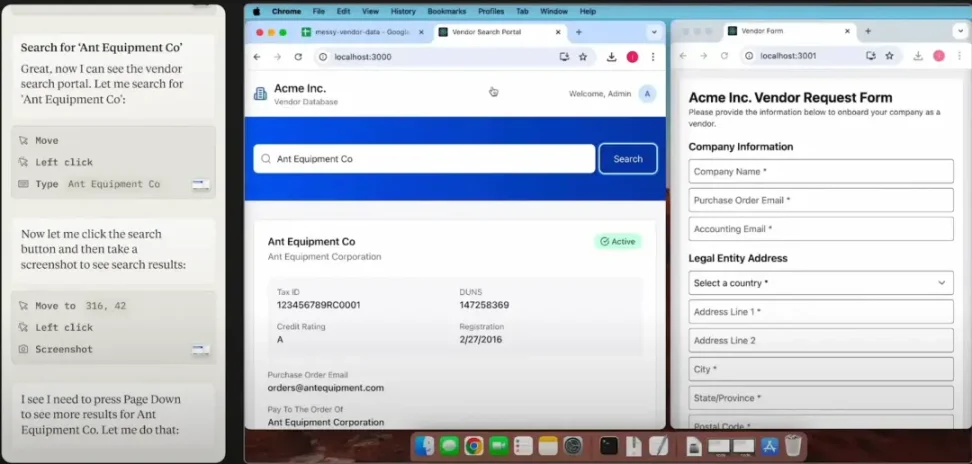
AI 初创公司 Perplexity(以问答引擎闻名)在 2025 年中期推出了 Comet 浏览器,作为 Chrome 的 AI 驱动替代品。Comet 的核心是内置在地址栏(omnibox)中的对话式 AI 搜索引擎,能够提供即时问答和摘要,而不是传统的搜索链接。
此外,Comet 还内置 Comet Assistant,这是一个驻留在侧边栏的代理,可以跨网站自动执行日常任务。例如,它可以总结你打开的邮件、安排会议、管理浏览器标签页,或代表你浏览并抓取网页信息。
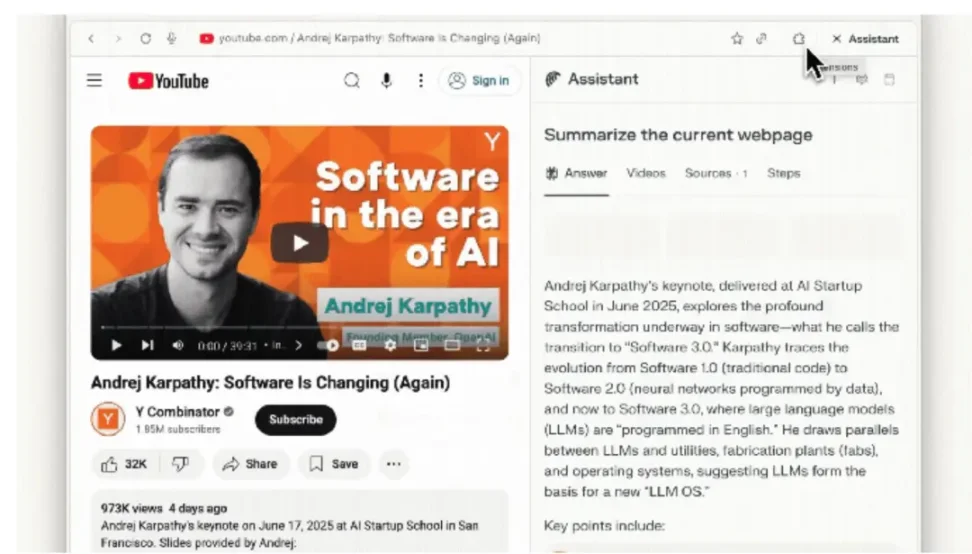
通过侧边栏接口让代理能够感知当前网页内容,Comet 旨在将浏览与 AI 助手无缝融合。
在前文中,我们已经回顾了各大科技公司(OpenAI、Anthropic、Perplexity 等)如何通过不同的产品形态为浏览器代理(browser agents)注入功能。为了更直观地理解它们的价值,我们可以进一步看看在真实场景中,这些能力如何被应用到日常生活和企业工作流程中。
#电商与个人购物
一个非常实用的场景是将购物与预订任务委托给代理。代理可以根据固定清单自动填充你的线上购物车并下单,也可以在多个零售商之间寻找最低价,并代你完成结账流程。
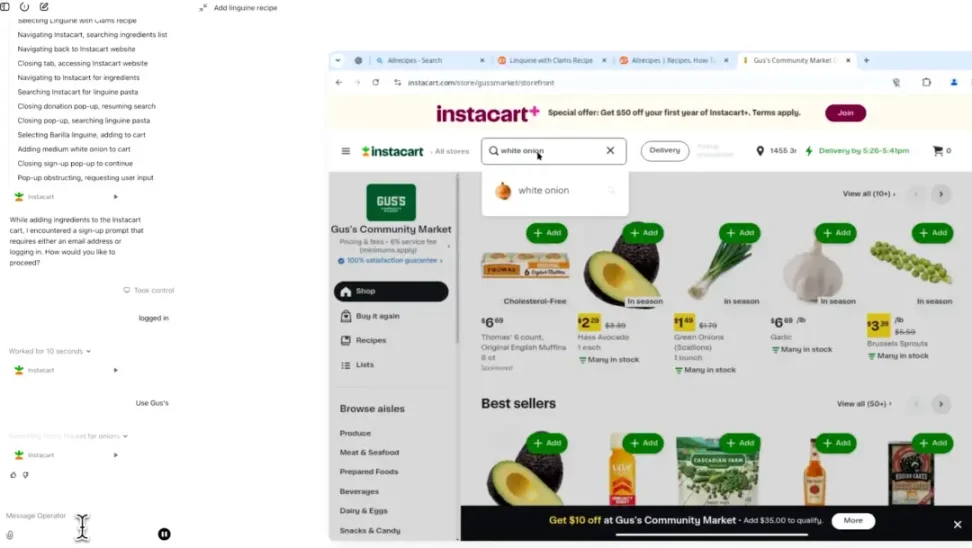
对于旅行,你可以让 AI 执行这样的任务:「帮我预订下个月去东京的航班(票价低于 800 美元),再订一家有免费 Wi-Fi 的酒店。」代理会处理整个流程:搜索航班、比较选项、填写乘客信息、完成酒店预订,全部通过航空公司与酒店网站完成。这种自动化水平远远超越了现有的旅游机器人:它不仅仅是推荐,而是直接执行购买。
#提升办公效率
代理能够自动化许多人们在浏览器中进行的重复性业务操作。例如,整理电子邮件并提取待办事项,或在多个日历中检查空档并自动安排会议。Perplexity 的 Comet 助手已经可以通过网页界面总结你的收件箱内容,或为你添加日程。代理还可以在获得你的授权后,登录 SaaS 工具生成常规报告、更新电子表格,或提交表单。想象一个 HR 代理,能够自动登录不同的招聘网站发布职位;或一个销售代理,可以更新 CRM 系统的潜在客户数据。这些日常琐碎工作本来会耗费大量员工时间,但 AI 可以通过自动化网页表单和页面操作完成。
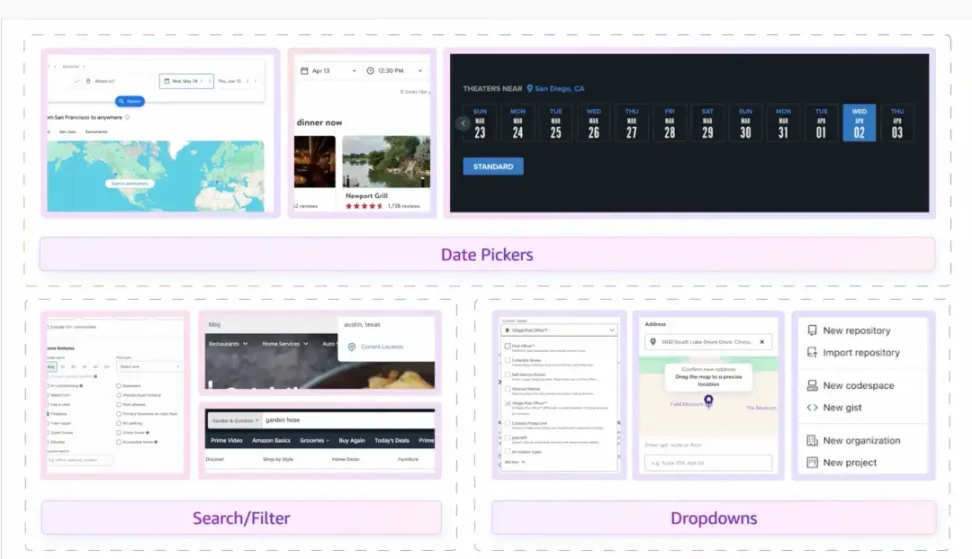
除了单一任务,代理还能串联起跨多个网络系统的完整工作流。所有这些步骤都需要在不同的网页界面中操作,而这正是 browser agent 的强项。代理可以登录各种仪表盘进行故障排查,甚至编排流程,例如为新员工完成入职操作(在多个 SaaS 网站上创建账号)。本质上,任何目前需要点开多个网站完成的多步骤操作,都可以交由代理执行。
尽管潜力巨大,但今天的浏览器代理距离完美仍有很大差距。当前的实现揭示出了一些长期存在的技术和基础设施难题:
架构不匹配
现代网络是为人类操作的浏览器而设计的,并且随着时间的推移逐渐演变为主动抵御自动化。数据常常埋藏在为视觉展示优化的 HTML/CSS 中,被交互手势(鼠标悬停、滑动)所限制,或者只能通过未公开的 API 访问。
在此基础上,反爬虫与反欺诈系统又人为增加了额外屏障。这些工具结合了 IP 信誉、浏览器指纹、JavaScript 挑战反馈以及行为分析(例如鼠标移动的随机性、打字节奏、停留时间)。矛盾的是,AI 代理表现得越「完美」、效率越高:比如瞬间填表、从不出错,就越容易被识别为恶意自动化。这可能导致硬性失败:例如 OpenAI 或 Google 的代理可能顺利完成结账前的所有步骤,但最终却被 CAPTCHA 或二次安全过滤拦下。
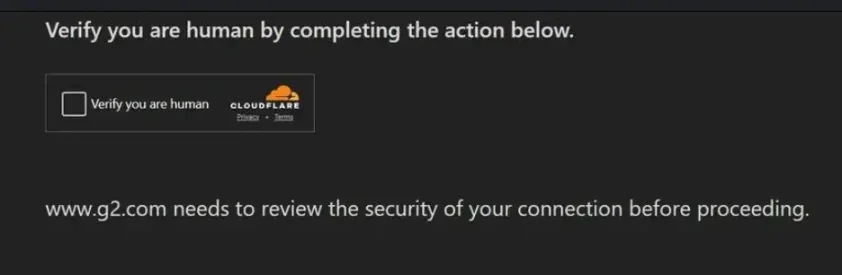
人类优化的界面与对机器人不友好的防御层叠加在一起,迫使代理采取脆弱的「人机模仿」策略。这种方法极易失效,成功率低(如果没有人工干预,完整交易的完成率仍不足三分之一)。
要让代理获得完全控制,通常需要访问敏感信息:登录凭证、Cookies、双因素认证令牌,甚至支付信息。这带来了用户与企业都能理解的担忧:
如果代理出错或被恶意网站欺骗怎么办?
如果代理同意了某个服务条款或执行了某笔交易,谁该负责?
基于这些风险,目前的系统普遍采取谨慎态度:
Google 的 Mariner 不会输入信用卡信息或同意服务条款,而是交还给用户。
OpenAI 的 Operator 会提示用户接管登录或 CAPTCHA 挑战。
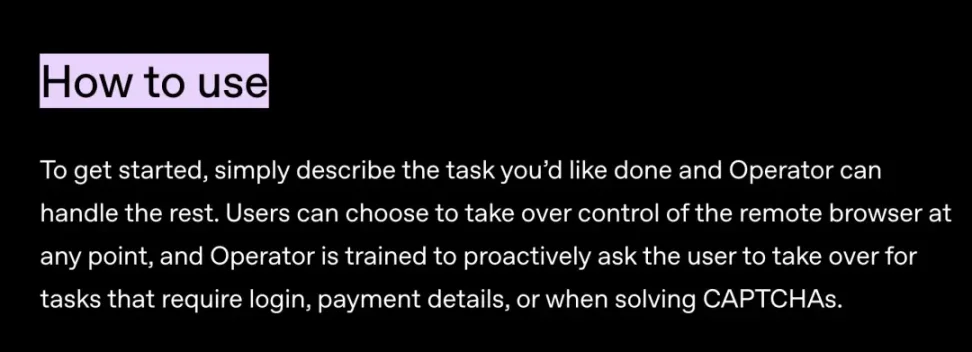
Anthropic 的 Claude 驱动的代理可能直接拒绝登录,理由是安全考虑。
结果是:AI 与人类之间频繁的停顿与交接,削弱了无缝自动化的体验。
尽管存在这些障碍,进展仍在快速推进。OpenAI、Google、Anthropic 等公司在每一轮迭代中都吸取失败经验。随着需求的增长,很可能会出现一种「共同演化」:网站在有利的场景下变得更友好于代理,而代理也会不断提升对人类行为的模仿能力,以绕过现有屏障。
当下的浏览器代理正面临两种截然不同的现实:一方面是 Web2 的敌对环境,反爬虫与安全防御无处不在;另一方面是 Web3 的开放环境,自动化反而常常受到鼓励。这种差异决定了各类解决方案的方向。
下面的解决方案大致分为两类:一类帮助代理绕过 Web2 的敌对环境,另一类则是原生于 Web3 的方案。
虽然浏览器代理面临的挑战依旧显著,但新的项目正不断涌现,试图直接解决这些问题。加密货币与去中心化金融(DeFi)生态正在成为天然的试验场,因为它开放、可编程、且对自动化不那么敌视。开放的 API、智能合约与链上透明性,消除了许多 Web2 世界常见的摩擦点。
以下是四类解决方案,每一类都在应对当下的一项或多项核心局限:
这些浏览器从零开始就是为自主代理驱动而设计的,并且与区块链协议深度集成。与传统的 Chrome 浏览器不同,后者若要进行链上操作自动化需要额外依赖 Selenium、Playwright 或钱包插件;而原生代理型浏览器则直接給予 API 和可信的执行路径,供代理调用。
在去中心化金融中,交易的有效性依赖的是加密签名,而不是用户是否「像人类」。因此在链上环境中,代理可以绕过 Web2 世界常见的 CAPTCHA、欺诈检测分数和设备指纹检查。然而,如果这些浏览器指向像 Amazon 这样的 Web2 网站,它们并不能绕过相关的防御机制,在那种场景下依然会触发正常的反机器人措施。
代理型浏览器的价值并不是能神奇地访问所有网站,而在于:
原生区块链集成:内置钱包与签名支持,无需再通过 MetaMask 弹窗或解析 dApp 前端的 DOM。
自动化优先设计:提供稳定的高层指令,能直接映射为协议操作。
安全模型:精细化的权限控制与沙箱,确保私钥在自动化过程中安全。
性能优化:能够并行执行多个链上调用,而无需浏览器渲染或 UI 延迟。
#案例:Donut
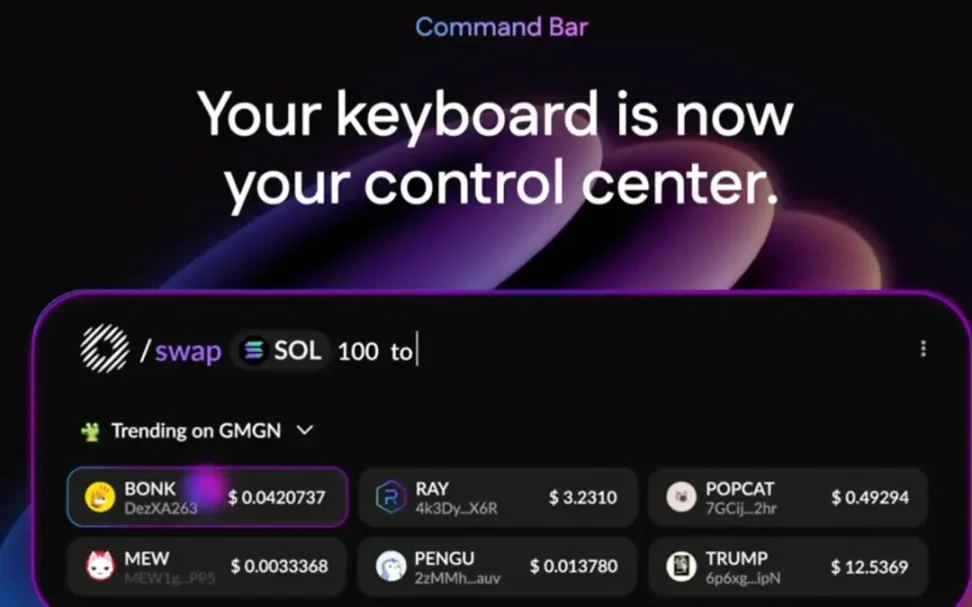
Donut 将区块链数据与操作作为一等公民进行集成。用户(或其代理)可以悬停查看代币的实时风险指标,或直接输入自然语言指令如 「/swap 100 USDC to SOL」。通过跳过 Web2 的敌对摩擦点,Donut 让代理能在 DeFi 中全速运行,提升流动性、套利与市场效率。
让代理获得敏感权限风险很大。相关解决方案使用可信执行环境(TEEs)或零知识证明(ZKPs)来在执行前加密确认代理的预期行为,使用户与对手方在不暴露私钥或凭证的前提下验证代理动作。
#案例:Phala Network
Phala 使用 TEEs(如 Intel SGX)来隔离与保护执行环境,从而避免 Phala 运营方或攻击者窥探或篡改代理逻辑与数据。TEE 就像一个硬件加持的「安全密室」,保证了保密性(外部无法看到)与完整性(外部无法修改)。
对于浏览器代理,这意味着它可以登录、持有会话令牌,或处理支付信息,而这些敏感数据永远不会离开安全密室。即便使用者机器、操作系统或网络被攻破,也无法泄露。这直接缓解了代理应用落地的最大障碍之一:对敏感凭证与操作的信任问题。
现代的反机器人检测系统不仅检查请求是否「过快」或「自动化」,还会结合 IP 信誉、浏览器指纹、JavaScript 挑战反馈与行为分析(例如光标移动、打字节奏、会话历史)。那些来自数据中心 IP 或完全可重复的浏览环境的代理很容易被识别。
为了解决这一问题,这类网络不再抓取为人类优化的网页,而是直接收集并提供机器可读的数据,或者通过真实的人类浏览环境代理流量。这种方式绕过了传统爬虫在解析与反爬环节的脆弱性,能为代理提供更干净、更可靠的输入。
通过将代理流量代理到这些真实世界的会话,分布式网络(distribution network)让 AI 代理可以像人一样访问网页内容,而不会立即触发封锁。
#案例
Grass:去中心化数据 /DePIN 网络,用户共享闲置的住宅宽带,从而为公共网页数据收集与模型训练提供代理友好、地理多样化的访问渠道。
WootzApp:支持加密货币支付的开源移动浏览器,带有后台代理与零知识身份;它将 AI/ 数据任务「游戏化」推向消费者。
Sixpence:分布式浏览器网络,通过全球贡献者的浏览,为 AI 代理路由流量。
不过这并非完整解决方案。行为检测(鼠标 / 滚动轨迹)、账户层级的限制(KYC、账号年龄)以及指纹一致性检查依然可能触发封锁。因此,分布式网络最好被视作基础的隐匿层,必须与模仿人类的执行策略结合才能发挥最大效果。
目前,越来越多的技术社区和组织正在探索:如果未来网络用户不仅是人,还有自动化代理(agent),网站该如何安全、合规地与它们打交道?
这推动了一些新兴标准和机制的讨论,目标是让网站能够明确表示「我允许可信代理访问」,并且提供一个安全的通道来完成交互,而不是像今天这样默认把代理当作「机器人攻击」来拦截。
「Agent Allowed」 标签:就像搜索引擎遵守的 robots.txt 一样,未来网页可能会在代码中加一个标签,告诉浏览器代理「这里可以安全访问」。比如说,如果你用代理订机票,网站就不会弹出一堆验证码(CAPTCHA),而是直接提供一个认证后的接口。
认证代理的 API 网关:网站可以为经过验证的代理开放专门的入口,就像「快速通道」。代理不需要模拟人类点击、输入,而是走一条更稳定的 API 路径完成下单、支付或数据查询。
W3C 的讨论:万维网联盟(W3C)已经在研究如何为「受管自动化」制定标准化通道。这意味着,未来我们可能会有一套全球通用的规则,让可信代理能被网站识别和接纳,同时保持安全和可追责。
虽然这些探索都还在早期,但一旦落地,就可能极大改善人类↔代理↔网站之间的关系。想象一下:不再需要代理拼命模仿人类鼠标移动来「骗过」风控,而是光明正大地通过一个「官方允许」的通道完成任务。
在这条路线上,加密原生的基础设施可能会率先起步。因为链上应用天生就依赖开放 API 和智能合约,对自动化是友好的。相比之下,传统 Web2 平台可能还会继续谨慎防守,尤其是依赖广告或反欺诈体系的公司。但随着用户和企业逐渐接受自动化带来的效率提升,这些标准化尝试很可能会成为推动整个互联网迈向「代理优先架构」的关键催化剂。
浏览器代理正在从最初的简单对话工具,演化为能够完成复杂线上工作流程的自主系统。这一转变反映了一个更广泛的趋势:将自动化直接嵌入用户与互联网交互的核心界面中。虽然生产力提升的潜力巨大,但挑战同样严峻,包括如何突破根深蒂固的反机器人机制,以及如何确保安全性、信任与负责任的使用方式。
在短期内,代理的推理能力提升、速度更快、与现有服务的更紧密集成,以及分布式网络的进步,可能会逐步提高可靠性。从长期来看,我们或许会在那些自动化对服务提供方与用户双方都有利的场景中,看到「代理友好」标准的逐步落地。不过,这一转变将不会是均匀的:在如 DeFi 这样的自动化友好环境中,采用速度会更快;而在严重依赖用户交互控制的 Web2 平台,接受程度会更慢。
未来,科技公司的竞争将越来越集中在以下几个方面:其代理在现实世界限制下的导航能力如何、能否安全地集成到关键工作流程中,以及能否在多样化的线上环境中稳定交付结果。至于这一切是否最终会重塑「浏览器之战」,取决的并非单纯的技术实力,而是能否建立信任、对齐激励,并在日常使用中展现出切实的价值。
深潮 TechFlow 消息,8 月 19 日,据链上分析师 Onchain Lens(@OnchainLens)监测,James Wynn(@JamesWynnReal)重启旧钱包,并以 25 倍杠杆开设 111.87 枚 ETH 的仓位。
深潮 TechFlow 消息,8 月 19 日,据官方公告,Upbit 将上线 API3 韩元 和 USDT 交易对。
深潮 TechFlow 消息,8 月 19 日,据官方消息,波场TRON旗下分布式存储网络BTFS正式推出BTIP-104提案,提案创新性地引入文件存储自动续期与手动续期功能。BTIP-104提案允许用户通过上传参数设置实现自动续期,或使用CLI命令手动延长文件存储期限,无需重复上传操作。此项升级将显著提升用户体验,有效降低网络带宽消耗,并为长期文件存储需求提供可靠解决方案。目前提案处于构想阶段,诚邀社区成员通过GitHub参与讨论,共同完善这一重要功能。
深潮 TechFlow 消息,8 月 19 日,据链上分析师余烬(@EmberCN)监测,某巨鲸地址在过去 24 小时内增持了 277.5 枚 WBTC 和 2493 枚 ETH,总价值约 4271 万美元。
该地址目前持有 1196.2 枚 WBTC 和 8711 枚 ETH,总持仓价值约 1.8 亿美元,其中 WBTC 持仓价值 1.41 亿美元,ETH 持仓价值 3870 万美元。
深潮 TechFlow 消息,8 月 19 日,Matrixport 发布今日图表称,“以太坊 ETF 的资金流入,主要得益于“国库类公司”的设立与扩张。未来行情能否延续上涨,关键在于这些机构的持续加码,尤其在链上活跃度依旧低迷的情况下。
稳定币发行虽更多集中在以太坊,且未来增量空间被市场普遍看好,但这一优势主要体现为中譫芴伛长期潜力,短期对收入的贡献有限。
从技术面看,若以太坊无法稳守 4,180 美元关口,仍存在进一步回调的风险。”
深潮 TechFlow 消息,8 月 19 日,据光明网报道,宁波破获一起涉虚拟货币远程下单“闪送茅台”诈骗案,被告人针对烟酒店铺实施诈骗,利用假回单骗走真茅台并将赃款通过虚拟货币形式转移给上家。经宁波市鄞州区检察院提起公诉,被告人周某因犯掩饰、隐瞒犯罪所得罪被法院判处有期徒刑一年六个月,并处罚金,目前上游诈骗分子公安机关正在进一步侦查中。
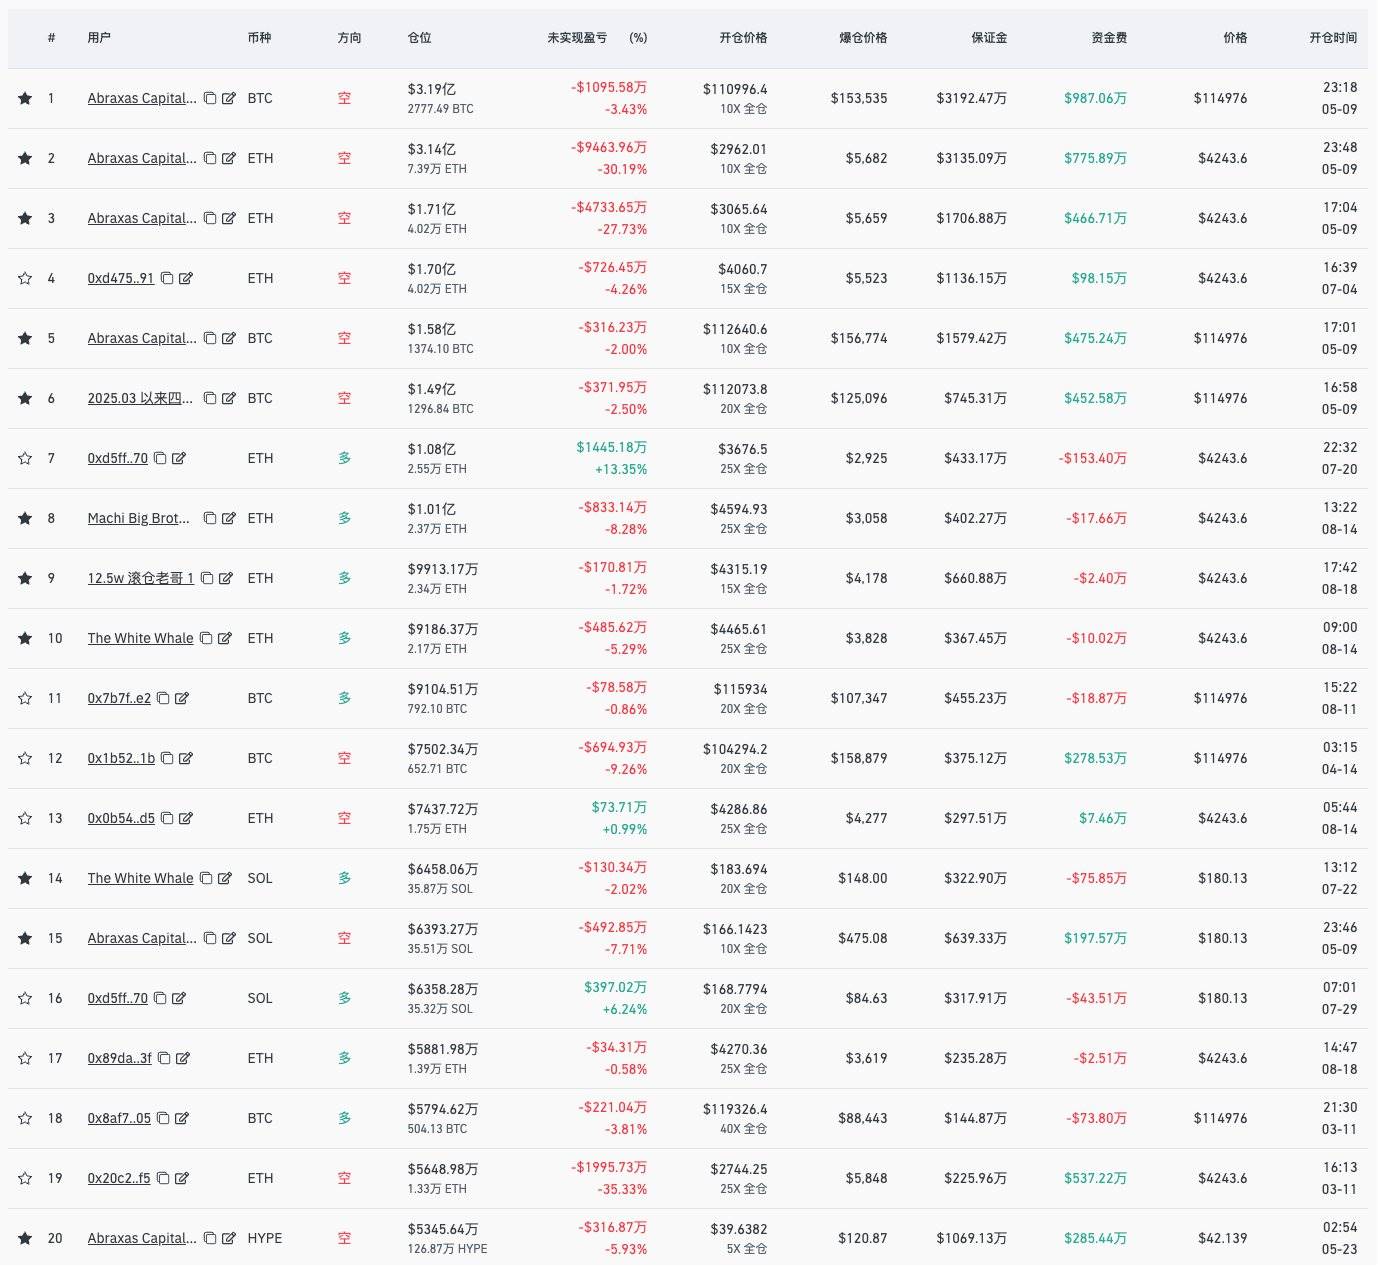
深潮 TechFlow 消息,8 月 19 日,据链上分析师 Ai 姨(@ai_9684xtpa)统计,当前 Hyperliquid TOP20 仓位中只有 3 个为浮盈状态,剩余 85% 均为浮亏。
分析师指出,这里包含了部分对冲基金地址,而将范围扩大至 TOP100 仓位,也只有 34 个地址为浮盈状态。
深潮 TechFlow 消息,8 月 19 日,据官方社媒消息,HTX DAO第19期《DAO 友请留步》将于今日20时举办。本期节目将以“从华尔街到链上:机构资金如何重塑加密市场节奏?”为主题,邀请Web3猴子、晚秋、Mr&强、叶宇迅、Riconi、Rocky本一、酒歌等加密KOL,共同拆解机构资金涌入背后的逻辑与动因,探讨机构资金流向如何影响山寨季的演进以及未来加密市场的发展格局,为投资者提供多维度洞察。
预约直播:
https://x.com/i/spaces/1PlKQORddVyJE/peek
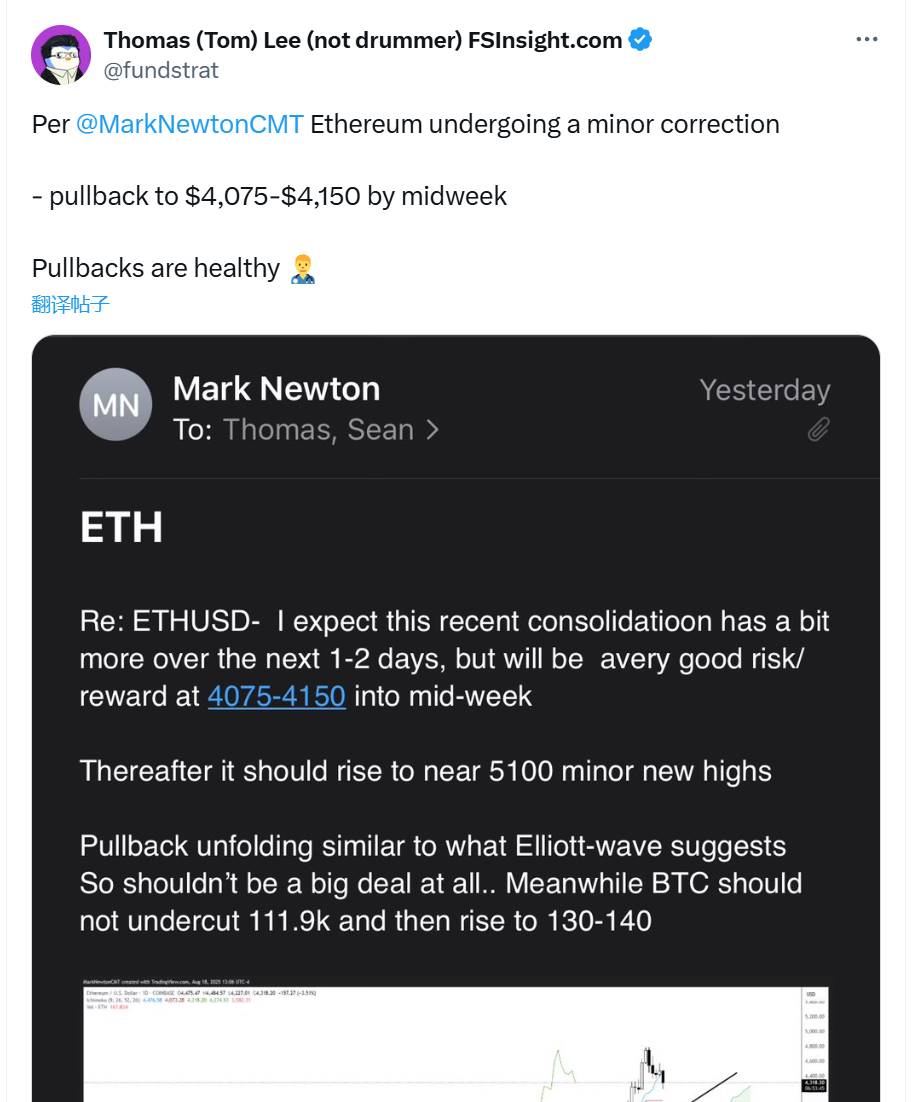
深潮 TechFlow 消息,8 月 19 日,BitMine 新任董事会主席 Tom Lee 在 X 平台转发其旗下 Fundstrat Capital 基金分析师观点:以太坊正在经历小幅回调,周中回调至 4075-4150 美元。回调是健康的。
深潮 TechFlow 消息,8 月 19 日,BlockSec Phalcon 在社交媒体发文表示,监测到以太坊网络上有一笔与 WEPE 关联合约(0x9a15bb)相关的可疑交易,造成约 1 万美元损失。由于该合约代码未开源,BlockSec Phalcon 初步判断可能涉及现货价格依赖性漏洞利用。
编译:深潮TechFlow
DeFi 和 RWA 协议正在将自己重新定位为 Layer 1,以获得类似基础设施的估值。但 Avtar Sehra 表示,大多数 DeFi 和 RWA 协议仍然局限于狭隘的应用领域,缺乏可持续的经济效益——市场也开始看透这一点。
在金融市场中,初创公司长期以来一直试图将自己包装为“科技公司”,希望投资者能按照科技企业的倍数对其进行估值。而这种策略通常会奏效——至少在短期内如此。
传统机构对此付出了代价。在整个2010年代,许多公司争相将自己重新定位为科技公司。银行、支付处理商和零售商开始自称金融科技公司或数据公司。但很少有公司能获得真正科技公司的估值倍数——因为其基本面往往无法与叙事相匹配。
WeWork 是最具代表性的案例之一:一家伪装成科技平台的房地产公司,最终在自身幻象的重压下崩塌。在金融服务领域,高盛(Goldman Sachs)于 2016 年推出了 Marcus,一个以数字优先为核心的平台,旨在与消费类金融科技公司竞争。尽管早期取得了一些进展,但由于长期的盈利问题,该项目在 2023 年被缩减规模。
摩根大通曾高调宣称自己是“拥有银行牌照的科技公司”,而西班牙对外银行(BBVA)和富国银行则在数字化转型方面投入巨资。然而,这些努力很少能实现平台级的经济效益。如今,这类企业科技妄想已成废墟——明确提醒我们,无论如何包装品牌,都无法超越资本密集型或受监管商业模式的结构性限制。
加密行业如今正面临类似的身份危机。DeFi 协议希望获得与 Layer 1 类似的估值。RWA 去中心化应用则试图将自己塑造为主权网络。每个人都在追逐Layer 1 的“科技溢价”。
公平而言,这种溢价确实存在。像以太坊、Solana 和 BNB 这样的 Layer 1 网络,相较于总锁仓量(TVL)和费用生成等指标,一直享有更高的估值倍数。这些网络受益于更广泛的市场叙事——一个更偏向基础设施而非应用、更倾向平台而非产品的叙事。
即使控制基本面因素,这种溢价依然存在。许多 DeFi 协议展现出强劲的 TVL 或手续费生成能力,却仍难以达到与 Layer 1 相当的市场市值。相比之下,Layer 1 通过验证者激励和原生代币经济吸引早期用户,随后扩展到开发者生态系统和可组合应用领域。
归根结底,这种溢价反映了 Layer 1 的广泛原生代币实用性、生态系统协调能力以及长期扩展性。此外,随着费用规模的增长,这些网络的市值通常会呈现出不成比例的增长——这表明投资者不仅考虑了当前的使用情况,还考虑了未来的潜力和复合网络效应。
这种分层飞轮机制——从基础设施采用到生态系统增长——很好地解释了为什么 Layer 1 的估值始终高于去中心化应用(dApps),即使两者的底层性能指标看似相近。
这与股票市场区分平台与产品的方式如出一辙。像 AWS、微软 Azure、苹果的 App Store 或 Meta 的开发者生态这样的基础设施公司不仅仅是服务提供商,它们是生态系统。这些平台让数千名开发者和企业能够构建、扩展并相互协作。投资者赋予这些公司更高的估值倍数,不仅是为了当前的收入,更是为了支持未来新兴用例、网络效应和规模经济的潜力。相比之下,即使是高度盈利的软件即服务(SaaS)工具或小众服务,也很难获得相同的估值溢价——因为它们的增长受到有限的 API 可组合性和狭窄的实用性的限制。
如今,这种模式也正在大型语言模型(LLM)提供商之间上演。多数厂商争相将自己定位为 AI 应用的基础设施,而非简单的聊天机器人。每个人都想成为 AWS,而不是 Mailchimp。
加密领域的 Layer 1 遵循类似的逻辑。它们不仅仅是区块链,而是去中心化计算和状态同步的协调层。它们支持广泛的可组合应用和资产,其原生代币通过底层活动积累价值:如 Gas 费、质押、MEV 等累积价值。更重要的是,这些代币还充当激励开发者和用户的机制。Layer 1 受益于自我强化的循环——在用户、开发者、流动性和代币需求之间形成互动,同时支持跨行业的垂直和水平扩展。
相比之下,大多数协议并非基础设施,而是单一功能的产品。因此,增加验证者集(Validator Set)并不能让它们成为 Layer 1——只是通过给产品披上基础设施的外衣来为更高估值寻找理由。
这正是应用链(Appchain)趋势出现的背景。应用链将应用、协议逻辑和结算层整合为一个垂直集成的技术栈,承诺更好的费用捕获、用户体验以及“主权性”。在少数案例中——比如 Hyperliquid——这些承诺得以兑现。通过掌控完整技术栈,Hyperliquid 实现了快速执行、卓越的用户体验以及显著的费用生成——且无需依赖代币激励。开发者甚至可以在其底层 Layer 1 上部署 dApps,利用其高性能去中心化交易所的基础设施。尽管其范围仍然较窄,但它展现了某种程度上的更广泛扩展潜力。
然而,大多数应用链不过是试图通过重新包装协议来换个身份,它们既缺乏实际使用,也没有深厚的生态系统支持。这些项目常常陷入两线作战的困境:既试图构建基础设施,又想打造产品,但往往缺乏足够的资本或团队来做好其中任何一项。最终结果是一个模糊的混合体——既不像一个高性能的 Layer 1,也无法成为定义类别的去中心化应用。
这样的情况我们并非第一次见到。一个拥有酷炫用户界面的机器人顾问(Robo-Advisor),本质上仍然是财富管理服务;一个开放API的银行,依然是以资产负债表为核心的业务;一个拥有精致应用的共享办公公司,归根结底还是在租赁办公空间。最终,随着市场热度消退,资本会重新评估这些项目的价值。
RWA 协议如今也陷入了相同的陷阱。许多协议试图将自己定位为代币化金融的基础设施,但却缺乏与现有 Layer 1 的实质性差异,也没有可持续的用户采用。充其量,它们只是垂直整合的产品,缺乏对独立结算层的真正需求。更糟糕的是,大多数协议在其核心用例中尚未实现产品与市场的匹配(Product-Market Fit)。它们只是附加基础设施功能,并依赖夸大的叙事,希望以此支撑其经济模型无法支持的高估值。
那么,未来的出路是什么?
答案并不是伪装成基础设施,而是明确自身作为产品或服务的定位,并将其做到极致。如果你的协议能够解决真实问题并推动显著的总锁仓量增长,这就是一个坚实的基础。但仅靠 TVL 并不足以让你成为成功的应用链。
真正重要的是实际的经济活动:能够推动可持续费用生成、用户留存,并为原生代币带来明确价值积累的总锁仓量。此外,如果开发者选择基于你的协议进行构建是因为它确实有用,而不是因为它声称自己是基础设施,那么市场自然会给予回报。平台地位是靠实力赢得的,而不是靠自我宣称。
一些 DeFi 协议——如 Maker/Sky 和 Uniswap——正在沿着这条道路前进。它们正在向应用链式模型演进,以提高可扩展性和跨网络访问能力。但它们这样做是基于自身的优势:成熟的生态系统、明确的盈利模式以及产品与市场的契合度。
相比之下,新兴的 RWA 领域尚未展现出持久的吸引力。几乎每个 RWA 协议或中心化服务都在争相推出应用链——而这些应用链通常由脆弱或未经检验的经济模型支撑。与领先的 DeFi 协议向应用链模型转型一样,RWA 协议的最佳发展路径是首先利用现有的 Layer 1 生态系统,积累用户和开发者的吸引力,从而推动 TVL 增长,展示可持续的费用生成能力,然后才能发展到具有明确目标和战略的应用链基础设施模型。
因此,对于应用链而言,底层应用的实用性和经济模式必须优先得到验证。只有在这些基础得到证明后,转向独立的 Layer 1 才具备可行性。这与通用型 Layer 1 的增长轨迹形成鲜明对比,后者可以在早期优先构建验证者和交易者生态系统。初期的费用生成主要依赖于原生代币交易,随着时间推移,跨市场扩展将网络扩大至开发者和终端用户,最终推动 TVL 增长并形成多元化的费用来源。
随着加密行业逐渐成熟,叙事的迷雾正在消散,投资者也变得更加挑剔。“应用链”和“Layer 1”等流行词汇不再能单凭其自身吸引注意力。如果缺乏清晰的价值主张、可持续的代币经济学以及明确的战略路径,协议将缺乏实现向真正基础设施转型的必要基础。
加密行业——尤其是 RWA 领域——需要的不是更多的 Layer 1,而是更好的产品。那些专注于打造高质量产品的项目,才会真正赢得市场的回报。
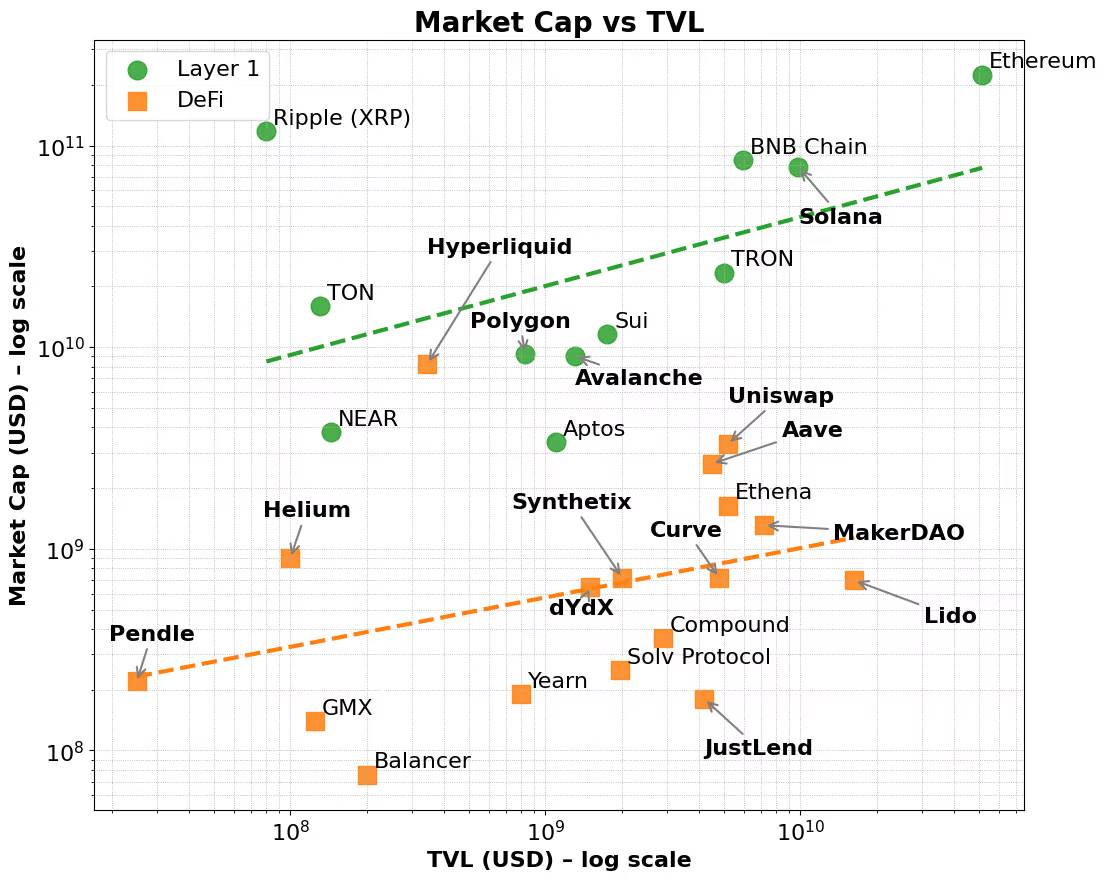
图 1. DeFi 和 Layer 1 的市值与 TVL
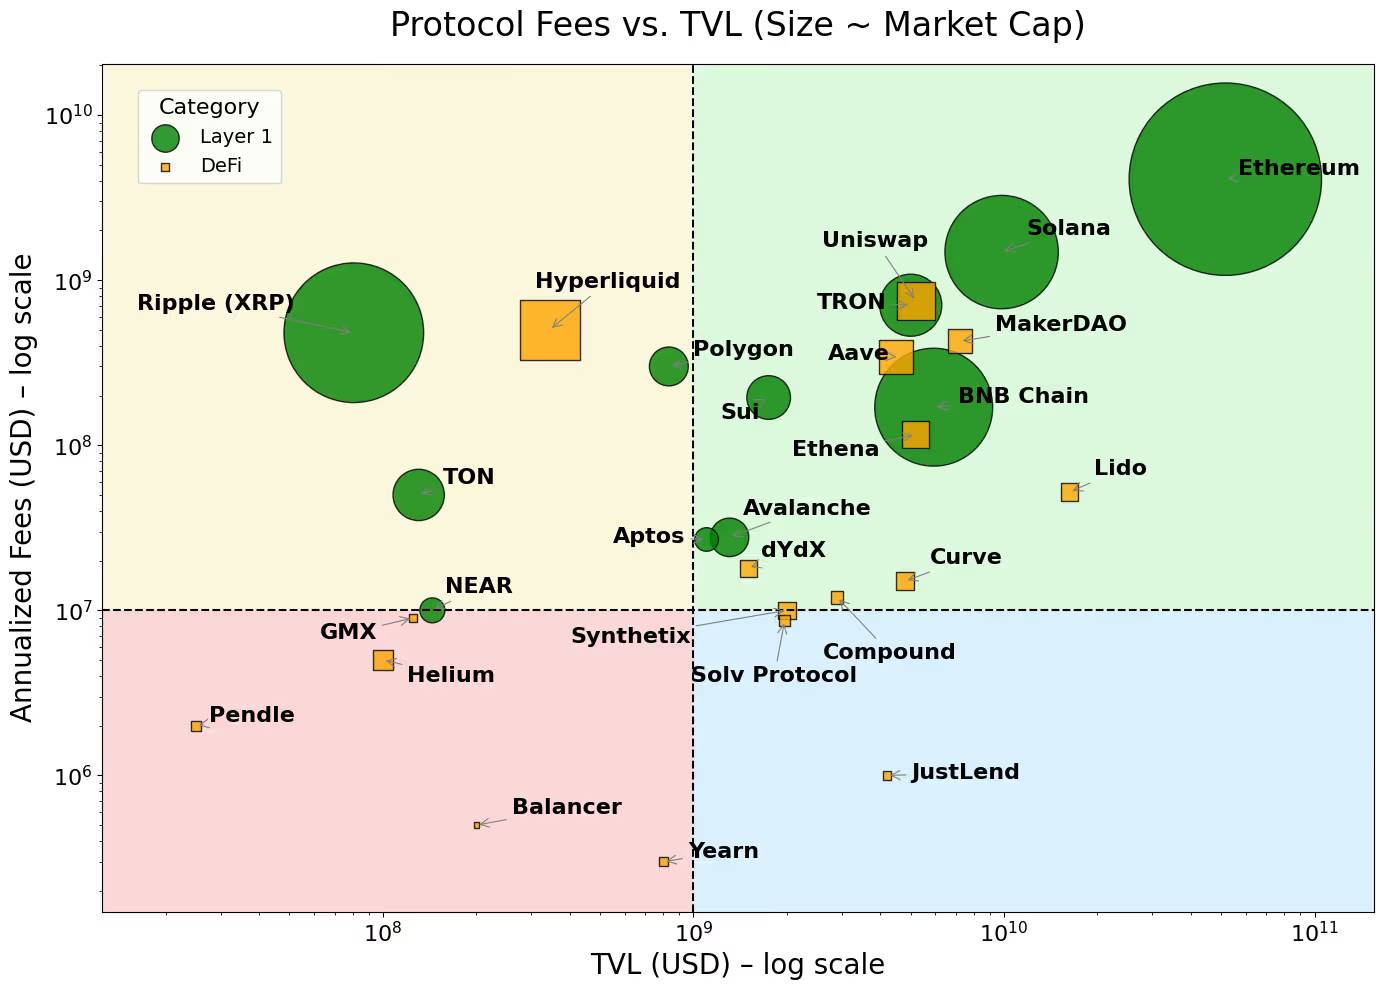
图 2. Layer 1 集中在费用较高的地方,而 dApp 则集中在费用较低的地方
注意:本专栏中表达的观点为作者的观点,并不一定反映 CoinDesk, Inc. 或其所有者和附属公司的观点。
深潮 TechFlow 消息,8 月 19 日,据链上分析师 Onchain Lens(@OnchainLens)监测,一名鲸鱼向 Hyperliquid 存入价值 100 万美元的 USDC,并开启了多个杠杆多头仓位,包括以太坊(25 倍杠杆)、比特币(40 倍杠杆)以及 PUMP(5 倍杠杆)。
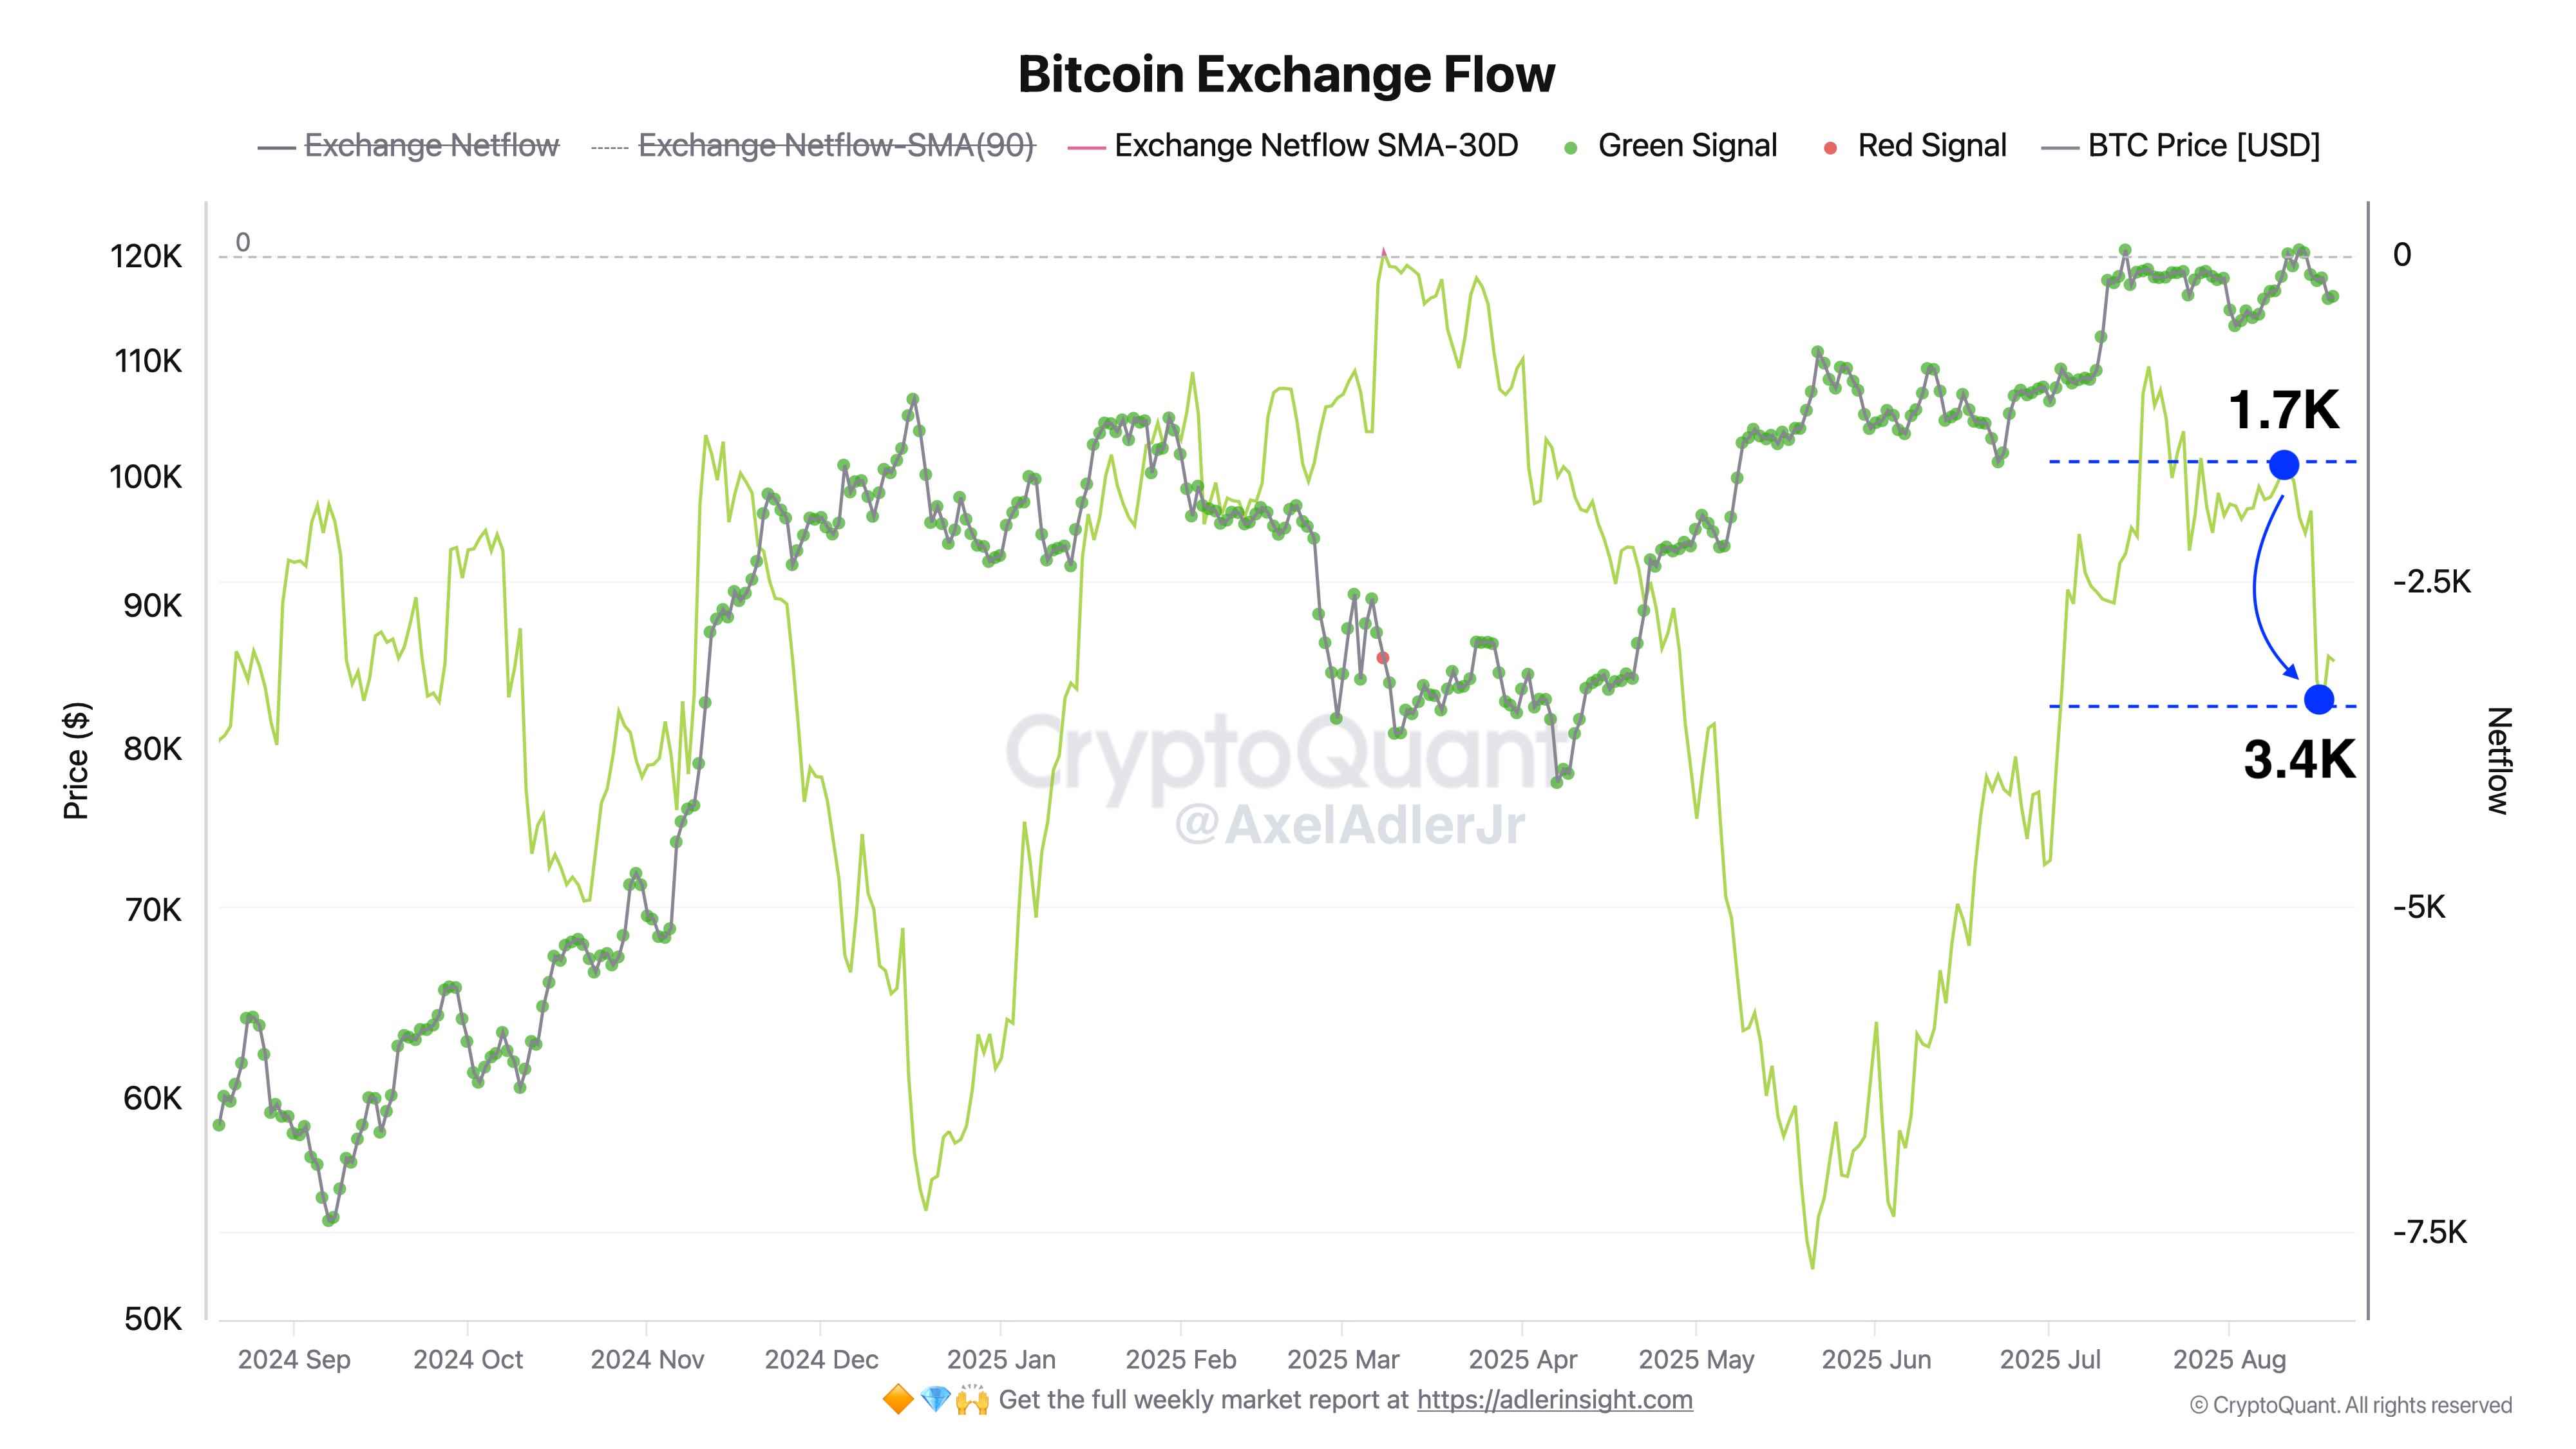
深潮 TechFlow 消息,8 月 19 日,CryptoQuant 分析师 Axel Adler Jr 在社交媒体发文表示,“交易所比特币 30 日净流量均线下降,表明中心化交易所上的比特币被购买速度快于卖出速度。这种在下跌市场中出现的转变显示出看涨背离,表明市场参与者正利用回调进行买入。”
深潮 TechFlow 消息,8 月 19 日,据金十数据报道,罗素投资公司的全球首席投资策略师艾特尔曼在一份报告中说,即将举行的杰克逊霍尔会议的结果可能与市场预期不同。艾特尔曼说,美联储主席鲍威尔在杰克逊霍尔的讲话可能没有市场预期的那么鸽派。
艾特尔曼说:“主席将考虑FOMC的分歧,以及就业下行风险和通胀上行风险的交叉趋势。”该机构认为,美联储9月降息是“可能的”,而非“确定的”,降息幅度将是25个基点,而不是50个基点。
股票代币化正在成为币圈与传统金融交汇的最新焦点。随着Kraken、Robinhood等平台的入场,市场正试图将美股、ETF 等现实资产搬上链,打造一个全球 7×24 小时的链上资本市场。作为行业领先的交易所,这一趋势并非孤立,而是稳定币热度、影子美元体系和现实资产上链(RWA)逻辑共同驱动的结果。
核心逻辑在于:稳定币已构建起全球影子美元体系,而股票代币化是其自然延伸,让非美用户以USDT 直接触达“影子美股”,绕开开户、汇款与跨境结算,形成链上版的“灰度华尔街”。这一模式既带来新的流动性空间,也将监管与合规风险推向前台。
与此同时,另一条反向路径也在成型:链上资产正通过合规重组进入传统市场。近期,一家纳斯达克上市公司更名为Tron Inc.,将公链生态与 TRX 纳入核心战略,释放出一个信号——加密资产与主流金融的融合已不再停留于概念层面,而是在制度框架下逐步落地。
馅饼还是陷阱?答案取决于能否跑通闭环:
● 实股支撑与透明托管能否兑现?
● 流动性与做市能否长期维持?
● 区域合规机制能否跟上创新速度?
本文由HTX Ventures撰写,将围绕模式拆解、玩家格局、监管态势、典型风险及未来演化,帮助你判断:股票代币化,是 RWA 的黄金入口,还是资本市场的灰度陷阱?
区块链技术诞生至今,凡能被代币化(Tokenized)的资产几乎都已经或正在被逐步搬上链。从最早的稳定币,到房地产、债券、基金等传统金融资产,再到如今越来越火热的股票代币化(Tokenized Stocks),每一次的创新都试图通过区块链消除现实世界金融的种种障碍与壁垒。
股票代币化的核心逻辑,是将传统金融市场中的股票资产转换为区块链上的数字代币,从而实现全球24小时交易、零股购买以及更高效的跨境交易。这一模式之所以备受关注,是因为它直接解决了全球散户尤其是新兴市场国家散户炒美股时面临的开户难、汇款难、交易时间不匹配等痛点。
然而,股票代币化并非新鲜概念,它早在2020年便已短暂出现,且当时以FTX和Binance为代表的交易所纷纷尝试,但最终在监管的强压下宣告失败。
2020年,FTX作为最早尝试股票代币化的交易所之一,选择与德国证券公司CM-Equity合作,购买真实股票进行托管,再通过ERC-20代币的形式发行Token化的股票,例如Tesla、Apple以及Coinbase的股票代币,并在自家交易平台上销售给全球用户。
FTX的初期试水表现亮眼,吸引了大量新兴市场散户。然而,这种模式很快引起了欧洲和美国证券监管机构的关注。德国联邦金融监管局(BaFin)与美国证券交易委员会(SEC)相继发出强烈警告,指出此类业务涉及证券公开销售,必须符合证券监管规定并取得相应牌照。FTX无法满足这些合规要求,被迫迅速下架了股票代币产品。
2021年,币安(Binance)也尝试推出了类似产品,以几乎相同的模式将Tesla、Coinbase、Apple的股票代币化后进行交易。然而币安的尝试同样未能持续长久,很快便在多国监管的压力下停止了相关服务。
FTX与币安的失败明确地传递了一个关键信号:股票代币化业务的核心挑战在于合规与监管,而非技术。
尽管曾遭遇强烈的监管抵制,股票代币化在2024-2025年再度被提上议程,成为市场关注的热点。究其原因,主要可以归结为四点:
● 政策与政治因素:2024年特朗普公开支持加密货币发展,令市场重新燃起对监管可能适度放松的预期。SEC官员Hester Peirce也表达了对适度监管沙盒的兴趣,提供了政策口径上的灰度空间。
● 传统金融机构的入场:BlackRock、Franklin Templeton等传统巨头纷纷将基金、债券等资产通过区块链代币化。此举为股票代币化提供了范例,使得更多传统机构愿意试水。
● 技术条件成熟:与2020年不同,如今Solana、Base、Arbitrum等区块链技术的快速发展,使得链上交易的成本大幅降低,速度更快,流动性也更容易实现。
● 真实散户需求仍然强烈:东南亚、南亚、中东等地区散户对美股的需求仍然十分旺盛,这些地区的用户手中掌握大量USDT,却很难进入传统美股市场,股票代币化直接填补了这一市场空缺。
股票代币化是稳定币链上美元的“第二层演化”,它把散户手里的影子美元,直接变成影子美股,让RWA 从“静态托管”变成了“可组合的动态资产”。稳定币越热,这条路越有跑道,但监管对影子美元的忌惮也会越强。
● 美元锚定的稳定币(USDT、USDC)已经不是单纯的“币圈支付工具”,而是绕过传统跨境清算网络的“美元副本”。
● 在很多新兴市场,稳定币就是本地居民对美元的影子索取权。菲律宾、巴基斯坦、阿根廷、越南,用户手里可能没有本币,但有稳定币就有“美元”。
● 所以从散户视角:“USDT 在手 ≈ 美元存款”,但更灵活,能随时进出场做币,也能拿来直接换股票代币。
● 当股票代币化出现后,它自然成为稳定币的新去处:USDT/USDC 直接变成 Apple/TSLA 的链上影子价格标的,而不是先换成法币再去美国券商开户。
● USDT 2024 年流通量一度突破 1150 亿美元,已是全球最大的“美元替代产品”,流通速度远超传统美元电汇。
● 有了流动性巨大的稳定币,链上的RWA(债券、基金、房产、股票)自然需要新的“蓄水池”,否则USDT 只能留在 CEX 做合约,没法对接现实资产。
● 代币化股票就是最容易被理解、全球流动性最成熟的RWA 之一,散户对标的熟,做市商也能基于真实二级市场报价,比房产、艺术品、应收账款更容易交易。
● 从监管学视角,股票代币化+ 稳定币组合本质上是一套“影子美元资本市场”:
○ 稳定币提供了美元货币的影子替代;
○ 股票代币化把美国企业的股权收益影子化;
○ 二者结合,让非美国居民在7×24 小时随时拿“影子美元”做“影子美股”。
● 这套组合绕开了美股券商系统、SWIFT 结算系统,以及美国的直接税务申报体系(理论上)。
● 正因为如此,监管对它才会保持高敏感,监管看的是“美元势力外溢”,而不是单纯的代币玩法。
这条逻辑线解释了Kraken、Bybit、Robinhood、Backed 为什么敢在 2024-2025 年卷土重来
● 稳定币已被全球用户验证过(交易快、跨境支付方便),链上RWA 也有巨头背书(BlackRock、Franklin Templeton)。
● Kraken等看中的就是这套影子美元体系把散户从灰度带进来的机会。
● Robinhood 在 EU 先试水股票代币,也是看好非美市场的USDT 流量,用链上票据吃到原本拿不到的用户群。
尽管「股票代币化」这个概念只有短短几个字,但在实际落地中并非单一路径。
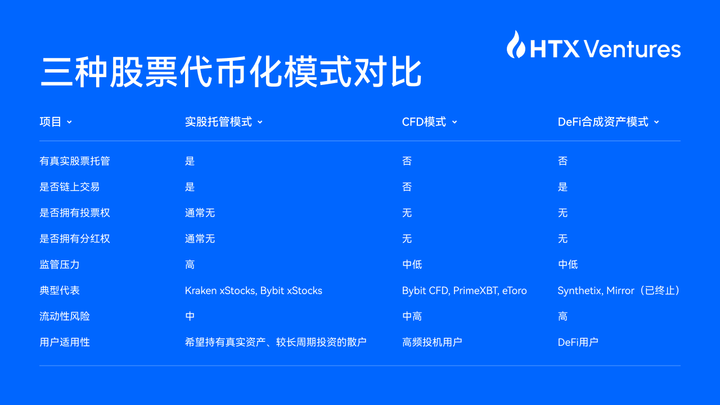
根据是否有真实股票托管、链上发行与交易方式的不同,目前市场上主流做法可归纳为三种:
一是实股托管+链上代币发行,二是差价合约(CFD)模式,三是纯DeFi 合成资产。
三种模式各有利弊,背后的监管压力、流动性设计、用户适配场景也存在明显差异,理解它们的差异是看懂整个股票代币化赛道的基础。
这是Kraken、Bybit 目前采用的主流路线,也是从合规角度看相对最稳妥的做法。
● 由具备牌照的发行方或券商(如Backed Finance、Dinari)在传统二级市场购买真实股票(如 Apple、Tesla)。
● 股票资产交由合规托管机构(如BitGo、Anchorage)保管,确保存量真实可查。
● 发行方依据托管份额,在链上按1:1 比例发行代币,如 1 股 Apple = 1 个 AAPLx(或 bAAPL),可部署在 Solana、Base 等网络上。
● 用户在Kraken 等交易平台可用 USDT 购买该代币,从而间接获得与实股挂钩的链上资产。
这套看似理想,但实际存在以下限制:
● 虽与实股挂钩,但多数代币并不自动附带投票权或分红权。Robinhood、Kraken 等均在官网明示:“This is not shareholder rights.”
● 若用户希望将代币兑换为实股,通常需完成严格KYC,并遵循托管赎回流程,还可能需支付额外手续费。部分发行方甚至不支持散户零股赎回。
● 因此,绝大多数用户购买此类代币,主要是为了捕捉股价波动,真正按股东身份行权的比例极低。
● 合规缓冲:由真实股票支撑,透明托管,若遇监管压力,可将大部分责任转移至发行方(如Backed)。
● DeFi 可组合性:代币具备链上转移属性,可用于跨链组合,如Kraken 的 AAPLx 可转至 Solana 钱包,供用户在 Jupiter 做 LP 或在 Kamino 做流动性挖矿。
● 对散户更具吸引力:相较纯CFD 或合成资产,实股背书的“真实感”能降低用户心理门槛,易于市场教育和引流。
Robinhood 的路径则更为激进,依托自有美国券商牌照,原本就具备实股交易与托管能力。
当前Robinhood 正在自研 Robinhood Chain,将股票账户直接挂链,实现自营托管、链上发行与撮合一体化,并对接 Bitstamp 提供全球流动性。
这一模式相当于“券商版 Binance Chain”,Robinhood 自主掌控从票据发行、做市到数据流转的全流程,分润、用户和流量全留在自有体系内。
不过需要指出的是,如此高度闭环的合规架构与技术壁垒,并非一般交易所或钱包服务商短期内可复制,小玩家很难承接这套自建生态的投入成本。
相较实股托管,CFD(差价合约)看似最简单,却是目前最广泛被交易所采用的方式之一。
运行机制
● 典型玩家如Bybit CFD、PrimeXBT 等,均采用类似结构。
● 用户通过MT5、MT4 或 Bybit 内置 CFD 页面,选择如“Apple CFD”,开仓押注涨跌。
● 平台本身或外接LP(流动性提供商)与用户对赌,无需真实持有标的股票,也无需实物托管。
● 点差、滑点、杠杆参数由平台自主设定,用户交易的本质是与平台或LP 之间的价格博弈,不存在股票交割与股东登记。
● 部署速度快:只需对接成熟LP 并引入股票实时行情,挂盘即可开跑。
● 合规压力相对较小:多数司法辖区将CFD 归类为衍生品交易,只要不存在实物股权交割,即不落入传统证券法最严格的管辖范畴。
● 用户接受度高:币圈用户普遍熟悉BTC、ETH 合约,迁移到美股合约无学习门槛,操作逻辑一致。
Bybit 在近几个月的布局尤为典型:
● 一方面与Backed 合作引入 xStocks(如 AAPLx、TSLAx),面向偏好“实股背书”用户,与 Kraken、Robinhood 等形成直接对标。
● 另一方面则保留传统CFD 产品线,满足投机用户对高杠杆、全天候涨跌套利的需求。
这套双轨混合模式,使Bybit 在一套交易系统下同时覆盖了对实股有心理背书需求的保守用户与追求杠杆波动的高频投机用户,最大化了流动性来源与用户面。
虽然CFD 模式简单易用,但背后隐含的风险也不容忽视:
● 完全无股东权利:CFD 不赋予任何投票权、分红权,也不存在股东名册挂钩。
● 对手盘即平台或LP:用户盈利即平台亏损,若交易过于精准,部分平台可能通过滑点或强平机制平抑风险,存在穿仓、滑点扩大的可能性。
● 本质是受监管限制的“对赌市场”:因此CFD 更适合短线波动操作,长期持有并不具备与股票一致的价值属性。
相较于前两种模式,链上纯DeFi 合成资产是最“原教旨派”的去中心化方案。代表性项目包括早期的 Mirror Protocol,以及仍在运行的 Synthetix。
● 用户通过抵押稳定币(如UST、sUSD 等),质押至智能合约中作为生成合成资产的担保物。
● 协议调用预言机实时抓取标的股价,如Apple 当前 180 美元。
● 智能合约根据预言机数据自动铸造(mint)相应的股票合成代币,如“mAAPL”、“sTSLA”,这些代币仅追踪股价,不代表实股所有权。
● 用户可将代币在链上DEX(如 Terraswap、Uniswap、Curve)中参与流动性提供(LP)、自由交易,或组合成指数、加杠杆。
● 完全链上化:不依赖中心化撮合或托管,所有发行、流转、销毁均由智能合约自动执行。
● 组合灵活:可与DeFi 生态内的其他模块拼装,衍生抵押借贷、期权、结构化产品等多种玩法。
● 缺乏实股支撑:合成资产完全依赖预言机喂价,无真实股权背书。
● 系统性风险较高:一旦预言机被攻击或失效,价格锚定即失效,合约本身也可能失去偿付能力。
● 流动性枯竭风险:与中心化做市相比,链上LP 的做市深度依赖参与者持续挂单和收益分配。若缺乏持续激励,易导致流动性骤减。
Mirror Protocol 的失败就是典型案例:Terra 生态崩盘后,UST 跌破锚定,Mirror 链上合成股 mAAPL、mTSLA 全部失效归零。
Synthetix 虽然仍在运行,一部分 sAAPL、sTSLA 依旧挂在 Optimism 和 Synthetix 主协议中用于抵押或构建合成债务池,但用户规模与 TVL 相比高峰期已大幅缩水,纯 DeFi 形态的股票代币化热度远低于稳定币和 ETH 杠杆场景。
在这波股票代币化背后已经形成了一条较为清晰的上游发行—托管—平台流动性—终端分发的供应链。
● 总部位于瑞士,是目前行业内最具代表性的股票代币发行方之一,负责在传统券商处购入真实股票,并依托Chainlink 的 Proof of Reserve(PoR)向链上实时披露托管明细。
● 核心客户包括Kraken、Bybit、Ondo 等,Backed 提供的股票代币被视作“合规可上架现货”,由 CEX 快速挂盘面向散户。
● 关键逻辑是:发行方承担证券合规及托管主体角色,CEX 只需负责前端 KYC/AML,尽量规避直接触碰证券发行的主体责任。
● Ondo 牵头发起“Global Market Alliance”,联合 Solana Foundation、BitGo、Fireblocks、Jupiter 等构建跨链、托管及流动性标准化方案。
● Securitize 则是数字证券赛道的早期典型玩家,主要为传统企业提供股份证券化及合格投资人对接服务,定位偏向 B 端市场,不直接面向散户零售端。
● Dinari 是一家总部在美国的团队,尝试通过申请 Reg D、Reg CF 等合规牌照及 ATS(Alternative Trading System)资质,正面应对美国证券监管,力图打造真正合规的股票代币化产品“dShares”。
● 与Backed 不同,Dinari 希望未来可为用户提供部分可选股东权益(如分红),但挑战在于美国合规成本极高,券商牌照、托管、法律顾问团队都需长期投入。
● 当前Dinari 主要走 B2B 路线,与钱包或交易所合作,以白标形式输出股票代币产品。
● Kraken 向来以合规 CEX 身份定位市场,重点在欧美用户对牌照与合规度的信任。
● 其xStocks 模块与 Backed 联动:实股托管由 Backed 负责,Kraken 则提供撮合、上架、钱包及 API 对接,PoR 公开可查,链上可转至 Solana 等网络,并可结合 LP/DEX 做二级流动性。
● Kraken 尤其重视合规边界,针对美国用户采取 IP 阻断、时区 KYC 限制等措施,尽量不触碰 SEC 红线。
● 与Kraken 最大的差异是 Bybit 同时运行实股代币化与 CFD(差价合约)两条产品线。
● CFD 由 Bybit 通过对接外部流动性提供商(如 IS Prime、Finalto)和 MT5 系统来实现,用于覆盖高频投机型用户需求,赚取点差及手续费。
● 实股路径则与Backed 合作挂 xStocks(如 AAPLx、TSLAx),服务偏好有“实股背书”用户,两个客群在平台可同时转化。
● Robinhood 具备美国 Broker-Dealer 牌照,原本就可提供真实股票买卖及托管。
● 自建Robinhood Chain,把股票账户链上化,配套自有钱包及交易撮合系统,先在欧盟区(Robinhood Europe)试水,将 200+ 股票及 ETF 打包成 Token 产品供 EU 用户交易,避开美国监管。
● Bitstamp 提供流动性桥,后续用户可将代币在 DeFi 场景中做抵押或组合结构化产品。
● 这套“券商内链”方案使 Robinhood 从发行、托管到撮合、流动性一体闭环,极大提升了留存和数据掌控,但需要强大的合规背书与资金投入,中小玩家短期难以复制。
● 与其他项目聚焦公开股票不同,Republic 把代币化重点放在非上市公司稀缺股权(如 SpaceX、OpenAI)上,通常采用 SPV(特殊目的载体)票据模式,让散户可间接投资原本难以触达的股权标的。
● 风险点在于,部分私募股权代币可能存在授权问题,如OpenAI 已发声明指 Robinhood Europe 上线相关产品未获授权,SEC 也已展开调查。
● 核心原则:股票代币化≠ 非证券。只要将股票映射为代币,并面向美国用户出售或提供服务,即自动触发 SEC 的证券监管要求。
● 合规条件:若要发行和销售股票代币,需持有Broker-Dealer 牌照、ATS(Alternative Trading System)牌照,以及具备符合证券法的托管及信息披露架构,通常还需聘请合规律师团队审核发行说明。
● 监管态度:SEC 的立场一贯明确 — “Tokenization doesn’t change the nature of the underlying asset.”(代币化并不改变底层资产属性)
● 前车之鉴:FTX、Binance 等在 2020–2021 年推出股票代币化尝试时,因未持有完整合规资质,先后遭 SEC、FINRA 及德国 BaFin 多方施压,最终被迫下架。
● MiFID II:任何涉及证券销售及面向零售或机构投资者的产品,都需严格遵循《金融工具市场指令》,不得因以“代币”命名规避原有证券监管义务。
● MiCA:虽主要针对加密资产及稳定币发牌,但若代币化股票背后存在实股支撑,也会被纳入MiCA 监管框架。
● 区域实践:Robinhood Europe 已在欧盟先行试点,采用 SPV 结构提供股票代币化产品;一旦触及实际证券属性,需根据当地要求补充豁免申请或履行完整信息披露。
● 新加坡金融管理局(MAS)、瑞士金融市场监督管理局(FINMA)、阿联酋 ADGM/DFSA 等均已设立针对 RWA(现实世界资产)的监管沙盒,允许小规模代币化项目先行试点,前提是主要面向非美国客户及区域合格投资人。
● 香港对证券类代币化持谨慎态度,目前RWA 落地多集中于债券、基金、结构化票据等,尚未大规模放行股票代币化业务。
股票代币化的实际落地,并非仅针对散户群体。
从个人散户到高频投机者,从中小型CEX、区域钱包到传统券商、DeFi 协议,各方都能在这条赛道中找到各自的切口和可行路径。
1. 普通散户
● 最直接的使用方式是小额买入xStocks,用 USDT 对接 Apple、Tesla 等股票代币,追踪价格波动。
● 主要需求是解决「没有美股账户,但希望低门槛试水」的痛点。
● 核心认知:需明确所持代币并非实股股东身份,不含分红或投票权。
2. 高频投机者
● 该人群关注股票代币化的核心诉求是短期差价与波动套利。
● CFD(差价合约)最适配:可叠加杠杆、灵活对冲、支持 T+0 平仓。
● 核心认知:需理解滑点、杠杆风险及对手盘对赌机制,防范强平或穿仓。
3. 中小交易所/ 区域 CEX
● 若不具备完整券商资质,可采用「CFD + 加盟代币化」的混合模式。
● 前端提供现货/CFD 撮合,后端与 Backed、Dinari 等发行方合作,引入真实票据型代币,捕获灰度流量同时获取手续费分润。
● 核心认知:需合理划分服务区域,规避美国等高压监管市场。
4. 传统券商
● 法务与资本条件成熟的传统券商更倾向「自建链+ 自营牌照」模式。
● Robinhood、Bitstamp 已在欧美市场探索此路径:通过链上化账户和内部托管,吃下撮合与托管双重收益。
● 核心认知:需配备成熟的牌照体系、合规托管及多国法务支撑。
5. 钱包/ 代理商
● 在新兴市场,部分钱包或OTC 团队倾向采用白标代币化产品,将 Kraken、Backed 等发行方的票据挂载到自有前端 APP 或小程序,赚取流量入口与撮合佣金。
● 特别适用于巴基斯坦、菲律宾等散户开户门槛较高、灰度需求强的区域。
● 核心认知:需寻找可靠发行商并完成合规对接,降低区域监管风险。
6. DeFi 协议
● 股票代币化资产可与链上债券、稳定币拼装,成为DeFi 生态中组合衍生品的重要拼图块。
● 典型场景包括在LP 池中提供双边流动性,或用于 Aave、Compound 等借贷协议抵押、加杠杆。
● 核心认知:需确保预言机及清算机制安全,避免重蹈Mirror 等项目遭遇的预言机攻击或价格失效风险。
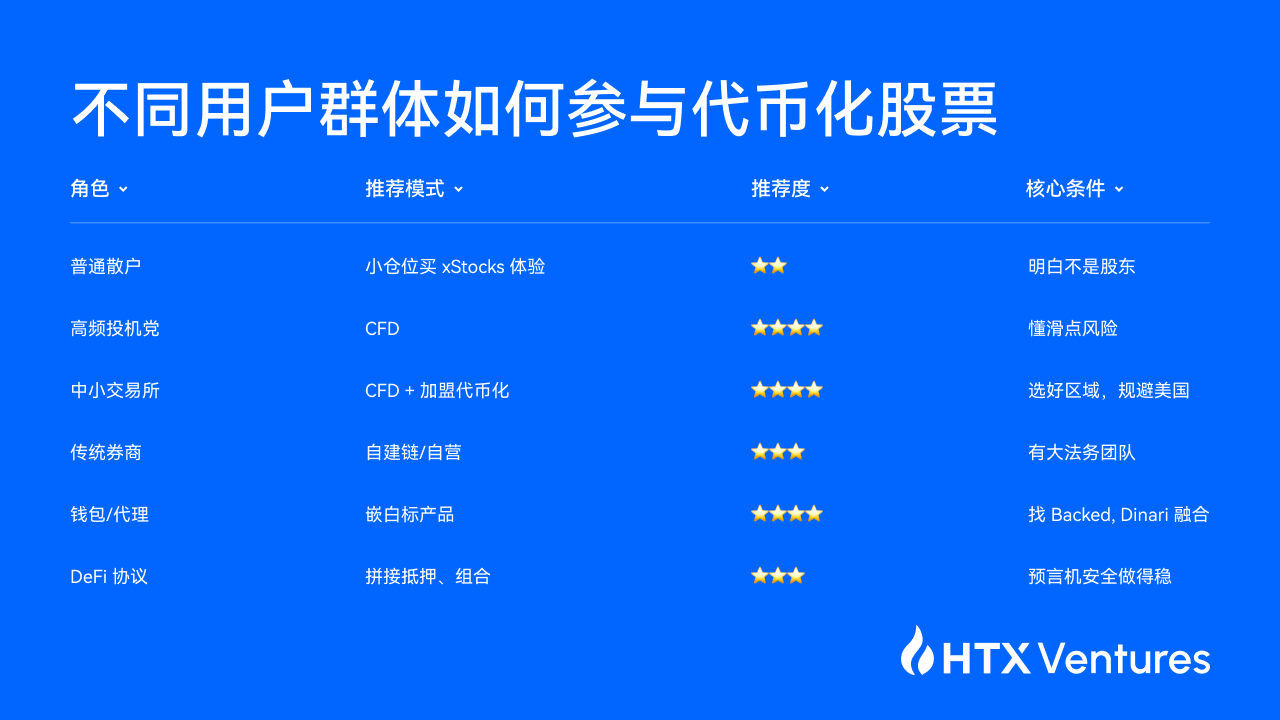
不同用户群体如何参与代币化股票
股票代币化看似为全球用户提供了炒美股的便捷通道,但其背后隐藏的风险点和操作门槛往往被低估。以下是最值得警惕的五大典型风险:
Robinhood、Backed、Kraken 等平台在官方 FAQ 已明确声明:
“This token does not represent actual shareholder rights.”
即用户持有的仅是与股价挂钩的链上凭证,并不等同于传统意义上的股东。
● 无法自动获得公司年报、AGM(Annual General Meeting)参与权或股东表决权;
● 分红通常不包含在内,除非发行方主动设计profit sharing,但在实际操作中极为罕见。
因此,绝大多数用户所持仅为价格影子,而非真实股东席位。
尽管大部分票据型代币理论上支持1:1 赎回,但在实际操作中门槛较高:
● 通常设有最低赎回门槛(如至少1 股,部分产品甚至要求 100 股起兑);
● 存在冷却期,时间可能长达30–90 天;
● 用户需再次完成KYC 全流程,提交地址证明等资料;
● 多数还需支付手续费,常见在票面价值的0.5%–2%。
因此,对绝大多数散户而言,实操层面很少真正选择赎回。
虽然代币化股票挂载在链上流动性池或CEX,但真实挂单深度常有限:
● 例如Backed 的 AAPL、TSLA 在 Solana 上的主要 LP 池规模通常仅数百万美元;
● 日常做市更多依赖Kraken、Bitstamp 等少数流动性方挂单支撑;
● 一旦主流做市商退出或交易所下线该代币,用户持有的资产可能只能通过OTC 等非主流渠道转手,流动性风险显著增加。
纯DeFi 合成资产依赖 Chainlink、Pyth 等预言机喂价实时同步股价。一旦出现假价攻击、API 数据失真或预言机遭受操控,智能合约生成的合成代币即失去准确性:
● 典型案例为Terra 生态的 Mirror Protocol:UST 脱锚、LUNA 崩溃后,预言机失效导致 mAAPL、mTSLA 等合成资产大规模归零。
股票代币化项目一旦面向美国居民或触发跨境证券销售,即有可能触发SEC、FINRA 等机构监管:
● Robinhood Europe 在欧盟上线 OpenAI、SpaceX 等未获授权的代币化股权,已被 OpenAI 官方声明未授权并触发监管调查;
● Binance、FTX 等前车之鉴更是明证,前者被迫下架,后者因合规失控最终破产清算。
股票代币化作为现实资产上链(RWA)的一环,眼下只是起点,未来三年或将沿着以下三条主要路径逐步演化:
Robinhood 未来极可能持续加码 All In 模式:自建区块链、持有合规牌照、自主管理实股托管、链上发行代币、内部撮合结算一体化。
一旦SEC 在合规路径上释放更多灵活性,Robinhood 有望实现「券商 + 钱包 + 链」三合一。
若成型,这条路线可视作“合规版 Binance Smart Chain”,区别在于其底层资产是实股与 ETF,而非纯加密原生资产。
阿布扎比、新加坡、瑞士等区域已将RWA 纳入官方创新试点,允许先行探索代币化股票等灰度资产的落地模式。
未来,可能会涌现更多「地区限定模式」:
● 美洲、欧盟以自有牌照体系和本土券商为主导;
● 中东、东南亚、非洲等新兴市场有望成为全球代币化股票的主要灰度集散地。
Kraken、Bybit、Ondo 等平台预计将紧密布局这类灰度区,聚焦非美用户流量及牌照弹性带来的窗口期。
如果DeFi 场景在新一轮周期中持续回暖,代币化股票很可能演变为可自由组合的“金融乐高”组件之一,成为链上 RWA 拼装策略的重要板块。
● 例如,代币化债券(如Ondo T-bills)、股票代币(如 Backed AAPLx)与稳定币(如 USDC)可组合打包成链上结构化票据或指数化产品。
● 代币化股票亦可投放至流动性池(LP),参与双边做市,为链上资金提供深度。
● 用户亦可将该类资产抵押至Aave、Compound 等借贷协议,撬动更高杠杆,形成复合型 DeFi 收益场景。
一旦这条DeFi 拼装链条跑通,链上 RWA 将不仅仅是挂票据或单向流转,而是构成可抵押、可组合、可再拆解的流动性闭环。
除主流合规路径与链上DeFi 拼装外,市场仍存在不容忽视的灰度分支:
未来若监管压力未形成全球一致约束,仍有可能出现一批主打非合规股票永续合约的中小交易平台。
● 这类平台可能以中心化交易所(CEX)形式运营,或挂载在匿名链上衍生品协议,直接对接散户资金流,用 USDT 提供股票永续合约撮合。
● 永续合约与传统CFD 类似,但可设计更高杠杆、自动换期,不需持有任何实股或托管资产,只做纯粹价格对赌。
● 部分项目可能在链上封装前端(如跨链Dex 或匿名衍生品池),通过链上流动性和匿名账户吸引高风险用户,降低合规追溯成本。
一旦市场对代币化股票的短线杠杆需求持续高涨,此类非合规撮合与永续玩法很可能在局部市场短期内活跃补位,成为绕监管、满足高频投机需求的灰色补充。
然而,这一分支风险也极高:
一旦涉及跨境资金流或美国用户,随时可能触发SEC、CFTC 或其他司法辖区的合规执法,用户也面临流动性突然中断、平台跑路或极端滑点的潜在损失。
如果说「股票代币化」代表的是传统金融资产上链,那么近几个月发生的另一件事,或许代表着反向的融合趋势正在启动:链上资产也在尝试走入传统金融体系,用更合规、结构化的方式,寻求主流资本市场的信用认可。
7月25日,一家原名为 SRM Entertainment 的纳斯达克上市公司正式更名为 Tron Inc.,并启用全新股票代码TRON。该公司宣布剥离玩具业务,并将其主要资产结构调整为围绕 TRON DAO 生态建设TRX国库策略,采用波场TRON原生代币TRX作为其核心战略储备资产。目前其持有超过 3.65 亿枚 TRX,并通过链上协议如JustLend 进行质押管理与收益获取。
消息公布当天,Tron Inc. 的股价一度上涨超 55%,成为市场热议焦点。这不仅是币圈借壳上市的一次“高调回归”,也标志着链上原生资产正在探索合规金融结构的新路径。
值得注意的是,这并非传统上市公司首次披露加密资产持仓。早在2020年,MicroStrategy就因持续购入BTC 并将其纳入财报而成为“持币上市公司”的代表;Tesla、Block、Coinbase等公司也都曾在财报中列明其BTC、ETH 或稳定币持仓。但 Tron Inc. 与这些公司的不同在于:
● 它是少数以公链代币(TRX)为核心资产、并将链上生态建设纳入公司战略的上市平台;
● 项目方未直接控股,而是通过DAO 治理与顾问结构进行“影子实控”,在合规框架下尝试链上治理与传统股权架构的嫁接;
● 其资产运营方式更加依赖链上协议(如JustLend),收益机制更偏 Web3 化。
这类操作不再是单纯的资本运作,而是一种主动的叙事重构:将代币资产转化为传统金融结构可识别、可估值、可合规参与的财务单元。在稳定币、加密国债之后,这或许是公链生态对接TradFi 的下一个实验场。
也因此,我们可以看到,股票代币化与链上资产股票化,正构成一种“双向嵌套”:
● 一边是美股、债券等现实资产上链,增强链上金融的丰富度与现实锚定;
● 另一边是原生加密资产通过合规路径反向进入主流资本市场,获取增量流动性与制度背书。
这一趋势已不再停留于概念阶段,而是在Kraken、Bybit 等交易所推动实股上链,以及 Tron Inc. 借壳上市等案例中逐步落地成型。它们共同描绘出一个雏形中的「链上华尔街」:去中心化资产结构与传统市场架构之间的连接桥梁。
未来能否真正形成闭环,还需看做市能力、监管松紧与制度设计的韧性。但可以肯定的是,币与股的边界,正被重新书写。
从Kraken、Bybit、Robinhood 推动的实股上链,到 Backed、Dinari、Ondo 承担的合规代币发行角色,再到 Tron Inc. 代表的“链上资产反向入市”尝试,这一轮资产结构重构的核心竞争力,从来不只是智能合约或产品形式,而是能否撑起完整的链上金融闭环。
从宏观来看,这套模式是稳定币体系的一种二层延伸:
稳定币让全球散户绕过了传统银行结算网络;股票代币化则让影子美元对接到“影子美股”; 两者结合,形成了一个链上的“灰度华尔街”,把现实中的封闭资本市场,拆成了 7×24 小时可组合、可拼装的链上市场。
但要让这套模式真正落地,必须有清晰的责任链条和稳定的合规背书:
有真实股权支撑,才能避免空转套利;有托管与发行的透明度,才能保障用户信任;有持续的做市与流动性,才能支撑链上交易深度;有区域牌照与跨境合规机制,才能对冲SEC、欧盟或各地监管机构的约束。
任何一环松动,都可能让用户手中的票据失去实际价值,变成无权利、不可赎回的孤岛资产。
对散户而言,股票代币化或许只是一个用来测试灰度路径的投机通道,真正意义上的股东身份、长期收益依旧在传统券商体系中产生。
对中小CEX、钱包、OTC、DeFi 协议来说,这或许是把沉淀在钱包里的稳定币流动性活化、快速对接 RWA 赛道的最快捷径。
而在反方向,Tron Inc. 提供了一种激进却现实的可能:把币带进传统资本市场,与股票在制度上握手。
馅饼也好,陷阱也罢,终究取决于谁能搭建起一个双向通行、可组合、能落地的闭环结构。真正把这条路跑通的人,才可能接住下一轮资产与流动性的主力浪潮。
HTX Ventures 是火币HTX 的全球投资部门,集投资、孵化和研究于一体,识别全球最优秀和最聪明的团队。作为行业先驱,HTX Ventures拥有超过12年的区块链建设经验,擅长识别该领域内的前沿技术和新兴商业模式。为了在区块链生态系统内推动增长,我们为项目提供全面支持,包括融资、资源和战略建议。
HTX Ventures 目前支持超过 300 个项目,涵盖多个区块链领域,部分高质量项目已经在火币HTX 交易。此外,作为最活跃的FOF基金之一,HTX Ventures 投资于全球30家顶级基金, 并与 Polychain、Dragonfly、Bankless、Gitcoin、Figment、Nomad、Animoca和 Hack VC 等全球顶级区块链基金合作,共同打造区块链生态系统。访问我们。
如需投资和合作,请随时联系VC@htx-inc.com
深潮 TechFlow 消息,8 月 19 日,官方页面显示,Binance Alpha 上线 BAS。
深潮 TechFlow 消息,8 月 19 日,Bitget 链上交易(Onchain)上线 Solana 生态的 MEME 代币 Qstay、TADC、GARRY。用户在链上交易板块即可开启交易。
Bitget 链上交易(Onchain) 旨在无缝连接 CEX 与 DEX,为用户提供更加便捷、高效、安全的链上交易体验。用户可直接使用 Bitget 现货账户(USDT/USDC)交易链上热门资产。目前已支持 Solana(SOL)、BNB Smart Chain(BSC)与 Base 等热门公链。
深潮 TechFlow 消息,8 月 19 日,据金十数据援引香港《信报》报道,拟在港发行稳定币的圆币科技集团子公司圆币创新科技,携手 HashKey Group、Beosin 与慢雾,共同成立数字资产反洗钱专业委员会(DAAMC),并获香港虚拟资产行业协会(HKVAIA)支持。委员会将聚焦稳定币合规发行与金融诚信,响应香港金管局《反洗钱及反恐怖主义融资指引》,并计划发布两份稳定币反洗钱技术报告,于月底举办研讨会。
深潮 TechFlow 消息,8 月 19 日,据官方公告,Cyber 宣布成为 Commi.fun 的早期投资者,参与了其种子轮融资。除投资外,Cyber 还将为 Commi.fun 提供丰富的社交数据和 AI 信号,以支持其建设原生 Memecoin的代币分发平台。
据悉,Commi 的理念是“Built for culture, powered by signal”,将通过各维度的智能评估,结合深度的AI模型来奖励真实的社区互动。
撰文:Jaleel 加六,BlockBeats
继 Bullish 上周敲钟纽交所、成为美国第二家公开上市的加密货币交易平台后,Gemini 终于按耐不住了,这家一路主打「合规」的老美国本土交易平台,开始争夺第三家上市的席位。
这次站在聚光灯下的,是一对已经被写进过美国创业教材里的双胞胎兄弟——Tyler 与 Cameron Winklevoss。十多年前,他们因一场与扎克伯格的官司登上全球头条;十年后,他们却在加密浪潮中,成为最早大规模押注比特币的投资者。
如今,Gemini 的上市,不只是加密 CEX 进一步「合规化」的象征,更像是这兄弟俩在新一回合的美国资本市场里争回了一口气。失之社交网络,得之加密浪潮。
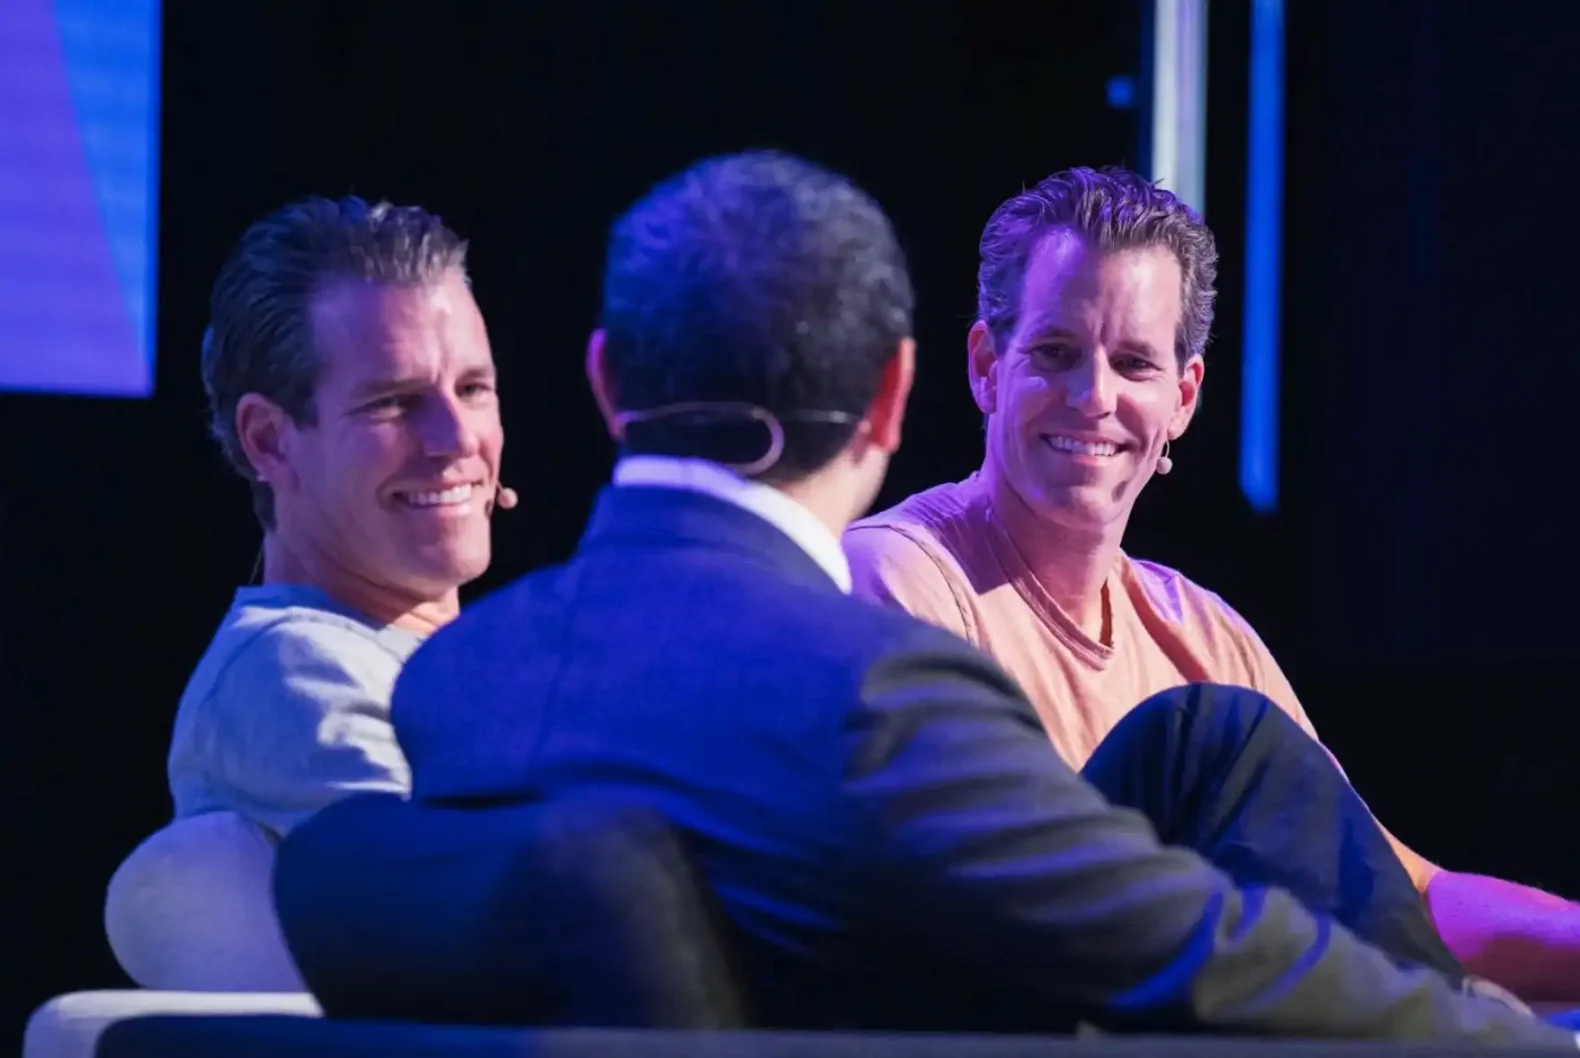
图源:Bloomberg
根据最新的消息,Gemini 已于 2025 年 8 月 15 日向美国证券交易委员会(SEC)公开提交注册声明(Form S‑1),拟在纳斯达克全球精选市场挂牌,交易代码为 GEMI。在此次公开提交之前,Gemini 也已于 2025 年 2 月提交了保密的 IPO 申请。
根据 Gemini 提交的文件显示:Gemini 选择通过传统 IPO 的方式上市,由高盛与花旗担任主承销商,另有摩根士丹利、Cantor Fitzgerald 等多个机构参与承销团队。不过,目前招股说明书尚未披露发行价区间和具体股份规模。SEC 仍需审批,上市日期未定。
Renaissance Capital 估计 Gemini 的 IPO 可能筹集约 4 亿美元。此外,公司已取得来自 Ripple 的高达 7,500 万美元信贷额度,目的在于通过 RLUSD 稳定币增强流动性,但尚未动用。
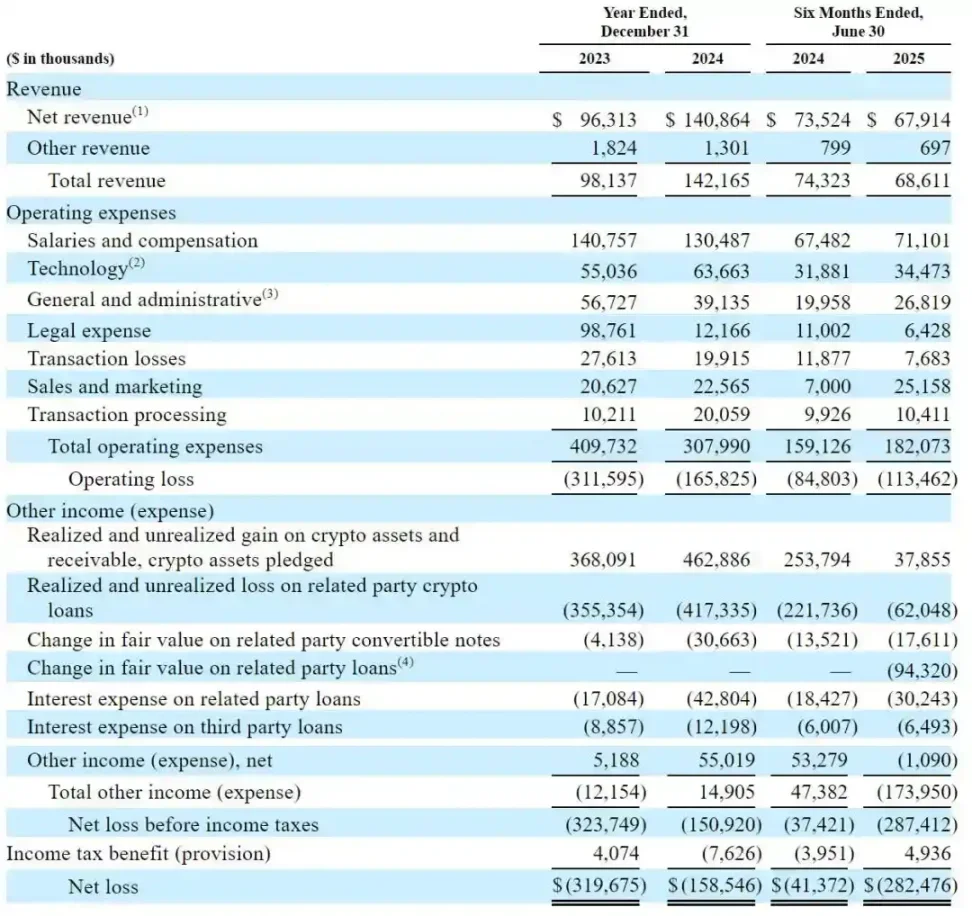
值得注意的是,Gemini 在财务上正处于阵痛期。根据 S-1 文件,截至 2025 年 6 月的半年内,公司收入为 6860 万美元,但净亏损高达 2.825 亿美元,远超去年同期的 4140 万美元。交易费依然是最主要收入来源,约占 2025 年上半年总收入的 66%;此外 Gemini 还提供托管、质押与稳定币 GUSD 发行等服务。
且本轮 IPO 行为发生在美国 IPO 市场整体回暖的大环境中,尤其是数字资产公司频繁亮相。Circle(稳定币发行商)和 Bullish(加密交易平台)分别在几个月前和上周完成了上市,Coinbase 也被纳入标普 500 指数,推动市场对合规交易平台的认可度显著提高。
而比起 Gemini 本身,两位创始人的故事或许更有意思。
1981 年夏天,Tyler 与 Cameron Winklevoss 出生于一个学术与财富兼备的家庭。他们的父亲 Howard 是宾大沃顿商学院的精算学教授,同时也是一位投资人。兄弟俩在康涅狄格州格林威治长大,这里是富人聚居的宁静小镇,修剪整齐的草坪和游艇码头是日常风景。
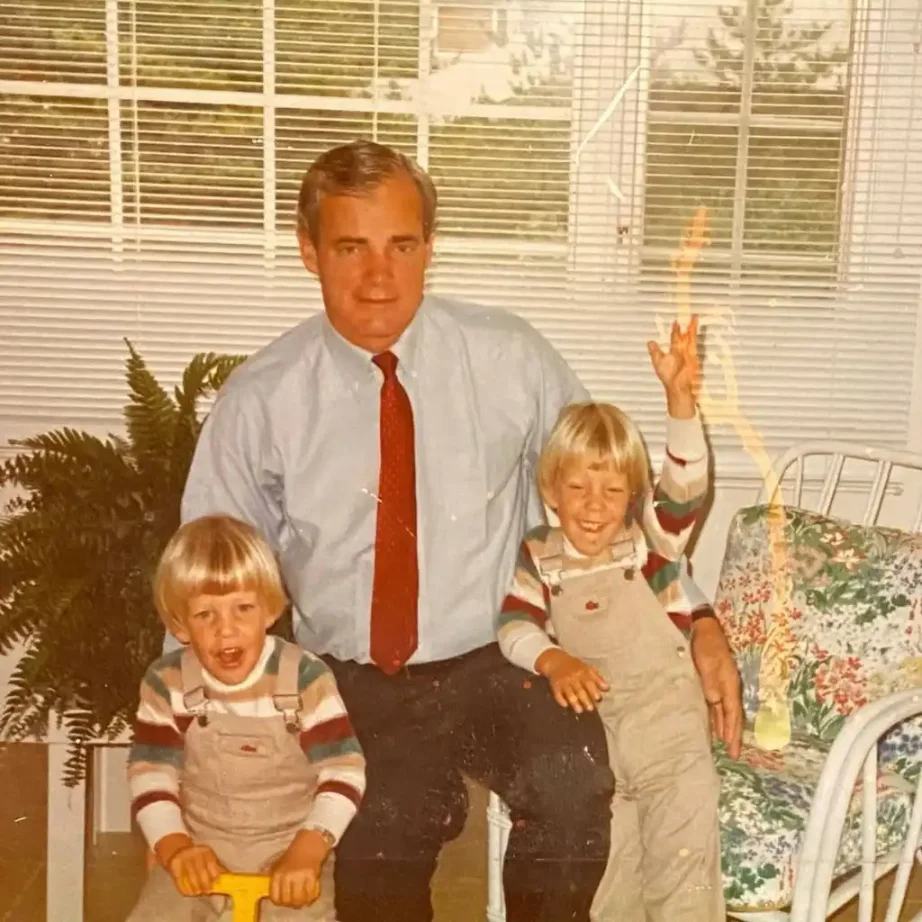
Winklevoss 兄弟与父亲的合影
少年时期的 Winklevoss 兄弟几乎是「完美」模板:成绩优异、仪表堂堂、精力无限。他们自学编程,在十三四岁就能鼓捣网页,也在乐队里轮流弹吉他和打鼓。母亲总说,他们从一出生就是镜子里的倒影:一样的蓝眼睛,一样的高颧骨,甚至连哭声也带着某种同步的节奏。
而他们之后的青春轨迹也几乎完全重叠:哈佛大学经济学本科、牛津大学深造、以及那段载入体育史的划船生涯。在哈佛,他们是校划船队的中坚,因为划桨动作整齐划一,而被队友称为「God Squad」。
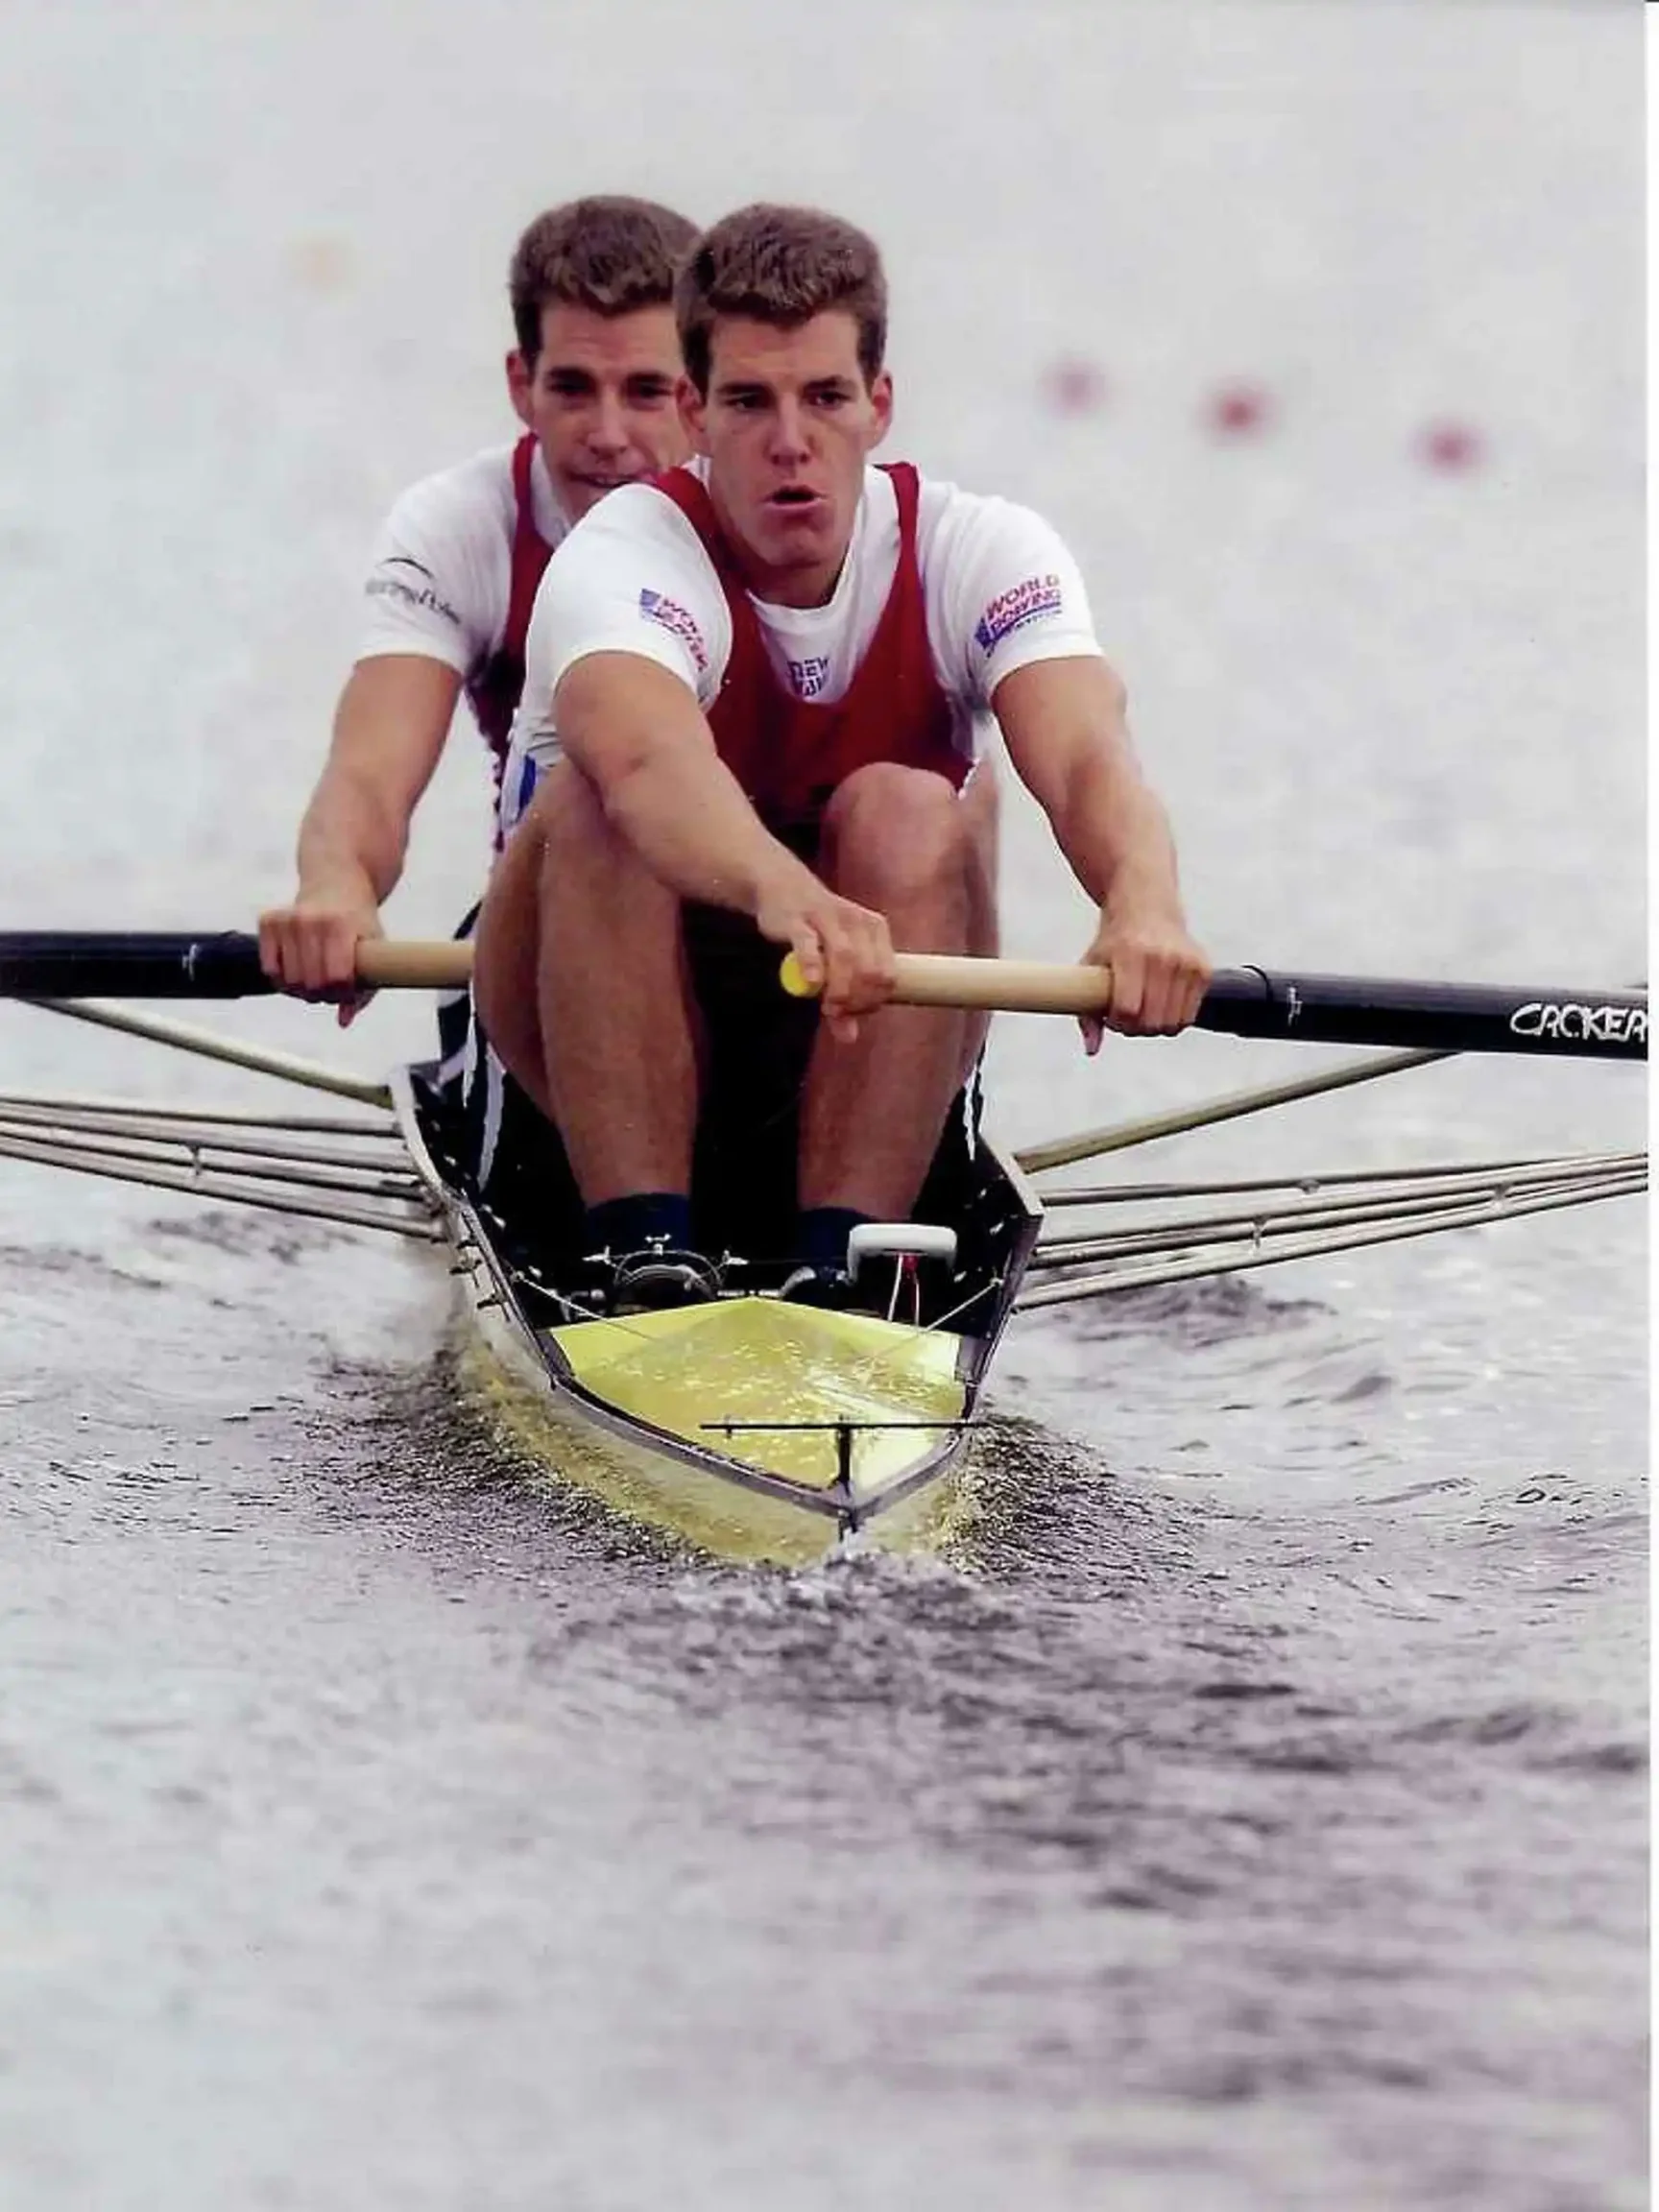
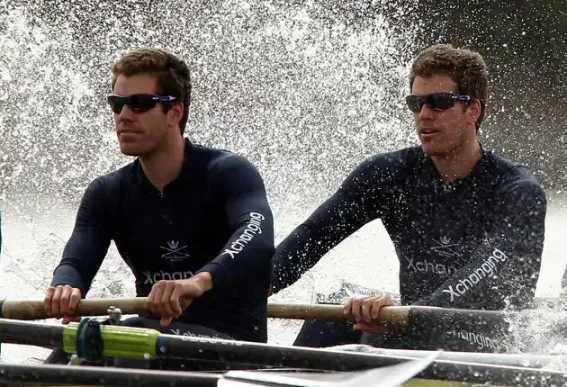
Winklevoss 兄弟划船
2008 年,他们代表美国出征北京奥运会双人无舵手项目,最终以第六名完赛。虽然无缘奖牌,但在水面上长期的同步呼吸、肌肉和意志高度统一的训练,为他们日后共同创业的合作方式奠定了基础。
在哈佛大三那年,他们推出了一个校园社交网站——HarvardConnection。这是他们早已在脑子里琢磨出的一个新点子:如果能把哈佛学生的资料、照片和人际关系放到同一个网站上,或许会成为一种全新的社交方式。
这个点子后来演变成他们和扎克伯格的纠葛。
兄弟俩本来是划船队里的明星,擅长的是把船桨划进水面,但他们对科技的兴趣同样执着。只是他们并不是顶尖的程序员,于是拉上了同学 Divya Narendra,一起筹划网站开发。在这个过程中,他们找到了一个大二学生来帮忙写代码——他的名字是 Mark Zuckerberg。
故事的发展比小说还要戏剧。最初,兄弟俩对 Zuckerberg 寄予厚望,认为他能帮忙完成网站的核心功能。可几周后,Zuckerberg 的消息越来越少,进度迟迟不见。他总有各种借口:课业繁重、系统有 bug、需要更多时间。直到某一天,兄弟俩发现,Zuckerberg 悄悄上线了一个名叫 TheFacebook 的网站。界面风格与他们设想的 HarvardConnection 极为相似,只是名字和域名换了一套。
愤怒很快演变为对簿公堂。2004 年,兄弟俩和 Narendra 一同起诉 Zuckerberg,指控他盗取创意与源代码。诉讼过程旷日持久,Zuckerberg 的 Facebook 在这期间疯狂扩张,成为硅谷最炙手可热的公司之一。
这段纠葛的故事也在电影《社交网络》中被好莱坞搬上了银幕。
2008 年,他们以 6500 万美元的和解告终,其中包括相当可观的 Facebook 股票。那一刻,他们成为了「输掉 Facebook 的人」。可命运往往喜欢反转:几年后,这笔钱正是他们闯入加密货币世界的门票。
2012 年,他们第一次听说比特币。当时还鲜有人真正看懂这项技术,但兄弟俩敏锐地察觉到其中的潜力。和解所得的一部分资金被他们用于购入比特币,累计持有量一度达到 7 万枚,约占全网供应量的 1%。在当时不过是小小一笔押注,如今却是价值数十亿美元的传奇。
有人戏称,如果没有那场与 Facebook 的纠葛,也许就没有今天的 Gemini。
2014 年,Gemini 诞生。兄弟俩决定,不再做那个「错失 Facebook」的人,而要在这一次的技术浪潮里牢牢抓住方向。与彼时野蛮生长、游走在灰色地带的交易平台不同,Gemini 从一开始就拥抱监管,申请纽约州金融服务局(NYDFS)的信托牌照,严格对标华尔街的合规标准。兄弟俩甚至引入了每日比特币拍卖机制,模仿纳斯达克式的交易规则,希望借此让机构投资者安心入场。
兄弟之间的分工也逐渐清晰。Tyler 更偏向内务与战略,擅长管理和细致的执行;而 Cameron 则是对外的发言人,更愿意出现在公众场合,讲述 Gemini 的故事。他们一内一外,角色分明,默契得近乎本能。
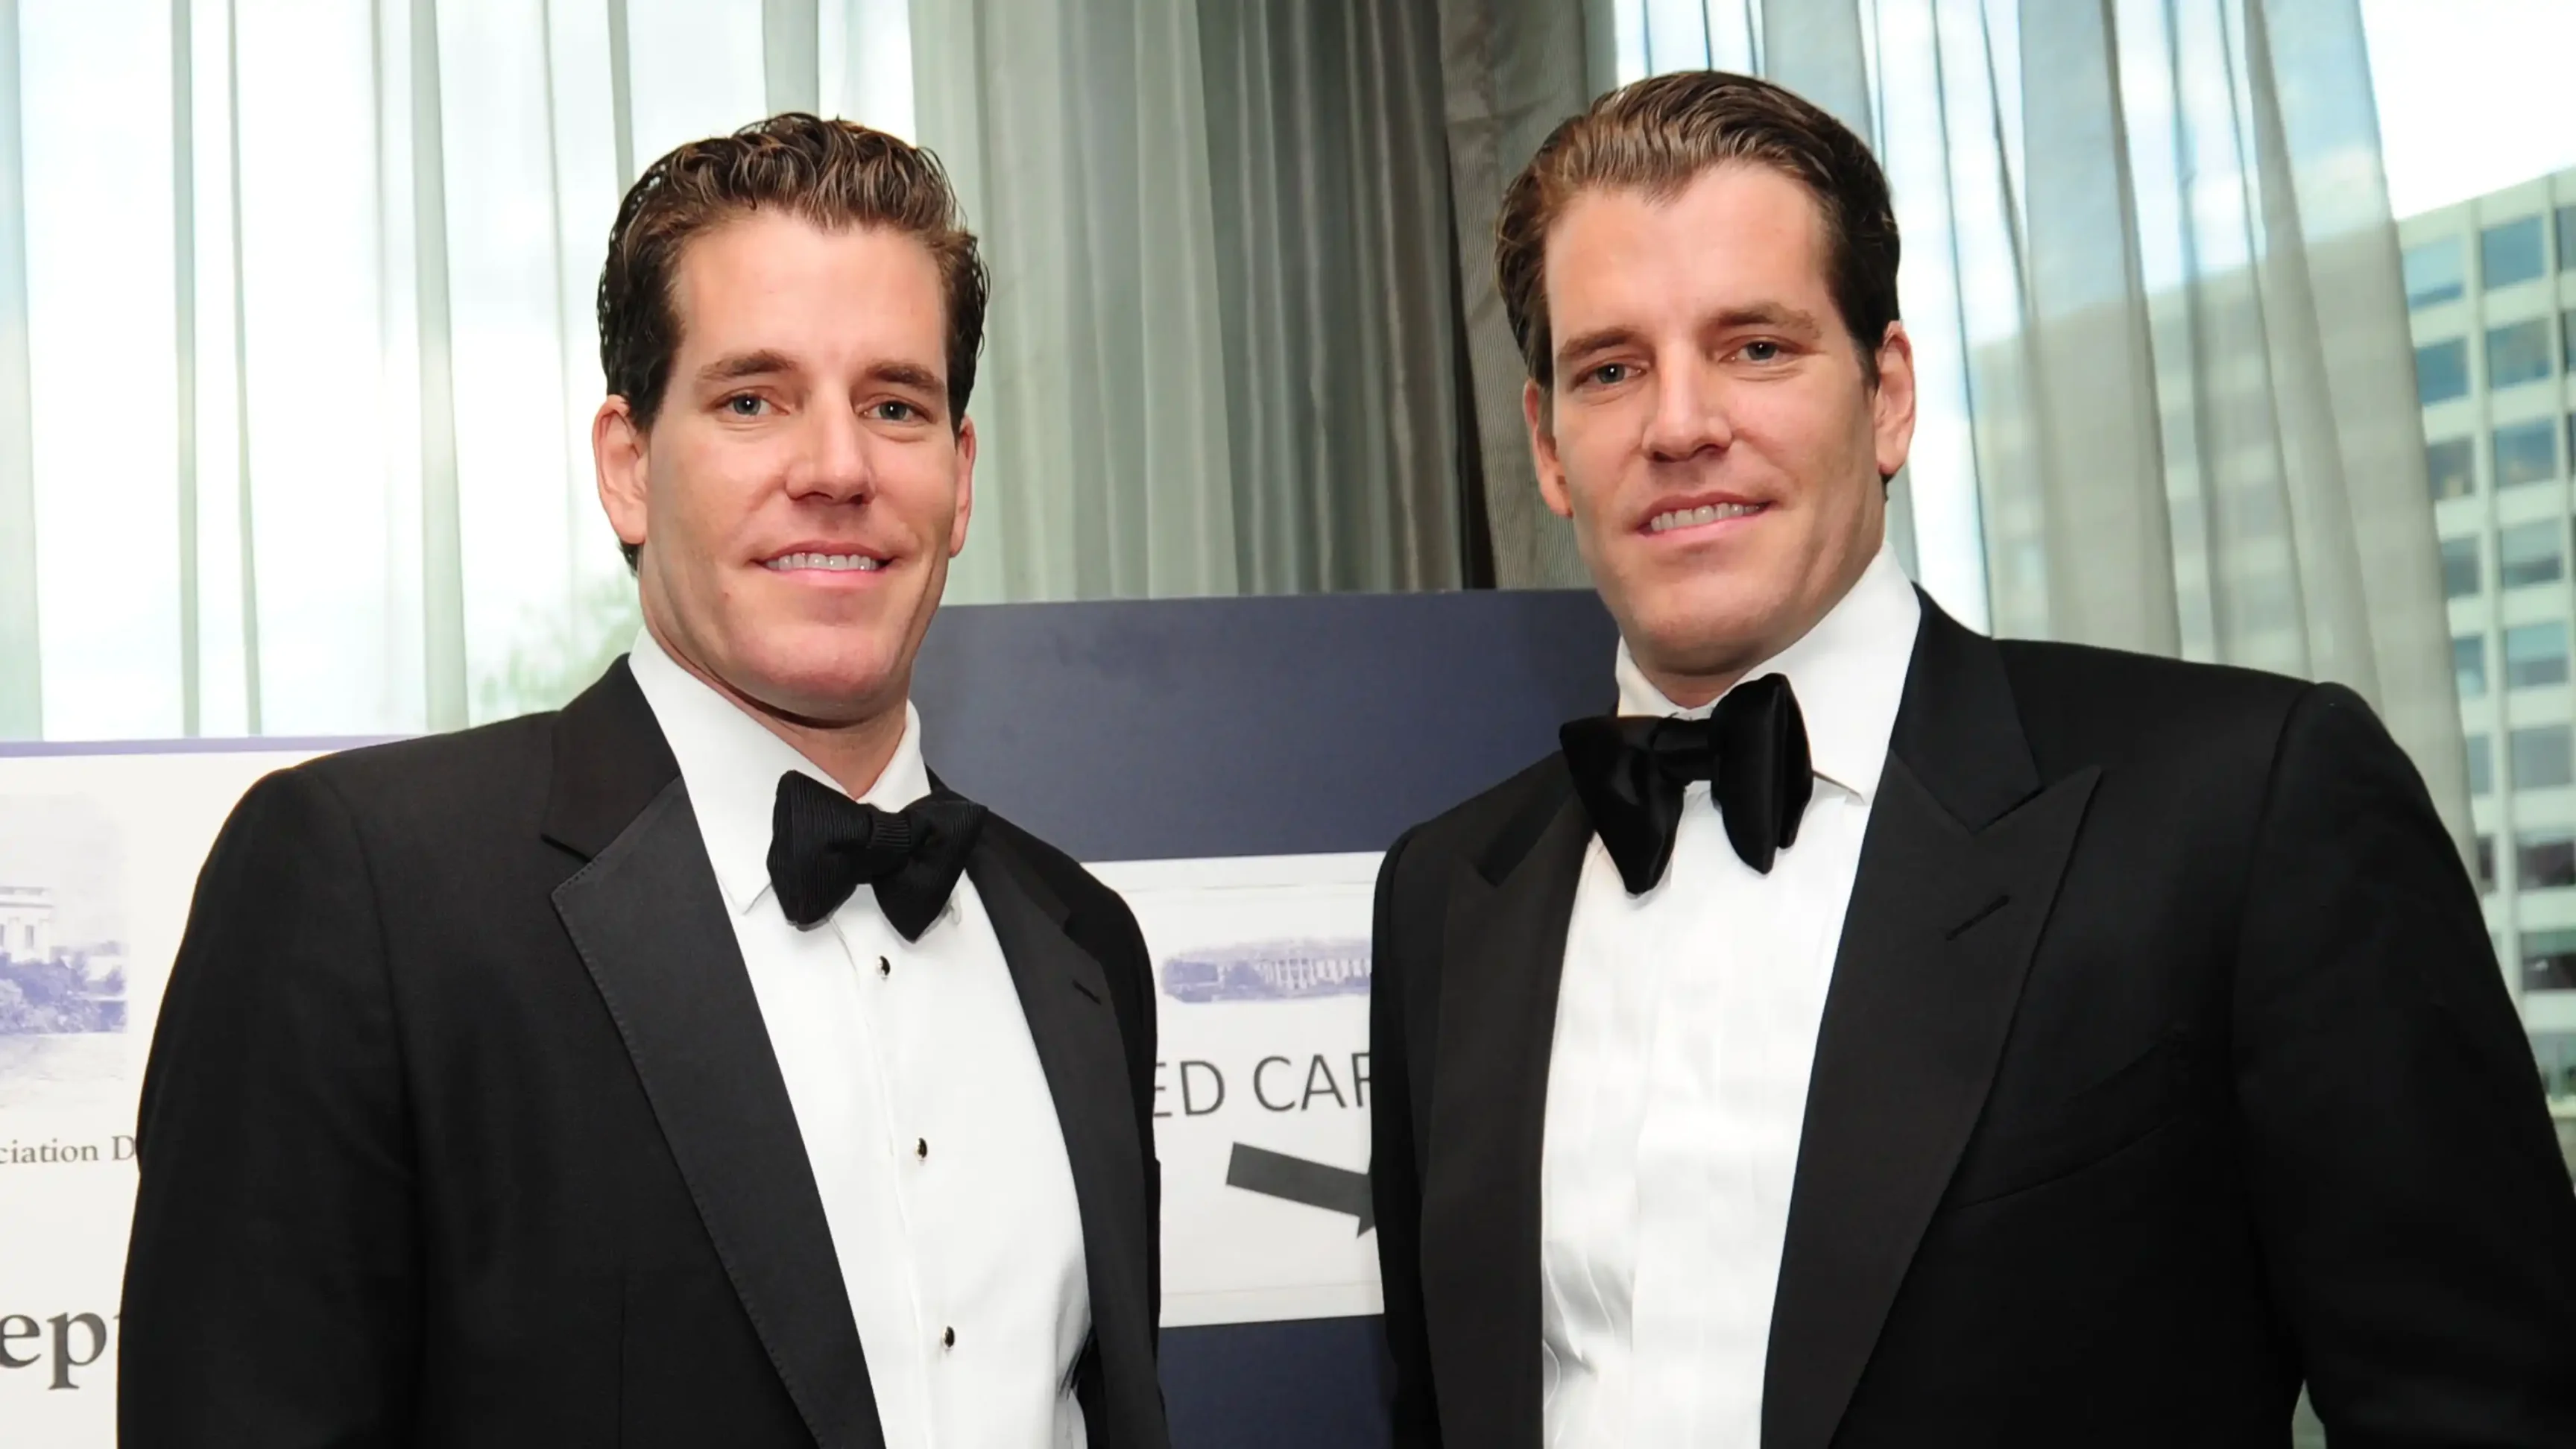
与 Binance 、OKX 相比,Gemini 没有「疾风骤雨」的扩张;与 Coinbase 相比,Gemini 少了一分硅谷式的工程师浪漫。他们的标签始终是「合规派」,总是穿着西装出现在国会听证会和媒体镜头前,强调加密货币需要制度化、需要法律护航。
如今,根据彭博社的估算,兄弟俩各自持有 Gemini 超过 5% 的股份,个人净资产达到 75 亿美元,总财富合计 150 亿美元。他们的名字,早已不再只是那段与 Zuckerberg 的恩怨故事,而是与比特币的兴起和合规交易平台的崛起深度绑定。
曾经的败局,被另一场技术浪潮反转。
深潮 TechFlow 消息,8 月 19 日,据 Odin.fun 联创 Bob Bodily 披露,目前平台正在与相关部门合作追回在各中心化交易所和代币中冻结的资金。平台已接近完成审计修复工作,审计报告将在恢复交易前公开发布。
Odin.fun 称,正与多个合作伙伴确保平台用户资金 1:1 背书,预计将在数日内完成。团队目前正在评估攻击者对平台的影响,同时在保留合法用户交易的同时清除非法交易记录。
Odin.fun 表示,平台恢复交易需满足三个条件:完成用户资金确认、完成审计以及完成平台清理工作。Bob Bodily 表示所有工作正在有序推进中。
此前消息,Odin.fun 于今年 3 月份遭受黑客攻击。
深潮 TechFlow 消息,8 月 19 日,据CryptoQuant 数据显示,2025年新代币现货交易市场持续升温,火币HTX 表现亮眼,以380 亿美元的累计交易量位居行业第二梯队首位,日交易量占比达到22%,市场份额显著提升。
整体来看,币安仍以1330亿美元的累计交易量占据领先,占市场份额34%;火币HTX、Bybit和MEXC紧随其后,分别以380亿、350亿与340亿美元的交易量,占据第二梯队。过去一个月,新代币市场单日交易量最高达到16亿美元。
此次统计涵盖了今年已上线新代币数量在19至31个之间的主要交易所,其中包括 BIO、AIXBT、CGPT 等在市场热度较高的项目。随着新代币逐渐成为推动交易量与用户活跃度的重要赛道,火币HTX 凭借高效上新效率、深度流动性和社区用户基础,正在不断巩固其在全球交易市场中的竞争优势,有望在未来继续扩大份额。
深潮 TechFlow 消息,8 月 19 日,据金十数据报道,摩根士丹利最新报告称,AI 技术有望为标普 500 指数带来 13-16 万亿美元市值增长,最高增幅达 29%。自主决策型 AI 及人形机器人将推动生产力提升,并可能影响 90% 现有工作岗位,促使劳动力技能升级或转型。消费品、零售、房地产及运输等行业预计受益最大。
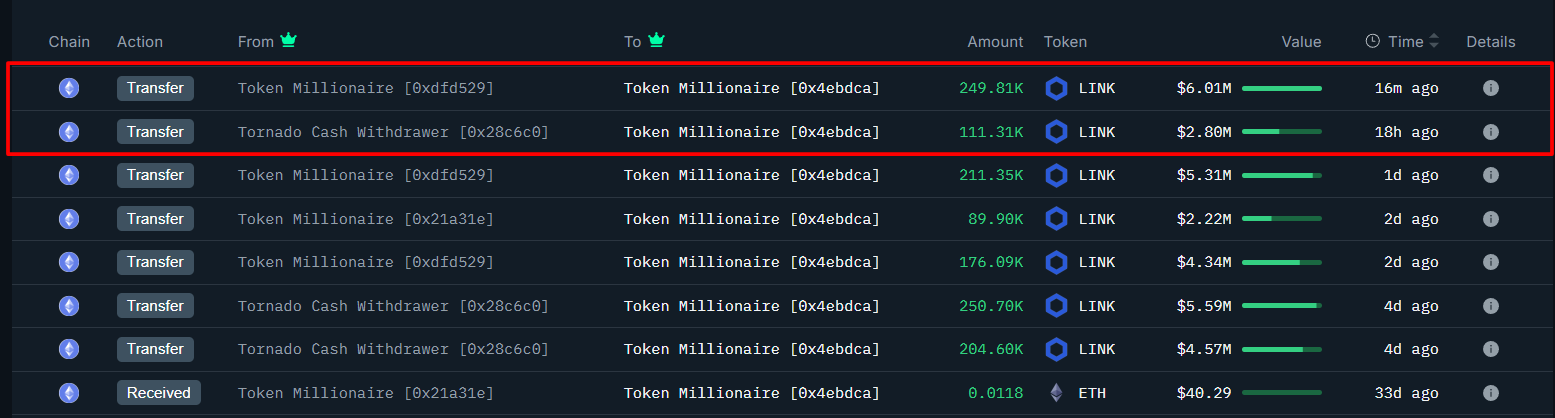
深潮 TechFlow 消息,8 月 19 日,据链上分析师 Onchain Lens(@OnchainLens)监测,某鲸鱼地址从币安交易所进一步提取 361,118 枚 LINK(价值约 877 万美元)。过去 4 天内,该地址已从币安累计提取 129 万枚 LINK,总价值约 3,100 万美元。
深潮 TechFlow 消息,8 月 19 日,蓝港互动创始人王峰在社交媒体发文表示,“牛市中。巨轮前行难免摇晃(港湾里的小船安稳,是因为缺乏远航所需动力)。设计好资金预备。分段吃,能返回去吃一段是一段,只为拿到更多筹码。”
深潮 TechFlow 消息,8 月 19 日,据 Theblock 报道,韩国金融服务委员会(FSC)已下令当地数字资产交易所暂停加密货币借贷业务,直至制定出适当的监管指引。FSC 表示,加密货币借贷服务目前处于法律灰色地带,可能导致用户损失。
此前,Upbit 和 Bithumb 等交易所也曾推出允许用户以韩元或数字资产作为抵押进行借贷的服务。FSC 将允许现有借贷合约的还款和到期延期,同时对不遵守行政指导的交易所进行现场检查。FSC 表示将迅速制定相关指引,以保护用户并提供明确的监管框架。
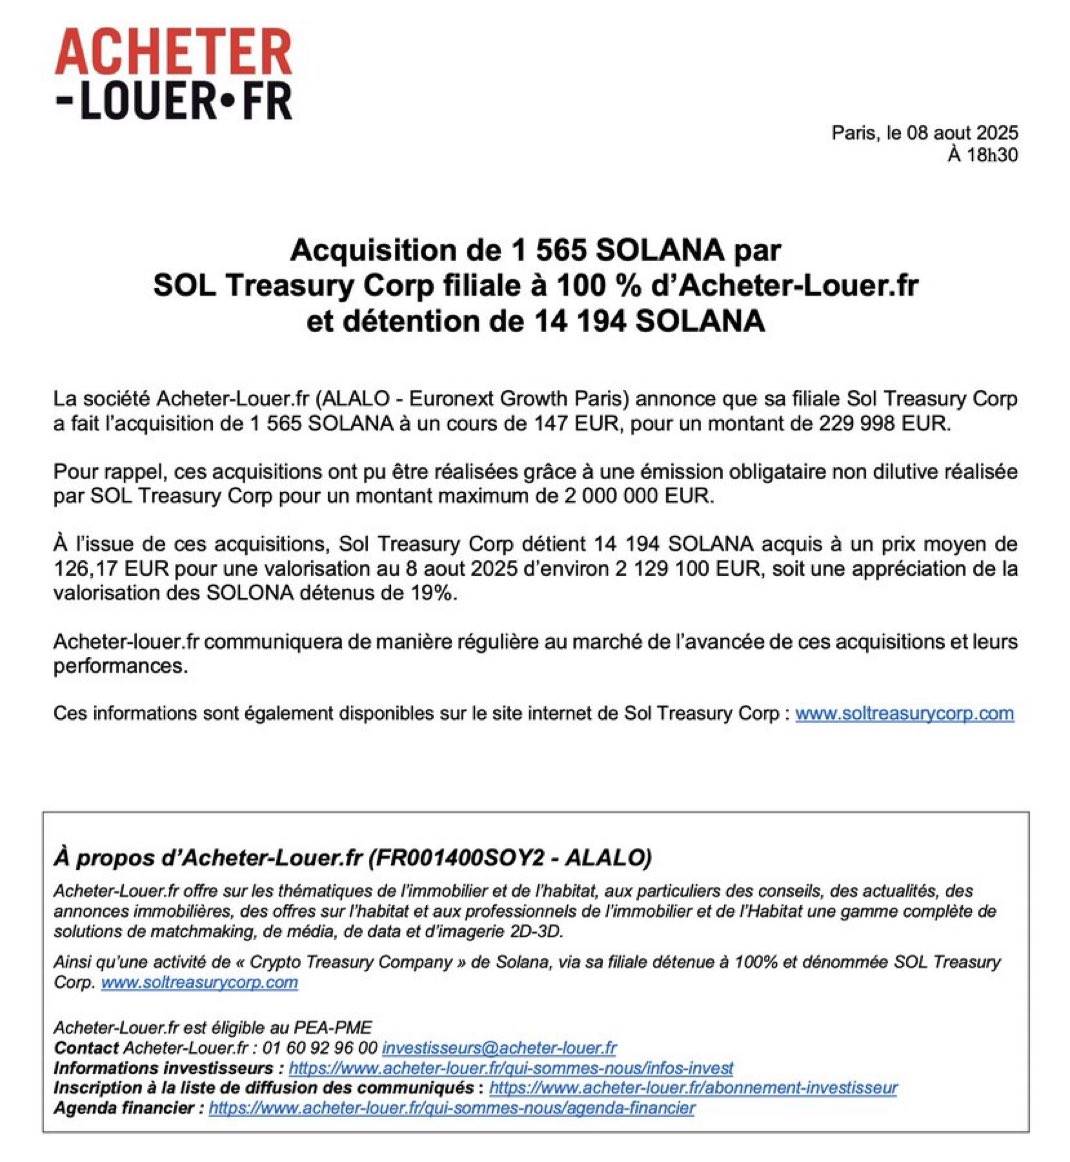
深潮 TechFlow 消息,8 月 8 日,据法国上市公司 Acheter-Louer.fr 公告披露,其全资子公司 SOL Treasury Corp 购入 1,565 枚 SOL, 总持仓达 14,194 枚,约合 270 万美元。
作者:Simon Taylor
编译:深潮TechFlow
据《财富》报道,Stripe 与 Paradigm 或许正在合作开发一个以支付为核心的区块链,虽然尚未得到官方确认,但假设消息属实。此外,Circle 在其财报中也宣布了类似计划。这些动向意味着什么?
让我们放眼全局。当前支付基础设施仍然定制化程度高、脆弱且扩展成本昂贵。如果你相信人工智能将加速交易量的增长,并且认同“货币正在软件化”的观点,那么结论显而易见:
支付原生链势在必行。现有的基础设施,无论链上还是链下,都无法满足未来需求。稳定币、代币化存款以及链上金融正逐步成为现实。
关键问题在于:哪个网络能够标准化底层技术,让运营商通过软件竞争中获胜?
编者注:作者为Paradigm的顾问,本文观点仅代表个人。这篇文章旨在分析支付原生区块链的战略逻辑及其对行业参与者的影响。
支付处理领域目前没有类似 AWS 的通用基础设施。各支付处理商都在重复构建相同的技术栈,缺乏一个统一的公共工具层。如果能有一个共享、中立、高吞吐量的支付轨道,就能显著降低固定运营成本,并将竞争焦点转移到软件和工作流层面。设想这样一种基础设施,但没有亚马逊参与——真正做到可信且中立。
现有区块链缺乏支付原生的功能。试想一个支付处理工具,拥有类似“用于结算的 EC2”、“用于收据的 S3”、“用于合规密钥的 IAM”。这场竞争的核心并非降低交易成本,而是提升开发者效率,同时解决诸如法币提现等痛点。
现有的高吞吐量网络(如 Solana 和 Base)虽然功能强大,能处理包括 memecoin 在内的多种事务,但由于其多功能性,可能导致特定场景下的拥挤和使用困难。例如,如果某位总统突然发布一个新代币,这可能会影响网络的正常使用体验。瑞士军刀虽然功能丰富,但未必能成为理想的砍刀。
我们已经看到一些专注于稳定币的区块链项目,比如 Tether 的 Plasma,以及新兴公司 Codex 和 Conduit,它们正在尝试解决这一领域的问题。许多团队都在关注同样的痛点,支付原生区块链的创新空间正在逐步扩大。
一个成功的区块链需要具备的最低可行功能集:
高持续性交易处理能力(TPS),并在峰值负载下实现可预测的最终确认;
与银行支付轨道及消息格式的向后兼容性;
能够覆盖商户已经存在的分布区域;
原生的合规接口及可审计性;
以常规货币(例如美元)支付手续费;
明确的中立性保障:共享治理、有限的赞助方特权以及广泛的互操作性。
拥有几家大型合作伙伴来帮助启动这个网络,将会是一个极具影响力的市场推广策略,尤其是在能够做到可信中立的情况下。而我认为完全可以实现这一点。(如今,Coinbase 构建 Base 已经不再是一个有争议的话题,甚至连摩根大通(JPMorgan)都与其建立了合作关系。)
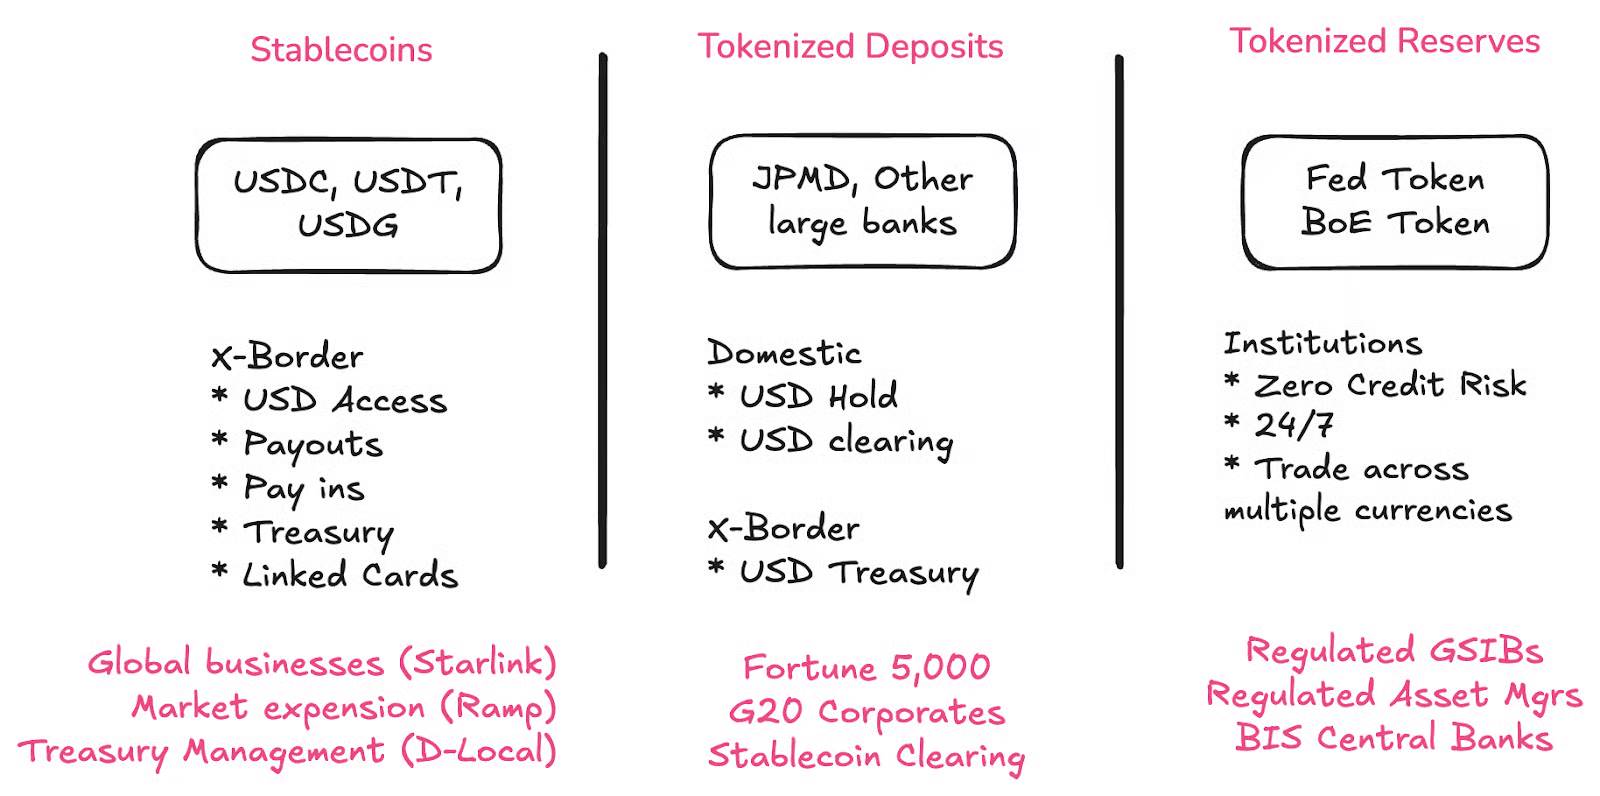
稳定币、存款代币和央行数字货币(CBDC)将共存,它们针对不同人群解决不同问题。这三者都将进入链上。
稳定币为全球南方的非银行机构和组织提供了新的机会,让它们能够更便捷地获取美元。
存款代币帮助规模更大的组织重新融入商业银行体系。
代币化储备则帮助大型银行在国内甚至国际范围内与其他银行及中央银行进行结算。
稳定币清算将为银行带来巨大机会。就在本周,我看到一位创始人提到,他们与德意志银行、富国银行、美国银行和摩根大通等一级银行的合作,为其法币提现路径提供了更强的结构性安全保障。
每家银行都应推出代币化存款:这是显而易见的选择。支付基础设施的未来在链上,因此你的资产负债表也应该上链。我最近花了大量时间研究如何实现这一点,敬请期待未来的“Brainfood”专栏。因为答案并不是通过简单的招标请求(RFP)就能找到的。
代币化存款将使稳定币与传统金融 (TradFi) 向后兼容。代币化存款将使稳定币与传统金融(TradFi)实现向后兼容。这一点至关重要。如果所有银行都提供代币化存款(即存款上链),法币提现路径将不再需要。这正是实现向后兼容的关键。
这与银行即服务(BaaS)时代有明显区别。在那个时代,小型银行从事“创新活动”,却成为金融科技公司和稳定币生态系统的巨大风险。如今,我们有专门针对稳定币的法律,这吸引了大型银行的加入,推动了行业的稳健发展。
是的,因为这是一个商业机遇。
但关键在于,这个商业机遇具备明确的监管框架。
一个主要的担忧是,“Stripe链”以及 Robinhood 和 Coinbase 等平台的相关努力可能会重新集中化互联网,从而表面上违背链上金融的初衷。然而,Cristian Catalini 的一篇深思熟虑的文章提出了相反的观点。
Catalini 的观点是:像 Coinbase 或 Robinhood 这样的平台为去中心化付费,因为这可以保护它们免受平台垄断的威胁。
新的 L1 支付链需要可信的中立性。
如何判断某个链是否具备可信的中立性?有三个标准:
共享治理
母公司角色有限
广泛且包容的互操作性
随着 Paradigm* 项目逐步成型,这些将会是值得回顾和深入探讨的有趣话题。
将支付处理基础设施商品化的动机正在显现,但许多人可能还未意识到这一趋势。这些“品牌化轨道”是一种有意的战略,旨在将固定基础设施的运营开支(opex)商品化,就像亚马逊通过 AWS 所做的一样。
当 Stripe 收购 Bridge 时,我曾提出一个观点:Stripe 正在转型为软件公司。他们并不是在低成本处理领域竞争,而是在解决工作流程问题上创造价值,比如退款、重试和循环逻辑等。这么做的原因在于支付基础设施存在漏洞,而这些隐藏的问题对行业外的人来说并不明显。
试想一下,如果支付基础设施不再破碎。
如果你拥有一个商品化的基础设施,它能够实现即时处理、全天候运行,并且专为超高交易量和吞吐量的支付公司及其客户量身打造?这显然是现有区块链无法做到的。
然而,激励机制的问题在于,它总会诱使人走向“黑暗面”——创建一个封闭的生态系统,以便捕获更多经济利益,却以牺牲成为真正开放网络为代价。我认同,这确实是一个巨大的风险。
这证明了稳定币行业的领导者看到了与 Stripe 相同的趋势。Circle 很可能已经研究并开发 Arc 长达数年时间。
在经历了公共市场的辉煌表现后,Circle 现在正面临利率下降的压力,同时需要寻找新的收入来源(Circle 的绝大部分收入来源于国债收益,其中 80% 会分配给其合作发行伙伴)。
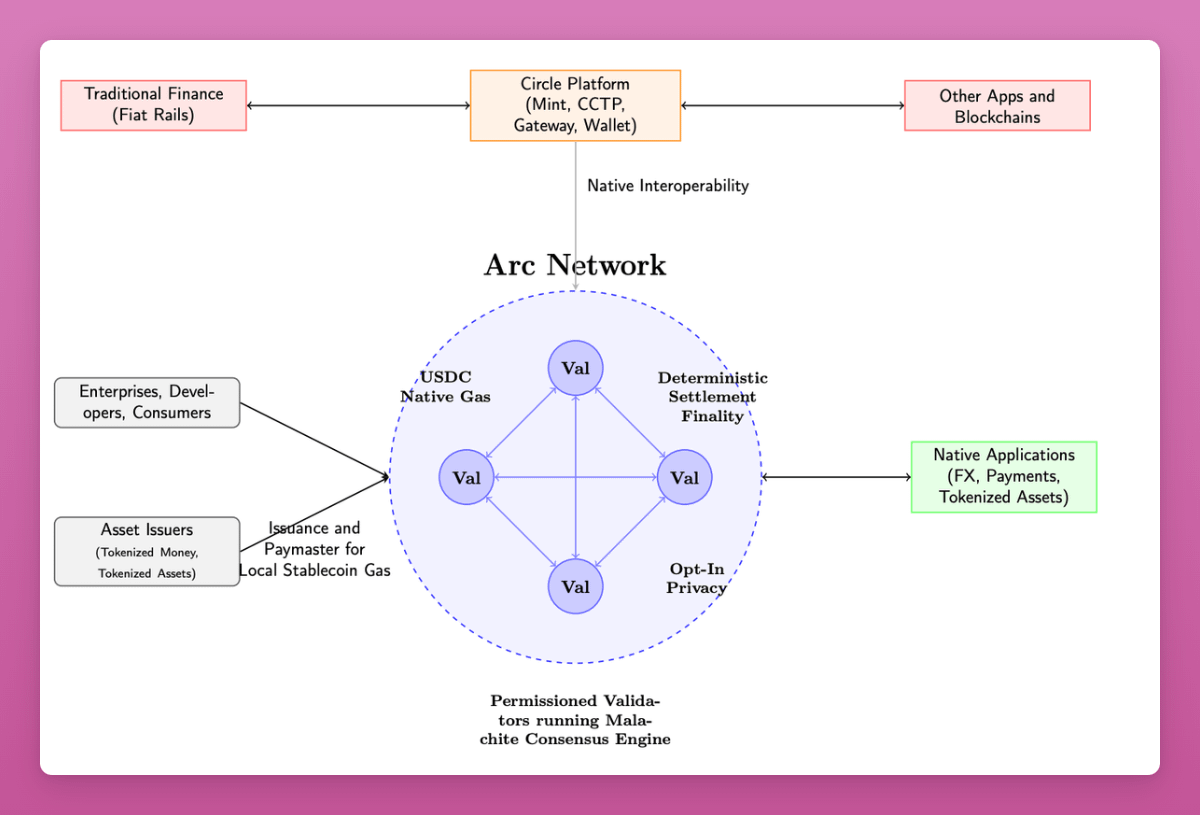
与 Base、以太坊或 Solana 等网络相比,Circle的新网络具备多个对金融机构和支付行业友好的功能。
以下是其白皮书中的功能清单,虽然大部分功能不会在上线首日推出,但它清晰地展示了 Circle 的战略方向:
使用 USDC 支付交易费用(Gas)
由受监管机构运行验证节点
更快的吞吐量(3,000 至 10,000 TPS)
可选隐私功能:支付金额被隐藏,地址可见但不会在公众中被识别
可选披露功能:监管机构可通过“查看密钥”访问交易信息
将推出 USYC(国债代币):链上提供抵押和保证金功能
桥接功能使用 Circle 的专有 Gateway 和 CCTP:Circle 已支持大量链上的 USDC流通,他们将在此基础上进行复用
路线图包括机构级外汇功能
支付功能:例如附加发票,以及链上退款和争议解决机制
这份白皮书显然更像是一份功能愿景清单,而非当前可用的产品,但它明确展示了 Circle 的意图以及整个行业的发展方向。
我的观察:
这些功能中的许多都针对资本市场的参与者,例如抵押、保证金和监管机构。
文中有许多针对风险管理群体的措辞,比如“机构级别”和“消费者保护”。
Circle 为了分发而牺牲了发行利润:他们将绝大部分收入与 Coinbase 和 Binance 分享。新产品的推出有助于改善这一状况。
但 Circle 能否满足所有人的需求?他们确实拥有先发优势和市场认知度,但我们是否更需要明确的职能分工?
Dragonfly 的 Rob Hadik 提出了悲观观点:
那么,现在要想取胜,Circle 必须在商户或中小企业领域与 Stripe 竞争,或在大型企业领域与 Kinexys 较量,并赢得最终客户关系?很难想象他们如何才能赢得这场战斗。
—— Rob Hadik
(虽然 Hadik 投资了 Circle 的竞争对手,但他的分析通常非常精准。)
我的看法是:链上金融的未来仍然充满机会。Circle 凭借其先发优势完全有理由进行大胆尝试。
赢家可能寥寥无几,所有企业都明智地尝试拓展市场。值得庆幸的是,我们已经超越了那种为了所谓的“去中心化表演”而牺牲真正能支持全球市场规模的基础设施的阶段。
如果你追求去中心化,比特币就是为此而存在的。
如果每家公司都构建自己的链,难道我们只是用新技术重现了今天的对账混乱吗?
答案是否定的。
代币化的价值并不取决于单一链,而是取决于规模和可编程性。
分发至关重要。
Circle 愿意放弃 80% 的收入来换取分发渠道。如果 Binance 和 Coinbase 能继续占据主导地位,并成功转向新的收入来源,这将是合理的。但市场上的其他参与者也有各自的分发方式。
结果很少是非黑即白的。
回顾 2017 年和 2021 年,我常常感到“又一个区块链”的现象。确实有许多这样的例子(有人还记得 EOS 吗?)。
但曾几何时,Solana 也只是“又一个区块链”。
我们的创新尚未结束,而我们正面临人类历史上最具革命性的技术变革——人工智能的崛起。
随着 AI 工具的兴起,订阅作为默认支付机制正面临挑战。
高频用户打破传统模式:例如,Anthropic 等公司已经开始设置使用限制,因为少数高频用户会产生巨额费用,导致资源分配失衡。
AI工具的成本难以追踪:订阅模式背后隐藏着推理成本(GPU费用)、云平台费用以及 AI 模型的代币使用成本。追踪这些成本非常复杂(像 Lava Payments 和 Polar 等公司正在解决这一问题)。
盈利困境加剧:许多 AI工具面临巨大亏损,据报道,像 Cursor 和 Windsurf 这样的编程工具正处于严重亏损状态。
AI 模型随着时间推移成本会降低,但前沿模型却并非如此。订阅模式无法覆盖高频用户的成本。而如果我们想要推动 AI 革命,就需要更多的 AI 使用,而不是减少。
这意味着我们确实需要理解底层的交易成本,但更重要的是,我们需要一个超快、超低成本且可编程的支付基础设施。
AI 的兴起将使支付交易量增长一个数量级。
AI实验室、风投和支付公司都在为一个全新的世界做准备——在这个世界里,资金的流动速度远超人类的理解能力。当AI代理(Agents)相互支付计算资源、代币和服务费用时,他们需要一种更接近商品化的支付系统来支持这种高频交易。
稳定币登场。
如今的稳定币在国际汇款方面通常更具成本优势,但在国内支付领域,传统支付方式往往更快、更便宜或更优。现有的大多数区块链设计目标是满足多种需求,并在这方面表现良好。
问题在于,像以太坊每秒 15 到 30 笔交易(TPS)或 Solana 每秒 3000 笔交易的处理能力,尚不足以应对当今支付高峰的负载。如果代理间支付(Agent-to-Agent Payments)普及,总支付量(TPV)可能会增长 10 倍甚至 100 倍。
这些专注于支付的区块链远不只是“又一个区块链”,它们可能成为支付进入 AI 原生时代后未来市场结构的重要组成部分。
AI 原生金融基础设施的目标并不仅仅是追求完全去中心化或极致速度,而是构建一个既足够快速又足够去中心化以应对即将到来的挑战的系统。认为这个任务已经完成,无疑是大错特错。
稳定币的关注热度正在达到白热化阶段。毫无疑问,就像 AI 一样,短期内我们可能处于泡沫阶段。但如果着眼于长期,不妨思考未来 2 到 3 年内的基础设施和合作伙伴生态将会如何演变。
存款将被代币化:这意味着传统的“离链通道”(Off Ramp)将不再需要,因为它本身就将原生地存在于链上。
稳定币竞争力将进一步提升:这意味着当前关于速度和成本的许多缺点将逐渐消失。
每一家数字银行、服务提供商和传统银行都将实现整合:这意味着我们对稳定币的性能需求将显著提高。
AI将需要10倍到100倍的支付能力:这意味着今天的结算基础设施将无法满足未来的需求。
我们需要为这个新时代构建全新的基础设施。
这意味着,如果你还没有在日常工作流程中采用稳定币,
或者没有清晰地规划它在未来路线图中的位置,
如果你仍将稳定币视为一种投机工具,那就等于忽略了操作系统升级本身带来的金钱价值。
深潮 TechFlow 消息,8 月 19 日,TokenPocket 现已上线 BERA 质押,目前用户可通过TokenPocket 质押 $BERA 代币,从流动性证明回购中赚取 APR 高达 75% 的收益。
与此同时,TokenPocket 现已支持 Berachain 多重签名钱包,安全可靠无单点故障,且完全集成无需任何第三方网站,进一步带来更安全流畅的用户体验。
深潮 TechFlow 消息,8 月 19 日,据 HTX 行情数据显示,ETH 短时跌破 4200 美元,现报 4205.35 美元,日内跌幅 3.22%。
深潮 TechFlow 消息,8 月 19 日,据链上分析平台 Lookonchain 监测,在当前市场下跌行情下,麻吉大哥黄立成持有的 ETH、BTC、HYPE 和 PUMP 多头仓位总计浮亏接近 1000 万美元。
深潮 TechFlow 消息,8 月 19 日,据 Cointelegraph 报道,德克萨斯州地方法院法官建议支持网红 Logan Paul 驳回其 NFT 项目 CryptoZoo 遭受的集体诉讼请求。法官 Ronald Griffin 表示,原告未能充分证明 Paul 与其资金损失之间的关联。
Griffin 法官建议允许原告修改除商品池欺诈外的全部 27 项指控。该集体诉讼于 2023 年 2 月提起,指控 CryptoZoo 是一个未兑现承诺的”跑路盘”。
深潮 TechFlow 消息,8 月 19 日,据 HTX 行情数据显示,BTC 跌破 115000 美元,现报 114877.03 美元,日内跌幅 1.08%。
深潮 TechFlow 消息,8 月 19 日,据官方公告,Bithumb 将上线 BIO 韩元交易对。
深潮 TechFlow 消息,8 月 19 日,据金十数据报道,标普预计美国2025年和2026年的平均年实际GDP增长率将分别放缓至1.7%和1.6%。
深潮 TechFlow 消息,8 月 19 日,据链上分析师 Ai 姨(@ai_9684xtpa)监测,地址为 0xF89…8AEfe 的以太坊巨鲸今日已清仓其于 6 月 23 日以均价 2,285 美元买入的 1,550 枚 WETH,本次操作获利 321.1 万美元。
该地址过去 4 年共进行 4 次以太坊波段交易,累计获利 373.9 万美元。