日本推出21.3万亿日元经济刺激计划应对持续通胀
深潮 TechFlow 消息,11 月 21 日,据金十数据报道,日本高市早苗内阁今日批准了自疫情以来最大规模经济刺激计划,总规模达21.3万亿日元(约1120亿美元)。该计划超过半数资金(11.7万亿日元)将用于通胀救济,包括每户7000日元能源补贴、每名儿童2万日元现金补助及取消汽油税等措施。此举旨在应对已持续43个月的高通胀和日益增长的民众不满。计划资金将通过税收增长和新增国债筹措,补充预算案预计11月28日提交国会。
WeTrying | 币圈快讯早知道
WeTrying | 币圈快讯早知道
通过WPeMatico自动添加.
深潮 TechFlow 消息,11 月 21 日,据金十数据报道,日本高市早苗内阁今日批准了自疫情以来最大规模经济刺激计划,总规模达21.3万亿日元(约1120亿美元)。该计划超过半数资金(11.7万亿日元)将用于通胀救济,包括每户7000日元能源补贴、每名儿童2万日元现金补助及取消汽油税等措施。此举旨在应对已持续43个月的高通胀和日益增长的民众不满。计划资金将通过税收增长和新增国债筹措,补充预算案预计11月28日提交国会。
深潮 TechFlow 消息,11 月 21 日,MarketPulse分析师Christian Norman表示,美国九月非农就业数据超预期,强化美联储推迟降息倾向。但市场现在存在一个核心疑问:在缺乏数据的情况下,美联储如何能保证做出正确决策?因此,尽管高利率环境本应利空黄金,有迹象表明,市场正开始将黄金视为对冲“政策失误”的工具。万一美联储12月决定按兵不动,但后续数据公布后,却被证明不降息是一个错误决定,就很可能动摇市场对美元的信心。
相比之下,黄金反而成了更可靠的“避风港”。这目前虽然只是一个次要逻辑,但确实可能为金价提供一些支撑,因为这反映了市场对美联储(在信息不全的情况下)能否精准把控经济的信心正在下降。(金十)
深潮 TechFlow 消息,11 月 21 日,Taiko 正式发布其原生去中心化交易所(native DEX)TaikoSwap,以进一步推动并强化网络不断增长的 DeFi 生态。TaikoSwap 直接运行在 Taiko 的 based rollup 上,具备以太坊级别的安全性与去中心化特性,并基于 开源的 Uniswap 架构 构建,提供稳定、可信且熟悉的交易体验。
TaikoSwap 首批上线三个核心交易对:ETH/USDC、TAIKO/USDC、TAIKO/ETH,将成为 Taiko 生态未来应用与金融原语的关键流动性枢纽。
用户可立即通过 swap.taiko.xyz 访问并开始使用 TaikoSwap。
深潮 TechFlow 消息,11 月 21 日,据 WEEX 唯客交易所公告,将于今日 17:00 (UTC+8) 在 WEEX 官方中文社群 (https://t.me/+VzUwSGt_E8diZjhl) 开展主题为「币圈 90% 的人都在亏损,你凭什么赢?」的 AMA 活动,邀请 2 位 WEEX 全球大使作为主讲嘉宾,围绕补仓、止盈、仓位管理,以及如何对待消息等交易者关心的话题,直面最扎心的交易痛点,揭秘顶尖交易员「反人性」的生存法则。用户可进群参与互动,聊聊自己在交易中最难克服的「人性弱点」。
深潮 TechFlow 消息,11 月 21 日,据官方公告,币安Alpha将于22日23日分别上线MineD (DIGI) 、Kyuzo’s Friends(KO) 。
符合资格的用户可在交易开放后,前往 Alpha Events 页面使用币安 Alpha 积分领取空投。更多详情即将公布。
深潮 TechFlow 消息,11 月 21 日,据链上分析平台 Lookonchain(@lookonchain)监测,地址“stayawayfromridiculouslyprettygirls.eth”开仓3倍做多 120.93 BTC (1040 万美元)和 988.23 ETH (278 万美元)。
深潮 TechFlow 消息,11 月 21 日,摩根大通不再预计美联储将在12月降息,其先前预测为降息25个基点。(金十)
深潮 TechFlow 消息,11 月 21 日,据8marketcap最新数据显示,比特币已被Vanguard Total Stock Market ETF超越,跌至全球资产市值排名第九位。数据显示,当前比特币市值已降至1.703万亿美元,24小时跌幅7.47%,7日跌幅达13.12%。
深潮 TechFlow 消息,11 月 21 日,针对市场披露纳斯达克上市的比特币财库公司Nakamoto已出售367枚比特币,该公司首席执行官David Bailey在X平台发文澄清表示,这些比特币是用于对数字资产财库公司(DAT)进行股权投资,包括Metaplanet、Treasury和Future,因此并非真正意义上的“出售”,只是企业资产负债表上的比特币余额并未反映这些股权投资的价值。
深潮 TechFlow 消息,11 月 21 日,Sonic生态借贷协议项目Silo Labs在X平台发文更新xUSD脱锚事件处理进展,目前为止已确认的还款金额达到约213万美元,包括Sonic链上约88,169美元、Avalanche链上约556,669美元、以及Arbitrum链上约149万美元。此前Stream Finance稳定币xUSD价格大幅脱离其目标区间,影响包括 Euler、Morpho和Silo等链上Curated Markets并导致流动性问题。
作者:Naly
编译:深潮TechFlow
Zcash(ZEC)可以被视为隐形版的比特币。
它拥有与比特币相同的供应上限、相同的减半机制、相同的通缩架构,但却是隐形的。
随着机构、政府以及加密行业的原生用户逐渐将比特币视为一种主权价值储存工具,全球开始意识到需要一种货币的第二维度——不仅稀缺且可自我托管,同时还具备无需许可和隐私保护的特点。
在这个快速迈向人工智能监控、可编程货币、账户冻结以及无现金控制系统的世界中,Zcash提供了一种货币自由的第二维度——不仅稀缺,还能够被保护。
本报告将深入探讨 Zcash 作为“隐形比特币”的核心理念,以及为什么它可能是当今加密领域最具非对称性潜力的投资选择。
主要亮点:
一个拥有固定供应上限且类似比特币的货币系统,但其成熟度仍落后两轮减半周期。
源于深厚的密码朋克背景,包括由爱德华·斯诺登参与的密码学设置。
即使没有技术知识也能轻松理解:隐形货币这一概念本身就足够直观。
重新获得机构与思想领袖的关注,例如 Naval Ravikant,其支持源于金融隐私日益重要的现实,而非炒作。
本报告将 Zcash 的投资逻辑拆解为八大关键领域:
意识形态
起源故事
技术优势
竞争对手
代币经济学
宏观相关性
风险与挑战
投资逻辑
Zcash 的诞生并非为了与比特币竞争,而是为了补足比特币的不足。比特币赋予了货币主权,而 Zcash 则赋予了货币隐私。它将中本聪的设计延展至比特币始终无法掌控的领域——隐形性。
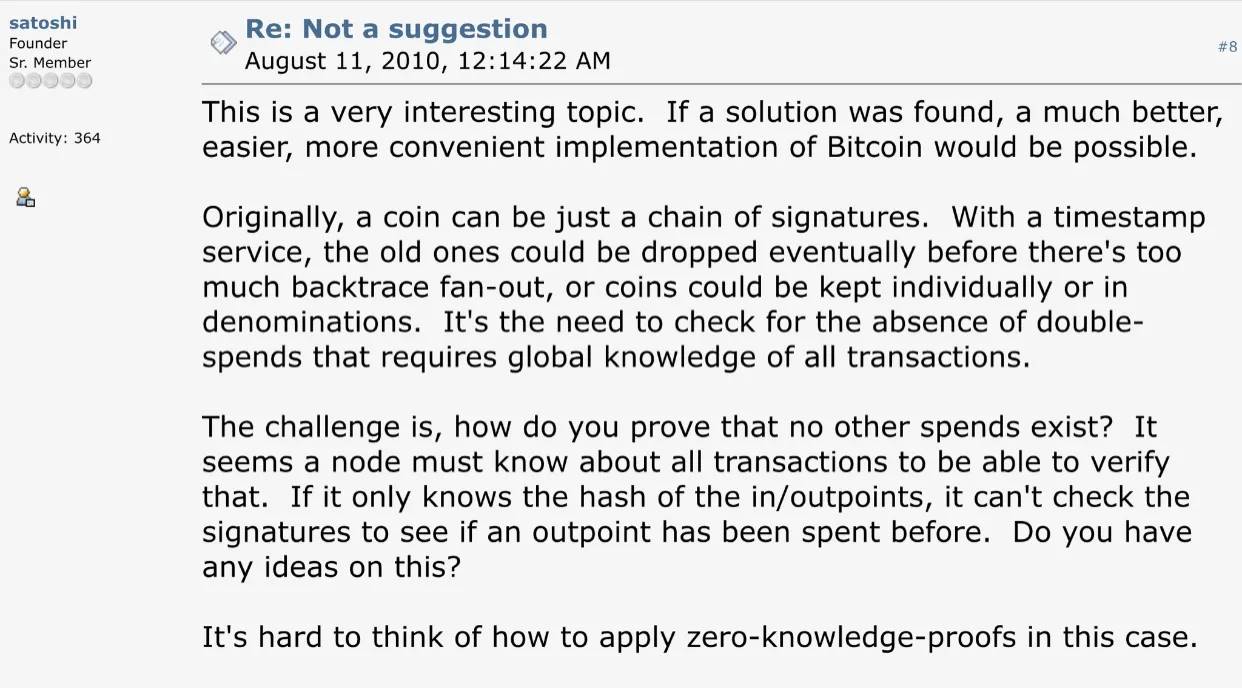
从比特币的早期发展开始,隐私就被视为其根本弱点之一。Hal Finney——首批运行比特币的人之一,也是中本聪发出的首笔交易的接收者——对此有着清晰的认识。他曾警告,比特币的透明账本虽然在验证方面极具优势,但不可避免地会削弱其可替代性,因为币的历史可以被追踪和区分。对于 Finney 和早期的密码朋克而言,这破坏了数字现金的核心理念。
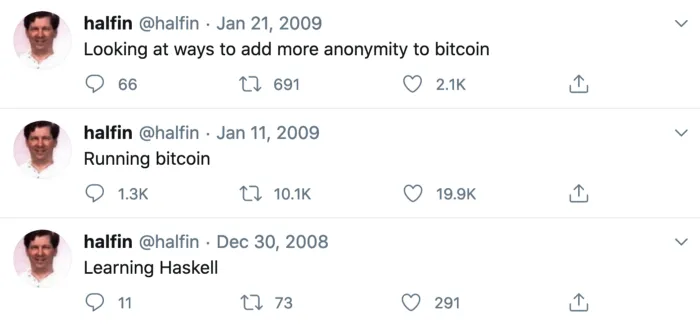
Hal Finney 在1990年代活跃于密码朋克的邮件列表中,这个社区首次讨论了诸如零知识证明和密码匿名性等概念,并将其视为实现个人自主的工具。他坚信,未来的数字货币需要同时具备可验证性和隐私性。
多年后,Zooko Wilcox——另一位密码朋克资深人士以及比特币早期贡献者,致力于解决这一问题。他与一支世界顶尖的密码学团队合作,共同撰写了学术提案 Zerocoin,旨在为比特币扩展完整的交易隐私功能。然而,当比特币核心开发者拒绝整合这一提案后,团队决定另起炉灶,创建一种全新的协议。
这一协议最终发展成为 Zcash,并在2016年正式上线。它的创立理念简单却激进:隐私是常态。它不是一种特权或可选功能,而是健全货币的基本属性。
长期以来,隐私被误解为秘密或隐藏行为。然而,实际上,隐私关乎尊严、自主权,以及选择向谁披露信息的自由。它是自我主权的静默基石。
比特币通过去中心化实现了抗审查能力,而 Zcash 更进一步,带来了金融隐形性。通过运用零知识证明(Zero-Knowledge Proofs),Zcash 允许用户验证交易,而无需披露发送方、接收方或交易金额。首次实现了在公共区块链上转移价值,同时不暴露身份或活动。
这一创新使 Zcash 成为首个在无需许可的区块链中实际部署 zk-SNARKs 的项目,这一里程碑塑造了零知识密码学的广泛领域。即便在今天,Zcash 仍然是少数几个将隐私作为底层属性而非叠加功能的一级协议之一。
Zcash 的起源故事连接了两个时代:比特币的密码朋克开端与现代密码学前沿。它代表了由中本聪、Hal Finney以及互联网早期建设者们最初构想的理念的成熟:隐私不是需要修复的漏洞,而是需要被保护的权利。
在 Zcash 创立之初,为了实现屏蔽交易(shielded transactions),需要生成加密参数。然而,如果这些参数遭到破坏,理论上可能导致无法检测的币通胀问题。为降低这一风险,Zcash 团队设计了加密货币历史上最引人入胜的启动事件之一,名为“仪式”(The Ceremony)。
“仪式”是一项全球分布式的多方计算活动,进行时采用了极高的操作安全标准。每位参与者都在物理隔绝的环境中操作,使用与网络隔离的设备,并在完成任务后销毁所有加密材料。其目标是确保没有任何单一方,甚至多个方串通,都无法重建密钥。
参与者中包括爱德华·斯诺登,他以化名参与,直到2022年才公开其身份。斯诺登作为数字隐私运动的象征性人物,他的参与进一步巩固了“仪式”在加密货币历史中的地位。
Radiolab 对这一事件的报道宛如科幻小说:
巫师帽
纸质地图,无 GPS
硬件在篝火中焚烧
随机选择的酒店,电视被拆除
笔记本电脑睡在枕头下
通话中途移除手机电池
比特币有创世区块(Genesis Block),而 Zcash 则有“仪式”。
比特币记录历史,Zcash 加密历史。
如果你相信隐私是一种集体权利,那么 Zcash 就是这一理念的起点。而在叙事驱动的市场中,这一点尤为重要。网络流行语和起源故事不是对基本面的干扰,而是信念的载体,而信念正是推动网络效应的力量。
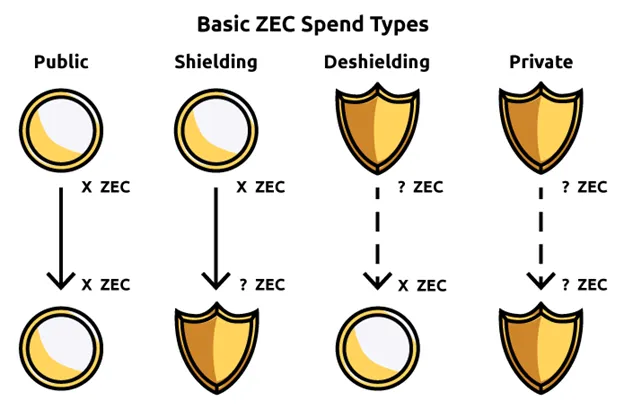
Zcash 是首个在无需许可的区块链环境中实现零知识简洁非交互知识证明(zk-SNARKs)的项目。尽管 zk-rollups 在近年来逐渐流行,Zcash 早在2016年就将零知识密码学应用于实际生产环境。
零知识密码学的核心在于,它允许一方证明某事为真,而无需透露任何底层数据。在传统区块链(如比特币和以太坊)中,验证交易需要公开发送方、接收方以及交易金额,这些信息都会永久记录在透明的公共账本上。
Zcash 提供了一种截然不同的模式。通过 zk-SNARKs,用户可以证明交易有效性,而无需披露任何细节。这不是一种模糊处理的附加层,也不是一个可选的隐私工具,而是一种底层功能,由密码学强制执行并内置于协议之中。
Zcash 支持两种类型的地址:透明地址(t-addresses),其功能类似于比特币的模式;屏蔽地址(z-addresses),则提供完全的隐私保护。资金可以在这两个池之间自由流动。这种灵活性以及屏蔽池的集成特性,使 Zcash 在结构上与几乎所有其他区块链都截然不同。
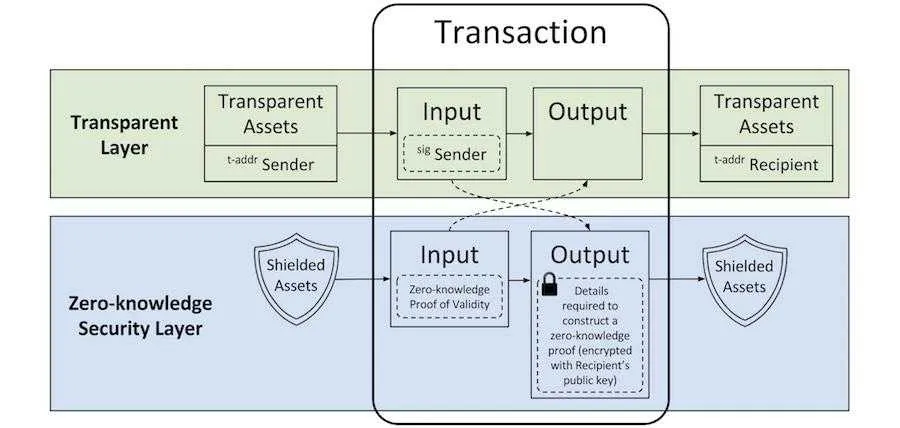
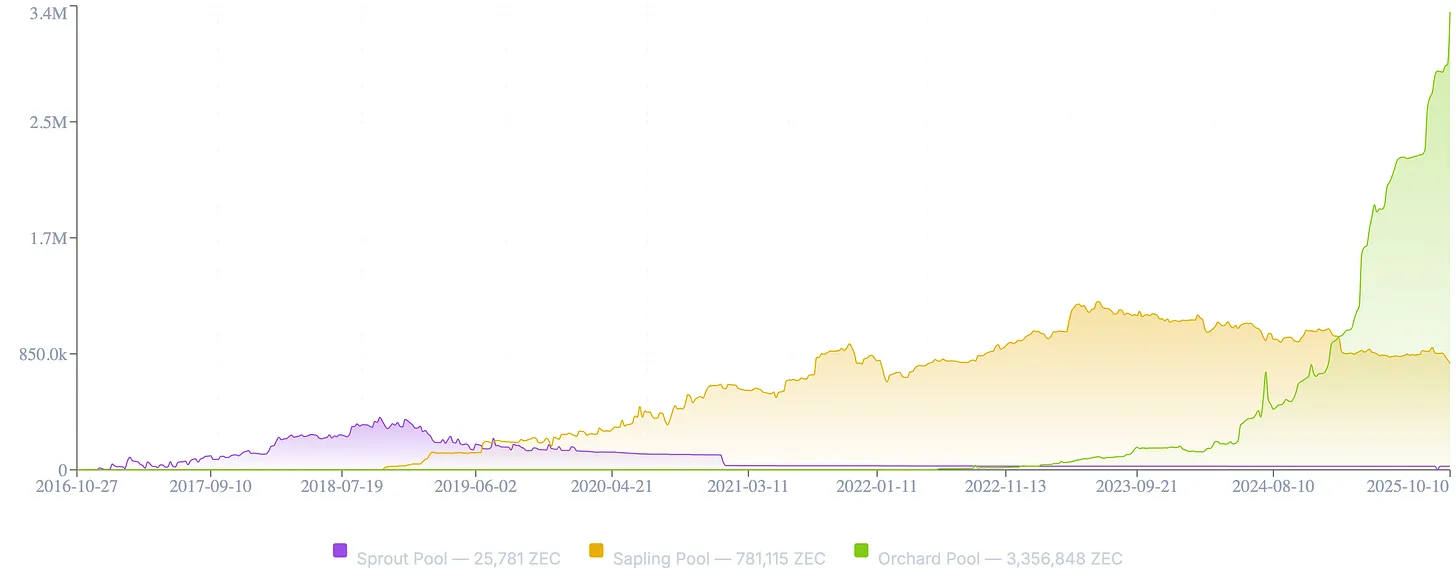
ZEC 网络的隐私性与屏蔽池(Shielded Pool)中的流动性直接相关:就像人群一样,人数越多,越难辨认出其中的个体。
尽管技术本身非常强大,但批评者指出,屏蔽交易在历史上仅占整个网络活动的一小部分,这为屏蔽用户提供了一个“规模较小的人群来隐藏”。部分原因在于钱包支持不足、用户体验上的障碍,以及生成 zk-SNARK 证明所需的相对较高的计算资源。
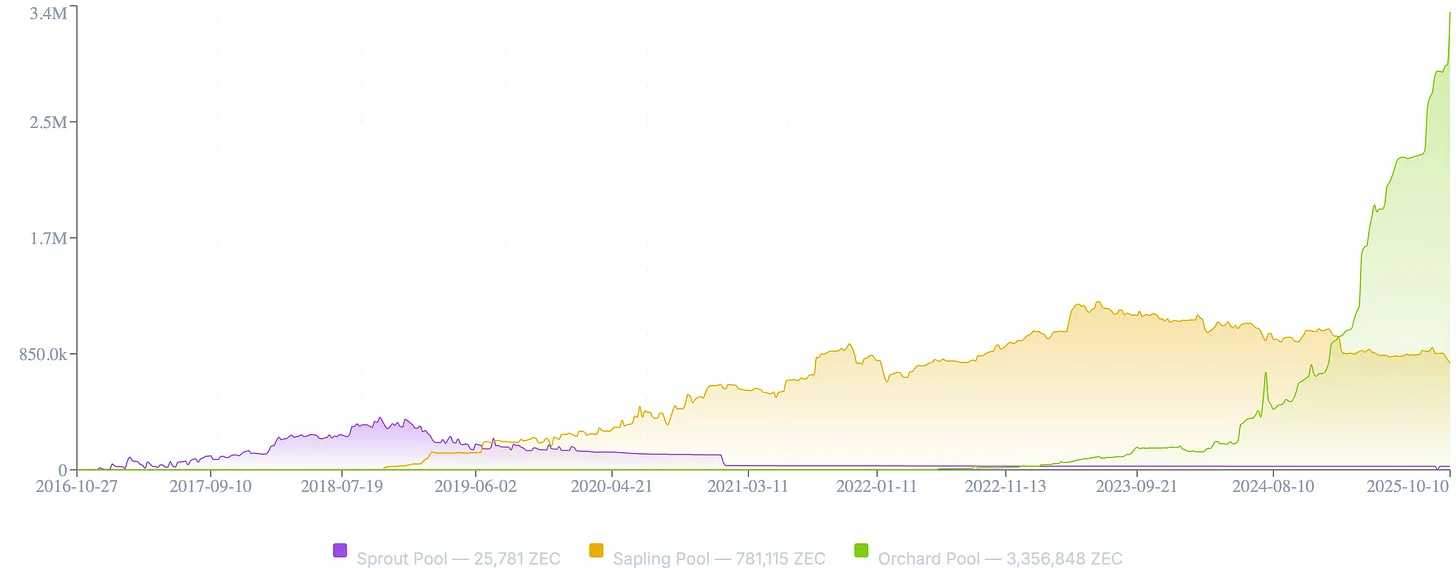
在某些时期,完全屏蔽的 ZEC 转账比例甚至低于 5%。然而,这一趋势正在发生逆转。最近对证明系统的更新以及 Zashi 钱包等新工具的出现,使屏蔽交易的使用变得更加便捷。根据 Zcash 基金会的数据,目前超过 70% 的活跃钱包支持屏蔽交易,日常屏蔽活动的交易量也在迅速增长。
如今,超过 25% 的流通 ZEC 已进入屏蔽池,并且这一数字正在快速攀升。这里的区别至关重要:隐私本身并不足够。要实现规模化采用,隐私必须是可用的。Zcash 在过去十年间致力于构建密码学基础,而现在才开始打造能够推动其进入主流的用户界面。
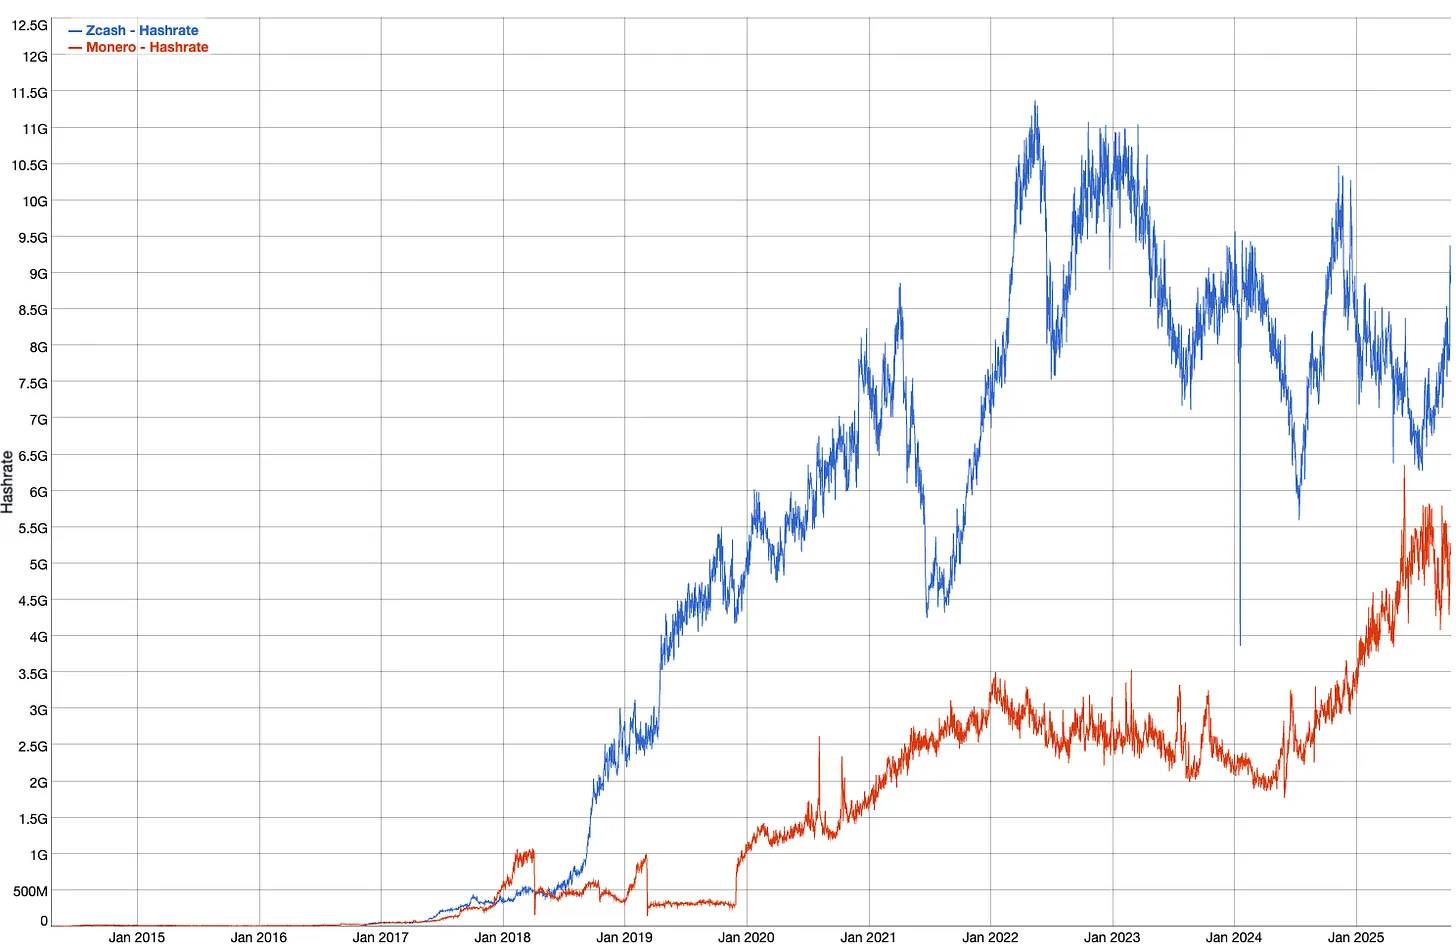
在深入探讨 Zcash 的代币经济学之前,有必要明确其在更广泛的数字资产隐私领域中的独特性。如今的市场环境下,Zcash 面临的真正竞争对手并不多。
尽管 Monero 被广泛使用,但它依赖环签名(Ring Signatures)技术——这一技术虽然强大,却在统计和启发式分析中暴露出了一些漏洞。甚至 Monero 的开发者也承认了这些局限性,并正在探索集成零知识系统以增强隐私保护。此外,Monero 的模式也背负着一定的声誉问题,长期以来与暗网市场和未受监管的活动联系密切。
此外,Monero 不再被 Coinbase、Binance 和 Kraken 等主流交易所列出,而 Zcash 却可以在这些平台上自由交易。原因在于,Monero 的隐私是绝对的,因此无法受到监管;而 Zcash 的隐私是可选的,用户可以选择透明交易或屏蔽交易。
正如 Helius 的 Mert 所观察到的:
“Zcash 是双模的——用户可以选择屏蔽或不屏蔽他们的资产。
如果你希望隐私真正被广泛采用,那么你需要一个能够经受住现实检验的系统。”
正是隐私与合规之间的平衡,为 Zcash 提供了持续发展的道路。其架构通过查看密钥(Viewing Keys)实现选择性披露,使用户能够在必要时与审计员、监管机构或受信任的第三方共享交易数据。简而言之,它提供的是一种在系统内运作的隐私,而非脱离系统的隐私,这是实现广泛采用的必要前提。
然而,将 Zcash 和 Monero简单地视为竞争对手并不准确。真正的挑战并非是哪个隐私资产胜出,而是隐私是否能继续作为数字经济的重要支柱。两者的生态系统都在推动这一领域的发展。然而,从设计和采用的角度来看,Zcash 的隐私与合规的混合模式使其更有可能实现主流化和机构化的整合。
以太坊上的隐私协议 Tornado Cash 曾是一个充满希望的项目,但它展示了完全脱离监管适应性的系统的局限性。由于受到制裁并被当局拆解,其开发者面临起诉,其智能合约也受到严格审查。这传递了一个明确的信息:没有韧性或适应性的隐私无法存活。
相比之下,Zcash 通过零知识证明在协议层面实现隐私,这种方法在密码学上比环签名或基于混币器的方式更强。它结合了数学上的严谨性与实际的灵活性,提供了在需要时能够与透明性共存的隐私。这种技术上的稳健性与法律上的可生存性是 Zcash 的独特之处。
此外,Zcash 的概念也极易理解:它是“隐形版比特币”——相同的供应上限、相同的减半模型、相同的通缩架构,但具备屏蔽功能。从采用和投资的视角来看,这种叙事的简洁性尤为重要。
Zcash 从一个密码学实验起步,如今正逐渐成熟为一个主权化、私密化、可编程的金融系统。在一个充满监控、可编程货币以及地缘政治不稳定的时代,它占据了独特的位置。
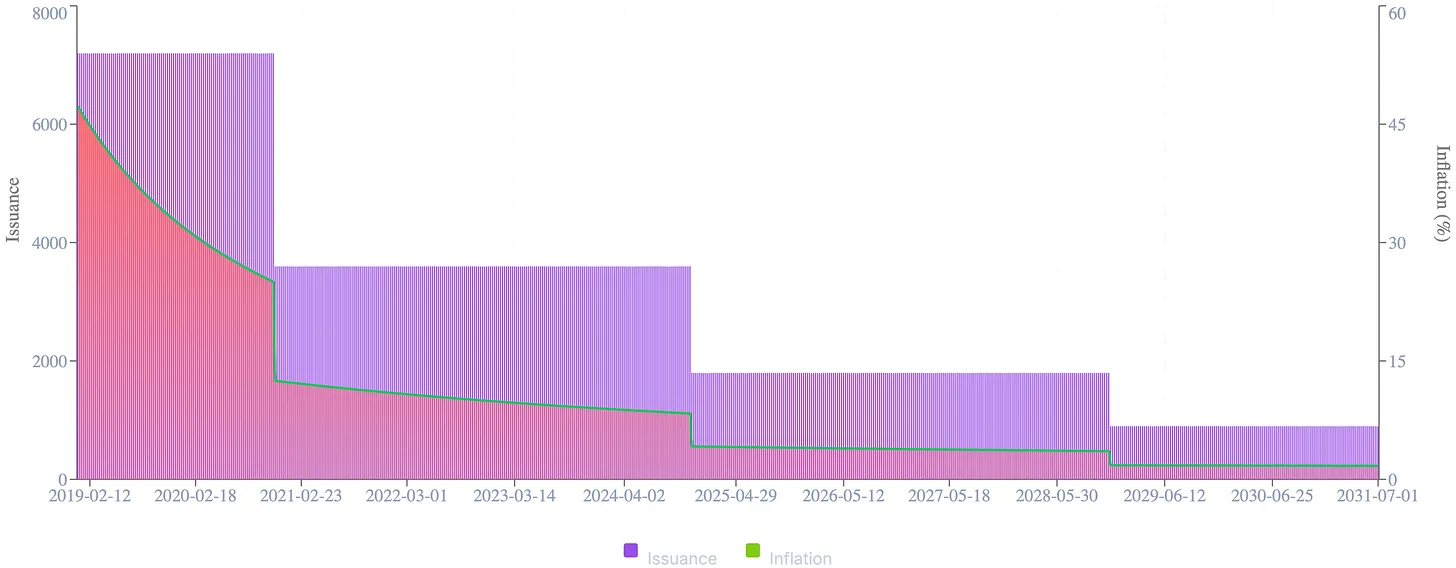
在后ETF时代,机构已经熟悉了比特币的减半周期和固定供应量,而 Zcash 的设计则显得像一个非对称的礼物。
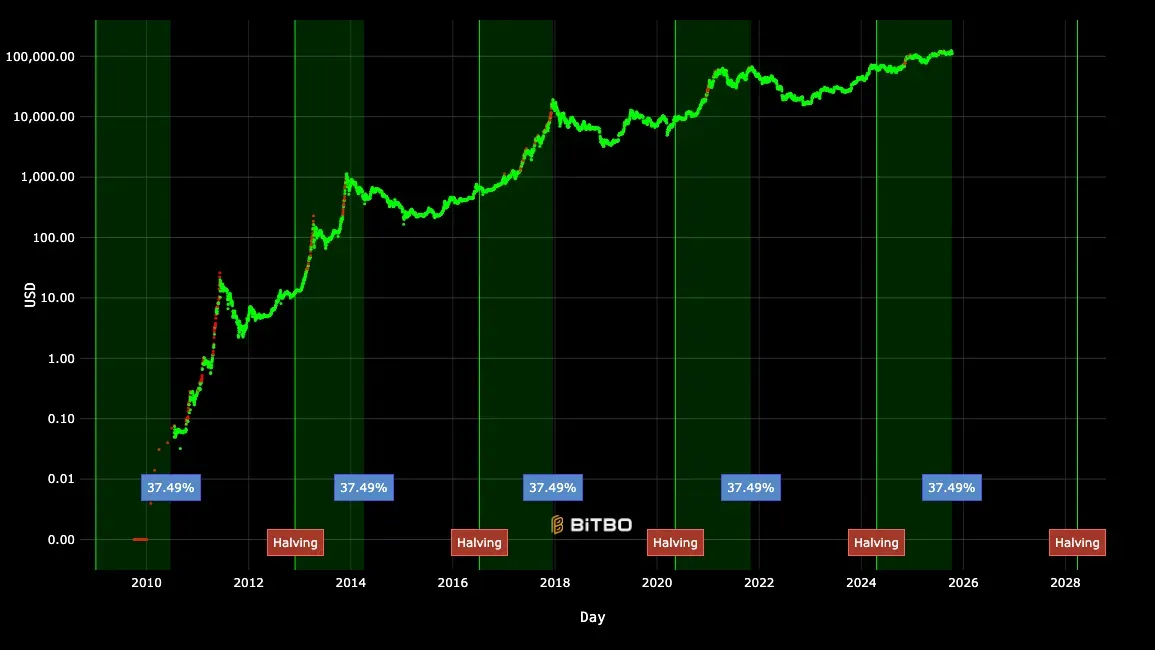
随着比特币的模型——固定供应量、每四年减半以及可预测的稀缺性——成为机构投资者的共识,一种与其相似但引入隐私特性的资产,代表了这一理念的逻辑演进。
Zcash 完全复制了比特币的货币架构:
2100万的最大供应量
每约四年减半
前期发行量较高
无 ICO,无预挖矿,无风投分配
这就是比特币的稀缺性模型,只不过是“隐形版”。
但关键的不同点在于:ZEC 的减半周期落后两次。这种滞后意味着它正在沿着相同的货币曲线前进,只不过处于更早的成熟阶段。
这一周期与以往不同之处在于进入市场的资金规模。如今积累比特币的参与者已经不再是零售投机者或加密原生基金,而是掌管万亿美元资产的管理者、养老金分配者以及寻求硬数字资产敞口的主权实体。现货 ETF 的出现使比特币的叙事得以机构化,为传统资本打开了闸门,这些资本如今将编程化稀缺性视为一种合法的资产类别。
许多资产分配者错过了比特币的早期发展阶段,他们不太可能再犯同样的错误。随着机构投资范围逐渐扩展到比特币以外,ZEC 的比特币式供应机制、监管上的可接受性以及清晰的叙事逻辑,使其成为一个自然的次级配置选择。
ZEC 提供了与比特币相同的数学稀缺性,同时还增加了一个维度:隐形性。对于那些既认识到透明性力量又意识到其风险的大型资产管理者而言,即使只对 ZEC 进行少量配置,也代表着他们为数字资产周期的下一阶段提供了更多选择。
Zcash 于 2016 年推出,其早期市场动态受到了陡峭的发行曲线以及没有预售或风险投资分配的影响。由于供应主要集中在矿工手中,抛售压力非常大。价格从最初的投机高峰急剧下跌,持有者范围逐渐扩大,资产进入了长期的积累阶段。
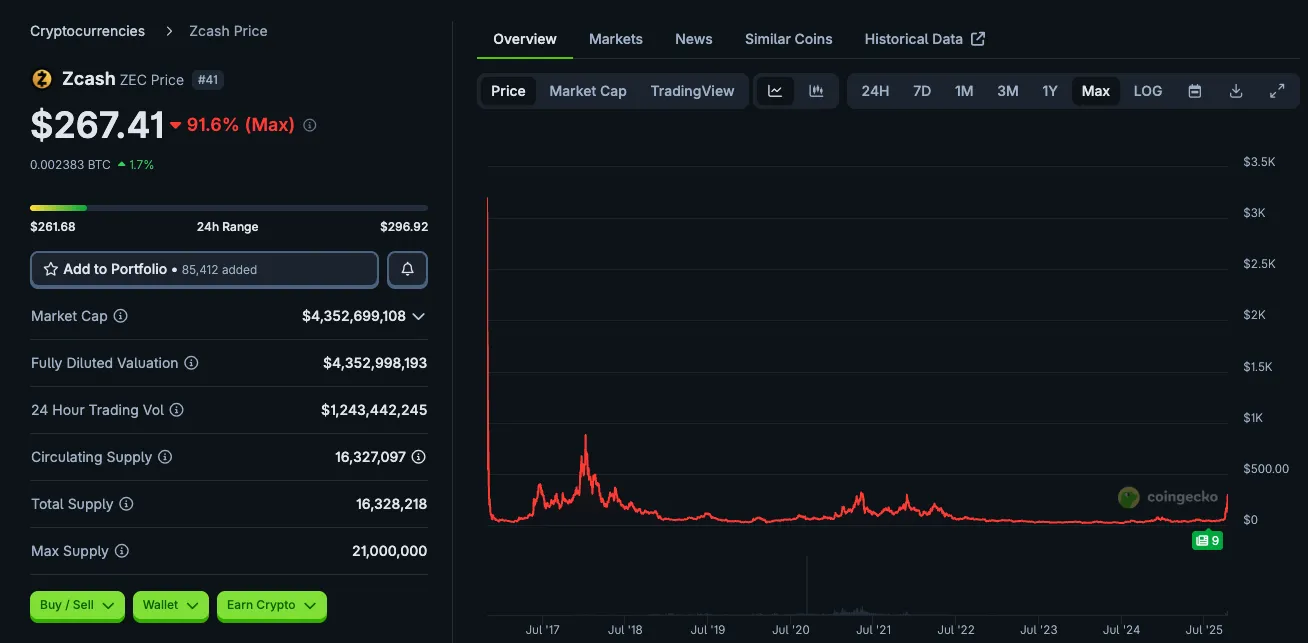
如今,这些市场动态已经发生了逆转。
流通供应量:约 1630 万 ZEC
最大供应量:2100 万
市值:约 44.6 亿美元,创历史新高,尽管单价(272 美元)仍低于 2017年、2018年和2021年的峰值。
这一差异至关重要。ZEC 早期的高通胀使价格图表多年保持平缓,但随着供应增长现已显著减速,市值揭示了真正的趋势——一种稳定的结构性上升,与比特币历史上的减半后拐点相呼应。
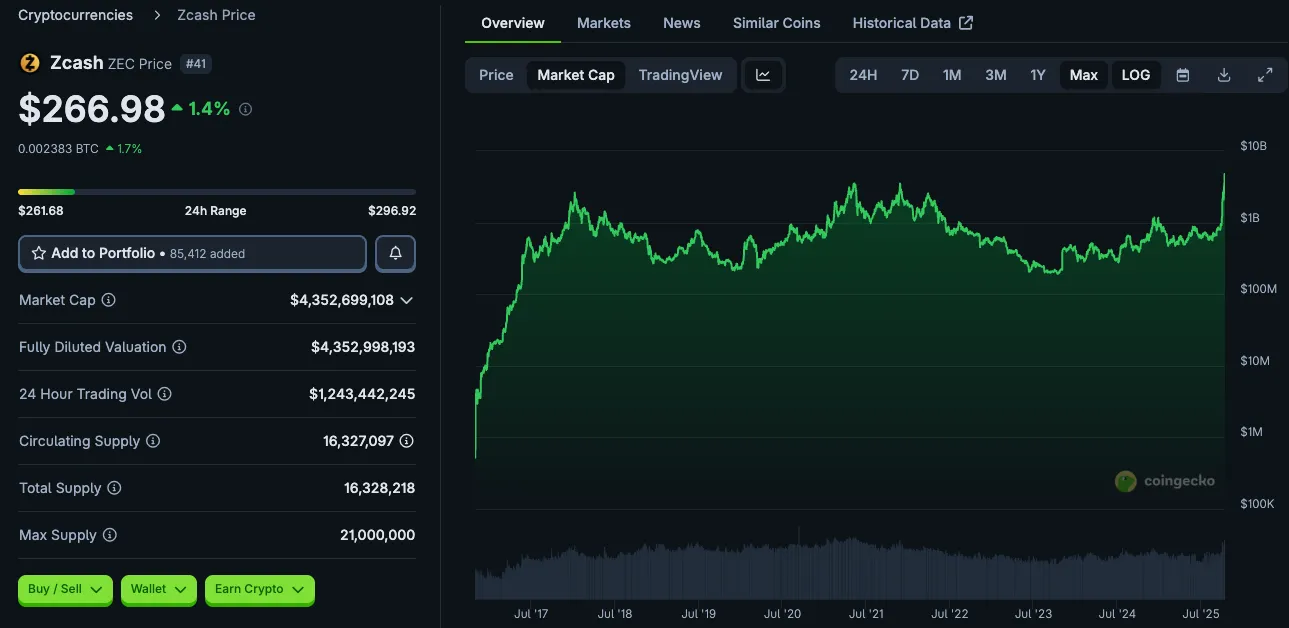
图:ZEC 市值(对数刻度)
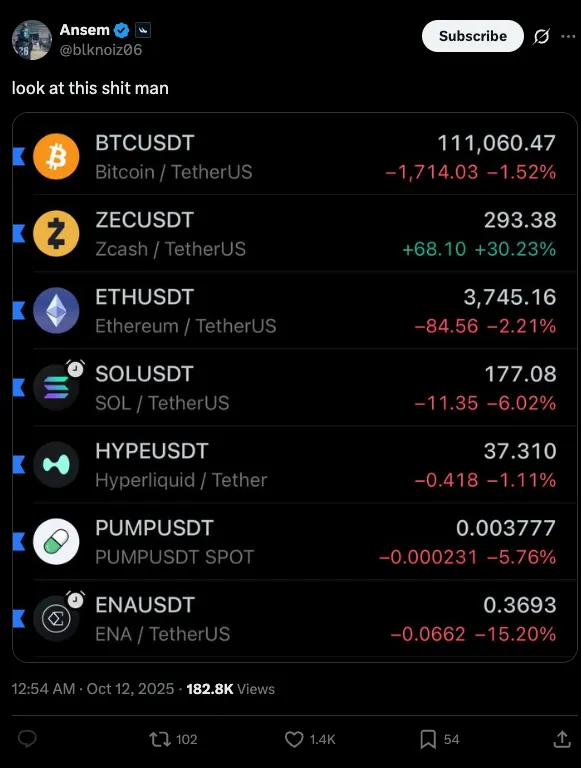
交易量正在激增(每日约 12.8 亿美元),而大型玩家似乎正在悄悄布局。在加密历史上最大规模的清算风暴中——超过 190 亿美元的强制清算——ZEC 是少数几个价格上涨的资产之一,这显然是积累的信号。
链上数据证实了这一潜在转变:
活跃地址和隐私钱包数量正在稳步增长。
超过 70% 的 ZEC 钱包现已支持 z-address(隐私地址)功能。
隐私池交易数量在多年平稳后开始呈指数级增长。
持有者分布保持干净且自然:从未有过预挖矿,创始人奖励已经完全归属,长期信仰者掌握了大部分供应量。
从投资角度来看,这种情况是教科书式的非对称性:基本面正在增强,供应曲线趋紧,市值悄然创下新高,而叙事——比特币的“隐形双胞胎”——开始重新获得共鸣。这不是投机,而是重新定价。市场开始重新认识 Zcash 的真正价值。
Zcash 不能孤立地进行评估。只有将其置于加速数字化、日益扩大的监控以及日趋加深的宏观经济脆弱性背景下,其重要性才能显现。
在大部分发达国家,公众对机构的信任正在瓦解。主权债务已达到不可持续的水平,财政赤字已成为结构性问题,而中央银行因政治和杠杆的限制,工具箱中可用的手段越来越少。通胀不再是短暂的冲击,而是已经成为一种政策。
在当前环境下,比特币已成为对抗货币贬值的主要对冲工具之一,作为一种现代储备资产,为寻求避免法币稀释的人们提供了保护。然而,每一笔比特币交易、钱包余额以及主权购买行为都在链上可见。比特币的透明性虽然确保了其供应的安全性,但也暴露了持有者的隐私。
简而言之,比特币能够对冲通胀,但无法对冲监控。
随着实体现金逐渐消失,中央银行数字货币(CBDC)距离部署越来越近,私人交易的能力正逐渐从一种权利转变为一种特权。而 Zcash 恢复了这种权利——不是通过政策、游说或许可,而是通过代码。
过去十年表明,金融基础设施已经不再中立。支付系统被武器化,抗议者被剥夺银行服务,外国储备被冻结,整个群体因几个键盘操作而被排除在全球金融体系之外。
曾经被认为是反乌托邦的场景,如今已成为常规政策。
Zcash 提供了一种替代方案。它不是一个用于投机或收益的平台,也不是 NFT 或游戏的底层基础。它的目标更为简单:保护货币本身的隐私性和可替代性。通过在协议层实现可编程的隐私交易,Zcash 确保了在货币完全链上化的过程中,金融自由不会消失。
宏观趋势已经显而易见:监控将加剧,审查将扩大,而人们对从完全透明的金融系统中脱身的需求将愈发强烈。个人、企业甚至在对抗性司法辖区内运营的机构,都将寻求能够让价值隐秘流动的工具。Zcash或许不是唯一的答案,但它是少数几个可信赖、技术成熟且理念一致的解决方案之一。
随着比特币进入机构领域,被 ETF、托管机构和主权投资组合吸收,Zcash 坚守着另一条阵线:个体自主权。它是比特币公开角色的安静补充,是保护比特币未曾打算提供的隐私的隐形层。
在一个每笔交易都留下痕迹的世界里,金融隐形的权利或许会成为最具价值的资产。
尽管 Zcash 具备强大的加密技术和清晰的哲学理念,但它仍面临着一些现实世界的挑战。那些让 Zcash 引人注目的特性——隐私保障、理念纯粹性以及技术野心——同时也成为其在普及、可用性和监管接受方面的障碍。
监管压力 是最持久的风险。尽管 Zcash 避开了像 Tornado Cash 那样因制裁而被瓦解的命运,但它仍然处于法律的灰色地带。隐私资产常常被描绘成非法金融的工具,尽管缺乏足够的证据支持这一说法。这种认知已经导致 Zcash 在一些关键市场(如韩国和英国)的下架。如果美国监管机构对隐私交易采取更严格的态度,或扩大反洗钱(AML)的执法范围,ZEC 的可访问性可能会显著收窄。
可用性 是另一个障碍。Zcash 的零知识架构虽先进,但并不总是易于使用。隐私钱包、查看密钥以及私人交易通常需要比普通用户具备更高的技术素养。尽管像 Zashi 这样的工具显著改善了用户体验,但要实现广泛普及,仍需将隐私功能无缝集成到移动应用、多资产钱包和支付系统中。要让隐私得以规模化,它必须变得毫不费力。
生态系统内部 也面临协调问题。Electric Coin Company(ECC)与 Zcash Foundation 的共存有时导致路线图的分散以及沟通的不一致。随着 Crosslink 升级的临近,这两个实体之间的紧密协作将成为保持信任和推动发展的关键。
Zcash 的双池模型同时提供透明地址和隐私地址,这种灵活性伴随着一定的权衡。由于隐私是可选项而非默认设置,仅有部分网络活动能够享受完全的匿名性。如果隐私地址的采用率未能随着价格上涨而增长(目前正在增长),这种分裂可能会削弱网络整体的隐私保障,并削弱其核心差异化优势之一。
此外,Zcash 正在一个竞争日益激烈的零知识技术领域中运作。自其推出以来,zk-rollups(零知识汇总)、模块化隐私层以及其他与以太坊生态系统相结合的架构,吸引了曾经专注于底层隐私链的大量关注和资金。虽然这些替代方案中很少能提供与 Zcash 相同的成熟度或使命纯粹性,但它们正在争夺开发者的关注和资本。
然而,这些风险都不是致命的。每一项都代表着执行上的挑战,而非结构性缺陷。Zcash 的未来不在于重新定义其使命,而在于精准执行其使命,明确叙事、团结社区并持续优化产品。
隐私之战不会仅通过理念来赢得。它将通过可用性、合法性以及对自由交易权的持续信念来赢得胜利。
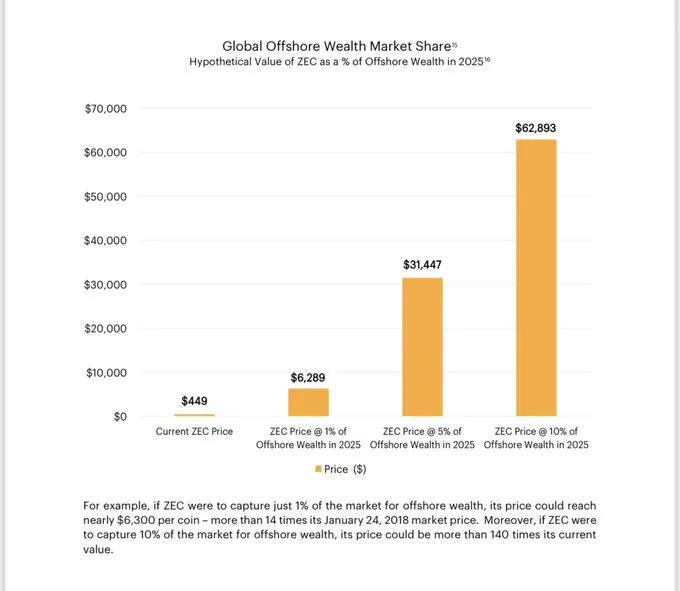
图:Greyscale ZEC 投资论点
Zcash 代表了一种罕见的投资机会:一种结构性稀缺、经过加密验证且经受住市场考验的资产,目前的交易价格远低于其内在价值。
与大多数数字资产依赖叙事驱动不同,Zcash 的价值源于其设计。它以稀缺性为基础,建立在经过验证的加密技术之上,并逐渐被认可为它一直以来的定位:数字货币隐私领域的基石。
投资 ZEC 的逻辑基于三个核心支柱:时机、信念和设计。
时机:Zcash 的减半周期比比特币晚两次,其货币曲线与比特币相似,但处于更早的成熟阶段。其最近一次减半发生在 2024 年 11 月,这是其发行计划的重要转折点,年度通胀率从 12.5% 降至约 4.2%。这使 ZEC 进入了比特币历史上突破阶段的同一结构路径。比特币在第二次减半之前始终难以维持 1,000 美元的价格,而减半后,编程稀缺性开始主导市场动态。如今,Zcash 正处于相同的节点。下一次减半将使发行率降至约 2%,之后通胀率预计低于 1%,逐步趋同于比特币的长期货币模型。
这一转变发生在宏观条件日益有利于硬资产和自托管资产的时代。在监控、资本管制以及可编程货币盛行的背景下,隐私保护与稀缺性正在成为一种独特的资产类别。很少有资产能在如此早期的认知阶段结合可信的货币设计、已建立的历史和结构性稀缺性。
信念:Zcash 没有风险投资的负担,没有 ICO 的历史包袱,也没有投机性资金推动短期叙事。其发行透明且有限,分配方式自然。经历多年冷落后仍持有 ZEC 的人深刻理解协议的意义。他们不是追逐收益或参与炒作的人,而是建设者、密码学家以及自由技术的早期采纳者。这种基础使 Zcash 在市场低迷时更具韧性,同时也在叙事转换时更具爆发力。
设计:Zcash 不是一个应用链、二层网络或 DeFi 工具包。它是一种货币——纯粹、隐私保护且可编程的货币。这种简单性赋予它清晰性和持久性,在一个充斥着复杂性的市场中脱颖而出。它传达了一种机构和个人都能理解的语言:它是比特币的架构,但隐形化。
本节基于 Frank Braun 的分析,他在离岸财富与数字隐私资产交叉领域的研究,为理解 Zcash 的投资机会提供了出色的量化背景。
全球资产总额估计约为 1,000 万亿美元。黄金的市值为 27 万亿美元,比特币的市值为 2.3 万亿美元——约为黄金价值的 8.5%,仅占全球资产的约 0.2%。相比之下,整个隐私币领域的总市值仅为 126 亿美元。
这一差距在与估计约 10 万亿美元的未申报离岸财富对比时尤为显著,这一数字约占全球资产的 1%。所有隐私币的市场价值甚至不足这一离岸财富池的 0.1%。
历史上,房地产一直是隐秘财富存储的主要载体,既提供不透明性又能产生收益。然而,这一渠道正在逐渐关闭。全球反洗钱(AML)制度、更加严格的报告标准以及数字化监管,使跨境房地产和公司结构日益透明化。当资本寻求新的自托管、抗审查的存储形式时,可编程隐私网络如 Zcash 或将成为数字化的替代方案。
从投资组合构建的角度看,ZEC 可以扮演两种独特的角色。它既是对抗央行数字货币(CBDC)、资本管制以及现代金融体系普遍数据捕获的对冲工具,也是对加密货币创始理念——自托管与隐私作为主权基石——回归的高贝塔不对称投资。
潜在需求规模巨大。如果隐私资产能够捕获全球离岸财富的 1%,ZEC 的隐含估值可能接近每枚 6,000 美元。若达到 5%,估值将超过 30,000 美元;若达到 10%,则超过 60,000 美元。这些并非预测,而是框架——在金融隐形性逐渐消失的世界中,这些数据突显了结构性的不对称性。
机构资金流入仍处于初期阶段,但关注度正逐渐转移。在多年被忽视后,Zcash 再次成为有影响力的投资者和开发者讨论的话题。像 Naval Ravikant 和 Balaji Srinivasan 这样的知名人士,已公开强调其作为“隐形比特币”的重要性——一种稀缺的加密资产,专为监控金融时代而生。
Zcash 并非适合所有人,但它也不需要如此。它的目标不是与比特币竞争,而是与之互补;成为投资组合中隐形资产的代表,而其他资产则定义为可见。
在一个数字世界逐步迈向全面可追溯性的时代,最具反叛精神的投资选择或许不再是杠杆或收益,而是隐私本身。
Zcash 不只是另一种数字资产。它并不以交易吞吐量、模块化组合性或锁定总价值为竞争点,也不试图定位为去中心化金融的通用基础设施层。Zcash 的使命更专注,也更激进。
它致力于在全面可见的时代捍卫金融自主权。
在一个数据成为货币、监控嵌入基础设施、金融透明性不再是选择的世界里,Zcash 提供了一种替代方案。它为数字时代带来了加密现金——一种价值超越代码库、发行曲线或加密设计的资产。其真正的价值在于它所捍卫的东西:个人在日益透明的金融体系中的自主权。
多年来,Zcash 一直被市场忽视。这并非因为它失败,而是因为它拒绝妥协。它始终坚持一个市场尚未准备好接受的理念。而这一切正在改变。对私人货币的需求正在上升,技术工具日益成熟,威胁模型也在不断扩大。
Zcash 的成功并不依赖于大规模的普及。它只需要对那些重视隐私的人来说具有意义。在一个隐私不再是默认选项的世界里,这些人不仅包括活动家或异议者,还包括越来越多认识到金融监控已成为现实的普通公民。对于他们来说,Zcash 不仅是一种投机资产,更是一种保护措施,以防未来每一笔交易、行为和关联都被记录和分析。
或许有一天,隐形货币会成为不可或缺的存在。而当那一天到来时,Zcash 无需为了迎合时代而进化。它早已成为世界所需的样子。
如果你想进一步探讨这个话题,以下资源提供了关于 Zcash、隐私技术以及塑造数字主权的宏观环境的精彩观点:
《为何应少量配置 ZEC》The case for a small allocation to ZEC – Sacha
《为何选择 Zcash 现在》Why Zcash Now – Arjun Khemani
《我的 Zcash 投资论点》My Zcash investment thesis – Frank Braun
《Zcash 2.0:关于不可阻挡的隐私货币的误解》Zcash 2.0 – misconceptions about unstoppable private money – Frank Braun
《Zcash 正在胜出》Zcash is winning – zooko
免责声明:以上内容不构成任何财务建议。这仅是我的个人观点以及我选择应对这些变化的方式。每个人的情况都不同,请务必进行独立研究,保持批判性思维,并做出适合自己的决策。
深潮 TechFlow 消息,11 月 21 日,在纽约举行的第 11 届 Benzinga 金融科技大奖(Benzinga Fintech Awards)中,Bitget 获得「最佳加密货币交易所」奖项。该奖项是金融科技领域最具影响力的年度评选之一,旨在表彰推动行业未来发展的平台与创新成果。今年的获奖名单中也包括多家传统金融机构与行业企业,如 Interactive Brokers、TradeStation、Ramp、WisdomTree、Best Egg 和 Groundfloor 等。
Bitget 首席执行官 Gracy Chen 表示,「获得 Benzinga 授予的『最佳加密货币交易所』奖项,是 Bitget 在推进全景交易所(Universal Exchange)战略过程中的重要节点。我们希望为用户提供在一个账户中高效连接加密资产、代币化股票、AI 工具与全球衍生品的体验。此次认可,也体现了行业对多资产交易方向的关注与肯定。」
撰文:ARK Invest, Raye Hadi
编译:Block unicorn
本文是四篇系列文章的第一篇,旨在解释稳定币领域的复杂机制。稳定币的运作机制十分复杂,目前尚无全面的教育资源能够整合各种稳定币的机制、风险和权衡取舍。本系列文章旨在填补这一空白。本指南基于发行方文档、链上仪表盘和项目团队的解释,为投资者提供了一个评估稳定币的框架。
本系列文章共有四部分,第一部分将介绍稳定币,包括其设计和历史。其余的三篇将分别聚焦于当前三大主流稳定币类别:
多数法币支持的稳定币(第二部分)
多资产抵押稳定币(第三部分)
合成美元模型(第四部分)
这些文章分别概述了稳定币储备的管理、收益和激励机制带来的机遇、代币获取的便捷性和原生集成,以及基于治理和合规性的代币韧性。每篇文章还将探讨外部依赖关系和锚定机制,这些因素决定了稳定币在市场压力时期能否维持其价值。
本系列第二部分首先介绍以法币为主要抵押品的稳定币,这是目前最主流、最直接的设计。第三部分和第四部分将评估更为复杂的稳定币类型,包括多资产抵押品支持的稳定币和合成美元模型。这些深入的分析为投资者提供了一个全面的框架,帮助他们理解每种稳定币的相关假设、权衡取舍和风险敞口。
请欣赏本系列的第一部分。
稳定币的出现是加密货币行业发展史上的一个转折点。如今,各国政府、企业和个人用户都认识到利用区块链技术简化全球金融体系的优势。加密货币的发展历程证明,区块链可以作为传统金融体系的可行替代方案,实现数字化原生、全球化、实时价值转移——所有这一切都通过一个统一的账本完成。
这种认知,加上全球对美元的需求,为加速加密货币与传统金融的融合创造了独特的机会。稳定币正处于这种融合的交汇点,无论对于传统机构还是政府而言皆是如此。推动稳定币普及的关键因素包括:
随着全球支付格局的现代化,传统机构力求保持其相关性。
各国政府寻求新的债权人来为其财政赤字融资。
尽管各国政府和现有金融机构的动机各不相同,但它们都明白,必须接受稳定币,否则随着金融格局的转变,它们将面临失去影响力的风险。最近,ARK 数字资产研究主管 Lorenzo Valente 就此主题发表了一篇详细的论文——《稳定币或将成为美国政府最具韧性的金融盟友之一》。
如今,稳定币不再仅仅是加密货币交易者的小众工具,散户的采用也随之加速。它们已成为跨境汇款、去中心化金融(DeFi)以及新兴市场(这些市场缺乏稳定的法定货币)获取美元的主要途径。尽管稳定币的实用性和普及率不断提高,但对许多投资者而言,支撑稳定币体系的复杂结构和机制仍然晦涩难懂。
稳定币是一种在区块链上发行的代币化权益,持有者可获得价值一美元的某种资产,该资产既可在链上交易,也可在链下交易。稳定币由抵押储备支持,这些储备通过传统托管机构或自动化链上机制进行管理,并通过锚定套利机制进行稳定。稳定币旨在吸收波动,并与目标资产(通常是美元或其他法定货币)保持平价。
稳定币严重偏向美元计价,是其在为美元稀缺市场提供合成美元敞口方面与市场需求高度契合的必然结果。稳定币结合了美元的稳定性、区块链的成本效益和全天候可访问性,已成为极具吸引力的交易媒介和可靠的价值储存手段。这种动态在长期受货币不稳定和美国银行账户准入限制困扰的市场中尤为显著。在此背景下,稳定币有效地充当了进入美元敞口的数字入口,这体现在 2025 年链上活动增长最快的地区:亚太地区、拉丁美洲和撒哈拉以南非洲。
此外,稳定币通过引入一种流动性强、波动性低的记账单位,彻底改变了加密货币,尤其是去中心化金融(DeFi)的发展。如果没有稳定币,链上市场将被迫使用比特币(BTC)、以太坊(ETH)或 Solana(SOL)等波动性较大的资产进行交易,这不仅会使用户面临价格风险,还会降低去中心化金融(DeFi)的实际应用价值。
稳定币通过提供与美元挂钩的链上资产的稳定性,提高了 DeFi 协议的价格发现和链上交易结算效率,从而提升了资本效率。这种稳定性和可靠性对于这些新型金融市场赖以生存的核心基础设施至关重要。因此,维持这些特性的具体挂钩机制和储备架构对于其韧性非常重要,尤其是在市场承压时期。
稳定币的底层机制和储备架构直接影响其经济和法律行为。不同的架构在监管合规性、抗审查性、加密原生设计程度以及控制和稳定性方面各有优劣。它们也决定了稳定币的运作方式,以及持有者应承担的风险、行为和限制。这些细微差别引发了关于如何理解稳定币的关键问题——例如,特定类型的稳定币应被视为资产还是债务工具。
在此背景下,当持有者对稳定币或其支持储备拥有直接的合法所有权,从而即使在发行方破产的情况下仍能保留可执行的权利时,稳定币可以被视为一种「资产」。而当发行方保留对储备的合法所有权,持有者仅拥有合同债权,实际上相当于无担保债权人时,稳定币则更像是一种「债务工具」。这种区别取决于发行方的法律设计以及储备托管的结构。
代币的分类主要取决于谁控制着支撑代币的储备金,以及该方是否负有履行赎回义务的法律责任。虽然大多数发行方即使在压力情况下也可能打算履行赎回义务,但如果没有明确的法律义务或用户控制的储备金,代币的功能更像是债务工具。这种区别决定了持有者在最坏情况下是否仍然拥有对基础抵押品的可执行权利。
下表概述了不同类型稳定币在这一分类上的差异。
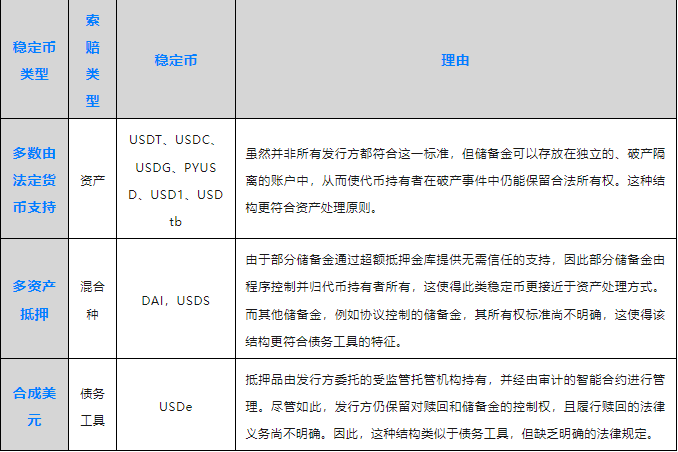
此类结构通常是经过精心设计的,基于稳定币所针对的地区、目标市场或特定用途。即便如此,法律结构的差异也可能导致细微差别,进而对代币持有者产生重大影响。值得注意的是,这只是众多有趣案例之一,在这些案例中,有意或无意的架构差异都可能对稳定币和投资者产生深远的影响。
过去一些问题事件涉及在危机期间稳定币与选定的法定货币脱钩。这些事件深刻地提醒我们,设计差异会带来切实的后果,尤其是在市场承压时期。事实上,每种类型的稳定币都经历过失败,这反映了它们各自的架构缺陷和设计选择。下文将分别讨论三种类型稳定币中最显著的一些失败案例。这部分讨论将为本系列第二、三、四部分对「多数法币支持型」、「多资产抵押型」和「合成美元模型」的深度分析作铺垫。
SVB、Silvergate 与 Signature 银行的倒闭
2023 年 3 月,三家专注于加密货币的美国银行——Silvergate、硅谷银行(SVB)和 Signature 银行的倒闭,凸显了法币支持的稳定币一直以来都依赖于传统银行体系。Silvergate 的倒闭始于其失去了联邦住房贷款银行(FHLB)的支持。此前,由于美联储以前所未有的速度大幅提高利率,Silvergate 持有大量长期国债和抵押贷款支持证券,这些资产本已不堪重负。为了应对不断增长的提款需求,Silvergate 不得不以巨额亏损出售资产,这加速了其破产进程,并动摇了市场对硅谷银行和 Signature 银行的信心,最终导致这两家银行倒闭。
当 Circle 披露其对 SVB 持有 33 亿美元的敞口时,其稳定币 USDC 与 SVB 的挂钩度骤降至 0.89 美元,引发了 DeFi 和中心化市场的恐慌,直到联邦存款保险公司(FDIC)出手担保所有存款。几天之内,USDC 恢复了其挂钩度。然而,这场冲击波及了包括 DAI 在内的所有稳定币,DAI 由于大量抵押了 USDC,也随之脱离了挂钩。之后,Circle 调整了其银行合作伙伴,但这场危机仍然引发了人们对稳定币与银行之间脆弱联系的担忧。
Terra/Luna 算法式崩盘
2022 年初,Terra 是领先的 Layer 1 生态系统,其核心是算法稳定币 UST 和原生代币 Luna。基于 Terra 构建的借贷协议 Anchor 为存款者提供 19.5% 的保证收益,是 TerraLuna 生态系统的主要资金来源。UST 通过套利机制维持其锚定:1 个 UST 可以兑换 1 美元的 Luna,UST 的发行会销毁 Luna,赎回则会铸造新的 Luna。尽管 Terra 的管理层后来增加了 BTC(比特币)和其他加密货币储备,但这些储备从未超过 UST 供应量的 20% 左右,导致该系统在很大程度上缺乏资金支持。在巅峰时期,TerraLuna 吸引了数十亿美元的资金,尽管其外部实际用例有限,且高收益主要靠 Terra 补贴而非真实借贷需求支撑。
当市场转向,Luna 价格跌破 UST 流通量的价值时,赎回机制就失效了。2022 年 5 月,UST 与比特币脱钩引发了大规模的资金外流。Terra 限制了赎回,迫使更多资金流入二级市场。随着赎回恢复,Luna 为了吸收外逃资金而大幅增发,代币数量从数亿飙升至数万亿,价格也随之暴跌。比特币储备未能阻止价格螺旋式下跌。短短几天内,UST 和 Luna 的总市值蒸发了超过 500 亿美元。
DAI 的「黑色星期四」
2020 年 3 月 12 日,MakerDAO(现更名为 Sky Protocol)社区遭遇了「黑色星期四」的灾难。以太坊价格暴跌和网络拥堵导致 DAI 清算机制出现系统性故障。以太坊价格下跌超过 40%,数百个金库的抵押率跌破阈值。通常情况下,清算是通过链上拍卖完成的,由「保管人」竞价购买抵押品 DAI。然而,在「黑色星期四」,高昂的 gas 费用和预言机更新延迟导致许多竞价失败,使得投机者和机会主义者有机会以接近零美元的价格赢得抵押品。超过 36% 的清算以 100% 的折扣完成,造成 567 万 DAI 的缺口,并使许多金库所有者损失惨重。
雪上加霜的是,由于借款人争相购买 DAI 偿还债务,导致 DAI 反而溢价脱钩。通常情况下,套利者会增发新的 DAI 来满足需求,但这一次,网络拥堵、价格波动和预言机延迟都成了阻碍。清算和极少的发行造成了供应冲击,而需求却飙升,推高了挂钩价格。MakerDAO 随即进行了债务拍卖,并发行了 Maker(MKR),即 MakerDAO 现已弃用的实用代币,以补充协议资金。这场危机暴露了 DAI 在清算机制设计和稳定币在压力下的稳定性方面的脆弱性,促使 Maker 对其清算引擎和抵押模型进行了重大改革。
Silvergate、SVB 和 Signature Bank 的倒闭,TerraLuna 的算法式崩盘,以及 DAI 的「黑色星期四」,都有力地提醒我们稳定币架构的重要性。这些危机凸显了架构设计选择如何影响系统的韧性和风险。TerraLuna 的崩溃暴露了完全由算法驱动的稳定币的结构性脆弱性,表明缺乏足够抵押品或真正经济效用的系统本质上是不稳定的,容易在压力下崩溃。
相比之下,USDC 和 DAI 的脱钩虽然令人担忧,但只是暂时的,并促使两个生态系统都进行了意义深远的改革。在硅谷银行危机之后,Circle 提高了其储备金的透明度,并加强了与银行的关系;而 MakerDAO(Sky Protocol)不仅重组了其抵押品组合,纳入了更多现实世界资产(RWA),还升级了其清算机制,以防止连锁违约。
这些事件的共同之处在于,它们都暴露了各自稳定币类型的缺陷,以及对该类型最具破坏性的具体情况。了解这些架构如何因应对失败而演变,对于评估当今稳定币的设计选择和差异至关重要。并非所有稳定币都面临相同的风险,它们的优化目标也各不相同。这两种结果都源于它们各自的底层架构。认识到这一点对于了解稳定币的漏洞所在以及如何最佳地使用它至关重要。
本文介绍了稳定币,并论证了稳定币设计的重要性。在本指南的第二至第四部分中,我将探讨三种主流的稳定币类型:法币多数支持型、多资产抵押型和合成美元模型。每种稳定币在韧性和权衡取舍方面都存在差异,其重要性不亚于其效用或用户体验。每种类型稳定币(以及稳定币本身)独特的设计、抵押品和治理特征,是决定其各自风险以及持有者预期代币行为的关键因素。
撰文:Paul Veradittakit,Pantera Capital 合伙人
编译:Saoirse,Foresight News
自比特币诞生以来,区块链行业的核心理念始终植根于「透明性」—— 它是一个开放且不可篡改的账本,任何人都可查看;其信任源于「验证」而非机构声誉。正是这种透明性,让去中心化系统能够凭借诚信与问责机制正常运转。
但随着区块链技术逐渐成熟、应用场景不断拓展,仅靠「透明」已不再足够。一个新的现实正在形成:隐私保护是推动区块链走向主流的关键,且在文化、机构与技术层面,对隐私的需求都在加速增长。在 Pantera Capital,我们从一开始就坚信这一观点 —— 早在 2015 年,我们就投资了 Zcash,它是首批尝试为不可篡改账本引入隐私保护的项目之一。
我们认为,行业正步入「隐私复兴」时代:这一时代将开放式区块链的理念与全球金融的实际需求深度融合。而在此背景下,以「保密性」为核心原则构建的隐私协议(如即将推出主网的 Zama)迎来了发展机遇。Zama 的全同态加密(FHE)技术,是推动区块链实现主流应用的「绝对堡垒」,也能在未来几年抵御量子计算带来的威胁。区块链应用仅是 Zama 全同态加密技术的一个落地领域,该技术还可拓展至人工智能(如 Zama 旗下 Concrete 平台)、云计算等其他垂直领域。
另一个值得关注的投资标的是 StarkWare—— 它是 zk-STARKs 零知识证明技术与 Validium 方案的发明者,为区块链隐私保护与可扩展性提供了「混合解决方案」。StarkWare 的加密技术同样具备抗量子特性,并专注于区块链应用场景,尤其是其最新推出的「S-Two 证明器」(S-Two prover),进一步提升了技术实用性。
全球范围内,人们对数据的认知已发生根本性转变。多年来的大规模监控、算法追踪与数据泄露事件,让「隐私」成为近十年的核心文化议题之一。如今用户逐渐意识到:不仅信息与交易记录,就连元数据也可能泄露个人身份、财富、位置与人际关系等私密细节。
「隐私保护 + 用户对敏感数据的所有权」,已成为新的行业常态 —— 这也是 Pantera Capital 看好的方向,为此我们投资了 Zama、StarkWare、Transcrypts 与 World 等项目。随着公众隐私意识不断提升,区块链行业必须正视一个事实:数字货币需要「保密性」,而非「全程可追溯」。在这样的环境下,隐私不再是小众需求,而是推动「数字主权」发展的重要组成部分。
越来越多机构开始进入区块链生态:银行、汇款平台、支付处理商、企业与金融科技公司纷纷开展试点,准备在代币化资产、跨境结算与多司法管辖区支付网络中处理实际交易量。
但这些机构无法在「完全透明的公共账本」上运作 —— 企业现金流、供应商网络、外汇风险敞口、合同条款与客户交易记录,绝不能向竞争对手或公众公开。企业需要的是「可选择性透明的保密性」,而非「完全暴露」。
这正是 Zcash 等早期先驱项目奠定的基础。2015 年 Pantera Capital 投资 Zcash 时,我们就意识到:隐私并非意识形态层面的偏好,而是实际经济活动的必要条件。Zcash 的核心洞见在于:隐私保护不能「事后添加」到系统中(尤其是采用零知识证明技术时),而必须嵌入协议核心 —— 否则,后续使用会变得极为困难、脆弱且低效。
Zcash 于 2016 年作为比特币分叉项目推出,它引入的 zk-SNARKs 技术,既能隐藏交易细节,又能保证交易的完全可验证性。此外,混币协议 Tornado Cash 也是链上隐私发展的重要里程碑:随着人们寻求打破公链交易关联性的方法,该协议曾出现大量实际用户活动。
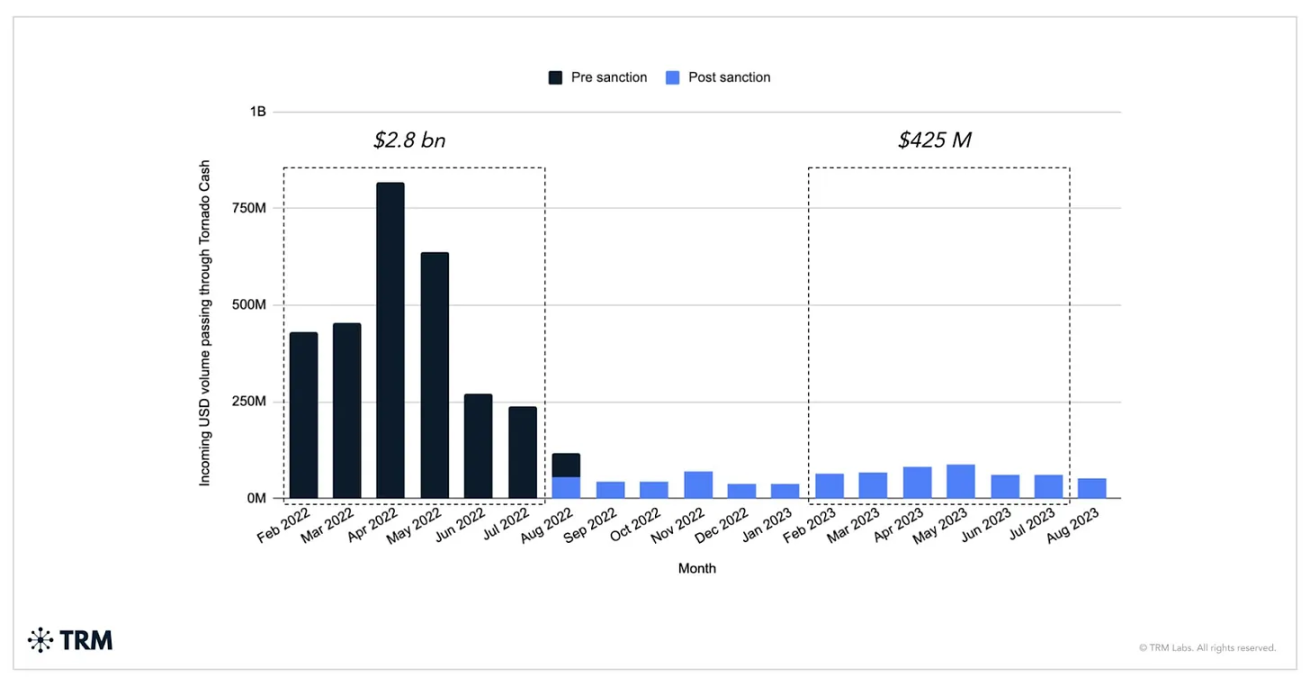
Tornado Cash 在制裁前后的 USD 流入量变化(数据来源:TRM Labs)
但 Tornado Cash 的模式存在缺陷:它仅强调强隐私保护,却缺乏「选择性披露机制」,最终导致政府机构对其发起高调法律行动 —— 尽管该项目是自主运行的代码,仍被迫实质暂停。这一结果印证了一个关键教训:隐私保护不能以「可审计性」或「合规路径」为代价。
这也正是 Zama 全同态加密技术的核心价值所在:全同态加密支持在「加密数据」上直接进行计算,同时保留「选择性验证与披露信息」的能力 —— 而这是 Tornado Cash 等混币协议从设计之初就不具备的功能。
全同态加密的重要性,从科技巨头的布局中可见一斑:苹果、微软等公司均在投入资源构建全同态加密框架。它们的投入传递了一个明确共识:对于消费者与机构而言,「可扩展、合规、端到端的加密技术」是数字隐私的未来。
数据印证了这一趋势:聚焦隐私保护的加密资产,正获得用户与投资者更多关注。但真正的转变并非由散户投机驱动,而是源于「隐私与透明必须共存」的实际应用场景:
跨境支付对区块链的依赖度日益提升,但企业与银行无法公开每一条支付路径;
RWA 需要对「持有情况」与「投资者身份」进行保密;
全球供应链金融中,交易双方需要验证事件(如货运、发票、结算),但不能泄露商业机密;
企业级交易网络需要「审计机构与监管方可见、公众不可见」的模式。
与此同时,散户用户也对「高监控性公链」愈发不满 —— 在这些公链上,只需简单工具就能还原交易关系图谱。如今,「隐私保护」已成为用户对数字货币的核心期待之一。
简而言之,市场正逐渐认同一个事实:无法提供保密性的区块链,在机构规模化应用中会受到结构性限制。
随着隐私复兴时代到来,新一代协议正应运而生,以满足机构需求。
以 Canton 区块链为例,它凸显了企业对「共享结算层上私有交易执行」的需求增长。这类系统允许参与者进行私密交易,同时享受「全球状态同步」与「共享基础设施」的优势 ——Canton 的发展充分说明:企业希望获得区块链的价值,同时避免业务数据公开暴露。
但私有计算领域最具变革性的突破,可能来自 Zama —— 它在隐私技术栈中占据着独特且更具可扩展性的位置。Zama 正在打造基于全同态加密(FHE)的「保密层」,支持在加密数据上直接进行计算。这意味着,整个智能合约(包括输入、状态与输出)都能保持加密状态,同时仍可在公共区块链上验证。
与「隐私优先的 Layer1 公链」不同,Zama 可兼容现有生态系统(尤其是以太坊虚拟机 EVM)—— 这意味着开发者与机构无需迁移到新链,只需在现有开发环境中接入隐私功能即可。
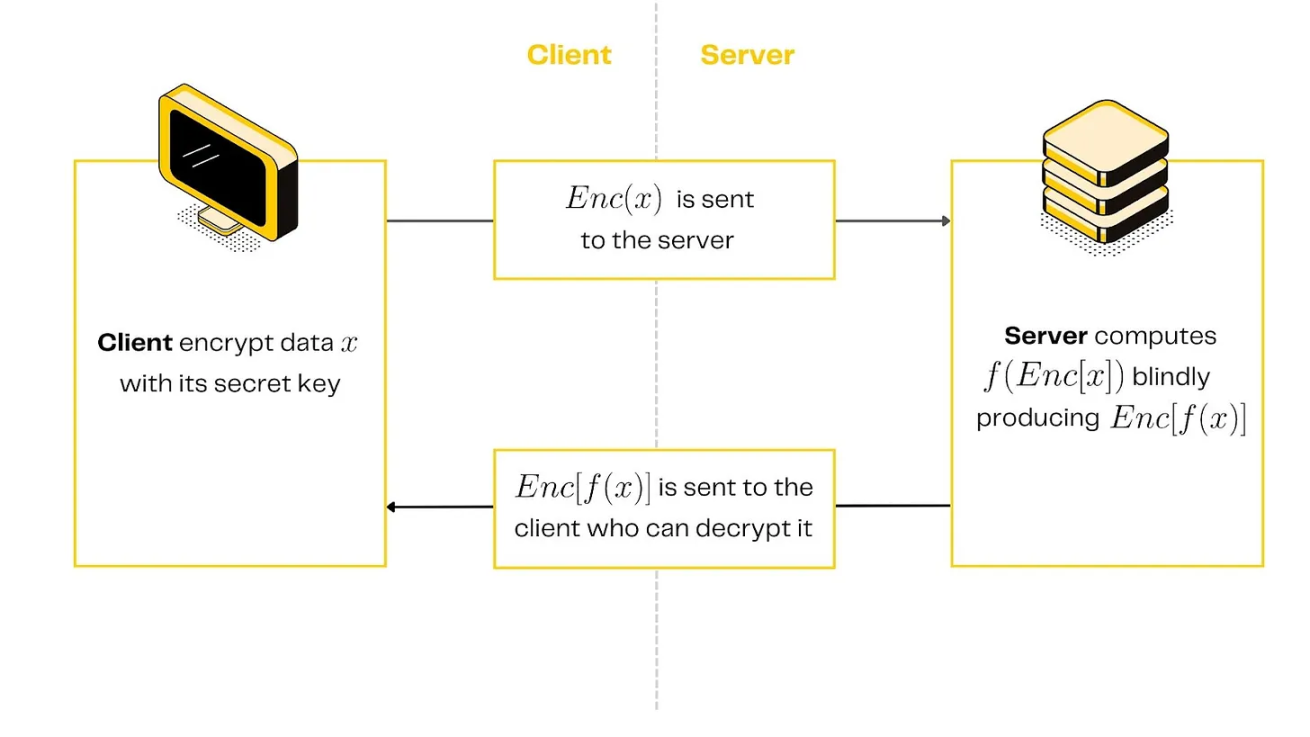
使用全同态加密(FHE)的私有智能合约(数据来源:Zama)
Zama 的架构代表了区块链隐私保护的下一个演进方向:不再是简单隐藏交易,而是实现「规模化私有智能合约」。这将解锁全新应用场景 —— 包括私有 DeFi、加密订单簿、保密型现实世界资产发行、机构级结算清算流程与安全多方业务逻辑 —— 且所有场景都无需牺牲去中心化特性,其中部分应用有望在短期内落地。
当前,隐私资产正获得更多关注:机构积极评估保密层技术,开发者希望在「无链下系统延迟与复杂性」的前提下实现隐私计算,监管机构也开始制定框架,区分「合法保密工具」与「非法混淆手段」。
区块链行业的隐私叙事,已不再是「透明与保密的对立」,而是意识到:二者都是 DeFi 下一个时代的必要条件。文化态度、机构需求与加密技术突破的叠加,正重塑未来十年区块链的演进方向。
Zcash 从协议层面证明了隐私保护的必要性;Canton 等协议体现了机构对「保密交易网络」的需求;而 Zama 正在构建基础设施,有望将这些需求整合为「跨链通用可扩展隐私层」。
Pantera Capital 早期投资 Zcash,源于一个简单的信念:隐私保护不是「可选项」。近十年后,这一观点的相关性愈发凸显 —— 从代币化资产到跨境支付,再到企业结算,下一波区块链应用落地的关键,在于实现「安全、无缝、私密」的技术体验。
随着隐私保护成为本轮市场周期的核心主题,那些能提供「实用、可扩展、合规保密方案」的协议,将定义行业未来格局。其中,Zama 作为「隐私超级周期」中极具潜力与时效性的领军者,正脱颖而出。
作者:momo,ChainCatcher
在加密世界的喧嚣中,我们似乎陷入了一种奇特的语言迷思——当“跨链互操作性”、“模块化架构”这样的术语成为行业标配时,技术本身正在构筑一道无形的认知高墙。用户与产品之间的距离,非但没有因为技术进步而缩短,反而因晦涩难懂的技术语言越拉越远。
当整个行业都在用更复杂的表述证明自己的专业深度时,Bitget选择了一条不同的路径。2025年,这家交易平台决定重新思考与用户的对话方式——不再堆砌技术名词,而是回归到用户能够理解的语言,用”全景交易所”这个简单却富有深意的概念,开启一场关于品牌沟通的本质重构。
这场变革的背后,是一位从代码世界走来的叙事者:Bitget 新任首席营销官(CMO)Ignacio Aguirre Franco。他带着计算机工程的严谨思维进入营销领域,却深信最好的技术应该被感知,而非被解释。“好的代码消除摩擦,好的品牌消除疑虑。”
在他的引领下,一个值得深思的问题逐渐浮现:在一个被技术术语统治的行业里,如何让复杂的“全景交易所(UEX)”概念,转化为每个用户都能理解和信任的简单承诺?当其他平台都在追求更复杂的技术表述时,Bitget为何坚信,真正的专业不是让事情听起来复杂,而是让复杂的系统用起来简单?
以下是他的讲述:关于如何用代码的逻辑构建品牌信任,如何将技术的复杂性转化为用户的简单体验,以及为什么在追求“全景”的道路上,最朴素的承诺往往需要最坚实的支撑。
在Ignacio的思维框架里,营销的底层逻辑与软件工程惊人地相似。这位从代码世界跨界而来的Bitget CMO,用工程师的严谨重新定义了品牌建设的含义。
Ignacio:“编程与品牌建设遵循相同的规则:清晰、一致与可靠。好的代码消除摩擦,好的品牌消除疑虑。”
这种思维直接塑造了他的工作哲学。无论是Adobe、SAP这样的传统科技巨头,还是Xapo Bank这样的金融创新者,他始终坚持一个原则:功能本身不具粘性,故事才有。
在加密行业,复杂的技术往往成为用户理解的门槛。而Ignacio最擅长的,就是将艰深的概念转化为任何人都能理解的语言。
他分享了一个得意案例:“我们拿一个复杂、涉及多链的产品,将其提炼为三个承诺:你的收益持续产生,操作变得更简单,并且你可以在你所在地方使用它。“
Ignacio :“一旦用户能用一句话复述出来,用户采纳就随之而来。其余的合作伙伴、社区,也就自然到位了。”
从传统科技行业到加密世界,Ignacio经历了营销理念的重塑。在他看来,有些基本功历久弥新,有些规则却必须打破。“有效的核心营销‘基本功’依然是:了解你的理想客户画像的痛点,并用平实的语言与之沟通。”
但与此同时,他清醒地认识到必须改变的规则:“在传统领域,品牌对叙事有很强的控制力;但在加密世界,社区拥有品牌。你无法控制对话,只能引导和参与。” 这种认知转变直接影响了工作节奏。“加密世界的节奏是传统科技的10倍,这意味着营销策略必须更加敏捷,要敢于快速测试、学习和迭代。”
站在代码与叙事的交汇处,Ignacio用工程师的严谨与营销人的洞察,正在重新定义加密世界的品牌建设。
当Bitget在成立七周年的关键节点宣布“全景交易所(UEX)”战略时,这不仅仅是一个产品路线图的发布,更是一场关于如何将复杂技术转化为简单用户体验的品牌叙事开端。
而这一叙事,与CMO Ignacio进入加密世界的初心同频共振。他坦言,自己最初是被比特币以去中心化系统重塑互联网价值的宏伟愿景所打动。在Bitget,他找到了同样的特质——“大胆但执行力至上,这里不追求炒作,而是致力于构建持久的基础设施”。这令他感到兴奋,并成为他构建品牌叙事的底层动力。
在Ignacio看来,公司默默积累超过1.2亿用户,本身就是这种务实精神的最佳证明。基于工程思维的背景,他正致力于将全景交易所从技术概念转化为用户可以感知的品牌承诺。
Ignacio:“在Bitget,我正在应用同样的原则:锐化品牌叙事,放大我们已经做得很好的方面,并确保我们在加密原生和大众市场渠道的关键时刻都能持续出现。”
在他的解读体系中,“全景”首先是一个体验承诺——让任何用户都能在一个界面完成所有投资活动,消除用户在复杂生态中不断切换的必要性。加密技术的出现,本就应让一切更简单,而不是更复杂。
他将全景概念拆解为几个关键支柱:深入骨髓的产品基因、广泛均衡的全球布局,以及快人一步的执行速度。这三者共同构成了“全景叙事”的坚实底座。
Ignacio :产品基因上,Bitget不仅仅是在适应趋势,更在持续创新以定义趋势。除了在跟单交易、移动端优先体验和风险管理方面紧跟市场需求,我们还通过整合链上交易、引入美股代币、推出智能交易助手 GetAgent 等一系列创新举措,以及率先提出“全景交易所”战略理念,重新定义数字资产交易体验。
全球布局上,Bitget并不集中于单一市场,我们在亚洲、欧洲、拉丁美洲和中东及北非地区都有业务。这赋予我们跨区域的韧性和洞察力。
此外,Bitget执行迅速。我们实验、学习并发布产品。Web3领域不等人,而我们的构建就是为了与之同步前进。
目前Bitget 已经服务了超过 1.2 亿用户,围绕“全景叙事”,未来的增长侧重方向是什么?
Ignacio谈到了Bitget的规划,“我们关注两件事:资产供给和用户体验”。
他强调,全景交易所的首要特点就是要覆盖全球核心资产,Bitget目前已支持所有链上加密资产,同时成为美股代币和美股合约的最大交易市场,很快还将支持黄金,外汇等,“一站买尽全球核心资产”,是资产供给端的创新;用户体验的创新则来自AI的整合,“Bitget推出的AI助手GetAgent能从ChatGPT等通用AI那里学习算法和分析能力,同时还拥有通用AI没有的用户习惯和交易数据,因此能提供更定制化、精准的交易建议。”
对于为何重点布局新兴市场,采访中他揭示了Bitget 的战略逻辑:即进入那些用户需求未被充分满足、基础设施薄弱,且Bitget能真正产生影响的地区。在他看来,一旦深刻理解了这些市场的实际需求,“全景交易所”作为一站式解决方案的价值便会不言自明。
身处加密行业这个永不停歇的风暴中心,要将这样的愿景付诸实践,需要一个高效的团队。
Ignacio常居卢森堡,他的一天在跨时区的会议、密集的营销活动和关键产品发布中高速运转。他需要在战略复盘、创意审批和针对特定市场的深度讨论之间切换。压力最大的时刻是在重大产品发布时需要协调全球执行,或是应对突然的市场变化时。
在这种高压节奏下,他依靠严格的自律来构建秩序、保持敏锐。他将精力视为一种需要管理的核心资源,何时该全力推进,何时需停下来恢复,都需在规划之中。
正是这种在风暴中心维持冷静与秩序的能力,奠定了他独特的管理哲学根基。
Ignacio : “我以信任和清晰度来领导。给予团队成员自主负责的空间,但确保每个人都明白’为什么’要做。”
在团队构建上,他有着与众不同的标准。Ignacio 提到,“我看重主动性、谦逊和适应性,多于出身背景。和很多Bitget的管理者一样,我宁愿要一个学习者,而不是一个万事通。”
在Ignacio看来,管理全球营销团队就像架构一个复杂的系统——每个组件既要独立运作,又要协同配合。
Ignacio:“在这个行业,速度就是竞争力,但快速不等于混乱。我们通过明确的分工和信任文化,确保高速运转的同时,每个决策都是经过深思熟虑的。”
在Ignacio看来,清晰的战略与高效的团队,正是将“全景交易所”从愿景推向现实的关键基石。
这套方法论正在显现成效。站在2025年的尾声回望,Bitget已经将“全景交易所”的蓝图逐步转化为可触达的现实:成为首家支持全部链上资产的主流平台;美股合约交易量突破50亿美金;AI助手GetAgent累计回复了超100万个来自用户的投资疑问。
Ignacio在盘点这一年时保持着清醒的认知:“过去几个月,我们在主流交易所资金流入量方面排名全球第二,这标志着用户信任度和平台成熟度的提升。当然,挑战依然存在——特别是在全球监管环境差异下推进业务扩展,以及推动新链上功能的用户采用。”
而在平台生态价值捕获方面,随着BGB交由Morph网络治理,BGB价值支撑进一步夯实,成为连接”交易所-钱包-公链”的三位一体生态枢纽。
值得关注的是,Morph基金会近期完成了BGB代币经济模型的重要升级,核心是引入了新的季度销毁机制。该设计巩固了BGB在支付、治理与结算中的核心角色,拓展了其在DeFi与PayFi的应用场景,从而确立了其基于真实需求的长期价值逻辑。
展望2026年,Bitget的战略方向展现出从量变到质变的深化。Bitget的目标也正在经历重要转变。“我们的目标是从快速增长转向可持续的全球领导地位。”
Ignacio强调:“衡量标准不再仅仅是用户规模,更包括生态深度、产品创新和持久的用户参与度。”
如今,在Ignacio的推动下,“全景交易所”正从一个技术概念,通过精准的品牌叙事,逐步转化为用户触手可及的现实体验。这位用工程思维解构品牌的建设者,正在证明:最好的技术故事,不需要华丽辞藻,只需要准确的传递。
作者:Bitget
1、美联储哈玛克:非农就业报告“略显过时”,但符合预期;
2、金融时报:美国公布的9月非农就业意外大增11.9万人,将使美联储降息决策更趋复杂;
3、昨日美国公布至11月15日当周初请失业金人数22万人,预期23万人。
1、Bitget数据:加密市场普遍下跌,BTC跌5.71%至8.6万美元下方,ETH跌7.46%至2800美元以下;
2、Solid Intel:美国科技股近四周平均每周资金流出达25亿美元,超过2021年纪录约8亿美元。其中最近一周录得净卖出16亿美元。
3、The Block:据摩根大通报告,加密市场近期回调主要由非加密原生散户投资者推动,11月迄今约40亿美元从比特币与以太坊现货ETF流出,已超2月纪录。
1、BTC、ETH 12 小时持续下跌,市场极度恐慌, 24小时爆仓约8.34亿美元,其中多单爆仓7.22亿美元;
2、美股周四收盘,道指初步收跌0.84%,标普500指数跌1.55%,纳斯达克综合指数跌2.15%。英伟达(NVDA.O)跌3.1%,盘中一度上涨5%,甲骨文(ORCL.N)跌超6%;
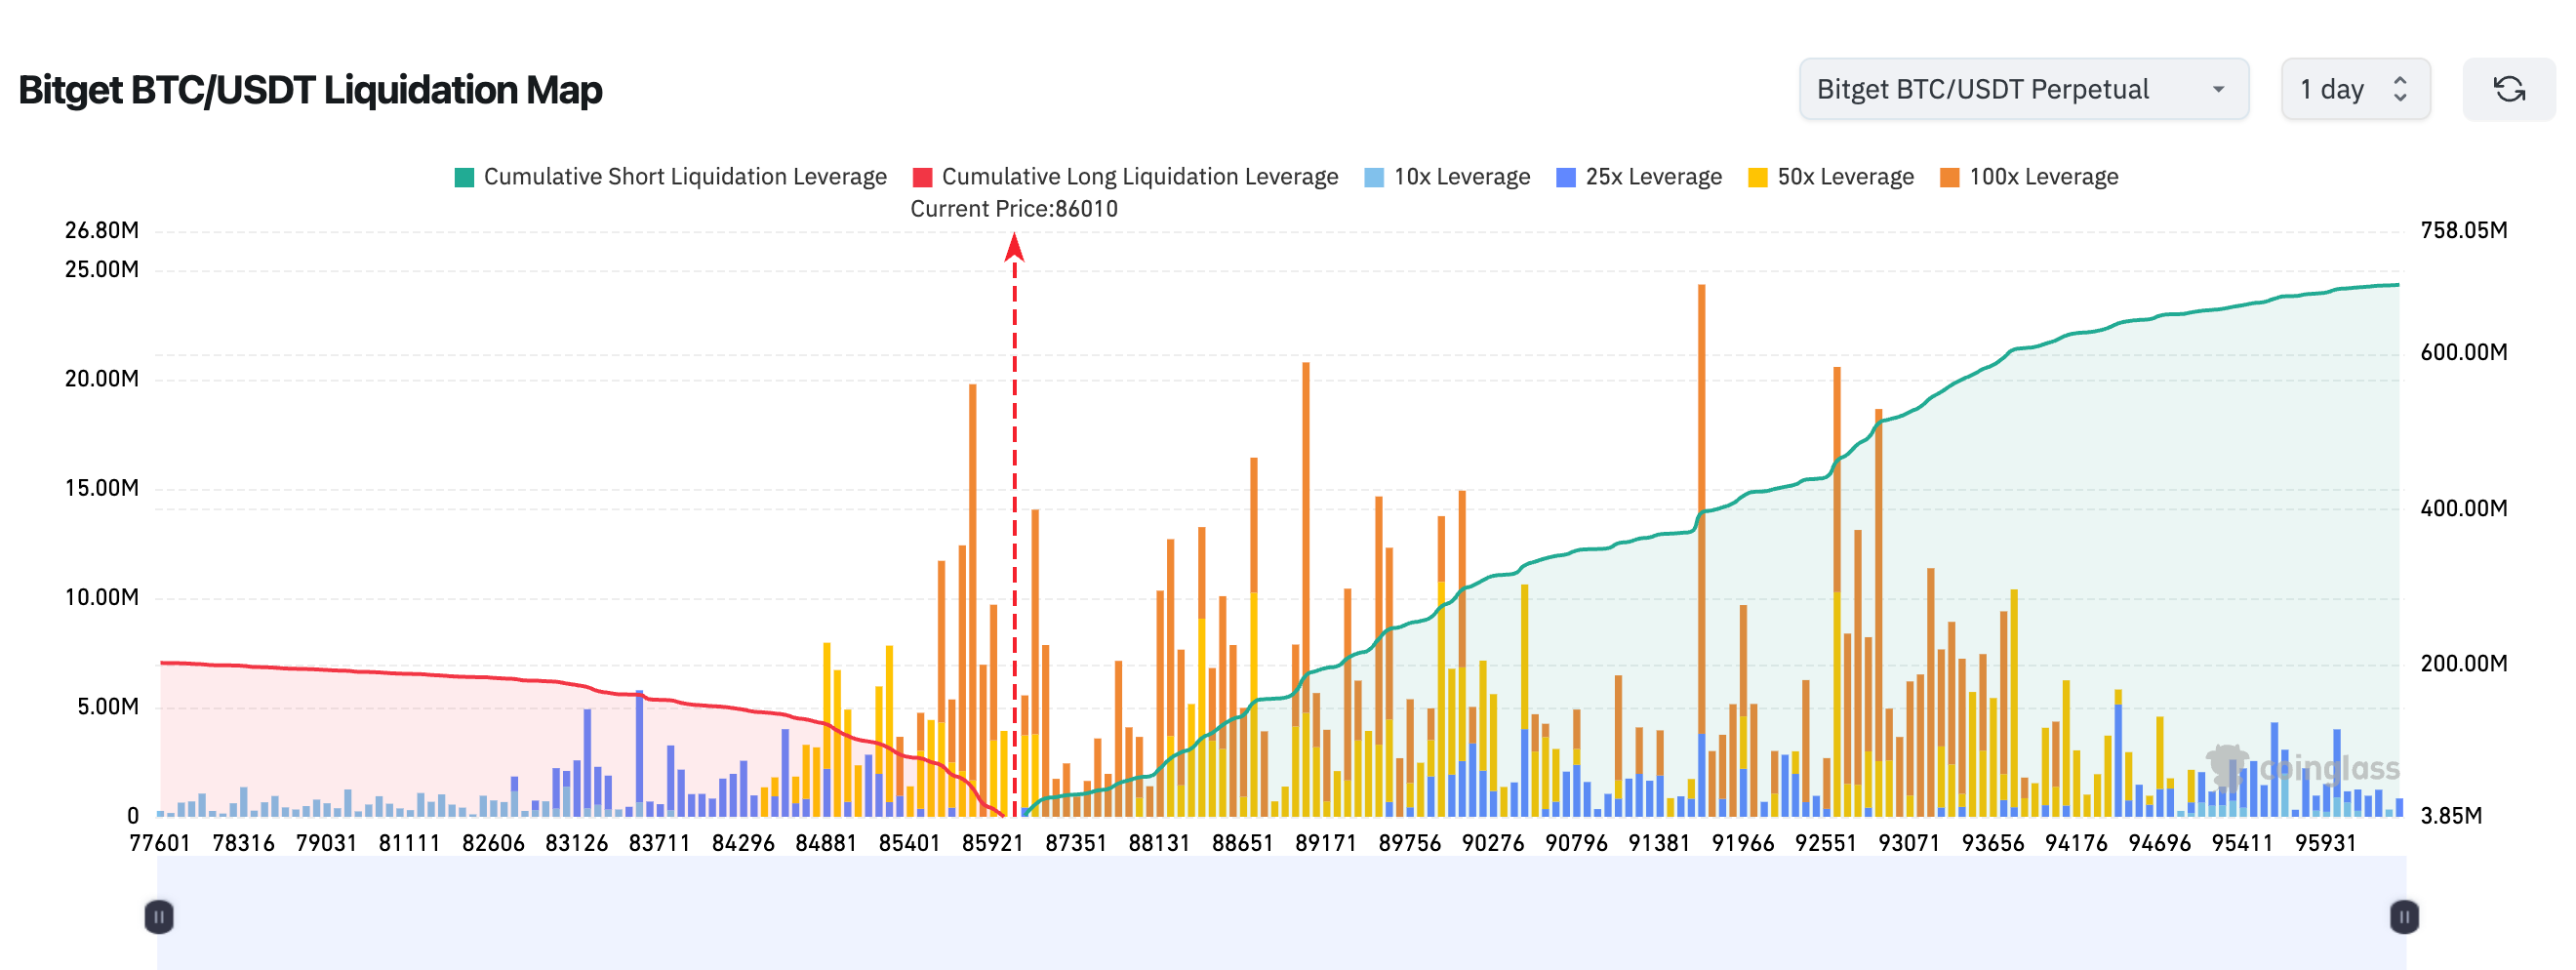
3、Bitget BTC/USDT清算地图显示:BTC现价86010美元,多头高杠杆密集爆仓区主要集中在 85,400–88,000 美元附近,当前价格 86,010 正好处于该区间中部,一旦向下波动容易触发连续多头爆仓。空头累计清算在 77,600–83,000 美元区间较为平缓,而多头在 88,000–95,000 美元区间累积清算量快速上升,显示整体杠杆结构明显偏多,价格下跌方向的风险更大。
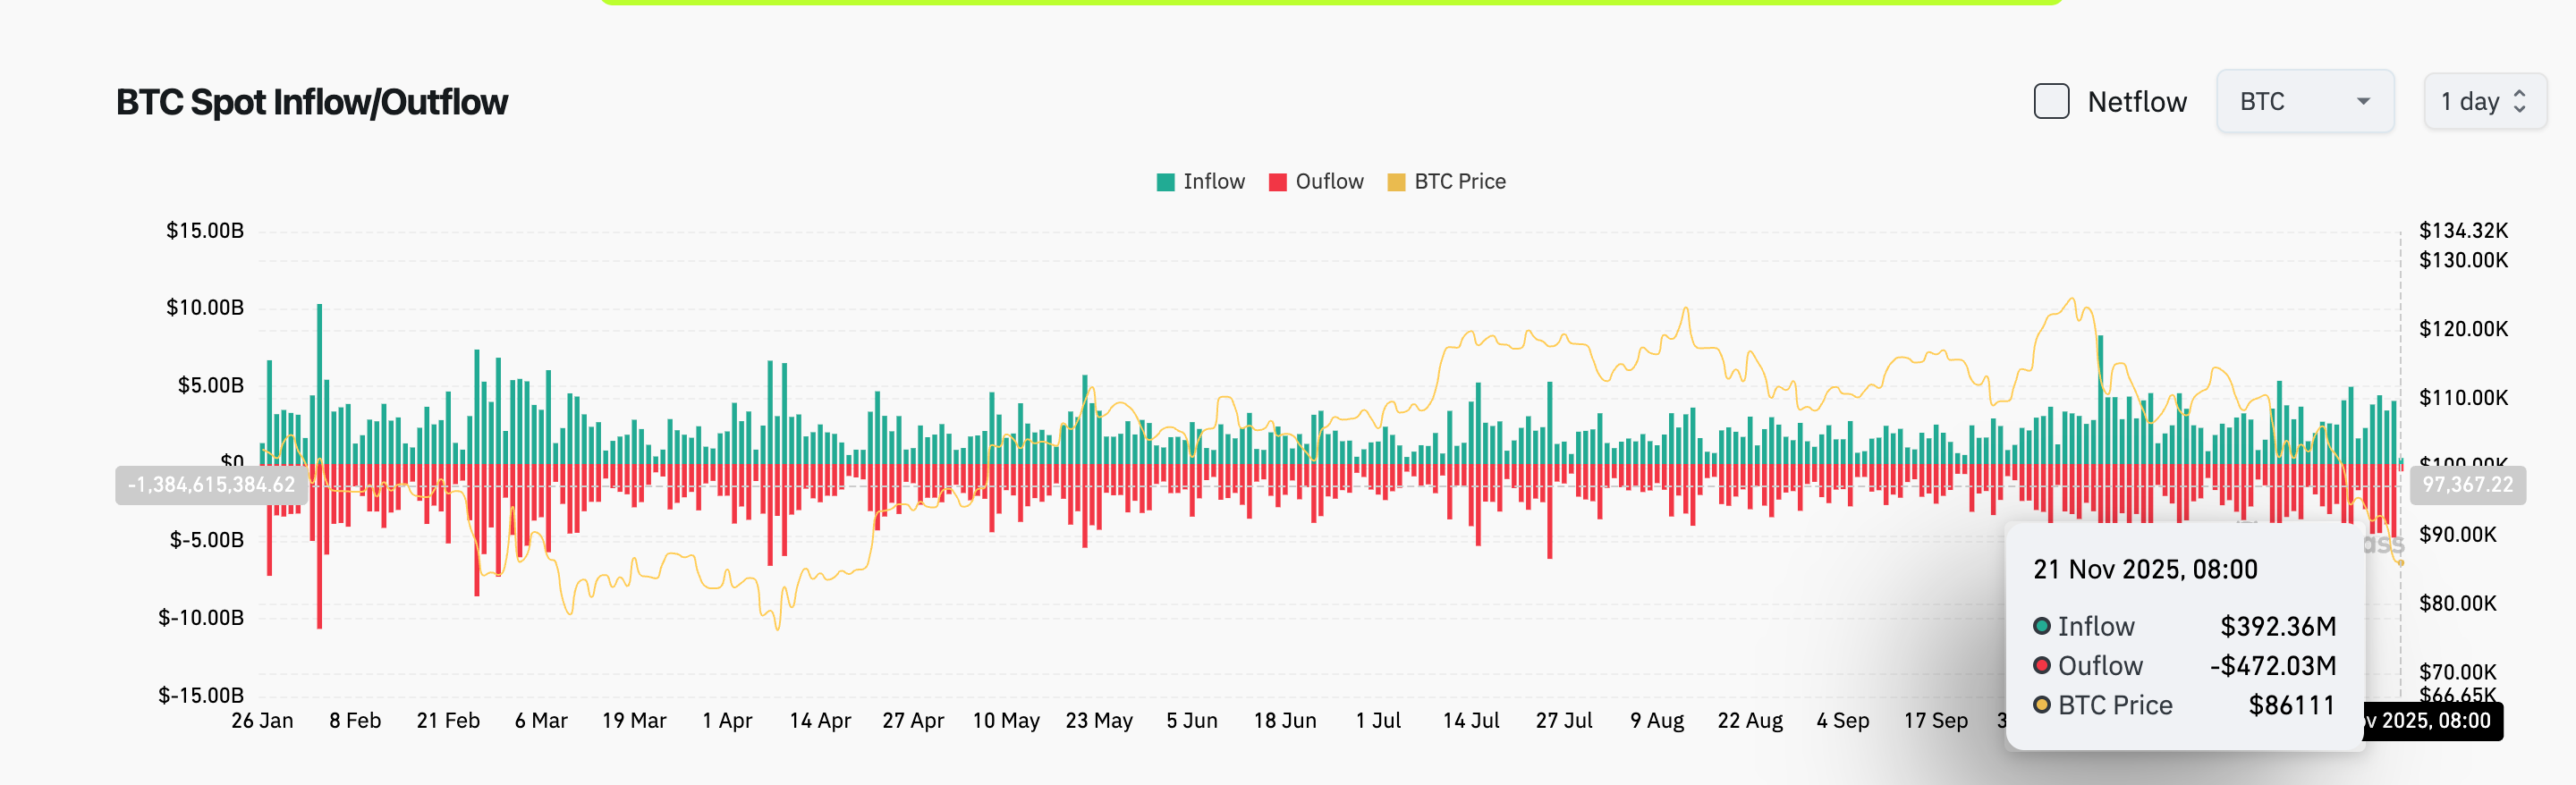
4、过去24小时内,BTC现货流入3.92 亿美元,流出4.72 亿美元,净流出0.8 亿美元。
1、阿根廷国会报告称总统Milei在LIBRA项目中提供“关键协助”;
2、OpenAI向全球用户推出ChatGPT群聊功能;
3、桥水基金创始人Ray Dalio:比特币约占个人投资组合的1%,认为其难以主要国家的储备货币;
4、市场消息:Polymarket计划以120亿美元估值进行新一轮融资。
1、Base联创兼协议负责人Jesse Pollak创作者代币上线当日即遭狙击,26%供应量同区块被买走套利130万美元;
2、Sign推出基于BNB Chain的主权国家Layer2解决方案,支持稳定币与RWA上链;
3、MOVE回购代币持续回流,Movement再转入币安5000万枚;
4、链游Illuvium已在Base链部署Staking v3;
5、Bitmine再购入17242枚ETH,价值约4907万美元;
6、美国政府转移FTX、Bitfinex黑客案查封资产至新钱包地址,资产包括:1513万枚TRX、54.5万枚FTT、74.4万枚KNC及1066枚WETH;
7、美股上市公司ANPA拟在24个月内最多购买5000万美元EDU代币;
8、比特币ETF昨日净流入1840枚BTC,以太坊ETF净流入12986枚ETH;
9、MegaETH将于11月25日推出预存款跨链桥,总上限为2.5亿美元;
10、Aster:ASTER回购总量已超1.55亿枚,S3空投将于12月15日开放申领。
免责声明:此报告由AI生成,人工仅作信息验证,不作任何投资建议。
作者:Ray Dalio
编译:深潮TechFlow
尽管我仍是一名沉迷于投资游戏的活跃投资者,但在我生命的这个阶段,我也肩负着教师的角色,试图传授我关于现实运转方式的理解以及帮助我应对挑战的原则。作为一名全球宏观投资者,我已有超过50年的经验,并从历史中汲取了许多教训,因此我分享的大部分内容自然与此相关。
这篇文章主要探讨以下几点:
财富与金钱之间的重要区别;
这种区别如何驱动泡沫的形成与破裂;
这种动态伴随着巨大的财富鸿沟,可能刺破泡沫,导致不仅是金融上的崩溃,还可能引发社会和政治上的剧烈动荡。
理解财富与金钱的区别及其关系至关重要,尤其是以下两点:
当金融财富的规模相较于货币的规模非常庞大时,泡沫是如何形成的;
当出现对货币的需求,导致出售财富以获取货币时,泡沫是如何破裂的。
这个关于事物运作机制的非常基础、易于理解的概念并没有被广泛认知,但它在我的投资过程中却帮助了我许多。
需要了解的核心原则包括:
金融财富可以非常容易地创造,但它并不真正代表其真实价值;
金融财富本身没有价值,除非将其转换为可用于消费的货币;
将金融财富转换为可消费的货币需要将其出售(或收取其收益),而这通常正是泡沫转变为崩溃的关键所在。
关于“金融财富可以非常轻松地创造,但它并不代表其真实价值”,举个例子,现在如果一家初创公司的创始人出售价值5000万美元的公司股份,并将公司估值定为10亿美元,那么这位创始人就成为了一名亿万富翁。
这是因为公司被认为价值10亿美元,尽管这个财富数字背后并没有真正接近10亿美元的实际支撑。同样地,如果某只公开交易的股票的买家以特定价格从卖家手中购买了少量股票,那么所有股票都会按照这个价格进行估值,通过这个估值方法就可以得出该公司拥有的财富总额。当然,这些公司可能并不真正值这些估值,因为资产的价值最终取决于它们能够被出售的价格。
关于“金融财富本质上是毫无价值的,除非将其转换为货币”,原因在于财富无法直接消费,而货币可以。
当财富的规模远远超过货币的规模,而拥有财富的人需要出售财富以换取货币时,就会触及第三个原则:“将金融财富转换为可消费的货币需要将其出售(或收取其收益),而这通常正是泡沫转变为崩溃的关键所在。”
如果你理解了这些内容,就能够明白泡沫是如何形成的,以及它们如何破裂为崩溃,这将帮助你预测并应对泡沫与崩溃。
同样重要的是要知道,尽管货币和信贷都可以用来购买商品,但它们之间有以下区别:
a) 货币可以完成交易,而信贷则会产生债务,需要未来通过获取货币来结清交易;
b) 信贷的创造相对容易,而货币只能由中央银行创造。
虽然人们可能认为购买商品需要货币,但这并不完全正确,因为商品也可以通过信贷购买,而信贷会产生需要偿还的债务。这通常是泡沫的构成基础。
接下来,我们来看一个例子。
尽管历史上的所有泡沫和崩溃的运作方式基本相同,我将以1927-1929年的泡沫和1929-1933年的崩溃作为例子。如果你以机械化的视角思考1920年代末的泡沫、1929-1933年的崩溃及经济大萧条,以及罗斯福总统在1933年3月为缓解崩溃所采取的行动,你会发现我刚刚描述的这些原则是如何发挥作用的。
泡沫资金从何而来?泡沫如何形成?
那么,所有推动股市上涨并最终形成泡沫的资金究竟从何而来?又是什么让它成为泡沫呢?
常识告诉我们,如果现有的货币供应量有限,并且所有东西都需要用货币购买,那么购买某样东西就意味着需要从其他地方抽走资金。而被抽走资金的东西可能会因为被出售而价格下降,而被购买的东西价格则会上涨。
然而,在1920年代末期以及现在,推动泡沫的并不是货币,而是信贷。信贷可以在没有货币的情况下被创造出来,用于购买股票和其他资产,从而形成泡沫。当时的动态——这也是最经典的动态——是信贷被创造出来并借贷用于购买股票,这导致产生了需要偿还的债务。当偿债所需的货币超过股票产生的收益时,金融资产不得不被出售,这就导致资产价格下跌,而泡沫的动态开始逆转,最终形成崩溃的动态。
这些动态驱动泡沫与崩溃的基本原则是:
当金融资产的购买由大量信贷增长支撑,财富总量相较于货币总量不断上升(财富远远超过货币),就会形成泡沫。而当财富需要被出售以换取货币时,就会导致崩溃。例如,在1929至1933年期间,股票和其他资产不得不被出售,以偿还用于购买它们的债务的利息,从而使泡沫的动态开始逆转。
自然地,借贷和购买股票越多,股票表现越好,更多的人就会想要购买股票。这些买家并不需要出售其他资产来完成购买,因为他们可以通过信贷购买股票。随着这种行为的增加,信贷开始变得紧张,利率随之上升。这既是因为借贷需求过于强劲,也是因为美联储允许利率上升(即收紧货币政策)。当借贷需要偿还时,股票不得不被出售以获取资金来偿还债务,导致价格下跌、债务违约发生,抵押品价值缩水,信贷供应进一步减少,泡沫转变为自我强化的崩溃,最终引发经济大萧条。
财富差距如何刺破泡沫并引发崩溃?
为了探讨这种动态如何在伴随巨大财富差距的情况下刺破泡沫,并导致不仅是金融层面的崩溃,还会引发社会和政治层面的动荡,我研究了以下图表。该图表展示了过去以及当前财富与货币之间的差距情况,具体表现为股票总价值与货币总价值的比例。
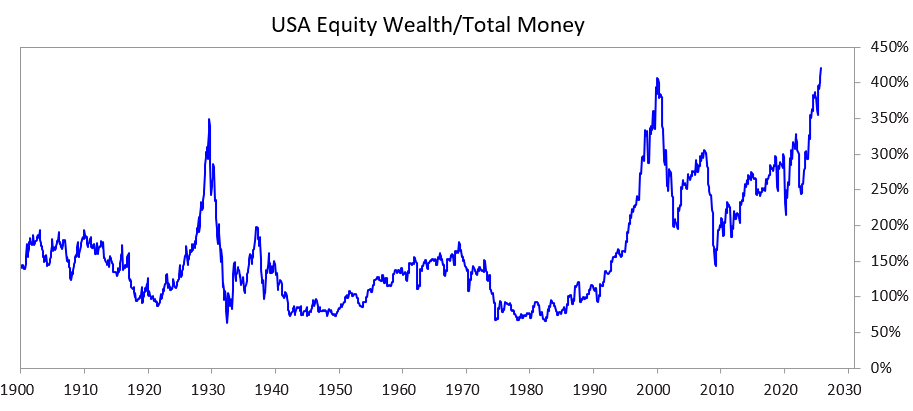
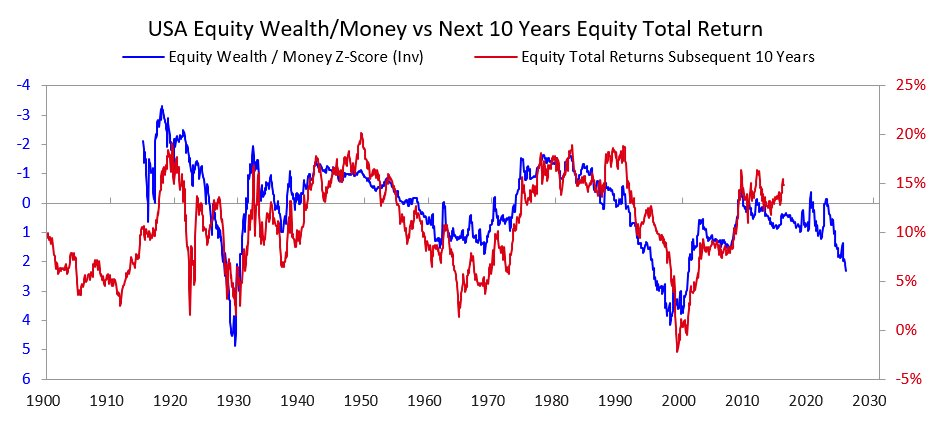
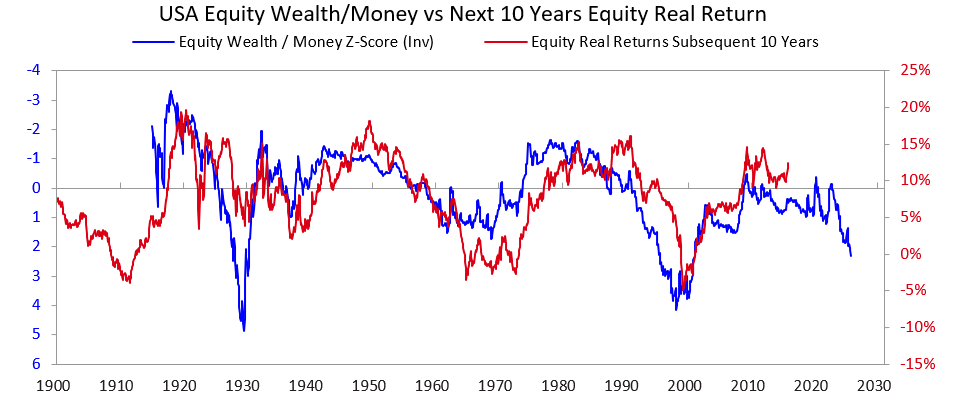
接下来的两张图表则显示了这一比例如何成为未来十年名义回报率和实际回报率的指标。这些图表本身已经说明了一切。
当我听到人们试图通过分析公司未来是否能够盈利,从而为当前的股价提供足够回报,来判断某只股票或整个股市是否处于泡沫时,我心里会想,他们并不真正理解泡沫的动态。虽然投资的长期收益当然重要,但这并不是泡沫破裂的主要原因。泡沫并不会因为人们某天早晨突然意识到收入和利润不足以支撑当前价格而破裂。毕竟,是否有足够的收入和利润来提供良好的投资回报率,通常需要多年甚至几十年才能真正明确。
需要牢记的原则是:
泡沫破裂的原因在于流入资产的资金开始枯竭,而股票或其他财富资产的持有者需要出售这些资产以获取资金用于某些目的(最常见的是偿还债务)。
接下来通常会发生什么呢?
当泡沫破裂,市场中资金和信贷不足以满足金融资产持有者的需求时,市场和经济会随之下滑,内部的社会和政治动荡通常也会加剧。尤其是在存在巨大财富差距的情况下,这种动态会进一步加剧富裕阶层(通常倾向于右翼)与贫困阶层(通常倾向于左翼)之间的分歧与愤怒。
以1927至1933年的案例为例,这种动态导致了经济大萧条,并引发了严重的内部冲突,特别是富裕阶层与贫困阶层之间的对立。这一系列事件最终导致胡佛总统被赶下台,罗斯福总统当选。
自然地,当泡沫破裂并伴随市场与经济衰退时,往往会引发重大政治变革、大规模财政赤字以及债务货币化。在1927至1933年的例子中,市场与经济的衰退发生在1929至1932年,政治变革则在1932年到来,而这些变革促使罗斯福总统在1933年开始实施巨额财政赤字政策。
罗斯福总统的中央银行印制了大量货币,从而使货币贬值(例如,相对于黄金而言)。这种货币贬值缓解了资金短缺问题,并带来了以下影响:
a) 帮助那些系统性重要的债务人缓解压力,能够支付债务利息;
b) 推高了资产价格;
c) 刺激了经济发展。
在这样的时刻上台的领导者通常会实施许多令人震惊的财政政策变化,虽然在此无法详细展开,但可以肯定的是,这些时期通常伴随着巨大的冲突和财富的重大转移。在罗斯福的案例中,这些情况促使了许多重大财政政策的变革,以实现财富从顶层向普通民众的转移。例如,将最高边际所得税率从1920年代的25%提高到79%,大幅增加遗产税和赠与税,并为社会项目和补贴的巨大增长提供资金。这些政策也导致了国内与国际间的巨大冲突。
这是一种经典的动态。在历史上,许多领导者和中央银行都在许多国家和许多年间重复了类似的做法,次数之多难以一一列举。顺便提一句,在1913年之前,美国并没有中央银行,政府也没有能力印制货币,因此银行倒闭和通缩性经济萧条更为常见。但无论哪种情况,债券持有者的处境通常不佳,而黄金持有者则表现良好。
虽然1927至1933年的案例是经典泡沫破裂周期的一个典型例子,但它属于较为极端的情况。类似的动态也可以在其他时期看到,例如促使尼克松总统和美联储在1971年采取相同措施的事件,以及几乎所有其他泡沫和破裂的发生(如1989至1990年的日本经济泡沫、2000年的互联网泡沫等)。这些泡沫和破裂通常还伴随着其他典型特征,例如市场因流行而吸引了大量缺乏经验的投资者,这些投资者受市场热度驱动,以杠杆方式买入,最终损失惨重并感到愤怒。
这种动态在数千年来一直如此,当这些条件存在时(即对货币的需求超过供应)。财富不得不被出售以换取资金,泡沫破裂,违约、货币印刷以及经济、社会和政治问题随之而来。换句话说,金融财富(尤其是债务资产)与货币之间的失衡,以及金融财富转化为货币的过程,是导致银行挤兑的根本原因——无论是私人银行还是政府控制的中央银行。这些挤兑要么导致违约(主要发生在美联储创立之前),要么促使中央银行创造货币和信贷,向那些“太重要而不能失败”的机构提供支持,以帮助它们偿还贷款并避免失败。
请牢记以下几点:
当货币交付的承诺(即债务资产)远远超过现有货币数量,并且需要出售金融资产来获取资金时,警惕泡沫破裂的可能性,并确保自身得到保护。例如,不要持有大量信贷敞口,并拥有一些黄金作为避险资产。如果这种情况发生在财富差距巨大的时期,还需警惕可能出现的重大政治和财富变动,并采取措施保护自己免受影响。
虽然加息和信贷收紧是导致资产被出售以获取资金的最常见原因,但任何导致资金需求增加的因素(例如财富税)以及出售金融财富以满足资金需求的行为,都可能引发类似的动态。
当货币/财富之间的巨大差距与财富分配的不平等同时存在时,这种情况应被视为非常高风险的环境,需格外谨慎。
(如果您不想了解从1920年代到现在的简要历史,可以跳过这部分。)
虽然我之前提到了1920年代的泡沫如何导致1929至1933年的破裂和大萧条,为了快速补充背景信息,那场破裂和随后的萧条最终促使罗斯福总统在1933年违约了美国政府承诺以固定价格提供硬通货(黄金)的承诺。政府大量印制货币,黄金价格上涨了约70%。
我将略过1933至1938年的再通胀如何导致1938年的紧缩;以及1938至1939年“经济衰退”如何创造了经济和领导层的条件,再加上德国和日本崛起挑战英国与美国主导权的地缘政治动态,共同导致了第二次世界大战;还将略过经典的大周期动态如何将我们从1939年带到1945年——当时旧的货币、政治和地缘政治秩序崩溃,新的秩序得以建立。
我不会详细探讨原因,但需要指出,这些事件使美国变得非常富有(当时持有全球三分之二的货币,即黄金)且强大(生产了全球一半的GDP,并成为军事主导力量)。因此,在布雷顿森林协议中确立的新货币秩序中,货币仍然以黄金为基础,美元与黄金挂钩(其他国家可以用他们获得的美元以每盎司35美元的价格购买黄金),而其他国家的货币也与黄金挂钩。
然而,在1944年至1971年间,美国政府的支出远超税收收入,因此大量借款并以债务形式出售,从而创造了远超中央银行黄金储备的黄金索取权。意识到这一点后,其他国家开始用纸币兑换黄金。这导致货币和信贷变得过于紧张,因此尼克松总统在1971年采取了与罗斯福总统1933年类似的行动,再次使法定货币相较黄金贬值,黄金价格随之飙升。
简而言之,从那时到现在:
a) 政府债务及其偿债成本相较于税收收入显著上升,尤其是在2008年全球金融危机后的2008至2012年期间,以及2020年新冠疫情引发的金融危机之后;
b) 收入和价值差距扩大至当前的巨大水平,导致难以调和的政治分歧;
c) 由于信贷、债务以及对新技术的创意支持投机,股市可能处于泡沫状态。
下图展示了收入分配中,前10%人群的收入份额相较于后90%的比例——可以清楚地看到,今日的收入差距极为巨大。
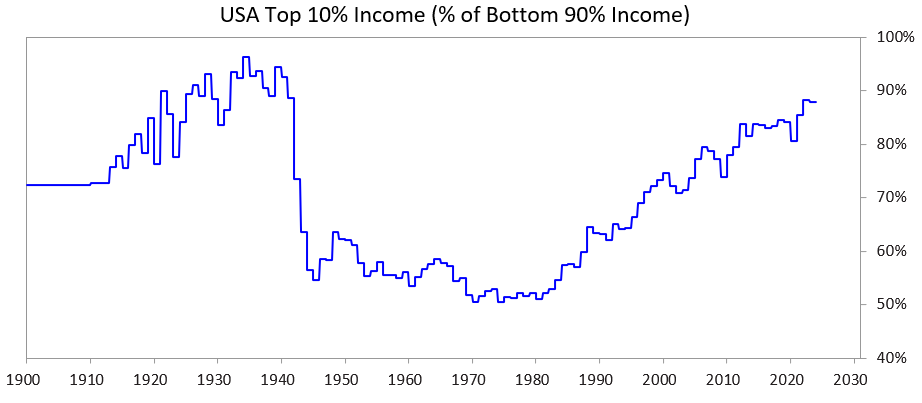
美国以及其他民主治理且过度借贷的国家政府如今面临困境:
a) 无法像过去那样继续增加债务;
b) 无法通过足够的税收增长来弥补财政缺口;
c) 无法大幅削减支出以避免赤字并阻止债务进一步增加。
他们陷入了僵局。
详细解析
这些国家无法借到足够的资金,因为自由市场对其债务的需求已经不足。(原因在于这些国家债务过高,而债权持有者已经持有了过多债务资产。)此外,国际债权人(例如中国)担忧战争冲突可能导致债务无法偿还,因此减少了对债券的购买,转而将债务资产转换为黄金。
它们无法通过足够的税收增长来解决问题,因为如果对财富集中于前1%-10%的人群加税:
a) 这些富裕阶层可能会选择离开,带走他们的税收贡献;
b) 政治家可能会失去前1%-10%群体的支持,而这些群体的支持对于资助昂贵的竞选活动至关重要;
c) 可能导致市场泡沫破裂。
与此同时,它们也无法削减足够的支出和福利,因为这样做在政治上甚至道德上可能是不可接受的,尤其是这些削减将会对底层60%的人群造成不成比例的影响……
因此,它们陷入了僵局。
基于这些原因,所有拥有高额债务、巨大财富差距和严重价值分歧的民主国家政府都面临困境。
在当前条件下,结合民主政治体系的运作方式以及人性特点,政治家们不断承诺快速解决问题,但却无法交付令人满意的结果,因此迅速被赶下台,继而被新一批承诺快速解决问题的政治家所取代,而后者同样失败,再次被替换,如此循环。这正是为什么英国和法国这样的国家——它们的体制允许快速更换领导人——在过去五年内分别经历了四任首相。
换句话说,我们正在目睹“大周期”这一阶段的经典模式。这种动态非常重要,值得深入理解,现在应该已经显而易见了。
与此同时,股市和财富繁荣高度集中于顶尖的人工智能相关股票(例如“七巨头” Mag 7)以及少数超级富豪手中。而人工智能正在取代人类工作,加剧财富和货币分配的不平等,以及人与人之间的财富差距。历史上曾多次出现类似动态,我认为很可能会出现显著的政治和社会反弹,这种反弹至少会显著改变财富分配,而在最糟糕的情况下,可能会导致严重的社会和政治混乱。
接下来,让我们探讨这种动态与巨大的财富差距如何对货币政策造成问题,并可能引发财富税,从而刺破泡沫并导致经济崩溃。
我将比较财富和收入排名前10%的人群与财富和收入排名后60%的人群,选择后60%是因为这一群体代表了大多数人。
简而言之:
最富有的人群(前1%-10%)拥有远远超过后60%人群的财富、收入以及股票资产。
对于最富有的人群而言,他们的财富主要来源于资产价值的增长,而这种增长在资产未被出售之前是不被征税的(与收入不同,收入在赚取时即被征税)。
随着人工智能的繁荣,这些差距正在扩大,并可能以加速的速度进一步扩大。
如果对财富征税,则需要通过出售资产来支付税款,这可能会导致泡沫破裂。
更具体来说:
在美国,排名前10%的家庭是受过良好教育且经济生产力较高的人群,他们赚取了约50%的总收入,拥有约三分之二的总财富,持有约90%的股票资产,并支付了约三分之二的联邦所得税。这些数字都在稳定增长。换句话说,他们的经济状况非常好,并且对社会的贡献也很大。
相比之下,排名后60%的家庭教育水平较低(例如,60%的美国人阅读能力低于六年级水平),经济生产力相对较低,合计仅赚取了约30%的总收入,拥有仅约5%的总财富,持有约5%的股票资产,并支付不到5%的联邦税。他们的财富和经济前景相对停滞,因此面临着财务上的压力。
自然地,这种状况导致了对财富和资金从前10%人群向后60%人群重新分配的巨大压力。
虽然美国历史上从未征收过财富税,但如今在州和联邦层面对财富税的呼声越来越高。为什么现在要对财富征税,而之前没有?原因很简单——因为财富集中在那里。也就是说,排名前10%的人大多数通过财富增长而变得更富有,而这些增长并未被征税,而不是通过劳动收入实现财富积累。
财富税面临三大主要问题:
富人可以选择迁移,一旦他们离开,不仅带走了自己的才华、生产力、收入和财富,还带走了税收贡献。这将削弱他们离开的地区,同时提升他们迁往的地区。
财富税实施起来非常困难(具体原因你可能已经了解,我就不赘述了,以免这篇文章变得更长)。
财富税将资金从用于支持生产力提升的投资活动中抽离,转交给政府,而假设政府能够妥善处理这些资金以让后60%的人群变得更具生产力和富裕,这几乎是不现实的。
基于上述原因,我更倾向于看到对未实现资本收益征收一个可接受的税率(例如5%-10%),但这又是另一个需要单独讨论的话题。
在未来的文章中,我会更详细地探讨这一问题。简单来说,美国家庭资产负债表显示大约有150万亿美元的总财富,但其中现金或存款的规模不到5万亿美元。因此,如果每年征收1%-2%的财富税,所需的现金将超过1-2万亿美元,而现有的流动现金池规模也仅略高于这一数值。
任何类似的政策都可能导致资产泡沫破裂并引发经济衰退。当然,财富税不会对所有人征收,而是针对富人群体。虽然本文暂不深入具体数字,但可以明确的是,财富税可能会带来以下影响:
迫使私人和公共股权进行强制性出售,从而压低估值;
增加信贷需求,可能推高富人及整体市场的借贷成本;
鼓励将财富转移至税收友好地区或离岸避税地。
如果政府对未实现收益或非流动性资产(如私募股权、风险投资持股,甚至集中持有的公共股权头寸)征收财富税,这些压力将尤为突出,甚至可能引发更严重的经济问题。
深潮 TechFlow 消息,11 月 21 日,据链上分析师 Onchain Lens(@OnchainLens)监测,某鲸鱼向 Hyperliquid 存入 224 万枚 USDC,并开立一笔 40 倍杠杆的比特币空单。
深潮 TechFlow 消息,11 月 21 日,据官方消息,Hotcoin 将于 2025 年 11 月 21 日上线 BOB 与 JESSE 热门项目,精准捕捉市场新叙事,助力用户抢占新一轮赛道先机!
【现货交易】
📍 11月21日 13:00(UTC+8)上线 BOB/USDT
📍 11月21日 13:00(UTC+8)上线 JESSE/USDT
Hotcoin 重磅推出限时零手续费交易活动,让用户以更低成本把握新兴资产的早期增长机遇。
凭借美国 MSB 与澳洲 AUSTRAC 双牌照合规运营、八年零安全事故记录及高效稳定的交易系统,Hotcoin 持续为全球用户提供安全、专业、便捷的数字资产服务。
深潮 TechFlow 消息,11 月 21 日,花旗银行与 Swift 宣布已完成一项在法币与数字货币之间进行 Payment-versus-Payment(PvP)结算流程的试点,验证了传统金融系统与分布式账本网络互操作的可行性。此次试点依托现有 Swift 基础设施实现,并通过无缝集成机构级区块链连接器、业务流程协调器及智能合约实现。此外,试点中花旗银行使用了以太坊 Sepolia 测试网的测试版 USDC,用于模拟近生产环境。
深潮 TechFlow 消息,11 月 21 日,据链上分析平台 Lookonchain(@lookonchain)监测,被标识为”#66kETHBorrow”的加密货币巨鲸今日再度增持57,725枚ETH,价值约1.63亿美元。此次购买后,该巨鲸ETH持仓量已达432,721枚,总价值约12.1亿美元。同时,该巨鲸在借贷平台Aave上已累计借入6.026亿美元稳定币。
深潮 TechFlow 消息,11 月 21 日,据链上分析师 Ai姨 (@ai 9684xtpa) 监测,某鲸鱼「清仓 ETH,卖掉部分 WBTC」,过去 8 小时其以均价 84710 美元卖出 250 WBTC(2117 万美元),亏损 794.8 万美元。
其 ETH 持仓则于 11 月 17 日-11 月 21 日期间分批清仓,最终以 2994.9 美元均价卖出 17497 ETH(5241 万美元),此前建仓的 13,316 ETH 亏损 1840 万美元。
该鲸鱼今年八至九月时高点囤积的 WBTC 和 ETH,仅不到四个月就亏损 2634.8 万美元,剩余 1310 WBTC 仍浮亏 4071 万美元。
深潮 TechFlow 消息,11 月 21 日,据Trader T监测,昨日以太坊现货ETF净流出额达2.6066亿美元。其中贝莱德(BlackRock)的ETHA流出最多,达1.2167亿美元;富达(Fidelity)的FETH紧随其后,流出9055万美元;VanEck的ETHV流出1867万美元;灰度(Grayscale)的ETHE流出1860万美元;Bitwise的ETHW流出1117万美元。21Shares、Invesco、Franklin和Grayscale Mini的产品当日未出现资金流动。
深潮 TechFlow 消息,11 月 21 日,据Trader T监测,昨日比特币现货ETF净流出额达9.04亿美元,为历史第二大单日流出规模,具体数据如下:
深潮 TechFlow 消息,11 月 21 日,HTX行情显示,ETH跌破2800美元,现报2799美元,24小时跌幅为8.12%。
深潮 TechFlow 消息,11 月 21 日,流动性质押平台aPriori在X平台发文表示,已经注意到社区针对项目可能涉及女巫活动的讨论,目前没有发现任何证据表明团队或基金会成员领取空投,主网上线首日将有更多APR代币空投给Monad社区且不设任何限制或锁定期,主要基于社区贡献,所有现有APR代币桥接到Monad主网上。
此前消息,Bubblemaps披露aPriori募资约3000万美元,但该项目60%空投被同一实体通过1.4万个地址领取,尚不清楚幕后是谁,以及这些钱包是如何获得认证的。
深潮 TechFlow 消息,11 月 21 日,据The Block报道,摩根大通分析师在周四的股票研究报告中维持对加密货币交易所Bullish(BLSH)的”中性”评级,但将2026年12月目标价从46美元小幅下调至45美元。此调整主要因剔除了公司12亿美元IPO所得资金产生的稳定币推广收入。
Bullish第三季度表现强劲,收入达7700万美元,调整后EBITDA为2900万美元,均超出市场预期。分析师指出,尽管市值下跌,但第四季度市场波动性增加正推动交易量上升,为Bullish创造”更具建设性”的交易环境。该公司还早于预期推出期权交易,并在获得纽约BitLicense后继续吸引美国机构客户。
深潮 TechFlow 消息,11 月 21 日,Re7 Labs发布xUSD脱锚事件更新,其中指出已聘请律师事务所Pillsbury Winthrop Shaw Pittman调查情况并就正式的法律选择提供建议,包括资产追回,此前多次联系Stream Finance和Stables Labs,但均未得到满意的答复,律师已经向相关方送达法律通知,要求偿还款项和保存证据,目前Morpho Worldchain sdeUSD头寸完全恢复,金库风险敞口已降低50%以上。
深潮 TechFlow 消息,11 月 21 日,BitMine 董事长 Tom Lee 在接受 CNBC 采访时表示,目前加密市场的疲弱走势与 10 月 10 日的暴跌高度相似,当时因稳定币定价错误引发史上最大规模清算,近 200 万账户被洗出场、流动性瞬间枯竭。Lee 指出,这类去杠杆周期通常持续约 8 周,目前已进入第 6 周,市场或正处于调整尾声。
深潮 TechFlow 消息,11 月 21 日,据 PeckShield 监测,在 ETH 跌破 2900 美元后,某巨鲸 wstETH 头寸遭清算,价值约 652 万美元。
深潮 TechFlow 消息,11 月 21 日,Shiba Inu 宣布与 Bitget Wallet 合作推出 SHIB 定制卡面,用户可通过 Bitget Wallet 加密卡使用稳定币或加密资产进行日常支付,并可选择 SHIB 主题卡面。
此外,Shiba Inu 将在活动期间向用户发放 SHIB 奖励。首批成功开通该定制卡面的前 100 名用户将共同分配 114,678,899 枚 SHIB,后续开卡用户则可获得价值 5 美元的 SHIB 奖励。
深潮 TechFlow 消息,11 月 21 日,Alliance联创@QwQiao近期重申了其对加密货币市场的警告观点,表示「pretty much」认同自己此前的预测。他曾警告称,下一轮熊市将比大多数人预期的更为严峻,主要原因是大量对加密货币知之甚少的”傻钱”正在购买数字资产交易平台(DAT)和ETF产品。
他认为这种情况”从不会有好结果”,并预测市场可能需要经历约50%的回撤,待这些投资者清空仓位后,市场才能建立坚实基础并恢复超级周期增长。虽然他没有给出具体时间点,但此次重申显示他对这一预测保持坚定。
深潮 TechFlow 消息,11 月 21 日,据 Ark Invest Tracker 监测,Cathie Wood 旗下 Ark Invest 于昨日增持 134650 股 Circle 股票(约 901 万美元);380244 股 BitMine 股票(约 989 万美元);63991 股 Robinhood 股票(约 679 万美元);42419 股 Coinbase 股票(约 1010 万美元)。
深潮 TechFlow 消息,11 月 21 日,据官方公告,英国严重欺诈办公室(SFO)周四宣布正在调查已倒闭的加密项目Basis Markets,该项目在2021年底通过NFT会员销售和代币发行筹集了约2800万美元后突然关闭。调查人员已在伦敦和西约克郡执行搜查令,逮捕两名男子,并缴获了数字设备和文件。
据SFO称,Basis Markets原本承诺为投资者提供低风险收益,但到2022年6月,投资者被告知”由于美国新提议的监管,该项目无法按计划进行”。调查显示,资金可能被直接转入了匿名团队控制的个人钱包。
SFO主任Nick Ephgrave表示:”凭借我们不断扩展的加密货币调查能力,我们决心追究任何试图利用加密货币欺诈投资者的人。”BASIS代币在英国当局宣布调查后一度下跌近40%。
撰文:律动小工
昨晚英伟达交出了一份华丽的成绩单。
第三季度营收 570 亿美元,同比暴涨 62%,净利润飙升 65% 至 319 亿美元。这已经是英伟达连续第十二次超预期了。财报发布后,股价盘后大涨 4-6%,第二天盘前继续上涨 5.1%,直接给公司增加了约 220 亿美元市值,还顺带拉动纳斯达克期货上涨 1.5-2%。
按理说,市场情绪这么好,比特币这个数字黄金也该跟着沾点光吧?结果现实给了我们一记耳光——比特币不涨反跌,价格滑落至 91,363 美元,跌幅约 3%。
那些曾经把比特币当作避风港的投资者,现在恐怕只感受到了不安。
当初被包装成「对抗通胀的利器」、「经济焦虑时的避风港」,现在的表现却更像一只高风险科技股,而不是实物黄金那样的避险资产。
数据更加直白:从 10 月初的历史高点暴跌 26% 之后,比特币现在的价格基本回到了年初的水平。也就是说,这一整年算是白忙活了。
而同期,真正的黄金呢?2025 年飙升了 55%。比特币持有人的心理落差真的不是一点半点的大。
推动金价上涨的因素其实很清晰:利率可能下调、美元走软、市场波动加剧、经济前景不明朗。按照传统的比特币逻辑,这些条件本该也推高比特币价格才对。但事实恰恰相反。
芝商所经济学家马克·肖尔在今年 5 月就指出过,从 2020 年开始,比特币和美股的相关性就转为正相关了,而且一直保持到现在。更关键的是,过去一年通过 ETF 和上市加密货币公司流入机构投资者手中的比特币数量创下了历史新高。
换句话说,比特币越来越「主流化」了,但代价是它也越来越像一个传统风险资产。
当然「英伟达大涨,比特币却跌了」的原因还在于资金的流向。
英伟达受益的是 AI 领域那种板上钉钉的确定性需求。CEO 黄仁勋强调「计算需求持续加速」,新推出的 Blackwell 芯片销售「爆表」,5000 亿美元的订单可见性直接打消了市场对 AI 泡沫的担忧。超大规模云服务商,也就是亚马逊、微软这些巨头,今年的资本支出超过 3800 亿美元,这些钱大部分都流向了英伟达。
而比特币呢?承受的是风险厌恶情绪的全面打击。作为「高 Beta 风险资产」,在流动性收紧的环境下首当其冲。仅一周时间,跌幅就达到 12.5%。加密货币 ETF 在 11 月 13 日单日净流出 8.67 亿美元,长期持有者开始抛售,休眠比特币的供应量从年初的 800 万枚降至 732 万枚。
虽然当前局面不太乐观,但并非没有转机。要让比特币重新起飞,或许需要几个关键条件同时具备。
美国政府开门后的流动性注入
43 天的政府停摆已于 11 月 18 日正式结束了。这次停摆影响了 125 万联邦雇员,造成约 160 亿美元的工资损失,也让消费者信心指数跌至三年低点 50.4。
现在政府重开了,流动性注入就成了关键。
这里要科普一个概念——TGA(Treasury General Account),也就是美国财政部在美联储的主要操作账户。政府所有收支都通过这个账户。当 TGA 增加时,代表资金从市场流向政府,市场流动性减少;反之,当 TGA 减少时,政府支出将资金注入市场,流动性增加。
数据显示,从 2025 年 10 月 1 日至 11 月 12 日这 43 天期间,TGA 余额持续累积,到 11 月 14 日达到 9590 亿美元的高点。这个水平远高于财政部通常维持的现金部位,主要是因为政府停摆期间支出受限,加上持续发债筹资,导致现金大量累积在国库账户中。
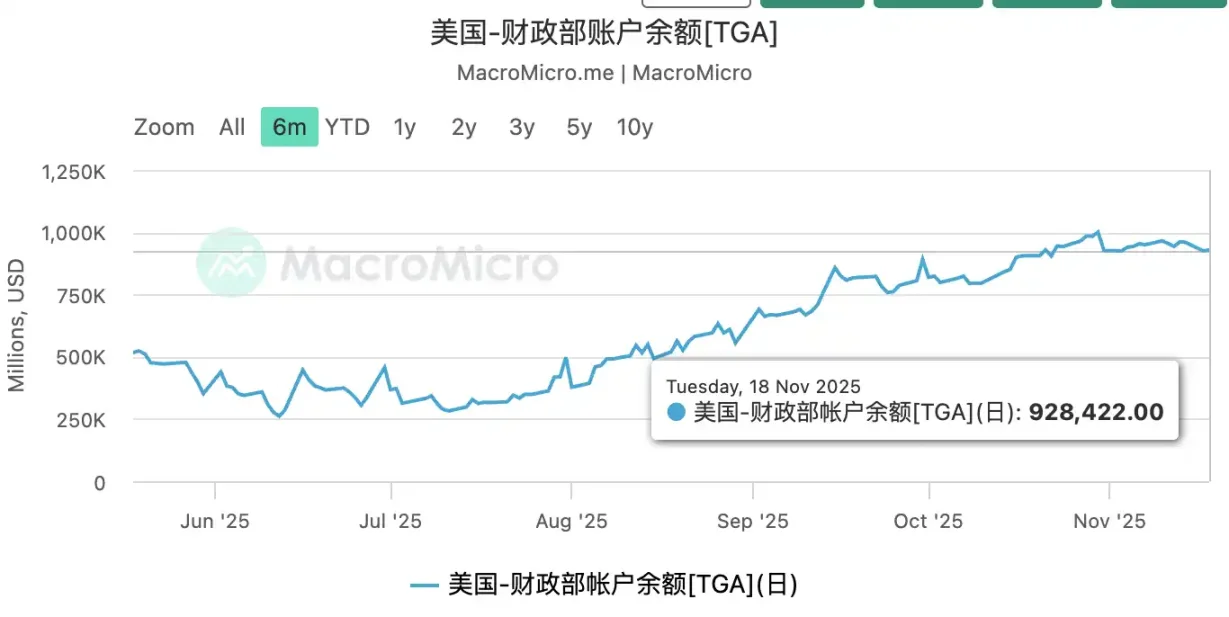
目前来看 TGA 数据,并没有明显的下降。
根据 2025 年 11 月 13 日政府重新开门的时间点推算,参考历史经验,预计在第一周的时间里,先会给政府员工补发工资,约 160 亿美元流入经济,影响比较小。也就是 11 月 20 日之前,都很难有大量流动性进入。
而再过 1-2 周,也就是 12 月初的时候,TGA 正常化运作,日常政府支出恢复,税收季节性回流,TGA 余额开始大额波动和释放,市场才会开始感受到明显的流动性改善。
而银行间流动性增加、机构资金宽裕,也就意味着比特币作为风险资产,也将获得资金流入,迎来上涨。
2019 年初的经验提供了重要参考。当时美国政府也经历了一次长时间停摆,从 2018 年 12 月 22 日一直持续到 2019 年 1 月 25 日,为期 35 天。在政府关门期间,TGA 余额同样大幅累积,在 2019 年 1 月 29 日达到 4130 亿美元。当政府重新运作后,财政部迅速增加支出,从 1 月 29 日到 3 月 1 日短短一个月内,TGA 余额减少 2110 亿美元,这些资金流入金融体系,带来显著的流动性改善。推动股市和比特币在重开后 30 天内分别上涨 8.5% 和 35%。
对比当前情况,2025 年 11 月的财政部一般账户(TGA)余额达到 9590 亿美元,远高于 2019 年的 4130 亿美元,这意味着潜在的流动性释放规模更为可观。
说到美联储,这也是影响比特币走向的另一个大 boss。
最新的美联储会议纪要显示,官员们就是否需要连续第三次降息存在严重分歧。大多数官员认为进一步降息可能会加剧通胀风险。白宫经济顾问哈塞特甚至承认「失去了对通胀的控制」。
特朗普更是再次「无能狂怒」,又直接接炮轰美联储主席鲍威尔,说「很想解雇他,他极其无能」。
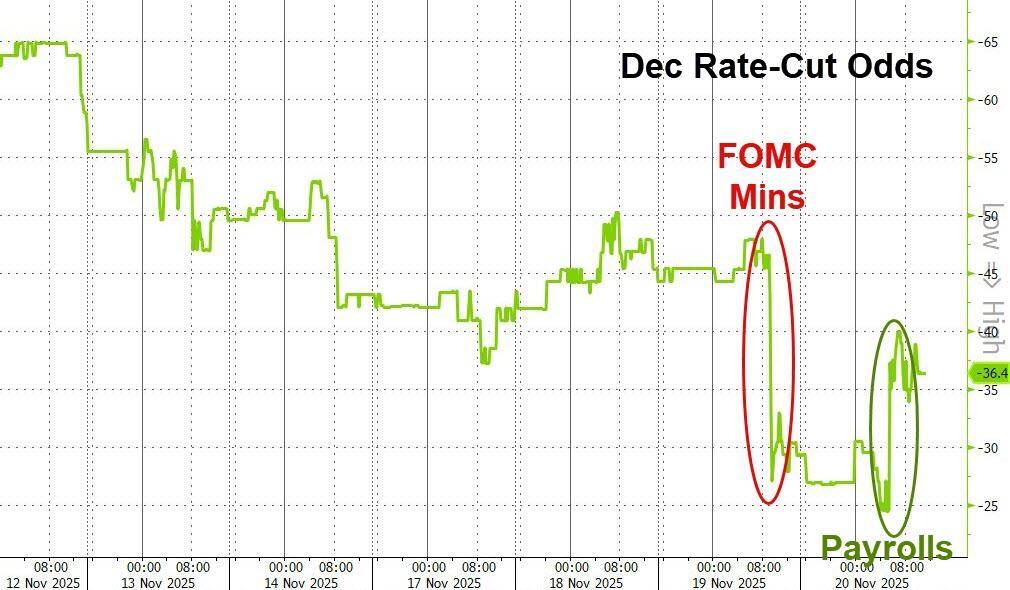
根据 CME「美联储观察」,12 月降息 25 个基点的概率只有 36.2%,维持利率不变的概率高达 63.8%。
更糟糕的是,美国劳工统计局已经确认 10 月份的家庭数据(用于计算失业率等关键统计数据)无法追溯收集,因此不会发布 10 月份就业报告,会将这些非农就业数据纳入 11 月份就业报告中,11 月份的就业报告将于 12 月 16 日发布。这意味着美联储在年内最后一次会议上将无法获得关键的就业数据。
且叠加美债收益率走高,主要期限美债收益率普涨,10 年期收益率涨 2.5 个基点。市场对 12 月降息的预期基本破灭,降息概率跌至 31% 左右。
但如果我们把视野放长一点,情况也许没那么悲观。延迟的 11 月就业数据将于 12 月 16 日发布,如果数据疲弱,仍可能支持下一波的降息预期,也就是明年 1 月 27 左右。目前看来降息概率为 48%,是 2026 年会议中最高的。
再把视野放宽一点,虽然美联储态度暧昧,但全球其他主要偏鸽派的央行已经在行动了。这种暗流涌动可能成为比特币上涨的重要推手。
比如欧央行,目前维持存款便利利率 2.00% 不变,但 12 月降息 25 个基点的可能性很大,因为通胀已经回落至 2.1%,基本接近目标水平。这里有个有意思的数据:历史上欧央行降息与比特币上涨的相关性高达 0.85。为什么?因为欧元区的流动性宽松会外溢到全球市场,提升整体风险偏好。
当前美国经济呈现出一种非常微妙的状态——既有亮点,也有隐忧。
8 月贸易逆差大幅收窄,下降 23.8% 至 596 亿美元,超出市场预期的 610 亿美元。这主要得益于关税效应下商品进口下降 6.6%。这一变化预计将为第三季度 GDP 增长贡献 1.5-2.0 个百分点,推升增长预估至 3.8%。听起来不错对吧?但问题是,这种改善是以牺牲进口为代价的,长期来看可能影响供应链和消费。
虽然 43 天的政府停摆已经结束,但它造成的伤害还在持续。160 亿美元的工资损失、消费者信心指数跌至三年低点 50.4、CBO 预计第四季度 GDP 损失 1.5 个百分点——这些数字背后是真实的经济阵痛。
食品通胀也是关键,以前 100 美元能买的东西现在要 250 美元,质量反而更差了。鸡蛋涨价潮才刚缓过去,美国人最爱的牛肉却迎来了新的通胀。
10 月 24 日发布的最新消费者价格指数(CPI)显示,烤牛肉和牛排的价格同比分别上涨 18.4% 和 16.6%。另据美国农业部的数据,碎牛肉的零售价已经飙升至每磅 6.1 美元,创下历史新高。与三年前相比,牛肉价格累计上涨超过 50%。
此外咖啡价格上涨 18.9%,天然气价格上涨 11.7%,电费上涨 5.1%,汽车维修费上涨 11.5%。许多在因为读大学而背负债务的美国年轻人,因为生活成本的进一步增加,而变得压力更巨大。
「K 型经济的警告信号」这可能是目前美国经济形势里最令人担忧的趋势。近 25% 的美国家庭处于「月光族」状态,低收入群体工资增长停滞,而 AI 投资推动的高收入群体(占消费 50%)却持续受益。经济分化风险正在急剧上升。
此外,关税政策持续对全球出口经济体形成拖累,日本、瑞士、墨西哥在第三季度都出现了收缩。这种全球经济的连锁反应,最终会回到美国市场,影响投资者的风险偏好。
但如果之后美国政府能把美国经济弄好,那么包括比特币在内的各种资产都会迎来上涨的机会。
如果说前面几个条件是「天时」,那机构资金就是「人和」。这可能是最直接、最立竿见影的催化剂。
不得不说,现在的数据不太好看。11 月 13-19 日,ETF 净流出 20 亿美元(约 20,000 枚比特币),这是今年 2 月以来最大的周度流出。目前资产管理规模(AUM)为 1223 亿美元,占比特币总市值的 6.6%。
这意味着什么?机构投资者正在撤退,而且速度不慢。
毕竟在当前宏观环境下,机构资金也面临多重压力:首先是流动性分层现象严重。科技 /AI 板块获得充足资金,黄金等传统避险资产表现强劲,而加密货币这类纯风险资产的流动性正在枯竭。钱不是没了,只是去了别的地方。
而且机构投资者与基金经理的典型行为模式,往往被一种「避免犯错」的激励结构所塑造。行业内部的评价体系更关注「不要落后于同行」,而非「是否取得了超额收益」。在这样的框架下,承担与主流观点相悖的风险,代价往往远高于潜在收益。
因此,多数管理人倾向于维持与市场主流配置一致的仓位结构。例如,如果比特币在整体回调,而某位基金经理仍维持显著的多头敞口,那么其回撤会被放大解读为「判断失误」,由此带来的批评远高于同等幅度的收益所带来的认可。最终,在这样的制度约束下,「保守」成为一种理性选择。
但历史告诉我们,机构资金的流向往往会在某个临界点突然反转。那这个临界点在哪里?有三个明确的信号:
信号一:连续 3 日净流入
这是最重要的信号。历史数据显示,当 ETF 资金流向转正并连续 3 天保持净流入后,平均 60-100 天内比特币会上涨 60-70%。
为什么这么神奇?因为机构投资是「羊群效应」最明显的领域。一旦趋势扭转,后续资金会像多米诺骨牌一样跟进。2024 年初的那波行情就是这样启动的。
信号二:单日流入超过 5 亿美元
这代表大型机构的入场信号。2024 年 10 月,单周 32.4 亿美元的流入直接推动比特币突破了历史新高。那种力度,散户根本做不到。
单日 5 亿美元是什么概念?相当于贝莱德、富达这种巨头同时决定加仓。这种级别的资金进场,往往伴随着明确的宏观判断——他们看到了我们普通投资者看不到的信号。
信号三:AUM 占比回升至 8% 以上
目前 1223 亿美元的 AUM 占比特币市值 6.6%,这个比例在历史上属于偏低水平。在 2024 年的高点时期,这个比例曾达到 8-9%。当这个占比开始回升,意味着机构不仅在买入比特币,而且买入的速度超过了比特币价格上涨的速度。
那么,什么情况下机构资金会回流?
基本上就是前文说的:美联储明确降息信号出现;美国经济数据明朗化;全球央行协调宽松形成共振;技术面突破关键阻力位等等。
说了这么多条件,可能大家最关心的还是:到底什么时候能涨?
虽然没人能精确预测市场,但根据宏观事件的时间表,我们可以圈定几个关键节点。
这是年内最后一次美联储会议,也是市场最关注的事件。
如果真的降息,比特币可能迎来暴涨;如果不降,可能再跌一波。
这里有个关键点:即使不降息,如果美联储释放鸽派信号(比如强调「保持灵活性」、「密切关注就业数据」),也会支撑市场情绪。反之,如果不降息且态度强硬,那就要做好短期承压的准备了。
这份数据将包含 10 月和 11 月的完整情况,会确认劳动力市场的真实趋势。
如果连续两个月数据都疲弱,2026 年初降息的概率会大幅上升。这会为比特币提供中期支撑。如果数据混乱或相互矛盾,市场可能继续陷入纠结,区间震荡的格局会延续。
数据发布的确定性高,但数据本身的质量可能不太可靠(政府停摆导致统计混乱),因此市场反应可能更多基于解读而非数据本身。
这是个有意思的季节性规律。历史上,12 月下旬到新年期间,机构投资者会进行年终再平衡(rebalancing),而且假期交易量降低会放大价格波动。
如果前面几个事件形成利好叠加,年底可能出现一波「圣诞行情」。但也要警惕「卖新闻」(sell the news)效应——利好兑现后的获利回吐。
这是最有想象空间的时间窗口。
如果美联储在 12 月或明年 1 月降息,欧央行、中国央行继续维持宽松,全球流动性同步改善的局面就会形成。这种情况下,比特币可能重现 2020 年那种暴涨行情——当时从 3 月低点的 3800 美元涨到年底的 28000 美元,涨幅超过 600%。
当然,2026 年不太可能完全复制 2020 年(那时候疫情刺激力度罕见),但全球央行协调宽松 +TGA 资金释放 + 机构资金回流的组合拳,足以推动一波像样的行情。
全球流动性同步宽松的可能性中等偏高(60-65%)。各国央行都面临经济放缓压力,宽松是大概率事件。
撰文:LXDAO
本文为「区块链文明三部曲」的终章,旨在勾勒去中心化社会(DeSoc)的雏形。我们认为,文明正经历一次基质的迁移:从原子时代迈入比特时代。在此背景下,以太坊展现出成为文明元框架的潜力——一个允许社会制度在低成本、可编程环境中持续迭代的「可纠错系统」。
这一框架的上限,始于其最基本单元——人。本文论证,随着 RWA(现实资产)上链初具规模,思想文化、RWO(真实世界组织)的整体映射将以「人的上链」为前提。个人的身份、信用、能力与社会关系等诸项权利必须能够被可信地映射、自由地迁移与组合,方能实现社会结构的链上重构。
据此,本文从身份、经济与治理三层系统阐述了以「主权个人」为核心的 DeSoc:个体凭借其比特化的链上权利与资产,得以在多个 DAO(数字城邦)间低成本地迁徙,从而驱动治理优化,最终形成一个可竞争的治理格局,开启比特时代的新篇章。
关键词:去中心化社会;主权个人;人的上链;数据资产化;普遍基本收入;比特时代。
迁徙自由,是人类最古老、最根本的权利。在民族国家与固定疆界形成之前,部落与家族可根据生存与安全需求迁徙,选择更优环境。这种以迁徙作为反馈的机制,是权力的原始制约——它不消灭权力,而让权力始终可被替代。
农业文明与国家建构收紧了这一自由:人口与土地绑定,权力通过「不可撤销授权」将个体锚定在出生地,社会契约由动态互惠关系变为静态束缚。个体的迁徙成本高昂,权力回收困难。
然而,个体自由的追求从未消失,并催生两大趋势:
1.纵向逃离:个人移民寻求更自由、更繁荣的法治社会,实现对治理与服务的主动选择。
2.横向合众:民族国家融合以获取更高层级公共产品,拓宽流动权与市场边界。
这两个趋势共同指向一个核心诉求:人们始终在追求一个可以更低成本、更高效率实现「用脚投票」的场域。
而今,区块链技术,特别是以太坊上的 DeSoc,正在开启第三条道路:构建一个全新的数字疆域。在这里,「用脚投票」的权利被技术原生地、低成本地重新赋予每一个个体。
本文旨在论证,基于「人的上链」为起点的 DeSoc,正是人类这场永恒的自由迁徙在数字时代的最新篇章,它将实现对「不可撤销授权」的终极解构,并加速文明向比特时代的演化。
Vitalik Buterin 在《去中心化社会:寻找 Web3 的灵魂》《我对生物识别身份证明有何看法?》等文中,为下一代身份体系奠定了理论基础。他所提出的「灵魂绑定身份」(Soul-Bound Identity)概念,其核心载体 SBT(灵魂绑定代币)并非另一种金融资产,而是一种承载个体社会履历、信用与贡献的不可转让凭证。这一体系的终极目的,是构建社会可组合性——让每个独立的「人」在链上拥有一个可被识别、信任与激励的社会根基。
「人的上链」愿景正通过一系列以太坊社区标准(EIP/ERC)从理论走向工程现实。其技术核心是一个由社区共识驱动的三层「主权身份栈」:
2.1 DID:主权之根与标准化身份锚点
遵循 W3C DID 标准的去中心化标识符,为个体提供了生成与完全掌控其「根身份」的能力。在以太坊上,这一概念通过 EIP-4361(Sign-In with Ethereum, SIWE) 得以具体化。该标准允许用户使用其以太坊账户直接登录第三方应用,实现了身份验证方式的去中心化,是身份主权回归个体的关键一步。同时,EIP-712(结构化数据签名) 为 DID 在签署复杂、可读的链下声明(如身份凭证)时提供了安全与用户体验的保障。
2.2 零知识证明:隐私之盾与可验证凭证引擎
零知识证明(ZK)是身份栈中的隐私增强层,它通过「可验证却不可见」的密码学机制,确保身份声明(如「我年满 18 岁」)的真实性无需以暴露全部数据(如出生日期)为代价。尽管 ZK 本身是密码学原语,但其在身份领域的应用正由诸如 ERC-5833(灵魂绑定令牌的隐私合规组合) 等探索性提案所推动,旨在解决 SBT 在合规与隐私方面的挑战。
2.3 SBT:社会之魂与链上履历容器
作为身份的数据容器与社会履历模块,SBT 的形态正通过多个 ERC 提案进行定义与优化。其核心思想源于 ERC-721(非同质化代币标准),但关键特性「不可转让性」则由专门的扩展标准所赋予:ERC-4973 与 ERC-5192(最小灵魂绑定令牌) 是两个旨在定义 SBT 核心逻辑的竞争提案,它们都为代币注入了「不可转让」的属性,并将其元数据与身份绑定。此外,ERC-1155(多代币标准) 因其高效的批量处理能力,常被考虑用于颁发和管理大量、可组合的 SBT 凭证,从而构建起个体在数字世界的可编程社会 DNA。
这个由 DID(EIP-4361/712) + ZK(隐私增强) + SBT(ERC-4973/5192/1155) 共同构成的、基于社区标准的技术栈,是 DeSoc 得以从白皮书走向智能合约的最底层、可交互操作的架构。
当前,以太坊生态的身份实验呈现「碎片化探索」的特征。
一系列前沿项目正致力于将抽象的身份理论映射为具体的数字人格网络:
Lens Protocol / Farcaster:将社交图谱上链,使社会关系与影响力成为可携带、可验证的资产。
Worldcoin:尽管存在争议,但其通过生物识别验证「人类唯一性」的尝试,揭示了抵抗女巫攻击与实现普惠身份分配的一种路径。
Proof of Humanity / Idena:通过不同的「人类证明」机制,致力于在链上区分真实个体与虚假身份,守护 DeSoc 的真实性根基。
Gitcoin Passport / ENS:通过整合链上贡献、域名身份与信誉凭证,为个体的社会资本构建可量化的基础档案。
这些实践如同拼图,虽在社交、身份、生物识别等单一维度上取得了突破,客观上形成了「多源信誉碎片」,但尚未实现 DeSoc 所需求的「可组合数字人格」。
在此背景下,Credinet 等项目的探索显得尤为重要。它们不再满足于对「人」的某一属性进行孤立描述,而是整合 MACI(用于抗操控交互的可验证计算工具)等工具,尝试构建一个允许用户携带并证明自己多维信用碎片的数字身份框架。该项目从多个独立的 ZK 证明模块出发,对个体权利进行可持续更新、可验证且可组合的「乐高式」画像,以实现「统一画像 + 权利碎片化 + 隐私抗胁迫 + 去中心化治理」的目标。
构建去中心化身份,不仅是技术演进,更是区块链现实发展的刚性需求。
行业驱动:保险、信贷、去中心化治理等高级金融应用,都依赖于可信身份来实现精准的风险定价与激励分配。
文明驱动:在以太坊文明的宏大叙事中,DeSoc 并非 DeFi 的简单延伸,而是一次社会结构的范式革命。建立可信的身份基础设施,是构筑新文明的地基。
竞争驱动:行业的下一增长曲线,不应困于 DeFi 的内卷式竞争,而应转向建设身份层这类具有正外部性与网络效应的底层设施,充分发挥以太坊可信中立的不可替代优势。
结语:当个体的信用、能力与关系网络成为可随身携带、自由迁徙的数字资产,人类在数字世界中重新获得了至关重要的自由——迁徙。
身份层的构建,因此远不止是一次技术升级。它是个人权利的终极确权,是以太坊文明从「资本契约」迈向「社会契约」的历史性起点。从此,人不再是算法的囚徒,而是链上世界真正意义上的主权节点。
此身份层的建成,使得「人」在数字世界中第一次成为拥有完整历史与声誉的、不可混淆的独特实体,为后续的所有社会经济活动提供了可信的原子单元。
当可信的、丰富的数字身份成为现实,基于信用的市场体系将随之崛起。个体得以摆脱地理疆域的束缚,从「数字游民」演进为「数字公民」,在一个由算法信任构筑的新经济体中生活与创造。
当可信的身份成为普遍现实,一个基于人格信用的金融市场便得以构建。
DAO 的成员可以凭 SBT 发行「声誉债券」(一种以未来劳动或贡献收益为背书的债务工具);
开源开发者可以凭贡献记录获得「信任贷款」;
高信誉社区甚至可以发行由集体信用背书的稳定币。
金融的门槛被彻底瓦解。信任,由算法与实时行为动态定义。金融,回归其本质——社会信任的量化表达。从此,金融活动不再是资本的专属游戏,而是人格信用的自然延伸。
当可信的身份承载了丰富的个体履历,一个全新的」思想市场「便得以解锁。所有创作单位、互动与评价,都沉淀为生产者的声誉资产组合。知识可以证券化,影响力可以投资,协作可以量化。在这个新市场中,被信任的人,成为最具生产力的人。此时,一个以信任为清算单位的」思想市场「由此成型。
可信身份体系为实体经济与链上经济的融合提供了制度性桥梁。
企业、社区等组织可将其法律结构映射为链上主权身份,使股权、治理权、资产权等复杂关系通过智能合约自动执行。
公司 DAO 化:股权与投票权由 NFT/SBT 表征。
社区金融化:治理规则与收益分配由代码封装。
这实现了从」法律信任「到」算法信任「的范式迁移,为现实世界上链奠定了可信基础。
当可信的个人成为经济的基本单元,整个经济的运行范式随之转向。其核心表现为:交易成本趋近于零,作恶成本趋近于无穷。
交易成本坍塌:信任成为内生机制
链上身份与信用体系消除了信息不对称、信任缺失与履约困难三大核心摩擦。信任从昂贵的外部成本,转变为廉价的内生算法属性,经济系统由此从
高摩擦社会跃迁至低摩擦社会。
作恶成本飙升:信用成为永久约束
SBT 的不可转让性将个体与其行为记录永久绑定。一次欺诈即可导致链上信用的损伤,丧失未修复前的所以协作机会。在理性计算下,维护信用成为唯一的最优策略。
信任文明降临:从法治到自治
当交易成本趋于零而作恶成本趋于无穷,社会秩序的基础从外部强制转向内在约束。法治进阶为「信任自律」,监管让位于「声誉约束」。我们从「契约社会」走向「信用文明」。
当」人「作为可信的、丰富的数字实体被确立,脱离疆域限制的」数字游民「便真正进化为了数字公民。其基本经济来源(UBI)由两部分组成。
数据资产化收入
一个活跃的、可信的链上身份本身即为可持续产生收益的数据资产。个人可通过数据市场,在保护隐私的前提下(如通过零知识证明),将其数据使用权授权给 AI 训练、市场分析等需求方,从而获得稳定、被动的数据权益收入。
节点网络收入
通过为网络提供基础资源(如 PoS 质押、DePIN 设备的存储 / 算力),个体获得相应的网络维护收益。此项收入与数据资产收入共同构成了 DeSoc 中保障基本经济安全的全民性收入基础。
权力的本质,是对他人权利的占有与支配。自政治社会诞生以来,这种权力源于个体权利的出让。
在皇权时代,权利的出让是一次性的、不可撤销的,乃至子孙后代的权利也被永久让渡;在宪政时代,权利的出让依据选举周期而发生。
这两种模式的共同之处在于:权利的出让在时间上是长期的,在范围上是整体的。
当权利被整体、永久地让渡,个体便失去了制衡权力的根本筹码。迁徙自由,于是成为个体对抗权力的终极防御机制。
当个体的权利变成可分解、可组合、可迁移的链上数据,不再被地理边界锁死后,这一防御机制被技术性地永久激活了。政治权力的千年格局由此迎来根本性重构:权力被迫从垄断走向竞争,从强制走向服务。RWO、RWE(真实世界 enything)将在这一新的权力范式下被重新定义并高速迭代。
每一个 DAO,无论其目标是管理协议、运营社区或是进行投资,均可被视为一个微型的 「数字城邦」 。它们拥有:
成文宪法:以智能合约形式封装的章程与治理规则;
独立财政:由代码管理的社区金库;
公民群体:由代币持有者与贡献者组成的权利主体。
4.2 自由的精细化:「链迁」与多维身份配置
在物理世界中,移民意味着政治归属、经济环境与文化生活的一次性、捆绑式切换,成本高昂且过程艰难。
在 DeSoc 中,「链迁」实现了自由的解绑与精细化。个体可以因其编程贡献在技术 DAO 中享有高声誉,同时因其艺术品味成为文化 DAO 的核心成员。他可以选择在秉持共同理念的 DAO 中行使治理权,同时在提供更优金融服务的 DAO 中进行资产配置。
这种将个人多维权利在不同数字城邦间进行精准配置的能力,标志着人类首次实现了低成本的、综合性的自由选择。
极低的「链迁」成本,使得 DAO 之间的竞争超越传统范式,演变为一场全方位的「制度吸引力竞赛」。
为吸引并留住具有高价值的「数字公民」,DAO 必须持续优化其制度供给:
政治吸引力:更透明的治理、更公平的投票、更可逆的授权;
经济吸引力:更合理的税制、更丰富的收益机会、更强大的公共服务;
文化吸引力:更包容的社区氛围、更鲜明的价值观、更活跃的创作生态。
这场竞赛将催生前所未有的制度创新,正如历史上自由城邦的繁荣。最终,治理的优劣与文化的活力,将直接决定一个数字城邦的兴衰。
当「人」在链上被完整确权,其身份、信用与治理参与都以数据化、可组合的方式持续演化时,社会开始呈现出一种动态涌现的结构。
它不再依赖中央规划或宏观设计,而是由亿万个体的自由选择与智能合约的自动协作共同生成。
DeSoc(去中心化社会)的本质,正是这种自下而上的秩序生成机制。
个体层面:每个人作为主权个人,拥有承载其全部权利的数字身份,通过数据资产与节点收入获得基本保障,通过贡献证明实现个人发展,享有前所未有的自主性与安全感。
治理层面:DAO 之间为争夺人才与注意力展开制度竞争,驱动治理模式持续优化,形成一个「治理的开放市场」。
系统层面:整个社会呈现出动态、有机的活力。权力被有效驯服(通过可逆授权),创新被极大激励(通过贡献证明),个体尊严与经济自主得到根本性保障。
在这个系统中,权力成为临时授权,制度成为可更新代码,社会契约第一次具备了实时演化的可能性。
这是人类文明的一次重启:一个不再被疆域、身份或制度所束缚的社会,在比特的世界中自发重生。
「区块链文明三部曲」的推演在此汇流,形成一个坚实的逻辑闭环:
我们揭示了驯服权力的工具——可逆授权,将权力从垄断品转变为个体可驾驭的服务;
我们奠定了承载文明的基石——以太坊的可信中立、全球共识与可编程性,为 DeSoc 构筑了无许可、去信任的底层基础;
我们勾勒了新社会的蓝图——以「人的上链」为序章,经由身份的确权、经济的自主、治理的竞争,最终抵达一个以人为中心的数字文明。
这标志着一次文明基质的深刻迁移:从奠基于物质与能量的原子时代,迈入构建于数据与信息的比特时代。
原子时代的律法是地理绑定、资源稀缺与权力中心化。社会结构与制度被物理世界的「原子逻辑」所禁锢——万物皆有位置与重量,迁徙艰难。
比特时代的范式是全球流动、可无限复制与权力去中心化。个体与社会的一切要素——身份、资产、信任与关系——皆被解构为可编程、可组合、可验证、可撤回、可自由迁移的比特单元。
它让「身份」从全权代理,变为个人自有;
它让「治理」从垄断管理,变为自治服务;
它让「收益」从资本独占,变为创造者自享。
林肯在《葛底斯堡演说》中「民有、民治、民享」(of the people, by the people, for the people)的理想,在此被赋予了全新的时代内涵,从集体层面的宏大叙事,具象为每一个主权个人的生活实践:「自有、自治、自享」(of myself,by myself,for myself)。
这就是——比特时代。
1. 如果「人的上链」成为主流(身份、履历、信用都在链上),你最本质的「自由」会被放大还是被削弱?哪些自由会被放大(选择权、迁徙权、参与权)?哪些自由会被悄悄收紧(遗忘权、重新开始的权利、匿名犯错的空间)?
2. 在「主权个人」的叙事里,你更害怕的是:别人不把你当个人,还是系统太认真地把你当「可计算的人」?
撰文:Jordi Visser
编译:LlamaC
当比特币社区因其盘整以及相对于股票的疲软表现而陷入绝望时,我写了《比特币的静默 IPO》一文,认为比特币在其他资产反弹时的盘整令人沮丧,但这并非弱点,而是一个必要的分发阶段。早期的巨鲸们终于迎来了他们的流动性事件,有条不紊地将筹码卖给由 ETF 和企业金库创造的深厚机构买盘。这就像传统 IPO 的锁定期到期一样,过程令人不适、备受煎熬,但从长远来看最终是健康的。
如今,盘整格局已被打破。「静默 IPO」的分发导致了更深度的回调,与此同时,在散户云集的 AI 投机股带领下,股市也终于开始回调。我在上周末的每周视频中强调了这一点。这一走势使比特币今年以来的涨幅转为小幅下跌。曾让加密社区感到沮丧的认知失调,现已演变为真正的看跌情绪和怀疑。当初「解放日」的乐观情绪仿佛已是遥远的记忆。关于四年周期终结的讨论声越来越大。「比特币已失去上涨空间」的论调在 X 平台回响,而那些曾认为「这次不一样」的人群也正在缴械投降。
今年秋天,CMC 加密货币恐惧与贪婪指数已跌至与解放日(Liberation Day)附近的低点相同的水平,即 15。所有希望似乎都已破灭。因此,是时候发布《(第二部分)》了。对我而言,这个故事的核心理念与解放日相同。每一种资产都受到人工智能进步的驱动,我将继续论证,所有投资者最终都会在未来几年意识到他们错过了一个故事。最纯粹的人工智能故事就是比特币。
除了生日相近——比特币白皮书诞生于 2008 年,而 2009 年的 Raina–Madhavan–Ng 论文是首个证明 GPU 可将深度学习速度提升 70 倍以上的有影响力的研究,有效点燃了现代由 GPU 驱动的机器学习时代——两者都是指数级创新的一部分,并且缺一不可。
指数级创新降低了人们在办公室工作甚至工作的必要性。指数级创新导致财富分配不均,迫使世界各国政府继续维持赤字,并推动金融资产作为一种全民基本收入(UBI)的形式走高。今天的 UBI 不是来自政府的支票,而是普适贝塔收益(Universal Beta Income):你的财富增长是因为系统别无选择。对于没有资产的人来说,他们将获得转移支付作为另一种形式的 UBI。这就造成了我们都听说的 K 型经济,并因就业减少带来的劳动力恐惧和工资压力,以及政府 UBI 驱动的通货膨胀,导致大多数人因生活成本难以负担而感到愤怒。比特币从这种螺旋式恶化的局势中受益,在人工智能开始吞噬资本主义和公开市场之前,它与风险资产保持相关。稳定币与人工智能代理相结合,提高了货币流通速度,减少了对杠杆的需求;而代币化则让房地产、私募债、私募股权和风险投资等集中的休眠资产能够 7 天 24 小时自由交易,从而减少了用于支撑其价格的杠杆。随着人工智能的进步,其通缩压力将显现出来。到 2026 年,人工智能药物发现、自动驾驶出租车和人工智能代理将因利润率提高和商品化智能带来的竞争加剧而有助于推动价格上涨。
而这正是此刻引人入胜之处:人们曾担心比特币在上涨时没有跟上股市的步伐,但现在它的表现终于完全符合预期。随着股市回调,尤其是那些泡沫化的散户追捧的人工智能概念股,比特币也同步下跌。在「沉默的 IPO」期间让所有人困惑的分歧已经消失。比特币再次作为一种风险资产进行交易,与增长预期和流动性状况相关联。在我看来,这将创造出开启新一轮上涨趋势所必需的购买力和能量。
这意味着,当我展望 2026 年的格局时,我再次看到了它:动荡尽头的光明。正如四月份的关税恐慌为那些能够看穿恐惧的人创造了买入机会一样,这次比特币的回调——与更广泛的风险资产疲软同步——正在为下一轮大幅上涨奠定基础。
一个长期存在的误解是:比特币的交易应该独立于传统风险资产。这种说法认为,比特币是数字黄金,是对冲现有体系的工具,与股票不相关。因此,如果比特币在股市下跌时也下跌,那一定是哪里出了问题。
这是错误的。比特币是一种风险资产。我在我的 Substack 文章《是的,弗吉尼亚,比特币是一种风险资产》中写过这一点。
是的,它具有价值储存的属性。是的,它是去中心化的。但从市场心理和资本流动的角度来看,比特币的表现就像一个高贝塔系数的风险资产。ETF 买家将比特币与股票一起配置,当他们对投资组合进行风险规避时,比特币会与股票一同被卖出。散户交易者使用相同的资金进行加密货币和股票交易。即使是那些担心货币贬值的人,也会在经济强劲、现金流健康的时期更积极地增持。
因此,当纳斯达克指数下跌时,比特币也会下跌。当人工智能股票受到冲击时,比特币也会受到冲击。这不是一个缺陷,而是一个特性。鉴于其持有者基础,比特币的这种表现是理性的。
这就是看涨的原因:如果比特币与风险资产的走势联动,那么比特币的前景就与风险资产的前景息息相关。这意味着,要了解比特币的未来,我们就需要了解股市的未来走向。
让我来告诉你,为什么我极其看好风险资产在 2026 年前的走势。
市场在忧虑中攀升。如今,这堵忧虑之墙由人工智能泡沫、经济衰退担忧和加密货币悲观情绪共同筑成。但 2026 年的前景依然引人注目。
财政支持仍在继续。 基础设施法案、《芯片法案》和《通胀削减法案》不仅仅是纸上谈兵,它们是数万亿美元的支出计划,正在创造真实的经济活动和赤字。这项「大而美」的一揽子法案已在中期选举前提前推出。数据中心正以前所未有的速度建设,半导体工厂拔地而起,电力基础设施也在升级换代。
美联储有降息空间。 目前,通货膨胀已得到控制。今年以来,工资、住房和石油价格一直承压,因此随着关税影响的显现,相对于劳动力市场的疲软,通胀应能保持在可控范围内。人工智能既是通缩的力量,也是削弱劳动力的力量。
人工智能的突破即将到来。 过去一年,人工智能的发展速度惊人。我们即将看到能够吸引主流关注的、切实的、现实世界中的突破:
人工智能药物发现: 首批由人工智能发现的药物已接近临床试验阶段。一旦我们在这方面获得积极消息,其对医疗保健和经济生产力的影响将是惊人的。就 11 月迄今的表现而言,制药股正经历着 30 年来相对表现最好的一个月。每家制药公司都将竞相把人工智能整合到研发中。数十亿美元将涌入人工智能医疗保健领域。
自动驾驶汽车: 在经历了多年的「五年之约」后,我们正处于一个转折点。Waymo 正在扩张。特斯拉的 FSD 持续改进。中国公司正在大规模部署无人驾驶出租车。当自动驾驶汽车在 2026 年成为各大城市的主流时,关于人形机器人的猜测将会爆炸式增长。
人工智能代理与生产力: 能够自主执行复杂任务的人工智能代理将开始无处不在,遍及企业软件、客户服务和创意产业等领域。这对生产力的影响是巨大的,将扩大整个经济的利润空间。人工智能让各行各业都变得更高效、更多产、更具盈利能力。
制造业正在扩张。 人工智能基础设施的建设正在推动美国制造业的复兴。在经历了多年的收缩之后,制造业正显示出回暖的迹象。我相信,在上述催化剂的推动下,2026 年的采购经理人指数 (PMI) 将会上升。从历史上看,当 PMI 上升时,加密货币,尤其是山寨币,都表现得非常出色。
看空者会高喊「AI 泡沫!」也许吧。但泡沫持续的时间和上涨的高度总是超出所有人的预期。互联网泡沫并非在 1997 年估值首次显得疯狂时见顶,而是在三年后的 2000 年 3 月才达到顶峰。从 1994 年底到 1999 年底,以 QQQ 著称的纳斯达克 100 指数上涨了 800%。而 QQQ 在过去五年中的涨幅还不到 100%。与互联网泡沫相比,这根本算不上泡沫。如果我们正处于 AI 泡沫之中,那也只是在早期到中期的阶段。主流大众尚未完全入场。你的亲戚们还不会在感恩节饭桌上打听 AI 股票。那是以后的事了,而我相信加密货币。
而泡沫的破裂需要一个催化剂,通常是美联储在经济疲软时采取激进的紧缩政策。但美联储已经完成了紧缩。他们可能会在 2026 年开始降息,而不是开启一个新的紧缩周期。因此,典型的催化剂并不存在。
如果风险资产在 2026 年表现强劲,那么作为一种高贝塔系数的风险资产,比特币的表现应该会明显优于大盘。但还有一些比特币特有的催化剂,使其前景更加引人注目。
《清晰法案》:多年来,监管的不确定性一直拖累着加密货币的发展。《清晰法案》(The Clarity Act)预计将在 2025 年底或 2026 年初通过,它将提供明确的监管框架,确立司法管辖权的清晰度,并消除那些让机构投资者望而却步的法律模糊性。那些口口声声「我们在等待监管明确」的群体,包括一些最大的资产管理公司和养老基金,将最终获得配置资产的许可。与即将到来的资金潮相比,我们目前看到的 ETF 资金流入将显得微不足道。
代币化正在规模化: 各大金融机构正在将国库券、房地产、大宗商品和股票代币化。摩根大通、贝莱德、富兰克林邓普顿等都在构建代币化平台。这验证了整个加密基础设施的价值,并证明区块链不仅仅适用于数字黄金。随着代币化规模的扩大以及休眠资产开始以更低的杠杆要求进行全天候交易,比特币作为一种中立结算资产——数字金融领域的 TCP/IP——其作用将日益凸显。
稳定币的加速发展:这是最被低估的看涨因素。稳定币的采用正在全球范围内爆炸式增长,尤其是在发展中国家。Tether 和 USDC 正成为全球大部分经济体的美元支付渠道。当尼日利亚的某人收到 USDC 付款而不是奈拉,当阿根廷的企业持有以美元计价的稳定币而不是比索,当跨境支付通过稳定币而不是代理银行进行时,加密基础设施就成了全球商业不可或缺的一部分。
稳定币和比特币并非竞争关系,而是一个由两部分组成的系统。稳定币是数字经济的交换媒介,而比特币则是其价值储存手段。随着越来越多的活动和资金进入数字经济,自然会有越来越多的份额流入比特币。你可以将稳定币视为数字世界的 M2,而代币化则是将传统法币资产引入该系统的桥梁。这就建立起了强大的网络效应:稳定币的采用将数百万新用户带入加密轨道,而这些用户在跳出稳定币后,最终需要一个长期储存价值的地方。比特币便成了默认的选择。稳定币增长带来的网络效应将以一种难以建模但又显而易见的方式,加速比特币的普及。
几十年的市场经验告诉我一个道理:初步低点往往会再次被测试。我们在四月份就看到了这种情况,市场触底反弹,然后在再次测试低点后才开始走高。这是一种正常且健康的模式,因为市场需要在此过程中建立支撑并洗掉不坚定的投资者。
我预计比特币可能会遵循类似的模式。我们可能已经触及了初步低点,但很可能在未来几周内再次测试它。随着最后一批不坚定的投资者投降,可能会出现另一波抛售潮。或许还会有一场最终的洗盘,将比特币短暂推向更低的位置。
如果真的出现二次探底,那将是年度最佳的投资机会。因为在二次探底期间会发生这样的事:那些错过了第一次底部的聪明钱,将获得第二次机会。成交量萎缩、恐慌情绪减弱的二次探底,会确认最初的低点就是真正的底部。我不会等待二次探底的到来。我认为,无论对于比特币还是股票,当前这个区域都是在贪婪指数极低时,利用市场恐惧情绪的绝佳时机。
比特币今年有所下跌。来自「沉默 IPO」的早期持有者(OG)抛售或许尚未结束,但已进入后期阶段。所有权比以往任何时候都更加分散。散户投资者情绪悲观,持币观望。ETF 买家正在耐心增持。而那些为对冲法币贬值而买入的人则在继续系统性地积累。发展中国家正稳步采用比特币作为其金融基础设施。
与此同时,2026 年的前景看起来异常光明。财政支持将持续不断。货币政策将提供顺风。人工智能的突破将推动投机行为和实际的盈利增长。制造业正在扩张。《Clarity Act》法案将带来监管的确定性。代币化正在规模化。稳定币正在加速网络效应。
比特币的走势与风险资产一致。风险资产有望在 2026 年表现强劲。因此,比特币也有望在 2026 年表现强劲。
我总会回想起「解放日」那天。当时标普 500 指数下跌了 20%,经济学家们预测经济将陷入衰退,人们恐慌性抛售。而我认为,六个月后回过头来看,我们会发现当时的恐慌是毫无必要的。事实证明,我是对的。
如今,我对比特币也有同样的感觉。是的,这次回调令人痛苦。是的,市场情绪非常糟糕。恐惧与贪婪指数为 15,与「解放日」的低点持平。但在牛市中的回调总是让人感觉像是世界末日。每一次回调似乎都与以往不同。它们总是能让人们相信涨势已经结束。
而对于那些能够看穿恐惧的人来说,这永远是买入的机会。
在我的交易生涯中,我经历过足够多的危机——1994 年的墨西哥、1998 年的巴西、全球金融危机(GFC)、新冠疫情、解放日(Liberation Day)——因此我深知,这些时刻尽管令人不安,但绝不像看上去那般可怕。一个真理脱颖而出:如果你能看穿恐惧,这些时期恰恰提供了最佳的投资机会。
比特币没有崩溃,数字资产也不会消亡。现在发生的一切都合乎情理:一个日渐成熟的风险资产仍在从 2022 年的寒冬中复苏。在当前的不确定性和仓位调整期间,它正与其他风险资产一同回调。与四月份不同的是,这次回调范围更窄,主要集中在成长股和加密货币领域,而非广泛的市场恐慌。这是一种更健康的状态,意味着市场正在进行区分。这也意味着,当复苏来临时,可能会更加迅猛和集中。
对于那些能洞察先机的人来说,现在正是积累的时候。不是鲁莽行事,不是加杠杆,也不是用你输不起的钱。而是要深思熟虑,基于基本面而非市场情绪,坚定地采取行动。
在人工智能驱动投资阿尔法收益的时代,市场将动荡不安。鉴于各国政府在驾驭这股颠覆性力量时困难重重,未来将会出现一些惊险时刻。质疑之声将会此起彼伏,关于崩盘和熊市的头条新闻也将铺天盖地。请忽略它们,专注于基本面。人工智能是我们一生中最重要、最强大的创新,它将在未来几年带来更美好的日子。
当所有人都看到光亮时,再想入场就为时已晚。现在正是加密货币的机会,此时恐惧与贪婪指数仅为 15,人群正在投降,隧道也依旧黑暗。
六个月后,就像解放日一样,围绕比特币的叙事将截然不同。届时我们回看现在的价格和市场情绪,会不禁疑惑当初为何要怀疑。
光明就在那里。你只需要愿意看见它。
昨夜,英伟达的超预期财报叠加“金发姑娘”式的非农数据(新增就业超预期但失业率上升),双重利好。
美股三大股指集体大幅高开,标普500指数一度超过1.4%,纳斯达克指数更是飙升2.18%。
但到尾盘时全线重挫,标普500指数收跌1.56%,纳斯达克指数更是暴跌2.16%。
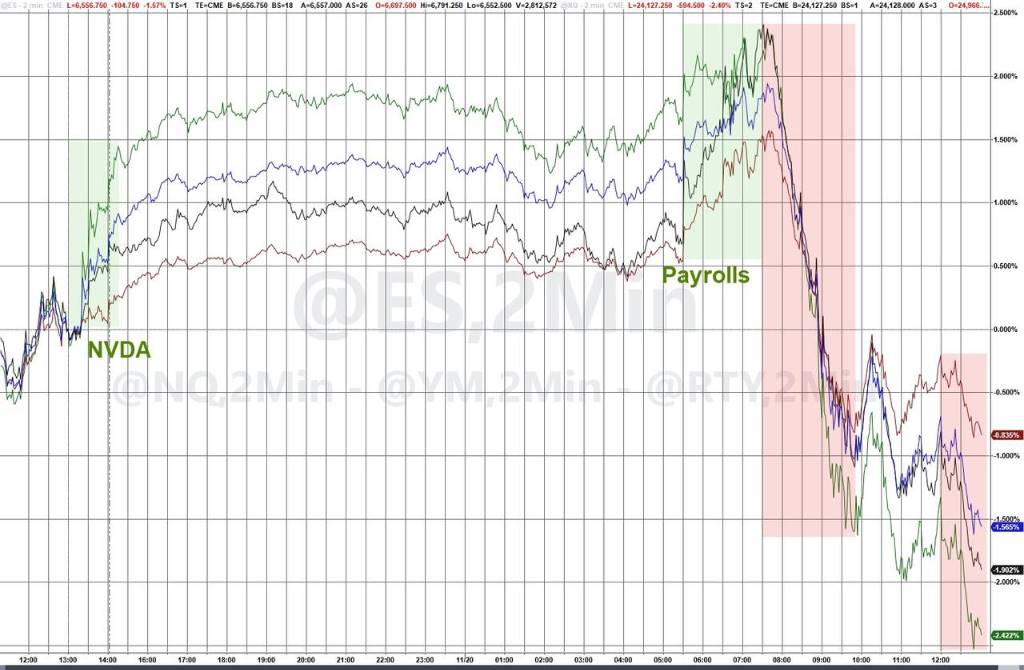
这种情况此前只发生过两次:2020年4月7日(新冠疫情冲击后)和2025年4月8日(特朗普关税冲击后)。
英伟达业绩利好昙花一现,同样上演高开后大跳水:盘中涨超5%后,收跌3%。费城半导体指数从早盘大涨转为收盘暴跌近4.8%。
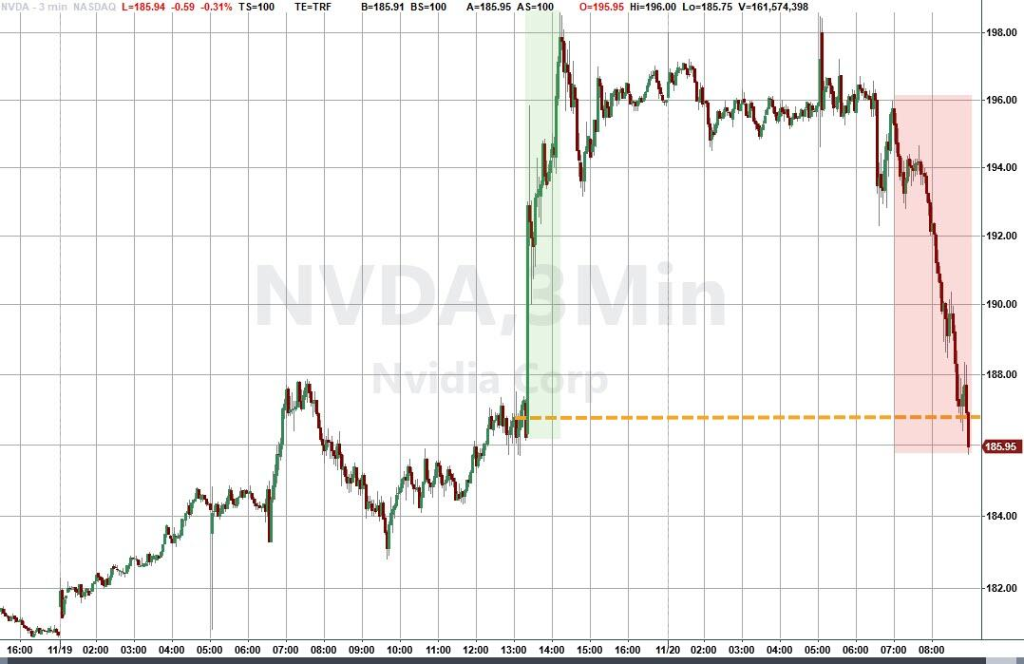
分析认为当利好消息都无法推动市场上涨时,这本身就成为了一个强烈的看空信号,触发了美股大规模的获利了结和技术性抛售。
盘前,9月非农就业报告显示新增就业11.9万人,大超市场预期。但同时,失业率意外上升至4.4%,创下四年来最高纪录。“好坏参半”的数据一方面显示就业市场仍有韧性,另一方面失业率的上升又提升了对未来降息的预期。
早盘,在“金发姑娘”般的非农数据和英伟达强劲财报的共同提振下,三大股指集体大幅高开。
午盘,比特币在美股盘中跌破9万美元关口,日内大跌超过5000美元,引发了对高风险资产的抛售。
此外,美联储理事库克警告称,私人信用市场的风险可能蔓延至整个金融系统。
有“新美联储通讯社”之称的知名财经记者Nick Timiraos撰文称,9月非农就业报告不太可能帮助美联储就下个月是否暂停降息达成一致。
乐观情绪风云突变,美股上演“高开低走”大逆转。美股三大股指悉数转跌,并持续扩大跌幅。
最终,标普500指数收跌103.40点,跌幅1.56%,报6538.76点。
道琼斯工业平均指数收跌386.51点,跌幅0.84%,报45752.26点。
纳指收跌486.181点,跌幅2.16%,报22078.048点。
尽管英伟达第三季度营收同比激增62%至570.1亿美元,并给出强劲的第四季度指引,但投资者对AI估值泡沫的担忧并未完全消散。
周四英伟达股价盘中反转走低,此前该公司发布的超预期财报曾一度推动股价上涨5%。
财报公布后,包括AMD、博通在内的AI生态系统相关股票最初受到提振,但随后均随大盘回落。
英伟达CEO黄仁勋在财报电话会议上直言:有很多关于AI泡沫的讨论,但从我们的角度看,情况截然不同。
然而,这种辩护在部分市场观察人士眼中是必然的。
分析认为这就好比在淘金热中的五金店老板,绝不会告诉淘金者“山里其实没金子”。即使AI繁荣真的存在泡沫,作为最大的既得利益者,黄仁勋也不会承认这一点。
投资者对AI泡沫的担忧并非针对本季度或未来几个季度,而是关注一两年后资本支出能否持续增长。这些巨额投资终究需要产生回报。
历史提供了值得参考的案例。互联网泡沫时期,思科作为全球网络设备提供商,曾是最重要的”卖铲子”企业。虽然思科的营收增速未达到英伟达当前水平,但也相当强劲,甚至一度重新加速,直到互联网泡沫破裂后断崖式下跌。
英伟达目前宣布派发1美分季度股息。按盘前股价195.60美元计算,股东要想仅靠股息收回成本需要近4900年。
分析认为,如果AI投资真是难以持续的泡沫,不能指望黄仁勋亲口承认,也不会从英伟达当前业绩或短期展望中看出来。增长放缓的路径将决定AI主题股走势,但因果关系也可能正好相反——股价波动反过来影响投资决策。
撰文:林晚晚
新加坡樟宜机场以北,驱车十二分钟,一座全世界私人最高安全之一的金库,伫立在跑道尽头——Le Freeport 自由港。
这座造价约一亿新加坡元的建筑,被称作「亚洲的诺克斯堡」。没有一扇窗,却全年恒温 21℃、湿度保持在 55%,完美契合艺术品的最佳存放环境。
戒备森严的钢铁大门背后,躺着价值数亿美元的黄金白银和各路稀世艺术品:既无需报关入境,也不交一分税。
三年前,亚洲最年轻的亿万加密富豪之一、比特小鹿创始人吴忌寒,以 4000 万新元(约 2.1 亿元人民币)的价格,捡漏接手了这座传言造价高达 1 亿新元的金库。
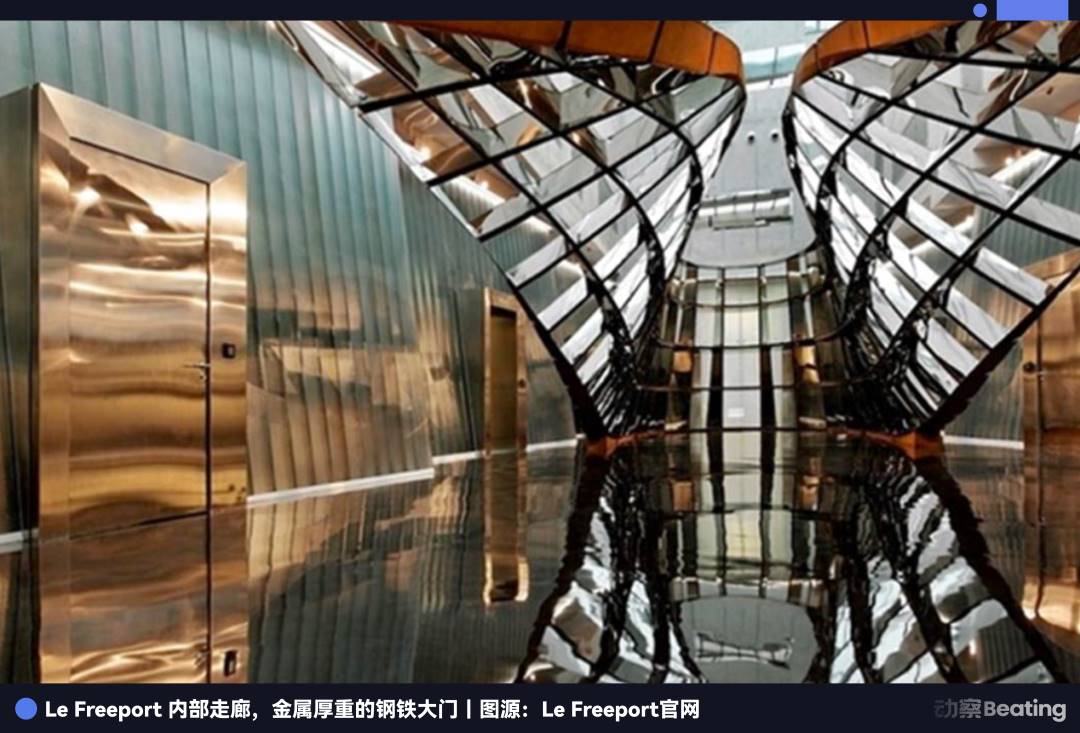
这笔买卖当年由彭博社坐实,买家背后,是吴忌寒操盘的比特小鹿。 当时少人揶揄,这是币圈巨头的一次「不务正业」,好好挖链上比特币不香吗,干嘛跑去买一座链下金库?
但当黄金在 2025 年狂飙越过 4000 美元 / 盎司,再把视角拉回这桩收购,与其说这是跑题之举,不如说是提前押中的一记妙手。
不过,吴忌寒拿下 Le Freeport,买的绝不只是混凝土和钢铁门。这座堡垒从一开始就是为超级富豪与机构量身打造的保税飞地:高等级安保、隐秘展陈空间,顺带还能优雅地绕开一道又一道关税壁垒。
它暴露了一个事实,那些靠比特币一夜暴富的中国富豪们,早将目光投向人类史上最古老的避险资产:黄金。
2010 年 5 月,Le Freeport 在新加坡正式启用。这座建筑从一开始就被当作基础设施来设计,位置紧挨机场,内部通道几乎可以直达跑道,贵重物品从机舱运进金库,只需要几分钟。
新加坡政府的支持态度,写在股权结构里。新加坡国家文物局、国家艺术理事会,都是 Le Freeport 最初的股东。
当时的新加坡正在从「贸易港」向「资产港」升级,Le Freeport 被纳入全球艺术与财富管理中心计划,搭上零消费税仓库计划(Zero GST Warehouse Scheme),成为全球少数兼具免税、保税、跨境结算功能的金库之一。
在这样的制度安排下,Le Freeport 很快进入全球富豪和机构的视野。这里不仅能大额实物资产;对非新加坡籍持有人同样开放,无需办理入境手续,也无需缴纳关税。
如果一幅价值 5000 万的毕加索名作,按 10%–30% 的税率计算,放进 Le Freeport,就意味着能省下千万级别的税负。
由于 Le Freeport 没有公开内部存放的照片,我们只能从隔壁另一新成立金库 The Reserve 公开的图片中,一窥内部究竟。
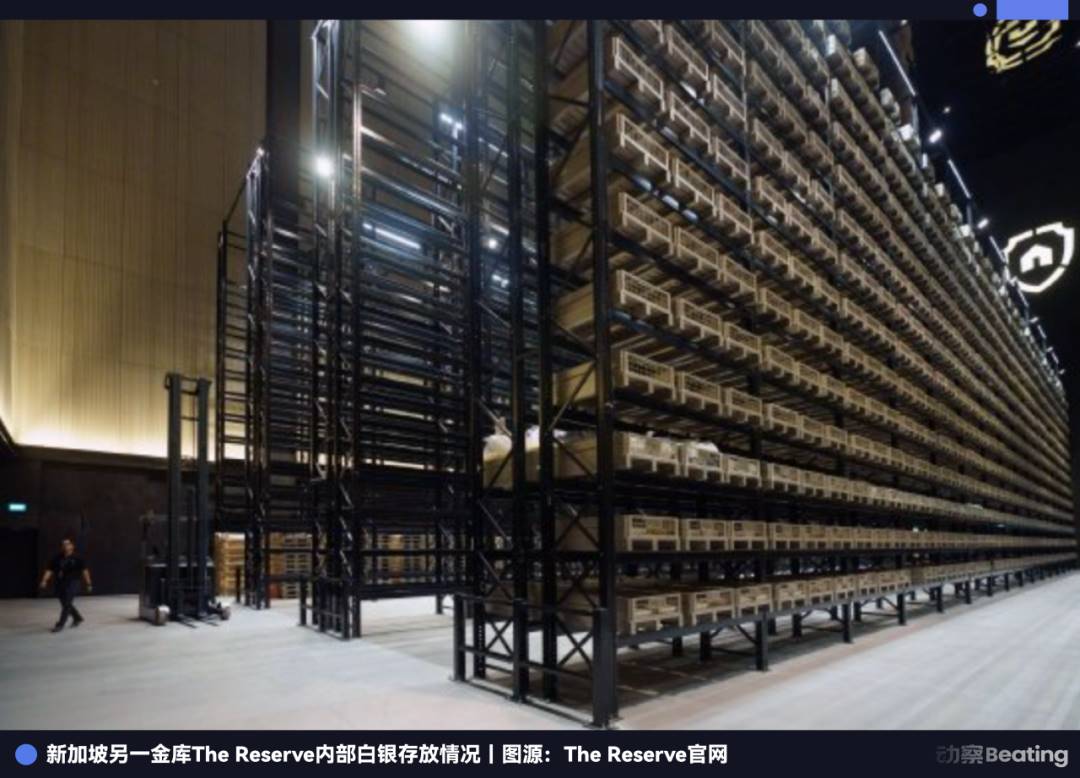
这里一度聚集了最顶层的一批机构租户,全球主要黄金交易商之一摩根大通,佳士得旗下子公司 CFASS,以及瑞银集团、德意志银行等国际金融机构,大量金条通过它完成跨境中转和托管。
但部分国家加强对奢侈品与离岸资产的监管,这些机构开始陆续退租,Le Freeport 也陷入长期亏损。
从 2017 年起,Le Freeport 在市场上被归类为「问题资产」,业主开始尝试出售,直到五年之后,才真正出现买家——吴忌寒。
彼时,加密市场正经历一轮真正意义上的寒冬。LUNA 算法稳定币崩盘,引发对整条链上信用体系的怀疑;三箭资本(Three Arrows Capital)破产,Celsius 和 BlockFi 相继爆雷,去杠杆链条层层传导,最终以 FTX 帝国倒塌收场,交易对手风险全面暴露。
就在这段时间里,中国加密企业家吴忌寒,通过比特小鹿(Bitdeer),以约 4000 万新元(约 2.1 亿元人民币)的价格,买下了这座此前被视为「烫手山芋」的金库。
吴忌寒曾联合创立全球最大矿机厂商比特大陆(Bitmain),一度掌握全球约 75% 的比特币算力,是上一轮矿业周期的核心人物之一。分拆比特小鹿后,他以新加坡永久居民身份退出比特大陆控制权,将重心放在 Bitdeer 的算力和基础设施业务上。
对这笔收购,他没有公开做过太多说明,只在接受彭博社询问时做了确认。
如今在 Le Freeport 的官网上,清楚标明不仅是一座保险库,而是少数人的独享私密体验。
想想币圈人穷极一生,都在研究私钥怎么保管;真正的大钱,早就躺在新加坡的金库里,有些是一串家族信托文件,有些是刻在钢板上的助记词。
不止是中国富豪,来自印度与东南亚的新兴财富人群,也在悄然成为吴忌寒 Le Freeport 的新常客。
Le Freeport 从未公开客户名单,但从国际拍卖行的侧面信息能看到端倪:不少艺术品在成交后「直接入库」,不再回到市场流通。
类似的路径,也发生在东南亚,上市的亿万富翁们,会把部分套现金额直接转入 Le Freeport:金条白银、高定珠宝、限量版百达翡丽、百年老爷车,以及稀世艺术品,一路从交易现场送进这座隐秘的仓库。
考虑到读者里可能隐藏预备役的「金库会员」,我在此把存金流程讲明。
门口有持枪保安,访客先用护照联网查背景,确认不是被通缉的高危人物;想进核心库区,要过至少 5 道关卡,包括身份验证、生物识别、防弹门、随身物品安检等等。库内外装了上百个高清摄像头,7×24 小时无死角监控。再叠加「30 公斤一块银条、12.5 公斤一块金砖」的物理难度,就算有人闯进来,也几乎搬不走什么。
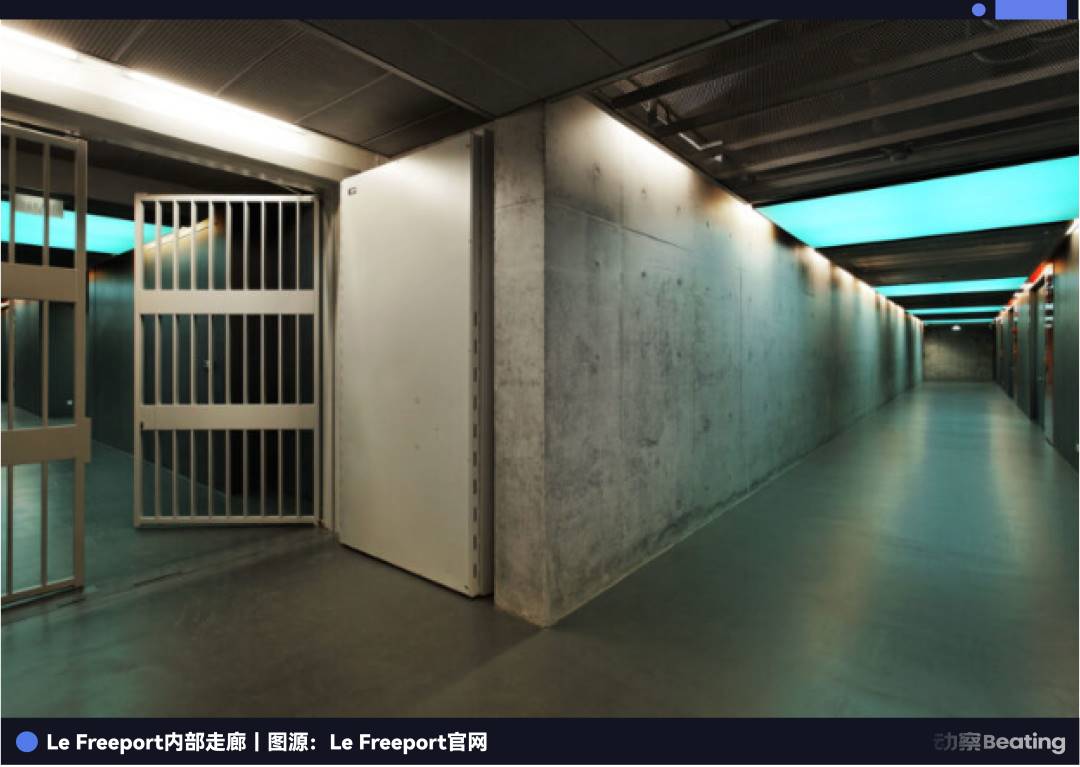
所以当外面的人还在讨论「黄金还能不能涨」,里面的人已经在讨论:15 万一瓶的罗曼尼康帝到底先存几百瓶,毕加索伦勃朗们挂哪一层、哪一排货架,才能让太太们拍照编号更好看。
打工人的终点是公积金账户,而亚洲富豪的终点,是新加坡这几面没有窗的墙。
当然,金库只是占据物理空间的优势,想要掌握黄金产业链的更大话语权的游戏,需要更上游去渗透。
中国大妈还在金店排队薅每克 5 块的优惠,老钱世家和链上新贵,已经在按吨掰手腕:这玩意儿,谁说了算。
今年五月,一家名为 Antalpha 的金融科技公司,向纳斯达克递交了招股书。在 Antalpha 在招股书中,提及「吴忌寒」曾经联合创立的矿企公司,比特大陆。
文件中清晰写着一句话:「我们是比特大陆的主要融资合作伙伴。」双方签署了谅解备忘录,约定比特大陆将继续利用 Antalpha 作为其融资伙伴,双方互相推荐客户。
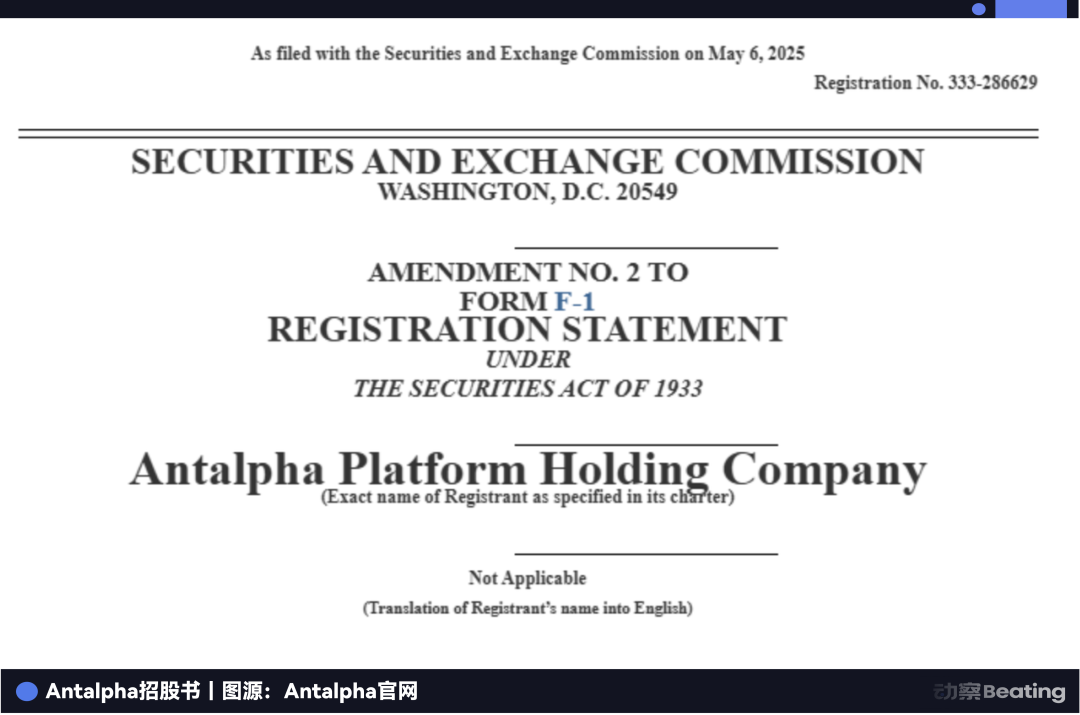
这家公司曾为全球最大的矿机制造商比特大陆,提供供应链贷款与客户融资。那是吴忌寒时代留下的商业遗产。
如今,当吴忌寒早已离开比特大陆,取而代之掌权的,是另一位创始人,来自中国福建的加密富豪,詹克团。
中国对黄金有信仰的地方很多,但真把个人命运绑在金子上的,福建人绝对走在前列:龙岩人陈景河把福建「鸡肋矿」,挖成世界级矿业巨头,紫金矿业十倍股;福清人周宗文在水贝创立周大生,用加盟连锁做到全国前三;莆田人从走街串巷的打金匠,承包中国近半的黄金批发零售。
金矿在福建,金铺在福建,黄金老板一串接一串,不免让人怀疑福建人骨子里流的,就是金色血。
很显然,詹克团骨子里的血脉被点燃,链上黄金的生意,福建人又怎能错过?
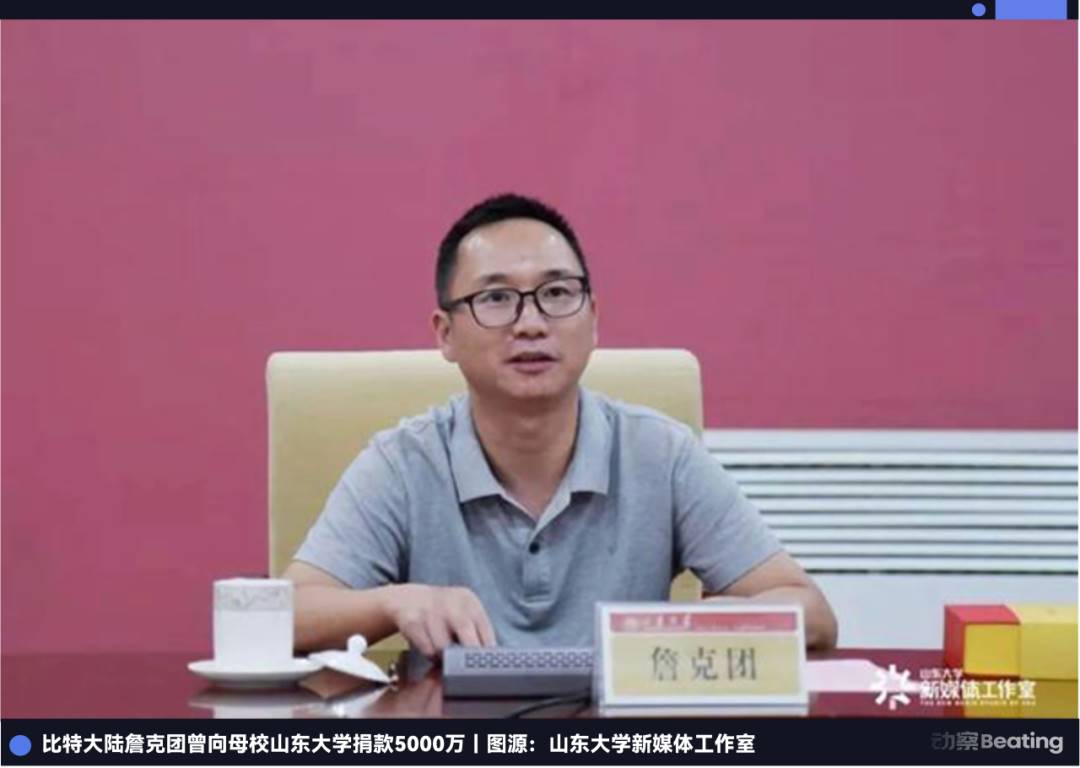
他把瞄准镜直接对准了 Tether,这家全球最大稳定币发行方,如今也是全球前 30 的黄金买家,新晋「链上金主」。
今年 10 月,Tether 宣布携手 Antalpha 搭建一只「链上黄金财库」(Tokenized Gold Treasury),计划募资 2 亿美元,以黄金代币 XAU₮ 为底座,做一套「黄金抵押的数字信贷体系」。
分工也很福建化,Tether 负责把真金压成代币,把储备塞进瑞士私人金库;Antalpha 则负责把这枚代币变成可以周转的金融工具,设计抵押结构、做贷款产品,在新加坡、迪拜、伦敦铺黄金金库网点,让「链上黄金」成为随时能兑出实物金条的质押凭证。
简单说,就是一套活生生的「现代版金本位」:Tether 当铸币厂,Antalpha 当票号,故事背景从布雷顿森林,换成了瑞士金库。
根据公开报道,Tether 已经在瑞士金库里屯了大概 80 吨黄金,顶得上一些中小国家的官方储备。但 Tether 声称出于「安全考量」,金库拒绝披露具体地址。
和央行那种「把金砖锁进地窖、几十年不见阳光」的操作不同,XAU₮ 是被拆碎丢上链的,可以追踪、可以分割、可以交易、可以抵押。 原本只能躺在地窖里的黄金,被做成一整套能周转、能质押、能批发给机构的「动态流动性」。
Antalpha 干脆让自家公司 Aurelion 拿出 1.34 亿美元,直接买入 XAU₮,准备把自己做成「第一家以链上黄金当储备资产的上市财库公司」。这相当于把 old money 那套「往瑞士金库里塞金条」的传统玩法,改写成:「往上市公司资产负债表里塞一行 XAU₮」。
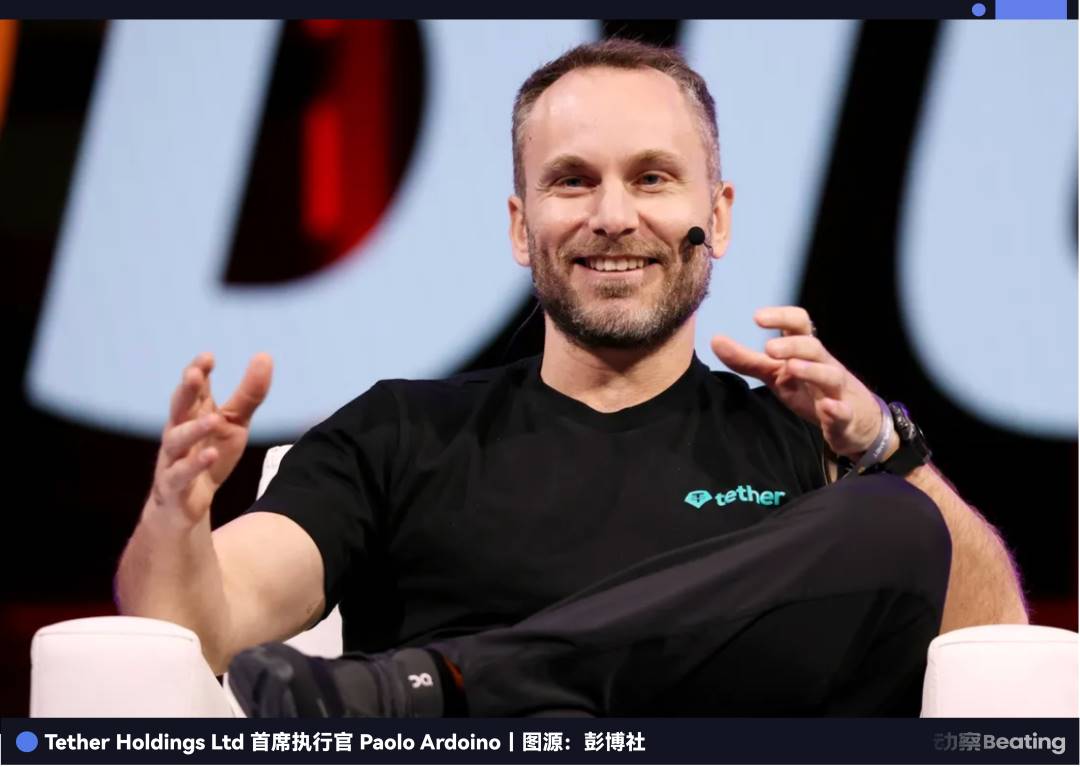
Tether CEO Paolo Ardoino 的一句话点明了逻辑的骨架:「黄金与比特币是同一逻辑的两极,一个是最古老的储值,一个是最现代的。」
金价也在给这条新高速刷存在感:今年全球黄金投资涨了 50%+,XAU₮ 的市值同期翻倍。怕风险的人和爱搏的人,这回难得走在同一条路上。
他们试图回答一个更大的命题:人类最古老的财富储藏方式,还能不能在区块链上,再活一次。
2025 年 10 月,金价像被人拧断水龙头般冲破 4000 美元 / 盎司,创下历史新高,年内涨幅超过 50%,成为全球表现最好的大类资产之一。
表面上,这是又一轮「黄金牛市」;往里看,则是三股力量在黄金上重排权力座位。
第一排,是央行。过去几年,全球央行几乎「逢低买入」,把黄金当作去美元化、对冲制裁的底仓,他们不在乎短期涨跌,只在乎一个问题:在最坏的情况下,这东西还能不能换粮食、换武器、换盟友。
第二排,是亚洲超富。中国、香港、中东、东南亚的钱,正通过新加坡的金库、瑞士的地窖、家族办公室的信托,悄悄堆成一堵新的金砖墙。
他们不再满足于在银行买几公斤「账面黄金」,而是直接买下一面墙:有人把钱存进新加坡银行,有人把金条直接存进金库,两种定存,安全感完全不一样。
吴忌寒买下 Le Freeport,就是这条链路上的一个节点:从挖比特币,到替别人管好金条和名画,从「链上收益」转向「链下安全感」。
第三排,是加密新贵。詹克团、Antalpha 和 Tether 玩的,是另外一套游戏:吴忌寒买的是金库的墙,他们买的是金库里的那一行变量——XAU₮。
在这套结构里,Tether 把真金铸成代币,锁进瑞士金库;Antalpha 把代币铸成资产,塞进上市公司资产负债表和机构客户的抵押品篮子里。
于是,黄金的角色被悄悄改写了:对央行来说,它还是那块压箱底的「终极抵押物」;对亚洲富豪来说,它成了可以跨代传承的「家族冷钱包」;对加密新贵来说,它则是一层可以不断叠加结构、赚取利差和流动性溢价的金融体系。
对大多数人而言,黄金只是 K 线和克重;对这三拨人而言,黄金则是一张涉及家族、主权和国家安全感的总账单。
叙事一茬接一茬地换,压在底仓里的东西,其实老得要命。毕竟路怎么绕都行,故事怎么造都可,唯独资本最诚实,戏一散、灯一亮,他们想要的是,夜里还能睡得着的安全感。
深潮 TechFlow 消息,11 月 21 日,据 Cryptopolitan 报道,美国证券交易委员会(SEC)加密货币特别工作组宣布将于12月15日举办圆桌会议,专门讨论加密货币生态系统中日益突出的隐私和金融监控问题。会议将邀请加密行业领导者与SEC官员共同探讨行业面临的挑战及可能的解决方案。
此次会议背景是近期加密行业隐私问题引发广泛关注,包括Tornado Cash开发者Roman Storm部分有罪判决、Samourai Wallet开发者被判刑,以及隐私币价格在过去两个月大幅上涨。
值得注意的是,美国司法部刑事司代理助理检察长Matthew Galeotti已于8月发表声明,表示将停止仅因编写开源代码而起诉开发者的做法,强调在没有恶意的情况下,编写代码本身不构成犯罪。