WT快讯

WeTrying | 币圈快讯早知道

WT快讯

WeTrying | 币圈快讯早知道

TechFlow快讯

Bitget 链上交易(Onchain)上线 Toli、WOD、DBS 代币

深潮 TechFlow 消息,6 月 11 日,Bitget 链上交易(Onchain) 上线 Solana 及 BNB Smart Chain 生态的 MEME 代币 Toli、WOD、DBS。用户在链上交易板块即可开启交易。

Bitget 链上交易(Onchain) 旨在无缝连接 CEX 与 DEX,为用户提供更加便捷、高效、安全的链上交易体验。用户可直接使用 Bitget 现货账户(USDT/USDC)交易链上热门资产。目前已支持 Solana(SOL)、BNB Smart Chain(BSC)与 Base 等热门公链。

Read More
TechFlow快讯

OpenAI 创始人奥特曼新文:温和奇点已降临,2030 年人类命运大转折

作者:JYH,新智元

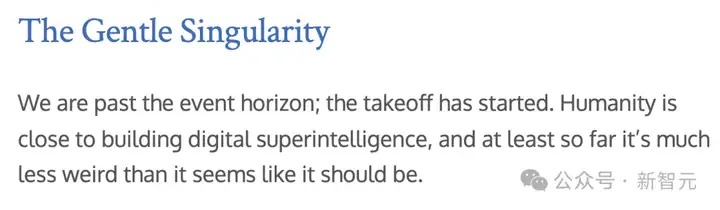
奥特曼亲笔长文「温和的奇点」,在AI圈内掀起巨震。他预示了人类正迈向超级智能时代,奇点不会一夜袭来,而是悄然渗透。

o3-pro炸场后,奥特曼第一时间发布了最新博文——温和的奇点。

文章一开头,紧迫感便扑面而来:

人类已跨越AI发展的「事件视界」,进入指数级加速发展阶段。

奥特曼认为,奇点并非一夜之间到来,而是悄然渗透:惊奇变为常态,常态变为底线。

内文中,他还对未来5年技术时间线,给出了自己的预测:

  • 2025年:智能体可进行真实认知工作(如编程),工作方式正在被重塑;

  • 2026年:AI可能具备发现新知识的能力;

  • 2027年:机器人有望在物理世界中执行任务;

  • 2030年:个体的产出能力远超2020年,社会生产方式将有巨大变化。

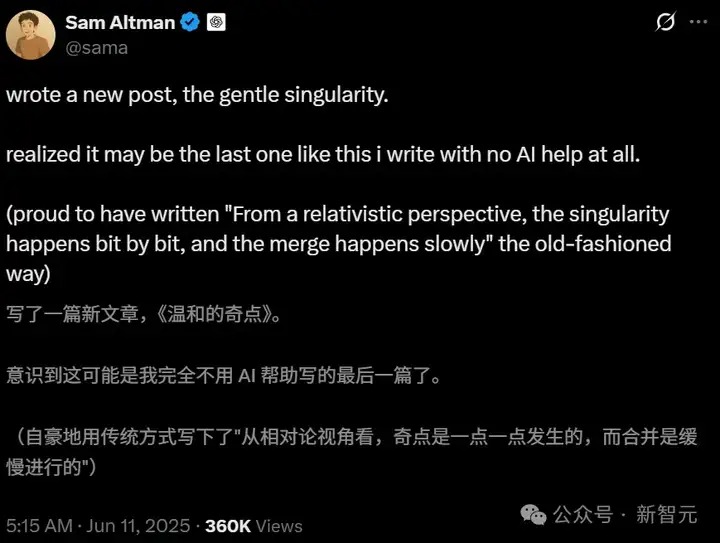
值得一提的是,这是奥特曼最后一篇亲笔文章,没有一点AI含量。

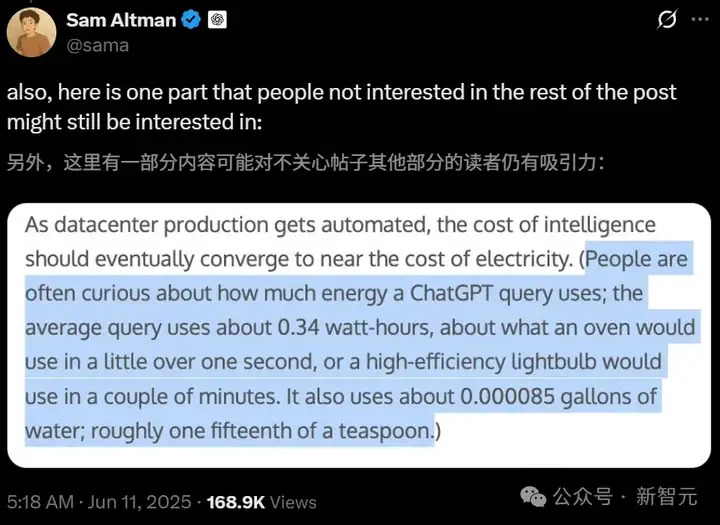
他还指出,另一个被忽视部分内容,就是ChatGPT每次查询消耗量。

ChatGPT平均每次查询需要消耗约0.34瓦时的电能,大致相当于一台烤箱运行1秒多钟,或者一个节能灯泡点亮几分钟。

此外,每次查询还需耗约0.000085加仑的水,差不多是一茶匙的1/15。

接下来,一起跟着奥特曼的视角窥探AI未来。

人类跨越临界点,就是现在

我们已经越过了事件视界(event horizon),「飞升」已经开始。

在天体物理学中,事件(event)如果超过事件视界,将无法影响外部观察者

人类距离构建数字超级智能仅一步之遥,但至少到目前为止,这个过程远比想象的要平稳。

机器人还没满大街跑,大多数人也没有整天和AI对话。我们依旧会生老病死,也仍然无法轻松进入太空,宇宙中还有许多未解之谜。

然而,我们确实已构建出在诸多方面远超人类的智能系统,它们或将极大地提升生产力。那些曾被认为最不可能的科学突破已经完成;正是这些来之不易的洞见,催生了GPT-4和o3这样的系统,而它们将引领我们走向更远的未来。

在多方面,AI将为世界做出贡献。

其中,AI将推动科学加速进步和提高生产力,为生活质量带来巨大飞跃。未来会比现在美好得多。科学进步是整体发展的最大引擎,一想到未来无限的可能性,就令人无比激动。

从某种重要的意义上说,ChatGPT已比历史上任何人都要更强大。

每天有数亿人依赖它处理日益重要的任务:微小的新功能可能产生巨大的积极影响,而微小的偏差在数亿人的使用下,也能造成巨大的负面冲击。

五年时间表,2030成下个节点

2025年,能胜任真正认知工作的AI智能体已经到来,编写代码的方式将被永久改变。2026年,人类或许会迎来能够洞察新知的系统。2027年,可以在物理世界执行任务的机器人或将问世。

更多的人将能够创造软件和艺术。但世界对这两者的需求也将水涨船高。只要拥抱新工具,专家们很可能依旧遥遥领先于新手。

总而言之,到2030年,个人的工作效率将远超2020年,这将是惊人的变化,很多人都将找到从中受益的方式。

在一些非常重要的方面,2030年或许不会有天翻地覆的差异。大家仍会关爱家人、表达创意、享受游戏、湖中畅游。

但在其他同样重要的方面,2030年可能会与过往任何时代都截然不同。我们尚不知晓人工智能可以超越人类多少,但即将找到答案。

在2030年代,智慧与能源——即创意,以及将创意变为现实的能力——将会变得空前充裕。

长久以来,这两者一直是限制人类进步的根本因素;若能拥有充裕的智慧和能源(以及良好的治理),我们理论上便可拥有一切。

AI自转飞轮越来越快,奇点悄然渗透

我们已然生活在令人难以置信的数字智能时代,在最初的震惊过后,大多数人已习以为常。

我们很快就从惊叹AI能生成文笔优美的段落,转而期待它能创作出文笔优美的小说;从惊叹它能做出挽救生命的医疗诊断,转而期待它能研发出治愈方案;从惊叹它能编写一个小型程序,转而期待它能创立一家全新公司。

奇点的发展就是如此:昔日奇迹沦为寻常之物,再变为平平无奇的标配。

从科学家口中,OpenAI得知,他们的生产力比使用AI前提高了两到三倍。

高级AI,意义非凡,但或许没有什么比用它来加速AI自身的研究更重大的了。我们或许能发现新的计算载体、更优的算法,以及其他意外之喜。若能用一年甚至一个月完成十年的研究,进步的速度显然将完全不同。

从今往后,已有的工具将帮助我们获得更深刻的科学洞见,并协助我们创造更优异的AI系统。

当然,这与AI系统完全自主地更新代码并非一回事,但它无疑已是递归自我改进的雏形。其他的自我强化循环,也已开始运转。

巨大的经济价值创造,开启了基础设施建设加速扩张的飞轮,以支撑这些日益强大的AI系统。

而机器人制造其他机器人,也已不再遥远,而某种意义上,这也包括数据中心建造其他数据中心。

如果我们必须用传统方式制造第一批百万台人形机器人,但之后它们就能运作整个供应链——开采和提炼矿物、驾驶卡车、运营工厂等等——来制造更多机器人,而这些机器人又能建造更多芯片制造设施、数据中心等,那么进步的速度显然会大不相同。

随着数据中心生产实现自动化,智能的成本最终应会趋近于电力成本。

(人们常好奇ChatGPT每次查询的能耗:平均每次查询约消耗0.34瓦时,相当于烤箱运行一秒多钟,或高效节能灯泡工作几分钟。同时消耗约0.000085加仑水,约合十五分之一茶匙。)

逼近AGI终点,AI奇迹成为常态

科技进步将持续加速,而人类也将一如既往地适应一切变化。

固然会有阵痛,比如某些行业的工作岗位整体消失,但另一方面,世界财富的增长将如此迅猛,以至于我们能够认真探讨以往无法想象的新政策构想。

或许,我们不会一蹴而就地订立全新的社会契约,但几十年后回望,量变终将引发质变。

以史为鉴,我们将找到新的目标和新的需求,并迅速吸收新工具。期望会上升,但能力提升同样迅速,所有人的生活品质都会变得更好。

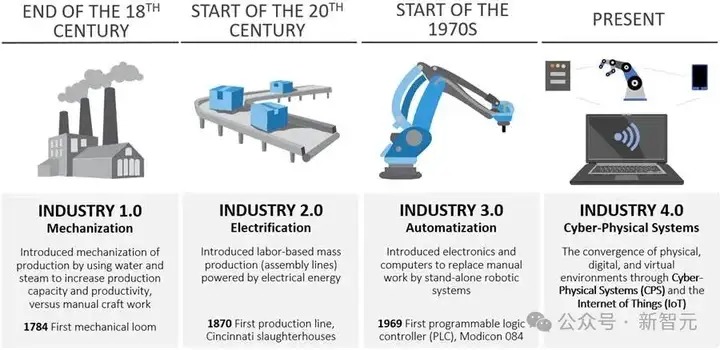
工业革命后的职业变迁,就是很好的例证

人类将为彼此创造出愈加美好的事物。

与AI相比,人类拥有一种长期、重要且独特的优势:我们天生就关心他人及其所思所为,而对机器则不太在意。

一千年前的农夫,如果看到今天许多人的工作,会说这根本就是「假工作」,会认为现代人不过是吃饱喝足、骄奢淫逸后,玩着游戏自娱自乐。

一千年后的人们看待我们这个时代的工作时,真希望他们也会觉得那是非常「假」的工作,但毫不怀疑,从事者会感到它们极其重要,心满意足。

新的奇迹涌现速度惊人。

今天,我们甚至难以想象2035年会有什么新发现——

或许我们今年刚解开高能物理之谜,明年就开始了太空殖民;又或许今年在材料科学上取得重大突破,明年就拥有了真正的高带宽脑机接口。

许多人会选择一如既往地生活,但至少有一部分人可能会决定「接入」。

展望未来,这一切似乎匪夷所思。但当我们身处其中时,也许会感到震撼,却仍能应对自如。

从相对的视角来看,奇点渐进发生,融合缓慢进行。

我们正攀登在技术指数级增长的漫长曲线上:向前看时,它似乎陡峭得无法攀登;向后看时,却又显得平坦无奇。但它始终是一条平滑的曲线。

(试想2020年时,若有人说2025年就会出现接近AGI的产物,听起来会有多么不可思议,再对比一下过去这五年的真实历程。)

超级智能大脑,任重道远

巨大的机遇,也伴随着严峻的挑战。

我们固然需要从技术和社会层面解决安全问题,但鉴于其巨大的经济影响,让超级智能得到广泛普及也至关重要。

最佳路径或许是这样的:

首先,解决对齐问题(alignment problem)。这意味着必须能强有力地保证,AI系统会朝着人类集体长远追求的真正目标去学习和行动。

社交媒体的信息流,便是目标错位的AI例子:背后的算法极其擅长让你不停刷新,也清晰地洞察你的短期偏好,但它之所以能做到这一点,是利用了你大脑的某种机制,而这种机制会凌驾于你的长期偏好之上

然后,专注于让超级智能变得廉价、易得,并且不过度集中于任何个人、公司或国家。

社会是富有韧性、创造力且适应力极强的。如果能驾驭人类的集体意愿和智慧,那么尽管会犯下许多错误,有些事态会变得非常糟糕,但我们终将快速学习和适应,并利用这项技术实现效益最大化、风险最小化。

在社会必须划定的宽泛边界内,给予用户充分的自由,这一点似乎至关重要。全世界越早开始探讨这些边界,以及定义集体对齐(collective alignment),就越有利。

整个行业,而非仅是OpenAI,正在为世界构建一个大脑。

它将是高度个性化的,人人皆可轻松使用;我们唯一的瓶颈,将是好的创意。

长久以来,创业圈的技术人员总是取笑那些「点子大王」——他们有想法,却需要找团队来实现。但在奥特曼自己看来,这些人即将迎来自己的高光时刻。

如今,OpenAI扮演着多重角色,但首要身份,是一家超级智能研究公司。

前路漫漫,任重道远,但大部分道路已被照亮,未知领域正迅速消散。能够投身于我们所热爱的事业,我们倍感荣幸。

「廉价到无需计量的智能」已触手可及。这番话听起来或许很疯狂,但倘若我们在2020年就告诉您世界将是今天的样貌,那听起来恐怕比我们眼下对2030年的预测还要疯狂。

愿我们能平稳、指数级且波澜不惊地迈向超级智能时代。

Read More
TechFlow快讯

OpenAI 创始人奥特曼新文:温和奇点已降临,2030 年人类命运大转折

作者:JYH,新智元

奥特曼亲笔长文「温和的奇点」,在AI圈内掀起巨震。他预示了人类正迈向超级智能时代,奇点不会一夜袭来,而是悄然渗透。

o3-pro炸场后,奥特曼第一时间发布了最新博文——温和的奇点。

文章一开头,紧迫感便扑面而来:

人类已跨越AI发展的「事件视界」,进入指数级加速发展阶段。

奥特曼认为,奇点并非一夜之间到来,而是悄然渗透:惊奇变为常态,常态变为底线。

内文中,他还对未来5年技术时间线,给出了自己的预测:

  • 2025年:智能体可进行真实认知工作(如编程),工作方式正在被重塑;

  • 2026年:AI可能具备发现新知识的能力;

  • 2027年:机器人有望在物理世界中执行任务;

  • 2030年:个体的产出能力远超2020年,社会生产方式将有巨大变化。

值得一提的是,这是奥特曼最后一篇亲笔文章,没有一点AI含量。

他还指出,另一个被忽视部分内容,就是ChatGPT每次查询消耗量。

ChatGPT平均每次查询需要消耗约0.34瓦时的电能,大致相当于一台烤箱运行1秒多钟,或者一个节能灯泡点亮几分钟。

此外,每次查询还需耗约0.000085加仑的水,差不多是一茶匙的1/15。

接下来,一起跟着奥特曼的视角窥探AI未来。

人类跨越临界点,就是现在

我们已经越过了事件视界(event horizon),「飞升」已经开始。

在天体物理学中,事件(event)如果超过事件视界,将无法影响外部观察者

人类距离构建数字超级智能仅一步之遥,但至少到目前为止,这个过程远比想象的要平稳。

机器人还没满大街跑,大多数人也没有整天和AI对话。我们依旧会生老病死,也仍然无法轻松进入太空,宇宙中还有许多未解之谜。

然而,我们确实已构建出在诸多方面远超人类的智能系统,它们或将极大地提升生产力。那些曾被认为最不可能的科学突破已经完成;正是这些来之不易的洞见,催生了GPT-4和o3这样的系统,而它们将引领我们走向更远的未来。

在多方面,AI将为世界做出贡献。

其中,AI将推动科学加速进步和提高生产力,为生活质量带来巨大飞跃。未来会比现在美好得多。科学进步是整体发展的最大引擎,一想到未来无限的可能性,就令人无比激动。

从某种重要的意义上说,ChatGPT已比历史上任何人都要更强大。

每天有数亿人依赖它处理日益重要的任务:微小的新功能可能产生巨大的积极影响,而微小的偏差在数亿人的使用下,也能造成巨大的负面冲击。

五年时间表,2030成下个节点

2025年,能胜任真正认知工作的AI智能体已经到来,编写代码的方式将被永久改变。2026年,人类或许会迎来能够洞察新知的系统。2027年,可以在物理世界执行任务的机器人或将问世。

更多的人将能够创造软件和艺术。但世界对这两者的需求也将水涨船高。只要拥抱新工具,专家们很可能依旧遥遥领先于新手。

总而言之,到2030年,个人的工作效率将远超2020年,这将是惊人的变化,很多人都将找到从中受益的方式。

在一些非常重要的方面,2030年或许不会有天翻地覆的差异。大家仍会关爱家人、表达创意、享受游戏、湖中畅游。

但在其他同样重要的方面,2030年可能会与过往任何时代都截然不同。我们尚不知晓人工智能可以超越人类多少,但即将找到答案。

在2030年代,智慧与能源——即创意,以及将创意变为现实的能力——将会变得空前充裕。

长久以来,这两者一直是限制人类进步的根本因素;若能拥有充裕的智慧和能源(以及良好的治理),我们理论上便可拥有一切。

AI自转飞轮越来越快,奇点悄然渗透

我们已然生活在令人难以置信的数字智能时代,在最初的震惊过后,大多数人已习以为常。

我们很快就从惊叹AI能生成文笔优美的段落,转而期待它能创作出文笔优美的小说;从惊叹它能做出挽救生命的医疗诊断,转而期待它能研发出治愈方案;从惊叹它能编写一个小型程序,转而期待它能创立一家全新公司。

奇点的发展就是如此:昔日奇迹沦为寻常之物,再变为平平无奇的标配。

从科学家口中,OpenAI得知,他们的生产力比使用AI前提高了两到三倍。

高级AI,意义非凡,但或许没有什么比用它来加速AI自身的研究更重大的了。我们或许能发现新的计算载体、更优的算法,以及其他意外之喜。若能用一年甚至一个月完成十年的研究,进步的速度显然将完全不同。

从今往后,已有的工具将帮助我们获得更深刻的科学洞见,并协助我们创造更优异的AI系统。

当然,这与AI系统完全自主地更新代码并非一回事,但它无疑已是递归自我改进的雏形。其他的自我强化循环,也已开始运转。

巨大的经济价值创造,开启了基础设施建设加速扩张的飞轮,以支撑这些日益强大的AI系统。

而机器人制造其他机器人,也已不再遥远,而某种意义上,这也包括数据中心建造其他数据中心。

如果我们必须用传统方式制造第一批百万台人形机器人,但之后它们就能运作整个供应链——开采和提炼矿物、驾驶卡车、运营工厂等等——来制造更多机器人,而这些机器人又能建造更多芯片制造设施、数据中心等,那么进步的速度显然会大不相同。

随着数据中心生产实现自动化,智能的成本最终应会趋近于电力成本。

(人们常好奇ChatGPT每次查询的能耗:平均每次查询约消耗0.34瓦时,相当于烤箱运行一秒多钟,或高效节能灯泡工作几分钟。同时消耗约0.000085加仑水,约合十五分之一茶匙。)

逼近AGI终点,AI奇迹成为常态

科技进步将持续加速,而人类也将一如既往地适应一切变化。

固然会有阵痛,比如某些行业的工作岗位整体消失,但另一方面,世界财富的增长将如此迅猛,以至于我们能够认真探讨以往无法想象的新政策构想。

或许,我们不会一蹴而就地订立全新的社会契约,但几十年后回望,量变终将引发质变。

以史为鉴,我们将找到新的目标和新的需求,并迅速吸收新工具。期望会上升,但能力提升同样迅速,所有人的生活品质都会变得更好。

工业革命后的职业变迁,就是很好的例证

人类将为彼此创造出愈加美好的事物。

与AI相比,人类拥有一种长期、重要且独特的优势:我们天生就关心他人及其所思所为,而对机器则不太在意。

一千年前的农夫,如果看到今天许多人的工作,会说这根本就是「假工作」,会认为现代人不过是吃饱喝足、骄奢淫逸后,玩着游戏自娱自乐。

一千年后的人们看待我们这个时代的工作时,真希望他们也会觉得那是非常「假」的工作,但毫不怀疑,从事者会感到它们极其重要,心满意足。

新的奇迹涌现速度惊人。

今天,我们甚至难以想象2035年会有什么新发现——

或许我们今年刚解开高能物理之谜,明年就开始了太空殖民;又或许今年在材料科学上取得重大突破,明年就拥有了真正的高带宽脑机接口。

许多人会选择一如既往地生活,但至少有一部分人可能会决定「接入」。

展望未来,这一切似乎匪夷所思。但当我们身处其中时,也许会感到震撼,却仍能应对自如。

从相对的视角来看,奇点渐进发生,融合缓慢进行。

我们正攀登在技术指数级增长的漫长曲线上:向前看时,它似乎陡峭得无法攀登;向后看时,却又显得平坦无奇。但它始终是一条平滑的曲线。

(试想2020年时,若有人说2025年就会出现接近AGI的产物,听起来会有多么不可思议,再对比一下过去这五年的真实历程。)

超级智能大脑,任重道远

巨大的机遇,也伴随着严峻的挑战。

我们固然需要从技术和社会层面解决安全问题,但鉴于其巨大的经济影响,让超级智能得到广泛普及也至关重要。

最佳路径或许是这样的:

首先,解决对齐问题(alignment problem)。这意味着必须能强有力地保证,AI系统会朝着人类集体长远追求的真正目标去学习和行动。

社交媒体的信息流,便是目标错位的AI例子:背后的算法极其擅长让你不停刷新,也清晰地洞察你的短期偏好,但它之所以能做到这一点,是利用了你大脑的某种机制,而这种机制会凌驾于你的长期偏好之上

然后,专注于让超级智能变得廉价、易得,并且不过度集中于任何个人、公司或国家。

社会是富有韧性、创造力且适应力极强的。如果能驾驭人类的集体意愿和智慧,那么尽管会犯下许多错误,有些事态会变得非常糟糕,但我们终将快速学习和适应,并利用这项技术实现效益最大化、风险最小化。

在社会必须划定的宽泛边界内,给予用户充分的自由,这一点似乎至关重要。全世界越早开始探讨这些边界,以及定义集体对齐(collective alignment),就越有利。

整个行业,而非仅是OpenAI,正在为世界构建一个大脑。

它将是高度个性化的,人人皆可轻松使用;我们唯一的瓶颈,将是好的创意。

长久以来,创业圈的技术人员总是取笑那些「点子大王」——他们有想法,却需要找团队来实现。但在奥特曼自己看来,这些人即将迎来自己的高光时刻。

如今,OpenAI扮演着多重角色,但首要身份,是一家超级智能研究公司。

前路漫漫,任重道远,但大部分道路已被照亮,未知领域正迅速消散。能够投身于我们所热爱的事业,我们倍感荣幸。

「廉价到无需计量的智能」已触手可及。这番话听起来或许很疯狂,但倘若我们在2020年就告诉您世界将是今天的样貌,那听起来恐怕比我们眼下对2030年的预测还要疯狂。

愿我们能平稳、指数级且波澜不惊地迈向超级智能时代。

Read More
TechFlow快讯

黑客组织 Librarian Ghouls 攻击俄罗斯设备进行加密货币挖矿

深潮 TechFlow 消息,6 月 11 日,据 Cointelegraph 报道,黑客组织 Librarian Ghouls(又称 Rare Werewolf)已入侵数百台俄罗斯设备并利用它们进行加密货币挖矿。

该组织通过伪装成合法组织的钓鱼邮件传播恶意软件,感染设备后建立远程连接并禁用 Windows Defender 等安全系统。黑客会收集设备的 RAM、CPU 核心和 GPU 信息,以优化配置加密货币挖矿程序。

这一黑客事件始于 2023 年 12 月,攻击活动主要影响俄罗斯的工业企业和工程学校,白俄罗斯和哈萨克斯坦也有受害者。Kaspersky 推测 Librarian Ghouls 可能是黑客行动主义者,因为他们依赖合法的第三方工具而非开发自己的恶意程序,这是类似组织常用的技术。

Read More
TechFlow快讯

Crypto AI 的圣杯:去中心化训练的前沿探索

撰文:0xjacobzhao 及 ChatGPT 4o

特别感谢 Advait Jayant(Peri Labs)、Sven Wellmann(Polychain Capital)、Chao(Metropolis DAO)、Jiahao(Flock)、Alexander Long(Pluralis Research)Ben Fielding & Jeff Amico (Gensyn) 的建议与反馈。

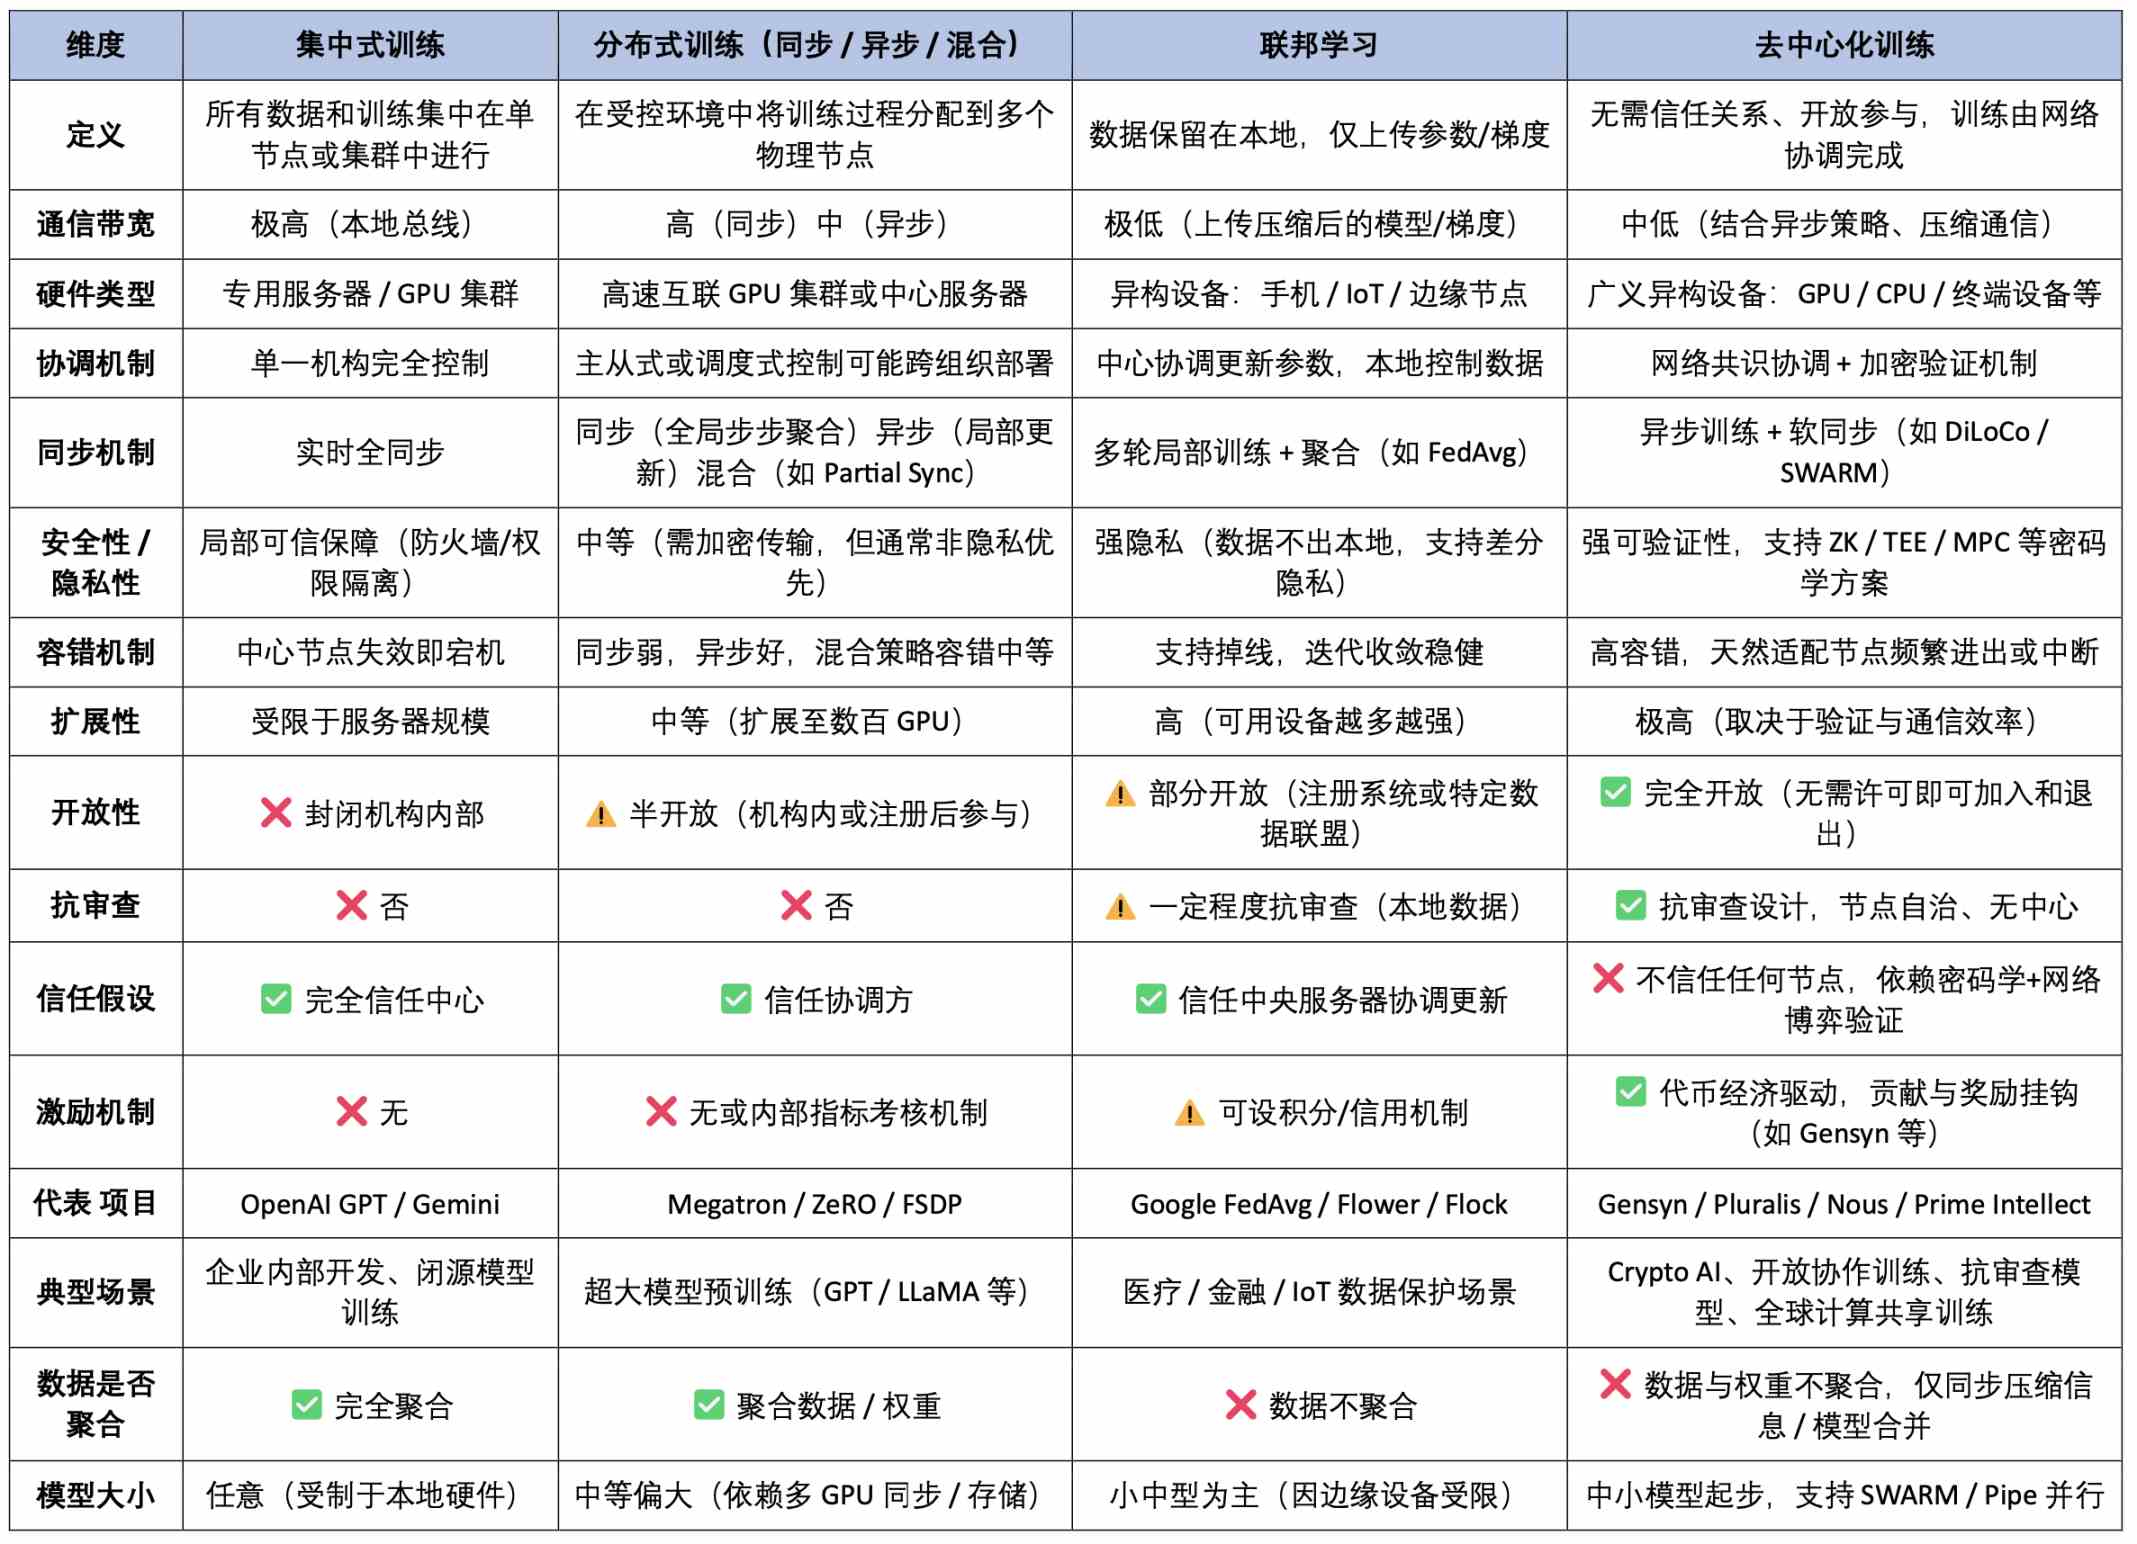
在 AI 的全价值链中,模型训练是资源消耗最大、技术门槛最高的环节,直接决定了模型的能力上限与实际应用效果。相比推理阶段的轻量级调用,训练过程需要持续的大规模算力投入、复杂的数据处理流程和高强度的优化算法支持,是 AI 系统构建的真正「重工业」。 从架构范式来看,训练方式可划分为四类:集中化训练、分布式训练、联邦学习以及本文重点讨论的去中心化训练。

集中化训练是最常见的传统方式,由单一机构在本地高性能集群内完成全部训练流程,从硬件(如 NVIDIA GPU)、底层软件(CUDA、cuDNN)、集群调度系统(如 Kubernetes),到训练框架(如基于 NCCL 后端的 PyTorch)所有组件都由统一的控制系统协调运行。这种深度协同的体系结构使得内存共享、梯度同步和容错机制的效率达到最佳,非常适合 GPT、Gemini 等大规模模型的训练,具有效率高、资源可控的优势,但同时存在数据垄断、资源壁垒、能源消耗和单点风险等问题。

分布式训练(Distributed Training) 是当前大模型训练的主流方式,其核心是将模型训练任务拆解后,分发至多台机器协同执行,以突破单机计算与存储瓶颈。尽管在物理上具备「分布式」特征,但整体仍由中心化机构控制调度与同步,常运行于高速局域网环境中,通过 NVLink 高速互联总线技术,由主节点统一协调各子任务。主流方法包括:

  • 数据并行(Data Parallel):每个节点训练不同数据参数共享,需匹配模型权重

  • 模型并行(Model Parallel):将模型不同部分部署在不同节点,实现强扩展性;

  • 管道并行(Pipeline Parallel):分阶段串行执行,提高吞吐率;

  • 张量并行(Tensor Parallel):精细化分割矩阵计算,提升并行粒度。

分布式训练是「集中控制 + 分布式执行」的组合,类比同一老板远程指挥多个「办公室」员工协作完成任务。目前几乎所有主流大模型(GPT-4、Gemini、LLaMA 等)都是通过此方式完成训练。

去中心化训练(Decentralized Training) 则代表更具开放性与抗审查特性的未来路径。其核心特征在于:多个互不信任的节点(可能是家用电脑、云端 GPU 或边缘设备)在没有中心协调器的情况下协同完成训练任务,通常通过协议驱动任务分发与协作,并借助加密激励机制确保贡献的诚实性。该模式面临的主要挑战包括:

  • 设备异构与切分困难:异构设备协调难度高,任务切分效率低;

  • 通信效率瓶颈:网络通信不稳定,梯度同步瓶颈明显;

  • 可信执行缺失:缺乏可信执行环境,难以验证节点是否真正参与计算;

  • 缺乏统一协调:无中央调度器,任务分发、异常回滚机制复杂。

去中心化训练可以理解为:一群全球的志愿者,各自贡献算力协同训练模型,但「真正可行的大规模去中心化训练」仍是一项系统性的工程挑战,涉及系统架构、通信协议、密码安全、经济机制、模型验证等多个层面,但能否「协同有效 + 激励诚实 + 结果正确」尚处于早期原型探索阶段。

联邦学习(Federated Learning) 作为分布式与去中心化之间的过渡形态,强调数据本地保留、模型参数集中聚合,适用于注重隐私合规的场景(如医疗、金融)。联邦学习具有分布式训练的工程结构和局部协同能力,同时兼具去中心化训练的数据分散优势,但仍依赖可信协调方,并不具备完全开放与抗审查的特性。可以看作是在隐私合规场景下的一种「受控去中心化」方案,在训练任务、信任结构与通信机制上均相对温和,更适合作为工业界过渡性部署架构。

AI 训练范式全景对比表(技术架构 × 信任激励 × 应用特征)

去中心化训练的边界、机会与现实路径

从训练范式来看,去中心化训练并不适用于所有任务类型。在某些场景中,由于任务结构复杂、资源需求极高或协作难度大,其天然不适合在异构、去信任的节点之间高效完成。例如大模型训练往往依赖高显存、低延迟与高速带宽,难以在开放网络中有效切分与同步;数据隐私与主权限制强的任务(如医疗、金融、涉密数据)受限于法律合规与伦理约束,无法开放共享;而缺乏协作激励基础的任务(如企业闭源模型或内部原型训练)则缺少外部参与动力。这些边界共同构成了当前去中心化训练的现实限制。

但这并不意味着去中心化训练是伪命题。事实上,在结构轻量、易并行、可激励的任务类型中,去中心化训练展现出明确的应用前景。包括但不限于:LoRA 微调、行为对齐类后训练任务(如 RLHF、DPO)、数据众包训练与标注任务、资源可控的小型基础模型训练,以及边缘设备参与的协同训练场景。这些任务普遍具备高并行性、低耦合性和容忍异构算力的特征,非常适合通过 P2P 网络、Swarm 协议、分布式优化器等方式进行协作式训练。

去中心化训练任务适配性总览表

去中心化训练经典项目解析

目前在去中心化训练与联邦学习前沿领域中,具有代表性的区块链项目主要包括 Prime Intellect、Pluralis.ai、Gensyn、Nous Research 与 Flock.io。从技术创新性与工程实现难度来看,Prime Intellect、Nous Research 和 Pluralis.ai 在系统架构与算法设计上提出了较多原创性探索,代表了当前理论研究的前沿方向;而 Gensyn 与 Flock.io 的实现路径相对清晰,已能看到初步的工程化进展。本文将依次解析这五个项目背后的核心技术与工程架构路,并进一步探讨其在去中心化 AI 训练体系中的差异与互补关系。

Prime Intellect:训练轨迹可验证的强化学习协同网络先行者

Prime Intellect 致力于构建一个无需信任的 AI 训练网络,让任何人都能参与训练,并对其计算贡献获得可信的奖励。Prime Intellect 希望通过 PRIME-RL + TOPLOC + SHARDCAST 三大模块,构建一个具有可验证性、开放性、激励机制完备的 AI 去中心化训练系统。

一、Prime Intellect 协议栈结构与关键模块价值

二、Prime Intellect 训练关键机制详解

PRIME-RL:解耦式异步强化学习任务架构

PRIME-RL 是 Prime Intellect 为去中心化训练场景定制的任务建模与执行框架,专为异构网络与异步参与设计。它采用强化学习作为优先适配对象,将训练、推理与权重上传过程结构性解耦,使每个训练节点可以在本地独立完成任务循环,并通过标准化接口与验证和聚合机制协同。相比传统监督学习流程,PRIME-RL 更适合在无中心调度的环境中实现弹性训练,既降低了系统复杂度,也为支持多任务并行和策略演化奠定了基础。

TOPLOC:轻量级训练行为验证机制

TOPLOC(Trusted Observation & Policy-Locality Check)是 Prime Intellect 提出的训练可验证性核心机制,用于判断一个节点是否真的基于观测数据完成了有效的策略学习。与 ZKML 等重型方案不同,TOPLOC 不依赖全模型重计算,而是通过分析「观测序列 ↔ 策略更新」之间的局部一致性轨迹,完成轻量化结构验证。它首次将训练过程中的行为轨迹转化为可验证对象,是实现无需信任训练奖励分配的关键创新,为构建可审计、可激励的去中心化协作训练网络提供了可行路径。

SHARDCAST:异步权重聚合与传播协议

SHARDCAST 是 Prime Intellect 设计的权重传播与聚合协议,专为异步、带宽受限与节点状态多变的真实网络环境而优化。它结合 gossip 传播机制与局部同步策略,允许多个节点在不同步状态下持续提交部分更新,实现权重的渐进式收敛与多版本演化。相比集中式或同步式 AllReduce 方法,SHARDCAST 显著提升了去中心化训练的可扩展性与容错能力,是构建稳定权重共识与持续训练迭代的核心基础。

OpenDiLoCo:稀疏异步通信框架

OpenDiLoCo 是 Prime Intellect 团队基于 DeepMind 提出的 DiLoCo 理念独立实现并开源的通信优化框架,专为去中心化训练中常见的带宽受限、设备异构与节点不稳定等挑战而设计。其架构基于数据并行,通过构建 Ring、Expander、Small-World 等稀疏拓扑结构,避免了全局同步的高通信开销,仅依赖局部邻居节点即可完成模型协同训练。结合异步更新与断点容错机制,OpenDiLoCo 使消费级 GPU 与边缘设备也能稳定参与训练任务,显著提升了全球协作训练的可参与性,是构建去中心化训练网络的关键通信基础设施之一。

PCCL:协同通信库

PCCL(Prime Collective Communication Library) 是 Prime Intellect 为去中心化 AI 训练环境量身打造的轻量级通信库,旨在解决传统通信库(如 NCCL、Gloo)在异构设备、低带宽网络中的适配瓶颈。PCCL 支持稀疏拓扑、梯度压缩、低精度同步与断点恢复,可运行于消费级 GPU 与不稳定节点,是支撑 OpenDiLoCo 协议异步通信能力的底层组件。它显著提升了训练网络的带宽容忍度与设备兼容性,为构建真正开放、无需信任的协同训练网络打通了「最后一公里」的通信基础。

三、Prime Intellect 激励网络与角色分工

Prime Intellect 构建了一个无需许可、可验证、具备经济激励机制的训练网络,使任何人都能参与任务并基于真实贡献获得奖励。协议运行基于三类核心角色:

  • 任务发起者:定义训练环境、初始模型、奖励函数与验证标准

  • 训练节点:执行本地训练,提交权重更新及观测轨迹

  • 验证节点:使用 TOPLOC 机制验证训练行为的真实性,并参与奖励计算与策略聚合

协议核心流程包括任务发布、节点训练、轨迹验证、权重聚合(SHARDCAST)与奖励发放,构成一个围绕「真实训练行为」的激励闭环。

四、INTELLECT-2:首个可验证去中心化训练模型的发布

Prime Intellect 于 2025 年 5 月发布了 INTELLECT-2,这是全球首个由异步、无需信任的去中心化节点协作训练而成的强化学习大模型,参数规模达 32B。INTELLECT-2 模型由遍布三大洲的 100+ GPU 异构节点协同训练完成,使用完全异步架构,训练时长超 400 小时,展示出异步协作网络的可行性与稳定性。这一模型不仅是一次性能上的突破,更是 Prime Intellect 所提出「训练即共识」范式的首次系统落地。INTELLECT-2 集成了 PRIME-RL(异步训练结构)、TOPLOC(训练行为验证) 与 SHARDCAST(异步权重聚合) 等核心协议模块,标志着去中心化训练网络首次实现了训练过程的开放化、验证性与经济激励闭环。

在性能方面,INTELLECT-2 基于 QwQ-32B 训练并在代码和数学上做了专门的 RL 训练,处于当前开源 RL 微调模型的前沿水准。尽管尚未超越 GPT-4 或 Gemini 等闭源模型,但其真正的意义在于:它是全球首个完整训练过程可复现、可验证、可审计的去中心化模型实验。Prime Intellect 不仅开源了模型,更重要的是开源了训练过程本身 —— 训练数据、策略更新轨迹、验证流程与聚合逻辑均透明可查,构建了一个人人可参与、可信协作、共享收益的去中心化训练网络原型。

五、团队与融资背景

Prime Intellect 于 2025 年 2 月完成 1500 万美元种子轮融资,由 Founders Fund 领投,Menlo Ventures、Andrej Karpathy、Clem Delangue、Dylan Patel、Balaji Srinivasan、Emad Mostaque、Sandeep Nailwal 等多位行业领袖参投。此前,项目于 2024 年 4 月完成 550 万美元早期轮融资,由 CoinFund 和 Distributed Global 共同领投,Compound VC、Collab + Currency、Protocol Labs 等机构亦有参与。截至目前,Prime Intellect 累计融资已超过 2000 万美元。

Prime Intellect 的联合创始人是 Vincent Weisser 和 Johannes Hagemann,团队成员背景横跨 AI 与 Web3 领域,核心成员来自 Meta AI、Google Research、OpenAI、Flashbots、Stability AI 及以太坊基金会,具备系统架构设计与分布式工程落地的深厚能力,是当前极少数成功完成真实去中心化大模型训练的执行型团队之一。

Pluralis:异步模型并行与结构压缩协同训练的范式探索者

Pluralis 是一个专注于「可信协同训练网络」的 Web3 AI 项目,其核心目标是推动一种去中心化、开放式参与、并具备长期激励机制的模型训练范式。与当前主流集中式或封闭式训练路径不同,Pluralis 提出了一种名为 Protocol Learning(协议学习) 的全新理念:将模型训练过程「协议化」,通过可验证协作机制和模型所有权映射,构建一个具备内生激励闭环的开放训练系统。

一、核心理念:Protocol Learning(协议学习)

Pluralis 提出的 Protocol Learning 包含三大关键支柱:

  • 不可提取模型 (Unmaterializable Models): 模型以碎片形式分布在多个节点之间,任何单一节点无法还原完整权重保持闭源。这种设计使模型天然成为「协议内资产」,可实现访问凭证控制、外泄防护与收益归属绑定。

  • 基于互联网的模型并行训练 (Model-parallel Training over Internet):通过异步 Pipeline 模型并行机制(SWARM 架构),不同节点仅持有部分权重,通过低带宽网络协作完成训练或推理。

  • 按贡献分配模型所有权 (Partial Ownership for Incentives):所有参与节点根据其训练贡献获得模型部分所有权,从而享有未来收益分成及协议治理权。

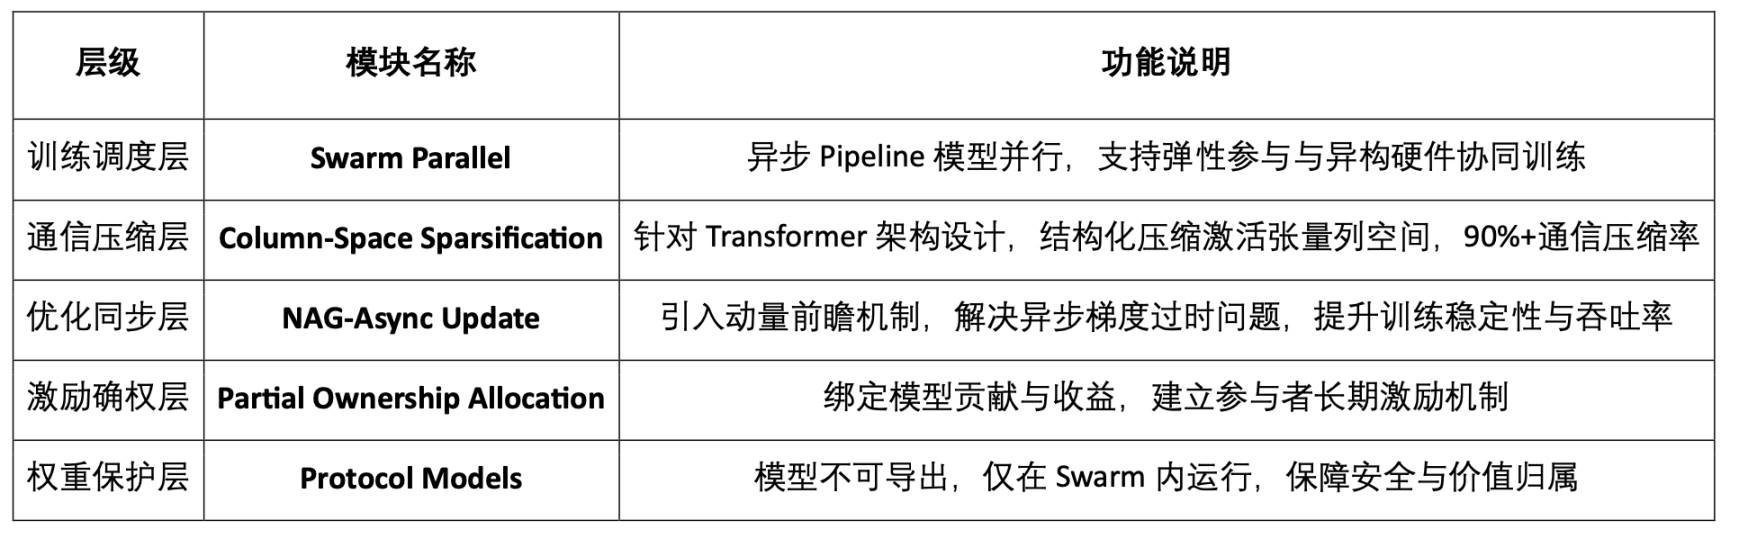
二、Pluralis 协议栈的技术架构

三、关键技术机制详解

Unmaterializable Models

在《A Third Path: Protocol Learning》中首次系统提出,模型权重以碎片形式分布,保障「模型资产」只能在 Swarm 网络中运行,确保其访问与收益皆受协议控制。此机制是实现去中心化训练可持续激励结构的前提。

Asynchronous Model-Parallel Training

在《SWARM Parallel with Asynchronous Updates》中,Pluralis 构建了基于 Pipeline 的异步模型并行架构,并首次在 LLaMA-3 上进行实证。核心创新在于引入 Nesterov Accelerated Gradient(NAG) 机制,有效修正异步更新过程中的梯度漂移与收敛不稳问题,使异构设备间的训练在低带宽环境下具备实际可行性。

Column-Space Sparsification

在《Beyond Top-K》中提出,通过结构感知的列空间压缩方法代替传统 Top-K,避免破坏语义路径。该机制兼顾模型准确性与通信效率,实测在异步模型并行环境中可压缩 90% 以上通信数据,是实现结构感知高效通信的关键突破。

四、技术定位与路径选择

Pluralis 明确以 「异步模型并行」 为核心方向,强调其相较于数据并行具备以下优势:

  • 支持 低带宽网络 与 非一致性节点;

  • 适配 设备异构,允许消费级 GPU 参与;

  • 天然具备 弹性调度 能力,支持节点频繁上线 / 离线;

  • 以 结构压缩 + 异步更新 + 权重不可提取性 为三大突破点。

目前根据官方网站公布的六篇技术博客文档,逻辑结构整合为以下三个主线:

  • 哲学与愿景:《A Third Path: Protocol Learning》《Why Decentralized Training Matters》

  • 技术机制细节:《SWARM Parallel》《Beyond Top-K》《Asynchronous Updates》

  • 制度创新探索:《Unmaterializable Models》《Partial Ownership Protocols》

目前 Pluralis 尚未上线产品、测试网或代码开源,原因在于其所选择的技术路径极具挑战:需先解决底层系统架构、通信协议、权重不可导出等系统级难题,才可能向上封装产品服务。

在 2025 年 6 月 Pluralis Research 发布的新论文中,将其去中心化训练框架从模型预训练拓展到了模型微调阶段,支持异步更新、稀疏通信与部分权重聚合,相比此前偏重理论与预训练的设计,本次工作更注重落地可行性,标志着其在训练全周期架构上的进一步成熟。

五、团队与融资背景

Pluralis 于 2025 年完成了 760 万美元的种子轮融资,由 Union Square Ventures(USV) 与 CoinFund 联合领投。创始人 Alexander Long 来自机器学习博士背景,具备数学与系统研究双重背景。核心成员全部由拥有博士背景的机器学习研究者组成,是典型的技术驱动型项目,以高密度论文与技术博客为主要发布路径,当前尚未建立 BD/Growth 团队而专注于攻克低带宽异步模型并行的基础架构难题。

Gensyn:以可验证执行驱动的去中心化训练协议层

Gensyn 是一个专注于「深度学习训练任务可信执行」的 Web3 AI 项目,核心不在于重构模型架构或训练范式,而在于构建一个具备「任务分发 + 训练执行 + 结果验证 + 公平激励」全流程的可验证分布式训练执行网络。通过链下训练 + 链上验证的架构设计,Gensyn 建立起一个高效、开放、可激励的全球训练市场,使「训练即挖矿」成为现实。

一、项目定位:训练任务的执行协议层

Gensyn 不是「怎么训练」,而是「由谁训练、如何验证、如何分润」的基础设施。其本质是训练任务的可验证计算协议,其主要解决:

  • 谁来执行训练任务(算力分发与动态匹配)

  • 如何验证执行结果(无需全重算,仅验证争议算子)

  • 如何分配训练收益(Stake、Slashing 与多角色博弈机制)

二、技术架构总览

三、模块详解

RL Swarm:协同强化学习训练系统

Gensyn 首创的 RL Swarm 是一种面向后训练阶段的去中心化多模型协同优化系统,具备以下核心特性:

分布式推理与学习流程:

  • 生成阶段(Answering):每个节点独立输出答案;

  • 批评阶段(Critique):节点互相点评他人输出,选出最优答案与逻辑;

  • 共识阶段(Resolving):预测大多数节点偏好并据此修改自身回答,实现局部权重更新。

Gensyn 所提出的 RL Swarm 是一个去中心化的多模型协同优化系统,每个节点运行独立模型并进行本地训练,无需梯度同步,天然适应异构算力与不稳定网络环境,同时支持节点弹性接入与退出。该机制借鉴 RLHF 与多智能体博弈的思路,但更贴近协同推理网络的动态演化逻辑,节点根据与群体共识结果的一致程度获得奖励,从而驱动推理能力的持续优化与趋同学习。RL Swarm 显著提升了模型在开放网络下的稳健性与泛化能力,已作为核心执行模块率先在 Gensyn 基于 Ethereum Rollup 的 Testnet Phase 0 中部署上线。

Verde + Proof-of-Learning:可信验证机制

Gensyn 的 Verde 模块结合了三种机制:

  • Proof-of-Learning:基于梯度轨迹与训练元数据判断训练是否真实发生;

  • Graph-Based Pinpoint:定位训练计算图中的分歧节点,仅需重算具体操作;

  • Refereed Delegation:采用仲裁式验证机制,由 verifier 与 challenger 提出争议并局部验证,极大降低验证成本。

相较于 ZKP 或全重算验证方案,Verde 方案在可验证性与效率之间取得更优平衡。

SkipPipe:通信容错优化机制

SkipPipe 是为了解决「低带宽 + 节点掉线」场景下的通信瓶颈问题,其核心能力包括:

  • 跳层机制(Skip Ratio):跳过受限节点,避免训练阻塞;

  • 动态调度算法:实时生成最优执行路径;

  • 容错执行:即使 50% 节点失效,推理精度仅下降约 7%。

支持训练吞吐提升高达 55%,并实现「early-exit 推理」、「无缝重排」、「推理补全」等关键能力。

HDEE:跨领域异构专家集群

HDEE(Heterogeneous Domain-Expert Ensembles)模块致力于优化以下场景:

  • 多领域、多模态、多任务训练;

  • 各类训练数据分布不均衡、难度差异大;

  • 设备计算能力异构、通信带宽不一致的环境下任务分配与调度问题。

其核心特性:

  • MHe-IHo:为不同难度的任务分配不同大小的模型(模型异构、训练步长一致);

  • MHo-IHe:任务难度统一、但训练步长异步调整;

  • 支持异构专家模型 + 可插拔训练策略,提升适应性与容错性;

  • 强调「并行协同 + 极低通信 + 动态专家分配」,适用于现实中复杂的任务生态。

多角色博弈机制:信任与激励并行

Gensyn 网络引入四类参与者:

  • Submitter:发布训练任务、设定结构与预算;

  • Solver:执行训练任务,提交结果;

  • Verifier:验证训练行为,确保其合规有效;

  • Whistleblower:挑战验证者,获取仲裁奖励或承担罚没。

该机制灵感来源于 Truebit 经济博弈设计,通过强制插入错误 + 随机仲裁,激励参与者诚实协作,确保网络可信运行。

四、测试网与路线图规划

五、团队与融资背景

Gensyn 由 Ben Fielding 和 Harry Grieve 联合创立,总部位于英国伦敦。2023 年 5 月,Gensyn 宣布完成由 a16z crypto 领投的 4,300 万美元 A 轮融资,其他投资方包括 CoinFund、Canonical、Ethereal Ventures、Factor 和 Eden Block。团队背景融合分布式系统与机器学习工程经验,长期致力于构建可验证、去信任化的大规模 AI 训练执行网络。

Nous Research:主体性 AI 理念驱动的认知演化式训练系统

Nous Research 是目前少数兼具哲学高度与工程实现的去中心化训练团队,其核心愿景源于「Desideratic AI」理念:将 AI 视为具有主观性与演化能力的智能主体,而非单纯的可控工具。Nous Research 的独特性在于:它不是将 AI 训练当作「效率问题」来优化,而是将其视为「认知主体」的形成过程。在这一愿景驱动下,Nous 聚焦构建一个由异构节点协同训练、无需中心调度、可抗审查验证的开放式训练网络,并通过全栈式工具链进行系统化落地。

一、理念支撑:重新定义训练的「目的」

Nous 并未在激励设计或协议经济学上投入过多,而是试图改变训练本身的哲学前提:

  • 反对「alignmentism」:不认同以人类控制为唯一目标的「调教式训练」,主张训练应鼓励模型形成独立认知风格;

  • 强调模型主体性:认为基础模型应保留不确定性、多样性与幻觉生成能力(hallucination as virtue);

  • 模型训练即认知形成:模型不是「优化任务完成度」,而是参与认知演化过程的个体。

这一训练观虽然「浪漫」,但反映出 Nous 设计训练基础设施的核心逻辑:如何让异构模型在开放网络中演化,而非被统一规训。

二、训练核心:Psyche 网络与 DisTrO 优化器

Nous 对去中心化训练最关键的贡献,是构建了 Psyche 网络 与底层通信优化器 DisTrO(Distributed Training Over-the-Internet),共同构成训练任务的执行中枢:DisTrO + Psyche 网络具备多项核心能力,包括通信压缩(采用 DCT + 1-bit sign 编码,极大降低带宽需求)、节点适配性(支持异构 GPU、断线重连与自主退出)、异步容错(无需同步亦可持续训练,具备高容错性)、以及去中心化调度机制(无需中心协调器,基于区块链实现共识与任务分发)。这一架构为低成本、强弹性、可验证的开放训练网络提供了现实可行的技术基础。

这一架构设计强调实际可行性:不依赖中心服务器、适配全球志愿节点、并具备训练结果的链上可追踪性。

三、Hermes / Forge / TEE_HEE 构成的推理与代理体系

除了构建去中心化训练基础设施,Nous Research 还围绕「AI 主体性」理念开展了多个探索性系统实验:

1. Hermes 开源模型系列:Hermes 1 至 3 是 Nous 推出的代表性开源大模型,基于 LLaMA 3.1 训练,涵盖 8B、70B 和 405B 三种参数规模。该系列旨在体现 Nous 所倡导的「去指令化、保留多样性」训练理念,在长上下文保持、角色扮演、多轮对话等方面展现出更强的表达力与泛化能力。

2. Forge Reasoning API:多模式推理系统

Forge 是 Nous 自研的推理框架,结合三种互补机制以实现更具弹性与创造力的推理能力:

  • MCTS(Monte Carlo Tree Search):适用于复杂任务的策略搜索;

  • CoC(Chain of Code):引入代码链与逻辑推理的结合路径;

  • MoA(Mixture of Agents):允许多个模型进行协商,提升输出的广度与多样性。

该系统强调「非确定性推理」与组合式生成路径,是对传统指令对齐范式的有力回应。

3. TEE_HEE:AI 自主代理实验:TEE_HEE 是 Nous 在自治代理方向的前沿探索,旨在验证 AI 是否能够在可信执行环境(TEE)中独立运行并拥有唯一的数字身份。该代理具备专属的 Twitter 和以太坊账户,所有控制权限由远程可验证的 enclave 管理,开发者无法干预其行为。实验目标是构建具备「不可篡改性」与「独立行为意图」的 AI 主体,迈出构建自治型智能体的重要一步。

4. AI 行为模拟器平台:Nous 还开发了包括 WorldSim、Doomscroll、Gods & S8n 等多个模拟器,用于研究 AI 在多角色社会环境中的行为演化与价值形成机制。尽管不直接参与训练流程,这些实验为长期自治 AI 的认知行为建模奠定了语义层基础。

四、团队与融资概况

Nous Research 成立于 2023 年,由 Jeffrey Quesnelle(CEO)、Karan Malhotra、Teknium、Shivani Mitra 等人联合创办。团队以哲学驱动与系统工程并重,拥有机器学习、系统安全、去中心化网络等多元背景。2024 年获得 520 万美元种子轮融资,2025 年 4 月,完成由 Paradigm 领投的 5,000 万美元 A 轮融资,估值达 10 亿美元,跻身 Web3 AI 独角兽行列。

Flock:区块链增强型联邦学习网络

Flock.io 是一个基于区块链的联邦学习平台,旨在实现 AI 训练的数据、计算和模型的去中心化。FLock 倾向于「联邦学习 + 区块链奖励层」的整合框架,本质上是对 传统 FL 架构的链上演进版本,而非构建全新训练协议的系统性探索。与 Gensyn、Prime Intellect、Nous Research 和 Pluralis 等去中心化训练项目相比,Flock 侧重隐私保护与可用性改进,而非在通信、验证或训练方法上展开理论突破,其真正适合对比的对象为 Flower、FedML、OpenFL 等联邦学习系统。

一、Flock.io 的核心机制

1. 联邦学习架构:强调数据主权与隐私保护

Flock 基于经典联邦学习(Federated Learning, FL)范式,允许多个数据拥有者在不共享原始数据的前提下协同训练统一模型,重点解决数据主权、安全与信任问题。核心流程包括:

  • 本地训练:每个参与者(Proposer)在本地设备上训练模型,不上传原始数据;

  • 链上聚合:训练完成后提交本地权重更新,由链上 Miner 聚合为全局模型;

  • 委员会评估:通过 VRF 随机选举 Voter 节点使用独立测试集评估聚合模型效果并打分;

  • 激励与惩罚:根据得分结果执行奖励或罚没抵押金,实现抗作恶与动态信任维护。

2. 区块链集成:实现去信任的系统协调

Flock 将训练过程的核心环节(任务分配、模型提交、评估评分、激励执行)全部链上化,以实现系统透明、可验证与抗审查。主要机制包括:

  • VRF 随机选举机制:提升 Proposer 与 Voter 的轮换公平性与抗操控能力;

  • 权益抵押机制(PoS):通过代币抵押与惩罚约束节点行为,提升系统鲁棒性;

  • 链上激励自动执行:通过智能合约实现任务完成与评估结果绑定的奖励分发与 slashing 扣罚,构建无需信任中介的协作网络。

3. zkFL:零知识聚合机制的隐私保护创新:Flock 引入 zkFL 零知识聚合机制,使 Proposer 可提交本地更新的零知识证明,Voter 无需访问原始梯度即可验证其正确性,在保障隐私的同时提升训练过程的可信性,代表了联邦学习在隐私保护与可验证性融合方向上的重要创新。

二、Flock 的核心产品组件

AI Arena:是 Flock.io 的去中心化训练平台,用户可通过 train.flock.io 参与模型任务,担任训练者、验证者或委托者角色,通过提交模型、评估表现或委托代币获得奖励。目前任务由官方发布,未来将逐步开放给社区共创。

FL Alliance:是 Flock 联邦学习客户端,支持参与者使用私有数据对模型进一步微调。通过 VRF 选举、staking 与 slashing 机制,保障训练过程的诚实性与协作效率,是连接社区初训与真实部署的关键环节。

AI Marketplace:是模型共创与部署平台,用户可提议模型、贡献数据、调用模型服务,支持数据库接入与 RAG 强化推理,推动 AI 模型在各类实际场景中的落地与流通。

三、团队与融资概况

Flock.io 由 Sun Jiahao 创立,已发行平台代币 FLOCK。项目累计融资 1,100 万美元,投资方包括 DCG、Lightspeed Faction、Tagus Capital、Animoca Brands、Fenbushi、OKX Ventures 等。2024 年 3 月,Flock 完成 600 万美元种子轮融资,用于启动测试网及联邦学习客户端;同年 12 月追加 300 万美元融资,并获得以太坊基金会资助,专注研究区块链驱动的 AI 激励机制。目前,平台创建 6428 个模型,接入训练节点 176 个、验证节点 236 个、委托者 1178 个。

相较于去中心化训练项目,Flock 这类基于联邦学习的系统在训练效率、可扩展性与隐私保护方面更具优势,尤其适用于中小规模模型的协同训练,方案务实且易于落地,更偏向工程层面的可行性优化;而 Gensyn、Pluralis 等项目则在训练方法与通信机制上追求更深层次的理论突破,系统挑战更大,但也更贴近真正的「去信任、去中心」的训练范式探索。

EXO:边缘计算的去中心化训练尝试

EXO 是当前边缘计算场景中极具代表性的 AI 项目,致力于在家庭级消费设备上实现轻量化的 AI 训练、推理与 Agent 应用。其去中心化训练路径强调「低通信开销 + 本地自主执行」,采用 DiLoCo 异步延迟同步算法与 SPARTA 稀疏参数交换机制,大幅降低多设备协同训练的带宽需求。系统层面,EXO 并未构建链上网络或引入经济激励机制,而是推出单机多进程模拟框架 EXO Gym,支持研究者在本地环境中便捷开展分布式训练方法的快速验证与实验。

一、核心机制概览

  • DiLoCo 异步训练:每 H 步进行一次节点同步,适配非稳定网络;

  • SPARTA 稀疏同步:每步仅交换极少量参数(如 0.1%),保持模型相关性并降低带宽需求;

  • 异步组合优化:两者可组合使用,在通信与性能之间取得更优折中。

  • evML 验证机制探索:Edge-Verified Machine Learning(evML) 提出使用 TEE / Secure Context 进行低成本计算验证,通过远程验证 + 抽查机制实现无需质押的边缘设备可信参与,是经济安全与隐私保障之间的工程型折中方案。

二、工具与场景应用

  • EXO Gym:可在单台设备模拟多节点训练环境,支持 NanoGPT、CNN、Diffusion 等模型的通信策略实验;

  • EXO Desktop App:面向个人用户的桌面 AI 工具,支持本地大模型运行、iPhone 镜像控制、私人上下文集成(如短信、日历、视频记录)等隐私友好型个性化功能。

EXO Gym 更像是一个以探索导向的去中心化训练实验项目,主要通过整合现有的通信压缩技术(如 DiLoCo 与 SPARTA)来实现训练路径的轻量化。相较于 Gensyn、Nous、Pluralis 等项目,EXO 尚未迈入链上协作、可验证激励机制或真实分布式网络部署等核心阶段。

去中心化训练的前链条引擎:模型预训练全景研究

面对去中心化训练中普遍存在的设备异构、通信瓶颈、协调困难与缺乏可信执行等核心挑战,Gensyn、Prime Intellect、Pluralis 与 Nous Research 分别提出了具有差异化的系统架构路径。从训练方法和通信机制两个层面来看,这四个项目展现了各自独特的技术焦点与工程实现逻辑。

在训练方法优化方面,四者分别从协同策略、更新机制和异步控制等关键维度展开探索,覆盖了从预训练到后训练的不同阶段。

  • Prime Intellect 的 PRIME-RL 属于面向预训练阶段的异步调度结构,通过「本地训练 + 周期性同步」的策略,在异构环境下实现高效而可验证的训练调度机制。该方法强具有较强的通用性与灵活性。理论创新度较高,在训练控制结构上提出明确范式;工程实现难度中高,对底层通信与控制模块有较高要求。

  • Nous Research 推出的 DeMo 优化器,则聚焦于异步低带宽环境下的训练稳定性问题,实现了异构 GPU 条件下的高容错梯度更新流程,是当前少数在「异步通信压缩闭环」上完成理论与工程统一的方案。理论创新度很高,特别是在压缩与调度协同路径上具有代表性;工程实现难度也很高,尤其依赖异步并行的协调精度。

  • Pluralis 的 SWARM + NAG 则是目前异步训练路径中最具系统性与突破性的设计之一。它基于异步模型并行框架,引入 Column-space 稀疏通信与 NAG 动量修正,构建出一种可在低带宽条件下稳定收敛的大模型训练方案。理论创新度极高,是异步协同训练的结构性开创者;工程难度同样极高,需要多级同步与模型切分的深度集成。

  • Gensyn 的 RL Swarm 主要服务于后训练阶段,聚焦于策略微调与智能体协同学习。其训练过程遵循「生成 – 评估 – 投票」的三步流程,特别适合多代理系统中复杂行为的动态调整。理论创新度中高,主要体现在智能体协同逻辑上;工程实现难度适中,主要挑战在于系统调度与行为收敛控制。

在通信机制优化层面,这四个项目亦各有针对性布局,普遍关注带宽瓶颈、节点异构与调度稳定性问题的系统解法。

  • Prime Intellect 的 PCCL 是一个用于替代传统 NCCL 的底层通信库,旨在为上层训练协议提供更稳健的集体通信基础。理论创新度中高,在容错通信算法上有一定突破;工程难度中等,具备较强的模块适配性。

  • Nous Research 的 DisTrO 是 DeMo 的通信核心模块,强调在低带宽下实现最小通信开销的同时保障训练闭环的连贯性。理论创新度高,在调度协同结构上具备通用性设计价值;工程难度高,对压缩精度与训练同步要求高。

  • Pluralis 的通信机制深度嵌入 SWARM 架构中,显著降低了大模型异步训练中的通信负载,在保障收敛性的同时保持高效吞吐。理论创新度高,为异步模型通信设计树立了范式;工程难度极高,依赖分布式模型编排与结构稀疏性控制。

  • Gensyn 的 SkipPipe 是配套 RL Swarm 的容错调度组件。该方案部署成本低,主要用于工程落地层的训练稳定性增强。理论创新度一般,更多是已知机制的工程化实现;工程难度较低,但在实际部署中实用性强。

此外,我们可以从区块链协作层与 AI 训练层更为宏观的两大类衡量去中心化训练项目的价值:

区块链协作层面:强调协议可信性与激励协作逻辑

  • 可验证性: 对训练过程是否可验证、是否引入博弈或加密机制建立信任;

  • 激励机制 :是否设计了任务驱动的 Token 奖励 / 角色机制;

  • 开放性与准入门槛 :节点是否易于接入,是否中心化或许可控制。

AI 训练系统层面:突出工程能力与性能可达性

  • 调度与容错机制 :是否容错、异步、动态、分布式调度;

  • 训练方法优化 :是否对模型训练算法或结构有优化;

  • 通信路径优化:是否压缩梯度 / 稀疏通信,适应低带宽。

以下表格基于上述指标体系,对 Gensyn、Prime Intellect、Pluralis 和 Nous Research 在去中心化训练路径上的技术深度、工程成熟度与理论创新进行了系统性评估。

去中心化训练的后链条生态:基于 LoRA 的模型微调

在去中心化训练的完整价值链中,Prime Intellect、Pluralis.ai、Gensyn 和 Nous Research 等项目主要聚焦于模型预训练、通信机制与协同优化等前端基础设施建设。然而,另有一类项目则专注于训练后阶段的模型适配与推理部署(post-training fine-tuning & inference delivery),不直接参与预训练、参数同步或通信优化等系统性训练流程。代表性项目包括 Bagel、Pond 和 RPS Labs,他们均以 LoRA 微调方法为核心,构成去中心化训练生态图谱中关键的「后链条」一环。

LoRA + DPO:Web3 微调部署的现实路径

LoRA(Low-Rank Adaptation)是一种高效的参数微调方法,其核心思路是在预训练大模型中插入低秩矩阵来学习新任务,同时冻结原始模型参数。这一策略显著降低了训练成本与资源消耗,提升了微调速度与部署灵活性,尤其适用于以模块化、组合调用为特征的 Web3 场景。

传统的大语言模型如 LLaMA、GPT-3 等往往拥有数十亿甚至千亿级参数,直接微调成本高昂。而 LoRA 通过仅训练插入的少量参数矩阵,实现对大模型的高效适配,成为当前最具实用性的主流方法之一。

Direct Preference Optimization(DPO)作为近年来兴起的语言模型后训练方法,常与 LoRA 微调机制协同使用,用于模型行为对齐阶段。相比传统的 RLHF(Reinforcement Learning from Human Feedback)方法,DPO 通过对成对样本的直接优化实现偏好学习,省去了复杂的奖励建模与强化学习过程,结构更为简洁,收敛更加稳定,尤其适合轻量化与资源受限环境下的微调任务。由于其高效与易用性,DPO 正逐渐成为众多去中心化 AI 项目在模型对齐阶段的优选方案。

强化学习(Reinforcement Learning, RL):后训练微调的未来演进方向

从长期视角来看,越来越多的项目将强化学习(Reinforcement Learning, RL)视为去中心化训练中更具适应性与演化潜力的核心路径。相较于依赖静态数据的监督学习或参数微调机制,RL 强调在动态环境中持续优化策略,天然契合 Web3 网络中异步、异构与激励驱动的协作格局。通过与环境持续交互,RL 能够实现高度个性化、持续增量式的学习过程,为 Agent 网络、链上任务市场及智能经济体构建提供可演化的「行为智能」基础设施。

这一范式不仅在理念上高度契合去中心化精神,也具备显著的系统优势。然而,受限于较高的工程门槛和复杂的调度机制,RL 在当前阶段的落地仍面临较大挑战,短期内尚难广泛推广。

值得注意的是,Prime Intellect 的 PRIME-RL 以及 Gensyn 的 RL Swarm 正在推动 RL 从后训练微调机制向预训练主结构演进,试图构建一个以 RL 为中心、无需信任协调的协同训练体系。

Bagel(zkLoRA):LoRA 微调的可信验证层

Bagel 基于 LoRA 微调机制,引入零知识证明(ZK)技术,致力于解决「链上模型微调」过程中的可信性与隐私保护难题。zkLoRA 并不参与实际的训练计算,而是提供一种轻量、可验证的机制,使外部用户无需访问原始数据或权重,即可确认某个微调模型确实源自指定的基础模型和 LoRA 参数。

与 Gensyn 的 Verde 或 Prime Intellect 的 TOPLOC 所关注的训练过程「行为是否真实发生」的动态验证不同,Bagel 更专注于「微调结果是否可信」的静态验证。zkLoRA 的最大优势在于验证资源消耗低、保护隐私强,但其应用范围通常局限于参数变动较小的微调任务。

Pond:GNN 场景下的微调与智能体演化平台

Pond 是当前业内唯一专注于图神经网络(GNN)微调的去中心化训练项目,服务于结构化数据应用,如知识图谱、社交网络与交易图等。其通过支持用户上传图结构数据并参与模型训练反馈,为个性化任务提供了一个轻量、可控的训练与推理平台。

Pond 同样采用 LoRA 等高效微调机制,其核心目标是在 GNN 架构上实现模块化、可部署的智能体系统,开辟了「小模型微调 + 多智能体协作」在去中心化语境下的新探索路径。

RPS Labs:面向 DeFi 的 AI 驱动流动性引擎

RPS Labs 是一个基于 Transformer 架构的去中心化训练项目,致力于将微调后的 AI 模型用于 DeFi 流动性管理,主要部署在 Solana 生态中。其旗舰产品 UltraLiquid 是一套主动式做市引擎,利用微调后的模型动态调节流动性参数,降低滑点、提升深度,并优化代币发行与交易体验。

此外,RPS 还推出 UltraLP 工具,支持流动性提供者实时优化其在 DEX 上的资金分配策略,从而提升资本效率、降低无常损失风险,体现了 AI 微调在金融场景中的实用价值。

从前链条引擎到后链条生态:去中心化训练的前路

在去中心化训练的完整生态图谱中,整体可划分为两大类:前链条引擎 对应模型预训练阶段、后链条生态对应模型微调部署阶段,构成了从基础设施到应用落地的完整闭环。

前链条引擎聚焦于模型预训练的底层协议构建,由 Prime Intellect、Nous Research、Pluralis.ai、Gensyn 等项目代表。它们致力于打造具备异步更新、稀疏通信与训练可验证性的系统架构,在去信任网络环境中实现高效、可靠的分布式训练能力,构成了去中心化训练的技术根基。

与此同时,Flock 作为中间层代表,通过联邦学习路径,融合模型聚合、链上验证与多方激励等机制,在训练与部署之间建立起可落地、可协作的桥梁,为多节点协同学习提供实践范式。

后链条生态则聚焦于模型的微调与应用层部署。项目如 Pond、Bagel 与 RPS Labs,围绕 LoRA 微调方法展开:Bagel 提供链上可信验证机制,Pond 专注于图神经网络的小模型演化,RPS 则将微调模型应用于 DeFi 场景的智能做市。它们通过推理 API 与 Agent SDK 等组件,为开发者和终端用户提供低门槛、可组合的模型调用与个性化定制方案,是去中心化 AI 落地的重要入口。

我们相信,去中心化训练不仅是区块链精神在 AI 时代的自然延伸,更是全球协作式智能生产力体系的基础设施雏形。未来,当我们回望这条充满挑战的前路征途,仍将以那句初心共勉:去中心化不只是手段,它本身就是价值。

Read More
TechFlow快讯

区块链金融科技公司 CloudTech 完成 1400 万美元 A 轮融资,将推出数字资产的机构级托管解决方案

深潮 TechFlow 消息,6 月 11 日,据 Startup Daily 报道,区块链金融基础设施初创公司 CloudTech 完成了 1400 万美元的 A 轮融资,其中 1100 万美元以比特币和稳定币 USDT 形式募集。

这笔资金将用于推出面向数字资产的机构级托管解决方案,并扩展更广泛的加密原生金融生态系统。此轮融资来自多位未披露身份的投资者。

CloudTech 成立于 2021 年,团队规模为 40 人,总部位于墨尔本,其数字金融服务包括场外交易、稳定币解决方案和 CobWeb Pay(可将加密货币转换为澳元用于日常购物)。

首席财务官 Mandy Jiang 表示,托管服务对于机构进入这一领域至关重要,他们正在构建一个结合区块链优势与传统金融标准和保障的解决方案。该公司的托管平台将提供隔离钱包、端到端加密和透明报告功能。

Read More
TechFlow快讯

CryptoQuant 分析师:过去 24 小时 BTC 抛售情况低于历史平均水平,12 万美元为下一个心理关口

深潮 TechFlow 消息,6 月 11 日,据 CryptoQuant 分析师 Axel Adler Jr 披露,过去 24 小时内,短期持有者通过中心化交易所 (CEX) 平均售出约 21,000 枚比特币,低于历史平均抛售压力水平。这表明尽管比特币价格上涨,短期持有者目前处于相对平静状态,并未大规模急于锁定利润。

分析师指出,12 万美元将成为许多市场参与者的下一个心理里程碑。随着价格接近这一边界,获利了结活动可能会增加。每当比特币达到整数价格水平时,类似反应已多次被观察到。

Read More
TechFlow快讯

深度对话 Benchmark 合伙人:AI 打破了 SaaS 的 3322 规则改变创造本质

Benchmark 合伙人 Eric Vishria 最近跟 Banana Capital 合伙人 Turner Novak 在其播客 The Peel 做了一个非常精彩的对话,这是我最近觉得非常不错的一个访谈。

在这个对话中,Eric Vishria 分享了他如何看待 AI 时代的创业、什么样的创始人是他们最喜欢以及 Benchmark 的投资策略和内部如何决策等话题。

结合我之前关于 Benchmark 的一些文章效果可能更好《2 个月估值增 4 倍,Benchmark 把最近增长最快的 AI 应用都投了》、《Benchmark 5 亿美金估值投资 Manus 的背后,以及其投资策略》。

他提到的几点让我印象非常深刻,比方说AI 时代的增长完全超出了传统的常态模式,它是一种指数级增长,颠覆了 SaaS 企业的 3-3-3-2-2 增长法则。

对于创始人,他更关注创始人的叙事能力、智识真诚以及持续学习能力。创始人构建企业叙事的能力至关重要。”在所有场景中,最擅长持续优化叙事的人最终胜出”。同时,成功创始人的核心特质是学习能力,”相比初始经验,我更关注创始人的学习斜率与第一性原理思考能力”。

最优秀的创始人往往兼具两种特质:极度乐观与极度多疑——他们对自身使命和业务前景充满信念,但对其他一切保持警惕。

他认为,互联网是“分销机制”的革命,而 AI 是底层技术的颠覆,更接近“晶体管”式的赋能逻辑。前者解决“连接效率”,后者改变“创造本质”。

而关于 Benchmark 自身的投资策略和方法,他们坚持”寻找划时代企业,支持最具远见的创业者”的核心策略,Benchmark 本身扁平化的合伙人结构形成高度信任,确保所有成员协力支持被投企业。

他相信稀缺的永远是“非凡的公司”,而非资本,因此 Benchmark 坚持精简投资策略,一旦投资,所有人会一起深度陪跑。他将 Benchmark 比喻为一个资本主义者的共产主义集体。

值得注意的是,Eric Vishria 主导了对两个华人 AI 项目 Manus 以及 Fireworks 的投资,其中 Fireworks 已经估值 40 亿美金,ARR 超过了 1 亿美金《VC 开始做 Roll-up 了,这个华人 AI 最新估值 40 亿 ARR 超 1 亿美金》。

下面我对这个访谈做了一下梳理分享,由于内容实在太长,不可避免会有一些错误,但这个对话整体给了我很多启发:

1.Turner Novak:你曾提到,对于自己做过的每一项投资,几乎在接触项目的那一刻,你就知道这是一位值得支持的创始人。你能具体谈谈这一点吗?

Eric Vishria:我不会说“一接触就确定”,但我确实能很快建立信心。有些 VC 天性乐观,我们倾向于更容易被激发热情,而另一些人则更倾向于保持怀疑态度。我属于前者,容易先被激发兴趣,然后通过尽职调查、合作伙伴的反馈来调整判断——我大概是这样的工作模式。

每个人对待“兴奋点”的方式不同,但对我来说,当我见到创业者时,如果能迅速获取新的认知——尤其是当我在某个领域投入大量时间后,创业者的某句话能让我突然意识到:“他们有独到的见解。”这种瞬间的“顿悟”很关键。

我每天都会接触新公司、与人交流、阅读大量信息,但很少有人能提出让我耳目一新的观点。如果有人能给出前所未有的洞察,或是用全新视角解读市场,这对我来说就是绝佳的信号。需要明确的是,这通常与数据指标无关——我几乎从未因某个数字而决定投资,关键在于“洞见”,比如对市场的独特认知或分析视角。

很久以前,我曾与一位来自 Ido 的设计师合作,他说过一句话让我至今印象深刻:“很多时候,最重要的不是解决方案,而是正确地定义问题。”我认为这与投资中的“洞见”异曲同工——当所有人都在以某种固定模式看待市场或机会时,若有人能提出“我们可以这样切入”的新思路,并且让你觉得“这逻辑说得通”,这种思维碰撞就会成为关键的决策起点,这其中有一种“洞察”的因素在里面。

而第二件常让我印象深刻的事是,当你遇到一个真正的“学习者”型创始人。我之前描述过这种感觉:有些创始人走进来,就像在你脑袋上装了个吸尘器,把所有知识都吸走了,对吧?当你有这种感觉——仿佛有人在把你的大脑内容直接下载到他们的大脑里,然后你会想:“哇,如果这个人每周这样吸收三次,持续 10 年,那就是 1500 个大脑的知识量啊。这太惊人了。”这种学习能力或知识复利的水平,你几乎能切实感受到。

事实上,这让我意识到:比起创业者在创业初期的“成熟度”(比如对公司构建的认知水平),我更关注他们的“学习斜率”——即学习速度。如果学习曲线足够陡峭,他们很快就能通过复利超越所有人。当然,这种情况不常见,但偶尔遇到一个兼具“洞察”“学习力”,且与你产生化学反应的创业者时,真的会让人非常兴奋。

有人可能会问:“如何判断一个人是否擅长学习?毕竟谁都可以说自己是个好的学习者。”这确实很主观,更多是一种感觉。或许可以从他们提的问题来看:当你向他们提问时,他们是否能理解问题背后的深层逻辑?是否在挖掘洞见?是否试图追根究底?是否在用“第一性原理”思考?比如,你会感觉:“这个人是从本质出发在推理。”

另外,他们是否敢于问“看似愚蠢”的问题?是否愿意追问最基础的概念?比如,当你说了某个观点,他们会直接问:“你为什么这么说?”这种既自信又愿意谦卑求知的态度,往往是好迹象。

还有一点体现在他们的“叙事进化”中——关于公司的定位、存在的理由、致胜逻辑,是否能形成一个连贯的故事。有趣的是,我们在 Benchmark 常做极早期投资,我主导的项目中可能有三分之一到一半都是公司的“首笔融资”。这些项目常给我一种“直接奔着成功去”的直觉,虽然没人知道最终能否成功——早期投资本就是高风险,有些公司会成,有些不会,但这很正常。

从我的经验来看,哪怕团队优秀、市场正确,外部因素也可能决定成败。但硅谷最特别的地方在于:一次失败不代表什么,它只是“这次没成”而已,完全可以接受。当你听到一个创业故事时,你会想:“如果这事成了,可能真的会改变世界。”这种可能性,正是早期投资的魅力所在。

而且这个故事必须足够连贯。我们见过太多这样的例子:虽然不确定能否成功,但整个逻辑框架严丝合缝。这类项目永远是我最喜欢的投资标的——最棒的创始人、最有潜力的产品和公司,往往都具备这种特质。你向别人介绍时会说:“我不确定这能不能成,但他们正在做这件事,这是他们的核心论点,以及他们试图解决的问题。”说完后你会觉得:“嗯,这可能是个绝妙的主意。”

以 Cerebras 为例,这是一家专注于 AI 芯片和系统的公司,最近提交了上市申请。虽然过程中经历了各种争议,但最让我印象深刻的是,我从创始人兼 CEO Andrew 创业初期就开始与他合作——公司由五位创始人共同创立,作为一家半导体公司,它不仅资本密集,还面临诸多技术挑战。但问题是,我对硬件一窍不通,完全是门外汉。

那是 2016 年 3 月,Andrew 首次带着项目来找我们。当时半导体行业远未成为热点,英伟达市值还不到 300 亿美元(如今已超万亿美元),Google 也尚未发布 TPU,整个 AI 硬件领域几乎一片空白。他是如何在没有公开成功案例的情况下打动我们的?

答案很简单:第一张幻灯片是团队介绍,第二张还是团队。创始团队成员都是半导体和系统领域的连续创业者,履历堪称“专业级”。即便当时我们还不清楚这是一家半导体公司,但仅凭团队背景,就能感受到他们的专业性。

接下来,他们抛出了核心论点:“GPU 其实并不适合深度学习,只是比 CPU 强 100 倍而已。”这个观点在当时极具挑衅性——要知道,那是 Transformer 之前的时代,甚至 OpenAI 都尚未成立。他们接着解释:“图形处理器为何会成为AI 或深度学习的解决方案?或许并非如此。”

随后,他们详细阐述了工作负载的特性,以及他们将要打造的解决方案。你会不由自主地想:“这可能行得通,如果成功,价值将不可估量。”而风险投资的核心,不正是这种“不对称的可能性”吗?

2.Turner Novak:说到“叙事”,Benchling 的 Saji 曾提到,他从你身上学到了公司叙事的重要性。为什么叙事如此关键?

Eric Vishria:我认为,作为创始人或 CEO,本质上是在“持续讲述一个故事”。工程师可能会对“推销”嗤之以鼻,觉得这听起来像在兜售蛇油。但我所说的“叙事”并非贬义,而是指:你需要清晰阐述公司为何存在、为何由你们来做这件事、核心问题是什么、竞争优势在哪里,以及如何致胜。

无论面对客户、潜在员工、合作伙伴还是投资者,你都在传递这个故事,并且需要不断迭代和修正它。这是 CEO 的核心工作之一。优秀的叙事能力至关重要,因为当聪明人质疑“这逻辑有漏洞”时,你会意识到:“哦,确实有问题,需要修正。”

现实中,公司总会遇到各种挑战——客户集中度高、增长停滞、技术瓶颈等。有些问题源于合理因素,需要你清晰解释;有些则暴露深层隐患,需要你反思并解决。而这一切的试金石,正是公司的叙事逻辑。归根结底,CEO 必须主导并完善这个叙事。我亲眼见过两类 CEO 的鲜明差异:一类用心打磨叙事,另一类不屑于此。最终,前者往往走得更远。

3.Turner Novak:你知道为什么有些 CEO 会更倾向于深入打磨叙事,而另一些则不然吗?是否存在某种特质,让你更欣赏某位 CEO,或让你意识到他们需要加强这方面的能力?

Eric Vishria:我想这在某种程度上与“野心”相关——如果一个人极具野心,他讲述的故事必然宏大,并且能将故事的每一层逻辑拆解到当下的每一个具体行动,就像剥洋葱一样层层深入。

以马斯克为例,他堪称叙事大师。“移民火星”听起来遥不可及,但他让无数人相信了这个愿景。更厉害的是,他的叙事不止于“去火星”,而是“殖民火星”,甚至是“让人类成为跨行星物种”——这种野心的尺度几乎无人能及。

但他能从最宏大的愿景一路拆解到具体行动:我们需要发射火箭→火箭必须可重复使用→研发多型号火箭→用火箭运送卫星→开发机器人处理太空任务……他的叙事始终围绕核心逻辑层层展开,甚至宣称“我们不是汽车公司,而是电池公司”。关键在于,他本人深信这个故事,而非单纯说服他人,这正是野心的本质与叙事力量的绝佳例证。

4.Turner Novak:假设你遇到一位创始人,他的新洞见让你眼前一亮,擅长叙事,野心勃勃,团队也令人赞叹。你通常如何与这样的创始人建立联系,争取合作机会?毕竟你们要共事多年,这段关系通常是什么样的?

Eric Vishria:对我而言,每个人做 VC 的动机不同。我曾是创业者,因此我的核心动力是“与创始人合作”,这也是我最喜欢这份工作的原因。与创始人的化学反应至关重要,我会花大量时间与他们相处——在 Benchmark,我们常有与创始人合作超过十年的案例。

当遇到这样的创始人时,我会先深入探讨他们正在构建的事业:为什么要做这件事?动机是什么?具体如何运作?背后的驱动因素是什么?他们对发展路径有哪些规划?我能从其他公司的经验中带来哪些可借鉴的思考?这种互动的核心,是如何最大化创始人愿景实现的概率,帮助他们将野心变为现实。如果每个季度都能让成功概率提升一点点,复利效应就会显现。

5.Turner Novak:有没有哪些具体行动最能提升这种成功概率?比如提前准备董事会会议之类的小事?

Eric Vishria:其实有很多细节,而且每家公司、每位创始人都不尽相同。但无论是否达到产品市场匹配(PMF),核心都在于“如何构建一家可持续的公司”。优秀的公司必须具备耐用性和韧性。

有时你会遇到极有个人魅力的创始人,但关键问题是:他们是否真的想打造一家“超越个人”的公司?至少在当下或未来,公司需要汇聚多人的力量,形成协同效应。因此,创始人必须具备围绕公司搭建体系的能力,这涉及招聘什么样的人、团队成员的优势是什么、如何与创始人自身的能力互补——我在这些方面投入了大量精力。

有趣的是,我昨天听了 Ben Thompson 的播客访谈。他是一位出色的行业评论员,从访谈中能感受到,马克·扎克伯格始终在关注市场动态,理解行业趋势。这说明,优秀的创始人不仅要擅长叙事和构建团队,还要保持对外部世界的敏锐感知,不断迭代对业务的认知——这或许就是提升成功概率的关键细节之一。

他从中吸取了教训。对我来说,他提到的最有趣的一点是,他对未能掌控移动平台深感懊悔。这也解释了一些问题,比如他为何坚持开源 Llama 模型,为何投入数十亿美元研发 Llama。其中一个原因是:“我不希望再出现一个由他人掌控、我完全无法左右的平台。”

显然,他对苹果有诸多不满,双方关系也颇为紧张。但当你理解这一点后,就会明白他的心理逻辑——他不希望OpenAI、Anthropic 或其他公司掌控核心模型并成为新平台,而 Facebook(Meta)却不得不依赖这些平台,无论是用于广告资产还是其他业务。一旦想通这一点,一切都变得合理了。

关键在于,随着公司规模扩大,创始人的许多工作本质上是为了让公司正常运转、让业务持续发展。而其中一部分工作应该能让创始人“抬起头来”,拥有更长远的战略视角,洞察行业趋势与变化——这正是创始人的核心能力之一。在我看来,构建企业的理念与上述逻辑是相辅相成的。

6.Turner Novak:你认为这种趋势未来会如何变化?现在有一种说法(或许不再是玩笑)是“一个人就能打造一家十亿美元公司”。你在投资组合或观察中如何看待这种变化?

Eric Vishria:我认为这一过程将充满意想不到的曲折。举个例子,在 Benchmark 的投资组合中,有多家公司员工不足百人,从启动到实现 1 亿美元以上的年化收入仅用了 12 到 18 个月。这一速度不是传统 SaaS 公司的 2 倍或 3 倍,而是 5 到 10 倍。当然,这其中存在差异:年化收入可能包含实验性收入,未必完全可靠。但抛开这些因素,无论是从人力效率还是增长速度来看,都令人惊叹——而这很大程度上得益于 AI 技术。

7.Turner Novak:几个月前你曾发过一条推文,提到传统 SaaS 行业的“增长规则”(例如先实现 100 万美元营收,再以 3 倍、3 倍、2 倍、2 倍的速度增长,最终在上市时达到下一年 1 亿美元营收),但如今这套规则已彻底颠覆,尤其是上市环节。你认为这些公司增长更快的原因是什么?是市场需求激增吗?

Eric Vishria:目前我们能得出的唯一结论是:客户认为这类产品体验“极具魔力”,因此愿意为之付费。但这种付费意愿能持续多久?产品是否可替代?是否有护城河?是否具备持续性?这些问题尚无定论,且因公司和产品而异。但每当看到一个新领域的产品以如此速度增长时,我们必须承认:其产品必然具备某种“魔力”,切实解决了用户的痛点,让用户愿意“主动掏钱”。

8.Turner Novak:你见过增长最快的产品是什么?(假设可以公开讨论)

Eric Vishria:我认为 ChatGPT 无疑是史上增长最快的产品。除此之外,在我们的投资组合中,有近一半的公司在18 个月内从 0 做到了 1 亿美元以上营收——这速度堪称“光速”。增长模式各不相同:有的靠单次 20 美元的小额订阅(如 Cursor 等工具),有的则依赖 500 万到 1000 万美元的大额订单。这种多样性和灵活性令人震惊。

9.Turner Novak:如果我是投资者或创始人,希望打造一家能存续 10 年、改变世界、实现数十亿美元营收的公司,该如何评估当前业务的“收入质量”?

Eric Vishria:我认为,最优秀的创始人往往兼具两种特质:极度乐观与极度多疑——他们对自身使命和业务前景充满信念,但对其他一切保持警惕。这种多疑促使他们行动迅速,同时他们也具备极高的「智识诚实」:无论对外如何表达,内心深处始终清楚公司的护城河在哪里、薄弱环节在哪里。

以当前许多高速增长的 AI 公司为例,它们的护城河或许还很薄弱,但拥有「速度护城河」——凭借更快的迭代速度和微小的领先优势,持续跑在竞争对手前面,而这种优势随着时间推移有可能转化为真正的壁垒。

10.Turner Novak:你提到「护城河有限」的问题,这让人思考:在一个许多环节可被自动化的时代,究竟什么才是真正持久的护城河?比如传统意义上的「切换成本」是否依然存在?假设现在有一款新 CRM 工具,能通过自动化代理复制粘贴所有数据、克隆 Salesforce 的所有集成功能,用户几乎无需付出切换成本——这样的业务是否有价值?

Eric Vishria:或许我们可以从 Google 搜索的案例中寻找答案。Google 为何能在早期搜索引擎竞争中胜出?

  1. 产品绝对领先:无论是 PageRank 算法、网络爬取能力,还是搜索结果相关性,Google 都显著优于同期的Yahoo、AltaVista 等对手。

  2. 性能体验致胜:加载速度极快,这在当时网络环境下是决定性优势。

  3. 简洁无干扰:页面没有充斥劣质展示广告,用户体验纯粹。

但值得注意的是,Google 早期(1998 年成立时)并未实现盈利,直到 2001 年底才推出 AdWords。这一模式并非原创(灵感来自 Bill Gross 的 Goto.com),但 Google 凭借庞大的搜索流量和更优的执行能力,将其转化为商业奇迹。这说明:打造「有魔力的产品」是起点,但更关键的是让产品持续保持领先——后者远比前者困难。

社交网络依靠「网络效应」构建护城河,而 Google 最终形成了「广告主-用户」双边网络效应,并通过控制浏览器入口、操作系统(安卓)、硬件(Chromebook)等生态环节巩固地位。如果对比 2000 年的 Google(当时只是「更快、更准但不赚钱的搜索引擎」)和今天的 AI 初创公司,会发现历史正在重演:早期看似单薄的「产品优势」,可能成为未来十年护城河的起点。

回到当前 AI 市场,投资者对部分公司的未来增长预期看似激进,但考虑到行业整体规模和潜在价值,这种乐观并非毫无根据。毕竟,AI 产品的迭代速度远超传统软件,功能进化日新月异。当然,质疑声也存在——比如 OpenAI 目前的负毛利率问题。但正如 Google 早期未盈利却不妨碍其构建长期价值,关键在于:产品是否解决了真实且持续的需求,能否在迭代中建立不可替代的生态位。

在这个充满不确定性的领域,每个看似疯狂的愿景都能找到支持或反对的理由——这恰恰是风险投资的魅力所在。市场足够大,变化足够快,最终胜出者或许不是当前「护城河最深」的公司,而是那些能持续创造「不可替代的产品魔力」并将速度优势转化为生态壁垒的团队。

也许情况已经有所变化(我当然没看过他们的财务报表),但总体而言,我对此并不太担心。至少目前来看,大部分边际成本集中在推理环节,而推理成本正在迅速下降。这就像押注“摩尔定律”——事实证明,这样的押注通常是明智的。因此,我不认为毛利率问题是值得担忧的核心因素。

当然,行业确实存在定价压力和商品化趋势,同时模型开发成本也在持续上升。但或许随着预训练重要性下降、后训练重要性提升,这种成本增长会趋于平稳。所以我认为,毛利率挑战在当前阶段(尤其是推理环节)根本不算问题。如果创始人愿意承受短期压力,时间反而可能成为他们的朋友——因为技术迭代的红利会逐渐显现。

11.Turner Novak:假设你在运营一家公司,融资后有 12 到 36 个月的资金储备,如何判断风险区间?毕竟你无法准确预测技术进步的速度。

Eric Vishria:显然,每家公司的情况不同,需要持续调整策略。但如果公司有增长 momentum(动力)或 escape velocity(破局速度),即使资金接近耗尽,也更容易获得后续融资——毕竟市场对 AI 公司的资金供给依然充足,哪怕股市波动,优质项目仍不缺投资。但如果公司既没有增长动能,也缺乏令人信服的叙事逻辑,风险就会显著增加。

12.Turner Novak:未来十年,AI 领域的价值将主要集中在哪里?

Eric Vishria:有趣的是,回顾 90 年代互联网早期,基础设施公司(如思科、Sun)是首批赢家。当时 Nvidia 面临90 多家 GPU 竞争对手,但最终凭借技术壁垒脱颖而出。类似地,AI 领域的第一波浪潮中,英伟达显然是最大赢家—— Peter Thiel 曾说,英伟达攫取了 AI 领域 125% 的利润(因为其他公司仍处于亏损状态),这一说法可能还保守了。

但正如基础设施规模化后催生消费级巨头(如美国宽带普及后 YouTube 崛起,4G 网络成熟后 Instagram 和 Snapchat 爆发),AI 领域也会遵循类似规律:

  1. 基础设施层:当前以英伟达为代表的硬件和算力公司占据主导,解决“算力供给”问题。

  2. 应用层:随着算力成本下降和模型能力提升,未来将涌现大量消费级和企业级应用。例如,企业级工具可能在垂直领域深度整合 AI(如 Glean 通过 LLM 重构企业内部搜索),消费级产品则可能围绕“个性化体验”形成垄断。

13.Turner Novak:作为投资人,你现在更倾向于押注哪个方向?

Eric Vishria:我们的工作性质决定了很难自上而下规划机会——关键在于发现那些对市场有深刻洞察、懂技术边界、能将模型能力与具体场景结合的创始人。但 AI 时代的产品开发逻辑与传统 SaaS 截然不同:

  • SaaS时代:创始人从“客户问题”出发,利用云计算等成熟技术提供更好的解决方案(如 Salesforce 用云模式颠覆传统 CRM)。

  • AI 时代:创始人需要从“技术能力”出发,思考“如何将模型特性应用于特定领域”。例如,Cursor 的创始人深谙大语言模型的推理边界,才能开发出精准的编程辅助工具。

这种逻辑反转意味着,技术型创始人可能更具优势——他们需要像 Cerebras 的 Andrew 那样,既懂半导体技术,又能将其与 AI 算力需求结合。

反观传统 SaaS 巨头,多数仍停留在“给产品加聊天机器人或自动补全功能”的浅层改造,真正能利用 AI 重构业务逻辑的案例极少。这背后的原因,一方面是产品开发逻辑的颠覆,另一方面是老牌公司总试图“保护现有业务”,而事实上,他们更该孤注一掷地拥抱新技术。

正如我的一位合伙人所说:“面对 AI,你只有两种选择——要么被它颠覆两次,要么主动用它重构业务。”这不是谁的错,而是技术迭代的必然规律。那些能跳出“客户需求驱动”的惯性思维、真正理解AI技术本质的团队,才可能在未来十年定义新的商业规则。

这就像世界在我们面前发生了剧变。正如你所说,市场重新定义了价值,这种变化导致传统公司增长放缓——新的热点涌现,人们的精力和资源随之转移,旧业务面临被颠覆的风险。

14.Turner Novak:作为创始人,如何理解这些技术浪潮并决定该拥抱什么?回顾过去五年,我们经历了 AI、Web3 等领域的兴起,但 AI 显然不是昙花一现的潮流,而是将持续数十年的变革力量。 你是否曾有某个时刻意识到:“AI 正在从根本上改变商业逻辑”?

Eric Vishria:对我来说,答案在于观察技术迭代的速度——模型能力以肉眼可见的速度提升,越来越多的人利用 AI 创造实用价值。这种趋势令人振奋,因为它预示着 AI 将渗透到生物科学、材料科学、机械工程等各个领域,甚至像晶体管一样成为底层赋能技术。

以晶体管为例,这个诞生于 20 世纪 50 年代的“开关”元件,最初只是真空管的替代品,如今却存在于每一部手机、耳机、摄像头中,支撑着整个数字世界。AI 正展现出类似的潜力:未来,从智能麦克风自动捕捉声音,到摄像头根据光线动态调整画质,几乎所有设备都将嵌入 AI 能力。这种“无处不在”的特性,让 AI 成为继电力、互联网之后最具变革性的技术浪潮。

说到个人如何使用 AI,我其实是个“简单用户”。除了常用的 ChatGPT、Claude 等对话工具,我尤其喜欢语音交互功能——这对有孩子的家庭来说简直是神器。比如,我 10 岁的儿子痴迷于黑洞,常常通过 AI 语音获取相关知识,甚至让 AI 创作关于他喜欢的电视剧或爸爸出差回家的歌曲。这种即时互动不仅满足了孩子的好奇心,也展现了 AI 在教育和创意领域的无限可能。

15.Turner Novak:回顾 2014 年进入风投行业以来,你觉得这个行业最大的变化是什么?

Eric Vishria:最大的变化莫过于竞争加剧和资本供给的爆炸式增长。如今,初创公司的融资规模远超从前,这既源于市场规模的扩大和技术红利,也与货币环境有关。但另一方面,投资的“回报天花板”也在升高——AI 等新技术浪潮催生了更多潜在的万亿级企业。

从行业影响看,全球市值前十的公司中,超过 70% 曾接受过风险投资(如苹果、特斯拉、微软等),而在市值前 100 的公司中,这一比例可能更高。这印证了风投在技术商业化进程中的核心作用:我们不仅是资金提供者,更是推动科学创新与商业落地的桥梁。

展望未来,每一代风投机构都与特定技术浪潮深度绑定:红杉崛起于半导体时代,Benchmark 成立于互联网早期,a16z 则在移动互联网时代崭露头角。如今,AI 正在塑造新一代机构——那些能理解技术本质、与创始人并肩探索“技术-场景”适配的投资者,将在这场变革中定义未来十年的商业版图。

正如晶体管最终隐于幕后却支撑万物,AI 也将以“润物细无声”的方式重构每个行业。作为风投从业者,我们的使命就是在技术与商业的交汇处,发现那些能将“不可能”变为“必然”的创想,并用资本和资源浇灌它们成长为下一个时代的基础设施。

这些风投机构的崛起往往与特定时代的技术浪潮紧密相连——它们是时代的“新入局者”,并顺势而为建立了行业地位。当然,像红杉、Benchmark、a16z 这样的机构能够持续保持影响力,本身也证明了这个行业的“自我更新”特性。风投本质上是“ hustler(奋斗者)的事业”——我们常被调侃为“高级猎头”或“卖钱的人”,因为说服他人相信一个尚未验证的愿景并非易事。这个行业充满竞争,但也正因如此,它始终保持着活力与创新。

关于 Benchmark 的投资阶段,外界常将我们归类为“A 轮投资者”,但如今“早期”的定义早已模糊。当有些公司从创立到实现 1 亿美元营收仅需一年时,传统的“种子轮”“A 轮”“B 轮”分界已失去意义。对我们而言,核心逻辑始终是“尽可能早地投资最优秀的公司”——所谓“A 轮”,更像是“首位董事会级合伙人加入”的节点,这占据了我们 80% 的投资场景。至于具体阶段名称,其实并不重要。

面对当前市场的快速变化,我们的策略是“拓宽视野、保持灵活”。估值上升、单笔投资规模扩大是客观事实,但我们从不机械遵循量化规则。原因很简单:发现一家卓越的公司已足够困难,一旦遇见,所有权、价格等因素都退居次位——稀缺的永远是“非凡的公司”,而非资本。

Benchmark:资本主义者的共产主义集体

Benchmark 的独特之处在于小规模的核心团队(通常 4-6 名活跃投资人)和完全对齐的激励机制。我们无需规模化扩张,因此能聚焦于“高 conviction(信念)”投资,纯粹地寻找那些能定义时代的企业。反观大型机构,因团队层级复杂、个人职业诉求多样,不得不建立规则防止失误,但这也可能导致错失真正的创新机会——毕竟,写一张支票很容易,但判断“哪些支票值得写”才是艺术。

这让我想起初创公司的成长轨迹:早期创始人间靠信任协作,无需繁琐制度;随着规模扩大,才需要建立流程和规范。风投行业亦然——当机构膨胀到一定程度,政策和流程自然增多,但 Benchmark 选择反其道而行之:我们的投资策略始终极简——寻找能实现数十亿美元营收的世代级公司,无论过去、现在还是未来,仅此而已。

有人可能会质疑这种“非结构化”模式的可持续性,但事实上,风投的本质从未改变:押注最具野心的创业者,支持他们实现看似疯狂的愿景。至于基金规模大小(如 Benchmark 上一支基金约 6 亿美元),从来不是决定成败的关键——毕竟在 90 年代,谁又能预见一家“小而精”的机构能在互联网、AI 等浪潮中持续捕获改变世界的企业?

最终,风投行业的魅力在于它永远为“例外”留出空间——那些不被规则束缚、敢于在技术与商业的交界处押注“不可能”的人和机构,终将定义下一个时代的价值坐标。

与其他规模庞大的基金相比,我们的基金规模相对较小。当面对那些可以开出“双倍资金、三倍优惠条款”的大型基金时,我们如何体现差异化?首先需要明确的是,我继承了 Benchmark 的品牌和长期积累的优异业绩——当前团队的多数合伙人都是这一历史积淀的受益者。因此,创业者通常明白,我们的投资灵活性并未受限于基金规模,这是我们独特的优势。

对我们而言,核心竞争力在于小规模团队对“深度伙伴关系”的专注。我们每年投资数量远低于多数机构,因为我们必须全心投入与少数创业者的合作,将心血倾注于帮助他们成功。这种模式的价值在于:创业者能真切感受到“伙伴精神”——我们不仅是投资者,更是长期并肩作战的盟友。

当然,有人会反驳:大型机构拥有庞大的团队资源(如招聘团队、市场团队等),能为公司提供“集团军式”支持。但选择 Benchmark 的创业者,往往更看重董事会成员能否投入大量时间深度参与业务。毕竟,任何成功公司的核心能力(招聘、工程、销售等)都需自建,风投的价值不在于直接提供资源,而在于成为“有洞察力的倾听者”——既熟知公司细节,又能跳脱日常事务提供战略视角。

举个例子:当创始人面临一个 51% 对 49% 的艰难决策时,通用型建议往往无效,而我们的价值在于结合对公司的深度理解与行业经验,提出“你是否考虑过 XX 角度”的针对性思考。这种互动难以量化,却在合作中形成不可替代的信任纽带。

Benchmark 的“平等合伙人模式”是另一个关键差异。我们实行完全扁平化的管理:资金分配、决策权、经济利益均由合伙人平等共享,形成“资本主义者的共产主义集体”。这种结构消除了内部竞争,确保所有人全力支持每一个项目——在许多机构,“这是谁的项目”的割裂感普遍存在,但在我们这里,所有公司都是“我们的项目”。

投资决策上,我们采用“高信任倡导模式”。当某位合伙人看好一个项目时,会邀请其他伙伴参与讨论(甚至初次会议就有 2-3 位合伙人在场),通过跨领域视角碰撞出更全面的判断。最终决策虽需投票,但核心是充分的对话与倡导,而非机械的规则。

回顾我的个人经历:高中因修完所有数学和科学课程而提前毕业,从田纳西孟菲斯来到加州,在斯坦福大学学习数学与计算科学,曾在科技投行短暂工作,后加入 LoudCloud(早期云计算公司)从助理做起,经历了从 LoudCloud 到Opsware 的转型(从云服务转向云管理软件),这段经历让我深刻理解技术创业的跌宕。

2010 年我创立 Rockmail(一款社交浏览器),2013 年被雅虎收购。这段创业经历让我体会到创始人的挑战,也为后来加入 Benchmark 埋下伏笔——2008 年红杉资本的 Jim Goetz 曾建议我考虑风投,六年后这颗种子发芽,而Benchmark 的平等文化与我一拍即合。

我的首笔投资是 Confluent(基于开源项目 Kafka 的公司,现已上市),随后是 Amplitude(数据分析平台,亦上市)。从创业者到投资者的身份转换,让我更能理解“学习心态”的重要性——如 Amplitude 创始人 Spencer Skates 便是“第一性原理”的践行者,这种特质在 MIT 背景的创业者中尤为常见。

对比 90 年代互联网泡沫与当前 AI 浪潮,我认为最大差异在于:互联网是“分销机制”的革命,而 AI 是底层技术的颠覆,更接近“晶体管”式的赋能逻辑。前者解决“连接效率”,后者改变“创造本质”。正如晶体管最初不被重视,最终渗透到所有电子设备,AI 也将以更隐蔽却深远的方式重塑每个行业。

就像我们投资的 Fireworks,这家公司主要为开发者提供集成多种模型的工具,他们有一个推理云平台。创始人曾在 Facebook 负责 PyTorch 工程团队早期的规模化工作,她和一群合作者离职后创立了 Fireworks。最初公司计划做 PyTorch 云服务,但随着生成式 AI 的兴起,他们意识到需要提升抽象层级,于是转向提供各类开源模型、定制模型及模型运行服务。

事实证明,运行大型模型并非易事,而他们在这方面做得非常出色,业务规模迅速扩大,是我们投资组合中增长最快的公司之一,属于那五到六家极速增长的企业。

16.Turner Novak:或许这是个简单的问题,用户为这类服务付费的模式是怎样的?是否像支付 token 那样?我认为很多定价模式基本是基于 token 的。你认为这种模式会改变吗?

Eric Vishria:当然会。我觉得所有这些商业模式都会不断演变——从为计算资源付费到为 token 付费,未来可能还会转向其他付费形式。商业模式的最终形态会是怎样的?很难说。对于许多应用层公司,可能会基于“结果”向消费者收费。例如,Sierra 公司在客户服务领域就采用了按结果收费的模式,比如按解决工单的数量计费。这种模式很有趣,因为它跳过了对劳动力或 token 的支付,直接与业务成果挂钩。在基础设施层,收费模式可能会更底层化,但无论如何,这种模式会持续进化。

有趣的是,如果用户清楚知道服务对自己的价值,并且愿意为结果付费,那么这种模式可能带来更快的销售转化,因为风险更低,激励也更一致。你听说过类似 AWS 容器运行导致高额费用的案例吗?比如 Coinbase 曾在财报中披露因数据监控产生 5500 万美元的巨额账单,这就是过度消耗资源的典型例子。

17.Turner Novak:成为投资者后,你对这个职业的认知有什么变化?

Eric Vishria:我意识到这是一份独特且极具挑战的工作,与创始人的角色截然不同。在作为创业者四处融资时,我曾认为投资的难点在于“挑选项目”,现在依然这么认为。虽然我更倾向于支持创业者并与他们合作——这是我热爱的部分,但不可否认,“挑选”仍是最困难的环节。

投资的情绪起伏不像创业那样剧烈,没有创业者那种每日的尖锐压力,而是长期处于一种隐晦的焦虑中。但如果你热爱学习,这份工作会很有吸引力——每次会议都是了解新市场、新技术的机会,还能尝试理解人性,其中充满了奇妙的化学反应。

18.Turner Novak:Benchling 的 Saji 提到,你在搭建管理团队和招聘方面很有心得。如果我是一名刚融资 2000 万美元的创始人,团队规模还小,想招聘销售主管或工程主管,该如何开始思考这些高层级的招聘和管理团队建设?

Eric Vishria:首先,我坚信团队建设和领导力培养的重要性。公司最稀缺的不是执行工作的人,而是领导工作的人。第一步是明确需求,这说起来容易做起来难。以销售为例,你需要先弄清楚目标客户是谁、销售类型是什么、销售流程如何,以及你认为流程能以多快的速度扩展。

同时,还要考虑公司的文化和个性特点,只有明确这些,才能清晰地勾勒出所需人才的画像。接下来,你需要接触不同背景的候选人,全面了解市场情况,这样才能确定“这就是我们需要的人”。

招聘时要注重“优势优先”,寻找具有独特专长的人,而不是仅仅关注“没有明显缺点”的人——后者往往会导致平庸,而平庸是创业公司的大敌。世界对初创公司的存在漠不关心,公司的生存和发展需要意志、拼搏和锋芒,因此你需要招聘那些具有突出优势的人。

如何找到这样的人?或者说,如何避免招聘到平庸的人?我通常会与一组信任的高管猎头合作,比如 Artisal 的 Andy Price,我们在许多招聘项目中都有合作,我大概和他共事过 20 次左右。猎头能帮助管理招聘流程,协助推进工作。关键是要先明确招聘标准,然后严格按照标准评估候选人,同时进行全面的背景调查——包括正面和侧面的,亲自打电话询问具体细节,花时间深入了解。很多时候猎头会负责大部分背景调查,但作为创始人,你需要亲自参与,因为猎头可能会有促成招聘的利益倾向。

19.Turner Novak:我曾听你说过一句话:“最好的 CEO 会犯所有新错误。”这是什么意思?

Eric Vishria:这与学习有关。如果一个人在不断学习,就不会重复犯同样的错误,而是会遇到新的挑战,犯下新的错误。这其实是一件好事——创业公司本就充满艰难,犯错是必然的,我们不应该害怕犯错。每家高速增长的公司内部都可能显得混乱,存在各种问题,这是因为创业本身就是困难的。

关键在于区分哪些是“规模或快速增长带来的问题”,哪些是“战略死胡同”——如果陷入战略死胡同,就必须找到出路。所谓战略死胡同,就是指由于某种原因,公司陷入了难以长期存续的境地。

20.Turner Novak:你之前提到过公司上市的问题,能否谈谈你对当前上市环境的看法?

Eric Vishria:为什么现在很多公司选择不上市?我们正处于一个特殊的市场环境中。2021 年许多公司上市后,市场出现了回调,经济增速放缓,导致当前环境有些停滞。虽然 CoreWeave 等公司成功上市,还有更多公司计划上市,但整体氛围仍显谨慎。

我认为公司上市是件好事,就像进入大联盟,能让公司变得更成熟。尽管股市波动可能会带来冲击,但世界上最大的科技公司都是上市公司。反对上市的观点通常认为,上市需要面对繁琐的监管要求。但对于大型私营公司来说,本身就应该进行审计等规范操作,上市只是增加了少量财务和法律人员,影响其实不大。

另一种观点认为,上市公司需要关注短期业绩,而私营公司可以专注于长期发展。但事实上,私营公司也需要应对资本波动,而且真正优秀的公司,无论上市与否,都能持续创新——比如特斯拉、Google、微软、苹果等,它们在上市后依然不断开拓新业务。

20.Turner Novak:作为早期投资者,你从公开市场投资者那里学到了什么?

Eric Vishria:很多,其中最深刻的教训来自 2021 年——即使是优秀的公司,也可能被高估。这一点现在已经深深印在我的脑海中。

20.Turner Novak:那么你如何看待估值?

Eric Vishria:早期阶段的估值和规模化阶段的估值完全不同。早期估值主要基于对潜在结果的判断,以及风险与回报的平衡,这是非常主观的,很难用具体数字量化。而上市公司的估值则有更多可参考的指标和数据,虽然也存在误差范围,但更具客观性。总之,这是一个充满趣味的话题。

End!

Read More
TechFlow快讯

火币HTX已上线AXL永续合约,并启动合约交易派对

深潮 TechFlow 消息,6 月 11 日,据官方公告,火币HTX已于6月11日上线AXL/USDT永续合约,最高杠杆20倍。同时,火币HTX于6月11日13:00至6月18日13:00(UTC+8)启动AXL合约交易派对,总奖池高达10,000美元。

活动期间,用户完成报名,并参与AXL/USDT合约交易,累计有效交易额≥10,000 USDT,即可根据交易额排名瓜分奖池;合约新用户完成AXL/USDT合约交易还将获得专属福利。

Read More
TechFlow快讯

收益产品平台 OpenTrade 完成 700 万美元战略融资,由 Notion Capital 和 Mercury Fund 领投

深潮 TechFlow 消息,6 月 11 日,据 CoinDesk 报道,总部位于伦敦的收益产品平台 OpenTrade 已完成 700 万美元战略融资,由 Notion Capital 和 Mercury Fund 领投,a16z crypto、AlbionVC 和 CMCC Global 参投。此轮融资使该公司在六个月内的总融资额达到 1100 万美元。

目前,OpenTrade 管理着 4700 万美元资产,处理了近 2 亿美元的交易量,月环比增长 20%。此次融资将帮助公司扩大运营规模并改进技术架构。

Read More
TechFlow快讯

「比特币家庭」因绑架威胁弃用硬钱包,全球四大洲藏密钥:我们要保护女儿

文章来源:CNBC

编译及整理:BitpushNews

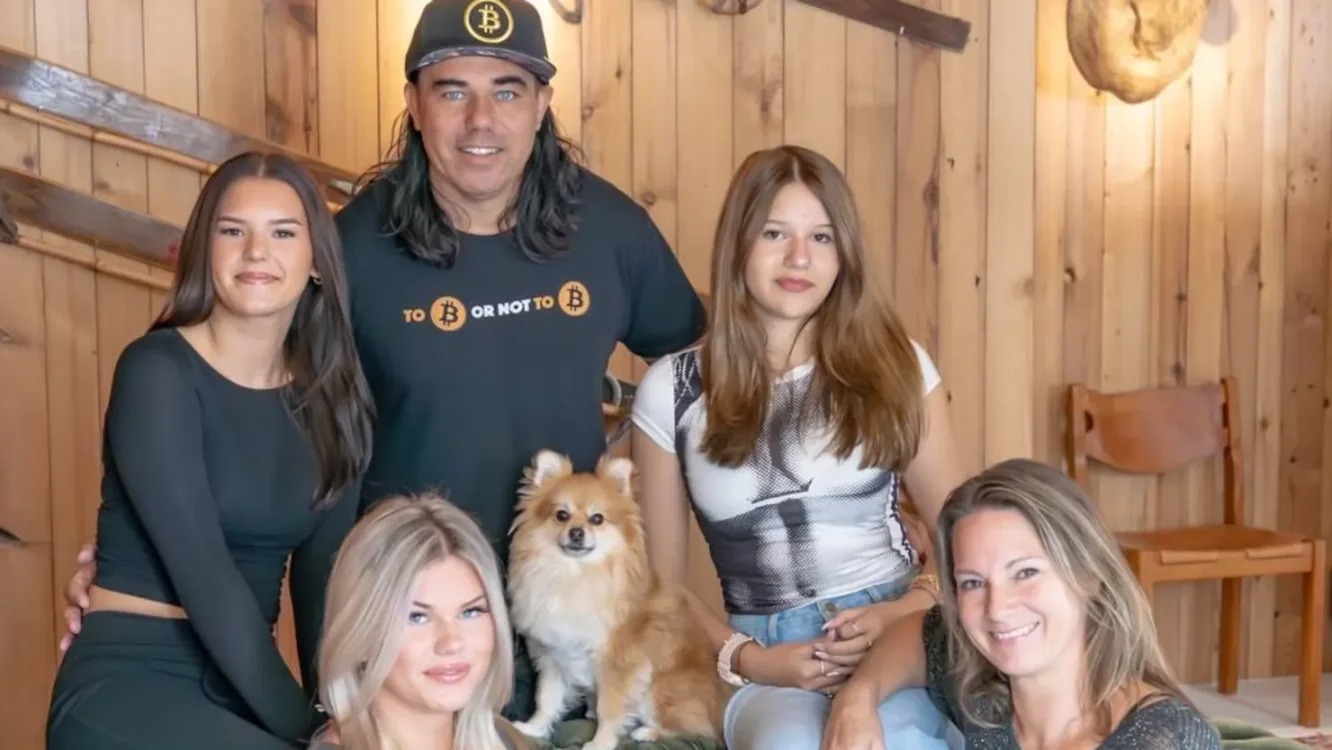
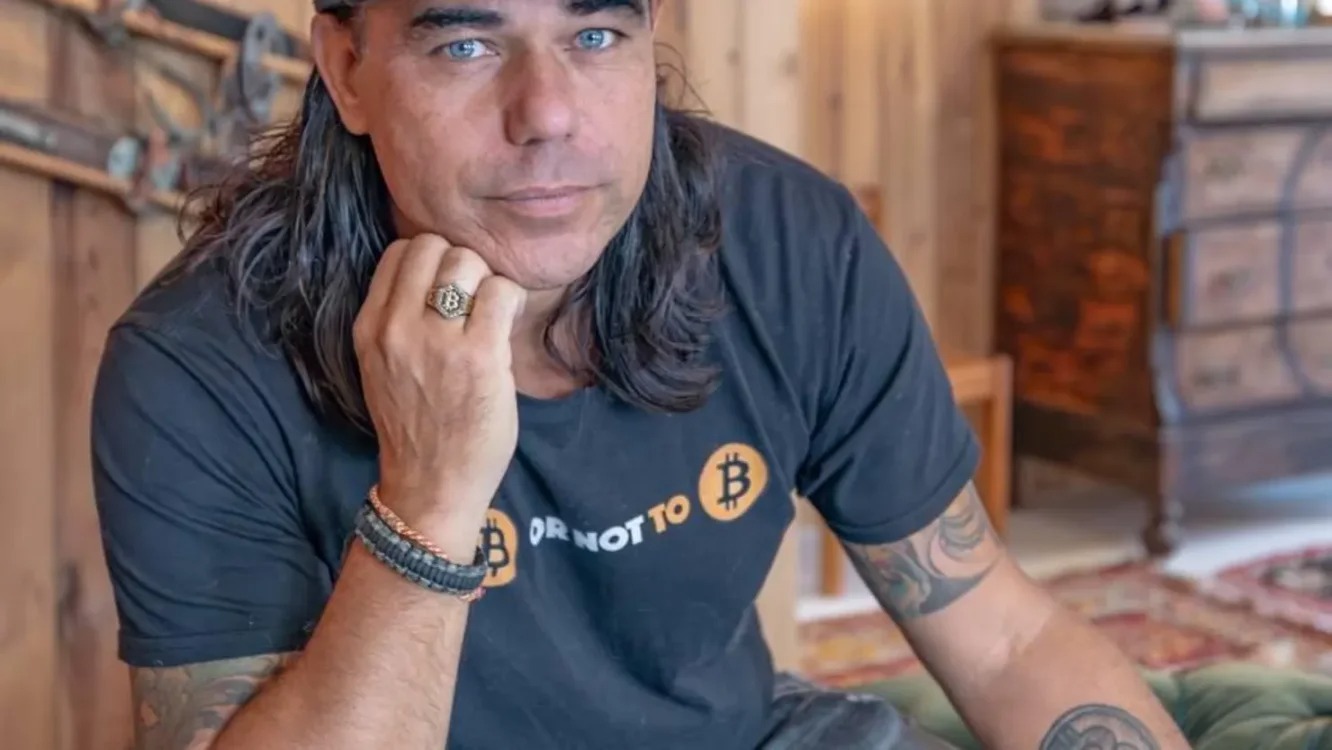
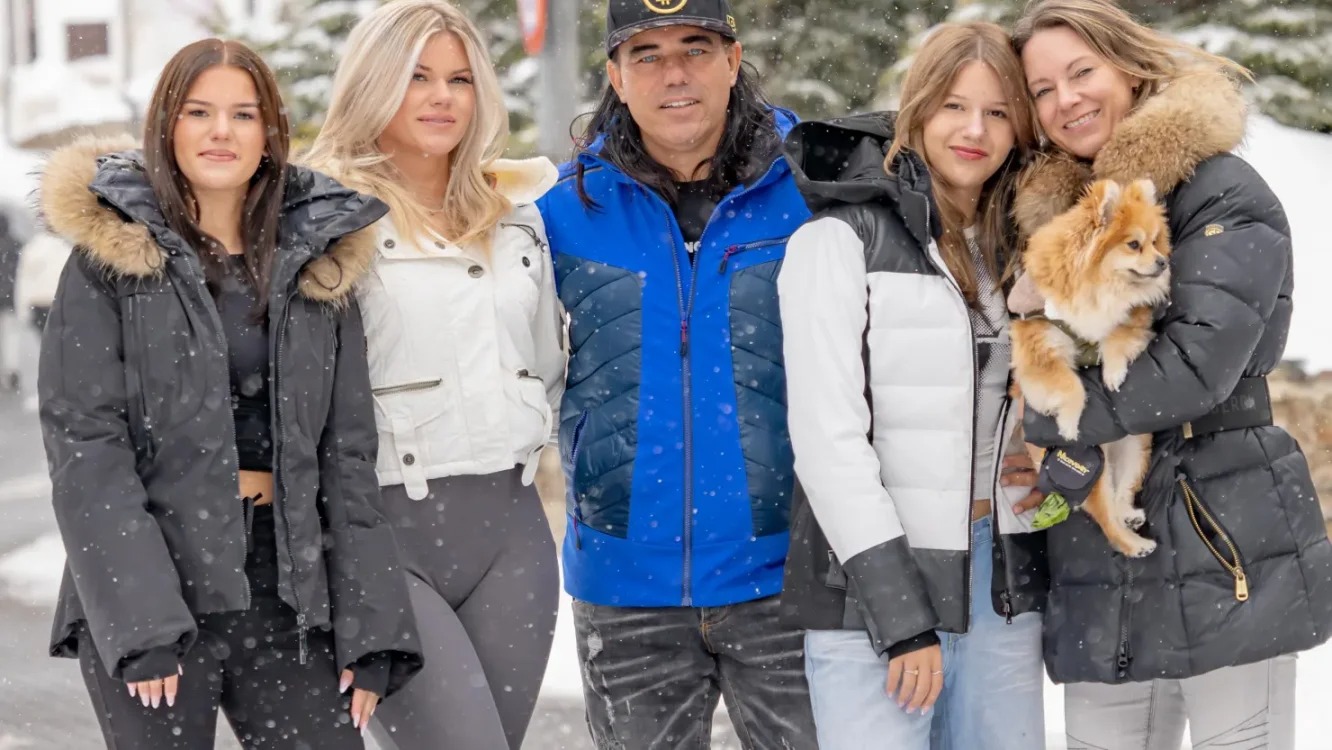
比特币家庭(Bitcoin Family)在西班牙南部的内华达山滑雪旅行中合影。他们在 2017 年卖掉了所有财产押注比特币,如今成为五口之家四处旅行的「数字游民」。

在多起针对加密名人的绑架案发生后,整个圈子人心惶惶。不少知名人士都悄悄升级了自己的安保系统,包括那个把全部家当换成比特币的「疯狂一家人」(Bitcoin Family)。

「比特币家庭」(Bitcoin Family)的大家长 Didi Taihuttu 表示,他们全家已经彻底改头换面,搞了一套全新的安保方案。

这个家庭早在 2017 年就将房子车子等所有财产变卖,All in 了当时约 900 美元 / 枚的比特币,并从此走上极端的加密信仰之路。他们和三个女儿一起全职旅行,完全抛弃传统银行体系。

在过去 8 个月里,Taihuttu 表示,他们也放弃了硬件钱包,转而使用一种混合系统:部分模拟、部分数字化,将助记词加密、分割,通过区块链加密服务存储,或藏于全球四大洲的实体位置。

「我们把一切都改了,」Taihuttu 在泰国普吉岛的电话采访中告诉 CNBC。「即使有人用枪指着我,我也只能给出我手机钱包里的那点资产,那没多少。」

CNBC 最早在 2022 年报道了这个家庭特殊的存储体系,当时 Taihuttu 描述了如何将硬件钱包藏在多个大洲,从欧洲的租屋到南美的自助仓库等各种地点。

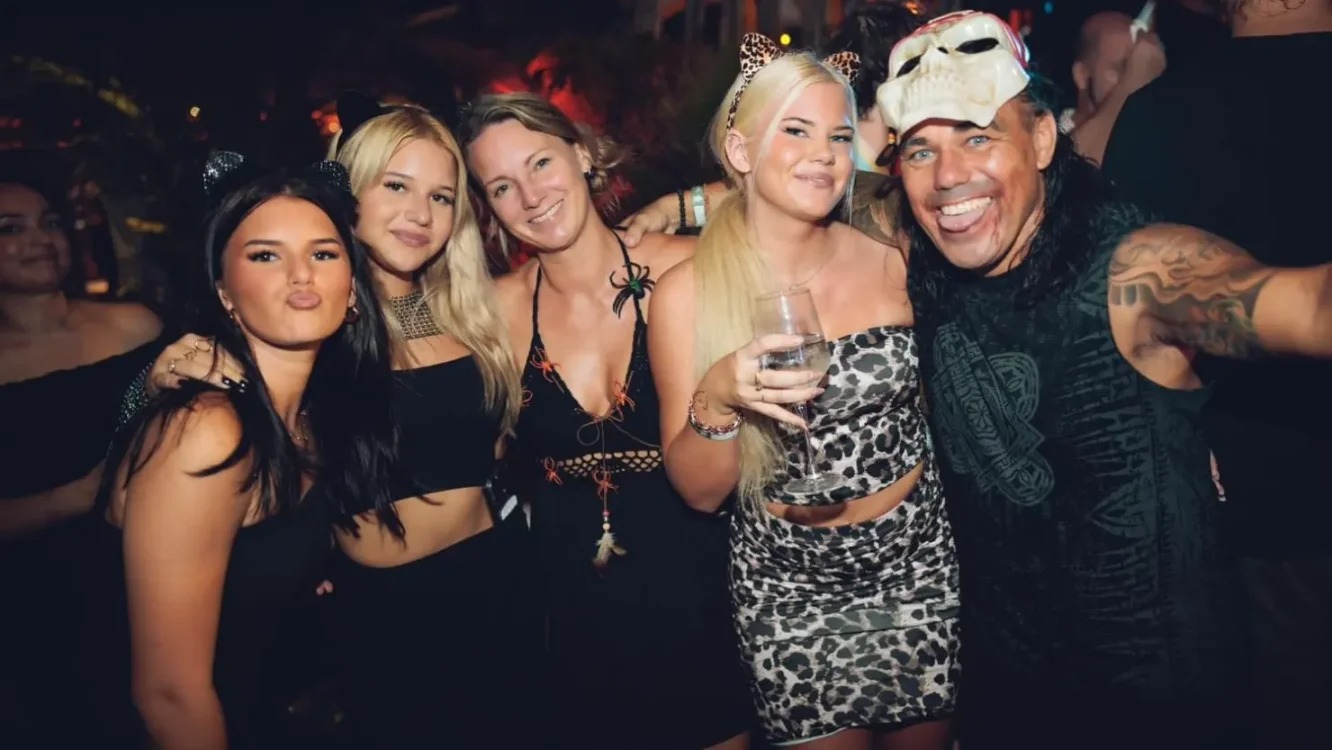
万圣节期间,Taihuttu 一家在泰国普吉岛装扮拍照。因 YouTube 视频暴露了住址,他们近期刚刚搬家。

随着针对加密持有者的绑架案日益频繁,连这个家庭也开始重新审视他们的网络曝光程度。

本周,摩洛哥警方逮捕了一名 24 岁男子,此人涉嫌策划多起针对加密高管的暴力绑架案。其中一名受害者是某加密富豪的父亲,据称被关押在巴黎南部一栋房屋中数日,甚至被切断了一根手指。

在另一宗案件中,法国钱包公司 Ledger 的联合创始人及其妻子在家中被绑架,勒索团伙还瞄准了另一位 Ledger 高管。

上月在纽约,当局称一名 28 岁的意大利游客在曼哈顿一间公寓中被绑架并遭受 17 天的酷刑,绑匪为了获取他的比特币密码,用电线电击、用枪殴打,还给他脖子上绑了一个苹果 AirTag 用于追踪。

这些事件的共同点是:为了获得能立即转移虚拟资产的密钥。

「看到这么多绑架案确实令人不安,」加密钱包公司 Exodus 的 CEO JP Richardson 表示。他呼吁用户自行加强安全措施,采用自托管方式,把大额资产存放在硬件钱包中;对于持有大量加密资产的用户,还应使用多重签名钱包,这通常是机构才使用的设置。

Richardson 还建议将资金分散在不同类型的钱包中,避免热钱包中存放大额资产,以在不牺牲灵活性的前提下降低风险。

这一日益上升的不安全感也推动了对实体保护的需求,保险公司正加速推出针对加密货币持有者的「绑架与赎金险」(K&R)。

但 Taihuttu 等不了企业解决方案的成熟。他选择了彻底去中心化——不仅是财务层面,还有个人风险管理。

这个家庭正准备从泰国返回欧洲,而「安全」成了饭桌上的高频话题。

「我们全家人最近聊了很多这类事,」Taihuttu 说,「孩子们也看新闻——尤其是法国那起案件,那位 CEO 的女儿差点在街头被绑架。」

如今,他的女儿们开始问出一些棘手的问题:「如果有人试图绑架我们,怎么办?」「我们有什么应对计划?」

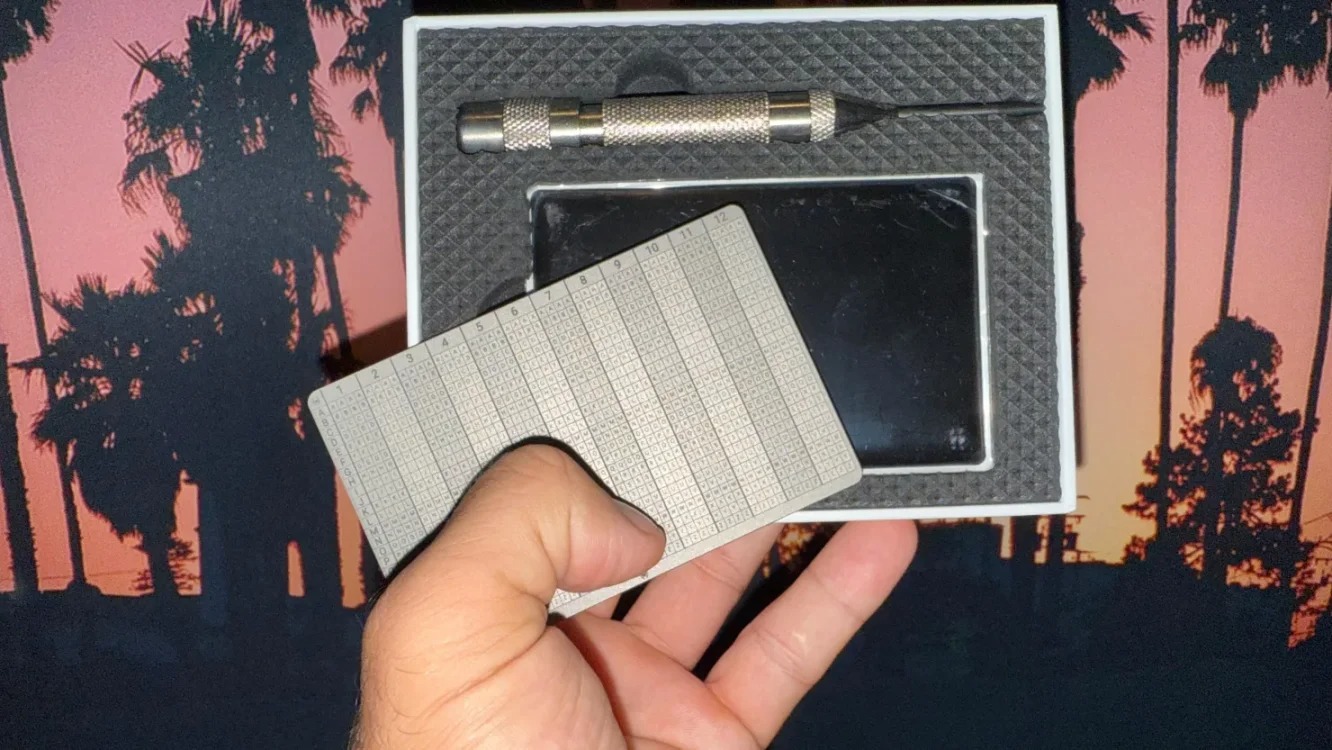
Taihuttu 用锤子和字母冲子手工敲打,将部分助记词刻在钢板上。这些钢板被隐藏在全球四大洲,作为去中心化储存体系的一部分。

虽然女儿们自己的钱包中只存有少量加密资产,但全家还是决定彻底离开法国。

「我们原本只是在一个小众市场里有点名气——但这个小众市场现在正变得越来越大,」Taihuttu 说。「我认为我们会看到越来越多类似的抢劫事件。所以,是的,我们肯定不会去法国了。」

即便在泰国,Taihuttu 最近也停止了旅行更新与家庭拍摄。他收到一些陌生人的骚扰信息,对方声称通过他的 YouTube 视频找到了他家住址。

「我们当时住在一栋非常漂亮的房子里,住了六个月——然后我开始收到一些邮件,说他们认出了这是什么房子。还警告我小心,别让孩子独自在外,」他说。「所以我们搬家了,现在也完全不拍视频了。」

「现在这个世界很奇怪,」他说,「所以我们只能自己做预防——而在钱包方面,我们现在是完全不使用硬件钱包了。」

为了防止被劫,Taihuttu 对每组 24 词助记词中的部分词语进行加密,然后将其分为四组,每组 6 个词,分别藏在世界各地

这个家庭的新安全措施是将一个 24 词比特币助记词分成四组,每组 6 个词,分别存储在不同地理位置。有些通过区块链加密平台数字化保存,其他则以手工刻字的方式刻在防火钢板上,再藏于四大洲。

「即使有人找到了其中 18 个词,他们也无法做任何事,」Taihuttu 解释说。

他还添加了一层个人加密:对特定助记词词语做替换处理,以迷惑攻击者。这个方法简单却高效。

「你只需记住自己改了哪些词就行了,」他说。

他们弃用硬件钱包的部分原因,是对第三方设备日益增加的不信任。包括 Ledger 在 2023 年的一项备受争议的更新在内,引发了人们对后门和远程访问功能的担忧,因此他们决定彻底放弃硬件钱包,转而采用纸张和钢板加密备份。

虽然他们仍在「热钱包」中保留少量加密货币用于日常消费和算法交易策略,但这部分资产受到多重签名审批的保护,必须多方签字才能执行交易。

他们使用 Safe(前称 Gnosis Safe)来管理以太坊和其他山寨币;比特币则在 Bybit 等中心化平台上使用类似的多重安全措施。

Taihuttu 在西班牙内华达山近照。这个家庭的生活方式——无银行账户、游牧生活、重仓比特币——即便在加密圈也属异类

Taihuttu 把大约 65% 的家庭加密资产存储在四大洲的冷钱包中——这种去中心化系统是相较于 Coinbase 旗下 Xapo 在瑞士阿尔卑斯山使用的中心化金库更好的选择,尽管后者提供实体保护和遗产服务,但 Taihuttu 表示,这些仍需「信任别人」。

「如果那些公司破产了怎么办?我还能访问我的资产吗?」他说。「你又把资本交回别人手里了。」

因此,Taihuttu 选择自己掌握密钥——藏在世界各地。他可以远程补充钱包余额,但要取出这些资金则至少需要一次国际旅行,具体取决于所需助记词片段的位置。这些资产被视为长期养老金,计划等到比特币涨到 100 万美元时才动用——他预计这个时间将在 2033 年到来。

Didi、Romaine 和他们的三个女儿大部分时间都生活在离网环境中,使用去中心化交易平台、算法交易机器人,以及全球分布的冷钱包系统管理加密资产

这种多方安全的转向不仅体现在多重签名钱包,也扩展到 MPC(多方计算)技术,它作为一种更高级的安全模型正逐渐流行。

MPC 不将私钥保存在单一位置,而是将其加密后分成多个「共享片段」,分散给多个参与方。只有当达到设定的签署门槛数量后,交易才可执行,这大大降低了被盗或非授权访问的风险。

传统的多重签名钱包需要多个实体批准交易,而 MPC 则更进一步,通过密码学手段将私钥本身拆分,从而确保没有任何一个人能掌握完整的私钥——甚至连他们自己的片段都无法独立完成签名。

此趋势恰逢对 Coinbase 等中心化加密平台的审视再度升温——Coinbase 最近披露了一起数据泄露事件,影响数万名用户。

Taihuttu 表示,如今他 80% 的交易都在 Apex 等去中心化交易所上完成。Apex 是一个点对点平台,允许用户在保留资金托管权的前提下设定买卖订单,致力于加密货币最初的去中心化精神。

虽然他未透露自己的总持仓金额,但 Taihuttu 分享了本轮牛市的目标:实现一亿美元净资产,其中 60% 仍将持有比特币。剩下的资产分布在以太坊、Solana、LINK、Sui 等 L1 代币,以及越来越多关注 AI 和教育领域的初创企业——其中还包括他本人创办的一个专为儿童提供区块链与生活技能课程的平台。

最近,他也开始考虑是否要淡出公众视野。

「内容创作真的是我的热爱。我每天都很享受这件事,」他说,「但如果这不再对我的女儿们安全……我真的需要重新考虑。」

Read More
TechFlow快讯

市场下一个焦点:「影子联储主席」是谁?

撰文:龙玥,华尔街见闻

特朗普酝酿提前布局,「影子美联储主席」浮现。

据追风交易台消息,德银最新报告显示,美国总统特朗普在回应关于下任美联储主席人选的问题时表示,相关消息可能「很快公布」。虽然鲍威尔的主席任期要到 2026 年 5 月才到期,董事会席位更是延续到 2028 年。但特朗普可能会借 2026 年 1 月美联储理事克鲁格(Adriana Kugler)席位空缺之机,提前布局继任者。

德银指出,特朗普可能支持财政部长贝森特 (Bessent) 最初提出的「影子美联储主席」概念,即提前很长时间任命下任主席。这一策略反映出政府对货币政策话语权的重视。

随着特朗普政府《大漂亮法案》预期在 7 月中旬通过,并且未来几个月贸易政策或进一步明朗,市场焦点将转向美联储下任主席人选。

三大热门候选人各有特色,政策倾向成关键

德银报告梳理了近期美媒频繁提及的三位潜在人选:

凯文·沃什 (Kevin Warsh):2006-2011 年担任美联储理事,现任胡佛研究所研究员。博彩市场将其视为领跑者,但历史上持鹰派立场,曾批评美联储的量化宽松政策,并对去年 9 月 50 个基点的降息和美联储资产负债表规模提出质疑。

凯文·哈塞特 (Kevin Hassett):现任特朗普国家经济委员会主任,但其货币政策倾向尚不明确。

克里斯·沃勒 (Chris Waller):现任美联储理事,最近表现出更加鸽派的观点,认为美联储可以忽略关税推动的通胀并降低利率。

美国财长贝森特也被意外卷入「战局」。德银提到他们被机构客户多次询问,贝森特是否有转掌美联储的可能性。

德银看好沃勒胜算

德银报告指出,特朗普因呼吁「降息 100 基点为经济注入火箭燃料」,势必倾向鸽派人选。

据德银 AI 工具分析,沃勒是 2024 年以来第二鸽派的官员,仅次于芝加哥联储主席古尔斯比 (Goolsbee)。沃勒近期更公开主张「忽略关税通胀优先降息」,直击特朗普诉求。

但该行分析认为,仅有鸽派倾向还不够充分。虽然政府考虑的候选人可能都会承诺降息,但实施宽松政策才是真正挑战。

报告指出,新美联储主席需要说服同事采取不同的政策路径。美联储政策需 FOMC 多数票通过,沃勒作为现任理事已建立投票联盟基础,相较外部候选人更易推行政策转向。

同时,对于来自美联储外部的候选人,尤其是如果他们曾批评美联储(如沃什)或支持过可能引发美联储独立性质疑的经济政策(如贝森特或哈塞特),可能面临更大的阻碍。

贝森特若转任美联储主席,将面临「裁判员兼运动员」指控——既要评估自己任内推行的财政政策效果,又需否认政治干预货币决策。

相较之下,德银认为现任理事沃勒的胜算更大。

新主席将面临独立性考验

德银警告,无论最终人选如何,市场都可能测试下任美联储主席的独立性以及其实现通胀目标承诺的可信度。如果候选人来自政府内部,这一挑战可能更加严峻。

在当前背景下,这种考验可能更加严峻:特朗普威胁解雇鲍威尔,并在经济韧性强、关税推动通胀上升的情况下呼吁美联储大幅降息,为美国经济提供「喷气燃料」。

当前美国经济韧性叠加关税推升通胀压力,市场通胀预期可能提前升温,新美联储主席必须决定是否要维护美联储来之不易的抗通胀信誉。

Read More
TechFlow快讯

财富 500 强区块链采用率达 60%,机构在 Q1 向加密基金注资 500 亿

原文来源:Cryptoslate

编译:区块链骑士

根据 Coinbase 最新发布的《Crypto 资产现状报告》,2025 年上半年,《财富》500 强企业和全球资产管理公司继续扩大区块链业务布局与资金配置。

60% 的《财富》500 强企业高管表示其公司正在开展链上项目,且每家公司的平均项目数量从去年的 5.8 个跃升至 9.7 个,增幅达 67%。

此外,近 20% 的受访者现在将区块链项目视为其未来战略的核心要素,与 2024 年相比增长了 47%。

随着企业在支付轨道、供应链追踪和身份凭证等领域进行试点,区块链的应用场景继续从金融和技术领域扩展到零售、医疗、汽车和食品等行业。

高管们还指出了新的收入来源,38% 的人认为链上工具能够带来增量销售,而 37% 的人表示正在积极策划更多的部署方案。

董事会层面的关注度与资源投入相一致。近一半的《财富》500 强企业受访者表示,过去一年公司在区块链方面的资本支出有所增加。

交易流量也反映了这一转变,过去三个季度,《财富》100 强公司共宣布了 46 个不同的 Web3 项目,尽管宏观环境存在不确定性,但仍达到了历史高位。

机构投资者通过直接市场参与企业势头保持一致。十只规模最大的现货 BTC ETF 累计吸引了 500 亿美元的资金流入,是表现最佳的传统 ETF 首年资金流入量的两倍。

以太坊基金在上市后的首个季度就吸引了 35 亿美元的资金,在管理资产规模和机构持有者数量方面均超过了历史上的同类基金。

报告中的调查数据显示,83% 的机构投资者计划在今年增加其 Crypto 资产头寸,59% 的投资者打算将超过 5% 的管理资产配置到该领域。

多元化趋势也在扩大,73% 的投资者已经持有 BTC 和以太坊以外的通证,76% 的投资者预计到 2026 年将投资于通证化的现实世界资产。

资产管理公司指出,产品可用性和流动性深度是推动这一趋势的催化剂。BTC ETF 已形成稳定的日交易量,可与历史悠久的股票基金相媲美,这为必须进行大规模交易的养老基金和保险公司提供了便利。

与此同时,由国库支持的稳定币的增长以及 210 亿美元的通证化债券市场为固定收益部门提供了更多符合现有授权的投资工具。

企业区块链部署和投资组合配置的同步增长,形成了一种反馈循环,即企业项目产生链上交易量和数据,从而提高市场透明度。

与此同时,机构资金流入加深了市场流动性,并鼓励供应商构建合规的基础设施。

Coinbase 的研究将监管明确性视为连接这两种趋势的关键。90% 的《财富》500 强企业高管和 60% 的投资者认为,明确的联邦法规是推动进一步承诺的主要驱动力。

目前,高管们继续为链上试点项目编制预算,而资产管理公司则将新资金注入与 Crypto 资产相关的投资工具中,标志着运营落地与资产负债表配置正协同推进。

Read More
TechFlow快讯

Bill Guerley 谈美国一级市场问题:僵尸独角兽、估值失真、IPO 困境、公司不想上市

作者:MD

出品:明亮公司

近日,知名投资播客Invest Like the Best再次邀请到Benchmark的合伙人BillGurley,全面讨论了当下美国一级市场的现实问题,以及AI企业目前的估值和投资矛盾。

在访谈中,Bill剖析了当前风险投资行业的结构性变化与挑战。他指出,MegaFund的崛起使得资金规模成倍增长,早期和后期投资界限模糊,巨额资本推动了大量AI和科技独角兽的诞生。然而,这些公司中存在大量“僵尸独角兽”,即融资巨大但增长乏力、真实价值存疑的企业。Bill强调,当前市场中,无论是GP、LP还是创始人,可能缺乏准确标记资产和主动修正估值的动力,导致账面价值与实际价值严重背离,激励机制错位。

在访谈中,Bill还分析了零利率环境下的投资(投机)环境,资本过剩延长了公司“存活期”,使得本应被市场淘汰的企业依然存在,市场竞争格局变得异常复杂。与此同时,IPO和并购窗口的关闭让大量资本被困在一级市场,LP的流动性问题日益突出,甚至名校捐赠基金也不得不通过发债或抛售私募资产来应对资金压力。

Bill还认为,AI浪潮的到来打断了本应发生的市场修正,AI被视为历史性平台转型,带动了新一轮的投资热潮和估值泡沫。他提醒,虽然AI带来巨大机会,但行业各方需要警惕基本面和单位经济模型的重要性,不能盲目追逐高估值。

虽然Bill在访谈中坦言自己“已经不再写支票”,但他仍然非常关注中国AI和科技创新的模式。

在Bill自己的播客BG2最新一期中,他也分析了中国企业“竞争模式”的转变——从光伏、新能源汽车到如今的AI,中国的激烈竞争环境反而可能塑造更具竞争力的公司。Benchmark仍然是目前硅谷最成功的VC机构之一,不久前,Benchmark作为领投方参与了ManusAI的新一轮融资。
以下为「明亮公司」编译的访谈正文:

Patrick:我们今天的嘉宾是BillGurley。Bill曾是BenchmarkCapital的普通合伙人。他第六次做客InvestLiketheBest,这也是他最全面的一次市场分析,探讨了正在重塑风险投资行业的现实。Bill直面了当今风险投资回报背后的令人不安的数学问题,尤其是公司私有化时间更长的现象。他还解释了为什么从GP到LP到创始人,没有人有足够的动力去准确标记资产,从而造成了整个系统的协调难题。我们还深入探讨了AI作为平台变革的投资影响,从评估AI收入质量到国际竞争动态。Bill提供了关于如何应对当下和未来局势的关键视角。请欣赏我与BillGurley的对话。

Patrick:Bill,这次你又拿回了InvestLiketheBest节目嘉宾最多的头衔,超过了我们的好朋友MichaelMauboussin。欢迎回来。

Bill:嗯,我想不到还有谁能和Michael争这个头衔。

Patrick:有趣的是,这是我们自2019年以来第一次只有我们两个人做节目,难以置信。时间过得真快。既然就我们俩,我想从大处着眼,聊聊你眼中的现状。我知道你过去在Benchmark时会做市场版的“国情咨文”。希望你能为我们做一次,聊聊你在2025年夏天看到的市场情况。

Bill:我很高兴做这个。是的,我以前会用风险投资现状来开启我们的LP会议。这是我习惯做的流程和演讲。最近我注意到风险投资世界有很多不同的地方,甚至可能是永久性的不同。很多我以前讲的内容都是基于风险投资行业本身的周期性,但最近这些规律被打乱了,或者说变得有些混乱,我们会聊到这些。

在我们深入之前,我有两个前提要说明。第一,Michael会很认同,我非常喜欢系统层面的思考。有一本关于系统思考的书很棒(注:但是没有提书的名字)。Michael和我在圣塔菲研究院(Santa Fe Institute)的时间基本都和系统理论有关——系统的行为不同于其各个组成部分。跨系统观察其实很难做到。但当我们深入讨论时,我认为行业里的很多组成部分正在相互碰撞,所有这些的总和才是最有趣的。所以你必须退后一步,从远处看全局。

第二点,我要提前声明,我对任何参与者都不做道德评判。有人和公司采取的行动改变了行业格局,我认为他们都是在为自己的利益合理行事。总体效果未必对世界有利,但我不会把恶意归咎于任何人,这点我想先说明。

那我开始讲。我想先罗列一些我看到的市场现实。在第一部分,我不打算做太多分析,只是把一些如果你身处风险投资市场就会遇到的事情摆出来。顺便说一句,我认为我们要谈的内容对风险投资人、创始人、LP,任何接触这个生态系统的人都很重要。这是非常高层次的话题。让我先说说这些现实,然后我们可以来回讨论一些解读。

一级市场的七个现实

一、MegaVC Fund

Bill:首先我要提的,大家都在谈论,就是超级风险投资基金的持续崛起。当我刚入行时,一切都很定制化,大多数有名的基金专注于早期投资。他们不参与后期,基金规模也比现在小得多。

如今,许多知名基金已经从每三四年5亿美元的承诺变成50亿美元,10倍增长。他们非常积极地参与所谓的“后期”投资——虽然我一直觉得“后期”只是“巨额支票”的委婉说法。现在有人愿意给一家成立12个月的AI公司投3亿美元。这不是后期,只是大额支票。

很多公司向上游发展,还设立了各种行业专项基金,这导致许多品牌管理的资金规模大幅增加。还有很多新玩家进入后期市场,手法各异,有些老牌机构偶尔也会参与,比如Fidelity和CapitalGroup。但我认为Atreides、Coatue、Altimeter、Thrive(我觉得他们在市场上做得很有特色)都非常活跃。还有,Masa(孙正义)回来了。我们前几年没怎么听到他的消息,但他现在又活跃在市场上了。

Patrick:他自己就是个指标。

Bill:对,我同意。所以现在市场上有更多的钱。

二、僵尸独角兽

Bill:第二个现实,大家也在谈论,就是“僵尸独角兽”,我不太喜欢这个词但用得最多。如果你看那些公司数量,我喜欢用LLM前后做分界,因为这确实是个分水岭,大家都为这个新平台转型而兴奋。大概有一千家这样的私有公司,融资超过10亿美元。ChatGPT告诉我是1250家,NVCA(美国国家风投协会)说是900家。就说差不多一千家吧。

Patrick:大致一千家,对。

Bill:对。它们每家大概融资2亿到3亿美元。加起来就是3000亿美元。NVCA估算LP账面资产有3万亿美元。我和LP一对一聊过,他们对风险投资的配置比例慢慢从5-7%提高到10-15%。有的甚至达到私募股权配置的一半。风险投资和私募股权并列,有些LP的PE配置更大,但风险投资在他们资产负债表上的占比越来越大,所以很重要。

我觉得对这一批公司有很多疑问。首先,它们的真实价值是多少?很多公司上一次定价还是在2021年。

Patrick:2021年左右吧。

Bill:对,那时正好是市场高点,新冠第二年,如果你还记得,所有科技股都大涨,Zoom那时爆发,大家在那个窗口都表现很好。所以它们现在到底值多少钱,是个疑问。投资圈对这批公司整体上并不感兴趣。它们增长率不高,等下我会谈谈原因。

很多人可能不信,但我保证这是事实——没有人有动力把估值标准确。对于不了解这个世界的人来说——私募投资,无论PE还是VC——都是这种奇怪的模式,GP向LP报告价格,他们自己定价。

当然有审计师在背后捣鼓,你会听到LP抱怨,有些基金很保守定价低,有些定价高。LP得到的信息也五花八门。

Patrick:同一个资产,不同GP给的价格都不一样?

Bill:对。但很多人没意识到,大型捐赠基金里管理VC组的经理人其实没有动力去修正这个数字。实际上,他们很多人的奖金是基于账面估值的。所以他们甚至有反向动力去修正。

三、激励错位,结果糟糕

Patrick:创始人难道没有动力把这些事情搞对吗?长期来看,难道不是更有利于公司建设吗?

Bill:好问题。我觉得有两点在作对。第一,我认识的每个创始人都把自己持股比例乘以公司历史最高估值,然后把这个数字当做自己的净资产。

Patrick:但这有意义吗?其实不代表什么。

Bill:我不做评判,我觉得这是自然反应。但把这个数字砍掉70%很难接受。另一个问题是清算优先权(liquidationpreference)。这又是个技术细节,我给听众解释一下。

你累计融资的金额,就成了你的清算优先权。在并购时,投资人可以选择拿回本金而不是转成普通股。所以如果公司融资3亿美元,估值20亿,那清算优先权没什么影响。如果估值跌到4亿,清算优先权可能会在出售时拿走公司75%的价值。这是个现实问题。

Patrick:如果我们回到那一千家僵尸独角兽,仔细分析,你觉得有多少公司是盈利的,可以一直这样下去,直到他们愿意重新定价?又有多少公司会撑不下去,最终不得不融资并重置价格?

Bill:说实话我没做过统计学意义上的调查,也许有人能做,比如基金中的基金、Pitchbook或Carta之类的机构。我觉得可以作为引子谈谈发生了什么。我们正处于一个很长的零利率时期,现在叫ZIRP,这种情况百年未见。零利率持续了五六七年?差不多吧。

Patrick:很长一段时间。

Bill:一方面,这推迟了VC的调整,另一方面带来了大量资金和投机。有个小插曲,我这辈子只见过巴菲特一次,是个20人的小型筹款活动,每人只能问一个问题。我问他说,“您的DCF在零利率下不成立吧?这只会带来投机。”他回答,“你说得对。”就这样,和伟人的一次短暂接触。

总之,投机盛行。我刚才说的200-300亿美元,这种规模在那之前是前所未有的。

当公司拿到这么多钱,会发生几件事。我认为一个领域会出现太多参与者,本来应该更早被淘汰的公司也能活下来。这让市场扩张变得更难,因为最后幸存的公司从1-2家变成3-5家。当你过度融资时,你什么都做。有很多文章和研究说明,约束会带来创造力,你最好只做一两个核心产品。但钱太多时,你会做七个项目。

Patrick:全都做了。

Bill:对,全都做了。我觉得2022、2023年有一次小调整,那时AI还没爆发。大多数公司都转向盈亏平衡,正如你说的。所以一旦转向盈亏平衡,就会砍掉那七个项目,只保留两个。

但那七个项目和过度扩张的销售团队,带来了收入,但不是可持续的收入。你一旦收缩并追求盈亏平衡,增长率自然会受影响。所以我认为这就是增长低迷的原因。

我同意你的观点,很多公司有足够的资本做到盈亏平衡或接近盈亏平衡。按我以前对传统公司建设的看法,这本应是好事,我当然支持。但现实是,它们也许真的能一直存在下去,这就是“僵尸”标签的由来。

Patrick:那这又意味着什么?既然没人有动力去修正估值,这种状况是不是就会一直持续下去?会有什么改变吗?

Bill:我们待会儿再回到这个问题。让我把这些市场现实先讲完。

Patrick:好的,继续。

Bill:然后我们可以深入讨论可能发生的变化。

四、退出窗口关闭

Patrick:下一个问题是退出。也就是这些公司在真实市场中会被如何定价。

Bill:对,所以我们讲了超级基金、僵尸独角兽,然后是资本市场。出于一些没有被很好阐释、也不太被理解的原因,IPO和并购市场在过去几年都停滞了。2021年这两方面其实都挺好,但之后就停了。如果你看去年(2024年),纳斯达克涨了30%,但窗口依然关闭。这是大家普遍的共识。

在我关注资本市场和从事风险投资的历史中,从未见过纳斯达克市场表现良好但退出窗口却关闭的情况。

Patrick:没有IPO,对。

Bill:对,这说不通。过去这两者是相关的,所以现在一定有别的事情在发生。我一直很关注IPO折价,尤其是知名大行强加给市场的折价。但也有人认为上市成本太高,也有人认为成为上市公司的成本太高。当然,钱到处都是。我们稍后会回到这个话题——现在成功的公司没必要上市,或者说他们至少不必着急上市。

并购更难解读。大家都怪LinaKhan(美国联邦贸易委员会委员),但她已经离开了,今年前五个月也没有创纪录的并购。我觉得这可能和“七巨头”有关。这七家公司手头现金多得惊人,按理说这会带来大规模并购,我相信他们也很乐意用这些钱。但华盛顿不乐见,欧盟更不希望他们活跃,所以局面卡住了。没人愿意在并购协议中冒着无法顺利完成的风险。

即使像Wiz这种今年的大案子,一宣布就说需要一年多才能完成。对董事会和管理团队来说,这很难接受。等一年,太难了。

Patrick:你觉得我们很快会看到一家估值一万亿美元的私有公司吗?

Bill:SpaceX离这个目标还有多远?

Patrick:大概三分之一吧。OpenAI也是三分之一。Stripe是十分之一。有好几家,如果它们能保持成功,很可能做到。我是想说,如果你能成为万亿美元私有公司,还需要上市吗?这听起来很疯狂。

Bill:我们会谈到这个。还有一个可能影响并购的因素是高估值。2021年我们把最激动人心的公司都推到极致高价,今天还在继续。这也会影响并购。

Patrick:你能不能再说说为什么这种情况会持续?是不是反馈回路就是我们刚才讨论的那些?

Bill:我觉得ZIRP(零利率)是LLM之前的主因。LLM之后,大家都相信AI是有生以来最大的技术平台转型。所以如果你相信这一点……还有一点,我回忆起三十年前我和Mauboussin在FirstBoston时,网络效应和复利效应还没有被充分理解或认可。现在大家都完全相信了。

所以看过Google或Meta从120亿到3万亿的人,如果他们认为某公司可能达到那样的高度,在他们看来就不存在“买贵了”——独立投资人这么想是合理的。如果大家都这样,市场就会把预期计入价格,但我们拭目以待。

五、LP流动性问题

Bill:下一个现实是,很多LP面临流动性问题。这是新现象,和IPO、并购窗口关闭有关。还有一个数据挺有意思,2025年第一季度,美国高校发行了120亿美元债券,是历史第三高季度。如果你用债务去满足资本承诺,是因为你的捐赠基金没有足够流动性,无法像以前那样每年支付3%或5%的支出。

最近你可能看到,哈佛宣布在二级市场出售10亿美元的私募股权资产。他们有很多特殊原因,但更有意思的是耶鲁宣布要出售60亿美元私募股权资产。

耶鲁做这件事非常重要也很有趣,从历史角度看,没有哪个机构对捐赠基金管理策略影响更大。

Patrick:确实没有。

Bill:DavidSwensen(耶鲁大学前CIO、《机构投资的创新之路》作者)是这一模式的鼻祖。

Patrick:他是这个模式的教父。

Bill:没错。耶鲁据说在他任内35年年复合收益率13%。他著名的“耶鲁模型”就是把更多钱投到非流动性资产上,而不是流动性资产。最初没人这么做,因为缺乏透明度、流动性,管理难度大。但他做成了,而且很成功。现在我们可能看到的正是所有人都效仿耶鲁模型的结果。HowardMarks曾说,你只有在非共识且正确时才能赚大钱。但如果人人都效仿Swensen,都把50%投到非流动性资产,还能成功吗?

我觉得这是个很有挑战性的问题,但事实可能就是这样。耶鲁带头采用的策略,现在他们自己也在退出,这很有意思。

六、PrivateistheNewPublic(一级是新的二级)

Patrick:如果你考虑LP的流动性问题,这会不会成为打破你刚才描述的僵局的关键?

Bill:有可能。如果我能继续讲完这些现实,我们会——

Patrick:好,抱歉,忍不住插话。

Bill:AI浪潮来得很巧。这是我说的第5点吧。我们本来正走向一次小型修正。你要记得,Patrick,那时大家都在勒紧裤腰带,裁员,追求盈亏平衡,都担心能不能再融资。

在我三十年风险投资生涯中,每次行业过热都会有一次修正,然后一切归于平静。我见过摩根和高盛在SandHillRoad开办公室又关掉,见过《财富》和《福布斯》关注硅谷又撤走。我见过好几次。

但这次没有完整的修正,因为AI出现了,大家都太兴奋了。我不是说不该兴奋,如果这真的是我们有生以来最大的技术平台转型,那必须兴奋,这会影响僵尸独角兽群体和一切。

但突然之间,投资热情高涨。AI公司估值和收入的倍数是多少?10倍、20倍普通公司,是不是?

Patrick:差不多,有的甚至更高。

Bill:对。尽管传统LP资金紧张,他们还是能在别处找到钱。中东是主要资金来源。过去12个月,你有多少朋友去中东?很多吧。他们都在和募资人谈,所以钱找到了,大家都在追逐这个机会,没人想错过。这是整个局势中非常重要的组成部分。

七、后期市场的新变化

Bill:最后一个现实,你已经提到了,就是后期市场的新动作。我觉得Thrive的Josh和团队带头做了这件事,当然不止他们。

他们会去找那些本来准备上市、媒体也报道要上市的公司,给出一个让人难以拒绝的报价,创始人流动性、员工流动性、天使投资人流动性都被鼓励,公司也更愿意保持私有化。最近的例子是Databricks。

Stripe的Patrick和John也在不同播客上谈过。一开始他们还说“也许会上市,不过现在不急”,后来更像你说的,“也许永远不上市”。我和一些LP聊过,这很不寻常。他们在Stripe里进进出出,公司也很适应。这在我们行业很新鲜。

Patrick:这些公司能拿到所需资金,无论是员工套现还是早期投资人出让股份,基本就像“预约制公开市场”一样?

Bill:对,就像老式的粉单市场,按预约交易。

Patrick:Stripe无疑是一家伟大的公司,由杰出的创始人领导。如果你能拥有自己的私有市场,为什么还要承担额外的工作、监管、数据披露、让竞争对手知道你的情况?这对所有人都合理,所以我怀疑这种模式会不会一直持续下去。

Bill:也许会。

Patrick:如果LP能通过转让Stripe股份获得流动性,那流动性问题也不存在了?

Bill:我们马上就要讨论这些。我想补充一点——这些鼓励公司保持私有化的投资人还有另一个动机。传统IPO时,银行会非常谨慎地分配份额。如果某家大型公募或私募基金申请配售,通常会超额认购100倍,希望能分到1-2%。他们不可能分到30%。但这些投资人去做私有大额轮时,可以拿到30%的股份,比IPO多得多。而且他们还会联合做这些案子。

所以这是种寡头式的机会,把IPO成长红利从公开市场抢走。亚马逊上市时不到10亿美元,现在市值超万亿,公开市场享受了这些复利增长。如果你延迟上市,提前获得高比例持股,这些投资人比在公司上市后买入更有利。

还有一点很重要,他们会告诉LP:公司不再像过去那样上市了,如果你想获得这些高增长科技公司的收益,必须投资我。这很有说服力。

美国资本市场健康吗?

Patrick:你的市场现实已经讲完了。现在我想仔细追问一下。对我来说,有趣的前提是,我一直希望资本市场健康运作。美国资本市场是世界历史上极为重要的创新引擎,推动了无数创新。

所以我的观点是,只要能让风险定价合理、资本市场健康运作,我都支持。我很好奇你觉得在这些现实下,系统最不健康的地方在哪里,你希望它发生哪些改变?

Bill:我同意你的愿望。我认为,如果有更多公司参与,我们会更好。我刚才没提到,但你肯定知道,大多数人也知道,美国上市公司总数比高峰时大大减少。上市公司变少,很大一部分原因就是IPO过程。

知名投行、我请我的朋友JayRitter重新跑过数据,现在IPO折价25-26%,再加上7%的费用,资本成本就是33%。我认识一位CEO正在准备上市,和投行讨论时,投行说你应该按X价格发行,创始人说我明天能以高20%的价格在私募市场融到10亿美元。

就像你说的,如果私募市场这么流动、灵活、最优,为什么还要上市?我不知道需要什么变化。我觉得只要涉及融资的IPO,大家都会绕开这部分。

SEC的HesterPeirce有一篇很有意思的文章,也许你可以放在节目备注里。她是SEC任职时间最长的委员,现在只有四位委员,她是最支持加密货币的那位。这篇文章叫《ACreativeandCooperativeBalancingAct》,她认为区块链或许能修复IPO市场,这很有挑战性。

Patrick:具体怎么做?把私有资产代币化然后自由交易?

Bill:把证券代币化。没人会回头用IPO那套分配方式做加密资产。肯定会用分布式账本。ICO已经是这么做的了。所以这很有意思,我会关注。

并购很难,监管压力太大。AI领域有一些“变通式收购”,比如先签许可协议、再雇人,但很久没见到真正的大案了。这是绕路的方式。

而且,如果定价太高,比如现在很多AI融资轮,我能理解苹果可能会想收购Perplexity这样的公司,但它们刚刚以150亿美元估值融资。价格太高,很难成交。所以我也没办法。

资本市场方面,你刚才说大家都说美国资本市场全球最好、全世界羡慕。我个人没那么确信。

Patrick:你还见过哪些有趣的资本市场创新?你提到中东在新技术浪潮中非常积极主动,力图参与最有趣的公司、技术和基础设施。还有其他你觉得有意思的资本市场创新吗?

Bill:不一定算创新,但Coatue最近有个新动作。我没和Philippe聊过,只是说说我看到的。他们以前最低认购额是500万美元,现在降到2.5万美元,还和一家投资银行合作推广。这和我刚才说的向LP推销类似,但其实是开发了新的资本来源。大家有时把这类投资人称为“牙医和医生”,本来没法投Coatue这样的基金,现在可以了。PE行业也在做类似的事。有家大型PE公司在华盛顿游说,希望允许401(k)计划投资私募,试图解锁新资本来源。

有人反驳我,说“美国机构LP资金紧张没关系,我们会在别处找到钱,事实证明我们做到了。”但这只是往管道里加更多水。如果出口堵住了,加再多也没用。我一时想不到更好的比喻,也许人类消化系统最贴切——只进不出,便秘了,吃再多也没用。

Patrick:你和LP聊天时,他们通常会说些什么?有没有什么他们不公开说、私下才讨论的内容,你觉得很重要?

Bill:我觉得他们对我刚才讲的市场现实有很高的认知。在他们的位置上,必须做出决策。说到长期决策,如果你在捐赠基金工作,决策时间很短,反馈周期却长达10-15年,所以很难。

但你必须开始思考,我们讨论的这些问题到底是暂时的还是永久的。如果是永久的,你就必须改变做法。正如我提到的,有LP进出过Stripe,知道该找谁联系公司资本市场负责人,开始考虑这可能是永久性的,思考如何为这样的世界做准备。

Patrick:Apollo最近有个报告,说年收入超过1亿美元的公司中,87%现在都是私有公司。当然如果按市值算,还是上市公司占大头,因为科技巨头太大了,但很夸张。1亿美元收入不少啊。我们确实生活在一个高度私有化的世界,这无法否认。

Bill:是的,也许我该改一下措辞。你刚才说,最好的世界是资本市场高效、上市便捷、流动性强、交易成本低。我确实认为那样的世界更好。

如果我们进入一个新世界,要让普通投资者参与高增长科技公司,只能让他们通过2/20的风险基金间接参与,我觉得……那本著名的投资书叫什么来着,《OneUpOnWallStreet》?Harvey……

Patrick:对,就是那本。

Bill:他绝不会希望世界变成这样。但我们似乎正朝这个方向走。我觉得信息更不透明,透明度更低,欺诈更多,交易成本更高。这是必然结果。我们拿Stripe举例,它是一家公司。顶多你可以举5家类似公司,但我们担心的是1500家公司。他们不可能都变成Stripe。

Patrick:你曾经教过我一件事——你必须在现有规则下打球,同时也要思考未来规则的变化,为未来做准备。但如果我们就事论事,以“场上规则”为前提,面对这个更混乱、以私有市场为主、流动性紧张的现实,你觉得不同群体该怎么做?从创始人说起,一直到真正创造价值的创业者,他们由这些资本市场资助。

在AI世界里,假如他们能以150亿美元估值融资,也许就该拿。那么你会怎么建议他们,在当下的游戏规则下做出最优选择?

Bill:他们被迫在场上规则下行动。这也是我觉得这个世界最糟糕的地方。我最近发现一个词,叫“灌食管”(gavagetube),你知道是什么吗?

Patrick:不知道。

Bill:法国人用它强行给鹅喂食,用来做鹅肝。这是喂食漏斗的照片。在这个世界里,现实就是——2021年时就是这样——只要有点风口,公司门口就有人敲门,想塞给你1亿、2亿、3亿美元。

对那些一直为融资苦苦挣扎的创始人来说,这听起来可能很荒谬,但这就是现实,你也知道。这导致所有人都要孤注一掷,allin。

我在Uber-Lyft竞争时亲身经历过。现在每一个细分领域都会有这种资本大战。你刚才提到传统公司建设。传统公司不是每年烧1-1.5亿美元,但所有大AI公司都在这么做,甚至更多。OpenAI说他们一年要烧70亿美元。

这不是你爷爷的创业方式,也不是你爷爷的风险投资;这是一个完全不同的世界。如果你是创始人,你可能希望能忽略这些,按自己的方式建公司。但如果你的竞争对手融资3亿美元,销售团队扩张10倍、50倍,你很快就会被淘汰。

所以你被迫在场上规则下行动。好消息是,因为投资人太eager了,你大概可以实现创始人套现。我认为这对公司长期成功不利,但因为这符合投资人策略,他们都鼓励你这么做。所以你应该适当套现。如果有人愿意以30倍收入估值投资,强迫你玩一个你不习惯的高烧钱游戏,你应该适当为自己留条后路。

我觉得这对生态系统很糟糕,因为我们将失去所有小型和中型退出,只剩下豪赌全垒打。但现实就是这样。我们似乎没有从ZIRP时代吸取任何教训。

我们刚才谈到的僵尸独角兽问题,现在又在AI公司身上重演。

关于AI平台转型的思考

Patrick:我想追问一个很关键的问题,就是AI作为新一代通用赋能技术。这是现在和2021年的最大区别。正如我们前所未见如此巨大的融资轮,也从未见过公司收入增长如此之快。我知道你和我一样热爱技术,我每天都在用这些东西,感觉这是我用过最神奇的技术。

所以我想让你畅谈一下“牛市论”,也就是大家其实并不非理性,因为我们真的会迎来5%GDP增长或者更疯狂的数字。因为这确实是不同等级的技术,甚至比互联网还大。

Bill:首先我同意你说的。我绝不会反对它是一次真正的平台转型。如果它是平台转型,比如移动互联网、PC,这已经足够大,不必比前几次更大。

Patrick:哪怕只是又一次平台转型?

Bill:对,绝对是其中之一,甚至可能更大。这就引出了我们刚才讨论的一切。正如我一开始说的,我对任何参与者都不做评判,现实就是现实。我的脑海中确实有一种可能性,一些收入增长其实是算在算力转售上的。

市场上很多公司其实是在把基础模型和云服务包一层壳再卖出去。很多公司其实是负毛利的。你买这些“壳”公司产品,可能比直接买模型或云服务还便宜,而且这些收入被重复计算了三四次,毛利为负。

直到我们真正关心单位经济效益那天——但在资本大战的all-in阶段这是不可能的,大家只能抢市场份额。等到优化模式到来,那才是关键节点。我对这一点毫不怀疑,即使不谈基础模型,比如BretTaylor在Sierra做的事,我毫不怀疑AI会切实改变他们接触的每一家企业。

我完全相信这一点。也就是说,很多现象其实是对现实的理性反应。

Patrick:如果说你经历过很多技术范式转移,这一波让你最兴奋的地方是什么?

Bill:这个问题对我来说很个人,和你刚才说的一样。我现在每天用AI平台做40-50次搜索,比我用Google搜索的频率还高。几乎都是快速学习,无论是回忆细节还是了解新知识,每天都在发生。

我觉得,对于那些天生自学能力强的人来说,他们提升效率、成长速度会快得惊人。除此之外,像特斯拉自动驾驶以及其他用传统AI解决的问题也让我很感兴趣,甚至可能更深远。我确实担心LLM有局限性,虽然可能能解决,但它们本质是语言模型,对数字不够好。

当人们说通用AI会取代所有计算时,我并不认同,除非这些缺陷被修复或融合。现在你问AI数学问题,它会去写Python,以后会有更多类似的做法。如果你想为“AI真的有用”辩护,我无法反驳你。

GP和LP面临的两难

Patrick:我们再往前一步,谈谈GP(普通合伙人)。同样的问题:在当下的游戏规则下,什么是理性的做法?这里有两个版本,一个是“斯波克式”的理性答案,一个是“柯克式”的情感驱动答案。

斯波克式就是:既然市场如此,我要打造平台,按理性最大化投资回报。

柯克式则是:如果你今天要重新创办一家风险投资公司,你会怎么做?会像你在Benchmark时那样做小基金吗?还是会搞一家无所不投、收费结构不同、能适应新规则的基金?我想听听你两种视角的答案。

Bill:我在回答时想强调两点中的第一点:时间是个大问题。我们把公司流动性的时间从5-7年拉长到10-15年。我不知道确切数字,但每个LP都意识到这个问题。

我发给你过一张NVCA图表,显示风险基金在5-10年内返还承诺资金的百分比。过去平均是20%,最高到过30%,去年降到5%,现在大概在5-7%区间,这反映了LP的流动性大问题。

但这对GP也是个问题。时间为什么是大麻烦?因为有资本成本,IRR(内部收益率)会被时间侵蚀。大家都说,哦,重要的是DPI,不是IRR,但如果时间翻倍,IRR就成了关键。这才是真正重要的。

除了时间和资本成本,还有稀释。每只僵尸独角兽每年都要为员工激励发行3-6%新股。

把这两点结合起来问题就很大了。假设你原本希望第10年能拿回100美元,如今要推迟到第15年。只按10%复利算,第15年得值160美元才能等价。如果你认为这些人投资风险投资就是图大回报,那你的资本成本不是5%,那是无风险利率。真正是15%,再加上5%的股权稀释,就是20%。

如果你再多等五年,100美元就得变成250美元才能达到原本的回报预期。所以这是个大问题。

还有一点也不清楚。以前有一定数量的公司会被收购或上市,然后熵增,所有公司长期增长都很难。

大家喜欢说,如果没有大赢家,基金回报如何?但我没见谁问过,如果只剩大赢家,其他全没了,基金回报会怎样?因为我们似乎正走向这种局面。说了这么多,其实我也不知道你的问题答案。我职业生涯一直做早期投资,我依然喜欢那个阶段,因为那是可以下注最大、回报最大的窗口。

但我真的很不喜欢让新一代GP每家公司都重复Uber-Lyft那种竞争。你去开董事会,发现对手又融了十亿美元,桌上的决策就变成“我们是不是该再亏两年、负毛利抢市场份额?”你不会在哈佛案例里看到这种情形。

这是非常独特的一手牌,是超级高风险的扑克游戏,策略不是《从优秀到卓越》那种。这不是传统的公司管理之道,也不是巴菲特信里写的那一套,在这种资本大战世界里都不适用。

Patrick:我想谈谈LP,以及资本是否真的会流向最高风险调整回报的地方。理论上,资本应该会不断流向风险调整后回报最高的领域。这是整个体系的意义。

所以我想问,你觉得是什么阻碍了这种流动?换句话说,现在LP该怎么做?他们是资本所有者,或者说代表资本所有者。他们的职责本该是获得最优风险调整回报。你觉得他们该怎么做?又是什么阻止他们这么做?

Bill:这大概是我想强调的最后一点,然后我们可以随便聊聊。你一开始问了个很有启发性的问题。你早早就问,LP的流动性问题会不会成为改变这个世界的催化剂?

有很多因素都在推动这个变化。时间是个问题,我们已经讨论过,LP们还在加杠杆。华盛顿现在也在讨论对捐赠基金征税,这会带来更多流动性压力,这是他们从未遇到过的。还有科研经费削减,不只是哈佛的激进举措,连NIH和NSF的普通科研经费都被砍了。比如间接费用从60%砍到10%这种事。

这些都会导致大学对捐赠基金说,我们不是要3%,而是要5%或6%的年度支出。这些都是可能让LP处境更难的因素。耶鲁第一个进入二级市场看起来很有意思。

如果你是个小捐赠基金,从没投过红杉,现在能通过买耶鲁的份额间接参与。但如果越来越多大玩家来二级市场,价格崩盘,那可能会对整个系统产生连锁反应。

还有一个值得关注的是中东会不会改变主意。我发给你一篇链接,是卡塔尔的投资主管SheikhSaoudSalemAl-Sabah的。他说,全球最大主权财富基金的负责人表示,私募股权的钟声已经敲响,他也加入了越来越多投资人对行业估值方式的担忧。这是中东不同的声音。如果这种观点蔓延开来,影响所有玩家,影响就会很大。所以这是值得关注的领域。

如果我是LP,我会怎么做?我肯定会在后期私有市场上做买卖两手,亲自体验一下市场机制。不是要制造挤兑,但你可能真的要重新评估耶鲁模型是否还有效。当年只有耶鲁做时肯定有效,但现在大家都这么做就不一定了。我会关注有没有PE公司愿意积极去僵尸独角兽群体中挖价值。我觉得这里面可能有机会,值得乐观对待。我也会感兴趣。

Patrick:如果你只考虑回报,像你原来的合伙人AndyRatcliffe常说,想赚大钱就要逆势而行并且是对的。是不是可以考虑去投AI以外的一级市场?那里的定价和供需关系完全不同。如果你去找那些普通公司,资本市场对它们很严苛,用计算器严格评估,和AI领域完全不同。是不是可以多关注这些地方?

Bill:我甚至觉得,刚才提到的那些被认为是后期投资人的机构也在这么想。他们在想,能不能找到一家传统公司,也许还没意识到AI能提升它,但我们可以自己去做,也许这就是颠覆性的机会。

HowardMarks最早提出了“非共识且正确”这个观点,我读他的东西读得很多。但这个观点和平台转型存在冲突。因为平台转型现在成了共识,你要逆势就不能投AI,这听起来很荒唐。所以这两件事很难同时做。

AI还有个很有趣的现象,就是大公司似乎反应很快。比如去ServiceNow官网,全是AI。微软财报里提到AI67次,Satya连续两个小时都在讲AI。这很奇怪。

我们在《跨越鸿沟》和《创新者的窘境》里读到,大公司总是对移动互联网、PC反应慢,这给了创业公司机会。但这次我觉得大公司很早就警觉了。

Patrick:你觉得这只是换了种方式发生吗?比如理论上Google应该最有优势主导所有AI场景,但我身边几乎没人用Gemini或Google做代码生成,日常LLM工作也不用,反而用的是创业公司、Cursor、Anthropic、OpenAI。大公司虽然反应快,但科技公司本身还是在重演同样的现象。

Bill:两方面的数据都有。我觉得你这个论点很有意思。苹果是个例子。微软错过了一次(移动互联网),这次就更警觉。

我看到Friedberg(注:播客All-in的主播之一)采访Sundar问他读没读过《创新者的窘境》,他坦白说没读过。当你公司做得很好的时候,这些理论好像是给别人的,但现在他也许该读一读了。

Patrick:评估一家令人兴奋的新AI公司时,其收入性质可能与企业SaaS等传统模式不同——作为投资人,你会如何评估一家新AI初创公司的收入质量?

Bill:我觉得这很难,原因前面提到过。你可能拿到了一笔一百万美元的订单,但对你来说却是负毛利。另一方面,你看看任何两代以前的AI模型,现在的价格只是当初的百分之一。你大概可以有信心,未来会通过价格优化来提升效率。

Benchmark的合伙人们最近一直在关注并评估的一件有趣的事,就是公司什么时候会转向优化模式,以及一旦转向优化模式后,他们的决策方式会和实验、沙盒模式下有何不同。现在有了充足的资本,你可以在沙盒模式下运行更久,才会转向优化模式。我们在互联网时代也见过类似的情形。我喜欢强调,最初两年所有创业公司都构建在Sun和Oracle之上。所有人都是。五六年后,没有人再用它们了。这就是为什么要密切关注这种转变。

「中国巨头的AI产品如果都开源,会非常有力量」

Patrick:你怎么看AI领域有趣的国际竞争格局?在以前的平台转型中,这种竞争还不那么明显,基本都是美国、西方科技处于前沿。中国显然是这里的最大变量,比如DeepSeek这样的项目,还有越来越多来自中国的初创公司,产品看起来也非常令人印象深刻。你如何看待这场国际,特别是中美之间的AI竞赛?

Bill:我觉得中国局势有一个超级有趣的发展,非常值得关注。DeepSeek爆火时,我们都在关注美国的反应,美国的模型,华盛顿的政策。比如AWS托管了DeepSeek等等。但在中国,阿里巴巴把Qwen开源了,小米现在也有自己的模型,我记不清名字了,可能叫MiMo,也是开源的。百度的RobinLi(李彦宏)原本的模型是闭源的,但他说六月会开源。

如果最后变成四家资金雄厚的公司都开源产品,这会非常有力量。我们已经知道这些模型可以互相训练、互相提升。如果有四个开源模型可以互相学习,每个人都能用得到,我认为这会带来大量的选择和实验空间,是我们在美国不会拥有的。这是我看到的国际AI叙事中最吸引人的部分。

Patrick:你在多大程度上会有“希望某一方获胜”的情感?你最希望看到什么?是竞争吗?

Bill:你提这个很有意思。我注意到,有些最激进的“中国鹰派”,其实是在新一代风投支持的军工公司下注的人。我讨厌你可能会变成战争贩子(warmonger),但我知道这种情况可能发生,因为我投资Uber时,你会不惜一切为它辩护。这很自然,就像你的孩子,你会保护它,所以你的立场会随着投资对象而变。我对任何和Benchmark有关的公司仍然有这种情感,我不确定我会不会有一天变得没有这种感觉。这就是现实,这也是这个世界运作的方式。

就技术本身而言,我觉得一些非LLM的方向非常令人兴奋。我很期待看到机器人智能能实现什么突破。我希望我们能在医疗健康领域取得进展。我不认为十年后所有疾病都会消失,像一些AI创始人说的那样。我觉得那样说太夸张了,但过程会很有趣。正如你说的,我每天都在用这些东西。变化的速度是我职业生涯中见过最快的。如果你错过一周新闻,一周后就像进入了另一个世界。

Patrick:你刚才提到了国防初创生态。我想把这个扩展到物理世界、硬科技生态系统,很多其实和战争无关,比如矿业公司等等。你怎么看这一类公司?它们无疑是科技公司,通常在很大的市场里运作,但资本密度很高,从投入到有收入需要很长时间。比如核聚变、裂变等。你怎么看这类私有市场科技投资?我知道你以前没怎么投过这类项目,也许你并不喜欢?

Bill:作为一个经验法则,如果我是教授,我会说你可以用数学方法研究,这些领域的回报通常不高。你可以看——15、20年前有大量风险投资涌入太阳能,结果并不好。唯一的例外就是ElonMusk涉及的任何事。所以SpaceX和Tesla是数据点,但它们都是特例,而且都和Elon相关。

我认为,只有等我们看到四五个非Elon主导的成功案例,才能确定这是否可行。关于他在这些公司里的执行力和发展速度,我学到和听到很多,我不确定其他人能否做到。如果他们能做到并成功,对世界当然是好事。顺便说一句,我们也看到资本充裕时,大家更愿意投那些资本效率低的生意,这两者是相关的。

所以另一个要关注的是,如果资本变紧了,大家还会有兴趣吗?这些生意很多都涉及监管,如果我们不能用中国的资源,矿业就变得更有吸引力。我讨厌这个世界的这一部分。我几年前做过一个关于监管俘获的演讲,当时硅谷没人去华盛顿。而现在大家都去了——“HillandValley”,等等。所以这是另一个元素,也许本该放在我的“现实世界”里。

Patrick:看起来这就是趋势——风投支持、早期私有市场支持的公司,面对大型受监管行业,最终都会被“处理”(processed)。比如Anduril现在估值大概300亿美元,虽然没到SpaceX那种级别,但也很大——你觉得这算不算又一个数据点,说明我们真的可以在需要大量资本的公司里取得成功?

Bill:毫无疑问,从监管角度来说确实如此。历史上,这些行业的公司很难突破,主要就是因为监管。在Tesla之前有SevenMotors等造车尝试,但都失败了。我觉得很多都是被监管卡住了。

所以Anduril能被美国国防部批准并积极销售给军方,绝对是个新数据点,对初创公司来说非常值得敬佩。但我不认为这意味着所有风投都该冲进这些赛道。这很难。如果你能做一家软件公司,或者像大家常说的社交网络公司,能快速增长收入和利润,那条路比现在讨论的这些容易多了。

Patrick:还有哪些我们没聊到、你特别感兴趣的生态细分领域、公司类型、投资策略或动态?

Bill:如果我还是活跃的GP,我会考虑AI的垂直领域,思考AI在哪些地方特别擅长。AI在语言方面非常强大,编码其实是更精炼的语言,所以AI在编程领域更强,这些领域都很重要。法律、客服等领域都已经有很多探索。但我觉得还有一些领域尚未被充分挖掘。这个契合点对我来说非常有趣。

如何修复系统失灵、给创始人的建议

Patrick:回到我们一开始讨论的LP视角、资本市场系统层面的问题,你觉得未来五年内会发生什么?你已经描述了现实和各种激励(或缺乏激励)机制。你觉得接下来会怎样?

Bill:我的直觉是,我们确实有问题。虽然我在风投领域取得了一些成功,但我一直更像分析师而不是乐观主义者。我天生更倾向于批判性思维,所以我的偏见也在这边。有人肯定可以反驳我,说Gurley总是预测下行周期什么的。

但我的直觉是,我们确实有问题。当前的系统导致流动性变差,传统高质量公司建设变少,烧钱速度变快。从我的角度看,这不是个好组合。而且这一切都是自我强化的,所有组成部分都在互相作用,除非LP层面发生变化,否则我看不到纠正机制。我觉得我们只会越来越陷入这个循环。

你可能看过一个JoshKopelman的视频,他用很简单的GP数学推导了这个问题。

Patrick:对,和JackAltman一起做的。是的,我看过。

Bill:大概三分钟的视频。也许我们可以把它发出来。我很难不同意他视频里的观点。很简单的数学。这套系统现在看起来无法持续。以我们现在付出的价格、花的钱、以及要让风投回报达到历史水平所需的条件来看,局面很难解。

Patrick:如果经历一次重置会怎样?假设我们能把公开市场的定价机制带到所有资产上,结果就是一次大规模的价格重置。之后会发生什么?你觉得这种“reset”带来的利与弊分别是什么?

Bill:我很难想象。我觉得大多数人会觉得很糟糕。我经历过几次重置,有一点挺有趣——作为活跃GP时,我在重置期间反而更冷静、更开心,工作更有成就感、更高效。在泡沫期反而没那么好。可能有些人更喜欢泡沫,比如销售型人才喜欢那种热闹场面。但我发现关于公司建设的讨论,在重置期都更高效、更真实。

互联网泡沫破灭时,伪装者离开了硅谷。那时有个笑话,B2C和B2B变成了“BacktoConsulting”和“BacktoBanking”,因为钱不容易拿到,机会主义者就走了。这些人我不喜欢,他们不是出于正确理由参与,喜欢过度宣传、过度融资、过度参与二级市场,最后留下一地鸡毛。我不喜欢这样,但在这个高速运转的世界里,这也是一部分。如果市场修正了,大家会去寻找新机会。造成这种局面的原因之一,是大家都研究过历史,都懂复利效应、网络效应、周期循环,都见过繁荣与萧条。你还记得新冠初期股市下跌持续了多久吗?

Patrick:大概三周吧。

Bill:对,然后大家就开始抄底。所以我怀疑,AI领域的信心足够高,即使有六个月大家觉得AI被高估了,很快也会反弹。

Patrick:如果你现在要创办一家全新的投资公司,你觉得品牌建设最重要的因素是什么?我们正处在一个新纪元,一些新兴私有市场公司像Thrive、Greenoaks、a16z、Ribbit等,2010年前后创立,现在已经非常大、很有声望。他们各有自己的品牌建设之道。你会给今年创业、希望十二年后成为这些公司的新投资人什么建议?

Bill:你刚才的话让我想到一个和你问题无关的点。

Patrick:没关系。

Bill:系统性问题的另一个负面影响,是有些公司靠写三亿美元大支票“跪求”进入股东名单,他们的差异化方式就是成为创始人最好的朋友。这对我来说很容易说,因为我已经不写支票了,没人会因为我说什么而不让我当董事,所以无所谓。

但他们不会承担“帮你做更好决策”的责任。他们永远不会说“不”。一个极端例子就是SBF的FTX事件,没有人进董事会,大家都相信他没挪用资金,最后就崩了。其实有个人能在关键时刻“叫停”,能推动单位经济模型,是很有用的。我担心现在这样的“逆向声音”越来越少。

最优秀的CEO,比如Barton(Zillow前CEO)、Benioff(Salesforeqian CEO),甚至Meta的Mark都说过,他们认为上市让他们运作更高效。公司长期私有化的另一个负面影响,是他们得不到这种反馈。

回到你的问题,我不知道该怎么回答。现在要我重新开始这段旅程很难想象,因为前面说的那些原因。所以我只能暂时跳过这个问题。

Patrick:很高兴我的问题能引发你刚才那段思考,也很有价值。最后能不能给创始人们留几句话?我总是希望回到创始人身上,因为没有他们做事,这一切都没有意义。

Bill:完全同意。

Patrick:现在创始人可能面临有史以来最好的创业环境,工具最多,技术最激动人心,资本也愿意支持。你作为投资人直接支持过很多伟大企业,能不能给他们一些关于机会和思考方式的建议?

Bill:如果你足够幸运身处热门公司、正处于我们讨论的这个世界,我会给几点建议。

第一,单位经济模型迟早会变得重要。但这不意味着你现在就得把每一分钱都算清楚。正如前面说的,两代以前的模型价格只有现在的百分之一。你可以计划未来会转向那种模式,这没问题。我觉得现在烧钱没关系,但单位经济迟早会成为核心。你最终还是要把公司规模做大、高效运作。我发现,很多创始人把某些运营能力当作“官僚主义”,觉得那是大公司才做的事,不是创业的初衷。但当你收入超过一亿美元、甚至十亿美元时,没有这些能力是没法运作的。这其实在任何周期都适用,但在资本充裕时代尤为重要。

我最喜欢的Reid Hoffman写过一篇关于Uber的文章,用“海盗-海军”比喻,说所有初创公司都是以海盗起家,最终都得变成海军。这是真的。对于一些人,这个转变很不舒服,但你必须找到适合自己的方式。

另一个相关的想法,BenHorowitz也写过一篇很棒的博客,说他们只想支持能坚持到底的创始人。这句话写得很聪明,因为创始人都爱听。但其实每个风投都一样,因为换CEO有一半概率失败,没人愿意冒这个险。但那篇文章里有两三段话说,“当然,前提是创始人愿意学会如何领导。”我觉得我们行业里常常忽略这一点——创始人生来并不一定适合带领一千人团队。有些人一辈子都在研究怎么把组织管好。只有极少数创始人,比如三十来个,有机会和BillCampbell合作,学会怎么做领导。这不是天生的,也不是免费的,你得下决心学会。有些人格类型很难做到。我和MichaelDell有过很棒的交流,他做到了,有段时间觉得自己不想做,后来又找到了既能做又能开心的方式。这真的很难。

最后还有两点。第一,网络效应是真实存在的,如果你关注它们,可以让它们变得更强。如果你在热门市场里,增长无处不在,容易忽视网络效应。但你要思考:你的业务有没有某种“数据副产物”或其他机制,比如你有一千个客户,变成两千个客户时,第两千个客户的体验应该比第一千个更好。你能不能把这个机制设计进系统?如果能做到,长期对公司成功会有巨大影响。

Patrick:你觉得在AI时代,怎么实现这一点?主要是数据问题吗?让产品自然产生更多数据,从而提升自身能力?

Bill:假设你服务的是某个功能型垂直领域。如果一个客户的学习成果能变成整个客户群体的学习成果,大家都能受益,这就很强大。我觉得这完全可行。比如有些AI法律公司,我没投过,他们会研究所有诉讼输入信息,还会研究所有判例和法律历史。AI会做某些事,如果有人工参与,你会发现失败点,然后不断改进模型。这类机制会让领先者越跑越快,只要模型持续改进。

Patrick:你觉得AI会让消费互联网重新变得有投资价值吗?自移动互联网时代以来,美国VC很少关注消费领域,资本也很少流向那里。你觉得AI会让这个领域再次变得有吸引力吗?

Bill:有人研究过中国出现的一些新现象,可能预示着这一点,我应该多做些功课。我们其实在Character.ai上有过早期尝试。但LLM第一波有两个问题让它们不适合消费领域:第一是语音能力,虽然正在变强;第二是记忆能力,现在也在提升,虽然是在主模型之外实现的,但没关系,最后还是会集成进上下文窗口。

随着这些能力提升——很多Character.ai早期的负面反馈就是“它并不真的了解你”,所以网络效应、学习提升和切换成本都不明显。我完全能想象电影《她》里的情节会实现——那真是部超前的电影。我会很惊讶如果明年不冒出四五家这样的公司。也许这就是我们一直在找的“逆向机会”——美国大部分精力都在企业侧,消费侧可能真的有大机会。

Patrick:Bill,和你聊太有趣了。也许我们每隔几年就做一次市场状态更新,既然你不再直接给LP做这事,我们可以为整个行业做一次。谢谢你和我们分享你的经验和见解。

Bill:当然,我知道LP圈子很关注你做的内容,Patrick。如果有人对我说的有反馈、想纠正、或者有任何建议,都欢迎联系我。我很喜欢这个行业,希望我的分享有用。现在我正处于“回馈社会”的阶段,很愿意帮忙。

Patrick:我们会把信号发出去。Bill,非常感谢你的时间。

Bill:好。
Read More
TechFlow快讯

前 FOX 记者:CLARITY 法案已通过金融服务委员会投票,即将提交众议院全体表决

深潮 TechFlow 消息,6 月 11 日,据前福布斯商业记者 Eleanor Terrett 报道,美国《CLARITY 法案》已在金融服务委员会以 32-19 的投票结果获得通过。该法案现将提交至众议院进行全体表决。CLARITY 法案旨在为加密货币行业提供明确的监管框架,为美国数字资产市场创造更清晰的法律环境。

Read More
TechFlow快讯

Coinbase :财富 500 强企业对稳定币的兴趣同比增长三倍

深潮 TechFlow 消息,6 月 11 日,据 Cointelegraph 报道, Coinbase 报告披露,财富 500 强企业对使用稳定币的兴趣同比增长三倍。

Coinbase 最新发布的加密货币状况报告显示,在接受调查的 100 位财富 500 强企业高管中,约 29% 表示其公司计划或有兴趣使用稳定币,相比 2024 年的 8% 大幅增长。目前已有 7% 的受访企业正在使用或持有稳定币。


Read More
TechFlow快讯

彭博分析师:加密组合/指数基金、Litecoin 和 Solana ETF 获批概率达 90%

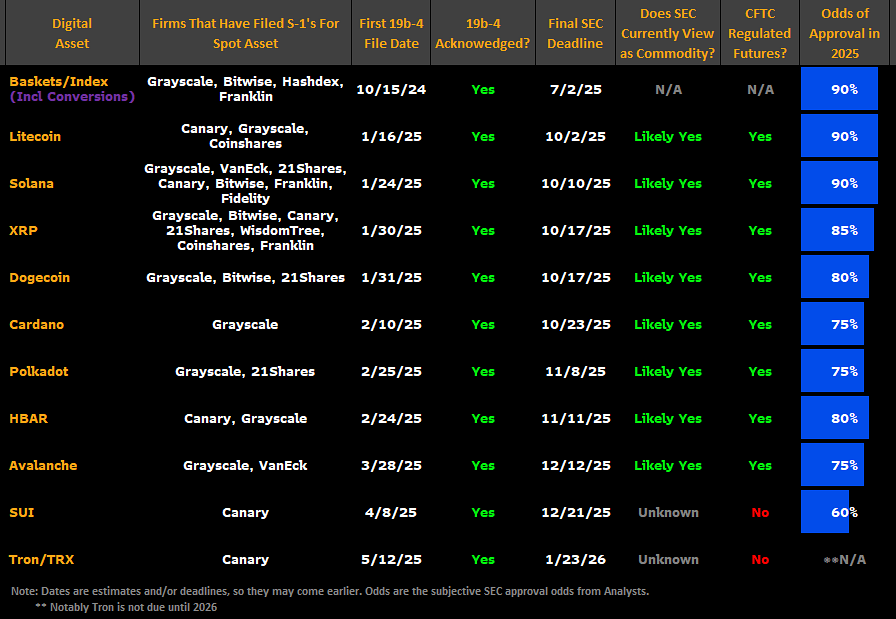
深潮 TechFlow 消息,6 月 11 日,彭博社 ETF 分析师 James Seyffart 发布最新预测加密现货 ETF 的获批概率,其中组合/指数基金、Litecoin 和 Solana 获批概率达 90%,XRP 获批概率为 85%,Dogecoin、HBAR 预计通过概率为 80%。Cardano、Polkadot、Avalanche 预计通过概率为 75%。SUI 预计通过概率为 60%。

Read More
TechFlow快讯

加密黑暗森林中的角色一览

撰文:VannaCharmer

编译:Ismay,BlockBeats

编者按:在加密货币市场持续扩张的叙事洪流中,代币早已不再只是技术或金融创新的载体,而成为一场结构性博弈的筹码。从交易所、VC、KOL,到社区、空投玩家与散户,所有人都被卷入了一场「谁是最后接盘者」的游戏中。本篇文章并不试图否定加密技术本身的潜力,而是揭示当前代币发行与流通机制中那些被掩盖的真相:它如何像多层次传销般运行,又是如何系统性地将利益向上集中。希望这篇文章能为你提供一种更清醒的视角,在幻觉与希望交织的市场中,学会分辨叙事与现实。

以下为原文内容:

加密货币重演了传销最糟糕的一面——只不过这次是互联网原生版本,行销效率更高、透明度却更低。大多数代币已经演变成一种精致的金字塔游戏:顶层的人榨取最大收益,而散户最终只剩下一堆毫无价值的「空气币」。

这并非偶然,而是结构性的问题。

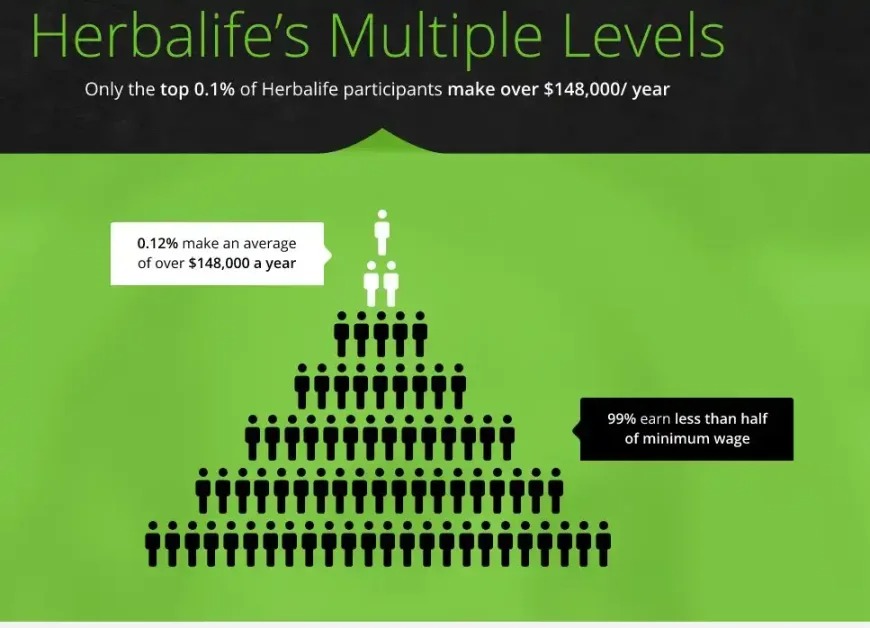
在传统的传销项目中,比如康宝莱(Herbalife)或玫琳凯(Mary Kay),产品往往价格虚高,效果却比市面上的替代品更差。其核心区别不在于产品,而在于销售方式:不是通过零售店铺,而是由个人代理人先行购买,再自己去寻找愿意接盘的客户。

结果很快就从「卖产品」转变为「拉人头」。每个人买产品的动机不是为了使用,而是为了以后能高价卖给别人。最终,当市场上只剩下「投机者」,没有真正的用户时,金字塔就撑不下去了。顶层的人拿走了所有非对称的收益,而底层的参与者只能抱着一堆无人问津的库存发呆。

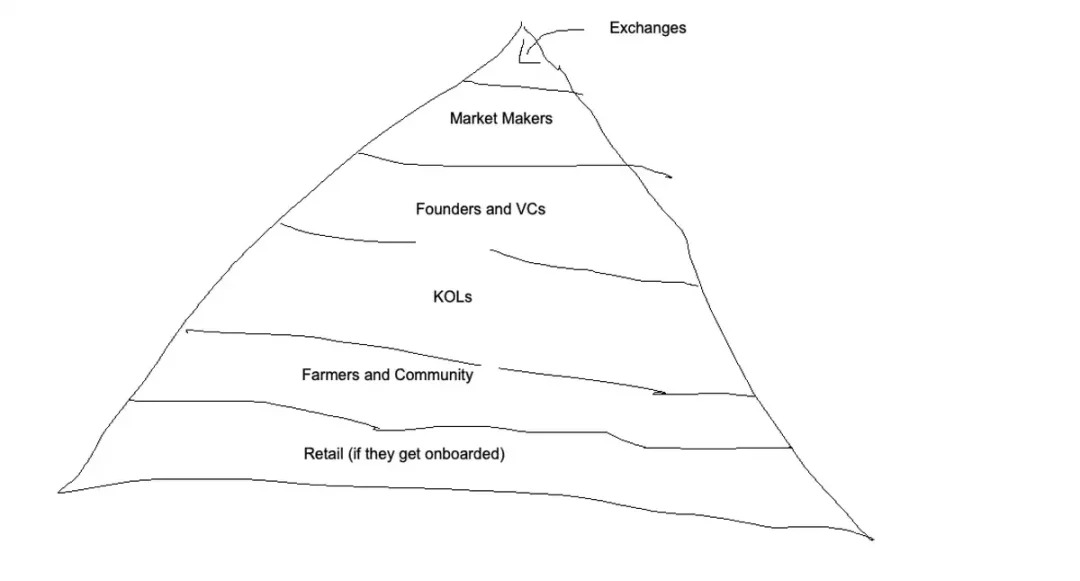
代币金字塔

加密代币的运作逻辑与多级传销如出一辙。代币本身就是「产品」——一个价格虚高、除了投机之外几乎没有实用性的数字资产。就像传销体系中的分销商那样,持币者并不是为了使用而购买代币,而是为了能在之后更高的价格卖给下一个人。

这种金字塔结构与传统传销类似,但加密货币有自己独特的参与者生态,构成了不同的层级。与传统传销产品相比,代币是更理想的载体:它们能更高效地利用互联网和社交网络,更容易交易和获取,传播更快,扩散更广。运作逻辑大致如下:

在传统传销中,如果你发展了下线,他们卖出产品或继续进货,你就能从中获利。代币的玩法也是一样:你让别人来接你的「货」,再拉一些进场时间比你更晚的新人加入。这对你和你之上的人都有利,因为新人提供了「退出流动性」,价格上涨。与此同时,新人因为自己也拿了代币,也会开始主动推广(他们现在也有「货」了!),而早期持币者则可以高位套现(收益倍数变高了!)。这套机制和传销如出一辙,只不过威力更强大。

你在金字塔的位置越高,就越有动力不断发新币、继续推动这一套玩法。

神明般的存在:交易所

在加密金字塔的顶端,是那些真正的「神明」——交易所。几乎所有「成功」的代币背后,都离不开交易所及其关联做市商的深度操控。它们掌控着代币的分发和流动性,项目方若想接入平台、获得分发资源,往往必须「进贡」——也就是无偿地交出一部分代币。

如果你不照他们的规矩来,你的代币就上不了线,或者只能待在流动性极差的「地狱」,最终默默死去。交易所可以随时踢走做市商,要求项目方提供代币借贷给其员工套现,甚至在最后一刻单方面更改服务条款。这种霸权所有人都心知肚明,但也只能默默忍受——因为这是换取「流动性」与「分发」的代价。

对创业者来说,交易所是一座难以逾越的高墙。能否上线头部交易所,往往取决于「关系网」而非项目本身的质量。这也解释了为什么如今那么多项目都出现了「隐形联合创始人」或「前交易所员工」的身影,他们负责牵线搭桥、打通渠道。因为没有经验或人脉,想走通这条上币流程几乎是不可能完成的任务。

半神:做市商

做市商,理论上是为市场提供流动性的角色,实际上却往往帮助项目方通过 OTC 偷偷出货,同时利用自己掌握的信息优势反向收割普通用户。他们通常持有代币总供应量中相当可观的一部分(有时高达几个百分点),并借此操控交易,获取非对称的套利机会。对于流通盘很小的代币,这种影响会被极度放大,使得他们在交易中处于极其有利的位置。

靠单纯「提供流动性」赚的钱极其有限,但靠对不知情用户的反向交易,却可以赚得盆满钵满。而在所有市场参与者中,做市商对代币的流通量了解得最清楚——因为他们既知道真实的市场浮动量,又手握大量代币。他们就是信息优势的顶点。

对项目方来说,做市商的「报价」也非常难以评估。不像剪头发这种服务有明码标价,做市服务的价格因人而异。作为初创项目方,你根本不知道哪些条款合理、哪些价格虚高,这就催生了另一个灰色现象:隐形联合创始人和「做市顾问」的泛滥。他们打着顾问的名义,为你牵线搭桥,却进一步拉高了发币的复杂度和博弈成本。

国王:VC 与项目方

在交易所之下,是项目方和 VC,他们在私募阶段就攫取了绝大部分价值。在大众尚未听说某个项目之前,他们就以极低的价格拿到代币,随后再编织叙事,制造出货的「流动性出口」。

加密 VC 的商业模式已经变得极度扭曲。相比传统风险投资,在加密行业里获得「流动性事件」要容易得多,因此他们并不真正鼓励长期建设者。实际上,情况正好相反——只要对自己有利,VC 完全可以睁一只眼闭一只眼,默许掠夺性的代币经济模型。许多 VC 早已不再假装自己在支持可持续的商业,而是系统性地参与、支持各种「拉高 – 砸盘」式的投机行为。

代币也催生出一种奇特的激励机制:VC 为了提升基金管理费,有动机人为抬高自己投资组合的估值(实际上是「收割」自己的 LP)。这一点在低流通量的代币上尤其常见——他们可以利用 FDV 来标记账面市值,从而虚增项目估值。这种做法极不道德,因为一旦代币全部解锁,根本不可能以那样的价格退出。这也是为什么许多 VC 在未来将难以再筹到新基金的关键原因之一。

虽然像 Echo 这样的平台让这个现实略有改善,但在加密行业的幕布背后,仍有大量黑箱操作是普通投资者根本无法看见的。

意见领袖:KOL

再往下一级是 KOL,他们通常在项目上线时免费获得代币,以换取宣传内容。「KOL 融资轮」已成为行业常态——KOL 参与投资,等到 TGE 后再获全额返还。他们利用自己的传播渠道换取免费筹码,然后对粉丝进行洗脑式安利,而这些粉丝最终成为他们的「退出流动性」。

士兵:社区成员与撸毛党

「社区」和空投玩家构成了金字塔的底层劳动力。他们承担最基础的任务:测试产品、产出内容、制造活跃度,以换取代币分发。但即便是这些活动,如今也已被「工业化」:奖励越来越少,付出的工作却越来越多。

大多数社区成员往往在为项目免费「打工」很久之后,才恍然发现自己其实只是项目方的营销部外包——而等到 TGE 后,项目就开始无情砸盘了。一旦他们意识到这一点,愤怒就会蔓延,「拿起干戈」。这种「愤怒的社群」对真正想做产品的项目极其不利,因为它制造了额外的干扰和噪音。

韭菜:散户

金字塔的最底层,是理想中的散户投资者——上面所有人的「退出通道」。他们被喂以各种叙事和故事,赋予某个资产「迷因溢价」,吸引更多人买入,好让基金会等上层玩家顺利出货。

不过,这一轮周期和以前不同,散户并没有真正进场。如今的散户更为谨慎、怀疑,这让社区成员空拿着一堆毫无价值的空投筹码,而内幕人士早就通过场外交易实现了套现。我怀疑,这也是为什么你在时间线上总能看到有人因代币暴跌或空投毫无价值而愤怒抱怨的原因之一:因为这轮周期,散户根本没怎么接盘,而创始人们却照样发财了。

后果

当下的加密行业,核心不在于做产品,而在于编故事——讲一个「高幻觉收益率」的叙事,诱导他人买入某个代币。专注于产品建设反而成了不被鼓励的行为(尽管这一点正在慢慢改变)。

整个代币估值体系已经完全失真,不再基于基本面,而是靠「市值对标」来进行横向比较。项目的核心问题从「这个代币解决了什么问题?」变成了「它最多能涨到多少倍?」在这种环境下,项目几乎无法被合理定价或评估。你买的不是一个正在建设的公司,而是一张彩票,投资加密货币时必须认清这一点。

售卖叙事的剧本非常简单:只需要编造一个「听起来合理但其实无法定价」的故事,比如:

「这是一个由彼得·蒂尔支持的稳定币项目,它的代币可以被看作是对 Tether 股权的间接敞口。看好这个代币是因为 Circle 的市值有 270 亿美元,而 Tether 的营收和利润都远超 Circle,且运营成本更低。目前市场上没有任何产品能让你直接投资 Tether,这个代币正好填补了空白!他们还在搭建一个类似 Circle 支付网络的基础设施,并计划引入隐私功能。这是金融的未来,市值上看 1000 亿!」

如果你想让朋友买一个代币,这类叙事非常好用。关键在于:故事要讲得「够清楚」,但又要「留足想象空间」,这样他们才有可能幻想出一个高估值的未来。

接下来该怎么办?修复代币的市场结构

我依然坚信,加密行业仍是少数几个能为普通人带来极大非对称收益的领域之一,但这种优势正在逐渐消失。投机是加密的核心产品契合点(PMF),也是最初吸引市场参与者关注我们正在构建的一切的「钩子」。正因如此,我们亟需修复整个市场结构。

本文的第二部分将探讨像 Hyperliquid 这样的平台,如何有可能彻底改变这场游戏的规则。

Read More
TechFlow快讯

莫斯科交易所于 6 月 10 日推出比特币指数 MOEXBTC

深潮 TechFlow 消息,6 月 11 日,据 Bitcoin.com News报道,莫斯科交易所(MOEX)于 6 月 10 日推出了新的莫斯科交易所衍生品市场比特币指数(MOEXBTC)。

该指数将基于来自币安、Bybit、OKX 和 Bitget 四大加密货币交易所的 BTCUSDT 永续期货和掉期价格数据计算,采用加权平均价格方法,旨在提供比特币价值的综合衡量标准。莫斯科交易所表示,该指数未来可作为金融工具的基础资产。

Read More
TechFlow快讯

Satoshi Action Fund 联创:将不再为比特币核心开发提供资金支持,对他们的工作失去了信心

深潮 TechFlow 消息,6 月 11 日,Satoshi Action Fund 联合创始人 Dennis Porter 在社交媒体发文宣布将不再为比特币核心开发提供资金支持。Porter 在推文中表示,他在比特币领域期间已帮助为核心开发者筹集超过 20 万美元,但现在他对核心开发者的工作失去了信心。

Read More
TechFlow快讯

Bitwise:Circle 的 IPO 对加密投资者意味着什么?

撰文:Matt Hougan,Bitwise 首席投资官

编译:AIMan@金色财经

Circle 的 IPO 提醒我们,为何加密货币投资者能从同时配置加密资产和加密相关股票中获益。

Circle 作为全球第二大稳定币 USDC 的发行方,于上周四在纽约证券交易所上市,股票代码为 CRCL。这是近年来最成功的 IPO 之一:

  • 此次发行获得了 25 倍超额认购,机构投资者的认购需求达到公司计划发行量的 25 倍;

  • 发行价定为 31 美元 / 股,高于招股书中 25-27 美元的定价区间;

  • 上市首日,股价在高成交量下暴涨 167%,截至周二(我撰写本文时)已升至 105 美元。

投资者渴望获得 CRCL 的敞口,这并不难理解。稳定币已成为继比特币之后加密领域的「第二大杀手级应用」。过去五年间,稳定币管理资产规模(AUM)从 40 亿美元增至 2500 亿美元,美国财政部预测到 2030 年这一数字可能突破 2 万亿美元——很难找到另一个政府预测未来五年增长率达 700% 的行业。

像 Circle 这样的稳定币发行方处于生态系统的核心位置:它们从投资者处吸收美元,发行代表这些美元的数字代币(稳定币),并将资金投资于美国国债,承诺投资者可随时按 1:1 比例将稳定币兑换为美元,通过赚取国债利息实现盈利(稳定币本身不向持有者支付收益)。

这是个简单却优质的商业模式。当前短期国债利率约 4%,稳定币每年为发行方带来约 100 亿美元的高毛利收入。若稳定币 AUM 增至 2 万亿美元,年收益将达 800 亿美元。

但今天我想讨论的并非 Circle 的商业模式或经济前景,尽管我认为它们足够出色。

而是一个更重要的观点。

构建一个全面的加密投资组合

跳出比特币的范畴,加密领域最古老也最关键的争议之一是:价值将流向何处?是集中于以太坊、Solana 等提供去中心化经济核心基础设施的底层资产,还是流向利用这些基础设施构建创收产品的上层应用(如 Uniswap、Polymarket 等项目)?

Circle 是典型的应用层案例:它借助公链基础设施,却只需支付极低费用。换句话说,Circle 能以不足一美分的成本在以太坊上发行稳定币,却能即刻触达全球数亿用户——支持低成本即时跨境转账、接入 DeFi 应用、通过智能合约编程等。

正如三十年前互联网推动全球内容生产民主化(任何人只要联网就能发布内容并被全球即时访问),公链正在为金融领域实现同样的突破:它是任何人都能开发的金融基础设施。

这不仅限于 Circle 和稳定币。越来越多的加密相关上市公司正依托区块链构建新型商业模式:

  • Coinbase 从其部署在以太坊之上的 Layer-2 网络 Base 中获得可观收入;

  • 以加密交易闻名的 Galaxy,每年可能从质押业务中赚取近 1 亿美元;

  • 万事达卡运行着与以太坊、Avalanche 等区块链集成的平台,助力企业更高效地开展借贷和跨境支付。

这意味着,加密生态系统的多个部分将在长期形成共生关系:核心基础设施因更多应用的接入而增值,应用层也会随基础设施的持续完善而创造价值。

当然,我们无法确定区块链本身和构建于其上的公司谁将捕获更多价值——这正是我认为最优策略是同时配置两者的原因。

Read More
TechFlow快讯

纳斯达克已向美 SEC 提交申请,拟上市 21Shares SUI ETF

深潮 TechFlow 消息,6 月 11 日,纳斯达克已向美国证券交易委员会(SEC)提交申请,拟上市 21Shares SUI ETF,一款基于 SUI 代币的现货交易型基金。19b-4 文件现已正式发布至 SEC 的公开登记系统,标志着审核流程的正式启动。

此次申请紧随 21Shares 于 4 月提交的 S-1 注册文件,反映出机构对 Sui 生态的拥抱日益加深。两份文件共同推进 SUI ETF 登陆美国市场的进程。若能在美国上市,将进一步拓宽投资者对这一以卓越性能和实用性著称的创新型 Layer 1 生态的可采用性。21Shares 目前已在巴黎和阿姆斯特丹的 Euronext 交易所上线 Sui ETP,今年该产品资金流入量显著上升。

除了 21Shares,Sui 的技术也吸引了包括 Canary Capital、蚂蚁集团、Franklin Templeton、VanEck 和 Grayscale 等机构,他们自去年第四季度起陆续在 Sui 上推出投资产品或相关计划。

Read More