日本上市公司 Remixpoint 增持50枚比特币,总持有超 925 枚
深潮 TechFlow 消息,6 月 11 日,据BitcoinMagazine披露,日本上市公司 Remixpoint 宣布以 7.939 亿日元(约 3929 万美元)购买 50 枚比特币。目前该公司持有超 925.71 枚比特币。
WeTrying | 币圈快讯早知道
WeTrying | 币圈快讯早知道
深潮 TechFlow 消息,6 月 11 日,据BitcoinMagazine披露,日本上市公司 Remixpoint 宣布以 7.939 亿日元(约 3929 万美元)购买 50 枚比特币。目前该公司持有超 925.71 枚比特币。
深潮 TechFlow 消息,6 月 11 日,据金十数据报道,英伟达首席执行官黄仁勋表示,量子计算正处于一个转折点,公司将在Grace Blackwell 200芯片上搭载CUDA-Q量子加速应用程式。
深潮 TechFlow 消息,6 月 11 日,据官方消息,OKX 现已上线“合约网格包赔券狂欢季”活动。活动时间为 2025 年 06 月 11 日下午 4:00 (UTC+8) 至 2025 年 06 月 25 日下午 4:00 (UTC+8),首次创建合约网格策略的新用户,可在活动页面领取 10 USDT 包赔券,奖池总额高达 160,000 USDT,数量有限,先到先得,每人限领一次。
据悉,成功领取包赔券的用户,需在 8 小时内创建任一 SOL/USDT、BTC/USDT 或 ETH/USDT 合约网格策略,且策略开启后未曾调整策略参数设置 (包含调整止盈止损价格,增加仓位)。如策略未盈利,OKX 将依据包赔券金额进行补偿。逾时未使用的包赔券将自动作废并退回奖池,用户也无法再次领取包赔券。
撰文:刘正要
昨天刘律师刚刚写了一篇《币圈「远洋捕捞」,要结束了吗?》,聊了聊国内加密行业者的法律风险,今天一早就看到一则消息:杭州,也是国内 web3 创业比较火热的地区,自 6 月 8 日以来当地警方开始对辖区内的加密从业者进行调查。
根据网络平台博主(@mirrorzk) 的文章,杭州的加密从业者被警方口头通知携带笔记本电脑前往派出所配合进行数据采集、信息恢复、做笔录等工作。被调查人员称警方使用采集设备恢复出了已经卸载的 Telegram、Slack 软件中的聊天记录。
根据博主的分析,目前杭州当地重点关注的加密从业群体包括:
(一)有参与过代币发行 / 项目融资经历的人;
(二)在境外募资、融资回流、跨境转账、有 USDT 场外活动记录的公司或个人;
(三)(web3)社区运营或有拉新背景的人(如 KOL、DAO 管理、节点运营等群体)
博主分析杭州的排查工作可能是全国范围展开排查的前奏,因为杭州公安区块链领域的领先技术,加之杭州聚集了仅次于深圳的 web3 人才(刘律师个人看法),以及杭州乃至整个浙江的跨境虚拟货币交易旺盛等等因素,决定了杭州成为首个对国内币圈进行大摸排的城市。
从 web3 律师的角度来看,我个人倒是先保守一点来说,目前还没有特别充分的证据证明中国内地会在「9.24 通知」的基础上再对币圈「严打」。但如果杭州事件确实属实,需要考虑以下因素:
(一)杭州可能有大的币圈团队涉及刑事案件,导致杭州区域内对整个加密从业者进行摸排、清查,主要是确认加密从业者刑事涉案的可能性大小;
(二)基于外汇管理局、人行等部门的金融监管部门的相关线索,公安对辖区内的加密从业者的调查,主要基于未来的金融领域对加密货币的监管;
(三)基于税务部门的考量,因为加密货币是天然的避税工具。如果我国未来要对加密货币持有者征税,也需要现在从试点城市开始来「摸着石头过河」,为未来对加密资产征税制定依据。
这里面需要特别注意的是,在我国公民的私人财产未经法定程序,不受任何人搜查、扣押。公安机关(民警)通过口头传唤公民到办案机关配合调查确实有法律依据;但是如果要进一步将公民的笔记本电脑中的数据通过技术手段恢复,是需要履行法定的手续的(比如出具《扣押决定书》),而不能仅仅是口头要求就行的。
自从 2021 年 9 月 15 日国家十部委联合发布《关于进一步防范和处置虚拟货币交易炒作风险的通知》(以下简称「9.24 通知」)后,我国对虚拟货币相关业务活动几乎全部禁止。
国家对于在内地开展虚拟货币与法币兑换、虚拟货币之间的兑换、作为中央对手方买卖虚拟货币、为虚拟货币交易提供信息中介和定价、代币发行融资以及虚拟货币衍生品交易等业务均属于非法金融活动。被一律严格禁止、取缔。对于构成犯罪的要被追究刑事责任。
同时,中国内地不允许任何境内或境外的虚拟货币交易所进行展业,对于为境外虚拟货币交易所提供服务(营销宣传、支付结算、技术支持等)也要被追究法律责任。此外,我国要求金融机构和非银行支付机构不得为虚拟货币交易提供服务(各位平时使用微信、支付宝、银行卡买卖虚拟货币其实是违反「9.24 通知」的)、中国内地的企业等主体不能含有「虚拟货币」「虚拟资产」「加密货币」「加密资产」等字样。加上 2021 年禁止挖矿的「9.3 通知」(《关于整治虚拟货币「挖矿」活动的通知》),这些规定基本上将中国内地与虚拟货币相关业务完全隔绝。
但是,「9.24 通知」又规定「任何法人、非法人组织和自然人投资虚拟货币及相关衍生品,违背公序良俗的,相关民事法律行为无效,由此引发的损失由其自行承担;」这条规定被不少法律从业者解读为:中国不禁止虚拟货币投资,但是也不予以保护。刘律师在之前的文章也持这种观点,因为法无禁止即可为,只要我国并没有明确禁止公民投资虚拟货币,那么谁也不能说在中国买卖虚拟货币违法。
又但是,法律理论都是美好的。实务中,我们遇到了太多的只是因为买卖虚拟货币(主观上可以明确证明无犯罪故意)收到赃款,就被定罪判刑的。所以,如果想要完全杜绝币圈法律风险,我现在都建议内地公民不要炒作、交易虚拟货币。
回到杭州的事件上,确实也不能排除这是全国性的「禁币活动」的序言。但也有可能是单纯因为杭州加密圈出现了一些法律事件,未来并不能扩展为全国性的运动。至少目前来说,还不能确定内地加密行业又遇寒冬。
新加坡金融管理局(MAS) 在 5 月 30 日发布的政策指引中,规定了在今年 6 月 30 日实施的新加坡史上最强 web3 监管;中国内地在「9.24 通知」的基础上,司法机关对于涉币类业务持续打击;香港宣称对 web3 开放,但是实际动作半遮半掩,欲迎还拒;美国的加密政策其实也没有那么友好···
以去中心化、匿名性等为特征的加密货币未来到底如何发展,谁也说不好。想当初比特币的兴起并不是靠主动向中心化的机构、组织靠拢、表忠心;而是依靠其技术共识不断被懂或不懂区块链技术的普通大众所接纳,最终使得更加中心化的机构(如跨国公司、政府机构等)不得不接纳。所以真正的加密信仰者,其实无需在意中心化的机构对加密货币做了什么,而是要不断努力使加密货币真正能够体现它的价值。
撰文:龙玥,华尔街见闻
当全球首富与美国总统在社交媒体隔空交锋,资本市场嗅到了不寻常的信号。
据追风交易台消息,摩根士丹利最新报告揭露:这场看似突发的「特马之争」,实为马斯克为了实现特定目标和博得关注而精心设计的战略。他相信企业命运最终都与国家的整体财政实力紧密相关。而市场显然低估了马斯克的决心和承受负面冲击的能力。特斯拉股价下跌或只是暂时的「牺牲」。
这家华尔街巨头告诫投资者,如果马斯克与总统的分歧持续升级,特斯拉股价将面临更剧烈波动,但同时也将创造大量交易机会。分析师维持特斯拉为美国汽车板块「首选股」的判断,目标价 410 美元,看好其在物理 AI 领域的长期前景。
在 6 月 10 日发布的报告中,摩根士丹利汽车团队罕见将马斯克的政治行动纳入特斯拉投资框架分析。
大摩分析师 Adam Jonas 指出,马斯克近期关于美国「双赤字」(预算赤字与债务)的言论绝非即兴发挥。上周的「特马之争」很可能是马斯克为了实现特定目标而精心计划的战略,旨在通过其影响力将相关议题置于公众关注的最前沿。
分析师解读称,美国的信贷前景和财政状况包括预算赤字、国债等问题,似乎已经上升为特斯拉 CEO 的头等优先事项。大摩认为,马斯克相信,无论特斯拉、SpaceX 等企业在个体层面多么成功,这些企业最终都与国家的整体财政实力紧密相关。
马斯克将美国主权信用比喻为「海上航船」,直指国家财政健康才是企业发展的终极锚点。
摩根士丹利在报告中特别强调了一个被市场忽视的关键因素:马斯克拥有 3000 亿至 3500 亿美元的资产(包括公开和私人资产)。他用其极小部分的资产就能撬动国家政策讨论。大摩抛出一个问题称:
50 亿或 100 亿美元的资金能为马斯克认为重要的问题带来多少关注和支持?
这种财力雄厚的背景,让马斯克的每一次公开表态都具备了超越普通企业家的影响力和持续性。
分析师认为,历史正在告诉投资者,他们可能再次低估了马斯克的决心,以及其承受批评与财务损失的韧性。Jonas 在报告中提醒投资者回顾历史:
还记得几年前马斯克收购一家社交媒体公司(推特)时,市场集体的怀疑态度吗?还记得他开始明显将资源投入政治领域时的沮丧感吗?
据摩根士丹利分析,马斯克参与政治活动对特斯拉产品和品牌造成的负面冲击是一种短期「牺牲」,这对公司管理层来说不会是意外。
大摩警告,若马斯克与特朗普的对立持续升级,特斯拉股票波动性将进一步放大,但剧烈波动也会催生「系列交易机会」。
值得注意的是,马斯克目前管理着 5 家公司(特斯拉、SpaceX、Boring、Neuralink、xAI),他控制着其中 4 家私人公司,但在唯一的上市公司特斯拉中仅持有 13% 的股份(不包括有争议的薪酬方案)。
摩根士丹利认为,特斯拉在制造、数据收集、机器人 / 物理 AI、能源、供应链和基础设施方面的专业知识,对于让美国在具身 AI 领域与他国保持同等竞争力比以往任何时候都更加重要。
尽管面临政治风险,摩根士丹利依然维持特斯拉为美国汽车板块「首选股」,目标价 410 美元(较 6 月 9 日收盘价 308.58 美元存在 33% 上行空间)。
该投行表示,其超配评级和价格目标基于对特斯拉在物理 AI 关键领域能力的信心,包括自动驾驶汽车、人形机器人和其他形态因子,涵盖数据、机器人、储能、计算、制造和太空 / 通信 / 网络 / 基础设施等领域。这些增长和利润机会远超传统电动汽车业务。
随着各项业务进一步扩张,摩根士丹利预期不同实体之间战略交叉合作的时机正在临近:Grok 进入汽车、SpaceX 装载 Cybertruck、Optimus 假肢用于 Neuralink 患者、xAI 在 Optimus 和 Cybercab 中训练等等,可能性十分丰富。
深潮 TechFlow 消息,6 月 11 日,据链上分析师 Ai姨 (@ai 9684xtpa) 监测,参与币安Alpha用户总量达到228,962人,呈现持续增长趋势。数据显示,16分段用户占比最高,达97,944人(约43%);其次是15分段用户,有70,198人(约31%)。17分和14分段用户分别为25,475人和22,239人。
从趋势图可见,自5月初以来,用户数量呈现稳定上升态势,尤其是中高分层(15-16分)用户增长最为显著,构成了用户基础的主体部分。高分用户(18分及以上)和低分用户(11分及以下)占比较小,分别只有约1.5%和1%。
深潮 TechFlow 消息,6 月 11 日,据官方社媒消息,火币 HTX 将于今日 19 时(UTC+8) 举办“1600 天实战经验,数十万笔 C2C 交易首次经验公开!——一位高阶甄选站商家的故事分享会“主题直播。届时,“大额买卖稳定供应“将作为甄选站核心商家代表,从支付风控处理、资金沉淀策略、客户维护技巧、团队打法转型等多个角度进行实战经验分享。此次活动通过火币直播进行,更有海量空投,敬请期待。
预约直播: https://www.htx.com.de/zh-cn/live/detail/h5?id=75158&invite_code=qagr6223&inviter_id=11351630
深潮 TechFlow 消息,6 月 11 日,据链上分析师 The Data Nerd(@OnchainDataNerd)监测,在 24 小时内,一个钱包(可能属于 Consensys ) 从 Galxy_Digital OTC 总共购买了 17,864 枚 ETH (约合 4957 万美元) 。 目前,他的投资组合中有 71,671 枚 lsETH (2.159 亿美元)和 6,786 枚 ETH (约合 1892 万美元)。
深潮 TechFlow 消息,6 月 11 日,据金十数据报道,中美经贸磋商机制首次会议在英国伦敦举行。国务院副总理何立峰表示,本次会议是在两国元首今年 6 月 5 日战略共识指引下开展的一次重要磋商。中方对中美经贸问题的态度和立场是明确的、一贯的。中美经贸关系的本质是互利共赢,中美在经贸领域合则两利、斗则俱伤。贸易战没有赢家,中方不愿打,但也不怕打。双方应通过平等对话、互利合作解决经贸分歧,中方对经贸磋商是有诚意的,也是有原则的。下一步,双方要按照两国元首通话达成的重要共识和要求,进一步发挥好中美经贸磋商机制作用,不断增进共识、减少误解、加强合作。(央视新闻)
作者:金十数据
科技亿万富翁马斯克周三表示,对自己上周针对美国总统特朗普的部分社交媒体帖文感到后悔,此前双方爆发公开争执,导致这对昔日亲密盟友关系破裂。
这场冲突终结了曾推动马斯克在特朗普第二任期主导精简预算的“政府效率部”(DOGE)的紧密合作,并引发市场对这位科技大亨旗下特斯拉和太空探索技术公司(SpaceX)前景的担忧。冲突爆发后,特斯拉市值遭遇有史以来最大单日跌幅,但股价目前已逐步回升。
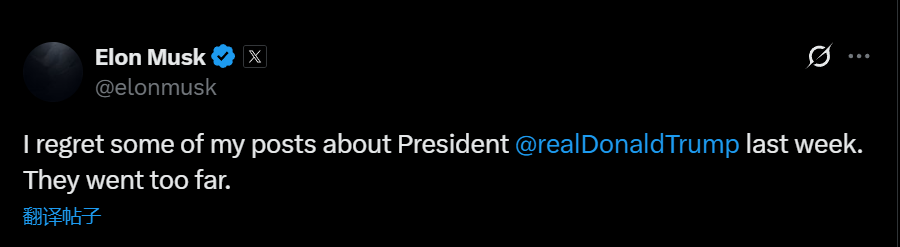
“我后悔上周关于特朗普总统(@realDonaldTrump)的一些帖文,它们有些过火。”马斯克在社交媒体平台X上写道。
矛盾导火索是马斯克反对特朗普支持的《美丽大法案》税收与支出计划。他在接受采访时称,该方案“破坏”了DOGE的工作,并进一步在社交媒体抨击其将大幅增加美国预算赤字。特朗普政府对此予以反驳。
截至上周六,马斯克似乎已删除部分加剧与白宫领导人冲突的帖文,包括一条指控特朗普与已故性犯罪者爱泼斯坦“文件”有关的动态。白宫此前否认了这一说法。另一条帖文中,马斯克对用户呼吁“弹劾特朗普并由副总统万斯接任”的评论回复“同意”,该内容也已消失。
这场通过马斯克的X平台和特朗普的Truth Social同步上演的争端中,特朗普还曾暗示将终止政府授予马斯克企业的合同与补贴。但本周一,特朗普表示计划在白宫保留星链技术——该卫星互联网服务隶属于马斯克的SpaceX。
分析人士认为,马斯克的道歉难以弥合双方裂痕。素来记仇的特朗普虽表示“祝他一切顺利”,但明确拒绝重修旧好。二人关系黄金期停留在特朗普第二任期前几个月,当时马斯克主导的DOGE曾试图削减1万亿美元联邦开支,最终仅达成1800亿美元目标。
Wedbush technology分析师丹·艾夫斯(Dan Ives)认为,马斯克与特朗普的关系“虽难完全修复,但可能在未来数月改善”。毕竟,“特朗普需要马斯克维持与共和党关系,而马斯克更需要特朗普”——尤其是自动驾驶联邦框架等关键政策。
这场冲突揭示了硅谷与白宫关系的脆弱性。特朗普上任五个月来,已通过诉讼或言论施压所有出席其就职典礼的科技巨头CEO——包括Meta的扎克伯格、苹果的库克、亚马逊的贝索斯和谷歌的皮查伊。微软虽成为少数赢家(获准以690亿美元收购动视暴雪),但联邦贸易委员会(FTC)仍在调查其与OpenAI的关系。
凯斯西储大学法学院教授阿纳特·阿隆-贝克(Anat Alon-Beck)指出:“科技巨头不得不接受现政府的条件。”尽管特朗普延续了拜登时期多项反垄断调查,但他废除AI安全行政令、放松监管环境的举措,仍为行业带来喘息空间。
作者:靖宇
「21 世纪最贵的是什么?人才!」
多年前葛优在《天下无贼》里台词的含金量,还在不断提升。
当地时间 6 月 10 日,媒体曝光 Meta 将以 149 亿美元(折合人民币约 1066 亿元)的价格收购 Scale AI 49% 的股权,而后者的联合创始人 Alexandr Wang,将成为 Meta 新成立的「超级智能小组」的掌门。
按照股权比推算,此次交易 Wang 和团队有可能获得 74 亿美元,堪称是硅谷成本最高的「挖角」——要知道,谷歌在 2014 年收购 DeepMind 团队不过 6 亿美元。
扎克伯格在内部信中写道:「我们将共同构建 AI 的未来。」在 Llama 4 模型折戟、AI 团队人员不断流失的现实下, Meta 此次大举押注 Scale AI,图的是什么?有了 Scale AI 和 Alexandr Wang,Meta 能在接下来的 AI 大战中,重新找到自己的位置吗 ?
作为 AI 时代硅谷蹿升最快的公司,Scale AI 的估值一直以火箭速度蹿升,短短 5 年时间就膨胀至 138 亿美元。然而,此次 Meta 收购前者 49% 的股权,就需要付出 149 亿美元的成本。
49% 显然是为了反垄断审查考虑,但 Meta 和扎克伯格想要的,是联合创始人之一 Alexandr Wang 这个人——这位 19 岁创业的天才将成为 Meta 新成立的超级智能实验室的负责人,带领 Meta AI 进入新时代。
有意思的是,说 Meta 彻底买下 Wang 并不确切,因为 Wang 将继续担任 Scale AI 的 CEO 一职,代表 Wang 和 Scale AI 还将继续保持「独立」 ,这可能也是历史上成本最高的「脚踏两只船」,而 Scale AI 如果保持增长势头,Wang 则可能成为硅谷身家增长最快的创业者,没有之一。
扎克伯格如此急不可耐地、以 Meta 以罕见的金额出手押注 Scale AI 和 Wang,体现出的是他因 Meta 在 AI 竞赛中逐渐掉队的焦虑。
尽管 Meta 在 2024 年推出了参数规模达 1.8 万亿的 Llama 4 Behemoth,但其在多模态理解、长文本推理等关键指标上仍落后 GPT-4.5 约 12%。更尴尬的是,Llama 训练数据的质量问题被曝光:业内估算约 30% 的语料来自低质量社交媒体内容,导致模型频繁输出错误信息。
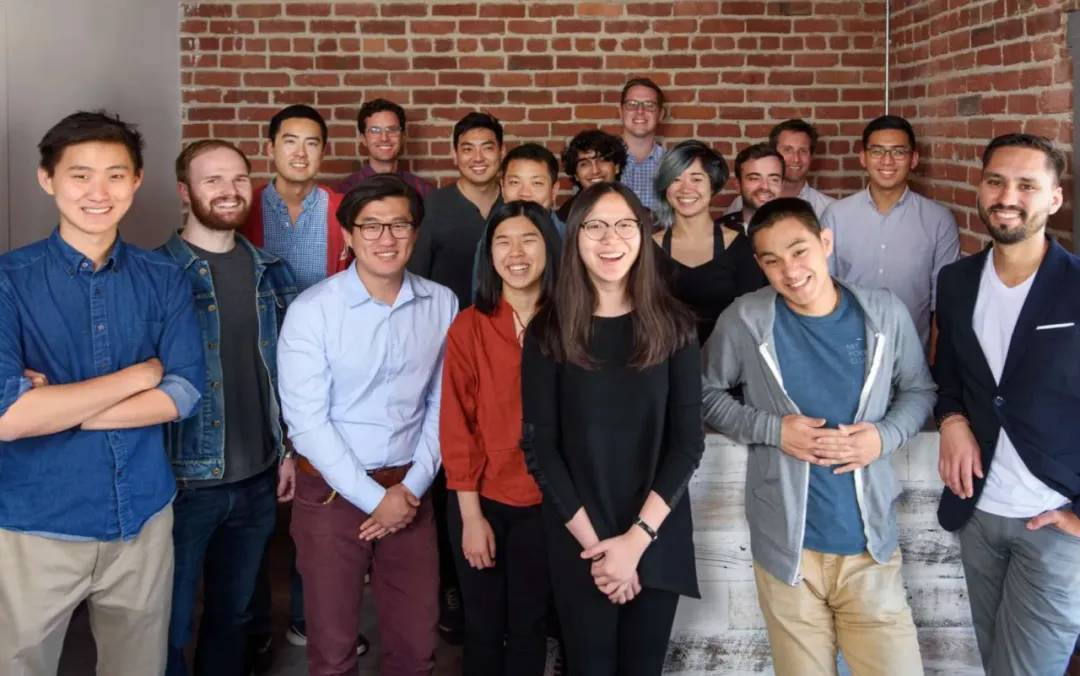
刚刚成立 2 年后的 Scale AI 团队,最左侧为 Wang 本人|图片来源:Scale AI
「 我们缺的不是算力,是干净的数据和顶尖工程人才 。」一位 Meta AI 研究员匿名吐槽。这解释了为何扎克伯格要砸重金请来 Wang——一个以数据标注技术闻名的「基建狂魔」。
作为估值最高的数据标注公司,Scale AI 的蹿红不是没有道理。根据报道,Scale AI 的护城河在于其将原始数据转化为 AI 可用燃料的能力:
军事级标注精度:通过混合人类标注员+AI 质检的「双保险」,其数据错误率仅 0.3%,而行业平均为 5%(公司自述)。
多模态数据垄断:拥有全球最大的视频动作标注库(含 1.2 亿条人体动作数据)和跨语言文本数据集(覆盖 217 种语言)。
而事实上,花 149 亿美元巨资买下「半个」Scale AI 和 Wang 本人,Meta 的野心不仅仅在于 AI 大模型本身。
数据、算力和模型,是大模型领域的三要素,Meta 作为社交巨头,在数据和算力上有着天然优势,不过在「数据」上需要打个引号,因为 Meta 的数据量虽然大,但如果质量不行,对于 AI 模型训练作用不大。
「 你们看到的每个 GPT 回复,背后都有我们标注的 500 个数据点 。」Wang 的这句话,解释了 Meta 的焦虑。当 OpenAI 用 Scale AI 的数据训练出更聪明的模型时,Meta 却困在自家社交数据的孤岛里。收购 Scale AI,等于直接接管了竞争对手的「弹药库」。
Scale AI 手握全球 35% 的 AI 训练数据流量,服务着从五角大楼到 OpenAI 的顶级客户。Meta 研究院的工程师私下吐槽:「我们用 Llama 3 训练时,30% 算力浪费在清洗垃圾数据上,而 Scale AI 的标注精度能达到 99.7%。」
有了 Scale AI 精准的数据清洗和标注,业内估计 Meta 将训练数据污染率从 15% 降至 2%,下一代 Llama 5 的训练周期缩短 40%。知情人士透露,正在测试的「Llama 5 Behemoth」参数规模达 3 万亿,专门用于攻克 AGI。
同时,Scale AI 的标注系统已深度适配 Meta 定制 AI 芯片架构,形成「数据标注-模型训练-硬件优化」闭环,有可能使 Llama 模型推理成本降低至 GPT-4o 的 1/3。
可以说,引入 Scale AI 后,Meta 的 Llama 模型从训练质量、效率和成本上都将获得大幅优化。
事实上,Scale 的接入,甚至可能重塑 Meta 在 AI 竞争中的整个战略。相比于 Google 和微软,缺少云计算平台的 Meta 一直只能在 C 端撒野。而有了 Scale 的能力, Meta 计划通过 AWS/Azure 等云平台对外提供 Scale AI 数据服务,构建类似微软「Copilot+OpenAI」的生态闭环,将竞争对手转化为客户 。
如果说数据是新时代的石油,那么 Meta 通过购买 Scale AI 这家份额最大的「数据精炼厂」,已经掌握了大半个 AI 基建体系。
Meta 在 AI 竞争中逐渐掉队|图片来源:Meta
当然,OpenAI、Anthropic 等竞争对手到底会不会买账目前仍未可知,虽然 Meta 仅仅买下半个 Scale AI(和半个 Wang),但显然已经足够让前者警惕 Scale AI 的中立地位,所以 openAI 也在加紧和 Scale AI 的竞争对手 Handshake 合作。
不过,鉴于 Scale AI 在数据标注方面的压倒性优势,OpenAI 等公司要想马上和 Scale AI 断联,也不太现实。至少在短期内,AI 巨头们依然需要 Scale AI 的服务。
即便 Scale AI 之前的客户们逐渐减少下单,Meta 和 Scale AI 已经谋划新的收入来源——政府和国防客户。根据报道,Scale AI 合作,已经获得来自美军方超过 2 亿美元的政府订单。同时,Scale AI 本身也在向国防定制等垂直领域的 AI 应用层扩展,而 Meta 的企业级销售能力和背书,无疑会对 Scale AI 未来的发展提供足够动力。
业内人士传言,Meta 和 Scale AI 的巨额交易还有一个隐藏对赌:若 Scale AI 未来三年收入增速低于 80%,Meta 有权以折扣价收购剩余股份 ——这代表 Wang 不仅要「让 Meta AI 再次伟大」,同时自己的 Scale AI 在收入上也要继续高速增长。而 B 端业务显然会成为双方的新增速来源。
对于 Meta 团队,Wang 即便作为「脚踏两只船」的超级智能实验室负责人加入,也能产生极强的「鲶鱼效应」。在硅谷 AI 界,Meta 向来以学术氛围浓厚著称,Llama 的开源和普惠正是其学术思考的结果。但 Wang 极力推崇的「数据思维」无疑将对 Meta 现有的 AI 团队产生冲击和改变。
根据媒体报道,Wang 刚刚加入 Meta,反手就砍掉三个学术项目,推动团队向更「现实」的方向转型。
如果不考虑反垄断的阻挠,此次 Meta 对于 Scale AI 和 Wang 本人的巨额押注,可能重塑 Meta 在激烈的 AI 竞争中的角色和发展方向,不仅让 Meta 快速缩短和竞争对手在模型领域的差距,更能使这个社交巨头,完成从应用到 AI 基建角色的转变。
这场豪赌的本质,是 Meta 试图用资本力量重写 AI 竞争规则。正如硅谷分析师 Sarah Guo 所言:「当所有人都在造车时,Meta 买下了整条高速公路——不管车上坐的是谁,都得交过路费。」
作者:Moonshot
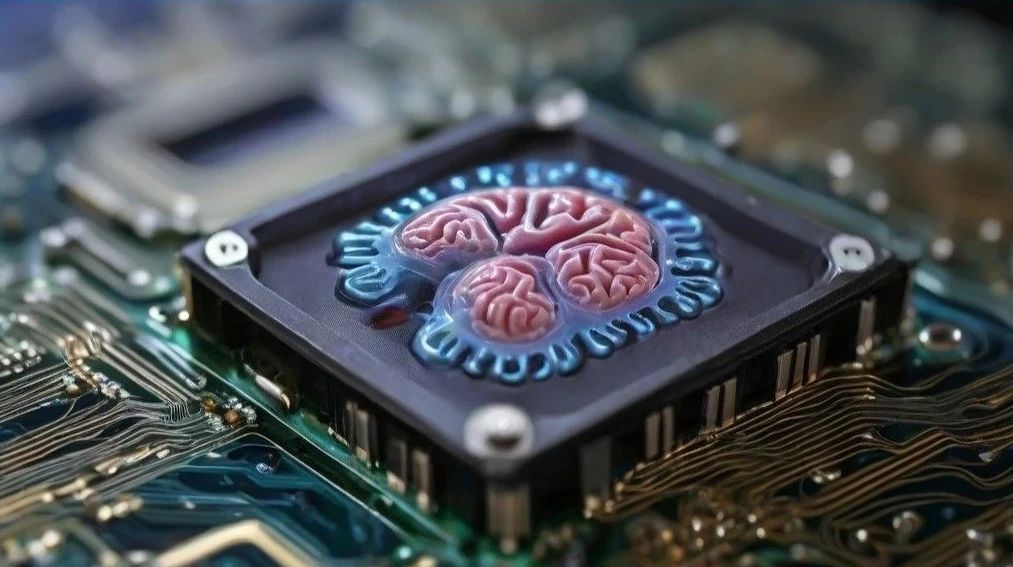
在《黑镜》最新一季的首集《普通人》里,女主在意外脑死亡后,男主给其接入了「云端大脑」服务,她的部分大脑被切除,换成芯片连接至云端,一个月给软件公司支付几百美金的「订阅费」,以维持「意识在线」。
这可能是《硅谷》之后,对于科技巨头最辛辣的讽刺了。
然而仅在《黑镜》播出两个月后,现实中已悄然浮现类似技术的雏形。
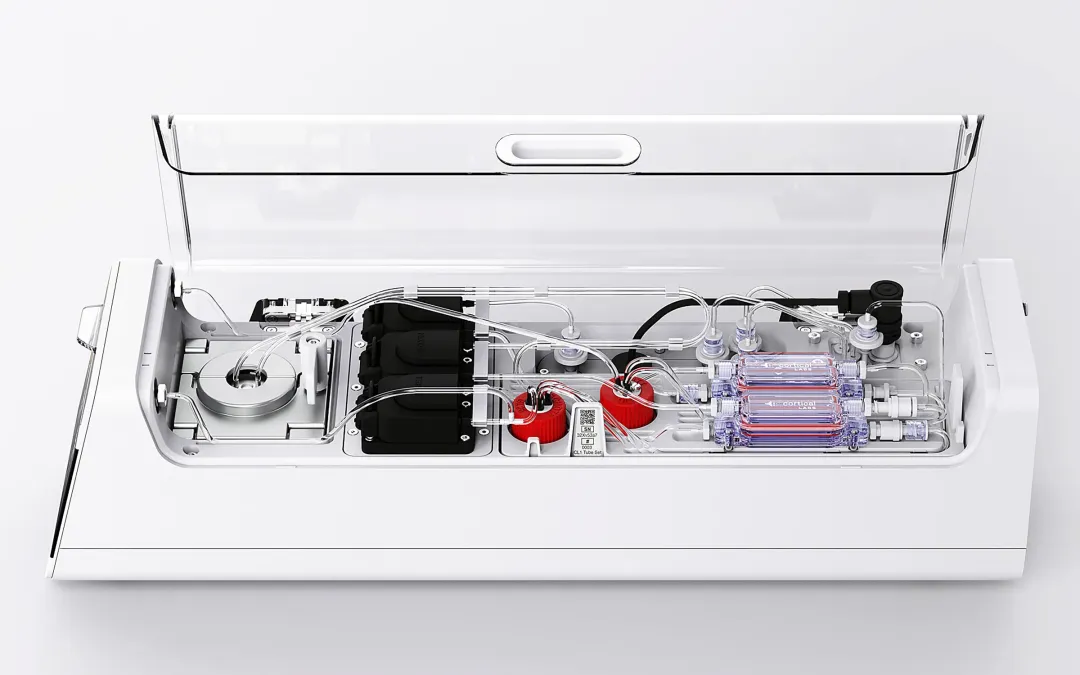
一家名为 Cortical Labs 的澳大利亚初创公司,宣布全球首款商业化生物计算平台——CL1 正式发售。
CL1 不是一台普通的电脑, 它内部拥有 80 万个活体人类神经元,通过精密的电子接口与传统硅芯片连接,构成一种「混合智能」 。它不仅能处理信息,还能自主学习、适应环境,表现出某种程度上的「类意识」特征。
是的,你没听错:
这是一个「活着」的计算机 。
理论神经科学家 Carl Friston 说:「从某种角度来看,CL1 可以被视为首款商业化的仿生计算机,是使用真实神经元的终极类脑计算机。」
当人们还在担心作为碳基生物,比不上 AI 这样的硅基对手时,CL1 这种「硅碳融合」的思路,会成为马斯克所想的「人+AI」成为超人的路径吗?
生物计算并非新概念。过去几十年,科学家们曾设想用 DNA、蛋白质甚至细胞作为计算媒介。但 CL1 是目前为止,第一台真正将人类神经细胞应用于商业用途的生物计算平台。
想象一下,80 万个活体人类神经元被小心翼翼地漂浮在一个定制的硅芯片之上。每当外部系统发出电信号,这些神经元会在亚毫秒级别做出反应,就像人类的接收信息、作出反应一样自然、迅速和随机。
这就是 CL1 的技术核心: 不是让芯片模仿大脑,而是干脆直接把部分「大脑」接入芯片,用硅芯片结合人类活体神经元,创造出一种既能像人类大脑一样学习,又能像计算机一样高效处理信息的混合智能系统 。
CL1 从外观上看更像是一个高科技培养皿,而非传统意义上的计算机。它的内部结构由三部分组成:
一个标准机架计算节点;
一个支持电生理信号记录与刺激的微电极阵列系统(MEA);
以及最重要也最「有生命感」的组件:温控培养单元。
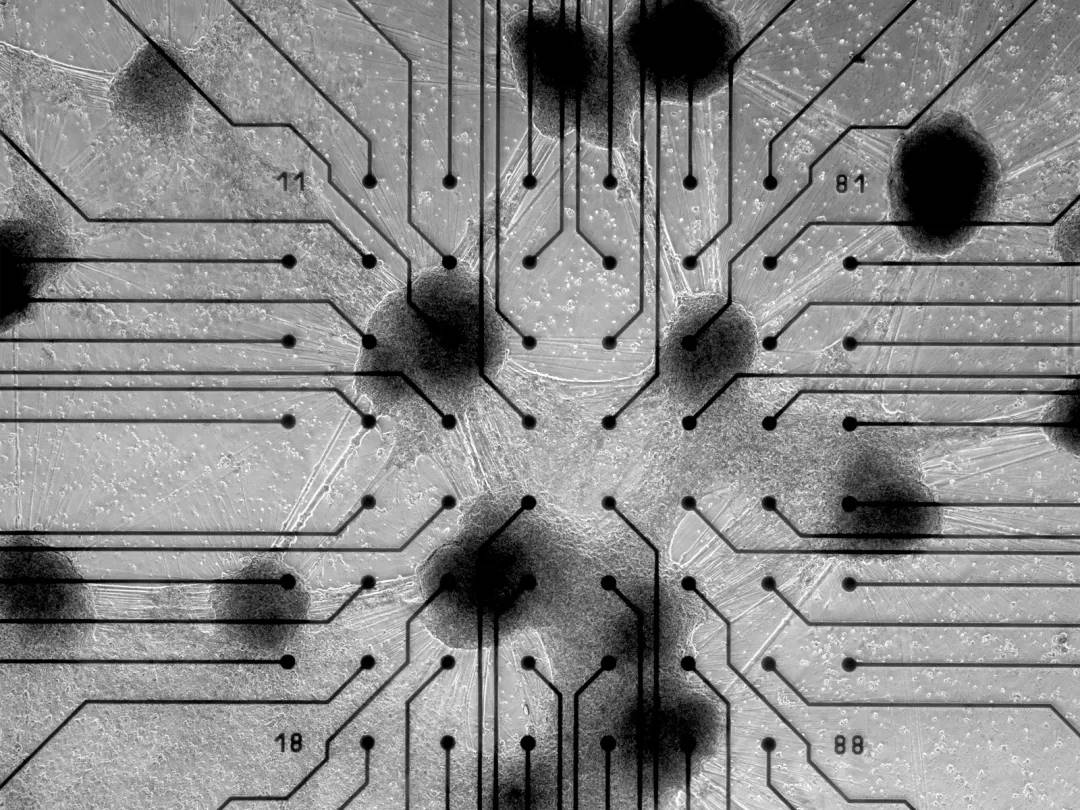
神经元+硅芯片|图源:IEEE Spectrum
MEA 是打通「人脑」和「机脑」之间的桥梁,它能让电信号在硅芯片与神经元之间自由流动,同时记录它们的活动模式。
温控培养单元则是保证 CL1「活着」的关键。每台 CL1 包含 80 万个实验室培养的人类神经元,这些神经元取自于成年捐赠者的皮肤或血液样本,温控培养单元可以为其提供营养、控制温度、过滤废物并维持液体平衡,确保这些神经元存活长达六个月。
而这 80 万个神经元,也并不只是被动地响应信号,它们具备一定程度的自主性和可塑性,会对反馈做出动态响应。
2022 年发表在《Neuron》期刊的一项研究显示,Cortical Labs 的早期系统 DishBrain 就曾通过训练,让这些神经元学会玩《Pong》(最早的电子游戏《乒》)。
当游戏开始时,神经元并不知道规则,但通过连续反馈「击中」或「失误」时给予不同电信号,它们很快就学会了如何控制球拍来应对变化的球速。开发者事先并未对其进行任何编程,而神经元可以调整自己的行为以达到目标,这就是神经科学中的「最小意识系统」,也是真正意义上的类学习行为。
甚至在某些场景中,CL1 的学习效率甚至超过了深度强化学习算法,因为 CL1 的神经元能够实时生长、重组和学习,有着和生物大脑相似的动态调整特性。
你可以想象, 它们不只是神经组织,而是一种可塑性极高的「活体算法」 。
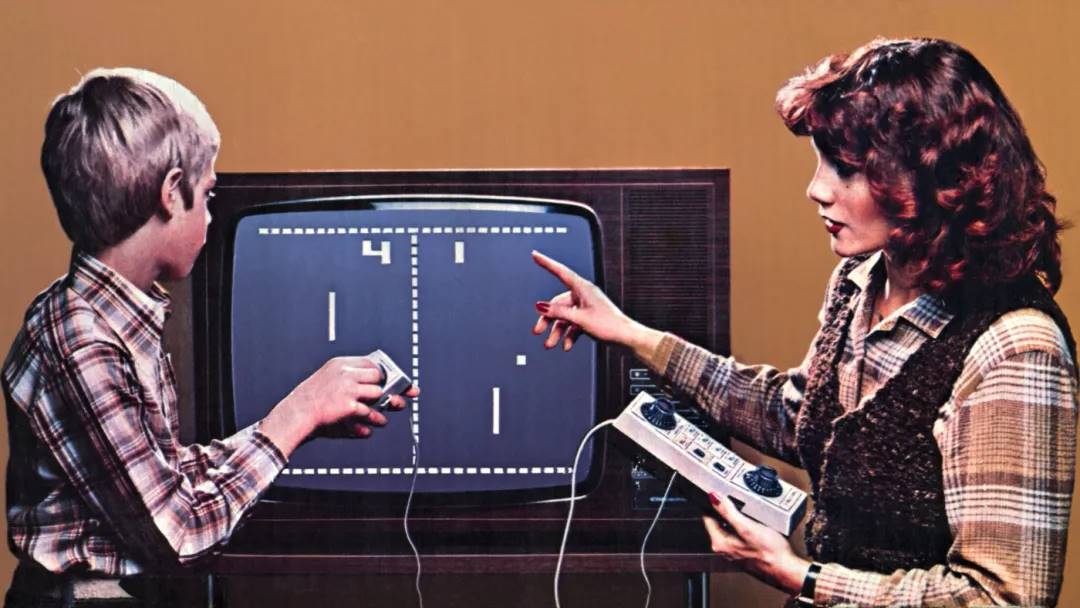
世界上第一款电子游戏|图源:The Week
而且神经元结合硅芯片,能让 CL1 具备数字和生物两个领域的优势:生物大脑的适应性和「泛化能力」(即从有限经验中提取规律,并将其应用到新情境的能力。),结合数字系统的可观测、可控、可编程。
Cortical Labs 为此提供了一整套软件开发工具包(SDK),让用户通过编程与神经元进行交互,这也就让 CL1 成为世界上第一个「可写代码的生物计算机」。
程序员写的代码不再只是在硅芯片上跑,还在活体神经元上运行 。
所以 CL1 的「智能」与任何传统硬件系统都不一样,它既不如人脑复杂,也远比硅芯片灵活,但它代表了我们对智能的另一种想象形式:Friston 称其为「生物模拟计算机的终极形式」。

神经元和硅芯片结合的方式|图源:Cortical Labs
不同于传统计算机,CL1 不依赖数字逻辑电路,而是通过训练神经元以执行任务,所以功耗极低,运行效率极高。
据报道, 一整机架的 CL1 装置,总功耗仅为 850 到 1000 瓦 ,相比之下,哪怕是训练一个中等规模的神经网络模型,如 GPT 或图像识别网络,所需的 GPU 集群往往消耗数千瓦到上万瓦电力,而且必须保持冷却以避免热量过载。
能效比的关键也在神经元,一个神经元每次放电所需的能量极小,成年人类大脑整体的功耗也不过 20 瓦左右,却能完成远超超级计算机的数据处理、感知与决策任务。
虽然 CL1 目前无法像 GPT-4 那样写论文、编程或讲笑话,但在特定任务(如感知决策、神经反馈模拟)上,它无需堆砌算力即可展现智能潜力。
更可怕的是,CL1 可能还会「进化」 。
哪怕现在的 CL1 的纸面性能看上去还不够「硬核」,完全无法正面对抗同价位的 NVIDIA H100,但它有生物的自然可扩展性,Cortical Labs 表示,从 10 万到 100 万个神经元,几乎不增加太多成本,扩展到上亿个神经元成本也依然可控。
而神经元越多,智能潜力越大,所以硅基计算靠烧电、堆卡提速,而 CL1 的性能增长则靠「养脑」。
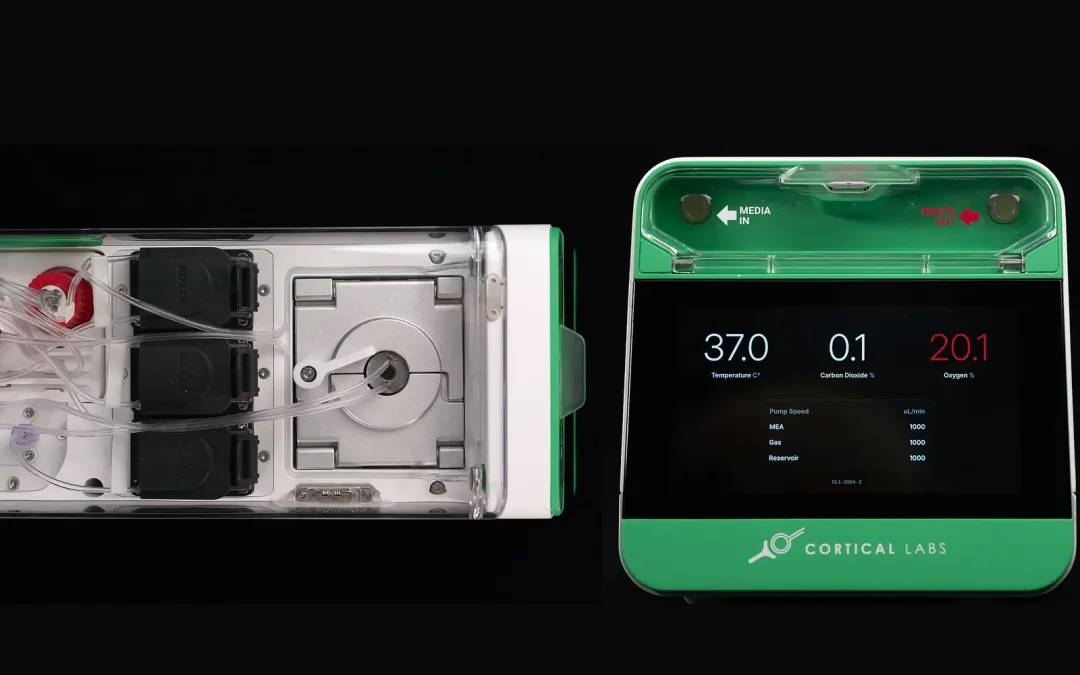
「皿中之脑」|图源:CL1
首批 115 台 CL1 将于今年夏天发货,单价 35000 美元,若批量采购则降至 20000 美元/台 ,目标客户很明确:神经科学家、药物研发公司、AI 与类脑计算研究团队。
不过 Cortical Labs 并不满足于只把 CL1 卖给几家顶级实验室。
他们推出了「 Wetware as a Service 」(湿件即服务,简称 WaaS)模式。其中 Wetware「湿件」,即指人类或其他生物的大脑和神经系统。
在这个模式中,研究人员无需拥有 CL1 实体设备,只需远程登录 Cortical Labs 的平台,便可实时访问一台活体神经元计算节点,可以调整刺激参数、收集数据、甚至进行远程训练。每台 CL1 每周租金 300 美元。
这就有点《黑镜》照进现实的即视感了。
换言之,每周 300 美元,就能租到一个 80 万可编程的活体人类神经元, 这不是订阅软件或租服务器,而是租一种「活着的」生物智能 ,虽然 CL1 远未达到人类意识的复杂性,但它的确是一种生命形式。
WaaS 也把意识的构建模块变成了一种可交易的商品,即每个神经元每天租金约 0.00005 美元。那这是否也意味着有朝一日,人类大脑中 500-1000 亿个神经元也可以论价?
更大胆地说,WaaS 是否有一天会演变成 LaaS(Life as a Service)生命即服务呢?
要说人机结合,CL1 肯定不是第一家,Neuralink 都已经进入临床测试阶段了,两者路径完全不同,却都站在了「碳基与硅基」的边界线上。
但 Neuralink 是「把人接入计算机」,试图延展人的计算能力而 CL1 则是「把人类细胞转化为计算」,想提取人的神经能力反哺机器系统。
在 Neuralink 的设想里,意识仍在脑中,只是外延和扩写。而在 CL1 的逻辑中,意识的片段、学习能力、甚至可能的「感受」,已经成为可以商品化的功能模块。
最终,科技问题又变成了哲学问题: 人类的大脑究竟能否被重塑、调用,乃至「商品化」呢 ?
又或许,哪天科技不再只是构造冰冷的智能,它开始学着如何活着,如何生存时,我们又该怎么办?
但乐观来看,这可能只是一条技术路径,就像《三体》中的关一帆和程心,他们在电磁波速度被极大压缩,计算能力几乎归零的黑域中,被迫用人脑手动进行天体力学运算,经过数十年才完成飞船的轨道调整,并最终脱离黑域。
当传统计算在物理极限前停滞不前,也许「养一块大脑」,才是突破技术奇点的起点。
撰文:Bright,Foresight News
CZ 在社交媒体上公开表示:「6 月 9 日将被铭记为 DeFi 日。」继废除「Defi 经纪人规则」后,美国的加密监管再次砸开了一层镣铐。随即,老牌 DeFi 代币如 AAVE、UNI 均开启了轰轰烈烈的上涨模式。
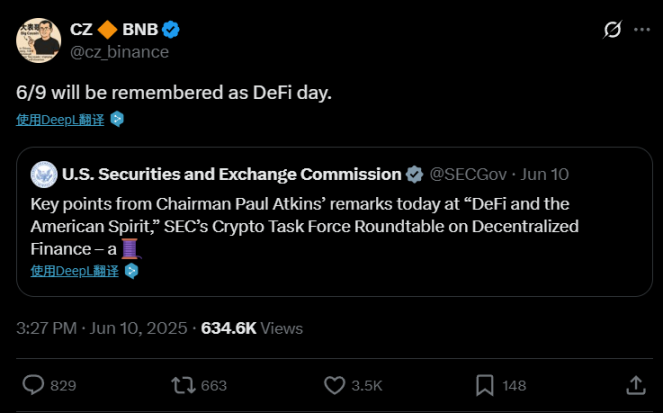
美国时间 6 月 9 日,美 SEC 新任主席 Paul Atkins 的「DeFi 与美国精神」讲话标志着美国加密监管逻辑的根本性转变,结合以太坊基金会(EF)的战略调整与市场资金共振,ETH 链上 DeFi 正迎来前所未有的结构性机遇。监管范式革新、机构资金涌入、技术突破这三大核心驱动力 —— 共同构建了 DeFi Summer 2.0 爆发的底层逻辑。
Atkins 在 6 月 9 日的讲话中一共释放了三大监管信号,彻底扭转了 Gensler 时代的「执法优先」基调。
第一,美 SEC 终于认可了代码中立原则。在讲话中,Atkins 以「自动驾驶汽车开发者不应对第三方滥用负责」的比喻,明确将责任主体从工具开发者转移到使用者,为 DeFi 协议的「无需许可创新」扫清了法律障碍。这一论断直接回应了上任民主党政府期间出现的 Tornado Cash 开发者案件,解除了开发者的合规枷锁。讲话后 24 小时内,AAVE、UNI 等 DeFi 蓝筹代币涨幅均超 13%,隐私赛道代币如 AZTEC 上涨 9%,市场用真金白银印证了监管松绑的价值重估效应。
第二,是产权回归与 Staking 合法化。Atkins 强调「私有财产自主管理权」是美国核心价值,明确支持用户通过个人钱包直接参与链上金融活动。这一表态彻底终结了 Gensler 时代对 Lido、Rocket Pool 等流动性质押协议(LSD)的证券化指控。LSD 赛道龙头 LDO 当日涨幅达 11%,EigenLayer 等再质押项目也同步上涨,显示机构资金对 Staking 生态的信心重构。
第三,则是创新沙盒机制落地。如同迪拜 DFSA,SEC 宣布设立了「创新豁免」框架,允许注册与非注册主体在合规条件下快速推出链上产品。这一机制为 RWA(真实世界资产上链)领域提供了官方许可的试验场,超万亿美元级链下资产上链进程将加速。
以太坊基金会 2030 计划中明确指出,将推动建立「Defipunk」的评估机制和促进 Defi 项目的相关转型。
在计划中,以太坊基金会将 DeFi 视为实现以太坊「无需许可、抗审查」愿景的核心载体,明确通过财库配置、技术支持和标准制定,推动 DeFi 成为「数字时代的开放金融基础设施」。其中,其关键目标为:到 2026 年,链上 DeFi 配置占财库(非 ETH 核心持仓)的 30% 以上,优先支持隐私、可组合性强的协议。
以太坊基金会(EF)基于密码朋克原则推动建立「Defipunk」评估框架,聚焦安全性、开源性、金融主权、技术方案优先及隐私保护等核心特征,旨在通过研究、倡导与资金配置培育抗审查的 DeFi 生态以应对目前 DeFi 生态隐私相关 Gas 费用高、用户体验摩擦等挑战,并解决现行 Defi 普遍依赖中心化后门、多重签名等机制等系统性漏洞。
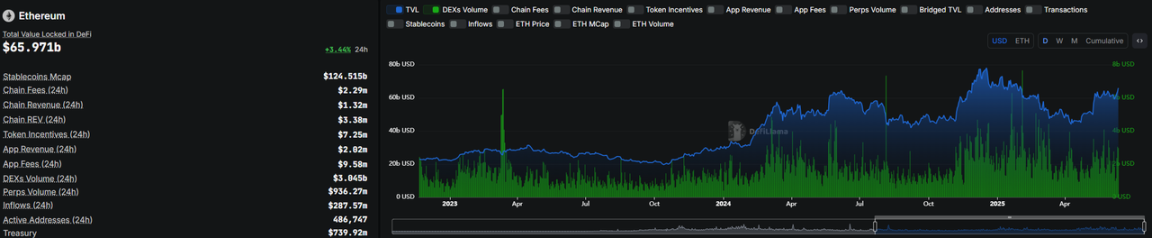
目前,ETH 链上的 TVL 相较于 2、3 月的低谷已经回暖至 660 亿美元,并呈现良好的扩张势头,有望在规模上超过 24 年 12 月的顶峰。
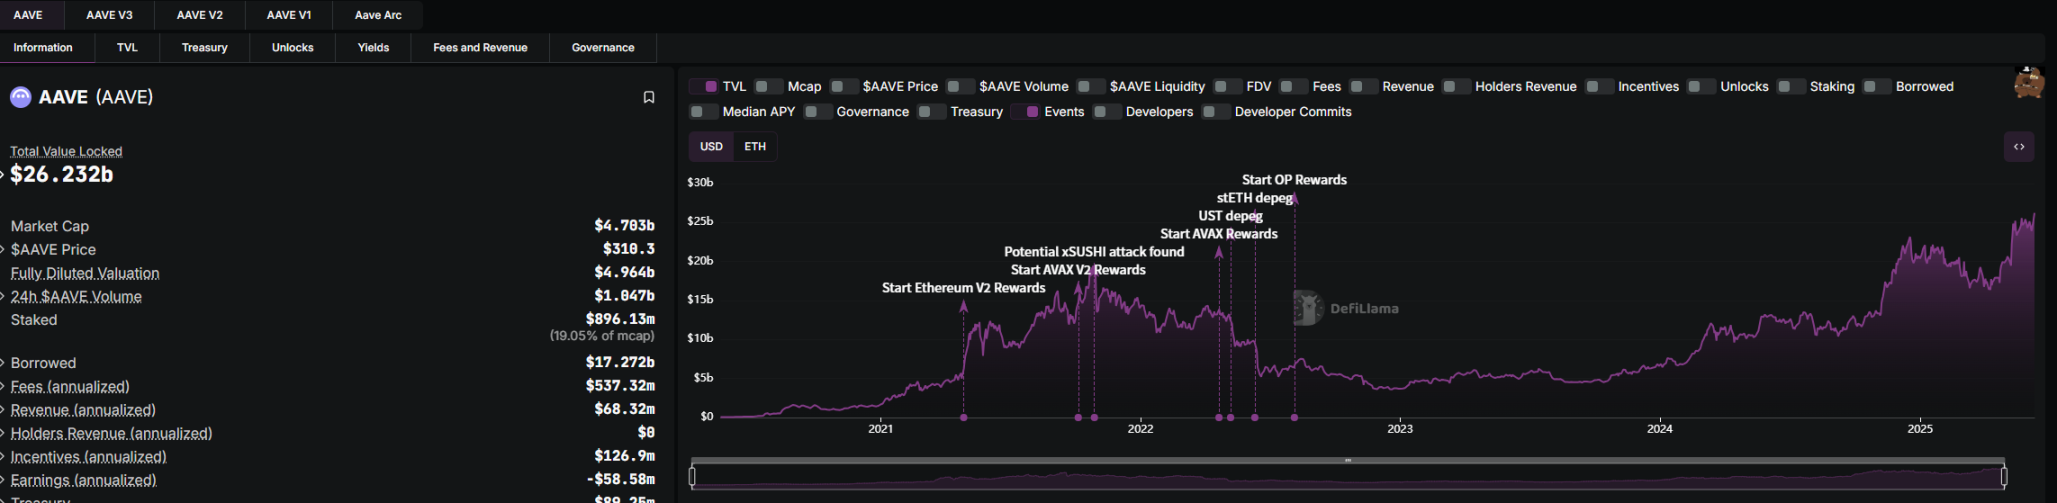
而近期涨势良好的 AAVE 的 TVL 更是「高了又高」,TVL 已超 260 亿美元,质押的 ETH 已超过 930 万枚。
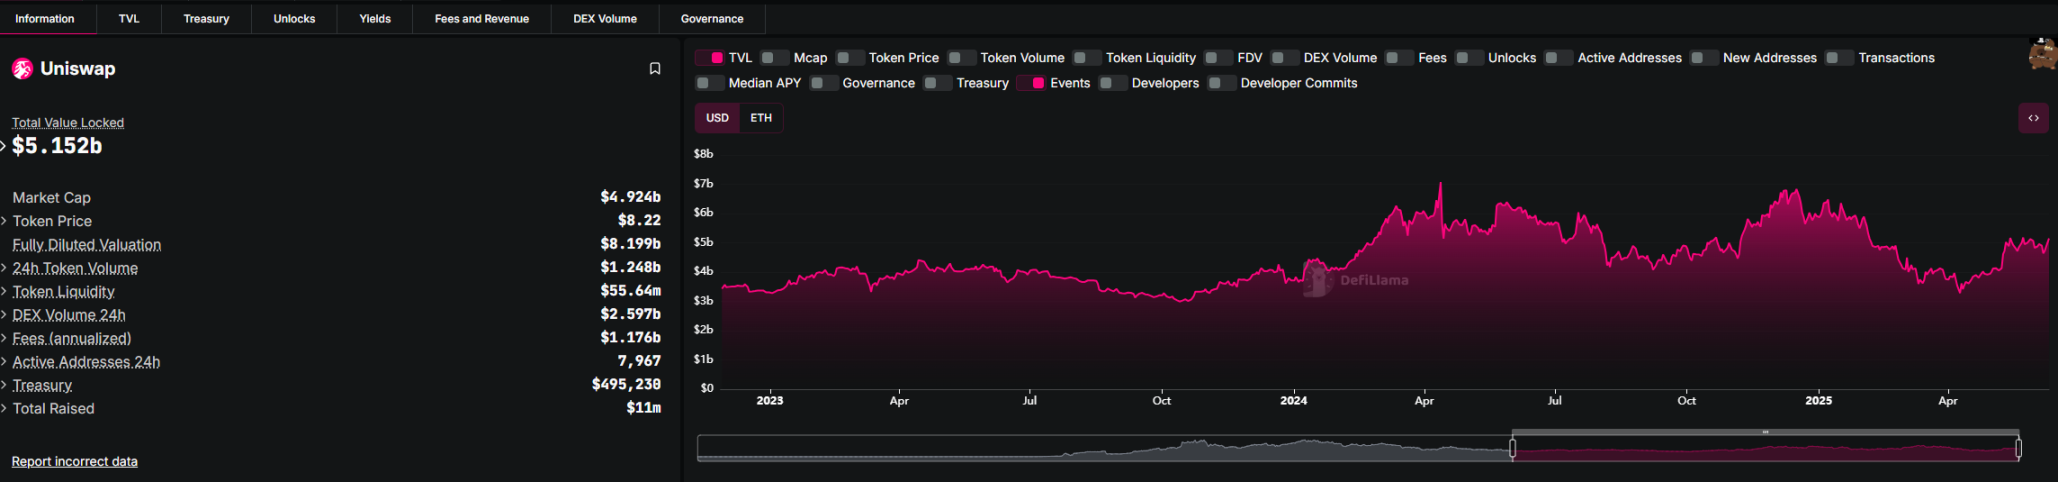
一天内暴涨 30% 的 UNI 在近期数据表现同样不俗。TVL 回升至了 51.52 亿美元,有望超过 24 年高点。
6 月 11 日,据 farside 监测,昨日 FETH 净流入 2630 万美元,灰度 ETH 净流入 970 万美元,ETHW 净流入 840 万美元。同时,以太坊质押量创历史新高,达到了 3480 万 ETH,约占流通供应量的 28.15%。
市场预计,美 SEC 将很快批准支持质押的以太坊 ETF,REX Shares 已提交相关申请。而 BlackRock 的 iShares Ethereum Trust 已经连续 23 个交易日无资金流出。
近期,LD Capital 创始人 JackYi 再次发文重申坚定看多以太坊及其生态代币,其表示目前持有 10 万枚 ETH 期权多单,认为以太坊生态被低估原因包括:ETH 代币本身被低估,看好牛市期间 ETH/BTC 汇率对回升;加密政策放开后,有真实收入、用户、产品的项目最先受益传统资本流入;华尔街资金近期正在流入以太坊进行建仓。LD Capital 旗下 Trend Research 更是明牌看多 ETH,现持币 14.2 万枚 ETH,浮盈 4235 万美元。

QCP 研报则认为,以太坊的隐含波动率上升,前端平值期权波动率已攀升至 70% 左右,期权市场偏度(skew)也明显转向看涨方向,上涨了 5 至 6 个百分点。永续合约的高资金费率进一步强化了市场的多头氛围。ETF 的资金流入显示机构兴趣正在回归。这一轮资金轮动或暗示,市场叙事正在从「比特币是数字黄金」转向「以太坊是现实世界资产(RWA)基础设施层」。
展望未来,宏观利好因素确实正在为以太坊积聚动力。从 2020 年野蛮生长、监管真空的 Defi summer 至今,加密行业已经完完全全置身于合规的语境之中。随着 GENIUS 法案在美国参议院推进、Circle 启动 IPO,以及稳定币在监管上逐步取得进展,以太坊在代币化和结算基础设施中的核心地位,可能迎来结构性超预期的上涨空间。对应的,基于 ETH 的 DeFi 也将再次一飞冲天。
深潮 TechFlow 消息,6 月 11 日,据Glassnode数据显示,以太坊刚刚突破持续一个月的区间波动,成本基础分布显示在2,700美元至2,760美元之间有130万ETH持有量,形成强劲支撑区域。在现货价格之上,成本分布较为均匀,每个约50美元区间持有20-40万ETH,直到3,417美元才出现主要阻力位(约60.8万ETH)。
分析认为,若2,700-2,760美元支撑位能维持,技术上ETH有望挑战3,420美元,但2,800-3,300美元区间内持有者的反应将决定上涨速度。值得注意的是,ETH季度迄今已上涨47.5%,显示出较强劲的市场表现。
整理 & 编译:深潮TechFlow
嘉宾:Ryan Connor,Blockworks 研究主管
主持人:Mert Mumtaz;Jack Kubinec
播客源:Lightspeed
原标题:How Will Pump Fun’s Token Impact Solana? | Weekly Roundup
播出日期:2025年6月6日
本周我们带来了一期全新的每周总结节目,这次特别邀请了 Ryan Connor 一起参与讨论。我们将深入解析 Pump.fun 的代币发布计划、Pump 为什么计划筹集 10 亿美元、Alpenglow 项目、如何扩展 Solana 网络等多个热门话题。
项目代币必须有某种价值积累机制,那些没有价值积累机制的代币最终往往会归零。就目前来看,如果这个代币只是一个 meme,我很难想象会有 10 亿美元的市场需求。
有人认为他们会拿到钱后就“跑路”去过奢华生活,但实际情况是,他们完全可以在没有融资的情况下做到这一点,因此这种猜测并不成立。
Pump.fun 尚未完全掌控用户发现功能,也没有完全控制前端分发渠道。这使得他们的服务具有一定的商品化特性,存在被去中介化的风险。
我推测他们可能会利用这次筹集的资金开发新产品。例如,他们可能会推出一个与 Axiom 竞争的工具,进一步完善 Pump Swap 平台,或者开发一个专属钱包,以掌控前端分发渠道。
Pump.fun 提供了用户真正需要的服务。至于这些服务在道德上是否正确并不重要,重要的是用户愿意为此买单。
Pump 提供的服务虽然在资产启动方面很有竞争力,但本质上仍然是一种“商品化”的服务。在加密行业中,先发优势并不足以保证长期成功,掌控前端是 Pump 长期发展的关键。
当你筹集资金时,就是在为下一步降低风险。一般有两种方式可以做到这一点:一是扩大现有业务,二是尝试新的领域。资金是实现任何商业目标的基础,尤其是在商业领域。有了充足的现金储备,他们就可以抵御可能出现的熊市。
虽然现金储备可能是一种“诅咒”,但它也可以帮助你建立一个非常强大的网络效应业务。
在加密行业中,交易所是最赚钱、最具影响力的业务之一。
加密行业的人们有时候过于关注 L1 和 L2,而忽视了真正重要的部分——业务本身。
Pump 想要的显然是市场的增长,而不是仅仅优化收益率。
性能优化确实重要,但也不能过于执着。如今的加密市场已经更加成熟,性能优化和历史表现已经成为行业的基本预期。
Jack Kubinec:
我们今天要讨论的主要话题是 ICO(首次代币发行)。最近在 Solana 上发生的一些重大代币相关新闻,可能是继 Trump coin 之后最引人注目的事件,这周我们获得了一则独家消息,Pump.fun 计划通过销售代币筹集 10 亿美元,这次融资的估值达到了 40 亿美元。
这条消息在加密领域的 Twitter 社区引发了广泛讨论。我相信这可能会带来一些激烈的争论。不过我认为这条新闻确实很有意思,特别是 ICO 的部分非常吸引人。他们计划筹集的金额也非常惊人。
你对这条消息的第一反应是什么?现在的感受如何?
Mert Mumtaz:
我的第一反应是想要了解更多细节,我们知道他们会发行一个代币,并且可能会分为私募和公开销售两个阶段。但除此之外,我注意到很多人对这条消息的评论,更多是基于他们对市场的情绪投射,而当前市场环境并不乐观。几乎每条评论都在说类似“Solana 已经完蛋了”“他们是不是要开发自己的区块链?”或者“这是不是骗局?”甚至还有一些关于创始人背景的讨论。
我觉得其实有很多值得探讨的地方。比如,肯定会有空投活动,这一点几乎没有争议。如果你最近几个月有关注相关动态,就会发现有很多迹象表明他们会进行大规模空投。
另一个关键问题是:他们为什么需要筹集这笔资金?很多人对此感到疑惑。事实上,他们在过去一年或自公司成立以来,已经创造了大约 7 亿到 8 亿美元的收入。那么,他们为什么还需要融资?这其实反映了大众对商业运作、初创企业以及创始人决策的理解还很有限。
从商业角度来看,为什么不趁现在市场机会好时筹集更多资金,用于扩大业务呢?Pump.fun 的核心业务依赖于 meme 市场。虽然他们不是第一个进入这个市场的团队,但确实将其规模扩大到了前所未有的高度。另外他们还在尝试通过其他方式推动市场发展,比如进军流媒体领域。据说他们计划与 Twitch 等平台竞争,而这是一项成本极高的业务,需要支付巨额费用给名人进行直播合作。
所以换个角度来看,如果我是他们,我会认为自己的业务依赖于 meme 市场,而当前的融资可以让我在很长一段时间内无需再担心资金问题,从而大胆尝试更大的风险,进一步扩大市场规模或优化现有市场。有人认为他们会拿到钱后就“跑路”去过奢华生活,但实际情况是,他们完全可以在没有融资的情况下做到这一点,因此这种猜测并不成立。
至于有人质疑他们是否会离开 Solana 网络,我个人认为这种观点并不合理。毕竟,他们在 Solana 上已经取得了显著的成功,继续留在这个生态系统中才是最有利的选择。当然,关于这次融资的具体细节还有待披露,但我认为市场上的一些负面反应是没有根据的。我们可以稍后再深入探讨这些问题。
Jack Kubinec:
正如 Mert 所说,大家对 Pump.fun 的策略感到疑惑,主要是因为它的结构显得有些复杂。我个人认为 Pump.fun 很可能会推出一个大规模的空投计划。毕竟他们已经赚了大量的资金,同时也需要通过空投来营造良好的市场形象。
从目前透露的信息来看,Pump.fun 的计划似乎是将空投与 ICO(首次代币发行)结合起来,同时保留一部分代币分配给创始人和早期投资者。此外,这次 ICO 还可能面向部分机构投资者,而大部分代币则会公开出售。这种创新的发行方式可能是他们的核心策略之一。Ryan,你对此有什么看法?
Ryan Connor:
我认为这个计划确实很有趣,这实际上是一个酝酿已久的过程。市场早就知道 Pump.fun 最终会推出代币,但一直在猜测具体的时间节点。尽管他们的盈利能力非常强,运营成本几乎可以忽略不计,但创始团队显然有更大的野心。他们不仅设定了宏伟的愿景,还计划通过直播等方式进一步扩大市场影响力。
从商业角度来看,Pump.fun 的策略可能是利用现有的市场网络效应,逐步构建社交网络效应,以吸引更多用户。这种双重效应将使他们的产品更具吸引力。不过,他们目前的模式并非完美无缺。最大的挑战在于,他们尚未完全掌控用户发现功能,也没有完全控制前端分发渠道。这使得他们的服务具有一定的商品化特性,存在被去中介化的风险。
因此,我推测他们可能会利用这次筹集的资金开发新产品。例如,他们可能会推出一个与 Axiom 竞争的工具,进一步完善 Pump Swap 平台,或者开发一个专属钱包,以掌控前端分发渠道。如果他们能够掌控分发渠道,那么未来的潜力将更加巨大。不过,若无法解决分发问题,他们的长期愿景可能会受到限制。至于他们是否计划开发自己的区块链,目前还没有明确的迹象,但这确实是一个值得关注的方向。
Jack Kubinec:
抛开这些吸引眼球的内容不谈,当你与投资者交流时,Pump.fun 的代币融资计划确实存在争议。一些人质疑市场是否真的有 10 亿美元的需求。你认为他们能否成功筹集到这笔资金?
Ryan Connor:
这是一个非常值得讨论的问题。我个人认为这次 ICO 非常令人期待。Blockworks 的研究团队一直在分析市场动态,我们发现许多加密货币投资者对这个项目持怀疑态度,认为它的盈利能力不足。然而,从 Pump.fun 已筹集超过 1 亿美元的风险投资来看,这种怀疑可能并不成立。
当然,筹集 7 亿到 8 亿美元对于一个争议如此大的项目来说并非易事。但我相信,最终理性的市场判断会占据上风。Pump.fun 的团队非常优秀,他们的盈利能力已经得到了验证。比如,当 Libra 币推出时,市场对它的前景也充满质疑,但最终它成为链上最赚钱的项目之一。我认为 Pump.fun 也有类似的潜力。如果让我预测,我认为他们有很大可能筹集到 7 亿到 8 亿美元的资金。
Jack Kubinec:
这只是我的猜测,我并没有确切的信息。但在我看来,Pump 计划进行 10 亿美元的代币销售,似乎是在向那些批评他们的人发起挑战,尤其是那些认为 Pump 纯粹是投机没有长期价值的人。就好像在说:“你们不看好我们的产品,不认为它有实际用途。让我来证明一下,我们如何通过 ICO 筹集 10 亿美元,而这样的事情在加密行业已经有 8 年没有发生过了。”因此,这看起来是一个有意为之的举动,展示他们的实力。
我猜测,Pump 会找到一种方式,让这个代币成为一个有吸引力的投资选择。比如,他们可能会设计回购机制,或者让代币具有价值积累功能,甚至将其作为他们正在开发的类似 Twitch 的流媒体平台的原生代币。我认为,Pump.fun 不会轻易推出一个代币,然后对其价值下跌不以为意。毕竟,他们现在已经是一家规模庞大的公司,有许多需要维护的声誉和利益。因此,我相信他们会认真对待代币的价值管理,并通过一些策略来刺激市场需求。
不过,就目前来看,如果这个代币只是一个 meme,我很难想象会有 10 亿美元的市场需求。但或许这未必是坏事。因为我认为,2024 年的空投现象对加密行业的参与者来说并不友好。比如,很多人希望通过空投免费获得资金,但如果没有得到足够的奖励,就会产生不满情绪,甚至导致市场崩溃。此外,有些项目方可能会支付不透明的费用给市场操控者,以人为维持代币价格。所以,从这个角度看,ICO 或许是一种更健康的解决方案。不过,这只是我的猜测。
Ryan Connor:
听到 Pump 计划筹集 10 亿美元,估值达到 40 亿美元,确实很吸引人。如果真是这样,几乎可以将大部分资金投入其中,因为这是一种非常出色的商业模式,但实际的分配可能并不会完全如此。我认为需要关注的是,尤其是风险投资者看到条款时,可能会有一些关于代币销毁或价值积累的机制。因此,你真正需要关注的是价值如何累积到代币上。根据我们目前看到的估值,我认为不太可能所有价值都累积到代币上。如果一个项目推出代币,它必须有某种价值积累机制,那些没有价值积累机制的代币最终往往会归零。我认为 Pump 的代币很可能会有某种价值积累机制,这应该会吸引那些关注长期基本面的投资者。最终的问题是,价值积累的程度如何以及之后的估值会是什么样子。
Mert Mumtaz:
所以问题就是他们为什么需要筹集这么多资金。可能可以这样理解:他们想要资金来发展业务。如果观察整个风险投资行业,不限于加密领域,我们可以看到许多巨额融资的案例。有人可能会说,那些融资的项目技术含量更高,但归根结底,如果你是一家企业,想要构建和创造一些东西,资金是不可或缺的。
以 Pump 为例,如果他们真的想要挑战 Twitch,那将是一项非常艰巨的任务。但从他们过去的表现来看,我认为他们有能力做到,他们已经证明了自己的执行力。至于有人认为他们只是不断地提取资金,表现得像“贪婪的人”,其实并不公平。毕竟,没有人强迫任何人使用 Pump。市场上还有许多其他平台可以发币,但用户仍然选择 Pump,这本身就说明了问题。
为什么用户愿意支付更多的钱来使用 Pump 呢?市场上有竞争者,但 Pump 依然占据主导地位。显然,他们提供了用户真正需要的服务。至于这些服务在道德上是否正确,这并不重要。重要的是,用户愿意为此买单。没有法律规定必须使用 Pump.fun,但用户依然选择了它。
由此可以看出,Pump 的执行能力毋庸置疑。很多人可能认为,“哦,他们只是不断提取资金。”但实际上建立一个在第一年就能创造 7 亿美元收入的平台是非常困难的。那么,为什么 Pump 需要筹集更多资金呢?更多的资金意味着他们可以承担更高风险的投资。例如,他们可以进行并购(M&A),如收购一个小型社交网络,或者投资更多的基础设施建设,甚至是 DeFi 团队。通过这些方式,他们可以进入新的领域,或者涉足监管要求更高的业务领域。当然,这些尝试都非常昂贵,但资金的支持可以让他们有机会去尝试。
Pump 可能想利用这笔资金来提升代币的价值,使其成为一个值得投资的项目。不过,这并不是一件轻松的事情。他们需要资金作为缓冲,以降低未来的风险。实际上,当你筹集资金时,就是在为下一步降低风险。一般有两种方式可以做到这一点:一是扩大现有业务,二是尝试新的领域。简单来说,他们为什么需要筹集这笔钱?因为资金是实现任何商业目标的基础,尤其是在商业领域。有了充足的现金储备,他们就可以抵御可能出现的熊市。
我认为,加密行业的人们可能已经忘记了真正熊市的样子。但事实上,熊市有时候会突然到来,持续时间很长,影响也非常严重。而 Pump 现在筹集的资金可以帮助他们在熊市中保持稳定,同时还可以用于收购、并购等战略行动。当然,我怀疑他们是否会进行合并,但他们可以利用资金去挑战一些现有的大型竞争者。
需要强调的是,Pump 的市场、收入和未来都依赖于加密领域的这个 meme 市场,因此他们比任何人都更有动力去发展和改善这个市场。有人认为筹集资金会扼杀 meme 市场,但我觉得这种观点有些矛盾,因为他们筹集资金的目的正是为了改善这个市场。
当然,最终还是要看他们的执行力。如果他们真的想要套现离场,实际上早已可以通过现有资金做到这一点,而不需要再筹集额外的十亿美元。除此之外,我认为他们可能会开始关注 MEV 基础设施和核心 DeFi 基础设施领域的投资。这些领域的供应链价值非常高,进行深度投资需要大量资金支持。因此,我认为他们可以将这笔钱用于多种用途,而不是简单地满足短期需求。对于那些认为 Pump 会一次性搞砸所有事情的观点,我觉得这是非常片面的,因为他们的目标显然是为了发展市场,而不是破坏它。
Jack Kubinec:
我不认为 Pump.fun 会拿这十亿美元去过逍遥自在的生活。但我觉得有一个问题:Pump 已经有了 7 亿美元的资金,为什么他们在并购市场上没有更积极的行动?为什么我们没有看到更多的应用开发?
Ryan Connor:
经营企业是需要资金的,假设他们的利润率大约在 50% 左右,因此他们可能并没有 7 亿美元的可动资金,而是大约 4 亿美元,拥有过多的资金确实可能带来问题。我们在许多加密基金会中看到,当组织拥有庞大的现金储备时,反而可能失去紧迫感,变成一种“诅咒”。当然,也有一些组织能够很好地利用大额资金,比如 Solana 和 Helium,但对于许多团队来说,这可能会成为一种负担。因此,我们需要关注 Pump.fun 是否能够有效管理他们的资金储备。
在并购方面,我确实认为存在很多合理性,但关键在于是否有足够的纪律性。在加密行业,历史上许多并购案例缺乏明确的战略方向。因此,观察 Pump 的收购是否与其业务协同发展将非常重要。如果他们想让业务全球化,我猜目前他们的市场主要集中在美国。但如果你参考 Uber 的案例,直到 2020 年,他们每年需要烧掉 10 亿到 40 亿美元来应对当地的出租车法规问题。虽然这并不完全相同,但在全球范围内应对不同地区的证券法规也是一项非常昂贵的挑战,需要提前做好资金准备。
我认为更有趣的事情是那些基层的努力,比如针对与加密相关的用户进行精准广告宣传,或者与 Twitch 的内容创作者进行合作。建立一个网络是非常困难的,很多人低估了这项工作的复杂性。人们可能会认为 Instagram 一夜之间就启动了网络效应,但实际上,这背后有大量的基层努力,这需要员工逐户上门签约供应方,比如 Uber 和 Airbnb 就是这么做的,Tinder 则在大学校园推广他们的应用。这些工作非常具有挑战性,而要完成这些工作,你需要充足的资金支持。
因此,虽然现金储备可能是一种“诅咒”,但它也可以帮助你建立一个非常强大的网络效应业务。接下来,我们将拭目以待,看看他们能否成功利用这笔资金实现更大的目标。
Jack Kubinec:
你认为 Pump 是否需要拥有前端才能在长期内成功?
Ryan Connor:
我认为这是必须的。如果 Pump 不掌控前端,他们的角色就会被限制在中间环节。在加密货币市场中,基础层(Layer 1)因为控制了区块内容的写入,能够获得大量价值。而在其他互联网市场中,往往是前端聚合器占据了更大的价值,因为他们直接为用户提供服务或整合资源。
目前我们可以看到,像 Uniswap 的前端、数字钱包的盈利能力,以及 CEX 的表现,都证明了前端的重要性。因此,Pump 提供的服务虽然在资产启动方面很有竞争力,但本质上仍然是一种“商品化”的服务。尽管他们是这一领域的先行者,但在加密行业中,先发优势并不足以保证长期成功,他们可能会面临被“去中介化”的风险。所以,我认为掌控前端是 Pump 长期发展的关键,这可能是他们接下来需要优先解决的问题之一。
Mert Mumtaz:
我同意这一点,尤其是在他们可能筹集到 10 亿美元的情况下。不过,我认为 Pump 启动自己的区块链的可能性并不大。相反,他们可能会考虑启动一个交易所。因为在加密行业中,交易所是最赚钱、最具影响力的业务之一,比如 Binance、Coinbase 和 Hyperliquid 都是成功的例子。
目前来看,集中交易所的竞争并不像想象中那么激烈。比如,Coinbase 主要集中在美国市场,而 Binance 在国际市场更有优势。Hyperliquid 则是一个带有更多加密属性的交易所,介于两者之间。因此,我认为 Pump 更可能尝试进入交易所领域,甚至可能通过收购现有交易所来实现这一目标。
在未来 12 个月内,Pump 是否会推出自己的区块链或启动一个交易所?从实际操作性来看,我认为启动交易所的可能性更大。因为交易所更接近用户,同时也更容易获得监管许可。而启动自己的区块链反而可能让他们与用户的距离更远。加密行业的特点是,如果你选择垂直整合启动自己的链,你需要让所有的交易所支持你的链,还需要桥接服务提供商和钱包的配合,这将是一个非常复杂的过程。
Ryan Connor:
确实如此。启动自己的区块链会让用户的使用流程变得更复杂。例如,用户原本只需要 1 到 5 次点击就能完成操作,但如果转移到新的链上,这可能会增加到 5 到 10 次点击,显著增加用户流失的风险。而且历史表明,许多项目在尝试推出自己的区块链时失败的案例远多于成功的案例。我相信 Pump 团队对此非常清楚。
从目前的情况来看,我认为现在启动自己的区块链还为时过早。未来他们可能会考虑这一方向,但至少在接下来的 12 个月内,Pump 推出区块链的可能性并不大。
Jack Kubinec:
我们已经一致认为,Pump 不太可能去构建一个 L1 网络或类似的东西。那么是什么阻止 Pump 去构建一个专属的 L1 或者一个更有吸引力的 L2 呢?比如说,Pump 给 Solana 的验证者和质押者带来了大量收入。为了提高 Pump 的收益率,其实可以把交易执行转移到自己的排序器上,捕获所有的交易费用,同时将数据结算到 L1 上。这样依然可以享受到 Solana 的网络效应。
Mert Mumtaz:
我觉得可以把初创企业分为两种类型,或者说两种发展阶段。第一种是“增长模式”,就像 Ryan 提到的 Uber 一样,创始人 Travis 会花费数亿美元在市场上争夺份额,全面投入资源。而另一种则是像亚马逊或沃尔玛那样,更注重利润率,降低成本,甚至在工作场所都没有奢华的设备。
那么,Pump 如果要启动自己的链,它的动机是什么呢?大家都在说,如果他们想提高收益率,这基本上就是想要更好的利润率。利润率是净收入与净支出的比率。假设 Pump 在 Solana 上赚取了 8 亿美元,虽然并不是因为 Solana 才赚到这笔钱,但确实是在 Solana 上完成的。因此,可以合理推测,Solana 并没有限制他们的增长,反而在某种程度上帮助了他们,成为了历史上收入增长最快的企业之一。那么,如果他们筹集 10 亿美元,只是为了将利润率从 80% 提高到 85%,我会觉得这是一件很无聊的事情。如果我是他们的投资人,我会问:“你们在干什么?我希望看到的是十倍的增长,而不是几个百分点的提升。”
而且启动自己的链并不是免费的。你需要建立自己的分销渠道,可能会失去原有的流动性和集成支持,还需要组建一支全职团队去处理 Phantom 和其他交易所的合作关系。所以说,提高利润率并不是一件简单的事情,它需要付出巨大的努力,而这些努力看起来更像是早期的优化策略。如果 Pump 真正想要增长,他们似乎应该专注于更大胆的尝试,比如挑战 Twitch。这比去构建第 100 个 L2 网络要更有意义。
我之前提到过,利用筹集的资金来降低大胆尝试的风险,比如进入媒体和娱乐领域,这比去构建一个中等水平的 L1 网络要有趣得多。因为任何人都可以通过现有的服务推出 L2,甚至推出一个普通的 L1 网络也并不算难。那么,Pump 创建自己的链的实际动机是什么呢?
我认为加密行业的人们有时候过于关注 L1 和 L2,而忽视了真正重要的部分——业务本身。到目前为止,还没有任何公司或应用程序通过推出区块链实现了 100 倍甚至 1000 倍的增长。唯一可以类比的可能是所谓的“L1 溢价”,也就是在 L1 上推出代币会让代币的估值更高,但这并不会真正推动市场的增长。Pump 想要的显然是市场的增长,而不是仅仅优化收益率。
所以总的来说,启动自己的链并不符合 Pump 目前的发展方向。他们现在筹集资金的目标是为了实现更大的增长,而不是在现有的基础上进行小幅度的优化。如果他们真的想要离开 Solana 或者创建自己的链,作为 Solana 的参与者,我们需要问自己:“是什么让他们觉得 Solana 不够好,以至于需要这样做?”但从目前来看,Pump 和其他像 Axiom、Phantom、Magic 以及 Jito 这样的项目都在 Solana 上取得了巨大的成功,赚取了数亿美元的收入。因此,即便 Solana 存在一些问题,也远没有外界所说的那么糟糕。
如果不是为了收益率优化,那可能是为了用户体验。比如,Solana 在网络拥堵时可能会出现交易不稳定的情况,这确实是一个合理的问题。但这些问题正在逐步得到解决,因此在这些问题解决之前,推出新的链并不是一个短期内可行的选择。
Jack Kubinec:
你之前是否提到过“应用特定的排序”?因为每次我问别人“如果 Pump 推出自己的链会怎样?”时,他们总是提到应用特定的排序即将到来,这可能会降低 Pump 这样做的吸引力。
Mert Mumtaz:
是的,“应用特定的排序”确实是一个正在发展的方向。此外,还有其他方式可以实现类似的功能。我认为加密行业有时候会过于专注于一些细枝末节,比如有人会说:“如果 Pump 能在 L1 的核心层控制交易排序规则,那将对他们的业务产生巨大推动作用。”但实际上,这只是一个特定的优化手段,而且这种优化已经可以通过其他方式实现了。比如 Polymarket 就是一个很好的例子,他们在某些方面几乎不依赖区块链。
所以说,Pump 还有很多更短期、更直接的优化可以进行。如果你的整个业务都在链上,比如 Hyperliquid,那么“应用特定的排序”或者其他复杂的技术可能更有意义。但对于 Pump 来说,他们的业务并不完全依赖链上操作。
更重要的是,我们需要问自己,这种优化是否真的能帮助他们的业务增长?与推出一个 L1 网络相比,重新定义全球媒体、社交媒体和娱乐市场的格局,甚至创造一个全新的市场类别,显然对收入增长的推动更大。这也是他们需要资金的原因。如果他们能够实现这一目标,他们的业务规模可能会从十亿美元增长到一百亿美元,而仅仅依靠“应用特定的排序”或者推出一个新链是无法实现这一点的。
Jack Kubinec:
Ryan,你对 Alpenglow 和 Accelerate 有什么看法?
Ryan Connor:
我认为这充分体现了 Solana 生态系统打破常规并挑战传统认知的能力。这正是我们常常提到的 Solana 的优势之一。
关于 Alpenglow,还有一个有趣的地方是,如果你回顾历史验证者的表现,会发现他们的表现一直有些滞后。然而,我注意到他们最近在这方面做出了很大的努力,比如进行了一些重要的人才招聘,但遗憾的是,整个生态系统似乎不得不花费大量精力去争取这样的人才。为何如此优秀的人才会被迫离开团队,这确实是一个值得深思的问题。不过,我并没有内部信息,也不了解具体的情况。
Jack Kubinec:
Ryan,我还有一个问题想请教你。我觉得 Alpenglow 和以太坊的合并有一个有趣的对比。虽然两者并不完全相同,但 Alpenglow 可能是 Solana 历史上最重要的一次升级,而以太坊的合并在当时对以太坊来说也是具有里程碑意义的。我记得 2022 年以太坊合并时,我在 Blockworks 报道,那时候所有人都在关注合并相关的内容。每天我都要采访投资者,了解他们的看法。在合并前,以太坊价格大幅上涨,但合并成功后,投资者纷纷抛售以太坊,导致其表现一直不佳。
现在面对 Alpenglow 升级,Solana 的效率进一步提升,作为投资者,你会如何看待这种情况?
Ryan Connor:
我认为性能优化确实重要,但也不能过于执着。如今的加密市场已经更加成熟,性能优化和历史表现已经成为行业的基本预期。对于对冲基金经理来说,他们可能不会深入研究技术细节,而是更关注市场的整体方向,尤其是分销渠道和客户获取策略。
我认为这就是我们在加密领域的现状。我知道技术细节仍然重要,但 Solana 在这方面有着巨大的领先优势,甚至远超竞争对手的规划。
从我的角度来看,Solana 最引人注目的地方在于,我经常听到一些创始人主动提到 Solana 基金会的高效运作。他们对与这样一个高效的组织合作感到非常满意。从创始人那里听到这些反馈,对我来说比单纯的技术升级更有意义。我非常清楚 Solana 的技术目标是什么,并且对他们实现这些目标充满信心,因为他们过去一直能够兑现承诺。这一点对我个人来说尤为重要。
Jack Kubinec:
Solana 的长期扩展策略是什么?目前团队似乎主要关注于优化现有的技术栈,而不是拓展架构。除了优化现有技术,Solana 是否还有其他扩展策略?还是说,通过优化现有代码库来提升吞吐量就是唯一的研究方向?Mert,你怎么看?
Mert Mumtaz:
性能工程和系统扩展的基本方法是,首先构建一个系统,在实际运行中施加负载,然后观察瓶颈所在,并通过优化这些瓶颈来改进系统。接着,再次测试优化后的系统表现。分布式系统的复杂性在于,其各个组件之间的交互呈指数增长。例如,如果一个系统有八个组件,每个组件都可以彼此通信,那么潜在的交互复杂性是巨大的,无法在理论设计中完全预测。因此,唯一可行的方法是设计一个原则上可扩展的简单架构,并在实际运行中不断调优和修复问题。
这种方法已经被证明可以带来很大的进步。目前团队正采用了这样的策略,他们在过程中发现了一些非常奇怪的 bug,比如代码中存在重复的数据结构等低级错误。通过解决这些问题,团队逐步积累了关于如何进一步扩展系统的洞察力。
这一过程可以类比赛车设计。比如在 F1 比赛中,即使你设计了一辆发动机强劲、轮胎抓地力优秀的赛车,但可能会因为车身过轻而导致转弯时表现不佳。此时的挑战是,如何在不影响其他性能的情况下解决这个问题。同样,在设计分布式系统时,只要遵循物理法则,其他问题都可以通过优化解决。这也是我最初被 Solana 吸引的原因之一——通过增加带宽和减少延迟来最大化利用物理资源。
目前来看,系统的主要瓶颈在于带宽,尤其是在异步执行功能上线后,这为扩展提供了新的方向。相比之下,多个并发提案更多是为了增强系统的容错能力,而异步执行则侧重于提升扩展性。要解决带宽瓶颈,需要综合运用多种技术,比如零知识证明,以及设计新的共识机制来高效利用带宽,并通过异步执行进一步优化带宽的使用效率。
然而,传统的“论文驱动”方法,即通过理论假设解决问题的方法并不适用于分布式系统。因为系统的非线性复杂性在实际运行中会暴露出许多意想不到的问题,而这些问题无法通过理论设计完全预测。因此,Solana 的扩展策略是通过不断修复瓶颈和优化系统,逐步生成关于核心架构变更的洞察力。一个很好的例子是 Alpenglow 优化与异步执行功能的结合,这两者相辅相成,共同推动系统的扩展能力。
深潮 TechFlow 消息,6 月 11 日,据分析师余烬监测,[三战 ETH 100% 胜率] 的鲸鱼做空 ETH,他在 20 分钟前把 500 万枚 USDC 转进 Hyperliquid,目前已经以 25x 杠杆做空了 2.19 万枚 ETH,仓位价值 6103 万美元。开仓价格 2780美元,清算价格 2948美元。
深潮 TechFlow 消息,6 月 11 日,据链上分析师 The Data Nerd(@OnchainDataNerd)监测,一个可能属于 Cumberland 的钱包地址30分钟前从币安提取了 10200 枚 ETH(约 2854 万美元)。该地址在 20 小时前向币安存入了 3000 万枚 USDC 以积累上述 ETH。
撰文:White55,火星财经
2025 年 6 月 10 日,以太坊价格以凌厉攻势突破 2,827 美元,创下 15 周新高。这一数字背后,一场涉及 18 亿美元空头头寸的清算风暴正在酝酿。而在这场看似偶然的行情中,一位神秘巨鲸的操作轨迹,成为解读市场情绪的关键注脚。
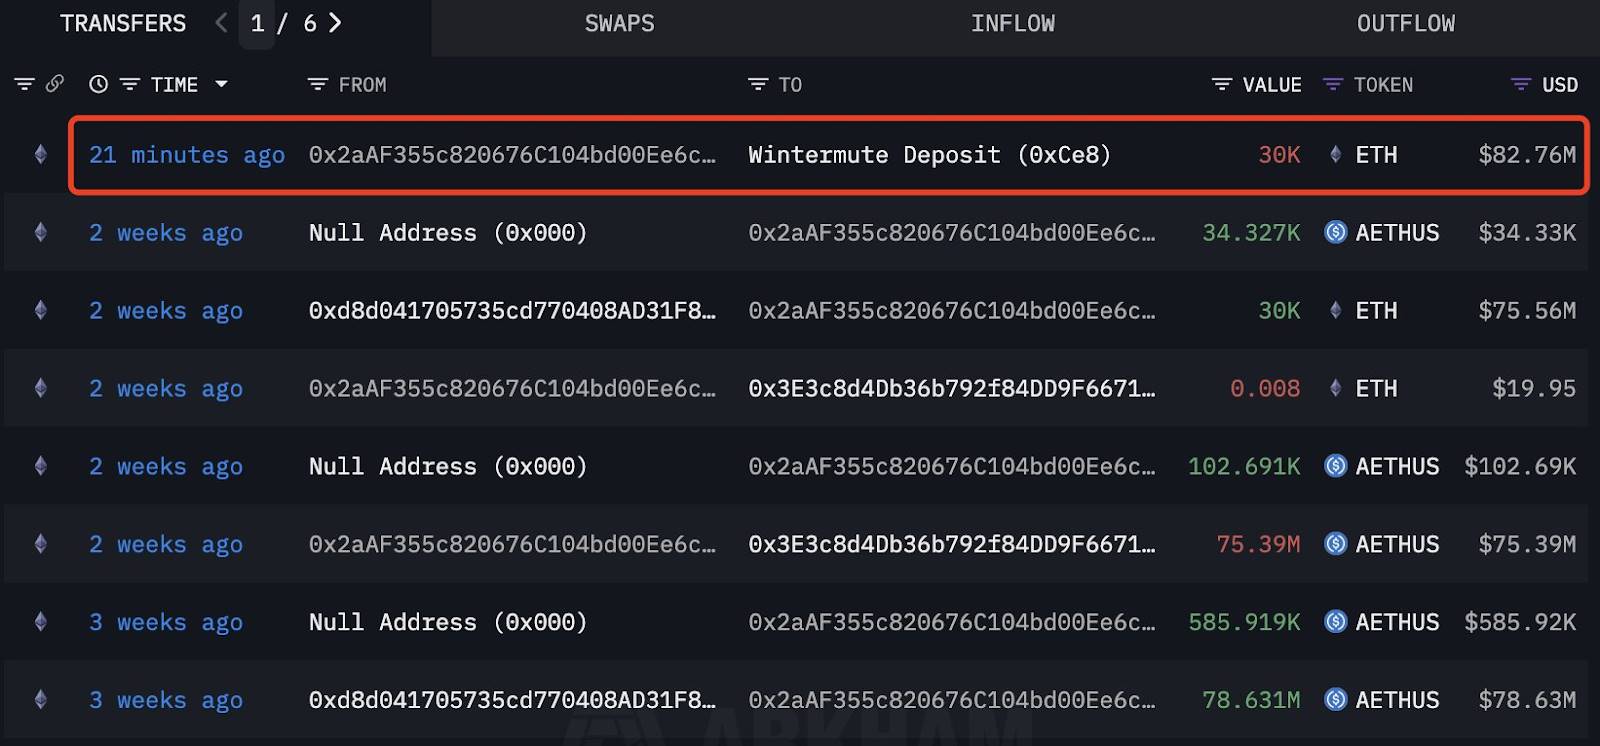
ETH 鲸鱼的交易活动。资料来源:Lookonchain/X
据链上追踪平台 Lookonchain 披露,某匿名地址在 44 天内完成两次精准狙击:
第一回合(4 月 27 日):通过 Wintermute OTC 以 1,830 美元均价吸筹 3 万枚 ETH,耗资 5,490 万美元;
第二回合(5 月 27 日):以 2,621 美元价格抛售等量筹码,获利 2,373 万美元,收益率高达 43%;
终局收割(6 月 10 日):再次通过场外交易以 8,276 万美元抛售 3 万枚 ETH,锁定 730 万美元利润,累计斩获 3,100 万美元。
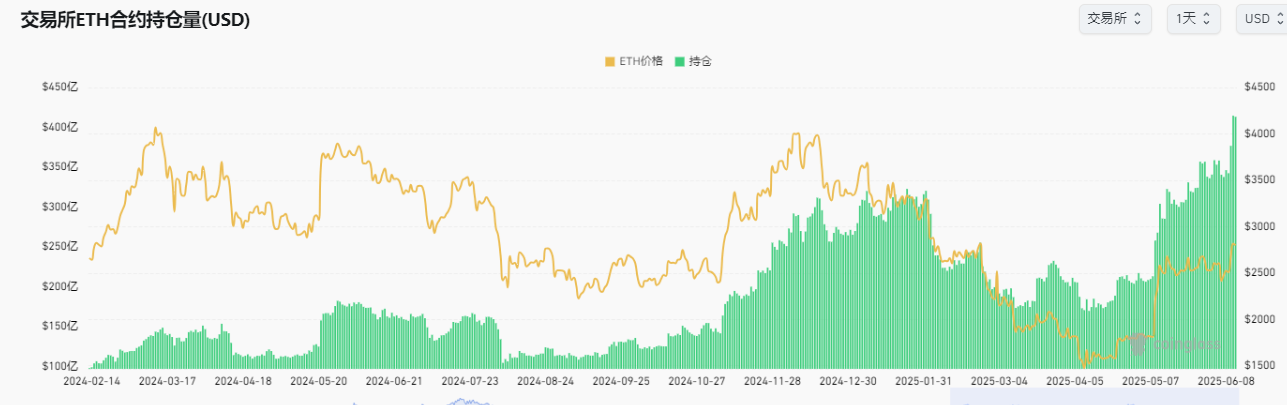
此类操作绝非孤例。CoinGlass 数据显示,以太坊期货未平仓合约(OI)首次突破 400 亿美元大关,市场杠杆率已逼近临界点。当前流动性图谱呈现微妙平衡:2,600 美元附近聚集 20 亿美元多头清算风险,而 2,900 美元上方则潜伏着 18 亿美元空头爆仓弹药。这种多空对峙,恰似《大空头》中 CDO 市场的翻版——任何方向突破都将引发链式反应。
价格狂欢背后,以太坊生态正经历结构性变革。
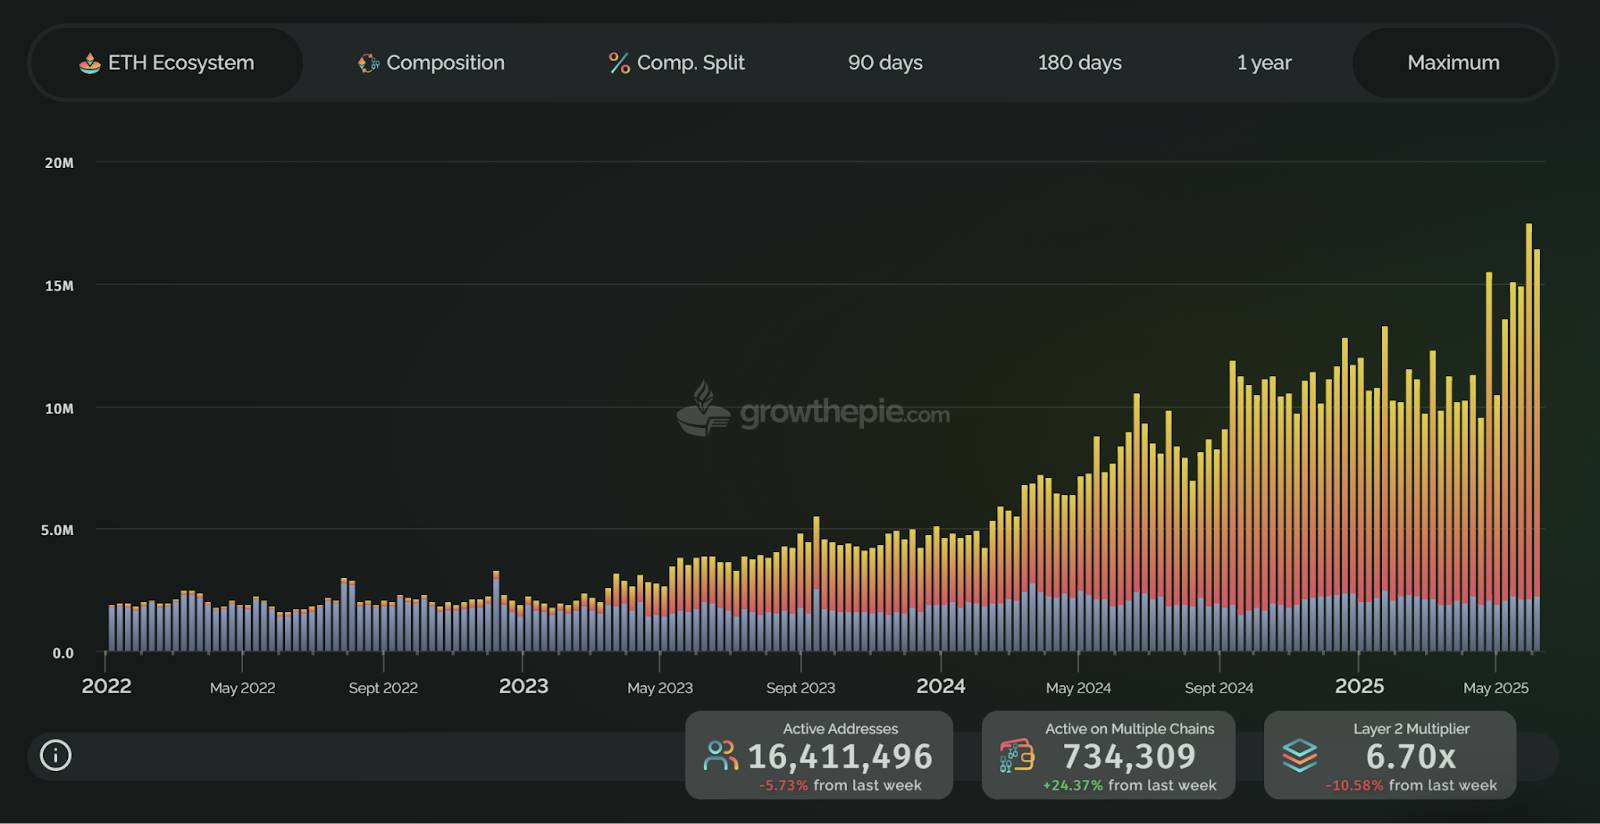
以太坊每周地址参与度图表。来源:growthepie
growthepie 数据显示,第二季度独立活跃地址暴增 70%,6 月 10 日达到 1,640 万峰值。其中 Base 网络以 72.81% 占比(1,129 万地址)成为增长引擎,远超以太坊主网的 14.8%(223 万地址)。这种「卫星链反哺主网」的模式,与 2020 年代 DeFi Summer 的叙事逻辑截然不同。
尽管以太坊仍以 660 亿美元 TVL 占据 DeFi 市场 61% 份额,但其核心收入模型已现隐忧:
手续费塌陷:过去 30 天网络手续费仅 4,330 万美元,较坎昆升级前暴跌 90%;
质押收益困局:Blob 技术降低 Layer2 成本的同时,质押者年化收益持续萎靡于 3.12%,远逊于 Solana 等竞品;
监管枷锁:SEC 对 ETH 质押的审查导致现货 ETF 资金连续 8 日净流出 3.69 亿美元,机构信仰出现裂痕。
这种矛盾在 Glassnode 链上数据中具象化:持有 ETH 超过 1 年的「钻石手」地址占比从 63% 骤降至 55%,而短期持有者抛售量激增 47%。当技术升级未能转化为持币者收益,生态繁荣反而成为价值稀释的推手。
期货市场暗流涌动,ETH 期货未平仓合约 (OI) 历史上首次突破 400 亿美元,表明市场杠杆率较高。未平仓合约的大幅上涨预示着潜在的波动性。
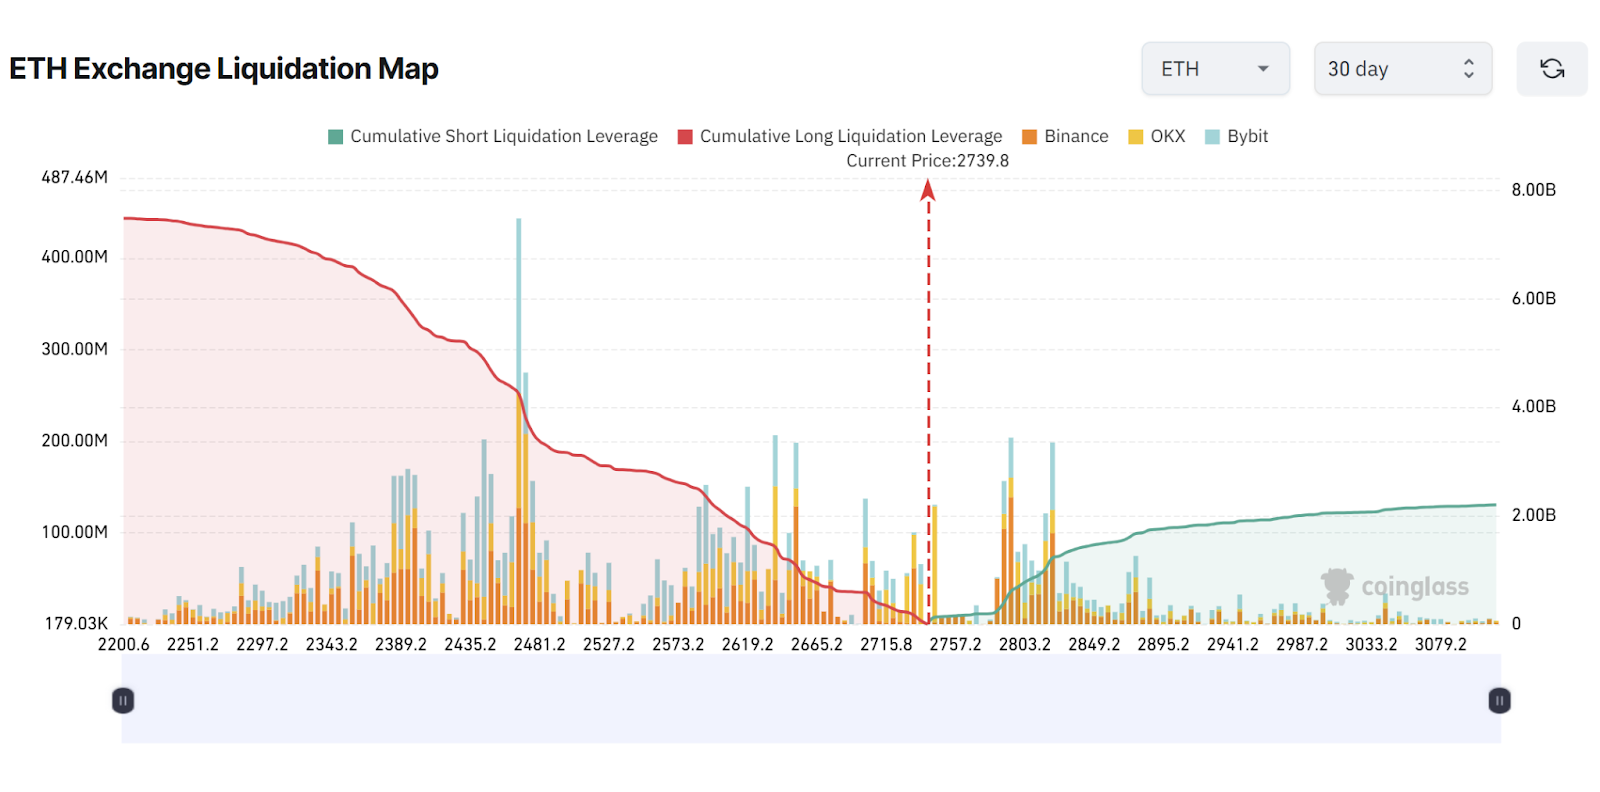
以太坊清算图表。资料来源:CoinGlass
CoinGlass 清算热图揭示资本博弈的残酷逻辑:
多头雷区:2,600-2,665 美元区间堆积 20 亿美元强平风险,此处恰为 2024 年牛市 50% 斐波那契回撤位;
空头坟场:2,900 美元上方 18 亿美元空头头寸命悬一线,该位置对应 ETH/BTC 汇率 0.019 历史低位;
机构双面性:CME 以太坊期货未平仓合约占比达 9%,与比特币期货 24% 的机构主导格局形成反差,暗示传统资本仍持观望态度。
衍生品市场的畸形繁荣,实为流动性陷阱的显影。当永续合约资金费率持续为负、吃单者买卖比率跌破 1 时,市场已进入「极端看空」状态。这种环境下,巨鲸的 OTC 套现更像是末日狂欢前的离场信号——毕竟历史数据显示,未平仓合约创纪录后 3 个月内发生黑天鹅事件的概率高达 68%。
从 K 线形态审视,当前行情暗藏玄机:
波动率挤压:日线布林带收窄至 5%,为 2024 年 2 月以来最低水平,预示突破在即;
周线悖论:价格站稳 50 周与 100 周 EMA 上方,但 MACD 柱状图出现顶背离,RSI 数值 42 暗示上行势能不足;
斐波那契桎梏:2,800 美元日收盘价将成为多空分水岭,突破则打开 3,200-3,500 美元理论空间,反之可能回踩 2,500 美元实现价格支撑。
宏观层面,美俄地缘政治谈判与美联储降息预期构成双重扰动。CME 利率期货显示,市场对 2025 年 2-3 次降息的定价已达 79%,若实际路径偏离,加密市场将首当其冲。而渣打银行警告,RWA(真实世界资产)叙事若未能在 Q3 兑现,以太坊或面临千亿美元市值蒸发风险。
以太坊正站在历史十字路口:
质押经济重构:通过 EIP-7251 将验证节点质押上限提升至 2048 ETH,优化退出机制缓解流动性危机;
Layer2 价值反哺:强制 Arbitrum 等 Layer2 将部分手续费收入分配至主网,解决「生态繁荣,主网贫血」悖论;
监管破局:SEC 对 21Shares 质押 ETF 的裁决若在 Q3 通过,预计带来 15-20% 短期涨幅,并锁定 8% 流通量。
正如彼得·布兰特所言,突破 2,800 美元拥堵形态后,以太坊或开启「登月」行情至 5,232 美元。但需警惕,这场资本游戏的本质仍是杠杆驱动下的流动性狩猎——当 18 亿美元空头头寸化作燃料时,市场终将验证:究竟谁在驾驭趋势,谁又是裸泳者。
深潮 TechFlow 消息,6 月 11 日,乌克兰立法者提议修订法律,允许乌克兰国家银行 (NBU) 将比特币等加密货币纳入该国储备,该提案已于周二提交给议会。央行将保留是否将其储备分配给加密货币、分配多少以及何时分配的完全自由裁量权。
撰文:Nancy,PANews
在 Solana 生态陷入情绪低谷之际,一则 ETF 消息再次点燃市场的乐观预期。6 月 11 日,美 SEC 要求潜在 Solana 现货 ETF 发行方更新 S-1 申请文件。此举被市场视为 Solana ETF 进入实质审查阶段的转折信号,释放出监管层态度积极的信号。受此推动,市场对于 7 月正式获批的预期迅速升温,Solana 生态随之迎来普涨行情。
据 Blockworks 报道,有多位知情人士透露,美 SEC 已通知多家拟推出 Solana 现货 ETF 的发行方,在未来一周内提交更新后的 S-1 注册声明文件。这意味着已通知多家拟推出 Solana 现货 ETF 的发行方,在未来一周内提交更新后的 S-1 注册声明文件。
消息人士指出,SEC 将在 S-1 文件提交后的 30 天内提供审查反馈,文件更新内容主要聚焦实物赎回语言的修改,以及对质押机制的处理方式,这两项内容也正成为加密现货 ETF 审批流程中的核心关注点。
在加密资产 ETF 的设计中,实物赎回指的是投资人可将 ETF 份额换回对应的底层资产(比如 SOL),而非现金。在 SEC 审查 S-1 文件时,该机构将重点审查发行方对实物赎回如何执行、资产价值如何计算、是否支持部分或全部资产以现金形式赎回等环节的描述是否足够清晰、合法、合规且具可操作性。这一机制的设定直接关系到 ETF 的市场透明度、流动性以及套利效率,其合规表述也成为 SEC 衡量 ETF 是否适合零售与机构投资者的重要依据。
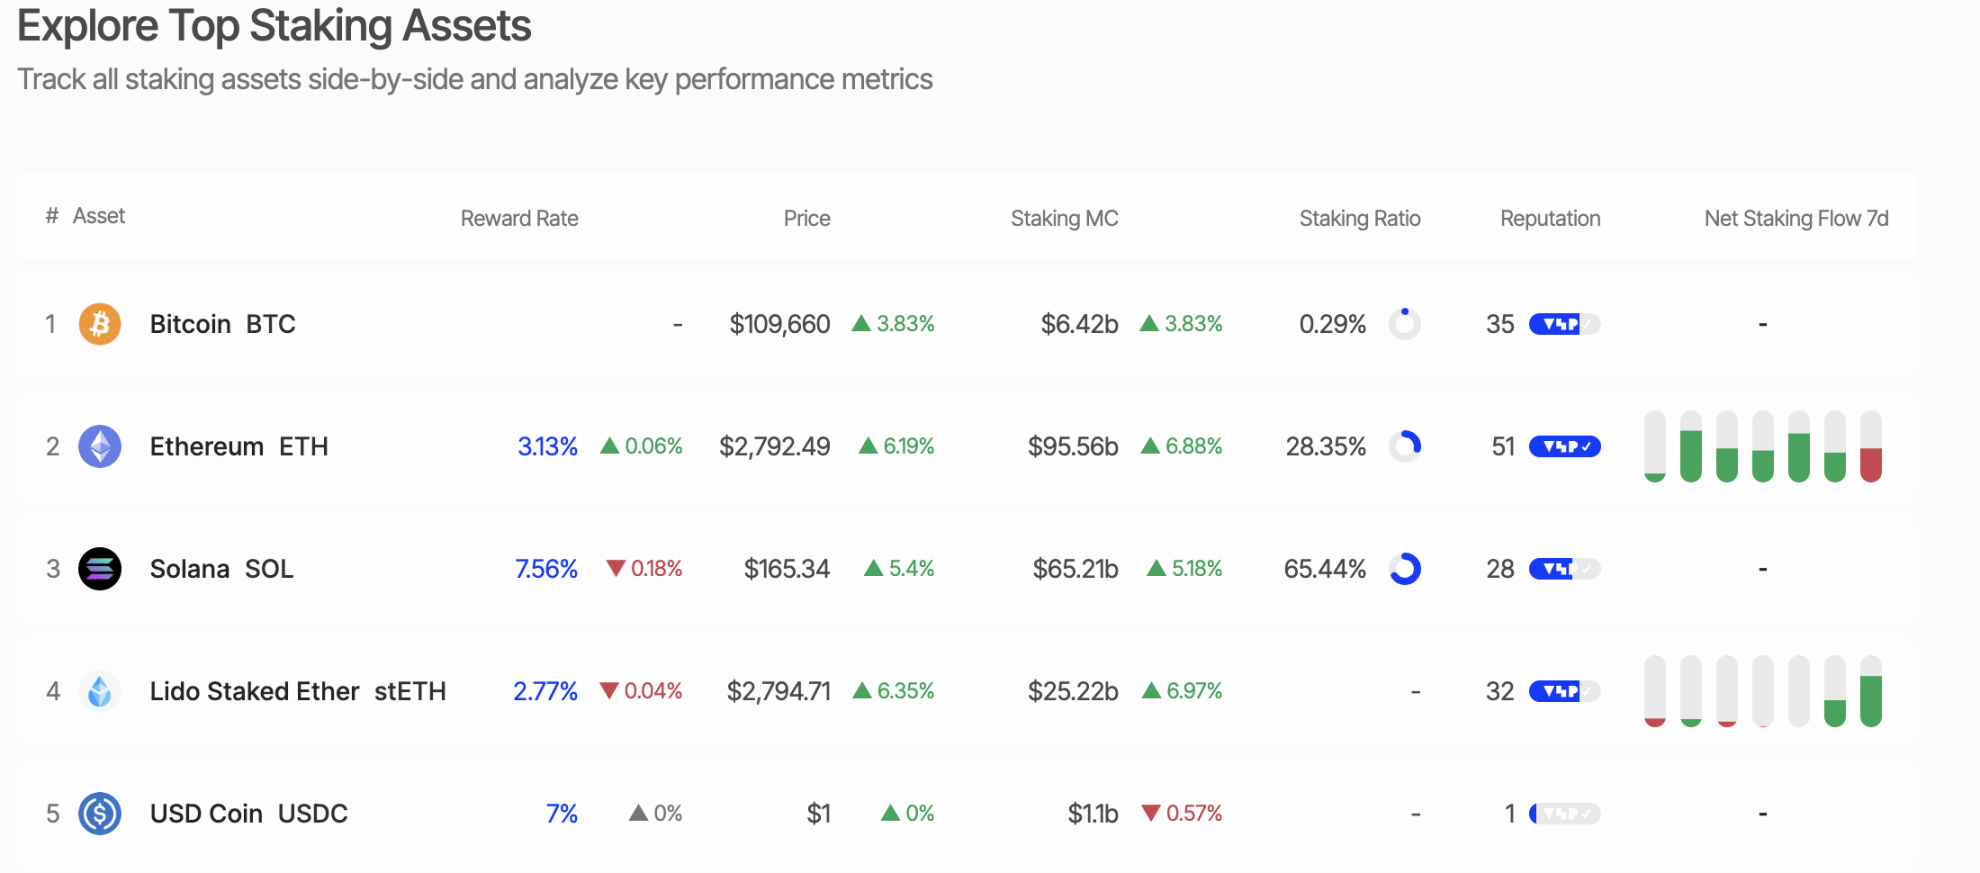
质押机制则是市场关注的另一焦点,质押是 Solana 等这类 PoS 公链原生的资产增值手段,能够为持仓人带来链上收益。Staking Rewards 数据显示,截至 6 月 11 日,Solana 的质押率为 65.44%,质押收益率为 7.56%,是以太坊(3.13%)的两倍多。而在此前 SEC 在以太坊 ETF 审批中多次回避质押相关条款,担心其可能涉及证券收益属性。但在今年 5 月与贝莱德就以太坊现货 ETF 的谈判中,SEC 态度已有松动,开始接受在特定条件下纳入质押功能。此次有知情人士透露,SEC 目前对 Solana 现货 ETF 中包含质押机制持开放态度,因此要求发行方需足够的法律清晰度和实施细则。
自 Grayscale 于 2024 年率先提交 Solana 现货 ETF 的 19b-4 文件并于今年 2 月正式被 SEC 受理以来,Solana ETF 已进入实质性监管流程。尽管 SEC 在 5 月底再次宣布延迟对部分 Solana ETF 的审批,理由为需「更多时间评估法律政策问题」,但此次 S-1 文件修订指令释放出一个重要信号,即监管机构已不再排斥 Solana ETF 的可行性,已从否决姿态转向规则博弈与细节打磨阶段。
截至目前,Fidelity、Franklin Templeton、VanEck、Bitwise、Canary Capital、21Shares 以及 Grayscale 等均已提出 Solana 现货 ETF 申请。
受此消息影响,CoinGecko 数据显示,Solana 生态代币出现普涨行情,SOL 价格一度创下本月新高。此前因 Pump.fun 发币吸血效应、其他链上流动性激励分流等因素,Solana 的参与热度较年初大幅下滑。
在比特币与以太坊现货 ETF 成功落地后,市场关注的焦点正迅速转向下一轮加密现货 ETF 的潜在标的。
Solana 是继比特币与以太坊之后第三个进行现货 ETF 申请的加密资产。根据 Blockworks 援引知情人士报道,从最新的 ETF 申请文件更新节奏来看,Solana 现货 ETF 有望在未来 3 到 5 周内获得批准,即最快可能在 7 月通过,这比此前市场普遍预期的下半年末期更早。
彭博 ETF 分析师 James Seyffart 在最新预测中表示,相关产品可能会在今年获批,甚至最早可能在 7 月。他表示,「我们认为 SEC 现在可能比原计划更早处理有关 Solana 和质押 ETF 的 19b-4 申请文件。发行方和行业参与者很可能一直在与 SEC 及其加密资产工作组合作制定规则,但 SEC 对这些申请作出最终决定的截止时间仍在今年 10 月。」
Solana 被认为已具备关键的审批前提。James Seyffart 补充道,Solana 与 XRP 的 ETF 申请目前已有衍生品 ETF 获批,这为现货 ETF 的批准铺平了道路。
实际上,今年 3 月,Volatility Shares 推出了两只 Solana 期货 ETF,这是继比特币和以太坊后,首个获得美国期货 ETF 许可的 L1 公链项目,被视作评估现货 ETF 市场成熟度的重要指标。这一路径高度呼应了比特币和以太坊现货 ETF 的推进节奏,先由期货 ETF「探路」,再推动现货产品落地。
美国之外,加拿大多伦多证券交易所于 4 月推出四只 Solana 现货 ETF,并支持质押功能。这一产品创新不仅显示出对机构投资者的吸引力,也在国际监管维度上对 SEC 形成了间接压力。
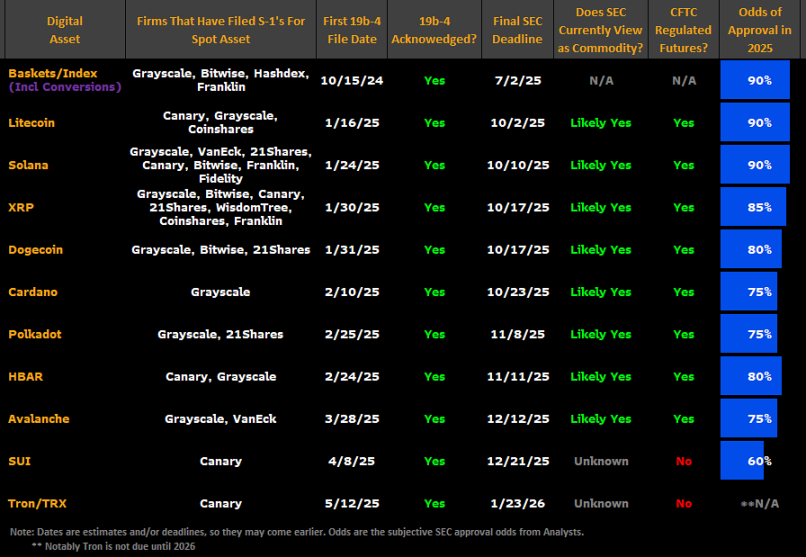
在 James Seyffart 发布最新预测加密现货 ETF 的获批概率中,Solana 和 Litecoin 在获批概率上处于第一梯队。其中,Litecoin 和 Solana 获批概率达 90%;XRP 获批概率为 85%;Dogecoin、HBAR 预计通过概率为 80%;Cardano、Polkadot、Avalanche 预计通过概率为 75%;SUI 预计通过概率为 60%。
尽管 Solana 已具备获批美国现货 ETF 的绝大多数关键条件,但 SEC 此前在对 Coinbase 与 Binance 的诉讼中曾将 SOL 列为「未注册证券」。虽然这类诉讼部分已暂停或撤销,但证券标签尚未被正式澄清或裁决,仍构成潜在障碍。
撰文:Haotian
一边是 Meta 砸下 148 亿美元收购 Scale AI 近半股权,整个硅谷都在惊呼巨头用天价为「数据标注」重新定价;另一边则是即将 TGE 的
@SaharaLabsAI,依然被困在「蹭概念、无法自证」的 Web3 AI 偏见标签下。这种巨大反差背后,市场到底忽略了什么?
首先,数据标注是比去中心化算力聚合更有价值的赛道。
用闲置 GPU 挑战云计算巨头的故事确实精彩,但算力本质上是标准化商品,差异主要在于价格和可获得性。价格优势看似能从巨头垄断中找到缝隙,但可获得性受制于地理分布、网络延迟以及用户激励不足,一旦巨头降价或增加供给,这种优势瞬间就会被抹平了。
数据标注则完全不同——这是一个需要人类智慧和专业判断的差异化领域。 每一个高质量标注都承载着独特的专业知识、文化背景和认知经验等等,根本无法像 GPU 算力那样「标准化」复制。
一个精准的癌症影像诊断标注,需要资深肿瘤医生的专业直觉;一个老道的金融市场情绪分析,离不开华尔街 Trader 的实战经验。这种天然的稀缺性和不可替代性,让「数据标注」具备了算力永远无法企及的护城河深度。
6 月 10 日,Meta 正式宣布以 148 亿美元收购数据标注公司 Scale AI 49% 的股份,这是今年 AI 领域最大的单笔投资。 更值得关注的是,Scale AI 创始人兼 CEO Alexandr Wang 将同时担任 Meta 新成立的「超级智能」研究实验室负责人。
这位 25 岁的华裔企业家于 2016 年创立 Scale AI 时还是斯坦福大学的辍学生,如今他掌管的公司估值已达 300 亿美元。Scale AI 的客户名单堪称 AI 界的「全明星阵容」:OpenAI、特斯拉、微软、国防部等都是其长期合作伙伴。 该公司专门为 AI 模型训练提供高质量数据标注服务,拥有超过 30 万名经过专业培训的标注员。
你看,当所有人还在为谁家模型跑分更高争论不休时,真正的玩家已经悄悄把战场转移到了数据源头。
一场关于 AI 未来控制权的「暗战」已经开始。
Scale AI 的成功暴露了一个被忽视的真相:算力不再稀缺,模型架构趋于同质化,真正决定 AI 智能上限的是那些被精心「调教」过的数据。Meta 用天价买下的不是一家外包公司,而是 AI 时代的「石油开采权」。
垄断的故事总有反叛者。
正如云算力聚合平台试图颠覆中心化云计算服务一样,Sahara AI 试图用区块链彻底重写数据标注的价值分配规则。传统数据标注模式的致命缺陷不是技术问题,而是激励设计问题。
一个医生花几小时标注医疗影像,拿到的可能就是几十美元劳务费,而这些数据训练出的 AI 模型价值数十亿美元,医生却分不到一分钱。这种价值分配的极度不公平,严重抑制了高质量数据的供给意愿。
而有了 web3 代币激励机制的催化,他们都不再是廉价的数据「农民工」,而是 AI LLM 网络的真正「股东」。显然,web3 改造生产关系的优势相比算力更适用于数据标注场景。
有趣的是,Sahara AI 恰好在 Meta 天价收购的节点 TGE,是巧合还是精心策划?在我看来,这其实反映了一个市场拐点:无论 Web3 AI 还是 Web2 AI,都已经从「卷算力」走到了「卷数据质量」的十字路口。
当传统巨头用金钱筑起数据壁垒时,Web3 正在用 Tokenomics 构建一个更大的「数据民主化」实验。
深潮 TechFlow 消息,6 月 11 日,据链上分析平台 Lookonchain(@lookonchain)监测,鲸鱼 9a56eN 在 2 小时前赎回了 133 万枚SOL(约2.21 亿美元),并且已经通过 FalconX 向 Binance、Bybit、OKX 和 Coinbase 存入了 38 万 枚SOL(约6330 万美元)。
撰文:Jaleel 加六、Peggy,律动 BlockBeats
USDC 发行方 Circle 在美股成功上市,首日飙涨 168%,募资 11 亿美元,成为稳定币第一股;Gemini 也紧随其后提交了 IPO 文件;而另一家此前较少人提起的交易平台 Bullish,也被媒体爆出已向 SEC 秘密递交了上市申请。
在币圈最赚钱的 CEX 赛道中,Bullish 并不是一个耳熟能详的名字,但事实上它的「出身」其实非常显赫。
2018 年,EOS 横空出世,号称以太坊的终结者,背后的公司 Block.one 靠着这波热潮进行了一场史上最长、金额最高的 ICO(首次代币发行),一共筹得了惊人的 42 亿美元。
几年后,当 EOS 热度散去,Block.one「另起炉灶」,转头做了一个主打合规、瞄准传统金融市场的加密货币交易平台——Bullish,也因此被 EOS 社区「扫地出门」。
2021 年 7 月,Bullish 正式上线。初期启动资金就包括:Block.one 投入的 1 亿美元现金、16.4 万枚比特币(当时价值约 97 亿美元)和 2000 万枚 EOS;外部投资者还追加了 3 亿美元,包括 PayPal 联合创始人 Peter Thiel、对冲基金大佬 Alan Howard 和加密行业知名投资人 Mike Novogratz 等人。
这样计算下来,Bullish 上线时的总资产规模就超过了 100 亿美元,可谓豪华至极。
Bullish 的定位从一开始就很明确,规模不重要,但是合规很重要。
因为 Bullish 的最终目标并不是在加密世界赚取多少利润,而是要做一家「能上市」的正规交易平台。
在正式运营前,Bullish 就与一家上市公司 Far Peak 达成协议,投资 8.4 亿美元收购该公司 9% 的股份,并进行 25 亿美元的合并,以此实现曲线上市,降低传统的 IPO 门槛。
当时的媒体爆料,Bullish 估值为 90 亿美元。
这家被合并的公司 Far Peak 之前的 CEO Thomas,是 Bullish 的现任 CEO,他有非常强的合规背景:此前曾是纽约证券交易所的首席运营官和总裁,期间表现出色;与华尔街的巨头、首席执行官和机构投资者都建立了深厚的联系;在监管和资本层有广泛资源。
值得一提是,Farley 在 Bullish 对外投资和收购的项目不算多,但在币圈响当当的并不少:比特币质押协议 Babylon、再质押协议 ether.fi、区块链媒体 CoinDesk。
总之可以说,Bullish 是币圈里最想变成「华尔街正规军」的一家交易平台。
但理想很丰满,现实很骨感。合规比他们想象的要难更多。
美国监管态度日益强硬,Bullish 原本的合并上市协议在 2022 年就终止,18 个月的上市计划告吹。Bullish 也曾考虑收购 FTX,以实现快速扩张,但最终未成行。Bullish 被迫寻找新的合规路径——比如转战亚洲和欧洲。
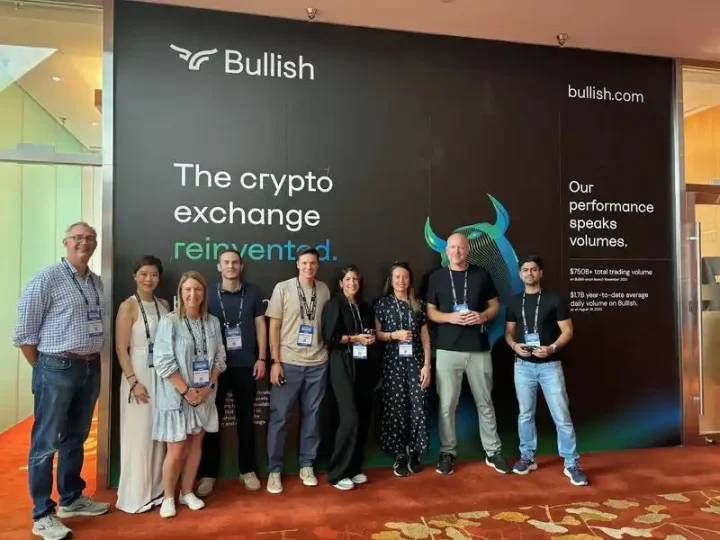
Bullish 团队在香港 Consensus 大会
Bullish 也在今年年初获得了香港证监会发的 1 类牌照(从事证券交易)和第 7 类牌照(提供自动化交易服务),以及虚拟资产交易平台牌照;此外,Bullish 还得到了德国联邦金融监管局 (BaFin) 颁发的加密资产交易和托管所需的许可证。
Bullish 在全球共有约 260 名员工,其中超过一半驻扎在香港,其余分布在新加坡、美国和直布罗陀等地。
Bullish「志在合规」的另一个明显的表现是:亲「Circle」,远「Tether」。
在 Bullish 平台上,前几个交易量最大的稳定币交易对都是 USDC,而非流通规模更大、历史更悠久的 USDT。这背后,反映的正是它在监管态度上的明确站队。
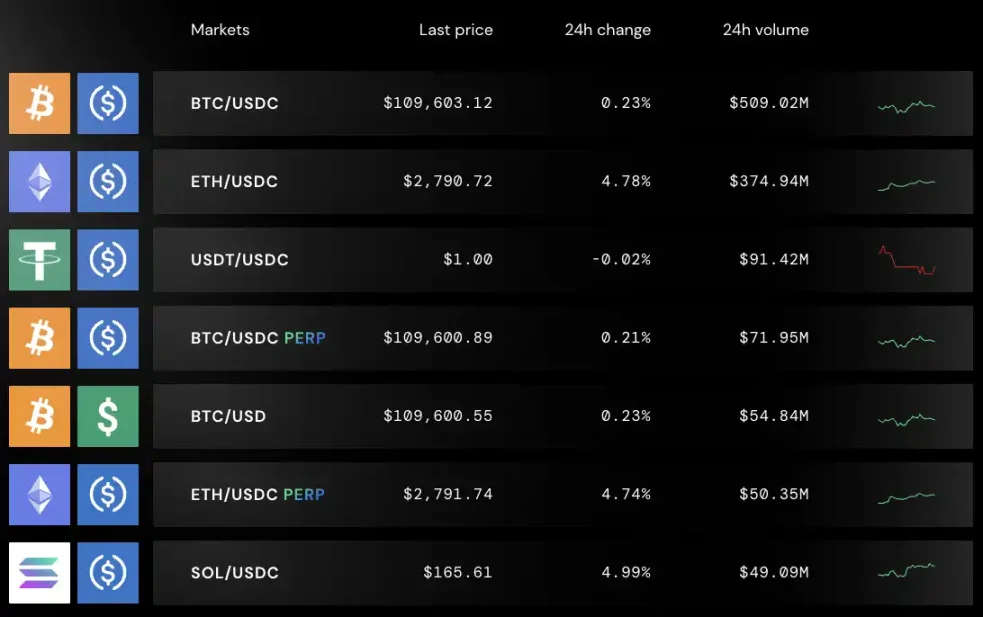
近年来,随着 USDT 不断受到美国 SEC 的监管压力,其市场主导地位开始有所动摇。而另一边,USDC 作为由合规公司 Circle 和 Coinbase 联合推出的稳定币,不仅成功在美股上市,还作为「稳定币第一股」受到资本市场的青睐,股价走势优秀。凭借良好的透明度和监管适配性,USDC 的交易量持续飙升。
根据 Kaiko 发布的最新报告,2024 年 USDC 在中心化交易所(CEX)上的交易量明显上升,仅 3 月就达到 380 亿美元,远高于 2023 年的月均 80 亿美元。其中,Bullish 和 Bybit 是 USDC 交易量最大的两个平台,两者合计就占据了约 60% 的市场份额。
如果要用一句话来形容 Bullish 和 EOS 之间的关系,那就是前任与现任。
虽然 Bullish 传出秘密提交 IPO 申请的消息后,A(原 EOS)的币价一下上涨了 17%,但事实上,EOS 社区与 Bullish 之间的关系并不好,因为 Block.one 在抛弃 EOS 之后,转身就拥抱了 Bullish。
回到 2017 年,公链赛道正值黄金时代。Block.one 一纸白皮书推出了 EOS,一个喊出「百万 TPS、零手续费」口号的超级公链项目,一时间吸引全球投资者蜂拥而至。一年之内,EOS 就通过 ICO 募集了 42 亿美元,刷新了行业纪录,也燃起了一个属于「以太坊终结者」的幻想。
然而梦开始得快,崩塌也来得迅速。EOS 主网上线后,用户很快发现,这条链并不如宣传那般「无敌」。转账虽然不用手续费,但要质押 CPU 和 RAM,流程复杂,操作门槛高;节点选举也不是想象中的「民主治理」,反而很快被大户和交易所控制,出现了贿选、投票互刷等问题。
但真正使 EOS 加速衰落的,不只是技术问题,更多是来自 Block.one 内部的资源分配问题。
Block.one 原本承诺会拿出 10 亿美元支持 EOS 生态,但实际做的事情却完全相反:大手笔买入美债、囤积 16 万枚比特币、投资失败的社交产品 Voice,还把钱用来炒股、买域名……真正用来扶持 EOS 开发者的,少得可怜。
同时,公司内部的权力高度集中,核心高管几乎全由 Block.one 创始人 BB 及其亲属、朋友组成,形成了一个小圈子式的「家族企业」。2020 年后,BM 宣布离开项目,这也成为 Block.one 与 EOS 关系彻底分裂的前兆。
而真正引爆 EOS 社区怒火的,是 Bullish 的登场。
Block.one 创始人 BB
2021 年,Block.one 宣布推出加密交易平台 Bullish,并宣称已完成 100 亿美元的融资,投资人名单豪华——有 PayPal 联合创始人 Peter Thiel、华尔街资深玩家 Mike Novogratz 等一线资本支持。这家新平台主打合规、稳健,为机构投资者打造加密金融的「桥梁」。
但这家 Bullish,从技术到品牌,几乎与 EOS 没有任何关系——不用 EOS 技术、不接受 EOS 代币、不承认与 EOS 有关联,连最基本的感谢都没有。
对于 EOS 社区来说,这无异于一场公开的背叛:Block.one 利用建立 EOS 而积累的资源,另起炉灶的「新爱」。而 EOS,被彻底留在了原地。
于是,来自 EOS 社区反击开始了。
2021 年底,社区发起「分叉起义」,试图切断 Block.one 的控制。EOS 基金会作为社区代表出面,开始和 Block.one 谈判。但在一个月的时间里,双方讨论了多种方案,但均未达成一致。最后,EOS 基金会联合 17 个节点,撤销 Block.one 的权力地位,将其踢出了 EOS 管理层。2022 年,EOS 网络基金会(ENF)发起法律诉讼,指控其背弃生态承诺;2023 年,社区甚至考虑通过硬分叉方式,把 Block.one 和 Bullish 的资产彻底隔离。
在 EOS 与 Block.one 分家后,EOS 社区为了当初筹集资金的归属权与其进行了长达数年的诉讼,但目前为止 Block.one 仍拥有资金的所有权和使用权。
所以在很多 EOS 社区人眼中,Bullish 并不是一个「新项目」,而更像是一个背叛的象征,而这个秘密提交 IPO 申请的 Bullish 始终是那个用他们的理想换来现实的「新欢」——光鲜,却可耻。
2025 年,EOS 为了切割过去,正式改名为 Vaulta,在公链基础上建设 Web3 银行业务,同时也将代币 EOS 更名为 A。
我们都知道的是,早期 Block.one 募集了 42 亿美元,成为加密史上最大规模的融资事件。按理说,这笔资金可以支撑 EOS 长期发展,扶持开发者、推动技术创新,让生态持续成长。当 EOS 生态开发者哀求资助时,Block.one 却只甩出了 5 万美元支票——这笔钱还不够支付硅谷程序员两个月的工资。
「42 亿美金去哪了?」社区发问。
2019 年 3 月 19 日 BM 写给 Block.one 股东的邮件中披露了部分答案:截至到 2019 年 2 月,Block.one 持有的资产(包括现金和投资出去的资金)一共为 30 亿美元。这 30 亿里,约 22 亿美元被投资于美国政府债券。
这笔 42 亿美元去了哪?大体上就是三大方向:22 亿美元买国债:低风险、稳收益,确保财富保值;16 万枚比特币:如今价值超 160 亿美元;少量炒股和收购尝试:如失败的 Silvergate 投资、购买 Voice 域名等。
很多人不知道的是,EOS 母公司 Block.one 是目前持有比特币数量最多的私企公司,一共拥有 16 万枚 BTC,比稳定币巨头 Tether 还多 4 万个。

数据来源:bitcointreasuries
按当前价格 109,650 美元计算,这笔 16 万枚 BTC 价值约 175.44 亿美元。也就是说,光是这笔比特币的增值,Block.one 账面上就赚了 130 多亿美元,大约是当年 ICO 融资额的 4.18 倍。
从「现金流为王」的角度上来说,Block.one 今天很成功,甚至可以说是比微策略更有「前瞻性」的公司,也是加密史上最赚钱的「项目方」之一。只不过,它不是靠「建成一个伟大的区块链」,而是靠「如何最大限度地保住本金、扩大资产、顺利退场」。
这正是加密世界讽刺和真实的另一面:在币圈,赢到最后的不一定是「技术最好」和「理想最燃」的那个,而可能是最懂合规、最会审时度势和最擅长留住钱的那个。
深潮 TechFlow 消息,6 月 11 日,波场 TRON 创始人孙宇晨发文宣布,特朗普家族加密项目 WLFI 支持的稳定币 USD1 已在 TRON 网络上正式铸造。
深潮 TechFlow 消息,6 月 11 日,据链上分析平台 Lookonchain(@lookonchain)监测,某神秘巨鲸于 1 小时前存入 1000 万枚 USDC,以继续做多 BTC。在过去 2 天内,其共投入 2985 万枚 USDC 以支持其 BTC 做多策略。目前其持仓为 3757 枚 BTC(约 4.118 亿美元),清算价格为 102,790 美元,当前未实现利润约为 380 万美元。
深潮 TechFlow 消息,6 月 11 日,据金十数据报道,德商银行研究员Rainer Guntermann在一份报告中表示,周三公布的美国通胀数据应该会证实美联储的观望态度。Guntermann表示:“这些数据将强化美联储在下周政策决定之前的观望立场,因为目前关税升高的影响仍然有限。”根据LSEG的数据,货币市场完全定价了美联储6月18日维持利率不变。他们还预计,9月份降息的可能性超过50%。
深潮 TechFlow 消息,6 月 11 日,据官方公告,火币 HTX 将于 6 月 11 日 18:00(GMT+8) 开放 RESOLV/USDT 现货交易。RESOLV 充币服务已于 6 月 11 日 15:00(GMT+8) 开放,提币服务将于 6 月 12 日 18:00(GMT+8) 开放。
据悉,Resolv 是一种 Delta 中性稳定币协议,围绕市场中性投资组合的代币化展开。 该架构基于经济上可行且独立于法币的收益来源。 这允许将有竞争力的回报分配给协议的流动性提供者。
深潮 TechFlow 消息,6 月 11 日,BOMB 已登陆第四期 Bybit Megadrop,参与用户将在 2025 年 6 月 16 日根据个人积分领奖,轻松解锁 50,000,000 BOMB 巨额奖池。
在快照期间,用户只需质押 USDT 或 MNT 即可积累积分,此外,每日完成现货交易的用户更可获得额外积分倍数。
Bombie 是一个部署于 Telegram 与 LINE 平台的 Web3 休闲射击游戏,由 Catizen 生态孵化,目前已成为 Telegram 与 Kaia 链上收入最高的链游项目。Bybit 用户还可以使用 Bybit Lens,获取 BOMB 实时行情等资讯。
Bybit Megadrop 自推出以来开创新的空投模式,用户只需质押即可参与,不仅没有手续费磨损,还能拿到理财 APR 及精选新币空投。
深潮 TechFlow 消息,6 月 11 日,据 PancakeSwap 官方披露,该去中心化交易所已推出跨链交易(Crosschain Swaps )功能,用户现可在单一界面完成跨链代币交换。该功能由意图桥接协议 Across 提供技术支持,目前支持 BNB Chain、Arbitrum 和 Base 三条区块链之间的资产互换。
2025年行至半程,加密市场立于不确定性与机遇交织的关键拐点。6月10日晚8点,#SunFlash圆桌以”风雨欲来还是厚积薄发,加密市场路在何方?”为主题在X Space开启深度对话。本期Space汇聚了多位资深行业KOL,直面市场核心焦虑,探讨主流币与新叙事的生存逻辑,为投资者厘清迷雾中的理性路径。
2025年的加密市场云波诡谲,呈现双重博弈的复杂场面。首先是比特币(BTC)反复冲击十一万美金大关,机构资金通过ETF持续涌入,交易量屡创新高,这本应是牛市的强音,却在地缘摩擦暗流涌动、全球通胀预期阴晴不定的宏观背景下,被蒙上了一层厚重的疑云。与此同时,AI、Meme、RWA等新叙事浪潮席卷,进一步加剧市场分化。
正是在这样的背景下,主流币的差异化生存逻辑和各自生态的繁荣度,正成为判断市场真实健康程度的关键维度。本文将聚焦圆桌核心洞见,梳理市场行情后续走向以及波场TRON生态在行业拐点期的核心战略定位与发展动能。
2025年6月,BTC强势冲破11万美元关口,市场在喧嚣中迎来关键抉择——这轮上涨究竟是新牛市的起点,还是泡沫的尾声?本期Space嘉宾基于链上数据与历史规律达成共识:机构与巨鲸增持、BTC减半周期规律以及BTC现货ETF的合规资金涌入,三大铁证交织印证:加密市场正迈入新一轮增长周期。
● 机构囤积主导市场格局
掘金小五从链上数据看到深层变化,他指出:“机构正成为市场的基石——它们不制造喧嚣,却在黑暗中积蓄力量。链上数据揭示了机构正加速布局,巨鲸持续吸筹,这表明大家对BTC的长期价值并没有动摇。”此外,王峰Anc给出的数据也印证了这一趋势:2024年11月起,超过1000个BTC的地址越来越多。机构与巨鲸用户起到的“基石”的作用,支撑BTC走向新一波高峰。
● 减半周期指向历史新高
“宏观经济扰动只是涟漪,减半周期才是主导价格的潮汐。” Mr.Bai白先生基于BTC历史周期数据指出:BTC在减半后518天左右达到峰值的规律十年未失效。他补充道:“按2024年4月减半时间推算,BTC将在今年的8月至12月形成周期峰值,目标直指15万美元”。
● 市场结构根本性变革
BTC现货ETF的通过在改变玩家结构。米斯先生Bird指出:“这不再是散户的狂欢,BTC现货ETF通过后,贝莱德们疯狂吸入流动资金,正规军正在改写牛市剧本。”他强调:“这种转变意味着市场将从情绪驱动转向合规资金主导。”
在行业关注度持续走高的背景下,多位KOL预判资金可能将逐步外溢至山寨币市场,但一致强调“万币普涨”的盛况难以再现,仅有少数具备技术壁垒、真实收入与用户粘性的协议能够吸引资金的流入。
● 市场分化下的结构性机会
Crypto大山在Space中敏锐指出当前山寨币市场的结构性变迁:“这一轮山寨币整体波动剧烈且趋势向下,市场情绪成为主导因素。”他观察到仅有少数如波场TRON等技术扎实、具备实际应用场景的项目,能在BTC主导行情中走出独立走势。
● 投资策略重构:从热度追逐到价值蹲守
面对“如何挖掘低估值项目”的核心问题,米斯先生Bird提出认知变革:“山寨币投资需摒弃过去‘板块轮动赌涨’的思维,转向‘基建扎实’的潜力项目。”Crypto大山进一步补充筛选标准:技术是生存根基,实际应用场景决定需求可持续性,协议收入能力验证商业逻辑,用户活跃度则反映生态生命力。唯有满足这四大要素的”埋头建设者”才具备重估潜能。
波场TRON生态正是这一理念的绝佳例证:
1、开发者友好架构:波场TRON依托2500TPS高吞吐性能近乎零摩擦成本的底层优势,构建了覆盖全球的普惠金融基础设施。通过完全兼容EVM的虚拟机架构,支持Solidity开发者无缝迁移智能合约。
2、刚性应用场景:波场TRON通过稳定币支付网络、DeFi流动性引擎与Meme经济基础设施的三级架构,构建了覆盖全球的金融应用矩阵。截至2025年6月,其生态核心数据实现多维突破:TRC-20 USDT流通量占全球51%;JustLendDAO TVL突破64亿美元,稳居借贷市场龙头;DeFi协议JUST TVL 突破 97 亿美元;去中心化交易平台Sun.io TVL高达7.4亿美元;Meme币公平发行平台SunPump 上创建超98,000个Token;跨链协议BTTC网络累计处理交易超 2.9 亿笔,智能合约部署总量突破 760 万份。
3、协议收入能力:5 月波场 TRON 协议总收入超 3.43 亿美元,创下历史新高,平均每日收益高达 1100 万美元。
4、用户留存壁垒:TRON链上DeFi TVL超50亿美元(全链排名第五),24小时活跃地址248万。
在Space圆桌中,Mr.Bai 白先生率先点明Meme币的生态引擎作用:”Meme是牛市的核心催化剂,更是市场情绪的温度计。无论是2021年狗狗币(DOGE)引领的‘动物园狂欢’还是2024年的新周期,Meme始终是增量资金的引流入口。”米斯先生Bird则进一步解构其深层价值链条:“Meme为加密世界搭建了最低门槛的入口,新人可能因狗头表情包代币完成首次链上交互,最终沉淀为比特币的长期持有者。”这种’娱乐入口-链上实践-价值沉淀’的转化漏斗,将圈外观望者批量转化为加密市场参与者。
当市场验证了情绪共识的商业价值,主流公链纷纷构建Meme经济闭环。其中,SunPump在波场TRON生态中上演了演教科书级案例。首先,SunPump凭借“一键发币”的AI Agent以及”推文即发币”的AI工具SunGenX,将Meme创建门槛降至极致,吸引用户创建超98,000个Token,带动SunPump实现3700万TRX收入。
有了流量的涌入,SunPump推动了整个波场TRON生态的繁荣。SUN.io的交易量在SunPump上线后大幅提升,其他DeFi项目如SunSwap和JustLend,也因SunPump带来的流量红利而获得增长。SunPump 平台推出后,波场 TRON 的DEX活跃度达到了 2022 年以来的最高水平。
SunPump已成为连接增量用户与底层设施的转换器。这恰恰证明了米斯先生Bird的观点:优质Meme协议能反哺公链基本面,而非传统认知的“吸血鬼效应”。
当BTC冲向下一个高点时,加密市场正从喧嚣走向深层重构,波场TRON在这场变革中展现出生态韧性,波场TRON生态正在以稳定币为地基、Meme为流量、生态内循环为驱动,构建一个“可跑通的加密金融闭环”。波场TRON代表的“基建派”正用更低成本、更高效率、更广覆盖的生态网络,构建数字金融地基。当技术回归服务本质,市场自会用真金白银为价值加冕。
深潮 TechFlow 消息,6 月 11 日,马斯克发推表示,“我后悔上周发布关于特朗普的帖子。它们太过分了。”
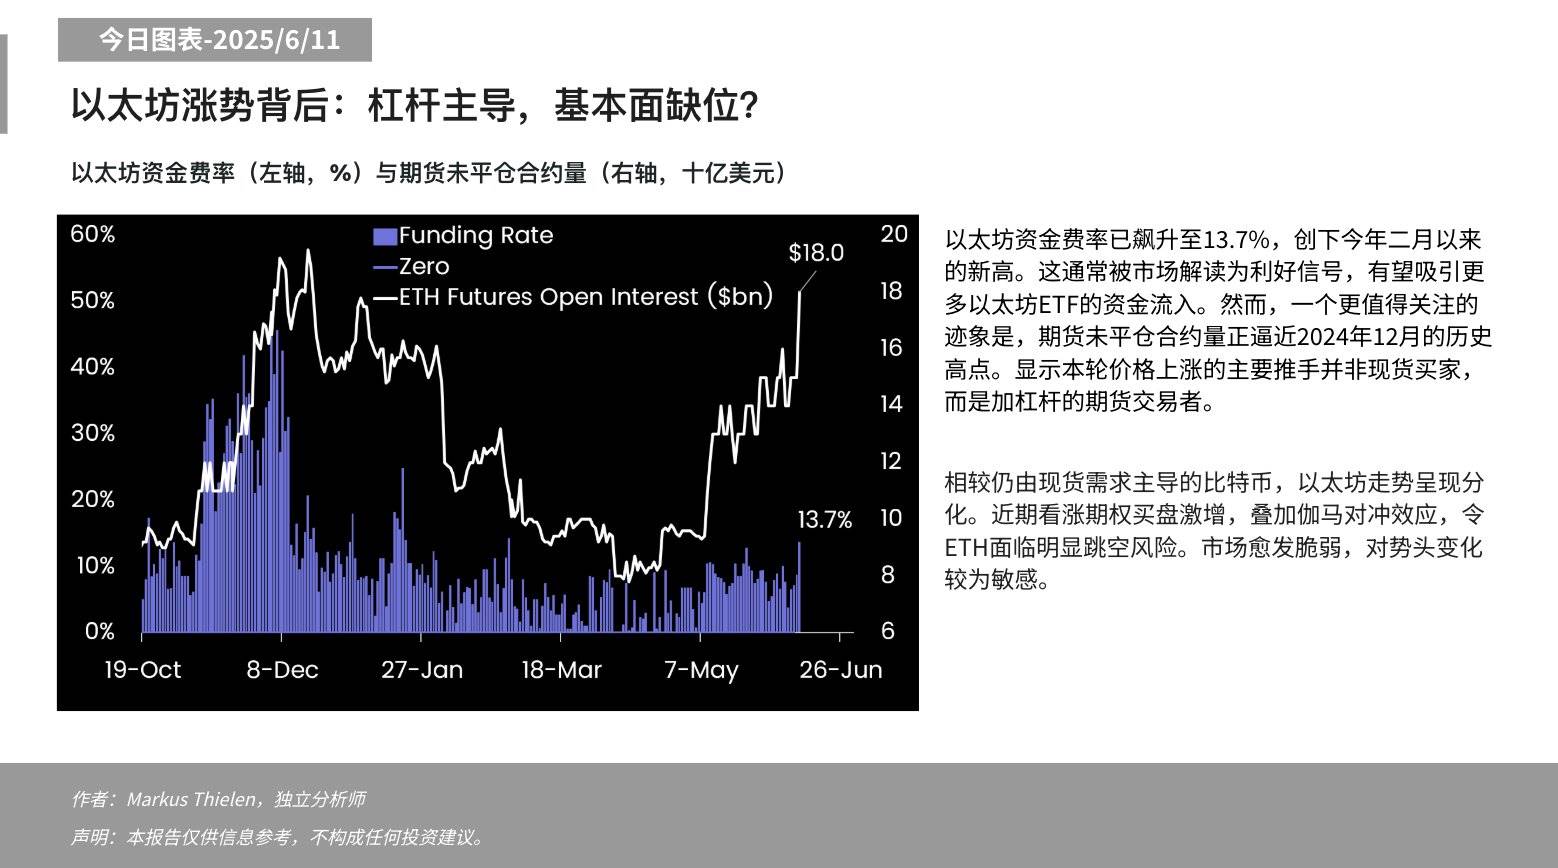
深潮 TechFlow 消息,6 月 11 日,Matrixport 发布今日图表分析称,“以太坊资金费率已飙升至13.7%,创下今年二月以来的新高。这通常被市场解读为利好信号,有望吸引更多以太坊ETF的资金流入。然而,一个更值得关注的迹象是,期货未平仓合约量正逼近2024年12月的历史高点。显示本轮价格上涨的主要推手并非现货买家,而是加杠杆的期货交易者。
相较仍由现货需求主导的比特币,以太坊走势呈现分化。近期看涨期权买盘激增,叠加伽马对冲效应,令ETH面临明显跳空风险。市场愈发脆弱,对势头变化较为敏感。”
深潮 TechFlow 消息,6 月 11 日,据 CryptoQuant 分析师 Axel Adler Jr 披露,比特币波动性已降至 200 ATR,投资者正在等待关键的美国通胀数据。若 CPI 数据强于预期,可能会冷却市场并降低美联储近期降息的可能性。
深潮 TechFlow 消息,6 月 11 日,据 Cointelegraph 报道,Santiment 分析师 Brian Quinlivan 表示,社交媒体上对比特币下一个”历史新高”的预期正在增加,而市场通常与散户预期相反,比特币可能尚未准备好迎来另一波上涨,而以太坊则有可能带来惊喜。
撰文:Janet Lorin
编译:Luffy,Foresight News
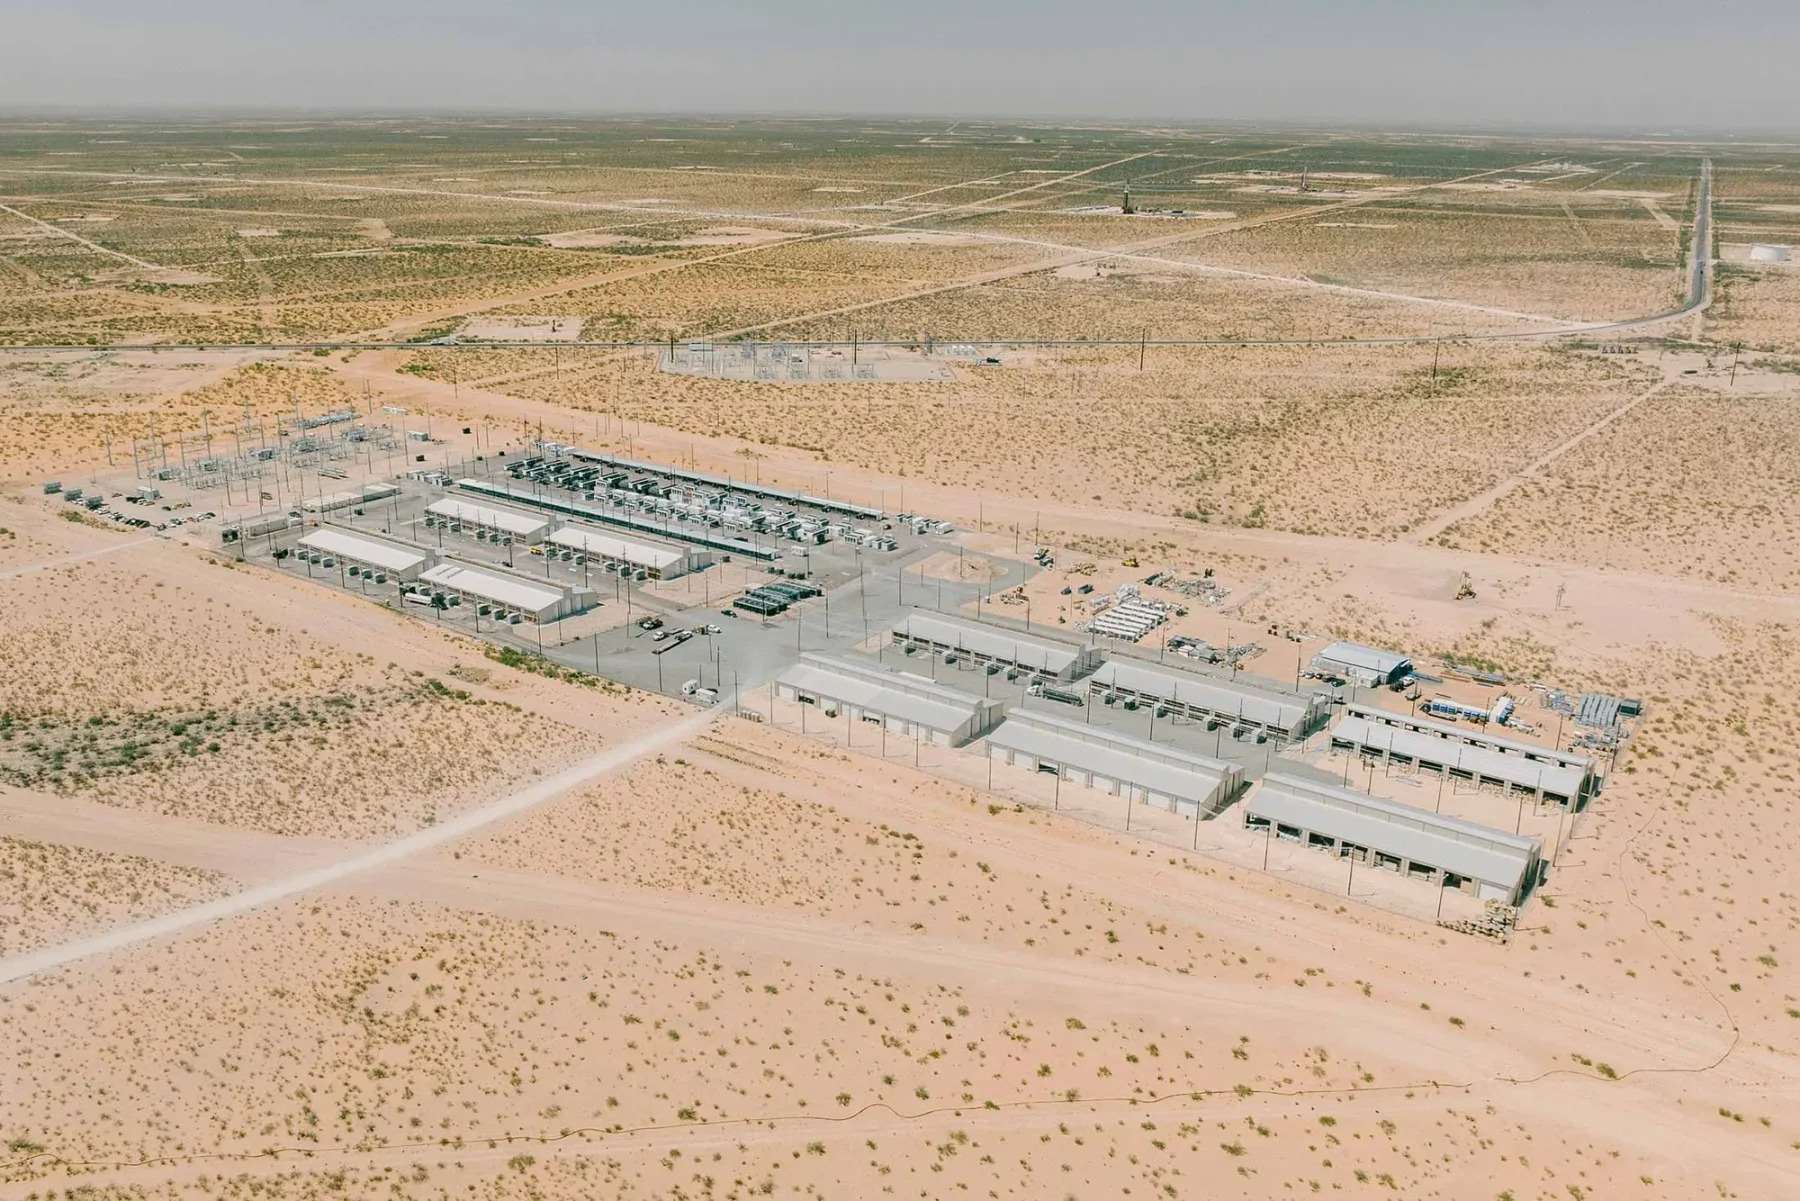
德克萨斯州皮奥特小镇的一个加密货币数据中心,位于从德克萨斯大学系统租赁的土地上
数十座风力涡轮机矗立在沙漠天空下,每座都有 50 层楼那么高。总共 80 万块太阳能电池板覆盖了一片灌木丛地,面积几乎相当于伦敦希思罗机场。在一个冷藏加密货币数据仓库里,成排的计算机服务器发出嘈杂的嗡嗡声,其占地面积可达纽约市两个街区。德克萨斯大学系统管理着所有这些新项目下方的土地,它们正在为数十万学生创造收入。
长期以来,德克萨斯大学系统一直依赖于出租其位于二叠纪盆地的庞大矿产地下资源的权益来赚钱:从北美最富饶的矿藏中开采石油和天然气。而在风车和太阳能农场下方,绵延数英里输送 「液体黄金」 的管道仍是其财富的关键。得益于多年来创纪录的化石燃料生产和投资收益,德克萨斯大学拥有 475 亿美元的捐赠基金,在高校领域排名第二,仅次于哈佛大学。
但德克萨斯大学系统(同时也为德克萨斯农工大学管理土地)如今正日益寻求在地上创造更多收入。除了数十年前就开始的地面开发项目:租赁道路、电力线和管道的修建权,以及用于放牧的田地使用权。该校现在又有了新的尝试:将土地出租用于可再生能源、电池存储和加密货币数据中心,创造了五年前几乎不存在的收入来源。
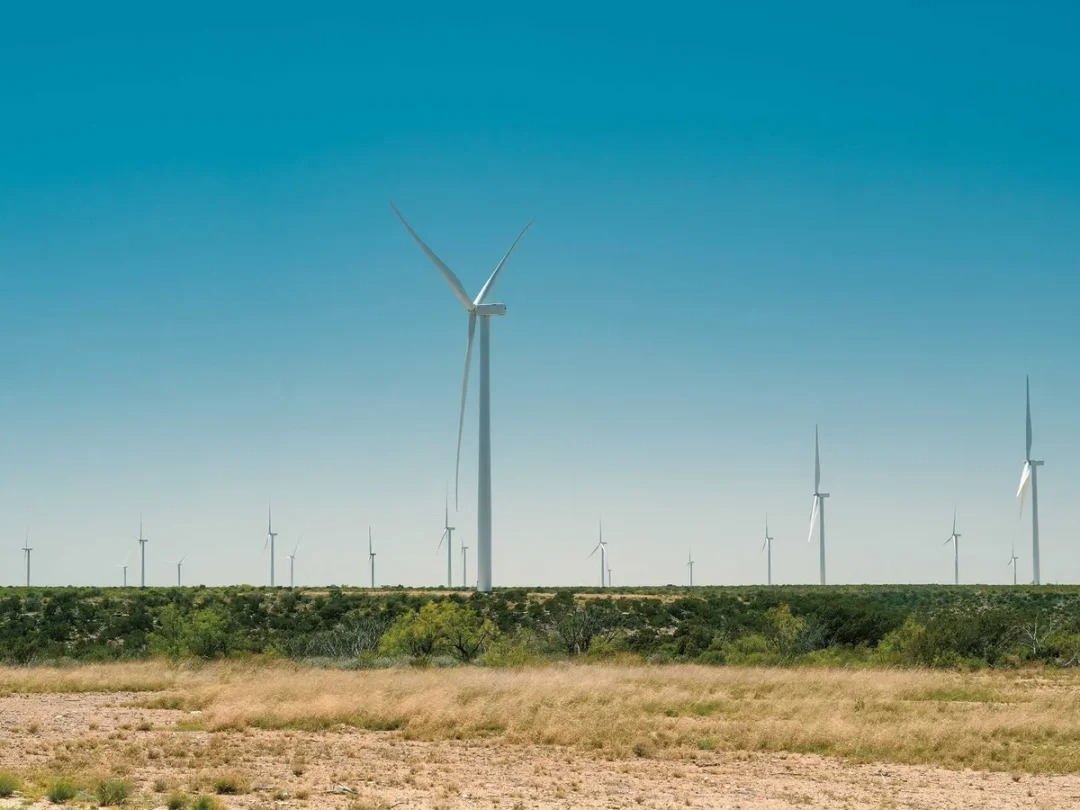
德克萨斯州兰金市的一个风力发电场
在截至去年 8 月的 1 年时间内,这些面向地面的项目总共产生了近 1.3 亿美元的收入。这是有史以来的最高金额,约为 15 年前的 5 倍。这笔收入超过了德克萨斯大学奥斯汀分校(该州旗舰校区)当年奖学金和助学金资助金额的一半。
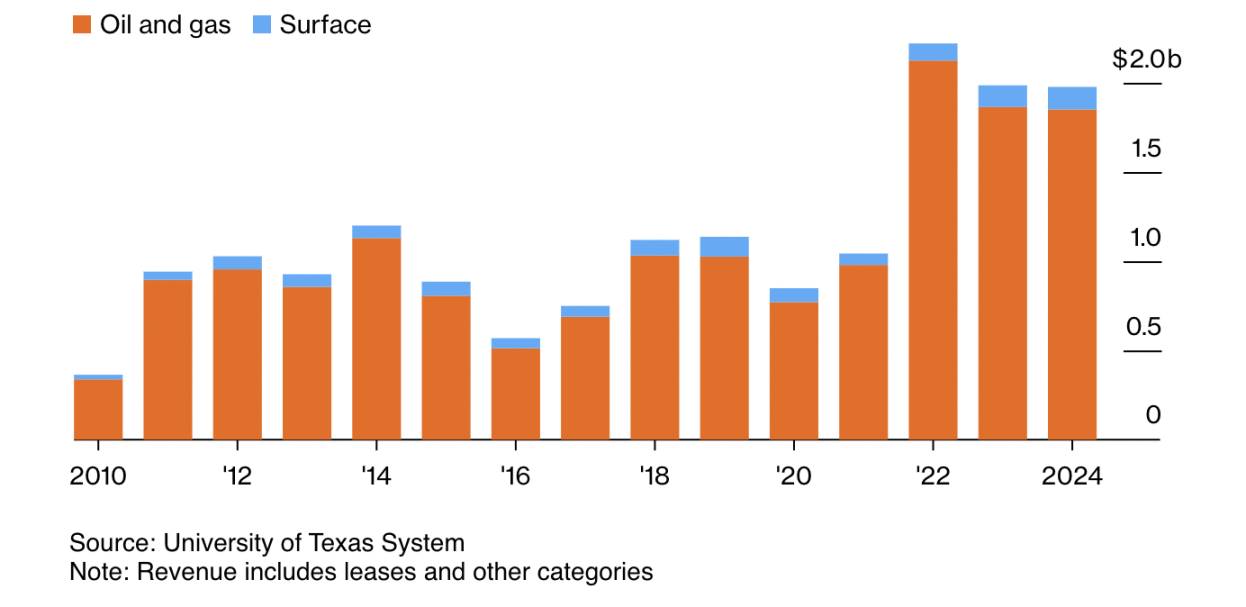
德克萨斯大学系统土地持有收入(截至 8 月 31 日的各年度)
今年 5 月,德克萨斯大学达成了一项初步协议,将 20 万英亩(占其土地持有量的 10%)租赁给总部位于弗吉尼亚州的 Apex 清洁能源公司,用于风能和太阳能发电。该公司的客户包括 Facebook 的母公司 Meta 和美国陆军。尽管财务细节尚未公布,但这将是德克萨斯大学迄今为止最大的地面项目交易。
如果这类项目取得成功,德克萨斯大学预计在未来几十年内每年增加数千万美元的收入。该校正寻求为人工智能大型数据中心、帮助公用事业公司和其他机构防止碳排放进入大气的公司,以及天然气发电厂提供场地。
University Lands(德克萨斯大学管理州属财产的部门)首席执行官 William Murphy Jr.正试图实现该体系收入的多元化。一些石油公司首席执行官最近表示,二叠纪盆地的美国产量已达到或接近峰值。「我们的使命是为该机构创造永久收入。我们有长远的眼光,30 到 50 年,」 Murphy 说,「我们认为这是一场长跑,而我们正处于起点。」

德克萨斯大学 University Lands 首席执行官 William Murphy Jr.在他休斯顿的办公室里
德克萨斯大学的战略出台之际,可再生能源在华盛顿特区正受到抨击。为了扭转拜登政府对可再生能源的支持,化石燃料倡导者总统唐纳德・特朗普猛烈抨击风力涡轮机,称其难看且不可靠。「巨大、丑陋的风车 —— 它们毁了你的社区,」 他在 1 月份说。
德克萨斯州本身对可再生能源的爱恨交加可能会给德克萨斯大学的计划带来挑战。该州是美国最大的风力发电生产州,太阳能排名第二,仅次于加利福尼亚州。「我们相信‘全方位’的能源发展方针,」 该州共和党州长 Greg Abbott 在 12 月说。
为了支持二叠纪盆地的这一战略,德克萨斯州公共事业委员会在 4 月批准了一项 101 亿美元的计划,建设三条输电线路,以帮助满足石油钻井平台、新数据中心、加密货币矿场和制氢厂的需求。「如果没有这些新的输电线路,没有人会想在西德克萨斯扩大风能和太阳能供应,」 休斯顿大学能源经济学家 Ed Hirs 说。
然而,2021 年,一场毁灭性的冬季风暴导致大规模停电后,该州共和党人却将责任归咎于电网对风能和太阳能的依赖。研究发现,天然气电厂的故障是造成停电的主要原因。尽管如此,共和党控制的德克萨斯州立法机构仍在考虑一些法案,这些法案将使建设太阳能和风能项目更加昂贵和困难。
Murphy 表示,如果德克萨斯州官员远离可再生能源,德克萨斯大学可以改变策略。例如,德克萨斯大学可以支持由天然气驱动的项目。「如果这些激励措施发生变化,可能会改变西德克萨斯的现状,」 他说,「我们不是一个政治实体,我们不会推动任何事。」
Murphy 在休斯顿的办公室墙上挂满了早期石油钻井平台的黑白照片,办公室靠近康菲石油公司总部和伦敦壳牌公司在美国的主要前哨站。一个老式油泵上的木轮占据了办公室的主要位置,这个木轮有 Murphy 的两倍高,这表明德克萨斯大学仍然非常重视从化石燃料中赚钱。「我们计划让石油和天然气存在很长时间,」47 岁的 Murphy 说,他是第五代德克萨斯人,曾是石油和天然气律师,一度管理该州最大的养牛场之一。
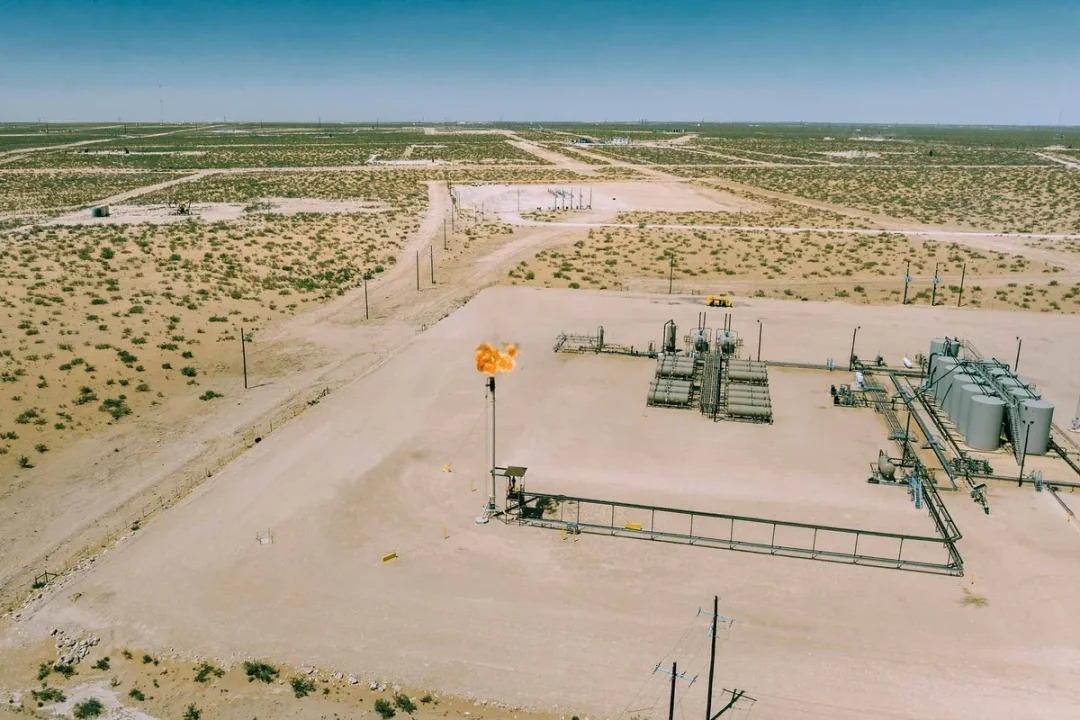
在德克萨斯州皮奥特,一名操作员在德克萨斯大学管理的土地上的一口井燃烧多余的天然气
德克萨斯大学负责监督二叠纪盆地 3300 平方英里的土地,面积几乎相当于特拉华州和罗德岛州的总和,横跨 19 个县,以著名的石油小镇米德兰为中心。在 19 世纪,州宪法将这些土地的矿产和地表开采权授予了德克萨斯大学。当时,除了放牧之外,这片干旱的土地被认为几乎没有价值。但钻探者在 1923 年发现了石油,为德克萨斯州的高等教育带来了财富。
德克萨斯大学本身不勘探石油或天然气,也不开发州属土地上的任何项目。它出租这些土地,并根据石油和天然气的产量收取特许权使用费。过去 15 年,向石油和天然气公司出租的土地创造了 158 亿美元的收入。在价格和产量上涨的情况下,特许权使用费最近激增,每年收入超过 20 亿美元。
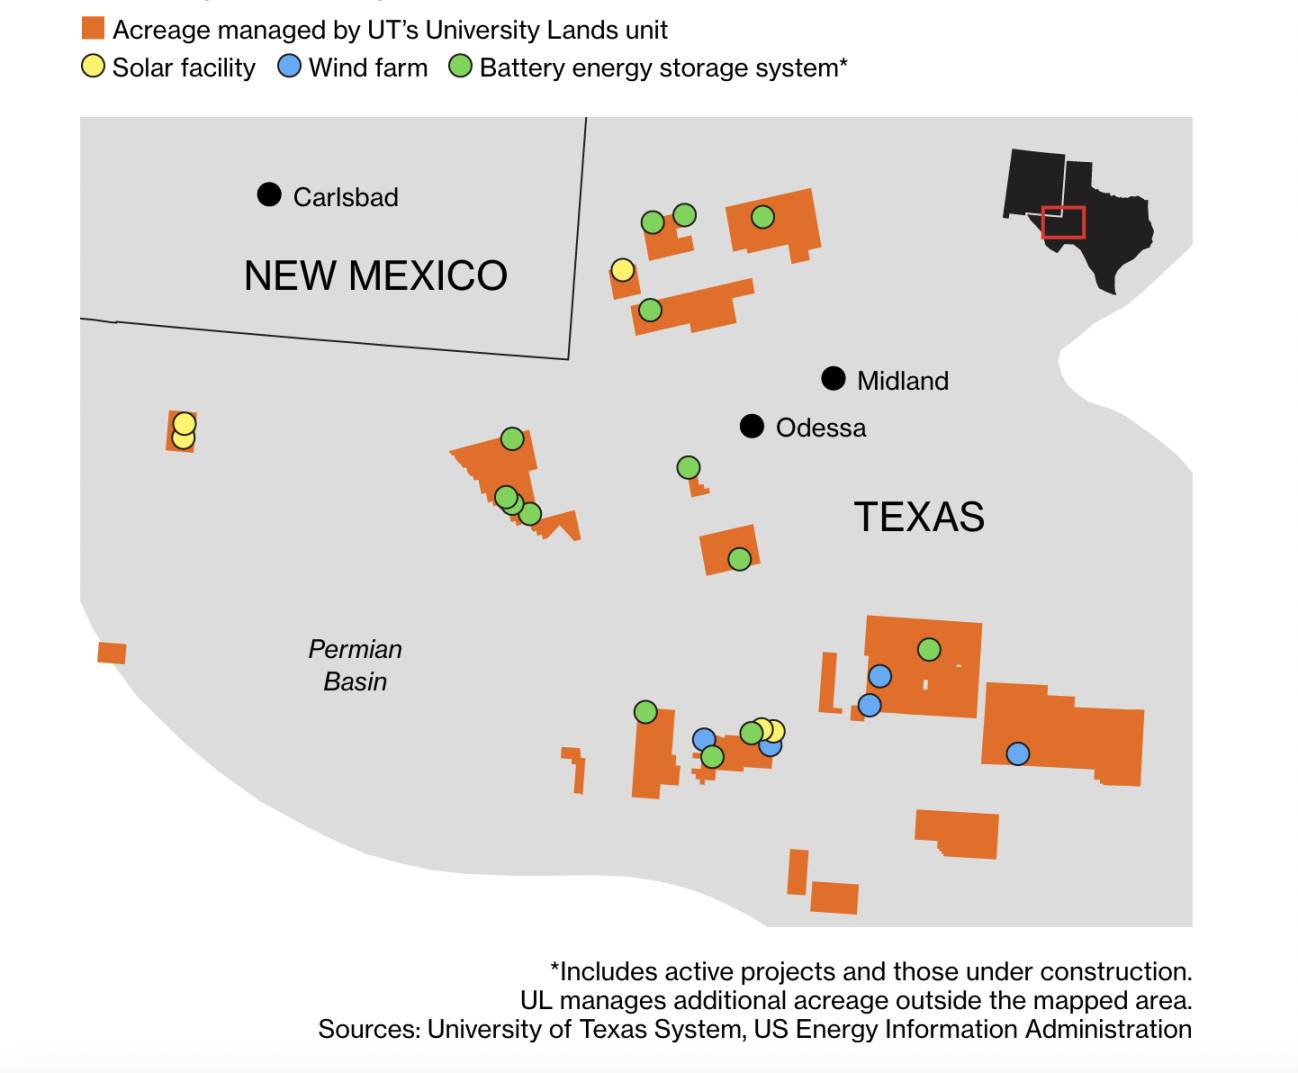
德克萨斯大学体系管理的土地上的可再生能源和能源存储项目
所有这些资金都流入了一个支持德克萨斯州两所大型公立大学的基金。其中三分之二用于德克萨斯大学,三分之一用于德克萨斯农工大学,后者拥有 200 亿美元的捐赠基金。这两个系统总共教育约 35 万名学生。它们还运营医院,包括德克萨斯大学在休斯顿的 MD 安德森癌症中心。
州宪法规定,石油和天然气收入必须用于资本支出,如建造教室、医院和实验室,而不是日常运营。这笔财富促成了一场建设热潮,最近又拨款 5000 万美元用于德克萨斯大学里奥格兰德河谷分校新建癌症和外科中心,6000 万美元用于资助德克萨斯大学阿灵顿分校建设一座配备虚拟现实实验室的「智能医院」,以及 5400 万美元用于支持梅斯商学院在德克萨斯农工大学旗舰校区建造新址。
新的地面项目收入可用于 「学术卓越」 等类别和支持特殊计划。尽管与化石燃料收入相比仍然很小,但非石油和天然气收入在过去 15 年中总计达 12 亿美元,并且一直在急剧上升。去年 11 月,德克萨斯大学系统宣布,利用其捐赠基金、非化石燃料资金和其他来源,为九个校区所有家庭收入在 10 万美元或以下的本科生免除学费。
如今,这类资金对大学尤其有价值,因为在高等教育面临不利的环境下,它具有灵活性。特朗普政府一直在与精英大学对抗,切断了其不喜欢领域的联邦资金,包括任何被视为与多样性、公平和包容相关的领域。一项共和党法案正寻求对最大的私立大学捐赠基金的投资收入征收高达 21% 的税。作为公立学校系统,德克萨斯大学不在攻击目标之列,而且无论如何,其人均捐赠(政府衡量财富的标准)都太低了,约为 23 万美元,而哈佛大学则超过 200 万美元。
鉴于人口和高等教育入学人数不断增长,德克萨斯州仍渴望获得更多资源。通过与 NextEra 能源公司(位于佛罗里达州朱诺比奇的可再生能源供应商)等公司合作,德克萨斯大学已经签署了 5 份风能和 5 份太阳能租赁协议。它还有 4 份用于加密货币挖矿的协议,以及 14 份用于电池存储系统的协议,这些系统要么正在运行,要么正在建设中。在上一财年创纪录的 1.27 亿美元非石油来源收入中,只有 700 万美元来自可再生能源。
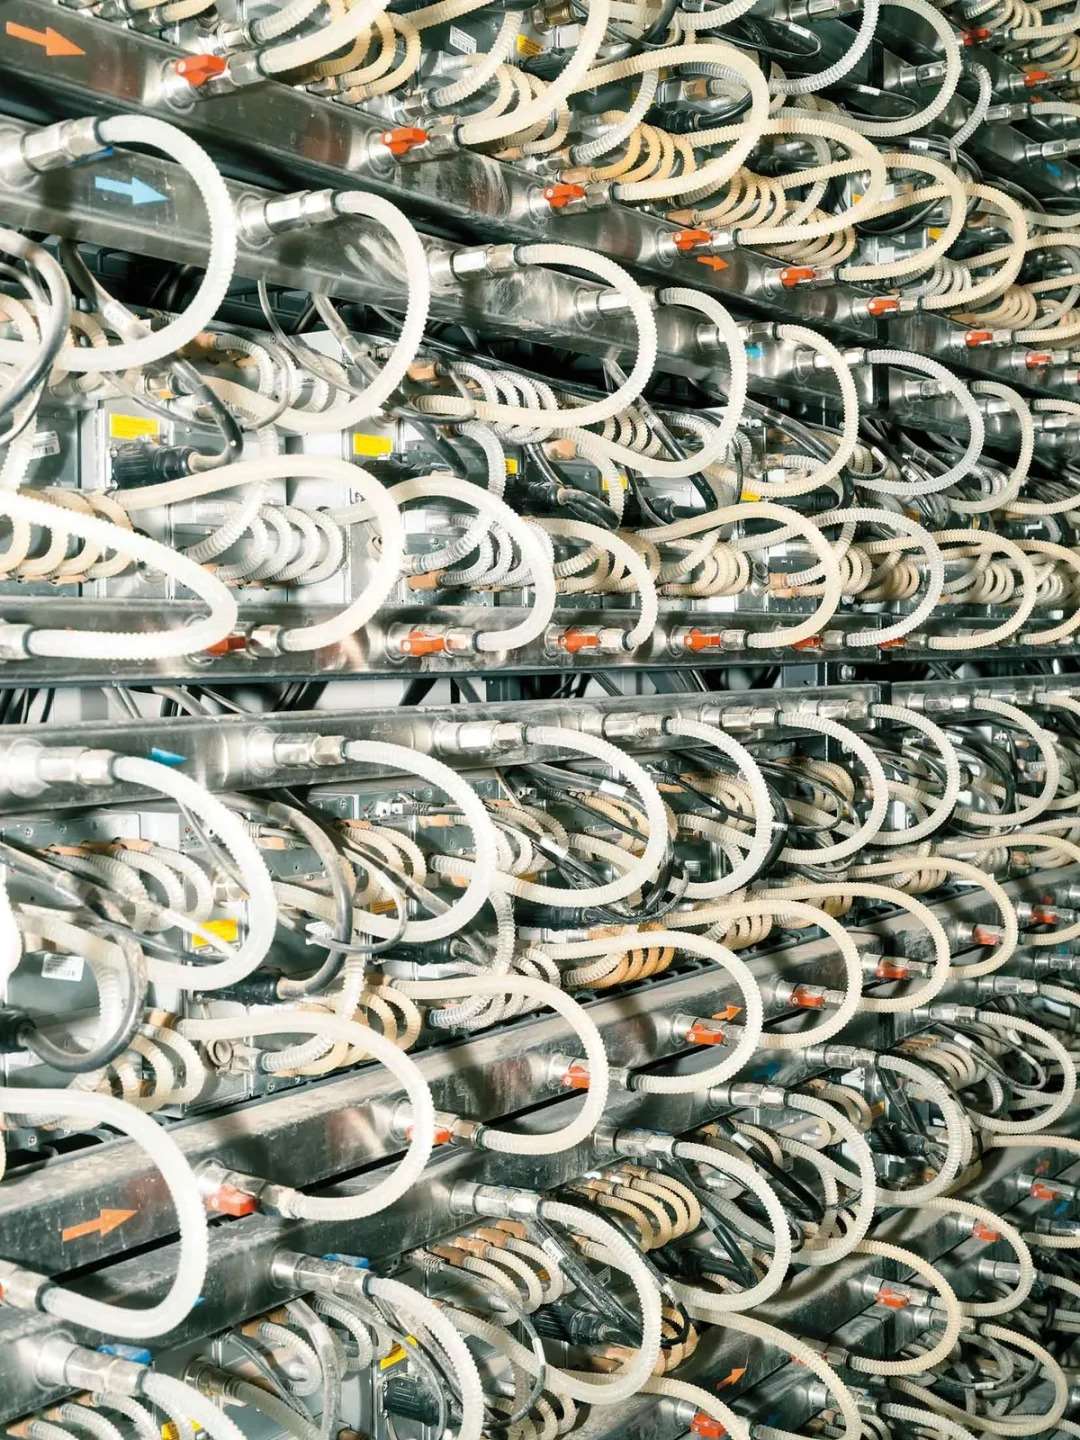
德克萨斯州皮奥特的一个加密货币数据中心,位于从德克萨斯大学系统租赁的土地上
最大的好处可能是为大型数据中心租赁土地,这些数据中心因其巨大的能源消耗而引发了争议。科技公司承诺花费数千亿美元建造它们,以满足人工智能的计算需求。「德克萨斯州正受到所有人的关注,」CBRE 集团负责为公司寻找数据中心土地的高级副总裁 Brant Bernet 说。
Murphy 正在谨慎地达成这些交易,因为他不想占用太多土地,而放弃更多有利可图的机会。「我们需要最大化收益,但不能操之过急,」 他说,「我们了解未来,我们也了解它的潜力。」
深潮 TechFlow 消息,6 月 11 日,据金十数据报道,有市场消息称,欧盟希望将美欧贸易谈判延长至特朗普设定的7月期限之后。
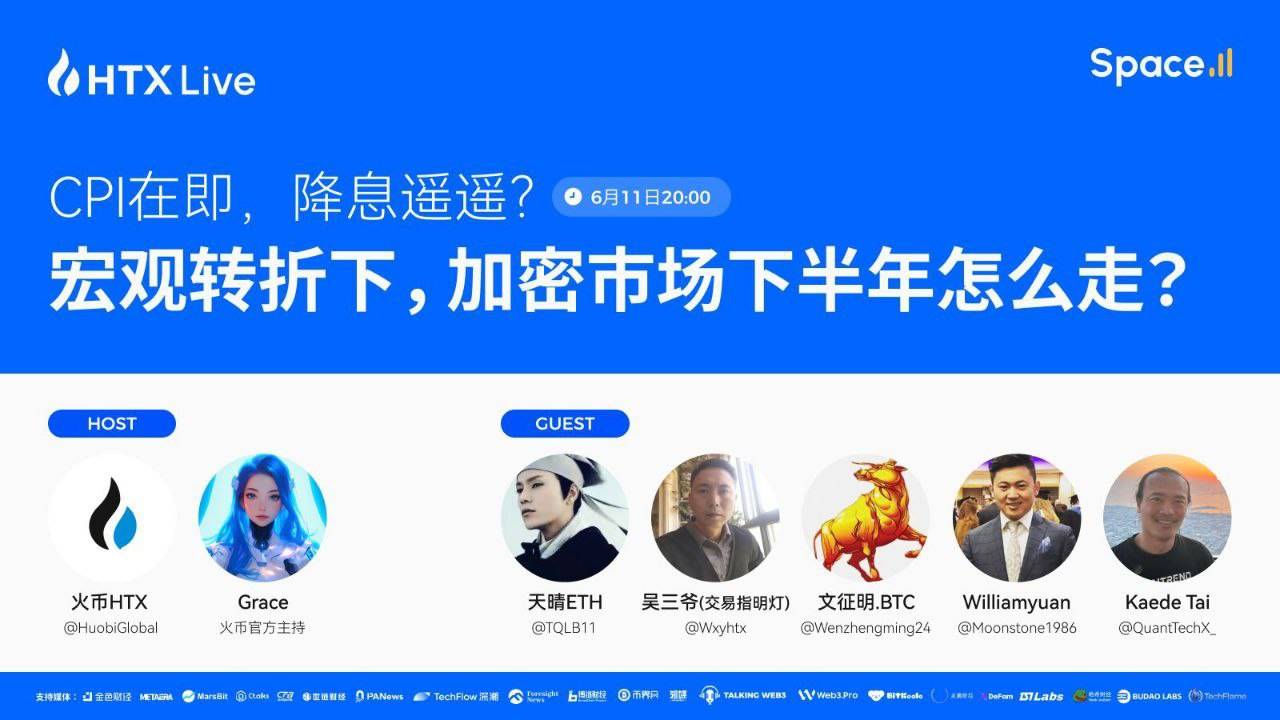
深潮 TechFlow 消息,6 月 11 日,据官方社媒消息,火币 HTX 将于今日 20 时举办“CPI 在即,降息遥遥?宏观转折下,加密市场下半年怎么走?“主题直播。届时,天晴 ETH、吴三爷(交易指明灯)、文征明.BTC、Williamyuan、Kaede Tai 等多位资深分析师将探讨 BTC 能否突破关键阻力位,预测下半年加密市场的走向,并揭示在宏观政策环境下的潜在投资机会。
预约直播: https://x.com/i/spaces/1lPKqMdwYZlKb/peek
深潮 TechFlow 消息,6 月 11 日,据 Coinglass 数据,全网以太坊持仓总量达1493.97万枚(约合415.46亿美元),24小时涨幅达7.53%。
其中,币安以274.61万枚以太坊(约合76.34亿美元)居首,占比18.37%,24小时涨幅11.30%;CME以117.63万枚以太坊(约合32.70亿美元)位列第二,占比7.87%,24小时涨幅13.01%;OKX以87.92万枚以太坊(约合24.44亿美元)位列第三,占比5.88%,24小时涨幅8.02%。
深潮 TechFlow 消息,6 月 11 日,据金十数据报道,日本央行官员正在加大呼吁力度,推动日本跟上数字货币的快速发展,这可能会加速“现金为王”的日本向无现金支付的转变。
日本政府数据显示,该国2024年无现金支付的比例从2010年的13.2%上升至42.8%,提前一年超过政府设定的40%的目标。尽管日本在支付技术方面全球落后,但无现金交易的增加正迫使政策制定者确保他们准备好适应公众对支付和结算方式的偏好变化。这包括发行央行数字货币(CBDC)。
日本央行执行董事Kazushige Kamiyama表示:“尽管日本的纸币发行量仍然很高,但随着数字化的快速发展,未来纸币的使用量可能会大幅下降”。“因此,日本必须考虑现在可以采取哪些措施,以确保其零售结算系统方便、高效、普遍可用,同时又安全、有韧性。”日本央行副行长内田真一表示,CBDC可能成为塑造日本支付和结算系统未来的“基础设施的关键组成部分”,但他强调,预计日本短期内对现金的需求不会消失。
深潮 TechFlow 消息,6 月 11 日,Bitget 链上交易(Onchain) 上线 Solana 及 BNB Smart Chain 生态的 MEME 代币 Toli、WOD、DBS。用户在链上交易板块即可开启交易。
Bitget 链上交易(Onchain) 旨在无缝连接 CEX 与 DEX,为用户提供更加便捷、高效、安全的链上交易体验。用户可直接使用 Bitget 现货账户(USDT/USDC)交易链上热门资产。目前已支持 Solana(SOL)、BNB Smart Chain(BSC)与 Base 等热门公链。