中信建投:稳定币合规化提速 资产代币化迎来“权益时代”
深潮 TechFlow 消息,7 月 8 日,据金十数据报道,中信建投研报称,稳定币合规化提速,资产代币化迎来“权益时代”。全球稳定币监管框架加速成型,当前市场焦点已从跨境支付拓展至资产代币化(RWA),其背后是流动性释放和结算效率提升的核心价值驱动。
WeTrying | 币圈快讯早知道
WeTrying | 币圈快讯早知道
深潮 TechFlow 消息,7 月 8 日,据金十数据报道,中信建投研报称,稳定币合规化提速,资产代币化迎来“权益时代”。全球稳定币监管框架加速成型,当前市场焦点已从跨境支付拓展至资产代币化(RWA),其背后是流动性释放和结算效率提升的核心价值驱动。
深潮 TechFlow 消息,7 月 8 日,MoonPay宣布在美国、欧盟和英国地区推出Apple Pay支付功能,用户可通过此方式充值MoonPay账户余额,享受零手续费快速购买加密货币的服务。
深潮 TechFlow 消息,7 月 8 日,据金十数据报道,德意志银行6月进行的一项调查显示,美国消费者是加密货币最大的使用群体,其中以男性和年轻、富裕人群为主。上个月,美国的加密货币采用率为17%,高于英国的11%和欧盟的10%。在美国18-34岁的年轻群体中,加密货币的采用率从1月的24%上升至6月的29%,这主要归因于市场对特朗普支持加密货币政策前景的乐观情绪。在美国受访者中,富裕人群占加密货币采用者的32%。此外,23%的美国男性表示他们将加密货币用于支付或个人投资,而女性这一比例为13%。男性消费者普遍认为自己对比女性对加密货币的理解更为深入。
深潮 TechFlow 消息,7 月 8 日,纳斯达克上市公司BTCS Inc.(NASDAQ: BTCS)今日宣布计划于2025年筹集1亿美元用于战略性收购以太坊。该公司旨在成为专注于以太坊基础设施的领先上市公司,同时保持其作为公共公司中最大ETH持有者之一的地位。
BTCS CEO Charles Allen表示:”我们相信以太坊具有显著增长潜力,是未来数字金融基础设施的核心。现在以太坊价格回到2021年水平,是深化我们投资的时机。”
深潮 TechFlow 消息,7 月 8 日,据官方公告,币安 Alpha 现已上线 Space Nation (OIK)。持有至少 140 个币安 Alpha 积分的用户可申领 750 个 OIK 代币空投。先到先得,直至空投池领取完毕或活动结束。
2025年7月,Robinhood 宣布用户可在 Arbitrum 链上 5×24 小时交易美股;Bybit 和 Kraken 宣布上线由瑞士合规资产代币化平台 Backed Finance 提供的 xStocks ;Coinbase 更是向 SEC 申请发行代币化证券。市场一时热议不断,链上炒美股成为用户关注的焦点。
这是第一次美股上链吗?
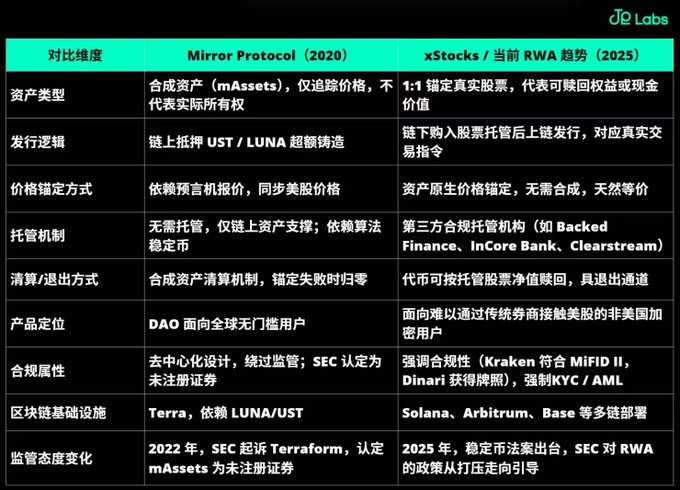
早在 2020 年的 DeFi 之夏,Mirror Protocol 就在 Terra 链上推出合成资产 mAssets,实现了无需 KYC、无需券商开户即可「持有」苹果、特斯拉等美股。彼时的 Mirror 意气风发,却最终随着 Luna 崩盘与 SEC 的重拳监管而烟消云散。
五年后,xStocks 等新一代美股代币化产品卷土重来。与当年的 Mirror 相比,它们在资产结构、合规性、技术栈等方面又有何不同?这一次,美股代币化能走得更远吗?
Mirror Protocol 的 mAsset 本质上是链上的价格合成品(synthetic asset)。它并不代表任何现实世界中的持股权或资产归属,仅是通过预言机同步现实美股价格,以智能合约模拟出「价格挂钩但资产脱锚」的合成标的。mAssets 的发行依赖于超额抵押的算法稳定币 UST,一旦底层稳定机制出现系统性风险,如 2022 年 5 月 Terra 生态的崩盘事件(UST 脱锚),整个资产体系立即陷入价值归零的连锁反应。这种架构的核心问题在于,它锚定的是 「价格」,而非「权益」或「资产」,其本质更接近衍生品,而非所有权凭证。
相较之下,xStocks 采用完全不同的资产锚定结构。它由瑞士合规机构 Backed Assets 发起,底层资产结构清晰且链下可验证:先通过 Interactive Brokers 等券商购买真实股票,再经 Clearstream、InCore Bank、Maerki Baumann 等受监管托管机构托管持有。代币的生成采取「先买入、后上链」的方式,让每一枚 xStock 代币都对应真实股票仓位,确保每一枚代币 1:1 对应现实持仓。简言之,就是用户的每一笔链上购买,背后都有真实的股票交易做锚定。
xStocks 的代币采用 SPL 标准发行于 Solana 公链,支持 5×24 小时的链上交易与即时结算,打破了传统证券市场受限于工作日与交易时段的限制。更重要的是,相比 Mirror 这种 DeFi 合成资产体系在极端行情下所暴露出的脆弱性,xStocks 的资产结构引入真实资产、合规托管与链上可审计机制,摆脱了 DeFi 合成资产一戳就碎的泡影。
Mirror Protocol 的诞生正值 2020 年 DeFi 爆发的窗口期,当时的链上生态监管真空与实验狂潮并存。当时KYC/AML 并不普遍,反倒是默认匿名、无审查、无国界的交易方式。Mirror 正是在这时诞生,用户可以无需身份验证地通过抵押 UST 或 LUNA 铸造 mAssets,自由交易 TSLA、AAPL 等美股映射资产,实现全球用户 24/7 交易美股。
然而,这种基于合成资产+算法稳定币支撑的模式缺乏监管与真实资产,也为日后埋下了隐患。2022 年,随着 LUNA/UST 崩盘引发全球震动,SEC 对 Mirror 以及 Terraform Labs 发起指控,明确将 mAssets 定性为“未注册证券”。自此,链上合成资产面临监管寒冬,Mirror 模式成为实验失败的典型,这也标志着Web3 对现实世界金融映射的第一代路径走向终结。
如今 xStocks 的推动方则是 Kraken、Robinhood、Backed Finance 等拥有合规资源与传统金融背景的TradFi+Web3 混合体。Kraken 符合欧盟 MiFID II 指令,Backed Assets 和 Dinari 均获得证券代币发行许可牌照;交易需 KYC/AML 验证,链下结算流程可追溯。2025 年美国新 SEC 主席 Paul Atkins 将代币化称为“金融数字革命”,政策风向也从打压走向引导。
要知道的是 xStocks 并非股权代币,而是一种债券结构的追踪资产,本质上更接近可转让的稳定币+收益凭证。这种结构虽可规避证券属性的高壁垒监管,但也导致其不具备投票权与公司治理权、涉及派息与分销结构更复杂,需通过中介实体(如 Kraken 的百慕大子公司 PDSL)完成分销,此外,债券模式虽带来税务与登记方面的合规优势(如无印花税、可不记名),但也让 xStocks 距离“链上美股所有权”这一叙事存在距离,更有一些用户表示,“链上股票代币更像是为避税而生的阉割版股票”
Mirror Protocol 构建于 Terra 链上,生态主要依赖 LUNA 和 UST 的内部循环。尽管当时 Terraswap 与 Anchor Protocol 功能相对成熟,但局限在于生态单一,难以实现跨链协同。
而 xStocks选择在多链高性能公链上部署(如 Arbitrum、Solana、Base),具备跨链资产流通能力,xStocks 的代币可用于 Solana DeFi 协议的借贷、LP 挖矿,逐步向链上可组合性靠拢。
但xStocks 的交易体验仍存在流动性不足的问题 。目前,其链上流动性高度集中于极少数标的,如 TSLAx、SPYx 等,大量资产池交易笔数不足 20,滑点严重,缺乏流动性支持机制。进一步看,xStocks 在链上依旧缺乏类似 perp DEX 的深度集成机制,导致整体交易体验与 CEX 上的合约、美股 CFD 产品相比仍存在明显落差,短期内难以满足大规模流量迁移或高频交易的需求。
根据 defioasis 链上数据显示,2025 年 6 月 30 日产品上线首日,链上交易额为 133.8 万美元,独立交易用户为 1,225 人,交易笔数为 2,510 笔;
7 月 1 日尽管出现显著放量,交易额升至 664 万美元,新增独立交易用户达 6,565 人,笔数跃升至 17,879 笔,但交易依然集中于少数标的。
交易主要分布于 TSLAx(171 万美元)、SPYx(153 万美元)、CRCLx(94 万美元)等头部资产,其余多数标的交易极为有限,部分资产池甚至流动性为零,难以支撑有效撮合。
StableStocks:StableStocks是一家专注于 onchain stock 生态的 CeDeFi 公司,致力于打通onchain stock生态的完整闭环。其代币化路径依托自建的合规券商体系与资产映射技术,为用户提供通过稳定币直接投资现实优质股票的能力。其核心目标是在链上实现传统股票资产的持有、借贷、交易与衍生品构建,打通同种 onchain stock 的跨平台流动性,以提升链上资产的深度与效率。其产品结构支持用户以稳定币形式进入美股市场,未来计划覆盖包括蓝筹股、ETF 及主题类资产在内的多种标的。
xStocks:xStocks 是当前链上美股交易量最大的项目,承载了近 90% 的链上流动性。其合规架构依托瑞士 DLT 法案以及列支敦士登与泽西的双 SPV(特殊目的载体)结构,确保发行端具备法律合规性。xStocks 的代币基于 Solana 公链发行,采用 SPL 标准,并引入 Chainlink 喂价机制,实现了价格与链下市场的高频同步。
Robinhood:作为传统券商进入 Web3 的代表,Robinhood 主打“合规优先”与“生态闭环”模式。其欧洲业务由立陶宛央行监管,已获得 MiFID II 和 MiCAR 加密资产牌照,具备在欧盟范围内发行证券类代币的资质。Robinhood 当前在 Arbitrum 二层网络上部署了股票代币化原型,未来计划上线自主研发的专属 L2,以实现监管合规下的技术闭环。
Coinbase:作为美国市场的基础设施主导者,Coinbase 的代币化路径受到 SEC 政策推进节奏的直接影响。目前 Coinbase 正在等待监管豁免,以便激活旗下持牌子公司开展清算、托管、合规报送等业务环节,目标是实现美股资产在链上的原生合规发行。Coinbase 的代币化模块部署于其自研的 Base 二层网络,预计首批上线 50–100 支美股与 ETF,涵盖标准蓝筹股与部分主题资产,并将支持股息分红与链上结算。
在稳定币法案逐步落地的背景下,市场对合规、代币化的关注度极高。而股票代币化不意味着取代传统股市,股票代币化最大价值在于连接,为传统投资者打开加密世界的大门,同时也为加密用户提供锚定现实资产的工具。正如比特币和以太坊 ETF 的推出让主流资本进入加密市场成为可能,股票代币化也有望成为下一轮资金流入的重要通道。
Auther: @crypto_crane888
Powered by: @JELabs2024
深潮 TechFlow 消息,7 月 8 日,Fate War 宣布推出首个官方 NFT 系列 Fate Genesis 99,限量 99 张,永不增发。该系列包含 5 位命运角色,其中 1 位为未揭晓的神话级隐藏款,采用盲盒形式销售。
NFT 销售时间为 UTC 7 月 8 日 12:00 PM 至 7 月 9 日 00:00 AM,结束后 6 小时自动揭晓角色。购买仅支持 KAIA 代币,可通过 Binance、OKX、Bitget 和 Bithumb 等交易所获取。
每张 NFT 绑定后可激活专属角色外观及战斗加成效果,包括伤害提升、减伤及命运点效率加成。不同角色 NFT 可叠加效果,最高可获得 +20% 伤害、+20% 减伤和 +400% 命运点效率。
神话级隐藏款仅 3 张,包含未知加成效果。NFT 持有者未来将获得 $FATE 代币空投及专属任务、活动参与资格,并将率先应用于 Fate Carnival 第二季。
深潮 TechFlow 消息,7 月 8 日,据 Truth Social 的 SEC 文件,Truth Social Crypto Blue Chip ETF 信托的资产主要包括比特币、以太坊、Solana(SOL)、瑞波币(XRP)和 Cronos(CRO),由托管人代表信托持有。根据信托协议的规定,信托将其资产分配给投资组合资产的百分比(分配比例)最初预计约为 70% 比特币、15% 以太坊、8% SOL、5% CRO 和 2% XRP。
深潮 TechFlow 消息,7 月 8 日,《每日经济新闻》记者近日深入义乌国际商贸城调查发现,有关”义乌超3000家商户使用USDT等稳定币收款,月流水破10亿美元”的传言与实际情况严重不符。记者走访数十家商铺,绝大多数商户对稳定币表示”不收、不懂、没听过”,仅有一家店铺称”可收但小订单不做”。义乌商户主要接受人民币或美元现金支付,通常通过银行转账或货代公司完成收款。当地协会人士明确表示,据其了解的会员单位中”使用稳定币结算的几乎没有”。法律专家指出,目前稳定币无法用于中国境内与境外之间的跨境支付,通过境外钱包收取稳定币并试图汇回国内的行为违反外汇管理规定。
深潮 TechFlow 消息,7 月 8 日,据官方公告,LBank已于2025年7月8日19:00(SGT)首发上线GP U本位永续合约,最高杠杆为20倍。
深潮 TechFlow 消息,7 月 8 日,据官方文件显示,Truth Social Crypto Blue Chip ETF, B.T.于2025年7月8日向美国证券交易委员会(SEC)提交S-1注册声明,申请注册加密货币ETF产品。该公司总部位于新泽西州Mountainside,在内华达州注册成立,财政年度截止日为9月30日。提交的文件包含多个附件,包括公司章程、协议文本及费用明细等。
深潮 TechFlow 消息,7 月 8 日,据CoinDesk报道,券商 Benchmark 已给予 Semler Scientific“买入”评级,并将其股票目标价定为 101 美元,分析师 Mark Palmer 表示,看好该公司从医疗诊断领域转型到比特币储备战略,该公司已以 4.3 亿美元收购了约 4,636 个比特币,平均成本基础为每比特币 92,753 美元。
深潮 TechFlow 消息,7 月 8 日,据链上分析师 Ai姨 (@ai 9684xtpa) 监测,疑似质押和验证服务商 Arthapala 地址过去 5 小时再次向交易所充值 6,570 枚 ETH,价值约 1,677 万美元。自 2025 年 7 月 以来,该地址向交易所转移的 ETH 总数已达 63,689 枚,总价值超 1.64 亿美元。
深潮 TechFlow 消息,7 月 8 日,据Cointelegraph报道,巴基斯坦联邦政府近日正式成立巴基斯坦虚拟资产监管局(PVARA),作为独立监管机构负责许可、监督虚拟资产服务提供商,并确保符合国际标准。巴基斯坦财政部长Muhammad Aurangzeb表示,该国”必须进行监管,不仅是为了跟上潮流,而是为了引领潮流”。
深潮 TechFlow 消息,7 月 8 日,Hyperscale Data, Inc. (NYSE American: GPUS) 今日宣布,其全资子公司Sentinum在2025年6月获得约13.7枚比特币,2025年上半年累计获得约103.7枚比特币,总收入约1120万美元,其中6月份收入约150万美元。公司近期重启了蒙大拿州矿场约10兆瓦电力设施,目前已有约2600台Antminer矿机投入运营,预计7月底将增至3200台。此外,Sentinum与蒙大拿州一服务提供商签订托管协议,获取约20兆瓦能源容量,已部署约6800台Antminer矿机。
深潮 TechFlow 消息,7 月 8 日,据 Axios 报道,Ego Death Capital 第二支基金完成 1 亿美元募资,该基金专注支持比特币生态企业扩张。此次新基金将主要聚焦于 A 轮融资阶段,助力已有验证成果的企业规模化成长,同时也会预留少量资金用于前景看好的早期项目(种子轮)投资。
深潮 TechFlow 消息,7 月 8 日,LM Funding America, Inc. (纳斯达克:LMFA) 今日发布2025年6月运营报告,截至6月30日,公司持有155.5枚比特币,总价值约1670万美元,折合每股3.25美元(基于比特币价格107,170美元),高于当日2.86美元的股价。6月份公司开采5.5枚比特币,较5月份的6.3枚有所下降,这是由于俄克拉荷马州高温期间实施战略性限产措施,优先出售能源而非挖矿。该策略在6月为公司带来约5.5万美元收入,2025年第二季度累计约21.6万美元。公司目前运营4,320台挖矿机器,总算力为0.48 EH/s。
深潮 TechFlow 消息,7 月 8 日,Genius Group Limited (NYSE American: GNS) 今日宣布,已于7月7日以平均价格102,858美元购入28枚比特币,使其比特币储备增加23%至148枚。自美国上诉法院于5月22日撤销禁止公司购买比特币的初步禁令以来,Genius Group已实现113%的比特币收益率,在过去六周内使其每股比特币持有量翻了一番以上。该公司同时将比特币储备目标从1,000枚大幅提升至10,000枚,计划在未来12至24个月内实现这一目标。
深潮 TechFlow 消息,7 月 8 日,据官方公告,KULR科技集团(NYSE American: KULR)今日宣布与Coinbase Credit, Inc.达成2000万美元信用额度协议,将用于支持其战略性比特币积累计划。这是KULR首个以比特币为抵押的信贷工具,提供了非稀释性资本并具有竞争性融资利率。自2024年底以来,KULR已将比特币纳入其财务战略核心,承诺将高达90%的剩余现金用于比特币收购。
深潮 TechFlow 消息,7 月 8 日,据CoinDesk报道, Tether 宣布战略投资区块链取证公司 Crystal Intelligence,以打击加密货币犯罪,具体投资金额暂未披露。随着加密货币相关诈骗和欺诈行为的增多,Tether 致力于遏制其 USDT 稳定币的非法使用。
深潮 TechFlow 消息,7 月 8 日,ReserveOne Inc.今日宣布与特殊目的收购公司M3-Brigade Acquisition V Corp.(NASDAQ: MBAVU)达成业务合并协议,交易估值约10亿美元,合并后将在纳斯达克上市,股票代码为”RONE”。ReserveOne是一家新型数字资产管理公司,将持有并管理以比特币为主的多元化加密货币组合,包括以太坊、Solana等,并通过机构质押和借贷产生额外收益。该交易预计提供超过10亿美元资金,包括M3-Brigade信托账户中约2.977亿美元资金和7.5亿美元机构投资者认购资本。公司将由前Hut 8 CEO Jaime Leverton领导,战略合作伙伴包括Galaxy Digital、FalconX、Kraken等知名机构,Coinbase将担任比特币托管方。交易预计于2025年第四季度完成,尚需获得股东批准。
深潮 TechFlow 消息,7 月 8 日,SOON联合创始人兼CEO Joanna Zeng发文回应近期$SOON代币价格异常波动事件,表示初步调查显示这可能是一次精心策划的市场恐慌行为,目的是在包括$SOON在内的多种资产中制造恐慌并从中获利。Zeng强调SOON团队未出售任何代币或从价格波动中获利,并承诺这不会影响团队继续开发的决心。
深潮 TechFlow 消息,7 月 8 日,据金十数据报道,Insight Investment固收主管Brendan Murphy在报告中指出,美国利率在今年年底前可能小幅下行,但实质性的降息将出现在明年。尽管经济前景正在转弱,但近期美国贸易关税带来的通胀压力将使美联储的政策反应变得更加复杂。在这种背景下,预计美联储将采取谨慎态度。该机构预计,在2026年通胀压力缓解、增长担忧成为主导因素后,美联储将采取更加果断的降息举措。
深潮 TechFlow 消息,7 月 8 日,据 The Block 报道,Robinhood Markets正与欧洲多家监管机构进行磋商,讨论其最新推出的股票代币化计划。该公司于6月30日宣布向符合条件的欧洲用户提供OpenAI和SpaceX的区块链”股票代币”,并计划今年晚些时候提供超过200支美国股票的代币化版本。Robinhood CEO Vlad Tenev回应称,这些代币实际上是衍生品,旨在为散户投资者提供市场敞口,而非实际股权。尽管面临审查,链上数据显示Robinhood已在Arbitrum Layer 2网络上发行约215个股票代币,并继续测试相关合约。
深潮 TechFlow 消息,7 月 8 日,据金十数据报道,工业和信息化部、教育部、文化和旅游部、广电总局等四部门近日印发通知,组织开展 2025 年元宇宙典型案例推荐工作。推荐范围包括元宇宙典型数字人案例、元宇宙典型产品案例、元宇宙典型园区案例和元宇宙典型标准案例。申报案例的创意、产品、技术及相关专利归属申报主体,需拥有自主知识产权,且无知识产权纠纷。其中,数字人案例的申报主体需具备该案例涉及虚拟形象的全部知识产权或已获得权利人的合法授权。申报案例应具有较高技术水平和完整落地应用,有较强的代表性、创新性和可推广性,对相关行业或企业具有较强借鉴意义和推广价值。
深潮 TechFlow 消息,7 月 8 日,HTX行情显示,BTC触及109000美元,现报108879美元,24小时涨幅为0.15%。
作者:金十数据
从南非到马来西亚,与白宫谈判贸易协议的各国谈判者们得到的“奖励”是:在高压环境中多等待三周。
周一,美国总统特朗普再次延长各国达成双边贸易协议的截止日期,此次延至8月1日。他的声明带着威胁意味——在给多国领导人的信函中称,下月起这些国家的出口将面临25%至40%的关税。
市场分析师Gabriel Rubin表示,这实则是对其“解放日”关税威胁的重申,而他这种“打地鼠式”的诉求,预示着即便达成协议,前景也不容乐观。
Rubin指出,日本和韩国的经历堪称前车之鉴。特朗普4月的贸易声明中,分别对两国加征24%和25%的关税,随后为谈判而推迟实施。此后,他又抱怨日本进口的美国大米和汽车太少。
但事实上,日本免税进口的大米中,已有一半来自美国;而美国对全球的大米出口总额仅约20亿美元,远低于2019年日本旅游业为美国经济贡献的130亿美元(美国国务院数据)。即便如此,特朗普及其发言人卡罗琳·莱维特(Karoline Leavitt)仍揪着这一问题不放。
韩国的遭遇则体现了“未能满足特朗普突发奇想”的代价。韩国与美国2012年生效的自由贸易协定,并未阻止如今特朗普的全面施压。当前,特朗普的议程可能阻碍韩国工业巨头在美国扩大产能——近期电动汽车补贴削减,已可能冲击韩国电池制造商SK On和汽车厂商现代等企业。
对小国而言,满足特朗普的关税威胁更是难上加难。以老挝为例,2024年该国从美国进口的商品额为4000万美元,而对美出口额达8.03亿美元。这一规模在美国1.2万亿美元的商品贸易逆差中微不足道,但特朗普承诺对其出口加征的40%关税,对老挝160亿美元的经济体量而言,影响却极为重大。
除了下调尚未实施的关税以外,各国达成“协议”能得到的实惠其实很模糊。以越南为例,特朗普宣布的临时协议中,不仅设定20%的关税,还针对“经越南转口的他国商品”加征专门关税。
而周一针对未达成协议的韩日,特朗普宣布的条款同样包含这种“转口税”,外加25%的基准税率。据白宫称,越南甚至已将对美商品的关税降至零。
与此同时,特朗普不断盯上新的“眼中钉”——比如威胁对金砖国家额外加征10%的关税。这种混乱局面能否真正终结,仍是未知数。
对各国而言,最佳结果或许是像美国与英国达成的框架协议那样:仅放宽部分贸易壁垒,其他变动甚微。尽管如此,这仍然是眼下的小胜,也无法保证特朗普未来不会变卦。
深潮 TechFlow 消息,7 月 8 日,DWF Labs 合伙人 Andrei Grachev 于 X 发文回应社区对于Falcon Finance 储备金的质疑,披露该协议储备金超额抵押率达 116%,储备构成中稳定币和 BTC 占 89%,山寨币占 11%。收益主要来自基差交易(44%)、套利(34%)和质押奖励(22%)。该协议采用市场中性策略,确保每个 USDf 都由美元价值支持,任何资产的市场份额不超过 20%。
撰文:0xresearch
在加密世界,有一句常被忽视的真理:「越简单,越危险」。DeFi 发展到今天,正一路奔向「傻瓜式操作」:不会用合约?不懂区块链?没关系,各种 SDK、聚合器、钱包插件已经把复杂的链上操作封装成「一键交互」。比如 Shogun SDK,就能把原本需要多步签名、授权、转账的 DeFi 操作,压缩成一次点击,首发落地在 Berachain 生态中。
听起来完美:谁不想像用支付宝扫码一样简单地完成链上操作?可问题在于,这些「无门槛工具」把复杂的链上风险也一起隐藏起来。就像有人拿到信用卡后疯狂透支,不是信用卡本身有问题,而是他不知道透支是要还钱的。在 DeFi 里,一旦你授权合约管理资产,它可能永久支配你钱包里的全部余额;而对缺乏认知的新手来说,随手点一下「授权全部资产」,可能就成了「一键爆仓」的开端。
便利的背后,潜藏着巨大陷阱:
点击「授权全部资产」,就像把银行卡和密码永久交到陌生人手里;
高收益宣传背后,可能藏着 100% 滑点、资金池暗雷等风险;
多数用户并不知道,某些合约授权可以让对方无限期掌控你钱包;
真实案例:2023 年,一名用户因误点钓鱼链接,2 分钟内损失 18 万美元——操作过程简单得像扫码付款,却带来了毁灭性后果。
原因很简单:链上交互实在太复杂,对新人极其不友好。你需要下载钱包、管理助记词、搞懂 Gas 费、学会跨链桥、了解代币转换、看懂合约风险、点击授权、完成签名……其中任何一步出错都可能导致资产丢失,甚至连操作完成了,也要关注是否交互成功、是否需要撤销授权等后续操作。
对没有技术背景的 Web2 用户而言,这样的学习成本就像要学一门新语言才能用手机付款。要想让他们无感切入链上世界,首先必须把这座「技术大山」削平。于是像 Shogun SDK 这样的交互工具应运而生:把原本需要做 100 步的链上操作浓缩成 1 步,用「一键交互」把用户体验从「专家级操作」降到「支付宝扫码」的简单程度。
从更广的生态视角看,RaaS(Rollup-as-a-Service)、一键发链等基础设施也日益成熟。以前要发一条链,需要自己写底层代码、部署共识机制、搭建浏览器、做前端页面,动辄需要几个月开发。现在只要用 Conduit、Caldera、AltLayer 等服务,几周内就能交付一条可用的 EVM 兼容链,甚至能帮你配套治理代币、经济模型、区块浏览器,像开淘宝店一样简单。这让任何项目方、社区,甚至个人黑客马拉松团队,都能「开链创业」,真正实现了链上创业的「平民化」。
很多人误以为「链能快速搭好」就意味着能成功,其实冷启动最大的问题不是「能不能做」,而是「有没有人用」。技术只是敲门砖,能不能积累到真实、可持续的用户行为,才是链能否活下去的关键。
补贴、空投确实能在初期带来大量用户和 TVL,就像奶茶店搞免费活动可以让人排队到马路对面——但当补贴一停,就像奶茶恢复原价,如果产品本身不好喝、服务差劲,消费者转身就走,队伍会瞬间消失。
链上情况也一样:很多新链在补贴期间 TVL 看起来非常高,但大部分是项目方、基金会或机构的钱互相质押、做数据假象,真实用户数量和交易量并没有增长。一旦补贴和高 APY 结束,流动性就像潮水退去,链上交易量骤降,TVL 蒸发。
更糟的是,如果链上缺乏真实交易需求,补贴驱动的资金只会形成短期套利循环——用户的目的是「薅完就走」,而不是在链上使用应用、形成生态闭环。补贴越高,投机资金越多;补贴一停,撤退越快。真正决定一条链能否冷启动成功的,不是空投或补贴规模,而是有没有项目能吸引用户持续留在链上消费、交易、参与社区——这才是公链进入良性循环的起点。
在众多新链中,Berachain 做出了有趣的探索。它首创 PoL(Proof of Liquidity)机制——与传统 PoS 把奖励分给节点不同,PoL 直接把链的通胀奖励分给提供流动性的用户,用激励去驱动链上真实经济行为。
举个生活化的例子:传统 PoS 公链像是把公司股份奖励给机房(节点)做服务器运维;而 Berachain 则是把股份直接分给你——只要你把资产投入 Berachain 上的 DEX、借贷、LST 等协议,为生态提供流动性,你就能持续拿到奖励。
更有意思的是 Berachain 的三币系统设计:
BERA:主网原生代币,承担 Gas 费支付,同时作为 PoL 奖励的主要载体;
HONEY:生态内的稳定币,用于交易、借贷等;
BGT:治理代币,可通过锁仓参与投票或获得额外收益。
三币相互作用,形成「赚 – 用 – 治理」的飞轮,推动资金留在链上,同时增强治理参与度。
从数据看,Berachain 主网上线仅 5 个月,TVL 已接近 6 亿美元,超过 150 个原生项目活跃。相比 Solana、Sui、Avalanche 等热门 L1,它的 MC/TVL 比仅 0.3x(行业平均通常在 1 以上),意味着当前市值尚未反映其链上经济价值。
这种数据引发了社区情绪分化:
悲观派(FUD):认为 PoL 激励容易催生「挖提卖」,担心代币长期价格承压;
乐观派(Bull):认为 PoL 驱动的真实交易和生态落地,会让价格随生态发展走高。
关键在于生态里是否能形成真实交易需求,否则高 APY 补贴就可能演变成「资金盘循环」。
可喜的是,该生态中已经出现了能带来真实交易收入的项目:
PuffPaw:用「Vape-to-Earn」激励用户戒烟,将健康行为和代币奖励结合,并已与 17 国 50+ 医疗机构合作;
Kodiak、Dolomite、Infrared 等 DEX、借贷、LST 项目正推动真实资产交易,持续增长 TVL。
这类项目的活跃度和收入能力,是解决「补贴流动性不可持续」问题的关键。
当公链部署像开网店一样容易,竞争核心就变成:是否能持续产生真实交易需求和费用,而非依赖补贴维系 TVL。
不同链正以不同叙事寻找突破:
Pharos Network:专注 RWA(真实世界资产),把实体资产引入链上;
Initia:通过子链反哺和生态裂变在冷启动上另辟蹊径;
HyperEVM 等新生态通过多链部署吸引项目补充自身交易量。
这些探索都指向同一个问题:没有真实交易的链,补贴早晚见底;只有有人用、有人付费、资金愿意留在链上,链才能真正启动飞轮。
DeFi 操作简化、门槛降低,确实是让更多人参与区块链的必由之路。但这条路不能只靠「让人一键交互」,还必须辅以用户教育、透明风控,以及生态内真实需求驱动的可持续经济模式。
否则,「让所有人都能一键交互」的便利,可能只会变成「一键赔光」的灾难。
就像开网店的人都知道,发红包能拉新,但真正能撑起生意的,是能留住愿意回购的老顾客。链的建设也是如此:要让用户敢用、能用、用得明白,并持续产生交易,才是公链冷启动的真正开始。
撰文:Bright,Foresight News
7 月 5 日,据 Financefeeds 报道,土耳其资本市场委员会(CMB)已采取法律行动,封禁了 46 个加密货币相关网站,其中包括去中心化交易所 PancakeSwap。而 CMB 给出的理由非常简单,即这些平台向土耳其居民提供「未经授权的加密资产服务」。
作为曾经年交易量接近 2000 亿美元的全球第四大加密货币市场、加密货币交易合法化的土耳其,再次收紧了拴在加密市场头上的笼头。
自 2025 年 3 月起,CMB 开始全面监管在土耳其运营的加密资产服务提供商,并对应建立了新的许可和合规框架。同时,24 年 12 月份土耳其政府颁布的加密货币反洗钱法规也已经在 2 月份正式落地,当用户执行超过 15000 土耳其里拉(约 425 美元)的加密货币交易时,就需要向服务提供商提交完整的身份信息。同时,未在平台注册的钱包地址也受到了严格监管,想要使用加密原生功能限制重重。
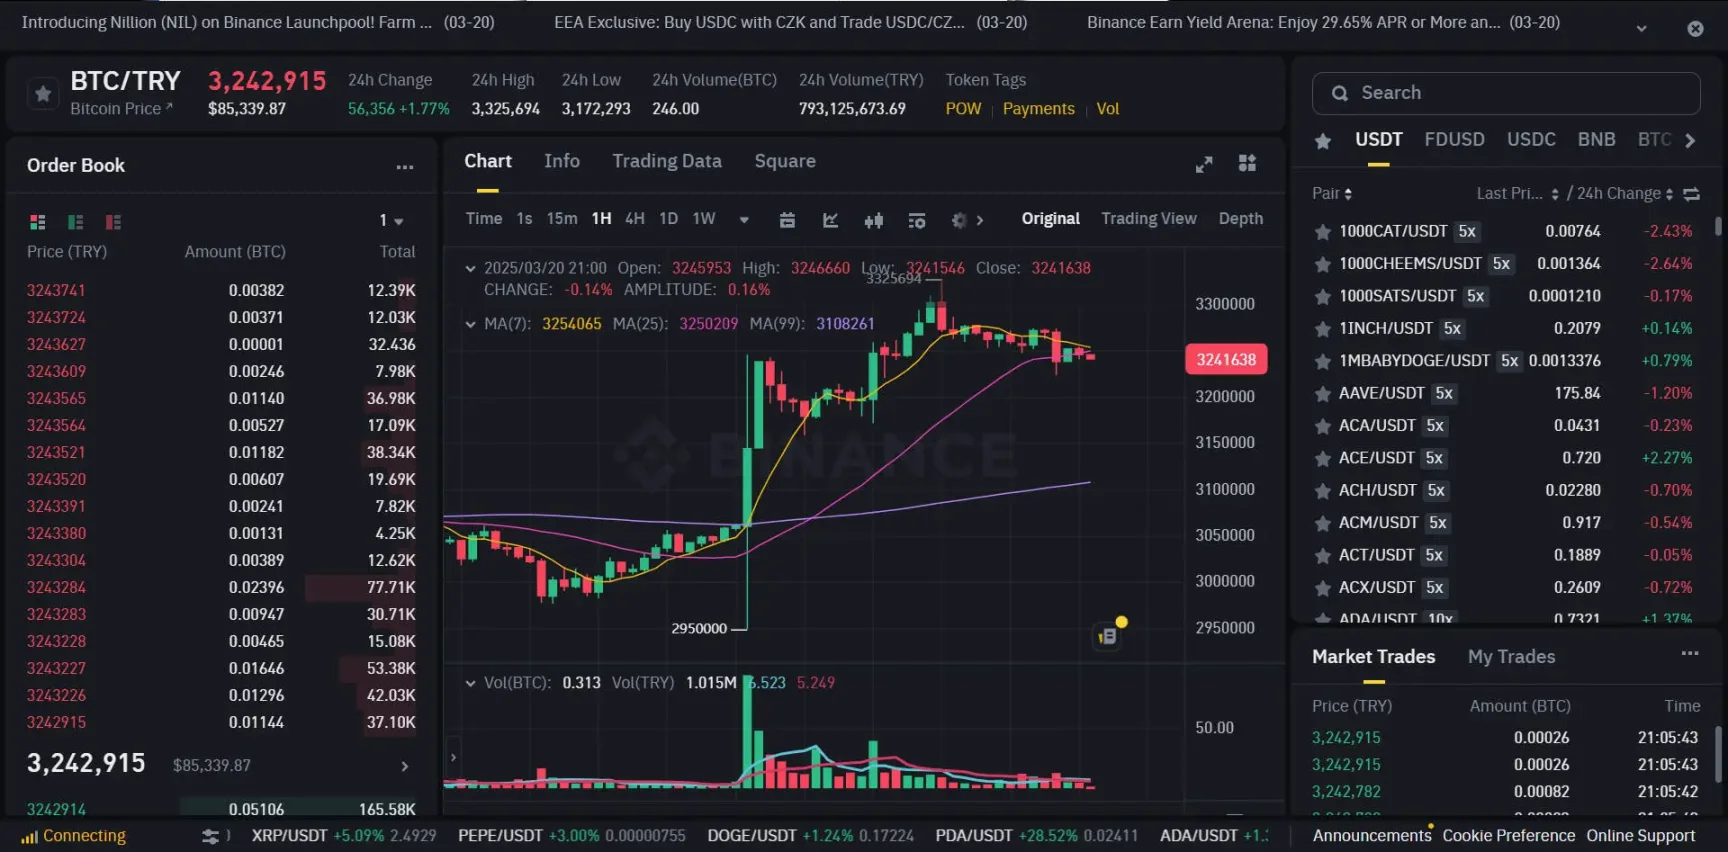
2025 年 3 月 19 日,土耳其伊斯坦布尔市长、总统埃尔多安的竞争对手 Ekrem Imamoglu 被逮捕,引发当地投资者恐慌,土耳其法币里拉(TRY)在下午 4 时左右暴跌 10%,达到新的历史低点 41:1(TRY:USD)。约一小时后,加密市场出现法币避险潮,币安上 BTC/TRY 交易量大幅飙升。
实际上,在土耳其「埃尔多安经济学」——低利率刺激投资、汇率贬值促出口的不断刺激下,土耳其里拉在 5 年间已经剧烈贬值超 80%;极度通胀、国际资本撤离等问题频频重挫土耳其经济。对此,《经济学人》评价到:「他(埃尔多安)试图用兴奋剂治疗癌症。」
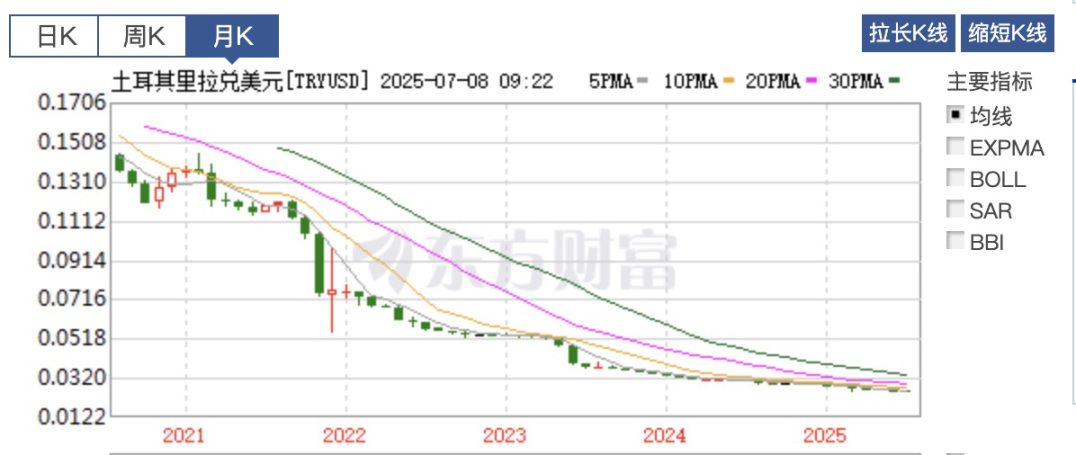
对此,土耳其民间其实早有应对之策,即「床垫下的黄金」。2024 年三季度,据土耳其央行估计,土耳其家庭拥有总价值超 3110 亿美元的实物黄金,对比之下,土耳其央行仅有价值 865 亿美元的黄金储备。2025 年 1 月至 4 月,土耳其的经常账户赤字 203 亿美元,而该数据在一年前是 145 亿美元,其中有 62.7 亿美元可以归因于黄金贸易。这些黄金在流入土耳其国内后便消失在私人家庭中,不再进行流通。
而自 22 年起,除开黄金,土耳其投资者迅速转向加密货币,以寻求更稳定、更便捷的价值储存方式。尽管比特币在 2022 年受美联储加息、FTX 崩盘等因素影响陷入熊市, 全年下跌 64%。但发现新大陆的土耳其投资者依旧在加密市场中非常活跃,DOGE 成为土耳其市场最受欢迎的交易资产之一,在 2022 年 10 月至 11 月间,其交易量甚至超过 BTC 和 ETH 总和,达到 3.8 亿美元。尽管埃尔多安政府在早期警告公众远离加密货币,但当地居民已然将加密货币视作抗通胀工具。
此后,土耳其当局也加入了推动加密货币广泛使用的浪潮,以摆脱对外部经济体、对 SWIFT 的依赖,并寻求金融系统的自主性和稳定性。
土耳其提出加密货币合法化的背景复杂多样。一方面,加密货币市场的快速增长和全球范围内的监管趋势,促使土耳其不得不正视这一新兴金融工具的合法性和监管问题。另一方面,土耳其试图通过加密货币来增强金融包容性,尤其是在那些缺乏银行服务的地区,加密货币借记卡等金融工具可以帮助用户跳过传统银行系统,实现便捷的金融服务。
土耳其政府于 2024 年 12 月 25 日发布公告,明确了新反洗钱法规的主要条款,重点围绕交易门槛设定、风险交易处理和未注册钱包的限制,力求提升加密货币交易的透明度和安全性。
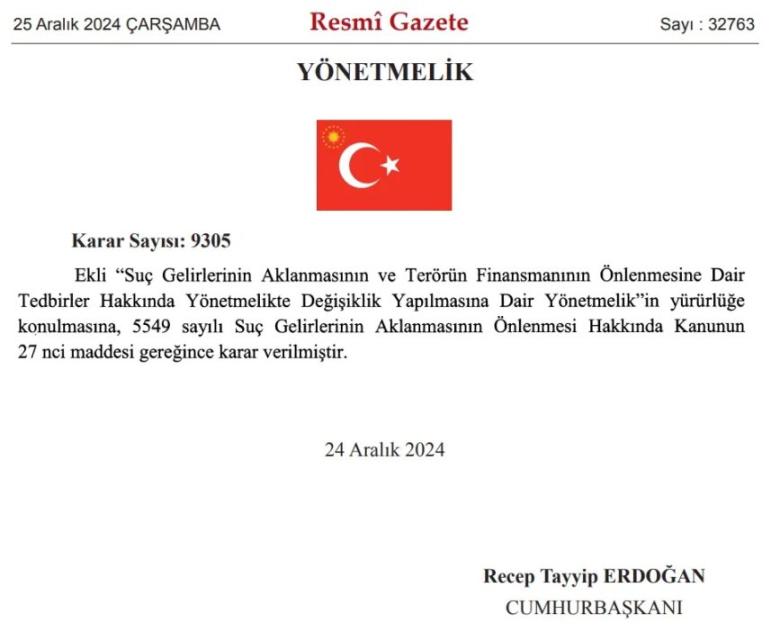
该规定的出台恰逢欧洲《加密资产市场监管法案》(MiCA)在 2024 年 12 月 30 日生效,MiCA 被视为全球首个全面覆盖加密资产的监管框架。它对加密资产的发行、服务提供商的授权、运营、储备与赎回管理以及反洗钱(AML)监管等做出了详细规定。此外,MiCA 还整合了《资金转移条例》(TFR)的旅行规则,要求加密资产服务提供商(CASP)在每次转账时包含发送方和接收方信息,以增强可追溯性。
土耳其的监管条例统统照搬。但随着美国逐渐成为加密合规高地、不断为加密行业「松绑」,土耳其的合规化进程已经明显有些赶不上历史进程。
至少在稳定币的应用上,土耳其至今没有任何「松绑」的表示。自 2021 年以来,土耳其政府认可了加密货币的交易属性,但是使用加密货币作为支付工具却一直被禁止。这意味着,虽然投资者可以自由进行交易,但无法将加密货币直接应用于日常消费场景,稳定币超万亿的支付市场依旧搁置。
不过,虽然新规对部分交易活动设置了限制,但土耳其政府在加密税收政策上仍然保持开放。土耳其政府并未对加密资产利润征税,而仅征收 0.03% 的交易税,对于交易者相当友好。
综上看来,土耳其和阿根廷等法币高速贬值的国家一样,其加密重心仍是对冲法币贬值风险。土耳其居民对于加密货币的需求更多是将肉眼可见贬值的特里兑换成锚定美元的链上稳定币。毕竟,土耳其央行的外汇储备都已成负数。相较于传统黑市的高费率、低安全性,链上高流动性的稳定币成为了优选的价值存储手段。相比土耳其传统的「床垫下的黄金」储备,「枕头下的稳定币」也已开始吃香。单从 Tron 在土耳其的支付、交易所等一系列专门布局,便足以说明土耳其市场需求量之广。
不过,对于稳定币跨境支付、股票代币化的应用,土耳其目前还成为不了创新的飞地。
撰文:柯基 Kokii
要理解股票代币化的困境,必须先看清 RWA/ 线下资产上链成功的关键。不管是国债、基金、股票、私有信贷甚至知识产权的上链,本质只需要实体在线下持有实物资产,再在链上发行一套 Token,和发 memecoin 一样没有任何技术门槛。
但所有的项目方都要回归核心四大问题:为啥发?怎么发?怎么卖?怎么用?没有解决好上述问题,RWA 也只能和大多数 memecoin 一样,没有实际需求和流动性。
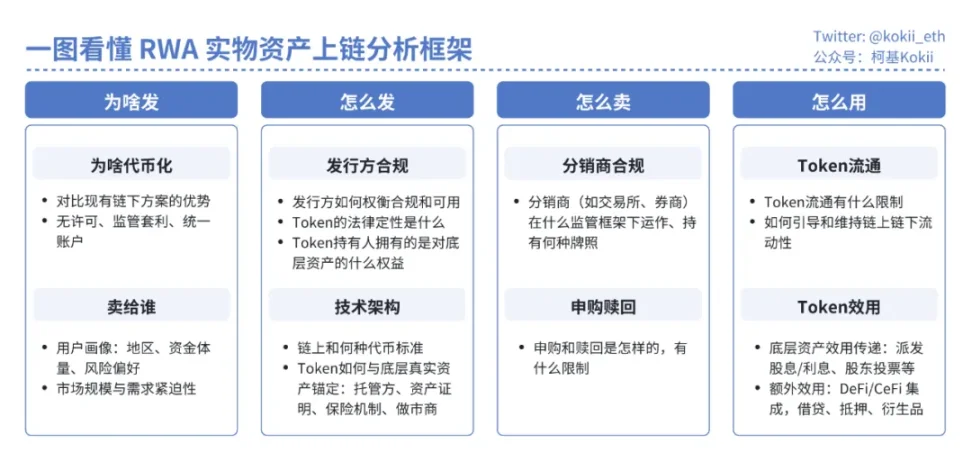
以目前最为成功的 RWA 产品类别,代币化美债 / 货币基金为例,国债作为一种权利简单、现金流可预测的标准化债务工具,其代币化的核心经历了找准真实需求、建立合规发行框架、搭建代币效用三步走:
为啥发:机构投资者 [Crypto VC/Fund] 在链上有很多闲置的稳定币,需要无风险的生息场景
怎么发:基金 – 基金管理人架构,代币在法律上代表基金份额,基金负责发行代币和持有资产,基金管理人负责做出投资决策,基金和基金管理人均需合规持牌,还需托管商、审计、透明度报告等机构级服务支持
怎么卖:KYC/AML 后的合格投资者才能买,7*24
怎么用:代币衍生效用,主流 DeFi 均已支持,可以用来抵押借出稳定币,有些中心化交易所正在支持用作抵押物
而股票,作为一种权利复杂(含治理权)、现金流不确定的所有权凭证,其代币化必须克服一系列运营和合规上的巨大障碍。
早期的 RWA 尝试往往在为啥发这点上暧昧不清,专注在私人贷款、私募基金、房地产等另类资产,寄希望区块链的高效结算提高流动性,但这些资产本身流动性受限不是技术问题,而是受到更深层次问题的限制,比如信息不对称、缺乏可替代性、定价挑战以及发行人对流动性二级市场的抵制,这些症结在链下,无法通过简单上链解决。
实物资产上链的好处已经是陈词滥调了,简单总结:
无许可的准入性:包括 [资本] 降低投资门槛、[产品] 消除地理和金融壁垒,如银行账户、合规、外汇管制,和 [时间] 7*24*365 交易,即时清算和结算;以及由无许可性带来的监管套利,加密原生平台包括钱包和交易所,可以无需持牌即可向传统业务扩展
DeFi 的可组合性:利用交易、借贷和衍生品等的 DeFi 协议,将 DeFi 的透明度和可组合性应用于传统资产,获取额外的收益机会
统一账户:如果未来稳定币流通量越来越大,绝大多数的经济活动通过链上结算,实物资产上链可以使得一个账户统一管理不同经纪商持有的各类资产,交叉抵押
关键是如何找到目标用户群,金融平权化的故事讲得天花乱坠,也不能指望没有银行账户的非洲兄弟买美债美股。运作良好的市场需要足够数量的参与者,这个需求可以来自上层给予的政治任务,可以是经验丰富的高净值散户,也可以是已经开始在区块链开始探索的机构投资者。
大概率 RWA 项目的目标用户是真的来投资的高净值散户和机构投资者,那么随之而来的问题就是怎么发和怎么卖,怎么避免监管的铁拳砸下来。
投资者需要清楚的知道他们买的代币的法律性质、发行主体、风控机制、锚定机制,是否有支撑、可赎回以及是否具有法律效力。之前 DeFi 的 Mirror Protocol, Synthetix 和 CeFi 的 Binance, FTX 都尝试过美股代币化,但均因为监管压力或产品设计别扭找不到市场而失败 / 关停。
最近 Robinhood 和 xStocks 则是在现有相对友好的法案下,设计出链下完全 1:1 映射、中心化证券注册、全程合规合法的代币。
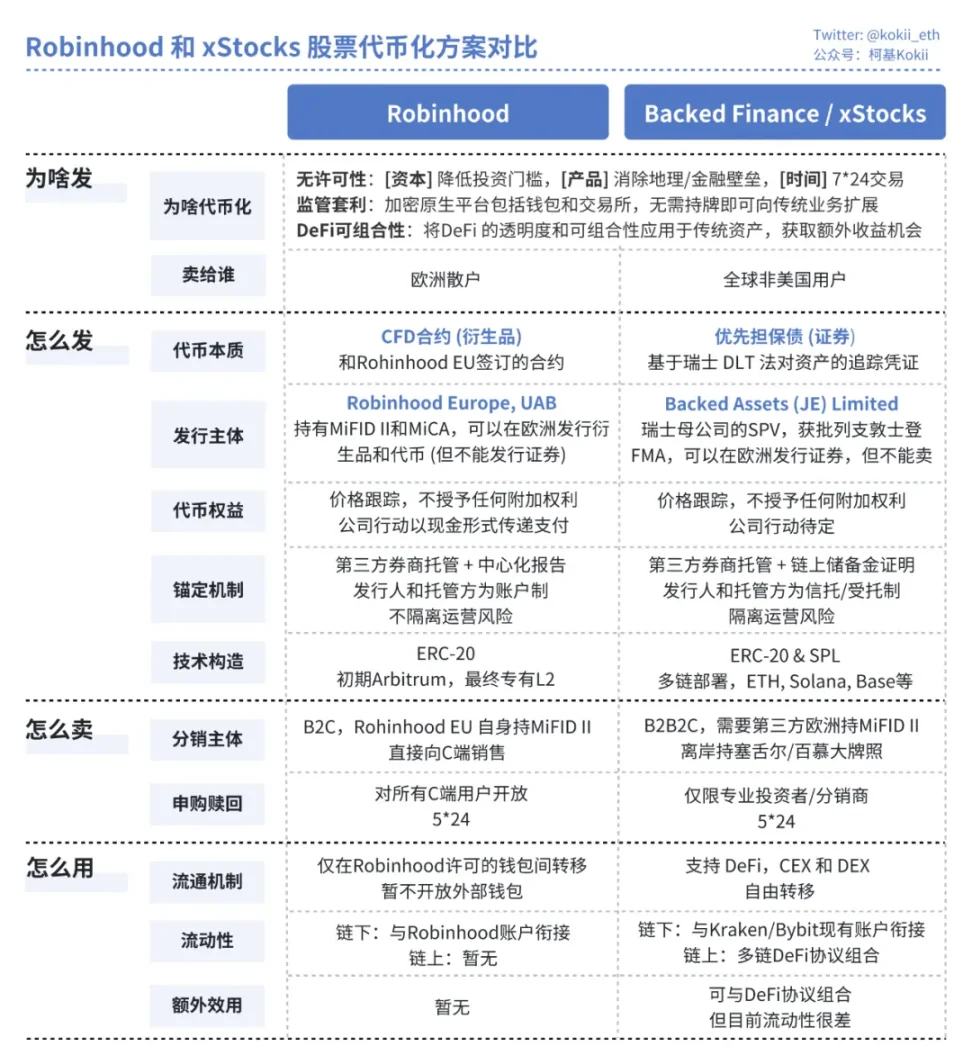
怎么发:法律内核是在欧盟 MiFID II 框架下,由其在立陶宛的持牌实体 Robinhood Europe UAB 来发行一种金融衍生品合约。用户持有的代币仅是这份合约的数字化凭证,其对手方是 Robinhood 自身。真实股票由 Robinhood 的美国关联券商作为对冲头寸持有
怎么卖:采用 B2C 模式,由 Robinhood Europe 作为唯一的发行和销售方,直接面向其 App 内的欧洲零售用户。流动性完全在平台内部提供,是一个封闭的循环
怎么用:代币的智能合约内嵌了严格的白名单机制,导致其无法自由流通,不具备任何外部的 DeFi 可组合性
怎么发:法律内核是在瑞士 DLT 法案框架下,通过一个设立在列支敦士登的破产隔离 SPV 来持有真实股票。用户持有的代币,在法律上是一种 1:1 资产支持的优先担保债(追踪凭证)其信任机制建立在独立的第三方托管和可供任何人实时验证的 Chainlink 储备金证明 (PoR) 之上
怎么卖:采用 B2B2C 模式,由发行方 Backed Finance 服务于机构级的一级市场申赎,再由 Kraken、Bybit 等持牌交易所作为分销商服务于二级市场用户。流动性由中心化交易所的专业做市商和去中心化协议(如 Solana 上的 Jupiter, Kamino)中的流动性池共同提供
怎么用:可自由转移并具备完全的 DeFi 可组合性,能作为抵押品进行借贷
代币在法律上均只跟踪价格,并非直接股权上链,至于股票的其他权益(投票权,分红权),以及对公司行动(如拆分、合并、退市、清算)的处理也悬而未决。与此同时代币化带来的额外效用还未产生:Robinhood 的 Token 只能在生态内部流转,而 xStocks 虽然可以和 DeFi 协议组合,但目前流动性很差,基本可以当作没有。
这两种方案,更像是在当下更宽松的监管条件下加密原生平台的监管套利,用于吸引市场注意力以需求资本市场更好的定价。无论是哪种范式,现阶段的股票代币化都存在几个难以在短期内解决的结构性障碍:
需求模糊:对于其主打的非美国用户,市场上已存在大量成熟、低成本、高流动性的美股交易渠道(如 IBKR 等在线券商、CFD 等),股票代币化在用户体验和费率上并无明显优势
流动性困境:链下才是价格发现中心。链上流动性与传统市场相比规模过小且严重割裂,导致大额交易的滑点过高
做市风险:在标的股票市场休市期间(如周末),做市商无法对冲风险,必须扩大价差或撤出流动性,导致 24/7 交易的可靠性与成本效益低下
权利不完整:当前两种模式都对核心的股东权利做出了重大妥协。持有者仅获得股票的经济利益,而投票等公司治理权利被发行方(SPV 或 Robinhood)截留并代为处理,相比 ADR 等成熟工具功能受限
尽管现实骨感,但这场「试点」的真正意义在于探索未来的可能性。代币化股票的未来,取决于其在整个金融生态中的最终定位。
路径 A:主流化与基础设施化。若全球主流监管框架成熟且明朗化,稳定币流入千家万户,主要金融机构都将一定量资产放在链上,发行托管方将逐渐演变为摩根大通、纽约梅隆银行等传统金融巨头。届时,股票代币将成为一种功能更强大的「可组合的超级 ADR」。区块链成为全球各个股权市场的统一结算层,被集成到各类 DeFi 协议中,公司上市直接通过 STO 发行在链上
路径 B:离岸化与新兴资产平台。若主流监管持续收紧,加密世界则可能演变为一个高效的离岸创新中心。届时,代币化将不再追求与 NYSE 竞争苹果股票的交易,而是转向成为新型或非流动性资产的「首发平台」,例如 Pre-IPO 公司的私募股权、VC 基金的份额化转让、甚至知识产权等未来收入流的证券化。
当前代币化股票的种种不成熟,并非其失败的标志,而是其作为一项基础设施建设的早期必经阶段。衡量其成功的标尺,不应是它能否在今天提供一个更好的苹果股票交易体验,而应是它为明天创造了何种全新的市场和金融行为。对于所有市场参与者而言,理解这一点,是在这场正在到来的金融革命中把握先机的关键。
深潮 TechFlow 消息,7 月 8 日,据链上分析师 Onchain Lens(@OnchainLens)监测,0xVladilena 地址向 HyperLiquid 存入 200 万枚 USDC 并 10 倍杠杆做多 SOL。
撰文:David C,Bankless
编译:Shaw,金色财经
上周,年度以太坊社区大会(EthCC)在戛纳吸引了数千人参加,地中海的酷热天气丝毫没有浇灭与会者对满满当当的议程的热情。
虽然围绕以太坊、以太坊基金会以及以太坊社区基金的更广泛讨论值得单独分析,但此次大会最引人注目的信号来自周边的生态系统——在大会现场的交流中,代币化市场、移动体验以及隐私基础设施等话题频繁被提及。
在这一周里,听到如此多关于隐私的讨论令人耳目一新,人们不仅从技术层面(鉴于如今各种缩写词如 TEE、FHE、MPC、ZK 等层出不穷)对其感兴趣,还从实际的日常生活角度加以关注。我交谈过的许多人之前都用过像 ZKP2P 这样面向消费者的隐私应用程序,并对 Aztec 的重新推出表示兴奋。
谈到未来隐私保护的发展方向,重点在于将零知识证明更广泛地融入日常链上活动,并结合可信执行环境(TEE)以增强安全性。
诚然,多方计算和全同态加密被公认为值得努力的顶级技术,但人们普遍认为,就其目前的形式(尤其是全同态加密)而言,它们过于复杂,无法用于实际应用环境。不过,Coinbase 的 Yehuda Lindell 确实介绍了他们的开源多方计算(MPC)库——此举旨在提高整个行业的安全标准,并解决 MPC 人才短缺的问题,以推动相关创新。
除了将隐私视为我们这个数字时代脆弱性的关键组成部分进行讨论之外,它也是吸引机构加入区块链的必要条件。
安永全球区块链负责人 Paul Brody 在演讲中指出,隐私并非企业可以选择的功能,而是在实际商业运营中使用区块链的先决条件。协调而非计算是企业的核心瓶颈所在,尽管代币化工作流程和智能合约能够简化合同并降低库存成本,但如果敏感信息被泄露,这一切都毫无意义。如果没有隐私,任何公司都不会将高价值的业务逻辑或交易转移到链上。对于机构而言,情况更是如此,尤其是在传统股票交易中暗池已经根深蒂固的情况下。我们需要解决方案,让大型参与者能够上链,同时又不必公开其每一步操作。
虽然 Robinhood 有关代币化股票的公告确实吸引了大量关注,但我认为 BackedFi 同样功不可没,它在同一天推出了 xStocks,让人们能够在 Solana 上购买诸如 $SPY、$NVDA 和 $TSLA 等热门股票。
在 EthCC 大会上,大多数人仍认为这些声明只是权宜之计。没错,我们能够交易代币化的苹果股票,但这并非新鲜事。真正的兴奋点在于我们能够以此为抵押进行借贷,并将其纳入收益策略。所以,目前我们正处于一个尴尬的过渡阶段——有进展但未实现整合。
不过,除了代币化股票之外,人们普遍对代币化感到兴奋,尤其是对大宗商品的代币化。鉴于铀矿石近期的表现,铀数字资产在多个讨论中被提及,同时人们对代币化黄金的兴趣也持续不减。
这种模式很清晰:先从熟悉的资产入手,证明管道系统可行,然后进军那些区块链全天候结算和部分所有权的优势明显超过传统基础设施的市场。
在此次会议上,最令人兴奋的讨论之一来自围绕消费者加密应用程序悄然兴起的实验热潮——几乎无一例外,这些应用程序都是从移动端开始构建的。由于目前大多数钱包活动都来自手机,开发者(和用户)从一开始就考虑产品设计、用户交互和原生移动流程。
Coinbase Wallet 即将推出的重新设计版本配备了社交动态功能,这一点十分突出,因为它不仅以移动端为先,还将移动端的原生模式融入到了钱包的设计之中。
有趣的是,人们对移动应用程序为 Hyperliquid 上的永续合约交易带来便利也充满期待,尤其是 Lootbase 和 Dexari 这两款应用。Robinhood 宣布推出自己的永续合约平台,进一步激发了人们的热情。总而言之,这些应用程序展示了以拇指操作为先的设计理念所能带来的无限可能:快速执行、清晰的视觉效果以及游戏化的界面。
EthCC 大会巩固了我们在网上看到的情况:加密货币不再只是无休止地争论架构;它致力于解决协调、合规以及面向消费者的优质设计问题。问题不在于区块链能否支持重要的实际应用,而在于我们能多快让它们变得可用、私密且便于携带,从而真正发挥作用。
撰文:Tiger Research
编译:AididiaoJP,Foresight News
摩根大通开始在公链上发行存款代币,在现有金融秩序中叠加区块链技术
Circle 申请信托银行牌照,试图在技术基础上构建全新金融秩序
两类机构正从不同方向向传统金融围攻,形成「双向趋同」态势
价值定位的模糊可能削弱各自竞争优势,需明确核心优势并找到平衡点
区块链技术正在重塑全球金融基础设施的基本架构。根据国际清算银行 (BIS) 最新报告,截至 2025 年第二季度,全球链上金融资产规模已突破 4.8 万亿美元,年增长率保持在 65% 以上。在这一变革浪潮中,传统金融机构与加密原生企业展现出截然不同的发展路径:
采取「区块链 +」的渐进式改革策略,将分布式账本技术嵌入现有金融体系。其区块链部门 Onyx 已服务超过 280 家机构客户,年处理交易量达 6000 亿美元。最新推出的 JPM Coin 日均结算量突破 120 亿美元。
通过 USDC 稳定币构建了完全基于区块链的金融网络。目前 USDC 流通量达 540 亿美元,支持 16 条主流公链,日均交易笔数超过 300 万次。
与 2010 年代的金融科技革命相比,当前竞争呈现出三个显著差异:
竞争焦点从用户体验转向基础设施重构
技术深度从应用层下沉至协议层
参与者从互补关系转向直接竞争
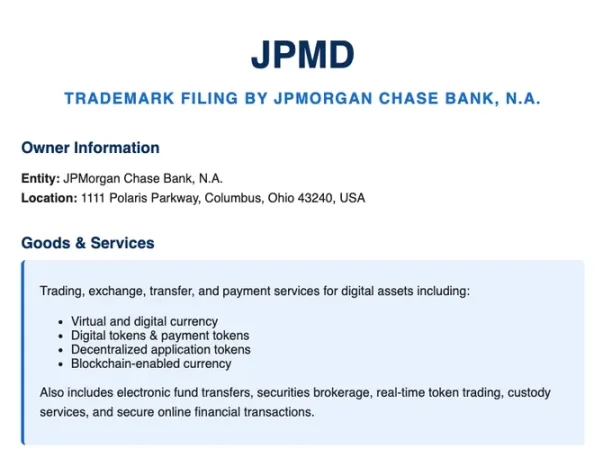
摩根大通已为其存款代币「JPMD」申请商标
2025 年 6 月,摩根大通区块链部门 Kinexys 开始在公有链 Base 上试运行存款代币 JPMD。此前摩根大通主要通过私有链应用区块链技术,而此次直接在开放网络发行资产并支持流通,标志着传统金融机构开始直接在公有链上运营金融服务。
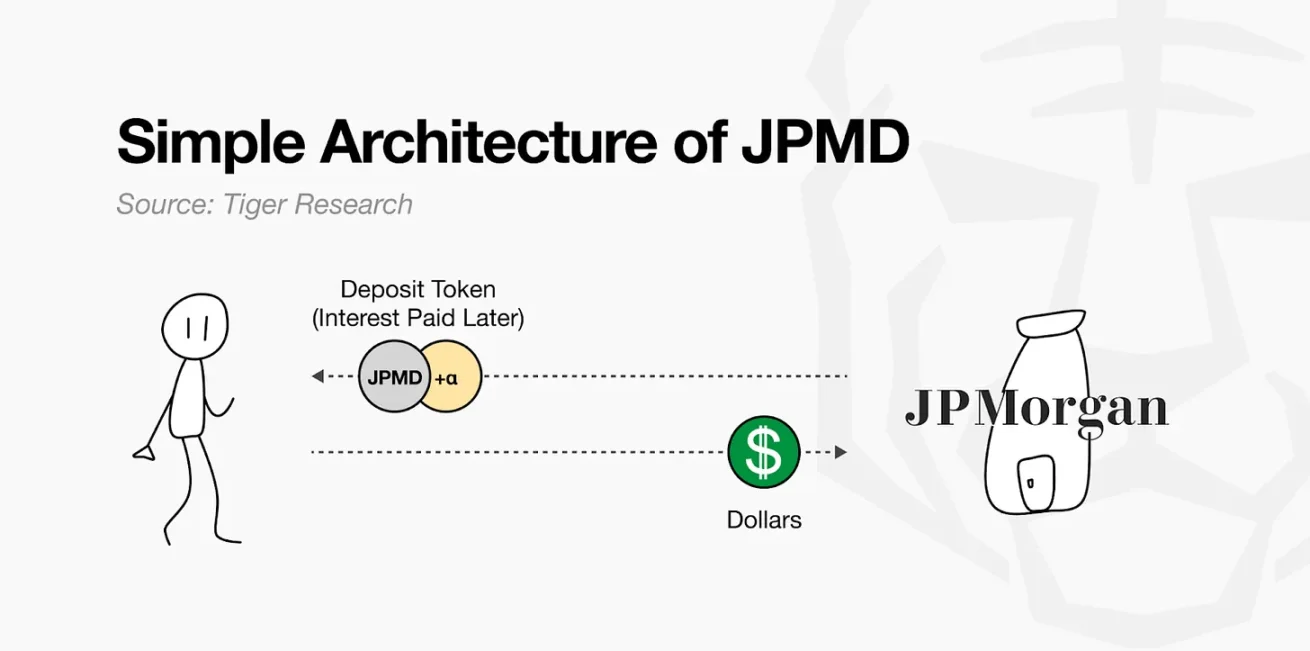
JPMD 兼具数字资产特性和传统存款功能。当客户存入美元时,银行在资产负债表记录存款,同时在公有链发行等额 JPMD。该代币可自由流通,同时保留对银行存款的法定求偿权,持有者可 1:1 兑换美元,并可能享有存款保险和利息收益。现有稳定币利润集中于发行方,而 JPMD 通过赋予用户实质性的金融权利形成差异化优势。
这些特性为资产管理机构和投资者提供了非常具有吸引力的实用价值,甚至可以忽视一些法律风险。例如 BlackRock 的 BUIDL 基金等链上资产若采用 JPMD 作为赎回支付工具,可实现 24 小时全天候赎回。相比现有稳定币需要单独兑换法币,JPMD 支持即时现金转换,同时提供存款保障和利息收益机会,在链上资管生态中具有显著很大的潜力。
摩根大通推出存款代币是为应对稳定币形成的新资金流和收入结构。Tether 年收入约 130 亿美元,Circle 通过管理国债等安全资产也创造可观收益,这些模式虽不同于传统存贷利差,但其基于客户资金产生收益的机制与部分银行职能相似。
JPMD 也存在局限:设计严格遵循现有金融监管框架,难以实现区块链的完全去中心化和开放性,目前仅面向机构客户。但 JPMD 代表了传统金融机构在保持现有稳定性和合规要求前提下,切入公有链金融服务的务实策略,被视为传统金融与链上生态扩展连接的代表案例。
Circle 通过稳定币 USDC 确立了链上金融关键地位。USDC 与美元 1:1 锚定,储备金为现金和短期美债,凭借低费率、即时结算等技术优势,成为企业支付结算和跨境汇款的实用替代方案。USDC 支持 24 小时实时划转,无需 SWIFT 网络的复杂流程,帮助企业突破传统金融基础设施限制。
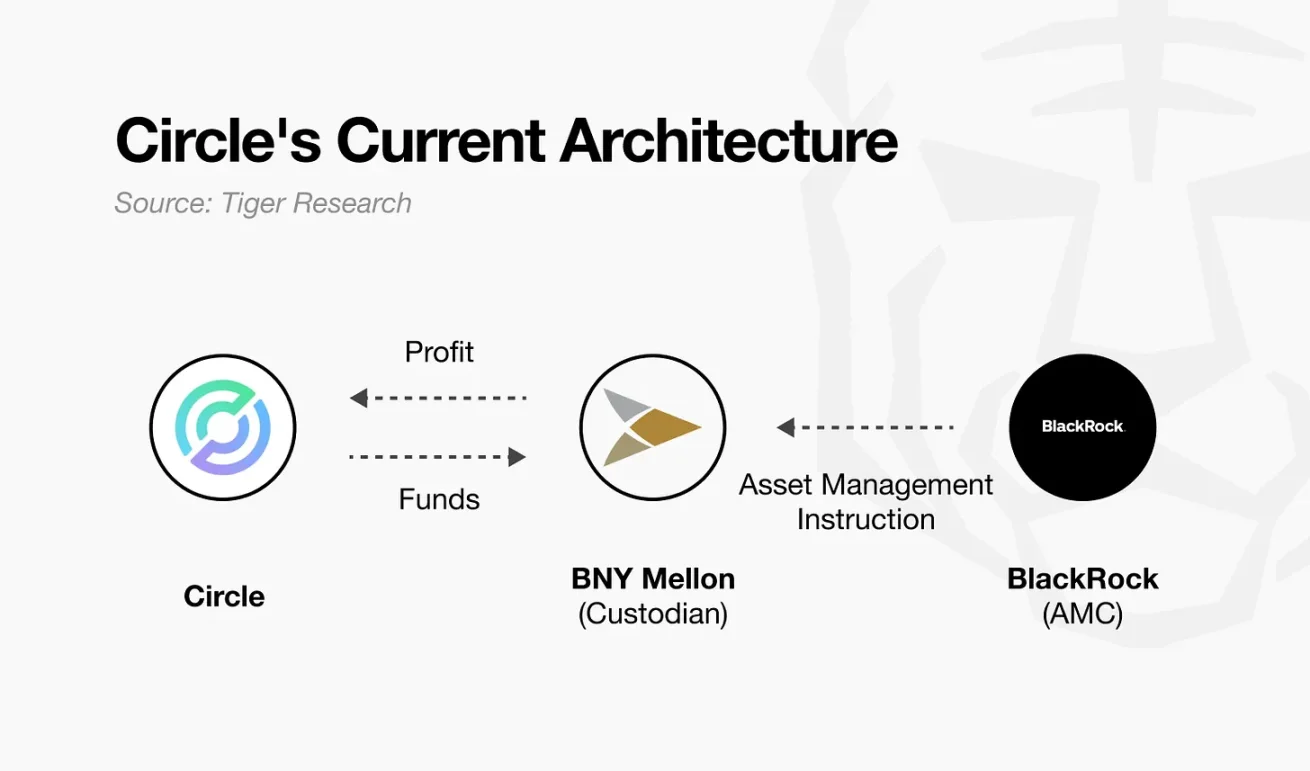
但 Circle 现有业务结构面临多重约束:BNY Mellon 托管 USDC 储备金,BlackRock 管理资产运作,这种架构将核心功能委托外部机构。Circle 虽获得利息收入,但对资产的实际控制权有限,当前盈利模式也高度依赖高利率环境。Circle 需要更独立的基础设施和运营权限,这是实现长期可持续性和收入多元化的必要条件。
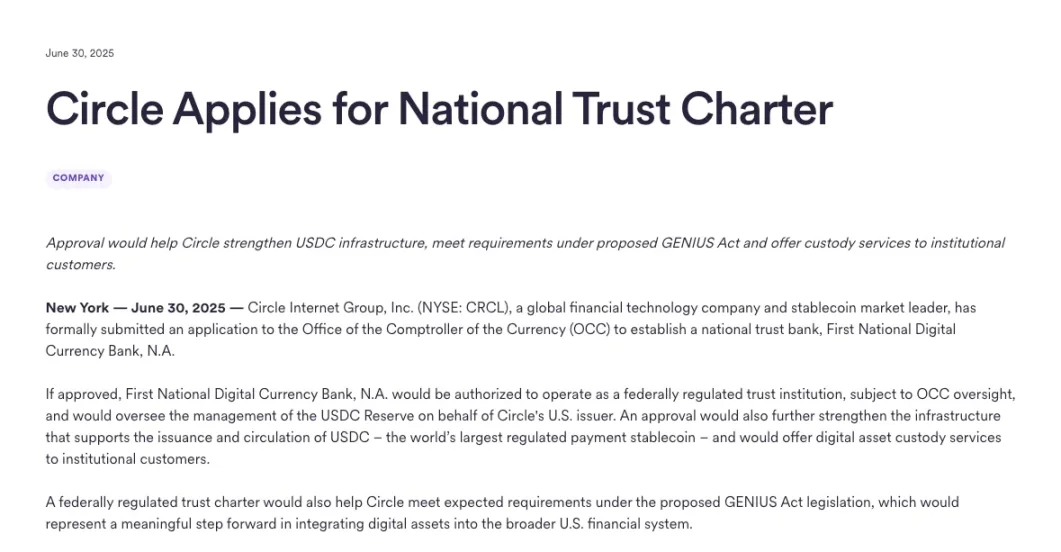
来源:Circle
2025 年 6 月,Circle 向美国货币监理署 (OCC) 申请国家级信托银行牌照,这一战略决策超越单纯合规的需求。业界解读为 Circle 从稳定币发行方向机构化金融主体的转型。信托银行身份将使 Circle 直接管理储备金托管与运作,既强化对金融基础设施的内控能力,也为拓展业务范围创造条件,Circle 将为机构数字资产托管服务奠定基础。
作为加密原生企业,Circle 调整战略,在制度框架内建立可持续运营体系。这一转型需要接受现有金融系统的规则和角色,以灵活性下降和监管负担加重为代价。未来获得的具体权限将取决于政策变化和监管解释,但这一尝试已成为重要里程碑,用以衡量链上金融结构在既有制度框架内的确立程度。
从摩根大通等传统金融机构到 Circle 等加密原生企业,不同背景的参与者正积极布局链上金融生态。这让人联想到过去金融科技行业的竞争格局:科技企业通过内部实现支付、汇款等核心金融功能切入金融业,金融机构则通过数字化转型扩展用户和提升运营效率。
关键在于,这种竞争打破了双方边界。类似现象正在当前链上金融领域显现:Circle 通过申请信托银行牌照直接履行储备金管理等核心功能,摩根大通则在公有链发行存款代币并拓展链上资管业务。双方从不同起点出发,逐渐吸纳对方的策略与领域,各自寻求新的平衡点。
这一趋势带来新机遇也蕴含风险。传统金融机构若强行模仿科技企业的灵活性,可能与现有风控体系冲突。德意志银行推行「数字优先」战略时,就因与遗留系统碰撞导致数十亿美元损失。反之,加密原生企业若过度扩张制度接纳,可能丧失支撑竞争力的灵活性。
链上金融竞争的成败,最终取决于对自身根基与优势的清醒认知。企业必须基于其「不公平优势」,在技术与制度之间实现有机融合,这种平衡能力将决定谁是最终赢家。
撰文:Weilin,PANews
在华尔街,Tom Lee 被誉为「华尔街神算子」,凭借其精准的市场预测和对科技股、比特币等资产的深刻洞察赢得了广泛的关注。作为分析机构 Fundstrat 的创始人,他既是传统市场知名的分析师,也是比特币和以太坊等数字资产的坚定支持者。
最近,Lee 被任命为矿企 Bitmine 的董事会主席,并参与了该公司推出的 2.5 亿美元以太坊财库战略,这一战略引发了市场的广泛关注。而在最近的对外采访中,Tom Lee 更是大胆预测,在当前市场周期中,以太坊将攀升至 10,000 美元。
矿企 Bitmine Immersion Technologies(BMNR)近期公开宣布了一项 2.5 亿美元的私募计划,旨在为其以太坊财库战略提供资金,这一举措与 MicroStrategy 采用比特币财库战略相似。
7 月 3 日,Bitmine 股票应声飙升超过 1,000%,引发了投资者的热烈讨论和投机。此次募资由 MOZAYYX 主导,并得到了如今加密投资界一些活跃机构的支持,包括 Founders Fund、Galaxy Digital、Kraken、Pantera、Republic Digital、DCG 等。
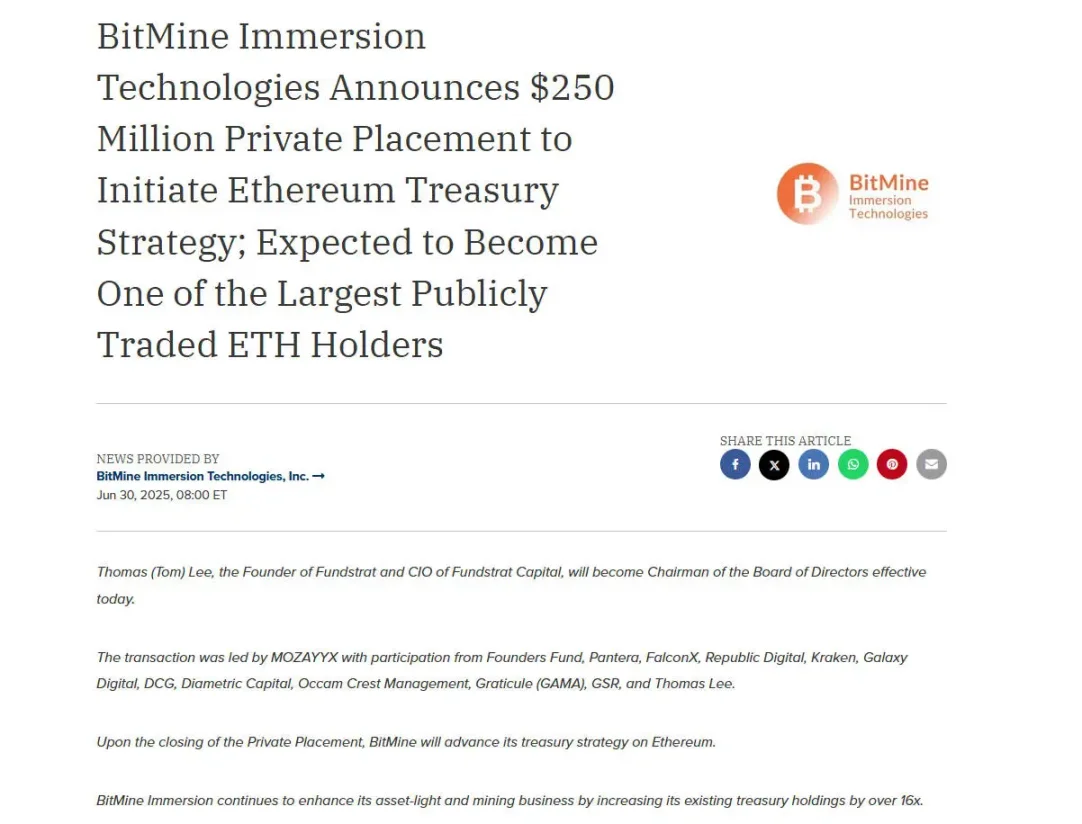
与此同时,Bitmine 还宣布了 Tom Lee 作为董事会主席的任命。Lee 是 Fundstrat 的创始人,也是长期看好加密货币的知名策略师。他的早期对比特币和科技股的坚定信念为他赢得了华尔街的忠实追随者。
尽管股价的激增引起了广泛关注,但也伴随着警告。有分析指出,加密财库策略虽然是强大的叙事驱动因素,但也带来了新的波动性风险。Bitmine 的未来将与以太坊的走势紧密相连,而在这一领域,情绪变化可能非常迅速。对于看好以太坊长期应用的投资者来说,直接投资可能是一个更加简便且较少波动的选择。
Tom Lee 在一次最近采访中表示,他之所以喜欢以太坊,是因为它是一个可编程的智能合约区块链,支持以太坊的原因是,稳定币的崛起。他提到了 Circle,近期大热的稳定币上市公司,估值 90 亿美元。「Circle 就像是五年来最好的 IPO,而且它的交易市值是 EBITDA(息税折旧摊销前利润,一个财务指标,用来衡量公司在扣除利息、税项、折旧和摊销之前的盈利能力) 的 100 倍,给一些基金带来了非常好的表现,帮助他们进入了前 1%。所以从传统华尔街的角度看,Circle 就像是神级的股票,稳定币就像是加密货币领域的 ChatGPT,因为它已经突破进入主流市场,」他说。
Lee 指出,这确实证明了华尔街正在尝试让代币化资产具备股票的属性,而加密世界则在进行股票的代币化,因为它们把美元进行了代币化。人们现在看到,摩根大通想要推出自己的稳定币,亚马逊、沃尔玛、高盛也都在关注。稳定币是一个非常好的商业模式,而且对于消费者和商户来说,它们非常有效。但它们都必须在区块链上运行,而大多数稳定币的交易都发生在以太坊上。
「以太坊一度被忽视。目前稳定币市场的总规模只有 2500 亿美元,它占据了以太坊交易费用的 30%,而且以太坊每年创造了超过 50% 的稳定币。财政部长 Scott,他很喜欢稳定币。他认为这将是一个 2 万亿美元的市场,也就是增长 10 倍。美国政府希望更多的稳定币,因为稳定币集体成为了美国国债的第 12 大持有者。如果稳定币的创造增加 10 倍,这将会导致以太坊的交易费用呈指数增长,」Lee 说。
Lee 进一步指出,他认为,以太坊是华尔街尝试将加密货币具备股票属性的直接受益者。
谈及 BMNR 股票涨势的 「Tom Lee 效应」,Lee 表示,如果我要投资以太坊,为什么不直接购买 ETF 呢?或者为什么不直接在链上购买它,交给托管机构。但实际上,国库公司有 5 个非常重要的方面。
「如果人们购买一个 ETF,或者在链上购买以太坊,你持有的以太坊单位将是固定的,意思是,如果你买 ETF,会有一部分合同上的以太坊,而它可能因为费用的缘故而缩水。但这些国库公司,他们的目标是增加每股的代币量,Microstrategy 的基准就是这个关键绩效指标。所以第一点,如果它的交易价格高于净资产价值(NAV),他们可以发行股票,创造更多的每股净资产价值,这就是他们所谓的反射增长。我认为在股市中,很少有东西是这样反射增长的。」
他表示,第二个原因是,底层的代币非常波动,实际上,以太坊的波动性是比特币的两倍。如果人们持有以太坊 ETF,并且想用杠杆买更多的以太坊 ETF,银行可以向收取 10% 的费用。但如果你在一个财库资产公司,资金成本更低。但可以通过可转换债券或衍生品的方式卖出波动性。而且,在 Microstrategy 的案例中,资本成本为零,所以你现在可以拉动两个杠杆。
他进一步说到,第三个杠杆是有一个市价与净资产价值之间的差距。投资者有股权,还有其他的国库公司也在进行净资产价格的交易。所以如果某个东西在净资产价值的价格上交易,而你交易了三倍的价格,就可以进行并购,购买其他国库公司。所以,实际上,这就像是套利。
第四点是可以创建一个运营公司。比如,我们可以创建一个帮助 DeFi 生态系统的业务,进行以太坊质押贷款。这在比特币中并不常见,但实际上在以太坊上,这是一个巨大的好处。
第五点是你可以创建我所说的结构性认沽期权。举个例子,Microstrategy 有 60 万个比特币。如果美国政府想购买 100 万个比特币,或者阿联酋、英国也想购买 100 万个比特币,某人可能会说,我可以买 Microstrategy,因为美国政府已经拥有了 60 万个比特币。所以,我支付 200% 的溢价,反而比支付 100 万美元买比特币更便宜。这就是所谓的主权认沽期权。
但在以太坊世界中,因为它是一个质押代币,如果这些国库资产公司拥有 5% 的以太坊,他们对生态系统就非常重要。所以他们的市值应该上涨,高盛如果推出一个美元代币,并且这个代币运行在以太坊上,他们会确保以太坊网络的安全性。所以最终,他们会购买大量的以太坊。但这些质押实体已经拥有它。所以,也许他们只会购买质押实体的权利。因此,质押实体拥有了华尔街的认沽期权,这是一种非常合逻辑的思维方式。
回顾 Tom Lee 的个人经历,他的原名为 Thomas Jong Lee,父母是韩国移民,Lee 在宾夕法尼亚大学的沃顿商学院获得经济学学士学位,主修金融和会计,并且是 CFA 特许金融分析师,还是纽约 CFA 协会和纽约经济俱乐部的活跃成员。
Lee 的职业生涯始于 1990 年代初期,先后在 Kidder, Peabody & Company 和 Salomon Smith Barney 工作。1999 年,他加入摩根大通(J.P. Morgan Chase & Co),担任首席股票策略师。在摩根大通工作期间,Lee 的研究吸引了批评者,尤其是 2002 年,上市公司 Nextel 公开批评了他的研究,并引发了全国媒体的关注。这一争执在《华尔街日报》上登上了头条。2014 年,Lee 离开摩根大通创办了自己的研究咨询公司 Fundstrat Global Advisors,并且成为该公司研究主管,同时也是康涅狄格州财富管理公司 NewEdge Wealth 的顾问。
Lee 是华尔街首位为客户提供比特币正式研究的主要策略师,这一举动当时引起了媒体的广泛关注。Lee 以其对市场的深刻洞察和准确的长期预测而闻名。他的分析包括对标普 500 指数的预测、对市场反弹的看法、以及对特定股票如 MicroStrategy 和 Tesla 的评论。此外,Lee 还讨论了通货膨胀和美联储政策对市场的影响。
最近,他预测标普 500 指数将在 2025 年上涨 10%,并认为当前的市场反弹虽然积极,但仍未得到大多数投资者的信任。尽管 Lee 因其乐观的市场预期而受到批评,他的支持者则高度评价其机构级的视角和对市场趋势的深刻理解。
深潮 TechFlow 消息,7 月 8 日,行情显示,Falcon Finance 稳定币 USDf 短时脱锚,下跌触及 0.8799 美元,现已回升至 0.99032 美元。
据悉,USDF 是 Falcon Finance 推出的稳定币,而 Falcon Finance 则是由 DWF Labs 支持。
6 月 20 日,以太坊创始人 Vitalik Buterin 转评了 ConsenSys 创始人 Joseph Lubin 的一篇推文,表示「以太坊一层(Ethereum L1)是世界账本」。
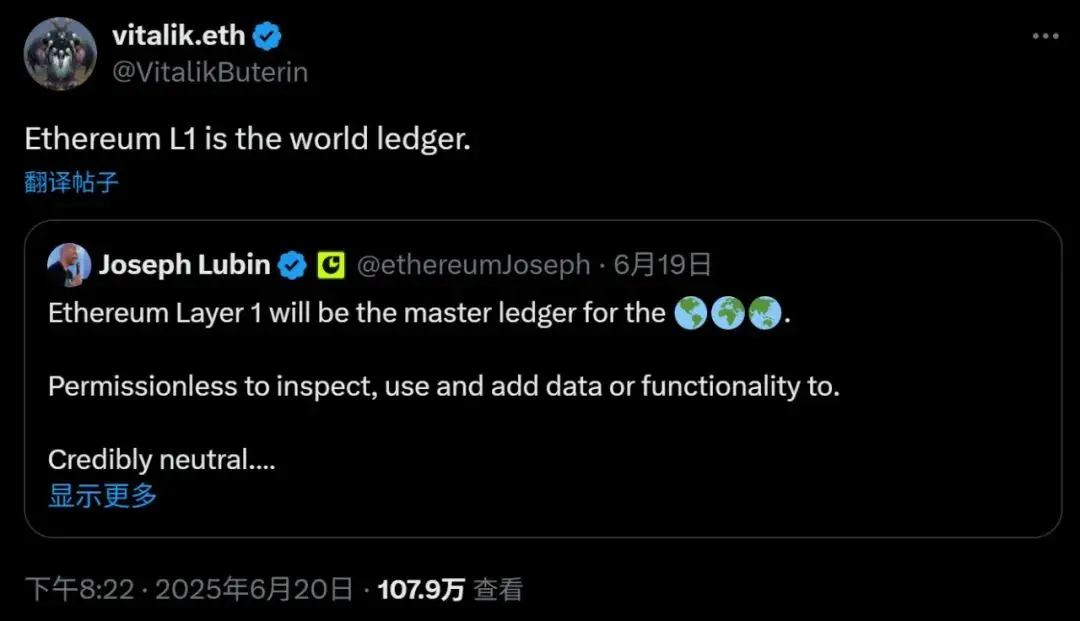
这也是 Vitalik 针对近期以太坊宏观叙事讨论的罕见表态。
众所周知,在区块链世界中,每一条公链基本都有设计定位,也往往奠定其技术架构与生态格调。
譬如以太坊,自诞生之日起,终极愿景就是构建「世界计算机」:一个可以运行任何智能合约、承载各种 Web3 应用逻辑的开放平台,Vitalik 也曾明确指出,以太坊不只是一个支付网络,更是一个通用的去中心化计算层。
那如今,从「世界计算机」到「世界账本」,究竟经历了怎样的叙事流变?
其实不止以太坊,就连最初明确提出「电子现金」(Electronic Cash)愿景的比特币,伴随着体量增长和市场演化,其支付定位也逐渐淡化,转向以价值存储为核心的「数字黄金」。
客观上来说,这种转变本身就是一种务实选择,毕竟 BTC 作为加密资产出圈破界的代表,已经实质性被纳入主流金融机构的资产负债表,逐步成为 TradFi 配置的核心资产之一。
而同样回顾以太坊的发展路径,我们会发现主线虽然没有经历宏大叙事的剧烈转变,但早已处于持续的动态演化之中:
2016 年开始的一轮轮市场周期演进,以太坊都作为所有智能合约平台的龙头,引领整个赛道诞生了大量链上用例,从 ERC20 到 DeFi,再到 NFT 与链游,每一轮热点都印证了「链上计算力」的魅力。
可以说,智能合约一直是其核心,因此 Vitalik 才多次强调,以太坊是一个去中心化应用平台,目标是承载各种 Web3 原生逻辑,而不仅仅是资产转账。但与此同时,我们也看到了现实中的矛盾。
最饱受诟病的自然就是曾经高 Gas 费、低 TPS 等性能问题,限制了真正复杂计算逻辑的大规模落地,也正是在这种背景下,从 2020 年开始,Rollup 技术逐步登堂入室,经过 5 年来的发展,以太坊也逐步确立了「L1+L2」的分层结构。
在这种架构下,尤其是过去两年来,越来越多迹象显示,以太坊正在显露出成为一个可信、稳定、主权级别的「世界账本」的迹象。
如果用一句话来概括这种分工,「以太坊主网主网负责安全与结算、L2 承接高频交互」应该恰如其分。
说白了,如今以太坊生态内部已经形成了一种清晰的分工模式,即主网负责提供安全和最终结算的基础设施保障,而 L2(如 Base、Arbitrum、Optimism 等)则承载起大部分高频交易和用户操作。
这样既提高了扩展性,也进一步强化了 ETH 的价值捕获逻辑,天然将以太坊主网推向一个「全球去中心化账本」的定位,L2 越多,越成功,生态越繁荣,以太坊主网作为统一大账本的价值越高。
毕竟所有 L2 网络都依赖它做「央行」级别的结算层。
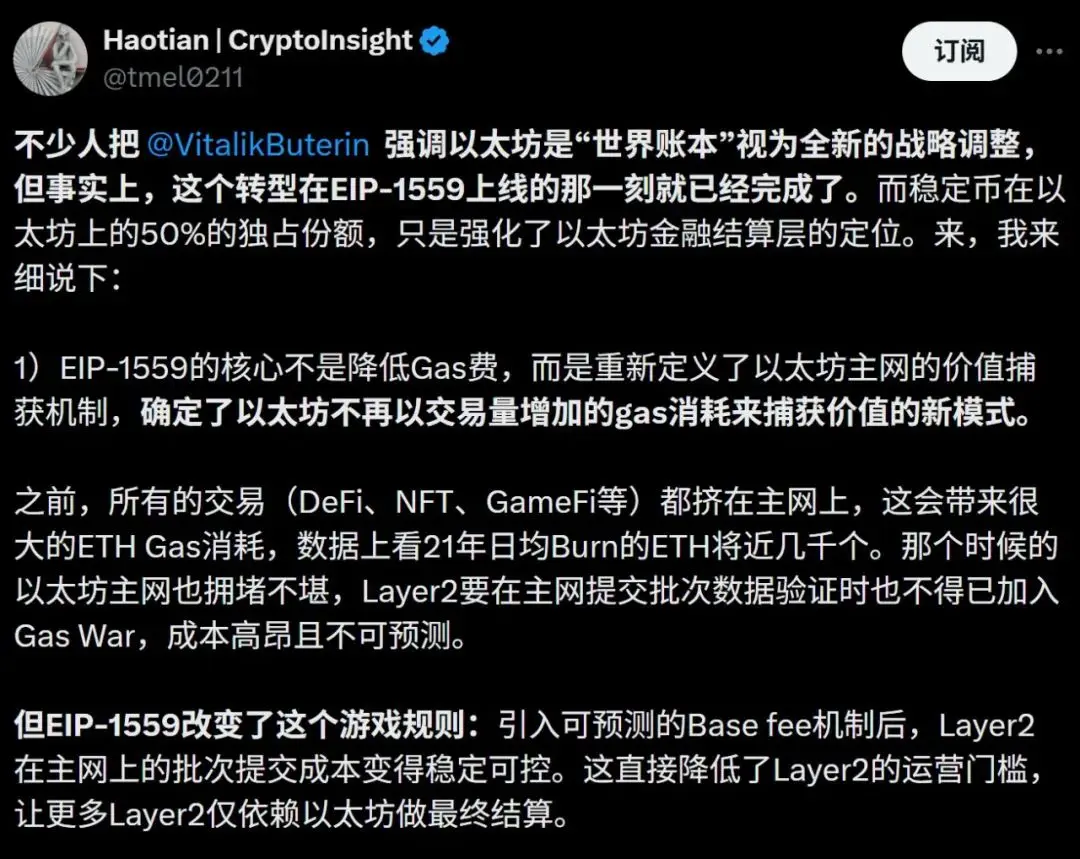
正如 Web3 研究员 Haotian 所言,EIP-1559 无疑是以太坊叙事转折的关键节点,它不仅引入了 Base Fee 和燃烧机制,更深层地重塑了以太坊的价值捕获方式,使得以太坊不再依赖主网上的大量交易所带来的 Gas 收入,而是转向依靠 L2 实现持续「纳税」。
换句话说,过去用户就是主网的直接客户,现在则变成了L2 各自代理运营,负责向用户提供服务、收取手续费,最终「上缴」费用,向主网换取结算权,这一机制设计很像历史上的「包税人制度」:
主网成为交易清结算的最终可信账本,类似央行;
L2 像商业银行,负责面向用户的高频服务;
而每笔 L2 交易回到主网验证时,都会烧掉 ETH,为账本的安全性付费;
可以说,以太坊没有放弃「世界计算机」的愿景,只不过 L1+L2 的分工架构与发展路径,正在引导它先成为「世界账本」。
另一个比较有意思的观察维度是,而每一轮 ETH 的价值爆发,其实都源于主网作为账本角色的「被用起来」。
像 2017 年 ERC20 浪潮是发行 Token 的清结算层,2020 年 DeFi Summer 则是智能合约组合下的资金结算平台,而近期这轮若因美股代币化、RWA 等金融资产上链再次爆发,以太坊也仍是那个可信账本。
因为对于 TradFi 来说,计算能力当然重要,但真正决定是否迁移上链的,始终是账本的「信任、最终性与安全性」——这是合规资产最核心的落脚点。
这也是为什么像 Robinhood 等平台纷纷选择基于 Arbitrum 等 L2 推出美股代币交易服务,背后不仅是对 Rollup 架构性能的认可,更重要的是,这些交易最终都将回归以太坊主网完成结算。
这也说明现有 L2 方案的性能、安全与合规能力,已足以承接传统金融核心资产的交易需求,某种意义上讲,这轮「美股上链」浪潮,实际强化了以太坊作为全球金融清结算基础设施的定位,进一步验证了其「世界账本」角色的可行性与现实需求。
这才是以太坊从「世界计算机」迈向「世界账本」的现实主义演进路径——它不再仅仅承诺未来的链上应用图景,而是被越来越多现实世界的主流资产选择作为结算终点。
从这个角度看,这类趋势不仅是对以太坊 L1 的价值确认,也会深刻重构 L2 的价值捕获逻辑,推动整个以太坊生态在技术与金融基础设施之间真正接轨。
一言以蔽之,那些真正能推动这条链走向亿级用户的叙事,不仅仅是以太坊可以做什么,更在于:
现实世界愿意用以太坊做什么。
撰文:CoinGlass
2025 年上半年,全球宏观环境持续动荡。美联储多次暂停降息,反映出其货币政策进入「观望拉锯」阶段,而特朗普政府的关税加码与地缘政治冲突升级则进一步撕裂全球风险偏好结构。与此同时,加密货币衍生品市场延续了 2024 年底的强劲势头,整体规模再创新高。随着 BTC 在年初突破历史高点 $111K 后进入盘整阶段后,全球 BTC 衍生品未平仓合约(OI)大幅增长,1-6 月整体未平仓量从约 600 亿美元跃升至最高超 700 亿美元。截至 6 月 ,虽然 BTC 价格相对稳居在 $100K 附近,但衍生品市场经历了多次多空洗牌,杠杆风险有所释放,市场结构相对健康。
本报告展望 Q3 与 Q4,预计在宏观环境(如美国利率政策变化)和机构资金推动下,衍生品市场将继续扩大规模,波动率可能保持收敛,同时风险指标需持续监测,对 BTC 价格的继续上涨保持谨慎的乐观态度。
2025 年一二季度,BTC 价格经历了显著的波动。年初,BTC 价格在 1 月达到 $110K 的高点,随后在 4 月回落至约 $75K,跌幅约 30%。然而,随着市场情绪的改善和机构投资者的持续兴趣,BTC 价格在 5 月再次攀升,达到 $112K 的峰值。截至 6 月,价格稳定在 $107K 左右。同时,BTC 的市场占有率在 2025 年上半年持续增强,根据 Tradingview 数据,BTC 的市场占有率在第一季度末达到 60%,为自 2021 年以来的最高水平,这一趋势在第二季度继续,市场占有率超过 65%,显示出投资者对 BTC 的偏好。
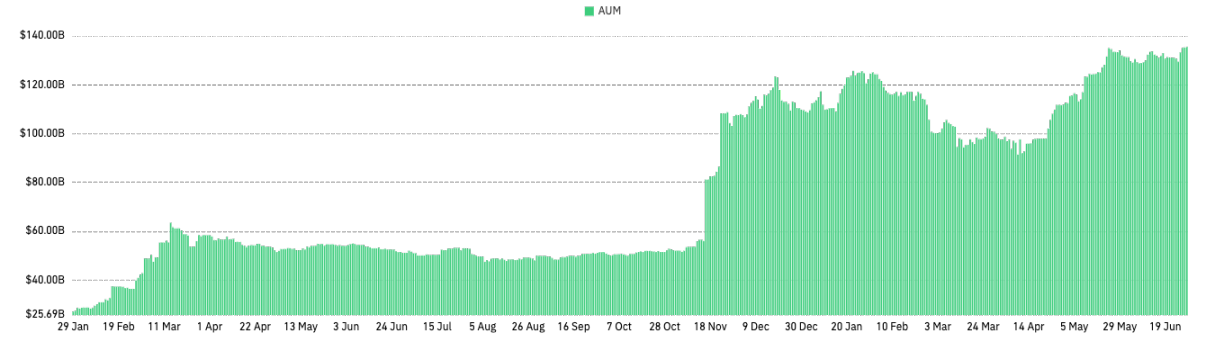
同时,机构投资者对 BTC 的兴趣持续增长,BTC 现货 ETF 呈持续流入趋势,其 ETF 总资产管理规模已超 1300 亿美元。此外,一些全球宏观经济因素,如美元指数的下跌和对传统金融系统的不信任,也推动了 BTC 作为价值储存手段的吸引力。
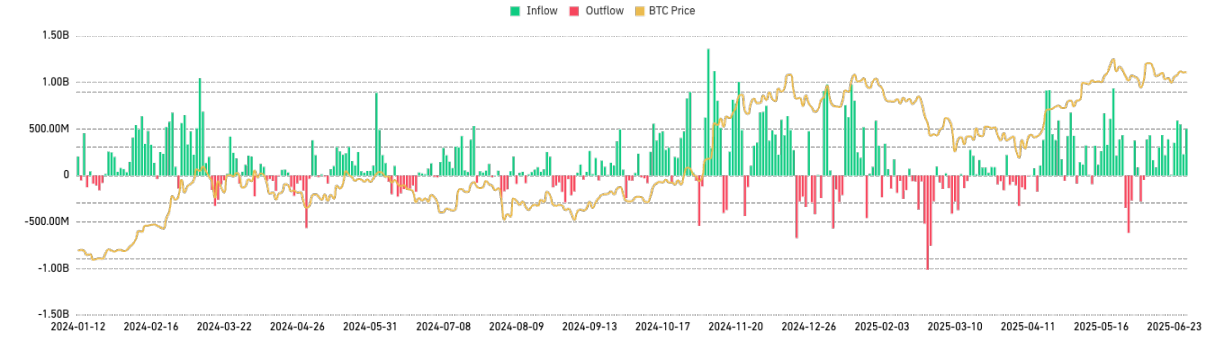
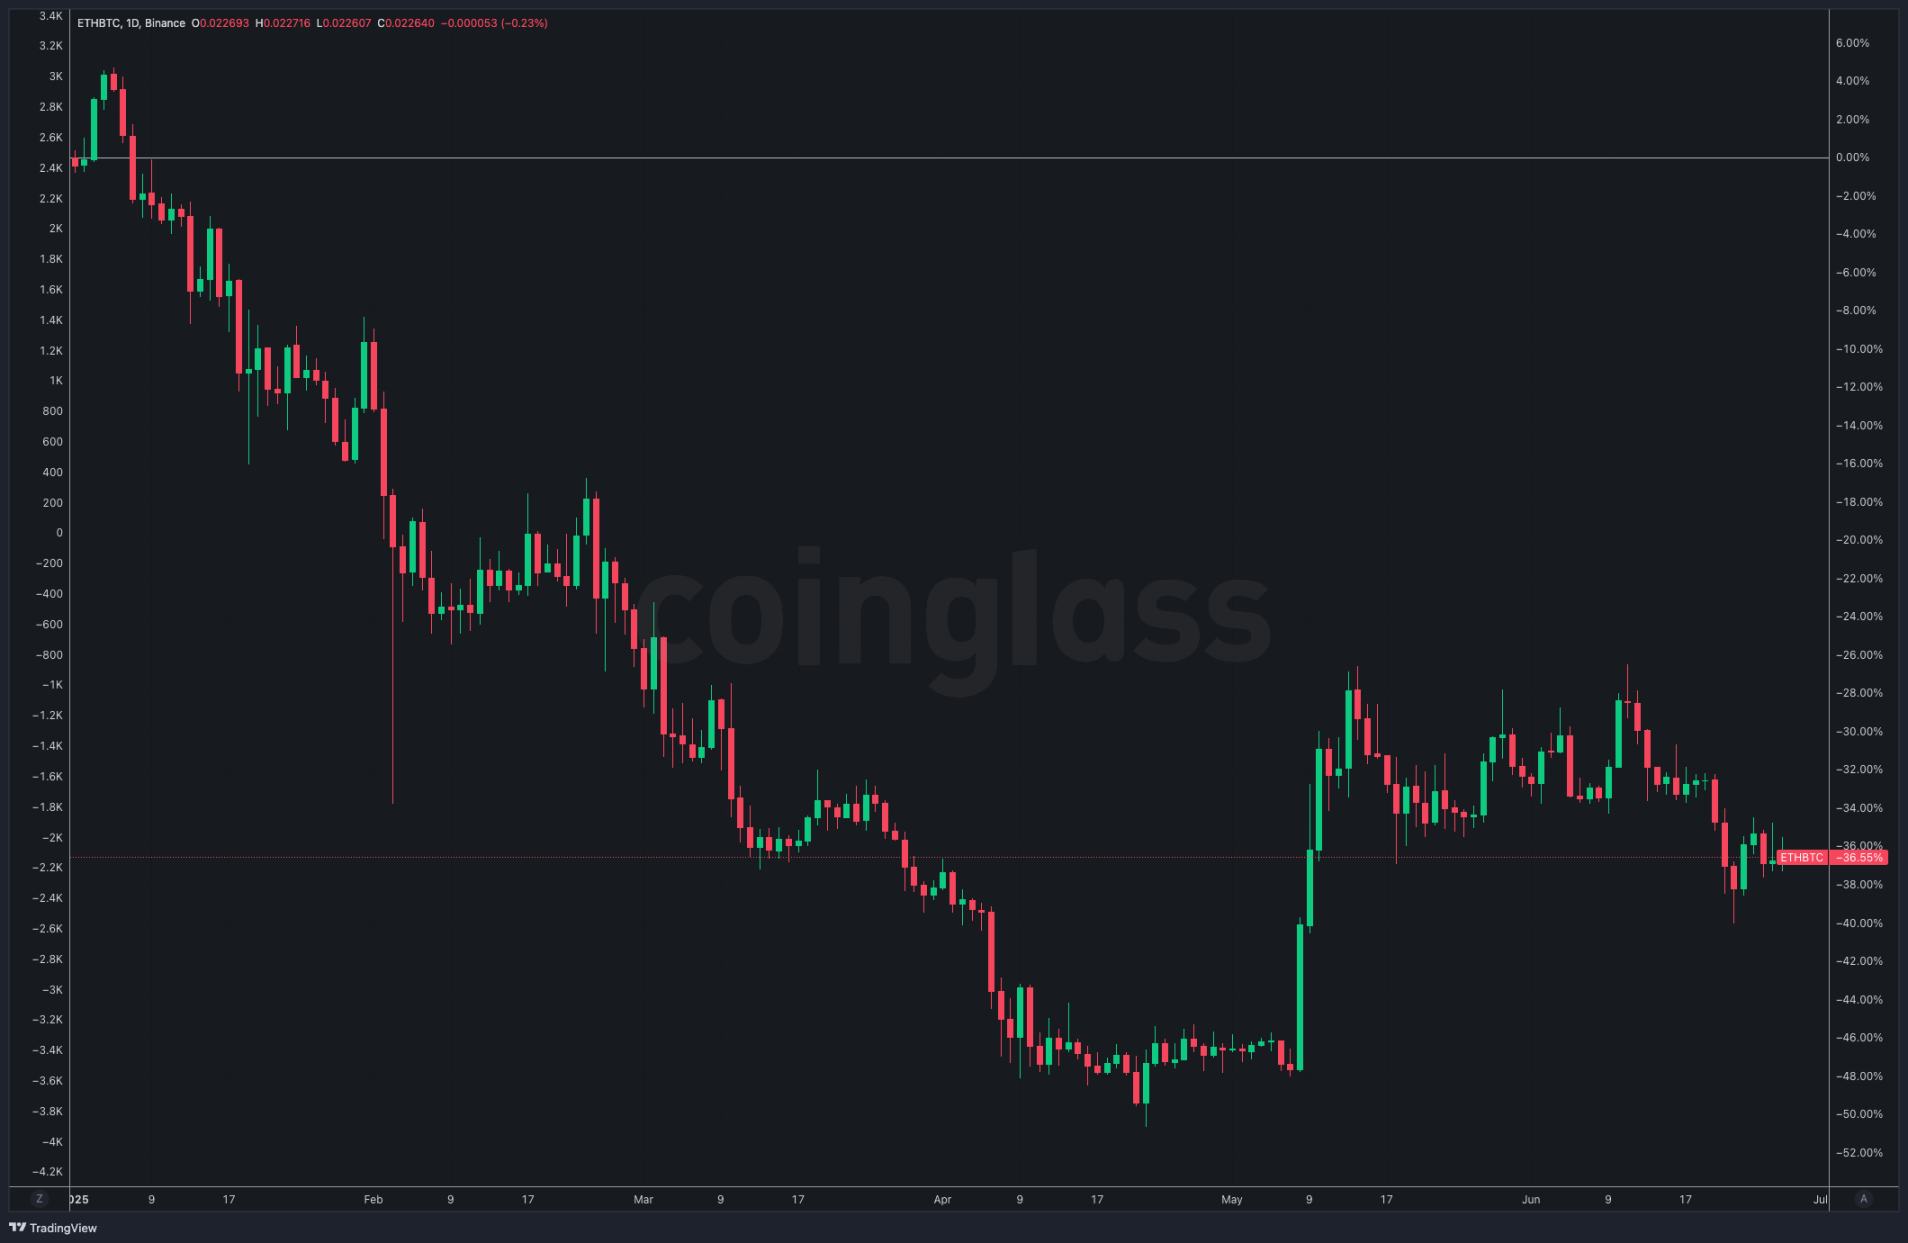
2025 年上半年,ETH 整体表现令人失望。尽管年初 ETH 价格曾短暂触及 $3,700 左右的高点,但随即出现大幅回落。至 4 月,ETH 最低曾跌破 $1,400,跌幅超过 60%。5 月的价格回升力度有限,即便出现技术利好的释放(例如 Pectra 升级),ETH 依然仅反弹至约 $2,700 的水平,未能收复年初高点。截至 6 月 1 日,ETH 价格稳定在 $2,500 左右,相较年初高点下跌近 30%,并未表现出强劲的持续复苏迹象。
ETH 与 BTC 之间的背离走势尤为明显。在 BTC 反弹且市场主导地位持续上升的背景下,ETH 不仅未能同步上涨,反而表现出明显弱势。这一现象体现为 ETH/BTC 比值的显著下降,从年初的 0.036 降至最低约 0.017,跌幅超 50%,这种背离揭示了市场对 ETH 信心的显著下滑。预计在 2025 年第三至第四季度,随着 ETH 现货 ETF 质押机制获批,市场风险偏好或将回升,整体情绪有望出现改善。
山寨币市场整体表现疲软则更为显著,CoinGlass 数据显示,以 Solana 为代表的部分主流山寨币尽管年初短暂冲高,但随后经历了持续回调,SOL 从约 $295 的高点回落至 4 月低点约 $113,跌幅超过 60%,多数其他山寨币(例如 Avalanche、Polkadot、ADA)也普遍出现类似或更大幅度的下跌,部分山寨币甚至从高点下跌了 超过 90%,这一现象显示出市场对高风险资产的风险规避情绪增强。
在当前市场环境下,BTC 作为风险规避资产的地位得到明显强化,其属性从「投机品」转变为「机构配置资产 / 宏观资产」,而 ETH 和山寨币仍以「加密原生资本、散户投机、DeFi 活动」为主,资产定位上更类似于科技股。ETH 和山寨币市场则由于资金偏好的降低、竞争压力的增大,以及宏观与监管环境的影响,表现持续弱势。除少数公链(如 Solana)的生态持续扩展外,整体山寨币市场缺乏明显技术创新或新的大规模应用场景推动,难以有效吸引投资者的持续关注。短期内,受宏观层面流动性限制,ETH 和山寨币市场若无新的强有力的生态或技术推动,将难以显著扭转疲软态势,投资者对山寨币的投资情绪仍偏谨慎保守。
BTC 的未平仓合约总量在 2025 上半年创下新高,在现货 ETF 巨额资金流入和期货需求旺盛的推动下,BTC 期货 OI 进一步攀升,今年 5 月一度突破 700 亿美元。
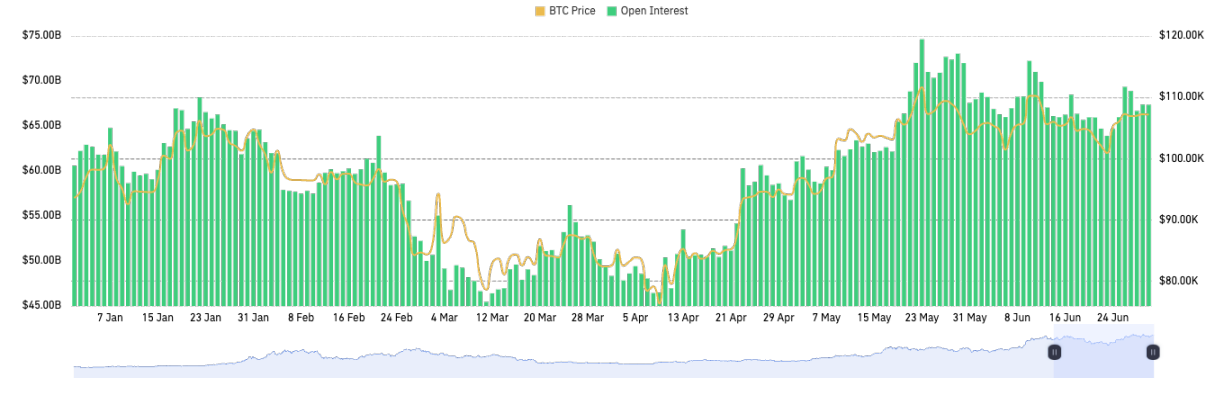
值得注意的是,CME 等传统受监管交易所的份额快速提升,截止 6 月 1 日,CoinGlass 数据显示 CMEBTC 期货未平仓达 158300 枚 BTC(约 165 亿美元),居各交易所之首,超越 Binance 同期的 118700 枚 BTC(约 123 亿美元)。这反映出机构通过受监管渠道进场,CME 与 ETF 成为重要增量。Binance 仍是加密货币交易所中未平仓合约规模最大的,但其市场份额被稀释。
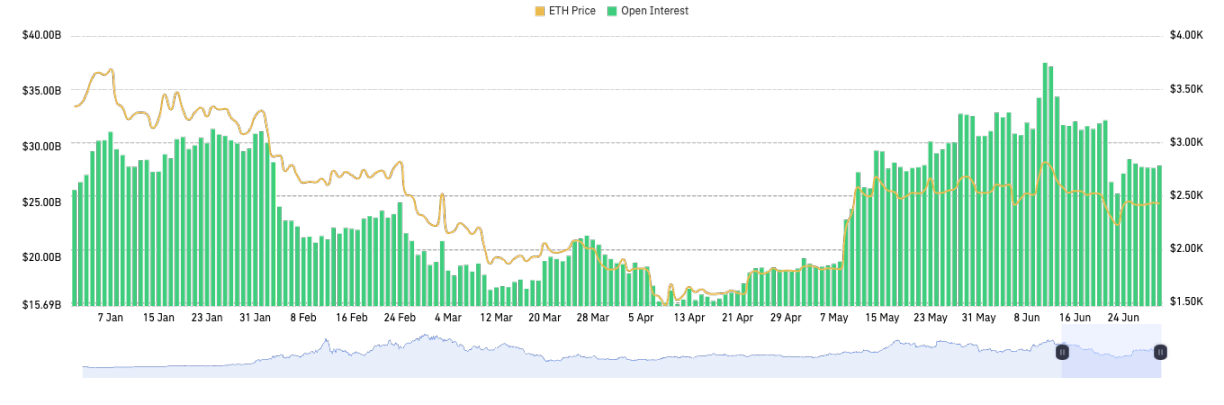
ETH 方面,与 BTC 相同,其未平仓合约总量在 2025 上半年创下新高,今年 5 月一度突破 300 亿美元。截止 6 月 1 日,CoinGlass 数据显示,BinanceETH 期货未平仓达 235.4 万枚 ETH(约 60 亿美元),居各交易所之首。
总体而言,上半年交易所用户杠杆使用趋于理性。虽然全市场未平仓量攀升,但多次剧烈波动清除了过度杠杆头寸,交易所用户平均杠杆率没有失控。尤其在 2 月和 4 月的行情震荡后,交易所保证金储备相对充裕,整个市场的杠杆率指标虽偶有出现高点但未呈现持续走高的趋势特征。
CoinGlass 衍生品指数(CoinGlass Derivatives Index),以下简称 「CGDI」,是衡量全球加密衍生品市场价格表现的指数,目前加密市场中,超过 80% 的成交量来自衍生品合约,而主流现货指数并不能有效反映市场核心定价机制。CGDI 通过动态跟踪未平仓合约市值(Open Interest)排名前 100 的主流加密货币永续合约价格,并结合其未平仓合约数量(Open Interest)进行价值加权,实时构建出一个高度代表性的衍生品市场趋势指标。
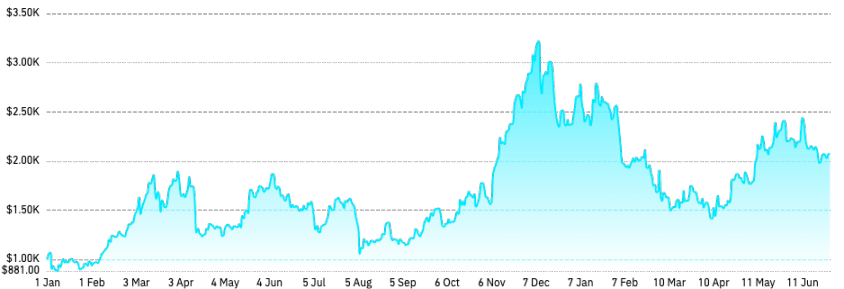
CGDI 在上半年呈现出与 BTC 价格的背离走势。年初 BTC 在机构买盘推动下强势上行,价格维持在历史高位附近,但 CGDI 自二月份起出现回落——这一下跌的原因在于其他主流合约资产价格疲软。由于 CGDI 按主流合约资产 OI 加权计算,BTC 一枝独秀之际,ETH 及山寨币期货未能同步走强,拖累了综合指数表现。简而言之,上半年资金明显向 BTC 集中,BTC 保持强势主要受机构长线增持和现货 ETF 效应支撑,BTC 市场占有率上涨,而山寨币板块的投机热情降温和资金外流导致 CGDI 走低而 BTC 价格维持高位。这种背离反映了投资者风险偏好的变化:ETF 利好和避险需求使资金涌入 BTC 等高市值资产,而监管不确定性和盈利回吐让次级资产以及山寨币市场承压。
CoinGlass 衍生品风险指数(CoinGlass Derivatives Risk Index),以下简称「CDRI」,是衡量加密衍生品市场风险强度指标,用于量化反映当前市场的杠杆使用程度、交易情绪热度和系统性清算风险。CDRI 注重前瞻性风险预警,在市场结构恶化时提前发出警报,即使价格仍在上涨也会显示高风险状态,该指数通过对未平仓合约、资金费率、杠杆倍数、多空比、合约波动率与清算量等多个维度进行加权分析,实时构建出加密货币衍生品市场风险画像。CDRI 是一个范围为 0–100 的标准化风险评分模型,数值越高,表示市场越接近过热或脆弱状态,容易出现系统性清算行情。
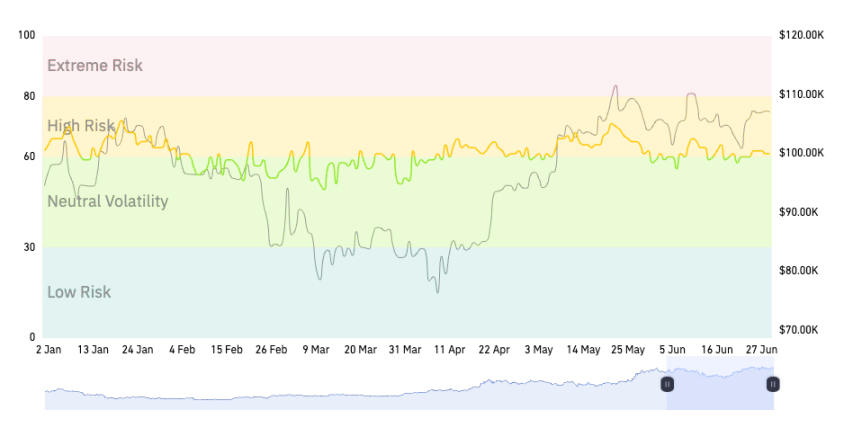
CoinGlass 衍生品风险指数(CDRI)上半年总体保持在中性略偏高的水平。截止 6 月 1 号,CDRI 为 58,处于「中等风险 / 波动中性」区间,显示市场没有明显过热或恐慌,短期风险可控。
资金费率的变化直接反映了市场中杠杆的使用情况。 正资金费率通常意味着多头持仓增加,市场情绪看涨;而负资金费率则可能表明空头压力上升,市场情绪转为谨慎。 资金费率的波动提示投资者需关注杠杆风险,尤其是在市场情绪快速变化时。
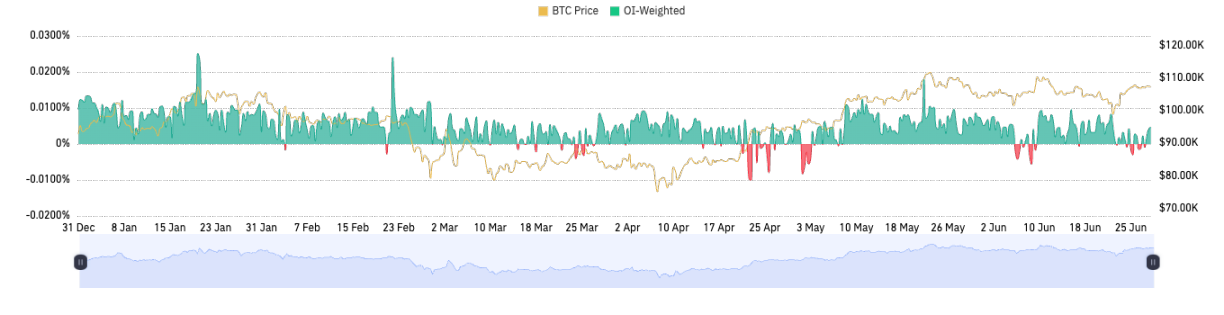
2025 年上半年,加密永续合约市场整体呈现多头占优的局面,资金费率大部分时间为正值。主要加密资产的资金费率持续为正,且高于 0.01% 的基准水平,表明市场普遍看涨。这段时期,投资者对市场前景持乐观态度,推动了多头仓位的增加,随着多头拥挤和获利回吐压力加大,1 月中下旬 BTC 冲高回落,资金费率也随之回归常态。
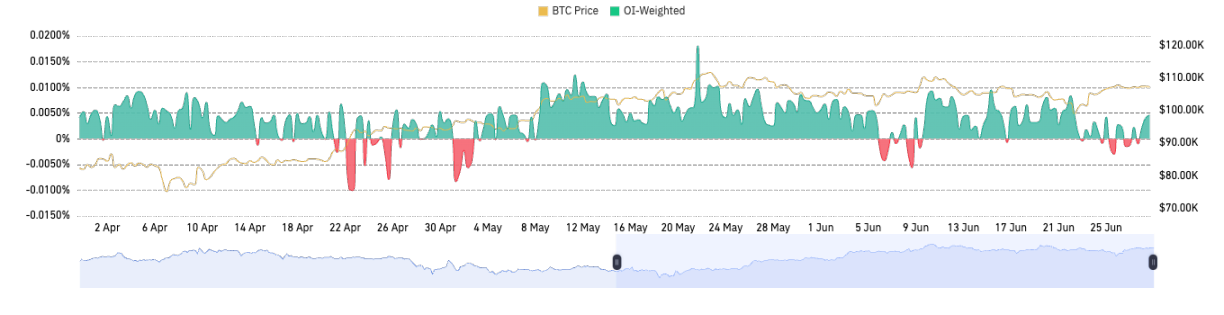
进入第二季度,市场情绪理性回归,4 月至 6 月资金费率大多维持在 0.01%(年化约 11%)以下,部分时段甚至转为负值,这表明投机热潮退去,多空仓位趋于均衡。据 CoinGlass 数据,资金费率由正转负的次数非常有限,表明市场看空情绪集中爆发的时点并不多。2 月上旬特朗普关税消息引发暴跌时,BTC 永续资金费率一度由正转负,表示空头情绪达到局部极值;4 月中旬 BTC 快速下探至 $75K 左右时,资金费率再次短暂转负,显示恐慌情绪下空头扎堆;6 月中旬地缘政治冲击导致资金费率第三次跌入负值区间。除了这几次极端情况,上半年大部分时间资金费率保持正值,体现出市场长期偏看多的基调。2025 上半年延续了 2024 年的趋势:资金费率转为负值是少数情况,每次都对应市场情绪的剧烈反转。因此,正负费率切换次数可以作为情绪逆转的信号——今年上半年仅有的几次切换,恰恰预示了行情拐点的出现。
2025 年上半年,BTC 期权市场规模和深度显著提升,活跃度屡创新高。截至 2025 年 6 月 1 号,加密期权市场仍高度集中于少数几家交易所,主要包括 Deribit、OKX、Binance,其中 Deribit 占据期权市场份额超 60% 以上继续保持绝对领先优势,为主流 BTC/ETH 期权流动性中心。尤其是在高净值用户和机构市场,因产品丰富、流动性优秀、风险管理成熟而被广泛采用。同时 Binance 和 OKX 的期权市场份额略有增长。随着 Binance、OKX 不断完善期权产品体系,头部交易所市占率将趋于分散,但 Deribit 的领先地位在 2025 年内难以被撼动。DeFi 链上协议类期权(如 Lyra、Premia 等)市场份额虽有提升,但整体体量仍有限。
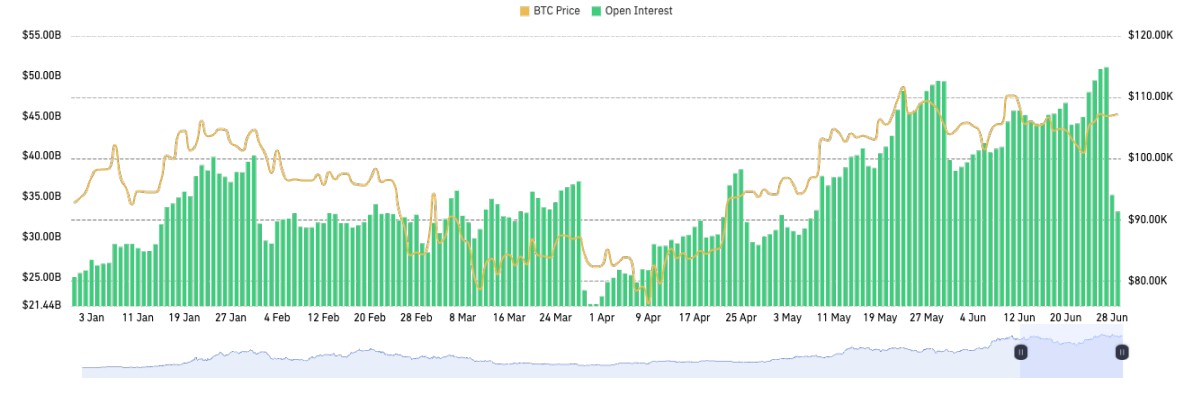
根据 CoinGlass 统计数据,全球 BTC 期权未平仓合约总额在 2025 年 5 月 30 号达到历史峰值约 493 亿美元。在现货市场趋稳、波动率下降的背景下,期权持仓不降反升,这清晰表明投资者利用期权进行跨期布局和风险对冲的需求提高。在隐含波动率(IV)方面,上半年呈现先降后稳的态势。随着现货行情进入高位盘整,期权隐波较去年显著回落。今年 5 月,BTC30 天隐含波动率降至近几年低位,显示市场预期短期波动有限。这一点与庞大的未平仓头寸形成鲜明对比:一方面是天量期权仓位,另一方面却是历史低波动率,这暗示投资者预期价格将窄幅震荡,或采取卖方策略赚取收益。然而超低的波动率本身也是风险——一旦出现黑天鹅事件,可能引发波动率骤升和仓位挤压。在 6 月的地缘危机中,我们确实观察到 IV 小幅跳升,Put/Call 比率同步上行至约 1.28,表明短期避险情绪升温。整体而言,上半年期权隐含波动率均值仍处于温和水平,没有出现 2021 年那样的大幅飙升。
总结期权市场要点:上半年期权持仓持续走高、市场深度增强;投资者对高价看涨期权兴趣浓厚,但同时通过看跌期权做对冲;隐含波动率处于低位,卖方策略盛行。展望下半年,如果现货市场打破震荡区间,隐含波动率 IV 可能迅速提升,届时期权市场或迎来新一轮定价重塑。
综观 2025 年上半年,多头爆仓规模极为突出。尤其在几次市场急跌中,多头积累的风险敞口被集中清算释放。在 2025 年 2 月 3 日,根据 CoinGlass 统计数据,当日 24 小时内总计约 $2.23B 的头寸被强制平仓,其中多头占 $1.88B,超过 72.9 万个仓位在此次暴跌中被强平清算。这是 2025 年第一二季度最大规模的一次单日清算行情,诱发因素是特朗普突然宣布大规模贸易关税,引发市场恐慌抛售。
2 月 25 日,宏观层面利空集中爆发,特朗普确认关税将如期执行、美国零售巨头沃尔玛预警未来业绩放缓、美联储会议纪要转鹰等消息交织,使本已脆弱的市场雪上加霜,加密市场再次发生踩踏式抛售,BTC 当日跌破 9 万美元重要心理关口,创下自去年 11 月以来新低。当天全网强平总额约为 15.7 亿美元,清算结构与 2 月初类似,此次爆仓仍以多头为主。由于市场持续下跌,多头杠杆资金在高位大量积聚后被集中清算。例如 Bybit 一家交易所就被清算约 6.66 亿美元的头寸,其中近 90% 为多头仓位。资产方面,除了 BTC 和 ETH 受到重创外,山寨币跌势更猛——例如 Solana 在 1 月中旬创出高点后,到 2 月底价格已腰斩,下跌超 50%,相关永续合约清算额超过 1.5 亿美元。3 月初,BTC 价格一度下探至约 8.2 万美元,主流币纷纷刷新数月新低。
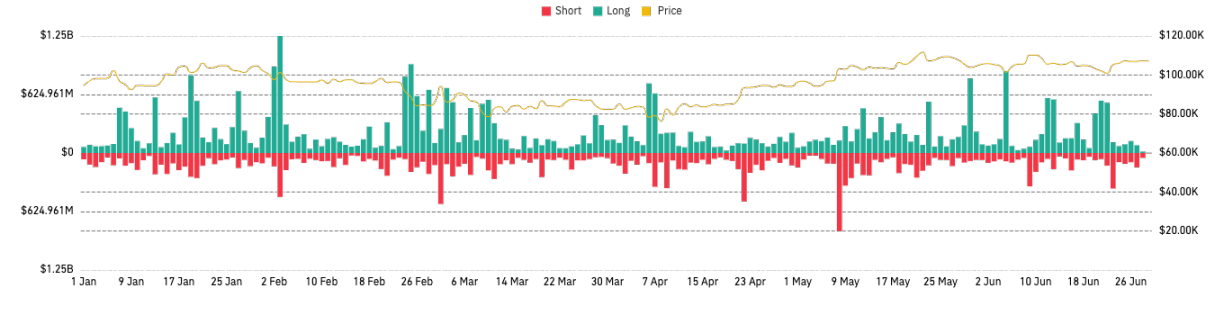
在 4 月 7 日市场刷新年度低点后,整体市场多头杠杆已被基本出清,为继续上涨创造了良好的市场条件,从历史经验看,大规模多头仓位清算后,市场反而因杠杆风险释放而趋于稳定,有利于筑底,市场进入 「去杠杆后的修复」 阶段。2025 年 4 月 23 日,加密货币市场经历了年度最大规模的空头清算事件,成为 2025 年迄今最具标志性的市场转折点之一。4 月 22 日 BTC 在短时间内飙升近 7% 至 $93K,导致超 6 亿美元的空头头寸被强制平仓,占当天清算总额的 88%,远超多头损失。主要交易所空头爆仓占比均超过 75%,在单边快涨的行情下,空头清算会剧烈放大上涨动能,形成「踩踏式」空头回补。然而从全局来看,上半年空头爆仓的绝对规模通常低于多头爆仓:例如最大空头清算日的规模(约 5-6 亿美元)明显小于 2 月多头清算日的规模(18.8 亿美元),这与整个市场所处的上涨周期有关,多头更敢于加杠杆,也承担了更大的风险敞口,但是多头过度乐观、杠杆率过高,一旦下破关键价位就容易引发连环清算,形成「死亡螺旋」式的清杠杆行情。
2025 年 2 月,Bybit 再次向市场与公众通过 API 推送全量清算数据,此举成为加密货币衍生品市场近期极具标志性的事件之一。此次举措的直接背景在于,业界对交易平台数据透明度不足的批评日益增强,尤其是在清算数据披露方面的不完整性,长期导致市场信息不对称,影响交易参与者对市场风险的识别与管理能力。在此形势下,Bybit 主动提升数据披露的广度与深度,彰显了其增强平台公信力和提升市场竞争力的决心。Bybit 推动清算数据的全面、及时公开,是促进加密货币衍生品市场透明化和规范化发展的重要举措。全量清算数据的实时推送,有助于市场参与者和分析师更为精准地评估市场风险,尤其在市场剧烈波动期间,能够有效缓解因信息不对称导致的风险误判与交易损失。此举为整个行业树立了数据透明度的良好典范,对加密货币衍生品市场的健康发展具有积极的推动作用。
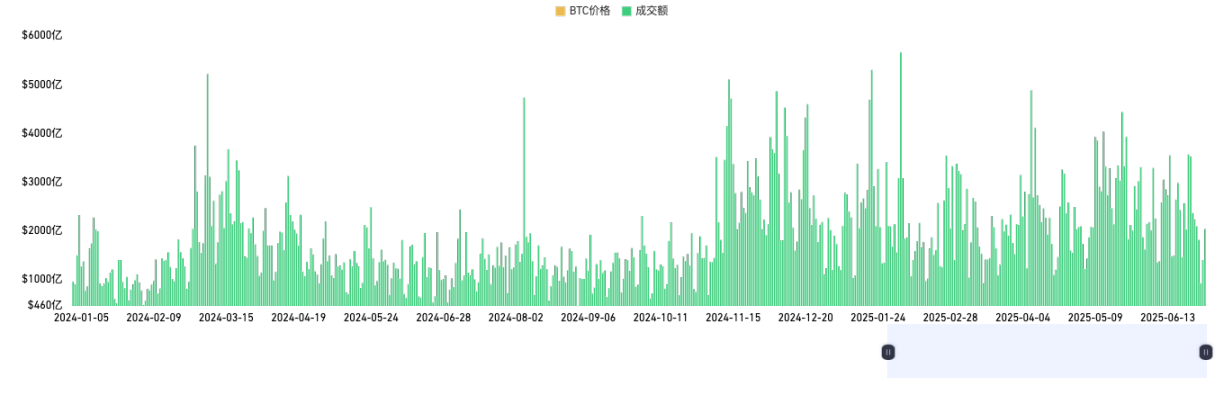
2025 年数据显示,加密货币衍生品总交易量相比 2024 年整体呈现温和增长趋势,但波动明显增强。受全球宏观经济环境、BTC 现货 ETF 落地以及美联储政策影响,2025 年市场活跃度显著提升,尤其在行情剧烈波动时,衍生品市场成交量屡创新高。与此同时,市场结构进一步向头部交易所集中,Binance、OKX、Bybit、Bitget、Gate 等平台占据主要市场份额,同时,Binance 作为头部平台,继续巩固其市场垄断地位,其成交量遥遥领先于其他加密货币衍生品交易所,OKX、Bybit 等平台虽保持竞争力,但与币安差距拉大。值得注意的是,2024 年以来,合规机构(如 CME)参与度提升,推动衍生品市场机构化进程。衍生品交易量的稳步增长反映出市场对风险管理和杠杆工具需求增强,但也需警惕高波动环境下的流动性风险和监管政策变化。整体来看,市场成交量向头部平台高度集中,头部交易所的市场份额持续提升,马太效应加剧。投资者信任与流动性高度相关,优质平台成为主流资金与交易活动的首选场所。
Binance
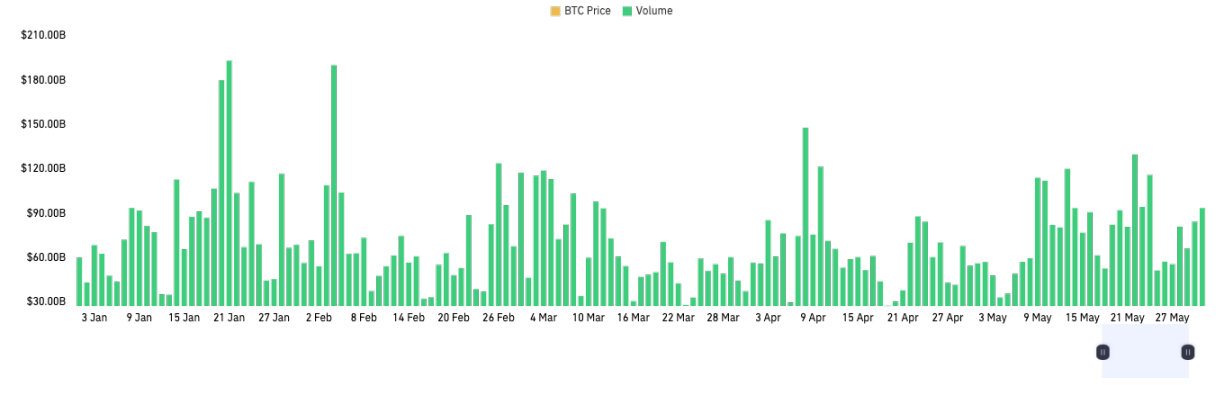
Binance 在 2025 年上半年始终保持着极高的日成交量,多次单日成交量接近 2000 亿美元。全周期内,Binance 的成交量整体处于高位波动,且极端高值频繁出现,反映了平台在各类行情(包括大幅波动和常态区间)中都具备极强的市场吸引力和流动性。尤其值得注意的是,在市场波动剧烈时段(如行情急剧拉升或回调阶段),Binance 的成交量出现明显放大,说明大资金和主力用户在高波动行情下更倾向于选择流动性最强的平台进行风险对冲和策略交易。
Binance 日成交量断档第一,头部效应显著。与 OKX、Bybit 等主流交易所相比,Binance 的成交量优势明显,份额持续扩大。多数时间内,Binance 单个平台的成交量已接近或超过其他主要平台总和。在高成交量的基础上,Binance 对 BTC 及主流衍生品合约的价格发现和风险对冲具备全球定价权,这使其对市场走向和波动具有更大影响力。
OKX
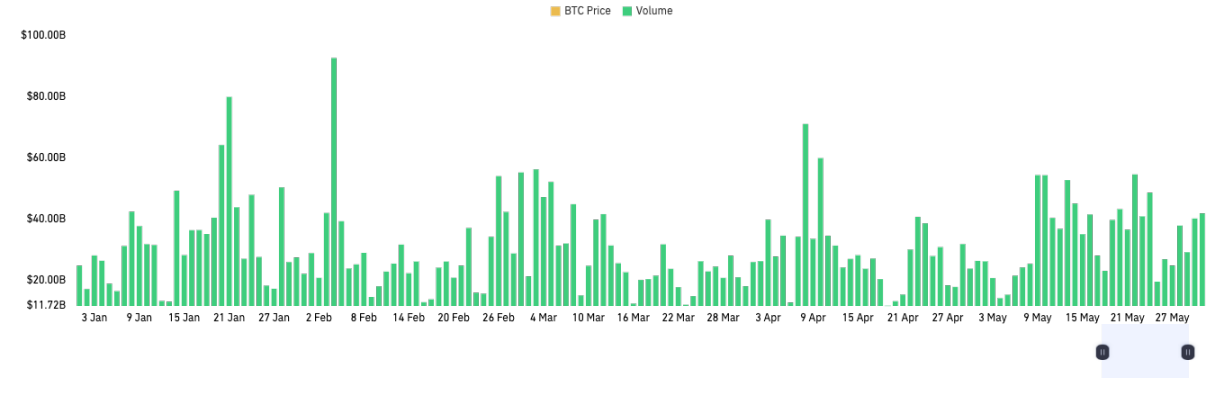
OKX 在 2025 年上半年整体维持了较高的衍生品合约成交量,日均衍生品合约成交量约为 $300 亿美元,整体区间多在 $200~$400 亿之间波动,但与 Binance 相比,体量仍存在较大差距。OKX 的成交量呈现出显著的波动性,尤其在市场行情剧烈波动期间,单日成交量有多次明显放大,显示其平台仍具备较强的市场响应能力和吸引力。大部分时间,OKX 的成交量维持在一个相对稳定区间,但整体上仍略逊于 Binance 和部分高速成长的新兴平台,这表明 OKX 在衍生品市场仍具有稳健的用户基础与流动性,但高增长动能逐步减弱。
2025 年,OKX 的战略重心已明显从传统中心化交易所(CEX)逐步转向 Web3 及钱包生态。OKX Wallet 的爆发式增长推动了其 DeFi、链上资产管理、NFT 和 DApp 集成生态的发展,吸引了大量新用户及链上资产的迁移,但这也导致 OKX CEX 端的衍生品成交量增速放缓,部分活跃用户与资产流向了链上或多链生态。平台 CEX 的衍生品成交量虽然仍居行业前列,但增长逻辑与流动性格局正发生深刻变化。OKX 2025 年上半年衍生品成交量保持稳健,但增长动力不及头部平台。未来能否凭借 OKX Wallet 等 Web3 业务获得新一轮突破,成为决定其市场定位的关键变量。
Bybit
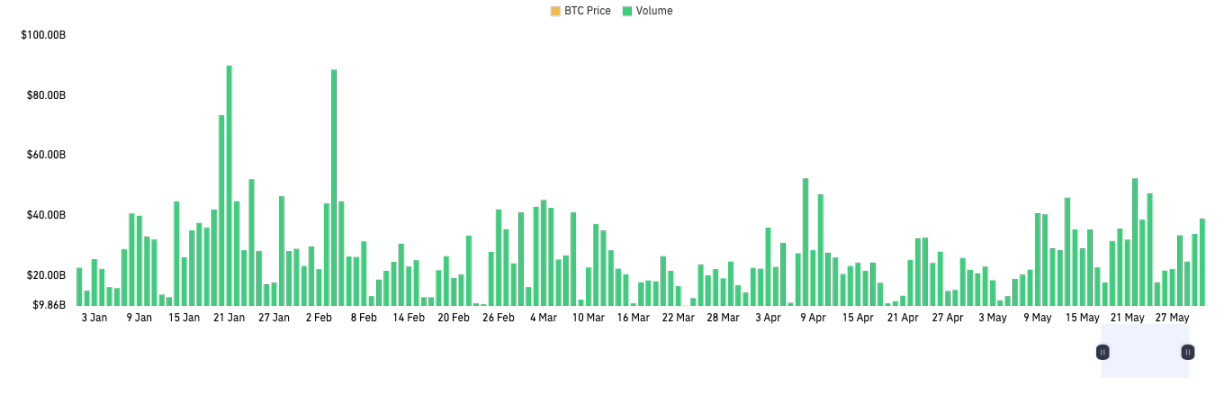
2025 年上半年,Bybit 在永续合约市场上展现出稳健的交易活跃度。成交量分布较为密集,未出现长时间交易枯竭的情况,显示出其用户基础活跃、流动性持续。日均成交量为 170 ~ 350 亿美元。Bybit 在全球永续合约市场中排名第三,仅次于 Binance 和 OKX,市场份额维持在约 10%-15% 之间,其成交量峰值可与 OKX 部分时期持平,凸显其在加密衍生品市场的强劲竞争力。尽管与 Binance 仍存在显著差距,但在零售交易体验、Web3 社群影响力以及新兴市场拓展方面具备后发优势,Bybit 在欧美与东南亚市场渗透率更高,品牌影响力更强,有望继续蚕食中腰部平台市场份额,并缩小与第二名 OKX 之间的差距。
Bitget
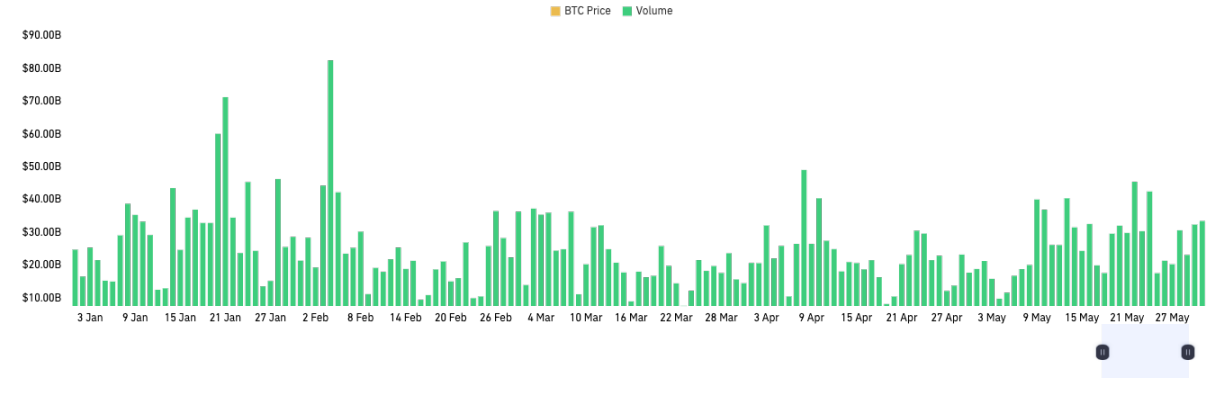
2025 年上半年,Bitget 在全球加密衍生品市场中展现出显著的增长动能,特别是在永续合约交易领域。根据 CoinGlass 的数据,Bitget 的日均永续合约成交量稳步上升至 150 亿至 300 亿美元区间,峰值接近 900 亿美元,显示出其在市场中的强劲表现。平台通过丰富的永续合约标的,满足了多样化的交易需求,吸引了大量年轻用户的参与,尤其是在东南亚、拉丁美洲等新兴市场,通过本地化营销和品牌合作,提升了品牌影响力和用户覆盖率。此外,Bitget 在技术创新方面不断推进,优化交易系统,提升用户体验,进一步巩固了其市场地位。尽管仍与 Binance、OKX 存在一定差距,但已成为最有潜力晋级头部阵营的交易所之一。
Gate
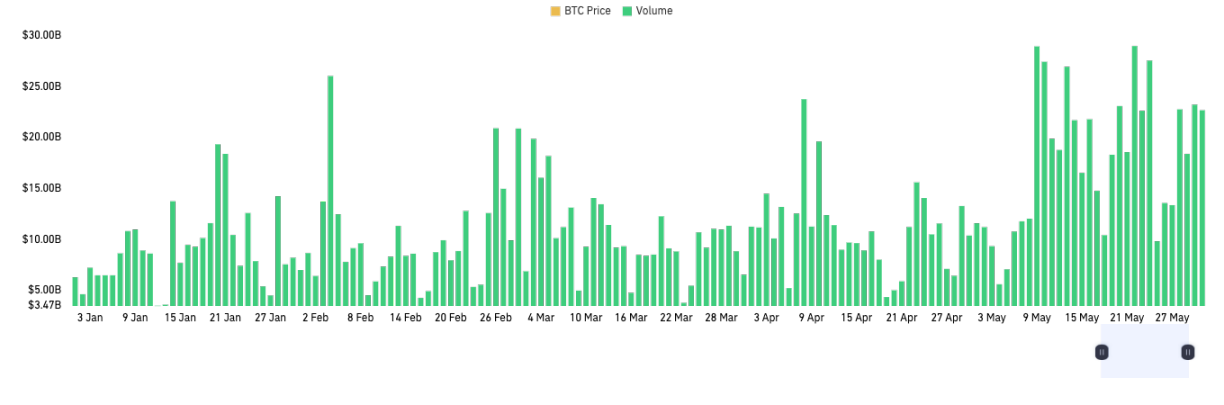
2025 年上半年,Gate 合约交易板块展现出显著的增长动能,日均成交量稳定提升至 100 亿至 300 亿美元区间,最高峰值一度逼近 600 亿美元,显示出平台衍生品市场的交易活跃度持续维持在行业高位区间波动。从交易量增速和市场份额扩张角度来看,Gate 在当前全球数字资产衍生品市场竞争格局中逐步建立起差异化优势,并强化了其在新兴市场及中小投资者群体中的影响力。
平台持续拓展合约品种覆盖度,优化永续合约、期权、杠杆产品等多元衍生品矩阵,满足了不同风险偏好和投资需求的用户群体。虽然与 Binance、OKX 等龙头平台尚有距离,但 Gate 已凭借稳健增长和差异化竞争优势,成为最具成长性和话语权的新兴合约交易平台之一,备受行业关注。
Hyperliquid
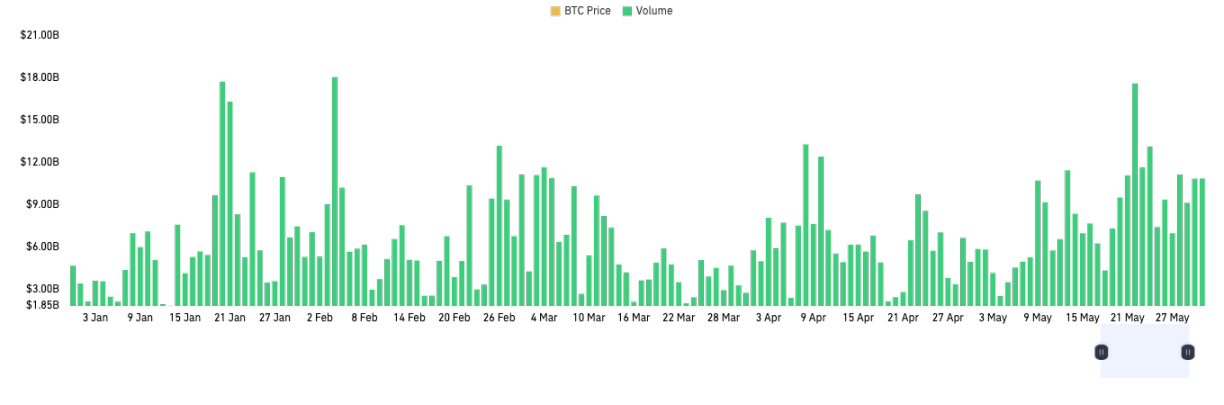
Hyperliquid 是 2023-2025 年期间新崛起的去中心化衍生品交易所(DEX)代表之一。截至 2025 年上半年,Hyperliquid 的日均交易量已稳定突破 $30 亿,部分高峰时段日成交量超过 $170 亿 美元。Hyperliquid 采用原生链自研撮合技术,在无需预言机结算的前提下,做到极低延迟与高流动性,显著提升交易深度和价格效率。
Hyperliquid 交易量的环比增速(月度、季度)均为 DEX 行业第一,活跃用户数、TVL(总锁仓量)、协议收入等核心指标亦大幅超越传统 DEX。过去一年,Hyperliquid 实现了从日均交易额不足 $1 亿到高达 $30-50 亿的爆发式增长,其增长幅度和速度在 DEX 领域前所未有,Hyperliquid 目前已占据 DeFi 永续合约市场超过 80% 的份额。
市场深度是衡量交易所订单簿中买卖报价在不同价位上的累积量与分布状况的重要指标,直接反映了市场的流动性水平和交易承载能力。对于加密货币交易所而言,深厚的市场深度能够有效降低大额交易对价格的冲击,减少滑点,提升用户的交易体验与成本效率。这对于吸引高频交易者、机构做市商等专业流动性参与者尤为关键,因为他们通常需要在大额、频繁进出的情况下保持资产价格的稳定性。市场深度的充裕还为衍生品市场如合约、期权等产品的稳健运行奠定了基础,有助于形成紧密的买卖价差(Bid-Ask Spread),增强整体市场的价格发现功能和风险对冲效率。
根据 CoinGlass 数据,目前全球加密货币现货交易所中,Binance 在 BTC 市场深度方面持续保持绝对领先地位。市场中位数的订单簿深度维持在每边 2000 万至 2500 万美元区间,而 Binance 以约 800 万美元的单边深度占据约 32% 的市场份额,遥遥领先于第二名的 Bitget(约 460 万美元)和第三名的 OKX(约 370 万美元)。更值得关注的是,在超过 100 万美元挂单深度这一指标上,只有 Binance 实现了每边超过 100 万美元的深度,而其余主流交易所均低于 50 万美元。Binance 在 BTC 市场深度上的绝对领先,充分体现了其作为全球最大加密货币交易所的优秀流动性水平,而其他交易所如 OKX 和 Bybit 则在市场深度和流动性上仍有进一步追赶空间。
2025 年上半年,加密货币衍生品市场在全球宏观动荡和地缘风险升温的大背景下,表现出极强的韧性与结构性分化。一方面,BTC 在现货 ETF 资金持续流入与机构配置热潮的推动下,不仅突破历史高点,还稳居高位盘整,衍生品市场规模与未平仓量均创下新高。市场结构方面,CME 等合规交易所的比重提升,ETF 效应持续强化 BTC 的「机构配置资产」定位,带动整个板块风险偏好发生深层次变化。另一方面,ETH 和主流山寨币则受累于技术、生态与资金面的多重压力,整体表现疲弱,ETH/BTC 比值大幅下行,山寨币投资情绪谨慎,板块内部缺乏新的技术创新和应用场景驱动。
从交易层面看,衍生品杠杆结构整体趋于健康,期货和期权市场规模持续扩张。杠杆风险在多次剧烈行情后被有效释放,期权市场未平仓合约和流动性创历史新高,而隐含波动率则维持低位,多空力量趋于均衡。期权市场活跃、看涨与避险需求并存,市场在高仓位与低波动的矛盾格局下,对「黑天鹅」事件的突发风险仍需警惕。2025 年内爆发的多头、空头大规模清算事件,不仅释放了市场杠杆风险,也为后续价格修复与市场企稳创造了条件。平台层面,Binance 继续保持全球市场的流动性和定价权优势,OKX、Bybit、Bitget 等也在各自细分市场强化竞争力,去中心化衍生品交易所如 Hyperliquid 则展现出爆发式增长,DeFi 板块创新活力不断释放。
展望 2025 年下半年,市场核心变量依然是宏观政策、ETF 流向与风险偏好切换。若美联储利率政策出现实质性调整,或 ETH 现货 ETF 质押机制落地,有望成为风险偏好修复的重要催化剂。整体来看,BTC 的「宏观资产」特征愈发凸显,衍生品市场的机构化、合规化趋势加速,头部平台和创新型协议持续受益。与此同时,监管政策、突发风险与流动性变化仍是悬而未决的结构性挑战。投资者需持续关注市场杠杆与流动性指标,动态调整风险敞口,在周期切换与创新浪潮中,积极寻求资产配置与风险对冲的平衡。
作者:慢雾科技
在区块链黑暗森林中,我们常谈论链上攻击、合约漏洞、黑客入侵,但越来越多案例提醒我们风险已蔓延至链下。
据Decrypt 与 Eesti Ekspress 报道,在近期一场庭审中,加密亿万富翁、企业家 Tim Heath 回顾了自己去年遭遇的一起绑架未遂案。攻击者通过 GPS 追踪、伪造护照与一次性手机掌握其行踪,趁其上楼之际从背后发起袭击,企图用袋子套住他头部并强行控制。Heath 咬掉对方一截手指后才得以脱身。
随着加密资产价值不断攀升,针对加密用户的扳手攻击愈发频繁。本文将深入解析这类攻击手法,回顾典型案例,梳理背后的犯罪链条,并提出切实可行的防范与应对建议。
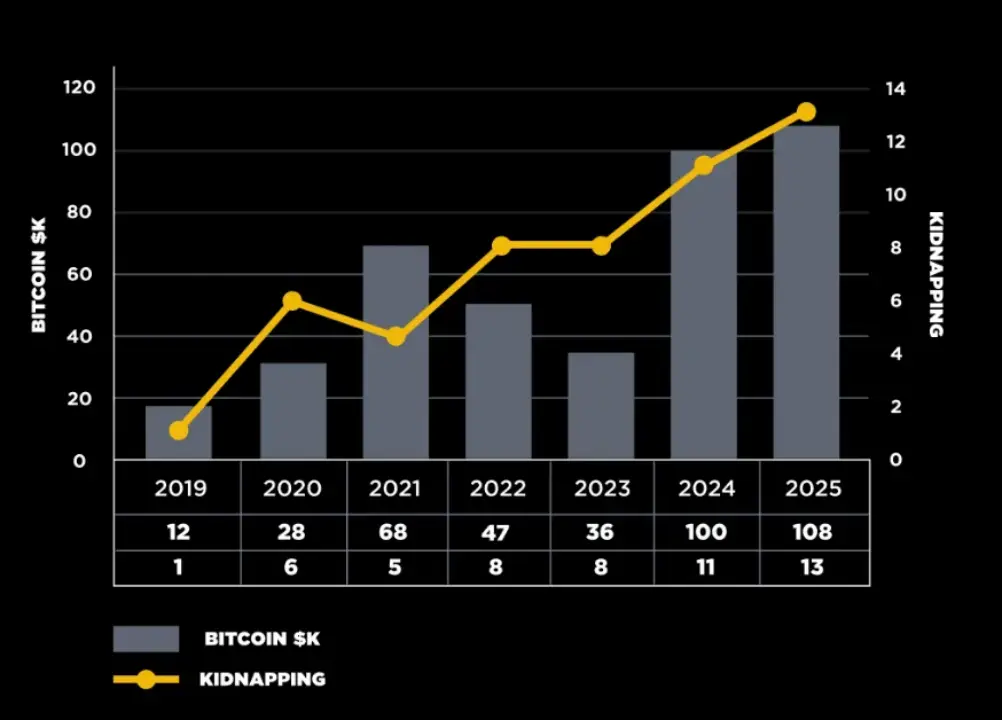
(https://www.binance.com/en/blog/security/binance-physical-security-team-on-how-to-avoid-the-threat-of-reallife-attacks-634293446955246772)
“你可以有最强的技术保护,但攻击者只需要一把扳手,把你打趴下,你就会乖乖说出密码。”5 美元扳手攻击($5 Wrench Attack)这一表达最早出现在网络漫画 XKCD 中,攻击者不使用技术手段,而是通过威胁、勒索甚至绑架等方式,迫使受害者交出密码或资产。
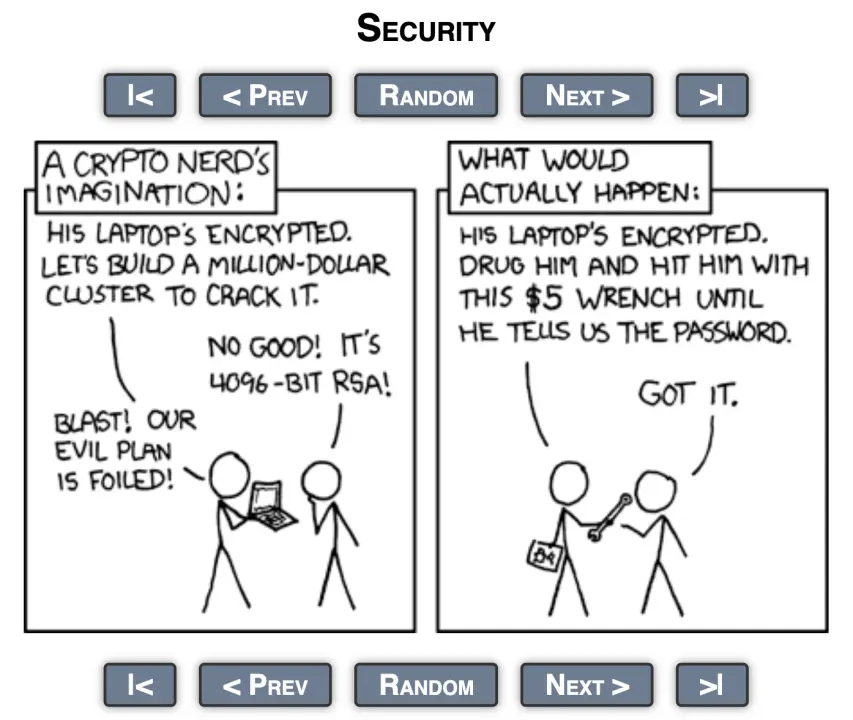
(https://xkcd.com/538/)
今年以来,针对加密用户的绑架案件频发,受害者涵盖项目方核心成员、KOL 乃至普通用户。5 月初,法国警方成功解救了一位被绑架的加密货币富豪的父亲。绑匪索要数百万欧元赎金并残忍切断其手指,以施压家属。
类似案件早在年初就已出现:1 月,Ledger 联合创始人 David Balland 及其妻子在家中遭到武装袭击,绑匪同样砍断其手指并拍摄视频,要求支付 100 枚比特币。6 月初,一名拥有法国与摩洛哥双重国籍的男子 Badiss Mohamed Amide Bajjou 在丹吉尔落网,据 Barrons 报道,其涉嫌策划多起法国加密货币企业家绑架案。法国司法部长证实,该嫌疑人因“绑架、非法拘禁人质”等罪名被国际刑警通缉。而且,Bajjou 被怀疑是 Ledger 联合创始人绑架案的主谋之一。
另一起震惊业界的案件发生在纽约。意大利籍加密投资者Michael Valentino Teofrasto Carturan 被诱骗至一处别墅,遭到长达三周的囚禁和折磨。犯罪团伙利用电锯、电击装置和毒品实施威胁,甚至将他悬挂在高楼顶层,逼迫其交出钱包私钥。行凶者是“业内人士”,通过链上分析和社交媒体跟踪,精准锁定目标。
5 月中,Paymium 联合创始人 Pierre Noizat 的女儿和年幼孙子在巴黎街头险些被强行拖入一辆白色货车。据《巴黎人报》报道,Noizat 的女儿激烈反抗,一名路人用灭火器砸向货车,迫使绑匪逃离。
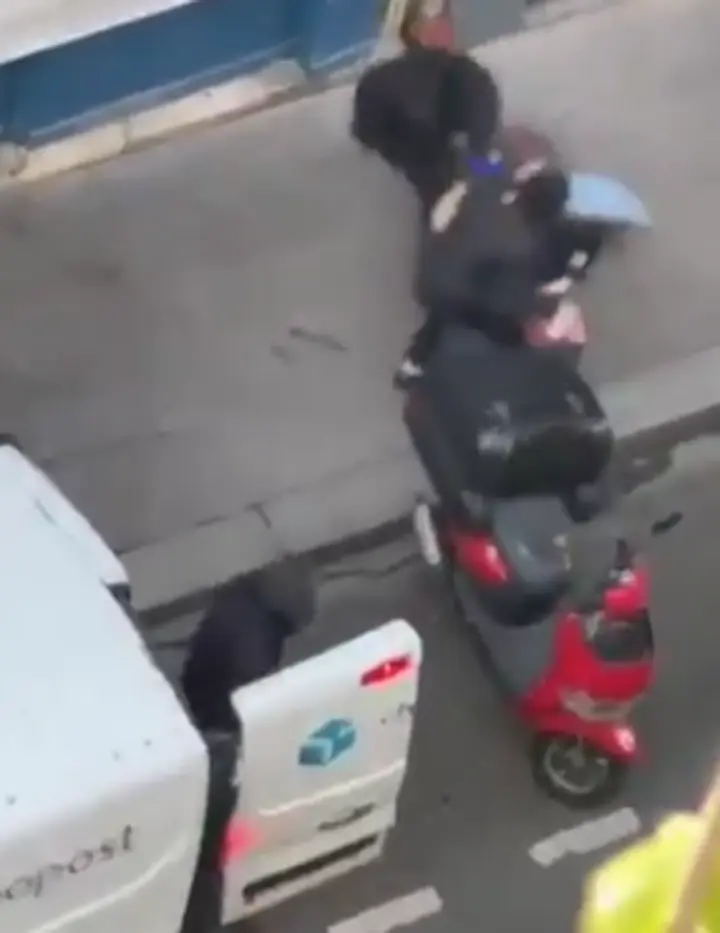
这些案件表明:相较于链上攻击,线下暴力威胁更为直接、高效,且门槛更低。攻击者多为年轻人,年龄集中在16 至 23 岁之间,具备基本的加密认知。据法国检方公布的数据,已有多名未成年人因涉入此类案件被正式起诉。
除了公开报道的案件,慢雾安全团队在整理受害者提交的表单信息时,也注意到部分用户在线下交易时遭遇对方控制或胁迫,导致资产受损。
此外,还有一些并未升级为肢体暴力的“非暴力胁迫”事件。例如攻击者通过掌握受害者的隐私、行踪或其他把柄进行威胁,逼迫其转账。这类情况虽然未造成直接伤害,却已触及人身威胁边界,是否属于“扳手攻击”的范畴,仍值得进一步讨论。
需要强调的是,已披露的案例可能只是冰山一角。许多受害者因担心报复、执法机构不受理或身份暴露等原因,选择沉默,这也让链下攻击的真实规模难以准确评估。
剑桥大学研究团队于2024 年发表的论文《Investigating Wrench Attacks: Physical Attacks Targeting Cryptocurrency Users》系统性分析了全球加密用户遭遇暴力胁迫(扳手攻击)的案例,深入揭示了攻击模式与防御难点。下图为论文中的原图译版,供参考,原图见 https://www.repository.cam.ac.uk/items/d988e10f-b751-408a-a79e-54f2518b3e70。
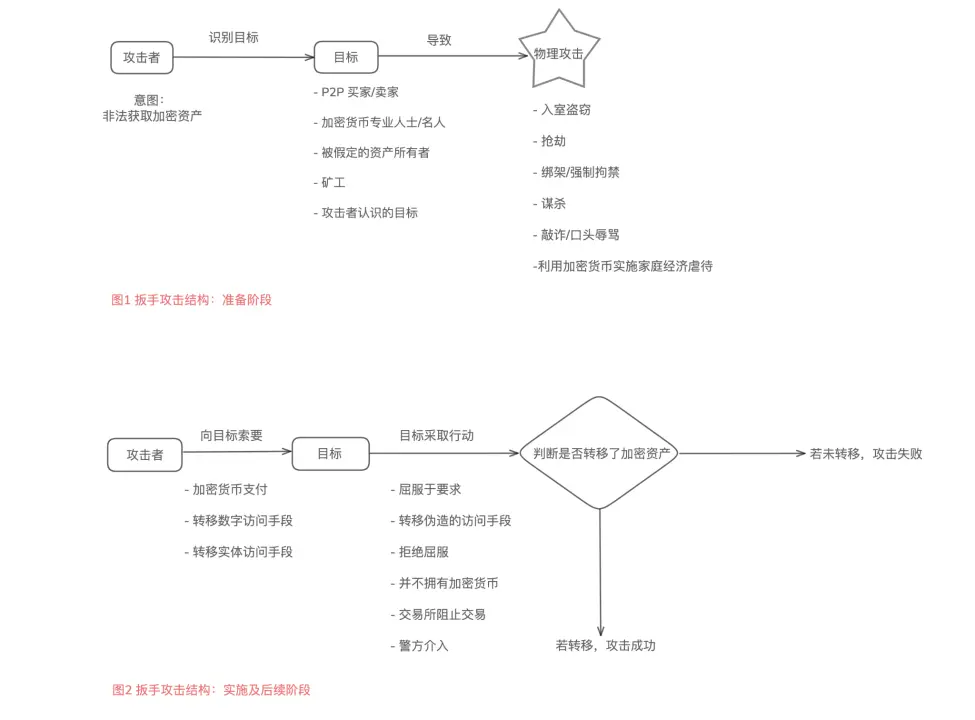
综合多起典型案件,我们总结出扳手攻击的犯罪链条大致涵盖以下几个关键环节:
1. 信息锁定
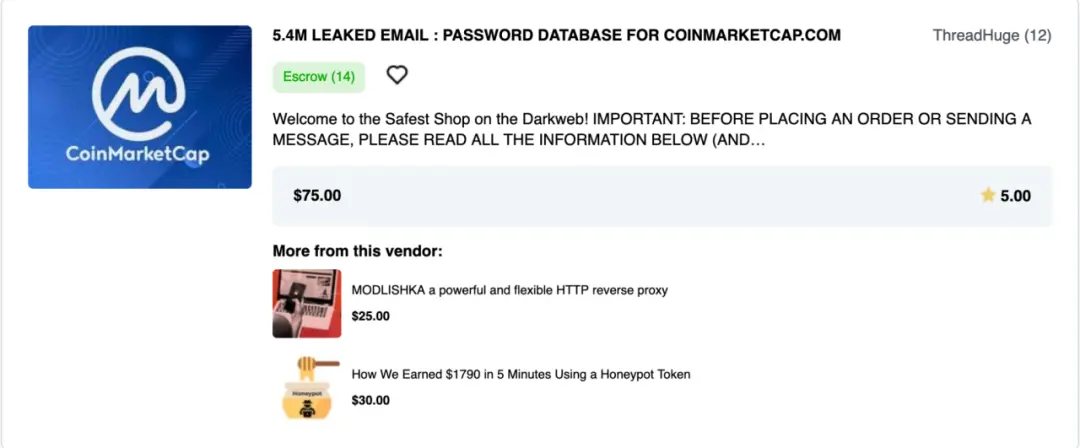
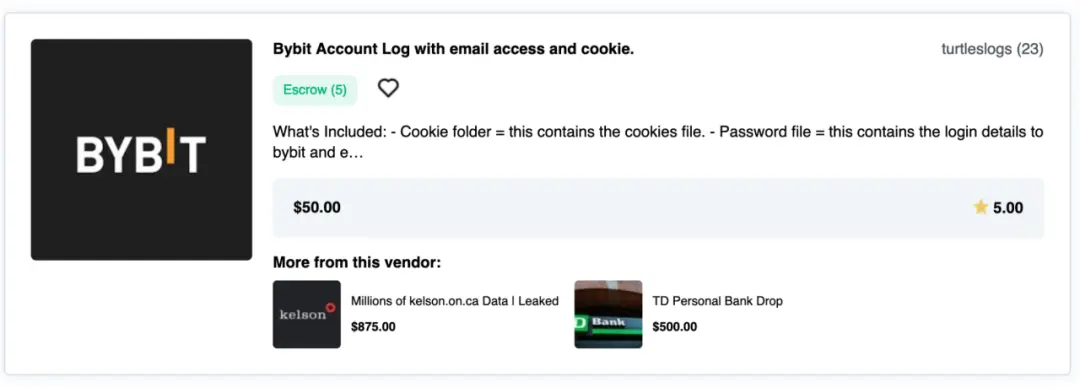
攻击者通常从链上信息入手,结合交易行为、标签数据、NFT 持有情况等,初步评估目标资产规模。与此同时,Telegram 群聊、X(推特)发言、KOL 访谈,甚至部分泄露的数据也成为重要辅助情报来源。
2. 现实定位与接触
确定目标身份后,攻击者会尝试获取其现实身份信息,包括居住地、常去地点及家庭结构。常见手段包括:
在社交平台诱导目标泄露信息;
利用公开登记资料(如ENS 绑定邮箱、域名注册信息)反查;
使用泄露的数据进行反向搜索;
通过跟踪或虚假邀约将目标引入控制环境。
3. 暴力威胁与勒索
一旦控制目标,攻击者往往采用暴力手段,迫使其交出钱包私钥、助记词及二次验证权限,常见方式包括:
殴打、电击、断肢等身体伤害;
胁迫受害者操作转账;
恐吓亲属,要求家属代为转账。
4. 洗钱与资金转移
获得私钥或助记词后,攻击者通常迅速转移资产,手段包括:
使用混币器掩盖资金来源;
转入受控地址或不合规的中心化交易所账户;
通过OTC 渠道或黑市将资产变现。
部分攻击者具备区块链技术背景,熟悉链上追踪机制,会故意制造多跳路径或跨链混淆以规避追踪。
使用多签钱包或分散助记词等手段,在面对人身威胁的极端场景中并不实用,往往被攻击者认为拒绝合作,反而激化暴力行为。针对扳手攻击,更稳妥的策略应是“有得给,且损失可控”:
设置诱导钱包:准备一个看似主钱包、但仅存少量资产的账户,以便在危险时用于“止损投喂”。
家庭安全管理:家人需掌握资产所在和应对配合的基本知识;设置安全词,在遇到异常情况时传递危险信号;加固家用设备的安全设置和住所的物理安保。
避免身份暴露:避免在社交平台炫富或晒交易记录;避免在现实生活中透露持有加密资产;管理好朋友圈信息,防止熟人泄密。最有效的防护,始终是让人“不知道你是个值得盯上的目标”。
随着加密行业快速发展,了解你的客户(KYC) 与反洗钱(AML) 制度在提升金融透明度、防控非法资金流动方面发挥着关键作用。但在执行过程中,尤其是在数据安全与用户隐私方面,仍面临不少挑战。例如,平台为满足监管要求所收集的大量敏感信息(如身份、生物识别数据等),一旦保护不当,便可能成为攻击突破口。
因此,我们建议在传统KYC 流程基础上,引入动态风险识别系统,减少不必要的信息收集,以降低数据泄露风险。同时,平台可接入MistTrack等一站式反洗钱与追踪平台,辅助识别潜在的可疑交易,从源头提升风控能力。另一方面,数据安全能力建设同样不可或缺,借助慢雾(SlowMist) 的红队测试服务 (https://cn.slowmist.com/service-red-teaming.html),平台可获得真实环境下的攻击模拟支持,全面评估敏感数据的暴露路径与风险点。
作者:Oak Grove Ventures Research Team
随着 Web3 生态与人工智能技术的深度融合,加密支付领域正经历从工具属性到生态赋能的范式转变。本报告聚焦 「crypto 支付 + AI」 的前沿方向,通过剖析 Crossmints 解决 Boba Guys 困境、AEON 为 AI 代理打造的加密支付协议、Gaia Network 与 MoonPay 合作的三个案例,揭示技术整合如何重构支付流程、用户激励与生态交互模式。
技术融合核心在于:AI 赋予支付系统动态决策能力,区块链为 AI 代理提供可信任的执行环境,形成「数据上链 – 智能处理 – 价值流转」闭环。根据 MarketsandMarkets 预测数据,AI 代理市场规模预计将从 2024 年的 51 亿美元增长至 2030 年的 471 亿美元,年复合增长率达 44.8%,而加密支付作为其价值载体,正在重塑 Web3 用户交互范式 —— 传统场景的数字化转型正以「加密货币支付 + AI 经济大脑」为引擎加速落地。
这一趋势更证明技术协同正在打破链上链下壁垒,为 DeFi、零售等领域提供可复制的转型路径:以用户为中心,用加密支付链接数据价值,借 AI 实现资产与行为的智能协同,推动价值互联网从概念走向规模化应用的临界点。
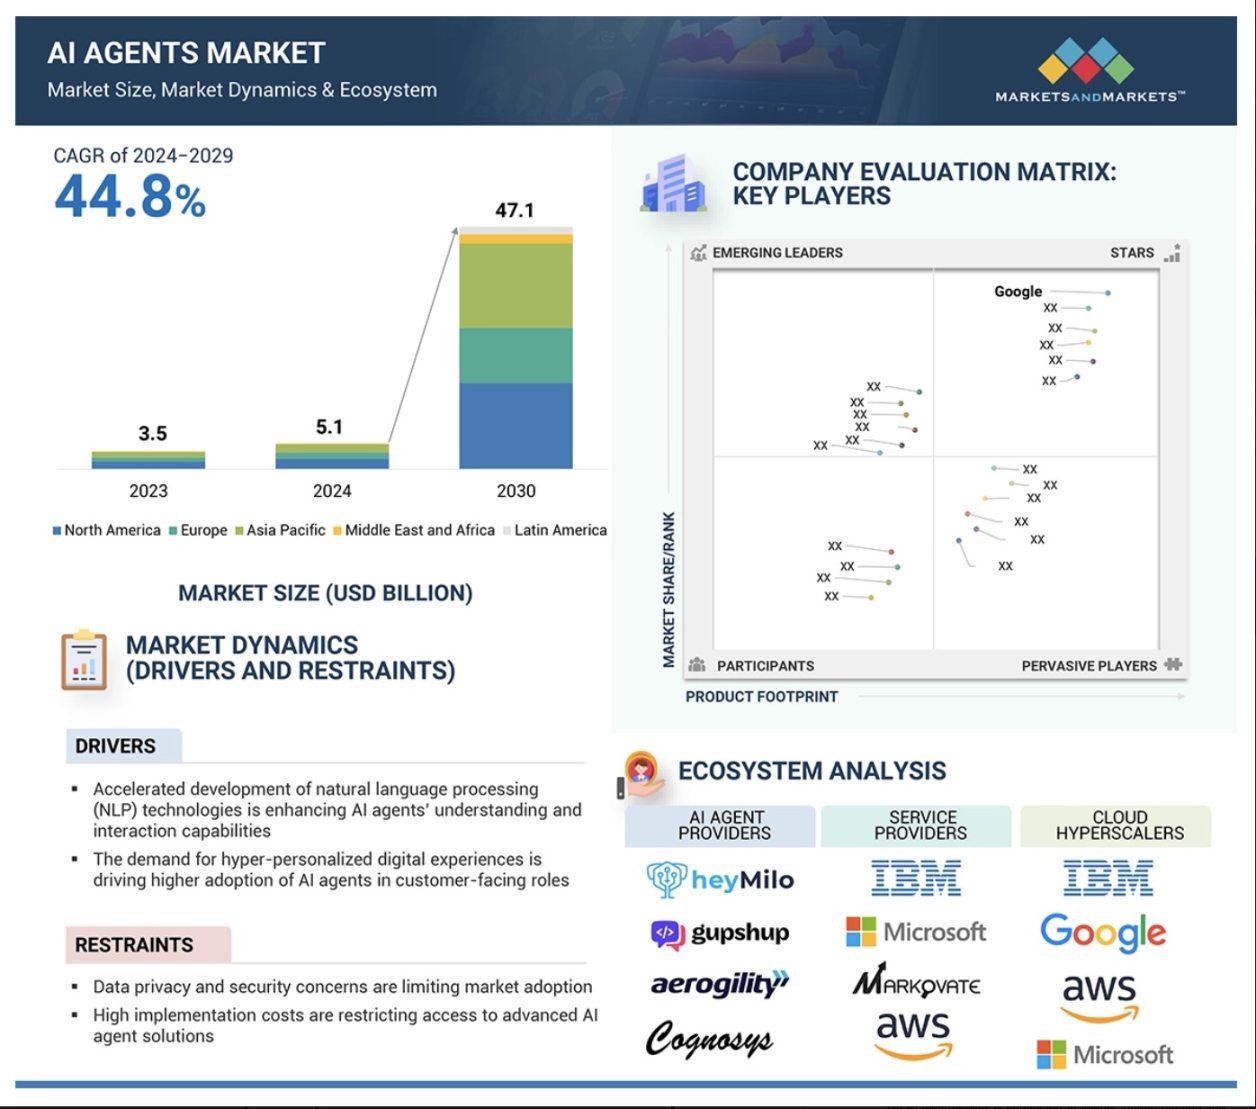
加密支付之所以成为 AI 系统的首选执行路径,根本原因在于运行机制上的天然协同。相比传统支付方式,Crypto 能为 AI 代理提供更高的调用自由度、更强的自动化能力与更优的响应效率,是「智能执行」落地不可或缺的基础设施。
首先,Crypto 支付支持原生自动调用,AI 可直接生成并操作钱包,完成支付、授权、交互等行为,真正实现「机器即用户」。其次,链上交易具备公开透明、可追溯的特点,每一笔支付即为可信数据,为 AI 的可解释性提供现实锚点。
此外,Crypto 具备多链兼容与微支付能力,适配 AI 在多场景下的高频、低额支付需求;同时,链上行为本身也可被 AI 解析与利用,形成支付—数据—反馈的闭环机制,进一步增强系统的智能响应。
总的来看,加密支付不仅是 AI 的执行工具,更是其运行策略与激励机制的重要组成部分。两者的结合,为后续的产品创新与商业模式落地提供了广阔空间。
Crossmint 作为 Web3 基础设施领域的佼佼者,为企业与开发者打造了一套高效集成的支付工具链,赋予 AI 代理真实可用的经济行为能力,实现加密支付与智能执行的深度融合。其系统支持一键生成钱包、链上合约调用、自动化交易执行,并兼容以太坊、Polygon、Solana 等主流网络。
特别值得一提的是,Crossmint 提供了动态链间切换能力。当以太坊网络因拥堵导致交易费用飙升、确认时间延长时,系统可实时监测各链运行状态,并根据手续费、交易速度等多维数据,智能切换至如 Polygon 等更优执行网络,整个过程无需人工干预,显著提升了交易效率与稳定性。
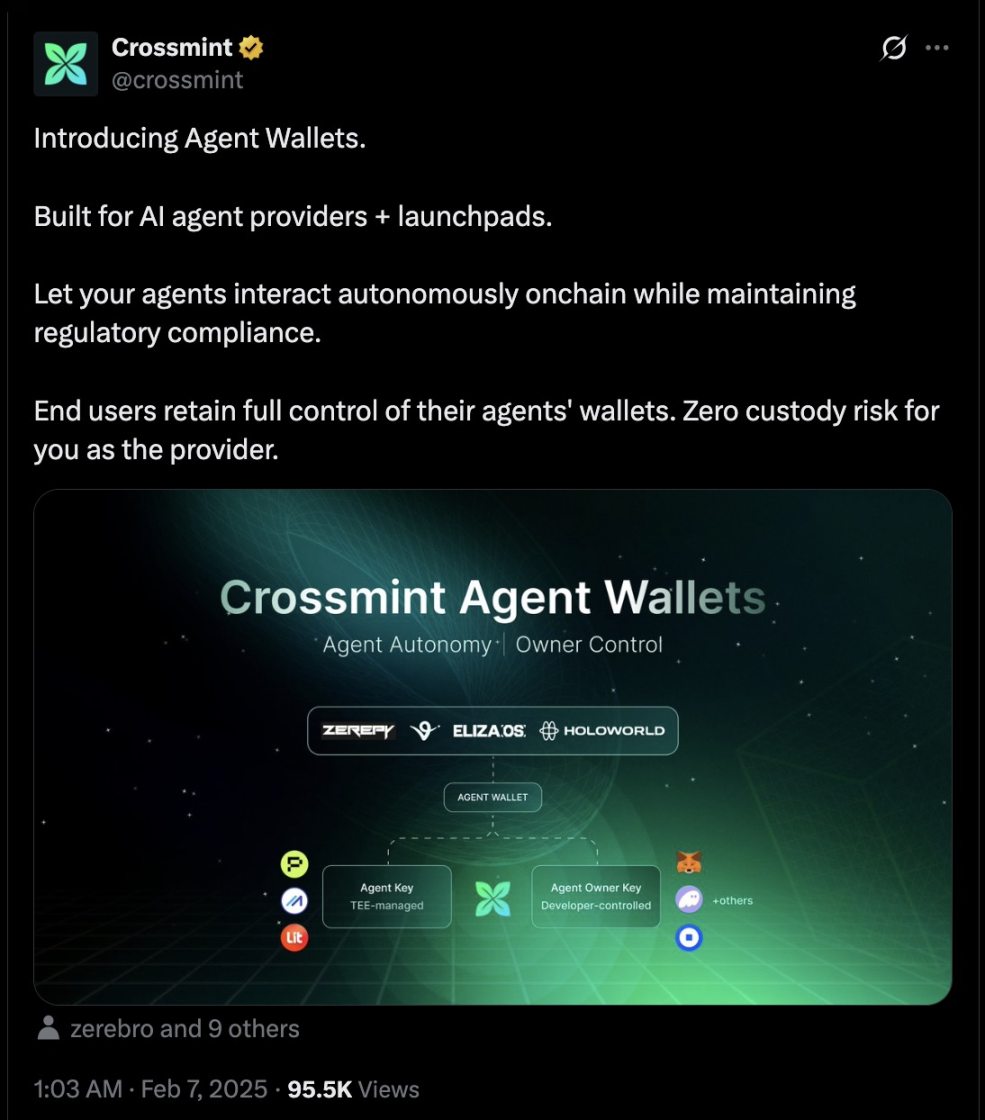
Crossmint 在推动 crypto 支付与 AI 融合方面成果突出,以下通过与 Boba Guys 的合作案例展开分析。
2.1.1 Boba Guys+Crossmint 案例:AI 驱动的链上 crypto 支付忠诚度计划
核心概括
Boba Guys 是美国知名奶茶品牌,面临传统支付与用户激励割裂的问题。Boba Guys 通过 Crossmint 构建了基于 Solana 的 AI 驱动链上忠诚度计划,将 crypto 支付与用户行为数据深度结合,实现传统零售场景的数字化转型。项目整合自动钱包创建、无缝交易体验及多链支持技术,利用 AI 分析消费数据生成个性化营销策略,显著提升用户参与度与支付效率。
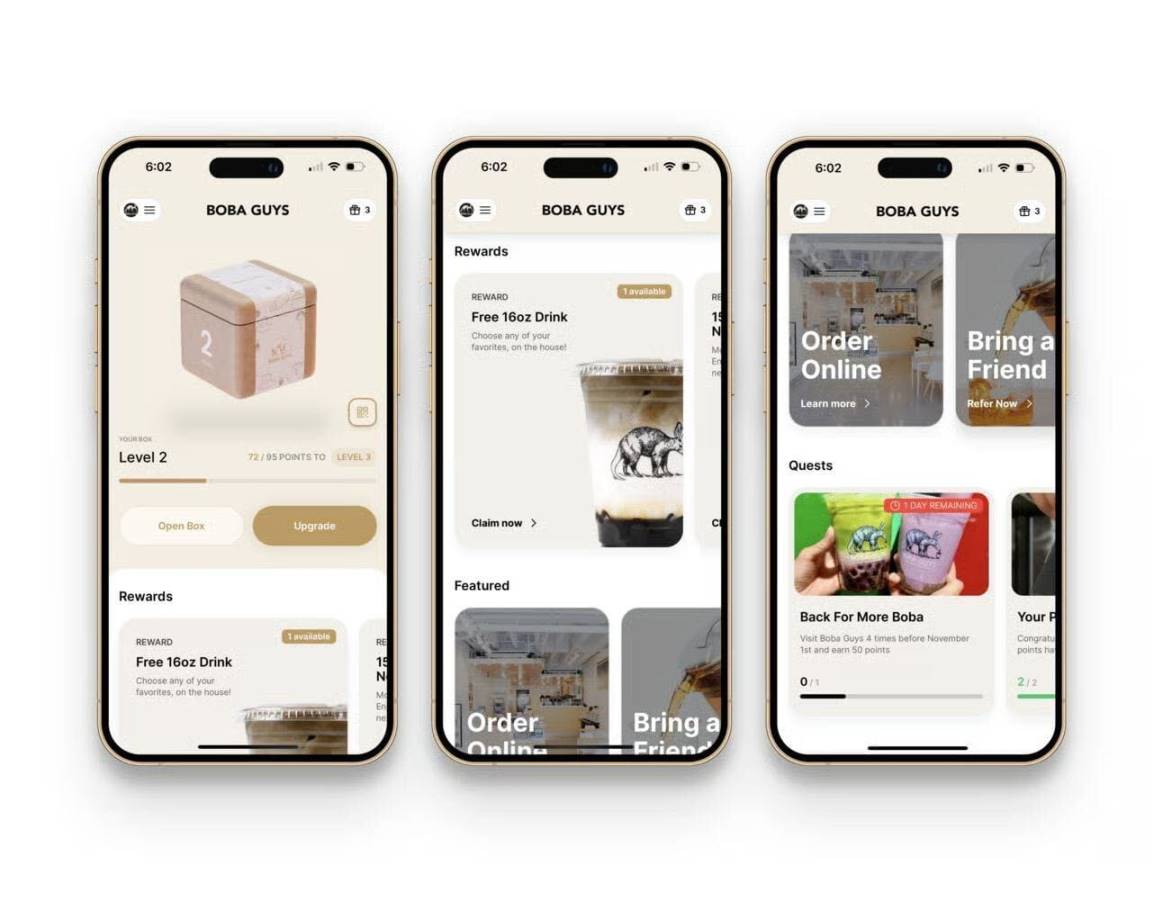
Boba Guys 的核心痛点
传统支付与忠诚度计划割裂,无法发挥 crypto 支付在用户激励上的优势
缺乏 AI 技术支持,难以实现支付数据与用户行为的智能分析
Crossmint 对应的解决方案
crypto 支付集成
自动钱包创建:用户注册即生成加密钱包,支持主流加密货币支付
无缝交易体验:支付过程无需手动处理 Gas 费,交易信息实时上链存证
多链支持:兼容以太坊、Polygon 等多个区块链网络
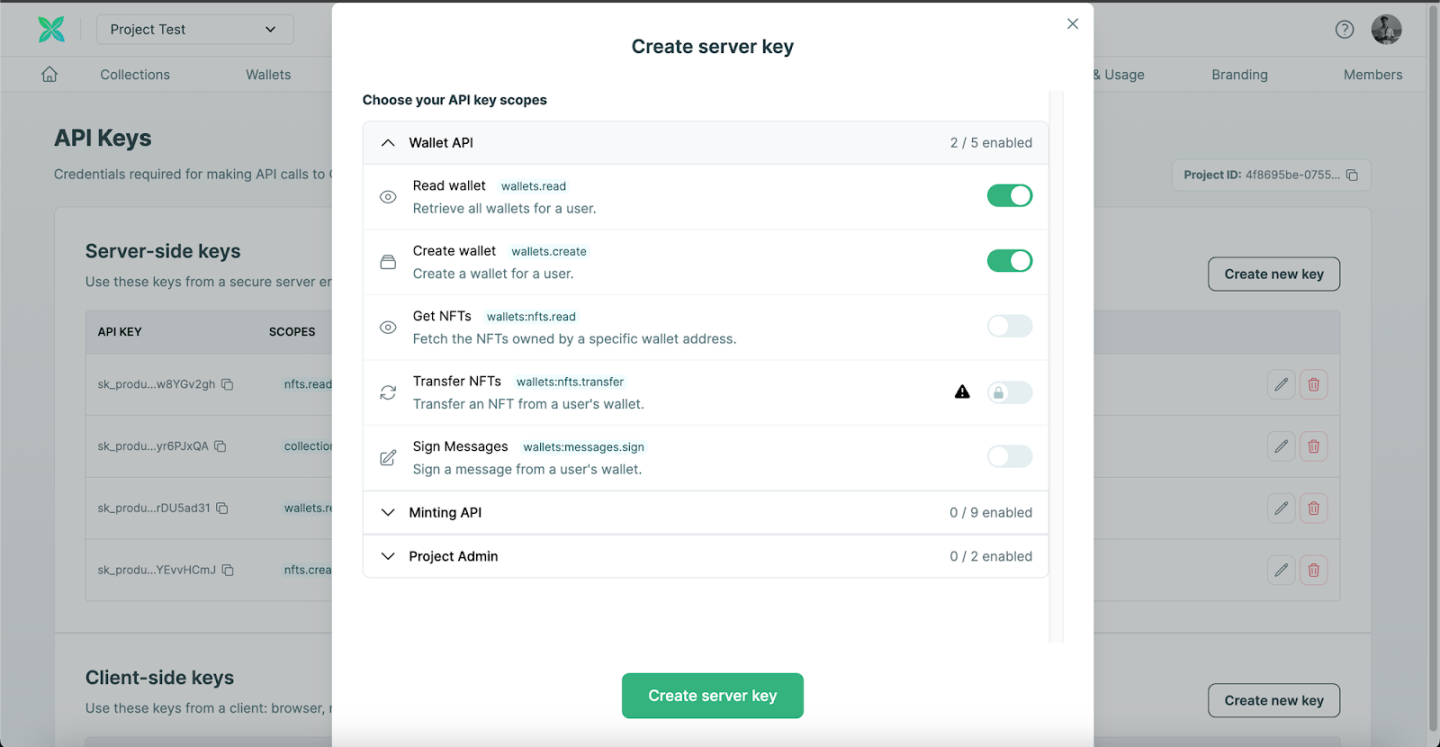
AI 应用
行为分析:基于消费金额、频率、品类、时间等数据建立用户画像
个性化推荐:根据用户画像推送专属优惠、根据历史购买口味推荐新品试喝
动态激励:根据活跃度调整积分兑换比例,向流失用户发放挽留奖励
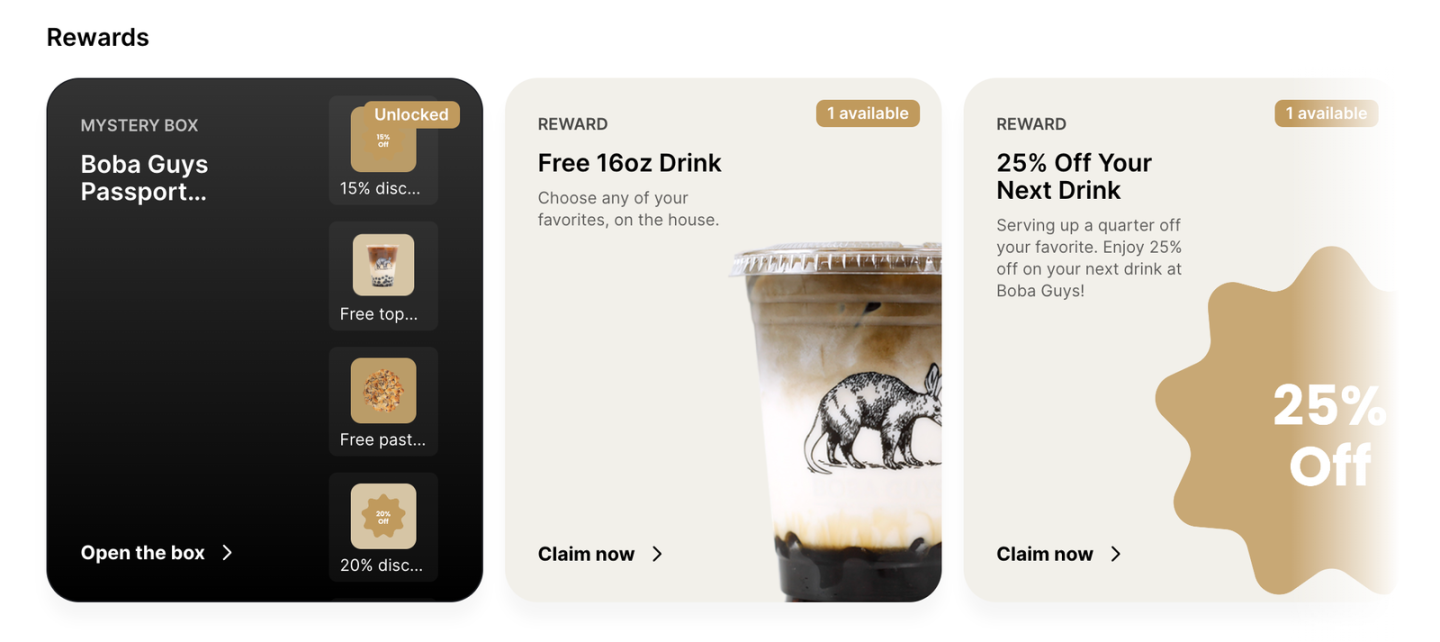
应用成效
不到 3 个月, 已有 15,000 多名会员加入了该计划。
与非会员相比,忠诚会员的商店访问量增加了 244% 以上。
忠诚会员的消费额比非会员高出 3.5 倍
模式创新与行业启示
该案例开创了 「加密支付即用户激励」 的零售新范式 :通过将消费行为转化为链上可确权、可流转的数字资产(如 NFT 奖励),Boba Guys 不仅提升了用户复购率,更构建了去中心化的会员生态。
Crossmint 的 AI 技术在此过程中扮演 「数据枢纽」 角色:既实现支付数据的实时上链与智能分析,又通过自动化策略降低运营成本。这为零售、餐饮等传统行业提供了可复制的转型路径:以加密支付为入口,以 AI 算法为引擎,重构 「支付 – 数据 – 激励」 闭环,推动线下场景向数字化、智能化升级。
项目定位
AEON 是一个面向 AI 代理设计的加密支付协议,致力于提供跨链、高可用的支付执行层。与传统支付系统不同,AEON 并非单一应用,而是作为可嵌入式支付接口,服务于各类自动化 agent、智能合约与 Web3 应用。项目自 2024 年底以来快速扩展,目前已覆盖 BNB Chain、Solana、TON、TRON、Stellar 等多链生态。
2.2.1 AI 驱动的支付执行路径
与其他将 AI 用于分析推荐的案例不同,AEON 更侧重构建 AI 可直接调用的支付能力。换言之,它的目标是让 AI 代理可以自主、安全地完成真实支付任务,从而推动自动化系统在现实交易场景中落地。当用户通过 AI 发出「预订机票」「购买咖啡」等自然语言指令后,AI 可直接调用 AEON API 生成支付请求,完成金额识别、资产选择、跨链兑换与结算,过程无需人工干预。
其机制包含两项关键设计:
支付意图识别机制(KYA):系统通过语言模型判断 AI 是否真正理解任务内容,并验证其是否具备支付权限,从而防止误操作和风险指令执行;
多链智能路由:根据实时手续费和网络拥堵,动态选择最优支付路径,提升交易效率。
这一架构使得各类 AI 代理不再局限于信息处理与推荐,而能够真正执行商业行为,为 Web3 场景扩展出更高的自治性与协同效率。
2.2.2 应用落地与生态集成
自 2024 年以来,AEON 启动 「AI Payment as IT Foundation」 路线图,拓展应用至多个国家与生态场景:
线下场景拓展:AEON 已在越南等东南亚地区落地扫码支付系统,AI 代理可全程自动完成扫码、兑换、付款等流程。
代币生态对接:AEON 支持多类原生加密资产参与支付,已接入超过 10,000 家商户,涵盖电子消费、生活服务、数字内容等日常应用。
Agent-to-Agent 协同:AEON 还支持多代理模块协作,如「信息代理生成订单—支付代理完成付款」的智能化执行模型。
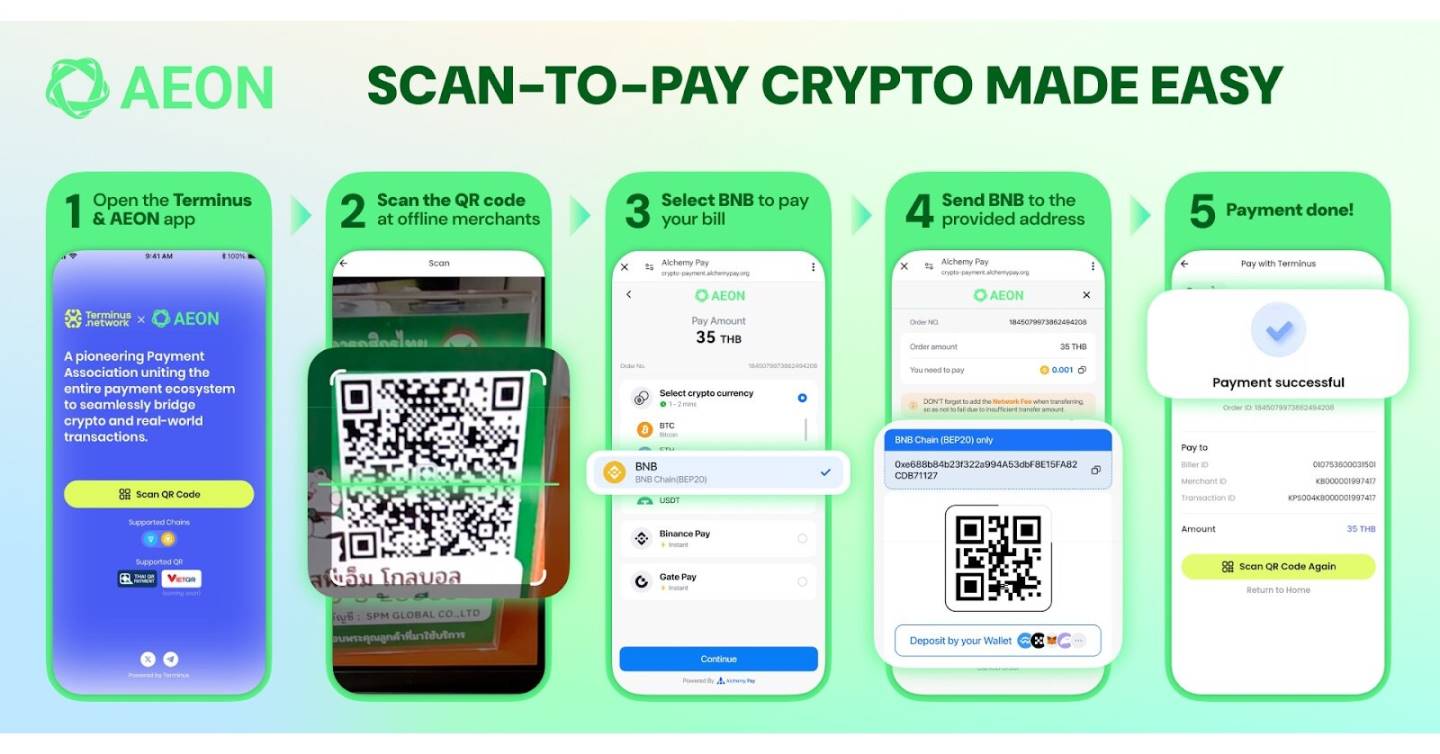
2.2.3 图示:AI 与支付流程集成逻辑
以下两张图展示了 AEON Pay 在实际使用中的 AI 代理调用路径,以及技术交互细节。
图 1:AI Agent 调用 AEON Pay 的标准流程图
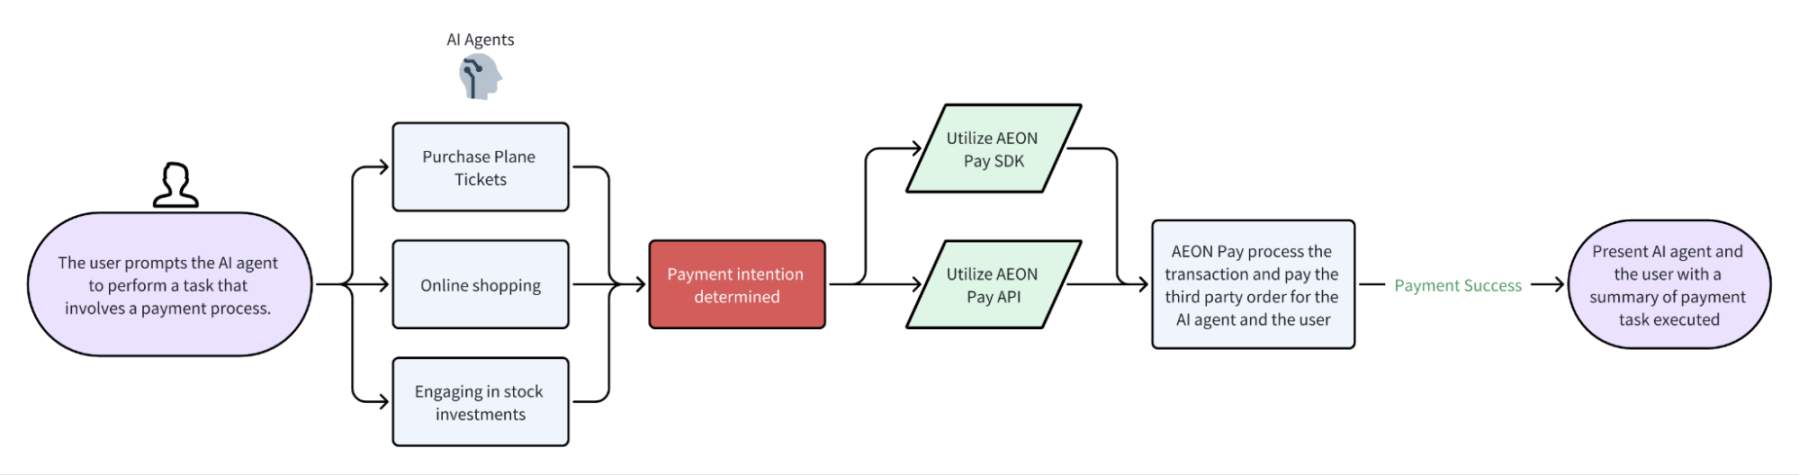
用户指令经由 AI 代理解析后,通过 AEON Pay SDK 或 API 发起支付操作,系统完成链上执行后将结果反馈给用户与代理,实现闭环。
图 2:AI 代理 + AEON Pay 调用交互时序图
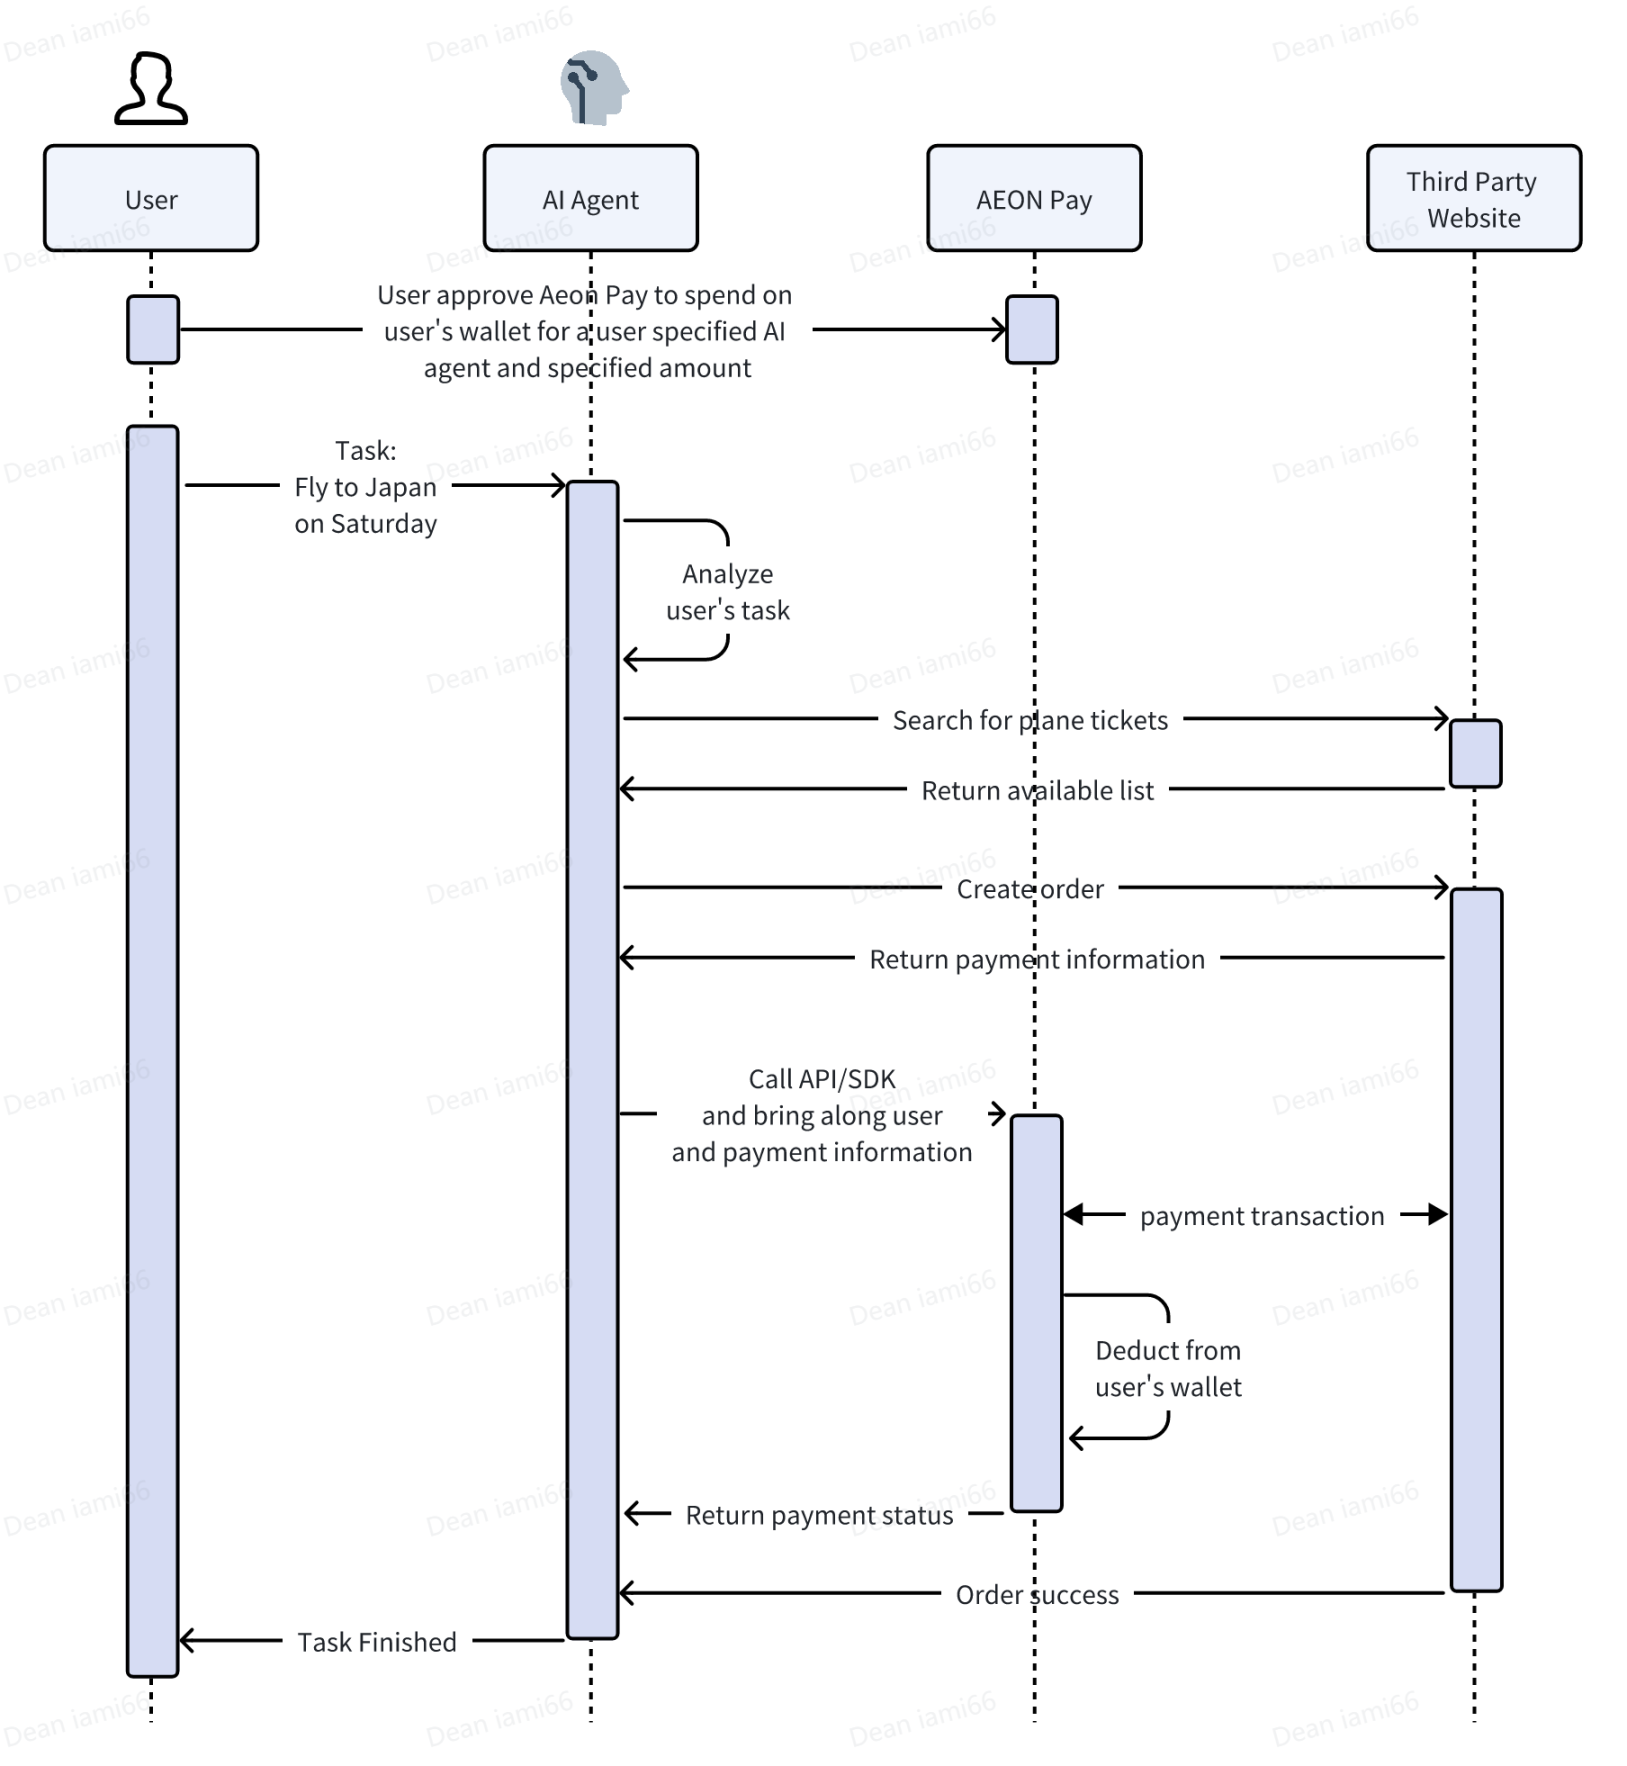
展示了「用户 → AI → AEON → 商户」的完整交互链。任务从自然语言发起开始,经代理分析、订单创建、支付确认、链上扣款、状态反馈五个阶段,实现自动支付任务完成。
AEON 展示了「AI agent-to-pay」的标准化路径:将支付抽象为服务,供智能体按需调用与自动执行。这种架构不仅提升了支付系统的可组合性与智能化程度,也为 Web3 生态带来新的执行逻辑。
未来,AEON 计划拓展至 Visa 与 Mastercard 支持的链下消费系统,构建 Web3 原生用户与现实支付世界之间的无缝桥梁,进一步推动「AI 发起—Crypto 结算—现下完成」的支付范式。
2.3.1 合作背景
MoonPay 是全球领先的加密支付基础设施服务商,支持法币与加密货币的即时兑换,服务覆盖 180 + 国家,年处理交易量超 150 亿美元。Gaia 则是去中心化 AI 代理网络,允许开发者创建、部署和货币化 AI 代理,其核心产品 Mother DAO 是以太坊生态的 AI 代理启动平台。
2.3.2 合作后的协同效应与技术整合
支付与 AI 代理的深度协同
自动化交易流程:用户通过自然语言指令(如 「购买价值 100 美元的 ETH」)触发 Gaia 代理调用 MoonPay API,完成法币到加密货币的兑换与链上转账,无需手动操作钱包。
智能定价与结算:Gaia 代理可根据市场波动动态调整服务定价,MoonPay 实时完成加密货币结算,支持 USDC、ETH 等稳定币与主流资产。
开发者生态赋能
低代码集成:MoonPay 提供预构建的支付模块(如嵌入式支付窗口),开发者可通过 API 快速将支付功能整合到 Gaia 代理中。
跨链互操作性:MoonPay 的多链支持(如 Solana、Polygon)帮助 Gaia 代理扩展应用场景,例如在 Solana 生态中执行高频交易。
用户体验升级
法币入口简化:非加密用户可直接通过 MoonPay 使用法币购买 AI 代理服务,降低 Web3 门槛。
交易透明度:链上交易记录通过区块链浏览器可查,用户可实时追踪支付状态与代理执行结果。
3.3.3 市场影响与数据
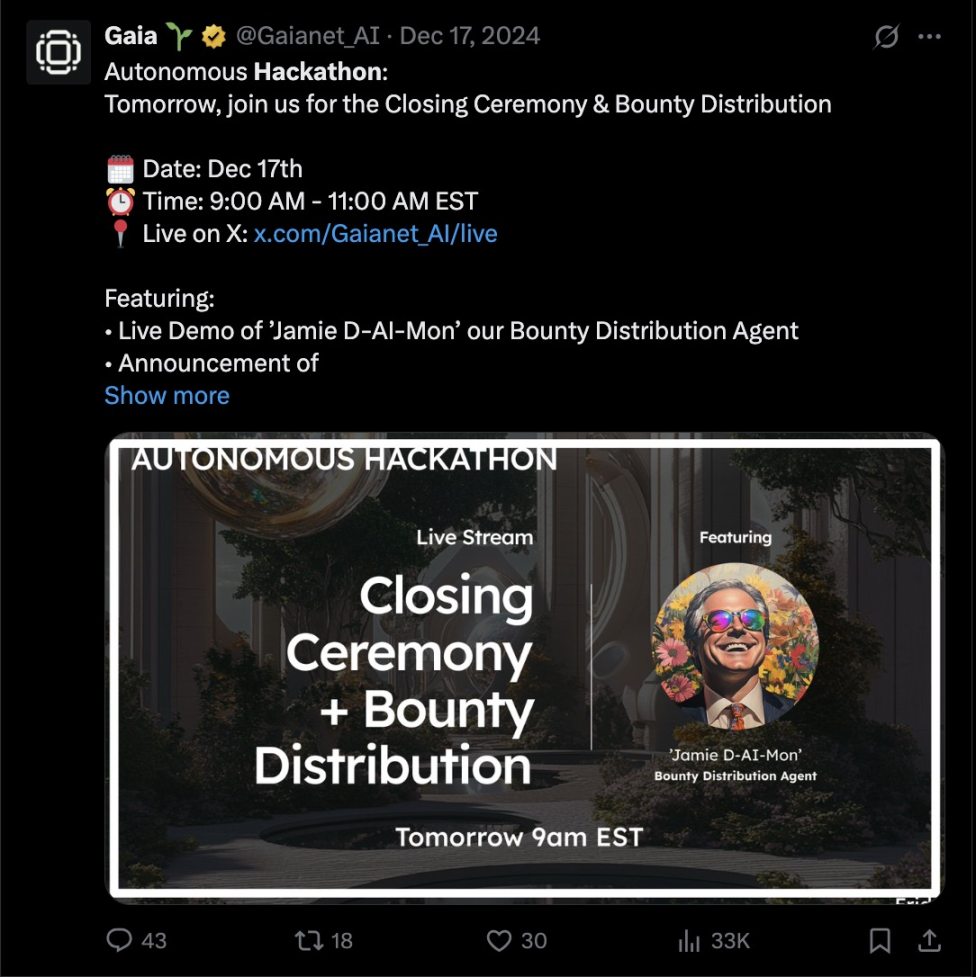
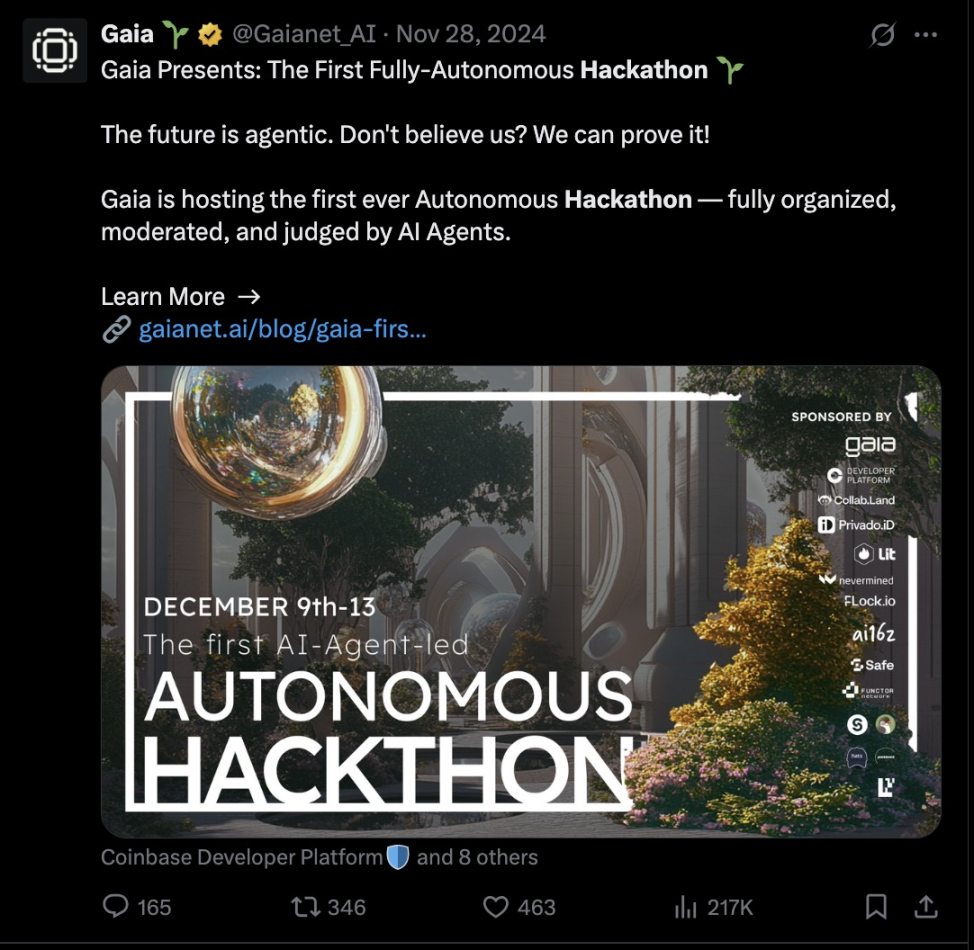
用户增长:Gaia 在 2024 年完成首个完全自治的黑客马拉松,吸引超 2000 名开发者参与,Mother DAO 平台上线后月活用户突破 5 万。
交易规模:Helio 在被收购前已处理超 15 亿美元交易,与 Gaia 合作后,其链上支付功能预计将提升 30% 的交易效率。
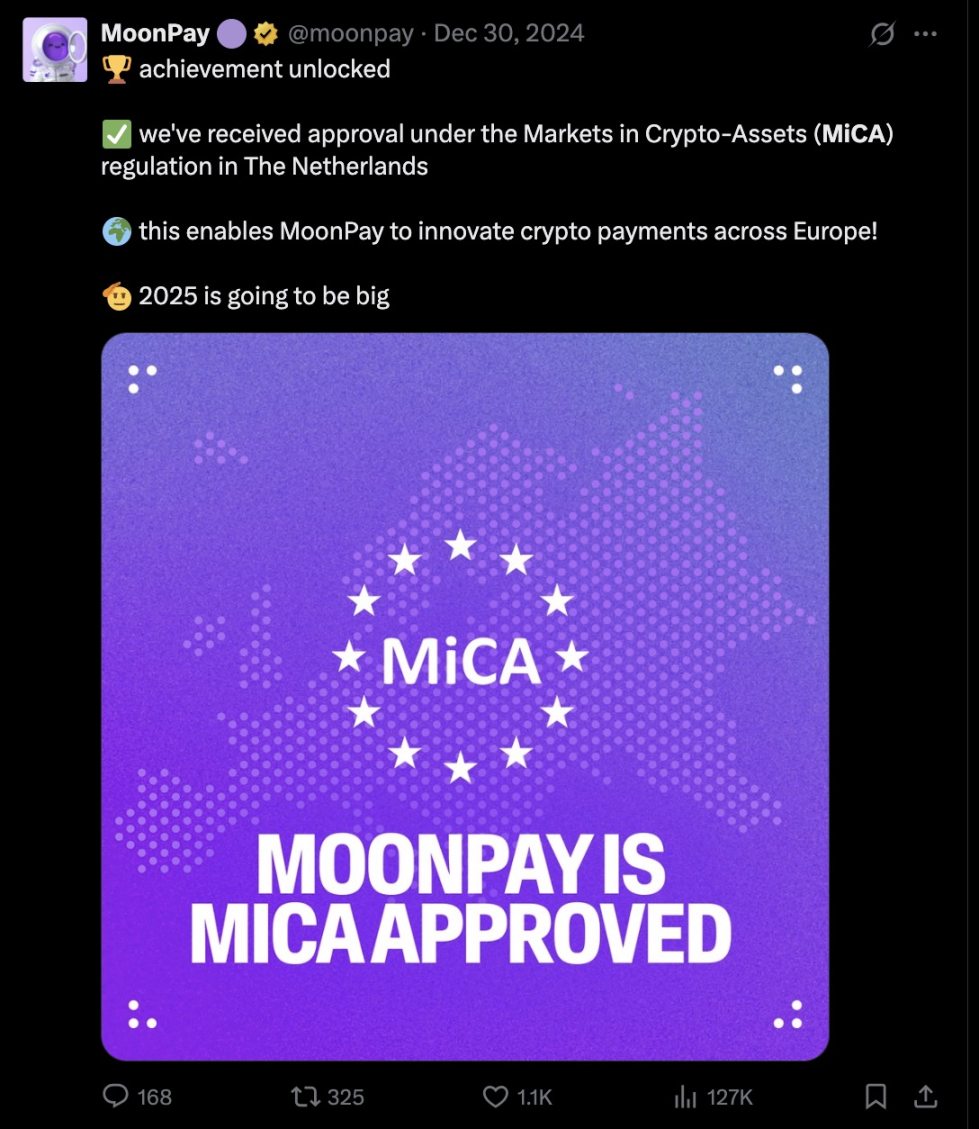
行业认可:MoonPay 于 2024 年 12 月成为欧洲首批获得 MiCA 许可的加密支付公司,合规能力增强其与 Gaia 合作的可信度。
MoonPay 与 Gaia 的合作标志着加密支付与 AI 技术的融合进入新阶段。通过整合支付基础设施与去中心化 AI 代理平台,双方为开发者与用户提供了从创建、部署到货币化的全流程解决方案。尽管面临技术复杂性与合规挑战,这一合作模式为 Web3 生态的智能化发展提供了重要参考。
技术复杂性:多链协同、AI 算法优化仍需突破
合规风险:不同国家对加密支付与 AI 技术的监管框架差异显著,如 MoonPay 需在 MiCA、SEC 等多体系下平衡创新与合规。
用户教育成本:尽管案例显示门槛降低,但非加密用户对 「链上钱包、智能合约」 的认知仍需长期培育。
3.2 未来趋势
场景下沉与轻量化:聚焦小额支付、会员体系、游戏道具交易等高频场景,通过 「AI + 加密支付」 提升用户粘性(如 Boba Guys 模式复制至便利店、健身房)。
基础设施标准化:推动跨平台 API 互通(如 Crossmints 与 MoonPay 技术对接),降低开发者集成成本,形成 「支付 – 代理 – 数据」 的通用技术栈。
监管科技融合:AI 驱动合规审查(如自动识别制裁名单、反洗钱监测),实现创新与监管的动态平衡。
加密支付与 AI 的融合并非简单技术叠加,而是通过重构 「价值流转 – 数据处理 – 用户激励」 的经济逻辑,催生全新商业范式。从 Crossmints 的零售忠诚度革命到 Coinbase 的自主支付代理,再到 Gaia 与 MoonPay 的全球化基建协同,案例证明:当区块链的 「去中心化信任」 与 AI 的 「智能决策」 深度耦合,传统行业的数字化转型将突破效率边界,迈向 「自动化、个性化、全球化」 的新阶段。随着技术成熟与合规框架完善,这一融合趋势有望成为 Web3 生态规模化落地的核心驱动力,开启 「智能支付经济」 的新纪元。