WT快讯

WeTrying | 币圈快讯早知道

WT快讯

WeTrying | 币圈快讯早知道

TechFlow快讯

某鲸鱼 3 倍做空 PENGU 已浮亏 1074 万美元,正面临清算风险

深潮 TechFlow 消息,7 月 21 日,据链上分析师 Ai 姨(@ai_9684xtpa)监测,个地址为 0x670…af6e0 的钱包在 Hyperliquid 平台开设的价值 1842 万美元的 PENGU 3 倍杠杆空单正面临清算风险。

该空单于 7 月 10 日以 0.01609 美元价格开仓,清算价为 0.04028 美元。目前 PENGU 价格已上涨至 0.03879 美元,该空单已浮亏 1074 万美元。

Read More
TechFlow快讯

深度研报|Ondo Finance:“华尔街 2.0”如何实现?

摘要

Ondo Finance 已成为现实世界资产(Real-World Asset, RWA)代币化领域的关键参与者,其核心使命是通过将传统金融(TradFi)的严谨性与去中心化金融(DeFi)的创新性相结合,使机构级金融产品普及化。

本报告对 Ondo Finance 的商业模式、业务流程、技术路径及其 RWA 产品的实现方式进行了详尽的分析。

Ondo 的战略基石是其由高盛等顶级金融机构背景的团队所奠定的“合规优先”方针。这种传统金融的基因深刻影响了其产品设计、合作伙伴选择和监管沟通策略,为其赢得了 BlackRock、摩根士丹利等行业巨头的信任。公司采用双轨业务模式,同时运营资产管理部门(发行 OUSG 和 USDY 等代币化产品)和技术部门(开发 Flux Finance、Ondo Global Markets 和 Ondo Chain 等协议与基础设施)。

其核心 RWA 产品经过精心设计,以满足不同市场的需求。OUSG 是一款面向美国合格投资者的代币化美国短期国债基金,通过与 BlackRock 的 BUIDL 基金深度整合,实现了 24/7 的即时申购与赎回,解决了传统金融结算延迟的痛点。USDY 则是一款面向非美国投资者的、由美国国债和银行存款支持的生息代币,其设计旨在成为 DeFi 生态中广泛应用的、可组合的抵押品。

在技术层面,Ondo 的雄心不止于成为应用层协议。它正在构建一个垂直整合的金融生态系统,其终极目标是推出 Ondo Chain — — 一个专为 RWA 设计的 Layer 1 公链。该链计划采用 RWA 质押、许可验证节点和原生预言机等创新机制,以解决当前公链在处理受监管证券时面临的挑战。

Ondo 的竞争护城河不仅在于其技术,更在于其广泛而深入的合作伙伴网络,涵盖了资产管理、托管、合规和流动性等各个环节。然而,公司也面临着严峻的挑战,包括模糊的代币价值捕获机制、相对于当前收入极高的估值、来自传统金融巨头和 Web3 初创公司的激烈竞争,以及重大的监管和执行风险。

总而言之,Ondo Finance 的市场价值并非基于其当前的现金流,而是市场对其成功实现“华尔街 2.0”这一宏大愿景的看涨期权。其能否从一个成功的资产管理公司转型为未来链上金融市场的基础设施提供商,将是决定其长期价值的关键。

1. Ondo Finance 蓝图

1.1 使命:融汇 DeFi 和 TradFi 两个世界

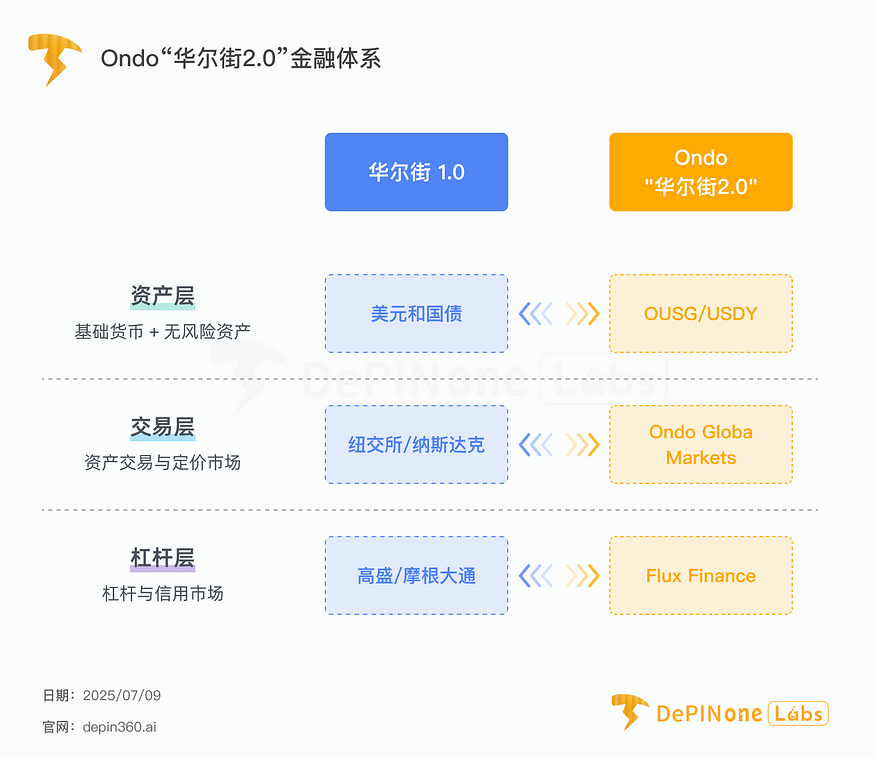
Ondo Finance 的核心使命是明确且宏大的:通过弥合传统金融(TradFi)与去中心化金融(DeFi)之间的鸿沟,让机构级的金融产品和服务惠及每一个人。这一愿景被精炼地概括为构建“华尔街 2.0”,意图利用区块链技术改造金融市场的基础设施和可及性。

该公司的战略根基深植于其领导团队的背景。创始人 Nathan Allman 和 Pinku Surana 均有在高盛等顶级华尔街机构的工作经历。这并非简单的履历点缀,而是其核心的战略资产。这种背景解释了为何 Ondo 从创立之初就极度重视合规性,并将其作为首要差异化优势。公司是首批展示出严格法律合规性的 DeFi 项目之一,其用户资产的链上链下流转均由 Coinbase、BlackRock 和 Clear Street 等知名机构管理。

这种“TradFi 优先”的思维模式,使其能够与 BlackRock 等金融巨头建立深度合作关系,并进行高层次的监管沟通。例如,聘请美国众议院金融服务委员会前主席 Patrick McHenry 担任顾问委员会副主席,以及与美国证券交易委员会(SEC)会面讨论代币化证券的监管框架。这些举措表明,Ondo 的策略是首先建立一个基于信任和合规的“护城河”,然后再去巩固其技术优势。强大的资本支持也印证了市场对其团队和愿景的认可,公司已从 Founders Fund、Pantera Capital 和 Coinbase Ventures 等顶级投资机构处成功募资 4600 万美元。

1.2 商业模式:资产管理者与技术提供商双管齐下

Ondo Finance 的组织架构独特,分为两个相互支撑的核心部门,这构成了其双管齐下的商业模式。

第一个是资产管理部门。该部门专注于创设和管理代币化的金融产品,是公司当前核心业务的基石。其主要产品包括面向机构的 Ondo Short-Term US Government Bond Fund (OUSG) 和面向全球零售用户的 US Dollar Yield (USDY) 。

第二个是技术部门。该部门负责开发去中心化金融协议和区块链基础设施,承载着公司未来的增长潜力。其成果包括去中心化借贷协议 Flux Finance 和专为 RWA 设计的 Layer 1 区块链 Ondo Chain。

这种结构使其能够通过不同的渠道创造收入:

  • 资产管理费:针对 OUSG 产品,Ondo 向机构客户收取 0.15% 的管理费(目前豁免至 2025 年 7 月 1 日)和 0.15% 的基金运营费。
  • 收益利差:针对 USDY 产品,Ondo 从底层资产产生的收益中保留约 0.5 个百分点的利差作为收入。
  • 未来潜在收入:随着生态系统的成熟,Ondo Chain 上的交易手续费或其技术堆栈的授权使用,可能成为新的收入来源。

通过这一模式的分析可以发现,当前以 RWA 产品为核心的资产管理业务,其战略意义远不止于收取管理费。

这些高质量、能产生稳定收益的代币化资产,更像是吸引资本和用户的“诱饵”。通过 OUSG 和 USDY,Ondo 成功吸引了大量总锁定价值(TVL)和用户,为构建一个更宏大的技术生态系统 — — 即 Ondo Chain 和 Ondo Global Markets — — 奠定了流动性和需求基础。

当前相对温和的收费标准,服务于一个更大的目标:建立网络效应,最终通过其技术基础设施捕获更长远的价值。

Ondo“华尔街2.0”金融体系

1.3 竞争格局与市场份额

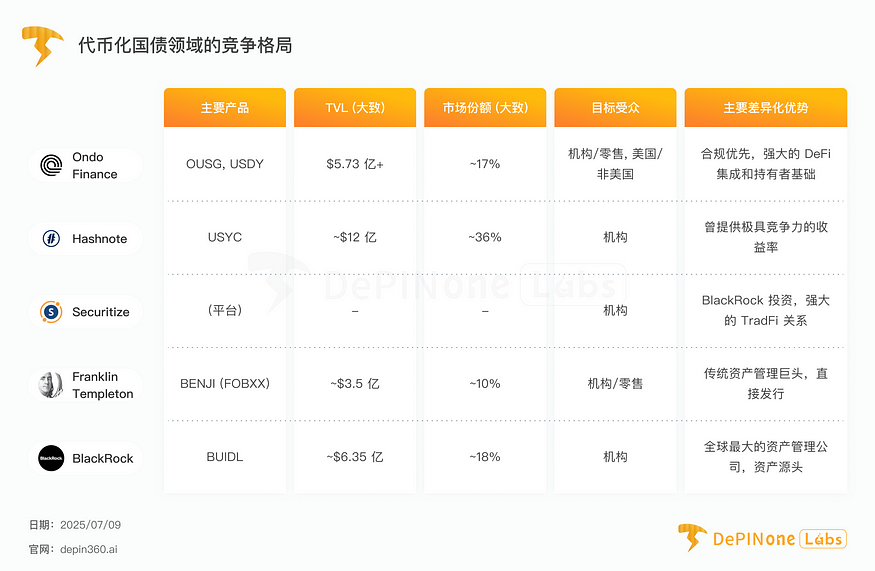
凭借其合规优先的策略和强大的产品市场契合度,Ondo Finance 已在 RWA 领域占据了领先地位。截至 2025 年初,Ondo 在代币化 RWA 领域的市场份额位居前三,其 TVL 已突破10亿美元大关。

尤其值得注意的是,在代币化美国国债的持有者数量方面,Ondo 占据了超过 90% 的市场份额,这主要归功于其 USDY 产品对非美国零售投资者的开放性。

尽管成绩斐然,Ondo 仍面临着来自不同维度的激烈竞争:

  • 加密原生竞争者:Hashnote (USYC) 和 Securitize 是其在 Web3 领域的主要对手。特别是 Hashnote,曾通过提供极具吸引力的收益率来积极争夺市场份额。
  • 传统金融巨头:BlackRock (BUIDL) 和 Franklin Templeton (FOBXX/BENJI) 等机构既是 Ondo 的合作伙伴,也是其最强大的潜在竞争对手。它们控制着 RWA 的源头 — — 即底层资产的发行,并已开始亲自下场推出自己的代币化基金。

为了更清晰地展示竞争态势,下表对代币化国债市场的主要参与者进行了比较。

代币化国债领域的竞争格局

数据来源:rwa.xyz 。TVL 和市场份额为动态数据,此处引用报告期内的大致数值以作说明。

2. Ondo 的 RWA 产品矩阵

2.1 OUSG:通往链上国债的机构门户

OUSG (Ondo Short-Term US Government Treasuries) 是一款代币化基金,为投资者提供短期美国国债的敞口。该产品专为合格购买者(Qualified Purchasers)和合格投资者(Accredited Investors)设计,包括美国境内的投资者。

战略迭代路径

OUSG 的底层资产经历了一次关键的战略迭代,这对其产品特性产生了深远影响。

  • 初始阶段:最初,OUSG 的资产主要投资于贝莱德的 iShares Short Treasury Bond ETF (SHV)。然而,传统 ETF 遵循 T+2 的结算周期,这意味着用户赎回 OUSG 存在显著的时间延迟,这在 24/7 运作的加密市场中是一个巨大的摩擦点。
  • 战略转型:2024 年 3 月,随着 BlackRock 推出其首个代币化基金 BUIDL,Ondo 迅速采取行动,战略性地将 9500 万美元的 OUSG 底层资产转移至 BUIDL。这一举措是决定性的,因为它使 OUSG 能够利用 BUIDL 的链上特性,实现 24/7/365 的即时铸造和赎回,彻底解决了结算延迟的痛点。
  • 当前组合:如今,OUSG 的投资组合已发展为一个多元化的代币化基金组合,包括 BlackRock 的 BUIDL、Franklin Templeton 的 BENJI、WisdomTree 的 WTGXX 等,并辅以现金等价物以确保流动性。

法律与运营结构

OUSG 的运作建立在一个完全机构级的、多方参与的框架之上。

  • 法律实体:该基金的法律结构是一个特拉华州的有限合伙企业,名为 Ondo I LP。投资者通过购买 OUSG 代币,成为该基金的有限合伙人。
  • 管理架构:基金的普通合伙人是 Ondo I GP LLC,投资管理人是 Ondo Capital Management LLC。这两家公司都是 Ondo Finance 的全资子公司,负责基金的管理和投资决策。
  • 资产托管链条:资产的保管路径清晰且安全。投资者的 USDC 首先存入 Ondo 在 Coinbase 的账户。这些资金随后被用于购买 BUIDL 等底层资产。传统证券(如早期的 ETF)由 Clear Street 托管,而 BUIDL 基金的资产则由 BNY Mellon 托管。在加密资产端,OUSG 代币得到了 Zodia Custody 和 Komainu 等专业托管机构的支持。
  • 基金管理:独立的第三方基金管理人 NAV Consulting 负责基金的会计核算、每日资产净值(NAV)计算和发布财务报告,确保了运营的透明度和独立性。

用户流程

  1. 资格认证与开户:投资者必须满足合格购买者或合格投资者的标准,并通过 KYC/AML(了解你的客户/反洗钱)审查。
  2. 铸造(投资):用户连接其钱包,存入 USDC 或 PYUSD。智能合约会根据当时的 NAV 计算应发行的 OUSG 代币数量,并将稳定币转入基金在 Coinbase 的账户以购买底层资产。即时交易的最低投资额为 5,000 美元。
  3. 赎回:用户发起赎回请求。其持有的 OUSG 代币数量乘以当前 NAV,得出应返还的 USDC 价值。整个过程可 24/7 全天候进行。

收益与费用机制

  • 收益:OUSG 的年化收益率(APY),例如 4.09%,来源于其投资的美国国债基金所产生的利息。收益通过 OUSG 代币价格(即 NAV)的累积增长来体现。此外,Ondo 还提供了一个“变基”(rebasing)版本 rOUSG,其价格始终保持在 1 美元,收益则以每日增发新代币的形式分配给持有者。
  • 费用:基金收取 0.15% 的管理费(豁免至 2025 年 7 月 1 日)和最高 0.15% 的基金运营费。

Ondo 对 BUIDL 的迅速采用,堪称一次教科书级的战略行动。此举不仅解决了 OUSG 最大的痛点(结算延迟),还使 Ondo 成为了 BlackRock 这一里程碑式产品的关键启动伙伴,一度持有 BUIDL 总供应量的 38%。这已超越了简单的客户关系,形成了一种深度的战略共生。Ondo 为 BlackRock 的机构级产品提供了链上分销渠道和面向更广泛投资者的窗口,而 BlackRock 则为 Ondo 提供了无与伦比的合法性背书和 24/7 流动性的技术基础。这种共生关系构成了强大的竞争优势。

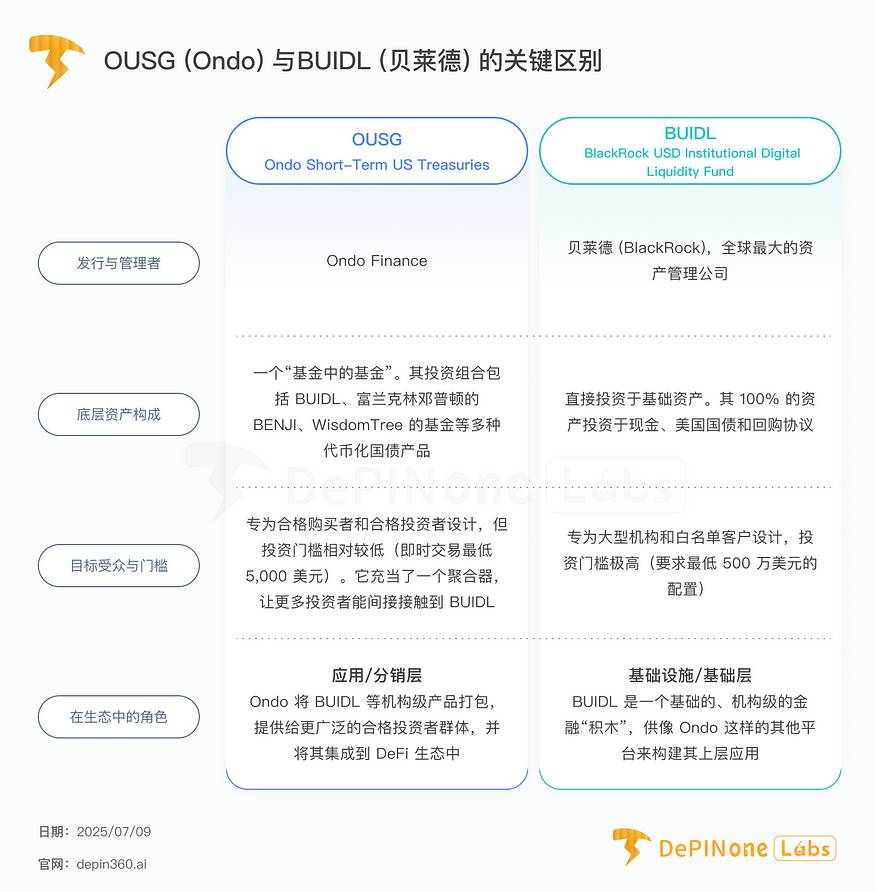
与BUIDL的区别和联系

表面看起来,OUSG与BUIDL一样都是基于国债的代币化产品。实际上通过上述的描述能看出,两者有着较多的不同。

简单来说,OUSG 是一个由 Ondo Finance 管理的“基金中的基金”,它将投资者的资金汇集起来,投资于包括贝莱德 BUIDL 在内的一篮子代币化美国国债基金。

它们的关系是共生的:Ondo 是贝莱德 BUIDL 的大客户和重要的分销渠道;而 BUIDL 则为 OUSG 提供了实现其核心功能 — — 24/7 即时申购与赎回 — — 的关键技术基础。

OUSG (Ondo) 与BUIDL (贝莱德) 的关键区别

BUIDL是批发产品:它的目标客户是其他基金、加密货币公司、做市商和大型机构投资者,这些客户需要管理其庞大的链上资金库。BUIDL为他们提供了一个基础的、高流动性的、能产生收益的底层资产。

Ondo是零售(或专业零售)渠道:Ondo则扮演了分销商的角色。它采购BUIDL这一“原材料”,将其与其他产品打包,添加自己的服务(如更低的投资门槛、更便捷的用户界面、跨链功能等),然后销售给更广泛的、但仍需满足合格投资者标准的客户群。

2.2 USDY:全球性的计息稳定币替代品

USDY (Ondo US Dollar Yield) 是一款由短期美国国债和银行活期存款担保的代币化票据。它被设计成一种计息的稳定币替代品,主要面向非美国的个人和机构投资者。

结构与抵押

  • 法律结构:USDY 由特拉华州的一家破产隔离实体 Ondo USDY LLC 作为债务工具发行。这种结构旨在从法律上将支持 USDY 的资产与 Ondo Finance 公司的资产负债表完全隔离,从而在极端情况下保护投资者资产。
  • 底层资产:其抵押品是一个由短期美国国债和银行活期存款组成的投资组合。
  • 超额抵押:该投资组合实行超额抵押,曾提及有 3% 的缓冲。为保证透明度,Ondo 每日发布由第三方提供的储备金证明。

⭐非美国投资者的完整流程

  1. 资格认证与开户:仅限完成 KYC/AML 流程的非美国个人或实体。
  2. 投资:用户可以通过 USDC、USDT 或美元电汇进行投资。资金处理完毕后即开始计息。
  3. 转让限制(“40–50 天锁定期”):这是 USDY 最关键的合规设计。为了遵守美国证券法下的 S 条例(Regulation S)豁免条款,新铸造的 USDY 代币在购买后的 40 至 50 天内是不可转让的。在此期间,投资者持有的是一份“临时全球凭证” 。锁定期结束后,代币将变得可在链上自由转移。
  4. 赎回:USDY 只能通过电汇方式赎回为美元,且必须汇入非美国银行账户。

与 OUSG 类似,标准版的 USDY 是一个累积型代币,其价值随收益增长而增加。Ondo 同样提供了变基版的 rUSDY,以满足那些偏好 1 美元稳定价格、并通过获得额外代币来收取收益的用户。

如果说 OUSG 是 Ondo 为机构投资者设立的、带有严格准入“防火墙”的合规产品,那么 USDY 则是其渗透广阔 DeFi 生态系统的主要工具。其在以太坊、Solana、Arbitrum、Sui 等多条主流公链上的原生部署,以及锁定期后完全无需许可的转让特性,使其成为一个理想的可组合“货币乐高”。Ondo 正在积极推动 USDY 成为 Arbitrum 和 MakerDAO 等去中心化自治组织(DAO)的储备资产,并将其用于借贷和支付场景。尽管合规驱动的 40 天锁定期带来了一定的使用摩擦,但其战略目标清晰可见:让 USDY 成为整个 DeFi 世界无处不在的、能产生收益的优质抵押资产。

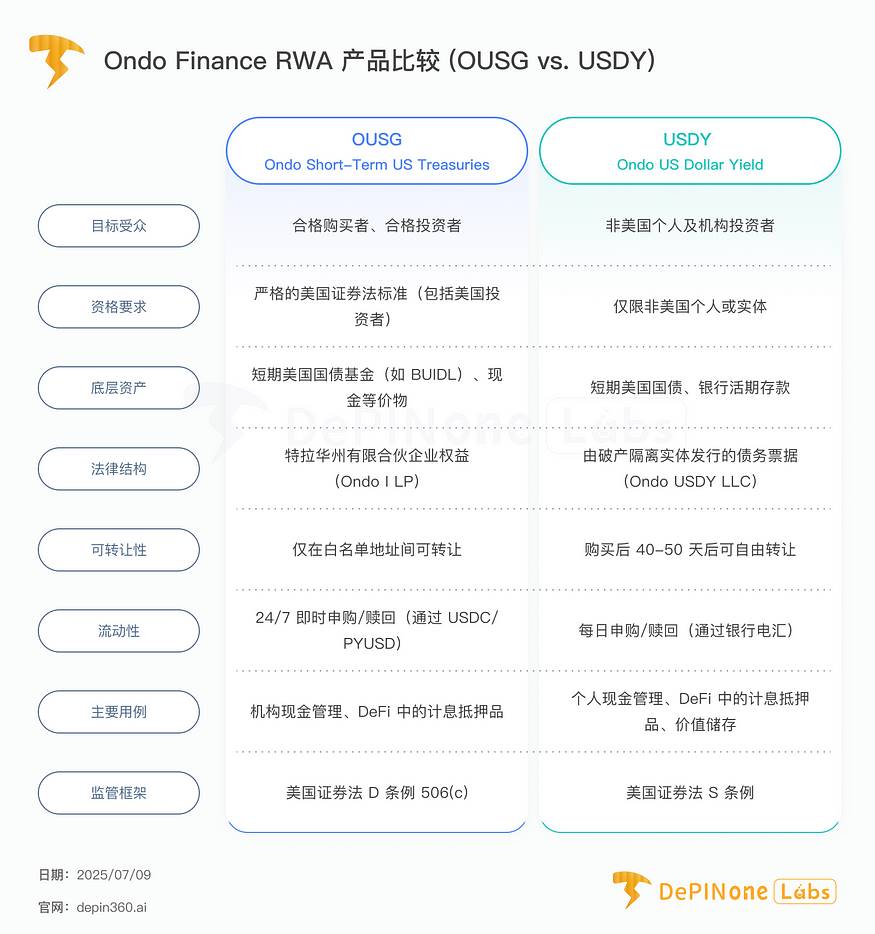
2.3 产品比较与战略意图

为了清晰地阐明 Ondo 两大旗舰产品的不同战略定位,下表对其关键特性进行了比较。

Ondo Finance RWA 产品比较 (OUSG vs. USDY)

2.4 OMMF:一次战略性的收缩

产品发布:Ondo 曾于 2023 年 4 月宣布推出 OMMF (Ondo US Money Markets),这是一款代币化的货币市场基金,旨在维持 1 美元的稳定价格,并通过增发新代币的方式分配收益 。

产品撤回:然而,根据一份 2024 年 4 月的第三方风险评估报告,Ondo“撤回了代币化货币市场基金($OMMF)的计划” 。

对 OMMF 的悄然撤回,与高调推出其他产品形成了鲜明对比,这恰恰揭示了 Ondo 团队的战略纪律性和对市场的现实判断。

在链上用户的心智模型中,代币化的货币市场基金(MMF)与代币化的短期国债(T-Bill)产品(如 OUSG)之间的差异可能并不显著,两者都服务于寻求简单、安全收益的核心需求。继续推进 OMMF 可能会分散其市场营销资源和流动性,而带来的边际效益有限。果断放弃该产品线,表明 Ondo 并非盲目扩张,而是在持续评估产品与市场的契合度,并有能力“断臂求生”。

这种战略上的清醒和执行纪律,是其长期发展潜力的一个积极信号。

3. 技术堆栈:构筑“华尔街 2.0”的轨道

3.1 核心协议:赋能链上效用

Ondo 已经开发了一系列协议,旨在为其 RWA 产品提供链上实用性,并为更广阔的金融市场奠定基础。

  • Flux Finance:这是一个基于 Compound V2 分叉的去中心化借贷协议。其核心创新在于,它能够同时支持像 USDC 这样的无需许可的代币,以及像 OUSG 这样需要许可的 RWA 代币作为抵押品。为了实现这一点,Flux 引入了白名单机制,只有通过合规审查的地址才能清算 OUSG 等受限资产的头寸,从而创造了一个“许可型 DeFi”环境。该协议的治理权归属于 Ondo DAO,由 ONDO 代币持有者共同决策。
  • Ondo Global Markets (GM):这是 Ondo 最具雄心的平台之一,旨在将数千种公开交易的证券(包括股票、债券和 ETF)代币化并引入链上。该平台已在 Solana 上启动,目标是提供 24/7 的交易服务,并与 Solana 的 DeFi 生态系统深度集成。其服务对象为非美国投资者。技术上,该平台利用动态联合曲线(dynamic bonding curve)和与 Meteora 等去中心化交易所(DEX)的集成为资产提供初始流动性。
  • Nexus 资产发行协议:该协议旨在为第三方发行的代币化国债提供即时流动性,其实现方式是将 OUSG 作为跨发行人的共享流动性层。这一设计将 OUSG 的定位从一个单纯的投资产品提升到了一个核心市场基础设施的层面,显示了 Ondo 试图在 RWA 生态中扮演更基础角色的意图。

3.2 Ondo Chain:为 RWA 量身定制的 Layer 1

Ondo 的终极技术愿景体现在其正在构建的 Ondo Chain 上。这是一个专为机构级 RWA 设计的公有、权益证明(Proof-of-Stake)的 Layer 1 区块链。

架构设计与创新:

  • RWA 质押:与传统 PoS 链只能使用原生代币进行质押不同,Ondo Chain 允许验证者质押 RWA(如 OUSG 或 Ondo GM 发行的代币)来保障网络安全。这一设计旨在降低网络安全对高波动性加密资产的依赖。
  • 许可验证节点:Ondo Chain 的验证者将由受监管的金融机构组成(已披露的潜在参与者包括 Franklin Templeton、Wellington、WisdomTree 等)。这种设计旨在防止抢先交易(front-running)等恶意行为,并从根本上提升网络的合规水平。
  • 原生预言机(Enshrined Oracles):验证者将通过共识机制,原生、安全地将资产价格等关键链下数据发布到链上,从而无需依赖第三方的预言机服务来执行核心功能,降低了系统性风险和成本。
  • 以 RWA 支付 Gas:Ondo Chain 将允许用户使用 RWA 代币支付交易手续费(Gas fee),这对于希望在链上运作但又受限于只能持有特定资产的机构而言,是一个关键的可用性改进。

Ondo 认为,通用的公链并未针对受监管证券进行优化。这些证券在合规、公司行为(如股票分割)、身份认证等方面有复杂的需求,而现有区块链无法很好地满足。Ondo Chain 的诞生正是为了从底层解决这些特定问题。

Ondo Chain 的开发揭示了公司的终极战略:垂直整合。

Ondo 不满足于仅仅在其他公链上构建应用,而是致力于掌控从资产代币化(OUSG, USDY, GM),到借贷/交易层(Flux, GM 平台),再到底层结算层(Ondo Chain)的整个技术堆栈。这种垂直整合一旦成功,将赋予 Ondo 巨大的市场控制力,减少对外部协议的依赖,并使其能够在价值链的每个环节捕获价值。这无疑是一项极高风险,但同样也极高回报的宏大战略。

3.3 互操作性与安全性

跨链策略:Ondo 通过其 Ondo Bridge 实现了代币的原生跨链功能。该桥采用“销毁与铸造”(burn-and-mint)机制,由 Axelar 和 LayerZero 等领先的互操作性协议提供支持。这种方式避免了传统“包装资产”(wrapped assets)模式所固有的安全风险,确保了 USDY 在每一条支持的链上都是原生资产,从而有效防止了流动性碎片化问题 。

安全状况与审计发现:Ondo 将安全性置于重要位置,通过定期的第三方代码审计(由 Code4rena、NetherMind、Zokyo 等机构执行)和公开的漏洞赏金计划来保障其智能合约的稳健性。2023 年 9 月 Code4rena 审计报告中发现了4个中等风险漏洞,分别提及桥接合约中无法移除或清除对某条链的支持、使用账户抽象钱包的用户在桥接资产时可能导致资金永久丢失、来自不同源链的两笔不同交易可能产生相同的交易哈希破坏审批流程、管理员无法销毁被列入黑名单地址的代币。

4. 生态系统与合作伙伴

4.1 合作伙伴网络版图

Ondo 已经成功地构建了一个横跨 TradFi 和 DeFi 的、多层次的合作伙伴生态系统,这对于一个旨在连接两个世界的公司至关重要。

  • 传统金融资产管理者与银行:这是 Ondo 合法性与资产质量的基础。合作伙伴包括 BlackRock、Franklin Templeton、Wellington Management、WisdomTree、摩根士丹利(Morgan Stanley)、摩根大通(JPMorgan)、荷兰银行(ABN AMRO) 等。这些合作关系不仅为 Ondo 提供了高质量的底层资产来源,更带来了无价的机构信誉。
  • 加密托管与金融服务商:这是 Ondo 运营的制度化保障。合作伙伴包括 Coinbase(加密资产托管与经纪)、BNY Mellon(BUIDL 基金托管行)、Clear Street(ETF 托管)、NAV Consulting(基金管理人)、Ankura Trust(信托服务)、以及 Zodia Custody 和 Komainu(加密资产托管)。这个网络构成了其机构级运营的骨干。
  • 区块链平台:这是 Ondo 产品分销的渠道。Ondo 的产品已在 以太坊(Ethereum)、Solana、Polygon、Arbitrum、Sui、Aptos、Cosmos (通过 Noble)、以及 XRP Ledger 等多条主流公链上部署。广泛的部署确保了其产品的可及性和网络效应。
  • DeFi 协议:这是 Ondo 产品链上效用的体现。合作伙伴包括 MakerDAO 和 Arbitrum DAO(将 Ondo 产品作为储备资产)、Pendle、Drift、Helio、Sphere 等(进行产品集成)。这些合作为 Ondo 的 RWA 资产注入了可组合性。
  • 互操作性协议:这是连接各个孤岛的桥梁。Axelar 和 LayerZero 为 Ondo 的原生跨链桥提供了底层技术支持。

4.2 战略价值分析

Ondo 的合作伙伴网络不仅是其业务运营的基础,更是一种强大的、非技术的竞争护城河。在 Web3 世界,代码可以被分叉,但重建一个如此深度、多层次且横跨 TradFi 和 DeFi 的信任网络则极其困难。每一个与 BlackRock、Coinbase 或 NAV Consulting 等机构的合作,都代表着漫长而严格的尽职调查、法律合规和技术整合过程。

这个网络为 Ondo 提供了一种“机构认证”的印记,这对于吸引风险厌恶的机构资本至关重要。当一个新项目想要进入 RWA 领域时,它面临的不仅仅是技术挑战,更是信任和关系的壁垒。

从这个角度看,Ondo 的生态系统本身,可能比其当前的代码库更具价值,也更难被复制。

5. ONDO 代币经济学:治理、价值与未来潜力

5.1 代币分配与释放机制

总量与通胀:ONDO 代币的总供应量固定为 100 亿枚,没有计划中的通胀机制。

分配结构:代币的分配旨在平衡社区、投资者和核心团队的利益。

  • 生态系统增长:52.1% (52.1 亿枚)。用于空投、激励、合作伙伴支持等,24% 在代币生成事件(TGE)时解锁,其余 5 年内逐步释放。
  • 协议开发(核心贡献者/团队):33% (33 亿枚)
  • 私募轮销售(种子轮/A轮):约 12.9% (12.9 亿枚)。1 年锁仓 + 48 个月线性释放。
  • 社区公售(通过 CoinList):约 2% (1.9888 亿枚)。约 90% 在 TGE 时解锁,1 年锁仓 + 6/18 个月线性释放。

在 2024 年 1 月 18 日经由 DAO 投票决定之前,ONDO 代币的转让是受限的。解锁后,大部分分配给投资者和团队的代币仍受到严格的、长达数年的线性释放计划约束。例如,私募投资者的代币通常有 1 年的锁定期,之后分 48 个月线性释放。

5.2 治理效用

目前,ONDO 代币最主要且明确的效用是治理。持有者可以参与 Ondo DAO 的决策,该 DAO 负责管理 Flux Finance 等协议。代币持有者可以对协议升级、费用结构调整、新增抵押资产等提案进行投票。

随着 Ondo 生态系统的发展,ONDO 代币的效用有望扩展。它极有可能成为 Ondo Chain 的核心治理代币,用于选举验证者和决定合格的质押资产。此外,市场普遍预期 ONDO 未来可用于网络安全质押(Staking)并获取收益,或在生态系统中享受费用折扣、甚至参与某种形式的价值回馈机制(如回购销毁),但这些机制目前尚未正式实施。

5.3 价值捕获的批判性分析

多份分析报告指出,ONDO 代币目前缺乏一个强大而直接的价值捕获机制。其效用主要局限于治理权,而用户使用 Ondo 的 RWA 产品(如 OUSG 或 USDY)并不需要持有或使用 ONDO 代币。

尽管协议当前产生的直接收入相对有限(一份报告估计年收入不足 1000 万美元),ONDO 代币却维持着数十亿美元的全稀释估值(FDV)。

这种现象表明,市场对 ONDO 的定价并非基于其当前的现金流或直接效用。

相反,市场将其视为一张关于“华尔街 2.0”宏大叙事的看涨期权。其价格反映了市场的一种集体信念,即 Ondo 将成功推出 Ondo Chain 和 Global Markets 等颠覆性基础设施,并且 ONDO 代币最终将能从这个庞大的生态系统中捕获巨大价值(例如通过质押奖励、交易费用分成等方式)。这使得 ONDO 的代币价值对市场叙事的变化以及团队路线图的执行能力高度敏感。

其高昂的 FDV 和大量尚未解锁的代币供应,构成了显著的估值风险 — — 一旦执行不及预期,或市场叙事转向,代币价格可能面临剧烈调整。

6. 综合分析与展望

6.1 关键风险与缓解措施

  • 监管风险:代币化证券的法律框架仍在演变中,这是 Ondo 面临的最主要威胁。Ondo 通过积极与监管机构沟通 、聘请政策专家以及在现有法律框架(如 Regulation D 和 Regulation S)内精心设计产品结构来主动管理这一风险。
  • 执行风险:Ondo 的路线图(特别是 Ondo Chain 和 Global Markets)极其宏大且复杂,执行难度极高。公司采取分阶段的推出策略,拥有经验丰富的团队和强大的风险投资支持来保障开发。然而,这仍然是其面临的最高内部风险。
  • 竞争风险:传统金融巨头完全有能力建立自己的 RWA 生态系统,从而绕过像 Ondo 这样的中间商。Ondo 正试图通过其广泛的合作伙伴生态系统建立强大的网络效应,并争夺在构建合规链上金融中心方面的先发优势。
  • 估值风险:如前所述,代币的高估值完全建立在对未来的乐观预期之上。当前DAO投票提出的一系列措施在逐步为内部人士和早期投资者设定长期代币释放时间表,旨在确保长期利益一致,防止过早抛售,从而在一定程度上稳定市场预期。

6.2 战略展望

Ondo Finance 凭借其将机构信任和监管合规置于首位的独特战略,已成功将自己塑造为 RWA 领域的顶级竞争者。其卓越的领导团队、强大的合作伙伴网络和一丝不苟的产品结构,共同为其构筑了坚实的基础。

然而,该项目正处在一个关键的十字路口。其目前的成功主要建立在几款相对简单但执行精良的代币化国债产品之上。其数十亿美元的估值,则押注于一个更为宏伟的未来:创建一个全新的、垂直整合的链上金融基础设施层。

Ondo 的最终成败,将取决于其能否跨越从一个成功的资产管理者到一个未来“华尔街 2.0”的基础设施提供商的执行鸿沟。

对于成熟的投资者而言,Ondo 提供了一个清晰的、尽管风险较高的、押注机构采用公链技术这一宏大趋势的标的。前路虽充满监管、竞争和技术的重重挑战,但其所追逐的终极目标 — — 在未来金融体系中占据核心地位 — — 的潜在回报同样是巨大的。

部分参考

  1. Ondo Research — BlockBase Insights, https://insights.blockbase.co/ondo-research/
  2. Are Ondo and Ondo Finance the Same? A Deep Dive into Their Role in Tokenized Finance, https://www.okx.com/en-us/learn/ondo-vs-ondo-finance-tokenized-finance
  3. Ondo: Product Line, Competitive Landscape, and Token Valuation …, https://research.mintventures.fund/2025/5/16/Ondo-Product-Line-Competitive-Landscape-and-Token-Valuation-of-a-Leading-RWA-Project/
  4. What is Ondo Finance? Future of RWAs and DeFi — NFTevening, https://nftevening.com/what-is-ondo/
  5. Final Report — Ondo (OUSG) — Particula, https://particula.io/wp-content/uploads/2024/06/Digital-Asset-Risk-Rating-Report-Ondo-OUSG-April-2024.pdf
  6. Ondo Finance, Real-World Asset: Investor Guide, https://www.diadata.org/rwa-real-world-asset-map/ondo-finance/
  7. What Is Ondo ($ONDO)? Everything You Need to Know, https://www.osl.com/hk-en/academy/article/what-is-ondo-usdondo-everything-you-need-to-know
  8. How Does Ondo Finance Work? — CanvasBusinessModel.com, https://canvasbusinessmodel.com/blogs/how-it-works/ondo-finance-how-it-works
  9. Ondo Finance moves $95 million worth of OUSG to BlackRock’s BUIDL — FXStreet, https://www.fxstreet.com/cryptocurrencies/news/ondo-moves-95-million-worth-of-ousg-assets-to-buidl-as-tokenized-fund-attracts-245-million-since-debut-202403281030
  10. Ondo Finance eyes tokenized treasury expansion amid crypto bull market — Cointelegraph, https://cointelegraph.com/news/ondo-finance-eyes-tokenized-treasury-expansion-amid-crypto-bull-market
  11. Stablecoins: What is $USDY by Ondo Finance? — MyEtherWallet, https://www.myetherwallet.com/blog/stablecoins-what-is-usdy-by-ondo/
  12. Ondo Finance Launches Ondo Global Markets on Solana for Tokenized Asset Trading, https://www.ainvest.com/news/ondo-finance-launches-ondo-global-markets-solana-tokenized-asset-trading-2505/
  13. Introducing Ondo Chain: The Omnichain Network for RWAs, https://blog.ondo.finance/introducing-ondo-chain/
  14. Ondo Finance and Axelar Integrate for Cross-Chain Tokenized Secure Notes, https://www.axelar.network/blog/ondo-finance-cross-chain-stablecoin
  15. In-depth analysis of Ondo Finance: Web3 investment bank’s practice of putting US debt on the blockchain — Binance, https://www.binance.com/en/square/post/4888261888578

特别声明:DePINone Labs所有文章仅用于资讯和知识目的,不构成任何投资建议。

关于我们

欢迎与我们分享交流观点,欢迎转载。转载请注明出处。

🏠 Website:https://www.depin360.ai/

🐦 Twitter:https://x.com/DePINoneLabs

🌏 Discord:https://discord.gg/XzEYNGKyG3

Read More
TechFlow快讯

币安钱包将推出Treehouse(TREE)独家Booster活动,无币安Alpha积分要求

深潮 TechFlow 消息,7 月 21 日,据官方公告,币安钱包将推出Treehouse(TREE)独家Booster活动。

活动时间:2025年07月22日08:00:00至2025年07月29日07:59:59(东八区时间)

总奖励:750,000美元等值TREE代币

奖励分发:250万枚TREE将在代币生成事件当日分发,其余代币将在交易第二日分发。

参与条件:参与者需持有币安已备份无密钥钱包,本次活动无币安Alpha积分要求。

活动一:质押至少0.01ETH到Simple Yield Treehouse ETH资池,平分200,000 美元等值的TREE代币。

活动期间,符合资格并质押至少0.01 ETH到币安钱包Simple Yield Treehouse ETH资金池的用户,将可平分200,000 美元等值TREE。

活动二:质押至少0.01ETH到Simple Yield Treehouse ETH资池,瓜分550,000 美元等值的TREE代币 。

活动期间,所有符合资格并质押至少0.01 ETH到币安钱包Simple Yield Treehouse ETH资池的用户,将可瓜分550,000 美元等值TREE代币的年化收益提升奖励,每日奖池为78,571 美元等值TREE。

Read More
TechFlow快讯

港股上市公司经纬天地:推出自主开发的全球稳定币货币支付平台

深潮 TechFlow 消息,7 月 21 日,据金十数据报道,经纬天地港交所公告,公司宣布进军加密支付领域,将于2025年7月21日发布首款移动应用程式「Fopay」,提供一站式支付平台。Fopay基于稳定币加密支付概念开发,目前透过若干持牌合作方提供稳定币托管及预付卡支付功能。董事会认为,推出Fopay及新业务板块可为公司探索更多商机并对股东整体有利。

Read More
TechFlow快讯

分析师:以太坊有望在 2026 年初达到约 8000 美元的水平

深潮 TechFlow 消息,7 月 21 日,据 Cointelegraph 报道,分析师 Gert van Lagen 指出以太坊(ETH)正处于”最终飙升”阶段,可能会向 8000 美元价位迈进。他发现 ETH 当前的价格结构与 1980 年道琼斯指数的牛市模式惊人相似。

该分析基于”教科书式扩张对角线”图形,这一扩大的喇叭形态自 2022 年中期以来为以太坊的主要反弹提供了强劲支撑。目前 ETH 在该形态的上下边界之间交易,有望在 2026 年初达到上边界约 8000 美元的水平。

技术面上,ETH 已重新确立多年上升趋势线为支撑,并在一个上升三角形形态内整合。若突破 3900-4150 美元的水平阻力区,可能触发向 7150 美元的上涨,接近喇叭形态的目标价位。

分析师称,宏观经济因素如预期的美联储降息和持续的 ETH ETF 资金流入,可能支持这一上涨趋势。

Read More
TechFlow快讯

火币HTX新一期“火伴1+1”今日20时开播:探讨行情之外的热爱与自我表达

深潮 TechFlow 消息,7 月 21 日,据官方社媒消息,火币HTX新一期“火伴1+1”将于今日20时举办“从个体出发:行情之上,还有热爱与表达”主题直播。深度见解输出者币世王、 G+女性力量发起人Gigiz.Eth等深度内容创作者将受邀出席,畅聊如何在行情周期之中坚持表达,如何在加密叙事之外看见自我。

Read More
TechFlow快讯

QCP Capital:山寨币行情或已启动,以太坊质押型现货ETF若获批将促进机构增持ETH

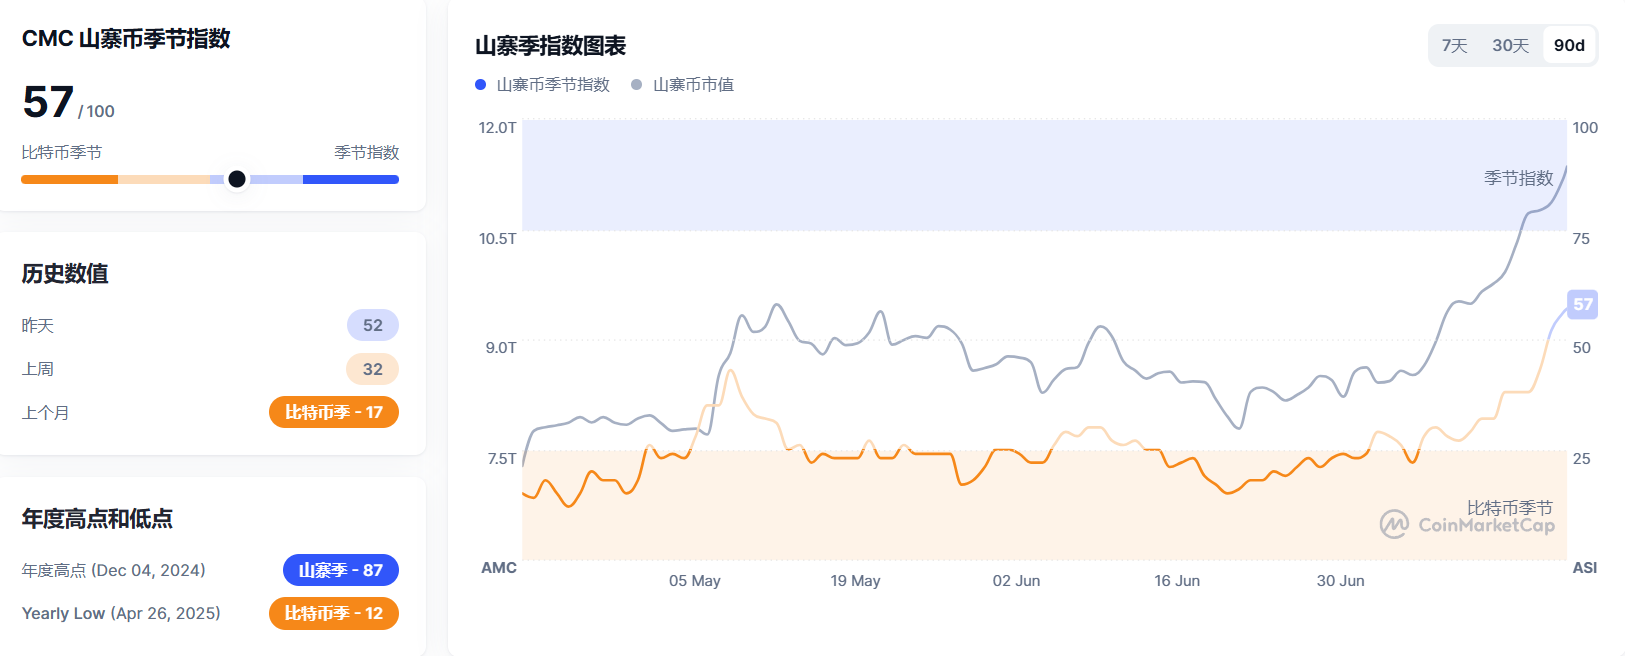
深潮 TechFlow 消息,7 月 21 日,QCP Capital 在发文分析称,近期多个指标显示,山寨季或已悄然开启。山寨币季节指数已突破 50,创下自去年 12 月以来新高。以太坊永续合约未平仓量在一周内从 180 亿美元激增至 280 亿美元,机构资金成为本轮上涨主力。

《GENIUS 法案》的通过,为稳定币发行提供了明确监管框架,促使企业财务部门将 ETH、SOL、XRP、ADA 等视为新一代「加密储备资产」。此外,若质押型以太坊现货 ETF 获批,有望进一步推动机构从比特币 ETF 向 ETH 配置转移。

上周 ETH 现货 ETF 连续两天净流入超过 BTC,贝莱德等机构信心显著增强。期权市场亦呈现强烈看涨信号,第四季度行情预期乐观。

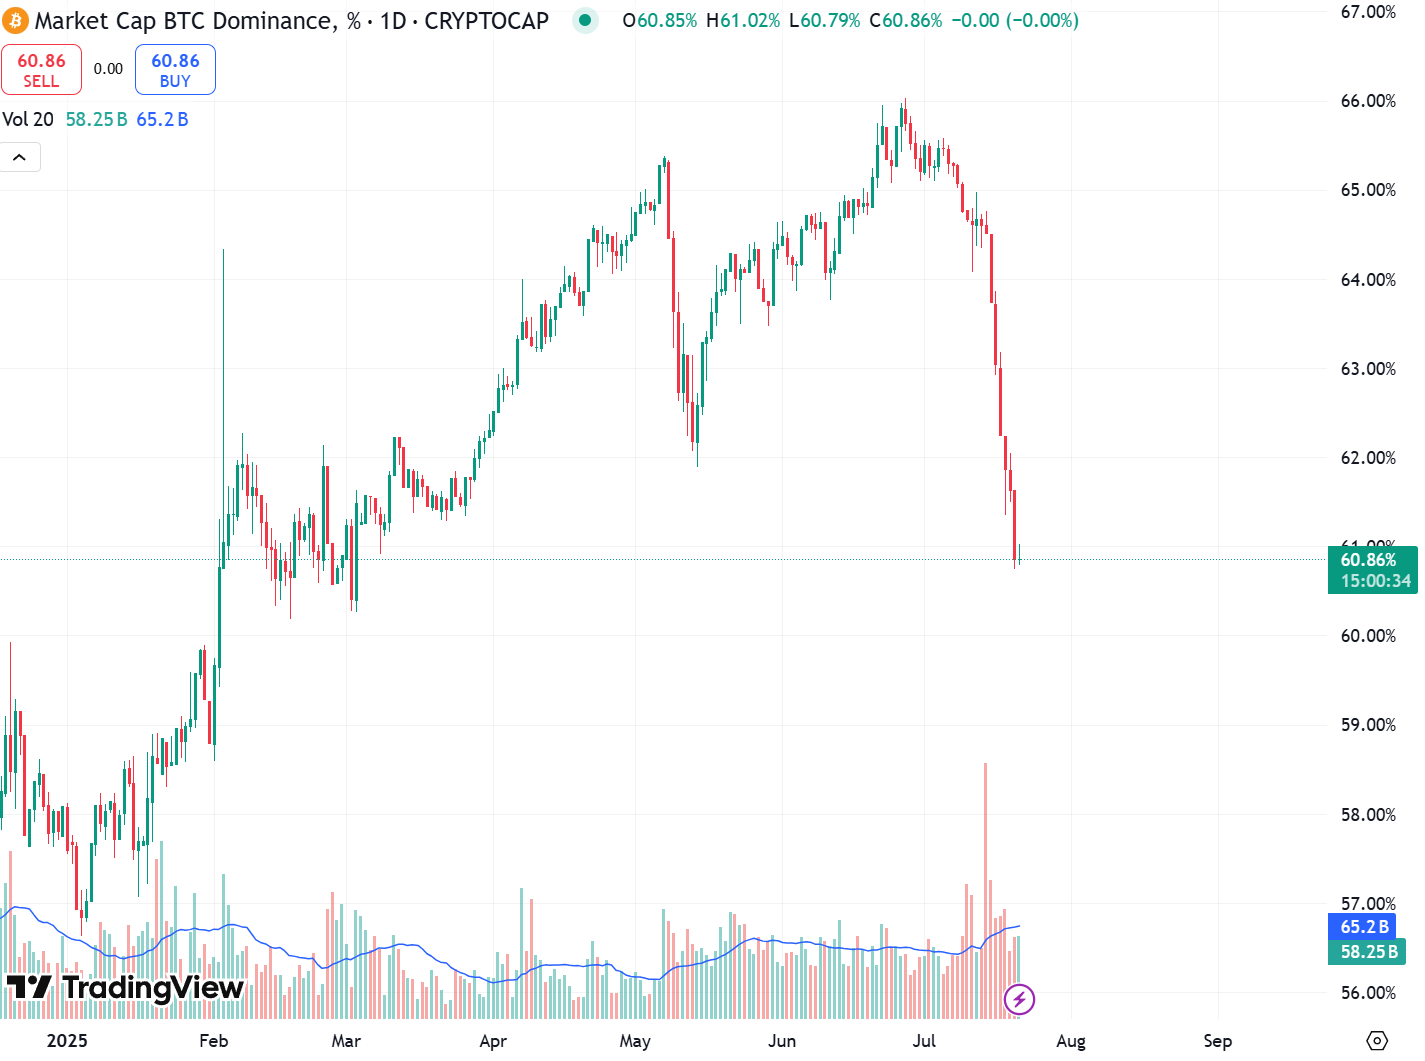
当前比特币市占率已从 64% 降至 60%,ETH 市占比则升至 11.6%。综合来看,新一轮山寨币行情或已正式启动。

Read More
TechFlow快讯

两个PUMP 机构私募参与地址一周内出售 255 亿代币,共获利近 4000 万美元

深潮 TechFlow 消息,7 月 21 日,据链上分析师余烬(@EmberCN)监测,两个 PUMP 机构私募参与地址在过去一周内通过出售约 255 亿枚 PUMP 代币(价值 1.41 亿美元)获利 3965 万美元。

其中,地址 D6ar…Lazd 使用 1 亿 USDC 参与了 pump.fun 的机构轮私募,获得 250 亿枚 PUMP,该私募价格与面向散户的公募相同,且不设锁仓期。过去一周,该地址将 130 亿枚 PUMP(价值 7146 万美元)转入 FalconX,随后流入多个中心化交易所,平均出售价格为 0.0055 美元,实现获利 1950 万美元。

Read More
TechFlow快讯

WEEX交易所将上线ESPORTS、UPTOP、YFI、TA现货交易

深潮 TechFlow 消息,7 月 21 日,WEEX 唯客交易所公告,平台将于今日 18:00 (UTC+8) 上线 Yooldo (ESPORTS)、UPTOP (UPTOP)、yearn (YFI)、Trusta.AI (TA) 现货交易。此外,WEEX 现货近日已上线 Metaplex (MPLX)、TAKER (TAKER)、Echo Protocol (ECHO)、Medieval Empires (MEE)、PrompTale AI (TALE)、RCADE (RCADE)、Caldera (ERA)、Hyperion (RION) 和 RUDI (RUDI)。

Read More
TechFlow快讯

数据:比特币市占率创近 4 个月以来新低,山寨币季节指数较上周均值上涨约 78%

深潮 TechFlow 消息,7 月 21 日,据 TradingView 数据显示,比特币市占率出现持续回落,现报 60.86%,创下今年 3 月 3 日以来新低。

Coinmarketcap 数据显示,山寨币季节指数(Altcoin Season Index)现报 57,较上周均值上涨 25 点,上涨幅度约 78%。该指数显示在过去 90 天内,市值前 100 加密货币中约 57 个项目涨幅超越比特币。

据悉,CMC 加密货币山寨季指数是一个实时指标,用于判断当前加密货币市场是否处于山寨币主导的季节。该指数基于前 100 大山寨币在过去 90 天内相对于比特币的表现。

Read More
TechFlow快讯

ESPORTS 即将上线 Bitget PoolX,锁仓 BTC 解锁 186 万枚 ESPORTS

深潮 TechFlow 消息,7 月 21 日,Bitget PoolX 即将上线项目 ESPORTS,锁仓 BTC 解锁 1,866,000 枚 ESPORTS。锁仓上限 20 枚 BTC,锁仓开放时间为 7 月 21 日 16:00 至 7 月 28 日 16:00(UTC+8)。 

此外,参与 BTC 申购且累计 BTC 净入金>0 的用户,还可获得 10% BTC 理财加息券,净入金开放时间为 7 月 21 日 16:00 至 7 月 23 日 16:00(UTC+8)。

Read More
TechFlow快讯

起猛了,NFT 好像正在拉盘?

撰文:Azuma,Odaily 星球日报

早已凉透了的 NFT 赛道似乎久违地出现了一些回暖迹象。

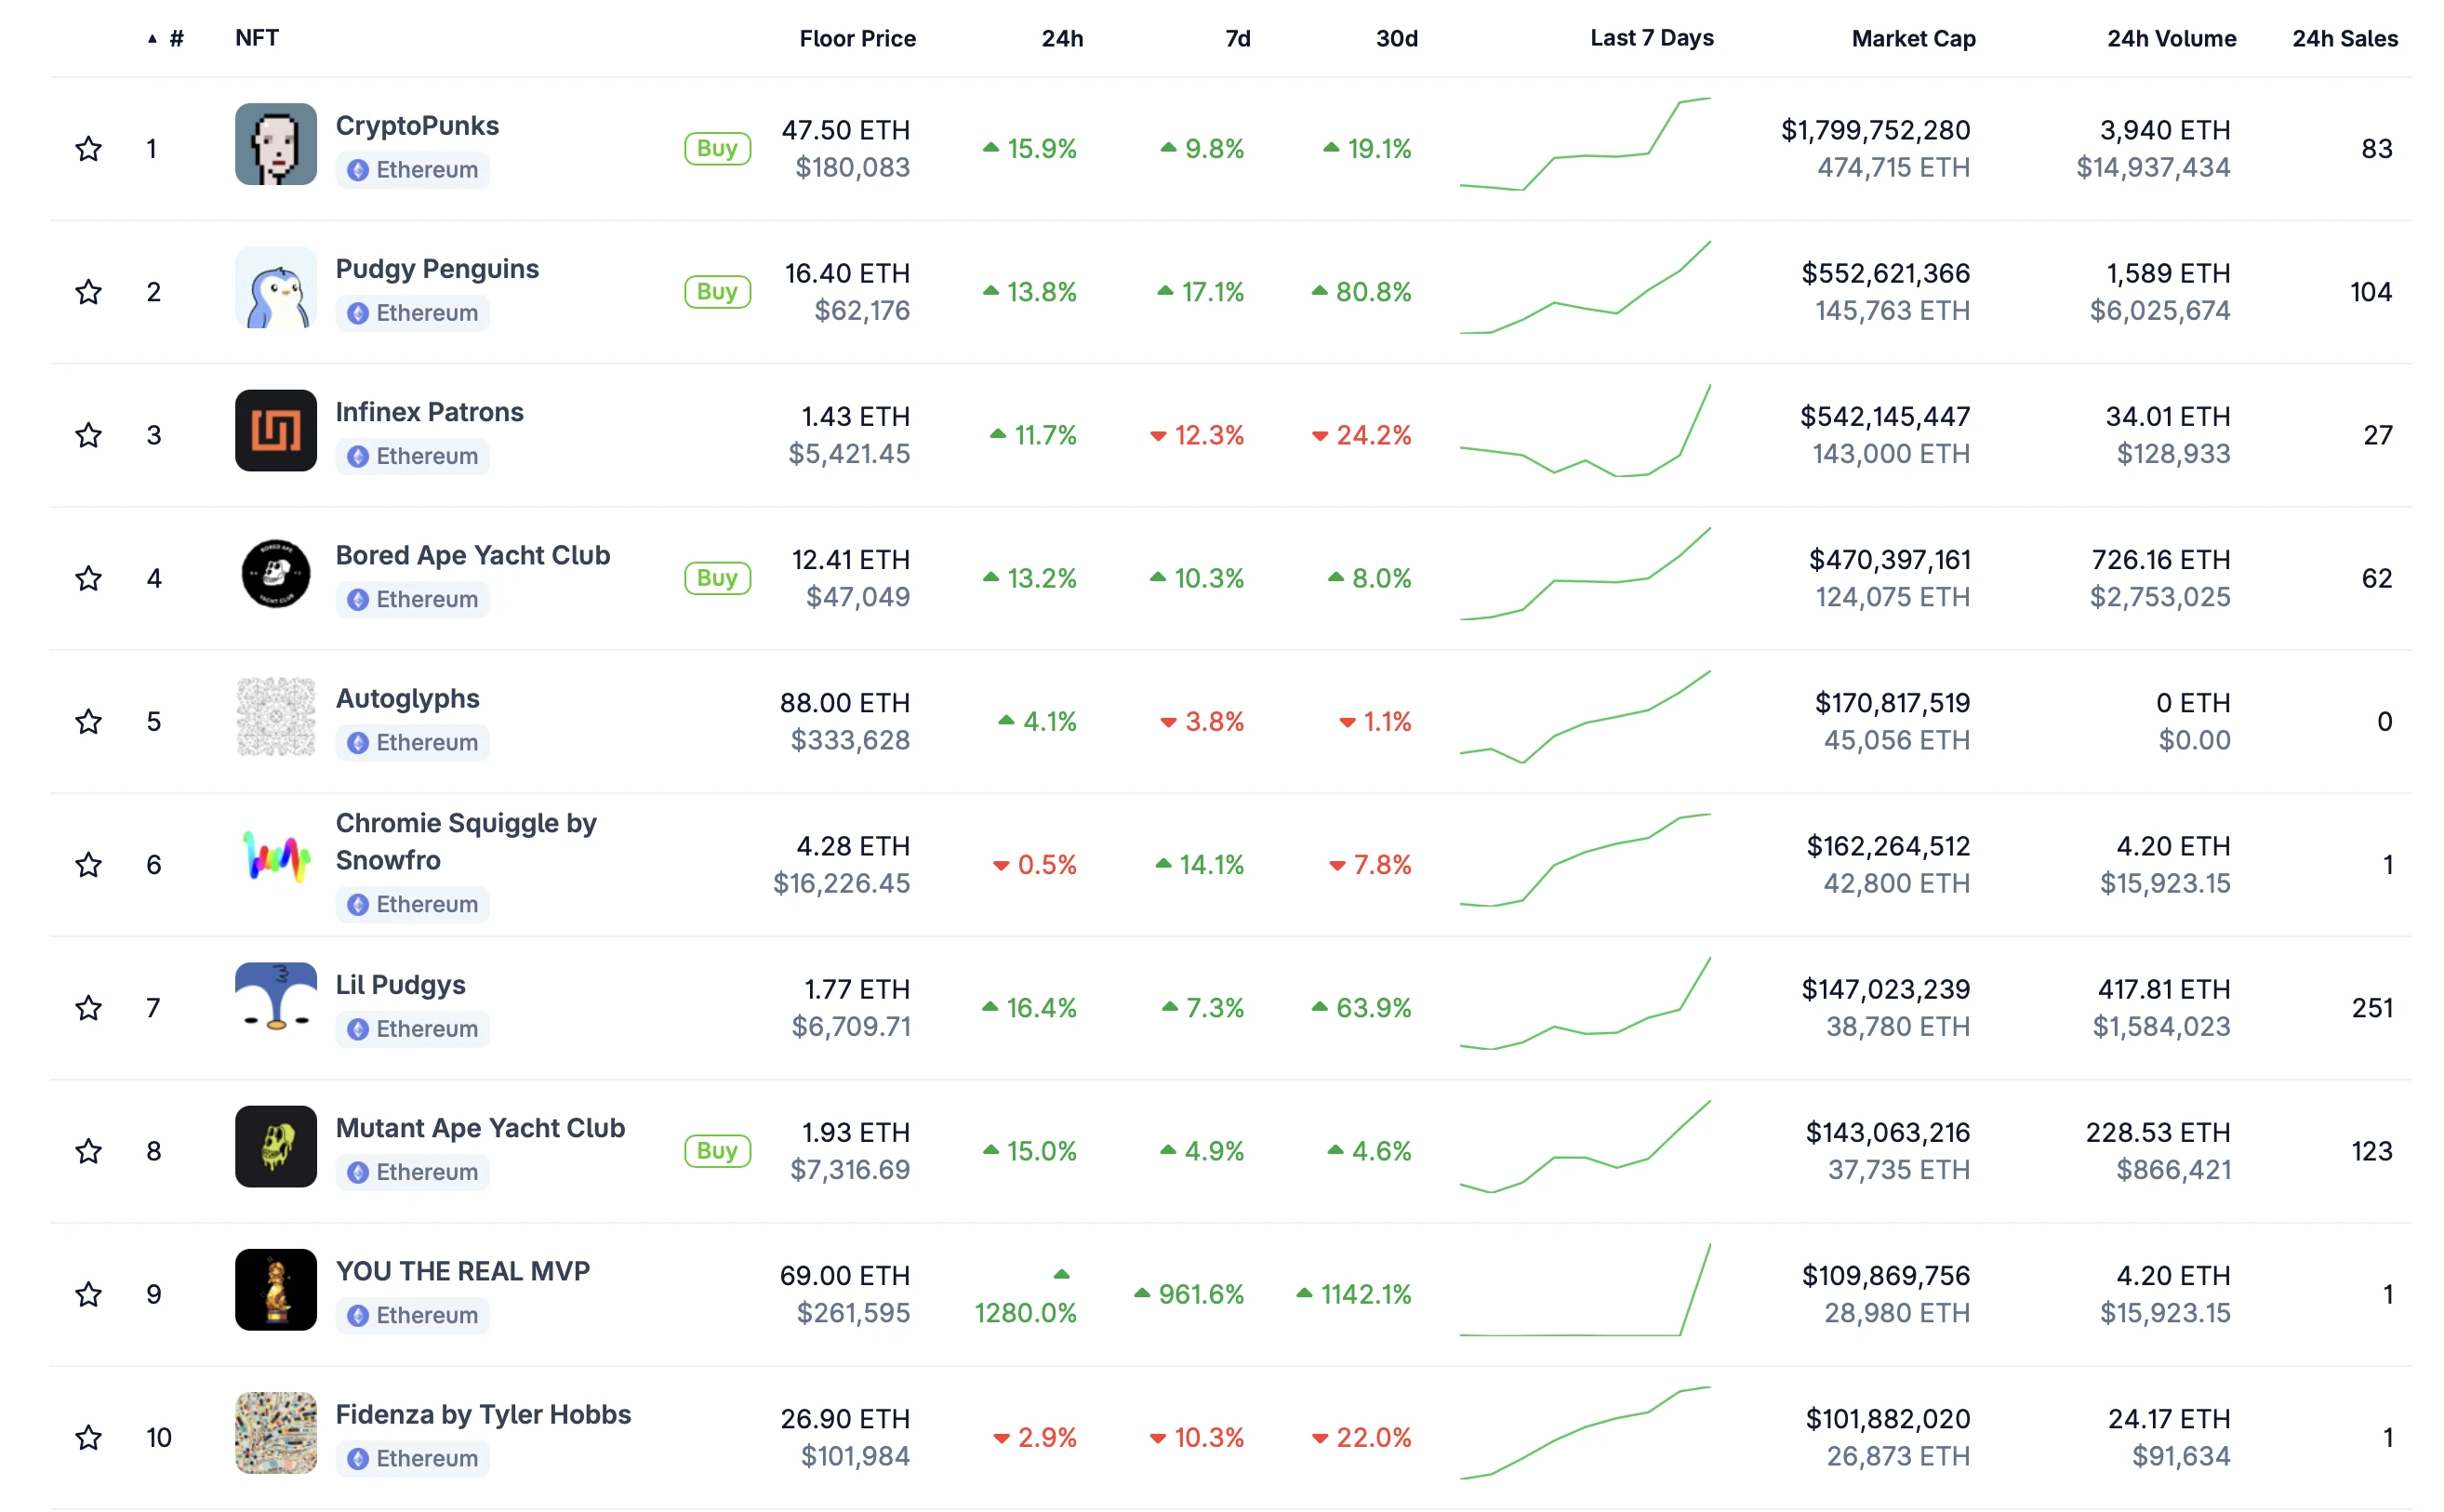
CoinGecko 数据显示,NFT 板块总市值已回升至 60 亿美元上方,现报 64.17 亿美元, 24 H 涨幅 23.2% ;交易量方面的增长则更为夸张,过去 24 小时总交易量约 4000 万美元,交易量增幅约 318.3% 。

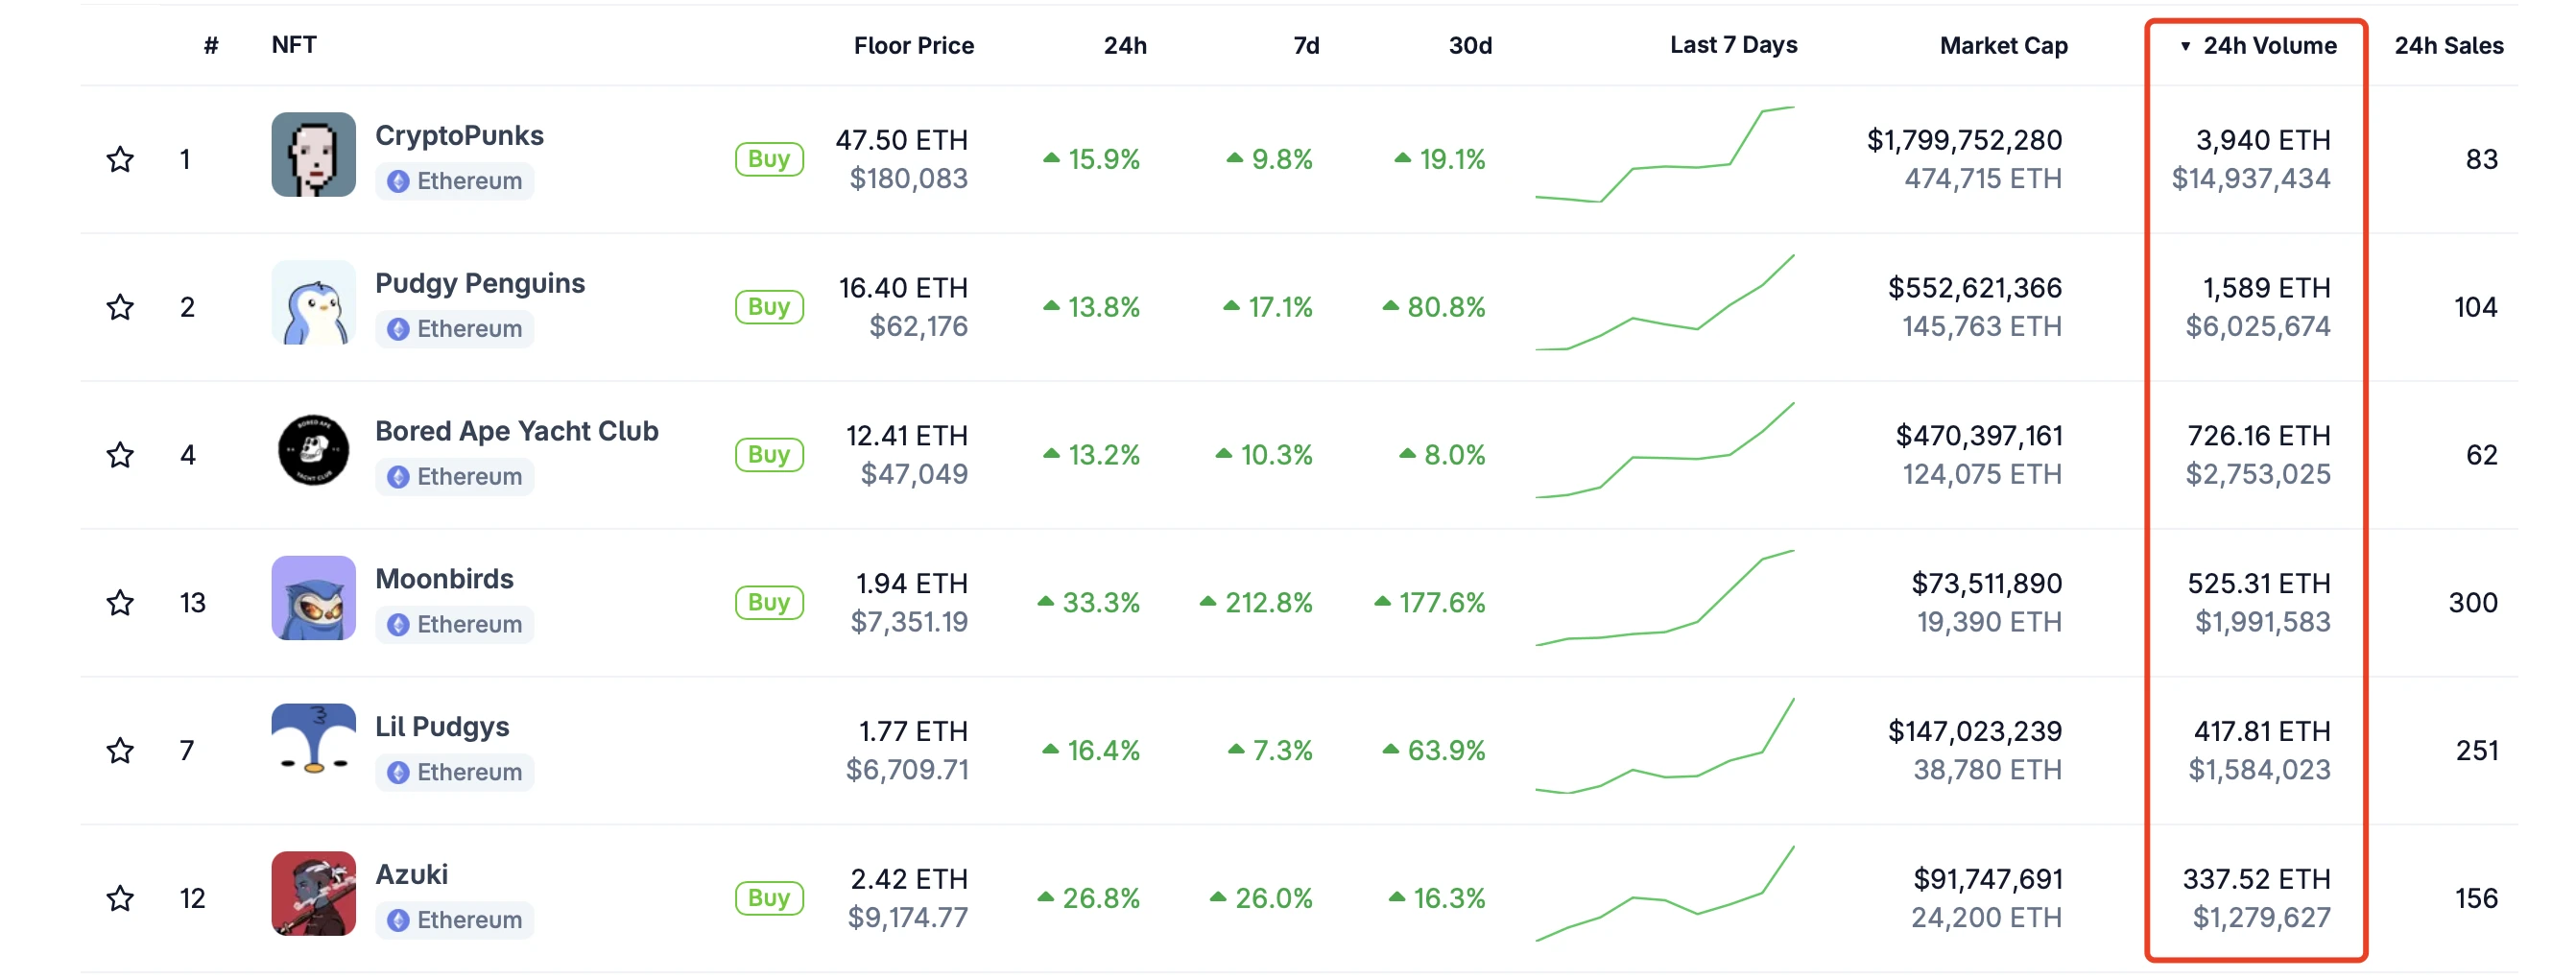
主流 NFT 项目之中,CryptoPunks、Moonbirds、Pudgy Penguins 等表现格外突出。

  • CryptoPunks 是因为某巨鲸昨晚花费数百万美元扫货 45 枚(该巨鲸还扫货了多枚 Chromie Squiggle),NFT 艺术家 Jediwolf 统计表示,昨晚至今晨的短短 5 小时内,总计 76 枚 CryptoPunks 换手,为 2021 年以来该系列规模最大的一场扫货行动。截至发文,CryptoPunks 地板价暂报 47.5 ETH, 24 小时涨幅 15.9% 。

  • Moonbirds 则是因为 OpenSea 昨晚曾短暂将其官方 X 头像换为 Moonbirds 系列图片,借此拉升了一波热度。截至发文,Moonbirds 地板价暂报 1.94 ETH, 24 小时涨幅 33.3% 。

  • 在 NFT 寒冬中堪称「业界之光」的 Pudgy Penguins 近期则是出现在了美剧《Poker Face》第二季的镜头中,捕获了一定的圈外流量。截至发文,Pudgy Penguins 地板价暂报 16.4 ETH, 24 小时涨幅 13.8% 。

除去上述几大表现突出的项目外,绝大多数 NFT 项目均出现了不错的涨幅,截至发文 BAYC 24 小时涨幅 13.2% ,Azuki 24 小时涨幅 26.8% ;比特币生态也不例外,Taproot Wizards 24 小时涨幅 30.3% 。

此外,NFT 概念币同样也迎来了大涨。OKX 行情,截至发文 BLUR 暂报 0.1176 USDT, 24 小时涨幅 27.4% ,目前高居 OKX 涨幅榜第三位。

关于 NFT 市场的回暖,虽然早前市场上也并不是没有人在「喊单」,但在过去几年的漫长时间里,围绕着 NFT 五花八门的「奶法」已经出现过太多次,换来的却是赛道一天比一天更凉,散户们早已对类似的「喊单」话术麻木了。

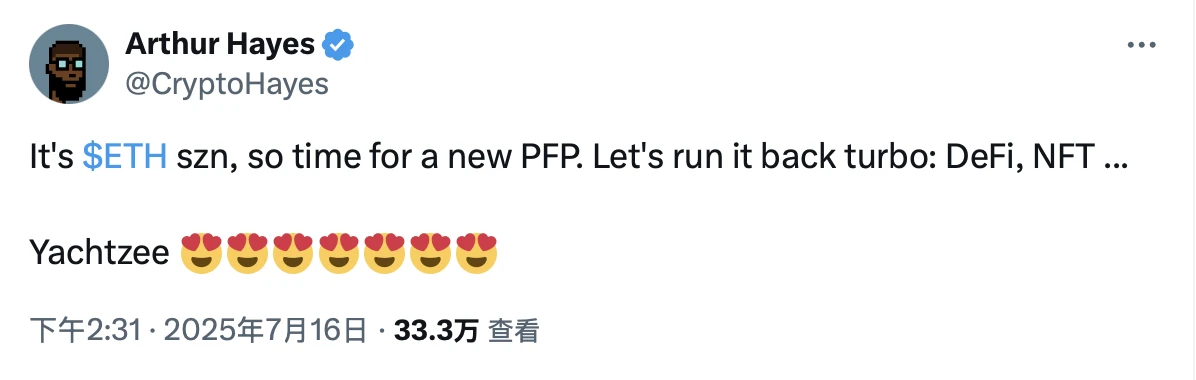
7 月 16 日,BitMEX 联合创始人 Arthur Hayes 曾在 X 平台预测表示「ETH Season 已到,DeFi 和 NFT 市场将会受益并卷土重来」,但当时在其动态下方,绝大多数的回复都是以调侃为主。

然而,随着近期同样曾被市场苦盼的「山寨季」终于有了些姗姗来迟的迹象,围绕着 NFT 市场能否回暖的讨论也逐渐多了起来。

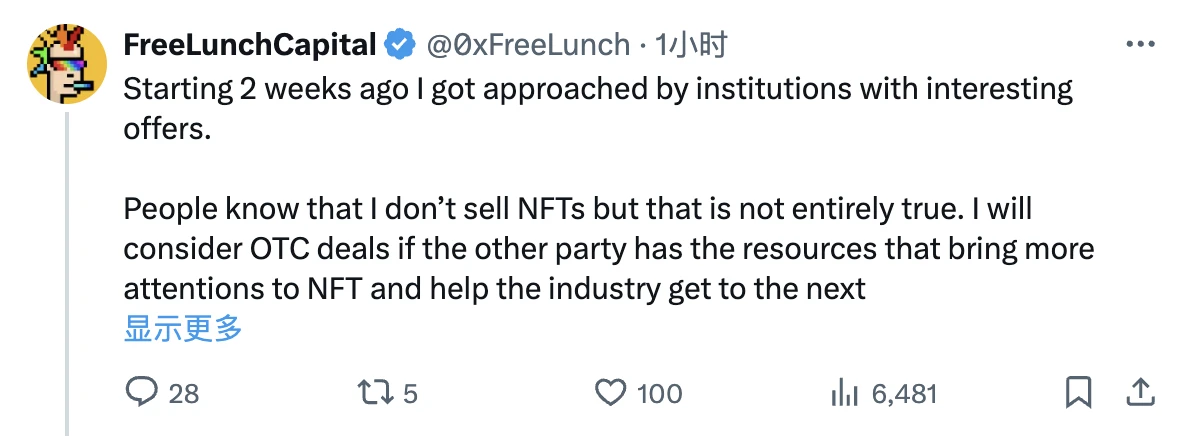
BitmapPunks 创始人、知名 NFT 收藏家 FreeLunchCapital 今日就表示已有机构提前联系它试图收货埋伏 —— 「从两周前开始,一些机构就已联系我,提出了一些有趣的报价。大家都知道我不卖 NFT,但事实并非如此。如果对方有资源,能够吸引更多人关注 NFT,并帮助行业更上一层楼,我会考虑进行场外交易。」

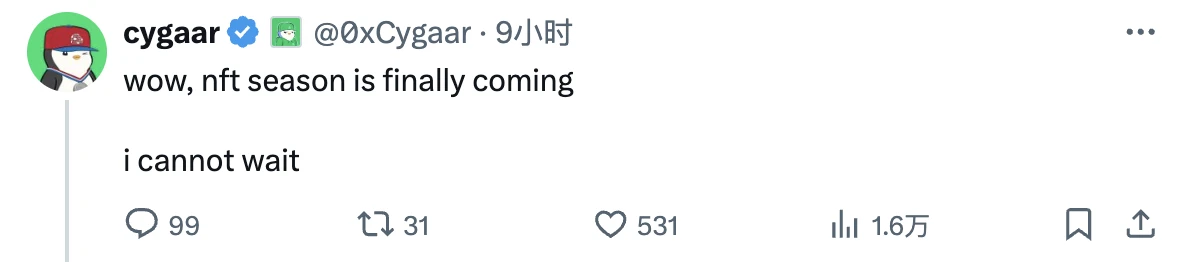
Abstract 贡献者 0xCygaar 等在上一轮 NFT 周期时就曾活跃的老玩家们更是在直呼「NFT Season 终于回归了」。

关于 NFT 的突然回暖,逻辑上其实并不算太难理解。

一方面,随着 ETH 强势反弹并快速上冲至高位,跟进而来的资金在关注 ETH 的同时也会考虑相关投资标的。由于 NFT 兴于以太坊生态,且当前大多数头部项目依旧集中在以太坊生态,所以在一定程度上 NFT 板块也可被视作 ETH 的一种替代性选择。从交易量上来看,目前交易量最大的 NFT 依旧是以太坊链上流动性相对充足的头部项目,这说明本轮小回暖的资金主要来源于以太坊生态内部。

另一方面,在漫长的低谷期过后,整个 NFT 市场已经历了充分洗盘 —— 弱手已下车,有意控盘的庄家可能早已完成了标的选择和筹码布局。考虑到 NFT 本身非标的流动性特点,相较于山寨币而言 NFT 可能会是一个更容易操作的控盘选择。

可当下的问题在于,由于 NFT 市场此前实在是凉的太过彻底,赛道共识几乎瓦解,即便是短期热度有所抬升,后续更多的散户和资金能够跟进仍是未知数。

换句话说,现在的情况就是 —— 你要是说山寨季快来了,或许还会有很多散户愿意买单,但要是说 NFT 快暴涨了,好像还不如信我是秦始皇……

Read More
TechFlow快讯

CoinShares:上周数字资产投资产品净流入 43.9 亿美元,以太坊周度流入资金达 21.2 亿美元

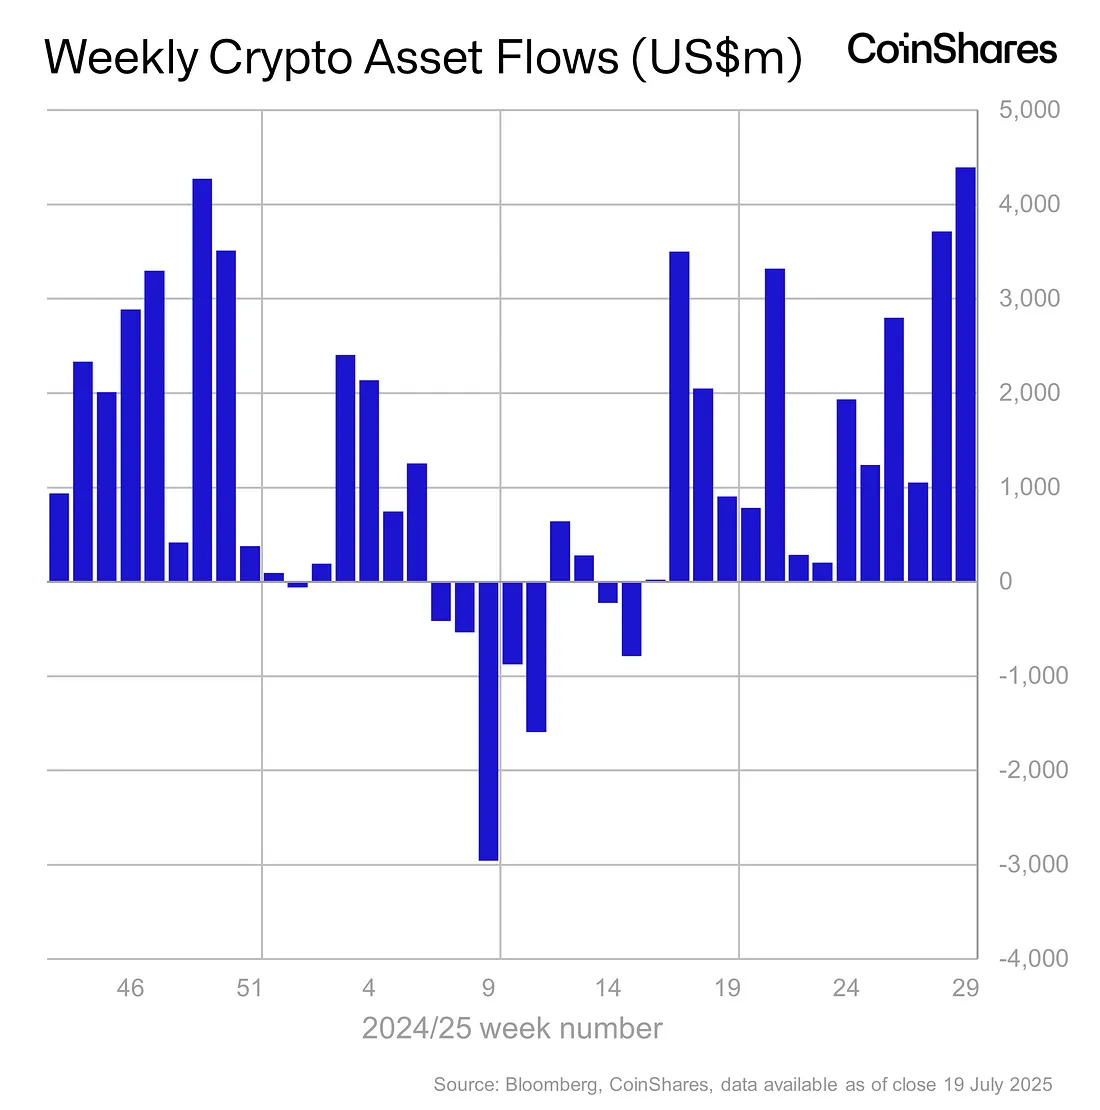
深潮 TechFlow 消息,7 月 21 日,CoinShares 发布最新周报显示,上周数字资产投资产品流入 43.9 亿美元,连续第 14 周流入,年初至今流入总额达到 270 亿美元。

比特币周度流入资金达 21.9 亿美元,以太坊周度流入资金达 21.2 亿美元,几乎是此前单周纪录的两倍,Solana、XRP和Sui分别录得3900万美元、3600万美元和930万美元流入。

Read More
TechFlow快讯

Aster 宣布支持 asBNB 开仓赚取多重收益

深潮 TechFlow 消息,7 月 21 日,Perp DEX Aster 宣布支持 asBNB 开仓,asBNB 是 Aster 推出的一款流动性质押产品,允许用户质押 BNB 或 slisBNB 铸造 asBNB,并提供灵活的实用性和强大的收益潜力。目前用户铸造 asBNB 即可享受多重福利,包括:

APY 高达 30% 的 BNB 生态系统奖励:包括 Binance Launchpool 奖励、Binance Hodler Airdrops 以及 Megadrop 奖励等;

存入 Aster Pro 作为交易抵押品;

流动性挖矿资金费率对冲 BNB 头寸。

在赚取 BNB 收益的同时,用户可通过 asBNB 进行合约交易、套利策略、开空 BNB等操作赚取资金费率,进一步提升资金效率及收益。

Read More
TechFlow快讯

BTFS 4.0 引入存储提供者角色

深潮 TechFlow 消息,7 月 21 日,BTFS 4.0网络正式引入”存储提供者(Storage Provider)”这一新角色来增强BTFS网络的性能,包括可靠性和长期扩展性等。作为网络核心基础设施节点,存储提供者在硬件配置、在线率和服务质量方面都需满足更严格的标准,并需通过BTTC验证节点认证。该计划旨在构建高性能分布式存储网络,推动BitTorrent生态系统可持续发展。

Read More
TechFlow快讯

币安将于7月22日上线ETC/USDC、 GRT/USDC和ROSE/USDC现货交易对

深潮 TechFlow 消息,7 月 21 日,据官方公告,币安将于2025年07月22日16:00(东八区时间)上线 ETC/USDC、 GRT/USDC 和 ROSE/USDC 现货交易对,为用户提供更多现货交易选项。

此外,币安将在2025年07月22日16:00(东八区时间)为以下交易对开放交易机器人服务:

  • 现货算法订单: ETC/USDC、 GRT/USDC 和 ROSE/USDC

  • 现货网格、现货DCA(平均成本法):PENGU/USDC 和 XLM/USDC

Read More
TechFlow快讯

加密经济三重奏终乐章:利率

撰文:Musol

「利率,利率,还是利率!」

想必接触了较长时间加密市场的读者都或多或少有所了解——加密市场对美国的利率决定处于高度敏感的状态,比特币也经常作为反映美联储驱动的波动性的信号,在今年降息不断被提及的情况下,这种现象愈演愈烈。回头再看以前的市场,或许,自 2022 年美联储开始积极加息以对抗失控的通胀以来,数字资产早已开始反映着传统金融市场的波动性,美联储的利率决定已然成为加密市场的成败之时。

「这种相关性不会很快消失,如果有的话,它正在成为新常态。」

其实市场上总有句调侃的话——「我们都成了美股交易员」,因为加密市场不仅紧跟美股变动,交易者还要紧盯美国经济数据。

其中,以美联储利率打头,作为最为重要的数据之一。那么,我们为什么要关注这些数据?这些数据的含义又是什么?

什么是美联储&利率?

美联储就是美国的中央银行,相当于中国的中国人民银行,决定着银行利率政策,但是美联储具有高度的独立性,原则上它不屈从于美国政府甚至总统而独立制定利率政策,简单说,就是美国总统都无权干预美联储的决定。

美联储根据自身对宏观经济形势的判断独立做出利率决定,即提高或降低银行基准利率,也就是常说的加息或降息。

一般而言,美联储会有一下三种利率调整行为:

维持利率不变:市场预期稳定,不会对经济信号产生明显影响

加息:抑制通胀,采取紧缩性货币政策

降息:刺激经济,采取扩张性货币政策

通常,我们提到的美联储加息 / 降息,实际调整的是美国联邦基金利率,也就是银行与银行之间借钱产生的利息。

以加息为例:美联储加息,即上调美国联邦基金利率,银行之间借钱的利息 / 成本增加,那么各银行就会通过增加准备金来控制成本。而增加准备金的主要手段就是提高存款利率,吸引人们将钱存入银行。最终结果是美元流入银行,市面上的流通的货币减少,以达到抑制通胀的目的。

美联储加息,会导致美元升值(供不应求),更多的美元会流入银行,流入股市等投资市场的钱就会减少,利空。

同理,美联储降息(俗称「放水」),市面上流通的美元增加,美元贬值,更多的资金会流入股市等投资市场,利好。

对于美联储利率本身先浅谈到此,为了更利于读者们深度理解其与加密市场的关系,本文将先慢慢剖析它的决定与美债收益率,美元指数,美元指数与黄金和原油价格,美元指数与人民币汇率之间的关系,以及美联储或央行利率决定与经济增长之间的关系。

一、美联储利率决定与美债收益率之间的关系

美债,即美国国债,常见的是十年期和两年期美国国债。

美债收益率指的是买入美债并持有到期的收益率,计算公式非常简单,即用持有到期可以获得的全部利息除以购买价格(美债收益率=持有到期利息÷购买价格)。

国债票面利率通常是固定的,即在发行国债的时候就已经定好了国债利息率,在国债存续期内利率固定不变,按照这个利率计算应该支付的利息。

国债是可以在资本市场进行买卖交易的,就像股票一样买卖,那么它的价格就会随时波动,这个价格就是买卖价格而不是国债票面本金,国债票面本金和票面利率只是用来计算还本付息的金额,国债在市场上的买卖价格是独立的。

由于国债价格会发生波动,也就是计算美债收益率的分母会发生波动,这决定了美债收益率会波动。

当美债价格上涨的时候,美债收益率下降,反之,当美债价格下跌的时候,美债收益率上升。

所以,不太了解的人会误以为美债收益率上行是美债市场火爆、大家都在买美债导致的,实际上是大家在抛售美债,导致美债价格下跌,美债收益率上升,美债收益率下跌才意味着大家都在买入美债推升了美债价格,导致美债收益率下跌。

把这里的美债替换成国债也是一样,无论是美国国债还是中国国债,国债收益率升高说明大家在抛售国债,国债收益率降低说明大家在抢购国债。

国债收益率与国债市场景气程度是反比关系。
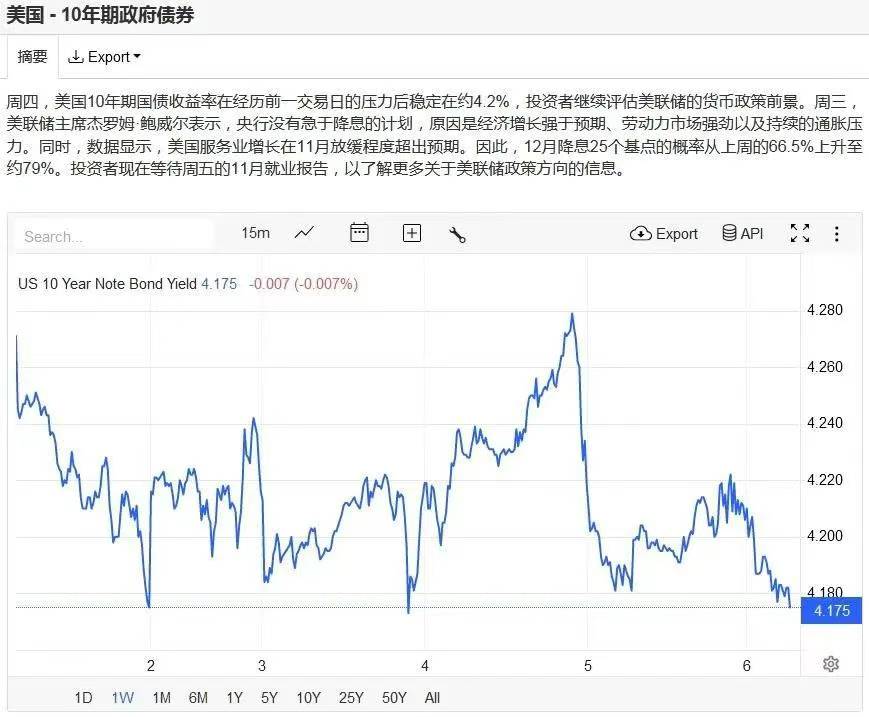
图 1 为 2024 年 12 月 1-6 日 10 年期美债收益率走势

那美联储利率决定与美债收益率波动之间是什么关系呢?

美联储的利率政策决定了银行的存贷款利率高低,当美联储加息的时候,银行存款利率会提高,把钱存入银行可以获得更高的利息收益,而美债的利率在债券到期前是固定的,当银行的存款利率提高时,会吸引更多人把钱存到银行或者购买按照新的利率计算的金融产品,就会卖出手中的国债,国债的购买需求也会减少,国债价格随之下跌,导致美债收益率升高;反之,美联储降息,会促使人民减少存款而增加购买国债,美债价格上扬,美债收益率下跌。

通常对美联储利率最敏感的是两年期国债,因为两年期较短,银行利率的波动会更加明显的促使人们对比未来两年内存款利息和国债利息高低,而十年期国债期限较长,短期内银行利率的波动对未来十年存款利息的影响较小,可能未来十年会出现很多次加息和降息。

所以,美联储加息会导致美债收益率上升,反之,美联储降息会导致美债收益率下降。

美联储从 2022 年开始持续加息直到 2024 年下半年,利率从 0 攀升到 5.5%(图 2),伴随这一轮加息周期,十年期美债收益率从不到 2% 一路上扬到最高 5%(图 3)。
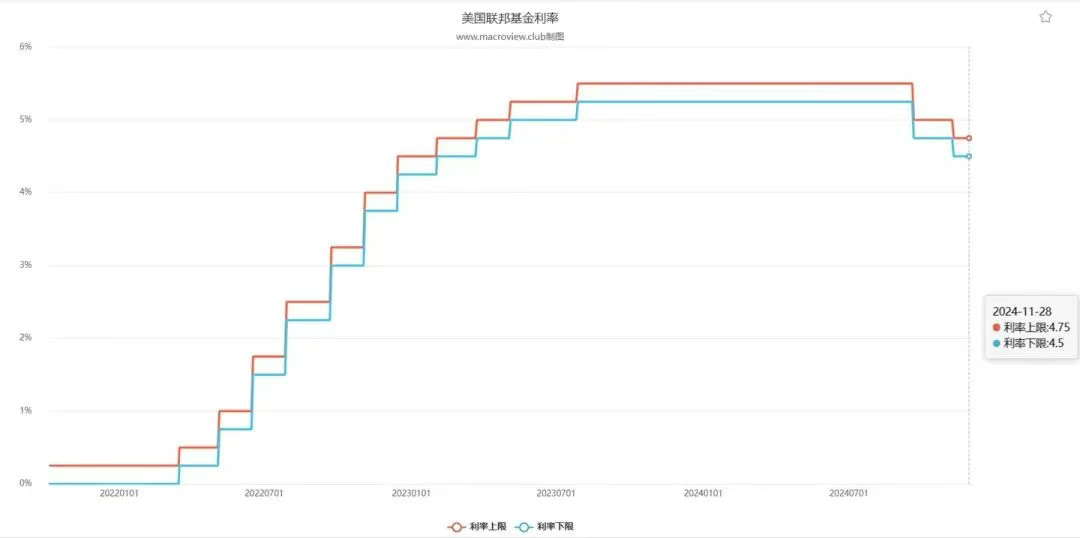
图 2 2022.01-2024.12 美国银行基准利率走势
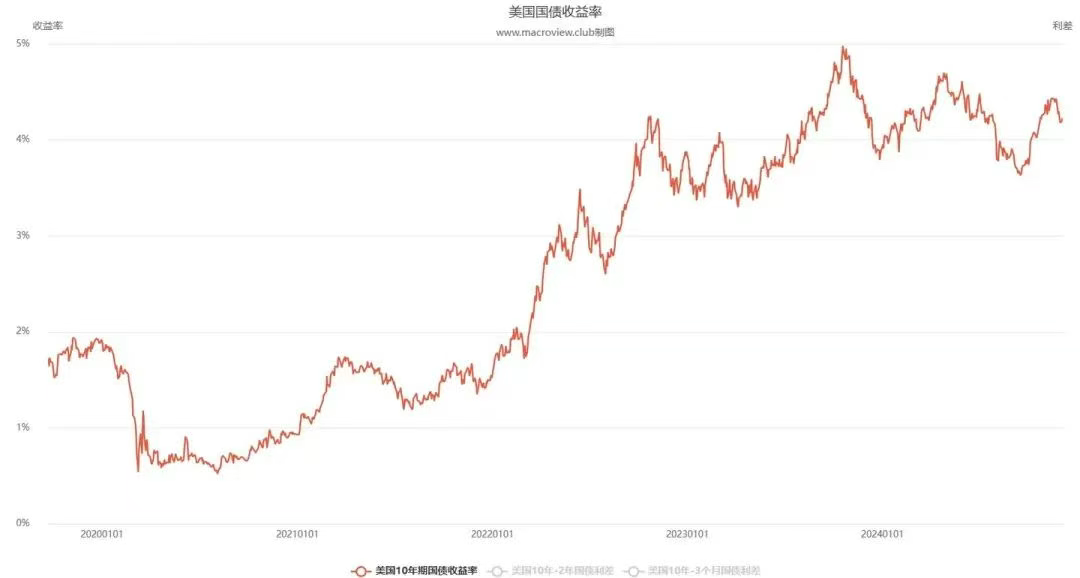
图 3 2020.01-2024.12 十年期美债收益率走势

二、 美联储利率决定与美元指数之间的关系

美元指数是指美元在国际市场上与其他国家货币进行兑换的汇率高低指数,美元指数越高意味着美元升值,反之则美元贬值。

美联储加息意味着银行存贷款利率都会上升,存款利率上升会吸引更多人把钱存入银行,减少了市场上流通的货币;存款利率是银行获取资金的成本,利率上升意味着成本上升,那么银行就会提高贷款利率,贷款利率提高意味着企业、个人、政府等借款成本会增加,这样就会减少借款,同样减少了市场上流通的货币。

也就是美联储加息导致美元更多存到了银行从而减少了市场上流通的美元。

在外汇市场,一种货币的升值或贬值是由该种货币的供求关系直接决定的,美元供应量减少最终导致美元指数走强。

美联储降息意味着银行存贷款利率都会下降,存款利率下降导致更多人不愿意把钱存到银行,增加了市场上流通的货币;贷款利率下降则会促使人们更多借款,同样增加了市场上流通的货币。

也就是美联储降息导致美元更多流向市场从而减少了存到银行的美元。

在外汇市场,美元供应量增加最终导致美元指数走弱。

因此,美联储利率高低与美元指数呈正比关系。每个国家的银行利率高低与该国货币在外汇市场的汇率高低都是这个关系。
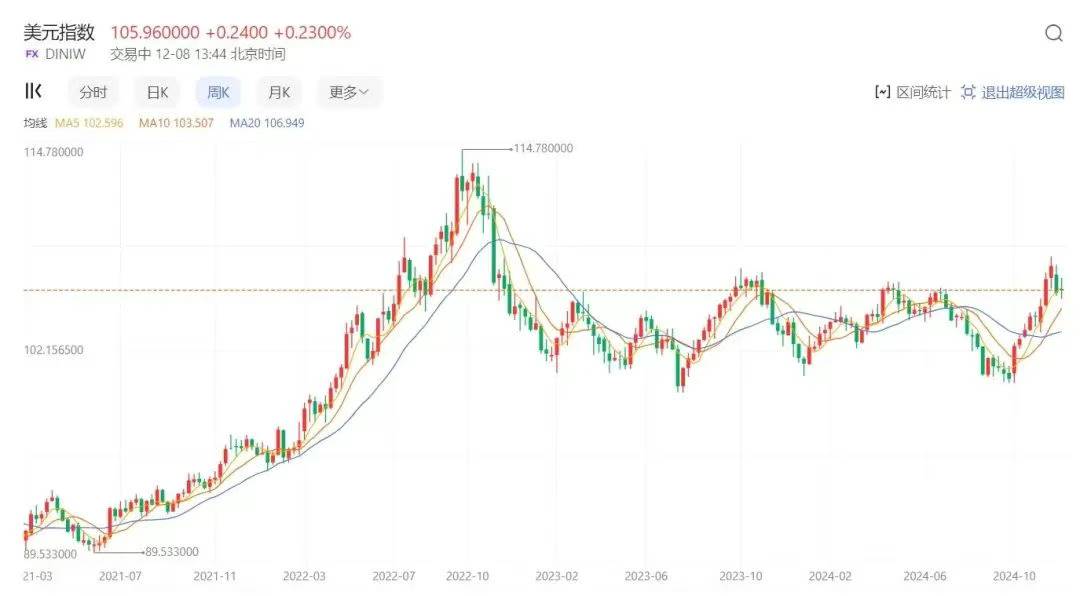
图 4 2021.07-2024.12 美元指数走势

三、 美联储利率决定和美元指数与黄金和原油价格之间的关系

在国际市场,黄金和原油是用美元来计价的,意味着当美元升值的时候,美元的购买力增强,同样的美元数量可以购买到更多黄金和原油,所以,黄金和原油价格会下跌;反之,美元贬值的时候,黄金和原油价格会上涨。
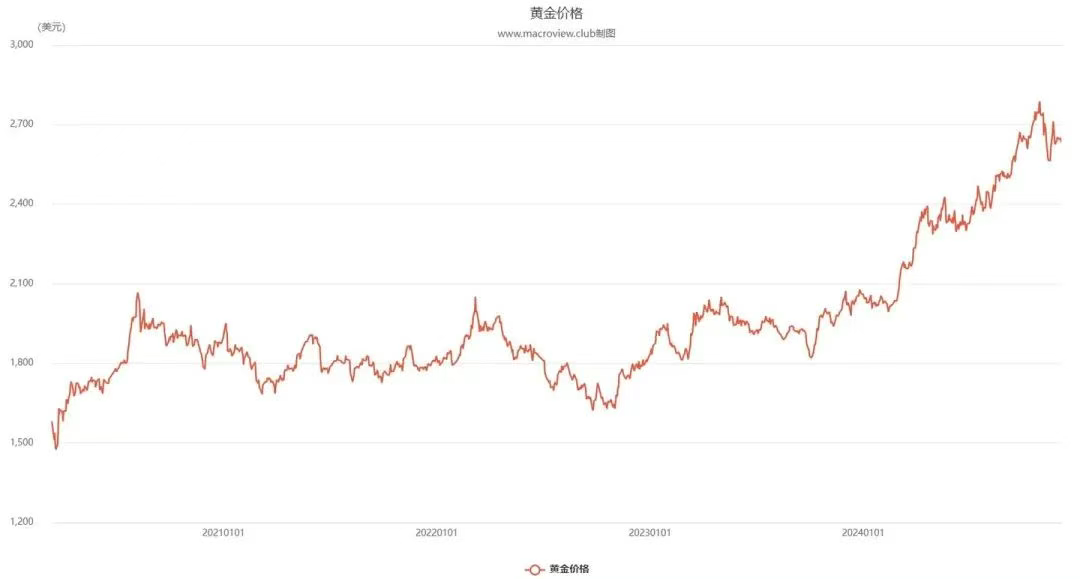
图 5 2021.01-2024.12 黄金价格走势
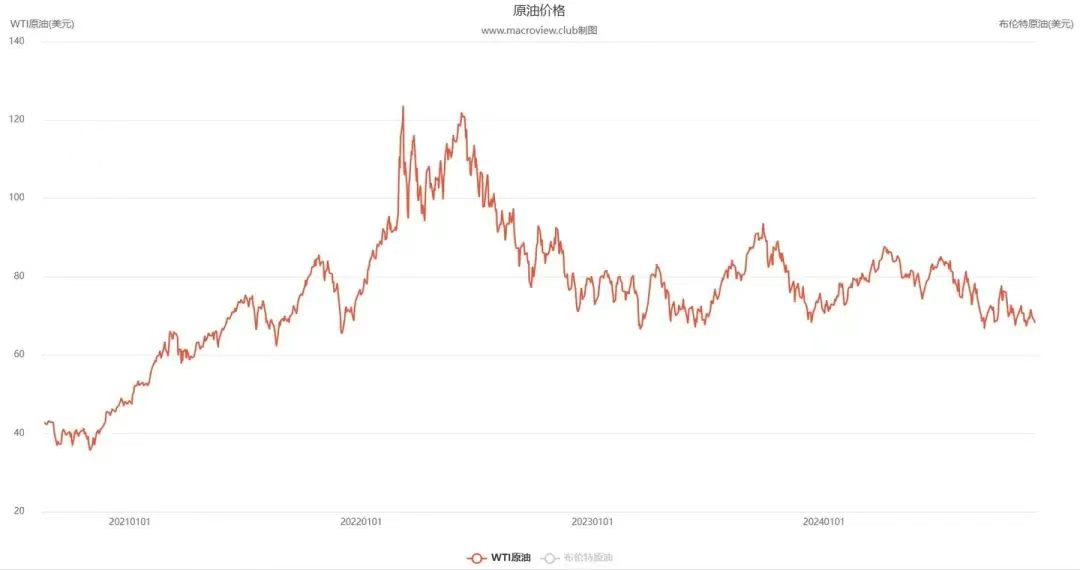
图 6 2021.01-2024.12 原油价格走势

明白了这个逻辑关系,我们就知道了美联储利率决定和美元指数与黄金和原油价格之间的紧密关系了。

当美联储加息的时候,美元指数走强,黄金和原油价格下跌;当美联储降息的时候,美元指数走弱,黄金和原油价格上涨。

这个是他们之间的理论逻辑关系以及美联储利率决定和美元指数对黄金和原油价格的直接影响,并不意味着黄金和原油价格实际走势必然符合这个关系,黄金和原油价格取决于综合性的因素。

四、 美联储利率决定和美元指数与人民币汇率之间的关系

其实有了前面的知识基础,这里就很简单了,在外汇市场,美元升值就意味着与之兑换的他国货币就会贬值;反之,美元贬值意味着与之兑换的他国货币就会升值。

所以,当美元升值的时候,人民币相对贬值,反之则人民币相对升值。

当美联储加息时,美元指数走强,人民币汇率走弱;反之,美联储降息时,美元指数走弱,人民币汇率走强。
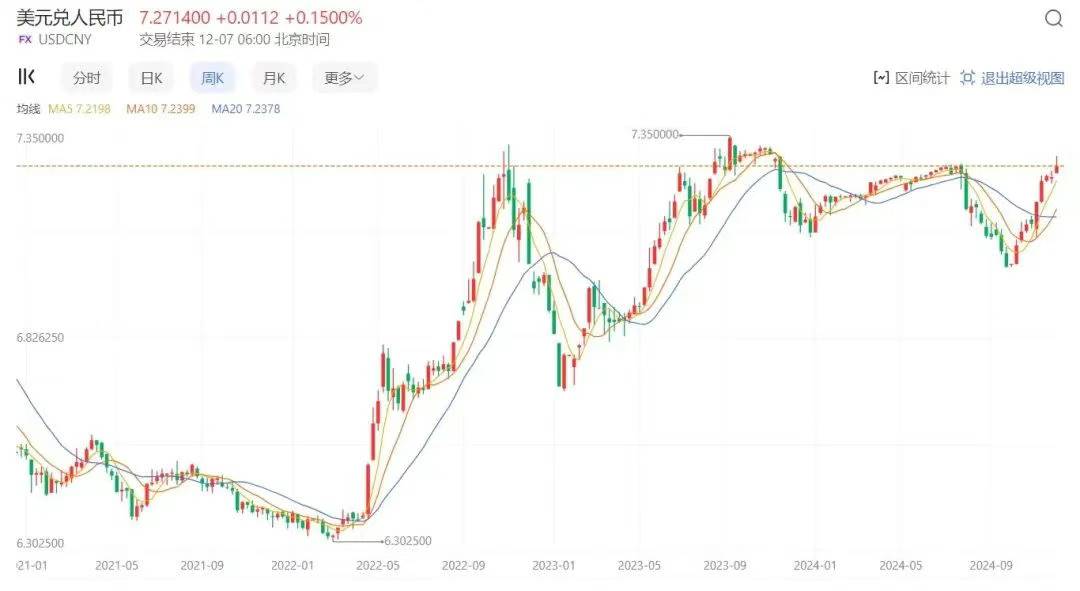
图 7 2021.01-2024.12 人民币汇率走势

要注意的是:在外汇市场的人民币标价,常见的是离岸人民币汇率,它的标价不是用 1 元人民币可以兑换多少美元计价的,而是用 1 美元可以兑换多少人民币来计价的,因为国际上的通用货币是美元。所以当这个指数上涨意味着人民币贬值,也就是 1 美元可以兑换更多人民币,反之,这个指数下跌意味着人民币升值,不要把这个关系搞错了。

在资本自由流动的市场浮动汇率条件下,当美联储加息时,他国货币相对于美元被动贬值,要不想让本国货币相对于美元贬值,他国央行就需要跟随美联储加息来对冲美联储加息对汇率的影响;反之,当美联储降息时,他国货币相对于美元被动升值,为了对冲美联储降息给汇率造成的影响,他国央行就需要跟随美联储降息。

这就丧失了本国货币政策的独立性,比如加拿大、韩国、巴西、阿根廷、中国香港等,如果不想丧失货币政策独立性,那就被动接受美联储利率决定对外汇市场汇率波动的影响,这也是美元霸权的体现。

这就是为什么我们常常能在新闻中听到不少国家对美联储利率政策颇有微词,因为美联储的利率决定直接影响着世界上很多国家的货币汇率和本国央行的利率决定。

至于这些微词有没有道理,明白人自然会懂,任何国家的货币政策都应该而且也只能从本国利益出发,而不会也不能同时顾及他国利益,即使你在从本国利益出发的同时顾及他国利益来制定货币政策,也没有能力达到目的。

所以,其他国家对美联储货币政策的抨击毫无意义也不会起作用,只有自己足够强大才能不受制于人。

五、 美联储或央行利率决定与经济增长之间的关系

市场是一只无形的手,指挥着经济走势,但这只无形的手有它的固有缺陷,那就是没有刹车功能,就像没有刹车的汽车,它不能预判将会发生交通事故而提前踩刹车,市场没有刹车功能,则不能预判和避免将要发生的经济衰退和危机,完全让市场这只无形的手来自由指挥经济发展,则周而复始的会经历繁荣与萧条的交替循环。
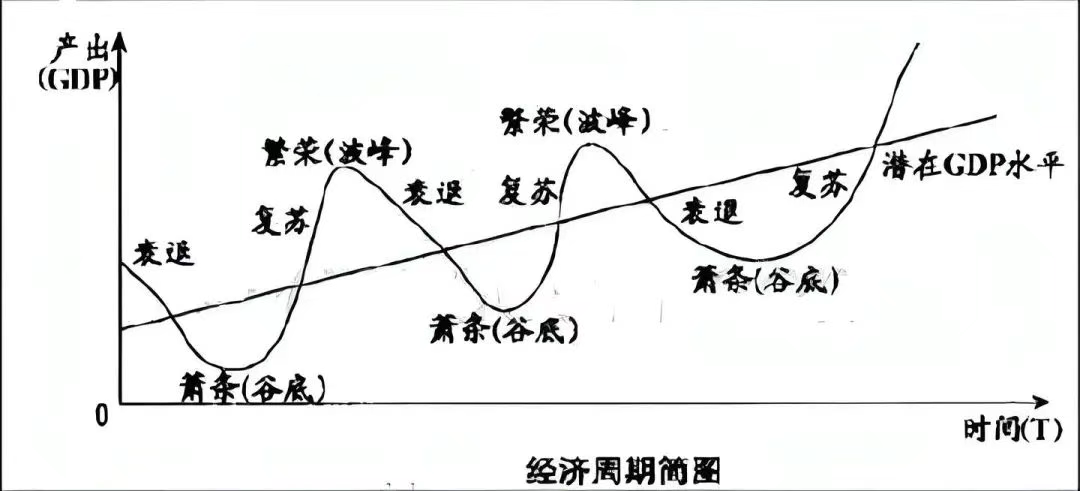
图 8 经济周期循环图(陈年老图请见谅)
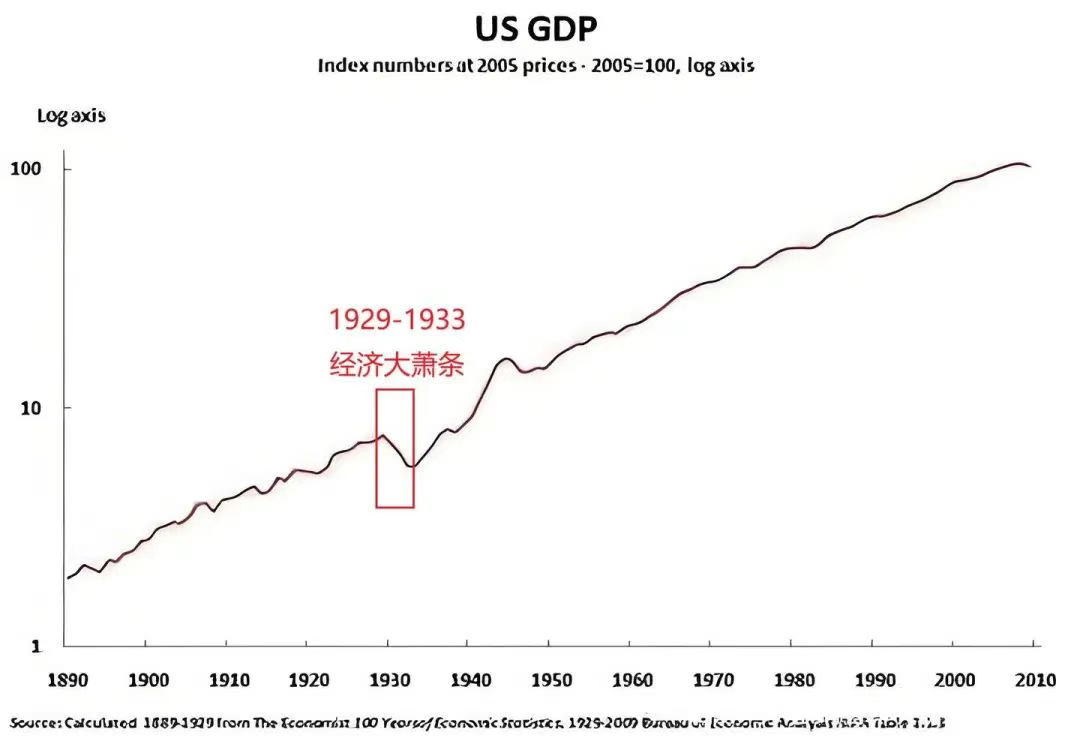
图 9 1929 年前美国经济繁荣后进入衰退大萧条
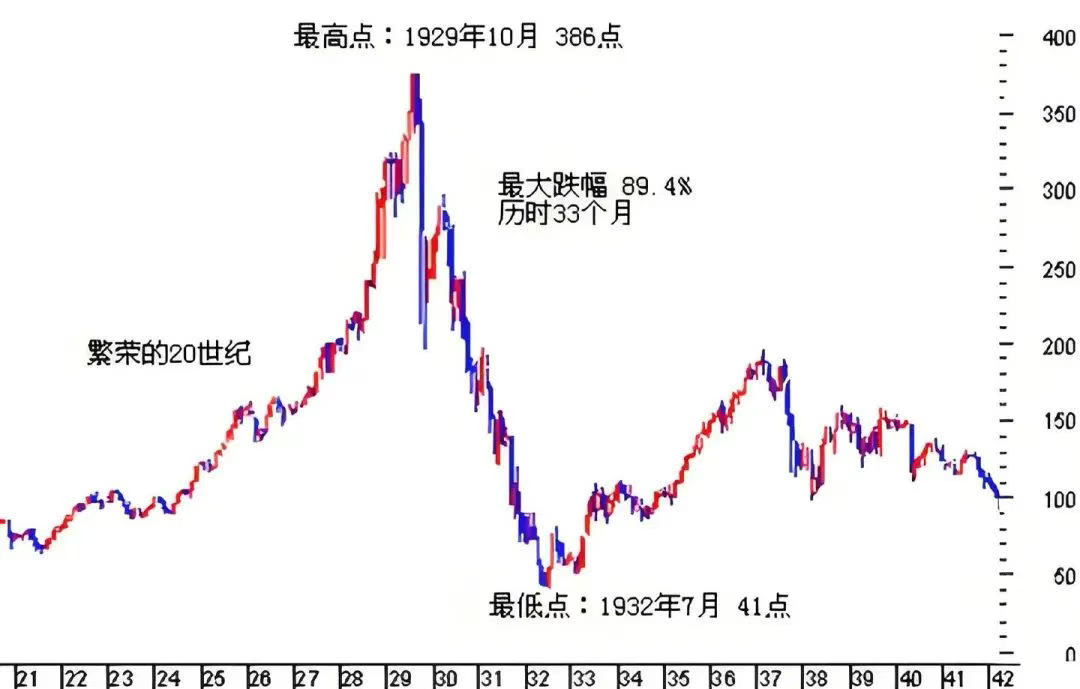
图 10 1929 年前后美国股市道琼斯工业指数

这背后的原因是,市场的血液是资本,资本是逐利的,哪里有钱赚,资本就会流向哪里,哪里赚钱多,资本就奔向哪里,这是市场这只无形的手指挥经济的规则。

比如,当一个行业出现时,供不应求,价格高企,利润很高,吸引资本蜂拥进入这个行业,供应增加,从供不应求到供求平衡到最终供过于求,价格下跌或暴跌,利润下滑最终亏损,行业崩盘,出现行业危机,出现危机之后市场才进行自我修正,资本退出,供应减少直到又供不应求,这样周而复始,这就是市场经济规律,从供不应求到供求平衡到供过于求,从增长到饱和到衰退到危机,循环往复。

整个经济发展也都是这样的规律。

正因为我们认识到了这个规律,认识到了市场这只无形的手存在的自我缺陷,所以,我们要给市场经济装一个「刹车」,而不能完全放任市场经济自由的运行,这个「刹车」就是「政府宏观调控」。

在危机出现之前,我们就进行预判并提前采取措施防止危机的发生,适当的踩刹车。

利率政策就是宏观经济调控手段中的一个重要工具。

当经济持续强劲增长时,为了避免产能过剩导致衰退甚至危机发生,美联储会通过加息收缩市场上的货币供应量,吸引人们把钱存入银行减少消费,从而对商品的需求减少,利率的上升促使企业、个人、政府等减少借款和投资,商品的供应减少。

反之,当经济增长乏力或者经济衰退的时候,为了促使经济繁荣,美联储会通过降息扩大市场上的货币供应量,人们不愿意把钱存入银行而更多进行消费,商品需求增加,利率的下降促使企业、个人、政府等进行更多借款和投资,商品供应增加。

所以,美联储通过利率决定来调节市场供求关系的平衡,力求做到经济能够良性螺旋上升,而不会出现产能过剩、恶性通货膨胀、通货紧缩、衰退、萧条和危机。

我们最希望的状态是经济增长的同时物价稳定,或者物价增长远低于我们的收入增长,这就是最优的经济增长。

我们的收入增长能够购买到更多更好的商品,企业能够赚取更多利润,这种前提下经济增长得越快越好,说明我们的社会财富在不断增加,幸福指数持续飙升,可以持续繁荣,这就是经济增长良性螺旋上升。

比如中国自改革开放后持续近 40 年的经济快速增长就是良性螺旋上升,GDP 不断快速增长、人们收入水平不断提高、物价上涨远低于我们的收入增长速度、人们的购买力不断增强。

各位读者也不妨思考一下当下的境况。

1978-2017 年,中国经济(GDP)年均增长约 9.5%,中国人均可支配收入年均增长约 8.5%,物价水平年均增长约 4.86%。
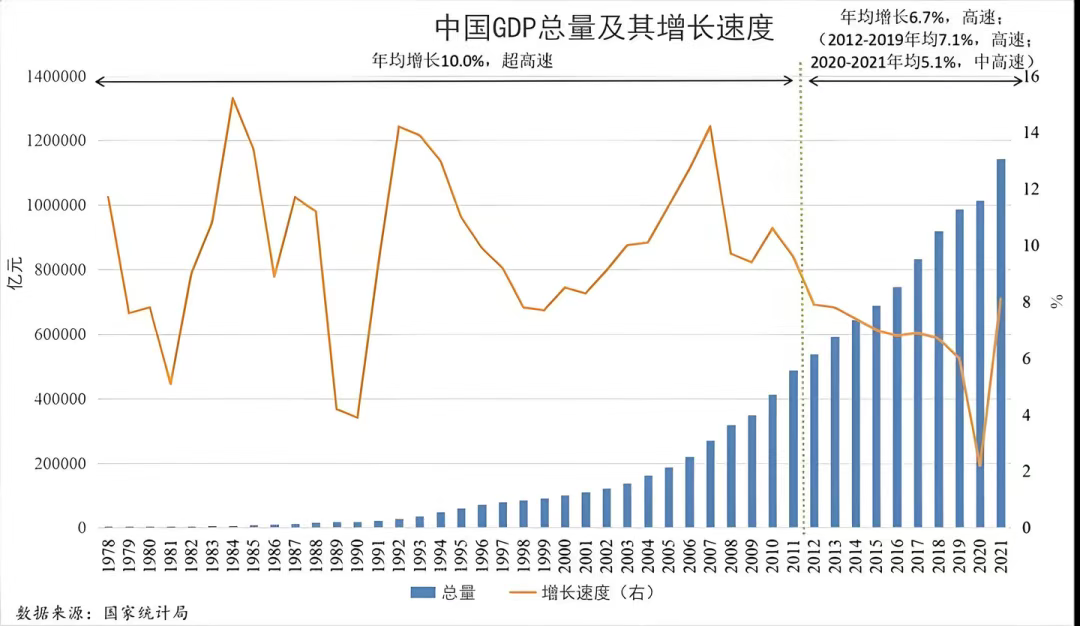
图 11 改革开放后中国 GDP 增长

这里要注意 GDP 的本质是指社会总产出,可以简单理解为社会生产出的商品(服务)总量,生产得越多意味着这个社会越富有。而这个产出是用货币来衡量的,也就是要将社会总产出折算为钱,就是我们常常听到的多少万亿,但这个价值只是一个数字,数字本身没有实际意义,要看这个数字背后代表的实际商品(服务)产出才能衡量这个社会的真正财富,所以就有了名义 GDP 增长率与实际 GDP 增长率之分。

名义 GDP 是指在没有考虑物价变化的情况下,按照当前价格计算出的 GDP 相对于之前 GDP 的增长率,这并不意味着就是实际的 GDP 增长率。比如当前的物价水平相对于之前的物价上涨了,那么在社会总产出相对于之前没有变化的情况下,计算出的 GDP 会高于之前的 GDP,存在 GDP 增长,这是由当前 GDP 和之前 GDP 计算的价格不一样导致的,实际上社会总产出并没有增长,社会财富并没有变化;而实际 GDP 增长率就是剔除了物价变化的因素,按照同样的价格计算当前的 GDP 与之前的 GDP,这种前提下,当前 GDP 相对于之前的 GDP 有变化才是真正的社会总产出及社会财富的变化。

我们继续回到利率决定与经济增长之间的关系上。

美联储利率决定取决于对当下经济形势的判断,判断的指标主要有 GDP 增长率、CPI、新增就业人数等,其中,核心的指标是 CPI 即通货膨胀指数,它调控的的目标也是 CPI。

CPI 被视为是最能反映经济形势的指标,当经济增长时,人们收入会增长,购买需求会增加,会推升物价的上涨;当经济衰退时,人们收入会下降,购买需求会减少,导致物价下跌。

所以,美联储希望 CPI 保持在一个合理的区间(2%-2.5% 左右)。

当超过这个区间时,说明经济增长过快过热,为了避免出现供需失衡而面临经济衰退和引发危机,美联储会加息;

当低于这个区间时,说明经济增长乏力或者不景气或者萧条,为了刺激经济增长,美联储会降息;

如果在这个区间,说明经济增长处于良性螺旋上升阶段,美联储按兵不动。

因此,美联储利率与经济增长速度、CPI 不是绝对的正比或反比关系。

当经济合理持续增长时,利率可能保持不变或者持续降低,也有可能适当加息来控制物价,通常长期保持低利率水平有利于刺激经济增长。

这里的第一张图在之前出现过,就不多赘述了,在 2021 年一季度到 2022 年二季度,美国 CPI 同比增长率一路上涨,甚至达到 9%,通货膨胀水平不断走高,同期 GDP 同比增长较快,经济增长强劲。
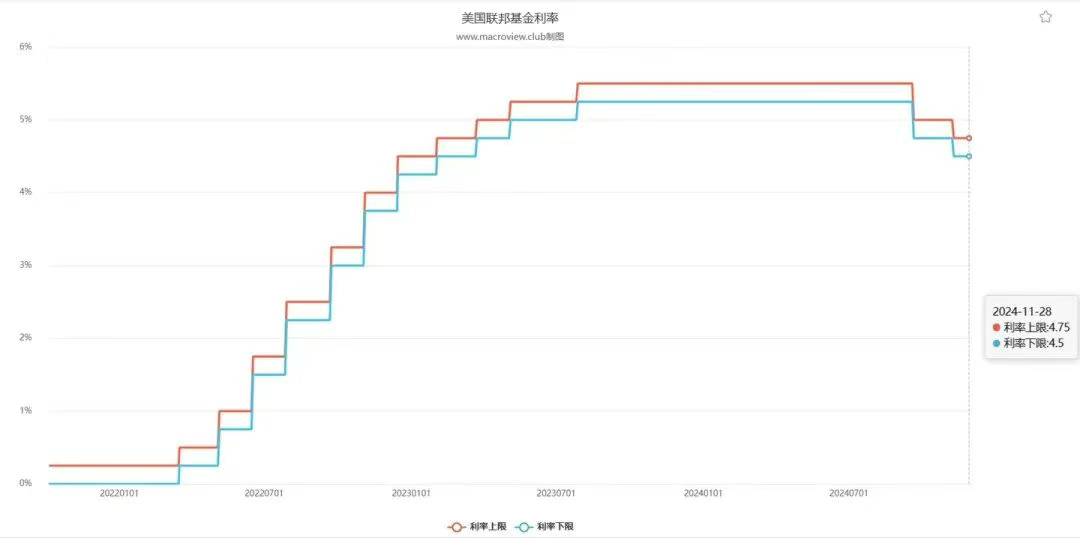
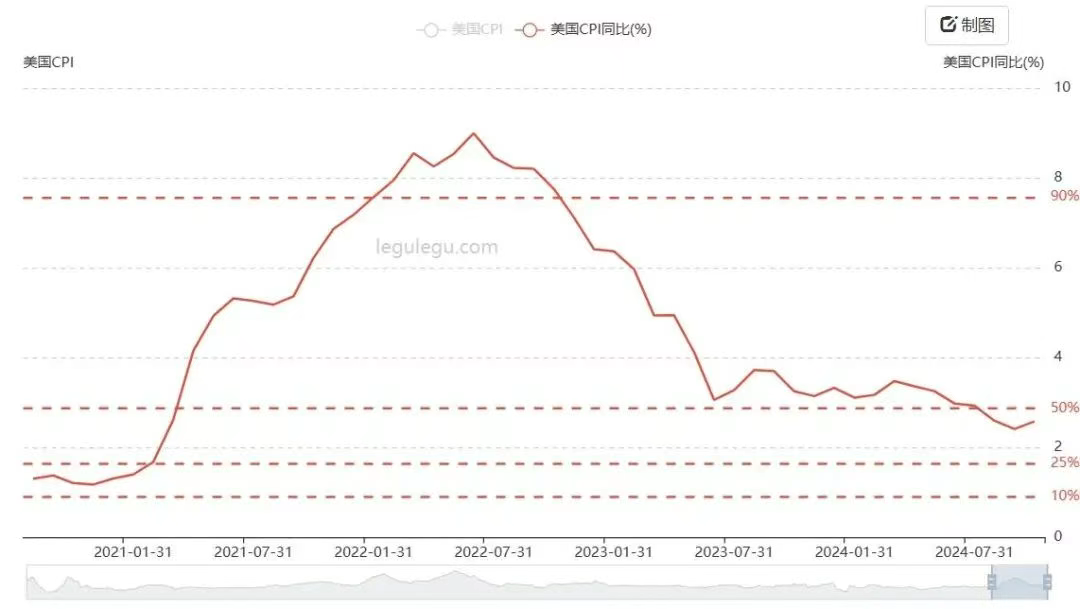
图 12 2021.01-2024.10 美国 CPI 同比走势

但为了避免陷入恶性通胀,美联储从 2022 年开始加息直到 2024 年上半年一直都是加息周期和保持高利率,随着持续加息,CPI 同比增长率持续回落到 3%,GDP 增长率也从 6%-7% 的增长高点回落到 2%-3%,所以,从 2024 年下半年开始美联储开启降息周期。
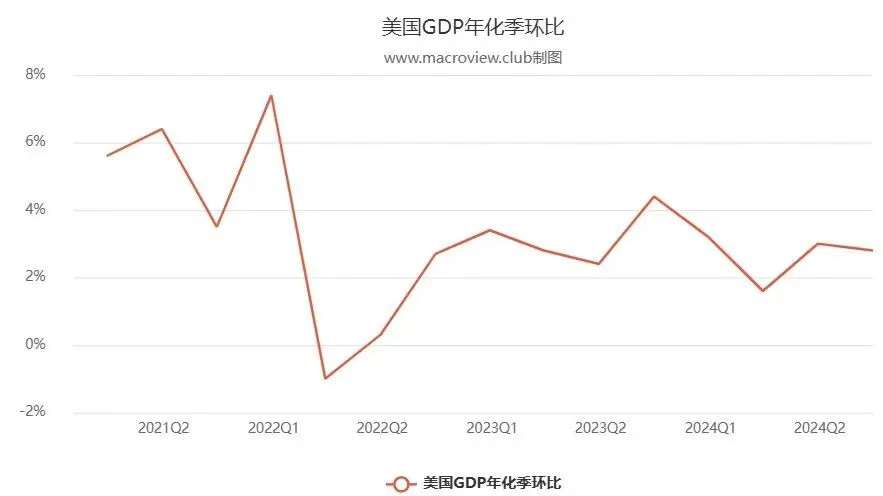
图 13 2021Q1-2024Q3 美国 GDP 增长率

各国央行的利率决定与该国的经济增长之间也都是这样的关系。

首先非常感谢各位读者能读到这里,能读到这里,说明已经能对利率有比较清晰的认知了,那么就来讲讲美联储降息的一些影响。

美联储降息的多维度影响

在全球化日益加深的今天,美联储作为全球经济的重要风向标,我们都知道——其降息政策无疑具有深远的国际影响力。

降息直接导致美元存款利率下降,资本如同潮水般从银行体系溢出,寻找更高收益的栖息地。这不仅促进了跨国投资活动,也加速了全球经济的回暖迹象。

然而,对于加密货币市场而言,这种资金流动的影响并非简单直接,我们需要知道的是,它的影响并非一蹴而就,而是多维度的。

市场的双面镜

一方面,降息带来的市场流动性增加确实提升了投资者的风险偏好,使得他们更加愿意将资金投入高风险、高回报的领域。比特币等主流加密货币,也因其独特的去中心化属性和潜在的高收益特性,成为了众多投资的新宠。

此外,降息往往伴随着美元汇率的贬值,进一步增强了加密货币作为避险资产的吸引力(这也是今年市场在潜移默化中进行的事情),吸引了大量寻求资产保值的资金涌入。

另一方面,历史数据却向我们展示了另一番景象。尽管降息理论上应有利于加密货币价格上涨,但在实际操作中,这种影响往往受到多维度因素的制约——经济的不确定性、市场情绪的波动、政策预期的转变以及投资者行为的复杂性,都可能导致加密市场在降息后出现与预期相反的表现。举个栗子,在经济衰退或市场恐慌情绪高涨时,其实更多人可能更倾向于将资金撤出高风险市场,包括加密市场,来规避潜在的损失。

回顾过去 35 年的美国利率周期,我们可以发现降息对加密市场的影响并非一成不变。在 20 世纪 80 至 90 年代,美联储降息虽然旨在刺激经济增长和对抗通货膨胀,但资产价格的反弹往往滞后于政策实施,且受到经济不确定性的强烈干扰。

进入 21 世纪后,随着加密市场的兴起,降息对其的影响更加复杂多变——2008 年金融危机期间,美联储的降息和量化宽松政策确实为包括加密货币在内的风险资产市场提供了有力支撑,但这种支撑并非无条件且持久的。2020 年新冠疫情爆发后的降息潮更是将加密货币市场推向了前所未有的高度,但这一轮上涨更多的是市场情绪和避险需求的共同作用结果,而非降息政策的单一效应。

美联储的降息政策对加密市场的影响是多方面、复杂且充满不确定性的;资本也并非做慈善。虽然降息能够增加市场流动性、提升投资的风险偏好并可能支撑加密货币价格上涨,但这种影响并非单向且绝对的。在当下复杂多变的环境中,我们在面对降息等货币政策调整时,应当更加冷静和谨慎,以全局的视野来看待经济环境、市场情绪和政策预期等多维度的因素。唯有如此,才能慢慢在风云变幻的市场中立于不败。

尘事如潮人如水,只叹江湖几人回。
Read More
TechFlow快讯

揭秘韩国稳定币浪潮的底层逻辑

撰文:Thejaswini M A

编译:Saoirse,Foresight News

2024 年 12 月那个离奇的夜晚,前总统尹锡悦(Yun Suk-yeol)宣布实施军事管制,派兵进驻国民议会,甚至企图对朝鲜动武。他大概从未想过,这场堪称政治自杀的闹剧,竟会催生出全球最激进的加密货币政策议程之一。

而事实正是如此。

这场历时两小时的未遂政变以弹劾告终,造成了权力真空。而填补这一空白的,是素有「颠覆者」之名的前道知事(注:相当于中国的前省长)李在明。凭借统一的政府班底与明确的执政授权,李在明政府在上任后短短数日便推出《数字资产基本法》(Digital Asset Basic Act),并着手废除长达八年的企业加密货币限制政策。

在深入探讨之前,有一点关于韩国的情况需要说明:韩国是一个科技发达的经济体,民众对加密货币有着广泛认知,同时也面临着传统货币政策难以解决的结构性经济难题。而加密货币,既为缓解当下的经济压力提供了应对之策,也为构建长期竞争优势奠定了基础。

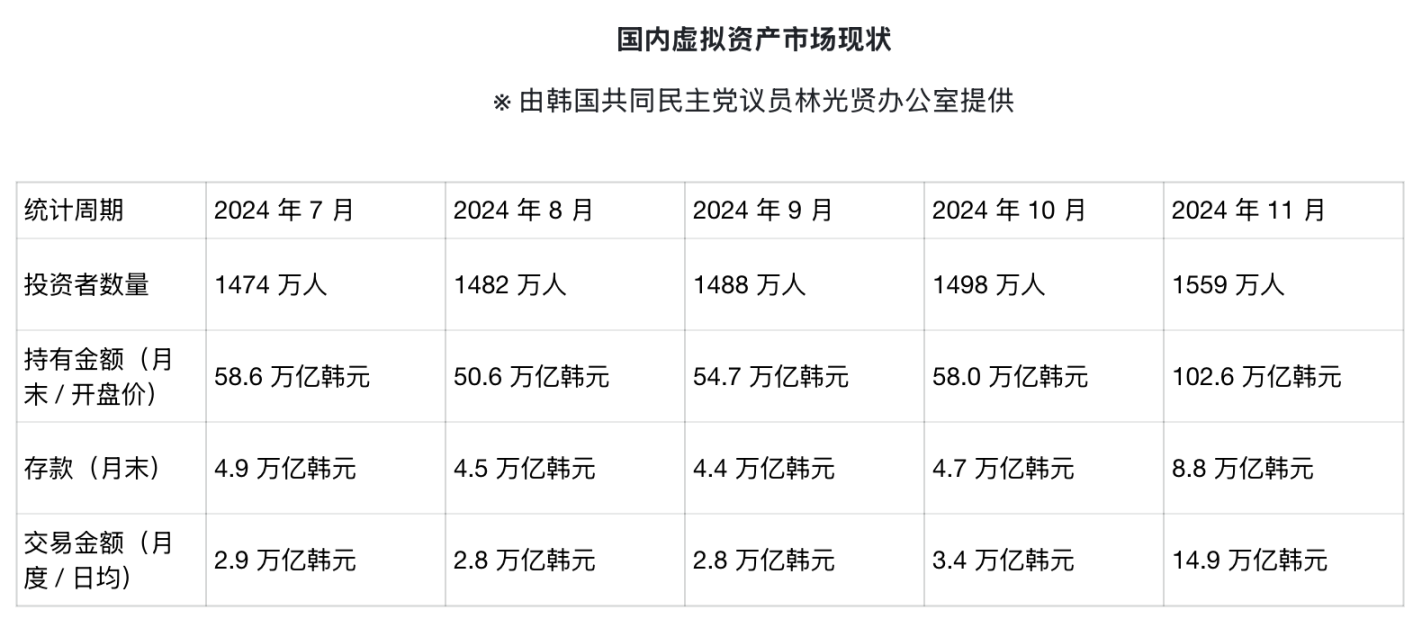
目前韩国持有加密货币账户的人数已达 1600 万,超过了该国 1410 万股票投资者的数量。这是韩国历史上首次出现数字资产的散户参与度超过传统股票的情况。

韩国近三分之一的人口参与加密货币交易,在 60 岁以下的成年人中,这一比例更是超过半数。20% 的政府官员披露的加密货币持仓总额约达 980 万美元。根据韩亚金融研究院的一份报告,韩国 20 至 50 岁人群中 27% 持有加密货币,且数字资产占其金融资产组合的 14%。

这是多年来加密货币应用不断升温的结果,背后的推动因素包括经济压力、民众对技术的熟悉度,以及政治体系最终选择顺应而非抵制这一变革。

数据源来源于@yna

经济基础

韩国对加密货币的接纳,源于传统政策工具无力解决的真实经济压力。该国 2025 年的 GDP 增长预期仅为 0.8%,这样的数字通常只在重大金融危机期间才会出现。2025 年 3 月,青年失业率升至 7.5%,为 2021 年以来同期最高。

韩国的国家债务与 GDP 之比正趋近于 47% – 48% ,疫情后这一比例有所上升,目前已趋于稳定。截至 2024 年末,韩国的家庭债务与 GDP 之比达 90%-94%,位居全球前列,在主要发达经济体和亚洲国家中更是高居榜首。这与其他主要经济体形成鲜明对比,在那些国家,政府债务往往超过家庭债务。美国的家庭债务占比为 69.2%,而政府债务占比达 128%;日本政府债务占比高达 248%,家庭债务占比却仅为 65.1%。韩国这种倒挂的债务结构带来了独特的经济压力:政策决策更多受到个人财务压力的驱动,而非主权财政担忧主导 。

当利率上升、经济增长停滞时,这种债务负担会拖累消费支出,而仅靠货币政策无法解决这一问题。

对数百万韩国年轻人而言,加密货币正如研究员 Eli Ilha Yune 所言,代表着一种「金融上的绝望」。这并非出于对区块链技术的意识形态支持,而是对一个几乎没有其他财富创造途径的经济体的现实回应。股票等传统投资回报微薄,房地产难以负担,国家养老金体系的长期可持续性也存在疑问。

这一背景解释了为何韩国的加密货币应用与其他市场不同。西方投资者通常将加密货币视为投资组合多元化的手段或对技术的投机,而韩国投资者则将其视为必不可少的金融基础设施。政府的加密货币政策,是对加密货币已广泛普及这一现状的顺势而为。

李在明政府制定了加密货币议程,旨在防止韩国财富通过以美元计价的数字资产流向海外。目前,韩国投资者购买稳定币时,主要选择 USDT 或 USDC,这实际上相当于将资本输送到了美国掌控的金融基础设施中。

2025 年第一季度,韩国加密货币交易所向海外转移的数字资产约达 56.8 万亿韩元(约合 406 亿美元),其中稳定币占 26.87 万亿韩元(约合 191 亿美元),几乎占所有外流数字资产的 47.3%。

有趣的是,这种资本外流发生时,韩元相对美元其实处于走强态势。2025 年,韩元对美元已升值约 6.5%,截至 7 月,汇率维持在 1393-1396 韩元兑 1 美元区间。这表明韩国投资者对美元稳定币的偏好并非源于本币走弱,而是因为缺乏韩元计价的替代选择,以及美元主导的加密货币基础设施在全球的统治地位。

《数字资产基本法》为韩国企业发行与韩元挂钩的稳定币构建了监管框架。其资本金要求为:5 亿韩元(约合 37 万美元)即可进入稳定币市场。这种较低的门槛旨在鼓励国内竞争,同时维持基本标准。

这种韩元稳定币策略真的能阻止资本外流吗?如果韩国人想持有美元资产,他们仍然可以将韩元兑换成 USDC。因此,该策略的真正目的是通过提供类似的优势(可编程性、去中心化金融接入、全天候交易)且无需进行货币兑换,来减少对外国稳定币的需求。更重要的是,它能将金融基础设施留在国内,手续费、托管服务等都流向韩国机构,而非 Circle 或 Tether。这是一种行为引导,而非资本管制,它让韩元计价的选择更加便捷,同时将金融运作置于韩国监管之下。

韩国八大银行已着手合作开发与韩元挂钩的稳定币,目标是在 2025 年末或 2026 年初推出。该联盟包括 KB 国民银行、新韩银行、友利银行、农协银行、韩国产业银行、水协银行、K 银行和 IM 银行。它们的目标不仅是与 USDT 和 USDC 竞争,更是要打造能将韩国经济活动留在本土体系内的金融基础设施。

这一稳定币策略反映了对数字金融领域美元主导地位的广泛担忧。目前,全球 99% 的稳定币都与美元挂钩,这让美国的金融机构和监管部门在数字资产基础设施领域拥有了过大的影响力。

韩国银行对私人发行的稳定币表达了担忧,警告称这类货币可能「严重削弱货币政策的效力,并构成系统性风险」。这一分歧导致韩国央行数字货币(CBDC)项目于 2025 年 6 月暂停,因为官员们质疑:当私人替代方案可能更高效地发挥类似功能时,是否还有必要推出由国家运营的 CBDC。

机构转型

2017 年,出于对投机和洗钱活动的担忧,韩国实施限制措施,禁止企业、机构和金融公司开设加密货币交易所账户。只有个人可以使用经过验证的实名账户进行加密货币交易。机构和企业账户被禁止,银行也面临严格的合规义务。而本届政府已启动分阶段解除这些限制的进程。

初始阶段(2025 年中期),非营利组织和部分公共机构现已获准将通过捐赠或扣押获得的加密货币变现,前提是它们满足严格的合规要求,例如使用经过验证的韩元实名交易所账户,并设立内部审核委员会。

到 2025 年末,政府将通过试点项目,将加密货币交易所账户的使用资格扩展至约 3500 家上市公司和专业机构投资者。这些账户必须经过实名验证,并遵守严格的反洗钱(AML)和 KYC 协议。金融当局已宣布,上市公司最终将获准直接参与加密货币交易,这将推动企业层面的大规模应用。

各大国内交易所已推出或升级了「机构级」产品、托管解决方案和支持服务,以应对大企业和专业投资者可能增长的需求。

目前,银行、资产管理公司和经纪商等传统金融机构仍被排除在直接加密货币交易之外。这种设置确保了韩国机构加密货币活动的第一波浪潮将由非金融企业引领,这可能使它们在监管大门进一步打开时获得竞争优势。

政治认可

李在明的加密货币议程获得了广泛的政治支持,不仅限于其所在的共同民主党。在最近的竞选活动中,两大主要政党都承诺将合法化加密货币 ETF,这在韩国政治中是罕见的两党共识时刻。此前反对讨论加密货币 ETF 的金融服务委员会,如今也已提交路线图,计划在 2025 年底前批准现货比特币 ETF 和现货以太坊 ETF。

这种政治转向反映出加密货币已成为一个重要的选民议题。韩国超 1600 万的加密货币持有者约占韩国总人口的三分之一,数字资产政策已从小众的技术政策变成了主流政治议题。

政府还采取更广泛的措施支持加密货币企业。中小企业和初创企业部宣布计划取消限制,不再阻止加密货币公司获得风险企业资格,使它们能够享受重大税收优惠,包括五年内企业所得税减免 50%,以及房地产购置税减免 75%。

韩国投资者对这些政策进展反应热烈。稳定币商标申请提交后,银行股大幅上涨。Kakao 银行在提交加密货币相关商标申请的次日股价上涨 19.3%,KB 金融集团在类似申请后股价上涨 13.38%。

更引人注目的是,2025 年 6 月,韩国散户投资者向 Circle 集团股票投入近 4.5 亿美元,使其成为当月最受追捧的海外股票。自 6 月上市以来,Circle 的股价已上涨逾 500%,因为韩国投资者将其视为全球稳定币应用的风向标。

这种投资模式反映出投资者对韩国稳定币政策如何推动全球稳定币基础设施需求有着深刻理解。韩国投资者正在为韩国对全球数字资产市场的潜在影响力布局。

李在明的加密货币战略面临着巨大的外部压力。美国总统唐纳德・特朗普威胁实施高达 50% 的对等关税,这可能严重冲击韩国依赖出口的经济。由于出口占 GDP 的 40%,贸易中断可能引发经济衰退,届时无论监管如何完善,可用于加密货币投资的资金都将受限。

时间上的紧迫性使得政策实施与经济恶化之间形成了一场竞赛。韩国当局正急于建立加密货币基础设施,以防潜在的贸易冲突使经济环境变得过于艰难,阻碍新的投资举措。

在国内,央行对私人稳定币的反对可能引发持续的监管紧张。韩国银行官员更倾向于将稳定币发行置于银行业监管之下,而不是允许科技公司进入货币基础设施领域。

税收政策也尚未确定。计划中对年利润超过 250 万韩元的加密货币收益征收 20% 资本利得税的政策已多次推迟,但仍计划实施。这项税收与新的企业加密货币准入规则如何相互作用,将影响机构的应用模式。

韩国加密货币政策的全球影响正受到国际社会的密切关注,对于其他面临类似经济压力和技术应用模式的国家而言,这可能成为一个可供借鉴的范本。监管清晰度、机构准入和本土稳定币基础设施的结合,构成了数字资产整合的综合方案。

如果取得成功,韩国模式可能会影响其他亚洲经济体的政策制定,并为那些希望在拥抱数字资产创新的同时保持货币主权的国家提供一个模板。

Read More
TechFlow快讯

印度上市公司Jetking董事会批准定向增发扩大比特币储备

深潮 TechFlow 消息,7 月 21 日,印度首家采用比特币标准的上市公司Jetking宣布董事会已批准定向增发股票计划,旨在扩大其比特币储备运营。该计划将向特定非发起人发行46万股股票,每股价格250卢比(面值10卢比+溢价240卢比),总融资规模达11.50亿卢比。所筹资金将用于三个方面:收购比特币、一般企业用途以及比特币教育培训与技能发展。该计划符合印度证券交易委员会(SEBI)2018年规定和2013年《公司法》,尚需获得股东和监管部门批准。公司管理层将保持不变,但股权结构可能调整。

Read More
TechFlow快讯

某做多浮盈2400万美元鲸鱼开设多个对冲空头头寸

深潮 TechFlow 消息,7 月 21 日,据链上分析师 Onchain Lens(@OnchainLens)监测,某鲸鱼向 Hyperliquid 存入 500 万枚 USDC,并开设了多个空头头寸:

1、使用 20 倍杠杆做空 SOL;

2、使用 10 倍杠杆做空 DOGE、FARTCOIN、BONK、LTC 和 PEPE;

3、使用 5 倍杠杆做空 PENGU 和 SPX。

此外,该鲸鱼在另一个钱包中还持有多个多头头寸,目前浮盈已超过 2400 万美元。

Read More
TechFlow快讯

Bybit 推出 TA 代币 Token Splash,派送 450 万枚代币

深潮 TechFlow 消息,7 月 21 日,Bybit从今日起至8月5日推出TA代币Token Splash,总奖池高达450万枚TA代币,用户只需报名活动并完成储值及现货交易即可瓜分专属奖池:

– 新用户专享:7月21日UTC时间上午4点至8月5日上午11点期间,首6250名合资格的新用户可瓜分250万枚TA奖池。新用户须完成身份验证并累计存款1500枚TA、或存款100 USDT并交易100 USDT等值TA。

– 交易获代币:7月21日UTC时间上午9点至8月5日上午11点期间,参与TA Token Splash的合资格用户可瓜分200万枚TA。参与者须在Bybit现货交易至少500 USDT等值的TA代币,即可根据交易量获得相应代币。交易量越高、瓜分份额越多;每位用户奖励上限为10000枚TA。

TA是Trusta AI项目的原生代币,该项目致力于构建AI和加密货币的可信身份网络,目前已坐拥超过300万用户和250万链上认证。Trusta AI获得Solana、Arbitrum等知名机构支持,并与币安、Linea、Consensys等建立合作伙伴关系。 

Read More