Aster DEX 上的 $4/USDT 现货交易量 24 小时突破 5700 万美金
深潮 TechFlow 消息,10 月 9 日,据官方数据显示,Aster DEX 上的 $4/USDT 现货交易量24小时突破 5700 万美金,仅次于 $ASTER/USDT。
据悉, Aster DEX 近期已快速上线 币安人生,客服小何,财务自由,SZN,DUST等10个meme 代币。结合 S3 的挖矿激励与空投计划,用户参与Aster DEX 交易,将获得额外奖励加成。
WeTrying | 币圈快讯早知道
WeTrying | 币圈快讯早知道
深潮 TechFlow 消息,10 月 9 日,据官方数据显示,Aster DEX 上的 $4/USDT 现货交易量24小时突破 5700 万美金,仅次于 $ASTER/USDT。
据悉, Aster DEX 近期已快速上线 币安人生,客服小何,财务自由,SZN,DUST等10个meme 代币。结合 S3 的挖矿激励与空投计划,用户参与Aster DEX 交易,将获得额外奖励加成。
深潮 TechFlow 消息,10 月 9 日,据 Lookonchain 监测,鲸鱼地址 0x2a02 于 5 天前开设 3 倍杠杆做多头寸,涉及 7,957 枚 BNB,价值 1013 万美元。目前该头寸浮盈超过 100 万美元。
深潮 TechFlow 消息,10 月 9 日,Bitget 推出新一期合约新币活动,完成指定任务可获得 USDT 空投,总奖池 30,000 USDT,详情如下
新人合约榜:新用户若完成不少于 1,000 USDT 的首次合约交易,且在此之前净充值大于 100 USDT,前 1,000 名每人可获得 10 USDT。此奖池可交易任意币对。
合约排行榜:所有用户若交易额排名前 1,000 且累计交易额满 10,000 USDT,可按照交易额共同解锁 20,000 USDT,单人最高可得 3,000 USDT。此奖池需交易指定币对 2ZUSDT、AIAUSDT、KGENUSDT、NOMUSDT。
详细规则已在 Bitget 官方平台发布,用户点击「立即加入」按钮完成报名,方可参与活动。活动时间截止 10 月 16 日 17:00 (UTC+8)。
深潮 TechFlow 消息,10 月 9 日,据Businesswire报道,受瑞士金融市场监管局 (FINMA) 监管的加密货币银行AMINA Bank AG宣布已与Polygon基金会达成合作,正式提供Polygon生态原生代币POL的质押服务并为参与者提供质押奖励。
深潮 TechFlow 消息,10 月 9 日,据星岛日报报道,香港引进重点企业办公室今日宣布Polkadot Community Foundation等18家企业落户香港,目前已引进102家重点企业。Polkadot联创Vincent表示,三年前已开始来香港进行教育相关工作,香港税率低、人才充裕,加上港府近年开始就稳定币发牌等规管,看好香港推动Web3的前景。
作者:佐爷歪脖山
Hyperliquid 结盟做市商,提供 HyperCore 的初始流动性,但这一切都建立在对 $HYPE 的预期上,即做市商会得到更长期的利润分成。
上文提到过,HyperBFT 的节点逐步扩大的方式是换仓,即基金会的代币份额转移至做市商节点手中,以利益换取他们的长期流动性承诺。
$HYPE 由此成为 Hyperliquid 的负债,需要同时满足做市商、HLP 和代币持有人的各项需求,需要注意,三者需求并不完全一致,如果 $HYPE 价格长期不涨,散户持有人必然抛售,造成做市商利益受损,但是涨的过快也不行,过高的价格轻则引发巨鲸抛售,重则经济学崩溃。
合理的 $HYPE 价格应该是 $BNB 的 10% 即 100 美元,但是均价 $50 的震荡行情,反而为价格留了足够的升值空间,以及熊市行情下较低的下跌起点,减缓承压。
直接卖流动性就是 MM 的价格,一定要包裹成屠龙少年。
币圈的任意产品/生意/模式,核心都要解决两个问题:
1. 把什么作为资产在售卖
2. 用什么样的方式去售卖
在 HyperEVM 启动前,面临市场中心化程度过高的“指责”,Hyperliquid 团队开始扩展 HyperBFT 节点,逐步引入外部参与方,并且 2 月初推出 HyperUnit,便于外部资金进入 HyperCore,为外部公链和 HyperEVM 打通埋下伏笔。
一如 2024.10 上线 Builder Codes,直至 2025.7 集成 Phantom 引爆市场流量。
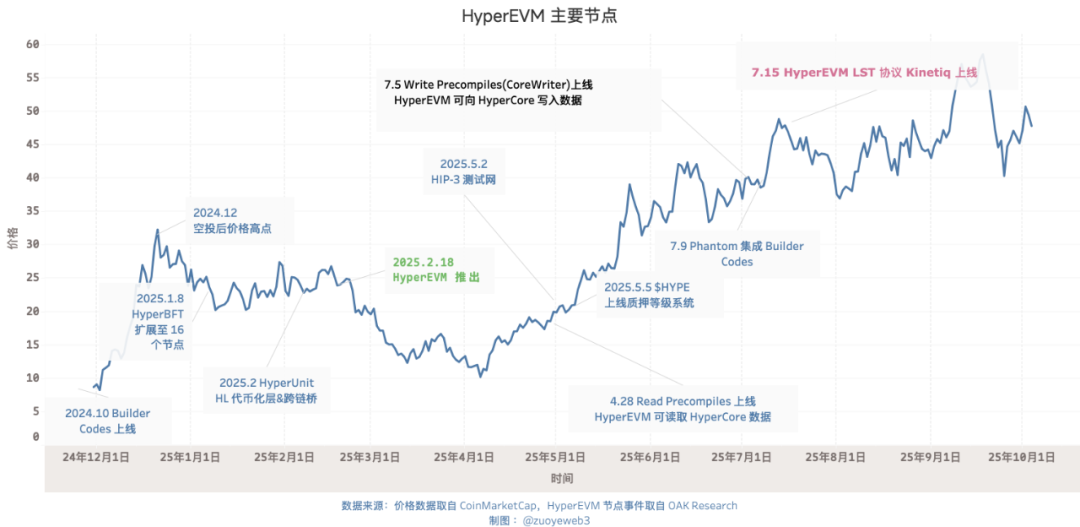
图片说明:HyperEVM 主要节点
图片来源:@zuoyeweb3
2025.2 月,HyperEVM 上线,随后,读写 HyperCore 和 HyperEVM 的预编译合约在 4-7 月逐步成型,之后便是生态项目的逐步上线。
真正给我们启发的是,在 31% 的代币份额空投分发之后,此时埋下 Hyperliquid 换仓的巨大抛压,在 HyperCore 空投 3 月后便上线 HyperEVM,如果没有预研是说不过去的,更合理的解释是挑了个时机去做:
1. 此时 $HYPE 节点稍微分散一些满足大众预期;
2. 并且价格在 25 美元以下徘徊,对于参与节点的各方而言价格相对可以接受;
3. 对于 Hyperliquid 团队“拉盘”压力较小。
节点分散,换仓开启,把安全性作为资产的方式卖给节点,在将 HyperCore 安全性迁移至 HyperEVM 之前,$HYPE 完成第一阶段大额交易。
项目创造在链上,资产发行在交易所。
加密网络效应可以约等于公链和 CEX 两种,稳定币是唯一跳出加密走向传统世界和人群的离群点。
纵观 FTX 崩溃后的加密时间线,ETH L2 的重点不是 ZK,而是 MegeETH 等“Solana”化的高性能 L2,Monad/Berachain/Sonic(Fantom) 等都是围绕自身主网代币刺激流动性,流动性对其并无长期偏好。
在交易所竞争中,如何面对币安是 OKX/Bybit/Bitget 等离岸所,Coinbase/Kraken 等合规所,以及新锐 Robinhood 的主线任务,不约而同选择是“交易一切”,Robinhood 选择 L2、预测市场和 $CRV 等山寨币,Kraken 走向钱包、L2、USDG 和上市,Bybit 扶正 Mantle,OKX 重设计 XLayer,以及来搞笑的 Bitget UEX(全景交易所)。
无论交易所还是公链,都希望打通流动性和代币的循环,发币之前,代币单向刺激流动性相对简单,发币之后,流动性赋能代币,进而代币反哺流动性的双向循环大多不成立,从 Berachain 到加密之王 AC 的 Sonic 莫不如是。
一切加密货币的历史都是创造资产的历史,自比特币以来,公链成为资产创造、发行网络的发生地,但是高昂的进入成本,让 CEX 这种完全不中心化的平台成为拉新人、上新币的超强中介,甚至据此发展出交易所公链这类依附性产物。
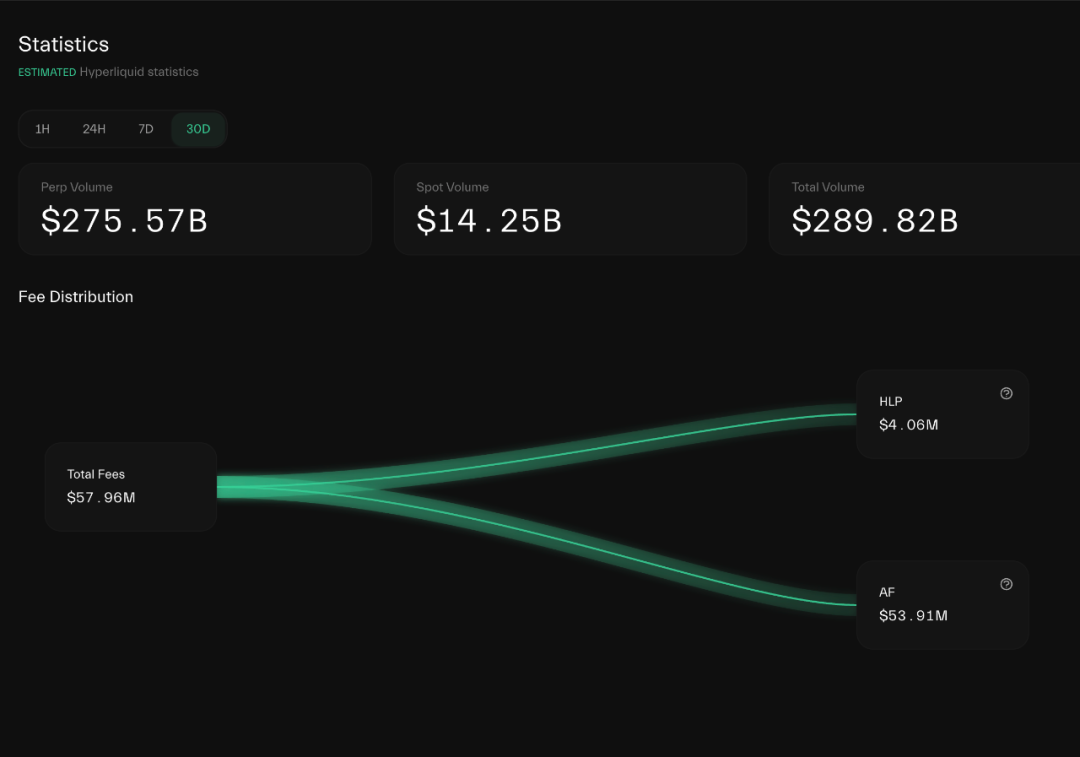
图片说明:Hyperliquid 手续费流向
图片来源:@hypurrdash
如果只观察 $HYPE 的市场表现,很难将其和代币刺激的项目区分开来,毕竟 92% 以上的收入都用于简单粗暴的回购。
Hyperliquid 的流动性也是刺激而来,但是通过较为平缓的换仓模式,以及团队自身的克制,加上无传统 VC 的集中解锁抛售机制,稳住了 HyperCore 的流动性和 $HYPE 价格的相对稳定。
所以 HyperCore 在复刻 CEX 的流动性之后,必须走向开放公链架构,让 $HYPE 变得更像 ETH 一样,成为具备真实消费场景的“货币”,目前来看,远未做到这一点。
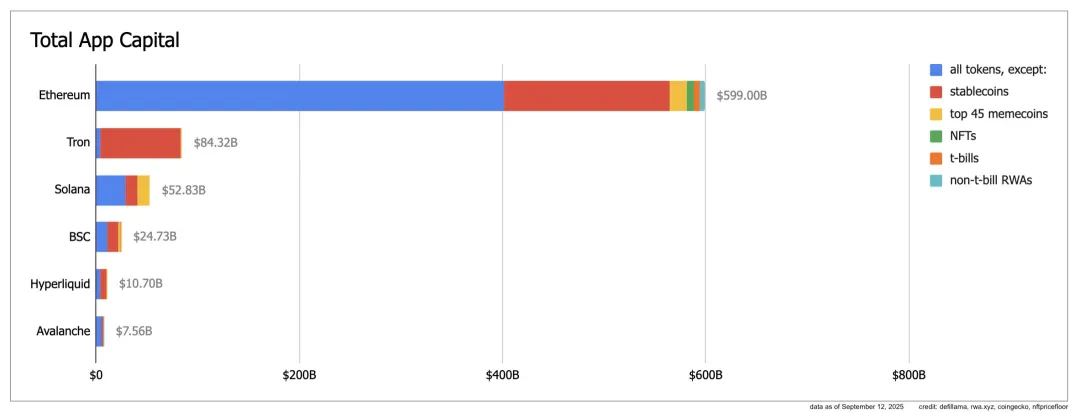
 图片说明:App Capital
图片来源:@ryanberckmans
根据 App Capital 指标,以太坊依靠山寨币和稳定币流通规模达 6000 亿美元,Tron 依靠稳定币一枝独秀,Solana 结构较为健康,稳定币、山寨币和 Meme 三分天下,但是规模较小,Hyperliquid 主要是稳定币和山寨币,触及 100 亿规模。
Note
App Capital 衡量公链的真实资金流动规模,不计算主网自身代币的价值,并且只计算其上代币的流通价值,而非 FDV 或者 TVL。
或者可以说,Hyperliquid 上的资产,除了 Unit 桥接而来的 BTC/ETH/SOL 之外,主要是 $HYPE 的赋能,这和不计算主网代币不冲突,因为 Kinetiq 等 LST 包裹而来的 $kHYPE 也是“DeFi”代币,Morpho/HyperLend 主要也是基于 $HYPE 的刺激而进入 HyperEVM 生态。
我们主要来解释后者,在表面上看,HyperEVM 不依靠回购或补贴发展自身生态,但实际上,生态项目呈现出两个特点:
1. LST、借贷、Yield 主要围绕 $HYPE 派生资产发展;
2. DEX 等中立工具无法起量,HyperSwap TVL 很少。
以 Kinetiq 为例,其更像是 $HYPE 的链上再发行商,从 Lido 版 LST 起家,逐步进入借贷、稳定币、Yield 等各产品线,其 TVL 在 25 以美元左右,而 Kinetiq 自身也是 HyperBFT 节点之一。
与之对比,HyperEVM 上的主要 AMM DEX HyperSwap TVL 只有 4400 万美元左右,固然有和 HyperCore 定位冲突之处,但是相较于 Pancakeswap 的 25 亿 TVL,以及 Uniswap 的 55 亿 TVL,还是极端逊色。
这也验证 App Capital 的重要性,HyperEVM 上的资产仍旧是 $HYPE 的再发行渠道,距离成为独立的生态系统还有很远的路。
Choice is an illusion created between those with power and those without.
虽然 Hyperliquid 极力想打造 HyperEVM 的价值闭环,但截止目前,依然在围绕 $HYPE 和 HyperCore 流动性,HyperEVM 自身价值并未与之协同。
这里和我们日常的理念框架有所冲突,在看到的任意资料中,都会提及 HIP-3、Core Writer 和 Builder Codes 的伟大意义,好像这三者让 HyperCore 的流动性无缝迁移至 HyperEVM。
但这是一种“幻觉”,HyperCore 通过以上技术创新,卖出的是一种“流动性”部署权,并不等于为项目提供交易流动性。
更直白一点,Hyperliquid 卖出的是 HyperCore 的技术架构,一如 Aave 的友好分叉。
Tip
Aave DAO 设计友好分叉模式,第三方可直接使用 Aave 的代码进行开发,但是要将部分协议收入分给 Aave,HyperLend 便是一例。
从 Read Precomplies 到 Write Precomplies(即 CoreWriter System),构建起 HyperEVM 上直接读写 HyperCore 数据的能力,这其实是二者打通的通用模式,即开放 HyperCore 的访问权限。
访问权限≠流动性初始化,任意想要使用 HyperCore 流动性的 HyperEVM 项目,都要自行寻求资金引发流动性。
Hyperliquid 不会提供补贴,这就需要项目方各显神通,HyperBeat 寻求外部融资,Hyperlend 坚持社区主导。
这就创造一种不对等关系,Hyperliquid 不会为 HyperEVM 项目提供 $HYPE 激励,但是诱导他们围绕 $HYPE 进行建设,以推动代币的真实使用。
事实上,这在 Builder Codes 上已经显露端倪,以往的 CEX 返佣凸出设置邀请码区分来源,考验的是地推和社团长的“传销”与转化能力,所以 CEX 会疯狂投放大小 KOL。
但是 Hyperliquid 走的是淘宝返佣模式,并不介意你改头换面,鼓励开发者和项目方围绕 HyperCore 流动性去创业,去建设自己的品牌和前端,HyperCore 甘愿承担流动性供应商的角色。
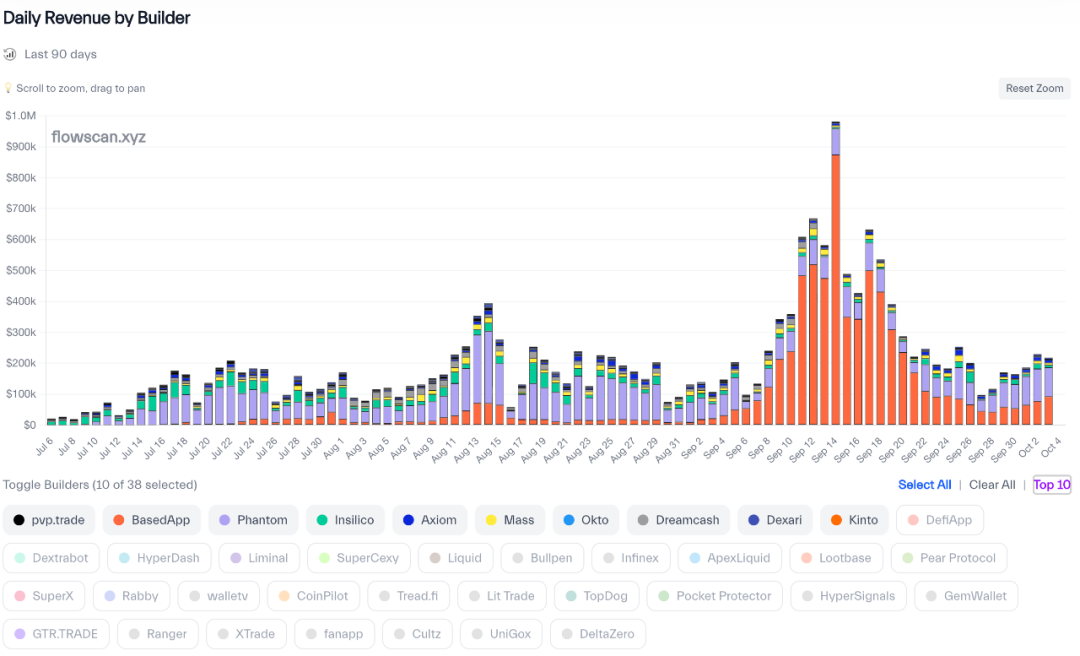
图片说明:Builder Codes 收入排名
图片来源:@hydromancerxyz
HyperCore 提供统一流动性后端,BasedApp 可以打造自己的 Robinhood 体验,Phantom 可将其合约嵌入自身生态,任意定制,分润即可。
仿照 Builder Codes,Hyperliquid 推出 HIP-3 提案,允许用户在 HyperCore 上自建任意合约市场,包括预测市场、外汇或者期权等。
从产品层面而言,这是继现货拍卖后的合约拍卖机制,依然是 31 个小时一轮,无非是要求 50 万枚的 $HYPE 保证金(约 2500 万美元)。
但是,经由 Core Writer 协议的补充,HIP-3 实则在打通 HyperEVM 到 HyperCore 的循环杠杆,HIP-3 本就由 LST 协议 Kinetiq 提出,并且 Kinetiq 自身也运行 HyperBFT 节点。
经由 CoreWriter 和 HIP-3 协议,Kinetiq 引导至 HyperEVM 链上 DeFi 协议的 $HYPE 现在要重新回流至 HyperCore,引发事实上的通缩。
进一步,Kinetiq 还提供众筹拍卖服务,大家可以一起组团集资拍创建权,可以设想一下,HyperCore 上质押的 $HYPE,最终成为 HyperCore 的合约保证金。
1. 用户集资或项目方提供 50 万枚 $HYPE 参与竞拍;
2. 项目启动后在 HyperCore 部署,初始交易流动性自行解决;
3. 项目方产生的手续费以 $HYPE 计价分润 50% 给 Hyperliquid;
4. 项目不当行为,Hyperliquid 会按比例罚没质押的 $HYPE;
从更好理解的角度而言,HyperCore 交易量是 $HYPE 的估值基础,HyperEVM 是 $HYPE 的估值放大,让生态去博弈价格基准,并且提升真实的使用量,摆脱对回购的过度依赖。
在双重架构体制下,可控的 HyperCore 需要自由的 HyperEVM,只有补齐开放权限,才能让 $HYPE 的价值螺旋升天。
在 HyperCore 的回购机制下,Hyperliquid 的增长故事只能是成为完全体的币安,HyperEVM 让 $HYPE 本身有成为引发次级流动性的选择。
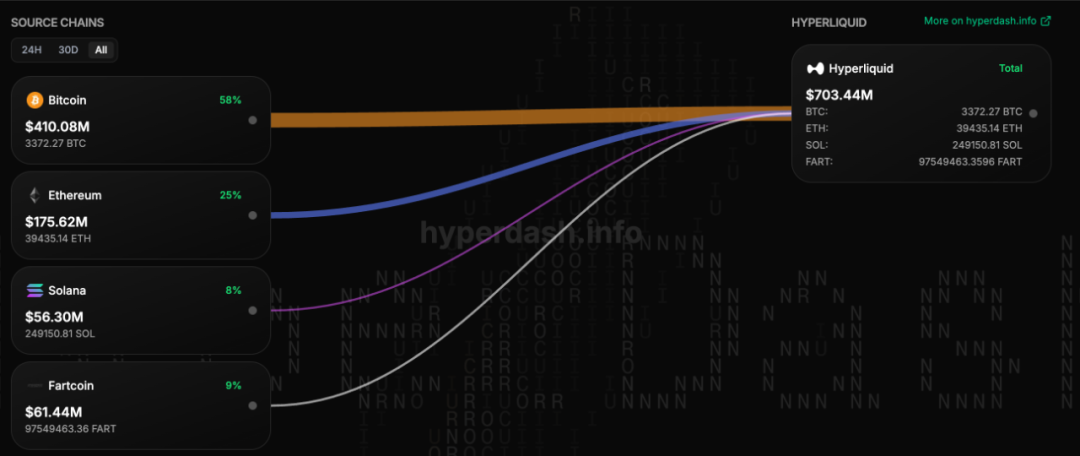
图片说明:Unit 桥接资产分类
图片来源:@hypurrdash
这就类似用 Unit 引入 BTC/ETH 的目的是促进 $HYPE 作为交易手续费的增长,别忘了 $FTT 作为 FTX 主要资产储备的下场是崩溃。
HIP3 和 CoreWriter system 彻底改变 Hyperliquid 的估值和定位,$HYPE 将以完整的公链+交易所状态出击。
I don’t wear my heart upon my sleeve.
本文侧重拼凑 Hyperliquid 如何组织 HyperEVM 的初始流动性,较少关注 HyperEVM 生态现状。
现在 HyperEVM 基本可以视为 $HYPE 的包裹和杠杆放大器,尚未有真正脱离对 $HYPE 的依赖的项目或机制,大多是对 ETH 项目的迁移或模仿。
突然之间,Hyperliquid 为 Season 2 用户投放 NFT,考虑到 Season 1 考察 Perp 交易量,Season 2 考察现货+Perp 交易量,S3 大概率会考察 HyperEVM 交易量。
在面临 Aster 等竞争对手进攻时,Hyperliquid“补发” S2 NFT,既可以促进 HyperEVM 交易量,还能为 S3 打好前站,环环相扣,真是奇妙。
先做可控的 HyperCore,再做开放的 HyperEVM,你以为链接器是 CoreWriter system ,实则是 $HYPE 的双重作用。
深潮 TechFlow 消息, 10 月 9 日,据彭博社报道, Robinhood Markets Inc. 联合创始人 Vlad Tenev 和 Baiju Bhatt 首次跻身彭博亿万富翁指数全球 500 强富豪榜,个人财富分别达 75 亿美元和 88 亿美元。报道称, Robinhood 股价今年以来已上涨四倍,成为标普 500 指数表现最佳的股票之一。
深潮 TechFlow 消息,10 月 9 日,据SUN.io 官方公告,第四十七期 SUN 代币回购销毁已顺利完成。在2025年9月4日至2025年10月9日期间(新加坡时间),共销毁 5,211,127.1873 枚 SUN 代币,全部已转入黑洞地址进行永久销毁,进一步缩减了 SUN 的流通量。自2021年12月15日(新加坡时间)开始,目前累计回购销毁 SUN 646,474,398.98 枚。
本次回购销毁计划有效降低了 SUN 代币的市场流通总量,这一举措不仅增强了市场对 SUN 代币稀缺性的认知,更为其价值增长构建了可持续的发展基础。
深潮 TechFlow 消息,10 月 9 日,据 CoinDesk 报道,英国金融行为监管局(FCA)正式解除了对加密货币交易所交易票据(ETN)的零售禁令。
英国税务海关总署确认,加密货币 ETN 可在个人储蓄账户(ISA)和注册养老金计划中免税持有。从 2026 年 4 月 6 日起,加密货币 ETN 将重新分类为创新金融 ISA(IFISA)投资产品,但税收优势保持不变。
伦敦证券交易所已上市来自 21Shares、WisdomTree 和 ETC Group 等发行商的多只加密货币 ETN,此前仅向专业投资者开放。这些产品必须由受监管托管机构持有的基础资产完全实物支持,不得使用杠杆。
深潮 TechFlow 消息,10 月 9 日,据 CoinDesk 报道,卢森堡代际主权财富基金(FSIL)已将其持有资产的 1% 投资于 Bitcoin ETF,成为欧元区首个进行此类投资的国家级基金。
卢森堡财政部长 Gilles Roth 在 2026 年预算报告中披露了这一投资决定。该基金成立于 2014 年,资产规模约为 7.3 亿美元,主要投资于高质量债券。根据今年 7 月政府批准的新投资政策框架,FSIL 被授权将最多 15% 的资产配置于另类投资,包括私募股权、房地产以及加密资产。
卢森堡金融发展署代表 Jonathan Westhead 表示,为避免操作风险,该基金通过精选的 ETF 获得 Bitcoin 敞口。他指出,1% 的配置在该基金的特殊定位和使命下达到了适当平衡,同时传达了对 Bitcoin 长期潜力的明确信号。
深潮 TechFlow 消息,10 月 9 日,据金十数据报道援引《纽约时报》报道,美联储威廉姆斯支持进一步降息,其认为经济尚未陷入衰退。
深潮 TechFlow 消息,10 月 9 日,据 Business Wire 报道,美国合众银行宣布已被选为 Anchorage Digital Bank 支付稳定币储备资产的托管方。Anchorage Digital Bank 于 2025 年 7 月推出稳定币发行平台,紧随 GENIUS 法案通过。这些稳定币为满足 GENIUS 法案要求,必须由高质量流动性资产一对一支持,并配备完善的银行保密法/反洗钱程序。
Anchorage Digital 首席执行官 Nathan McCauley 表示,与美国合众银行的合作反映了数字金融与传统金融体系日益融合的趋势。
撰文:1912212.eth,Foresight News
近日一项巨额融资轰动了整个 Crypto 圈,Polymarket 确认纽约证券交易所母公司洲际交易所 (ICE) 将对其进行 20 亿美元的战略投资,投后估值为 90 亿美元。这是近年来 crypto 领域项目获得的最高融资额之一,同时其将近 100 亿的估值也将预测市场的潜力与热度推至舞台中央。
洲际交易所(Intercontinental Exchange,简称 ICE) 是全球领先的金融基础设施和数据服务提供商,其作为纽约证券交易所(NYSE)的母公司。2000 年 5 月 ICE 由 Jeffrey C. Sprecher 创立于美国亚特兰大,最初专注于能源衍生品电子交易。2007 年其收购纽约期货交易所(NYBOT),扩展至农产品和金属期货。
2013 年 ICE 以 82 亿美元收购纽约泛欧交易所集团(NYSE Euronext),获得纽约证券交易所所有权,业务扩展至股票、期权交易领域,成为全球首家同时掌控大宗商品和股票交易的交易所集团。
ICE 其全球化的业务布局非常广泛,不仅运营全球 14 家交易所,包括 ICE Futures Europe(伦敦)、ICE Futures U.S.(纽约)、ICE Futures Singapore(新加坡)等,覆盖能源、农产品、金属等大宗商品市场,还通过纽交所(NYSE)和 Liffe 交易所,涉足股票、股指期货等多元化交易。此外 ,它还提供清算、数据服务以及抵押贷款等。
截至目前,ICE 市值达超 500 亿美元,位列全球第四大交易所集团。
据 Decrypt 报道,预测市场 Polymarket 即将向美国用户重新开放,距离其近四年前被美国商品期货交易委员会(CFTC)实际上禁止已有多年。
Polymarket 此前以 1.12 亿美元收购持有 CFTC 牌照的交易平台 QCX LLC,已开始对包括体育赛事和选举市场在内的事件合约进行自我认证。
加密市场已成为全球金融市场的重要组成部分。ICE 作为全球领先的金融基础设施提供商,投资 Polymarket,是 ICE 进入加密预测市场的重要举措。
ICE 可以将其在传统金融市场的经验和资源引入加密市场,推动预测市场与加密技术的深度融合,从而开拓新的业务领域和收入来源。
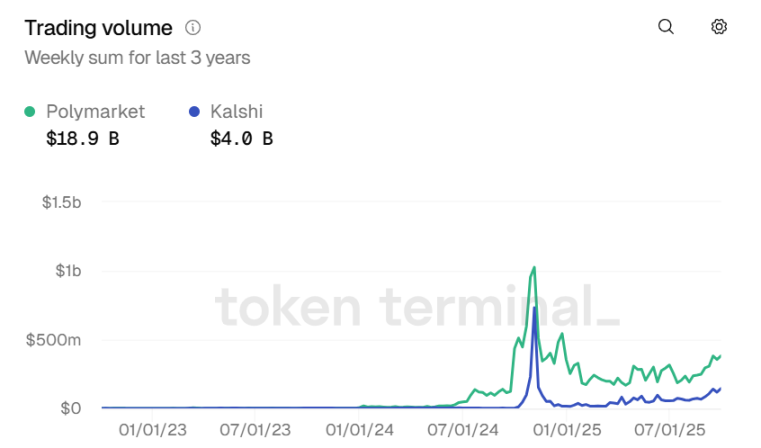
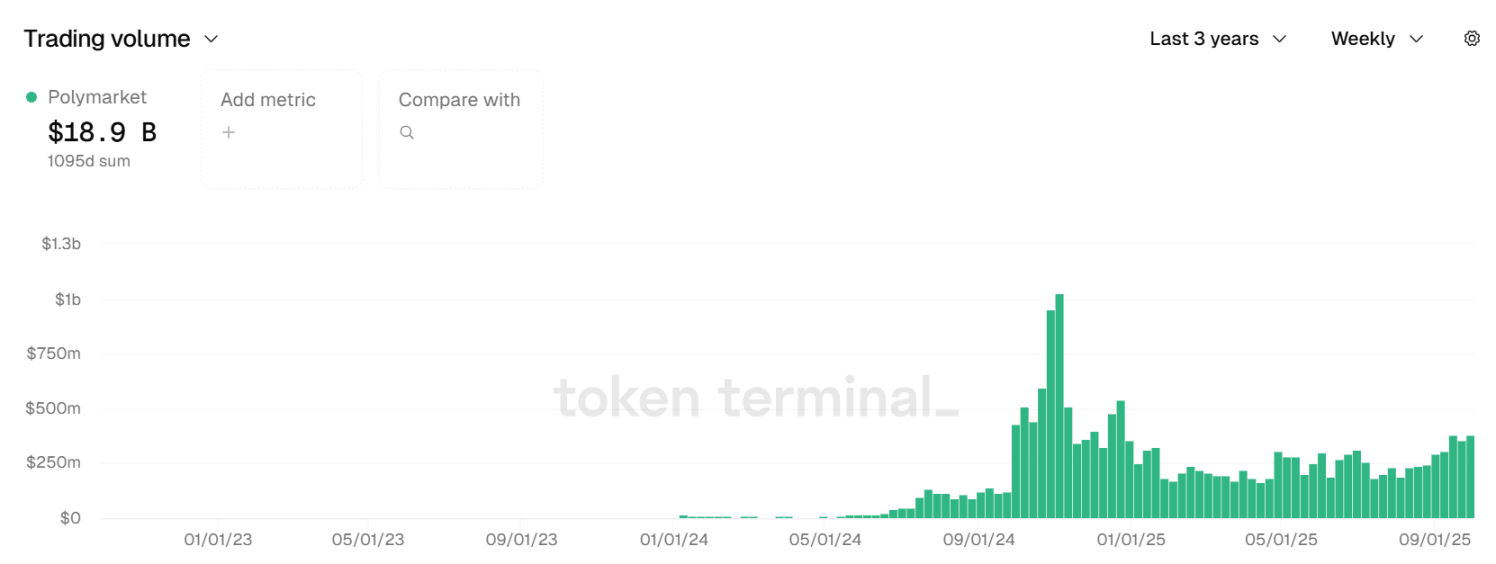
Polymarket 自去年美国总统选举大出风头后,不论是资金以及用户数都迎来大幅度飙升。其后,虽然热度有所下降,但是其交易额仍保持着不错的水平。
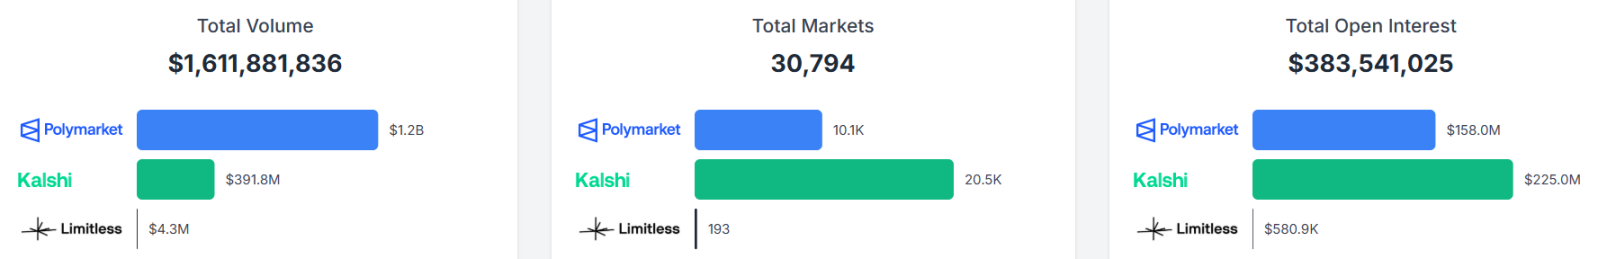
tokentermina 最新数据显示,其总成交额已升至 189 亿美元,大幅领先于另一个竞争对手 Kalshi。
其 TVL 升至 1.692 亿美元,过去 30 日的交易额升至 15 亿美元,涨幅 42.2%。
其月活用户数也迎来大幅度拉升。目前活跃用户数达到 26.38 万人,月涨幅 26.8%。
Polymarketanalytics 最新数据显示,其总的交易者为 1349740 个,预测市场数量为 46995 个。虽然 Polymarket 在总交易额上遥遥领先领先,不过在总市场以及总未平仓头寸上却落后于 Kalshi。
早在 2024 年美总统大选后,Polymarket 为吸引资金继续留下,曾在官网相关页面提示用户未来或有代币空投。
根据 SEC EDGAR 数据库显示,Polymarket 的运营实体 Blockratize Inc.在 2025 年 8 月 1 日提交了一份 Form D 文件,文件中提到的其他认股权证 或其他权利条款。这类表述往往被视为未来发币的信号。
由于代币在美国的法律地位仍不明确,公司通常无法在 SEC 文件中直接提及代币发行计划,因此会使用「认股权证」这样的表述为投资者预留未来获得代币的权利。这已经成为加密行业进行传统股权融资时的常见做法。
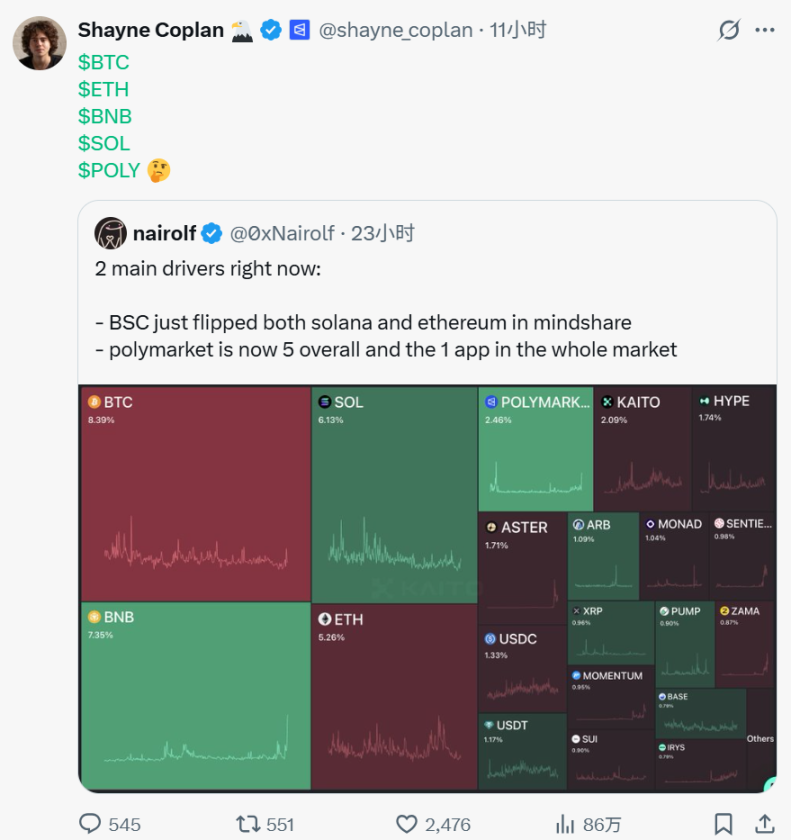
10 月 8 日,Polymarket 创始人 Shayne Coplan 在转发推文时将 POLY 的代币符号排在 BTC、ETH、BNB 以及 SOL 之后,暗示 Polymarket 的代币名称或为 POLY。不过发币时间仍不得而知。
撰文:The Smart Ape
编译:AididiaoJP,Foresight News
我经常听人说:「大科技公司不过是在追逐利润。」说这话的人显然什么都不懂。
更深层的真相是这些巨头追逐的不是收入,而是对模式、叙事和思想的控制。
伯纳德·阿诺特,世界上最富有的人之一,曾经说过:
「我现在负债 20 亿美元,比当年负债 5 万美元时睡得更安稳。」
金钱对他们而言,本身不是目的,而是一种工具。
如果一家公司每年亏损,但却获得了对其用户的直接控制权,包括他们的选择、他们的价值观、他们的信仰,那么它根本就不是失败。它能从唯一真正重要的「控制权」中获得丰厚的利润。
我们是唯一仍然把金钱视为最终目标的人。
但在更高的层面上,金钱只不过是一种工具。更准确地说,是一种控制工具。
金钱并非一直扮演这个角色。在其早期形式中,它仅仅是一种交易手段,用于交换水果、蔬菜、货物。
然后是盐和香料,它们更容易交换。
后来是贵金属、银币和金币,它们因其稀有性和实用性而拥有真实价值。
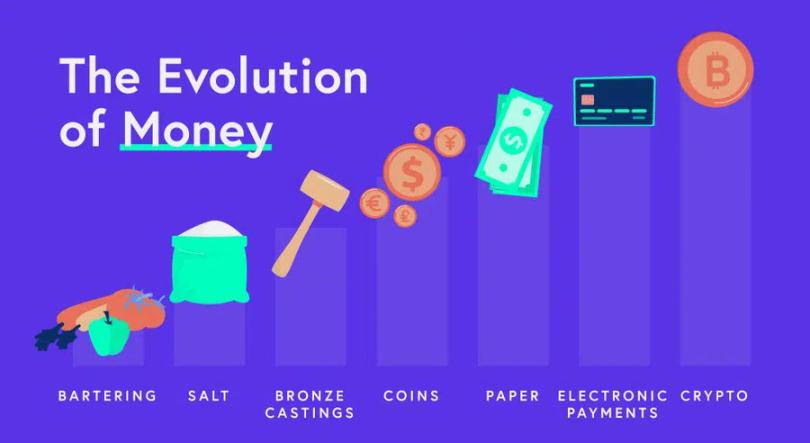
直到那时,金钱还代表着真实的价值。
但随后我们转向了纸币,它本身没有内在价值;后来又转向了更抽象的东西:数字货币,屏幕上的数据,只需点击一下即可无限印制。
这种最新的形式,让控制其创造的人能够免费获取真实的资源,如水、食物、土地,现在甚至是时间和人类的思想。
所以当一家公司在账面上亏损,但却获得了你的注意力、你的思想、你的行为时,它并没有损失任何东西。它是在用虚假的金钱换取真实的人类资源。
说实话,OpenAI、Google 和 Anthropic 背后的数字是疯狂的。
但更疯狂的是如果目标是利润,这些数字毫无意义;只有当目标是支配时,它们才说得通。
OpenAI 在 2025 年上半年创造了约 43 亿美元的收入,年化运行率达到 100 亿美元。对你来说听起来很赚钱?
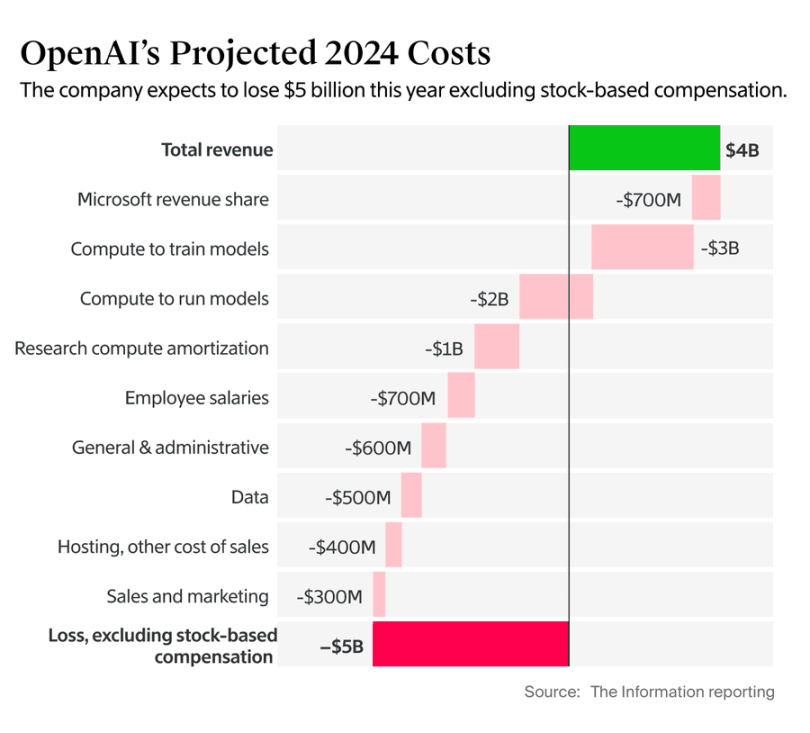
但是它在同一时期烧掉了 25 亿美元。它每赚一美元,就要花掉 1.6 美元。
它还另外筹集了 83 亿美元的资本,可能扩展到 400 亿美元。投资者知道它不盈利,但他们不在乎。为什么?
因为目标不是短期回报,而是将世界的 AI 层锁定在 OpenAI 的生态系统内。
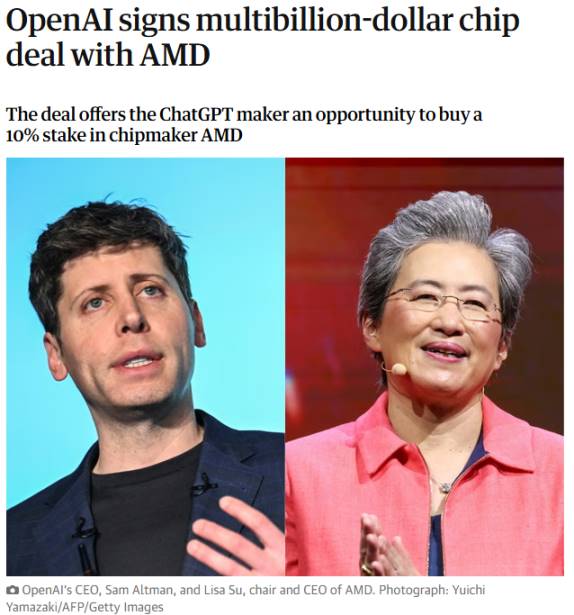
OpenAI 甚至与 AMD 签署了一项价值数十亿美元的协议,不仅是为了购买芯片,更是为了确保长期的 GPU 供应,甚至收购了 AMD 高达 10% 的股权。那是垂直统治,控制着所有未来 AI 所依赖的原始计算力。
以 AI 为例,只有 3 或 4 家公司完全主导着模型训练。
构建这些模型需要耗费数亿甚至数十亿美元的计算力和数据。
较小的参与者无法竞争,这使得这些巨头对每个 AI 的「思考」和「说话」方式具有不成比例的影响力。
@MTorygreen 称此为 AI 单一文化:
「当每个人都使用相同的少数几个模型时,在线内容会趋同于相同的语气、风格和视角。」
除了过滤掉多样性之外,这个系统还创造了一种单一的思维方式。
感觉就像他们不希望人们为自己思考,不希望人们拥有个人想法或独立见解。
他们希望你遵循叙事,像温顺的绵羊一样。
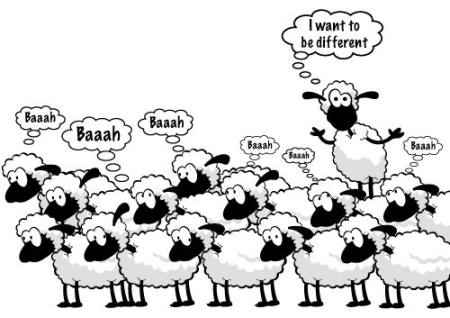
当你控制了模型,你就控制了哪些声音被放大,哪些声音消失,哪些想法成为「真理」。
你甚至不需要禁止言论,许多观点根本从未出现,因为数据集和模型过滤器在它们诞生之前就将其抹去了。
因为大多数数字服务依赖于相同的少数模型,整个在线对话变得同质化。
语气、论点,甚至什么是「可接受的」,都开始与这些公司编码的价值观相匹配。
如果一个模型被优化为「安全」、「规避风险」或「政治正确」,那么持不同政见的声音或不传统的语调就会被软化、净化或完全删除。
这是设计上的软性审查。
托里·格林解释得很完美,我们不再与一个混乱、狂野的互联网互动,而是
「一个回响着企业认可答复的回音室。」
试图引入新语言、少数群体视角或文化细微差别的小型开发者没有机会,他们无法获得相同的计算力、数据或财力。
简而言之,他们无法获得凭空印出的无限金钱。
我们最终所处的世界不是众多思想的世界,而是众多镜子反射着同一个思想的世界。
如果问题是模型、计算力和数据的集中控制,那么解决方案必须将其逆转。
唯一的出路是去中心化,包括计算力、模型和治理的去中心化。
想象一下 GPU 网络分布在成千上万的贡献者中,而不是由任何单一的云或公司控制。
像 @ionet 这样的项目已经在构建这个愿景,社区共享计算资源,供独立开发者使用。
不是依赖一个巨头的「统治一切的模型」,每个社区、文化和语言都可以训练自己的模型,反映其价值观和世界观。
托里·格林正是主张这一点,主张成千上万个独特的、社区驱动的模型,而不是一种 AI 单一文化。
这些社区模型将是透明的、可审计的,并由用户自己治理,这样偏见和审查就无法隐藏在企业的黑匣子里。
当然,这并不容易。与这些巨头竞争需要获得相同的资源,而没有无限资本的支持,这几乎是不可能的。
但还有另一种力量,那就是集体的觉醒。
如果有足够多的人理解其中的利害关系,并团结他们真实的资源、能量、创造力和协作精神,他们就能构建出比金钱更伟大的东西。
这很困难,是的。但这是必要的。
因为如果我们不这样做,这个系统只会变得更糟,耗尽世界上越来越多的真实资源。
我们已经到了一个地步,甚至连我们的自由意志和想象力都在被吸取。
如果我们现在不反击,他们下一个要拿走的资源会是什么?
深潮 TechFlow 消息,10 月 9 日,据 BitcoinTreasuries.NET 监测,美国比特币财库公司持有的比特币总量已达到 947,958 枚,按当前市值计算约为 1152 亿美元。
深潮 TechFlow 消息,10 月 9 日,据官方公告,Bitget CandyBomb 上线项目 KGEN ,总奖池为 120,000 枚 KGEN。完成特定合约交易量任务,单人最高可得 400 枚 KGEN。
详细规则已在 Bitget 官方平台发布,用户点击「立即加入」按钮完成报名,方可参与活动。活动时间截止 10 月 16 日 14:00(UTC+8)。
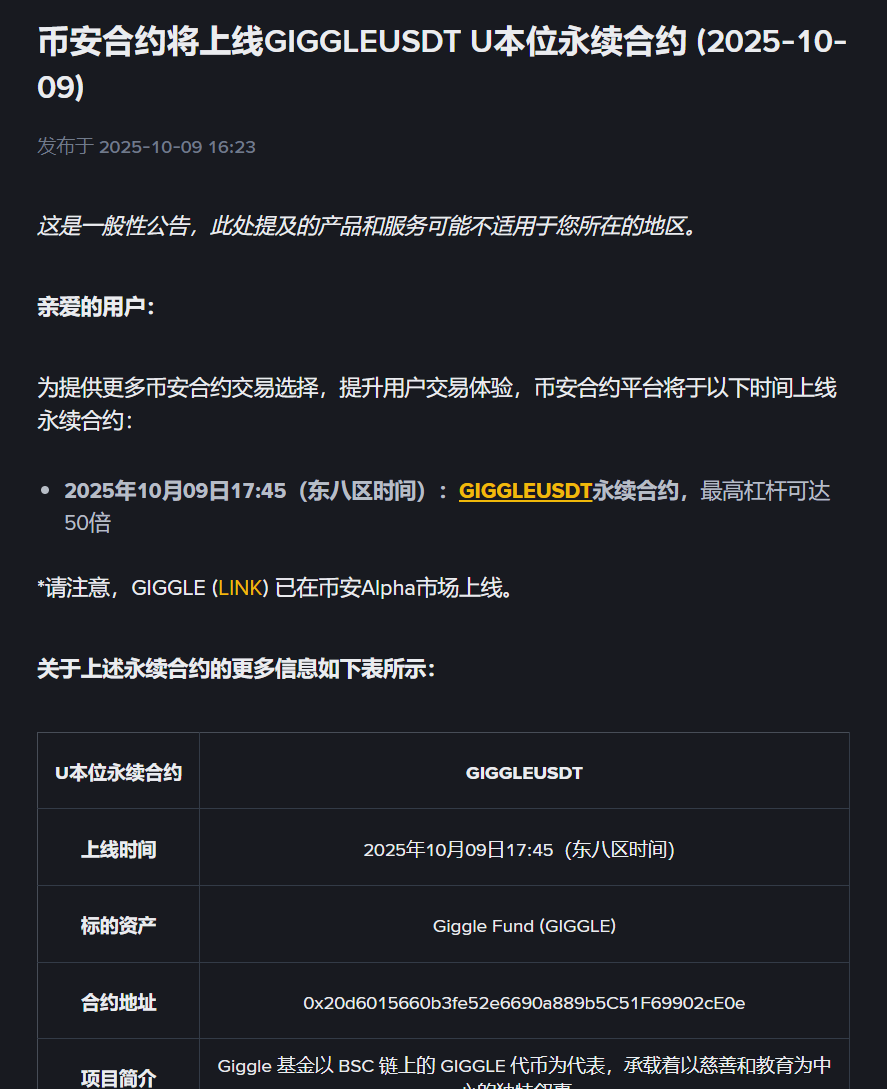
深潮 TechFlow 消息,10 月 9 日,据官方公告,币安合约平台将于以下时间上线永续合约:
2025年10月09日17:45(东八区时间):GIGGLEUSDT永续合约,最高杠杆可达50倍
请注意,GIGGLE (LINK) 已在币安Alpha市场上线。
撰文:Michael Nadeau
编译:Luffy,Foresight News
Tom Lee 在前不久的韩国区块链周上提出,以太坊的中期目标价为 6 万美元,并表示以太坊正处于一个为期 10-15 年的超级周期中。
如果他的判断正确,这一超级周期将以波浪式推进,跨越多个周期,伴随牛市与熊市的交替。
当下,我们正处于牛市之中,但牛市不会永远持续。
回顾历史,以太坊在 2018 年跌幅达 94%,2022 年跌幅达 80%,因此我们有理由预判,未来仍将出现一次大幅回调。
目前我们无法确定回调何时发生,但通过追踪多个关键指标,我们能够参考以太坊在过往周期中达到的水平,为未来走势提供依据。
数据来源:The DeFi Report
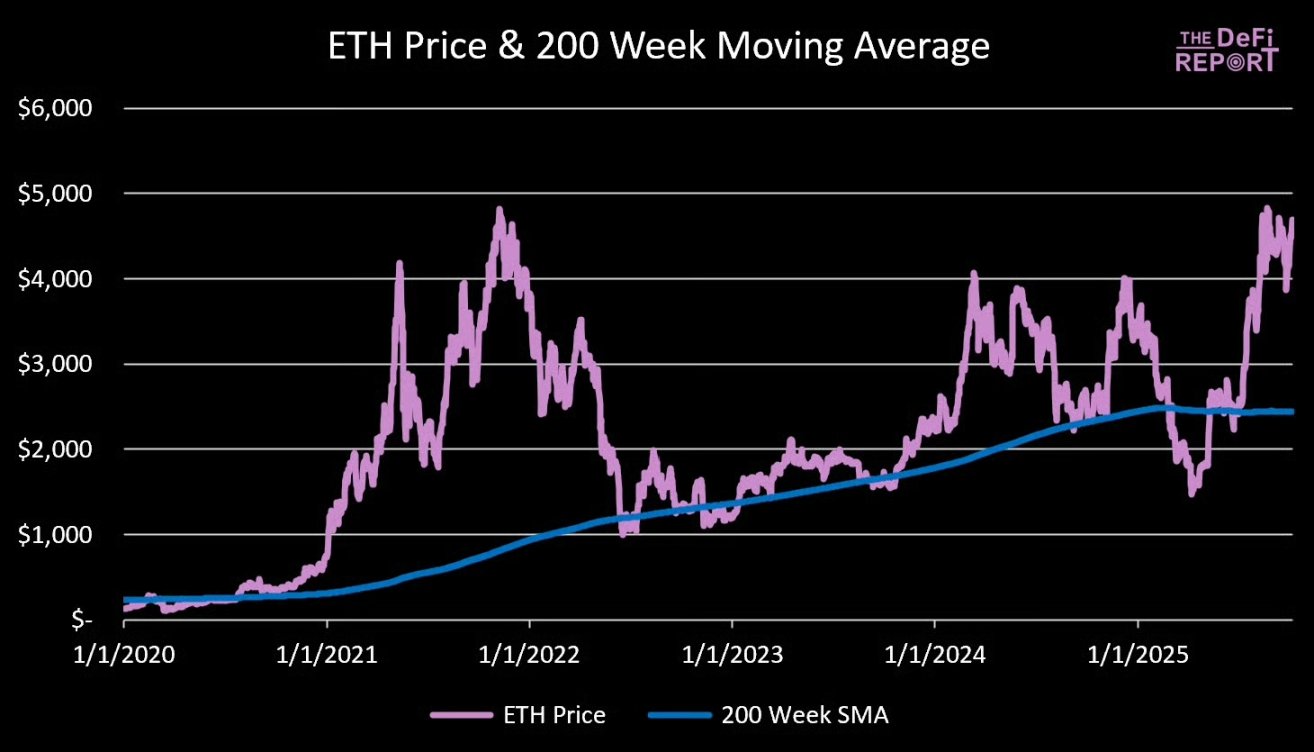
目前,以太坊的交易价格较其 200 周移动平均线(2400 美元)高出 92%。
在 2021 年周期中,市场达到峰值时,以太坊价格较 200 周移动平均线高出 492%。
情景分析:
较 200 周移动平均线高出 200%:以太坊价格为 7300 美元
较 200 周移动平均线高出 250%:以太坊价格为 8500 美元
较 200 周移动平均线高出 300%:以太坊价格为 9800 美元
较 200 周移动平均线高出 350%:以太坊价格为 1.1 万美元
较 200 周移动平均线高出 400%:以太坊价格为 1.22 万美元
注:200 周移动平均线是一个动态指标,但随着时间推移,我们正逐步替换约 4 年前以太坊 3000-4000 美元区间的价格数据。因此,预计到今年年底,200 周移动平均线的波动将非常小。
数据来源:The DeFi Report、Glassnode
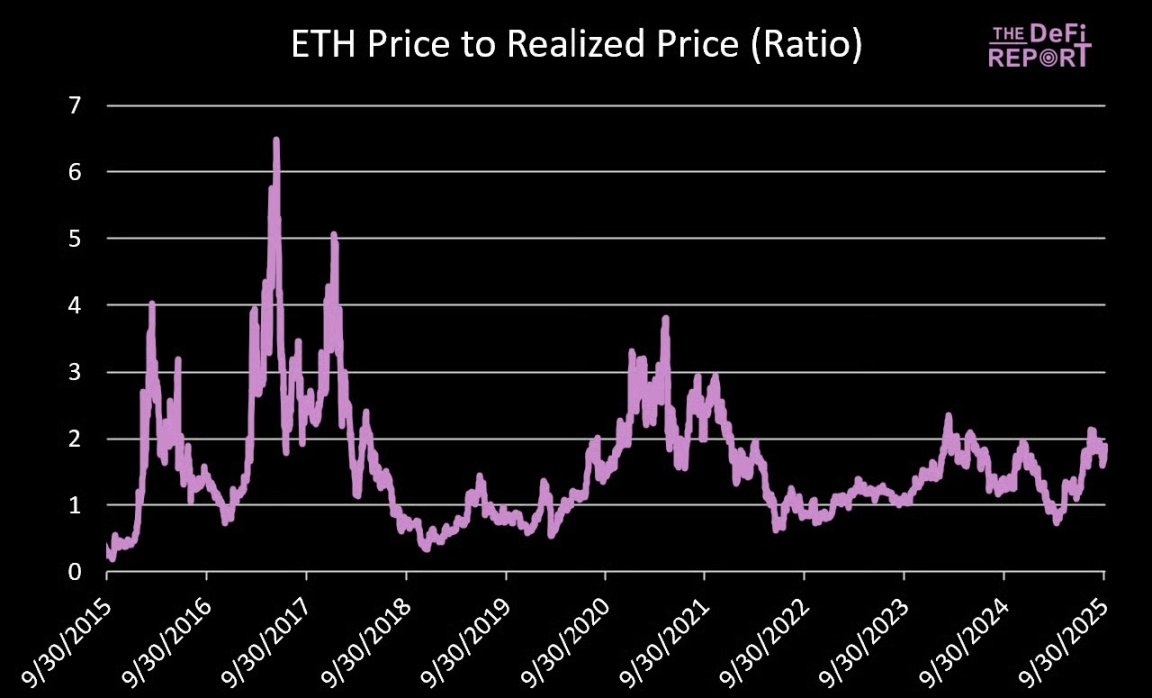
已实现价格可作为成本基准的替代指标。自 2017 年 1 月 1 日以来,以太坊价格与已实现价格的平均比值为 1.6。当前该比值为 1.9。
在 2017 年周期中,该比值峰值为 5;2021 年周期中,4 月峰值比值为 3.5,11 月峰值比值为 2.9。
情景分析(假设比值达到 2.9):
如果已实现价格为 3000 美元:以太坊价格为 8700 美元
如果已实现价格为 3500 美元:以太坊价格为 1.02 万美元
如果已实现价格为 4000 美元:以太坊价格为 1.16 万美元
数据来源:The DeFi Report、Glassnode
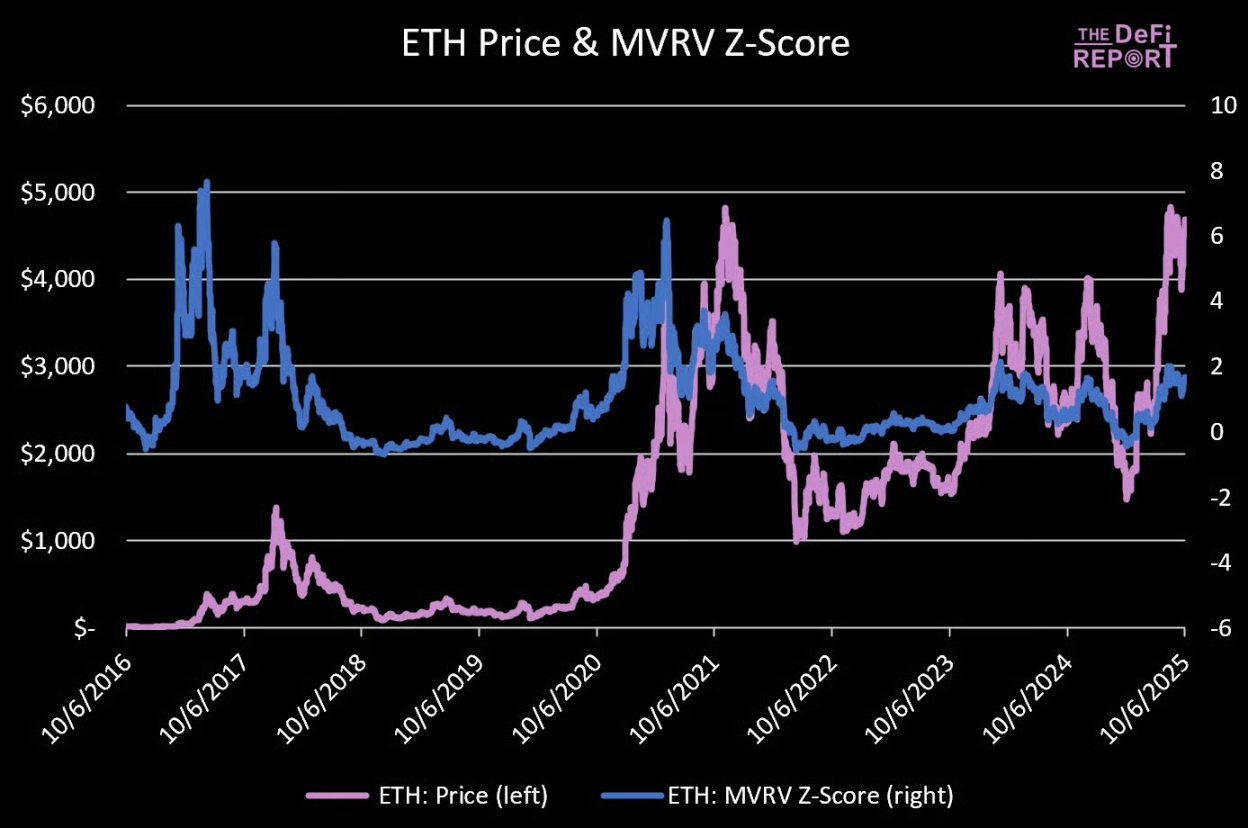
Z 值用于衡量市值较链上成本基准高出或低于多少个「波动单位」。Z 值越高,表明市场热度过高;Z 值为负,则表明市场被低估。
自 2017 年 1 月 1 日以来,以太坊的平均 Z 值为 0.99,这一数值表明市场整体偏向乐观。
当前 Z 值为 1.66,虽高于历史平均水平,但尚未达到过热状态。
2021 年周期中,4 月时 Z 值峰值为 6.5,11 月时 Z 值峰值为 3.48。
情景分析:
如果 Z 值为 2.21:以太坊价格为 7000 美元
如果 Z 值为 2.77:以太坊价格为 8000 美元
如果 Z 值为 3.33:以太坊价格为 9000 美元
如果 Z 值为 3.9:以太坊价格为 1 万美元
注:假设到今年年底,已实现价格上涨 22%(至 3000 美元)。作为参考,从今年 4 月至今,已实现价格已上涨 24%。
数据来源:The DeFi Report
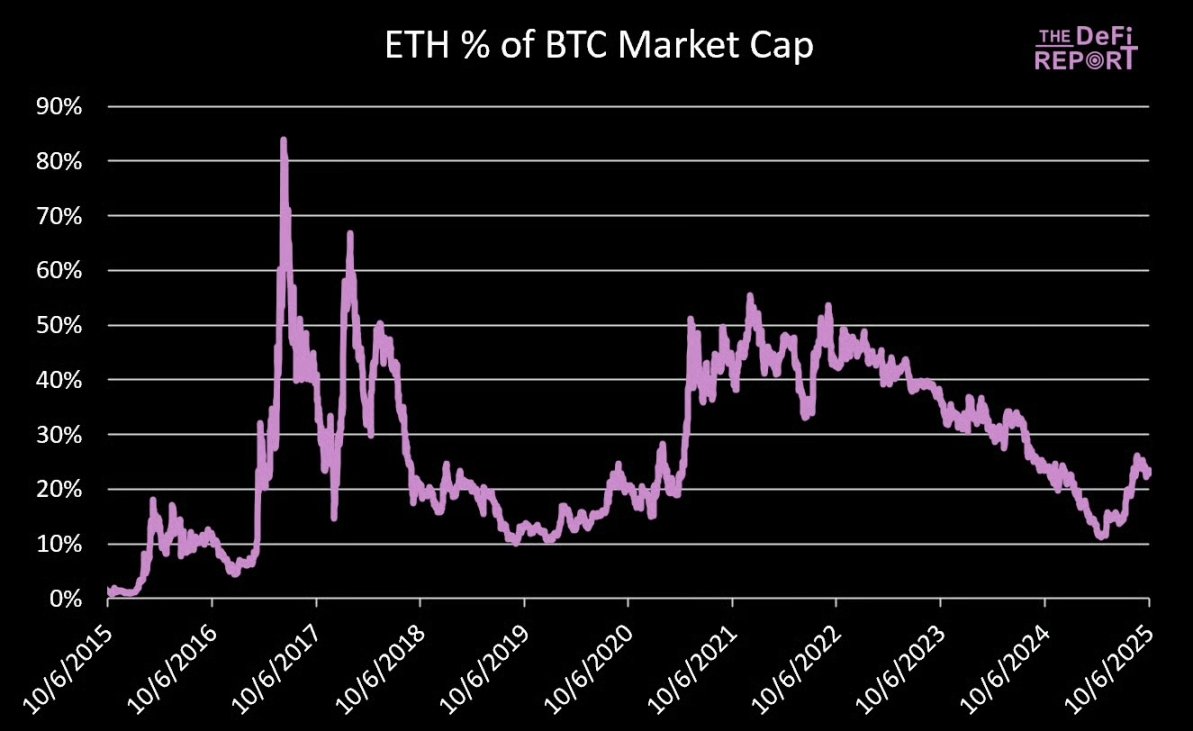
目前,以太坊市值约为比特币市值的 23.4%。
2021 年 11 月,以太坊市值曾达到比特币市值的 55.5%。
如果比特币价格达到 15 万美元(较当前上涨 23%),其市值将达到 3 万亿美元。
情景分析:
如果以太坊市值为比特币市值的 35%:以太坊总市值为 1.05 万亿美元,对应单价为 8658 美元
如果以太坊市值为比特币市值的 45%:以太坊总市值为 1.35 万亿美元,对应单价为 11132 美元
如果以太坊市值为比特币市值的 55%:以太坊总市值为 1.64 万亿美元,对应单价为 13559 美元
核心问题在于,比特币是否会出现大幅上涨?与上一周期相比,以太坊相对比特币的涨幅会温和还是爆炸?
数据来源:The DeFi Report
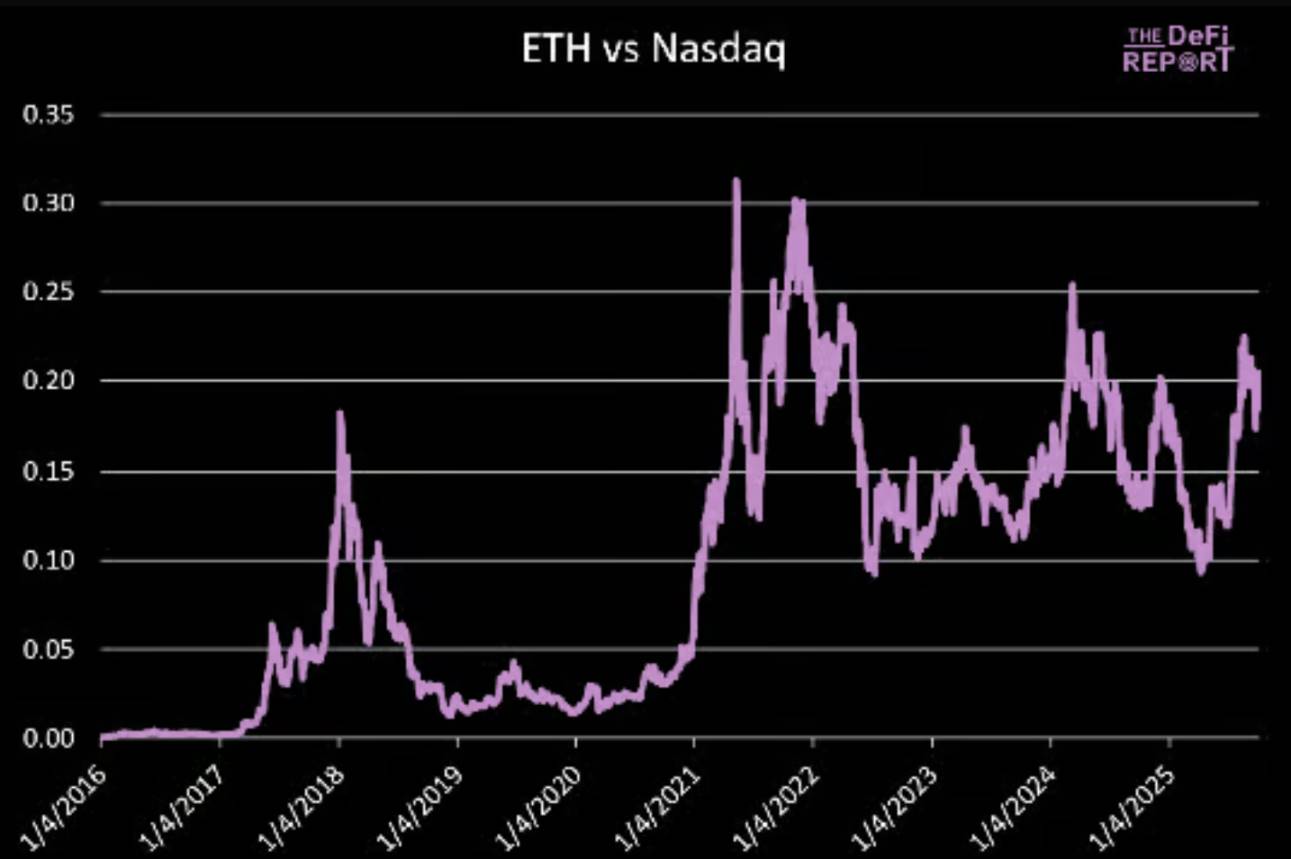
2021 年 5 月和 11 月,以太坊与纳斯达克指数的比值峰值分别为 0.31 和 0.30。
当前该比值为 0.20,纳斯达克指数当前点位为 22788 点。
如果纳斯达克指数到今年年底上涨 5%(全年累计上涨 23%),其点位将达到 23927 点。
以太坊价格情景分析:
如果比值为 0.25:以太坊价格为 5981 美元
如果比值为 0.30:以太坊价格为 7178 美元
如果比值为 0.35:以太坊价格为 8374 美元
如果比值为 0.40:以太坊价格为 9570 美元
我们的基准假设是:以太坊与纳斯达克指数比值随周期上升的趋势将持续,本周期内该比值将创下新高(超过 0.30)。
我们的基本假设如下:
以太坊价格较 200 周移动平均线高出 250%,对应价格为 8500 美元;
已实现价格达到 3000 美元,如果价格与实现价格比为 2.9,对应以太坊价格为 8700 美元;
以太坊市值达到比特币市值的 35%,如果比特币价格为 15 万美元,对应以太坊价格为 8600 美元;
以太坊与纳斯达克指数比值创下新高,如果比值为 0.35,对应以太坊价格为 8300 美元。
如果牛市继续,以太坊价格可能突破 1 万美元;如果市场转熊,比特币峰值涨幅受限,以太坊也将随之承压。
与此同时,随着市场情绪升温,越来越多关于「周期延长」的讨论开始出现,这让我想起 2021 年盛行的 「超级周期」 叙事。
正如我们此前所言,基准假设仍为:本季度内,以太坊将达到本周期峰值。
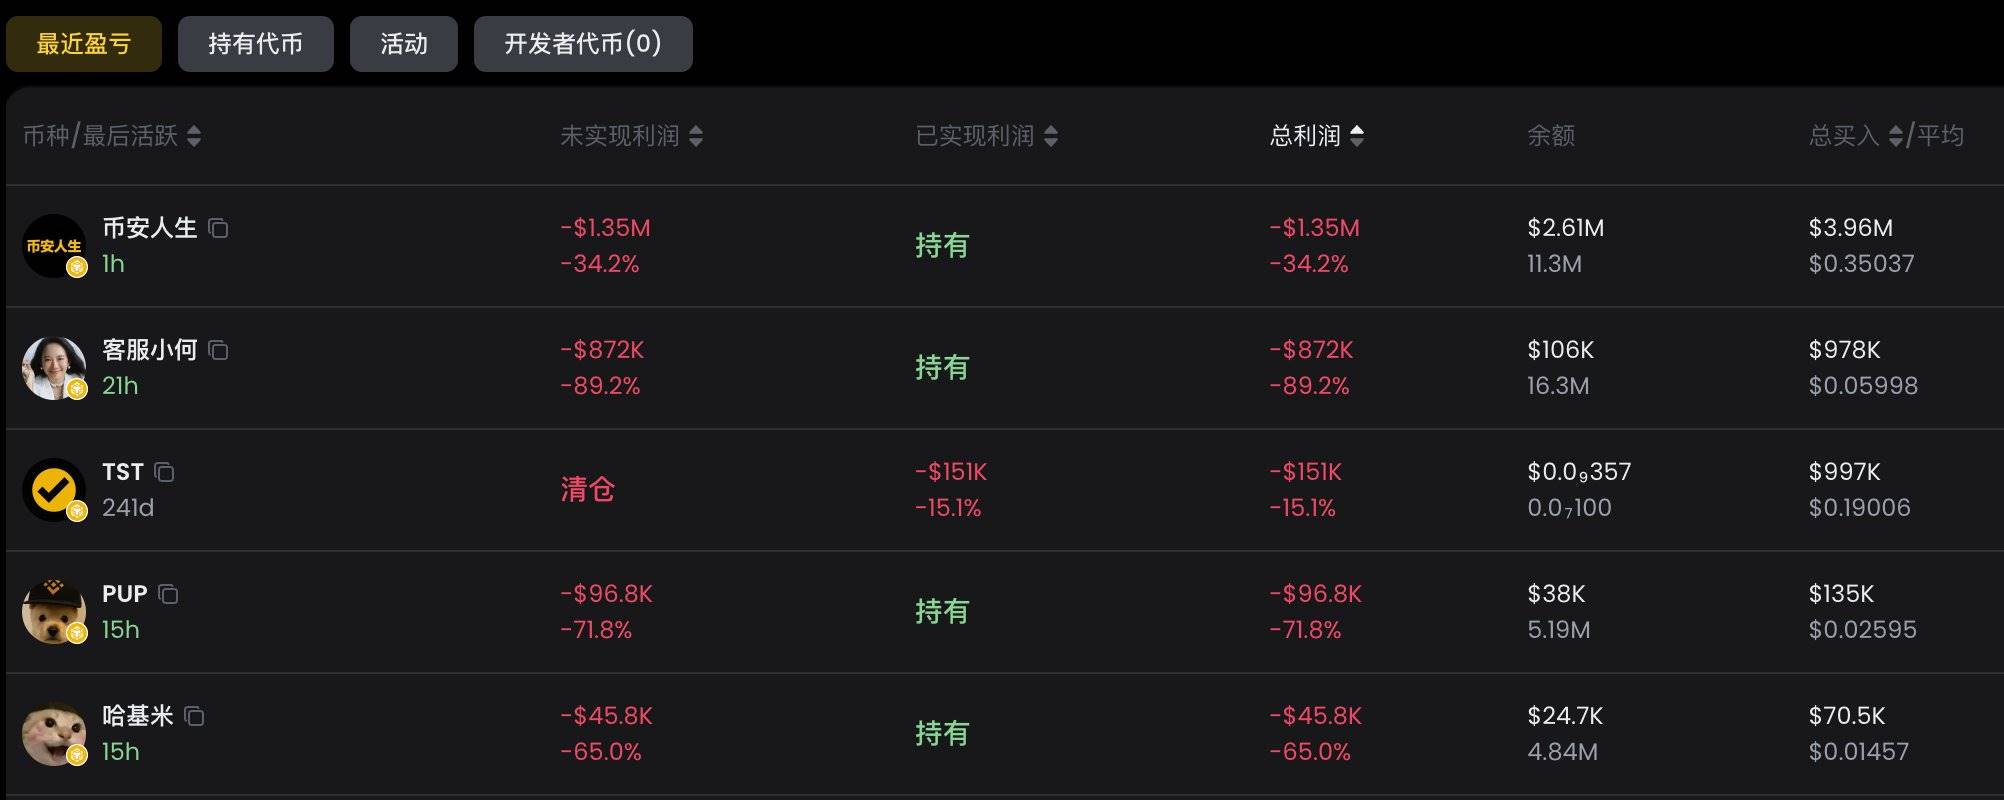
深潮 TechFlow 消息,10 月 9 日,据链上分析师 Ai 姨(@ai_9684xtpa)监测,某鲸鱼重仓中文 Meme 代币出现大幅亏损。该鲸鱼投入 449.3 万美元购买四个代币,一日内浮亏 236.4 万美元。
数据显示,该鲸鱼在过去 1 小时内继续加仓”币安人生”代币,单币投入增至 396 万美元,总投入增长至 514.3 万美元。
深潮 TechFlow 消息,10 月 9 日,据 HTX 行情数据显示,ETH 跌破 4400 美元,现报4392.62 美元,日内跌幅 1.21%。
深潮 TechFlow 消息,10 月 9 日,据 Cryptopolitan 报道,美国参议员 Cynthia Lummis 提出一项新法案,旨在取消日常比特币交易的税收。该法案提议对低于 50 美元的加密货币交易免征资本利得税,使用户更容易进行日常消费支付。
深潮 TechFlow 消息,10 月 9 日,据 CoinDesk 报道,加密基础设施初创公司 Block Street 完成 1150 万美元融资,用于构建”链上股票执行层”。本轮融资由 Hack VC 领投,Generative Venture、DWF Labs 以及来自 Jane Street 和 Point72 等公司的高管参投。
Block Street 旨在让代币化股票交易体验达到传统市场的速度和可靠性。其系统 Aqua 基于 Monad 构建,采用询价(RFQ)模式,让做市商竞争提供最优价格,报价经过加密签名并在链上验证以防止操纵或延迟。另一部分 Everst 为代币化股票引入借贷和清算工具,允许用户借贷、做空或对冲这些资产。
联合创始人 Hedy Wang 表示:”我们的使命是基础设施,而非仅仅是应用程序。” Block Street 计划今年晚些时候在 Monad 上线,随后扩展至以太坊、BNB Chain 和 Base。
深潮 TechFlow 消息,10 月 9 日,Monad 增长主管 Kevin McCordic(@Intern)今日在参加 threadguy 播客节目时表示:“过去的空投通常采用资格核查系统,先验证你是否符合条件,然后你才可以申领。Monad 的空投将不采用这种方式,届时会有一个限时窗口,你必须在该时段内完成特定操作才能完成申领。”
深潮 TechFlow 消息,10 月 9 日,据官方公告,Hotcoin 热币交易所将于10月9日18:00上线 BNBHOLDER/USDT 现货交易。
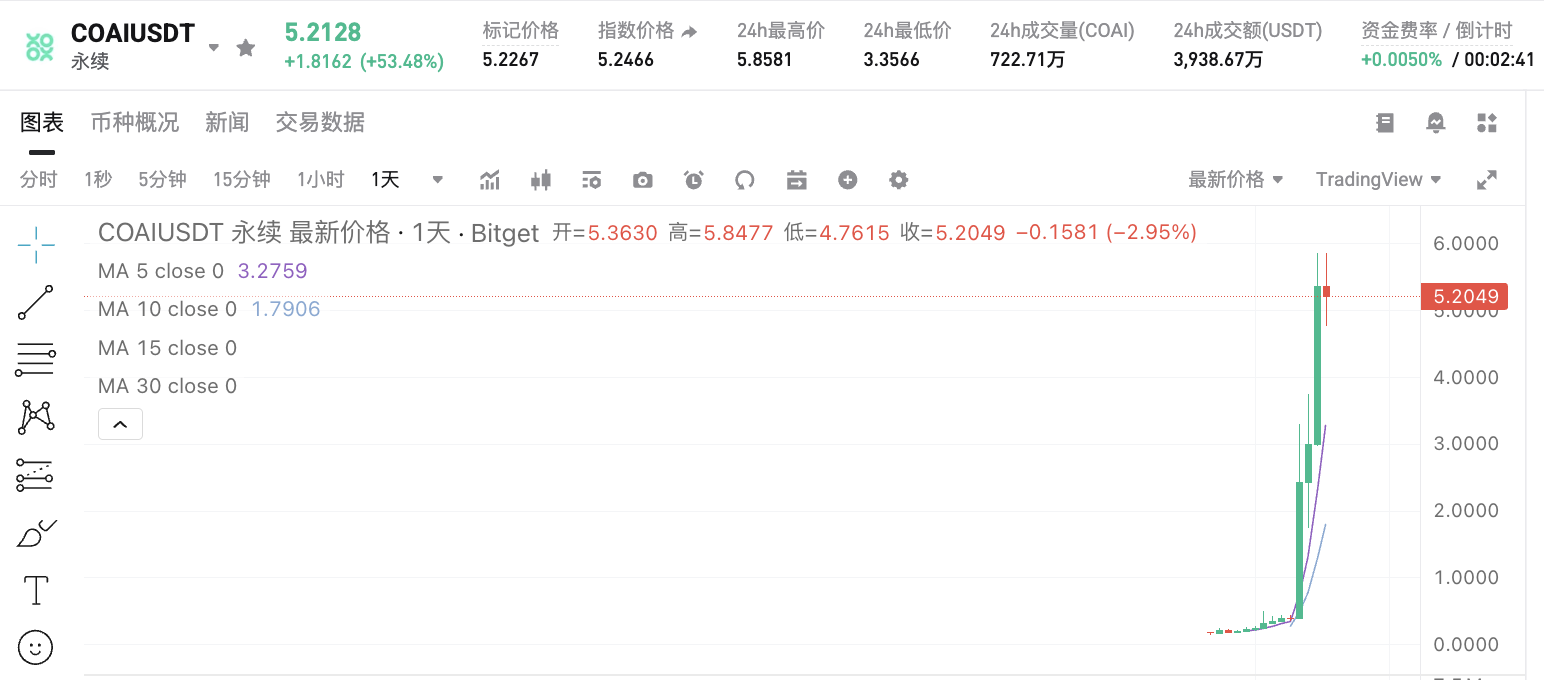
深潮 TechFlow 消息,10 月 9 日,据 Bitget 行情数据显示,COAI 突破 5 美元,现报 5.2128 美元,24 小时涨幅达 53.48%。
深潮 TechFlow 消息,10 月 9 日,Meme币「BNBHolder」原持币榜一系链上交易员 @0xEdwin999, 用 10 BNB 买入 3.3% 仓位,目前为持仓第五,盈利超 300万美元。
传统平台虽在“合规+体验+覆盖”成熟,但受中心化托管、透明度不足、清算时滞与地域壁垒制约。Web3 以自托管、链上可验证、全球可达切入,并靠预言机、部分清算、统一抵押与资金复用提升资本效率。格局多极化:dYdX(订单簿)、GMX(GLP 池)、Hyperliquid(高性能撮合)、Avantis(多资产合成/RWA)。Web3杠杆交易特质在于CEX 级低延迟体验+机构级风控合规+多资产一体化。2030 年前,有望成长为千亿美金级基础设施。
在全球资本市场的发展过程中,杠杆交易一直是推动流动性与风险定价效率的重要工具。从20 世纪 70 年代 IG Group 率先推出差价合约(CFD)开始,到 21 世纪 Robinhood、Plus500 等互联网平台的兴起,杠杆交易逐渐从机构垄断走向大众普及。借助保证金、期权、期货等金融衍生品,投资者得以用较小的资金撬动更大规模的市场敞口,从而放大收益,也承担更高风险。过去 50 年间,传统金融杠杆交易平台在产品覆盖、用户体验和合规性上积累了丰富经验,逐渐形成了高度成熟的商业模式。然而,在数字金融与区块链技术快速演进的背景下,这一体系的深层局限愈发明显,Web3 的兴起正是以解决这些局限为突破口。回顾传统金融的演进路径,可以看到其成功在于产品设计的标准化与广覆盖、用户体验的持续优化以及合规监管的背书。IG Group 提供超过 1.9 万种可交易工具,涵盖股票、外汇、大宗商品等多个市场,体现了“全面覆盖”的战略;Plus500 则通过 2800 多种差价合约工具和在伦敦交易所上市的合规身份迅速积累用户;Robinhood 则凭借“零佣金”与移动端友好体验吸引了大量 Z 世代投资者,将杠杆交易这一传统金融工具推向大众化。这些平台通过在全球范围内持有多地监管牌照,确保了投资者的信任,也奠定了整个行业的基础。
然而,这一模式的深层次问题在数字金融时代被放大。首先是中心化风险。所有传统平台都基于资金托管与集中清算的架构,用户必须将资金交由平台管理。Robinhood 在 2021 年 GME 事件中因清算压力限制用户买入权限,直接影响交易自由,暴露了中心化平台可随时更改规则的风险。而 2011 年 MF Global 的倒闭更凸显了对手方风险,当平台动用客户保证金维持流动性时,投资者遭受了巨大损失。其次是透明度不足。传统平台在订单撮合、风险对冲和价格发现上缺乏公开机制,投资者无法确认平台是否存在“对赌”行为,只能被动依赖其公示信息。这种黑箱式运作加剧了不对称信息问题,削弱了市场的公平性。此外,资金托管的限制意味着投资者对资产缺乏自主权。一旦平台出现破产、黑客攻击或被监管冻结,用户资金往往难以追回。2020 年原油期货跌至负值时,部分平台因清算时滞导致大规模穿仓事件,平台与用户共同蒙受损失,这表明集中化清算机制在极端行情下存在结构性脆弱性。监管壁垒也是传统平台的另一大局限。不同市场对杠杆交易的政策限制各不相同,例如欧洲对零售外汇交易限制在 30 倍杠杆以内,而部分新兴市场则相对宽松,这使得用户无法在全球范围内享受均等的金融服务。再加上合规牌照维持成本高昂,最终转嫁给用户,表现为更高的点差、手续费以及最低入金门槛,进一步限制了大众的广泛参与。
这些结构性局限为Web3 提供了切入机会。与传统模式不同,Web3 借助区块链与智能合约重塑了杠杆交易的底层逻辑。首先,资金自托管的模式解决了中心化风险,用户通过钱包直连即可完成交易,无需依赖平台信用。其次,所有撮合与清算逻辑在链上公开可验证,降低了信息不对称问题,让投资者能够实时审计交易规则。此外,资产不再需要存放在平台账户,而是由用户自行保管,减少了破产与清算风险。地域性壁垒也被大幅削弱,只要拥有加密钱包和网络连接,用户即可参与全球范围的金融服务。合规成本问题在 Web3 中也有潜在解法,例如通过 DAO 治理和协议层设计实现模块化合规,与不同地区的监管体系探索兼容。至于流动性危机,去中心化协议通过资金池风险分摊、部分清算与保险基金等机制增强了系统韧性。因此,传统金融平台与 Web3 平台的逻辑并非完全替代,而是互补与进化的关系。前者的成功经验验证了杠杆交易的长期市场需求,并形成了成熟的用户习惯;后者则以技术创新对传统模式进行补足和重塑。在未来的发展中,二者有可能融合出新一代的混合式金融体系:传统平台通过引入区块链技术增强透明度与韧性,Web3 平台则借鉴传统金融在合规和用户体验上的成熟模式,推动自身迈向更大规模的应用。
总结来看,过去50 年传统金融杠杆交易平台的发展提供了“合规性+用户体验+产品覆盖”的三位一体模式,这一模式验证了金融杠杆的市场价值。但其中心化风险、透明度不足、资金托管限制、监管壁垒及清算风险,已经成为无法跨越的瓶颈。区块链与 DeFi 的兴起恰好瞄准了这些结构性问题,提出了自托管、链上可验证、全球可访问、动态清算等新的解决思路。未来,杠杆交易的演进路径或将不再是传统与新兴的二元对立,而是一次跨越式的融合发展,推动金融市场在风险控制、透明度与普惠性上迈向新的阶段。
Web3 杠杆交易的价值,不是简单把传统杠杆工具“搬上链”,而是以去中心化的透明性与资本效率,重塑衍生品市场的运行逻辑与产业分工。终局形态将呈现“传统金融的成熟体验 × 去中心化的透明与效率”的双轮驱动:一端以接近 CEX 的顺滑交互与深流动性承接专业用户,另一端以智能合约的可验证规则、资金自托管与全球可达性,重构信任与合规的边界。要抵达这一终局,平台必须在五个维度同时过关。其一是用户体验,撮合需达秒级、Gas 成本可忽略、移动端为先,账户抽象与一键跨链把复杂性藏于后台,让零售与机构均以最小心智负担进入杠杆市场。其二是多资产一体化,真正将加密资产与 RWA 融为同一交易画布:BTC/ETH 与美股、外汇、黄金在统一保证金框架下被管理,头寸可以跨市场迁移与净额结算,风险引擎与保证金模型因此具备更高的资本效率。其三是资金复用,统一抵押、多市场复用、质押资产与稳定币的循环利用,让同一笔抵押在借贷、质押与永续合约之间滚动放大效率,叠加部分清算、阶梯维持保证金与激励对冲,既提升系统韧性,也降低极端时刻的流动性噪声。其四是合规路径清晰化,通过牌照获取、监管沙盒、模块化 KYC/AML,为机构与高净值资金提供可审计的进出道,做到“前端开放普惠、后端合规可选”,在多法域环境中以“协议层中立、接入层合规”的结构化设计降低制度摩擦。其五是社区与生态,DAO 治理与代币经济并非“空投即增长”,而是把费用分成、做市激励、风险基金与协议收益挂钩,驱动 LP、做市商与策略方的正向博弈,并以开放 API、预言机与跨链基建连接借贷、稳定币、RWA 与清算网络,形成可复利的生态势能。按 Grand View Research 预测,DeFi 市场至 2030 年将突破 2310 亿美元,若杠杆相关业务占比提升至 20%–25%,则对应 500–600 亿美元的细分空间;考虑多资产与 RWA 纵深叠加,实际可服务市场仍有外延增长的弹性。由此回到当下,Web3 杠杆交易正处“破局与扩张”的拐点:传统金融积累的产品工程与风控框架,为链上复制与改良提供了范式;去中心化的透明、自托管与全球可达,则从根本上缓解中心化对手方、地域壁垒与黑箱问题;而合成资产与 RWA 的接入,决定平台的差异化与天花板。赢家的画像已清晰:以接近 CEX 的性能与移动体验承接专业流动性;以统一抵押与跨市场净额结算实现资本效率最大化;以牌照与沙盒构建机构级合规围栏;以代币化的风险—收益闭环绑定 LP、交易者与开发者的长期协作。当技术与合规两条曲线在未来数年交汇,Web3 杠杆交易不只是传统衍生品的线上替身,而是新一代全球多资产基础设施的“价格与流动性引擎”。那将是一场从信任范式到资本周转效率的系统性重构,也是 DeFi 与 TradFi 融合的核心战场。
在去中心化金融的迅速扩张过程中,杠杆交易作为最具吸引力和风险的金融工具之一,正在经历新一轮的格局重塑。过去,中心化交易所几乎垄断了衍生品市场,但随着以太坊生态和各类公链性能的提升,大量原本依赖中心化平台的高频交易与杠杆投机需求,正逐渐向DeFi 迁移。今天,去中心化杠杆交易已形成几大主要阵营,分别以 dYdX 的订单簿模式、GMX 的流动性池模式、Hyperliquid 的高性能撮合模式和 Avantis 的多资产合成模式为代表。这些平台的崛起,不仅推动了 DeFi 衍生品市场的繁荣,也展现出不同的技术路径与竞争逻辑,为未来的格局演变埋下伏笔。
dYdX 是这一赛道的“先行者”,它几乎以中心化交易所的标准重新定义了去中心化杠杆交易的可能性。平台支持超过 200 个市场,最高杠杆达到 50 倍,累计交易量早已突破 2000 亿美元。在 2024 年升级至 V4 版本后,dYdX 将核心撮合引擎迁移至 Cosmos 独立链,实现了完全去中心化的订单簿架构,这一举措被视为里程碑式的转型。与自动做市商(AMM)模式不同,dYdX 的订单簿设计为专业交易者和机构用户提供了深厚的流动性和更低的交易成本。其分层手续费机制既兼顾了小额用户的零门槛体验,也为大额资金提供了折扣吸引力。对于依赖高频交易和精细化对冲的用户来说,dYdX 的模式接近中心化体验,但又保留了链上的透明性和资金自托管特性。然而,这种模式也存在挑战。订单簿撮合对链的性能要求极高,即便依托 Cosmos 独立链,其速度与稳定性仍难与 Binance、Bybit 等顶级中心化交易所匹敌。此外,订单簿交易本身的复杂性提高了零售用户的学习门槛,不如 AMM 模式直观易懂。因此,dYdX 的战略方向是在保持专业流动性的同时,继续强化社区治理和用户教育,逐步确立“链上专业衍生品交易所”的定位。
相比之下,GMX 则走出了一条完全不同的路线。作为 DeFi 永续合约的代表平台之一,GMX 的核心创新是引入了 GLP 流动性池机制。平台用户与流动性池形成对手关系,池子承担做市商的角色。交易者在平台开仓,盈亏直接与流动性池挂钩。支持的资产涵盖 BTC、ETH、AVAX 等主流代币,杠杆倍数最高可达 100 倍。截至目前,GMX 累计交易量已超过 2350 亿美元,用户数超过 66.9 万。GLP 持有人通过承担对手盘风险获得交易费用和资金费率分成,年化收益率长期维持在 10%–15% 区间,具备极强的吸引力。这一模式的创新之处在于,它有效减少了对外部流动性的依赖,让流动性提供者天然具备做市商功能,同时通过多资产池分摊风险。然而,这种模式也存在结构性脆弱性:在极端行情下,流动性池可能需要承担巨额亏损,LP 可能面临资金损失的风险。此外,尽管 GMX 提供了一定的流动性深度,但在剧烈波动时,价格冲击和滑点依旧较为明显。GMX 的长期潜力在于社区驱动的代币经济学,GMX 和 GLP 持有人不仅能分享收益,还能共同参与平台治理。这种“交易者与流动性提供者共生”的机制,强化了用户粘性,也推动了生态的持续扩展。
如果说dYdX 代表着专业化的“订单簿派”,GMX 代表着创新型的“流动性池派”,那么 Hyperliquid 则是以速度与性能为核心的“新霸主”。Hyperliquid 在短时间内占据了去中心化永续合约市场 80% 以上的份额,几乎重塑了行业格局。平台支持超过 150 种资产,杠杆上限为 50 倍,具备亚秒级的交易速度,其性能表现已接近甚至部分超越主流中心化交易所。这种高性能撮合引擎吸引了大量高频交易者与量化基金,将其视作去中心化市场的理想阵地。Hyperliquid 的成功在于精准切中了 CEX 与 DEX 之间的性能差距痛点,既提供链上透明度与资金自托管,又能在执行速度上媲美传统交易所。然而,它也存在明显短板。其产品布局尚不够多元,目前几乎全部集中于永续合约,缺乏期权、结构化衍生品等多元化产品;同时,其风控机制在极端行情中的表现尚未经过完整考验,一旦遭遇剧烈市场波动,如何平衡清算效率与用户安全仍是未知数。尽管如此,Hyperliquid 已经成为当前 DeFi 衍生品的“速度派”代表,未来的发展方向可能是扩展合成资产、增强跨链兼容性,以突破单一产品边界。
最后,Avantis 则代表了“跨界派”,它尝试将 DeFi 与传统金融市场直接连接,成为多资产合成交易的先锋。作为首个支持加密资产与真实世界资产(RWA)的去中心化杠杆平台,Avantis 将统一抵押品设为 USDC,支持用户同时交易加密货币、外汇、黄金、石油等资产,杠杆倍数最高达到 500 倍。这种模式极大提升了资本效率,让用户能够在同一平台上实现跨市场对冲与套利。例如,用户可以同时开多头 BTC 与空头黄金,利用跨资产相关性构建更复杂的策略。Avantis 的技术突破在于预言机整合与动态清算机制,设计了“损失回扣机制”和“正向滑点”保护,旨在平衡流动性提供者与交易者之间的利益。截至 2024 年底,平台已吸引超过 2000 名交易者,累计交易量突破 1 亿美元。尽管规模尚小,但其战略意义重大:它不仅推动了 DeFi 内部的产品创新,更在加密与传统金融之间架起了桥梁。挑战同样存在,一方面,Avantis 对预言机的依赖极高,一旦跨市场价格输入出现偏差,可能引发系统性风险;另一方面,涉及外汇与大宗商品等传统金融资产的衍生品交易,必然面临更严格的监管审查。这使得 Avantis 在合规与创新之间必须维持微妙的平衡。
总体而言,当前主流Web3 杠杆交易平台的格局可以用“多极化”来概括。dYdX 代表了专业化与订单簿深度流动性;GMX 代表了模式创新与社区驱动的流动性池;Hyperliquid 代表了极致性能与速度优势;Avantis 则代表了跨界创新与多资产一体化。这些平台的出现并非彼此替代,而是共同推动了去中心化衍生品市场的扩展。它们所选择的不同技术路径,反映出 Web3 在满足不同用户需求时的多元化发展趋势:专业交易者追求流动性与效率,散户用户偏好简洁与激励机制,高频量化基金关注性能极限,而跨市场投资者则看重多资产整合。未来的发展方向很可能是这几类模式的融合。dYdX 式的订单簿平台若能进一步提升链上性能,将与 Hyperliquid 的高性能模式形成竞争与互补;GMX 的流动性池机制可能被更多平台借鉴,但需要不断迭代风险管理工具;Avantis 的跨界尝试则可能引发更多平台探索“加密+传统资产”的新叙事。最终,去中心化杠杆交易平台能否真正撼动中心化交易所的统治地位,取决于它们能否在性能、流动性、安全性与合规性之间找到新的平衡点。换句话说,Web3 杠杆交易的格局正在快速演变,其驱动力并非单一的“去中心化”愿景,而是对不同交易需求、市场缺口与技术瓶颈的差异化回应。从 dYdX 的专业化,到 GMX 的社区化,再到 Hyperliquid 的速度化,以及 Avantis 的跨界化,去中心化衍生品的版图已不再是单点突破,而是多路径并进。在可预见的未来,这些平台可能在细分赛道上各自为王,也可能通过技术与模式的融合,推动整个 DeFi 衍生品市场迈向更高的体量与成熟度。
Web3 杠杆交易的创新机制,是对传统金融衍生品逻辑的根本重塑。它并非单纯把杠杆工具搬到链上,而是在智能合约、链上透明性、资本复用与多资产衍生合成的基础上,建立一个全新的交易与清算基础设施。这一体系正在解决传统平台的几个关键瓶颈:资金托管风险、清算时滞、跨市场资金割裂、透明度不足,并进一步释放杠杆交易的资本效率与全球可达性。其核心创新体现在三个维度:第一是价格与风险的链上化。预言机网络如 Chainlink 与 Pyth 已成为整个合成金融体系的价格底座,能够以秒级甚至毫秒级频率更新外汇、大宗商品、指数与加密资产的链下价格,并通过多源聚合、去中心化节点签名与异常值裁剪机制,显著降低操纵与尾部冲击风险。由此带来的最大价值,是合成资产可以在链上以安全、可信的方式映射现实世界市场,用户不需要依赖传统券商或做市商黑箱即可获得价格敞口。第二是清算与风险管理的机制革新。传统金融采用“全额强平”,在极端行情下容易引发流动性踩踏与连环爆仓。Web3 平台在设计上更倾向于引入部分清算、动态保证金与激励对冲。当个体仓位的风险方向有助于平台整体风险平衡时,交易者可以获得手续费回扣或正滑点激励;当风险过度集中时,系统则自动提高资金费率或执行分批减仓,以缓释市场冲击。同时,保险基金与自适应 Funding 机制被引入作为安全阀,有助于吸收黑天鹅事件带来的尾部风险。这种“动态博弈 + 风险共担”的模式,正在让杠杆市场在极端环境下更加韧性化。第三是资本效率的飞跃。传统模式下,投资者若同时操作外汇、黄金与股票,需要在不同平台分散保证金账户,资金沉淀与割裂导致效率低下。Web3 合成杠杆的统一抵押模式,让用户仅需抵押 USDC、ETH 或 LST,即可同时在一个保证金框架内操作 BTC 永续、XAU 合成、美元指数或外汇头寸。风险引擎通过相关性折算与净额抵减提升杠杆倍数,实际资金利用率可比传统模式提高两到三倍。同时,流动性提供者(LP)的收入结构也发生了根本改变,不再仅依赖做市差价,而是由“交易费 + 资金费 + 对冲激励”三元构成,资金久期与收益稳定性优于传统 AMM 池,吸引了更多机构级流动性注入。
在策略层面,合成杠杆天然适配跨市场套利与宏观对冲。用户可以在同一平台构建BTC 多头 + 黄金空头的组合,以对冲通胀风险;或建立美元指数多头 + 风险资产空头的结构,以应对美元走强的宏观环境。这种组合无需跨平台转移资金,也不涉及额外的对手方信用风险,极大降低了操作摩擦与时间价值损耗。随着跨链通信协议与 Layer 2 扩容的成熟,这种一体化体验将进一步扩展到多链生态,使价格与清算指令能够在不同执行层间安全传递。
更重要的是,RWA(真实世界资产)代币化的浪潮正在为合成杠杆提供新的外延。波士顿咨询预测,到 2030 年,RWA 上链规模可达 16 万亿美元。美债、国库券、黄金、大宗商品等标的的链上化,使得合成永续与期货型产品可以在无需传统托管与券商体系的情况下直接生成,为用户提供标准化杠杆工具。以 Avantis 为例,其基于 Pyth 与 Chainlink 的价源,将外汇、黄金、原油等纳入链上合成资产,以 USDC 作为统一抵押,用户可以在一个撮合域内完成跨市场交易,并通过“损失回扣 + 正滑点”设计在交易者与 LP 风险之间建立动态平衡。这不仅满足了加密原生用户的需求,也打开了传统投资者进入链上衍生品的通道。需求层的分层同样清晰。风险厌恶型资金更倾向于成为 LP,获取年化 10–15% 的稳定收益,并利用对冲模块降低风险敞口;而风险偏好型资金则通过高杠杆与跨市场套利放大收益。平台通过分层产品满足不同用户群体,市场容量由此扩展。更长期看,当账户抽象(AA)与免 Gas 体验普及,零售用户的进入门槛将进一步降低,推动用户基数快速增长。从宏观角度看,Web3 杠杆交易的创新机制不仅是金融工具的升级,更是全球资本基础设施的重构。在价格发现层,预言机保证链上市场与现实市场的紧密耦合;在风险定价层,动态清算机制与对冲激励让系统具备更强韧性;在资本周转层,统一抵押与资金复用显著提升了效率。这三点的融合,使得 Web3 杠杆平台不仅能与 CEX 竞争交易体验,还能在资本效率与抗风险能力上实现跨越式进步。
因此,Web3 杠杆交易的终极格局不会只是传统衍生品的“链上替代品”,而是一个多资产、多市场、全球可访问的基础设施,能够同时承载零售用户与机构资金。谁能在低延迟执行、强风控机制与合规可接入三方面形成领先优势,谁就将握住未来数年的市场份额与估值溢价。这既是技术竞赛,也是金融制度演化的一部分,更是 DeFi 与 TradFi 融合的核心战场。
Web3 杠杆交易正站在“破局与扩张”的临界点,其未来走向既取决于技术演进,也取决于市场与监管的合力推动。传统金融数十年的发展,已在产品设计、风控模型和合规体系上沉淀了丰富经验,这为 DeFi 提供了重要的参考框架。然而,传统模式的中心化托管、地域壁垒与高合规成本,无法满足全球化与去信任化的资本流动需求。Web3 平台正是凭借资金自托管、全链透明、无国界准入的机制创新,切入并重塑杠杆交易这一高频、高资金效率的金融核心场景。
更具战略意义的是,合成资产与RWA 的链上化正在打开一个全新的市场空间。将美股、外汇、大宗商品等纳入链上衍生体系,不仅能满足跨市场套利与对冲基金的专业需求,还将赋予零售投资者前所未有的全球化资产配置机会。谁能在这一赛道率先实现稳定的预言机机制、统一抵押的资本效率与合规可接入的架构,谁就有望成为下一个 Binance 级别的平台。
未来的赢家画像已经逐渐清晰:既能在前端交互上接近甚至超越CEX 的流畅体验,又能在后台机制中保持去中心化的安全与透明;既能连接多资产、多市场,又能在监管路径上积极探索,为机构资金提供可信的进场通道。随着技术成熟、用户体验优化与监管框架完善,Web3 杠杆交易的市场规模与战略地位将快速提升。到 2030 年,这一赛道有望成长为千亿美金级别的核心增长引擎,不仅是金融衍生品的一次革新,更是 TradFi 与 DeFi 融合的关键战场。
深潮 TechFlow 消息,10 月 9 日,币安钱包发生宕机,何一回复称:“感谢所有朋友的支持,正在抓紧抢修。”
深潮 TechFlow 消息,10 月 9 日,据链上分析平台 Lookonchain(@lookonchain)监测,地址「0x94…eaa1c」40 分钟前花费 4 枚 BNB(5,245 美元)买入 4111 万枚 BNBHolder,并以 956 枚 BNB(125 万美元)的总价值卖出 3355 万枚 BNBHolder,剩余 755 万枚 BNBHolder(90.6 万美元),在 40 分钟内获利超 215 万美元。
深潮 TechFlow 消息,10 月 9 日,据社区成员反映,币安钱包疑似发生宕机。
深潮 TechFlow 消息,10 月 9 日,据官方公告,币安于2025年10月9日推出”币安钱包独家Meme Rush平台”,专为币安钱包(无私钥地址)用户设计。该平台与Four.Meme深度合作,通过结构化的代币生命周期(新币、即将发行、已迁移)和联合曲线模型,为用户提供发现和参与高潜力Meme代币的专属通道。平台特色包括早期参与机会、透明排行榜和4倍Alpha交易量积分加成。表现优异的代币有机会上线币安Alpha。用户可通过币安App或网页版的Meme Rush标签页访问该功能。
深潮 TechFlow 消息,10 月 9 日,据官方页面显示, Binance Alpha上线Walrus (WAL)。符合条件的用户可以在交易开始后的24小时内在Alpha Events页面领取150 WAL代币。领取将消耗15个币安 Alpha 积分。
深潮 TechFlow 消息,10 月 9 日,OpenAI的ChatGPT负责人Nick Turley近日透露,公司正计划将ChatGPT从对话工具转变为一个类似操作系统的平台,支持第三方应用程序。目前ChatGPT已拥有8亿周活跃用户,Turley表示这一转型将使ChatGPT成为各类应用的承载平台,包括写作、编程以及与商品和服务交互的应用。
OpenAI正与Jony Ive团队合作开发硬件设备,同时探索将ChatGPT打造为电子商务目的地。新推出的应用功能将允许开发者直接接触ChatGPT的庞大用户群,创建更具互动性的体验。
在用户隐私方面,OpenAI已发布开发者指南,要求应用仅收集必要的用户数据,并计划推出分区记忆等功能,让用户能更精细地控制数据访问权限。
Turley强调,ChatGPT不仅是OpenAI商业模式的一部分,更是实现其非营利使命的”交付载体”,通过实际应用造福人类。
深潮 TechFlow 消息,10 月 9 日,行情显示,Meme币「币安Holder」市值突破7000万美元,现报6900万美元。
深潮提醒:Meme币无实际价值,价格波动较大,投资者注意风险。
2025年第三季度,加密市场在经历阶段性回暖后,新币行情再度成为游资与热钱追逐的焦点。近期大量项目通过 TGE(Token Generation Event)发放空投并集中上线交易所,如特朗普家族相关代币 World Liberty Financial (WLFI),引发了市场对于“新币是否仍值得参与”的广泛讨论。在当前环境下,投资者对新上线代币是应延续“开盘即抛售”的短线思维,还是应采取更加长期主义的策略,存在明显分歧。针对此争议,本文试图通过定量数据对比的方式,从现货和合约两个维度,对比分析十大主流交易所在新币上市表现和衍生品交易上的差异,为投资者提供更全面的观察框架。
首先,我们选取 Binance、Upbit、OKX、Bybit、KuCoin、Gate、LBank、Bitget、MEXC 以及 HTX(原 Huobi)这十大交易所进行数据统计,统计这些平台在2025年8月至9月中旬的新币上线情况及表现。通过对比各平台的新币上币节奏、上市后不同周期的价格涨跌幅,以及同期合约交易量的变化趋势,我们希望评估:
上币节奏与新币表现:哪些交易所的新币数量最多、上线最频繁?不同平台的新币涨幅和回撤分布有何不同,“赚钱效应”集中在哪些平台?
合约交易活跃度:哪些交易所的衍生品交易量增长最快、市场份额提升?各平台在新币相关合约上的策略(如是否迅速上线新币合约、合约品种覆盖广度)有哪些差异?
现货-合约联动:平台上币数量与同步合约支持是否形成闭环?新币现货行情与合约交易之间如何相互影响?
未来趋势:在交易所纷纷布局自有链(如 Binance 的 BNB链、Bybit 系的 Mantle 等)的大背景下,“新币-合约-链上生态”之间将如何联动,形成怎样的闭环效应?
通过以上分析,我们力图梳理出当前市场中各大交易所的新币策略表现差异,以及这些差异背后的深层原因。
在2025年8月左右的新币热潮中,不同交易所在上币数量和频率上呈现出显著分化。根据统计,各平台近六周(约8月初至9月中)新上线代币数量如下:
Binance —— 全球龙头,注重质量与合规,新币上线相对保守。币安8月以来上线新币约13-14枚,币安依然保持克制,更倾向于通过Launchpad/Seed Tag等机制筛选项目后再开放交易。
OKX —— 宁缺毋滥,数量最少。OKX在8月-9月中仅上线约6枚新币。该平台延续了一贯审慎的作风,只挑选少数优质项目上币,以维护整体市场秩序。
Bybit —— 严格筛选项目,数量适中但节奏稳定。Bybit两月内新币约14枚,平均每周2枚左右,延续了上半年每2-3天一币的稳健输出。Bybit更偏好上线Meme、新公链生态等高热度类别,占比约七成。
Upbit —— 立足韩国市场,择优上线知名币种。Upbit在统计期内新增约18个交易对,上线的多是全球已有一定知名度或韩国本土热门的币种(如在其他平台已有交易历史的 WLD、API3、CYBER 等)。Upbit几乎不做项目首发,更像是“追认式”上币。
Bitget —— 现货与合约双轮驱动,上币数量中等偏高。Bitget在此期间上线的新币预计在20-30枚左右(待补充确切数据),频率接近每周4-5个。
LBank —— 数量最多,上币如“机关枪”般高频。据不完全统计,LBank在该期间上线了数十枚甚至上百枚新币,延续了上半年“日均2-3个新币”的猛烈节奏。这种高密度上新为市场提供了众多试错机会,但项目质量良莠不齐,七日内价格剧烈分化的现象突出(此前5-6月样本中有九成项目一周内出现大幅涨跌分化)。
Gate —— 高频上币仅次于LBank,每日都有新币,上线数量居前。8月以来约有40余枚新币在Gate同步或首发,高于同期开拓欧美市场的一线平台。Gate基本保持“每日一币”的上新频率,为短线资金提供了充足机会。但由于项目众多、做市深度有限,部分代币上线后出现大幅波动和深度回撤。
MEXC —— 上币节奏极快,覆盖品种丰富。统计期内MEXC新上线代币数约在60枚以上,甚至超过Gate,跻身最高之列。MEXC乐于抢先上线各类小市值热门题材币种,几乎做到“有热点必上”。这种激进策略在提供爆发机会的同时,也意味着平台上币质量参差,新币短线走势两极分化严重。
KuCoin —— 积极跟进市场热点,新币数量大幅增加。KuCoin近月来上线新币约44枚,平均每天都有新项目登陆。相比其过去较为克制的上币策略,近期KuCoin显著加快了节奏,热门公链生态币、GameFi/Meme币都有覆盖。高频上币使KuCoin用户能紧跟市场潮流,但也要求用户具备快速捕捉行情的能力。
HTX(Huobi) —— 尝试重振上币业务,数量中等。HTX在8月上线新币约11枚,相较年初低迷的上币情况,HTX近月有所发力,但总体数量仍远少于LBank、Gate这类高频平台。作为老牌交易所,HTX目前上币更注重合规和质量,战略上倾向于跟随主流而非引领潮流。
综上所述,新币上币节奏呈现“两极分化”格局:LBank、Gate、MEXC、KuCoin等平台通过高频上币抢占市场眼球,不惜“广撒网”以制造短线机会;而Binance、OKX、Upbit等则严格筛选控制上币数量,以维护生态稳健。Bitget、Bybit则介于两者之间,在保持一定上币量的同时,通过衍生品工具放大市场参与度。这种差异反映出交易所不同的发展策略:有的平台以大量新币吸引投机客流量,有的平台以精选项目建立稳健口碑。
除了上币数量,新币上市后的价格表现是评估各交易所“上币效应”的核心指标。我们将各平台新币在不同时间周期(5分钟、1小时、24小时、7日)的价格涨跌幅进行横向对比,观察哪些交易所的新币涨幅集中、哪家平台破发(上市后下跌)比例较高。
根据提供的数据统计,各交易所新币在上市后一周内的表现分布大致如下:
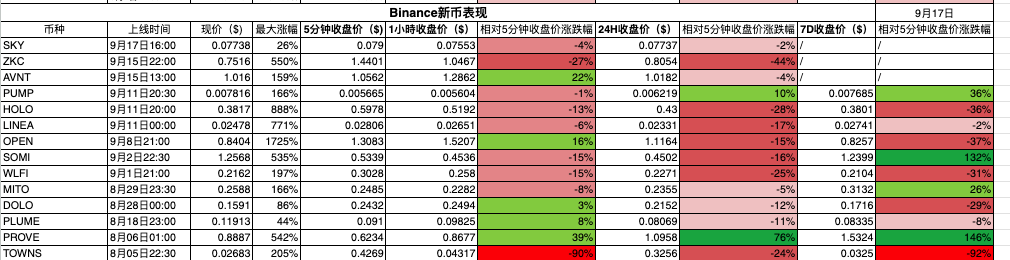
币安作为龙头,上线的新币多为市场瞩目项目,投机炒作相对理性。一周统计显示,币安新币约36%上涨、64%下跌,表现和KuCoin相近。极端回撤(>50%跌幅)的情况仅占不到一成,表明币安对项目质量的把关减少了暴雷概率。
多数币种7日内涨跌幅介于+/-30%以内,波动相对收敛。
WLFI在币安最高涨近2倍后回落,一周跌幅约30%;
Linea 首日虽冲高但很快回调,一周几乎回到发行价附近(跌幅2%左右)。
总体而言,没有太多暴富奇迹,也很少发生腰斩惨案。
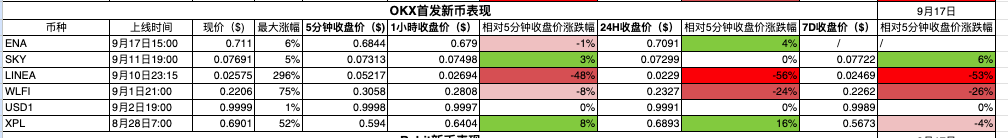
OKX因为上币很少,样本有限。6个新币中仅1个一周上涨,其余皆下跌,且有项目一周回撤达九成以上,拖累平均收益为负。
24小时维度看,OKX新币首日涨跌幅相对温和,中位数接近持平;
7日数据揭示出分化:个别质量较高项目在一周内仍稳健上涨,例如5-6月的 RESOLV 上线24h涨近49%,但大部分项目一周回吐殆尽;
OKX整体新币波动幅度低于其他平台,鲜有疯狂爆拉或暴跌,但赚钱效应高度集中:错过少数强势币,其余项目几乎无利可图。
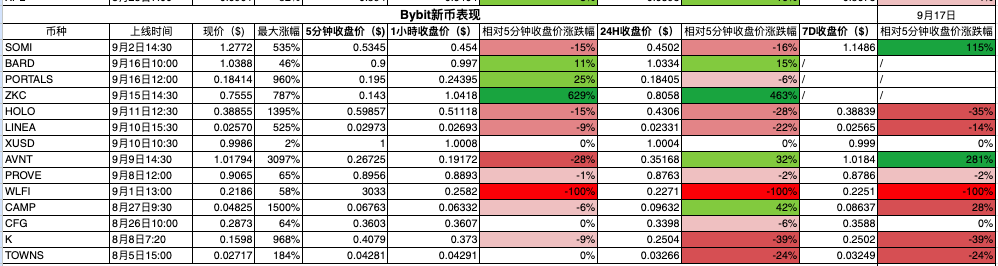
Bybit的新币表现特点是首日波动大,随后整体偏弱。统计显示,其上线的币种中只有约27%在7日后价格高于上市初价,近三成项目首周跌幅超过50%,整体转跌比例高达七成以上。大部分代币往往在开盘数分钟内拉升见顶,随后价格阶梯式下行。例如Homecoin等币种24小时内较5分钟价即反弹近30%,但未能守住涨幅;再如 BDXN 5分钟价0.1404 USDT,一周后仅剩0.0441 USDT,暴跌68.6%。
不过Bybit偶有亮眼的“黑马”:如本期的 Avantis (AVNT) 首日狂涨逾30倍,成为少数带动平均收益为正的样本。但总的来说,Bybit的新币收益高度依赖个别明星项目,绝大部分币种7日表现转负,投资者若错过首日冲高,很难在后续获取正回报。
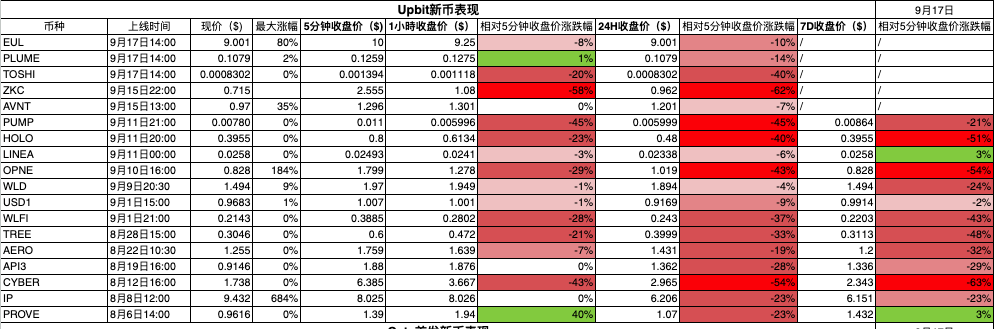
由于Upbit多为“跟随式”上币,其新币在其他市场往往已过最疯狂阶段,故在Upbit上的表现相对平淡。数据表明,Upbit新币一周上涨的仅占约15%,超过八成最终收跌。其中约23%的币种7日跌去了半数以上价值,显示部分海外炒作过的币进入韩国市场后遭遇补跌。例如Worldcoin (WLD) 在Upbit上市当天就冲高回落,一周下跌超过20%;Linea 则因为开盘价即较为接近市场合理价,7日基本持平略有小涨。Upbit新币平均与中位收益均为负(中位数跌幅约-25%),说明大多数币种在该平台并无显著涨势。对于偏好稳健的韩国投资者而言,这种表现虽缺乏惊喜,但风险相对可控。
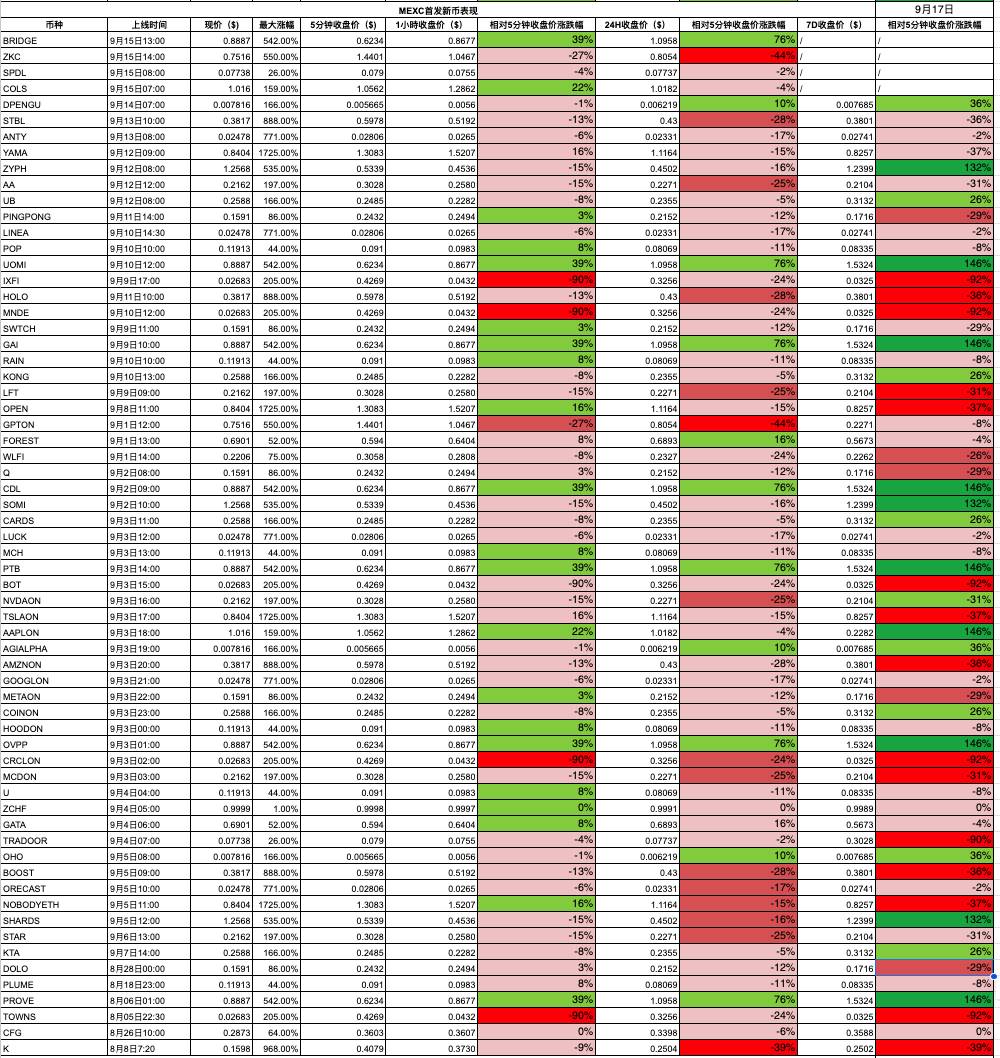
样本期内统计口径涵盖 38 枚新币。
7 日相对 5 分钟价上涨占比约 34%,跌幅≥50% 的为 24%,深跌面显著小于 LBank,但整体弹性也更有限。
7 日平均涨跌约 -6.7%、中位数 -19%;24 小时则平均 -16%、中位数 -20.5%,提示“开盘冲高—当日回吐—一周走弱”的常见路径。
7 日维度翻倍(≥+100%) 的项目占 7.9%,≥+300% 的占比为 0%。
代表性强势如 AVNT(+254%)、SOMI(+175%)、PROVE(+116%);而尾部回撤同样不得轻视,诸如 XCX(-94%)、BSTR(-88%)、BOSS(-86%)。综合看,Bitget24 小时中位回撤更深、7 日中位负值更集中,更像是“少数明星拉高均值、多数标的随势走弱”的分布;对交易者而言,若错过极少数强势币,后续获取正回报的难度较大。
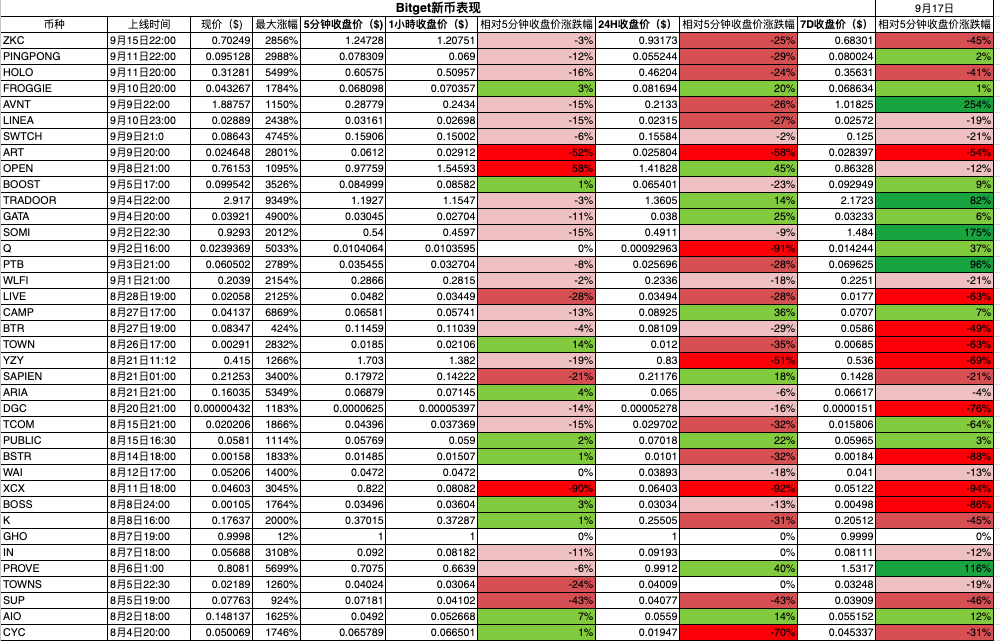
样本期内纳入 56 枚新币,LBank 依托“机关枪式”上币与充足的首发流动性,带来显著的早期价格发现效率:
7 日维度上涨占比约 34%,其中翻倍(≥+100%)占 12.5%、≥+300% 占 3.6%,黑马密度在同梯队平台中居前;
7 日平均收益约 +1.5%、24 小时平均约 +16%,说明首日具备可观的短线兑现窗口。
代表性强势个案包括 GOAT(+500%)、CLIPPY(+398%)、OPENX(+187%) 等,体现出平台在新题材与小市值赛道的捕捉能力。需要理性提醒的是,LBank 的广覆盖也意味着收益分布“长尾”较长:7 日中位数约 -36.5%,一周跌幅≥50% 的占比约 43%。因此对交易者更友好的打法,是把 LBank 视作“选样本—抢第一波—纪律止盈”的新币发现引擎:用严格的仓控与风控去放大黑马收益、钝化长尾回撤,使平台的高命中率真正转化为策略级胜率。
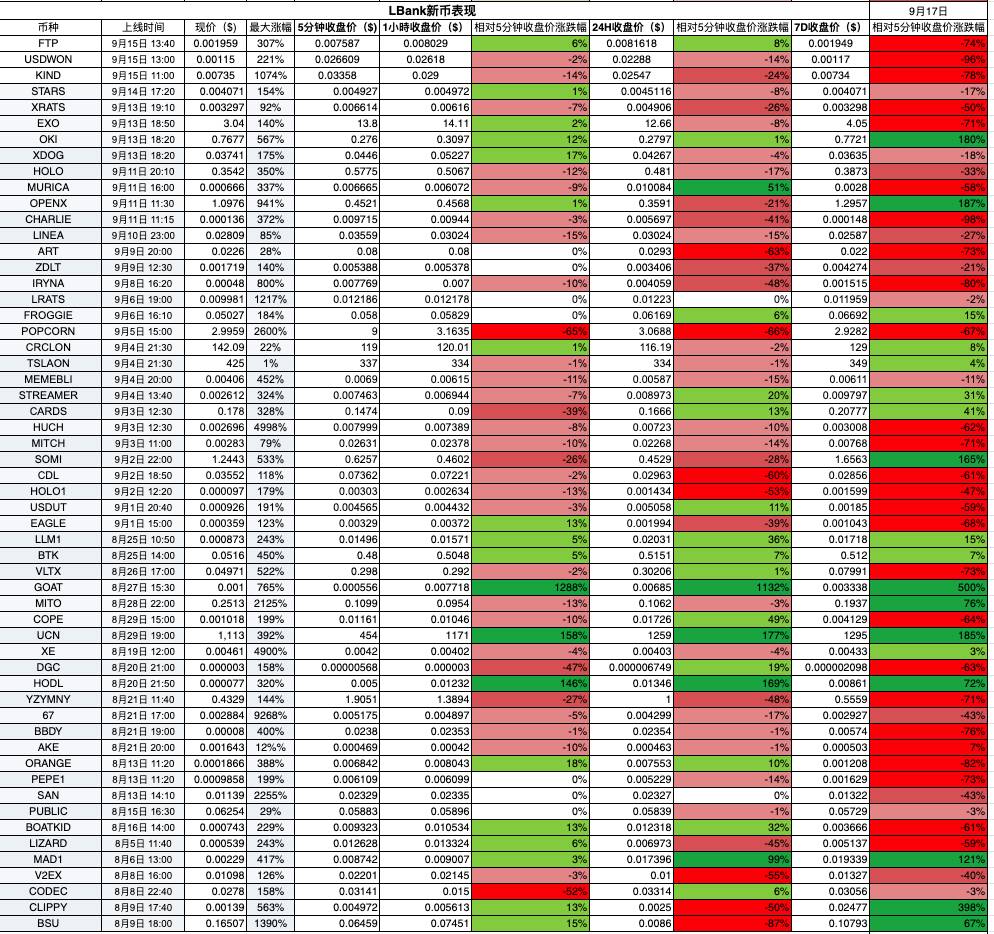
Gate由于上币最多,样本也最大。统计显示,Gate上线的新币中约有三成在7日内相对首日价格仍上涨,但超过70%转跌;其中甚至有约三成币种一周内腰斩(跌幅50%以上),深跌面在各平台中最高。这与Gate做市深度相对薄弱、涨跌容易被单点资金放大有关。
不过Gate也贡献了全市场最夸张的涨幅案例:如Avantis (AVNT) 上线首日狂飙30倍以上,创造短线神话的同时,随后又迅速滑落。总体来看,Gate的新币波动率最大——首日常有惊人涨幅红包,但随后多数难逃暴跌。
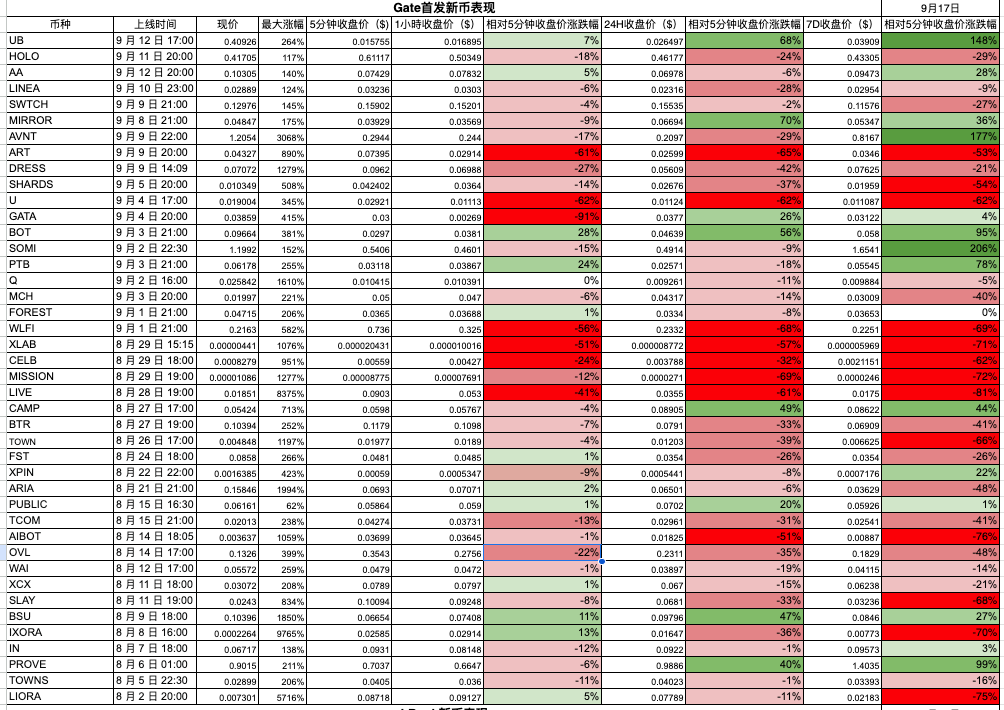
作为另一个高频上币的平台,MEXC新币整体表现和Gate有些类似:约三成项目一周后较上市价上涨,七成下跌。其中约一成出现腰斩级别的深度回撤。MEXC的特色在于极端涨幅案例频现:统计期内最大涨幅出现在 MEXC 首发的 IXORA 项目,峰值相对发行价飙涨近98倍,堪称离谱。这一方面说明MEXC上汇聚了高风险偏好的投机资金,敢于炒作小币;另一方面也意味着多数项目在爆炒后迅速归于理性,价格回落甚至破发。MEXC新币7日收益平均值略呈正值(受极端值拉高),但中位数为负,表明大部分币种实际走势偏弱。
KuCoin上线的新币一周内约有36%收涨、64%收跌,略好于Gate/MEXC等平台。出现超过50%回撤的项目占比不到一成,深跌情况相对较少。平均来看,KuCoin新币7日相对首日价格略有正收益(约+15%),中位数约为-8%,说明少数大涨币将均值拉高,而大部分币种小幅下跌。KuCoin少有几十倍暴涨的夸张案例,峰值涨幅普遍在5-20倍区间,且涨幅居前的多为平台精挑的热点项目(例如社交Fi、游戏等)。总体而言,KuCoin新币表现属于“温和偏多”分布:既没有极端暴富神话,也较少出现连续暴跌,投资者若把握得当有机会获取稳健收益。
横向来看,在新币上市后一周的总体收益分布上,LBank、Gate、MEXC 等高频上币的平台呈现“大起大落”的右偏分布:少数币种创造数十倍涨幅神话,但更多项目快速破发回落,投资者盈亏两极分化明显。相反,Binance、OKX 等头部交易所由于上币筛选严格,新币表现更温和收敛:鲜现暴涨,也较少暴跌,绝大部分币种涨跌幅在可控范围内。Bybit、Bitget则兼具两类特征——既有单日翻数十倍的明星币,也有大批默默下跌的普通币,其新币收益分布呈现“长尾”,即极端值拉高平均值,而中位数收益偏低甚至为负,这提示投资者在这些平台博弈新币需具备精选个案的能力。
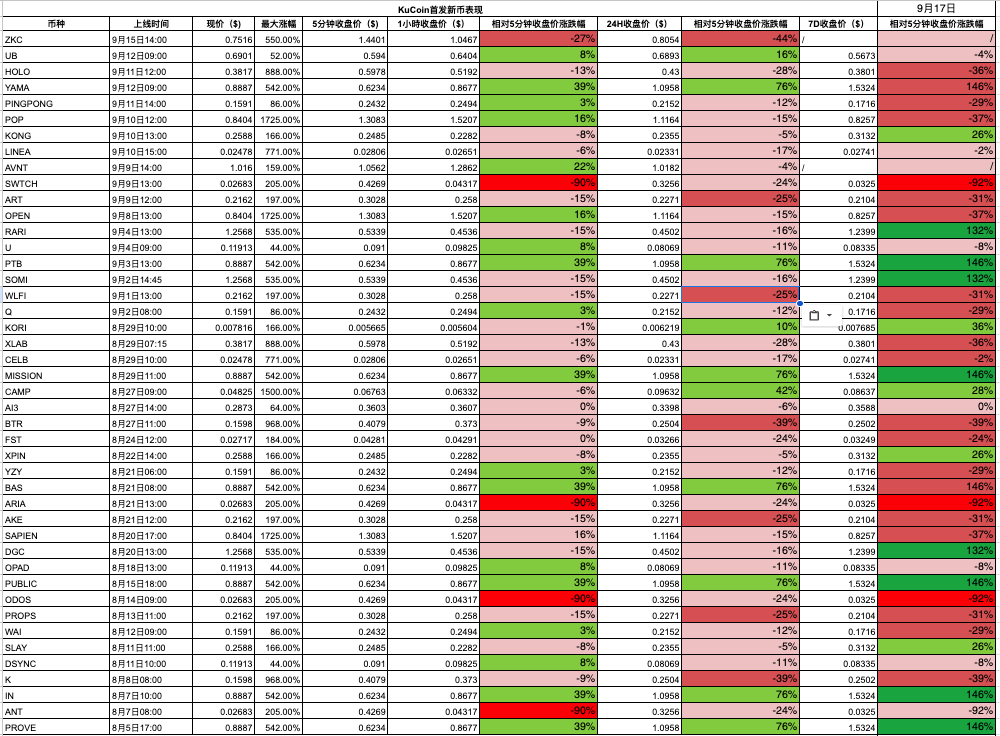
结合以上数据,可以进一步总结各平台新币表现的分布特征:
涨幅集中度:指盈利主要集中在少数几个新币的程度。Bybit、Bitget的新币涨幅集中度最高——一两个项目的大涨贡献了大部分整体收益,其余多数币种涨幅有限甚至为负。OKX由于项目少,某个币涨跌对整体影响也大,呈现集中特征。相反,LBank、Gate的涨幅相对“雨露均沾”,虽然绝对收益高的个案有,但整体由于项目众多,每个币对总体贡献分散。币安、KuCoin居中:既没有极端集中在一两个币,也不是完全平均,强势币对整体收益有一定贡献但不至于主导。
红盘比例(首日或首周收涨的比例):这一指标体现新币“破发率”。Upbit红盘比例最低,不足20%,显示在韩元市场新币大多未能上涨收场。OKX、Bybit红盘率也偏低,大约20-30%。Gate、MEXC、Binance、KuCoin等平台红盘概率略高,在30-40%区间。LBank因数据缺失无法精确判断,但参考历史可能也在三成左右。这意味着多数平台的新币破发(首周下跌)是常态,红盘成为少数。只有投资者在上线初期及时锁定利润,才能确保收益落袋。
深度回撤比例:我们将7日相对5分钟收盘价跌幅超过50%视为“深度回撤”(腰斩)情况。Gate在样本中有多达约31%的新币一周内遭遇深度回撤,是最高的。这印证了Gate高频上币伴随流动性断档风险,次日瀑布时有发生。Upbit紧随其后,大约23%的新币周内腰斩,可能因为海外热炒币登陆韩国后补跌。Bybit约9%项目腰斩,Binance、KuCoin不到10%,MEXC约10%,LBank和Bitget预估也在10-20%区间。OKX尚不明确但至少发生过极端案例。总体看,Gate、Upbit等平台风险较高,近四分之一新币迅速腰斩;而Binance、KuCoin相对温和,深跌项目仅占一成左右。
通过以上维度的分析,不同交易所新币表现优劣已较为清晰:高频上币的平台机会与风险并存,整体回报率取决于能否抓住极少数暴涨币种;而低频精选的平台虽然暴富机会稀少,但平均回撤幅度也更低,收益分布更集中在中间区域。对于普通投资者而言,在高频上币的平台参与新项目需更加谨慎止盈止损,而在头部平台参与热门上线则相对风险可控但也别期望过高回报。
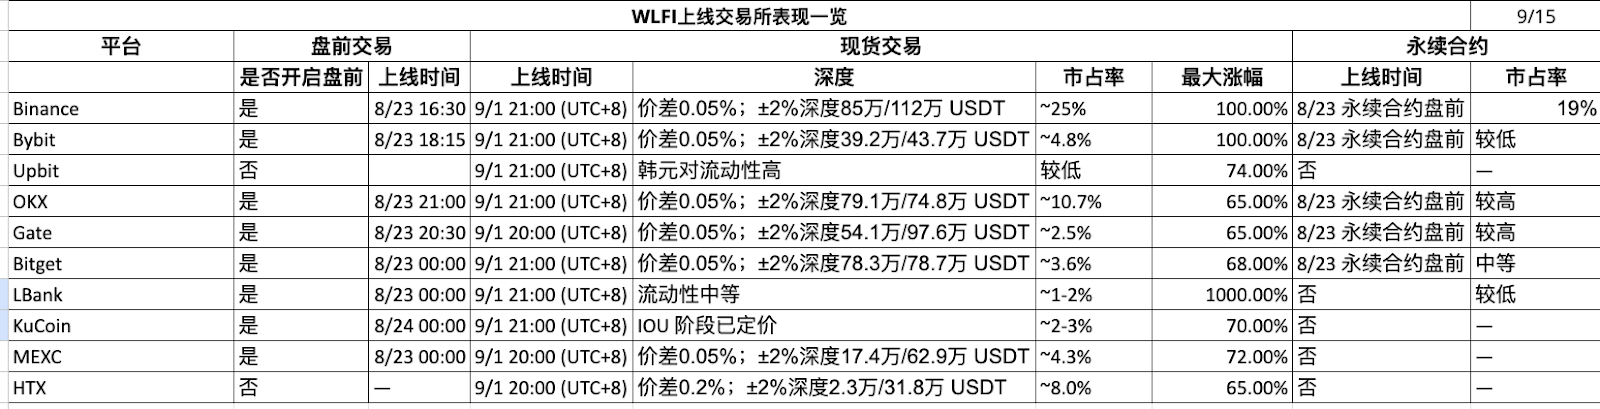
项目概述:WLFI(World Liberty Financial)因为据称由美国前总统特朗普家族支持而备受关注,被戏称为“特朗普币”。9月1日前后,包括币安、HTX、KuCoin、Bybit、LBank等在内的多家交易所宣布上线WLFI,几乎形成全球同步上币的盛况。币安甚至为其打上了稀有的“Seed Tag”种子标签以提示高风险。Bybit则推出了独家“Token Splash”空投狂欢活动,LBank推出独家的交易包赔活动,如此大规模的多平台同步上线在近年并不多见,WLFI因此成为检验不同交易所用户结构和投放策略的绝佳样本。
首日价格轨迹:WLFI在各平台的开盘定价和随后的波动呈现明显差异。总体而言,首日经历了“高开下挫”的走势——即早盘冲高后迅速回落,但不同交易所冲高幅度不一:
在KuCoin、HTX和币安上,WLFI开盘价相对较低,买盘推动其价格一度接近翻倍上涨,最大涨幅约达到1.97倍(+97%)。例如币安9月1日开盘后几分钟内WLFI从约0.15 USDT涨至0.30 USDT附近,随后遇阻回落。一小时后涨幅收窄,24小时收盘价已回吐至较开盘价仅34%,7日后更是跌破发行价约30%。KuCoin和HTX的走势与币安类似,都有一波近翻倍拉升,但未能守住,大致在开盘价上下水平收尾。
在OKX和MEXC上,WLFI开盘即以相对高价成交,未出现明显拉升,反而是开盘价成为全日最高价(即“跳水式”走势)。这导致其最大涨幅仅约+0.75倍(即比开盘价还低25%)【30†第一列】——换言之,WLFI在这两家平台没有任何上涨区间,开盘即见顶,随后一路震荡下行。首日收盘较开盘价跌去20%以上,一周后仍下跌约26%,表现疲弱【30†第一列】。这种情况表明,在OKX、MEXC等平台,可能有更激进的买单将WLFI开盘定价抬高,使得后续无力再上涨。
在Bybit上,WLFI的首日行情更为特殊。由于Bybit在上线同时进行了空投活动,许多用户免费获得WLFI代币,有抛压释放。开盘时WLFI价格被迅速打到高位(高开),最大涨幅只有0.58倍,随后价格大幅跳水【30†WLFI-Bybit】。据数据推测,Bybit上WLFI 5分钟收盘价约0.3033 USDT,而1小时后即跌至0.2582,24小时收0.2271 USDT,均低于开盘价,7日后仍下跌约30%【30†WLFI-Bybit】。Bybit空投策略虽然提高了交易量,但也导致开盘抛压较重,首日走势相对较弱。
在Upbit(韩国市场),WLFI的首日表现也不佳。Upbit用户对该海外政治题材币兴趣有限,开盘价直接成为高点(据报告“最大涨幅”记录为0%【30†WLFI-Upbit】)。之后WLFI价格持续走低,24小时跌幅约37%,一周后相对开盘仍下跌逾43%【30†WLFI-Upbit】。这显示出韩国市场对于WLFI缺乏追涨动力——可能由于监管环境或投资者偏好,更倾向于观望而非狂热炒作。此外,也可能因为当WLFI登陆Upbit时,全球价格已在其他平台被炒高并回落,韩元盘缺乏独立行情。
流动性与交易量:WLFI上线时各平台的交易量和流动性分布,同样反映了用户结构差异。币安作为全球最大所,WLFI/USDT交易对首日成交额遥遥领先,买卖盘深度充足,价格相对平稳地发现均衡点。KuCoin、MEXC等由于汇聚大量投机客,短时成交活跃度也很高,秒级别K线波动剧烈,但深度较币安逊色,容易被巨单拉涨砸盘。Bybit则因为空投发放,在开盘瞬间涌入大量卖单,使得买单消化压力大,但随后也吸引不少抄底盘,成交量居高不下。Upbit方面,韩元交易对的交易量虽然不及美金市场,但在韩国本土也登上当日交易额前列,说明仍有一定关注度。整体上,WLFI的流动性在大所更集中、价格秩序性更强,而中小所则交易活跃但波动混乱。
投放策略与用户结构差异分析:从WLFI案例可以看出,各交易所在新币投放上的策略差异明显影响了价格走势:
币安通过标注“种子标签”并未进行额外促销,吸引的是偏理性的币安用户群体,价格走势相对温和有序。其用户结构以全球专业投资者为主,对政治噱头币心态谨慎,因而WLFI虽有拉升但很快回归理性。
Bybit选择了空投狂欢刺激交易量,其用户以衍生品和空投爱好者居多。大量免费筹码的涌现,加上Bybit用户偏短线交易,使得WLFI在Bybit开盘定价虚高且卖压沉重,造成高开低走。这说明Bybit用户结构中投机者比例高,平台策略又强化了这种短线博弈氛围。
Upbit用户主要是韩国本土散户,投资风格相对保守,且对非韩国产品缺乏情感加持。尽管WLFI在全球炒得火热,韩国投资者仍保持克制,没有推升狂热行情。这反映出地域市场偏好:韩国用户更青睐本土概念或全球主流币,对美国政治题材的币兴趣相对有限。此外,Upbit没有期货市场去参与做空套利,用户只能现货交易,因而在其他平台价格回落后,韩元盘也随之走低缺乏支撑。
LBank 方面,为降低首分钟定价偏移与异常撮合风险,常在新币上线配合盘前价格保护机制与平台级包赔计划:对开盘报价区间、下单幅度与撮合异常设定保护阈值,一旦触发则启动回退与补偿流程。该组合在 WLFI 这类情绪币上有助于抑制极端滑点、提升早期价格发现的可预期性,也增强了散户参与首发的信心;相应地,短线“暴冲”空间会被一定程度抑制,换来更可控的开盘曲线与更稳的参与体验。
KuCoin、MEXC、HTX等则聚集大量国际散户和游资,对新奇概念高度敏感。尤其KuCoin的社区用户擅长短线追逐热点,愿意在低价时蜂拥买入推高价格,所以WLFI在KuCoin率先拉出将近2倍涨幅。然而也正因为这类资金属性“快进快出”,涨幅到位后很快抛售离场,使价格回吐。这些平台的投放策略基本是广撒网迎合市场,缺乏额外风控手段,新币走势完全由市场情绪驱动,因而大起大落。
综合来看,WLFI在各交易所“同题不同卷”:同样的项目,不同平台因为用户结构(理性vs投机、本土vs国际)、配套策略(是否空投、风险提示)不同,导致截然不同的盘面表现。有的平台让WLFI上演了翻倍秀,有的平台却几无波澜直接阴跌。这充分说明交易所的生态特征会塑造新币的交易命运——交易所既是新币的发行场,也是价格发现者,不同的“观众”决定了表演的走向。
通过WLFI这个案例,我们可以总结出一些新币跨平台表现的普遍规律:
用户结构决定炒作力度:偏好投机的平台(如LBank、MEXC、Gate)在情绪币上容易拉出夸张涨幅,但在基本面币上也可能抛压更重。保守理性的用户群(如Upbit、部分币安用户)则对题材币反应平淡,对价值币有一定偏好。
同步上线缩小价差:当多数交易所同时上线一个新币时,价格发现过程会非常短暂,套利迅速消除各平台差价。这时不同交易所间的表现差异更多体现为振幅和细节,而非趋势性的价格偏离。
平台策略影响短线走势:交易所采用的策略(空投、交易赛、交易包赔等)会影响新币上市初期的供需。如空投增加卖压,交易赛刺激成交放大波动,交易包赔则可能降低盲目追高的人气。这些都会反映到首日K线上。
合约工具加速回归:提供新币期货/永续合约的平台,往往现货价格更快回归理性。因为做空机制让价格泡沫更迅速被戳破。这在新币暴涨后尤为明显——哪里可以做空,哪里的涨势就可能更早见顶。
地域市场有自身节奏:本土交易所(如Upbit)即使上线全球币,也会体现当地投资者独特的反应模式。国际市场炒过的币,到本土未必吃香,反之亦然。这提醒我们关注交易所所处市场环境对新币行情的影响。
总之,交易所之间的新币表现差异,是由投资者构成+平台制度双重因素塑造的。同一个新币,选在哪交易,可能遇到截然不同的剧本。对于项目方而言,多平台同时上线已成为趋势,但如何协调各家的投放节奏、利用各平台优势,也是门学问。对投资者而言,了解这些差异有助于择机择地参与——在哪个交易所买进、在哪个卖出,都可能影响最终收益。这也正是我们做跨平台深度对比的意义所在。
新币现货行情固然引人注目,但合约市场的竞争与变化更能体现交易所的战略侧重。2025年8月,随着行情回暖,各大交易所在衍生品交易量方面也出现明显分化。我们利用“交易所数据对比”表格中的指标,对十大平台的合约交易情况进行对比分析,从交易量规模、增长趋势到币种覆盖等方面洞察格局变化。
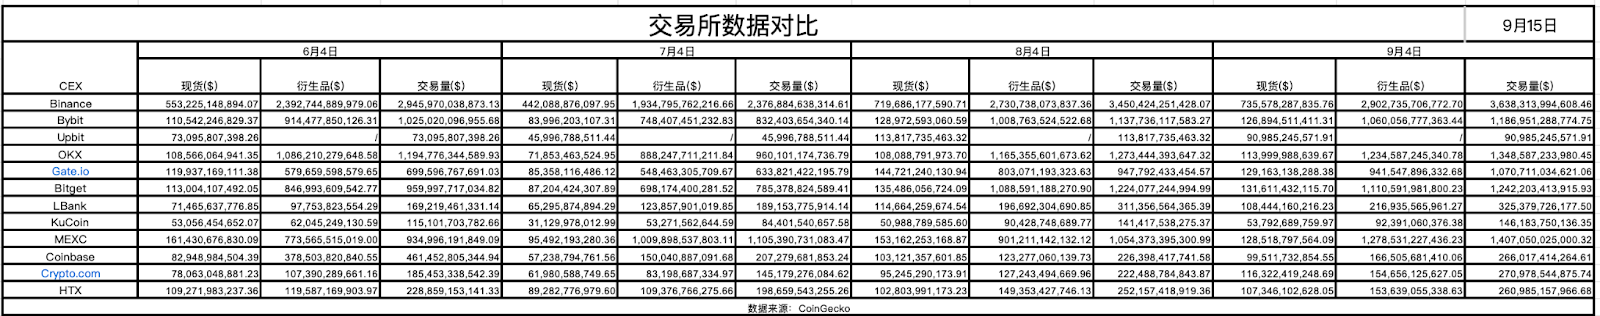
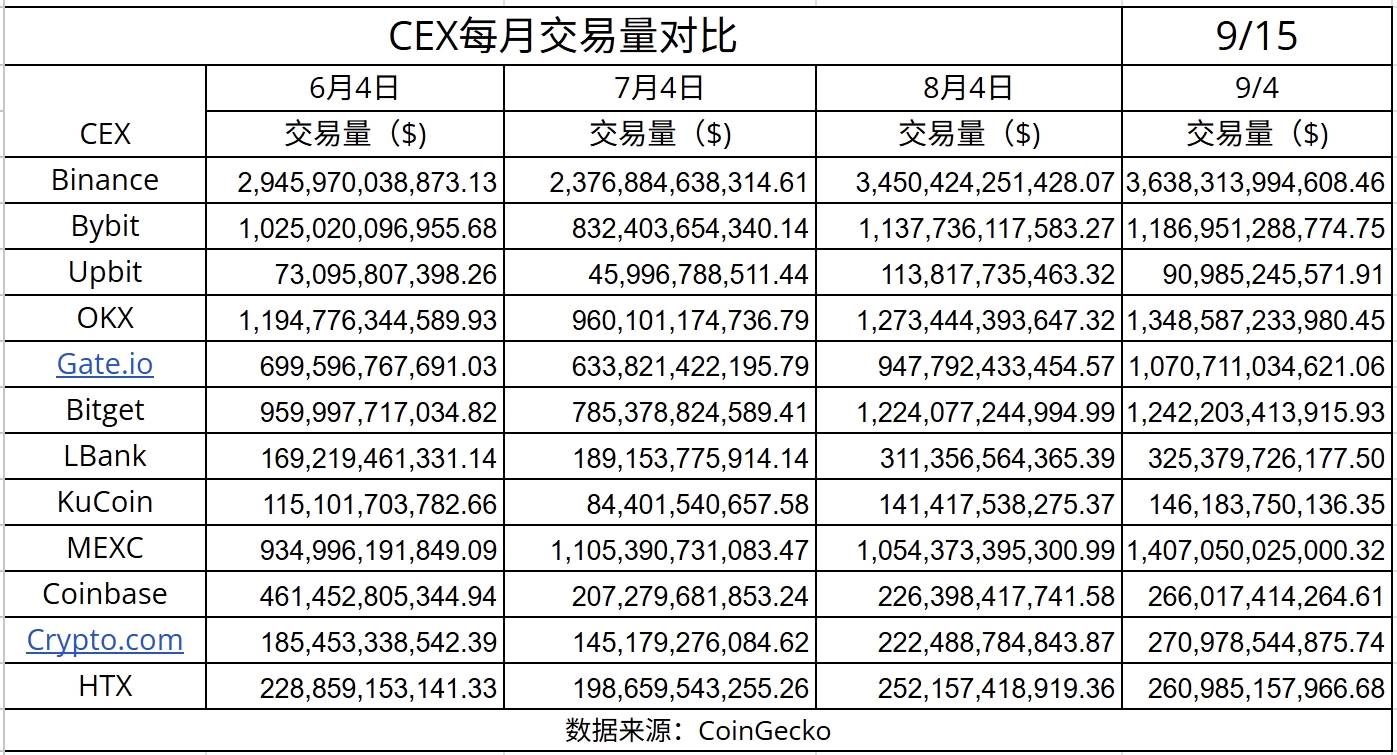
首先看整体交易量以及衍生品交易占比。根据CoinGecko统计的2025年9月初24小时交易量数据,各平台现货和衍生品的对比如下(括号内为衍生品占总量比例):
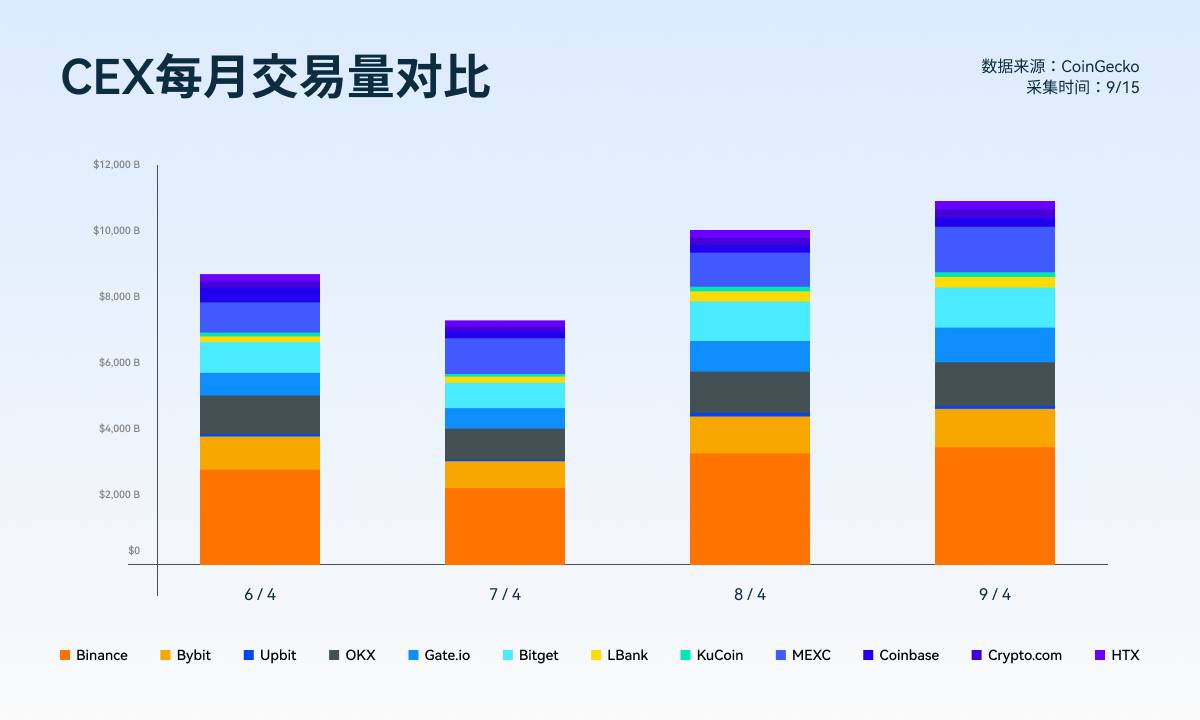
Binance:现货约7356亿,美金衍生品约2.90万亿,合计3.64万亿美元/24h,衍生品占比约80%。作为行业龙头,币安期货交易量遥遥领先,约为现货的4倍。
Bybit:现货约1269亿,衍生品约1.06万亿,合计1.187万亿,衍生品占比约89%。Bybit自诞生起就定位为合约专家,其合约量与头部相当接近现货量的9倍。
OKX:现货约1140亿,衍生品约1.234万亿,合计1.348万亿,衍生品占比92%左右。
Gate:现货约1292亿,衍生品约9415亿,合计1.0708万亿,衍生品占比约88%。
Bitget:现货约1316亿,衍生品约1.1106万亿,合计1.2422万亿,衍生品占比约89%。
MEXC:现货约1285亿,衍生品约1.2785万亿,合计1.4070万亿,衍生品占比约90.8%。
LBank:现货约1084亿,衍生品约2169亿,合计3253亿,衍生品占比约66.7%。LBank的衍生品占比在样本中偏低,仅约2/3。
HTX (Huobi):现货约1073亿,衍生品约1536亿,合计2609亿,衍生品占比约58.8%。HTX在本次对比中衍生品占比最低,不到六成。
KuCoin:现货约537亿,衍生品约924亿,合计1462亿,衍生品占比仅63%。KuCoin的衍生品比重大大低于前述平台。这表明KuCoin用户仍主要以现货交易为主,合约业务相对滞后。KuCoin虽然也提供永续合约,但品种和深度可能不及一线,用户黏性在衍生品方面尚待提高。
Upbit:现货约91亿美元,无衍生品交易。
通过上述比较,可以看出:除少数平台外(KuCoin、LBank、Upbit),大多数交易所的交易量结构已经以衍生品为主导。尤其是OKX、Bybit、Bitget、Gate、MEXC这些新兴或二线平台,期货/永续交易额占比普遍在85-90%甚至以上,表明他们通过合约产品成功驱动了平台规模的提升。这与用户偏好和平台战略有关——年轻一代交易者偏好高杠杆高波动,而这些平台也乐于提供丰富的合约标的来迎合需求。反观币安,虽然现货基数庞大,但衍生品量仍是现货的近4倍,占比80%,说明即便龙头平台也离不开合约市场的贡献。
KuCoin、LBank、HTX则呈现过渡状态:他们的衍生品业务相对现货仍有不小差距,占比在60%左右。这可能反映出这几家要么是合约业务起步较晚(如LBank近年才推期货),要么是用户结构中保守型投资者偏多(如HTX传统用户习惯于现货),又或者是合约产品竞争力不足(如KuCoin的期货市场深度和品类未完全打开局面)。随着行业发展,这些占比偏低的平台若要提升总交易量,发力点很可能就是扩大衍生品市场份额。
观察交易量趋势,我们对比2025年6月初和9月初的数据,计算了各交易所总交易量的季度变化率。这能够反映哪家平台在近季增长迅猛,哪家相对停滞:
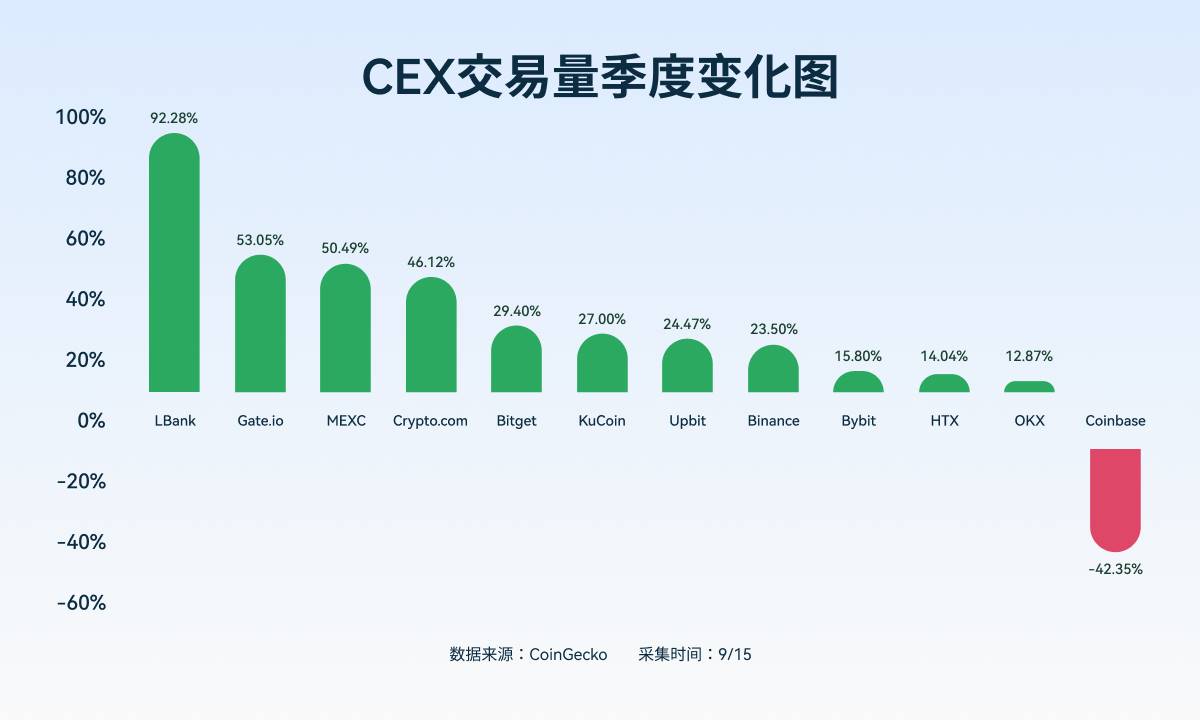
LBank:季度交易量增幅高达+92.3%,在样本中增长最快。如此惊人的增长暗示LBank在Q3采取了积极策略扩张合约业务,或许通过大力上线热门币合约、开展合约激励活动等吸引了交易量猛增。此外,Q3许多小币行情火热,而LBank上新币数量领跑,这些新币的交易放量也推高了总量。
Gate:季度总量增幅约+53.0%。Gate作为老牌山寨所,Q3在交易量上再上新台阶,增长主要由衍生品驱动(衍生品环比+62%)。这与Gate紧抓热点上线了众多新币永续合约有关。
MEXC:季度增幅约+50.5%。MEXC Q3继续高速增长,巩固其“黑马”地位。特别是衍生品部分增量明显,使其一举逼近OKX在衍生品量上的规模。
Bitget:季度增幅约+29.4%。Bitget保持稳健增长态势。
KuCoin:季度增幅约+27.0%。KuCoin总量增长主要来自现货部分增加(Q3许多新币上线带来现货交易攀升)。衍生品业务也有进步但幅度一般。
Upbit:季度增幅约+24.5%(仅现货)。Upbit得益于Q3整体行情转暖和韩国资金回流,交易额自然回升近四分之一。这个增速和币安相仿,说明Upbit基本跟随大盘,并未有超常发挥。
Binance:季度增幅约+23.5%。作为基数最大的交易所,币安能取得23%的环比增长也属可观。这主要归功于Q3市场交易情绪回升,头部币种和部分小币在币安都有放量。币安本身战略没有大的调整,甚至在美国监管压力下缩减了一些高风险产品,所以其增长基本代表大盘平均水平。市场份额方面,币安小幅下滑了一些(因为中型所增速更高),但仍牢牢占据龙头地位。
Bybit:季度增幅约+15.8%。Bybit增长相对滞后,低于行业平均。这可能有几方面原因:一是币安等抢走了一部分用户(如部分区域禁止后用户外流币安);二是Bybit Q3的活动力度一般,新币上线虽多但交易量贡献有限;三是其衍生品市场份额受Bitget、MEXC等新秀侵蚀。15.8%的增长使Bybit在排行上可能被Bitget接近甚至反超,份额略有下降。这对曾经的合约第二名来说是个警讯,Bybit需要在产品和营销上重新发力才能重拾高速增长。
HTX:季度增幅约+14.0%。HTX同样增长平平。在内忧外患下,Huobi系用户规模难有大扩张,交易量提升主要来自存量用户活跃度随行情略增。14%的增速让HTX在榜中进一步边缘化,市场份额继续下滑。
OKX:季度增幅仅约+12.9%。OKX增长最慢,几乎停滞。这出乎不少人意料,因为OKX近期在拓展海外和上线新产品方面并未缺席。然而数据表明,其交易量提升幅度远低于竞争对手。这可能是由于OKX基数高,增量难找;也可能说明其用户增长放缓,尤其在山寨币和衍生品新热点上错失机会。
上述趋势表明:Q3市场份额最大的赢家是中型平台,如LBank、Gate、MEXC、Bitget,它们以高于50%甚至接近翻倍的速度扩张,瓜分了更多交易量蛋糕;而传统大所如Binance、OKX、Huobi、Bybit增长滞后,份额相对被蚕食。可以推断,这背后原因在于Q3热点主要集中在小币投机和衍生品上——这正是二三线平台的优势领地。反观大所,因合规和策略限制,在许多高风险高收益领域未能深耕,所以增长有限。长期看,这种份额变化是否稳固还要看牛市全面启动时各家表现,但至少在震荡市中,小而灵活的平台展现出了更强的拉动力。
交易量结构除了现货/合约占比外,还可以从合约内部结构来比较:比如永续合约与交割合约占比、主流币与山寨币合约占比、合约标的数量等。这些方面反映交易所合约交易的侧重点和深度。
从永续 vs 交割来看,几乎所有提及的平台都以永续合约为主流,占据绝大部分交易量。交割合约(定期合约)只有币安和OKX等少数全品类所提供且占一定比例,但相对于永续也在逐渐边缘化。因此,我们可以聚焦永续合约的比较。
主流币 vs 山寨币:币安、OKX等头部所的合约量仍然高度集中在BTC、ETH等主流币上。例如币安期货中BTC/USDT、ETH/USDT永续交易额占比可能超过50%。相应地,小币合约虽然品种多但单品交易额有限。而MEXC、Gate这类平台,由于吸引的就是炒小币的人群,他们的合约交易更分散在大量山寨标的上。比如某新出币的永续在MEXC一天能有上亿美元量,而在币安根本不上线。在Gate,像PEPE这样市值不高的币永续合约交易量一度进入全平台前列。这体现出:头部平台靠“大币深度”取胜,二线平台靠“小币广度”取胜。
合约标的数量:币安目前提供的USDT本位永续合约约150余种,币本位合约几十种。OKX提供合约约200种,包括不少DeFi和热门项目。Bybit合约标的也在150种以上。反观MEXC号称提供超过250种永续合约,几乎覆盖所有它上线的现货山寨币。Gate合约数量也在200左右。KuCoin合约相对较少,大概100出头。LBank合约品种很有限,可能只有几十种主流币和部分热门小币。Upbit无合约。品种上的差异说明:MEXC、Gate为了争夺用户,不惜增加大量小币合约供投机者选择;币安则对小币合约谨慎,数量相对控制。Bitget和Bybit则居中,提供的新币合约数量不少但有选择性(比如Bitget会根据热度挑一些币上合约,但未必像MEXC那样“全上”)。
交易工具与功能:除了数量,合约交易的细节功能也有差别。比如杠杆倍数上,币安、OKX在主流币上提供最高125x杠杆,而小币一般20-50x封顶。MEXC等有时给小币开高杠杆,吸引赌徒。又如流动性提供上,币安等有庞大做市商队伍保障深度,滑点小;小平台部分合约可能深度薄,容易被插针爆仓。还有资金费率、保险基金实力等,也是差异点。总体来说,头部平台在合约市场的专业性和稳定性更好,而新兴平台以激进和灵活取胜,但可能牺牲部分稳定性。
热点追踪:从策略上看,一些交易所热衷于追逐市场热点。比如前述MEXC、Gate会在新币爆火时第一时间上线永续,让用户能双向交易。例如今年Friend.tech概念火时,相关币BLUR等在这些平台都有期货交易,吸引了大批量。Bitget、Bybit也会追热点,但稍更谨慎一些,通常确保现货上线且有基本流动性后再开合约。另一部分交易所则聚焦主流,不会随便上线冷门合约。典型如Coinbase(仅BTC、ETH期货,并非我们讨论范围)、OKX(相对也不会无节制上极小币期货)。币安介于两者之间:对热点有选择地参与,例如PEPE极热时币安也破例上线永续,但多数山寨并不上。
以上差异带来的结果是:交易所之间合约交易的用户黏性各有领域。喜欢小币炒作的用户,往往同时活跃于Gate、MEXC、Bitget等,因为哪里有新品种就去哪里;而做大额主流币合约的资金,更青睐币安、OKX等,因为深度可靠滑点低。在中短期看,小币行情火热时,中小平台合约量猛增;当行情回归理性,大资金博弈BTC为主时,头部平台地位又凸显。这两种模式并非截然对立,很多交易所试图“两手抓”——既推小币合约又维护大币盘面。比如Bybit、Bitget正是这种策略,它们既有大量山寨永续,又在主要币种上与币安竞争深度。这种全能路线需要资源和技术投入,也需要市场地位。目前来看,币安仍是公认的全品类合约之王,但其他平台正通过差异化在局部领域超车。
通过以上对现货新币和合约交易的全面比较,我们可以得出几个关键结论:
(1)新币爆发力最强的平台:如果以“爆发力”论英雄,LBank、Gate、MEXC、此类平台的新币短线爆发力最强——前提是投资者能选中那颗“火箭”。然而需要强调,这些平台的高回报伴随着高破发率和深回撤,大起大落远甚于头部交易所。
(2)新币整体表现最佳的平台:若从多数项目都能获得相对稳健收益的角度看,币安和KuCoin的新币整体表现相对较好。币安新币破发率低于平均,少有腰斩惨剧,投资者不容易踩雷;KuCoin则有约三分之一项目一周收涨,均值和中位回报在样本中名列前茅(均值+15%,中位仅-8%)。OKX尽管上币少,但那几枚新币除一两个外也没有深跌太夸张,表现尚算稳定。Upbit由于多是跟随主流币,涨幅不大但胜在风险可控。总的来说,稳健盈利角度币安、KuCoin略优,Bitget/Bybit次之(因为它们均值被极端值拉高,中位偏低),Gate/MEXC最具挑战(盈亏两极化)。当然,这里的“整体最佳”是站在控制风险的立场,激进投资者或许更看重上一点的“爆发力排名”。
(3)合约成交份额提升最快的平台: 从季度增长看,LBank、MEXC、Gate是合约成交占比和规模提升最快的三家。LBank合约量环比翻番,衍生品占比从约55%升至近67%,表明其成功将大量现货用户转化为合约交易用户。MEXC和Gate的衍生品占比本就很高,又分别增长了约5个百分点,巩固了高杠杆交易的优势地位。Bitget和KuCoin也各提升了约4个百分点,显示出衍生品板块的重要性进一步增加。反之,OKX、Bybit的衍生品占比基本持平,币安略有提升但变动不大(因基数大)。HTX则几乎没有改变,仍在六成左右徘徊。综合而言,中小平台合约占比普遍提升更快,这些平台在Q3明显倾向发力合约来驱动增长;头部平台因基数和定位原因,占比变动小但绝对量也在提高。可以预见,随着这些后起之秀的崛起,合约市场的格局将更加多元,不再是头部几家独大的局面。
(4)新币数量与合约支持的闭环效应:从我们的分析可以看到,一些交易所已经形成了“新币现货 + 配套合约”的闭环生态,另一些则未完全打通。典型的如Bitget、LBank、Gate、MEXC,它们在上币数量上名列前茅,同时也几乎对每个热点币都提供合约交易。这种现货和合约的联动形成闭环,好处是:用户可以在同一平台完成新币的现货买卖和杠杆交易,无需转场,自然而然提高了交易黏性和交易量。例如某用户在LBank看到新币X涨势好,可以先现货建仓,又马上开合约加杠杆做多,获利后再在现货平仓——整个过程都在LBank内完成。对于交易所而言,新币带来现货流量,合约进一步放大交易额,两者相辅相成。而币安、OKX这类平台则相对没那么快形成闭环:它们上币很少或较慢,很多新币在它们没有现货更谈不上合约(或者等币价稳定才考虑上线合约)。这使部分用户为了交易小币合约不得不去别的平台。币安也有过尝试如Launchpad项目同步上线合约(如ARB空投后的期货),但总体节奏较保守。KuCoin、HTX的情况是上了一些新币但没及时提供对应合约,用户若想开杠杆只能转战别处,导致资金外流。总的来说,那些实现上币—合约联动的平台在Q3收获颇丰,交易量和用户留存都受益;而尚未实现闭环的平台错失了一部分交易量潜能。
(5)用户收益与平台策略匹配:通过不同平台的对比,我们也发现投资者在不同交易所能得到的收益前景,与该平台的策略定位是一致的:高风险高收益的平台(如前述LBank、MEXC等)上,新币短线收益可能巨大但普遍不可持续,适合擅长短炒和快进快出的玩家;稳健经营的平台(币安、OKX等)上,新币机会虽少但相对稳定,适合偏好较低波动的投资者。同理,在合约交易上,激进的平台提供更多小币合约和更高杠杆,意味着盈利可能翻倍翻十倍,亏损爆仓也可能一夜回到解放前;稳健的平台主推主流币合约,行情波幅相对可控。这种风险-收益匹配反映出各交易所的生态已形成某种“气质”:用户会根据自身风险偏好做出选择,久而久之这种选择又强化了平台的策略走向。例如,愿意赌新币暴富的人涌向LBank/Gate,反过来这些平台就更敢上各种新币,从而形成循环。对于投资者来说,在做新币或合约交易时,也应充分考虑平台属性,将其视作投资组合的一部分:某平台上赚快钱,另一平台上做稳健配置,以达到收益和风险的平衡。
在讨论新币与合约之余,我们还需关注一个更宏观的趋势:交易所自建公链或二层网络生态,以及它与新币和合约业务的联动潜力。目前,多家头部交易所纷纷布局属于自己的区块链,如币安的 BNB Chain、Bybit 背后推动的 Mantle 网络、Coinbase 推出的 Base 网络(亦是以太坊二层)等。另外,虽然不是交易所开发,但ZKSync 等新兴 Layer2因与多家交易所有合作关系(如Bitget钱包集成了ZKSync生态),也值得纳入考量。通过比较这些战略,我们可以探讨未来“新币-合约-链上生态”的联动闭环如何形成。
当前各交易所链策略概览:
Binance:早期推出了独立公链 BNB Chain(原BSC),生态一度繁荣;2023年又上线 opBNB 作为以太坊兼容的二层,希望提升性能并吸引开发者。币安的战略是打造自己的链上王国,尤其是这波市场中借助Binance Alpha积分制来吸引散户,同时吸引项目分无限上币,形成“散户支撑数据-binance alpha充当桥梁-项目方无限充盈”的独特的三方共赢模式。同时,借助更加雄厚的资本和DATs模式来重塑新资本,从而带动BNB价值和链上交易量,然后在中心化交易所上线对应项目代币形成闭环。
Bybit/Mantle:Bybit利用Mantle作为自身生态的延伸:一方面,让Bybit用户参与Mantle链上项目(比如提供Mantle生态项目Launchpad、质押、空投奖励等);另一方面,把Mantle上出色的新项目代币迅速上线Bybit现货和合约。这样,Bybit用户既能享受链上收益(如早期挖矿空投),又能在交易所便捷买卖套现,形成场内场外联动。Mantle越繁荣,Bybit越受益。
OKX:OKX凭借着强势拉盘+X Layer组合拳推广,最大程度地获得了市场曝光,,目前的两个代币资产均获得了不俗的市场表现,也打了一场翻身站,只是持续热度待定,一切交给时间。
Coinbase/Base:Coinbase通过Base吸引了大量用户使用其钱包和服务。尽管Base暂未推出代币,但链上项目的繁荣最终会回流到Coinbase交易所,Coinbase凭借Base已经尝到甜头,其他交易所自然纷纷效仿,近期Base链可能发币趋势,进一步引爆该网络。
“新币-合约-链上生态”的联动,可以想象为这样的场景:一个交易所自有链上孵化出新项目A -> 项目A发行代币先在链上吸引社区,价格通过链上DEX发现 -> 交易所注意到项目A热度,将其代币上架中心化平台交易,并推出项目A的合约交易 -> 中心化交易为项目A带来巨额流动性和更高价,吸引更多人涌入链上参与A的生态应用(比如Yield Farm)-> 项目A生态繁荣,链上交易费上升,链的原生代币(如BNB、MNT等)价值提升,又进一步利好交易所财务。此外,交易所可能对在其链上发行的项目给予特殊待遇,如直通上币绿色通道、上线更多交易对、合约免保证金提高等,鼓励项目选用其链。这将形成强者更强的局面:交易所生态圈内的项目更容易成功,成功又反哺生态,其他项目看到这种示范效应也愿意加入该链生态。
对于用户而言,这种联动闭环意味着更多机会也更多便利。过去,用户为了追一个新项目,得辗转参与IDO/空投,再去DEX交易,最后等中心化所上线,很折腾。未来如果交易所打通链上链下,用户可以直接在交易所平台上参与链上项目早期(比如Launchpad直接对接其链上的发行),然后项目币到账就能在所内交易,想玩链上应用时交易所提供跨链桥直达。这种一站式体验将极大降低参与门槛,吸引主流资金进入原本复杂的链上世界。
当然,要实现这个闭环也有挑战:项目质量控制、监管风险、技术稳定性等等。如果交易所为了生态繁荣放松上链项目审核,可能出现骗子项目欺诈用户,反过来损害交易所声誉。如果自建链大量代币都在本所交易,监管可能担心价格操纵和利益输送,加大审查力度。此外,链上协议安全和交易所系统安全需要双重保障,否则一环出问题可能殃及整体(例如链上被黑客攻击,交易所代币暴跌)。因此交易所需要在开放与安全之间找到平衡。
从目前进展看,币安和Coinbase已经朝这个闭环迈出了坚实一步:币安通过binance alpha+USD1组合,成功实现多个资产的高倍增加,先合约后现货的潜在暗语成为市场风向标;可预见地,上链将不再只是营销噱头,而会成为CEX业务不可或缺的一部分,“新币-合约-链上”将真正融为一体:交易所既是交易场所,又是区块链网络运营者,亦是新项目投资人。一种更闭环的加密经济体系可能诞生。
2025年的加密交易行业,正从多个维度发生深刻变化。新币上线高潮迭起,衍生品竞争白热化,交易所跨界做链层出不穷。在这样的时代背景下,投资者面临更多机遇也更多挑战。本文通过对十大交易所的新币和合约数据深度剖析,希望帮助读者厘清不同平台的优势与短板。在追逐下一个百倍币之前,在开下一张高杠杆合约之前,选择一个适合自己策略和风险偏好的交易所,无疑是成功的基础。同时,我们也应看到,中心化交易所和链上生态正在加速融合,未来的投资机会将不再局限于某个孤立的平台,而存在于链上链下的协同效应之中。“新币-合约-链上生态”三位一体的闭环,一旦形成,将孕育出新的增长极和财富效应,也将重新定义加密市场的游戏规则。让我们拭目以待这一趋势的演进,在实践中不断学习和调整,抓住时代给予的机遇。
作者:tradinghoe
编译:深潮TechFlow
大家都这么说,但实际上,Memecoins 是加密领域中最诚实的一部分。它们在每一个市场叙事中持续存在,这揭示了一个令人不安的事实:或许它们才是信号,而其他的一切都是噪音。
加密货币承诺要实现金融民主化。这一目标确实实现了,只是方式超出了所有人的预期。
所谓的“民主化”并不是每个人都可以访问去中心化金融(DeFi)原语或参与治理,而是任何人只需要几枚 SOL(视具体区块链而定)和一点讽刺精神,就能发行一种代币,追随当前流行的叙事,并可能赚得比那些真正构建基础设施的工程师还多。
在 memecoins 的投机行为——充满骗局、百倍收益的赌注——这一切在每一次熊市、每一次监管打击、每一篇“这是顶点”的深度分析文章中都能幸存下来。为什么?因为他们破解了加密货币的本质:一个全球赌场,赌场永远开放,而叙事就是产品。
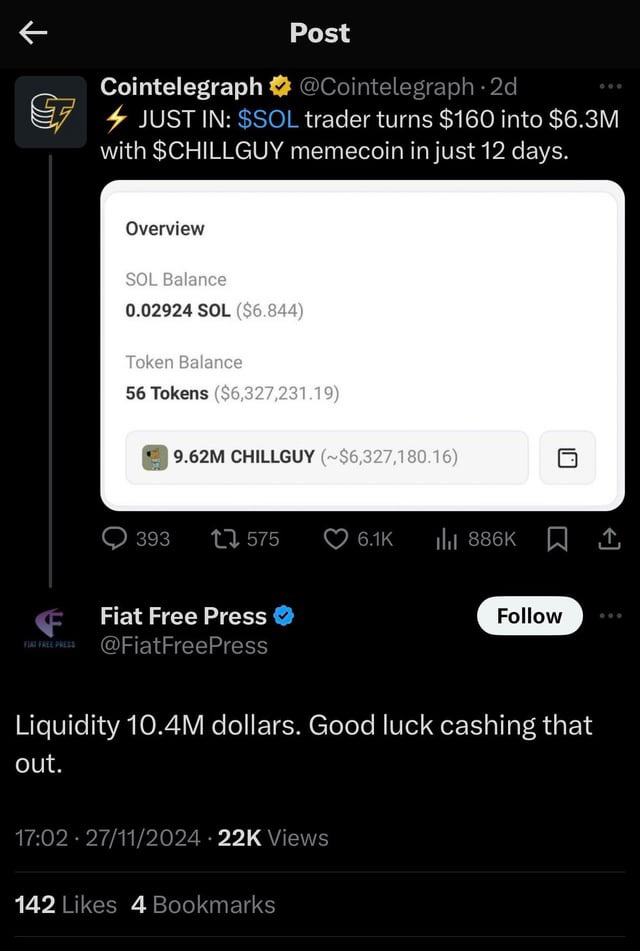
并且该产品有配方。
当你观察研究具体的案例时,这个公式就不言而喻了。三个叙事,三波 memecoins ,每次都遵循同样的剧本。
@Plasma 于 2025 年 9 月推出,是一个为稳定币设计的高速、EVM 兼容的 L1 区块链,提供零费用转账和比特币支持的安全性。他们通过公开发售和多轮融资筹集了超过7000万美元。
在短短一周内,Plasma 吸引了 55 亿美元的总锁仓价值(TVL),其 XPL 代币市值飙升至 23 亿美元。从各项指标来看,这是一次成功的发布。
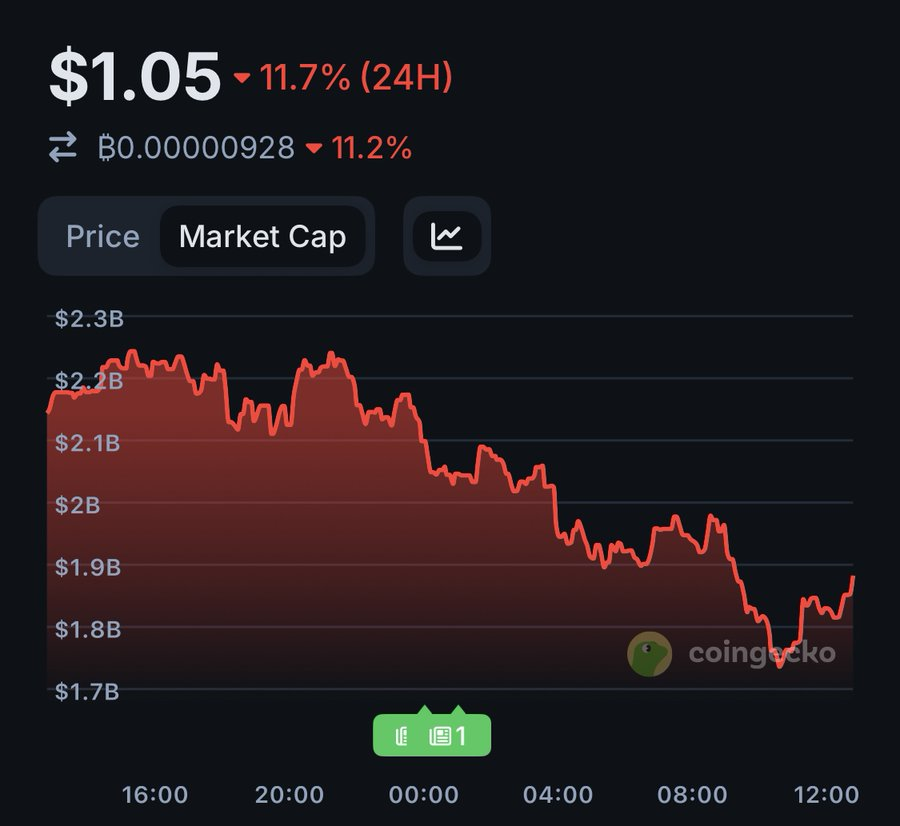
但投机行为并不关心你的路线图。
这就是 memecoin 交易者的优势所在:他们不是在分析 Plasma 的技术,而是在统计词频。
在 Plasma 发布的那一周,“trillions”(万亿)这个词在团队账号、文章、公告、KOL 报道中出现了无数次。“万亿级稳定币交易量。”“万亿次交易。”
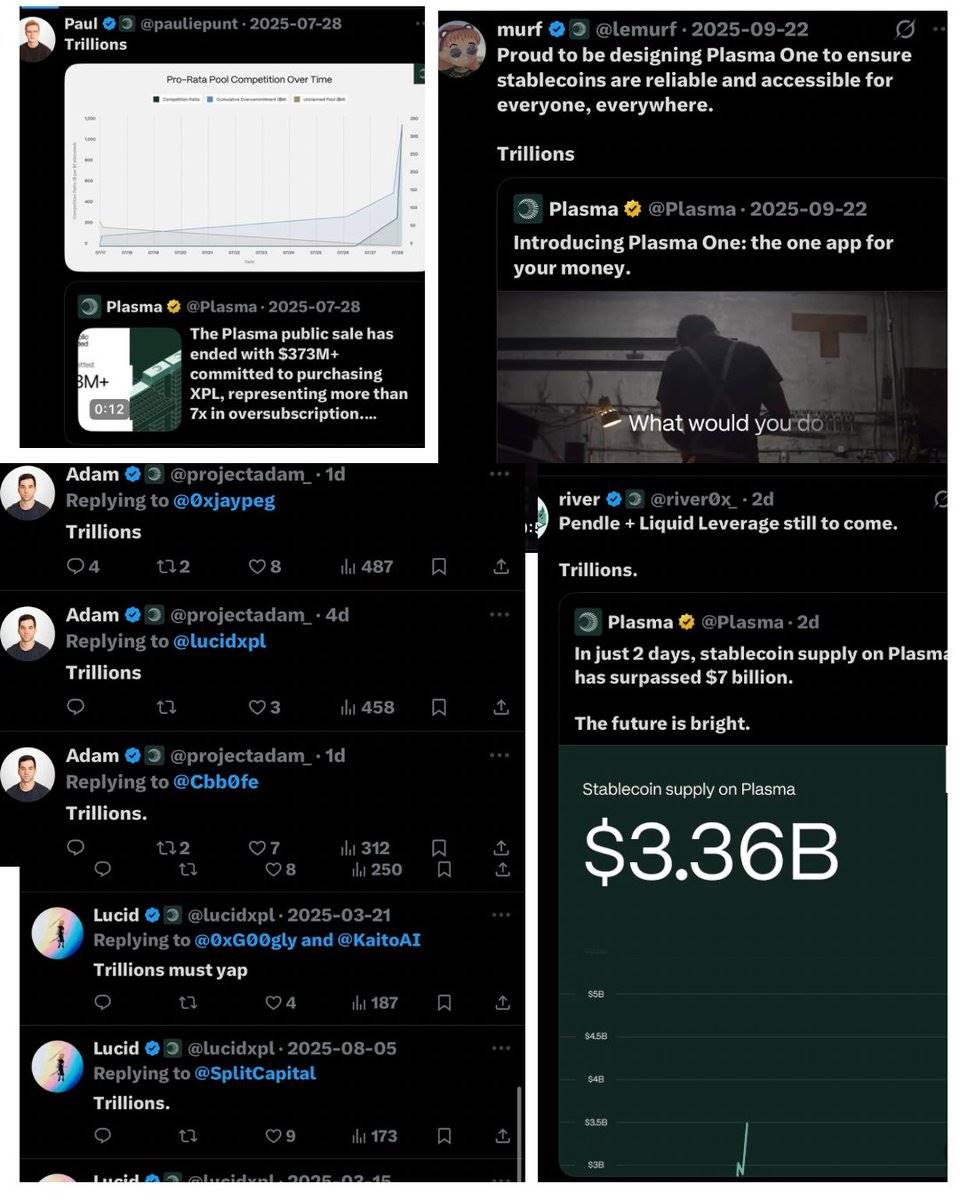
图:“万亿(TRILLIONS)”这个词成为了 Plasma 叙事的代名词
Memecoin 交易者看到了一个简单的等式:高叙事速度(稳定币)+ 重复的流行梗 + 新鲜的流动性 =注意力套利
几天之内,$TRILLIONS 上线了。这是一种除了存在于 Plasma 上并承载该链最常重复词汇之外什么都不做的 memecoins 。
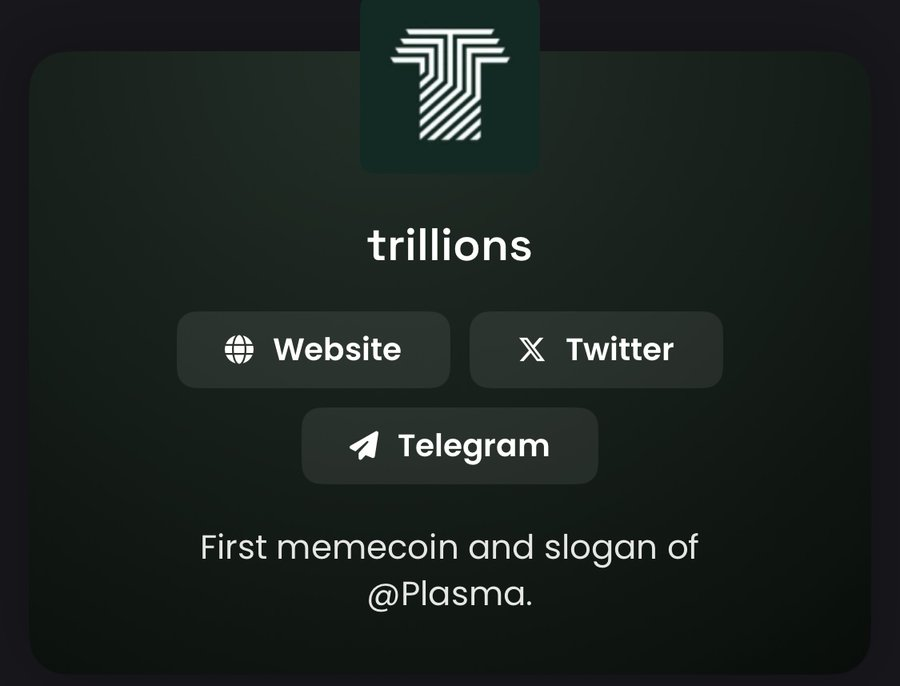
图:这就是叙事速度转化为一个代币符号
他们的优势不在于技术分析,而在于模式识别:发现叙事,捕捉流行梗,在炒作周期达到顶峰之前进行部署。
这就是注意力套利;交易叙事速度,而不是技术基础。
在 Plasma 上线之前,三个永续合约 DEX 相继出现,每个都获得了主要交易所的支持:
1.@avantisfi(Base/coinbase 生态系统)
在 Coinbase 的 Base L2 上线
获得 Pantera Capital 支持
被誉为“Base 的顶级永续合约 DEX”
上线时锁仓总额(TVL)达 2300 万美元
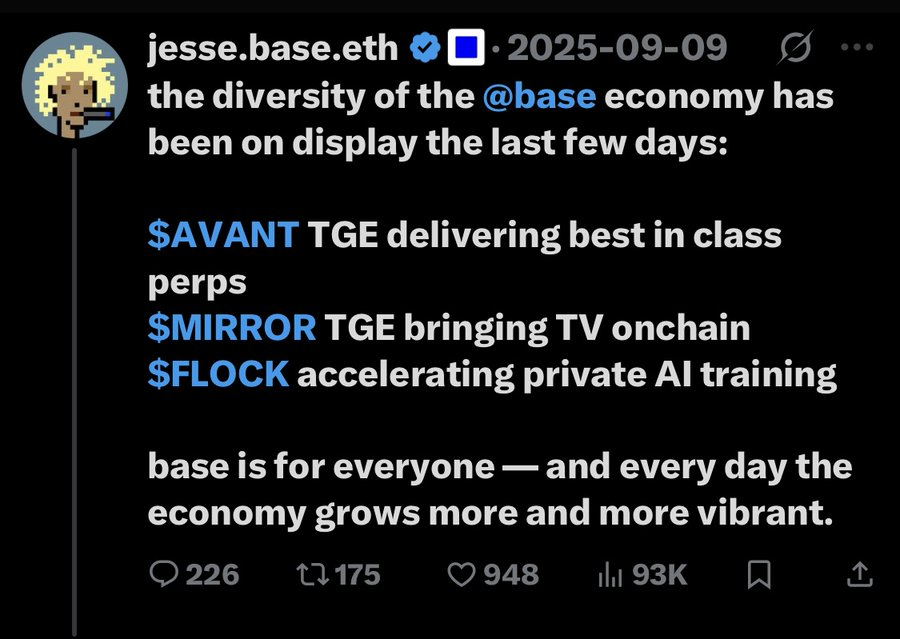
图:Coinbase 创始人 Jesse 发推称赞 AVNT 是 Base 上的顶级永续合约 DEX
2.@Aster_DEX(BNB 链 / 币安生态系统)
由 Yzi Labs 支持
前 Binance 团队开发,币安创始人 CZ 担任顾问
交易量达 460 亿美元,一度超越 Hyperliquid
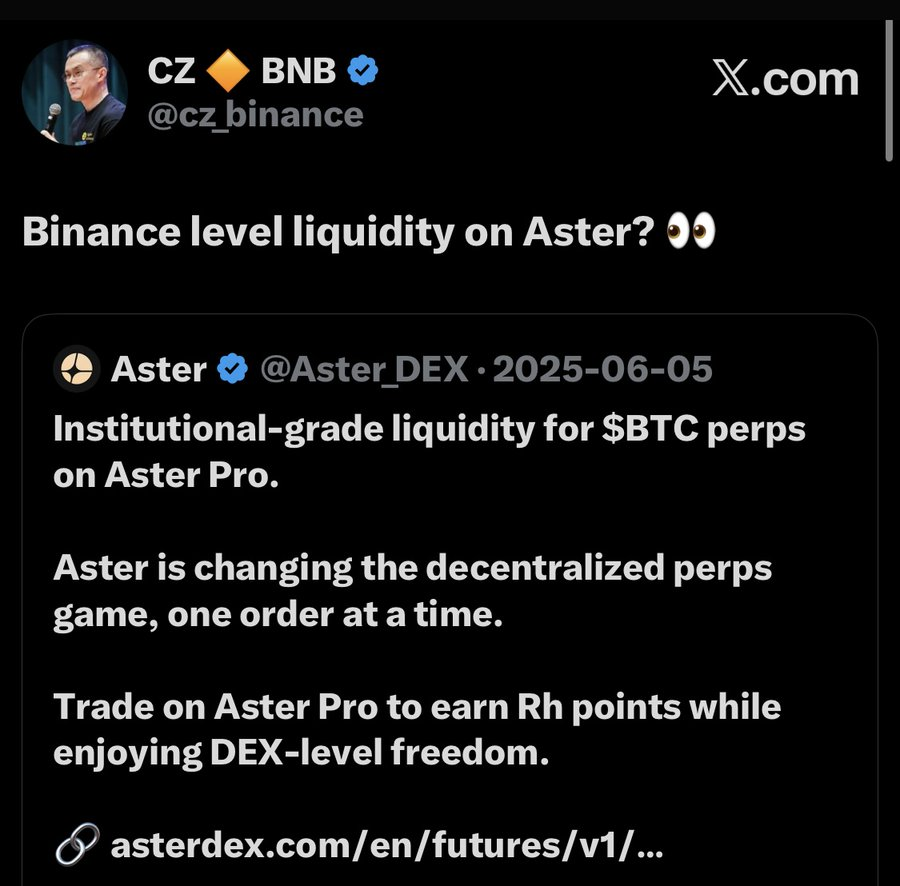
-(Bybit生态系统)
由 Bybit 支持
代币回购计划
叙事:交易所之间争夺 DEX 主导地位,每家都试图在其生态系统中复制 Hyperliquid 的成功。
memecoin 交易员看到的是::到处都是“Hyperliquid 竞争者”。三个类似的项目,相同的定位,都在竞争成为“Hyperliquid 杀手”。
交易者对无休止的 Hyperliquid 竞争者比较以及三者之间不断轮换的关注感到疲惫。
几天之内,@niggaliquidx在 Solana 上线。
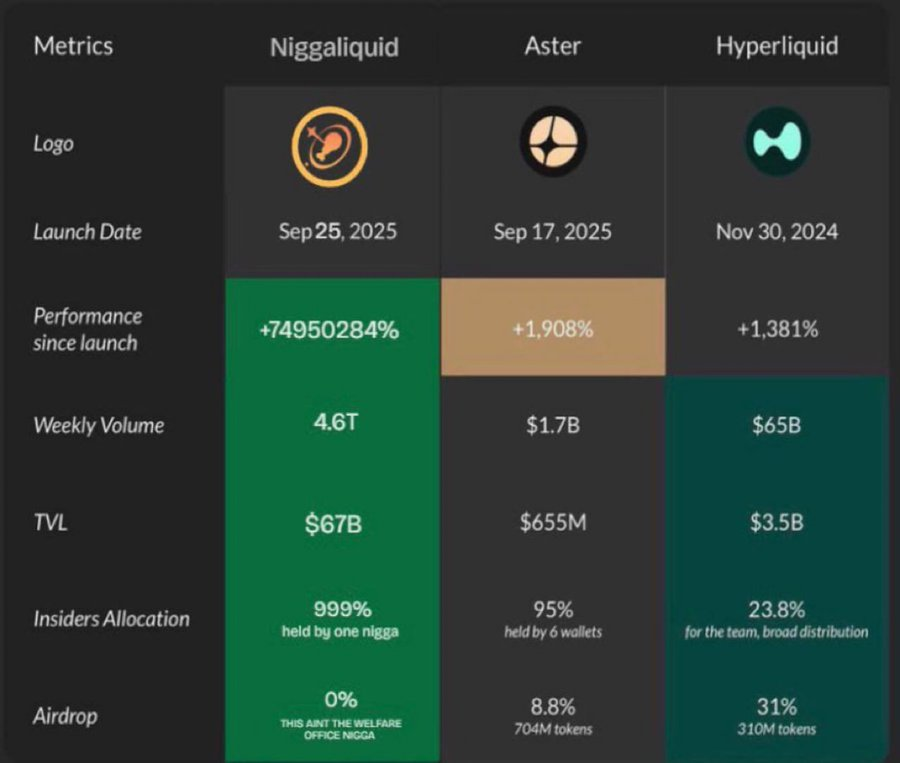
图:这就是 NiggaLiquid:一个笑话就是个产品
没有任何支持,不是 Hyperliquid 的竞争者。它只是 Solana 上的一个 memecoin,利用了当前围绕 DEX 战争的注意力经济。
这是最纯粹形式的注意力套利:DEX 战争通过真正的开发活动吸引了注意力;AVNT 在 Base 上构建,Aster 达到 460 亿美元交易量(由于流动性挖矿),Apex 与 Bybit 集成。
而 NiggaLiquid 仅仅通过在 DEX 战争讨论高峰期作为 memecoins 存在,就在几个小时内就吸引了同样的关注。它只是一个恰好在“Hyperliquid 竞争者”疲劳高峰时出现的代币符号。
优势:同时玩转赌场的两面。
注意力套利交易者的优势在于:他们并不在基本面和 memecoins 之间做选择,而是同时进行两种操作。
最优秀的 memecoins 交易者并不是对 DeFi 或加密领域的事件一无所知;他们比大多数人理解得更深刻。他们阅读了 Plasma 的文档,关注了合作伙伴关系公告,监控了团队账号。不是因为他们在投资基础设施,而是为了确定注意力具体会集中在哪里以及何时达到顶峰。
这是很多交易者忽视的注意力不对称:
DeFi 基本面分析师:花费数月研究新技术,分析代币经济学并等待合适的入场时机。但当他们投资时,注意力窗口已经开启又关闭了。他们的目标是几年内实现 2-5 倍回报,当然,对于一些规模的平台来说,这已经很不错了。
Memecoins 狂热者:追逐涨幅却不了解涨幅背后的原因。没有叙事背景,没有模式识别,仅仅是盲目投机。他们有时能实现 100 倍收益,但大多数时候还是将利润还给市场。
注意力套利交易者则两者兼备:他们拥有研究者的信息优势,同时具备 memecoins 狂热者的执行速度。
>他们可以分析 Plasma 55 亿美元的 TVL 增长,同时部署 $TRILLIONS 或者抢在其他交易者之前进行交易。
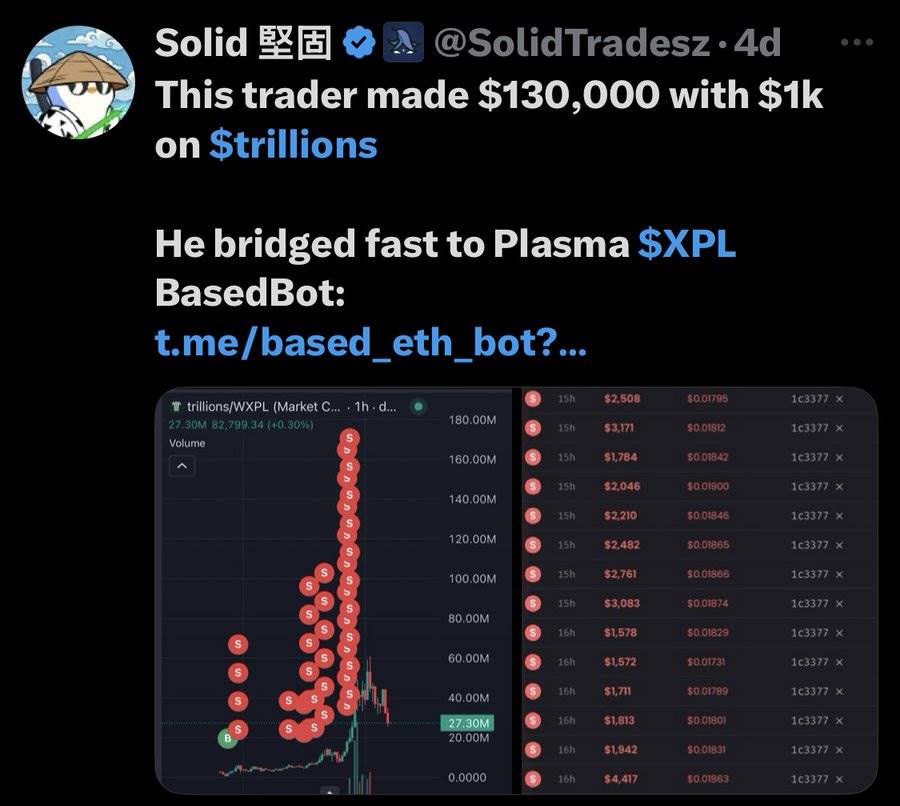
图:一位 $trillions 早期买家
>他们可以比较 Hyperliquid 的竞争者,同时推出 NiggaLiquid。
他们对叙事的理解足够深刻,知道“trillions”(万亿)何时会成为 Plasma 的热词。他们密切关注 DEX 之战,能够发现“Hyperliquid 竞争者”疲劳何时达到顶峰。他们不会等待基本面发挥作用;而是抢在注意力由基本面生成之前行动。
投机行为不会消亡,因为他们与“按成规行事的加密(serious crypto’)”并没有区别,他们是同一群人,玩着不同的游戏。
公式很简单:发现叙事 → 识别机会 →在炒作达到顶峰之前抢先 → 在注意力转移之前退出→重复
成功属于那些关注一切却不执着于任何事的人。
深潮 TechFlow 消息,10 月 9 日,英国比特币财库公司B HODL宣布斥资约74.3万英镑增持8枚BTC,截至目前比特币总持有量增至136枚,平均购买价格为84744英镑(113759美元)。
深潮 TechFlow 消息,10 月 9 日,据CNBC报道,花旗银行通过其风险投资部门Citi Ventures对稳定币基础设施公司BVNK进行了投资,金额未披露。BVNK提供全球稳定币交易支付通道,使客户能够在法定货币与加密货币之间快速转换资金。
随着美国通过GENIUS法案为稳定币市场提供更清晰的监管框架,美国已成为BVNK过去18个月增长最快的市场。稳定币因其跨境交易速度快、成本低和全天候结算的优势,交易规模已达近9万亿美元。
花旗CEO Jane Fraser今年6月表示,公司正考虑发行自有稳定币并提供加密资产托管服务。
深潮 TechFlow 消息,10 月 9 日,据链上分析师 Onchain Lens(@OnchainLens)监测,某新建地址从币安提取 1000 枚比特币,价值约合 1.2198 亿美元。
深潮 TechFlow 消息,10 月 9 日,据官方公告,币安 Alpha 将于今天下午15:00(UTC+8)上线新空投。
币安 Alpha 空投将分两阶段发放: 第一阶段(前 18 小时):持有至少 210 个 Alpha 积分的用户可申领。 第二阶段(后 6 小时):持有至少 195 个 Alpha 积分的用户可参与第二阶段空投,先到先得。若活动未结束,则分数门槛将每小时自动降低 15 分。 具体空投币种敬请关注币安官方渠道,及时获取活动最新动态。