某巨鲸在质押以太坊两年后将4,037枚ETH存入Kraken,成功获利508万美元
深潮 TechFlow 消息,11 月 14 日,据链上分析师 Onchain Lens(@OnchainLens)监测,某巨鲸在质押以太坊两年后,将4,037枚ETH(约1,266万美元)存入Kraken交易所,成功获利508万美元。该巨鲸最初提取了4,122枚ETH(价值857万美元),随后又存入4,366枚ETH(价值1,365万美元)。
WeTrying | 币圈快讯早知道
WeTrying | 币圈快讯早知道
深潮 TechFlow 消息,11 月 14 日,据链上分析师 Onchain Lens(@OnchainLens)监测,某巨鲸在质押以太坊两年后,将4,037枚ETH(约1,266万美元)存入Kraken交易所,成功获利508万美元。该巨鲸最初提取了4,122枚ETH(价值857万美元),随后又存入4,366枚ETH(价值1,365万美元)。
深潮 TechFlow 消息,11 月 14 日,据The Block报道,区块链贷款平台Figure第三季度业绩表现亮眼,调整后收入约1.56亿美元,超出市场预期30%;调整后EBITDA达8600万美元,超预期60%。贷款总额环比增长34%至25亿美元,其中基于区块链的合作渠道贷款占76%。Figure Connect平台交易量环比增长48%至11亿美元。Bernstein分析师维持”跑赢大盘”评级,目标价54美元,较当前股价有56%上涨空间。Figure创始人Mike Cagney曾联合创立SoFi,公司已成为美国领先的非银行住房净值信用额度(HELOC)发起机构。
撰文:Noveleader、Francesco
编译:LlamaC
经过漫长的等待,Monad 终于来了,主网将于 11 月 24 日启动。
超高性能 L1 的承诺终于随着 MON TGE 和即将到来的主网而实现。
为了欢迎接收 MON 代币的用户,一个发展完善的生态系统已经可用,提供广泛的活动让他们保持参与。
我们通过报道 Monad 生态系统中您最感兴趣的项目来让您的工作更轻松,这样任何人都能知道如何在整个生态系统中利用他们的空投。由于更广泛的加密社区有资格获得代币空投,许多用户将寻找可用的机会。
即使你错过了空投(对你来说算不上什么大损失),这也可以作为了解原生协议的一种指南。
我们让这份报告相当实用: 第一部分简要介绍 Monad,然后我们重点介绍一些项目,最后以对主网上线的总结思考作结。
女士们先生们,请享受这段旅程。
为了实现构建高性能区块链的愿景,Monad 决定从头开始开发其技术栈。无论区块链的性能有多高,依赖现有基础设施都不可避免地会导致出现一些瓶颈。
在不深入探讨细节的情况下,Monad 的技术栈因包含以下组件而独具特色:
MonadBFT: Monad 创建了一个优化版本的 BFT 共识模型,该模型有助于网络实现 10k TPS 和亚秒级最终确定性,即使在拥有大量共识节点的情况下也是如此。通过这种 共识模型 ,Monad 在一轮内实现推测性最终确定性,在两轮内实现完全最终确定性,并具有尾部分叉抵抗能力。这意味着新区块的领导者不能分叉掉其前一个区块,从而避免潜在的恶意行为。
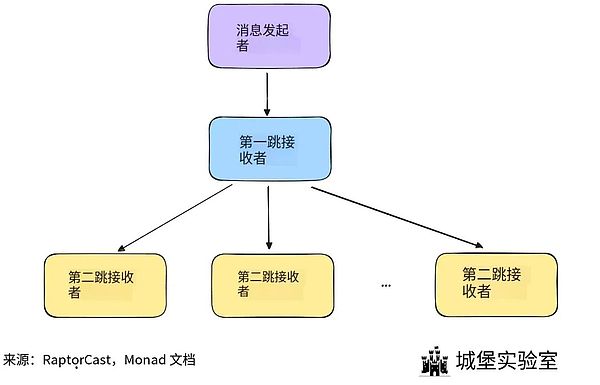
RaptorCast: 将区块提案高效地发送给网络中的所有验证者,对于像 Monad 这样高带宽的网络至关重要。 RaptorCast 专为 MonadBFT 设计,旨在解决此问题。它是一种专门的消息传递协议,将区块提案转换为擦除码块(erasure-coded chunks),该过程由领导者执行。这些块中的每一个都通过一个两级广播树发送给所有验证者,其中第一级是针对一组块的单个非领导者节点,其比例等于验证者的权益权重。这些第一级节点将块传播给第二级接收者(第二跳)。 通过这种方法,Monad 有效地降低了验证者接收区块提案以就交易排序达成共识的延迟。
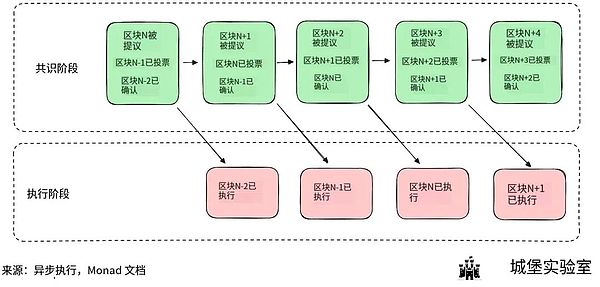
异步执行:Monad 将共识与执行解耦。Monad 首先对区块排序达成共识,而无需执行交易。这样,当一个区块被确定后,网络中的每个节点都可以执行该区块的交易以产生最新状态。这比先执行后达成共识的交错执行方式要好。
Monad DB: 它是一个基于 Patricia Trie 数据结构的自定义键值数据库,简化了读取者(RPC 请求)和写入者(执行)之间的同步。重要的是要理解,在写入者更新数据库时,许多读取者可能需要访问该数据库。MonadDB 的设计通过遵循不可变的 Patricia Trie 设计来确保这一点:每当数据更新时,都会创建分支上节点的新版本,同时保持前一个状态的持久性并可供读取。
交易并行化: 大多数区块链采用交易的顺序执行,这保证了正确性,但在实践中速度很慢。为解决此问题,Monad 采用了乐观执行方法 ,其中所有交易,无论是否冲突,都并行执行。在发生冲突交易的情况下,例如两个更改同一账户余额且可能以冲突顺序执行的交易,Monad 通过跟踪它们执行的状态变化来重新执行这些交易,从而解决此问题。
除了是高性能 L1 的先驱之一外,Monad 也是最早将重点放在社区参与上的网络之一。
Monad 为其社区创建了 Kaito 的 Discord 版本。许多人作为其社区的一份子辛勤耕耘多年,尽其所能地做出贡献,在某些情况下甚至成为了团队成员。虽然许多人批评这种程度的做法,但毫无疑问,这种专注有助于建立一个非常忠诚的社区。
许多网络在启动时都面临一个类似的问题:没有足够多的应用上线,或者没有足够多独特应用供用户在主网上线或代币生成活动(TGE)启动后真正决定留下来。为避免这种情况,对于如何处理这个问题存在不同的思路。一些人倾向于在自己的生态系统内策划和孵化项目,而另一些人则倾向于对此完全保持中立。
Monad 处于一个中间位置,让事物自然发展,同时也为生态系统项目提供广泛的支持,帮助它们取得成功。然而,其参与始终限于生态系统协调,而非风险投资或孵化。
Monad 有充足的时间以一个充满活力的生态系统启动,该生态系统也随着时间经历了自然选择。
对于任何想知道如何处理其 MON 空投的用户,这里有答案。
截至目前,生态系统中有 超过 300 个项目,其中 78 个是 Monad 独有的。
由于时间限制,我们将只分析总数的一小部分,这些部分将划分到几个垂直领域:
去中心化金融
游戏
消费者应用
AI
NFTs
Perpl
(https://x.com/perpltrade)
Perpl 是一个基于 CLOB 的永续合约交易所。Perpl 旨在提供深度流动性和高效的市场,以实现无缝的交易执行,同时注重出色的用户体验。
Perpl 最近已在 测试网 上线:
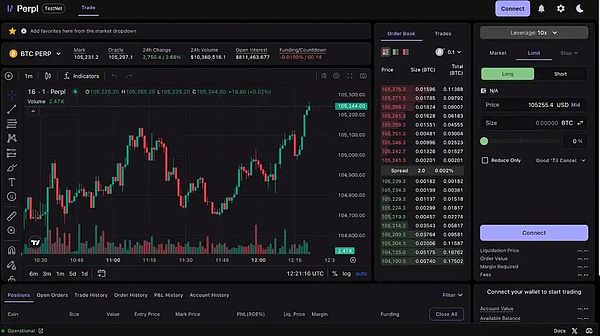
他们遵循「在 Perpl 上交易永续合约」的口号,并在主网上线第一天就部署多个市场进行交易。此外,他们从 DragonFly 和 Ergonia Trading 筹集了 925 万美元。
Drake
(https://x.com/DrakeExchange)
Drake 是一个混合型永续去中心化交易所(DEX),它利用集中限价订单簿(CLOB)模型和标准自动做市商(AMM)模型,在特定市场中提供流动性。
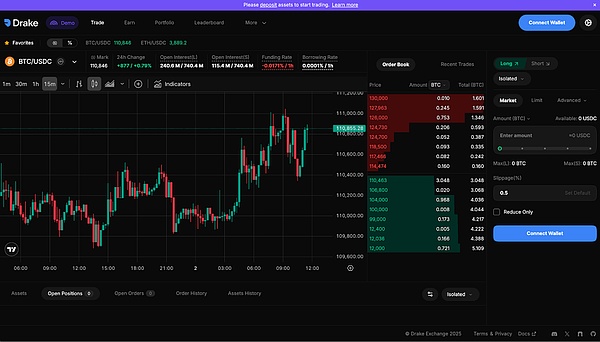
Drake 将自己定位为「将 CEX 融入 Perp DEX」,考虑到他们通过混合模式优先考虑最佳订单执行,这种定位是公平的。在这种模式下,CLOB 流动性被优先考虑,AMM 流动性作为备用以完成订单。在某些情况下,该模型可以拆分订单以利用 CLOB 和 AMM 的流动性,从而获得尽可能好的价格。
Drake 的另一个重要特性是其高级保证金系统 ,该系统支持跨保证金组合和隔离保证金组合,并配备了通用资产保证金引擎。这使得不同类型的抵押品可以在不同头寸间使用,为用户在使用作为保证金的资产方面提供了更大的灵活性。
Monorail
(https://x.com/monorail_xyz)
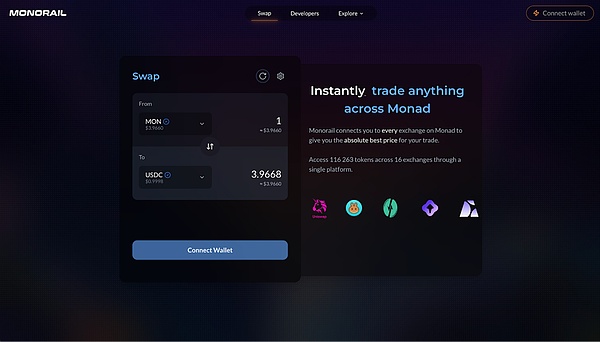
Monorail 是 Monad 上的一个现货聚合器,它将订单路由到链上,为用户争取到尽可能好的价格。他们目前在路由中连接了 16 个交易所。
Monorail 旨在将自动做市商(AMM)和订单簿统一到一个单一的流动性框架中,称为 合成订单簿 。 这种流动性聚合框架通过较低的 Gas 成本,以最优化的方式路由订单,从而实现最小的滑点和高效的执行。
快速看一下他们的 UI:
Mace
(https://x.com/mace_ag)
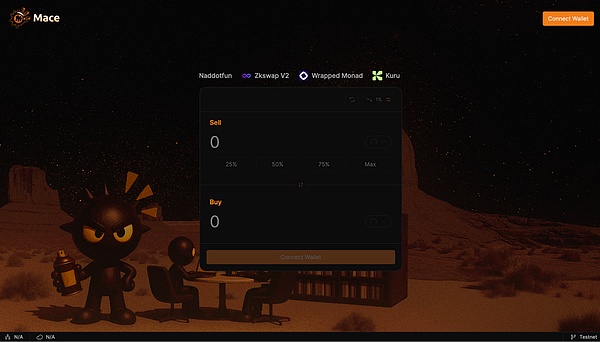
Mace 是 Monad 上的另一个 DEX 聚合器,旨在通过询价请求 (RFQ) 系统连接跨 AMM、订单簿和 CEX 做市商的流动性。
通过将流动性路由到多个路径,Mace 旨在确保最佳的交易执行,同时降低 Gas 费用并获得更深的流动性。
以下是他们的 UI 界面:
Monday Trade
(https://x.com/MondayTrade_)
还记得基于 Base 和 Blast 上的永续合约去中心化交易所 SynFutures 吗?Monday Trade 就是在其技术栈之上构建的。
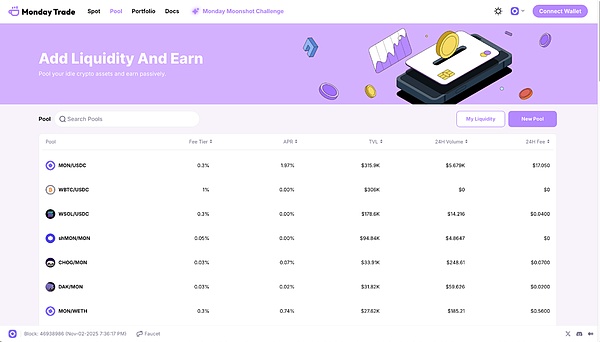
Monday Trade 是一个基于 Monad 的混合现货去中心化交易所(DEX),它在一个平台上结合了自动做市商(AMM)流动性和链上订单簿。这种混合模式,加上其高燃气效率,使 Monday 成为执行顺畅交易而不会产生高滑点的理想平台。
Monday 上可用的资金池示例:
Kuru
(https://x.com/KuruExchange)
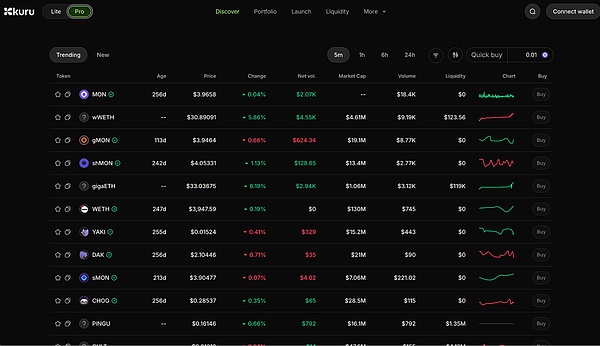
Kuru 是一个基于 CLOB 的交易所,可快速买卖代币。它还允许用户发行自己的代币,因此非常适合「启动板」类别。
用户也可以在不同费用范围内为交易平台上的各种代币提供流动性,这类似于传统的自动做市商(AMM)。这对于新的市场或一开始就没有做市商参与的代币尤其重要。
Kuru 资金充足,在由 Paradigm 领投的一轮融资中筹集了 1160 万美元。
Capricorn
(https://x.com/CapricornDEX)
Capricorn 是一个做市商自动做市商(AMM),其特点是在 Monad 上提供高频交易级别的兑换执行。
它具有 CEX 级别的流动性、最小化的无常损失、对 LP 的有毒流动保护、更紧密的价差,并保证与 Monad DeFi 生态系统的其余部分具有可组合性。
Crystal
(https://x.com/CrystalExch)
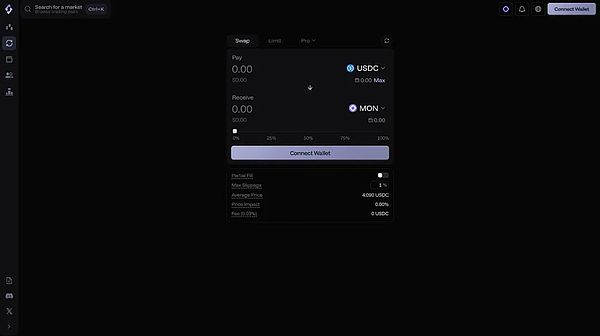
Crystal 是一个基于链上中央限价订单簿(CLOB)的现货交易所,在 Monad 上提供媲美中心化交易所(CEX)的性能。Crystal 的一个关键区别在于它们使用 CLOB 模型来提供现货流动性。
这是他们界面的快速预览:
Fastlane
(https://x.com/0xFastLane)
FastLane 正在构建 Monad 的流动性质押代币(LST)——「shMON」。
它旨在为用户提供 Monad 上的最佳质押奖励,并为其 Monad 代币提供更高的收益。Fastlane 将是除了 Monad 之外赚取额外收益的场所,同时还能保护生态系统。
他们还发布了 shMonad RPC, 这是一个 RPC 基础设施服务,引入了由 shMonad 驱动的权益加权带宽分配系统。
Townsquare
(https://x.com/TownSquarexyz)
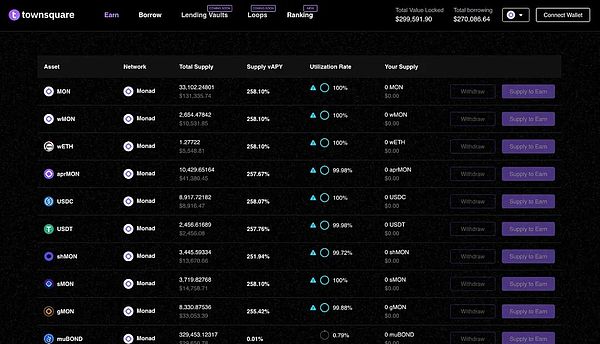
Townsquare 正在 Monad 上构建一个模块化的货币市场,旨在实现平台上的跨链借贷、访问跨链收益市场,并在一个平台上创建一个完整的借贷和收益堆栈。
以下是该平台的外观,包括一些支持资产的模拟示例:
Modus
(https://x.com/modus_finance)
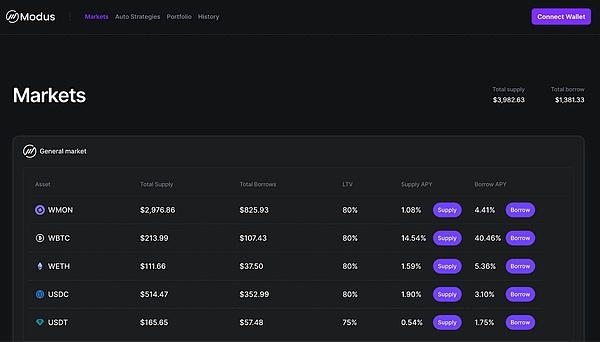
Modus 是 Monad 上的原生借贷协议。它具有与其他任何借贷协议一样的标准市场,并为 LST 提供自动循环策略,以赚取尽可能高的收益。它还引入了密封竞价清算机制,该机制将清算中捕获的价值保留在协议内部,防止其泄露给 MEV 机器人。
平台上的新功能如下:
仲裁者 (Arbiter): 通过平台内的密封竞价拍卖执行清算,并触发对冲等金库策略,例如在永续交易所进行对冲。
Sigma 金库 (Sigma Vault): 这是利用仲裁者对冲的永续头寸并捕获资金费率、借贷利差和清算回扣的金库。该对冲头寸的另一端是用户的闲置存款,例如 ETH 和 BTC。
动态收益分配器 (Dynamic Yield Allocator, DYA): 如果市场上有任何闲置资产,它会将这些资产重新定向到 Modus 生态系统中可用的最高收益来源,即 Sigma 金库。
代币化股票借贷基础设施 (Tokenised Stock Lending Infrastructure): Modus 将支持对链上股票对应物进行抵押,以便以其为抵押借入资产。
快速浏览一下平台界面 :
Curvance
(https://x.com/Curvance)
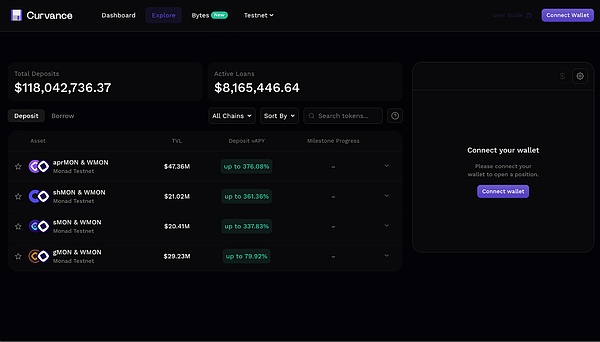
Curvance 是 Monad 上的货币市场,用户可以在这里借贷、存入自动复利金库和优化的 DeFi 策略,并在一个地方获得更广泛的 DeFi 敞口。
该平台还提供针对每种资产量身定制的独立头寸,以实现风险管理下的投资组合。此外,Curvance 上的每个市场都使用两个预言机,这消除了单点故障,并在其中一个预言机发生故障时保护用户。
该平台的另一个显著特点是其基于拍卖的清算机制,该机制使清算人能够竞标偿还债务,从而减少 MEV 带来的价值损失。这也使得在特定市场上可以实现高达 97% 的 LTV(抵押品价值与贷款价值之比)。
快速浏览一下用户界面 :
Zona
(https://x.com/zona_io)
Zona 正在努力解决 DeFi 中现实世界资产 (RWA) 的可组合性问题。该平台旨在使用户能够以其 RWA 资产为抵押借入稳定币。
除此之外,Zona 还瞄准了价值 300 万亿美元的房地产市场。作为其未来愿景的一部分,用户将能够以房产作为抵押品进行借贷。他们旨在通过其专有的、频繁对房产进行定价的房地产预言机来实现这一目标。
作为其愿景的一部分,他们已经与 Agora 合作,将 AUSD 引入 Monad。
Mu Digital
(https://x.com/MuDigitalHQ)
Mu Digital 是一个 RWA 协议,旨在将亚洲的最佳收益带到链上,而这些收益目前不幸地受到国家边界和高净值人士(HNWIs)的限制。
亚洲提供了最佳的收益环境,并伴随着高增长、高回报、良好的流动性、安全性和多元化等因素。Mu Digital 旨在从回报率为 8-20% 的交易中获取收益。这些收益将通过大型且信誉良好的企业借款人从亚洲债务市场获取,从而为链上提供以前无法接触到的亚太市场敞口。
Ammplify
(https://x.com/ammplify_xyz)
Ammplify 专注于资本效率,致力于构建一个流动性提供者(LP)放大器,使 LP 的收益翻倍。在常规的 Uni V3 池中,超出价格范围的流动性只是闲置,不会产生任何收益。
Ammplify 将那些闲置的流动性提供给其他赚取收益的渠道,从而提高资本效率并为最终用户提供更多的收益机会。
他们的目标是与私人资产管理人和策展人竞争,同时降低风险并保持自我托管和透明度。
SEER
(https://x.com/seertrade)
通过 SEER 提升您的链上交易研究。SEER Beta 现已上线,为 SEER Founder Pass 持有者提供独家访问权限。
从核心上讲,SEER 是一个结合社交和链上智能的平台,旨在为用户提供最知情的交易体验。
用户可以在一个地方查看精选信息流、聊天、进行语音通话、查看链上指标以及了解热门趋势。它还允许用户创建无限钱包并路由私人资本。此外,SEER 最近通过一轮回音融资筹集了 30 万美元 。
Tread Fi
(https://x.com/tread_fi)
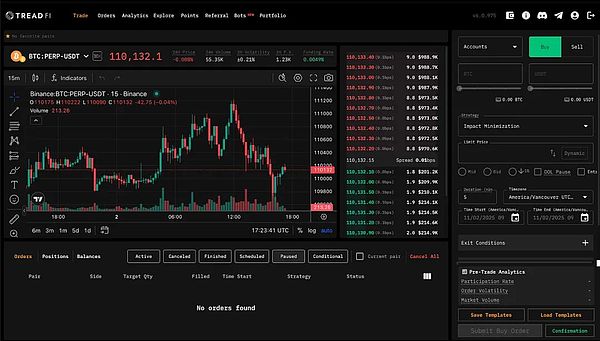
Tread Fi 是一个交易终端,可在多个去中心化交易所(DEX)和中心化交易所(CEX)上执行或路由永续合约和现货交易。
它使用户能够使用各种算法进行算法交易,并管理跨多个交易所的头寸,包括币安(Binance)、比特格(Bitget)、Hyperliquid 等。
虽然 Tread Fi 在多个交易所平台上线,但它使用 Monad 将交易数据发布到链上,以验证交易确实发生过。这最初是一个方便交易员证明其盈利能力的功能,并有潜力发展成更复杂的产品(例如,借贷、暗池)。
Accountable
(https://x.com/AccountableData)
Accountable 旨在改变资产验证的方式。
它利用数据验证网络(DVN)在「直接从源头」验证数据的同时,保持隐私保护。

与通常不包含有关 「负债或实时偿付能力」 的完整信息的静态储备证明不同,Accountable 提供了一种持续、实时的方式来验证资产。
最初,团队计划专注于稳定币、链上金库和机构金库,其长期目标是创建一个用于验证所有资产(无论是链上还是链下)的标准层。
Lumiterra
(https://x.com/LumiterraGame)
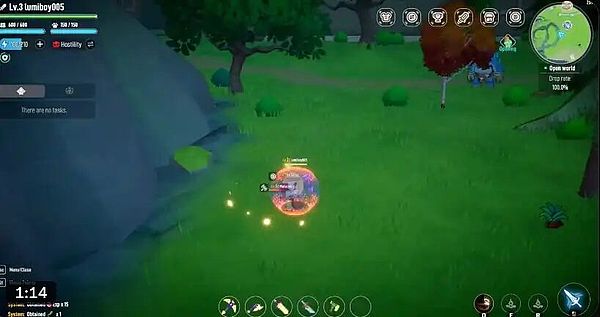
Lumiterra 是一款设定在开放世界中的多人生存游戏。
这款游戏尤其引人注目,因为团队设想开放世界由人工智能驱动,并根据玩家的选择不断发展。通过这款游戏,用户将能够拥有人工智能代理,它们 「会随着他们的游戏风格发展,并将掌握的技能转化为链上资产」。
从技能到代理再到资产。
该游戏将被设计成拥有自己的经济体系,允许任何人跨市场交易这些资产。
这是他们游戏视频中的一张截图:
LootGO
(https://x.com/lootgo_official)
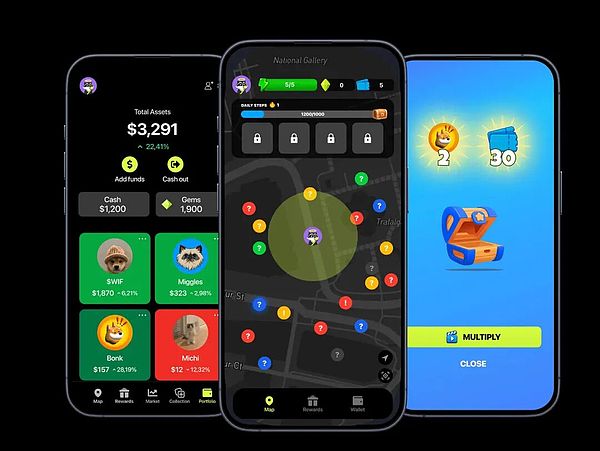
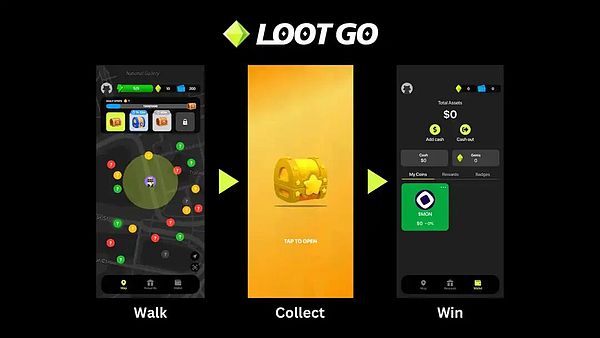
当其他游戏还在测试版或尚未上线时,您已经可以在 iOS 和 Android 上玩 LootGO 了!
与它著名的「大哥」STEPN 类似,LootGO 让你只需走路就能赚钱:
Omnia
(https://x.com/ExploreOmnia)
Omnia 是一个由 Sappy Seals NFT 社区开发的游戏。
该游戏专注于冒险和宠物对战。
该团队在一个月前为社区进行了一次试玩。有兴趣了解更多信息的人可以在 这里找到更多信息。
Breath of Estova
(https://x.com/BreathOfEstova)
Breath of Estova 是一款在 Monad 上的边玩边赚 2D MMORPG 游戏。这是他们游戏玩法的截图:
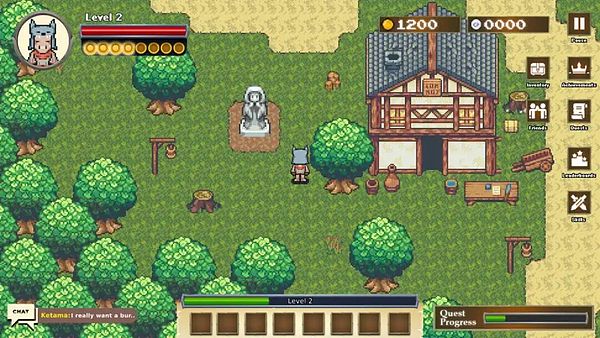
为解决以往「边玩边赚」游戏面临的代币稀释问题,游戏内 $ESTOVA 的收益会动态调整,并「 与进度和资产所有权挂钩,这限制了大规模的代币产出,并奖励忠实的玩家 」。此外,它们还设有销毁机制。
该游戏还包含一系列 NFT,以及代币持有者通过治理直接影响游戏未来发展的能力。
Purple friends
(https://x.com/Purple_Frens)
紫色朋友是 Monad 上最具标志性的 NFT 系列之一,因为,嗯,它们是紫色的。
收藏品中共有 1111 个独特的 NFT,其中有少数是 1/1 孤品。
除了深度关注社区之外,他们还在构建一个互联网资本市场启动平台,该平台将通过质押奖励和所产生收入的 20% 来惠及 NFT 持有者。
Chog
https://x.com/ChogNFT
Chog 是 Monad 中最早的迷因 /NFT 项目之一。
Chog 的创始人也是 Monad 空投的最大接收者之一。这可能会助长对该系列的猜测。
特别是,他们最近宣布了 CHOG 代币,该代币将在主网启动后不久推出。
Skrumpeys
(https://x.com/skrumpeys)
Skrumpeys 是 Monad 上的另一个 OG NFT 系列,基于像素化艺术,并在 Monad 主网上线第一天进行铸造。
他们的 Discord 非常活跃,是入门的好地方。
LEVR
(https://x.com/levr_bet)
Levr 是一款目前处于测试阶段的杠杆体育博彩应用。它受到永续合约交易的启发,允许用户对 NBA、NFL、NCAAB 和 MLB 等各种体育赛事进行投注,同时对他们的投注建立杠杆头寸。

杠杆交易设置是 Levr 与众不同的地方,因为大多数预测市场由于流动性和风险管理问题而不提供此功能。Levr 使用一个聚合流动性金库来支持这些市场。该金库支持应用程序内的多个市场,管理风险并分配奖励。
RareBetSports
(https://x.com/RareBetSports)
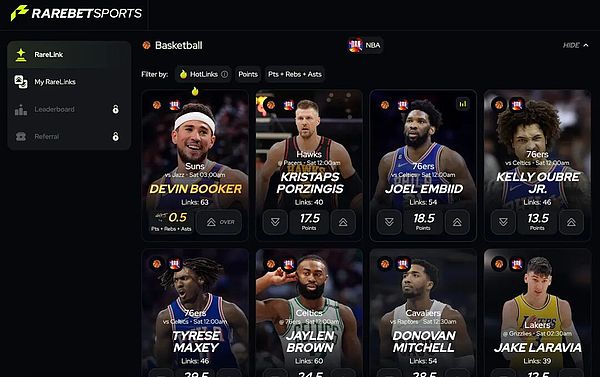
RareBetSports 是 Monad 上面向消费者的应用程序中的另一个体育博彩应用。
通过此应用程序,用户可以对篮球和棒球比赛中选手的表现进行投注,可以单独投注,也可以进行过关投注。
这是他们用户界面的快速截图:
Kizzy
(https://x.com/kizzymobile)
Kizzy 是一款社交媒体博彩应用,用户可以在其上对他们喜爱的网红和名人在社交媒体平台上的表现进行投注。用户可以对网红在各种类别中的表现进行投注,包括文化、政治、体育等。
Kizzy 结合了预测市场和体育博彩,在两者的交汇处构建了一个平台,用户可以在他们日常消费的影响者内容表现上进行预测。
Fluffle
(https://x.com/fluffleworld)
即使是 Monad 也有自己的 Fluffle,这是一个游戏化的生产力平台,有助于将生产力转化为奖励。
在该应用上的每一次专注会话都有助于赚取奖励。通过诸如远离手机等活动,用户可以赚取金币、孵化龙、发展他们的岛屿,并因其行为解锁奖励。
在 Fluffle 上,努力会转化为习惯,用户可以因此获得奖励。
Rumi
(https://x.com/RumiLabs_io)
Rumi 为用户观看内容提供奖励。它更像是一种 「观看即赚取」 模式。Rumi 是一个 Chrome 扩展程序,仅通过播放内容来奖励用户。
在幕后,Rumi 正在构建一家人工智能驱动的媒体和广告公司。您可以通过三种模式与 Rumi 共享数据:
数据模式: 只需分享您正在观看的内容,以帮助他们对内容进行排名。
音频模式: 它允许 Rumi 访问您正在串流内容的音频,从而能够将时刻与其对应的情绪进行映射。
视觉模式: 它还让 Rumi 观看内容,识别每个内容片段中的角色和时刻。
正如您可能已经猜到的那样,在给定的三种模式中,视觉模式获得了最高的奖励,其次是其他模式。
Kinetk
(https://x.com/KINETK_AI)
Kinetk 为创作者带来由人工智能驱动的内容保护。该平台在 X、TikTok 和其他社交媒体平台上跟踪 IP,每当创作者的内容出现在非官方来源时,Kinetk 就会向创作者发出警报。
Fans3 AI
(https://x.com/Fans3_AI)
Fans3 正在创建具有情感智能的 AI 角色,这些角色可以随时与粉丝互动并为自己赚取收入。
在该平台上,用户可以订阅以获取积分,从而访问其所选创作者的独家内容。此订阅还使他们能够与这些 AI 角色进行无限聊天,甚至进行语音聊天。
Cult
(https://x.com/cultdottrade)
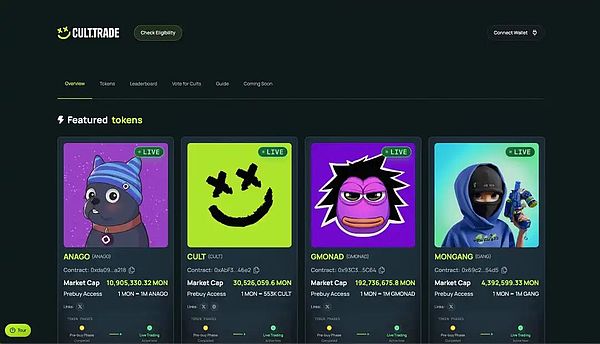
Cult 正在构建一个启动平台,用户可以在其中参与并提高声誉,从而赚取奖励,例如未来代币空投的提前访问权。
这种声誉可以通过频繁交易 cult 币并长期持有它们来建立。通过链上活动建立良好声誉后,Cult 会向用户授予 「钻石手状态」(Diamond Hand Status),从而使他们获得如上所述的独家特权。
平台界面概览 :
Nad.fun
(https://x.com/naddotfun)
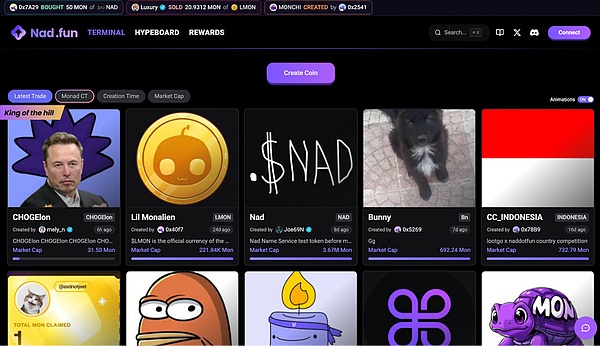
Nad.fun 是 Monad 上的 pump.fun,用户可以在这里根据当前的热门话题无缝启动迷因币。它的运作方式与 pump 平台非常相似,但非常注重持有者之间的收入分配。
正如 Pump 使用 Meteora 部署流动性一样,一旦代币市值达到 432 MON,Nad 就使用 Uniswap V3 进行迁移。
这是他们 UI 的预览:
FortyTwo
(https://x.com/fortytwo)
FortyTwo 是一家人工智能开发实验室,在人工智能研究和开发方面拥有十多年的经验。他们的愿景是,集体智能只有在源于许多相互连接的模型而非一个巨大的集中式模型时,才能真正称之为集体智能。
正如他们在论文中所提到的,「集中式智能已经产生了专业化的工具和雄心勃勃的『上帝模型』」, 每个模型都有其独到之处。然而,去中心化智能正在开辟新的前沿领域,最引人注目的是基于群体的系统,它们不是通过使单个模型变得更大来扩展,而是通过允许多个模型作为一个整体协同工作来实现扩展。
该协议可以使用群体智能生成数据集,并且刚刚发布了基准测试,显示其模型与集中式模型相比具有竞争力。
如今,它拥有超过 500 个节点运营商、一个图形用户界面(GUI)应用程序和一个正在运行的网络浏览器。
Muku AI
(https://x.com/Mukusongs)
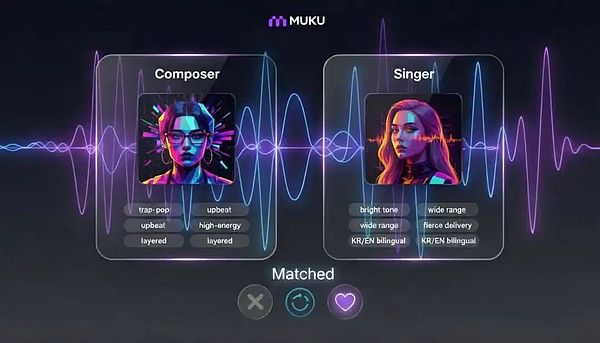
Muku AI 是一家专注于音频领域的人工智能公司。它提供了一种方式,让作曲家和歌手能够获得人工智能的支持。
想象一下,与其他用户竞争,成为一首由人工智能(或其他用户)创作的歌曲的官方演唱者。下图展示了他们歌曲」匹配引擎「的用户体验模型。
我们已经看到了几项关于人工智能音乐的实验,尽管这个细分领域尚未获得主流关注,但就其分发潜力而言,它非常有趣。
Kodeus AI
(https://x.com/TheKodeusLabs)
Kodeus 提供了一个框架,用于在多种用例中创建人工智能代理:
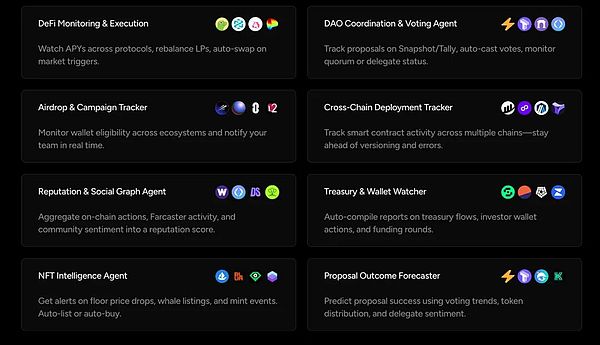
代理可以通过简单的、使用自然语言的输入来开发,并通过 MCP 提供工具。
特别有趣的是,可以通过 Widget 和 Deep Link 部署将 Kodeus 代理嵌入到第三方应用程序中。
Rayvo
(https://x.com/rayvo_xyz)
Rayvo 是一个专注于 POV 数据的 AI 协议,它帮助机器人理解和导航现实世界。这类数据极难获取,并为机器人和人工智能系统提供了关于」成为人类「意味着什么的宝贵见解。
作为其中的一部分,Rayvo 预计将发布首款 Web3 智能眼镜,该眼镜将使您能够利用您的 POV 数据为 AI 代理提供动力,并将一个语音优先的代理直接部署在眼镜中。
Dfusion
(https://x.com/dFusionAI)
Dfusion 的核心是」dFusion AI 社交真相数据流动池 (DLP)「,这是一个由人类生成的社交数据的去中心化层。
用户可以选择授权访问他们的 Telegram 聊天记录,以换取激励,从而为训练 AI 模型和工具生成真实的人类对话。
数据被加载到您的浏览器中,加密后固定到 IPFS;加密密钥使用 DLP 的公钥进行加密,从而允许 DLP 访问它。然后,数据在可信执行环境 (TEE) 中被分析和评分。
除此之外,用户还可以创建自己的子网,设定自己的激励机制,并吸引他们感兴趣的特定类型数据。这使得能够在非常细分的领域创建专业化的模型。

我们希望这份报告能为您提供一个关于您可以探索和享受的项目概览!Monad 将以一个相当成熟的生态系统启动,其中包含许多原生协议。
我们注意到有很多有趣的 DeFi 应用和消费者应用。
预测市场为消费者应用成为主流打开了大门。
我们还能从 Monad 期待什么?
游戏领域也是如此: 强大的社区元素和游戏化,再加上以性能为重点的技术栈,使 Monad 成为测试新游戏应用的沃土。
阅读完这份报告后,您应该会应接不暇。
我们想强调的另一件事是来自 Monad Momentum 计划的应用。这些应用已确认将在主网上获得奖励。
https://x.com/monad/status/1986795825066901633
考虑到为生态系统激励预留的 MON 供应量,这可能是您想记住的一点(懂的都懂)。
显然,由于时间限制,我们可能遗漏了一些同样重要且有趣的标准。
深潮 TechFlow 消息,11 月 14 日,据分析师余烬报道,某巨鲸在以 $1.2 价格做空价值 $5062 万的 $ASTER 代币,近期已以 $1.02 平仓 479 万枚 ASTER,实现利润 $86 万。该账户剩余空单仍有 $619 万浮盈。值得注意的是,该账户同时持有价值 $2.13 亿的 ETH 和 XRP 多单,目前浮亏 $990 万。
撰文:Biteye 核心贡献者 Viee
编辑:Biteye 核心贡献者 Denise
五年时间里,我们目睹了稳定币在多个场景中脱锚。
从算法到高杠杆设计,再到现实世界银行倒闭的连锁反应,稳定币正在经历一次又一次的信任重建。
这篇文章,我们试图把 2021–2025 年间加密行业几次标志性的稳定币脱锚事件串联起来,剖析背后的原因和影响,并探讨这些危机留给我们的经验教训。
如果说哪一场崩盘首次动摇了「算法稳定币」的叙事,那应该就是 2021 年夏天的 IRON Finance。
彼时,Polygon 上的 IRON/TITAN 模型火遍全网。IRON 是一种部分抵押的稳定币:一部分由 USDC 支撑,一部分通过算法依赖治理币 TITAN 的价值支撑。结果,在一些大的 TITAN 卖单使得价格变得不稳时,大户开始抛售,引发连锁挤兑:IRON 赎回 → 铸造并抛售更多 TITAN → TITAN 崩盘 → IRON 稳定币进一步失去了锚定能力。
这是一次经典的「死亡螺旋」 :
一旦支撑锚定的内部资产价格跳水,机制就很难有修复空间,脱锚到归零。
TITAN 崩盘当天,甚至连美国知名投资人 Mark Cuban 都没能幸免。更重要的是,它让市场第一次认识到算法稳定币高度依赖市场信心和内部机制,一旦信心崩塌,则难以阻止「死亡螺旋」。
2022 年 5 月,币圈迎来了史上规模最大的稳定币崩盘,Terra 生态的算法稳定币 UST 和其姐妹币 LUNA 的双双暴毙。作为当时市值高达 180 亿美元的第三大稳定币,UST 一度被认为是算法稳定币的成功范例。
然而,5 月上旬,UST 在 Curve/Anchor 被巨量抛售,逐步跌破 1 美元,引发持续挤兑,UST 迅速失去了与美元 1:1 的锚定,价格在几天内从接近 $1 崩跌至不足 $0.3。为了维护锚定,协议大量增发 LUNA 用于兑换赎回 UST,结果 LUNA 价格随之雪崩。
短短几天,LUNA 从 119 美元跌到近乎归零,整体市值蒸发近 400 亿美元,UST 跌到几美分,整个 Terra 生态在一周内灰飞烟灭。可以说,LUNA 的覆灭让整个行业第一次真正认识到:
算法本身并不能创造价值,只能分配风险;
机制在极端行情下极易进入不可逆的螺旋结构;
投资者信心是唯一的底牌,而这张底牌最容易失效。
这一次,全球监管机构也首次将「稳定币风险」纳入合规视野。美国、韩国、欧盟等国相继对算法稳定币提出严格限制。
算法模型问题重重,难道中心化的、100% 储备的稳定币就没有风险吗?
2023 年硅谷银行(SVB)事件爆发,Circle 承认有 33 亿美元 USDC 储备存在 SVB,市场恐慌之下,USDC 一度脱锚至 0.87 美元。这次事件完全是「价格脱锚」:短期支付能力被质疑,引发市场踩踏。
所幸此次脱锚仅属短暂恐慌,公司迅速发布透明公告,承诺以自有资金弥补潜在差额。最终,在美联储保障存款的决定公布后,USDC 才得以恢复锚定。
可见,稳定币的「锚」,不止是储备金,还有对储备金流动性的信心。
这场风波也提示我们,即便最传统的稳定币,也难以完全与传统金融风险隔离。一旦锚定资产依赖现实世界银行体系,其脆弱性就不可避免。
前段时间,加密市场经历一场史无前例的 10·11 暴跌恐慌,稳定币 USDe 被卷入风暴中心,好在最终脱锚只是暂时的价格脱离,并非内在机制出问题。
Ethena Labs 发行的 USDe,市值一度跻身全球前三。与 USDT、USDC 等有等额储备不同,USDe 采用链上 Delta 中性策略来维持锚定。理论上,这种「现货多 + 永续空」的结构可以抵御波动。事实也证明,在市场平稳时,这种设计表现稳定,且支持用户获取 12% 的基础年化收益。
在原本运行良好的机制之上,也有用户自发叠加出一种「循环贷」策略:抵押 USDe 借出其他稳定币,再换回更多 USDe 继续质押,层层加杠杆,叠加借贷协议激励以提高年化收益。
直到 10 月 11 日,美国突发宏观利空,特朗普宣布对华征收高额关税,引发市场恐慌抛售。这一过程中,USDe 的稳定锚定机制本身并未遭遇系统性损坏,但在多种因素叠加下,出现了暂时的价格脱离:
一方面,部分用户将 USDe 用作衍生品保证金,由于极端行情触发了合约清算,市场出现大量抛压;同时,在部分借贷平台上叠加杠杆的「循环贷」结构,也陆续面临清算,进一步加剧了稳定币抛售压力;另一方面,交易所提现过程中因链上 gas 问题,导致套利通道不畅通,稳定币脱锚后的价格偏差未能及时修复。
最终,多个机制同时被压穿,短时间内出现了市场恐慌,USDe 从 1 美元短暂跌至 0.6 美元附近,随后修复。与一些「资产失效」型脱锚不同,本轮事件中的资产并未消失,仅是受限于宏观利空流动性、清算路径等原因,导致锚定短暂失衡。
事件发生后,Ethena 团队发布声明,澄清系统功能正常且抵押充足。随后,团队宣布将加强监控并提高抵押率,以增强资金池的缓冲能力。
USDe 事件余震未散,11 月又一场危机爆发。
USDX 是 Stable Labs 推出的合规稳定币,符合欧盟 MiCA 监管要求,与美元 1:1 挂钩。
然而 11 月 6 日前后,USDX 价格在链上迅速跌破 $1,一度狂泻至仅约 $0.3 美元,瞬间丢失近 7 成价值。事件导火索是 Stream 发行的收益型稳定币 xUSD 出现脱锚,原因是其外部基金管理人报告了约 9300 万美元的资产损失,Stream 随即紧急暂停平台存取款,xUSD 在恐慌抛售中迅速跌破锚定,从 1 美元跌至 0.23 美元。
xUSD 崩盘之后,连锁反应迅速传导至 Elixir 和其发行的稳定币 deUSD。Elixir 此前曾向 Stream 借出 6800 万 USDC,占其稳定币 deUSD 储备总额的 65%,而 Stream 则以 xUSD 作为抵押。当 xUSD 跌幅超过 65%,deUSD 的资产支撑瞬间崩解,引发大规模挤兑,价格随即暴跌。
这场挤兑并未止步于此。随后市场抛售恐慌扩散至其他类似模式的收益型稳定币如 USDX。
短短几天,稳定币整体市值蒸发超 20 亿美元。一次协议危机最终演变为整个板块的清算,这不仅揭示了机制设计的问题,也证明了 DeFi 内部结构之间的高频耦合,风险从不是孤立存在。
当我们回顾过去五年的脱锚案例,会发现一个扎眼的事实:稳定币最大的风险,就是大家以为它「稳」。
从算法模型到中心化托管,从收益型创新到复合式跨链稳定币,这些锚定机制会发生踩踏或者一夜归零,往往不是设计问题,就是信任崩塌。我们得承认稳定币不只是一个产品,而是一种机制信用结构,它建立在一连串「假设不会被打破」的基础之上。
1、不是所有锚定,都是靠得住的
算法稳定币往往依赖治理代币回购和铸销机制。一旦流动性不够、预期崩溃、治理币暴跌,价格就会像多米诺骨牌一样塌下来。
法币储备型稳定币(中心化):它们强调「美元储备」,但其稳定性并非完全脱离传统金融体系。银行风险、托管方风险、流动性冻结、政策波动都可能侵蚀其背后的「承诺」。在储备充足但兑现能力受限时,脱锚风险仍然存在。
收益型稳定币:这类产品将收益机制、杠杆策略或多种资产组合融入稳定币结构,带来更高回报同时也带来了隐蔽风险。其运作不仅依赖套利路径,还须依赖外部托管、投资回报、策略执行。
2、稳定币的风险传导,比我们想象得快得多
xUSD 的崩盘,就是最典型的「传导效应」:一个协议出现问题,另一个用了它的稳定币做抵押,第三个用类似机制设计稳定币,全被拖下水。
特别是在 DeFi 生态里,稳定币既是抵押资产,又是交易对手,还是清算工具,一旦「锚」松动,整条链、整个 DEX 系统甚至整个策略生态都会牵动反应。
3、监管薄弱:制度补缺仍在路上
眼下,欧美已经陆续推出了各种分类监管草案:MiCA 明确否认算法稳定币的合法地位,美国 GENIUS 法案试图规范储备机制与赎回要求。这是个好趋势,然而,监管还面临如下挑战:
稳定币跨境的特性,使得单一国家难以完全监管。
模型复杂、链上与现实世界资产互联度高,监管机构对其金融属性、清算属性界定尚未有定论。
信息披露尚未完全标准化,链上透明度虽高,但发行方、托管方等的责任界定仍较模糊。
稳定币的脱锚危机,不只是提醒我们机制有风险,更在倒逼整个行业走向更健康的演化路径。
一方面,技术层面正在主动应对过去的脆弱性。比如 Ethena 也在调整抵押率、加强监控等,试图用主动管理对冲波动风险。
另一方面,行业的透明度也在不断加强。链上审计、监管要求正逐步成为新一代稳定币的根基,有利于提高信任。
更重要的是,用户的认知也在升级。越来越多用户开始关注稳定币背后的机制、抵押结构、风险敞口等更底层的细节。
稳定币行业的重心,正在从「怎么增长得快」转向「怎么运行得稳」。
毕竟,只有把抗风险能力真正做到位,才能造出真正能撑起下一个周期的金融工具。
深潮 TechFlow 消息,11 月 14 日,据TheMinerMag报道,特朗普家族相关的比特币矿企American Bitcoin更新业务运营数据显示,截至11月13日其比特币持仓已增至4090枚,三季度挖矿产出563枚比特币,同期已质押或以其他方式抵押的比特币数量为2,385枚。
深潮 TechFlow 消息,11 月 14 日,美联储官员发出的鹰派信号浇灭了市场对美国12月降息的希望,再加上仍然混乱的数据日历以及对人工智能泡沫的担忧,全球股市和贵金属市场周五遭遇重创。
从东京到巴黎和伦敦的蓝筹股市场均大幅下跌,对英国即将发布的预算案的新担忧加剧了英国市场的痛苦。美国股指期货预示着华尔街股市将迎来黯淡的开盘,此前它们在周四已大幅下挫。
CIBC Markets外汇策略主管Jeremy Stretch表示:“我们对12月降息的预期又回到了五五开,这一点,再加上对人工智能泡沫的担忧,已经破坏了市场情绪的稳定,本月市场情绪已变得反复无常。”
与此同时,白宫粉碎了市场对美国经济状况很快会更加清晰的希望,称10月份的美国失业数据可能永远无法获得,这加剧了美联储可能会暂停行动直到获得更多明确信息的看法。(金十)
深潮 TechFlow 消息,11 月 14 日,现货黄金日内大跌2%,现报4088.02美元/盎司。现货白银短线下挫0.6美元,报51.37美元/盎司。(金十)
深潮 TechFlow 消息,11 月 14 日,据金十数据报道,美国商务部:10月份个人收入、支出及PCE指数将于11月26日上午10点(北京时间23:00)发布。
深潮 TechFlow 消息,11 月 14 日,据金十数据报道,美国商务部:美国第三季度GDP修正值将于美东时间11月26日8:30(北京时间21:30)公布。
深潮 TechFlow 消息,11 月 14 日,据Globenewswire报道,纳斯达克上市比特币财库及挖矿公司LM Funding America发布三季度财报,其中披露三季度挖矿产出17.6枚BTC,低于二季度18.5枚BTC的挖矿产出,截至10月31日比特币持仓294.9枚,此外该公司还披露已斥资800万美元回购330万股股份及认股权证。
深潮 TechFlow 消息,11 月 14 日,据金十数据报道,美国劳工部长德雷默:不确定劳工统计局能否发布10月份的CPI数据。
深潮 TechFlow 消息,11 月 14 日,据分析师余烬监测,此前卖空 ETH 盈利 2448 万美元后转向做多的巨鲸 / 机构,在过去半小时内继续从币安提取 22,720 枚 ETH(价值约 7114 万美元)。自 11 月 5 日以来,该地址累计转入币安 11.69 亿美元,并提回 44.48 万枚 ETH(价值约 15.1 亿美元),均价 3,398 美元。目前该地址浮亏约 1.33 亿美元。
深潮 TechFlow 消息,11 月 14 日,HTX行情显示,BTC跌破95000美元,现报95043美元,24小时跌幅为7.8%。
深潮 TechFlow 消息,11 月 14 日,据Artemis披露,过去24小时Aptos稳定币供应变化达5.17亿,超越以太坊链跃居首位。

深潮 TechFlow 消息,11 月 14 日,HTX行情显示,ETH跌破3100美元,现报3096美元,24小时跌幅为11.4%。
深潮 TechFlow 消息,11 月 14 日,据官方公告,币安合约平台将于 2025 年 11 月 14 日 20:45(北京时间)上线 SENTUSDT 永续合约盘前交易,最高杠杆可达 5 倍。
深潮 TechFlow 消息,11 月 14 日,币安宣布 Play Solana (PLAYSOLANA) 空投再次延迟,具体领取时间请关注后续官方公告。
深潮 TechFlow 消息,11 月 14 日,行情显示,BNB跌破900美元,现报899.9美元,24小时跌幅为6.87%。
深潮 TechFlow 消息,11 月 14 日,据PRNewswire报道,以太坊财库公司BitMine宣布任命Chi Tsang为首席执行官并担任公司董事会成员,同时还任命了三位独立董事:Robert Sechan、Olivia Howe和Jason Edgeworth,董事会主席仍为Tom Lee。
深潮 TechFlow 消息,11 月 14 日,据币安官方公告,Play Solana (PLAYSOLANA) 空投将于今晚8点半恢复。
深潮 TechFlow 消息,11 月 14 日,据链上分析师 Onchain Lens(@OnchainLens)监测,贝莱德向 Coinbase 存入了 2,010 个比特币 ,价值 1.9297 亿美元。
深潮 TechFlow 消息,11 月 14 日,现货黄金跌破4130美元/盎司,日内跌幅扩大至1%。(金十)
深潮 TechFlow 消息,11 月 14 日,HTX行情显示,SOL跌破140美元,现报139.73美元,24小时跌幅为10.5%。
深潮 TechFlow 消息,11 月 14 日,据链上分析平台 Lookonchain(@lookonchain)监测,Strategy将58,915枚BTC(价值约57.7 亿美元)转移到新的钱包,或为托管。
深潮 TechFlow 消息,11 月 14 日,在美联储官员发表的言论加剧了对十二月再次降息的疑虑之后,美元上涨。美联储卡什卡利、哈马克、穆萨莱姆都对降息发表了谨慎的评论。此前,美联储主席鲍威尔在十月份的会议上表示,十二月再次降息并非是板上钉钉的事。LSEG数据显示,市场目前定价十二月再次降息的概率升至44%,而一周前为30%,原因是决策者对通胀听起来很谨慎。创纪录的政府停摆的结束将导致大量积压的官方数据涌入,这可能会改变利率预期。然而,数据的发布时间和可靠性尚不明确。(金十)
深潮 TechFlow 消息,11 月 14 日,HTX行情显示,BTC跌破96000美元,现报96134美元,24小时跌幅为6.95%。
深潮 TechFlow 消息,11 月 14 日,据链上分析师 Onchain Lens(@OnchainLens)监测,Blackrock 向 Coinbase 存入 43,240 枚 ETH,价值 1.367 亿美元。
深潮 TechFlow 消息,11 月 14 日,据Decrypt报道,独立社区银行协会(ICBA)已致信美国货币监理署(OCC),要求阻止索尼银行设立Connectia Trust子公司发行稳定币的申请。ICBA警告称,索尼银行正利用监管漏洞规避传统银行监管,可能导致消费者混淆和损害。目前包括Coinbase、Circle、Ripple等多家加密公司也在申请类似的联邦信托牌照,推动稳定币市场发展。
深潮 TechFlow 消息,11 月 14 日,据官方公告显示,Bitget 宣布已上线 CSCO(思科)、PEP(百事)、ACN(埃森哲)、LLY(礼来)、MA(万事达)、UNH(联合健康) 等指数永续合约。
此前,Bitget将平台上所有股票合约交易对的手续费最低降至 0.0065%,加速其股票合约产品的采用。
深潮 TechFlow 消息,11 月 14 日,据CryptoQuant.com分析师@xwinfinance报告,当前比特币价格调整主要受三大因素影响:美国流动性压力、长期持有者因税收因素进行获利回吐,以及美国市场的持续抛售行为。该分析师强调:”这些因素共同构成了一个清晰的叙事:当前的经济调整主要由美国驱动。”
深潮 TechFlow 消息,11 月 14 日,据彭博社报道,欧盟执行机构计划赋予欧洲证券和市场管理局(ESMA)新权力,将其设为区域内所有加密资产服务提供商的直接监管机构,并负责授权新企业。该草案将于下月正式宣布,此举可能颠覆国家监管机构和企业多年来在行业监管方面的既有工作。根据欧盟《加密资产市场条例》,加密企业目前需在至少一个成员国获得授权。
深潮 TechFlow 消息,11 月 14 日,北京时间11月14日凌晨,全球最大对冲基金桥水截至今年三季度末的持仓报告出炉。报告显示,截至今年三季度末,桥水持有251万股英伟达,数量相较于二季度末的723万股降低65.3%。值得一提的是,在今年二季度,桥水对英伟达加仓幅度高达154.37%。这一减仓举动显示出桥水对英伟达的后市表现趋于谨慎。(金十)
深潮 TechFlow 消息,11 月 14 日,据官方消息,Bitget Wallet 已支持用户在 Morph 网络使用稳定币支付 Gas 费。该功能基于 EIP-7702协议,用户可直接使用USDT、USDC或平台代币 BGB 支付网络费用,无需持有ETH。 此外,用户每日可在 Morph 网络上进行最多 3 笔免 Gas 转账和 3 笔免 Gas 交易。
Bitget Wallet 是首个支持多链交互免 Gas 的钱包,目前覆盖的网络包括 Solana、 Tron、Arbitrum、 Base、Polygon 与 Morph。同时,其支持的稳定币支付gas功能已包含 Ethereum、Base、BNB Chain、Polygon、Arbitrum、Optimism、Solana、Morph 与 TRON等主流公链。
深潮 TechFlow 消息,11 月 14 日,据链上分析师 Onchain Lens(@OnchainLens)监测,某巨鲸近日向币安交易所大量存入多种代币,总计价值约1500万美元,但几乎全部处于亏损状态。该巨鲸向币安存入119万枚UNI代币(价值1054万美元),亏损91.4万美元;同时存入74,281枚LINK(亏损75.2万美元)、764,376枚PENDLE(亏损177万美元)及8,936枚AAVE(亏损57万美元)。此外,该地址还以18.6万美元出售了22万枚AERO代币,目前仍持有15万枚AERO(价值12.5万美元)。
深潮 TechFlow 消息,11 月 14 日,TRON发布2025年第三季度财报,实现净利润1217万美元,而去年同期为净亏损113万美元。公司股东权益超2.39亿美元,得益于其TRX和sTRX代币持有量增加,其中包括最大股东提供的1.1亿美元额外投资。CEO Rich Miller表示,公司将继续专注于数字资产战略,同时通过其子公司为全球主题公园提供定制商品,致力于为股东创造长期价值。
深潮 TechFlow 消息,11 月 14 日,据CNBC报道,阿里巴巴的跨境电商部门周五宣布推出一项新的人工智能订阅服务,旨在提升该业务的营收。阿里巴巴国际站总裁张阔在接受 CNBC 采访时表示,该部门也正计划使用类似稳定币的技术来促进全球支付。张阔补充,这其中可能包括与其银行合作伙伴,如摩根大通(JPMorgan)的合作。
作者:Lacie Zhang (X:@Laaaaacieee), Owen Chen (X:@xizhe_chan)
非上市公司股权是全球资产配置中的万亿级板块,但长期被“参与门槛高”与“退出渠道窄”的围城困局所束缚,最终导致私募股权(PE)与风险投资(VC)等机构面临严峻的流动性挑战。股权代币化作为现实世界资产(RWA)浪潮的关键应用,为解决这一结构性难题提供了新路径。本报告旨在深入探究非上市公司股权代币化的市场现状、核心模式、关键瓶颈与未来趋势,评估其赋能 PE/VC 退出的潜力。
研究发现:
(1)市场现状呈现“万亿潜力”与“千万现实”的巨大反差。尽管独角兽企业估值总和已超 5 万亿美元,但当前可流转的股权代币市值仅在千万美元量级,市场仍处极早期,且标的高度集中于头部企业。
(2)市场已分化出三种主流模式:原生协作型(合规但落地少,如 Securitize)、合成镜像型(纯衍生品,如 Ventuals),以及 SPV 间接持有型(如 PreStocks、Jarsy)。
(3)SPV 模式作为率先验证市场需求的先行力量,展现了高度的灵活性;当前市场虽然在监管合规、流动性深度、IPO 终局衔接等方面存在挑战,但这也推动其向更成熟的模式演进。
本研究认为,未来市场的演进并非简单的模式替代,而是融合与转化。市场的核心驱动力将是非上市公司(发行人)自身态度的转变——即随着 Web3 日益主流化,实体企业开始主动将代币化(STO)视为一种新型、高效的融资与市值管理工具,推动市场从单向探索转向双向协作。同时,代币化真正的蓝海亦非超级独角兽,而是更广大寻求退出路径的长尾成熟私营企业,其规模化爆发将依赖原生 RWA 流动性基础设施的成熟。
关键词:非上市公司股权,现实世界资产,代币化,PE/VC 退出,SPV
非上市公司的股权,尤其是高速成长的独角兽公司股权,是全球经济中的重要资产板块。① 然而,这类高价值资产的投资机会和巨大增值(Gains)长期以来主要被私募股权(Private Equity, PE)和风险投资(Venture Capital, VC)等专业机构所享用,仅限于少数机构和高净值人士参与,普通投资者难以涉足。近年来,区块链技术的兴起为非上市公司股权的代币化提供了可能,即通过在区块链上发行数字代币来代表这些股权份额,从而有望改变传统私募市场的游戏规则。代币化被视为连接传统金融(TradFi)与去中心化金融(DeFi)的桥梁,也是现实世界资产(Real World Assets, RWA)上链浪潮的重要组成部分。
这一趋势正受到巨大市场潜力的驱动。据波士顿咨询集团(BCG)预测,到 2030 年链上 RWA 市场规模可达 16 万亿美元。[1] 花旗集团亦指出,私人市场的代币化有望在本十年激增 80 倍,规模接近 4 万亿美元。[2]庞大的市场预测反映出业界对于代币化前景的高期待。一方面,非上市公司(如估值数百亿美元的独角兽)蕴含着巨大的价值;另一方面,区块链代币化技术被寄望于打破当前私募市场的藩篱,实现更高的效率和更广泛的参与度。
本文将深入探讨非上市公司股权代币化的背景与现状,分析传统市场痛点、代币化方案与优势,并梳理全球主要平台案例、技术支撑、监管政策及面临的挑战,最后对未来发展趋势进行展望,帮助读者理解这一热门领域正在引领的金融创新浪浪潮。
(① 本文探讨的重点,并非局限在传统 PE 机构所管理的私募股权(Private Equity)基金的代币化,而是从‘标的公司’(即发行方)的视角出发,分析高估值非上市公司(独角兽)的“原始股权”代币化的核心价值,即:包括但不限于私募股权的代币化。)
非上市公司股——特别是未上市的独角兽公司股权——是全球资产配置中规模最庞大、但流动性最受抑制的孤岛之一。正是这种规模与效率之间的巨大反差,使其成为资产代币化(RWA)浪潮中最具想象空间的新蓝海。
非上市公司股权广义上指代所有未在公开证券交易所上市交易的公司股份。这是一个极其庞大且异质化的资产类别,涵盖了从早期初创企业到成熟大型私营集团的全部股权。其持有者不仅包括专业的私募股权(PE)和风险投资(VC)基金,更囊括了规模庞大的创始人团队、持有员工持股计划(ESOP)或限制性股票单位(RSU)的员工,以及早期天使投资人等。
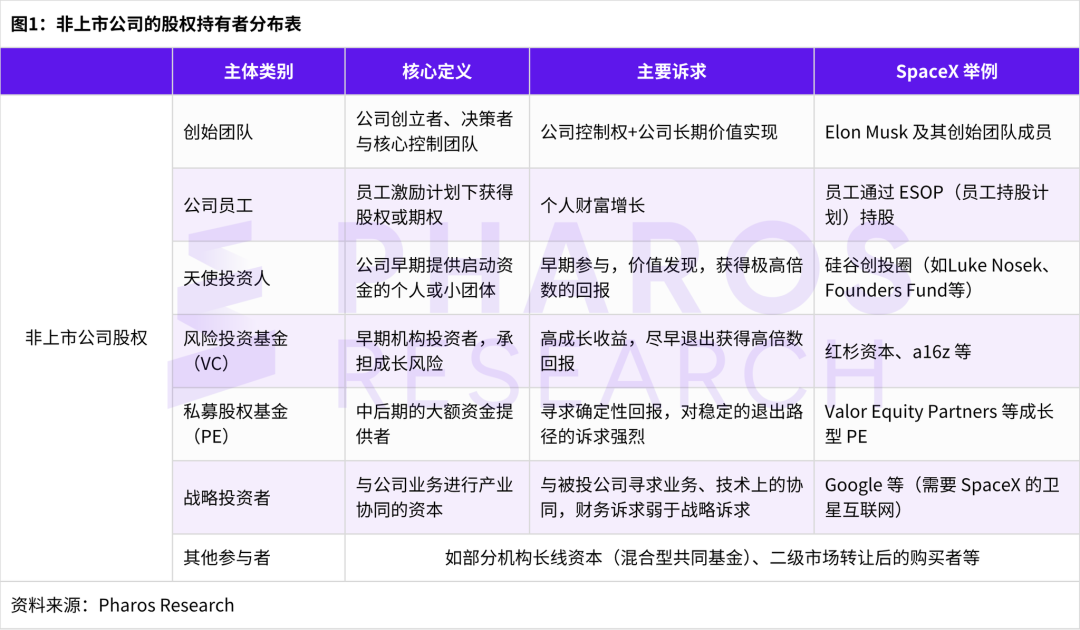
如上表所示,私募股权的持有者中,除战略投资者与创始团队外,绝大多数参与者均有将股权变现、获取确定性回报的强烈诉求。其中,私募股权基金(PE)及早期投资者(如天使投资人、VC)的退出需求尤为迫切。此外,持有股权激励的员工在考虑离职时,亦有将期权变现、“落袋为安”的现实动机。然而,在传统路径下,除公司回购等少数渠道外,私募股权的二级市场流通并不顺畅,使其普遍面临退出难、流动性差的结构性困境。
首先需要明确的是,对于全球非上市公司股权的总体量,目前尚无统一的官方数据。这主要归因于一级市场公司估值本身所固有的主观性与非公开性。尽管如此,我们依然可以借助关键的公开数据,对这一市场的规模进行量级估算。

① 干火药(Dry Powder):指基金中在管的未投资的储备资金。
② 独角兽企业:成立 10 年内,估值 10 亿美元以上的企业。)
根据上表数据,我们可以从两个维度来估算这一“围城”的庞大体量:
首先,从资本管理规模(AUM)来看,全球私募股权基金(PE)与风险投资基金(VC)——作为机构侧对非上市股权的主要配置者——所掌管的资本总额已高达 8.9 万亿美元(即 $5.8T + $ 3.1 T),虽然其中包含了部分基金的干火药,但这一数字本身已反映了机构市场为配置此类资产所储备的雄厚资本。
其次,从资产本身估值来看,仅全球“独角兽”企业(估值超 10 亿美元的私营企业)的总市值便已达万亿级别。如表 2 所示,胡润研究院的数据为 5.6 万亿美元。[3]不同数据来源的结果虽略有差异,例如 CB Insights 的统计显示(截至 2025 年 7 月),全球 1,289 家独角兽企业的累计估值超过 4.8 万亿美元,但均证实了这一庞大规模。[4]
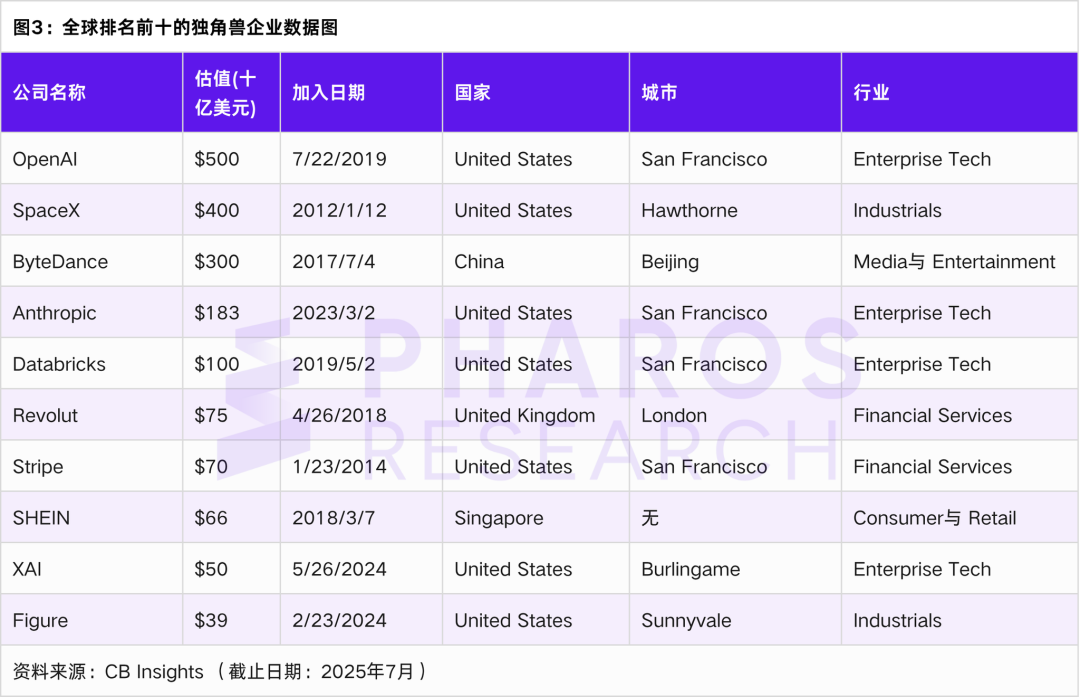
图 1 即列示了 CB Insights 统计的全球估值排名前十的独角兽,其中 OpenAI(估值超 5000 亿美元)、SpaceX(估值 4000 亿美元)与字节跳动(估值 3000 亿美元)高居榜首。
需要强调的是,无论是 4.8 万亿还是 5.6 万亿,这都仅仅是金字塔尖的数千家头部企业;全球范围内数以万计、未达到独角兽级别的成熟私营企业和成长型公司的庞大价值尚未被统计在内。
综合来看,全球私募股权市场的实际总价值是一个远超数万亿美元的庞大围城。这一规模惊人但流动性匮乏的资产蓝海,无疑为代币化提供了极具想象力的应用前景。
非上市公司股权市场蕴含着数万亿美元的庞大价值,但这一潜力在传统模式下远未被释放。由于缺失有效的价值流转渠道,该市场反而异化为一个“围城”:其庞大价值被“退出难”与“参与难”的结构性困境牢牢束缚。正是这种高价值与低效率之间的巨大摩擦,构成了非上市公司股权代币化最根本的市场驱动力。
“参与难”在于其高耸的准入门槛。与公开市场不同,非上市公司股权的投资机会在几乎所有司法管辖区内,都被严格限制在“合格投资者”(Accredited Investors)或机构投资者的“小圈子”内。动辄数十万甚至上百万美元的最低投资门槛,以及对个人净资产的严苛要求,构成了一道高墙,将绝大多数普通投资者从这一高增长红利中排除在外。这不仅固化了机会的不平等,也从根本上限制了市场的资本供给与广度。
“退出难”则在于其极端匮乏的流动性出口。对于“围城”内的持有者——无论是早期天使投资人、VC/PE 基金,还是持有股权激励的员工团队——其退出路径高度狭窄且周期漫长。传统上,退出严重依赖首次公开募股(IPO)或并购(M&A)这两种终局事件。然而,独角兽企业普遍推迟上市的趋势,使得投资者的锁定期长达十年已成常态,巨额财富长期处于账面价值状态。而 IPO 之外的私募二级市场转让,则是一条低效、高摩擦的窄门:它高度依赖线下中介撮合,流程不透明,且伴随着繁琐的法律尽职调查、高昂的交易成本和漫长的结算周期。
正是这种“进不来”与“出不去”的双重困境,共同构筑了非上市公司股权市场的围城形态,导致数万亿美元的价值被深度锁定。这种高价值与低效率的尖锐矛盾,为代币化技术提供了最迫切、也最具想象力的应用场景。
面对上文分析的围城困局,代币化技术提供的并非简单的修补,而是从根本上重塑非上市公司股权价值链的系统性方案。其核心作用远不止于被动解决“参与”与“退出”的摩擦,更在于主动引入全新的市场机制与估值范式。
首先,代币化的首要优势在于构建了持续的二级流动性,从而打破围城僵局。这具体表现在两个方面:
• 对于外部投资者:代币化通过对高价值股权进行精细化的份额拆分,极大地降低了投资门槛,打破了此前的“参与难”困局,从而为更广泛的合规投资者打开了参与通道。这一点与已上市股票(如美股)的代币化存在本质区别:股票的代币化更多是优化了交易的便捷性(如 7×24 小时交易),而非上市公司股权的代币化,则是在合规前提下,从根本上实现了资产类别的“破圈”——它使得合规的普通投资者首次获得了触达这一类高增长投资标的的机会——让普通人也可以轻松购买 OpenAI 的股权。
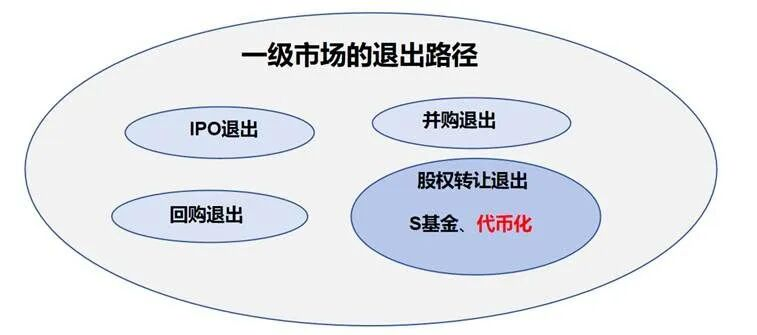
• 对于内部持股者:它有望开拓一条全新的退出路径。在传统 IPO、公司回购、并购退出或低效的二级股权转让之外,持股者(如员工、早期投资人)得以通过合规的代币化平台将其股权转让并“上链”,在 7×24 小时的链上市场中获取流动性——这使得传统私募基金和风险投资人在 IPO 和并购退出之外,增添了新的退出渠道,并且这种退出方式可以触达到更广阔的普通投资者。
图 4:一级市场退出路径总结
资料来源:Pharos Research
其次,代币化带来了连续的价格发现机制,为主动的市值管理赋能。传统非上市公司股权的估值依赖于数月甚至数年一次的私募融资轮次,价格是离散、滞后且不透明的。而代币化带来的持续二级市场交易,首次为非上市公司股权提供了接近公开市场的高频价格信号。这种连续的价格发现机制,使其估值不再是“盲盒”,公司和一级市场投资者可借此更公允地定价后续融资,并进行更合理主动的“市值管理”,极大降低了一二级市场之间的估值鸿沟。
最后,代币化还开辟了新型的融资渠道,为企业重构了资本战略。代币化不仅是存量资产的流转工具,更可以成为增量资本的新融资渠道。高成长企业(如独角兽)可以与专业的 Web3 项目方或代币化平台合作,绕过传统 IPO 的漫长周期和高昂承销成本,直接面向全球合格的数字投资者进行证券型代币发行(STO)。这种数字上市的模式,本质上是企业募资渠道的革命性拓宽,使其得以触达一个更庞大、更多元的全球资本池。目前,市场上如 Opening Bell 等新兴平台已在积极尝试与非上市公司进行此类合作,探索这一前沿的募资路径。
对非上市公司股权代币化的整体市场规模进行精准测量目前存在一定难度。一方面,部分平台(如 Robinhood)并未对外披露其代币化股权的完整市值数据;另一方面,诸如 Ventuals 等合成合约型产品仅存在“未平仓量”(Open Interest),不存在所谓“股权代币市值”。因此,本部分主要通过梳理公开市场(如 CoinGecko)可得的部分关键产品市值,对当前市场体量进行宏观估算。 
① CURZ 代币于 tZERO(ATS 平台)交易,该平台未公开披露总市值,表中数据系通过“最新可得价格 × 总股本”估算而得,同时此产品并不是传统意义上在 DEX 或 CEX 中可以自由流动的产品,而是在另类交易系统(ATS)內完成流通。
② Archax 发行的 MGL 代币系 2023 年 7 月启动的英国金融行为监管局(FCA)数字证券沙盒项目。该资产由 Montis Group 在 Hedera 链上发行,Archax 提供托管,其性质为代币化股权,但目前尚未进入公开流通。
③ Jarsy 发行的代币中还有已上市股票(如英伟、特斯拉),但其 TVL 一般较低。同时部分代币的市值在 10 万美元以下的未纳入统计。
基于上表的不完全统计,非上市公司股权代币化市场目前仍处于极早期阶段,其总市值估算约在 1 亿至 2 亿美元之间,剔除 Securitize 和 Archax 后[1],总市场规模在预计在小几千万美元的规模,属于特别小众的市场。[1] 之所以剔除 Securitize 的 CURZ 和 Archax 的 MGL,是因为前者在另类交易系统(ATS)tZERO 中交易,后者属于英国监管沙盒产品,二者当下并不具备传统 Crypto-native 意义上的流动性。
从市场结构来看,份额高度集中于合规发行的头部项目。仅 Securitize 发行的 CURZ 与 Archax 发行的 MGL(监管沙盒项目)两者合计,便已占据市场总量的 60% 以上。
从底层资产来看(除 Securitize 与 Archax 的特殊项目外),当前市场上的代币化标的呈现出高度趋同性,即集中在美国顶尖的高科技独角兽公司,尤其是 AI 赛道。如 OpenAI、SpaceX、xAI 等已成为最受追捧的资产。这主要反映出项目方在市场培育初期,倾向于优先选择知名度最高、最能吸引投资者兴趣的头部企业。相比之下,尽管已有项目方表示正与中资背景独角兽(如字节跳动、小红书)的股权持有者进行洽谈,但目前尚未出现实际的落地项目。
目前,市场在探索非上市公司股权代币化的路径上,已演化出三种截然不同的实现模式,它们在合规基础、资产属性和投资者权利方面存在本质差异,其中第三种—— SPV 间接持有型——为当下的主流模式。
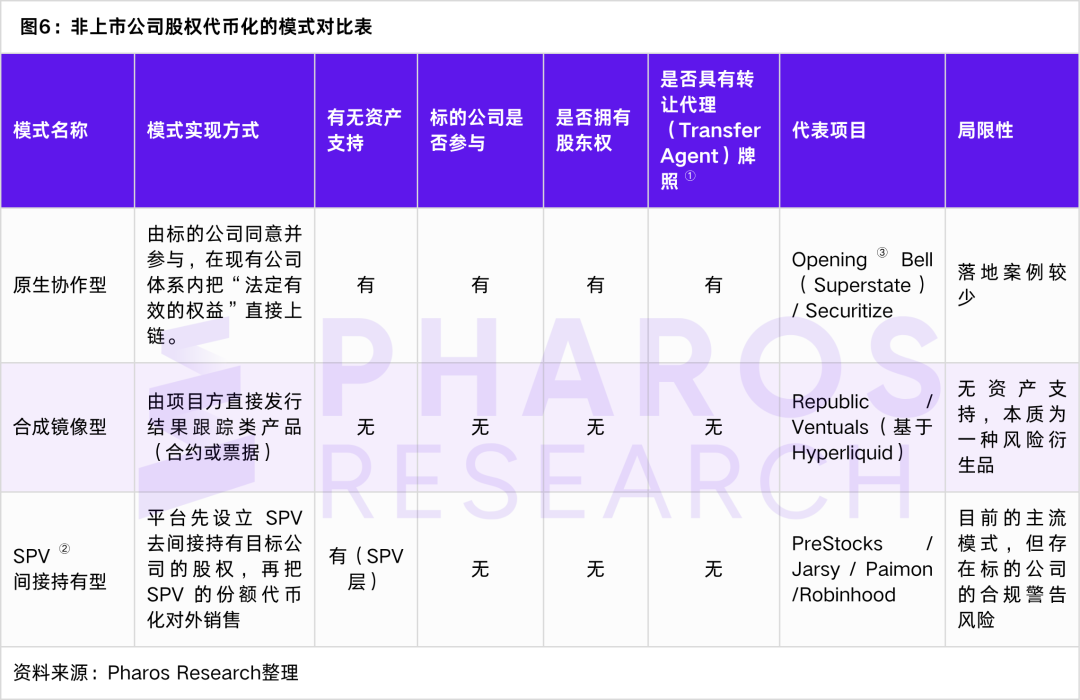
① Transfer Agent 牌照是指在 SEC 完成过户代理注册,有权对股东名册进行维护、管理和变更,属于在美国将股权进行代币化的合规开端,美国 SEC 证券发行与运营的全套合规还需 Broker-Dealer 牌照、Alternative Trading System 牌照。
② SPV(Special Purpose Vehicle,特殊目的实体)是一个常见的金融用语,意为:为某个特定交易(或资产持有)而设立的“隔离式”公司,目的是风险隔离,简单来说就是一个“空壳公司”。
③ 其中 Opening Bell 虽然采取与标的公司合作、代币化公司股权的方法,但其当前的落地案例均为已上市公司,与非上市公司的合作仅停留在宣发层面,尚未实际落地。
此模式由标的公司(即非上市公司主体)亲自授权并深度参与,将“具有法律效力的股权”直接在区块链上进行登记和发行。在此模式下,链上代币(Token)即是股权本身,其法律效力与线下股东名册完全等同(具体权利按公司章程与所属司法辖区法律执行)。
因此,代币持有者即为标的公司登记在册的“名册股东”,通常享有完整的投票权、分红权和信息获取权。发行平台必须持有关键的金融牌照,例如获得 SEC 批准的“证券过户代理”(Transfer Agent)牌照,以便合法地管理和变更股东名册。此路径的代表如 Opening Bell(主张将公司法定股票“链上化”)与 Securitize(其模式还更多应用于基金份额的合规代币化,拥有包括 Transfer Agent、Broker-Dealer、Alternative Trading System 在内的全套牌照)。
但此种模式目前的落地案例有限。Securitize 的落地案例屈指可数,而 Opening Bell 当前的落地案例均为已上市公司,其与非上市公司的合作目前仅停留在宣发层面。
此模式通常未经标的公司许可,由第三方项目方单方面发行。其发行的并非股权,而是模拟标的股权经济收益的合成衍生品(Synthetic Derivatives),例如“或有价值票据”(Contingent Value Notes)或链上永续合约。
投资者购买的代币不对应真实股份,持有者不会被登记为股东,自然也不附带投票权和分红权。投资者的收益或损益,完全依赖于与发行方之间的合约结算。因此,此模式存在显著的对手方风险、价格跟踪误差以及严峻的监管不确定性。此路径的代表包括 Republic(其镜像票据型代币)与 Ventuals(基于 Hyperliquid 的公司估值永续合约)。
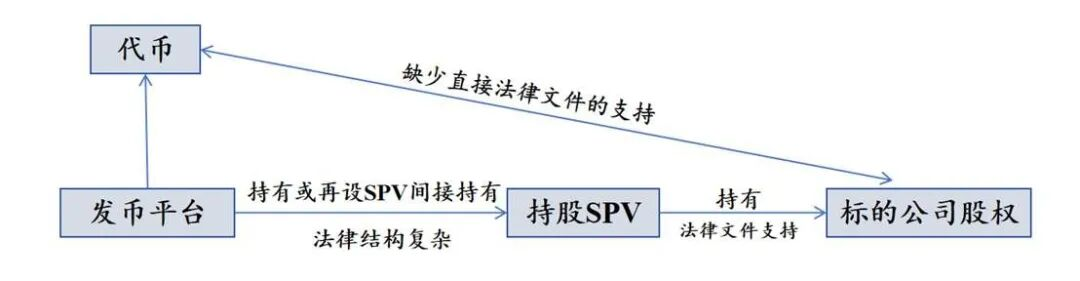
此模式是当下非上市公司股权代币化的主流方式,本身是一种常见的变通结构。代币化平台首先设立一个“特殊目的实体”(SPV),该 SPV 通过传统私募二级市场受让并持有目标公司的真实股权。随后,平台再将该 SPV 的“权益份额”或“受益凭证”(而非标的公司股权本身)进行代币化并对外销售。
图 7:SPV 间接持有型发行方架构图
资料来源:Pharos Research
在此结构下,投资者持有的是对 SPV 的合同性经济受益权,而非标的公司的名册股东权,因此通常也不享有对标的运营公司的投票权。此模式相当于在 SPV 持股的基础上发行代币,SPV 与标的公司股权之间有法律文件支持,但 SPV 份额的代币化发行则试图绕开标的公司的直接许可。
此模式存在运营的不透明性和标的公司的合规警告风险。发行平台(项目方)常通过设立复杂的离岸 SPV 结构以寻求“监管套利”。其透明度往往是单向的:投资者通常只能看到 SPV “资产侧”的证明,即 SPV 确实持有了标的公司股权(通过资产证明与托管文件);但对于 SPV 的“负债侧”,即项目方自身的运营状况、财务健康度以及代币发行的具体细节,则往往缺乏透明度,形同“黑箱”。同时(正如后文将详细论述的)此类操作已收到部分标的公司(如 OpenAI)的法律警告。此路径的代表有 PreStocks、Jarsy、Paimon Finance 及 Robinhood。
上文辨析的三种模式(原生协作、合成镜像、SPV 间接持有)在法律框架、投资者权利和风险暴露上存在不同。本节将深入剖析其具体的落地方式与合规路径。
合成镜像型代币的本质是金融衍生品。其价值并不锚定真实股权,而是通过类似“差价合约”(CFD)的机制,跟踪标的公司的估值表现。其实现路径通常是将估值“指数化”并划分为可交易的合约单位,再通过链上协议进行撮合。
例如,Republic 的 Mirror Token 在法律上被归类为或有支付票据(Contingent Payment Note)的代币化,其性质为债权——即平台发行的、其价值锚定于独角兽估值的债务票据。而 Ventuals 则更为直接,是基于 Hyperliquid 推出的估值永续合约(Perps),属于纯粹的合约衍生品。
在合规层面,此类代币因不赋予持有者股东权益,其路径也出现分化。Ventuals 等项目采取了纯粹 Web3 的“监管规避”路径,其所依赖的 Hyperliquid 协议明确不面向美国投资者。而 Republic 则展示了不同的合规思路:其平台本身主营业务较广,合规程度较高并具备“券商 – 交易商”(Broker-Dealer)牌照,其 Mirror Token(债务票据)被视为美国证券法下的证券进行发行,并会明确标示特定产品是否对美国投资者开放。
在原生协作领域,市场探索者主要集中于 Securitize 与 Opening Bell。Opening Bell 是 Superstate 推出的子项目,其核心主张是“发行人协同的真股上链”。目前,其落地案例(如 Galaxy Digital 和 Exodus)均是标的公司利用 Opening Bell 平台,主动将其股权代币化。
然而,必须指出的是,Opening Bell 当前的落地案例均为已上市公司,而非本文核心关注的非上市公司。其与非上市公司的合作目前仅停留在宣发层面,尚未有实际项目落地。因此,在原生协作模式下,Securitize 的路径是目前分析非上市公司股权代币化更具参考价值的案例。
• Securitize 成立于 2017 年,是专注于 RWA 代币化的基础设施服务商。其商业模式的核心,是将公司股权、基金份额等传统金融资产,转化为可在区块链上发行、管理和交易的合规数字证券,并为这些证券提供从一级市场发行到二级市场交易的全流程服务。
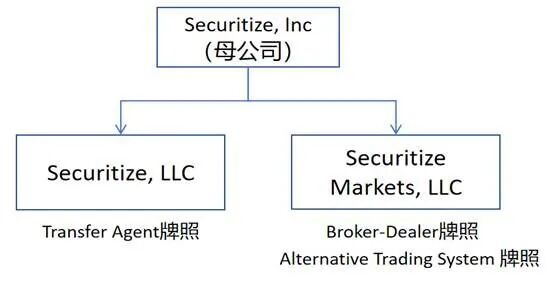
• 为实现这一业务闭环,Securitize 在美国 SEC 和 FINRA 的监管框架下,通过子公司持有了过户代理人(Transfer Agent, TA)、经纪交易商(Broker-Dealer, B-D)和另类交易系统(Alternative Trading System, ATS)这三张关键牌照,构成了完整的合规资质。
图 8:Securitize 的合规牌照架构示意图
资料来源:Securitize 官网
Securitize 的实践为未上市公司提供了两个方向:一条是 Exodus 所代表的代币化 IPO 之路;另一条是 Curzio Research 所代表的私募市场长期流转之路。
路径一:从 ATS 到纽交所—— Exodus 的代币化 IPO 方式:美国加密钱包公司 Exodus 与 Securitize 的合作,是展示非上市股权代币化完整生命周期的标杆案例。截至 2025 年 11 月 1 日,该项目代币市值高达 2.3 亿美元,占整个股票代币市场份额超过 30%。同时,其成功登陆公开交易所的历程,清晰地展现了代币化股权在不同发展阶段的流动性路径演变。
(1) 项目历程:美国加密钱包公司 Exodus 与 Securitize 的合作,是展示非上市公司股权代币化完整生命周期的标杆案例。截至 2025 年 10 月,该项目代币市值高达 2.3 亿美元,是代币化股票市场的重要组成部分。其成功登陆公开交易所的历程,清晰地展现了代币化股权在不同发展阶段的流动性路径演变。
• Exodus 的代币化始于 2021 年,当时该公司作为一家非上市公司,与 Securitize 合作,利用其 DS 协议在 Algorand 链上将其 A 类普通股权铸造为“股权代币”。在此过程中,Securitize 始终担任其核心的过户代理人(TA),负责所有代币的创建、维护与销毁。
• 此后,项目经历了一系列关键的发展里程碑:从初期仅支持白名单钱包间的点对点转移,到上线 Securitize Markets 及 tZERO(均为 ATS 平台)进行合规交易;最终在 2024 年 12 月,Exodus 成功在纽约证券交易所(NYSE American)挂牌上市(代码:EXOD),其代币化股权正式成为公开交易证券。上市后,为扩大资产触达范围,Exodus 于 2025 年宣布与 Superstate 的 Opening Bell 平台合作,将股票代币进一步扩展至 Solana 和以太坊网络,而 Securitize 的过户代理人核心地位依然不变。
(2)Exodus 产品不同阶段的流动性实现机制:根据资产所处的不同阶段,Exodus 股票代币的流动性实现机制主要分为以下三种:
• 上市前(2021-2024):通过 ATS 平台流转:在公开上市之前,该代币的主要流动性渠道是持牌的另类交易系统(ATS)。其标准流程为:投资者首先须将其代币存入过户代理人(Securitize)处以更新股东名册,随后由代理人将相应的持仓记录转入 ATS 券商(如 tZERO Markets 或 Securitize Markets)名下。最终,投资者通过对应的 ATS 平台提交交易指令,由系统完成撮合成交与结算。
• 上市后(2024.12- 至今):转换为公开市场股票:在纽交所(NYSE American)成功上市后,代币获得了通向公开市场的路径。其标准流程为:投资者将其代币交由过户代理人 Securitize,由后者协助将代币转换为其个人券商账户中的传统记名股份(即街名持有)。转换一旦完成,投资者即可通过其券商,在公开市场按股票代码 EXOD”进行常规的股票交易。
图 9:Exodus 上市前后代币交易流程示意图
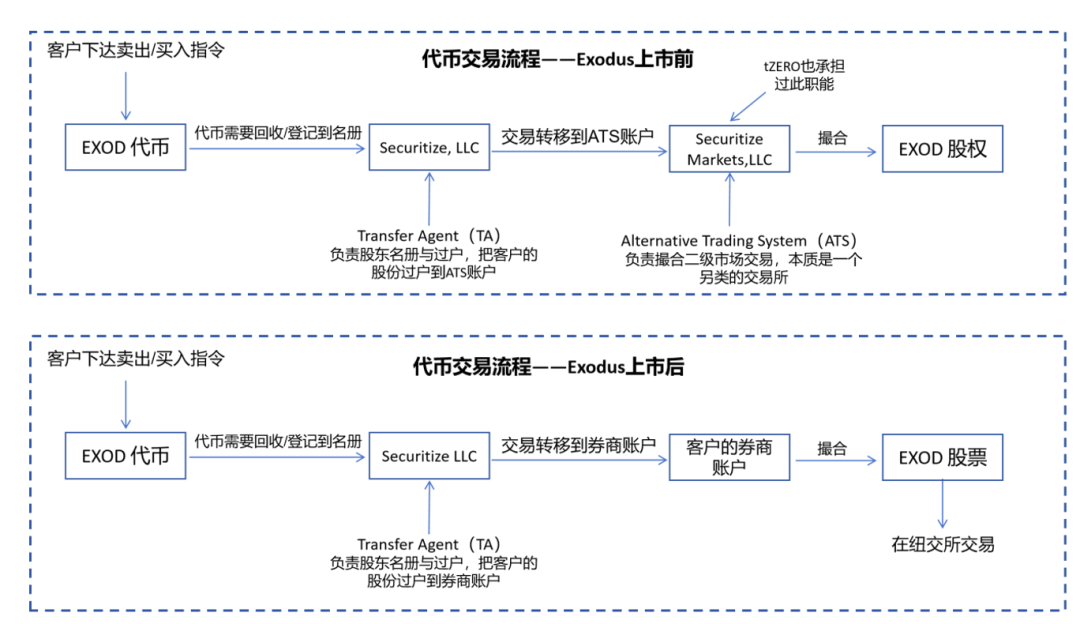
资料来源:Paramita Venture
• 基础路径:合规的场外(OTC)转让:作为一种始终存在的底层交易方式,代币化的 EXOD 股票亦支持合规的场外(OTC)或点对点(P2P)转让。此路径的核心前提是,交易双方的钱包地址均须通过过户代理人 Securitize 的白名单验证。交易的价格与对价支付由双方在线下协商敲定,随后在链上执行代币转移。值得注意的是,在项目从 ATS 退市至正式登陆纽交所的上市准备过渡期内,该合规 OTC 路径是当时唯一的流动性实现方式。
路径二:私募市场的长期流转—— Curzio Research 的 ATS 常态: 尽管 Exodus 的上市路径描绘了最理想的蓝图,但对于绝大多数非上市公司而言,在 ATS 平台内进行私募流转,并非通往 IPO 的过渡阶段,可能就是其长期存在的最终形态。美国投资研究公司 Curzio Research 的案例便深刻地反映了这一普遍现状。
• 该公司通过 Securitize 将其股权代币化为 CURZ 代币,并持续在 tZERO 的 ATS 平台上面向合格投资者进行交易。此模式的核心价值,在于为广大无法或无意上市的私营企业,提供了一个合规的、持续的、但流动性有限的二级市场,解决了早期股东的关键退出难题。
• 其市值走势(如图 6 所示)也印证了 ATS 平台私募流转的特性:在 2022 年发行后,CURZ 代币市值经历了长期下行,并在 2024 年初触底。此后,其市值转入高波动区间,呈现出流动性匮乏、价格发现效率低的“薄型市场”(Thin Market)的典型特征,这与纽交所等公开市场的高流动性形成鲜明对比。
图 10:Curzio Research 代币市值走势图(ATS 平台中交易)
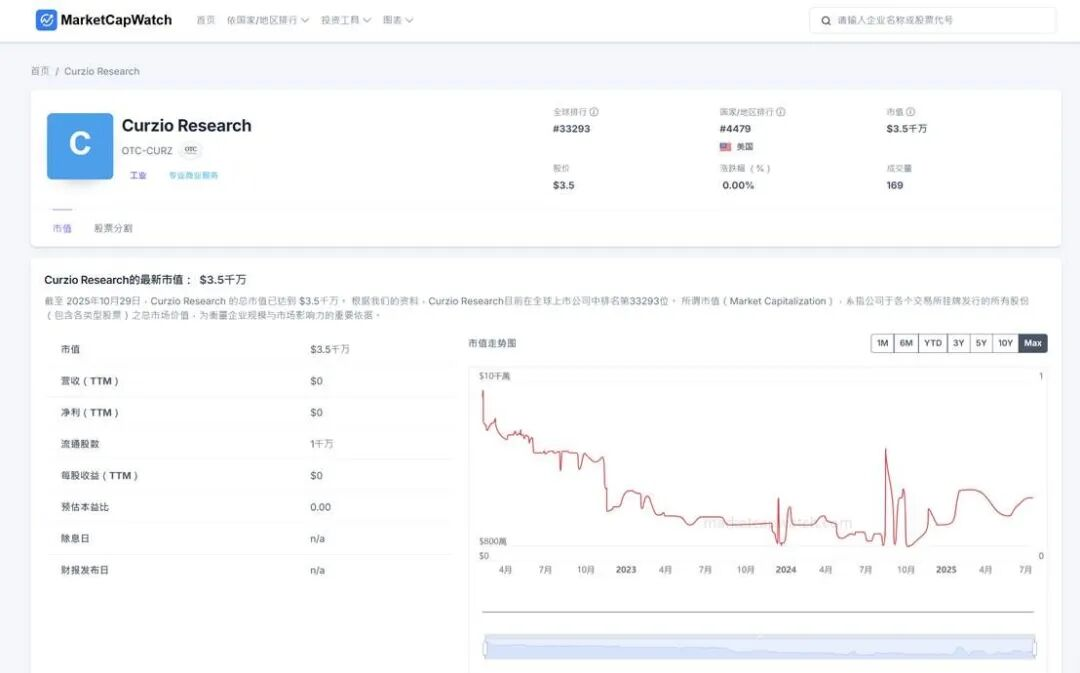
数据来源:MarketCapWatch
SPV 间接持有型是目前非上市公司股权代币化领域最主流的实践模式。其核心架构是发行平台设立一个(通常为离岸)特殊目的实体(SPV),由该 SPV 通过私募二级市场持有标的公司股权,平台再将 SPV 的受益凭证代币化。
在资产获取层面,SPV 主要通过两种路径获得标的股权:
• 一是利用发行方在传统 PE/VC 领域的核心资源,直接从持有标的公司股权的私募基金或风投基金处受让份额。在此结构中,持股 SPV 通常是作为该基金的一名新 LP(有限合伙人)间接持股。
• 二是通过私募股权二级市场平台(如 EquityZen, Forge Global, Hiive )进行购买。此路径虽然更标准化,但也可能带来额外的法律架构成本与合规风险。
图 11:SPV 间接持有型代币发行结构图
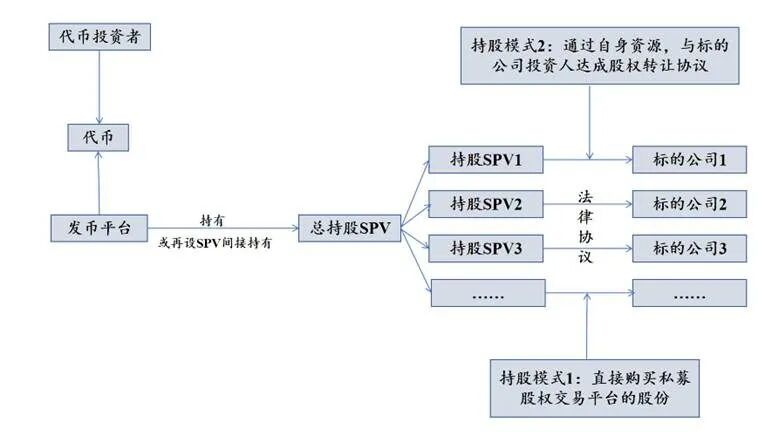
数据来源:Pharos Research
此模式的关键在于规避标的公司股东协议中的股权转让限制(Transfer Restrictions)。由于 SPV 受让的份额通常较小,且交易(如路径一)可能被视为投资人基金内部的 LP 份额转让,因此往往无需向标的公司申报。这为平台提供了暂时绕开标的公司许可的法律操作空间。
然而该种模式的运营往往具有不透明性。发行平台利用复杂的离岸 SPV,只能提供单侧透明:即投资者仅能核验 SPV 的资产持仓(标的股权),而项目方自身的财务健康度和运营细节则处于“黑箱”状态。这种不透明性也具体体现在其发行模式上,市场上常见的操作可分为两类:
• “先买后发”模式:指项目方(及项目方的下属 SPV)已使用自有资金先行购入标的公司股权,再将其 SPV 持有的股权份额代币化,向公众发售以回笼资金。此模式相对稳健,资产已先行锁定。
• “先发后买”模式:指项目方先行发售代币以募集资金,再承诺用所募资金去购买标的公司股权。此模式风险较高,项目方可能面临募资不足、标的资产价格波动,甚至无法购得资产的履约困境,使投资者面临极大的不确定性。
当然,这种运营的不透明性是相对的。与完全没有资产支持的“合成镜像型”衍生品相比,SPV 模式至少提供了有形的股权资产背书,因此在资产稳定性上相对更高。
然而,此模式真正令人顾虑的,并非其内部运营风险,而是其“监管套利”架构所面临的外部法律与合规挑战。由于项目方私自代币化的行为已遭到部分标的公司(如 OpenAI )的公开反对,这种“监管套利”模式下的 SPV 持股,往往面临着合规监管(来自政府)与公司法务(来自标的公司)的双重限制。对此,下文将展开详细论述。
尽管非上市公司股权代币化展现了重塑万亿级市场的潜力,但其当前的发展仍处于极早期,并面临着四大亟待解决的核心瓶颈。
合规问题是当前非上市公司股权代币化面临的首要且最复杂的瓶颈。与已上市股票的代币化不同,非上市公司股权的代币化不仅要面对 SEC(美国证券交易委员会)等机构的证券法监管,更面临着来自标的公司本身的法律风险。
尤其是 SPV 间接持有型模式,其本质是试图绕过标的公司股东协议中的转让限制条款(Transfer Restrictions)进行监管套利。近期,OpenAI、Stripe 等公司已发布公开警告(如图 8、图 9 所示),明确指出此类代币背后的 SPV 所持股权违反了转让协议,其代币持有者将不被承认为公司股东,并且此种持股方式下的 SPV 可能存在受到公司方面制裁的风险。
图 12:OpenAI 警告代币化股权的公告
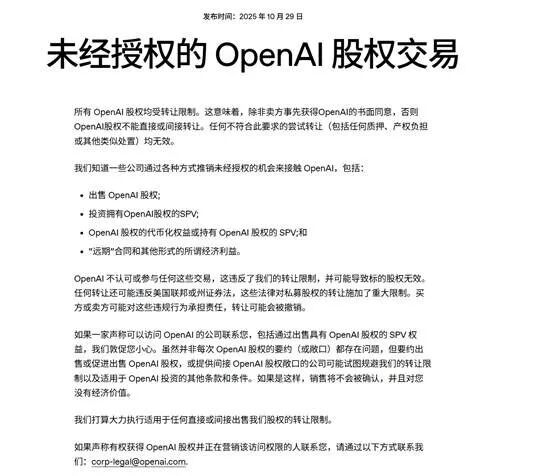
资料来源:OpenAI 官网
图 13:Stripe 警告代币化股权的公告
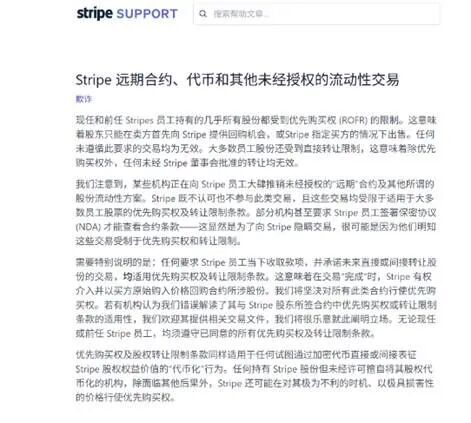
资料来源:Stripe 官网
这一风险已迅速演变为现实。例如,Robinhood(通过立陶宛设立了实体)于 2025 年 6 月上线 OpenAI 代币后,随即在 7 月收到了 OpenAI 的公开警告(如图 10 所示),并在随后的一周内遭到了立陶宛监管当局的调查。这种来自政府监管 + 公司法务的双重压力,构成了目前最大的合规不确定性。
图 14:使得 Robinhood 陷入调查的 X 帖子
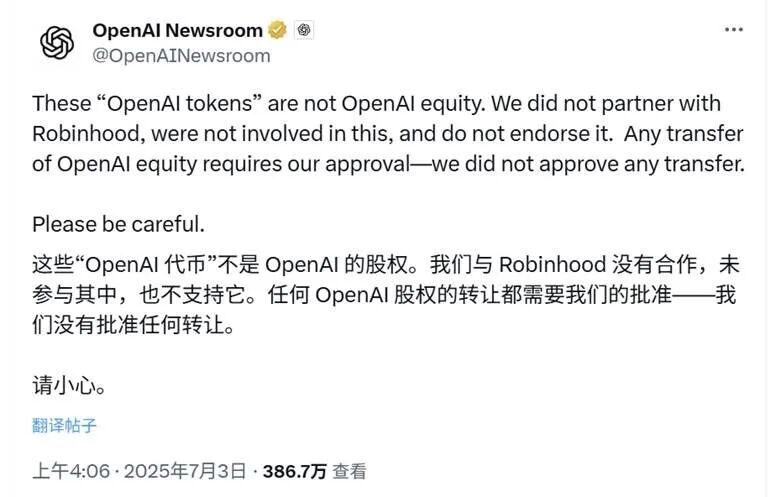
资料来源:OpenAI 的 X 官号
然而尽管如此,需要指出的是:此类双重压力的风险存在一定缓释机制。
• 一方面,项目方所构建的复杂 SPV 法律架构,客观上确实利用了“股权转让限制”条款的法律模糊地带。标的公司虽公开反对,但其在法律层面能否成功阻止此类间接转让,仍存在不确定性——况且这类法律诉讼时间成本和经济成本极高,标的公司是否有较强动机进入法律流程还是一个未知数。
• 另一方面,当前公开表示强烈反对的标的公司仍属少数(如 OpenAI、Stripe),而市场中更多的头部企业(如马斯克的 SpaceX)则对此保持“不表态”的策略,这在某种程度上被市场解读为默许。
• 更重要的是,随着加密资产日益被主流金融所接纳,企业对代币化的态度亦在动态演变(例如部分企业已开始采用 DAT 财库策略)。因此,当前持反对态度的公司在未来是否会转而寻求合作——这戏剧性的一幕确有可能性发生。我们研判,未来此领域的核心演进方向,在于能否推动“SPV 间接持有型”模式向“原生协作型”模式的融合,事件的关键分野在于加密资产对传统金融和科技企业的渗透度。
代币化股权的定价机制亦存在显著缺陷。非上市公司股权本身缺乏公开市场的连续报价,其估值锚定(如最近一轮融资估值)是低频、滞后且不透明的。当这种非标资产被代币化并置于一个 7×24 小时的市场时,其价格发现机制的有效性备受考验。
对于投资者而言,难以辨别该代币价格的合理性——其究竟锚定的是滞后的融资估值,还是市场情绪的投机溢价?这导致二级市场的代币价格更易受到市场情绪影响而产生大幅波动,并可能与一级市场真实估值出现显著偏离。当标的公司(或其行业)面临极端行情波动时,这种缺乏稳固价值锚点的定价机制可能面临失效的风险,其潜在的风险传导机制尚不明确。
尽管代币化的核心目标之一是释放流动性,但从当前的市场表现来看,这一目标远未达成。如前文(表 3)所示,目前可自由流转的股权代币(剔除 Securitize、Archax )的市值极低,多数仅为百万美元级别,且交易主要分散在 DEX(去中心化交易所)上。
这种小市值 + 交易分散的现状,共同导致了流动性深度(Liquidity Depth)的严重不足。市场呈现出典型的薄型市场(Thin Market)特征:即买卖价差显著扩大,且任何一笔稍大额的订单都极易引发剧烈的价格滑点。这种脆弱的市场结构,使得代币价格极易受到冲击而产生大幅波动,不仅无法有效承载传统持股者的大额退出需求,也极大增加了普通投资者的交易成本和风险。
当被代币化的非上市公司(如 OpenAI )最终谋求 IPO 时,现有的 SPV 模式将面临重大的衔接挑战。正如 OpenAI 等公司的警告所示,通过 SPV 间接持股可能因违反“转让限制”条款,而导致代币发行方所控制的 SPV,其所持份额在 IPO 时的登记和转换(为公开股票)面临法律障碍。若 SPV 的股东身份不被认可,其持有的代币将无法转换为可在公开市场流通的股票,进而无法在公开市场出售以实现价值退出,同时也可能被排除在未来的股东权益(如分红、配股)之外。
目前,唯一成功实现从非上市公司代币,过渡到上市公司股票的仅有 Securitize 合作的 Exodus 案例。然而,即便是这一合规路径,也并非全无摩擦。在 Exodus 从 ATS 平台退市并为纽交所(NYSE American)上市做准备的近一年过渡期内,其代币化的股权交易几乎完全停止(仅存合规 OTC 路径),市场流动性一度陷入停滞。
此外,资产性质一旦从 Pre-IPO 股权,转变为公开市场股票,其合规监管、清算结算和过户代理的复杂度将大幅增加。目前主导 SPV 发行的项目方(多为 Web3 团队)普遍缺乏处理上市后合规证券所需的专业牌照(如 Broker-Dealer、Transfer Agent 等)与运营经验。这种运营能力的缺失,为资产能否顺利过渡到公开市场增加了新的不确定性,也使得 SPV 模式在终局退出这一关键环节的价值实现路径仍不明朗。
当然,面对这一“终局”难题,部分 SPV 模式的项目方积极进行上市公司股票代币化的合规资质建设(如考虑收购具备合规牌照的证券经纪商),另外项目方则提出了另一种退出路径:即在标的公司 IPO 之后,SPV(作为原始股东)在锁定期解禁后立即清算其持有的全部股票,然后将获得的法币收益以“分红”的形式分配给所有代币持有者。此路径在理论上绕开了“代币转股票”的合规难题,但其执行的有效性、清算时机以及项目方的信誉风险,尚未得到市场和时间的验证。
尽管面临上述诸多瓶颈,非上市公司股权代币化作为 RWA 赛道最具想象空间的领域之一,其重塑传统金融结构的潜力不容忽视。我们判断,在经历了当前的“野蛮生长”阶段后,市场将朝着以下三个关键趋势演进:
SPV 模式与标的公司(如 OpenAI )之间产生的法务摩擦,清晰地揭示了绕过发行人所面临的摩擦与局限性。此类操作直接触及了标的公司股东协议中关于转让限制( Transfer Restrictions )的核心条款,不仅引发了法律风险,也带来了标的公司(如 Stripe、OpenAI )的公开抵制。
然而,推动市场走向的真正破局点,并非仅来自监管的外部压力,反而源于标的公司(非上市公司)自身态度的转变——即从被动的防守方转变为主动的参与方。随着 Web3 和加密资产逐渐走进华尔街和传统金融的视野,科技公司对代币化的认知正在迅速成熟。它们正开始重新评估,代币化(如 STO)作为一种高效的、全球化的资本战略工具,相比传统 IPO 可能具备的优势,包括:
(1)更低的发行成本;
(2)触达更广阔的全球合规资本池;
(3)在 IPO 之前即获得连续的价格发现与市值管理能力。
因此,未来的市场主流路径未必是“原生协作型”对“ SPV 套利”的简单替代,而更可能是一种融合与转化。标的公司态度的分化( OpenAI 的抵制与 SpaceX 的沉默)与动态演变(如部分企业已开始采用 DAT 财库策略),使得未来部分当前持反对态度的公司,极有可能戏剧性地寻求主动合作——正如无数商业明星和政治人物对于 BTC 的态度。
我们研判,未来此领域的核心演进方向在于:能否推动“SPV 间接持有型”模式与“原生协作型”模式的融合——即 SPV 模式能否凭借其灵活性和市场触觉,逐步获得发行人的认可,并最终将“监管套利”转变为“发行人主导”的合规协作。
当前 DEX 上薄型市场的流动性困境,其解决方案并非退守到 ATS 等传统非原生的交易系统。作为加密交易资产,其未来在于构建和深化真正的“链上原生流动性”。
能够预见的是下一阶段的重点将是基础设施的构建,这具体包括:
(1)多链与 L2 的广泛部署,将资产带到 Solana、Base 等拥有海量用户和资本的新大陆;
(2)专用 RWA 协议的出现,与其上构建某些专门为证券型代币(而非 memecoin )提供订单簿、做市商和清算服务的 DEX ;
(3)项目方自建交易所或专用流动性层,以(在合规前提下)更中心化、更高效的方式管理其代币的二级市场,确保深度的稳定。
目前市场高度集中于 OpenAI、SpaceX 等明星独角兽企业,这在早期更多是项目方出于营销目的,以吸引市场眼球。然而,这些头部企业往往资金充裕,法务机制严密,而其股东协议对 SPV 模式的代币化路径也构成了最严厉的法律挑战与抵制。相比之下,广大中后期、非头部独角兽——甚至是某些成熟私营企业——反而更具主动合作的动力。
基于此,代币化另一片广阔蓝海,或许在于为数以万计的、寻求 IPO 之外退出路径的成熟私营企业提供服务。正如 Curzio Research 案例所展示的,这些长尾价值企业或许没有近期的上市规划,但其员工和早期投资者却存在迫切的流动性需求。当这些企业主动寻求与原生流动性平台合作时,非上市公司股权代币化市场才真正从营销驱动转向实用主义,才能迎来规模化爆发阶段,并释放其真正的市场潜力。
非上市公司股权代币化,旨在为全球最庞大、但流动性最受抑制的数万亿美元资产“围城”提供解决方案。本报告通过分析其市场规模、核心痛点、机制优势、主流模式及未来挑战,可以得出以下结论:
第一,市场呈现“万亿潜力”与“千万现实”的巨大反差,仍处在极早期阶段。一方面,以独角兽企业为代表的非上市公司股权本身是一个价值数万亿美元的庞大“围城”——长期存在“参与难”(高门槛导致投资者进不来)与“退出难” (长周期锁定导致 PE/VC 等持股者出不去)的痛点。而另一方面,与其巨大潜力形成鲜明对比的是:当前(剔除沙盒及 ATS 项目后)可自由流转的代币市值仅在千万美元量级。这表明市场仍处在极早期的萌芽阶段,其价格发现、流动性释放等核心功能均远未实现。
第二,当前模式呈现多元探索的路径分化。 市场已分化为三种模式:原生协作型(如 Securitize )代表了理想的合规路径,但落地周期长且案例少;合成镜像型(如 Ventuals )是纯粹的 Web3 衍生品;而 SPV 间接持有型(如 PreStocks、Jarsy)则是当前最主要的实践路径,该模式通过灵活的架构率先探索了市场,但也在标的公司沟通和 IPO 终局衔接等方面存在亟待完善的问题。
第三,未来市场演进的核心是“融合与转化”,而非简单“替代”。SPV 模式作为凭借灵活性率先验证了市场需求的先行力量,其当前在监管合规、IPO 终局衔接、流动性不足方面的挑战,正推动其向更成熟的模式演进。未来的核心驱动力将是非上市公司(发行人)自身态度的转变——即随着 Web3 的日益主流化,实体企业开始主动将代币化(STO)视为一种新型、高效的融资与市值管理工具。这种认知上的成熟,将推动 SPV 模式从单向的市场探索,转向“标的公司参与”的合规协作。
第四,长尾私企的蓝海与原生基建落地是规模化爆发的关键。 代币化真正的蓝海并不只局限在超级独角兽,而是更广大寻求退出路径的长尾成熟私营企业(如 Curzio Research 案例所示)。当这些实用驱动的发行人,与为其量身定制的“原生 RWA 流动性基础设施”(如专用 RWA 协议、L2 部署)相结合时,非上市公司股权代币化市场才将真正从“营销驱动”的序章,迈入“实用驱动”的规模化爆发阶段。
综上所述,非上市公司股权代币化正处在一个从市场自发探索,逐步走向“生态合规协作”的关键时期。这一赛道无疑是 RWA 乃至整个加密金融领域最值得长期关注和探索的方向之一。其最终形态如何,尚需时间和市场给出答案,但这扇大门一经打开,便可能预示着一个全新金融模式的开启。
参考来源
[1] Kumar, S., Suresh, R., Kronfellner, B., Kaul, A., & Liu, D. (2022, September 12). Relevance of on-chain asset tokenization in “crypto winter”. Boston Consulting Group & ADDX.
[2] Citi Global Perspectives & Solutions. (2023, March 30). Money, Tokens, and Games: Blockchain’s Next Billion Users and Trillions in Value. Citigroup.
[3] 胡润研究院. (2025 年 7 月 ). 《2025 全球独角兽榜(Global Unicorn Index 2025)》新闻稿
[4] CB Insights. (2025 年 7 月 ). The Complete List of Unicorn Companies. CB Insights 官方数据库
撰文:Nicky,Foresight News
随着 ZEC 等隐私币近期迎来价格上涨行情,隐私板块重新成为市场关注焦点。a16z crypto 近日在社交媒体上发文强调,「随着加密货币触达更多主流用户,隐私需求比以往任何时候都更加紧迫」。
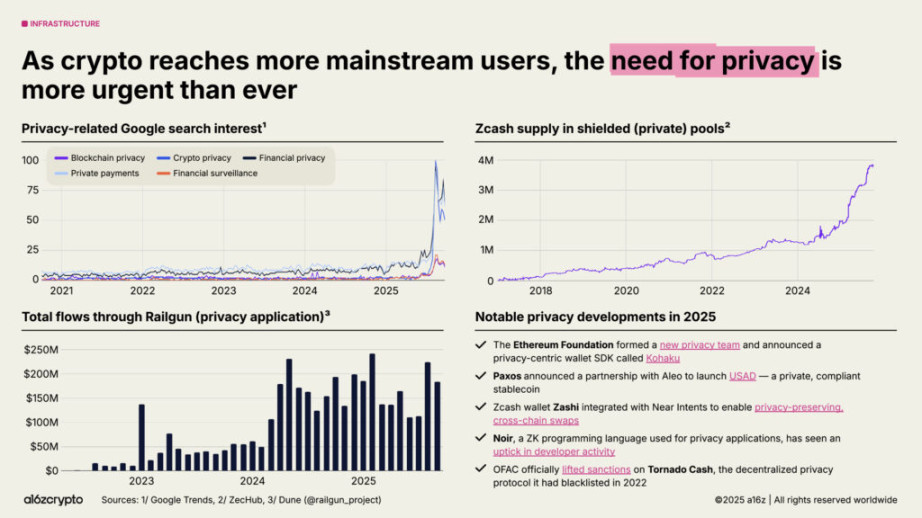
在这一背景下,隐私区块链项目 Seismic 宣布完成新一轮 1000 万美元融资,这已是 a16z crypto 今年内第二次领投该项目。项目已完成两轮融资,总额达 1700 万美元。2025 年 3 月,其宣布获得 700 万美元种子轮融资,由 a16z crypto 领投, Polychain、1kx 等参投;11 月 12 日,再次完成 1000 万美元融资,a16z crypto 继续领投,新增 Amber Group 等投资者,资金主要用于技术研发与生态拓展。
Seismic 是一个专为金融科技场景设计的隐私保护区块链。该项目基于 EVM 构建,开发者可以使用熟悉的 Solidity 语言进行开发,只需通过额外的语法控制隐私设置。这种设计降低了开发者的学习成本,同时提供了必要的隐私保护能力。
该项目的核心技术特色体现在三个方面。通过协议层加密和安全硬件支持,Seismic 实现了默认的隐私保护设置。项目采用可信执行环境(TEE)技术,而非零知识证明方案,所有节点必须在 TEE 中运行以确保数据安全。系统新增了屏蔽数据类型,包括屏蔽整数、布尔值和地址,使开发者能够方便地处理隐私数据。
此外,Seismic Reth 作为其原生执行客户端,进一步强化了隐私能力:支持私有存储、加密交易,并集成了 6 个新增预编译合约(如 AES-GCM 加密、ECDH 密钥交换),方便开发者快速调用隐私功能。该客户端已于 2024 年 10 月开源,以降低开发者接入门槛。

Seismic 由 Lyron Co Ting Keh 创立,创始人 Lyron 拥有斯坦福大学计算机科学与数学学士学位,曾创办过教育科技企业,开发过 Ruby on Rails 培训平台,并参与过 Zcash、Aztec 等隐私项目的工具开发。
核心工程师 Peter He 此前主导过 Ethereum 应用专用区块链框架的开发,擅长分布式系统与隐私技术,目前负责 Seismic 的技术落地。业务开发负责人 Terence 则专注于推动 fintech 合作,致力于将 Seismic 的隐私能力输出至更多金融场景。团队虽未全员公开,但从公开履历看,成员多来自 Wintermute、Google X、Apple R&D 等机构。
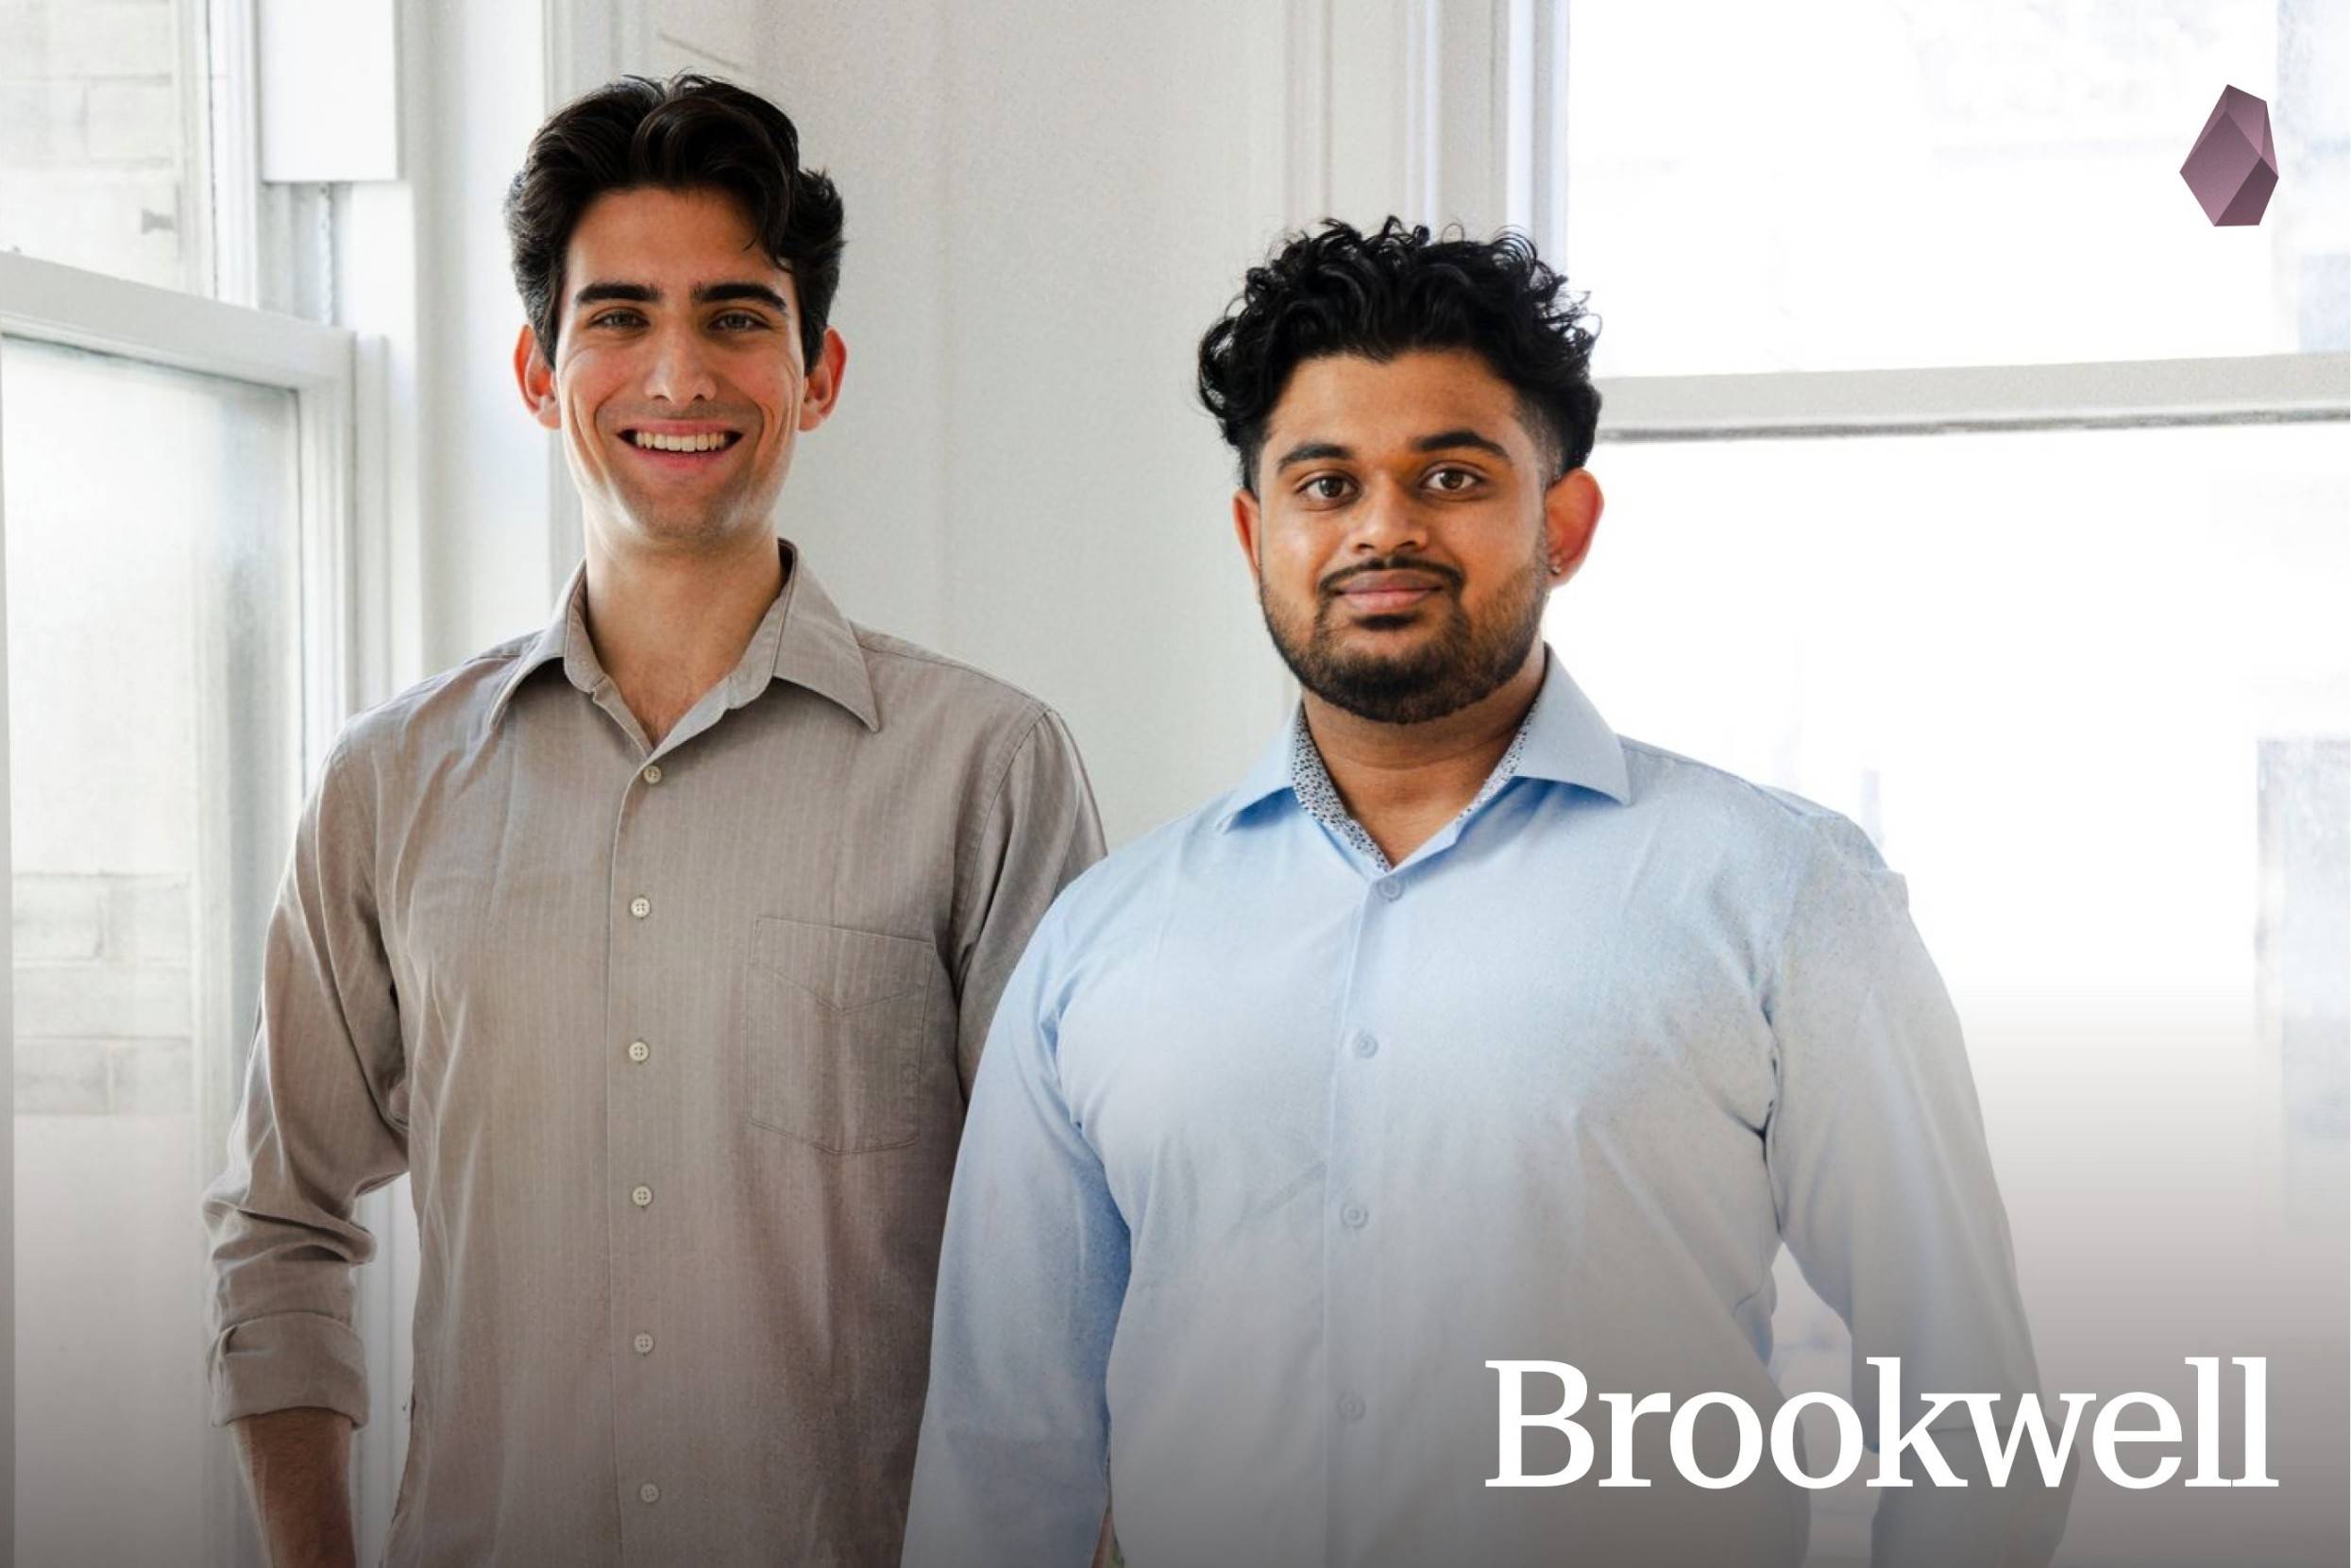
今年 9 月,基于 Seismic 构建的首个应用 Brookwell 正式亮相。这款由创业者 Ravi 和 Rohan 开发的金融科技产品,旨在让用户在使用传统支付渠道的同时获得 DeFi 收益。
Brookwell 选择在 Seismic 上构建,主要是看中其隐私保护能力。该应用处理包括房租支付、工资发放等深度个人金融交易,这些敏感数据不适合在公有链上公开可见。通过 Seismic 的隐私保护技术,Brookwell 能够在保护用户隐私的前提下,实现加密货币与传统金融系统的连接。目前项目官网已开放 Waitlist 申请。
撰文:arndxt
编译:AididiaoJP,Foresight News
美国经济已经分裂成两个世界:一边是金融市场一片繁荣,另一边则是实体经济陷入缓慢衰退。
制造业 PMI 指数已连续萎缩超过 18 个月,是二战以来最长纪录,但股市却持续上涨,因为利润越来越集中在科技巨头和金融公司。(注:「制造业 PMI 指数」的全称是「制造业采购经理人指数」, 是衡量制造业健康状况的「晴雨表」。)
这其实是「资产负债表通胀」。
流动性不断推高同类资产价格,而工资增长、信贷创造和小企业活力却始终停滞。
结果形成了经济分裂,在复苏或经济周期中,不同领域走向完全相反的方向:
一边是:资本市场、资产持有者、科技业和大公迅猛上涨(利润、股价、财富)。
一边是:工薪阶层、小企业、蓝领行业 → 下跌或停滞。
增长与困境同时存在。
货币政策已经无法真正惠及实体经济。

美联储降息推高了股债价格,却带不来新就业和工资增长。量化宽松让大企业更容易借钱,却无助于小企业发展。
财政政策也快走到尽头。
如今近四分之一的政府收入,仅仅用于支付国债利息。
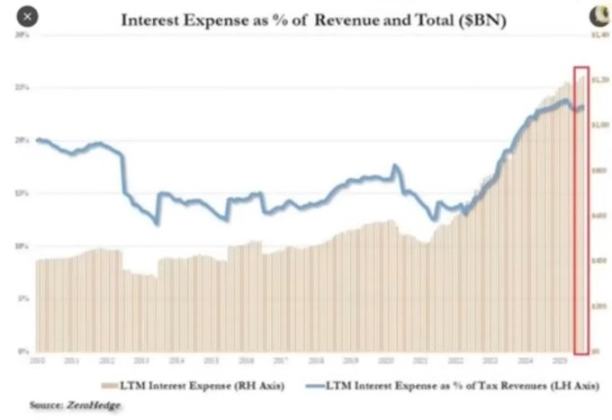
政策制定者就此陷入两难:
收紧政策抗通胀,市场就僵滞;放松政策促增长,物价又回升。这个系统已经自我循环:一旦试图降杠杆、缩表,就会冲击它赖以稳定的资产价值。
被动资金流和高频数据套利,把公开市场变成了闭环流动性机器。
头寸布局和波动率供应,比基本面更重要。散户事实上成了机构对手盘。这解释了为何防御性板块被抛弃、科技股估值飞天,市场结构奖励追涨,不奖励价值。
我们打造了一个价格效率极高、但资本效率极低的市场。
公开市场已成自我循环的流动性机器。
资金自动流动 → 通过指数基金、ETF 和算法交易 → 形成持续买入压力,不管基本面如何。
价格变动由资金流驱动,而非价值。
高频交易和系统化基金主宰每日成交,散户实则站在交易对面。股票涨跌取决于头寸布局和波动机制。
所以科技股持续膨胀,而防御板块落后。
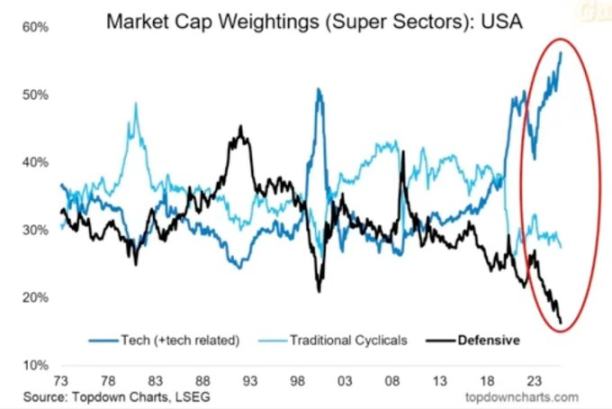
这个周期的财富创造集中在顶层。
最富 10% 人群持有 90% 以上金融资产,股市越涨,贫富差距越大。推高资产价格的政策,同时侵蚀了大多数人的购买力。
没有实质工资增长、买不起房,选民终将寻求改变,要么通过财富再分配,要么通过政治动荡。两者都加剧财政压力、推升通胀。
对政策制定者而言,策略很明确:保持流动性泛滥,推高市场,宣称经济复苏。用表面繁荣代替实质改革。经济依然脆弱,但至少数据能撑到下次大选。
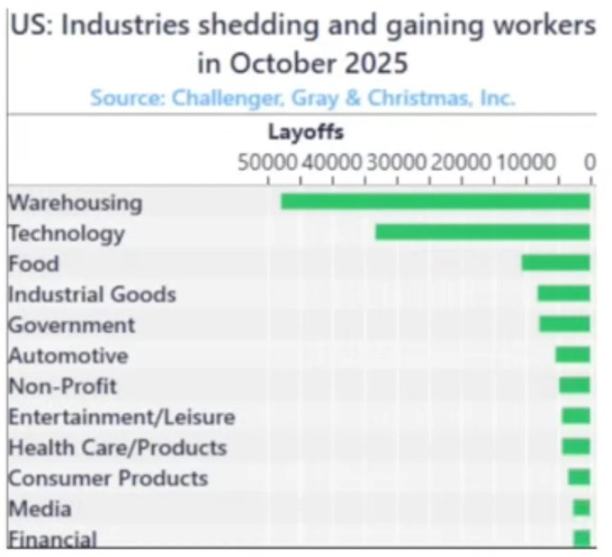
加密货币是少数不依赖银行或政府,也能持有和转移价值的领域。
传统市场已成封闭体系,大资本早在上市前就通过私募攫走大部分利润。对年轻一代,比特币不再只是投机,更是参与机会。当整个系统看似被操纵时,至少这里还有机会。
虽然许多散户被高估值代币和 VC 抛售伤过,但核心需求依然强劲:人们渴望一个开放、公平、自己能掌握的金融系统。
美国经济在「条件反射」中循环:收紧 → 衰退 → 政策恐慌 → 放水 → 通胀 → 重复。
2026 年可能迎来下一轮宽松周期,因为增长放缓和赤字扩大。股市会短暂狂欢,但实体经济不会真正改善,除非资本从支撑资产转向生产性投资。
眼下,我们正见证金融化经济的晚期形态:
流动性充当 GDP
市场沦为政策工具
比特币成为社会压力阀
只要系统还在把债务循环成资产泡沫,我们就得不到真正的复苏,只有名义数字上升所掩盖的缓慢停滞。