美 SEC 主席 Paul Atkins:正在采取行动使美国成为加密货币之都
深潮 TechFlow 消息,8 月 15 日,据 Bitcoin Magazine 报道,美国证券交易委员会(SEC)主席 Paul Atkins 表示,“我们正在采取行动,致力于将美国打造成为全球加密货币之都。”
WeTrying | 币圈快讯早知道
WeTrying | 币圈快讯早知道
通过WPeMatico自动添加.
深潮 TechFlow 消息,8 月 15 日,据 Bitcoin Magazine 报道,美国证券交易委员会(SEC)主席 Paul Atkins 表示,“我们正在采取行动,致力于将美国打造成为全球加密货币之都。”
深潮 TechFlow 消息,8 月 15 日,据 Globe Newswire 报道,纳斯达克上市公司 DeFi Development Corp.(股票代码:DFDV)宣布购入 11 万枚 SOL,总价值约 2200 万美元。此次增持后,该公司 SOL 持仓量增至约 142 万枚(含质押收益),按当前价格计算总价值约 2.73 亿美元。
公司表示,新增持的 SOL 将用于长期持有,并将分配给包括公司自有验证节点在内的多个验证者进行质押以获取原生收益。
深潮 TechFlow 消息,8 月 15 日,据金十数据援引 THE VERGE 报道,如果美国政府迫使谷歌出售 Chrome,OpenAI 创始人 Sam Altman 有兴趣收购。
深潮 TechFlow 消息,8 月 15 日,据 Decrypt 报道,德克萨斯州执法部门已从涉嫌勒索软件运营者 Ianis Aleksandrovich Antropenko 处查封超过 280 万美元加密货币资产,同时缴获了 7 万美元现金和一辆豪车。
检方指控 Antropenko 部署 Zeppelin 勒索软件,对全球个人、企业和组织发起攻击,通过加密和窃取数据进行勒索。该案是美国司法部在弗吉尼亚、加利福尼亚和德克萨斯三州法院发出的六份联邦搜查令之一。
深潮 TechFlow 消息,8 月 15 日,据 Solid Intel 消息,OpenAI 首席执行官 Sam Altman 表示他希望筹集数万亿美元来建设数据中心。
深潮 TechFlow 消息,8 月 15 日,Greeks.live 宏观研究员 Adam 发布中文社区简报称,“社区成员普遍对期权策略持谨慎态度,重点关注波动率均值回归和择时入场。交易者们围绕 IV与RV 的关系展开深入讨论,对于是否能通过统计优势获得稳定收益存在分歧,部分成员质疑全天候策略的有效性。”
深潮 TechFlow 消息,8 月 15 日,据金十数据报道,交易员削减对美联储降息的押注,仍预计 9 月会降息,2025 年还将再降息一次。
深潮 TechFlow 消息,8 月 15 日,据金十数据报道,美国 7 月零售销售月率 0.5%,预期 0.5%。
深潮 TechFlow 消息,8 月 15 日,据官方公告,纳斯达克上市公司 SharpLink Gaming(SBET)公布 2025 年第二季度财报。公司目前持有 728,804 枚 ETH,几乎全部进行了质押,累计获得约 1,326 枚 ETH 质押奖励。
公司在 2025 年 6 月初将 ETH 确立为主要储备资产,通过多种融资方式筹集了超过 26 亿美元用于购买 ETH。值得注意的是,以太坊联合创始人、Consensys 创始人兼 CEO Joseph Lubin 已加入公司担任董事会主席。
第二季度,公司营收为 70 万美元,净亏损 1.034 亿美元,主要受到 8,780 万美元流动质押 ETH(LsETH)非现金减值损失和非现金股票薪酬支出的影响。
随着数字资产和去中心化技术的快速发展,用户对交易平台的需求已从单一交易,拓展至全场景、全资产、全模式的综合体验。生态一体化正逐渐成为行业发展的必然趋势。
全球领先的加密资产交易平台CoinW 币赢近日宣布,平台架构与业务布局已完成全面升级——此次升级将 CoinW 在全球范围内投资与布局的多元交易,与基础设施板块进行深度整合,涵盖中心化与去中心化交易、底层公链基础设施及机构级服务,形成协同互通的全球数字资产一体化生态系统,为用户带来高效、安全、灵活的资产管理与交易体验。
十余年来,数字资产交易所一直是连接用户与区块链世界的核心入口。行业的每一次跃迁,都是由交易模式的创新与用户体验的突破所推动。
早期的交易平台以中心化撮合为主,效率高、流动性强,但去中心化程度有限,用户资产完全依赖平台托管。随着市场需求多元化,交易所陆续引入现货、合约、理财、Launchpad 等多种中心化业务,初步构建了多元化的产品生态。
DeFi 的爆发式增长,让去中心化交易在资产自主权与链上透明度方面展现出独特优势,并迅速吸引了大量用户与资金。为了在流动性、效率与自主权之间取得平衡,越来越多交易平台开始探索 CEX 与 DEX 的融合模式,支持用户在两种形态间自由切换。
然而,当链上资产类型不断扩容、跨链交易需求激增,机构投资者加速入场,原有的融合模式也逐渐暴露出数据割裂、资产流转受限、策略执行效率不足等痛点。市场更需要一种全新的平台架构,让交易真正走向“无界与一体”。
CoinW 此次全栈融合升级,正是对这一趋势的前瞻回应。以统一账户体系与策略引擎为核心,平台将交易、结算、托管与资产化能力深度整合,引入 AI 策略执行与跨场景资产接入机制,实现多资产、多场景、多模式的无缝协同。无论是个人投资者还是机构用户,都能在一个平台上完成从策略部署、资产交易到管理增值的完整闭环
升级后的CoinW平台具备三大核心特性:
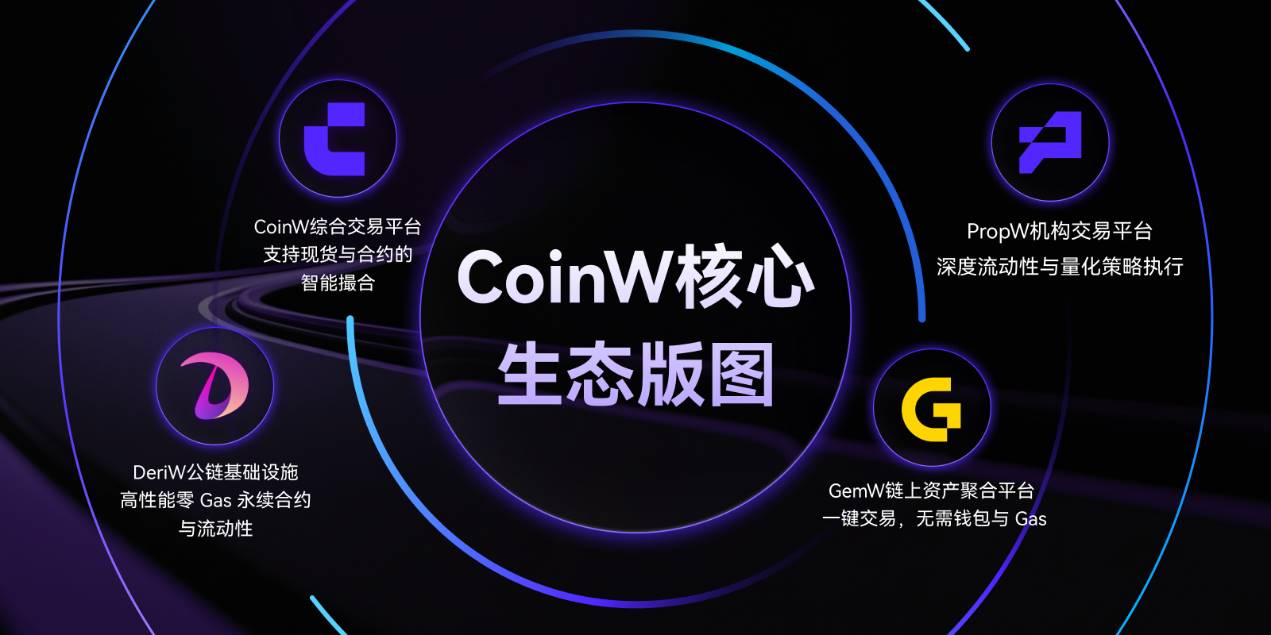
在完成全栈融合升级后,CoinW 所投资与布局的生态系统由四大核心板块组成。各板块在功能与服务上各自形成完备体系,能够精准覆盖不同类型用户在交易与资产管理上的多元需求。
依托统一的底层架构,这些板块的数据与资产可在多场景、多链、多资产间顺畅流转,确保一致的用户体验与高效的资源配置。分工明确、架构统一、账户统一的设计理念,为整个生态带来了更高的灵活性与可扩展性。
CoinW 首席战略官 Nassar Achkar 表示:「数字资产服务正从单点交易迈向全栈生态,用户对跨场景流动性与一致体验的需求持续增长。通过统一账户体系,我们让资产管理不再受制于平台边界,这不仅是对用户体验的深度思考,也是我们在全球生态协同上的重要战略布局。CoinW 致力于建设面向未来的金融入口,为用户提供连贯且可持续的数字资产服务体验。」
未来,CoinW 将持续扩展支持的链上资产类型,迭代 AI 策略引擎,优化多链与跨场景的协同能力。在数字资产逐步融入全球金融基础设施的背景下,CoinW 将以统一账户体系和全栈架构,为用户提供流畅、高效且安全的服务体验。
CoinW 全栈融合 · 智能驱动——不仅是一场升级,更是“未来交易”的正式启航。
关于CoinW
CoinW币赢成立于2017年,现已成为全球领先的加密资产交易平台,为全球多个国家和地区的数字货币用户提供一站式数字资产服务入口。平台提供一站式智能交易服务,日均交易额超50亿美元,CMC合约排名第4,注册用户突破千万。CoinW致力于「助力用户财富增值」和「赋能区块链科技变革」,并持续优化产品架构,推出多条独立运作的创新产品线。自2022年起,CoinW通过赞助国际体育赛事和与足球传奇球星Andrea Pirlo合作,持续扩展品牌影响力。同时,CoinW始终秉持社会责任感,积极投身于公益事业,捐赠物资支持非洲孤儿院,并在台湾发起流浪动物慈善活动。未来,CoinW将继续推动全球普惠金融,领航加密行业发展,推动区块链和加密资产的全球普及。
深潮 TechFlow 消息,8 月 15 日,Synthetix 及 Infinex 创始人 Kain Warwick 在社交媒体发文表示,Synthetix 正加速回归以太坊主网,将打造一款现代化、高性能的永续合约去中心化交易平台。团队经过两年发展,确认链下订单撮合结合批量结算引擎、资金全程保留在主网的模式,是目前最优设计方案。
Synthetix 团队已完成整合,协调能力大幅提升,重燃创业热情,致力于将 Synthetix 重新打造为 EVM 生态中顶级去中心化交易平台之一。
深潮 TechFlow 消息,8 月 15 日,据官方公告,币安 Alpha 将成为首个上线 Reservoir(DAM)的平台。
Alpha 交易开放:2025年8月18日19:00 (UTC+8)。
合约交易开放:2025年8月18日20:30 (UTC+8)。
符合条件的用户可于 Alpha 交易开放后,前往 Alpha 活动页面使用币安 Alpha 积分领取空投。具体详情将另行公布。
深潮 TechFlow 消息,8 月 15 日,据金十数据报道,美国小布什政府时期经济顾问马尔克·萨默林表示:4.3%的联邦基金利率太高了,有50个基点的降息空间。
深潮 TechFlow 消息,8 月 15 日,彭博 ETF 分析师 Eric Balchunas 在社交媒体发文表示,昨日以太坊和比特币现货 ETF 的总交易量为 115 亿,这相当于苹果股票的成交量。
深潮 TechFlow 消息,8 月 15 日,据 PRNewswire 报道,Galaxy Digital(纳斯达克:GLXY)宣布完成 14 亿美元项目融资,用于支持其位于德克萨斯州西部的 Helios 数据中心园区开发。该融资将全额支持 Helios 的初始改造和扩建,以实现首阶段为 CoreWeave 提供人工智能和高性能计算(HPC)运营所需的电力供应。
Galaxy 已出资 3.5 亿美元满足股本需求,其余建设成本由债务融资承担。该 14 亿美元债务融资的贷款成数为成本的 80%,期限为 36 个月,并以 Helios 第一阶段建设相关的全部资产作抵押。
深潮 TechFlow 消息,8 月 15 日,Twitter 创始人 Jack Dorsey 发推表示,”希望比特币能够成为点对点电子现金和日常货币,这正是它最初被设计的目的。”
深潮 TechFlow 消息,8 月 15 日,据金十数据报道,路透调查数据显示:110位经济学家中有68人认为美联储今年将降息一至两次,7月调查时105人中有69人认为。
此外,110位经济学家中有67位认为美联储将在9月将利率下调至4.0% -4.25%,7月调查时105位中有56位认为。
深潮 TechFlow 消息,8 月 15 日,Bitget 正式宣布与西班牙足球甲级联赛(LALIGA)再度携手开启新赛季合作。本赛季双方将打造专属活动页面,通过预测挑战赛、交易互动活动及线下沉浸式体验,结合球员领衔的创意广告内容,进一步推动加密文化与体育生态的深度融合。
在上一赛季的合作中,Bitget 通过球星 Raphinha 主演的广告大片及 “Your Team, Your Skin” 主题活动,成功搭建起加密社区与足球爱好者的沟通桥梁。平台同步在马德里、布宜诺斯艾利斯、雅加达、莫斯科、希腊、新加坡等全球核心城市举办独家活动,为用户带来 VIP 包厢观赛、球队幕后参观、LALIGA 大使面对面等稀缺体验,累计吸引超百万用户参与互动。
LALIGA 执行总监 Jorge de la Vega 表示:“与 Bitget 的持续合作让我们能更紧密地连接全球球迷。新赛季我们将共同推出更多创新举措,为西甲粉丝打造集竞技激情与数字体验于一体的全新互动模式。”
深潮 TechFlow 消息,8 月 15 日,据智通财经报道,华检医疗(01931.HK)发布公告,由于董事会认为购买和持有加密货币是集团夯实以太坊(ETH)储备金库及加速 ivd.xyz 交易所生态构建等业务布局和发展的重要举措,亦是本集团资产配置策略的重要组成部分,经审慎考量后,董事会建议寻求股东事先批准授出购买授权,以授权董事会于股东特别大会上正式通过有关购买授权及潜在加密货币购买的普通决议案当日起计 36 个月期间内进行潜在加密货币购买,惟购买总金额不超过 30 亿港元。
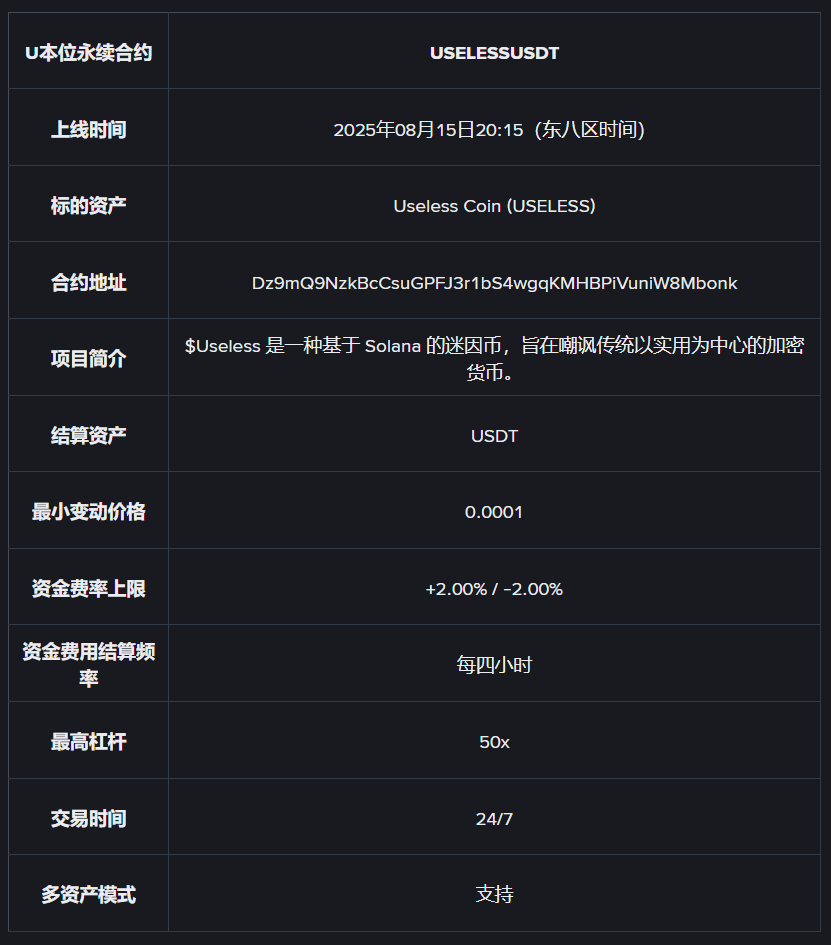
深潮 TechFlow 消息,8 月 15 日,据官方公告,币安合约平台将于以下时间上线永续合约:
2025年08月15日20:15(东八区时间):USELESSUSDT永续合约,最高杠杆可达50倍
此前,USELESS (LINK) 已在币安Alpha市场上线。
深潮 TechFlow 消息,8 月 15 日,据链上数据分析师余烬(@EmberCN)监测,三起重大黑客事件的涉案地址近期通过出售以太坊获得收益。
具体来看:
攻击了 Radiant Capital 的黑客地址以均价 4,562 美元售出 9,631 枚 ETH,获得 4,393.7 万枚 DAI。
攻击了 Infini 协议的黑客地址以均价 3,762 美元出售 3,540 枚 ETH,获得 1,331.8 万枚 DAI。
另外还有一未知黑客地址于今日以 4,464 美元价格售出 4,957 枚 ETH,获得 2,212.7枚 万 DAI。
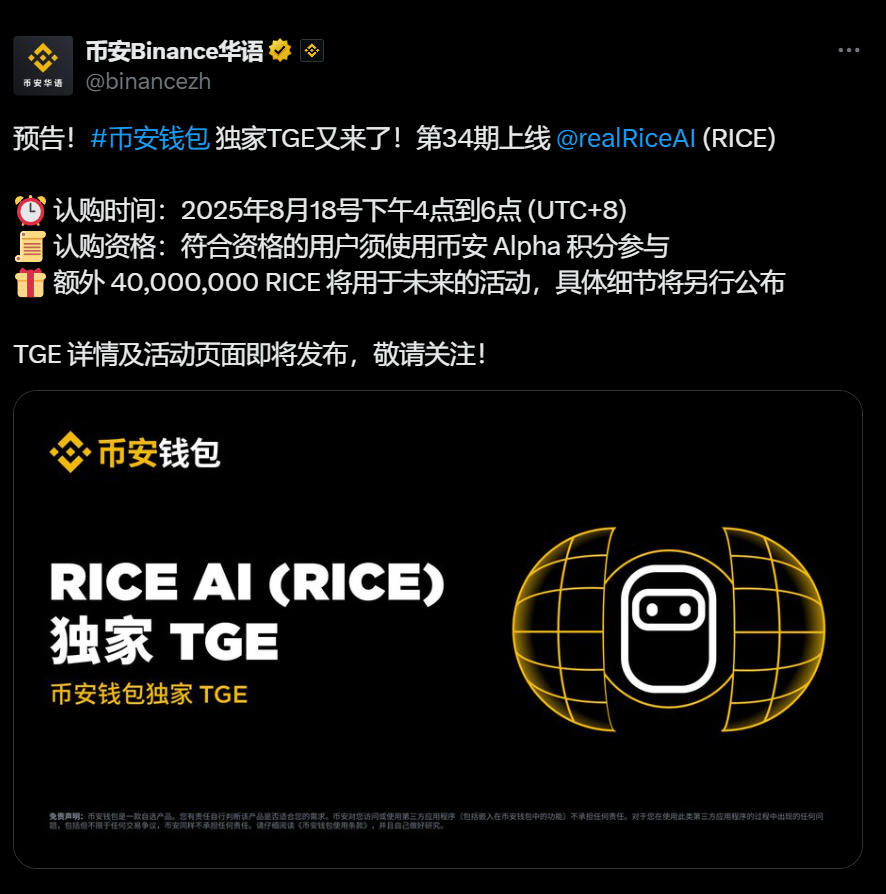
深潮 TechFlow 消息,8 月 15 日,据官方公告,Binance Wallet将于8月18日通过PancakeSwap举办第34期RICE(RiceAI)项目TGE。
认购时间:2025年8月18号下午4点到6点 (UTC+8);
认购资格:符合资格的用户须使用币安 Alpha 积分参与;
额外 40,000,000 RICE 将用于未来的活动,具体细节将另行公布。
深潮 TechFlow 消息,8 月 15 日,据 BlockSec Phalcon(@Phalcon_xyz)监测,BSC 链上某未知合约出现一笔可疑交易,导致约 19,000 美元资金损失。涉事合约地址为 0xf4a21ac7e51d17a0e1c8b59f7a98bb7a97806f14。建议用户立即撤销对该合约地址的所有授权。
深潮 TechFlow 消息,8 月 15 日,Bitget 推出“尊享 VIP 空投盛典”第 10 期活动,面向 VIP3 及以上用户开放。本期空投项目为 PUBLIC,奖池总量 428,571 枚 PUBLIC,活动开放时间为 8 月 15 日 20:00 至 8 月 18 日 20:00 (UTC+8)。用户仅需完成报名,无需额外任务。活动截止前,报名用户需保持 VIP3 及以上等级,即可成功解锁本期空投奖励。
深潮 TechFlow 消息,8 月 15 日,据链上数据分析师 The Data Nerd 监测,在过去 24 小时内,Galaxy Digital 从交易所提取了 37,808 枚 ETH(约 1.72 亿美元)。
深潮 TechFlow 消息,8 月 15 日,据金十数据报道,中国央行发布2025年第二季度中国货币政策执行报告。下阶段,落实落细适度宽松的货币政策。根据国内外经济金融形势和金融市场运行情况,把握好政策实施的力度和节奏,保持流动性充裕,使社会融资规模、货币供应量增长同经济增长、价格总水平预期目标相匹配,持续营造适宜的金融环境。把促进物价合理回升作为把握货币政策的重要考量,推动物价保持在合理水平。
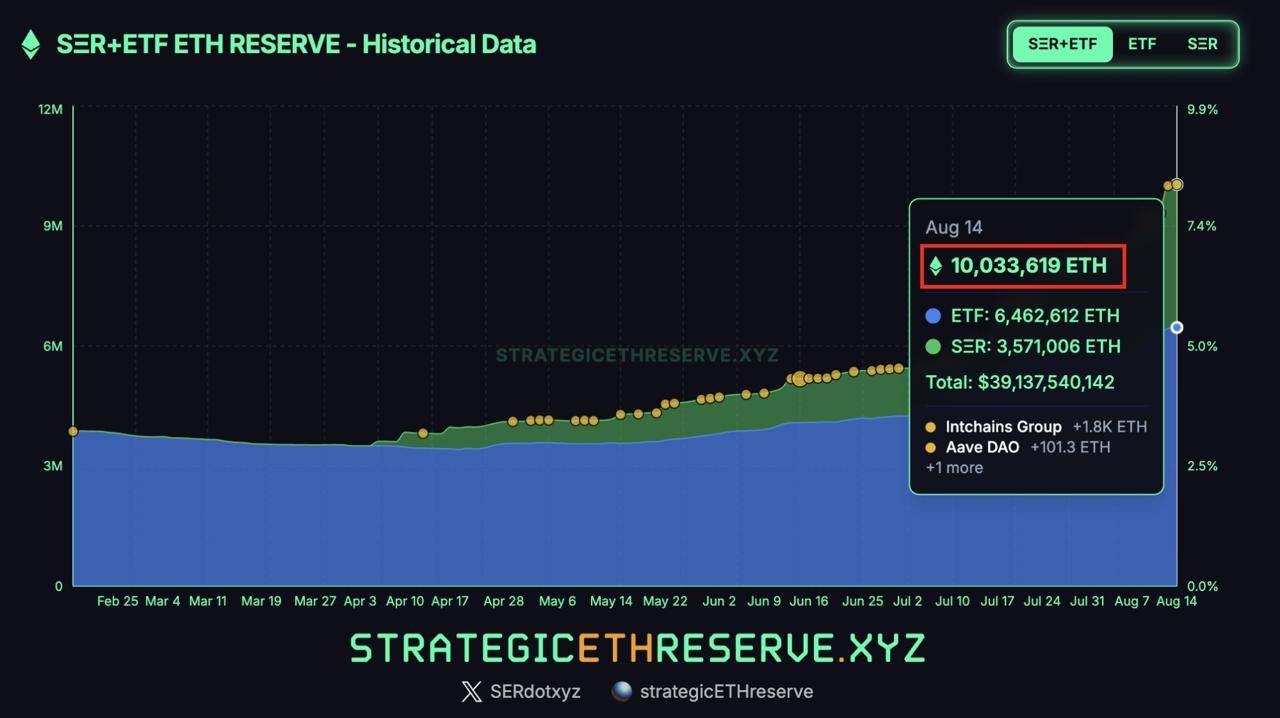
深潮 TechFlow 消息,8 月 15 日,据 Strategicethreserve.xyz 数据,以太坊财库实体及 ETF 的以太坊持有总量已突破 1000 万枚,创下历史新高,约占当前总供应量(1.2 枚)的 8.3%。
深潮 TechFlow 消息,8月14日,HTX DAO第18期《DAO友请留步》以“HTX DAO白皮书升级背后:制度实验如何演化为现实路径?”为主题,邀请HTX DAO Core Builder六爷、Helium等加密KOL,围绕HTX DAO白皮书核心调整,探讨了链上金融治理的未来和$HTX的发展方向。
六爷介绍称,更新白皮书是团队对DAO的治理机制、实现路径和未来规划有了更明确的思路,需要更新白皮书以反映这些变化。具体变更内容包括:经济模型从“流动性捐助”转向销毁模式、治理权具体化(质押投票等)以及未来规划细化(设立积分体系、国库等)。她还指出,未来6-12个月将重点推进三大板块:验证投票机制有效性;建国库与积分体系,实现贡献收益可视化;放开官网开发者权限,结合积分激励形成全员共建DAO。
Helium认为,HTX DAO是成长起来的DAO,兼具“天平”工具的属性,配合模块化运作模式,构成了其核心纬度。未来将会根据产品、治理需求,结合当时情况与业态进行调整,产品成型后或可推出模块化治理,涵盖上币、链上质押收益等,后续或纳入RWA资产等板块。
深潮 TechFlow 消息,8 月 15 日,据 Whale Alert(@whale_alert)监测,Tether Treasury 约 4 分钟前在以太坊链上新铸造了 10 亿枚 USDT。
深潮 TechFlow 消息,8 月 15 日,据资产管理公司 Strive 发文分析称,Strategy 已满足标普 500 指数的所有入选条件,可能最早于 9 月被纳入该指数。
Strive 分析称,若 Strategy 成功入选,将通过养老基金、401(k) 计划和经纪账户等渠道,使数千万美国民众间接持有比特币,意味着数字资产将深度融入美国经济生活,使其难以被禁止。
深潮 TechFlow 消息,8 月 14 日,据 CertiK Alert 监测,土耳其加密交易平台 BtcTurk 可疑提款数额已达 5400 万美元。
深潮 TechFlow 消息,8 月 15 日,据 PRNewswire 报道,美股上市公司 DeFi Technologies(Nasdaq: DEFT)公布 2025 年第二季度财报。报告显示,该季度调整后收入为 3210 万美元,调整后净收入为 1740 万美元。截至2025年6月30日,公司持有 2640 万美元现金和 2600 万美元数字资产。
撰文:Castle Labs
编译:Saoirse,Foresight News
对许多人而言,能否切入现实世界资产(RWA)领域,已成为衡量加密货币是否实现主流采用的标杆:只有当我们能将链上世界与传统金融连接起来,加密货币才能真正确立其作为一种具有吸引力的主流资产的地位。
曾经的设想正逐步成为现实,美国国债、债券乃至房地产都已被代币化并上链。
在监管明晰化和技术成熟化的双重驱动下,RWA 正获得显著的发展动力。
本文重点聚焦于 Arbitrum 生态系统,这是一个 Layer2 解决方案,该生态系统已成功启动多个专注于 RWA 的项目,目前 RWA 资产的总锁仓价值(TVL)已超过 3.5 亿美元。
本文将概述 Arbitrum 上的 RWA、推动其发展的项目与举措、主要资产及提供商(含案例研究),以及相关风险考量和未来展望。
RWA 市场正蓬勃发展。许多早期加密货币采用者曾幻想过华尔街精英使用加密货币的场景。如今,这一愿景已然实现,现实世界资产终于成功上链并开始被广泛采用。
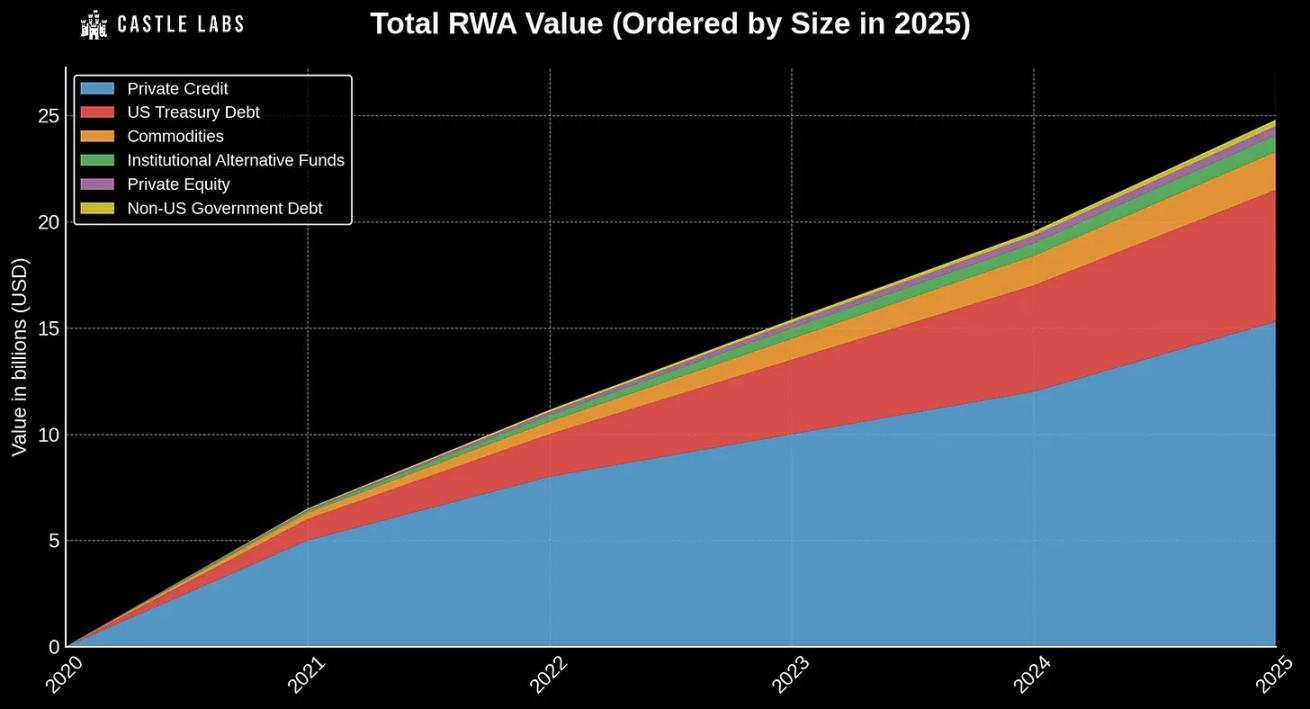
来源:rwa.xyz
目前,RWA 的总价值超过 250 亿美元,具体分布如下:
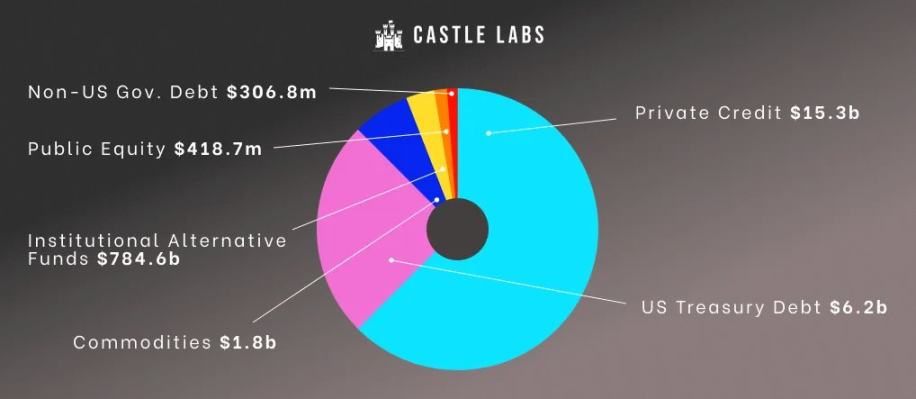
来源:rwa.xyz
私人信贷:153 亿美元(占比 60%)
美国国债:62 亿美元(占比 26.9%)
大宗商品:18 亿美元(占比 7.2%)
机构另类基金:7.84 亿美元(占比 3.26%)
私募股权:4.187 亿美元(占比 1.71%)
非美国政府债券:3.06 亿美元(约占 1.2%)
RWA 的上链得益于多种因素的共同作用:
数字资产监管框架日趋成熟
技术基础设施已达到生产级可靠性
机构对其兴趣正迅速升温
加密货币正逐渐被接受并纳入监管体系,例如欧洲的 MiCA 以及美国近期通过的《GENIUS 法案》,这意味着这类资产在更广泛的金融环境中正逐步走向合法化。
与此同时,比特币、以太坊等网络已稳定运行十余年,充分彰显了其安全保障、活跃度和去中心化特性。
然而,由于自身特性,RWA 在实现上链前需要更高的保障。因此,L2 的出现对机构投资者极具吸引力,相较于以太坊主网,它们能将上链运营成本大幅降低数个数量级。
在众多二层网络中,Arbitrum 是 RWA 领域增长最为迅猛的二层解决方案之一。
成熟可靠的技术栈
可信的区块空间中立性
加密货币领域规模领先的资金池之一
Arbitrum 拥有坚实的技术栈:其专注于以技术驱动发展,Stylus 和 Timeboost 等技术成果的推出,使其成为以太坊主网的有效替代方案。
此外,Arbitrum 的后端技术还被 Hyperliquidx 等项目用作 USDC 的跨链桥梁,这已超出其生态系统本身的功能范畴。这充分证明了 Arbitrum 作为区块空间所具备的可信中立性。可信中立性指的是区块链网络秉持公正运营原则,对所有参与者一视同仁,不偏袒任何用户、应用或结果。
可信中立性的重要意义:
信任:用户和机构更愿意依赖一个不会随意更改规则或偏袒某方的平台。
安全性:中立的系统更能抵御被操控或中心化的风险。
可组合性:当开发者确信没有任何协议会得到特殊待遇时,DeFi 才能蓬勃发展。
机构信心:对于 RWA 而言,中立性能确保代币化资产不会面临隐藏风险(如审查、有偏见的治理等)。
最后值得一提的是,Arbitrum 拥有该领域第六大资金池,资产规模超过 11.7 亿美元,同时还拥有最成熟的稳定币生态系统之一。
RWA 能够代表有形资产和生息工具,同时兼具区块链系统的可编程性和透明度,为机构投资者和去中心化自治组织(DAO)带来了多元化投资、稳定收益和提高资本效率的新机遇。
本节简要回顾 Arbitrum 内 RWA 的发展历程。Arbitrum 中 RWA 的初步发展由基金会和 Arbitrum DAO 共同推动。
Arbitrum DAO 在 RWA 领域的首次发力始于「稳定财库捐赠提案」(Stable Treasury Endowment Proposal,简称 STEP),随后陆续推出了 RWA 创新资助计划、财库管理提案,最后还有 STEP 2。
STEP(2024 年 4 月)
该提案计划通过机构发行方,将超过 8500 万美元(3500 万 ARB)投入到代币化美国国债等现实世界资产中。
尽管该计划最初仅为试点项目,但在对申请者进行深入分析后,成功筛选出多家提供商:
Securitize 的 BUIDL
Ondo Finance 的 USDY
Superstate 的 USTB
Mountain Protocol 的 USDM
OpenEden 的 TBill
Backed 的 bIB01
筛选申请者的标准如下:
无投资限制
具备清晰组织架构且各部门无割裂的企业
资产管理规模可观、拥有多个国际证券识别码(ISIN)敞口、团队经验丰富
使用公共或去中心化工具及网络(而非仅依赖专有工具和网络)
避免选择具有额外去中心化治理层级的公司
具备充分且详细的文档资料
此外,为确保覆盖范围不限于上述清单,STEP 还计划在未来五年内,每年将 DAO 财库的 1% 投资于代币化现实世界资产。同时,该计划也为深入了解 RWA 领域以及平衡生态系统发展与本金保护之间的关系提供了实践机会。未来的迭代版本有望聚焦于其中一个目标。
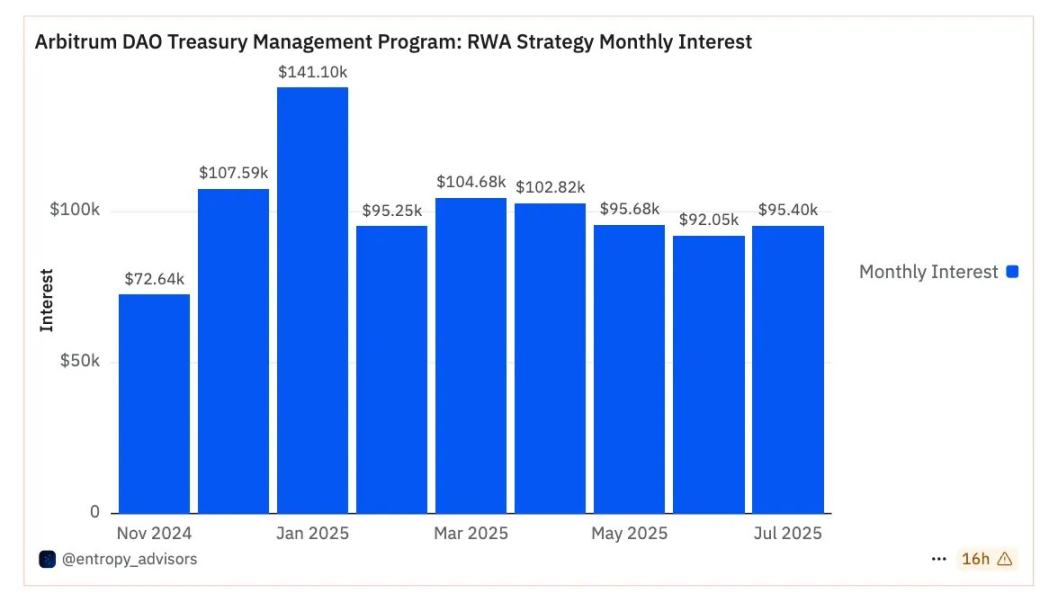
STEP 计划取得了巨大成功,在不到一年的时间里为 Arbitrum DAO 带来了 60 万美元的利息收入。
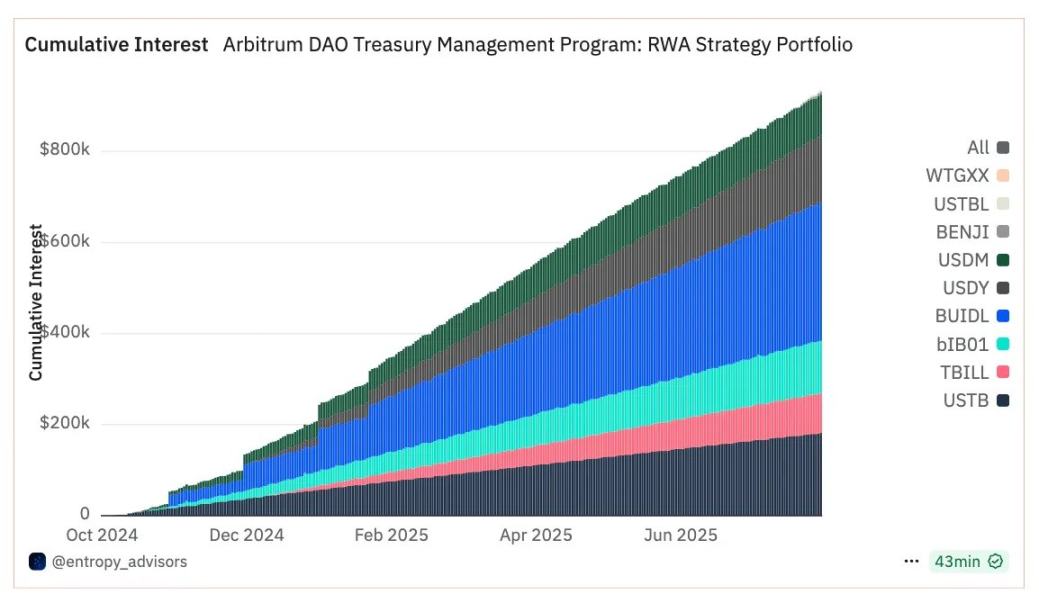
以下是按月统计的累计金额:
STEP 的特别之处在于其与机构服务提供商合作时遵循明确原则:
直接评估和筛选生息稳定资产,无需中介参与
采用请求建议书(RFP)模式,协议方可提交产品申请并接受评审
机构参与者直接在去中心化论坛中申请,该计划旨在为 DAO 创造可持续收益
RWAIG 资助计划(2024 年 6 月)
Arbitrum 基金会资助了一系列创新资助项目(RWAIG),这是一项为期两个月的试点计划,于 2024 年 6 月至 8 月开展,旨在支持 Arbitrum 内部的 RWA 整合、分析和研究工作,预算为 30 万 ARB。
这些资助项目的主要目标是:
显著提升 Arbitrum 内 RWA 的活跃度,在竞争中占据领先地位,实现「平台未来增长保障」
探索如何将 DAO 财库资金投入 RWA,以及如何在 Arbitrum 上启动链上代币化
在 GMX、Aave 和 Pendle 等现有生态应用中更广泛地整合 RWA 资产和工具
该计划最终资助了 8 个不同项目:
RWA 研究:向用户普及该领域知识
PYOR:RWA 分析仪表盘
Mystic Finance:允许用户以 RWA 资产抵押借入稳定币的借贷市场
Jia:将中小企业应收账款转化为代币化资产
Truflation:提供实时通胀数据
Backed Finance:创建追踪证券的结构化产品
Infinfty:开发 ERC-6651 RWA 代币,用于追踪产品采购、性能、所有权和环境影响的全生命周期
财库管理(2024 年 12 月)
2024 年底,一项财库管理提案应运而生,旨在补充 STEP 的前期工作。该提案聚焦于通过利用 ARB 代币的链上策略获取被动收益,而非让财库中的代币闲置。
其目标包括:
资产管理:管理 2500 万 ARB 代币,在链上产生收益
稳定币兑换:简化 ARB 资产兑换为稳定币的流程,最大限度减少滑点和市场影响
稳定币流动性部署:将 1500 万 ARB 兑换为稳定币,投入低风险生息策略,以支付 DAO 的开支或服务提供商费用
多元化与稳定性:重点关注风险调整后的回报,同时保障资金安全
该策略分为两个方向:
财库:预留 1000 万 ARB 用于纯 ARB 策略,将 1500 万 ARB 兑换为稳定币,作为 DAO 的「活期账户」
增长:将 7500 ETH 配置到去中心化金融(DeFi)领域
STEP 2(2025 年 1 月)
受 STEP 初步成功的启发,STEP 2 提案获批,额外投入 3500 万 ARB(约合 1570 万美元)。
在仔细审核 50 多份申请后,STEP 委员会决定按以下比例配置资产:
WisdomTree WTGXX:30%
Spiko USTBL:35%
Franklin Templeton FOBXX(BENJI):35%
该计划的重要性也体现在 DAO 对其的认可上。
STEP 2 以绝对多数获得通过,近 89% 的参与者表示支持,11% 弃权,仅有 0.01% 反对。
这些项目和举措共同推动了 Arbitrum 上链现实世界资产的发展,使其总锁仓价值(TVL)在不到一年的时间里从几乎为零增长至超过 7000 万美元。
那么目前的情况如何?
Arbitrum 上的 RWA 格局是怎样的?
下一节将借助链上数据,深入探讨 Arbitrum 上的 RWA 资产、资产提供商及 RWA 的增长情况。
凭借低成本、高吞吐量的架构以及可信的中立性,Arbitrum 正迅速构建一个由发行方、基础设施提供商和激励计划组成的生态系统,大规模推动 RWA 上链。
尽管 Arbitrum 早期主要聚焦于 DeFi 基础组件、DEX、借贷协议和收益聚合器,但 2022 年以太坊上代币化美国国债的早期试验后,链下资产上链的理念开始受到关注。
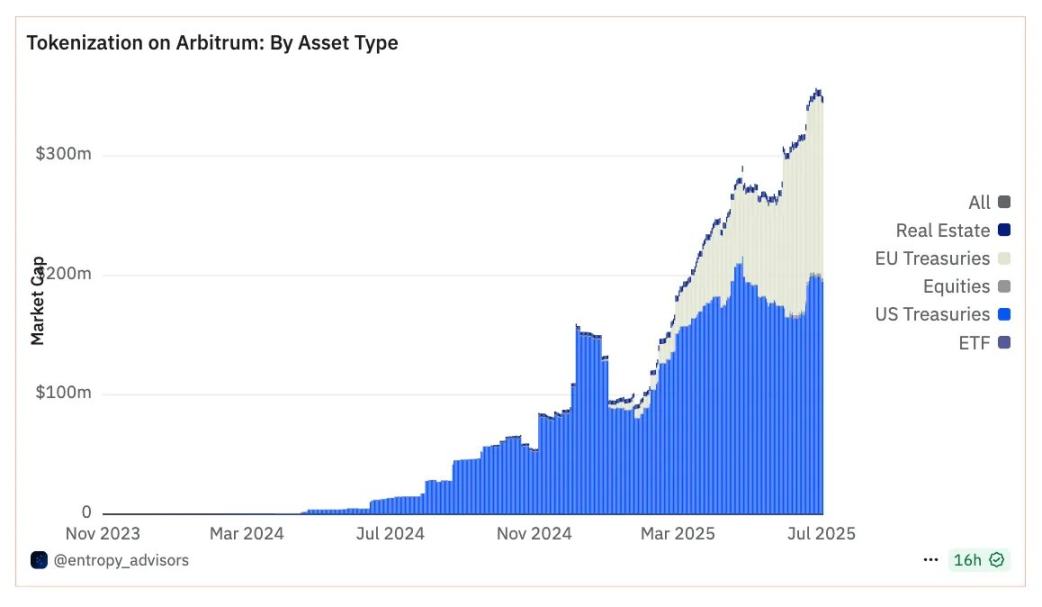
目前,Arbitrum 的 RWA 市值接近 3.5 亿美元,有超过 129 种资产被代币化。尽管这一数字令人瞩目,但仅占 RWA 资产总市值的约 1.39%,预示着未来具有强劲的增长潜力。
尽管预测差异较大,但多项预测对链上 RWA 领域的增长做出了如下估计:
到 2030 年达到 16 万亿美元(占全球 GDP 的 10%)
到 2034 年达到 30 万亿美元
在第一种预测情景下,该领域未来五年预计将增长 40 倍。
Arbitrum 作为最成熟的链上 RWA 网络之一,这将为其带来显著的竞争优势。
仅 2024 年一年,Arbitrum 的总锁仓价值(TVL)就从几乎为零增长到年底的近 8500 万美元。
这一增长历程可分为三个阶段,与上述重点举措密切相关:
早期增长阶段(2024 年第一季度):Arbitrum 的 RWA 总锁仓价值从几乎为零飙升至超过 500 万美元,显示出初步的发展势头。
大幅增长阶段(2024 年第二季度):2024 年上半年,总锁仓价值从约 2000 万美元增长至约 7000 万美元,与 STEP 1 的资金配置时间相吻合。
持续扩张阶段:随着 DAO 财库拨款增加(STEP 2)以及新的 RWA 发行方(如 Spiko、WisdomTree、贝莱德)的加入,2025 年将保持持续增长。
这种发展也反映在链上支持的资产类型上。2024 年时,大多数 RWA 还是美国国债。随着时间推移,资产类型不断丰富,纳入了新的品种。
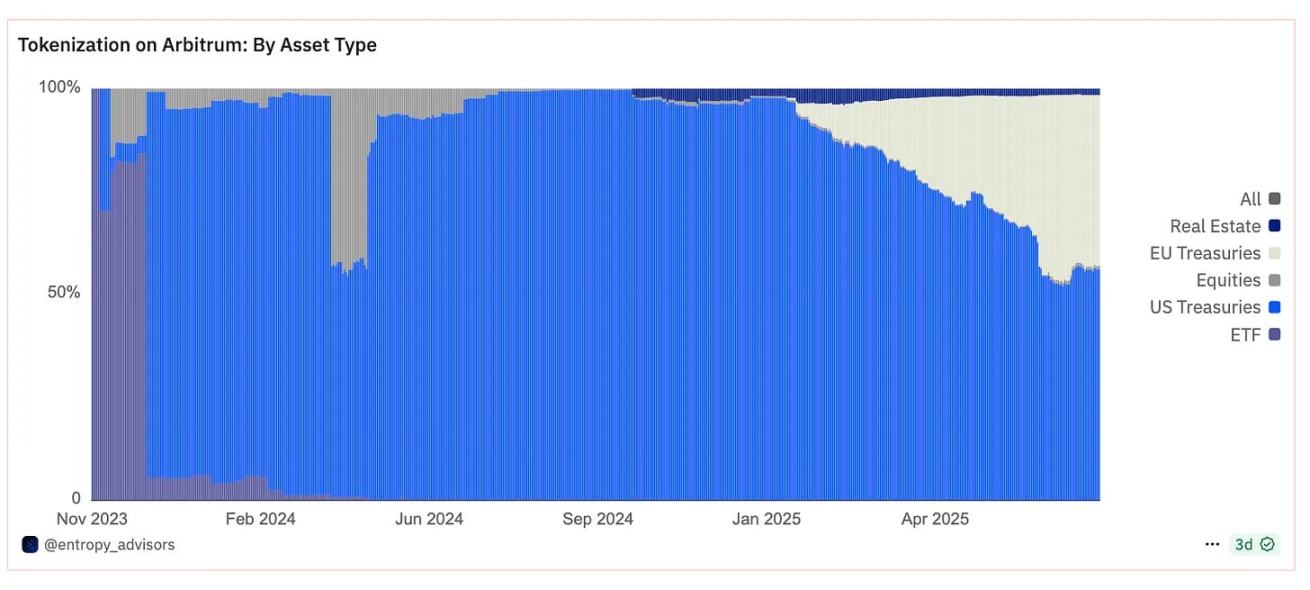
尽管美国国债仍占资产类型的大部分(1.97 亿美元),但欧盟国债已紧随其后(1.5 亿美元)。房地产、股票和 ETF 等另类资产也正逐渐获得关注。
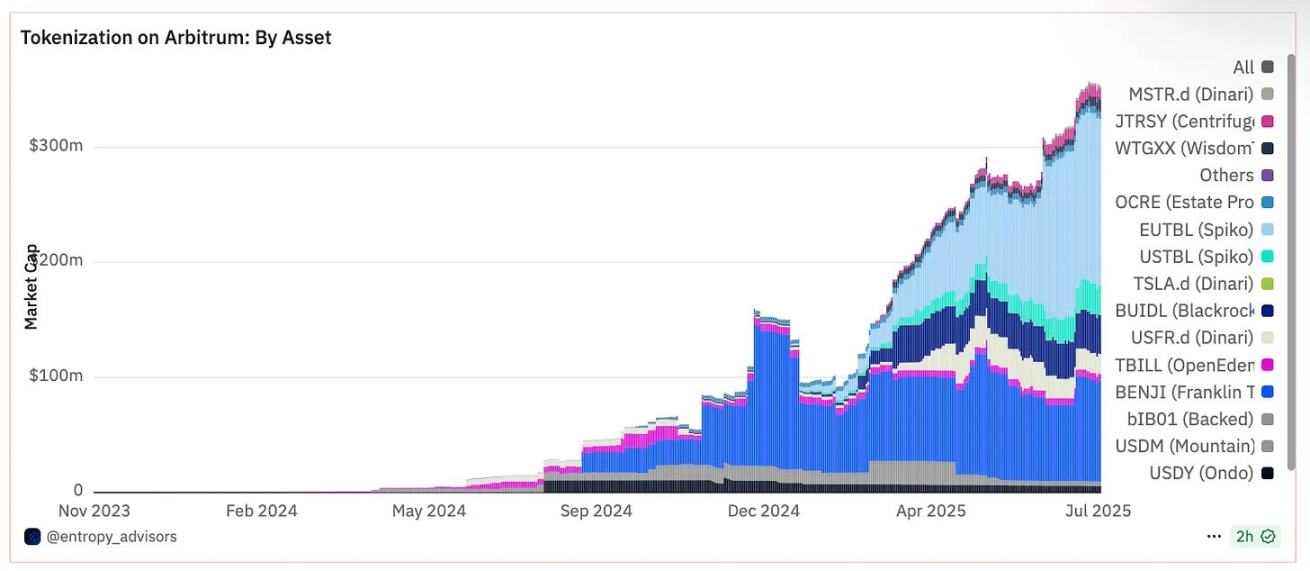
本节将深入探讨这些资产类别,重点介绍按总价值排名前十的 RWA 产品,并按发行方进行分类。
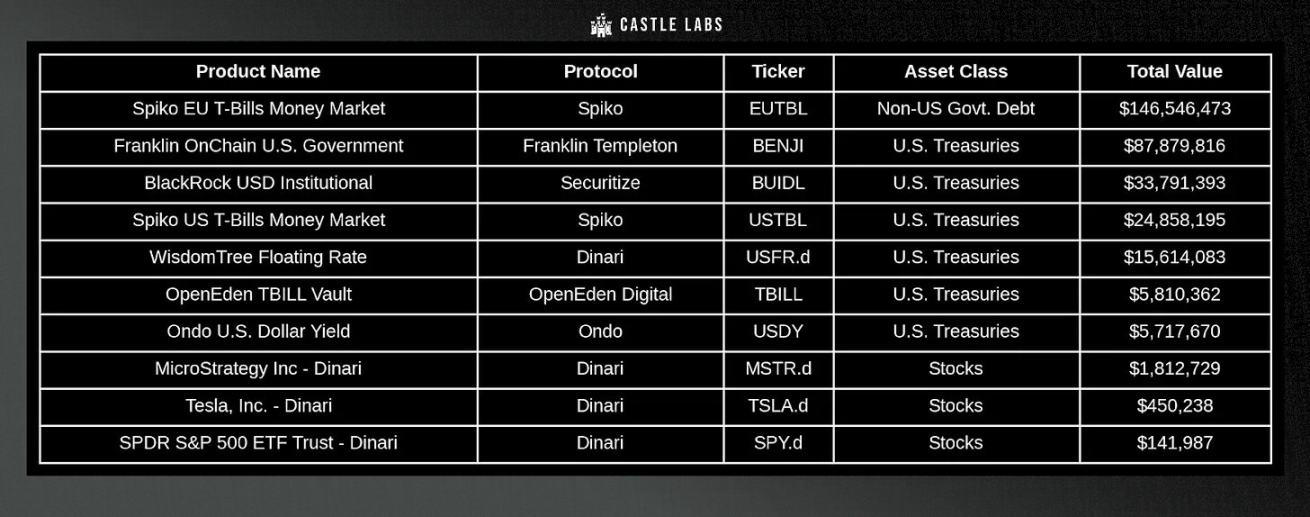
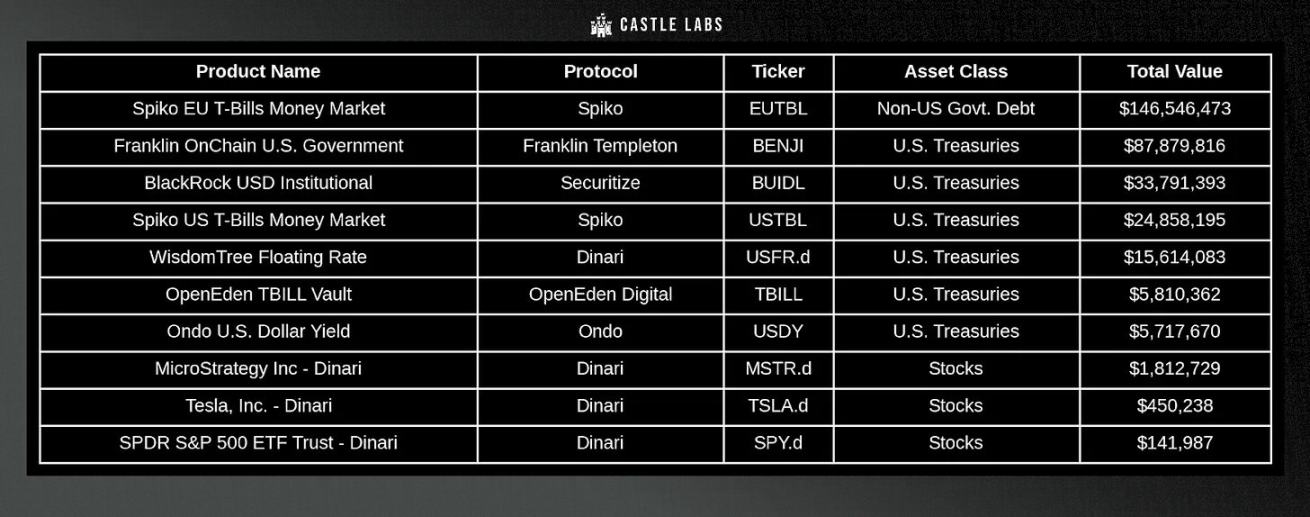
Spiko 打造了一个链上证券代币发行与分销平台。
该平台获得法国金融市场管理局(AMF)许可,推出了两只货币市场基金:
Spiko 欧元(EUTBL)
Spiko 美元(USTBL)
这些基金以短期国债组合为支撑,收益与央行无风险利率相近。目前,它们是使用最广泛的产品之一,其中 EUTBL 以 1.46 亿美元的总价值位居榜首,USTBL 以 2480 万美元排名第四,这再次证明短期国债是链上应用最广泛的资产。
Franklin Templeton 是一家在纽约证券交易所(BEN)上市的知名投资管理公司。
为将代币化共同基金引入链上,该公司推出了 BENJI 移动应用,其专有记录系统支持代币化证券和加密货币。
每个 BENJI 代币代表其 Franklin 链上美国政府货币市场基金(FOBXX)的一份份额。目前,BENJI 是 Arbitrum 上第二大 RWA 产品,价值超过 8700 万美元。
Securitize 是一个为机构投资者提供代币化证券接入服务的平台。
在 Arbitrum 上,该平台提供贝莱德的美元机构数字流动性基金 BUIDL。
这是一种短期国债代币化产品,专注于在链上提供美元收益,总价值已超过 3300 万美元。
Dinari 允许创建代币化股票、ETF、指数等,这些被称为「dShares」,与标的资产保持 1:1 的足额背书关系。
Dinari 在 Arbitrum 上推出了多款产品:
WisdomTree 树浮动利率国债基金(USFR.d):提供低成本投资美国政府浮动利率债券的渠道,总价值超过 1500 万美元。
代币化 MicroStrategy 股票(MSTR.d):价值 180 万美元。
代币化特斯拉股票(TSLA.d):总价值 45 万美元。
代币化标普 500 指数 ETF 信托(SPY.d):由标普 500 成分股公司组成的指数,规模约 14.1 万美元。
这些资产凸显了股票和指数的潜力,但它们在 Arbitrum 中的占比仍较低。
OpenEden 提供代币化美国证券等产品的接入服务。该平台获得百慕大金融管理局许可,持有数字资产经营牌照,并获穆迪「投资级」评级。
目前,该平台是欧洲和亚洲地区最重要的代币化美国国债发行方。OpenEden 特别推出了 TBILL 资金池,用户可在此投资短期美国国债。
目前,该资金池的存款已超过 580 万美元。
Ondo 为投资者提供接触机构金融产品的机会。
在 Arbitrum 上,其 USDY 产品初步获得了良好反响,目前总价值达 570 万美元。
USDY 是一种由美国国债支持的生息稳定币,年化收益率约为 4.29%。
尽管 Arbitrum 拥有丰富的产品和资产组合,但 RWA 生态系统仍处于初期阶段。
其未来发展将取决于:
链级别的资产扩展,以满足更广泛的需求
将 RWA 作为 Arbitrum 的优势领域进行战略聚焦
Arbitrum 联盟实体(AAE)之间的协作
业务发展层面的机构推动
STEP 1 确立的初始提供商在 STEP 2 期间得到了新一批提供商的补充,丰富了 Arbitrum 上的资产和产品种类。
从 Arbitrum 目前 RWA 总价值的增长速度来看,我们可以做出如下预测:
形成价值十亿美元的 RWA 生态系统
纳入更多资产类别(私人信贷、房地产、生息稳定币等)
实现这些资产在各网络间更深层次的互操作性
尽管目前已取得一定进展,但 Arbitrum 若想巩固在这一细分领域的地位,仍有巨大的增长空间。事实上,在 RWA 资产总价值的网络排名中,Arbitrum 仅位列第七;就当前数据而言,其 3.5 亿美元的 RWA 总锁仓价值(TVL),仅占链上 RWA 资产总市值的 1.39%,占比微乎其微。
要与这些网络竞争,Arbitrum 需探索更多机会,拓展至私人信贷发行产品、债券、黄金及白银等贵金属,以及股票等领域。
鉴于 Entropy 深度参与 Arbitrum 上的国库管理及 RWA 相关事务,我们特向 Matt 请教了他对 Arbitrum 上 RWA 未来发展的看法。以下是他的观点:
「如今,许多 RWA 发行方的核心关注点在于降低与发行和转让相关的运营成本,而要在规模化层面验证这一点,仍有很长的路要走。尽管如此,Arbitrum 上 RWA 的下一个重大突破将是进一步提升可组合性。这不仅仅是增加更多资产类别或引入新发行方,这只是第一步。真正的突破在于确保这些资产能与行业过去十年构建的更高效链上基础组件相融合:交易所、借贷协议、指数工具、资金池优化工具,以及未来可能出现的各类创新。其终极目标是实现开放、无需许可的可转让性,让 RWA 能像原生加密资产一样自由组合。我们目前尚未达到这一阶段(考虑到当前的监管现实,这堪称一个宏伟目标),但这是我们的北极星。令人鼓舞的是,像 Franklin 和 WisdomTree 这样的行业巨头已开始亲自发行代币。这是真正的机构级参与,也是我希望看到持续增长的趋势。如果我们能实现 RWA 相关的用户活动(如交易和借贷)真正在链上开展 —— 即便这些活动是通过基于 Arbitrum 的许可型通道进行抽象化处理 —— 那将彻底打开新局面。」
我们完全认同 Matt 的观点,尤其在这些资产的可组合性与可及性方面。目前,这些资产在链上的应用潜力才刚刚崭露头角。我们期待在不久的将来,国库券、债券、股票及大宗商品不仅能实现链上代币化,还能融入当前 DeFi 领域中各类基础组件的应用场景。
从研究方法角度而言,有必要说明的是,在本份聚焦 RWA 的报告中,我们未将稳定币纳入分析范畴,因报告的核心主旨是重点呈现当前 Arbitrum 平台上可供使用的各类资产。
最后同样重要的是,结合本次分析,有必要提及相关的风险与注意事项。
代币与生态系统的脱节:现实 RWA 的增长并不会直接转化为 ARB 代币的价值增值。
资产集中度风险:短期国债在 RWA 总锁仓价值(TVL)中仍占极高比例,这凸显出向私人信贷、公司债券、房地产等多元资产类别分散配置的必要性。
监管动态风险:尽管加密货币的监管环境在不断完善并逐步走向合法化,但代币化证券的合规框架仍处于发展阶段,而机构发行则对监管清晰度与跨司法辖区协同性有更高要求。
资产发行方的扩张,以及私人信贷、房地产等 RWA 类别的链上拓展,有望推动 Arbitrum 生态系统的总锁仓价值(TVL)在年底前逼近 10 亿美元。
随着国库管理计划与 STEP 2 的全面推进,我们预计将获取更多信息与洞见,这些内容不仅能进一步揭示上述计划的实施成果,还将为未来的决策与举措提供参考。
Arbitrum 的 RWA 总锁仓价值(TVL)在短短一年多时间里,从近乎零增长至 3.5 亿美元。
STEP 计划及 DAO 主导的一系列举措,对推动早期增长起到了关键作用。在此过程中,一批多元化的机构级产品已在 Arbitrum 上线运行,例如短期国债、货币市场基金、代币化股票等。
Franklin Templeton、WisdomTree 等机构的陆续入局,进一步巩固了 Arbitrum 作为机构级 DeFi 领域中「可靠、中立且低成本网络」的核心地位。
但这一进程才刚起步。
除上述提及的风险与问题外,Arbitrum 在未来数月还将面临多项战略机遇。
这包括拓展私人信贷、房地产、大宗商品等尚未充分覆盖的 RWA 类别,更重要的是,需提升这些新型产品的可组合性,实现与 Arbitrum 核心基础组件(去中心化交易所、借贷协议、资金池等)的深度整合。
随着正在推进的 STEP 2 及财库管理计划持续注入动力并提供实践经验,DAO、联盟实体与机构参与者之间的协同配合,将是 Arbitrum 在 RWA 领域长期保持领先地位的关键所在。
撰文:伞
近日,韩国加密市场的两位交易员凭借着惊人表现成为了加密圈讨论的焦点。
网名为Namseokhee(南石熙)的交易员在币安上以高杠杆合约多单押注山寨币,两周内将多单从75个增加为105个,收益率从134倍飙升至1400倍,而其初始保证金仅不到3000美元。
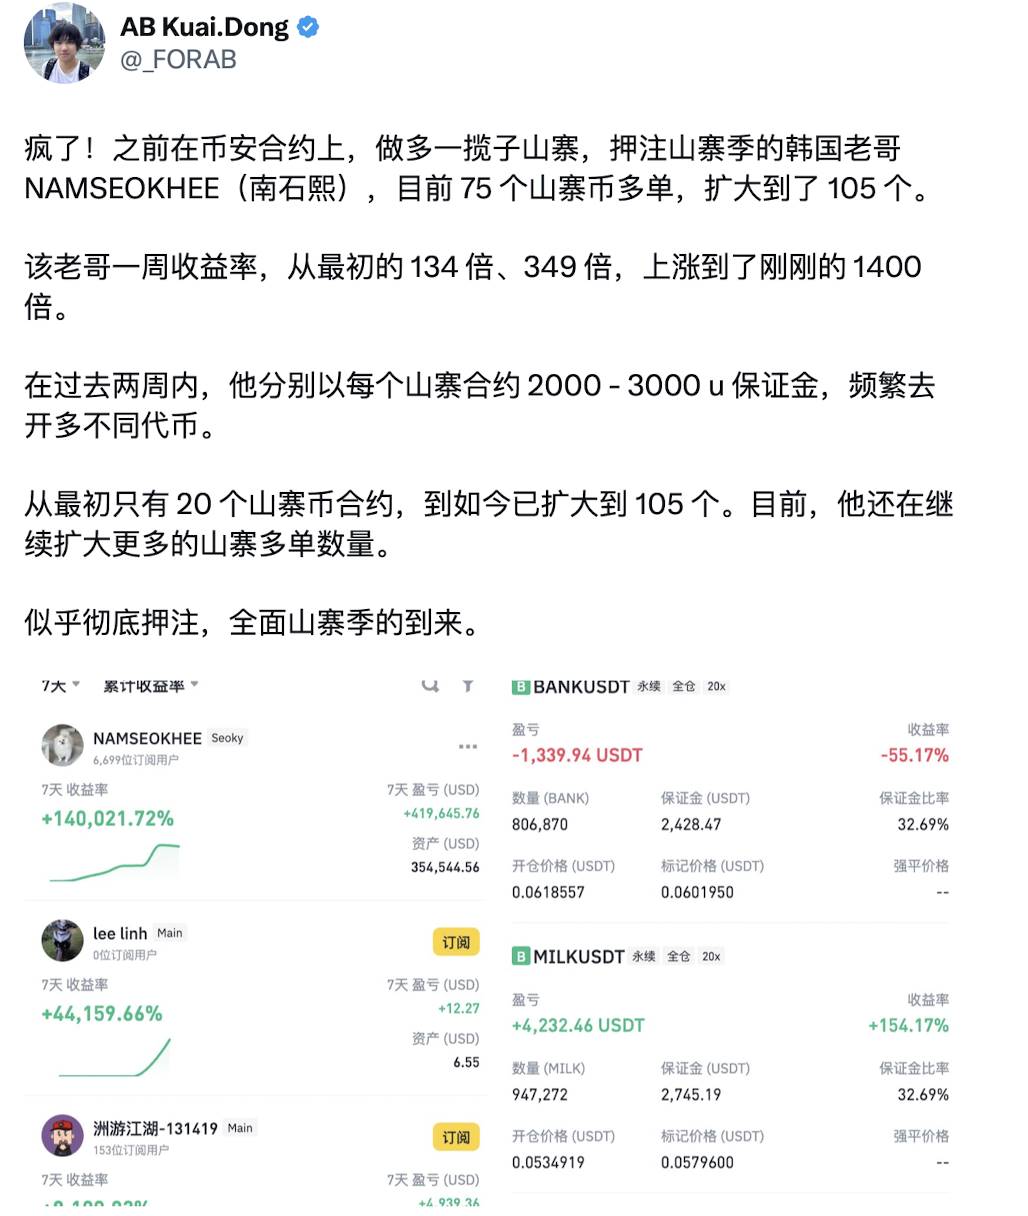
图源:@_FORAB
另外一位交易员Ohtanishohei(大谷西平)是一位坚定的E卫兵,在过去两周内不断加仓ETH合约多单,盈利从157万美元增加至最高337万美元。
他们的耀眼战绩不仅点燃了韩国投资者的热情,也让全世界的目光转向韩国这片充满活力的市场。
近半年来,韩国市场在Crypto领域中被提及的次数越来越多,而其崛起也并非偶然。2024年,韩国五大加密货币交易所资金管理规模突破748亿美元,五大交易所管理资产达730亿美元,日均交易量超过韩国两大证券交易所。
Upbit作为韩国最大的加密货币交易所,单日交易量一度突破102亿美元,同比增长94.5%。更令人关注的是,韩元在全球法定货币兑加密货币交易中占比高达37%,仅次于美元。
这些数字无不表明,韩国不仅是亚洲加密交易的枢纽,更在全球市场中占据着越来越重的市场地位。
提到韩国,很多加密投资者第一印象可能不佳,2022年韩国交易员DoKwon创立的Terra项目市值一度达到400亿美元,却因为算法稳定币失控而瞬间归零,韩国投资者损失超60亿美元,BTC受影响从5月初的4万美元两个月内内持续下跌至1.7万美元。
这一事件导致韩国两大加密货币交易所Upbit和Bithumb交易量骤降30%,韩元在全球加密交易占比从40%跌至25%。与此一同跌去的,还有韩国在加密市场的地位。
时间来到2024下半年,多款山寨币在登陆韩国交易所后价格飙升,这一现象一直延续至今依然存在,前几日CYBER上线韩国交易所Upbbit,价格单日暴涨超130%,交易量激增500%,市值一度突破1.7亿美元。
这一数据反映出了韩国加密投资者的热情可能远超我们的想象,这一点从韩国加密投资者的数据构成中也可以得到印证。
根据韩亚金融研究院最新发布的《20-50世代虚拟资产投资趋势报告》显示,在1000位20-50岁的金融投资人中,有27%持有加密货币,占其总金融资产的14%,并且有高达70%的受访者表示未来愿意投资加密货币。
韩国人对加密货币的疯狂远不止于此,根据韩国央行2024年数据显示,截止至2024年11月,已有30%的韩国居民开通加密货币交易所账户,每十名政府官员就有两名持有加密货币,
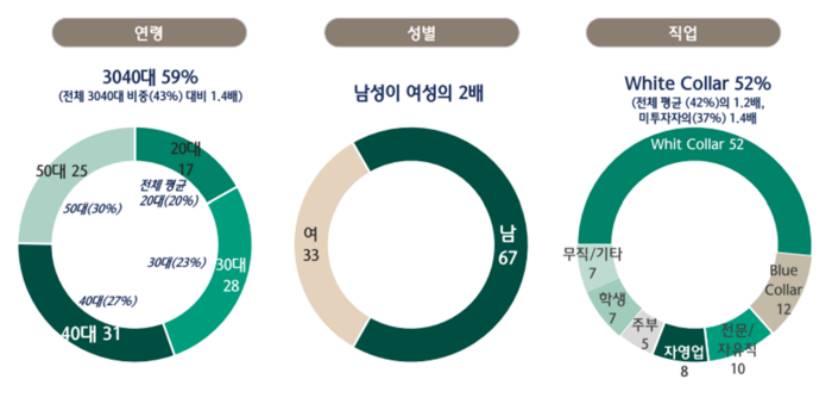
在韩国陷入“全民炒币”的现象背后,是韩国社会背景现状以及政府对加密的态度转变。
当前韩国年轻人正面临着前所未有的社会压力。
据韩国统计局公布数据,2025年7月韩国青年失业率达5.5%。韩国青年们普遍看衰经济走向,在向上晋升通道几乎被完全锁死的情况下,无数韩国年轻人将加密货币视作实现阶级跃迁的唯一机会。
这也解释了为什么韩国加密交易者的交易策略普遍偏向高杠杆交易,,在韩国流行的影视文化作品中,某些经典台词也是这一社会现象的投射。
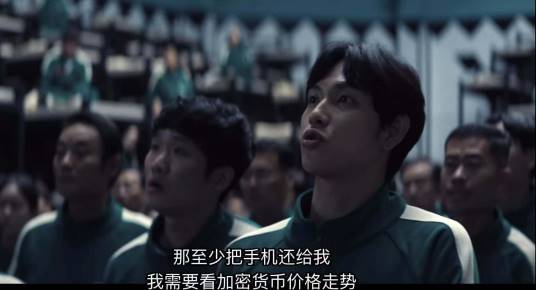
图源:韩国热门影视剧《鱿鱼游戏2》
在韩国政府对加密市场态度方面,对于韩国交易者来说近期最大的利好消息莫过于李在明上位韩国总统。
李在明不仅是政坛的赢家,同时也是韩国加密政策最坚定的倡导者之一,在他对“韩国加密行业承诺”中指出,将推动虚拟资产现货ETF合法化并引导大规模韩国国民养老基金配置加密资产以及构建韩元稳定币等。
这些消息背后的态度无不在指向一个共同的结果:韩国正在加密市场中“卷土重来”,而这次卷起的风暴可能比以往更加剧烈。
韩国加密市场的“卷土重来”不止于政策表态,更体现在韩国势力买入的实际动作。韩国投资者们的“自选”列表里,经常包含以下几个标的:
ETH
在韩国加密市场,这里的加密黄金不是BTC而是ETH。
根据韩国两大加密货币交易所Upbit和Bithumb显示,过去24小时内ETH韩元交易对分别以18.06%和12.1%占据交易量第一的位置,总交易额超12.6亿美元。并且仅Upbt一家交易所在7月的ETH交易量就达到惊人的1111亿美元。
这背后离不开目前ETH持仓最多的机构BitMine董事会主席,同时也是一位韩裔美国人的Tom Lee持续喊单,为韩国加密交易者注入信心。
叠加民族情绪、媒体宣传以及加密货币标签的Tom Lee,当前在韩国加密交易者眼中堪比当年LUNA创始人DoKwon一般的存在。连传奇交易员Eugene也在社区中提到了Tom Lee。
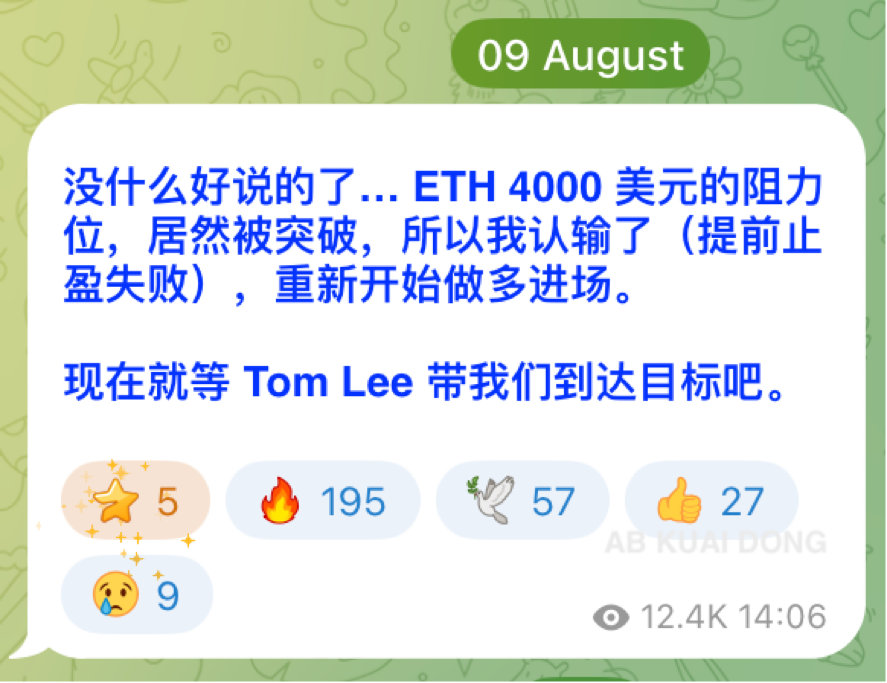
图源@_FORAB
BMNR
除了ETH以外,TomLee的在韩国交易者心中的重要性也体现在ETH微策略公司BitMine的股票BMNR上。
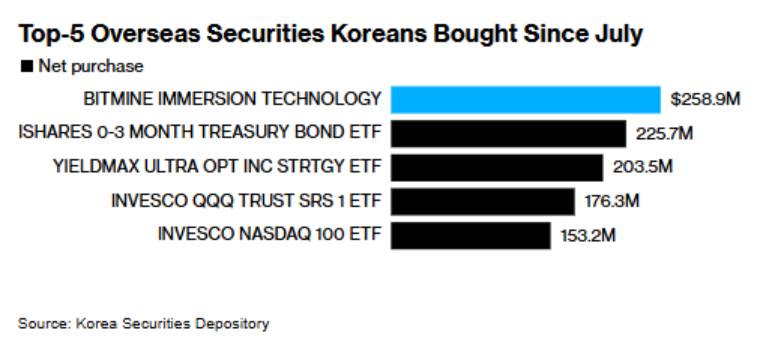
截止至8月15日,BitMine持仓ETH数量超过120万枚,价值53亿美元,甩开第二名SharpLink持仓ETH数量一倍以上。据韩国证券存管院数据显示,自7月以来,韩国散户已累计净买入超过2.59亿美元的BMNR,使其成为同期最受欢迎的外国证券。
在无数韩国交易者眼中,BitMine已然成为控制ETH上涨的操盘手,而美股标的BMNR则成为了加杠杆的ETH。相比于ETH,BMNR自7月1日以来涨幅最高达66%也更契合韩国加密交易者高风险偏好。
XRP
除了ETH外,XRP也是韩国加密投资者一大看好标的,在过去24小时内,XRP在Upbit和Bithumb上的总交易额高达11.3亿美元,与ETH仅仅相差1亿美元。
在5月26日,XRP韩元交易对超越BTC、ETH登顶韩元市场,更疯狂的是,彼时Upbit上的XRP价格上涨至2.65亿美元,超过国际市场价格3%。
另一方面,韩国最大加密货币交易所Upbit持有的XRP储备量超59亿枚,接近Binance的两倍之多。在这疯狂现象的背后,SEC撤诉XRP证券化指控和跨境支付潜力吸引着韩国投资者,而韩元稳定币政策则进一步推高其需求,散户普遍看好XRP的后续潜力。
在ETH、BMNR、XRP等热门标的的带动下,韩国加密市场正以惊人的速度回归Crypto舞台。从散户到机构,从政策到文化,韩国人似乎已经将加密货币视作国家发展的新引擎。然而这种“全民炒币”以及高杠杆交易策略并非没有隐忧。
就在昨天8月14日,美国公布PPI数据后,加密市场暴跌,此前为单边上涨行情压上重注的Namseokhee 仓位已由盈转亏,甚至出现历史最大亏损。虽然如此极端的交易策略不值得提倡,但韩国加密交易者的热情不容忽视。
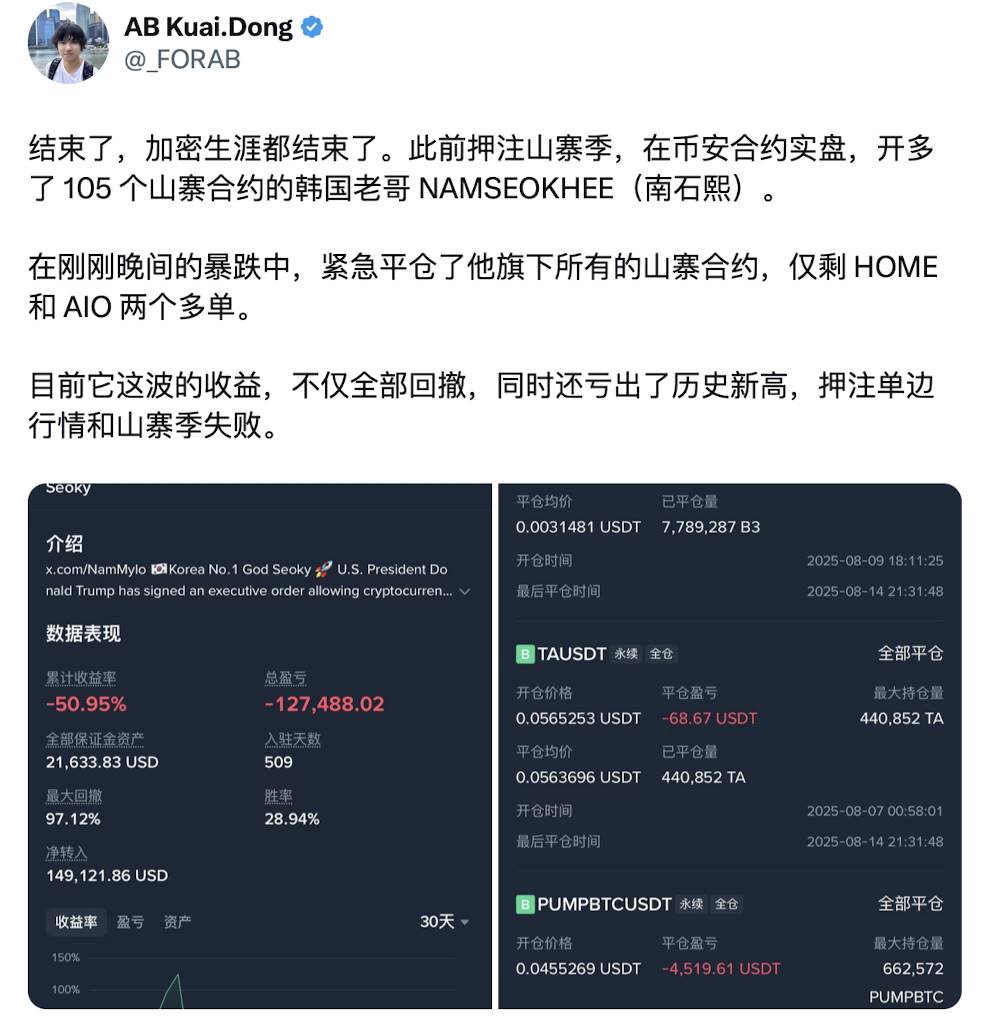
图源:@_FORAB
总之,韩国加密市场正从“Terra阴影“中强势回归,成为全球投资者不得不关注的一股力量。在不远的未来,随着韩元稳定币的普及和亲加密政策进一步实施,我们很有可能看到韩国走上“亚洲加密之都”的地位。
撰文:Zack Pokorny,Galaxy
编译:AididiaoJP,Foresight News
加密货币市场的杠杆在第二季度恢复了上升趋势,此前在第一季度,加密货币支持的贷款和期货市场均出现下滑。4 月初的「解放日」市场波动后,市场对加密货币的乐观情绪重燃,资产价格上涨也推动了第二季度杠杆的扩张。值得注意的是,链上加密货币抵押贷款在此期间增长了 42%,达到 265 亿美元历史新高。
数字资产储备公司(DATCOs)仍是第二季度的核心话题。然而这些公司过度依赖非债务策略来推动资产购买,导致其债务余额与上一季度相比未发生变化。
本文追踪了 DeFi 和 CeFi 平台上的加密货币抵押贷款、公开交易的储备公司以及加密货币期货市场的杠杆趋势,同时新增了 CeFi 和 DeFi 借贷平台以及期货市场的新参与者。
截至 6 月 30 日,Galaxy Research 追踪到的 CeFi 未偿还借款为 177.8 亿美元。这一数字环比增长 14.66%(22.7 亿美元),自 2023 年第四季度熊市低谷(71.8 亿美元)以来增长了 105.9 亿美元(+147.5%)。
DeFi 应用中以美元计价的未偿还贷款从第一季度强劲反弹,增长 78.4 亿美元(+42.11%),达到 264.7 亿美元,创下历史新高。
数字资产储备公司(DATCOs)仍是第二季度的核心主题。3 月至 6 月期间,以太坊储备公司的崛起成为 DATCOs 领域的显著趋势,而此类实体在年初几个月并不常见。
由于比特币 DATCOs 未发行新债务,可追踪数据的储备公司的未偿还债务余额未发生变化。尽管如此,2028 年 6 月仍是需要关注的月份,届时将有 36.5 亿美元的未偿还债务到期。
期货(包括永续期货)的未平仓合约在第二季度大幅增长。截至 6 月 30 日主要平台的期货未平仓合约总额为 1326 亿美元。
截至 6 月 30 日,永续期货未平仓合约为 1089.22 亿美元,较第一季度末增长 292 亿美元(+36.66%)。
以下展示了 CeFi 和 DeFi 加密货币借贷市场的主要参与者。随着加密货币资产价格暴跌和流动性枯竭,一些按贷款规模计算的大型 CeFi 贷款机构在 2022 年和 2023 年崩溃。这些贷款机构在用红色警示点标注。自 Galaxy 上一份加密货币杠杆报告发布以来,我们新增了 5 个 DeFi 应用、1 个 CeFi 贷款机构和 1 种抵押债务头寸(CDP)稳定币。
新增的 DeFi 应用包括:
Fraxlend(以太坊、Fraxtal 和 Arbitrum)
Curve Llamalend(以太坊、Arbitrum、Fraxtal 和 OP Mainnet)
Lista(BSC)
Hyperlend(HyperEVM)
Venus(BSC、以太坊、Unichain、Arbitrum、zkSync Era、Base、OP Mainnet 和 opBNB)
扩展链覆盖范围的现有应用包括:
Echelon(Echelon 链)
Save(Eclipse)
Euler(Arbitrum)
Kamino(13 个新市场)
Dolomite(以太坊)
新增的抵押债务头寸(CDP)稳定币包括:
Felix(HyperEVM 原生)
新增的 CeFi 贷款机构包括:
Figure Markets
Nexo
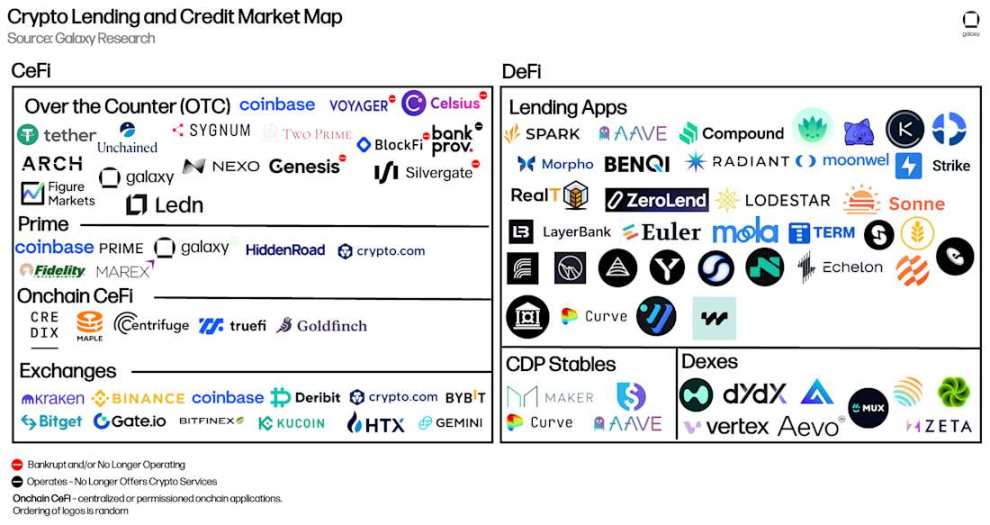
加密货币借贷与信贷市场地图
下表对比了市场分析中的 CeFi 加密货币贷款机构。部分公司为投资者提供多种服务。例如 Coinbase 主要作为交易所运营,但也通过场外加密货币贷款和保证金融资向投资者提供信贷。然而分析仅涉及其加密货币抵押贷款的规模。
这是 Figure Markets 首次参与本报告。Figure 是链上信贷领域的顶级参与者,拥有 111 亿美元的私人信贷和房屋净值信贷额度(HELOCs)。此外,该公司还提供比特币支持的贷款产品,相关数据已包含在下表中。尽管 Figure 的比特币贷款产品自 2024 年 4 月已上线,但该公司最近才开始激励其使用。
Nexo 也是本季度首次参与报告。该贷款机构自 2018 年开始运营,目前仅服务非美国客户。该公司近期公布了重新进入美国市场的计划。
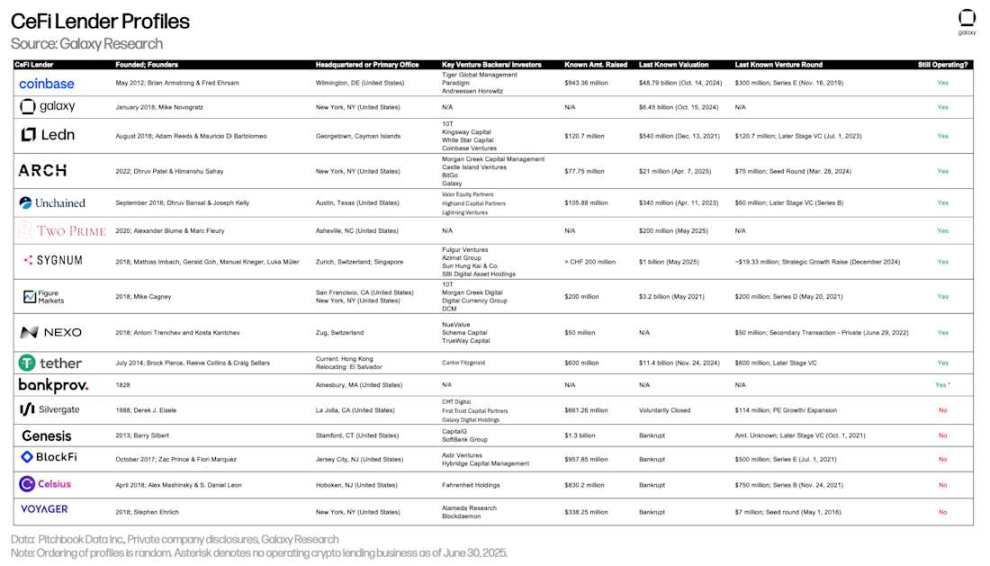
CeFi 加密货币贷款机构概况
截至 6 月 30 日,Galaxy Research 追踪到 CeFi 未偿还借款为 177.8 亿美元。这一数字环比增长 14.66%(22.7 亿美元),自 2023 年第四季度熊市低谷(71.8 亿美元)以来增长了 105.9 亿美元(+147.5%)。
Galaxy Research 认为 CeFi 借贷领域的增长主要受以下因素驱动:
借贷活动与价格上涨的反射性关系,随着价格上涨,借贷活动通常随之增加。这一点在 DeFi 和 CeFi 借贷中均适用。
竞争加剧可能开始体现在借贷成本上。更多竞争意味着成本得到更好控制,从而在市场中以更具吸引力的利率实现更大规模的借贷活动。
储备公司开始通过 CeFi 贷款机构融资,这代表了规模可观的新需求来源。
由于贷款发行策略的调整,Ledn 已跌出未偿还贷款规模前三。第二季度,Ledn 决定全力投入比特币支持的贷款,取消了收益产品和以太坊相关产品。这一决策使得 Ledn 的比特币支持贷款发放量创下历史新高。然而由于取消了机构贷款(来自停产的比特币和以太坊收益产品),其整体贷款规模较第一季度有所下降。需要说明的是,截至第二季度末,Ledn 报告的贷款规模 100% 为美元计价贷款,其中 99% 为比特币支持的贷款,1% 为遗留的以太坊支持的贷款,后者将逐步退出。
Tether、Nexo 和 Galaxy 是 Galaxy Research 追踪的未偿还贷款价值排名前三的贷款机构。截至 6 月 30 日,Tether 的未偿还贷款为 101.4 亿美元,Nexo 为 19.6 亿美元,Galaxy 为 11.1 亿美元。
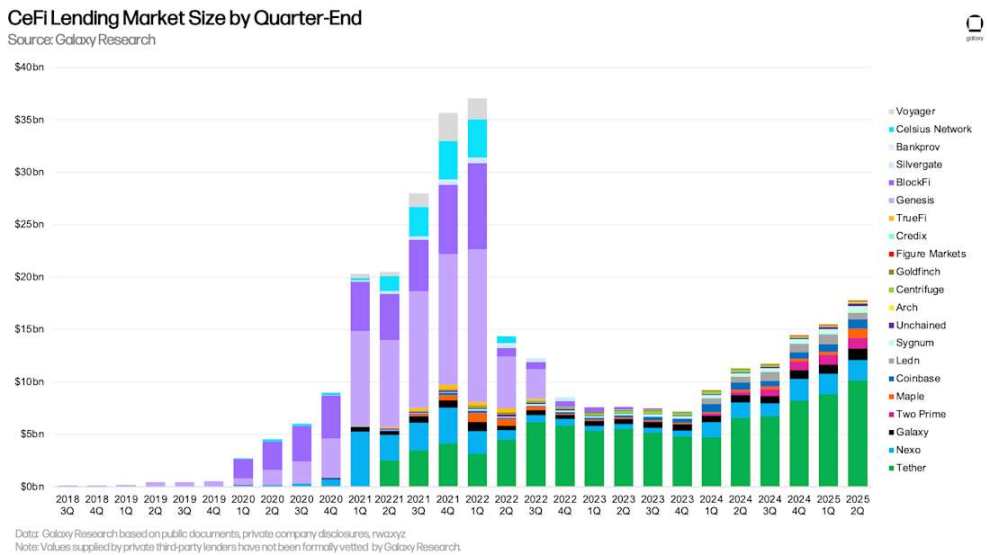
按季度末统计的 CeFi 加密货币借贷市场规模
Tether 在我们的分析中占据主导地位,市场份额为 57.02%。加上 Nexo(11.01%)和 Galaxy(6.23%),排名前三的 CeFi 贷款机构占据了 74.26% 的市场份额。
在比较市场份额时,需要注意 CeFi 贷款机构之间的差异。部分贷款机构仅提供特定类型的贷款(例如仅支持比特币抵押、山寨币抵押产品或不包括稳定币的现金贷款),仅服务特定类型的客户(例如机构或零售),或仅在特定司法管辖区运营。这些因素的组合使得部分贷款机构更容易扩大规模。
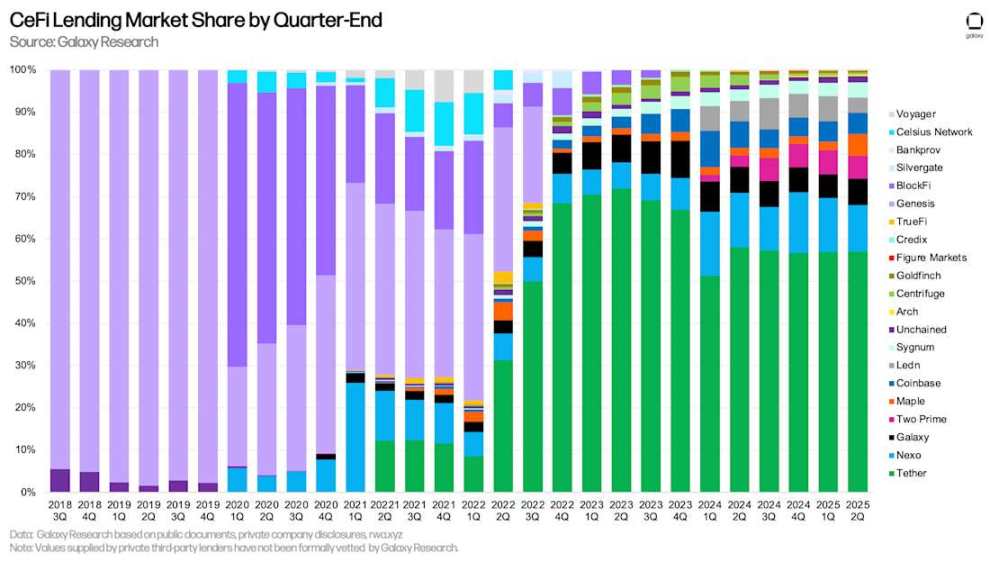
按季度末统计的 CeFi 借贷市场份额
下表详细说明了 Galaxy Research 关于每家 CeFi 贷款机构的数据来源及计算其贷款规模的逻辑。尽管 DeFi 和链上 CeFi 贷款数据可通过透明的链上数据获取,但获取 CeFi 数据较为复杂。这是因为 CeFi 贷款机构在未偿还贷款的核算方式、信息公开频率以及获取这些信息的难度上存在不一致性。
需要注意的是,第三方私人贷款机构提供的数值未经 Galaxy Research 正式审核。
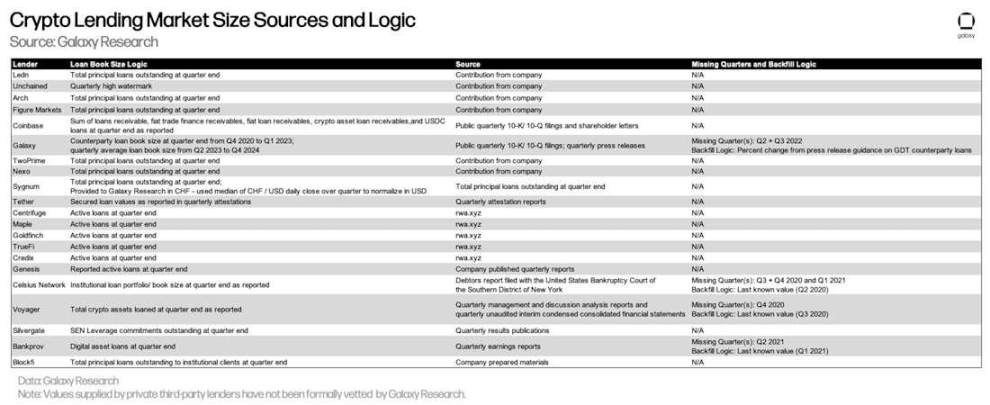
加密货币借贷市场规模数据来源与逻辑
DeFi 应用中以美元计价的未偿还贷款从第一季度强劲反弹,增长 78.4 亿美元(+42.11%),达到 264.7 亿美元,创下历史新高。将 DeFi 应用与 CeFi 借贷平台合并计算,季度末的加密货币抵押未偿还借款总额为 442.5 亿美元。这一数字较上一季度增长 101.2 亿美元(+29.64%),主要得益于 DeFi 借贷平台未偿还借款的增长。只有 2021 年第四季度(534.4 亿美元)和 2022 年第一季度(483.9 亿美元)的未偿还贷款规模高于 2025 年第二季度。
注:CeFi 贷款总规模与 DeFi 借款之间可能存在重复计算。这是因为部分 CeFi 实体依赖 DeFi 应用向链下客户放贷。例如,假设某 CeFi 贷款机构将其闲置的比特币抵押以在链上借入 USDC,然后将 USDC 贷给链下借款人。在这种情况下,该 CeFi 贷款机构的链上借款将同时出现在 DeFi 未偿还借款和其财务报表中(作为对客户的未偿还贷款)。由于缺乏披露或链上归属信息,很难过滤掉。
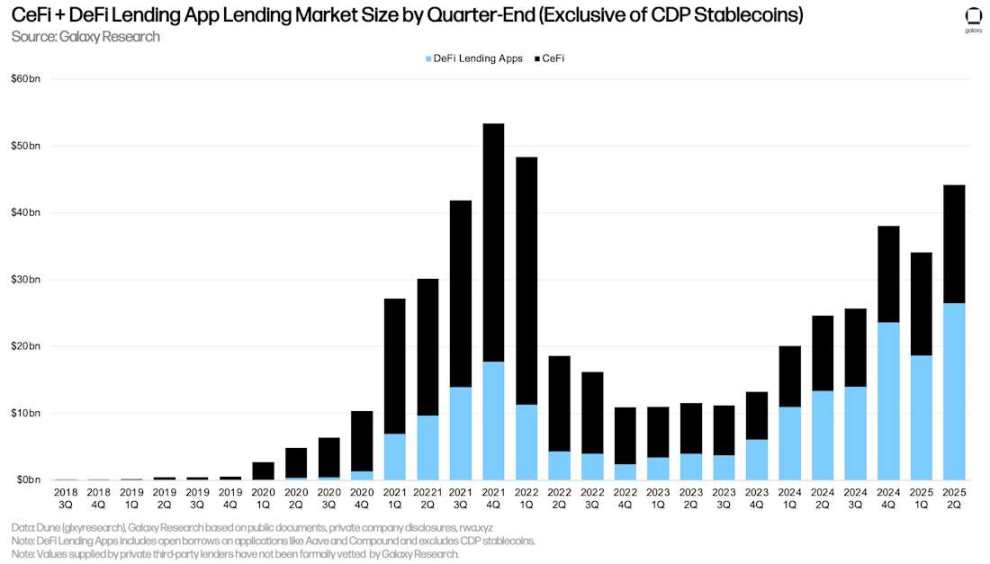
按季度末统计的 CeFi + DeFi 借贷应用市场规模(不含 CDP 稳定币)
由于 DeFi 借贷应用未偿还借款的季度环比增长,其对 CeFi 借贷平台的领先优势再次接近 2024 年第四季度的历史高点。截至 2025 年第二季度末,DeFi 借贷应用在 CeFi 借贷平台中的占比为 59.83%,高于 2025 年第一季度的 54.56%,但较 2024 年第四季度的高点(61.99%)下降了 216 个基点。

按季度末统计的 CeFi + DeFi 借贷应用市场份额(不含 CDP 稳定币)
第三个组成部分抵押债务头寸(CDP)稳定币供应中加密货币抵押的部分环比增长 12.4 亿美元(+16.45%)。同样,CeFi 贷款总规模与 CDP 稳定币供应之间可能存在重复计算,因为部分 CeFi 实体可能依赖通过加密货币抵押铸造 CDP 稳定币来为链下客户提供贷款。
总体而言 2025 年第二季度,加密货币抵押贷款增长 114.3 亿美元(+27.44%),达到 530.9 亿美元。只有 2021 年第四季度(693.7 亿美元)和 2022 年第一季度(634.3 亿美元)的加密货币抵押贷款和 CDP 稳定币余额高于当前水平。
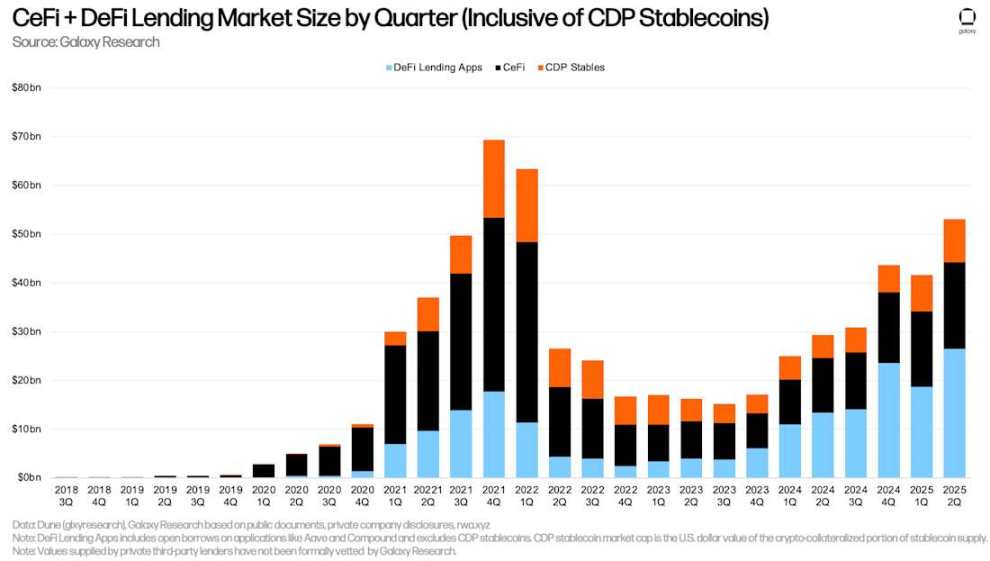
按季度统计的 CeFi + DeFi 借贷市场规模(含 CDP 稳定币)
截至 2025 年第一季度末,DeFi 借贷应用占加密货币抵押贷款市场的 49.86%(较 2025 年第一季度上升 515 个基点),CeFi 平台占 33.48%(下降 373 个基点),CDP 稳定币的加密货币抵押部分占 16.65%(下降 142 个基点)。将 DeFi 借贷应用和 CDP 稳定币合并计算,链上借贷平台的市场占比为 66.52%(上升 373 个基点),低于 2024 年第四季度末的历史高点 66.86%。
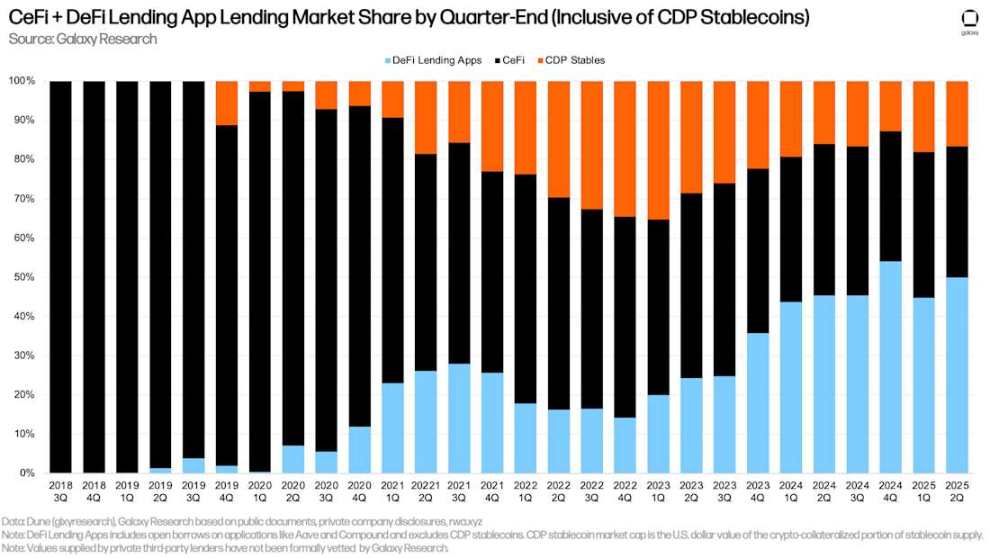
按季度末统计的 CeFi + DeFi 借贷应用市场份额(含 CDP 稳定币)
DeFi 借款继续攀升至历史新高,其中以太坊上的活动占据主导地位。Ethena 与 Aave 合作的「流动杠杆」计划,以及 Pendle 本金代币(PTs)在 Aave 和 Euler 上的持续使用,对链上借贷市场的扩张起到了重要作用。在「流动杠杆」计划和 Pendle PT 代币的支持下,用户实施「循环策略」,使其能够通过抵押资产的收益率与借款成本之间的套利获利。这种策略常见于 ETH 和 stETH(流动质押 ETH),用户通过循环策略获得对以太坊质押年利率(APY)的杠杆敞口。
自 6 月 30 日季度结束以来,DeFi 借贷应用的资产供应量增加了 200.6 亿美元(+33.91%),达到 792.2 亿美元。截至 2025 年 7 月 31 日,以太坊在 DeFi 借贷供应中的占比为 78.22%。同期,Solana 的存款为 43 亿美元,占比 5.43%。
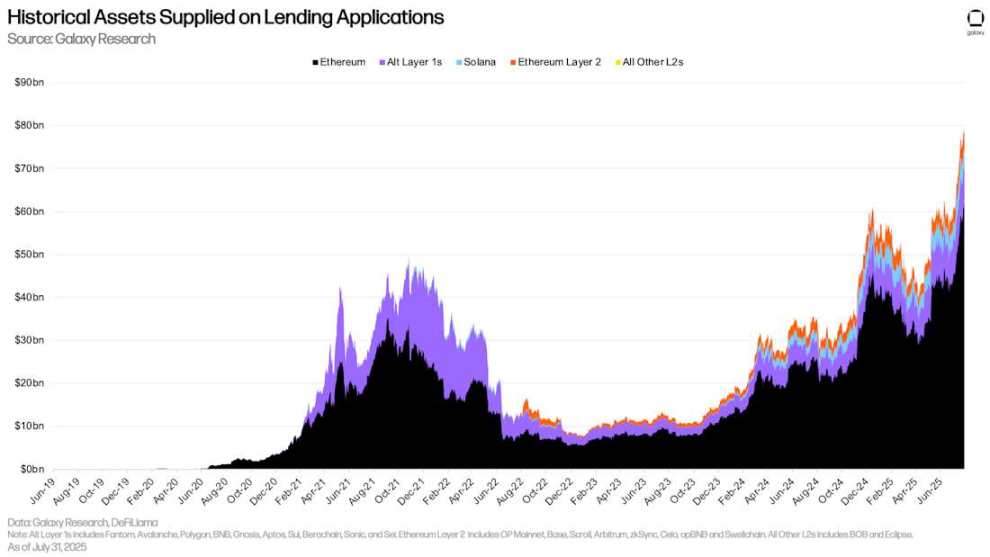
借贷应用上的历史资产供应
DeFi 借贷应用的借款资产走势与供应类似。6 月 30 日至 7 月 31 日期间,DeFi 借贷应用新增借款 62 亿美元(+33.94%)。以太坊在绝对值和相对值上的增长均居首位,新增借款 84.8 亿美元,增长率为 +42.73%。同期,以太坊 Layer2 的借款增速排名第二,借款总额增长 3.0973 亿美元(+24.71%)。
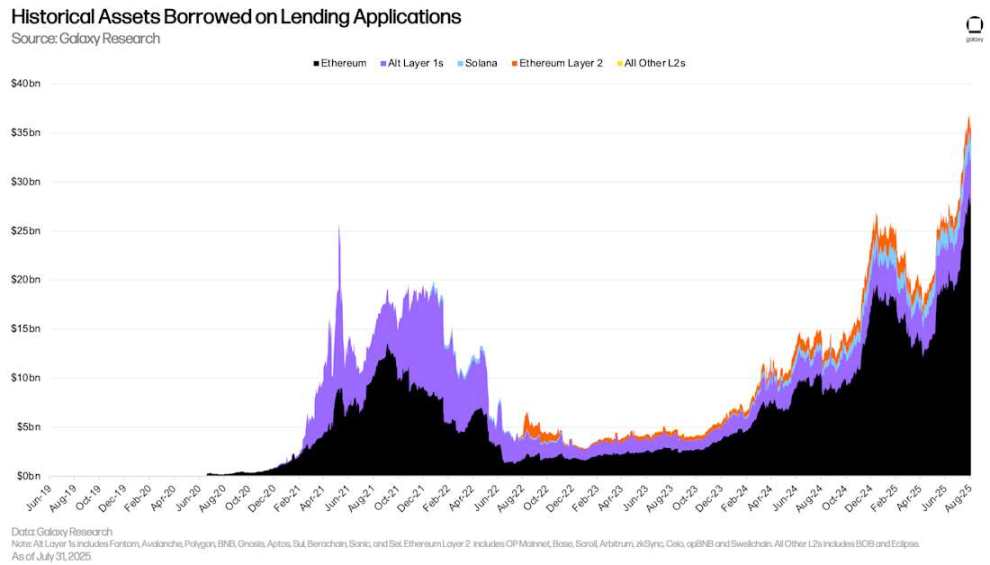
借贷应用上的历史借款资产
截至 8 月 8 日,Aave V3 Core 上有价值 57.9 亿美元的 Ethena 发行资产,其中 55.88% 为 Pendle PT 代币。此外,USDe(Ethena 的合成美元)和 sUSDE(质押 USDe,其收益来自 USDe 的底层抵押品)的总额为 24.5 亿美元。
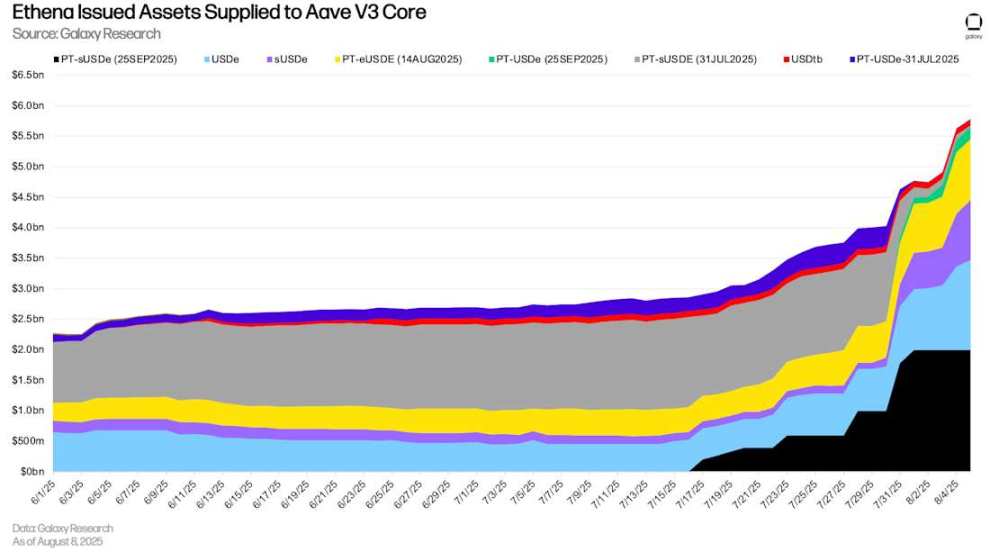
供应至 Aave V3 Core 的 Ethena 发行资产
以下对比了稳定币、BTC 和 ETH 在链上借贷市场与链下平台的借款利率。
加权平均稳定币借款利率从 3 月 31 日的 4.7% 小幅上升至 7 月 31 日的 4.96%(使用加权平均稳定币借款利率和 CDP 稳定币铸造费用的七日移动平均值)。这一小幅上升是由于借款活动略有增加,而稳定币借贷市场参数几乎没有调整。自 2025 年 3 月中旬以来,Aave(稳定币的最大流动性中心)的稳定币利率一直未变。
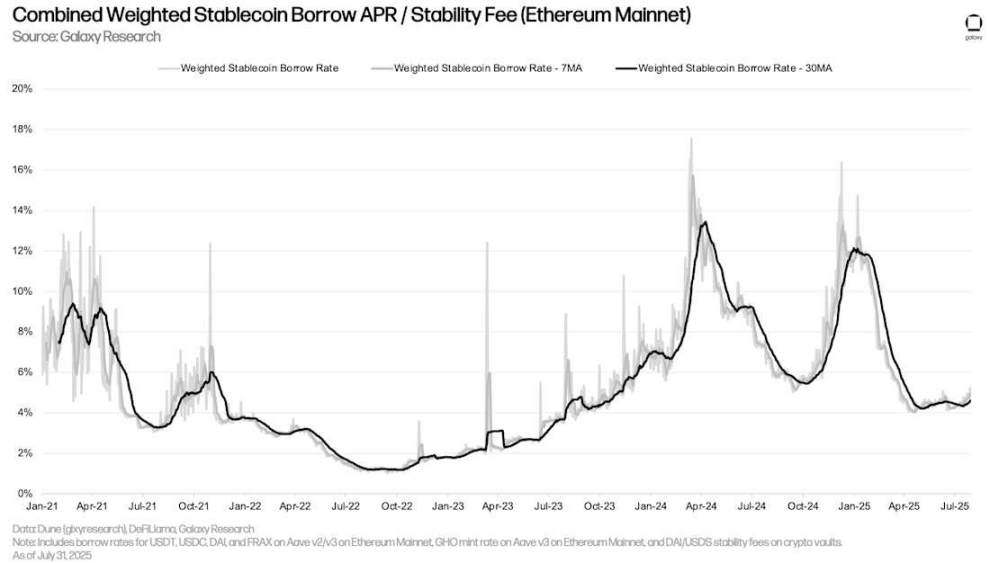
综合加权稳定币借款年利率 / 稳定费(以太坊主网)
以下分别列出了通过借贷应用借款稳定币和通过加密货币抵押铸造 CDP 稳定币的成本。两种利率走势相近,但 CDP 稳定币铸造利率通常波动较小,因为它们是定期手动设置的,不会随市场实时变动。
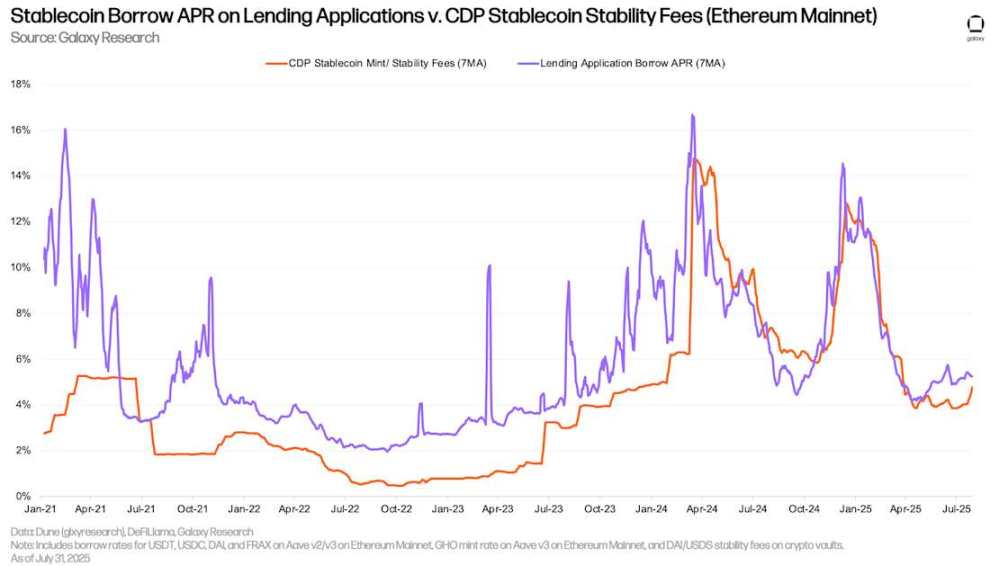
借贷应用上的稳定币借款年利率 vs. CDP 稳定币稳定费(以太坊主网)
自 7 月初以来,场外 USDC 利率开始小幅上升,而链上借贷应用的利率基本持平。截至 2025 年 7 月 28 日,链上 USDC 利率与场外利率(链上利率减去场外利率)的利差达到自 2024 年 12 月 30 日以来的最高水平。尽管整个季度价格持续上涨,链上和场外稳定币利率仍保持稳定。
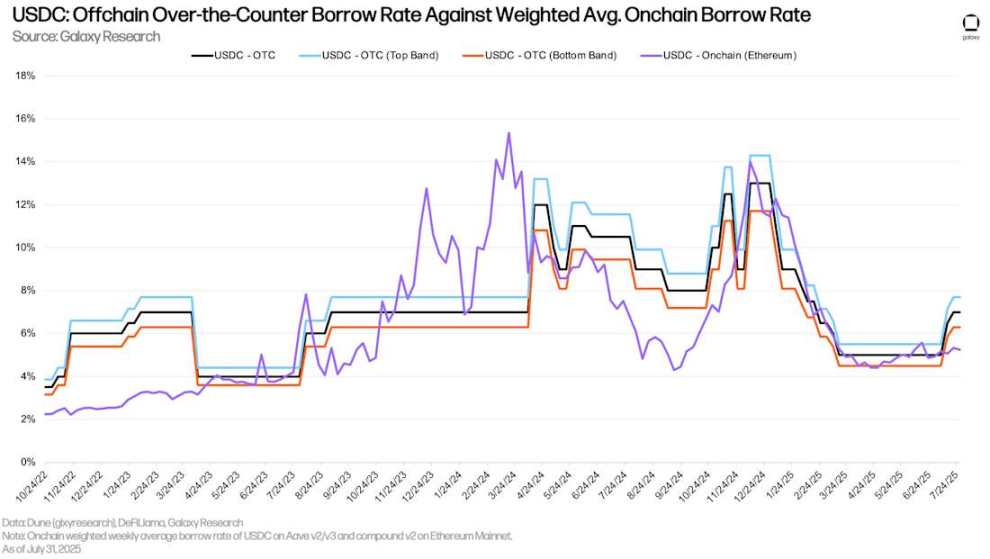
USDC:场外借款利率 vs. 加权平均链上借款利率
下图跟踪了 USDT 的相同利率。自 7 月初以来,USDT 的链上和场外利率比 USDC 更为接近。
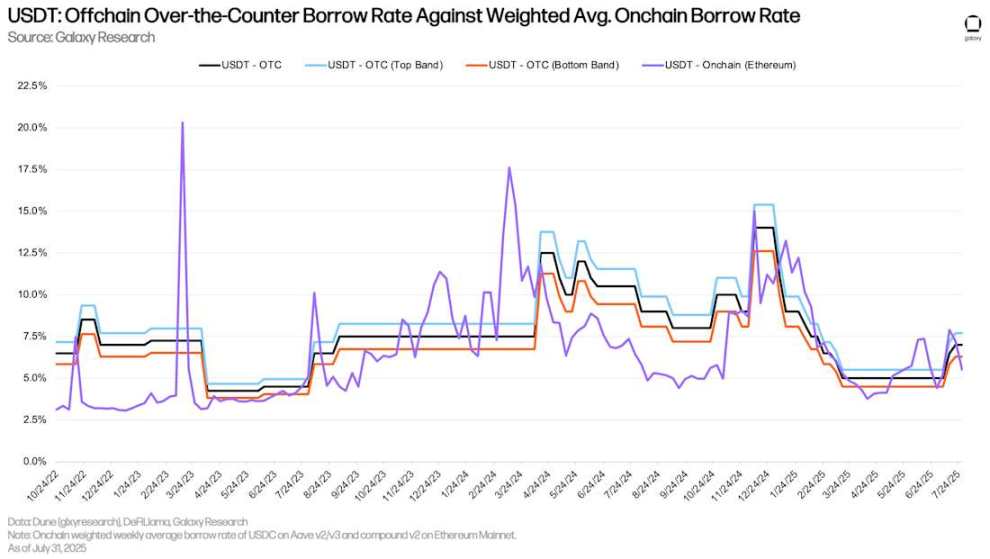
USDT:场外借款利率 vs. 加权平均链上借款利率
下图显示了跨多个应用和链的封装比特币(WBTC)在借贷应用中的加权借款利率。链上 WBTC 的借款成本通常较低,因为封装比特币主要用于链上市场的抵押品,借款需求不高。与稳定币相比,链上 BTC 的借款成本继续保持稳定,因为用户借入和偿还的频率较低。
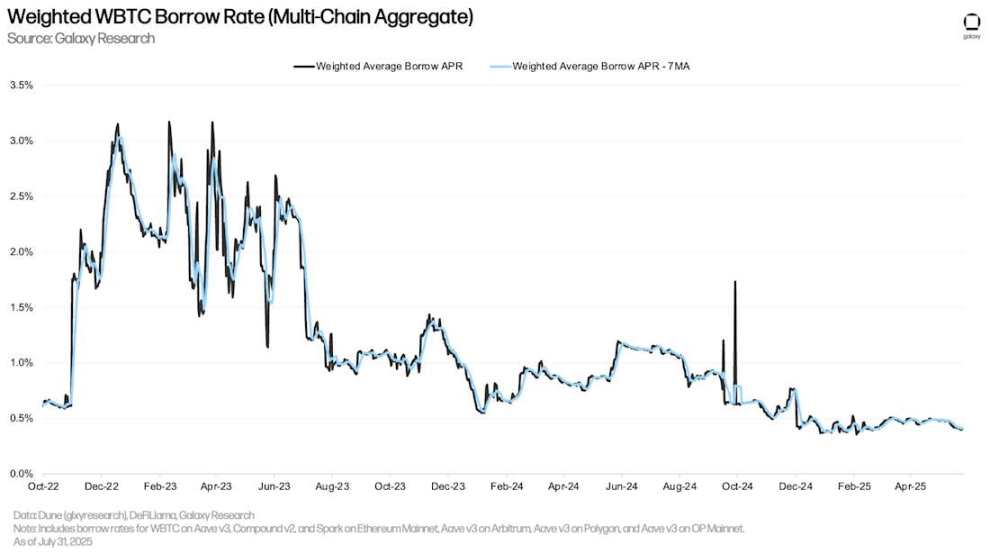
加权 WBTC 借款利率(多链汇总)
链上与场外 BTC 借款利率的历史分化在第二季度持续存在。在场外市场中,BTC 的需求主要由两个因素驱动:1)做空 BTC 的需求;2)将 BTC 作为稳定币和现金贷款的抵押品。前者是链上借贷市场中不常见的需求来源,因此链上与场外 BTC 借款成本存在差异。
4 月初,随着市场从「解放日」低点强劲反弹,场外 BTC 利率小幅上升。然而,随着 7 月底市场降温,利率回落至第二季度初的 2.25% 水平。
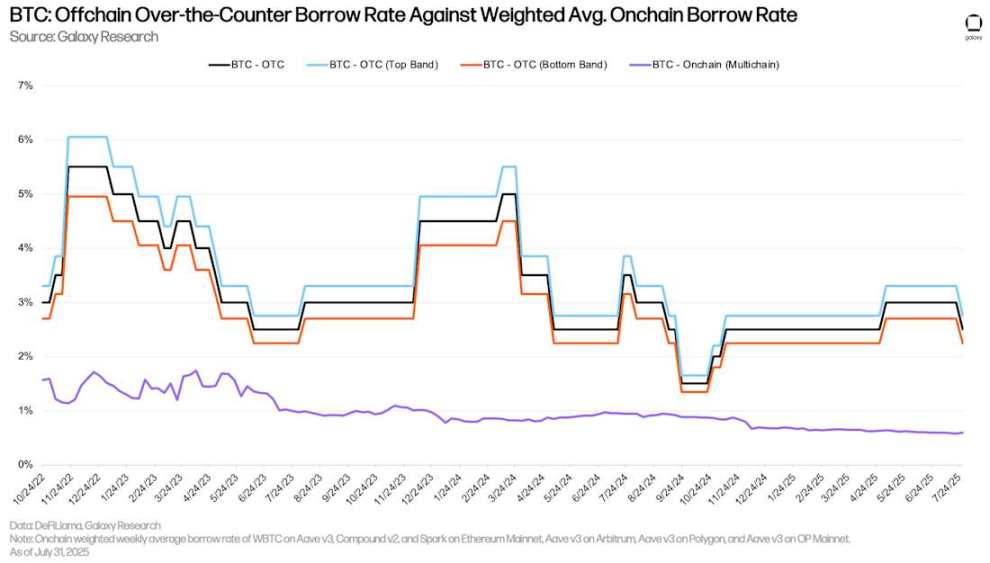
BTC:场外借款利率 vs. 加权平均链上借款利率
下图显示了跨多个应用和链的 ETH 和 stETH(Lido 协议上的质押 ETH)的加权借款利率。历史上,ETH 的借款成本高于 stETH,因为用户借入 ETH 以实施循环策略,从而获得对以太坊网络质押年利率的杠杆敞口(使用 stETH 作为抵押品)。因此,ETH 的借款年利率通常围绕以太坊网络质押年利率波动 30-50 个基点。当借款成本超过质押收益时,这种策略将变得不经济,因此 ETH 借款年利率很少长期高于质押年利率。然而,7 月 ETH 借款利率大幅飙升,原因是 Aave V3 Core 上的大量 ETH 被提取。下文将详细讨论这一事件的影响。
与 WBTC 类似,stETH 的借款成本通常较低,因为该资产主要用作抵押品,利用率相对较低。
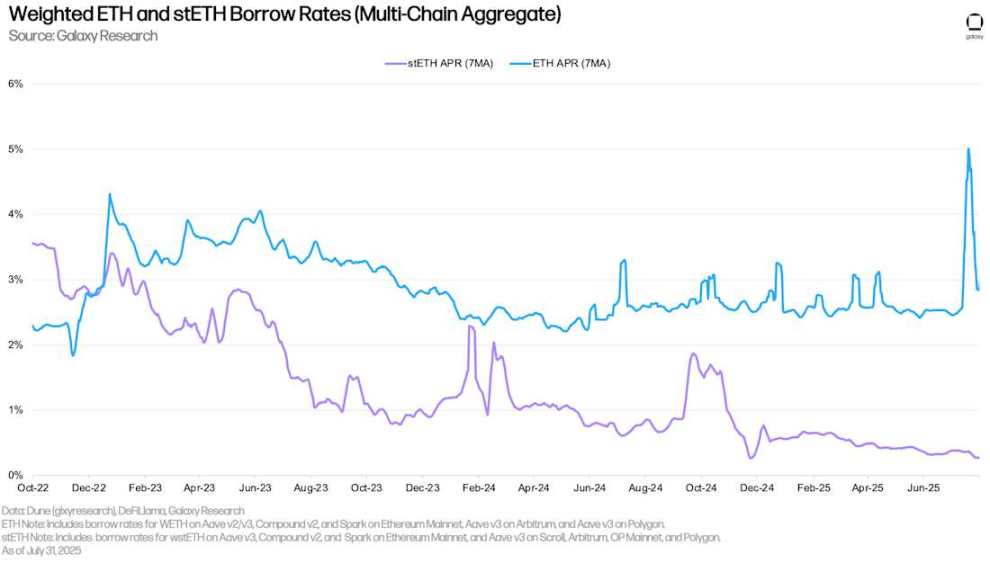
加权 ETH 和 stETH 借款利率(多链汇总)
通过使用流动性质押代币(LSTs)或流动再质押代币(LRTs)作为抵押品(这些代币可产生收益),用户可以以较低(甚至为负)的净借款利率获得 ETH 贷款。这种成本效率推动了循环策略的实施:用户反复使用 LSTs 作为抵押品借入未质押的 ETH,质押后再将生成的 LSTs 用于借入更多 ETH,从而放大对 ETH 质押年利率的敞口。这种策略仅在 ETH 的借款成本低于 stETH 的质押年利率时有效。大多数情况下,用户可以顺利实施这一策略。然而在 7 月 15 日至 7 月 25 日期间,Aave V3 Core 上的 ETH 提取量接近 30 万枚,导致 ETH 借款利率飙升,从而使循环策略无利可图(下图中净利率持续高于 0%)。
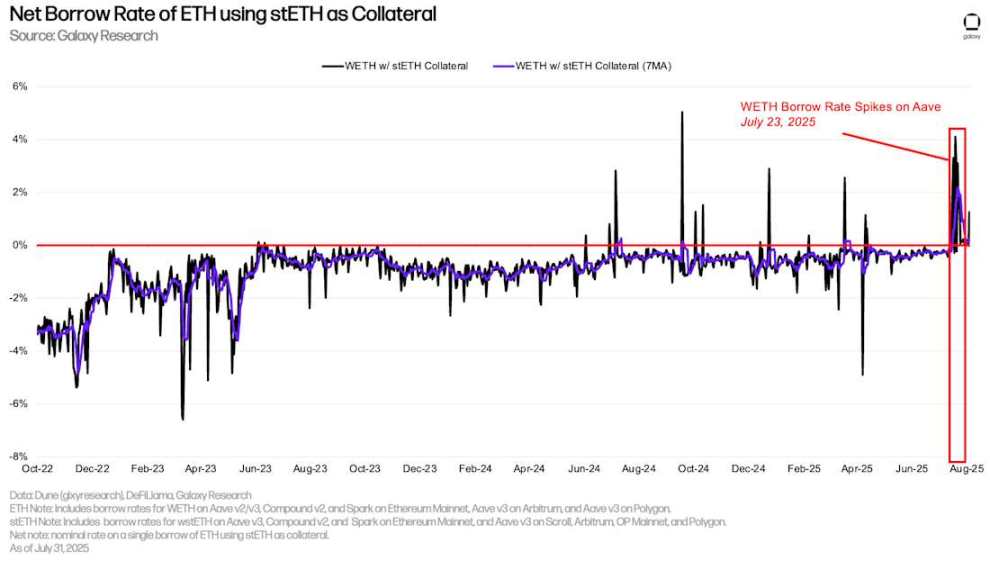
使用 stETH 作为抵押品的 ETH 净借款利率
这一事件对以太坊质押退出队列产生了连锁反应,用户急于平仓循环头寸,这需要从以太坊的 Beacon Chain 中解押 ETH。高峰时期,ETH 解押等待时间接近 13 天,创下历史新高。Aave 上的这一事件表明,尽管不常见,但 DeFi 市场可能对区块链本身的运行产生重大影响。
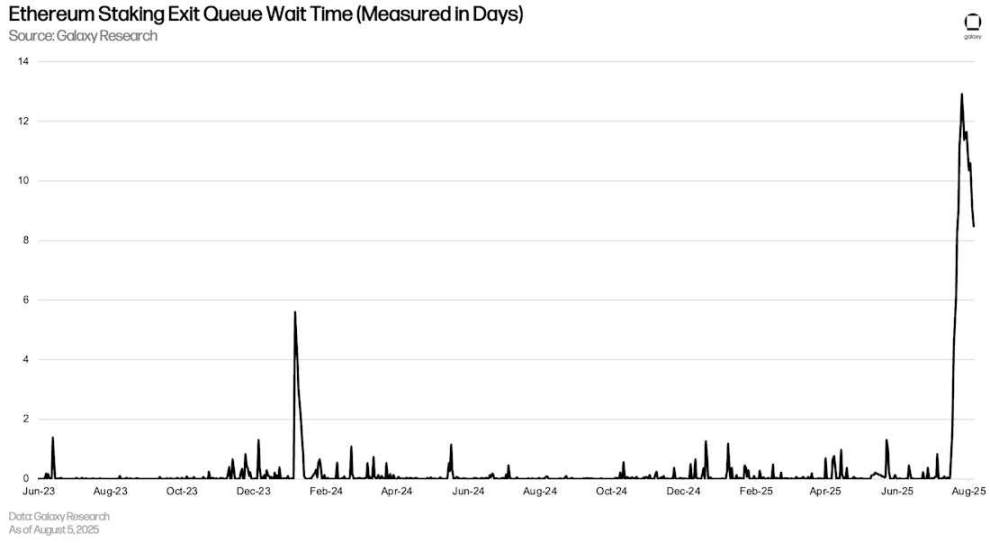
以太坊质押退出队列等待时间(以天为单位)
与比特币类似,通过链上借贷应用借入 ETH 的成本明显低于场外。这主要由两个因素驱动:1)与 BTC 类似,场外存在做空需求,而链上并不常见;2)以太坊质押年利率为场外借款提供了底限利率,因为供应商几乎没有动力以低于质押年利率的利率在场外平台存入资产,或场外平台以低于质押年利率的利率贷出资产。因此,对于 ETH 而言,场外借贷的底限利率通常是质押年利率,而链上的质押年利率通常是上限利率。
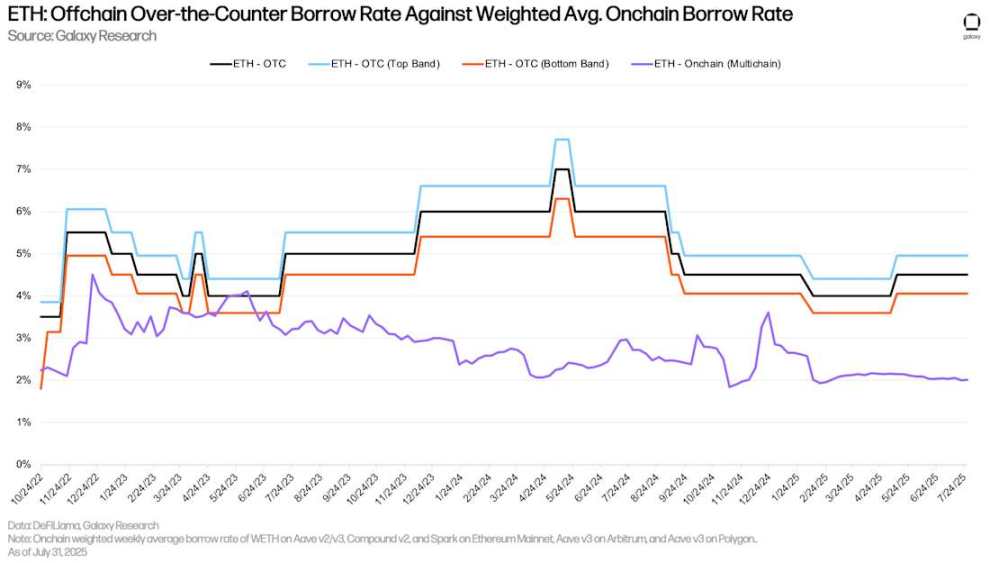
ETH:场外借款利率 vs. 加权平均链上借款利率
数字资产储备公司(DATCOs)仍是第二季度的核心主题。3 月至 6 月期间,以太坊储备公司的崛起成为 DATCOs 领域的显著趋势,而此类实体在年初几个月并不常见。部分比特币储备公司与以太坊储备公司的一个关键区别在于,比特币储备公司利用债务融资购买资产。而过去几个月上线的大型以太坊储备公司完全依赖公开股权私募投资(PIPEs)、私募配售、市场发行(ATMs)以及出售其他资产(例如出售 BTC 购买 ETH)来融资。因此加上比特币 DATCOs 未发行新债务,可追踪数据的储备公司的未偿还债务余额未发生变化,仍为 127.4 亿美元(包括 GameStop)。
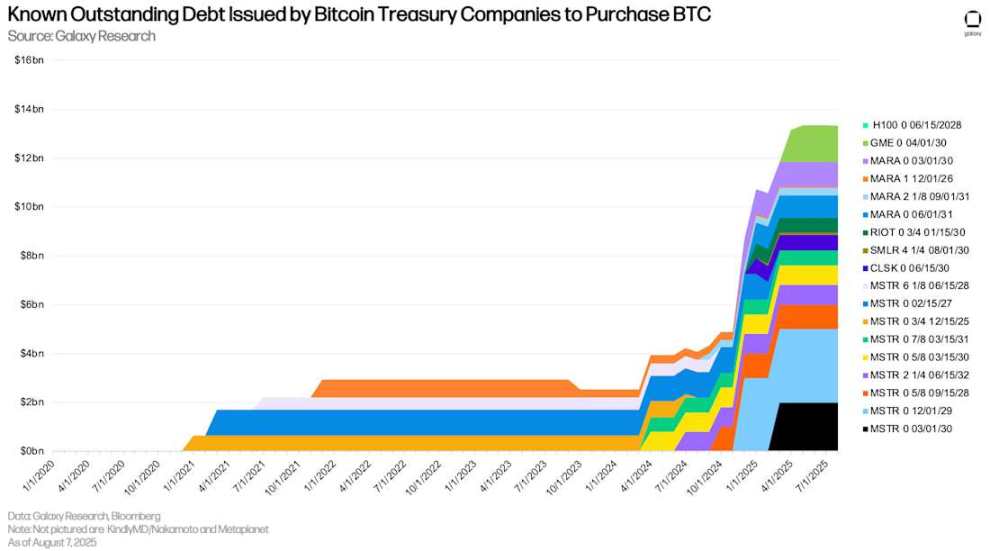
比特币储备公司为购买 BTC 发行的已知未偿还债务
由于没有新债务发行,DATCOs 债务的规模和到期时间一致。尽管如此 2028 年 6 月仍是需要关注的月份,届时将有 36.5 亿美元的未偿还债务到期。目前距离第一批债务到期(2026 年 12 月)还有 16 个月。
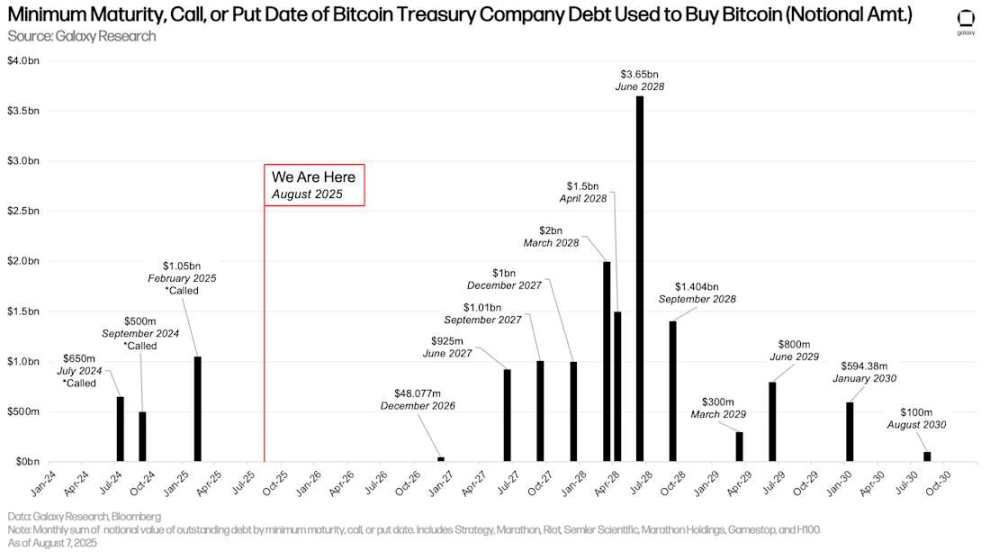
比特币储备公司用于购买比特币的债务的最早到期、赎回或回售日期(名义金额)
与到期时间表类似,发行计息债务的 DATCOs 每季度支付的利息规模与上一季度一致。Strategy(前 MicroStrategy)每季度的利息支出最高,为 1750 万美元。
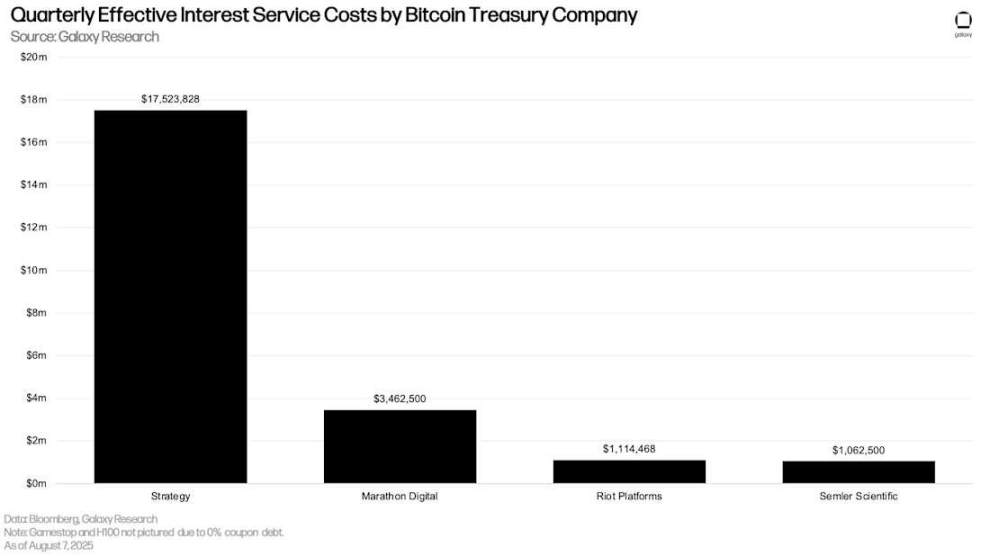
比特币储备公司每季度的实际利息支出
期货(包括永续期货)的未平仓合约在第二季度大幅增长。截至 6 月 30 日主要平台的期货未平仓合约总额为 1326 亿美元。较 3 月 31 日第一季度末增长 361.4 亿美元(+37.47%)。同期,特币期货未平仓合约增长 168.5 亿美元(+34.92%),以太坊期货未平仓合约增长 105.4 亿美元(+58.65%),Solana 期货未平仓合约增长 19.7 亿美元(+42.82%),其他加密货币期货未平仓合约增长 38.52%。需要注意的是,未平仓合约总额并不完全代表杠杆的绝对数量,因为部分未平仓合约可能被现货多头头寸对冲,从而使交易者对标的资产保持 Delta 中性敞口。
自上一季度以来,我们新增了以下期货平台:
BingX
Bitunix
CoinEx
Coinbase
Gate
KuCoin
MEXC
dYdX
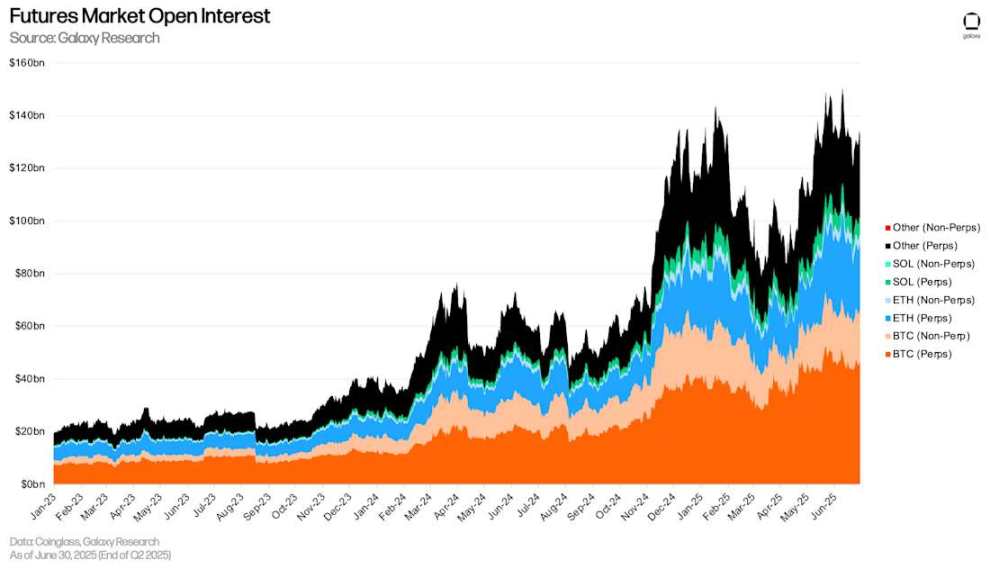
期货市场未平仓合约
截至 6 月 30 日,CME(包括永续和非永续合约)的未平仓合约占比为 15.48%,较 3 月 31 日的 13.99% 上升 149 个基点,较 1 月 1 日下降 58 个基点。这家芝加哥交易所的未平仓合约占比在 2 月 21 日达到峰值 19.08%,随后下降 360 个基点。
截至 6 月 30 日,CME 的以太坊未平仓合约占比(计算方式为 CME 以太坊未平仓合约除以市场总未平仓合约)为 10.77%。较 2025 年第一季度末上升 218 个基点,较 2025 年 1 月 1 日下降 118 个基点。类似地,CME 的比特币未平仓合约占比在第二季度上升 380 个基点至 26.32%,较年初下降 152 个基点。
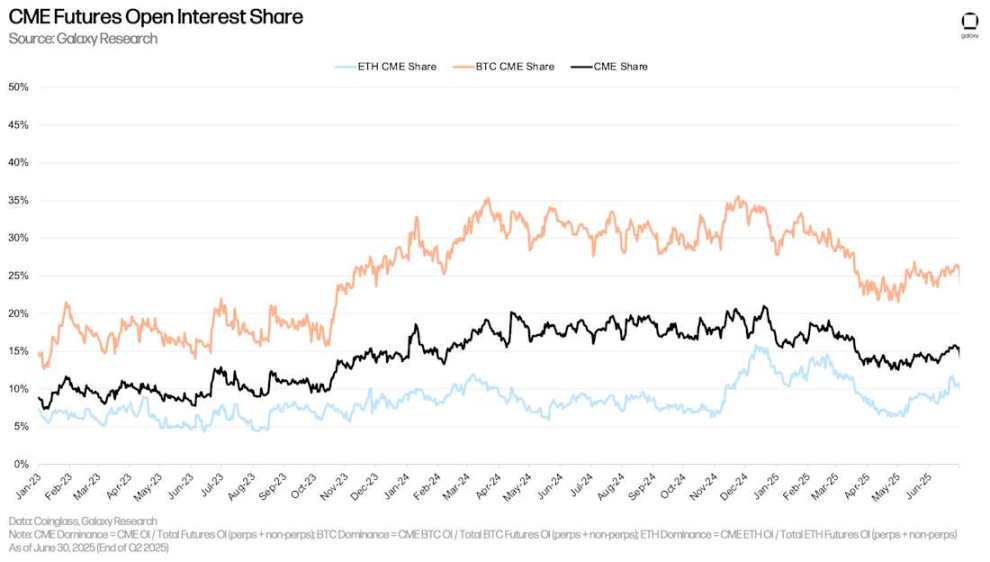
CME 期货未平仓合约占比
截至 6 月 30 日,永续期货未平仓合约为 1089.22 亿美元,较第一季度末增长 292 亿美元(+36.66%)。永续期货未平仓合约较 6 月 10 日的历史高点 1267 亿美元低 14.18%。截至 6 月 30 日,比特币永续期货的市场占比为 41.77%,以太坊为 23.13%,Solana 为 5.88%,其他资产为 29.23%。
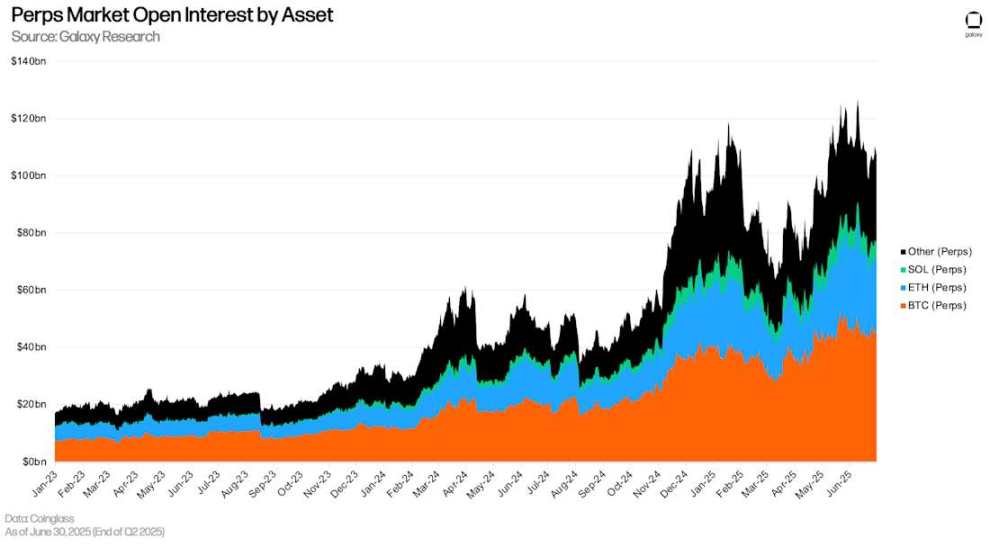
按资产分类的永续期货未平仓合约
截至 6 月 30 日,永续期货未平仓合约占比为 82.02%,较第一季度末下降 231 个基点。
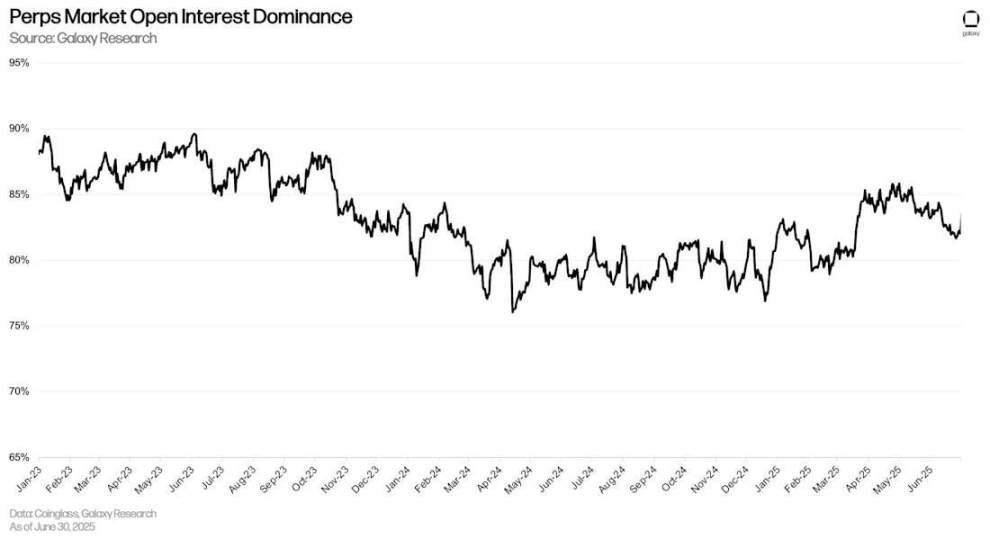
永续期货未平仓合约占比
按未平仓合约计算,Binance 在永续期货市场中占据最大份额,占比 20.83%。其次是 Bybit(15.41%)和 Gate(12.85%)。截至第二季度末,Hyperliquid 的未平仓合约为 75.16 亿美元,占永续期货市场总份额的 6.91%。
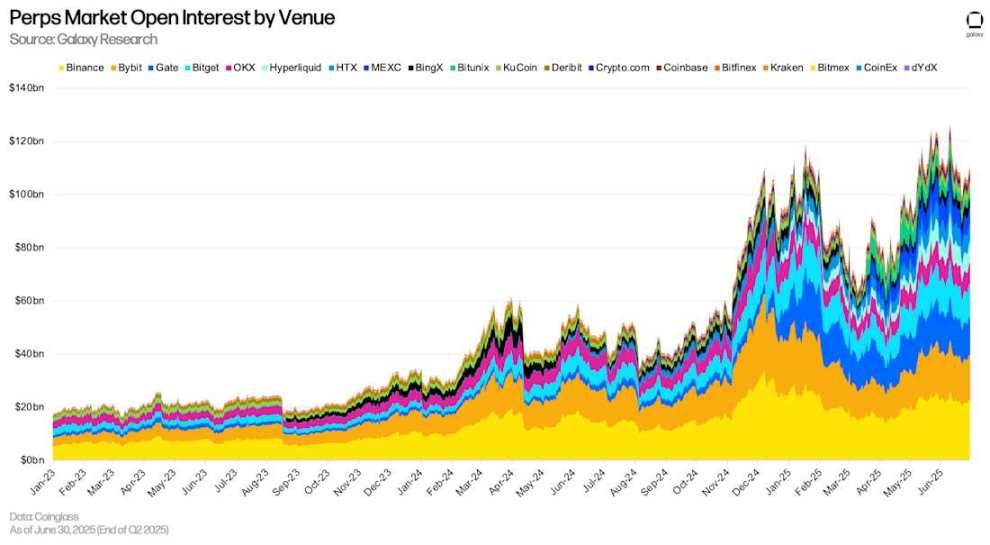
按平台分类的永续期货未平仓合约
系统中的杠杆持续扩张至新高,链上借款创下历史新高,加密货币抵押贷款整体达到多年高点。推动增长的因素包括:借贷活动与价格上涨的反射性关系;储备公司加杠杆成为规模可观的新需求来源;以及 DeFi 中新型资本高效抵押品的扩展。这一趋势在期货市场同样显现,未平仓合约也实现了大幅增长。
展望未来,DeFi 参与者之间的持续合作以及新型抵押品的优化表明,DeFi 借贷市场有望在未来几个季度继续增长。与此同时,CeFi 借贷也受益于储备公司和市场整体乐观情绪的推动。
深潮 TechFlow 消息,8 月 15 日,据 Greeks.live 披露数据,今日共有 3.9 万张比特币期权和 28 万张以太坊期权到期。
其中,比特币期权的 Put Call Ratio 为 0.95,最大痛点价格为 118,000 美元,名义价值达 46 亿美元;
以太坊期权的 Put Call Ratio 为 1.04,最大痛点价格为 4,000 美元,名义价值约 13 亿美元。
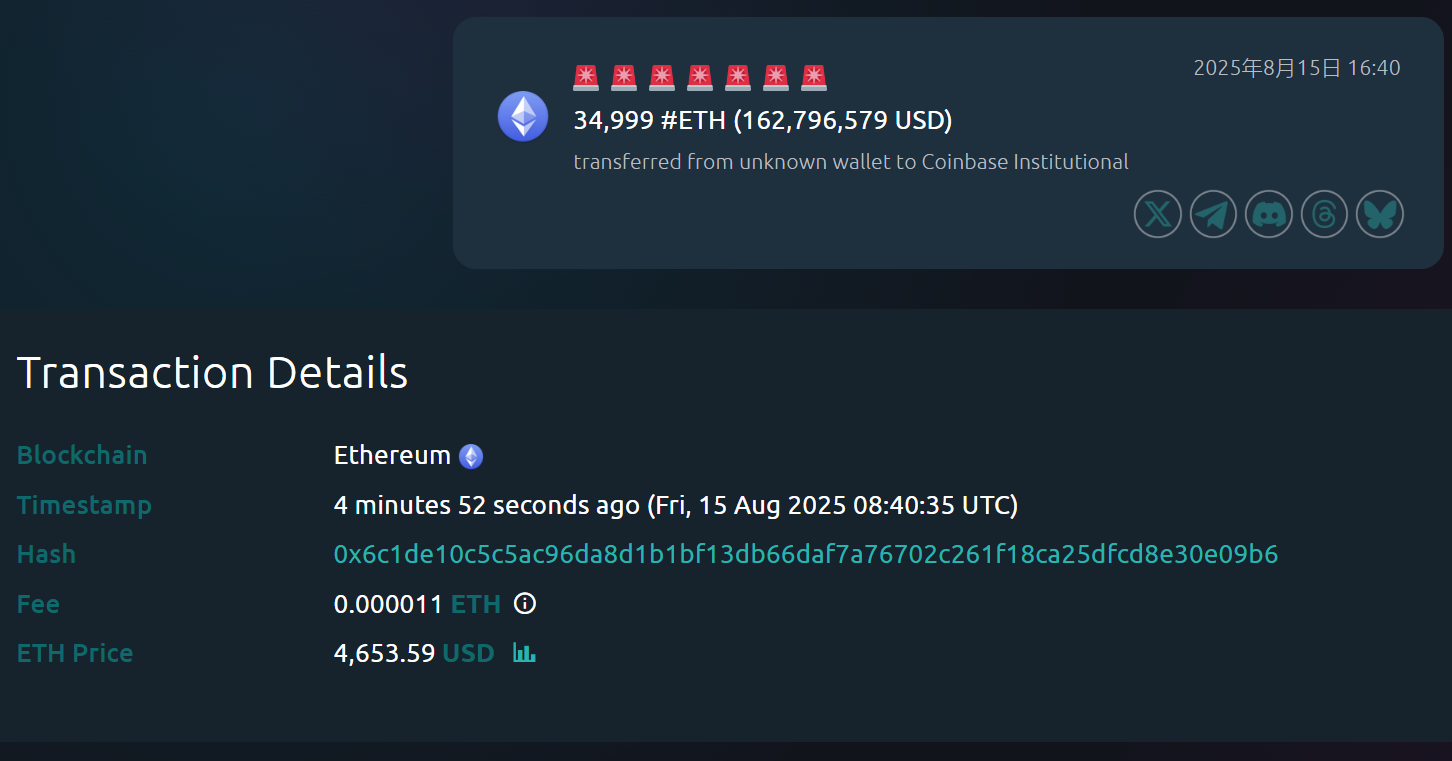
深潮 TechFlow 消息,8 月 15 日,据 Whale Alert 监测,约 5 分钟前,某钱包向 Coinbase Institutional 转移了 34,999 枚以太坊,价值约 1.63 亿美元。
深潮 TechFlow 消息,8 月 15 日,据链上分析平台 Lookonchain(@lookonchain)监测,一个新创建的钱包地址在过去 2 小时内从 Kraken 交易所提取了 17,591 枚以太坊。
过去 3 天内,已有两个新创建的钱包从该交易所累计提取 71,025 枚以以太坊,总价值约 3.3 亿美元。
深潮 TechFlow 消息,8 月 15 日,据官方公告,火币HTX已于8月15日上线SKL/USDT永续合约,最高杠杆20倍。同时,火币HTX于8月15日17:00至8月22日17:00(UTC+8)启动SKL合约交易派对,总奖池高达10,000美元。
活动期间,用户完成报名,并参与SKL/USDT合约交易,累计有效交易额≥10,000 USDT,即可根据交易额排名瓜分奖池;合约新用户完成SKL/USDT合约交易还将获得专属福利。
深潮 TechFlow 消息,8 月 15 日,马斯克在社交媒体发文表示,“Grok 即将能够说话。”