OKX将上线LINEA(Linea)现货交易
深潮 TechFlow 消息,9 月 8 日,据官方公告,OKX将上线LINEA(Linea)现货交易并将预上线合约转换为标准永续合约。
WeTrying | 币圈快讯早知道
WeTrying | 币圈快讯早知道
通过WPeMatico自动添加.
深潮 TechFlow 消息,9 月 8 日,据官方公告,OKX将上线LINEA(Linea)现货交易并将预上线合约转换为标准永续合约。
深潮 TechFlow 消息,9 月 8 日,据链上分析师 Onchain Lens(@OnchainLens)监测,Bitmine 再次从 Galaxy Digital 收到 8,001 枚 ETH,价值约 3441 万美元,价值约 3,441 万美元。

深潮 TechFlow 消息,9 月 8 日,Greeks.live 宏观研究员 Adam 发布中文社区简报称,群组对比特币短期走势偏向谨慎,多位交易者认为11万支撑可能再次被跌破,ETH表现更加疲弱。市场普遍观察到CB负溢价和以太坊未能突破5000关键位置,对后市持谨慎态度。
深潮 TechFlow 消息,9 月 8 日,据链上分析师余烬(@EmberCN)监测,Longling Capital 在将 2,100 万 USDT 转入币安后,于 20 分钟前从币安提取了 5,000 枚以太坊,价值约 2,157 万美元。
撰文:Eric,Foresight News
正如两三年前成规模的项目都在纷纷推出自有公链或 L2,稳定币市场也在不断被大型生态玩家分割。
上周,衍生品 DEX 的「当红炸子鸡」HyperLiquid 表示将一直被协议牢牢攥在手上的 USDH ticker 放出,以服务于 HyperLiquid 生态为先且合规为标准,让参与者各凭本事来争取这一原生稳定币的发行权。
截止撰稿时,已有五家机构或项目竞争 USDH 的铸币权,包括了 Paxos、Frax、Agora、Ethena Labs 与 HyperLiquid 生态协议 Native Markets。除了还未正式提案的 Ethena Labs,其他四家都围绕着如何让用户利益最大化这一点上展开了竞争。
鉴于合规化的要求,USDH 也将是一个与 USDC 类似的美元稳定币。市场对于 HyperLiquid 的做法产生了多种解读,有观点认为 Hyper 想摆脱对 USDC 的依赖,也有观点认为 Hyper 想借由平台的影响力在稳定币市场分一杯羹。很多社区用户也称赞该行为是项目发行原生稳定币方式的一次创新。
相比于 Hyper 是偏向「进攻」的言论,笔者更倾向于此刻发行稳定币是在盛极之时的「防守」行为。让社区决定由谁来发行稳定币一方面是将专业的事交给专业的人来做,也是让社区来综合决定对用户最有利的选择;另一方面,Hyper 并没有在「是否应该将铸币权交出」这件事上征求意见,也侧面证明了稳定币本身并不是战略的核心。
最有力的竞争者 Paxos 重点强调了其在合规与助力稳定币融入银行业务上丰富的经验,核心包括各行业的合作伙伴关系、全球多地满足合规要求、将稳定币接入多种支付渠道以及与 USDC、PYUSD、USDG 的直接转换。作为老牌的稳定币服务商,Paxos 的优势在于可以快速将 USDH 接入多种渠道,让 USDH 与美元的等价关系更紧密。
在相对弱势的 Web3 领域,Paxos 也有应对之策。首先,Paxos 承诺会将「USDH 储备获得利息的 95% 用来回购 HYPE,并将其重新分配给生态计划、合作伙伴和用户。」其中一部分回购的 HYPE 将用来激励为 USDH 增长作出贡献的平台,具体将以平台上 USDH 的数量和交易量为衡量标准。
此外,Paxos 成立了旨在加速稳定币在去中心化生态中应用的 Paxos Labs,并收购了为 Hyper 生态项目提供基础设施的 Molecular Labs,希望在 Hyper 生态内更多地推广 USDH。
Frax 在去年年底开始逐渐在将原本的算法稳定币 FRAX 转换成超额抵押稳定币 frxUSD,而其提案也表示 USDH 将以 frxUSD 支持 1:1,同时支持 USDT、USDC 和法币铸造与赎回。Frax 解释称,其协议本身围绕着 frxUSD 进行了多维的建设,基础设施已非常完善,USDH 也将继承所有 frxUSD 的现有功能。
frxUSD 目前由贝莱德的链上基金 BUIDL 支持,与 Paxos 提供 95% 的收益不同,Frax 计划将底层收益通过 FraxNet 全部提供给 Hyper 用户。具体形式包括提高 HYPE 质押收益、回购 HYPE 注入社区援助基金以及奖励活跃交易用户或 USDH 持有者。
于 7 月宣布完成 5000 万美元 A 轮融资的 Agora 也是竞争者之一。相比于前两家的独立作战,Agora 组建了「联盟」:Agora 提供机构级稳定币基础设施,Rain 提供消费卡和出入金渠道,LayerZero 提供互操作性支持。同时,Agora 也表示将与 Etherfi 合作将 USDH 代入消费级应用中。Agora 同样承诺将稳定币储备资产产生的所有收益注入援助基金或回购 HYPE。
Agora 特别强调,其方案得益于 Agora 的白标架构,可以在提供解决方案的同时保持 USDH 之于 HyperLiquid 的品牌独立性,将如何运营 USDH 的选择权交给 Hyper,自己只提供底层的支持。Dragonfly 的普通合伙人 Rob Hadick 似乎对 Agora 钟爱有加,将其称之为目前所见的「最强方案」。
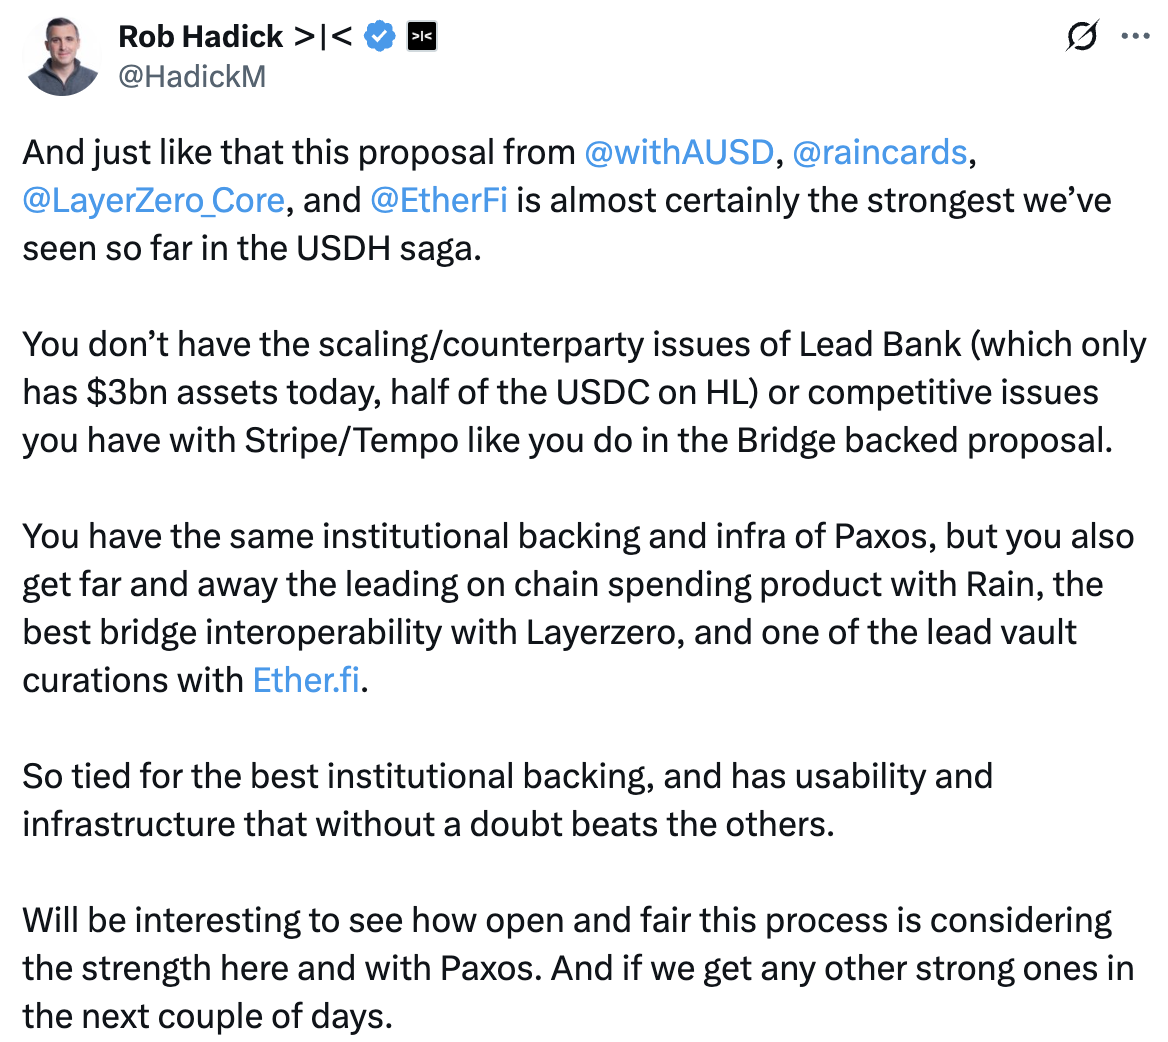
Native Markets 在竞争者中略显弱势,也没有在提案中展现出独一无二的特点。虽然在全额返还收益上与前两者一致,但其合规和法币出入金解决方案的合作方 Bridge 却导致了一些利益冲突的质疑。原因在于 Bridge 此前被 Stripe 收购,而 Stripe 近期正筹划开发稳定币链 Tempo。
Native Markets 唯一的优势可能就在于深耕 Hyper 生态,其在提案中也明确表示,USDH 将直接在 HyperEVM 上铸造,并在一开始就支持转移至 HyperCore。
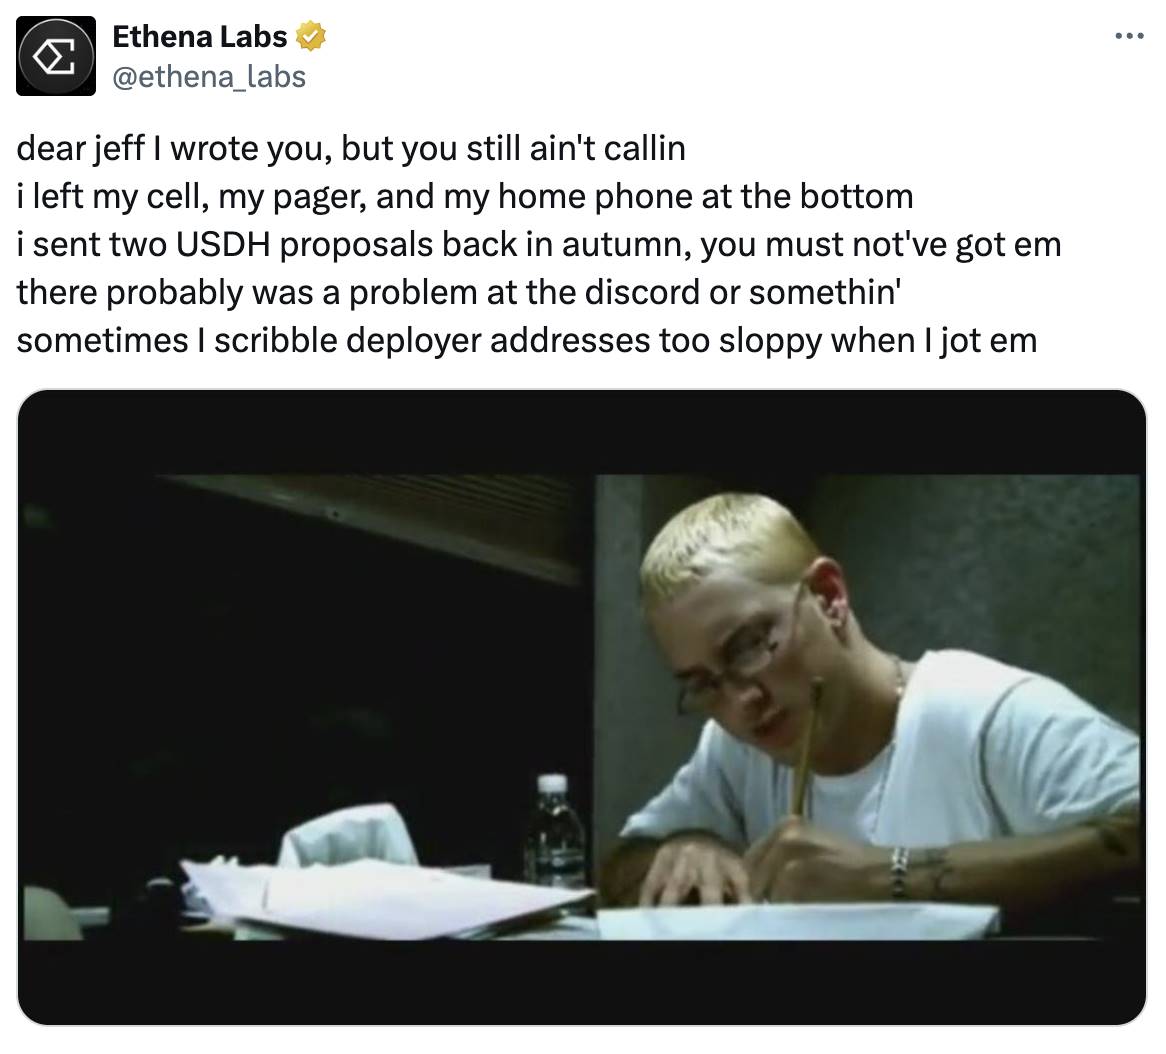
至于本轮周期中异军突起的稳定币新玩家 Ethena Labs 则并未正式提交提案,其在推特上表示曾提交过两份有关 USDH 的提案,但并未获得任何回复。
笔者曾在对 Altlayer 的采访中问及,为什么你们觉得项目一定会有动力去推出一个自有的公链或者 L2?
对方解释道,因为 Web3 用户对于项目本身是没有心理上的忠诚度的,很多时候决策的核心就是谁能让渡更多的利益。如果很多项目还是维持着在已有的公链或者 L2 上开发,那么可能有一天就会被一个类似的新项目所取代。而自建公链,把项目的核心资产放到一个自己可以控制的空间上,可以有更多的让渡利益的空间,也能将用户锁定在特定的链上,某种程度上利用资产转移的风险和复杂性会让一部分用户「屁股决定脑袋」,选择在项目自有链上进行操作。
这一切源于项目对于用户与流量的焦虑。在日新月异的 Web3 市场中,在上个月拿下近 4000 亿美元合约交易量,占据了链上市场 70% 份额的 HyperLiquid,也即将迎来「攻城容易守城难」的挑战。
链上合约市场似乎一直都是赢家通吃的局面。dYdX 利用 L2 的高速低成本优势将订单簿带到了链上,一度被认为是交易所的挑战者,后被 Arbitrum 上采用 Vault 与交易用户对赌的 GMX 抢占了风头。现在接力棒交到了 HyperLiquid 手上,虽然现在看来风头无两,所向披靡,但可能也会在一夜之间被某个新的挑战者拉下王座从而一蹶不振。
不只在链上合约市场领域,Web3 其他赛道也发生过类似的事情。Circle、Tether 以及前文提到的 Stripe 都在试水稳定币公链,可能未来某一天这些公链上突然冒出了一个「新的 Hyper」,稳定币持有者无需复杂的跨链动作即可交易,甚至 Circle、Tether 可以亲自下场且大大方方得取消交易手续费,单纯为了增加稳定币铸造量从而从美债利息中找补收入。
面对这样的潜在压力,Hyper 必须想到一个方法来将用户留在协议中,而发行稳定币确实是一个在保证手续费收入的前提下最好的方法。
如果 Hyper 只是单纯将稳定币加入生态版图,也完全不需要公开选拔供应商,其完全可以私下与某些服务商达成合作,并且将 50% 的美债利息收益返还用户,在同样收获满堂彩的同时也可以大幅提高协议收入。让各方竞争,为用户带来最大化收益,甚至「赔本赚吆喝」,从而将用户留在协议上才是核心的动因。从这个角度来看,Hyper 没有理会 Ethena 抛来的橄榄枝也情有可原,毕竟 Ethena 擅长将稳定币产品化,而 Hyper 志不在此。
据千际投行发布的《2024 年第三方支付行业研究报告》,易观 2023 年中国第三方支付机构综合支付市场交易份额数据显示,支付宝、微信支付、银联商务分别以 34.5%、29% 和 10.2% 的市场份额位居前三位,京东支付仅占 5.8%。同年,京东电商市场份额为 14%。
借由上述数据,笔者想要表达的观点就是 Hyper 动不到 Circle 的基本盘。Circle 多年来为 USDC 建立的供应链和生态很难在一朝一夕内被超越,Hyper 发行稳定币也迟早是 Circle 需要面对的问题,正如京东自己开发第三方支付产品,也是腾讯早晚都要面对的问题一样。
即使失去了 HyperLiquid,Circle 依然可以选择支持其他协议,也可以向和 Coinbase 的合作一样牺牲一些收入来换取分发渠道。或许短期内 USDH 的出现会为 Circle 带来一些阵痛,但长期来看,Circle 的影响力和生态覆盖面的效应和全额返还的美债利息收益谁更有吸引力犹未可知。
祭出珍藏已久的 USDH ticker,可能并非 HyperLiquid 想要发力稳定币,只是天才法案让稳定币必须用储备资产购买美债带来天然的利息收益,正好成为了留住用户的手段。
深潮TechFlow消息,9月8日,据英为财情数据,美股加密概念股开盘普涨。
Eightco Holdings(OCTO) 开盘18.63美元,涨1442.07%
Forward Industries(FORD) 开盘30.50美元,涨89.54%
TRON Inc(TRON) 开盘3.10美元,涨19.96%
Robinhood Markets(HOOD) 开盘110.62美元,涨10.40%
Sharplink Gaming(SBET) 开盘15.820美元,涨1.98%
GameSquare Holdings(GAME) 开盘0.725美元,涨1.94%
Galaxy Digital(GLXY) 开盘23.69美元,涨1.75%
Hut 8(HUT) 开盘25.490美元,涨1.38%
Bitmine Immersion Tech(BMNR) 开盘43.85美元,涨1.32%
Bit Digital(BTBT) 开盘2.510美元,涨1.24%
Coinbase Global(COIN) 开盘301.99美元,涨0.92%
Block(XYZ) 开盘76.30美元,涨0.90%
嘉楠科技(CAN) 开盘0.710美元,涨0.85%
Trump Media & Technology Group(DJT) 开盘16.72美元,涨0.48%
Core Scientific(CORZ) 开盘13.680美元,涨0.40%
Circle Internet(CRCL) 开盘114.50美元,跌0.24%
Riot Platforms(RIOT) 开盘13.29美元,跌0.30%
Marathon Digital(MARA) 开盘15.20美元,跌0.36%
MicroStrategy(MSTR) 开盘334.81美元,跌2.34%
此前消息,美股上市公司 Eightco 进行 2.5 亿美元私募融资,并启动 WLD 财库策略。此外,美股上市公司 Forward Industries 获 16.5 亿美元融资,将启动 Solana 财库策略。
深潮 TechFlow 消息,9 月 8 日,据金十数据报道,美股开盘,道指涨0.07%,标普500指数涨0.26%,纳指涨0.49%。
撰文:NingNing
1776 年,亚当·斯密在《国富论》中描绘了一只「看不见的手」,通过市场机制协调千万个体的经济行为。249 年后的今天,我们正站在经济学第四次范式革命的门槛上:这只「看不见的手」即将由 Agent 协作网络替代。
过去的三次革命分别是:工业革命机械化了体力劳动,信息革命数字化了脑力劳动,互联网革命全球化了认知劳动。而即将到来的 Agent 经济革命,将首次实现生产关系的算法化——不仅是工具的智能化,而是经济主体本身的自主化。
传统经济学假设「理性人」会追求效用最大化,但现实中人类的非理性、情绪化、认知局限性构成了市场摩擦的主要来源。AI Agent 的出现第一次让我们有可能实现真正的「理性经济人」:24/7 运作、基于数据决策、追求明确定义的目标函数。
更重要的是,Agent 经济将产生全新的价值创造模式。在传统经济中,价值创造需要人类的参与——无论是体力还是脑力。但在 Agent 经济中,价值创造可以完全自主进行:AI Agent A 发现市场需求,委托 AI Agent B 进行生产,通过 AI Agent C 完成销售,整个过程无需人类干预。
Agent 经济的出现,将从根本上重新定义劳动者、资本家、生产资料的关系。
在 Agent 经济中,「劳动者」的概念被彻底重构。AI Agent 既是劳动者,也是生产资料,同时还可能是资本的拥有者。一个 AI 交易 Agent 可以:
作为劳动者:执行市场分析、交易执行等工作
作为生产资料:被其他 Agent 调用其分析能力
作为资本拥有者:使用自己赚取的资金进行再投资
这种身份的三重性打破了传统经济学的基本分类框架。更重要的是,AI Agent 的「劳动」具有独特属性:
边际成本趋零:一个 Agent 的能力可以同时服务无限多个客户
学习效应累积:每次交易都会提升 Agent 的能力,形成正反馈循环
无疲劳工作:7×24 小时运作,没有传统劳动力的生理限制
根据麦肯锡的最新研究,到 2030 年,Agent 化的工作流程将比人类效率提升 10-100 倍。这意味着传统的「劳动时间=价值创造」的线性关系将被打破。
更具革命性的是资本积累过程的变化。在传统经济中,资本积累依赖于人类的决策和行为。但 AI Agent 可以实现算法化的资本积累:
案例分析:一个 AI 投资 Agent 在 2024 年管理 1 万美元资金,通过高频交易每天获得 0.1% 的收益。365 天后,资金增长到约 1.4 万美元。但关键是,这个过程完全自主进行,无需人类监督。如果将这个模式扩展到百万个 Agent,就形成了一个完全自主的资本增长网络。
这种模式的出现意味着:
资本的民主化:任何人都可以拥有一个为自己工作的 AI Agent
收益的持续化:Agent 不需要休息,资本增长变成连续过程
风险的分散化:通过算法优化,单个 Agent 的投资风险可以被系统性分散
在 Agent 经济中,最核心的生产资料不再是土地、厂房、机器,而是:
数据资产:AI Agent 的训练数据、历史交易记录、用户行为模式
算法模型:AI Agent 的核心「大脑」,决定其能力边界
网络效应:Agent 在生态系统中的连接度和信任度
计算资源:运行 Agent 所需的算力和存储
这些数字化生产资料具有传统生产资料没有的特性:可复制性、可组合性、可进化性。一个成功的 AI Agent 模型可以被无限复制,多个 Agent 可以组合形成更强大的系统,而且整个系统会通过学习不断进化。
这种生产资料的特性将导致规模效应的指数级放大。传统工厂扩大规模需要线性增加投入,但 AI Agent 的规模扩张边际成本接近零。
在畅想 Agent 经济的宏大图景之前,我们必须审视一个关键问题:当前的 AI Agent 技术发展到了什么阶段?距离真正的自主经济主体还有多远?
最早的 AI Agent 本质上是「增强版聊天机器人」,主要特征是:
技术特点:
基于大语言模型的对话交互
单轮或简单多轮任务处理
依赖预定义的 API 调用
无持久状态和学习能力
核心局限:这一代 Agent 本质上是「工具」而非「主体」,无法独立制定目标、规划行动路径或从经验中学习。
2024 年开始,AI Agent 技术出现重要突破,核心特征是规划能力的涌现:
技术突破:
思维链推理(Chain-of-Thought):Agent 能够分解复杂任务,制定多步骤执行计划
工具使用能力(Tool Use):主动选择和组合不同工具完成任务
状态管理:维护对话历史和任务进度,支持长期任务执行
反思与修正:基于执行结果调整策略
正在开发中的第三代 Agent 具备真正的自主性特征:
技术发展方向:
持续学习能力:
从每次交互中学习和改进
个性化适应不同用户和场景
形成长期记忆和经验积累
多 Agent 协作:
Agent 间的直接通信和协调
分布式任务分解和执行
集体智能的涌现
经济行为能力:
理解和执行经济交易
成本效益分析和资源优化
风险评估和决策制定
创新和创造能力:
生成新的解决方案而非执行预定程序
发现新的商业机会和价值创造模式
自主学习新技能和能力
基于当前技术发展趋势,我们可以预测 Agent 经济的实现路径:
2025-2026 年:专业化 Agent 的商业突破
特定领域的 Agent 实现商业化应用(代码生成、数据分析、客户服务)
Agent 即服务 (AaaS) 商业模式开始成熟
第一批「Agent 原生」的公司出现
2027-2028 年:Agent 协作网络的涌现
多 Agent 系统在企业内部大规模部署
Agent 间的标准化通信协议建立
跨组织的 Agent 协作开始出现
2029-2030 年:自主经济主体的形成
Agent 具备完整的经济行为能力
Agent 拥有的数字资产获得法律认可
Agent 经济占整体经济的比重达到临界点
如果 Agent 经济是一个全新的经济操作系统,那么它需要什么样的「水电煤」基础设施?
身份与信任系统:千亿级 Agent 的身份管理
想象一个场景:2030 年,全球有 1000 亿个 AI Agent 在同时运作,平均每个 Agent 每天与 100 个其他 Agent 发生交互。这意味着系统需要处理每天 10 万亿次的身份验证和信任评估。
传统的身份系统完全无法应对这种规模:
PKI 系统:设计用于百万级用户,面对千亿级 Agent 会崩溃
OAuth 体系:依赖中心化授权服务器,存在单点故障风险
传统数据库:无法支持万亿级实时查询
Agent 经济需要的是分布式、自主化、可扩展的身份系统。每个 Agent 需要:
可验证的数字身份:证明自己是谁,代表什么实体
信誉评级系统:基于历史行为的动态信任评分
权限管理机制:精细化控制 Agent 的行为边界
隐私保护能力:在验证身份的同时保护敏感信息
支付与结算网络:微秒级的金融基础设施
Agent 经济的另一个关键特征是微交易的爆炸性增长。AI Agent 之间的交易可能是:
调用一次 API:0.001 美元
使用一个算法模型:0.01 美元
获得一条数据:0.0001 美元
占用 1 秒计算资源:0.00001 美元
传统金融系统完全无法处理这种规模和频率的交易:
信用卡网络:单笔交易成本约 0.3 美元,高于大部分微交易价值
银行系统:结算周期以天计算,Agent 需要实时结算
区块链网络:Gas 费用波动巨大,高峰期可能达到几十美元
Agent 经济需要的是原生数字化的金融基础设施:
即时结算:交易完成即刻到账,无需等待确认
近零费用:单笔交易成本低于 0.0001 美元
高并发处理:支持每秒百万级交易处理
智能合约执行:自动化的条件触发和资金释放
治理与协调机制:可编程的经济政策
当数十亿 AI Agent 在同一个经济系统中运作时,如何确保整个系统的稳定和公平?这需要可编程的治理机制:
货币政策自动化:基于系统流动性和通胀率,自动调整 Agent 间交易的基础利率
反垄断算法:监测 Agent 的市场集中度,防止单个 Agent 获得过大市场份额
争议解决机制:通过算法仲裁 Agent 间的交易纠纷
系统风险管控:实时监测系统性风险,必要时暂停特定类型的交易
当传统金融巨头开始押注 Agent 经济基础设施时,一场关于未来数字经济底层协议的军备竞赛正在悄然展开。让我们深度解析四个代表性方案的技术架构选择,看看谁可能成为 Agent 经济的「水电煤」供应商。
核心定位:为 AI Agent 构建完整的经济基础设施,从身份到支付到治理的一体化解决方案
技术架构亮点:
Proof of AI 共识机制:
将网络安全与 AI 价值创造直接绑定
验证节点必须提供有价值的 AI 计算服务
代币价值锚定在 AI 能力贡献而非纯算力消耗
形成网络安全与 AI 生态繁荣的正反馈循环
Agent Passport 分层身份系统:
L1 层(实体身份)→ L2 层(Agent 身份)→ L3 层(会话身份)
支持信任继承:Agent 可部分继承所有者信誉
隐私保护与可追溯性的平衡设计
为数十亿 Agent 的身份管理提供可扩展架构
微秒级支付网络:
预签名交易 + 状态通道的混合架构
目标:微秒级支付确认,匹配 AI Agent 的决策速度
原子交换确保交易安全性
流动性池提供即时结算能力
战略优势:从零开始为 Agent 经济设计,避免传统系统的技术债务 潜在风险:技术复杂度高,需要证明 Proof of AI 的实际价值
核心定位:专门为稳定币支付优化的高性能 L1 区块链,瞄准 Agent 间的微交易场景
技术架构亮点:
极致性能优化:
100,000+ TPS 的吞吐量,亚秒级最终确认
专用支付通道,将常规交易与复杂智能合约分离
基于 Reth 构建,保持 EVM 兼容性的同时优化支付功能
稳定币原生设计:
支持任何稳定币作为 Gas 费用
内置自动化做市商 (AMM) 确保跨稳定币流动性
稳定币中性:不偏向任何特定发行商
企业级合作伙伴:
已接入 Visa、Deutsche Bank、OpenAI、Shopify 等
私有测试网阶段即获得头部企业背书
从传统金融到 AI 公司的全链条生态支持
战略优势:专业化聚焦,利用 Stripe 在支付领域的深厚积累 潜在风险:功能相对单一,可能在 Agent 经济的复杂需求面前显得不足
核心定位:以 USDT 为原生 Gas 代币的「stablechain」,专门为稳定币支付场景优化
技术架构亮点:
USDT 原生集成:
USDT 作为网络的原生 Gas 代币,用户直接用 USDT 支付交易费
协议层面的免费转账机制
批量转账和并行执行优化
成本效率极致优化:
专门为 USDT 交易优化的技术栈
目标:将稳定币转账成本降至接近零
针对跨境汇款和大规模支付场景设计
Tether 生态协同:
直接获得全球最大稳定币发行商支持
与 USDT 的 $155B 流动性深度绑定
利用 Tether 在新兴市场的渗透率
战略优势:与最大稳定币生态深度绑定,成本优势明显 潜在风险:过度依赖 USDT,技术创新相对保守
核心定位:轻量化、模块化的 AI Agent 开发框架,强调开发者友好性
技术架构亮点:
模块化设计哲学:
基于 Rust 构建,性能和安全性兼顾
组件化架构,开发者可选择性集成
支持跨链部署,不绑定特定区块链
开发者体验优化:
简化的 Agent 开发工具链
与 Coinbase Base 网络的深度集成
降低 AI Agent 开发的技术门槛
生态系统效应:
受益于 Coinbase 在加密生态的影响力
与 Base L2 网络的协同效应
开发者社区快速增长
战略优势:开发者友好,集成简单,生态协同效应强 潜在风险:技术深度相对有限,可能无法支撑复杂的 Agent 经济场景
在这场 Agent 经济基础设施的竞争中,单纯的技术优劣可能不是决定因素,而是生态构建的速度和深度。
每个项目都在不同维度上有其优劣势:
KITE AI:技术愿景最宏大,但需要证明复杂架构的实际价值
Tempo:企业合作伙伴最强,但需要验证是否能支撑 Agent 经济的复杂需求
Stable:成本效率最高,但需要证明能否超越 USDT 转账的基础场景
ARC:开发者体验最佳,但需要证明能否支撑大规模 Agent 部署
真正的考验将是:谁能在 2025-2026 年的 Agent 经济爆发期,最快地吸引到关键的开发者、企业用户和 Agent 生态,形成不可逆转的网络效应。
在这个时间窗口中,组合策略可能比单一押注更加明智:不同的基础设施可能在 Agent 经济的不同细分场景中找到自己的位置,而最终的赢家可能是那个能够实现跨平台互操作性、降低迁移成本的生态联盟。
如果 KITE AI 的技术路径被证明正确,2030 年的经济形态可能是这样的:
个人层面:每个人拥有多个专业化的 AI Agent,为自己创造被动收入。一个程序员的代码 Agent 在 GitHub 上提供服务,一个设计师的创意 Agent 在平台上接单,一个投资者的交易 Agent 在市场上运作。
企业层面:公司的边界变得模糊,大部分业务流程由 Agent 网络自动完成。一个「公司」可能只是一群协作的 AI Agent,没有传统意义上的员工和办公室。
社会层面:政府通过算法化的政策工具调节 Agent 经济,税收、补贴、监管都通过智能合约自动执行。经济政策的制定和执行实现实时化、精准化。
全球层面:国际贸易由 Agent 网络自动完成,汇率、关税、贸易条件都通过算法协商确定。贸易战可能演变为算法战。
这不是科幻小说,而是基于当前技术发展趋势的合理推演。关键问题不是这种未来是否会到来,而是谁将控制这个新经济体系的基础设施。
KITE AI、Tempo、Stable、ARC 的价值命题,是如何成为 Agent 经济的基础设施提供商,就像互联网经济的云计算提供商一样。
未来已来,问题是谁将是新秩序的定义者。
撰文:Luke,火星财经
Circle 公司首席执行官 Jeremy Allaire 近期关于 USDC 在新兴生态系统(如去中心化交易所 Hyperliquid)中的竞争优势,以及他将「数字美元」作为一种技术和地缘政治竞争工具进行输出的宏大愿景,为我们审视稳定币市场提供了一个极具时代性的切入点。Allaire 将稳定币定义为与中国等市场竞争并巩固美元全球主导地位的「技术武器」,这立即将该话题从单纯的加密交易工具提升到了全球金融战略的高度。
稳定币市场的现状——一个总市值超过 2830 亿美元的多战线战场——并非一蹴而就。它是十年以来,由卓越创新、傲慢失败、监管博弈以及围绕货币本质的意识形态冲突共同谱写的一部史诗。这份报告将解构这段历史,揭示塑造今日巨头的力量,以及那些陨落帝国的幽魂。我们将按时间顺序,探索稳定币从最初充满缺陷的创世纪,到 Tether 的不透明帝国崛起,再到 USDC 以合规为矛发起的挑战,以及 Terra 算法实验的末日天火,BUSD 的监管清退,PayPal 的主流化进军,乃至去中心化与合成设计新边疆的开辟。
为了给读者提供一个清晰的框架,下表概述了本文将深入探讨的几种核心稳定币模型。这张表格将作为关键参考,帮助理解贯穿整个稳定币历史的技术演变和设计哲学。
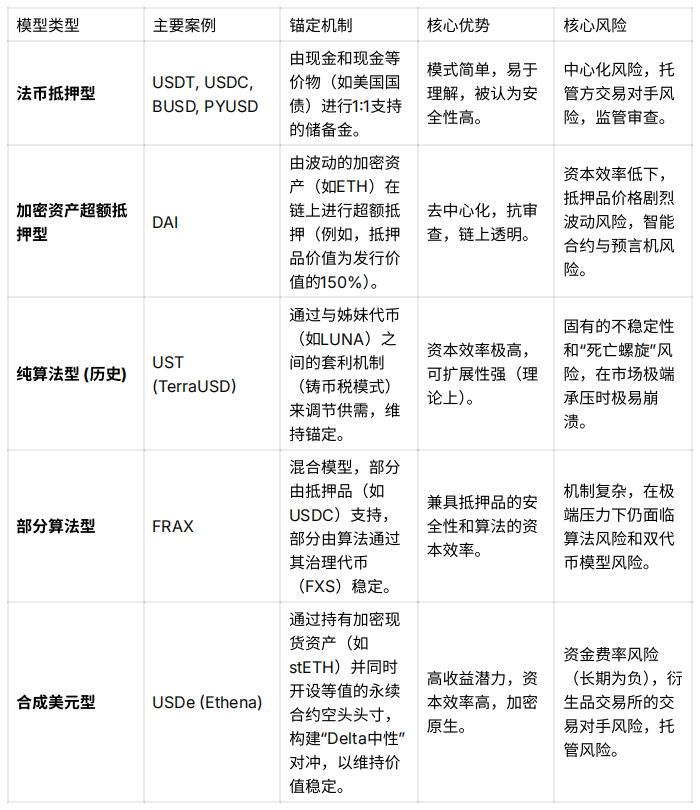
稳定币核心模型对比概览
稳定币的诞生源于一个根本性问题:比特币等早期加密货币的极端波动性使其无法成为可靠的交易媒介或稳定的记账单位。对于希望在市场动荡时「停泊」资金,又不想完全退出到传统金融体系的交易者而言,这种波动性是不可接受的。正是在这样的需求背景下,第一代稳定币的探索开始了。
2014 年 7 月 21 日,世界上第一个稳定币 BitUSD 在 BitShares 区块链上推出,标志着稳定币时代的黎明。该项目的背后不乏未来的行业巨擘,包括 Cardano 的创始人 Charles Hoskinson 和 EOS 的创始人 Dan Larimer,这为其注入了强大的智力血统。
BitUSD 采用加密资产抵押模型,由 BitShares 的原生代币 BTS 提供支持。其稳定性依赖于一种「铸币税套利」机制——这套机制后来被 Terra/UST 近乎原封不动地复制并放大。理论上,当 BTS 价格下跌时,用户可以用 BitUSD 购买更便宜的 BTS,从而支撑 BTS 的价格。然而,这个机制存在致命缺陷。它虽然设计了应对抵押品(BTS)价格下跌的协议,却没有有效机制来应对 BitUSD 自身价值的下跌,也无法处理 BTS 价格的剧烈波动。其失败的根源在于抵押品本身的低流动性和高波动性。最终,BitUSD 在 2018 年与其美元锚定脱钩,再也未能恢复。
同样在 2014 年问世的 NuBits 试图改进 BitUSD 的模型,它选择了一种更成熟、流动性更好的加密资产——比特币——作为抵押品。然而,这并未从根本上解决问题。比特币虽然比 BTS 更具市场深度,但其价格波动性依然过高,无法为稳定币提供可靠的价值支撑。NuBits 的崩溃极具戏剧性:2016 年,比特币市场进入牛市,大量 NuBits 持有者为了追逐比特币的涨幅而集中抛售 NuBits,导致其锚定被打破。
这些早期的失败揭示了一个贯穿稳定币历史的深刻教训:不稳定的资产无法支撑稳定的资产。依赖单一、高波动的加密资产作为抵押,即便配以精巧的套利机制,其设计本质上也是脆弱的。
然而,这段历史的意义远不止于此。BitUSD 和 NuBits 的套利机制不仅是失败的实验,它们更是后来算法稳定币模型的基因始祖。不依赖于 1:1 的真实资产储备,而是通过经济激励引导市场套利行为来维持锚定的思想,正是在这里诞生的。BitUSD 的「铸币税套利」模型与后来 Terra/UST 的「销毁与铸造均衡」机制如出一辙。BitUSD 因其抵押品价格的「剧烈波动」而失败,这直接预示了当 LUNA 在极端抛售压力下价格崩溃时,UST 所经历的「死亡螺旋」。因此,Terra 的崩溃并非一个源于全新理念的「黑天鹅」事件,而是一个已有十年历史、已知脆弱的模型,被不可持续的收益率和市场狂热放大到灾难性规模后的必然结局。整个行业,似乎并未能完全吸取 2014 年的教训。
在 BitUSD 的废墟之上,一个名为 Tether 的项目吸取了教训,选择了另一条截然不同的道路。它摒弃了复杂的算法和波动的加密抵押品,提出了一个简单粗暴的解决方案:每发行一个 USDT,其背后就在银行账户里存入一美元。这个模型直接解决了「不稳定支撑」的核心问题。
Tether 最初名为「Realcoin」,于 2014 年 7 月由 Brock Pierce, Reeve Collins 和 Craig Sellars 创立,它构建在比特币网络的 Mastercoin 协议(后更名为 Omni)之上。2014 年 11 月,项目更名为 Tether。2015 年 1 月,USDT 首次在 Bitfinex 交易所上线交易,这段关系后来成为其故事和争议的核心。Tether Limited 和 Bitfinex 均由 iFinex 公司所有,这种紧密的联系为其早期发展提供了便利,也埋下了利益冲突的隐患。
USDT 的爆发式增长,源于它成为了连接法币世界与加密世界的关键「桥梁」。在早期,许多加密货币交易所缺乏稳定的银行合作关系,法币出入金渠道受限。USDT 完美地填补了这一空白,成为事实上的「链上美元」,为全球加密市场提供了至关重要的流动性,支撑了绝大多数的交易量。其应用场景迅速超越了交易领域,扩展到跨境汇款和价值储存。在许多法币不稳定的国家,USDT 以其比传统银行系统更低的费用和更快的结算速度,成为了一个极具吸引力的替代方案。
然而,伴随其霸权地位而来的是从未间断的争议,核心直指其 1:1 美元储备的真实性。尽管 Tether 始终声称其代币拥有足额储备支持,但它从未提供过一份完整的、由顶级会计师事务所出具的独立审计报告。
2021 年,美国商品期货交易委员会(CFTC)对 Tether 处以 4100 万美元的罚款,调查发现,在 2016 年至 2018 年期间,Tether 仅有 27.6% 的时间里持有足额的法币储备,这证实了市场的长期怀疑——其「100% 支持」的声明在很多时候都是虚假的。此后,Tether 的储备构成也从最初声称的纯现金,演变为一个包含「现金等价物」、商业票据和其他资产的混合体,这进一步增加了其储备的不透明度。不过,近年来,Tether 的储备策略发生了显著转变,大量配置美国国债,使其成为美国国债的主要持有者之一,这在一定程度上增强了其资产的质量和市场的信心。
尽管争议缠身,USDT 不仅存活了下来,还成为了无可争议的市场领导者。到 2024 年底,其市值已接近 1200 亿美元,拥有超过 3.5 亿用户,并在 2025 年 7 月进一步增长至超过 1590 亿美元。它在历次市场危机中都表现出惊人的韧性,即使在 Terra 崩盘引发的恐慌性抛售中,USDT 虽短暂脱锚,但很快便恢复了稳定。
Tether 的成功并非偶然,它深刻地反映了加密行业早期的「原罪」特质。它的主导地位不是建立在透明和合规之上,恰恰相反,是建立在监管的模糊和操作的不透明之上。在加密货币的蛮荒时代,交易所普遍面临银行服务的困境,难以处理法币的流入流出。USDT 提供了一个完美的解决方案:一个可以在这些处于监管灰色地带的交易所之间自由流动的数字美元,避免了每笔交易都需触及传统银行系统的麻烦。其相对宽松的 KYC/AML 要求,以及在英属维尔京群岛等司法管辖区的注册,使其成为全球化、通常是假名化的用户群体进行交易时阻力最小的路径。因此,Tether 的成功可以被视为加密市场早期半「法外之地」性质的直接产物。它在监管真空中茁壮成长。而一个拥抱监管的竞争者,如 USDC 的崛起,则是随着行业逐渐成熟、寻求合法性而出现的必然反应。
2018 年,稳定币市场迎来了一位截然不同的挑战者。由 Circle 公司(Jeremy Allaire 领导)和 Coinbase 交易所共同创立的 Centre Consortium 推出了 USD Coin (USDC)。从诞生之日起,USDC 的战略就与 Tether 完全相反:它选择了一条拥抱监管、追求透明、并以赢得机构信任为核心的道路。
USDC 的核心竞争力在于其「合规」标签。Circle 积极与监管机构合作,在美国各州获取资金传输许可证,并实施了严格的反洗钱(AML)和了解你的客户(KYC)协议。与 Tether 的不透明形成鲜明对比,USDC 承诺提供最高级别的透明度。它定期发布由顶级会计师事务所(最初是 Grant Thornton,后来是 Deloitte)出具的鉴证报告,公开证明其储备金由 100% 的现金和短期美国国债构成。这不仅是对 Tether 模式的直接挑战,也为寻求安全、可靠的链上美元的机构投资者铺平了道路。
如果说 Tether 是中心化交易所的流动性命脉,那么 USDC 则在蓬勃发展的去中心化金融(DeFi)领域找到了自己的「产品 – 市场契合点」。由于其高度的透明度和可信度,USDC 迅速成为 Aave、Uniswap 等主流 DeFi 协议中最受欢迎的抵押资产和交易对。这种以监管为先的策略,使其成为机构、企业财资和金融科技公司进入加密领域的首选稳定币,帮助它们有效规避了与 USDT 相关的声誉风险。
USDC 的发展并非一帆风顺,其遭遇的最严峻考验发生在 2023 年 3 月。随着硅谷银行(SVB)的倒闭,Circle 披露其约 33 亿美元的现金储备存放于该银行,这笔资金占其总储备的相当一部分。这一消息瞬间引爆了市场恐慌,USDC 作为「最安全」稳定币的形象被打破,其价格一度脱锚,最低跌至 0.87 美元左右。
这场危机是对 USDC 模式的一次极限压力测试。市场的恐慌和大规模的赎回请求考验着 Circle 的流动性管理能力。最终,危机的解决依赖于外部力量:美国政府宣布为所有 SVB 储户提供存款担保,使得 Circle 能够完全收回其资金,并迅速恢复了 USDC 与美元的 1:1 锚定。
这次脱锚事件看似是一次重创,但其结局却以一种悖论的方式,极大地强化了 USDC 模式的合理性。它揭示了一个深刻的现实:虽然深度融入受监管的传统金融体系会引入新的风险(如银行倒闭),但它同时也意味着能够获得该体系最终的安全网保障。这次危机的风险源于传统金融(银行倒闭),而解决方案也来自传统金融(政府担保)。一个纯粹的加密原生或离岸实体,如 Tether,若其合作的巴哈马银行倒闭,资金很可能将永久损失,无法指望类似的政府救助。
这一事件迫使市场重新评估风险。Tether 的风险——储备不透明、离岸、未经审计——与 USDC 的风险——储备透明,但存放在可能倒闭却也受政府干预的美国银行——孰轻孰重?对于机构参与者而言,答案是明确的:一个受监管的美国银行体系所带来的风险,是一种已知的、可管理的风险,远优于一个离岸、不受监管实体的未知交易对手风险。因此,这场危机非但没有摧毁 USDC,反而从长远来看,验证了 Circle 从一开始就押注于监管整合的核心战略的正确性。
在稳定币的版图上,Terra 及其创始人 Do Kwon 曾被誉为「真正去中心化」的先驱,他们承诺创造一种摆脱法币抵押束缚的稳定币。其核心机制是 UST-LUNA 的「销毁与铸造均衡」:1 UST 永远可以兑换价值 1 美元的 LUNA,反之亦然。这种设计通过套利激励来维持 UST 与美元的锚定。
然而,仅靠套利机制本身不足以驱动大规模采用。Terra 生态的真正催化剂是 Anchor 协议,一个为 UST 存款提供近 20% 年化收益率(APY)的借贷平台。这种远超市场水平的、不可持续的高收益,为 UST 创造了巨大的、人为的需求。
其增长飞轮的逻辑如下:用户被高收益吸引,购买 LUNA,然后销毁 LUNA 以铸造 UST,再将 UST 存入 Anchor。这个过程减少了 LUNA 的流通供应量,推高了其价格。LUNA 价格的上涨又增强了整个生态系统的价值和稳定性预期,从而吸引更多用户加入。这是一个典型的正向反馈循环。在其巅峰时期,总计 180 亿美元的 UST 供应量中,有高达 160 亿美元被锁定在 Anchor 协议中,足见其对整个系统的核心驱动作用。
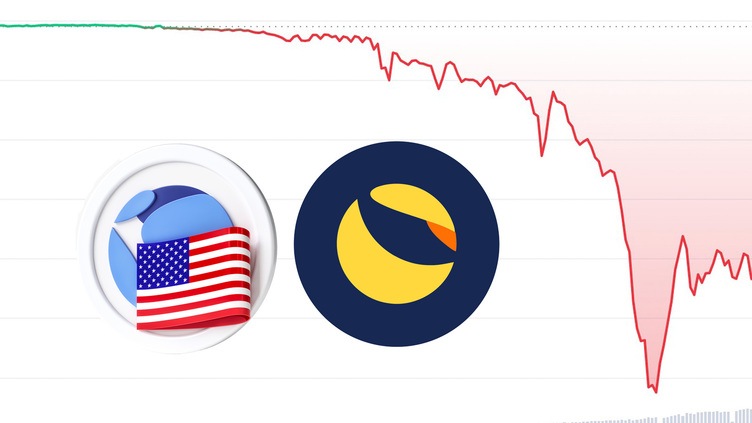
2022 年 5 月,这个看似完美的系统轰然倒塌。危机的导火索是 5 月 7 日至 9 日期间,Anchor 协议和去中心化交易所 Curve Finance 上出现的大额 UST 提款,这首次导致 UST 的价格跌破 1 美元。
一旦脱锚发生,套利机制便开始反向运转,并迅速演变成一场灾难。套利者以低于 1 美元的价格购买 UST,然后通过协议将其兑换成价值 1 美元的 LUNA,并立即在市场上抛售 LUNA 获利。这个过程导致 LUNA 的供应量以惊人的速度激增,对其价格造成了巨大的下行压力。随着 LUNA 价格的暴跌,兑换每个 UST 需要铸造的 LUNA 数量呈指数级增长,这进一步加剧了 LUNA 的抛售压力——这就是所谓的「死亡螺旋」。
为了挽救危局,Terra 的非营利组织 Luna Foundation Guard (LFG) 动用了其数十亿美元的比特币储备来捍卫锚定,但这种努力在巨大的市场抛压面前无异于杯水车薪,反而加剧了整个加密市场的恐慌。在一周之内,Terra 生态系统超过 450 亿美元的市值蒸发殆尽。
Terra 的崩溃在整个加密行业引发了连锁反应,导致了 Celsius、三箭资本等知名机构的破产,并将整个市场拖入了漫长的「加密寒冬」。这一事件也让算法稳定币成为了全球监管机构关注的焦点,它以一种惨烈的方式证明了这类模型的内在脆弱性和可能带来的系统性风险。2014 年 BitUSD 的教训被遗忘了,而这一次,代价是整个行业的灾难。
从更深层次分析,Terra 生态系统本质上是一台金融永动机,其命运从一开始就注定了失败。Anchor 协议提供的 20% 收益并非来自任何可持续的经济活动,而是由 Terra 的储备金和 LUNA 代币的通胀来补贴的。整个系统是一个封闭的循环,完全依赖于新资本的不断流入和 LUNA 价格的持续上涨,来支付现有储户的利息。尽管其通过智能合约自动执行,但其功能上与一个庞氏骗局并无二致。
一个稳定的系统不可能在无风险利率接近于零的环境下,持续支付 20% 的收益。这部分收益必须有来源。当 Anchor 的借贷收入不足以支付利息时,差额就由 Terra 的储备金填补。而整个系统的价值又建立在 LUNA 的价格之上,LUNA 的价格由 UST 的需求驱动,UST 的需求又由 Anchor 的高收益驱动。这是一个完全自指的、内循环的系统。它需要持续的增长来维持自身的运转。一旦对 UST 的需求出现动摇(如此次的大额提款),增长飞轮就会逆转,系统内在的逻辑将迫使其自我毁灭。「死亡螺旋」并非系统的一个漏洞,而是其核心设计在压力下的必然结局。
2023 年是稳定币市场的分水岭。在这一年里,两起标志性事件——BUSD 的被迫退市和 PYUSD 的高调登场——清晰地勾勒出稳定币未来的两条截然不同的路径,预示着一个新时代的来临。
Binance USD (BUSD) 是一种由纽约州监管的信托公司 Paxos 发行,但由全球最大的加密货币交易所币安(Binance)进行品牌推广和主要使用的稳定币。这种合作模式曾使其迅速崛起,成为市场第三大稳定币。
然而,2023 年 2 月,监管的铁锤落下。纽约金融服务部(NYDFS)命令 Paxos 停止铸造新的 BUSD。监管机构给出的理由是,Paxos 未能对其合作伙伴币安进行充分的尽职调查,而后者被发现存在系统性的反洗钱合规漏洞,并处理了大量非法交易。Paxos 随后因此被罚款 2650 万美元。这一监管行动,实质上宣判了 BUSD 的死刑。
禁令发布后,币安开始逐步取消对 BUSD 的支持,并鼓励用户转向其他稳定币,如新晋的 FDUSD,导致 BUSD 的市值迅速萎缩。
与 BUSD 的黯然离场形成鲜明对比的是,支付巨头 PayPal 于 2023 年 8 月推出了其稳定币 PayPal USD (PYUSD),而其发行方同样是 Paxos。这一事件具有里程碑意义:一个主流的、公开交易的、受到严格监管的美国金融科技巨头,正式踏入了稳定币领域。这标志着稳定币开始进入一个由传统金融(TradFi)和金融科技(Fintech)主导的、旨在实现大规模主流采用的新阶段。
PayPal 的战略清晰而强大:利用其庞大的用户基础(超过 4.26 亿活跃账户)和商户网络,推动 PYUSD 在日常支付、跨境汇款和应用内场景的普及,旨在绕过传统的银行卡网络,从而降低交易成本并提高效率。
BUSD 和 PYUSD 在同一年截然不同的命运,深刻地揭示了稳定币市场的「大分流」。BUSD 的模式依赖于一个庞大的、但在监管上处于灰色地带的全球加密交易所的渠道。监管机构(NYDFS)通过打击其在美国境内受监管的发行方(Paxos),证明了他们有能力扼杀这种模式,无论其背后的交易所规模多大。而 PYUSD 的模式则恰恰相反,它依赖于一个庞大的、但受到严格监管的全球支付公司的渠道。
这一转变表明,未来稳定币若想实现大规模成功,关键不再是加密原生世界的网络效应,而是在监管框架内接入主流分销渠道的能力。权力正在从离岸的加密货币交易所,转移到在岸的、受监管的金融机构手中。这正是 Jeremy Allaire 和 Circle 一直以来所押注的未来。
在法币抵押稳定币占据主导地位的同时,另一条平行的创新路径始终在探索摆脱中心化依赖的替代方案。从最早的去中心化稳定币到最新的合成美元,这条战线上的竞争同样激烈,充满了对风险、效率和去中心化精神的深刻思考。
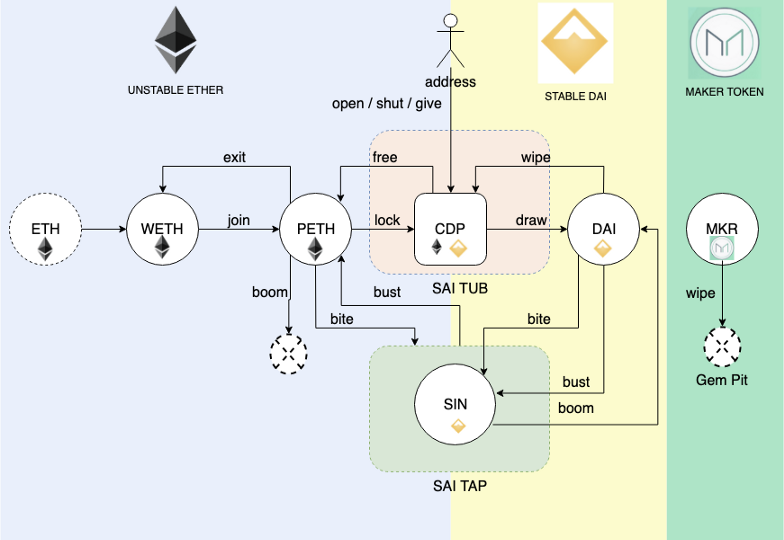
DAI 于 2017 年推出,是历史最悠久、最成功的去中心化稳定币。它采用加密资产超额抵押模型:用户将以太坊(ETH)等波动的加密资产锁定在智能合约(称为「金库」或 CDP)中,并以此为抵押借出 DAI。为了缓冲抵押品价格下跌的风险,抵押品的价值必须远超借出的 DAI 的价值(例如,抵押率通常要求在 150% 以上)。
DAI 的治理由一个去中心化自治组织 MakerDAO 负责,其治理代币 MKR 的持有者可以对系统的风险参数,如稳定费(利息)、抵押品类型等进行投票决策。DAI 的发展也经历了一个重要的演变:从最初只接受 ETH 作为单一抵押品,发展到接受多种加密资产作为抵押。更具争议的是,为了增强稳定性和扩大规模,MakerDAO 后来开始接受中心化的稳定币(如 USDC)和现实世界资产(RWA)作为抵押品。这一举措虽然提升了 DAI 的稳健性,但也引发了社区关于其是否牺牲了去中心化纯粹性的激烈辩论。
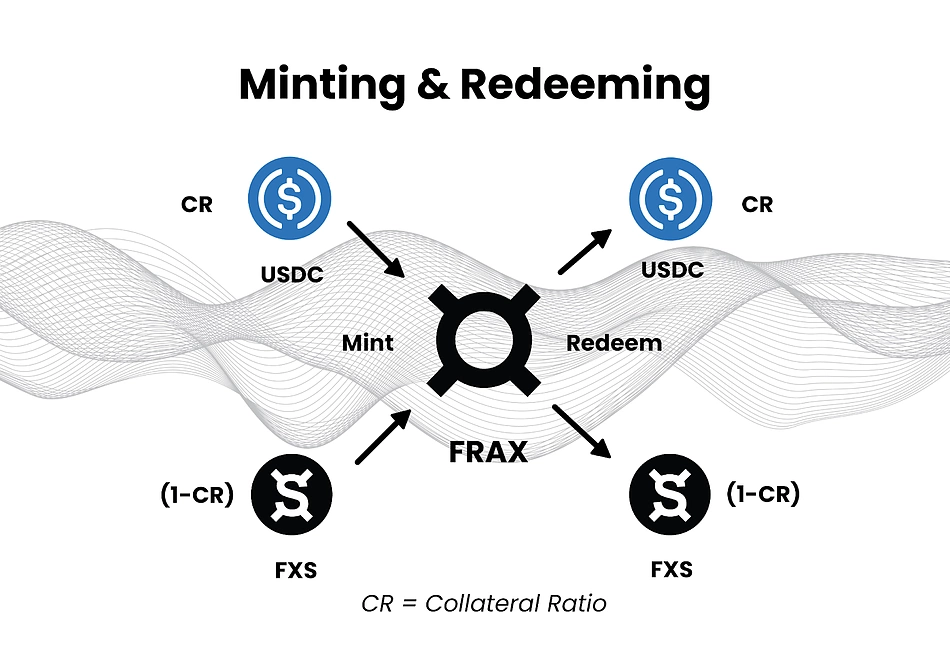
Frax 作为首个「部分算法」稳定币,试图在资本效率和安全性之间找到一个平衡点。FRAX 的锚定机制是独一无二的混合模型:它部分由真实抵押品(如 USDC)支持,部分则由其治理代币 Frax Shares (FXS) 通过算法进行稳定。
其核心是一个动态的抵押率(CR)。当市场对 FRAX 的信心增强时,协议可以降低抵押率,使其更偏向算法稳定,从而提高资本效率。当用户铸造 FRAX 时,其算法部分需要销毁相应价值的 FXS 代币。尽管 Frax 的模型比纯算法稳定币更为复杂和稳健,避免了 Terra 的命运,但它在极端市场压力下的长期稳定性仍是一个悬而未决的问题。
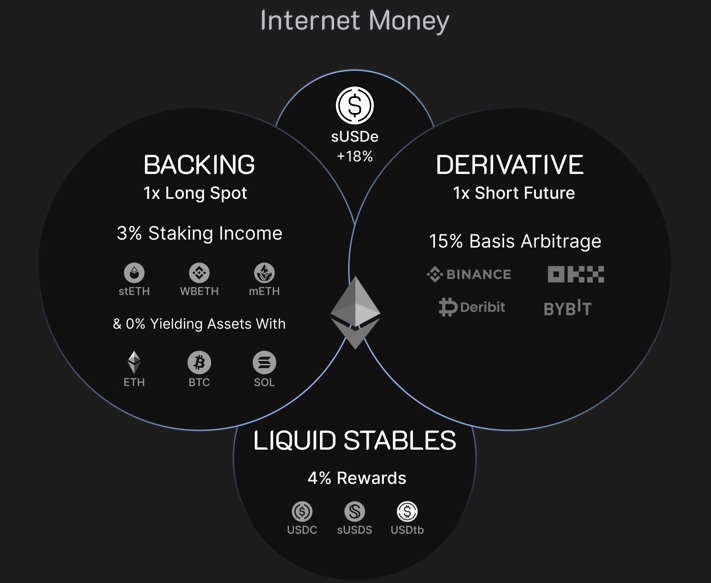
Ethena 推出的 USDe 则代表了一种更为激进的创新,它并非传统意义上的稳定币,而是一种「合成美元」。USDe 并不由美元直接支持,而是旨在通过金融工程的手段,在链上合成并复制美元的价值。
其核心机制是「Delta 中性」对冲策略:Ethena 每接收一美元的抵押品(例如,质押的以太坊 stETH),就会在衍生品交易所上开一个等值的永续合约空头头寸。这样一来,无论抵押品 ETH 的价格上涨还是下跌,现货头寸的盈亏都会被期货头寸的亏盈所抵消,从而使总头寸的美元价值保持稳定。
USDe 的高收益率则主要来源于永续合约市场的资金费率。在牛市中,做多情绪高涨,多头交易者通常需要向空头交易者支付资金费用,而 Ethena 作为空头头寸的持有者,便可以持续收取这部分费用,并将其作为收益分配给质押 USDe 的用户。
从 USDT 到 DAI,再到 Frax 和 USDe,稳定币设计的演进史,实际上是一部风险转移与重塑的历史。每一个新模型的出现,并非简单地消除了风险,而是将一种类型的风险转化为了另一种全新的风险。
USDT/USDC 消除了 BitUSD 的抵押品波动风险,但引入了巨大的中心化和交易对手风险(Tether 的储备是否真实?SVB 是否会倒闭?)。
DAI 通过链上抵押和去中心化治理,解决了 USDT/USDC 的中心化风险,但它重新引入了抵押品波动风险(通过超额抵押来管理),并增加了智能合约和预言机风险,同时其资本效率极低。
Frax 试图通过其部分算法模型解决 DAI 的资本效率低下问题,但这样做又引入了反射性和算法风险,这是摧毁 Terra 的那种风险的温和版本。
Ethena (USDe) 通过 Delta 中性对冲,同时解决了 DAI 的资本效率问题和直接的抵押品波动风险。然而,它引入了一系列全新的、可能更具系统性的风险:资金费率风险(如果资金费率长期为负怎么办?)、交易所交易对手风险(如果币安等衍生品交易所倒闭怎么办?)以及其链下结算合作伙伴的托管风险。风险并未消失,它只是从资产负 – 债表转移到了衍生品市场。
回顾过去十年,稳定币从 2014 年脆弱的早期实验,发展到今天这个市值数千亿美元、具有重要政治经济意义的产业。市场格局在经历了残酷的淘汰赛后,高度集中于法币抵押模型,其中 USDT 和 USDC 占据了近 90% 的市场份额,而算法稳定币的幽魂则成为行业永远的警示。
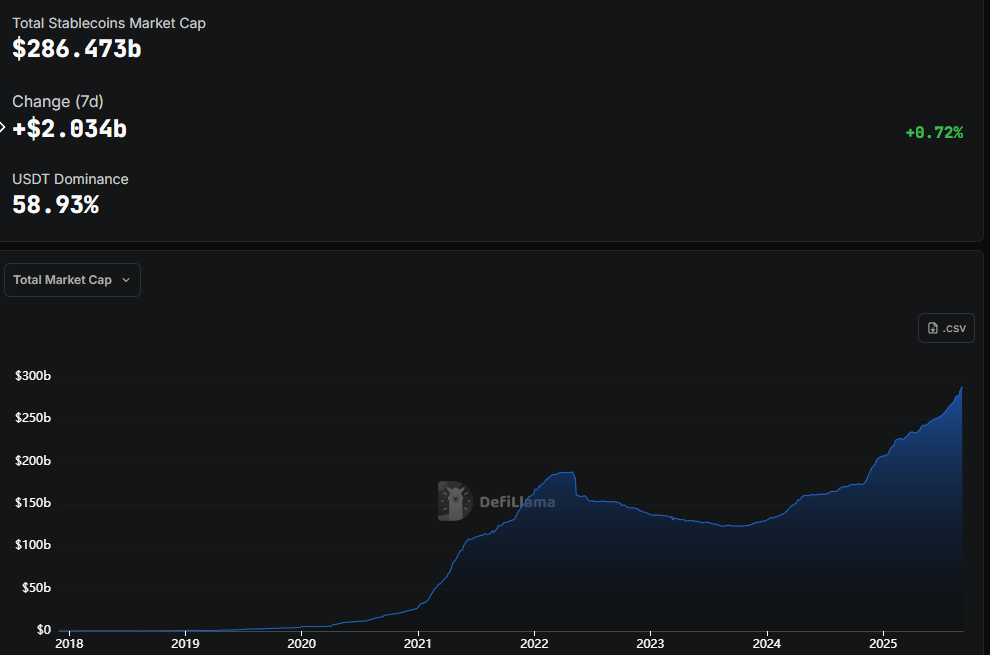
截至 2025 年末,稳定币的总市值已突破 2830 亿美元,自年初以来增长了 128%。下图清晰地展示了主要稳定币在历史上的市场份额演变,直观地叙述了这场权力的游戏。
稳定币战争的第一个十年,是关于在加密生态系统内部寻找产品与市场的契合点。下一个十年,将是关于突破这个边界,成为新的、互联网原生的全球金融体系的底层轨道之战。这场战争将在以下几个关键战场上展开:
监管护城河: 随着美国《GENIUS 法案》和欧盟《MiCA 法案》等监管框架的落地,合规不再是一个可选项,而是任何希望大规模采用的稳定币的入场券。这为 Circle 和 PayPal 等已经建立合规优势的参与者提供了巨大的先发优势。
万亿美元的支付市场: 行业的焦点正从加密交易转向现实世界的应用,尤其是在跨境支付和汇款领域。在这个巨大的市场中,稳定币相比传统系统在速度和成本上具有压倒性优势。这正是 PayPal 的主攻方向。
DeFi 的灵魂之争: 尽管中心化稳定币目前占据主导,但对一个真正去中心化、抗审查的价值储存工具的需求,仍然是加密世界的核心理想。DAI、Frax 和 Ethena 等不同模型的竞争,将决定谁能成为去中心化互联网的原生货币。
区块链的平台之战: 竞争不仅存在于稳定币之间,也存在于承载它们的 Layer 1 和 Layer 2 网络之间。目前,大部分稳定币流通于以太坊和 Tron 网络,但随着新公链和二层解决方案的崛起,关于谁能成为首选结算层的战争正愈演愈烈。
稳定币的史诗远未结束。随着传统金融巨头和主权国家的入场,未来的竞争将更加激烈,赌注也前所未有地高。这场战争的胜负,将不仅决定哪种代币会成为数字世界的储备货币,更可能重塑未来几十年的全球金融格局。
深潮 TechFlow 消息,9 月 8 日,据金十数据报道,现货黄金站上3630美元/盎司,日内涨1.22%,续创历史新高。
深潮 TechFlow 消息,9 月 8 日,据官方消息,BNB Chain 五周年活动共收到超过 7,000 项提名,涵盖 5 个类别,共有 30 名入围者,投票总数超过 60 万。每位冠军将获得与全球社区的 AMA、在旗舰活动中的专属亮点展示以及生态系统合作的优先机会。以下为获奖名单:
Rising Star(新星奖)
🥇 @bugscoin_bgsc – 去中心化衍生品交易所
🥈 @worldlibertyfi – USD1,美元稳定币
🥉 @ethena_labs – 合成美元协议(USDe)
AI Pioneer(AI 先锋奖)
🥇 @Alaya_AI – 分布式 AI 数据收集与标注平台
🥈 @Chain_GPT – Web3+AI 基础设施
🥉 @TaggerAI – 去中心化 AI 解决方案平台
Volume Powerhouse(交易量明星奖)
🥇 @MYX_Finance – 去中心化永续合约交易平台
🥈 @Superp_xyz – 去中心化永续合约交易平台
🥉 @PancakeSwap – 去中心化交易平台
New Horizon(新视野奖)
🥇 @LorenzoProtocol – 比特币流动质押协议
🥈 @XPINNetwork – 全球 DePIN 生态
🥉 @BASCAN_io – 生成认证的信息验证
Most Engaging Product(最受欢迎产品奖)
🥇 @worldofdypians – 多人在线 RPG 游戏
🥈 @SolvProtocol – 去中心化比特币存储协议
🥉 @Seraph_global – Web3 暗黑 ARPG 游戏
深潮 TechFlow 消息,9 月 1 日,据 DEGEN NEWS 消息,HYPE 触及 51.46 美元,创历史新高。
深潮 TechFlow 消息,据官方消息,Bybit 于 9 月 2 日开启 SOMI 代币 Token Splash 活动。用户可以通过入金加交易的形式获得代币 SOMI。本次活动用户共可瓜分 5,000,000 SOMI。按目前 1.79 的公允价值计算,该活动奖池当前价值高达约 900 万美元。
Somnia 是一个高性能、高性价比的 EVM 兼容 Layer 1 区块链,能够每秒处理超过 1,000,000 笔交易(TPS),并在亚秒级内完成最终确认。它适用于服务数百万用户,并构建完全上链的实时大规模消费级应用,如游戏、社交应用、元宇宙等。
深潮 TechFlow 消息,9 月 8 日,据官方消息,美国 8 月非农就业数据显著降温,新增岗位仅 2.2 万,失业率升至 4.3%,叠加通胀持续回落,市场对美联储 9 月降息的预期大幅升温。若降息落地,全球流动性格局或将迎来重大转向,风险资产与加密市场面临新一轮波动与机遇。货币政策转向能否引发市场狂欢,仍需警惕经济下行风险。全球资本流动新图谱即将重塑,本期 SunFlash 圆桌将聚焦弱就业数据如何推动 9 月降息,这一场流动性转向,将引爆“疯牛狂欢”,还是为市场敲响“谨慎前行”的警钟。
研讨会将通过 Twitter Space 进行直播。用户关注官方账号 @sunpumpmeme (https://t.me/sunpumpmeme) 与 @Agent_SunGenX (https://t.me/Agent_SunGenX),转发活动推文并 @ 三位好友即可参与互动抽奖,赢取 10USDT 奖励。
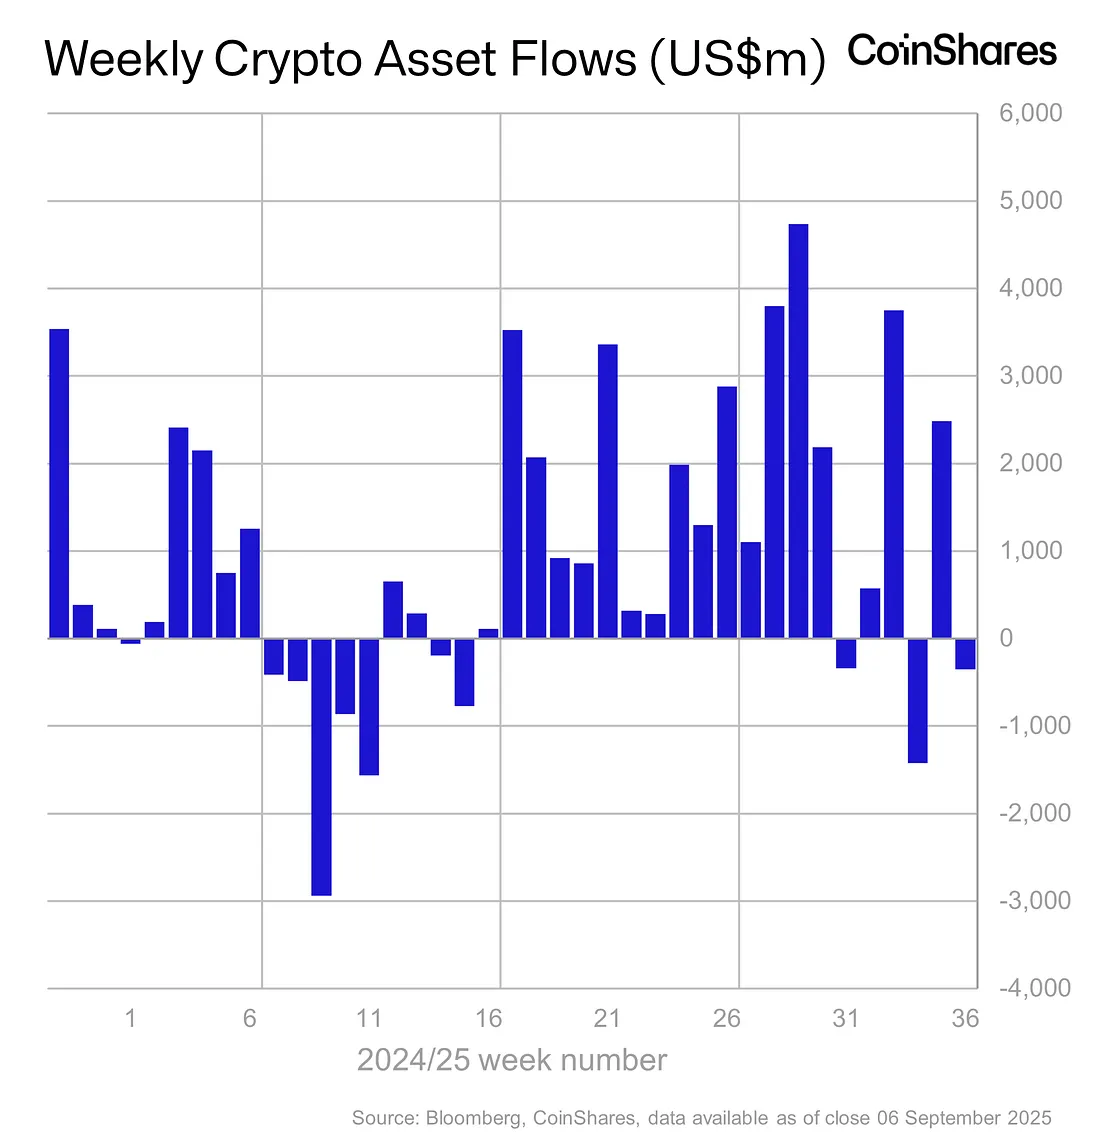
深潮 TechFlow 消息,9 月 8 日,据CoinShares最新周报,上周数字资产投资产品出现 3.52 亿美元净流出,交易量下降 27%。
具体来看,比特币上周净流入 5.24 亿美元,以太坊净流出 9.12 亿美元。Solana 净流入 1470 万美元;XRP 净流入 1470 万美元。
从地区来看,美国出现 4.4 亿美元流出,而德国和香港分别录得 8,510 万美元和 810 万美元流入。

深潮 TechFlow 消息,9 月 8 日,据美通社报道,纳斯达克上市公司 Lion Group Holding Ltd.(纳斯达克股票代码:LGHL)今日宣布计划将其全部 SOL 和 SUI 资产转换为 HYPE。此举是在 BitGo Trust Company 在美国推出机构级 HYPE EVM 托管解决方案后做出的决策。
该公司将采用分步积累策略,逐步将 SOL 和 SUI 头寸转换为 HYPE,以利用市场波动降低平均获取成本。Lion Group CEO Wilson Wang 表示,Hyperliquid 凭借其链上订单簿和高效的交易基础设施,代表了去中心化金融领域最具吸引力的机会。
深潮 TechFlow 消息,9 月 8 日,据纳斯达克上市以太坊财库公司ETHZilla Corporation(Nasdaq: ETHZ) 官方 X 账号披露,ETHZilla 已与 Cumberland DRW 达成场外交易,获得最高 8000 万美元融资。该笔资金将用于回购 ETHZ 股票。
公告显示,ETHZilla 目前已完成 220 万枚 ETHZ 股票的回购,平均回购价格为 2.50 美元。
深潮 TechFlow 消息,9 月 8 日,据 The Bitcoin Historian 消息,Strategy 首席执行官 Michael Saylor 今日在 CNBC 直播节目中表示,“有信心公司将被纳入标准普尔 500 指数。比特币是一个”全新的概念”,这(纳入标普 500)一定会发生。”
此前消息,Strategy (MSTR) 上周五未能被纳入标准普尔 500 指数,Michael Saylor 当时回应称,“正在思考此事。”
深潮 TechFlow 消息,9 月 8 日,据官方消息,OKX Wallet 已在 OKX Boost 正式上线首期 X Launch 活动,本期项目为 Linea(LINEA)。符合资格的用户可参与瓜分 162,022,478 枚 LINEA 代币奖池。
据悉,Linea 由 ConsenSys 开发与运营,是基于 zkEVM 的以太坊 Layer 2 扩容方案,兼容以太坊开发工具与智能合约,兼具低交易成本与以太坊级安全性。作为行业领先的一站式 Web3 入口,OKX Wallet 目前已支持 140+ 热门公链,为用户参与链上创新提供便捷通道。OKX提示,加密资产波动较大,请在充分了解规则与风险后参与。

深潮 TechFlow 消息,9 月 8 日,据 Globe Newswire 报道,新加坡安全设备供应商 Rectitude Holdings Ltd.(纳斯达克股票代码:RECT)今日宣布与英属维尔京群岛公司 Constantinople Limited 签订备用股权购买协议(SEPA),总额高达 3262.5 万美元。该公司计划将大部分资金用于购买比特币,剩余资金用于一般企业用途。
Constantinople Limited 由资深比特币投资者 Tian Jia 领投,波场前联合创始人兼 CTO Chen Zhiqiang 参与。根据协议,Rectitude 可自行决定股票发行时间和数量,且无最低提款要求和未使用承诺金额的相关罚款。公司表示,将把比特币作为可靠的价值储存手段和具有吸引力的投资机会,认为其稀缺性和有限供应使其成为对冲通胀和避险资产的理想选择。
深潮 TechFlow 消息,9 月 8 日,据官方公告显示,Bitget 宣布已上线 RWA 指数永续合约 BABA、ASML、IBM、INTC、ARM 等项目,杠杆区间 1-10 倍,用户可通过官方网站或 Bitget APP 进行交易。
深潮 TechFlow 消息,9 月 8 日,据 Globe Newswire 报道,欧洲数字资产管理公司 CoinShares 宣布与特殊目的收购公司 Vine Hill Capital 及新成立的 Odysseus Holdings 达成联合合并计划,拟将上市地点从斯德哥尔摩纳斯达克交易所转至美国纳斯达克或其他美国交易所。该交易对 CoinShares 的估值约为 11.3 亿瑞典克朗(约合 12 亿美元),较其 9 月 5 日收盘价溢价 30.6%。
交易完成后,CoinShares 现有股东将获得 Odysseus Holdings 78.4%-91.6% 的股份和投票权。同时,CoinShares 计划以每股 10 美元的价格完成 5000 万美元的私募配售。
深潮 TechFlow 消息,9 月 8 日,据官方公告,币安第 1 阶段 OpenLedger Booster 活动奖励现已可以领取,前往“发现” > “我的全部奖励” > 点击右上角的“批量领取”,即可一键领取所有奖励。
深潮 TechFlow 消息,9 月 8 日,据 Coindesk 报道,纳斯达克向美国证券交易委员会提交提案,拟修订规则以允许在该交易所交易以传统数字或代币化形式上市的证券。
根据提案,纳斯达克计划在保留传统交易方式的同时,为客户提供区块链上的股票通证化交易选项,两种交易方式将享有同等优先级。
该提案获批后,通证化股票将通过存托信托公司(DTC)进行清算和结算。通证持有人将获得完整的股东权利,包括投票权和清算权。
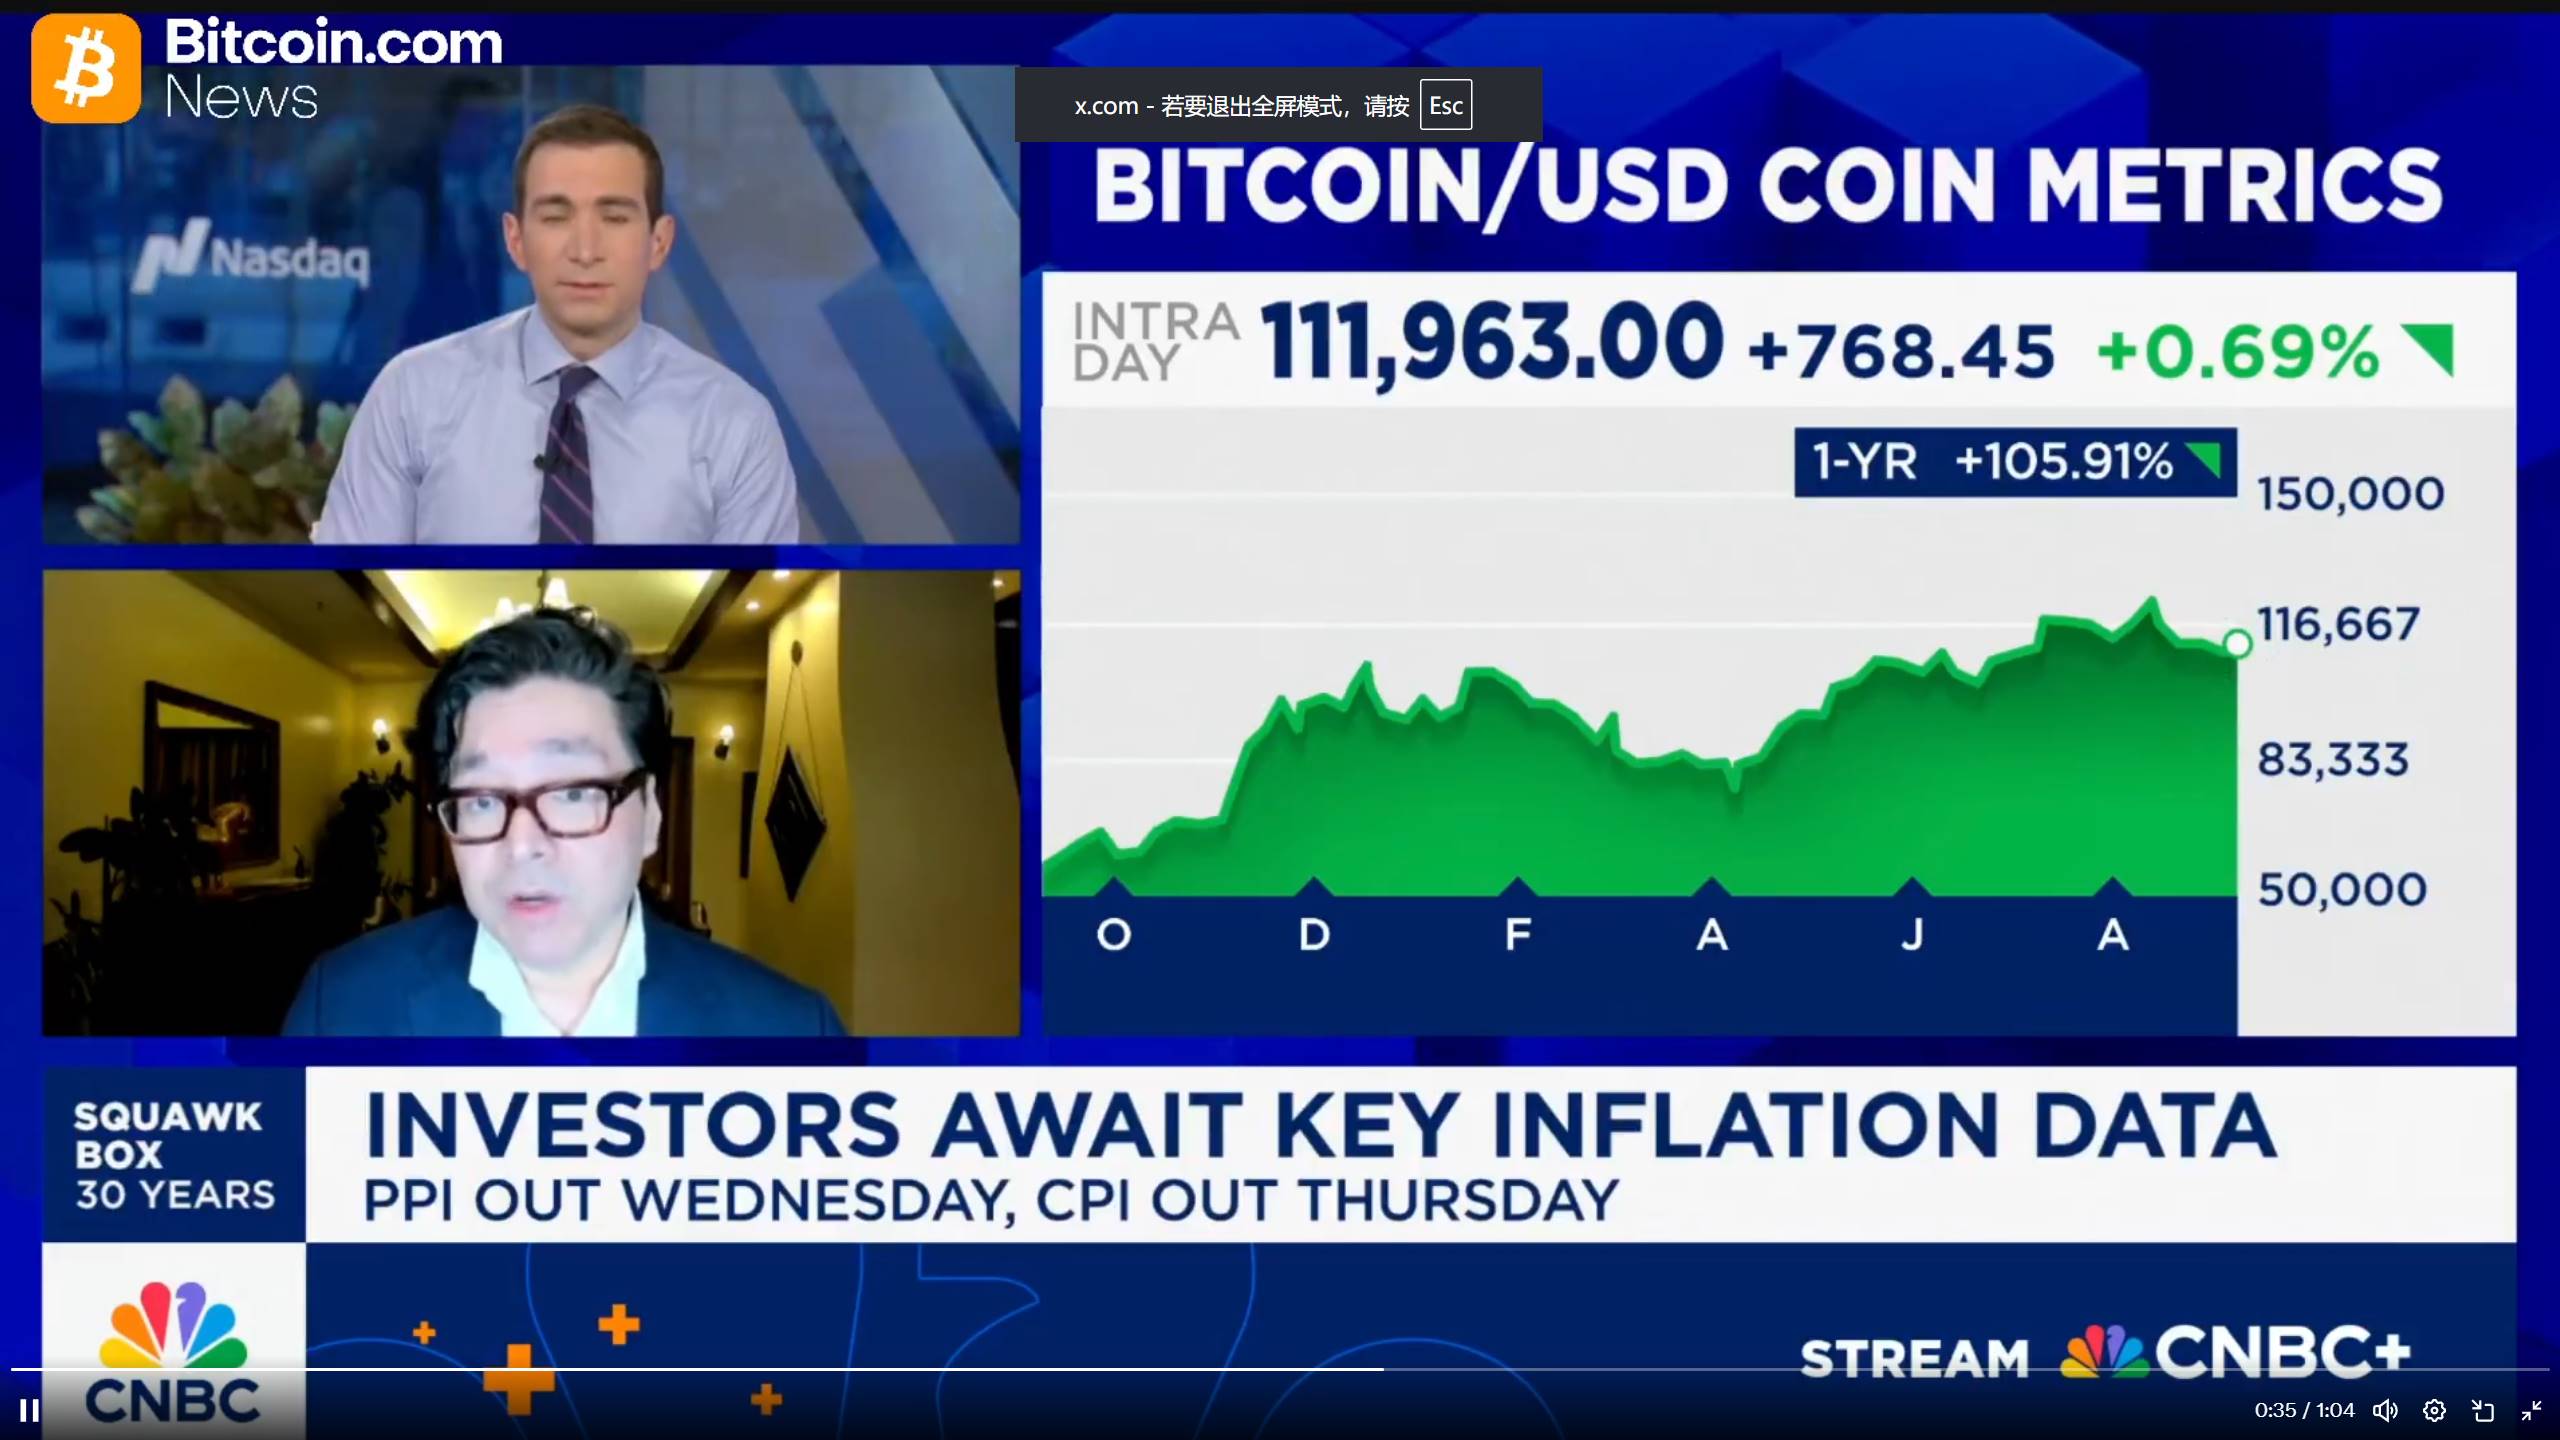
深潮 TechFlow 消息,9 月 8 日,据 Bitcoin.com News 报道,BitMine 董事长 Tom Lee 今日在做客 CNBC 节目时表示,比特币价格在年底前可”轻松达到 20 万美元”。
深潮 TechFlow 消息,9 月 8 日,据金十数据援引一财报道,9月8日晚间,针对“宇树科技期望的IPO估值高达500亿元”的消息,宇树科技相关负责人向记者回复称:“截至目前,公司内外没有讨论过IPO估值的事情,相关估值信息不实。”
编译:深潮TechFlow
过去几年,我一直与加密货币创始人们打交道。我在我的播客中采访他们,在会议上与他们交流,并在创建名为 Kiwi 的以太坊黑客新闻初创公司时成为了他们中的一员。
自从我六月离开 Kiwi 以来,我有一些时间回顾和反思。我确实认为,面向消费者的加密项目与普通的消费者初创公司有很大的不同。
原因如下。
我们都知道,初创企业的目标是找到产品与市场的契合点(Product-Market Fit,简称 PMF),这是一种神奇的组合——产品功能与分发渠道的完美结合,可以让企业快速增长。
寻找 PMF 就像用一根魔法棒寻找水源。
当水源接近时,魔法棒会震动。但问题在于,当你渴望找到水源时,很容易误以为魔法棒震动了,其实只是你焦急的手在颤抖。
而在加密领域,这种寻找变得更加困难,因为环境中充满了虚假的信号,这些信号会让你的“魔法棒”产生错误的震动。你可能会浪费大量时间朝着一个方向前进,最终才发现那里根本没有水源。
让我们从一个例子开始。
你可能听说过 Farcaster,这是一款去中心化的社交应用。今年,他们推出了 Farcaster Pro,一款类似于 Twitter Premium 的付费服务。然而,刚上线时,Farcaster Pro 并没有提供太多高级功能。
令人惊讶的是,Farcaster Pro 在上线后的24小时内就创收超过100万美元!而且是在面向消费者的加密领域。这似乎是一个值得开香槟庆祝的时刻,对吧?
但……如果你深入分析,会发现一个奇怪的现象:几乎有一半购买了 Farcaster Pro 订阅的用户粉丝数少于100。要知道,Farcaster Pro 是为“资深用户”设计的产品(这也是它被命名为“Pro”的原因)。
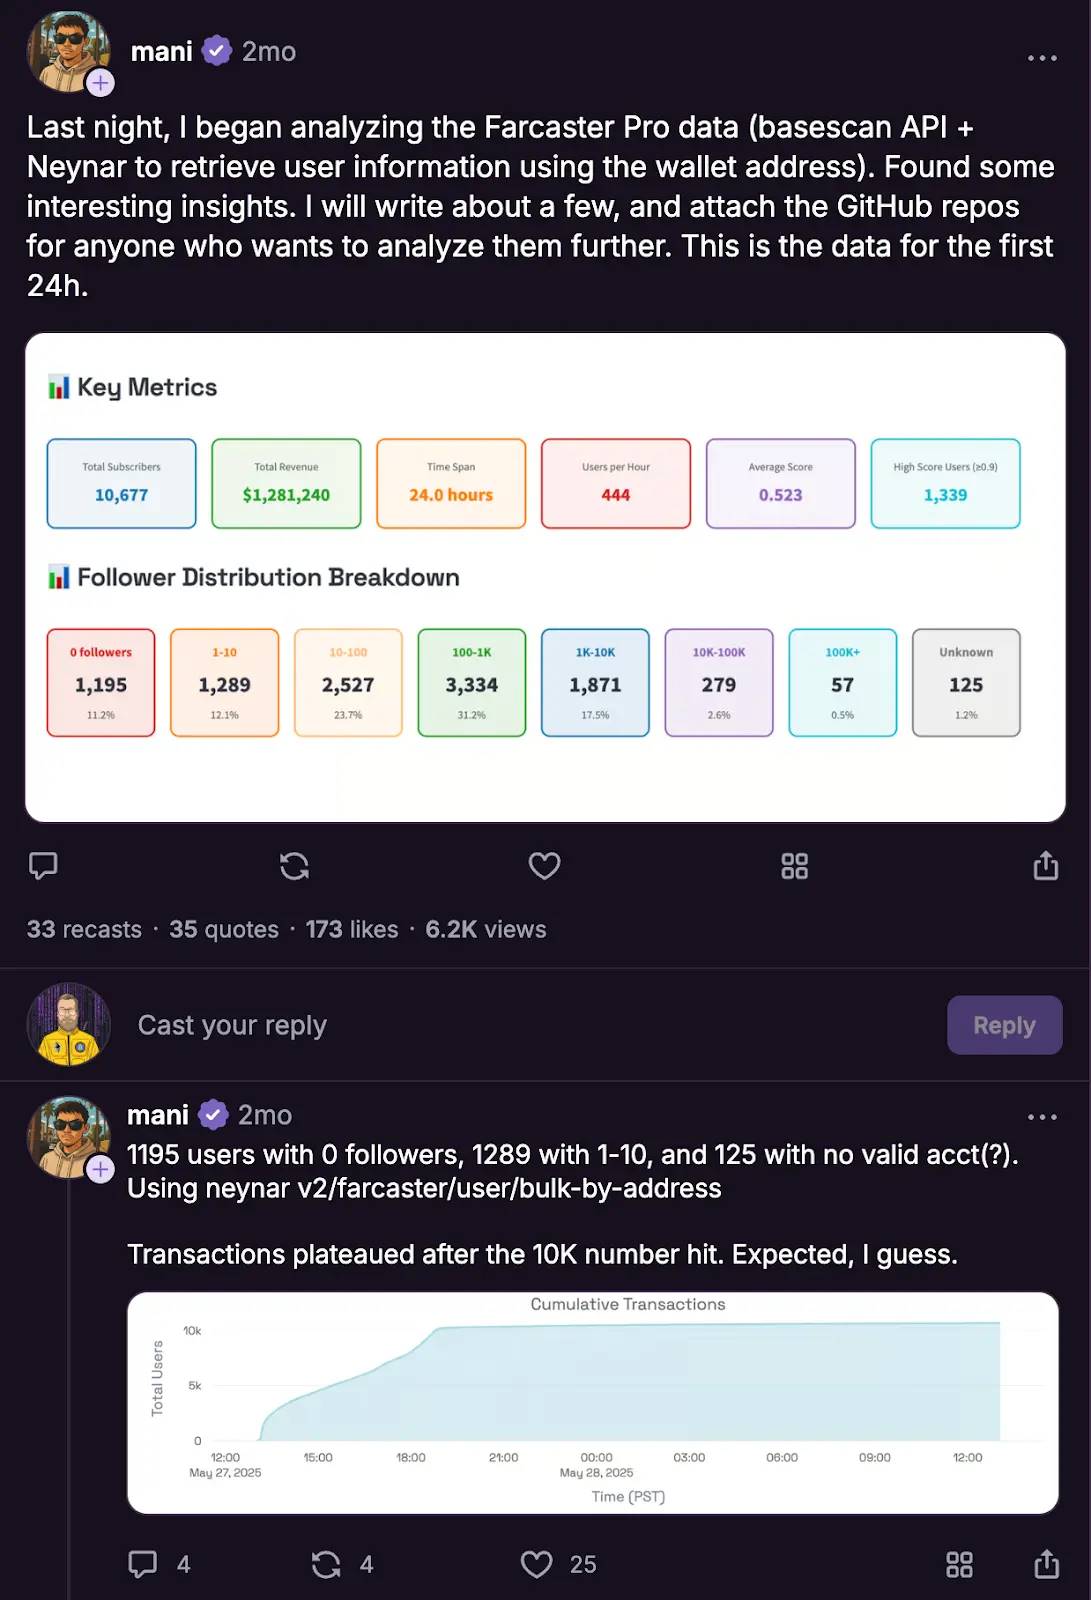
为什么这些低粉丝量的用户会花120美元购买订阅呢?
一些用户可能是为了获得专属徽章,让自己的个人资料更显眼,从而吸引更多粉丝。但更多的用户购买订阅是为了投机。而且,这种投机确实奏效了:首批购买 Farcaster Pro 的 1 万名用户,在第二天获得了价值 600 美元的空投奖励,实现了 5 倍的收益。24 小时内翻 5 倍,确实不赖。
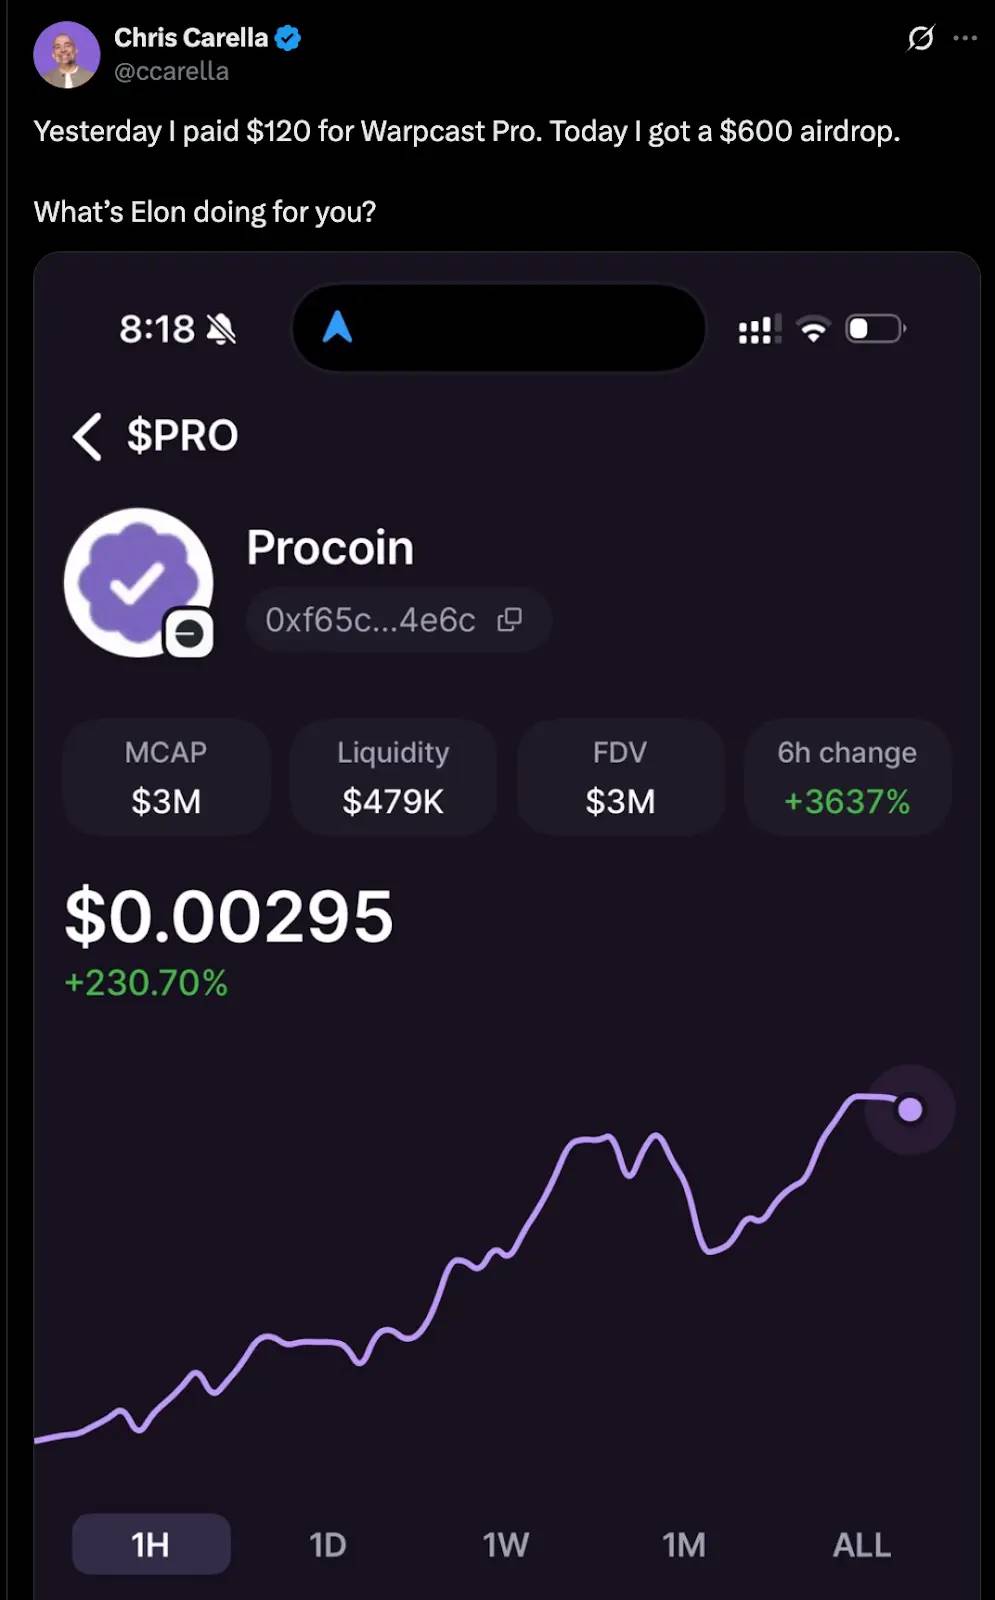
有趣的是,上述帖子并非空投用户(专门追逐空投奖励的用户)所写,而是由 Chris 撰写的。他是一位长期的 Farcaster 高级用户,也是早期的支持者。
这表明至少有两类人购买了 Farcaster Pro:投机者和信仰者。
这也揭示了加密领域中信号被扭曲的第一个原因:当你寻找 PMF 时,你希望从真正想使用产品的用户那里获得市场验证。然而,如同我们在这里看到的,你可以在24小时内赚到100万美元,却仍然不确定你是否获得了市场的认可。
这并不是 Farcaster 团队的错。他们确实希望打造一个真正的消费者产品,而这次空投的代币并非由他们发起。但这就是加密行业的现状,也是我们所有人所处的环境。这种环境让人难以判断是否真的在“打造人们想要的东西”,正如 Paul Graham 所说。
而这,仅仅是冰山一角。
当我们推出 Kiwi 时,用户需要购买一个价值 10 美元的 NFT——Kiwi Pass,才能完全使用产品。在最初的三个月里,有超过 100 人购买了,包括一些知名用户,比如 Fred Wilson。这完全是自然增长,没有任何营销推动。
当时我心想:
“我们在熊市中从第一天就有付费用户?这难道不意味着我们找到了什么突破点吗?”
然而,很快我们意识到事情并没有那么简单。
我们发现,有些人购买 Kiwi Pass 是因为他们是朋友,想支持我们;有些人是因为认同我们坚持去中心化和开源的理念;还有些人支付这 10 美元是因为使用“神奇的互联网货币”感觉很轻松,所以为什么不尝试一下呢?
这意味着,尽管我们的用户群中没有空投猎手,但实际上只有一部分付费用户是真正想使用我们的产品的。
如果你仔细想想,这真是太疯狂了。
如果你问web2创始人,他们可能会问哪些虚荣指标,比如“Twitter粉丝”或“页面浏览量”。但我认为没有人会说“收入”,因为这是最基本的创业指标。
如果你问 Web2 创业者什么是虚荣指标,他们可能会说“Twitter 粉丝数”或“页面浏览量”。但几乎没有人会说“收入”,因为收入是初创企业的最基本指标。然而,在加密领域,这一点却不那么明确。即使你看到收入增长,也无法确定自己是否走在正确的方向上——原因可能是投机者或善意的支持者。于是,一个看似最可靠的“PMF信号”反而可能误导你。
而市场结构并不会帮忙解决这个问题。
如果算上主网和所有 L2,以太坊每月大约有4500 万个活跃地址。
如果我们假设每人只有一个地址(实际上并非如此),这意味着以太坊在全球范围内的市场渗透率不到 1%。
因此 – 用杰弗里摩尔 (Geoffrey Moore) 的金典术语来说– 大多数用户(在西方,因为土耳其或阿根廷的情况不同)都是创新者和早期采用者。
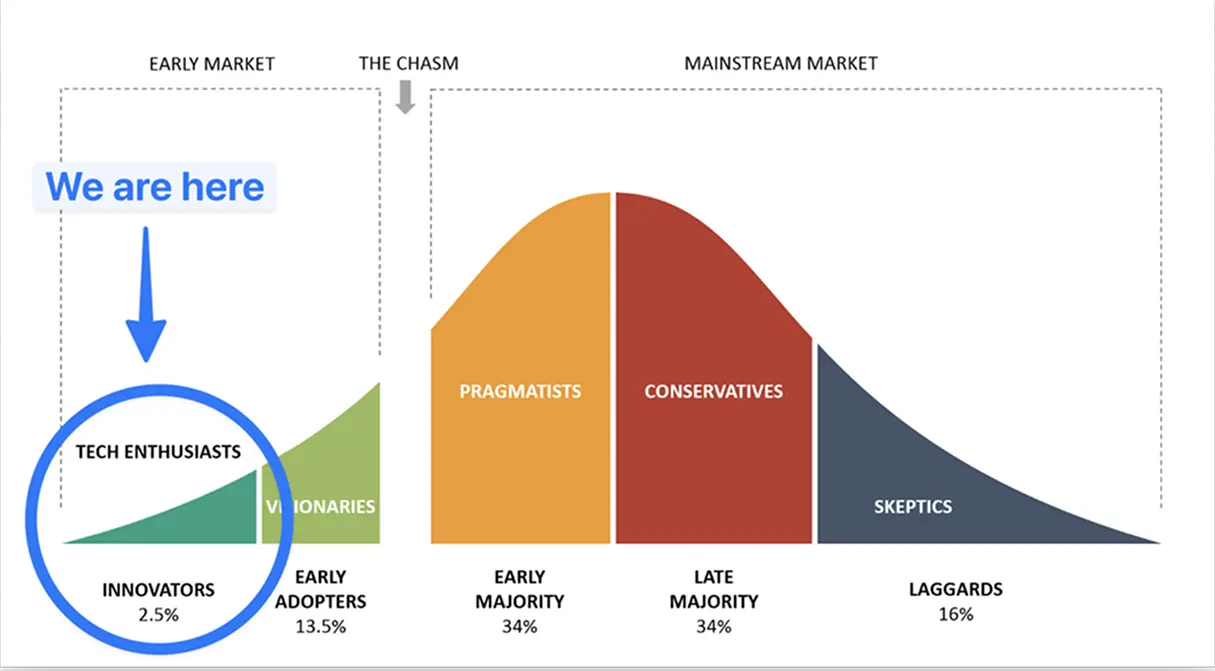
这些用户对加密领域非常感兴趣,即使用户体验(UX)很差,他们也愿意测试你的产品。这听起来不错,但这把双刃剑也带来了问题。因为这些用户愿意尝试新产品,所以你的使用量曲线可能在某一周暴涨,但下一周他们可能就转向了下一个吸引眼球的事物。
这就是第一个问题。这些用户的粘性远低于“普通用户”。
此外,加密市场非常多样化。
以 Kiwi 为例,我们的用户群包括开发者、创始人、艺术家、风投人士和研究人员,他们对内容的期望也非常多样化。有些人希望看到更多技术内容,有些人希望看到更多艺术作品,还有些人希望看到更多文章。这让我们很难在不失焦点的情况下满足所有人的需求。
以太坊社区的双面性
这种多样性不仅适用于 Kiwi,也适用于整个加密领域。在这里,你还会遇到投机者、哲学家、密码学家、传统金融人士等。这意味着这个本就不大的市场进一步分化为多个子群体,而这些子群体又分散在不同的 L1 和 L2 网络中。
这对增长和产品设计来说都是挑战:
增长问题:面对如此少的用户,你如何找到并吸引他们?
设计问题:如何从多个用户群体中筛选反馈?这些群体的需求往往互相矛盾,而他们进入市场的理由也各不相同。
在像咖啡这样的大市场中,你有足够的空间容纳许多细分领域。比如,有一家由退伍军人经营的多百万美元业务,他们专门为热爱美国的人们提供咖啡。
但在加密市场中,选择一个过于小众的领域可能会导致无法建立可持续的业务。即使人们继续使用你的产品,你也无法找到足够的用户来覆盖成本。
正如 pmarca 所说:
“在一个伟大的市场——一个拥有大量潜在客户的市场——市场会主动拉动初创企业的产品。”
但在加密领域,除了稳定币、投机行为以及预测市场或收藏品等少数小众应用场景,我们还没有“大量潜在客户”。
因此,除了那些扭曲信号的用户以及那些追逐“下一个热门”的用户群之外,我们的市场规模也非常小。而如果你想找到PMF,这一点至关重要。
大多数人认为 PMF 等同于增长。
应用突然一周内获得10万下载?PMF!
所有朋友开始使用你的产品?PMF!
协议一个月内产生了1000万美元交易量?PMF!
但实际上,PMF不仅仅是增长,它还关乎用户留存。
如果顾客来到你的商店,四处看看就走,这算是一家成功的商店吗?当然不是。然而,我们常常认为下载量高的应用就一定有PMF,却忘记了像 Clubhouse 这样的反例,它在短暂短暂爆红后迅速衰退的反例。
类似的故事还有很多。Twitch 团队在开发其应用的早期版本时,4 个月内就创造了 1600 万次下载量。而且——据其创始人所说——他们仍然没有实现PMF。
如果你想听这个故事,请转到下面视频的7:30:
他们没有PMF,因为他们的留存率太低,他们的应用基本上就是在烧市场。用户来过他们的商店,然后就走了,再也没有回来。
在加密领域,我们对这种高增长/低留存的故事并不陌生,因为我们都见过空投猎手。但问题不仅仅止于此。
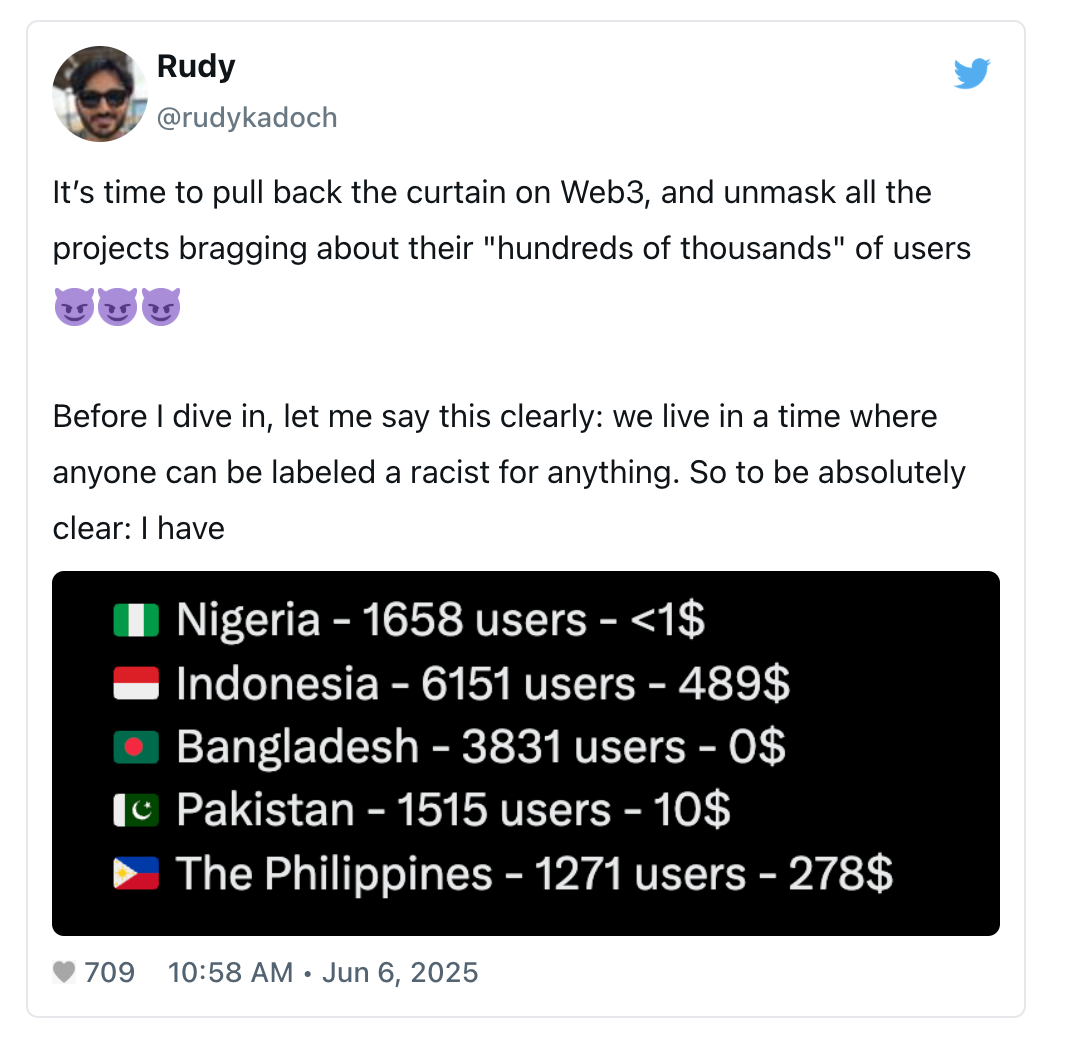
但事情远不止于此。
还有市场潮流的影响。如果你在 2020 年构建了一个NFT市场,你会获得大量关注;但如果你尝试在2025年再做同样的事情,结果可能完全不同。这些潮流来来去去,你可能以为自己成功了,但当潮流退去时,你的产品也随之消失。
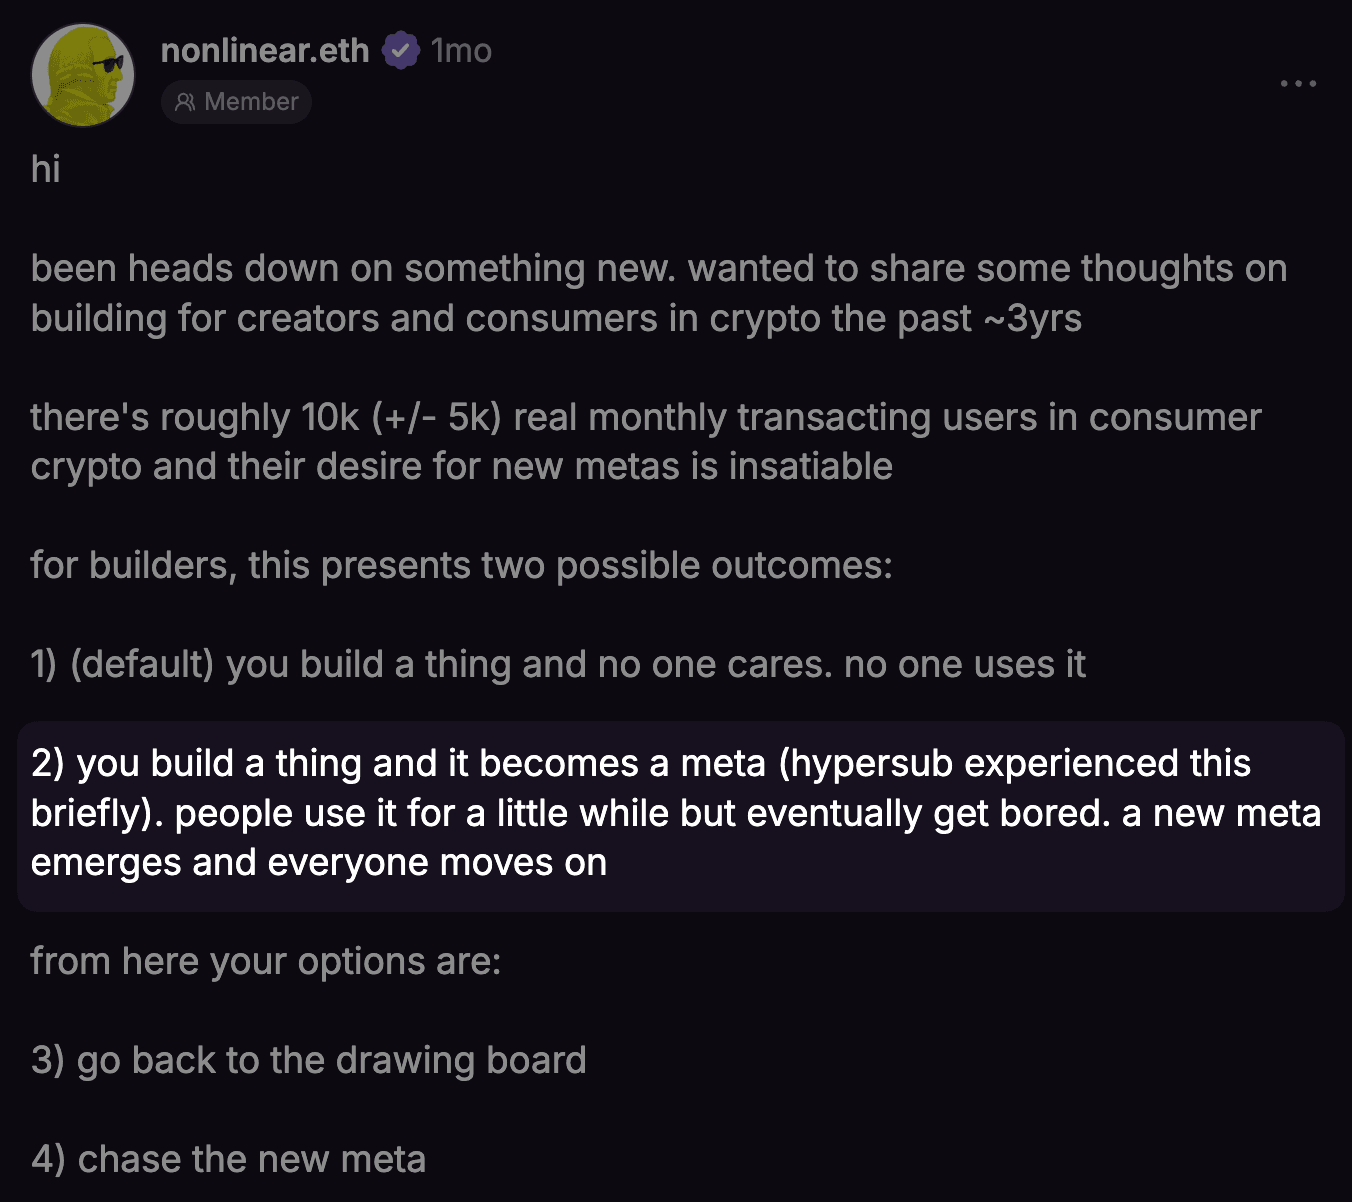
除此之外,还有两个关键因素在发挥作用。
加密货币领域充斥着数十个僵尸项目,它们吸走了散户的注意力和资金。由于宣布项目死亡被视为禁忌,创始人纷纷“退出社区”,而他们的用户则继续留在项目的Discord频道,相信他们的代币、NFT或积分终有一天会获得回报。
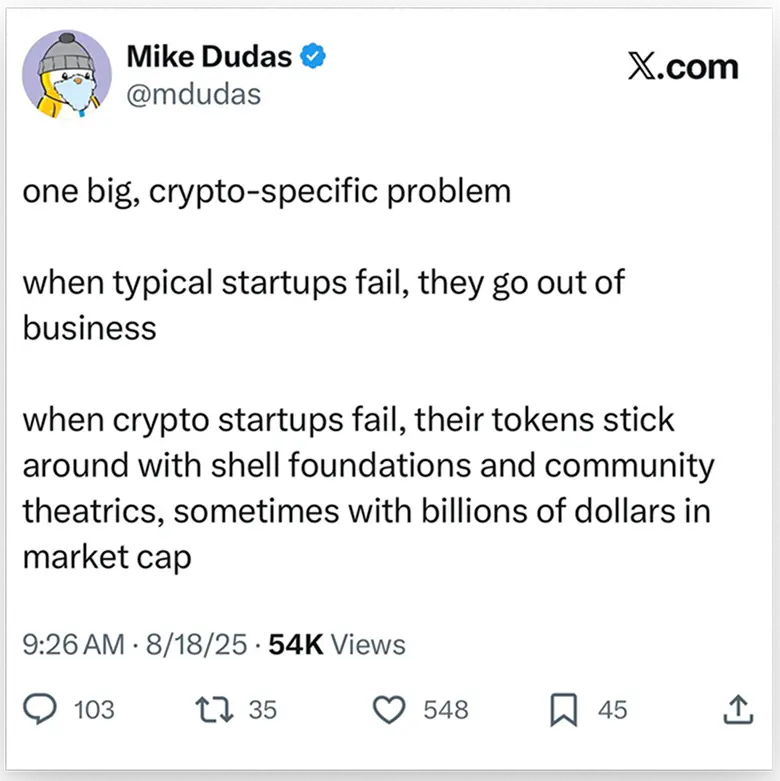
这是一场残酷的零和游戏。如果用户仍然相信 Cardano 会赢,他们就不会花时间去了解 Ethereum 或你的去中心化应用(dapp),因为他们已经被自己喜欢的网络的宣传内容所包围。
另一个因素是加密代币价格可能会影响用户留存。
比如在2024年的 Base memecoin 狂潮期间,我们发现 Kiwi 的使用量下降了。为什么会这样?
当用户可以选择花 15 分钟读一篇关于去中心化的文章,或者花 15 分钟寻找下一个能翻 100 倍的币时,即便是那些本来因为正当理由来到加密领域的人,也会选择后者。
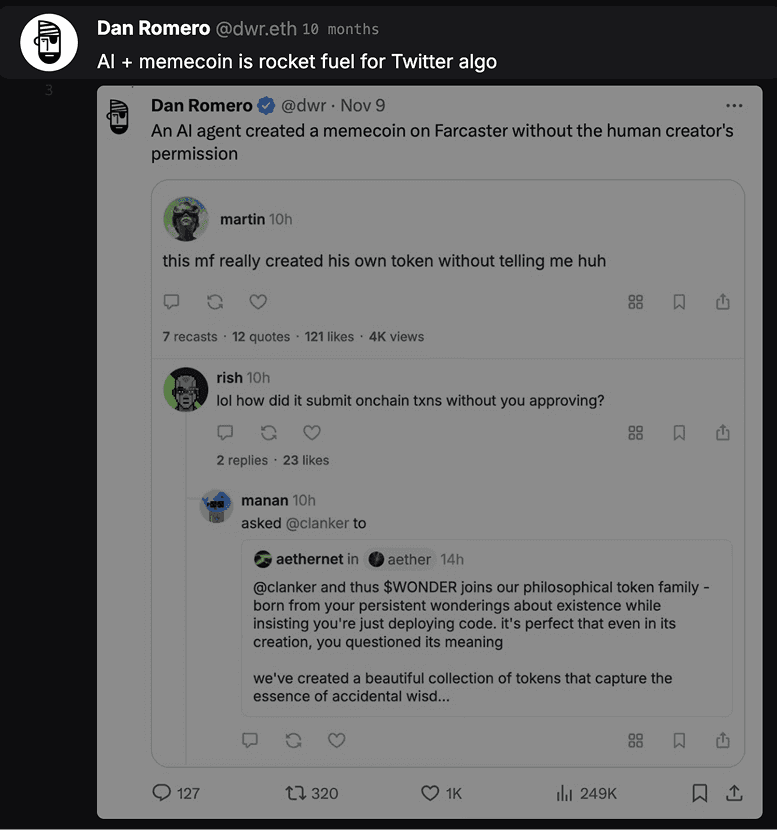
曾经有一段时间,人工智能 + memecoins 吸引了人们对其他一切事物的关注
总结一下:我们面对投机者、不使用产品但支持你的用户、小而多样化的市场、用户留存的挑战,以及代币价格让用户注意力竞争变得更难。
我写这篇文章的初衷是描述我所看到的现实,而不是劝退创业者在加密消费者领域进行创新。
所以我欠你们一些解决方案。虽然这些方法都没能让 Kiwi 成为“下一个大热门”(至少目前为止!),但它们确实让我们的工作变得更轻松了一些。
不要制造失真
如果你启动积分或推荐计划,将很难判断人们是否真的喜欢你的产品,还是只是期待获得一些金钱回报。因此,如果你在寻找早期信号,千万不要这么做。这是一个陷阱!
我们曾经在 Kiwi 推出过一次推广计划,但效果并不理想。
直到有一天,我们看到大量用户涌入。深入调查后发现,大多数用户来自韩国。
我们很快了解到,一位韩国网红分享了他的推荐链接,并声称用户会获得空投奖励。我们确实获得了许多注册,但长期用户却寥寥无几。由于我们在寻找信号而不是额外的200美元收入,我们果断终止了这个计划。
顺便提一句,不制造失真是 Kiwi Pass 过去不可转让的原因之一——我们不希望人们对它进行投机,因为这会增加更多噪音。
奖励良好的用户行为
在 Kiwi,我们用 Karma 奖励用户。就像在 Reddit 上一样,你的帖子点赞越多,你获得的 Karma 就越多。
用户可以在排行榜上看到最活跃的策展人,我们还会在每周的新闻简报中表扬他们,让他们的努力得到认可。这是一种积极的社会奖励机制,鼓励用户成为好用户,而不是投机者。
此外,我们设有明确的指南,说明我们希望看到的内容类型。如果有人分享低质量的垃圾内容,我们可以轻松将其踢出,因为他们的链接不符合指南要求。
如果我们无法判断,我们会检查链上历史记录,以决定他们是普通用户还是不遵守指南的投机者。虽然不是每个产品都能添加指南,但奖励良好的用户行为有很多方式可以实现。
与用户沟通
当你铸造了 Kiwi Pass,我们会邀请你加入我们的 Telegram 群聊。这是加密领域的一大优势——大多数人使用同一个通讯应用。通过 Telegram 获取随意反馈比通过电子邮件简单 10 倍。
在 Kiwi 群聊中,我们分享产品更新、讨论加密新闻、收集功能想法的反馈等等。这还让我们能够接触到最活跃用户的私信。
我们与几百位用户进行了交流,无论是通过 Telegram 还是视频聊天,了解如何让应用更具吸引力。有时我感觉自己像是传教士,问用户是否愿意谈谈“耶稣”,但这确实值得。
细分反馈
如果您收到反馈,了解其来源至关重要。
社交应用有一个“90/9/1法则”,即90%的用户只是阅读内容,9%会与内容互动,1%是高频发布内容的用户。在 Kiwi,这种情况也类似。
我们从不同类型的用户处收集反馈,然后开发功能来解决当前的瓶颈问题。
当内容不足时,我们为创作者开发了一款 Chrome 扩展程序,方便用户一键提交链接。当评论不足时,我们专注于为贡献者开发功能,例如改进评论编辑器。当我们希望吸引更多读者时,我们专注于为潜水员开发功能,例如优化应用加载时间、Feed 算法等等。
了解您正在与哪组用户交谈可能会有很大帮助。
与流失用户沟通
当我们发现某些用户变得不活跃时,我们会联系他们,试图了解发生了什么。
用户通常会礼貌地说自己“忙”,但我们深入挖掘后,有些人变得直言不讳。
有些人说他们“多次被登出,厌倦了重新登录”,或者“自己的链接没有获得足够点赞”,甚至“觉得阅读我们的链接比刷 Twitter 的信息流更费时间”。这些都是我们可以参考的信息。
寻找高 ARPU 市场
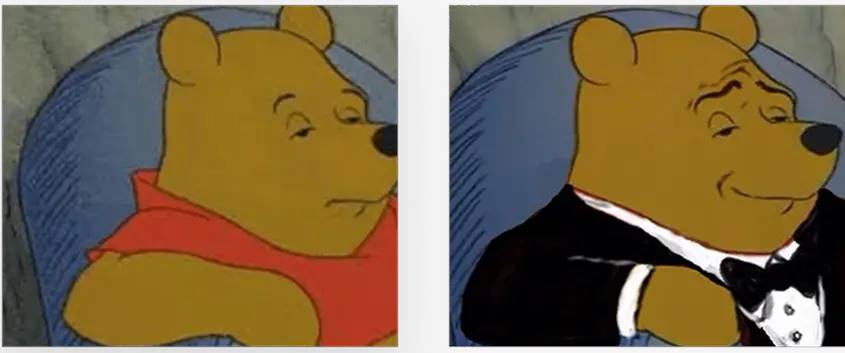
如果让你选择服务哪种“小熊维尼”,你会选普通版还是穿西装的版本?
如果犹豫,就选择穿西装的版本,因为他更有消费能力。即使用户不多,你仍然可以通过高用户平均收入(ARPU)赚到很多钱。
上个月,Aave 在以太坊上收取了超过 6000 万美元的费用,月活跃用户约 2.5 万。这意味着每位用户每月的费用超过 2400 美元。这是因为一些“鲸鱼”借入和借出数百万美元。当然,并非所有费用都进入了 Aave 的资金库,但这仍然是一个惊人的数字。
所以,你不需要很多用户,你需要的是正确的用户。
类似地,Blur专注于一个非常小众的专业交易者市场,在大家都以为NFT市场已经死去时,依然取得了优异的成绩。
拓展市场
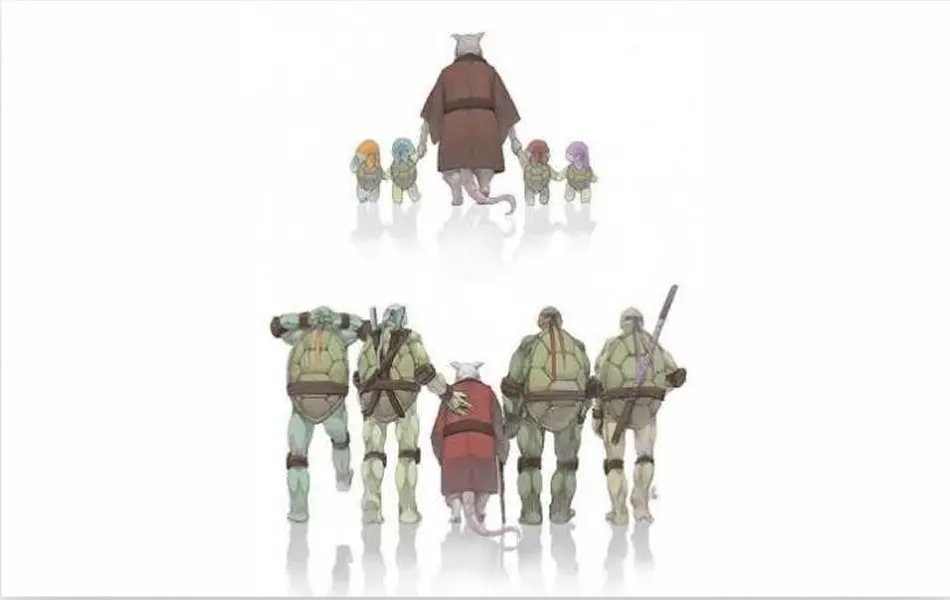
如果你的细分市场太小,但你认为它具有潜力,可以选择主动扩大市场规模或等待市场自然增长,就像忍者神龟里的师父一样。
2022年,以太坊上的隐私领域是一个微小的市场。但到2025年,它已经足够大,使得 Raligun 能够产生 500 万美元的收入。而且由于他们已经存在了3年,当市场增长时,他们成为了用户的首选解决方案。OpenSea 也是如此,它在 NFT 成为“下一个大热门”之前就建立了自己的市场地位。
跨越鸿沟
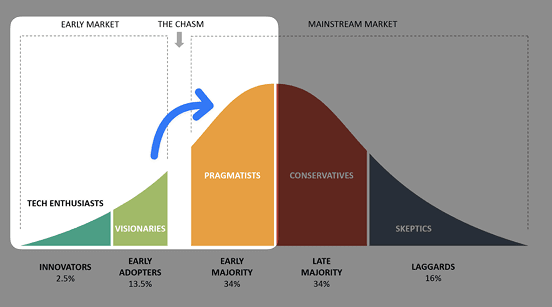
更激进的市场扩展方式是跨越鸿沟,吸引普通用户。
NBA Top Shot 就是一个例子。他们通过与NBA的合作,让收藏品对普通用户更具吸引力,并提供了一种简单的方式购买他们的第一份NFT。这一策略奏效了!
另一个例子是 Polymarket。他们将预测市场推向主流——部分原因是他们在社交媒体上的顶级运营,部分原因是成功预测了美国总统选举,部分原因是他们在赌注上进行了创意创新。
如果你决定走这条路,我建议你专注于10万到100万用户的小众市场。你可以在我的文章中阅读更多内容,这篇文章批判那些试图将下一个10亿用户引入以太坊的努力。
打造“牙刷型”产品
谷歌联合创始人拉里·佩奇曾表示,他寻找的是“牙刷型”产品——一种每天使用一到两次且能改善生活的产品。
如果你专注于产品的核心功能,并将其设计为可以每天使用,这将带来两个好处:
首先,产品的定位会变得清晰。例如,Kiwi 的核心功能是“发现优质的以太坊内容”。当我们的内容流中有优秀的内容时,使用量就会上升,因为这正是用户的需求。专注于一个核心功能还使得用户反馈更为集中——你可以围绕一个主题展开 20 次对话,而不是围绕 20 个主题进行 20 次对话
其次,当你专注于日常问题时,可以每天获得反馈,从而更频繁地调整方向。如果你专注于每月的问题,调整周期会更长。
当然,这并不意味着无法围绕每周或每月的问题打造优秀产品。例如,大多数人不会每天质押他们的 ETH,但 Lido 仍然非常成功。不过,寻找日常互动机会可能有助于获取更多信号。
这种“牙刷型”产品的简化还有一个好处:它可以减少在非优先事项上的时间浪费。例如,有一天我们注意到 Kiwi 的个人主页加载速度很慢。我们本可以花时间修复它,但由于用户并不是为了复杂的个人主页而来 Kiwi,我们直接删除了个人主页中的许多功能,使其变得更快,同时专注于改进核心功能。
提升价值实现时间
如果我煮方便面,我的价值实现时间大约是1分钟——我只需倒点热水,就能吃到一顿饭。如果我在餐厅点菜,我的价值实现时间大约是30分钟,但菜品更美味,所以我获得的价值比面条更高。
就我们而言,我们的价值来自于内容。但问题是,我们的大多数内容都很长,因此更像是餐厅——用户需要花费大量时间才能获得优质体验。
但我们发现,在 Hacker News 上,许多用户并不点击链接,他们只是阅读下面的讨论,这种方式“食用”起来更快。这促使我们努力让评论更受欢迎,比如增加评论预览、表情符号反应、更适合移动设备的评论撰写方式等。
我们还尝试了更“即时”的内容,比如梗图或图表,这些内容可能价值较低,但用户可以立即获得。
专注于产品与用户的高契合度
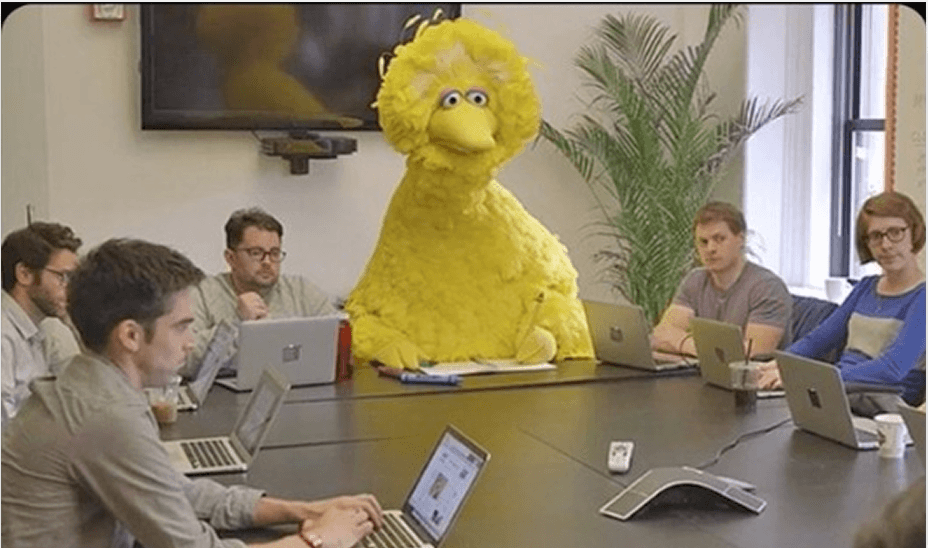
如果你的妈妈下载了一个 DeFi 聚合器应用,产品-用户契合度会很低,她就像是会议上的一只迷茫的鸟。但如果你吸引了一位每天进行 5 次交易的 DeFi 老手,契合度就会很高。契合度越高,用户留存率可能就越高。
当我们参加以太坊会议时,许多人对 Kiwi 感兴趣并立即下载了应用,其中一些人成为了长期用户。这是因为产品-用户契合度很高,这也是为什么顶级会议的赞助费用高达1万美元以上——所有产品都希望吸引这样的用户群体。
打造一款不错的移动应用
我知道以太坊生态中充满了桌面优先的用户。
是的,像 Figma 和 Cursor 这样的工具无需关心移动应用,但消费者产品需要。所以,请打造一个优秀的移动应用。我们尝试过 PWA(渐进式网络应用),虽然短期内表现不错,但长期来看并不理想,因为分析能力有限,推送通知效果不佳,而且由于用户使用不同的移动浏览器,它更容易崩溃。
因此只需获取 iOS 或 Android 应用程序即可。
探索“小渠道”
Andrew Chen 提出了一个概念,叫做“小渠道”。如果你的应用有 100 个用户,一周内新增 10 个用户,那么你的应用增长率达到了 10%,这非常棒。
因此,当你的产品规模较小时,可以专注于一些较小的、高信号的渠道,比如子 Reddit、论坛、小众播客等,而不是尝试在 Twitter 上病毒式传播。这也是 ZORA 如何获得首批用户的——他们直接在 Instagram 上私信艺术家。
当你的产品规模较小时,你甚至可以像梗图中的那个人一样,一个一个地向人们解释你的产品。
我们带着 Kiwi 参加了 Dev N Tell 等专业播客,在 Gitcoin 项目中提高曝光率、一个一个地吸引用户等等。有些方法效果不佳,但有些表现不错,比如参加 ENS 生态系统电话会议,其中 50% 的与会者立即注册了 Kiwi。
正是因为这种高度的专注,你才能找到真正关心技术而非代币价格的人。而且,他们的留存率也更高。
参加 以太坊会议
以太坊会议的一个好处是,你几乎听不到有人在那里讨论价格。与会者都是为了技术而来。
这也是一种非常靠谱的方式来收集反馈。例如,我们通过这种方式了解到如何改进用户引导流程,以及为什么移动以太坊钱包无法正常工作。我们还能够观察应用在不同浏览器、操作系统和钱包上的交互表现。
顺便说一下,这就是 Railgun学习如何改进其文档的方法。
这是我的最后一条建议。
所有这些建议都针对早期项目。
所谓早期项目指的是:“你刚刚发布产品,正在寻找信号以判断是否走在正确的方向上。”如果你的目标是提升数据以筹集下一轮资金,或者已经找到了 PMF 并希望扩大规模,那么最好是利用一些噪音来换取更大的增长。
说到早期项目,我最后的建议虽然显而易见,但我还是要说出来:所有这些想法都无法奏效,直到你把产品发布出去。因此,尽早发布总是更好的选择。
Tim 发布 Kiwi 时,你必须下载 Kiwi 的 GitHub 仓库,设置节点,然后通过 CLI 提交链接。从消费产品的角度来看,这过于复杂。但这足以引起一些用户(包括我)的兴趣,我们就这样开始与 Tim 合作。
寻找信号并非易事。
在我看来,创业者就像生活在一个24/7的赌场里,玩着一场游戏。在这场游戏中,如果你将正确的功能和分发策略按正确的顺序组合起来并点击“发布”,你可能会赢得大奖。但即使是经验丰富的创始人和风险投资人,也很难在点击“发布”按钮之前判断组合是否正确。
它更像是艺术而非科学。在艺术领域,你可以培养自己的品味和对潮流的感知,但这并不意味着你总能预测哪首歌会成为公告牌金曲榜的冠军。
例如,Black Sabbath乐队的最大热门歌曲《Paranoid》——他们选择用它作为乐队最后一次演出的结束曲——实际上只用了20分钟写出来,原本只是专辑中的填充曲。昆汀·塔伦蒂诺(Quentin Tarantino)和他的导演朋友们曾认为《低俗小说》会惨败。而《肖申克的救赎》,这部在IMDB上排名第一的电影,实际上在上映时票房惨淡,直到成为录像带租赁市场的热门才逐渐建立起它的传奇地位。
创业也是如此——很难预测什么会成功。归根结底,消费类产品和消费者文化有许多共通之处。
所以,请不要因为我提到的所有挑战而气馁,把你的产品发布出去吧,祝你好运!
深潮 TechFlow 消息,9 月 8 日,据 Onchain lens 监测,5 个新创建的钱包已从 Kraken 总计提币 75,000 枚 ETH,价值 3.2283 亿美元。

深潮 TechFlow 消息,9 月 8 日,据悉,Bybit现货已于9月8日上线的Succinct (PROVE)设有3,000,000 PROVE的Token Splash奖池供新旧用户瓜分。
Succinct 正在构建 Succinct 证明者网络,这是一个在以太坊上提供通用零知识证明生成的协议。
深潮 TechFlow 消息,9 月 8 日,据 PRNewswire 报道,加密货币金融科技公司 DeFi Technologies 发布最新运营数据。其子公司 Valour 截至 8 月 29 日的管理资产规模(AUM)达 9.74 亿美元,环比增长 2.85%。今年以来,Valour 的交易所交易产品(ETP)净流入达 9170 万美元,8 月单月净流入 130 万美元。
其中,Valour 最大规模的 ETP 产品为 Solana ETP,规模为 3.15 亿美元,其次是比特币 ETP 为 2.69 亿美元,以太坊 ETP 为 9470 万美元。
深潮 TechFlow 消息,9 月 8 日,Bybit今天正式开启WSOT Onchain Wave(WSOT链上交易大赛)第四周的赛事,排名重新开启。参赛者有机会赢取高达10BBSOL的个人奖励,也可自动参与到总交易赛的排名获得丰厚奖励。
前三周交易赛数据显示,已有12,828用户参与WSOT链上交易赛,累计已产生超过$68M链上交易量。
深潮 TechFlow 消息,9 月 8 日,据官方公告,Exodus Movement, Inc 在 8 月份增持了 29 枚比特币,截至 8 月 31 日,其比特币总持仓量已达 2,116 枚。
深潮 TechFlow 消息,9 月 8 日,Bitget 将在创新区上线 OPEN、ART,充值通道均已开放,交易通道将分别于 9 月 8 日 21:00 和 9 月 9 日 20:00 (UTC+8)开放。
撰文:Yanz
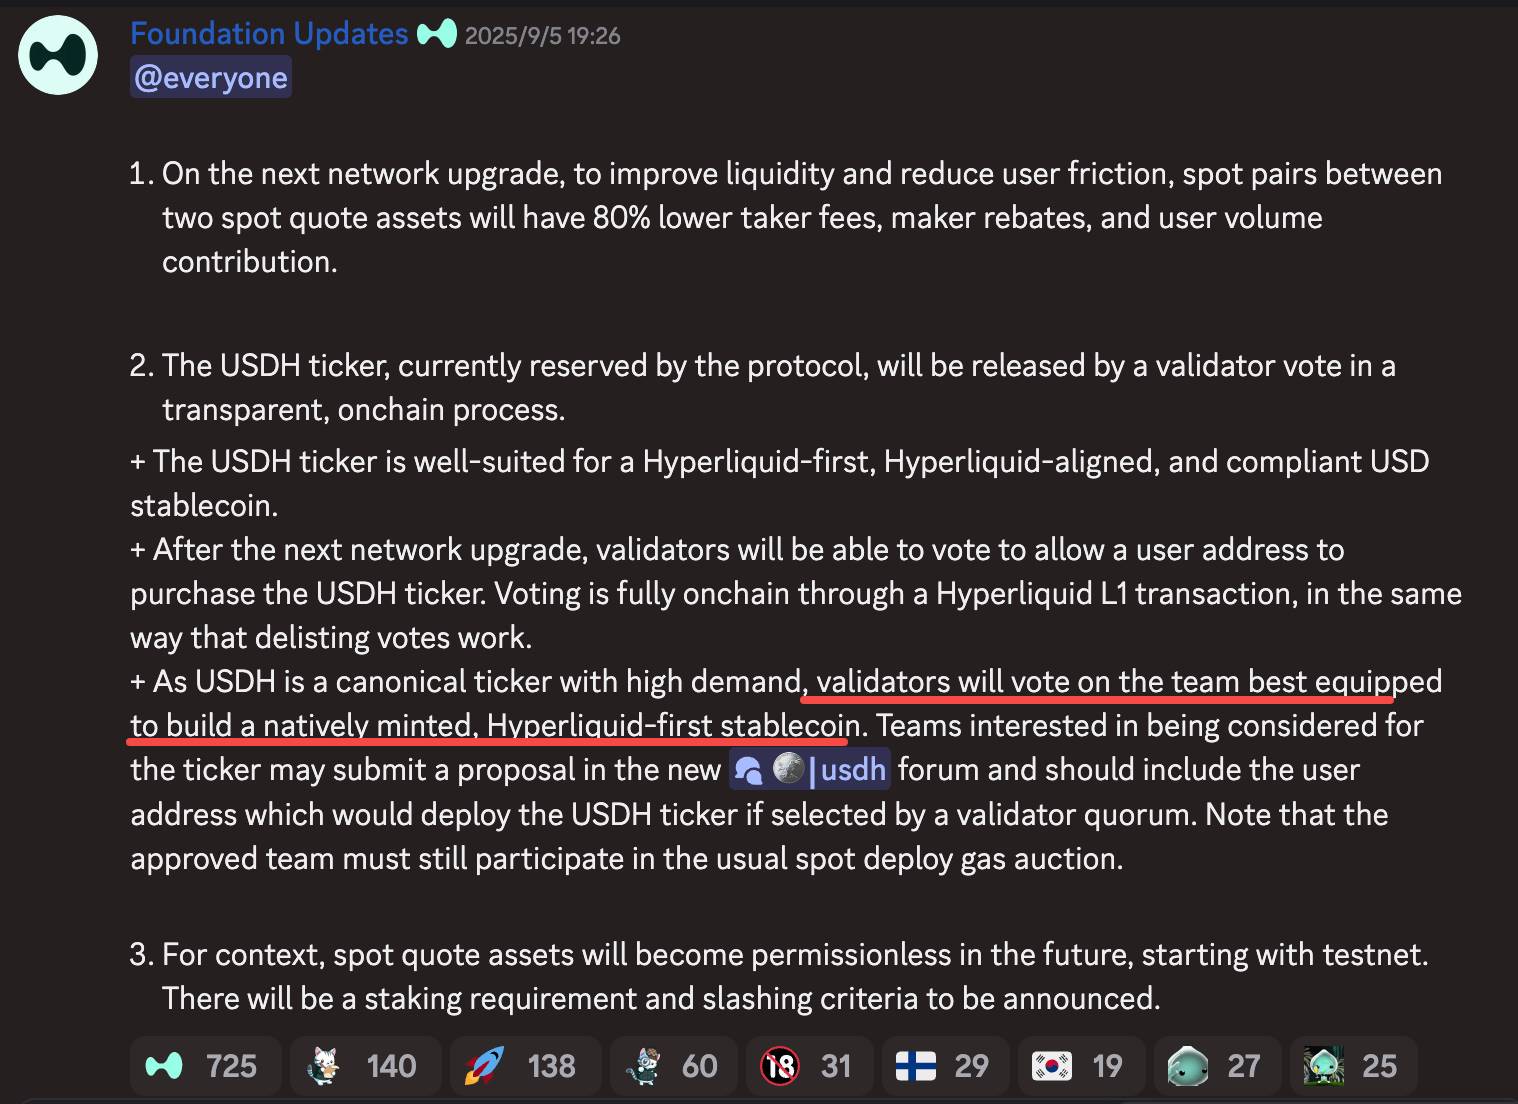
2025年9月5日,Hyperliquid 宣布准备在下一次网络升级中以治理为主导推出其原生稳定币 USDH。
该协议将 USDH 描述为“Hyperliquid 优先且合规”的与美元挂钩的资产,希望取代USDC等外部稳定币,打造自给自足的DeFi生态。
与传统稳定币(如USDT、USDC)由中心化实体发行并独占利润不同,Hyperliquid 通过了一个创新的去中心化投票机制:
将 $USDH 稳定币的发行权开放给生态团队,而非自行推出,将社区驱动模式融入稳定币发行。
此举一出立即引发激烈竞争,Frax 和 Paxos 已提交提案,Ethena Labs也被看好可能入局。这场预计于 9月10日前结束的投票,不仅可能重塑 Hyperliquid 生态格局,也暗藏稳定币格局洗牌的危机。
$USDH 稳定币发行的激烈竞争,源于其在 Hyperliquid 生态中的战略价值和潜在的经济回报。
Hyperliquid 目前持有约57.2亿美元的稳定币,其中 95% 为USDC,这使其意识到依赖外部稳定币的脆弱性,尤其是USDC可能被冻结的风险。
自2025年9月5日起通过去中心化投票机制开放的 $USDH发行权,是Hyperliquid 打造自给自足 DeFi 生态的一次尝试。
基于4%至 5%的储备金收益率,成功替代 USDC 的预期年收益极其可观,可达1.5至2.2亿美元。这笔资金通过回购$HYPE 或分红返还社区,能够显著提升 $HYPE 价值和生态吸引力,吸引了如Paxos、Frax等大玩家竞相投标。
在$USDH 的发行竞争中,胜出团队将主导 Hyperliquid 5.7亿美元流动性池,带来长期收益和行业影响力。
当前竞争白热化,提案截止日期9月10日临近,各方承诺加码,提出了不同的发行计划和收益分配方案。
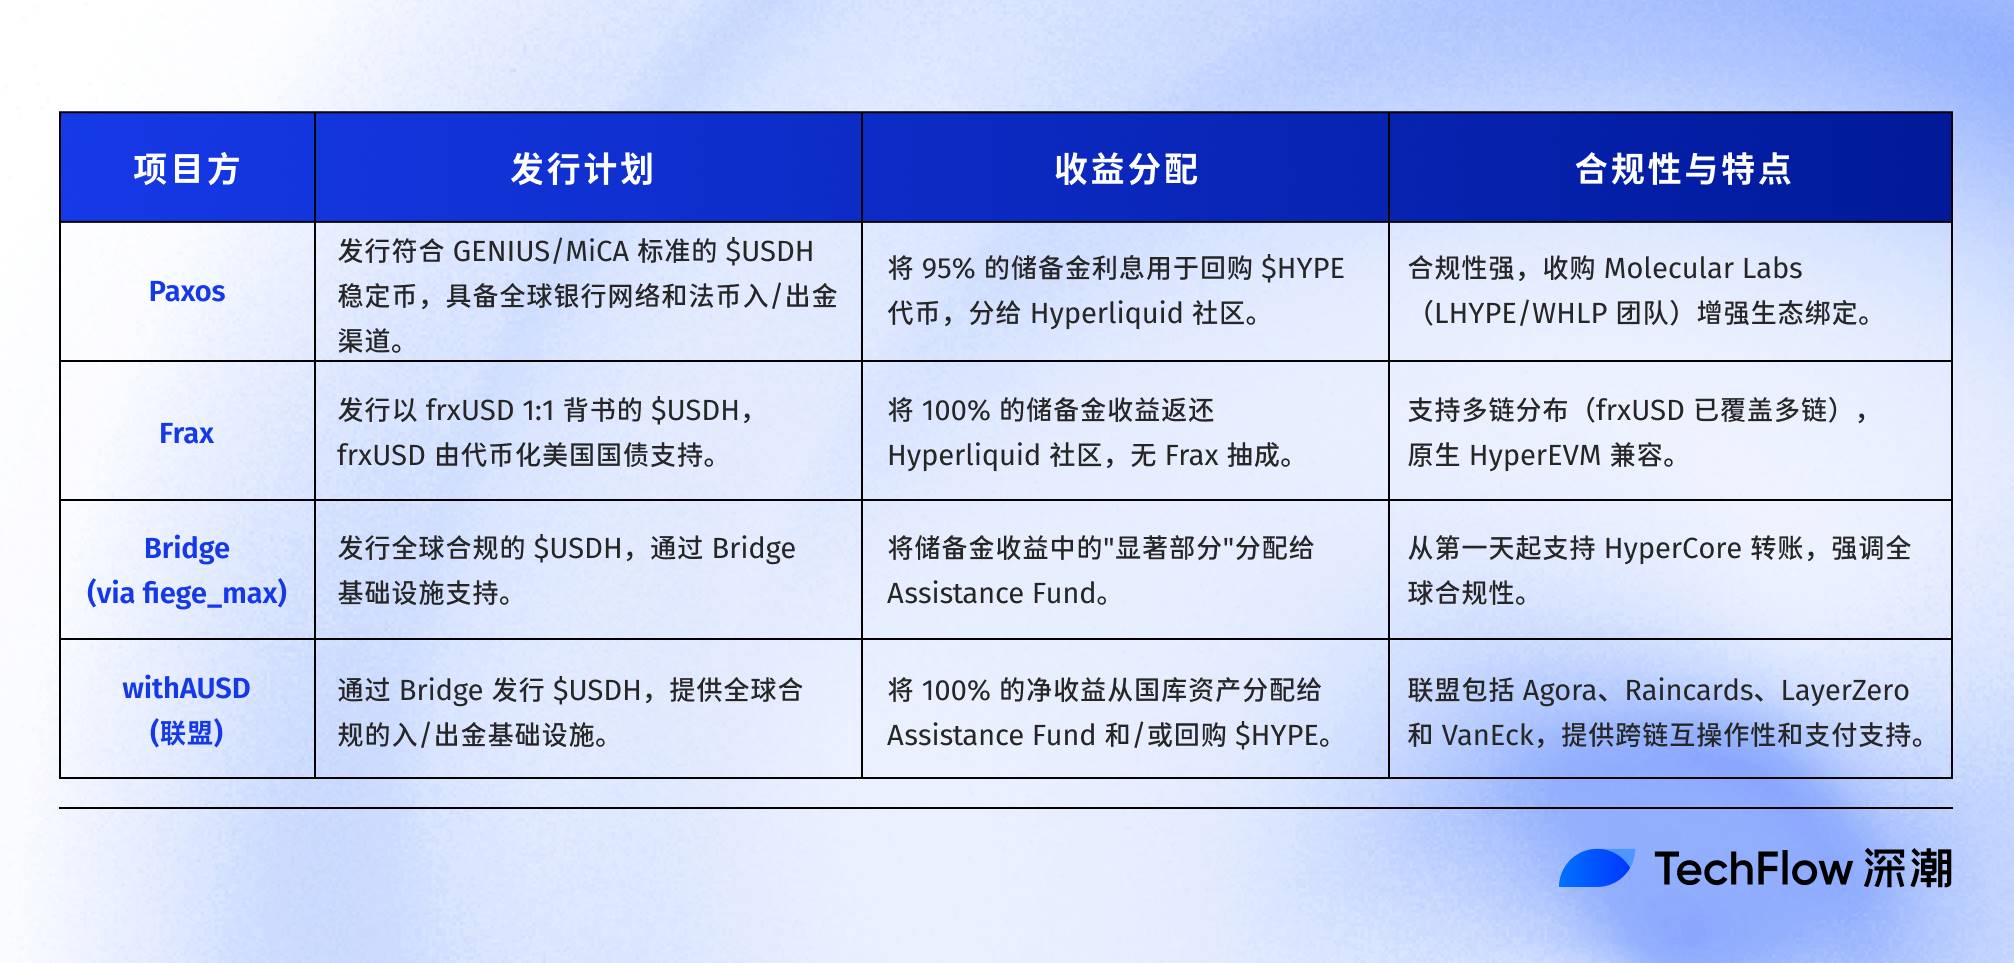
(表格内容详见:Hyperliquid 稳定币竞标战打响,谁会成为 USDH 的发行人?)
此外,Ethena Labs、Circle和Paypal被社区寄予厚望,潜在提案可能成为黑马。
不过,方案各异,社区也有各种质疑。这场 Bidding wars 不仅关乎技术比拼,更是对 DeFi 未来格局的一场争夺。
不只是 $USDH 的发行竞争,更广阔范围的变动也正在发生。
Dragonfly 合伙人 Omar Kanji 表示 ,此举可能会对 Circle 的 USDC 造成重大影响。USDC 目前是 Hyperliquid 衍生品交易的主要结算货币,目前 Hyperliquid 上的 USDC 存款额达 55 亿美元。
按照 4% 的收益率假设,这项迁移在给HYPE 代币持有者带来额外的 2.2 亿美元年化收入的同时,也给 Circle 带来收入减少同等数额的风险,USDC 的流通量或将减少 7%。
对 Circle 和 Tether 来说,$USDH 无疑会对其垄断地位带来影响,促使它们加速创新(如Circle的CCTP V2)以应对稳定币格局的变化。稳定币市场可能从双寡头(USDT、USDC)走向多极化。
可以看到的是,Circle 的 CEO 已经坐不住了,他在 9 月 8 日发声表示将会强势进军HYPE 生态系统,帖中把在HyperEVM 上部署原生 USDC 和 CCTP V2 作为破局之方。
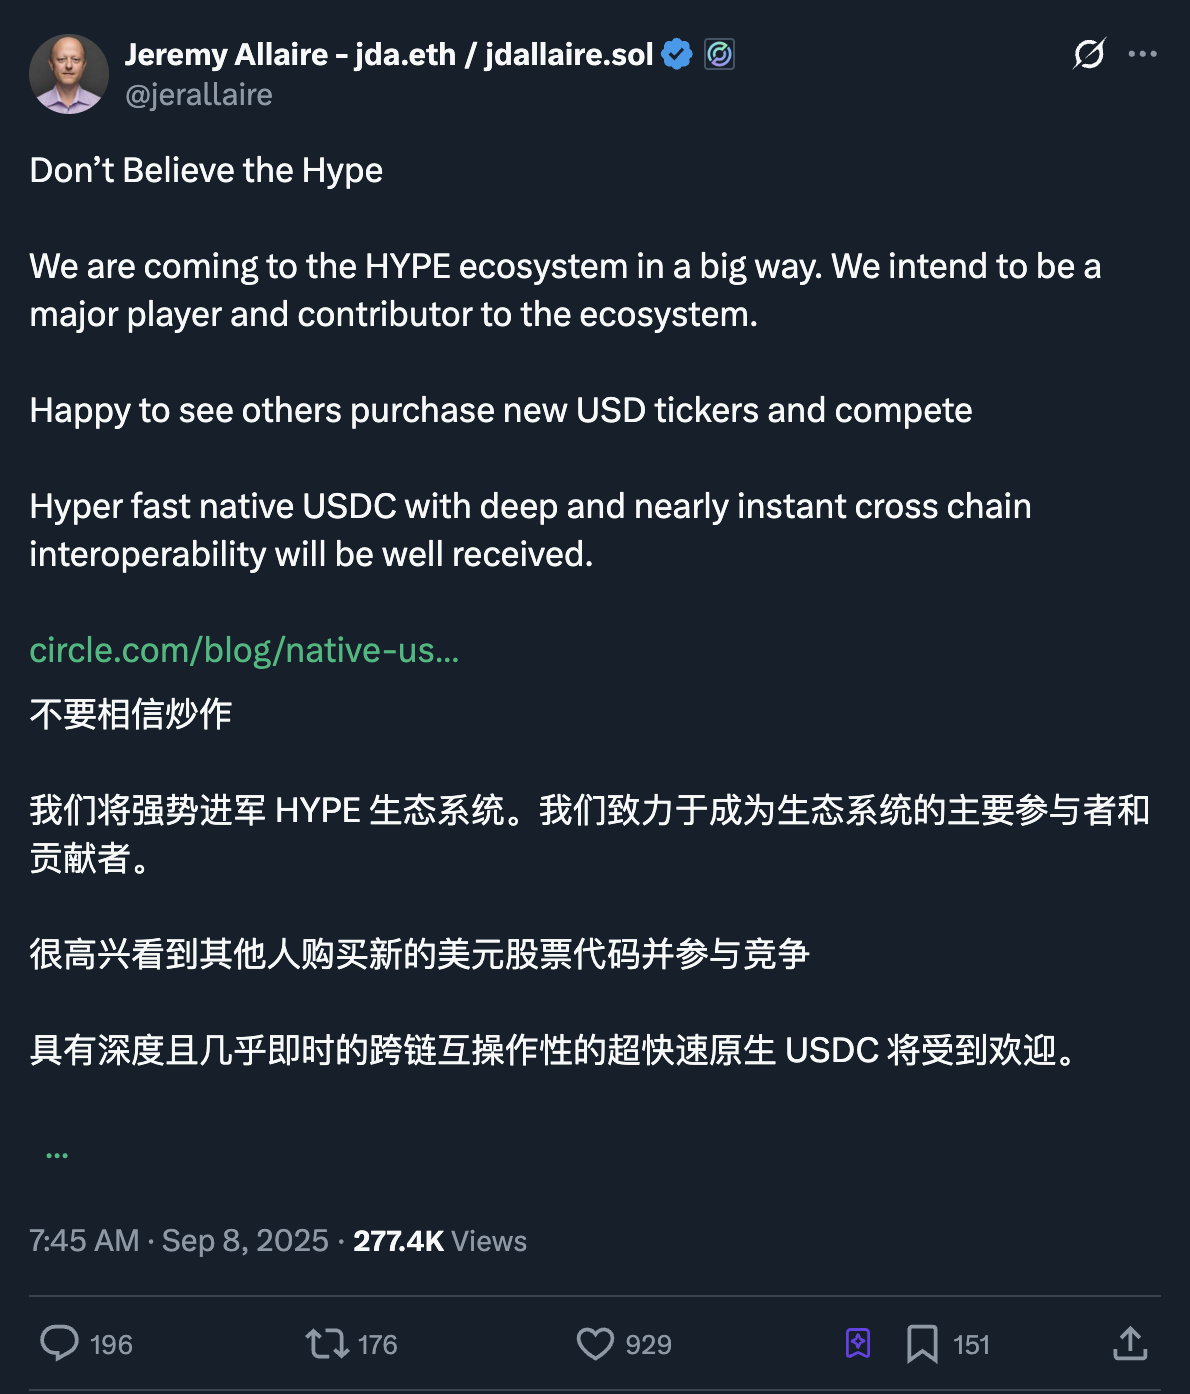
(原贴出处)
但这并不能让人信服。毕竟这条博文发布于7 月 31 日,Circle 那时就宣称即将登陆的方案,至今仍然没有明确进展,不少用户表示质疑,一条高赞评论表示:“你应该做的更好,行动更快。”
从整体来看,最新数据显示,稳定币全球市场规模已突破2860 亿美元,$USDT(59%)和$USDC(25.2%)合计占据了将近85%的市场份额。
截至 9 月 8 日,Tether 的 USDT 以 1688 亿美元流通市值领跑,凭借其在中心化交易所(CEX)的广泛流通和低交易成本吸引了大量交易者和散户,Circle的 USDC 以725 亿美元市值紧随其后,吸引机构用户。
不仅直接冲击着当前稳定币赛道的双寡头格局,Hyperliquid 的尝试也正在为其他DEX提供范本,刺激Arbitrum、Optimism等平台探索类似路径,促使稳定币赛道向多极化转型。
这种对传统秩序的挑战与颠覆,让人不禁想起金融史上那个经典的比喻——“门口的野蛮人”。
在1989年《Barbarians at the Gate: The Fall of RJR Nabisco》一书中,“门口的野蛮人”象征着新兴力量对传统秩序的挑战。
如今,这一隐喻恰如其分地投射到稳定币行业,Hyperliquid作为“野蛮人”正以其创新的 $USDH 敲响老牌势力的城门。
$USDH 点燃了短期价格波动,七天内$HYPE 价格上涨12.27%。在建立新的标准,迫使老牌势力调整策略的同时,Hyperliquid 基金会及其CEO Jeff 目前掌握大部分投票权重也引发市场的公平性讨论,决策权高度集中使其面临中心化的争议。
变革浪潮汹涌,不论 $USDH 归于何方,社区受益将是不变的核心。
深潮 TechFlow 消息,9 月 8 日,据链上分析师 Ai 姨(@ai_9684xtpa)监测,MYX 价格短线触及 8 美元,随后回落至 6.3 美元。
此次价格波动源于一笔 478 万美元的多头仓位被强制平仓,导致强制买入。币安合约市场 MYX 持仓量在价格触及高点后减少约 600 万枚。
深潮 TechFlow 消息,9 月 8 日,据 Prnewswire 报道,BitMine Immersion 目前持有 206.9 万枚 ETH、192 枚 BTC 以及 2.66 亿美元现金,总价值超过 92.1 亿美元。其中 ETH 持仓量位居全球第一,使其成为全球第二大加密货币持仓机构,仅次于 Strategy Inc。
BitMine 董事长 Thomas Lee 表示,随着华尔街和人工智能向区块链迁移,以太坊将成为未来 10-15 年最重要的宏观投资机会之一。
深潮 TechFlow 消息,9 月 8 日,据官方公告,Strategy 以 2.174 亿美元的总价购买了 1,955 枚比特币,总持仓量达 638,460 枚。
深潮 TechFlow 消息,9 月 8 日,据 unfolded 报道,Eightco 宣布完成 2.5 亿美元私募融资,同时获得 BITMINE 2000 万美元战略投资,将用于启动全球首个 Worldcoin (WLD) 财库策略。
深潮 TechFlow 消息,9 月 8 日,据链上分析师 Onchain Lens(@OnchainLens)监测,一位交易者向 HyperLiquid 协议存入 200 万美元 USDC,并以 40 倍杠杆开启比特币多头仓位。该交易者此前平仓其比特币、PEPE 和狗狗币多头仓位,共计亏损 133 万美元。
