美政府停摆结束但党争还在继续
深潮 TechFlow 消息,11 月 13 日,据金十数据报道,当地时间11月12日晚,美国总统特朗普在白宫签署法案,美国史上最长纪录的政府“停摆”正式结束。然而,美国共和、民主两党的党争却仍在继续。这场来之不易的“重启”,更像是一场短暂的停火,而非真正的和解。明年1月底的预算大限、全民医保补贴的博弈,乃至明年中期选举前的财政攻防,都将成为两党持续拉扯的主战场。
WeTrying | 币圈快讯早知道
WeTrying | 币圈快讯早知道
通过WPeMatico自动添加.
深潮 TechFlow 消息,11 月 13 日,据金十数据报道,当地时间11月12日晚,美国总统特朗普在白宫签署法案,美国史上最长纪录的政府“停摆”正式结束。然而,美国共和、民主两党的党争却仍在继续。这场来之不易的“重启”,更像是一场短暂的停火,而非真正的和解。明年1月底的预算大限、全民医保补贴的博弈,乃至明年中期选举前的财政攻防,都将成为两党持续拉扯的主战场。
撰文:深潮 TechFlow
今年IREN、CORZ、HUT等矿企转型AI数据中心,股价年内数倍上涨,本文将梳理价格上涨背后的逻辑和影响后续行情的关键因素。
在2024年比特币减半、矿工内卷及BTC上涨乏力的冲击下,加密矿企正在加速向AI算力中心转型。矿企利用现有电力基础设施,填补AI的算力缺口;2025年多家矿企通过发展AI/HPC(高性能计算)业务实现营收与估值的大幅提升,迎来属于转型矿企的戴维斯双击时刻(戴维斯双击是指企业盈利增长同时市场估值提升,两相叠加促使股价大幅上涨)。
2024年4月的比特币第四次减半将区块奖励从6.25 BTC降至3.125 BTC,叠加全网算力升至历史新高(超1000 EH/s),约为2024年4月的两倍;与此同时BTC币价仅上涨约60%,这使反映出矿工挖矿进一步内卷,盈利持续恶化;部分矿机关机价逼近10万美元。

图:全网算力创新高
数据来源:Coinwarz

图:挖矿难度创新高
数据来源:Coinwarz
与此同时,AI大模型的爆炸式增长制造了庞大的算力需求,而算力背后又是电力驱动,电力能源已经隐约成为当下时代的“新石油”。国际能源署(IEA)预测,全球数据中心电力消耗将从2024年的415 TWh翻倍至2030年的945 TWh,占全球总电力的2.5-3%;美国DOE报告显示,AI数据中心负载增长已三倍于过去十年,到2028年将再翻番。

图:2030年数据中心电力消耗预计达到945TWh
数据来源:国际能源署(IEA)
由AI驱动的爆发式的电力需求增长一时很难被满足,主要体现在
1、现有电网容量有限、无法快速扩张;
2、AI数据中心需要高密度基载电力,对选址提出高要求;
3、公用事业公司难以预估AI对电力需求的波动,导致发电投资滞后;
4、变压器、电缆等关键组件存在生产周期,数据中心从规划到投产需2-5年;
5、AI数据中心电力接入审批平均需12–18个月,美国部分州甚至长达3年。
上述因素导致对于AI大模型训练而言,合格的电力及其配套基础设施变得稀缺,而加密矿企的大型矿场已经具备供电许可、锁定低价供电合同、且坐落于成本低电力供应可靠的地区(例如美国德州、加拿大魁北克、冰岛等)、具备成熟的变电站,电力接入,冷却系统等基础设施;
同时矿企通常也在合适的位置拥有大量土地、厂房和网络连接可供AI算力快速部署。这些天然的优势使得矿企向数据中心的转型变得水到渠成。其中重点关注矿企如下:
1、IREN Ltd(股票代码IREN)
IREN 2018年在澳大利亚成立,致力于用可再生能源满足加密货币挖矿需求;2018到2021年间,展业迅速并开始于北美布局数据中心;2021年登陆纳斯达克,2023年至2024年期间开始部署GPU云平台并签订AI算力合同,逐步将数据中心从比特币挖矿转向AI/HPC(即高性能计算)服务。2024年更名为IREN Limited,标志着全面转型为数字基础设施公司。
相较于其他矿商,IREN从能源采购到数据中心运营均通过自建体系完成,并在2024年比特币减半前完成战略布局,成功避开了减半后矿业收益骤降的冲击,具备更强的成长弹性与前瞻性。
目前IREN已经锁定2.9GW的电力容量,拥有六个已建成及在建的数据中心园区,单位能源成本处于行业最低水平约3.5美分/KWH,同时其绿电的定位还吸引了注重ESG的客户及投资者。IREN已经获得英伟达背书,成为其优秀合作伙伴,并于11月3日与微软签订97亿美元的合作大单。
2、Core Scientific(股票代码CORZ)
Core Scientific成立于2017年,曾是美国顶级BTC矿企之一,2022年通过SPAC上市,同年因BTC暴跌和债务问题申请破产;破产重组后于2024年1月重新上市,凭借基础设施优势快速切入AI/HPC服务业务。
2024年,Core Scientific与AI云服务商CoreWeave签署了为期12年的合作协议,为其提供高达200兆瓦的基础设施托管服务,预计总收入超35亿美元;2025年,CoreWeave提出以约90亿美元的对价收购Core Scientific,但此要约收购在10月被Core Scientific的股东投票否决,股东认为公司独立发展具有更大潜力。
3、Hut 8(股票代码HUT)
Hut 8成立于2017年, 2021年在纳斯达克上市,是北美最早的加密货币挖矿公司之一;其转型的关键节点是2023年11月,与USBTC完成合并,增强算力规模,获得了USBTC的高性能计算和AI云服务业务,从而转型为业务多元化的数字基础设施公司。
2024年,Hut 8通过可转债融资 1.5亿美元用于建设AI相关基础设施;2025年8月,建设四个新站点,将增加1.5GW的产能;2025年3月,与特朗普家族合作成立American Bitcoin公司,由埃里克·特朗普担任首席战略官,Hut 8通过提供矿机获得新公司80%的股权;目前该公司已于2025年9月上市纳斯达克,Hut 8也因与特朗普家族的政商关系受到市场关注。
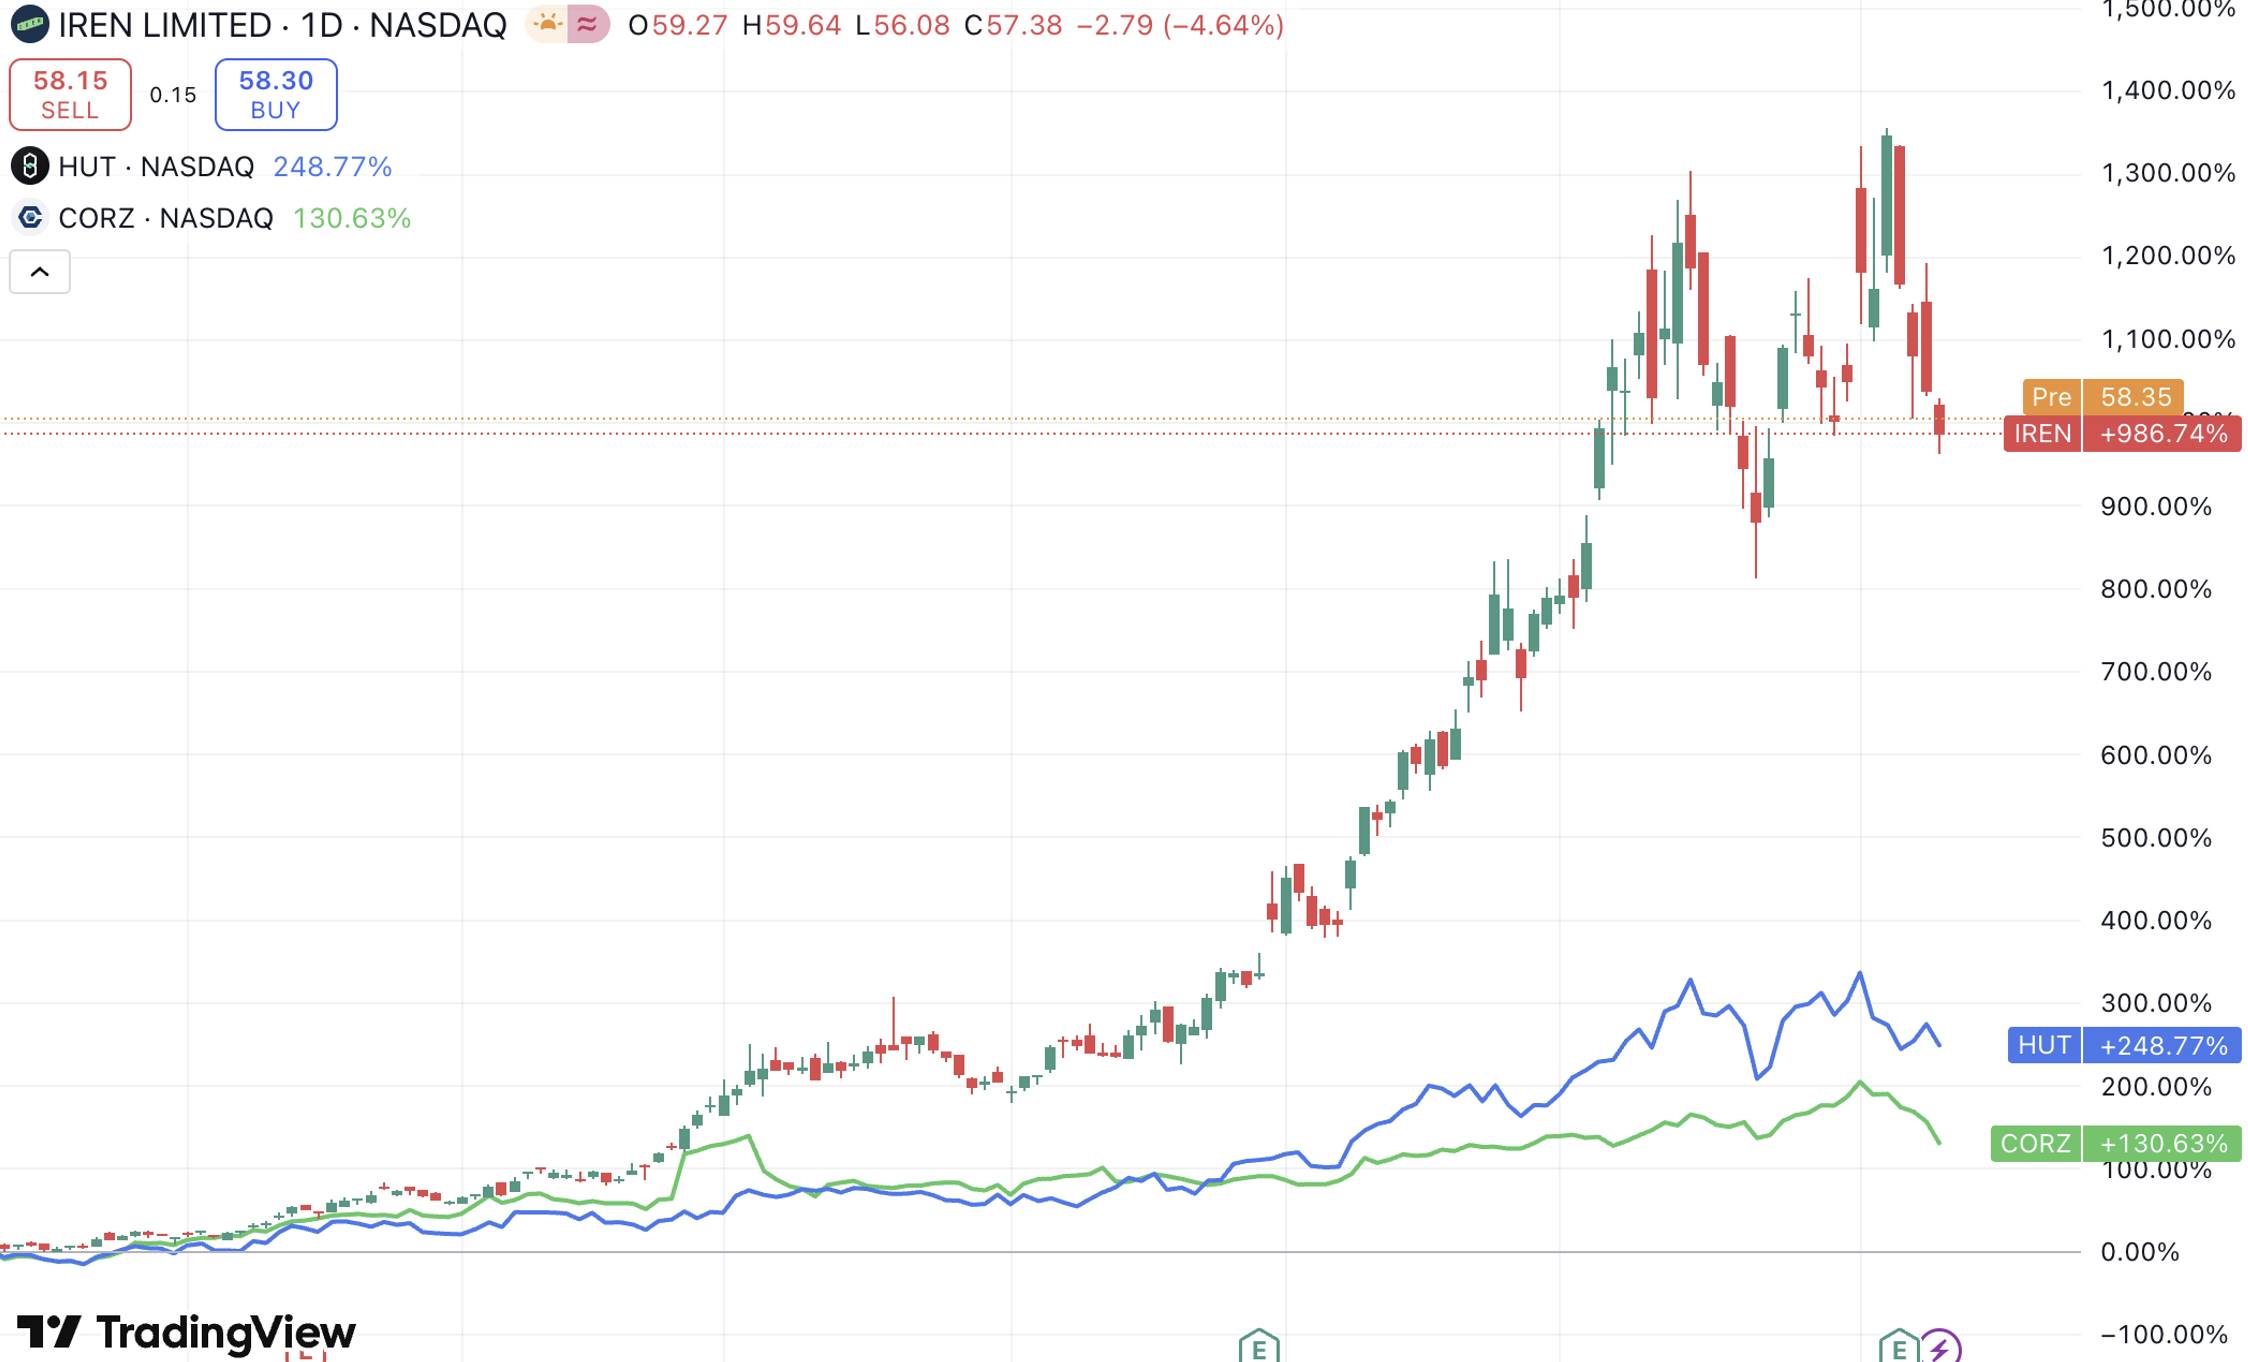
图:IREN年内上涨987%,HUT年内上涨249%,CORZ年内上涨131%
数据来源:TradingView
1、短期关注大单签订情况和上游资本开始规模。
AI/HPC业务客户集中度极高,CoreWeave、微软、Google等公司承担了大部分的业务需求,需要密切关注上游公司的Capex(资本开支)指导,若Q4上游公司Capex指导上调,即可合理推断转型矿企的AI/HPC业务需求增长;同时订单的签订情况,执行节奏也是更直观的关注指标。
2、长期关注矿企可拓展的电力规模,保持低电价水平的能力以及AI能否持续扩张带来持续增长的电力需求保证AI/HPC赛道的高估值水平。同时数据中心是资本密集型业务,需关注企业的融资能力与财务健康度;技术进步带来的固定资产贬值风险;以及目前该赛道仍处于叙事和投建阶段,需警惕过度炒作,业绩兑现不及预期的风险。
深潮 TechFlow 消息,11 月 13 日,据金十数据报道,美联储柯林斯周三表示,由于担心通胀高企,她认为近期进一步放松货币政策的门槛“相对较高”。此前柯林斯投票支持美联储今年两次降息。III Capital Management的首席经济学家Karim Basta指出,柯林斯 “从未表示过异议,一直与委员会核心立场保持一致,因此这一表态意义重大。下一次行动可能更发生在明年1月而非12月,因为这能给他们更多时间观察数据。”
深潮 TechFlow 消息,11 月 13 日,据 HTX 行情数据显示,BTC 突破 104,000 美元,现报 104,000.00 美元,24 小时涨幅 0.51 %。
深潮 TechFlow 消息,11 月 13 日,据新加坡金管局披露,新加坡金管局(MAS)与德国央行(Deutsche Bundesbank)签署合作备忘录,就数字资产跨境结算展开合作。
根据备忘录,双方将在技术和金融创新方面开展合作,包括:开发新的结算解决方案以降低新加坡与德国之间跨境转账的成本和处理时间;推广跨境支付、外汇和涉及代币化资产的证券流动的通用标准,以增强不同数字资产平台之间的互操作性。
撰文:Frank,PANews
全球最大稳定币 USDT 的发行商 Tether,正以前所未有的速度囤积实物黄金。
Tether 2025 年第三季度的报告显示,其持有的黄金储备已飙升至 129 亿美元,而在 2024 年底,这个数字仅为约 53 亿美元。在短短九个月内,其黄金持仓净增超过 76 亿美元。有市场分析指出,Tether 在过去一年中,每周增持黄金数量超过一吨。这个囤货速度,甚至超过了绝大多数主权国家的央行。
不仅如此,Tether 还开始收购金矿的控股权、挖角全球顶级贵金属交易员,种种布局背后,人们似乎看到了 Tether 正在构建一个以美债为利润引擎、以黄金和比特币为价值「硬核」的「无国界中央银行」。然而,看似完美的商业帝国背后,这样的愿景真的可行吗?
Tether 在 2025 年的财务表现堪称惊人。前九个月,其净利润就超过 100 亿美元。这一高收益也直接将 Tether 的估值推上 5000 亿美元,足以与 OPENAI 媲美。
这百亿美元的利润来源,完美揭示了 Tether 的「炼金术」。它主要由两部分构成:
经营利润: 来自其持有的约 1350 亿美元美国国债所产生的稳定利息收入。
账面「浮盈」: 来自其持有的黄金和比特币储备,在 2025 年的牛市中所产生的巨额未实现收益。
虽然 Tether 并未公布利润的构成,但我们还是能大概做出一些分析。
其中,美国国债可能带来的收益约为 40 亿美元左右(4% 年化收益率)。
而黄金的贡献则尤为突出。2025 年初,金价约为每盎司 2624 美元,而到 9 月 30 日,金价已飙升至 3859 美元 ,涨幅高达 47%。基于 Tether 在 2024 年底持有的 53 亿美元黄金存量,仅这部分「旧黄金」就产生了约 25 亿美元的浮盈。以此估计,加上 2025 年新购入的黄金,Tether 的百亿利润中,有高达 30 至 40 亿美元来自黄金的升值。BTC 的浮盈收益约为 20 亿美元左右。

这也直接导致 Tether 的收入构成当中,黄金成为十分关键的一部分。而 Tether 所做的,也不仅仅是依靠黄金实现巨额收益,它正在效仿一个主权国家的战略储备逻辑,试图掌控从开采到交易的黄金全产业链。
2025 年 6 月,Tether Investments 宣布收购了加拿大上市金矿特许权公司 Elemental Altus Royalties Corp. 高达 37.8% 的战略股权,并保留了将其持股比例增至 51.8% 的权利,这意味着 Tether 可以控股这家公司。通过这种特许权模式,Tether 无需承担运营矿山的风险,就能在未来几十年内稳定地获得黄金产量的分成,从源头上确保了其黄金储备的供应安全。
11 月,Tether 又从汇丰银行「挖走」了两名全球顶级的贵金属交易员 。被挖角者之一的 Vincent Domien,不仅是汇丰银行的全球金属交易主管,更是伦敦金银市场协会(LBMA)的现任董事会成员 。
此外,还有加密市场上独立的黄金代币化产品 Tether Gold (XAUT),市值已经超过 21 亿美元。Tether 联合新加坡金融服务公司 Antalpha,计划为一个名为「数字资产金库」 (DAT) 的项目筹集至少 2 亿美元 。该基金的目标是积累 XAUT 代币,并为其建立一个「机构级的黄金支持借贷解决方案」 。
一系列的布局之下,Tether 构建出一个堪称完美的商业模式:
吸收美元: Tether 发行 USDT,吸收了全球市场近 1800 亿美元的资金。
投资美债: 它将其中绝大部分投资于高流动性、高安全性的美国国债。
赚取利息: 在美联储的高利率周期中,Tether 每年可轻松赚取数十亿美元的「无风险」利息。
购买黄金:将部分利润用于囤积黄金和布局黄金产业,以对冲美债贬值或降息风险。
超额储备:通过囤积黄金及比特币,实现超额的储备金率,进一步巩固稳定币市场的安全性和品牌价值,最终实现更多的稳定币发行。
在一系列的组合操作背后,Tether 早已不再是一家简单的加密货币公司。更像是一家「影子银行」,甚至已经演变为一个非主权中央银行。其持有的美国国债和黄金储备比许多国家都多。

在这个循环之中,Tether 已成为全球赚钱效率最高的公司之一。并开始在 AI、教育、电力、农业等多种领域进一步布局,继续扩张其商业版图。最为关键的是,在稳定币产业高速增长的背景下,Tether 作为拥有「铸币权」的巨头,将在全球更多产业和地区形成强大的影响力,这种影响力可能是目前所有商业公司从未企及的高度。
然而,完美的背后似乎永远都隐藏着另一个循环的开始。Tether 的「完美逻辑」的正受到来自监管、市场和竞争的三重威胁。这些威胁中的任何一个,都可能成为其「无国界央行」愿景的拦路石。
黄金储备给 Tether 带来了巨量利润,也成为当前其在合规路上最大的绊脚石。2025 年 7 月,美国签署了《GENIUS 法案》,该法案明确要求,在美国运营的稳定币发行商,其储备金必须 100% 由「高质量流动性资产」支持,即美元现金或短期美国国债。
这正是 Tether 的「七寸」。根据 Tether 的 Q3 报告,其总储备高达 1812 亿美元,而已发行的 USDT 为 1744 亿美元 。这其中,129 亿美元的黄金和 99 亿美元的比特币,以及其他投资和贷款,在《GENIUS 法案》的定义下全部是「非合规资产」。
摩根大通在 2025 年的一份分析报告中直言不讳地指出,如果 Tether 想在美国合规运营,它可能被迫出售其「非合规资产」,包括比特币和贵金属。
这一幕已经在欧洲上演。由于 Tether 的储备不符合欧盟的 MiCA 法规,从 2024 年底到 2025 年 3 月,包括 Coinbase、Crypto.com 在内的几乎所有主流交易所,都已在欧洲经济区(EEA)下架了 USDT。
随着《GENIUS 法案》的细则在未来 18 个月内逐步落地,所有美国合规交易所(如 Coinbase、Kraken)都将被迫做出同样的选择。Tether 虽然声称不服务美国客户,但一旦被美国交易所集体封锁,其全球流动性将受到重创,无异于「被迫退出」全球最大的合规市场。
Tether 的反应也证实了这一威胁的真实性。2025 年 9 月,Tether 宣布成立 Tether America,并任命前白宫顾问 Bo Hines 担任 CEO(相关阅读:《29 岁的加密新贵 Bo Hines:从白宫加密「联络人」,到火速出任 Tether 美版稳定币掌舵者》),计划在 12 月推出一款名为 USAT 的全新稳定币。这款 USAT 将 100% 合规(仅持有国债),专门用于美国市场。这似乎是在设置一道「防火墙」,以牺牲 USDT 在美国的未来为代价,来保护其全球 USDT 的黄金和比特币储备战略。不过,USAT 更像是 Tether 的一个战略布局,而非转型目标。
正如前文所述,Tether 的利润构成,主要来自两大板块。一是国债收益,另一个更大的部分则是黄金和比特币的上涨收益。2025 年之所以 Tether 取得如此出众的业绩,也得益于黄金和比特币价格的屡创新高。
但这种利润构成显然也存在很大的风险,一旦 2026 年的市场风向发生转变,Tether 可能的利润增长可能放缓甚至扭赢为亏。
首先,多家主流金融机构预测,2026 年美联储将进入降息通道,根据估算,美联储降息 25 个基点,Tether 的年收入将减少 3.25 亿美元。
另一方面,黄金和比特币市场在 2025 年经历了狂热的牛市,2026 年虽然在降息的预期下市场仍较为看好。但市场永远是会创造意外,一旦黄金和比特币进入熊市周期(当然,他们可能不会一起进入熊市,这也是 Tether 这套对冲策略的核心目的),Tether 在黄金和比特币的收益也将大幅缩水,在新的周期上,利润可能会被抹去。
此外,当加密市场进入熊市,稳定币的发行量增长也会放缓甚至衰减。这也将直接影响 Tether 的收益情况。
监管的收紧正在重塑稳定币的市场格局。美国《GENIUS 法案》和欧盟 MiCA 法规,正在为那些从一开始就「血统纯正」的合规稳定币清除障碍。
最大的受益者是 Circle 公司的 USDC。作为合规的领导者,USDC 受到了监管的欢迎。Circle 在 2025 年 Q3 的财报显示,其 USDC 流通量在当季末达到 737 亿美元,实现了高达 108% 的同比增长。
相比之下,Tether 虽然仍是霸主,但其增长已显露疲态。2025 年 9 月的数据显示,尽管 USDT 的规模增长到 1720 亿美元,但相比 USDC,USDT 的增速明显放缓。根据 PANews 此前的《2025 全球稳定币产业发展报告》指出,按照当前的稳定币发行增速,USDC 有望在 2030 年前后超越 USDT。总而言之,「黄金战略」既是 Tether 的护城河,也可能是侵蚀其商业城墙的隐忧。不过,客观来说这套本就为了风险对冲而构建的商业逻辑,仍是加密世界目前构建的最惊艳的设计。毕竟,按照摩根大通和高盛在内的机构认为,2026 年的美联储降息周期,非但不会引发熊市,反而会成为推动黄金和比特币价格再创新高的「燃料」。如果剧本以此发展,Tether 的「黄金战略」将助其走上新的高度。
摘要
本报告以Zcash(ZEC)暴涨为切入口,系统梳理了隐私币赛道的技术演进、估值重定价与中长期投资逻辑。隐私并非一时题材,而是在监管科技、CBDC、链上监控与数据滥用背景下逐渐走向“金融基础设施”的刚需:企业需要保护商业机密,个人需要防止资产与行为被全面画像,国家围绕数据主权展开博弈。ZEC 的暴涨行情,来自减半后供给收缩、长期低估、Halo 2 / NU5 等升级以及“合规隐私”叙事共振,但价格放大也伴随高波动与政策敏感。未来格局大概率从“隐私币”走向“隐私基础设施”,隐私能力将下沉至 L2、DeFi 与 TradFi。隐私资产更适合作为组合中的功能性分仓,用来对冲透明公链与 CBDC 风险、分享零知识基础设施普及的长期 Beta,而非孤注一掷的单一重仓标的。
在2024–2025这一轮加密市场结构性轮动中,最戏剧性的主线之一,就是“隐私币复活”。在长期被监管压力、交易所下架和叙事冷却压制之后,隐私赛道突然在 2025 年下半年重回聚光灯下:隐私币整体市值突破240–280 亿美元区间,Zcash(ZEC)和 Monero(XMR)领涨,涨幅显著跑赢大盘。尤其是 ZEC,从2024 年7月一度跌破 20 美元的冷宫价位,在2025 年11月冲上 600–700 美元附近,阶段涨幅超过 30 倍,成为本轮隐私板块行情的“旗手”之一。在这种背景下,隐私币已经不再只是“暗网资产”或“合规灰区”的代名词,而是被重新纳入“数字金融隐私基础设施”的中长期资产池。
自比特币诞生以来,数字资产世界围绕“隐私”展开的讨论从未停止。从一开始的化名制到如今复杂多样的隐私协议,隐私并非加密资产的附属议题,而是贯穿“金融自由—监管博弈—数据主权”的根本性变量。比特币并非真正意义的匿名系统,链上所有交易均公开透明,只要结合 KYC 数据与链上聚类分析,参与者的交易路径、资产分布乃至身份都可以被高度还原。随着监管科技与链上取证能力在 2020–2025 年间快速成熟,比特币、以太坊等公共账本的隐私缺口被充分暴露,从而推动了以 Dash、Monero、Zcash、Grin/Beam 等为代表的隐私币一代又一代演进,形成隐私技术的“军备竞赛”。早期的隐私方案以混币和链上混合技术为主,例如 Dash 的 PrivateSend 通过混合输入输出打乱交易路径,让“谁付给谁”变得难以直接追踪;Monero 则依托环签名、隐身地址和 RingCT 实现发送方、接收方与金额的三重隐私,并在多次升级中不断扩大“环大小”与使用 Bulletproofs 降低交易体积。Zcash 将零知识证明带入主流公链世界,第一次实现“完全隐藏交易内容,仅公开有效性证明”,其屏蔽地址与透明地址的双轨设计让用户在“隐私与审计”之间拥有可选择性。MimbleWimble 进一步让隐私提升到区块级,通过聚合交易并删除中间数据,形成了一种既隐私又高扩展性的轻链结构。这些技术方案从未真正面向“黑市工具”,更像是对三个普遍需求的系统性回应:商业机密与定价隐私、个人资产安全、以及对国家与平台“数据全景监控”的制度性反思。2017 年牛市把隐私叙事推向高峰,多数隐私币进入市值前二十,市场把“隐私”视为下一代加密货币的竞争核心。但自 2018 年开始,赛道在监管压力、早期模型缺陷、用户使用门槛等因素影响下逐渐滑落。交易所逐步下架强隐私币,导致流动性下降;部分项目早期设计的高通胀和创始人奖励带来持续卖压;隐私技术本身使用门槛较高,使实际需求远不如投机需求旺盛。到 2023–2024 年,隐私赛道已被视为边缘领域,市值占比跌至不足 1%。然而,研发在暗处持续推进:Zcash 的 NU5/NU6 升级移除可信设置,统一地址格式并引入 Halo 2;Monero 持续优化环签名与隐私证明;MimbleWimble 社区仍在探索更轻量、更强匿名的实现方式。技术的积累并未因价格和情绪而终止,为 2025 年隐私赛道的重新抬头埋下伏笔。进入 2024–2025 年,加密市场宏观环境、监管取向与板块轮动共同作用,隐私赛道出现显著变化,市值从底部反弹至 240–280 亿美元,板块重新获得机构关注,甚至出现多家研究机构对隐私资产进行专题化覆盖的现象。
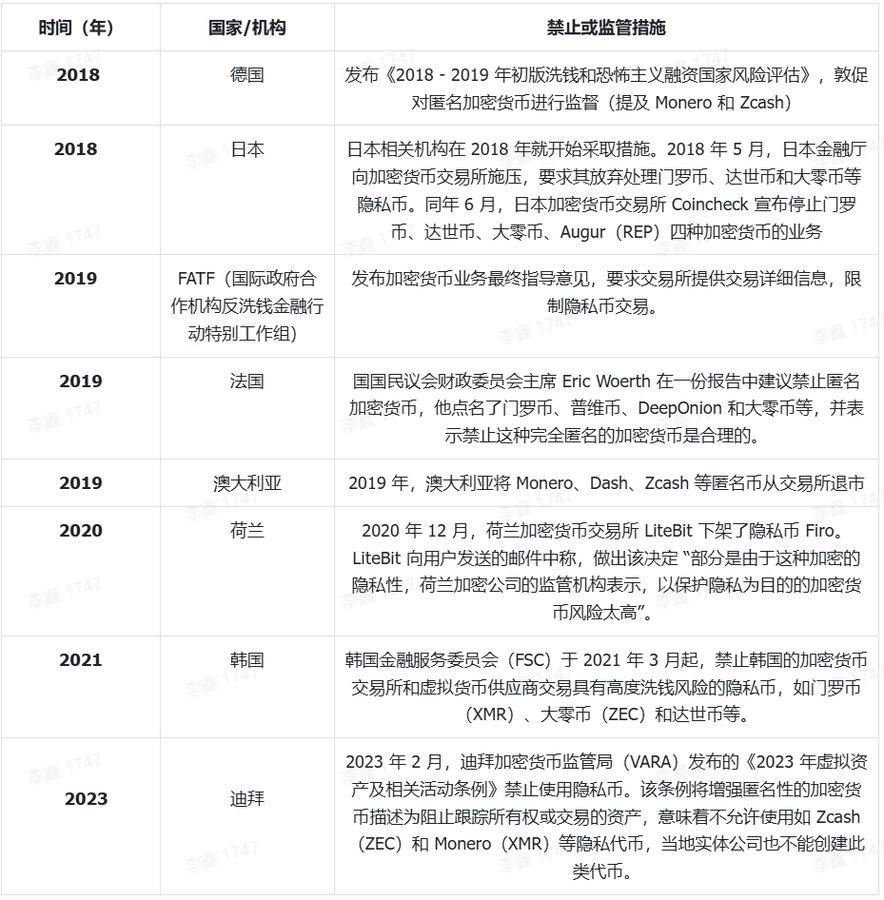
与此同时,监管压力与隐私需求呈现同步上升的矛盾状态。欧盟AMLR 对“高匿名性加密资产”提出了明确限制,意味着 Monero、Grin 等默认完全隐私的资产在某些司法辖区可能面临 2027 年起的全面封禁或禁止交易所挂牌。美国财政部、司法部与链上分析公司则利用机器学习、大规模地址聚类与关联行为建模,多次追踪并扣押大额比特币,使“透明链的隐私缺口”成为社会事件。透明公链的反向演示效果反而推动市场重新审视隐私币的价值:在一个监控能力快速增强的世界,隐私的需求不再是极客的小众特征,而是普通用户、机构与跨境企业的共同关切。在这种背景下,隐私资产出现明显分化:Monero 代表“强隐私,不可审计”的路径,隐私默认开启但也导致监管阻力与流动性收缩;Zcash、Secret 等则代表“合规隐私”的路线,即既支持屏蔽交易,又能通过查看密钥选择性披露交易记录,实现监管、清算、审计所需的最小化透明度。这种设计在政策友好区域更容易获得机构与监管者的接受。市场对 ZEC 的重新估值,很大程度上源自其技术架构与合规属性在未来隐私政策环境下更具可持续性。
展望2025 年之后,隐私赛道正在从“隐私币”向“隐私基础设施”完成历史性转向。隐私不再是某个单一代币的叙事,而是 Web3、DeFi、RWA、身份协议与金融基础设施的底层模块。未来的隐私结构将呈现至少三条演化路线。第一,合规隐私将成为主流设计理念。选择性披露机制和查看密钥模式正在被视为可行解决方案,使机构能够在隐私与监管之间找到新的均衡。第二,隐私将以模块化方式深度嵌入 DeFi 和 Web3。在去中心化借贷、衍生品、NFT、链上身份等领域,用户对“仓位隐私、交易隐私、资产隐私”的需求极为强烈,而 ZK、MPC、环签名等技术已经开始进入 L2、跨链桥与应用层。隐私将从 L1 竞争转向“所有应用的隐私层”,也可能成为 L2 的差异化武器。第三,隐私将在全球范围内与 CBDC、数字身份体系与数据主权政策发生深度博弈。各国央行数字货币均面临同样问题:如何在反洗钱与反恐融资要求下维持用户的基本金融隐私。零知识证明与选择性披露机制可能被央行吸收,成为其基础设施的一部分。换言之,隐私技术既可能被压制,也可能被吸收,甚至可能成为传统金融体系的标准组件。2025 年隐私赛道的重估,并非短期投机的产物,而是“技术成熟 × 监管压力 × 市场反思 × 链上监控扩张”共同塑造的结构性回归。隐私资产的长期价值不在价格波动,而在其回应了数字社会最核心的问题:当一切皆可计算、皆可审计、皆可存档,人类是否仍拥有属于自己的“金融空间”?隐私的未来,不是黑暗,也不是透明,而是一个可控、可授权、可审计但不被滥用的新范式。ZEC 在本轮创新与合规化趋势中脱颖而出,也许正是这一范式转变的早期信号。
从投资者视角判断一条赛道是否值得长期配置,最关键的问题从来不是“涨了多少”,而是背后的需求是否具有刚性和长期性。隐私币之所以值得被当作一个独立赛道认真研究,是因为在链上金融不断扩张的世界里,“隐私”本身正在从可选项变成必选项。只要你在公开链上有稳定使用场景,一旦主力地址与现实身份发生过绑定(例如向 KYC 交易所充币或 OTC 交易时留下交叉痕迹),你的全部历史交易、持仓规模、资金流向都可能被算法画像,这对高净值人群、机构资金和专业交易者意味着更高的被攻击风险和策略暴露风险:黑客或勒索攻击可以有针对性地筛选“大户地址”,对手盘可以通过链上情报反向推演你的仓位结构与清算阈值。隐私币通过地址匿名、金额隐藏、路径混淆,为投资者提供了一条在公开金融系统中“重新获得金融隐私”的技术路径。在 B2B、供应链金融等企业场景中,交易条款往往极度敏感,如果所有结算信息都裸奔在链上,不仅容易引发客户之间对“不公平价格”的感知,还会被竞争对手用来反向拆解你的成本结构和议价能力,因此,构建一种“对监管可审计、对全网不透明”的结算网络,本身就是企业的刚性诉求。同时,从一个更宏观的社会背景来看,隐私数据泄露、平台滥用用户数据的案例层出不穷,公众已经逐渐意识到“数据即资产”,一旦被泄露就会被永久复制、买卖和重组,而用户往往甚至不知道自己的数据如何被使用。在这种语境下,“我希望我的资产与交易记录不被平台和第三方无限剥削”的情绪,为隐私赛道提供了深层的价值与文化土壤。随着链上监控不断成熟,“黑名单币”“污染地址”也已成为现实——某个地址一旦与黑客或制裁名单关联,其对应资产即便几经转手,也可能被拒收甚至冻结,对资产可替代性造成实质性伤害,隐私币通过削弱路径可追踪性来对抗“地址歧视”。再往价值观的底层追溯,隐私在许多自由主义传统较强的社会被视为基本人权,“我愿意公开什么、向谁公开,应该由我自己选择”,隐私币和零知识基础设施可以被理解为这种理念在金融领域的技术映射。因此,只要资产和身份的数字化、链上化还在继续推进,隐私的需求就不会消失,而是会以更系统性的方式浮现出来,这一点决定了隐私币赛道具有长期研究和战略性配置的正当性,而不是一次性题材炒作。
从技术谱系看,隐私赛道大致可以拆解成几个流派和代表资产:以Dash 为代表的 CoinJoin/混币方案,更像在原有透明账本上叠加一次性混币工具,隐私强度有限;以 Monero 为代表的环签名 + 环机密交易,通过环签名、隐身地址和金额隐藏实现强制、默认开启的深度隐私,是“纯粹匿名主义者”的技术归宿;以 Zcash 为代表的 zk-SNARKs 路线,则在零知识证明的支持下,实现交易内容完全隐藏、只公开有效性证明,并可以在此基础上延伸到智能合约和更广泛的 ZK 生态;MimbleWimble 体系(如 Grin、Beam)则偏向极简协议与轻量化账本,强调区块级别的聚合和数据裁剪,追求隐私与可扩展性之间的动态平衡。在这一版图中,Monero 是强隐私侧最具共识的龙头,匿名集最大、实战经验最丰富,因此也天然成为监管重点关注对象;DASH 则更接近“数字现金 + 轻隐私功能”的定位,在部分新兴市场凭借支付体验获得一定采用;新一代 ZK 项目则试图把隐私能力与 L2 扩容、生态叙事绑定。从结构位置来看,ZEC 处在一个非常微妙但极具弹性的中间点:一方面,它在技术上明显领先于简单混币方案,也比部分 MimbleWimble 项目更成熟稳定;另一方面,它的隐私强度虽不及强制环签名的 Monero,但通过透明地址与屏蔽地址的双轨模型、以及查看密钥等机制,为“隐私 + 审计 + 合规”提供了更自然的设计空间。再叠加 Halo 2、Orchard、NU5/NU6 等一系列升级,使其在“移除可信设置、统一地址结构、降低隐私交易门槛”上走在前列,ZEC 不仅是一枚隐私币本身,更开始扮演“零知识技术供应方”的角色,零知识证明的研发成果对更广泛的 Web3、ZK Rollup 生态产生外溢效应。站在投资者角度,可以把 ZEC 理解为一个典型的“高贝塔龙头”:既享有整个隐私赛道的 Beta,又凭借技术护城河和合规想象空间获得额外的 Alpha。
ZEC 在 2024–2025 年的暴涨,并非单一催化剂驱动,而是一系列中长期变量在同一时间窗口内集中兑现的结果。首先是供给与估值层面,Zcash 延续比特币式的总量和减半曲线,在经历多年价格下行与情绪冷却后,2024 年的第二次减半将区块奖励进一步压缩为 1.5625 ZEC,通胀率明显下降,矿工可售筹码减少,开发者基金实际收到的 ZEC 数量也同步下调。此前数年间,“创始人奖励/开发者基金”被广泛视作持续抛压来源,而在多轮减半后,这一负面因素的边际影响开始减弱,与 15–20 美元的历史级底部价格叠加在一起,相当于在供给和估值端把弹簧压到了极限。当情绪与资金重新回到这一板块时,价格向上的弹性被极大放大。其次是技术与产品升级所带来的“质变感”:移除可信设置、提升隐私证明效率、统一地址模式、提升轻钱包和移动端体验等一系列升级,让外界对 ZEC 的理解从“老牌隐私币”转向“可被金融机构、合规产品采用的隐私基础设施候选”,技术叙事不再停留于白皮书,而是切实落地到网络层与用户体验层。第三是叙事与资金结构的联动,随着隐私币整体市值反弹超过两百亿美元,多家研究与媒体将 ZEC 标记为“隐私复苏龙头”,再加上部分机构产品持仓披露,使得“机构认可”成为新的标签;衍生品市场中,ZEC 永续和期权交易量在突破关键价位时陡然放大,多次触发空头挤压,推动价格以近乎瀑布式的形态上行,随后资金在板块内向 XMR、DASH 等资产轮动,形成完整的“隐私币板块行情”。最后,宏观与监管事件为这一轮行情提供了强有力的叙事燃料:透明公链上数起大额 BTC 追踪与没收案例,让市场直观感受到公开账本在强监管与强分析能力面前几乎没有“遗忘空间”,这既强化了监管信心,也加剧了部分用户对自身隐私被全面剥离的担忧。在这种反差下,既能提供强隐私、又具备选择性披露能力的资产,自然而然被看作对冲透明链风险、对冲未来 CBDC 过度可视化的一种工具。
然而,理解ZEC 的暴涨逻辑并不意味着忽视其风险属性。隐私赛道整体具有高波动、高政策敏感度、高叙事依赖度的特征,涨幅越大,对监管和流动性冲击的敏感度也越高。因此,相较于“梭哈一枚”的单币投机,更合理的视角是把隐私赛道纳入组合层面进行结构化配置。可以将其视为数字资产组合中的一个功能性分仓:一方面对冲宏观和监管环境中“隐私进一步被压缩”的尾部风险,另一方面分享零知识证明、隐私基础设施逐步被传统金融和 Web3 吸收过程中产生的长期 Beta。在具体配置上,投资者可以用“核心 + 卫星 + 期权”的三层结构理解:以 XMR 与 ZEC 作为核心层龙头,一个偏极致隐私、一个偏合规想象;以支付导向或特定区域有实际采用的隐私资产作为卫星层,更多看实际使用场景和网络效应;以新兴 ZK/L2/隐私 DeFi 模块为期权层,用小仓位博取技术拐点和叙事放大的高倍收益。无论采用何种结构,前提都是对赛道高波动和政策不确定性有清醒认知,通过仓位控制、止损机制和定期再平衡,将“长期看好隐私”与“短期尊重风险”同时纳入投资框架。对于愿意投入时间做深度研究、理解技术与监管博弈的投资者来说,隐私币赛道,尤其是以 ZEC 为代表的合规型隐私架构,可能是未来一个长期贯穿数字资产牛熊的主线之一,但它更适合被理性地、系统化地纳入组合,而非被情绪和短期涨幅所驱动的冲动下注。
隐私币赛道的中长期前景与风险结构,正在随着数字化程度加深、监管环境变化以及密码学基础设施的成熟而快速重塑。无论从宏观趋势、技术路线还是机构采用路径来看,隐私资产的价值逻辑正在脱离“投机性小众币”的范畴,而演变为一个跨越商业、金融、主权和互联网架构的长期命题。在一个资产、身份、数据都逐步链上化的世界里,隐私不再是可选,而是逐渐成为底层需求。因此,隐私币所代表的加密隐私基础设施,有可能在未来十年形成结构性的成长支柱。
从现实世界的变化看,企业、个人和国家的隐私意识与数据主权意识正在同步提升。对于企业而言,商业机密、成本结构、供应链定价和信用条款都属于高度敏感数据,如果结算、清算过程完全透明,意味着竞争对手可以轻易通过链上数据反向推演成本结构与策略安排,形成新的不对称竞争。对于个人而言,从社交媒体、订票平台到大型互联网公司,信息泄露与数据滥用早已成为常态,公众逐渐意识到金融轨迹、资产规模与交易习惯本身就是极高价值的“隐形资产”,暴露意味着更高的攻击风险。随着 CBDC、数字身份、统一征信体系等基础设施的推广,国家与公民之间围绕数据主权的讨论也愈发激烈。所有这些趋势共同推动隐私从“可选项”变为“基础设施层需求”,隐私币与隐私协议自然处于这一趋势的交汇点。与此同时,零知识证明、环签名、多方计算等密码学技术的成熟,让隐私从“某条链的特性”转变为“Web3 全栈基础设施组件”的趋势进一步加速。例如,ZEC、Aztec、ZK Rollup 等项目推动的零知识证明研究,已经渗透到隐私支付、链上结算、RWA 数据保护、ZK KYC、ZK 声誉等诸多方向。哪怕单个隐私币的价格未来不再走牛,其底层技术仍会通过企业版解决方案、侧链、授权许可网络等方式被更广泛的 B2B、B2G 场景采用。换言之,即使投资者没有直接持有隐私币本身,隐私赛道的价值依然可能通过技术外溢实现。
此外,在全球机构化DeFi 的推动下,隐私的需求正在从“匿名交易”演变为“可选择性透明”。机构希望监控系统性风险和链上整体杠杆,但不希望自己的仓位、策略和流动性暴露在竞争对手面前;高净值客户也希望利用链上结算与 24/7 流动性,但不希望自己的资产规模被链上扫描工具完全公开。随着链上国债、货币市场基金、机构借贷池等产品出现,一个“可审计但不完全透明”的金融网络正在逐渐成形。隐私链、隐私 L2 和隐私模块因此具备被金融机构当作基础设施采用的可能性。未来的隐私不再是局限于小众叙事,而是面向机构的“可选透明层”。从这个意义上讲,隐私赛道存在跨越牛熊周期的长期成长支柱。然而,隐私币赛道并非没有风险,其中最核心的系统性风险来自监管环境的变化。在过去几年,隐私币一直处于“模糊地带”:它们本质上是提供隐私的技术工具,而非非法用途的专属载体,但监管部门往往将隐私增强工具与非法资金流动联系在一起。欧盟 AMLR 已明确将高度匿名加密资产纳入重点监管对象,一些地区正在讨论禁止隐私币在本地交易所上市;美国等国家也不排除对 mixer、匿名钱包或部分隐私协议采取更直接的制裁行为。在此背景下,“合规隐私”本身是一种动态博弈:监管是否接受 ZEC 式的查看密钥机制,以及金融机构是否愿意采用“选择性披露”模式,都需要时间验证。一旦主要司法辖区实施更激进的限制,整个隐私赛道都可能经历短期内的剧烈估值回调。
技术风险同样不容忽视。隐私协议极其依赖密码学的正确实现,任何底层算法bug、零知识证明参数生成过程的风险、钱包默认参数的错误设置,甚至客户端对隐私开关的误用,都可能导致匿名性被削弱甚至破坏。此外,隐私协议的攻击面比一般公链更复杂,且很多用户并不了解“隐私保护不是绝对的”,这增加了使用层面和实现层面的安全不确定性。因此,隐私资产的安全性不应被视为一种理所当然的技术赠予,而需要持续关注项目的审计、升级节奏和社区透明度。
隐私赛道还面临来自内部与外部的竞争压力。随着以太坊及其L2(如 zkSync、Stark 系列)、比特币侧链、高性能公链等纷纷加入零知识证明的研发,隐私能力正逐渐“下沉”至主流公链。这意味着未来隐私可能成为“通用功能”,而不再是“独立隐私币”的专属卖点。最终格局可能演变为两类:一类是 XMR、ZEC 这类专职隐私币,作为隐私主义者的纯粹选择;另一类是主流链的隐私模块,为 90% 的使用场景提供足够隐私保护。从估值角度看,这意味着隐私币能否维持高市值,取决于生态、使用场景、机构采用等因素,而不能仅靠“拥有隐私技术”作为护城河。
最后,流动性与市场结构仍是隐私币最现实的风险。相比BTC 与 ETH,隐私币整体市值较小、集中度较高、深度不足,导致大资金进出时更容易引发价格剧烈波动。衍生品市场深度不足也可能加强多空挤兑效果;部分交易所采取下架措施或临时风控调整,都可能对价格造成剧烈冲击。换言之,即便隐私赛道的长期逻辑成立,它依旧不是适合高杠杆、重仓押注的资产类别。综上,隐私赛道具备清晰的中长期成长支柱:隐私需求确定性、零知识技术外溢性、与机构化金融的深度耦合潜力;与此同时,它又面临监管、技术实现、竞争环境与市场结构的系统性风险。隐私币的未来既不必被过度乐观,也不必被短期价格行为吓倒,关键在于理解它作为“未来链上世界的隐私基础层”所代表的战略价值,并用组合思维、风险预算与长期跟踪来配置这一赛道。在一个透明度不断增强的链上时代,隐私反而会变得更加稀缺,也更加重要,这使得隐私币赛道的投资价值,最终会取决于投资者是否能够以基础设施视角,而非短期波动视角加以审视。
隐私币并非短期热点,而是在数字化深化、监管科技成熟、CBDC 推进与数据滥用频发的背景下,逐渐成为金融体系的结构性刚需。隐私必然从边缘议题走向公共议题,其实现形式可能在 XMR、ZEC 等隐私币与 ZK Rollup、隐私 L2、合规隐私模块之间不断演化,但“隐私基础设施扩张”这一长期趋势已经明确。ZEC 本轮暴涨既源于供给收缩、长期低估与 Halo 2 / NU5 等技术升级,也受到加密市场高杠杆与情绪放大影响,价格不可能线性延伸。关键在于观察 ZEC 是否在回调期继续提升屏蔽交易占比与实际使用率,并在监管博弈中稳住“合规隐私”的战略位置。对投资者而言,隐私赛道更适合作为组合中的功能性分仓,用来对冲透明公链与 CBDC 风险,同时分享隐私技术普及的长期 Beta,而非单一重仓标的。应以头部资产为核心,辅以小仓位创新项目,并持续跟踪监管、开发进度与链上数据。本报告旨在提供认知框架而非买卖信号。在未来十年,隐私赛道仍将经历多轮追捧与压制循环,真正重要的是在波动与叙事中保持判断能力,以长期视角审视“隐私”作为基础设施的必然价值。
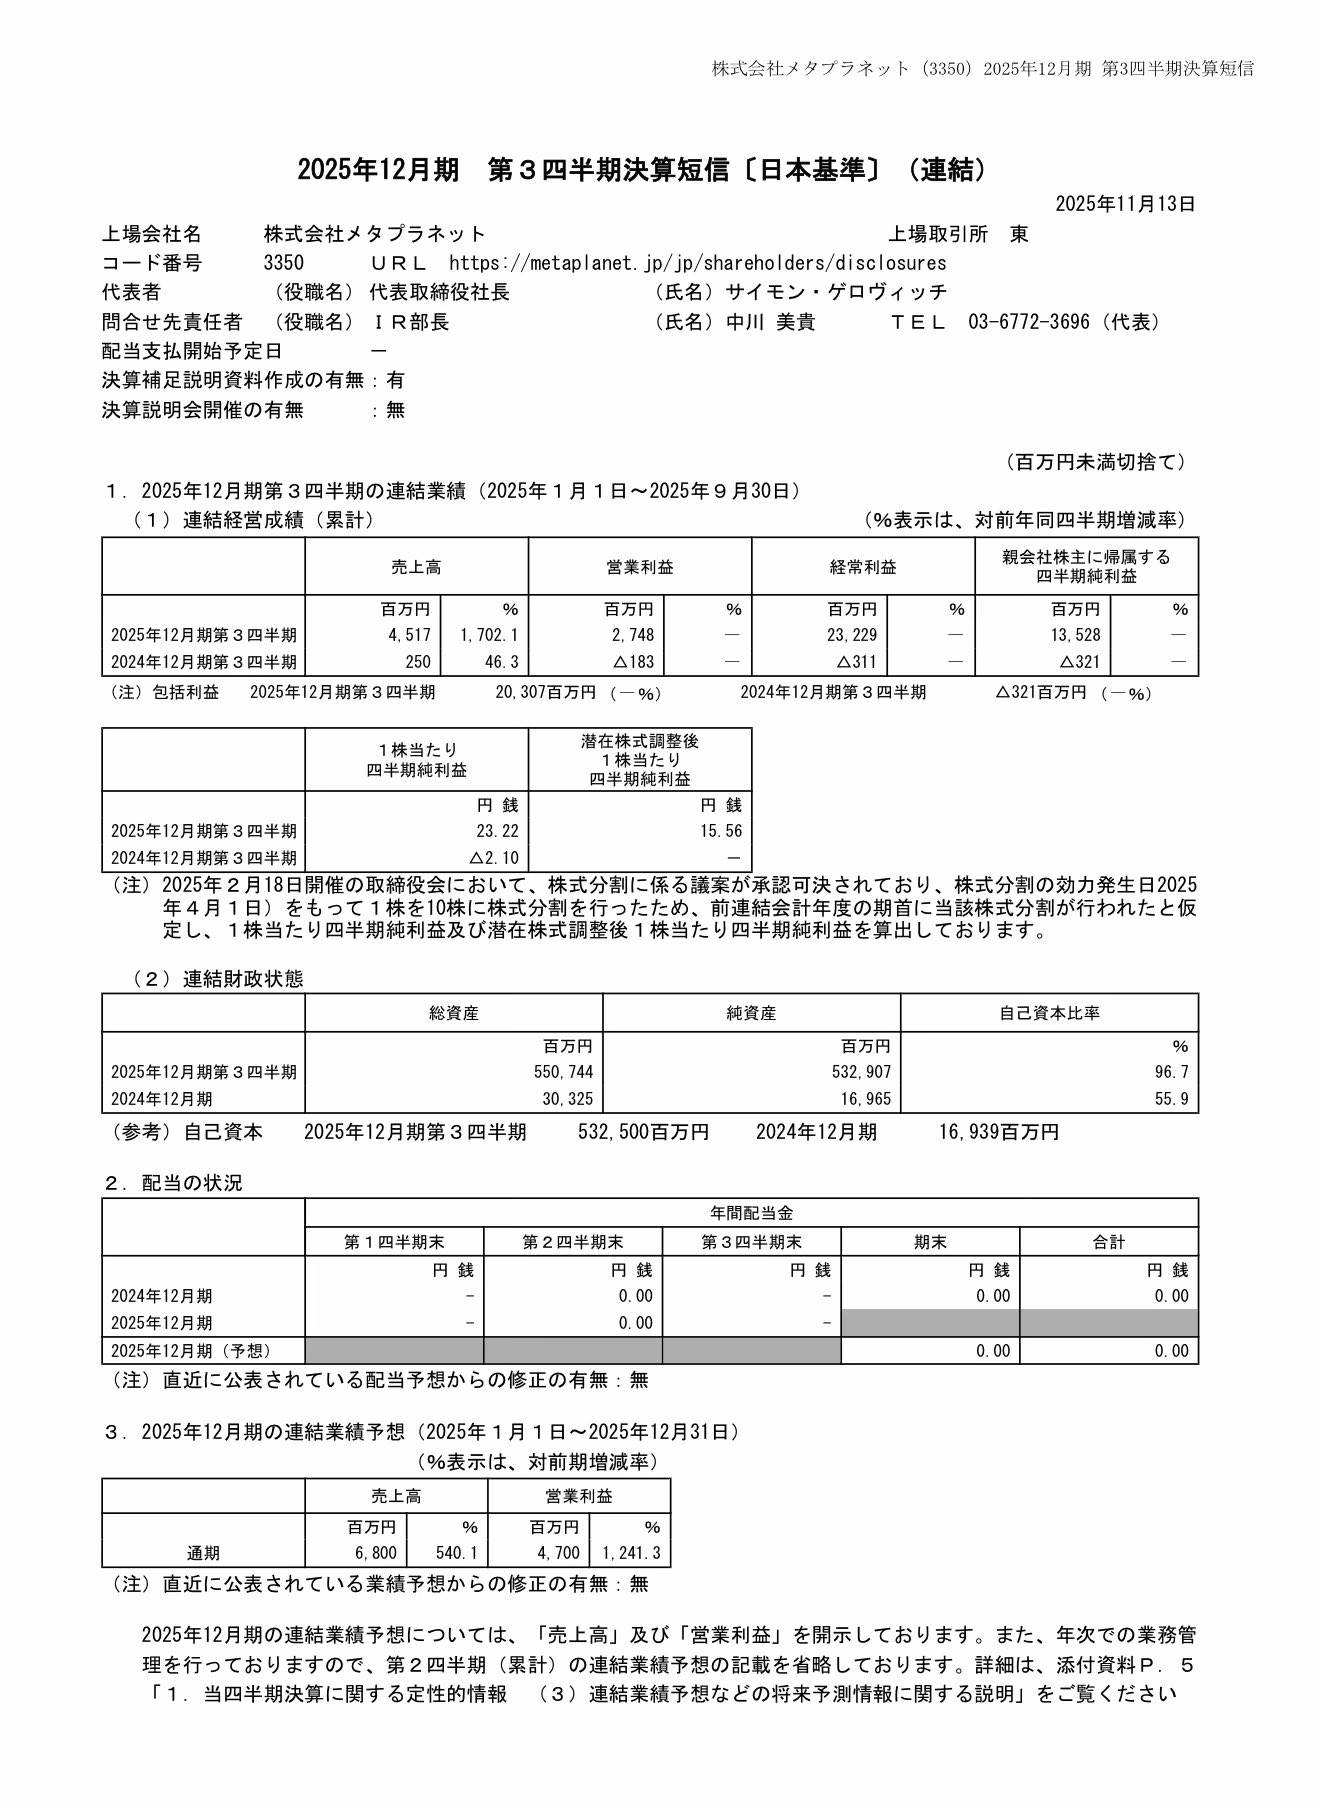
深潮 TechFlow 消息,11 月 13 日,据 Metaplanet Inc. 披露,该日本上市公司公布 2025 年第三季度财务业绩。财报显示,公司净利润达 127 亿日元,净资产为 5,329 亿日元,较前一季度的 2,010 亿日元大幅增长 165%。
营收方面,Metaplanet 第三季度销售额为 24.01 亿日元,环比增长 94%;营业利润为 13.39 亿日元,环比增长 64%。
深潮 TechFlow 消息,11 月 13 日,据 Onchain Lens 监测,Owen Gunden 在 3 小时前向 Kraken 交易所存入 2,401 枚 BTC,价值约 2.45 亿美元。
目前 Owen Gunden 仍持有 2,499 枚 BTC,价值约 2.59 亿美元。
撰文:Oluwapelumi Adejumo
编译:Saoirse,Foresight News
11 月 10 日,当 Uniswap 的管理人员提交「UNIfication」提案时,这份文件读起来更像是一次企业重组,而非协议更新。
该提案计划激活此前未启用的协议费用,将资金通过新的链上财库引擎流转,并利用所得资金购买且销毁 UNI 代币。这种模式与传统金融领域的股票回购计划如出一辙。
一天后, Lido 也推出了类似机制。其去中心化自治组织(DAO)提议建立一套自动回购系统:当以太坊价格超过 3000 美元且年化收入超过 4000 万美元时,将超额质押收益用于回购其治理代币 LDO。
这种机制特意采用「反周期」策略 —— 在牛市中力度更强,在市场环境收紧时则趋于保守。
这些举措共同标志着 DeFi 领域的重大转型。
过去数年,DeFi 领域一直由「 Meme 代币」和激励驱动型流动性活动主导;如今,头部 DeFi 协议正围绕「收入、费用捕获、资本效率」这些核心市场基本面重新定位。
然而,这一转变也迫使该行业直面一系列棘手问题:控制权归属、可持续性如何保障,以及「去中心化」是否正逐渐让位于企业逻辑。
2024 年大部分时间里,DeFi 的增长主要依赖文化热度、激励计划和流动性挖矿。而近期「重新启用费用」「推行回购框架」等动作,表明行业正试图将代币价值与业务表现更直接地绑定。
以 Uniswap 为例,其「计划销毁至多 1 亿枚 UNI 代币」的举措,将 UNI 从纯粹的「治理资产」重新定义为一种更接近「协议经济权益凭证」的资产 —— 即便它缺乏股权所具备的法律保护或现金流分配权。
这类回购计划的规模不容小觑。MegaETH 实验室研究员 BREAD 估算,按当前费用水平计算,Uniswap 每月可能产生约 3800 万美元的回购能力。
这一金额将超过 Pump.fun 的回购速度,但低于 Hyperliquid 约 9500 万美元的月度回购规模。
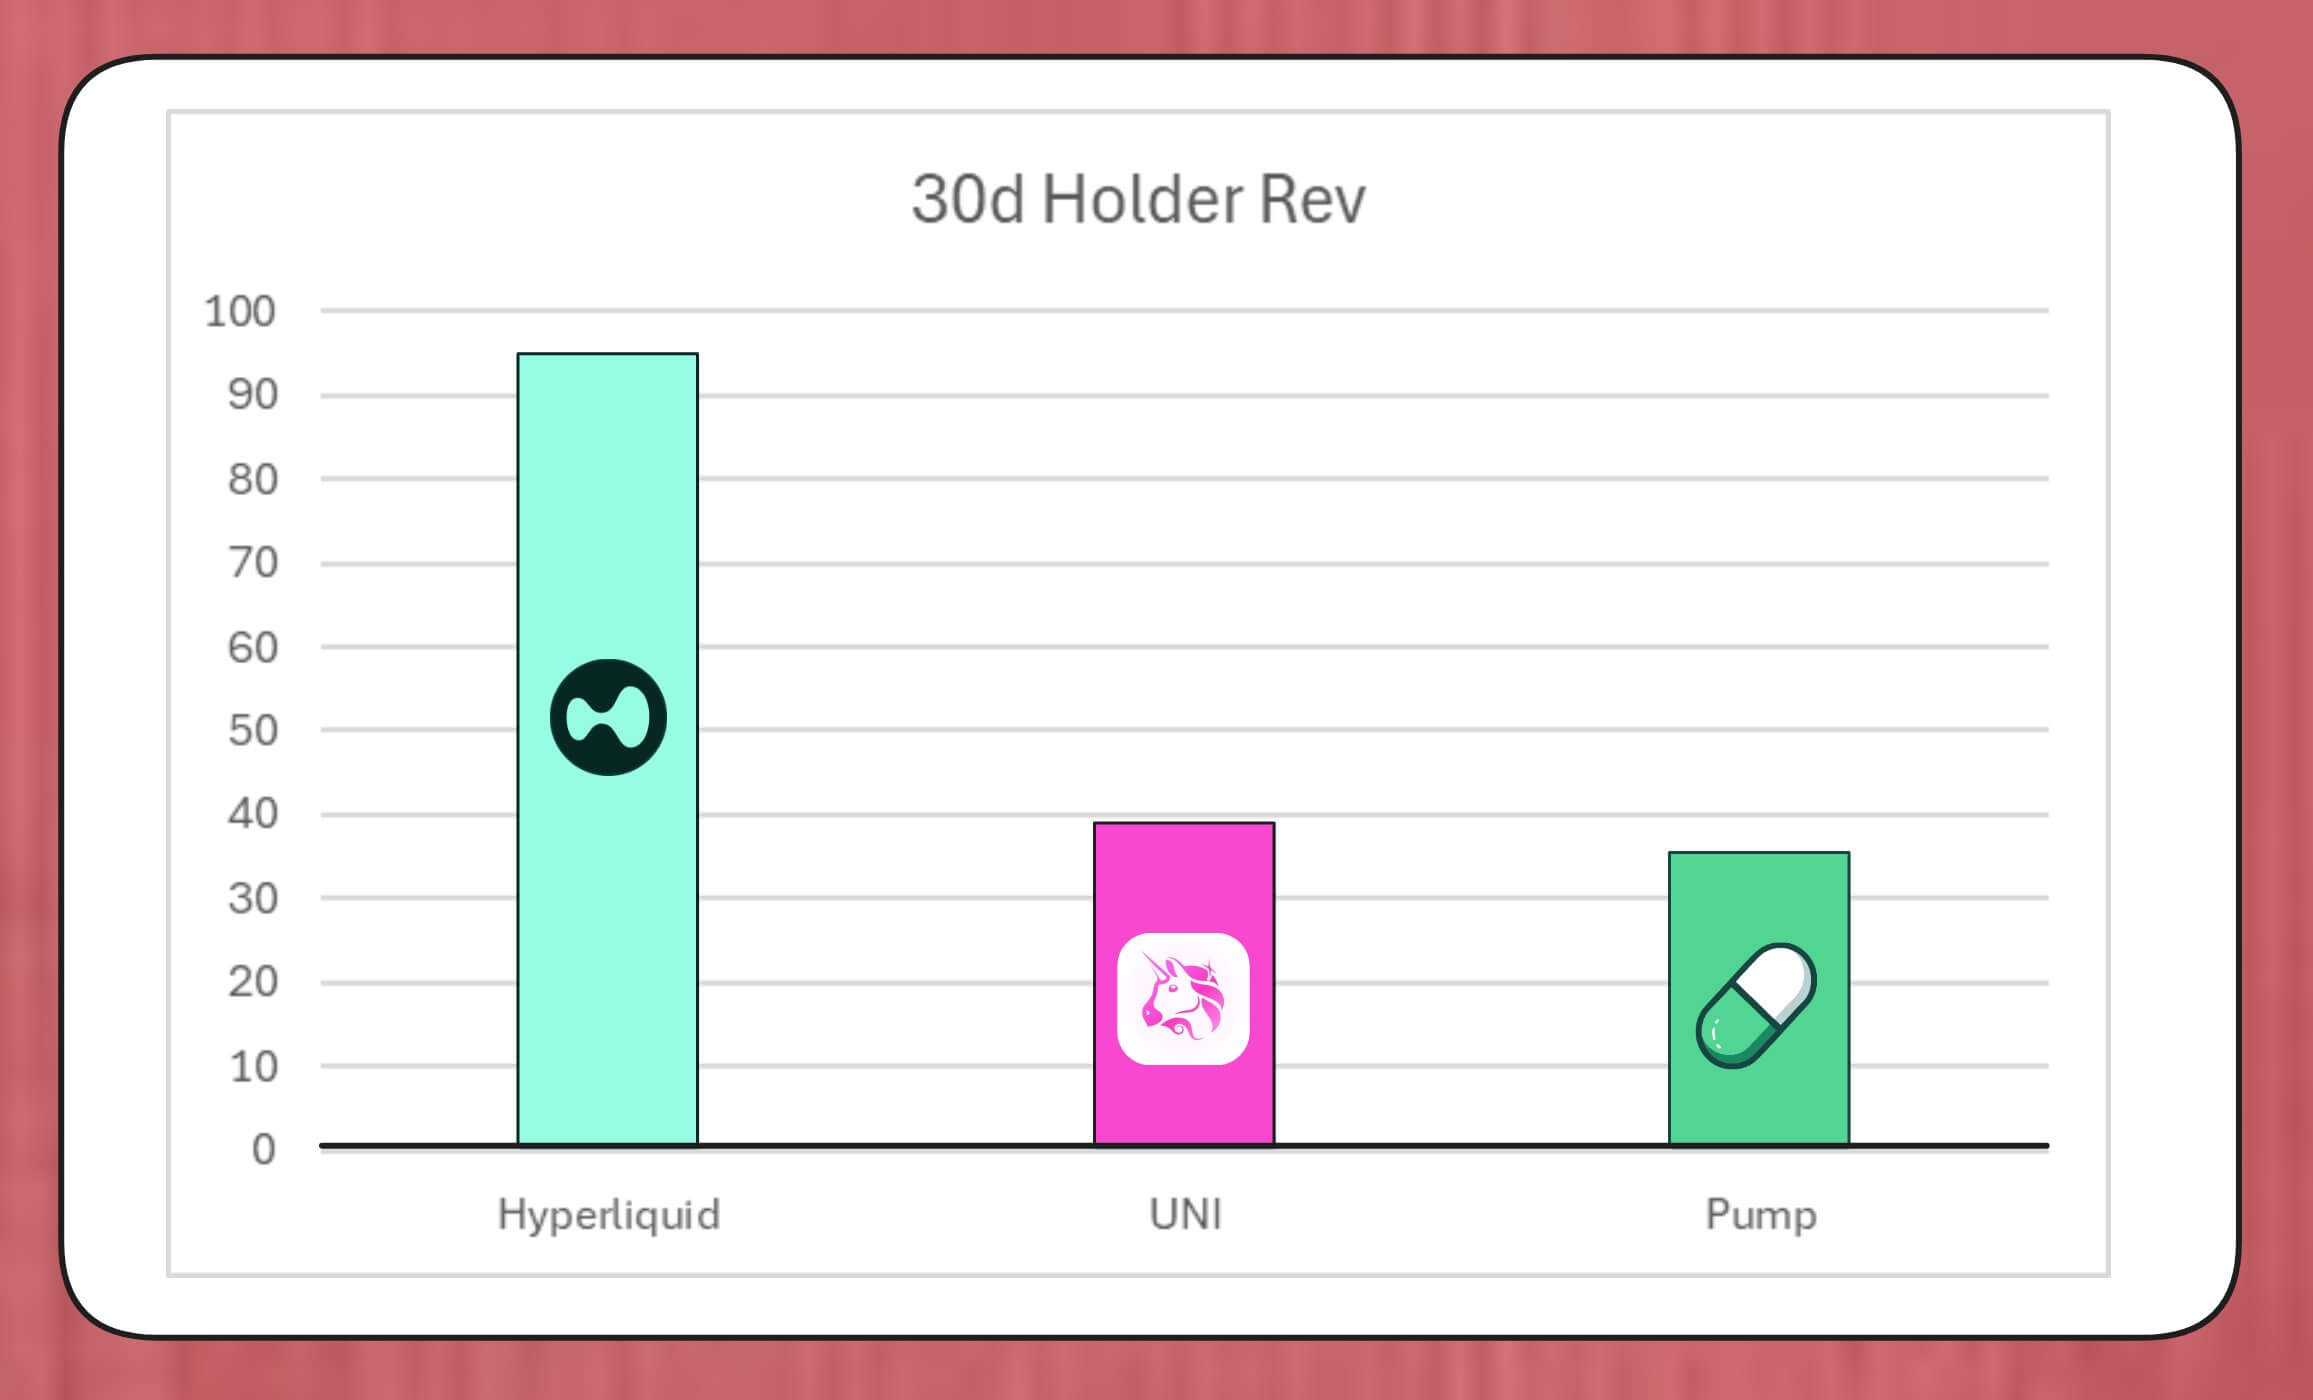
Hyperliquid、Uniswap 与 Pump.fun 的代币回购对比(来源:Bread)
Lido 的模拟机制结构显示,其每年可支持约 1000 万美元的回购规模;回购的 LDO 代币将与 wstETH 配对,投入流动性池以提升交易深度。
其他协议也在加速推进类似举措:Jupiter 将 50% 的运营收入用于 JUP 代币回购;dYdX 将四分之一的网络费用分配给回购和验证者激励; Aave 也在制定具体计划,拟每年投入至多 5000 万美元,通过财库资金推动回购。
Keyrock 数据显示,2024 年以来,与收入挂钩的代币持有者分红已增长超 5 倍。仅 2025 年 7 月一个月,各协议在回购和激励上的支出或分配金额就约达 8 亿美元。
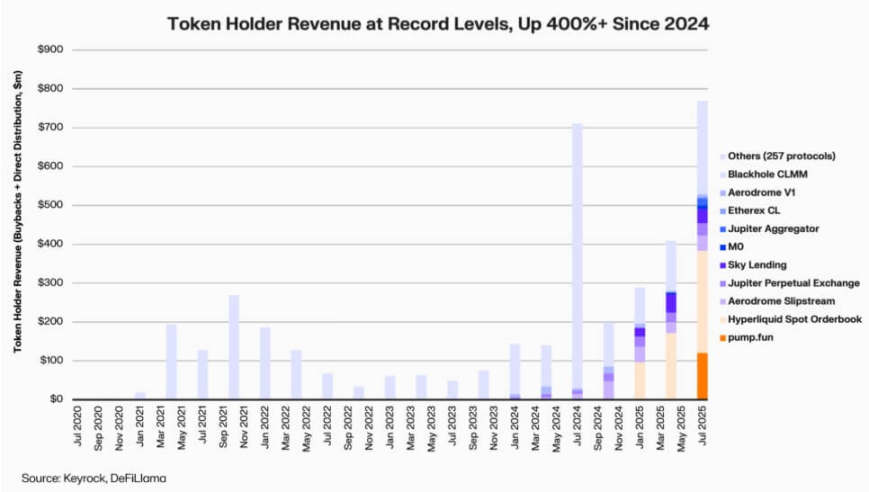
DeFi 协议持有者收入(来源:Keyrock)
由此,头部协议约 64% 的收入如今会回流至代币持有者 —— 这与此前「优先再投资、后分配」的周期形成鲜明反差。
这一趋势背后,是行业正在形成的新共识:「稀缺性」与「经常性收入」正成为 DeFi 价值叙事的核心。
回购浪潮反映出 DeFi 与机构金融的融合正不断加深。
DeFi 协议开始采用「市盈率」「收益率阈值」「净分配率」等传统金融指标,向投资者传递价值 —— 这些投资者也正以评估成长型企业的方式看待 DeFi 项目。
这种融合为基金经理提供了通用的分析语言,但也带来了新的挑战:DeFi 的设计初衷并未包含「纪律性」「信息披露」等机构化要求,而如今行业却需满足这些期望。
值得注意的是,Keyrock 的分析已指出,许多回购计划严重依赖现有财库储备,而非持久的经常性现金流。
这种模式或许能短期支撑代币价格,但长期可持续性存疑 —— 尤其是在「手续费收入具有周期性、且往往与代币价格上涨挂钩」的市场环境中。
此外,Blockworks 分析师 Marc Ajoon 认为,「自主决定的回购」对市场影响通常有限,且在代币价格下跌时,可能导致协议面临未实现损失。
鉴于此,Ajoon 倡导建立「数据驱动的自动调整系统」:估值低时配置资金,增长指标疲软时转向再投资,确保回购反映真实经营业绩,而非投机压力。
他表示:
「就目前形式而言,回购并非灵丹妙药…… 由于『回购叙事』的存在,行业盲目将其置于其他可能带来更高回报率的路径之上。」
Arca 首席投资官 Jeff Dorman 则持更全面的观点。
他认为,企业回购会减少流通股数量,但代币存在于特殊网络中 —— 其供应量无法通过传统重组或并购活动抵消。
因此,销毁代币可推动协议向「完全分布式系统」发展;但持有代币也能为未来预留灵活性 —— 若需求或增长策略需要,可随时增发。这种双重性使得 DeFi 的资本配置决策,比股票市场中的决策更具影响力。
回购的财务逻辑虽简单直接,但其对治理的影响却复杂深远。
以 Uniswap 为例,其「UNIfication」提案计划将运营控制权从社区基金会转移至私人实体 Uniswap Labs。这种中心化倾向已引发分析师警惕,他们认为,这可能复刻「去中心化治理本应规避的层级结构」。
对此,DeFi 研究员 Ignas 指出:
「加密货币『去中心化』的原始愿景正举步维艰。」
Ignas 强调,过去数年,这种「中心化倾向」已逐渐显现 —— 最典型的例证是:DeFi 协议在应对安全问题时,常依赖「紧急关停」或「核心团队加速决策」。
在他看来,问题的核心在于:即便「集中权力」具备经济合理性,也会损害透明度与用户参与度。
然而,支持者则反驳称,这种权力集中可能是「功能性需求」,而非「意识形态选择」。
风险投资公司 a16z 的首席技术官 Eddy Lazzarin 将 Uniswap 的「UNIfication」模式描述为「闭环模式」—— 在该模式下,去中心化基础设施产生的收入会直接流向代币持有者。
他补充道,DAO 仍将保留「为未来发展增发代币」的权力,从而在灵活性与财务纪律之间实现平衡。
「分布式治理」与「执行层决策」之间的张力并非新问题,但如今其财务影响已大幅扩大。
当前,头部协议管理的财库规模达数亿美元,其战略决策足以影响整个流动性生态。因此,随着 DeFi 经济逐渐成熟,治理讨论的焦点正从「去中心化理念」转向「对资产负债表的实际影响」。
代币回购浪潮表明,去中心化金融正从「自由实验阶段」演进为「结构化、指标驱动的行业」。曾经定义该领域的「自由探索」,正逐渐被「现金流透明度」「业绩问责制」「投资者利益对齐」所取代。
然而,成熟也伴随着新风险:
治理可能向「中央控制」倾斜;
监管机构或把回购视为「实际股息」,引发合规争议;
团队可能将精力从「技术创新」转向「金融工程」,忽视核心业务发展。
这一转型的持久性,取决于执行层面的选择:
「程序化回购模型」可通过链上自动化植入透明度,保留去中心化特质;
「自主回购框架」虽实施速度更快,却可能削弱可信度与法律清晰度;
「混合系统」(将回购与可衡量、可验证的网络指标挂钩)或为折中方案,但目前鲜有在实际市场中证明「具备韧性」的案例。
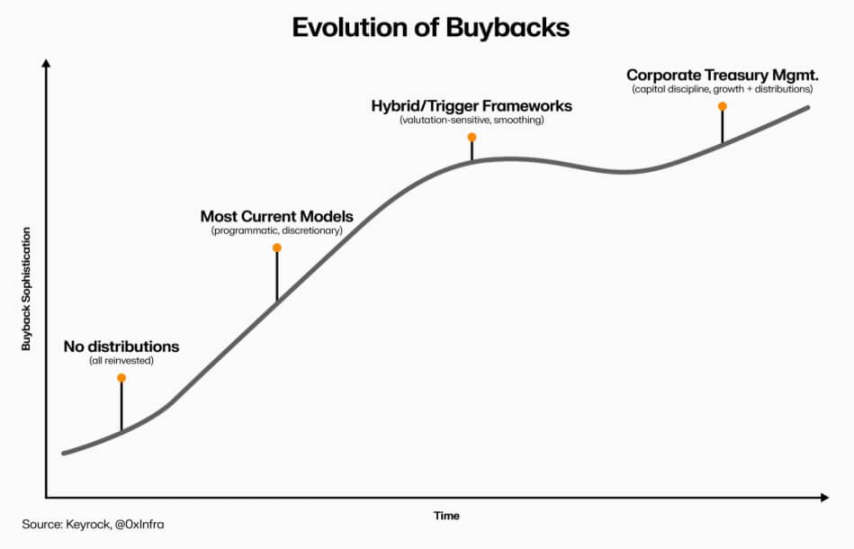
DeFi 代币回购的演进(来源:Keyrock)
但有一点已明确:DeFi 与传统金融的互动已超越「简单模仿」。如今,该领域在保留「开源基础」的同时,正融入「财库管理」「资本配置」「资产负债表审慎性」等企业管理原则。
代币回购正是这种融合的集中体现 —— 它将市场行为与经济逻辑结合,推动 DeFi 协议转变为「自筹资金、以收入为导向的组织」:对社区负责,以「执行效果」而非「意识形态」作为衡量标准。
深潮 TechFlow 消息,11 月 13 日,据官方公告,火币HTX已于11月13日上线BEAT/USDT永续合约,最高杠杆20倍。同时,火币HTX于11月13日15:00至11月20日15:00(UTC+8)启动BEAT合约交易派对,总奖池高达10,000美元。
活动期间,用户完成报名,并参与BEAT/USDT合约交易,累计有效交易额≥10,000 USDT,即可根据交易额排名瓜分奖池;合约新用户完成BEAT/USDT合约交易还将获得专属福利。
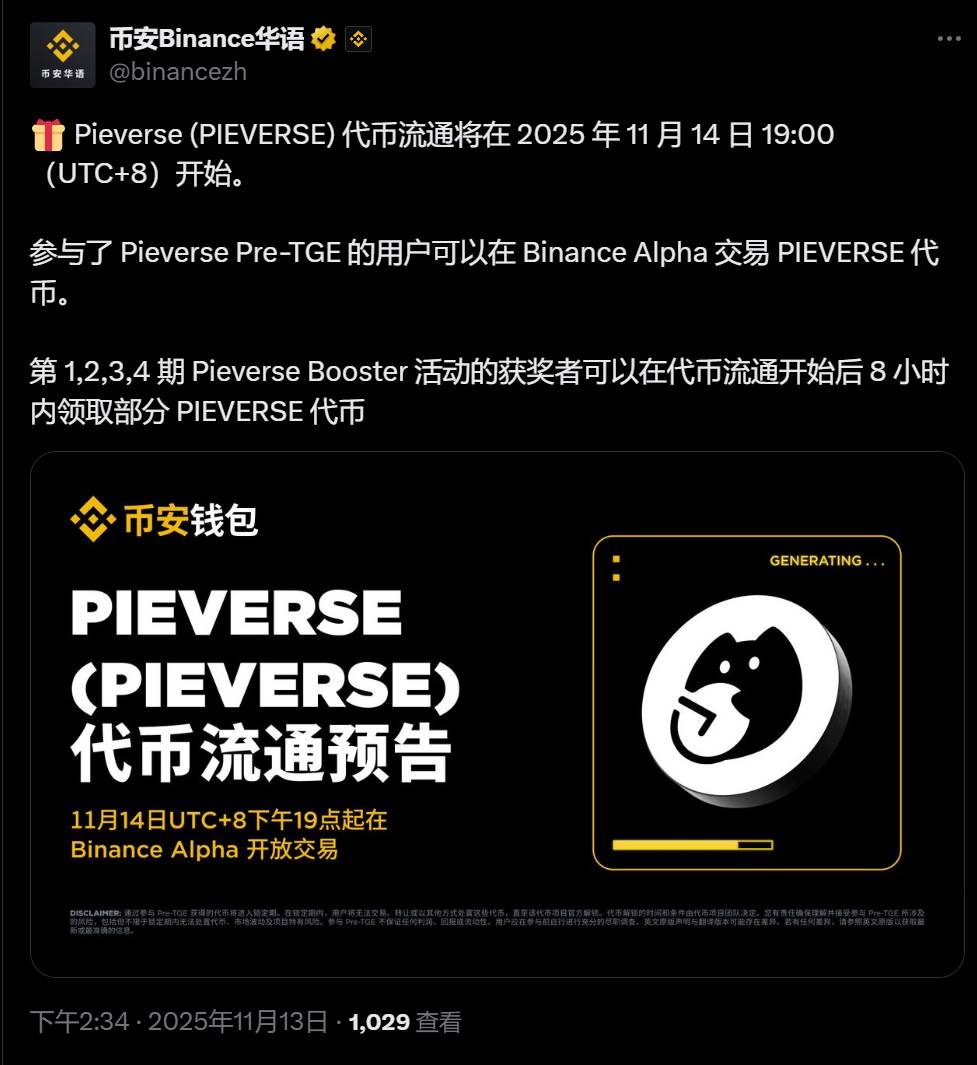
深潮 TechFlow 消息,11 月 13 日,据币安官方公告,Pieverse (PIEVERSE) 代币流通将在 2025 年 11 月 14 日 19:00(UTC+8)开始。
参与了 Pieverse Pre-TGE 的用户可以在 Binance Alpha 交易 PIEVERSE 代币。
第 1,2,3,4 期 Pieverse Booster 活动的获奖者可以在代币流通开始后 8 小时内领取部分 PIEVERSE 代币。
深潮 TechFlow 消息,11 月 13 日,据 HTX 行情数据显示,BTC 突破 103,000 美元,现报 103,000.19 美元,24 小时跌幅缩小至 0.36 %。
深潮 TechFlow 消息,11 月 13 日,据官方微信公众号消息,华夏基金(香港)有限公司(“华夏基金(香港)”)今日宣布,在香港金融管理局的Ensemble项目试点计划下,与中国银行(香港)有限公司(“中银香港”)、富途证券国际(香港)有限公司(“富途”)及渣打银行(香港)有限公司(“渣打香港”)合作完成真实应用场景的代币化基金认购案例。
撰文:Cathy
2025 年 11 月 11 日,DeFi 巨头 Uniswap 终于激活了沉睡多年的「费用开关」 。
消息一出,市场瞬间引爆。Uniswap 的治理代币 UNI,这个长期以来被社区诟病为「除了投票毫无价值」的空气币,在 24 小时内价格飙升了近 40%。分析师们纷纷高呼,UNI 正从「无价值的治理代币」进化为「生息资产」或「通缩资产」。CryptoQuant 的 CEO 甚至预测它将迎来「抛物线式」的增长。
为什么这个开关被卡了两年之久?这个开关到底有多赚钱?它将如何通过一种极其精妙的设计,每年为 UNI 代币「注入」近 5 亿美元的价值?
要理解为什么是「现在」,你必须知道过去两年这个提案是怎么「七次失败」的。
Uniswap 虽然号称「去中心化治理」,但风投巨头 Andreessen Horowitz (a16z) 一家就手握约 5500 万至 6400 万枚 UNI,这使他们拥有了事实上的「一票否决权」。在过去两年中,a16z 一直是激活费用开关的最大阻碍。2022 年 12 月,他们就曾亲手投出 1500 万张反对票,扼杀了当时的提案。
a16z 为什么反对?难道他们不喜欢赚钱吗?
他们当然喜欢。但比起赚钱,这家总部位于美国的巨型 VC 更害怕一件事:法律风险。
他们恐惧的是美国 SEC(证券交易委员会)的「豪威测试」(Howey Test)。这是一个法律「紧箍咒」,核心标准之一是「投资者是否基于他人的努力产生利润预期」。
a16z 的逻辑很简单:如果 Uniswap 协议(「他人」)开始赚钱,并把钱分给 UNI 持有者(「投资者」),这就完美符合了「证券」的定义。一旦 UNI 被认定为证券,a16z 作为其最大持有者之一,将面临巨大的法律和税务灾难。
所以,问题不在于「要不要开」,而在于「如何才能安全地开」。
在 2025 年,两个关键的「破局点」出现了:
在「UNIfication」提案之前,一项关键的「前置提案」在 2025 年 8 月被通过了:为 Uniswap DAO 注册一个名为 DUNA(去中心化非公司制非营利协会)的法律实体。
这是在盛产「法律之盾」的美国怀俄明州推出的一种新型法律结构。你可以把它理解为一件「法律防弹衣」,它专为 DAO 的参与者(比如投票的 a16z)提供「法律和税务责任保护」。
有趣的是,a16z 自己就是 DUNA 模式的积极推动者。其法律专家甚至公开撰文,称 DUNA 可以「从事营利性活动」,包括「从协议运营中捕获收入」。
a16z 的策略是:「先穿上防弹衣(DUNA),再伸手拿钱(Fee Switch)」。
另一个变化来自美国监管的「改朝换代」。随着特朗普当选总统,以及 SEC「加密鹰派」Gensler 时代的结束,整个行业迎来了一个「政治稳定期」。Uniswap 的创始人 Hayden Adams 在提案中也直白地提到,过去几年他们「在 Gensler 的 SEC 的敌对监管环境下打了法律战」,而「这种气候在美国已经改变」。
当「防弹衣」穿好,天上的「监管乌云」也散去时,a16z 的「否决权」自然就失效了。这场权力游戏,最终以 VC 巨头的「默许」而告终。
搞定了政治,我们再来看这场戏的「主角」——钱。
这个开关到底打开了什么?它启动了一台巨大且精妙的「价值引擎」。UNI 代币之所以暴涨,是因为它从一个「没用的」治理代币,变成了一台「通缩机器」。
这个「UNIfication」提案的赚钱效应,分两步走:
第一步:「震撼疗法」,一次性销毁 1 亿枚 UNI
提案中最具戏剧性的一条是:从 Uniswap 金库中,一次性销毁 1 亿枚 UNI。
这占了总供应量的 10%,在当时价值近 8 亿美元。官方的说法是,这是为了「追溯补偿」——如果费用开关从一开始就打开,那么这些年本就该销毁这么多。
这更像是一场高明的「金融表演」。它立即在市场上制造了巨大的「供应冲击」(Supply Shock),效果立竿见影。BitMEX 的创始人 Arthur Hayes 甚至将其比作「比特币减半」,其震撼力可见一斑。
第二步:「通缩引擎」,每年近 5 亿美元的持续销毁
这才是真正的「发动机」。提案将激活 v2 和 v3 池的协议费用。具体来说,交易者支付的总手续费(比如 0.3%)不变,但原本 100% 给 LPs 的收入,现在要被协议「抽成」。
v2 池:抽取 LP 费用的 1/6(即 0.3% 中的 0.05%)。
v3 池:根据不同费率,抽取 LP 费用的 1/6 至 1/4。
这笔钱有多少?基于 Uniswap 每年近 28 亿美元的年化手续费,分析师估算,这每年将产生约 4.6 亿至 5 亿美元的收入。
这些收入(可能是 ETH, USDC 等)将全部用于回购并销毁 UNI 代币。这意味着,市场上每个月都会有约 3800 万美元的「铁杆买盘」在持续不断地买入并销毁 UNI,使其持续通缩。
你可能会问:这不就是「分红」吗?a16z 的法律风险白担心了?
不,这正是提案最精妙的地方。它没有选择「分红」,而是设计了一套「销毁换取价值」的机制,完美地规避法律风险:
协议赚到的钱(ETH, USDC 等)会进入一个叫「代币罐」(Token Jar)的合约里。
UNI 持有者如果想分钱,必须主动把自己的 UNI 代币丢进一个叫「火坑」(Fire Pit)的合约里进行销毁。
作为销毁的交换,你可以从「代币罐」里按比例拿走等值的资产(ETH, USDC 等)。
看明白了吗?协议没有「主动」给你发钱。是你「主动」销毁了自己的代币,去换取了「罐子」里的资产。这个「主动」的动作,在法律上将其与「基于他人努力的被动收入」(豪威测试的核心)区分开来。这是一种极其高明的法律规避技巧。
每年 5 亿美元的「通缩引擎」听起来很美妙,但这里有一个问题:这 5 亿美元,是从谁的口袋里掏出来的?
答案是:流动性提供者(LPs)。
这就是「UNIfication」提案的阴暗面,也是一场 DEX「内战」的导火索。
费用开关的本质是「利益重新分配」。交易者付的钱没变,但 LPs 的收入被直接砍掉了一刀(1/6 到 1/4)。LPs 是这场改革中「最明显的短期输家」,他们的收入将实实在在地减少。
这一举动立刻招致了竞争对手的嘲讽。Base 链上的主要竞争对手 Aerodrome 的 CEO 公开称 Uniswap 此举是「巨大的战略错误」。
这不是危言耸听。风险是真实存在的。链上数据分析公司 Gauntlet 的报告曾指出,即便是 10% 的协议费用,也可能导致约 10.7% 的流动性下降。更广泛的模型预测,激活费用开关可能导致 4% 至 15% 的流动性(TVL)外流。
在 L2(二层网络)这个新兴战场,LPs 们就像是「雇佣兵」,哪里收益高就去哪里。当 Aerodrome 等竞争对手正在用高额激励疯狂「撒币」抢人时,Uniswap 却反其道而行之,给自己的 LPs「降薪」 。有社区成员甚至悲观地预测,开关一开,Uniswap 在 Base 链上一半的交易量可能会「一夜之间消失」。
那么,Uniswap 的创始人 Hayden Adams 和 Labs 团队是傻吗?他们会不明白「降薪」会导致 LPs 流失吗?
不,他们不但明白,而且这很可能就是他们计划的一部分。
这场「UNIfication」提案,绝不是一个孤立的「费用开关」提案,它是一套「组合拳」。它在「降薪」的同时,也提供了一系列所谓的「补偿措施」,比如:
PFDA(协议费用折扣拍卖):一个复杂的新机制,旨在「内部化 MEV」(即抢先交易机器人的利润),理论上能给 LPs 带来一些额外回报。
V4 Hooks(钩子):允许实现「动态费用」或从其他 DEX 路由流动性,理论上能优化 LP 收益。
这些花里胡哨的「补偿」措施,几乎全部是 Uniswap V4 的独有功能。
这才是 Uniswap 的真正「阳谋」。
LPs 在 V2 和 V3 池子里的收入确定下降,而「补偿」却在 V4 里。Uniswap Labs 正在利用这次治理提案,创造一个强大的经济激励,逼迫所有 LPs 从旧的 V2/V3 版本,大规模迁移到他们最新的 V4 平台。
他们不是在补偿 LPs,他们是在「淘汰」那些不愿意升级的 LPs。
Uniswap 的这一转向,标志着一个时代的结束,另一个时代的开始。
它彻底终结了「DeFi 野蛮生长期」和「无价值治理代币」的叙事。它证明了,协议不能只靠「网络效应」活着,它必须为其「股东」(代币持有者)创造实实在在的「现金流」。
这本质上是 Uniswap 的一场巨大豪赌。他们赌的是:V4 的新技术 + 品牌的强大护城河,足以抵消那 15% 的流动性外流。
他们正在有意识地牺牲「雇佣兵流动性」,以换取「可持续的协议利润」和「V4 平台的技术锁定」。
如果赌赢了,Uniswap 将完成从「产品」到「平台霸主」的蜕变。如果赌输了,它将因「战略失误」而被竞争对手蚕食。这场游戏,才刚刚开始。
深潮 TechFlow 消息,11 月 13 日,据 HTX 行情数据显示,ETH 突破 3,500 美元,现报 3,500.00 美元,24 小时涨幅 1.60 %。
深潮 TechFlow 消息,11月13日,MEV Capital在X平台发文更新关于Morpho USDC金库运营的最新进展,目前以太坊Morpho USDC金库已移除Elixir的sdeUSD/USDC交易对,导致金库产生相当于当时金库总锁定价值 (TVL) 近3.6%的坏账,该金库目前不再持有任何Elixir资产,其他市场和参数保持不变,MEV Capital仍在与相关各方合作,以应对Elixir债权人面临的问题。
此前消息,Elixir宣布稳定币deUSD已正式退役并不再具备任何价值并将对所有deUSD及其衍生品(如sdeUSD)持有者启动USDC赔付流程,受影响范围包括借贷平台抵押者、AMM LP、Pendle LP等。
深潮 TechFlow 消息,11 月 12 日,据 CME Group 消息,北美在线游戏公司 FanDuel 与衍生品交易所 CME Group 宣布合作推出预测市场平台 FanDuel Predicts,计划于 12 月作为独立移动应用上线。
据介绍,该平台将为美国数百万用户提供金融市场准入,用户可交易基于全球基准和经济指标的事件合约。交易标的包括 S&P 500 指数、纳斯达克 100 指数、石油天然气价格、黄金、加密货币以及 GDP 和 CPI 等关键经济指标。
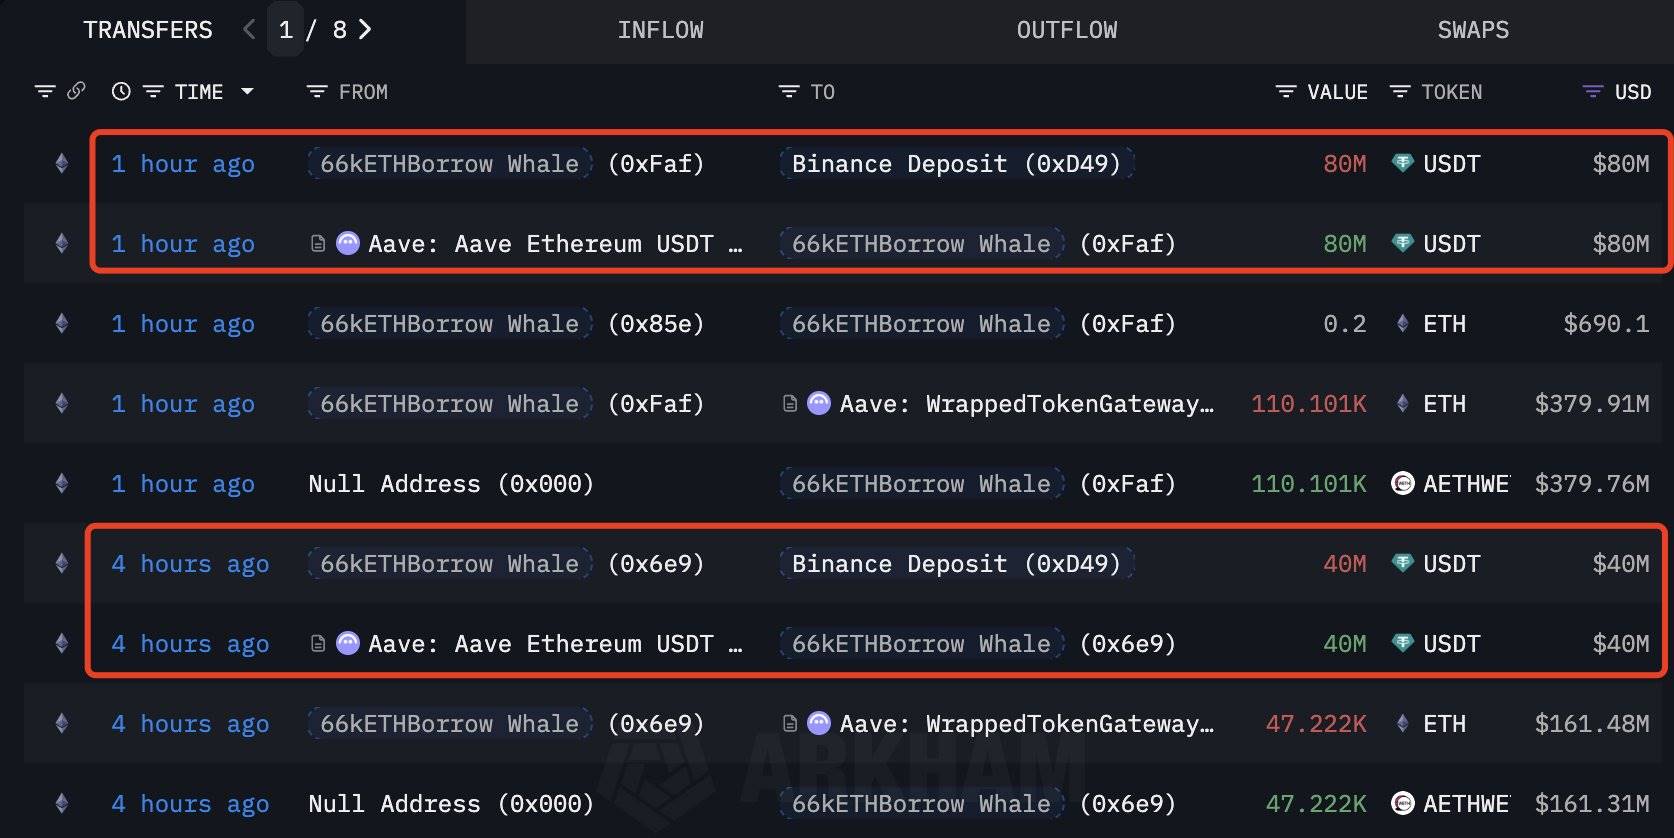
深潮 TechFlow 消息,11 月 13 日,据链上分析平台 Lookonchain 监测,已持有 385,718 枚 ETH(价值 13.3 亿美元)的某鲸鱼地址再次从 Aave 借入 1.2 亿 USDT,并将资金存入币安交易所,疑似准备继续购买 ETH。
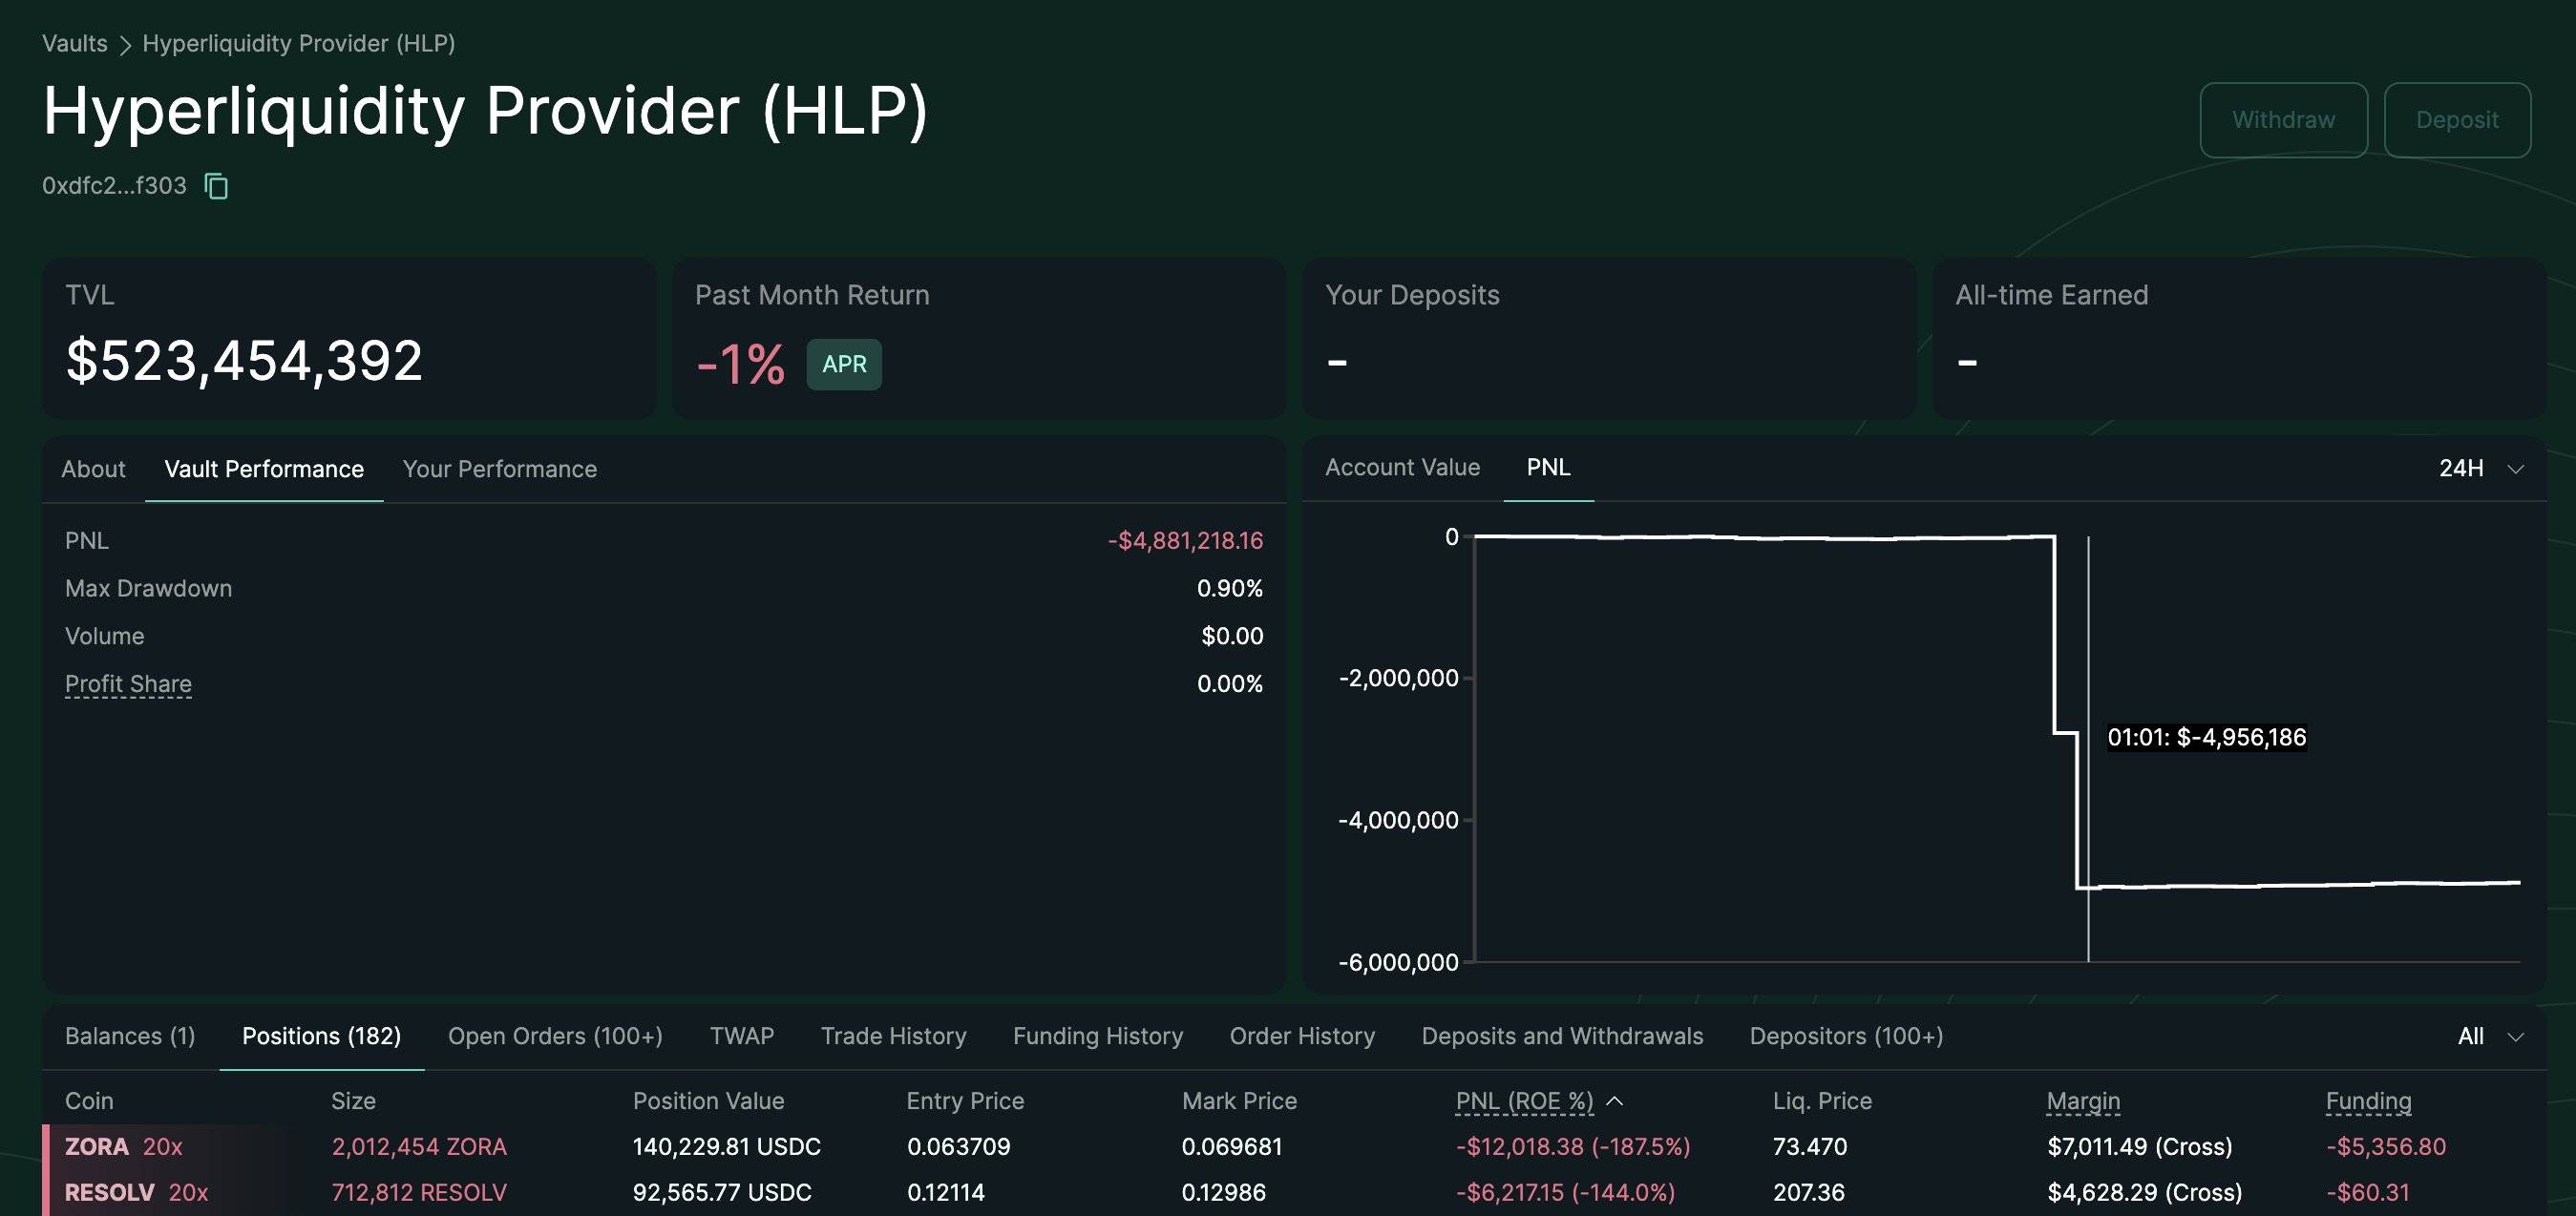
深潮 TechFlow 消息,11 月 13 日,据 Lookonchain 监测,某攻击者通过操纵 POPCAT 价格对 Hyperliquid 平台发起攻击,自身损失 300 万美元资金,同时导致 Hyperliquid 流动性提供者(HLP)损失 490 万美元。
该攻击者昨日从 OKX 提取 300 万 USDC,分散至 19 个钱包,随后存入 Hyperliquid 平台开设价值 2628 万美元的 1.2514 亿 HYPE 多头头寸。
深潮 TechFlow 消息,11 月 13 日,据金十数据报道,新加坡金融管理局(MAS)最高官员于周四表示,新加坡央行计划推进建设可扩展且安全的代币化金融生态系统,为此明年将开展代币化 MAS 票据发行试点,并出台相关法律以监管稳定币。新加坡金融管理局局长Chia Der Jiun在新加坡金融科技节中指出:“代币化已起步,但资产支持型代币是否达到了‘逃逸速度’?目前尚未达到。”他表示,新加坡金融管理局一直在完善稳定币监管框架的细节,后续将拟定相关立法草案,核心重点是 “稳健的储备资产支持与可靠的赎回机制”。Chia Der Jiun还补充称,新加坡金融管理局同时在支持 “蓝色倡议”(Blue Initiative)下的各项试点项目,该计划旨在探索使用代币化的银行负债以及受监管的稳定币来进行结算。

撰文:tradinghoe
编译:AididiapJP,Foresight News
在加密世界,没有什么比生存更重要。你必须确保每天都能继续参与游戏,保留资本,持续学习。
大多数人刚入场时都不明白这个道理。他们指望几个月内实现财富的跃迁,把加密货币视为一夜暴富的捷径,正是这种误解导致大多数人最终的失败。
加密圈流传着一个神话:只要待得够久,就一定能赚钱。人们总以为,在这个领域三五年,肯定财务自由了。
看到早期玩家,很多人会问:「你怎么还没成亿万富翁?」
但真相是:加密货币不是快速致富的游戏,而是看谁能活到最后。「成功」不按任何人的时间表到来,它只会在准备、资本保全和机会同时到位时出现。
这个游戏不是待到了第一或第二个周期就能胜利的,而是由那些在机会来临时依然在场、仍在学习、仍有资本的人获取胜利的。
生存第一,盈利第二。
在加密世界待久了,你会发现成功者主要分两种:
1. 跨周期老兵
他们是身经百战的老兵,撑过多次完整的市场周期。
他们经历过 2017 年 ICO 泡沫破裂,见证过 DeFi 夏天的起落,参与过 NFT 狂热,在 FTX 事件中损失惨重,也多次被爆仓。
但他们活下来了。
因为他们把「留在牌桌上」视为最高准则。
这些「老兵」浑身是伤,懂得什么叫市场崩溃,被坑过、黑过、教育过。但每次灾难都让他们更精进:更懂得选择,更有耐心,更保持警惕。
2. 天选之人
第二类人按理早该被淘汰多次:
他们曾血本无归,反复多次。在 FTX 上有资产全没,10 月 10 日因高杠杆做错方向被强平。他们买在顶点,死扛暴跌,上过明显的当,犯遍所有新手错误。
但不知为何,他们依然还在。
也许 FTX 上只放了小钱,也许爆仓后冷钱包还有储备,也许他们一次次从头再来,也许碰上一次好运得到翻身机会,也许有人拉了他们一把。可以说是运气,是天意,或单纯是不肯认输。
他们是赌到终于走运的人。
他们在惨痛中学会了生存。
在这里待五年的人和早早出局的人,区别很简单:
幸存者学会控制风险,失败者只顾追逐利润。
幸存者专注:
保住本金
只做高胜算交易
不报复性交易
失败者专注:
抓住每个涨跌
快速翻倍
想着「别人都赚了,我怎么没赚?」而非「我哪里错了?」
好比拳击:出拳再重,不会防守也撑不过一回合。一记反击你就倒了。进攻再强,没有防御也是白搭。
交易同理,防守决定胜负。
分析能力再强,不会保护本金也毫无意义。一次失误,一次高杠杆,就可能让你彻底出局。
进攻刺激,但防守让你留到最后。
残酷现实是:多数人失败,因为他们只想赚钱,却忘了先学会不亏钱。
常有人说:亏光一次能改变你。
看着资产归零,会带来谦卑和警惕过程痛苦,但能让你成长。
亏损能改掉坏习惯,打消自负,让你明白市场不在乎你的情绪、分析或自认为的聪明。市场随时教你做人。
这几乎是种成人礼:经历过归零又爬起来的人,学到的教训是顺风顺水者无法体会的。他们知道谷底滋味,因而更谨慎、更精明、更有耐心。
某种程度上,亏光一两次甚至是好事:它能打破幻想,筛掉凑热闹的人。那些从零回来的人,更强韧、更聪明、更坚毅。
但讽刺的是:
如果从一开始就学会生存,你本可避免亏光一切的教训。
这就是悖论:亏光带来的教训无比珍贵,但若起步心态正确,这些教训本可避免。
早学会仓位管理,就不会爆仓
早做好风险管理,就不必通过巨亏来学习
早把保本放首位,就不必体验从头再来的痛苦
早从别人错误中学,就不用自己交学费
「天选之人」亏光多次才学会生存;「蟑螂」要么亏过一次学了乖,要么足够聪明看了别人吃亏就学会。但最好的情况?是从未亏光,因为起步就懂生存。
你不用摸火炉才知道烫,可以听烫过的人告诉你。不付代价也能学乖。
但大多数人不行,他们非要自己痛过才信,非要归零才明白错在哪。人性如此,痛过才记得住。
教训都一样,区别在于你是用别人的经验学(观察学习),还是用自己的钱学(亲身经历)。赌徒都喜欢后者。
但生存至上也隐藏危险:你可能过度害怕风险。
是的,生存第一。但这种心态有阴暗面,少有人谈:生存陷阱。
它是慢慢形成的:你开始只想不亏钱,越来越谨慎,等待更好的机会和新的叙事。但不知不觉间,谨慎变成了恐惧。
你掉进了「生存陷阱」。
你不再等好机会,而是在等完美机会,但完美不存在,于是你永远等待。
眼看着一切溜走:新叙事出现?「推上没人聊,算了。」好机会?「太晚了,怕是诱多。」
每错过一次,信心就消减一分。你太怕亏损,忘了目标其实是赚钱。
你用「等待」当借口,其实是在逃避。你用生存做理由,完全回避风险。
但适度、可控的风险,恰恰是盈利的方式。
生存陷阱在受过重创的人里很常见:他们亏光过,重建了资本,但对损失心有余悸,再也不敢出手。
群里总有这种人:一直分析、评论,但从不买入。喊了五个月「要进场」,机会从 $100 涨到 $500,还是不动,因为「可能回调」。
只生存不行动,等于旁观。
你需要平衡。生存不是不冒险,而是冒计算过的风险。在保护下限的同时,争取上限。
顶尖交易者既会生存,也会在时机成熟时出手。他们不过度犹豫。
目标是有分寸的进取,而非永远防守。
如果你发现自己连续数月旁观,看着机会一个个错过,总用「等更好时机 / 叙事」安慰自己,那你已落入生存陷阱。
市场奖励耐心,也惩罚犹豫。
学会生存,然后学会行动。高手二者兼备。
这点谈得不多:总归零就无法复利。
假设起步 10,000:
翻 3 倍到 30,000,很好
一次糟糕交易亏 80%,剩 6,000
再翻 5 倍回到 30,000,回血了
又拿 90% 本金投入,亏到 3,000,第二次
你赢了两次大战,总资产却比起步亏 70%。
对比专注生存的人:
起步 10,000
一次好交易赚 50%,到 15,000
等待好机会,保持 15,000
下次好交易赚 40%,到 21,000
继续等待
下次机会赚 50%,到 31,500
在噪音中耐心等待
市场明确信号时赚 80%,到 56,700
盈利更小,耗时更长,但本金翻 5.7 倍,因为从未倒退(或遭受巨大回撤)。
真正复利不靠暴利交易,而靠持续、稳健的增长。
「老兵」懂这道理,「天选之人」痛过才懂,失败者永远不懂。
风险管理决定你五年后是在场还是成反面教材。
关键原则:
仓位管理
单笔投资不要大到亏不起。如果仓位归零让你睡不着,就减仓到能安心。
交易对手风险
FTX 后这点没商量:别在中心化交易所存大量资产。非自己掌管,就不是你的钱。
加密领域没有「太大而不能倒」,每次都提现到自托管钱包。
杠杆 = 放大毁灭
杠杆能放大收益,也能放大亏损,让你在闪崩和猎杀中变得脆弱。10 月 10 日只是例子之一,市场对高杠杆从不留情。
要用就极度谨慎,并清楚可能亏光。
流动性管理
永远留备用金。当众人恐慌时,有现金就能抓住机会。但这需要之前不把所有钱追高套牢。最佳机会常出现在血洗时,但前提是你还有弹药。
情绪阻断
在情绪稳定时定好规则:大亏后停手,盈利时部分止盈,不报复交易,不 FOMO 追高。
市场不断考验纪律,用规则保护自己。
风险管理就是聪明地活到下一个机会出现。
等待「足够好」的机会
等待是交易的核心部分,甚至是最重要的部分。
顶尖交易者等待「足够好」的机会才出手:他们紧跟新叙事,追踪聪明钱动向,研读报告,不断比对当前与过去周期的模式。
「足够好」的机会指风险回报比明显有利、自己深刻理解叙事、真心认同逻辑、并能安心建仓的时机。
这种时刻很少,所以需要等待。
想赢不必参与所有行情,什么都想参与反而会输。
不交易也是一种交易。
社交媒体加剧问题:人人晒盈利,各种「早说过」和「1 万变 100 万」的帖子,制造出「除了我都在暴富」的假象。
但你看不到的是:那些爆仓后默默离场的人,10 月 10 日还没缓过来的人。
幸存者偏差真实而残酷:晒盈利的都是幸存者。每个晒单者背后,无数人已亏光离场。
所以当有人问「你在加密圈 n 年还没发财?」这问题本身就暴露了无知。
这些年可能包括:
数月熊市,最佳操作是观望
FTX 崩盘,许多人资产归零
多次闪崩,杠杆仓位被清算
无数骗局让参与者措手不及
实际上是学费的昂贵错误
花在学习而非赌博上的时间
在这里 n 年仍有资本、懂市场、知进退的人,其实处境很好。
他们或许还没富,但已做好准备,等下一个机会到来。
对比那些三年爆仓四次的人:时间相同,一个活下来,一个没有。
停止拿你的旅程和网上精选的高光对比。每人时间线、风险承受力、起步资本都不同。
唯一有意义的比较是自我成长:如果知识、资本、布局比去年进步,你就是赢家。
所有成功交易者都经历过学习期。
这阶段你赚不到大钱,而是在交学费、学教训:理解市场心理,识别危险信号,把握周期节奏,看懂叙事逻辑。
这阶段无法跳过。
有人试过:牛市进场,靠运气赚了几把,自以为懂了。市场一转,他们亏光一切,因为基础不牢。先赚钱后学习,无法持久。
「老兵」们学了多年:读白皮书,懂 L1 架构,理解 DeFi 机制,看透庞氏模型,分清价值创造与榨取。熊市寂静时,他们埋头学习。
「天选之人」最终也明白要学习,亏光多次后,发现仅靠运气不行。
模式总一样:先学习,后赚钱。
试图不学就赚的人最终亏光;先学好的人赚钱慢些,但赚了就能守住。
所以在加密圈 n 年未富不意味失败,可能你花了 n 年学习:积累知识,培养盘感,掌握风控。这非浪费时间,而是在打基础。
盈利阶段在后头。当它来临时,你会准备好,因为别人在赌博或抱怨时,你在耕耘。
加密领域的终极真相:你只需在下一个真正机会出现时还在场。
FTX 崩盘后,很多人觉得加密已死。但如果你熬过来,就能等到下个周期预热,抓住下个机会。
10 月 10 日等闪崩清算杠杆交易者后,悲观者转熊,喊顶喊周期结束。** 咳,这些悲观者恐怕早不行了。
但如果你活下来,就能继续等待下一波。
每次灾难都催生一批新幸存者和一批离开者。幸存者坚持到新事物出现,离开者则错过。
比特币曾被判死刑,然后是以太坊,接着是 NFT「都将归零」,每次熊市都是「加密的终结」。但每次都有新事物诞生,而活下来的人抓住了它。
你的任务不是预测下个机会是什么,而是活到它出现。
可能是扩容突破,可能是好玩的新技术,可能是没人想到的东西。你无法预知。
但只要你生存下来,就能在场。这才是真正重要的优势。
说实话,生存大多时候感觉不好。
看着机会因风险不合适而溜走,感觉自己慢如蜗牛,他人疾驰如兔。
但关键是:慢动作好过没动作。
狂奔的人已坠崖,他们不在了。
每天生存都在让你更聪明,每份保全的资本都是下次机会的燃料。
龟胜兔非因更快,而是兔会犯错、冒不必要的险、未能完赛。
你无需快,只需持续动。持续学。持续保本。持续在场。
最终你会赢下比赛。
深潮 TechFlow 消息,11 月 13 日,据官方消息,Sui 生态Perp DEX Astros 于 10 月底正式进入 Soft Launch Phase 2 阶段。平台上线仅一周左右,累计交易量已突破 1 亿美元($100M),展现出强劲的增长势头。
Sui Foundation Co-founder 也亲自发推体验了该 Perp DEX,进一步引发社区关注。
与此同时,Astros 于昨日正式上线 Astros Ores Daily Lucky Draw 活动,以激励生态用户的积极参与。用户可以以交易量随机领取Ores空投,解锁平台进一步权益。
Astros Ores 是 Astros 生态的重要凭证,未来将作为生态权益及后续空投的核心通行证,且其总量为限定发行。
深潮 TechFlow 消息,11 月 13 日,据 Bitcoin Magazine 报道,台湾行政院和央行已同意研究将比特币作为战略储备,并计划起草支持比特币的相关法规,同时试点比特币库存持有,首先使用”等待拍卖”的没收比特币作为试点持仓来源。
深潮 TechFlow 消息,11 月 13 日,据 Crowdfundinsider 报道,Crypto.com 宣布与纳斯达克上市公司 IP Strategy(NASDAQ: IPST)达成合作伙伴关系。IP Strategy 成为首家将 $IP 代币作为主要储备资产的公司。
作为合作的一部分,Crypto.com 将为 IP Strategy 的新储备资产提供执行、托管、场外交易和质押服务,该储备包含 5250 万枚 $IP 代币,价值超过 2.3 亿美元。
Crypto.com 总裁兼首席运营官 Eric Anziani 表示,随着企业将数字资产纳入长期财务战略,获得安全、可扩展的基础设施至关重要。Story 联合创始人兼首席执行官 SY Lee 称,知识产权代表着 80 万亿美元的机遇,这标志着知识产权解锁具有现实世界实用性的可投资资产类别新时代的开始。
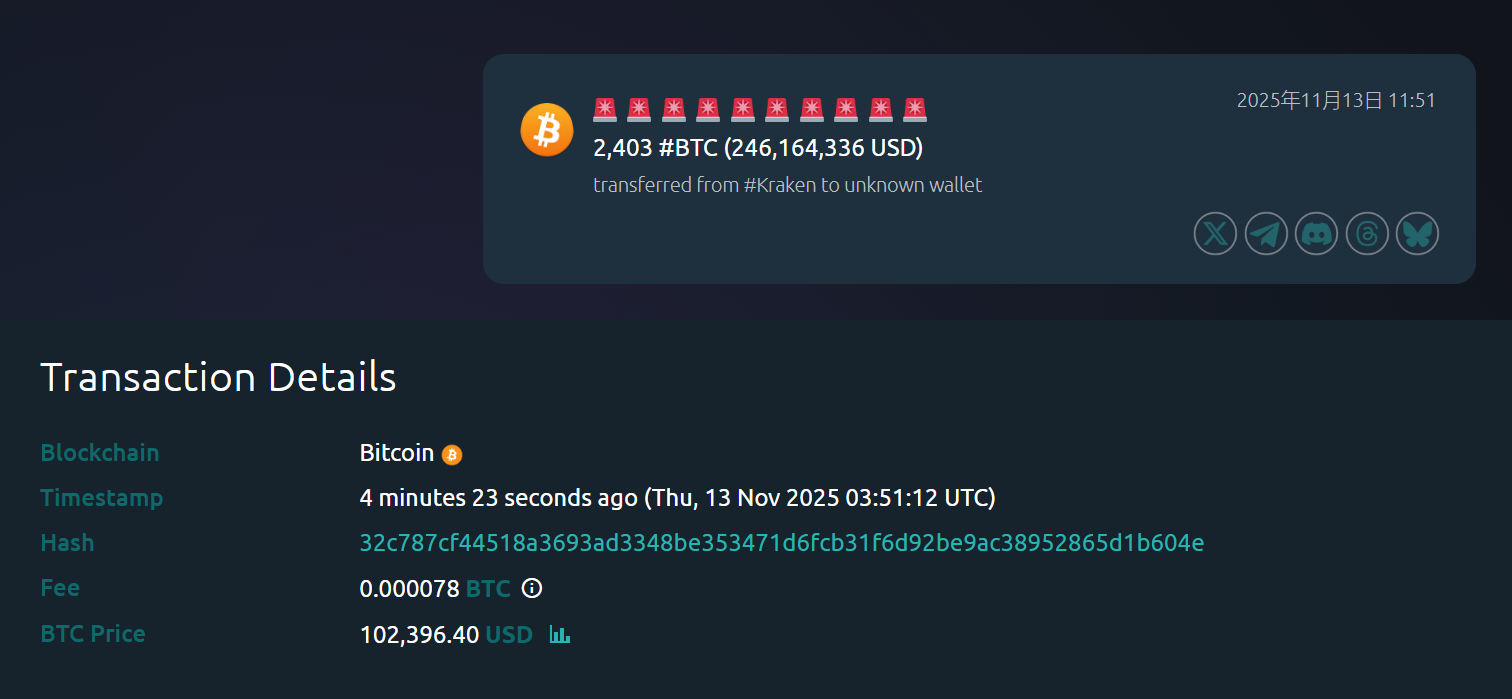
深潮 TechFlow 消息,11 月 13 日,据 Whale Alert 监测,约 5 分钟前,2,403 枚 BTC 从 Kraken 交易所转出至某未知钱包,价值约 2.46 亿美元。
撰文:Paul S. Atkins,美国证券交易委员会主席
编译:Luffy,Foresight News
女士们、先生们,早上好!感谢你们的热情介绍,也感谢邀请我今天来到这里,我们将继续探讨美国如何引领下一个金融创新时代。
最近在谈及美国在数字金融革命中的领导力时,我曾将「Project Crypto」描述为为我们为匹配美国创新者的活力而建立的监管框架(注,美国证券交易委员会在今年 8 月 1 日启动 Project Crypto 倡议,旨在更新证券规则和监管,使美国金融市场能够实现链上化)。今天,我想概述这一进程的下一步行动。这一步的核心在于,在将联邦证券法适用于加密资产及相关交易的过程中,秉持基本公平与常识原则。
未来几个月,我预计 SEC(美国证券交易委员会)将考虑建立一个以长期存在的 Howey 投资合同证券分析为基础的代币分类体系,同时承认我们法律法规存在适用边界。
我接下来要阐述的内容,很大程度上基于 Hester Peirce 专员领导的加密货币特别工作组所开展的开创性工作。Peirce 专员构建了一套框架,旨在依据经济实质而非口号或恐慌情绪,对加密资产进行连贯、透明的证券法监管。我在此重申,我认同她的愿景。我珍视她的领导力、辛勤付出,以及这些年来在推动相关议题上的坚持不懈。我与她长期共事,非常高兴她同意承担这项任务。
我的发言将围绕三个主题展开:第一,清晰的代币分类体系的重要性;第二,Howey 测试的适用逻辑,承认投资合同可能终止的事实;第三,这对创新者、中介机构和投资者而言,在实践中意味着什么。
在开始前,我还想重申:尽管 SEC 工作人员正在认真起草规则修订案,但我全力支持国会将全面的加密货币市场结构框架纳入成文法的努力。我的设想与国会目前正在审议的法案相一致,旨在补充而非取代国会的关键工作。Peirce 专员和我已将支持国会行动列为优先事项,并将继续这样做。
与代理主席 Pham 的合作非常愉快,我祝愿特朗普总统提名的商品期货交易委员会(CFTC)主席候选人 Mike Selig 能够顺利快速地获得确认。过去几个月与 Mike 共事的经历让我确信,我们都致力于协助国会迅速推进跨党派市场结构法案,并提交给特朗普总统签署。没有什么比国会制定的健全的法律条文更能有效防范监管机构的滥用行为了。
为了让我的合规团队放心,我在此作出常规免责声明:我的发言仅代表我作为主席的个人观点,不一定反映其他专员或 SEC 的整体立场。
如果你已经厌倦了听到 「加密资产是否属于证券?」 这个问题,我非常理解。这个问题之所以令人困惑,是因为 「加密资产」 并非联邦证券法中定义的术语,它是一个技术描述,仅说明记录保存和价值转移的方式,却几乎未提及特定工具所附带的法律权利,或特定交易的经济实质,而这些恰恰是判断某一资产是否为证券的关键。
我认为,如今交易的大多数加密货币本身并非证券。当然,某一特定代币在证券发行中可能作为投资合同的一部分被出售,这并非激进观点,而是证券法的直接适用。定义证券的成文法列出了股票、票据、债券等常见工具,并增加了一个更为宽泛的类别:「投资合同」。后者描述的是当事人之间的关系,而非附着于某一物品的永久标签。遗憾的是,成文法也未对其作出定义。
投资合同可以履行,也可以终止。不能仅仅因为投资合同的标的资产仍在区块链上交易,就认为投资合同永远有效。
然而,过去几年中,太多人主张这样一种观点:如果某一代币曾经属于投资合同的标的,就永远是证券。这一有缺陷的观点甚至进一步推定,该代币此后的每一次交易(无论在何地、何时)都是证券交易。我难以将这一观点与法律条文、最高法院判例或常识相调和。
与此同时,开发者、交易所、托管机构和投资者一直在迷雾中摸索,他们没有 SEC 的指导,反而面临阻碍。他们看到的代币,有的充当支付工具、治理工具、收藏品或访问密钥,有的则是混合设计,难以归入任何现有类别。但长期以来,监管立场却将所有这些代币都等同于证券来对待。
这种观点既不可持续,也不切实际。它带来了巨大成本,却收效甚微;既对市场参与者和投资者不公平,也与法律不符,还引发了创业者的离岸迁移潮。现实是:如果美国坚持让每一项链上创新都穿越证券法的雷区,这些创新就会迁移到更愿意区分不同类型资产、更愿意提前制定规则的司法管辖区。
相反,我们将做监管机构应该做的事:划定清晰的界限,并以明确的语言加以解释。
在阐述我对证券法适用于加密货币及交易的看法之前,我想先说明指导我思考的两项基本原则。
第一,无论股票是以纸质凭证、存托信托及结算公司(DTCC)账户记录,还是通过公共区块链上的代币形式呈现,它本质上仍然是股票;债券不会因为其支付流通过智能合约追踪,就不再是债券。无论以何种形式呈现,证券始终是证券。这一点很容易理解。
第二,经济实质优于标签。如果某一资产本质上代表对某一企业利润的主张,且其发售时附带依赖他人核心管理努力的承诺,那么即便称之为 「代币」 或 「非同质化代币(NFT)」,也不能豁免于现行证券法。反之,某一代币曾经是融资交易的一部分,并不意味着它会神奇地转化为运营公司的股票。
这些原则并非新颖之物。最高法院一再强调,在判断证券法是否适用时,应关注交易的实质而非形式。新的变化在于,这些新市场中资产类型演变的规模和速度。这种节奏要求我们灵活响应市场参与者对指导意见的迫切需求。
基于上述背景,我想概述我目前对各类加密资产的看法(请注意,这份清单并非详尽无遗)。这一框架是在数月的圆桌会议、与市场参与者的百余次会面,以及数百份公众书面意见的基础上形成的。
首先,就目前国会正在审议的法案而言,我认为「数字商品」或「网络代币」并非证券。这些加密资产的价值本质上与「功能完善」且「去中心化」的加密系统的程序化运行相关,并由此产生,而非源于他人关键管理工作所带来的预期利润。
其次,我认为「数字收藏品」并非证券。这些加密资产旨在供人收藏和使用,可能代表或赋予持有人对艺术作品、音乐、视频、交易卡、游戏内物品或网络 Meme、人物、时事、潮流的数字表达或引用的权利。数字收藏品的购买者并不期望从他人的日常管理工作中获利。
第三,我认为「数字工具」并非证券。这些加密资产具有实际功能,例如会员资格、门票、凭证、所有权证明或身份徽章。数字工具的购买者并不期望从他人的日常管理工作中获利。
第四,「代币化证券」现在是、将来也仍将是证券。这些加密资产代表着对「证券」定义中所列金融工具的所有权,该金融工具维护在加密网络上。
尽管大多数加密资产本身并非证券,但它们可能成为投资合同的一部分,或受投资合同约束。这类加密资产通常附带特定陈述或承诺,发行方需要履行管理职责,从而满足 Howey 测试的要求。
Howey 测试的核心是:投入资金到一个共同事业中,并合理预期通过他人的核心管理努力获得利润。购买者的利润预期,取决于发行方是否作出了开展核心管理努力的陈述或承诺。
在我看来,这些陈述或承诺必须明确、无歧义地说明发行方将开展的核心管理努力。
接下来的问题是:非证券类加密资产如何与投资合同分离?答案简单而深刻:发行人要么履行了声明或承诺,要么未能履行,或者合同因其他原因终止。
为了让大家更好地理解,我想谈谈佛罗里达州连绵山丘中的一处地方。我从小就非常熟悉那里,那里曾是 William J. Howey 柑橘帝国的所在地。二十世纪初,Howey 购买了超过 6 万英亩未经开垦的土地,在他的豪宅旁种植橙子和葡萄柚林。他的公司将果园地块出售给个人投资者,并负责为他们种植、采摘和销售水果。
最高法院审查了 Howey 的这一安排,并确立了定义投资合同的测试标准,该标准影响了数代人。但如今,Howey 的土地已发生了翻天覆地的变化。他 1925 年在佛罗里达州莱克县建造的豪宅,一个世纪后依然矗立,用于举办婚礼和其他活动,而曾经环绕豪宅的柑橘林大多已消失,取而代之的是度假村、锦标赛级高尔夫球场和住宅区,这里成了理想的退休社区。很难想象,如今有人站在这些球道和死胡同中,会认为它们构成证券。然而,多年来,我们看到同样的测试被僵硬地应用于数字资产,这些资产也经历了同样深刻的转型,却仍带着发行时的标签,仿佛一切都没有改变。
Howey 豪宅周围的土地本身从未是证券,它通过特定安排成为投资合同的标的,而当该安排终止时,它就不再受投资合同约束。当然,尽管土地上的事业发生了彻底变化,土地本身始终未变。
Peirce 专员的观察非常正确:一个项目的代币发行初期可能涉及投资合同,但这些承诺并非永远有效。网络会成熟,代码会落地,控制权会分散,发行方的角色会减弱甚至消失。在某个时刻,购买者不再依赖发行方的核心管理努力,大多数代币的交易也不再基于 「某一团队仍在主导」 的合理预期。简而言之,一个代币不会因为曾经是投资合同交易的一部分就永远是证券,就像高尔夫球场不会因为曾经是柑橘林投资计划的一部分就成为证券一样。
当投资合同可以被认定为已履行完毕,或按其条款终止时,代币可能继续交易,但这些交易不会仅仅因为代币的起源故事就成为 证券交易。
正如你们许多人所知,我强烈支持金融领域的超级应用,即在单一监管许可下,允许托管和交易多种资产类别的应用。我已要求 SEC 工作人员准备相关建议,供 SEC 审议:允许与投资合同相关的代币在非 SEC 监管的平台上交易,包括在商品期货交易委员会(CFTC)注册或受州监管体系约束的中介机构。尽管融资活动仍应由 SEC 监管,但我们不应通过要求标的资产只能在某一监管环境下交易,来阻碍创新和投资者选择。
重要的是,这并不意味着欺诈行为突然变得可接受,或 SEC 的关注度有所下降。反欺诈条款仍适用于与投资合同出售相关的虚假陈述和遗漏,即便标的资产本身并非证券。当然,就这些代币属于州贸易中的商品而言,商品期货交易委员会(CFTC)也拥有反欺诈和反操纵权力,可对这些资产交易中的不当行为采取行动。
这意味着,我们的规则和执法将与 「投资合同可能终止、网络可独立运行」 的经济实质保持一致。
未来几个月,正如国会目前审议的法案所设想的,我希望 SEC 还将考虑一系列豁免条款,为属于投资合同一部分或受投资合同约束的加密资产建立量身定制的发行制度。
我已要求工作人员准备相关建议,供 SEC 审议,这些建议旨在促进融资、包容创新,同时确保投资者得到保护。
通过简化这一流程,区块链领域的创新者可以将精力集中在开发和用户互动上,而非在监管不确定性的迷宫中摸索。此外,这种方式将培育一个更具包容性和活力的生态系统 ,让规模更小、资源更有限的项目能够自由实验、蓬勃发展。
当然,我们将继续与商品期货交易委员会(CFTC)、银行监管机构和国会的对应部门密切合作,确保非证券类加密资产拥有适当的监管框架。我们的目标并非为了扩大 SEC 的管辖权,而是在确保投资者得到保护的同时,让融资活动蓬勃发展。
我们将继续倾听各方声音。加密货币特别工作组和相关部门已召开多次圆桌会议,审阅了大量书面意见,但我们还需要更多反馈。我们需要来自投资者、担心代码交付的开发者以及渴望参与链上市场但又不想违反为纸质时代制定的规则的传统金融机构的反馈。
最后,正如我之前提到的,我们将继续支持国会将完善的市场结构框架纳入成文法的努力。尽管 SEC 可以在现行法律下给出合理观点,但未来的 SEC 仍有可能改变方向。这就是为何量身定制的法案如此重要,也是我为何乐于支持特朗普总统在年底前出台加密货币市场结构法案的目标。
现在,我想明确说明这一框架不包含什么。它并非 SEC 放松执法的承诺,欺诈就是欺诈。尽管 SEC 保护投资者免受证券欺诈之害,但联邦政府还有许多其他监管机构,有能力监管和防范非法行为。话虽如此,如果你通过承诺构建网络来筹集资金,然后携款潜逃,我们一定会找到你,并依法采取最严厉的行动。
这一框架是对诚信和透明度的承诺。对于希望在美国创业、并愿意遵守明确规则的企业家,我们不应只给予耸肩、威胁或传票;对于试图区分购买代币化股票与购买游戏收藏品的投资者,我们不应只提供一系列执法行动构成的复杂网络。
最重要的是,这一框架体现了对 SEC 自身权限边界的谦逊认知。国会制定证券法是为了解决特定问题 —— 即人们基于他人诚信和能力所作出的承诺而将资金交给他人的情况。这些法律并非旨在成为监管所有新型价值形式的万能宪章。
让我以 Peirce 专员今年 5 月发表的演讲中的历史回顾内容作为结尾。她唤起了一位美国爱国者的精神,他冒着巨大的个人风险,甚至濒临死亡,捍卫自由人民不应受任意法令管辖的原则。
值得庆幸的是,我们的工作并不需要那样的牺牲,但原则是相同的。在自由社会中,规范经济生活的规则应当是可知的、合理的、受到适当约束的。当我们将证券法延伸至其应有范围之外,当我们将每一项创新都推定有罪时,我们就偏离了这一核心原则。当我们承认自身权限的边界,当我们认可投资合同可能终止、网络可凭自身价值独立运行时,我们就是在践行这一原则。
SEC 对加密货币采取合理的监管方式,本身不会决定市场或任何特定项目的命运,这将由市场决定。但它将有助于确保美国仍然是一个人们可以在坚定且公平的规则下实验、学习、失败和成功的地方。
这就是 Project Crypto 的意义所在,也是 SEC 应当追求的目标。作为主席,我今天向大家作出承诺:我们不会让对未来的恐惧将我们困在过去;我们不会忘记,在每一场代币相关的辩论背后,都是真实的人 —— 努力构建解决方案的企业家、为未来投资的劳动者,以及努力分享这个国家繁荣成果的美国人。SEC 的作用,就是为这三类人服务。
谢谢大家,期待在未来几个月继续与你们展开对话。
作者:Bitget
1、白宫:10月非农与通胀数据可能永远不会公布;
2、市场消息,美国国会众议院已扫除关键程序性障碍,为已在参议院通过的拨款法案进行全院投票铺平道路,以结束政府停摆;
3、The Block:Solana上的活跃地址数已降至330万,创下12个月以来的新低,与今年1月该网络超900万活跃地址的峰值相比,出现了大幅回落;
4、SEC主席Paul Atkins在费城联储金融科技会议上宣布,SEC将启动名为“代币分类(Token Taxonomy)”的新监管框架,旨在重新界定加密资产何时属于证券。
1、市场消息:日本交易所正研究如何遏制上市公司囤积加密货币;
2、美国财长:到2030年,稳定币的规模可能从3000亿美元增长10倍;
3、美国白宫:特朗普于今日上午10:45(UTC+8)签署临时拨款法案;
4、市场消息:在特朗普加大对美联储的炮火攻势、内部连任表决在即的敏感时刻,美联储鹰派大将斐尔·博斯蒂克选择急流勇退。
1、BTC 下跌约 3.5%,ETH 下跌约 5.2%,市场短线恐慌,过去 24 小时共爆仓约 1.2 亿美元,主爆多单;
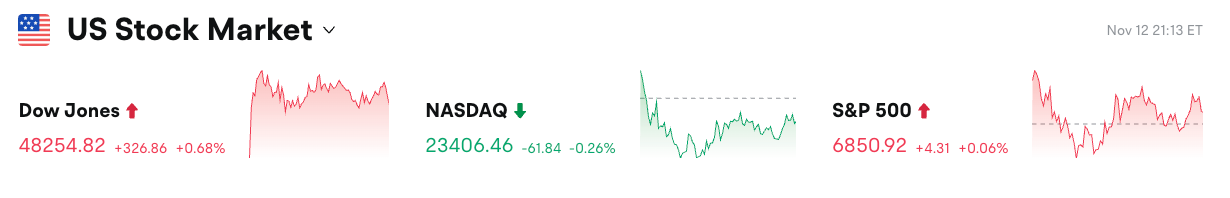
2、美股收盘表现分化,道指领涨逾 300 点,纳指小幅回调,全球市场风险偏好减弱;
3、Bitget BTC/USDT清算地图显示,当前清算压力集中于多头关键支撑位下方,空头清算分布较广,短线市场波动增强,关注支撑稳固与反弹迹象;

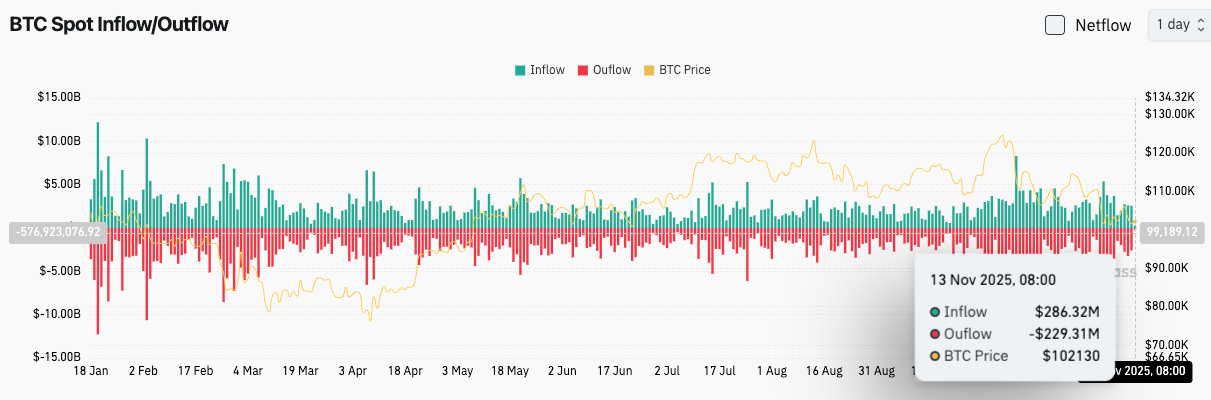
4、过去 24 小时内,BTC 现货流入 28.6 亿美元,流出 22.9 亿美元,净流入5.7亿美元;
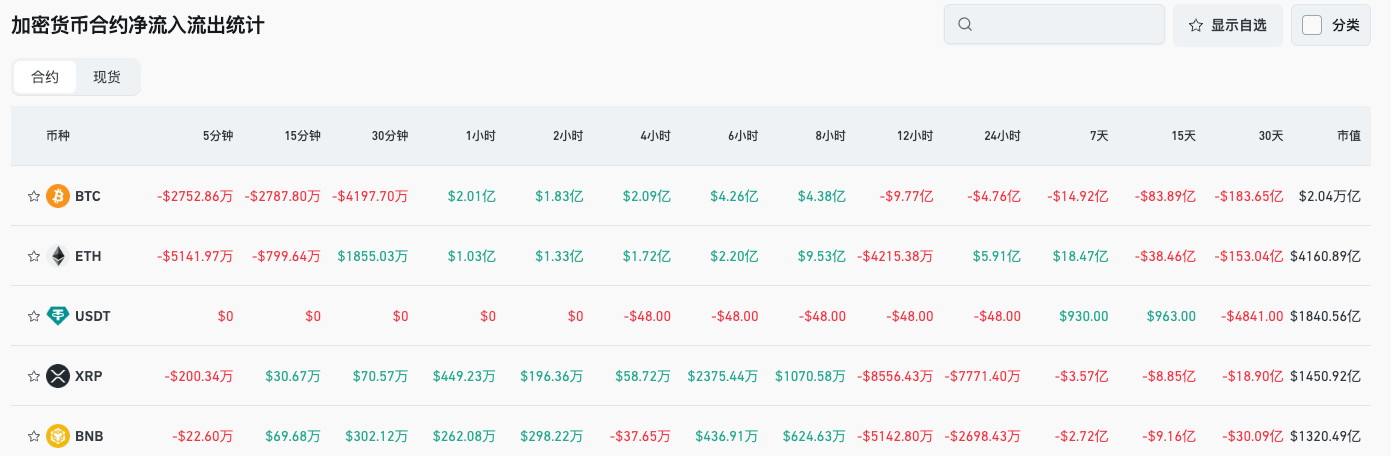
5、过往 24 小时内,BTC、ETH、USDT、XRP、BNB 等币种合约交易净流出领先,或存在交易机会;
1、美国 SEC 即将推出数字资产归类架构,明确证券与商品标准;
2、分析师:市值超1亿美元的加密项目已从2021年11月的477个降至388个;
3、SoFi Technologies 推出一体化加密交易平台,成为首家美国银行同时运营零售加密及传统业务;
4、以太坊基金会:账户抽象团队与Vitalik共同发布《无需信任宣言》并将其置于链上。
1、以太坊联创Taylor Gerring另一关联地址凌晨质押7455枚ETH,约合2535万美元;
2、Sonic 网络将进行主网升级,计划强化基础设施性能;
3、SharpLink Q3财报:总收入同比增长1100%,加密资产总额约30亿美元;
4、自x402推出以来其网络促成者已处理超1882万笔交易,较5月增长35倍;
5、SoFi Technologies 集成加密交易服务,拓展银行业务数字化;
6、FTX/Alameda从质押里赎回19.38万枚SOL,并已分发至28个地址;
7、以太坊与 Solana ETF 获得监管批准,将支持质押功能优化资产流动性;
8、Monad 主网将于 2025-11-24正式上线,定位为高性能 Layer-1 区块链解决方案;
9、IRS 公布加密货币质押 ETF 交易安全港政策,提升项目合规性;
10、Beaconchain:自7月以来,以太坊每日活跃验证者数量已下降约10%,降至自2024年4月以来最低水平。
免责声明:此报告由AI生成,人工仅作信息验证,不作任何投资建议。
深潮 TechFlow 消息,11 月 13 日,据 Theblock 报道,去中心化预测市场平台 Polymarket 已悄然在美国重新启动 beta 版。
创始人 Shayne Coplan 在 Cantor Fitzgerald 加密货币会议上表示,美国平台目前”已上线运营”,允许特定用户对真实合约进行投注,平台正处于正式在美国开放前的最后阶段。首席营销官 Matthew Modabber 确认,平台将在美国全面重启后推出原生加密货币 POLY。本周,Polymarket 还宣布与 PrizePicks 和 Yahoo Finance 建立合作伙伴关系。
深潮 TechFlow 消息,11 月 13 日,据 Business Wire 报道,Telcoin 宣布获得内布拉斯加州银行和金融部最终特许批准,成立 Telcoin 数字资产银行,这是美国首家数字资产存款机构。
其旗舰产品 eUSD 将成为美国首个银行发行的链上美元稳定币,为消费者和企业提供安全合规的数字现金支付、汇款和储蓄服务。与不受监管的离岸或非银行稳定币不同,eUSD 完全由美元存款和短期国债作为受监管储备支持。
Telcoin 创始人兼首席执行官 Paul Neuner 表示:”我们的特许创造了历史,不仅对 Telcoin 如此,对整个美国银行体系也是如此。”该银行还计划为全美近 5000 家银行中 95% 无法自主开展数字资产业务的社区银行提供支持,帮助它们安全接入区块链金融。
深潮 TechFlow 消息,11 月 13 日,据官方公告,为提供更佳交易体验,Hotcoin 平台对部分上线时间进行以下调整与新增:
【时间调整】
原定于11月13日22:00(UTC+8)上线的 PLANCK/USDT合约交易,将调整为11月14日17:00(UTC+8) 正式开启。
【今日新增上线】
📍 11月13日22:20(UTC+8)现货 PLANCK/USDT
📍 11月13日13:00(UTC+8)现货 NOTHING/USDT
📍 11月13日13:00(UTC+8)合约 BEAT/USDT(40倍杠杆)
Hotcoin 重磅推出限时零手续费交易活动,让用户以更低成本把握新兴资产的早期增长机遇。
Hotcoin凭借美国MSB与澳洲AUSTRAC双牌照合规运营、八年零安全事故记录及高效稳定的交易系统,持续为全球用户提供安全、专业、便捷的数字资产服务。
深潮 TechFlow 消息,11 月 13 日,据链上分析师 Ai 姨(@ai_9684xtpa)监测,受九阳新产品哈基米豆浆热度影响,Meme 代币”哈基米”短时涨幅超 50%。数据显示,TOP4 个人持有者累计盈利已达 149 万美元,回报率 9190.6%,其中浮盈 29.5 万美元。
地址 0x1d7…edbe3 于 10 月 7 日首次建仓,平均成本 0.0004586 美元,现价 0.02826 美元。该地址部分止盈后目前仍持有 30.9% 的仓位。
风险提醒:Meme 代币价格波动极大,存在归零风险,投资者应谨慎参与。
深潮 TechFlow 消息,11 月 13 日,据金十数据报道,特朗普表示:政府停摆造成了1.5万亿美元损失,真正计算出损失的总体影响需要数周甚至数月的时间,政府绝不能再次关闭,民主党现在看起来很糟糕。
深潮 TechFlow 消息,11 月 13 日,据官方公告,币安将支持以太坊网络(ETH)升级及硬分叉。
为做好升级和硬分叉的准备,币安将于2025年11月26日14:00(东八区时间)对以太坊网络(ETH)钱包进行维护。为支持此次维护,币安将于2025年11月26日13:55(东八区时间)暂停以太坊网络(ETH)的充值、提现业务。维护预计需要 1 小时,维护完成后将自动恢复充值、提现业务;
以太坊网络(ETH)将于2025年12月04日05:50(东八区时间)进行网络升级。币安预计将于2025年12月04日05:45(东八区时间)暂停以太坊网络(ETH)的代币充值、提现业务。
撰文:David,深潮 TechFlow
北京时间 11 月 13 日凌晨 5 点,一场持续 43 天、创下美国历史纪录的政府停摆危机即将迎来终结。
美国众议院于当地时间 11 月 12 日晚以 222-209 票通过了临时拨款法案,并由特朗普签署通过。
至此,这场始于 10 月 1 日的停摆僵局宣告结束。
这 43 天里,航班大面积延误、食品援助计划中断、经济数据发布暂停,不确定性笼罩着全球最大经济体的方方面面。
而随着停摆的结束,市场会如何反应?
对于加密市场和传统金融市场的投资者而言,这不仅是一次政治事件的落幕,更是一个观察资产价格如何应对“不确定性消除”的实验窗口。
历史数据显示,过去几次美国政府重大停摆结束后,美股、黄金、比特币都展现出了不同的走势特征。
这一次,当政府重新开门、联邦资金恢复流动,哪些资产可能受益?
如果你没有时间阅读,下面这张图能够帮你快速抓住重点。
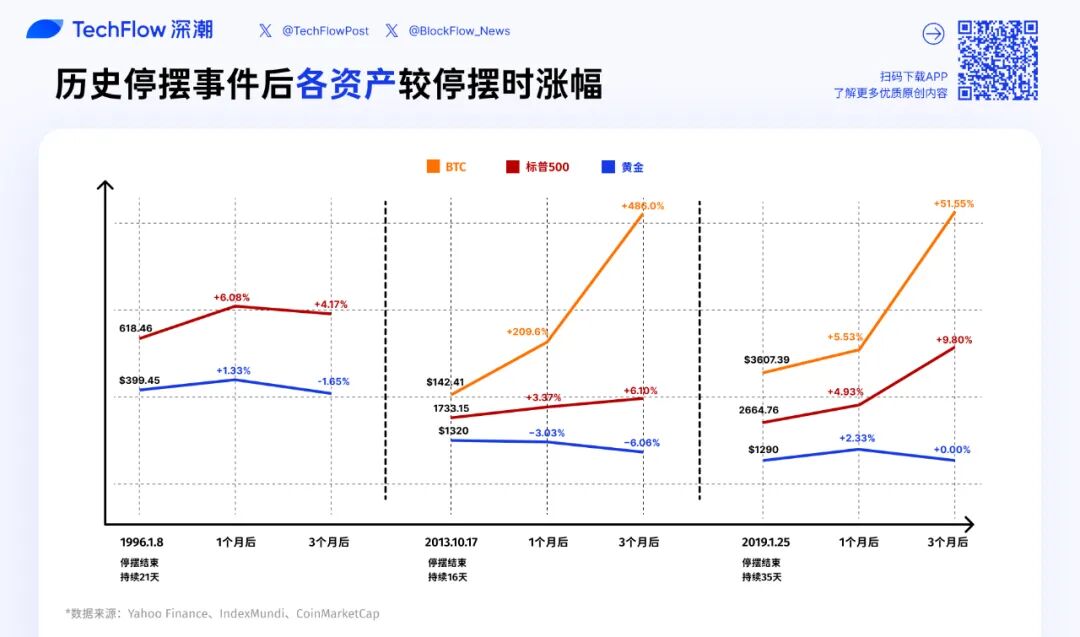
下文有更多细节,帮助你以史为鉴,成为一个聪明的投资者。
要理解停摆结束后的市场反应,首先要搞清楚:政府停摆到底如何影响资产价格?
政府停摆,绝不是“公务员放假”这么简单。
根据美国国会预算办公室(CBO)的估算,2018-2019 年那场 35 天的停摆造成了约 30 亿美元的永久性 GDP 损失,另有约 80 亿美元的临时性经济活动延迟。
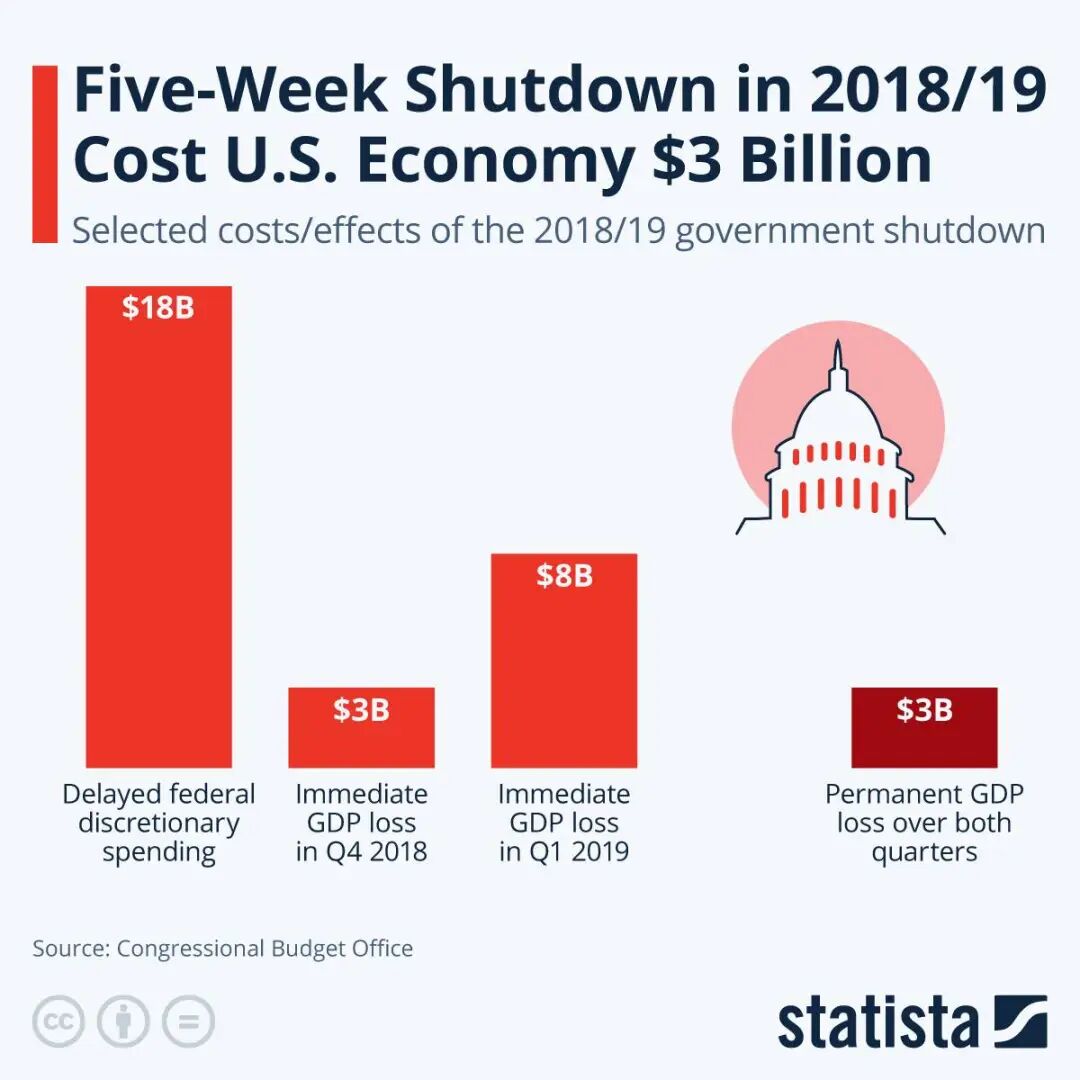
本轮 43 天的停摆更是打破了历史纪录。虽然 CBO 尚未发布本次停摆的经济影响评估,但考虑到持续时间更长、影响范围更广,经济损失很可能显著超过 2018-2019 年。
实打实的经济活动减少,会体现在 GDP 增长率、消费数据、企业盈利等关键指标上。
但比经济损失更重要的,是不确定性本身。
金融市场的核心逻辑之一是:投资者厌恶不确定性。
当未来不可预测时,资金会倾向于减持高风险资产(科技股、成长股)、增持避险资产(黄金、美债等)、降低杠杆、持有现金观望。
那么反过来,当停摆结束时,会发生什么?理论上,停摆的终结意味着:
政策确定性回归 – 至少在未来几个月内,政府资金有了保障
经济数据恢复发布 – 投资者重新获得判断经济基本面的工具
财政支出重启 – 延迟的采购、工资、福利金开始发放,对经济有短期提振
风险偏好修复 – 最坏的情况解除,资金重新追逐收益
这通常会引发一波“宽慰性反弹”(relief rally),因为不确定性的消除本身就是一种利好。
但需要注意的是,这种反弹未必持久。
停摆结束后,市场会迅速回归到对经济基本面的关注;因此,我们认为停摆结束对市场的影响可以分为两个层次:
短期 (1-2 周):不确定性消除带来的情绪修复,通常利好风险资产
中期 (1-3 个月):取决于经济基本面是否真的受损,以及其他宏观因素
而对于加密市场而言,还有一个特殊考量:监管机构的恢复运作。
SEC、CFTC 等机构在停摆期间基本陷入停滞,审批流程暂停、执法行动延迟。当政府重新开门,这些机构会如何“补课”,也是一个值得关注的变量。
接下来,让我们通过历史数据,看看在过去几次重大停摆结束后,美股、黄金和比特币的实际表现如何。
让我们聚焦三次持续时间较长、对市场影响显著的停摆事件,看看当政府重新开门时,投资者用真金白银在美股市场上投出了怎样的答案。
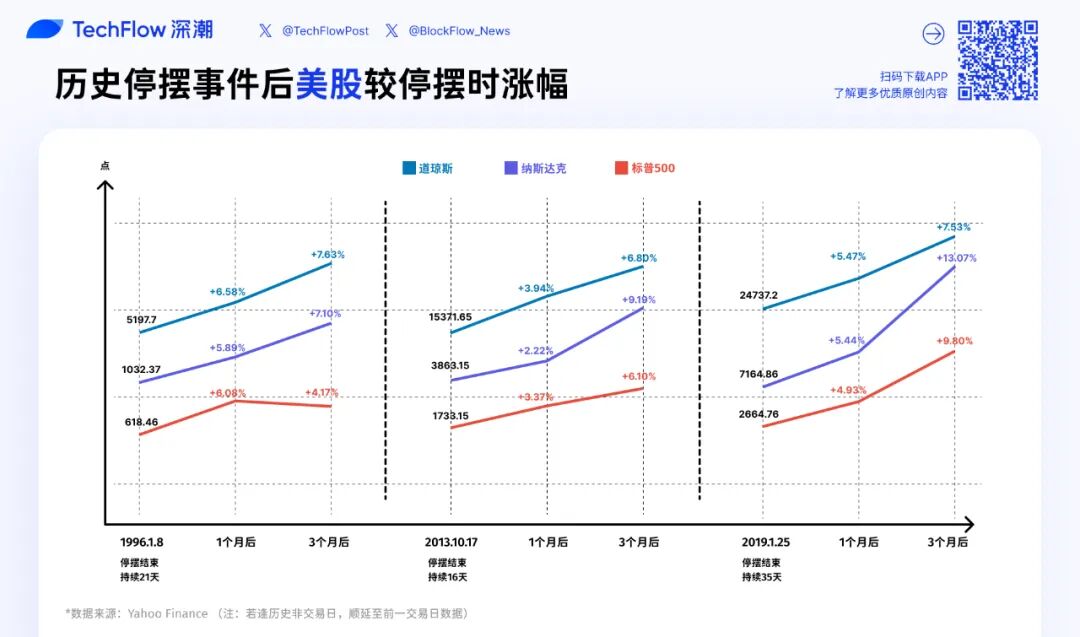
可以看到:
1.1995 年 12 月停摆 (21 天):科技泡沫前夜,温和上涨
1995 年 12 月 16 日,克林顿政府与共和党控制的国会因预算平衡计划陷入僵局,政府被迫关门。
市场表现:
1 个月后:S&P 500 涨至 656.07(+6.1%),纳斯达克 1093.17(+5.9%),道琼斯 5539.45(+6.6%);
3 个月后:S&P 500 报 644.24(+4.2%),纳斯达克 1105.66(+7.1%),道琼斯 5594.37(+7.6%);
这更像典型的先涨后调。停摆 1 个月后三大指数均录得 6% 左右的反弹,但到 3 个月时涨幅收窄,S&P 500 甚至较 1 个月高点回落。
虽然年代久远,但是结合当时的政经环境,背后的原因可能是市场在消化了停摆结束的短期利好后,重新回归基本面定价。
1996 年初正值美国经济“黄金时代”开端,随着个人电脑和互联网出现,科技发展处在萌芽阶段,且通胀温和,市场本身就处于长期上升通道,停摆的扰动更像是个插曲。
2.2013 年 10 月停摆 (16 天):美股突破金融危机前高
2013 年 10 月 1 日,共和党试图通过停摆迫使奥巴马政府延迟实施《平价医疗法案》,导致政府再次关门。这次停摆持续了 16 天,到 10 月 17 日凌晨才达成协议。
市场表现:
1 个月后:S&P 500 涨至 1791.53(+3.4%),纳斯达克 3949.07(+2.2%),道琼斯 15976.02(+3.9%)
3 个月后:S&P 500 报 1838.7(+6.1%),纳斯达克 4218.69(+9.2%),道琼斯 16417.01(+6.8%)
这次停摆发生在一个特殊的历史节点:2013 年 10 月正是美股走出金融危机阴影、突破 2007 年高点的时刻。
停摆结束与技术性突破几乎同时发生,叠加美联储当时正在实施的 QE3 量化宽松,市场情绪极度乐观。纳斯达克在 3 个月内接近 10% 的涨幅,明显跑赢传统蓝筹股,科技股再次成为反弹先锋。
3.2018 年 12 月停摆 (35 天):熊市底部反转,停摆反弹最强的一次
2018 年 12 月 22 日,特朗普坚持要求 57 亿美元的美墨边境墙资金,与民主党陷入僵持。这场对峙一直持续到 2019 年 1 月 25 日,创下了当时史上最长停摆纪录 (35 天),直到本轮 42 天停摆才被超越。
市场表现:
1 个月后:S&P 500 涨至 2796.11(+4.9%),纳斯达克 7554.46(+5.4%),道琼斯 26091.95(+5.5%)
3 个月后:S&P 500 报 2926.17(+9.8%),纳斯达克 8102.01(+13.1%),道琼斯 26597.05(+7.5%)
这是三次停摆中反弹最强劲的一次,背后有特殊原因。
2018 年四季度,美股因美联储加息和贸易摩擦从高点暴跌近 20%,在 12 月 24 日创下阶段性低点。
停摆结束与市场见底几乎同步,叠加美联储随后的政策转向暂停加息,双重利好可能推动了强力反弹。
纳斯达克 3 个月 13% 的涨幅,再次印证了科技股在风险偏好修复阶段的高弹性。
回顾美股在停摆后的历史数据,三个清晰的规律浮现:
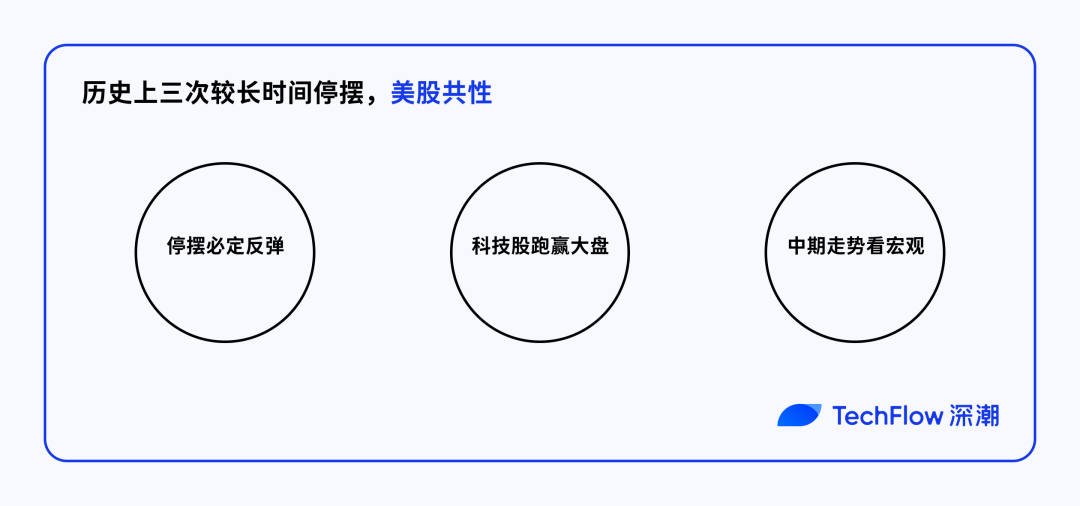
第一,短期反弹是高概率事件。三次停摆结束后 1 个月内,三大指数无一例外全部上涨,涨幅在 2%-7%之间。不确定性消除本身就是利好。
第二,科技股往往跑赢大盘。纳斯达克在 3 个月内的涨幅分别为 7.1%、9.2% 和 13.1%,均显著高于道琼斯的 7.6%、6.8% 和 7.5%。
第三,中期走势取决于宏观环境。停摆结束后 1-3 个月的表现差异很大,1996 年的先涨后调、2013 年的持续走高、2019 年的强力反弹,背后都有各自的宏观逻辑,而非停摆本身。
当我们把视角转向黄金时,会发现一个与股市截然不同的故事。
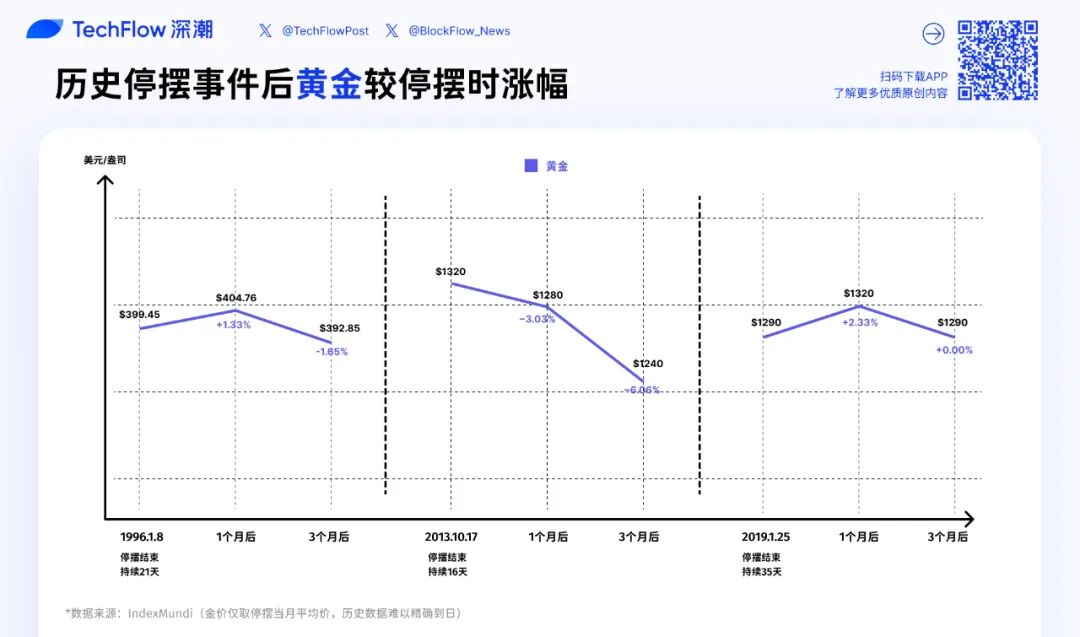
1.1995 年 12 月停摆 (21 天):小幅震荡
金价表现:
停摆结束 (1996 年 1 月):$399.45/盎司
1 个月后 (1996 年 2 月):$404.76(+1.3%)
3 个月后 (1996 年 4 月):$392.85(-1.7%)
停摆这一政治事件对金价的影响微乎其微。
2.2013 年 10 月停摆 (16 天):持续回调
金价表现:
停摆结束 (2013 年 10 月):$1320/盎司
1 个月后 (2013 年 11 月):$1280(-3.0%)
3 个月后 (2014 年 1 月):$1240(-6.1%)
这是三次停摆中黄金表现最弱的一次。2013 年是黄金的熊市年,从年初的 $1700 跌至年底的 $1200,全年跌幅超过 25%。
背后的原因是美联储开始讨论缩减量化宽松,美元走强压制金价。停摆结束后,随着不确定性消退,黄金的避险属性进一步弱化,价格加速下跌。
3.2018 年 12 月停摆 (35 天):先涨后回
金价表现:
停摆结束 (2019 年 1 月):$1290/盎司
1 个月后 (2019 年 2 月):$1320(+2.3%)
3 个月后 (2019 年 4 月):$1290 (0%)
这次停摆期间,美股经历了 2018 年底的暴跌,避险情绪高涨推动金价从 $1230 涨至 $1290。停摆结束后,金价短暂冲高至 $1320,但随着股市反弹、风险偏好回升,金价回落至停摆结束时的水平,3 个月涨跌为零。
在 2013 年和 1996 年的停摆中,股市在停摆结束后上涨 3-6%,而黄金要么下跌 (2013 年-6.1%),要么震荡走平 (1996 年-1.7%)。
这也符合当不确定性消除、风险偏好回升时,资金从避险资产流向风险资产的主观认知。
如果历史重演,本轮 42 天停摆结束后,黄金可能面临以下两种情境:
情境一:避险情绪快速消退。如果停摆期间金价已经因避险需求而上涨,那么停摆结束可能引发”获利了结”,金价短期回调 5-10%。这在 2013 年的案例中表现得最为明显。
情境二:宏观风险未解除。如果停摆虽然结束,但美国财政问题、债务上限、经济衰退风险等宏观担忧依然存在,黄金可能维持强势甚至继续上涨。
毕竟,停摆只是暂时结束。
从当前金价来看,停摆结束可能缓解短期避险需求,但难以改变黄金的长期上行趋势。
终于到了加密投资者最关心的问题:停摆结束后,比特币会怎么走?
坦白说,历史样本极其有限。1996 年停摆时比特币还不存在,2013 年停摆时 BTC 市值太小且正值超级牛市,真正有参考价值的只有 2018-2019 年那一次。
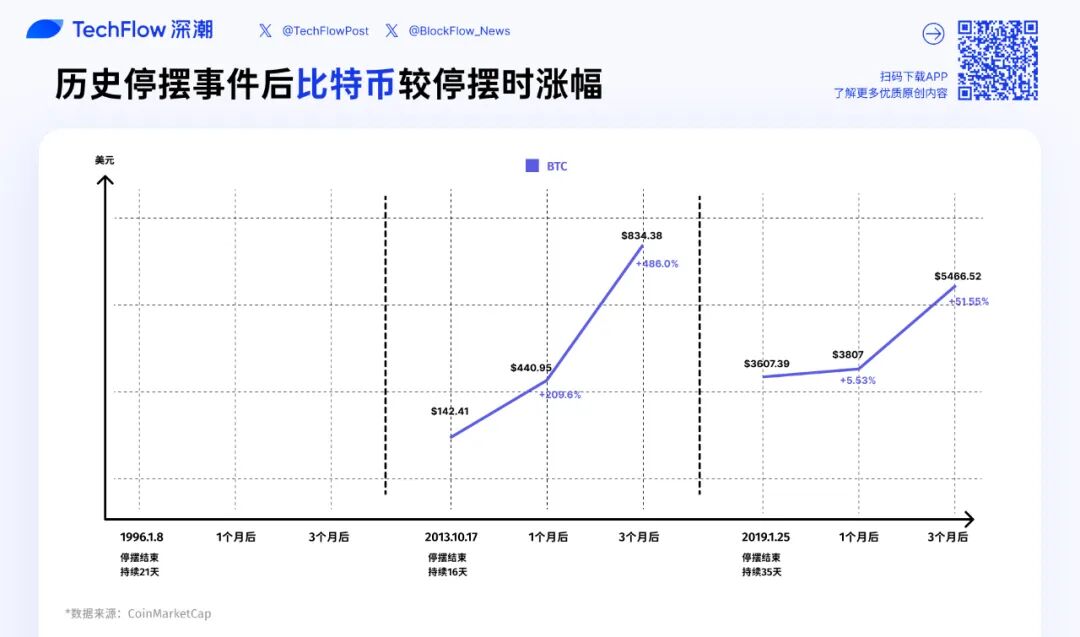
1.2013 年 10 月停摆 (16 天):牛市插曲,和停摆关系不大
BTC 价格表现:
停摆结束 (2013-10-17):$142.41
1 个月后:$440.95(+209.6%)
3 个月后:$834.48(+485.9%)
这个数据看起来极其夸张,1 个月翻 3 倍,3 个月翻近 6 倍。
2013 年是比特币历史上最疯狂的牛市年份之一,全年暴涨超过 5000%,从年初的 $13 涨至年底峰值 $1,147。
10 月正值这轮超级牛市的加速期。BTC 刚刚经历“丝绸之路”被 FBI 查封的暴跌,市场在短暂恐慌后迅速反弹并开启了最疯狂的冲顶阶段。
但这次停摆与 BTC 走势几乎没有因果关系,政府停摆在 BTC 的价格逻辑中,更像是噪音级别的事件。
2.2018 年 12 月停摆 (35 天):熊市底部,关键转折
BTC 价格表现:
停摆结束 (2019-01-25):$3607.39
1 个月后:$3807(+5.5%)
3 个月后:$5466.52(+51.5%)
2018 年 12 月,BTC 正处于漫长熊市的底部区域。从 2017 年 12 月的 $19,000 高点,BTC 已经暴跌超过 80%,在 2018 年 12 月 15 日创下 $3,122 的阶段性低点。停摆开始的时间 (12 月 22 日)与 BTC 见底几乎同步。
停摆结束后的 1 个月内,BTC 仅温和反弹 5.5%,涨幅远低于美股的 4.9-5.5%;
但到 3 个月时,BTC 的涨幅达到 51.5%,显著跑赢了 S&P 500 的 9.8% 和纳斯达克的 13.1%。
这背后有几个关键因素:
首先,BTC 本身的底部反转逻辑。2019 年初,加密市场开始出现“最坏时刻已过”的共识:矿工投降、散户离场、但机构开始布局。
其次,宏观环境的改善。美联储在 2019 年初释放鸽派信号,全球流动性预期改善,这对高风险资产 BTC 构成利好。
第三,BTC 市值当时约 600 亿美元,体量远小于股市,流动性更差,因此波动性更大。当风险偏好回升时,BTC 的弹性自然更强。
对比黄金和股市的表现,比特币展现出更多的是宏观 Beta + 自身周期叠加的结果。
短期看,BTC 像高 Beta 的风险资产。
停摆结束后,当不确定性消除、风险偏好回升时,BTC 的反弹幅度 (12%)与纳斯达克 (5.4%)接近,且远超黄金 (2.3%)。这说明在 1-3 个月的时间维度上,BTC 的定价逻辑更接近科技股,而非避险资产。
但中长期看,BTC 有自己的周期。2019 年 4 月 BTC 涨至 $5,200 后,继续上涨至 6 月的 $13,800,涨幅远超任何传统资产。这轮上涨的核心驱动或许来自于四年减半周期的临近,后面还有机构和大公司进场。
政府是否停摆,影响已经不大了。
那展望一下,如果本轮 42 天停摆结束,BTC 会如何反应?
短期 (1-2 周):如果停摆结束引发美股”宽慰性反弹”,BTC 很可能跟随上涨;
中期 (1-3 个月):关键取决于宏观环境。如果美联储维持宽松、经济数据不差、且没有新的政治危机,BTC 可能延续涨势。
但不要忘记,加密市场当前没有突破性叙事,指望 BTC 的价格由内生驱动并不太可能。
42 天的停摆即将落幕,但这不是结局,而是新一轮行情变化的开始。
回看历史,停摆结束后市场通常会有短期反弹;但这种反弹的持续性需要理性看待。
当你看到市场在停摆结束后上涨 5% 时,不要急于 FOMO;当你看到 BTC 短期回调时,也不要恐慌抛售。
保持理性,关注基本面,做好风险管理,原则不会因为停摆而改变。
事件可以翻篇,博弈仍将继续。
深潮 TechFlow 消息,11 月 13 日,据 Theblock 报道,美国证券交易委员会(SEC)主席 Paul Atkins 在费城联邦储备银行金融科技会议上公布了创建”代币分类法”的计划,旨在明确区分哪些加密货币属于证券。初步分类包括:网络代币、NFT及数字工具类代币不属证券,代币化股票和债券属证券。
Atkins 表示,该分类法将基于 Howey 测试(1946 年美国最高法院案例,用于判断资产是否为投资合约)建立。他指出,加密货币可能是投资合约的一部分,但这种状态并非永久不变。随着网络成熟、代码发布、控制权分散以及发行方作用减弱,代币的性质会发生变化。
深潮 TechFlow 消息,11 月 13 日,据加密分析师 Trader T 监测,昨日美国以太坊现货 ETF 净流出 1.8386 亿美元。
ETHA(BlackRock):净流出 9109 万美元;
FETH(Fidelity):净流出 1962 万美元;
ETHE(Grayscale):净流出 4935 万美元;
ETH(Grayscale mini):净流出 2380 万美元。
深潮 TechFlow 消息,11 月 13 日,据 EigenCloud 披露,该公司与 LayerZero 合作推出跨链验证网络 EigenZero。
EigenZero 由 EigenCloud 的削减基础设施提供支持,并获得 500 万美元 ZRO 代币质押支持。该系统通过经济手段强制执行验证正确性,如果验证失败,质押资金将被削减,用户将获得相应补偿。
据介绍,EigenZero 允许 LayerZero 应用程序不仅基于技术正确性选择验证者,还可基于经济责任进行选择。该解决方案为互操作性引入了可削减质押机制,让应用程序能够以经济条件衡量验证者的可信度。
深潮 TechFlow 消息,11 月 13 日,据 Farside 监测,昨日美国现货 SOL ETF 净流入 1810 万美元,其中 BSOL 净流入 1250 万美元,GSOL 净流入 560 万美元。现货 SOL ETF 历史总流入已达 3.69 亿美元。