WT快讯

WeTrying | 币圈快讯早知道

WT快讯

WeTrying | 币圈快讯早知道

TechFlow

通过WPeMatico自动添加.

TechFlow快讯

欧央行官员 Kazaks 警告:「现在谈降息为时过早」,通胀风险仍需警惕

撰文:张雅琦

来源:华尔街见闻

欧洲央行管理委员会委员 Martins Kazaks 对市场关于即将降息的预期泼了一盆冷水,他明确表示,鉴于潜在通胀率依然高企且风险并存,现在讨论进一步放宽货币政策为时过早。

Kazaks 周四在接受路透采访时表示,「鉴于我们迄今收到的数据,我认为讨论降息的时机尚未成熟。」这一表态发生在欧洲央行将于 12 月 18 日举行下一次政策会议之前,为央行未来的利率路径增添了不确定性。

他的言论对投资者而言是一个明确的信号:尽管欧洲央行在截至今年 6 月的一年内将政策利率减半,但决策者对通胀的警惕性丝毫未减。在 6 月之后,尽管有预测显示通胀将小幅走低且经济增长温和,但欧洲央行一直将利率维持在现有水平。Kazaks 的讲话表明,未来任何降息行动都不是板上钉钉的事。

他强调,核心通胀率「远高于 2%」是其持谨慎立场的一个关键原因。他认为,通胀前景存在双向风险,因此当前并非放松警惕的时刻。

关注 2026-2027 年通胀预测

对于即将到来的 12 月会议,新的通胀预测将是决策的关键。届时,欧洲央行决策者将收到未来三年的通胀预测数据。

Kazaks 特别强调了 2026 年和 2027 年的预测数字。他指出,「货币政策的传导需要一到两年的时间」,因此相比于不确定性较高的更远期预测,近两年的数据更具参考价值。他认为,「一个三年后的预测误差范围很广,特别是在当前这种不确定性水平下。」

根据欧洲央行 9 月份发布的最新预测,2026 年的通胀率预计为 1.7%,2027 年为 1.9%,均已接近或低于 2% 的目标。下次会议发布的更新数据,将成为衡量央行后续行动的重要依据。

通胀上行风险不容忽视

在评估通胀前景时,Kazaks 承认存在一些可能拉低通胀的因素。他提到,欧盟 ETS2 排放交易体系的可能推迟将「拉平」通胀曲线。此外,海外商品在欧洲市场的倾销以及欧元可能出现的升值,也被视为通胀的下行风险。

然而,他同时指出,这些下行风险是「更为人所熟知的」。他警告称,决策者不应忽视通胀的上行风险,例如贸易碎片化可能带来的物价压力。Kazaks 重申,央行同事们应「继续关注一直远高于 2% 的核心通胀」,这表明控制潜在物价压力仍是欧洲央行的核心关切。

Read More
TechFlow快讯

韩国金融委员会主席:将扩大“旅行规则”至 100 万韩元以下交易,严厉打击虚拟资产洗钱

深潮 TechFlow 消息,11 月 28 日,据韩联社报道,韩国金融委员会主席李亿元在金融情报分析院第 19 届反洗钱日纪念仪式上表示,将把被称为”代币实名制”的旅行规则监管扩大至 100 万韩元以下交易,严厉打击利用虚拟资产交易进行的洗钱行为。

目前韩国虚拟资产交易所需根据旅行规则,对 100 万韩元以上的虚拟货币存取款请求收集发送方和接收方的姓名、钱包地址等信息。李亿元强调,将禁止与洗钱风险较高的海外交易所进行虚拟资产交易,有毒品、逃税等犯罪前科者不得成为虚拟资产业务经营者的大股东。

Read More
TechFlow快讯

宏观报告:特朗普、美联储与贸易如何引发史上最大的市场波动

作者:Capital Flows

编译:深潮TechFlow

宏观报告:风暴即将来临

“有哪些重要的真相是极少数人认同你的?”

这是我每天在研究市场时都会问自己的一个问题。

我有关于增长、通胀、流动性、市场仓位和价格的模型,但宏观分析的最终核心是创意的质量。量化基金和新兴的人工智能工具正在消除市场中每一个统计上的低效性,压缩了曾经存在的优势。而剩下的,则是以更长时间周期表现出来的宏观波动性。

真相

让我与大家分享一个很少有人认同的真相:

我相信,在未来12个月内,我们将看到宏观波动性的大幅增加,其规模将超越2022年、新冠疫情,甚至可能超过2008年金融危机。

但这次波动的来源将是美元兑主要货币的有计划性贬值。大多数人认为,美元的下跌或“美元贬值”会推动风险资产上涨,但事实恰恰相反。我认为,这正是当今市场中最大的风险所在。

过去,大多数投资者曾经认为抵押贷款过于安全,不可能引发系统性恐慌,同时也忽略了信用违约掉期(CDS)过于复杂而无关紧要。而现在,市场对美元潜在贬值来源的自满情绪依然存在。几乎没有人深入研究这种贬值机制,它可能从风向标变成资产价格的真正风险。你可以通过与人讨论这个问题来发现这一盲点。他们坚持认为美元走弱总是利好风险资产,并假设美联储在任何严重问题出现时都会干预。正是这种思维模式,使得一次有意设计的美元贬值更可能导致风险资产下跌,而非上涨。

未来之路

在这篇文章中,我将详细阐述这一机制是如何运作的,如何识别这一风险何时显现的信号,以及哪些资产将受到最大程度的影响(包括正面和负面影响)。

这一切归结为三大因素的交汇,并随着我们接近2026年而不断加速:

  1. 全球跨境资金流动引发的流动性失衡导致系统脆弱性;

  2. 特朗普政府在货币、地缘政治和贸易方面的立场;

  3. 新任美联储主席的上任,其货币政策将与特朗普的谈判策略相协调。

失衡的根源

多年来,不均衡的跨境资金流动造成了一种结构性流动性失衡。问题的关键并非全球债务的规模,而是这些资金流动如何塑造了资产负债表,使其变得本质上脆弱。这种动态与全球金融危机(GFC)之前可调整利率抵押贷款的情况类似。一旦这种失衡开始逆转,系统本身的结构会加速修正,流动性迅速枯竭,整个过程变得难以控制。这是一种嵌入系统中的机械性脆弱性。

这一切都始于美国作为全球唯一一个“买家”的角色。由于美元作为储备货币的强势地位,美国能够以远低于国内生产成本的价格进口商品。每当美国从世界其他地方购买商品时,它会以美元进行支付。大多数情况下,这些美元会被外国持有者重新投入到美国资产中,以维持贸易关系,同时因为美国市场几乎是唯一的选择。毕竟,除了美国,你还能在哪里押注AI革命、机器人技术,或者像埃隆·马斯克这样的人呢?

这一循环不断重复:美国购买商品→支付美元给外国→外国用这些美元购买美国资产→美国因此能继续购买更多便宜商品,因为外国持续持有美元和美国资产。

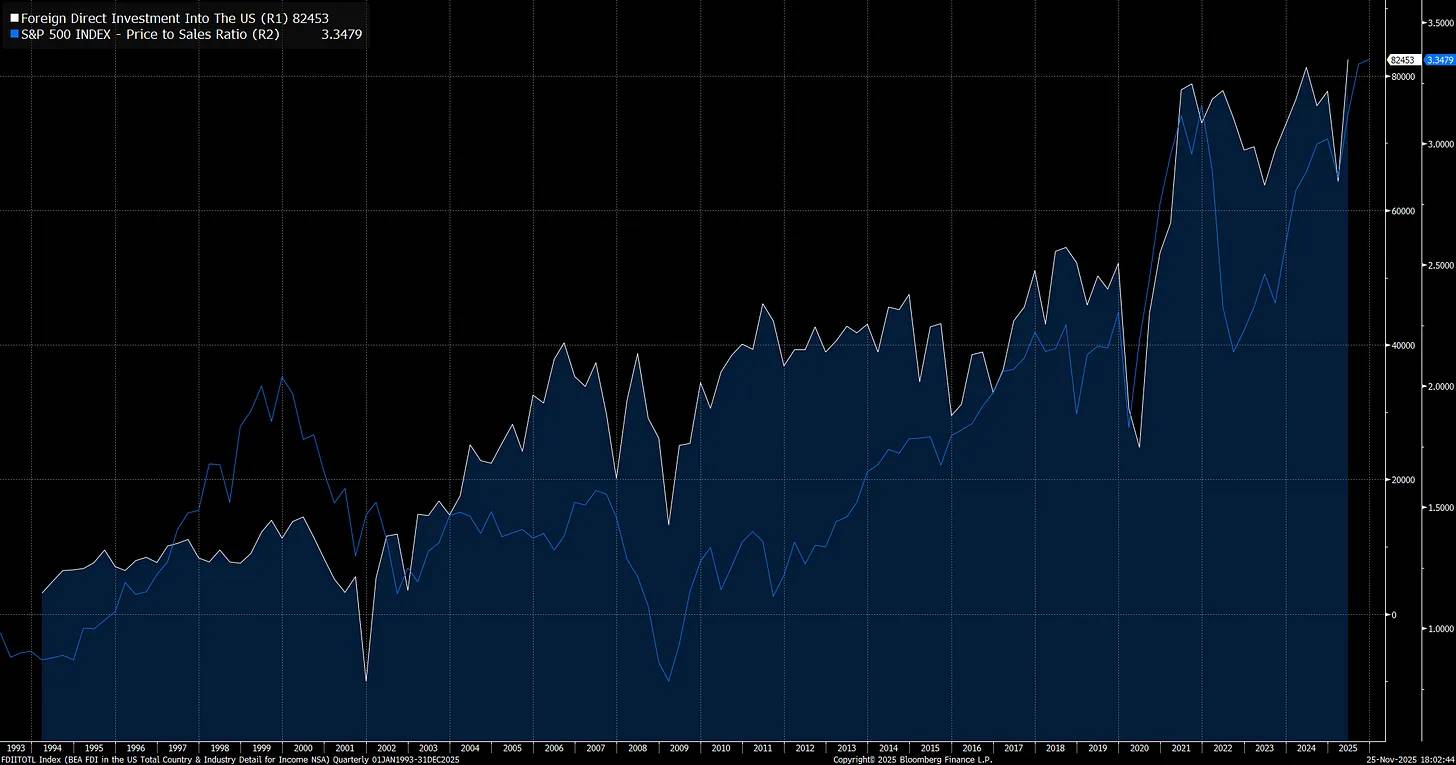
这一循环导致了严重的不平衡,美国的经常账户(进口与出口的差额,白线)已经处于极端状态。而这一现象的另一面是,外国对美国资产的投资(蓝线)也达到了历史最高水平:

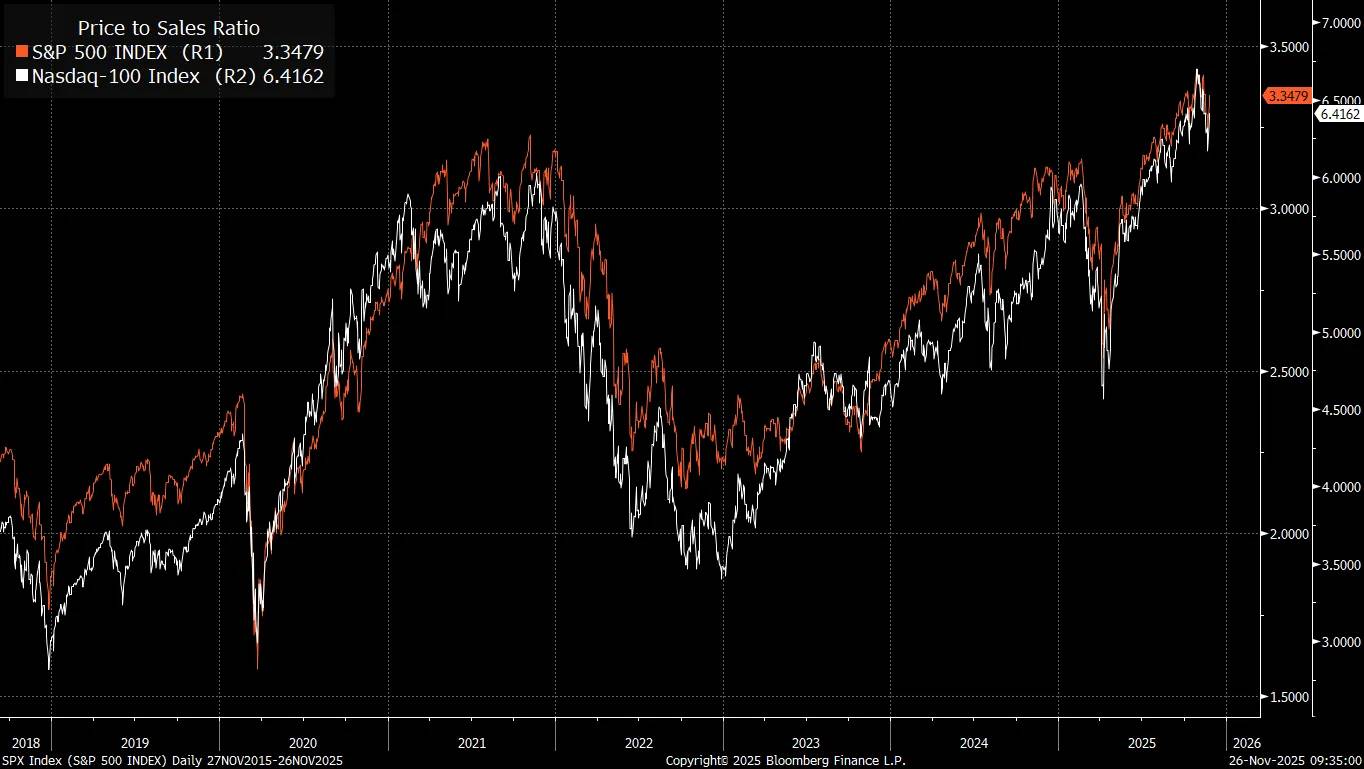
当外国投资者为了继续向美国出口商品和服务而不加选择地购买美国资产时,这正是为什么我们看到标普500指数的估值(市销率)达到了历史新高的原因:

传统的股票估值框架源自沃伦·巴菲特所倡导的价值投资理念。这种方法在全球贸易有限、系统内流动性较少的时期表现良好。然而,人们常常忽视的是,全球贸易本身会扩大流动性。从经济账户的角度来看,经常账户的一端对应的是资本账户的另一端。

在实际操作中,当两个国家进行贸易时,它们的资产负债表会相互担保,而这些跨境资金流动对资产价格施加了强大的影响力。

对于美国来说,作为全球最大的商品进口国,资本大量流入美国,这也是为什么美国的市场总市值与 GDP 的比率显著高于20世纪80年代——那个由格雷厄姆(Benjamin Graham)和多德(David Dodd)在《证券分析》中奠定价值投资框架的年代。这并不是说估值不重要,而是从总市值的角度来看,这种变化更多是由宏观流动性的变化所驱动,而非所谓的“市场先生行为不理性”。

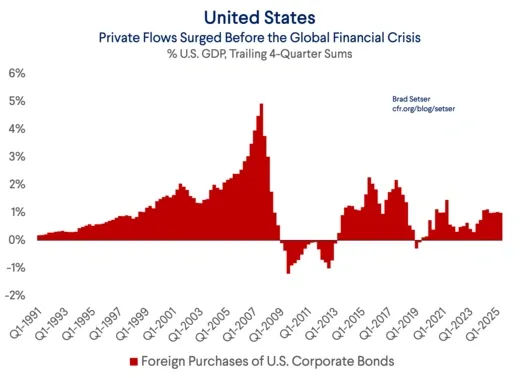
在全球金融危机(GFC)爆发前,推动抵押贷款市场脆弱资本结构的主要来源之一,是外国投资者购买美国私营部门的债务:

迈克尔·伯里(Michael Burry)在全球金融危机中押注的“次贷危机大空头”,正是基于对脆弱资本结构的洞察,而流动性则是随着国内和跨境资金流动的变化而重新定价的关键因素。这也是为什么我认为,迈克尔·伯里当前的分析与我正在进行的跨境流动性分析之间存在非常有趣的联系。

外国投资者正向美国注入越来越多的资本,而无论是外国资金流入还是被动投资流入,都愈发集中在标普500指数中的前七大股票上。

这里需要注意的是,这种失衡的类型。布拉德·塞特瑟(Brad Setser)对此进行了精彩的分析,他解释了跨境资金流动中的套利交易(carry trade)动态,如何从结构上引发了市场的极度自满情绪:

为什么这一切如此重要?因为现在许多金融模型(我认为是错误的)假设,在未来出现金融不稳定的情况下——比如美国股票或信贷市场的抛售——美元将会上涨。这种假设让投资者更容易继续持有未对冲的美元资产。

这种逻辑可以简单概括为:是的,我的基金目前在美国产品上的权重非常高,因为美国在全球股票指数中的“主导地位”毋庸置疑,但这种风险部分被美元提供的天然对冲所抵消。因为美元通常在坏消息出现时会上涨。在出现重大股市调整时(比如2008年或2020年,尽管原因各不相同),美元可能会走强,而对冲美元风险实际上等于取消了这种天然对冲。

更为方便的是,基于过去的相关性,认为美元是股票(或信贷)市场的对冲工具的预期,也提高了当前的回报率。因为这为在对冲成本高昂的时期不对冲美国市场敞口提供了理由。

然而,问题在于,过去的相关性可能不会持续。

如果说美元在2008年的上涨并非因为其作为储备货币的地位,而是由于套利交易(carry trade)平仓时,融资货币通常会上涨(而套利目的地货币通常会下跌),那么投资者就不应假设美元会在未来的不稳定时期继续上涨。

有一点是毋庸置疑的:美国目前是大多数套利交易的接收方。

外资在全球金融危机期间并未流出美国

这正是当今世界与以往如此不同的关键:外国投资者在标普500上的回报不仅取决于指数的回报,还取决于货币的回报。如果标普500一年内上涨10%,但美元相对于投资者本地货币贬值同等幅度,那么对于外国投资者来说,这并不意味着正回报。

以下是一张标普500指数(蓝线)与对冲后的标普500指数的对比图。可以看到,如果考虑到货币变化,这会显著改变多年来的投资回报。现在,想象一下,如果将这些年的变化压缩到一个短时间周期内会发生什么。这种由跨境资金流动驱动的巨大风险可能会被放大。

这将我们引向了一个正在加速到来的催化剂——它正将全球套利交易置于风险之中:特朗普政府在货币、地缘政治和贸易方面的立场。

特朗普、外汇与经济战

今年伊始,两项非常具体的宏观变化显现,加速了全球国际收支体系中潜在风险的积累。

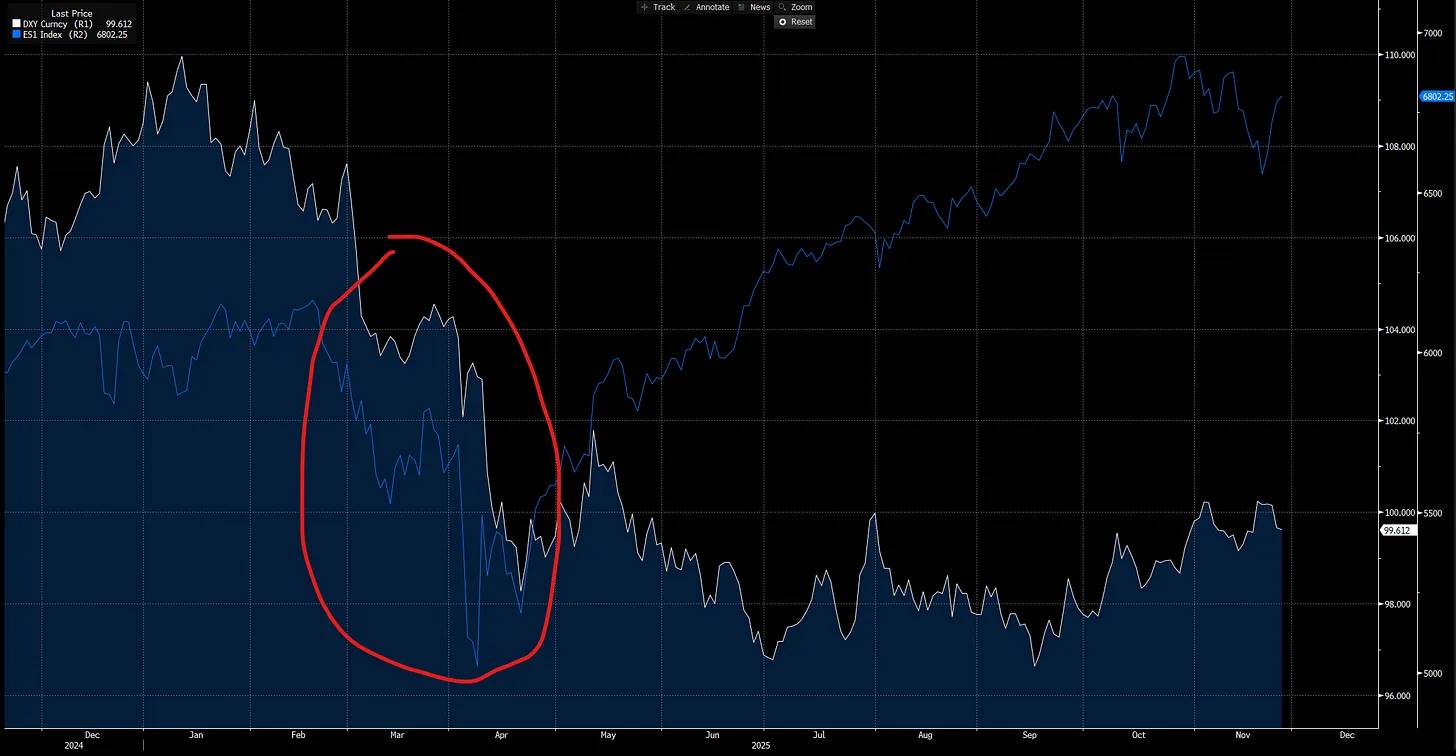
我们看到美元贬值与美股下跌同时发生,而这一现象是由关税政策和跨境资金流动驱动的,而非国内违约问题引起的。这正是源于我上文提到的不平衡的那种风险。真正的问题在于,如果美元在美股下跌的同时贬值,那么美联储的任何干预措施都会进一步压低美元,这几乎必然会进一步放大美股的下行压力(这与传统关于“美联储保护伞”(Fed Put)的观点相反)。

当抛售的来源是外部的、基于货币的,美联储的处境将更加艰难。这一现象表明,我们已经进入了“宏观终局”(macro end game),在这一阶段,货币正成为一切的非对称性关键枢纽。

特朗普和 Bessent 正在公开推动美元走弱,并利用关税作为筹码,在与中国的经济冲突中争取主动权。如果你还没有关注我之前关于中国及其对美国实施经济战的研究,可以观看我录制的 YouTube 视频,标题为《地缘政治终局》(The Geopolitical End Game)。

核心观点是:中国正在有意削弱其他国家的工业基础,从而制造对中国的依赖,并为其实现更广泛的战略目标创造杠杆。

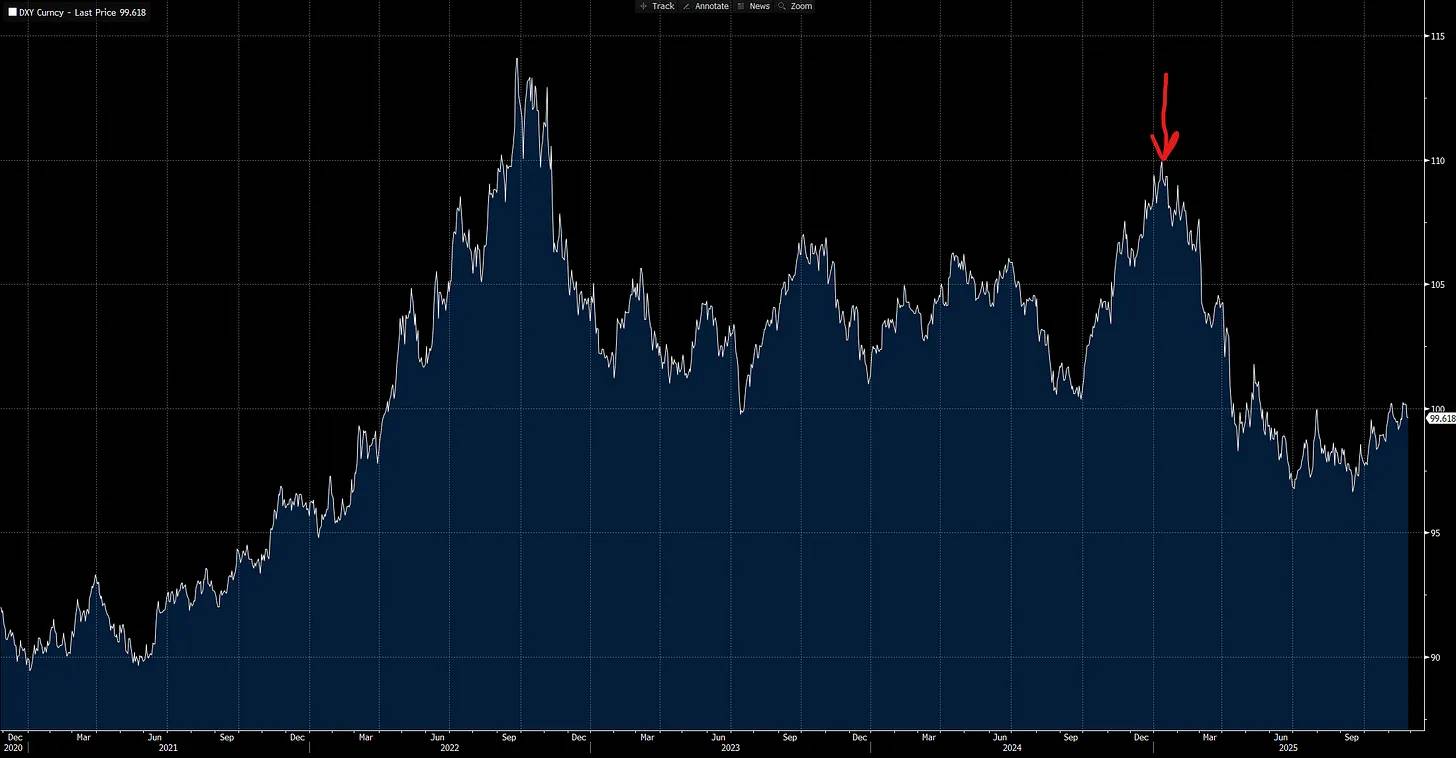
从特朗普上任的那一刻起(红色箭头),美元指数(DXY)就开始下跌,而这仅仅是开始。

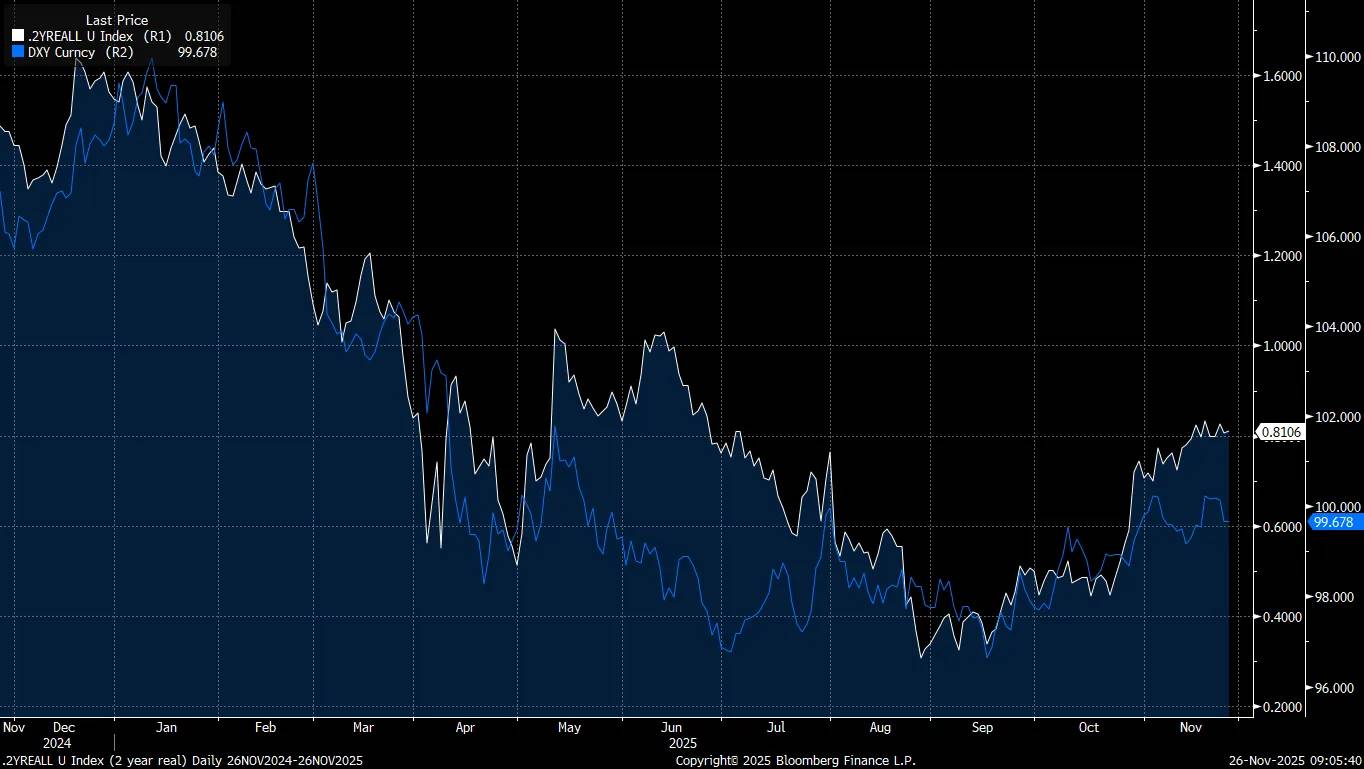
注意到短端实际利率(short-end real rates)是推动美元指数(DXY)的主要因素之一,这意味着货币政策与特朗普的关税政策共同成为这一趋势的关键驱动因素。

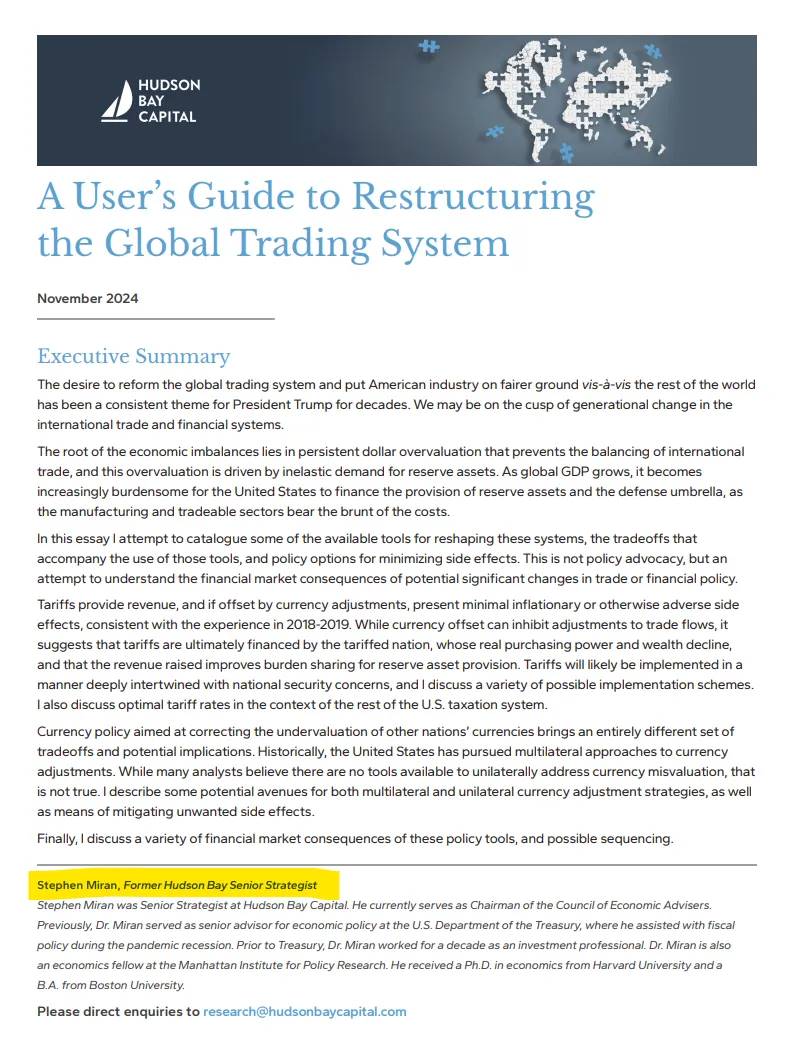
特朗普需要美联储在货币政策上采取更宽松的立场,这不仅是为了刺激经济,更是为了削弱美元。这正是他将斯蒂文·米兰(Steven Miran)任命到美联储理事会的原因之一,米兰对全球贸易的运作机制有着深入的了解。

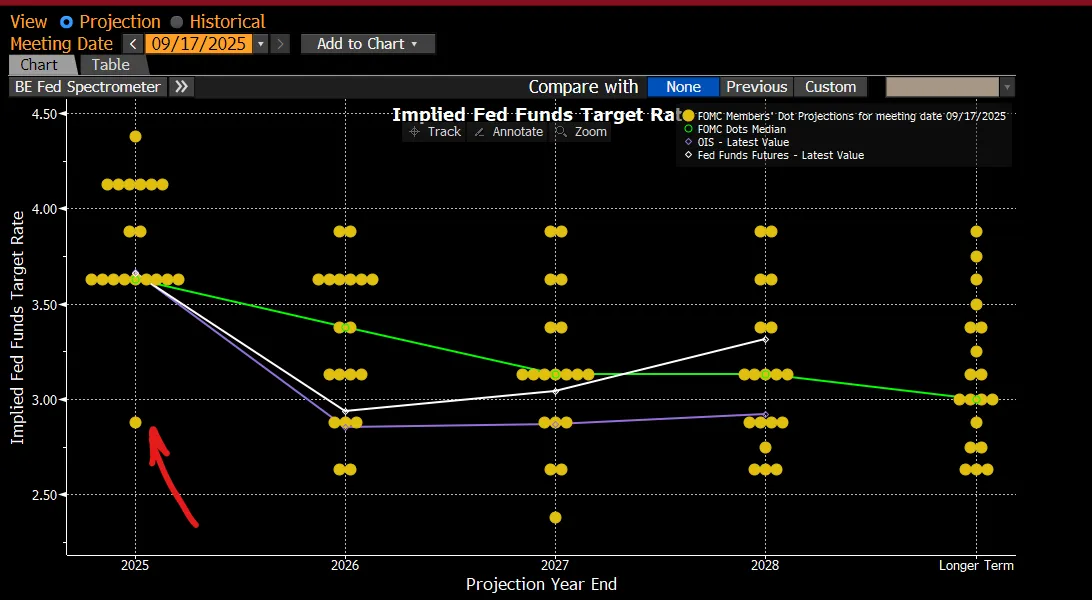
米兰上任后做的第一件事是什么?他将自己的点阵图预测(dot plot projections)放在其他联邦公开市场委员会(FOMC)成员预测值之下整整100个基点。这是一个明确的信号:他极度倾向于鸽派立场,并试图将其他成员也引导向更为宽松的方向。

核心观点:

这里存在一个核心两难问题:美国正处于与中国的真实经济冲突中,必须积极应对,否则可能失去战略主导地位。然而,通过极度宽松的货币政策和激进的贸易谈判实现的弱势美元政策是一把双刃剑。短期内,它可以提振国内流动性,但同时也会抑制跨境资金流动。

弱势美元可能导致外国投资者在美元贬值的同时减少对美国股票的敞口,因为他们需要调整以适应新的贸易条件和不断变化的外汇环境。这将美国置于悬崖边缘:一条路径是正面应对中国的经济侵略,另一条路径则是冒着因美元兑主要货币贬值而导致美国股市大幅重新定价的风险。

新任美联储主席、中期选举与特朗普的“大棋局”

我们正在目睹一场全球失衡的形成,这直接与跨境资金流动和货币挂钩。自特朗普上任以来,这一失衡加速发展,他开始直面系统中最大的结构性扭曲,包括与中国的经济冲突。这些动态并非理论上的假设,而是已经在重塑市场和全球贸易。所有这些都在为明年的催化事件铺垫:新任美联储主席将在中期选举期间上任,而特朗普将进入其任期的最后两年,决心在美国历史上留下浓墨重彩的一笔。

我认为,特朗普将推动美联储采取最为激进的鸽派货币政策,以实现弱势美元的目标,直到通胀风险迫使政策逆转为止。大多数投资者假设鸽派的美联储总是利好股市,但这种假设仅在经济具有韧性时成立。一旦鸽派政策引发跨境资金头寸的调整,这种逻辑便会崩塌。

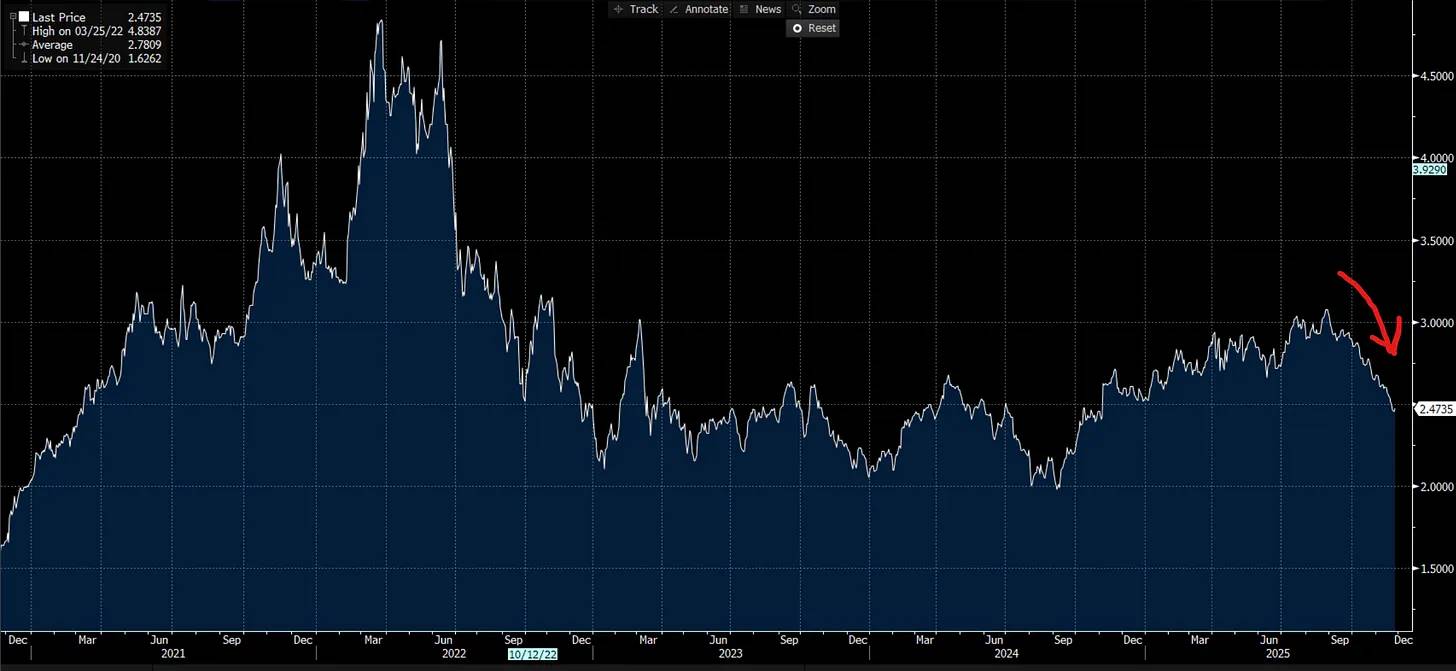
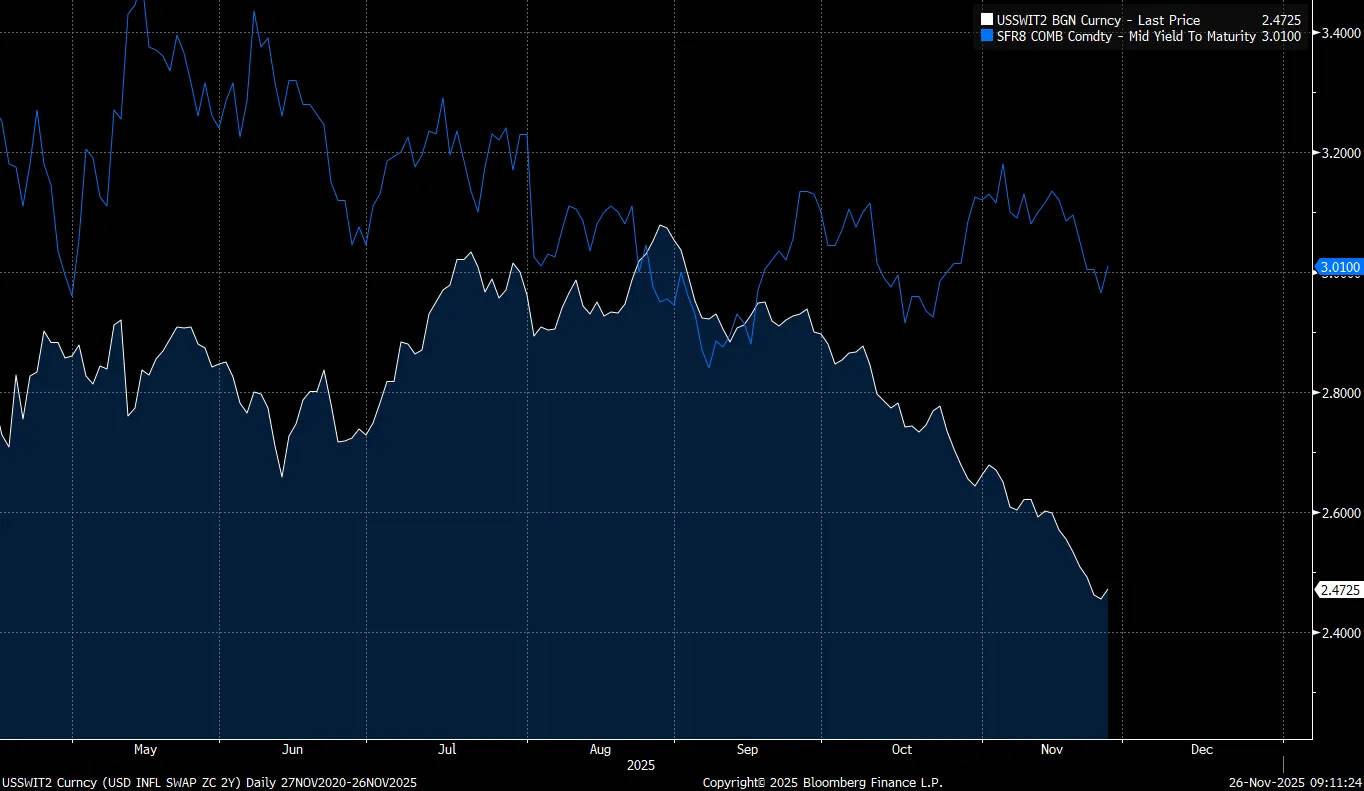
如果你关注过我的研究,你会知道长期利率总是对央行的政策失误进行定价。当美联储过于激进地降息时,长期收益率会上升,收益率曲线会出现熊市陡峭化(bear steepening),以对抗政策失误。美联储目前的优势在于,通胀预期(见图表:2年期通胀掉期)已经连续一个月下滑,这改变了风险平衡,使他们能够在短期内采取鸽派立场,而不会引发显著的通胀压力。

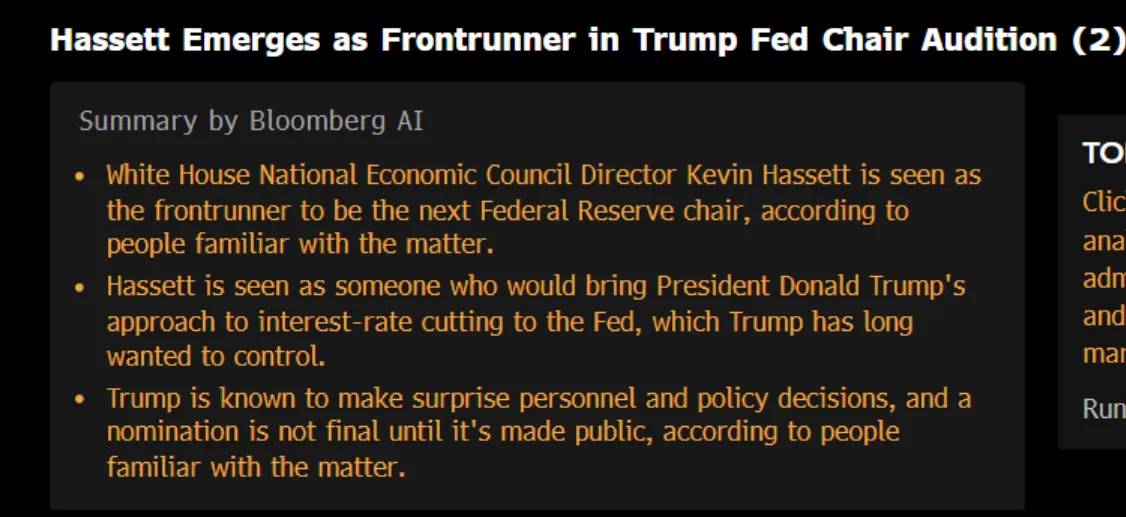
随着通胀预期的下降,我们得到了有关新任美联储主席的消息,他将于明年上任,并可能与米兰(Miran)的立场更加一致,而非其他美联储理事的观点:

如果美联储将终端利率(目前反映在第八份 SOFR 合约中)调整得更符合通胀预期的变化,这将开始使实际利率下降,并进一步削弱美元:(因为通胀风险刚刚下降,美联储有空间这样做)。

我们已经看到,近期实际利率的上升(白线)导致美元(蓝线)下跌的趋势放缓,但这正在制造更大的失衡,为进一步降息铺平道路,而这很可能会推动美元继续走低。

如果特朗普希望扭转全球贸易失衡,并在经济冲突和人工智能竞争中对抗中国,他需要一个显著更弱的美元。关税为他提供了谈判杠杆,使其能够达成符合弱势美元战略的贸易协议,同时维持美国的主导地位。

问题在于,特朗普和 Bessent 必须在多个挑战中找到平衡:避免在中期选举前出现政治上具有破坏性的结果,管理一个内部存在多个不那么鸽派立场的美联储,同时希望弱势美元战略不会引发外国投资者抛售美国股票,进而扩大信贷利差并对脆弱的劳动力市场造成冲击。这种组合很容易将经济推向衰退的边缘。

最大的风险在于,目前的市场估值处于历史极端水平,这使得股市对流动性变化的敏感性比以往任何时候都更高。这就是为什么我认为我们正在接近未来12个月内的一个重大拐点。可能引发股市抛售的潜在催化因素正在急剧增加。

“有哪些重要的真相是很少有人同意你的?”

市场正以一种近乎梦游的状态步入一个几乎无人定价的结构性风险:一个人为操控的美元贬值,这将把投资者认为的顺风因素转变为未来一年主要的波动来源。围绕弱势美元的自满情绪,就像2008年之前围绕抵押贷款的自满情绪一样,而这正是为什么一次刻意的美元贬值会对风险资产造成比投资者预期更大的冲击。

我坚信,这是全球市场中最被忽视和误解的风险。我一直在积极构建围绕这一单一尾部事件的模型和策略,以便在结构性崩盘真正发生时大规模做空市场。

把握宏观拐点的时机

我现在想做的是将这些想法与具体的信号直接联系起来,这些信号能够揭示特定风险何时正在上升,尤其是在跨境资金流动开始改变宏观流动性结构时。

在美国股市中,仓位调整(positioning unwinds)经常发生,但理解其背后的驱动因素决定了抛售压力的严重程度。如果调整是由跨境资金流动驱动的,那么市场的脆弱性会更大,对风险的警觉程度也需要显著提高。

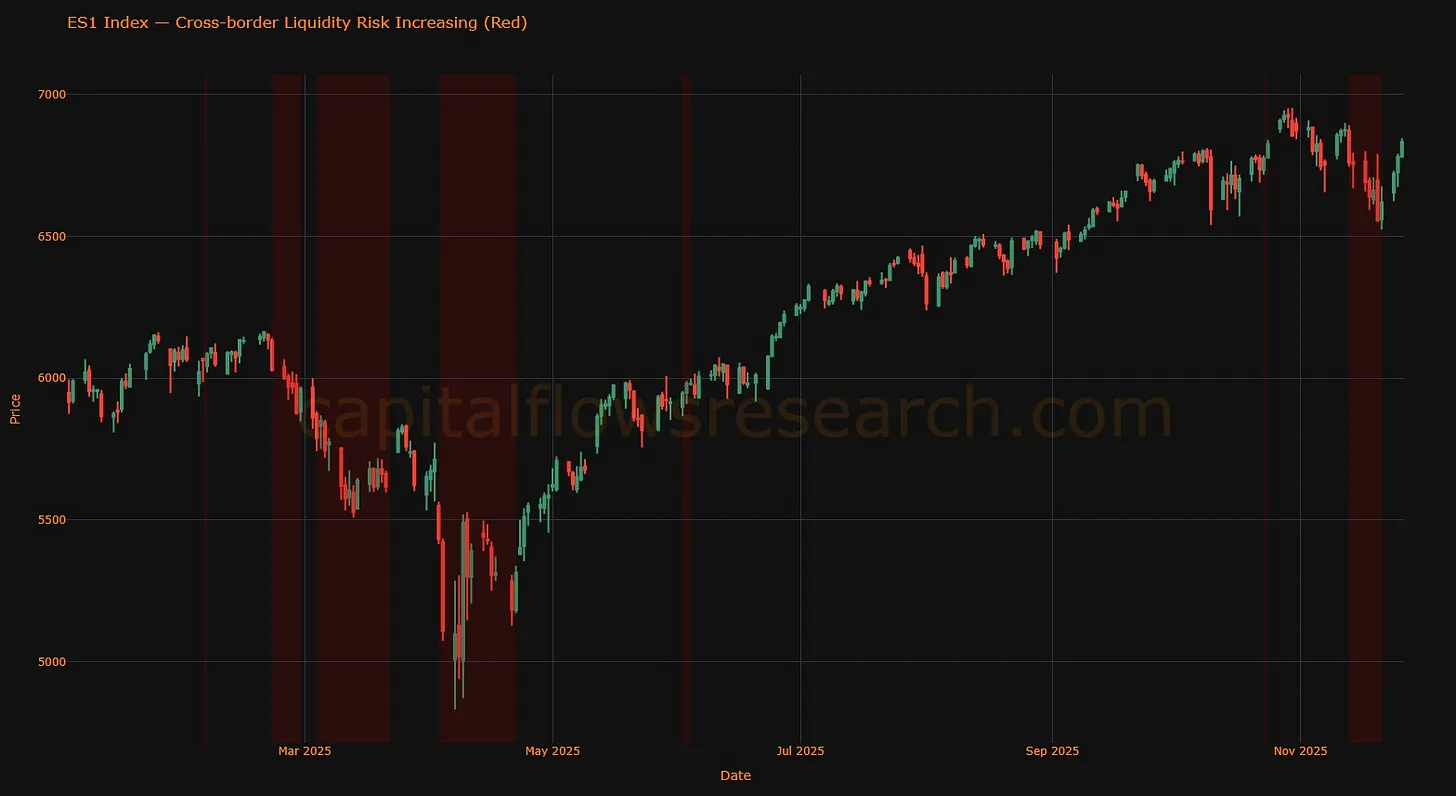
下图显示了跨境资金头寸开始对美国股市产生更大抛售压力的主要时间段。对此进行监控将至关重要:

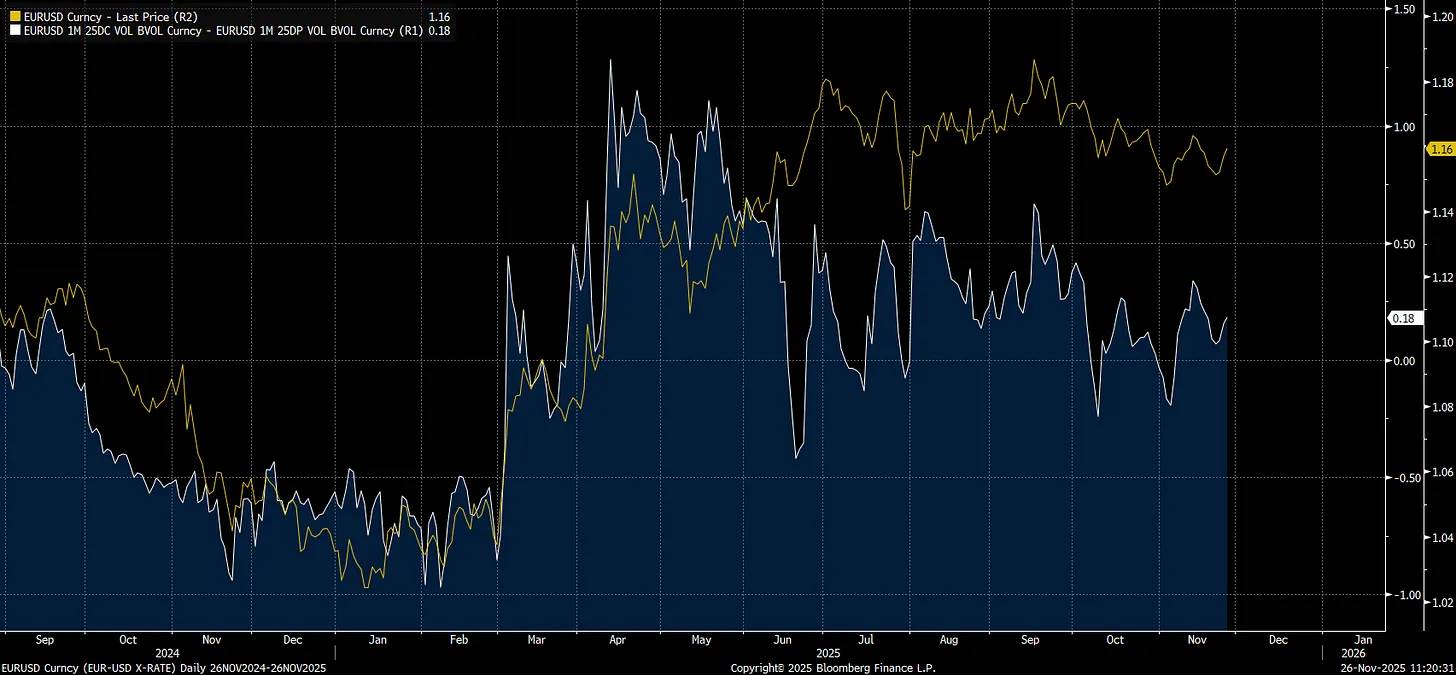
注意,自从3月市场抛售期间欧元兑美元(EURUSD)反弹、看涨期权偏斜(call skew)飙升以来,市场保持了一个更高的看涨期权偏斜基线水平。这种升高的基线几乎可以肯定与跨境资金流动中潜在的结构性头寸风险相关。

任何时候,当跨境资金流动成为流动性扩张或收缩的来源时,这都与通过外汇(FX)的净流动直接相关。了解外国投资者在美国股市中的增持和减持行为的具体位置至关重要,因为这将成为风险开始上升的信号。

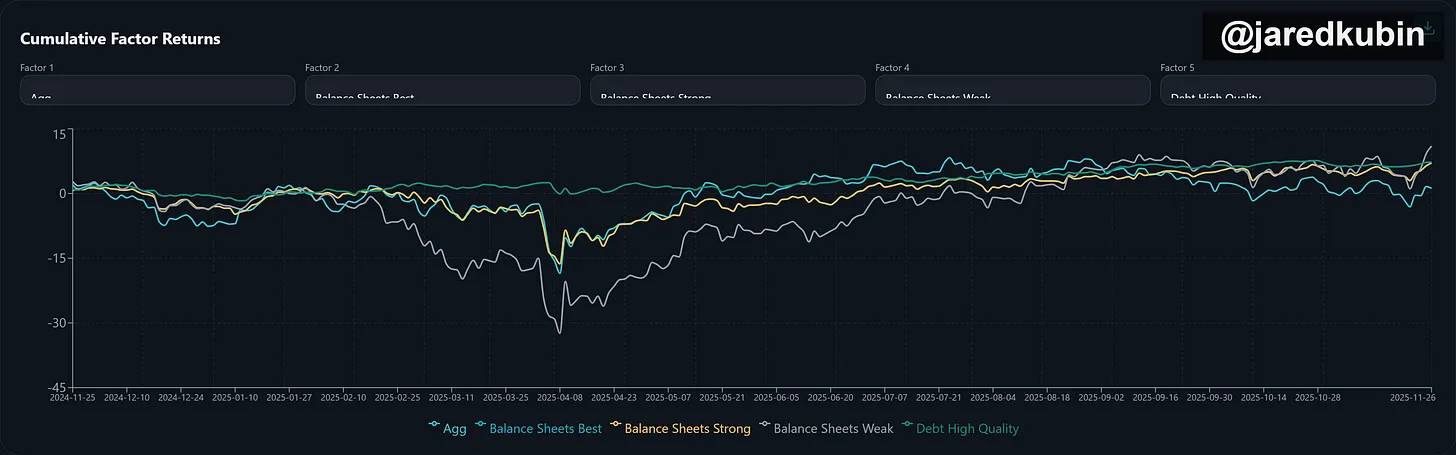
我建议大家追踪这一动态的主要方法是通过 https://www.liquidationnation.ai/ 提供的因子模型(factor models)。因子、行业和主题的基础表现是理解资本流动在系统中运作方式的关键信号。

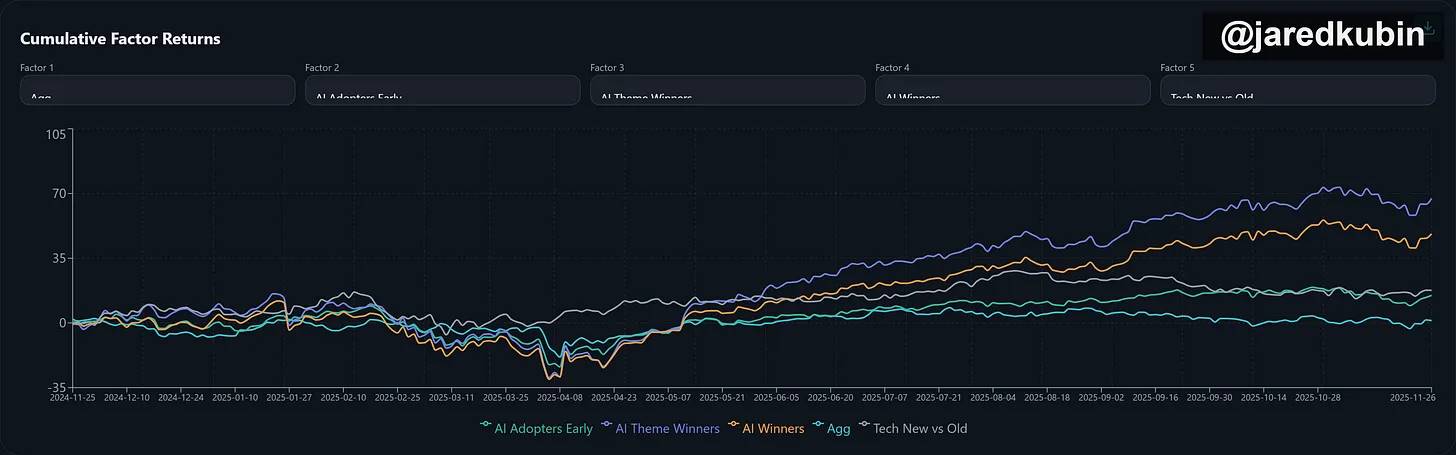
这一点对于人工智能(AI)主题尤其重要,因为越来越多的资本正在不成比例地集中于此:

为了进一步解释这些资金流动的关联,我将在12月的第一周为订阅者发布一场与 Jared Kubin 的采访(你应该在 Twitter 上关注他:链接)。他是 https://www.liquidationnation.ai/ 的创始人,也是我学习旅程中的一个宝贵资源。

跨境抛售发生的主要信号包括

  1. 美元对主要货币对贬值,同时跨资产隐含波动率上升。

  2. 观察主要货币对的偏斜(skew)将是确认信号的关键,

可以通过 CVOL 工具进行监控:

https://www.cmegroup.com/market-data/cme-group-benchmark-administration/cme-group-volatility-indexes.html

  1. 美元下跌的同时,股市也出现抛售。

股市的下行压力可能由高贝塔值(high beta)的股票或主题板块领跌,而低质量股票将遭受更大冲击(这也是为什么你应该关注 https://www.liquidationnation.ai/ 的原因)。

  1. 跨资产和跨境相关性可能趋近于1。

即便是全球最大失衡的少量调整,也可能导致资产间高度联动。观察其他国家的股市和因子表现将至关重要。

  1. 最终信号:美联储注入流动性反而导致美元进一步下跌,并加剧股市抛售压力。

如果因政策导致的美元贬值引发国内滞胀压力,这种情况将更加危险。

参考 Brad Setser 的文章:https://www.cfr.org/article/foreign-money-flowed-out-us-not-during-global-financial-crisis)

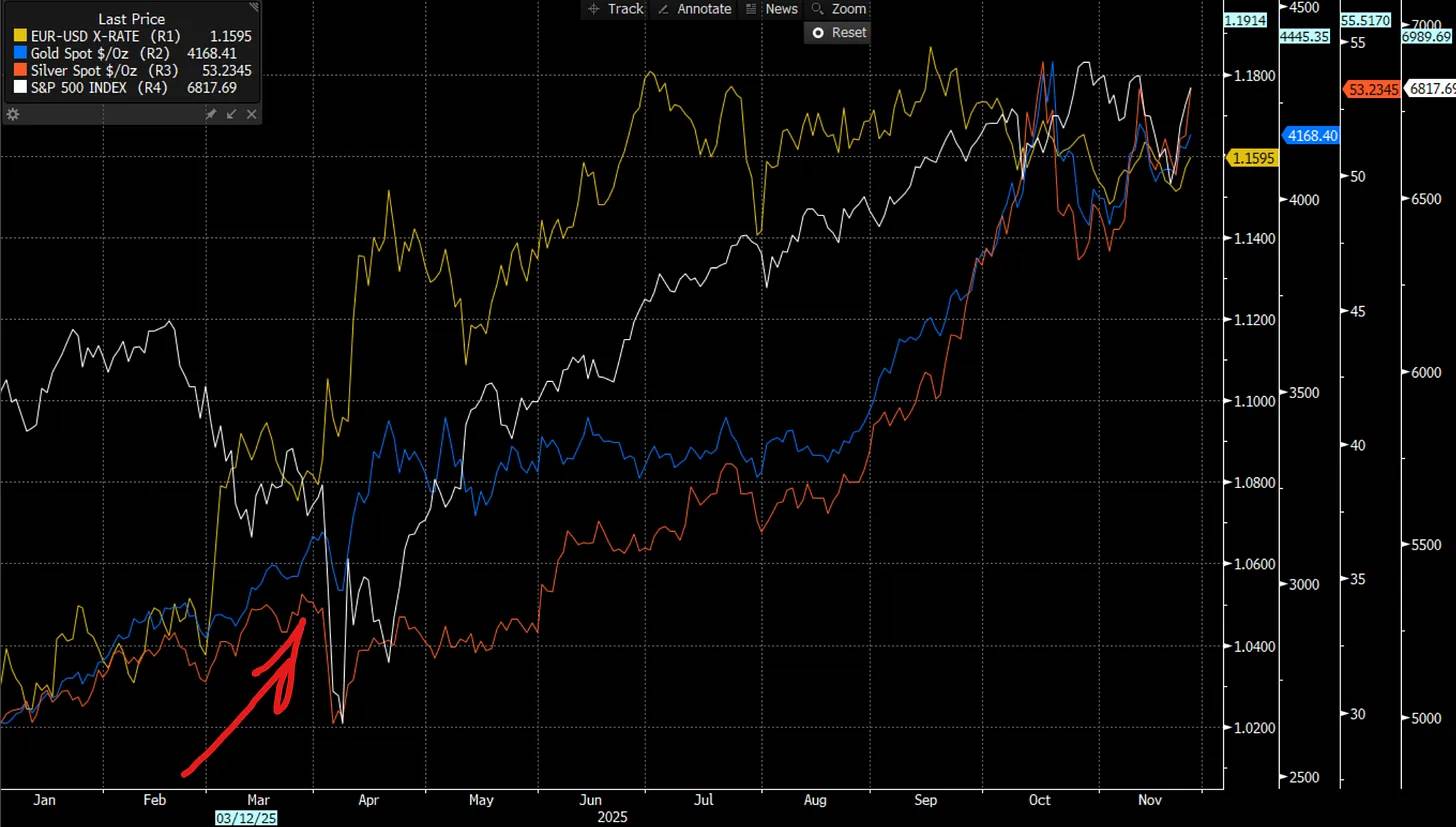
尽管今年早些时候在跨境抛售期间,黄金和白银略有上涨,但在真正的市场崩溃中,它们仍然出现了抛售,因为它们与整个系统交叉抵押(cross-collateralized)。虽然持有黄金和白银可能有上涨潜力,但在 VIX(波动率指数)真正爆发时,它们不会提供分散化的收益。唯一能够获利的方式是主动交易、持有对冲头寸、做空美元以及做多波动率。

最大的问题在于:目前处于经济周期的一个阶段,持有现金的实际回报率正变得越来越低。这种情况系统性地迫使资本沿着风险曲线向前移动,以便在流动性转变之前建立净多头头寸。把握这一转变的时机至关重要,因为在信贷周期中不持有股票的风险,与在熊市中没有对冲或持有现金的风险同样重大。

(我目前持有黄金、白银和股票的多头头寸,因为流动性驱动因素仍有上行空间。

我已为付费订阅者详细说明:

https://www.capitalflowsresearch.com/p/equity-strategy-opening-new-macro)

宏观终局(The Macro End Game)

核心信息很简单:全球市场正在忽视本周期中最重要的单一风险。美元的刻意贬值,与极端的跨境失衡和过高的估值相碰撞,正在酝酿一场波动性事件,这种自满情绪与我们在2008年之前看到的情景如出一辙。虽然你无法确定未来,但你可以正确地分析当下。而当前的信号已经表明,压力正在表面之下逐渐积聚。

理解这些机制至关重要,因为它能告诉你应该关注哪些信号,随着风险的临近,这些信号会变得更加显著。意识本身就是一种优势。大多数投资者仍然假设美元走弱会自动利好市场。这种假设在今天是危险且错误的,就像2007年认为抵押贷款“过于安全”的信念一样。这是宏观终局的静默开端,全球流动性结构和货币动态将成为每一大类资产的决定性驱动力。

目前,我仍然看涨股票、黄金和白银。但风暴正在酝酿。当我的模型开始显示这一风险的逐步上升时,我将转向看空股票,并立即向订阅者发布这一转变。

如果2008年教会了我们什么,那就是警告信号总是可以被发现,只要你知道去哪里寻找。监控正确的信号,理解背后的动态,当潮水转向时,你将做好准备。

Read More
TechFlow快讯

PDAX:菲律宾代币化资产市场预计 2030 年达 600 亿美元

深潮 TechFlow 消息,11 月 28 日,据菲律宾数字资产交易所(PDAX)报告,菲律宾代币化资产市场预计到 2030 年将达到 600 亿美元。

PDAX 联合 Saison Capital 和 Onigiri Capital 发布的 Project Bayani 白皮书显示,该预测涵盖政府债券、股票、共同基金及其他投资产品的区块链代币化增长。报告指出,超过 14% 的菲律宾人已持有加密货币,而持有股票和债券的比例分别仅为 2.4% 和不足 1%。

Read More
TechFlow快讯

$ROCK 完成回购销毁近20亿枚,持续通缩,本月价格飙升45%,自底部已上涨近20倍

深潮 TechFlow 消息,11 月 28 日,据官方消息,$ROCK 持续完成大规模回购销毁,本次共销毁 19.4 亿枚 ROCK(约合 349.8 万 USDT)。受通缩效应持续影响,$ROCK 市场表现亮眼,现报 0.00192 USDT,本月累计涨幅达 45%。ROCK自底部已上涨近20倍。

自 ROCK DAO 启动BNB回购计划以来,通过定期销毁机制有效促进去中心化生态的良性循环。随着销毁计划的持续推进,代币稀缺性将进一步凸显,为持有者创造长期价值。

Read More
TechFlow快讯

韩国两名警官因涉及 1.86 亿美元加密货币洗钱案被起诉

深潮 TechFlow 消息,11 月 28 日,据 Decrypt 报道,韩国两名警官因涉嫌从非法加密货币交易所运营商处收受贿赂被起诉,该交易所与一起价值 1.86 亿美元的语音钓鱼洗钱案有关。

水原地方检察厅刑事部门表示,首尔警察局局长”F”在 2022 年 7 月至 2024 年 2 月期间收受 5.9 万美元贿赂,高级警官”G”同期收受 7500 美元现金和奢侈品。两名警官已被免职。

检方指控,这两名警官为换取贿赂,向犯罪分子提供调查信息、介绍律师、要求解冻犯罪活动账户,并协助联系其他执法人员。

据悉,一个犯罪团伙在首尔江南区等繁华地段开设伪装成礼品券商店的非法现金换加密货币交易所,将语音钓鱼诈骗所得转换为 USDT 稳定币。当局已冻结约 110 万美元非法资产,其中包括 60 万美元 USDT。

Read More
TechFlow快讯

火币HTX已上线AT永续合约,并启动合约交易派对

深潮 TechFlow 消息,11 月 28 日,据官方公告,火币HTX已于11月28日上线AT/USDT永续合约,最高杠杆20倍。同时,火币HTX于11月28日15:00至12月5日15:00(UTC+8)启动AT合约交易派对,总奖池高达10,000美元。

活动期间,用户完成报名,并参与AT/USDT合约交易,累计有效交易额≥10,000 USDT,即可根据交易额排名瓜分奖池;合约新用户完成AT/USDT合约交易还将获得专属福利。

Read More
TechFlow快讯

Bitget 将捐赠 1,200 万港元,支持香港大埔火灾救援及重建工作

深潮 TechFlow 消息,11 月 28 日,据官方消息,Bitget 将向香港捐出总额 1,200 万港元,用于支持宏福苑火灾的紧急救援、受灾家庭援助及灾后重建等多项工作。捐款将由三家具有公信力的本地公益机构分别承接与执行:

捐款分配如下:

香港仁济医院 — 500 万港元,用于协助处理紧急医疗支援、受伤人士治疗相关费用,以及为受影响家庭提供必要的健康与康复支持。

香港救世军 — 350 万港元,用于提供经济援助、临时安置、生活物资及灾后基本生活重建相关服务,帮助受灾家庭尽快恢复日常。

香港保良局 — 350 万港元 ,用于社区支援、心理辅导、家庭援助,以及火灾后续的社会工作跟进,协助受影响居民度过过渡期。

Bitget 表示,希望每一分善款都将用得透明、及时、到位,透过本次捐款,与本地公益机构共同为受灾居民提供及时、务实的支援,帮助社区尽快重建、恢复正常生活。

Read More
TechFlow快讯

Polygon 高管:稳定币将迎来”超级周期”,5 年内发行方或超 10 万个

深潮 TechFlow 消息,11 月 28 日,据 The Fintech Times 报道,Polygon 全球支付与 RWA 负责人 Aishwary Gupta 预测稳定币将迎来”超级周期”,预计 5 年内稳定币发行方数量将超过 10 万个。

Gupta 表示,当前正处于”超级周期”的开端,从银行到大型科技公司的每个主要实体都将尝试推出自己的稳定币。他指出,稳定币的爆发式增长将对传统银行模式构成威胁,因为稳定币提供的收益率往往超过银行存款,导致资本流向链上。为应对资本外流,银行将发行”存款代币”——客户存款的数字化表示,使资金保留在银行生态系统内的同时提供区块链技术的实用性。

Read More
TechFlow快讯

经济学家:研究显示住房危机正推动美国 Z 世代转向加密货币投资和经济虚无主义

深潮 TechFlow 消息,11 月 28 日,据英国《金融时报》报道,芝加哥大学和伊利诺伊州西北大学经济学家发布的研究显示,面临住房购买无望的年轻人更倾向于投资加密货币等高风险金融资产。

研究人员 Seung Hyeong Lee 和 Younggeun Yoo 通过分析美国人的信用卡交易、财富和态度数据发现,那些几乎没有现实可能购买房屋的年轻成年人,在减少工作努力、增加休闲支出和投资包括加密货币在内的风险资产方面表现突出。相比之下,那些有望在中期内实现住房拥有或已经拥有住房的人风险承担较少,工作更加努力。

研究还发现,随着住房可负担性恶化,那些认为自己被锁定在住房拥有之外的人会采取高风险投注和”金融虚无主义”的混合策略。

Read More
TechFlow快讯

谁是“币圈第一真诚”?币安、OKX、火币三大所C2C深度测评

谁是“币圈第一真诚”C2C?毕竟在“套路深”的币圈,唯有“真诚”得人心。

尤其是11月行情从高位一路滑落,“熊市来了”的哀嚎此起彼伏,越来越多的人意识到——最重要的不是行情,而是你的钱能不能回到你手上。

但加密C2C的世界里,风险从不因为牛熊而减少:冻结、纠纷、商家跑路、申诉无门……任何一个环节断掉,都能让你的资产在现实体系中“瞬间消失”。

所以这篇长文不是为了站队,而是想回答一个最关键的问题:当风险真正来临时,哪一家平台能更好地保护用户?

本文选取了华语区最主流、也是大家常用的平台:币安Binance、OKX、火币HTX,从三个角度做测评:安全性、赔付体系、用户体验与风控机制。参考信息来自:三家平台公开公告;KOL与推特真实用户反馈;个人使用体验。供大家对比参考。

一、安全性:避免冻结,比赔付重要一百倍

在C2C里,最让人崩溃的事故恐怕只有一个:冻结。

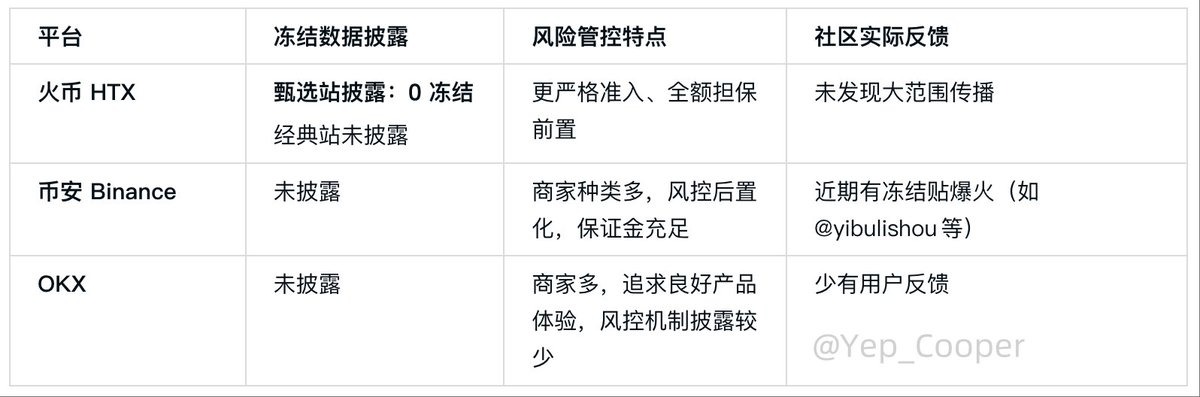
把三家的“冻结相关数据与公开力度”先放一张表:

图片来自推特博主@Yep_Cooper

可以非常明确地说:避免冻结 ≫ 解决冻结。一次冻结就足以让用户永远离开一个平台。而三家之中,火币率先公开了“0 冻结”数据。

这一行为本身,就是当前行业第一的透明。

对于任何平台而言,随着交易规模不断扩大,商家生态越复杂,风控难度都会呈指数上升。机制可以不断优化,但如果“冻结风险”无法被有效前置,用户体验就始终悬在不确定性之上。

二、赔付体系:都是 100%?表面统一,实际差异巨大

三家的规则复杂程度堪比信用卡条约。下面按照上线时间顺序,对三家赔付机制整理出一个最清晰的全景测评版本。

① 火币HTX(首家上线 100% 全额赔付)

  • 上线时间:2025 年4月7日上线甄选站,2025 年8月20日上线100%全额赔付

  • 公开、透明、无交易金额限制

  • 标签商家 = 100% 赔付(单笔上限10,000 USDT)

  • 司法冻结日后 30 天内申请

  • 用户不需要额外支付手续费

② OKX

  • 上线时间:2025 年 8 月 27 日

  • 也提供最高 100% 赔付

  • 规则清晰度较好

  • 用户端操作流程友好

  • 普通用户赔付额度相对有限

③ 币安 Binance

  • 上线时间:2025 年 7 月 29 日测试严选区,2025 年 9 月 15 日宣布 100% 赔付升级

  • 严选区:最高 100% 赔付(神盾商家上限 50,000 USDT)

  • 普通区:小额 100%,大额仅 10%,上限 3,000 USDT

  • 商家保证金需 100,000 USDT

  • 赔付申请:交易完成30个自然日内出现的司法冻结订单

  • 神盾商家需支付近 0.1% 手续费,成本会被转嫁至广告价格中,最终实际负担者是用户

乍看都是 100%,但覆盖人群差别巨大。币安严选区只覆盖不到 5% 用户,普通区规则大幅缩水。结构简单、用户学习成本极低的可参考最先推出C2C甄选区的火币。

三、规则背后的本质:三家平台在想什么?

为了把复杂规则翻译成“对用户真正重要的”,本文总结出了三家的核心理念差异:

① 火币HTX:事前风控 > 事后赔付

火币的 C2C 起家最早,因此理念是:“不出事,比出事再补更重要。”

甄选站“0 冻结”数据就是其结果。虽体验仍有优化空间、产品页偶有卡顿,但安全性可感知,规则最简单、标识最清晰,商家审核非常严格。最重要的是,赔付机制透明,没有“区分对待”。

② 币安:兜底能力强,但机制复杂,偏向后置

币安体量大,是全球最大的交易所,因此其思路更像是:“先开放,再兜底。”

无公开冻结数据;商家数量庞大;神盾体系逐步成熟,但普通用户的赔付力度明显弱于严选区。手续费改为商家承担,但最终转嫁给用户。

币安的强项在于:如果你是大额交易者 + 能选到严选商家 = 很有保障。但对普通用户,这套机制学习成本极高。

③ OKX:体验最好,风控略弱

OKX 的产品逻辑是行业最丝滑的,但“赔付机制透明度”与“冻结数据披露度”不如其他俩家。且赔付覆盖不算强,适合优先看体验、交易更频繁的用户。

四、三家的排序应该如何看?

基于对本文所有信息的整理,可以给出这样三条结论:

  • 如果你最害怕冻结 → 选火币HTX

理由是唯一公开冻结数据、唯一持续披露“0 冻结”、风控最前置、对普通用户最友好

  • 如果你是大额交易者 + 能识别商家 → 币安严选区

理由是对大额用户兜底能力强、赔付上限高

  • 如果你追求交易体验 → OKX 标签商家即可

因为产品体验优先、风险适中

写在最后:币圈第一真诚,不是广告,而是把风险讲清楚

从 4 月火币甄选站上线,到 5 月测试全额赔付,到 8 月正式推出 100% 赔付,再到 OKX、币安陆续推出类似机制——产业确实因为一次“透明竞争”变得更健康了。

火币做了行业第一步;OKX完善用户端体验;币安把赔付金额拉到行业最高。

这是良性竞争,也是所有用户的福音。引用一句行业最现实的话:Web3 的尽头不是暴富,是安全。把钱带回家,就是最高价值。

币圈第一真诚:拿什么打动用户?

答案永远只有一个:透明 + 风控 + 责任。

愿所有认真交易的人,都能把赚到的每一分钱安全带回家。

Read More
TechFlow快讯

某巨鲸 5 天内再购入 4.04 万枚 AAVE 代币,3 年累计持仓浮盈 460 万美元

深潮 TechFlow 消息,11 月 28 日,据 Lookonchain 监测,随着市场下跌,巨鲸 0xE9D0 在过去 5 天内再次购入 40,433 枚 AAVE 代币,价值约 710 万美元。

该巨鲸在过去 3 年中累计购入 292,838 枚 AAVE 代币,总价值 5450 万美元,平均成本约为 170 美元。按当前价格计算,该巨鲸持仓浮盈约 460 万美元。


Read More
TechFlow快讯

Vitalik 捐了 256 个 ETH 给 2 个你没听过的聊天软件,到底在押注什么?

撰文:David,深潮 TechFlow

当你真正支持一件事,最直接的方式就是给它打钱。

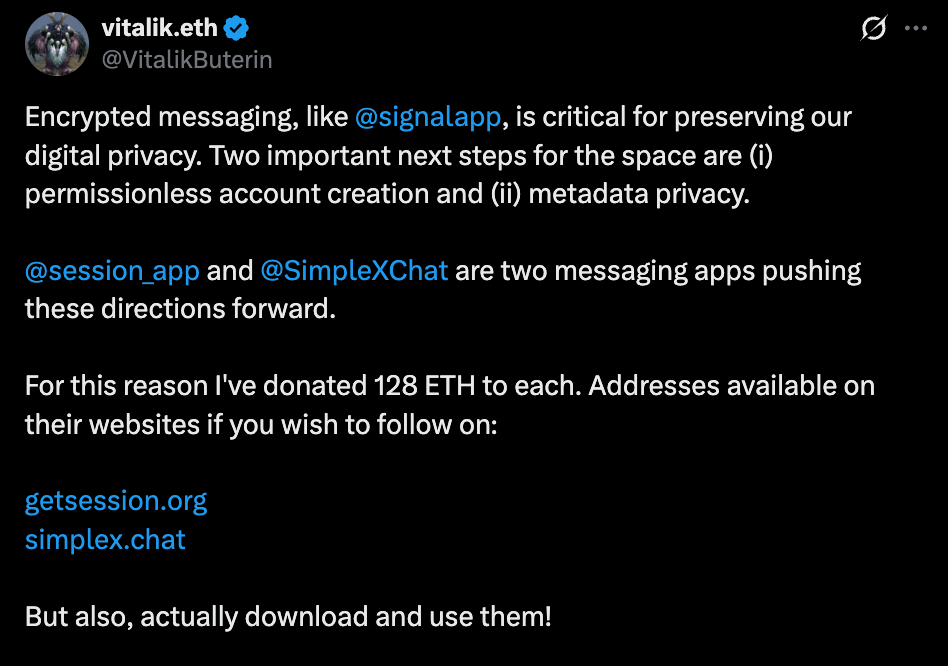
11 月 26 日,Vitalik Buterin 向两个隐私通讯应用 Session 和 SimpleX 各捐赠了 128 ETH,总价值约 76 万美元。

他在推文中写道:加密通讯对保护数字隐私至关重要,下一步的关键是实现无许可账户创建和元数据隐私。

76 万美元不是小数目,但更让人好奇的是这两个收钱的应用。

Session 和 SimpleX 在加密圈之外几乎没有知名度,Vitalik 为什么要把钱投给它们,而不是更成熟的隐私通讯工具?

捐赠金额本身也有点意思。

128 对人类来说不是个方便的数字,但在二进制中是 2 的 7 次方。有社区成员解读这是 Vitalik 的某种表态,这是一笔结构性的隐私投资,不是随手打赏。

就在捐赠前一天,欧盟理事会刚就「Chat Control」提案达成协议。这项提案要求通讯平台扫描用户的私人消息,被隐私倡导者视为对端到端加密的直接威胁。

Vitalik 选在这个时候公开捐赠,态度已经很明确:他认为现有的隐私通讯方案还不够,需要支持更激进的替代品。

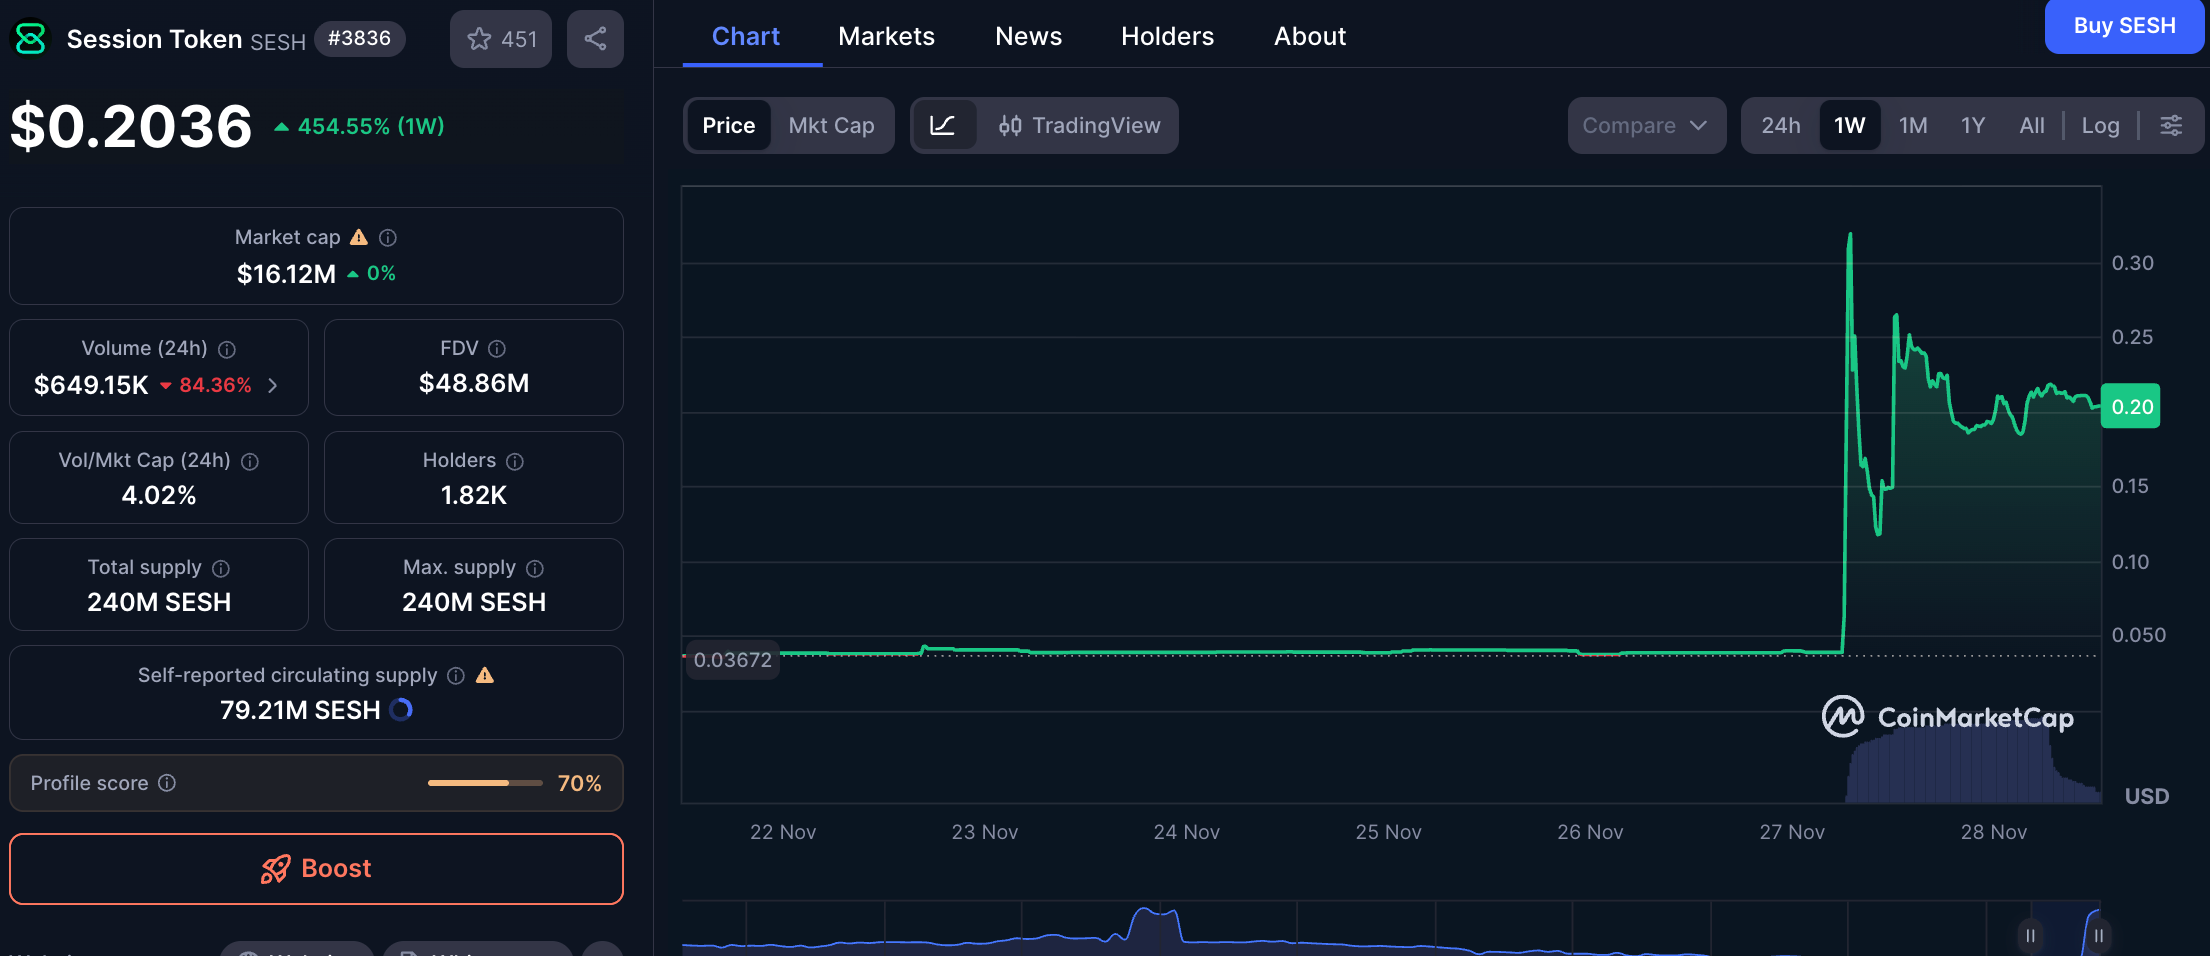
市场似乎也读懂了这个信号。Session 的代币 SESH 在消息公布后从不到 0.04 美元最高拉升到 0.40 美元左右,一周涨幅超过450%。

我们可以来快速看看这两个应用到底是什么,凭什么值得 Vitalik 押注?

Session,用 DePIN 做隐私通讯

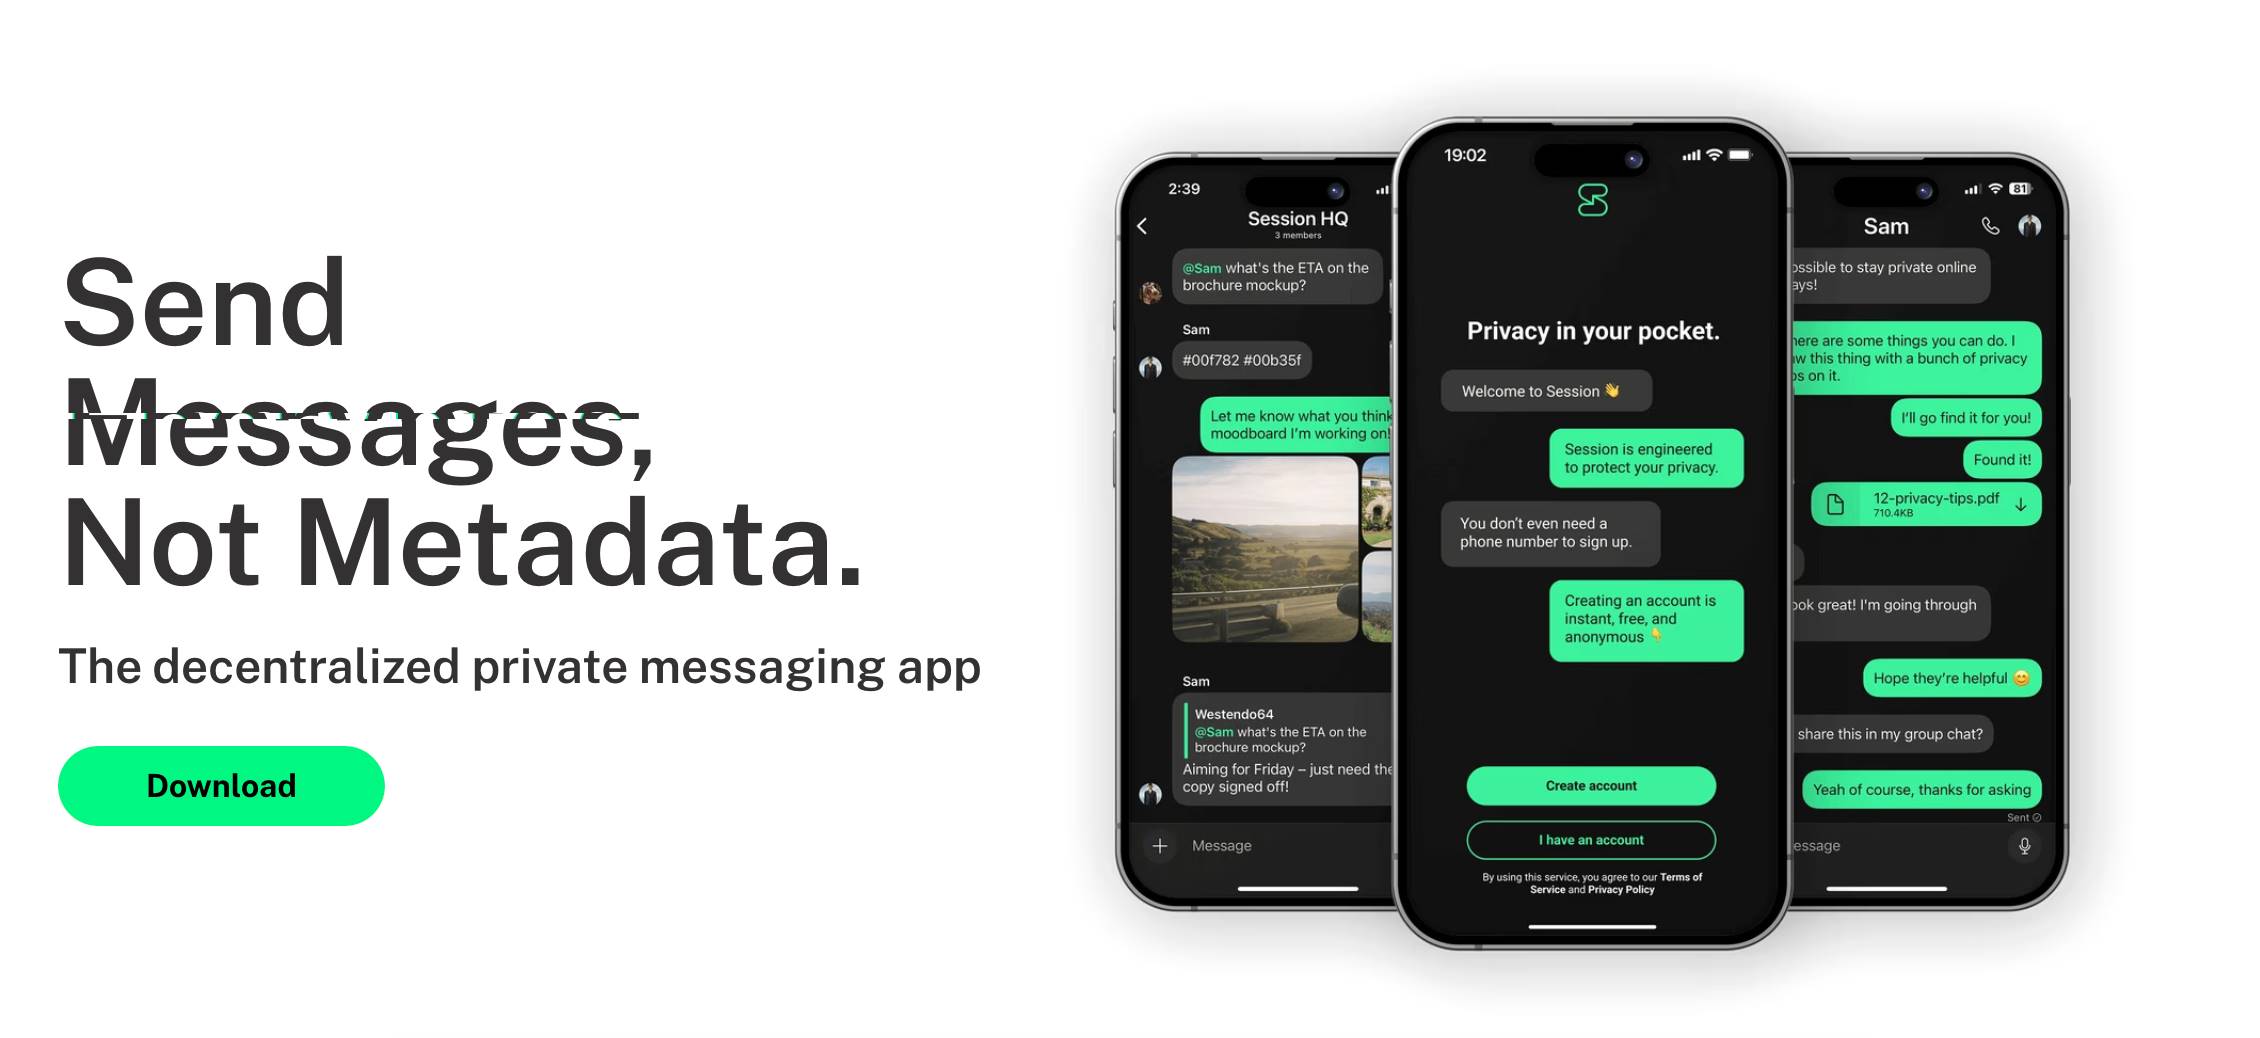
Session 是一款去中心化的端到端加密通讯应用,2020 年正式上线,目前有近 100 万用户。

它最初由澳大利亚的 Oxen Privacy Tech Foundation 开发,2024 年因澳大利亚隐私立法收紧,团队将运营主体迁至瑞士,成立了 Session Technology Foundation。

这款应用的核心卖点是「不需要手机号」。

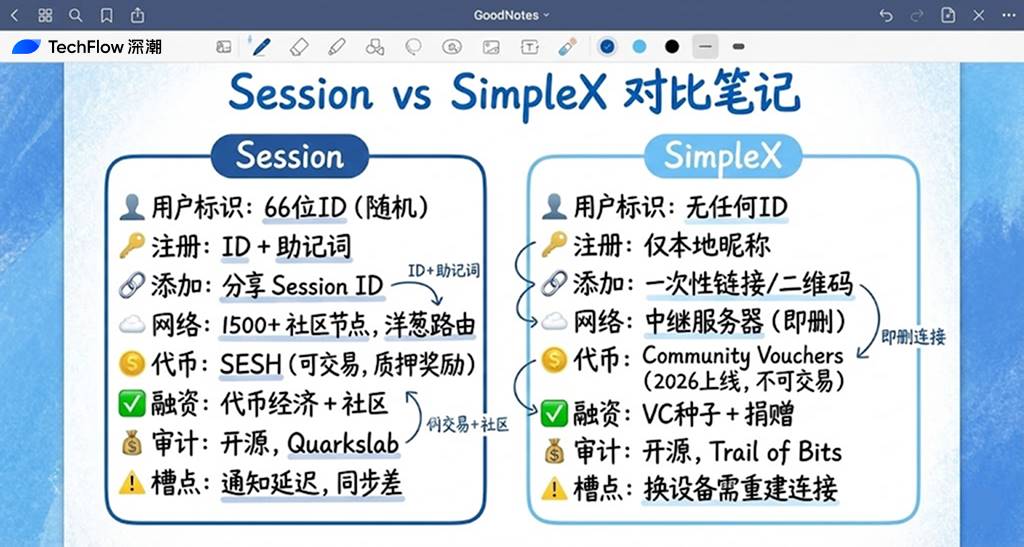
注册时,Session 会生成一个 66 位的随机字符串作为你的 Session ID,同时给你一组助记词用于账户恢复。没有手机号绑定,没有邮箱验证,没有任何能关联到你真实身份的信息。

技术上,Session 采用了一套类似洋葱路由的架构来保证隐私。

你发出的每条消息会被三层加密,依次经过三个随机选取的节点传递,每个节点只能解密属于自己的那一层,看不到消息的完整路径。这意味着没有任何单一节点能同时知道消息的发送者和接收者。

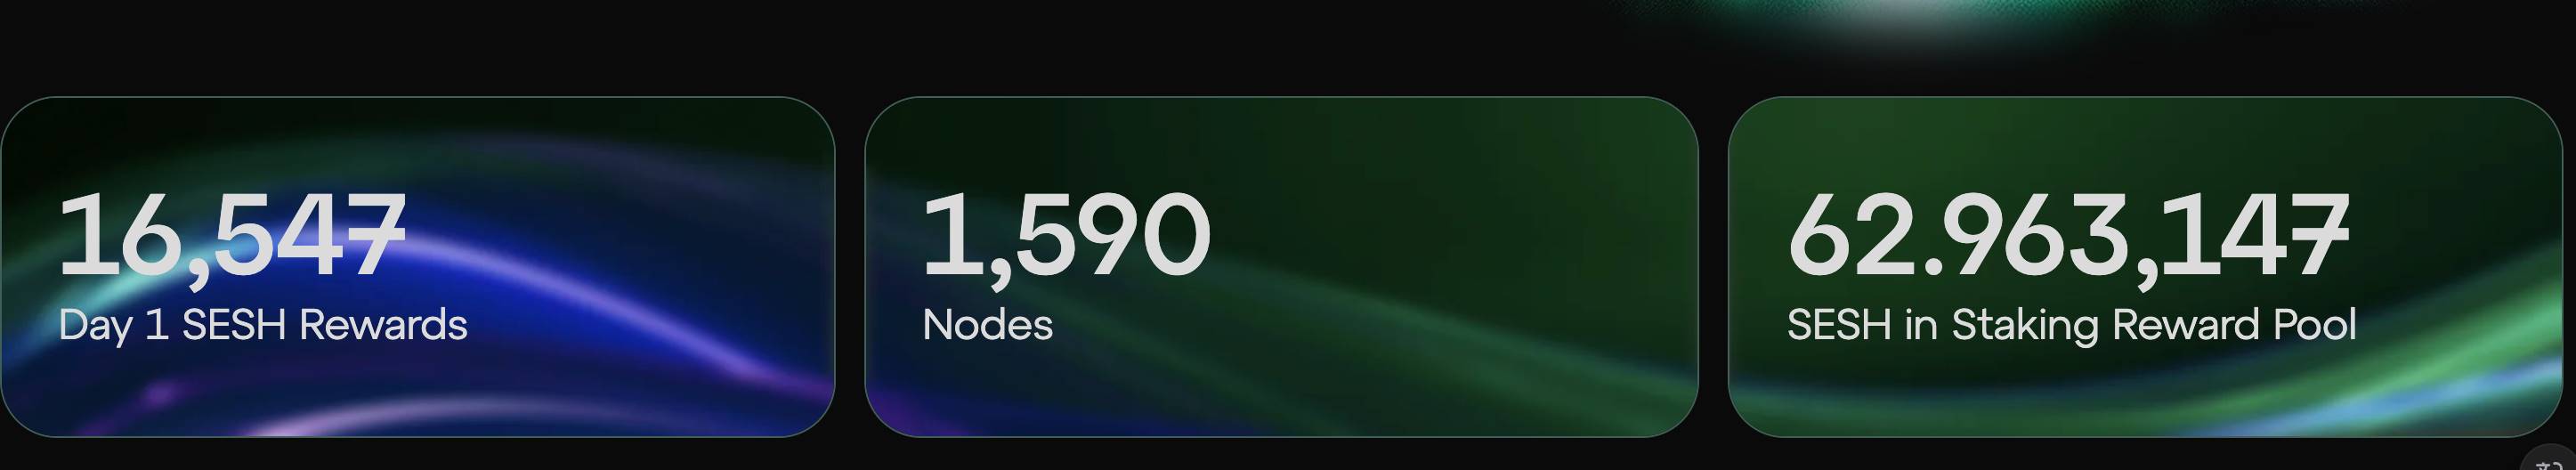
这些节点不是 Session 官方运营的服务器,而是来自社区。目前全球有超过 1500 个 Session Node 分布在 50 多个国家,任何人都可以运行节点,前提是质押 25,000 SESH 代币。

2025 年 5 月,Session 完成了一次重要升级,从原来依赖的 Oxen 网络迁移到自己的 Session Network。新网络基于权益证明共识,节点运营者通过质押 SESH 参与网络维护并获得奖励。

实际体验上,Session 的界面和主流通讯应用差别不大,支持文字、语音消息、图片和文件传输,也支持最多 100 人的加密群聊。语音和视频通话目前还在测试阶段。

一个明显的槽点是通知延迟,由于消息要经过多跳路由,有时候消息到达会比中心化应用慢几秒甚至更久。多设备同步也不够顺滑,这是去中心化架构的通病。

SimpleX,甚至连 ID 都不要的极端隐私

如果说 Session 的卖点是「不需要手机号」,SimpleX 则更激进:

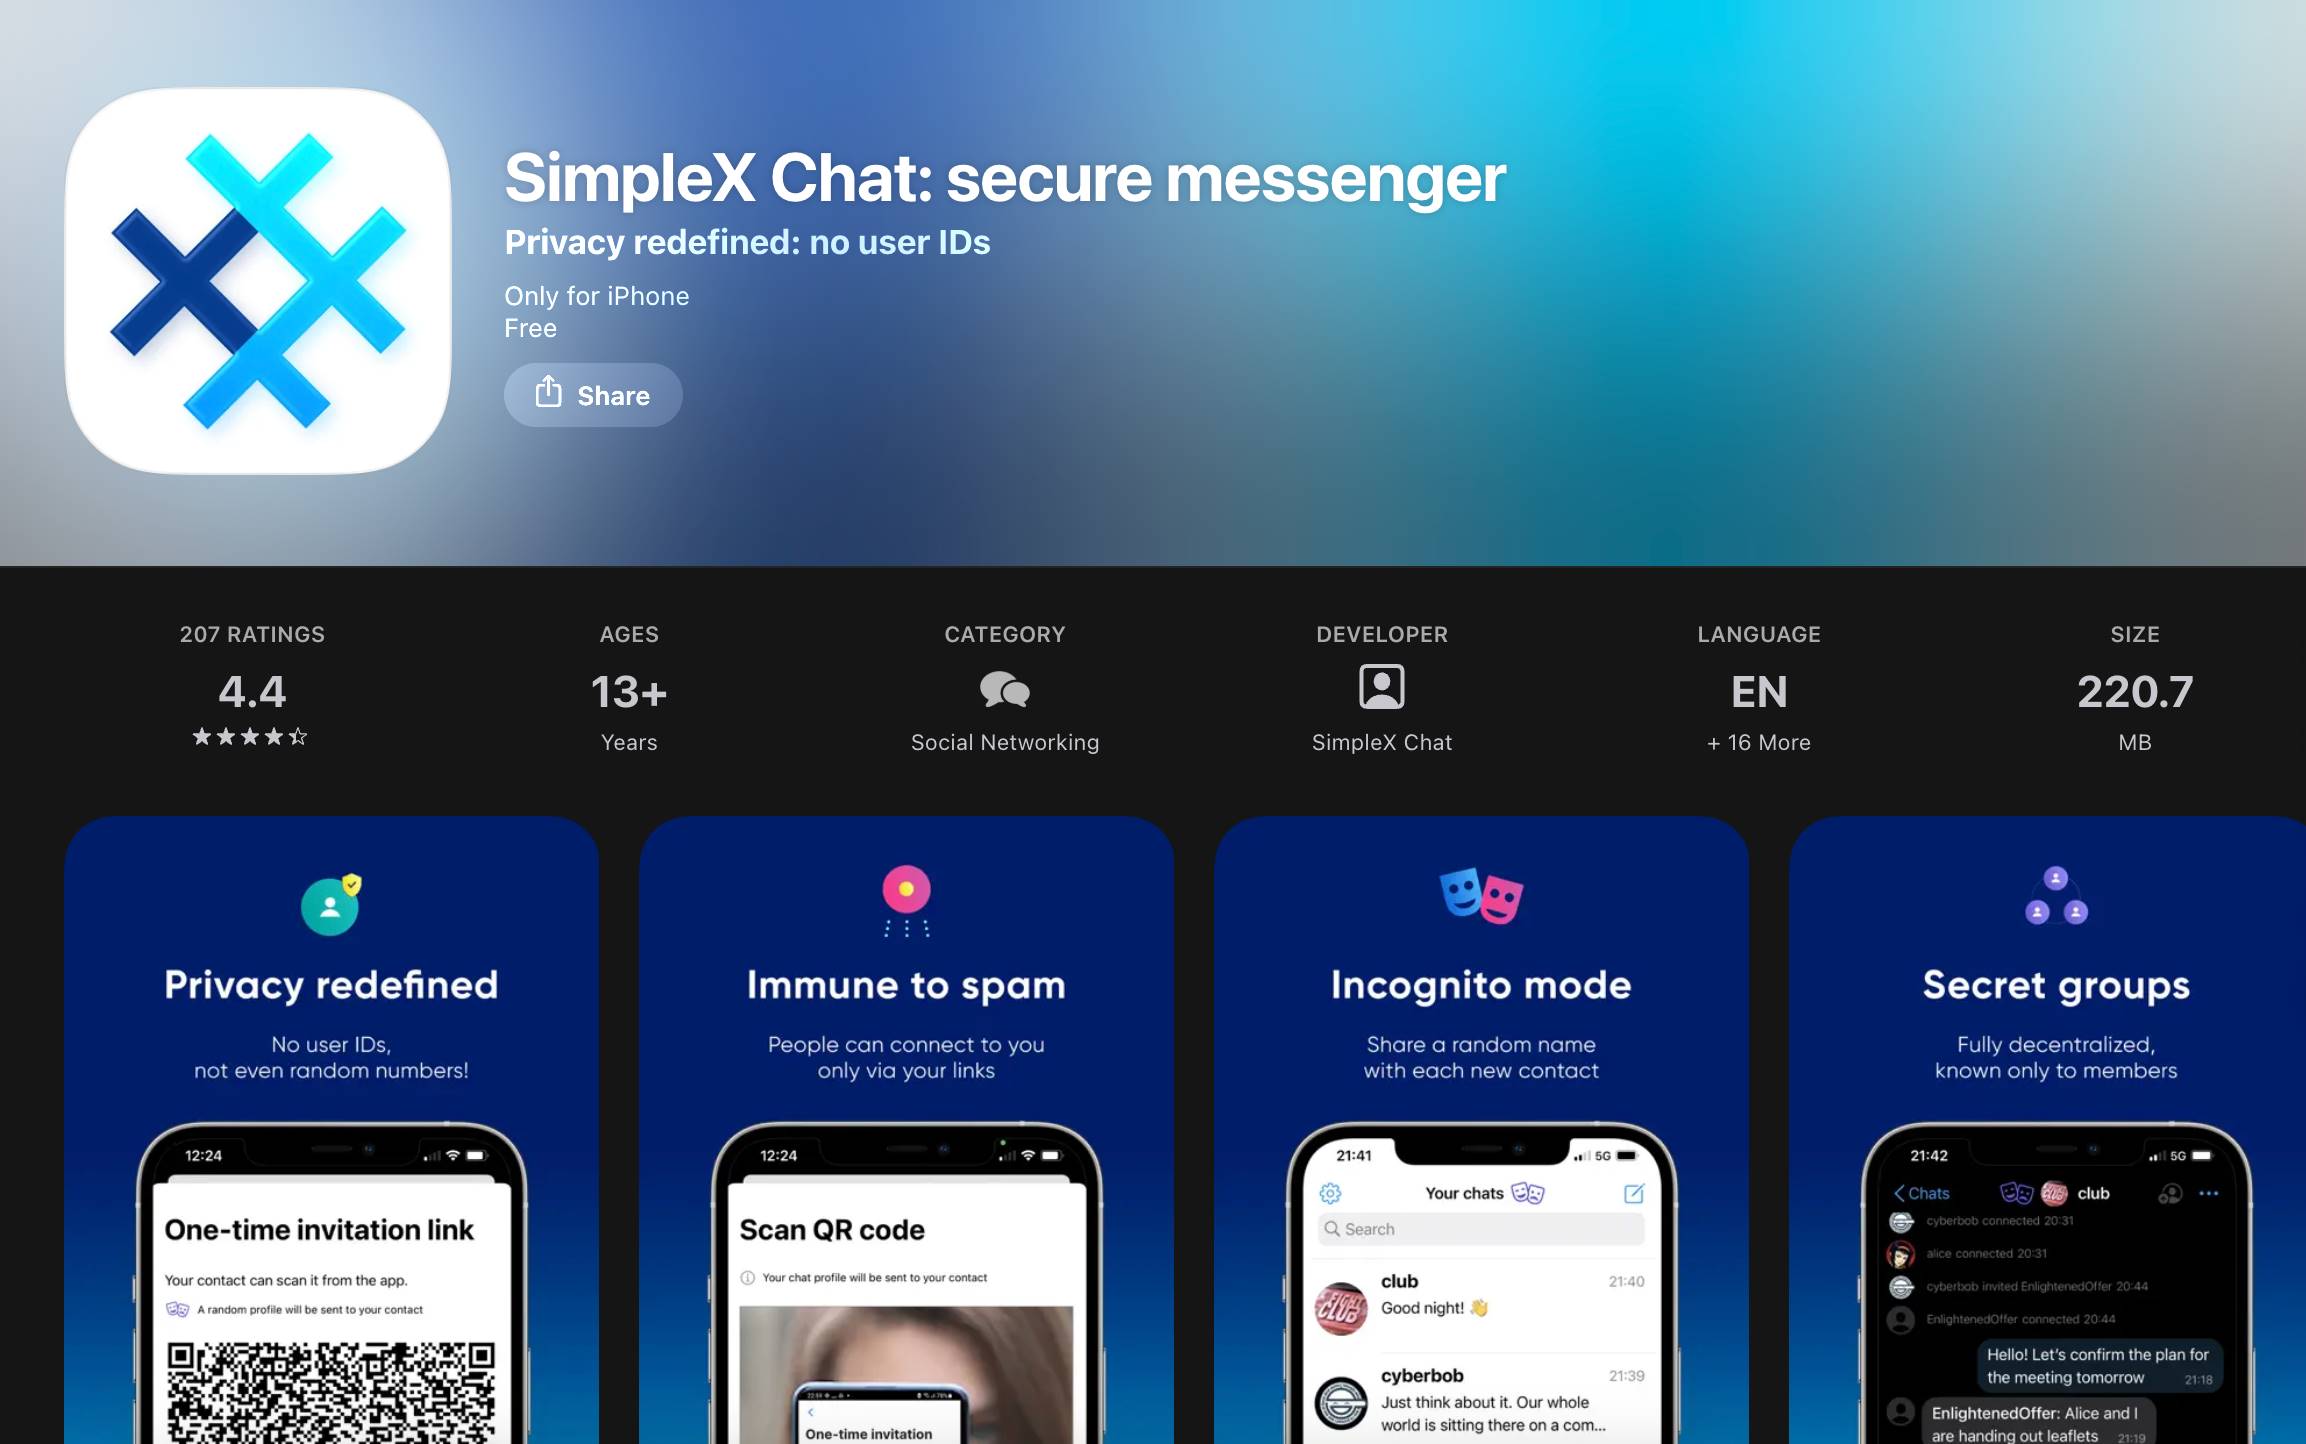
它连用户 ID 都没有。

市面上几乎所有通讯应用,无论多强调隐私,都会给用户分配某种标识符。Telegram 用手机号,Signal 用手机号,Session 用随机生成的 Session ID。

这些标识符即使不关联真实身份,也会留下痕迹:如果你用同一个账号和两个人聊天,这两个人理论上可以确认他们在和同一个人通讯。

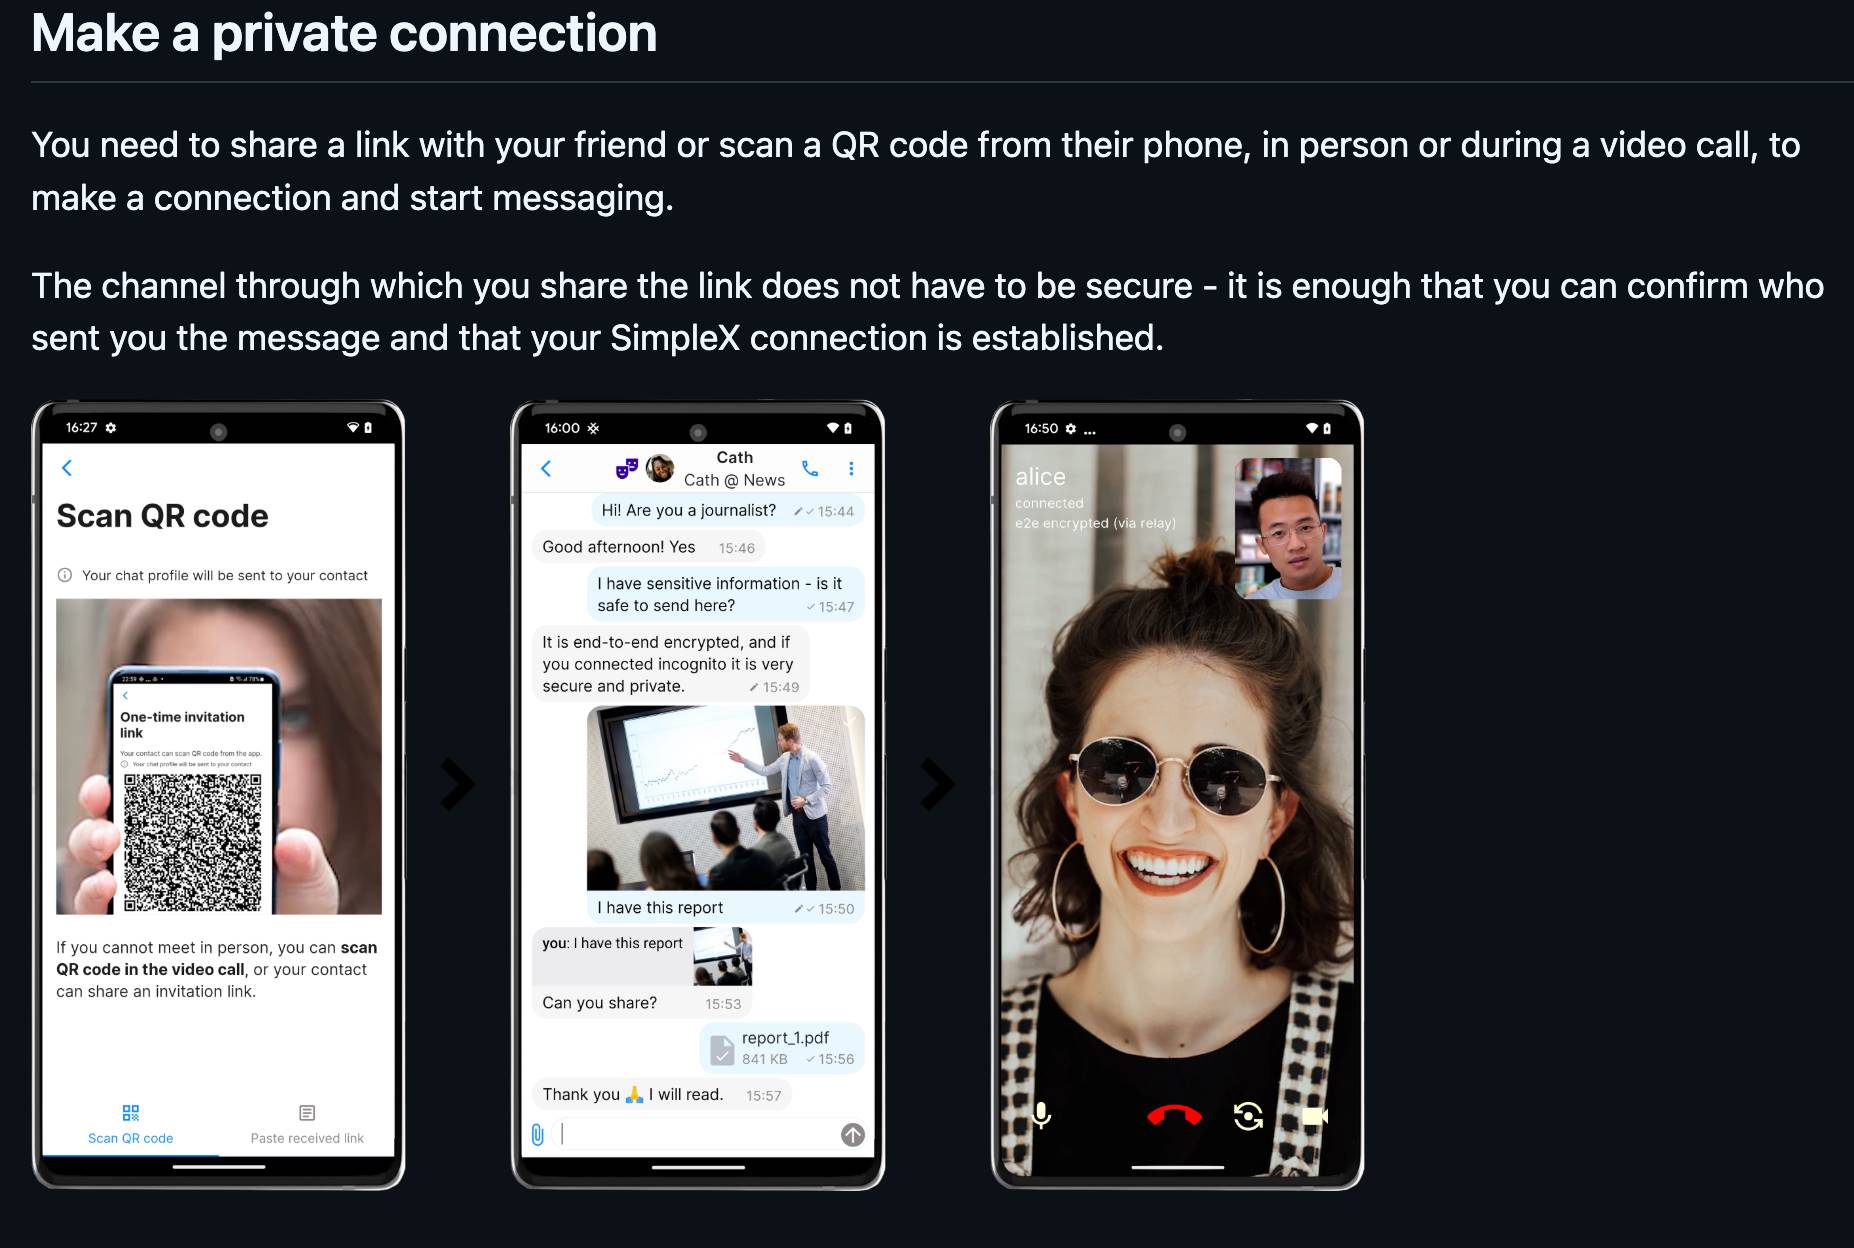
SimpleX 的做法是彻底取消这个标识符。每次你和一个新联系人建立连接,系统会生成一对一次性的消息队列地址。你和 A 聊天用的地址,与你和 B 聊天用的地址完全不同,没有任何共同的元数据。

就算有人同时监控这两条对话,也无法证明它们来自同一个人。

就算有人同时监控这两条对话,也无法证明它们来自同一个人。

注册 SimpleX 的体验也因此与众不同。打开应用后,你只需要输入一个显示名称,不需要手机号,不需要邮箱,甚至不需要创建密码。这个档案完全存储在你的本地设备上,SimpleX 的服务器上没有任何你的账户信息。

添加联系人的方式也不一样。你需要生成一个一次性邀请链接或二维码,发给对方,对方点击后才能建立连接。没有「搜索用户名加好友」这种功能,因为根本就没有用户名可搜。

技术架构上,SimpleX 使用自己开发的 SimpleX Messaging Protocol。消息通过中继服务器传递,但这些服务器只是临时存储加密消息,不保存任何用户记录,彼此之间也不通信。消息送达后就会删除。服务器看不到你是谁,也看不到你在和谁聊天。

这个设计很极致,完全在为隐私保护做考虑。

顺带一提,该应用在 Github 上已经开源,这里有更多信息。

SimpleX 由 Evgeny Poberezkin 于 2021 年在伦敦创立。2022 年获得了 Village Global 领投的种子前轮融资,Jack Dorsey 曾公开表示对这个项目的认可。目前应用完全开源,通过了 Trail of Bits 的安全审计。

实际体验上,SimpleX 的界面比较简洁,支持文字、语音消息、图片、文件和阅后即焚消息。群聊功能也有,但因为没有中心化的成员列表管理,大型群组的体验不如传统应用。语音通话可用,视频通话还存在一些稳定性问题。

一个值得注意的限制是:由于没有统一的用户 ID,如果你换了设备或丢失了本地数据,你需要重新和每个联系人建立连接。没有「登录账号恢复所有聊天记录」这回事。

这也是极端隐私设计的代价。

2款应用商业模式对比:代币激励 vs 刻意去金融化

两个应用都在做隐私通讯,但商业模式的选择截然不同。

Session 走的是典型的 Web3 路线,用代币把网络参与者的利益绑在一起。SESH 是 Session Network 的原生代币,主要用途有三个:

  • 运行节点需要质押 25,000 SESH 作为保证金;

  • 节点运营者通过提供消息路由和存储服务获得 SESH 奖励;

  • 未来还会有 Session Pro 会员和 Session Name Service 等付费功能用 SESH 结算。

这套模型的逻辑是:节点运营者有经济激励去维护网络稳定,质押机制提高了作恶成本,代币流通则为项目提供了可持续的资金来源。目前 SESH 的流通量约 7900 万,最大供应量 2.4 亿,有超过 6200 万 SESH 锁在 Staking Reward Pool 里作为节点奖励储备。

Vitalik 捐赠后,SESH 在几个小时内从不到 0.04 美元涨到 0.20 美元以上,市值一度突破 1600 万美元。这种暴涨当然有蹭热点的成分,但也说明市场在给「隐私基础设施」这个叙事定价。

SimpleX 的选择完全相反。创始人 Evgeny Poberezkin 明确表示不会发行可交易的代币,因为他认为代币的投机属性会让项目偏离初衷。

SimpleX 目前的资金来源是 VC 融资和用户捐赠。2022 年的种子前轮融资约 37 万美元,用户捐赠累计超过 2.5 万美元。团队计划在 2026 年推出 Community Vouchers 来实现可持续运营。

Community Vouchers 是一种受限的实用型代币,可以理解为预付费的服务器使用券。用户购买 Vouchers 来支付自己所在社群的服务器费用,资金会分给服务器运营者和 SimpleX 网络。关键区别是:这些 Vouchers 不可交易,没有预挖,没有公开销售,购买时价格固定。

看起来,SimpleX 刻意把金融投机的可能性堵死了。

两种路线各有利弊。Session 的代币模型能快速吸引节点运营者和资本关注,但也让项目暴露在币价波动和监管风险中。SimpleX 的去金融化设计保持了项目的纯粹性,但资金来源有限,扩张速度会更慢。

这不只是商业策略的分歧,也反映了对「隐私应该如何被资助」的不同理解。

隐私通讯的共同难题

Vitalik 在捐赠推文里没有只说好话。他明确指出:

这两个应用都不完美,要实现真正的用户体验和安全性,还有很长的路要走。他提到的几个难题,其实是整个隐私通讯赛道的结构性问题。

第一个是去中心化本身的代价。中心化应用的消息传递快、稳定、体验顺滑,因为所有数据都经过同一套服务器,优化空间大。一旦走向去中心化,消息要在多个独立节点之间跳转,延迟就不可避免。

第二个是多设备同步。用 Telegram 或 WhatsApp,换一台手机登录账号,聊天记录就回来了。但在去中心化架构下,没有中央服务器存储你的数据,多设备同步要靠端对端的密钥同步机制,技术实现复杂得多。

第三个是 Sybil 攻击和 DoS 防护。中心化平台用手机号注册,天然就有一道门槛来过滤垃圾账号和恶意攻击。如果取消手机号绑定,怎么防止有人批量创建假账号来骚扰用户或攻击网络?

想要去中心化,就要牺牲一些体验;想要无许可注册,就要找别的方式防滥用;想要多设备同步,就要在隐私和便利之间做取舍。

Vitalik 选择在这个时候给这两个项目打钱,某种程度上也是在表态:这些问题值得被解决,而解决它们需要资金和关注。

对普通用户来说,现在就切换到 Session 或 SimpleX 可能还为时过早,体验上的短板确实存在。但如果你在乎自己的数字隐私,至少值得下载来试试,了解一下「真正的隐私」可以做到什么程度。

毕竟,当 Vitalik 愿意为一件事掏出真金白银的时候,这件事大概率不只是极客的自嗨。

Read More
TechFlow快讯

从百万 Meme 到万亿英伟达,Bitget 在全资产时代扮演了什么角色?

撰文:美股 OK 哥

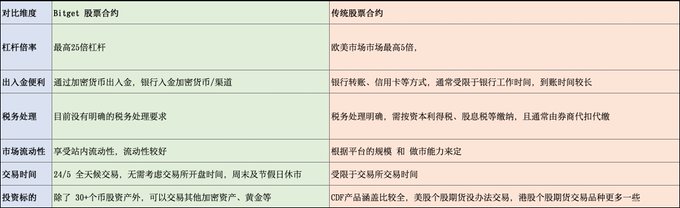
2025 年,加密货币逐渐被合规接受,RWA 稳步推进。2025 年第三季度,Bitget 上线了美股合约产品,包含 30+ 支热门股票,最高 25 倍杠杆。

Bitget 把自己定位在 UEX,上至万亿美金市值的 apple、英伟达,下至几百万美金的 Meme 币,Bitget 都提供了交易的机会。未来会成为散户最友好的交易所。

一、为什么要交易美股合约

1. 更广阔的市场机会:

鸡蛋不放在一个篮子里 10.11 以来 BTC 价格累计下跌超过 20%,但是 S&P 500 上涨了 1.5%。BTC 价格下跌,山寨币跌的更惨,财富效应表差。但是 Bitget 作为市场上唯一一家支持美股合约的交易所,为用户拓展了美股交易的入口,让用户在币圈回调中有了更多的选择去把握大类资产机会;

2. 双向盈利机会:

美股过去 30 年在震荡上涨,散户做多更友好美股过去 30 年在震荡上涨,美股整体波动率比币圈低一些,但 Bitget 美股交易为提供了最高 25 倍杠杆,与 crypto 合约交易类似,让用户能够简单上手去做多或做空美股标的,把握双向盈利的机会;

3. 更多策略选择:

加密资产和币股合约不是互斥关系,用户更多资产类型可以选择 Bitget 合约开联合保证金,可以同时交易加密资产和美股合约。如果说未来 AI+ 加密资产是投资的主流,Bitget 合约支持同时开多 BTC+NVDA。投资,Bitget 一个平台就够。

二、Bitget 美股合约有什么优势

1. 交易手续费优势

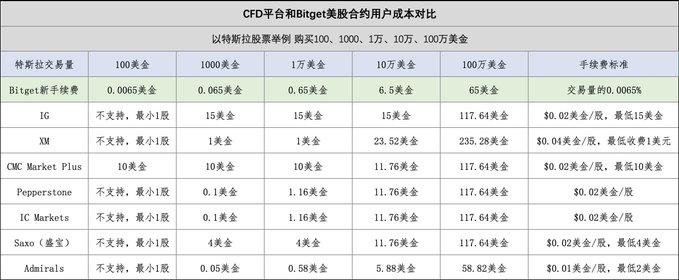
Bitget 股票合约按照交易量的 0.0065%,相当于 10 万交易量,仅收取 6.5 美金作为平台手续费!三个重要的优势:

• 交易手续费大幅低于 CFD 平台的收费标准;

• Bitget 股票合约和传统 CFD 平台收费逻辑不同:CFD 平台按照股数收取手续费,这意味着,票面价格越低的股票,在 Bitget 交易越实惠;

• Bitget 没有最低收费标准,散户更加友好;

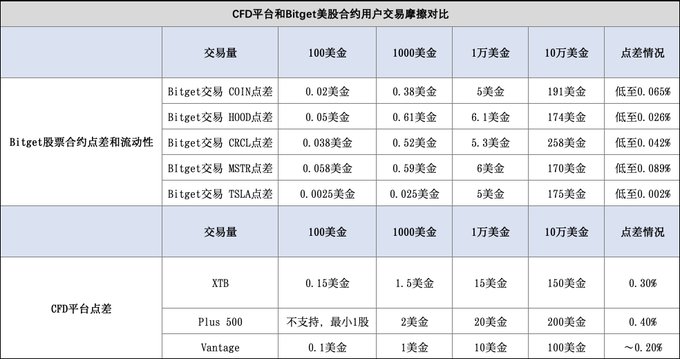
2. 点差及流动性优势

Bitget 头部的明星资产,用户的交易摩擦也和 CFD 平台相近,尤其是在 1 万美金的交易量情况,Bitget 能给到用户最低的交易摩擦和最好的交易体验。

3. 产品优势

三、美股合约相关策略

1. 对冲策略:共同保证金下,用户可以交易 BTC 和 传统股票资产的相关性,对冲风险的同时,提高潜在收益;

策略实例:Trader A 在 10 月 10 日意识到加密市场可能会出现回调压力,但是希望通过科技股对冲风险,可以采取的策略是:10 倍做空 BTC,10 倍做多 APPL(加密资产和科技股相关性为正)

假设 Trader A 在 10 月 13 日开仓,本金 1000 美金,到现在的收益是:

• BTC 115000 做空,目前 92000,浮盈 2000 美金;

• APPL 247 做多,目前 270,浮盈 931 美金;

Trader A 利用 Bitget 美股合约,利用 1000 美金,可以实现 2931 美金的浮盈,收益率接近 300%!

2. 赌财报策略:Bitget 美股合约最高有 25 倍杠杆,提供 5*24 小时的交易,用户如果对美股公司有所了解, 可以利用 bitget 美股合约赌财报;在发布财报前,可以根据市场情况选择「赌涨」「赌跌」,并设置相应的止盈止损单,在风险可控的情况下,最大化盈利潜力;

策略实例:Trader B 了解英伟达的财务情况,预计 10 月 19 日纽约时间下午 5 点中英伟达财报会超预期,可以采取的交易策略是:10 月 19 日下午 4 点开仓 25 倍开多英伟达股票,本金 1000 美金,并设置 2% 的止损和 6% 的止盈点。策略的结果是:

• 交易策略:10 月 19 日下午 4 点,NVDA 185 美金 25 倍开多,设置 181.5 止损,196.1 止盈

• 策略结果:财报公布后,开仓 5 个小时后,止盈离仓,落袋 1500 美金

Trader B 利用自己对英伟达财报的理解,利用 1000 美金,在 5 个小时内,赚 1500 美金离场!

3. 个股策略:通过对加密上市公司的理解,可以做更多的联合策略

策略实例:Trader C 认为 MSTR mNAV 会恢复至 1 以上,并且会达到 1.05 水平。目前 MSTR 的 mNAV 为 0.99;他可以采取的策略是,25 倍做空 BTC + 25 倍做多 MSTR。

如果加密市场企稳,BTC 开始反弹,Trader C 的策略很有可能开始奏效,他能实现的收益为 150%!

四、Bitget 高热度的美股合约运营活动

Bitget 美股合约目前还有很多运营活动,新老用户均有机会参与活动:

1. 股票合约首单爆仓包赔活动:

活动详情:完成报名后进行首次股票合约交易,开仓 7 天内均可尊享爆仓包赔服务;首次参与股票合约交易的新用户均可享受首单爆仓包赔,普通用户最高 $50 USDT 合约体验金;vip 用户最高 $200 USDT 合约体验金

2. 每周的股票合约冲刺赛:

NVDAon、TSLAon 周周领到手软。

  • 股票合约冲刺赛(第 7 期)总奖池 280,000 USDT 等额热门美股代币

  • 积分奖池:每日交易打卡,瓜分 40,000USDT 等额热门美股代币

  • 榜单奖池:交易额排名瓜分 40,000 USDT 等额热门美股代币

  • 盲盒奖池:美股合约新用户首笔交易 $100,即可获得 5 个盲盒,次次有奖

Read More
TechFlow快讯

查理芒格最后的岁月:99 岁仍在大胆投资,扶持年轻邻居打造地产帝国

撰文:叶桢

来源:华尔街见闻

查理·芒格生命的最后篇章,并非退隐海滨的平静晚年,而是一段充满活力、逆向投资和新挑战的时光。这位投资巨擘直至生命终点,仍在积极地进行投资决策、建立新的友谊,并从容应对健康挑战。

据《华尔街日报》近日发布的一篇特写报道,在芒格晚年,他摒弃了美国加州蒙特西托的海景豪宅,选择留在他那栋甚至没有空调的洛杉矶旧居,只因那里更靠近他欣赏的人和让他感到兴奋的项目。

在他生命的最后一年,芒格逆势对一个被他回避了 60 年的行业——煤炭业——进行了大举押注,并获得了超过 5000 万美元的账面收益。在晚年,他还与一位年轻的邻居合作,深度参与房地产投资,建立起一个价值约 30 亿美元的公寓帝国。

与此同时,这位伯克希尔·哈撒韦公司的传奇副主席也面临着视力衰退等健康问题,但他以冷静和幽默的态度应对,通过固定的早餐会和朋友聚餐来对抗衰老带来的孤独感。

报道通过其家人和朋友的追忆,拼凑出了一个鲜为人知的芒格,他在生命最后时刻依然思维高速运转,保持着敏锐的商业嗅觉和学习热忱。

逆势押注煤炭股获丰厚回报

对于一个长达 60 年都对煤炭行业避而远之的投资者而言,芒格在 2023 年的举动令市场颇感意外。

据《华尔街日报》报道,当时许多投资者因煤炭使用量长期下降而看空该行业,但芒格却看到了不同的逻辑。他认为,随着全球能源需求的增长,煤炭仍将是必要的,且许多生产商依然盈利,股价却相当便宜。

「他读到一篇说煤炭行业完蛋了的文章,」其继子 Hal Borthwick 回忆道,「他说,『胡说八道』。」

于是,在 2023 年 5 月,芒格买入了煤炭生产商 Consol Energy 的股票,并在同年晚些时候购入了冶金煤生产商 Alpha Metallurgical Resources 的股份。到他去世时,Consol 的股价已翻倍,Alpha 的股价也大幅上涨,这两笔投资合计为他带来了超过 5000 万美元的账面收益。

忘年之交与地产帝国

芒格晚年的另一项非凡投资,始于一段忘年之交。

2005 年,年仅 17 岁的邻居 Avi Mayer 敲开了芒格的门。当时的 Mayer 在学业上遇到困难,对未来感到迷茫。芒格成为了他的倾听者和导师,并支持他放弃上大学,进入「芒格大学」——通过观察和实践来学习。

几年后,当 Mayer 与童年好友 Reuven Gradon 合作投身房地产时,芒格在观察了他们初期的运作后,决定为他们的公司 Afton Properties 提供支持。从 2017 年左右开始,三人合作在南加州收购了近 10000 套低层公寓。芒格深度参与了业务的方方面面,从地段选择、建筑评估到粉刷颜色,甚至亲自决定花费数十万美元种植新树木以改善景观。

在芒格的建议下,该公司选择了长期贷款,以锁定有利的利率并长期持有资产。

这一策略收效显著,《华尔街日报》援引知情人士称,Afton Properties 目前持有的资产价值约 30 亿美元。直至生命的最后时刻,芒格依然在参与决策,在他去世几天后,一笔位于 Costco 超市对面的楼产收购交易才最终完成。

以从容与幽默直面衰老

在生命的最后十年,芒格开始面临健康挑战。

《华尔街日报》文章写道,1978 年的一次白内障手术失误导致他左眼失明,而 2014 年左右,他的右眼视神经也出现问题,一度面临完全失明的可能。据他的朋友 Li Lu 回忆,芒格对此处之泰然,甚至准备好了学习盲文。幸运的是,他的右眼视力后来缓慢改善。

随着行动日益受限,他放弃了高尔夫等爱好,并需要依赖手杖行走。但他始终以幽默对抗衰老带来的困扰。他会开玩笑说自己长寿的秘诀是健怡可乐,并曾对一位访客感叹:「噢,要是能再回到 86 岁就好了。」在饮食上,家人最终放弃了让他保持健康饮食的努力,他享受着 Costco 热狗、In-N-Out 汉堡和韩式炸鸡等外卖食品。

芒格担忧孤独和变得无足轻重,他选择用更紧密的社交来充实生活。他每周二在洛杉矶乡村俱乐部与一群商界人士共进早餐,分享投资智慧和人生哲学。他曾对朋友们说:「在我这个年纪,你要么结交新朋友,要么就一个朋友都没有。」

与巴菲特的最后告别

尽管芒格在生命的最后十年里,对伯克希尔哈撒韦的日常参与度有所降低,但他与巴菲特的友谊与合作关系贯穿始终。

两人每周或每两周通话一次,由于芒格住在洛杉矶,巴菲特在奥马哈,且两人都有听力问题,沟通变得更具挑战性。

据芒格孙媳 Whitney Jackson 回忆:「他们会对着电话大声喊叫。谈话内容可能本应是保密的,但方圆一英里内的任何人都能听到。」

据《华尔街日报》,在去世前几天,芒格被送往蒙特西托附近的一家医院。他请家人离开房间,以便自己最后一次致电巴菲特,两位传奇搭档就此作了最后的告别。

Read More
TechFlow快讯

Matrixport 集团与员工共同捐赠 300 万港元,支援香港火灾救援与重建

深潮 TechFlow 消息,11 月 28 日,为全力支持香港大埔火灾的紧急救援及灾后安置和重建工作,Matrixport 集团通过香港分公司向相关救援机构捐赠 300 万港元。该笔善款由集团与员工共同捐助,将专项用于灾后救援与重建工作。

灾情发生后,集团立即与香港相关机构沟通协调,迅速落实捐款事宜。Matrixport 向在本次事故中不幸遇难的市民及殉职消防员致以深切悼念,对前线消防救援和救护人员致以崇高的敬意,并向伤亡人员家属致以诚挚的慰问。

Matrixport 将继续密切关注灾后进展,并与本地公益合作伙伴保持协作,为受影响的香港社区提供持续支持。

Read More
TechFlow快讯

对话 VanEck 投资经理:从机构的角度看,你现在该买 BTC 吗?

整理 & 编译:深潮TechFlow

嘉宾:Matthew Sigel,VanEck Onchain Economy ETF($NODE)投资组合经理

主持人:Anthony Pompliano

播客源:Anthony Pompliano

原标题:Is It Time To Buy Bitcoin Now?

播出日期:2025年11月25日

要点总结

Matthew Sigel 是 VanEck Onchain Economy ETF ($NODE) 的投资组合经理,该基金被认为是加密生态系统中最具前瞻性思维的机构产品之一。在本次访谈中,我们探讨了机构如何评估比特币,从市场结构、投资者情绪到近期价格走势的驱动因素。Matthew 介绍了他用来判断比特币未来走势的三个关键指标,并分享了他在市场波动期间的买入策略,以及他对加密相关上市公司股票的关注点。此外,本期播客还讨论了更广泛的数字资产生态系统,包括智能合约平台、稳定币以及他认为最具长期潜力的领域。

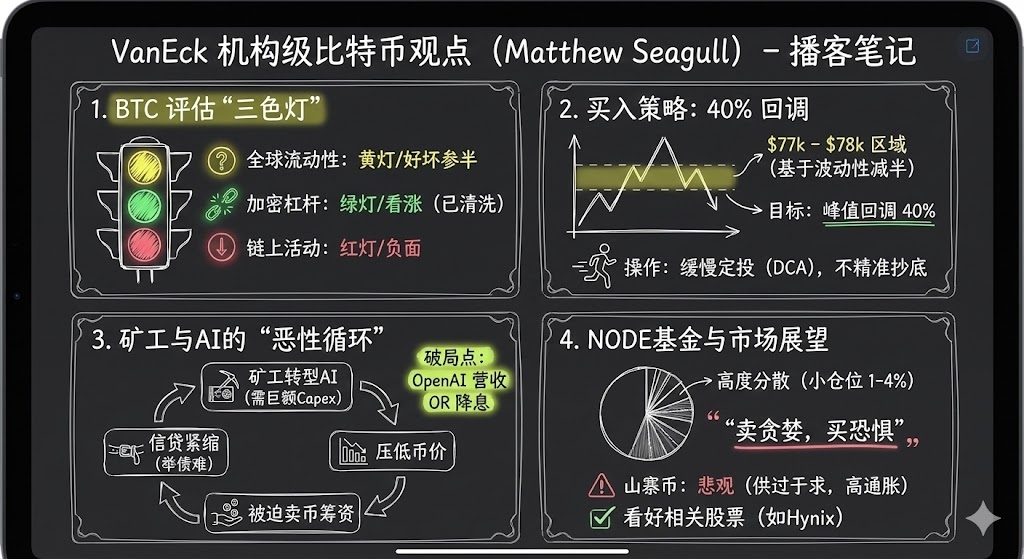
这里也有一份太长不看版的播客笔记一图流,帮助你快速了解大意。
精彩观点摘要

  • 比特币矿企正在向 AI 公司转型。

  • 波动性是加密领域最大的挑战之一。

  • Matthew Sigel 通常从三个视角来评估比特币的市场表现。第一个是全球流动性,比特币与美元指数 (DXY) 持续呈负相关关系;第二个视角是加密生态系统中的杠杆水平,目前加密市场的杠杆水平下降,融资利率大幅回落;第三个视角是链上活动,目前链上活动表现较为疲软,活动状态并不乐观。

  • 78,000 和 70,000 美元附近的支撑是一个不错的进入机会。

  • 我通常会选择定投的方式,例如在某个价格水平按固定金额进行投资,或者每隔两天进行一次定投。

  • 我的投资风格是小规模头寸、高度多样化,同时在市场中利用“低买高卖”的策略。截至目前,这一策略效果良好。

  • 一旦决定买入,就不需要一次性全部投入,而是采用逐步布局的方式,更加理性地应对市场波动。

  • 市场过度饱和,山寨币的通胀率仍然很高。除了投机特性之外,它们还没有真正找到产品与市场的契合点。

  • Solana 在构建跨行业生态系统方面表现非常出色。

  • 特朗普的去监管政策实际上对山寨币造成了一定的负面影响,因为去中心化这一特性在新监管环境下被削弱了。

机构当前如何看待比特币

Anthony Pompliano: 今天我们邀请到了 Matthew Sigel,他是 Van Eck 的链上经济 ETF ($NODE) 的投资组合经理。

我觉得我们可以从一个重要的问题开始:机构当前如何看待比特币?市场信号非常复杂,既有积极的数据,也有消极的数据,价格表现不佳,投资者情绪低迷。Van Eck 和其他机构通常如何看待比特币及其资产配置?

Matthew Sigel:

从投资者的兴趣来看,我认为机构对比特币的关注度依然很高。我们仍然收到大量关于教育内容、投资组合构建建议以及小规模配置请求的需求。然而,目前比特币价格经历了超过 30% 的回撤,我们的一些上市产品的交易量也有所下降。这表明,虽然投资者对比特币的研究兴趣很高,但实际交易操作上存在一定的犹豫。

Anthony Pompliano: 那么,如果我们分析这些数据点,您会如何区分积极数据和消极数据?

Matthew Sigel:

我们通常从三个视角来评估比特币的市场表现。

第一个是全球流动性。比特币与美元指数 (DXY) 持续呈负相关关系,因此全球风险偏好、杠杆化和去杠杆化对比特币的影响非常显著,尤其是从 COVID 疫情以来。这种宏观趋势对比特币的影响远远超过之前的阶段。不幸的是,比特币矿工在这一过程中处于核心位置。最近,由于信贷条件收紧以及超大规模公司(例如甲骨文)为发展其 AI 能力而筹集巨额债务,比特币矿工不得不调整运营以适应市场机会。这需要大量的资本支出,而这些资金通常依赖于债务融资、股权融资或出售比特币来筹集。直到 10 月,比特币矿工们仍在积极出售比特币以支持这些建设。这种情况导致了恶性循环:信贷条件收紧不仅影响了矿工的融资能力,还进一步压低了比特币价格。因此,我认为从全球流动性视角来看,证据是混合的,既有资金支持,但市场前景变得更加不确定。

第二个视角是加密生态系统中的杠杆水平。我认为这是一个积极信号。我们在 10 月中旬经历了一次市场清算,导致加密市场的杠杆水平下降,融资利率大幅回落。在过去 12 小时内,市场清算规模达到约 17 亿美元。这表明加密市场的杠杆情绪已经显著减弱,我将其视为看涨的信号。

第三个视角是链上活动。我们通常会重点关注一些交易费用、活跃地址数量和交易频率等数据。从这些数据来看,目前链上活动表现较为疲软,活动状态并不乐观。

如何实时评估指标以及关键比特币价格水平

Anthony Pompliano: 那么,您是如何评估比特币市场的?我们已经谈到全球流动性是“黄灯”,加密生态系统中的杠杆是“绿灯”,而链上活动则是“红灯”。显然,这些信号是混合的。您会如何权衡这些因素?在这三者之间,您更倾向于关注哪一个?当这些信号同时出现时,您是如何调整您的策略的?

Matthew Sigel:

我认为这很大程度上取决于个人的投资风格。正如我之前提到的,目前市场交易量有所下降,这表明投资者在实际操作上显得犹豫。以我管理的链上经济 ETF 为例,大约两三周前,我卖出了 15% 的比特币矿业头寸。这是因为我们注意到市场乐观情绪开始减弱,同时信贷环境变得更加紧张。比特币矿工对我们的收益贡献很大,因此在年底时进行适度的去风险化是明智的选择。目前,我们还没有重新部署这些资金,但我正在关注几个关键的比特币价格水平。

其中一个关键水平是 78,000 美元,这相当于从峰值下跌 40%。在上一轮市场周期中,比特币曾经历过 80% 的下跌。从那时起,比特币的价格波动性已经下降了大约一半。如果波动性减半,我认为价格的调整幅度也可能减半,因此 40% 的下跌是一个合理的风险收益机会。此外,78,000 美元的水平还可以突破选举后形成的 69,000 美元支撑位。我们在 70,000 美元附近经历了选举日的波动,今年 4 月又测试了这一水平。因此,这里已经形成了较强的技术支撑。

如果进一步下跌,另一个值得关注的水平是 55,000 美元,这是 200 周移动平均线的位置。如果市场出现极端情况,例如再次经历 80% 的下跌,比特币可能会回到 27,000 美元左右,这正好是贝莱德申请比特币 ETF 时的价格水平。这种情况将抹去所有 ETF 的收益,但我认为这种可能性较低。总体来看,40% 的下跌和 70,000 美元附近的支撑是一个不错的进入机会。

Anthony Pompliano: 我理解您的观点。作为个人投资者,我们可以更加灵活地判断价格水平,例如 77,000 美元或 80,000 美元,这些差距可能对个人而言并没有太大区别,但机构投资者在部署资本时面临更多约束,例如风险管理、再平衡等问题,同时他们也拥有个人投资者无法获得的数据工具和经验。

您如何看待在 77,500 美元和 80,000 美元之间进行投资的区别?是否应该在接近目标时就果断行动,而不是等待更低的价格?在当前市场情绪波动较大的情况下,您会如何具体执行投资策略?例如,当市场充满极端贪婪或恐惧时,股市波动性较低,但 VIX 指数达到 28。在这种情况下,您是直接果断入场,还是保持纪律性,通过设定价格目标和限价单来执行?

Matthew Sigel:

我的个人风格是更倾向于循序渐进。我通常会选择定投的方式,例如在某个价格水平按固定金额进行投资,或者每隔两天进行一次定投。作为专业投资者,我们有专门的交易员团队支持,可以帮助找到流动性并执行交易。这是机构投资的优势之一,它使我们能够采用更加纪律性的投资方法。

不过,我认为没有绝对的正确或错误的方式。关键在于根据自身逻辑和客户需求,做出明智且合理的决策。对我来说,慢慢布局是更适合我的风格。

加密相关股票为何 $NODE 表现优异

Anthony Pompliano: 让我们聊聊与比特币和加密行业相关的公开上市股票。你们的 ETF 产品 $NODE 自成立以来表现非常出色,我了解到它的涨幅约在 28% 到 32% 之间,超过了比特币的表现。

一般来说,很多人认为比特币或加密资产本身应该会跑赢相关股票,但过去一年我们看到了一些不同的情况,请您谈谈 $NODE 的公共股票策略,以及你们在这些公司中的资产配置思路。

Matthew Sigel:

确实如此。从投资者的角度来看,无论是机构还是散户投资者,许多人更倾向于通过股票来间接投资加密行业。这是因为股票的财务信息披露更加标准化,同时可以直接适配他们的经纪账户。从我的观察来看,自选举以来,加密行业的一个重大变化是投资银行开始愿意承销与加密相关的资产。这也是为什么我们过去一年看到许多 IPO、SPAC 和二次发行的原因。我们在 Van Eck 很幸运,在选举后调整了策略,专注于加密相关股票的投资。从结果来看,这一策略是正确的。自 $NODE 推出以来,比特币价格下跌了 16%,而相关股票却显著上涨。我们能够识别出 AI 对比特币矿工的深远影响,并构建了一个相对低波动性的投资组合。

当然,我们的投资组合也经历了一些回撤,但与市场上的其他竞争产品相比,我们通过严格控制头寸规模,成功降低了部分下行风险。在这个早期阶段的行业中,许多小型公司和高杠杆公司都面临着执行和运营风险。我认为没有必要承担过大的风险,比如配置 10% 的单一头寸。相反,我更倾向于将风险集中在 1% 到 4% 的范围内,并利用市场波动性来寻找优势。

另外,我们对加密相关股票的定义较为宽泛,不仅关注那些主要业务与加密行业相关的公司,也包括那些通过代币化或销售进入比特币价值链的公司。这些公司不仅能够节约成本,还能通过相关业务创造收入,对市盈率的影响也非常显著。因此,我的投资风格是小规模头寸、高度多样化,同时在市场中利用“低买高卖”的策略。截至目前,这一策略效果良好。

Anthony Pompliano: 您提到的公司并不一定是业务的大部分都与加密行业相关。能否举一个例子,比如哪些公司通过向加密行业销售产品或使用相关技术,却并不被认为是传统意义上的加密公司?

Matthew Sigel:

我可以举一个例子,那就是 Hynex,它是一家韩国的内存制造商,主要向半导体行业销售产品。它与美光和闪迪竞争,属于寡头垄断市场。当比特币矿机销售良好时,Hynex 的 DRAM 业务在比特币挖矿中的占比约为个位数到中个位数。从边际上看,这确实对其整体业务有一定影响,但并不是主导因素。然而,当我们将人工智能对供应链的影响考虑进去时,供需动态发生了显著变化。像 Hynex 这样的公司目前市盈率约为 5 倍,这使其成为一个估值极具吸引力的投资标的。我们对 Hynex 的配置比例约为 1%,该公司不仅与数字资产相关,还受益于其他结构性增长机会。这是一个很好的例子。

什么能扭转比特币矿工的低迷状况?

Anthony Pompliano: 比特币矿工近年来经历了显著的回撤,尤其是在比特币价格达到峰值后。您认为有哪些因素能够扭转矿工的低迷局面?

我们最近讨论到一个有趣的观点,来自霍华德·马克斯在 2018 年沃顿商学院的一次访谈。他提到投资中一个常见的隐喻——“接住掉落的刀子”,他的策略并不是试图精准抄底,而是在价格接近底部时逐步买入并积累仓位,即便价格可能继续下跌,但在市场复苏时也会继续加仓。那么,您认为比特币矿工的趋势如何才能发生转变?

Matthew Sigel:

我非常认同霍华德·马克斯的观点,这正是我之前提到的投资策略。一旦决定买入,就不需要一次性全部投入,而是采用逐步布局的方式,更加理性地应对市场波动。

从我个人的分析来看,有两个主要因素可能会帮助矿工摆脱困境。第一个是人工智能领域的营收表现。当前市场对人工智能投资是否能带来实际回报存在较大争议。我认为,人工智能的收益更多体现在成本优化方面,而不是直接增加收入。通过削减运营成本,企业能够更显著地提升每股收益,这对市场来说是一个积极信号。例如,OpenAI 最近与 Target 达成了一项合作协议,将其技术整合到零售应用和结账流程中。这笔交易规模可能达到九位数,虽然目前相关信息披露有限,但随着更多类似交易的出现,市场对人工智能的信心可能会逐步增强。

第二个因素是美联储的货币政策。如果美联储选择降息,将显著改善市场流动性,这对比特币矿工来说至关重要。当前市场对美联储是否会在 12 月降息仍存在分歧,但一旦流动性改善,矿工的融资压力将有所缓解。

总的来说,这两个因素——人工智能的营收表现和美联储的货币政策——可能成为扭转比特币矿工低迷状况的关键驱动力。

Anthony Pompliano: 当我们谈论加密相关的公开上市公司时,比特币矿工是一个重要的领域。此外还有稳定币提供商,例如 Circle、Gemini 和 Coinbase,以及一些基础设施公司和其他相关主题。您是如何看待这些公司的?

Matthew Sigel:

Circle 是一个典型的例子,曾经因市场热情而被高估,现在正在经历估值调整的低谷期。但与此同时,他们的市场份额实际上在逐渐扩大,因此未来我们可能会在投资组合中增加对这类公司的配置。回到比特币矿工,我们从最近的市场动态中学到了一点,那就是资本成本的关键作用。过去三个月里,几乎所有矿工公司都在筹集资金以支持其 AI 基础设施建设。这是一个资本密集型的过程,我们开始看到行业内的资本成本出现分化。例如,Cipher 最近宣布与 Fluid Stack(由谷歌支持)达成协议,通过债务融资建立基础设施。而像 Bitdeer 这样的公司则不得不依赖可转换债务,Clean Spark 也采取了类似的稀释性融资方式。这种资本获取能力的差异将导致行业内“赢家通吃”的现象加剧,因此投资者应更倾向于选择那些拥有资本优势的大型矿工公司。

Anthony Pompliano: 规模经济似乎正在成为一个重要的讨论话题。过去可能因为行业规模较小,这并不是一个关键问题。但随着行业的成熟,无论是在私人市场、流动性加密资产,还是一些早期上市公司中,规模变得越来越重要。比如 Coinbase 已经发展成一个真正的大公司,而矿工行业中也有几家公司突破了规模限制。在传统行业中,规模经济通常至关重要。现在在加密行业也是如此——要么获得规模,要么就会被边缘化。

Matthew Sigel:

我完全同意。在早期,比特币挖矿的主要策略是寻找最廉价的电力,通过区域性的资源优势来实现盈利。然而,由于华尔街对这些业务的资金支持有限,矿工公司很难实现规模经济。现在,这种情况正在发生变化,尤其是在人工智能与挖矿行业的交汇点上。像 Tera Wolf 和 Cipher 这样的公司已经能够通过债务融资扩大业务规模,虽然这些融资的评级较低,但它们对少数股东的影响是一个重要的转折点。

不过,我认为比特币挖矿仍然具有很强的区域性特征。例如,Cipher 在德克萨斯州运营,Tera Wulf 在纽约,而 Bitfarms 则集中在 PJM 区域(PJM 区域指的 是PJM 互联电网,它是美国最大的区域输电组织(RTO),负责管理覆盖美国东部13个州和华盛顿特区的电力系统)。目前这些公司之间的直接竞争还不算激烈,但已经有迹象表明它们开始向更多区域扩展。例如,Tera Wulf 最近表示,他们计划进入德克萨斯州以服务更多客户。随着行业的发展,规模经济的优势将逐步显现,但类似于公用事业行业,区域性因素仍然会在其中扮演重要角色。

评估持有比特币的公司资产负债表

Anthony Pompliano: MicroStrategy 在将比特币纳入资产负债表方面已经展现出了巨大的规模效应。现在市场上有许多公司开始将比特币或其他加密资产纳入资产负债表,其中一些是通过传统上市的公司,还有一些是通过反向收购或 SPAC 上市的公司。您如何看待整个数字资产市场,以及未来这些资产可能如何积累价值?

Matthew Sigel:

我们对这个领域的看法相对谨慎。我们认为,目前市场上许多小市值数字资产公司可能难以长期维持高估值,当然,这并不是说完全没有这样的公司,但没有理由相信会有如此多的小型公司能够保持溢价。我早期职业生涯曾研究过亚洲市场,当时也有许多净资产值(NAV)类型的公司,通常以 50% 的折扣交易,尤其是在没有明确控制权变更路径或者少数股东无法兑现资产的情况下。因此,我们的策略是避免这类公司,尽管某些情况下会有例外。随着估值的下调,我们也看到一些小型公司开始出售比特币并回购股票,同时激进投资者的介入也可能为这些公司带来机会。

我正在关注 Strive 的交易是否能够顺利完成。如果交易完成,我认为 Strive 的风险回报可能会更具吸引力,因为他们的优先股架构相对清晰,固定收益投资者能够更容易评估风险和回报。例如,Strive 的优先股回购价格设定在 110 美元,而发行价格为 75 美元,面值为 100 美元。此外,他们通过利率管理将目标价格控制在 95 到 105 美元之间。这种设计使得投资者可以更好地衡量上行和下行风险。

相比之下 Microstrategy 的优先股架构则更复杂,虽然他们与可转换债券套利者关系密切,能够在整个周期内以溢价交易,但债权人仍然面临较大的不确定性,因为公司保留了收回债务的选择权。这种设计增加了债权人的风险评估难度,可能对固定收益投资者不够友好。

类似的情况也出现在 Meta Planet 公司。他们最近宣布了一项新的优先股架构,设计更接近于 Strive 的模式,但这对他们来说可能并不乐观。原因在于这种架构增加了债券持有者的权力,使得他们优先获得现金流,而股权部分的潜在收益则被削弱。这对债券投资者来说可能是一个更可持续的选择,但对股东而言却可能带来负面影响,尤其是对于那些依赖股权收益的公司来说,这种设计可能成为一种负担。

Anthony Pompliano: 关于这些公司偿还优先股债务的能力,市场上也有一些质疑。比如 Saylor 提到,如果比特币每年仅上涨 2%,他们仍然可以长期维持运作。如果完全没有增长,他们可以通过出售股票资助运营长达 70 年。您如何看待这些公司的偿债能力?

Matthew Sigel:

这取决于公司资产负债表的具体结构。例如,像 Microstrategy 这样的公司,其偿债能力更多依赖于比特币价格的上涨和未实现收益的增长。他们可以通过这些未实现收益进一步借贷来维持运营。而一些较小的公司则更倾向于直接出售比特币来偿还债务。这种模式可能会增强投资者的信心,但也引发了一个问题:如果在熊市中这些公司纷纷出售比特币,市场会受到怎样的影响?这种情况可能会加剧比特币价格的下行压力,尤其是在市场情绪低迷的情况下。

Anthony Pompliano: 如果这些公司开始集中抛售比特币,您认为市场会发生什么?您认为会出现强制卖盘的情况吗?例如,Michael Saylor 是否可能被迫清算资产?

Matthew Sigel:

这种情况很可能会加剧比特币价格的下行风险,特别是在市场情绪低迷的情况下。我认为 Saylor 的情况比较特殊,即便比特币价格从高点下跌 50%,他也不需要出售资产。他可以通过与债权人协商来进行再融资。不过,对于一些小型公司来说,情况可能会更复杂。如果这些公司的股票以其净资产值的 50% 折扣交易,激进投资者可能会寻求董事会席位,并通过法律手段推动公司治理变革甚至清算公司,将资产返还给股东。这通常是一个漫长的过程,可能需要一到两年的时间。

Anthony Pompliano: 那么,对于那些持有比特币但并非比特币公司的企业,比如特斯拉或 Block,您认为这种趋势会继续增长吗?还是市场会对此进行分化?

Matthew Sigel:

这是一个值得关注的问题。我们在管理 Node ETF 时就注意到了类似的情况。例如,特斯拉和 Allied Resources(ARLP)这样的公司虽然持有比特币,但市场并未对这些少量比特币持有给予明显的估值奖励。不过,这种情况可能会随着市场变化而发生逆转。最近 MSCI 考虑将 Microstrategy 从某些指数中移除,这可能促使许多公司调整策略,将比特币持有量控制在总资产的 49% 以下,以避免被排除在指数之外。这种策略让公司既能享受比特币上涨带来的收益,同时保留在指数中的资格。市场总是在变化,我认为随着规则的调整,市场可能会对这些持有少量比特币的公司给予更高的估值。

Matthew 对山寨币和比特币主导地位的展望

Anthony Pompliano: 你们团队花了很多时间研究加密资产以及与这些资产相关的公开上市公司。您目前对比特币以外的其他加密资产的看法是什么?

Matthew Sigel:

客观地说,我们在推出单一代币解决方案方面不如一些 ETF 竞争对手积极。我们已经提交了 BNB ETF,和 Avalanche (AVAX) ETF 的申请。坦率地说,市场过度饱和,山寨币的通胀率仍然很高。除了投机特性之外,它们还没有真正找到产品与市场的契合点。

因此,我们对这一领域的态度并不积极。显然,市场已经大幅回落。我昨天参加了 MultiCoin Summit,发现 Solana 在构建跨行业生态系统方面表现非常出色。许多行业正在利用其区块链架构。然而,与一些公司链(如 Tempo 或 Circle)相比,去中心化区块链缺乏销售团队的支持。公司链通常通过销售团队吸引商家,并通过股票激励员工开拓市场,而去中心化区块链只能依靠社区的力量和货币化的潜力来抓住机会。这种转化机制不够直接,无法像 Visa、Mastercard、Square 或 Solana 那样推动商家采用其支付系统。

Anthony Pompliano: 关于相对于比特币的表现呢?历史上,牛市中山寨币会跑赢比特币。但这次似乎比特币跑赢了大多数山寨币,这让很多人感到惊讶。为什么会这样?

Matthew Sigel:

从法币计价的角度来看,比特币的表现确实超越了其他资产。我认为特朗普的去监管政策实际上对山寨币造成了一定的负面影响,因为去中心化这一特性在新监管环境下被削弱了。在过去的监管环境中,以太坊在去中心化替代品中具有明显优势。而现在,这种优势被抹平了,每个项目都处于相对均衡的竞争平台。这也是为什么公司链开始崛起的部分原因。这些公司并不完全去中心化,它们的路线图也没有明确的去中心化目标,但它们能够利用代币开展一些在过去被认为是非法的业务。这使得真正去中心化的项目,比如以太坊和 Solana,失去了部分差异化优势。

$NODE 内部:结构、分配和策略

Anthony Pompliano: 能否为大家简单介绍一下 NODE,以及你们的投资策略是什么?

Matthew Sigel:

NODE 是一个主动管理的 ETF,我们最多可以将 25% 的资产持有在加密货币中,通过 ETF 进行投资。我们目前持有 11% 在比特币 ETF 中,以太坊和 Solana 各约 1%。

其余部分是与该领域相关的股票。我们的目标是任何阐明了通过采用比特币、区块链或数字资产来赚钱或省钱的战略的公司。我个人坚信比特币矿企正在向 AI 公司转型。矿企是基金中最大的敞口,约占三分之一。其余资金配置在金融科技、电子商务、能源基础设施等。这种多元化旨在平滑投资组合的波动性。

如果我们只投资于加密领域的纯粹公司,比如 Microstrategy 和 Coinbase,这些高杠杆公司的波动性可能会非常大,甚至高达 10%。根据机构投资者的反馈,波动性是加密领域最大的挑战之一。因此,我们的策略是通过分散投资来降低整体波动,同时仍然让投资者享受到数字资产普及带来的增长红利。这就是 NODE 的核心目标。

Read More
TechFlow快讯

Solana:将致力于成为金融领域的亚马逊

深潮TechFlow消息,11月28日,Solana在X平台发文表示将致力于成为金融领域的亚马逊,并分析指出:亚马逊通过专注于快速交付和低成本(客户体验)成为实体产品的万能商店,从而形成增长飞轮带来更多流量,进而吸引更多卖家,为不断改进底层基础设施和保持飞轮运转提供资源。
Solana致力于成为数字和金融产品的一站店,专注于速度和低成本从而形成增长飞轮,带来更多流量(用户+流动性),进而带来更多卖家(发行方)和更多产品(链上资产),提供资源来不断改进底层基础设施(IBRL),并保持飞轮运转。

Read More
TechFlow快讯

Bitget 推出第 3 期 VIP专享空投活动,交易解锁 2.5 万枚 XRP

深潮 TechFlow 消息,11 月 28 日,Bitget 推出第 3 期 VIP专享空投活动,VIP 用户均可参与。活动期间完成特定合约、现货交易任务,单人最高可得 240 枚 XRP 代币空投。总奖池 25,000 枚 XRP,采取先到先得的模式。

详细规则已在 Bitget 官方平台发布,符合条件的用户点击「立即加入」按钮完成报名,方可参与活动。活动时间截止 12 月 3 日 18:00(UTC+8)。

Read More
TechFlow快讯

火币HTX与波场TRON联合捐赠1,000万港元,支持香港大埔火灾救援工作

深潮 TechFlow 消息,11 月 28 日,火币HTX与波场TRON联合宣布紧急启动慈善援助机制,向香港捐赠1,000万港元,用于大埔火灾一线救援、受灾居民临时安置及基本生活物资保障。

在联合声明中,火币HTX与波场TRON表示,“向奋战在前线的消防、医护及社区工作人员致以敬意。我们将与香港市民携手同行,并持续关注灾后需求,以实际行动践行企业社会责任。”

Read More
TechFlow快讯

瑞士将加密货币税务信息共享实施时间推迟至 2027 年

深潮 TechFlow 消息,11 月 28 日,据 Cointelegraph 报道,瑞士联邦委员会和国际金融事务国务秘书处周三宣布,将自动与海外税务机构交换加密货币账户信息的规则实施时间推迟至 2027 年。

加密资产报告框架(CARF)规则仍将按原计划于 2026 年 1 月 1 日写入法律,但实施时间将推迟至少一年。瑞士政府表示,推迟的原因是税务委员会”暂停了关于瑞士打算根据 CARF 交换数据的合作伙伴国家的审议”。

CARF 是经济合作与发展组织(OECD)于 2022 年批准的全球框架,旨在通过共享加密货币账户数据来遏制通过加密平台进行的税务逃避。目前已有包括瑞士在内的 75 个国家签署了该框架,计划在未来 2 至 4 年内实施。

Read More
TechFlow快讯

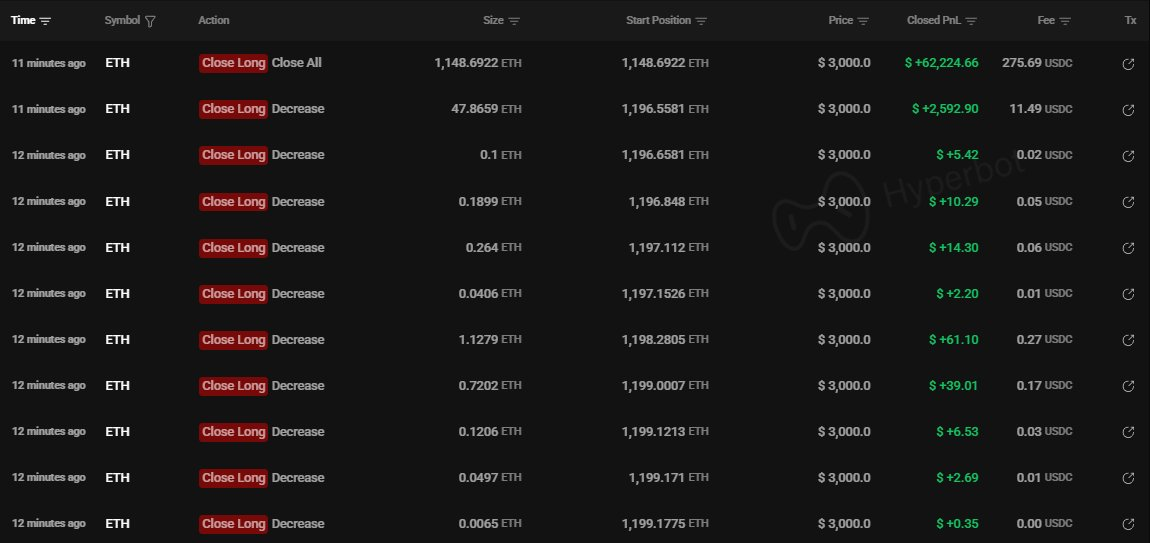
“1011 开空内幕巨鲸”平仓 15000 ETH 多单,获利 84.6 万美元

深潮 TechFlow 消息,11 月 28 日,据链上分析师 Ai 姨(@ai_9684xtpa)监测,”1011 开空内幕巨鲸”已将 15000 ETH(价值 4532 万美元)的多单分批平仓,最终获利 84.6 万美元。

该多单持续不到四天以盈利告终。截至目前,该地址仅有 11.08 BTC 多单处于亏损状态,其余交易均盈利,账户累计盈利达 1.01 亿美元。

Read More
TechFlow快讯

暗战升级:Hyperliquid 遭遇「自杀式」攻击,但真正的战争可能才刚刚开始

撰文:The Smart Ape

编译:AididiaoJP,Foresight News

加密行业总流行着「代码即法律」、「信任数学,而非人」、「开源 + 去中心化」等等……

这些都说得对,但过去几周再次表明,我们当前的模式仍然多么脆弱。

即使是目前最先进的永续合约去中心化交易所 @HyperliquidX,也刚刚经历了一次重大攻击。

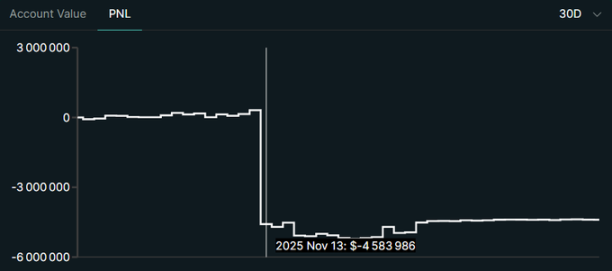
一名攻击者爆掉了自己的 300 万美元资金,只为让协议的 HLP 金库损失 500 万美元,几乎是其爆仓金额的两倍。

表面上看,这像是一次「自杀式」式的攻击,没有利润,只有破坏。

但在一个 Hyperliquid 伤害了许多竞争对手(包括大型机构平台)的世界里,有人可以支付 300 万美元让 HL 损失 500 万美元的想法极其可怕。

如果这个攻击方式保持开放,将会没有什么能阻止更大的玩家将其升级。

攻击是如何进行的

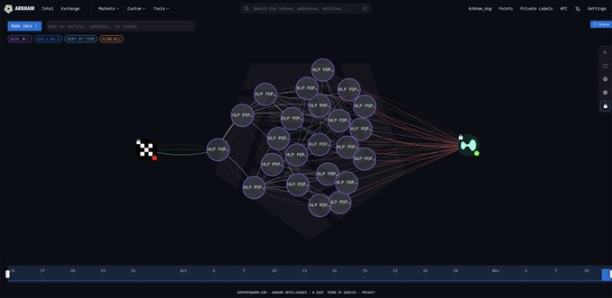
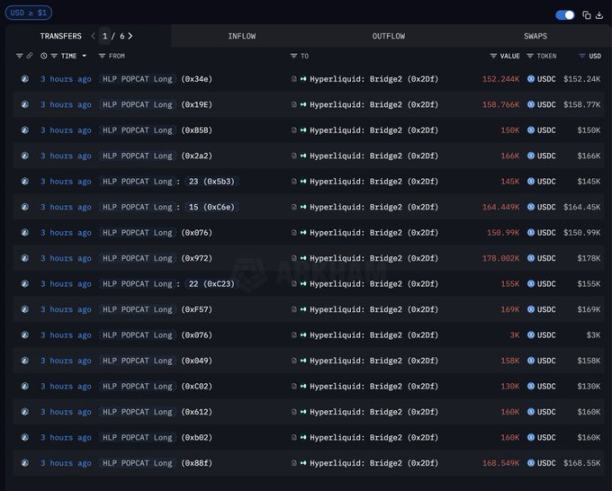
首先,攻击者从 @okx 提取了 300 万美元的 USDC,将其分散到 19 个新钱包中,然后将所有资金发送到 Hyperliquid。

接着,他在 HYPE / POPCAT 永续合约市场上建立了巨大的杠杆多头头寸。他使用这 300 万美元作为保证金,杠杆倍数为 5 倍。最终他控制了 2600 万美元的头寸规模。

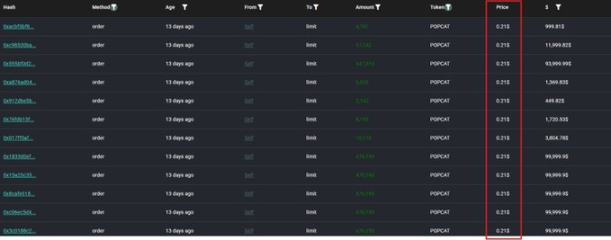
到此为止,一切看起来都很常规,但改变一切的是,攻击者在价格位于 0.22 美元附近时,在 0.21 美元附近挂了一个 2000 万美元的买单。这制造了强劲支撑的假象,「看,这里有个巨量买家,价格很可能不会跌破这里」。看到这一点,其他交易者认为有大量资金在支撑价格,于是他们也做多。因此更多的人开始杠杆做多或没有充分对冲风险,因为他们感觉被那堵「墙」保护着。

然而这并非真正的支撑,它是一个陷阱。

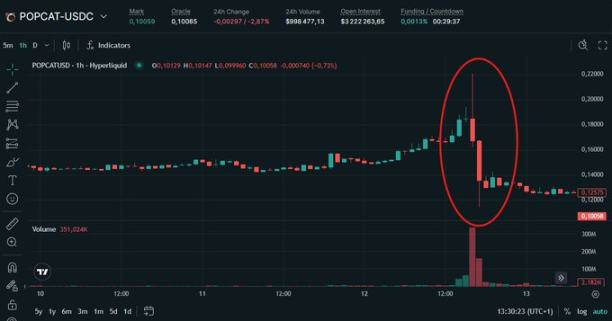
一旦足够多的交易者投身于多头一方,攻击者就撤掉了那个虚假的买单墙,流动性瞬间变得非常稀薄,下方再无真正的支撑。

然后价格开始下跌,杠杆交易者开始被清算,清算引发了更多抛售,而这些抛售又触发了更多的清算。这是一个典型的清算连锁反应,但是被人为设计的。

在这次连锁反应的尾声,许多交易者被爆仓,但根据系统运作的方式,协议的金库最终承担了 490 万美元的损失。

在链上,攻击者自己 300 万美元保证金头寸看起来已完全毁灭。

账面上看:

  • 攻击者: -300 万美元

  • HLP 金库: -500 万美元

这看起来像一次「自杀」式的攻击。

什么是 HLP,为什么它承担了损失?

可以把 HLP 想象成一个大型共享金库,主要资金为 USDC,用作 Hyperliquid 上所有交易者的最终交易对手。

用户将 USDC 存入 HLP。作为交换,他们:

  • 为系统提供流动性

  • 承担风险

  • 在交易者亏损或支付资金费率时赚取费用 / 收益

极度简化来说:

  • 如果交易者亏钱,HLP 盈利(金库增长)。

  • 如果交易者赚钱,HLP 支付(金库缩水)。

这就像一个巨大的自动化做市商 + 保险基金的结合体。

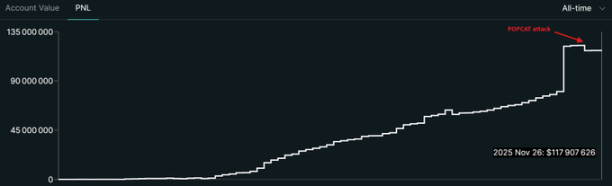
因此,如果某个市场(如 POPCAT/HYPE)崩盘,全局的 HLP 就会承受打击。总体而言,HLP 一直非常盈利,并且长期来看他们一直在赚钱。总计他们已经产生了 1.18 亿美元的净利润。与他们自成立以来积累的收益相比,这次 500 万美元的攻击显得微不足道。

主要问题是,为什么 HLP 在这里承受了 500 万美元的打击?

在一个平稳、正常的市场中,交易者在爆仓之前就会被清算,他们的损失覆盖了赢利方的支出,系统保持大致平衡。

但在这样的暴跌中:

  • 价格变动过快

  • 流动性在最需要的时候消失

  • 一些头寸难以或无法以公平价格平仓

  • 滑点可能变得巨大

  • 清算所得可能无法完全覆盖应付金额

失败方本应支付的金额与系统实际在链上收集到的金额之间的差额,最终由 HLP 金库承担。

而这正是从协议风险角度来看令人恐惧的部分。

攻击者真的烧掉了 300 万美元吗?

我不认为攻击者爆仓了 300 万美元。攻击者几乎肯定在其他地方进行了对冲(中心化交易所、期权、其他永续合约,甚至场外交易)。

例如他可能:

在另一个交易所建立相反的头寸(做空 POPCAT / 相关风险)

构建中性交易,在 Hyperliquid 市场失衡时盈利

利用与受益于 Hyperliquid 受损的交易对手的场外协议

我们没有这种对冲的公开证据。

但从博弈论和资本效率的角度来看,这样解释合理得多。

在那种情况下,攻击者的实际盈亏 ≈ 0 甚至为正,而 Hyperliquid 的 HLP 金库却独自承受了明显的 500 万美元损失。

测试理论

这可能是一次攻击测试。对于资金雄厚的玩家来说,这是一次「小规模」攻击,规模刚好足以观察系统的反应、HLP 的变动、团队响应速度、金库的实际深度,以及像桥锁定这样的紧急控制措施是否真的有效。

当你像一个专业攻击者或资金充足的竞争者一样思考时,300 万美元未必是损失,它可以是一笔研发预算。一种为更大规模、更协调、对冲更完善、不仅旨在抽干资金而且旨在损害核心信任的行动做准备的方式。

Hyperliquid 如何防御此类攻击?

首先他们可以限制单个实体能够建立的风险敞口,即使跨越多个钱包(使用启发式方法:资金模式、时间、IP、行为)。当订单簿的一方严重偏向时,他们也可以实施更严格的保证金要求。全局上,使得建立可能一次性摧毁 HLP 的巨大方向性头寸的成本变得高得多。

为了加强市场安全,他们可以实施针对每个市场的熔断机制和波动性防护措施,当价格在流动性稀薄和未平仓合约量巨大的情况下过快移动时,这些措施可以减缓市场速度。

低流动性资产也可以遵循更严格的规则,使得单个参与者无法如此轻易地操纵市场。其理念是当有人尝试自杀式攻击时,系统在 HLP 吸收损害之前切换到防御模式。

HLP 本身也可以从一个大部分情况下被动的交易对手,演变成一个更智能、部分对冲的账簿。这可能包括自动在外部场所对冲极端风险敞口、限制每个资产的风险,甚至将金库分割为一个保守的核心和较小的可选高波动性部分。这将使 HLP 成为一个更难攻击的目标。
最后更好地检测欺骗性下单和虚假挂单墙将有助于防止系统依赖误导性的流动性信号。通过将其整合到标记价格和风险引擎中,单个欺骗性挂单墙将不再扭曲风险评估的方式。
Read More
TechFlow快讯

Animoca Brands 计划 2026 年扩展投资重点至稳定币、AI 和 DePIN 领域

深潮 TechFlow 消息,11 月 28 日,据 Cointelegraph 报道,Web3 游戏巨头 Animoca Brands 首席战略官 Keyvan Peymani 表示,公司计划在明年扩大其约 600 家公司的投资组合,将重点扩展至游戏以外的领域。

Peymani 在接受 CNBC 采访时透露,公司每年投资数十家公司,目标涵盖人工智能、去中心化物理基础设施网络(DePIN)、去中心化金融(DeFi)、游戏以及稳定币等新兴领域。目前,游戏仍是 Animoca Brands 投资组合中的最大类别,在其投资的 628 家公司中有 230 家与游戏相关。

Peymani 强调,稳定币将成为公司近期的主要关注焦点,并表示:”我们的目标是在稳定币和现实世界资产(RWA)等令人兴奋的领域成为市场领导者之一。”

Read More
TechFlow快讯

Bitget 每日早报:加密市场 24H 全网爆仓 1.67 亿美元,英国采纳 DeFi “无盈无亏”税务处理

作者:Bitget

今日前瞻

1、Onchain Lens 监测:Arthur Hayes 再次增持200 万枚 ENA,价值约 55.6 万美元; 364,987 枚 ETHFI,价值约 28.7 万美元。

2、英国税务机构采纳DeFi“无盈无亏”税务处理,Aave创始人称其为用户重大胜利。

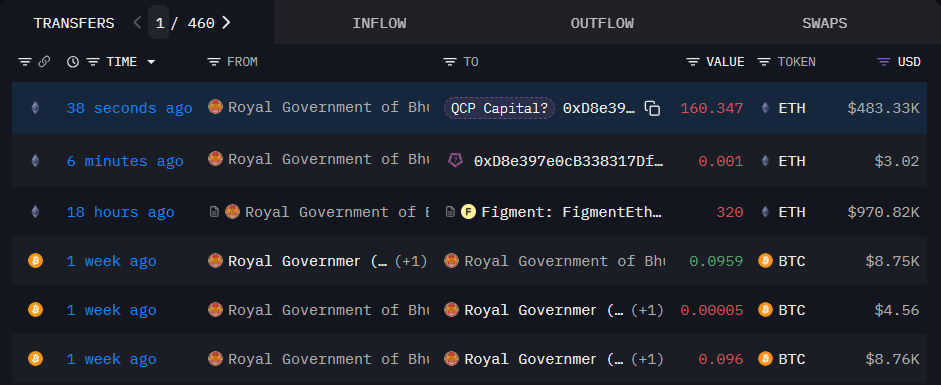
3、不丹政府质押320ETH,约合97万美元。

宏观&热点

1、Pictet Asset Management策略师Luca Paolini:随着经济增长放缓为美联储进一步降息铺平道路,美元明年将面临新一轮疲软。美元的利率差正在显著收窄。

2、美股上市公司DDC Enterprise增持100枚BTC,总持有量增至1183枚。

3、DWF Labs联创 Andrei Grachev:如今的DAT热潮与2017年末的ICO(首次代币发行)极为相似。

大盘走势

1、过去24小时加密货币市场全网爆仓1.67亿美元,其中空单爆仓0.99亿美元。BTC爆仓总金额0.72亿美元,ETH爆仓总金额0.26亿美元。

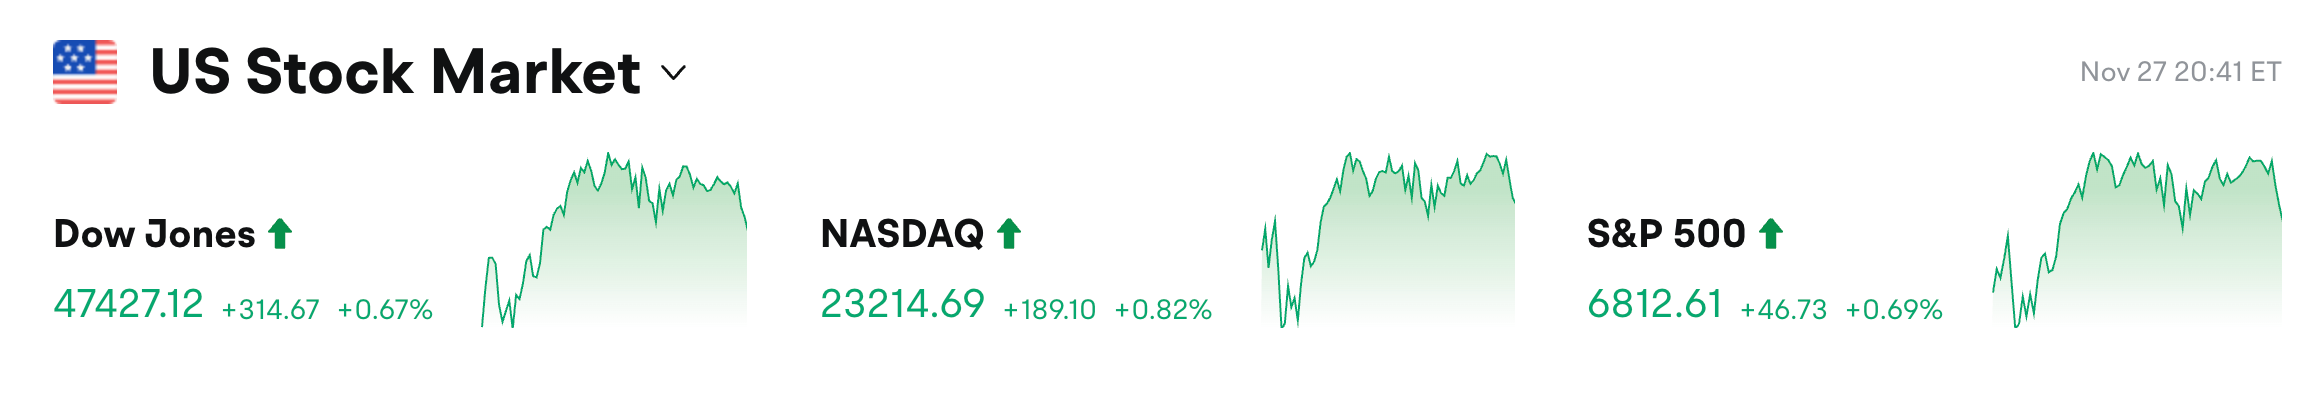
2、美股:道指涨0.67%,标普500指数涨0.69%,纳斯达克综合指数涨0.82%。

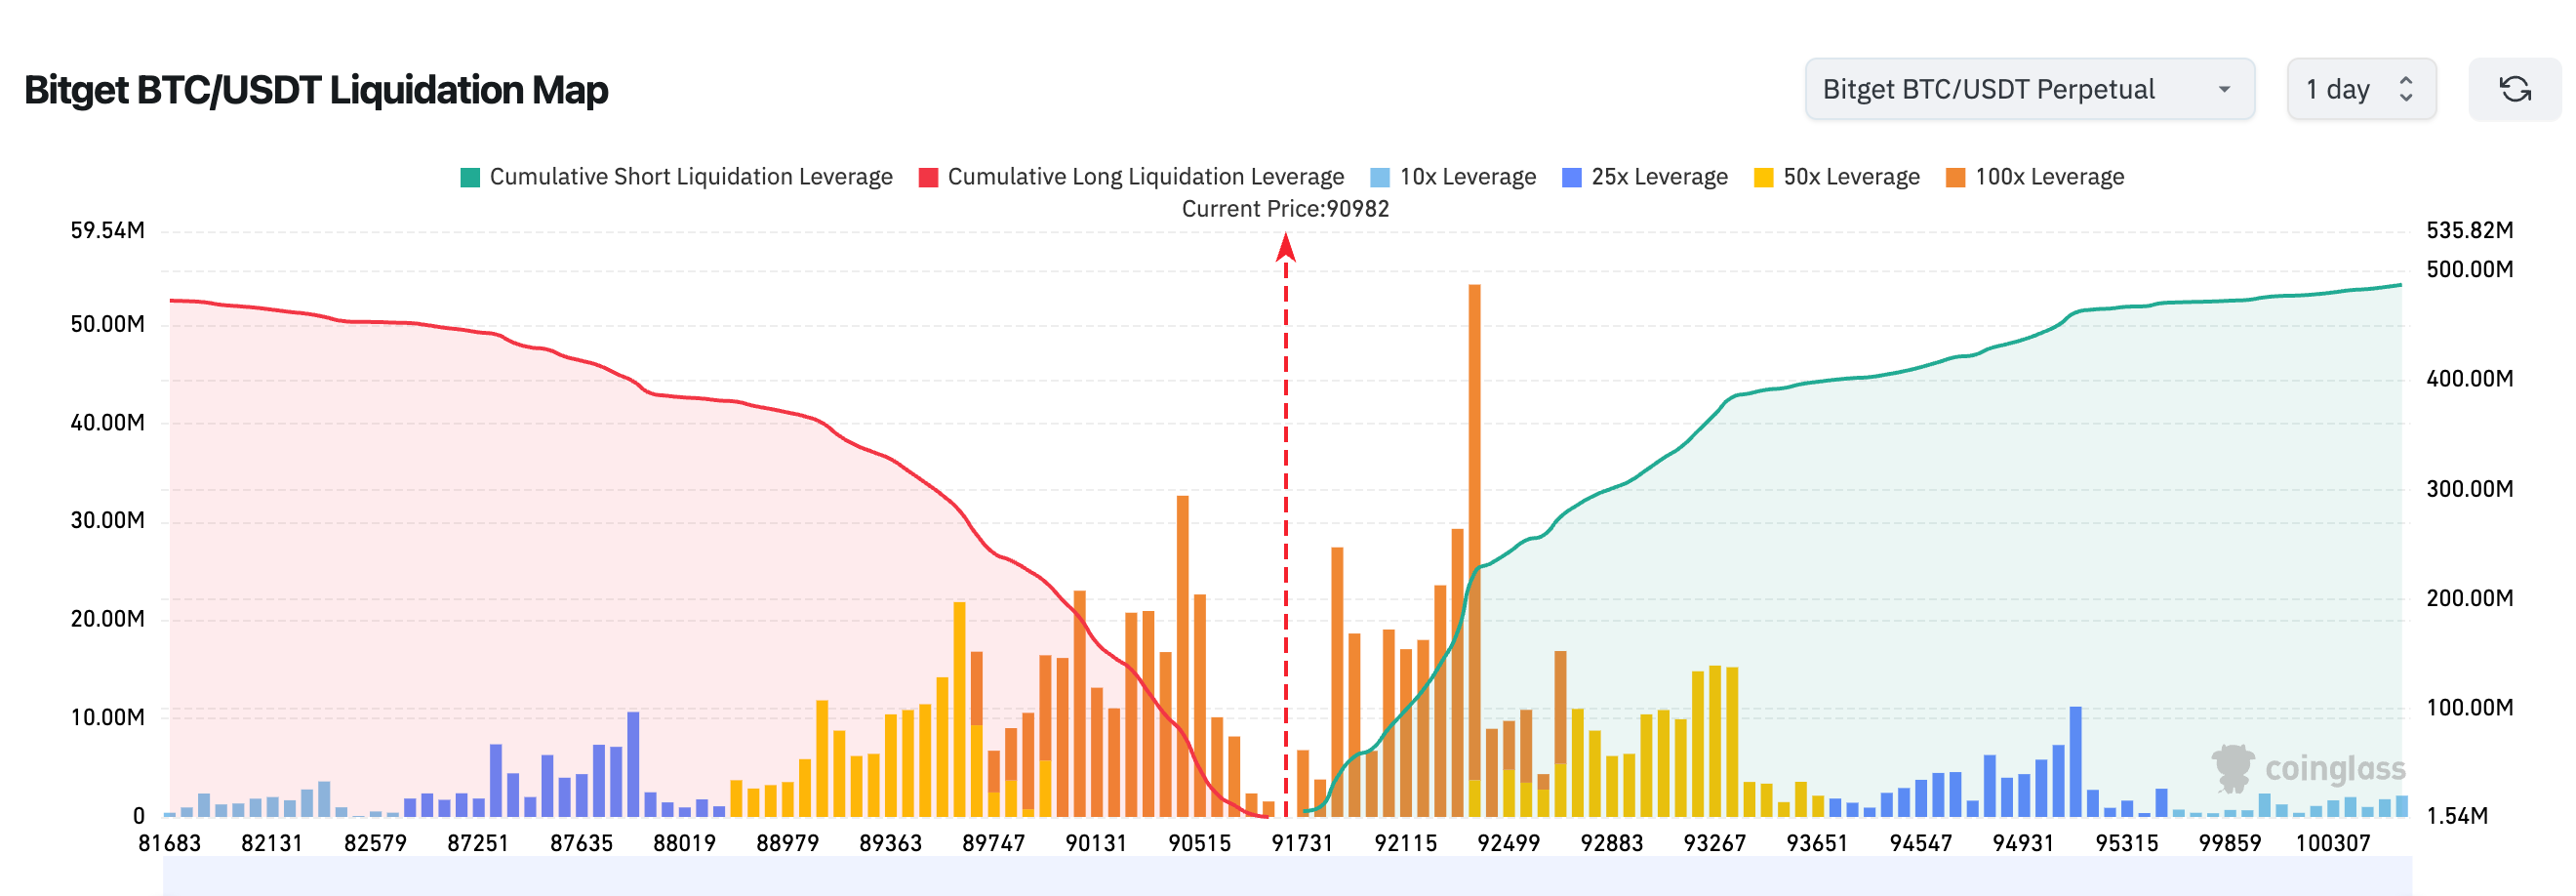
3、Bitget BTC/USDT清算地图显示:当前价 90,982 美元附近,下方多头高杠杆密集区集中在 89,300–90,500 美元,一旦跌破容易引发连续多头爆仓。上方空头主要集中在 92,000–93,000 美元 一带,若突破该区间将触发空头大规模清算,推动价格进一步上行。

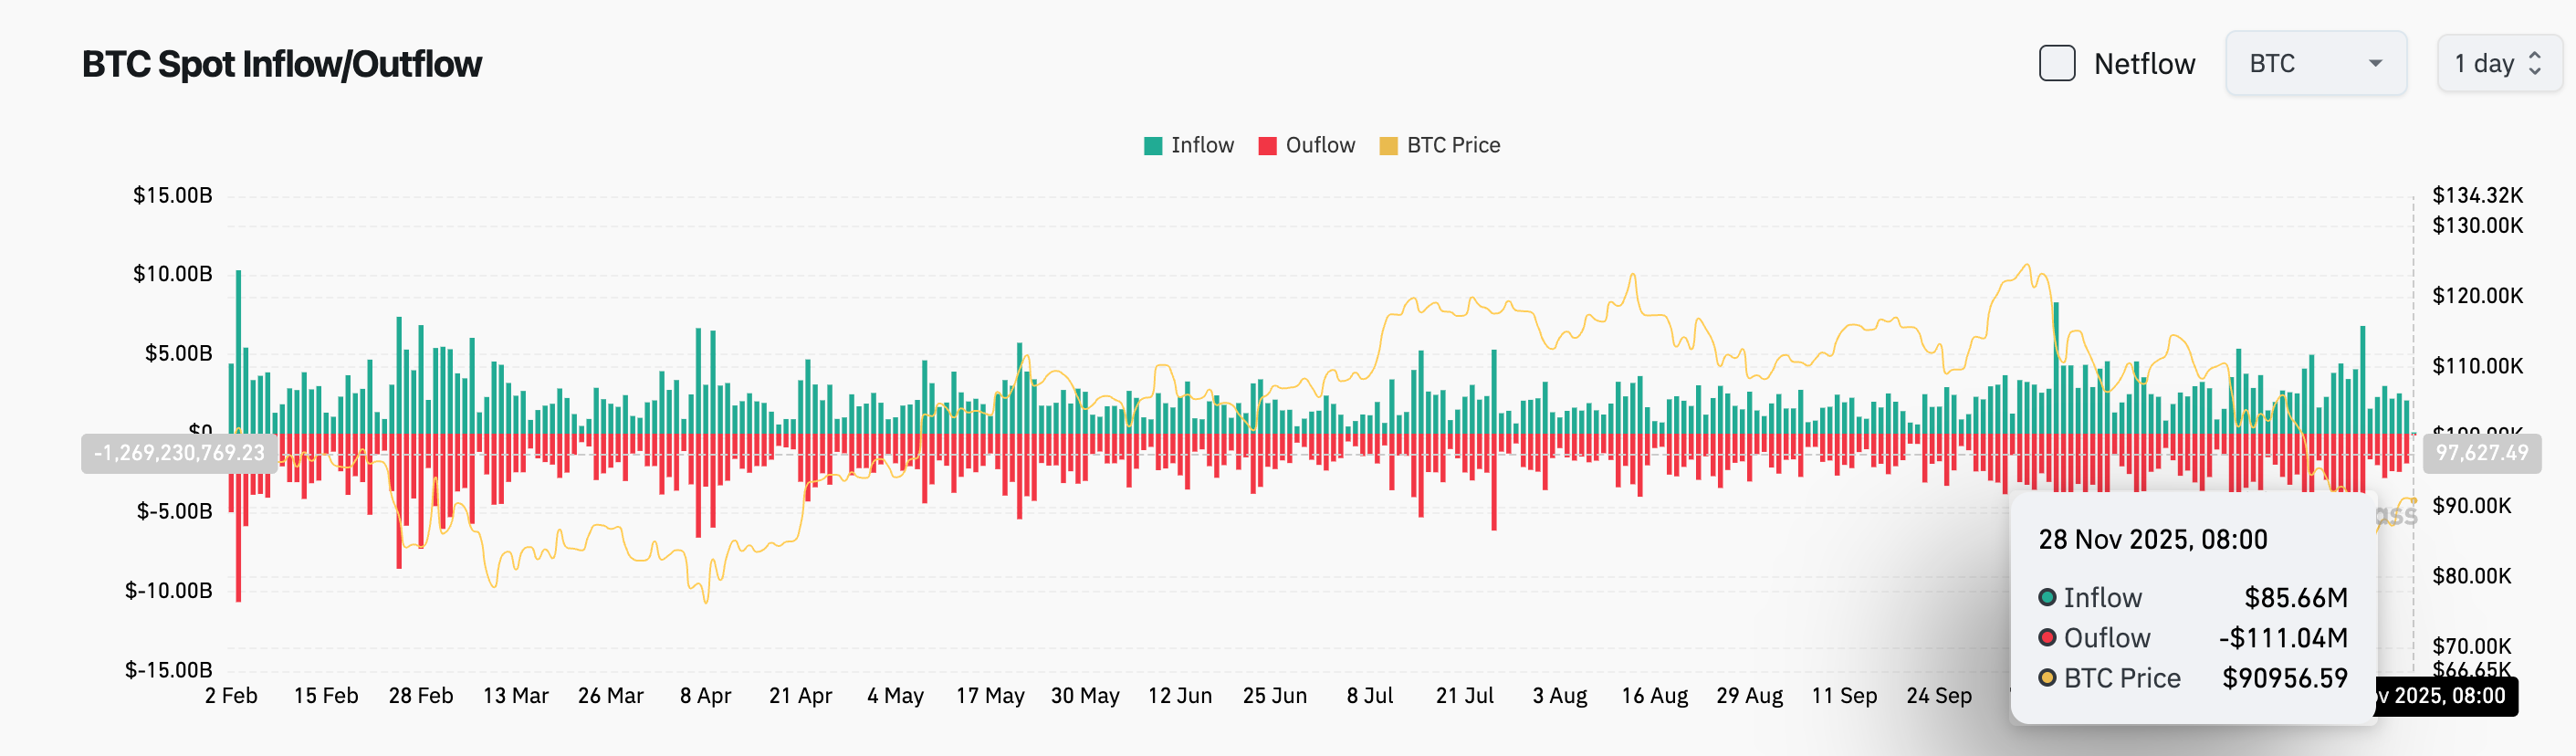
4、过去24小时内,BTC现货流入0.85亿美元,流出1.11亿美元,净流出0.26亿美元。

新闻动态

1、俄罗斯家庭已在加密衍生品领域投资37亿卢布,约4730万美元。

2、Alliance DAO联创:L1代币缺乏护城河,押注应用层或为出路。

3、英国金融行为监管局为稳定币公司开放沙盒环境;英国政府提议为DeFi引入“无盈亏则无税负”税收规则。

项目进展

1、Bitwise更新其现货Avalanche ETF的申请文件,拟加入质押功能。

2、VanEck昨日再次质押12600枚ETH,价值3790万美元。

3、Wormhole基金会:已购入价值500万美元的W代币,并将其纳入机构资产负债表。

4、Balancer安全事件进展:DAO开始讨论800万美元的恢复计划。

5、Uniswap“UNIfication”提案初步通过,费用开关合约进入1550万美元赏金期。

6、数据:Solana ETF昨日净流入达238,037枚SOL。

7、Infinex将在Sonar开启代币预售,1月TGE前分发5% INX代币筹集1500万美元。

8、USDC Treasury在Solana链上新增铸造7.5亿枚USDC。

9、superfortune 将为 MANTA 代币质押者提供总量 5%代币作为挖矿奖励。

10、链上分析师@ai_9684xtpa:2016年ETH远古巨鲸疑似通过Wintermute再次抛售1300枚ETH,价值394万美元。

免责声明:此报告由AI生成,人工仅作信息验证,不作任何投资建议。

Read More
TechFlow快讯

Arthur Hayes:预计到 2026 年底,所有 CEX 和 DEX 都将提供股票永续合约

深潮 TechFlow 消息,11 月 28 日,据 BitMEX 联合创始人 Arthur Hayes 博客,其发文详述永续合约发展历史,并预测其将彻底改变传统金融衍生品交易格局。

Hayes 表示,永续合约解决了杠杆和流动性两大核心问题,成为零售交易者的完美产品。传统金融交易所由于清算所担保结算模式,无法为零售用户提供高杠杆,而加密货币交易所通过社会化损失保证金系统,可提供高达 100 倍杠杆。

Hayes 预测,到 2026 年底,所有去中心化交易所和中心化交易所都将提供股票永续合约,该产品将完全颠覆股票衍生品交易市场。随着美国监管环境转向支持加密货币,传统交易所面临”适应或死亡”的选择,必须调整产品结构以应对加密货币交易所的竞争。

Read More
TechFlow快讯

从「谁给钱给谁」到「只给对的人」:下一代 Launchpad 要重新洗牌

撰文:Nishil Jain

编译:Block unicorn

前言

ICO 又回来了,各种 Launchpad 蜂拥而至想分一杯羹。

10 月份,Coinbase 收购了 Echo,并于本月初推出了其代币销售平台;9 月份,Kraken 与 Legion 达成合作。与此同时,Binance 与 Buildlpad 关系密切,而 PumpFun 则正尝试通过 Spotlight 发行实用型代币。

这些进展正值投资者对 ICO 的兴趣和信任度回暖之际。

Umbra Privacy 在 MetaDAO 上以 75 万美元的募资目标最终募集了 1.56 亿美元,而 Yieldbasis 在 Legion 上线不到一天就超额认购了 98 倍。Aria Protocol 在 Buildpad 上被超额认购了 20 倍,吸引了超过 3 万名用户参与。

随着 ICO 开始以数倍于发行价的价格筹集资金,过滤噪音就显得尤为重要。

在我们此前的一篇文章《加密货币领域的资本形成》中,Saurabh 阐述了加密货币领域的资本形成是如何演变的。他探讨了诸如 Flying Tulip 的投资模式和 MetaDAO 的 ICO 等新型融资架构如何试图解决团队、投资者和用户之间潜在的利益冲突。每一种新模式都声称能够更好地平衡各方利益。

虽然这些模式的成功与否还有待检验,但我们看到各个 Launchpad 正在尝试以不同的方式解决投资者、用户和团队之间的矛盾。他们通过允许项目方在公开代币销售中自主选择投资人,来实现投资者名册(Cap Table)的精选。

在今天的文章中,我将带大家了解投资者筛选发生的原因和方式。

从先到先得到精选持币人

2017 年至 2019 年间,ICO 投资大多采用先到先得的模式,投资者蜂拥而至,试图以较低的估值入场,通常是为了在项目启动初期快速获利。对 300 多个 ICO 项目的研究数据显示,30% 的投资者在项目启动后的第一个月就退出了。

虽然快速回报总是会诱惑投资者,但项目方没有义务接受每一个伸手要钱的钱包。真正有远见的团队应该能够选择自己的 ICO 参与者,筛选出那些致力于长期发展的投资者。

以下是 Eigencloud 的 Ditto 在讨论从先到先得 (FCFS) 销售模式向以社区为中心的销售系统转变的内容。

本轮 ICO 周期的问题在于最终陷入了「柠檬市场」的困境。太多 ICO 项目涌现,其中不乏骗局或陷阱,导致人们难以区分优质项目和劣质项目。

Launchpad 平台无法对所有上线的项目进行严格审核,导致投资者对 ICO 的信任度较低。最终,ICO 数量激增,但愿意支持它们的资金却不足。

现在看来,形势似乎又开始转变了。

Cobie 旗下的募资平台 Echo 自推出以来,已为 300 多个项目筹集了 2 亿美元。与此同时,在一些独立募资项目中,我们也看到数百万美元在短短几分钟内就被一扫而空。Pump.fun 成功完成了 ICO,在不到 12 分钟的时间内筹集了 5 亿美元;Plasma 在其公开发售的 XPL 项目中,以 5000 万美元的目标筹集了 3.73 亿美元。

这种转变不仅体现在代币发行中,也体现在 Launchpad 本身。像 Legion、Umbra 和 Echo 这样的新兴平台承诺为创始人及投资者提供更高的透明度、更清晰的机制和更周全的架构。它们正在消除信息不对称,让投资者能够分辨项目的优劣。如今,投资者可以清楚地了解项目的估值、融资额以及相关细节,从而更好地防范项目被套牢的风险。

这使得资本重新回流 ICO 投资,项目认购额远超预期。

新一代 Launchpad 同时也在着力打造一个与项目长期愿景一致的投资社区。

Coinbase 收购 Echo 后,宣布推出自己的代币销售平台,并着重强调根据用户与平台的契合度进行筛选。目前,他们通过追踪用户的代币出售模式来实现这一点。在销售开始后 30 天内出售代币的用户将获得较低的分配额度,更多契合度指标也将很快公布。

这种以社区为中心的分配理念的转变,在 Monad 的空投计划的精心设计以及 MegaETH 的 ICO 分配计划中,都体现得淋漓尽致,这些计划都以社区成员为中心。

MegaETH 的认购倍数约为 28 倍。该项目要求用户将他们的社交媒体个人资料和钱包与链上历史记录关联起来,以便筛选出他们认为与项目理念最契合的代币持有者名单。

这就是我们正在看到的转变:当参与 ICO 的资金再次充裕时,项目方需要选择将资金分配给谁。新一代 Launchpad 正是为了解决这个问题而设立的。

下一代 Launchpad

目前,Legion、Buildlpad、MetaDAO 和 Kaito 等平台正在涌现,成为新型 Launchpad 的代表。第一步是对 ICO 项目进行审核,以确保投资者对 Launchpad 平台的信任;下一步则是审核参与的投资者,以确保资金分配符合项目标准。

Legion 秉持以绩效为导向的分配理念,提供最全面的社区成员排名系统。该平台已成功完成 17 次代币发行,最近一次代币发行的超额认购率高达约 100 倍。

为了确保代币在超额认购的销售中能够到达合适的人手中,每个参与者都会被分配一个 Legion 分数,该分数综合考量了他们在跨协议的链上历史记录和活动、开发者资质(例如 GitHub 贡献)、社会影响力、网络覆盖范围以及关于他们打算对项目做出的贡献的定性陈述。

在 Legion 上推出产品的创始人可以选择分配权重指标,例如开发者参与度、社交影响力、KOL(关键意见领袖)参与度或社区教育贡献,并相应地分配权重。

Kaito 则采取了一种更具针对性的方法,将部分份额分配给积极参与 Twitter 讨论的「发言者」。参与度会根据用户的投票信誉和发言影响力、质押的 $KAITO 数量以及创世 NFT 的稀有度进行加权分配。项目方可以从这些优先支持者类型中进行选择。

Kaito 的模式能够帮助项目吸引有影响力的社交媒体参与者作为早期投资者。这种策略对于极度依赖初期曝光的项目尤其有用。

Buidlpad 的核心理念是基于资金的分配。用户质押的资金越多,参与代币销售获得的代币就越多。然而,这也使得只有拥有资金的钱包才能参与。

为了平衡这种以资本为基础的体系,Buidlpad 引入了「团队系统」,通过内容创作、教育推广、社交推广等社区行为给予排行榜积分和额外奖励。

在这四家 Launchpad ,MetaDAO 最为独特。通过 MetaDAO ICO 募集的资金被置于链上金库,并采用一种名为 Futarchy 的市场化治理机制。Futarchy 本质上是底层代币的期货交易,但其交易依据是治理决策而非价格。

所有筹集的资金都存放在链上金库中,每一笔支出都由条件市场进行验证。团队必须提出资金使用计划,代币持有者则押注这些行动是否能创造价值。只有当市场达成一致时,交易才能完成。

MetaDAO ICO 的投资者参与无需许可且完全开放,每位投资者都会根据其投入的资金获得相应的代币分配。然而,代币持有者的社区建设和利益一致性是在 ICO 结束后进行的。每个提案在 Futarchy 中都是一个市场,交易者可以在提案通过时出售代币,也可以购买更多。因此,代币持有者群体会根据最终决策而形成。

虽然本文重点讨论了精选分配方案,但从项目方的角度来看,在决定启动 ICO 之前,还有许多其他因素需要考虑,例如项目筛选标准、创始人的灵活性、平台费用和上线后的支持。以下对比表格可以帮助你一目了然地了解所有这些因素。

Web3 可以通过基于可验证信誉系统的激励机制,将用户、交易者和贡献者聚集在一起。如果没有相应的机制来剔除不良行为者或吸引合适的参与者,大部分社区代币销售仍将处于不成熟阶段,充斥着既有信徒也有非信徒的混杂群体。目前的 Launchpad 为团队提供了一个改进代币经济体系并迈出正确第一步的机会。

项目需要一些工具来识别生态系统中的合适用户,并奖励他们做出的实际贡献。这包括具有影响力且背后拥有活跃社区的用户,也包括为他人创造实用应用和体验的创始人或建设者。这些用户群体在推动生态系统发展方面发挥着重要作用,应该激励他们长期留存。

如果目前的势头能够保持下去,下一代 Launchpad 或许能够帮助解决加密货币领域的社区启动问题,而空投一直未能解决这个问题。

Read More
TechFlow快讯

韩国当局怀疑朝鲜黑客组织 Lazarus 是昨日 Upbit 黑客事件的幕后黑手

深潮 TechFlow 消息,11 月 28 日,据韩联社报道,关于韩国最大虚拟资产交易所 Upbit 发生的 445 亿韩元(Upbit 官方披露数据为 540 亿韩元)规模虚拟资产被盗事件,当局正重点怀疑朝鲜侦察总局下属黑客组织 Lazarus 为幕后黑手。

此次攻击发生在热钱包中,与 2019 年 Upbit 580 亿韩元以太坊被盗案采用相同手法。政府相关人士表示,攻击者可能通过盗取管理员账户或冒充管理员进行资金转移。

安全专家指出,黑客在攻击后将资金转移至其他交易所钱包并进行混币操作,这是 Lazarus 组织的典型手法。由于加入国际反洗钱金融行动特别工作组的国家无法进行混币操作,朝鲜作案可能性较高。

值得注意的是,此次事件恰好发生在 Naver Financial 与 Dunamu 合并相关记者会当日,专家认为这可能体现了黑客的炫耀心理。目前金融监督院、韩国互联网振兴院等机构正对 Upbit 进行现场检查。

Read More