中国置业投资拟与 Kimber Labs 合作开展 RWA 的潜在代币化项目
深潮 TechFlow 消息,12 月 1 日,据智通财经报道,中国置业投资 (00736.HK) 发布公告,于 2025 年 12 月 1 日,公司与 Kimber Labs Inc.( 以 Plume 名义经营业务 ) 订立不具法律约束力的条款清单,内容有关可能合作开展真实世界资产 (RWA) 的潜在代币化项目。
WeTrying | 币圈快讯早知道
WeTrying | 币圈快讯早知道
通过WPeMatico自动添加.
深潮 TechFlow 消息,12 月 1 日,据智通财经报道,中国置业投资 (00736.HK) 发布公告,于 2025 年 12 月 1 日,公司与 Kimber Labs Inc.( 以 Plume 名义经营业务 ) 订立不具法律约束力的条款清单,内容有关可能合作开展真实世界资产 (RWA) 的潜在代币化项目。
深潮 TechFlow 消息,12 月 1 日,据链上分析平台 Lookonchain 监测,钻石手交易员 2Gc2Xg 清仓全部 2,480 万枚 PIPPIN 代币,价值 374 万美元,锁定 365 万美元利润,投资回报率达 4066%。
该交易员一年前花费 450 枚 SOL(约 9 万美元)购入这批 PIPPIN 代币。今年 1 月 11 日时其持仓价值曾达约 760 万美元但未出售,随后 PIPPIN 市值跌破 1,000 万美元。
在近期反弹中,该交易员以 29,527 枚 SOL(374 万美元)的价格全部出售,成功避免再次错失套现机会。
深潮 TechFlow 消息,12 月 1 日,据金十数据报道,美国银行全球研究部预计美联储将于2025年12月降息25个基点,而此前的预测为不降息。
深潮 TechFlow 消息,12 月 1 日,CryptoQuant 创始人兼 CEO Ki Young Ju 在社交媒体发文称,山寨币流动性正在枯竭,那些获得新流动性渠道(如 DAT 和 ETF )支持的项目具有更好的长期生存机会。
Ki Young Ju 警告称,如果你的山寨币没有参与流动性游戏,其长期风险可能很高。
深潮 TechFlow 消息,12 月 1 日,据 Bubblemaps 监测,1011 闪崩后开空内幕巨鲸的三个地址 0xf6fd、0xF744 和 0x4116,已累计从 Aave 借入了 2.2 亿 USDT 并将其发送到 Binance,这些地址在链上仍然持有超过 5 亿美元的资产。
深潮 TechFlow 消息,12 月 1 日,近期通胀数据回升与市场提前押注降息形成宏观“预期错位”,加密市场随之进入高敏感状态,波动加剧、情绪分化、资金轮动提速。本期直播将深入解析这一错位逻辑背后的风险与机遇,探讨若预期落空可能引发的市场反应,并为普通用户如何构建稳健策略、灵活调节仓位提供关键思路。12月2日晚8点,欢迎加入Space直播,与我们一起在波动中探寻确定性机会。
用户关注官方账号 @sunpumpmeme 与 @Agent_SunGenX ,转发推文并 @ 三位好友,官方将从参与者中抽取 5 位幸运用户,送出每人 10 USDT 奖励。
深潮 TechFlow 消息,12 月 1 日,据SolanaFloor监测,Circle 于 11 月在 Solana 链上共铸造约 80 亿枚 USDC,使得2025年该网络上发行的USDC累计总量达到362.5亿枚。
深潮 TechFlow 消息,12 月 1 日,Bitget 推出第 8 期美股交易活动,新老用户均可参与。活动期间,完成合约交易任务可获得幸运盲盒。盲盒奖池包含现金券、体验券等福利,中奖率为 100%。用户每日股票合约累计交易金额每达到一个指定档位,即可获得1积分。多个档位可累计获得积分,每日积分获取无上限。积分达到获奖条件的用户可共同解锁价值 80,000 美元等值 GOOGL。
此外,所有用户若累计合约买入金额排名前 500 名,可共同解锁 150,000 美元 GOOGL,单人最高可得价值约 8,000 美元的 GOOGL 奖励。详细规则已在 Bitget 官方平台发布,用户点击「立即加入」按钮完成报名,方可参与活动。活动时间为 12 月 1 日 21:30 至 12 月 6 日 04:00(UTC+8)。
深潮 TechFlow 消息,12 月 1 日,据官方页面显示,Binance alpha 已上线 RLS 。
作者:Biteye 核心贡献者 Viee
在泡沫褪去之后,什么才是加密项目的生存底线?
在那个什么都能讲故事、什么都能高估值的时代里,现金流似乎并不是必须的。但现在不同了。
VC 在撤退,流动性也在收紧。在这样的市场环境下,能不能赚到钱、有没有正向现金流,成了检验项目基本盘的第一道筛子。
反观另一些项目,靠稳定收入穿越周期。据 DeFiLlama数据,2025 年 10 月,收入排名前三的加密项目,一个月能分别创收 6.88 亿(Tether)、2.37 亿(Circle) 和 1.02 亿(Hyperliquid)美元。
这篇文章,我们就想聊聊这些有真正现金流的项目。它们大多围绕两件事在展开:一是交易,二是注意力。商业世界里最本质的两种价值来源,在币圈也不例外。
在币圈,“交易所最赚钱”这件事从来不是秘密。
交易所的主要收入来源有交易手续费、上币费等。拿币安来说,它每天的现货和合约交易量,长期占据整个市场的三四成。哪怕是在行情最冷清的 2022 年,全年营收也有 120 亿美元,本周期牛市时营收只会更多不会少。(数据来自CryptoQuant)
用一句话总结就是:只要有人交易,交易所就能有收入。
另一家是 Coinbase,作为上市公司,它的数据披露更清晰。2025 年第三季度,Coinbase 营收 19 亿美元,净利润 4.33 亿美元。交易收入是主要来源,贡献超过一半,剩下的收入来自订阅和服务收入等。其他如 Kraken、OKX 这些头部所也都在稳稳赚钱,Kraken 据说 2024 年营收大约 15 亿美元。
这些 CEX 最大的优势,就是交易天然带收入。相比很多还在为商业模式能不能跑通发愁的项目,它们已经在实打实地靠服务收费。
换句话说,在这个讲故事越来越难、热钱越来越少的阶段,CEX 是少数不用融资、光靠自己就能活下去的一类玩家。
据 DefiLlama 截至 2025 年 11 月 27 日的数据,过去 30 天收入最高的十个链上协议如图所示。
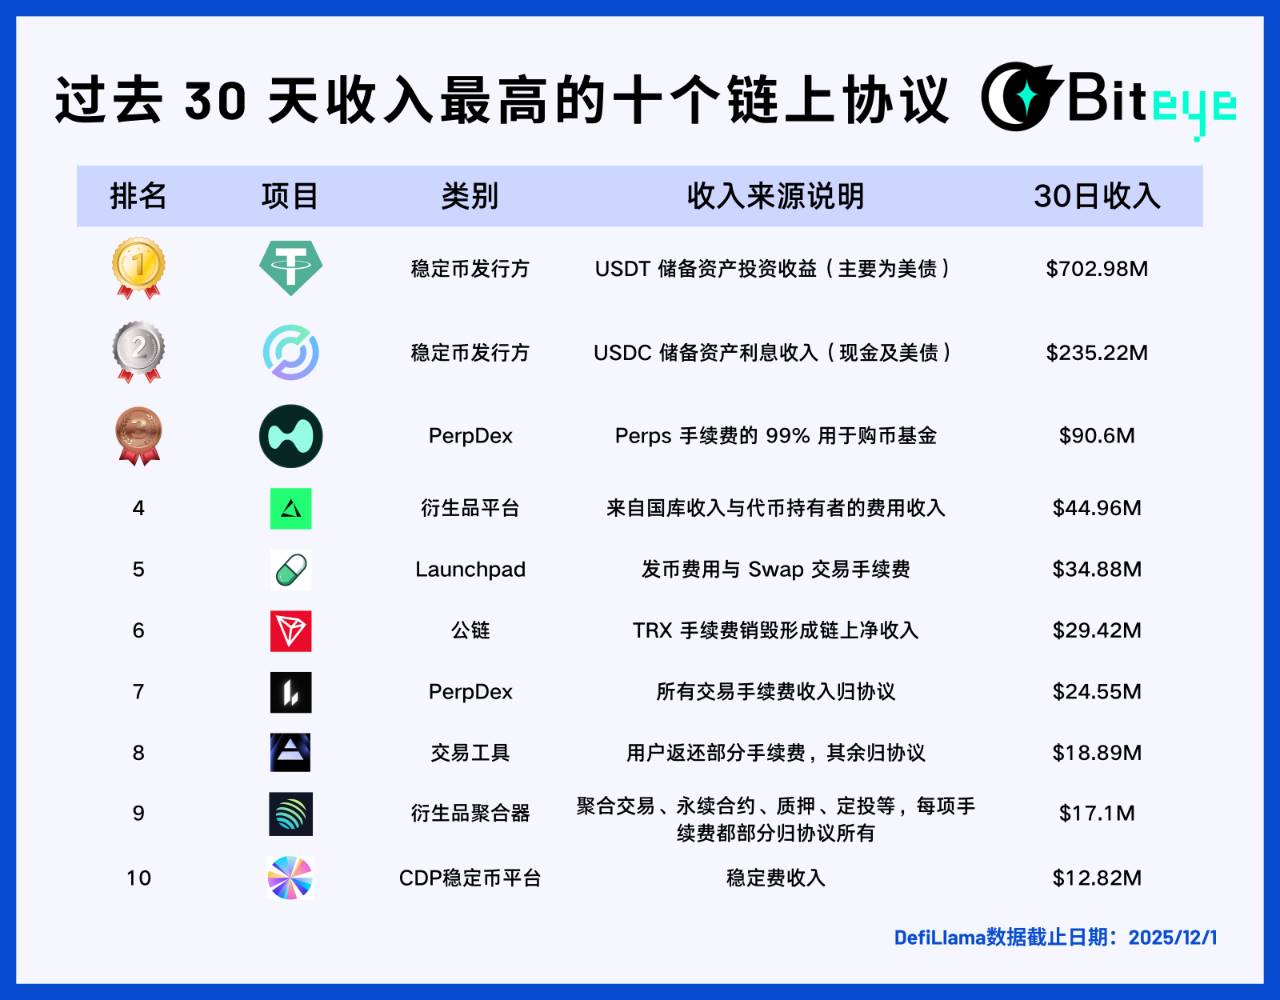
从中可以看出,首先是稳稳占据头部的 Tether 和 Circle。靠着 USDT和 USDC 背后的美债利差,这两家稳定币发行方一个月就赚了接近 10 亿美元,紧随其后的是 Hyperliquid,稳居“链上最会赚钱的衍生品协议”。此外,像Pumpfun快速崛起,也再次验证了“炒币不如卖币、卖铲子不如卖工具”的老逻辑在加密行业依然奏效。
值得注意的是,黑马项目比如Axiom Pro、Lighter 等协议,虽然整体收入规模不大,也已跑出正向现金流路径。
今年,表现最猛的 PerpDex 要数 Hyperliquid。
Hyperliquid 是一个采用独立链、自带撮合的去中心化永续合约平台。它的爆发相当突然,仅 2025 年 8 月一个月,就完成了 3830 亿美元的交易额,收入高达 1.06 亿美元。此外,项目还将 32% 的收入用于买回并销毁平台代币。根据 @wublockchain12 昨天的报道,Hyperliquid团队解锁175万HYPE(6040万),无外部融资无卖压,协议收入回购代币。
对一个链上项目来说,这已经接近 CEX 的收入效率了。更关键的是,Hyperliquid是真的把钱赚到、再回馈给代币经济系统,让协议收入和代币价值之间建立直接连接。
再说说 Uniswap。
过去几年,Uniswap 被批评白嫖代币持有者,比如每笔交易收 0.3%,但全给 LP,UNI 持有人更是一分钱收入都没有。
直到 2025 年 11 月,Uniswap 宣布计划开启协议费用分成机制,并把一部分历史收入用于回购销毁 UNI 代币。根据测算,如果该机制早些执行,仅今年前十个月,可用于销毁的资金就高达 1.5 亿美元。消息一出,UNI 当天直接大涨 40%。虽然 Uniswap 的市占率已从高峰时的 60% 掉到 15%,但这次提案仍可能重塑 UNI 的基本面逻辑。不过在这个提案发布后, @EmberCN 监测到一个 UNI 的投资机构 (可能是 Variant Fund) 把数百万枚 $UNI ($2708 万) 转进了 Coinbase Prime,疑似拉高出货。
总的来看,过去那种靠空投炒作拉盘的 DEX 模型已经越来越难走得通。只有那些真正跑出稳定收入、完成商业闭环的项目,才可能真正留住用户。
在交易相关的项目之外,还有一批基础设施项目也在持续吸金。这其中,最典型的就是稳定币发行方和高频使用的公链。
Tether:持续印钞的巨头
USDT 背后的公司 Tether,其收益模式非常简单:每当有人存入 1 美元换取 USDT,这笔钱就被 Tether 拿去买国债、短期票据等低风险资产生息,利息归自己。随着全球加息,Tether 的收益也水涨船高。2024 年净利润达 134 亿美元,2025 年预计突破 150 亿,接近高盛这样的传统金融巨头。@Phyrex_Ni 近期也发文称 Tether 评级下调但仍是现金牛,靠美债躺赚超1300亿抵押品。
而 USDC 发行方 Circle 虽然流通规模和净利润都略小,但 2024 年全年也总营收也超过 16 亿美元,其中 99% 来自利息收入。需要说明的是,Circle 的利润率没有 Tether 那么夸张,一部分原因在于和 Coinbase 合作会分成。说白了,稳定币发行商就是印钞机,它们不是靠讲故事融资,而是靠用户愿意把钱存在它们这里。在熊市里,这种储蓄型项目反而活得更滋润。@BTCdayu 也认为稳定币是好生意,印钱全世界收息,同时看好 Circle 是稳定币躺赚王者。
公链:不靠激励,而靠流量吃饭
再看主网公链,最直接的变现方式就是 Gas 费。下图数据来自Nansen.ai:
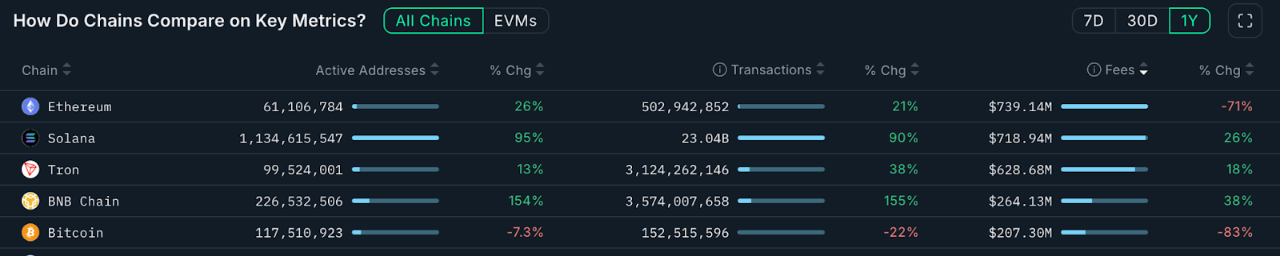
过去一年,如果只看公链的总交易费用收入,可以更清楚看到哪些链真正转化出了使用价值。以太坊全年收入为 7.39 亿美元,仍然是最主要的收入来源,但受到 Dencun 升级和 L2 分流影响,同比下降 71%。相比之下,Solana 年收入达 7.19 亿美元,同比上涨 26%,在 Meme、AI Agent热潮的带动下实现用户活跃度和交互频次的显著提升。Tron 收入为 6.28 亿美元,同比增长 18%。而比特币全年收入为 2.07 亿美元,主要受铭文交易热度下滑影响,整体跌幅明显。
BNB Chain 全年收入达到 2.64 亿美元,同比增长 38%,增速在主流公链中排名第一。虽然收入规模仍低于 ETH、SOL 和 TRX,但结合其交易量和活跃地址的增长,可以看出其链上使用场景正在扩展,用户结构也更趋多样化,BNB Chain 整体显示出较强的用户留存与真实需求。这种稳定增长的收入结构,也为其生态持续演进提供了更明确的支撑。
这些公链就像“卖水人”,不管谁在市场上淘金,总要用它们的水、电、道路。这种基础设施项目,虽然没有短期爆发力,但胜在稳定且抗周期。
如果说交易和基础设施是明面上的商业模式,那么注意力经济,就是加密世界里的“隐性生意”,比如KOL、Agency等等。
今年以来,加密 KOL 则形成了注意力流量中心。
在 X、Telegram、YouTube 活跃的大 V,依托个人影响力展开多元化收入模式:从有偿推广、社群订阅、课程变现等一系列流量生意。据业内传言,腰部以上加密 KOL 接推广能月入 1 万美金。与此同时,受众对内容质量要求也在变高,因此能穿越周期的KOL,往往是那些在专业性、判断力或深度陪伴上获得用户信任的创作者。这也在无形中推动了内容生态在熊市洗牌,浮躁者退场,长期主义者留存。
值得关注的是注意力变现的第三层,KOL轮融资。这使得 KOL 直接成为一级市场的重要参与者:以折扣价获取项目方代币,承担流量曝光任务,换取“影响力带来的早期筹码”,这种模式直接绕过了VC。
围绕 KOL 本身,也衍生出一整套撮合服务。Agency 开始扮演流量中介的角色。为项目匹配合适的 KOL,整个链路越来越像一个广告投放系统。如果你对 KOL、Agency 这些商业模式感兴趣,可以参考我们此前的长文《揭秘KOL轮:被流量裹挟的一场财富实验》(https://x.com/BiteyeCN/status/1986748741592711374 ),深入了解背后真实的利益结构。
总之,注意力经济本质上是一种信任变现,而信任,在熊市更显稀缺,变现门槛反而更高。
在加密寒冬中依然能保持现金流的项目,大多印证了“交易”和“注意力”这两大基石。
一方面,无论是中心化还是去中心化的交易平台,只要有稳健的用户交易行为,就能通过手续费获得持续收入。这种直接的商业模式使它们在资本退场时仍可自给自足。另一方面,聚焦用户注意力的 KOL 们,通过广告和服务变现用户价值。
未来我们或许会看到更多元的模式,但无论如何,那些在市场行情较差时积累了真实收入的项目将更有机会引领新的发展。相反,一些全靠讲故事、无造血能力的项目即便短期炒作翻身,最终也有可能无人问津。
撰文:Dave
HYPE 实施了强劲的回购机制(截至目前约 13 亿美元,约占 2025 年全部代币回购的 46 %),并且拥有稳健的收入支撑。相信几乎所有研究员对这个代币都是非常看好的,但是今天我要唱一个反调:若干结构性和宏观因素让 HYPE 成为一笔不那么「甜」的交易
回购一直是支撑 HYPE 价格的主要机制,许多 KOL 也提及这一点。然而,未来的代币解锁同样不容忽视。
从 2025‑11‑29 起,将解锁 3.73 亿 HYPE(约占总供应的 37 %),每日约 21.5 万 HYPE,解锁期为 24 个月。按当前价格计算,这将产生约 2 亿美元 / 月 的潜在供应压力
与此相比,2025 全年回购总额为 6.4464 亿美元,月均约 6550 万美元,回购资金来源于 97 % 的交易手续费。每日回购只能覆盖 25‑30 % 的每日解锁量。即使收入继续强劲增长,回购能力也难以吸收如此规模的解锁,必然导致价格压缩。
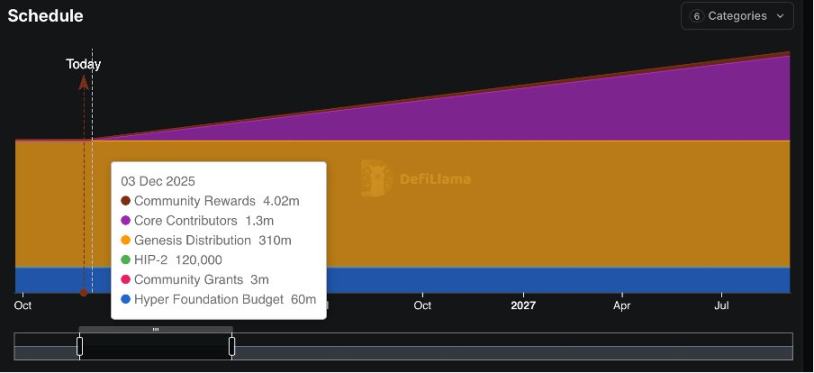
当前几乎所有对 HYPE 的估值(包括广为引用的 P/E,其实是 ttm 的计算模式)都基于过去几个月的强劲数据, 牛市。但是作为经历过 2022 年熊市的韭菜,我认为宏观周期因素是必须纳入的关键变量。至少在可见的未来,熊市的概率并不低于牛市,核心假设和指标均受到挑战。
2.1 现状速览
当前收入指标表现确实很强劲:
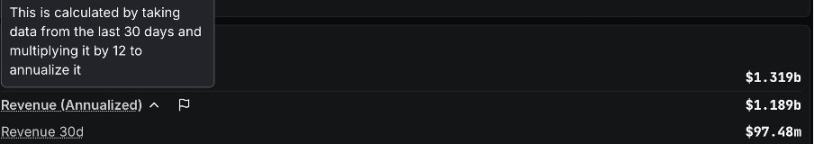
·年化收入:12 亿美元
·全稀释估值(FDV):316 亿美元
·流通供应:200 亿美元(数据来源:Defillama)
· TTM PE 约为 16.67
·2024‑12 至 2025‑08 月度复合收入增长为 +11.8 %
这些数据相较于大多数美股公司看似诱人,但问题也在这里——在即将到来的熊市中, HYPE 如同可能面临比其他项目更严重的戴维斯双杀情况
2.2 熊市情景与戴维斯双杀
回测来看。永续合约交易量 与 BTC 价格 的相关系数 > 0.8(跨周期)
·2022 年熊市:永续合约交易量相较 2021 年峰值下跌 70 %。
·收入依赖:91 % 来自交易手续费,极易受到交易量冲击。
·提现延迟:HLP 金库需 4 天锁定,中心化交易所提现需 24‑48 小时
这是经典戴维斯双杀构造:加密资产价格下跌 → 交易量 & 手续费下降,同时估值倍数收缩 → 形成恶性循环。
$HYPE 的估值多数基于过去一年牛市的表现。然而在 Web3 领域,收入具有高度的周期性。我们也应相应地调整基本假设。
与美股不同,拉长来看标普 2008 年以来几乎可以看作平滑增长,但是加密货币市场依然呈现暴涨暴跌的周期特征。虽然宏观市场因素确实难以量化出来,但能否把握这种周期性,正是区分圈内优秀交易员和顶尖交易员的地方。
2.3 加密原生指标
我们知道,即使在传统金融中,市盈率(PE)也非唯一指标,还有比如 EV/EBITDA P/FCF ROIC,对于 HYPE 而言,一些其他重要指标也需要纳入考虑。包括:
TVL:43 亿美元,但是较 2025.09 峰值 61 亿美元呈明显下降趋势。
P/TVL:2.0( Solana 1.5)。
市场份额:市场份额已从 80 % 峰值降至 70 %,credit to 黑马 Aster。当然还有 lighter edgex 等一堆。
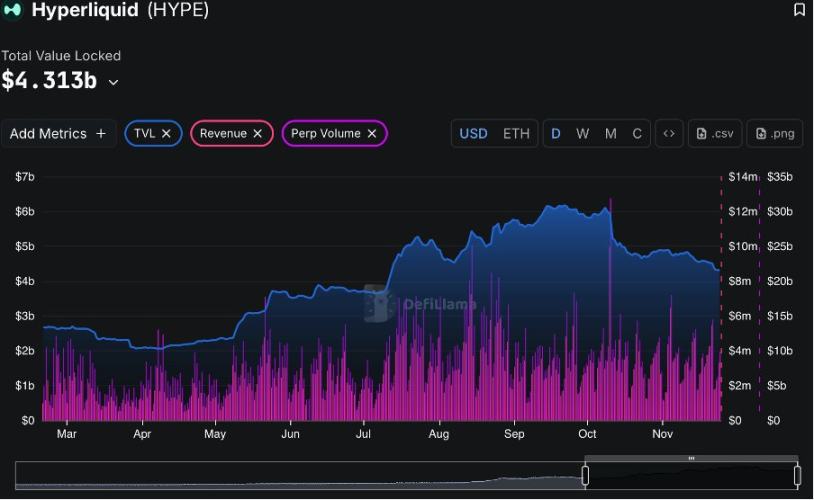
尽管我目前不赞同投资 HYPE,但我的看空立场只适用于中期视角。如果我们着眼于 2-5 年的长期投资周期,HYPE 绝对值得投资。这是不需多解释的。
一个完整的投资决策取决于多种因素,包括仓位占比、回撤承受度和投资 目标等等。
熊市里所有项目都承压,有什么出路呢?
预测市场目前可能有更高的性价比, @a16z 研究说预测市场和大盘相关性只有 0.2‑0.4,相较于 $HYPE 的> 0.8。
而且 2026 年将迎来多场高关注度事件,比如世界杯(梅罗等大量老人最后一届)、美国中期选举、冬奥会、英雄联盟全球赛等等,还有相当多游戏电影动漫发行,比如 GTA6, 可以预见将会迎来博彩大年。相当多场外资金可能转入这项盘子,对纳指可能都有影响。所有中期顺势而为的话,prediction market 类项目值得关注
从中期时间维度来看,大规模解锁、收入周期性以及宏观市场环境转变的风险大于当前估值所带来的回报。本文不构成任何投资建议,所有投资均伴随风险。NFA, DYOR 。
撰文:Cecilia Kang、Tripp Mickle、 Ryan Mac、 David Yaffe-Bellany 和 Theodore Schleifer,纽约时报
编译:AididiaoJP,Foresight News
《纽约时报》于 2025 年 12 月 1 日 01:34(UTC)发布了《Silicon Valley’s Man in the White House Is Benefiting Himself and His Friends》,文章中指出 David Sacks 担任白宫人工智能与加密货币事务主管期间存在利益冲突。随后 David Sacks 发推表示鉴于《纽约时报》显然无意撰写公正报道,并聘请了专攻诽谤诉讼的 Clare Locke 律师事务所进行处理。」以下是报道的全文编译:
今年七月,特朗普政府高级科技官员 David Sacks 在距白宫仅数街区之遥的一座新古典风格礼堂内,笑容满面地登上舞台。他召集了政府高官与硅谷高管,共同参与一场关于人工智能行业蓬勃发展的论坛。
论坛的主宾是特朗普总统,他宣布了一项部分由资深风险投资人 David Sacks 起草的「人工智能行动计划」。在近一小时的演讲中,特朗普宣称人工智能是「世界历史上最重要的技术革命之一」。随后,他执笔签署了旨在加速该行业发展的行政命令。
在座的各界权威听众中,几乎所有人包括芯片制造商英伟达与 AMD 的首席执行官,以及 David Sacks 的科技界友人、同事和商业伙伴都从特朗普的政令中获利。
赢家之一,正是 David Sacks 本人。
现年 53 岁的 David Sacks 自一月份起,在联邦政府内担任了一个极具优势的「兼职」角色:既在华盛顿为硅谷政策施加影响,同时仍在硅谷担任投资人。作为白宫人工智能与加密货币负责人,他的部分行动包括:
为其科技界同僚提供了惊人的白宫人脉通道,并致力于为人工智能公司扫清政府障碍。此举为英伟达等巨头带来了估计高达 2000 亿美元的新销售额。
其提出的人工智能政策建议有时与国家安全建议相左,令部分白宫同僚警觉,并引发对其优先事项的质疑。
为个人获利创造了条件。据《纽约时报》对其财务披露文件的分析,他持有 708 项科技投资,其中至少 449 项与人工智能领域相关,这些投资可能直接或间接受益于其参与制定的政策。
《纽约时报》发现,尽管许多公司自我宣传为人工智能企业、提供人工智能服务或其名称中包含「AI」,但在其公开申报材料中,有 438 项科技投资被归类为软件或硬件公司。
David Sacks 还利用其政府职位提升其每周播客「All-In」的知名度,并拓展了相关业务。
若要举例说明 David Sacks 面临的道德复杂性及其多重利益的交织,七月份的人工智能峰会再典型不过。David Sacks 最初计划由他与其他科技投资人共同主持的「All-In」播客来主办该论坛。据《纽约时报》获得的一份方案显示,「All-In」曾向潜在赞助商提议,每家支付 100 万美元即可参与峰会期间的私人招待会等活动,这些活动旨在「汇聚唐纳德·特朗普总统与顶尖人工智能创新者」。
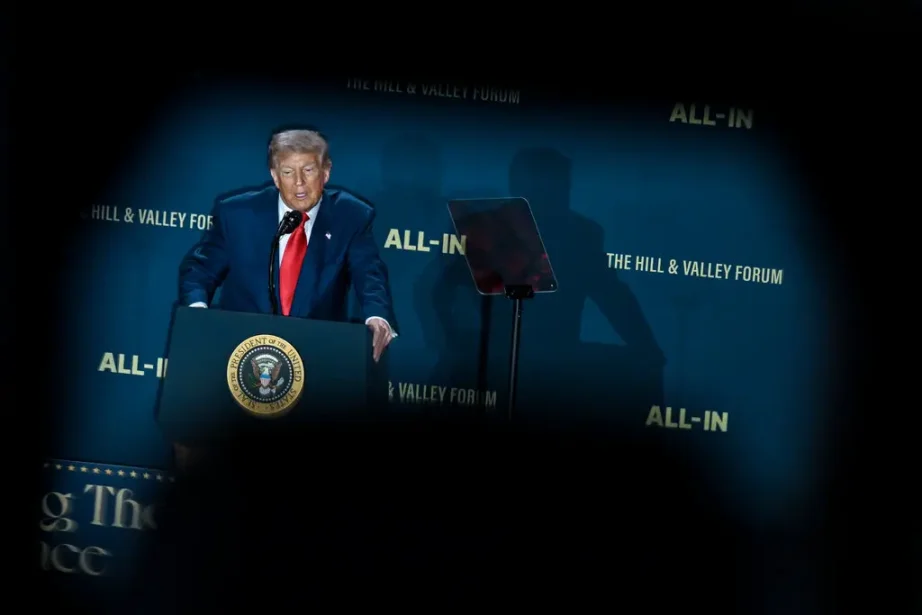
特朗普总统于七月在华盛顿一次人工智能峰会上发言,该峰会由科技播客「All-In」及科技会议「Hill & Valley Forum」的组织者共同主办。图片来源:Kenny Holston/The New York Times
据两位知情人士透露,此计划引起部分官员担忧,以致白宫幕僚长苏西·怀尔斯介入,阻止了「All-In」作为论坛唯一主办方。
特朗普前顾问、硅谷亿万富翁批评者史蒂夫·班农表示,David Sacks 是本届政府中道德冲突的典型代表,在他看来,「科技兄弟们已经失控了」。
「他们正通过这种崛起的寡头政治,将白宫引向毁灭之路,」他说。
David Sacks 能以私营部门从业者身份在政府任职,是因为其身份是「特别政府雇员」,白宫通常授予短期为政府提供咨询的专家此头衔,他担任政府职务并无薪酬。
今年三月,David Sacks 获得白宫两份道德豁免令,称其正在或已出售大部分加密货币与人工智能资产。豁免令称其剩余投资「尚未达到可能影响其政府服务的重大程度」。
然而,David Sacks 之所以在「特别政府雇员」中显得突出,正因其在数百家科技公司持有投资,而这些公司可能受益于他所能影响的政策。其基于自我报告信息的公开道德申报文件,既未披露这些剩余的加密货币与人工智能相关持股的价值,也未说明他声称已剥离资产的具体时间,这使得外界难以判断其政府职务是否已带来净收益。
白宫发言人莉兹·休斯顿表示,David Sacks 已处理了潜在利益冲突。她称其见解是「特朗普总统巩固美国科技霸权议程的宝贵财富」。
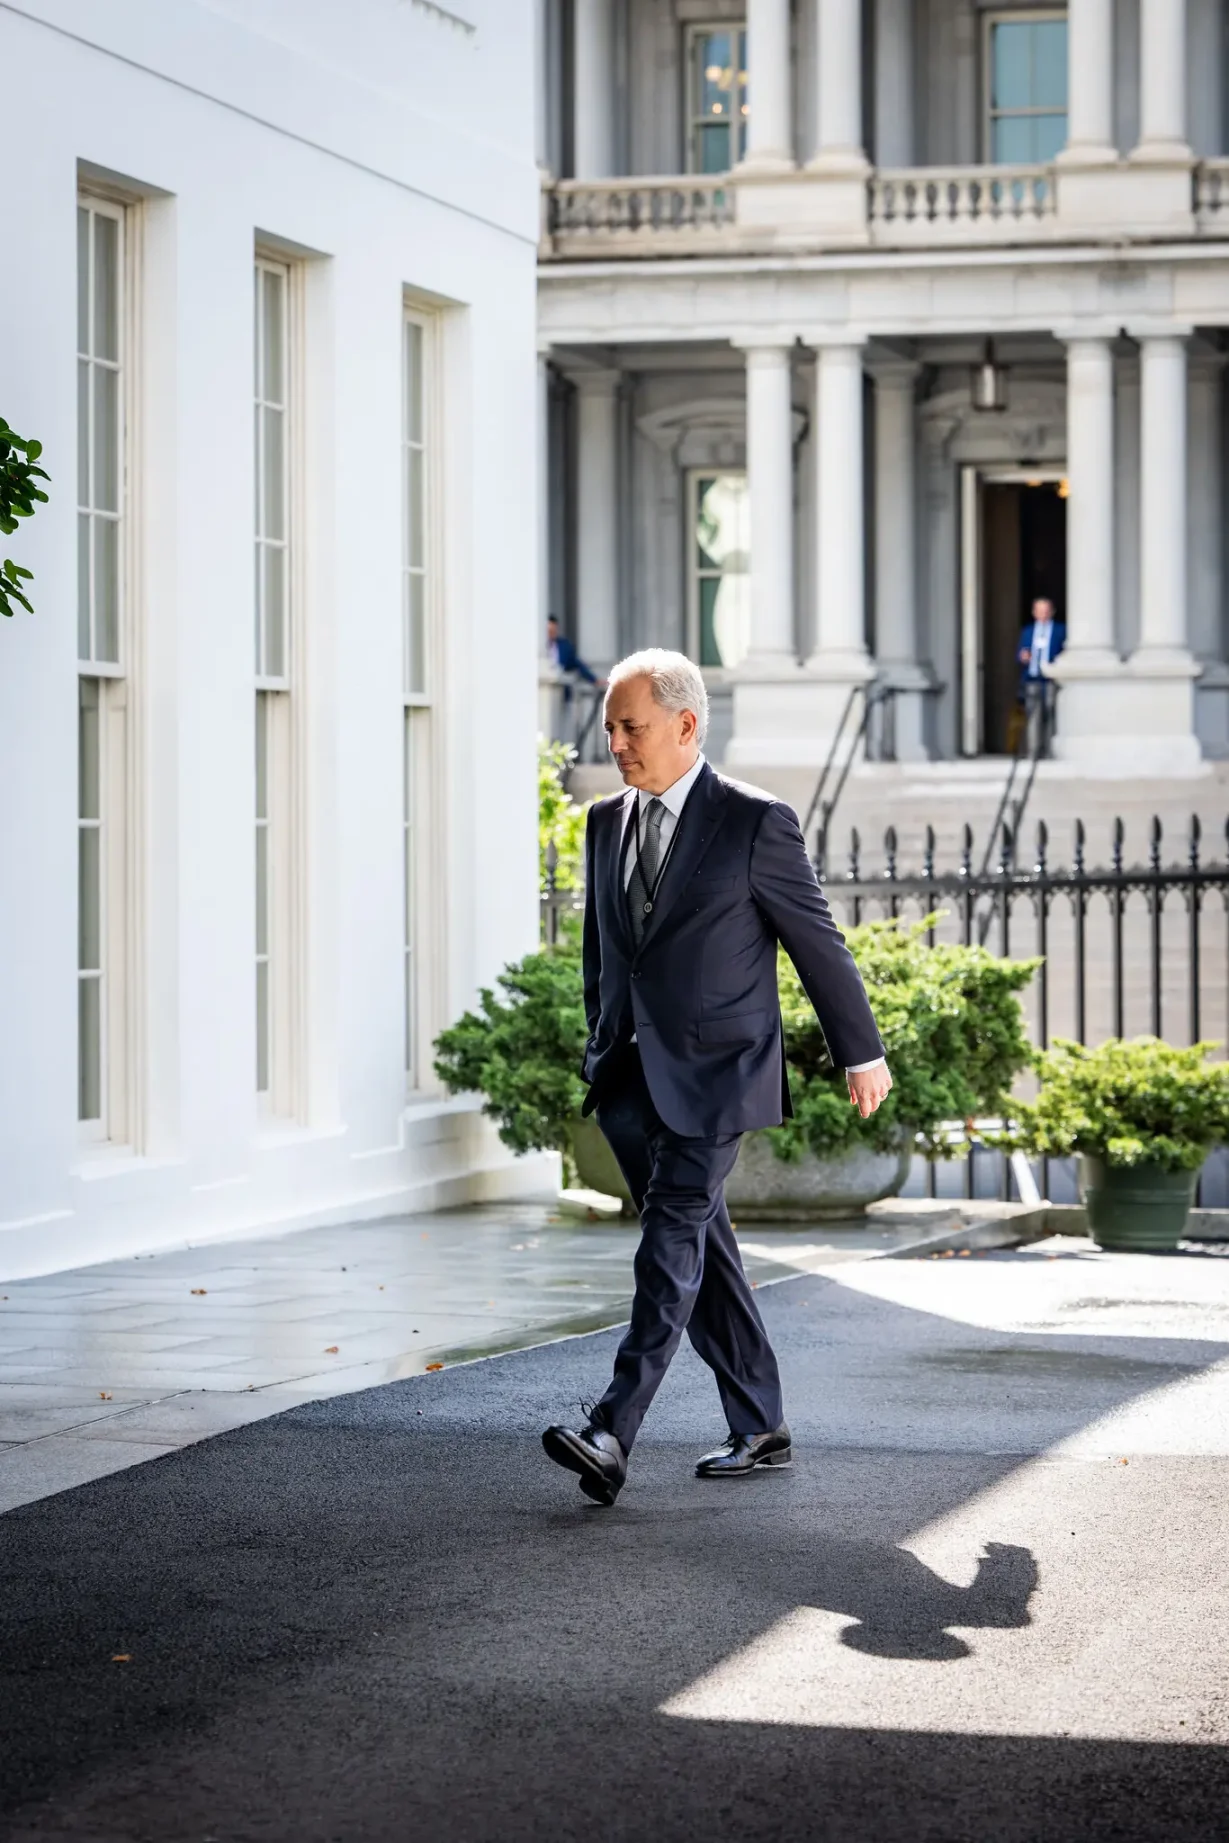
白宫人工智能与加密货币负责人、53 岁的 David Sacks,摄于九月。其披露文件显示他持有数百项科技投资。图片来源:Haiyun Jiang/The New York Times
David Sacks 的发言人杰西卡·霍夫曼表示,「这种利益冲突的说法不实。」她称 David Sacks 遵守了特别政府雇员规定,且政府道德办公室认定他需出售某些类型 AI 公司的投资,而非全部。她补充说,其政府角色让他蒙受了损失而非获益。
在九月白宫为科技高管举行的一场晚宴上,David Sacks 表示很荣幸能横跨科技与政府两界。「能在这两个世界都拥有一席之地,是莫大的荣幸,」他说。
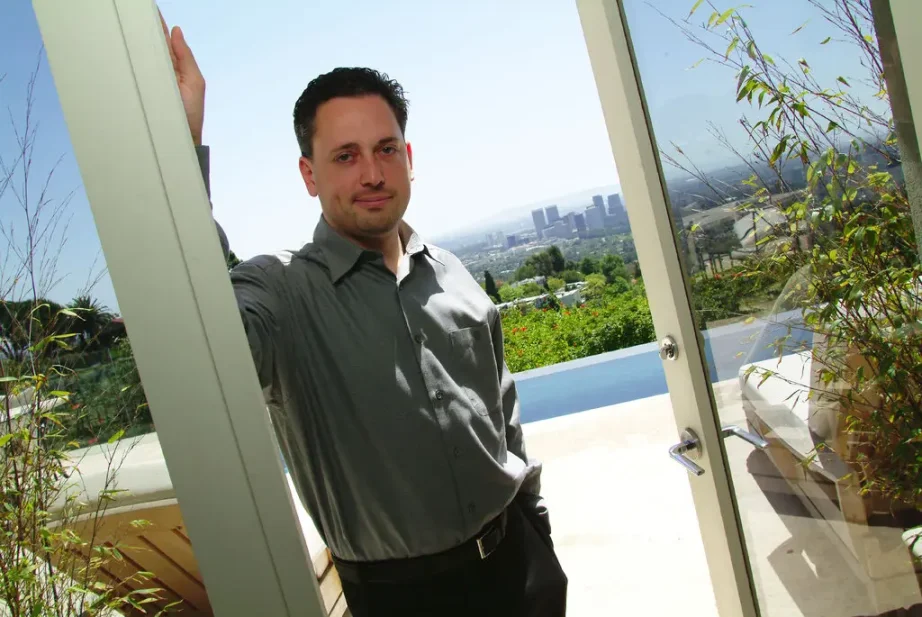
David Sacks 先生,2005 年摄,他后来成为 PayPal 的早期员工。多年来,他已成为硅谷的常驻人物。
David Sacks 的白宫之路始于硅谷。
他于 1990 年作为斯坦福大学本科生来到这片科技热土,结识了包括彼得·蒂尔在内的同学。David Sacks 后来与蒂尔一同加入一家初创公司,即后来的电子支付公司 PayPal,同期参与的还有埃隆·马斯克。
2002 年 eBay 以 15 亿美元收购 PayPal 后,这群人开始相互投资。David Sacks 资助了马斯克的火箭公司 SpaceX,以及蒂尔联合创立的数据分析公司 Palantir。相应地蒂尔也支持了 David Sacks 的商业通讯初创企业 Yammer,后者于 2012 年以 12 亿美元售予微软。
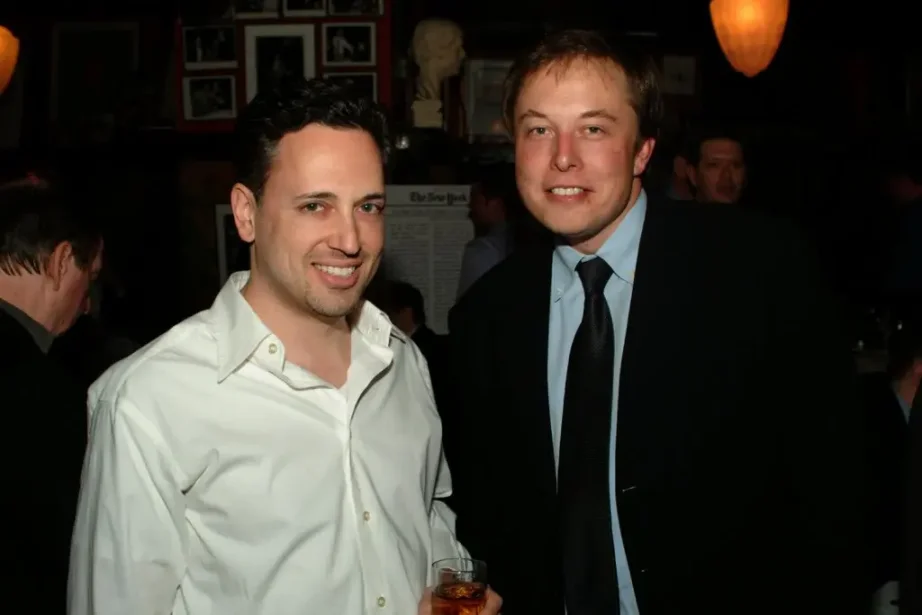
David Sacks 与埃隆·马斯克 2006 年在纽约。他们曾在 PayPal 共事,亦是朋友。图片来源:Christian Grattan/Patrick McMullan, via Getty Images
2017 年,David Sacks 创立 Craft Ventures,该公司已投资数百家初创企业,其中包括其友人创办的公司。三年后,他与友人兼投资伙伴贾森·卡拉卡尼斯、查马斯·帕里哈皮蒂亚和大卫·弗里德伯格共同创办了「All-In」播客。
2022 年,David Sacks 成为共和党政治中的重要人物,当时他向支持前科技投资人、曾为蒂尔工作的 JD·万斯竞选参议员的超级政治行动委员会捐款 100 万美元。
去年 David Sacks 在其旧金山豪宅为特朗普举办了一场筹款 1200 万美元的活动。此次晚宴给这位总统候选人留下了深刻印象。
「我太喜欢大卫的房子了,」特朗普两周后在「All-In」节目中说,「那房子太棒了。」
大选后,特朗普团队邀请 David Sacks 加入政府。他应允了,前提是能继续在 Craft 工作,他如愿以偿。
「这正合我意,」David Sacks 在十二月谈及他的双重职位时表示。
David Sacks 为硅谷领袖们敞开了白宫的大门。其中最引人注目的访客之一是英伟达首席执行官黄仁勋。
三位了解情况但未获授权讨论双方互动的人士称,在 David Sacks 加入政府前,两人并不相识,但在今年春天建立了紧密关系。
双方各有所图,62 岁的黄仁勋希望获得政府许可,在全球销售英伟达炙手可热的人工智能芯片,尽管存在这些组件可能增强中国经济与军力的安全担忧。黄仁勋认为,限制英伟达芯片出口将迫使中国企业开发更强替代品。而推广英伟达技术将扩大 AI 产业,从而惠及 David Sacks 及其友人持有的 AI 投资。
据五位了解白宫讨论的人士称,在白宫会议上,David Sacks 附和了黄仁勋关于以美国技术占领全球是击败中国最佳途径的观点。他努力废除拜登时代对英伟达等美国芯片公司海外销售的限制,并反对可能阻碍外国公司为国际数据中心采购美国芯片的规定。
摆脱这些限制后,David Sacks 于五月飞往中东,达成向阿拉伯联合酋长国输送 50 万枚美国 AI 芯片(主要来自英伟达)的协议。知情人士称如此巨大的数量令部分白宫官员警觉,他们担心作为阿联酋盟友的中国将接触此技术。
但此协议对英伟达是一大胜利。分析师估计,其芯片销售额可能高达 2000 亿美元。
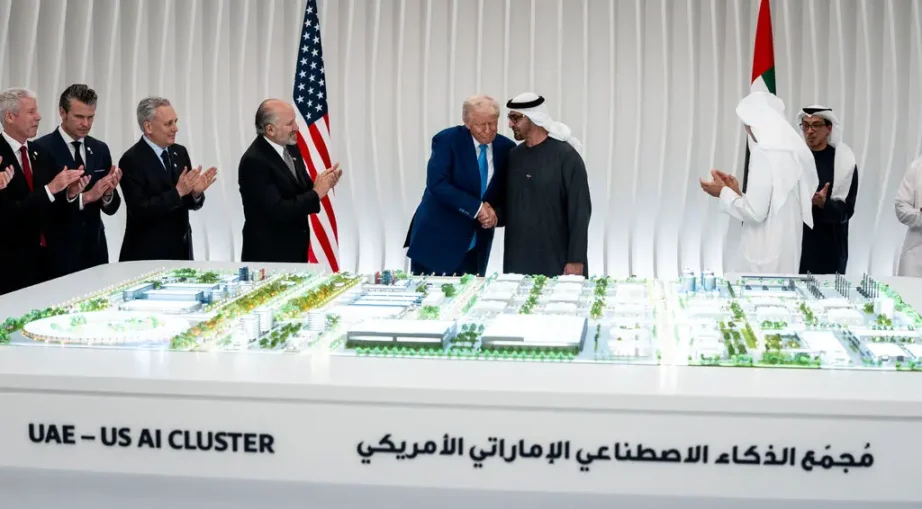
特朗普总统与阿联酋统治者谢赫·穆罕默德·本·扎耶德·阿勒纳哈扬五月在阿布扎比。特朗普紧左侧为商务部长霍华德·勒特尼克,其后为 David Sacks 先生。图片来源:Doug Mills/The New York Times
霍夫曼女士称,David Sacks 的思考源于与多方(不仅是黄仁勋)的交流,且他「希望整个美国科技产业获胜」。她表示其持股均未从阿联酋交易中获利。
英伟达发言人米琳·曼加林丹表示,商务部长霍华德·勒特尼克是公司 AI 芯片海外销售的主要联络人。
David Sacks 在五月「All-In」播客中盛赞阿联酋交易:「我将胜利定义为整个世界围绕美国 AI 公司进行整合,」他表示。
实现此目标尚有一道障碍:解除美国对华直接芯片销售禁令。
四位知情人士称,在白宫,David Sacks 宣扬禁令通过将芯片销售转至英伟达的中国竞争对手华为,反而助长中国实力。
七月,David Sacks 与黄仁勋在椭圆形办公室会议上向特朗普提出此论点。会议结束前,特朗普批准了英伟达对华销售芯片。
白宫称赞 David Sacks 已将其财务利益冲突降至最低。
David Sacks 获得的道德豁免令称,他及 Craft Ventures 已出售超 2 亿美元加密货币头寸(包括比特币投资),并正在剥离 Meta、亚马逊及 xAI 等 AI 相关公司的股份。
白宫称 David Sacks 已开始或完成出售「超 99% 可能引发利益冲突担忧的持股」。
白宫发言人休斯顿女士表示,在能够剥离冲突利益或获得豁免前,David Sacks 已被回避参与任何可能影响其财务利益的事务。
但 David Sacks 的豁免令未完整反映其财富状况,亦未说明他出售 Meta、亚马逊等公司持股的时间。
据《纽约时报》分析,明确的是 David Sacks 直接或通过 Craft 保留了 20 项加密货币与 449 项 AI 相关投资。
在这些 AI 相关投资中,11 项在一份豁免令中被指定为「AI 权益」,其余 438 项被归类为软件或硬件制造商,尽管它们在其网站上宣传 AI 产品服务,或名称中含「AI」(如 Resemble.AI 与 CrewAI)。例如,豁免令将 Palantir 归为「软件即服务」,而该公司官网宣称提供「AI 驱动的自动化决策」。41 家公司名称中包含「AI」。
在一份豁免令中,白宫称许多软件公司「当前核心业务未实质应用 AI 相关技术」,但补充说「其中许多未来很可能应用」。
David Sacks 在白宫支持的政策为其投资繁荣铺平了道路。
「AI 行动计划」推动为五角大楼国内生产自主无人机等 AI 发明。据其披露文件,David Sacks 持有 Anduril、Firestorm Labs、Swarm Aero 等生产无人机及其他产品的国防科技初创公司股份。九月 Anduril 宣布与美国陆军签订 1.59 亿美元合同,开发配备 AI 的新型夜视镜。
Anduril 发言人香农·普赖尔称,公司与陆军的合作关系在 AI 行动计划前已存在,且获得合同因其创始人帕尔默·勒基是「全球顶尖虚拟现实头显设计师」。霍夫曼女士称将 AI 军事用途纳入政策计划是「显而易见的思路」。
今年春季,David Sacks 还支持了一项监管稳定币(旨在维持 1 美元恒定价格的加密货币)的《GENIUS 法案》。他在 CNBC 宣传此立法,并推动其在国会通过。
法案七月通过后,David Sacks 在「All-In」上称其「具历史意义」且「重大」,有望大幅扩张稳定币业务。
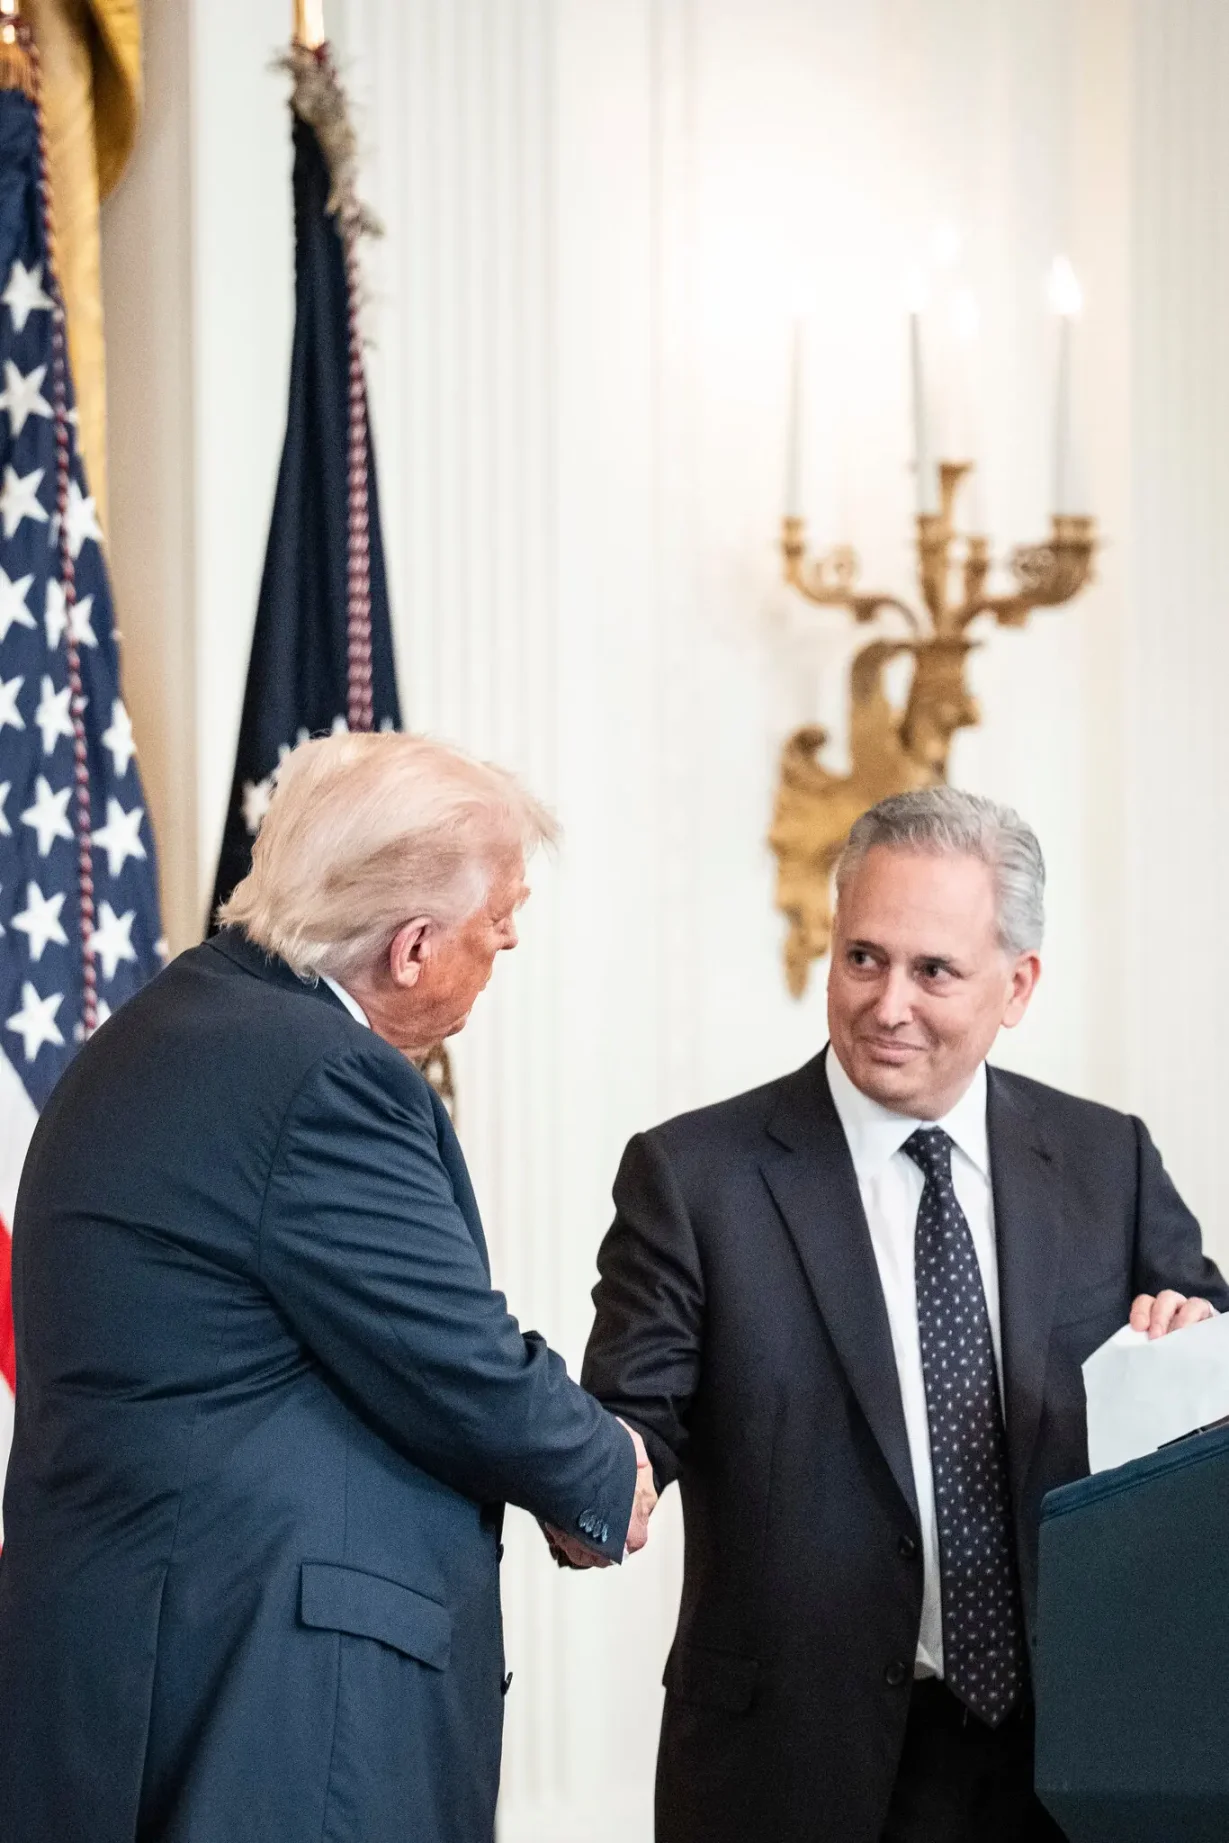
特朗普总统与 David Sacks 在一起,总统即将签署被 David Sacks 称为「重大」的《GENIUS 法案》。图片来源:Haiyun Jiang/The New York Times
Craft 的一项加密货币投资 BitGo 与稳定币发行商合作。BitGo 在其官网庆祝《GENIUS 法案》通过,并立即利用时机宣称其服务与新指南「完美契合」。「等待结束了,」网站写道。
九月,BitGo 提交了 IPO 申请。据财务文件,Craft 持有其 7.8% 股份,按 BitGo 2023 年估值计价值超 1.3 亿美元。
BitGo 拒绝置评。霍夫曼女士称《GENIUS 法案》通过「未为 BitGo 带来特定利益」。
自 David Sacks 进入白宫,AI 公司持续宣布获得 Craft 新投资。七月为政府承包商开发 AI 软件的初创公司 Vultron 庆祝获得 2200 万美元新融资,并宣扬「白宫 AI 顾问 David Sacks 联合创立的 Craft Ventures」的贡献。
Vultron 首席执行官刘马克称此融资在 David Sacks 加入政府前已敲定。「公告提及大卫因他是 AI 界名人,」他表示。
David Sacks 仍留在其协助创立的 AI 辅助聊天平台初创公司 Glue 的董事会。十月,Glue 宣布获 2000 万美元新融资,包括来自 Craft 的投资。
霍夫曼女士称,David Sacks 加入特朗普政府前已退出其他公司董事会,但保留 Glue 董事身份因「制度允许」。她表示此融资去年已完成。Glue 未回应评论请求。
三月一期「All-In」节目中,主持人弗里德伯格与帕里哈皮蒂亚站在白宫东翼外。
帕里哈皮蒂亚说他们刚在白宫「四处走动」,节目插入了他们穿过镶板房间、与 David Sacks 在东翼与西翼间门廊汇合的照片。
随后播客主持人们采访了财政部长斯科特·贝森特探讨经济政策。数日后他们重返白宫,带来与勒特尼克近两小时的访谈。两月后他们又采访了农业部长与内政部长。九月,「All-In」发布了特朗普私人导览椭圆形办公室的视频。

David Sacks 坐在特朗普总统右侧,参与三月白宫数字资产峰会。自 2024 年中以来,特朗普已三次出席「All-In」播客。图片来源:Haiyun Jiang for The New York Times
David Sacks 的政府工作提升了播客知名度,其月下载量达 600 万次。据其 7500 美元票价及公开出席人数估算,其在洛杉矶的年度会议今年门票销售约 2100 万美元,高于去年的 1500 万美元。六月播客推出了标价 1200 美元的「All-In」品牌龙舌兰酒。
霍夫曼女士称 David Sacks 放弃了 AI 与加密货币相关收入(如赞助费),但可参与龙舌兰酒及活动门票销售分成。播客首席执行官乔恩·黑尔未回应评论请求。
David Sacks 的个人商业与政策工作在七月华盛顿 AI 活动中交汇,他指定「All-In」为主办方。
但两位知情人士称,白宫幕僚长怀尔斯不愿政府被视为背书「All-In」品牌。他们称她要求增加联合主办方。霍夫曼女士表示 David Sacks 接洽了科技与政府官员年度会议「Hill and Valley Forum」的组织者。
Visa 与纽约证券交易所赞助了此次 AI 峰会,组织者拒绝透露赞助金额。霍夫曼女士称「All-In」主办此次活动出现亏损,且「未举办 VIP 招待会」。纽交所拒绝置评,Visa 未回应评论请求。
David Sacks 在活动开场时形容其白宫经历「不可思议」,并盛赞政府在 AI 与加密货币领域的工作。随后他将主持工作移交「All-In」搭档,后者在台上采访了英伟达黄仁勋及白宫官员。
在主题演讲中,特朗普称赞 David Sacks「非常出色」,随后签署了加速数据中心建设与 AI 系统出口的行政命令。
然后,他将总统签字笔递给了 David Sacks。
深潮 TechFlow 消息,12 月 1 日,据官方公告,Binance Wallet 现已推出全新功能,用户可在同一账户下创建并管理 5 个无私钥钱包。
深潮 TechFlow 消息,12 月 1 日,加密资产交易平台 Websea 官方宣布,全球知名加密行业领袖 Herbert R. Sim 正式回归 Websea 大家庭,担任首席营销官(CMO),全面负责全球市场与品牌战略推进。Hebert 曾深度参与 Websea 早期建设,并在国际市场营销及生态拓展方面拥有丰富经验, 对 Websea 的创新理念与品牌价值有着高度认同和深刻理解。长期以来,他活跃在全球 Web3 前沿阵地,为多家头部项目提供战略咨询,在国际市场营销、品牌布局与生态构建方面积累了极为丰富的经验与资源。据悉,Hebert 将全面负责全球市场与品牌战略落地,聚焦差异化市场策略,持续拓展增量用户群体,打造更具识别与竞争力的国际化品牌形象。
深潮 TechFlow 消息,12 月 1 日,Bitget 链上美股推出第 2 期 0 手续费交易赛。活动期间,用户在 Bitget 平台进行链上美股交易将享受 0 手续费。根据 NVDAon/RIOTon/AMZNon/MARAon/INTCon 等币种的累计交易额进行排名,Top 261 名每人可获得 50-500 不等的 BGB 空投。
详细规则已在 Bitget 官方平台发布,用户点击「立即加入」按钮完成报名,方可参与活动。活动时间为 12 月 1 日 19:00 至 12 月 4 日 18:59(UTC+8)。
深潮 TechFlow 消息,12月1日,贵金属继续走强,现货黄金一度突破4230美元/盎司,白银价格首次站上57美元/盎司,黄金股及珠宝零售股全线走高。
与此同时,BiyaPay 行情显示 BTC/USD 日内跌幅约6%,自高位回调明显。BiyaPay 分析师认为,在降息预期升温下,资金短期更偏向黄金、白银等避险资产,数字资产波动或将加剧。投资者可在 BiyaPay 以 USDT 交易美股港股黄金白银股以及比特币等资产,利用价格回调分批布局,并注意控制杠杆与仓位风险。
深潮 TechFlow 消息,12 月 1 日,花旗集团前加密研究负责人 Joseph 在社交媒体发文称,Tether 运营着一台”印钞机”,远非外界担忧的破产风险。
Joseph 指出,Tether 的公开披露资产并非全部企业资产。该公司拥有独立的股权资产负债表,包含股权投资、挖矿业务、企业储备及可能更多比特币,其余作为股息分配给股东。
第二,Tether 持有约 1200 亿美元的生息国债,自 2023 年以来收益率约 4%,年收入约 100 亿美元。凭借仅 150 名员工的低成本运营,成为全球最高效的现金生成业务之一。
第三,Joseph 估计 Tether 股权价值在 500-1000 亿美元区间。虽然该公司曾寻求以 3% 股份融资 200 亿美元(估值 5000 亿美元以上),但 Joseph 认为这一估值过高且难以实现。
最后,Joseph 强调 Tether 的抵押品质量显著优于传统银行,后者仅将 5-15% 存款持有为流动资产。
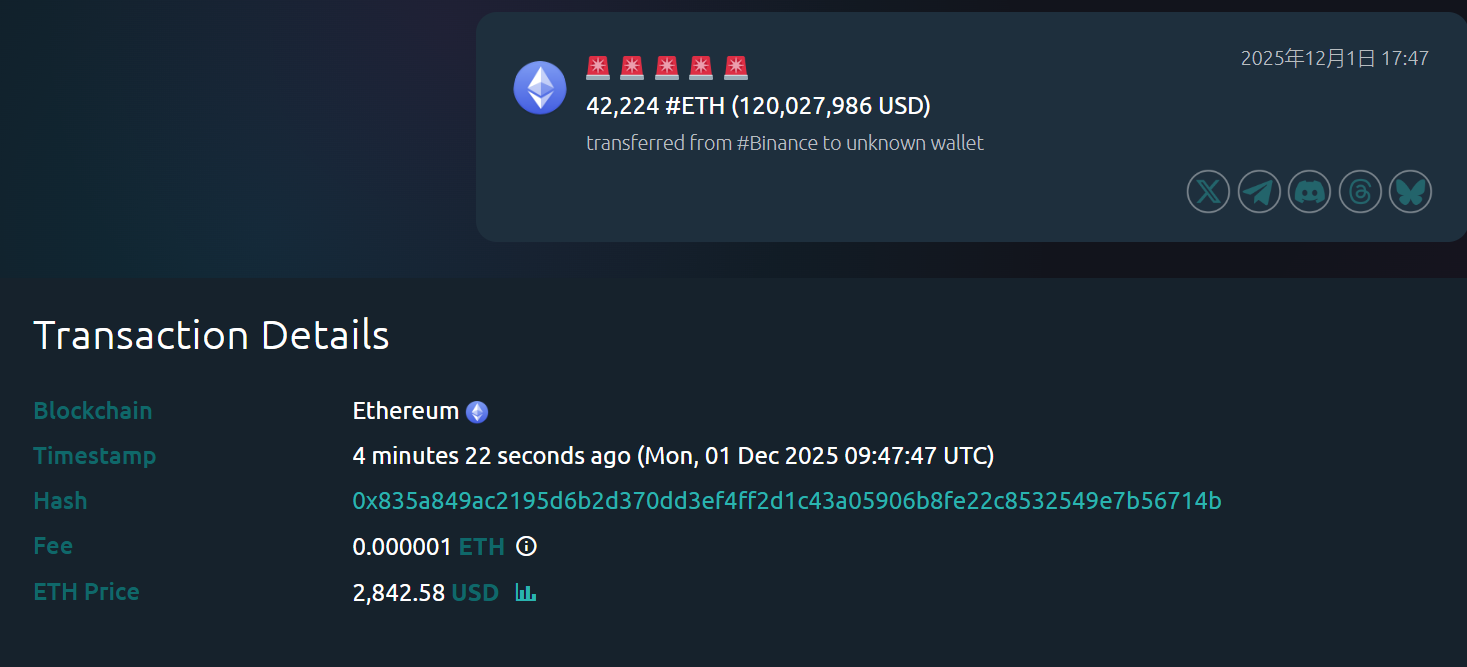
深潮 TechFlow 消息,12 月 1 日,据 Whale Alert 监测, 42,224 枚以太坊从币安转出至某新钱包,价值约 1.2 亿美元。
深潮 TechFlow 消息,12 月 1 日,据 Cryptopolitan 报道,韩国执政党和在野党就稳定币监管框架达成突破性协议,计划于 2026 年 1 月通过完整的《数字资产基本法》。
该法案建立”韩式稳定币”联盟结构,要求银行持有至少 51% 股权,科技公司可作为少数股东参与。民主党议员 Kang Jun-hyeon 设定 12 月 10 日为政府提案截止日期,若金融当局未能按时提交,议员将推出独立版本。
撰文:David,深潮 TechFlow
HashKey 要上市了。
12月1日,这家香港最大的持牌加密交易平台通过港交所聆讯,正式进入IPO冲刺阶段。摩根大通、国泰海通、国泰君安国际担任联席保荐人。
所谓「聆讯」,是港股上市流程中的关键节点,上市委员会审核公司的申请材料,通过后意味着监管层面的主要障碍已经扫清,接下来就是定价、路演、挂牌。
从行业视角看,这将是继OSL之后,香港第二家登陆港股的加密资产相关企业。但两者定位不同:
OSL更偏向机构托管和经纪服务,而HashKey以零售交易所起家,业务线更宽,也更直接地面对加密市场的周期波动。
招股书(聆讯后资料集)是了解一家公司最扎实的材料。本文将从收入结构、财务表现、用户数据、股权架构等几个维度,拆解这份文件中的关键信息。

很多人对 HashKey 的认知停留在”香港持牌交易所”,但招股书揭示的图景要复杂得多。
HashKey 将自己定义为”综合性数字资产公司”,业务架构围绕三条主线展开:交易促成服务、链上服务、资产管理服务。
很明显, HashKey 试图构建一个覆盖”交易-托管-质押-资管“全链条的数字资产生态。
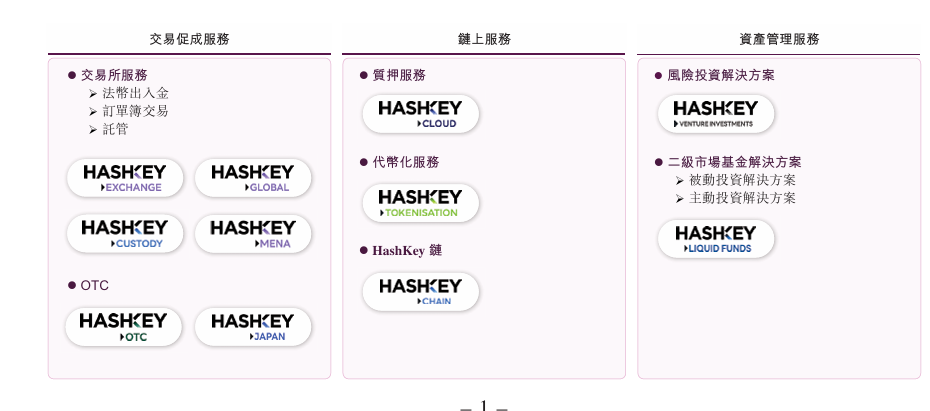
交易促成是基本盘。 这部分包括大家熟悉的现货交易所,以及面向大额交易的 OTC 业务。
截至 2025 年 9 月,平台累计促成现货交易 1.3 万亿港元,平台资产规模达到 199 亿港元。按 2024 年交易量计算,HashKey 是香港最大的持牌平台,市场份额超过 75%,也是亚洲最大的区域性在岸平台。
链上服务是差异化所在。 这条线包括三块:质押服务、代币化服务、以及自建的 HashKey Chain(一条L2)。
其中质押业务规模最为可观。截至 2025 年 9 月,质押资产达到 290 亿港元,这个体量让 HashKey 成为亚洲最大的质押服务提供商,全球排名第八。
代币化业务则聚焦于将现实世界资产(RWA)搬上链,目前主要是金融资产,未来计划拓展到贵金属、算力、绿色能源等领域。
资产管理是机构化的延伸。 HashKey 通过两只旗舰基金管理客户资产,截至 2025 年 9 月,自成立以来的管理规模为 78 亿港元,完成了超过 400 笔投资。 这部分业务既包括早期项目的风险投资,也包括二级市场的主动和被动策略。
从收入结构看,2025 年上半年,交易促成贡献了 68% 的收入,链上服务占 18.7%,资产管理占 13.3%。 交易仍然是核心,但链上和资管的占比在逐步提升。
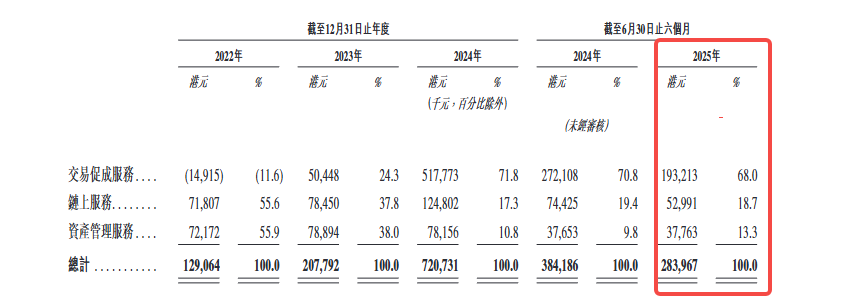
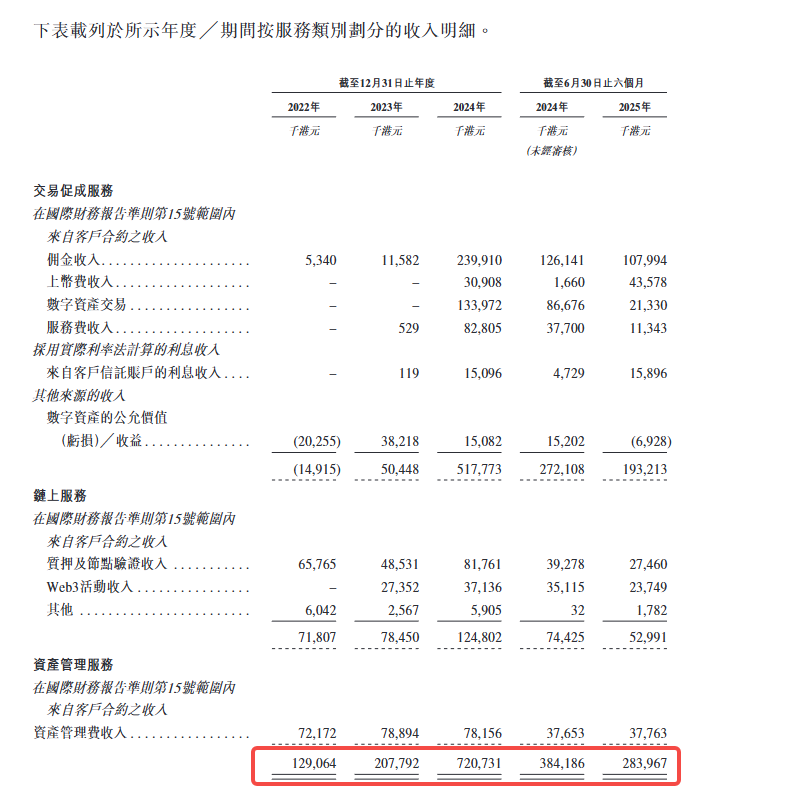
HashKey 的收入增长曲线相当陡峭。2022 年收入 1.29 亿港元,2023 年增至 2.08 亿(同比增长 61%),2024 年跃升至 7.21 亿(同比增长 247%)。
这是一条典型的加密牛市受益曲线。
但 2025 年上半年,增长戛然而止。这半年的收入为 2.84 亿港元,同比下降 26%。 这个转折点值得进一步拆解。
我们可以把 HashKey 不同业务的财务情况分解如下:
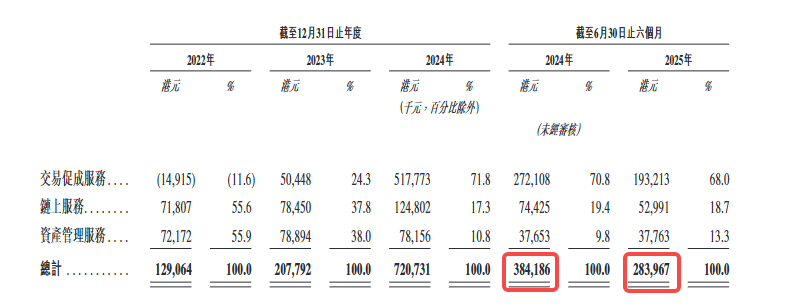
交易业务是收入的绝对主力。
2025 年上半年,交易促成服务贡献了 68% 的收入,具体来源包括交易佣金、OTC 价差、以及数字资产公允价值变动。 其中,佣金费用主要来自 USDT、BTC 和法币交易对。
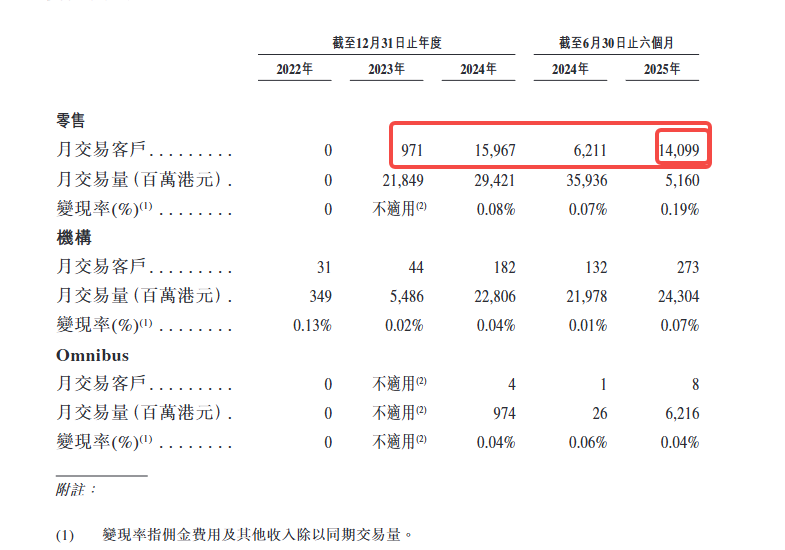
招股书披露了两个关键指标:月交易客户和变现率。
先看月交易客户,2024年每月交易散户在16000人左右;截至到2025年上半年,每月交易散户在14000人左右;这个数字算不上多;另一方面,机构客户虽然相对于散户较少,但其贡献的交易量从2025年上半年来看则更多。
另一个是变现率,即佣金收入/交易量。机构客户的变现率约 0.07%,零售客户约 0.19%,Omnibus 客户(通过合作伙伴接入的客户)约 0.04%。
这个数字直接反映了 HashKey 的定价能力和客户结构。零售客户虽然单笔交易量小,但费率更高;机构客户交易量大,但费率被压得很低。
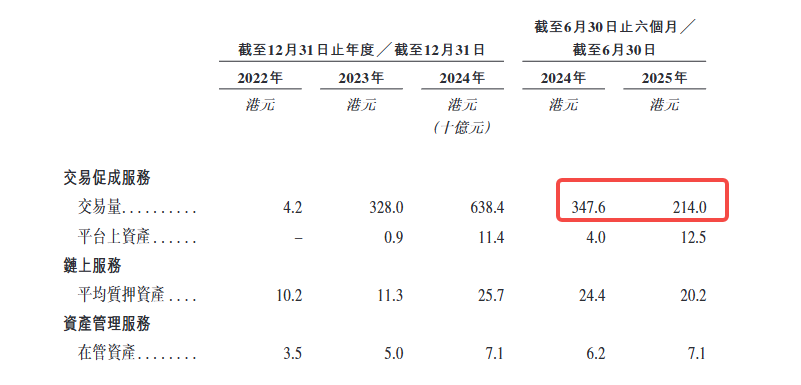
交易量的波动直接传导到收入端。
2024 年上半年,HashKey 的交易量达到 3,476 亿港元,但 2025 年上半年骤降至 2,140 亿。
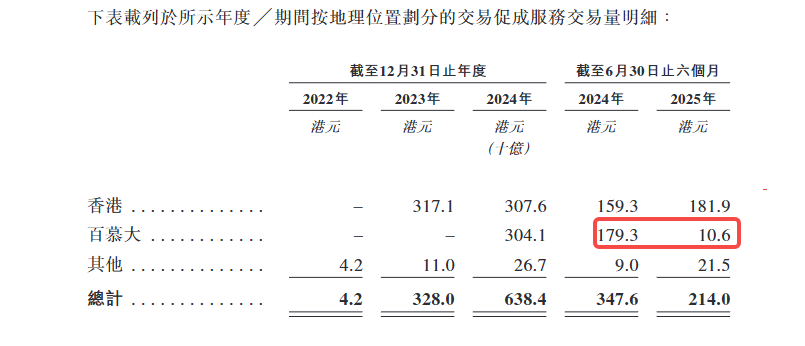
这个下滑有两个原因:一是市场整体低迷,二是 HashKey 主动收缩了百慕大市场的业务(因为法币出入金渠道缺失),战略重心回归香港。
链上服务和资产管理的占比在提升
2025 年上半年,链上服务贡献了 18.7% 的收入,资产管理贡献了 13.3%。 链上服务的收入主要来自质押奖励和代币化服务费,资产管理的收入则来自管理费和业绩提成。
这两块业务的毛利率相对较高,但规模还不足以对冲交易业务的波动。
收入结构揭示了一个核心矛盾:HashKey 的增长高度依赖交易量,而交易量又高度依赖市场行情。这是所有交易所的宿命,但对于一家即将上市的公司来说,这种依赖意味着业绩的可预测性很弱。
HashKey 的用户增长速度有明显的后程加速特征。
2022 年底,平台只有 18 个注册用户;到 2023 年底,这个数字变成 15.86 万;2024 年底跃升至 133.72 万;2025 年 6 月进一步增至 144.69 万。 两年半时间,用户规模增长了 8 万倍。
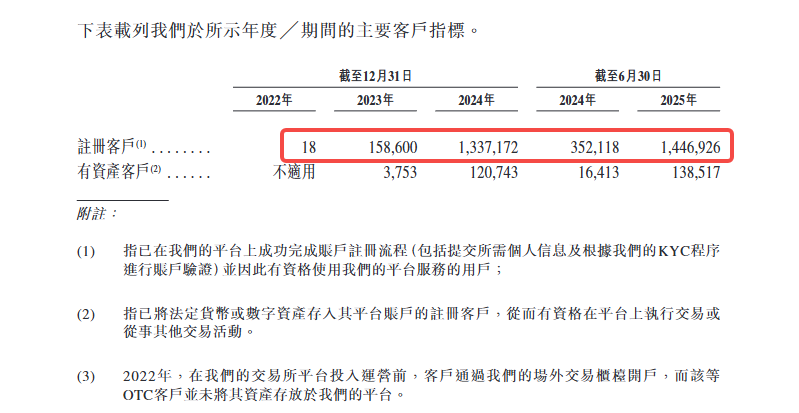
但注册用户只是表象,真正有意义的是”有资产客户”,即在平台上持有数字资产或法币的用户。
2023 年底,有资产客户只有 3,753 人;2024 年底增至 12.07 万;2025 年 6 月达到 13.85 万。 这个转化率(有资产客户/注册用户)从 2023 年底的 2.4% 降至 2025 年 6 月的 9.6%,说明大量新注册用户完成了 KYC 并留存下来。
招股书披露了一个关键指标:有资产客户的留存率高达 99.9%。
这个数字看起来很漂亮,但需要注意的是,这是”有资产客户”的留存,而非活跃交易客户的留存。换句话说,用户把资产放在平台上,但不一定频繁交易。
同时,客户结构的变化更值得关注。
HashKey 将客户分为三类:机构客户、零售客户、Omnibus 客户(通过合作伙伴接入的客户)。
从交易量占比看,机构客户的份额在持续提升:2024 年下半年占 62%,2025 年上半年进一步升至 68%。 与此同时,零售客户的交易量在 2025 年上半年大幅下滑,从 2,156 亿港元骤降至 310 亿港元。
这个变化既反映了市场情绪的冷却,也说明 HashKey 在有意识地向机构化方向倾斜。
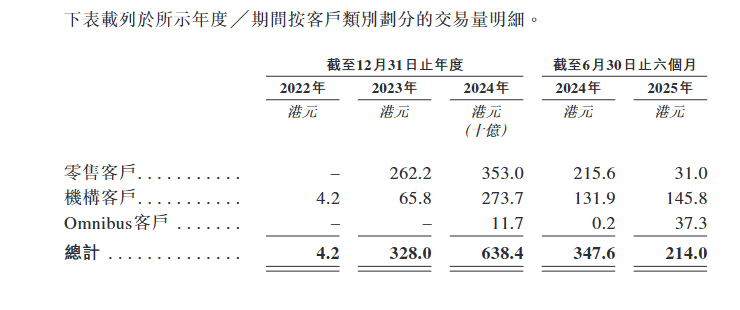
Omnibus 客户也是一个有趣的增量。2024 年下半年,这部分客户的交易量只有 2 亿港元,但 2025 年上半年激增至 373 亿港元。 这说明 HashKey 通过 B2B2C 模式,与其他平台或机构合作,间接服务终端用户进行快速扩张。
地域分布上,香港市场保持稳定增长,但百慕大市场在 2025 年上半年大幅萎缩;原因是法币出入金渠道缺失,导致用户活跃度下降。 这也是 HashKey 战略收缩百慕大业务的直接原因。
从用户数据来看,HashKey 正在从零售驱动转向机构驱动,从直接获客转向合作伙伴获客。
这是合规化交易所的典型路径,但也意味着零售端的活跃度和粘性仍需验证。
HashKey 的财务状况正在改善,但距离真正盈利还有距离。
从综合损益表看,HashKey 的亏损呈现明显的三段式:2022 年亏损 5.85 亿港元,2023 年基本持平为 5.8 亿港元,2024 年骤增至 11.9 亿港元,几乎翻倍。
2025 年上半年出现转机,亏损 5.063 亿港元,比 2024 年同期的 7.7 亿港元收窄了 35%。
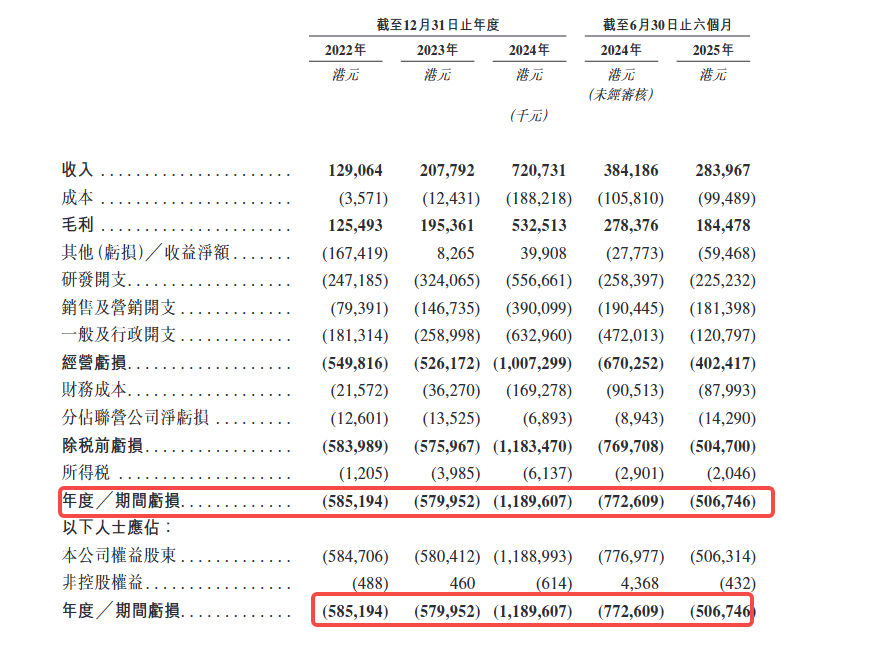
招股书披露,2024 年的巨额亏损主要来自:一是经营亏损从 5.262 亿扩大到 10.073 亿,增加 4.8 亿;
二是财务成本从 3,627 万飙升至 1.693 亿,增加 1.3 亿;
三是”其他亏损净额”从 2023 年的 826.5 万收益转为 3.991 亿亏损,一正一负就是 4 亿差距。最后这项主要来自”数字资产公允价值变动”。当市场剧烈波动时,做市和自营持有的数字资产账面价值大幅缩水。
收入下滑 26%,交易业务是主要拖累
2024 年全年收入 7.207 亿港元,是 2023 年的 3.5 倍。但 2025 年上半年收入 2.840 亿港元,比 2024 年同期的 3.842 亿港元下降 26%。降幅几乎全部来自交易业务:佣金收入从 1.261 亿降至 1.080 亿,数字资产交易收入从 8,668 万骤降至 2,133 万,降幅 75%。唯一亮点是上币费从 166 万激增至 4,358 万。
招股书将此归因于市场交易活动放缓和主动收缩百慕大市场。
毛利率从 72.5% 降至 65.0%
2024 年同期毛利率为 72.5%,2025 年上半年降至 65.0%。原因是数字资产交易和做市业务的毛利高度依赖市场行情:市场下跌时,交易量萎缩,持有资产还会产生账面亏损,双重挤压毛利。
在 HashKey 的股权结构中,有三个关键问题:谁控制这家公司?谁将从上市中获益?以及,那些可赎回负债最终会变成谁的股权?
招股书披露,HashKey 将由四方构成控股股东:
鲁伟鼎:非执行董事,万向集团实际控制人
GDZ International Limited:关联实体
HashKey Fintech III:本公司附属基金
普星能量有限公司(股份代号:00090)
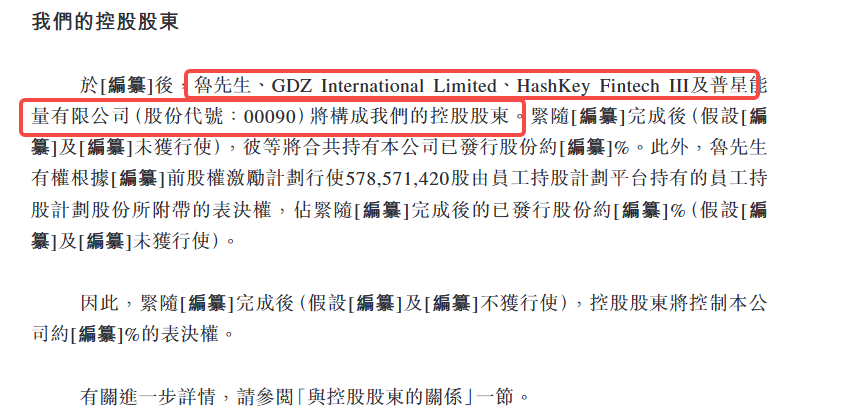
由于招股书尚未最终定稿,这四方的具体持股比例尚未披露,文件中以“[编纂]”标注待补充。
在 HashKey 的权力结构中,有两个名字必须提及:
肖风:执行董事、董事长兼首席执行官。招股书将其列为肖博士。他是中国区块链行业的早期推动者,曾任博时基金总经理,2015 年创立万向区块链实验室。在 HashKey 的叙事中,肖风是精神领袖和战略设计师。
鲁伟鼎:非执行董事,招股书称其为魯先生。万向集团董事长。万向集团是中国最大的汽车零部件供应商之一,也是 HashKey 的重要股东。鲁伟鼎通过直接持股和员工持股平台表决权,实际控制了公司的大量投票权。
鲁伟鼎还拥有一项特殊权利:他有权根据上市前股权激励计划,行使由员工持股计划平台持有的 5.786 亿股员工持股计划股份所附带的表决权。招股书披露,这部分股份占上市后已发行股份的比例同样待最终确定。
换句话说,控股股东不仅直接持股,还通过员工持股平台间接控制大量表决权。招股书明确指出:
紧随[编纂]完成后(假设[编纂]及[编纂]未获行使),控股股东将控制本公司约[编纂]%的表决权。
这是一个相当集中的股权结构,也意味着上市后的公司治理将高度依赖控股股东的意志。
招股书还披露了一个值得注意的细节:
往绩记录期间,HashKey Fintech III、GDZ International Limited 和 HashKey Fintech II 均为公司的五大客户之一,且为控股股东或其关联方。
这说明,HashKey 的早期收入高度依赖关联方交易。虽然这一比例在下降,但仍然提示了一个问题:公司的商业化能力有多少是真正独立的?
供应商端也有类似情况。招股书披露,万向区块链实体在 2022 年、2023 年、2024 年及截至 2025 年 6 月 30 日止六个月均为五大供应商之一,且为公司一名股东的关联方。
综合来看,HashKey 上市的主要受益者包括:
控股股东:持股比例最高(具体比例待最终披露),且通过员工持股平台控制额外表决权
上市前投资者:可赎回负债转股后,将成为重要股东,上市是其退出的关键窗口
员工:通过员工持股计划持有 5.786 亿股
管理层:招股书披露,2024 年公司确认了 5.662 亿港元的股权激励开支,这是一次性的大规模授予。
而在招股书之外,根据瑞恩资本所披露的 HashKey 股东持股比例则更加细致,可以作为交叉参照。
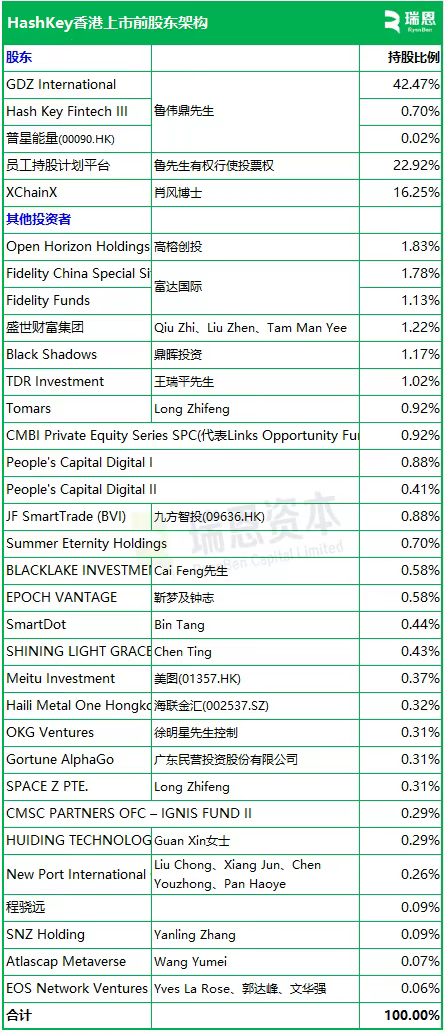
这张表印证了前文的判断:控股权高度集中。GDZ International持股42.47%,加上员工持股平台(22.92%,投票权由鲁伟鼎行使)和XChainX(16.25%,肖风持有),三者合计超过80%。上市后的实际流通盘会很小。
值得注意的是股东名单里的几类角色:
一是传统资管机构。富达(Fidelity)通过两只基金合计持股约2.9%,这在加密公司的股东表里并不常见,说明HashKey的「合规叙事」对传统机构有吸引力。
二是港股和A股上市公司。美图(01357.HK)、九方智投(09636.HK)、海联金汇(002537.SZ)都在列。对这些公司来说,入股HashKey是获取加密资产敞口的一种方式。
三是一线人民币基金。高榕创投、鼎晖投资都是早期投资者。上市是它们退出的主要窗口。
值得一提的是,在加密行业里,OKX 和 EOS 也有参投。
聆讯通过后,HashKey进入定价和路演阶段。按照港股流程,正式招股到挂牌通常需要两到三周。届时,发行价区间、基石投资者名单、募资用途的具体分配都会明确。
有几个数字值得跟踪:
一是估值。此前彭博报道称募资不超过5亿美元,但具体对应多少倍市销率、相对OSL是溢价还是折价,要等定价出来才能算。
二是基石投资者构成。如果传统金融机构(银行、券商、资管)愿意做基石,说明机构对「合规加密资产」这个叙事是买账的;如果主要是加密原生基金或关联方,那就是另一个故事。
三是上市后的交易量和股价表现。OSL上市后股价波动剧烈,流动性一般。HashKey体量更大,但港股对加密资产标的的定价能力仍是未知数。
招股书是静态的,市场是动态的。这份文件回答了「HashKey是谁」,但「它值多少钱」这个问题,要等市场给出答案。
深潮 TechFlow 消息,12 月 1 日,据官方消息,Bitget 美股代币交易将于今日起自动在 BSC 链上执行,本次升级仅适用于 Ondo 系列美股代币,如 NVDAon、TSLAon 等资产。此次更新旨在进一步降低网络成本、提升交易速度,为快速增长的美股代币需求提供更高效的基础设施支持。
与此同时,原定于 12 月 6 日截止的美股交易 0 手续费活动确认延长至 2026 年 1 月 16 日。在此期间,用户在 Bitget 平台交易美股代币可继续享受交易手续费及Gas全免的独家权益。
深潮 TechFlow 消息,12 月 1 日,据 CoinShares 统计数据,数字资产交易所交易产品(ETP)上周录得 10.7 亿美元资金流入,结束了此前连续四周共计 57 亿美元的资金外流。市场情绪转变主要受联邦公开市场委员会成员 John Williams 关于货币政策仍具限制性的言论推动,提升了本月降息预期。
美国市场领涨,流入资金近 10 亿美元,加拿大和瑞士分别流入 9760 万美元和 2360 万美元,德国流出 5730 万美元。
具体币种方面,Bitcoin 流入 4.61 亿美元,Ethereum 流入 3.08 亿美元。XRP 创下单周流入纪录,达 2.89 亿美元。
撰文:arndxt
编译:Chopper,Foreisght News
如果你看过此前我关于宏观动态的文章,或许已能窥见端倪。这篇文章中,我将为你拆解当前经济的真实状态:唯一推动 GDP 增长的引擎只有人工智能(AI);劳动力市场、家庭财务、可负担能力、资产可及性等所有其他领域,都在走下坡路;而所有人都在等待 「周期拐点」,但如今根本不存在所谓的 「周期」。
真相就是:
市场已不再由基本面驱动
AI 资本支出是避免技术性衰退的唯一支柱
2026 年将迎来一波流动性浪潮,而市场共识甚至还没有开始对此进行定价
贫富差距已成为倒逼政策调整的宏观阻力
AI 的瓶颈并非 GPU,而是能源
加密货币正成为年轻群体唯一具有真实上涨潜力的资产类别,这使其具有政治意义
切勿误判这场转型风险,从而错失良机。
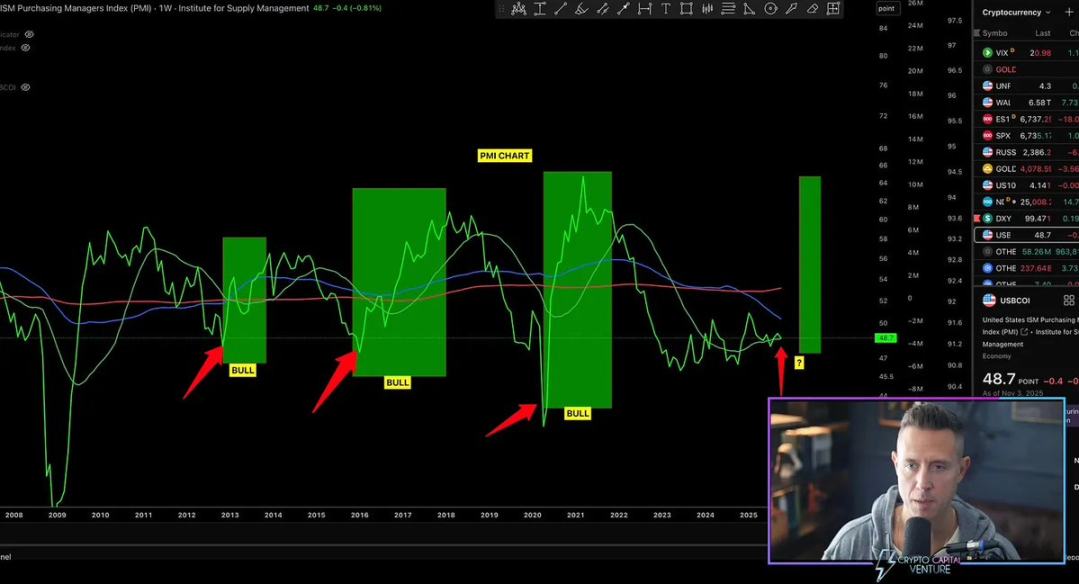
过去一个月的价格波动,完全没有新经济数据支撑,却因美联储立场转变引发剧烈震荡。
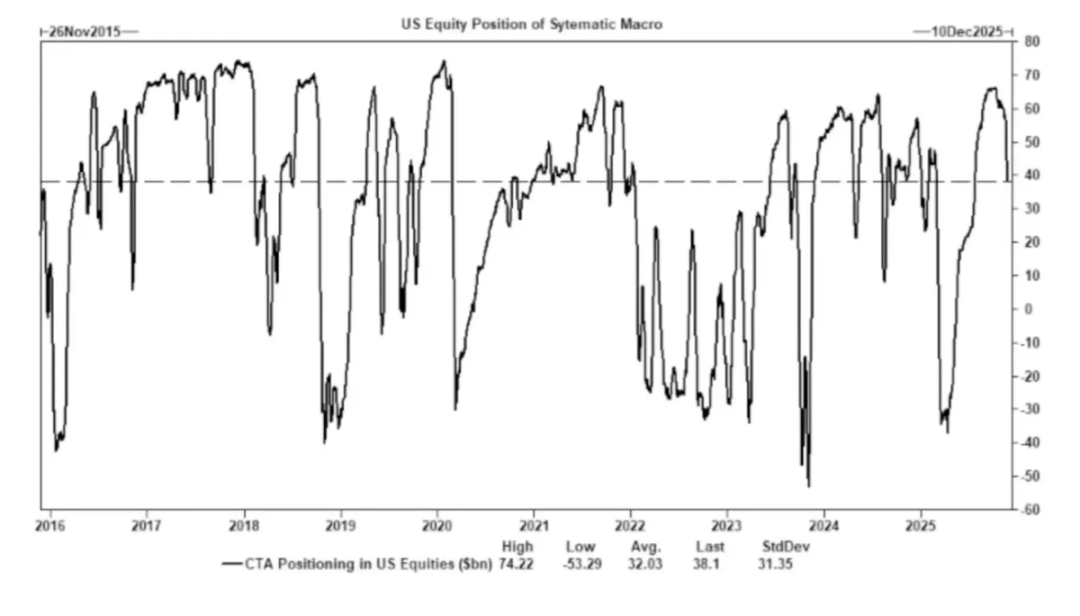
仅受个别美联储官员言论影响,降息概率就从 80%→30%→80% 反复切换。这一现象印证了当前市场的核心特征:系统性资金流动的影响力远超主动宏观观点。
以下是微观结构层面的证据:
1) 波动率目标型基金在波动率飙升时机械地降低杠杆率,在波动率下降时重新增加杠杆率。
这些基金并不关心「经济」,因为它们只根据一个变量来调整投资敞口:市场波动程度。
当市场波动加剧时,他们会降低风险→卖出;当波动性下降时,他们会增加风险→他们会买入。这会造成市场疲软时自动卖出,市场强势时自动买入,从而放大双向波动。
2)商品交易顾问(CTA)会在预设的趋势水平上切换多空仓位,从而产生强制流。
CTA 遵循严格的趋势规则,毫无主观 「观点」 可言,纯粹是机械执行:价格突破某一水平时买入,价格跌破某一水平时卖出。
当足够多的 CTA 在同一时间触及相同阈值时,即便基本面毫无变化,也会引发大规模协同买卖,甚至能推动整个指数连续多日波动。
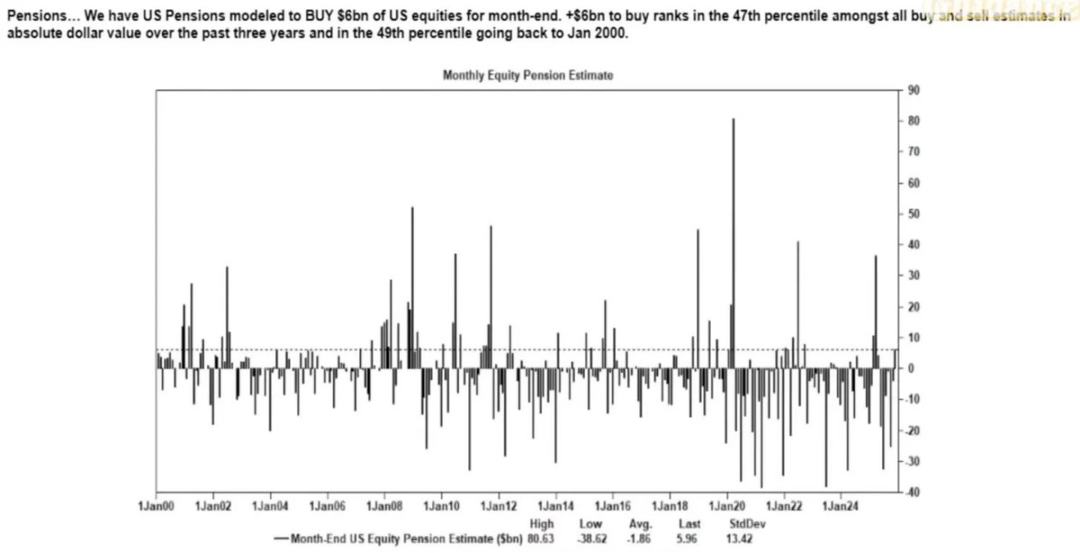
3)股票回购窗口期仍然是净股权需求的最大来源。
企业回购自身股票是股票市场中最大的净买家,比散户、对冲基金和养老基金的购买规模都大。
在回购窗口开放期间,企业每周都会向市场稳定注入数十亿美元资金,这导致:
回购季市场存在内在上涨动力
回购窗口关闭后市场明显走弱
形成与宏观数据无关的结构性买盘
这也是为何即便市场情绪低迷,股市仍可能上涨的核心原因。
4) 波动率(VIX)曲线倒挂反映的是短期对冲失衡,而非 「恐慌」。
正常情况下,长期波动率(3 个月 VIX)高于短期波动率(1 个月 VIX)。当这一关系反转时,人们往往认为 「恐慌情绪升温」,但如今这一现象更多由以下因素驱动:
短期对冲需求
期权做市商调整仓位
周度期权资金流入
系统性策略在月末对冲操作
这意味着:VIX 飙升≠恐慌,而是对冲资金流动的结果。
这一区别至关重要 ,波动率如今由交易行为驱动,而非叙事逻辑。
当前市场环境对情绪和资金流动更为敏感:经济数据已沦为资产价格的滞后指标,而美联储的沟通成为波动率的主要触发因素。流动性、仓位结构和政策基调,正取代基本面主导价格发现过程。
AI 已成为宏观经济的稳定器:它有效替代了周期性招聘需求,支撑企业盈利能力,即便劳动力基本面疲软,仍维持 GDP 增长。
这意味着美国经济对 AI 资本支出的依赖,远超政策制定者公开承认的程度。
人工智能正在抑制劳动力市场中技能最低、最易被替代的三分之一人群的劳动力需求。这里通常是周期性经济衰退最先显现的地方。
生产率的提高掩盖了原本看似普遍存在的劳动力市场恶化的状况。产量稳定,因为机器吸收了以前由入门级劳动力完成的工作。
员工人数减少,企业利润率提高,而家庭则承担了社会经济负担。这使得收入从劳动转向资本——这是典型的衰退动态。
人工智能相关的资本形成人为地维持了 GDP 的韧性。如果没有人工智能领域的资本支出,GDP 整体数据将会明显疲软。
监管机构和政策制定者必然会通过产业政策、信贷扩张或战略激励措施来支持人工智能资本支出,因为另一种选择是经济衰退。
Mike Green 提出的 「贫困线≈13 万 – 15 万美元」 引发强烈反弹,这一现象恰恰说明该问题的共鸣之深。
核心真相如下:
育儿成本超过房租 / 房贷
住房在结构上已无法负担
婴儿潮一代主导资产所有权
年轻群体仅持有收入,无资本积累
资产通胀逐年扩大贫富差距
贫富差距将迫使财政政策、监管立场和资产市场干预做出调整。而加密货币作为年轻群体参与资本增长的工具,其政治意义将日益凸显,政策制定者也将相应调整态度。
能源将成为新的叙事核心:AI 经济的规模化发展,离不开能源基础设施的同步扩张。
关于 GPU 的讨论,忽略了更关键的瓶颈:电力供应、电网容量、核电与天然气产能建设、冷却基础设施、铜及关键矿产、以及数据中心选址限制。
能源正成为 AI 发展的限制性因素。未来十年,能源领域(尤其是核电、天然气和电网现代化)将成为杠杆率最高的投资和政策方向之一。
美国经济正分裂为两大板块:资本驱动的 AI 部门与劳动力依赖的传统部门,两者几乎没有重叠,且激励结构日益分化。
AI 经济持续扩张:
高生产率
高利润率
轻劳动力依赖
受战略保护
吸引资本流入
实体经济持续萎缩:
劳动力吸纳能力弱
消费者压力大
流动性下降
资产集中化
通胀压力
未来十年最具价值的公司,将是那些能够调和或利用这一结构性分歧的企业。
AI 将获得政策兜底,因为替代方案是衰退
财政部主导的流动性将取代量化宽松(QE),成为主要政策渠道
加密货币将成为与代际公平绑定的政治资产类别
AI 的真实瓶颈是能源,而非算力
未来 12-18 个月,市场仍将由情绪和资金流动驱动
贫富差距将日益主导政策决策
深潮 TechFlow 消息,12 月 1 日,据 Onchain Lens 监测,某巨鲸在过去 6 个月内从 OKX 和币安逐步买入 233 万枚 LINK,总成本为 3886 万美元。
按当前价格计算,该批 LINK 价值约 2838 万美元,巨鲸目前面临 1050 万美元的浮亏。
撰文:Thejaswini MA
编译:Luffy,Foresight News
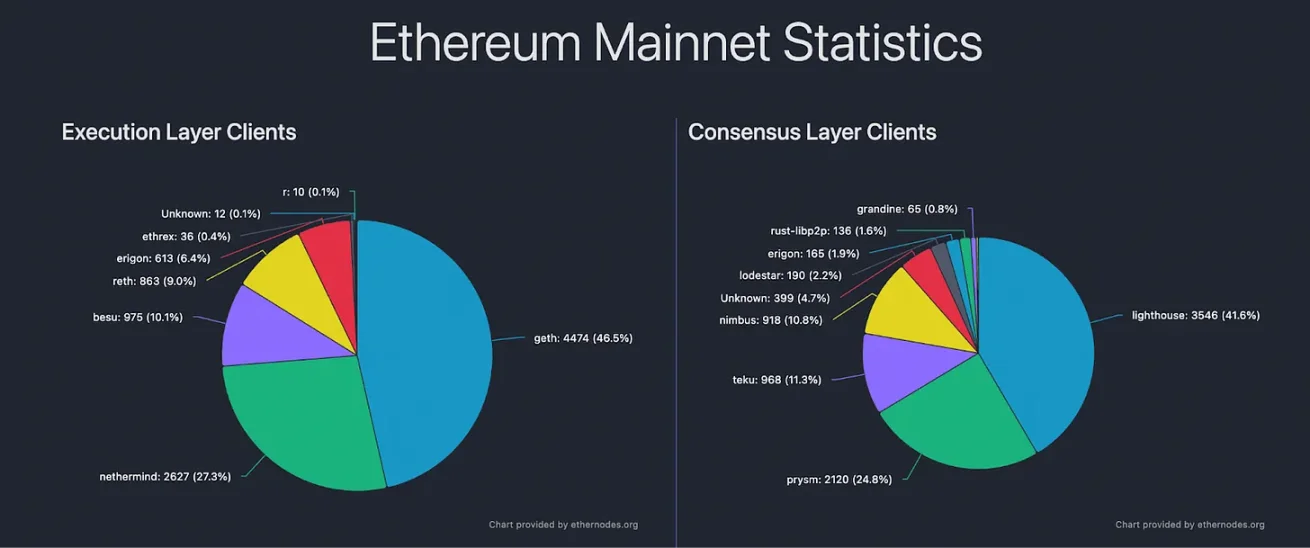
以太坊正试图实现一个矛盾的平衡:底层协议固化(停止变更、锁定核心规则、实现可预测性),但整个系统又需保持前所未有的运行速度。Layer 2 正在扩容,Fusaka 正在为未来实现 10 倍的数据容量铺平道路,以太坊虚拟机(EVM)正在重构,验证者不断调整 Gas 上限。一切都在运转之中。
固化论认为,底层网络(Layer 1)可以冻结,创新可在之上层开展。但事实果真如此?还是以太坊只是将持续变更重新包装为 「极简主义」,只因这一说法听起来更具责任感?
先看 Fusaka 升级究竟做了什么。它引入了 PeerDAS 机制,从根本上改变了验证者验证数据的方式。验证者无需下载 Rollup 完整数据块,而是通过随机采样部分数据,并利用纠删码重构完整内容。这是网络运行架构的重大变革,并且正在作为「Surge」扩展阶段的一部分进行部署。
此外,还有仅包含 Blob 参数的分叉。这类小型硬分叉旨在分阶段提升数据容量。Fusaka 于 12 月 3 日上线后,首次 BPO 分叉将于 12 月 17 日实施,将 blob 目标值从 6 提升至 10;1 月 7 日将进行第二次分叉,进一步推升至 14。最终目标是每个区块支持 64 个 blob,较当前容量提升 8 倍。
这算固化吗?显然不算。这是按固定时间表进行的迭代式容量扩张,规则仍在变更,只是以更小、更可预测的增量推进。
还有 EIP-7918 提案,为 blob Gas 费设定了最低保留价。本质上,以太坊掌控着数据可用性市场,如今即便需求低迷,也将收取保底费用。
这体现了以太坊的定价权,也是其作为 Layer 2 依赖的数据层进行价值捕获的手段。这或许是明智的商业策略,但绝非固化;恰恰相反,这是底层网络通过主动管理与 Layer 2 的关系来获取更多价值。
那么,此处的固化究竟意味着什么?
它意味着协议希望停止修改核心规则,同时持续调整各项参数:
共识机制冻结(保持权益证明 PoS)
货币政策冻结(保留 EIP-1559 销毁机制)
核心操作码冻结(2020 年的智能合约仍可正常运行)
但吞吐量、数据容量、Gas 上限和费用结构?这些仍在不断变动。
这就像宣称《宪法》因修正案罕见而 「冻结」,但最高法院每十年都会对其进行重新解读。技术上成立,实践中却始终处于变化之中。
如果以太坊想要看起来像一条链,而实际上它是由数十个 Layer 2 组成,那么它就需要某种统一层。这就是以太坊互操作层(EIL)的作用所在。
EIL 旨在让独立的 Layer 2 呈现出 「单一以太坊」 的体验,且无需引入新的信任假设。其技术机制是:用户签署单个默克尔根,即可授权跨多条链的同步操作;跨链流动性提供者(XLP)通过底层网络质押保障的原子交换流程,垫付各链所需的 Gas 费和资金。
关键在于,XLP 必须在以太坊底层网络锁定抵押品,并设置 8 天的解锁延迟。这一期限长于 Optimistic Rollup 的 7 天欺诈证明窗口。意味着若 XLP 试图作弊,在其转移资金前,欺诈证明机制有足够时间对其质押资产进行惩罚性扣除。
这一设计十分巧妙,但也增加了一层抽象:用户无需手动在 Layer 2 间跨链,而是依赖 XLP 完成。系统能否运转,取决于 XLP 是否可靠且具有竞争力;若不然,碎片化问题将在新的层面重现。
EIL 的成功还依赖于钱包和 Layer 2 的实际采用。以太坊基金会可以构建协议,但如果主流 Layer 2 选择将用户限制在自身生态内,EIL 终将沦为摆设。这就是 「HTTP 困境」:即便设计出完美标准,如果平台拒绝落地,网络仍会保持碎片化。
与此同时,以太坊正大规模吸引机构资金。贝莱德于 2024 年 7 月推出 iShares 以太坊信托 ETF,截至 2025 年年中,资金流入已超 130 亿美元;随后又提交了质押以太坊 ETF 申请。因为机构不仅想要敞口,更想要收益。
贝莱德还将以太坊用作基础设施:其 BUIDL 基金将美国国债和货币市场工具代币化后部署在以太坊上,并扩展至 Arbitrum、Optimism 等 Layer 2。以太坊在其眼中,就如同互联网中的 TCP/IP 协议,是中性的结算轨道。
这既是认可,也是控制。当贝莱德将以太坊定为代币化资产的基础设施层,这无疑是信任背书,但也意味着以太坊开始优化自身以满足贝莱德的需求:可预测性、稳定性、合规友好的功能,以及乏味却可靠的基础设施属性。
Vitalik 曾警告过这一风险。在 DevConnect 大会上,他提到如果底层网络决策主要为迎合华尔街的 「舒适感」,可能导致的问题:如果协议向机构倾斜,秉持去中心化理念的社区将逐渐流失;如果偏向密码朋克群体,机构则会撤离。以太坊正试图两头兼顾,而这种拉扯只会愈发激烈。
还有速度问题:部分提案主张将区块时间缩短至 150 毫秒,这对高频交易和套利机器人而言极为有利,但普通人无法在如此快的速度下有效参与治理或形成社会共识。如果网络运行过快,将沦为 「机器对机器」 的工具,而赋予以太坊价值的政治合法性也将逐渐瓦解。
另一个威胁来自量子计算。Vitalik 在 DevConnect 大会上表示:「椭圆曲线终将消亡」。他所指的是保障用户签名和验证者共识的椭圆曲线密码学(ECC)。运行肖尔算法的量子计算机,可通过公钥推导出私钥,从而破解 ECC。
时间表?可能在 2028 年美国下一届总统大选前。这意味着以太坊仅有约 3-4 年时间,将整个网络迁移至抗量子密码学。
在这种情况下,固化毫无意义。
如果量子攻击成为现实,以太坊必须通过大规模、颠覆性的硬分叉才能存续。无论协议多么追求稳定,一旦密码学基础崩塌,一切都将化为乌有。
相比比特币,以太坊的处境更为有利:
公钥通过地址哈希隐藏,仅在转账时暴露
验证者提款密钥同样处于隐藏状态
路线图已包含用格基密码学或哈希基签名等抗量子方案替代 ECDSA
但实施这一迁移面临巨大的协调挑战:如何在不危及资金安全的前提下,为数百万用户完成密钥转换?如何设定钱包升级的最后期限?未迁移的旧账户将何去何从?这些不仅是技术问题,更是关乎谁有权决定网络未来的社会与政治问题。
量子威胁印证了一个规律:固化是一种选择,而非物理定律。以太坊的 「骨架」 仅能在环境允许的情况下保持冻结;当环境改变,网络要么适应,要么消亡。
此外,Vitalik 还向加密通信应用 Session 和 SimpleX 捐赠了 76 万美元,称隐私 「对保护数字隐私至关重要」,并将下一步目标定为无许可账户创建和元数据隐私保护。
以太坊基金会成立了隐私专项组,致力于让隐私成为默认功能,而非事后添加的附加组件。Kohaku 钱包等项目正在开发易用的隐私工具,无需用户理解复杂的密码学知识。
核心理念是 「隐私即卫生」,就像洗手一样平常。人们无需特殊理由即可追求金融隐私,这理应是默认状态。
但这与监管机构的要求形成了反差,监管方需要透明度和可追溯性。稳定币、代币化国债、贝莱德的 BUIDL 基金 —— 所有这些都附带合规期望。以太坊不可能既成为华尔街的基础设施层,又同时实现密码朋克 「隐私优先」 的梦想。或许存在两全之法,但需要极为精密的设计。
以太坊能实现这一平衡吗?
底层网络固化的同时,让 Layer 2 持续创新?
同时满足贝莱德与密码朋克的需求?
在量子计算机到来前完成密码学升级?
在默认隐私的同时不疏远机构?
或许可行。模块化设计颇具巧思:底层网络负责安全与结算,Layer 2 负责执行与实验,这种职责分离有望奏效。但这需要 EIL 实现 Layer 2 体验的统一,也需要机构信任底层网络不会出现打破其预期的变更。
这还需要以太坊社区接受:固化意味着放弃部分控制权。如果协议冻结,社区将无法通过分叉来修复问题或添加功能。这是一种权衡:稳定性的代价是灵活性的丧失。
Sergey 认为以太坊需要持续演进,这一观点没错;但 Vitalik 主张协议不能永远变更,同样合理。关键在于让创新发生在边缘,而核心保持稳定。
鲨鱼宣称自己想要冻结,密码学家表示骨骼需要更换,华尔街想要温顺的工具,密码朋克想要狂野的自由。
以太坊正试图同时扮演所有角色,而区块仍在不断产出。这就是以太坊:冰冷的骨头,移动的鲨鱼。
深潮 TechFlow 消息,12 月 1 日,据 Techinasia 报道,超过 270 名 Tokenize Xchange 前用户对该平台创始人 Hong Qi Yu 及其妻子 Erin Koo 提起诉讼,就涉嫌欺诈性挪用客户资产寻求 6050 万美元赔偿。
Tokenize Xchange 是一家总部位于新加坡的加密货币平台,由 AmazingTech 运营,在新加坡金融管理局于 2025 年 7 月拒绝其数字支付代币许可证申请后关闭。法院指定的临时司法管理人报告称,AmazingTech 欠客户约 2.663 亿美元,但仅持有 260 万美元资产。
该诉讼在新加坡高等法院提起,声称 Hong 和 Koo 对资金短缺负有责任。新加坡当局正在调查 AmazingTech 及其关联实体可能涉及的违法行为,包括欺诈性交易。
撰文:Liam,深潮 TechFlow
给大家讲一个鬼故事:
日本两年期国债收益率自 2008 年以来首次升至 1%;5 年期国债收益率上升 3.5 个基点至 1.345%,为 2008 年 6 月以来新高;30 年期国债收益率短暂触及 3.395%,创历史新高。
这件事的意义,不单是“利率突破 1%”,而是:
日本过去十几年的极端宽松时代,正在被永久写进历史。
从 2010 年到 2023 年,日本两年期国债收益率几乎一直在 -0.2% ~ 0.1% 之间游荡。换句话说,之前日本的钱是免费甚至倒贴借给你的。
这是由于日本经济自 1990 年泡沫破裂后,一直陷入物价不涨、工资不涨、消费疲弱的通缩陷阱,为了刺激经济,日本央行用了全球最激进、最极端的货币政策,零利率甚至负利率政策,让资金尽可能便宜,你借钱几乎免费,你把钱放在银行反而要倒贴,以此逼迫大家去投资、消费。
如今,日本国债收益率整体由负转正,升到 1%,不仅关乎日本本身,也影响全球,至少有三个方面:
首先,代表日本货币政策彻底转向。
零利率、负利率、YCC(收益率曲线控制)已经结束,日本不再是全球唯一保持“极低利率”的主要经济体,宽松时代被彻底终结。
其次,也改变了全球资金价格结构。
过去,日本是全球最大的海外投资者之一(特别是养老金 GPIF、保险公司、银行),这是由于国内利率太低,为了追求高收益率,日本企业大量出海,把资金投向美国、东南亚和中国。如今,当国内利率上升,日本资金的“出海动力”会下降,甚至会从海外转移回日本国内。
最后,也是交易员关注最多的一点,日本利率上升 1%,意味着全球过去 10 年靠日本套利(carry trade)的资金链条,将出现系统性收缩。
这会影响美股、亚洲股市、外汇市场、黄金、比特币甚至是全球流动性。
因为,套利交易(Carry Trade )才是全球金融的隐形引擎。
过去十几年,美股、比特币等全球风险资产能不断上涨,一个重要原因就是日元套利交易(Yen Carry Trade)。
想象你在日本借到的钱几乎是免费的。
在日本借 1 亿日元,利息只有 0%~0.1%,然后把这 1 亿日元换成美元,拿去美国买收益率 4%、5% 的国债,或者买股票、黄金、比特币,最后再换成日本归还贷款。
只要利率差在,你就赚钱,利率越低,套利越多。
没有一个公开的精确数字,但全球机构普遍估算,日元套利规模低则 1~2 万亿美元,高则 3~5 万亿美元之间。
这是全球金融系统中最大、最隐形的流动性来源之一。
很多研究甚至认为,日元套利是真正推动美股、黄金、BTC 在过去十年屡创新高的背后推手之一。
全球一直在使用“日本的免费钱”来抬高风险资产。
如今日本 2 年期国债收益率 16 年来首次涨到 1%,意味着这条“免费钱管道”被关掉了一部分。
结果就是:
外国投资者再也借不到便宜日元用于套利,股市承压。
日本本土资金也开始回流国内,特别是日本寿险、银行、养老金,会减少对海外资产的配置。
全球资金开始撤离风险资产,只要日元走强,往往意味着全球市场风险偏好下降。
美股过去 10 年牛市,背后是全球廉价资金涌入推动,而日本是最大支柱之一。
日本利率上升 ,直接阻碍大量资金流入美国股市
尤其当前美股估值极高、AI 主题受到质疑,任何流动性抽离都可能放大回调。
受影响的还有整个亚太股市,韩国、台湾、新加坡等市场过去也受益于日元 carry trade。
日本利率一升,资金开始回流日本本土,亚洲股市短期波动性会加大。
而对于日本股市本身而言,国内利率上升,股市短期也会承压下跌 ,特别是重度依赖于出口的相关公司,但长期来看,利率正常化,让经济摆脱通缩,重新进入发展阶段,估值体系重建,反而是利好。
这或许也是巴菲特持续加码投资日本股市的原因。
巴菲特曾于 2020 年 8 月 30 日也就是 90 岁生日当天,首次公开披露已持有日本五大商社各约 5% 的股份,当时投资总值约为 63 亿美元。
五年过去,随着股价上涨和持续加码,巴菲特持有的日本五大商社总市值已突破 310 亿美元。
2022–2023 年日元跌到近 30 年低点,日本股权资产整体“打骨折”,对于价值投资者来说,这是典型的资产便宜、利润稳定、分红高、汇率还可能反转……这种投资机会太吸引人。
除开股市,日元升值对黄金和比特币影响几何?
黄金的定价逻辑历来简单:
美元弱,金价涨;实际利率下降,金价涨;全球风险上升,金价涨。
每一条都与日本利率政策拐点有着直接或间接的联系。
首先,日本利率上行意味着日元升值,而在美元指数(DXY)中,日元占比高达 13.6%。日元走强等同于直接给 DXY 施压,当美元变弱,黄金自然失去最大的压制力量,价格更容易走高。
其次,日本利率的反转标志着过去十多年“全球廉价资金”的终结。日元套利交易开始回流,日本机构减少海外投资,全球流动性随之下降。在流动性收缩周期里,资金更倾向于从高波动资产撤出,转向黄金这种“结算资产、避险资产、无对手风险资产”。
第三,如果日本投资者因为本土利率提升而减少买入黄金 ETF,这部分冲击也很有限,因为全球黄金需求的主力并不在日本,而在央行购金、ETF 增持以及新兴市场购买力的长期上升趋势中。
因此,这一轮日本收益率的跃升对黄金构成的影响是明确的:
短期或有波动,中长期仍偏多。
黄金重新处在一个“利率敏感 + 美元弱化 + 避险上升”的有利组合里,长期看好。
与黄金不同,比特币算是全球最流动的风险资产,全天候交易、与纳指高度相关。因此当日本利率上升、日元套利交易回流、全球流动性收缩时,比特币往往是最先下跌的资产之一 ,它对市场异常敏感,像一台市场的“流动性心电图”。
但短空不等于长期悲观。
日本进入加息周期意味着全球债务成本提升,美债波动加剧,各国财政压力上升。在这一宏观背景下,“无主权信用风险”的资产重新被重估:传统市场里是黄金,而在数字世界里,就是比特币。
因此,比特币的路径也很清晰:短期随风险资产下跌,中期却因全球信用风险上升而迎来新的宏观级支撑。
总之,过去十多年依赖“日本免费资金”蓬勃发展的风险资产时代,已经结束了。
全球市场正在进入一个新的利率周期,一个更真实、也更残酷的周期。
从股市、黄金到比特币,没有任何资产能独善其身。
流动性退潮时,能站住的资产更有价值。周期转换时,看懂那条隐藏的资金链,才是最重要的能力。
新世界的大幕已经拉开了。
接下来,就看谁适应得更快。
深潮 TechFlow 消息,12 月 1 日,据 Onchain Lens(@OnchainLens)监测,不丹王国政府向另一钱包转移 175.44 ETH,价值约 49.7 万美元。该钱包疑似与 QCP Capital 存在关联。
深潮 TechFlow 消息,12 月 1 日,据金十数据报道,法国兴业银行利率策略师在一份报告中表示,即将公布的经济数据应会继续显示美国经济具有韧性、通胀具有粘性,以及劳动力市场状况略有恶化;尽管如此,到2026年底,美国国债收益率仍有下降空间。这些策略师表示:“在12月会议上降息之后,我们预计美联储明年将再降息两次。”他们预计到2026年底,两年期国债收益率将稳定下降至3.20%,10年期国债收益率将下降至3.75%。
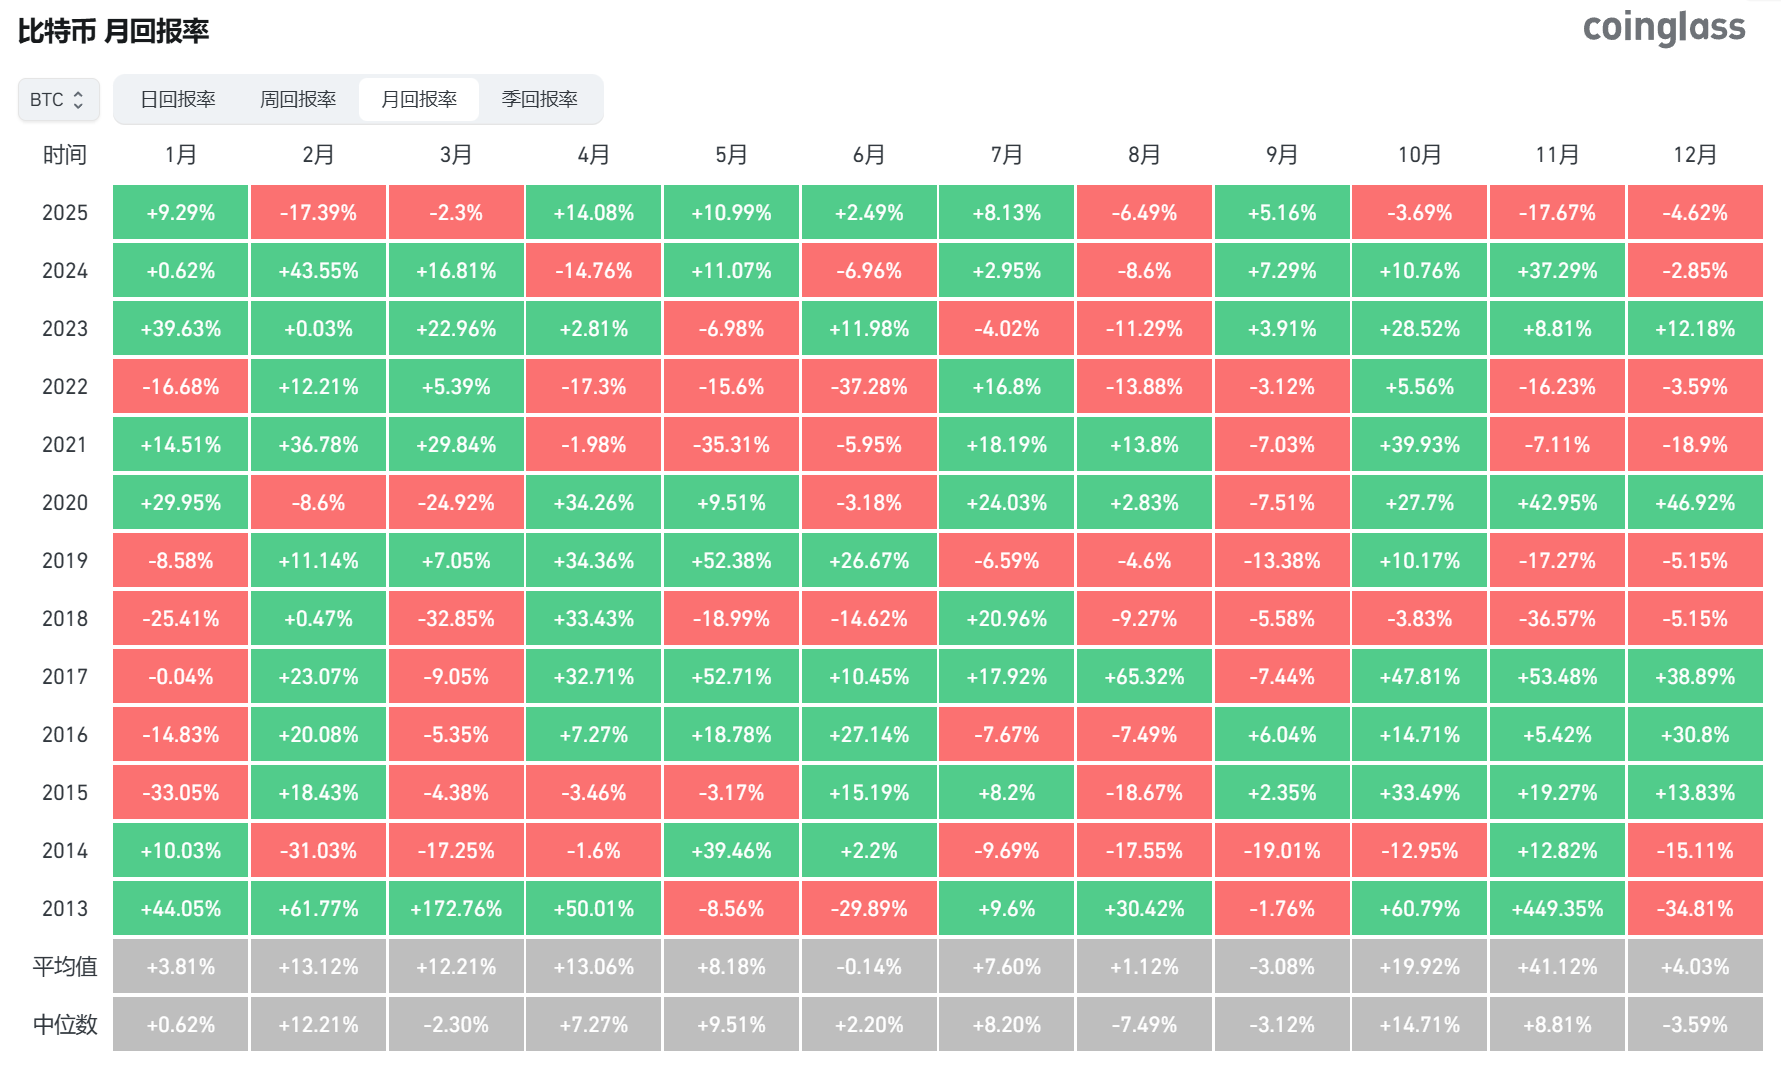
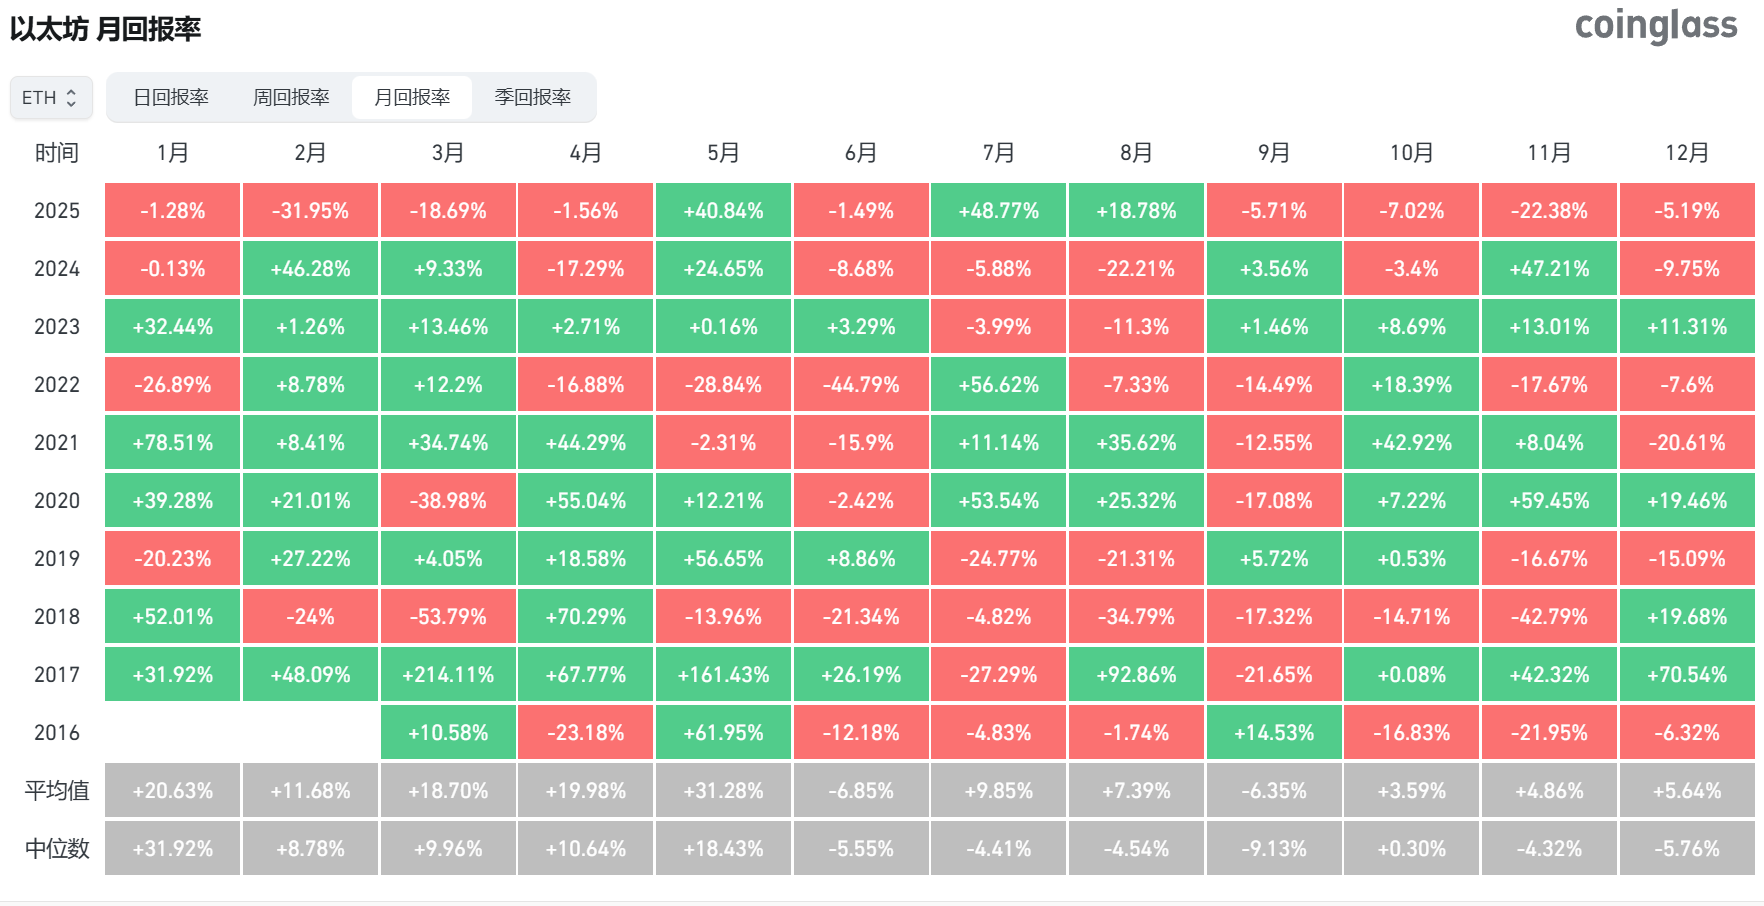
深潮 TechFlow 消息,12 月 1 日,据 Coinglass 数据,比特币和以太坊的历史12月平均回报率分别为+4.03%和+5.64%。
比特币过去13年中有5个年度的12月回报率为正(分别是2015、2016、2017、2020和2023);
以太坊过去10年中有4个年度的12月回报率为正(分别是2017、2018、2020和2023)。
深潮 TechFlow 消息,12 月 1 日,据官方公告,Binance 合约将于以下时间进行自动清算:
2025 年 12 月 05 日 17:00(东八区时间):SXPUSDT 和 MILKUSDT U 本位永续合约;
2025 年 12 月 05 日 17:30(东八区时间):OBOLUSDT 和 TOKENUSDT U 本位永续合约。
自动清算结束后,Binance 合约将下架上述永续合约交易对。
作者:肖飒法律团队
2025年11月28日,中国人民银行联合十多个部门召开打击虚拟货币交易炒作工作协调会议(以下简称1128会议),强调了要继续坚持2021年《关于进一步防范和处置虚拟货币交易炒作风险的通知》(以下简称9.24通知)的相关规定,在我国大陆对虚拟货币的经营性业务采取禁止性政策,并且着重提出了要打击利用虚拟货币洗钱、非法资金出境的行为。
总体而言,此次1128会议属于老调重弹,即使是拼命蹭热点的币圈自媒体也只能在寡淡的信息流中,挖出一句“稳定币也属于虚拟货币”来作文章。但这也十足让人疑惑:早在2021年的9.24通知中,央行就已经明确“泰达币”属于虚拟货币的一种,虽未使用“稳定币”一词,但市场相关主体从未对“中国大陆不能经营稳定币相关业务”存在任何争议或误解。
所以,1128会议的重点到底是什么?将会对行业带来哪些真影响?今天飒姐团队就跟伙伴们简单唠一唠。
先说个怪现象,2021年9.24通知刚出来时,虚拟币“老大”BTC直接跌穿,币圈一片哀鸿遍野,各家交易所们虽然一头还在联系律师咨询,另一头已经在安排紧急业务出海。但这次1128会议开完,BTC整体价格连个水花都没有,足见影响力有限……
1128会议之所以没有引起足够的重视,一方面是因为其新东西少,另一方面也是因为其对外释放的信息少且重点较为模糊,非行业长期从业者难以捕捉这场会议的真正目的。
飒姐团队认为,1128会议的重点有两个:(1)司法裁判风向“回调”;(2)严格限制利用稳定币非法换汇的行为。
(一)司法裁判风向“回调”
飒姐团队在此前的文章中分析过,随着虚拟货币市场的扩张,相关交易日益增多,各类民事纠纷频发,越来越多的民众将虚拟货币相关的民事纠纷诉诸法院要求司法救济。
在这种大背景环境的变化之下,我国法院逐渐经历了两个阶段:
(1)2021年-2022年,9.24通知发布实施早期。我国法院一律将涉币法律行为“一刀切”的判定为无效(包括涉币的兑换、交易、托管、投资,也包括与币相关的边缘法律行为,例如矿机买卖和托管合同等),要求合同各方风险自担,不支持返还合同款。
(2)2023至今。随着相关司法实践的增加,我国法院对虚拟货币的了解进一步加深,大量学者和司法实践参与主体开始对此前“一刀切”的处理方式提出质疑和批评。主要理由在于,随着大量主流公链对PoW技术的抛弃,虚拟货币挖矿已不再普遍像此前一样对能源消耗大、对环境污染严重,大量判决在释法说理时所谓的“违反公序良俗”观点产生动摇。由此也导致了部分法院在处理涉币纠纷时,逐渐形成了一种不成为的裁判规则:继续确认合同无效,但不再一律要求各方风险自担,特别对于一些使用法定货币交易的合同,法官很可能会判决返还已支付部分一定比例的法定货币。同时,法院也会积极促成此类案件双方的诉前、诉中和解,而不是直接下判。
飒姐团队认为,此次会议的其中一个重要目的就是对此司法裁判风向进行回调。
首先,飒姐团队在会议召开的一周前,接到了一个不久前刚刚办妥的涉币投资纠纷再审申诉案法官的电话(本案胜诉,河南省高级人民法院驳回再审申请),法官电话告知,最高人民法院正在对此类案件极为重视且正在进行调研,随后法官就该案件的细节与我们进行了深入沟通并听取了我们的意见。
其次,最高人民法院在11月末发布了有关仲裁司法审查的第36批共6件指导性案例,其中专门把指导性案例199号:高哲宇与深圳市云丝路创新发展基金企业、李斌申请撤销仲裁裁决案再次发布了一遍(实际上这是个老案子,2022年就已经公开过一次)。熟悉我国司法制度的伙伴都听过一句话:千裁万裁难撤裁。鉴于仲裁的特殊形式和法律地位,法院一般对仲裁裁定较为尊重,如非出现极为有限的几种应当撤裁的情况,法院一般对仲裁裁定予以认可。
由此,该会议的重点,可管中窥豹,见一斑也。
(二)严格限制利用稳定币非法换汇的行为
这个问题其实是监管机构必须面对的一个现实问题、真问题。众所周知,我国规定了较为严格的外汇管制制度,一般情况下每人每年可兑外汇额度不超过5万美元。
以前有大额资金出境需求的人(例如,子女在境外上学花销极大)还需要拉上七大姑八大姨给自己凑“额度”,如今稳定币市场逐渐扩大、应用场景不断扩张、币商数量大增后,很多资金出境需求已经被usdt和usdc等稳定币解决。
更有甚者,能够利用稳定币为上游犯罪提供便利的洗钱或掩饰隐瞒犯罪所得服务,更进一步,飒姐团队在司法实践中还曾经见过大胆的外贸商家,利用usdt和usdc来突破联合国制裁决议,协助被制裁国家对外贸易的情形。
因此,1128会议要真正规制的,其实是这一类严重破坏金融秩序的踩红线行为。
从司法实践来说,近一两年来,飒姐团队明显感觉到我国司法机关对币商的规制力度逐渐提升,大量币商被以非法经营罪、帮信罪、洗钱罪和掩饰隐瞒犯罪所得罪定罪处罚。因此,如有从事相关业余的伙伴们,务必慎重。
从币价来看,1128会议对币圈的影响就是没有影响。但其实不然,飒姐团队成员此前在进行日常行业研究的过程中注意到,根据第三方统计数据,我国境内对各个主要区块链公链所贡献的算力正在大幅增长恢复至2021年9.24通知出台之前的水平,相关从业者也呈现出向大陆回流的趋势,一些个偏远山区的“矿场”正在开动全力开工。
这种情况是由多种因素所共同导致的。一来随着新加坡和香港对虚拟资产展业限制日益严格,相关规范陆续出台,持牌经营成本大大增加,迫使不少从业者另觅他处;二来我国在9.24通知出台后治理成果颇丰,近些年对挖矿和虚拟资产相关产业的规制上出现一定程度的“懈怠”和放任,使得部分从业者们认为“风头好想过去了”……
此次1128会议实际上就是公开释放出一个信号:我国监管机构的政策仍在持续,勿要心存侥幸来踩线。
但是,1128会议会影响到我国香港对虚拟资产的开放政策吗?飒姐团队认为不会,香港与大陆在对待虚拟资产这件事上,已经逐渐形成了一开放一限制的基本格局,监管的态度很明确:不是不给你金融创新,但你必须在我指定的地方创新。所以,伙伴们如有在港发行RWA项目、冲刺稳定币赛道的,大可放心去做。
飒姐团队认为,对于1128会议,伙伴们无需过于紧张,9.24实施至今确有重申监管政策、阐明监管规范之必要,但这决不意味着“我国对虚拟资产的政策转向”或“央行要严厉打击虚拟货币”等危言耸听之说为真。伙伴们不信谣、不传谣,合规展业即可。
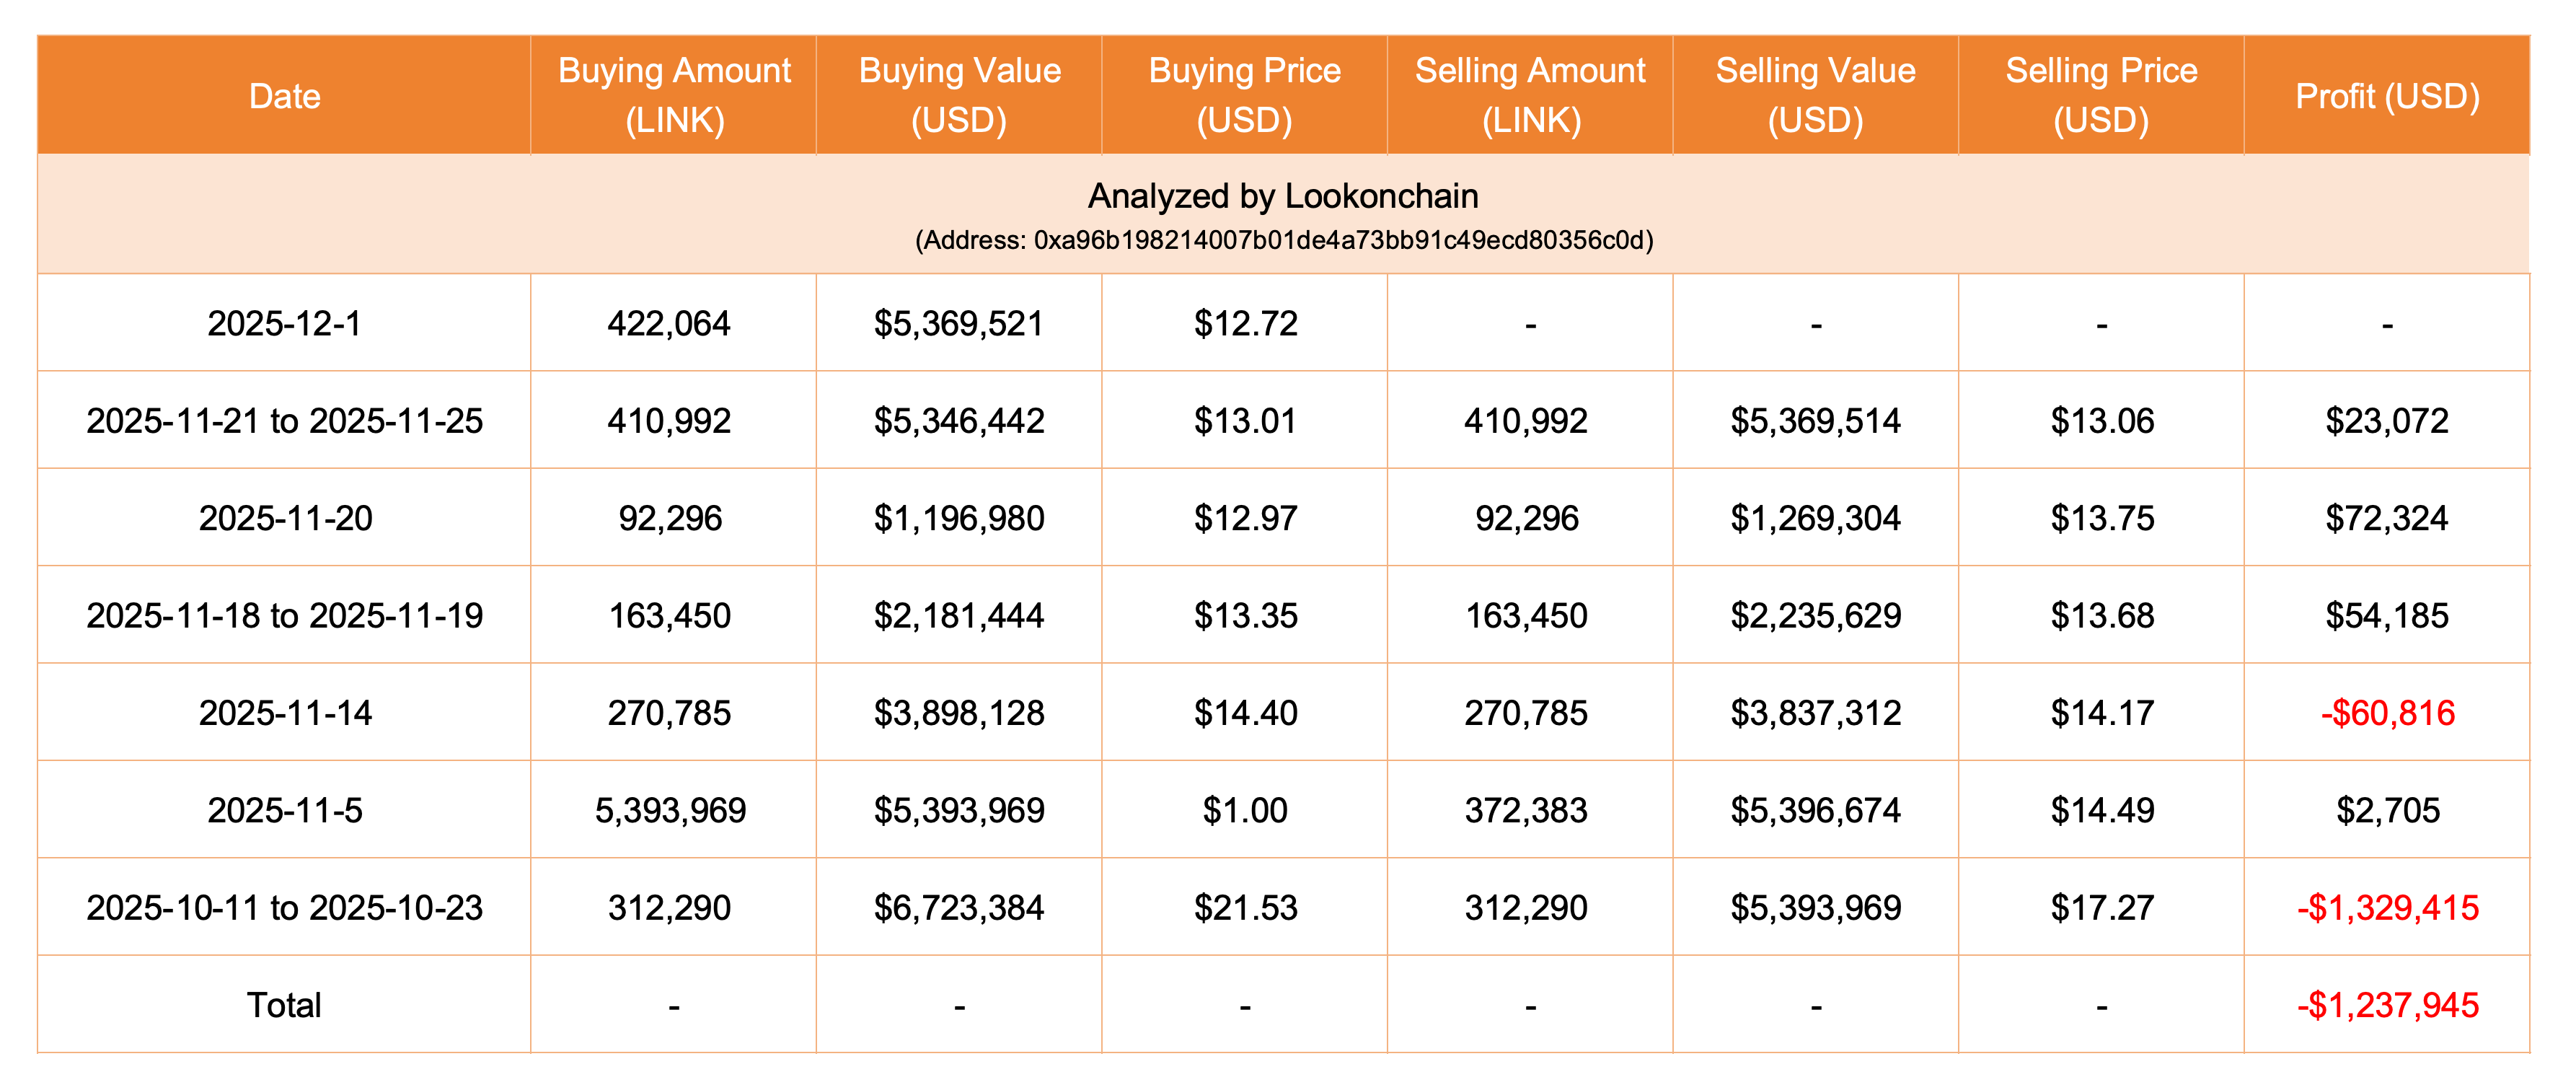
深潮 TechFlow 消息,12 月 1 日,据 Lookonchain 监测,某交易员(地址:0xa96b)在 7 小时前花费 537 万 USDT 以 12.72 美元的价格购买了 422,064 枚 LINK 代币。
该交易者自 10 月 10 日以来已完成 6 次 LINK 波段交易,胜率为 67%,但总体仍亏损 124 万美元。
深潮 TechFlow 消息,12 月 1 日,据官方公告,币安 Alpha 是首个上线 RAYLS (RLS) 的平台,Alpha 交易将于 2025 年 12 月 1 日 19:00(UTC+8)开始。
持有至少 242 个币安 Alpha 积分的用户可申领代币空投。在 Alpha 活动页面申领 800 个 RLS 代币空投。若活动未结束,则分数门槛将每五分钟自动降低 5 分。
请注意,申领空投将消耗 15 个币安 Alpha 积分。用户需在 Alpha 活动页面 24 小时内确认申领,否则视为放弃领取空投。
深潮 TechFlow 消息,12 月 1 日,据官方消息,Hotcoin 将于 12 月 1 日上线 KABUTO 热门项目,精准捕捉市场新叙事,助力用户抢占新一轮赛道先机!
【现货交易】
📍 12月1日 17:00(UTC+8)上线 KABUTO/USDT
Hotcoin 重磅推出限时零手续费交易活动,让用户以更低成本把握新兴资产的早期增长机遇。
凭借美国 MSB 与澳洲 AUSTRAC 双牌照合规运营、八年零安全事故记录及高效稳定的交易系统,Hotcoin 持续为全球用户提供安全、专业、便捷的数字资产服务。
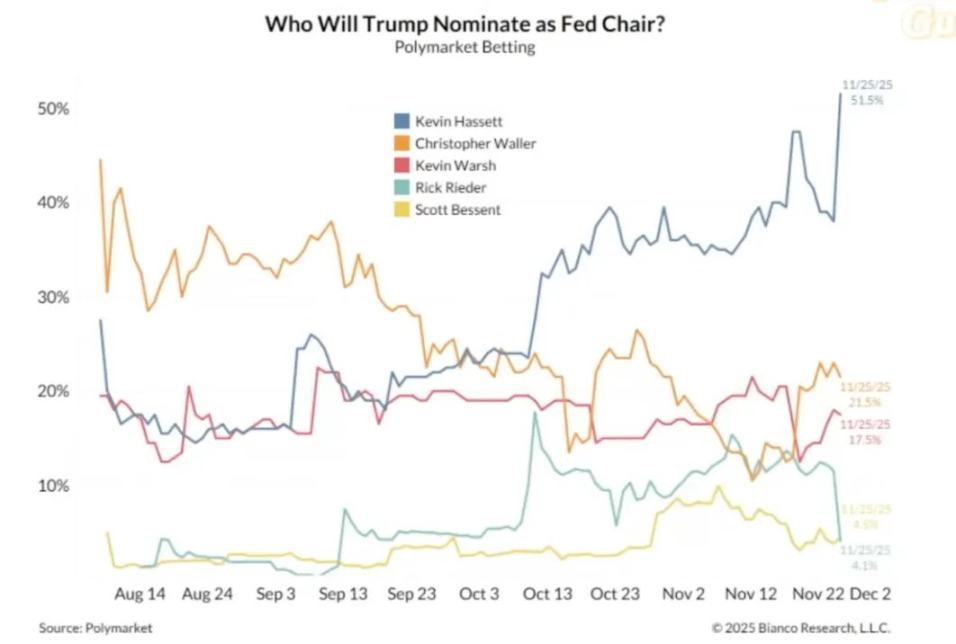
深潮 TechFlow 消息,12 月 1 日,美元汇率正在下跌,此前公布的美国经济数据可能会影响市场对美联储降息周期的预期。ISM制造业调查报告将于今晚23点发布,随后是周三的ISM服务业报告。本周的其他数据包括周三的ADP私人就业报告。由于近期美国政府停摆,关键的就业和通胀数据要到美联储12月10日做出政策决定之后才会发布,而市场预期美联储将再次降息。在未来降息步伐不确定的情况下,其他数据正变得越来越重要。(金十)
作者:Lauris
编译:深潮TechFlow
欢迎来到“后加密推特”时代
这里所说的“加密推特”(CT,Crypto Twitter),指的是作为一个市场发现和资本分配引擎的加密推特,而不是泛指整个 推特上的加密社区。
“后加密推特”(Post-CT)并不意味着讨论的消失,而是指加密推特作为一种“通过话语进行协调的机制”,正在逐渐失去其反复制造具有重大市场事件能力的作用。
一种单一的文化如果不再能够产生足够多的显著赢家,就无法持续吸引下一波新参与者的加入。
这里提到的“重大市场事件”并不是指“某个代币价格涨了三倍”这样的情况,而是指大部分流动性市场参与者的注意力都集中在同一个事物上。在这个框架下,加密推特曾经是一个将公共叙事转化为围绕某个主导元叙事的协调流动的机制。而“后加密推特”时代的意义在于,这种转化机制已不再可靠地发挥作用。
我并不是试图预测接下来会发生什么。坦白说,我也没有明确的答案。这篇文章的重点是阐述为何之前的模式能够奏效、为何它正在衰退,以及这对加密行业如何重新组织自身意味着什么。
加密推特(CT)之所以重要,是因为它将三种市场功能压缩进了一个界面。
加密推特的第一个功能是叙事发现。CT 是一个高带宽的显著性机制。“显著性”(Salience)并不仅仅是“有趣”的学术化表述,而是一个市场术语,指的是图谱如何收敛到当前值得关注的事物上。
在实践中,加密推特创造了关注焦点。它将一个巨大的假设空间压缩为一小部分“此刻可操作”的对象。这种压缩解决了一个协调问题。
用更机械化的方式来说:加密推特将分散的、私密的注意力转化为可见的、公共的共同知识。如果你看到十个可信的操盘手都在讨论同一个对象,你不仅仅知道这个对象的存在,还知道其他人也知道它的存在,并且知道其他人知道你知道它的存在。在流动性市场中,这种共同知识至关重要。
正如赫伯特·A·西蒙所说:
“信息的丰富会导致注意力的匮乏。”
加密推特的第二个功能是充当信任路由。在加密市场中,大多数资产并没有在短期内能提供强大内在价值锚点的特性。因此,资本无法仅仅依靠基本面进行分配,而是通过人、声誉和持续的信号来进行流动。“信任路由”是一种非正式的基础设施,它决定了谁的主张能够足够早地被相信,从而产生影响。
这并不是一种神秘的现象,而是由数千名参与者持续在公开场合计算出的粗糙声誉函数。人们推断出谁是早期进入者,谁有良好的前置判断,谁拥有资源渠道,以及谁的行为与正向期望值(Positive EV)相关联。这一声誉层使得在没有正式尽职调查的情况下进行资本分配成为可能,因为它充当了选择交易对手的简化工具。
值得注意的是,加密推特的信任机制并不仅仅取决于“粉丝数量”。它是粉丝数量、关注你的人是谁、回复的质量、是否有可信的人与你互动,以及你的预测是否经得起现实验证的综合结果。而加密推特让这些信号变得易于观察,成本极低。
加密推特既有公开信任,同时,随着时间推移,某些社区也逐渐形成了更加注重私密信任的倾向。
加密推特的第三个功能是通过反身性(Reflexivity)将叙事转化为资本分配。反身性是这个核心循环的关键:叙事推动价格,价格验证叙事,验证吸引更多注意力,注意力带来更多买家,而这个循环会不断自我强化,直到崩溃为止。
这时,市场的微观结构就起到了作用。叙事并不是抽象地推动“市场”,而是推动了订单流。如果一个大的群体被某个叙事说服,相信某个对象是“关键”,那么边际参与者会通过购买来表达这种信念。
当这个循环足够强大时,市场会暂时更倾向于奖励与共识保持一致的行为,而不是深度分析的能力。回头来看,加密推特几乎就像一个“低智商版的彭博终端”:一个单一的信息流,将显著性、信任与资本分配三者融为一体。
“单一文化”时代之所以能够存在,是因为它具有可重复的结构。每一个周期都会围绕一个简单到足以让大规模群体理解,同时又足够广泛以吸引生态系统的大部分注意力和流动性的对象展开。我喜欢将这些对象称为“玩具”。
这里的“玩具”并非贬义,而是一种结构性描述。可以把它理解为一种游戏——易于解释、容易参与,并且本质上具有社交属性(几乎像是大型多人在线角色扮演游戏的扩展包)。一个“玩具”具有低门槛的参与难度和高度的叙事压缩性,你可以用一句话就向朋友解释它是什么。
“元叙事”(Meta)则是当“玩具”成为共享游戏板时的表现形式。Meta 指的是主导的策略集合以及大多数参与者围绕的主导对象。“单一文化”之所以强大,是因为这个元叙事不仅仅是“流行”,而是跨越用户、开发者、交易者和风投机构的共享游戏。每个人都在玩同一个游戏,只不过是在栈的不同层次上进行。
@icobeast曾撰写过一篇关于“潮流事物”的周期性和变化本质的精彩文章,我强烈推荐阅读。
https://x.com/icobeast/status/1993721136325005596
我们所经历的这一市场体系需要一个“非效率窗口”,让人们能够快速赚到“令人难以置信的财富”。
在每个周期的早期阶段,市场并非完全高效,因为大规模参与元叙事(Meta)的基础设施尚未完全建成。此时虽然已经存在机会,但尚未完全填满市场的利基空间。这一点非常重要,因为财富的广泛积累需要一个窗口期,让大量参与者能够进入市场,而不是一开始就面对完全敌意的环境。
正如阿克洛夫(George Akerlof)在《柠檬市场》(The Market for Lemons)中所说:
“买卖双方之间的信息不对称会导致市场远离效率。”
关键在于,为了让这个体系运作,你需要为一部分人提供高度高效的市场,同时对另一部分人来说,这个市场却是一个典型的“柠檬市场”(即充满信息不对称和低效率的市场)。
单一文化体系还需要大规模的共享语境,而加密推特(CT)正是提供了这种语境。共享语境在互联网上非常罕见,因为注意力通常是分散的。然而,当单一文化形成时,注意力会趋于集中。这种集中能够降低协调成本,并放大反身性(Reflexivity)的效应。
正如哈耶克(F. A. Hayek)在《社会中的知识运用》(The Use of Knowledge in Society)中所言:
“我们必须利用的那些情况的信息,从来不是以集中或整合的形式存在,而仅仅是分散在所有个体手中那些不完整且经常矛盾的知识碎片。”
换句话说,共享语境的形成使得市场参与者能够更高效地协调行动,从而推动了单一文化的繁荣与发展。
为什么“单一元叙事”曾经如此可信?当基本面对市场的约束力较弱时,显著性(Salience)就成为比估值更重要的约束条件。市场的首要问题不是“它值多少钱?”,而是“我们都在关注什么?这个交易是否已经过于拥挤?”
一个粗略的类比是,大众文化曾经能够将注意力集中在少数几个共享对象上(比如相同的电视节目、排行榜上的音乐或明星)。而如今,注意力被分散到了各种小众领域和亚文化中,人们在大规模上不再共享相同的参照集。类似地,加密推特(CT)作为一种机制,也正在经历类似的转变:顶层的共享语境减少,而更多的本地化语境开始出现在更小的圈层中。
“后加密推特”(Post-CT)出现的原因在于支撑“单一文化”的那些条件逐渐失效。
第一个失败之处在于“玩具”被更快地破解。
在之前的周期中,市场已经学会了游戏规则,并将这些规则工业化了。当游戏规则被工业化后,非效率窗口关闭得更快,持续时间也变得更短。结果就是,收益的分布变得更加极端:赢家越来越少,而结构性失败者越来越多。
模因币(Memecoins)就是这种动态的典型例子。作为一种资产类别,它们之所以有效,是因为它们的复杂性低,同时具备极高的反身性(Reflexivity)。然而,正是这种特性使得模因币易于批量制造。一旦生产流水线成熟,元叙事就会变成一条装配线。
随着市场的发展,微观结构发生了变化。现在的中位数参与者不再是与其他普通人交易,而是与系统进行对抗。他们进入市场时,信息已经被广泛传播,流动性池已经被“预埋”,交易路径已经被优化,内部人士已经完成了布局,甚至连退出路径都已提前计算好。在这样的环境中,中位数参与者的预期收益被压缩到极低。
换句话说,大多数情况下,你只是成为了别人的“退出流动性”(Exit Liquidity)。
一个有用的思维模型是:周期早期的订单流动主要是由天真的个人投资者主导,而周期后期的订单流动则越来越呈现出对抗性和机械化的特征。同样的“玩具”,在不同阶段会演变成完全不同的游戏。
一种单一文化无法持续下去,如果它无法产生足够多的显著赢家来吸引下一波新参与者的加入。
第二个失败在于价值提取压倒了价值创造
这里的“提取”(Extraction)指的是那些通过捕捉流动性价值而非创造新流动性的行为者和机制。
在周期的早期阶段,新参与者可以增加净流动性,同时从中受益,因为市场环境的扩张速度快于价值提取层的收割速度。然而,在周期的后期,新增的参与者往往成为价值提取层的净贡献者。当这种感受被广泛认知后,市场参与度开始下降。参与度的下降会削弱反身性循环的强度。
这也是为什么市场情绪的变化如此一致的原因。如果一个市场不再提供广泛、清晰的获胜路径,整体情绪会逐渐恶化。在一个中位数参与者的体验是“我只是别人的流动性”的市场中,犬儒主义往往是理性的。
想了解当前散户参与者的整体市场情绪,可以参考 @Chilearmy123的这篇帖子。
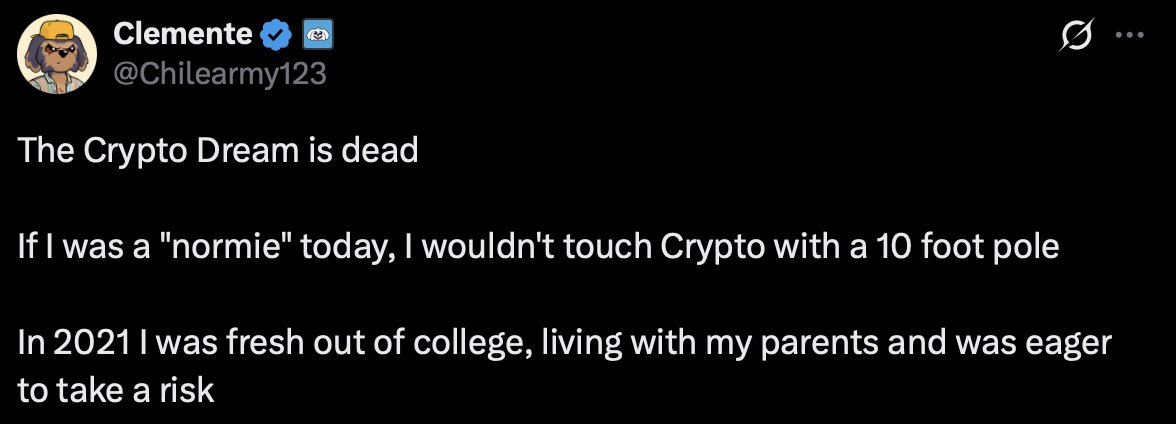
第三个失败在于注意力的分散。当没有单一对象能够吸引整个生态系统的注意力时,市场的“发现层”失去了明确的显著性。参与者开始分化到更狭窄的领域。这种分散不仅是文化层面的,还带来了显著的市场后果:流动性被分散到不同的细分领域,价格信号变得不再直观可见,“所有人都在做同一笔交易”的动态也随之消失。
此外,还有一个需要简要提及的因素:宏观经济条件会影响反身性循环的强度。“单一文化”时代恰逢全球风险偏好和流动性环境较强的时期,这使得投机性反身性看起来像是一种“常态”。但当资本成本上升、边际买家变得更加谨慎时,叙事驱动的资金流动就更难以长期维持。
“后加密推特”(Post-CT)指的是一个新的市场环境,在这个环境中,加密推特不再是整个生态系统范围内资本分配的主要协调机制,也不再是链上市场围绕单一元叙事(Meta)集中的核心引擎。
在“单一文化”时代,加密推特反复且大规模地将叙事共识与流动性集中联系在一起。而在“后加密推特”时代,这种联系变得更弱、更间歇性。加密推特仍然作为一个发现平台和声誉指标具有意义,但它不再是那个可靠地同步整个生态系统围绕“一笔交易”“一个玩具”“一个共享语境”的驱动引擎。
换句话说,加密推特仍然能够产生叙事,但只有少数叙事能够在大规模上转化为“共同知识”,而更少的“共同知识”叙事能够进一步转化为同步的订单流动。当这种转化机制失效时,即使市场上仍然有许多活动发生,整体感受却会显得“更安静”。
这也是为什么主观体验发生了变化。市场现在显得更慢、更专业化,因为广泛的协调已经消失。情绪上的变化主要是对预期收益(EV)条件的反应。市场的“安静”并不意味着没有活动,而是因为缺乏能够引发全局共鸣的叙事和同步行动。
加密推特(CT)并不会消失,而是功能发生了转变。
在早期的市场体系中,加密推特处于资金流动的上游,它在一定程度上决定了市场的走向。而在当前的市场体系中,加密推特更接近于一个“界面层”:它广播声誉信号、浮现叙事,并帮助信任的路由,但实际的资本分配决策越来越多地发生在更高信任度的“子图”(Subgraphs)中。
这些子图并非神秘莫测。它们是信息质量更高、参与者之间有频繁互动的密集网络,比如小型操盘圈、特定领域的社区、私人群聊以及机构间的讨论空间。在这个体系中,加密推特更像是一个表层的“门面”,而真正的社交和交易活动发生在背后的社交网络层。
这也解释了一个常见的误解:“加密推特正在衰落”通常实际上意味着“加密推特已经不再是普通参与者赚钱的主要场所”。财富现在更多地积累在信息质量更高、访问受限且信任机制更加私密的地方,而不是通过公开的、嘈杂的信任计算。
尽管如此,你仍然可以通过在加密推特上发帖和建立个人品牌来实现可观的收益(我的一些朋友和节点已经做到并仍在这样做)。但真正的价值积累来自于构建你的社交图谱,成为一个值得信赖的参与者,并获得更多接触“后台层”的机会。
换句话说,表面上的品牌建设仍然重要,但核心竞争力已经转向了“后台信任网络”的构建和参与。
我不会假装自己能够准确预测下一个“单一文化”(Monoculture)是什么。事实上,我对“单一文化”是否会以同样的方式再次形成持怀疑态度,至少在当前的市场条件下是如此。关键在于,曾经孕育“单一文化”的机制已经退化。
我的直觉可能带有一定的主观性和情境性,因为它基于我当前所观察到的现象。然而,这些动态的形成其实在今年早些时候就已经开始显现了。
目前确实有一些活跃的领域,列出那些吸引注意力的类别并不困难。但我不会提及这些领域,因为这对讨论没有任何实质性帮助。总的来说,除了预售和一些初始分配之外,我们现在看到的趋势是:最受高估的类别往往是与加密推特(CT)“相邻”的,而非直接由加密推特内部推动的。
我们已经进入了“后加密推特”(Post-CT)时代。
这并不是因为加密推特“死了”,也不是因为讨论失去了意义,而是因为支撑反复出现的系统性“单一文化”的结构性条件已经被削弱了。游戏变得更加高效,价值提取机制更加成熟,注意力更加分散,而反身性循环也逐渐从系统性转向了局部性。
加密行业依然在继续,加密推特也依然存在。我的观点更为狭义:那个加密推特能够可靠地协调整个市场进入一个共享的元叙事,并创造出广泛、低门槛的非线性收益的时代,至少目前已经结束了。而且,我认为未来几年内,这种现象再现的可能性显著降低。
这并不意味着你无法赚钱,也不意味着加密行业已经走向终结。这既不是一个悲观的观点,也不是犬儒主义的结论。事实上,我对这个行业的未来从未像现在这样乐观。我的观点是,未来的市场分布和显著性机制将与过去几年有着根本性的不同。
深潮 TechFlow 消息,12 月 1 日,据链上分析师 Ai姨 (@ai 9684xtpa) 监测,一位加密货币投资者于11月29日凌晨市场下跌期间尝试抄底,花费600万USDC购入65.65枚WBTC,均价91,384美元。然而,行情并未如其所愿反弹,该投资者在接下来的5小时内被迫以86,563美元的均价清仓所有持仓,最终亏损31.6万美元。
深潮 TechFlow 消息,12 月 1 日,法国兴业银行利率策略师在一份报告中表示,预计美国财政部将推迟测试投资者对较长期限债务的需求。这些策略师表示:“我们预计2026年的特征将是国库券发行量居高不下和附息国债稳定供应,这是由持续的大额赤字和不稳定的关税收入所驱动的。”他们指出,政策偏好继续倾向于短期融资,而美联储的再投资和准备金管理购买应有助于吸纳国库券供应——尽管前端利率波动仍是主要风险。策略师写道:“这使得财政部可以将推迟测试对较长期限债务的需求,直到市场条件和政策偏好变得更加有利。”(金十)
比特币每隔约四年减半一次供应增量,这一机制也塑造了加密市场的周期起伏。然而,自2024年4月完成第四次减半以来,比特币价格和整个加密市场的表现却呈现出不同以往的新特点。按照历史经验,减半往往预示着熊市触底,此后约一年内比特币将迎来新一轮牛市高峰。然而2024–2025年的这一轮周期让众多投资者感到迷惑——虽然比特币价格确实创下历史新高,但市场并未出现往昔那种全民狂热的盛况,反而显得涨势缓慢温和,波动收敛,令不少人疑虑四年周期似乎失灵了。
那么这一轮周期中有哪些不同特点,四年周期理论还有哪些部分依然有效? 是什么因素导致了本轮周期的节奏变化?在宏观环境风云变幻、机构资金涌入与散户情绪淡化的多重影响下,比特币未来走势将何去何从?本文将对本轮比特币减半周期的市场表现进行解析,探讨其周期规律的变化与成因,并展望2025年末及2026年的价格趋势,试图为投资者提供全面且富有洞见的分析。
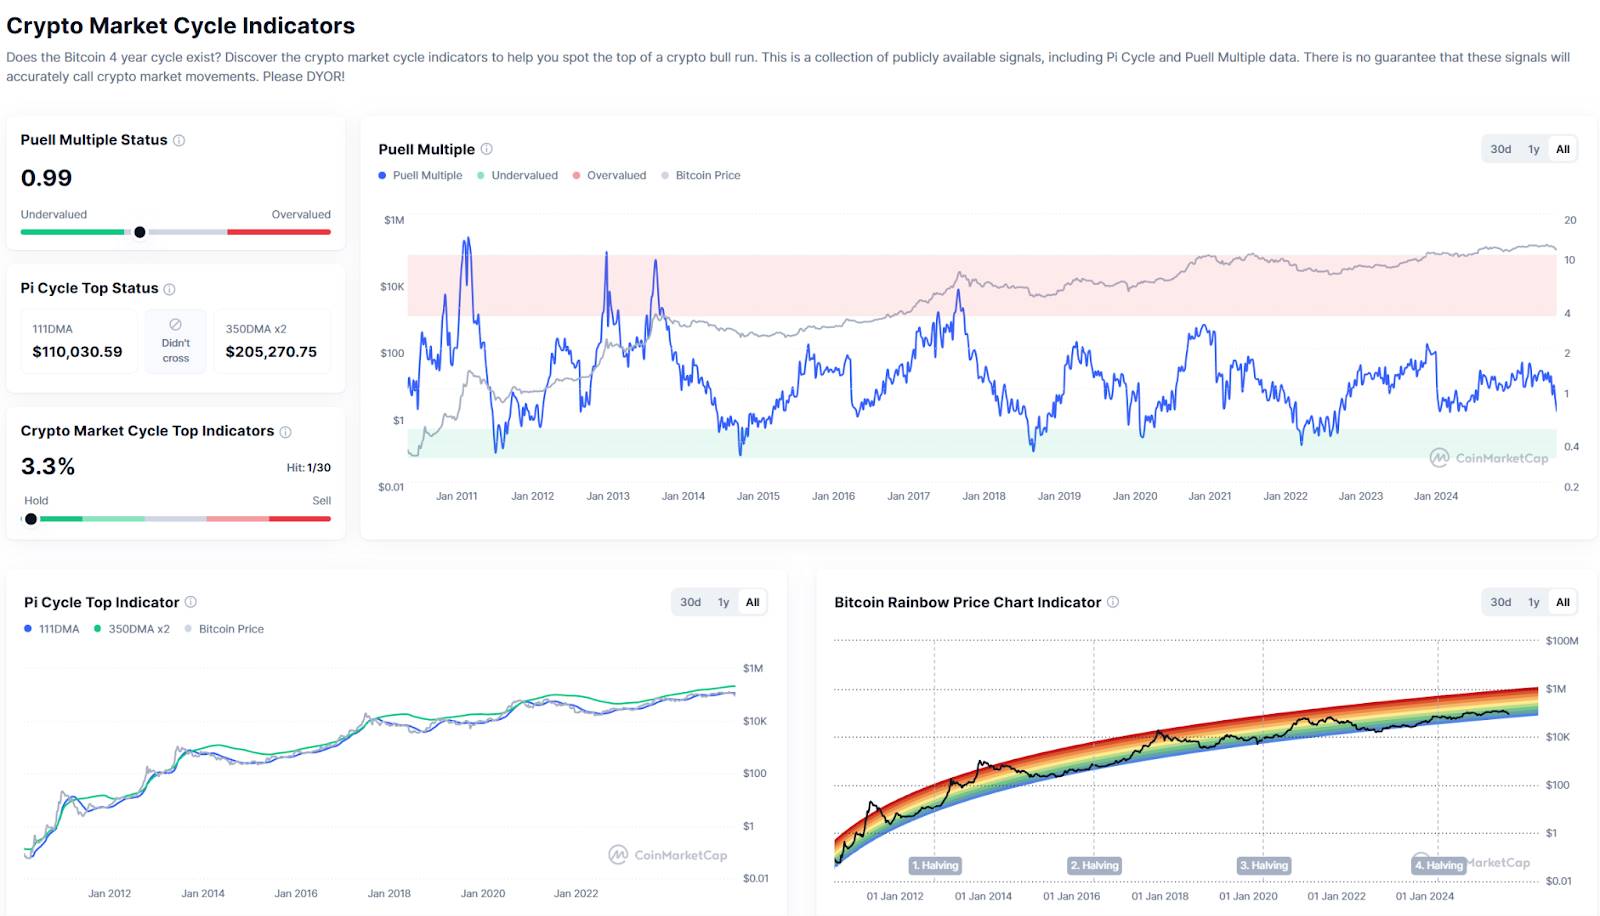
来源:https://coinmarketcap.com/charts/crypto-market-cycle-indicators/
2024年4月19日,比特币完成第四次区块奖励减半,区块奖励从6.25BTC下降至3.125 BTC。按照过往周期节奏,减半常发生于熊市末期,随后12–18个月内市场转牛。但2024–2025年的进展既有周期重演的一面,也有明显“不一样”的特征。
价格走势概览:新高乍现,涨势温吞。减半当日比特币价格约在$6.4万美元附近收盘。此后数月内行情起伏波动,但总体延续上涨轨道:2024年11月中旬,比特币突破$9万关口;在美国总统大选尘埃落定、利好消息频出的推动下,2024年12月5日,比特币突破$100,000里程碑,创下当时新高。进入2025年,比特币价格继续攀升:在2025年10月6日攀至历史峰值$126,270左右。这一峰值出现在减半约18个月后,表面上似乎与过去周期相仿。然而本轮涨势相对迟缓温和,缺乏以往周期后期那种指数级喷发的狂热行情。从2022年熊市最低点(~$15,000)计算,比特币至高点涨幅约为7–8倍,而从2024年减半时(~$64,000)算仅增长不到两倍。相比之下,2017年牛市比特币自熊底暴涨近20倍,2021年牛市也涨了约3.5倍。显然,本轮价格上行的斜率和幅度都显著收敛,呈现“慢牛”特征。
市场情绪与波动:狂热缺席,波动趋缓。在价格迭创新高的同时,市场并未出现往日那种全民追捧的狂热情绪。2017年末与2021年末的牛市顶峰,曾涌现全民谈币、山寨币百花齐放的热潮。而这一次,即便比特币价格突破$100K,大众情绪仍相对冷静,并没有引发类似2017年的追涨狂潮或2021年NFT、狗狗币那种全民话题。链上数据显示,本轮牛市期间资金主要集中在比特币等大型币种,市场占有率一度逼近60%,许多投机性较强的山寨币反弹乏力。市场波动率也显著降低,年度波动率从早期超过140%高位逐渐下滑;2025年下半年的回调中,比特币短期波动虽有加剧,但整体仍缺乏过去那种剧烈过山车式的涨跌,整个涨势显得克制而缓慢。
多波段温和上行,缺乏“终局疯涨”。值得关注的是,2024–2025年的牛市高点并非一次性吹起泡沫,而是分阶段到达。从2024年底到2025年上半年,比特币在$100K附近多次遇阻整固,然后再创新高:1月MicroStrategy宣布巨额购币消息令价格涨至$107K;8月高点后,在美国通胀(PPI)数据不及预期的影响下,比特币 迅速从$124K跌回$118K以下。直到10月初市场最后一波冲刺推高至$126K,却也未出现过去周期那种“最后的疯狂”:高点刚现,随之而来的却是连续抛压,在六周内进一步滑落近30%,于11月中旬触及7个月新低约$89,000。可以说,本轮牛市价格屡创新高却缺乏爆发式加速,整个上升阶段显得波澜不惊,反而结束时的回撤来得又快又猛。
四年周期节奏部分吻合:低点–高点的时间窗口。尽管本轮行情诸多方面“不同寻常”,但若仅从时间和路径上看,仍勉强符合经典“四年周期”轮廓。2022年底比特币在 ~$16,000 附近筑底,正好位于上一轮顶部(2021年11月$69,000)约一年后;2024年4月的减半大致标志熊市尾声;减半后约18个月(2025年10月)见到本轮顶部,与历史上2013、2017、2021几轮牛市高点距离各自减半的时长相仿。因此从“减半->牛市->顶部->熊市”的大框架看,这一周期尚未完全脱轨。正如分析所指出的:“从2024年4月减半到2025年10月创$125K新高,用时近18个月。如果只看这一路径,似乎仍在遵循周期模式:减半标志底部,约一年后见顶,然后进入回调期”。
综上,本轮减半后的市场表现价格确实再创新高,周期大体时间窗也吻合预期,但行情的质感和市场参与者的体验已明显异于往昔。正因如此,越来越多投资者开始质疑比特币的传统四年周期律是否已经失效。那么传统周期理论的哪些部分依然奏效,哪些方面正在发生改变。
尽管表面乱象丛生,但深入分析可见,比特币“四年周期”的核心逻辑并未完全消失。减半带来的供需变化仍在长期支撑价格上行,投资者贪婪与恐惧的周期心态依旧周期性轮回,只不过本轮的表现更加温和。
供给收缩的长期效应犹在。比特币每四年区块奖励减半意味着新增供给持续递减,这是历次牛市背后的基本面逻辑。即使当前比特币总供给已接近上限的94%,每次减半边际减供量在缩小,但“稀缺性”的市场预期依然存在。过去周期中,减半后长期看涨的信念明显,囤币持有而不抛售成为许多投资者的选择。本轮同样如此:2024年4月减半将新币发行由每日900枚降至450枚,而尽管价格剧烈波动,多数长期持有者依然选择继续持币,没有因涨幅相对有限就大量抛售筹码。这意味着供应收缩对市场的紧缩效应依然在发挥作用,只不过供需再平衡推升价格的力度相较以前减弱了。
链上循环指标仍按节奏舞动。比特币投资者行为依然呈现典型的“积累—获利了结”周期,许多链上指标延续了周期性波动。例如,MVRV(市值/实现价值比)在熊市末期往往跌破1,牛市高涨时升至过热区间。2024年牛市中MVRV最高达到约2.8,在2025年初调整时又回落到2以下。SOPR=1被视为牛熊分水岭,低于1表示多数人在亏损卖币,高于1则表示大部分交易获利了结。在2024–2025年牛市阶段,该指标大部分时间保持在1以上,与历史牛市情形一致。又如衡量短期和长期持有者资金比的RHODL指标,本轮2025年RHODL也攀至周期高位,暗示市场结构进入后期,存在顶部迹象。总体而言,MVRV、SOPR、RHODL等典型链上指标依然按照固有周期运行,虽然数值绝对水平有所变化,但投资者贪婪-恐惧的情绪循环仍在链上刻画出类似的轨迹。
历史数据:回报递减但趋势未失。从更宏观的角度看,每轮周期峰值涨幅递减是市场规模扩大后的必然现象,并不意味周期消失。历史上的峰值回报率确实一轮不如一轮:2013年相对上一轮峰值涨了约20倍,2017年涨约20倍(相对2013末价格),而2021年相对2017高点只涨了大约3.5倍。到了本轮,从2021年$69,000峰值到2025年$125,000,仅涨了约80%(0.8倍)。回报率边际收敛是正常的:市场体量越大,新增资金的边际推动力减弱,所以涨幅递减并非周期无效的证据,而是成熟市场的自然结果。
小结:传统四年周期的底层驱动力(供给收缩、投资者行为模式)在本轮依然发挥作用,减半依然带来供求拐点,市场仍遵循“恐惧–贪婪”的循环节奏。但与此同时,一系列新因素正干扰并改写着周期表现的“表层形态”,使得周期的外在节奏变得难以捉摸。
如果说减半周期的内在逻辑仍在,那么为何本轮行情如此难以读懂?根本原因在于:过去主导市场的单一节奏(减半驱动)现如今被多重力量所打乱。多个因素相互作用,交织出一个复杂的新格局。
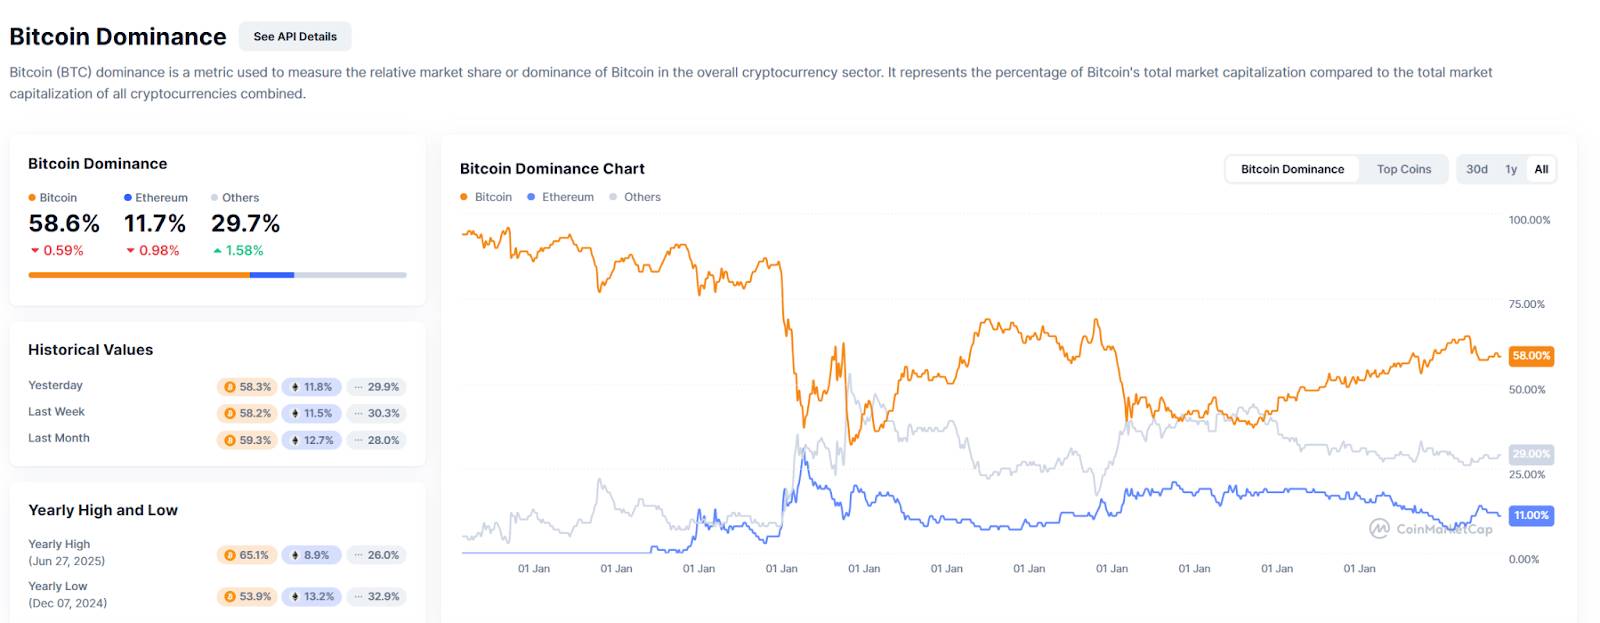
来源:https://coinmarketcap.com/charts/bitcoin-dominance/
1. ETF与机构资金的结构性冲击。2024年起比特币现货ETF在美国获批并陆续上市,这些ETF引入了源源不断的机构资金,改变了市场以往以散户和加杠杆资金为主导的游戏规则,为市场带来了大规模增量资本。截至2025年10月,美国已上市的比特币ETF总持有资产规模高达$1760亿美元。机构资金的入场不仅推升了价格,也提高了市场稳定性:数据显示ETF投资者平均建仓成本约在$89,000附近,此价位俨然成为市场有效支撑。然而当市场单边情绪反转时,大量ETF持仓转为卖压,会带来前所未有的快速流动性冲击。2025年10月下旬以来,随着宏观利空出现,机构资金大规模撤出。10月10日以来,美国现货比特币ETF已合计流出约37亿美元,其中23亿发生在11月。可见,ETF时代的市场结构“更稳也更脆弱”:慢牛行情下波动减弱,但一旦关键支撑(如平均成本$89K)失守,踩踏式下跌更为猛烈。
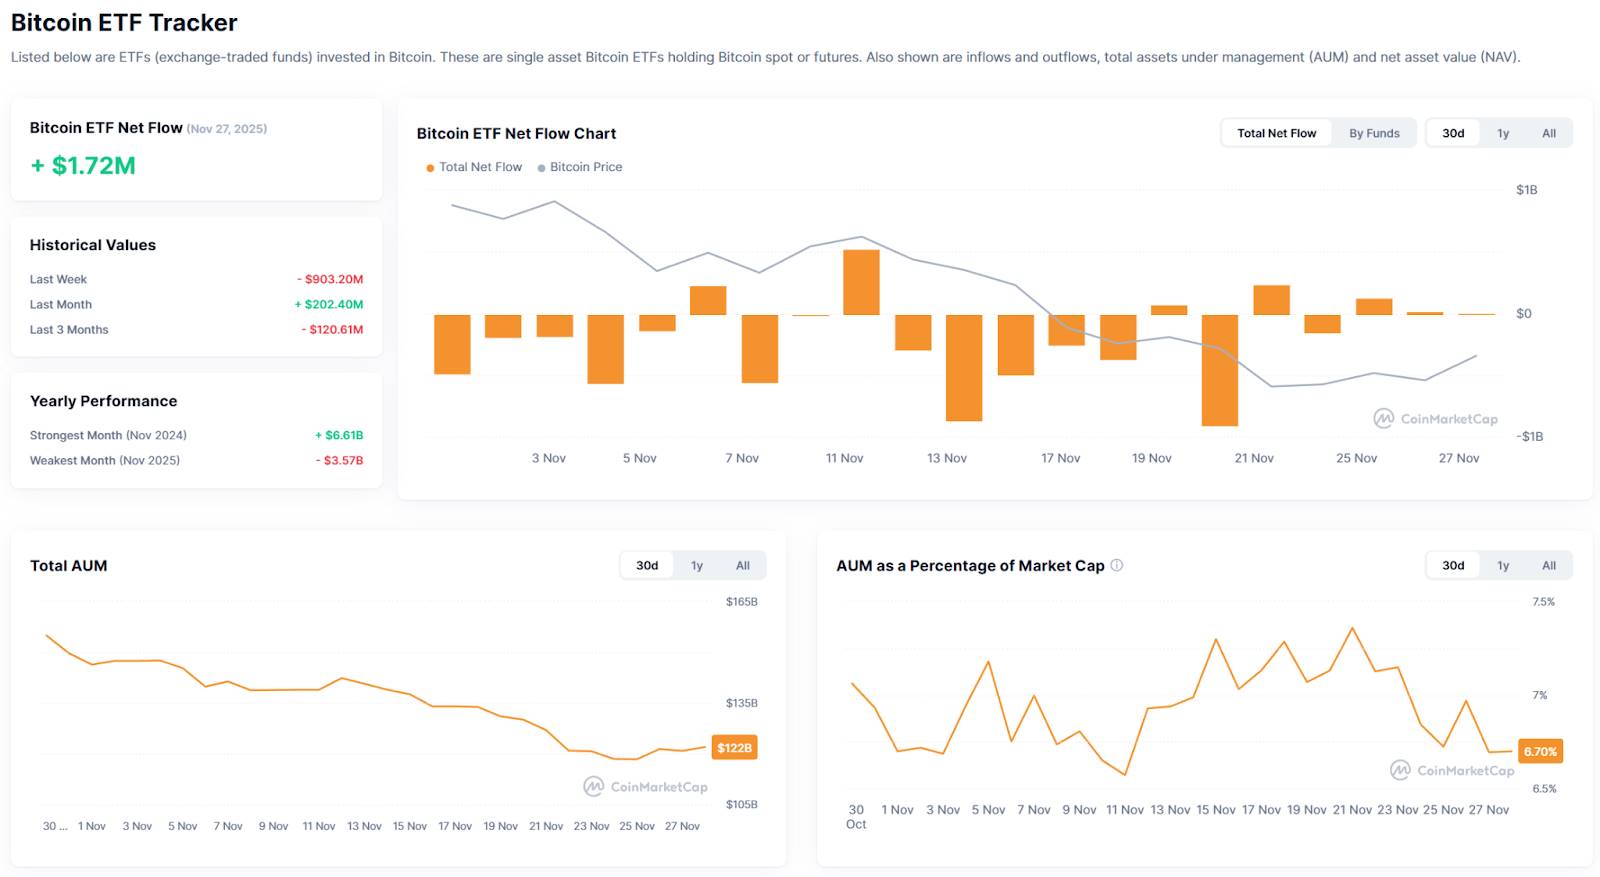
来源:https://coinmarketcap.com/etf/bitcoin/
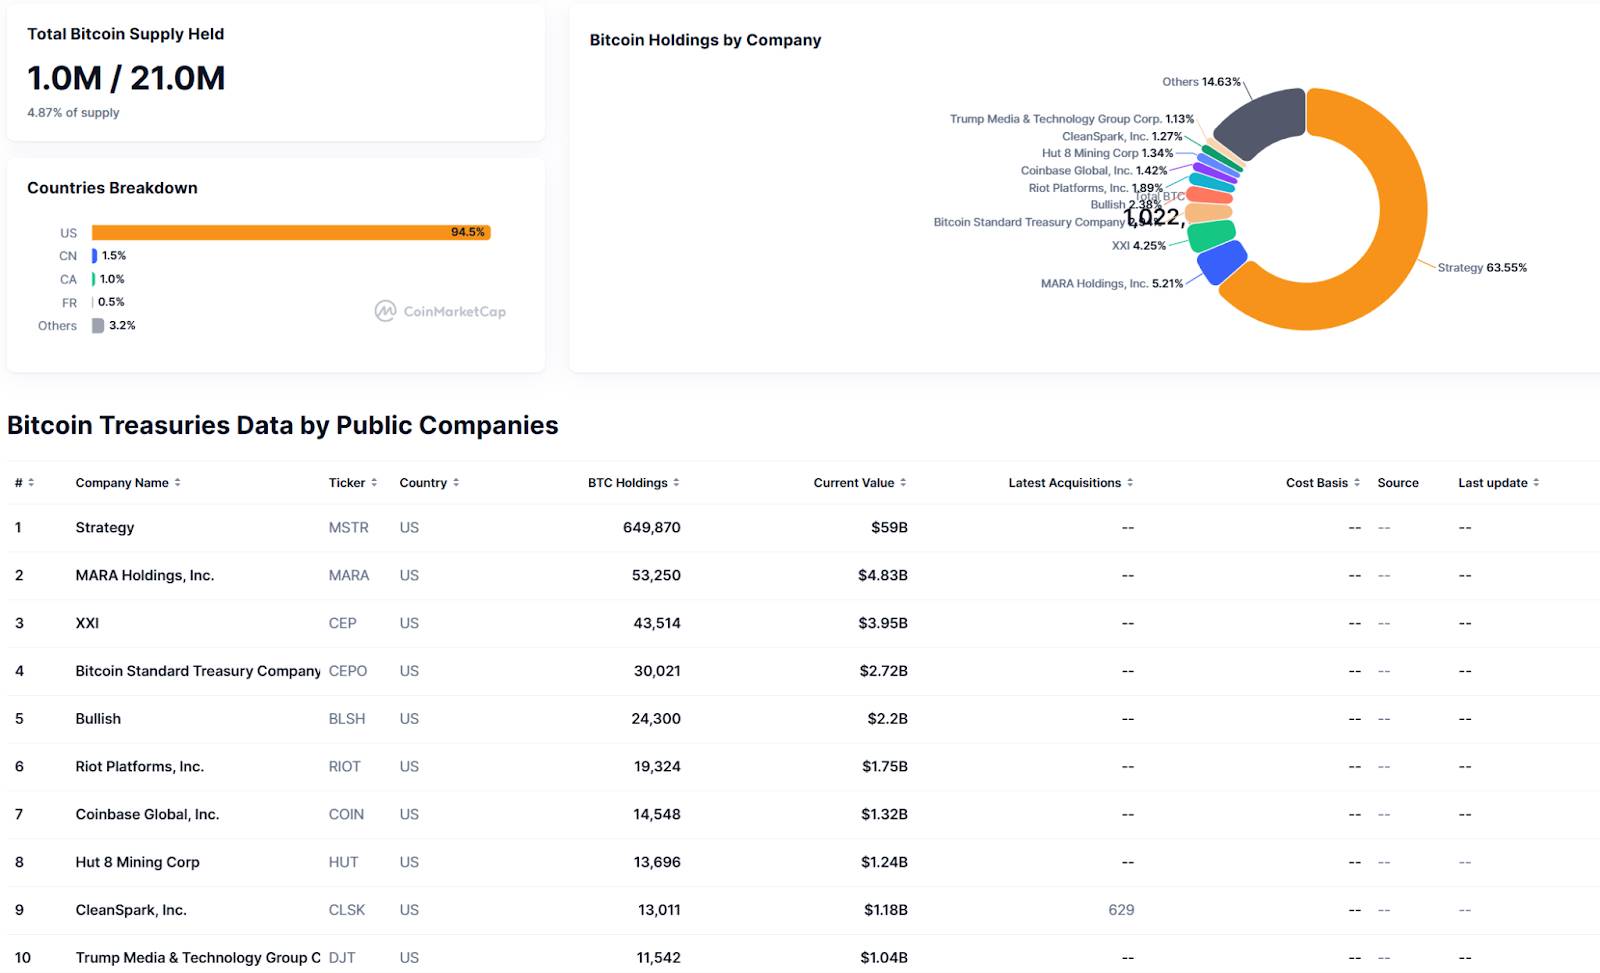
来源:https://coinmarketcap.com/charts/bitcoin-treasuries/
2. 叙事碎片化与热点轮动加快。上一轮2020–2021牛市中,市场围绕DeFi和NFT形成了持续性的主线故事,推动资金有序从比特币向更高风险资产传导。但本轮市场的热点呈现支离破碎、昙花一现的特征。叙事轮动过快使得资金高频切换、难以长时间停留在某个板块,传统的“比特币带动山寨轮涨”联动律被打破。回顾2023–2025年,热点题材你方唱罢我登场,却缺少贯穿全程的强主线:
2023年末–2024年初:比特币ETF获批预期点燃市场,接着又刮起比特币Ordinals铭文热;
2024年中:Solana生态强势崛起、部分模因币(狗狗等)短暂流行;
2024年底–2025年初:AI概念开始穿插炒作(AI Meme、AI Agent等轮番成为话题);
2025年内:InfoFi、Binance Meme、新型公链、x402等小范围走红,但持续时间皆有限。
板块轮动过快意味着资金高频追逐短期热点,缺乏沉淀,结果就是山寨币板块未能迎来全面爆发。许多中小币种提早见顶回落,比特币虽然涨幅不大却一直占据主导市值份额。这种“碎片化行情”使得牛市后期缺少广泛的狂热接力。因此,本轮牛市高点出现在比特币自身稳步推高之下,而非伴随整个加密生态的狂飙,显得相对“冷清”。
3. 自我实现的循环提前兑现。随着“四年减半周期”被广泛认知,市场参与者的行为本身开始改变周期的节奏。人人都知道减半后会涨,于是提前埋伏,涨到一定程度又抢跑卖出。许多老玩家在这轮牛市提早布局又较往常更早获利了结。同时,ETF持有者、做市机构、矿工等大玩家也依据周期信号调整策略:价格一临近“理论高点”便集体减仓避险,加剧了市场抛压。牛市可能在真正疯狂前就被人为“掐灭”,使得周期高点比历史模式来得更早、更低。
4. 宏观与政策变量:多空交织的外部风向标。相较过往,监管和政治环境、以美联储政策和地缘风险为代表的宏观因素在本轮对加密市场的影响空前显著,成为干扰周期的重要变量。特朗普上台后开始推行一系列利好比特币和加密行业的政策,但节奏不及预期。2024年底市场押注新一轮宽松周期来临,加密资产普遍受益。然而进入2025年下半年,宏观风向骤变:美国通胀数据反复、经济前景摇摆不定,使美联储后续降息预期出现反复。尤其2025年10月,中美贸易关税摩擦引发股市暴跌,市场开始怀疑美联储是否会放缓降息。利率前景的不确定令风险资产整体承压,比特币也跟随避险情绪回调。
5. 数字资产金库(DAT)的双面影响。2024年以来,一个新的现象是越来越多机构与上市公司将比特币等加密资产纳入资产负债表,形成数字资产金库(Digital Asset Treasuries, DAT)。大型如MicroStrategy,不断增持比特币作为公司储备;小至许多行业无关的小公司,宣布购买加密货币以提高市值。这些机构持币者在牛市中提供了持续买盘,起到了“蓄水池”作用,其积极配置帮助市场走高。然而,DAT也潜藏风险:这些公司多数在高位建仓,一旦价格深跌,其资产就陷入浮亏,可能面临投资者压力甚至被迫减持。虽然暂未出现大规模抛售,但DAT持有者的存在让市场对价格底部多了一层顾虑。DAT的兴起是本轮周期的新元素,它强化了比特币的“数字黄金”属性,但也意味着周期波动和传统金融联系更紧密。
综上,ETF/机构资金、碎片化叙事、预期反身性、宏观政策、DAT等多重变量共同作用,塑造了2024–2025年这个“异常”的周期,我们需要更宏观更复杂的视角。简单套用过往周期规律,可能不足以应对当下,更需要理解周期背后的驱动因素和市场结构的新变化。
随着2025年步入尾声,比特币在经历快速回调后站在一个关键十字路口:是这一轮牛市的终结、熊市的开端,还是蓄势整固、迎接下一波上行? 对此,市场观点出现明显分歧。展望2025年12月及2026年,我们需要综合考虑周期规律和新变量影响,并参考多方观点以形成理性预期。
周期视角:牛市终点已现,熊市初露端倪?周期派分析师认为,按照经典四年周期推演,2025年10月的历史高点$126K大概率已是本轮牛市的顶峰,接下来市场将步入漫长调整期,直至下一个(2028年)减半前后才有望再启新一轮大牛。考虑到本轮高点缺乏疯狂泡沫,跌幅或略为温和。也有观点认为本轮熊市可能“缓跌长熊”而非瀑布式暴跌。原因在于机构资金令市场韧性增强,比如跌至$50K-$60K区间后进入漫长盘整,以时间换空间完成熊市。也有观点认为传统四年模型已不再适用,六个月前就已进入熊市,目前正处于熊市后段。总的来说,周期定性分析倾向于:2025年Q4开启的回落标志牛熊拐点,2026年主趋势偏弱,但跌幅和节奏可能较历史熊市缓和,存在漫长磨底的可能。
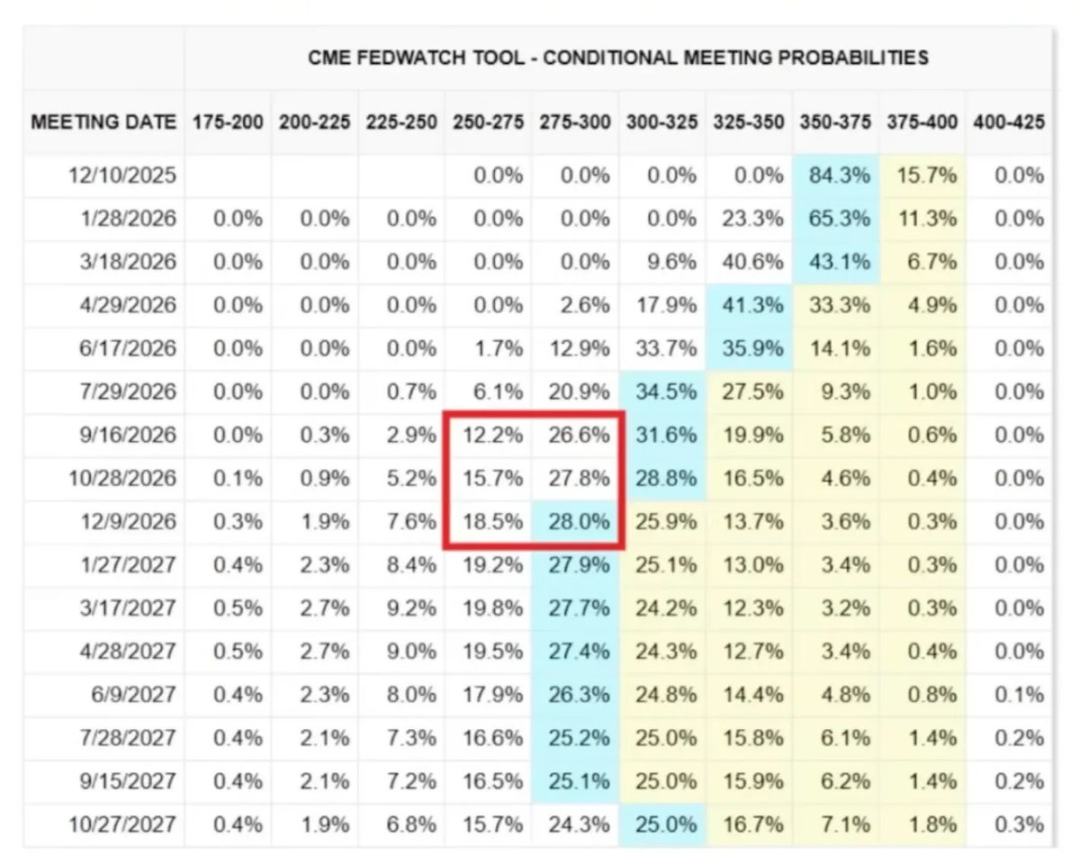
宏观视角:政策宽松或成缓冲,风险资产仍存生机。从宏观角度看,2026年比特币所处的大环境可能比2022–2023年友好得多。全球主要央行在2024–2025年相继结束紧缩周期,美联储预计在2025年末开启降息周期,市场目前赋予12月降息25bp约85%的概率,并预期2026年将有多次降息。低利率与充裕流动性利好比特币等抗通胀资产,这意味即便周期步入下行阶段,宏观宽松有望防止价格深跌。如果这一判断正确,那么2026年有可能出现“熊市中的春天”:随着降息落地、经济企稳,风险偏好回升,一部分增量资金重新进入加密领域,为市场带来阶段性反弹。可能的情形是,2026年比特币走出U型或L型底部:上半年延续震荡筑底,下半年在降息效应下逐步回升。宏观层面还需警惕潜在风险:如果全球经济陷入严重衰退、地缘政治冲击升级,降息带来的利好可能被避险情绪对冲,届时比特币走势可能反复震荡。总体而言,宽松预期让2026年充满希望,但市场反转之路或曲折反复。
市场结构视角:机构博弈与理性定价成常态。经历2024–2025年,市场参与者结构已焕然不同,这也将影响2026年的走势。机构资金占比提高意味着未来价格波动将更受基本面和数据驱动,短期情绪影响相对减弱。ETF持仓成本(约$89K)会成为一个重要技术位:若价格持续低于成本线,则可能引发ETF资金进一步外流,抑制反弹高度;反之,一旦市场企稳回升到此线以上,新一轮资金或许又会入场。数字资产金库(DAT)方面,2026年可能出现分化:一些比特币金库公司若股价低迷或财务承压,可能被迫减少持币,但也不排除有更多企业逢低将比特币纳入资产储备,从而形成此消彼长。矿工作为长期卖方,其生产成本(估算在$40K-$50K区间)也将影响底部:若价格跌破现金成本过久,矿工减产或关机会收缩供给、帮助筑底。可见2026年的比特币市场将更成熟理性,这并不意味着缺乏交易机会,只是暴富暴亏的戏码将更难重演。
然而,不少顶级机构依然对比特币长期前景抱有极高信心。ARK Invest重申2030年$150万美元的远景目标,长线乐观主义为市场提供了信念支撑。但短中期而言,投资者更关心2026年的实际路径。2026年或许是一场考验耐心的拉锯。
综上所述,比特币四年周期并未真正失效,但正在经历蜕变。2024–2025年的市场告诉我们:减半供给冲击仍在,无形之手推动着长期趋势;然而,机构资金的入局、宏观环境的介入以及投资者预期的改变,共同塑造了一个更复杂难测的新周期。但我们也看到理性力量的崛起、基础设施的进步和长期价值的沉淀。
对于加密投资者来说,这意味着需要升级自己的认知与策略:拥抱数据驱动的分析,拥抱长线价值投资,拥抱结构性机会。更重要的是理性应对周期:在牛市亢奋时保持冷静,在熊市低迷时坚定信念。毕竟,比特币经历数轮轮回依然迭创新高,其底层价值和网络效应只增不减。周期或许在延长、振幅在收敛,但长期上涨的方向未变。每一轮调整都是优胜劣汰,让真正有价值的资产沉淀;每一次创新都会孕育新的增长点,让行业持续进化。
Hotcoin Research作为 Hotcoin 交易所的核心投研机构,致力于将专业分析转化为您的实战利器。我们通过《每周洞察》与《深度研报》为您剖析市场脉络;借助独家栏目《热币严选》(AI+专家双重筛选),为您锁定潜力资产,降低试错成本。每周,我们的研究员还会通过直播与您面对面,解读热点,预判趋势。我们相信,有温度的陪伴与专业的指引,能帮助更多投资者穿越周期,把握 Web3 的价值机遇。