WT快讯

WeTrying | 币圈快讯早知道

WT快讯

WeTrying | 币圈快讯早知道

快讯

TechFlow快讯

从印钞到建链, Circle 的“央行梦”

撰文: David,深潮 TechFlow

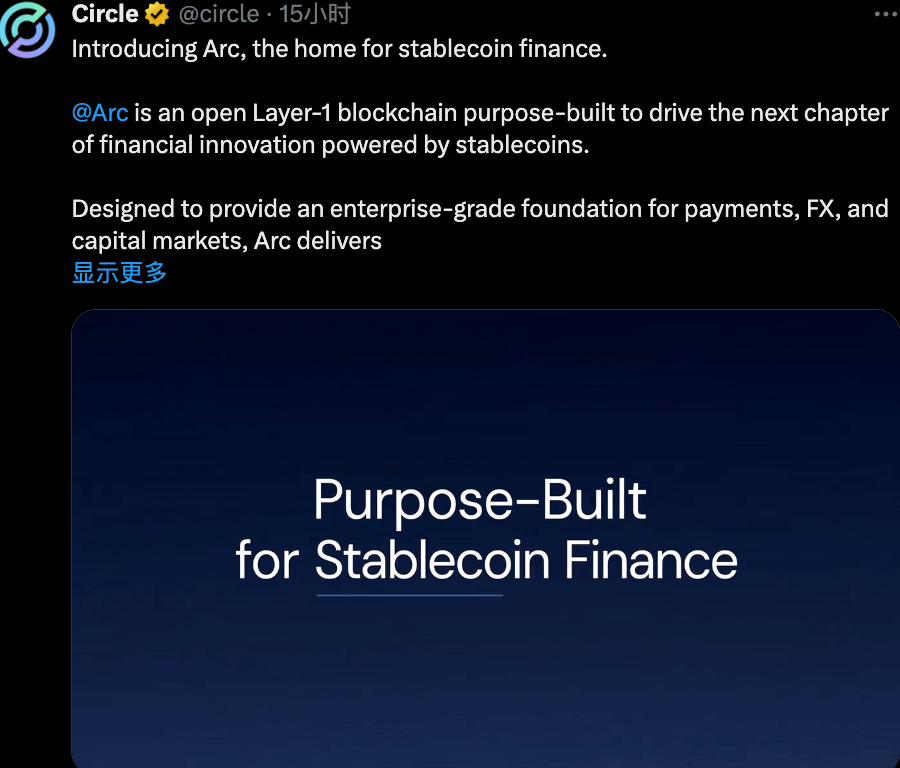
8月12日,就在发布上市后首份财报的同一天,Circle丢出了一颗重磅炸弹:Arc,一条专为稳定币金融打造的 L1 区块链。

如果只是看新闻标题,你可能会以为这又是一个普通的公链故事。

但当你把它放在 Circle 过去七年的轨迹中去解读,就会发现:

这不是一条公链,这是一个关于“数字央行”的领土宣言。

传统意义上,央行有三大职能:发行货币、管理支付清算系统、制定货币政策。

Circle 正在一步步完成数字版复刻——先用 USDC 拿下“铸币权”,再用 Arc 搭建清算系统,下一步,或许就是数字货币政策的制定。

这不仅关乎一家公司,而是数字时代货币权力的重新分配。

Circle 的央行进化论

2018年9月,当Circle和Coinbase联合推出USDC时,稳定币市场还是Tether的天下。

Circle 选择了一条当时看似“笨拙”的路:极致合规。

第一,它主动迎战最严苛的监管关卡,成为最早拿到 纽约州BitLicense 的公司之一。这张被业内称为“全球最难拿的加密牌照”,申请流程之繁琐让许多公司望而却步。

第二,它没有选择孤军奋战,而是牵手Coinbase组建 Centre 联盟——既能分担监管风险,又能一次性接入Coinbase庞大的用户群,让USDC一出生就站在巨人的肩膀上。

第三,它把储备金透明度做到了极致:每个月都公开由会计师事务所出具的储备审计报告,确保100%由现金与短期美国国债构成,不碰任何商业票据或高风险资产。 这套“优等生”打法,在早期很不讨好——在2018年到2020年那个野蛮生长的年代,USDC 被嫌弃“过于中心化”,增长缓慢。

转折点出现在2020年。

DeFi之夏的爆发让稳定币需求激增,而更重要的是,对冲基金、做市商、支付公司等机构开始入场了,USDC的合规优势终于显现。

从 10 亿美元流通,到 420 亿美元,再到如今的 650 亿美元,USDC 成长曲线几乎是陡直向上。

但仅仅做一个“印钞机”并不够。

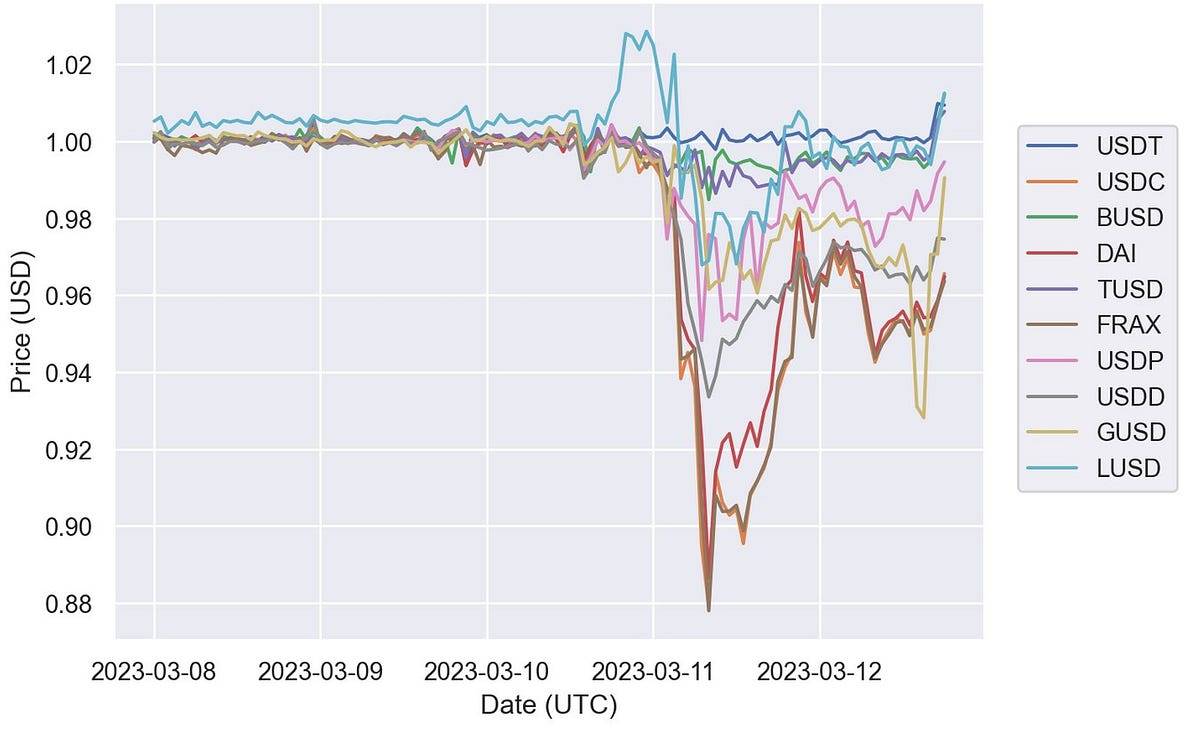
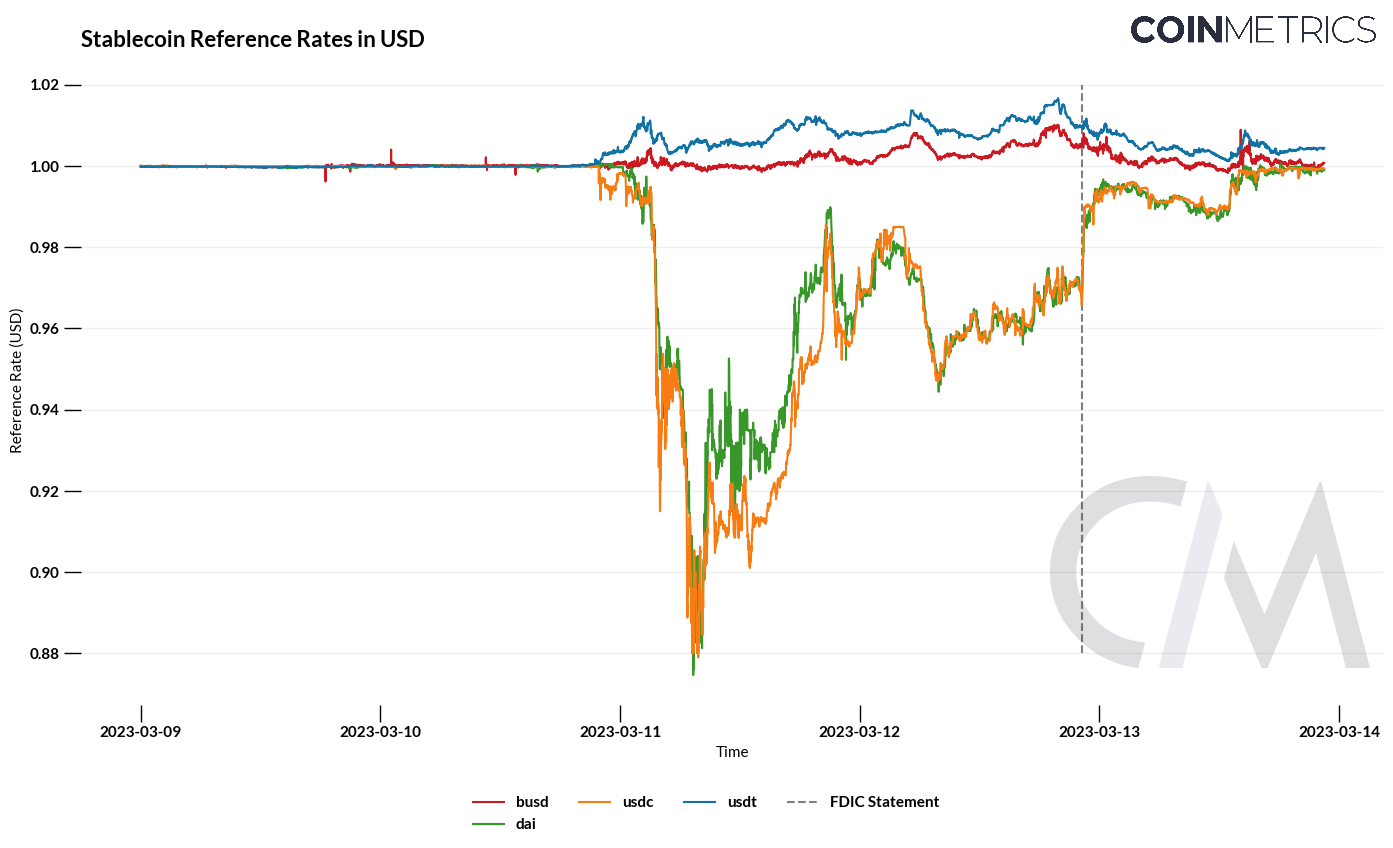
2023年3月,硅谷银行倒闭,Circle有33亿美元储备金存在这家银行,USDC一度脱锚至0.87美元,恐慌迅速蔓延。

这场”压力测试”的结果是,美国政府出于系统性的风险防控,最终为所有硅谷银行储户提供了全额担保。

虽然不是专门给Circle的救助,但这次事件让 Circle 意识到,仅仅做发行商是不够的,必须掌控更多的基础设施,才能真正掌握自己的命运。

而真正激起这种掌控感的,是Centre联盟的解散。这件事暴露了Circle的”打工人”困境。

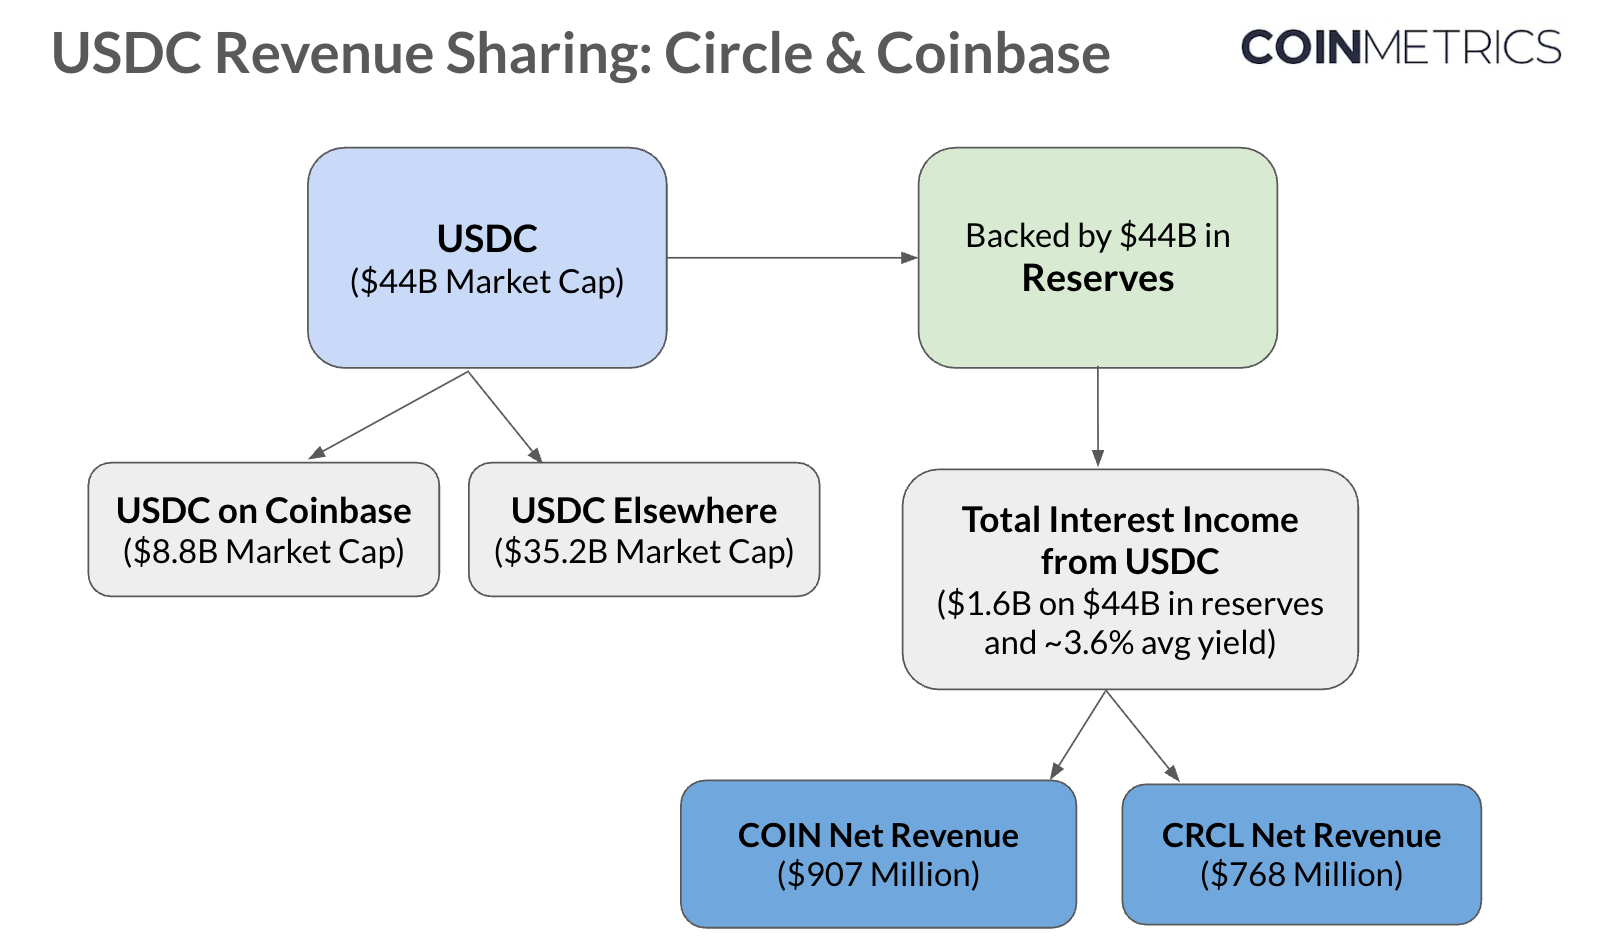
2023年8月,Circle和Coinbase宣布解散Centre联盟,Circle完全接管USDC的控制权。表面上看,这是Circle获得独立;但代价是沉重的,Coinbase获得了USDC储备收入50%的分成权。

这意味着什么?2024年,Coinbase从USDC获得了9.1亿美元的收入,同比增长33%。而Circle在同年支付了超过10亿美元的分销成本,其中大部分流向了Coinbase。

换句话说,Circle辛苦做大的USDC,一半的利润要分给Coinbase。这就像是央行印钞,但要把铸币税的一半交给商业银行。

此外,波场的崛起更让Circle看到了新的盈利模式。

2024年,波场处理了5.46万亿美元的USDT交易,日均处理超过200万笔转账,仅通过提供转账基础设施就获得了丰厚的手续费收入,这是一个比发行稳定币更上游、更稳定的盈利模式。

特别是在美联储降息预期下,传统的稳定币利息收入将面临收缩,而基础设施手续费却能保持相对稳定的增长。

这也给了Circle一个警醒:谁控制基础设施,谁就能持续收税。

于是 Circle 开始了打造基建的转型之路,布局多点开花:

  • Circle Mint 让企业客户直接铸造和赎回USDC;

  • CCTP(跨链传输协议) 实现USDC在不同区块链的原生转移;

  • Circle APIs 为企业提供一整套稳定币集成方案。

到2024年,Circle 营收达16.8亿美元,且收入结构开始转变——除了传统的储备金利息,越来越多来自API调用费、跨链服务费和企业服务费。

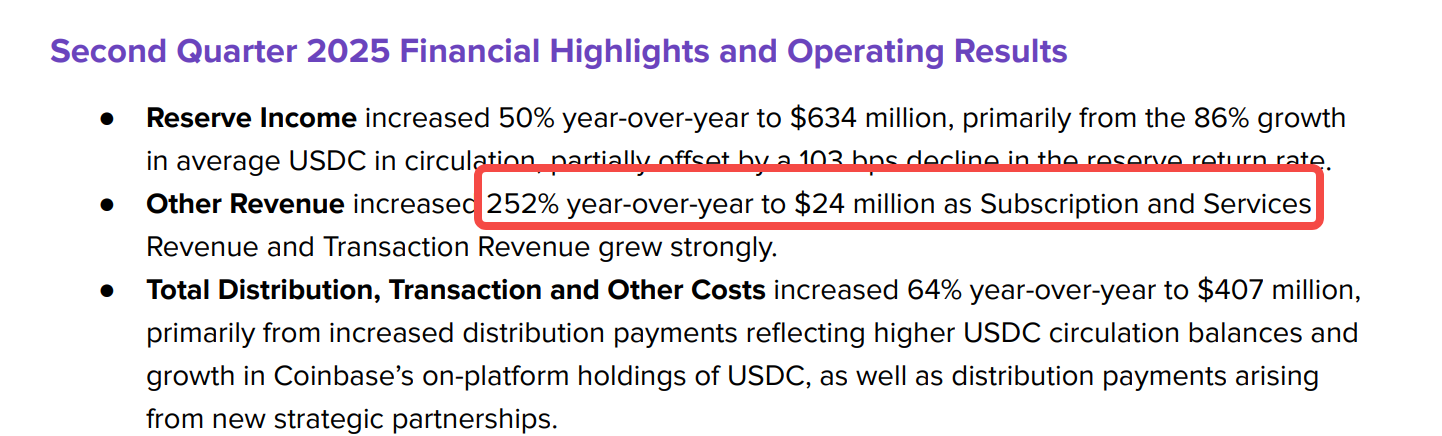
这种转变,在最近 Circle 公布的财报中得到了印证:

数据显示,Circle 在今年第二季度订阅和服务收入达到了2400万美元,虽然只占总收入的3.6%左右(大头仍是USDC储备的利息),但同比去年则快速增长了252%。

从单一印钞收利息的生意,转变成多元的“收租”的生意,商业模式更具掌控力。

Arc的登场,是这一转型的高光时刻。

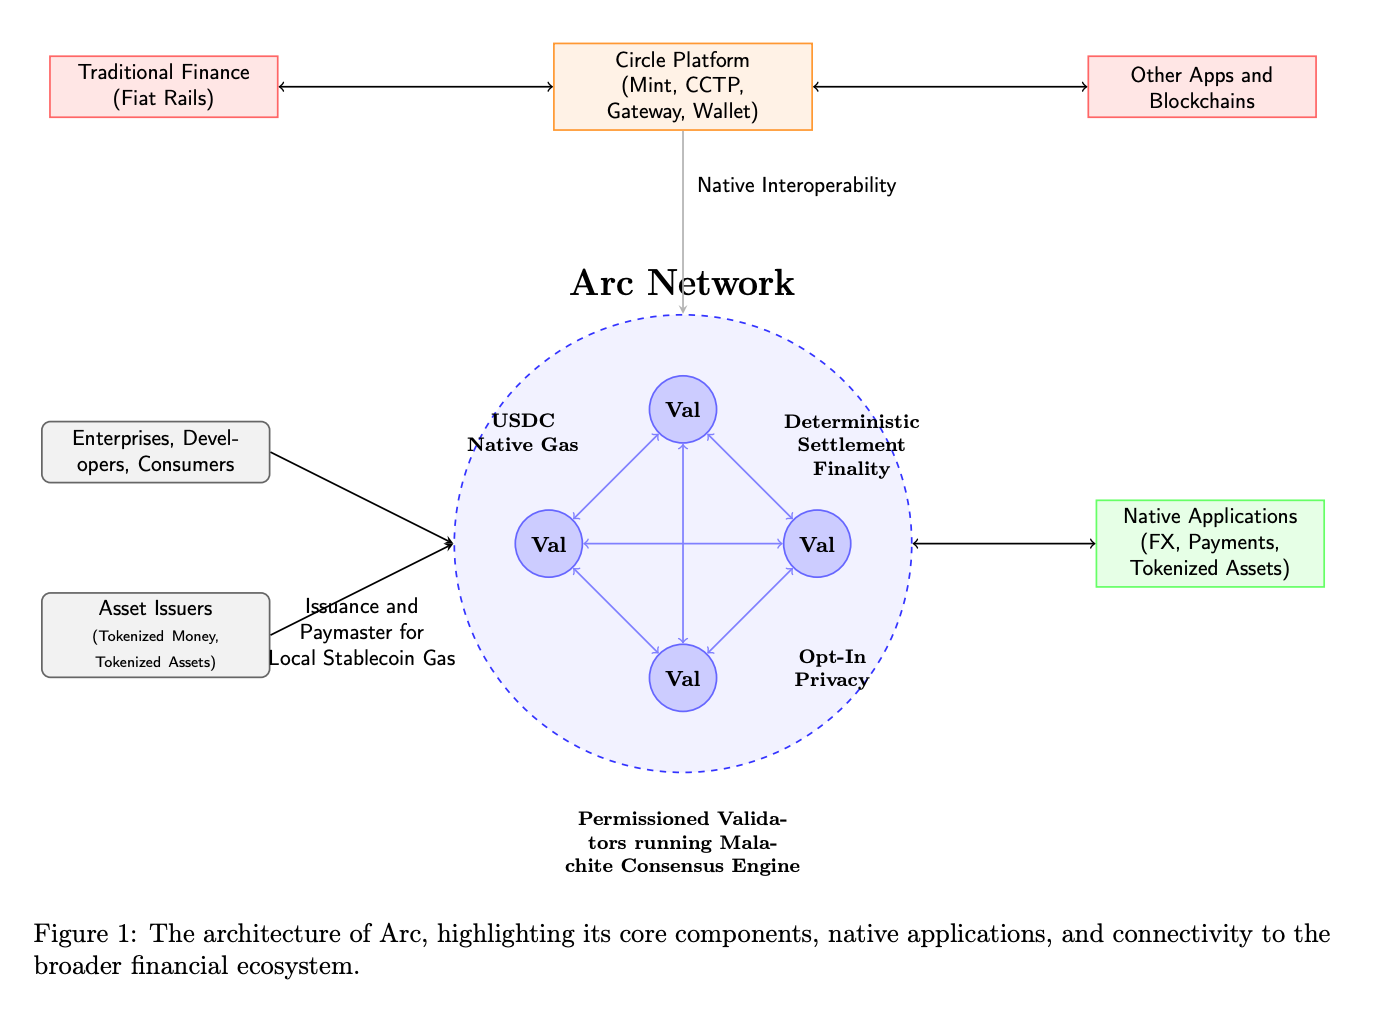
这是一条为稳定币(USDC)量身打造的区块链:

USDC 作为原生Gas,无需持有ETH或其他波动性代币;机构级报价请求系统,支持7×24小时链上结算;交易确认小于1秒,可为企业提供余额与交易隐私选项,满足合规需求。

这些功能,更像是用技术在宣示货币主权。Arc向所有开发者开放,但规则由Circle制定。

至此,从Centre到 Arc,Circle完成了三级跳:

第一跳:获得铸币权(USDC);

第二跳:构建金融管道(APIs、CCTP);

第三跳:建立主权领土(Arc)

这条路径几乎在数字世界重演了央行的历史进化:

从私人银行发行银行券,到垄断货币发行权,再到掌管整个金融系统——只不过,Circle的速度更快。

而这场“数字央行梦”,它并不是唯一的追梦者。

野心相同,路径不同

2025年的稳定币战局,几大巨头都有一个“央行梦”,只是路径各不相同。

Circle选择了最难但可能最有价值的路径:USDC → Arc区块链 → 完整金融生态。

Circle不满足于只做稳定币发行商,而是要掌控整个价值链——从货币发行到清算系统,从支付轨道到金融应用。

Arc 的设计处处充满了“央行思维”:

首先是货币政策工具,USDC作为原生Gas,让Circle拥有类似“基准利率”的调控能力;其次是清算垄断,内置的机构级RFQ外汇引擎,让链上外汇结算必须通过其机制;最后是规则制定权,Circle保留了协议升级的控制权,可以决定哪些功能上线,哪些行为被允许。

这里最难的,是生态迁移 ——如何说服用户和开发者离开以太坊?

Circle的答案是不做迁移,而是做补充。Arc不是要取代以太坊上的USDC,而是为那些现有公链无法满足的用例提供解决方案。比如需要隐私的企业支付,需要即时结算的外汇交易,需要可预测成本的链上应用。

这是一场豪赌。如果成功,Circle将成为数字金融的”美联储”;如果失败,数十亿美元的投入可能打水漂。

PayPal 的打法务实而灵活。

2023 年 PYUSD 首发于以太坊,2024 年扩展至 Solana,2025 年又在 Stellar 网络上线,近期更覆盖 Arbitrum 。

PayPal 没有建设专属公链,而是让 PYUSD在多个可用生态中灵活铺开,每条链都是一个可用的分销渠道。

在稳定币的早期阶段,分发渠道确实比建设基础设施更重要。当你有现成的可以用,为什么要自己做?

先占领用户心智和使用场景,未来再考虑基础设施的问题,毕竟 Paypal 自己有2000万的商户网络。

Tether则像加密世界事实上的“影子央行”。

它几乎不干预USDT的使用,发出去就像现金,怎么流通是市场的事。特别是在那些监管模糊、KYC困难的地区和用例中,USDT成了唯一选择。

Circle 创始人 Paolo Ardoino 曾在接受采访时表示,USDT 主要服务新兴市场(如拉美、非洲、东南亚),帮助当地使用者绕过低效的金融基础设施,更像是一种国际稳定币。

凭借在大多数交易所3–5倍于USDC的交易对数量,Tether形成了强大的流动性网络效应。

最有意思的是 Tether 对新链的态度。它不主动建设,但会支持别人建设。比如支持 Plasma 和 Stable 这样的稳定币专用链。这像是在下注,用很小的成本维持在各个生态的存在感,看哪个能跑出来。

2024年,Tether 的利润超过100亿美元,超过众多传统银行;Tether没有用这些利润来做自己的链,而是继续买国债和比特币。

Tether 赌的是只要保持足够的储备,只要不出现系统性风险,惯性就能维持USDT在稳定币流通中的主导地位。

上面三种模式,代表了三种对稳定币未来的不同判断。

PayPal相信的是用户为王。有了2000万商户,技术架构是次要的。这是互联网思维。

Tether相信的是流动性为王。只要USDT还是交易的基础货币,其他都不重要。这是交易所思维。

而Circle相信的是基础设施为王。控制了轨道,就控制了未来。这是央行思维。

这个选择的理由可能在于Circle CEO Jeremy Allaire的一次国会证词中:”美元正处于十字路口,货币竞争现在就是技术竞争。”

Circle看到的不只是稳定币市场,而是数字美元的标准制定权。如果Arc成功,它可能成为数字美元的”联邦储备系统”。这个愿景值得冒险。

2026年,关键时间窗

时间窗口正在收窄。监管在推进,竞争在加剧,Circle 宣布Arc将在2026年上线主网时,加密社区的第一反应是:

太慢了。

在一个以”快速迭代”为信条的行业,花费近一年时间才从测试网到主网,看起来像是错失良机。

但如果你理解Circle的处境,会发现这个时间点还算不错。

6月17日,美国参议院通过了GENIUS Act。这是美国第一个联邦层面的稳定币监管框架。

对Circle来说,这是期待已久的”正名”。作为最合规的稳定币发行商,Circle几乎已经满足了GENIUS Act的所有要求。

2026年,正好是这些细则落地、市场适应新规则的时间点。Circle不想做第一个吃螃蟹的人,但也不想来得太晚。

企业客户最看重的是确定性,而Arc提供的正是这种确定性——确定的监管地位、确定的技术性能、确定的商业模式。

如果Arc成功上线,吸引了足够的用户和流动性,Circle将确立自己在稳定币基础设施领域的领导地位。这可能开启一个新时代——私人公司运营的”央行”成为现实。

如果Arc表现平平,或者被竞争对手超越,Circle可能不得不重新思考自己的定位。也许最终,稳定币发行商就只能是发行商,而不能成为基础设施的主导者。

但无论结果如何,Circle的尝试都在推动整个行业思考一个根本问题:在数字时代,货币的控制权应该在谁手里?

这个问题的答案,可能在2026年初见分晓。

Read More
TechFlow快讯

诺奖经济学家揭示「稳定币立法」的「危机结构」

撰文:Daii

但这一次,发出警告的人是 Simon Johnson——一位在 2024 年刚刚摘得诺贝尔经济学奖的学者。这意味着,他的观点无论在学术界还是政策圈,都有足够的分量,不容忽视。
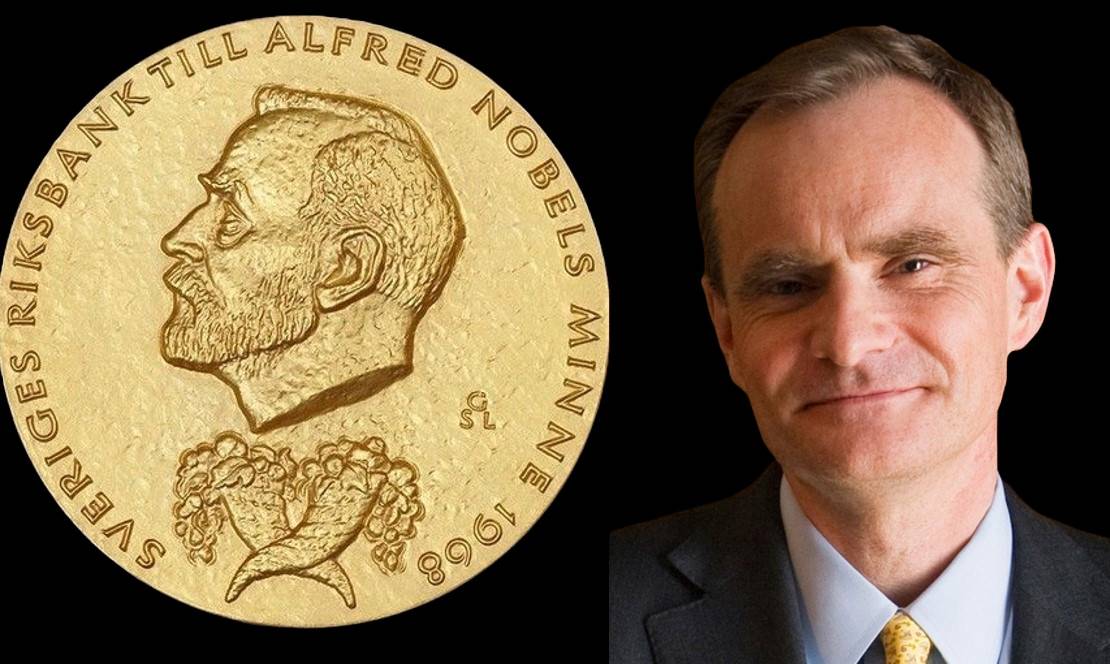
Simon Johnson 曾担任国际货币基金组织(IMF)首席经济学家,长期关注全球金融稳定、危机预防与制度改革。在宏观金融和制度经济学领域,他是少数既能影响学术共识,又能左右政策设计的声音。

今年 8 月初,他在全球知名的评论平台 Project Syndicate 上发表了一篇题为《The Crypto Crises Are Coming》(加密危机即将到来)的文章。这个平台被称为「全球思想领袖的专栏」,长期为 150 多个国家、500 多家媒体提供稿件,作者包括各国政要、央行行长、诺奖得主和顶尖学者。换句话说,这里发表的观点,往往能直达全球决策层。
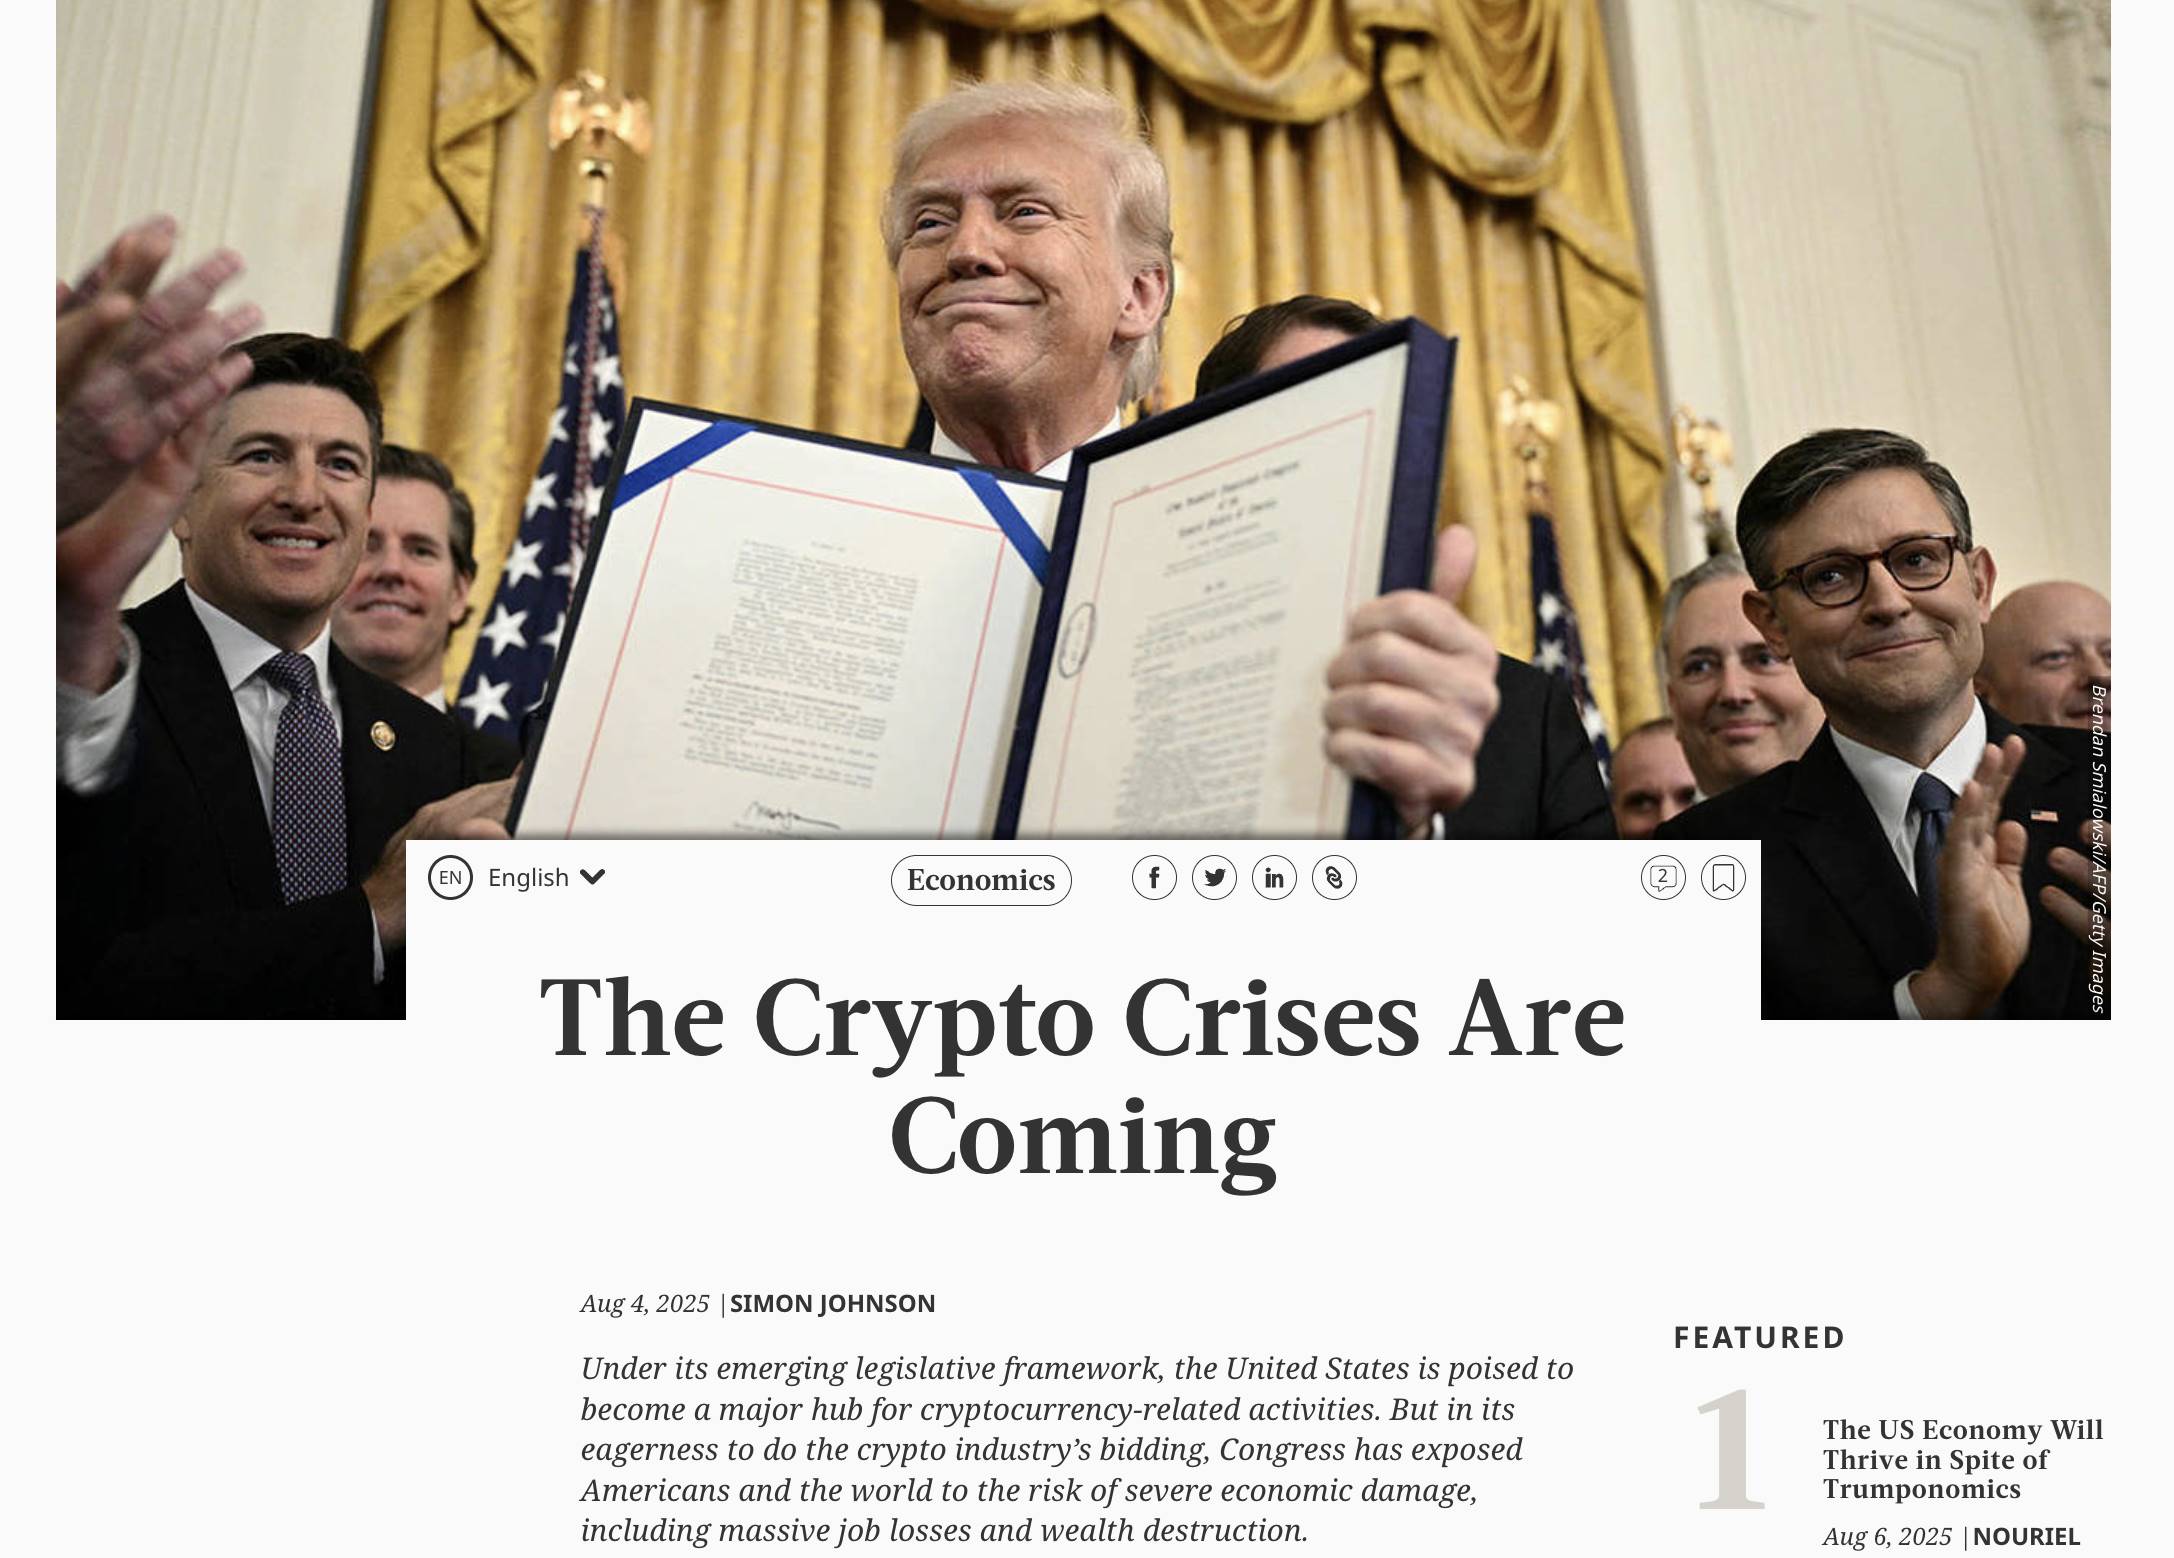
在文章中,Johnson 把矛头指向了美国近期的一系列加密立法,尤其是刚刚通过的 GENIUS Act(天才法案)和正在推进的 CLARITY Act(清晰法案)。在他看来,这些法案表面上是为稳定币等数字资产建立监管框架,实际上却是在以立法之名放松关键约束。(Project Syndicate)

他直言:

Unfortunately, the crypto industry has acquired so much political power – primarily through political donations – that the GENIUS Act and the CLARITY Act have been designed to prevent reasonable regulation. The result will most likely be a boom-bust cycle of epic proportions.

译文:不幸的是,加密货币行业已经通过大量政治捐款,获得了巨大的政治影响力,以至于《天才法案》和《清晰法案》的设计初衷就是为了阻止合理的监管。其结果,很可能是一次史无前例的繁荣—萧条循环。

在文章的结尾,他更是给出了警示性的收束:

The US may well become the crypto capital of the world and, under its emerging legislative framework, a few rich people will surely get richer. But in its eagerness to do the crypto industry『s bidding, Congress has exposed Americans and the world to the real possibility of the return of financial panics and severe economic damage, implying massive job losses and wealth destruction.

译文:美国很可能成为全球的「加密之都」,在这一新兴的立法框架下,少数富人肯定会更加富有。然而,美国国会急于为加密货币行业服务,却让美国乃至全世界都面临金融恐慌卷土重来、严重经济损失的现实可能性,这意味着大规模失业和财富蒸发。

那么,Johnson 的论据和逻辑链究竟是如何搭建的?他为什么会得出这样的判断?这,正是我们接下来要拆解的。
1. Johnson 的警告有道理吗?

Johnson 先搭好了全局背景:《GENIUS Act》已于 2025 年 7 月 18 日正式签署成法,《CLARITY Act》则在 7 月 17 日通过众议院、等待参议院审议。

这两部法案首次在联邦层面明确了「什么是稳定币、谁能发行、由谁监管、在何种范围内运作」,等于为「规模更大、渗透更广」的加密活动打通了制度通道。( 国会网 )

Johnson 后续的风险推演,正是从这对「制度组合拳」出发。

1.1 利差:稳定币发行人的利润引擎
他的第一步,是抓住了「钱从哪来」这条主线——稳定币对持有人而言是零息负债(你持有 1 枚 USDC 并不会产生利息);而发行人则将准备金投入有收益的资产池,通过利差获利。这并非揣测,而是条款和财报都明白写着的事实:

USDC 条款明确:「Circle 可将准备金配置到计息或其他有收益的工具中;这些收益不归持有人所有。」(Circle)

媒体与财务披露进一步印证:Circle 收入几乎完全依赖准备金利息(2024 年几乎全部营收来自这一项),且利率变化会显著影响盈利能力。这意味着,只要监管允许、且不伤兑付预期,发行人就天然有动力将资产端收益最大化。(Reuters, 华尔街日报 )

在 Johnson 看来,这种「利差驱动」是结构性、常态化的——当利润核心来自期限和风险补偿,而收益不与持有人分享时,「追逐更高收益资产」的冲动必须依靠规则钉住边界。

问题是,这些规则的边界本身就存在弹性。

1.2 规则:魔鬼藏在细节里
他随即剖析《GENIUS Act》的微观条文,指出几个看似技术性的细节,在压力时刻可能改写系统动力学:

  • 白名单式准备金:第 4 条要求 1:1 准备金,限定为现金 / 央行存款、受保障存款、期限 ≤ 93 天的美债、(逆)回购,以及仅投资上述资产的政府货币市场基金(government MMF)等。表面稳健,但仍允许一定期限与回购结构的存在——在压力时刻,这可能意味着必须「卖券兑付」。( 国会网 )

  • 「不得超过」监管上限:法案授权监管制定资本、流动性和风险管理标准,但明确要求这些标准「不得超过保障发行人持续运营所必需的程度」(do not exceed… sufficient to ensure the ongoing operations)。在 Johnson 看来,这等于把安全垫压到「最低够用」,而非为极端情形预留冗余。( 国会网 )

他据此指出:平时,白名单 + 最低要求让系统更高效;但在极端情况下,期限和回购链条会放大「赎回—变现」的时间差与价格冲击。

1.3 速度:破产以分钟计
第三步,他把「时间」摆到台面上。

《GENIUS Act》虽然将稳定币持有人在破产中的清偿优先权写进法条,并要求法院尽力在 14 天内进入分配命令,看起来对投资者友好;但相比链上分钟级的赎回速度,这仍然过慢。( 国会网 )

现实案例印证了这种速度错配:2023 年 3 月 SVB(Silicon Valley Bank,硅谷银行) 事件中,USDC 一度跌至 $0.87–0.88,靠补齐缺口和恢复赎回才稳住;纽约联储的研究记录了 2022 年 5 月稳定币「集体挤兑」与「避险飞行」的模式。换言之,恐慌与赎回是小时级,法律与法院却是天级。(CoinDesk, 纽约联邦储备银行, Liberty Street Economics)

这正是 Johnson 所说的系统「杠杆点」:当资产端必须通过「卖券兑付」来应对分钟级的负债逃离时,任何程序延迟都可能将个体风险放大成系统冲击。

1.4 暗门:利润最爱的边界
他接着讨论跨境维度:

《GENIUS Act》允许在「可比监管」下的外国发行人在美销售,并要求在美国留足流动性,但财政部可通过互认安排豁免部分要求。虽然条文未直接写明可投资非美元主权债,但 Johnson 担心「可比」不等于「等同」,互认和备付地的放宽可能让部分准备金脱锚美元,从而在美元大幅升值时放大汇率错配风险。( 国会网, Gibson Dunn, Sidley Austin)

同时,法案对州合格发行人留出广阔空间、联邦介入需满足条件,这为监管套利提供了土壤——发行人自然会迁往监管最宽松的辖区。( 国会网 )

结论是:跨境与州际的监管拼图,一旦与利润动机结合,风险往往会被推向边界最软处。

1.5 致命:无「最后贷款人」,且政治约束偏松

在制度设计上,《GENIUS Act》并未为稳定币建立「最后贷款人」或保险兜底机制。法案将稳定币排除在商品定义之外,却也没有将其纳入受保障存款的范畴——要做到这一点,发行人必须具备受保障存款机构资格。早在 2021 年,PWG(President』s Working Group on Financial Markets,总统金融市场工作小组)就曾建议只允许受保障存款机构发行稳定币,以化解挤兑风险,但这一建议在法案中并未采纳。这意味着,稳定币发行人既没有 FDIC(Federal Deposit Insurance Corporation,美国联邦存款保险公司) 保险保障,也无法在危机时获得贴现窗口支持,与传统「银行式审慎框架」存在明显落差。( 国会网, U.S. Department of the Treasury)

更让 Johnson 担忧的,是政治经济背景对这种制度缺口的可能固化。近年来,加密行业在华府的影响力急速上升——仅 Fairshake 等相关 super PAC(Super Political Action Committee,超级政治行动委员会),就在 2023–24 选举周期募资逾 2.6 亿美元,成为最能「发声」的金主之一;整个行业对国会选举的外部筹资规模更已迈入十亿美元级。在这种格局下,法条中的「弹性选择」与政治动因可能相互强化,使得「最低够用」的安全垫不仅成为现实选择,还可能演变为长期常态。(OpenSecrets, Reuters)

1.6 逻辑:从立法到萧条
将上述环节串起来,就是 Johnson 的推理路径:

  • A. 立法为更大规模稳定币活动正名

  • → B. 发行人依赖零息负债—有息资产的利润模型

  • → C. 法条在准备金与监管尺度上选择「最低够用」,并保留套利与互认弹性

  • → D. 挤兑时,分钟级赎回遇上天级处置,迫使卖券兑付,冲击短端利率与回购市场

  • → E. 若叠加外币敞口或监管最宽边界,风险进一步放大

  • → F. 缺乏最后贷款人与保险兜底,让个体失衡易演化为行业波动

这套逻辑之所以有说服力,在于它兼具法条细读(如 「do not exceed… ongoing operations」「14 天分配令」)与经验事实(USDC 跌至 0.87–0.88、2022 年稳定币集体赎回),且与 FSB(Financial Stability Board,金融稳定理事会)、BIS(Bank for International Settlements,国际清算银行)、PWG 自 2021 年以来对「挤兑与甩卖式抛售」的关注高度同频。( 国会网, CoinDesk, Liberty Street Economics, Financial Stability Board)

1.7 小结

Johnson 并非断言「稳定币必然引爆系统性危机」,而是提醒:当「利差激励 + 最低安全垫 + 监管套利 / 互认弹性 + 处置速度滞后 + 无 LLR(Lender of Last Resort,最后贷款人)/ 保险」叠加时,制度的弹性会反向变成风险放大器。

在他看来,《GENIUS/CLARITY》的一些制度选择,让这几种条件更容易同时出现,因此才给出了「繁荣—萧条」的警告。

历史上两起与稳定币相关的危机,也似乎为他的担忧提供了间接验证。

2. 风险的「真相时刻」

如果说前面 Johnson 的分析是「制度上的隐忧」,那么真正考验制度的时刻,就是挤兑发生的那一刻——市场不会给你预警,也不会留给你充裕的反应时间。

历史上两起性质截然不同的事件,恰好让我们看清了稳定币在压力下的「底牌」。

2.1 挤兑力学
先看「野蛮时代」的 UST。

2022 年 5 月,算法稳定币 UST 在几天内迅速失去锚定,相关代币 LUNA 进入死亡螺旋,Terra 链一度被迫停机,交易所接连下架,整个体系在一周内蒸发了约 400–450 亿美元市值,并引发更大范围的加密抛售浪潮。这不是一般的价格波动,而是一场典型的银行式挤兑:当「稳定」的承诺依赖于协议内的铸销与信心循环,而非可快速兑现的外部高流动性资产,信心一旦破裂,卖压就会自我放大,直到系统彻底崩溃。(Reuters, 卫报, 维基百科 )

再看「合规时代之前」的 USDC 去锚事件,它揭示了链下银行风险如何瞬间传导到链上。
2023 年 3 月,Circle 披露约 33 亿美元准备金存放于突发流动性危机的硅谷银行(SVB)。消息公布 48 小时内,USDC 在二级市场的价格一度跌至 0.88 美元,直到监管宣布对 SVB 存款全额保障并推出 BTFP(Bank Term Funding Program,银行定期融资计划) 紧急工具,市场预期才迅速逆转、锚定恢复。

当周,Circle 报告净赎回规模 38 亿美元;第三方统计显示,几天内链上销毁与赎回持续放大,单日赎回峰值接近 7.4 亿美元。这说明,即便准备金主要投向高流动性资产,只要「兑付路径」或「银行托管」遭到质疑,挤兑也会以分钟 / 小时为单位发酵,直到明确的流动性后盾出现为止。(Reuters, Investopedia, Circle, Bloomberg.com)

把两起事件并排看,你会发现同一套「挤兑力学」有两种触发方式:

  • UST:内生机制脆弱——没有可验证、可快速变现的外部资产兜锚,完全依赖预期与套利循环;

  • USDC:外部锚虽在,但链下承载点失稳——银行侧的单点故障被链上瞬间放大成价格与流动性冲击。

2.2 行动与反馈

纽约联储团队用货币市场基金的框架刻画了这一行为模式:稳定币存在一个明确的「破 1 美元」阈值,一旦跌破,赎回与换仓会加速,并出现从「风险更高的稳定币」向「被视为更安全的稳定币」的避险飞行。这解释了为什么 USDC 去锚时,部分资金同步流向「国债型」或被认为更稳的替代品——迁徙迅速、方向明确、且具有自激性。( 纽约联邦储备银行, Liberty Street Economics)
更值得注意的是反馈回路:当链上赎回加速、发行人需要「卖券兑付」时,抛压会直接传导到短端国债与回购市场。最新的 BIS 工作论文用 2021–2025 年日度数据测算发现:稳定币资金的大幅流入,会在 10 天内将 3 个月期美债收益率压低 2–2.5 个基点;而等幅流出带来的收益率上行效应更强,为前者的 2–3 倍。换言之,稳定币的顺周期与逆周期波动,已经在传统安全资产上留下了可统计识别的「指纹」;一旦发生 USDC 级别的短时大赎回,「被动抛售—价格冲击」的传导路径是切实存在的。( 国际清算银行 )

2.3 教训

UST 与 USDC 的案例并非偶然,而是两种结构化的警示:

  • 没有可兑现外部资产支撑的「稳定」,本质是在和协同行为赛跑;

  • 即便有高质量储备,兑付路径的单点脆弱也会被链上即时放大;

挤兑速度与处置速度的「时间落差」,决定了它会不会从局部风险演化为系统扰动。

这也是 Johnson 将「稳定币立法」与「挤兑力学」放在一起讨论的原因——如果立法只提供最低够用的安全垫,却没有把日内流动性、赎回 SLA(Service Level Agreement,服务水平协议)、压力场景与有序处置写进可执行机制,那么下一次的「真相时刻」,可能会来得更快。

所以问题并不是「立法是不是错的」,而是要承认:

主动立法显然好过不立法,但被动立法或许才是稳定币真正的成人礼。
3. 稳定币的成人礼——被动立法

如果把金融体系比作一条高速公路,主动立法就像是在开车前先画好护栏、限速标志和紧急避险带;被动立法则往往出现在事故之后,用更厚的水泥墩去补上曾经的缺口。

要解释「稳定币的成人礼」,最好的参照物就是股票市场的历史。

3.1 股票的成人礼

美国证券市场并非一开始就有披露制度、交易所规则、信息对称和投资者保护。这些「护栏」,几乎全是在事故发生后才钉上去的。
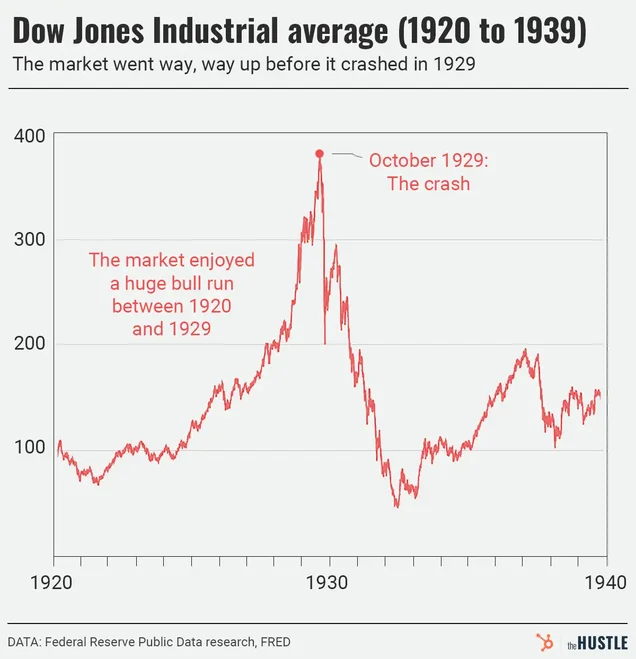
1929 年股灾将道琼斯指数拖入深渊,银行接连倒闭,到 1933 年达到停业高峰。这场灾难之后,美国才通过《1933 年证券法》和《1934 年证券交易法》,把信息披露和持续监管写进法条,并设立 SEC 作为常设监管机构。换句话说,股票的成熟不是靠理念说服,而是靠危机塑形——它的「成人礼」,是危机后的被动立法。(federalreservehistory.org, 证券交易委员会, guides.loc.gov)
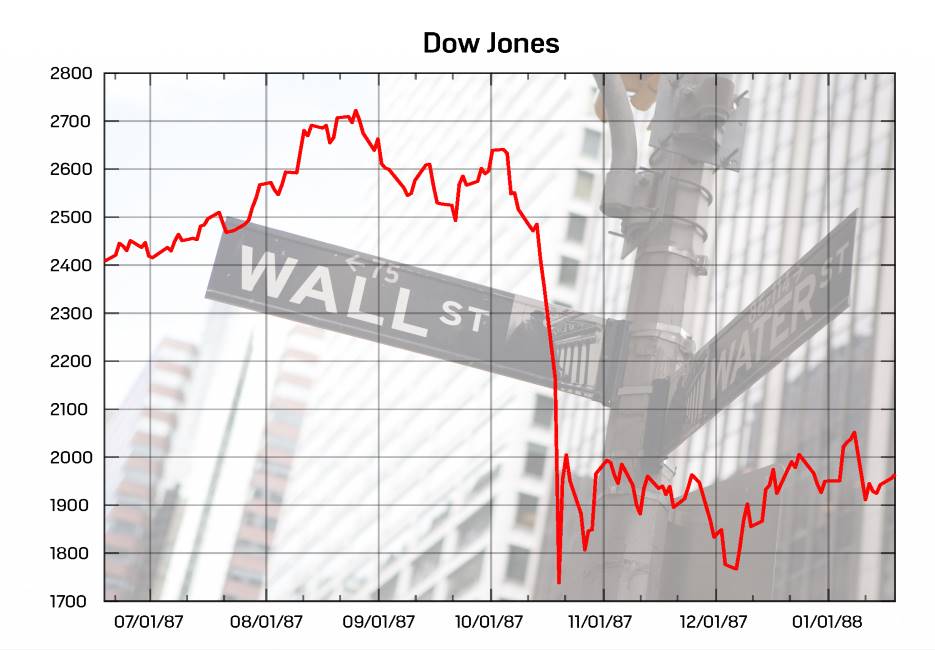
1987 年的「黑色星期一」是另一段集体记忆:道指单日暴跌 22.6%,此后美国交易所才将「熔断机制」制度化,让市场有了刹车和紧急避险带。2001、2008、2020 等极端时刻,「熔断」都成为抑制踩踏的标配工具。这是典型的被动规则化——先有剧痛,再有制度。(federalreservehistory.org, Schwab Brokerage)

3.2 稳定币

稳定币,并非「次级创新」,而和股票一样属于基础设施型创新:股票把「所有权」变成可交易的凭证,重塑了资本形成;稳定币则把「法币现金腿」变成可编程、全球 24/7 结算的数字对象,重塑的是支付与清算。BIS 最新报告直言,稳定币已被设计为进入加密生态的网关,在公链上充当交易媒介,并逐渐与传统金融深度耦合——这已是现实,而非概念。( 国际清算银行 )

这种「现实—虚拟」的嫁接正在落地。
今年,Stripe 宣布 Shopify 商家可收取 USDC 付款,并选择自动结算到本币账户或直接留存为 USDC——链上现金腿直接接入商户账本。Visa 也在其稳定币页面明确,将稳定币定位为「法币稳定性 × 加密速度」的支付载体,把代币化与链上金融纳入支付网络。这意味着稳定币已切入真实世界的现金流,当现金腿上链,风险也不再局限于加密圈。(Stripe, Visa Corporate)

3.3 不可避免的成人礼

从政策视角看,为什么稳定币的「被动立法」几乎不可避免?因为它具备典型的「灰犀牛」特征:

  • 规模可观:链上稳定币结算和活跃度已成全球支付的一条侧链,足以在出故障时产生外溢;

  • 耦合增强:BIS 的计量显示,稳定币资金的大额流出会显著推高 3 个月期美债收益率,其幅度是等额流入的 2–3 倍,表明它已影响到公共安全资产的短端定价;

  • 样本已现:UST 与 USDC 的两次「挤兑样本」证明,分钟级的恐慌可以穿透链上链下。

这不是黑天鹅的偶然巧合,而是可重复的力学。一旦首次大规模外溢发生,政策必然会加厚护栏——就像 1933/1934 年之于股票,1987 年之于熔断。( 国际清算银行 )

因此,「被动立法」并不是对创新的否定,恰恰相反,它是创新被社会化接纳的标志。

当稳定币真正将互联网的速度与央行货币的记账单位嫁接起来,它就从「圈内工具」升级为「公共结算层候选」。而一旦进入公共层,社会就会在事故之后,以更强的规则要求它具备与货币市场基金同等,甚至更高的流动性组织与有序处置能力:

  • 熔断机制(摆动定价 / 流动性费)

  • 日内流动性红线

  • 赎回 SLA

  • 跨境等效监管

  • 破产优先顺位的分钟级触发

这些路径,与股票市场走过的路如出一辙:先放手让效率充分显化,再用危机把护栏钉牢。

这不是倒退,而是稳定币的成人礼。
结语

如果说股票的成人礼,是在 1929 年的血雨腥风中,把「披露—监管—执法」三件套钉进制度;那么稳定币的成人礼,就是把「透明—兑付—处置」三把硬钥匙真正写进代码与法律。

我们谁都不愿再看到加密危机的惨烈重演,但历史的最大讽刺,就是人类从未真正吸取过教训。

创新,从来不是靠口号加冕,而是靠约束成全——可验证的透明度、可执行的兑付承诺、可预演的有序处置,才是稳定币迈向公共结算层的入场券。

如果危机无法避免,那就让它早点到来,让脆弱之处先暴露,让制度得以及时修补。这样,才不会让繁荣以崩盘收场,也不会让创新在废墟中埋葬。

术语速览

  • 赎回(Redemption)持有人将稳定币按面值兑回法币或等值资产的过程。赎回速度与路径决定挤兑时能否「活下来」。

  • 准备金 / 储备(Reserves)发行人为保证兑付而持有的资产池(现金、央行 / 商业银行存款、短期美债、(逆)回购、政府货币市场基金等)。构成与期限决定流动性韧性。

  • 利差(Spread)稳定币对持有人是零息负债;发行人将准备金投向有息资产赚取息差。利差驱动天然激励「更高收益、更长久期」的配置。

  • (逆)回购(Repo/Reverse Repo)以债券作抵押的短期融资 / 投资安排。

  • 政府货币市场基金(Government MMF)仅持有政府类高流动性资产的货币基金。常被视为「现金等价物」的组成部分,但在极端时刻也可能面临赎回压力。

  • 受存款保险保障的存款(Insured Deposits)受存款保险(如 FDIC)覆盖的银行存款。非银行稳定币发行人的存款通常不享同等保障。

  • 最后贷款人(LLR, Lender of Last Resort)危机中提供流动性的公共后盾(如央行贴现窗口 / 特殊工具)。缺位时,个体流动性冲击更易演化为系统性抛售。

  • 甩卖式抛售(Fire Sale)被迫快速卖出资产导致价格超调的连锁反应,常见于挤兑与保证金平仓场景。

  • 「破 1 美元」(Breaking the Buck)名义上固定为 1 美元的工具(如 MMF/ 稳定币)出现跌破面值的价格偏离,引发连锁赎回与避险迁徙。

  • 日内流动性(Intraday Liquidity)在同一交易日内即可调用 / 变现的现金与等价物能力。决定「分钟级负债」能否被「分钟级资产」匹配。

  • 服务水平协议(SLA, Service Level Agreement)对赎回速度、限额与响应的明示承诺(如「T+0 可兑付上限」「队列化处理机制」),有助于稳定预期。

  • 有序处置(Orderly Resolution)出现违约 / 破产时,按预案对资产与负债进行分配与清算,避免无序踩踏。

  • 跨境等效 / 互认(Equivalence/Recognition)不同法域之间对监管框架「等效」的承认方式。若「等效 ≠ 等同」,容易产生监管套利。

  • 安全垫 / 缓冲(Buffer)资本、流动性与久期上的冗余,以吸收压力与不确定性。过低的「最低够用」会在极端时刻失效。
Read More
TechFlow快讯

以太坊基金会高管澄清:昨日2,794枚ETH抛售非基金会操作

深潮 TechFlow 消息,8 月 14 日,以太坊基金会联合执行董事 Hsiao-Wei Wang 发文表示,「昨日卖出 2794.87 枚 ETH 的地址不属于基金会操作。在 2014 年的 ICO 中,约 9% 的 ETH 供应量被分配给以太坊基金会。如今以太坊基金会持有的 ETH 供应量不足总供应量的 0.3%。因此经过 10 年时间,你可能会找到大量与以太坊基金会相关联的地址。」

此前消息,昨日以太坊基金会关联地址以均价 4602.1 美元卖出 1100 枚 ETH,价值约 506 万美元。近两个小时内,该地址累计抛售 2794.87 枚 ETH,价值约 1278 万美元,平均卖出价格为 4574.4 美元。

Read More
TechFlow快讯

Gavin Wood 将重返 Parity CEO 职位

深潮 TechFlow 消息,8 月 14 日,据 Parity Technologies 官方消息,Parity 联合创始人 Gavin Wood 宣布将于 8 月下旬重返 CEO 岗位,接替将离任的 Björn Wagner。Gavin Wood 曾于 2022 年卸任 CEO 专注协议研发,并表示如今架构基础已完成,市场已具备条件,重返 CEO 岗位能更快推动下一阶段增长。Björn 在任三年间带领团队在熊市中持续交付并拓展新领域,为 Parity 奠定坚实基础。官方称团队与项目日常运作不变,未来将迎来战略升级。

Read More
TechFlow快讯

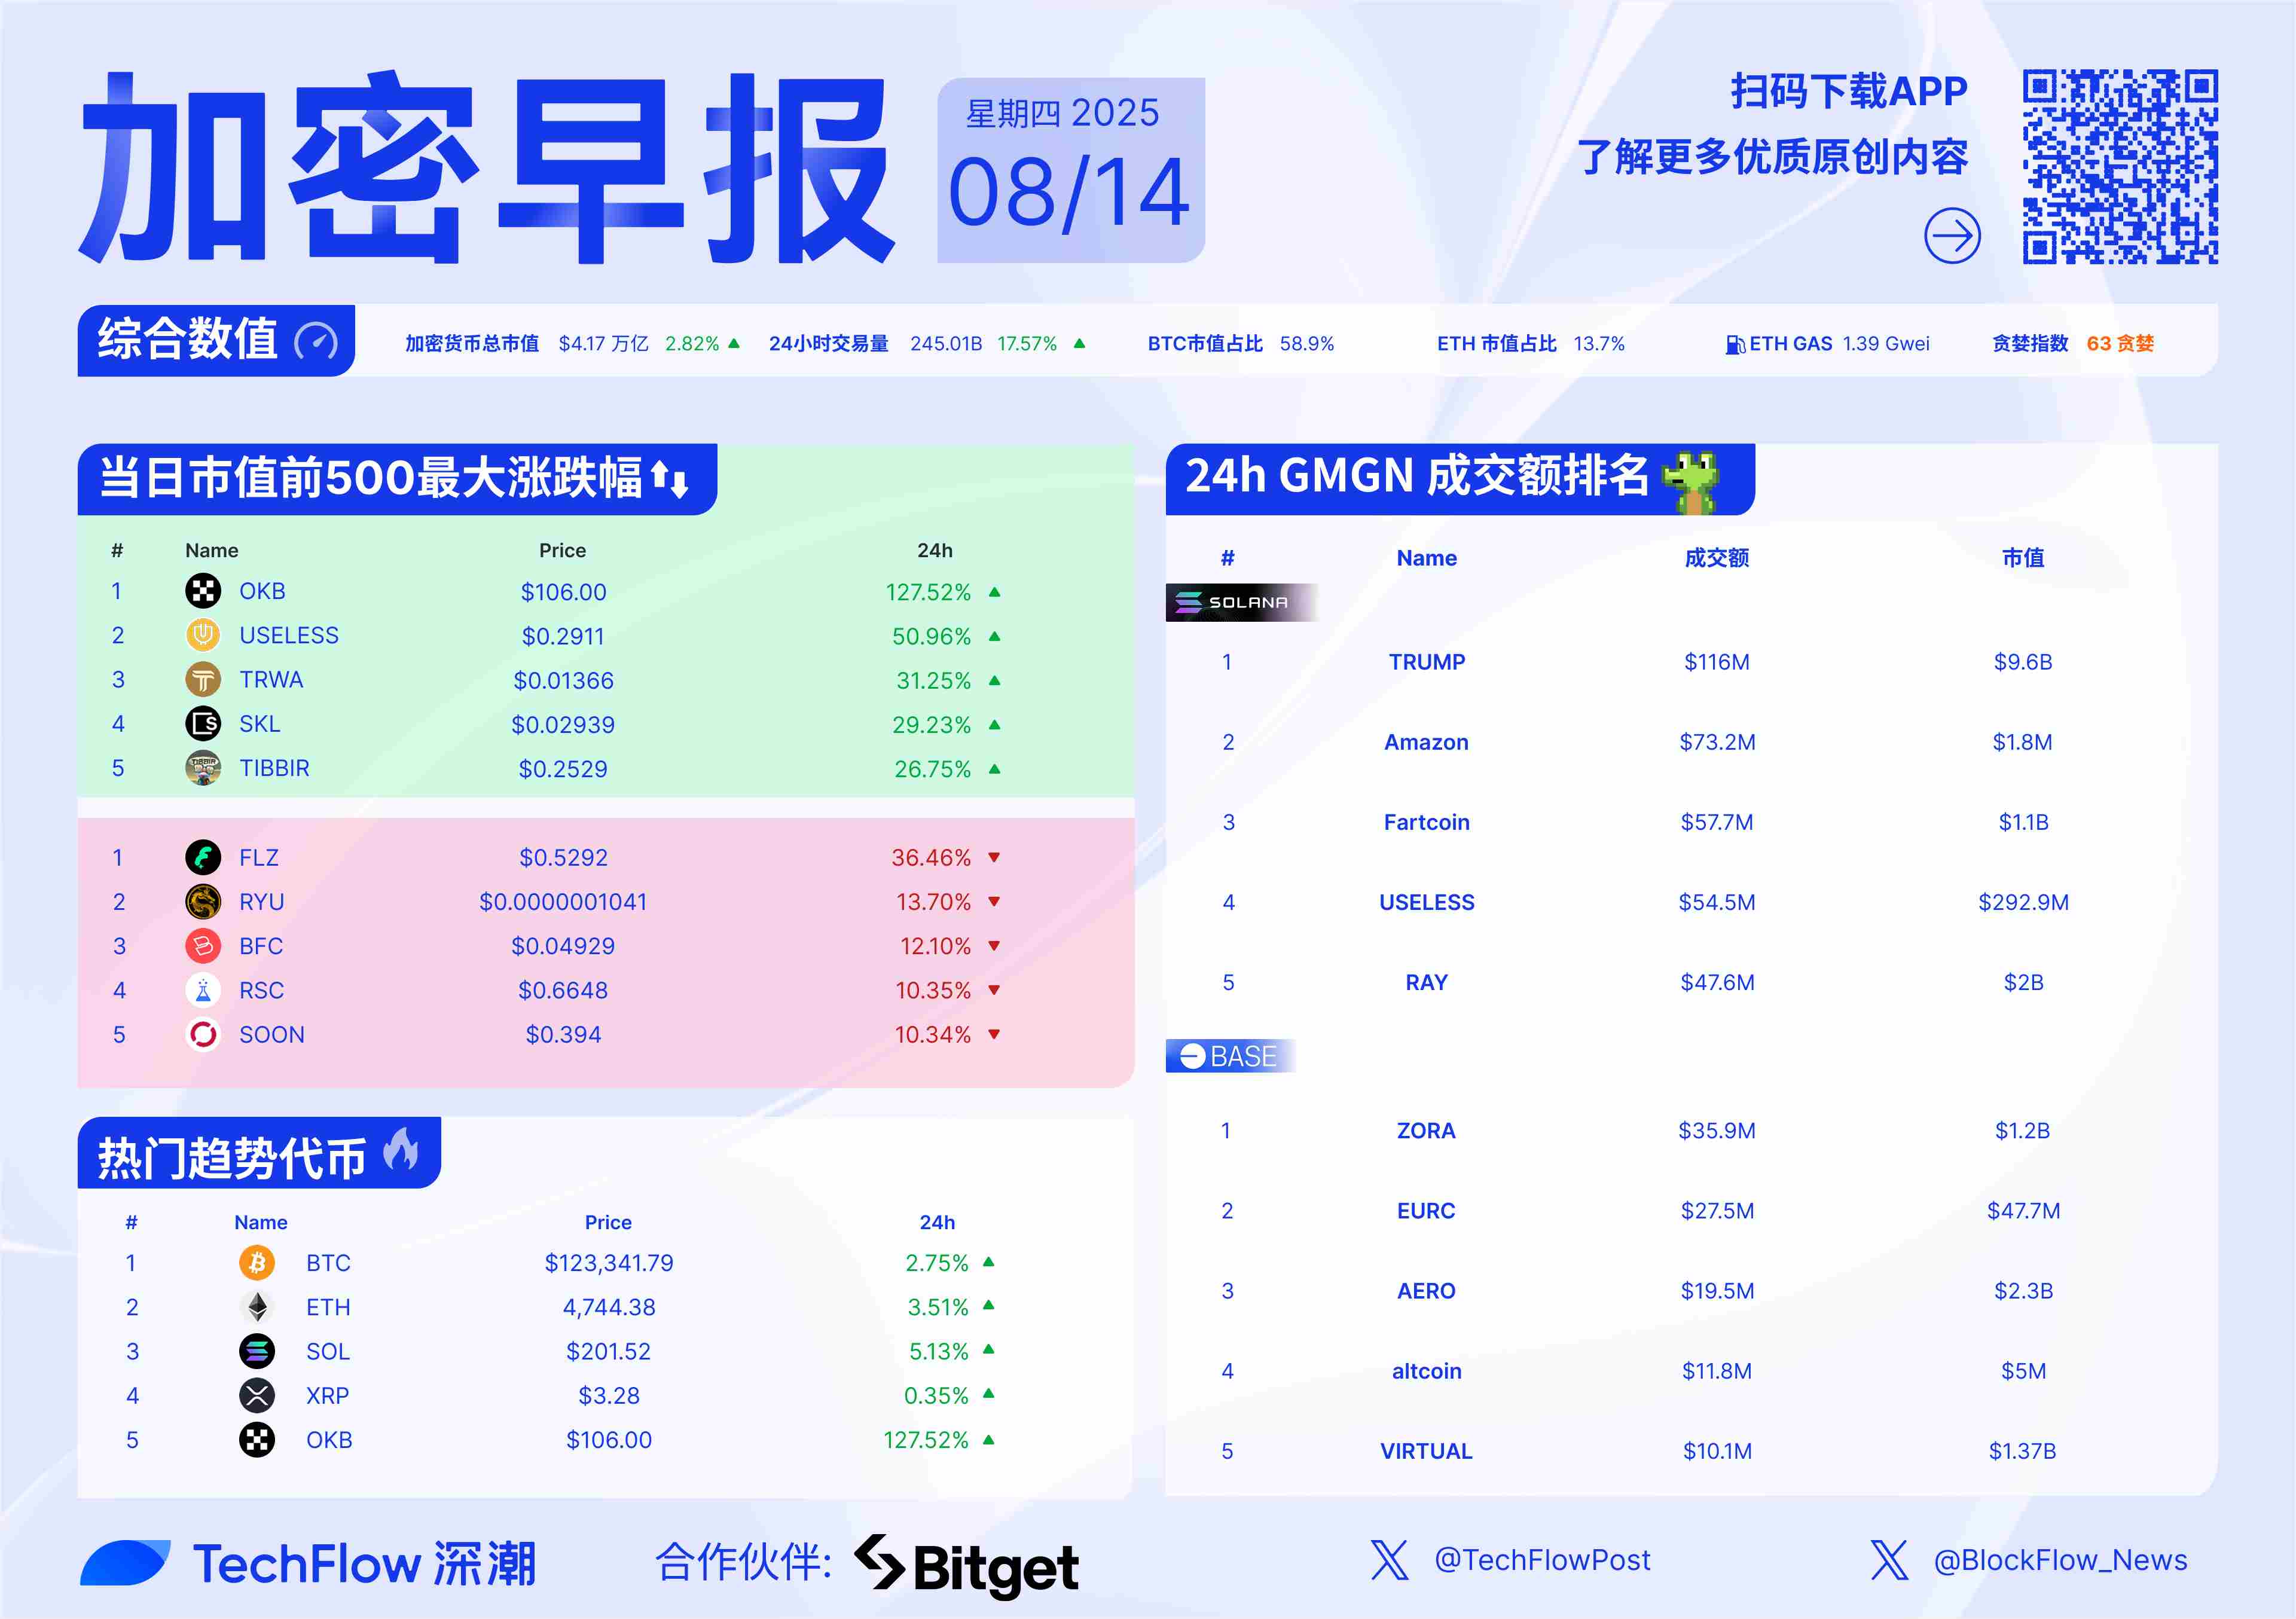
加密早报:比特币再创历史新高,OKX 将销毁 6,525 万枚 OKB

作者:深潮 TechFlow

昨日市场动态

BTC突破124000美元,续创历史新高

HTX行情显示,BTC突破124000美元,现报123989美元,24小时涨幅为3.5%,续创历史新高。

CNBC:特朗普正在考虑 David Zervos、Rick Rieder 等 11 位美联储主席候选人

据 CNBC 报道,两名政府官员透露,特朗普政府正在考虑11名候选人,在美联储主席杰罗姆·鲍威尔(Jerome Powell)今年5月任期届满时接替他,其中包括三名此前从未公开提名的人。新人选包括杰富瑞首席市场策略师David Zervos、前美联储理事Larry Lindsey和贝莱德全球固定收益首席投资官Rick Rieder。

市场消息:CANARY TRUMP COIN ETF 已在特拉华州注册

据市场消息,CANARY TRUMP COIN ETF 已在美国特拉华州注册。

知情人士:MetaMask 或将本周公布 mUSD 稳定币计划

据知情人士透露,加密钱包 MetaMask 预计最早将于本周公布其自有的美元稳定币 mUSD 细节,该项目此前因一份被提前发布后迅速删除的治理提案而曝光,计划在本月底上线。mUSD 由稳定币支付服务商 Bridge(今年早些时候被金融科技公司 Stripe 收购)及稳定币发行协议 M^0 协助发行,并由另类资产管理机构 Blackstone 提供托管和资金管理服务。(CoinDesk)

OKX 将对历史回购以及预留的约 6525 万枚 OKB 进行一次性销毁

据OKX行情显示,受OKX将销毁约6525万枚OKB消息影响,OKB上涨突破70美元,现报71.5美元,24小时涨幅超55%,

据官方公告,OKX 将对历史回购以及预留的 65,256,712.097 枚 OKB 进行一次性销毁,并改用智能合约自动销毁转入黑洞地址的全部 OKB。该操作完成后,将停止OKB人工销毁,OKB的总发行量将固定为 2100万枚。

以太坊 Fusaka 主网上线日期暂定为 11 月 5 日

据 Etherworld 消息,以太坊共识层核心开发者会议第 162 次会议上,以太坊 Fusaka 主网上线日期暂定为 11 月 5 日。

Eden Network宣布停止运营,启动代币退出计划

ETH基础设施服务提供商Eden Network宣布停止运营。该项目将通过代币退出计划向EDEN代币持有者分配2,000个ETH的储备资金。退出计划将持续至2025年9月30日,兑换比率为1 EDEN = 0.00001506 ETH。

Eden Network原为Archer DAO,成立于2020年,主要为ETH矿工提供最大可提取价值(MEV)收益服务。ETH合并后,项目转型为MEV-Boost中继运营商,但因市场竞争加剧和运营成本上升未能维持运营。

项目方已终止所有相关服务,包括Eden RPC、Eden Bundles等产品,并建议用户转向Flashbots等替代服务。本次退出计划仅面向非美国居民,项目方已销毁所有未流通的代币。

Ark Invest多支基金合计买入253.27万股BLSH,价值约1.72亿美元

据Ark Invest Daily数据,Cathie Wood旗下Ark Invest多支基金于8月13日合计买入2,532,693股Bullish(BLSH),按收盘价68美元计算,持仓价值约1.722亿美元。其中,ARKK买入1,714,522股,ARKW买入545,416股,ARKF买入272,755股。

Metaplanet 2025年Q2财报:营收环比增长 41%,净资产环比增长 299%

据 Metaplanet 官方推特披露,该公司发布 2025 财年第二季度财报。

财报显示,Metaplanet 第二季度营收达 12.39 亿日元(约合 840 万美元),环比增长 41%;毛利润为 8.16 亿日元(约合 550 万美元),环比增长 38%。净利润为 111 亿日元(约合 7510 万美元),上季度为亏损 50 亿日元。

公司总资产达 2,382 亿日元(约合 16.1 亿美元),环比增长 333%;净资产为 2,010 亿日元(约合 13.6 亿美元),环比增长 299%。

招银国际在Solana推出首个互认基金代币化产品

Solana官方发文表示,招银国际与数字金融科技公司DigiFT和OnChain合作,成功将其香港-新加坡互认基金(MRF)在Solana区块链上代币化,代币名称为CMBMINT。

ALT5 Sigma完成15亿美元私募融资,WLFI联创Zach Witkoff担任董事会主席

据Businesswire报道,纳斯达克上市公司ALT5 Sigma Corporation宣布15亿美元私募融资交易已完成,本次募资按照纳斯达克规则按市场价格定价,World Liberty Financial担任此次融资交易领投方,部分全球机构投资者和加密货币风险投资公司参投,Kraken担任资产管理人,AGP/Alliance Global Partners为独家配售代理。

World Liberty Financial联合创始人兼首席执行官Zach Witkoff成为董事会主席,Eric Trump成为董事会董事,另一位WLFI联合创始人兼首席运营官Zak Folkman成为董事会观察员,Matt Morgan成为公司首席投资官。

此前消息,美股上市金融科技公司 ALT5 Sigma 宣布进行 15 亿美元融资以启动 WLFI 财库战略。

行情动态

推荐阅读

Vitalik 独家专访:从世界计算机到世界账本,以太坊的下一个十年在哪里?

本文纪录了以太坊创始人 Vitalik Buterin 在独家专访中回顾以太坊过去十年的发展历程,并展望未来。他分享了技术突破、社区文化、隐私保护以及以太坊作为“世界账本”的角色定位等重要话题,同时探讨了以太坊生态系统的挑战与解决方案。

股价暴涨 10 倍后,Circle 首份财报里的高光与隐忧

本文分析了Circle首份IPO后财报,揭示了其作为稳定币发行商的增长潜力与挑战,同时展现了其向全球数字金融基础设施提供商转型的战略方向。尽管USDC流通量和市场份额持续增长,但收入结构单一且过度依赖储备利息收入的风险显著。Circle通过推出自研区块链Arc及与多家企业合作,试图解决收入结构问题并巩固其市场地位。骗局和代币不活跃等,同时与竞争对手形成差异化。文章详细探讨了两者的策略优劣、社区反应及未来竞争趋势。

a16z 深度解析:银行、资管与 Fintech 公司们的区块链转型路径

本文探讨了区块链技术正在推动传统金融机构的转型,为银行、资产管理公司和金融科技企业提供新的市场机会、用户群以及收入来源。文章详细探讨了区块链在代币化存款、结算基础设施、抵押品流动性等领域的应用,以及如何通过公链和私链实现技术创新。此外,资产管理公司和金融科技企业正在利用区块链技术优化产品分销、流动性以及支付解决方案,从而提升竞争力并开拓新服务模式。

Pantera:BitMine 的 ETH 炼金术

本文讨论了 BitMine 通过 DAT 策略开启以太坊财富增长之路,展示了数字资产财库如何通过增加每股代币数量和净资产价值溢价实现价值创造。以太坊生态的持续扩展和链上迁移趋势进一步推动了 ETH 的需求与价值增长。

稳定币新战场:Stripe 和 Circle 的 Layer 1 之争

本文探讨了Stripe 和 Circle 推出各自的 Layer 1 公链,分别为“Tempo”和“Arc”,目标优化支付功能,但底层逻辑完全不同。稳定币原生支付链逐渐成为独立赛道,强调低摩擦支付体验和稳定性,这给 Circle 带来竞争压力。

Read More
TechFlow快讯

DeFi 教育基金(DEF)宣布成立 “DeFi 教育基金会”

深潮 TechFlow 消息,8 月 14 日,据The Block报道,去中心化金融游说组织 DeFi 教育基金(DEF)宣布成立 “DeFi 教育基金会”,旨在为美国立法者提供加密行业政策与法律教育,并为捐赠者提供可抵税的慈善捐赠渠道。该组织正推动参议院在加密监管法案中审慎处理 DeFi,同时呼吁美国证监会(SEC)为特定区块链应用设立 “安全港”。

Read More
TechFlow快讯

Abits Group发布2025年上半年财报:比特币产量为40.27枚,较去年同期的61.53枚下降

深潮 TechFlow 消息,8 月 14 日,Abits Group(纳斯达克:ABTS)今日发布2025年上半年未经审计财务报告。报告显示,尽管受比特币减半影响,公司上半年矿业运营利润达213.8万美元,同比增长近6%。期内比特币产量为40.27枚,较去年同期的61.53枚下降,但受益于比特币均价上涨至95,843美元及孟菲斯托管业务的贡献,部分抵消了产量下降的影响。

由于新增设备折旧费用增加及孟菲斯投资相关贷款利息支出,公司录得税前经营亏损34万美元。

Read More
TechFlow快讯

某GalaxyDigital关联钱包过去两天内向Hyperliquid 存入了1.25亿枚USDC并进行对冲交易

深潮 TechFlow 消息,8 月 14 日,据链上分析平台 Lookonchain(@lookonchain)监测,一个与Galaxy Digital相关的钱包地址(0xcaC1)在近两日向Hyperliquid平台存入1.25亿美元USDC。该钱包随后在现货市场买入ETH、HYPE、BTC、PUMP和FARTCOIN,同时在期货市场做空BTC、ETH、DOGE、PUMP、FARTCOIN和S代币进行风险对冲。

Read More
TechFlow快讯

知情人士:MetaMask 或将本周公布 mUSD 稳定币计划

深潮 TechFlow 消息,8 月 14 日,据知情人士透露,加密钱包 MetaMask 预计最早将于本周公布其自有的美元稳定币 mUSD 细节,该项目此前因一份被提前发布后迅速删除的治理提案而曝光,计划在本月底上线。mUSD 由稳定币支付服务商 Bridge(今年早些时候被金融科技公司 Stripe 收购)及稳定币发行协议 M^0 协助发行,并由另类资产管理机构 Blackstone 提供托管和资金管理服务。(CoinDesk)

Read More
TechFlow快讯

美国破获百万美元支付欺诈案,罪犯利用加密货币洗钱

深潮 TechFlow 消息,8 月 14 日,据官方文件,美国北加州联邦检察官办公室8月13日宣布,一起涉及加密货币洗钱的大规模支付欺诈案告破。检方指控8名嫌疑人通过网络钓鱼手段入侵移动购物服务平台账户系统,利用虚假订单和数字支付卡套取资金后,通过购买礼品卡转换为加密货币进行洗钱,最终将资金兑换为美元。涉案金额超过100万美元。

所有被告已被逮捕并获准保释,将于8月25日在奥克兰联邦地区法院接受审理。

Read More
TechFlow快讯

瑞穗证券:USDC增长放缓等因素或致Circle面临中期风险

深潮 TechFlow 消息,8 月 14 日,据The Block报道,瑞穗证券最新研报指出,Circle公司面临三大中期风险:USDC稳定币增长速度低于预期、分销成本上升及美联储可能降息。尽管Circle最新季报显示USDC流通量同比增长90%至613亿美元,季度营收增长53%至6.58亿美元,但其分销成本占储备池比例已从2022年的39%升至目前的64%。

Read More
TechFlow快讯

谷歌澄清:非托管加密货币钱包不受平台新政策限制

深潮 TechFlow 消息,8 月 14 日,据The Block报道,谷歌官方已确认,其应用商店(Google Play)的加密货币交易所和软件钱包政策不会限制非托管钱包的使用。此前有媒体报道称谷歌计划在多个国家禁止未注册的非托管钱包,引发业界关注。

根据谷歌最新声明,该公司将更新帮助中心内容以明确这一政策。新规定将于2025年10月29日生效,要求加密货币交易所和钱包应用必须遵守当地法律法规。在美国,开发者需要在金融犯罪执法网络(FinCEN)注册为货币服务商,或获得联邦/州特许银行资质。

Read More
TechFlow快讯

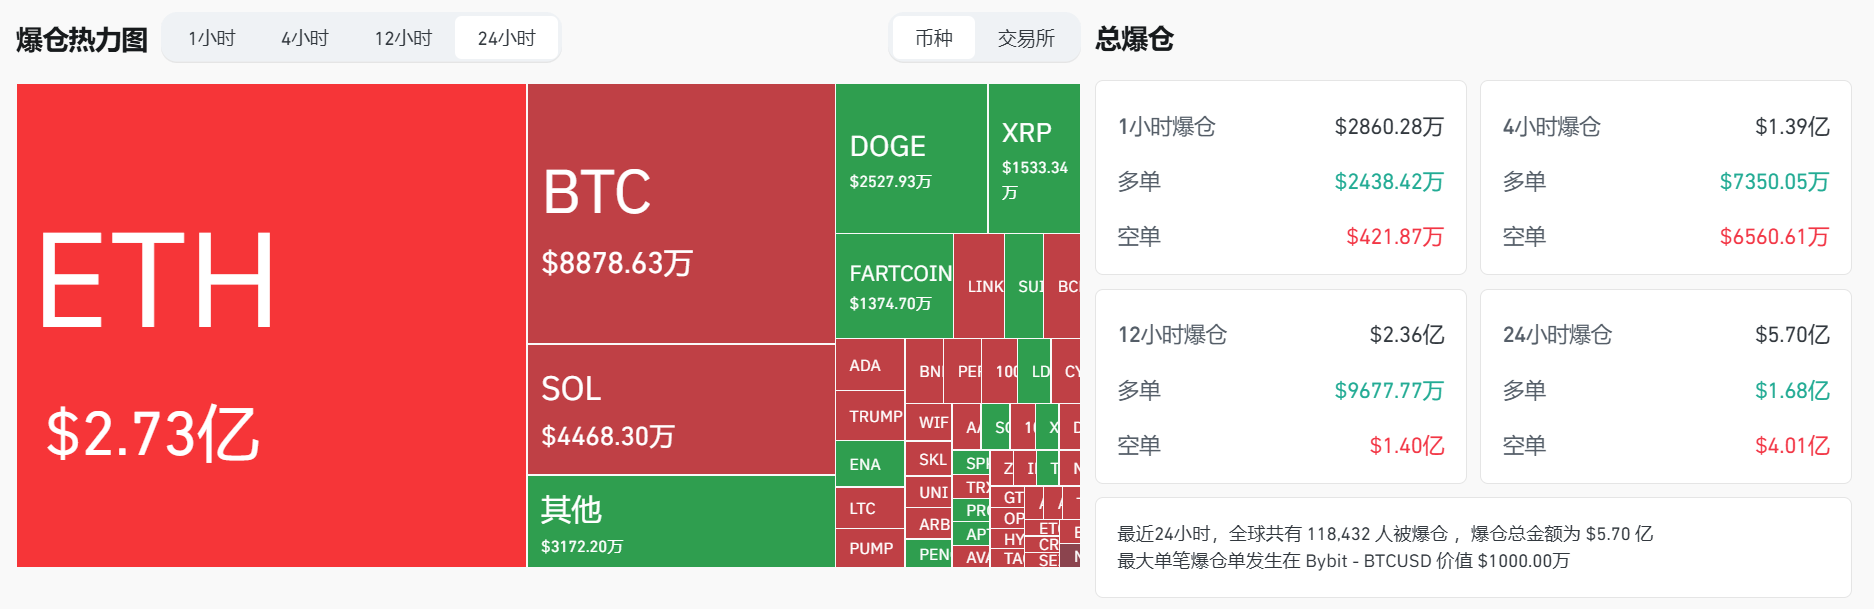
过去 24 小时全网爆仓 5.70 亿美元,主爆空单

深潮 TechFlow 消息,据 Coinglass 数据,过去 24 小时内加密货币市场总爆仓金额达 5.70 亿美元,其中,多单爆仓 1.68 亿美元,空单爆仓 4.01 亿美元。

BTC 爆仓金额达 8878.63 万美元,ETH 爆仓 2.73 亿美元。过去 24 小时内共有 118,432 人被爆仓,最大单笔爆仓出现在 Bybit 的 BTC-USD 交易对上,价值 1000.00 万美元。

Read More