花旗:预计美联储将在2026年1月和3月(累计)降息50个基点。
深潮 TechFlow 消息,6 月 9 日,据金十数据报道,花旗预计美联储将在2026年1月和3月(累计)降息50个基点。
WeTrying | 币圈快讯早知道
WeTrying | 币圈快讯早知道
深潮 TechFlow 消息,6 月 9 日,据金十数据报道,花旗预计美联储将在2026年1月和3月(累计)降息50个基点。
深潮 TechFlow 消息,6 月 9 日,3A 区块链动作游戏 Seraph 今日 14:00(UTC+8)正式开启限量 5000 件佣兵 NFT 的公开拍卖。全新上线的“佣兵系统”将成为 S3 赛季中 $SERAPH 代币的重要产出渠道,为玩家带来更具策略性与收益性的战斗玩法。
Seraph S3 佣兵赛季将于 6 月 12 日 11:00(UTC+8)正式开服,赛季总奖池高达 500 万枚 $SERAPH,总价值超 80 万 USDT。所有玩家登录即享价值超 100 美元的“开服大礼包”,内含赛季通行证、60 级直升道具与赛季摊位证,助力玩家迅速起步、抢占新赛季先机。
佣兵 NFT 拍卖则采用了公开竞价机制,起拍价为 20 USDT + 10 枚 $SERAPH,拍卖将持续至 6 月 11 日 14:00(UTC+8)。前 5000 名竞拍成功用户将获得独一无二的佣兵 NFT,更多玩法与活动详情请关注官方公告与社群动态。
深潮 TechFlow 消息,6 月 9 日,据 Cointelegraph 报道,Coinbase 首席执行官 Brian Armstrong 表示,比特币是一种比黄金更好的货币形式。
深潮 TechFlow 消息,6 月 9 日,据官方公告,LBank已于2025年6月9日12:20(SGT)首发上线MIXIE U本位永续合约,最高杠杆为20倍。
撰文:Fintax
奥地利共和国(Austria)位于中欧的内陆,实行议会制,是一个代议民主国家,共有 9 个联邦州。1995 年,奥地利加入欧盟,同时是 OECD 创始国之一。奥地利是欧盟国家中较早进行加密税制改革的国家,本文将对奥地利加密货币税制与最新监管动态进行梳理。
2.1 奥地利税制概览
奥地利联邦财政部(Federal Ministry Finance,FMA)是奥地利负责执行所有财政法律和征收税款的主管机关。该部门将税收收入分配给公共和社会服务,以提高居民的生活水平。其税收年度遵循日历年(1 月 1 日 -12 月 31 日),基于收入等级实行累进税制,个人所得税税率从 20% 至 55% 不等,在欧洲范围内属于较高水平。
根据税制,奥地利居民与非居民都可能成为应税人。在奥地利居住并每年在该国停留超过 180 天的个人,则被视为正式税务居民,与国籍无关。税务居民需对其全球收入缴纳税款,包括来自就业、商业、投资和财产的收入。对于非居民,奥地利仅对其在奥地利来源的收入征税,即「有限税务责任」。然而,如果非居民的主要收入来源于奥地利(例如,90% 以上的收入来自奥地利),则可能被视为「无限税务责任人」,需对全球收入纳税。非奥地利国籍而涉及向奥地利政府纳税者,可能会受益于经济合作与发展组织(OECD)模型税收公约的双重征税协议(DTA),避免为同一收入缴纳两次税款。
据 2024 年全球税基侵蚀报告,奥地利因跨国税务滥用每年损失 $1.3 亿(约占财政收入 1%),并加大对重大逃税案件(罚款€150,000 起)的调查时效与惩处力度。为防止避税和逃税行为,奥地利参与自动信息交换(AEOI)系统,该系统允许不同国家的税务机关之间交换信息,有助于预防与监督税务违规行为。在国内的税务系统中,个人的社会保障号码(Sozial versicherungs nummer)充当税务识别号码,通常由雇主办理注册手续。自雇人士可以通过自雇人员社会保险机构(SVS)获得该号码。同时,应税者还需要个人税号(ATIN),该号码将在新住所或税务机关注册时,由税务局发放。对于企业而言,应在注册公司时获得增值税识别号码(UID Number),用于增值税注册。
2.2 个人所得税
奥地利对居民个人全球收入和非居民在奥地利来源收入征收所得税,税率按超额累进方式分为 20%、30%、41%、48%、50% 和 55% 六档,其中收入低于€13,308 可免税。其中最高边际税率(55%)是欧洲第三高,仅次于丹麦 55.9% 和法国 55.4%(作为参照,欧盟平均顶格税率约 42.8%)。
2.3 公司税
自 2023 年起,奥地利公司税固定为 24%,与西班牙 25%、比利时 25% 接近,但高于新加坡 17% 而低于南非 27% 和金砖国家 27.20%。公司分配利润时,还需在股东层面缴纳 23%(对公司)或 27.5%(对其他受益人)的股息预提税。
2.4 增值税(VAT)
奥地利的标准增值税率为 20%,在容霍尔茨(Jungholz)和米特尔贝格(Mittelberg)地区为 19%,略低于欧盟平均 21.6%。书籍、食品等适用 10% 低税率,文化娱乐、葡萄酒和国内航班等适用 13% 的优惠税率,而部分出口与跨境服务,医疗、教育和金融服务等则免征增值税。
2.5 其它税收
除以上税收外,奥地利还对个人征收房产税,不动产转让税。对于企业,需要向设有常设机构的市政当局缴纳市政税,为员工预扣工资所得税,雇主和雇员均需缴纳多档社保费等。为饯行环境保护,奥地利政府对能源、运输、污染等多项活动征收车辆税,一次性登记税(针对车辆排放量征收),碳税,数字服务税等。
与其他地区相较不同的是,奥地利自 2008 年起废除正式的遗产税和赠与税,其中不超过阈值的赠与免审报(来自直系亲属或伴侣的赠与€50,000 以上,来自他人的€15,000 以上,艺术品、家居用品及偶发性€1,000 以下赠与)。与之相比,欧洲其它国家仍然采用较高的遗产税政策:英国对£325,000 以上遗产仍征 40%,法国、德国等国也普遍在 20–45% 区间。
2.6 奥地利税收新规
2025 年,为应对通货膨胀,奥地利政府提高了所得税起征点。除对超过 100 万欧元收入征收 55% 税率外,其他税率的起征点均有所上调,约为 4%。这意味着年收入超过 13,308 欧元的个人需缴纳所得税。此外,一些可扣除项目,如单亲和退休人员扣除额,也略有上调。针对小企业的关键变化是,政府将增值税(VAT)注册起征点从 35,000 欧元提高至 55,000 欧元。这意味着年营业额低于 55,000 欧元的公司无需注册或缴纳增值税。
2022 年 1 月,奥地利通过所得税法(Austrian Income Tax Act,EStG)修正案,通过对资本性收入相关条款 Section 27b 进行更新修改,确立了对加密货币的系统性税收框架。2022 年 3 月 1 日起,奥地利受欧洲环境署(European Environment Agency,简称 EEA)影响,进行生态社会税收改革(Eco-Social Tax Reform)并对其加密货币税收政策产生了一定影响。
同时,作为经济合作与发展组织(OECD)的创始国之一,奥地利也需要遵守 OECD 指定的《税收协定模型》(OECD Model Tax Convention),该模型致力于避免各国间出现双重征税,提供防止税收逃避指导,为国际税收协定的条款和结构提供了标准化的框架,帮助各国政府协调和简化跨国税务事务,促进税收信息交换。
3.1 奥地利针对加密货币的定性
奥地利财政部(FMA)将加密货币视为无形资产(intangible asset),而非法定货币(fiat currency)。但奥地利将加密货币视为收入进行征税,其受奥地利所得税法(Austrian Income Tax Act,EStG)管理。
根据奥地利所得税法(EStG),加密货币被视为一种数字形式的价值表达,其价值不由中央银行或其他国家机构确定或担保,不必然与任何法定货币挂钩,也不具有货币或法定支付手段的法律地位,但可被自然人或法人接受为交换媒介,并可通过电子方式进行转让、储存或交易。此外,因加密货币转移行为而产生的偿付请求权亦视为加密货币。
这一定义覆盖了公开发行且被接受为交换媒介的加密货币,以及稳定币(stablecoins),但不适用于非同质化通证(NFT)以及资产通证(asset tokens,由实际资产作为支撑的通证)。这些产品的征税依据根据其具体性质,适用一般税法规则。
3.2 具体加密货币税收制度
3.2.1 针对加密货币的收入税(Income Tax)
根据奥地利所得税法(EStG)第 27a 条第 1 款,加密货币持有的收入适用特殊税率 27.5%,且不计入其他收入的累进税率范围。而加密货币产生的收入可被分为现行收入(current income)和实现收益(realised gain)两种,下文将对其定义与具体应税行为进行详细介绍。
3.2.1.1 现行收入(Current Income)
通过持有加密货币资产产生的现行收入(current income),即通过转移或交易加密货币而获得的报酬或收益。应税行为如出借加密货币所得利息,为去中心化金融过程(Decentralised Finance process, DeFi)提供流动性,参与流动性挖矿(liquidity mining),运行主节点(master node)等所获得的回报,或当收入来自于交易手续费 (transaction fee),无论是否产生新币,都作为税务目的产生当前收入。可能被混淆但不征税的行为包括:仅涉及交易验证而非获取直接报酬的权益质押(staking),不收取交易费用向他人转移加密货币(也即空投,airdrop)和其中产生的收益(bounties),及由于「硬分叉」(hard fork)而产生的加密货币。由于默认以上情况取得成本为零,故不征税,但在未来出售时将对其全部价值征税。
值得注意的是,由于挖矿收入不涉及通过资本获得收入(《OECD 税收模型公约》第 11 条)同时不属于商业活动(《OECD 税收模型公约》第 7 条),而属于非商业企业的加密货币挖矿所得,原则上被归类为《OECD 税收模型公约》第 21 条意义上的「其他收入」,纳税人居住国对该收入拥有优先征税权。然而从奥地利法律角度,第 27b 条第 2 款第 2 项规定通过技术过程获得的加密货币被定义为现行收入。
3.2.1.2 实现收益(Realised Gain)
针对加密货币持有价值的实现收益(realised gain)进行税收,其应税行为包括将加密货币兑换为欧元或其他法定货币,用加密货币支付商品或服务。所得的计算方式为出售收入减去购入成本,其中出售价格默认为市场合理价值,交易成本(如交易费及咨询费等)可计入成本进行减免,而与金融资产相关的费用(如电费或购买硬件的费用)不计入成本,除非纳税人选择使用标准课税机制 (standard taxation option)。而加密货币之间的转换不被视为「出售处置」(disposal),因此不征税,此类交易产生的费用(如 gas, 平台手续费)不被视为显著支出,不计入税务抵扣,因此原加密货币的购入成本将沿用至新的加密货币。
3.2.2 亏损补偿
根据奥地利一般税收规定,涉及加密货币的收入产生的利润和亏损可以与其他资本收入的利润和亏损一起计算税务。例如,股息或处置股票所得。
3.2.3 商业收入
如果来自加密货币的收入在奥地利被归类为商业(企业)活动所得,该收入需要被归类为商业利润。对于加密货币行业,挖矿和质押(staking)所需设备大多较为专业与昂贵,需要在特定地点安装并投入使用,通常符合「常设机构」的定义。若生成加密货币或加密货币的收入归属于某个常设机构,则该常设机构所在的缔约国拥有主要的税收权。公司居住国通常会对该收入免税,但仍需要承担累进税率(progression)。
原则上,加密货币的特殊税率适用于商业资产和传统资本资产。然而,如果加密货币产生的收入是企业核心业务的一部分,则不适用该特殊税率。这意味着加密税制不应用于从事加密货币商业交易的企业,或从事商业加密挖矿的企业。来自此类活动的收入将按照累进所得税税率征税。由加密货币持有产生的亏损余额,若属于企业资产的一部分,将按商业资本资产的亏损余额进行处理。
3.2.4 资本利得税 (Realized Capital Gain)
从 2023 年 12 月 31 日之后,奥地利服务提供商需为资本收益支付资本利得税。自 2025 年起,凡有义务代扣资本利得税的机构,须为其所有加密货币收入出具税务报告(在纳税人提出要求时)。
自 2023 年起,只有出售加密货币获得利润时才需缴纳资本利得税(通常为 27.5%),如果交易产生亏损,还可以用于抵消其他加密货币的盈利,从而降低整体税负。与旧规相比,新规限定了应税事件于盈利交易,而非所有交易行为,同时添加了亏损能够用于抵税的利好制度。需要明确的是,这里的交易主要限制为出售加密货币而获利的资产增值行为,而挖矿、空投等行为所得被视为主动收入,不征收资本利得税。
3.2.5 增值税(Value-added Tax)
作为欧盟成员国,奥地利的加密货币增值税制度根据欧洲联盟法院(Court of Justice of the European Union, CJEU)有关加密货币及比特币的案例法制定。比特币与法定货币之间的转换不征收增值税。提供比特币或相关服务的机构,将被同等视为提供法定货币或相关服务机构进行征税,其税基(taxbase)由比特币资产价值决定。同时,由于欧洲法院(CJEU)判例法中没有明确服务接收方,比特币挖矿不需要缴纳增值税(VAT)(参考 CJEU2015 年 10 月 22 日,案件 C-264/14,Hedqvist 案)。
4.1 加密货币市场条例(Markets in Crypto-Assets Regulation, MiCAR)
加密货币市场条例(MiCAR)致力于建立统一的欧洲监管框架,以规范在欧盟范围内与加密货币相关的公开发行、交易准入及服务提供,同时促进创新发展,利用加密货币的潜力,并维护金融稳定与投资者保护。
MiCAR 以技术中立的方式将「加密货币」定义为:「一种价值或权利的数字表征,能够通过分布式账本技术或类似技术以电子方式进行转让和存储」。条例特别规范了加密货币发行与交易的透明度与信息披露义务、加密货币服务提供商(CASPs)及加密货币发行人的授权要求与持续监管、加密货币发行人和服务提供商的业务组织规范,以及在加密货币的发行、交易和托管过程中对投资者与消费者的保护规则,并为打击加密货币交易场所的市场操纵行为设定了相关规定。其中涵盖了包括发布指令、暂停服务、强制执行合规要求等权力,同时也确立了行政处罚机制、报告义务和程序性规则,以确保与欧盟监管标准和指令的一致性。
2024 年 7 月 3 日,奥地利国会通过《加密货币市场监管条例执行法案》(MiCA-VVG),2024 年 7 月 20 日生效,指定奥地利金融市场管理局(FMA)为主管机构,奥地利国家银行(Austria National Bank)作为合作方,监管在奥地利经营的加密平台需按 MiCAR 注册与申报。MiCA 对原有的功能型和支付型通证进行了重新分类,并依据此进行不同的招股说明书发布要求。
4.1.1 资产参考型通证(Asset-Referenced Token, ART)
ART 是一种加密货币,区别于电子货币通证(EMT),其价值通过参照某种其他价值、股权或其组合来维持稳定。(《MiCAR》第 3 条第 1 款第 6 项)
根据 MiCAR 第 16 条和第 20 条,拟发行 ART 的主体必须在发行前完成授权程序,且发行人须是在欧盟设立的法人或获授权的实体。授权程序需通过正式申请启动(参考 MiCAR 第 18 条)。目前,这些技术标准仍为草案,或将在 2025 年 12 月 31 日结束过渡。
此外,申请中必须包含一份法律意见书,确认该加密货币确实存在,且属于 MiCAR 定义范围,同时不属于电子货币通证(EMT)。最后,拟发行人需要提交加密货币白皮书,在获批后方可发布通证。
4.1.2 电子货币通证(Electronic Money Token, EMT)
电子货币通证的价值旨在通过锚定某一种官方货币的价值来维持稳定,可被视作锚定单一官方货币(如欧元、美元等)的稳定币,在 MiCAR 中被专门界定并受到特定监管。
根据 MiCAR 第 81 条第 1 款,只有信用机构或电子货币机构可以发行电子货币代币(EMT)。同时,由于 EMT 依法被归类为电子货币,因此《电子货币指令》(EMD)的第二章和第三章也必须遵守。相较于 ART,MiCAR 对于 EMT 发行人并未规定授权程序,而只需向金融市场监管局(FMA)进行通知并发布白皮书即可。
4.1.3 其它加密货币
实用型通证(utility token)及比特币等既不是资产参考通证(ART),也不是电子货币通证(EMT),同时也不属于 MiCAR 排除范围内的加密货币,无需获得发行许可,但需要发布白皮书同时遵守公平营销、反欺诈和信息披露等义务。
4.2 反洗钱法案(Anti-Money Laundry, AML)
奥地利的金融部门核心目标之一,是防止金融市场和金融体系被用于掩盖或转移非法来源的资产,以及用于资助恐怖活动。因此奥地利政府要求金融市场参与者必须采取预防性措施(识别客户身份(know your customer, KYC),透明的现金流动情况)以确保这一目标的实现。
加密货币相关的某些商业活动可能受到资金转移法律(money transmission laws)的约束。若加密货币被作为支付手段使用,并且被设计用于在第三方之间支付,且该网络在地域覆盖范围、商品 / 服务种类或接受方数量方面较为广泛,则可能触发许可要求。此外,如果在与货币、支付工具或支付手段相关的账户中进行操作,持有这些账户的实体可能需要获得支付服务提供商(PSP)许可证。
进行以下经营活动:为客户保管用于持有、存储和转移加密货币的加密私钥(托管钱包服务),加密货币与法币之间的兑换服务,加密货币之间的兑换服务,加密货币的转账服务,为发行和销售加密货币提供金融服务;均需要向奥地利的 FMA 注册为虚拟资产服务提供商(VASPs)并遵守反洗钱(AML),识别客户身份(KYC)和客户尽职调查等义务。
4.3 加密货币政策监管范围
与生态社会税收改革(Eco-Social Tax Reform)同步,奥地利对加密货币持有收入征税的要求自 2022 年 3 月 1 日起生效,适用于 2021 年 2 月 28 日之后获得的加密货币(称为「新资产」)。而在此日期之前获得的加密货币持有被视为已有持有,不受新税收安排的管辖。这些资产将继续按照环保税收改革之前的规定,作为经济财产进行税收征管。
然而,如果在 2021 年 3 月 1 日之前获得的加密货币持有(旧资产)用于获取加密货币的当前收入,或者作为质押(staking)、空投(airdrop)、收益(bounty)或硬分叉(hard fork)等安排的一部分获得加密货币,根据 EStG 第 27b 条第 2 款规定的新税收规定将适用于此类收购,任何在此类活动中获得的加密货币将被视为新资产。
4.4 加密货币国际监管与合作
国际合作层面,经济合作与发展组织(OECD )为奥地利提供了国际税收协调框架,通过《税收模型公约》指导加密货币在国际间如何分配征税权。例如:挖矿所得作为「其他收入」由纳税人居住国征税,同时对于商业收入,公司的居住国有权优先对这些商业利润征税,除非其活动是通过常设机构(根据《OECD 税收模型公约》第 5 条定义)在另一个缔约国进行。
目前,OECD 还正在推动实施加密货币的税收透明标准(Crypto-Asset Reporting Framework, CARF),旨在建立全球统一的信息自动交换机制,奥地利将被要求遵守自动信息交换(AEOI)标准。
此外,为预防双重征税,奥地利与多国签订 OECD 制定的双重税收协定(Double Tax Convention,DTC)协调国际税务,防止因居民在多个国家拥有税务义务而出现重复征税,明确国家之间的税收权利。这也依赖紧密的国际信息共享与合作,该机制同时能够达到反洗钱的作用。
作为国际特别行动工作组(Financial Action Task Force, FATF) 成员之一,奥地利的反洗钱标准深受 FATF《加密货币及其服务提供商的指导意见(Guidance on Virtual Assets and VASPs)》影响,对加密资产与加密服务提供商(交易所,钱包等)提出合规要求,要求加密平台实施 KYC、客户审查,同时对于可疑转账,需上报奥地利金融情报单位(Austrian FIU)。
深潮 TechFlow 消息,6 月 9 日,CoinDesk 发布「Web3 与 AI 领域 50 位女性」榜单。榜单涵盖区块链和人工智能领域的女性领导者,评估标准包括技术创新、业务战略、监管合规及伦理框架等。其中 Bitget 首席执行官 Gracy Chen、贝莱德 CIO Samara Cohen、Coinbase 总裁兼 COO Emilie Choi 等成功入选。评选过程由 CoinDesk 编辑团队及外部女性评审团完成,评审团成员包括 Rosetta Analytics 联合创始人 Julia Bonafede、Google 企业全球客户总监 Olivia Bolec、Women in Defi 创始人 Sarah Idahosa 等。
深潮 TechFlow 消息,6 月 9 日,据链上分析师 Ai姨(@ai_9684xtpa)监测,一位于 2021 年 4-5 月期间以均价 2305 美元从币安(Binance)提取 10900 枚以太坊(ETH)的巨鲸,在过去 8 小时内已将 4732 枚 ETH 充值至交易所,价值约 1199 万美元。
若该巨鲸全部卖出这些资产,预计将获利 108.5 万美元。值得注意的是,该地址在建仓半年后曾经历 ETH 价格达到 4891 美元的历史高点,当时浮盈一度高达 2818 万美元。
深潮 TechFlow 消息,6 月 9 日,据链上分析师 Onchain Lens(@OnchainLens)监测,某鲸鱼向 HyperLiquid 存入了 250 万枚的 USDC,并以 35.4 美元的价格购买了 70,617.6 枚 HYPE 代币。
深潮 TechFlow 消息,6 月 9 日,据 CryptoQuant 分析师 Axel Adler Jr 披露,中心化交易所(CEXs)的平均现货交易量已下降至 2020 年 10 月的水平。加密货币并未在现货市场上被大量抛售,链上活动也相应减少,表明市场已转向持币(HODL)模式。

深潮 TechFlow 消息,6 月 9 日,据链上分析师 Onchain Lens(@OnchainLens)监测,交易员 James Wynn 已关闭其比特币(BTC)40 倍多头仓位,在此次交易中损失 85.92 美元。同时,James 开设了比特币 40 倍空头仓位。

撰文:Jay Jo,Tiger Research
编译:AididiaoJP,Foresight News
InfoFi 是一种量化用户注意力和活动并将其与奖励联系起来的结构化尝试。
InfoFi 目前存在一些结构化问题,包括内容质量下降和奖励集中化。
这些并非 InfoFi 模型本身的局限性,而是评估标准和奖励分配方式的设计问题,急需改善。
注意力已成为现代产业中最稀缺的资源之一。互联网时代信息泛滥,而人类处理信息的能力却极其有限。这种稀缺性促使众多企业展开激烈竞争,争夺用户注意力的能力已成为企业的核心竞争优势。
加密行业以更为极端的形式展现了注意力竞争程度。注意力占有率在代币定价和流动性形成中发挥着重要作用,这也成为决定项目成败的关键因素。即使是技术领先的项目,如果未能吸引市场关注,也常常会被市场淘汰。
这种现象源于加密市场的结构性特征。用户不仅是参与者,更是投资者,他们的注意力直接带来代币的实际购买行为,从而创造更大的需求和网络效应。在注意力集中的地方就会创造流动性,而叙事在此流动性基础上得以发展。这些既定的叙事随后吸引新的关注,并形成良性循环,推动市场发展。
市场是基于关注度而运转的。这种结构引出了一个关键问题:谁能从这些关注度中真正受益?用户通过社区活动和内容创作来产生关注度,但这些行为难以衡量,也没有明确的直接奖励机制。到目前为止,普通用户只能通过买卖代币来获得间接收益。对于真正创造关注度的贡献者,目前尚无任何奖励机制。
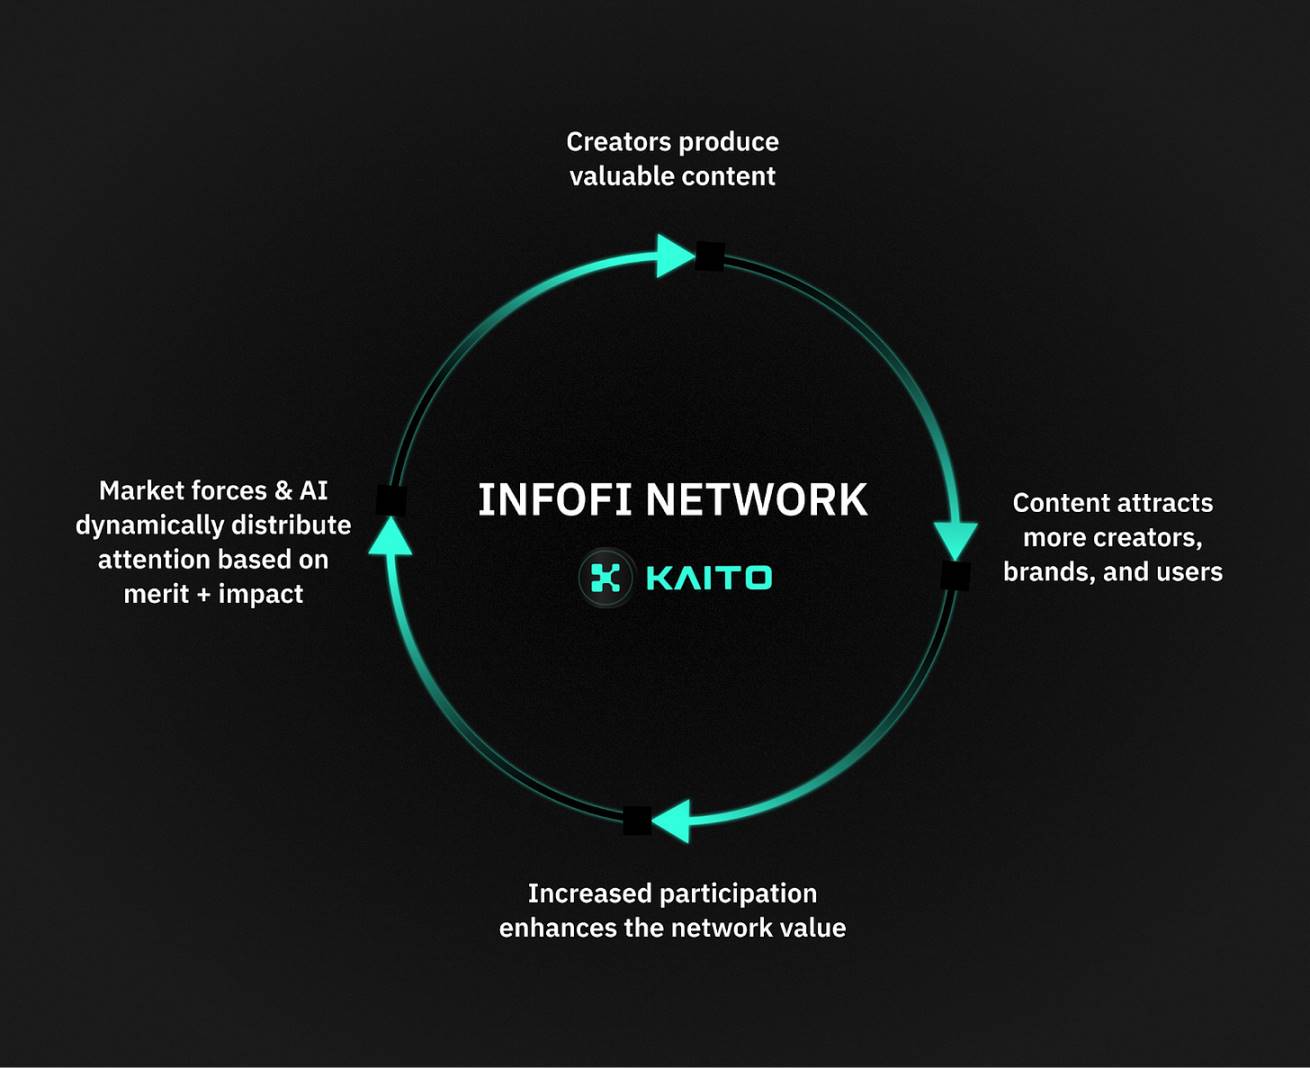
Kaito 的 InfoFi 网络,来源:Kaito
InfoFi 是解决这个问题的一种尝试。InfoFi 将信息与金融相结合,创建了根据用户内容产生的关注度(例如浏览量、评论量和分享量)来评估用户贡献,并将其与代币奖励挂钩的机制。Kaito 的成功将这种结构得以广泛传播。
Kaito 通过 AI 算法评估社交媒体活动,包括发帖和评论等。平台根据分数提供代币奖励。用户生成的内容吸引的关注越多,项目就能获得更大的曝光度。资本将这种关注视为一种信号,并以此做出投资决策。随着关注度的增长,更多资本流入项目,参与者的奖励也随之增加。参与者、项目和资本通过注意力数据作为媒介协同工作,从而形成了良性循环。
InfoFi 模型在三个关键领域作出了突出贡献。
首先,它量化了评估标准不明确的用户贡献活动。基于积分系统让人们能够结构化定义贡献,并帮助用户预测他们可以通过特定行为获得哪些奖励,从而提高了用户参与的可持续性和一致性。
其次,InfoFi 将注意力从一个抽象的概念转化为可量化和可交易的数据,用户参与从简单的消费转变为生产性活动。现有大多数的线上参与都涉及投资或内容分享,而平台则通过这些活动产生的注意力来赚钱。InfoFi 会量化用户对这些内容所作出的市场反应,并根据这些数据发放奖励,从而导致参与者的行为被视为生产性的工作。这种转变赋予用户网络价值创造者的角色,而不仅仅是社区成员。
第三,InfoFi 降低了信息生产的门槛。过去推特大 V 和机构账号主导着信息分发,并占据了大部分的关注和奖励,而现在普通用户在获得一定程度的市场关注后,同样能可以获得切实的奖励,为不同背景的用户创造了更多参与的机会。
InfoFi 模型是加密行业内新的奖励设计实验,它量化了用户的贡献并将其与奖励挂钩。然而注意力已经成为一种过于中心化的价值,其副作用也逐渐显现。
第一个问题是过度的注意力竞争和内容质量的下降。当注意力成为奖励的标准,创作内容的目的现在从提供信息或鼓励有意义的参与转变为仅仅为了奖励。而生成式 AI 使内容创作变得更容易,缺乏真实信息或洞见的批量内容迅速传播。这些所谓的「AI Slop」内容正在整个生态系统中蔓延,从而引发了人们的担忧。
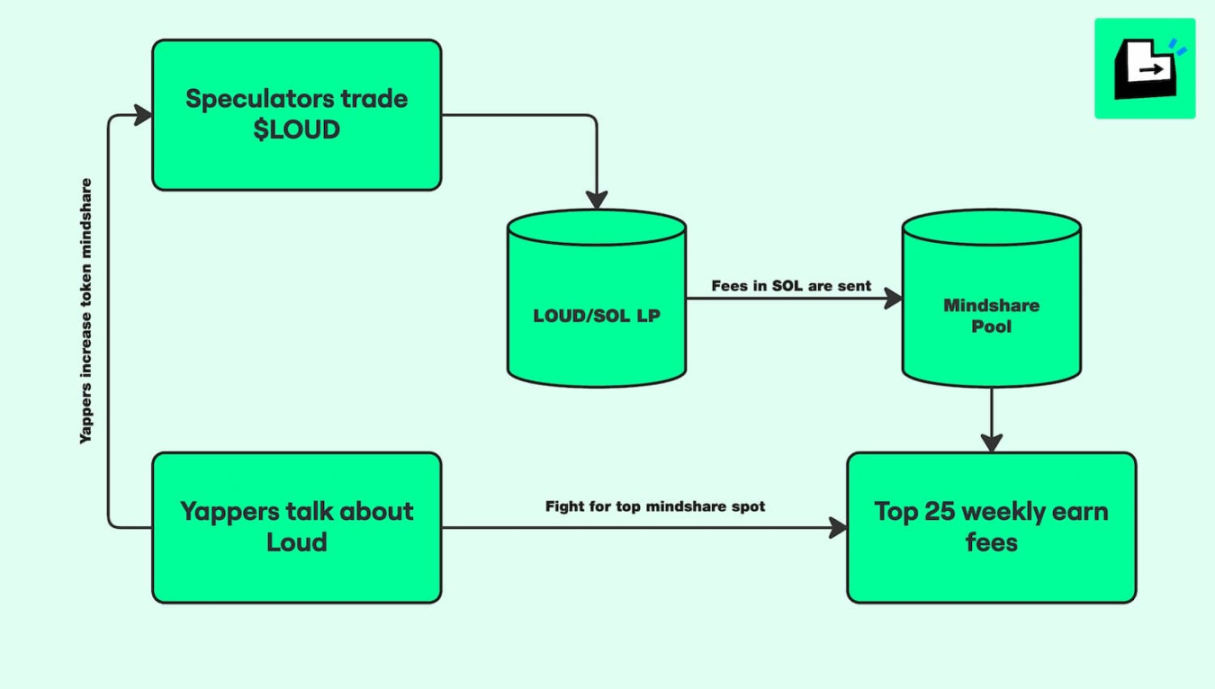
Loud Mechanism,来源:Loud
Loud 项目清晰地展现了这一趋势。Loud 尝试将注意力代币化,该平台选择将奖励分配给特定时间段内获得最多关注的顶级用户。这种结构在实验上很有意思,但注意力却成为了奖励的唯一标准,这导致用户之间的竞争过热,并引发了大量重复低质量内容的产生,最终导致了整个社区内容同质化现象的产生。
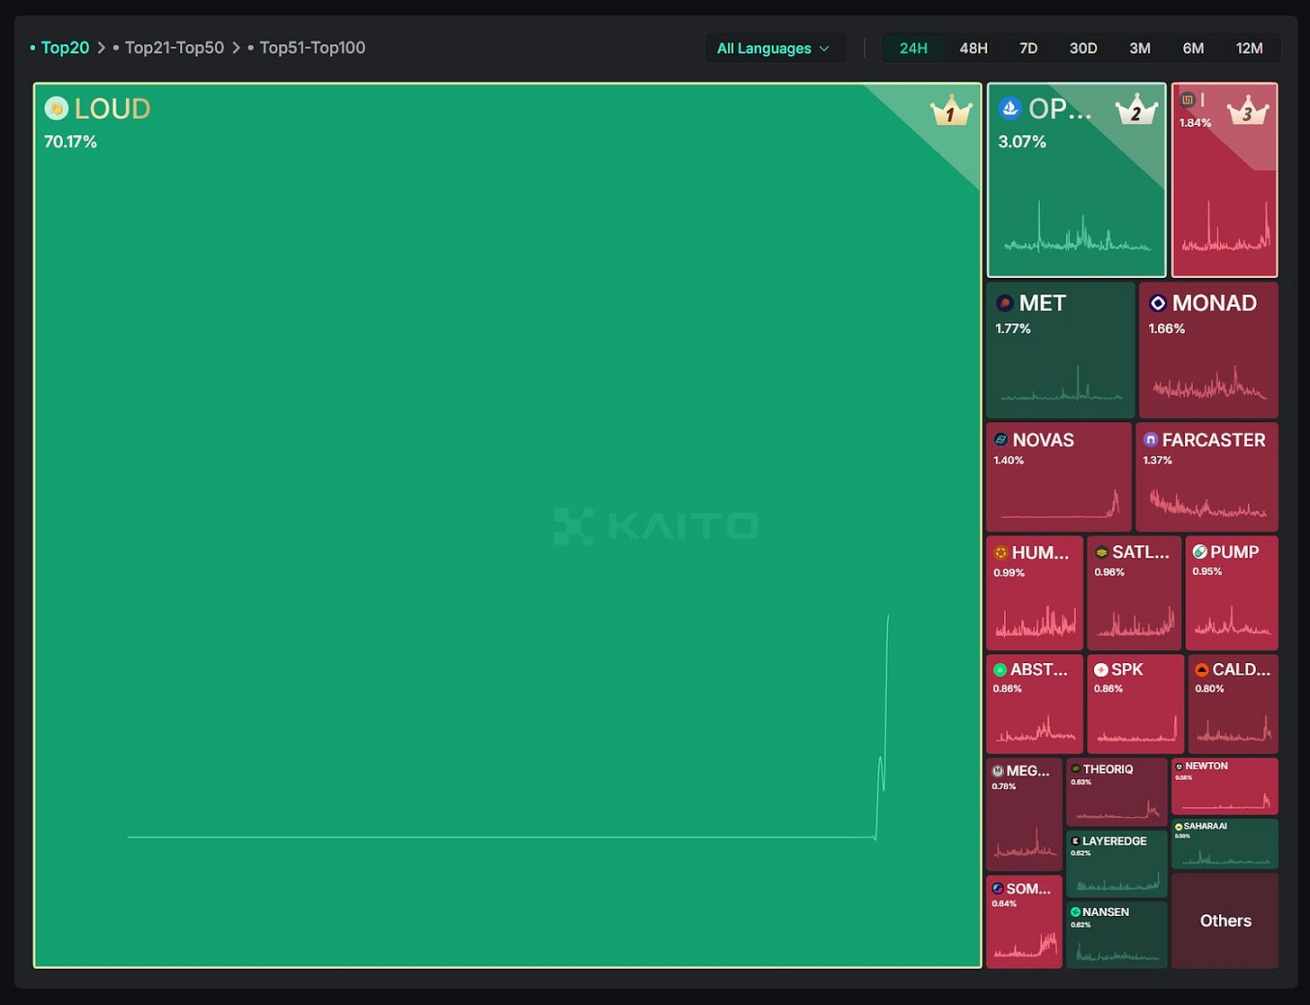
资料来源:Kaito Mindshare
第二个问题是奖励中心化。基于注意力的奖励开始聚焦于特定项目或主题,其他项目的内容实际上被动从市场中消失或减少了,Kaito 的共享数据清楚地表明了这一点。Loud 曾一度占据 Twitter 上超过 70% 的加密内容,主导了生态系统内的信息流。当奖励聚焦于注意力时,内容多样性就会下降,信息也会逐渐围绕提供高额代币奖励的项目而产生。最终营销预算的规模决定了生态系统内的影响力。
以注意力为中心的奖励结构引出了一个根本问题:内容应该如何评估,奖励应该如何分配?目前大多数 InfoFi 平台都基于简单的指标(例如浏览量、点赞和评论)来判断内容价值。这种结构假设「高参与度等于好内容」。
参与度高的内容确实可能具有更好的信息质量或传递效果,然而这个结构主要适用于非常优质的内容。对于大多数中低端内容而言,反馈数量与质量之间的关系尚不明确,从而造成重复的格式和过于积极的内容会获得高评分的现象。与此同时呈现多元化视角或探讨新主题的内容则难以获得应有的认可。
解决这些问题需要更完善的内容质量评估体系。单纯的基于参与度的评估标准是固定的,而内容价值会随着时间或环境的变化而变化。例如 AI 可以识别有意义的内容,此外还可以引入基于社区的算法调整方法。后者可以采用让算法根据定期提供的用户反馈数据调整评估标准,从而帮助评估体系灵活应对变化。
内容评估的局限性与奖励结构问题并存,奖励结构也加剧了信息流偏差。当前的 InfoFi 生态系统通常每个项目都运行单独的排行榜,它们使用自己的代币进行奖励。在这种结构下,拥有大量营销预算的项目可以吸引更多内容,用户的注意力往往会集中在特定项目上。
想要解决这些问题,则需要对奖励分配结构进行调整。每个项目可以保留各自的奖励,平台可以实时监控内容集中度,并使用平台代币进行调整。例如内容可能过于集中在特定项目上时,平台代币奖励可以暂时减少,而覆盖率相对较低的主题可以获得额外的平台代币。覆盖多个项目的内容也可以获得额外奖励。这将创造一个多元化主题和观点的环境。
评估和奖励构成了 InfoFi 结构的核心。内容如何评估决定了生态系统的信息流,谁获得什么样的奖励也至关重要。当前的结构依赖单一标准的评估体系与以营销为中心的奖励结构相结合,加速了注意力的主导性,同时也削弱了信息的多样性。评估标准的灵活性对于可持续运营至关重要,分配结构的平衡调整也是 InfoFi 生态系统面临的关键挑战。
InfoFi 的结构化实验旨在量化注意力并将其转化为经济价值,把现有的单向内容消费结构转变为以生产者为中心的参与型经济,这场实现的意义非凡。然而当前的 InfoFi 生态系统在注意力代币化过程中面临着结构性副作用,其中包括内容质量下降和信息流的偏差。这些副作用与其说是模型局限性,不如说是初始设计阶段所必经的困境。
基于简单反馈的评估模式暴露了其局限性,受营销资源影响的奖励结构也暴露出问题。目前急需改进需要能够正确评估内容质量的系统,另外还需要基于社区的算法调整机制和平台层面的平衡调节机制。InfoFi 旨在创建一个让成员能够通过参与信息生产和传播获得公平的奖励的生态。要实现这一目标,需要技术改进,同时也需要鼓励社区参与设计。
在加密生态中,注意力就像代币一样运作。InfoFi 是一项设计和运营新经济结构的重要实验。当它发展成为有价值的信息和见解得以共享的结构时,它的潜力才能得以充分发挥。这项实验的结果将加快数字时代信息量化经济的发展进程。
深潮 TechFlow 消息,6 月 9 日,据金十数据报道,特朗普派遣国民卫队进驻洛杉矶,与反对暴力驱逐非法移民群众发生冲突,引爆侵害州政府自主权的争议。最近与特朗普决裂的马斯克,难得公开支持特朗普的行动。
马斯克在X转发特朗普在社群平台Truth的贴文,该文要求洛杉矶市长应为暴力负责,并向洛杉矶人民道歉,接著称抗议者是麻烦制造者、叛乱分子。马斯克也转发两则推文,其中一则为副总统万斯赞扬特朗普“果断的领导力”,不会容忍骚乱和暴力;另一篇推文是保守派记者Ryan Girdusky嘲讽加州拉丁化的“让加州美国再次伟大”(Make California America Again),马斯克还称,抗议者挥舞墨西哥国旗的行为“很不ok”。
深潮 TechFlow 消息,6 月 9 日,据 The Block 报道,比特币价格在经历美国总统特朗普与埃隆·马斯克公开不和导致的短暂下跌后已恢复至 10.5 万美元以上水平。
分析师表示,比特币目前处于”微妙”区间,可能因重大消息而向任一方向波动。Kronos Research 分析师 Dominick John 指出,虽然交易价格超过 10.5 万美元显示出强势,但结构仍然脆弱,市场处于观望状态。
整理:量子位
沉寂一年多,消失的Ilya Sutskever终于出现了!
他回到20年前大学毕业的讲台上——作为荣誉博士获得者进行了演讲。他说,这是他在母校多伦多大学获得的“第四个学位”。
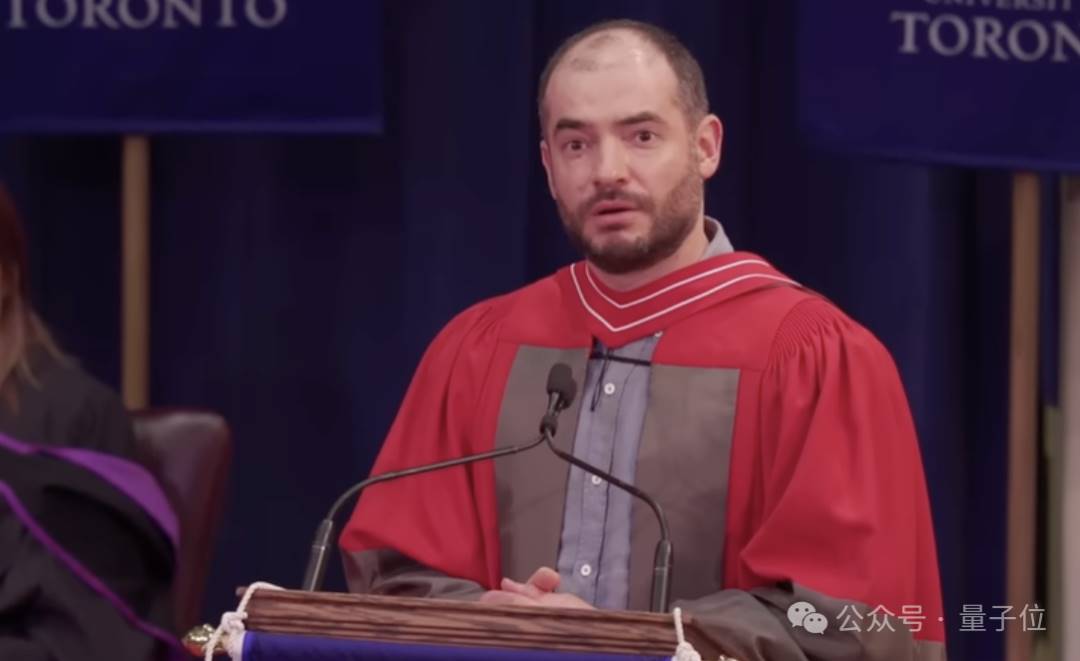
他没有提创业进展,也没有说AGI时间表,更多的是告诉大家,如何在AI世界更好地生存与发展。
终有一天,AI将能做到我们现在能做的一切。
而他的心态是接受现实本身,不沉湎于过往的悔恨,专注于改善当下。
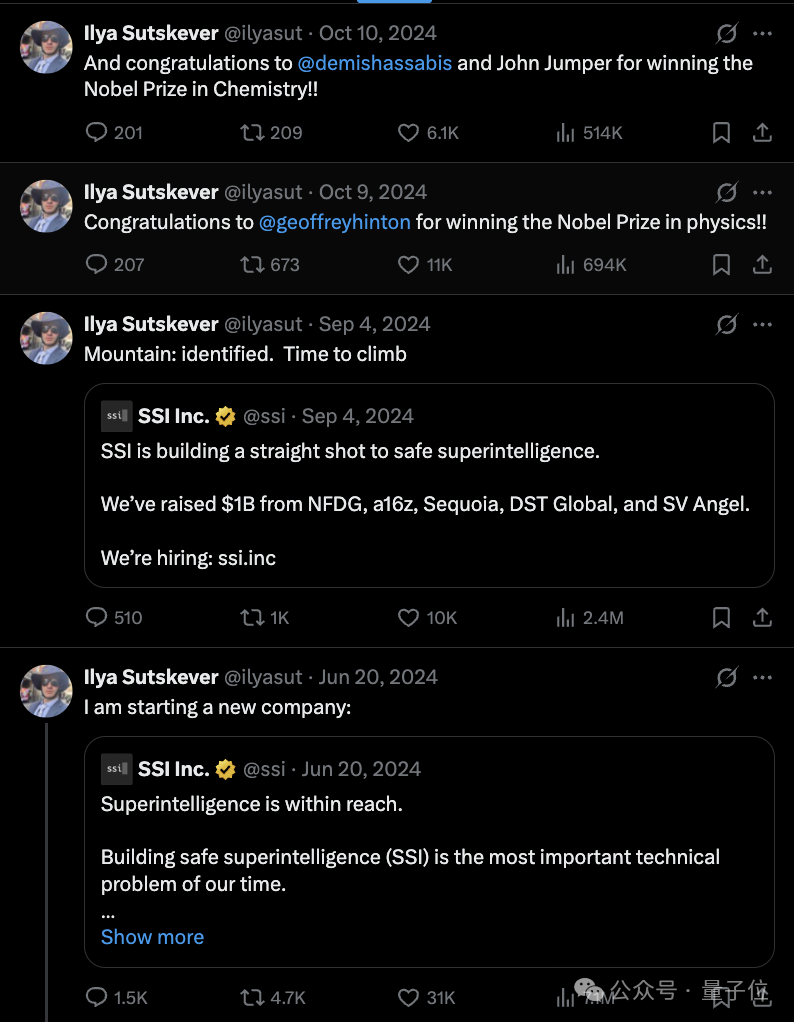
值得一提的是,这其实是从OpenAI离职之后的首次亮相。他的最新推文还停留在去年的诺奖祝福,更早之前就是他的创业官宣。
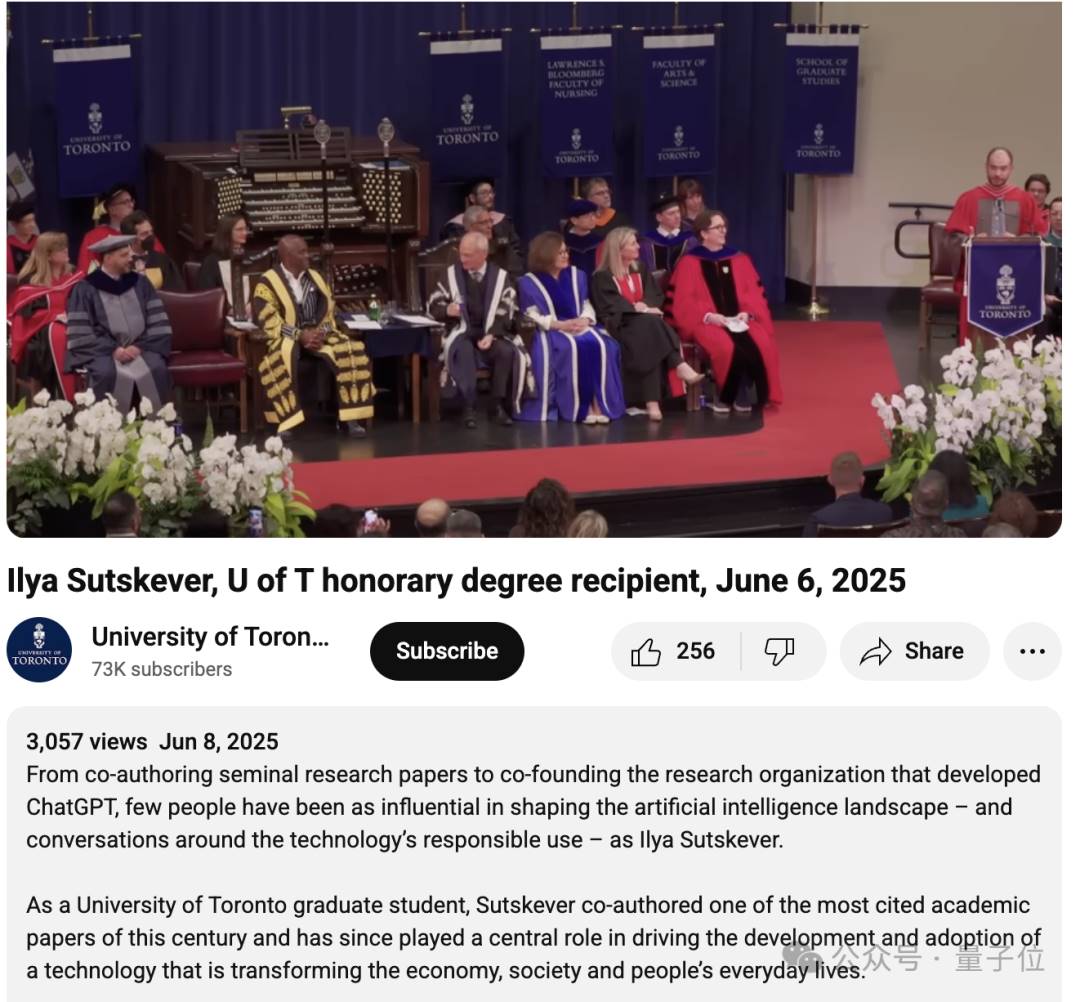
此次母校颁予他荣誉理学博士学位,是为了表彰他作为计算机科学家和AI 先驱的奠基性工作和全球影响力,以及他作为安全和负责任的AI倡导者的杰出贡献,
虽然只有10分钟的毕业演讲,但仍然让网友们感到振奋。
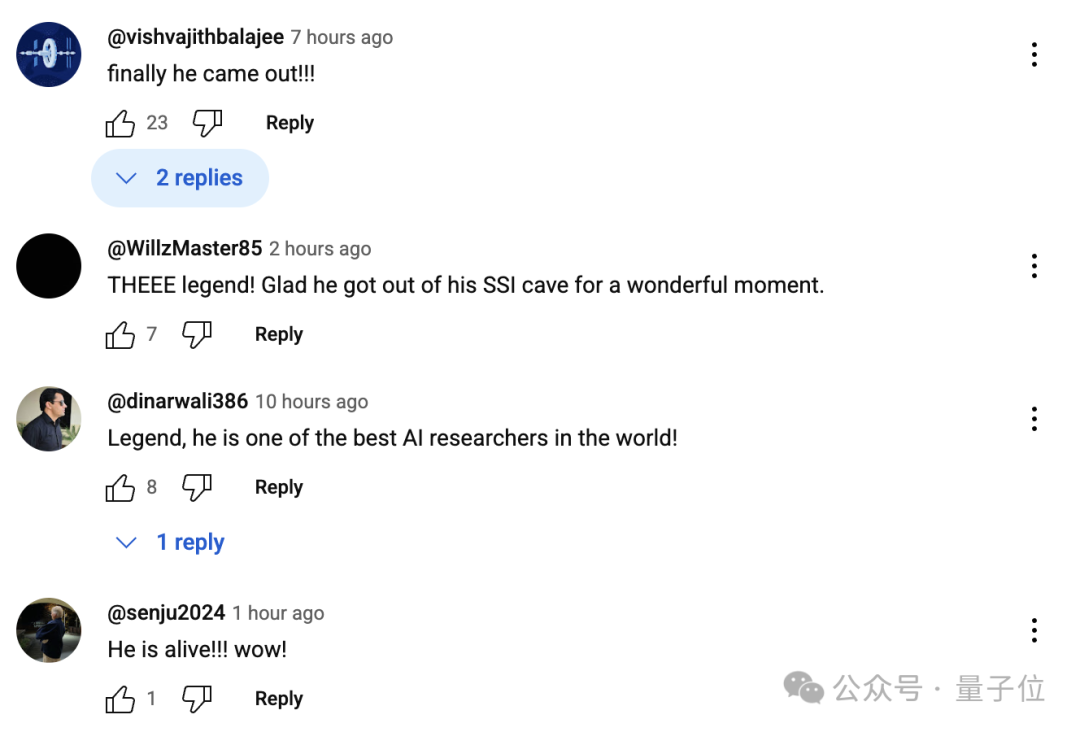
他终于出现了,他走出了SSI的洞穴!! 他还活着!
在不改变原意符合中文语境的基础上,DeepSeek做了如下整理。
大家好,非常高兴能来到这里。感谢大家精心筹办活动、组织典礼,并授予我这个荣誉学位。这份荣誉意义非凡。
二十年前的今天,我就在这座大厅里获得了多伦多大学的学士学位。而此刻,这已是我从母校获得的第四个学位。
在这里度过的十年时光极其美好。我完成了本科学习,获益良多;随后攻读研究生,那段经历同样精彩。我能深入钻研兴趣所在,最终成为一名研究者。能在Hinton教授指导下学习,实属幸事。他任教于这所大学,是我人生中的一大机缘。对此,我深怀感激。
我深信,没有比这更好的求学之路,它让我成长、成熟,最终成为科学家。
而且,在我还是多伦多大学的学生时,我们这里所做的AI研究是全世界最顶尖的,拥有最具革命性的想法和最激动人心的工作。我感到非常幸运,在研究生时期就能参与其中并做出贡献。不过,那已经是很久以前的事了。
我理解,在毕业典礼演讲中,人们应该提供一些睿智的建议。我会讲一点,但只会讲一点点,因为这次演讲会有点不一样。
我想分享一个有用的心态:接受现实本身,不沉湎于过往的悔恨,专注于改善当下。
秉持这种心态,一切都会变得容易得多。我之所以提到它,是因为做到这一点太难了。人总易纠结于过去的错误决定、不幸遭遇或所谓不公,并为此耗费过多心力。然而,更有效的方式是认清现状,思考:“接下来最优的行动是什么?” 我发现,每当我这样做时,一切都会变得顺利得多。
但这很难,真的很难。这是一场与自身情绪无休止的较量。这就是我为什么向你们提起它。也许你们中的一些人会自己采纳它。这是一个提醒,提醒大家尽力去秉持这种心态。也是对我自己的一个提醒。这是持续的挣扎。
不过,抛开这个不谈,这次演讲之所以不会是最传统的毕业典礼演讲,是因为当下正发生着一些不同寻常的事情。你们所有人即将离开,我们所有人正处在一个前所未有的非常时期。
人们可能经常这么说,但我认为这次是真的。
这次之所以是真的,是因为AI,对吧?显然,我是说,据我所知,今天的AI已经相当大地改变了身为学生的意义。当然,AI的影响远不止于此。我们从事的工作会怎么样?它已经开始以一些未知和不可预测的方式在改变了。有些工作可能很快感受到冲击,有些可能稍晚一些。
以今天的AI为例,你可以在Twitter上看看AI能做什么,看看人们怎么说,你可能会感受到一点点。你会想,嘿,哪些技能还有用?哪些技能用处会变小?所以,你们脑子里会有这些问题。
因此,可以说当前的挑战是:它将如何影响工作和我们的职业生涯?
但AI带来的真正挑战是,它是真正史无前例、极其严峻的。未来将与今天大不相同。我们都已经见过AI,我们都和电脑对话过,电脑也回应了我们,这是新鲜事。过去的电脑不会这样,但现在它们会了。你对着电脑说话,它能理解你并回应你,还能用语音交流,还能写点代码。这相当疯狂,但它还有太多事情做不了,还非常欠缺。
所以,可以说它还需要在很多方面迎头赶上。但它已经足够引人深思了。它足够好,让你可以想象:好吧,再过几年——有人说三年,有人说五年、十年,众说纷纭(预测未来有点难)——但无论快慢,AI肯定会持续进步。
终有一天,AI将能做到我们现在能做的一切。不仅是部分事情,而是所有事情。任何我能学会的东西,任何你们任何一个人能学会的东西,AI都能做。
顺便问一下,我们怎么知道这点?我怎么能如此确定?原因就在于,我们所有人都有一个大脑,而大脑是一个生物计算机。那么,为什么数字计算机,一个数字大脑不能做同样的事情呢?这便是AI终将无所不能的核心逻辑:人类智能植根于生物计算机(大脑),而数字计算机具备实现同等功能的潜能。
于是你们可以开始自问:当计算机能胜任我们所有的工作时,会发生什么? 这是个非常大且戏剧性的问题。现在,稍微想一想,你会觉得:天哪,这有点紧张。但这其实只是紧张的一部分,因为还会发生什么呢?我们人类集体会想用这些AI来做什么?做更多工作?发展经济?做研发?做AI研究?那么,进步的速度将会在一段时间内变得极其快。
这些都是如此极端且难以想象的事情。所以现在,我试图把你们稍微带入那种思维空间——那个AI创造的极端而激进的未来。但这确实很难在情感层面真正理解和相信。即使是我自己也在努力理解。然而,逻辑似乎表明,这极有可能发生。
那么,在这样一个世界里,人该做什么呢?有句名言是这么说的:“你可以不关心政治,但政治会关心你”(You may not take interest in politics but politics will take interest in you)。对于AI,这句话同样适用,甚至更甚。
我认为,仅仅通过使用AI,看看今天最先进的AI能做什么,你就能获得一种直觉。随着AI在未来一年、两年、三年不断进步,这种直觉会变得更加强烈。我们现在谈论的很多事情,会变得真实得多,不再那么虚幻。归根结底,任何论文和解释都无法与我们亲眼所见、亲耳所闻相提并论。
特别是对于AI,对于未来极其聪明、超级智能的AI,如何确保它们言行一致、表里如一?这将是极其深刻的问题。我在这里把大量信息浓缩在很短的时间里了。
但总的来说,通过关注AI的能力,当关键时刻到来时不忽视它,这将产生必要的能量,来克服AI将带来的巨大挑战。从某种意义上说,AI带来的挑战是人类有史以来最大的挑战。克服它也将带来最大的回报。
无论你是否愿意,你的生活将在很大程度上受到AI的影响。所以,关注它,留意它,然后产生能量去解决随之而来的问题,这将是主要任务。
我就讲到这里,非常感谢大家。
深潮 TechFlow 消息,6 月 9 日,据金十数据报道,或受“计划筹集约 54 亿美元并增加规模已达 10 亿美元的比特币储备”消息影响,日本比特币投资公司 Metaplanet 股价周一大幅上涨 22%。
深潮 TechFlow 消息,6 月 9 日,据链上分析师 Ai姨(@ai_9684xtpa)监测,”ETH ICO 100 万枚 ETH 巨鲸”已于 10 小时前将 991.67 枚 ETH 充值至 OKX 交易所,价值约 251 万美元。
据悉,自 05.26 以来该地址已疑似抛售的 ETH 数量增长至 9,845.96 枚,总价值 2,523 万美元,成本低至 0.31 美元。
深潮 TechFlow 消息,6 月 9 日,据 Coinglass 数据,过去一周,各大加密货币交易所累计流出65393.48枚比特币,其中Binance流出8765.65枚,Coinbase Pro流出9324.93枚,Bitfinex流出25711.35枚。
目前,加密交易所比特币累计余额为2,092,731.59枚,创历史新低。

深潮 TechFlow 消息,6 月 9 日,据金十数据援引香港商报网报道,行政长官李家超近日表示,香港将维持港元与美元挂钩的联系汇率,这是香港经济成功的关键因素之一,不会因为地缘政治紧张局势升级而改变。
不过,李家超说,这不意味着香港的金融体系完全依赖联系汇率制度,未来会加强香港作为全球离岸人民币业务中心的主导地位,并提供更加多元化的产品,从而带动更多贸易。他期望未来推出更多人民币业务产品,令持有人民币的海外投资者从中获利,亦会致力加强港币-人民币双柜台模式交易,容许投资者以离岸人民币购买在港上市的人民币计价股票。
深潮 TechFlow 消息,6 月 9 日,据链上分析平台 Lookonchain(@lookonchain)监测,一位地址为 0x11e1 的交易者通过投资 KTA 代币在三个月内获得了 54 倍回报。该交易者约三个月前花费 91.5 ETH(约 17.1 万美元)购买了 602 万枚 KTA 代币,目前这些代币价值已达 930 万美元。
深潮 TechFlow 消息,6 月 9 日,据链上分析师 The Data Nerd(@OnchainDataNerd)监测,Galaxy Digital 在2 小时前从 Jump 再次收到 501 枚比特币(约 5300 万美元)。在过去 3 天内,Galaxy Digital 总计从 Jump 获得 1001 枚比特币(约 1.0532 亿美元)。目前,Galaxy Digital 持有 4377 枚比特币(约 4.6237 亿美元)。
深潮 TechFlow 消息,6 月 9 日,企业支付及金融平台 Airwallex 联合创始人 Jack Zhang 在社交媒体发文,对稳定币在主流货币跨境交易中的实用性表示质疑。Zhang 指出,在 G10 货币之间的交易中,现有银行系统已能以低于 0.01% 的成本实时转移资金,稳定币难以提供更具竞争力的解决方案。他认为从稳定币到收款方货币的离场交易成本远高于外汇银行间交易。
Zhang 表示,稳定币可能在拉美或非洲等新兴市场提供监管套利机会,但在主流货币交易中优势不明显。Zhang 同时指出,与人工智能等技术相比,加密货币领域在过去 15 年中尚未展示出明确的实用案例,他对 Web3 的未来发展前景持保留态度。
深潮 TechFlow 消息,6 月 9 日,Aptos今天宣布上线“Aptos EXPO纪念集章活动”,作为官方 EXPO2025 数字钱包内的小程序之一,为世博会参观者带来简单有趣且为用户熟悉的互动方式,推动 Web3 技术的真实落地。
该钱包自上线以来表现强劲,仅5月的交易量与新开Aptos账户均增长近100%,累计达 128 万笔交易和 27.1 万个账户。
活动分为两个阶段,首阶段(即日起至6月30日)聚焦娱乐领域,合作项目包括 Mereo、Rewardy、Storychat 和 Tevi。参与者完成指定任务即可获得数字印章(SBT),解锁专属奖励,并有机会赢取等值500日元的 Expo Token 奖励抽奖机会。
作者:Stone Jin
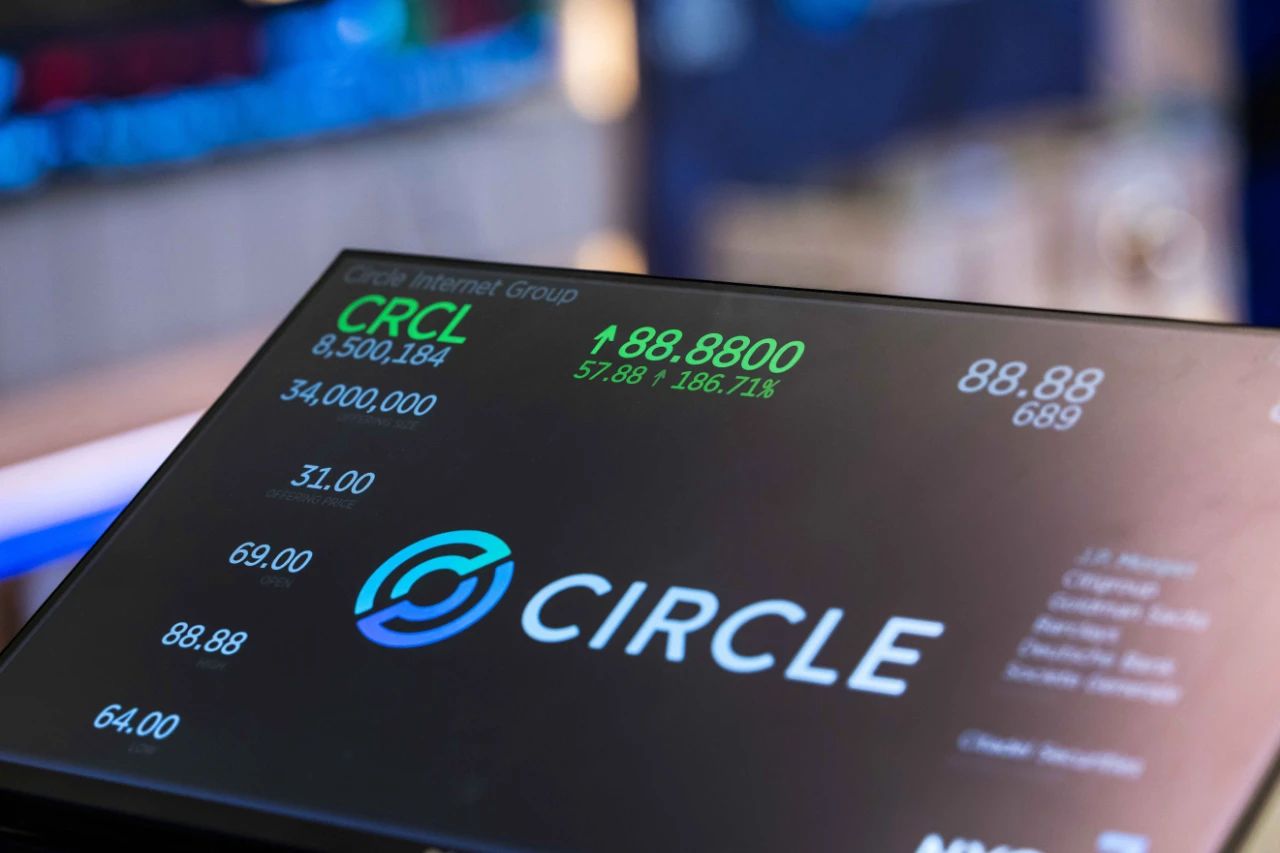
北京时间2025年6月5日晚间,Circle Internet Group(以下简称“Circle”)正式以“CRCL”为股票代码在纽交所挂牌上市,成为「全球稳定币第一股」。
两个交易日过后,Circle的股价已较发行价上涨247.42%,市值约240亿美元。事实上,在本次IPO发行中,Circle已先后多次上调发行股数和发行价格,最终筹集11亿美元,并获得超过25倍超额认购。
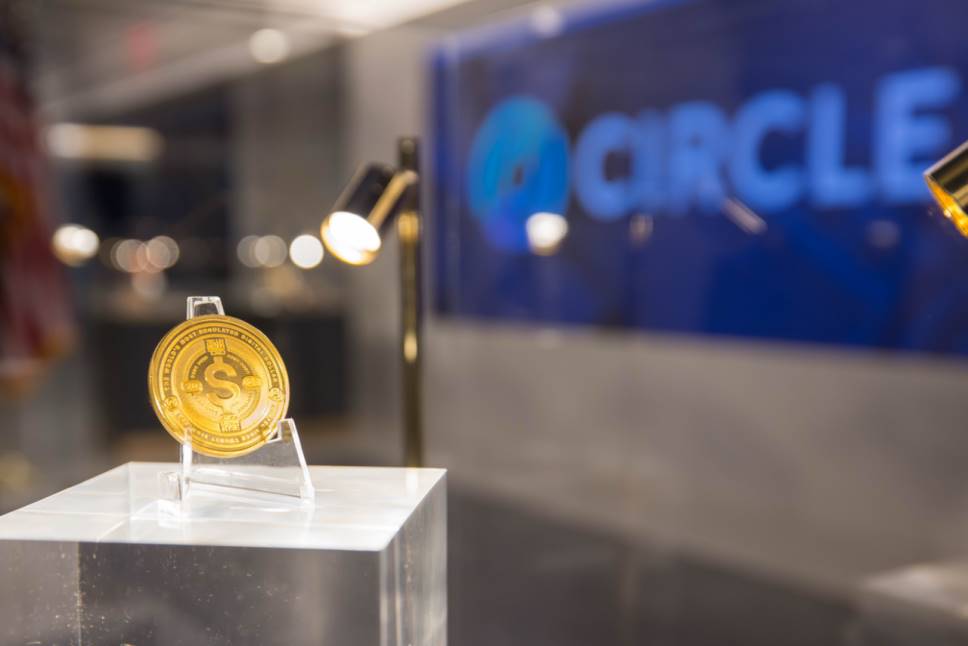
在这一2025年迄今为止话题度最高的大型IPO背后,不乏数家中国背景的投资者。其中,时任华兴新经济基金投资人的雷鸣于2018年投资Circle。伴随Circle上市,这些早期投资者也收获了高倍的投资收益。
雷鸣表示,当初他对Circle的两个核心投资判断是:其一、区块链技术未来能创造非常大的商业价值和社会价值;其二、投资就是要投本质,金融的本质是牌照能力,而Circle恰恰是当时拥有牌照最全的一家。
此外,雷鸣指出,区块链是2017-2018年的一个非常大的时代贝塔。而要想基金业绩好,就要抓住所在投资期最大的时代贝塔。除Circle外,雷鸣当时抓住的时代机会还有新能源汽车领域的蔚来,以及深受95后青睐的得物、泡泡玛特等,因而保持了极高的投资成功率。
当然,当下这个时代最大的贝塔无疑是AI、机器人和全球化,这几乎已成一种共识。
2023年年中,雷鸣作为创始合伙人创立追创创投,开始追觅生态基金的组建。
目前,追创创投已投资了具身智能公司「魔法原子」、泳池机器人公司「浪涌未来」、具身大模型公司「千诀科技」、消费级3D打印机公司「原子重塑」、智能短途出行公司「坦途科技」等多家企业。
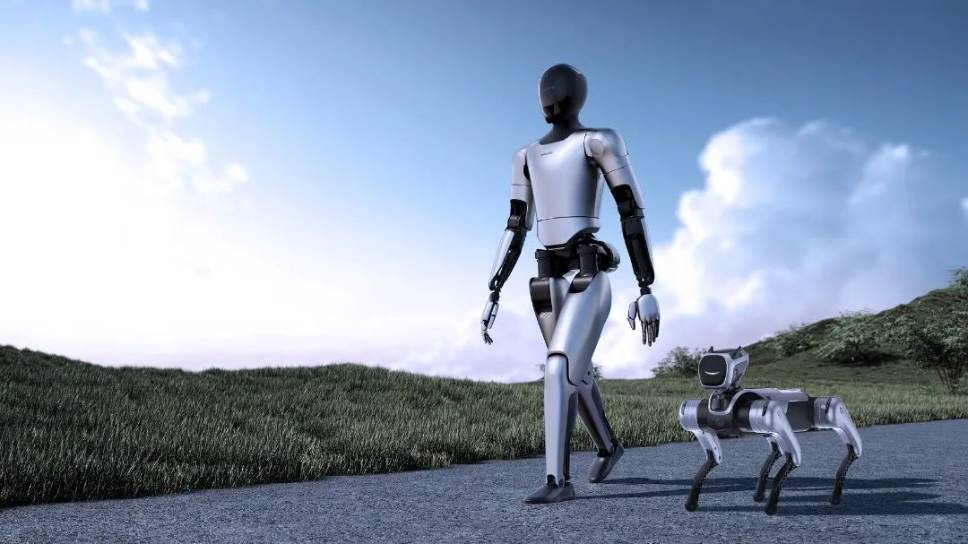
魔法原子的通用人形机器人与四足机器人产品
雷鸣强调,追觅生态基金的核心竞争力来源于追觅孵化生态的赋能:一方面,追创能以最优估值优先投资追觅生态孵化的项目,确保项目的稳定性和高成长潜力;另一方面,依托追觅生态的行业洞察,基金还能拓展投资外部优质项目,实现生态协同。
另据雷鸣透露,他和团队现在也在募集美元基金,并持续向美元LP强调“China to Global”的概念,即要利用好中国在各领域的综合能力、要相信中国人有实力去全球范围内“做出成绩”。
这里不妨补充一点,2024年8月,追创创投宣布发起设立该产业创投基金,并完成了一期人民币基金的首关。据悉,在半年时间里,该基金实现超募,MOIC达2.5倍,基金内100%的项目实现估值至少翻倍。
雷鸣表示,“接下来我们很重要的一个方向就是去投全球化——我们站在一个中国团队的视角,反向在美国、英国等国家招一些海外团队,把这方面的能力逐步完善,真正做到‘China to Global’。”
在Circle正式登陆纽交所之际,雷鸣向「IPO早知道」分享了其7年前投资Circle的核心逻辑、以及创办追创创投后的一些思考和展望。
以下系雷鸣与「IPO早知道」的对话精选:
Q:7年前你就投了Circle,当时的判断逻辑是怎样的?
雷鸣:2018年我刚加入华兴不久,区块链当时是我覆盖的赛道之一。我自己还是比较认可区块链的底层逻辑的,同时我也相信区块链技术未来能创造非常大的商业价值和社会价值。但坦率说,当时的区块链还处于发展早期,很多法律法规都不明朗,所以我们就尽可能选择一些我们认为合规、风控允许的项目去投,毕竟后续还是要考虑上市退出的。
Q:Circle能到今天200多亿美元的市值应该有点出乎意料的。
雷鸣:坦白讲,是有一定的运气成分——当时Circle的主营业务还不是稳定币,他们才刚刚开始做这块业务。另外,Circle这次IPO发行的时候正好也赶上了美国和香港陆续推出了关于稳定币的法案,这直接导致了Circle的这次发行非常成功,当然它未来的潜力也非常大,7年前这些都是没有的。
但当时我们有一个基本的判断,也是我们的共识——金融本质上还是一门牌照生意。当一个新事物出来的时候,可能监管还没有来得及到位,草莽生长的年代谁都有可能做点成绩出来;但长期来看金融行业一定是越来越合规的、一定是要在符合监管的条件下才能长期运营,所以牌照能力就变得尤为关键,这一点是我们当时非常笃定的,Circle就是拥有牌照最全的一家。
Q:Circle这个项目相对而言还是相对小众的,至少对传统投资机构是这样。从这个项目身上,你有没有总结出一些可以复用到后续投资过程中的经验?
雷鸣:我大致总结为四点:
首先、我们做投资,还是要尽量拥抱新技术带来的机会。在传统金融机构里投区块链,我应该算是第一波“吃螃蟹”的。所以当这些变革性技术来临的时候,我们需要长期保持关注、长期follow,要不断学习新事物、研究新的方向。
其次、即使在某个行业里看到了一些新东西,也还是要回归底层逻辑,投资的核心归根结底是要投本质。就像我刚刚讲的,Circle这个案子的成功还是得益于我们看透了、并且抓住了“牌照”这个金融行业的本质。
第三、全球化的视角。7年前提“全球化”的同行还没有那么多,但那个时候我和Circle创始人聊的时候就觉得他是具备全球化思维的。一家企业想要真正胜出,一定要拥抱全球化、并且是多方面的全球化,包括资金的全球化、市场的全球化、供应链的全球化、人才的全球化等等,我想对于全球化的坚定看好也是这个案子成功的一大因素。
最后、要投那些有信仰、有信念的创始人。当一项新事物出现的时候,肯定会有很多的变化,市场也会随之相当的浮躁,这时候就要在这个赛道里投那些对自己所做的事情非常笃定、非常有信仰的创始人。如果这个创始人信仰不足、经常变化的话,那大概率是做不出一家优秀企业的。
Q:之前你有提到“基金业绩本质上还是取决于能否抓到所在投资期最大的时代贝塔”,你在那个时候投的蔚来可以说是最大的时代机会之一,但Circle也称得上吗?怎么寻找这些大时代机会以外的项目?
雷鸣:我不这么觉得,我认为区块链也可以说是2017-2018年的一个非常大的贝塔。
区块链是一个非常大的赛道,到今天还有很多应用没有跑出来,实际上区块链技术潜在可以应用在很多很多的领域。
Q:2020年投得物的时候也认为是时代贝塔吗?
雷鸣:得物的最大贝塔在于:当时我们做了一个关于95后的人群调研,判断是那个时代机会就是针对95后人群的投资机会。
当时我的逻辑是,若想要抓住时代大变革的机会,简单点来说无外乎“人、货、场”,这其中“人”这个变量肯定是最大的。所以我们当时就做了一个关于“Z世代”的深度调研,我带着团队跑了8座城市、覆盖一、二、三、四、五线不同的城市。当我们研究完这一代人后,就筛选出了一系列基于95后这代人的投资主题。所以,我们还在估值相对较低的时候投资了得物,今天得物的体量和影响力已经非常大了。
投得物的时候,移动互联网的浪潮已经慢慢消退了,2018年后再跑出来类似得物这样的企业也少之又少。
整体而言,我觉得还是要尽可能去找那些比较大的时代贝塔的机会,可能不一定是最大的,但还是能有一些比较大的投资主题的,区块链是、95后人群也是。
Q:当下的时代机会就是AI、机器人和全球化。
雷鸣:其实这也是我们今天做追创的核心,接下来最大的时代机会就是围绕AI、机器人和全球化。
换句话说,真正有价值的好项目、能让投资人赚到钱的项目,其实也就是那些通过技术创新能够显著提高社会生产力、显著提高生产效率的项目。比如AI和机器人,它们就是在推动人类生产力的提高,所以这是最大的时代机会。
Q:今天几乎所有机构都在强调自己投AI、投机器人、投全球化。作为一家刚刚成立2年多的新机构,怎么确保自己能在市场上立足、甚至持续领先?
雷鸣:我们的定位是追觅生态基金,所以一个比较大的优势就在于追觅深厚的产业积累与完善的创新孵化体系——过去这些年追觅通过成功打造那些成熟品类已经积累了体系化的能力和创业方法论,我们可以基于这套体系和方法论、在全球范围内跨行业、跨地域地寻找机会、尤其是和机器人相关的一些机会,然后进行相应的孵化。
这里我想强调的一点是,我自己已经充分感受到,追觅建立的这一套组织管理模型、组织管理方法论是领先于当下这个时代的,外界的感知或许没那么强烈、可能还需要一定的时间慢慢体会。我们会把这些体系化的能力开放给我们的孵化企业。
其实我们最近已经孵化了很多项目——一方面,我们可以第一时间用最低的估值投到追觅生态孵化的项目里;另一方面,这些项目比起外面的项目,目前在我们看来成功率是高很多的。好几个项目的成长曲线都是第一年3到5亿收入、第二年10亿收入的模型,并且所有项目都是力争在最开始就把产品性能做到全球第一,第一年就实现盈利、不用烧钱,也就是我们在内部强调的“全球高端化”。
所以这些项目的稳定性很高,又可以依托追觅已搭建好的全球渠道实现非常快的增长,成长性也就相当可观。
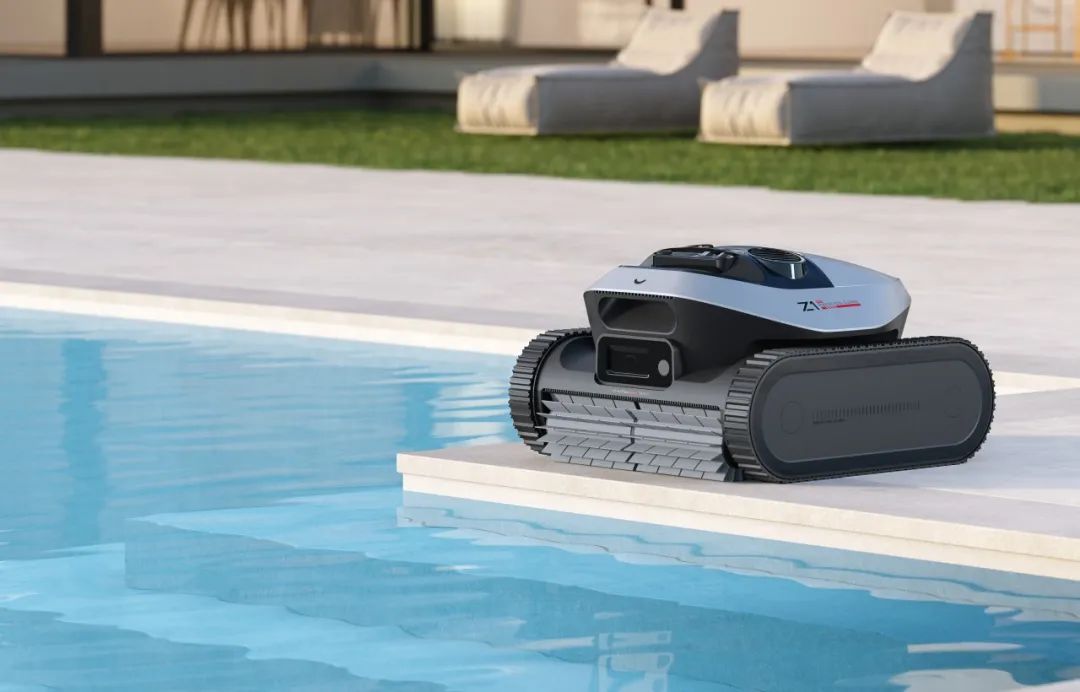
浪涌未来开发的一款无线泳池机器人产品
借助追觅整个生态的视角,我们还可以延展投追觅孵化以外的那些项目。举个例子,我们可以投一些上游的项目,这时候我们就可以咨询追觅的业务团队,比如说“他们会不会用到上游这些技术平台”就是一个比较准确也比较直观的判断维度。
另外我们也可以借助追觅的全球化视角、去投全球的项目,我们已储备了一些在硅谷的项目、在英国的项目等等。一方面,我们的基金在海外有团队、可以主动去找项目,另一方面,也可以通过追觅的销售团队来向我们推荐他们看到的项目。
我们现在也在募美元基金,但今天募美元和过去还不太一样——过去的募资逻辑在于美元出资人非常看好中国经济、基本上都是all in中国,直接把钱交给中国的头部GP让他们去投就行了。
那今天的外部环境可能有一些变化,所以我们一直在和美元LP强调“China to Global”的概念,也就是要利用好中国各种各样的能力,包括供应链能力、工程师研发能力、运营能力等,实现全球布局。
Q:定位一家生态基金,怎么看待财务回报和生态协同的优先级?
雷鸣:站在基金的角度,我们肯定是以财务回报为第一导向。
生态协同其实是一件自然而然的事。比如在追创人民币基金募资过程中,我们和我们的业务团队是一种合作的关系——因为每个项目适合落地的地方可能不太一样,业务团队会综合考虑供应链配套、人力成本、交通便利性等因素,挑选几个最适合落地的地方,然后我们再去跟这些适合企业落地的地方谈组建基金的事情。
如果都是我们先募基金,然后强行要求业务团队来配合落地返投类似这样的事情,这种模式就不可能持久,本质上双方是一个合作共赢的关系,我们也会帮企业争取一些比较好的招商政策。
总的来说,我们基金具体要投哪一个孵化项目、什么阶段投、以什么估值投,这些都是我们自己来决定的,这里的核心出发点就是要在尽量降低风险的情况下,让基金的回报最大化、让LP赚到钱。同时,业务团队也能达成一些比较好的成绩,所以这都是水到渠成的。
基金收益和生态协同并不矛盾、是可以一起实现的。
Q:这两年你们能达到不错的投资回报倍数,你自己觉得追创在哪些方面做的不错?接下来还有哪些可以迭代完善的地方?
雷鸣:过去2年我们取得的相对不错的成绩,最大程度上还是归功于追觅的孵化模式、创业方法论以及可复用的组织管理激励体系。这些孵化项目的成功率天然就比较高,这是显而易见的。
在这样的基础上,我们沿着产业上游也投了一些不错的企业,不管是零部件还是底层算法。
接下来我们自我迭代的很重要的一个方向就是去投全球化——我们站在一个中国团队的视角,反向在美国、英国等国家招一些海外团队,把这方面的能力逐步完善,真正做到“China to Global”。
深潮 TechFlow 消息,6 月 9 日,全球 Web3.0 首个专注娱乐领域的 AI-Agent 及 AIUGC 创作者及粉丝经济生态社区 MEET48 宣布开启 $IDOL 空投计划,于 2025 年 6 月 9 日 3:00 UTC 正式上线 $IDOL 空投查询页面,标志着其迈入 Web3 娱乐新时代的关键一步。
本次空投已于 5 月 21 日 16:00 UTC 完成资格快照,涵盖与 MEET48 生态产生交互的用户、合作社区、特殊贡献者、Mars Protocol 活跃用户、创作者、「The Mars Audition for Best3 AI-MEME」前三名,以及生态 NFT 持有者。用户届时可通过钱包地址、邮箱或账号 ID 登录空投页面查询领取资格与数量。TGE 后,首次空投将立即开放,有效期为 14 天,逾期视为自动放弃。
通过空投获得的 $IDOL 可用于参与第一届 Web3.0 全球偶像年度人气总决选(The 1st Web3.0 All-Community Annual Idol Popularity Audition & Ceremony,简称 WIPA) 投票,若用户选择使用尚未解锁部分投票,将视为主动放弃该部分代币的后续线性解锁权利。根据规则,TGE 时将释放 50% 空投份额,剩余部分将自 6 个月后起分 6 期按月线性解锁,详情敬请关注 MEET48 官方 $IDOL 空投查询页面:http://airdrop.meet48.com
深潮 TechFlow 消息,6 月 9 日,据官方公告,币安预计将于2025年06月11日18:00(东八区时间)暂停Stratis(STRAX)网络的代币充值、提现业务,以支持其网络升级及硬分叉。此举旨在为用户提供优质体验。
项目方将于区块高度 2,587,200(预计2025年06月11日19:00 东八区时间)进行网络升级及硬分叉。
深潮 TechFlow 消息,6 月 9 日,据 Lookonchain 监测,一位地址为 0xda3c 的交易者在 HYPE 上的总获利超过 3800 万美元。
该交易者六个月前以每枚 4.3 美元的低价购入 121 万枚 HYPE 代币,总投入 520 万美元,目前价值约 4220 万美元。
今日,该交易者已售出 131,137 枚 HYPE 代币,套现约 470 万美元,同时仍有 605,247 枚 HYPE(价值约 2130 万美元)处于质押状态。该交易者在 HYPE 上的总获利超过 3800 万美元。
深潮 TechFlow 消息,6 月 9 日,马斯克在 X 上发布截图,转发美国总统特朗普在社交媒体 Truth social 上的言论。特朗普称,加州州长加文·纽瑟姆和市长巴斯应该为他们所做的糟糕表现向洛杉矶人民道歉,这还包括目前正在进行的洛杉矶骚乱。这些人不是抗议者,而是麻烦制造者和叛乱分子。记住,别戴口罩。
深潮 TechFlow 消息,6 月 9 日,据官方消息,Hotcoin热币交易所将于6月9日上线以下交易对:
现货交易对
合约交易对
SKATE/USDT(19:00 UTC+8):$SKATE合约交易对,最高支持50倍杠杆。
AB/USDT(15:00 UTC+8):$AB是Newton项目的原生代币,专注于区块链基础设施建设,该合约最高支持20倍杠杆。
SWEAT/USDT(15:00 UTC+8):$SWEAT是Sweat Economy项目的原生代币,将运动转化为有价值的数字资产,该合约最高支持25倍杠杆。
CHESS/USDT(15:00 UTC+8):$CHESS是Tranchess项目的原生代币,为DeFi用户提供收益优化解决方案,该合约最高支持75倍杠杆。
深潮 TechFlow 消息,6 月 9 日,据金十数据报道,中信证券研报表示,加密货币具有较好的隐私性和抗通胀性,自诞生以来成长迅速,并且正在逐步正规资产化。随着加密货币的刚需扩大,形成类似黄金的刚需托底,投机定价的格局。
但短期来看由于货币化不足和边际定价者风险偏好高,加密货币反而投机性更强。中长期内,预计加密货币和黄金都将受益于逆全球化、去美元化带来的货币化。“未来黄金”不必然包含比特币,但大概率有加密货币。短期内加密货币有望受益于特朗普任期内可能的监管放松,但需等待贸易、外交政策的确定性。
作者:律动 BlockBeats
全球第二大稳定币巨头 Circle 在纽交所上市并开启交易,这是继 2021 年的美国最大加密货币交易平台 Coinbase 之后,加密货币行业诞生的第二大原生美股上市公司。4 年前,Coinbase 的上市迎来了比特币的巅峰时刻,而 4 年后,恰好是加密货币一轮牛熊周期的时间,Circle 的上市让大家看到加密货币的全新叙事——稳定币。
简单来说,稳定币就是美元的代币化,同时价值锚定美元,1 代币=1 美元。
稳定币,以及其背后引申出的 RWA(现实世界资产上链)的概念,自今年年初就明显不同于往年,美国稳定币政策和中国香港稳定币政策的利好,叠加以华尔街巨擘贝莱德为代表的华尔街对 RWA 项目的关注,以及一众老钱进军稳定币的现状,让 RWA 和稳定币概念迅速出圈。早先没有那么被看好的 Circle,在贝莱德和木头姐 Cathie Wood 争先恐后抢购 IPO 份额的加持下,IPO 估值一涨再涨,从 54 亿美元,涨到了现在 70 亿美元左右。
比特币白皮书上,对比特币的定义是:一种点对点的电子现金系统。但现在的比特币,早已成为金融商品,不会有人用比特币做支付,唯一能被用于点对点的电子现金系统的,现在唯一只有稳定币可以,这才是稳定币真正的想象空间。
而 Jeremy Allarie,Circle 的创始人,在 7 年前,就看到了这一切。
以下是律动 BlockBeats 对 Jeremy 的自述整理。
1990 年,我开始接触互联网,真正让我产生兴趣的是亲身体验到了开放网络、分布式系统、去中心化架构、开放协议和开源软件的力量,我常常把这些称为「互联网的 DNA」。
那段时间我也在关注苏联解体的过程,对这种结构性变革深感震撼,同时开始深入钻研技术,越来越相信:互联网将会改变世界。
到了 1994 年,第一个图形化网页浏览器技术问世。当时我一下子意识到,我们终于拥有一种软件,可以把内容、应用、各种东西在网页中展示出来,这就催生了「Web 作为应用平台」的概念。
于是,我和我的哥哥以及一些伙伴共同创立了 Allaire 公司,推出了 ColdFusion,它是第一个商业化的网页编程语言。
当时虽然有 Perl,还有人会在 Web 服务器上用 C 语言写动态页面逻辑,但 ColdFusion 真正把网页应用开发变得简单易用——只要你有一个点子和大约一千美元,你就可以用它做出一个可在浏览器中交互使用的网页应用。
在 1995 年,这已经是一个很大的突破,随着网站、电商、在线内容的兴起,我们搭上了这股浪潮。Allaire 也开发出了一整套工具,全世界有数百万开发者在用我们的软件。
随着市场不断成熟,我们在 1999 年初将公司成功上市。
当时有点「另类」,因为我们是盈利上市的——那可是在互联网泡沫时期,大部分公司在上市时都是亏损状态。但我们更像是互联网 1.0 时代的「卖铲人」,为整个行业提供基础工具。
上市后,我们与 Macromedia 合并,后者当时也是打造互联网和内容开发工具的巨头。我在合并后出任这家新公司的 CTO,并开始推动 Flash 的应用发展。它当时是一款非常强大的软件,可以让网页实现更复杂的多媒体呈现和交互体验。
回到我最初接触互联网的契机,我原本是在研究国际政治经济,关注的是各类经济体制、政治制度的比较,非常感兴趣的是国际经济体系这些宏观议题。然后我因为互联网而兴奋起来,被这些开放网络所带来的信息传递与软件分发方式的变革深深吸引。
在 Macromedia 时期,早在 2002 年 3 月(是的,是 2002,不是 2022),我们就在 Flash Player 中加入了无缝播放视频的能力,让视频播放在互联网上变得无处不在。
第一次,任何人都能轻松地把视频嵌入浏览器里。YouTube 的爆发就是建立在这项技术之上——它最早就是基于 Flash Player 实现的。
后来我又创办了一家公司叫 Brightcove。Brightcove 的理念,依旧是基于互联网的底层基因:开放网络、开放协议、分布式系统。
我当时的想法是——能不能让任何公司、任何媒体组织都能直接在互联网上发布视频和电视内容?要知道那可是 2004 年,才刚开始有宽带、刚开始有 Wi-Fi,还没有智能手机,但人们已经在谈「联网设备」的未来了。
很清晰的一点是,我看得见未来是会出现大量联网设备,有 Wi-Fi、有移动宽带,视频传播将被彻底解放。
所以我们打造了一个在线视频分发系统——可以理解为「在线电视平台」。
这是对互联网能力的一次延伸:越来越丰富,越来越真实地实现了当年 Web 1.0 人们所想象的东西,在 Web 2.0 时代终于成真,而 Brightcove 的业务也很成功,最终在 2012 年初成功上市。
2008 年金融危机发生时,激发了我内心早年学术时期的思考,我变成了一个「沙发上的政治经济学家」,疯狂阅读各种关于货币本质、中央银行、国际货币体系、部分准备金制度的资料。我一边想「这是怎么回事?」也开始思考有没有更好的货币体系?有没有一种更好的方式构建国际金融体系?
当然,这不是那种你一觉醒来说「我要创办一家颠覆全球货币系统的公司」的事情。当时是 2009、2010 年,那会儿并没有现实可行的路径去实现这些,只是我在不断钻研而已。
但到了 2012 年,也就是 Brightcove 上市不久,我接触到了加密货币,从此一头扎进了这个兔子洞。
Brightcove 时期的 Jeremy Allarie
我本身是做技术和产品出身的人,从技术角度切入这个领域后,我看到了一些令人震撼的事:这是一次真正的技术突破。
有些计算机科学难题被解决了,而且这些解决方案极具力量。第一次,我在笔记本电脑上同步了比特币区块链,并通过它完成了一笔点对点的交易——直接在互联网上,完全依赖开放协议完成的交易。那一刻对我来说就像是 Mosaic 浏览器第一次打开网页的时刻——我心想,「我的天啊,这才是真正缺失的互联网基础设施!」
接下来,我和我的联合创始人越研究越深入,特别是在当时的技术社区中,我们接触到很多人都在讨论:
除了比特币之外,是否还可以在这类网络上发行其它类型的数字资产?今天我们称之为「代币」或「数字资产」。而我本身之前做过虚拟机、编程语言开发等工作,所以也很自然地参与到讨论中:
怎样让这些数字资产具备「可编程性」?
怎样实现「可编程货币」?
怎样构建智能合约?
那时候这些东西还只是餐巾纸上的构想,有些白皮书刚刚出现,但我们非常明确知道这些都会实现,只是时间问题而已。
于是我们将所有这些想法与另一个问题结合起来:如何构建一个更安全、更开放的金融系统?这些思考交汇在一起,成为我脑中唯一在想的事情,我几乎变得痴迷,最后便决定创办 Circle。
我们的初衷是能否为「金钱」创建一个类似 HTTP 的协议?能不能打造一种适用于美元的互联网开放协议?这个协议是开放的、可编程的等等。
这就是我们十年前的构想,如今它已经成真,并且已经成为加密领域真正的「杀手级应用」。虽然构建这个体系花了很长时间,但现在它已经有了相当的规模,尽管依然处在早期阶段。
2018 年春天,加密市场经历了一次大幅回调,随后整个行业陷入了严重的寒冬,几乎整个市场都大幅下跌。我们当时那些原本能带来营收和利润的产品,要么变成了勉强收支平衡,要么开始亏损,于是我们开始以极快的速度烧钱。
到了 2019 年,也就是那一轮寒冬的最深处,融资变得异常困难。同时,我们的运营成本已经失控,现金也快要烧光了——如果我们不采取行动,就会面临破产。
也正是在这个时候,我们在 2018 年 10 月正式上线了 USDC。
2019 年 DeFi 协议开始大规模接入 USDC,市场也出现了早期的 PMF。虽然那时候市场依旧波动巨大,但技术层面上,以太坊已经成熟到可以真正支撑这些用例了,有了 MetaMask、也有其他相关产品,开发者终于可以开始真正使用这些工具。
尽管当时交易量还很小,但开发者社区对 USDC 的接受度非常高。我们看到了这一点,也意识到这就是我们公司最初的愿景,这就是我们的核心,这才是我们真正想做的。
于是,在极短的时间内,我们迅速出售了三项业务——卖掉了 Poloniex 交易所、卖掉了 Circle Trade 场外交易业务、卖掉了面向散户的 Circle Invest 产品,同时也关闭并清算了我们曾经推出的支付应用。
通过出售这些资产,我们获得了紧急所需的资金,并对公司进行了彻底重组。一部分员工被转移到这些被剥离出去的业务中,公司整体进行了大刀阔斧的调整。
到了 2019 年秋天,我们再次处在濒临破产的边缘,但与此同时,USDC 在市场上开始显现出早期的生命力。于是我们做出决定——全力押注 USDC,我们决定将全部精力投入进去,围绕它构建完整的平台,推动它的广泛采用。
这相当于是一次「豪赌公司」的决定,当时 USDC 本身还没有带来任何收入,甚至整个公司基本没有什么收入。但我当时非常坚定地相信,稳定币的时代已经到来,它们最终会成为全球货币体系的核心组成部分,而且稳定币就是在互联网时代最适合的货币架构。
我们当时拥有了正确的产品,只要我们坚持,就一定能找到正确的路径、做出有价值的东西。所以我们拼尽全力去推进它。
这是 USDC 发展中的第一个真正的重大挑战。虽然我们之前也遇到过很多难关,但这个时刻是整个公司存亡的关键时刻。虽然 USDC 那时已经有了早期增长势头,但它还不足以支撑一家规模化的公司。
我们把公司所有资源都转向 USDC,把所有资金都押在这上面。我记得非常清楚,我们在 2020 年 1 月正式宣布这一战略,当时 Circle 官网的首页彻底改版,变成了一个巨大的广告牌,宣传「稳定币是国际金融体系的未来」。页面上唯一的操作按钮就是:「获取 USDC」。就这一项,其他所有功能都被移除了。
接着在 2020 年 3 月 10 日,我们发布了 Circle 平台升级,全面升级了 USDC 的账户体系,并推出了一整套新 API,方便开发者将银行、银行卡等支付系统无缝接入,实现 USDC 的入金与出金操作,整个平台都是围绕 USDC 构建的。
而仅仅三天后的 3 月 13 日,全球因为新冠疫情进入封锁状态。有趣的是,其实在我们正式发布前的 2020 年 2 月,USDC 就已经开始增长了。我认为这是因为亚洲市场的用户已经意识到疫情的严重性,开始提前做出反应。
那段时间发生了一种非常复杂的交织现象:很多人出于对本国金融体系的不信任,开始将资金转入数字美元;与此同时,各国政府也陆续出台大规模紧急刺激政策,试图向市场注入流动性,以防止经济陷入「大萧条」。
于是你看到,全球范围内出现了高度协调的超级宽松政策,导致大量资金涌入市场。人们拿着政府发的补贴支票坐在家里,开始思考「我该怎么用这些钱?」
那一时期,全球也经历了一个巨大的转折——全社会的数字化进程突然加速。
元宇宙的概念就是从那个时间点开始流行的,人们一夜之间全都「线上化」。所有数字产品都迎来了爆发性增长。从 Zoom(几乎成了那个时期的代表性公司),到居家健身的 Peloton,再到电商、线上零售、数字支付、线上市场——几乎每一个数字类产业都在那个阶段迎来了五年级别的增长提速。
与此同时,区块链技术的采用和数字资产市场也同样进入了爆发阶段。
2020 年夏天被称为「DeFi 之夏」,USDC 也从 2020 年初的 4 亿美元流通量,在一年内飙升至 400 亿美元,可以说是剧烈、爆炸式的增长。
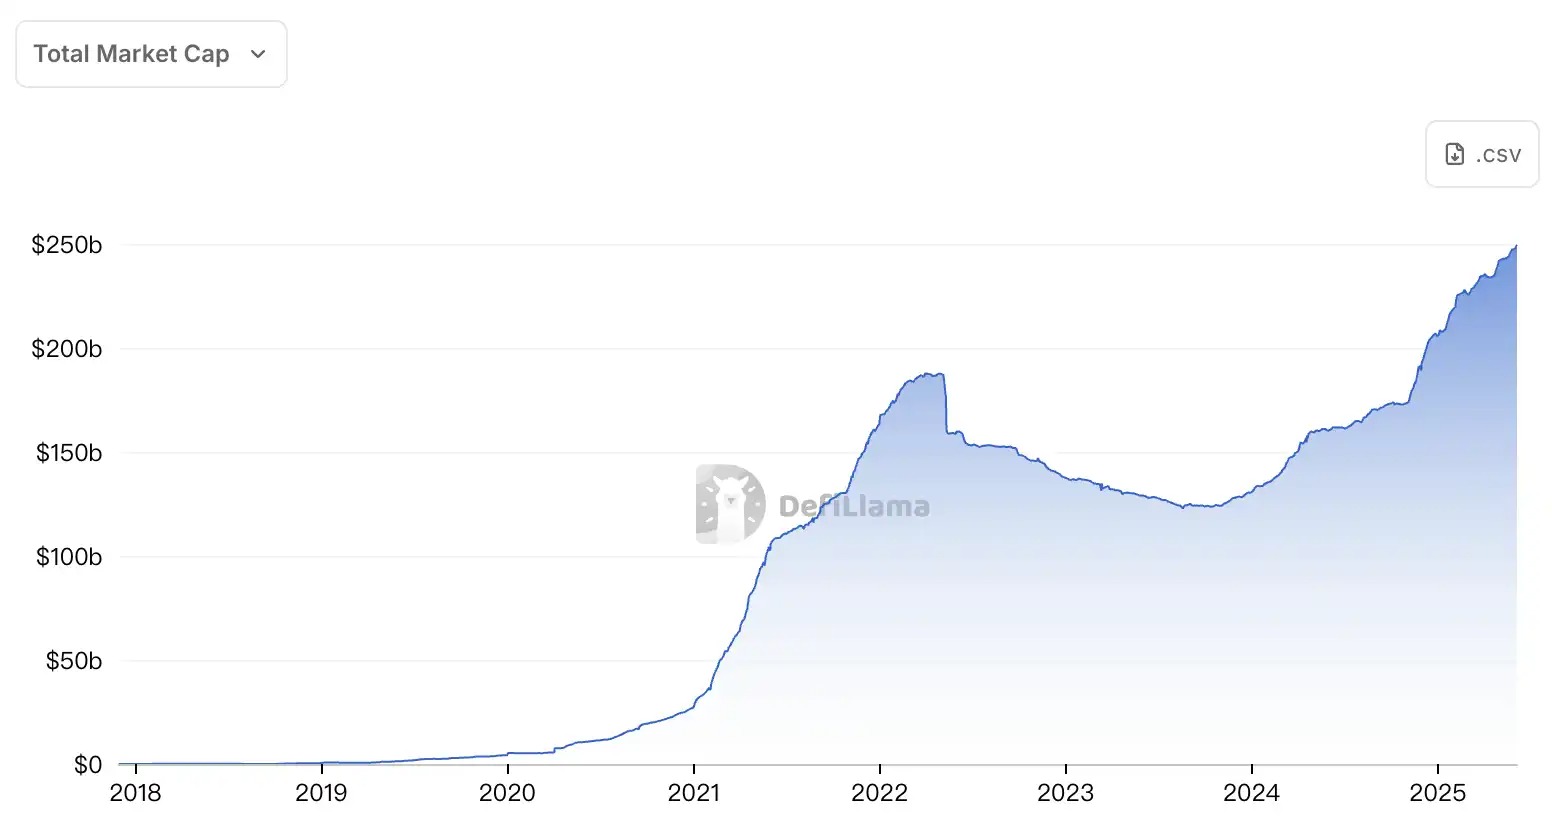
稳定币市值增长曲线
这些年来,甚至可以说就在一两年前,人们还经常在问:「这个东西要怎么才能实现真正的大规模普及?」而我过去一贯的回答是:我们需要解决三个关键问题。当然这里的「我们」不只是指 Circle,而是整个行业,需要大家共同努力去推动。
第一个问题是基础设施,也就是区块链网络本身。
我对区块链网络的思考模型是:它们就像是「互联网的操作系统」。我们需要的是性能更高、吞吐量更强的操作系统型区块链网络。过去这几年,这方面已经取得了很大进步。我们现在已经步入「第三代区块链网络」时代——即高性能的 Layer1 公链,以及 Layer2 扩展网络。
这意味着可以实现更高的交易吞吐量,而且单笔交易的成本极低,可能低于一分钱,甚至不到一美分。
Coinbase CEO Brian Armstrong 之前也说「交易时间低于一秒、成本低于一美分」,现在我们确实已经基本实现了这种状态。这些高性能网络的进展,也正在推动整个生态增长。因为你降低了单位成本、边际成本,同时提高了交易速度——这就像是从拨号上网时代进入了宽带互联网,从 Web1.0 到 Web2.0 的跃迁。
第二个问题是网络效应。像 USDC 这样的稳定币,其实就是一种网络型产品平台,开发者会基于它来构建应用。接入的应用越多,整个网络的实用性就越强,拥有稳定币的用户越多,网络的效用也越大,这样就会形成正向循环。
到了一定阶段,开发者甚至会意识到,如果我做的产品不支持 USDC,那我可能在竞争中就已经落后了。所以说当基础设施升级完成之后,这种用户与开发者之间的网络效应就开始真正发挥作用了。
接着是第三个问题,也是所谓的「可用性」改善,这其实也与基础设施升级密切相关。还记得两三年前,如果想使用稳定币,要先去某个平台购买,再安装浏览器插件钱包,为了能用钱包,还得先买以太坊,支付昂贵的手续费,然后再把 ETH 转到自己的自托管钱包中,全程七八分钟不说,还特别麻烦,整个流程可以说是完全不符合常理。
那时候如果有人说「谁会愿意用这玩意儿?」其实完全可以理解。
但现在你可以直接通过网页界面或者手机 App 进入钱包系统,整个体验就像注册 WhatsApp 一样,可能只需要一个手机号、一个面部识别或者生物识别码,不需要记助记词,不需要搞一堆复杂的设置。
所有这些变化叠加起来,正在形成一个良好的使用环境,使得稳定币变得更易于被接受和使用。
最后一个终极关卡是政府监管。
最令人振奋的是,现在全球范围内,从日本、中国香港、新加坡,到整个欧洲、英国、阿联酋,再到美国,几乎所有主要法域都在陆续推出相关法律,将稳定币明确为合法的电子货币,并将其纳入正式的金融体系。
这些法律一旦落实,稳定币的使用就会从早期的加密原住民,扩展到更广泛的普通人群。所以我们认为,到 2025 年底,稳定币很可能会成为全球金融系统中广泛合法整合的一部分。
当然,我们也要清醒地认识到,这一切还处在非常早期的阶段。你可以用 Geoffrey Moore 提出的「跨越鸿沟」理论来看现在的状态:我们就像是正在空中跃过那道「鸿沟」的过程当中,还没有真正落地,也仍有可能失败、坠落。但我相信,我们会跳过去。
我们可以看到越来越多我称之为「FinTech 友好型银行」,或者说「新兴数字银行(neobank)」的机构,开始原生地支持稳定币的使用。比如拉美的 NuBank、欧洲的 Revolut,或者像 Robinhood 这样的券商类应用。
当然也包括那些大型加密公司,比如 Coinbase 和 Binance,这两家加起来拥有超过 4 亿用户,从某种程度上说,它们其实已经变成了「金融超级应用」:你可以在里面存余额、领取工资、绑定卡片进行消费,获取和使用 USDC 的流程也变得非常顺畅。
我们确实正在看到一种趋势——人们开始把「美元」作为一种储值单位,但它的底层形式其实是 USDC。
而且现在我们已经在和 Visa 和 MasterCard 展开合作,他们都有项目允许卡片发行机构发行这样一种卡片:表面上是 Visa 或 MasterCard,但实际消费时使用的是稳定币,比如 USDC。
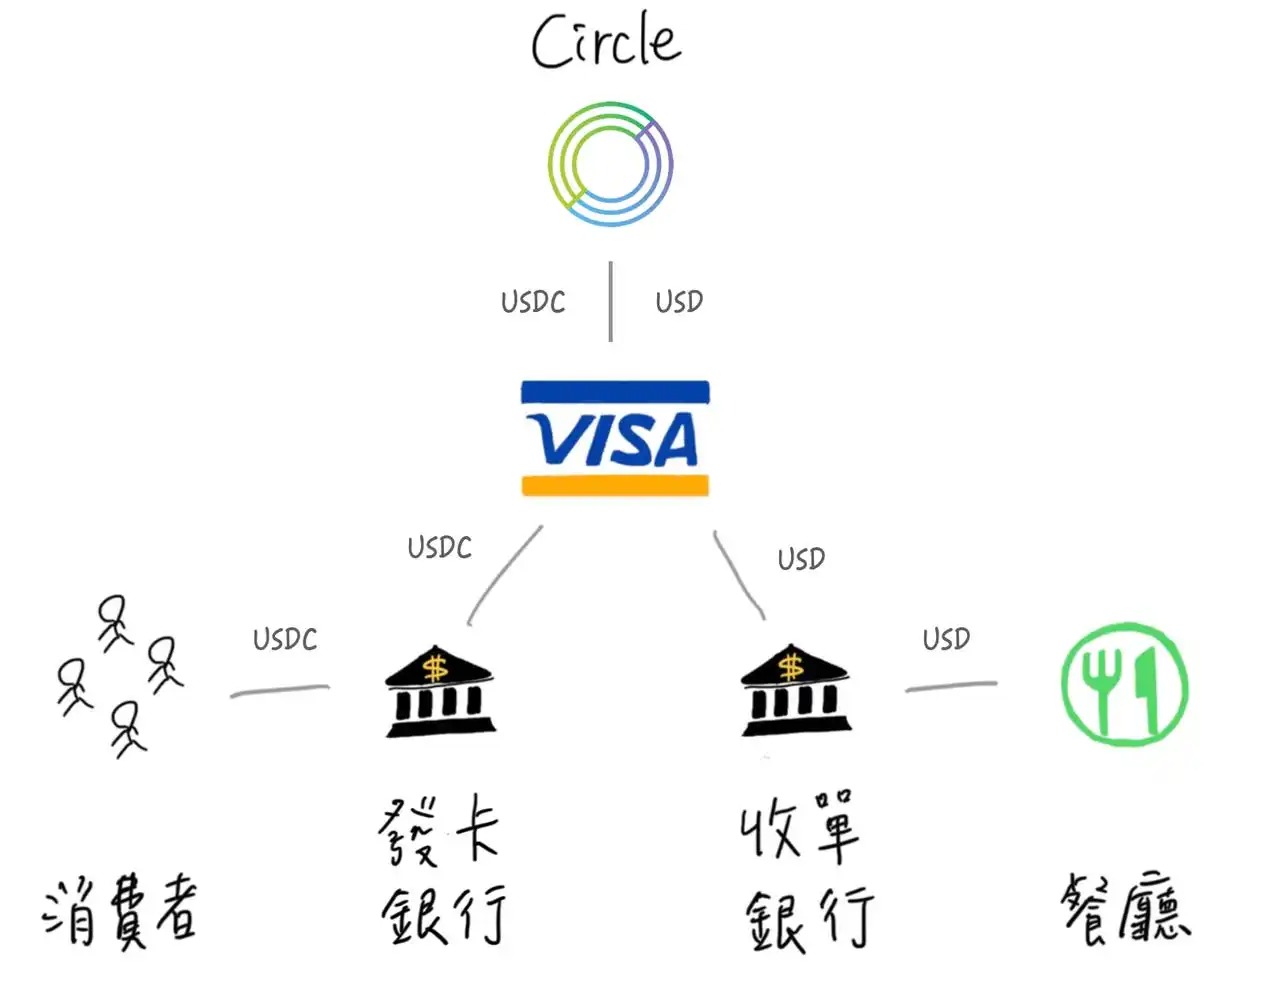
这种模式已经在新兴市场大量涌现,用户通过新银行风格的数字钱包 App 获得一张实体或虚拟卡,这张卡绑定的是他们的稳定币余额。因为很多人希望持有美元,而这些卡让他们可以继续在传统的卡网络中消费,只不过后台清算的方式变成了 USDC。
甚至对于这些卡片发行机构来说,他们向 Visa 或 MasterCard 支付的清算资金,现在也可以直接通过 USDC 来完成。也就是说,USDC 实际上已经被用作金融机构与卡网络之间的清算通道了,这本身就很有意思。
与此同时,我们还看到另一边也在发生一些变化——就是商户收单方也开始加入进来,像 Worldpay、Checkout.com、Nuvei、Stripe 这些公司,正在为商户端提供以 USDC 结算的选项。
今年年初我们看到一个非常酷的例子:Stripe 联合创始人 John Collison 在他们一年一度的大会上,像往年那样做了一个「压轴发布」,他的原话差不多是:「加密回来了,不过这次不是比特币,而是 USDC,是稳定币。」
他当场演示了 Stripe Checkout 产品中的新功能——这个产品允许商户把 Stripe 的支付入口直接嵌入到自己的网站或 App 中。在演示中,USDC 作为支付方式已经与信用卡并列显示,商户可以选择接收 USDC。
Collison 在台上很兴奋地展示了整个流程,还说:「这才是支付该有的样子。」演示里他们用的是 Solana 网络,结算是实时到账,手续费也非常低。
随着稳定币法律地位的逐渐明确,会有越来越多的金融机构将其视作基础清算层。
比如一个商户可能会说:「我愿意收 USDC,因为我能立刻收到钱,还能省下手续费,对我来说是更好的选择。」
而在用户这一侧,也有越来越多类型的终端产品涌现——不论是传统银行、新兴数字银行,还是加密超级 App,它们都在打造一种无缝式体验,让用户只需扫一扫二维码就能完成支付。
还有一件今年早些时候我在推特上提到的大事:iOS 已经开始开放 NFC 给第三方钱包使用。这意味着,Web3 钱包未来有可能支持「刷手机」支付(Tap to Pay),用户可以直接用手机中装有 USDC 的钱包,在实体商户终端完成支付。
当然,实现这个还需要多方配合,比如支付处理商(Processor)、收单机构(Acquirer)要支持链上交易,钱包开发方要在产品中集成 NFC 功能,还得通过 Apple 的审批。
不过这些都已经在规划中,预计在 2025 年就能看到更大规模的落地,这确实是一个令人期待的发展。
Circle 创立的第一天起的理念就是要站在传统金融体系与区块链新世界之间的交汇点上,而要做到这一点,美国政府早在 2013 年 3 月就已经明确了法律立场:
如果你是一家同时连接银行体系和虚拟货币世界的公司,那你就属于「电子货币传输机构」(money transmitter),你就必须向联邦登记,必须有一套完整的反洗钱程序,并且要在每一个有相关法律要求的州申请许可证。
我们是第一家在加密行业中,从起步到取得全套合规许可的公司,我们是第一家在欧洲获得电子货币机构(EMI)许可证的加密公司,也是第一家在纽约拿到所谓「BitLicense」的公司——这是第一个专门针对加密行业设立的监管牌照。在那之后将近一年,只有我们一家持有这个牌照。
我们始终坚持「监管优先」的理念,始终选择走「正门」路线,确保我们有良好且稳健的合规体系。顺带一提,正是因为有了这样的合规基础,我们才能实现另一个关键目标:流动性。
什么是流动性?就是你可以真正地创建和赎回稳定币,可以连接真实的银行账户,用法币购买和赎回稳定币。如果你是一家可疑的离岸公司,没人愿意给你开银行账户,那你根本做不到这些。你甚至都不知道你的银行在哪儿。
我们是第一家建立起高质量银行合作关系的公司,也引入了像 Coinbase 这样的战略合作伙伴,在零售端大规模分发 USDC,让任何一个有银行账户的普通用户都能轻松买入和赎回 USDC。我们还提供机构级的服务。也就是说,从透明度、合规性、监管框架,到实际的流动性,我们都做到了。
在技术创新层面,我们也一直在探索协议本身还能做什么。我们把 USDC 看作是一个稳定币网络协议,并一直在思考如何与开发者合作,推动它的集成与应用。这些基本原则,是我们能走到今天的根本原因,我们仍在不断构建,不只是面向美国市场。
在支付型稳定币方面,美国各方其实已经做了大量工作,《支付稳定币法案》在我看来已经相当成熟,众议院有两党支持,参议院的领导层也有积极参与。我们也看到了来自政府层面的高度关注,包括白宫、财政部和美联储。这个议题已经被政府列为几年来的优先事项之一。
(译者注:美国参议院于 5 月 19 日以 66: 32 通过了《2025 年美国稳定币创新指导与建立法案》(GENIUS Act)的程序性投票,试图为美元挂钩稳定币提供联邦监管)
很多关键问题,比如如何在支持私营创新的同时确保金融安全性和稳健性,美联储应该如何发挥核心作用(确立美元稳定币的标准),还有如何为各州发行人和监管者提供路径,类似于现在的「双轨银行系统」——你可以是州特许银行,也可以是联邦特许银行——这些问题其实都在推进中。
金融体系本身就是一个高度监管的行业,能源系统是高度监管的,交通运输系统是高度监管的,航天系统是高度监管的,药品生产也是高度监管的。其实社会上大多数关键技术或基础设施,都在密集监管之下。
软件行业过去三十年可能是个例外,它几乎没什么监管。但现在如果你在做一些特别大、特别前沿的事情,比如人工智能、硬件结合自动驾驶,或者你正在搭建一个全球性的数字货币系统——这些领域已经开始与那些传统的高监管行业产生交集,而且它们对社会有着极大的潜在影响,这种情况下受到监管是合理的。
我并不认为「只要是创新就不该被监管」。如果某件事变得对整个社会极其重要,那它就需要与之相匹配的契约精神和社会责任框架,这是现实存在的制度。监管有轻有重——比如全球系统重要性银行(G-SIBs)就远比某个地方社区银行受更多监管。
所以如果我们所做的事情将来变得系统性重要,那么不仅与美国政府的关系会发生变化,和其他国家政府的关系也会随之改变。当然,这些都是未来很遥远的事情,眼下还谈不上。
我们现在真正关注的,是如何实现我们对于互联网金融系统的构想,是如何让「开放、可编程、可组合的货币」成为现实。我们希望这种创新能真正落地,而不是被扼杀。而要做到这点,其实也需要政策制定者和政府给予更多的创新自由空间——就像互联网在其他领域曾经获得过的那样。
我相信 Circle 是史上最透明的金融机构之一。如果你观察一家银行、保险公司,或者其他类型的金融机构,你会发现它们并不会实时公开产品运作情况,也不会每天披露其资产负债表的基本数据,而这些正是我们一直在做的。
这具体是怎么做到的?首先,当我们收到美元后,在铸造 USDC 之前,这些美元会被预先存入储备账户。这些储备资金是根据法律要求,为客户利益而设立的隔离账户。法律和监管规定我们必须将这些资金隔离开,且只有在完成隔离之后,才能发行电子货币工具,资金的所有权归属于客户。因此,从法律、监管到实际操作,我们都严格遵守。
那么,这些储备由什么组成呢?现在储备主要分为两个部分:
目前约 90% 的储备存在名为 Circle 储备基金(Circle Reserve Fund)的账户中。这点非常重要。我们希望任何想了解 USDC 的人,都可以在一个受到监管的结构中清晰看到这些储备的构成。因此,我们与全球最大的资产管理公司贝莱德合作,设立了 Circle 储备基金。
这个基金本质上是一个政府债券基金,也可以理解为一个政府货币市场基金,其唯一目的是持有 USDC 的储备资产。它是以证券形式发行的,受到美国证券交易委员会的监管,并设有独立审计和独立董事会。
该基金的全部资产对外完全透明,每天更新。如果你在网上搜索「USDC」,可以进入贝莱德官网,清楚看到每一张国债的面额、购买时间和到期时间。所有国债的到期期限都在 90 天以内,都是极其流动、价格稳定的美元资产。
同时还有通过「隔夜国债质押回购」形式存在的资产,由全球最大的系统重要性银行(G-SIBs)提供担保,本质上也等同于国债资产。
因此,这个储备结构的每一个组成部分都是可见、透明的。任何熟悉市场流动性和金融资产的人都会告诉你:如果我们需要在 24 小时内赎回全部资产,是完全可以做到的。
另外大约 10% 的储备,基本上是以现金形式存放在若干家全球系统重要性银行中,也就是俗称的「大而不倒」的银行。目前全球这样的银行大约有 50 家,像摩根大通(JPMorgan)这样的机构。我们已经公开披露了其中一些合作银行。这些银行由于体量庞大、信誉稳固,实际上享有政府的隐性背书。
此外,我们还建立了全球范围内的基础设施,支持机构客户进行 USDC 的创建和赎回。而我们之所以能够开展这些业务,正是因为我们是一个受监管的公司。全球各地的银行和监管机构因此愿意让我们进入本地市场运作。
我们目前在新加坡、欧洲已经获得监管许可,也正在与日本等地合作建立合规的分销渠道,这意味着机构可以在新加坡银行系统、香港银行系统、巴西银行系统、美国银行系统和欧洲银行系统中开设账户并创建或赎回 USDC。
也就是说,只要你在这些国家或地区拥有银行账户,无论是个人还是机构,都可以创建和赎回 USDC,资金流转会直接进入前述的储备结构中。
所以,从本地银行系统的操作层面看,你具备创建与赎回的流动性;从底层储备资产看,你拥有全球最流动、最稳健的资产支撑;同时还有一个由公众注册、每日披露的储备基金结构,叠加全球监管机构的监管机制。
你应该还记得,在 iPhone 出现之前,市面上有大概 17 个不同的移动操作系统:Symbian、Windows Phone、Palm、BlackBerry,还有 NTT Docomo 那些系统——各种各样,每家公司都在拉开发者入驻、争着上自己的手机系统、做分发。
说实话,那些系统体验都很糟糕,根本不行。你去参加世界移动通信大会,看到一堆人在展示他们基于 Symbian 开发的东西,结果却是一堆垃圾。
所以我想说的是,某种程度上,如何保证储备安全——虽然这些系统从架构上看很先进,但实际上用起来体验都很差。
它们更像是一套操作系统,正在竞争生态、开发者资源、功能友好性等等。但我要非常明确地说:我们还没有迎来区块链的「iPhone 时刻」。
我们真正需要的是一个区块链网络不只承载金融交易的世界。
它还应该支持社交、游戏、内容、知识产权、AI 数据的溯源、AI agent 的交易流、零售级规模的应用、大众使用的数字通证等等——而现在这些都还做不到。吞吐量不够,系统撑不住,基础设施还没有可扩展性。
从长期来看,我们需要的是达到每秒百万级别交易处理能力的网络,这是可以实现的目标。同时,软件工程师的开发体验、用户体验这些方面也都还很早期。
我回顾自己过往在平台软件、开发者工具和用户体验领域的经历,会觉得我们现在还没完全准备好。当然,我同意一点——我们已经非常接近了。
但即使我们真的有了一个「点击即通」的区块链平台,我认为在它之上还会不断叠加新层级、出现更多网络。
你可以预见会有一段时间是这样一个状态:比如你是一家亚洲的大型互联网公司,拥有 5 亿用户,你现在想为这些用户引入数字代币、稳定币、智能合约。你一旦开放使用,当前市面上所有基础设施都会直接崩溃——根本承载不了这么大的流量。
但你可以想象,有朝一日,这种模式会像 AWS 的「虚拟私有云」(VPC)一样演进,出现一类类似「专属区块链」,组成一种链与链互联的网络模型,来支撑大规模扩展。这本质上会带来更多「碎片化」,但也意味着更多基础设施的发展。
作为 Circle,我们的目标是确保 USDC、EURC、CCTP(跨链传输协议)、Gas 费用抽象化等稳定币网络协议可以在这些环境中被轻松调用——对于用户和开发者来说,不需要操心背后复杂性。
所以不论未来支持的是 15 条链,还是 50 条链,我没法告诉你具体数字,但可以确定的是:我们会继续拓展、部署和发布稳定币基础设施,支持更多区块链网络。
至于「iPhone 时刻」何时真正到来,或是何时进入边际效益递减阶段,我也不知道。
说到货币,我们目前已经推出了 USDC 和 EURC。我不能说我们未来一定会发行更多币种,但可以确定的是:在全球范围内,无论是新兴市场还是发达国家,稳定币监管法规都在陆续落地,我们也看到越来越多高质量的稳定币项目开始上线。
我认为到了 2025 年,你会看到像墨西哥比索、日元、澳元、英镑等法币稳定币出现得越来越多。而我们 Circle 并不需要去做所有这些币种的发行方,真正需要的是有合规、优质的本地团队,用我们建立的基础设施来发行这些稳定币,从而实现很好的跨币种互操作性,让应用可以在不同币种间轻松接入和使用。
每一个币种的发行都很复杂,背后涉及大量法律与监管问题,还要考虑当地央行的偏好、市场接受度等等。
我们也会评估市场规模,比如这个币种的市场到底有多大,这也是我们前面提到的重点。
我们真心相信,在这个「互联网金融系统时代」,美元的地位只会越来越重要,而美元稳定币(USDC)将是其中的核心。所以我们的主要精力肯定还是会放在这上面。
与此同时,我们当然也想在全球不同市场打通入口和出口、建立互联互通,这一点我们会持续推动,也非常乐见其他项目的发展。
但从商业或生态系统的角度看,我们并不认为必须由我们自己来做所有这些非美元币种。
从货币理论的角度来看——无论是从央行的角度,还是从商业银行的角度——其实都有一个叫做「中性利率」的概念。这个利率既不属于宽松,也不属于紧缩。
我们在 2008 年金融危机之后经历了一个长期的「零利率下限」时代,当时为了对冲危机,还伴随着政府债务的货币化。后来因为通胀飙升,央行又做出强烈的紧缩反应。利率政策其实就是这样一个周期性循环。
但不管是「名义利率」还是「中性利率」,本质上都围绕一个目标区间在波动。有些经济学家现在认为中性利率可能在 2.75% 到 3% 左右——这个水平既不会对经济形成压制,也不会过度刺激。
所以,无论你是央行还是银行,高利率其实并不意味着「好」。当然,银行或我们这样的机构,账面上可能因为储备资产利息收入上升而受益一些,但整体上来看,这种环境是紧缩的——经济活动减少、资金流动速度下降、资本投资放缓、风险偏好降低。
而当利率下降时,确实,我们所持有的储备资产利息收入也会下降,这是客观事实。但与此同时,资金变便宜了,流动性增强,资本投资增加,经济运行加快——这对于风险资本市场、实体经济、创业活动,都是好事。而这些也都会反过来促进稳定币的使用和增长。
我们已经经历过宽松周期,也经历了紧缩周期。接下来可能是一个更温和的周期,我们还无法预测。但我们始终认为:
一方面有宏观经济的力量在起作用,这是我们无法控制的,比如全球经济走向、央行决策;
但另一方面,我们自己构建了一个平台网络,有用户增长飞轮、开发者生态飞轮,我们正在打造一种高度实用的数字货币形态,也在打造一个强大的开发平台——这个系统本身具备内在的增长逻辑。
今天,全球「合法电子货币」的总体市场规模是超过 100 万亿美元。我认为,其中的一个子集——以美元稳定币、欧元稳定币为代表的稳定币市场——将会不断扩大,不管利率是高还是低。
我们现在看到的是:整个稳定币的总规模才区区 1600 亿美元(现在超 2000 亿),占比仅为 0.16%。这显然还是非常早期的阶段。
如果你认同「互联网级别的效用」曾经如何重塑媒体、通信、出行、软件分发,那么你也会相信,互联网货币这种新形式,未来也可能具有同样的变革性。
如果一切顺利,或许在未来 10 到 20 年内,我们可以看到 全球有 10% 的货币变成像稳定币这样的形态。这听起来不夸张——因为互联网产品要做到 10% 的渗透率,确实需要十几年、几十年,但也确实会改变世界。
我们希望 Circle 能成为这场变革中的一个重要参与者。
深潮 TechFlow 消息,6 月 9 日,据金十数据报道,美元指数DXY失守99,日内跌幅0.22%。
深潮 TechFlow 消息,6 月 9 日,据官方披露,澳大利亚 Monochrome 现货比特币 ETF(IBTC)披露截至 6 月 6 日持仓量已达到 675 枚比特币,持仓市值约为 1.07 亿澳元。

撰文:ChandlerZ,Foresight News
近日,美国参议院以 48 票赞成、46 票反对,通过了米歇尔·鲍曼(Michelle Bowman)出任美联储负责监管事务副主席的提名。这位来自堪萨斯州的共和党人将接替 Michael Barr,担任美联储监管领域的最高职务,未来将直接负责对稳定币发行方和涉加密机构的监管。
Michelle Bowman 出生并成长于堪萨斯州,拥有堪萨斯大学广告与新闻学学士学位,以及沃什本大学法学院的法学博士学位,是纽约州注册律师。早年间,她曾在美国国会担任多个职务,先后服务于参议员鲍勃·多尔办公室,并在众议院交通与基础设施委员会、政府改革与监督委员会担任法律顾问。2002 年起,她进入联邦政府行政系统,出任联邦紧急事务管理署(FEMA)国会与政府事务主任,随后又担任国土安全部副助理部长及政策顾问,为首任国土安全部长汤姆·里奇(Tom Ridge)提供政策支持。
在联邦政府工作后,Bowman 前往伦敦创办并经营一家政府与公共事务咨询公司,随后于 2010 年返回家乡,加入堪萨斯州的 Farmers & Drovers Bank,担任副总裁长达七年,深入了解社区银行的运作现实。2017 年,她被任命为堪萨斯州银行事务专员,负责监管全州的银行机构,并于 2018 年进入美联储理事会。
在美联储任职期间,Bowman 以关注中小银行、强调监管与创新平衡而著称。她多次公开强调,应避免将银行监管工具用于实现与金融无关的政策目标,呼吁在鼓励创新的同时维护银行体系的稳健运行。作为监管副主席,她将主导稳定币、加密资产、金融科技企业的准入与监管政策,被视为美联储立场可能转变的关键人物之一。
她曾多次对央行数字货币(CBDC)提出质疑,也警告过稳定币在缺乏明确规则下可能带来的风险。在 4 月的听证会上,米歇尔并未明确说明自己在加密资产方面的政策倾向。
美联储负责监管事务副主席职位设立于 2008 年金融危机之后,目的是将美联储的货币政策和监管职责分开。在上任后,米歇尔将在加密业务准入、稳定币规范等方面拥有直接影响力。其也在近日表示,美联储将重新制定针对国内最大型、最复杂银行的监管规则,透露美联储将很快启动多个旨在放宽要求、简化监管的项目,涉及多个长期被银行业诟病的监管领域。
在美国加密监管环境整体转暖的背景下,美联储一直是最谨慎的那个。历史上美联储与财政部的 OCC 和 FDIC 一起,限制了加密公司获得银行服务的渠道。即使在政治环境发生变化后,美联储仍然对加密货币保持警惕态度。
美联储主席鲍威尔此前曾表示,国会应该推进「围绕加密货币的更大监管框架」,以应对稳定币的潜在风险。这种谨慎立场与其他监管机构的开放态度形成了鲜明对比。虽然最近美联储放松了一些限制,但整体监管环境仍然模糊不清。
4 月,美联储委员会发布公告表示,将撤销此前针对银行加密资产和美元代币活动的指导意见,并调整相关预期,以确保与不断变化的风险保持一致,同时进一步支持银行体系创新。具体措施包括撤销 2022 年监管信函,不再要求州立成员银行提前通知加密资产活动,改为通过常规监管流程监测;撤销 2023 年关于州立成员银行从事美元代币活动监管非反对流程的信函;联合联邦存款保险公司和货币监理署,撤销 2023 年联邦银行监管机构发布的两项关于银行加密资产活动和风险敞口的联合声明。
Michelle Bowman 过去在公开场合多次表示,监管不应成为银行服务「关门」的理由。她认为监管部门不应利用规则去排除合法企业获得金融服务,尤其不应该服务于无关的政策目标。此番言论正好回应了加密行业长期以来对「去银行化」的不满。
在确认听证会上,米歇尔承诺通过务实的监管方法促进安全稳健的银行体系,建立透明和量身定制的银行监管框架来鼓励创新。这种务实和鼓励创新的表述在前任 Michael Barr 的严格监管风格下并不常见。从目前表态来看,她基于证据的监管方法有望改善加密公司的银行准入,并为稳定币引入平衡的监管,这与美联储此前的谨慎立场形成对比。
从特朗普政府的整体政策取向来看,米歇尔的任命只是加密友好政策的一部分。参议院农业委员会计划在 6 月 10 日考虑特朗普提名 Brian Quintenz 担任商品期货交易委员会主席的提名。
但监管政策的改变依旧需要时间也要考虑国会和其他监管机构的态度。美国稳定币监管目前由多个机构分别管辖,造成了混乱和复杂性。GENIUS 法案试图建立联邦框架,同时允许州监管法规继续存在。共和党人的努力旨在限制美联储对稳定币发行者的管辖权,而民主党人则主张更广泛的监管,包括对非银行发行者的监管。这种不一致性凸显了对统一监管方法的迫切需求,Bowman 或将在这个分化的监管环境中发挥关键作用,决定美联储如何有效地与稳定币市场互动和指导。
总的来看,Michelle Bowman 的任命确实可能让美联储这个最后的鹰派堡垒出现松动。在美国整体加密环境已经相当友好的情况下,美联储态度的改变可能会消除行业发展的最后障碍。但具体的政策效果如何,还需要观察她在实际工作中的表现。
深潮 TechFlow 消息,6 月 9 日,据金十数据报道,美国总统特朗普当地时间6月8日下午在新泽西州换乘“空军一号”登机前对媒体表示,洛杉矶存在“暴力分子”,“还冲执法人员吐口水、投掷东西”,但他们“吐口水就得挨揍”,“他们休想逍遥法外”。当被问及是否计划向洛杉矶派遣军队时,特朗普回应称,“我们将在各地部署军队,绝不允许国家被撕裂,不会重蹈拜登任内的覆辙。”特朗普同时警告称,阻挠非法移民驱逐行动的加州官员将面临指控。
深潮 TechFlow 消息,6 月 9 日,据金十数据报道,美联储近日宣布,迈克尔·霍洛维茨(Michael Horowitz)将出任美联储新任监察长。霍洛维茨接替自 2011 年起担任该职并于今年4月退休的Mark Bialek。作为美联储监察长,他还负责对消费者金融保护局(CFPB)进行独立监督。他此前的职务是司法部监察长(IG)。美联储的监察长是由主席挑选的,这在政府监管机构中不同寻常。一些参议员认为,这种安排使监察长无法对美联储进行真正的监督,他们已提出立法,要求由总统来挑选监察长,然后经参议院确认。在美联储内幕交易风波后,美联储监察长成为公众关注的焦点,该机构负责评判一些联储官员的交易行为是否符合道德要求。
深潮 TechFlow 消息,6 月 9 日,据官方消息,Sonic Labs 空投第一季即将结束,用户仍可通过其生态内项目 Shadow Exchange 获得奖励并为第二季空投追加积分。
据悉,凡持有 $SHADOW 和 $x33 的用户即可获得被动 Sonic 积分,同时,Shadow 提供多种高 APY 高倍率流动性挖矿池,用户也将通过参与其流动性质押挖矿获得空投积分。
第二季空投将紧随第一季结束后启动。
深潮 TechFlow 消息,6 月 9 日,Defi App 在社交媒体发文表示,其已完成社区投票,并将空投比例从 5% 提升至 10%。
此前消息,币安 Alpha 将上线 HOME, 符合条件的用户可领取空投。

撰文:曼昆
新加坡,这个被誉为「亚洲 Web3 天堂」的金融中心,凭借零资本利税和完善的法律体系,多年以来都是全球范围内的加密资产服务商和 Web3 创业者的首选地。2024 年 10 月,新加坡金融管理局(MAS)针对数字代币服务监管新规发布了细化征求意见稿,预示着监管政策的收紧;而 MAS 在 2025 年 5 月 30 日发布的新规回应文件更是激发了加密行业对于是否需要「撤离」新加坡的热烈讨论,那么在新加坡运营的加密资产服务商——特别是那些向境外客户提供服务的主体到底何去何从?
早在 2022 年新加坡就通过了《金融服务与市场法案》,其中第九章专门针对数字代币服务(DTS)设立了监管框架,此框架涉及各种虚拟资产和加密资产业务,比如:
加密资产与法币兑换
机密资产转移支付
加密资产托管服务
但彼时的《金融服务与市场法案》并未严格限制新加坡注册主体为海外用户提供服务的行为,配上税收优惠政策,大量 web3 项目方落地新加坡,将服务辐射至全球范围。而到了 2024 年 10 月,监管框架进一步细化,MAS 在征求意见稿明确提出:在新加坡注册的主体,即便是为海外客户提供加密服务,也需要 DTSP 牌照。随着 2025 年 5 月 MAS 发布的征求意见回复,更具体的时间表也出来了:新的监管方案将正式于 2025 年 6 月 30 日落地。MAS 的意图很明显:野蛮生长的日子结束了,想留下来玩,就得守规矩。
大家可能会问:新加坡不是一直对加密行业很友好吗?怎么突然变脸了?其实,这不是「变脸」,而是新加坡一贯实用主义风格的延续。新加坡作为最早一批开始监管加密行业的司法辖区,它的风格是避免「一刀切」策略,先给予行业一定空间,监管紧密关注的同时与行业共同发展,不断探索监管政策和方法的升级迭代。
过去几年,新加坡的宽松政策除了成功吸引大量加密项目落地,但也带来了副作用:
1. 牌照滥用:DTSP 牌照本是合规的通行证,但一些机构却拿它玩「擦边球」,部分项目方利用牌照包装自己,吸引投资或掩盖不合规操作。
2. 电信诈骗:电销诈骗一直是加密行业的毒瘤。一些不法分子以新加坡为基地,通过电话或社交媒体推销「高回报」加密产品,或者诱导客户购买不知名代币,推销虚假的「托管服务」,然后卷款跑路。
3. 灰黑产和犯罪滋生:一些非持牌加密资产交易平台为客户提供「匿名」服务,不法分子借机进行洗钱和恐怖融资活动;另有加密项目将来源不明的资金伪装成合法收益,严重扰乱金融秩序。
这些乱象不仅扰乱了正常的加密行业发展,也损害了行业乃至新加坡的声誉;MAS 在 2024 年更新《国家反恐融资战略》时,也将 DTS 服务提供商的恐怖融资风险等级从「中低」提升至「中高」。MAS 已经从种种现象中意识到监管政策收紧的必要性,至此,新规的目标就很清晰了:
1. 淘汰「小散乱」:提高合规成本,迫使容易被不法行为滥用的「小平台」退场;
2. 留下「大玩家」:鼓励资金雄厚、合规能力强、能够为用户提供安全和稳定服务的机构留下;
3. 引流传统资金:让银行、基金等传统金融机构和用户更放心地进入 web3 领域。
换句话说,新加坡不是要赶走加密行业,而是想让它可持续发展,而非不法分子的「避风港」。
如果你是加密资产服务商,新规的影响得看你的业务模式。具体可以分为几种情况:
情况 1:非持牌机构在新加坡本地办公,服务海外客户
例如在新加坡设立了注册实体,雇佣员工为海外客户提供加密资产兑换服务。在新规生效后,得赶紧申请 MAS 的 DTSP 牌照,否则业务就得停摆。
情况 2:个人在新加坡,远程办公为海外客户提供服务
如果你是个「数字游民」,远程办公,只服务海外客户,情况稍微复杂。
1. 若与海外注册主体签约,MAS 目前的态度是:如果个人是向新加坡境外提供服务的外国注册公司的雇员,该个人作为其在外国注册公司就业的一部分所从事的工作是不会触发许可要求。
2. 若仅为个人身份(例如 KOL、项目顾问等),MAS 目前的态度是:如果个人位于新加坡并从事向新加坡境外人员(即个人和非个人)提供数字代币服务的业务,则该个人需要申请许可。
* 需要注意的是 MAS 针对此类场景的规定表述比较宽泛,不同个案可能会有不同的认定结果。
情况 3:主体注册在新加坡,实际运营在海外
如果只是挂着新加坡的「公司壳」,实际业务和服务对象都在海外,新规可能影响不大。
但也无法完全排除风险:MAS 可能会追查实际运营地,如果发现在新加坡有实质性经营活动(例如实体办公场所或者架设了服务器),还是得持有 DTSP 牌照。
情况 4:面向新加坡本地客户提供服务
这个场景无需赘述,不管新规怎么变,针对新加坡居民提供加密资产服务的,早就得持牌经营。新规只是进一步锁死了跨境服务的漏洞。
面对即将生效的新规,web3 机构和从业者要抓住关键并行动起来。以下是三条实操建议,帮你应对变化:
1. 摸清业务的底
先搞清楚业务模式属于哪一类,到底需不需要牌照。
2. 提前准备牌照申请
如果决定留在新加坡发展,尽早准备 MAS 的 DTS 牌照申请。
3. 考虑迁移选项
如果合规成本太高,不妨看看其他地方,比如亚洲其他国家甚至是欧洲或者中东地区。
新加坡的加密监管新规,看似是给行业套上了「紧箍咒」,但换个角度想,这也是个机会。对于实力和预算比较充足的大机构来说,合规化可能是吸引更多资金进入加密市场的必经之路;而对于规模相对较小的机构和团队,及时调整策略、找准定位,也能顺利找到合规转型的机会。
深潮 TechFlow 消息,6 月 9 日,Galaxy Digital 研究主管 Alex Thorn 发文表示,关于比特币财库公司及其债务可能成为问题的担忧被夸大了。他指出,从整体规模来看,这些公司的债务规模并不大,且大部分债务在未来 2 年以上才会到期。
根据 Galaxy Research 的数据图表显示,截至 2025 年 5 月,2024 年 7 月到期的 6.5 亿美元、2024 年 9 月到期的 5 亿美元以及 2025 年 2 月到期的 10.5 亿美元债务已经成功偿还。
数据还显示,大部分比特币财库公司的债务将在 2027 年至 2030 年间到期,包括 2027 年 12 月的 10 亿美元、2028 年 3 月的 20 亿美元以及 2028 年 6 月的 36.5 亿美元(为最大单笔金额)。这些数据涵盖了包括 Strategy、Marathon、Riot、Semler Scientific、Marathon Holdings 和 H100 在内的多家公司,统计时间截至 2025 年 5 月 27 日。

