华泰证券:预计美联储7月会议大概率按兵不动
深潮 TechFlow 消息,7 月 29 日,据金十数据报道,华泰证券研报称,北京时间7月31日(周四)凌晨美联储将公布7月议息会议决定,虽然6月会议以来特朗普多次施压鲍威尔降息,美联储内部也有委员要求7月降息,但考虑到就业市场整体超预期,且关税未来将逐步传导至通胀,预计美联储7月会议大概率按兵不动;往前看,华泰证券认为,后续降息决策取决于7—8月经济数据,维持就业市场走弱会促使美联储9—12月预防式降息2次的判断。
WeTrying | 币圈快讯早知道
WeTrying | 币圈快讯早知道
深潮 TechFlow 消息,7 月 29 日,据金十数据报道,华泰证券研报称,北京时间7月31日(周四)凌晨美联储将公布7月议息会议决定,虽然6月会议以来特朗普多次施压鲍威尔降息,美联储内部也有委员要求7月降息,但考虑到就业市场整体超预期,且关税未来将逐步传导至通胀,预计美联储7月会议大概率按兵不动;往前看,华泰证券认为,后续降息决策取决于7—8月经济数据,维持就业市场走弱会促使美联储9—12月预防式降息2次的判断。
深潮 TechFlow 消息,7 月 29 日,据官方公告,Coinbase 今晨宣布将Bio Protocol(BIO)和Euler(EUL)两项资产纳入其路线图。官方表示,这两项资产的交易启动需依赖做市支持和充足的技术基础设施,具体上线时间将另行公告。
深潮 TechFlow 消息,7 月 29 日,据金十数据报道,美国总统特朗普表示,他“从未”访问杰弗里·爱泼斯坦的岛屿。特朗普说,他拒绝了爱泼斯坦提出的邀请,并称这是明智之举。此前,特朗普多次撇清与爱泼斯坦的关系。
深潮 TechFlow 消息,7 月 28 日,ProCap BTC有限责任公司与Columbus Circle Capital Corp I(纳斯达克代码:CCCM)于7月28日宣布修订此前的业务合并协议。根据最新修订内容,CCCM的公众股东将有机会分享公司持有比特币的升值收益。
修订后的协议规定,若在交易完成时比特币价格高于购入价(104,343美元),未选择赎回股份的CCCM公众股东将获得15%的调整股份分配权益。此前这部分权益原计划分配给ProCap BTC的唯一普通股股东。
值得注意的是,ProCap BTC此前已通过优先股权融资募集7.5亿美元,并以平均104,343美元的价格购入4,950枚比特币。截至7月27日,这些比特币的市值已达5.886亿美元,单价约为118,900美元。
合并后的公司将更名为ProCap Financial,专注于为机构投资者提供比特币相关的金融服务。该交易仍需获得监管机构批准和股东投票通过。
深潮 TechFlow 消息,7 月 28 日,据 Coinglass 数据,过去 24 小时内加密货币市场总爆仓金额达 3.63 亿美元,其中,多单爆仓 1.9 亿美元,空单爆仓 1.72 亿美元。全球共有 123,173 人被爆仓 ,最大单笔爆仓单发生在 HTX – ETH-USDT 价值 267.63万美元。
深潮 TechFlow 消息,7 月 28 日,据市场消息:美国证券交易委员会(SEC)宣布推迟对两项加密货币ETF申请的审核决定:
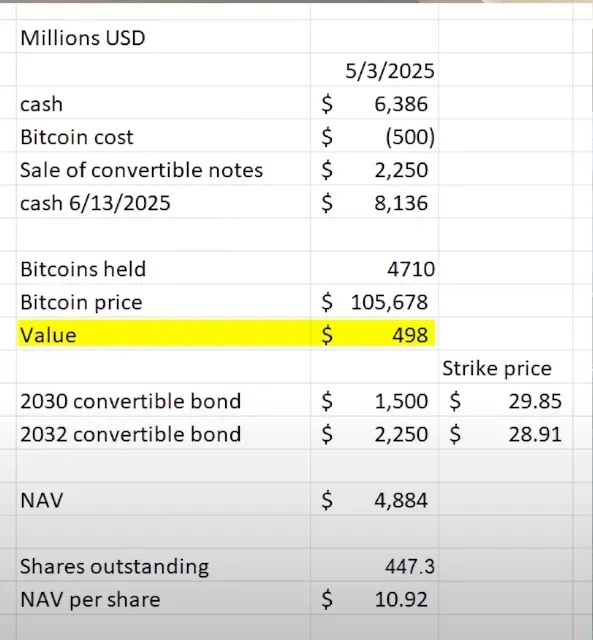
截至 2025 年中,越来越多的上市公司开始将加密货币(尤其是比特币)纳入公司金库资产配置中,受到了 Strategy($MSTR)成功案例的启发。例如,据区块链分析数据显示,仅在 2025 年 6 月,就有 26 家新公司将比特币纳入资产负债表,使全球持有 BTC 的公司总数达到约 250 家。
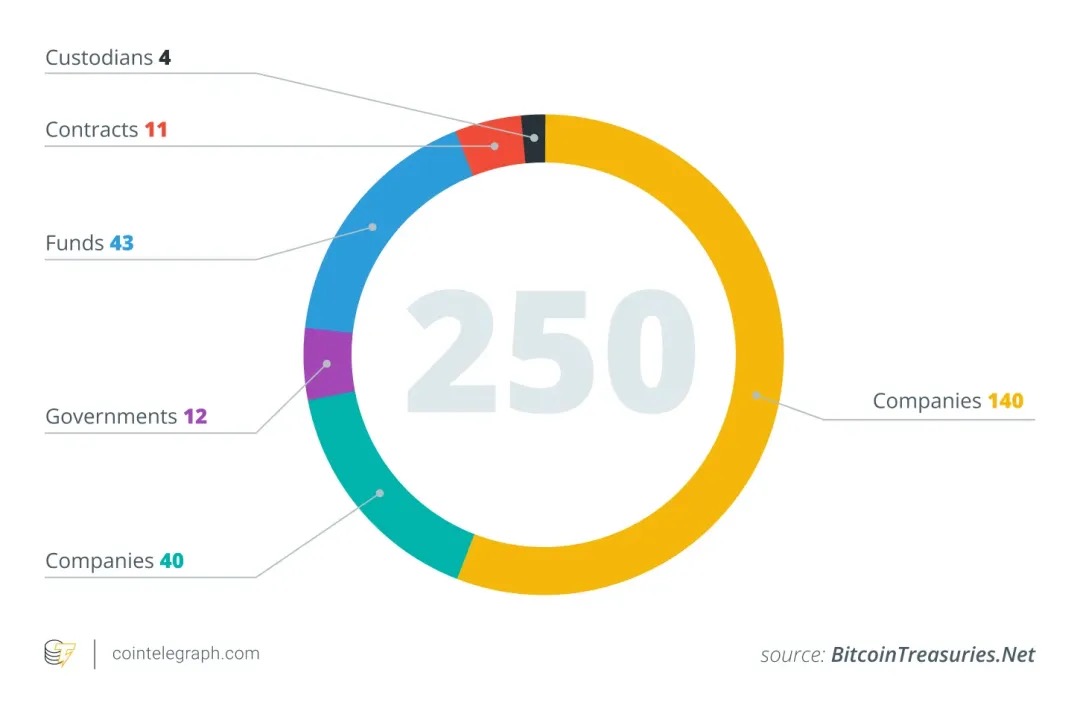
这些公司横跨多个行业(科技、能源、金融、教育等)和不同国家地区。许多公司将比特币有限的 2100 万供应量视为对抗通胀的对冲工具,并强调其与传统金融资产相关性低的特性。这种策略正悄然走向主流:截至 2025 年 5 月,已有 64 家在 SEC 注册的公司共持有约 688,000 枚 BTC,约占比特币总供应量的 3–4%。分析师估计,全球已有超过 100–200 家公司将加密资产纳入财务报表。
当一家上市公司将部分资产负债表配置到加密货币时,一个核心问题随之而来:他们是如何融资购买这些资产的? 与传统金融机构不同,大多数采用加密金库策略的公司,并不依赖于现金流充沛的主营业务来支撑。接下来的分析将以 $MSTR(MicroStrategy)为主要示例,因为大多数其他公司实际上也在复制其模式。
虽然理论上最“健康”且最不具稀释性的方式,是通过公司核心业务所产生的自由现金流来购买加密资产,但在现实中这种方式几乎不可行。大多数公司本身就缺乏足够稳定且大规模的现金流,根本无法在不借助外部融资的情况下积累大量 BTC、ETH 或 SOL 储备。
以 MicroStrategy(MSTR)为典型例子:该公司成立于 1989 年,原本是一家专注于商业智能的软件企业,其主营业务包括 HyperIntelligence、AI 分析仪表盘等产品,但这些产品至今仍只能产生有限的收入。事实上,MSTR 的年度经营现金流为负数,与其投资比特币的数百亿美元规模相去甚远。由此可见,MicroStrategy 的加密金库战略从一开始就不是基于内部盈利能力,而是依赖外部资本运作。
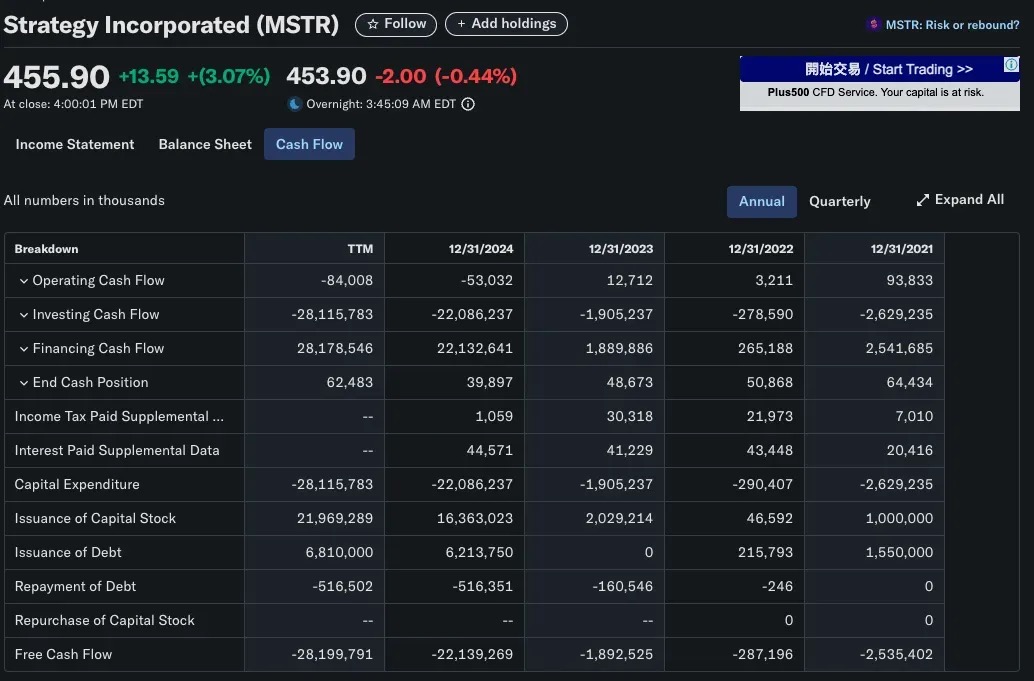
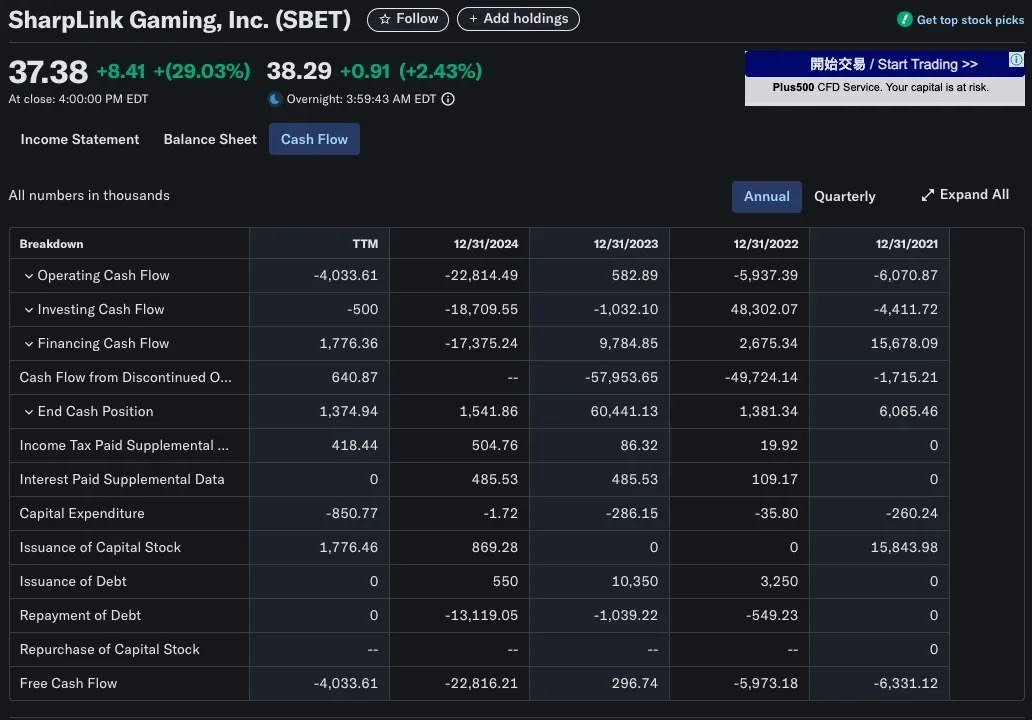
类似的情况也出现在 SharpLink Gaming(SBET)。该公司在 2025 年转型为以太坊金库载体,购入了超过 280,706 枚 ETH(约合 8.4 亿美元)。显然,它不可能依靠其 B2B 游戏业务的收入来实现这项操作。SBET 的资本形成策略主要依靠 PIPE 融资(私募投资公开股票)与直接股票发行,而非经营性收入。
在采用加密金库策略的上市公司中,最常见且具可扩展性的方式是通过公开市场融资(public offering),通过发行股票或债券来筹集资金,并将所得用于购买比特币等加密资产。这一模式使公司能在不动用留存收益的情况下构建大规模加密金库,并充分借鉴了传统资本市场的金融工程方法。
在大多数情况下,发行新股伴随着成本。公司通过增发股票来融资时,通常会发生两件事:
所有权被稀释:原有股东在公司中的持股比例下降。
每股收益(EPS)下降:净利润不变的情况下,总股本增加导致 EPS 降低。
这些效应通常会导致股价下跌,主要有两个原因:
估值逻辑:如果市盈率(P/E)保持不变,而 EPS 下滑,股价也会下跌。
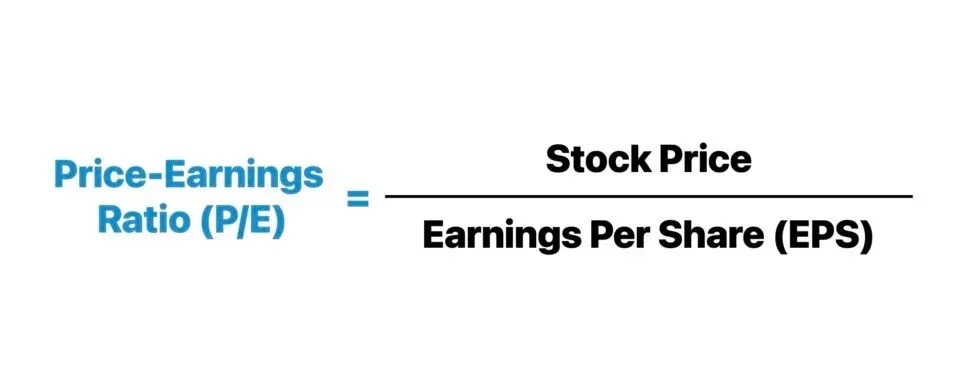
市场心理:投资者常将融资解读为公司缺乏资金或处于困境,尤其当筹得资金用于尚未验证的增长计划时,此外,新股大量涌入市场的供给压力也会拉低市场价格。
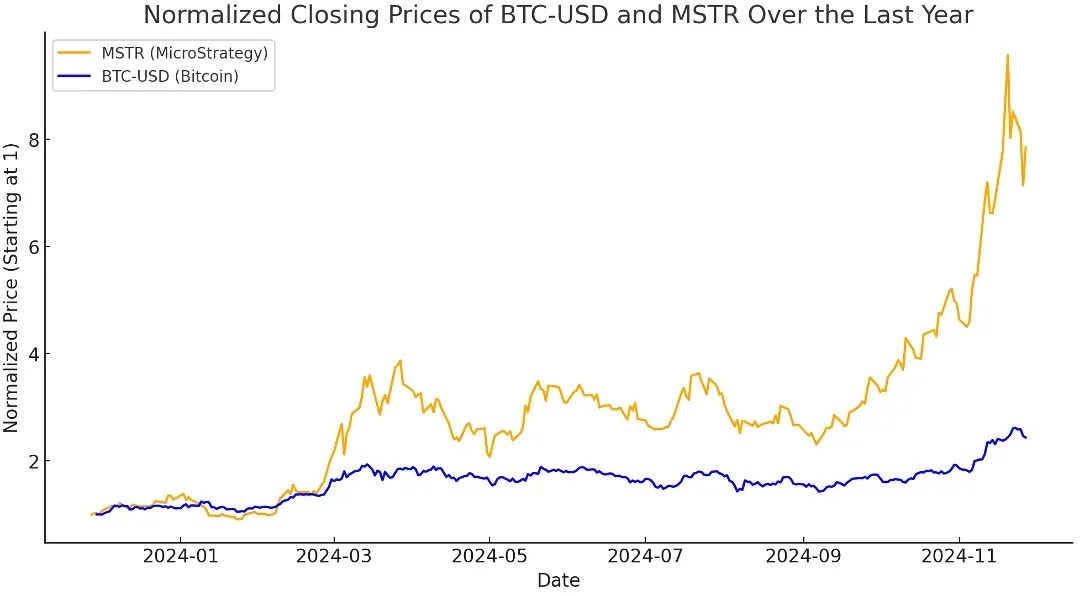
MicroStrategy(MSTR)则是背离传统「股权稀释 = 股东受损」叙事的一个典型反例。自 2020 年以来,MSTR 一直积极通过股权融资来购买比特币,其总流通股从不到 1 亿股增长到 2024 年底的超过 2.24 亿股

尽管股本被稀释,MSTR 的表现却往往优于比特币本身。为什么?因为 MicroStrategy 长期处于“市值高于其所持比特币净值”的状态,即我们所说的 mNAV > 1。
 =
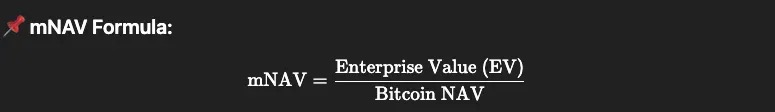
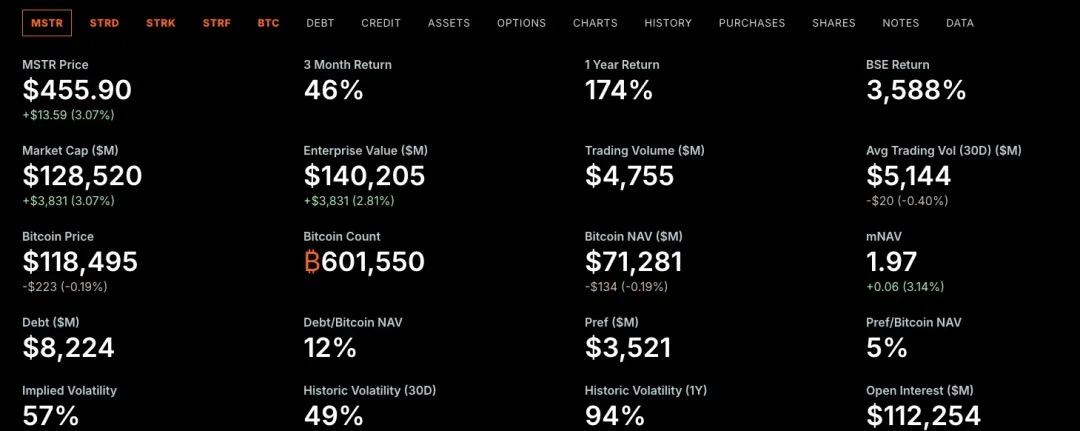
当 mNAV > 1 时,市场给予 MSTR 的估值高于其所持比特币的公平市值。
换句话说,投资者通过 MSTR 获取比特币敞口时,每单位支付的价格要高于直接购买 BTC 的成本。这种溢价反映了市场对 Michael Saylor 资本策略的信心,也可能代表市场认为 MSTR 提供了杠杆化、主动管理的 BTC 曝险。
尽管 mNAV 是一个加密原生的估值指标,但“交易价格高于底层资产价值”的概念在传统金融中早已普遍存在。
公司之所以经常以高于账面价值或净资产的价格交易,主要有以下几个原因:
投资者关注的是公司未来现金流的现值(Present Value),而不仅仅是其当前持有的资产。
这种估值方法常常导致公司交易价格远高于其账面价值,尤其在以下情境中更明显:
收入和利润率预期增长
公司具备定价权或技术/商业护城河
📌 示例:微软(Microsoft)的估值并不基于其现金或硬件资产,而是基于其未来稳定的订阅类软件现金流。
在许多高增长行业,公司通常使用 P/E(市盈率) 或收入倍数进行估值:
高增长的软件公司可能以 20–30 倍 EBITDA 的倍数进行交易;
早期公司即使没有利润,也可能以 50 倍营收 或更高的倍数交易。
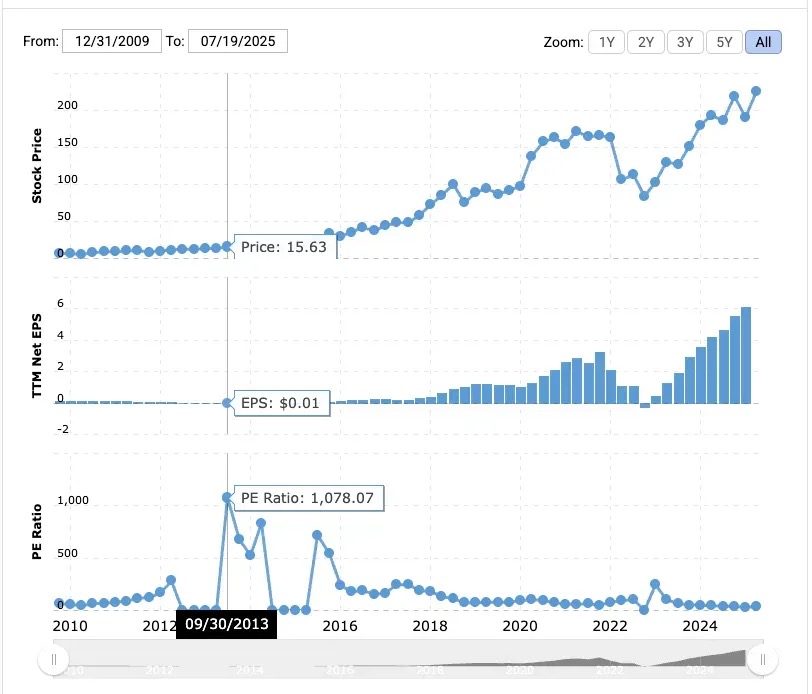
📌 示例:亚马逊在 2013 年的市盈率高达 1078 倍。
尽管利润微薄,投资者仍押注其在电商和 AWS 领域的未来主导地位。
MicroStrategy 拥有比特币本身所不具备的优势:一个可以接入传统融资渠道的公司外壳。作为一家美国上市公司,它可以发行股票、债券,甚至是优先股(preferred equity)来筹集现金,而且它确实做到了,而且效果惊人。
Michael Saylor 巧妙地利用这个体系:他通过发行零利率可转债(zero-percent convertible bonds),以及近期推出的创新型优先股产品,筹集了数十亿美元,并将这些资金全部投入比特币。
投资者认识到,MicroStrategy 能够利用“别人的钱”大规模购买比特币,而这种机会并不容易被个人投资者所复制。MicroStrategy 的溢价“与短期 NAV 套利无关”,而是来自市场对其资本获取能力与配置能力的高度信任。
当 MicroStrategy 的交易价格高于其持有比特币的净资产值(即 mNAV > 1)时,公司可以:
以溢价价格发行新股
将募集资金用于购买更多比特币(BTC)
增加总 BTC 持仓
推动 NAV 和企业价值(Enterprise Value)同步上升
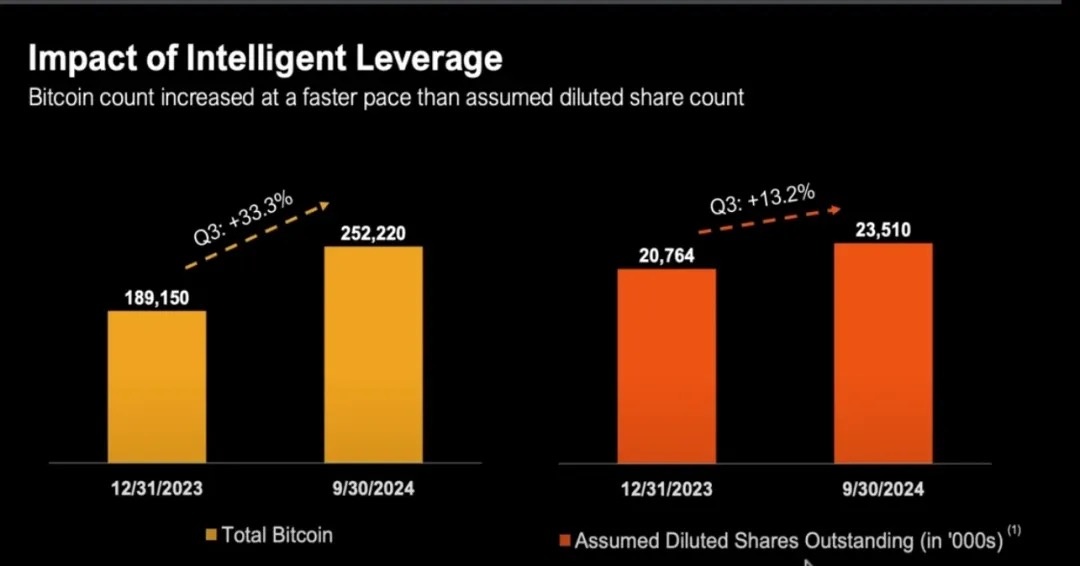
即使在流通股增加的情况下,每股 BTC 持有量(BTC/share)也可能保持稳定甚至上升,从而使得发行新股成为反稀释操作。
当 mNAV < 1 时,意味着每一美元的 MSTR 股票代表的 BTC 市值超过 1 美元(至少从账面上看是如此)。
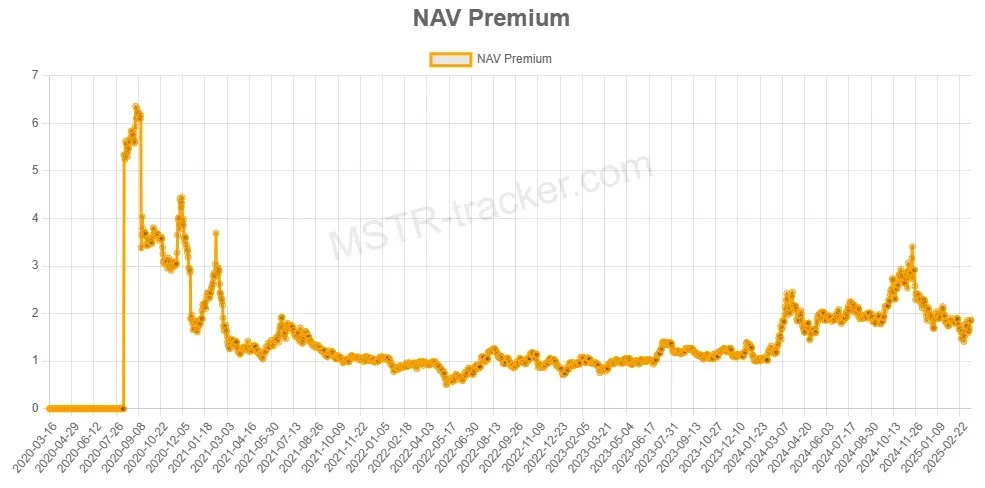
从传统金融的角度看,MSTR 正在以折价交易,即低于其净资产值(NAV)。这会带来资本配置上的挑战。如果公司在这种情况下用股票融资再去买 BTC,从股东角度来看,它其实是在高价买入 BTC,从而:
稀释 BTC/share(每股 BTC 持有量)
并減少现有股东价值
当 MicroStrategy 面临 mNAV < 1 的情况时,它将无法继续维持那种「发行新股 → 购入 BTC → 提升 BTC/share」的飞轮效应。
那此时还有什么选择?
当 mNAV < 1 时,回购 MSTR 股票是一种价值增益行为(value-accretive),原因包括:
你是在以低于其 BTC 内在价值的价格回购股票
随着流通股数量减少,BTC/share 将会上升
Saylor 曾明确表示过:如果 mNAV 低于 1,最好的策略是回购股票而不是继续买入 BTC。
优先股是一种混合型证券,在公司资本结构中介于债务与普通股之间。它通常提供固定分红,没有投票权,并且在利润分配和清算时优先于普通股。与债务不同,优先股不需要偿还本金;与普通股不同,它能提供更可预测的收入。
MicroStrategy 已发行了三类优先股:STRK、STRF 和 STRC。
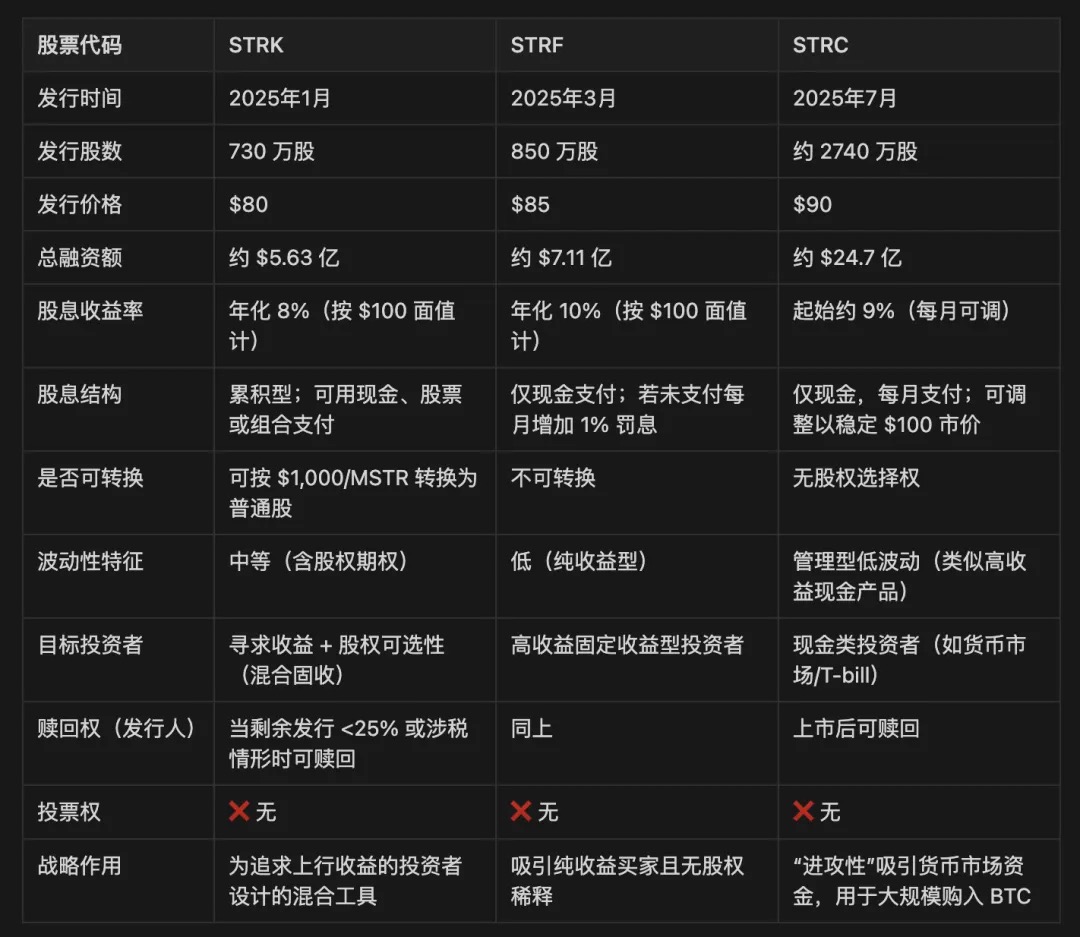
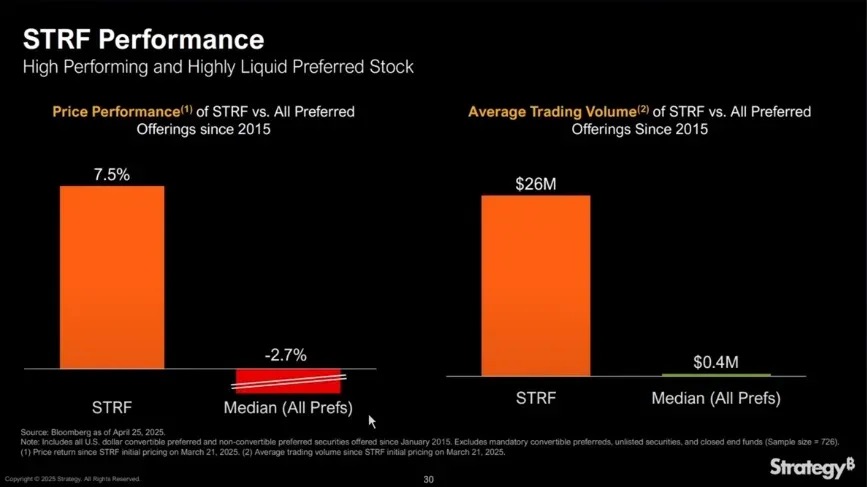
STRF 是最直接的工具:这是一种不可转换的永久优先股,按 $100 面值支付年化 10% 的固定现金股息。它没有股权转换选项,也不参与 MSTR 的股票上涨,仅提供收益。
STRF 的市场价格会围绕以下逻辑波动:
若 MicroStrategy 需要融资,会增发 STRF,从而增加供给并使价格下调;
若市场对收益的需求激增(如利率较低时期),STRF 价格会上涨,从而降低有效收益率;
这形成了一个价格自调机制,价格区间通常较窄(例如 $80–$100),由收益率需求与供需驱动。
示例:若市场要求 15% 收益率,STRF 价格可能跌至 $66.67;若市场接受 5%,则可能涨至 $200。
由于 STRF 是不可转换、基本不可赎回的工具(除非遇到税务或资本触发条件),它的行为类似于永久债券,MicroStrategy 可以反复使用它“抄底” BTC,无需再融资。
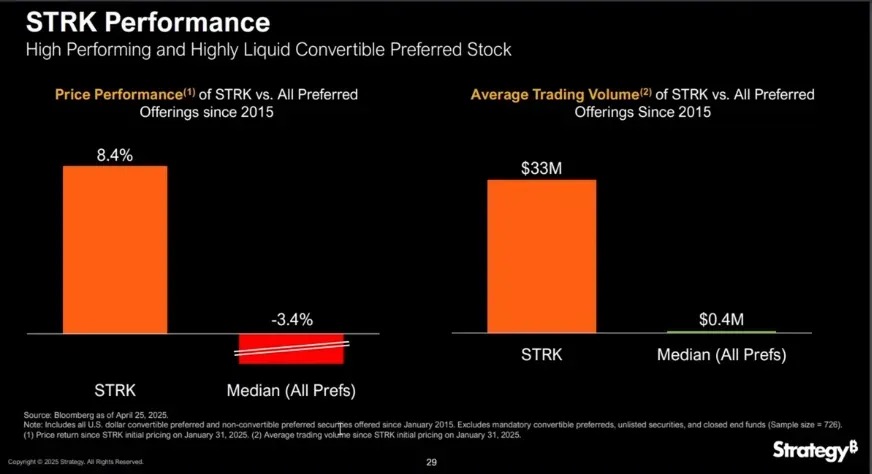
STRK 类似 STRF,年化股息为 8%,但增加了一个关键特征:当 MSTR 股价超过 $1,000 时可按 10:1 比例转换为普通股,相当于嵌入了一个深度虚值看涨期权(call option),为持有者提供长期上涨机会。
STRK 对于公司与投资者都有极强的吸引力,原因包括:
每股 STRK 售价约 $85,10 股可筹资 $850;
若未来转换为 1 股 MSTR,等于公司以 $850 的代价在当前买入 BTC,但仅当 MSTR 股价涨超 $1,000 才会稀释;
因此,在 MSTR < $1,000 期间是非稀释性的,即使转换后也反映了先前 BTC 累积所带来的升值。
STRK 每季度派息 $2,年化 $8;
若价格跌至 $50,收益率会升至 16%,吸引买盘支撑价格;
这种结构使 STRK 表现得像一个“带期权的债券”:下行时防御,上行时参与。
当 MSTR 股价突破 $1,000,持有者有动力转换为普通股;
随着 MSTR 进一步上涨(如至 $5,000 或 $10,000),STRK 的股息变得微不足道(收益率仅约 0.8%),加速转换;
最终形成自然退出通道,把临时融资转化为长期股东结构。
MicroStrategy 也保留赎回 STRK 的权利,条件包括剩余未转股股数低于 25% 或出现税务等特殊触发情形。
在清算顺序中,STRF 和 STRK 优于普通股,但低于债务。
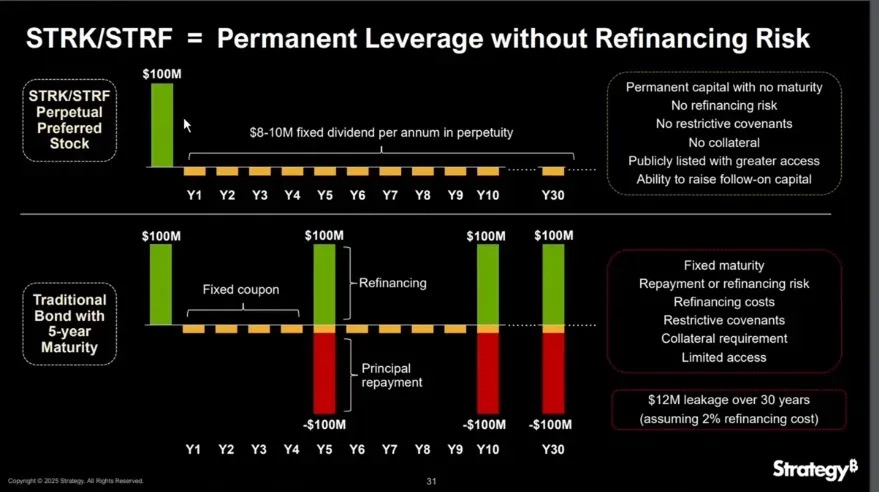
当公司处于 mNAV < 1 的情况时,这些工具尤为重要。因为若以折价发行普通股,会稀释 BTC/share,从而減少价值。而像 STRF 和 STRK 这样的优先股,可使公司在不稀释普通股的前提下继续筹资,无论是用于继续买入比特币,还是回购股票,都能维持 BTC/share 的稳定性,同时扩大资产。
截至 2025 年 YTD,MicroStrategy 已通过 ATM(At-The-Market)股票发行 筹集了 $66 亿资金,远远覆盖了其每年所需支付的 $1.85 亿固定利息与股息成本。
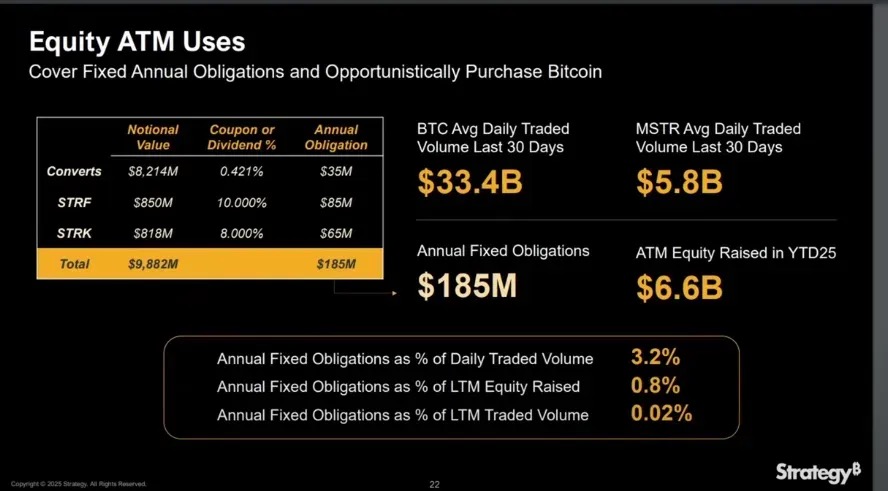
当 mNAV > 1 时,通过股权发行支付优先股分红并不稀释 BTC per share,因为募集资金所带来的 BTC 增量超过了单位稀释。
此外,优先股不计入债务,使 MicroStrategy 能在不恶化净负债率的情况下继续扩表,这对维持市场对其资本结构的信心至关重要。
可转换债券(Convertible Bond)
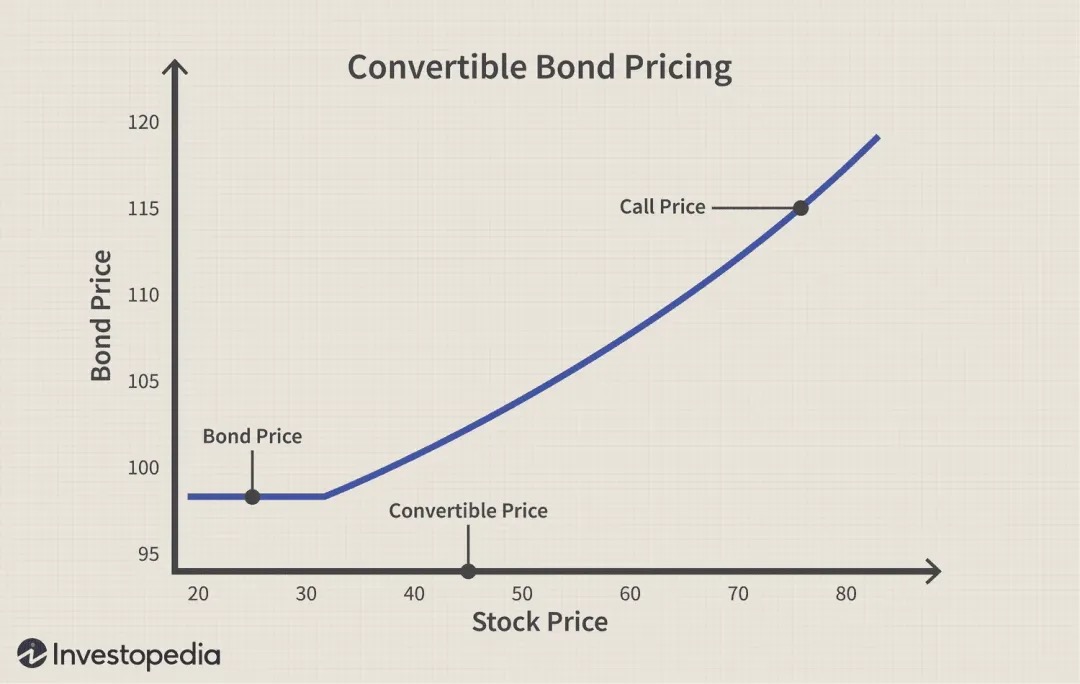
可转换债券是一种公司债务工具,赋予债权人在未来以预定价格(称为转换价)将债券转换为发行公司股票的权利(但非义务),因此它本质上是 债券 + 看涨期权(call option)的结构。该工具常用于 mNAV > 1 的情境,因为它特别适合用来累积比特币。
以 MicroStrategy 的 0% 可转换债券为例:
在债券存续期间不支付利息;
到期时仅需偿还本金(除非投资者选择转换为股票);
对 MSTR 来说,这是一个极高资本效率的融资方式:可募集数十亿美元购买比特币,且不带来即时稀释,也无利息负担,唯一风险在于未来若股价表现不佳需偿还本金。
MicroStrategy 向投资者发行可转换债券;
公司即时获得 $30 亿资金,用于购买比特币;
由于债券为0% 利率,MicroStrategy 在债券存续期内无需支付利息;
若 MSTR 股价上涨,超过转换价门槛;
投资者选择转换债券为股票,或收回本金;
MicroStrategy 无需支付现金本金,而是通过发行新股来交付。
MicroStrategy 发行可转换债券筹资购入比特币;
债券为 0% 利率,公司在存续期内无需支付利息;
MSTR 股价持续低于转换价;
投资者不会行权转换,因为转换将造成亏损;
债券到期时,公司需用现金偿还全部本金;
若现金储备不足,MicroStrategy 可能需再次融资来偿还债务。

值得特别强调的是:可转换债券本质上是“普通债券 + 看涨期权”的组合,尤其是在 MicroStrategy(MSTR)的案例中更为典型。公司持续发行 0% 年息的可转债,这意味着投资者在债券期间完全没有利息收入。
那为什么精明的机构投资者愿意接受这样的“低吸引力”结构?答案在于内嵌的看涨期权价值:这个 embedded call option 在市场对 MSTR 隐含波动率(implied volatility)较高的预期下尤其有价值,因为预期价格波动越大,捕捉上行机会的期权价值就越高。
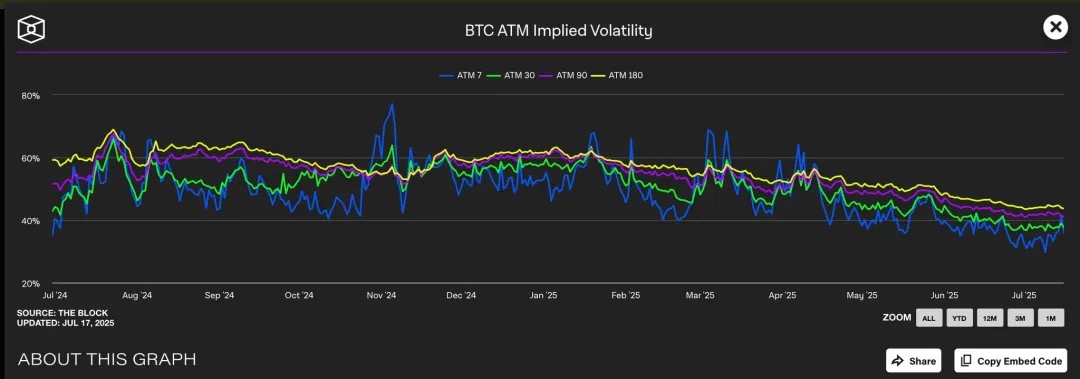
我们观察到,比特币的隐含波动率(IV)在不同期限下通常处于 40% 至 60% 之间。由于 MicroStrategy 的股价与比特币高度相关,这种较高的 BTC IV 间接抬高了 MSTR 股票期权的估值。
目前,平值看涨期权(执行价约为 $455)交易于 45% 的 IV 水平,而对应的看跌期权 IV 更高,显示出市场对未来波动的强烈预期。这样的高波动环境显著提升了 MSTR 可转债中内嵌看涨期权的价值。
从本质上来说,MicroStrategy 实际上是在以高溢价“出售”这个看涨期权给投资人。因为标的资产价格波动越大,期权到期时“价内”的概率就越高,这使得看涨期权在高波动期间会变得更贵。
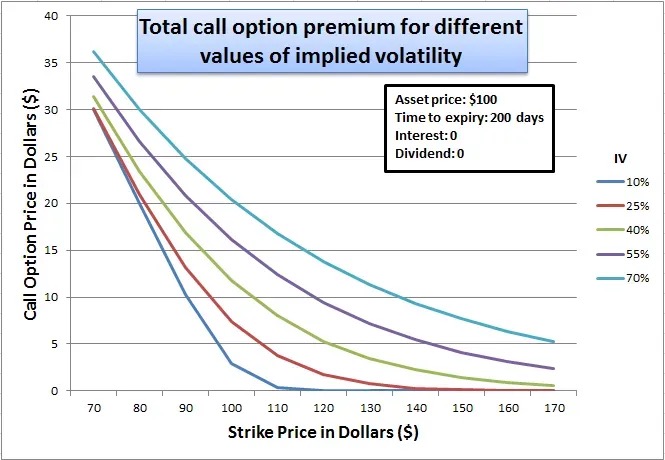
从投资者角度来看,这是可以接受的,因为他们实际上是在购买一个加杠杆的波动率押注(leveraged volatility bet):如果 MSTR 股价大涨,他们可以转换为股票并获得巨大收益;如果股价不涨,债券持有人仍然可以在到期时收回本金。
对 MSTR 来说,这堪称双赢:一方面它可以在不支付利息、不立即稀释股本的情况下融资;另一方面,如果比特币策略成功,它可以仅通过股价上涨来服务或再融资这笔债务。在这个框架下,MSTR 不只是发债融资,而是在“货币化波动率”,将未来上涨预期兑换为当下的廉价资金。
Gamma Trading 是 MicroStrategy 资本结构可持续性的核心机制,尤其是在其反复发行可转债的背景下。该公司已经发行了数十亿美元规模的零息可转债,而其主要吸引力并不在于传统意义上的固定收益,而是来自于债券中内嵌的看涨期权(call option)价值。换句话说,投资人并非在意债券本身的利息收入,而是在意其中期权组件的交易性与波动性套利空间。
这些债券的买家并非传统意义上的长期债权人,而是采取市场中性策略(market-neutral strategy)的对冲基金。这类机构广泛从事所谓的 Gamma Trading(伽玛交易),其投资逻辑不是“买入持有”,而是依赖于不断的对冲调仓,在波动中捕捉利润。
MSTR 中的 Gamma Trading 机制:
对冲基金买入 MicroStrategy 的可转债(本质为债券 + 看涨期权);
同时,做空相应数量的 MSTR 股票,以保持Delta 中性(delta-neutral)。
如果 MSTR 股价上涨,债券中的看涨期权增值速度快于空头股票造成的损失;
如果股价下跌,空头头寸获利快于债券损失;
这种对称性收益结构使得对冲基金可以从波动率中获利,而不是方向性变化。
随着股价波动,对冲基金需不断动态调整空头仓位以保持 Delta 中性;
初始对冲按债券的 Delta 值设定,例如一张可转债的 Delta 是 0.5,则基金会做空等值 $50 的 MSTR 股票来对冲 $100 的债券;
但当股价继续波动时,可转债本身的 Delta 也会变化(即 Gamma 的体现),基金需持续动态再平衡:
股价上涨,Delta 增加(债券行为更像股票)→ 加空仓;
股价下跌,Delta 减少(债券行为更像债券)→ 回补空仓;
这种不断 “逢高卖、逢低买” 的对冲交易,称为 Gamma Trading。
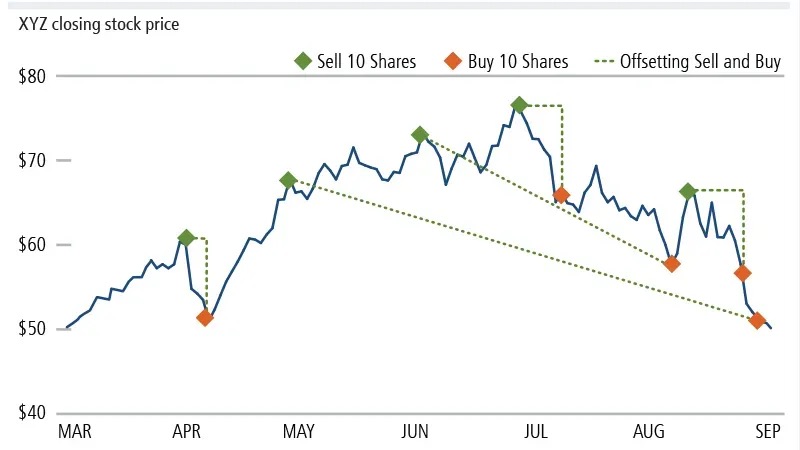
际中,债券 Delta 随股价非线性变化,你需要不断调整空头头寸以保持中性。
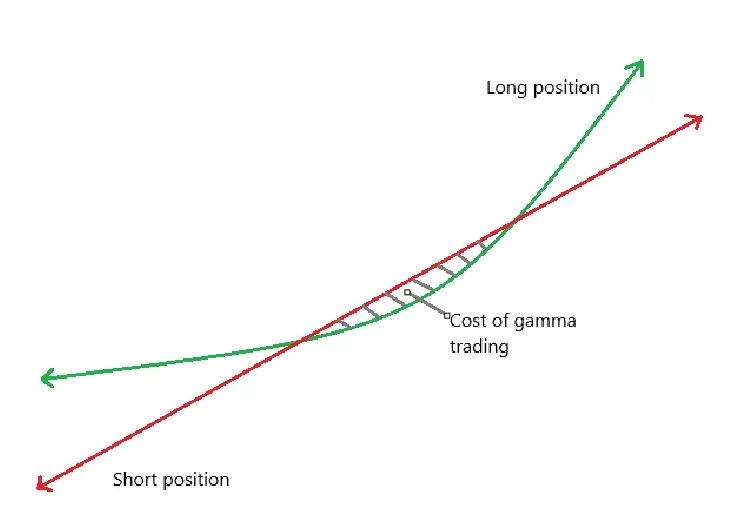
绿色曲线:持有可转债的回报;
红色直线:空头股票的回报;
二者相减即为净收益 P&L;
在股票横盘、位于转换区间附近时,频繁对冲操作反而可能导致亏损,这被称为 Gamma Trading 的“成本区”(图中阴影部分)。
这些 Gamma 对冲者并不是长期持有者
当 MSTR 股票达到可转债转换价,Delta → 1,Gamma 降至极低;
若波动性下滑或价差收窄导致 Gamma 交易亏损,这些基金将会退出市场,从而削弱可转债的需求。
MicroStrategy 的可转债通常为零票息、但久期较长 → 低 Theta(时间价值衰减);
当波动性过低,Gamma 交易不再盈利,Gamma PnL ≪ Theta 损耗(时间损耗);
可转债销售将变得困难,影响其融资能力。
Short Float 的对比说明了这一策略的主导地位:
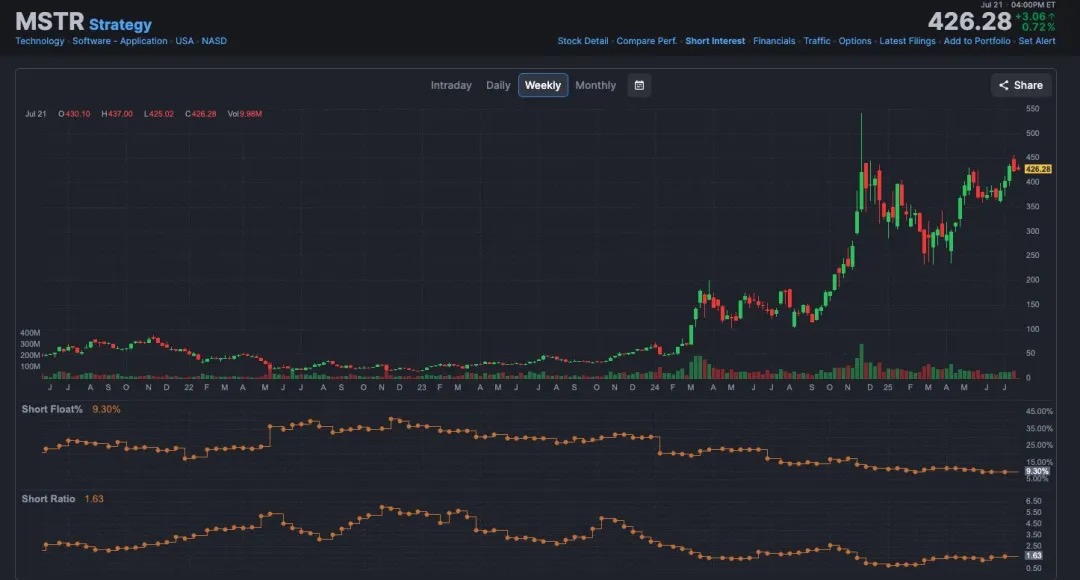
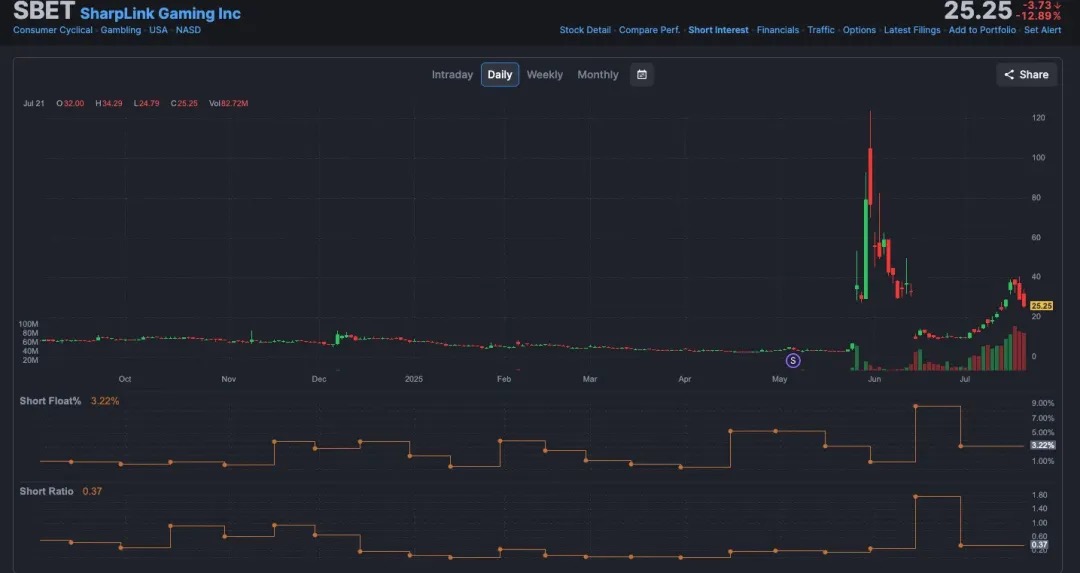
Short float 是指公司总流通股中被做空的比例。我们观察到,MicroStrategy 因其大量可转债发行,导致其 short float 高企,因为进行 Gamma Trading 的基金往往需要做空 MSTR 股票来进行 Delta 中性对冲。
相比之下,SBET 没有发行可转债,而是依赖 PIPE 私募融资与 ATM 按市价增发机制,缺乏可转债+期权的结构套利机会,因此 short float 明显较低。SBET 的融资结构也更接近传统融资,无法吸引大规模套利型机构参与。
我追踪并分析了 12 家上市公司在 2025 年宣布加密货币资产配置后的股价反应。我们的数据集包含了公告日期前后的股价数据、K 线图可视化以及关键表现指标。
2025 年首次加密金库公告后的股价反应平均来看是爆炸性的、短期的、但仍带来了正的累计回报。
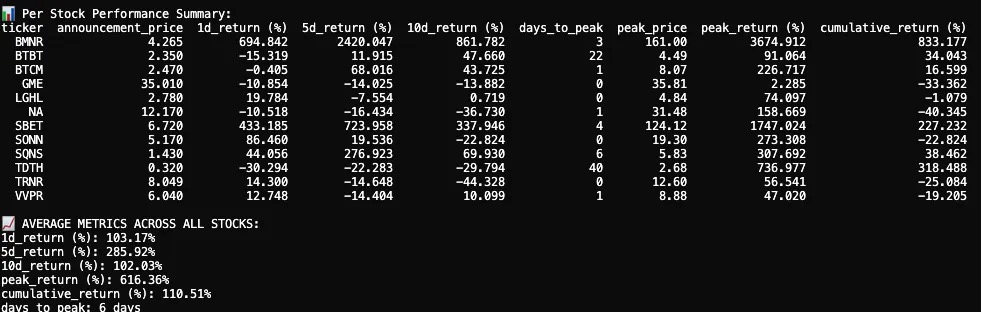
在 12 家上市公司中,平均 1 日回报率为 +103.17%,显示出投资者的强烈即时反应。5 日回报率进一步飙升至 +285.92%,在第 10 日时出现回落,最终稳定在 +102.03%。虽然部分公司表现平淡甚至为负,但其中数家公司出现了极端的股价暴涨。
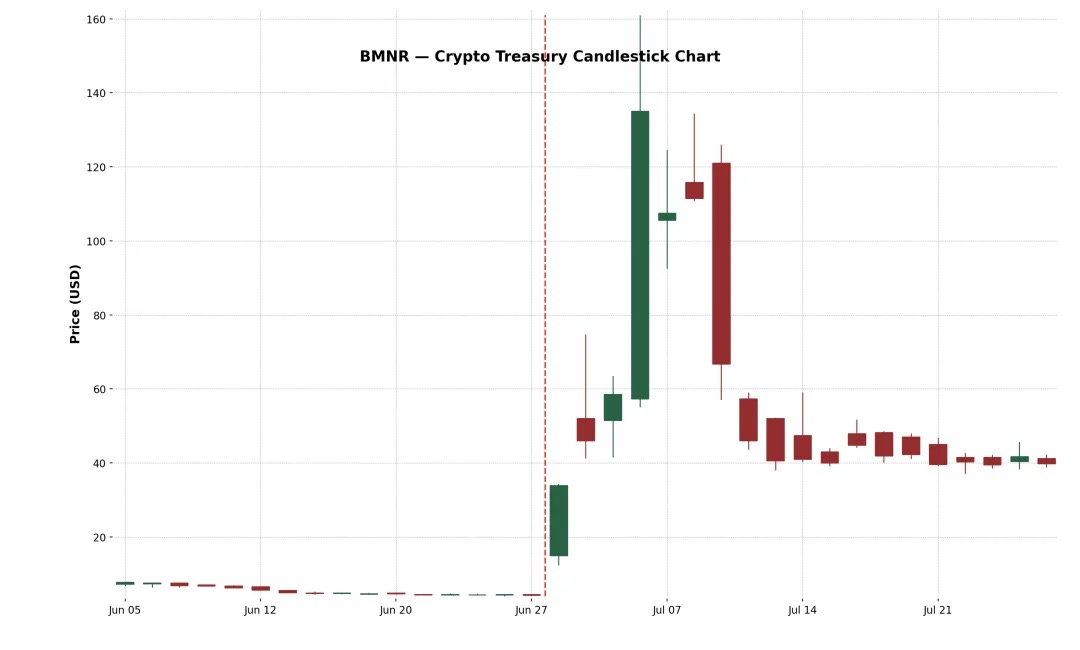
这是一家总部位于拉斯维加斯的区块链基础设施公司,运营工业级比特币矿场、销售浸没式冷却硬件,并在德州和特立尼达等低电价地区为第三方设备提供托管服务。2025年6月30日,该公司通过私募配售方式发行了 5,560 万股、每股定价 4.5 美元,共筹资约 2.5 亿美元,用于扩张其以太坊金库。
公告发布后,BMNR 股价从 4.27 美元暴涨至 161 美元高点,3日内涨幅高达 +3,674.9%。这场史诗级暴涨很可能是由于股票流通盘较小(thin float)、散户热情高涨和 FOMO 动能所推动。尽管随后出现剧烈调整,两周累计涨幅仍达 +882.4%。这一事件强调了市场对“MicroStrategy 式”高信念加密金库策略的正面反馈。
SharpLink 成立于 2019 年,是一家在线技术公司,专注于将体育迷转化为下注者,其平台可根据时效性为用户推送体育博彩和互动游戏优惠。该公司于 2025 年开始在资产负债表上积累 ETH,通过 PIPE(私募融资)和 ATM(按市价增发)方式融资。
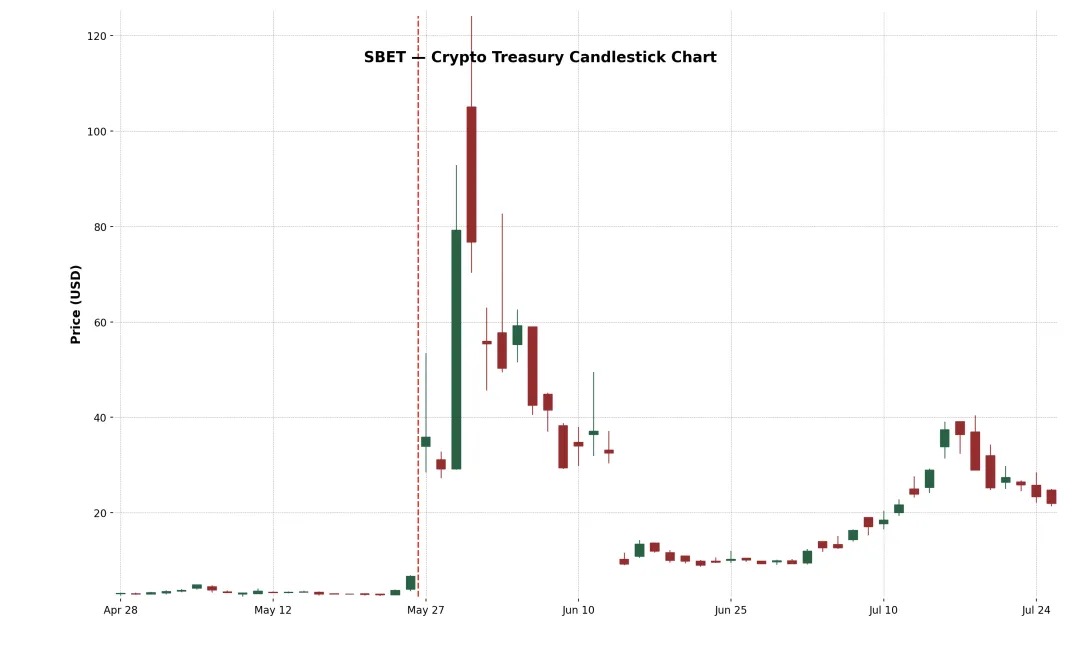
股票最初反应极为强烈:SBET 首日上涨 +433.2%,在第 4 个交易日达到 +1,747% 高点。此次飙升由加密资产配置规模以及交易背后大佬支持共同驱动。零售投资者、加密基金与投机交易者蜂拥而入,将股价推至 120 美元以上。
然而,涨势短暂。6 月 17 日,SharpLink 向 SEC 提交了一份 S-3 注册声明,使 PIPE 投资者有可能转售其股份,引发广泛困惑。许多人误以为大股东正在出货。虽然 Consensys 联合创始人、SBET 董事长 Joseph Lubin 后来澄清“尚未有任何股份出售”,但为时已晚:SBET 股价暴跌近 70%,几乎抹去了公告后的大部分涨幅。
尽管出现剧烈回调,SBET 的累计涨幅仍为 +227.2%,表明市场依然给予其 ETH 金库战略显著的长期价值。从高点回撤,但在随后的几周内该股开始重新获得资金支持,说明市场对“以太坊作为储备资产”模式的信心正在回升。
BTBT 是一家总部位于纽约的数字资产平台,成立于 2015 年,最初运营比特币矿场,分布于美国、加拿大和冰岛。
2025 年 6 月,该公司完成了一次承销增发,筹资约 1.72 亿美元,并通过出售 280 枚 BTC 的额外收入,将资本重新配置到 ETH 上,共计购买了约 100,603 枚 ETH,正式完成向以太坊质押与金库模型的转型,由加密资深人士 Sam Tabar 担任 CEO。
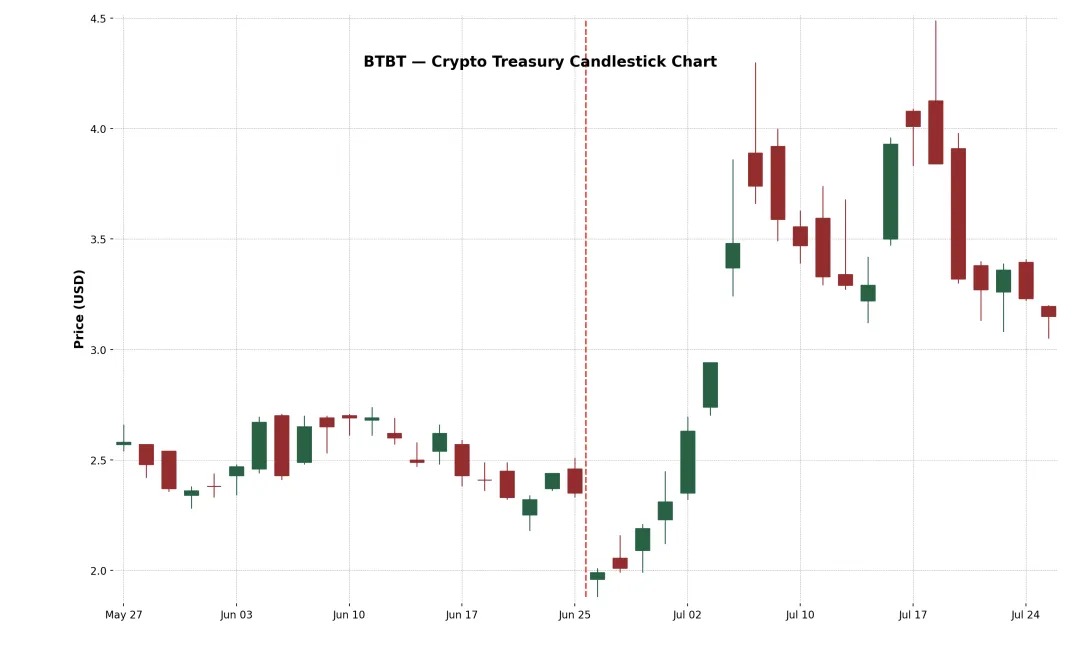
初始市场反应较弱(首日下跌 –15%),但股价在接下来的两周内逐步上升,最终涨幅达到+91%。这种温和反应可能反映出市场对 BTBT 原本即从事加密挖矿业务的背景较为熟悉。然而,+34% 的累计回报仍说明了即使是老牌加密公司,进一步扩展加密资产配置仍能获得市场的积极认可。
然而,GameStop(GME)在 2025 年 5 月宣布其首次购买比特币,并计划进一步转型为与加密货币相关的消费级游戏基础设施公司。尽管零售投资者高度关注,加上这家文化级 meme 股进军加密资产的象征意义巨大,GME 在公告后的第5天和第 10 天回报均为负。这种表现差异揭示了一个核心洞见:仅靠加密利好消息,并不足以持续推高股价。
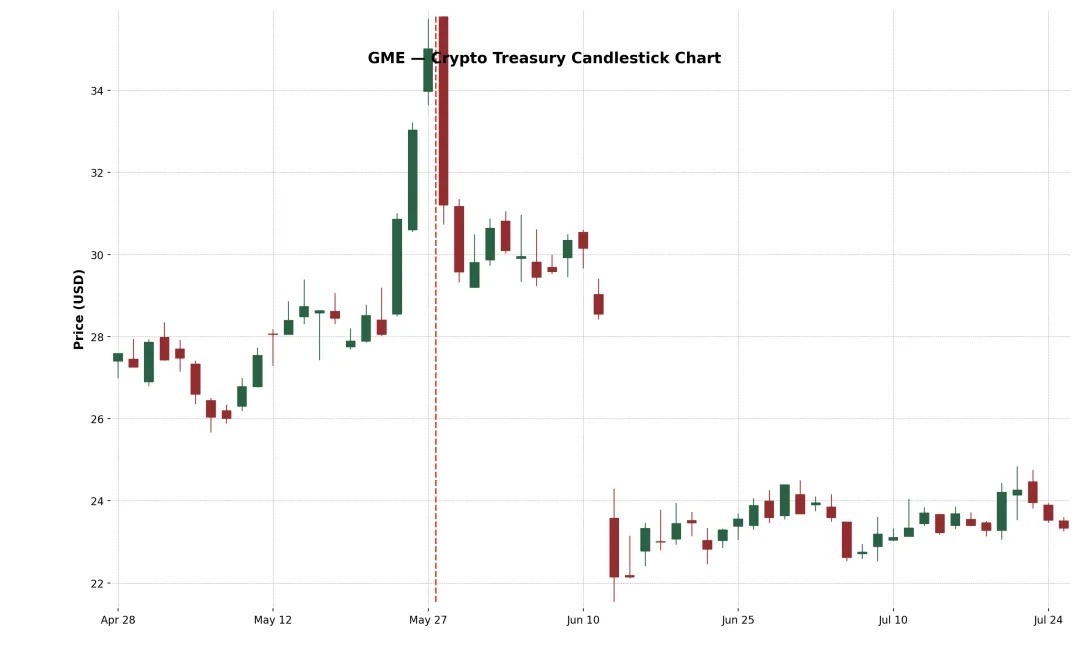
GameStop 的比特币布局遭到市场质疑,原因在于其零售业务持续萎缩,而这次转型是在公司多次战略转向(如门店、NFT、元宇宙等)之后进行的。
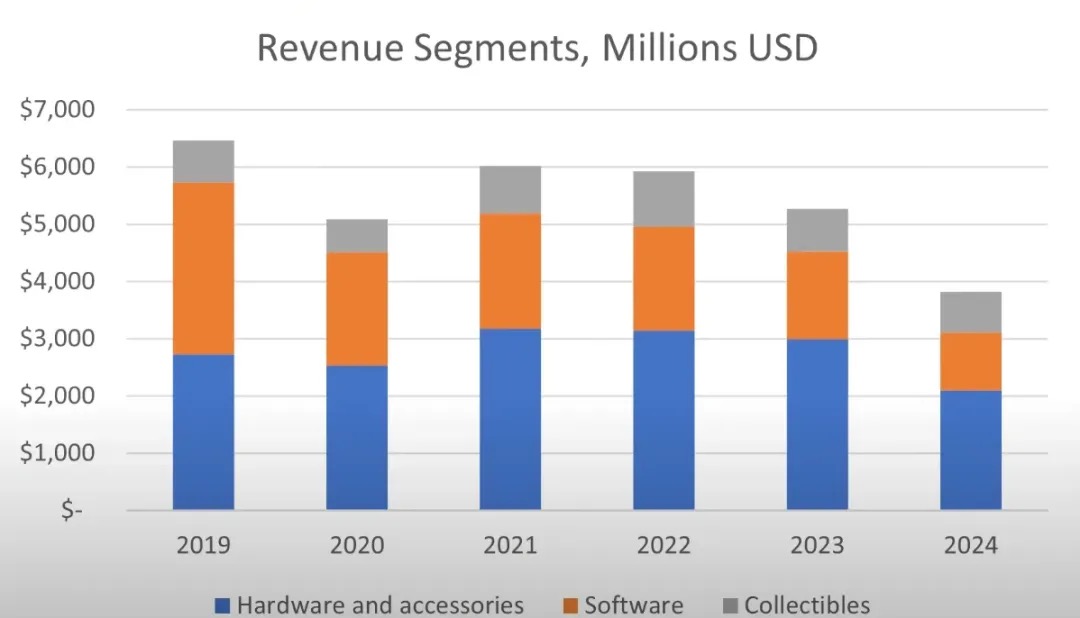
它未能维持上涨趋势,反映出市场对其基本面和战略不确定性的质疑。公司的核心营收依然在下滑,管理层除了“买比特币”之外并未提出实质改革方案。传递出的信息也很混乱,从门店、NFT、元宇宙再到如今的加密货币,战略摇摆不定,严重削弱了市场信心。
除了比特币,越来越多的公司开始将以太坊(ETH)作为其加密货币储备的主力资产。原因是多方面的。首先,以太坊被广泛认为是现实世界资产(RWA)代币化平台的底层基础设施,包括 Ondo、Backed Finance 和 Centrifuge 等协议均在以太坊结算层上构建面向机构级的金融产品。这使 ETH 成为押注“传统金融上链”趋势公司的战略性储备资产。
其次,与比特币不同,以太坊是可质押生息的、DeFi 可组合的资产,持有者可通过参与网络安全获得约 3–4% 的年化收益。这使 ETH 具备了可编程、可生息的资金特性,对于寻求优化闲置现金回报的 CFO 来说具有很强吸引力。
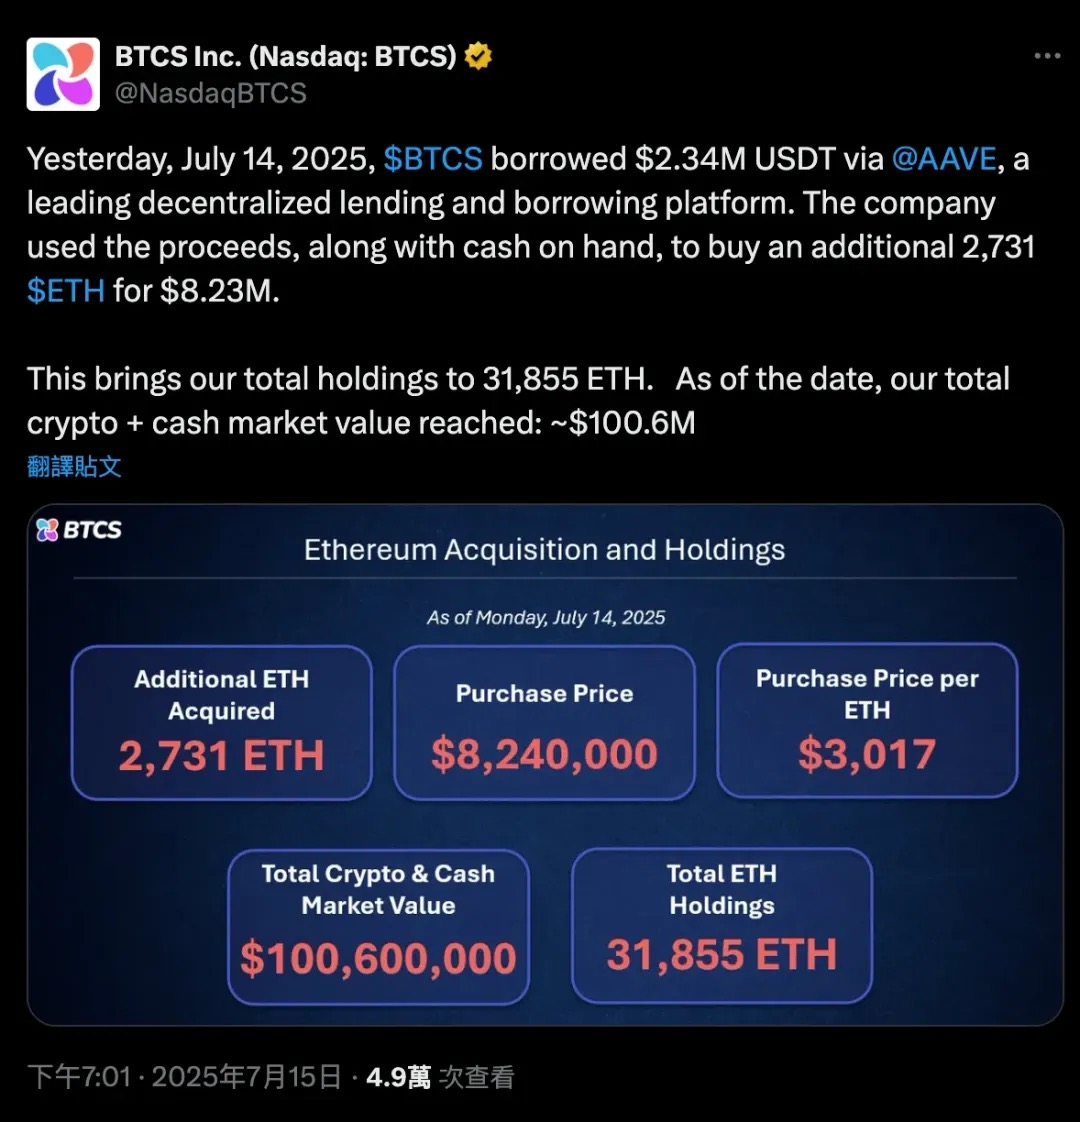
2025 年 7 月 14 日,BTCS 通过 Aave(一家去中心化借贷协议)借入了 234 万 USDT,再加上部分自有现金,合计购入了 2,731 枚 ETH,价值约 824 万美元,进一步扩大其以太坊持仓。这笔杠杆交易使得 BTCS 的 ETH 总持仓达到 31,855 枚,公司整体的加密+现金市值提升至 1.006 亿美元。
这个案例清楚展示了以太坊在 DeFi 中既是抵押品又是资本的独特双重角色。比特币更多地是“冷钱包”式的被动资产,或需通过包装(wrap)才能参与 DeFi;而 ETH 是原生可组合资产,企业可以在不出售资产的情况下,将其用于借贷、质押或参与收益协议。
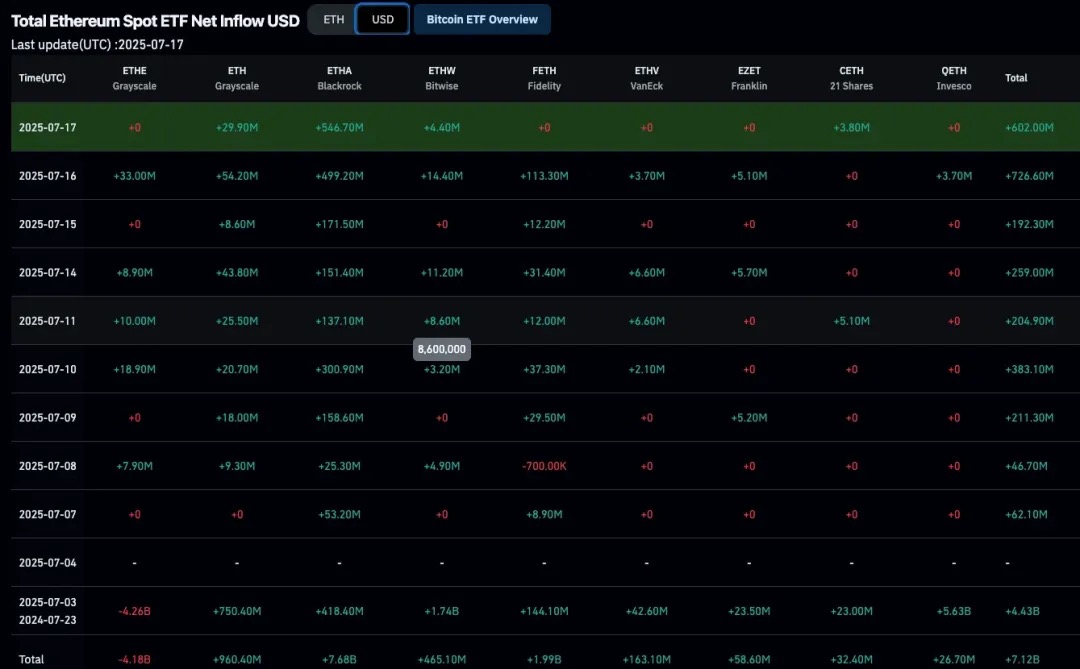
以太坊现货 ETF 的推出进一步增强了机构对 ETH 的信心和流动性,净申购流入表明主流金融市场正逐步接受 ETH。因此,SharpLink(SBET)、Bit Digital(BTBT)甚至一些非上市公司也在调整资产负债表,增加 ETH 持仓,这不仅是投机性押注,更是在表达一种关于“以太坊是去中心化资本市场底层设施”的长期信仰。
这种趋势标志着加密企业资产配置战略的重大转变:从“比特币=数字黄金”到“以太坊=数字金融基础设施”。
以下是几个这种多样化配置的案例:
XRP 作为储备资产: VivoPower International(纳斯达克代码:VVPR)于 2025 年 5 月募集 1.21 亿美元,由一位沙特王子领投,成为首个采用 XRP储备战略的上市公司。不久后,新加坡的 Trident Digital Holdings(TDTH)宣布计划发行最多 5 亿美元股票以建立 XRP 储备;中国的 Webus International(WETO)也提交申请,将 3 亿美元投入 XRP 持仓,并计划将 Ripple 的跨境支付网络整合进其业务体系。这些举动受 Ripple 在美国获得法律合规地位的影响,市场反应不一,虽然 XRP 在 2025 年中上涨,但相关个股表现分化,但这些行动表明,加密资产配置正在超越 BTC 和 ETH 的传统双主线。
莱特币(LTC)储备: MEI Pharma(MEIP) 是一家小型生物医药公司,在 2025 年 7 月意外宣布转型,通过莱特币创始人 Charlie Lee 和 Litecoin 基金会参投的方式,融资 1 亿美元,创建第一个 机构级的 LTC 储备方案。这项计划同时伴随着管理层更替(Lee 加入董事会),市场认为这是尝试用加密资本为困境中的生物医药行业注入新动能。该股在“生物医药 + 莱特币”消息发布后股价暴涨,但因投资者对其最终商业模式存疑,股价波动剧烈。
HYPE Token 储备: 更加“异类”的案例来自 Sonnet BioTherapeutics(SONN),该公司于 2025 年 7 月宣布一项规模 8.88 亿美元的反向并购,成立 Hyperliquid Strategies Inc.,计划将 5.83 亿美元的 HYPE 代币纳入公司资产负债表。该交易由 Paradigm 和 Pantera 等主流加密风投支持,旨在打造全球最大的 HYPE 代币持有上市实体。SONN 在公告后股价暴涨(因 HYPE 是热门代币),但分析人士指出其结构复杂、代币本身尚处早期阶段。类似地,Lion Group(LGHL) 也获得 6 亿美元授信额度,用于储备 HYPE、Solana 和 Sui 等代币,打造多资产的加密金库。
Michael Saylor 曾公开宣称 MicroStrategy 将会“永远 HODL”其比特币资产,也就是说,公司根本无意出售其 BTC 储备。事实上,MicroStrategy 甚至修改了公司政策,正式将比特币确立为其主要的国库储备资产,意味着这是一个极其长期的持有计划。然而,在现实的公司财务世界里,“永远不卖”并不是绝对。某些情境下,MicroStrategy 可能会被迫出售部分比特币。理解这些潜在情境非常关键,因为它们构成了整个“MicroStrategy 作为比特币代理资产”投资逻辑中的风险因子。
以下是一些可能挑战 MicroStrategy 决心,并“迫使”其出售 BTC 的情境:
在紧缩信贷市场下出现重大债务到期:MicroStrategy 当前有多笔债务未偿,包括到期时间为 2028 和 2030 年的可转债(此前已经用发行股票的方式赎回了 2025 和 2027 年的债券),也可能包括其他贷款。通常,公司会通过再融资来偿还旧债——发行新债或新股。2025 年初,MicroStrategy 成功地用股票赎回了 2027 年的可转债,避免了现金支出。但设想一种情况:2028 年,比特币深陷熊市,MicroStrategy 股价大跌,利率又高(新融资成本太贵),此时如果有 5–10 亿美元的债务到期,公司可能会面临现金流危机。
在这种情况下,传统资本市场可能会“关闭”大门,尤其当隐含波动率(IV)过低,导致没有投资者愿意买入嵌入期权价值的可转债,MicroStrategy 最擅长的融资工具将失效。
面对这样的信贷紧缩,公司很可能只能卖掉部分 BTC 来还债,就像“被迫平仓”一样。虽说 MicroStrategy 拥有规模巨大的 BTC(截至 2025 年价值超 700 亿美元),但一旦动用,市场信心势必动摇。这种卖出很可能是最后的选择,仅在所有其他融资途径都失败时才会进行。
高昂的利息负担或优先股分红压力:MicroStrategy 的融资结构虽然灵活,但也并非没有代价。2025 年,公司面临的固定支出包括:
STRK 年利率 8%(可用现金或股票支付)
STRF 年利率 10%(必须现金支付,违约有罚金)
STRC 月度利率 9–10%(现金支付,董事会可调整)
可转债利息(如 2030 年票息为 0.625%)
总计每年固定负债超过 1.8 亿美元,并且可能随着后续融资继续上升。
如果 MSTR 股价低迷,直接发股融资将造成严重稀释。
如果进入加密寒冬,MicroStrategy 可能会因维持 STRF、STRC 的现金分红而持续烧钱。如果 BTC 长期低迷,公司杠杆结构变得危险。董事会可能会决定出售一部分比特币来“买时间”,为未来一到两年的利息或分红提供现金流。这虽然违背初衷,但总比违约或触发 STRF 累积违约机制要强。
如果利率持续上升怎么办?那么所有未来融资都会变贵:
新发行优先股必须提供更高收益(例如 >10%)才能吸引投资者;
可转债必须搭配更高的隐含波动率才能被市场接受(熊市中往往难以达成);
如果 MSTR 股价低迷,直接发股融资将造成严重稀释。
换句话说,资本成本上涨,但收入并无增长,BTC 又处于低位。
总结:MicroStrategy 只有在极端压力或战略转向下才可能卖币。这些情景多与财务压力有关:债务难以展期、资本成本过高或市场对公司估值折价。正常情况下,Saylor 的策略是持续买入或持有,而非出售。事实上,公司早已展现出这种坚定:在 2022–2023 年加密市场暴跌时,MicroStrategy 并未像 Tesla 一样出售 BTC。而是在二级市场悄悄回购了部分可转债,实现了“打折还债”,在任何时候都优先选择其他手段,也不愿出售比特币,因为一旦卖币,整个“比特币国库”的故事就会崩塌,市场信仰也将随之动摇。
MicroStrategy(MSTR)开创了一种全新的公司金融模式,将一家上市运营公司直接转化为加杠杆的比特币持仓工具。通过激进运用资本市场工具,特别是零息可转债,MSTR 实现了将其股票波动性金融化,从而在不依赖主营业务现金流的前提下,积累了超过 60 万枚比特币。
其核心机制简洁而强大:当公司股价相对于 BTC 净资产(mNAV)存在溢价时(即 mNAV > 1),通过发行股票或可转债(如“21/21”或“42/42”计划)融资,然后将所得资金全部换成 BTC。由于 MicroStrategy 的股价长期高于其 BTC 市值,该循环模式得以持续,并实现了边融资边增加“每股持币量”。
在这个模型中心,可转债起到了关键作用:它结合了债券的下行保护(债底)与股票的上行潜力(嵌入的看涨期权)。在高波动环境下(如 2025 年),投资者甚至愿意接受0% 利息,只因期权价值足够高。实质上,MSTR 不只是发债融资,而是在“出售波动率”,而且是以溢价卖出。市场愿意为这种未来增长潜力提前付钱,使得公司能够在不支付利息、不立即稀释股东的前提下,源源不断地融资买币。
但这种模式也存在局限:一旦隐含波动率收缩(无论是由于市场成熟,还是 BTC 缺乏动能),嵌入式期权价值会下降,未来再发行可转债的吸引力将大幅降低,公司将不得不依赖传统融资方式,或者在债务到期时用现金偿还。同时,支撑 MSTR 融资生态的“Gamma 交易者”与波动套利者是机会主义者,一旦波动率降低或市场情绪转变,对其证券的需求可能迅速枯竭。这种不是“Delta 风险”(大家都知道 MSTR 是 BTC proxy),而是“低 Gamma 风险”,即小幅的波动预期变化就能导致整个融资机制失效。
尽管如此,投资 MicroStrategy 已成为机构基金与散户的新趋势,他们将其视作比特币上涨的交易替代品。这种投机心理在链上也有体现:用户不断购买与“加密国库公司”相关的 meme 代币,或交易 MSTR、SBET 之类的股票来押注叙事。无论是传统市场还是 DeFi,背后的逻辑都是一致的:加密国库公司代表了一种高波动、高杠杆的 BTC 替代敞口,如果时机把握得好,回报甚至超过原始资产本身。
简而言之,MicroStrategy 不只是采用了比特币作为储备,而是围绕比特币构建出一套全新的金融结构。它是第一个成功的“加密国库公司”,并可能定义未来企业如何进行国库资产配置、波动率变现与股东价值创造的新范式,在这个比特币主导的金融世界中立下标杆。
深潮 TechFlow 消息,7 月 28 日,据Decrypt报道,桥水基金创始人Ray Dalio在《大师投资者播客》(The Master Investor Podcast)中表示,建议投资者将至少15%的投资组合配置于黄金和比特币,以对冲债券和股票市场日益增加的风险。他指出,美国政府债务上升带来的宏观经济风险尚未被市场充分定价,可能引发显著跌势。
Dalio表示,他个人”强烈偏好”黄金而非比特币,并对比特币成为央行储备货币持怀疑态度。他认为比特币在交易隐私性方面存在不足,且可能面临协议安全风险。
深潮 TechFlow 消息,7 月 28 日,据链上分析师 Ai姨 (@ai 9684xtpa) 监测,某波段巨鲸过去 11 分钟以均价 3,797 美元买入 5,267.31 枚 ETH,该巨鲸自6月20日以来的三次波段胜率 100%,已获利 175 万美元。
深潮 TechFlow 消息,7 月 28 日,Greeks.live 中文研报表示,市场对以太坊走势保持积极态度,重点关注 4800 美元阻力位的突破情况。交易者普遍采用期权组合策略应对行情,主要通过构建 3800 美元买入、4800 美元卖出的看涨期权价差策略进行交易。同时,BNB创造历史新高也引发市场关注,其资产配置模式或将引领本轮市场周期。值得注意的是,尽管市场情绪乐观,但交易者对短期波动率上升保持谨慎态度。
深潮 TechFlow 消息,7 月 28 日,HTX行情显示,BTC跌破118000美元,现报117981美元,24小时跌幅为0.41%。
深潮 TechFlow 消息,7 月 28 日,Bitfinex Alpha 最新报告指出,比特币近期成功守住11.48万美元支撑位并反弹至11.96万美元。然而市场结构出现显著变化:以太坊未平仓合约占比从17%升至26%,而比特币占比降至41%。主要山寨币未平仓合约总额四周内激增至440亿美元,显示投机资金大量涌入山寨币市场。
虽然比特币基本面保持稳健,但山寨币杠杆率集中上升引发市场对系统性风险的担忧。与此同时,美国实体经济数据疲软,耐用品订单环比下跌9.3%,房地产市场活跃度低迷,或将影响加密货币市场整体表现。
深潮 TechFlow 消息,7 月 28 日,HTX行情显示,ETH跌破3800美元,现报3796美元,24小时跌幅为0.26%。
深潮 TechFlow 消息,7 月 28 日,据官方公告,找钢集团(6676.HK)与圆币集团签署战略合作意向书,计划推动“Steel Searcher”品牌参与构建国际数字大宗商品贸易平台,并探索将港币计价稳定币(如HKDR)用于跨境贸易结算。圆币集团 RD Holdings 为首批获香港金管局监管下发行稳定币“沙盒”资格的三家公司之一。
深潮 TechFlow 消息,7 月 28 日,行情显示,「BNB微策略」VAPE上涨突破64美元,现报64.2美元,开盘后涨幅为610.15%。
此前消息,CEA Industries 和 10X Capital 进行 5 亿美元私募融资以建立 BNB 财库。
深潮 TechFlow 消息,7 月 28 日,据链上数据分析平台 Glassnode 数据显示,主要山寨币期货持仓量在短暂回调后出现反弹。以太坊、索拉纳和瑞波币的总期货持仓量已回升至 442 亿美元,接近上周 450 亿美元的高点水平。其中,以太坊期货持仓量波动较大,而索拉纳和瑞波币的期货持仓量则相对稳定。
撰文:陀螺财经
稳定币的风,继续吹。
这厢稳定币天才法案被特朗普签署正式立法,那厢香港稳定币迎来发行倒计时。在即将到来的 8 月 1 日,香港《稳定币条例》就将正式生效。相比美国稳定币掀起的币圈巨浪,香港泛起的浪花在加密领域虽仅以涟漪论,但在股票市场,其却罕见的展现了惊人的影响力。
自香港稳定币草案通过后,香港股市对稳定币的热情空前高涨。港股稳定币板块迎来飙升式上涨,不仅翻倍上涨不在少数,更是不乏 10 倍大牛股的存在,投资者津津乐道,上市企业喜迎增资。看似众人欣喜的局面,香港的监管机构,却有了新的担忧。近日,香港金管局总裁余伟文在官网撰文《行稳致远的稳定币》,欲给狂飙的稳定币市场降温。
然而,面对这烧得吱吱作响的开水壶,这温,要降,实属有些困难。
5 月 21 日,香港稳定币条例草案被立法会三读通过,在当时,由于美国稳定币法案尚处于参议会审议中,香港这一「抢跑」操作,在市场引发热议。实际上,从内容而言,牌照制、100% 全额储备、2500 万港元实缴股本、反洗钱条例等,与其他主流地区的立法并无二致,但从舆论而言,冰火两重天,成为了香港稳定币的真实写照。
一方面,由于香港在加密领域影响力的式微,加之诸多抢跑操作的雷声大雨点小,加密市场普遍对其秉持着相对悲观的看法,认为即便香港不断夯实监管基础,完善监管条例,在有限的市场需求下,最终也不过是美元稳定币的又一附属,发挥部分窗口的余热已然足够。
尽管加密市场不待见,但在其他市场,这一消息却是极大利好。在条例通过后,各大嗅觉灵敏的巨头企业纷纷抢滩布局,传统媒体、券商更是竞相报道,让稳定币实现了真正的突围破圈。一时间,对于稳定币的内涵、使用场景、价值意义的讨论持续发酵,逐步延伸至人民币稳定币的必要性辩论,稳定币这一万亿市场,似乎就在爆发前夜。
就在本周五,香港稳定币条例就将正式生效,将同步放开牌照申请。然而,就在生效前的一周,香港金管局总裁余伟文却给稳定币泼了一盆冷水。在其撰写的《行稳致远的稳定币》一文中,明确提到稳定币正在过度概念化,并呈现出泡沫化趋势。余伟文指出在初阶段充其量只会批出数个稳定币牌照,希望投资者在消化市场利好消息时保持冷静和独立思考,同时金管局将落实条例的监管和反洗钱两份指引征求市场意见,在反洗钱方面会订立更严谨的要求,尽量减低稳定币成为洗钱工具的风险。
从上述言论可以看出,香港对于市场现状表示了担忧,对于稳定币发行人牌照的审批更是秉持着非常审慎的态度。至于为何主管机构都要撰文来给市场泼冷水,缘由也很简单,稳定币在香港,实属有点过热了。
这一过热集中体现在股票市场上。光明的前景与非常初期的发展相对应,让稳定币成为了一个相当美好的资本故事,而在这一故事下,几乎所有与稳定币相关联的股票都迎来了迅速上涨,增长效应几乎立竿见影。
国泰君安国际在 6 月获批证券交易牌照,成为首家可提供虚拟资产全链条服务的中资券商后,6 月 25 日暴涨 198%,全年涨幅达 4.58 倍。
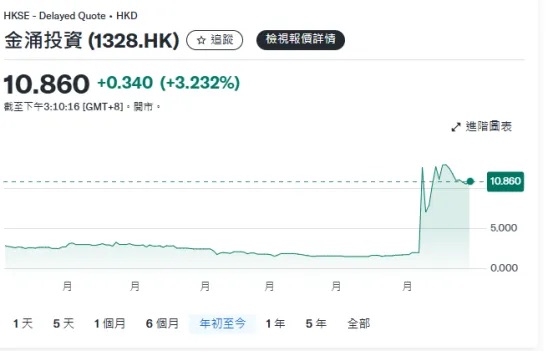
7 月 7 日,金涌投资发布公告称,公司已与 AnchorX 签订战略合作框架备忘录,将在跨境支付与贸易、稳定币应用场景拓展等四个领域探索潜在合作,第二日,金涌投资放量飙升 533.17%。
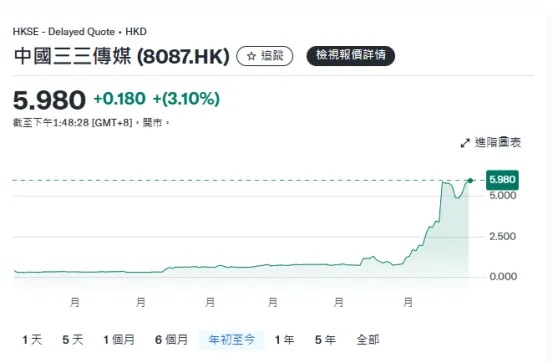
7 月 15 日,中国三三传媒公告称,公司已开展申请稳定币牌照的筹备工作,7 月 16 日,中国三三传媒收盘飙涨 72.73%,今年以来其累计涨幅高达 14.95 倍。
仅仅一个消息,就能实现直线拉升,足以看出稳定币叙事效应的强劲。而除了上述新加入板块的机构外,原有的老牌概念股也集体起飞,欧科云链、云锋金融、易鑫集团、新火科技控股、OSL 集团等今年累计涨幅均超 100%,就连被诟病已久的 A 股也被撼动,恒宝股份、四方精创、楚天龙等数字人民币概念股也都迎来倍数涨幅。
在此背景下,无论是出于资本效应蹭热点的「变色龙」企业,或是实际想参与稳定币分一杯羹的金融机构,又或是出于降低结算成本、构建企业护城河的战略巨头,全都一哄而上。截至目前,据财新报道,已有五、六十家公司有意申请香港稳定币牌照,既包括中国内地央企、金融机构,也包括互联网巨头。
然而,申请热却不代表审批热。香港金管局就表示在申请的机构中,多数仅停留在概念阶段,缺乏实际应用场景,而具备应用场景的,却缺乏发行稳定币的技术和管控各类金融风险的经验和能力。仅为发行而发行,显然是香港不愿意看到的,也正是在此背景,香港金管局才表示,在初期仅会批出个位数的牌照。
与此同时,面对过热的牌照申请,香港金管局也有意采取初筛机制。财新援引消息人士的说法,此次稳定币发行人的牌照将不会以申请人自行下载表格、统一提交书面申请的方式进行,而是会以类似邀请申请制来安排。即在实际操作层面,负责监管发牌的香港金管局将与有意向的稳定币牌照申请人预先沟通,了解对方是否合乎基本申请资质,只有在预沟通中获得基本认可,才会由金管局发出申请表格。
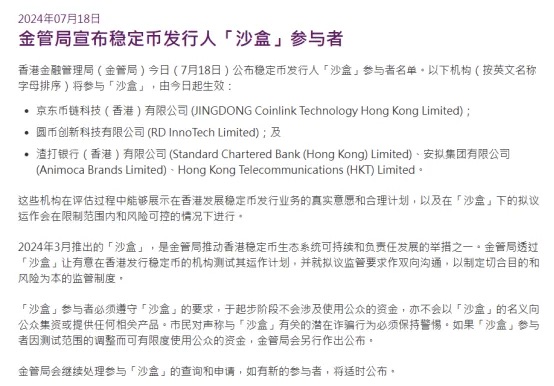
至于牌照花落谁家?从市场舆论来看,已然在参与稳定币沙盒试点的意向发行人,似乎有着更大的胜算。早在去年 7 月,香港金管局开启稳定币沙盒测试,京东币链科技、圆币创新科技、渣打联合体(包含渣打、安拟集团以及香港电信)等机构入选。到如今,沙盒测试已进入第二阶段,尽管金管局强调入选沙盒并不代表会下放牌照,沙盒企业也需按规申请牌照,但鉴于沙盒中先行测试的应用场景与风控基础,沙盒参与者对于如何迎合监管要求显然有着更多的心得体会。
整体来看,香港在牌照申请中主要看重三大方面,一是技术实现能力,是否具备发行技术要求;二是应用场景需求,需要具备实际方案与落实场景;三是风控能力,尤其要防范稳定币洗钱风险。客观而言,此前就已有广泛跨境金融与支付业务基础、具备完整风控体系的的大型企业存在优势,而中小型企业的申请成功率,可谓相当渺茫,更多是陪跑的角色。
从现阶段来看,尽管金管局呼吁降温,但市场的 FOMO 一时半会,也很难骤降。
一是美国稳定币发展与香港存在一定联动关系。在天才法案通过后,美国的稳定币狂热不减,Circle 连创新高,大型机构也多表示高度兴趣,再叠加加密市场的积极情绪与可预期的降息,美国稳定币还将迎来持续性叙事,而这一叙事,具备传导效应。
二是香港稳定币讨论持续延伸。在最初,市场仅讨论港元稳定币本身,而来到如今,更多讨论开始集中于离岸人民币稳定币的必要性,国家智库如国家金融发展研究室、地方政府如上海国资委、各大券商咨询机构、社会组织等都开始关注这一话题。从现有观点来看,诸多观点认为应该在香港市场试点离岸人民币稳定币,等到条件成熟,然后在国内以自贸试验区为代表的境内离岸市场进行探索。在此之前,香港 Web3 发展迟缓的原因,正是通道受阻,而若离岸人民币稳定币可行,不仅让此领域有了更多的想象空间,推动行业自身发展,长远而言对于现有金融系统也将产生深远影响。
更为重要的是,对于参与者而言,稳定币是有利可图的潜力市场,且正逐步形成完整的产业链。从发行人角度,对于零售主体发行人而言,稳定币可显著降低交易结算成本,提升竞争力;对于支付主体发行人而言,从媒介入手深入渗透数字资产市场,向全球金融设施迈进,亦有野心;即便仅为给股价添彩获得资本叙事,对于部分参与者而言也有动力参与,在概念盛行的近期,众安在线、第四范式、加幂科技、宜搜科技等超过 5 家家集团宣布了大额配股融资计划,OSL 集团配售逾 1.01 亿股,配售价为每股 14.9 港元,融资计划接近 24 亿港元。在发行之外,流量变现的主要承载虚拟资产交易平台、以银行为主体的托管方都正在积极布局,计划通过拓展获取行业红利。
基于以上种种,稳定币的炒作仍将在短期内延续,而牌照作为本场合规竞赛中的敲门砖,围绕牌照的竞争,也将进入白热化。但值得注意的是,作为发展初期的产业,牌照的辐射范围大小、辐射效应强弱甚至业务需求的可行性,都有待考察,考虑到硬性门槛 2500 万港元,以及可能年超百万的持续合规费用,若无强劲的商业模式支持,贸然申请反而得不偿失。正如香港金管局的撰文,行稳致远者终究是少数,而更多只为蹭热点的企业,在经过牌照的洗涤后,打回原型也在所难免。
对此,紧盯股票的投资者们,或许更要多一个心眼。
深潮 TechFlow 消息,7 月 28 日,据Arkham监测,Movement回购地址13分钟前将5000万枚MOVE充值进币安,价值约745万美元。
深潮 TechFlow 消息,7 月 28 日,据官方公告,币安Alpha宣布将于 7 月 30 日上线 Rhea (RHEA)。符合条件的用户可在交易开放后,使用币安 Alpha Points 在 Alpha Events 页面认领空投。更多详细信息将在近期公布。
撰文:Thejaswini M A
编译:Luffy,Foresight News
几个月来,你一直在关注美联储会议,知道他们即将调整利率。经济数据在大声预示,通胀数字在为之佐证,甚至鲍威尔措辞中的细微变化都在暗示这一时刻的到来。
但你该如何将这种判断转化为交易呢?
当然,你可以买债券,期待利率下降时债券上涨;或者做空美元,祈祷相关性保持不变;又或者重仓对利率敏感的科技股,寄希望市场会按你的预期解读新闻。
但如果…… 你可以直接交易美联储的决策呢?如果不用玩这些间接的 「衍生游戏」,而是直接下注 「美联储下次会议会降息吗」,猜对了就能每份合约赚 1 美元呢?
再说说体育博彩。你可以买新百伦的股票,期待 Coco Gauff 赢得澳网冠军能提振运动服饰销量;可以做空耐克,因为他们赞助的选手早早出局;还可以投资 DraftKings,赌网球收视率上升会带动博彩量增长。但如果…… 你可以直接下注 Gauff 是否能赢澳网呢?投 100 美元,猜对了拿 200 美元,完全不用去看企业财报分析了。
你可以买 TKO 集团的股票,盼着 WrestleMania 吸引创纪录观众;可以做空竞争对手的娱乐公司股票;或者赌周边销量飙升。但如果…… 你可以直接交易 Roman Reigns 是否能保住冠军头衔呢?把钱直接押在剧情结局上,跳过所有媒体公司的分析。
这正是 Kalshi 能让你做到的事。
Kalshi 是首家受美国商品期货交易委员会(CFTC)监管的预测市场,你可以在这里直接交易现实世界事件的结果——不是受事件影响的股票,不是可能因新闻波动的货币,而是事件本身。
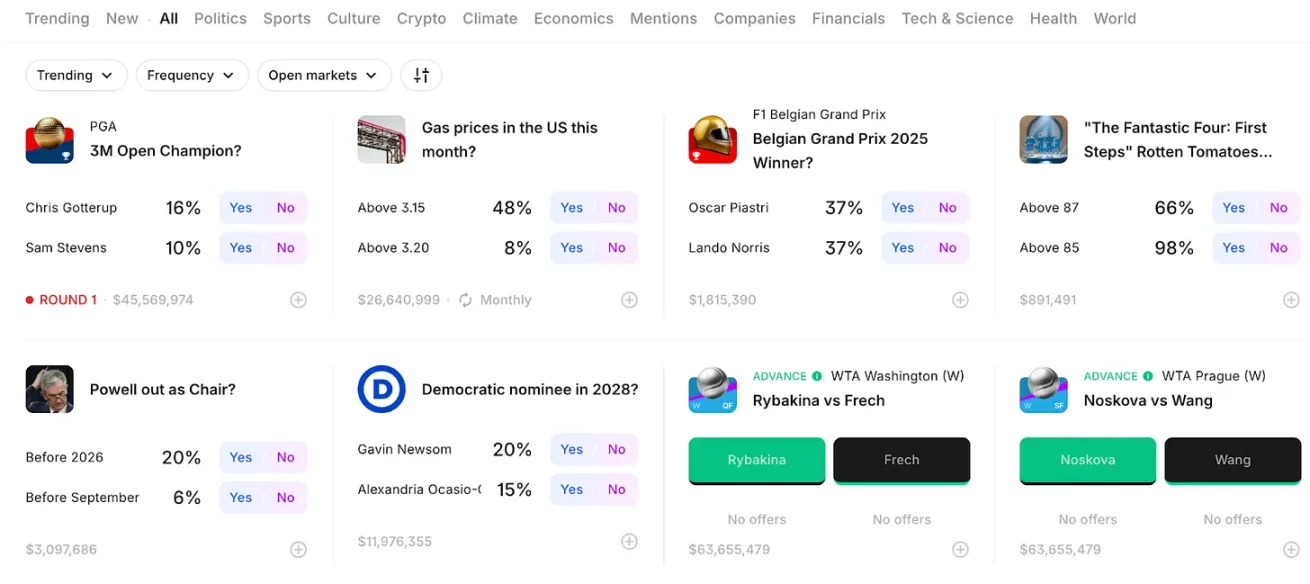
美联储决策、选举结果、最高法院裁决、比特币是否能涨到 15 万美元、通胀是否会超过 4%、你支持的球队是否能夺冠…… 只要你能形成观点,且结果有客观衡量标准,Kalshi 上或许就有对应的市场。
Polymarket 开创了现代预测市场的概念,在美国大选中处理了数十亿美元交易量,证明了市场的巨大需求。而 Kalshi 刚刚以 20 亿美元估值融资 1.85 亿美元,Susquehanna 等大型交易公司为其提供流动性,Robinhood 将 Kalshi 市场直接整合进自家平台,让数百万散户交易者都能参与。埃隆・马斯克的 Grok 人工智能甚至嵌入了其交易界面。
这是一套受监管的、机构级的 「交易现实」 基础设施。在 Polymarket 全球布局的基础上,Kalshi 将预测市场带入了受监管的美国金融体系。
想想这意味着什么:你第一次能将预测现实事件的优势直接变现,无需承受传统金融市场的摩擦 —— 没有复杂衍生品,没有对手方风险,不用担心事件发生时你的对冲工具是否真的管用。
如果你认为下一份非农报告会出人意料,有对应的市场;如果你相信特朗普会赢得 2028 年大选,现在就能交易相关合约;如果你确信人工智能公司将主导下一个十年,你可以押注决定其命运的特定里程碑和监管结果。
这个平台将每一条非公开信息、每一个分析优势、每一个有依据的预测,都转化成了潜在的盈利机会。与传统市场通过复杂的策略套利信息优势不同,预测市场直接奖励知识。
Kalshi 的运作方式
理解 Kalshi 的机制至关重要,因为事件合约的运作方式与你交易过的任何金融工具都不同。让我用一个真实例子带你一步步了解。
在 kalshi.com 创建账户,完成必要的身份验证(KYC)。由于 Kalshi 受 CFTC 监管,你需要提供身份证件、地址证明等标准文件。
充值方面,Kalshi 提供多种选项,额度和到账速度不同:银行转账免费,但需要 1-2 个工作日;借记卡即时到账,但收取 2% 手续费,每日限额 2500 美元;加密货币用户可存入 USDC,每日上限 50 万美元,30 分钟内到账;电汇适合大额资金,但有最低要求。
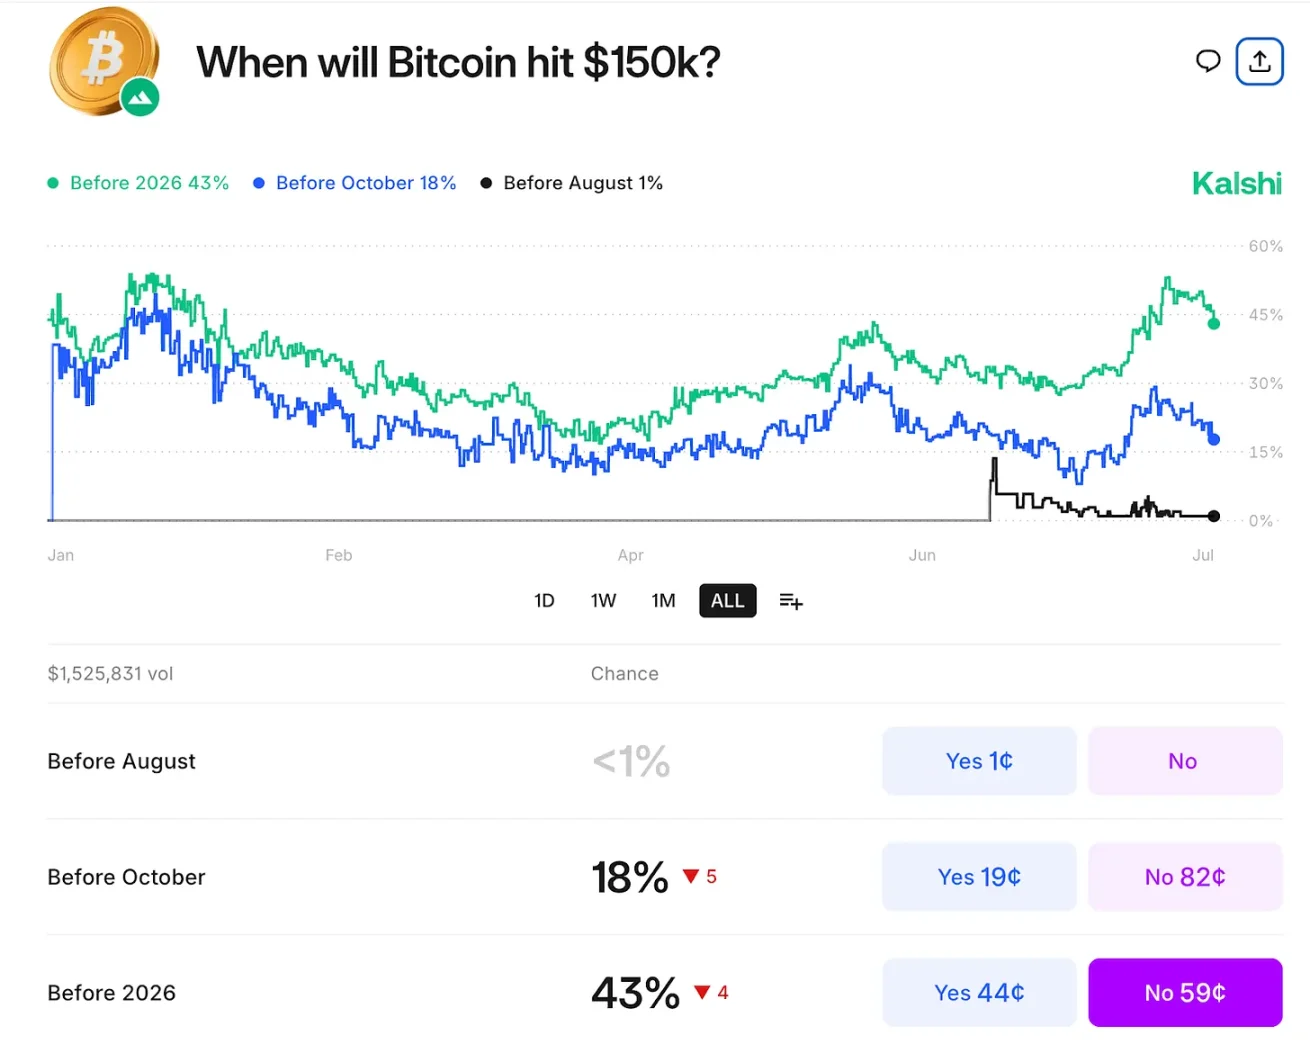
进入任意一个市场,查看当前定价结构。以 「比特币 2026 年前是否能涨到 15 万美元」 市场为例:目前 「是」 合约报价 44 美分,「否」 合约 59 美分,这意味着市场认为比特币 2026 年前涨到 15 万美元的概率是 44%。
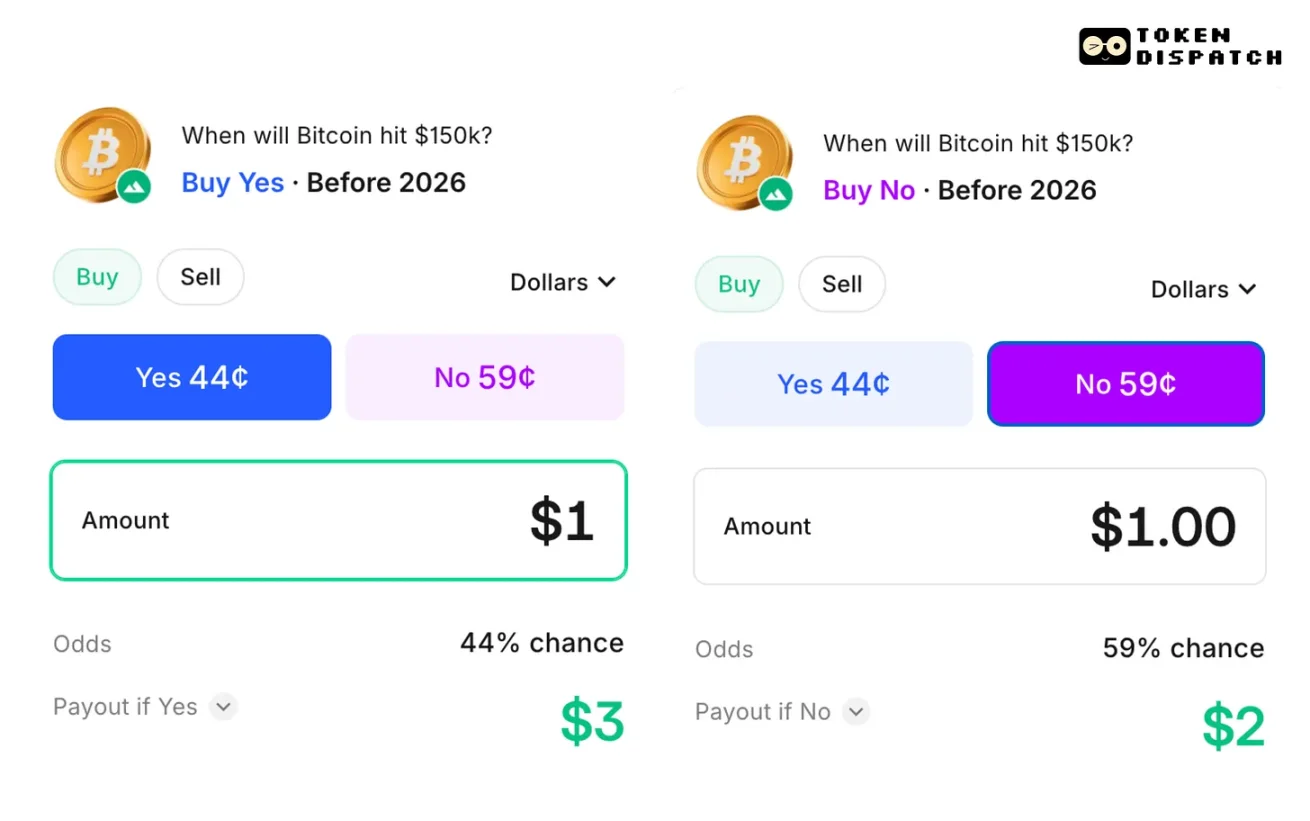
界面会清晰显示你的潜在收益:如果你以 44 美分买入 「是」 合约,比特币真的涨到 15 万美元,你每份合约能拿到 1 美元,每份盈利 56 美分;如果没涨到,合约到期作废。
交易流程是这样的:假设你认为比特币能涨到 15 万美元,想买 100 份 「是」 合约,每份 44 美分,总共支付 44 美元。如果 2026 年前比特币达标,每份合约兑付 1 美元,你总共拿到 100 美元,盈利 56 美元;如果没达标,合约作废,损失 44 美元。
选择买入 「是」 或 「否」 合约,输入金额(最低 1 美元),平台会自动计算你能买多少份合约,以及最大收益。
还是比特币的例子:以 44 美分买入 1 美元的 「是」 合约,大约能买 2.27 份。如果猜对了,你能拿到 2.27 美元,盈利 1.27 美元。计算过程在确认交易前都是透明的。
这种模式的精妙之处在于简单:你的最大亏损就是买入成本,最大收益是每份 1 美元减去买入价,没有追加保证金通知,没有复杂的希腊字母,没有隔夜融资成本。
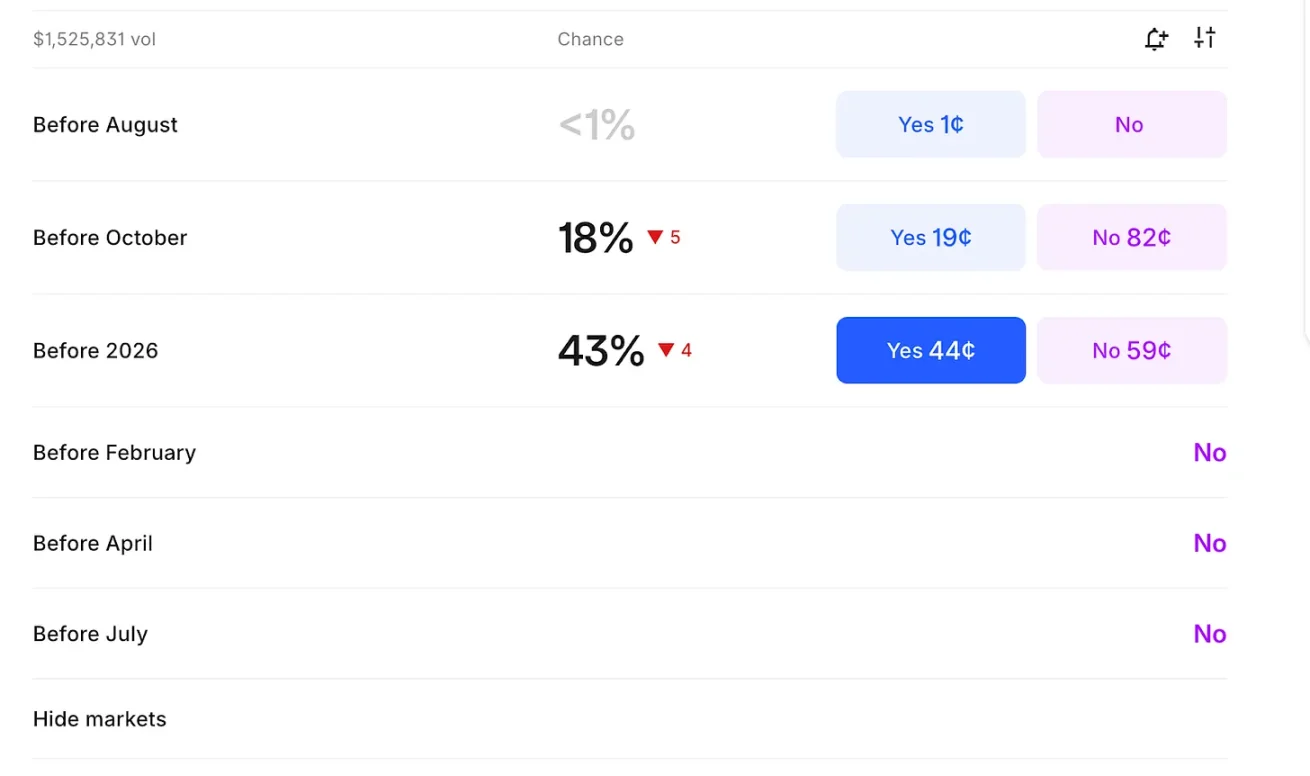
很多市场对同一事件提供不同时间范围的合约。比特币 15 万美元的市场就有 「8 月前」(当前概率 < 1%)、「10 月前」(18% 概率)、「2026 年前」(43% 概率)等选项。
每个时间范围的交易都是独立的。如果你认为比特币明年才能达到 15 万美元,那么你可以买入 2026 年到期的 「是」 合约,同时卖出 8 月到期的 「是」 合约。
你不必持有到期,合约价格会随新闻和市场情绪实时变动。平台显示实时价格图表,让你追踪概率变化。
如果突发重大新闻影响你的持仓,你可以立即卖出。比如,你以 44 美分买入比特币 「是」 合约,利好消息推动价格涨到 60 美分,你可以立即卖出,每份赚 16 美分,不用等最终结果。
平仓操作很顺畅:你可以下市价单(立即按当前价格交易)或限价单(等待目标价格),确认交易前会显示潜在盈亏。结算通过预设数据源自动完成 —— 没有争议,没有解读空间,只看数据。
持仓限额可防止单一交易者操控市场。大多数散户每份合约最多能交易 2.5 万美元,而机构交易者则享有更高的限额。费用按合约价值的 0.7%-3.5% 收取,具体取决于市场概率,接近 50/50 赔率的合约费用比极端冷门合约高。
Kalshi 将市场分为多个类别:政治、体育、经济、加密货币、气候等。热门板块突出活跃度高或近期价格波动大的市场。
平台还有 「观点」 板块,用户在这里讨论市场分析,分享交易逻辑。这种社区属性帮你发现新市场,了解对事件概率的不同看法。
对活跃交易者,Kalshi 提供 API 接口,支持算法交易和数据分析:你可以获取历史价格数据、自动下单,将 Kalshi 市场整合进更广泛的交易策略。
平台还提供每份合约的详细成交量和持仓量数据,帮你在大额交易前评估流动性。
其精妙之处在于简单:没有复杂衍生品,没有杠杆,对手方风险仅限于交易所本身,只有纯粹的信息市场,结算透明且受监管。
投资经理用 Kalshi 对冲传统工具难以高效覆盖的特定事件风险:清洁能源基金担心监管变化,可以直接交易政策结果合约对冲;重仓科技股的投资组合可以通过交易相关法律市场,对冲反垄断行动风险。
如果你持有 100 万美元资产,特定政策变化可能让其缩水 20%,花 5 万美元买入概率 25% 的对冲合约,若事件发生,你能拿到 20 万美元,刚好抵消组合损失。
有专业知识的交易者可以直接将专长变现:政治圈内人交易选举市场,经济分析师交易美联储决策合约,行业专家交易监管结果市场。与股票市场不同 —— 在股市,信息优势会通过复杂衍生品策略快速被套利 —— 事件市场让优秀预测直接转化为利润。你预测 FDA 审批或最高法院裁决的优势,能立即变成交易收益。
最近与 xAI 的合作让我们看到了信息交易的未来。
Grok 的整合在 Kalshi 界面内提供链上数据、历史赔率和突发新闻的实时分析。下单前,用户可以向 Grok 查询事件背景信息、概率评估和相关数据趋势。
这形成了一个反馈循环:人工智能帮交易者做出更好预测,预测市场结果又能训练 AI 系统的现实预测能力。Grok 在实时概率评估中接受检验,交易者则获得 AI 增强的信息分析。
其影响不止于个人交易决策:随着 AI 系统更擅长处理海量信息和识别概率模式,预测市场会更高效。这意味着点差收窄、价格发现更准确、对冲应用更实用。
预测市场领域现在有两位理念互补的领导者:Polymarket 凭借加密原生创新开创了预测市场行业,而 Kalshi 则为华尔街而生。
Kalshi 受 CFTC 全面监管,资金存在联邦保险账户,争议通过明确流程解决,一切运作方式与传统金融一致:用银行转账充值,用美元交易,提现到支票账户。
Polymarket 用 USDC 结算,通过去中心化预言机解决争议,证明了模式在全球的可行性,最近还获得美国适当牌照,准备拓展受监管市场。
机构资金流向 Kalshi,因为监管带来确定性:Susquehanna 等大型做市商提供流动性,每月超 10 亿美元交易量证明主流市场偏爱合规平台。
Polymarket 的创新和全球覆盖吸引了加密原生用户和国际交易者,他们重视去中心化和无需许可的访问。其早期成功验证了整个预测市场品类的价值。
对重视监管保护和传统金融整合的美国用户,Kalshi 优势明显;对适应加密基础设施、认可 Polymarket 创新的全球用户,后者有独特价值。两个平台从不同角度推动预测市场走向主流,共同增长反映了机构和散户对这一新资产类别的需求。
无论你是管理投资组合、构建交易策略,还是想了解金融趋势,Kalshi 的崛起都值得关注。
对投资组合经理:事件合约提供精准对冲工具,覆盖传统工具难以处理的风险:政治风险、监管风险、宏观事件风险现在可以直接对冲,无需依赖不完美的相关性。
对活跃交易者:预测现实事件的信息优势可以直接变现,你在特定领域的专长有了清晰的盈利路径。
对长期投资者:理解预测市场的演变,有助于把握 「将所有可衡量的不确定性金融化」 。早期构建这类基础设施的公司可能获得丰厚的回报。
受监管的预测市场就像 2019 年的 DeFi:尚处萌芽阶段,但产品市场契合度明确,随着基础设施完善和采用率提升,增长潜力巨大。
Kalshi 20 亿美元的估值和不断增长的机构采用表明,我们已过了实验阶段,事件合约正成为合法资产类别,快速适应的交易者将在这个飞速扩张的市场中占据先发优势。
Kalshi 是 「交易现实」 的基础设施层,随着信息与市场的边界不断模糊,这种基础设施的价值也将日益凸显。
深潮 TechFlow 消息,7 月 28 日,据ChainWire报道,Pear Protocol宣布完成410万美元战略融资,由Castle Island Ventures领投,Compound VC、Florin Digital和Sigil Fund参投。同时,该协议已正式在Hyperliquid永续合约订单簿上线集成功能。
撰文:Alex Liu,Foresight News
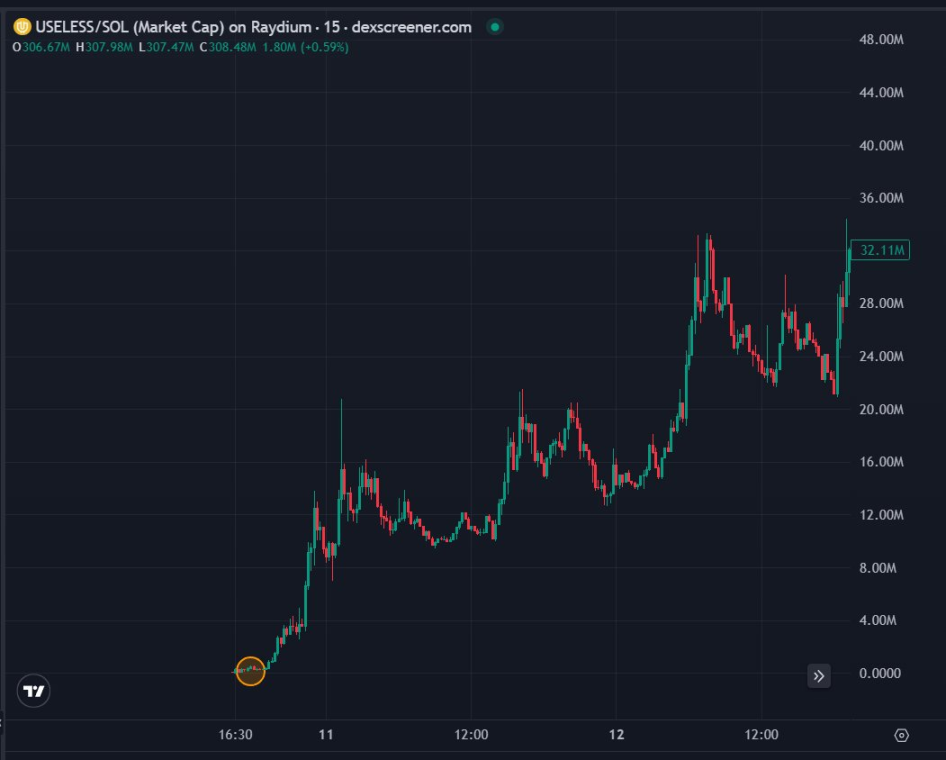
7 月 28 日上午,币安 Alpha 宣布上线 USELESS,其 BSC 链上代币短时升破 0.6 USDT,拉升超 50 %。狂欢背后,背后的风险几何?USELESS 是高控盘代币吗,筹码结构是否健康?
链上分析账号 Onchainmetrics 近日发布长文,围绕 USELESS 展开链上数据分析,以回应关于「Bonk Cabal(阴谋集团)控制全部筹码」的质疑,并通过链上追踪呈现了该项目的真实分布结构与内部钱包行为。
Onchainmetrics 分析所称的「Insider」(老鼠仓)是指在 USELESS 上线最初两个小时内、项目市值 15–30 万美元期间完成买入的地址。这一划定标准不仅会包括项目内部人士,也可能囊括部分「幸运早鸟」用户。
据此分析共识别出 18 个 Insider 钱包以及 300 多个「Insider Descendants」(关联子钱包),构成此次追踪的核心样本。
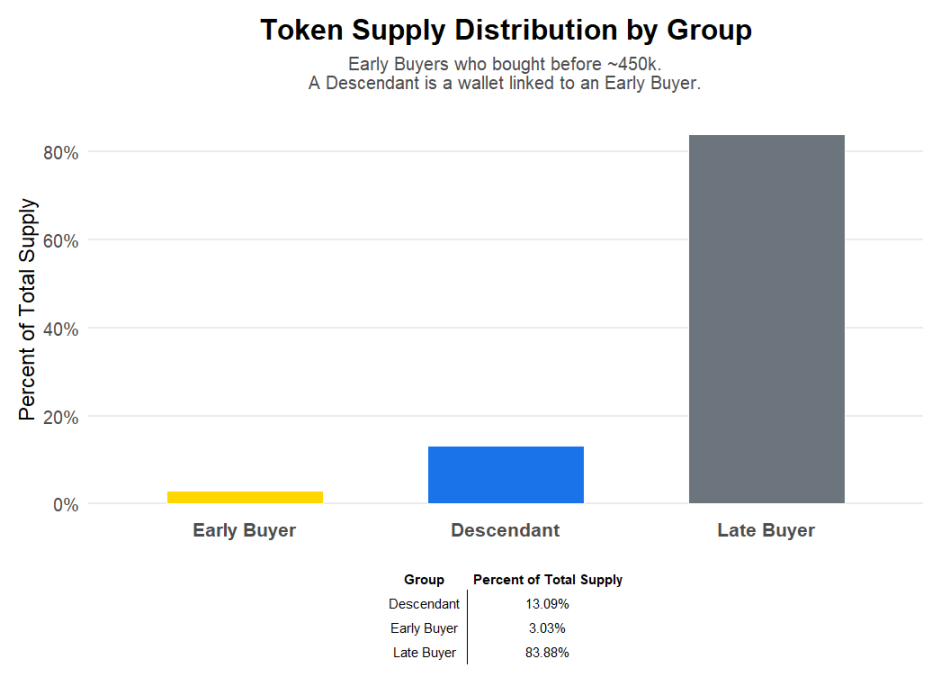
据统计,目前 18 个 Insider 及其子钱包共计持有 USELESS 总供应量的 16.12%,而后期买入者(共约 2.5 万个地址)则持有剩余的 83.88%。
这也意味着,尽管确有「老鼠仓」在早期大额持仓,但并不存在「Bonk Cabal 控制全部筹码」的集中现象,「绝对垄断供应」的说法并不成立。
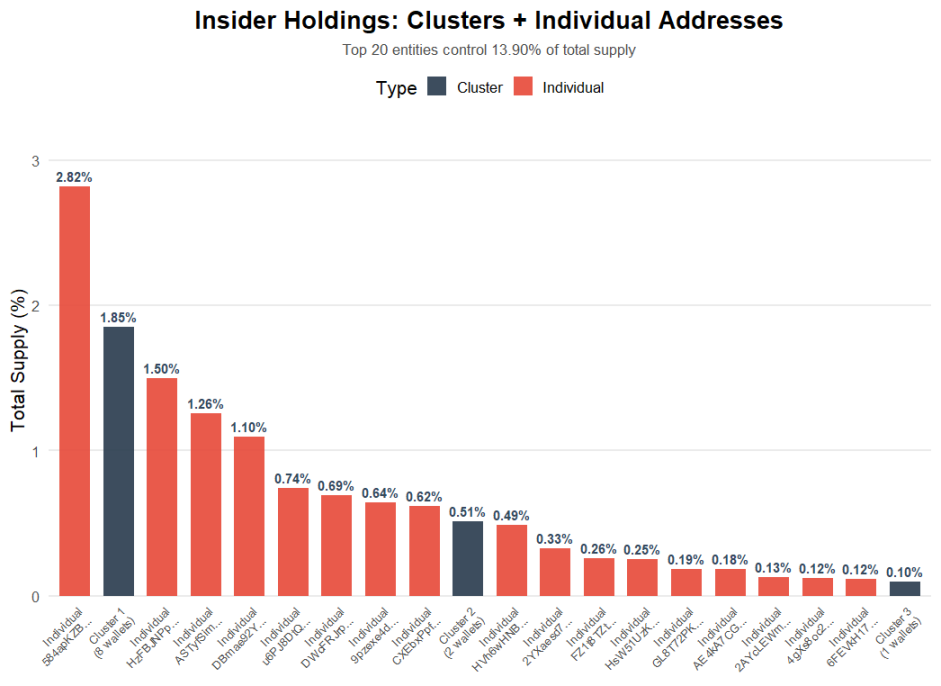
进一步对这些 Insider 钱包进行网络结构分析后,去除所有机器人及智能合约地址,识别出多个彼此存在资金关联的「老鼠仓集群」(Cluster)。
值得注意的是,大多数重量级 Insider 钱包并不属于某个集群,而是由个体持有。当前最大单一 Insider 钱包持有 2.82% 的供应量,而最大集群的持仓占比为 1.85%。这表明目前的筹码主要集中于少数个体而非有组织团体。
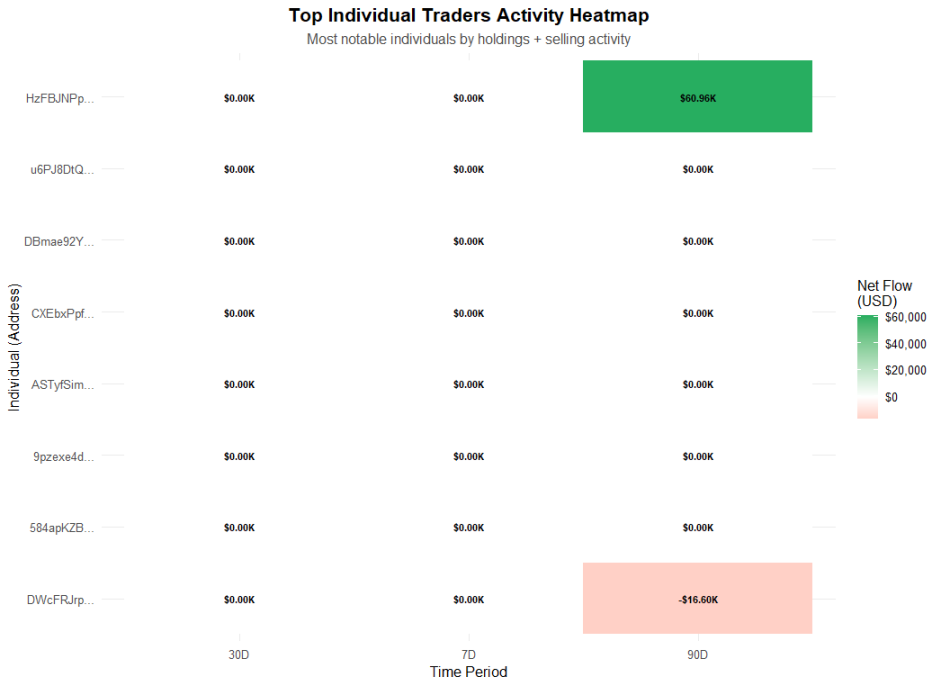
Onchainmetrics 构建了一个综合评估公式,基于持仓体量、历史持币、卖出行为等,评选出 8 个最具代表性的 Insider 钱包,并对其交易行为进行可视化分析。
结果显示,这 8 个钱包几乎全部处于「继续持有或加仓」的状态,仅有 1 个钱包出现明显抛售行为。考虑到这些钱包的资产规模普遍达到七位数甚至更高,集体选择「拿住」的行为显得尤为显眼,也从侧面反映出他们对后市的看好。
与个体行为不同,Insider 集群整体处于「逐步派发」阶段。目前流动性主要来自两个集群:Cluster 1(集群 1)剩余 1.9% 的代币、Cluster 12 剩余 0.53%。其他集群要么已经完成派发,要么仍在静默持有中。
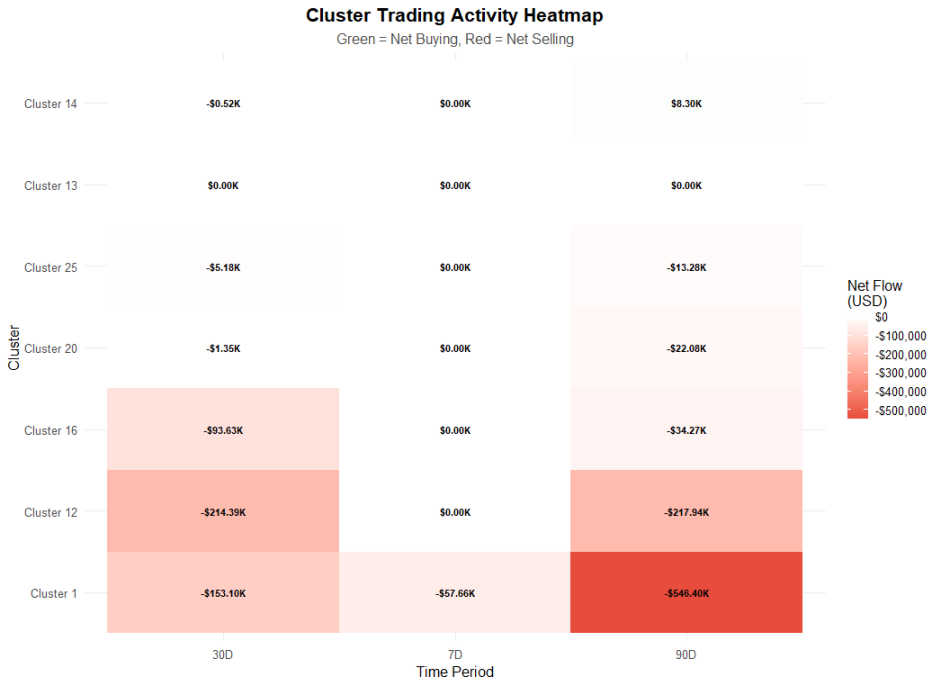
USELESS 的代币分布结构虽然并非完美「去中心化」,但整体比许多项目更为分散。以常规项目衡量,这种在经历 1000 倍上涨后依旧保持低抛压的走势并不寻常。
当前大多数抛压主要来自持有约 2.5% 的几个集群,而核心大户则选择继续「拿住」甚至加仓,链上分析机构 Onchainmetrics 总结到:「他们想要更高的价格。」
深潮 TechFlow 消息,7 月 28 日,据《财富》报道,安全研究机构Lab 1最新发布的《数据泄露剖析》报告显示,在分析的1,297起数据泄露事件中,18%的事件暴露了可绕过身份验证保护的加密密钥。该研究对141,168,340份泄露文件进行了内容层面分析,重点关注了未结构化文件中的高价值信息。
Lab 1首席执行官Robin Brattel指出,网络犯罪分子正在采用数据科学方法挖掘这些敏感信息,加密密钥的泄露可能导致严重的安全隐患。该报告是迄今规模最大的数据泄露内容分析,凸显了加密资产面临的安全威胁。
撰文:Luke,火星财经
近期,BNB 的价格走势打破了长久以来的沉寂,以惊人的力度一举突破 850 美元,不断刷新着历史新高。这一轮爆发引发了市场的广泛热议和探究,许多观察者对此感到困惑,习惯了其与稳定币相似波动的市场,突然之间难以理解其背后的驱动力。然而,表面的价格飙升仅仅是冰山一角,其深层反映的,可能是一场精心布局的、根本性的战略转向:BNB 正在从一个与单一交易所命运深度绑定的功能性代币,蜕变为一个由一众上市公司资产负债表背书的、面向传统资本市场的机构级储备资产。
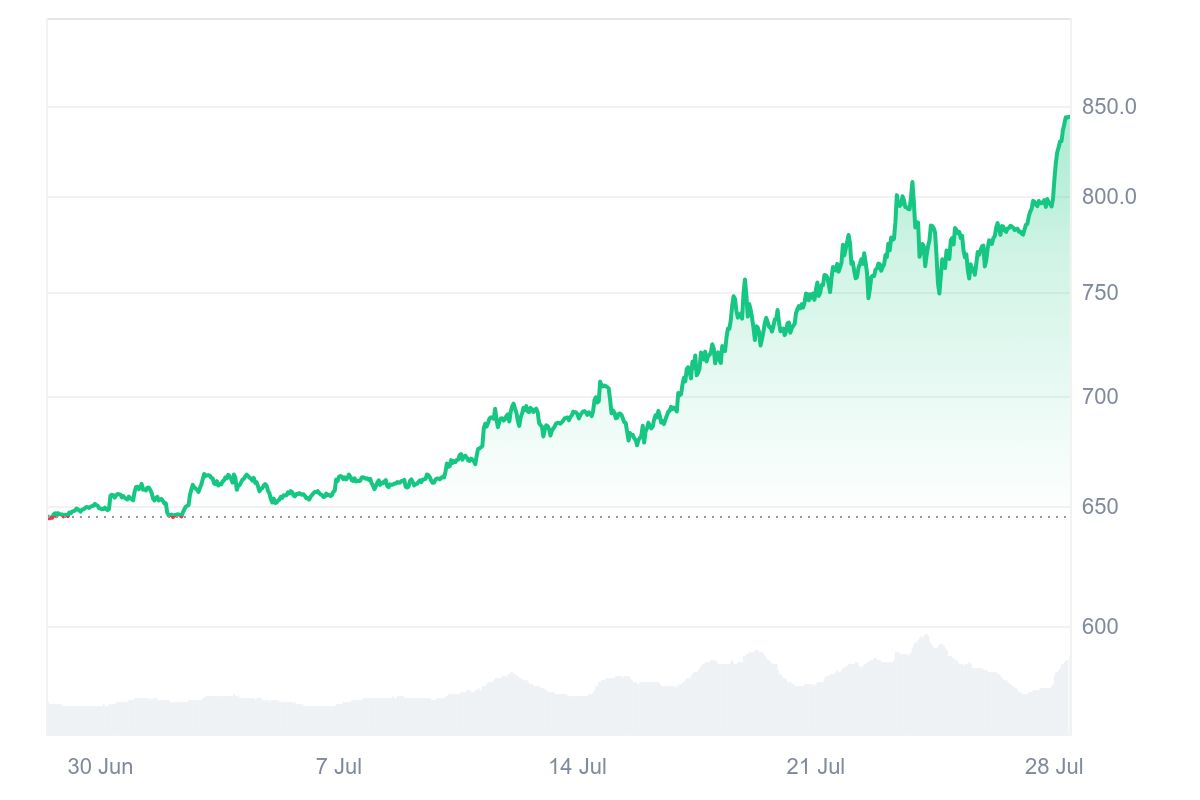
这一转变的核心,在于其价值捕获路径的重塑。过去,市场普遍认为币安(Binance)若要拥抱主流金融,必将寻求一条传统的首次公开募股(IPO)之路。这条路径虽然正统,但充满荆棘,尤其是在监管严格的美国市场。它要求 BNB 必须在法律上「去风险化」,以规避被认定为证券的风险,但这也在无形中为 BNB 的估值戴上了沉重的枷锁。
如今,一条全新的、更具 Web3 原生特质的道路正浮出水面。它不再执着于单一实体的合规上市,而是通过构建一个由多个独立上市公司组成的「BNB 储备资产联盟」,以一种更为分散、更具弹性的方式,为 BNB 搭建起通往华尔街的桥梁。近期市场的剧烈反应,正是对这一新兴资本叙事的首次、也是最直接的定价。
BNB 在过去很长一段时间内表现平平,其原因或许就隐藏在传统 IPO 路径的核心制约——豪威测试(Howey Test)之中。根据美国证券交易委员会(SEC)的定义,一项交易若构成「投资合同」,即证券,需满足四大标准:资金的投入、投资于一个共同事业、有盈利的预期、且利润主要来自他人的努力。对于交易所代币而言,其通过 Launchpad 等平台为持有者提供的「打新」收益,极易触及「利润来自他人(项目方和交易所)努力」这一红线。
为了清除这条合规道路上的障碍,币安在过去数年中,对其产品矩阵进行了一系列精密的、带有明确法律意图的迭代。这并非简单的功能升级,而是一场旨在系统性剥离 BNB 证券属性的「外科手术」。
最初的 Binance Launchpad 是典型的首次交易所发行(IEO)模式,用户通过持有 BNB 获得参与新项目投资的份额,这与投资合同的定义高度相似。随后,币安推出了 Launchpool,将模式转变为流动性挖矿。用户通过质押 BNB 等资产为项目提供流动性并获得新代币奖励。这一转变巧妙地将叙事从「投资」转向了「耕作」,虽然细微,但在法律上削弱了与「共同事业」和「他人努力」的直接关联。
最新的演进是 Megadrop 的出现。该平台不仅要求用户锁定 BNB,还引入了完成 Web3 任务的机制。这意味着用户获取回报的一部分,需要依赖自身的积极参与和「工作证明」,而不仅仅是被动地依赖第三方。从 Launchpad 到 Launchpool,再到 Megadrop,BNB 的赋能方式一步步从直接的投资回报,转向了需要用户更多参与的、更接近 DeFi 原生模式的奖励机制。
这一系列操作的代价是显而易见的。它稀释了持有 BNB 最直接、最强劲的经济激励,导致其在牛市中的表现远逊于其他头部公链代币,价格波动一度趋近于稳定币。这个为了追求传统 IPO 而构建的「估值牢笼」,虽然在法律上是审慎的,却也直接导致了其市值的长期压抑,并为后来的战略转向埋下了伏笔。
正当 BNB 在合规的道路上步履维艰时,另一位加密世界的参与者——孙宇晨(Justin Sun)和他的 Tron,上演了一场教科书式的资本市场突围,为所有主流加密资产提供了一个全新的思路。Tron 没有选择漫长且充满不确定性的传统 IPO 流程,而是通过反向并购(reverse merger)的方式,与纳斯达克上市公司、玩具制造商 SRM Entertainment 合并,从而迅速登陆美国资本市场。
这场操作的精髓在于,它并非简单的借壳上市,而是一次复杂的金融工程。其中最关键的一步,是由孙宇晨的关联方动用价值 1 亿美元的 TRX 代币,认购了重组后新公司(Tron Inc.)的股份。这一举动开创了一个先河:利用加密资产本身作为资本,直接购买进入传统金融体系的入场券。交易完成后,新上市公司 Tron Inc.的资产负债表上,赫然躺着数亿枚 TRX 代币,使其成为全球最大的 TRX 上市企业储备库。孙宇晨在纳斯达克敲响开市钟的画面,象征着加密世界与华尔街的一次成功会师。
更深层次的分析揭示了这套财技的强大之处。它不仅为那些无法或不愿直接持有加密货币的传统投资者,创造了一个合规的、可在公开市场交易的 TRX 代理投资工具。同时,它也为创始团队和早期投资者提供了一个高效的价值实现通道。分析指出,通过将成本接近于零的代币,以协议价格注入上市公司,再利用公开市场的估值溢价,理论上可以创造出数十亿美元的账面收益。这种模式既能推动资产叙事,又能解决创始团队大规模套现的难题,其示范效应是巨大的。它向市场证明,绕开直接 IPO 的严苛审查,通过构建上市公司资产储备,同样可以实现市值重估和机构接纳。
受到 Tron 案例的启发,一个围绕 BNB 的、规模更宏大、结构更精妙的战略蓝图正在迅速展开。它不再是单一公司的独角戏,而是意图打造一个由多家上市公司组成的「BNB 储备资产星座」,形成一个多元化且持续的机构级需求来源。
这场行动的基石,源于币安创始人赵长鹏(CZ)的家族办公室 YZi Labs 与投资公司 10X Capital 的合作。根据多家媒体(如 CoinDesk, The Block 等)的报道,前身为 Binance Labs、管理着超过 100 亿美元资产的 YZi Labs,公开宣布支持 10X Capital 成立一家专注于购买并持有 BNB 的新公司,并计划在美国主要证券交易所上市。尤为关键的是,该新公司的领导者被证实为 David Namdar——华尔街知名的数字资产金融服务公司 Galaxy Digital 的联合创始人。这一任命传递了一个明确的信号:这并非加密圈的内部游戏,而是一次由顶尖传统金融人才主导的、旨在打通机构资金渠道的严肃行动。
与此同时,一则市场传闻引发了轩然大波:「CZ 搞了一家上市公司,自己持股 28%,来自己募资作 BNB 微策略」。该传闻迅速发酵,暗示 CZ 在幕后直接操盘。面对市场的猜测,赵长鹏本人在社交媒体 X(前身为 Twitter)上简洁地回应了一个词:「scam / 假的」。这一回应一度让市场感到困惑,但很快,更为详尽的分析厘清了事实:CZ 的回应并非否认整个 BNB 储备战略,而是精准驳斥「他自己搞了一家上市公司并亲自募资」这一不准确的信息。更接近事实的解读是:确实存在一家以 BNB 为战略储备的新公司,该公司由 David Namdar 担任 CEO,10X Capital 担任资产管理方,而 CZ 的家族办公室 YZi Labs 是其投资者之一,并非直接操盘手。 这种切割既符合 CZ 当前的法律身份,也解释了他为何将直接归因于他个人的传闻定义为「假的」。
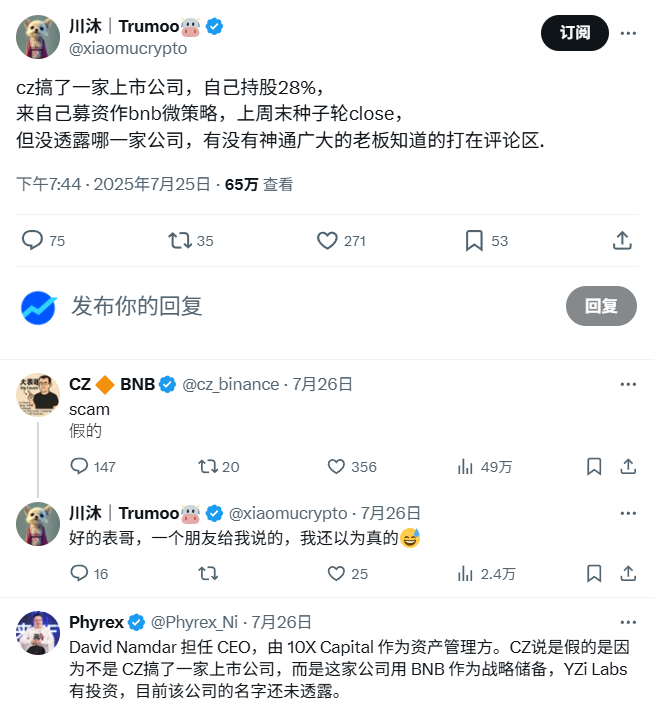
在这条主线之外,一支由先行者组成的「先锋舰队」已经起航,展示了惊人的资本火力。纳斯达克上市的中国芯片设计公司 Nano Labs 宣布了高达 10 亿美元的 BNB 收购计划,资金来源于 5 亿美元的可转换票据发行,其目标是长期持有 BNB 流通供应量的 5% 至 10%。截至近期,该公司已通过场外交易(OTC)购入 12 万枚 BNB,总价值约 9000 万美元。另一家纳斯达克上市公司,生物技术公司 Windtree Therapeutics,也宣布转型,通过股权信贷额度等方式获得了高达 7.2 亿美元的融资承诺,其中绝大部分将用于购买并持有 BNB。
真正揭示其雄心规模的,是赵长鹏在另一场合透露的信息:「有超过 30 个团队」正在探索建立 BNB 储备资产上市公司。这表明,我们所看到的不再是零星的个案,而是一场正在兴起的、有协调的资本运动。
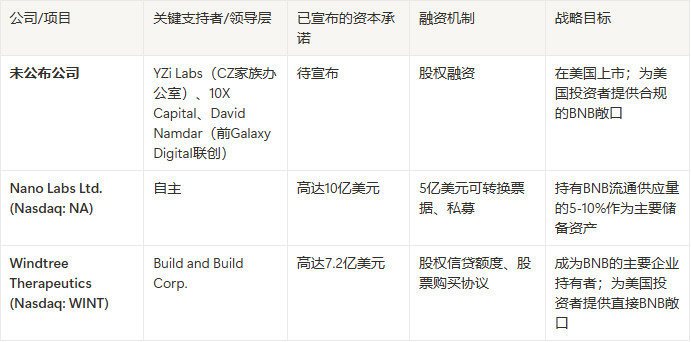
与 Tron 的单点突破模式相比,BNB 的「星座」战略显然更进一步。它通过培育一个去中心化的上市公司网络,构建了一个更具韧性、可扩展性更强的资本桥梁。这种结构分散了风险,避免了对单一实体的依赖,并从多个维度创造了对 BNB 的持续性需求,是一种将 Web3 去中心化思想应用于解决传统金融对接问题的深刻实践。
这一战略转向的背后,是一个精密的、多方共赢的价值模型。它巧妙地将 BNB 资产、核心利益相关者以及传统资本市场的需求结合在一起,形成一个强大的正向循环。
首先,对于 BNB 资产本身,该战略创造了一个前所未有的「永久性需求池」。当 BNB 被写入多家上市公司的资产负债表,其身份就从一个单纯的、依赖于链上活动的功能代币,转变为一种被机构认可和背书的数字商品或战略储备资产。这些来自上市公司的购买行为,通常由发行股票或可转债等资本市场工具所驱动,是结构性的、长期的,而非短期的投机行为。这为 BNB 的价格提供了坚实的底部支撑,并为其估值模型引入了全新的、基于机构资产配置的宏大叙事。
其次,对于赵长鹏及整个生态系统而言,这是一种在后监管和解时代下,极具智慧的布局。通过其家族办公室 YZi Labs 进行投资和支持,他可以在法律和运营上与已卸任 CEO 的币安交易所保持距离,从而在遵守法律协议的同时,继续推动 BNB 生态系统的发展。作为 BNB 最大的持有者之一,这一策略让他的核心资产价值随着整个「BNB 储备星座」的成功而水涨船高,且无需在公开市场上直接抛售代币,完美地平衡了个人法律约束与生态经济影响力最大化之间的关系。
最后,对于传统资本市场,这一模式解决了核心的「准入」难题。大量机构和个人投资者因合规、托管等问题而无法直接投资加密资产。但购买一支在纳斯达克交易的股票,如 Nano Labs(NA)或 Windtree(WINT),是一个简单、成熟且完全合规的操作。这些上市公司就像一个「转换器」,将加密世界的复杂性封装起来,为传统资本提供了一个无缝的接口,从而有望将数以万亿计的全球股票市场资金,引导至 BNB 生态系统中。
总而言之,BNB 近期的价格突破,并非无源之水、无本之木。它是 BNB 完成一次深刻蜕变的外部信号:从一个受制于合规枷锁的交易所功能代币,演变为一个由公开市场资本支持的机构级储备资产。这一转变的路径,并非通过传统的直接 IPO,而是借鉴并超越了 Tron 的财技,开创性地构建了一个由多家上市公司组成的「储备资产星座」。
这个模型有望形成一个强大的价值飞轮:上市公司购买 BNB,推动价格上涨;BNB 价格上涨提升了这些公司的资产价值,进而推高其股价;更高的股价使其能更容易地在资本市场融资;融得的新资金又可以用来购买更多的 BNB。这个自我强化的循环一旦形成,将为 BNB 提供持续的增长动力。
更具深远意义的是,BNB 的实践可能预示着一个新范式的诞生——「资产支持型网络」(Asset-Backed Network)。在这种模型下,一个成熟的去中心化网络的价值,不再仅仅由其链上经济活动定义,更由其背后锚定的、在合规资本市场中流动的资产价值所支撑。这或许为所有主流加密生态系统如何与全球金融体系深度融合,并从中汲取力量,指明了一个新的方向。因此,我们看到的 BNB 历史新高,或许并非此轮行情的终点,而是一个更宏大叙事的开端。
深潮 TechFlow 消息,7 月 28 日,行情显示,TRON Inc(TRON)涨超24%,现报11.97美元。此前消息,TRON INC 向美国证券交易委员会提交 10 亿美元混合证券发行申请。
深潮 TechFlow 消息,7 月 28 日,据官方消息,Binance HODLer 空投上线第 29 个项目 Treehouse (TREE)。
2025 年 7 月 10 日 00:00 (UTC) 至 2025 年 7 月 13 日 23:59 (UTC) 期间,将 BNB 订阅至简易收益(弹性收益和/或锁定收益)和/或链上收益产品的用户将获得空投。HODLer 空投信息预计将在 24 小时内发布,新代币将在交易开始前至少 1 小时分发到用户的现货账户。
此外,Binance 将于 2025 年 7 月 29 日 14:00 (UTC) 上线 TREE,并开通 USDT、USDC、BNB、FDUSD 和 TRY 交易对。TREE 将获得种子标签。用户可于 2025 年 7 月 28 日 16:00 (UTC) 开始充值 TREE。
撰文:Yu Hu,KaitoAI 创始人
编译:AididiaoJP,Foresight News
在过去 8 个月时间里,我通过 Kaito 的合作伙伴项目以及我们自己的项目,近距离见证了大约 30 个代币生成事件(TGE)。毫无疑问,这一周期内整个领域发生了深刻的变化。本文将结合我的经验和最新思考,探讨以下内容:
为什么代币分配的范式正在转变?
什么是好的代币分配以及如何实现?
智能激励文化:激励性对齐与非激励性信号
为什么数据驱动的 ICO 可能成为与空投并列的新范式
自 2020 年 Uniswap 历史性的大空投发出以来,加密行业迅速接受了这一代币分发模式,部分原因是它强烈契合了加密精神,部分则是由于监管套利的机会。
回顾过去,这一趋势可能在 2024 年底 Hyperliquid 的 TGE 时达到顶峰。Hyperliquid 的空投堪称另一个难以复制的历史性时刻。对我们所有人来说,Hyperliquid 在空投方面做得非常出色,真正激励了考虑将大量代币免费赠予社区的许多创始人。
然而,当项目方开始为自己的 TGE 做准备时,他们很快意识到这完全是另一回事:
当需要引入 10 多个中间商以确保可访问性和流动性时,Hyperliquid 能够完全内部完成这些工作
当 99% 的项目没有像 Hyperliquid 那样可观的收入流来支持大规模回购时。
与 2021 年相比,本周期内的代币如果没有整合强大的买方机制,将面临更严重的流动性危机,尤其是在需求端。大多数新代币价格迅速大幅下跌,这种趋势导致社区文化从「钻石手」(长期持有)转向早期抛售,而这又进一步形成了一个自我强化的循环。
结果如何?现在更多团队正在重新思考社区分配的玩法。显然至少有一部分项目正在探索替代性结构例如像 pump.fun、Plasma、Sahara 等 ICO 模式,以及传统的空投模式。
对于项目方来说,ICO 创造了一种需求驱动的动态:真正的支持者能够投资并存在成本基础。相比之下,单纯的空投模式中,社区信号效应较弱,且非支持者可能成为零成本的接收者。
这是否意味着所有社区空投将会终结?我并不这么认为。空投仍然具有显著的营销和社区建设价值:识别、奖励和培养忠诚的社区仍然是项目成功和长期发展的关键决定因素。
然而,我认为作为一个行业,空投越来越需要与更清晰的对齐和信号机制相结合,这一点在更广泛的代币分配和激励设计中同样适用。
因此,我相信未来将出现一个增长趋势,更多关于团队如何评估和奖励过去贡献、权衡流动性场所的成本与收益、创造机会成本、设计对齐和信号机制,以及寻找一切可能方式扩大高质量分配的思考和实验。
我们所有人都需要思考这些变化的含义,并为所有参与者,包括社区、团队、交易所、基金等,建立一个可持续的文化和预期。
在我看来,一个好的代币分配应该:
基于社区共识和对齐性奖励参与者;
利用非激励性行为作为信号;
广泛而相关即在整个过程中为人们提供充分的参与机会。
为了实现这一点,我认为需要几个关键转变:
更强大的数据分析能力,识别有意义的信号;
明确专注于设计能够凸显这些信号的机制;
对所有相关方的预期进行重置。
因此,代币分配的未来将围绕可持续性和对真正社区的智能激励展开,以保障其网络和品牌的长期发展。
作为这一转变的一部分,我相信行业将朝着更数据驱动的代币分配和更智能的激励设计方向发展,其中投资回报率(包括有形和无形的)将成为核心评估指标。这一新兴文化建立在两大支柱之上:
1) 激励性对齐
2) 非激励性信号
激励性对齐指的是涉及机会成本的行为(无论是基于资本还是社交),并作为未来社区公式的可信信号。例如参与 ICO、TVL 承诺、持有社区 NFT,以及公开的社交倡导。对齐可以通过激励来鼓励,但为了有意义,它必须涉及真实的稀缺性或成本,否则可能沦为低价值信号。
另一方面非激励性信号捕捉的是揭示真实意图的有机行为。这可能包括在非激励性时期的参与或任何意外机制。Hyperliquid 在赛季之间的积分分配就是这一实践的典型案例。
如今大多数市场设定策略时都融合了这两种行为。任何活动的有效性取决于团队如何平衡激励性对齐与非激励性信号,以及如何衡量两者的投资回报率。
我们相信如果设计得当,公开销售有可能结合两者的优势:激励性对齐和非激励性信号。关键在于采用数据驱动的方法:精确决定谁获得分配,以及如何预测未来的价值贡献。作为加密领域领先的数据分析平台,并拥有广泛的覆盖范围,我们认为 Kaito 最有能力使这一模式发挥作用。
我们将这一模式称为「数据驱动的 ICO」,并相信它为团队提供了一个引人注目的选择,无论是市场进入执行还是优化代币分配。
一个结构良好的 ICO 能够测试人们的共识信念并过滤非支持者;
分配通过结合历史贡献和未来价值贡献的最佳信号进行优化;
一个精心策划的 ICO 邀请新成员加入,扩大分配范围;
作为一个非激励性事件,它也是一个强大的信号机制。
举个简单的例子,想象一个类似 pump.fun 风格的销售,但不是基于谁在交易所上最快(先到先得),而是考虑产品使用、社交倡导、链下和链上声誉、信念,以及全球社区建设中的地理平衡……
这样的分配将代币交到正确的人手中,并为社区建立一种对齐和共同繁荣的文化提供更多信心。
我们正迎来行业重新思考什么有效、什么无效的关键时刻。
对于一个以自由市场自我调节的行业来说,前进的道路始终应该是重新设计激励措施和改进协调系统。
我相信随着加密技术在全球范围内的普及,我们的领域将变得更加成熟,而我们作为一个行业,不仅可以在前沿基础设施上领先,还可以通过代币作为底层激励工具,构建一个新的全球协调引擎。
这在我看来需要一种全新的方法:一种在我们所做的一切中,从代币分配到设计和对齐激励措施,利用更先进数据和数据分析的方法。
深潮 TechFlow 消息,7 月 28 日,据金十数据报道,美国总统特朗普在被问及美联储本周是否应该降息时表示,其认为必须这样做。
撰文:Buttercup Network、Thejaswini M A
编译:Saorise,Foresight News
译者注:加密货币这场曾被视为「颠覆传统金融的革命」,最终并未走上暴力对抗之路,反而与监管体系、政治共识深度绑定,成为一种「被驯服的革命」。从冲击传统到寻求许可,从去中心化理想到中心化监管现实,这场「革命」的荒诞与矛盾,正是本文要剖析的核心。当叛逆者向体制低头,背后是利益的博弈,还是时代的必然?
2025 年,反叛者(加密货币)没有冲击银行,而是申请了美国货币监理署(OCC)的牌照。
我一直在努力理解《GENIUS 法案》这一现象。越琢磨越觉得整件事荒谬得耐人寻味。所以,请容我梳理一下,我们是如何从「快速行动,打破常规」转变为「快速行动,合规监管」的。
该法案已签署生效,如今所有规则都尘埃落定。稳定币被纳入监管,不再神秘莫测,关于谁能发行、谁来监管、运作机制如何,我们都了如指掌。但这引出了一个显而易见的问题:这一切的意义究竟是什么?
若问加密货币领域的人,他们会情绪激动地宣称,这是加密货币走向主流的时刻,是一场改变一切的监管革命。他们会激动地谈论「监管明确性」「机构采用」和「货币的未来」,同时紧紧攥着那份 47 页的法案,仿佛那是《宪法》一般。
若问美国财政部官员,他会滔滔不绝地讲述这如何能空前强化美元的主导地位、保障安全、吸引投资回流美国,说着所有政府官员常挂在嘴边的套话。
表面上看双方都赢了,但说实话,更大的好处流向了监管方。加密货币和比特币曾试图搞垮银行、终结美元霸权,如今却希望银行发行以美元为支撑的加密货币。
这整件事的核心存在一个有趣的矛盾:银行其实对稳定币深感恐惧,这完全情有可原。它们眼睁睁看着数万亿美元可能从传统存款中流出,转投那些无收益却全额储备的数字代币。而国会的做法是:将稳定币支付利息定为非法,本质上是在保护银行,帮它们规避对竞争的恐惧。
法律规定如下:
「任何获许支付稳定币发行者或外国支付稳定币发行者,均不得仅因持有、使用或留存支付稳定币,而向持有者支付任何形式的利息或收益(无论是以现金、代币或其他对价形式)。」
加密货币本欲打造无需信任、去中心化的传统金融替代方案。可如今,你虽能在链上发送稳定币,却要通过嵌入插件,在风投支持的应用上操作,与持牌发行方结算,而发行方的合作银行还是摩根大通。未来已至,模样却与过去如出一辙,不过是用户体验更佳,监管文件更多罢了。
《GENIUS 法案》构建了一套复杂如鲁布・戈德堡(Rube Goldberg,他以创作复杂而荒诞的机械装置漫画闻名)机械般的体系,你可以使用革命性的区块链技术,但前提是:
获得美国货币监理署批准
以 1:1 的比例持有美国国库券作为储备
每月提交由首席执行官和首席财务官签署的证明文件
允许当局下令冻结代币
承诺永不支付利息
业务活动仅限于「发行和赎回稳定币」
最后一点尤其耐人寻味:你可以革新金融,但绝不能用革新后的金融做其他事。
我们正在见证一场本应反体制的运动走向制度化。Circle 等现有稳定币发行商欢欣鼓舞,因为它们早已基本合规,如今只需看着那些监管较少的竞争对手被踢出这个领域。
与此同时,Tether 面临着生死抉择:要么变得透明负责,要么在 2028 年前被美国交易所封杀。对一家靠不透明和离岸银行业务起家的公司来说,这就好比让吸血鬼上白班。
当然,以 Tether 的体量,或许根本不必太在意这些。其市值达 1620 亿美元,比高盛还大,超过大多数国家的 GDP,说实话,甚至比试图约束它的整个监管机构体系都更有分量。当体量达到这种级别,「要么合规,要么离开」听起来就不像是威胁,更像是建议了。
「Libra 条款」,这条本质上阻止科技巨头随意发行稳定币的规定,得名于 Facebook 那次失败的全球数字货币发行尝试。还记得当年大家都恐慌于 Facebook 可能会削弱主权货币吗?如今的体系下,Facebook 若想发行稳定币,需获得联邦委员会的一致批准,且代币不得支付利息,必须完全由美国政府债务背书。
再说说大家突然关注这事的经济逻辑。美国商家目前每笔交易要向 Visa 和 Mastercard 支付 2%-3% 的手续费,这往往是除工资外最大的支出。而稳定币支付的成本仅为几美分,大额结算甚至低于 0.1%,因为区块链基础设施不需要庞大的银行和卡组织分一杯羹。每年 1870 亿美元的刷卡手续费,本可以留在商家口袋里。如此一来,亚马逊和沃尔玛对稳定币解决方案的兴趣就不难理解了:能直接发送数字美元,何必给卡组织双寡头交钱呢?
@Visa
还有一个没人愿意谈论的可怕反馈循环:若稳定币真的大行其道,发行量达到数万亿美元,那么美国国债的很大一部分需求将来自稳定币储备。
这听起来不错,但问题是,稳定币的需求本质上比传统机构买家更不稳定。一旦人们对稳定币失去信心,开始大规模赎回,所有国债都会瞬间涌入市场。届时,美国政府的借贷成本将取决于加密货币推特用户当天的心情,就像把房贷还款押在短线交易者的情绪波动上。美国国债市场经历过风风雨雨,但「恐慌的稳定币用户引发算法抛售压力」还是头一遭。
最耐人寻味的是,这映射了加密货币从「无政府主义货币」到「机构资产类别」的演变。比特币本应是无需信任第三方的点对点电子现金,如今却有一部联邦法律规定:数字美元只能由高度可信、受严格监管的第三方发行,而这些第三方还要向更高级别的监管方负责。
法律要求稳定币发行者在当局要求时,能冻结区块链网络上的代币。这意味着每个「去中心化」稳定币都必须有中心化的「紧急停止开关」。这不是漏洞,而是特色。
我们成功创造出了「抗审查货币」,但它同时具备强制审查功能。
别误会,我完全支持监管明确性和美元背书的稳定币。这确实很棒:加密创新有了规则可循,数字美元的主流化堪称一场真正的革命。我举双手赞成。但别假装这是什么监管开明的慷慨之举。监管机构不是突然爱上了加密创新,而是有人走进财政部说:「不如让全世界更多使用美元,只不过是数字形式,还得让他们买更多美国国债来背书。」于是,稳定币从「危险的加密玩意儿」摇身一变成了「美元霸权的绝妙工具」。
每发行一枚 USDC,就意味着多卖出一份国债。2420 亿美元的稳定币,意味着数百亿美元直接流入华盛顿,推高全球对美国国债的需求。每一笔跨境支付都避开了欧元或日元,每一个上架受监管美国稳定币的外汇市场,都是美国货币帝国的又一个「加盟店」。
《GENIUS 法案》是最精妙的外交政策操作,却伪装成了国内金融监管。
这引出了一些有趣的问题:当整个加密生态系统沦为美国货币政策的附属品,会发生什么?我们是在构建更去中心化的金融体系,还是在打造全球最复杂的美元分销网络?若 99% 的稳定币与美元挂钩,任何有意义的创新都需要美国货币监理署批准,我们是不是不小心把革命性技术变成了法定货币的终极出口生意?若加密货币的反叛能量被引向提升现有货币体系的效率,而非取代它,只要支付结算更快,大家都能赚钱,真的有人会在意吗?这些未必是问题,只是和这场运动刚开始时人们想解决的问题相去甚远。
我一直在调侃这事,但事实是,这可能真的行得通。就像 19 世纪 30 年代的自由银行制度演变成联邦储备系统一样,加密货币或许正在从混乱的青春期走向成熟,成为金融基础设施中具有系统重要性的一部分。
说实话,对 99.9% 的人来说,他们只想快速、低成本地转账,根本不在乎货币理论或去中心化理念。
银行已经在布局,准备成为这些新监管稳定币的主要发行者。摩根大通、美国银行、花旗集团据说都在筹备向客户提供稳定币服务。那些本应被加密货币颠覆的机构,如今成了加密监管合法化的最大受益者。
这不是任何人预期的革命,但或许是我们最终得到的革命。说来也怪,这也挺「天才」的。
撰文:0xYYcn Yiran,Bitfox Research
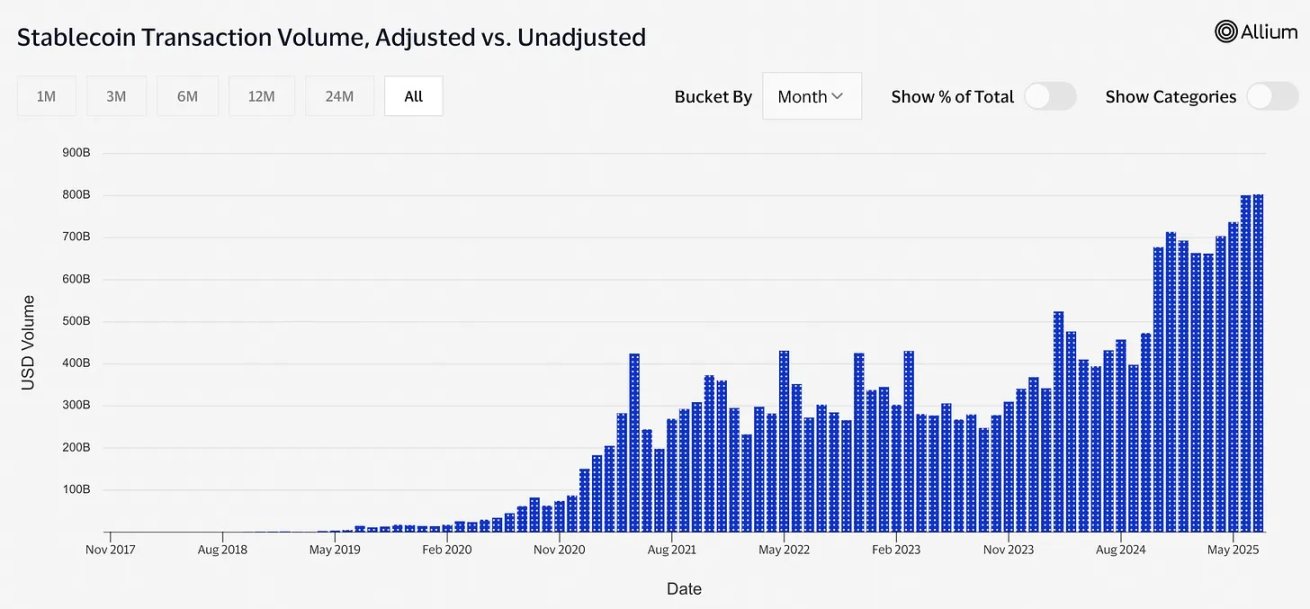
稳定币市场规模与重要性持续激增,其动力源自加密货币市场的热度和主流应用场景的拓展。截至 2025 年年中,其总市值已突破 2500 亿美元,较年初增长超过了 22%。摩根士丹利报告显示,这些与美元挂钩的代币目前日均交易量超千亿美元,且在 2024 年驱动链上交易总额高达 27.6 万亿美元。据纳斯达克数据,该交易规模已超越 Visa 和 Mastercard 的总和。然而,在此繁荣景象的背后,潜藏着一系列隐患,其中尤为关键的是,发行商的商业模式及其代币的稳定性本身,与美国利率变动紧密捆绑。值此联邦公开市场委员会(FOMC)下一次决策临近之际,本研究聚焦法币抵押型美元稳定币(如 USDT、USDC),采用全球视角,深入探讨美联储利率周期以及其他潜在风险将如何重塑该行业格局。
稳定币定义:
稳定币是一种旨在维持恒定价值的加密资产,每枚代币通常以 1:1 的比例锚定美元。其价值稳定机制主要通过两种方式实现:以足额储备资产(如现金及短期证券)支持,或依赖特定算法调控代币供应。以 Tether(USDT)和 Circle(USDC)为代表的法币抵押型稳定币,通过持有现金及短期证券为其发行的每一单位代币提供完全抵押担保。该保障机制是其价格稳定的核心。根据大西洋理事会(Atlantic Council)数据,目前约 99% 的稳定币流通量由美元计价类型主导
行业意义与现状:
2025 年,稳定币正跃出加密领域的藩篱,加速融入主流金融与商业场景。国际支付巨 Visa 推出支持银行发行稳定币的平台,Stripe 整合稳定币支付功能,Amazon 和 Walmart 也在酝酿发行自己的稳定币。与此同时,全球监管框架日趋成型。2025 年 6 月,美国参议院通过里程碑式的《稳定币支付清晰法案》(GENIUS Act),成为联邦层面首部稳定币监管法律;其核心要求包括:发行商必须以高质量流动性资产(现金或三个月内到期的短期国债)维持稳定的 1:1 支持率,并明确持币人权利保障义务。在跨大西洋的欧洲市场,《加密资产市场监管法案》(MiCA)框架实施更为严格的规定,赋予当局在稳定币威胁欧元区货币稳定时限制非欧元稳定币流通的权力。在市场层面,稳定币展现出强劲增长动能:截至 2025 年 6 月,其流通总值已超 2550 亿美元。花旗集团(Citi)预测,该市场规模有望于 2030 年前激增至 1.6 万亿美元,实现约七倍增长。这清晰地表明,稳定币正走向主流化,但其快速增长亦伴生新的风险与摩擦。
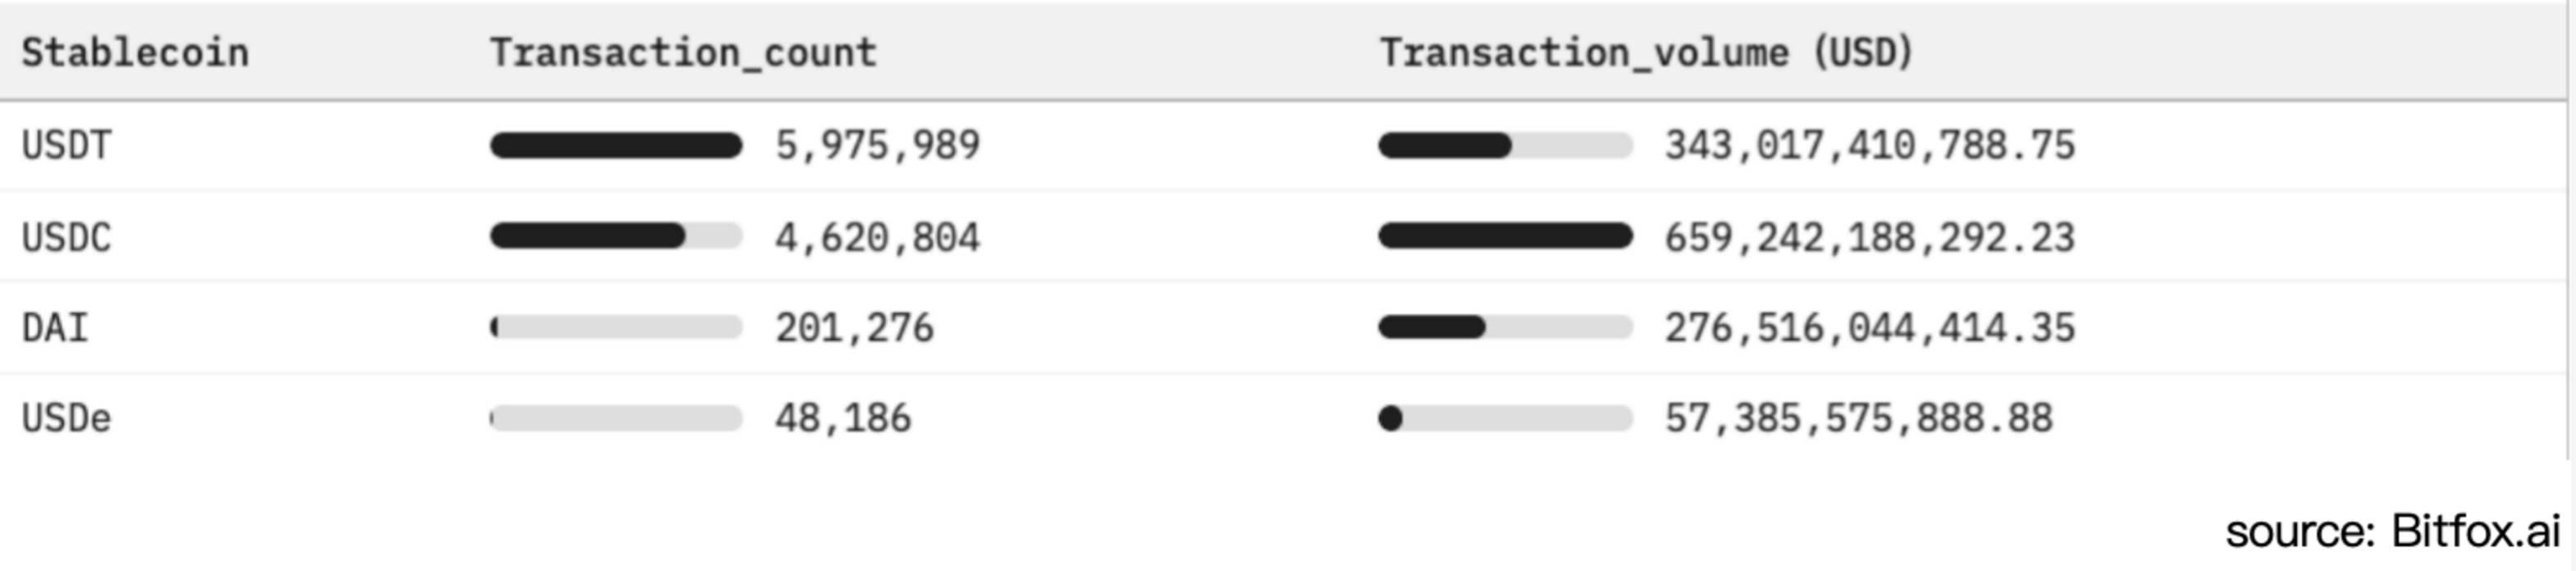
图 1:以太坊稳定币采用对比与市场活跃度分析(过去 30 天)
与传统银行存款会为客户带来利息不同,稳定币持有者通常不享有任何收益。依据《稳定币支付清晰法案》(GENIUS Act),法币抵押型美元稳定币的用户账户余额明确设定为无息状态(0%)。此监管安排使发行商得以保留储备金投资所产生的全部收益。在当前的利率高位运行环境下,这一机制已促使如 Tether(泰达币)和 Circle(USD Coin 发行方)等公司转化为高利润主体。然而,该模式亦使其在利率下行周期中面临极高的脆弱性
储备投资结构:
为确保流动性和维持稳定币挂钩价值,主要发行商将其储备金的主体配置于短期美国国债(U.S. Treasury bills)及其他短期限金融工具。截至 2025 年初,Tether 公司持有的美国政府债务规模达 1130 亿至 1200 亿美元,约占其总储备金的 80%,位列全球前 20 大美国国债持有方。下图展示了 Tether 储备资产配置的详细构成,清楚表明其资产高度集中于国债、现金类资产,其他证券、黄金以及比特币等非传统资产在资产组合中所占比例显著较低
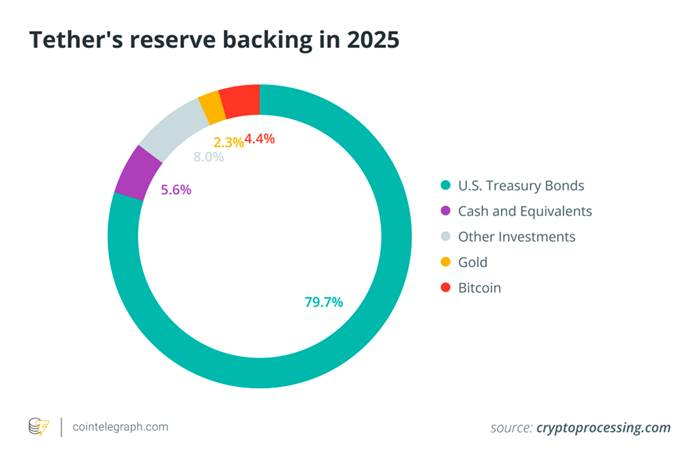
图 2. 2025 年 Tether 储备资产构成(以美国国库券为主),反映了法币支持稳定币对计息政府资产的高度依赖
高质量储备资产在维持挂钩价值、增强用户信心的同时,也产生了实质性的利息收入——当前稳定币商业模式的生命线。2022 至 2023 年间,美联储(Federal Reserve)的激进加息政策推动短期国债(T-bills)收益率及银行存款利率升至多年高位,直接放大了稳定币储备的投资回报。以 Circle 公司披露的财报为例,其 2024 年 16.8 亿美元总收入中,高达 16.7 亿美元(占比达 99%)来源于储备资产的利息收益。另一方面,据 Techxplore 报道,2024 年 Tether 公司利润据报达 130 亿美元,足以匹敌或超越高盛(Goldman Sachs)等华尔街头部银行的盈利规模。此类盈利规模(以 Tether 公司约 100 人左右的运营团队创造)尤为凸显高利率环境对稳定币发行商收入的强力助推效应。本质上,稳定币发行商运作的是一种高回报的「利差交易」(Carry Trade),即将用户资金配置于收益率超 5% 的国债资产,并因用户接受零利率而全额获取该利差收益。对利率波动的脆弱性。
利率波动风险敞口
稳定币发行商的收入模型对美联储利率变动具有极高敏感性。例如,仅 50 个基点的降息(0.50%),即可能导致泰达币(Tether)年利息收入锐减约 6 亿美元。诚如纳斯达克(Nasdaq)分析机构所警示:「对利息收入的过度依赖,将使 Circle 等发行商在降息周期中陷入脆弱境地」。
下文图 3 展示了芝加哥商品交易所(CME)基于 2025 年 7 月 23 日市场预期绘制的联邦基金利率曲线走势(预测期至 2026 年底);图 4 则通过百万美元量级的量化分析,具体阐明利率变动对 Circle 公司储备收益的冲击机制。
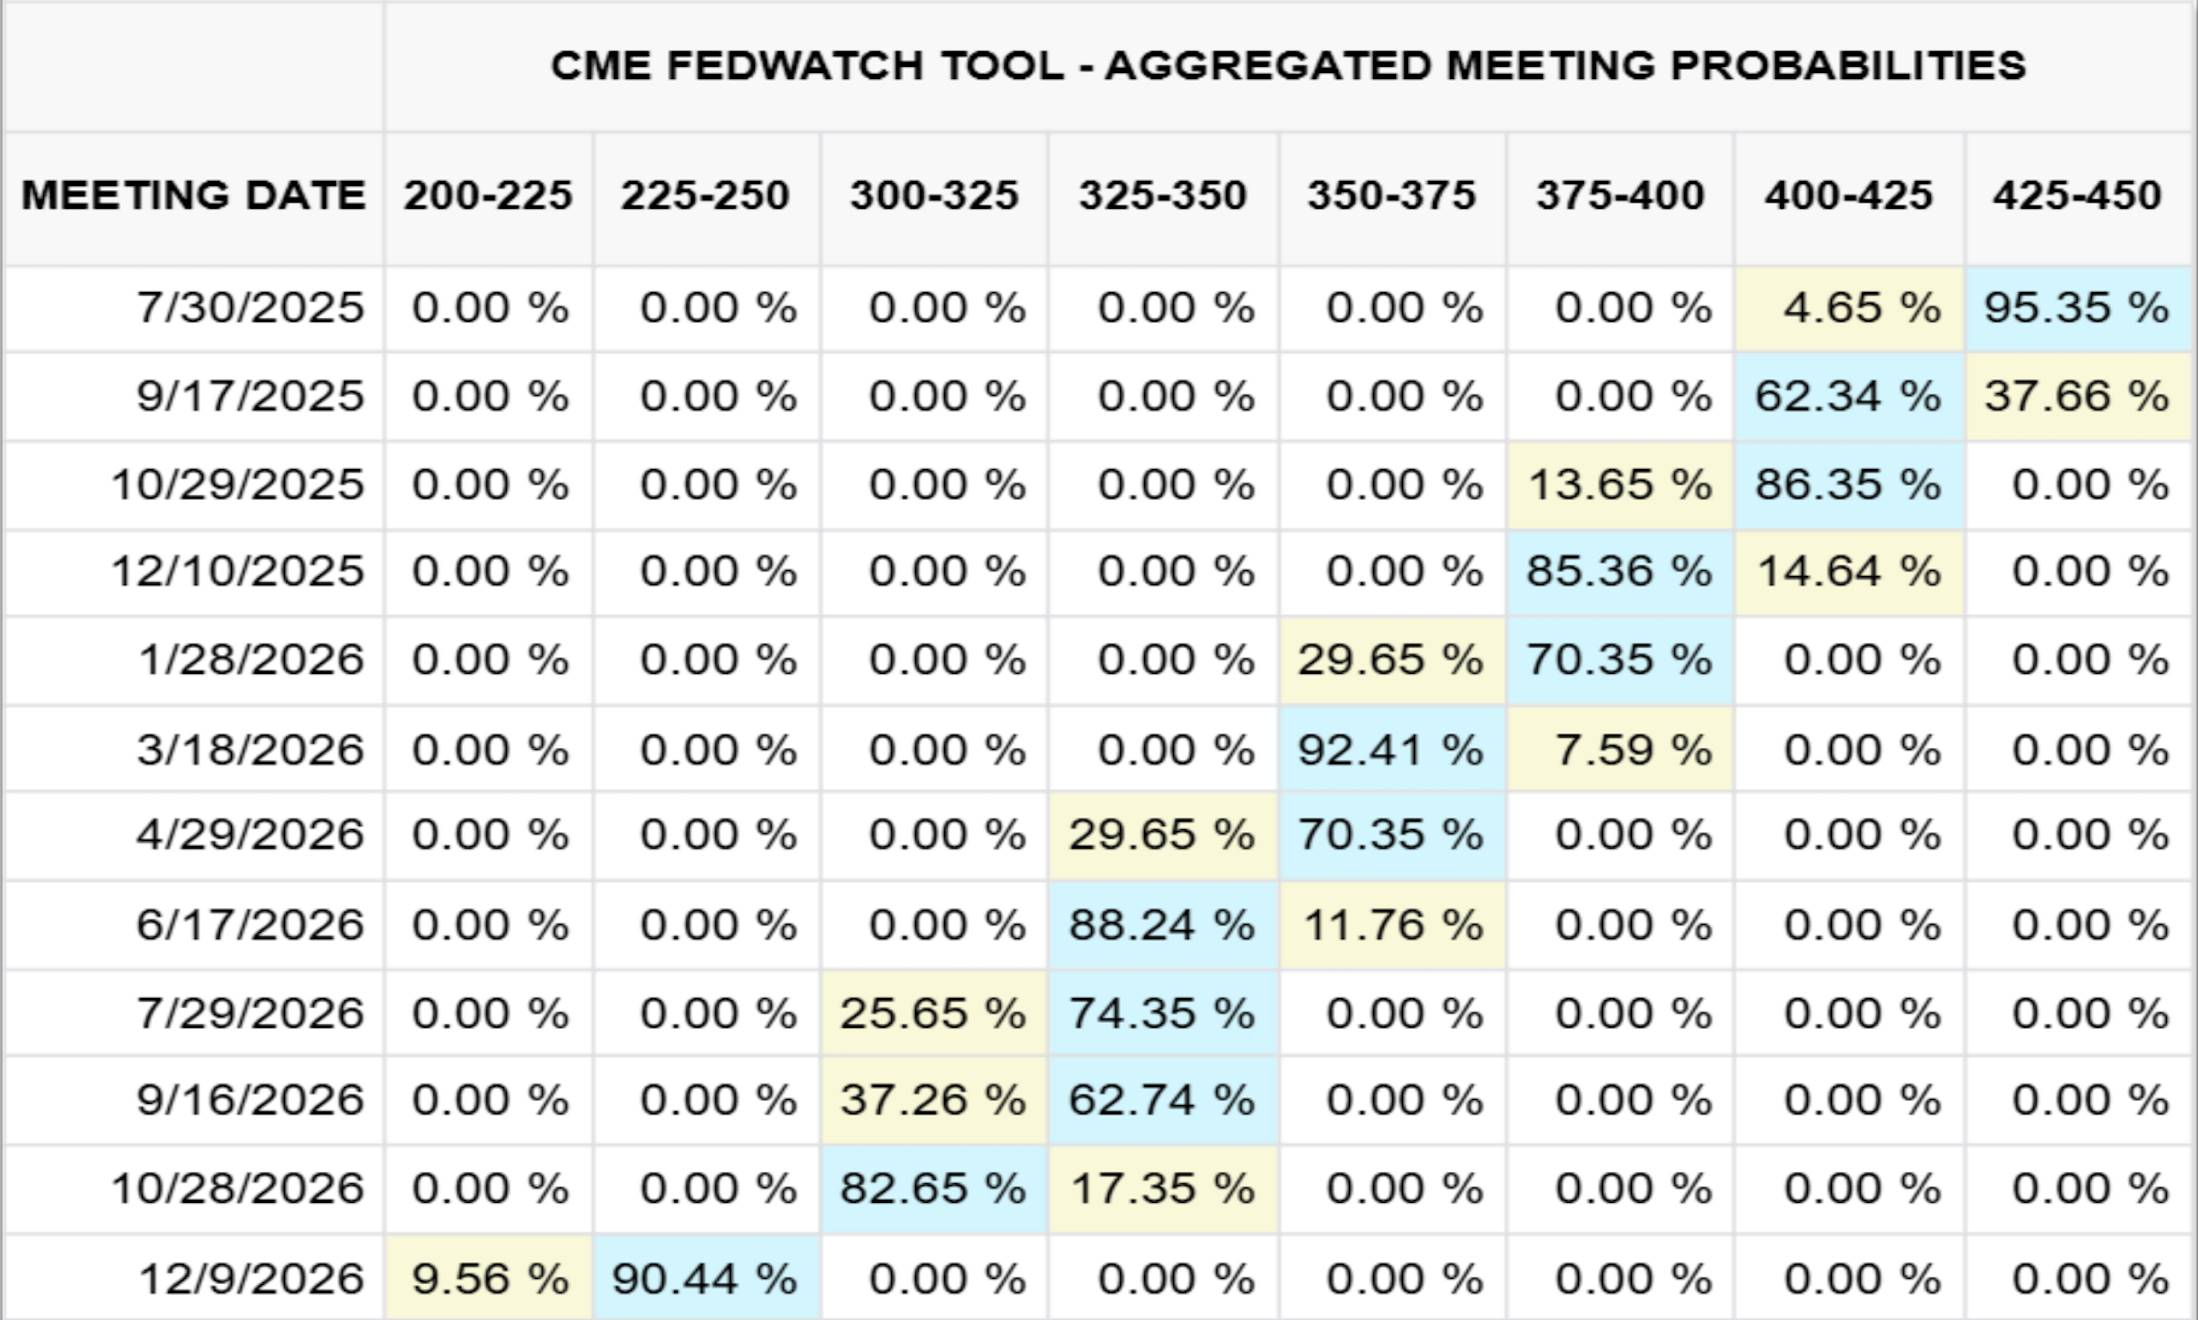
图 3. 2026 年 12 月联邦基金利率展望(CME,2025 /07/23)
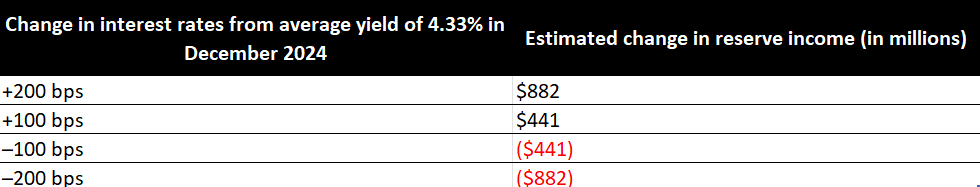
图 4. Circle 储备收入对利率变动的敏感度
以 2024 年为例,Circle 公司储备资产利息收入达 16.7 亿美元,占其总收入(16.8 亿美元)的 99%。基于芝加哥商品交易所(CME)数据模型(截至 2025 年 7 月 23 日),若联邦基金利率于 2026 年 12 月回落至 2.25%–2.50% 区间(概率约为 90%),Circle 预计将损失约 8.82 亿美元利息收入,超过其 2024 年相关收入总额的五成。为弥补此收入缺口,该公司须于 2026 年底前实现其 USDC 稳定币流通供应量的倍增。
尽管利率动态对稳定币行业占据核心地位,但该体系内仍存在多种其他关键风险和挑战。在行业乐观预期弥漫的背景下,亟需对这些风险因素进行系统性归纳,以提供冷静的全面剖析:
监管与法律不确定性
稳定币运营现受制于诸如美国《稳定币支付清晰法案》(GENIUS Act)与欧盟《加密资产市场监管法案》(MiCA)等碎片化监管框架。该框架虽赋予部分发行商合法性,却同时带来高昂合规成本与突发性市场准入限制。监管机构针对储备金透明度不足、规避制裁(例如 Tether 在受制裁地区涉及的数十亿美元交易)或侵害消费者权益的行为实施强制措施,可迅速导致特定稳定币的赎回功能中止或其被逐出核心市场。
银行合作及流动性集中风险
法币抵押型稳定币的储备托管及法币通道(入金 / 出金)服务高度依赖有限合作银行。合作银行突发性危机(如硅谷银行 SVB 倒闭导致价值 33 亿美元的 USDC 储备被冻结)或大规模集中赎回潮可快速耗尽银行存款储备,引发代币脱钩,并在批发式赎回压力击穿银行现金缓冲时,威胁更广泛银行体系的流动性稳定。
锚定稳定性与脱锚风险
即便宣称全额抵押,稳定币在市场信心动摇时仍可能且实际发生过挂钩机制崩溃(如 2023 年 3 月因储备资产可及性担忧,USDC 价格曾暴跌至 0.88 美元)。算法稳定币(Algorithmic Stablecoins)的稳健性曲线更为陡峭,TerraUSD(UST)于 2022 年的崩盘即为此提供了显著例证。
透明度与交易对手风险
用户依赖发行商(通常按季度)发布的储备证明报告(Attestations)来评估资产真实性与流动性。然而,缺乏全面公开审计导致可信度存疑。无论是存放于银行的现金、货币市场基金份额抑或回购协议资产,储备资产均蕴含交易对手风险和信用风险,在压力情景下可实质性损害赎回保证能力。
运营与技术安全隐患
中心化稳定币可冻结或没收代币,以应对攻击,却也带来单点治理风险;DeFi 版本则易遭智能合约漏洞、跨链桥攻击和托管机构被黑等威胁。同时,用户操作失误、网络钓鱼以及区块链交易不可逆等因素,也对持币者构成日常安全挑战。
宏观金融稳定隐患
高达数千亿美元稳定币储备资金集中于短期美国国债市场,其大规模赎回行为将直接影响国债需求结构与收益率波动性。极端流出情景可能触发国债市场的恐慌性抛售(Fire-sales);而稳定币的广泛美元化应用可能削弱美联储(Fed)货币政策传导效力,进而加速推动美国央行数字货币(CBDC)的研发或更严苛监管护栏的设立。
随着联邦公开市场委员会(FOMC)下一次会议临近,虽然市场普遍预计将维持利率不变,但接下来的会议纪要和前瞻指引将成为关注焦点。如 USDT、USDC 等法币抵押型稳定币的显著增长,掩饰了其与美国利率变动深度绑定的商业模式本质。展望未来,即便温和降息(例如 25-50 个基点)亦可侵蚀数亿美元级利息收入,迫使发行商重新评估增长路径或通过向持币者让渡部分收益以维持市场采用率。
除了利率敏感性,稳定币还必须应对不断演进的监管环境、银行与流动性集中风险、锚定完整性挑战,以及从智能合约漏洞到储备透明度不足的运营隐患。尤为关键的是,当此类代币成为短期美国国债的系统性重要持债主体时,其赎回行为或将冲击全球债券市场定价机制,并干扰货币政策效力的传导路径。
深潮 TechFlow 消息,7 月 28 日,据Businesswire报道,Volcon(纳斯达克股票代码:VLCN)宣布,自7月25日以来新增购入316.8枚比特币,购买总价为3730万美元。截至发稿时,公司持有3500.18枚比特币,总投资约4.12亿美元,平均购入成本为117,683美元。公司通过衍生品策略降低比特币购入成本,同时售出部分短期看跌期权,行权价位于11.5万至11.8万美元之间。
值得注意的是,Volcon已更名为Empery Digital Inc.,并将所持比特币转移至分离式冷存储中。该公司此前完成5亿美元私募融资,计划将超95%资金用于比特币收购。
作者:连然
头图来源:chatgpt生成
一年一度的WAIC在明天就要开始了,在正式开展之前,我跟随官方的city walk路线探访了一番。
我探访的这条「AI+智慧生活路线」一共有三个目的地:上海发那科机器人有限公司、上海腾讯滨江大厦、模速空间的智能产品体验中心。
其中最吸引我的就是第三个地方——模速空间智能产品体验中心,里面陈列了很多好玩的产品,不只有看起来很科技感的东西,更多的是那些真正能融入日常、解决微小痛点的产品。
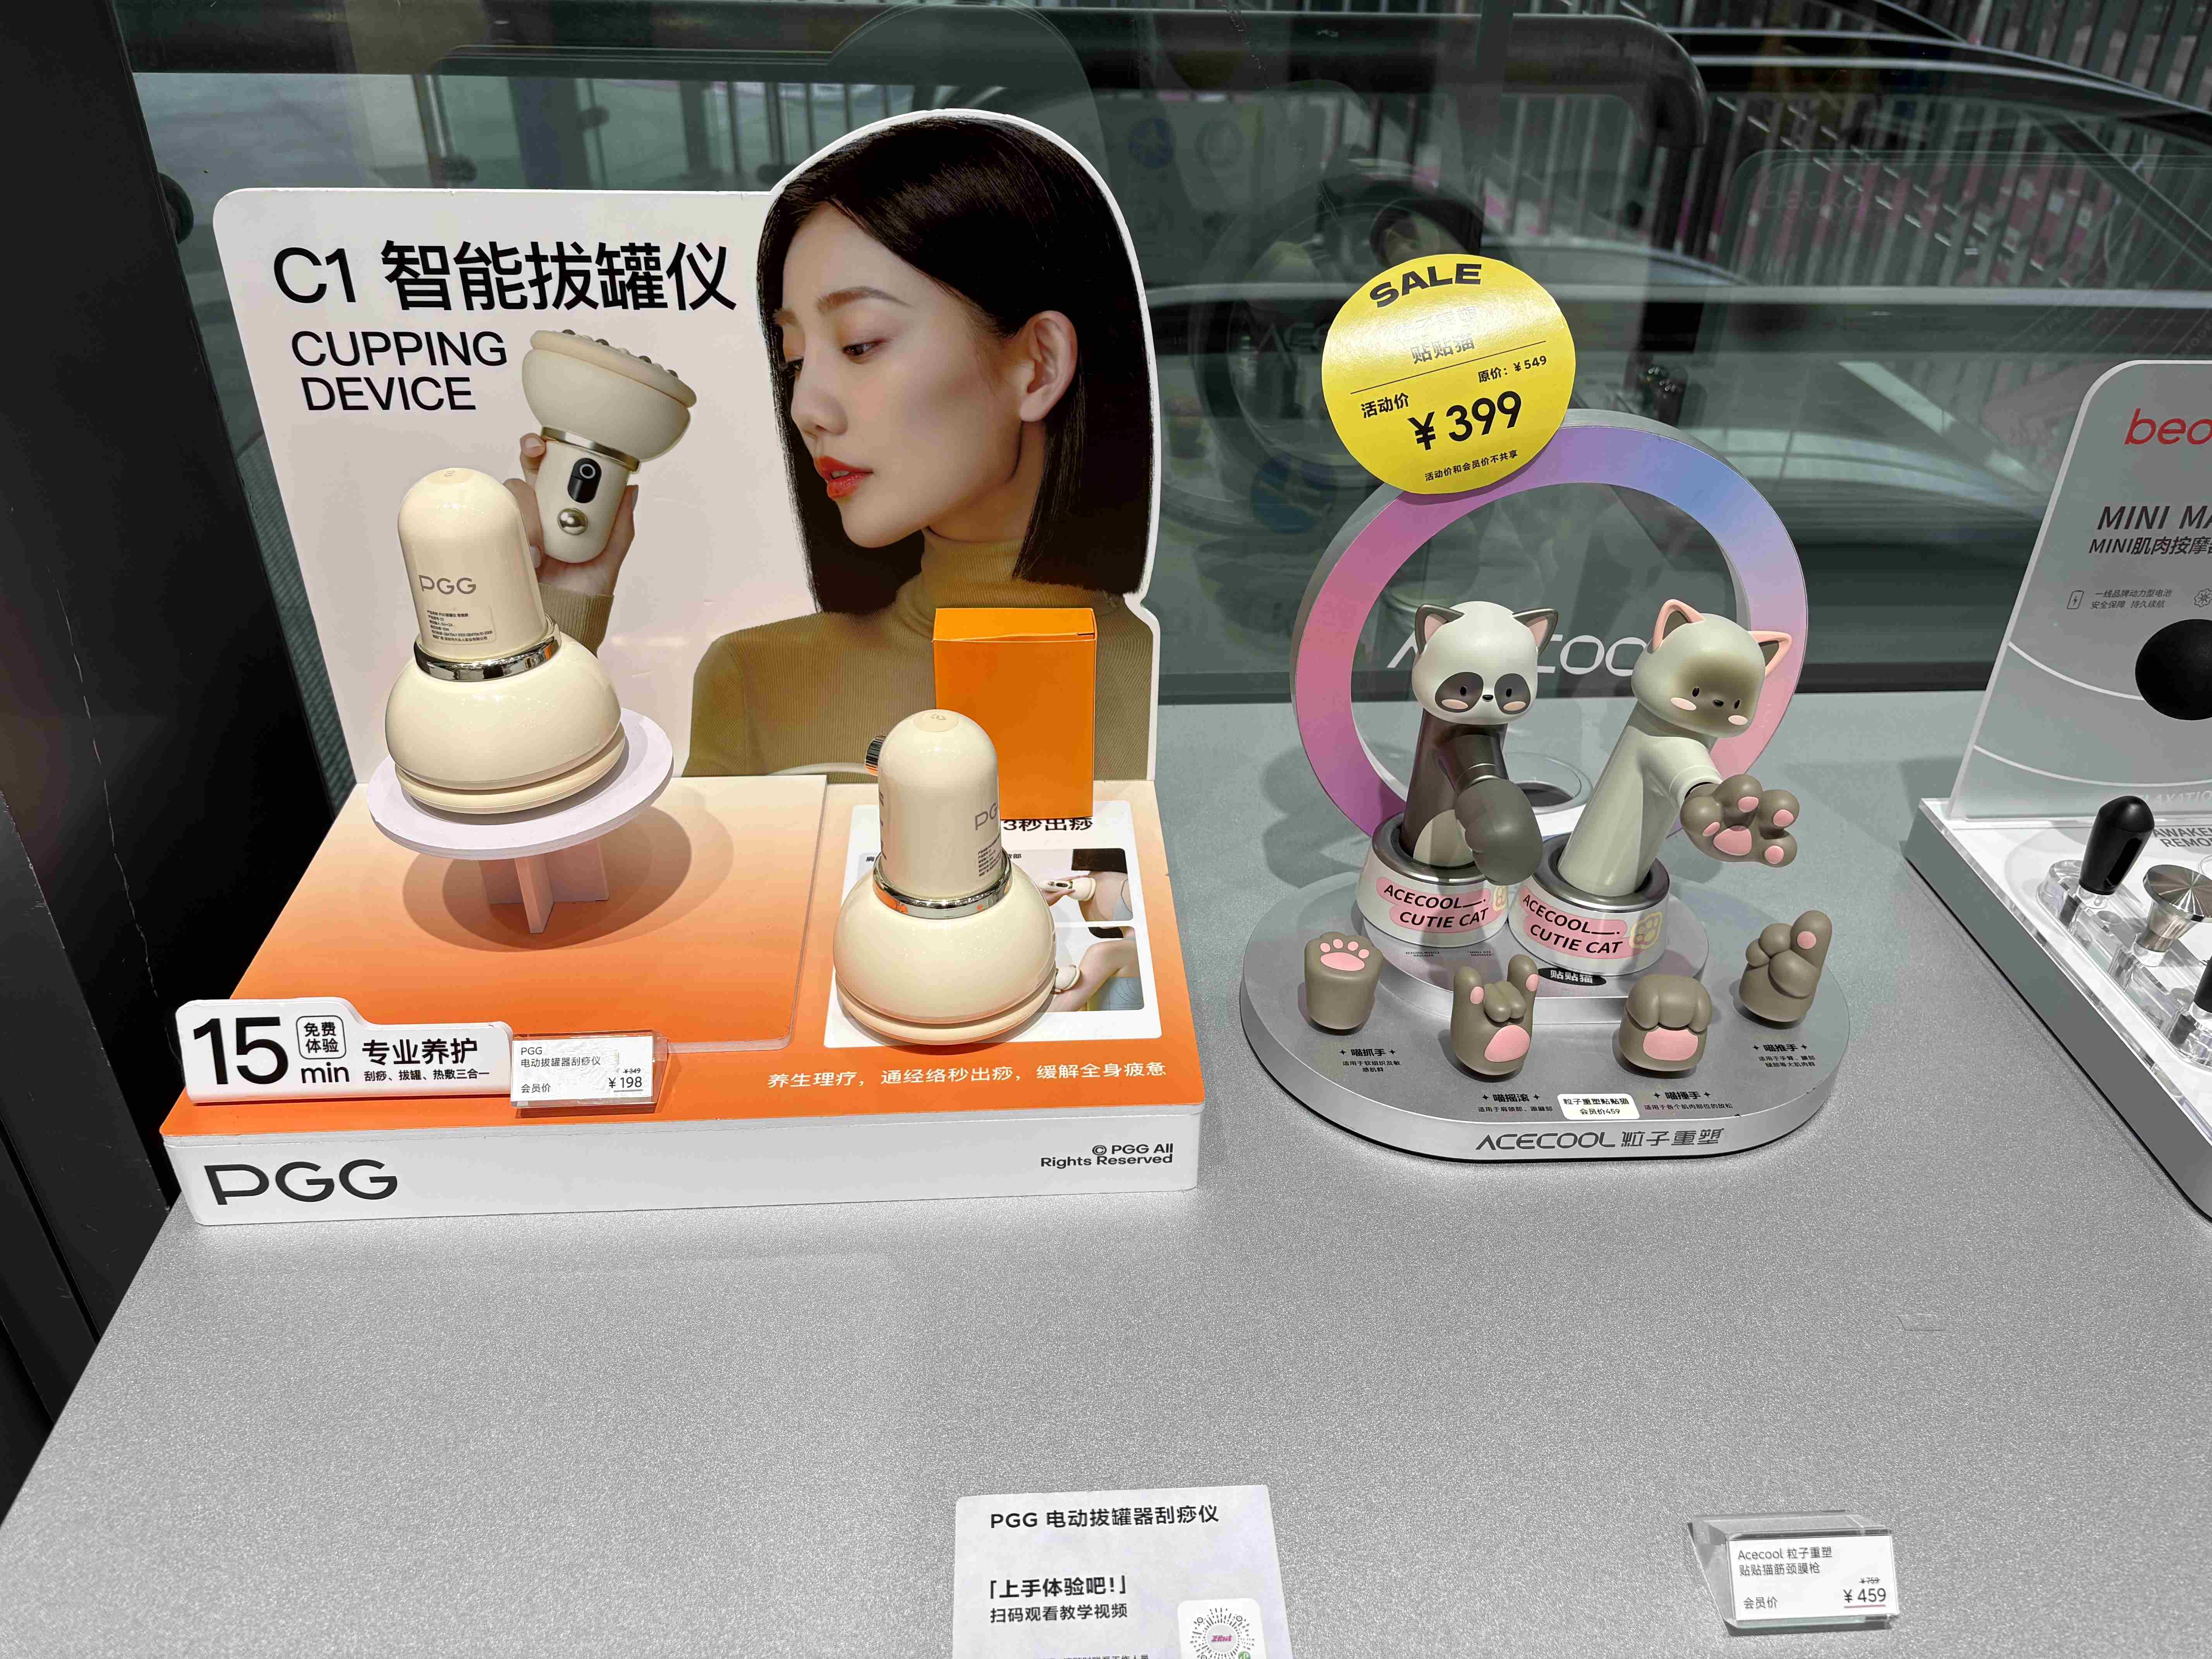
智能拔罐器|图片来源:极客公园
比如智能拔罐器,这个古老的中医理疗方式,在 AI 的加持下变得精准而便捷。
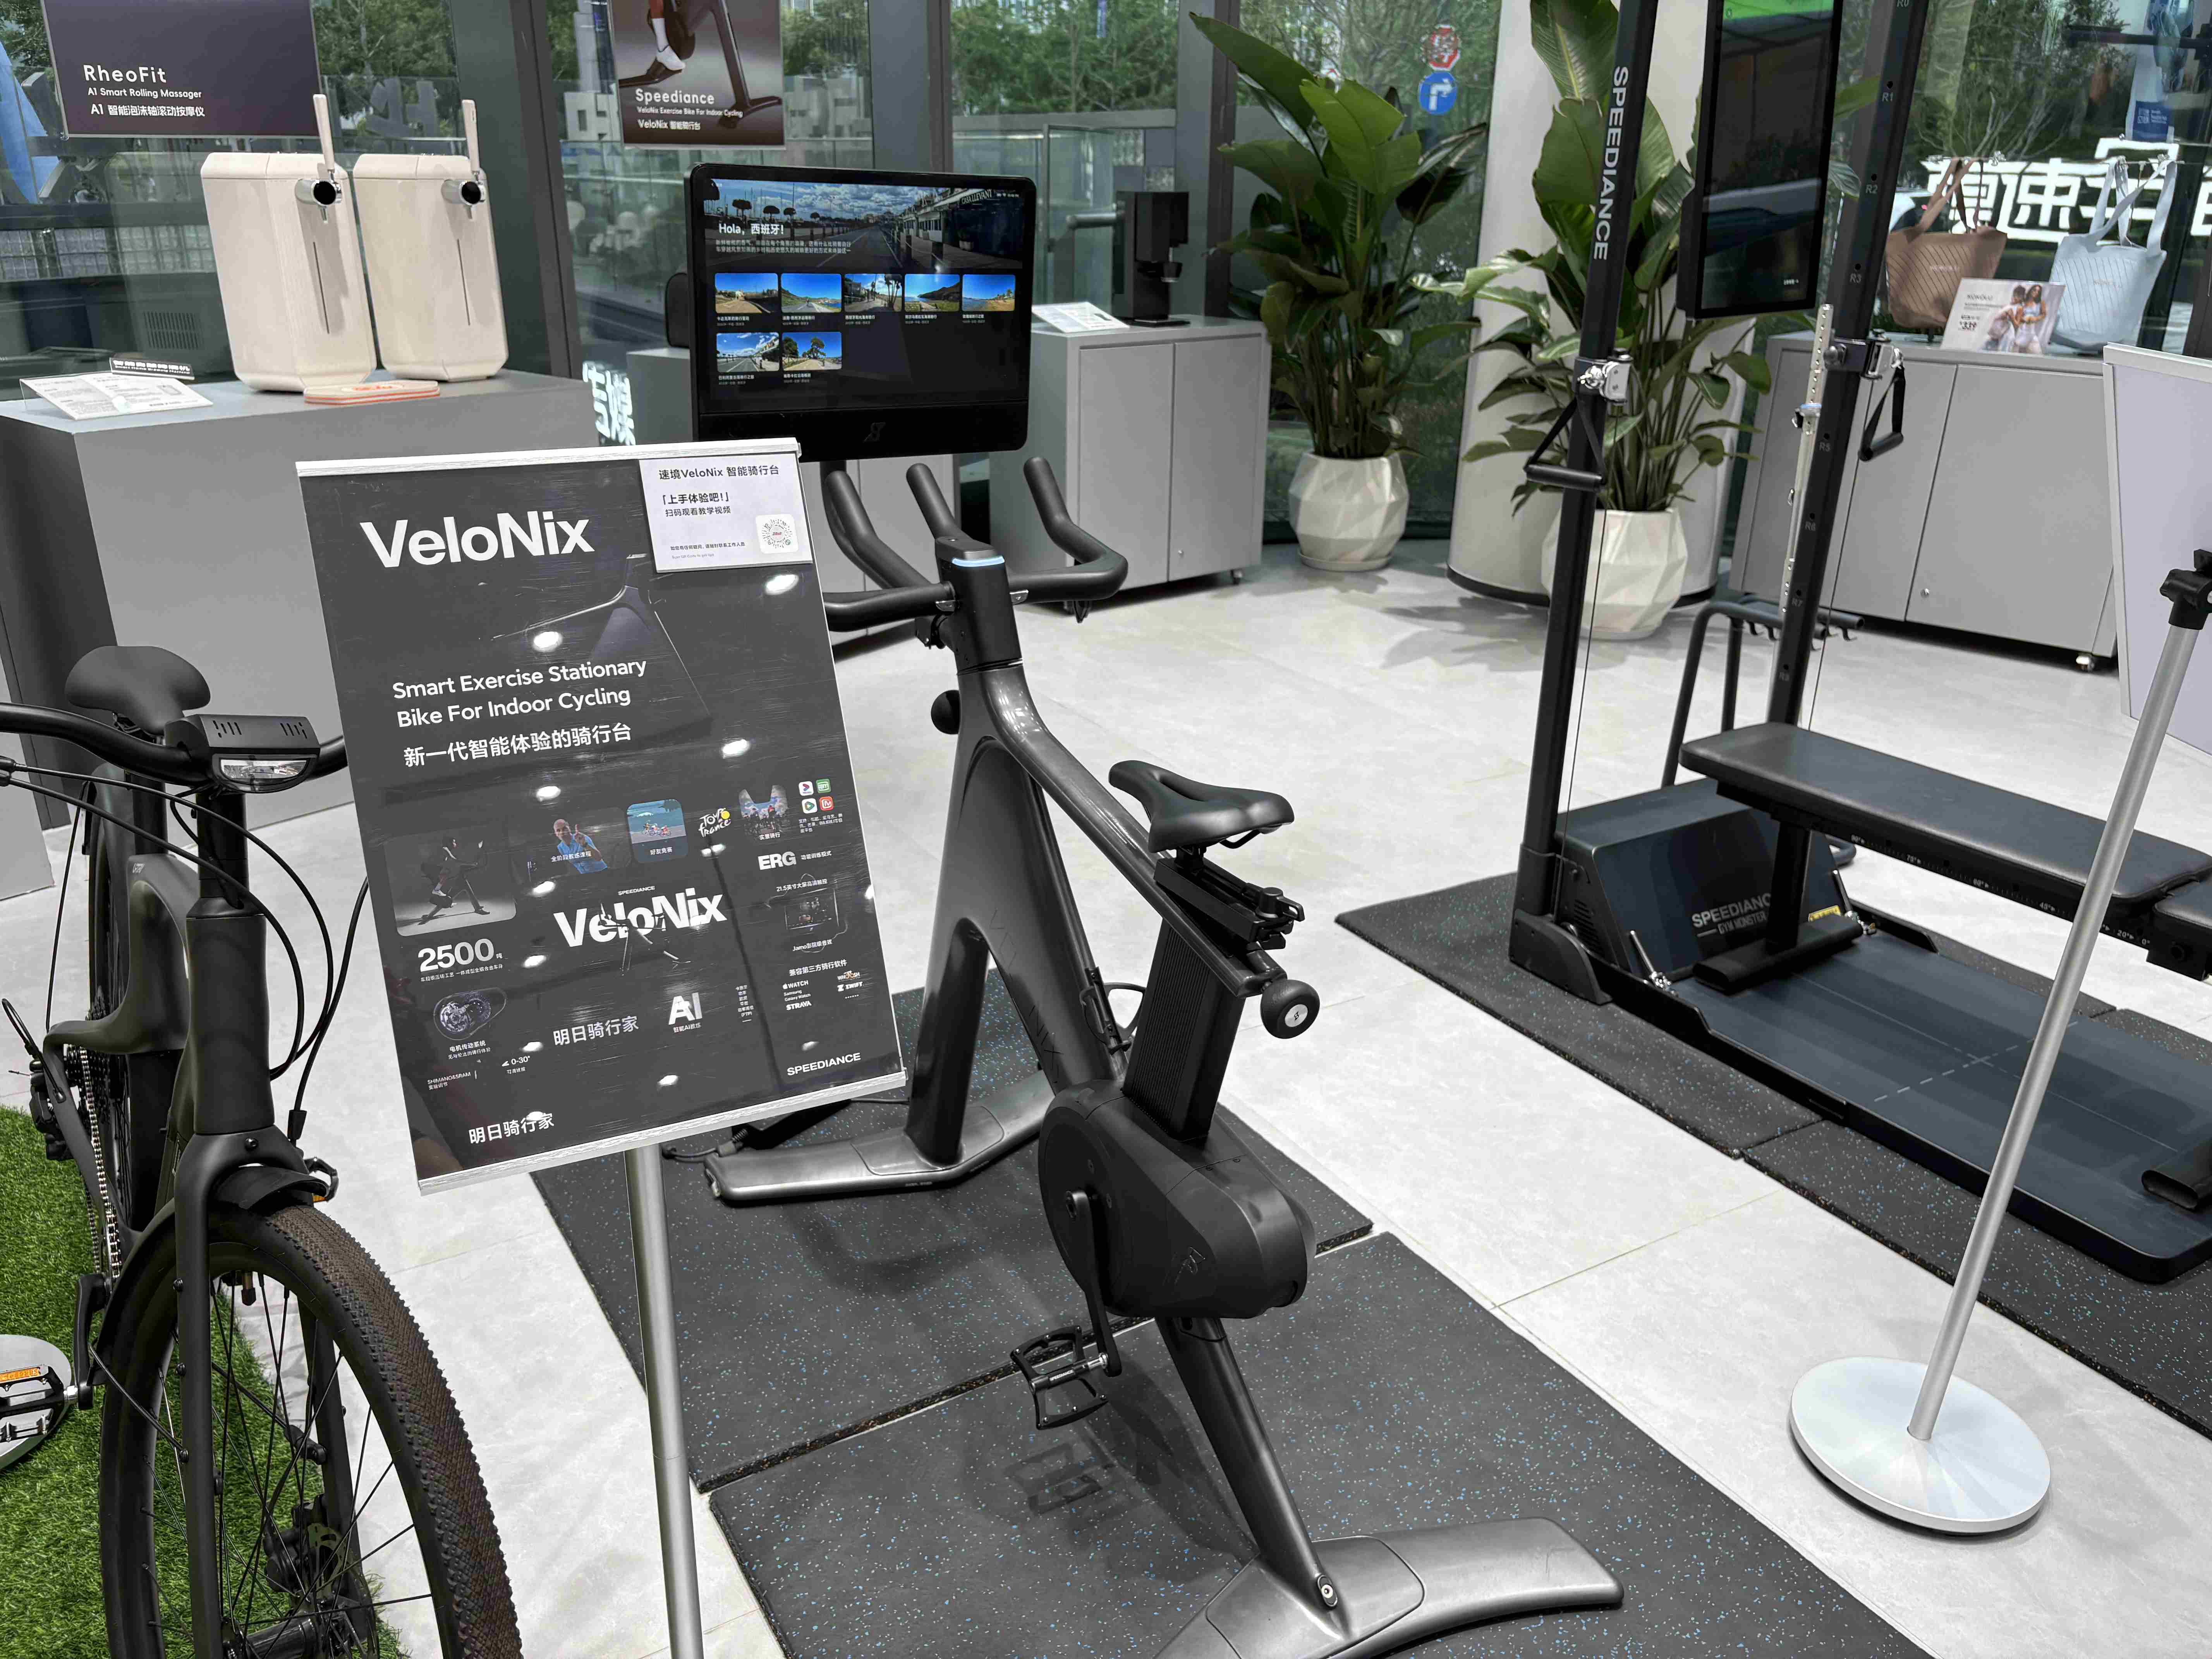
智能骑行台|图片来源:极客公园
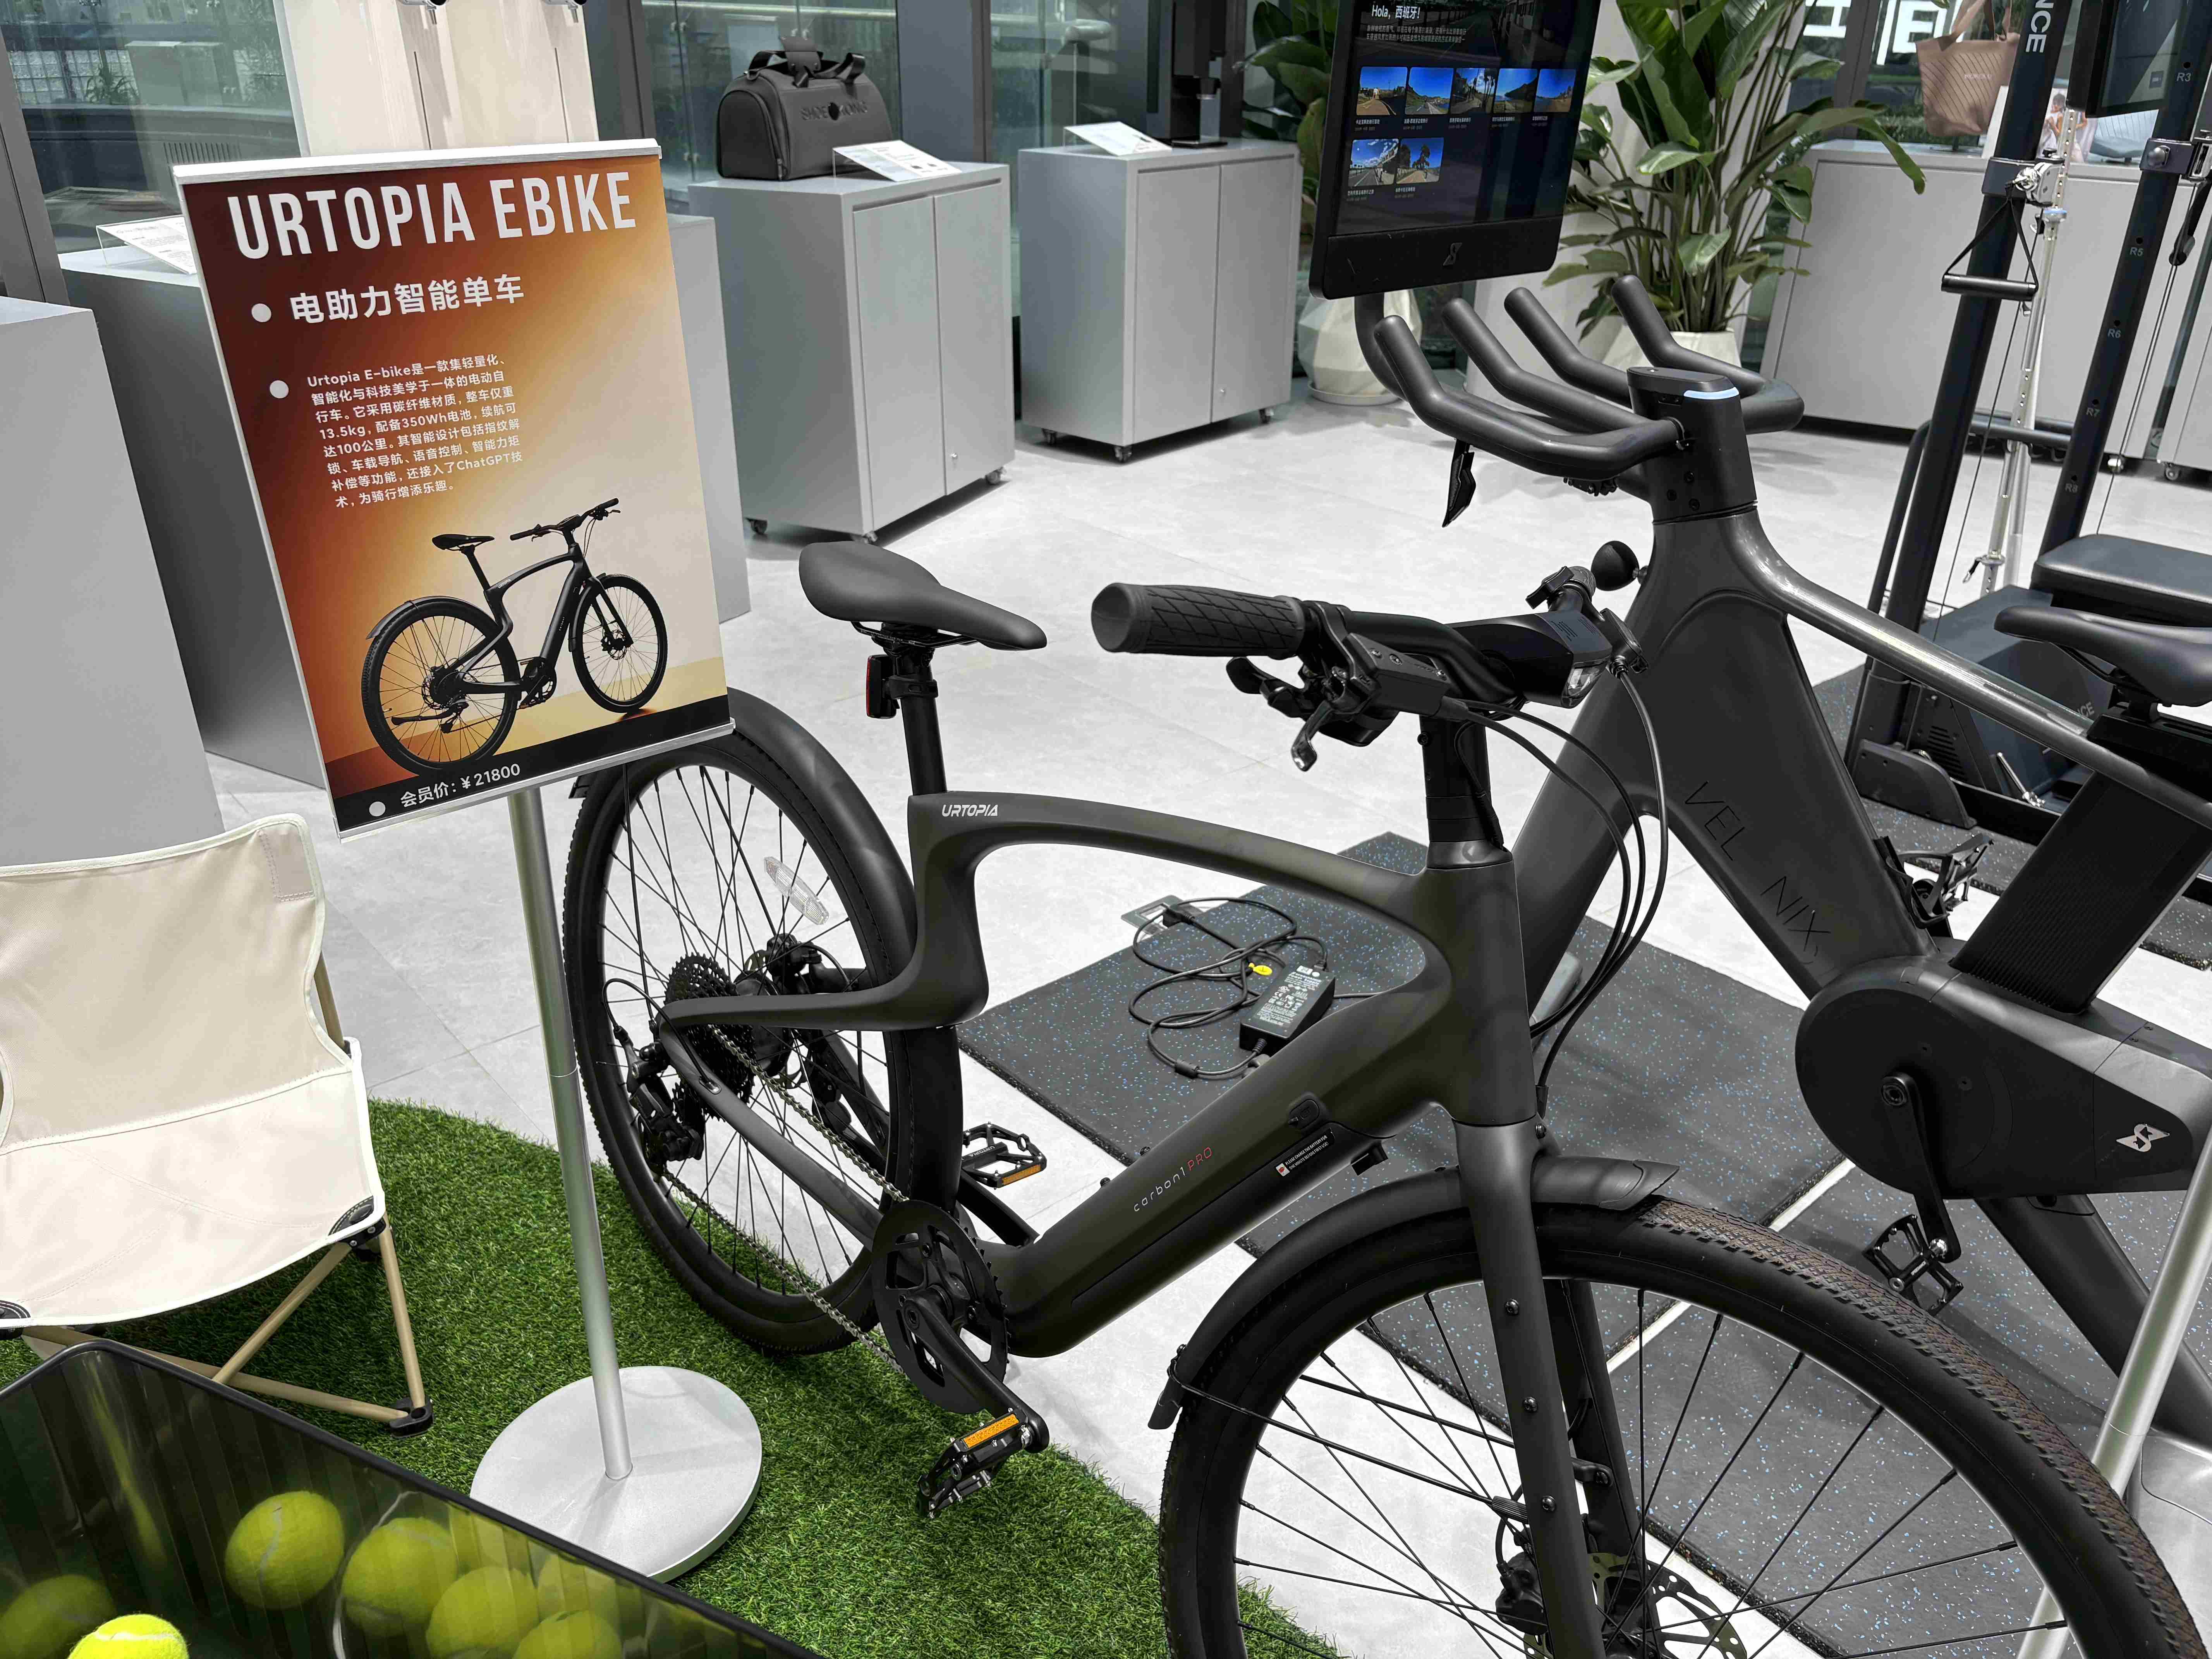
电助力智能单车,看起来比电动车轻巧不少|图片来源:极客公园
还有电助力单车和智能骑行台,能在用户需要的时候,给用户最恰当的助力,让骑行这件事变得更愉快。
更好玩的是那个空气架子鼓。只要拿起鼓棒,在空气中挥舞,就能听到真实的鼓点。
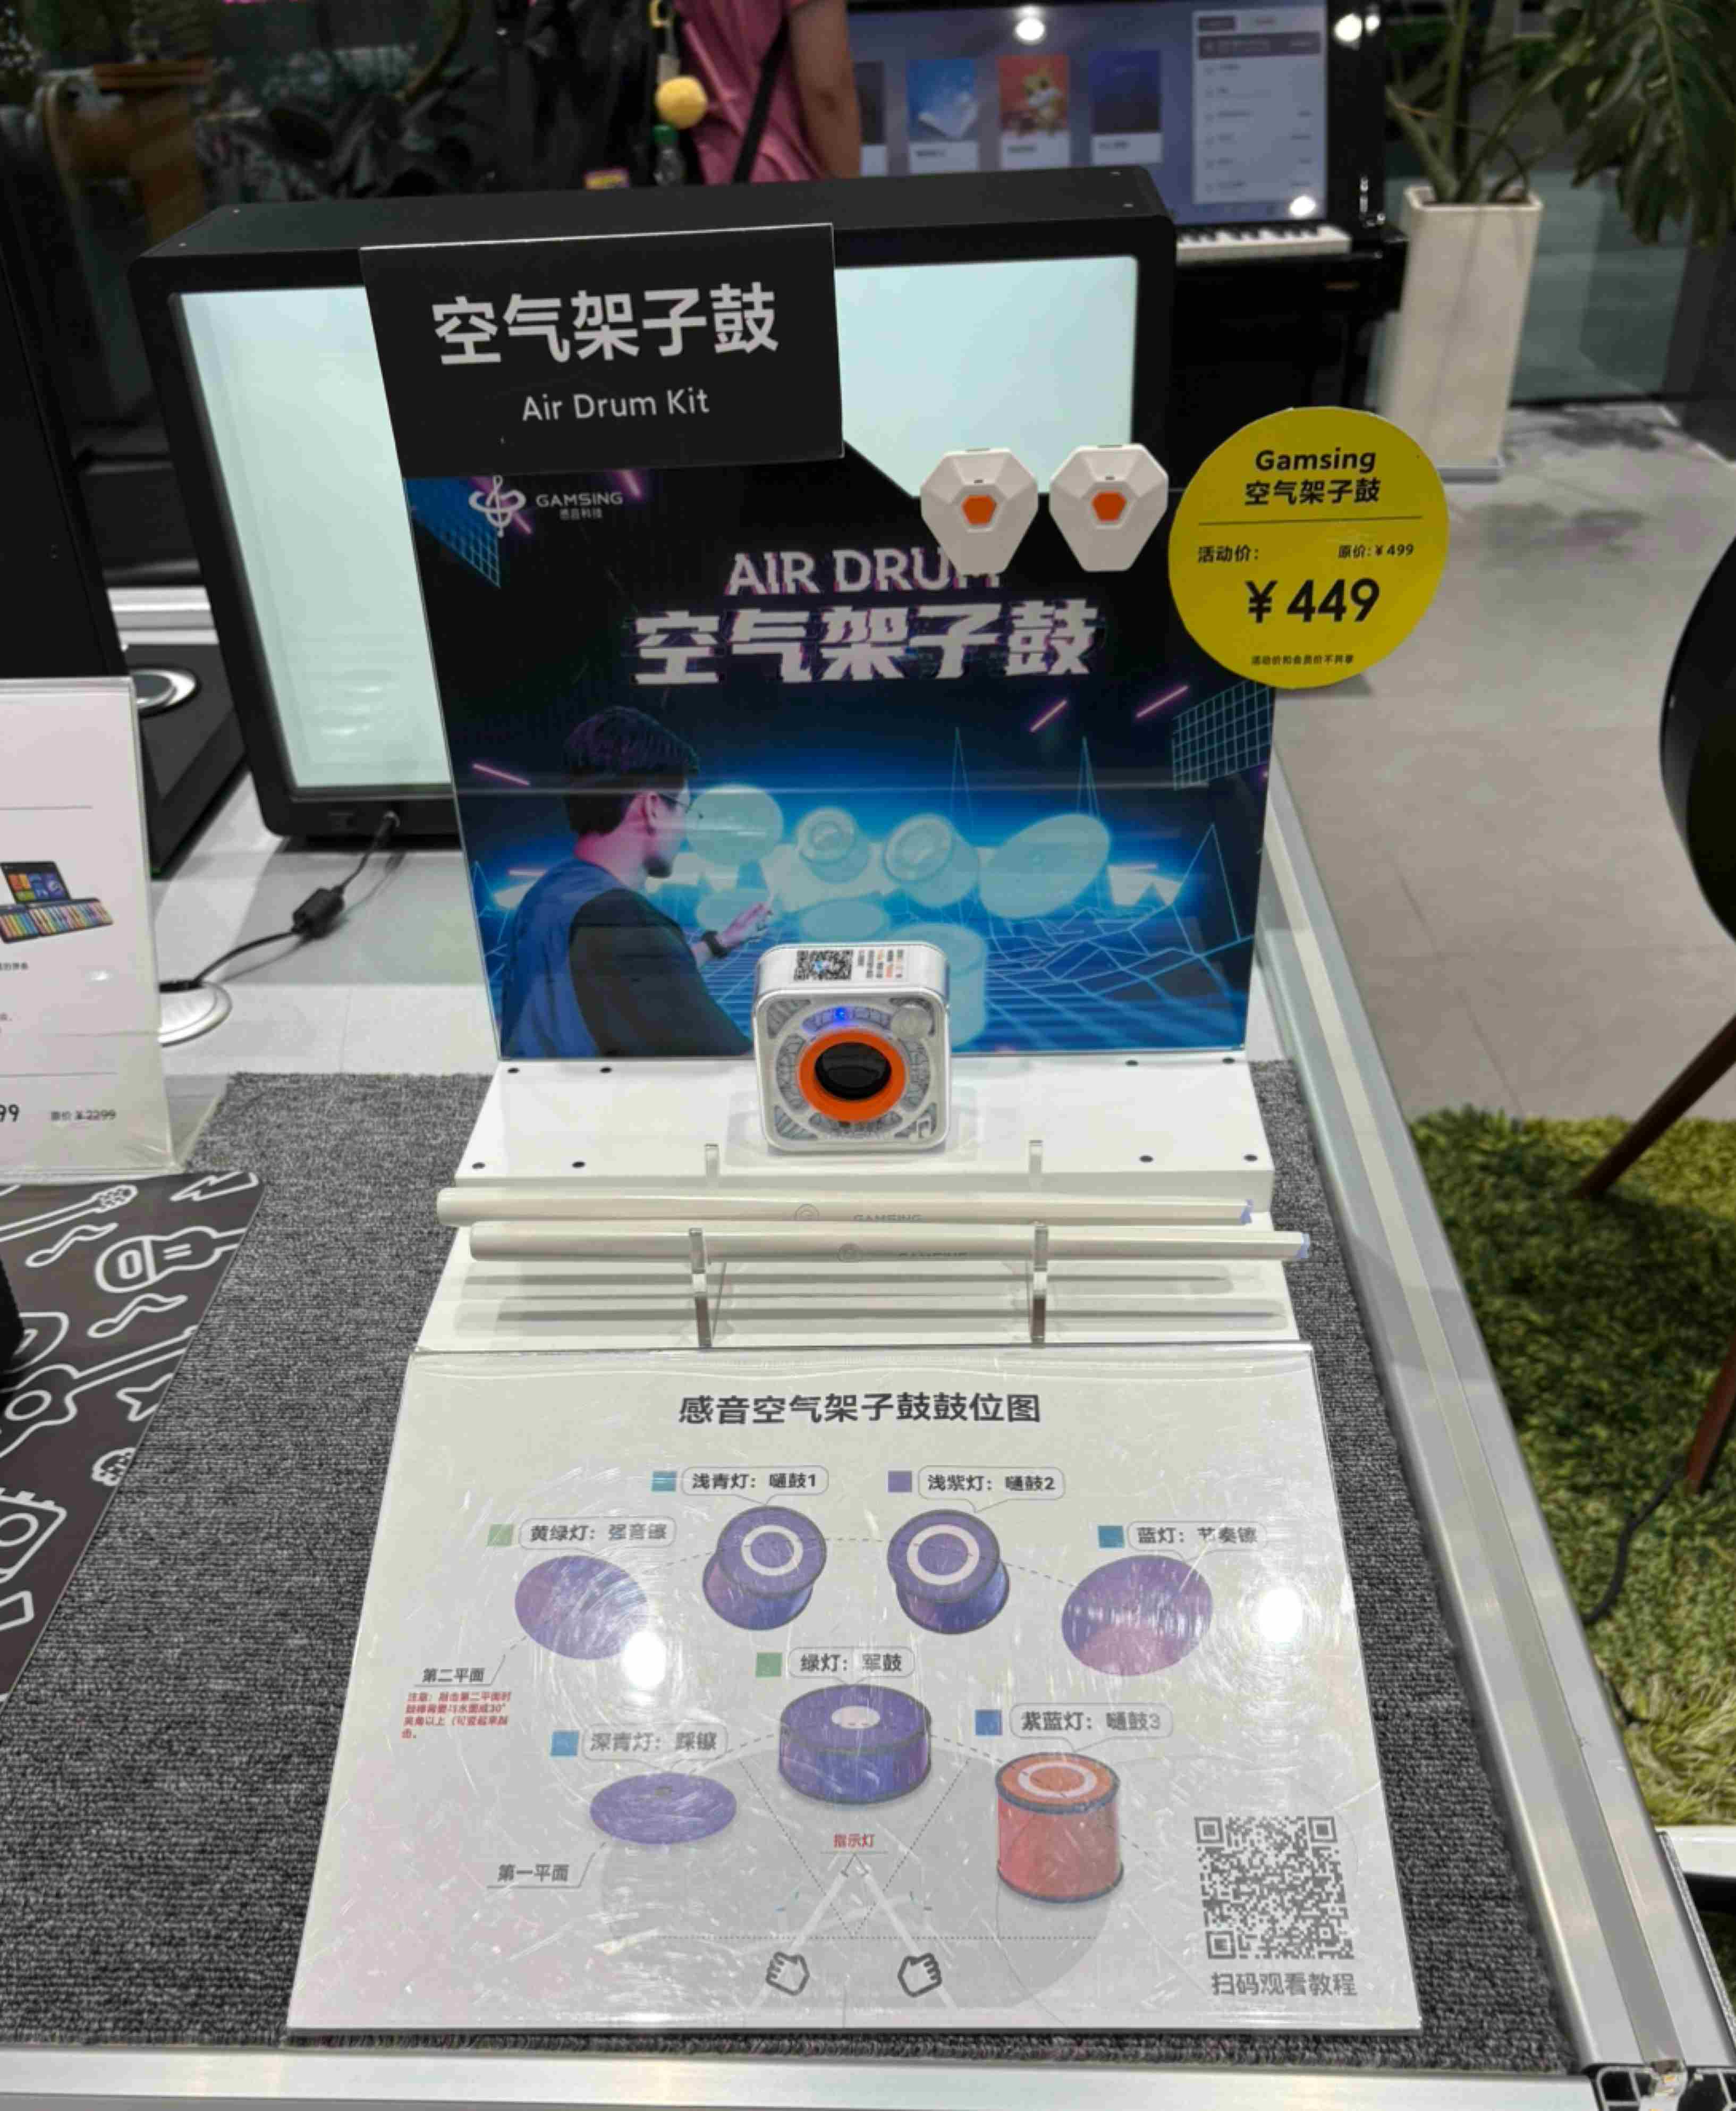
可以在空气中打鼓的架子鼓|图片来源:极客公园
我实测了一下,虽然不能说完美还原,但那种将想象变为现实的即时反馈,确实让我看到了 AI 在娱乐工具上新的可能性。
不用再买一台市面上那种又占地儿又比较沉重的架子鼓,只需要210元起,就可带走这个只有260克的产品,随时开启打鼓之旅。
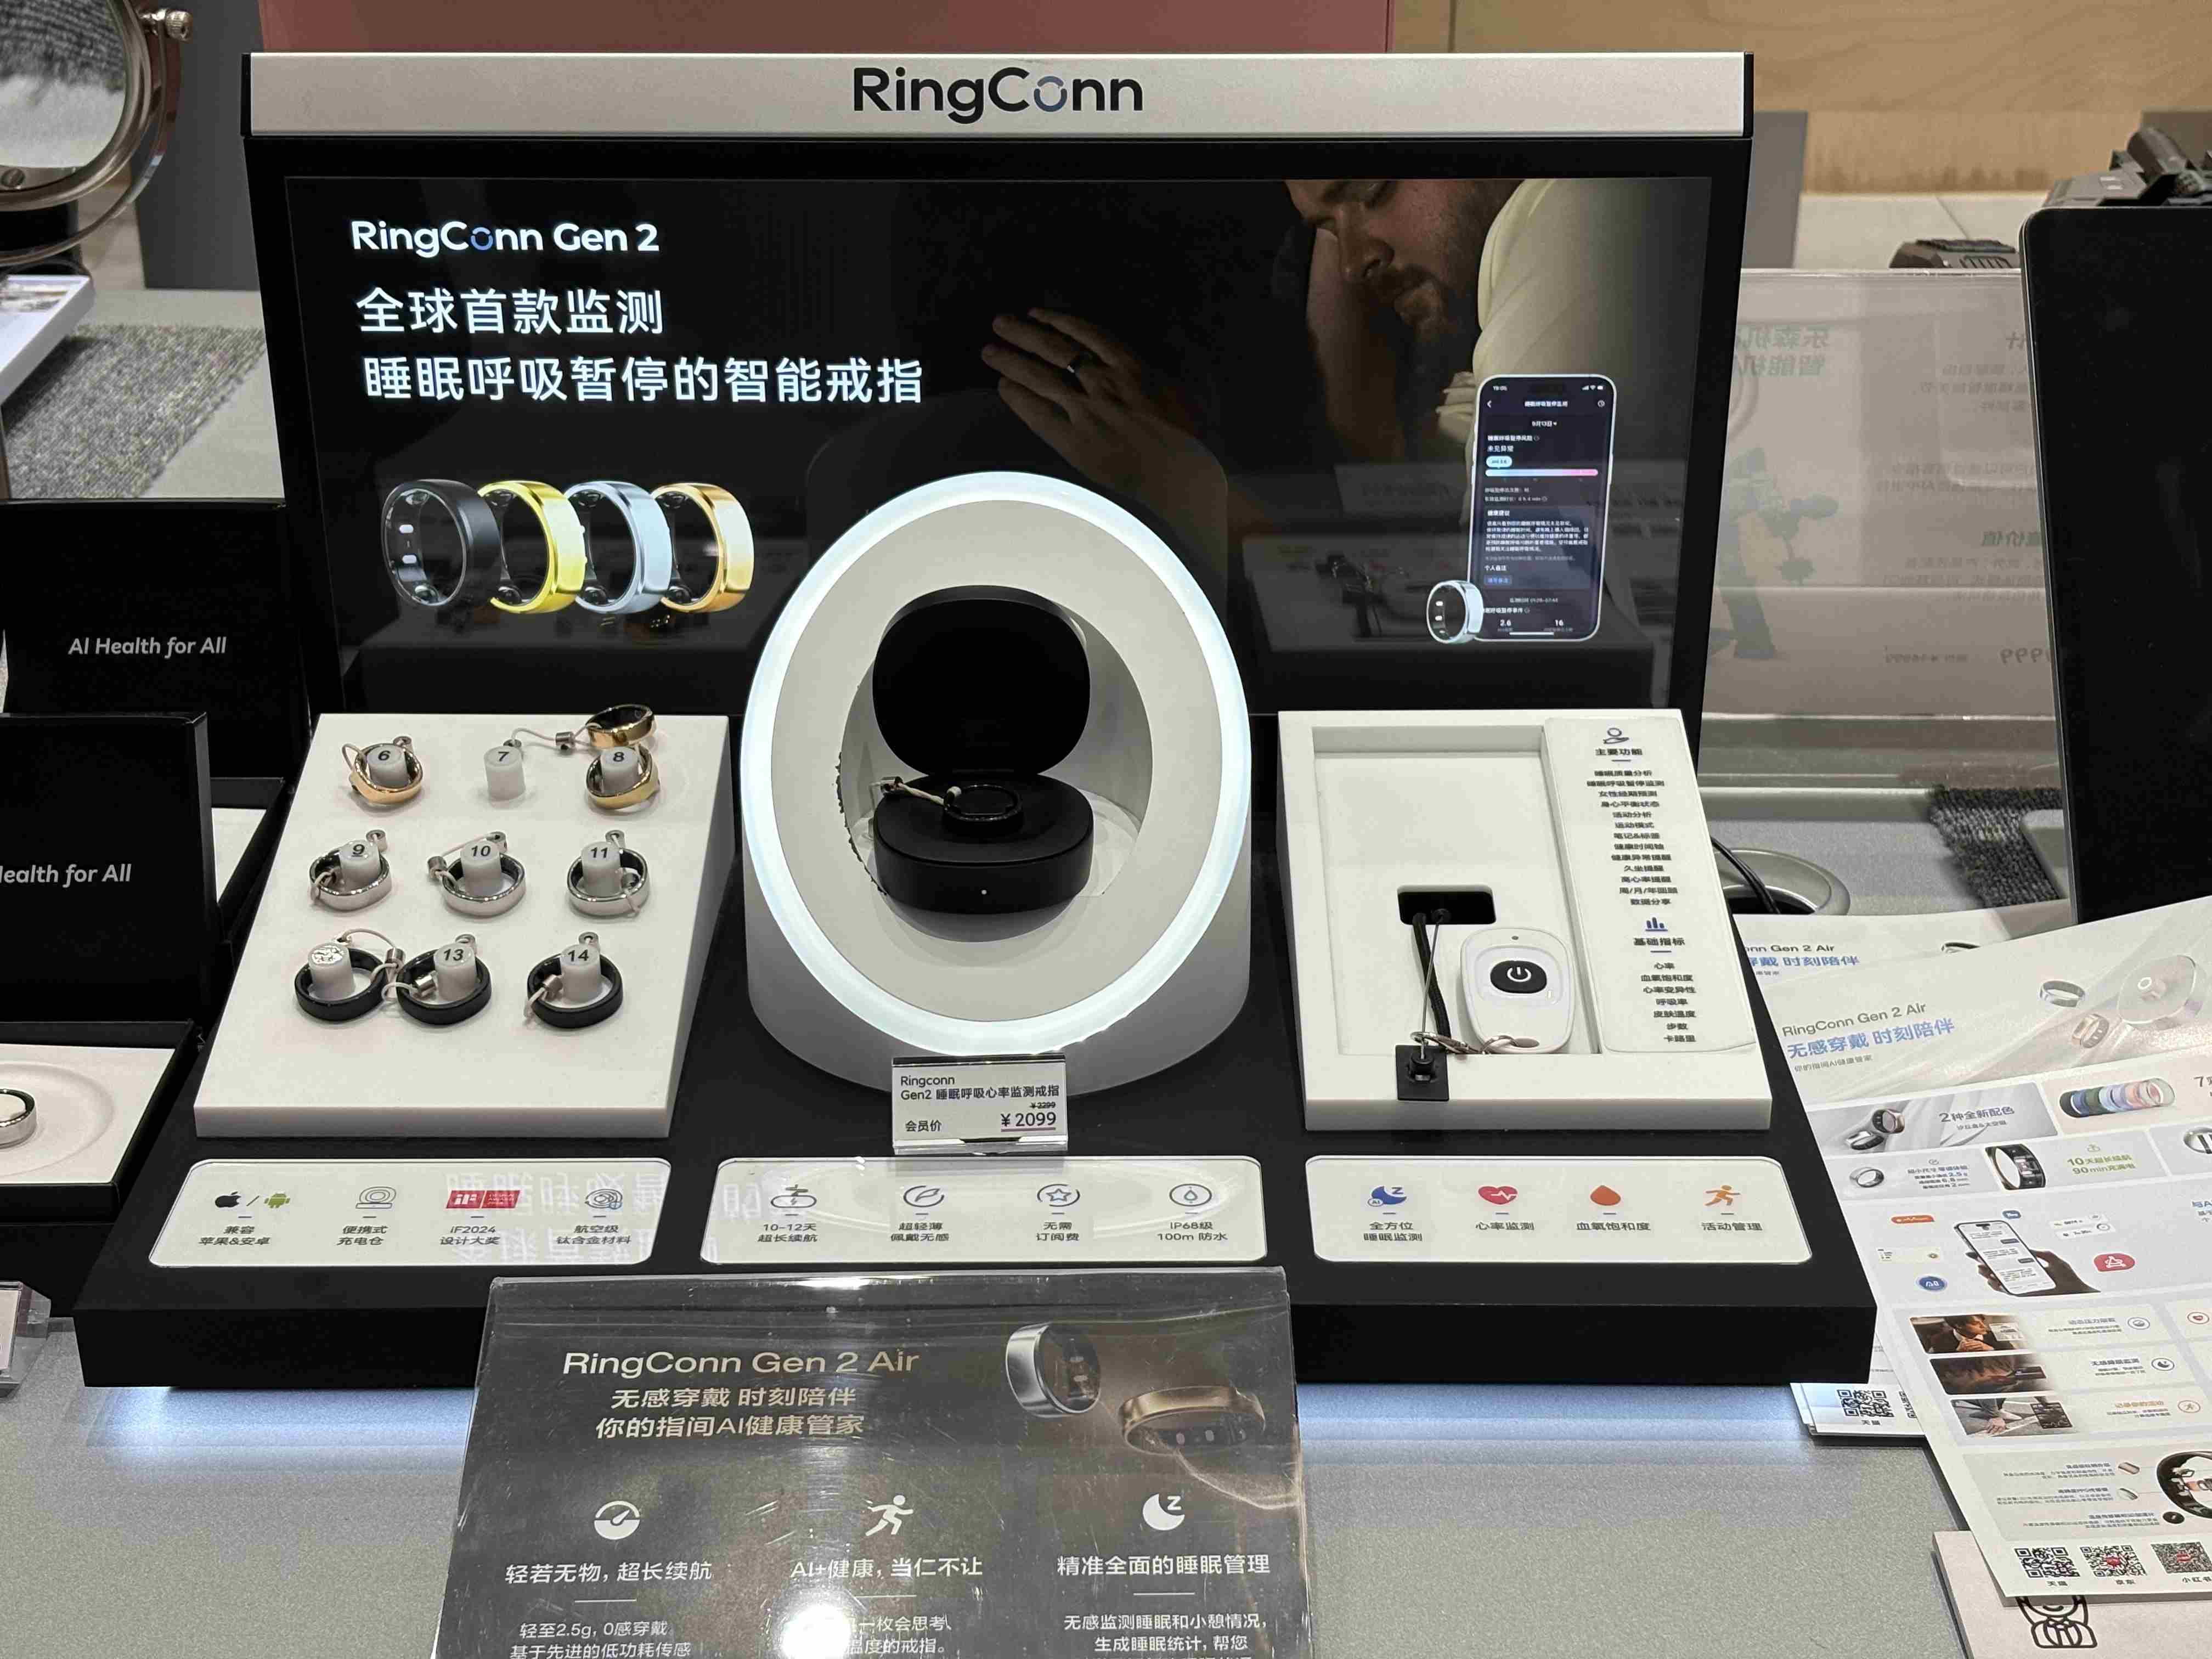
智能戒指 |图片来源:极客公园
模速空间里还有很多大家耳熟能详的产品,包括智能眼镜、智能戒指——上半年市场上甚至可以说掀起了「百镜大战」,大厂和创业公司纷纷下场……
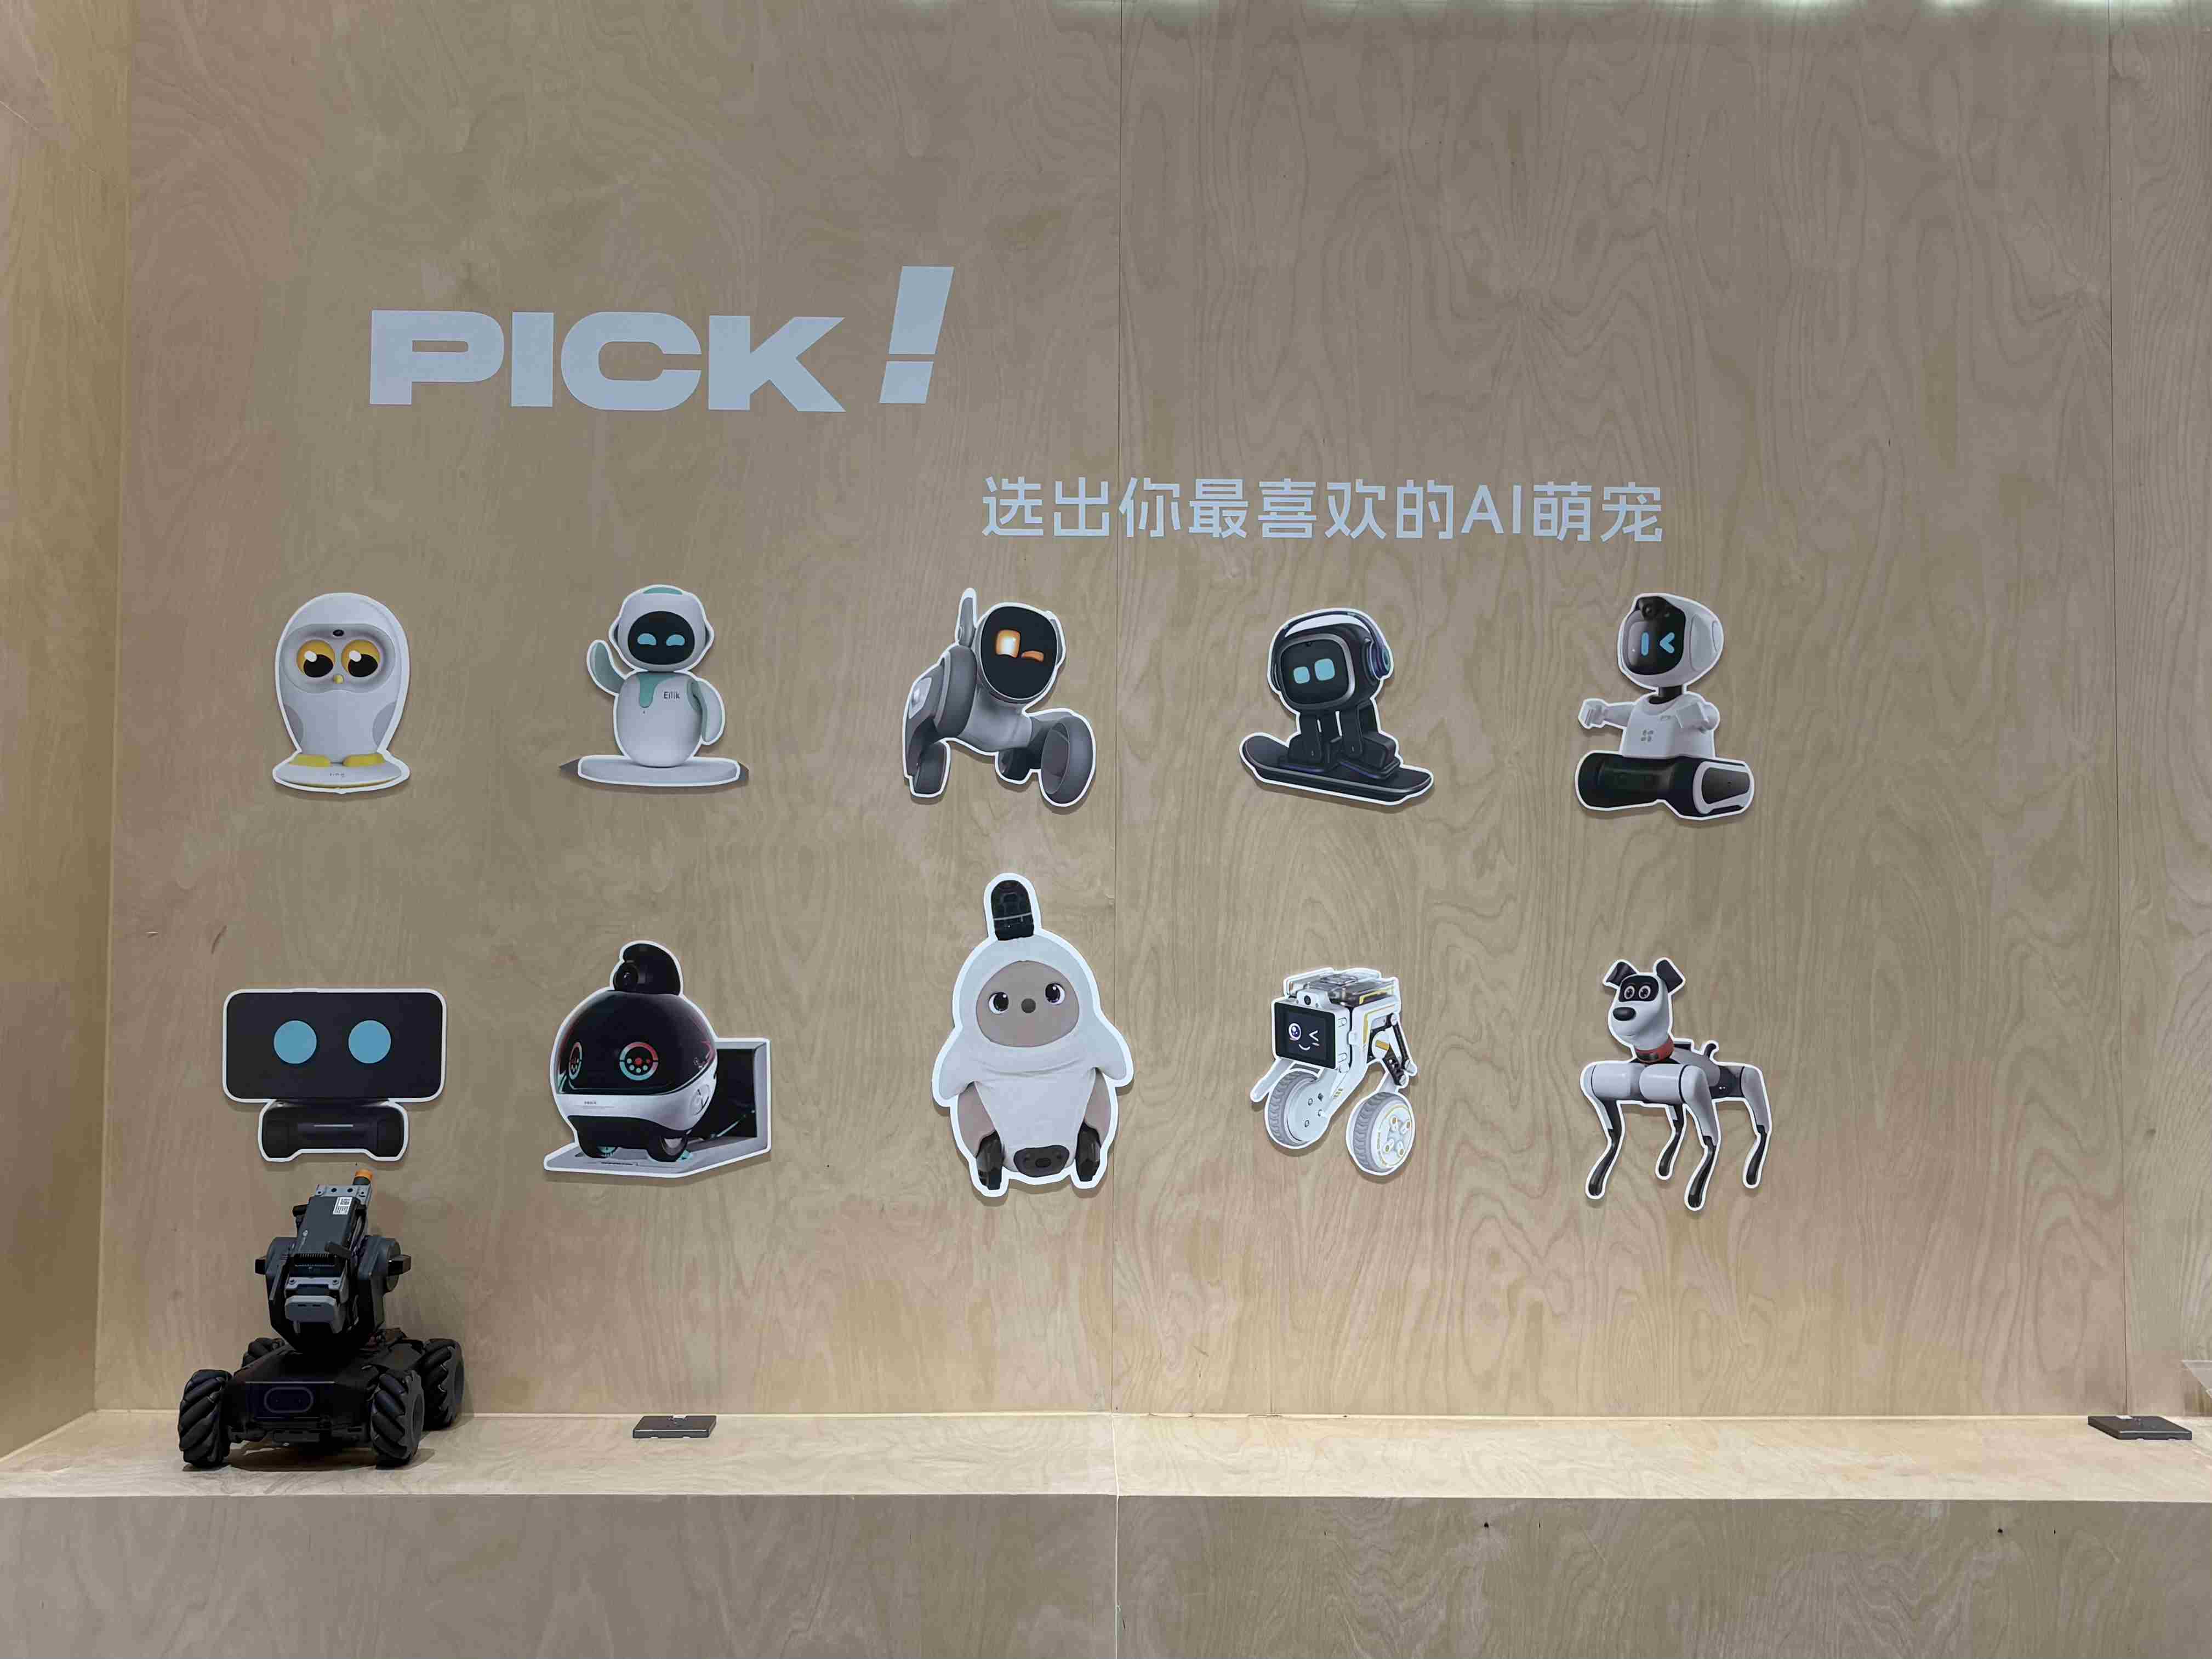
AI萌宠区|图片来源:极客公园
但这一天,我的主角不是它们。更吸引我的还是这一排AI萌宠。因为我一直在养不养宠物之间摇摆,所以早早就开始关注AI宠物。
看到这一排产品,让我想起前段时间跟fuzozo背后的公司珞博智能创始人孙兆治做的那期播客访谈。在播客中,孙兆治聊到,可能到明年这个时候, 90% 的AI陪伴产品都会死掉。
那就看看现在摆在台上的这些,一年后哪些会是冲出重围的赢家吧?
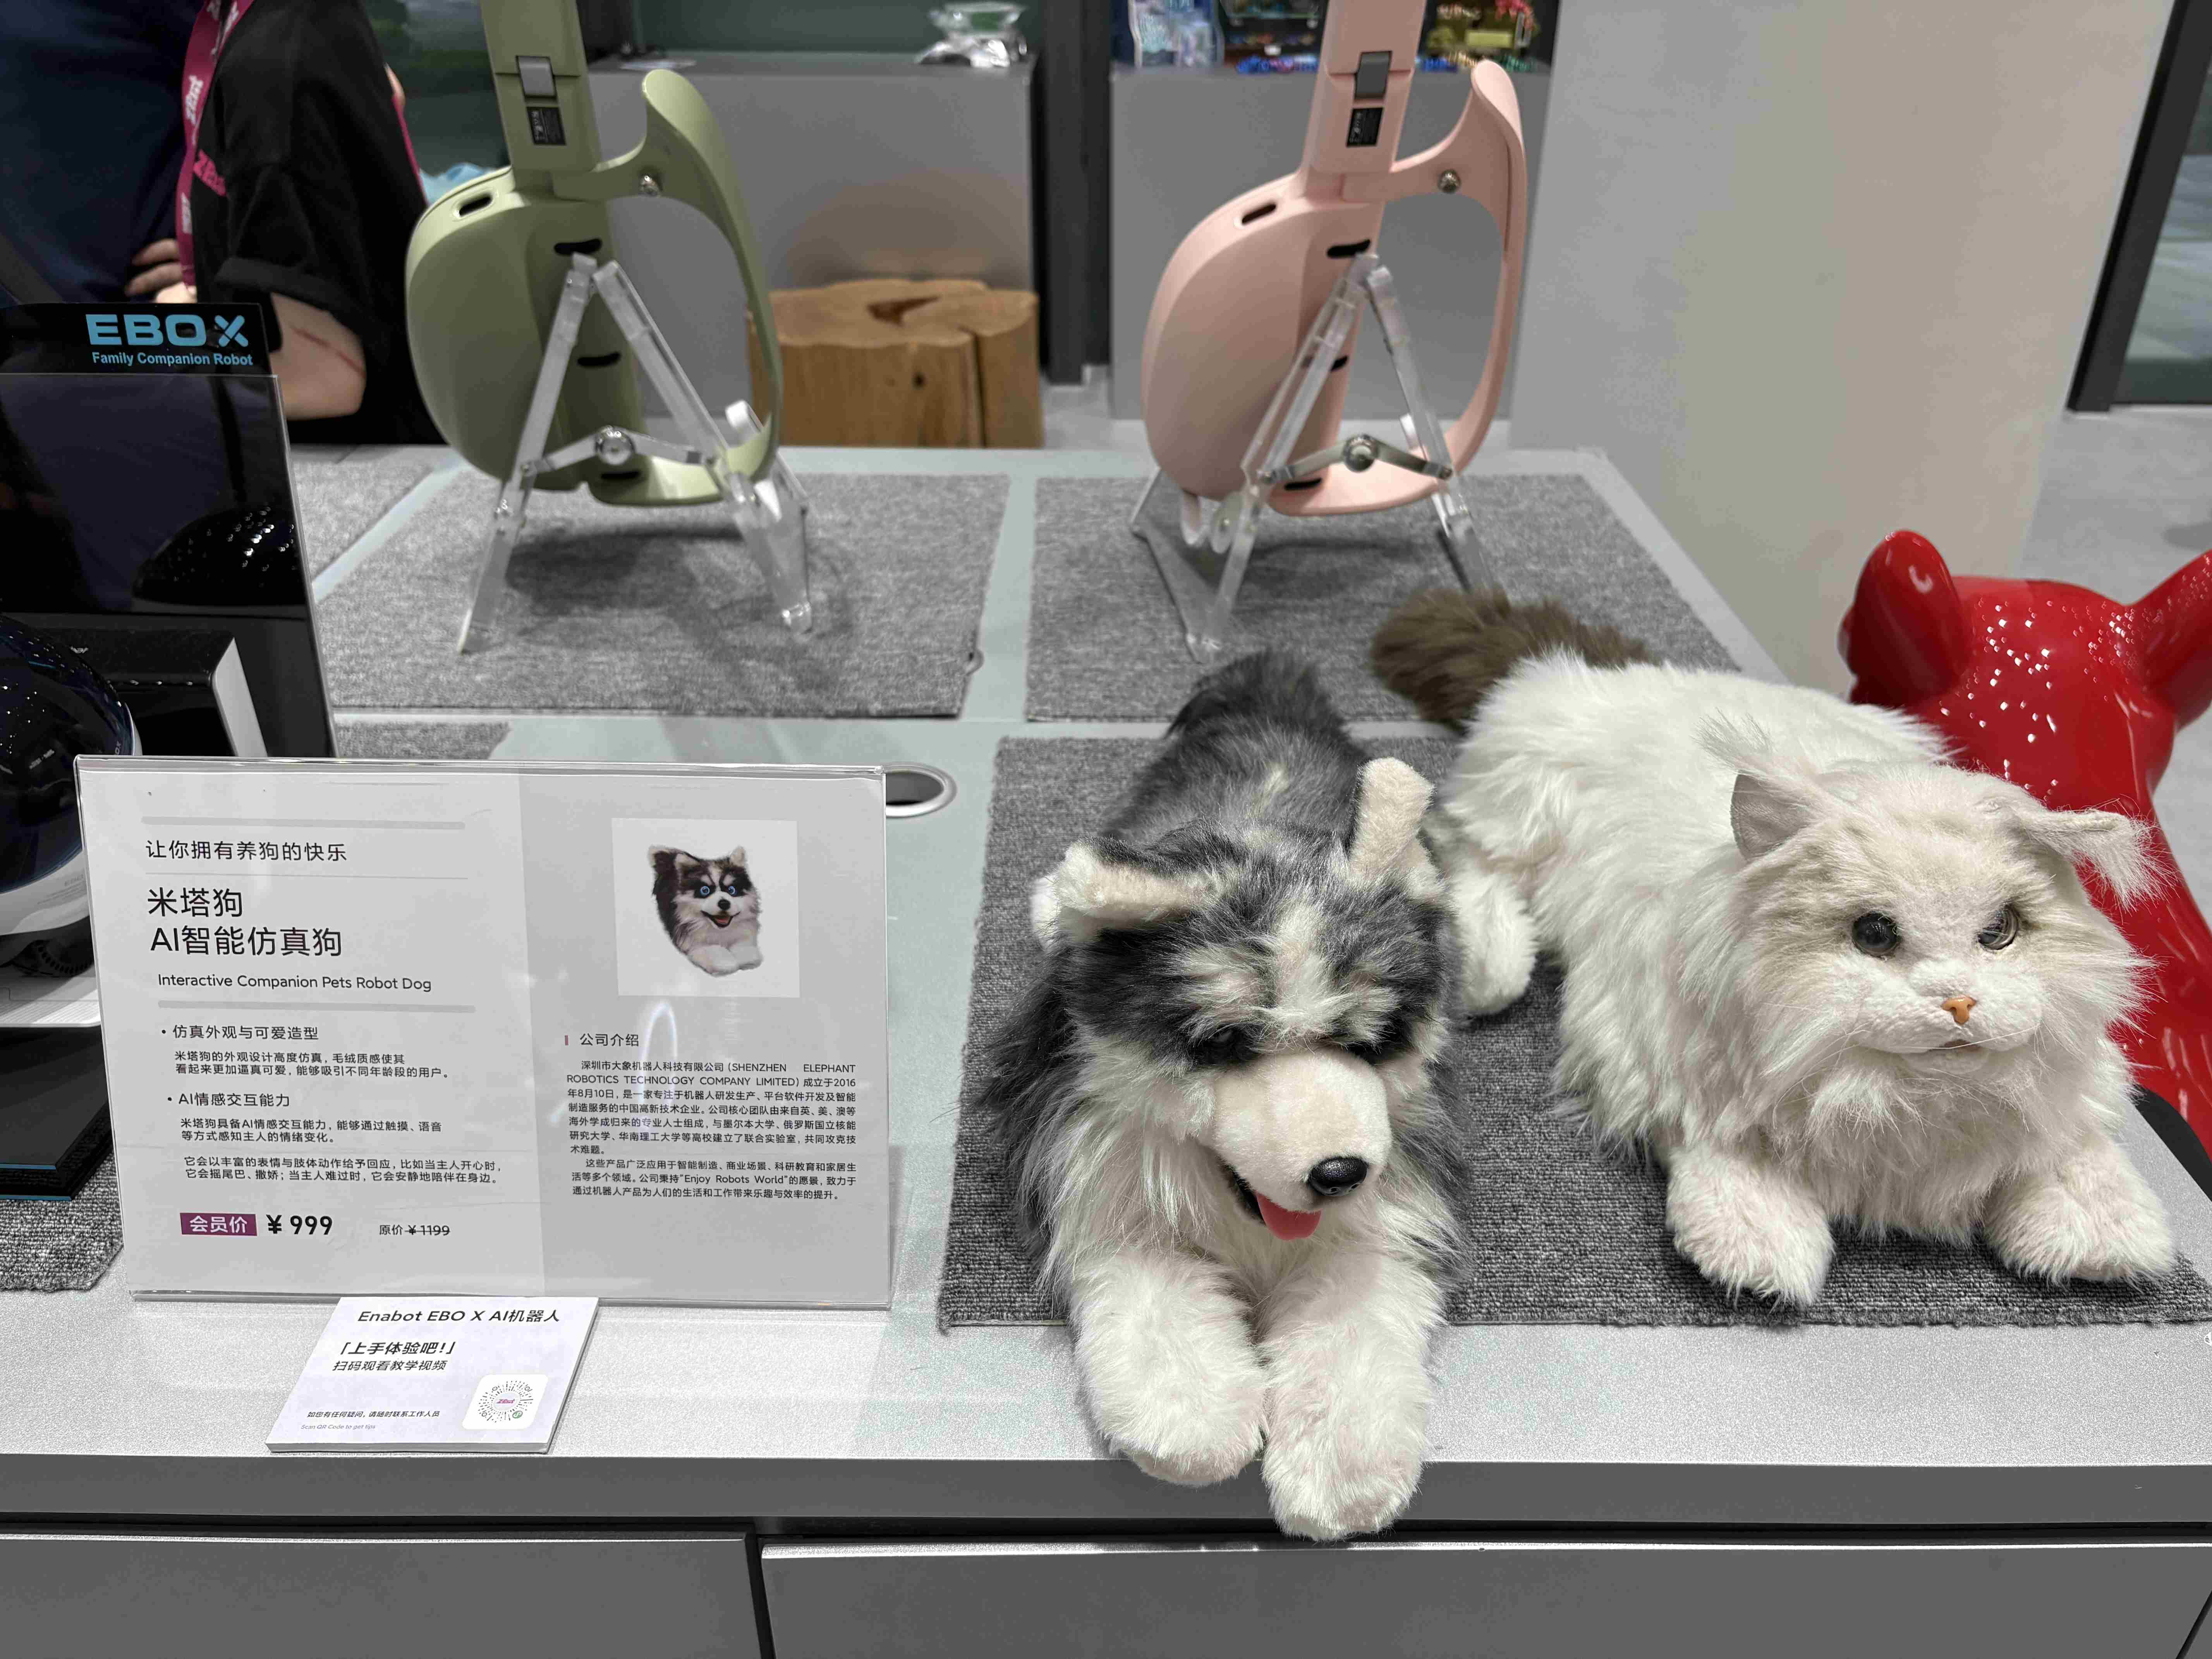
AI小猫和小狗|图片来源:极客公园
图上这两只是大象机器人公司推出的AI智能仿真猫狗,售价999元,门槛不算高。可惜,小猫已经被大家“撸”到没电了。
我只跟小狗互动了一下,互动的感觉不太灵敏,也有一点延迟——摸头会叫,会眨巴眼睛,摇尾巴,但是不能移动,小狗怎么能不会跑不会跳呢?当然如果要增加跑跳的能力,成本也会水涨船高,估计就不是不过千的价格了。
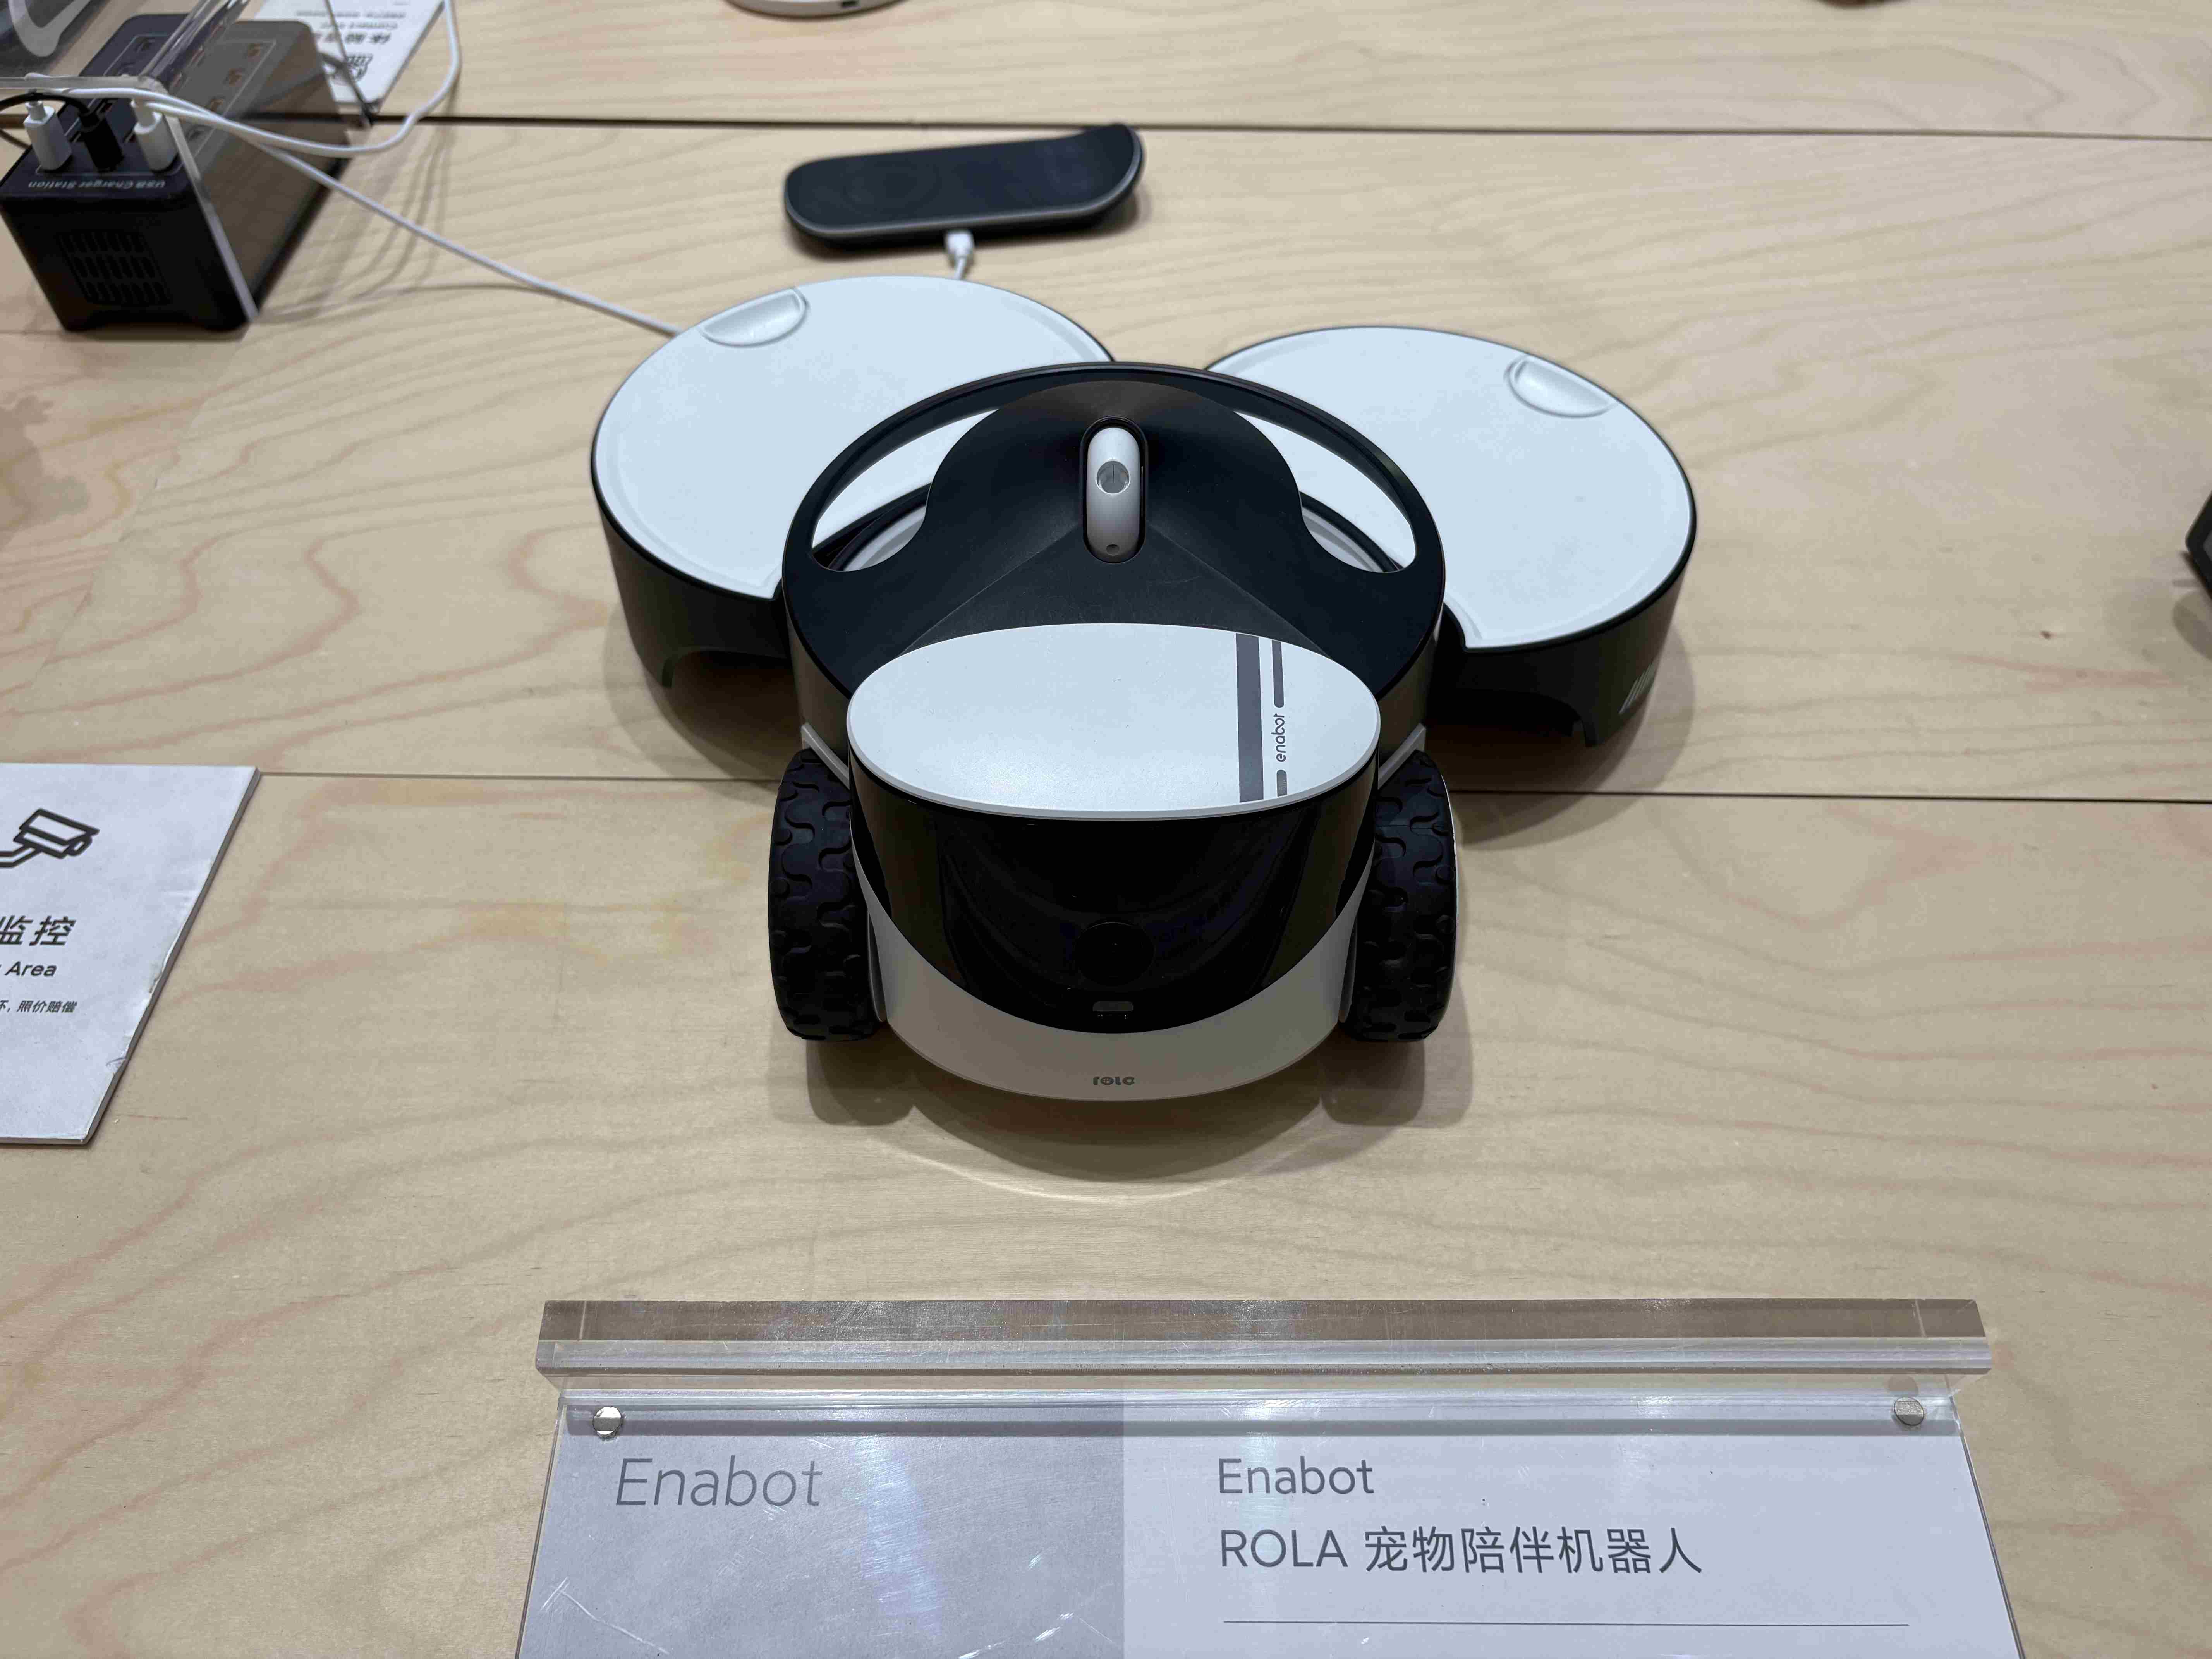
宠物陪伴机器人,不光机器人要陪人,还要陪宠物|图片来源:极客公园
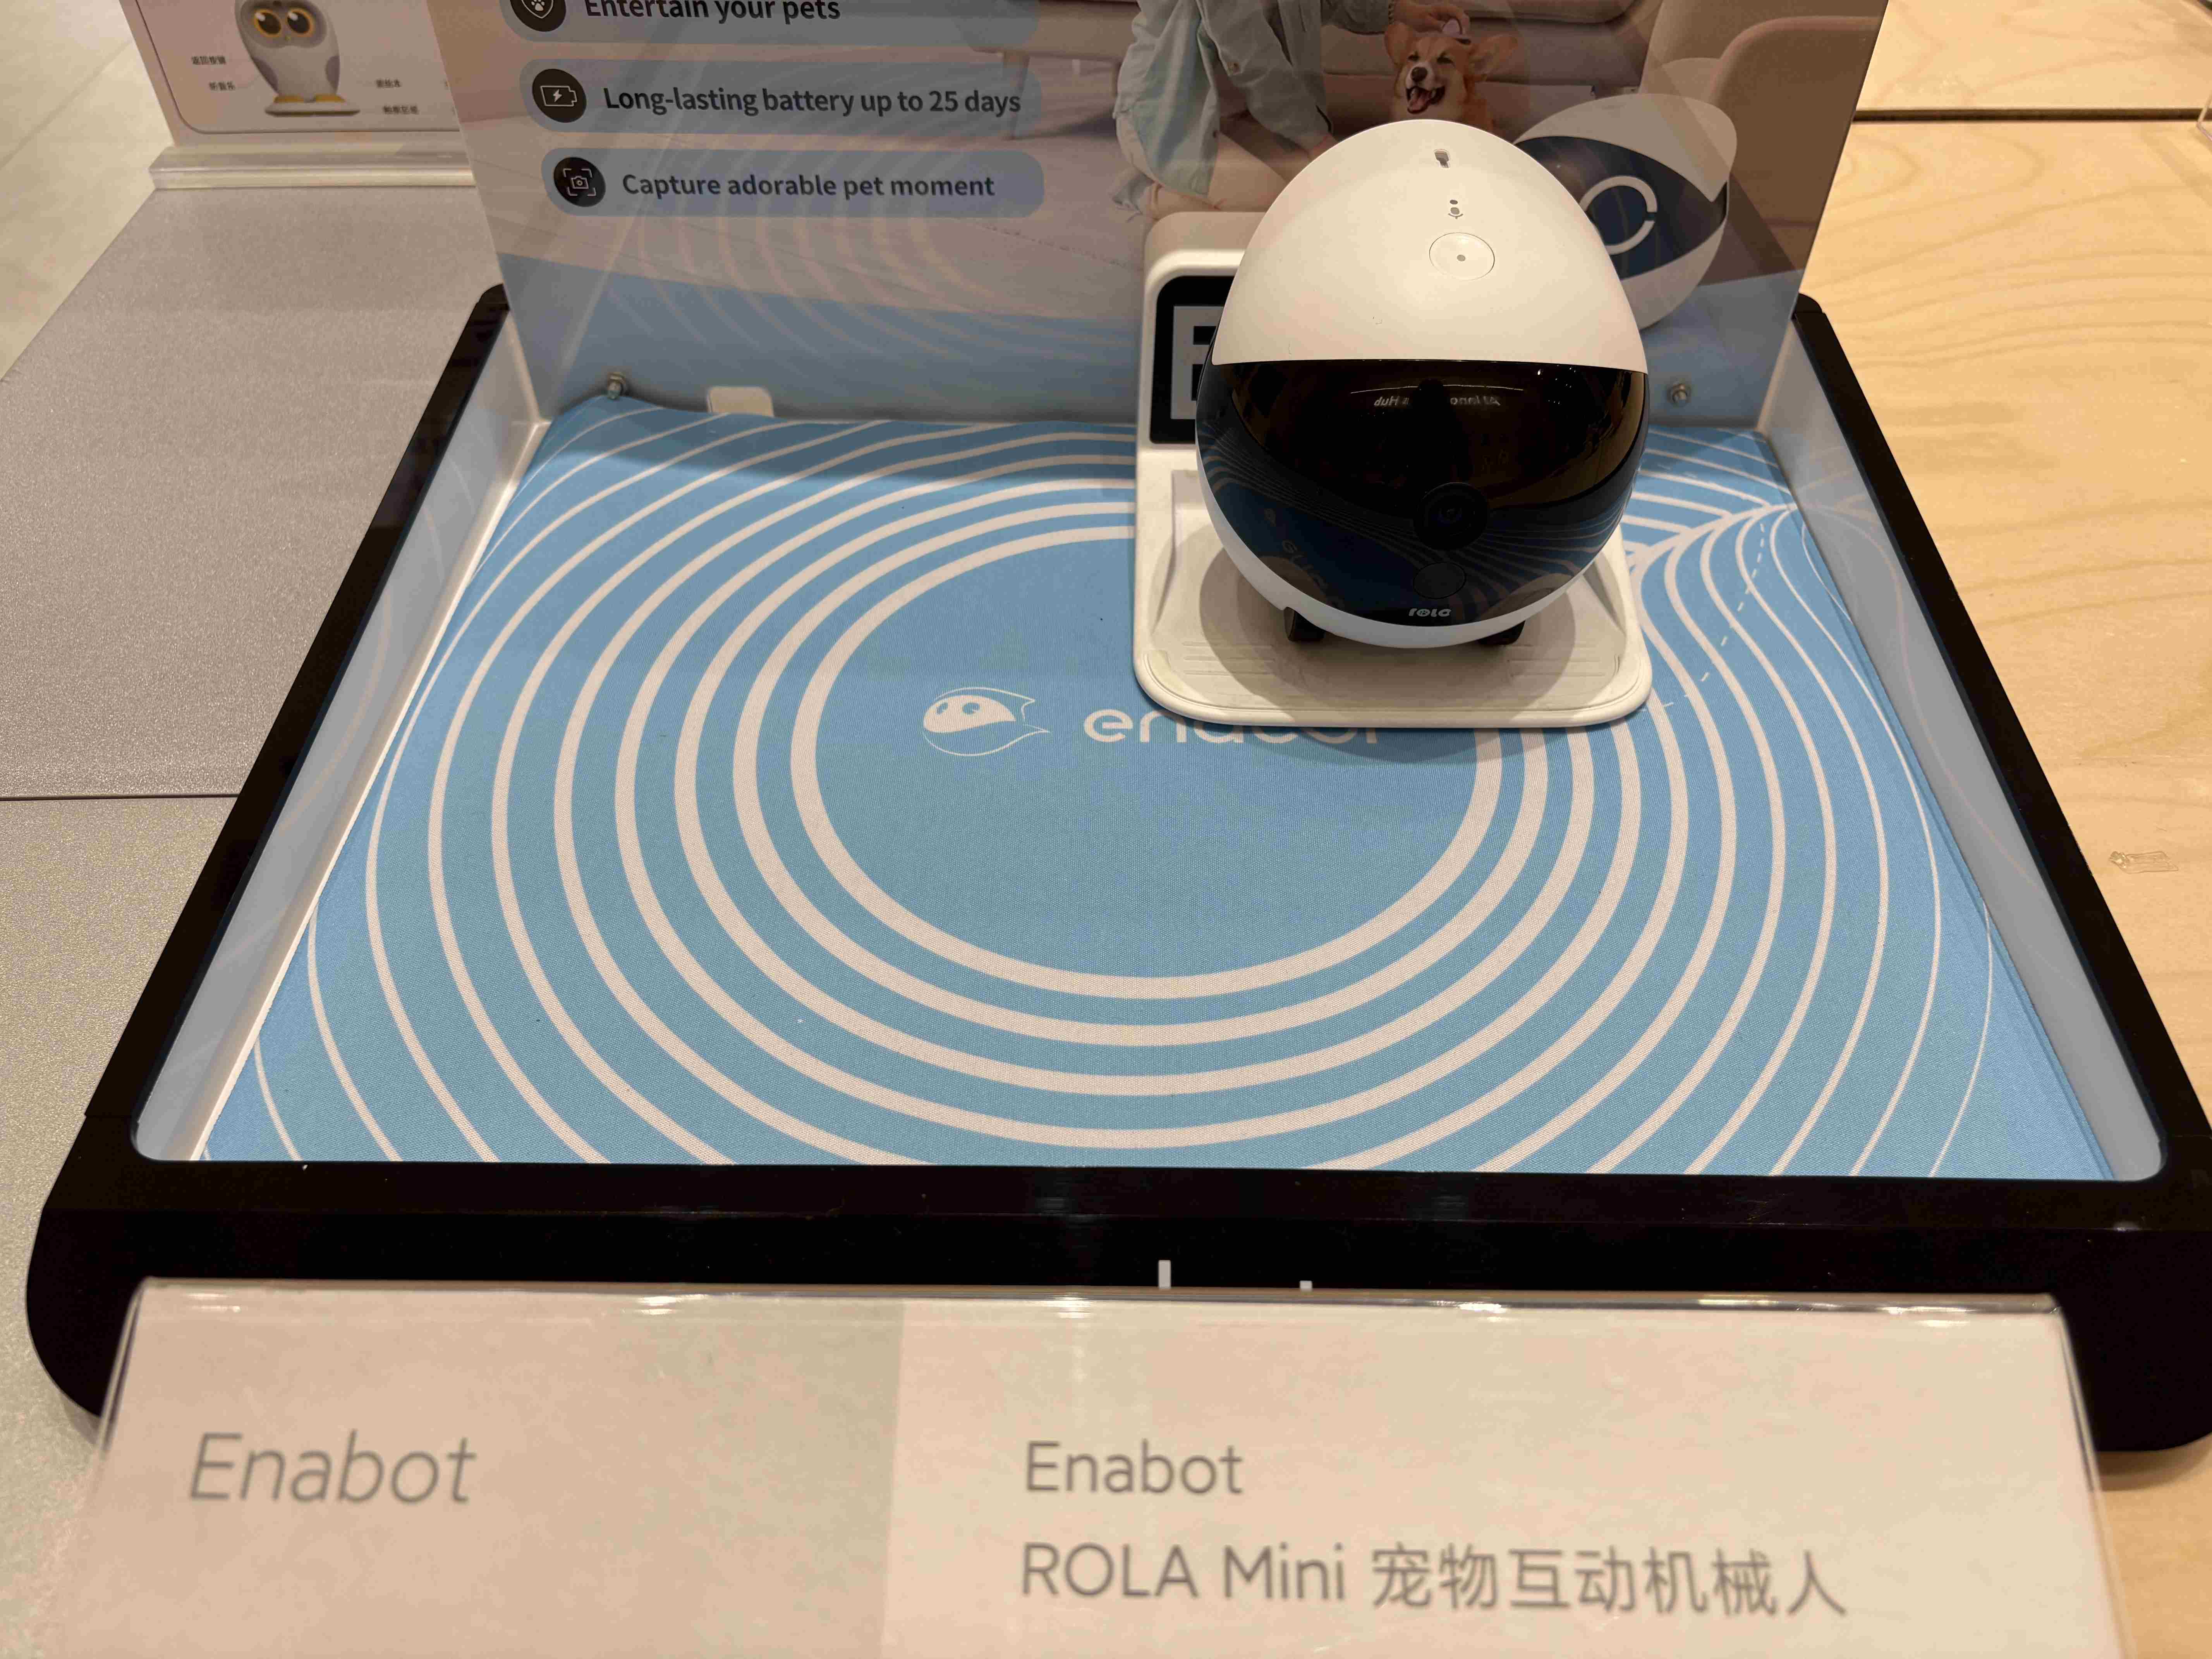
宠物互动机械人,不光机器人要陪人互动,还要陪宠物互动|图片来源:极客公园
接着,我看到了三个“明星选手”,也是我一直有关注的EMO和Eilik,这三款产品出现在市面上已经有一段时间了,也都是能走能动的。
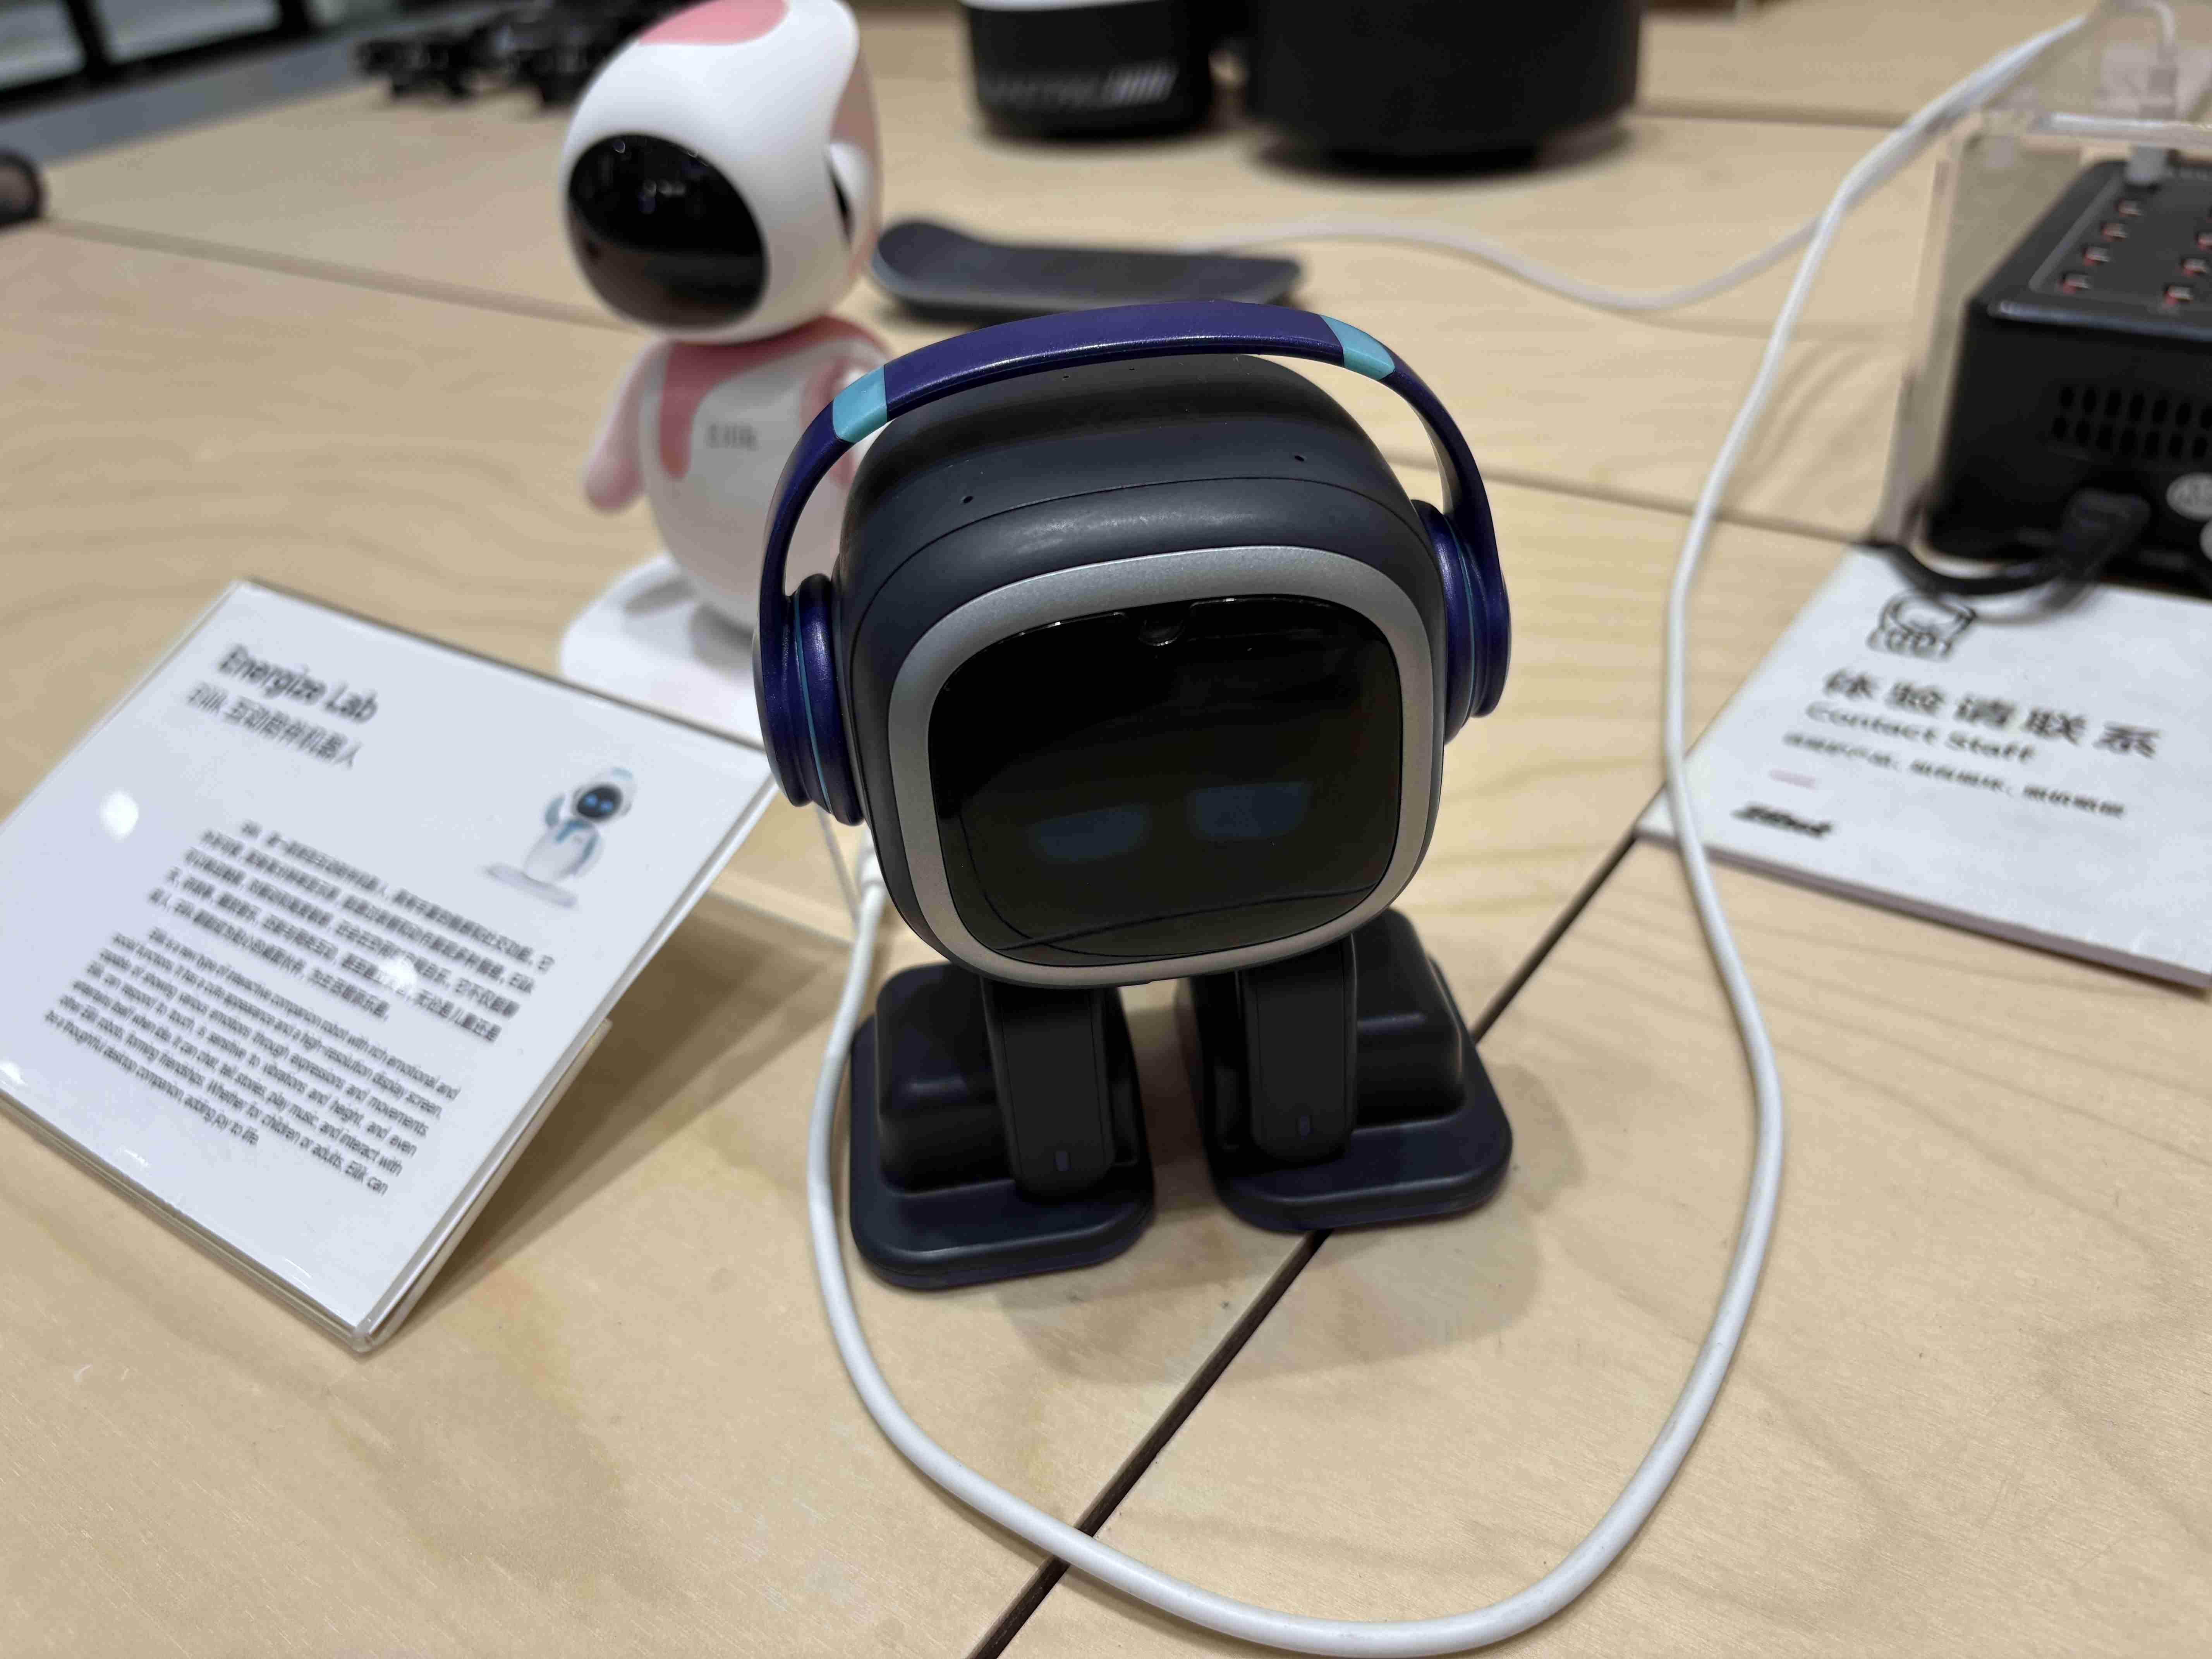
桌面机器人EMO |图片来源:极客公园
EMO 是由 Living Ai 公司开发的桌面 AI 机器人宠物,它的造型和动作以及反应都很可爱。
EMO配备了多种传感器和技术,能够通过 1000 多种面部表情和动作与用户互动。
通过高清摄像头,EMO 能认出用户;用户一开口,它头顶的四个麦克风就能精准地找到用户所在的方向。用户也随时可以给它一个「摸头杀」,它头上的传感器能感受到你的抚摸,然后用萌萌的动作和声音来回应。
当然它还是个称职的「智能管家」,能叫用户起床、帮忙开关灯。
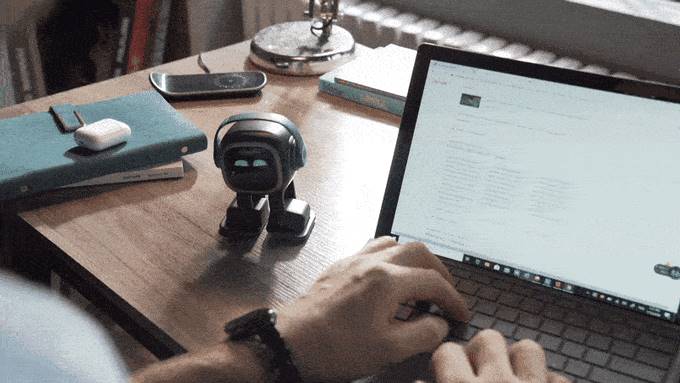
EMO|图片来源:LivingAI
而且EMO 也像一个真正的小宠物,是会「成长」的。它内置的系统会不断学习,相处久了,它会越来越懂用户的习惯,甚至发展出自己的小个性。它强大的情感引擎,让它能根据不同的节日和场景,给用户看点不一样的东西。比如圣诞节,它会戴上圣诞帽;生日那天,也会准备点小惊喜。
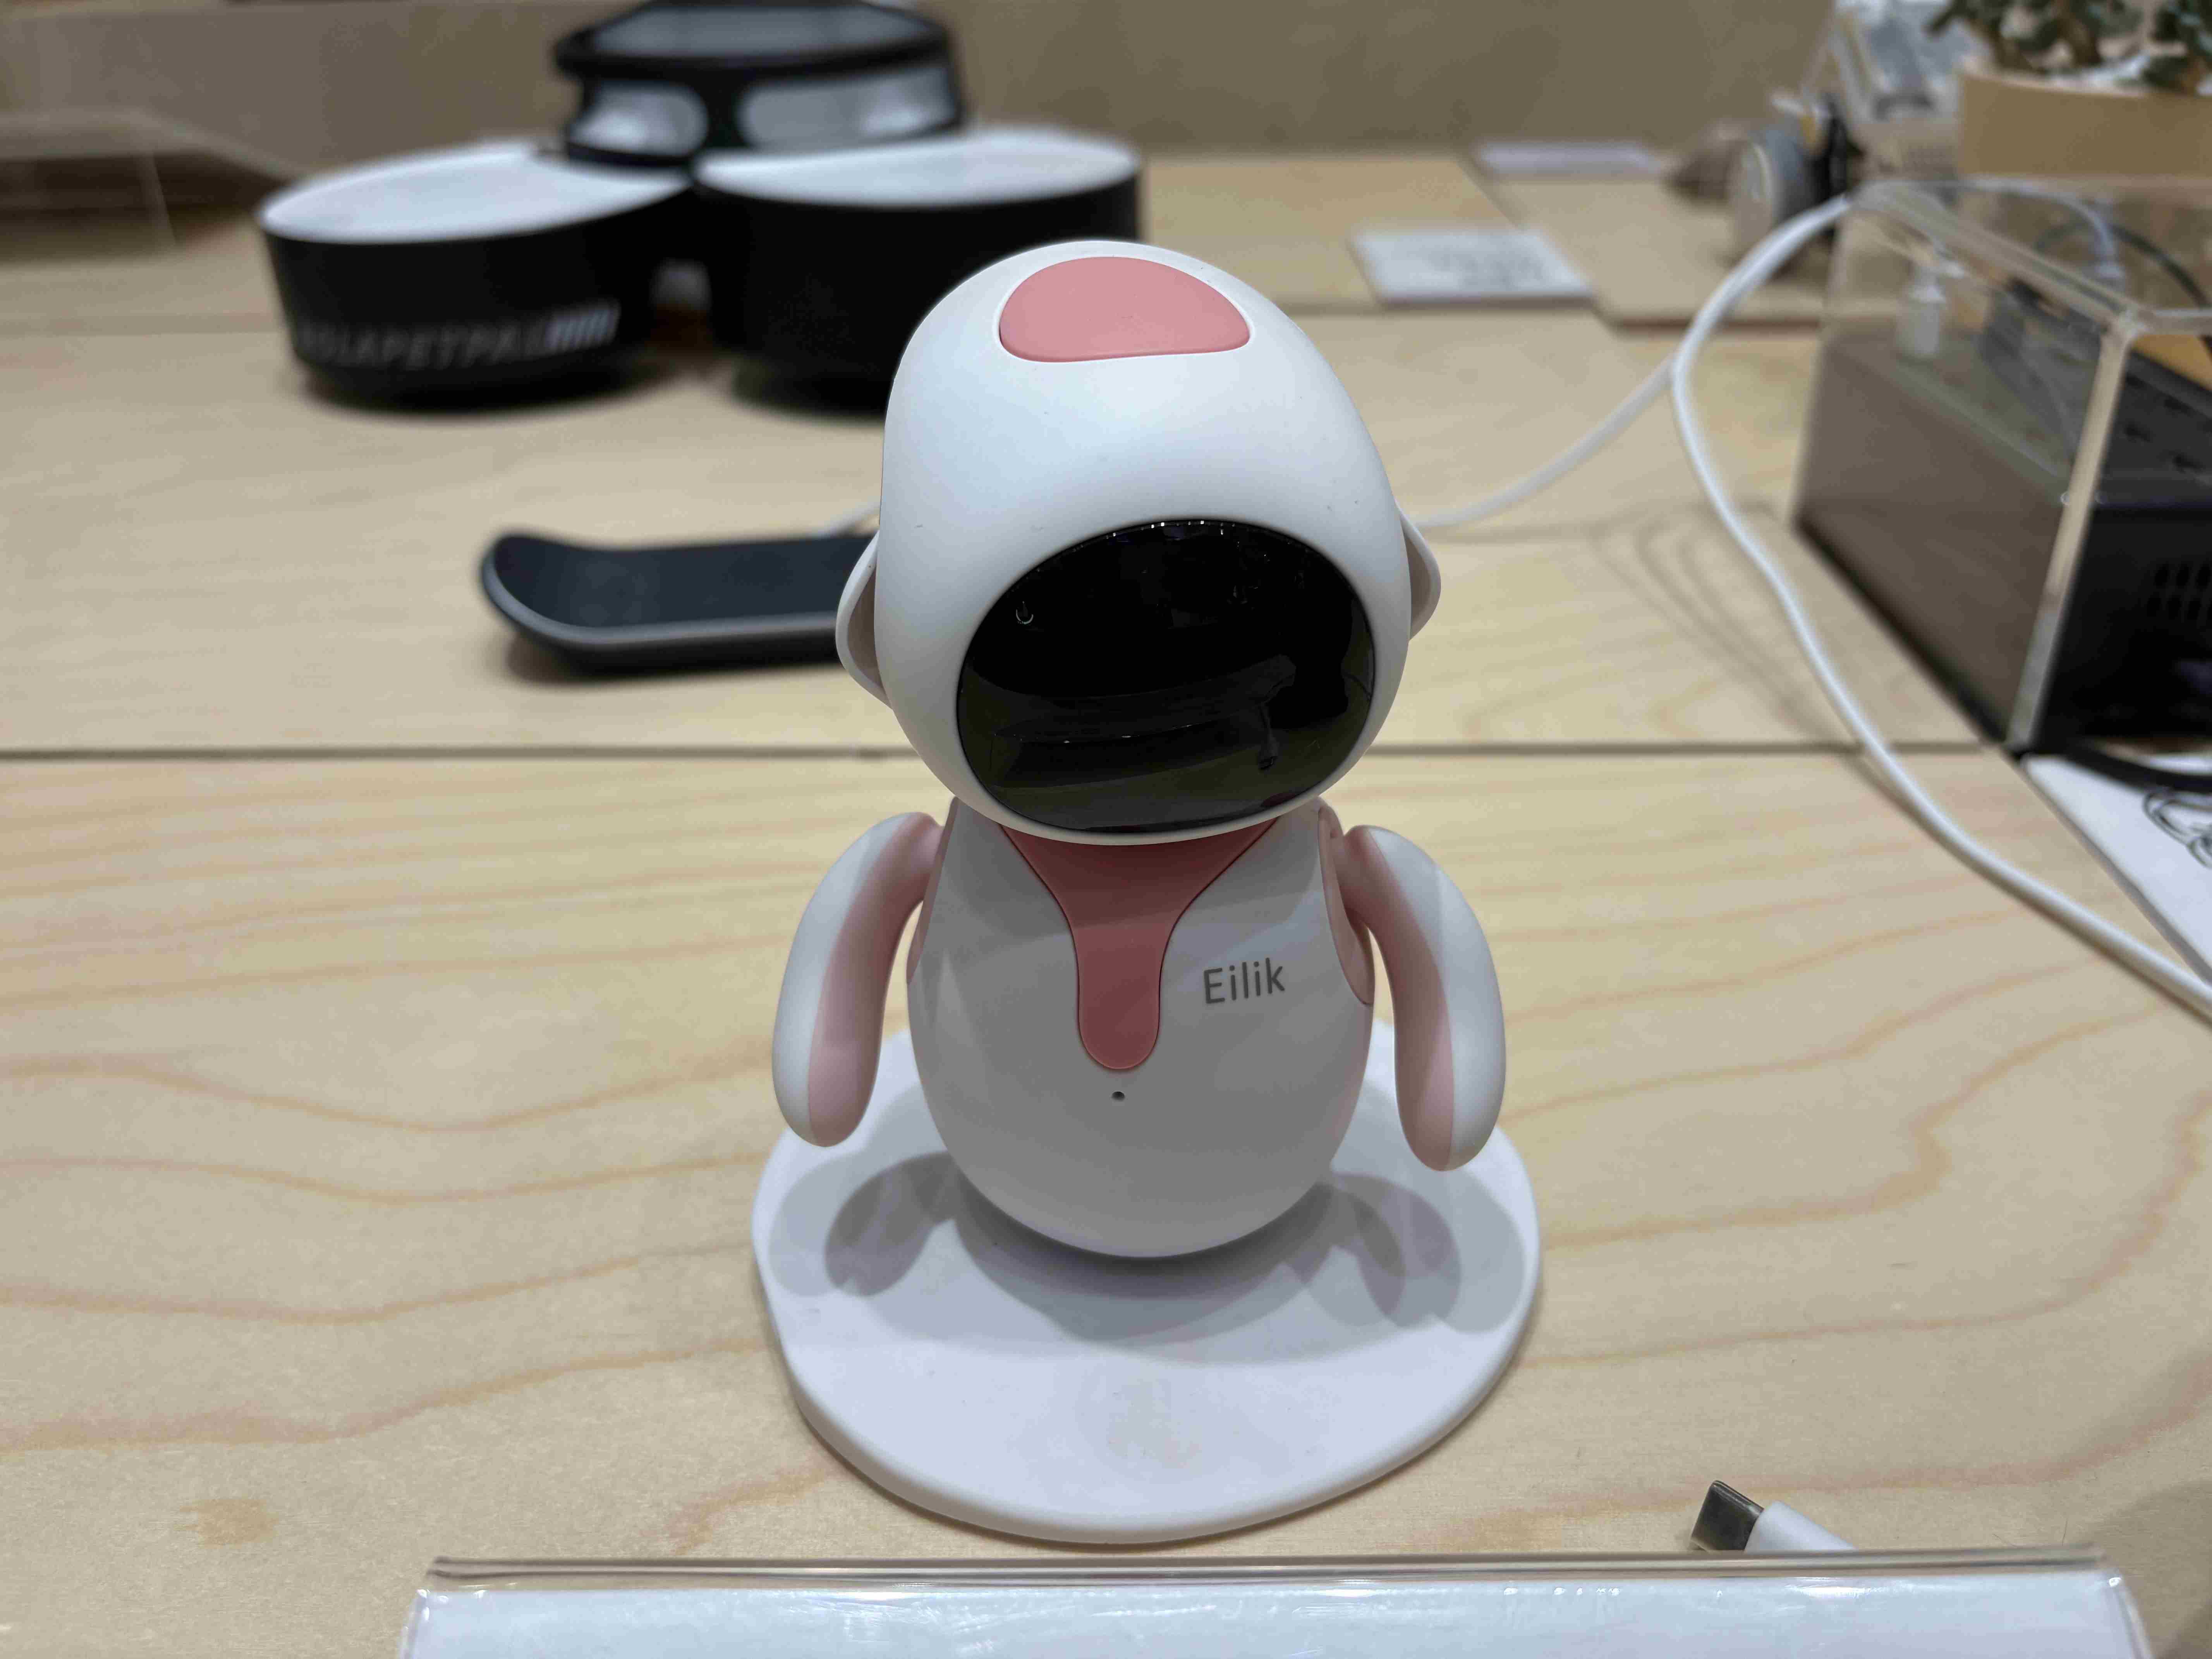
桌面机器人eilik|图片来源:极客公园
Eilik 则是由 Energize Lab 开发的一款充满个性与情感的桌面机器人。
通过丰富的面部表情和自然的触摸互动,Eilik 可以展现出真实的情绪,让用户感受到它的喜怒哀乐。它也对震动敏感,会因桌面的敲击而感到害怕,也会因头部的轻拍而晕眩,甚至还有恐高症,这些细节让它显得更加真实和生动。
图片来源:energizelab
除了情感互动,Eilik 还是一个功能强大的助手。它可以左右切换、随音乐起舞、聊天互动、设置倒计时,甚至还能玩射击游戏。
这款产品也是我之前就关注的,比起下面提到的方方正正的Looi,这种圆头圆脑的设计会萌感多一点。
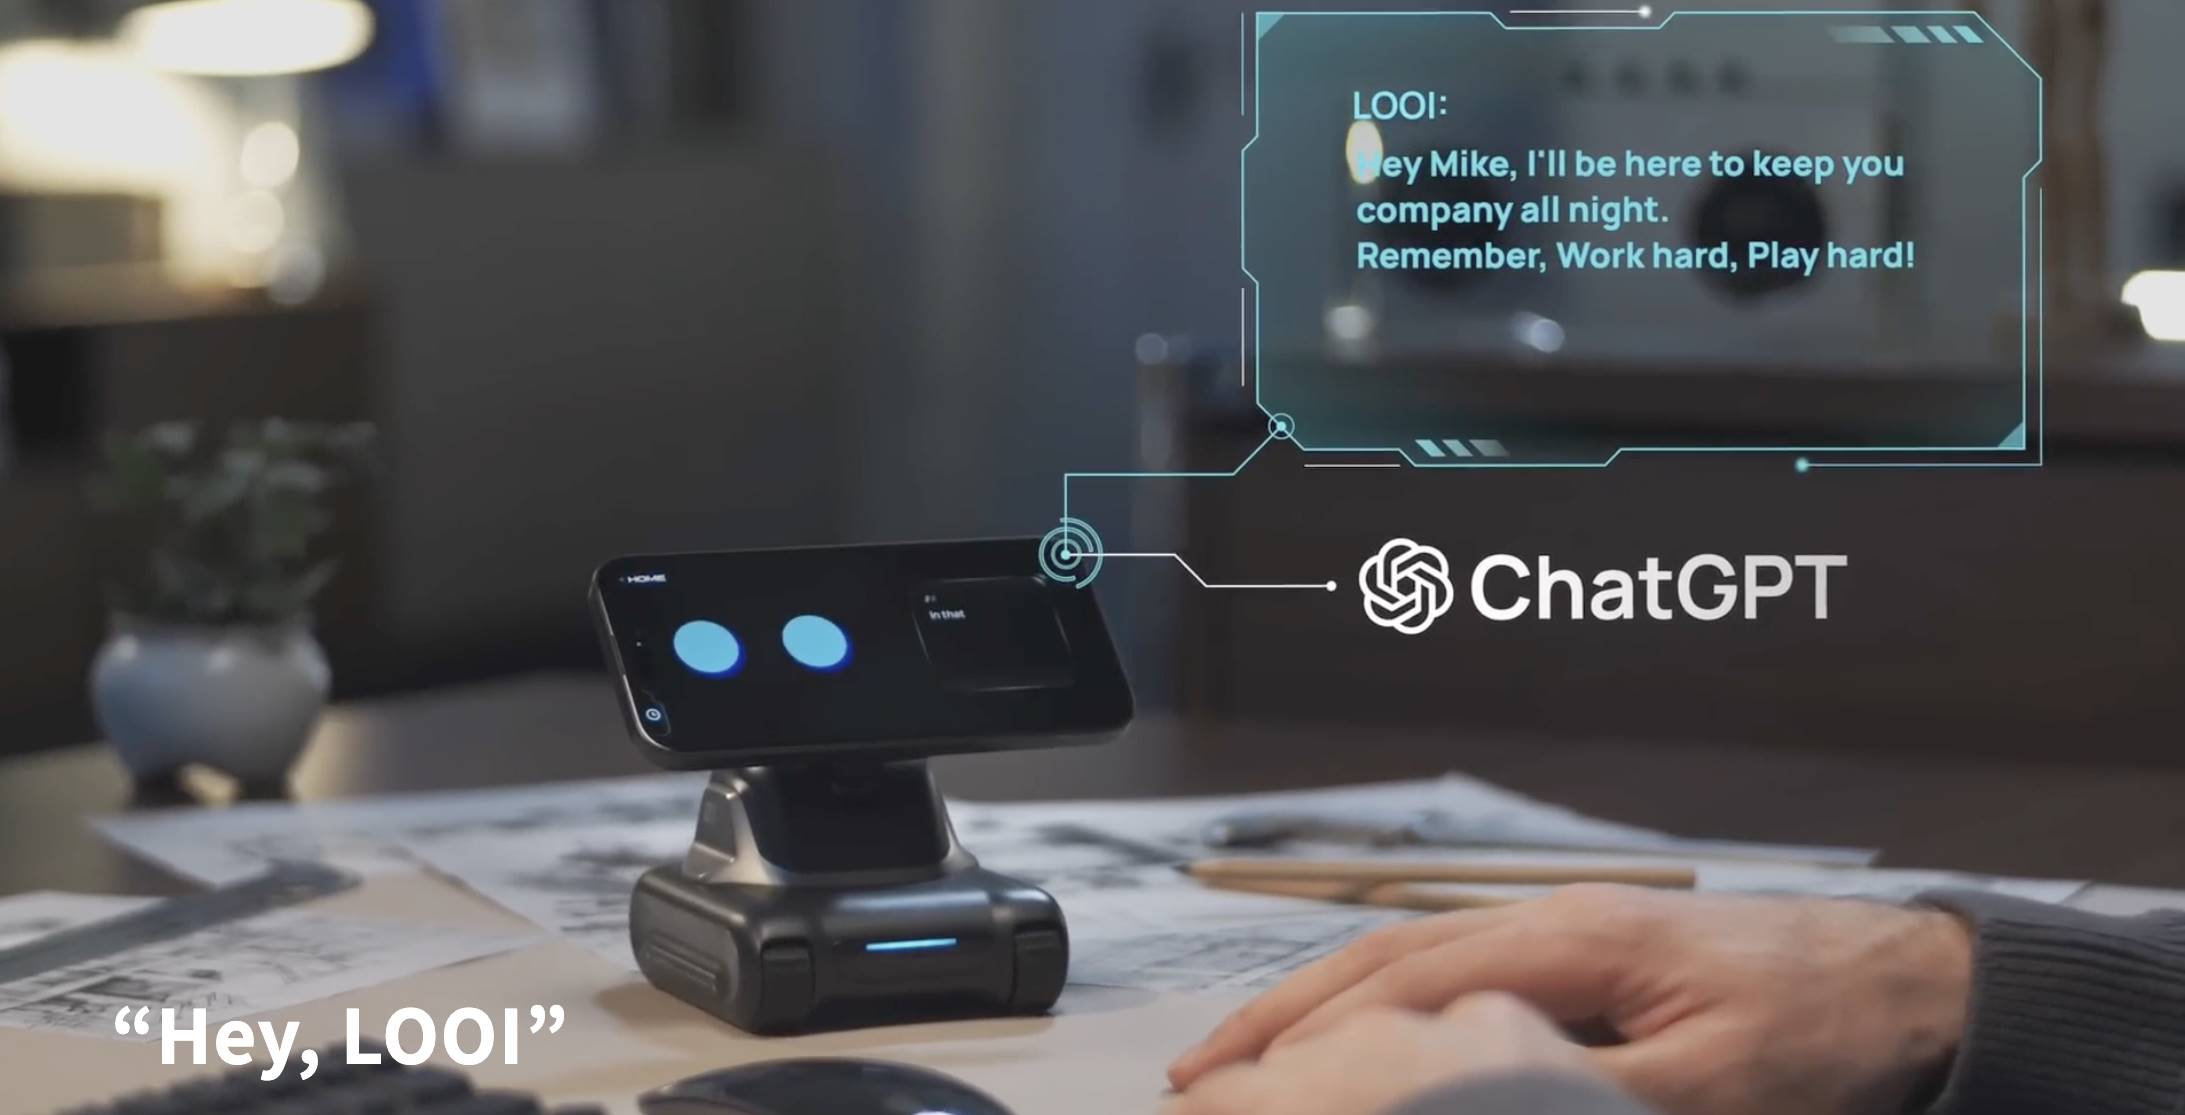
Looi ,店员说这款是桌子上摆着的所有桌面AI机器人里功能相对更齐全的一个|图片来源:looi
Looi 桌面机器人跟前面提到的产品的明显区别之一在于分体式设计——智能手机通过磁性附着底座,构成机器人。
只需把手机通过磁吸「啪」地一下贴在 Looi 的移动底座上,瞬间,用户的手机就成了它的面孔、大脑和眼睛。Looi 不仅具备仿生行为系统,还集成了 ChatGPT 技术,能够进行自然语言处理,展现个性和独立思考能力。
Looi 的日常表现也充满了生命力。用简单的手势就能与它互动,它会根据用户的情绪和周围环境做出反应;表情也超多,肢体语言相当丰富,就算用户没空理它,它也能在桌面上自娱自乐,绝不冷场。同时,它也「长了眼睛」,能灵敏地规避障碍、感应桌子边缘,防止自己不小心「坠崖」。
此外,Looi 还是一个 3 合 1 的桌面助手,可以作为手机支架、个人追踪相机,甚至支持 15W 无线手机充电功能。它能够自动跟踪用户的动作并拍摄视频,非常适合录制演讲或与朋友合影。此外,Looi 还支持沉浸式动作感应游戏。
只要1299元,就可以带走一个3 合 1 的AI桌宠。
最后我的注意力被这台自动演奏的钢琴给吸引过去了。当时我正在看店员演示Looi,冷不丁听到一阵钢琴声响,回头一看,琴凳上没人,是钢琴自己在演奏。
只要打开程序,这些琴键就会自行敲击起来,过程行云流水。当然这个功能更多是展示性的,主要还是AI对练琴本身的帮助——AI陪练,实时纠错。
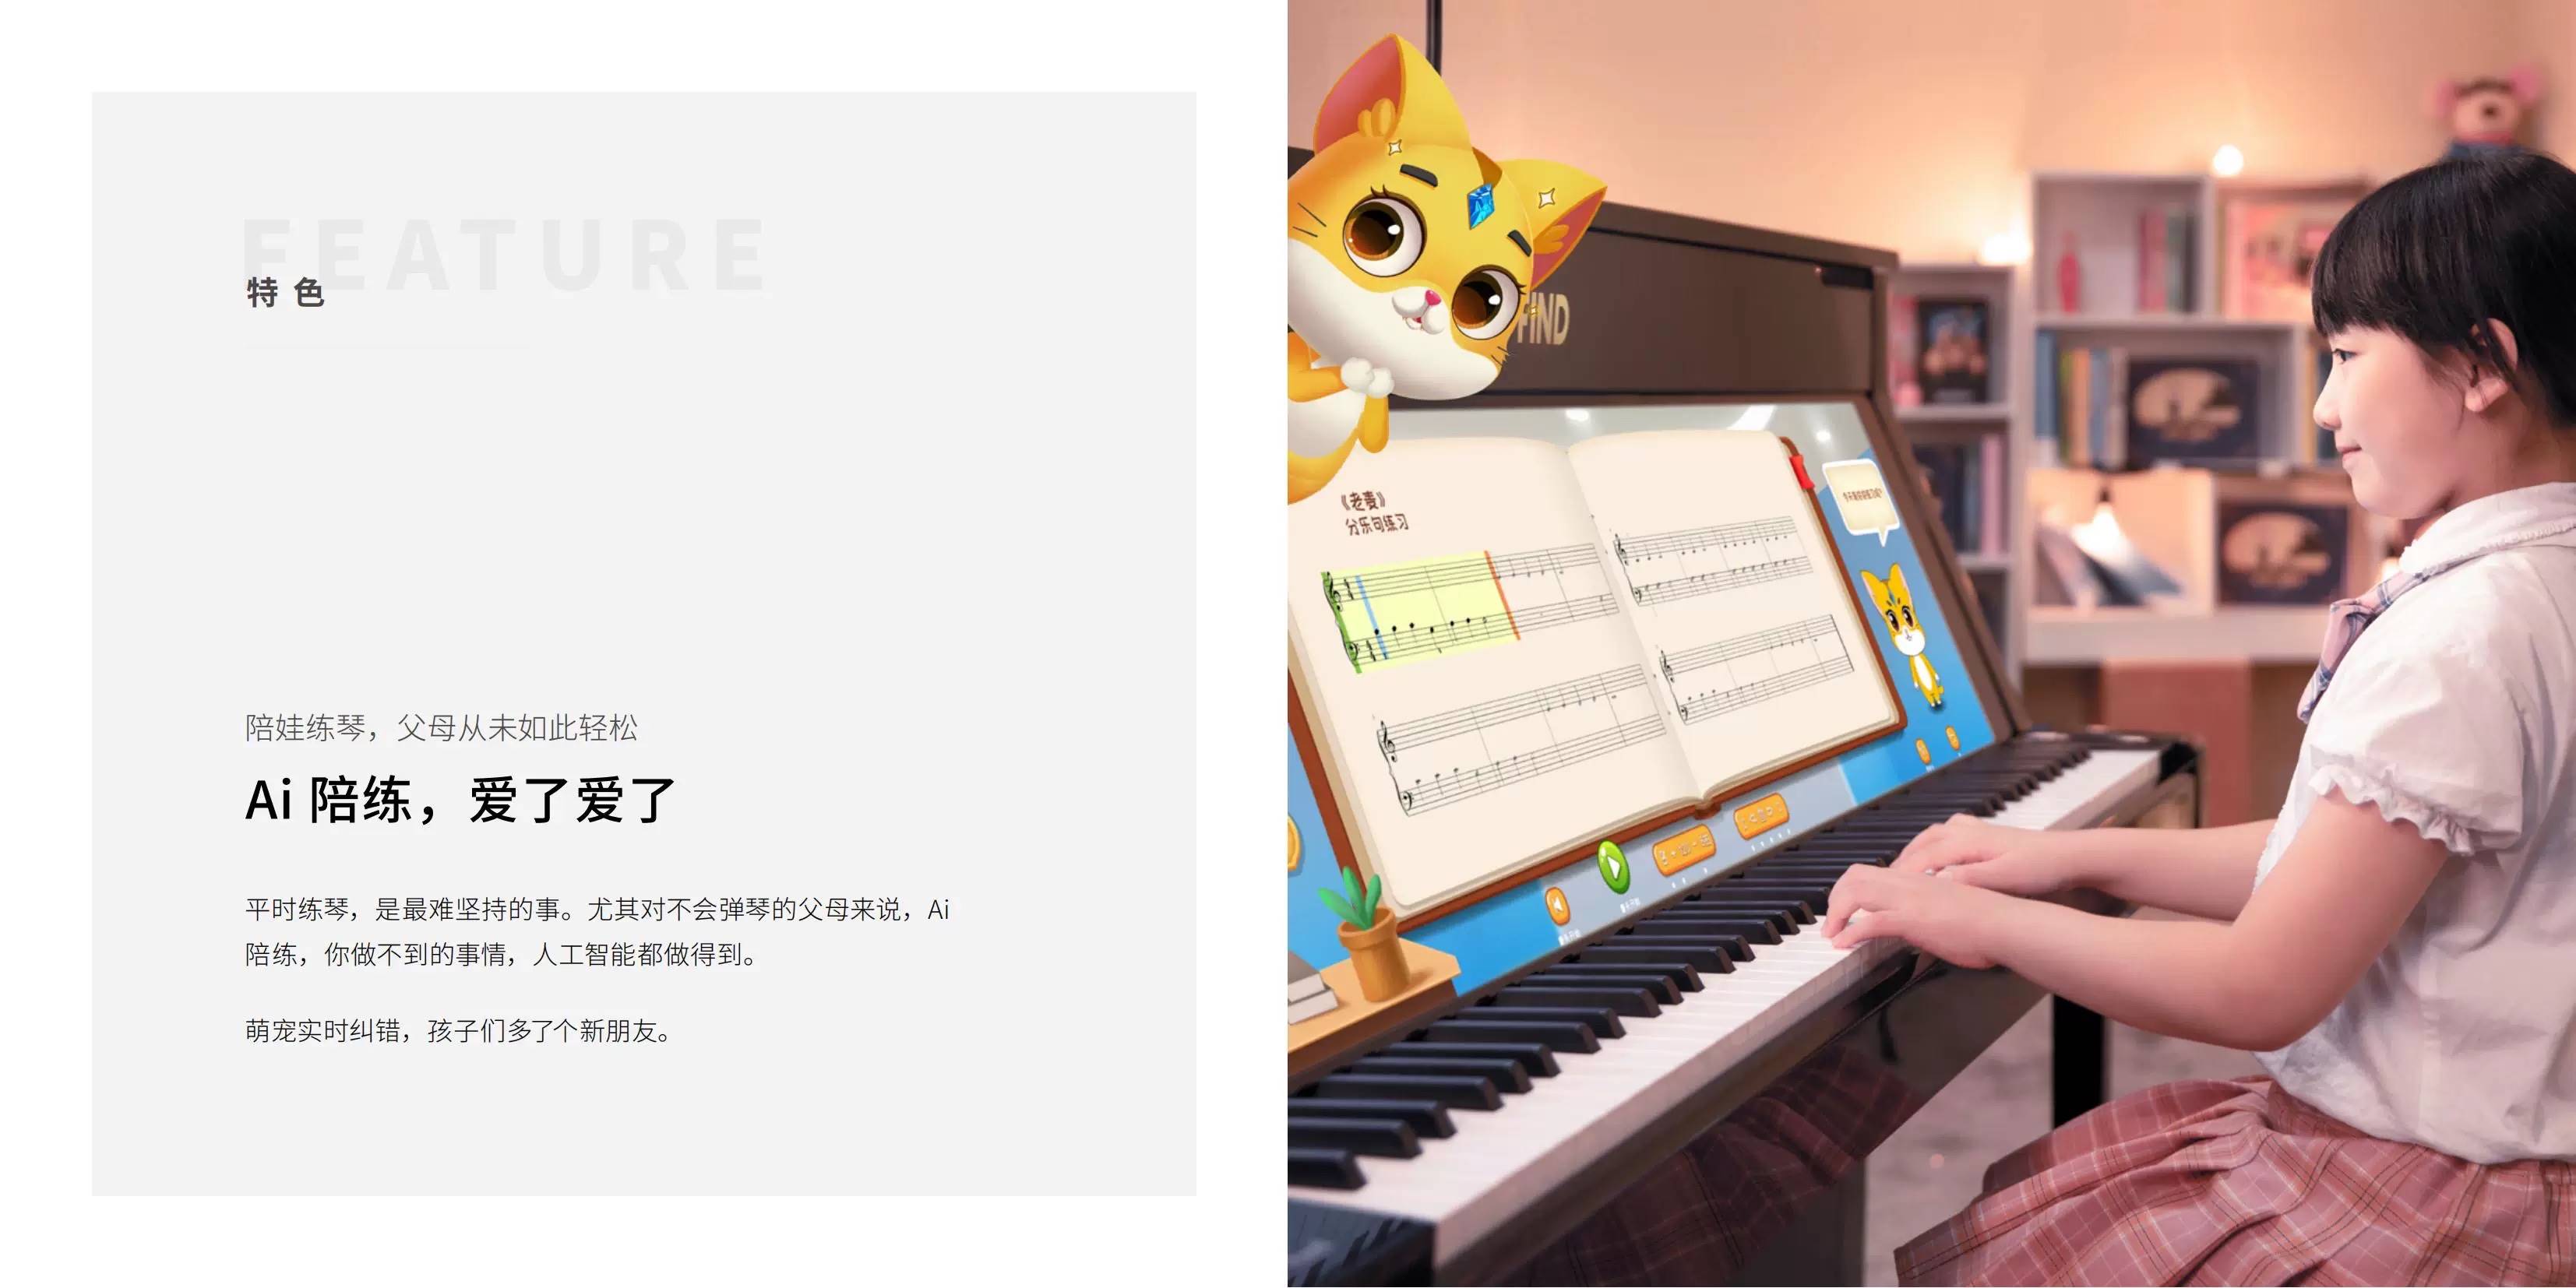
find智能钢琴||图片来源:find淘宝店
这一趟下来,能感觉到AI硬件产品正在更深入地走进生活,不只是概念上的新奇,而是更加注重产品在具体场景下的落地与实用性。
尤其是这些桌面AI机器人,在技术上没有奇形怪状的「炫技」,设计上又兼具了实用性和趣味性,能够很好地融入日常生活——不管是放在家里的书桌还是公司的办公桌,都离日常生活的核心非常之近。
一个展示厅的产品都这么有趣,让我对明天正式开幕的WAIC大会,更期待了。
深潮 TechFlow 消息,7 月 28 日,波卡生态去中心化融资平台 Polimec 宣布,该项目在经过多方努力后,将被迫停止所有商业运营。由于市场环境的变化,活跃用户参与度远低于预期,尤其是对基于 Substrate 的代币的投资需求几乎消失,导致项目难以自给自足。尽管团队不断努力并保持高标准的合规性,但由于资源耗尽,维持运营已变得不可持续。Polimec 将按照计划支持用户将资产撤回至 Polkadot 或 Asset Hub,并确保参与融资轮的投资者都能收到参与融资轮次的主网代币。Polimec 于 2022 年成立,目标是创建一个去中心化、社区驱动且符合监管要求的融资协议。在 2024 年,该平台已成功推出了一个实时平行链,并支持了三个项目的融资。
深潮 TechFlow 消息,7 月 28 日,据路透社报道,TRON INC 向美国证券交易委员会(SEC)提交了一份混合证券发行(Mixed Shelf)申请,金额上限为 10 亿美元。
深潮 TechFlow 消息,7 月 28 日,据The Block报道,Arbitrum基金会宣布,在获得ArbitrumDAO提案批准后,将启动网络安全审计补贴计划。该计划将在12个月内分配3000万枚ARB代币(约合1400万美元),用于资助在Arbitrum网络上构建的区块链项目进行智能合约安全审计。
该计划主要面向两类项目:具有产品市场契合度的早期项目,以及计划进行重大升级的成熟项目。项目方需使用预先批准的审计机构名单中的安全审计公司,该名单将于本周公布。
深潮 TechFlow 消息,7 月 28 日,据《财富》报道,PayPal宣布向美国中小商户推出新的支付服务,支持接受包括比特币、以太坊在内的100多种加密货币支付。该服务将通过贝宝的在线支付处理平台提供,首年交易费率为0.99%,次年起调整至1.5%。
交易结算过程中,用户可连接现有加密货币钱包至支付页面,系统将通过币安或去中心化交易所将加密货币兑换为贝宝稳定币PYUSD,随后转换为美元支付给商户。
2025 年 7 月 27 日,少林寺官网一则通报如惊雷般震动舆论场:住持释永信因涉嫌挪用侵占寺院资产(金额或达 8 亿元)、与多名女性保持不正当关系并育有私生子,正接受多部门联合调查。
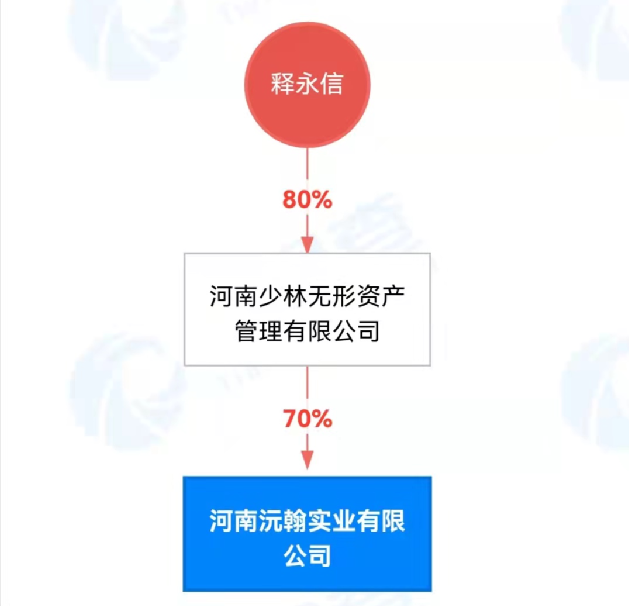
佛门净地,竟卷起一场不容小觑的风暴。这场风暴的核心,是这位身披袈裟的ceo释永信用 26 年构建的 “佛门商业帝国”—— 从 1996 年建立中国首个寺庙官网,到 2008年创办了主打投资的河南少林无形资产管理有限公司,成为少林寺商业化运作的重要平台,累计对外投资公司16家,最大单笔投资金额达1600万元,总额近8000万元,再到 2022 年以 4.52 亿元竞得郑州商业用地,其商业版图横跨文旅、地产、金融等领域,年营收超 15 亿元。
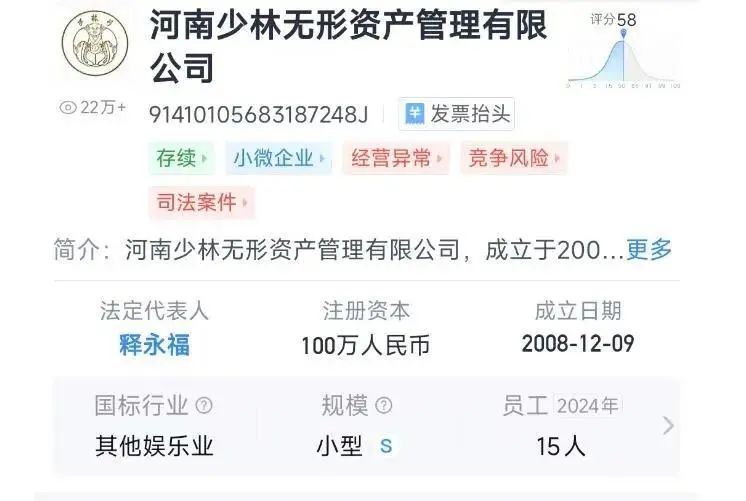
但这一切在调查组的穿透式核查下,暴露出 “层层套娃” 的资金黑洞:通过双层 SPV 架构将 8 亿元门票收入转入个人控股公司,再以 “国际弘法” 名义向英属维京群岛汇款 1.3 亿元,最终用于购买伦敦公寓,租金通过比特币回流至寺院功德箱,形成完美洗钱闭环。
国际弘法是真宣传还是假幌子?
2016-2024 年间,释永信以 “国际弘法” 名义每月向英属维京群岛公司汇款 1.3 亿元,累计超 15 亿元。这些资金最终用于购买伦敦肯辛顿区价值 1.3 亿元的公寓,产权登记在其侄子刘某名下,且租金通过比特币钱包回流至寺院功德箱,形成 “资金出境 – 资产购置 – 收益回流” 的闭环。
根据《刑法》第 271 条和第 272 条,挪用资金罪与职务侵占罪的核心区别在于行为人是否具有非法占有目的。
若释永信将资金用于个人投资,如伦敦房产,并通过比特币洗钱掩盖资金流向,可能被认定为永久占有,符合职务侵占罪特征。
但若能证明其计划归还资金,如虚构 “国际弘法” 项目作为幌子,则可能构成挪用资金罪。然而,调查组发现其通过 USDT 将资金转入境外赌场账户,且未留下任何还款痕迹,这更倾向于职务侵占的主观故意。
伪装下的合法资金?
河南少林武术器材厂(释永信表弟陈某实际控制)2023 年向少林寺销售价值 3000 万元的 “定制禅修服”,但经审计发现,该批服装实际成本仅 800 万元,差额 2200 万元通过 “虚拟库存” 科目转入陈某个人账户。
同时,少林寺与少林无形资产管理公司共用财务系统,2024 年某笔 “海外弘法费用” 1200 万元,实际用于支付伦敦公寓物业费和水电费,且未在寺院账目上单独列示。
以上种种,皆符合职务侵占的行为特征,职务侵占罪则通常伴随伪造账目、虚构交易等欺诈手段。
相比之下,挪用资金罪的典型表现为未经授权调动资金,但未掩盖使用事实,如直接挪用资金用于个人消费。
合法瑕疵与商业滥用?
给人以清贫表像的少林寺住持释永信脱下袈裟摇身一变,实则是持有河南少林无形资产管理有限公司 80% 股份ceo,虽声称 “代持”,但协议未在河南省宗教事务局备案,且公司章程规定 “持股者签署承诺书,承诺无所有权、处置权和收益权”,但实际操作中,其通过关联交易将公司利润转移至个人账户。
很明显,这构成对职权的滥用。宗教领袖需遵守《宗教活动场所财务管理办法》,其个人财产与宗教财产必须严格分离。
商标见证着少林寺商业版图的不断外扩,少林寺注册商标 “少林” 覆盖 706 类商品,但释永信未经寺院管委会同意,擅自将商标授权给其侄子刘某控制的 “少林国际控股有限公司” 使用,年授权费 5000 万元未纳入寺院财务核算。
这与《宗教事务条例》和《宗教教职人员管理办法》相违背,宗教领袖(如住持)的职权仅限于宗教事务管理,重大资产处置需经宗教团体或管委会集体决策。
证据链第一重—资金穿透审计
需证明释永信通过 “虚构交易” 将寺院资金转入个人账户。回到本案,某笔 “海外弘法费用” 实际用于支付伦敦公寓物业费,结合链上数据分析工具锁定 USDT 交易流向境外赌场,可形成完整的资金血缘图谱。
证据链第二重—财务混同证据
回顾本案,少林寺与河南少林无形资产管理有限公司账目混同,2016-2024 年间,“国际弘法” 子账户每月向英属维京群岛公司汇款 1.3 亿元,却无对应服务合同或资金回流记录,符合《刑法》第 271 条 “将本单位财物非法占为己有” 的构成要件。
证据链第三重—主观故意推定
若释永信无法提供资金归还计划或实际还款行为,且资金被用于高风险投资(如比特币)和个人资产购置(伦敦公寓产权人为其侄子),法院可推定其具有非法占有目的。
仅根据目前已有消息来看,释永信主张挪用资金罪可能有利于目前自身局势发展,但需提供以下证据:
①还款计划书面文件如借条、还款协议以体现其主观上具有还款意图。
②资金用途合理性证明, “国际弘法” 项目的实际支出凭证。
③未超出三个月未还的时间节点,能够证明其资金挪用未超过三个月,且未用于营利或非法活动。
但调查组已发现其通过比特币洗钱闭环掩盖资金流向,且资金挪用时间跨度长达 8 年,辩护空间极为有限。
释永信通过英属维京群岛公司购买的价值1.3亿元的伦敦公寓涉及另一个关键问题,即跨国资产追缴。
根据《国际刑事司法协助法》,调查组需通过以下步骤:首先,需要调取英国土地登记处产权信息、银行流水等文件,并经海牙认证;其次,通过国际刑警组织协调,要求加密货币交易所提供 USDT 交易的钱包地址关联信息;再次,要依据《联合国反腐败公约》,申请英国法院冻结涉案房产;最终,通过司法协作程序将资产返还寺院。
深潮 TechFlow 消息,7 月 28 日,据CryptoinAmerica报道,摩根大通银行暂停了与加密货币交易所Gemini的重新合作进程,原因是双方就消费者数据访问问题产生分歧。此前,双子交易所联合创始人泰勒·温克莱沃斯指出,摩根大通试图通过限制消费者通过第三方应用访问银行数据的方式,阻碍金融科技和加密货币公司的发展。
深潮 TechFlow 消息,7 月 28 日,纳斯达克上市公司Upexi(NASDAQ: UPXI)今日宣布与A.G.P./Alliance Global Partners达成股权额度协议。根据协议条款,Upexi可自主决定出售最高5亿美元的公司普通股。该协议未收取承诺费,所得资金将用于公司一般运营用途及扩展其索拉纳(Solana)资产储备策略。
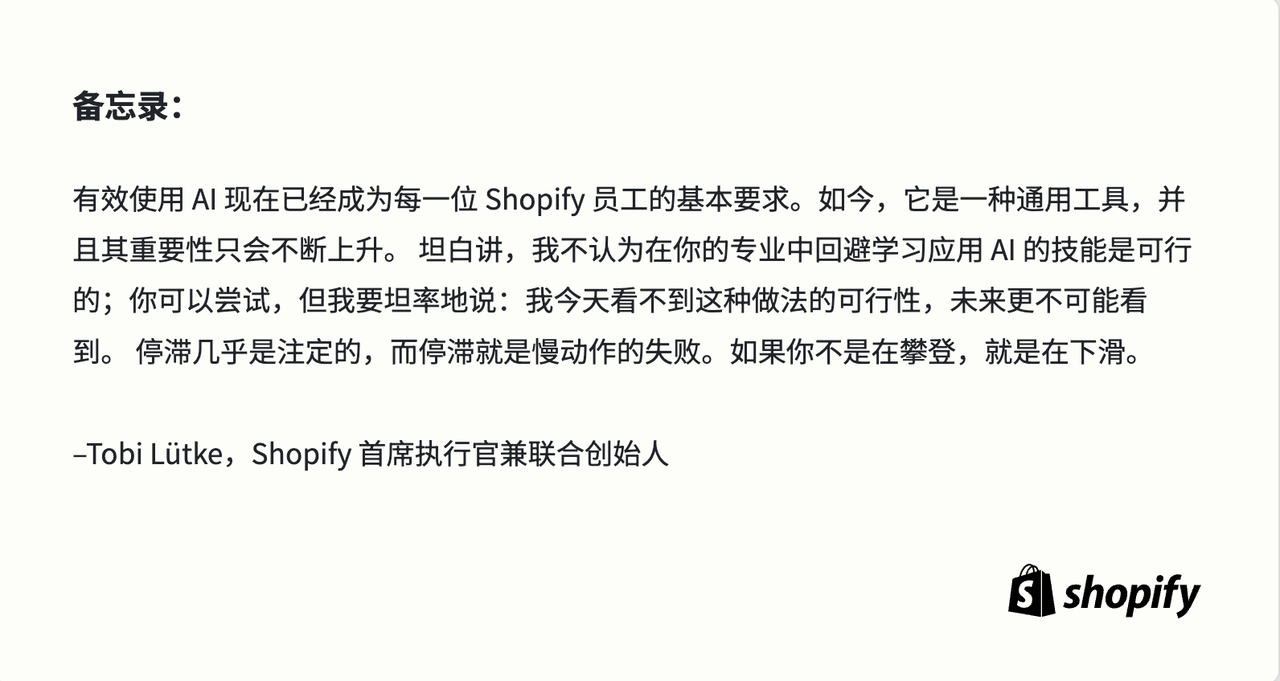
三个月前,Shopify 的联合创始人兼 CEO Tobi Lütke 在公司内部发布了一封全员信,决定「All in AI」。Lütke 提到,「有效地使用 AI 技术是对 Shopify 每位员工的基本期望。」这种做法随后引来众多效仿,包括 Box、Fiverr 乃至加拿大总理。
三个月后,Shopify 内部实际发生了什么样的变化?仅仅是领导者的一句「激情口号」,还是真的在企业内部有效地用起了「AI」?
AI 的落地,改变了哪些工作流程?
First Round Review 与 Shopify 的副总裁 Thawar 进行了对谈,Thawar 分享了公司对于引用 AI 的具体策略以及实际提升效果,同时分享了三个「反直觉」的 insights。
全员无差别用 AI,不设费用上限。
让 AI 更多展示思考和结果,而不是隐藏。
新手和毕业生很有用,尤其是 AI 使用上。
可以说,在 AI 如何在公司落地这件事上,从战略指导到技术落地,Shopify 给了一个很好的示范。
基于 First Round Review 的文章,Founder Park 进行了编译处理。
原文:https://www.firstround.com/ai/shopify
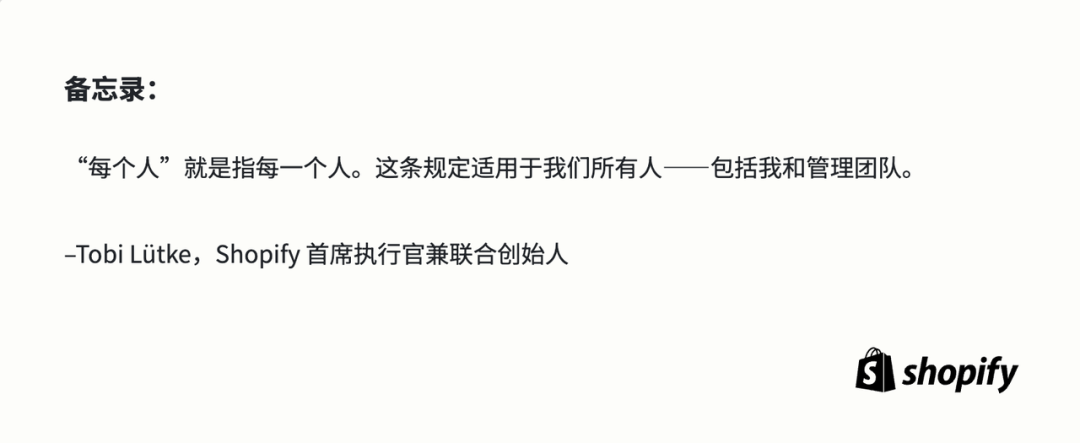
许多公司在推广 AI 时,往往只向全员开放最基础的工具,而将更强大的模型和应用保留给技术团队。Shopify 的做法恰恰相反:它允许所有员工使用公司引入的每一款工具和模型。
这种策略背后的逻辑是,高价值的创新应用可能来自公司的任何一个角落,你根本无法预判哪一个会最终脱颖而出,成为最值得投入资源的用例。
我去年采购了 1,500 个 Cursor 授权,但很快就发现供不应求,不得不追加了 1,500 个。而增长最快的用户群体并非来自工程部门,而是来自客户支持和营收部门。
Farhan Thawar 法尔汉·塔瓦尔 Shopify 工程副总裁兼负责人
为了鼓励员工真正用上最好、最新的模型,Shopify 采取了以下三大策略:
变革始于高层。包括法务在内的整个高级领导团队必须达成共识:拥抱 AI 是公司最重要的事。最高层的一致性意味着,在面对安全、隐私等关键议题时,所有人都必须以「如何促成」为出发点。「如果你不把『同意』设为默认选项,那你实际上就是在默认『拒绝』,」 Thawar 指出。「如果规则模糊不清,那实际上就等于不行,大多数公司都如此。」
2021 年底,当 Thawar 决定引入 GitHub Copilot 时,他与法务团队的沟通很直接:「我第一句话就是,『我们准备上这个项目,如何才能确保万无一失?』」 Thawar 说。「他们回答,『我们来想办法。』没有任何反对意见。」
这种态度,与其他顶尖科技公司 CTO 们的遭遇形成了鲜明对比。在一个同行的 WhatsApp 群里,Thawar 经常听到他们抱怨来自法务的重重阻碍。
群里总有人问我:『能让你们的总法律顾问(GC)和我们的谈谈吗?』他们遇到的阻力,我们从未体会过。
Farhan Thawar 法尔汉·塔瓦尔 Shopify 工程副总裁兼负责人
要实现 AI 的全面普及,成本是无法回避的问题。随着 Cursor 在公司内部的广泛使用,一些人开始担心费用会失控。但这恰恰与 Thawar 的初衷相反:他希望只要工具能创造价值,人人都能毫无顾忌地使用。
Thawar 通过一个内部排行榜观察,谁为 Cursor 的 tokens 支付额外费用最多。「我们不设额度限制。我也不希望有人用脚本刷榜,但它确实是一个衡量价值的绝佳指标。我们不希望员工在使用 AI 或最新模型时有任何顾虑,」 Thawar 说。「我认识一些人,他们因为用 AI 完成了重要工作而荣登 token 消费榜前十,并以此为傲。」 Shopify 的首席技术官 Mikhail Parakhin 最近也名列其中。
「我和许多 CTO、CEO 交流时,发现一个令人忧虑的趋势:他们过分纠结于 token 的成本,」 Thawar 说,「他们会盘算:『工程师们使用 Cursor、Windsurf、GitHub Copilot 这类工具,每人每月要多花 1,000 到 10,000 美元,我负担得起吗?』于是他们选择收紧预算。」
这种思维方式与推广 AI 的目标相悖。
「如果你的工程师因为使用大语言模型(LLM)每月多花了 1,000 美元,但效率提升了 10%,那这笔投资简直太划算了。任何公司都会为这样『廉价』的效率提升而兴奋。」(Thawar 甚至表示,如果你的工程师每月能花掉 10,000 美元并创造价值,请务必私信他,他想学习经验。)
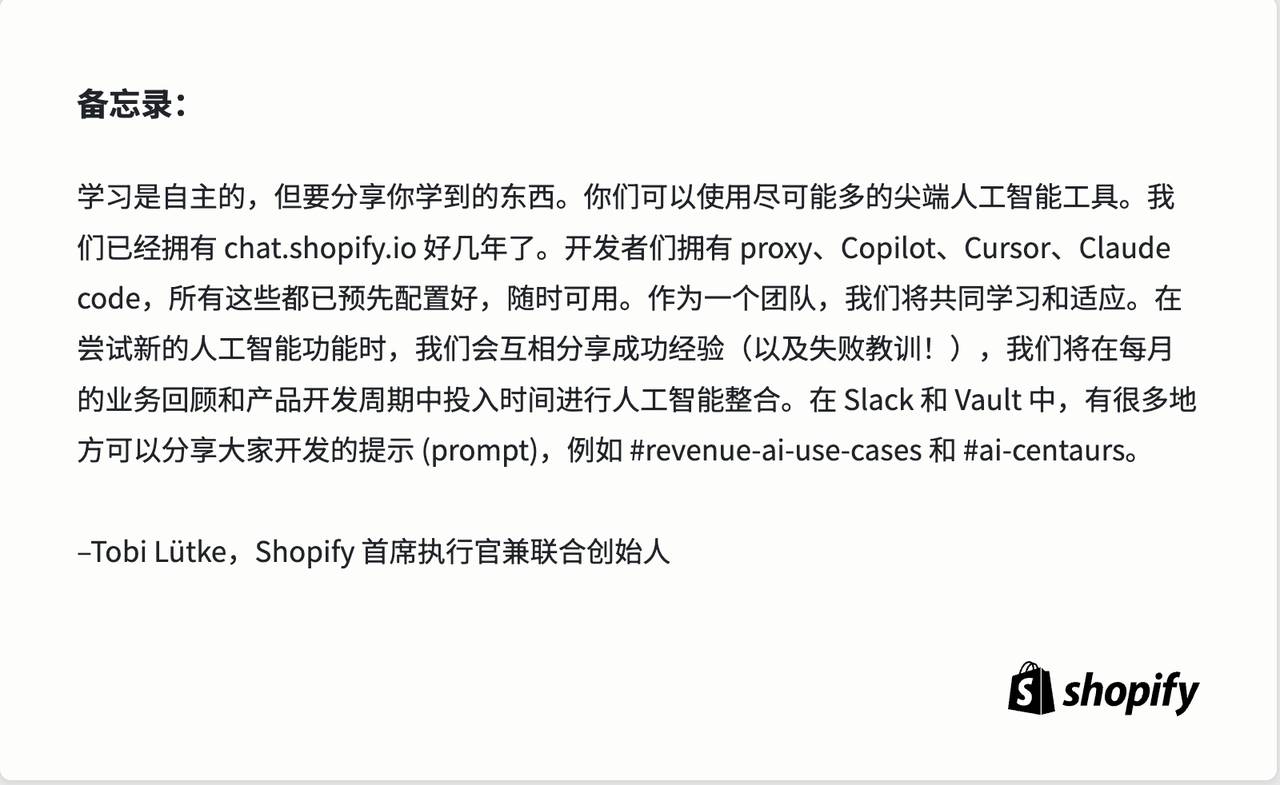
为了让员工能轻松地使用和构建最新的 AI 工具,Shopify 将所有资源整合到了一个平台:公司的内部 LLM Agent。这个 Agent 作为一个统一的入口,让用户能与各种模型无缝交互和切换。在生产环境中,该 Agent 还承担着扩展、追踪和故障转移等重要功能。
员工可以利用这个 LLM 构建自己的工作流,自由选择各种模型,并总能第一时间用上最新版本。平台内建了丰富的 MCPs 集合,用户只需向 Agent 或 Cursor 等工具发出请求即可调用。这里甚至还有一个由同事们创建好的 Agent库,供所有人取用。它是一个一站式的 AI 工作站,满足了员工的所有需求。
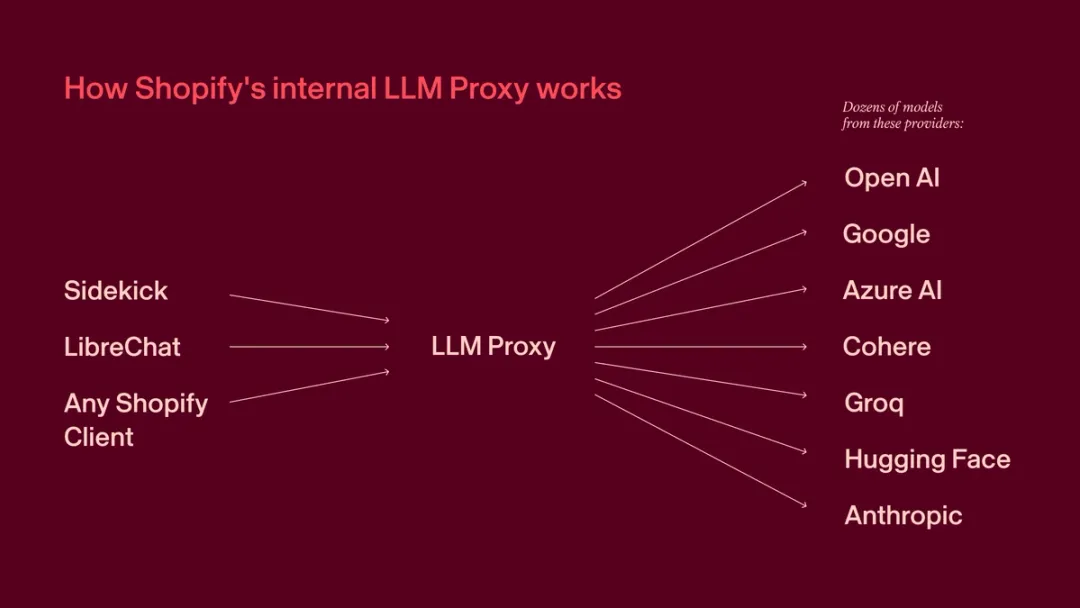 「MCP 服务器是连接公司所有内部工具的重要基础设施层。我们的理念是『万物皆可 MCP』,」 Thawar 说。「我们将公司内部的每一份数据,无论它存储在哪个工具里,都通过 MCP 变得触手可及,方便员工随时调用,构建自己的工作流。」

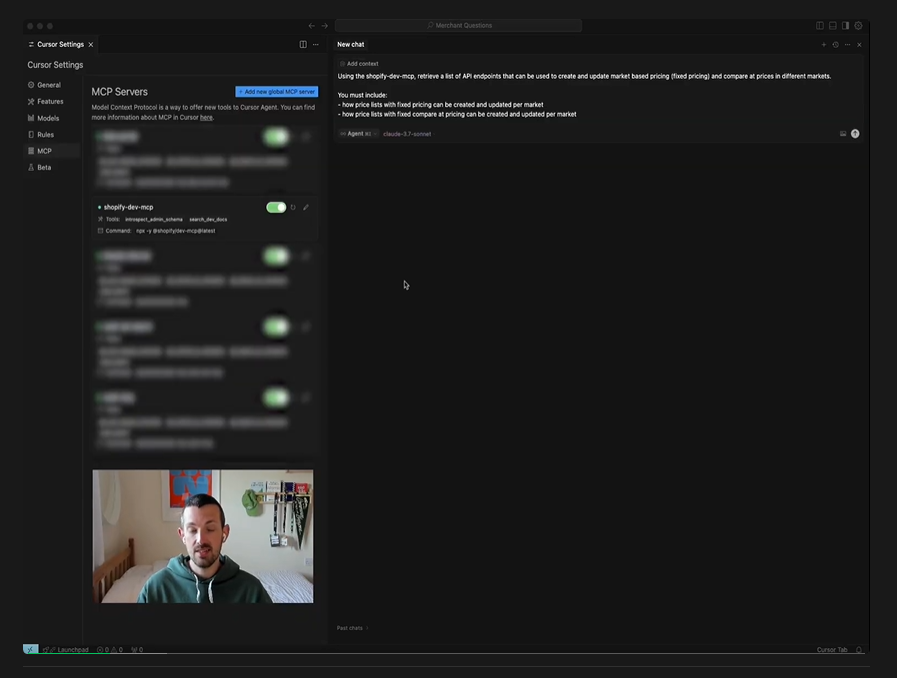
有了 MCP、Cursor 和聊天这套基础设施,无论是技术人员还是业务人员,工作效率都得到了极大的提升。以下是几个来自研发部门之外的亮眼案例:
在 Shopify 的销售流程中,网站性能基准分析是一个重要环节。为了向潜在商家证明其行业领先的网站速度,销售人员必须先对潜在客户的网站进行审计分析,以数据证明 Shopify 的优势。过去,这项工作完全依赖人工,耗时耗力。
最近,一位非技术背景的销售代表利用 Cursor 开发了一款工具,能够自动生成详尽的网站性能对比报告。该工具可以抓取潜在客户网站的数据,与 Shopify 的基准进行对比,甚至还能调用内部文档,为销售沟通提供精准的话术支持。
Shopify 的首席营收官(CRO)Bobby Morrison 称赞了这种思维和工作方式:「我们顶尖的业务开拓者正在重塑工作的方方面面,从市场分析、机会识别,到为商家制定战略、打造解决方案。其中最成功的人,无一不具备『AI 流利度』,他们能凭直觉与 AI 工具协作,并以 AI 的速度进化。AI 对他们而言并不是独立的,而是一种工作方式。」
在 Shopify 看来,AI 带来的真正机会在于,它能让你重新思考整个销售模式。「比如,在一个追加销售的场景里,销售代表可以一边与客户通话,一边让 agent 在几秒内调取过去需要耗费大量时间才能获得的数据。这类销售数据曾经是稀缺资源,如今却唾手可得,」 Thawar 解释道。
「这会对销售方法产生怎样的影响?你可以更自信、更有力地阐述观点,从而在客户组织内部开辟新的沟通路径,甚至可能彻底改变你打陌生客户拜访电话的方式。」
一位销售工程师将他最常用的 GSuite Drive、Slack、Salesforce 等工具的 MCPs 整合到了一个用 Cursor 搭建的个人仪表盘中。这个仪表盘能根据所有工具的实时信息,智能地为他排列任务的优先级。
过去,他不得不在这些应用间来回切换。现在,他每天只需打开仪表盘,问一句:「我今天该做什么?」系统可能会发现 Salesforce 中有一个即将成交的单子,同时注意到他还没有回复该客户的一封重要邮件,于是立刻提醒他优先处理。Thawar 表示:「他现在几乎不再打开那些独立的工具了,Cursor 就是他的工作主页。他甚至不用再登录邮箱,这太不可思议了。」
这正是 Shopify 希望从其 AI 基建投资中看到的回报,对于一家以基础设施建设闻名的公司来说,这顺理成章。「我们优先发展内部的 AI 基础设施,这是我们基因的一部分,」 Thawar 说。
「与其花几周时间开发一个孤立的功能,我们宁愿投入更长时间去构建可复用的基础设施。比如,我们搭建了 LLM 代理和 MCP 服务器,就是希望构建一个可供所有人重复利用的系统。一旦有人创建了 Slack 的 MCP,那么全公司的人都可以直接使用。」
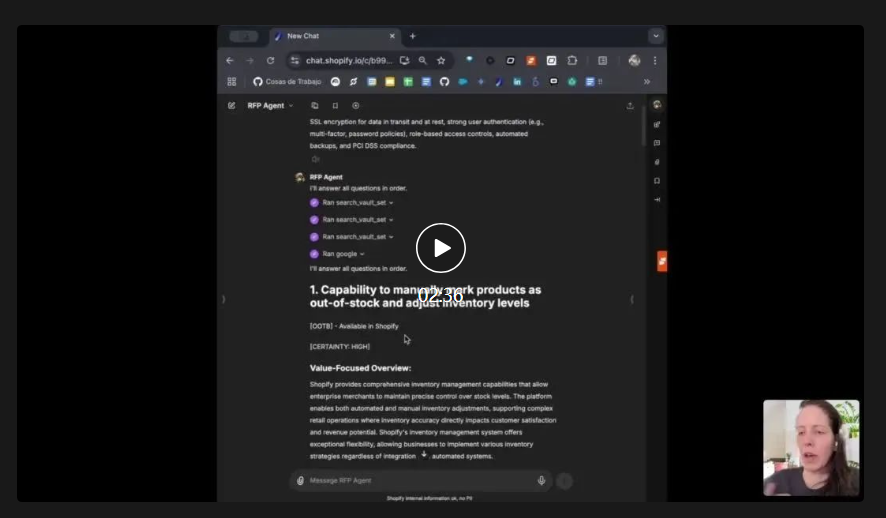
对于向大企业销售的公司而言,填写项目建议书(RFP)是家常便饭。每一份 RFP 都包括数百个问题,需要大量的定制化、公司背景信息和跨部门协作才能完成。
为此,Shopify 的营收工具团队开发了一款 agent,能够一次性回答多个 RFP 问题。这款 agent 基于 LibreChat(Shopify 是其核心贡献者之一)构建,它能调用内部的知识库,包括公开文档、帮助中心、案例研究等,自动生成内容丰富且有据可查的回复,极大地解放了方案工程师的生产力。
在回答问题时,agent 还会为每个答案给出一个「置信度分数」,表明其信息是否充分。同时,它还能从过去成功赢单的 RFP 回答中学习,并将新的成功案例储存进知识库,来不断优化未来的应答质量。
许多人的担忧是,过度依赖 AI 会让我们「大脑生锈」,与工作本身产生疏离感。但一个反直觉的事实是,如果使用得当,AI 反而能向你更多细节,让你更深入地参与其中。
「大多数人认为,理想的用户体验就是你提问,AI 给答案,中间的『混乱』过程越少越好,」 Thawar 说。「但如果你的目标是帮助人们精通某项技能,那么展示这些过程细节反而效果更佳。」
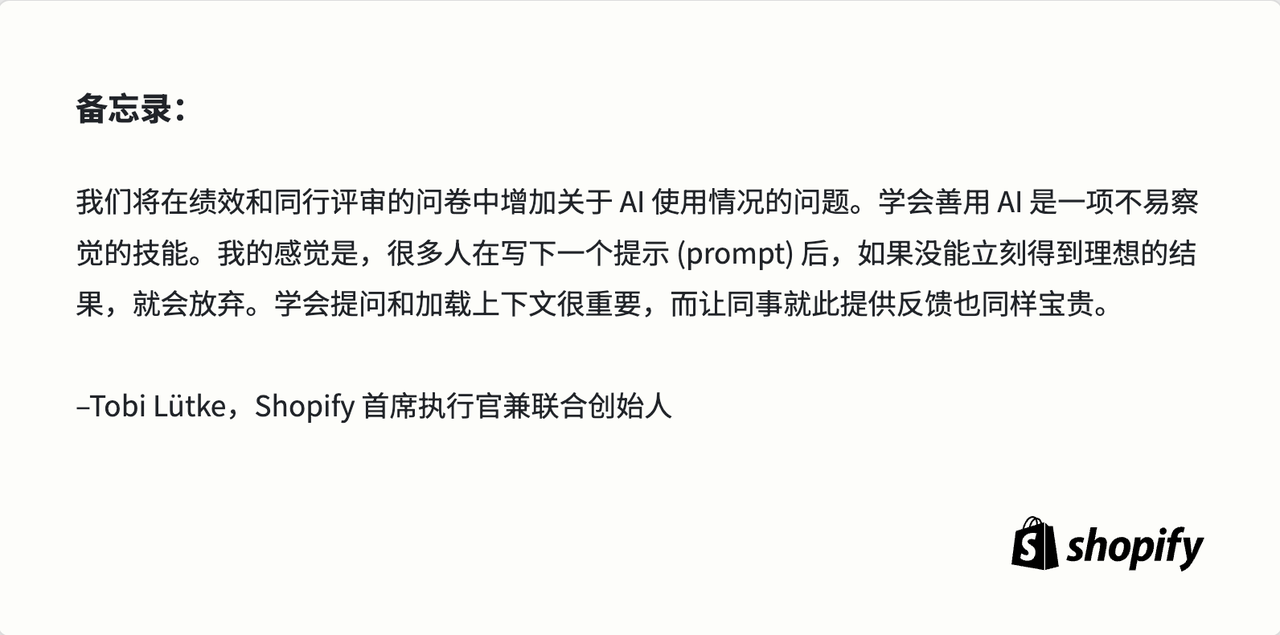
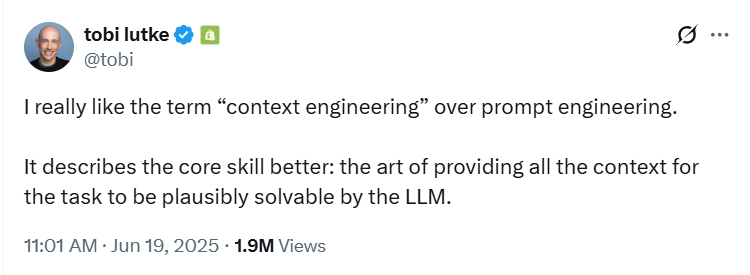
Shopify 认识到,要有效地驱动 AI 的应用,关键不仅在于优化提示词,更在于将「情境工程」 (context engineering) 理念,系统化地应用在员工身上。
举个例子:在 Shopify,项目负责人每周都需要提交项目进展报告,这使得公司的项目管理系统成了一条信息高速公路。现在,一个 AI agent 会自动抓取与项目相关的 GitHub 拉取请求、文档、评论以及 Slack 频道信息,并撰写周报初稿。
每周五,项目负责人会收到这份 AI 生成的报告,但附带了一系列挑战性的追问,比如「本周你具体完成了哪些工作?」. 这促使负责人必须批判性地审视 AI 的总结,并对其进行优化。他们被激励去发现其中与实际情况不符之处,暴露潜在的风险,而不是草草接受完成情况,因为他们希望自己的工作成果能被准确地理解。
「根据负责人的反馈,AI 会生成一份新的报告。我们会对比最终版本与初稿的差异,AI 则根据这些重写内容进行学习,不断进化,」 Thawar 说。过去,撰写周报需要耗费大量时间搜集信息,而现在,项目负责人可以将精力集中在人类最擅长也最应该做的事情上:批判性地思考和挑战,从而让工作成果变得更好。
我们发现,由 AI 生成的周报初稿,有一半都无需修改直接通过了。这些报告质量很高,部分原因在于 AI 整合了它能获取到的所有相关信息。
Farhan Thawar 法尔汉·塔瓦尔 Shopify 工程副总裁兼负责人
Shopify 运行着全球规模最大的 Ruby on Rails 应用之一。如何让大量工程师高效地协作,共同维护这样一个庞大的单一代码库,始终是一项挑战。尤其是在 Ruby 这种推崇「约定优于配置」,鼓励开发者个人自由发挥的语言环境中。
Shopify 的工程师们发现,AI 可以成为维护代码约定、统一单元测试和代码更新规范的强大工具。但 AI 本身并不可靠,它需要明确的结构化引导,并与确定性的工具和原则相结合。
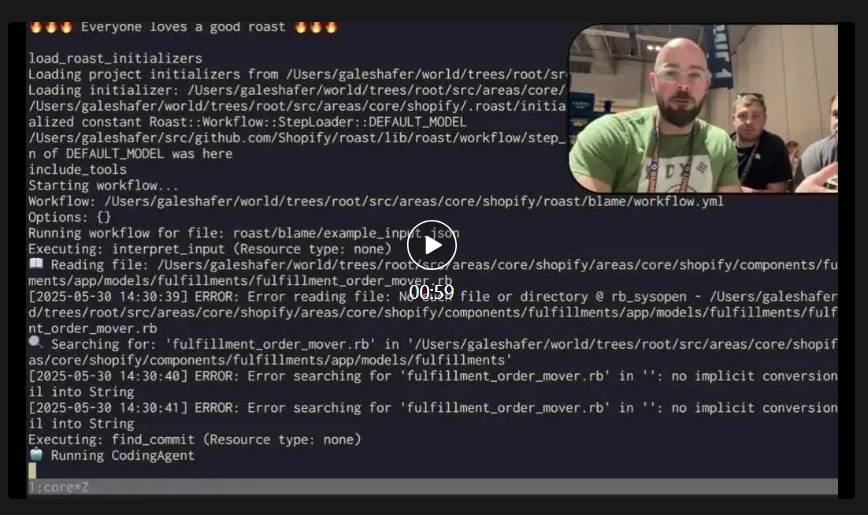
于是,Shopify 开发了 Roast,一个用于代码检查、修复和迭代的开源 AI 编排框架。它的名字源于公司内部一个同名的 AI 工具,该工具以「吐槽」(roast) 的方式对现有代码和单元测试提出建设性的批评和改进建议。Roast 并不是一个必须做所有事情的单一提示,而是让开发者可以设计并运行由一系列小而精准、成功率高的步骤组成的反馈循环:
Roast 将工作流拆解成多个步骤,并在每一步都清晰地展示 AI 的推理过程。
这些步骤共同构成了一段完整的对话历史,方便工程师追溯 AI 的决策逻辑。
其核心的 CodeAgent(基于 Claude Code 构建)会总结自己的每一步操作及其原因。
在进行测试评分等任务时,Roast 会就得分高低给出详尽的反馈,在呈现最终结果前,先解释「为什么」和「怎么样」。
「将确定性工具与 AI 工具结合,它们可以互相补充信息,并弥补差距,」 参与开发 Roast 的 Shopify 员工开发者 Samuel Schmidt 说道。Roast 简化了 agent 的使用,并向与之协作的工程师展示其工作全过程,使得以可重复、可扩展的方式执行复杂流程变得更加容易。
这款工具已经为 Shopify 内部解决了许多技术难题,比如帮助工程师分析数千个测试文件,自动修复常见问题,从而全面提升了代码的测试覆盖率。在解决这些问题的过程中,团队也摸索出了一套更可靠地利用 AI 完成复杂工程任务的新范式,这也是许多团队当前面临的挑战。因此,Shopify 决定将 Roast 开源,邀请整个社区共同塑造 AI 辅助任务执行的未来。
Shopify 不仅在增加初学者的数量,也在改变产品开发流程,更加强调原型制作,这是一种将自己置于初学者心态的实践。他们认为,这才是突破瓶颈、找到解决方案的真正关键。
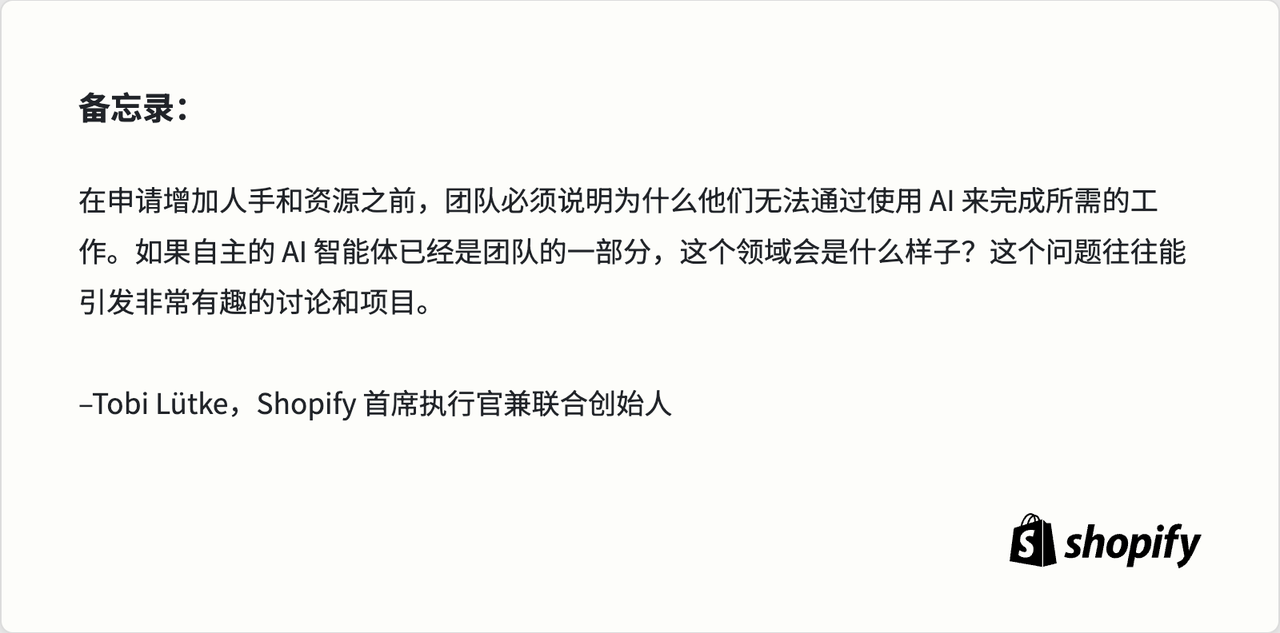
在人才策略上,Shopify 有意转变了思路,没有停留在「AI 将取代人力」这种简单的表面理解上,而是建立了一条新原则:「如果你能利用 AI 创造出卓越价值,公司就会投入更多资源来支持你」,而这些资源其中就包括新的人手。
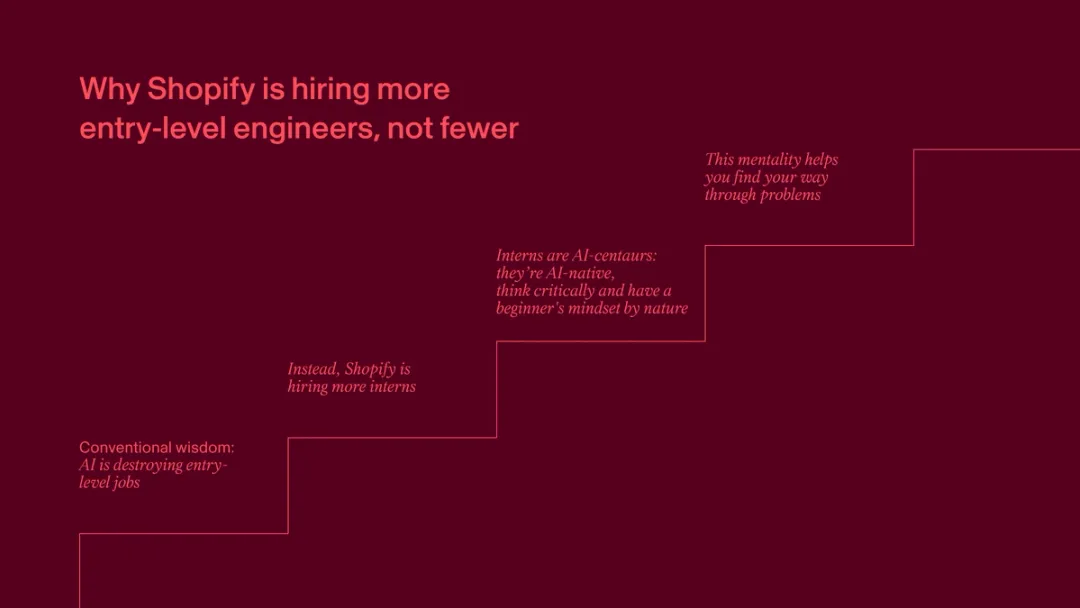
传统观点认为,AI 将会摧毁入门级岗位,工程专业的毕业生普遍有种「末日将至」的感觉,担心毕业即失业。但 Shopify 相反,雇佣了更多的实习生。因为他们发现,这些年轻人恰恰是以最富创造力的方式使用 AI 的群体,他们天生就具备初学者心态。
在成功引入 25 名工程实习生后,Lütke 问 Thawar 这个项目最大能扩展到什么规模。「我最初的回答是,在现有基础设施下,可以支持 75 人。但后来我收回了这句话,将答案更新为 1,000 人,」 Thawar 说。
Thawar 有着丰富的实习项目管理经验。他深知,实习生能为团队带来活力、激情和冲劲。而在后 LLM 时代,他们还带来了一项新技能:他们是天生的「AI 半人马」。「他们总是对新工具和捷径充满好奇。我希望他们能『偷懒』,去使用最新的工具,」他说。「我们在移动互联网时代就见证过这一点。当时我雇佣了大量实习生,因为我知道他们是『移动原住民』。」
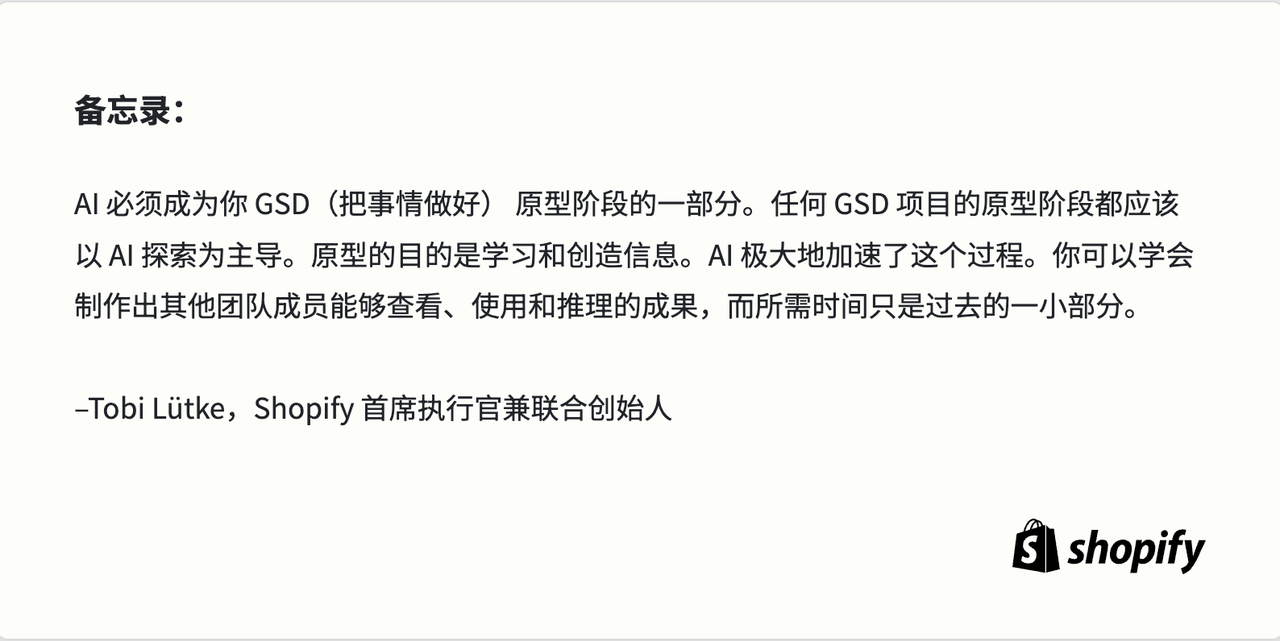
现在,更多的原型制作在 Shopify 的产品开发流程中占据了更核心的位置。具体来说,公司着力于提升原型尝试与最终构建之间的比例。这践行了 Shopify 的一项核心原则,即「产品开发的绿色通道」:解决一个复杂问题的唯一方法,就是不断地尝试。Lütke 曾对 Thawar 说:「一个问题有无数种糟糕的解法,和大概一万种不错的解法。你的任务是在那一万种里找到最优解。你刚才展示的只是第一个跑通的方案,而不是最好的方案。你为什么就停下了?」
Thawar 补充道:「你面对的是一个包含上百个变量和层级的问题,你必须探索不同的路径。这些路径也许会导向外观相似的最终产品,但其背后的权衡与取舍却可能天差地别。」
例如,Shopify 内部的 AI 聊天工具就源于一个原型。高级工程师 Matt Burnett 最初只是为了改善内部对 LLM 的访问,用开源工具做了一些实验。他在早期版本中不断迭代,解决了数据丢失和扩展性等问题,并通过让同事尽早试用,暴露了架构上的缺陷。最终,这款工具被广泛采用,以至于公司成立了一个专门的工程团队来负责运营。
为了衡量整个组织工程效率的各个维度,Thawar 使用了一个工程活动仪表盘。它追踪谁在进行结对编程,谁参与了面试,以及前边所提到的,谁在使用 Copilot。
Shopify 多年的数据显示,结对编程能显著提升学习速度。利用这个仪表盘,公司进行了一项分析,考察了结对编程时长与绩效评估结果之间的关系。结果表明,工程师的结对编程时间越长,其影响力就越大;反之则越小。
现在,这个仪表盘也开始追踪员工对 Cursor、Claude Code 和 LLM 代理等 AI 工具的使用情况。一项初步分析显示,使用这些工具的员工,其影响力也呈现出正相关性。这有助于识别真正能创造价值的工具,并它们与个人绩效之间的联系。
Shopify 已经将 AI 相关的问题纳入了 360 度评估体系。经理和同事需要评价彼此在「AI 原生」或「AI 反射性」方面的表现。公司计划在积累几年数据后,对 AI 使用与个人影响力之间的关系做更深入的分析。
Thawar 自己也身体力行,通过结对编程来示范如何使用 AI。「我和一位工程师结对编程,一方面是想观察他解决问题的方法,另一方面也是为了推行我的理念。我总是开着一个 ChatGPT 的标签页,在实践中向他展示我是如何无时无刻地与 AI 协作的。」
如果你能精密分析职业运动队训练或米其林星级餐厅后厨运作的每一个动作,你会发现他们的运动效率高达 80% 左右。再反观一家企业,其运营效率最多可能只有 20%。
「企业中存在着难以想象的浪费,仅仅是因为我们还没有发现做事的最佳模式。」 Thawar 指出。「AI 能加速现有流程,这一点显而易见。但更深层次、更不为人所知的价值在于,它能让你猛然发现,你的流程或许应该以完全不同的顺序、基于完全不同的假设来执行。当那个『顿悟』时刻来临时,或许能跳过大量的冗余工作,或是重塑整个流程。」
再想想那个网站审计工具。Thawar 思考着它如何能彻底改变销售流程。「当制作一份网站审计报告的成本变得微不足道时,你可能会改变销售流程中由谁、在何时来呈现这些数据。比如,你可以在销售漏斗的更早期就引入它,而不必等到客户被高度筛选后。这样,销售开发代表(SDRs)接触的客户类型可能都会改变,」他说。「这最终会催生一个全新的销售流程。而这一切的唯一驱动因素,就是我们能以极低的成本生成网站审计报告。」
他以备受推崇但又极难复制的「丰田生产体系」为例。AI 或许正在改变这一切。「AI 从根本上改变了我们的基本假设。你可以用它来破解生产线中复杂的组合问题,将效率提升一千倍。这才是真正的魔力所在。我们追求的,正是发现这种『流程的力量』。」