上市公司MEI Pharma宣布收购929,548枚LTC,平均购入价格为107.58美元
深潮 TechFlow 消息,8 月 5 日,据BusinessWire报道,美国制药公司MEI Pharma(纳斯达克股票代码:MEIP)宣布收购929,548个莱特币(LTC),平均购入价格为107.58美元,总价值约1.1亿美元。该公司成为美国首家将莱特币作为主要储备资产的上市公司。
此前消息,MEI Pharma完成1亿美元私募融资,将莱特币纳入财务储备。
WeTrying | 币圈快讯早知道
WeTrying | 币圈快讯早知道
深潮 TechFlow 消息,8 月 5 日,据BusinessWire报道,美国制药公司MEI Pharma(纳斯达克股票代码:MEIP)宣布收购929,548个莱特币(LTC),平均购入价格为107.58美元,总价值约1.1亿美元。该公司成为美国首家将莱特币作为主要储备资产的上市公司。
此前消息,MEI Pharma完成1亿美元私募融资,将莱特币纳入财务储备。
深潮 TechFlow 消息,8 月 5 日,据金十数据报道,美国总统特朗普表示如果欧盟不履行义务,将对欧盟征收35%的关税。
深潮 TechFlow 消息,8 月 5 日,BitFuFu(纳斯达克:FUFU)发布2025年7月运营报告。数据显示,公司总管理算力达38.6 EH/s,环比增长6.6%;总电力容量达752兆瓦,环比增长3.3%。
7月份,公司总计开采467枚比特币,环比增长4.9%。其中云算力开采384枚,自有算力开采83枚,后者环比增长43.1%。截至7月31日,公司持有比特币1,784枚。
深潮 TechFlow 消息,8 月 5 日,据金十数据报道,美国总统特朗普:许多美联储主席候选人非常优秀,沃什很好,哈塞特也非常不错,还有另外两位候选人,可能很快宣布美联储主席。我喜欢贝森特,但他想留在财政部。
深潮 TechFlow 消息,8 月 5 日,据金十数据报道,美国总统特朗普重申指控称劳工统计数据被操纵。美联储主席是政治性的,鲍威尔降息太晚。
深潮 TechFlow 消息,8 月 5 日,据官方公告,SharpLink(股票代码:SBET)目前持有521,939枚以太坊。在7月28日至8月3日期间,公司以平均价格3,634美元增持了83,561枚以太坊,总投资额达2.645亿美元。公司的以太坊集中度指标从上周的3.40上升至3.66,自6月2日实施该策略以来累计增长83%。
目前,SharpLink已将全部以太坊进行质押,累计获得质押奖励929枚以太坊。
深潮 TechFlow 消息,8 月 5 日,据链上分析师 Onchain Lens(@OnchainLens)监测,不丹王国政府向某新建钱包发送 517 枚 BTC,价值 5923 万美元,这些 BTC 或将存入币安。
深潮 TechFlow 消息,8 月 5 日,据官方公告,Inveniam Capital Partners与区块链公司MANTRA于8月5日宣布达成战略合作。Inveniam将向MANTRA投资2000万美元,双方将共同打造以阿联酋和美国为核心的全球机构级真实世界资产生态系统。
根据协议,双方将整合Inveniam的数据运营管理方案和人工智能代理套件与MANTRA的合规Web3基础设施,以扩展真实世界资产的数字化解决方案。MANTRA作为首个支持多虚拟机的专注于真实资产代币化的第一层区块链,其子公司已获得迪拜虚拟资产监管局(VARA)牌照。
深潮 TechFlow 消息,8 月 5 日,据Prnewswire报道,Cango Inc.(纽交所股票代码:CANG)今日发布2025年7月运营报告。报告显示,公司7月份比特币产量达650.5枚,环比增长45%;每日平均产量为20.99枚。截至7月底,公司部署算力达50 EH/s,较6月底的32 EH/s显著提升;月平均运营算力为40.91 EH/s。
公司目前持有比特币4,529.7枚,暂无出售计划。
深潮 TechFlow 消息,8 月 5 日,据NLNico披露,美国加密货币钱包 Exodus Movement, Inc 在 7 月份新增持有 29 枚比特币,截至 7 月 31 日,其比特币总持仓量已达 2,087 枚。
深潮 TechFlow 消息,8 月 5 日,据记者EleanorTerrett披露,加密货币领域资深律师Khurram Dara正准备寻求共和党提名,竞选纽约州总检察长一职。现年36岁的Dara此举将可能与现任民主党总检察长Tish James展开直接竞争。
深潮 TechFlow 消息,8 月 5 日,纳斯达克上市公司 Galaxy Digital 公布截至 2025 年 6 月 30 日的 Q 2 财报,净收入为 3070 万美元,总股本价值 26 亿美元,持有价值约 12 亿美元的现金与稳定币。此外,公司代表客户完成超 8 万枚比特币销售,数字资产业务调整后毛利润达 7140 万美元,环比增长 10%。
2025年第二季度加密及区块链领域风险投资总额为19.7亿美元,环比下降59%,共完成378笔交易。
深潮 TechFlow 消息,8 月 5 日,Fundamental Global(纳斯达克股票代码:FGF)今日宣布完成2亿美元私募融资,并将更名为FG Nexus。此次融资以每份5美元的价格发行4,000万份预付费普通股认股权证,获得Galaxy Digital等机构投资者支持。
公司计划将募集资金用于建立以太坊储备,目标是获得以太坊网络10%的权益。同时,公司将通过质押等方式参与网络运营,并探索代币化资产业务。
深潮 TechFlow 消息,8 月 5 日,据Decrypt报道,兰开夏郡警方近日宣布,一起2017年的盗窃案中被扣押的比特币因价格上涨,产生了66.5万美元(50万英镑)的溢价收益。根据英国法律,在受害者获得全额赔偿后,该笔溢价收益的一半将划入警方特别执法基金,另一半上缴国库。
警方经济犯罪部门表示,这笔资金将用于购置执法设备和支持社区安全项目。这是该警局首次通过新法案获得数字资产增值收益。涉案犯罪人员已被依法判刑。
深潮 TechFlow 消息,8 月 5 日,根据 BiyaPay 分析师分享,Solana 正式向全球 50 多个国家和地区发售全新链上智能手机 Seeker,预订量已超过 15 万台,远超首代设备 Saga 的 2 万台销量。Seeker 售价为 450 至 500 美元,配备升级硬件、原生加密钱包以及去中心化应用商店,预计将为 Solana 带来 至少 6750 万美元收入。
Solana Mobile 总经理表示,Seeker 的最大亮点在于其链上功能的深度集成,这将大幅降低用户进入 Web3 的门槛,推动更多用户了解并使用 SOL,从而有望助推币价上涨。
随着区块链技术加速走向终端设备,普通用户与加密世界的连接也越来越紧密。除了硬件入口外,便捷的资产管理与交易工具也成为关键。作为一站式数字资产与全球投资平台,BiyaPay 支持 BTC、ETH 等 200 多种加密货币的实时兑换,并提供现货与合约挂单交易零手续费服务。同时,用户还可通过 USDT 实时交易美股、港股,无需开设离岸账户,即可便捷参与全球金融市场。无论是探索 Web3 应用还是跨境资产配置,BiyaPay 致力于为用户提供更安全、高效、低门槛的数字金融体验。
撰文:Penn Blockchain 联合投资总监 Kevin
编译:星球日报 Azuma(@azuma_eth)
尽管加密社区长期以来一直对将传统资产以代币化的形式引入链上充满热情,但近期最重大的进展实际上来自将加密资产反向整合至传统证券中。近期公开市场对于“加密资产财库”型股票的追捧完美诠释了这一趋势。
Michael Saylor 通过 MicroStrategy(MSTR)率先采用了这一策略,使其公司的市值突破了千亿美元,同期涨幅甚至超越了英伟达。我们在关于 MicroStrategy 的专题报告中曾进行过详细分析(对财库领域的新手而言是绝佳的学习资料)。此类财库策略的核心逻辑在于 —— 上市公司能够获得普通交易者无法企及的低成本、无担保杠杆。
最近,市场的关注点已从 BTC 财库扩展到了 ETH 财库,例如由 Joseph Lubin 领导的 Sharplink Gaming(SBET)以及 Thomas Lee 掌舵的 BitMine(BMNR)。
但 ETH 财库真的合理吗?正如我们在 MicroStrategy 分析报告中所论证的那样,财库类公司本质上是在尝试套利底层资产的长期复合年增长率(CAGR)与资本成本之间的差值。在早前的文章中,我们概述了对 ETH 长期年复合增长率的看法:作为一种可编程的稀缺储备资产,随着更多资产迁移至区块链网络,ETH 对维护链上经济安全具有基础性作用。本文将阐释 ETH 财库在大方向上的看涨逻辑,并为采用该策略的企业提供操作建议。
代币和协议寻求创建这些财库类公司的主要原因之一,是为代币获取传统金融(TradFi)流动性开辟途径 —— 尤其是在山寨币流动性萎缩的背景下。这类财库公司主要通过三种方式获取流动性来增持资产。值得注意的是,这些流动性 / 债务均属无担保性质,即不可提前赎回。
可转换债券:通过发行可转换为股票的债务融资,所得资金用于购买更多加密货币;
优先股权:通过发行支付固定年股息的优先股来进行融资;
市场发行(ATM):直接在公开市场出售新股,为购买加密货币获取灵活实时资金。
我们在先前关于 MicroStrategy 的研究中曾指出,可转换债券为机构投资者提供了两大便利:
下跌保护与上涨机会:允许机构在债券固有的保护特性下获得底层资产(如 BTC 或 ETH)敞口;
波动率驱动的套利机会:对冲基金常通过 gamma 交易策略从标的资产及其证券的波动中获利。
其中 gamma 交易者(对冲基金)已成为可转债市场的主导力量,相较于 BTC,ETH 有着更高的历史波动率和隐含波动率。ETH 财库公司发行的可转债(CB)在资本结构中可天然体现这种高波动性,使其对套利者和对冲基金更具吸引力。更重要的是,这种波动性可使 ETH 财库公司能以更高估值发行可转债,获得更优惠的融资条件。
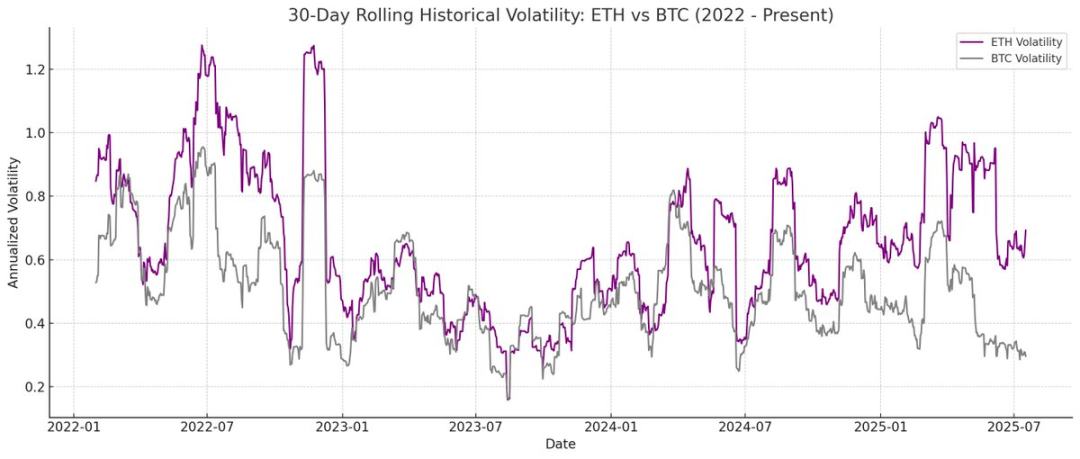
Odaily 注:ETH 和 BTC 的历史波动率对比。
对于可转债持有者而言,更高的波动率意味着通过 gamma 策略获利的机会增加。简而言之,标的资产波动越大,gamma 交易利润就越丰厚,这使得 ETH 财库的可转债较 BTC 财库更具优势。
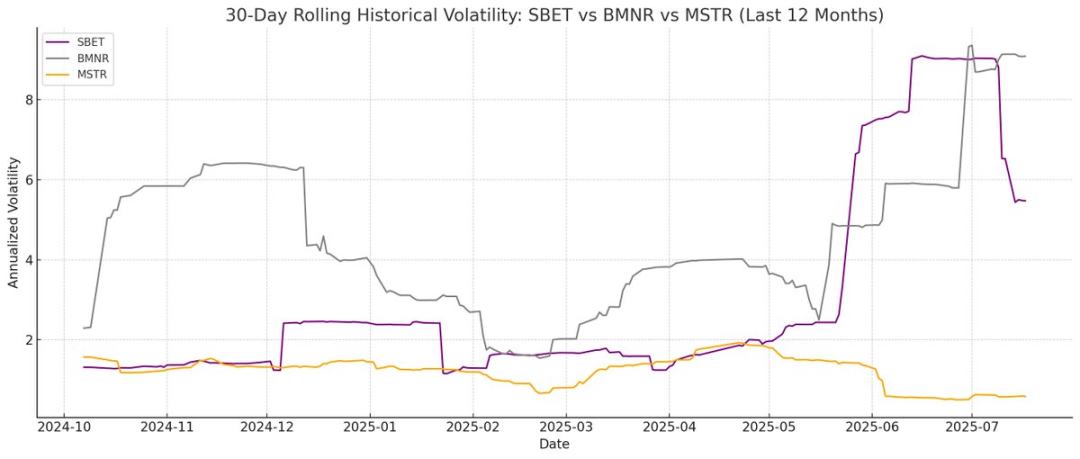
Odaily 注:SBET、BMNR、MSTR 的历史波动率对比。
但需要注意一个关键前提 —— 若 ETH 无法维持长期的年复合增长,标的资产的增值可能不足以在到期前达到转股条件。此时财库公司将面临全额偿债风险。相比之下,BTC 凭借更成熟的长期表现,其可转债发生这种情况的概率更低 —— 历史数据显示该策略下多数可转债最终都实现了转股。
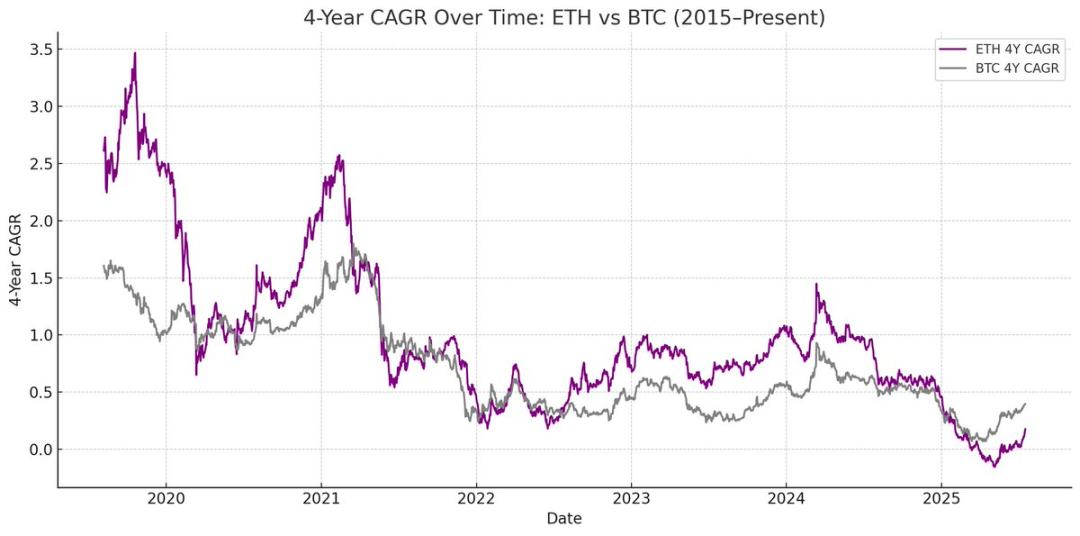
Odaily 注:ETH 和 BTC 的四年期 CAGR 对比。
与可转债不同,优先股专为固定收益类投资者设计。虽然某些可转换优先股具备混合上涨潜力,但对多数机构投资者而言收益率仍是首要考量。这类工具的定价基于信用风险 —— 即财库公司能否可靠支付利息。
MicroStrategy 策略的关键优势在于利用 ATM 发行来支付利息。由于这通常仅占市值的 1-3% ,带来的稀释风险极小,但该模式仍依赖 BTC 和 MicroStrategy 标的证券的市场流动性和波动性。
ETH 则可通过质押、再质押和借贷产生原生收益,这为优先股利息支付提供了更强确定性,理论上应获得更高信用评级。与单纯依赖价格升值的 BTC 不同,ETH 的回报结合了长期年复合增长预期与协议层的原生收益。
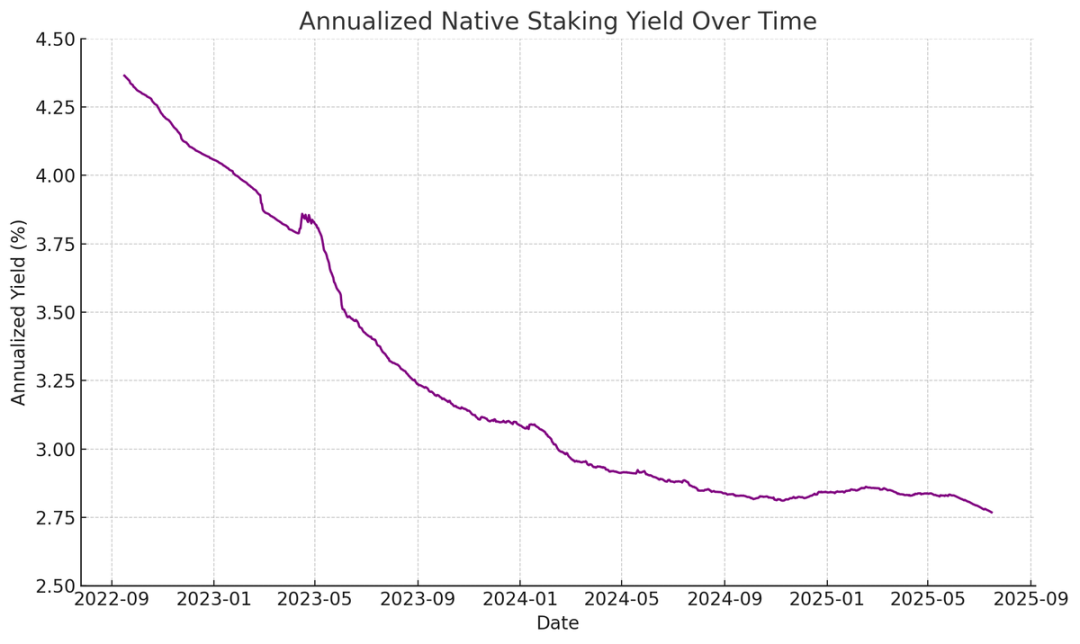
Odaily 注:ETH 原生质押年化收益情况。
我提出的创新设想是:ETH 优先股可作为非方向性的投资工具,可让机构在不承担 ETH 价格风险的情况下参与网络安全维护。如我们在 ETH 报告中所强调,保持至少 67% 的诚实验证者对网络安全至关重要。随着更多的资产上链,机构积极支持以太坊的去中心化和安全性变得愈发重要。
许多机构可能不愿意直接做多 ETH,但 ETH 财库公司则可作为中介 —— 吸收方向性风险的同时为机构提供类似固定收益的回报。SBET 和 BMNR 发行的链上优先股正是为此设计的固定收益质押产品,可通过捆绑协议层激励等方式,使其对寻求稳定收益而不想承担全部市场风险的投资者更具吸引力。
财库公司的关键估值指标 mNAV(市值与净资产值比率)在概念上类似于市盈率,可反映市场对于每股资产未来增长的定价。ETH 财库因原生的收益机制天然享有更高的 mNAV 溢价 —— 这些活动可在不追加资本情况下产生持续性“收益”或提升每股对应的 ETH 数量。相比之下,BTC 财库公司必须依赖合成收益策略(如发行可转债或优先股),当市场溢价接近 NAV 时难以证明任何收益合理性。
更重要的是,mNAV 具有反身性 —— 更高的 mNAV 使财库公司能通过 ATM 发行的方式更具增值性地筹集资本。它们以溢价发行股票并增持底层资产,提升每股资产价值,形成正向循环。mNAV 越高,价值捕获能力越强,这使得 ATM 发行对 ETH 财库企业尤为有效。
资本获取是另一关键因素。流动性更深、融资能力更广的企业自然能获得更高的 mNAV,而市场准入有限的公司则倾向于以折扣交易。因此,mNAV 通常反映了流动性溢价 —— 即市场对公司有效获取更多流动性的信心的体现。
ATM 发行可被视为向散户融资,而可转债和优先股则通常面向机构投资者。因此成功的 ATM 策略关键在于建立强大的散户基础,这往往需要可信且有魅力的代言人,以及持续透明的战略披露以赢得散户长期信任。相反,可转债和优先股则需要健全的机构销售渠道与资本市场部门的关系。按此逻辑,我认为 SBET 更具散户驱动优势(得益于 Joe Lubin 的领导力和团队在增持每股 ETH 方面的持续透明度),而 BMNR 则凭借 Tom Lee 在传统金融界的深厚人脉更易获取机构流动性。
以太坊面临的最大挑战之一是验证者和质押 ETH 的日益集中(主要在 Lido 等流动性质押协议和 Coinbase 等中心化交易所)。ETH 财库有助于抵消这一趋势,促进验证者去中心化。为增强长期韧性,这些企业应将 ETH 分散至多个质押服务商,并在可能时运营自有验证节点。
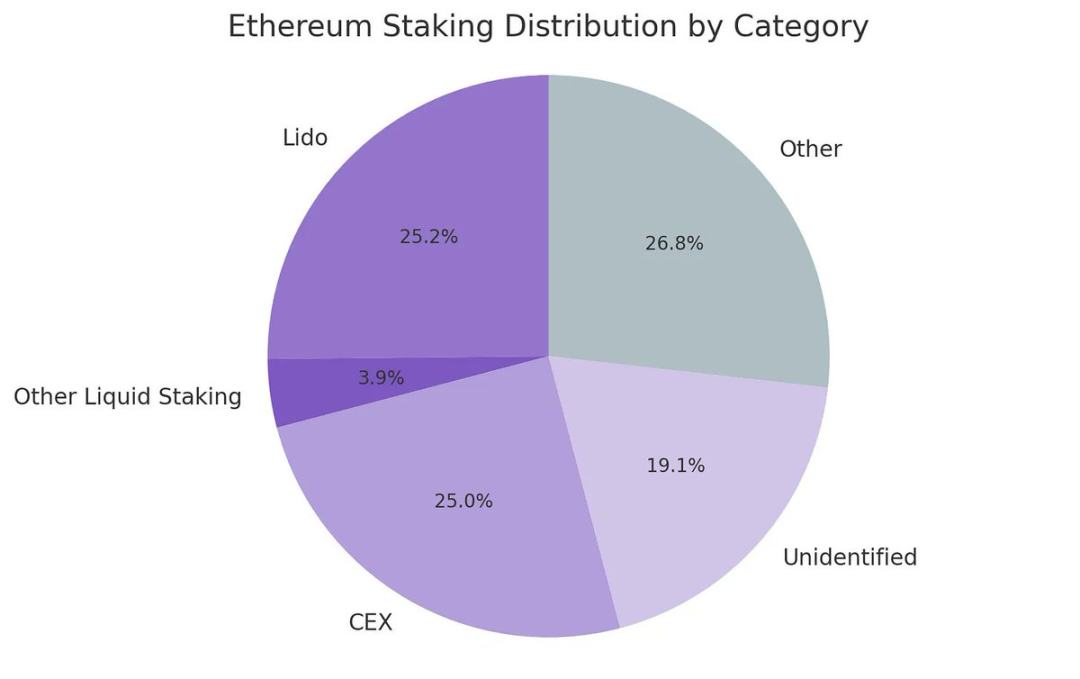
Odaily 注:以太坊的质押类别分布。
在此背景下,我认为 ETH 财库公司的竞争格局将与 BTC 财库公司有着本质差异。比特币生态已形成赢家通吃局面(MicroStrategy 持仓是第二大企业持有者的 10 倍以上),凭借着先发优势和强大叙事控制主导了可转债和优先股市场。而 ETH 财库则是从零开始,没有单一主导实体,多个项目并行发展。这种无先发优势的状态不仅对网络更健康,也培育出更具竞争性的加速发展环境。鉴于领跑公司的 ETH 持仓量相近,SBET 与 BMNR 很可能形成双头垄断格局。
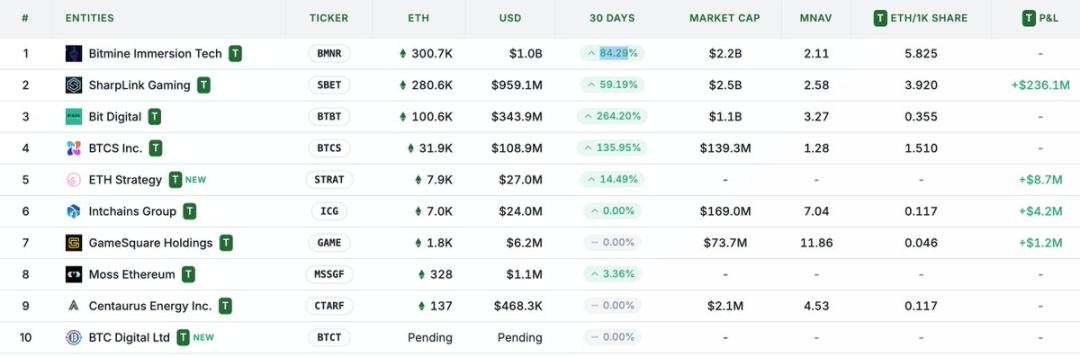
Odaily 注:ETH 财库公司持仓情况对比。
广义上看,ETH 财库模式可视为专为传统金融设计的 MicroStrategy 与 Lido 融合体。与 Lido 不同,ETH 财库企业因持有底层资产能捕获更大比例的资产增值,在价值累积方面远优于前者。
这里提供一个粗略估值参考,Lido 目前管理着约 30% 的 ETH 质押,隐含估值超 300 亿美元。我们认为在一个市场周期(4 年)内,SBET 和 BMNR 完全有可能在传统金融资本流动的速度、深度和反身性推动下(如 MicroStrategy 增长策略所示范),合计规模超越 Lido。
再补充一个背景数据,比特币的市值是 2.47 万亿美元,以太坊则是 4280 亿美元(占比特币的 17-20% )。若 SBET 和 BMNR 达到 MicroStrategy 1200 亿美元估值的 20% ,长期价值约为 240 亿美元。目前二者合计估值不足 80 亿美元,随着 ETH 财库的成熟,还有着巨大的增长空间。
数字资产财库的出现与发展,是加密市场与传统金融进一步融合的一项重大演进,ETH 财库正在成为强劲的新势力。以太坊的独特优势(包括更高的可转债波动性和优先股的原生收益)为财库公司创造了差异化的增长空间,其促进验证者去中心化和激发竞争的能力,进一步使其区别于 BTC 财库国债生态。
MicroStrategy 资本效率与 ETH 嵌入式收益的结合,可释放出巨大价值并将链上经济更深推向传统金融。快速扩张和日益增长的机构兴趣则预示着未来几年将对加密和资本市场产生变革性影响。
撰文:Tim Copeland,The Block
编译:Felix, PANews
7 月招聘势头保持稳定,加密货币公司继续从传统金融和更广泛的科技领域招揽经验丰富的运营人员。多个团队在交易、营收、法务和增长等领域进行了战略性高管补充,反映出其推动运营正规化并为更受监管的市场环境做好准备。招聘活动涵盖了 DeFi、稳定币、链上基础设施和 RWA 平台等领域。
围绕稳定币和代币化资产计划出现了明显的招聘热潮。Bastion 在构建其受纽约金融服务局监管的基础设施过程中,新聘了两名负责财务和营收职能的高级管理人员。随着金库和代币化产品在金融科技公司和资产管理公司中越来越受欢迎,Veda 和 Stellar Development Foundation 也聘请了新的高管来领导法务、增长和市场营销部门。Chainlink、NEAR 和 ReserveOne 也延续了这一趋势,新聘人员专注于生态系统拓展和机构定位。
在监管方面,本月的人员变动更为明显。美国证券交易委员会(SEC)要求美国上市公司会计监督委员会(PCAOB)主席 Erica Williams 辞职,同时任命了一位新的货币监理署署长。与此同时,一些知名的加密货币运营商转任顾问或离职另谋发展,这表明随着行业适应不断变化的合规要求、市场结构和资本需求,一场缓慢但持续的人员「洗牌」正在进行中。
Bastion:Vince Tejada 加入担任财务和战略财务主管。他此前在瑞波公司工作,曾帮助领导全球支付和稳定币项目,包括参与推出 RLUSD。在其职业生涯早期,他曾就职于摩根大通和 IBM。
Bastion:Jared Klee 加入担任营收主管。他曾担任 Vouch 的销售主管,并在 Vouch 推出了公司的 Web3 业务。他曾与他人共同创立 Triple Point Liquidity,更早之前在 IBM 担任过多个职务,包括领导 IBM 区块链的数字资产业务。
Blockdaemon:Alex Zinder 加入担任首席产品官。他此前在 Reya Labs 担任首席产品官。
CEA Industries:David Namdar 加入担任首席执行官。他此前是 Galaxy Digital 的联合创始人。
Chainlink Labs:Jordan Calinoff 加入担任稳定币和 RWA 部门主管。他此前在 Horizen Labs 担任战略与营收副总裁。
Coinbase:以人才收购的方式收购了 Opyn,引入了首席执行官 Andrew Leone 和研究主管 Joe Clark。Opyn 团队因开创 DeFi 期权、发明 Power Perpetuals 以及推出 Squeeth 而闻名。这是 Coinbase 今年的第六笔收购。
Coinbase:Alex 加入 Coinbase,成为该公司首位「CT 领导者」。此前,他是币安的社交媒体和社区负责人,称自己在多个平台上为该公司增加了 2000 万粉丝。他将与 Coinbase 的高管团队密切合作,领导加密原生营销工作。
dYdX:Eddie Zhang 在 Pocket Protector 被收购后加入 dYdX 担任总裁,此前他曾担任 Pocket Protector 的首席执行官兼联合创始人。Kaiser Kinbote 也加入 dYdX,担任增长主管。此前他在 Pocket Protector 负责战略和增长工作。
以太坊基金会:David Wals 加入并担任企业负责人。此前,他曾担任 Alluvial 的生态系统负责人。
G-Knot:Wes Kaplan 加入并担任首席执行官。此前,他曾担任 Cointelegraph 的首席执行官。
GSR:Frank Chaparro 加入并担任内容和特别项目主管。他此前是 The Block 的特约编辑兼 The Scoop 节目主持人。
M0:Thomas Scott 加入并担任总法律顾问。此前,他曾担任 Tools for Humanity 的首席法律官。
M11 基金:Thomas Rep 加入并担任投资组合经理。此前,他曾担任荷兰一家加密货币平台的交易和业务发展主管。
Multicoin Capital:Brian Strugats 加入并担任首席交易员。他曾担任 FalconX 交易主管,并在 Glenhill Capital、XN、Balantrove 和 Fortress 担任过高级职务。
NEAR Protocol:George Xian Zeng 加入并担任首席增长官。他曾担任 dYdX 首席运营官。
Paxos:Linnea Perelli-Minetti 加入并担任全球美元网络负责人。她曾担任 TIDAL (Block) 的产品及艺术家主管。
ReserveOne:Sebastian Bea 加入并担任总裁兼投资主管。他曾担任 Coinbase Asset Management 总裁。
Robot Ventures:Anirudh Pai 加入并担任投资合伙人。他曾是 Dragonfly 的合伙人。
RWA Summit:Foster Wright 加入并担任首席执行官。他曾担任 CoinDesk 总裁。
SharpLink:Joseph Chalom 于 7 月 24 日起担任联合首席执行官。他此前在贝莱德(BlackRock)担任高级主管,曾领导数字金融项目,包括推出 iShares 以太坊信托(ETHA)。
Stellar 发展基金会:Jose Fernandez da Ponte 加入基金会担任总裁兼首席增长官。他此前在 PayPal 担任区块链、加密货币和数字资产部门主管。Jason Karsh 也加入并担任首席营销官。他此前在 Block 担任业务主管,并曾在 Blockchain.com 任职。
Veda:TuongVy Le 加入并担任总法律顾问。她在美国证券交易委员会、Anchorage Digital 和贝恩资本加密部门积累了丰富的法律和政策经验。随着 Veda 扩展其金库基础设施平台,她将领导 Veda 的法律、合规和政策工作。
PayPal:Frank Keller 的职责范围扩大,将领导区块链、加密货币和数字货币业务。
SharpLink:Rob Phythian 将从首席执行官转任总裁,并继续担任公司董事会成员。
Uniswap Labs:Mary-Catherine Lader 从总裁兼首席运营官转任顾问,同时为新的业务发展做准备。
Variant:Derek Walkush 在公司任职三年后离开,转而担任一家投资组合公司的运营职务。
货币监理署:Jonathan Gould 被任命为货币监理署署长。他曾是 Jones Day 律师事务所的合伙人。
美国上市公司会计监督委员会(PCAOB):应美国证券交易委员会(SEC)主席 Paul Atkins 的辞职要求,Erica Williams 将于 7 月 22 日卸任主席一职。
撰文:kkk
8 月 5 日,美国加密资本市场迎来一位特殊的「新面孔」——Figure Technology Solutions(FTS)。这家由 SoFi 联合创始人、前 CEO Mike Cagney 创立的金融科技公司,已经向美国证券交易委员会(SEC)递交了 S‑1 文件,正式启动上市进程。不同于传统金融机构循规蹈矩的打法,Figure 从诞生起就以区块链为骨架,用区块链重塑房贷与加密抵押贷款的金融新范式。
Mike Cagney 曾带领 SoFi 在互联网金融领域掀起一阵风潮,如今,他想用区块链再一次颠覆老牌银行赖以生存的业务模式。他表示「资金验证了我们利用区块链技术重新定义资本市场的愿景,我们也正在通过在其贷款和资本市场业务中采用区块链来获得真正的好处」。
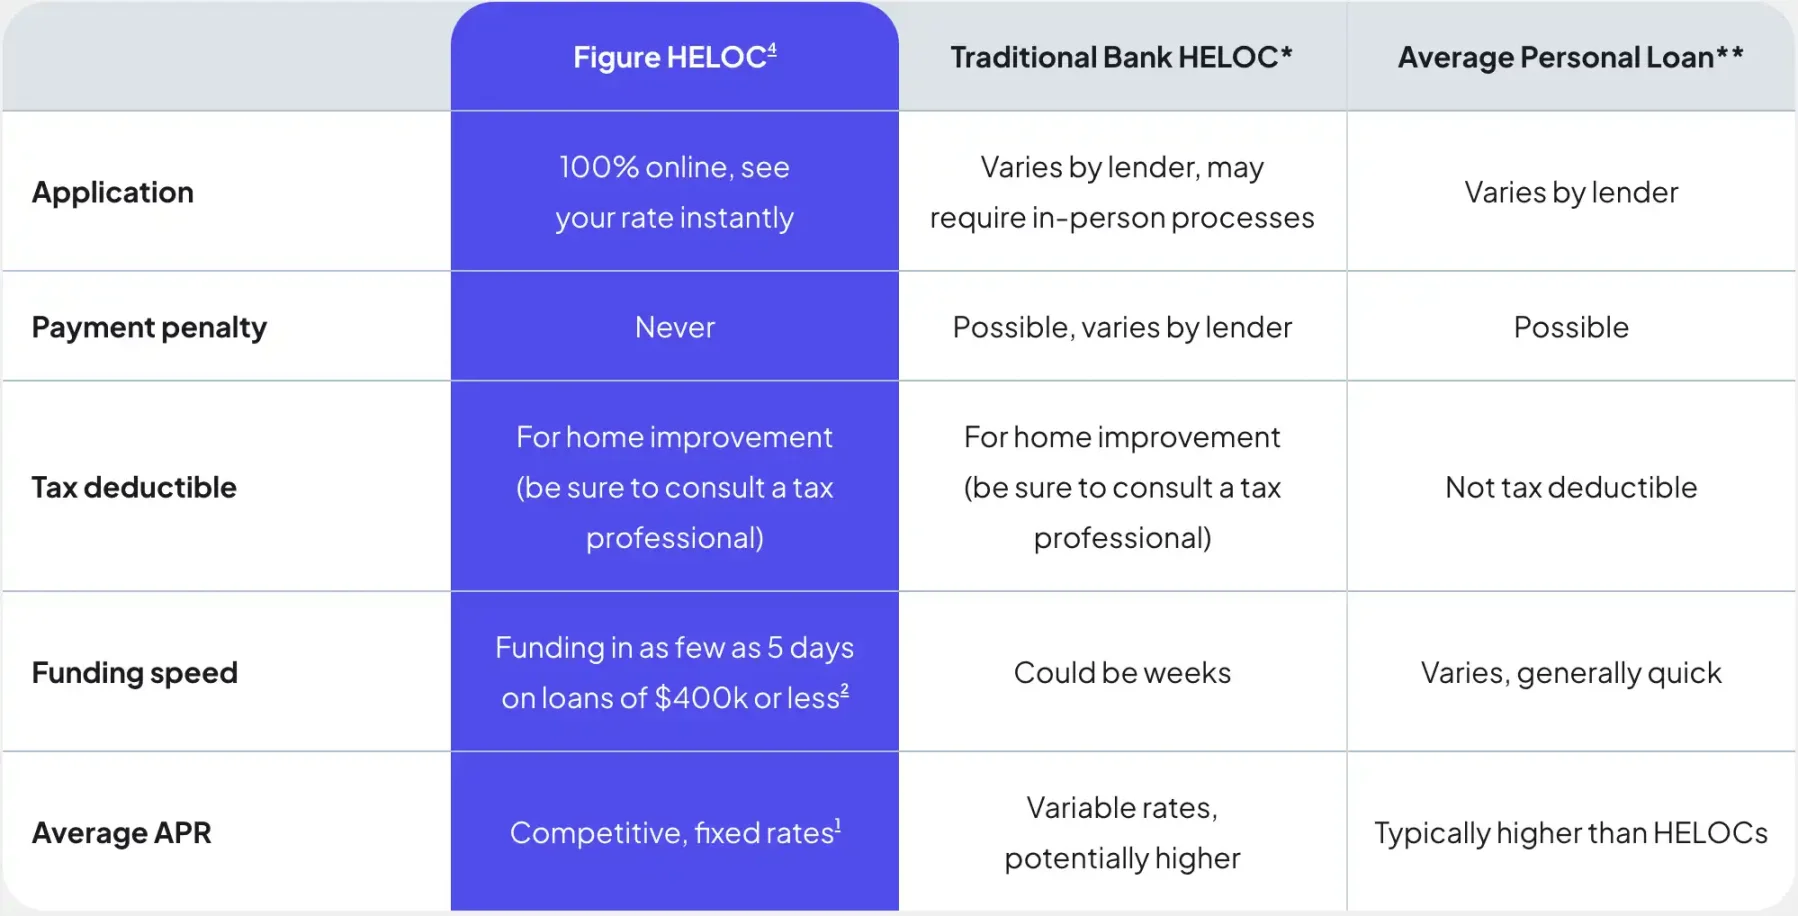
在房贷市场,Figure 用速度和透明度直接击中了传统银行的软肋。过去,申请一笔 HELOC 贷款可能要耗时数周甚至数月,而在 Figure 的平台上,用户只需通过 100% 在线申请,最快 5 分钟获批,5 天内放款。
截至目前,Figure 已帮助超过 20 万户家庭释放了 160 亿美元的房屋净值,跃升为美国最大的非银行 HELOC 提供商之一。更令人玩味的是,这一切并不是靠「简化审核」来换取速度,而是得益于 Figure 自研的 Provenance 区块链。这是一条基于 Cosmos SDK 的公有、PoS 区块链,支持即时终局性,一旦确认便不可回滚,保证了贷款结算的安全与透明。
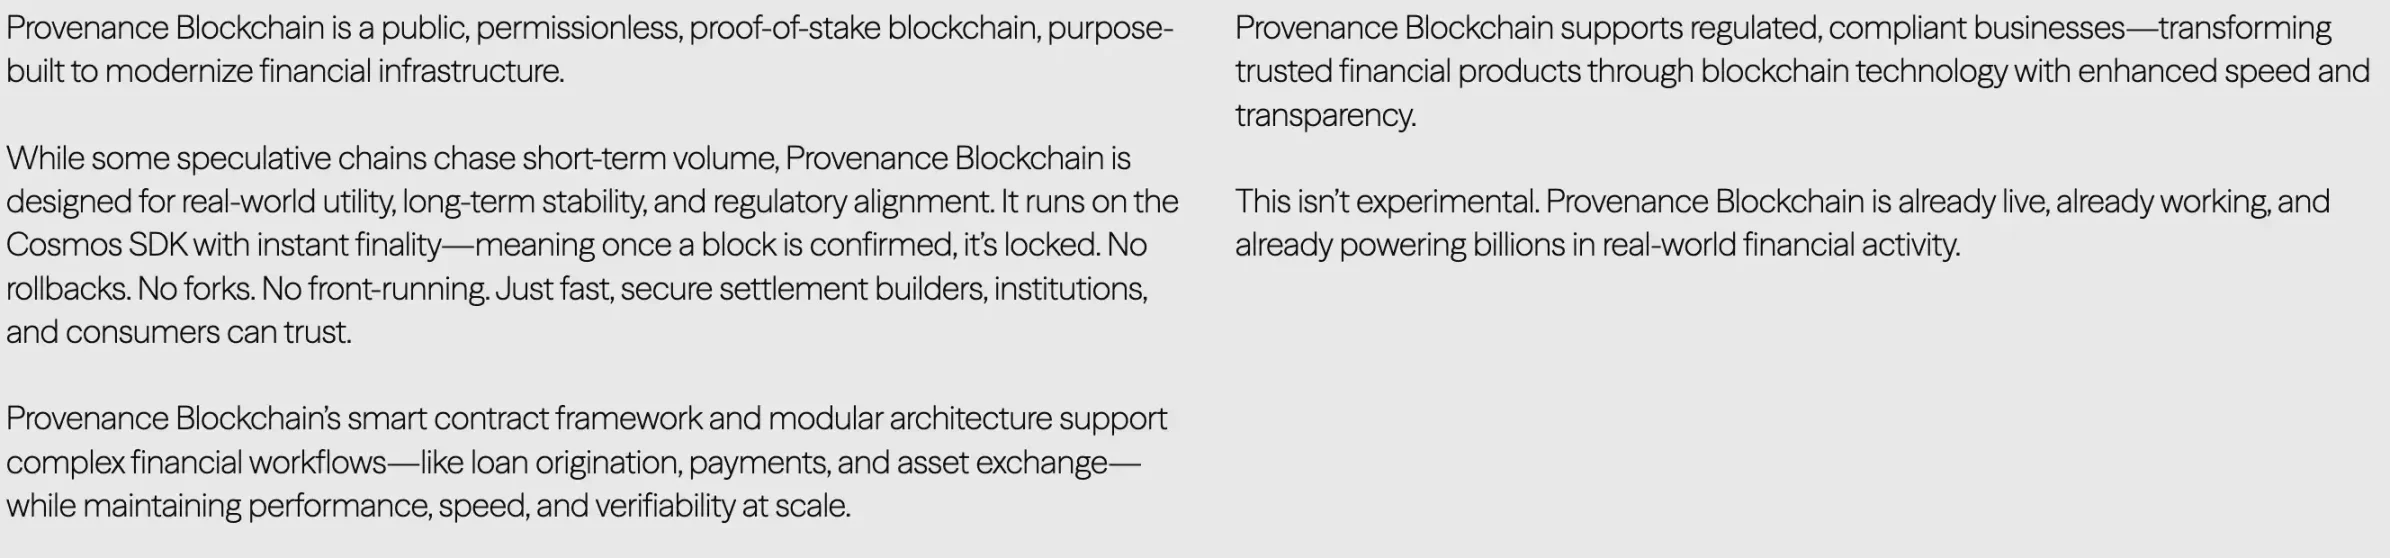
Provenance 不仅为每笔贷款建立标准化、不可篡改的链上记录,还直接对接 Figure 自家的 Figure Connect——一个原生链上的私募资本市场平台。通过它,贷款发起方与投资方可以在链上完成匹配、定价和结算,整个过程从传统的数月压缩到数天,几乎重新定义了私募信贷的流转效率。
如果说 HELOC 让 Figure 在传统房贷领域站稳脚跟,那么 加密货币抵押贷款 则是它在数字资产赛道上亮剑的方式。
在这个业务中,客户可以将 比特币(BTC)或 以太坊(ETH)作为抵押品,按最高 75% LTV(贷款价值比)借出现金,利率最低可至 8.91%(50% LTV),且无需信用评分。
所有抵押资产都会被存放在 去中心化、隔离的多方计算(MPC)托管钱包中,客户可直接查看链上地址,确保资金绝不被挪用。这意味着,哪怕你正用 BTC 或 ETH 抵押借款,也能安心地继续「持币待涨」,而手里的现金可以用来还债、买房、装修,甚至直接加仓更多的加密资产。
这种设计在牛市中尤其受欢迎——投资者无需割肉就能释放流动性,同时保留资产增值的潜力;在熊市中,则能通过抵押获得应急资金,避免被动平仓。
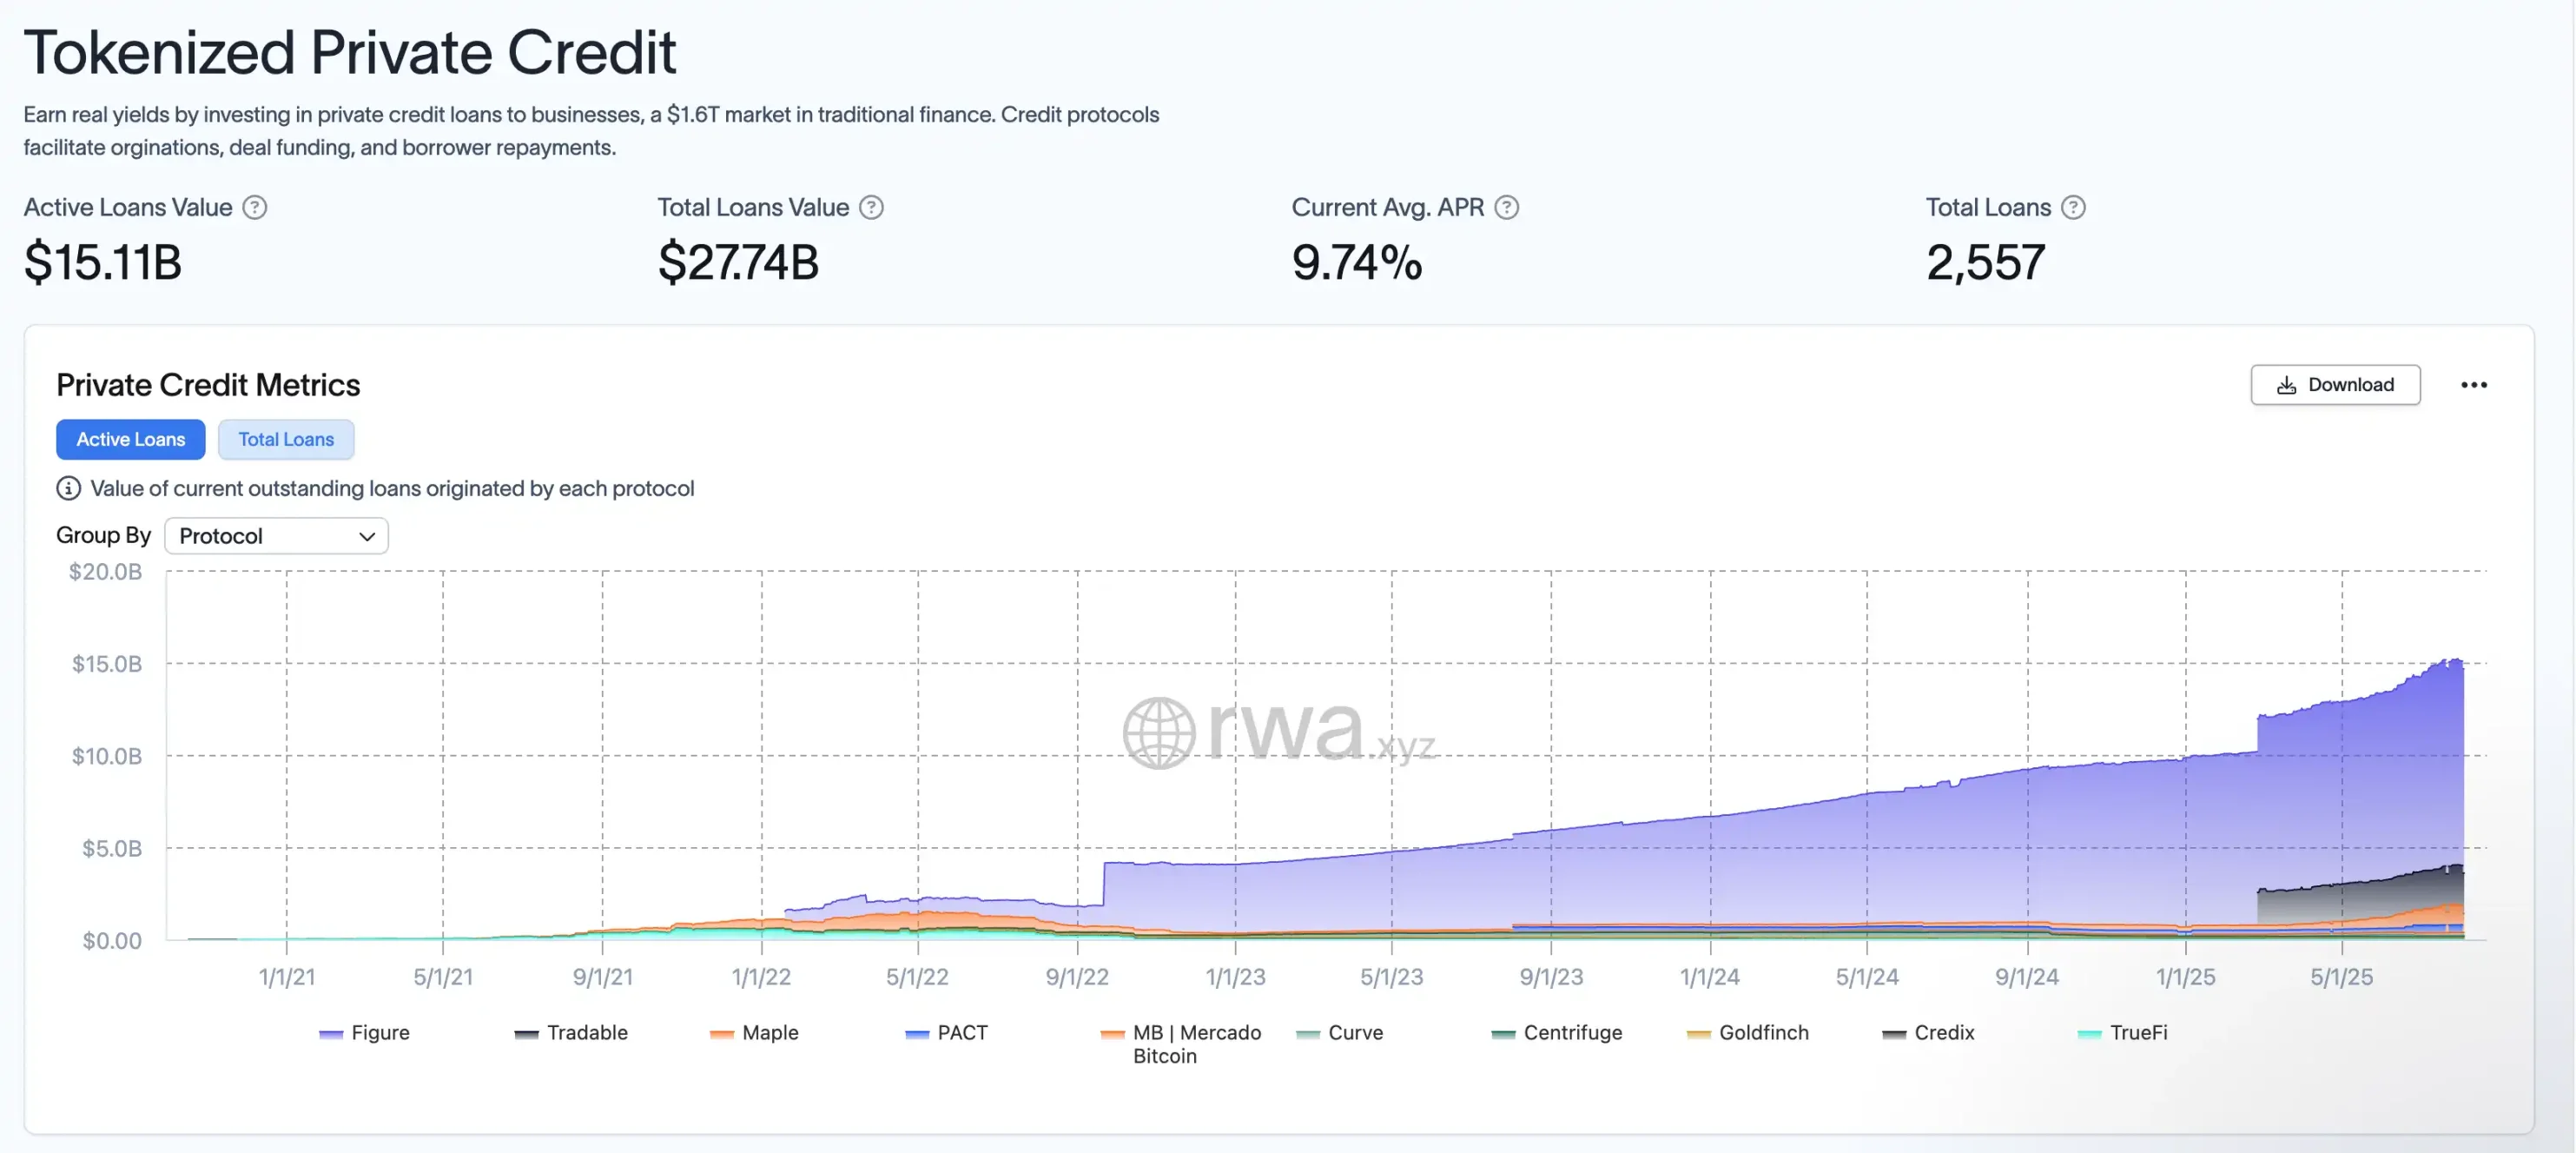
Figure 的野心远不止于房贷和加密贷款。依托 Provenance 区块链的底层技术,在总计 277.4 亿美元的代币化私人信贷市场中,Figure 累计发放贷款规模已达 130 亿美元,其中活跃贷款额高达 110 亿美元,使用率超过 84%,在 rwa.xyz 网站中可以看到,Figure 在私人信贷类别中稳居第一。无论是房贷资产还是私人信贷,Figure 都能将其数字化、可编程化,并在链上实现标准化发行与交易。这些链上资产天然兼容去中心化金融(DeFi)协议,使得原本锁在传统金融体系里的资金可以在全球范围内流通、抵押和复用,彻底模糊了 TradFi 与 DeFi 的界限。
与此同时,Figure Markets 推出的 YLDS 稳定币 已成为全球首个获得 SEC 批准的计息稳定币,与美元 1:1 挂钩,并按 SOFR-50bp 计算利息,年化收益率约 3.79%。YLDS 不仅合规性无可挑剔,还为用户带来稳定回报,可用于支付、跨境结算、抵押融资等多场景应用。这一「RWA + 稳定币」的组合,不仅为 Figure 锁定了真实资产与数字资产市场的双重增量,也让其站在了下一个数万亿美元市场的入口处。
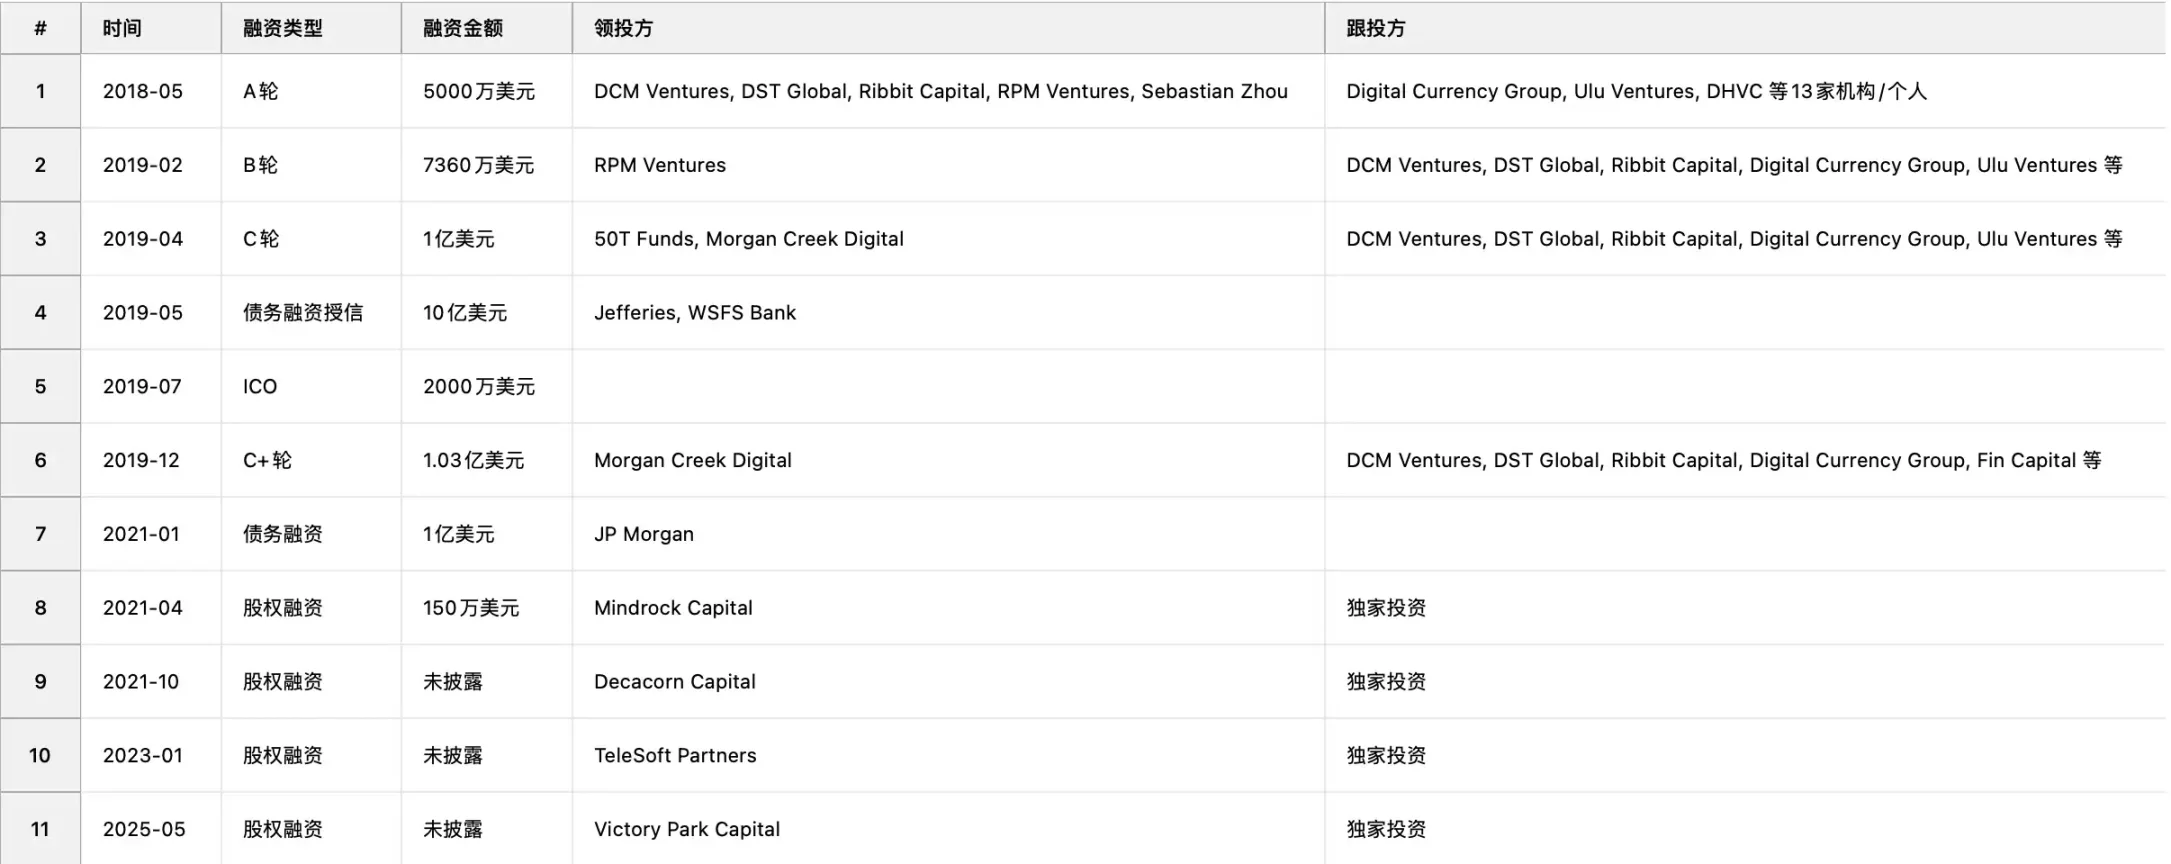
短短几年间,Figure 先后完成了多轮融资,投资方包括 DCM Ventures、DST Global、Ribbit Capital、Morgan Creek Digital 等知名机构,还获得 Jefferies、摩根大通 等的数十亿美元债务授信。据市场消息,本次 IPO 承销阵容中又出现 高盛、摩根大通等华尔街顶级投行的身影。
在此之前,Figure 已对内部架构进行了重组,将贷款实体 Figure Lending LLC 纳入 Figure Technology Solutions 品牌体系,并引入了具备丰富监管与公司治理经验的高管团队,为上市铺平道路。
2025 年,或许将被记住为币股元年。从各种「山寨币版微策略」的横空出世,到 CRCL 创造 IPO 后一个月 10 倍的疯狂神话,再到 Kraken 等顶尖加密企业的摩拳擦掌,资本市场与链上市场的交融正驶入深水区。
如今,所有人都在等待那个真正意义上的 RWA 巨鲸——一个能将万亿级现实资产搬上链,并像比特币、以太坊那样重新定义市场格局的存在。Figure 正在向这一位置全速冲刺,而它的下一步,或许就是历史的一部分。
撰文:Leo Schwartz,财富杂志
编译:Luffy,Foresight News
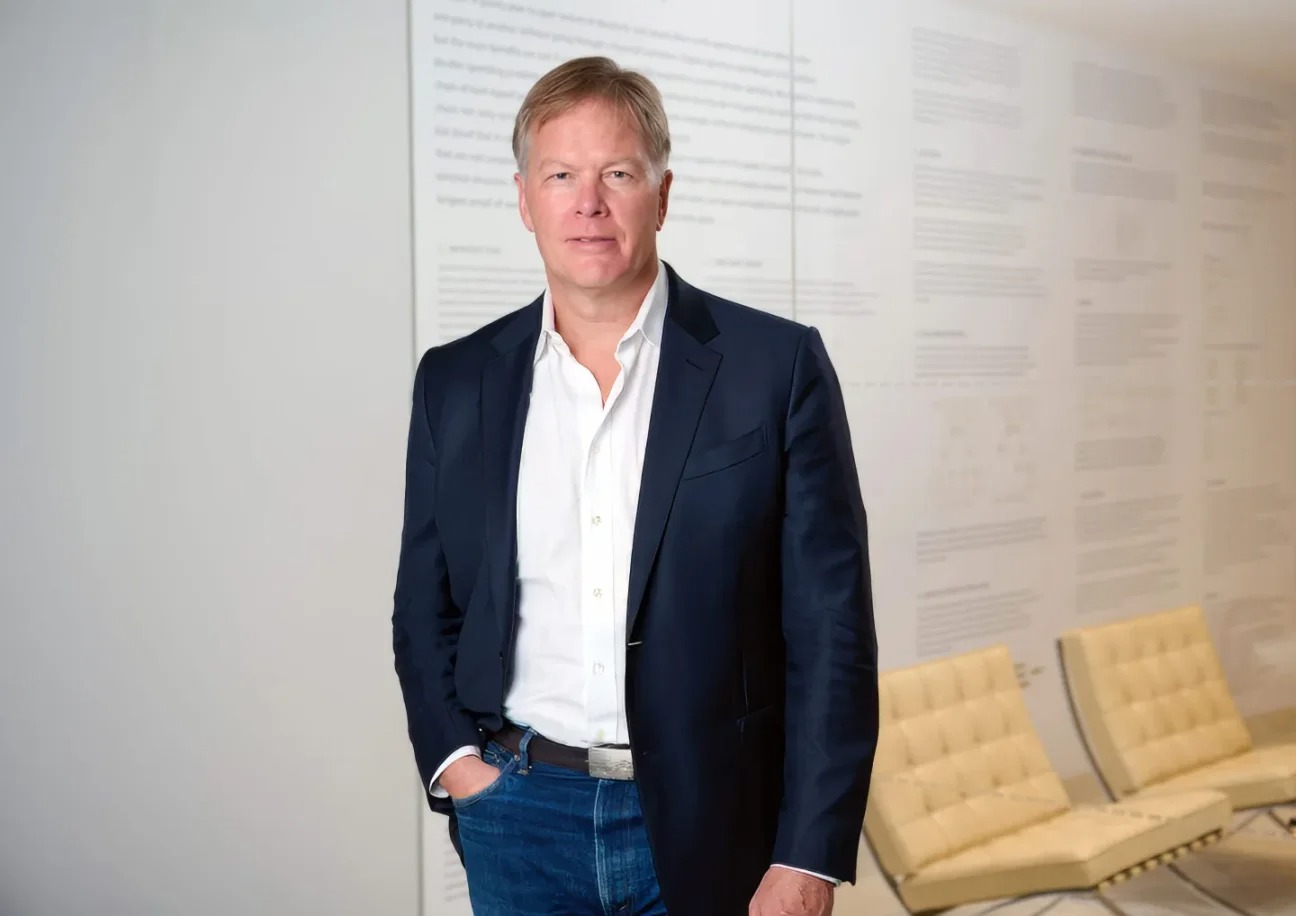
Dan Morehead,Pantera Capital 创始人
2016 年,Dan Morehead 开启了一场全球之旅,宣扬比特币的 「福音」。这位前高盛与老虎管理公司交易员,几年前就被比特币 「彻底征服」,坚信它将重塑全球经济。他对这种货币的信仰如此强烈,甚至从半退休状态复出,将自己的对冲基金 Pantera Capital 改造成全球首批比特币基金之一。
这项新业务于 2013 年启动,初期势头迅猛,得到了两位普林斯顿校友 Pete Briger 和 Mike Novogratz 的支持,两人均来自私募巨头堡垒投资集团。三人欣喜地看着 Pantera 以 65 美元初始价购入的比特币,在年底就飙升至 1000 多美元。但随后灾难降临,黑客洗劫了新兴加密货币行业的主要交易所 Mt. Gox,比特币价格暴跌了 85%。「人们会说,『你不是做那个已经凉了的比特币吗?』」 Morehead 回忆道。「它还活着!」 他总会这样回应。
2016 年那场比特币宣讲之旅中,Morehead 安排了 170 场会面。每次走进潜在投资者的办公室,他都要花一小时论证这种新资产为何是最诱人的机会。结果是:他只为濒临困境的基金筹集到 100 万美元。更糟的是,Morehead 自己的出场费总计约 1.7 万美元。「我每场会面挣 100 美元,就为了说服人们买比特币,」 他告诉《财富》杂志。
不到十年后,当比特币价格逼近 12 万美元,Morehead 早年那段艰难岁月已成为创始人神话的一部分 —— 堪比苹果公司史蒂夫・乔布斯和史蒂夫・沃兹尼亚克在乔布斯父母车库里捣鼓发明,或是沃伦・巴菲特与查理・芒格在奥马哈晚宴上交流炒股心得的故事。
如今,Pantera 旗下各类加密基金管理着逾 40 亿美元资产,持仓包括比特币、以太坊等数字资产,以及对 Circle(6 月上市)、Bitstamp(今年初被 Robinhood 以 2 亿美元收购)等项目的投资。但在竞争激烈的加密风投领域,这家公司的独特之处在于其 「先行者」 地位:它是保守的传统金融界与曾经叛逆的加密行业之间一座声名远扬的桥梁。而核心人物 Morehead,在这个充斥着传奇人物的行业里,是一位低调的实干家。
「我很固执,而且完全相信(比特币)会改变世界,」 Morehead 告诉《财富》,「所以我一直坚持下来。」
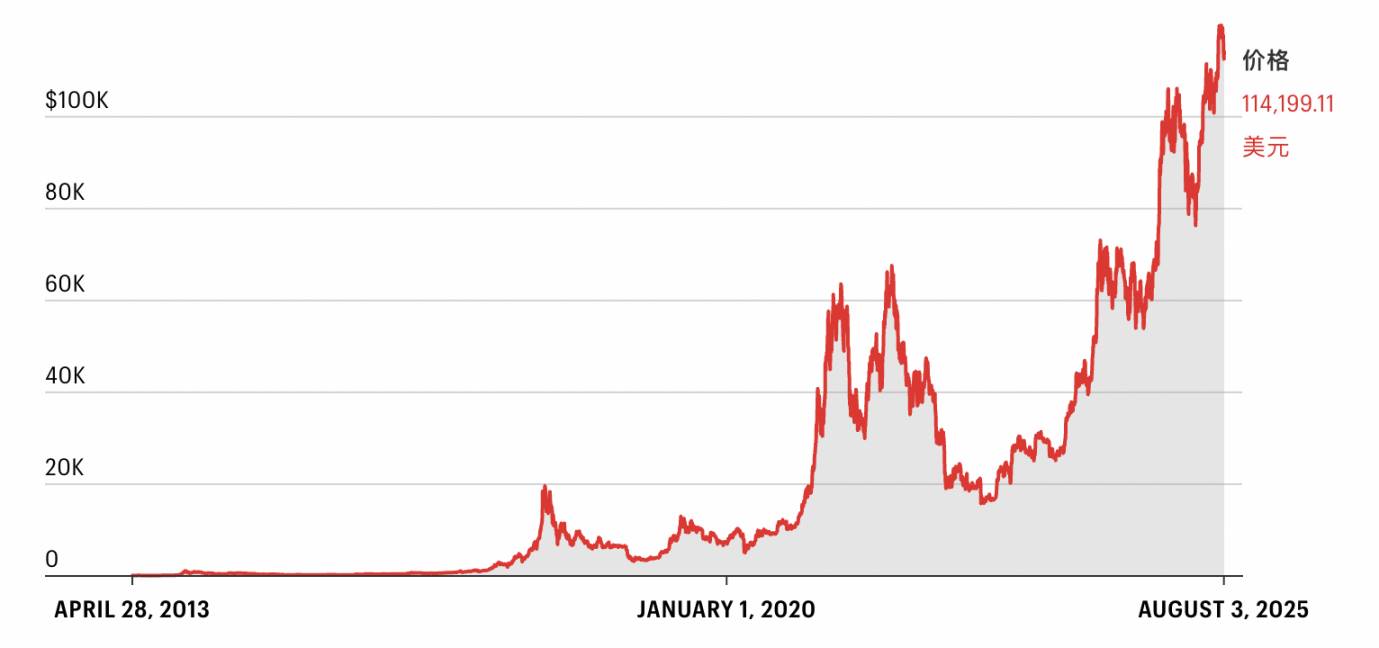
2013 年以来,比特币的价格走势。数据来源:CoinGecko
在华尔街尚未渗透区块链行业的年代,Morehead 在早期加密货币的混沌世界里显得格格不入。他曾是普林斯顿大学的双栖运动员(橄榄球和重量级赛艇),如今仍保留着年轻时宽阔的肩膀和方正的下颌线。这与那些瘦骨嶙峋、特立独行、整天泡在网络论坛上的人截然不同。相反,Morehead 来自传统金融界,他至今习惯于穿着西装外套。
在接触比特币之前,Morehead 已拥有漫长的交易生涯。在高盛和老虎基金任职后,他创办了自己的对冲基金 Pantera,却在 2008 年金融危机期间倒闭。大约就在那时,一个名叫中本聪的神秘人物在网上发布白皮书,将比特币引入世界。
2011 年,Morehead 从弟弟那里第一次听说比特币,还隐约知道普林斯顿的同学 Gavin Andresen 运营着一个网站,用户只要破解验证码就能获得 5 枚比特币(目前市价约合 57.5 万美元)。但他没太在意,直到几年后,另一位同学 Briger 邀请他到堡垒投资集团旧金山办公室喝咖啡聊加密货币,Novogratz 也远程加入。「从那以后,我就被比特币迷住了,」 Morehead 说。
科技界以所谓的 「黑帮」 闻名,比如 PayPal 黑帮后来主导了下一代初创企业。在加密领域,「黑帮」 并非来自某家公司,而是一所大学:普林斯顿孕育了该行业一些最具影响力的项目。Briger 和 Novogratz 都是 Pantera 的关键支持者,Morehead 甚至搬进了堡垒投资旧金山办公室的闲置空间。Briger 至今仍在加密领域保持着幕后影响力,最近加入了 Michael Saylor 市值 1000 亿美元的比特币持有公司 Strategy 的董事会。Novogratz 则创办了 Galaxy,成为最大的加密企业集团之一。另一位同学 Joe Lubin,后来成了以太坊的联合创始人。
但在 2013 年,常春藤盟校毕业生、活跃在私募股权和宏观交易等高端领域的人会对比特币感兴趣,这听起来仍很离谱。Briger 告诉《财富》杂志,他最初是从阿根廷企业家、早期加密货币爱好者 Wences Casares 那里听说比特币的,当时两人在圣胡安群岛的青年总裁组织聚会上同住一个房间。Briger 很快看到了颠覆全球支付系统的潜力,他至今仍坚持这一点,尽管他认为比特币还处于起步阶段。他说,比特币的前景堪比互联网,后者促成了信息传播的新形式。「资金流动方式没有跟上,这实在令人遗憾,」 他说。
在与 Novogratz 分享这个想法后,他们认为有外汇市场经验的 Morehead 是合适的掌舵人。当 Morehead 决定将余生的金融事业投入加密领域时,他将 Pantera 重新定位为比特币基金,向外部投资者开放。Briger 和 Novogratz 都以有限合伙人身份加入,堡垒投资、风投公司 Benchmark 和 Ribbit 则以普通合伙人股(后来退出)。他在老虎基金的导师、传奇投资者 Julian Robertson,也投资了后来的一支基金。
在加密货币喧嚣的早期,企业家们必须面对剧烈的市场波动,相比之下,如今的波动性简直是小打小闹。但 Novogratz 回忆,最大的麻烦不是价格过山车,而是根本买不到比特币。
他曾去找当时才成立一年的 Coinbase,想买 3 万枚比特币,当时价值约 200 万美元。结果弹出一个窗口,提示他的限额为 50 美元。在与 Coinbase 的首位员工、后来成为加密货币界知名人物的 Olaf Carlson-Wee 商量后,Coinbase 同意将他的限额提高到 300 美元。
然而,Morehead 最令人钦佩的成就,或许是在 2013 到 2016 年的低迷期坚持了下来。那段时间比特币价格低迷,除了封闭的区块链圈子,没人在意它。「在加密货币毫无动静的那些年,Dan 一直在外面奔波,」 Novogratz 告诉《财富》。
那个时代也有高光时刻,包括 Morehead 在太浩湖家中举办的三次年度会议。其中一次,交易所 Kraken 创始人 Jesse Powell 没有乘坐 Morehead 包租的私人飞机,而是选择自驾。「当时比特币社区有不少人在飞机上,他担心如果飞机坠毁,比特币也会完蛋,」 Morehead 回忆道。
与许多同行不同,Morehead 从不把自己定位为 「比特币最大主义者」(即主张不应存在其他加密货币的人)。在买下全球 2% 的比特币供应后,Pantera 成为 Ripple Labs 的早期投资者,该公司发行了数字货币 XRP。「我的想法是,比特币显然是最重要的,」 Morehead 说,「但互联网公司也不止一家。」
据 Morehead 称,Pantera 86% 的风投项目都实现了盈利。考虑到绝大多数风投支持的初创公司都会失败,这个数字令人震惊。加密领域或许更宽容,许多项目都持有加密货币,这意味着即便初创公司的产品无果而终,投资价值往往仍能存续。
Morehead 现在每年有一半时间在波多黎各度过,那里已成为加密热土。当时 Pantera 的合伙人、如今在 Peter Thiel 旗下 Founders Fund 任职的 Joey Krug 已搬到那里,Morehead 也决定搬到那里。他估计岛上有 1000 名区块链创业者,不过他们因推高房地产价格而受到审查。Morehead 曾遭参议院财政委员会调查,被质疑是否通过移居该岛、从 Pantera 获取逾 8.5 亿美元资本利得而违反联邦税法。他今年初告诉《纽约时报》,自己相信 「在税收方面行为得当」,但拒绝向《财富》进一步置评。
Morehead 承认,加密行业充斥着赌博行为,Pantera 不像许多风投公司那样涉足 Meme 币。但他认为,这不应该掩盖区块链重塑全球金融的远大目标。「因为一点旁门左道就想搞垮区块链行业,这很荒谬,」 他说,「GameStop 事件并不意味着整个美国股市都有问题。」
Pantera 持续扩张,包括募集第五支风投基金,目标 10 亿美元。Morehead 称,将在今年晚些时候完成第四支基金的投资后关闭募资。Pantera 还进军了炙手可热的数字资产财库领域,即上市公司将加密货币纳入资产负债表。
但比特币仍是 Pantera 战略的核心。去年年底,其比特币基金回报率达到 1000 倍,累积回报率逾 130,000%。当被问及比特币的未来价格时,Morehead 的答案始终如一:一年内翻倍。这个简单的模型大体奏效,尽管他承认增长的势头可能正在放缓。他认为比特币仍会再涨一个数量级,接近 100 万美元,不过这将是最后一次 10 倍增长。
如果比特币永远无法达到那个里程碑,Morehead 也甘愿承受批评。毕竟在 2016 年,他还在为 500 美元的比特币苦苦辩护。而不到十年后的今天,他才刚刚开始。「我相信,绝大多数机构对比特币的信念才刚刚开始,」 他告诉《财富》杂志,「我们还有几十年的路要走。」
撰文:grayscale
编译:白话区块链
2025 年 7 月,以太坊网络的 ETH 价格飙升近 50%。投资者们将目光聚焦在稳定币、资产代币化以及机构采用上——这些领域正是以太坊作为最古老的智能合约平台区别于其他竞争者的核心优势。
《GENIUS 法案》的通过对稳定币和整个加密资产类别来说是一个里程碑时刻。虽然市场结构相关立法在国会通过可能还需时日,但美国监管机构可以通过其他政策调整继续支持数字资产行业发展,例如批准加密投资产品中的质押功能。
短期内,加密资产估值可能会出现盘整,但我们对未来几个月的资产类别前景依然非常看好。加密资产为投资者提供了接触区块链创新的机会,同时可能对传统资产的一些风险(如美元持续疲软)具有一定的免疫力。因此,比特币、ETH 及其他许多数字资产预计将继续受到投资者的追捧。
7 月 18 日,特朗普总统签署了《GENIUS 法案》,为美国稳定币提供了一个全面的监管框架。这标志着加密资产类别的「开端结束」:公共区块链技术正从实验阶段迈向受监管金融系统的核心。关于区块链技术能否为主流用户带来实际好处的争论已经结束,监管机构现已转向确保行业在增长的同时,加入适当的消费者保护和金融稳定机制。
7 月,加密市场因《GENIUS 法案》的通过而欢欣鼓舞,同时也受到有利宏观市场条件的支撑。全球大部分地区的股市指数上涨,固定收益市场的回报则由高风险板块引领,如美国高收益公司债券和新兴市场债券(见图表 1)。随着市场波动性下降,相关投资策略表现也相当不错。
富时 / 灰度加密资产市场指数(一个按市值加权的可投资数字资产指数)上涨了 15%,比特币价格则增长了 8%。而以太坊的 ETH 成为当月明星,价格暴涨 49%,自 4 月初低点以来累计涨幅超过 150%。
图表 1:以太坊在加密资产表现强劲的 7 月中大放异彩
以太坊是市值最大的智能合约平台,也是区块链金融的基础设施。然而,直到最近,ETH 的价格表现远不如比特币,甚至落后于 Solana 等其他智能合约平台。这让一些人开始质疑以太坊的发展策略及其在行业中的竞争地位(见图表 2)。
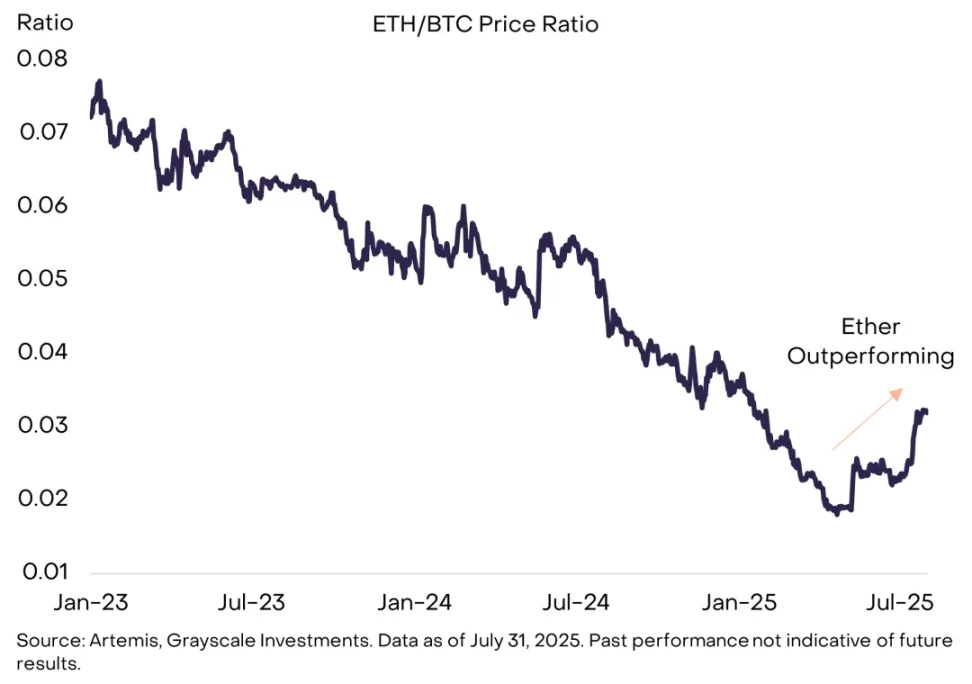
图表 2:自 5 月以来以太坊表现优于比特币
对以太坊和 ETH 的重新热情,可能反映了市场对稳定币、资产代币化和机构区块链采用的关注——这些是以太坊的强项(见图表 3)。例如,包含其 Layer 2 网络在内,以太坊生态系统承载了超过 50% 的稳定币余额,并处理约 45% 的稳定币交易(按美元价值计算)。
以太坊还是去中心化金融(DeFi)协议中约 65% 锁仓价值的所在地,以及近 80% 的代币化美国国债产品所在地。对于包括 Coinbase、Kraken、Robinhood 和索尼在内的许多构建加密项目的机构来说,以太坊一直是首选网络。
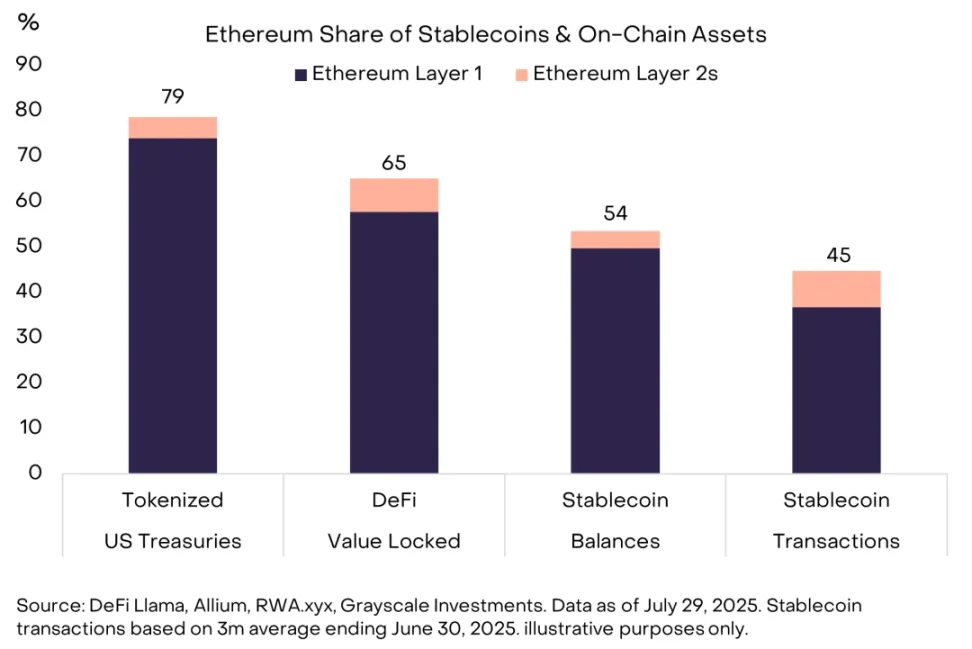
图表 3:以太坊是稳定币和代币化资产的领先区块链
稳定币和代币化资产的采用增加,将惠及以太坊及其他智能合约平台。灰度研究认为,稳定币通过更低的成本、更快的结算时间和更高的透明度,有望颠覆全球支付行业的某些领域(更多背景信息见《稳定币与未来支付》)。
稳定币相关收入有两种:一是稳定币发行商(如 Tether、Circle)赚取的净利差(NIM),二是处理交易的区块链所赚取的交易费用。由于以太坊在稳定币领域已占据领先地位,其生态系统似乎将通过更高的交易费用从稳定币采用的增长中受益。
代币化(将传统资产上链的过程)也是如此(更多背景信息见《公共区块链与代币化革命》)。当前代币化资产市场规模较小(约 120 亿美元),但增长潜力巨大。代币化的美国国债是目前最大的代币化资产类别,而以太坊是市场领导者。在另类资产领域,Apollo Global 最近与 Securitize 合作推出了链上信贷基金。
此外,代币化股权市场虽小但在增长:Robinhood 推出了 SpaceX 和 OpenAI 等私营公司的代币化股份,eToro 也计划在以太坊上代币化股票。Apollo 的产品在多个区块链上可用,而 Robinhood 和 eToro 的代币化股权产品则在以太坊生态系统中。
投资者对以太坊的兴趣带来了现货 ETH 交易所交易产品(ETP)的大量净流入。7 月,美国上市的现货 ETHETP 净流入 54 亿美元,这是自这些产品去年推出以来最大的单月净流入(见图表 4)。
目前,ETHETP 持有约 215 亿美元的资产,相当于近 600 万枚 ETH,约占总流通量的 5%。根据 CFTC 的交易者持仓报告数据,我们估计只有 10 亿至 20 亿美元的 ETHETP 净流入来自对冲基金的「基差交易」,其余为长期资本。
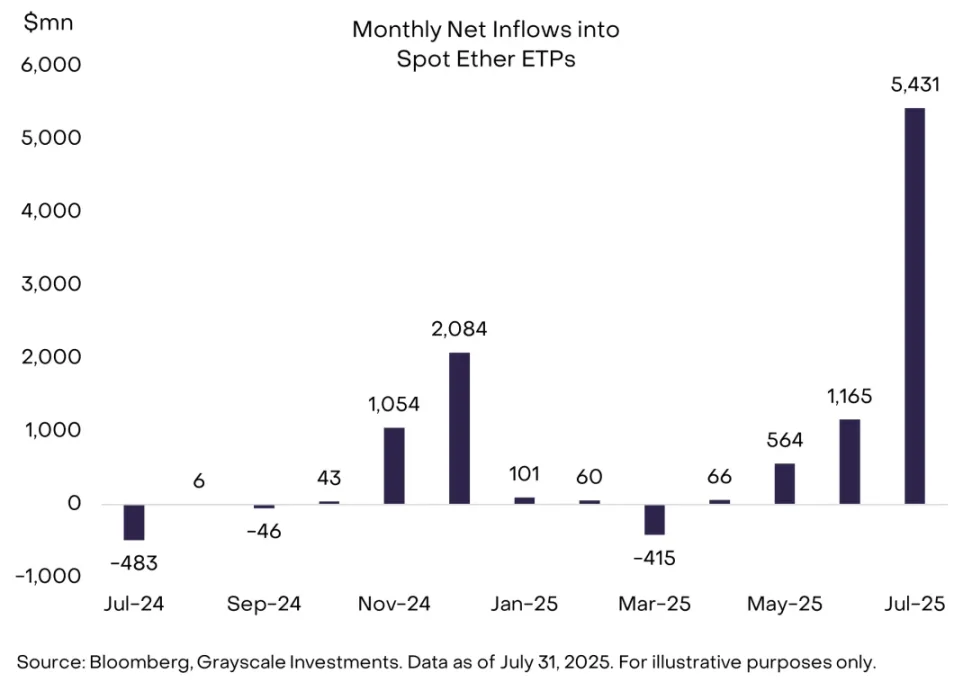
图表 4:ETHETP 净流入超过 50 亿美元
一些上市公司也开始积累 ETH,以便通过股权工具获得代币的使用权。持有 ETH 最大的两家「加密资金管理公司」分别是 Bitmine Emersion Technologies ($BMNR) 和 SharpLink Gaming ($SBET)。这两家公司合计持有超过 100 万 ETH,总价值 39 亿美元。
第三家上市公司 BTCS ($BTCS) 在 7 月下旬表示,计划通过发行普通股和优先股筹集 20 亿美元用于额外购买 ETH(BTCS 目前持有约 7 万 ETH,价值约 2.5 亿美元)。除了 ETH ETP 产品的净流入外,来自以太坊企业资金管理公司的购买压力可能也推动了价格上涨。
此外,以太坊在本月加密货币衍生品市场的份额有所增长,表明市场对该资产的投机兴趣正在上升。在芝加哥商品交易所 (CME) 上市的传统期货中,ETH 期货的未平仓合约 (OI) 增至比特币 (BTC) 期货未平仓合约的 40% 左右(图表 X)。在永续期货合约中,ETH 的未平仓合约数量增至比特币 (BTC) 未平仓合约数量的 65% 左右。本月,以太币永续期货的交易量也超过了比特币永续期货。
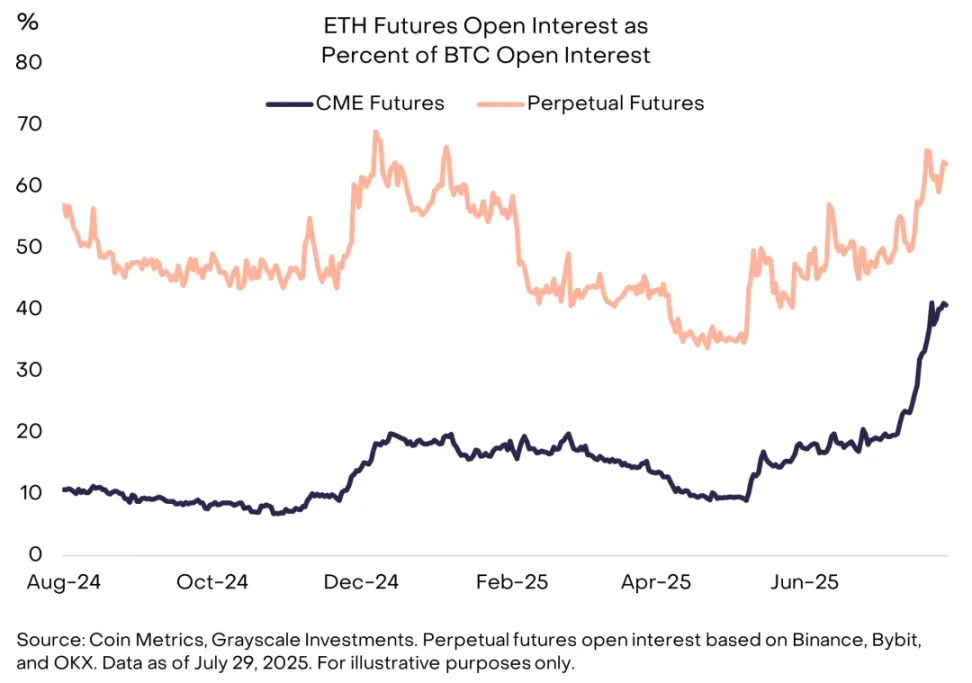
图 5:ETH 期货未平仓合约增加
尽管 ETH 在 7 月的大部分时间里备受关注,但比特币投资产品也持续受到投资者的稳定需求。在美国上市的现货比特币 ETP 净流入量达 60 亿美元,目前估计持有 130 万枚比特币。多家上市公司也扩展了其比特币资金管理策略。市场领导者 Strategy(前身为 MicroStrategy)发行了 25 亿美元的新型优先股,用于购买更多比特币。
此外,比特币早期先驱兼 Blockstream 首席执行官亚当·巴克宣布成立一家新的比特币资金管理策略公司——比特币标准资金管理公司($BSTR)。该公司将以巴克和其他早期采用者的比特币作为资本,并将筹集股本。BSTR 的交易与早先由 Cantor Fitzgerald 为 Twenty One Capital 组织的 SPAC(特殊目的收购公司)交易非常相似——Twenty One Capital 是另一家由 Tether 和软银支持的大型比特币资金管理策略公司。
7 月,加密市场各板块的估值均有所上涨。从加密资产板块角度看,表现最佳的是智能合约板块(得益于 ETH49% 的涨幅),而表现最差的是人工智能板块,受少数代币的特殊疲软拖累(见图表 6)。7 月期间,许多加密资产的期货未平仓量和融资利率(杠杆多头头寸的融资成本)均上升,表明投资者风险偏好增强且投机性多头头寸增加。
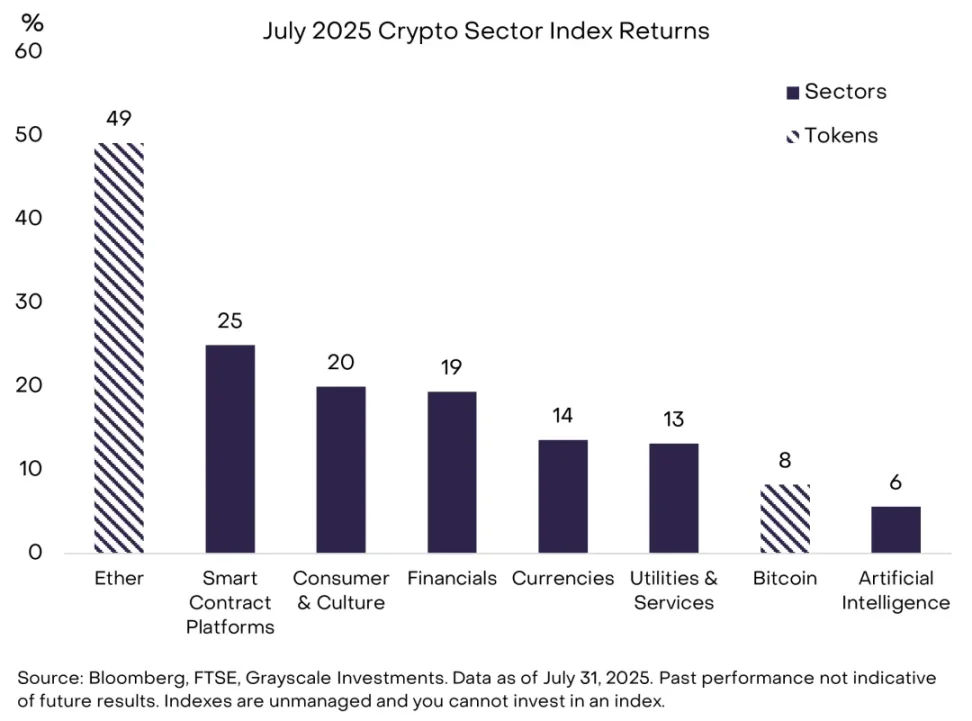
图表 6:7 月所有加密市场板块均上涨
在经历强劲回报后,估值可能会出现一定程度的回调或盘整。《GENIUS 法案》的通过是加密资产类别的重大利好,推动了绝对和风险调整后的回报。国会还在考虑加密市场结构立法,众议院的《CLARITY 法案》已于 7 月 17 日获得两党支持通过。然而,参议院正在审议自己的市场结构立法版本,预计 9 月前不会有明显进展。因此,短期内支持加密资产估值上涨的立法催化剂可能较少。
尽管如此,我们对未来几个月的加密资产前景依然非常乐观。首先,即使没有立法,监管顺风依然存在。例如,白宫最近发布了一份关于数字资产的详细报告,提出了 94 项支持美国数字资产行业发展的具体建议。其中 60 项属于监管机构管辖范围(其余 34 项需要国会或国会与监管机构共同行动)。通过监管机构的支持,加密投资产品(如质押功能或更广泛的现货加密 ETP)可能吸引新资本进入该资产类别。
其次,我们预计宏观环境将继续利好加密资产。这些资产为投资者提供了接触区块链创新的机会,同时对传统资产的某些风险(如美元持续疲软)具有一定免疫力。除了 7 月通过的加密相关立法,特朗普总统还签署了《One Big Beautiful Bill Act》,锁定未来十年的大规模联邦预算赤字。
他还明确表示希望美联储降低利率,强调美元走弱将利好美国制造业,并提高了对多种产品和贸易伙伴的关税。大规模预算赤字和较低的实际利率可能继续压低美元价值,特别是得到白宫的隐性支持时。像比特币和 ETH 这样的稀缺数字商品可能因此受益,并在面临美元持续疲软风险的投资组合中充当部分对冲工具。
深潮 TechFlow 消息,8 月 5 日,据官方公告,币安 Alpha 将在8月7日上线TaleX(X)。符合条件的用户可于 Alpha 交易开放后,前往 Alpha 活动页面使用币安 Alpha 积分领取空投。具体详情将另行公布。
来源:bitcoinist
编译:区块链骑士
最新链上研究显示,美国在比特币持有量上遥遥领先。各国和企业纷纷增持比特币,投资者与分析师正密切关注这一趋势。美国持有的比特币规模之巨,正重塑加密货币领域关于稀缺性与价值的讨论。
根据 Fred Krueger 的分析,在全球近 2000 万枚流通比特币中,美国持有近 800 万枚,占现有总量的 40%。
报告显示,若每枚比特币估值为 12 万美元,美国持有的比特币总价值约为 9360 亿美元。与此同时,美国比特币 ETF 在 7 月录得 60 亿美元净流入,这是该类产品历史上第三强劲的月份,仅次于 2024 年 2 月和 11 月。
美国以外的比特币持有量远低。印度以 100 万枚比特币位居第二,占总量的 5%,按相同价格计算价值约 1200 亿美元。欧洲紧随其后,持有 90 万枚(4.6%),价值 1080 亿美元。
我国持有约 19.4 万枚比特币(1%),主要来自查封,价值约 233 亿美元。拉丁美洲和亚洲其他地区各持有约 40 万枚(2%),各价值 480 亿美元。非洲及其他地区合计持有 30 万枚(1.5%)。
有报道披露,美国上市公司是比特币市场的核心参与者。Strategy 以账面上 628,791 枚比特币遥遥领先。马拉松数字控股公司(Marathon Digital Holdings,MARA)紧随其后,持有 50,000 枚;XXI Capital 持有 43,514 枚。
比特币标准储备公司(Bitcoin Standard Treasury Company)持有 30,021 枚,Riot Platforms 持有 19,225 枚。美国前总统唐纳德・特朗普旗下的特朗普媒体与科技集团(Donald Trump Media&Technology Group Corp.)也榜上有名,持有 18,430 枚。这些企业涵盖矿企、金融服务等多个领域,凸显企业对加密货币的兴趣已多元化。
数据显示,尽管监管环境不明朗,印度的加密货币持有量仍在激增。该国大多数持有者为小额零售投资者,但庞大的用户基数使其超越欧洲。
在欧洲,零售与机构投资者共同推动加密货币的普及。不过,欧洲的增长较为平稳,而印度 2018 至 2023 年的复合年增长率(CAGR)接近 100%,远高于传统支付领域的约 8%。这种差异凸显了加密货币对印度用户的独特吸引力。
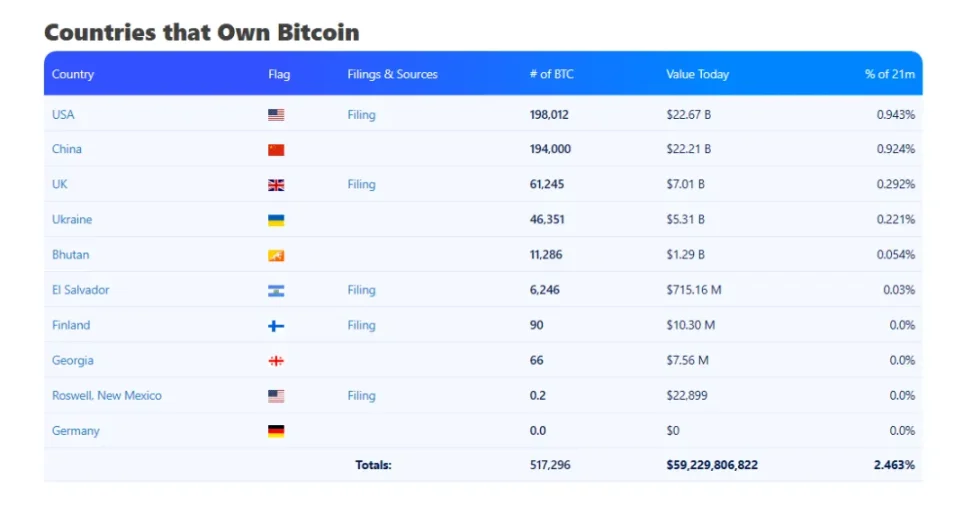
此外,Bitbo 近期图表也揭示了各国储备情况。图表显示,与美国相关的比特币储备超过 20 万枚,中国也持有类似数量的比特币。
英国以 6.1 万枚位居第三,乌克兰以 4.6 万枚位居第四。不丹、萨尔瓦多、芬兰等较小经济体持有 5000 至 10,000 枚比特币。
深潮 TechFlow 消息,8 月 5 日,Robin Energy有限公司(纳斯达克股票代码:RBNE)今日宣布,已通过数字资产托管银行Anchorage Digital Bank完成300万美元的比特币配置。这是该公司董事会批准的财务战略的首次执行。
Anchorage Digital Bank是首家获得美国联邦特许的数字资产银行,符合美国证券交易委员会(SEC)对合格托管人的监管要求。Robin Energy表示将根据市场情况继续实施比特币财务战略,进行后续配置。
深潮 TechFlow 消息,8 月 5 日,据链上分析师 Ai姨 (@ai 9684xtpa) 监测,6个主要地址在24小时内通过2240笔分散交易买入约672万枚MYX(价值392.4万美元),这些代币随后被转入同一个Bitget平台地址。数据进一步显示,Pancake和Bitget平台的交易量分别为7910万美元和7731万美元,而币安合约市场24小时交易量达49.7亿美元,资金费率为-2%。
深潮 TechFlow 消息,8 月 5 日,HTX行情显示,BTC突破115000美元,现报114997美元,24小时涨幅为0.5%。
深潮 TechFlow 消息,8 月 5 日,AI内容协议平台AKEDO宣布正式推出“PlayDrop”活动机制。据官方消息,用户即日起可通过访问akedo.fun,在平台上进行轻量互动,参与“边玩边赚”,领取$AKE积分、$BNB、$DOGE、$USDT、$BERA、$BONK、$KAIA等多链代币奖励。
本次PlayDrop活动吸引了Bera Chain、Tabi Chain等合作方参与,共同创作具备各自IP特色的AI内容,并设立如$BERA等专属代币奖池。活动通过将合作方“IP共识”与“社区推广”相结合,提升内容互动的参与度与奖励机制。
据悉,AKEDO平台AI内容创作门槛极低,输出内容可玩性高,用户边玩边赚。官方透露,$AKE积分将在其即将到来的TGE中直接兑换为其治理代币$AKE,参与PlayDrop活动有望提前积累潜在权益。
深潮 TechFlow 消息,8 月 5 日,Bitget 第 30 期链上交易竞赛即将开启。活动期间,用户交易 LIZARD、Imagine、GOR 代币,链上累计交易额达前 754 名的用户可获得 25 至 105 枚不等的 BGB 空投奖励,总奖池 20,000 枚 BGB。活动时间为 8 月 5 日 19:00 至 8 月 10 日 19:00 (UTC+8) 。
深潮 TechFlow 消息,8 月 5 日,据官方公告,币安宣布于2025年8月6日09:00(UTC)上线USDⓈ-M ALL综合指数永续合约,最高可提供75倍杠杆。该指数追踪币安期货平台上所有以USDT计价的永续合约价格,通过实时加权平均方式计算,每日08:00(UTC)进行再平衡。合约以USDT作为结算资产,支持多资产模式交易,资金费率上限为±3%,每8小时结算一次。
深潮 TechFlow 消息,8 月 5 日,CryptoQuant分析师表示,币安期货交易量在2025年7月达到2.55万亿美元,创下近七个月新高。该交易量激增前,比特币及其他数字货币市场曾经历一个月的剧烈价格波动。
深潮 TechFlow 消息,8 月 5 日,据官方公告,Binance Alpha 将于 2025 年 08 月 07 日 17:00(东八区时间)上线和开放 INFINIT (IN) 的交易。
此外,币安合约平台将于 2025 年 08 月 07 日 18:30(东八区时间)上线 INUSDT 永续合约,最高杠杆可达 50 倍。
深潮 TechFlow 消息,8 月 5 日,据行情数据显示,B3 上涨短时触及 0.003761 USDT,现报 0.003673 USDT,24 小时涨幅达 37%。
撰文:Ada,深潮 TechFlow
“听说小红书得有 1 万粉才能应聘币安校招?”
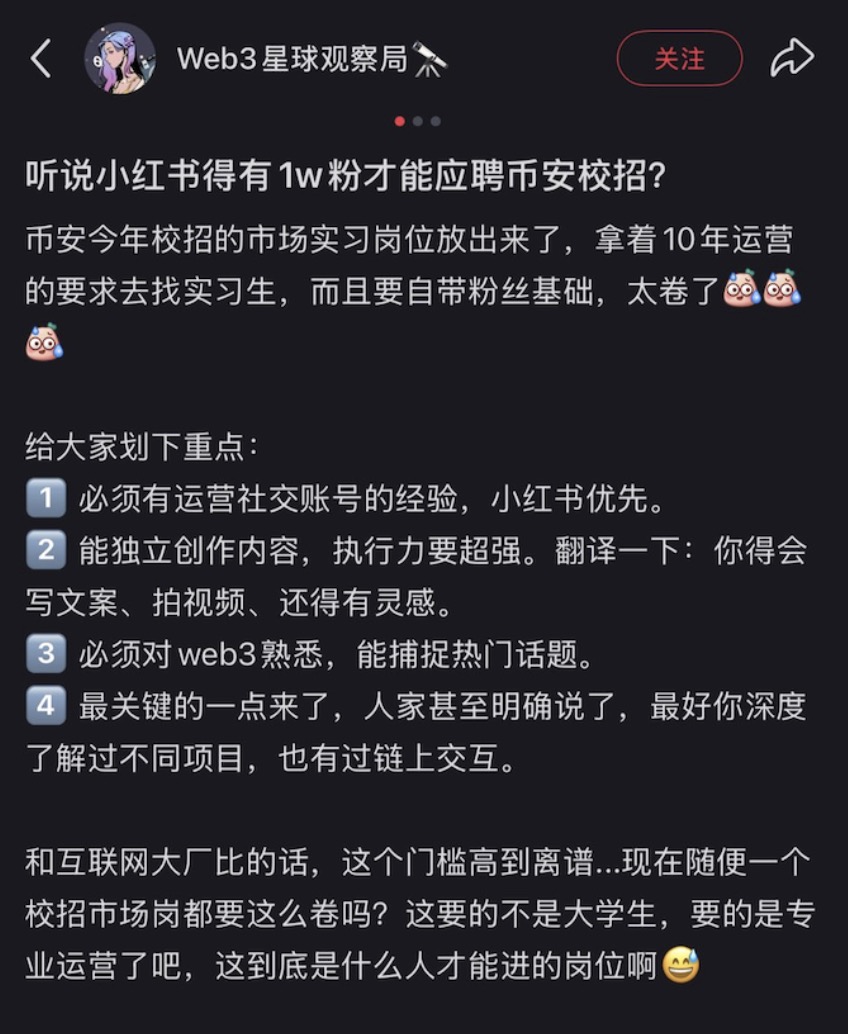
一张小红书截图在加密求职群里炸开了锅。
“比 985 学历还难,”有人在评论区调侃。
实际上,在币安的官方 JD 里,并没有“硬性粉丝门槛”,但却明确写着:“有成功运营社交媒体账号经验者优先,尤其是视频、小红书、AI 相关内容方向。”
这并非一纸玩笑。加密 KOL“AB Kuai.Dong”在 X(推特)上直言:
“各大交易所对小红书的态度,已经从‘要不要做’,变成了‘能不能做大’,现在甚至专门招聘有小红书起号经验的应届生。”
从微博、推特、抖音,到如今的小红书,交易所们的营销战场正在悄然转移。
这次转向,并非一时冲动。
2023-2024 年间,小红书的用户画像发生了关键变化:投资理财、海外生活、远程办公类内容呈指数级增长;25-35 岁、一二线城市、本科及以上学历用户占比超过 60%。
这些人,恰好是加密货币交易所最想争夺的核心用户。
在这个以美妆、穿搭起家的平台上,交易所们小心翼翼地试探平台边界,用街采视频、职场故事、财富笔记,包装着自己的“野心”。
小红书,真的是加密行业新的增长乐园吗?
要理解交易所为何押注小红书,先要看懂一部“加密流量迁徙史”。
在很多老币圈人的记忆里,微博长期是中文加密世界的舆论中心。
2017 到 2022 年间,各大交易所高管在微博上隔空互撕、抢人设、放狠话,俨然是行业的“公开擂台”。大量新人也是在微博加密博主的科普与喊单中完成了人生第一笔交易。
彼时,比特币每逢大涨,某家交易所就会斥资买下微博热搜,让“比特币暴涨”等词条冲上榜单,吸引无数散户围观。
然而,一切在监管落地后戛然而止。随着政策收紧,孙宇晨、何一等行业 OG 账号被关停,大量 KOL 也被彻底清理。各路人马被迫迁徙,最终汇聚到今天的 X(推特)上,形成了新的中文加密社交圈。
如今的 X (Twitter)当然是加密世界最大的“广场”——Vitalik在这里发布以太坊升级进展,CZ在这里回应质疑,各路KOL在这里唇枪舌剑。但问题恰恰出在这里:它太“圈内”了。
经过多年的流量争夺,潜在的加密新用户早已被挂着邀请链接的 KOL 们瓜分殆尽,如今的市场更像是一场存量用户之间的拉锯战。
而对于广大华语用户来说,推特始终隔着一层玻璃墙,无法触及下沉市场,也难以撬动更广泛的受众。
抖音也曾被视为潜在的“加密流量金矿”。它有着无与伦比的内容爆发力,但问题在于:这种爆发很难沉淀。
快餐式的内容消费,很难建立起金融产品需要的信任感。
“抖音内容的生命周期太短,”新媒体分析师游牧志评价道,“它的设计初衷是曝光和流量,而不是信任。出了抖音,生命力就会快速消减,影响力很难沉淀到用户的日常生活中。”
B 站一度承载了交易所的教育内容,从“币种科普”到“策略教学”,都是获取新人流量的窗口。
和微博遭遇的困境一样,随着监管趋严,“比特币”“交易所”这样的词汇被系统性限流,创作者们疲于应对,交易所的投放也逐渐失去了稳定性。
与这些旧战场不同,小红书在过去两年完成了一次安静却彻底的进化。
这里已经不只是美妆、穿搭的分享社区。关于投资理财、科技探索、海外生活的内容以指数级增长,25-35 岁、本科及以上学历、一二线城市用户的占比超过六成。
这群人,恰恰是加密交易所梦寐以求的核心客群。
更重要的是,小红书的流量分发方式完全不同于抖音。
它不依赖头部博主的垄断,而是让只有 1000 粉丝的 KOC 也能获得显著曝光。比如小红书上一位普通用户发布的“Bybit 还能开卡,抓紧时间”的帖子,可以收获数千次赞同与互动。
小红书的另一个秘密武器,是它天然的“信任链条”。
和公域流量平台不同,小红书的社区以人感为中心。用户会在评论区与博主互动、私信咨询,甚至拉进群聊,整个过程像朋友间的口碑推荐,而不是冰冷的广告。
对于门槛高、学习成本大的加密产品而言,这种链条意味着更短的转化距离。
新榜的研究报告甚至把小红书称为“社交电商的信任引擎”:
它融合了网红的流量、销售的信息流以及消费者意见领袖的属性,流量更多依赖用户主动搜索而非平台推荐,这让销售转化更加精准,也更不易引起反感。
所以,当我们看到币安、OKX、Bitget 开始把资源押向小红书,这并不是一时兴起的“奇招”,而是一次顺应新流量逻辑的战略下注。
“OKX 砍了一大半的推特上的 KOL 投放预算,开始在大力做小红书。内部有好多个部门,同时在做小红书,华语部门几乎全员做小红书。”
加密博主无畏在 X 上爆料。
在小红书上,OKX 的一条“北电校花”主题街采视频点赞量突破了 8.7 万。类似的街采主题几乎每次都能轻松破万赞,哪吒系列的 AI 短片也能获得上千收藏。
OKX 显然不只是会拍视频。它在小红书上的打法更像是一场精心策划的营销布局:官号制造话题,员工号潜伏各个内容圈层,矩阵式渗透。
除了官方账号,九妹、Mercy、Mia 等员工用“转行 Web3 心得”“交易所职场日常”这些职场叙事积累了大量粉丝。他们看似独立,却在评论区与官号频繁互动,为品牌制造二次曝光,拉近距离感。
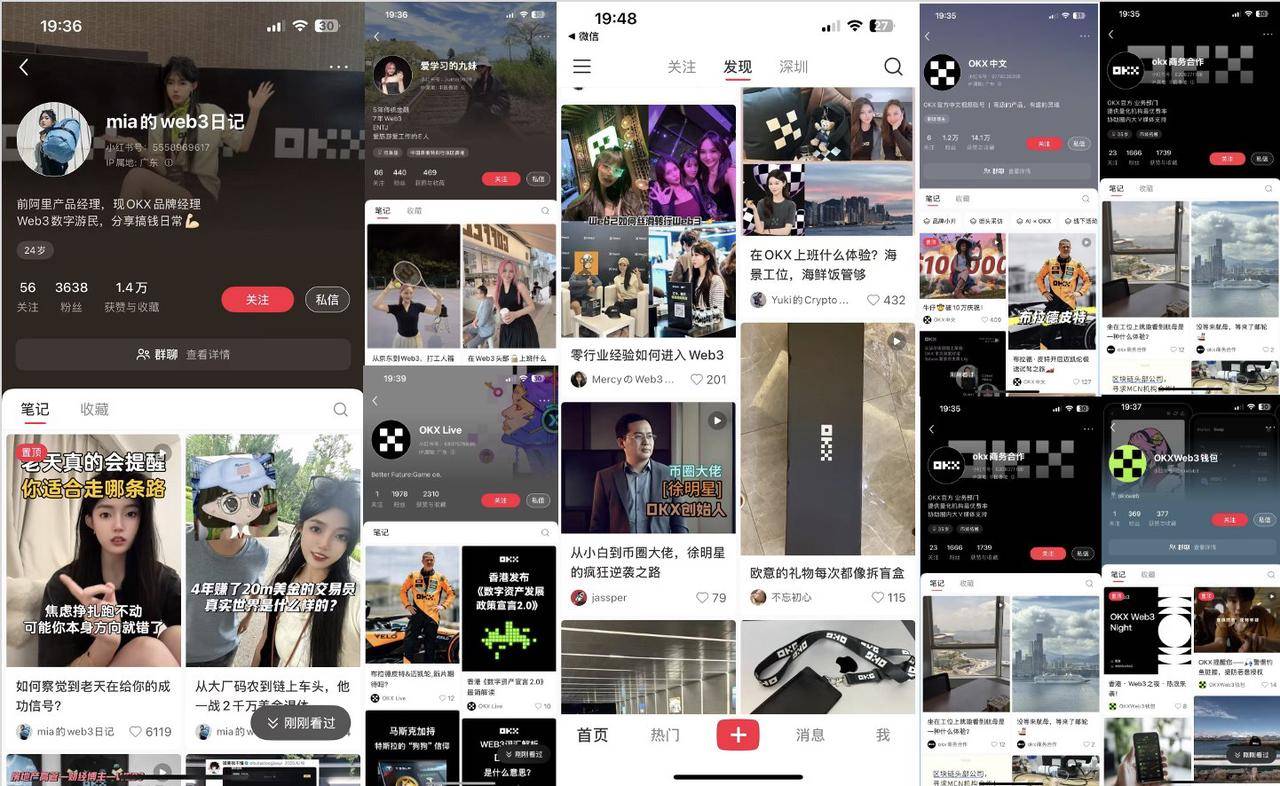
这种矩阵打法一方面能对冲封号风险,另一方面也让品牌潜入了更细分的人群池,比如想进入 Web3 的年轻职场人,或者追求“数字游民”生活的自由职业者。
然而,对于交易所来说,小红书的作用或许并不仅是获取直接注册用户。更多时候,它扮演的是“品牌展示橱窗”的角色——通过内容渗透让潜在用户熟悉、认可交易所品牌,在用户真正有交易需求时,能第一时间想到它。
真正高效地转化,往往在“地下世界”完成。
多个民间工作室长期活跃在小红书,孜孜不倦地投放引流笔记。
这些笔记通常用“避坑指南”“理财日记”“小白入门教程”作掩护,吸引用户加群、私聊,随后抛出注册链接。一旦用户入金并开始交易,这些推广者便能长期获得返佣收入,甚至有的工作室会直接在小红书投放注册广告——这也是币圈里最稳定的灰色生意之一。
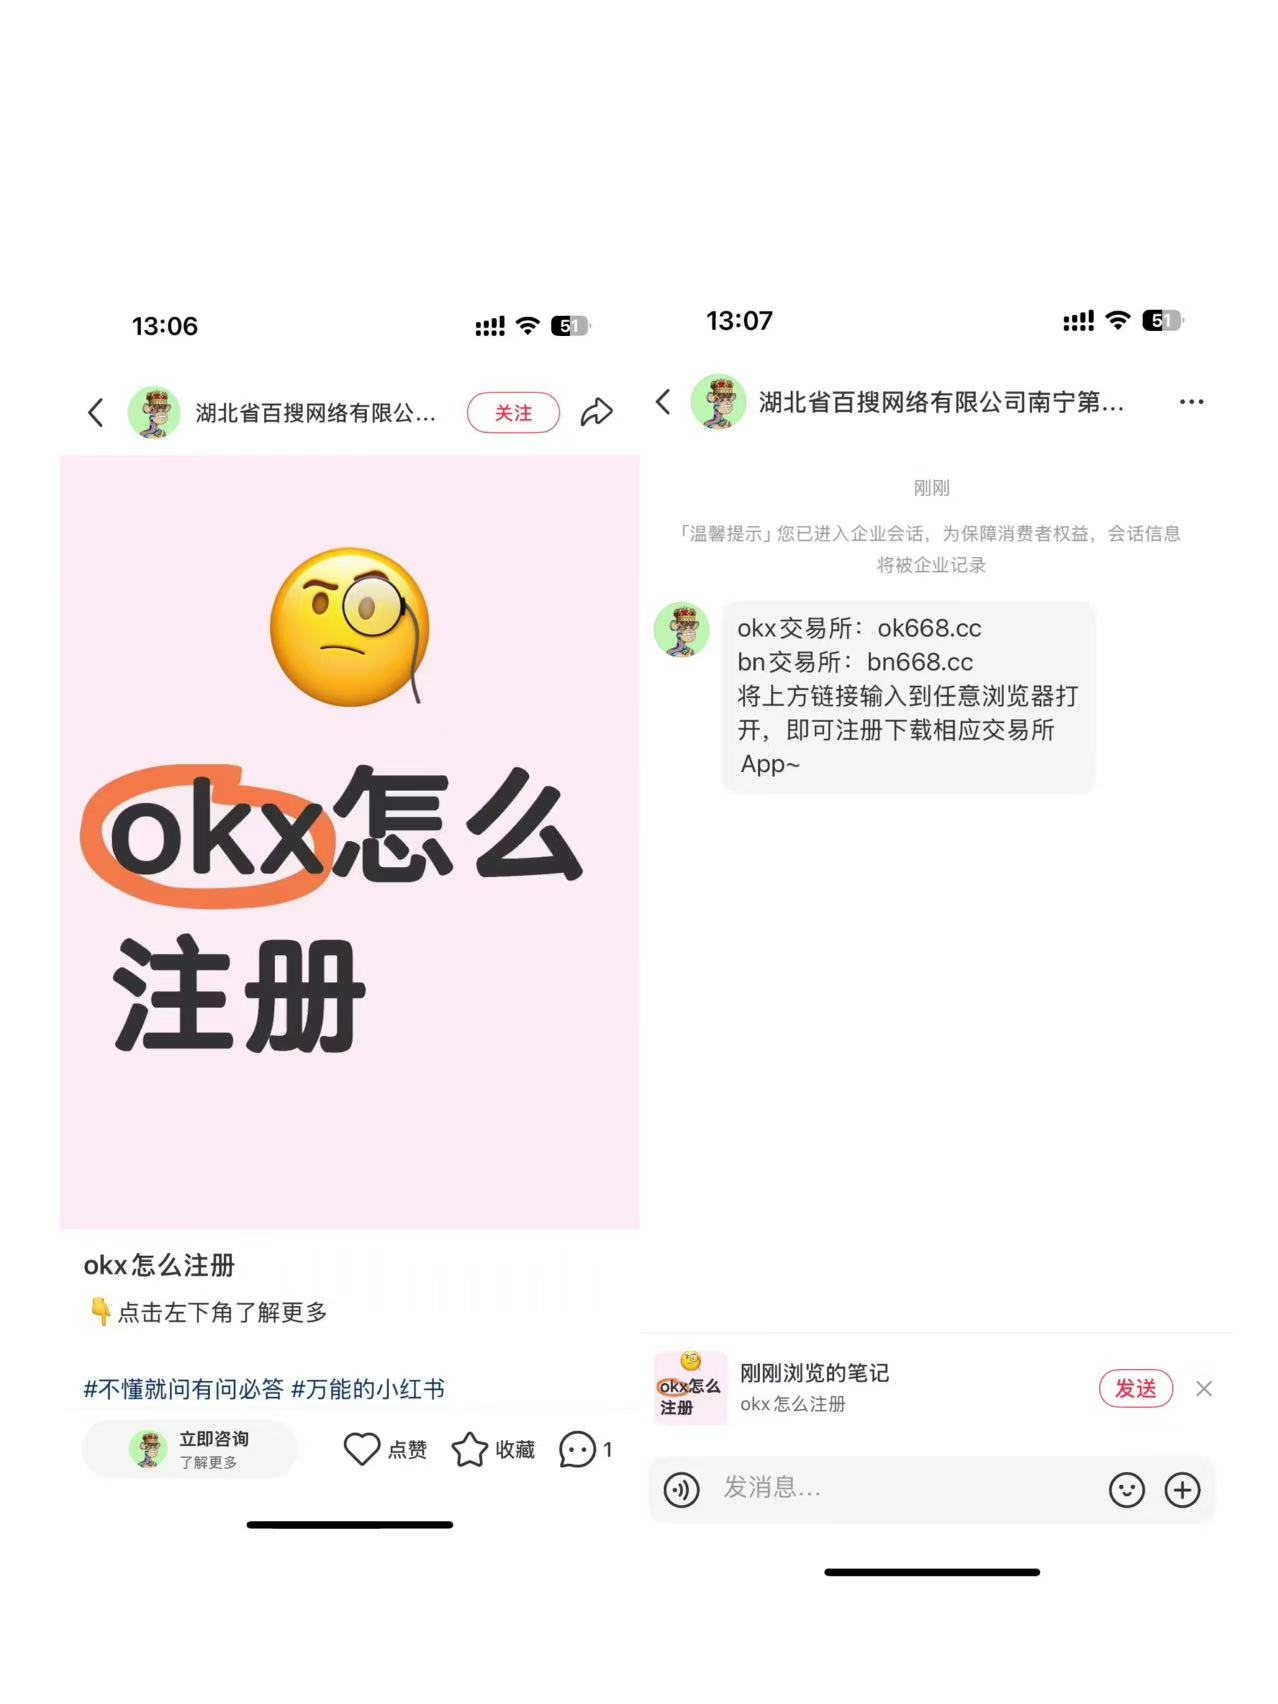
在小红书,加密货币很多时候并不是冷冰的金融工具,而是被包装成了一种生活方式的选择。
不说“投资加密货币”,而是说‘我是如何实现每月被动收入 1 万+的’;不讲 K 线图,讲数字游民的理财心得;不谈技术分析,谈 00 后的财富自由之路……
这种“生活化”的包装,完美契合了小红书的内容生态,也降低了用户的心理门槛。
加密博主 Viki 总结了目前小红书上有商业价值的 Web3 账号类型:
职业咨询类:分享转行经验,吸引求职者;
投资心得类:看似生活记录,实为投资教程;
生活方式类:数字游民、远程办公、海外生活的故事;
个人 IP 类:通过强烈身份标签建立信任。
“交易所都会与拥有这四类账号的 KOL 或者 KOC 合作,最终走引导进社群,注册返佣链接完成转化的路径”,Viki 解释说。
这背后,交易所试图完成一场长期的品牌重塑:从冷冰冰的交易工具,变成社区、陪伴者,甚至是“叙事引领者”。
加密交易所涌入小红书,看似是走出“币圈黑话”、进入主流社交语境的第一步,但这条路并不平坦。
推特上拥有 5 万粉丝的交易员“币毒”直言,做小红书是“性价比极低的事”。他曾因不断起号、反复被封,付出超过 20 个账号的代价才摸清规则。
“那会圈内还没卷过去,如今各家交易所疯狂入驻,流量早就不是蓝海了。”另一位 KOL“数字狂潮”则称,现在做小红书像是“围城内卷”,红利期已经消失。
除了激烈的竞争,平台的审核机制也是一道高墙。
“流量低了没效果,流量高了触发人工审核。” Viki 总结道,“一旦多次违规,轻则限流,重则封号,做内容就像带着镣铐跳舞。”
为避免踩雷,许多创作者不得不针对不同环节,从文案、排版到引流设计独特打法,投入产出比被进一步拉低。
更棘手的是合规与用户认知风险。小红书的主流用户群体多为年轻人,对合约、杠杆、链上资产缺乏认知,稍有不慎就可能因误导引发资金损失,进而触发监管收紧。即便平台目前对加密内容保持一定模糊空间,随着金融内容管理规范化,任何一次舆论爆雷,都可能导致全域封禁。
风险是显而易见的,但交易所依旧不惜重金投入。
“你不冲,竞争对手就抢先了”,一位交易所营销经理说。
这像极了一个经典的”囚徒困境”:
如果只有你做,确实能抢到红利
如果大家都做,红利被稀释,风险被放大
如果你不做,眼睁睁看着对手收割用户
所以即便知道是有流量陷阱和潜在风险,也要跳进去。
破圈从来都是有代价的,问题是,这个代价是否值得?
交易所们在小红书上的冒险,像是在薄冰上跳舞——每一步都可能是最后一步,但音乐响起时,没人愿意停下来。
这场流量的狂欢还会持续多久?没人知道答案。
唯一确定的是:在流量越来越贵、监管越来越严的今天,“easy money”的时代已经一去不返。交易所们需要思考的,不仅是如何获取用户,更是如何在合规、可持续的前提下,真正创造价值。
否则,今天的小红书,就可能是明天的微博。
历史不会重复,但总是押着韵脚。
深潮 TechFlow 消息,8 月 5 日,据Forbes报道,安全研究机构CTM360最新报告显示,一项代号为”ClickTok”的黑客活动正在全球范围内针对TikTok Shop用户实施攻击。攻击者已建立超过10,000个仿冒网站和5,000个恶意应用程序,通过混合式诈骗手段窃取用户账户凭证并传播SparkKitty间谍软件,意图窃取用户的加密货币钱包。
该活动已扩展至TikTok Shop官方覆盖的17个国家之外。攻击者主要利用低成本域名(如.top和.shop)建立钓鱼网站,并通过恶意二维码和下载链接传播恶意程序。
安全专家建议用户通过官方应用程序访问TikTok Shop,谨慎验证网站真实性,避免从未知来源下载软件。
深潮 TechFlow 消息,8 月 5 日,据官方数据显示,波场TRON生态头部去中心化金融协议JustLendDAO总锁仓量(TVL)已突破80亿美元大关,存款规模达49.2亿美元,借款总量1.9193亿美元,平台日均收益超过4.9万美元。值得关注的是,平台独立活跃钱包(UAW)周增长33.85%,交易量飙升30.68%,24小时成交额暴涨71.84%至384万美元。JustLendDAO的亮眼数据再次印证了波场TRON作为全球领先公链的基础设施优势,其高效低成本的网络特性将持续赋能DeFi生态创新发展。
深潮 TechFlow 消息,8 月 5 日,据官方消息,Hotcoin热币交易所将于以下时间上线交易对:
LIZARD/USDT(现货,DEX抢上)
上线时间:2025年8月5日15:40(UTC+8)
LIZARD是Lizard Tapper项目的代币。
PROVE/USDT(现货)
上线时间:2025年8月6日1:20(UTC+8)
PROVE是Succinct项目的代币。Succinct 是一个专注于可验证计算的协议,它使开发者能够使用其通用的 zkVM(零知识虚拟机)在各种设置中轻松生成和验证零知识 (ZK) 证明。
峥嵘说认为,当前市场处于牛市尾端。从2022年低点以来,比特币大盘已上涨约6.5倍,涨幅显著;但利好预期(如降息、ETF通过、比特币减半)已逐步落地,未来缺乏更强的宏观利好驱动。山寨币在回调中表现较弱,适合短线波段操作,而大盘节奏相对稳定。
峥嵘说还指出,比特币是否突破前高对短线交易者影响不大,关键在于捕捉情绪驱动的行情机会,如顶部结构形成后的下跌或上涨中的主升浪。
加密大师兄指出,当前牛市更多由机构和国家队推动,散户获利空间有限。“当前并非传统意义上的全民牛市,而是比特币和以太坊的机构牛市。比特币突破新高是大概率事件,但散户需关注实际应用项目(如以太坊二层)及新叙事的造富效应。”
直播中,峥嵘说分享了自己从新手到职业交易员的体系构建路径。他将交易体系分为三大板块:行情分析(裸K为主,技术指标为辅)、仓位管理(固定仓位、控制心态)、心态管理(盈亏比与胜率驱动)。同时,采用“主题学习法”,通过高播放量教学视频快速构建认知,结合小仓位实践验证,逐步迭代出适合自己的系统。交易以固定资金(如1万美金)进行,严格止损止盈,确保心态稳定与收益率可控。爆仓后通过小额亏损总结经验,避免情绪化操作。
加密大师兄强调交易体系的核心在于心态与仓位管理。他建议用不影响生活的资金进行交易,避免赌博心态。同时,推崇长趋势交易(跟随大周期)或低频波段交易(平盘后小波段操作),避免高频交易的复杂性。
在叙事演化与赛道选择上,峥嵘说认为叙事可分为大趋势与小趋势。如2023年的铭文热潮是大趋势,参与早期获利颇丰。近期则缺乏类似的大叙事,RWA、Meme等市场热点更多是短期轮动。
在他的交易中,不以板块叙事为核心,而是通过每日强弱排名筛选1-3个币种,专注单一币种操作以降低爆仓风险,强调“正确的事情重复做”,通过强弱逻辑捕捉“白马”机会。他建议果断参与大趋势,而小趋势则以强弱筛选为主,避免分散精力。
加密大师兄则将加密货币比作美股科技股,认为AI与RWA是未来核心叙事,具有实际应用的项目如以太坊二层更具潜力。他建议小资金尝试新叙事,遵循“买在无人问津,卖在人声鼎沸”的原则,同时警惕纯泡沫资产,优先选择有实体支撑的项目。
直播最后,两位嘉宾分享了自己的心路历程,并给交易用户提出建议。峥嵘说表示,交易是反人性的,建议新手以小资金学习,热爱与坚持是走下去的关键,“终生学习”要跟上行业节奏。
大师兄透露早期爆仓经历让他认识到资金安全与情绪管理的重要性,建议优先选择币安、火币HTX等头部交易所以保障资金安全。新手应以现货定投为主,70%现货+30%合约配置,遵循“安全第一”原则,避免因贪婪或恐惧导致大幅亏损。
深潮 TechFlow 消息,8 月 5 日,据SolanaFloor消息,知名网络迷因”Dogwifhat”中的原版粉色羊毛帽即将首次以实体形式开启拍卖。该帽子为2018年首次出现在互联网上的柴犬Achi所佩戴的实物。为确保其真实性,拍卖方已通过比特币区块链和非同质化代币(NFT)进行了确权。此前,该迷因的NFT作品已于2024年以1,210.759 ETH(约430万美元)成交。此次拍卖将于10小时后开始,拍品包含实物帽子及相关验证文件。
深潮 TechFlow 消息,8 月 5 日,据CNBC的日程提醒,美国总统特朗普将于北京时间20:00接受CNBC财经论谈“Squawk Box”现场采访,讨论经济、就业、美联储、关税等问题。届时行情恐有波动,敬请投资者留意。(金十)
深潮 TechFlow 消息,8 月 5 日,据FinanceFeeds报道,瑞士监管机构FINMA授权的AMINA银行宣布,将为机构客户提供SUI代币的交易和托管服务,成为全球首家提供该服务的受监管银行。
AMINA银行表示,客户可以在无交易量限制的情况下进行SUI代币交易,同时配备相应的治理工具以支持合规、托管和审计流程。该行还计划在未来推出SUI代币的质押服务。
撰文:Lyn Alden
编译:AididiaoJP,Foresight News
密码朋克和传统机构对于比特币股票的看法虽有不同但都有其道理。比特币必须作为一种自由货币发挥作用,但大量资本涌入比特币也是完全合理的。
在过去一年左右的时间里,比特币的上涨很大程度上是由上市公司比特币国库策略兴起推动的。
尽管微策略早在 2020 年就开创了这一先例,但其他公司的跟进速度较慢。然而在 2023 年财务会计准则委员会(FASB)对比特币在资产负债表上的会计处理方式进行了重大更新后,2024 年和 2025 年迎来了新一轮比特币国库资产策略的热潮。
本文探讨了这一趋势,并分析了它对比特币生态整体的影响。文章还探讨了比特币作为交换媒介与价值储存手段的相关话题。
早在 2024 年 8 月,当这一趋势还处于萌芽阶段时,我写了一篇题为《A New Look at Corporate Treasury Strategy》的文章,解释了比特币作为企业国库资产的实用性。当时只有少数公司大规模采用了这一策略,而此后,越来越多的新公司和现有公司开始采用这一策略。而那些早期大规模采用这一策略的公司,如微策略和 Metaplanet,其股价和市值都大幅上涨。
文章解释了为什么企业应该考虑实施这一策略。但对投资者来说呢?为什么这一策略对他们如此有吸引力?从投资者的角度来看,为什么要购买比特币股票而不直接购买比特币?主要有以下几个原因。
全球有数万亿美元的托管资本,其中一部分资本有严格的投资限制。
例如有些股票基金只能用来购买股票,不能购买债券、ETF、大宗商品或其他资产。同样有些债券基金只能购买债券。当然还有更具体的限制,比如基金经理只能购买医疗保健类股票或非投资级债券。
其中一些基金经理对比特币持乐观态度,许多人甚至自己持有比特币。但他们无法通过基金直接获得比特币敞口。然而如果有人发行了一种资产负债表上有比特币的股票(比特币股票),或者为一家资产负债表上有比特币的公司发行可转换债券,他们就可以避开限制进行购买。这是一个此前未被开发的市场,如今在美国、日本、英国、韩国等地逐渐被挖掘。
自 2018 年以来,我一直在做真实资金模型组合,以便读者可以跟踪我的持仓。
2020 年初我曾强烈推荐比特币作为投资标的,自己进行了投资。我希望在我的模型组合中加入一些比特币敞口,但当时我用于该组合的经纪账户无法购买比特币或与比特币相关的证券。我甚至无法购买灰度比特币信托(GBTC),因为它是在场外交易,而不是在主要交易所上市。
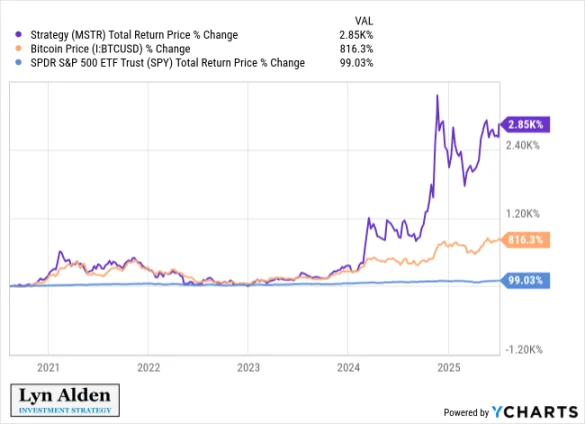
幸运的是微策略公司在 2020 年 8 月将比特币纳入其资产负债表。该股票在纳斯达克上市,我的模型组合经纪账户可以直接购买。因此考虑到该组合的各种限制,我很高兴能够在早期买入 MSTR,近五年来这一决定带来了丰厚的回报:
后来经纪账户增加了可购买证券 GBTC,当然也增加了主要的现货比特币 ETF。尽管如此,我仍然在该组合中持有 MSTR。
简而言之,由于投资限制,许多基金只能持有具有比特币敞口的股票或债券,而不能持有 ETF 或类似证券。比特币国库公司(「比特币股票」)为它们提供了机会。
这与比特币作为个人可自我托管的无记名资产并不冲突,而是相辅相成。
企业采用比特币作为国库资产的基本策略是持有比特币而非现金等价物。然而第一批比特币股票往往对这一理念抱有极高的信心。因此他们不仅仅是直接购买比特币,而是通过杠杆购买比特币。
而上市公司恰好拥有比对冲基金和大多数其他资本更好的杠杆工具,具体来说它们有能力发行公司债券。
对冲基金和某些其他资本通常使用保证金贷款。它们借钱购买更多资产,但如果资产价值相对于借款金额下降过多,它们将面临追加保证金的通知。追加保证金可能迫使对冲基金在价格大幅下跌时出售资产,即使它们坚信这些资产会恢复并创下新高,被迫在低点出售优质资产是一场灾难。
相比之下企业可以发行债券,通常期限为多年。如果它们持有比特币且价格下跌时,它们无需因比特币下跌而被迫出售。这使得它们比依赖保证金贷款的实体更能抵御波动。当然仍然存在可能迫使企业清算的看跌情景,但这些情景需要在更长时间的熊市才会发生,因此可能性较低。
这种长期公司杠杆通常比杠杆 ETF 更好。由于杠杆 ETF 无法使用长期债务,且杠杆每天重置,因此波动性通常会带来不利影响。
如果标的资产在交易日存在 +10% 和 -10% 的交替波动,2 倍杠杆 ETF 会发生什么?随着时间的推移,杠杆产品相对于其追踪的指数会逐渐恶化:
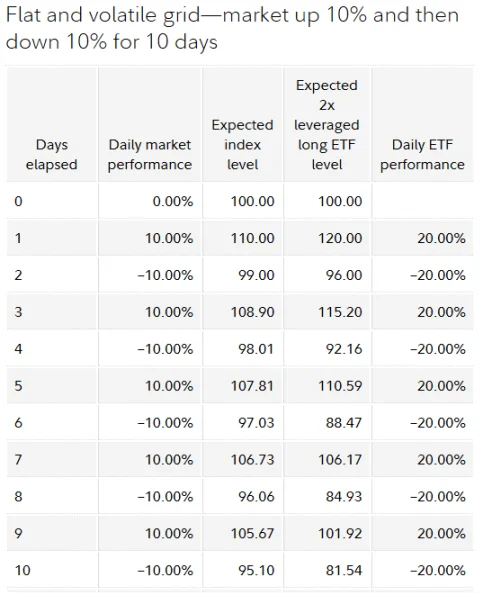
实际上自成立以来,2 倍杠杆比特币 ETF BITU 的表现并未真正超过比特币,尽管比特币在此期间价格上涨。你可能会预期 2 倍杠杆版本会大幅跑赢,但实际上它主要是增加了波动性,而没有带来更高的回报。以下是 BITU 自成立以来的表现图表:
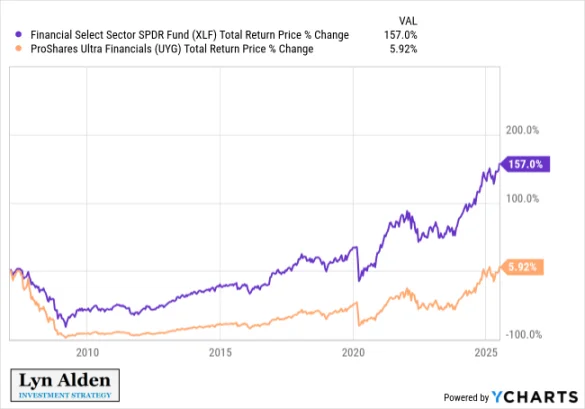
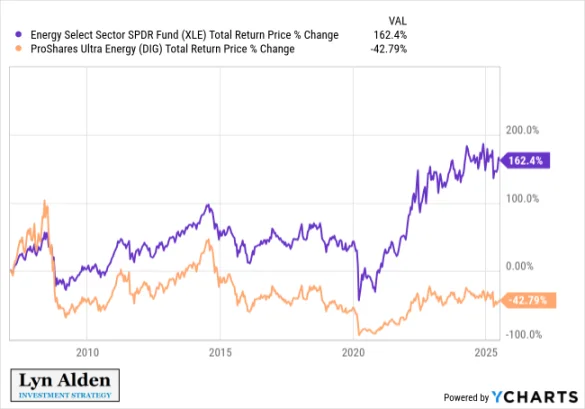
同样的情况也出现在波动性较大的股票长期历史中,比如金融板块或能源板块的 2 倍杠杆 ETF。在波动期间,它们的表现远远落后:
因此除非你是短线交易者,否则选择日内杠杆的效果通常很差。波动性对杠杆非常不利。
然而为资产附加长期债务通常不会出现同样的问题。具有多年期债务的升值资产是一种极具吸引力的组合。因此比特币国库公司对于高信念的比特币多头来说是富有吸引力的证券,它们希望通过合理安全的杠杆来提高回报。
并非每个人都应该使用杠杆,但那些选择使用杠杆的人自然会希望以最优化的方式进行。现在有各种不同风险特征、规模、行业和司法管辖区的比特币国库公司,真实的市场需求正逐渐得到满足。
同样这些公司发行的一些证券,如可转换债券或优先股,可以提供比特币价格敞口,同时降低波动性。多样化的证券为投资者提供了他们所需的特定敞口类型。
既然我们知道了比特币国库公司存在的原因以及它们为投资者填补的市场空白,接下来的问题是:它们对比特币网络整体是有益的吗?它们的存在是否会损害比特币作为自由货币的价值?
首先必须明确一种去中心化货币如果成功,其理论上的发展路径是什么。需要经历哪些步骤,大致顺序如何?
因此本节将分为两部分。第一部分是对一种新货币形式如何流行的经济学分析,即分析成功路径可能是什么样子。第二部分是分析企业是促进还是阻碍了这一路径。
「如果一种全球性、数字化、健全、开源、可编程的货币从零开始流通,它会是什么样子?」
Ludwig Wittgenstein 曾问一位朋友:「告诉我,为什么人们会认为太阳绕地球转比地球自转更自然?」朋友回答:「嗯,显然是因为看起来太阳就是绕地球转。」Ludwig 反问:「那么,如果地球看起来是在自转,它会是什么样子?」
——《维特根斯坦的货币》,艾伦·法林顿,2020 年
比特币在 2009 年初诞生,2009 年和 2010 年期间,一些爱好者挖掘、收集、测试、买卖比特币,或者研究是否能以某种方式为其做出贡献或改进。他们沉迷于比特币的理念。
2010 年中本聪本人在比特币论坛上描述了如何从零开始赋予比特币初始价值:
「作为一个思想实验,假设有一种和黄金一样稀缺的贵金属,但具有以下特性:
颜色单调灰暗
导电性差
强度不高,延展性或可锻性也不好
没有任何实际或装饰用途
以及一个特殊的、神奇的属性:
可以通过通信渠道传输
如果它因为某种原因获得了任何价值,那么任何想要远距离转移财富的人都可以购买一些进行传输,接受者可以进行出售。」
在获得最初的成功之后,比特币面临的挑战是支付网络催生了无数竞争对手。无数山寨币涌现,这些山寨币具有类似的功能,主要是可以购买、传输,并由接收者出售。而 2014 年推出的稳定币则通过美元抵押消除了代币波动性。
事实上竞争对手的崛起是我在 2010 年初没有购买比特币的最大原因。并不是我反对这一概念,而是我认为这个行业充满了投机泡沫并且可以被无限复制。换句话说比特币的供应量可能是有限的,但它的理念是无限的。
但在 2010 年下半年我注意到一件事:比特币的网络效应正在不断发展。就像通信协议一样,比特币极大地受益于网络效应。使用的人越多,对其他人来说就越有用,这是一种自我强化的循环。而这正是持有比特币的真正意义所在。网络效应必须不断增长,才能超越这一小众且拥挤的阶段。
我们可以将货币分为两类:
第一类是「情境货币」,指的是可以解决特定问题但在其他方面并不广泛使用的货币。一种可以用本地货币购买、通过高滑点(资本管制、支付平台封禁等)传输,并由接收者出售或兑换为本地货币的资产。它具有价值,但在这方面的成功并不一定会带来更广泛的成功。
第二类是「普适货币」,指的是在特定地区或行业中广泛接受的货币。重要的是接收者不会在收到后立即出售或兑换它;他们会将其作为现金余额持有,并可能在其他地方重新使用。
为了使某种货币成为普适货币,支出者必须长期持有,接收者必须愿意持有它。如果一种新普适货币要崛起,大多数人可能会首先将其视为一种投资,因为他们认为其购买力可能会升值,然后愿意将其作为支付手段。此时他们不需要被说服接受它作为支付手段,因为他们已经认可了这种资产。
比特币的简单和安全设计(工作量证明、固定供应、有限的脚本复杂性、适度的节点要求,以及创始人消失后留下的去中心化)和先发网络效应使其具有最佳的流动性和安全性,因此许多人希望购买并持有比特币。到目前为止,比特币在这方面取得了巨大成功:作为一种安全且便携的价值储存手段,用户可以自由选择花费或兑换。
一种安全、流动性高、可兑换、便携的价值储存手段介于情境货币和普适货币之间。与情境货币不同,人们认为普适货币是一种长期持有的资产,而不仅仅是收到后立即出售或兑换。但与普世货币不同,在大多数地区,它尚未被广泛接受,因为花时间研究的人仍然是少数。
这一阶段需要很长时间才能完成,原因是波动性,以及比特币所面临的现有网络效应规模,因为人们的支出和负债都以现有货币计价。
如果一个具有独立单位的新货币网络(即不是作为现有货币的信用轨道挂钩,而是与中央银行完全平行的系统)要从零开始发展到大规模,它需要向上的波动性。任何具有向上波动性的升值资产都会吸引投机者,这不可避免地会导致向下的波动性时期。换句话说,它会看起来像这样:
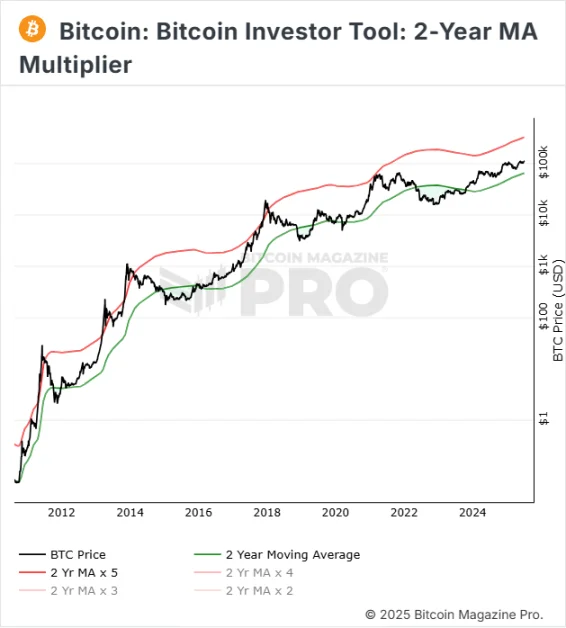
在其采用阶段,它是一种在短期内存在缺陷的货币形式。如果你收到一些比特币并希望用它支付月底的租金,你和你的房东都无法承受它在一个月内可能下跌 20% 的情况。房东的支出依赖于现有法币的网络效应;她需要知道从租户那里收到的租金价值。而你作为租户,需要确保月底能用不会快速贬值的货币支付租金。
因此比特币在这个时代主要被视为一种投资。信仰者更可能愿意用它进行支付。有特定支付问题的人(如资本管制、支付平台封禁等)也更可能愿意使用,尽管他们越来越多地选择流动性类似的稳定币来进行支付。如果你只是短期使用稳定币,它们的中心化性质并不重要。
早期比特币支持者试图说服比特币持有者更多地使用比特币。我并不认为这是一种可持续的做法。比特币不会作为一种慈善手段流行起来。为了使其能够大规模持续流行,它必须为支出者和接收者解决市场存在的支付缺口。而在目前的采用阶段,这并不容易,尤其是每一笔交易都涉及资本利得税,而稳定币等选项可以满足短期支出需求。
拥有健全、流动、可互换、便携的价值储存手段,在其采用阶段为持有者提供了一些其他资产无法提供的优势。他们可以将比特币带到世界任何地方,无需依赖中央对手方和信用结构。它还允许持有者通过跨境支付(包括被平台封禁的接收者)避免重大资金磨损。他们可能无法随时随地使用比特币支付,但在大多数情况下,他们可以找到将其兑换为本地货币的方式,在某些情况下也可以直接用它支付。
想象一下你随机要去一个国家。你能带什么货币以确保在不依赖全球信用网络的情况下拥有足够的购买力?换句话说,即使你所有信用卡被停用,你如何确保自己仍然能够交易,哪怕会承担一些资金磨损?
目前最好的答案通常是实物美元。如果你带美元,尽管你可能无法直接使用它,但很容易找到愿意以合理汇率和足够流动性将其兑换为本地货币的人。
其他答案可能是黄金和白银以及欧元。同样在大多数国家找到愿意接受金银或欧元并以公平的本地价值兑换的经纪商并不难。
人民币、日元、英镑和其他一些货币也可能作为备选,但往往面临更多资金磨损。我会将比特币放在前十的某个位置,大约在第 5 到第 10 名之间,尤其是如果你去的是某个城市中心。大多数城市都有许多兑换选择,可以在需要时寻求帮助。考虑到比特币只有 16 年的历史,这已经非常了不起。
再往下的 160 多种法定货币在本国之外是非常糟糕的货币,绝大多数都是如此。
美元是当今世界上流动性最强的货币。较小且流动性较差的资产几乎总是以较大且流动性较强的资产计价。人们使用较大且流动性较强的货币作为记账单位,并以之为主要负债计价。
以前美元是以一定量的黄金定义的。最终美元网络变得比黄金更大、无处不在,情况发生了逆转:现在黄金主要以美元计价。在漫长的历史中,比特币可能会以这种方式超越美元,但它目前还远未达到这一水平。比特币在过程中以什么计价并不重要;它是一种无记名资产,可以以最大且流动性最强的货币计价,如果有一天它成为最大且流动性最强的货币,那么其他东西自然会以它计价。
虽然人们可以自由地以任何货币进行心理定价,但大多数人很快会以比特币进行定价。批评者将这一点描述为比特币的缺陷;一种新的去中心化货币资产在成长过程中,除了以现有货币计价之外,没有其他路径可走。
早在 2014 年,Pierre Rochard 写了一篇具有先见之明的文章,题为《Speculative Attack》。
外汇市场中投机性攻击指的是借入弱势货币以购买更多强势货币或其他优质资产。这是中央银行提高利率的原因之一,一些国家会转向彻底的资本管制,以防止实体对其管理不善的货币进行套利。
维基百科提供了一个有效定义:
「在经济学中,投机性攻击是指此前不活跃的投机者突然抛售不可靠资产,并相应获取某些有价值的资产(货币、黄金)。」
由于比特币的升值特性,各种实体最终会借入货币以购买更多比特币。当时比特币的价格略高于 600 美元,市值略高于 80 亿美元。
起初借入资金购买比特币只是少数现象。但现在比特币网络具有高度流动性,市值超过 2 万亿美元,来自主流资本市场的数十亿美元公司债券专门用于购买比特币。
在 11 年后的今天,这一现象已经司空见惯,这对比特币网络是好是坏?
根据我的观察,主要有两种批评者认为这对比特币网络不利。
第一类批评者本身是比特币用户。他们中的许多人属于密码朋克阵营或主权主义阵营。从他们的角度来看,将比特币交给托管人似乎是危险的,或者至少违背了去中心化网络的理念。他们中的一些人将企业比特币国库支持者称为「西装比特币爱好者」,我认为这是一个很好的术语。这一比特币阵营更希望人们自己掌握私钥。他们中的一些人进一步表示,主要托管人的再抵押可能会抑制价格或以其他方式损害比特币作为自由货币的价值。虽然我喜欢这一阵营的价值观,但他们中的一些人似乎抱有乌托邦式的梦想,希望每个人都像他们一样对完全控制自己的货币感兴趣。
第二类批评者通常是过去对比特币持负面看法的人。多年来他们一直质疑比特币。随着比特币成为表现最佳的资产,并在多年和多个周期不断创下新高的时候,他们中的一些人改变了观点,转而认为「比特币的价格可能在上涨,但它的价值已经被捕获了。」我对这一阵营的重视程度低于第一阵营。这与股市中的永久熊市论者类似,当他们的看跌论点在十年后未能实现时,他们会转而说「市场上涨只是因为美联储印了太多钱。」我的回应是:「嗯,是的,这就是为什么你不应该看跌。」
我想对这两个阵营说的是:一些大资本选择持有比特币,并不意味着「自由主义」的比特币受到了任何损害。它可以像往常一样自我托管并点对点转移。而且,随着更多类型的实体持有它,网络变得更大、波动性更低,这也有助于提高其作为点对点支付货币的实用性。它还可能提供政治掩护,帮助政策制定者将其主流化。如果比特币达到这一规模,比特币股票的出现和大资本购买比特币的现象是必然发生的。
永久熊市论者的一项技能是,根据需要随时调整叙事,这样无论发生什么,他们都是对的。比特币被他们定义为没有合理的成功路径。如果比特币停留在小众层面?那么它的价格上涨和流通能力就会受到损害,看,它失败了!如果它被大型实体和政府采用并继续大规模增长?那么它的价值已经被捕获,并迷失了方向。
但如果它要变得庞大、被广泛接受并以某种方式改变世界,这一路径怎么可能不经过企业和政府呢?
比特币的价格推动经历了几个主要阶段。
在第一个阶段,人们用自己的电脑挖比特币,或者将钱发送到 Mt Gox 购买比特币,以及其他成本的早期采用者行为。这是早期用户阶段。
在第二个阶段,特别是在 Mt Gox 倒闭后,购买和使用比特币变得更加容易。许多国家的境内交易所让人们比以往更容易购买比特币。2014 年第一批硬件钱包问世,使自我托管更加安全。这是散户买家阶段,购买时的滑点仍然存在,但正在减少。
在第三个阶段,比特币变得足够广泛、流动性足够强,并且有足够长的历史记录,吸引了更多机构。一些实体为其建立了机构级托管服务,上市公司开始购买比特币,各种 ETF 和其他金融产品问世,使各种基金和托管资本能够获得敞口。一些国家,如不丹王国、萨尔瓦多和阿联酋,以主权国家级别挖或购买并持有比特币。其他国家如美国选择持有其没收的比特币,而不是直接出售。
幸运的是尽管目前企业是主要的买家,但散户投资者仍然可以零磨损的方式自由地购买比特币。
我听到有人说:「我以为比特币是为人民服务的,是点对点支付现金,但现在全是大型企业持有。」比特币确实是为人民服务的,任何能上网的人都可以购买、持有或转移。
这就是为什么我既同意密码朋克的观点,也同意西装比特币爱好者的观点。我希望比特币作为一种自由货币发挥作用,这也是我成为 Ego Death Capital 普通合伙人的重要原因。我们为初创公司提供资金,为比特币网络及其用户构建解决方案。这也是我支持人权基金会和其他非营利组织的原因,它们为开发者和教育提供者提供资金,专注于为通胀环境中的人们提供金融工具。然而,一旦企业、投资基金甚至主权实体理解了比特币,它们购买比特币也是合理的,比特币现在已经进入了它们的视野。
重要的是要记住大多数人并不是活跃的投资者。他们不购买股票,也不会深入分析比特币与其他加密货币的区别。如果他们作为交易者投机某种资产,他们很可能在顶部买入并在底部被洗下车。他们的投资通常是被动分配的,而不是自己选择的。在过去通常是养老金基金进行配置。如今,通常是由财务顾问进行投资。
在我看来,期望数十亿人主动买入比特币是不合理的。然而通过技术解决方案和教育资源,努力降低进入门槛,使任何人都能选择接触比特币是合理的。
我见过的最佳表述是:「比特币是为任何人服务的,而不是为所有人。」在实践中,这意味着每个人都应该被引导了解比特币,但只有一部分人会选择接受它。
比特币货币化的发展大致如下:
比特币最初是爱好者和怀揣变革梦想的人的收藏品,一种可能为人们提供某种价值的新技术。
比特币开始成为一种情境交换媒介,甚至被原本不关注它的实用主义者使用。例如需要将资金发送到有资本管制的国家时,比特币可以在其他支付渠道失效时进行转账。需要接收付款或捐赠,但被主要在线支付平台(如维基解密)封禁时,比特币可以是一个很好的解决方案。
高波动性、无数竞争对手和资本利得税等各种购买成本阻碍了比特币作为常见交换媒介的持续增长。如果你用比特币向不持有比特币的商家支付,而他们自动将其兑换为法币,那么比特币的好处无法完全实现。
比特币更广泛地被视为理想的便携升值资本。与其他加密货币不同,它达到了去中心化、安全性、简单性、稀缺性和规模性,使其成为值得长期持有的资产。虽然用它买咖啡并不总是容易,但它已经开始进入国际旅行时可以携带并无障碍兑换为本地价值的十大无记名资产之列,超越了绝大多数法币。
比特币网络具有足够的流动性、规模和持久性,吸引了企业和政府的积极关注。大量托管资本对这一资产感兴趣,企业和基金为它们提供了间接接触比特币的机会。与此同时比特币作为一个开放和无许可的网络继续存在,这意味着个人也继续使用和建设它。
如果比特币网络继续扩展,它们可能会实现:
随着比特币网络变得更大、流动性更强、波动性更低,它对大型主权实体的吸引力也会增加。最初比特币只是小型主权基金投资的资产,最终可能成为大规模的外汇储备或国际结算手段。各国一直在尝试构建闭源代码的替代支付方式,但采用率低且缺乏共识,而这种具有独立单位有限供应的开源结算网络正在全球范围内逐步渗入。
总的来说,我仍然认为比特币在技术和经济方面处于良好状态,其采用路径正在按预期扩展。