OKX将上线SPKUSDT永续合约
深潮 TechFlow 消息,6 月 17 日,据官方消息,OKX 将于 2025 年 6 月 17 日下午 18:30 (UTC+8) 在网页端、App 端及 API 正式上线 SPKUSDT 永续合约。
WeTrying | 币圈快讯早知道
WeTrying | 币圈快讯早知道
通过WPeMatico自动添加.
深潮 TechFlow 消息,6 月 17 日,据官方消息,OKX 将于 2025 年 6 月 17 日下午 18:30 (UTC+8) 在网页端、App 端及 API 正式上线 SPKUSDT 永续合约。
撰文:JoshuaDeuk
编译:白话区块链
编者按:
随着比特币再次突破 11 万美元,市场贪婪指数继续高涨,尤其是山寨季的热情再次被点燃,然而,随后的市场震荡再次打破幻想。
与一众山寨市场的恐慌不同,比特币震荡着再次往 11 万美元靠近,以太坊也开始有突破趋势,那么,接下来会有什么超级 Alpha 机会?Meme 依然是超级加密赛道么?
Mozaik Capital 交易主管 JoshuaDeuk 对当前的市场以下为正文:
这个周末,有更多时间反思,我想分享一些关于市场的想法。
我认为加密货币市场的整体方向性走势要到九月之后才会显现。考虑到宏观经济的阻力、夏季流动性限制以及季度末的仓位调整,真正的市场动态要等到八月假期后市场参与者回归时才会开始。从最近的市场活动来看,大多数山寨币的上涨都是由空头挤压驱动的。交易者们受到之前反弹的条件反射,追逐势头——但这次没有真正的长期持有者。大多数人在之前已经被市场重创。正如预期,绝大多数急剧上涨的代币在随后都经历了同样剧烈的下跌。
以太坊出人意料地反弹,而最受重创的板块,如 AI 和 Meme 币,引领了这次反弹。另一方面,具有实际用途、强大基本面或回购机制的代币表现出韧性——不仅在下跌期间表现更稳健,恢复也更快。Syrup、Hype 和 AAVE 是很好的例子。SPX 虽然是 Meme 币,但其结构完全不同。从中我们可以提炼出以下几点见解:
传统资本正通过 ETF 和其他受监管的渠道逐渐进入。
现在支持 BTC 的资本性质与之前周期完全不同。这就是为什么大规模的 BTC 清算不太可能发生,除非受到宏观事件触发。
最终,资本会回流到山寨币——但不会是全面的。只有具备明确用途和实际用例的代币才有可能吸引这些资金流入。这就是为什么我认为以太坊将跑赢 Solana。监管的清晰度、不断增长的去中心化金融使用率、通缩结构以及质押需求共同构成了强大的飞轮效应。而且,由于 ETH 长期未能达到预期,它仍然有边缘买家在场外等待。
代币解锁将继续对价格走势构成压力。在流动性不足的情况下,来自验证者和早期投资者的持续卖压限制了上行空间。这就是为什么我认为在中心化交易所上市的估值过高的代币未来不是好的选择。Cosmos 生态的代币尤其面临持续的卖压,因为其验证者奖励结构导致了这种情况。
在这种情况下 Meme 具有结构性优势,没有风险投资的解锁,公平发射,100% 基于注意力。这是纯粹的炒作机制——就像在第一个周期中一样,它发挥了作用。
但我认为这个阶段正在结束。
Pump.fun 的代币生成事件和 Trump 币的推出标志着 Meme 币注意力的顶峰。此后,Meme 币的兴趣开始消退。即使在四月的反弹中,SOL 的表现也不如 ETH——如果每个人都已经持有了 SOL,当 Meme 币的势头消退时,谁会是边缘买家呢?
一些 Meme 币可能仍然表现不错,尤其是那些在加密推特之外,比如在 TikTok 或 Instagram 上,通过像 MURAD 这样的魅力人物推动而走红的 Meme 币。这些仍然可能带来不对称的财富效应。但「可爱狗狗猫咪币」作为 alpha 的时代已经结束。只有那些拥有强大故事和强烈市场认知——人们可以集体相信的东西——的 Meme 币才具有真正的投机价值。
讽刺的是,对风险投资支持代币的疲惫和怀疑为公平发射的 Web2/3 项目打开了大门,这些项目将成为下一波财富生成的机会
Keeta 是一个很好的例子。但要抓住这些机会,你需要活跃在链上。当信息不对称时,大的机会总是会浮现。一旦所有人都知道某件事,它就不再有回报。
这就是为什么我花更多时间密切关注链上市场。Keeta 的成功点燃了寻找「下一个 Keeta」的欲望,资本开始追逐类似的公平发射山寨币叙事。就像 Bonk 那家伙通过交易 Meme 币赚了超过 10 位数的财富一样——注意力引导资本。
那么,如果 Meme 币不再是机会所在……接下来是什么?
我的看法:AI 与加密货币的结合。
如果你关注了我的时间线,你会知道我在这个周期中的大部分操作——在 SOL 和风险投资支持的代币早期之后——都集中在 Meme 币和 AI 上。
就像 DeFi 夏季一样,大多数早期的 AI 项目在炒作之后都失败了。但真正的基于实用性的项目正在这个熊市中悄然构建。
我们已经看到其中一些项目在链上出现。
随着 Meme 币的利润枯竭,注意力将自然转向新的叙事。
AI 凭借其明确的实用性,非常适合成为下一个目的地。
许多 AI x Crypto 项目是公平发射的,呼应了 Keeta 的叙事。
这就是为什么我在安静的几周里花时间研究并在这个领域提前布局。现在没有必要急于建立全部仓位——但我相信,如果市场再次出现强劲上涨,这个领域将蕴藏最大的不对称机会。行情及未来趋势进行了盘点。
波场TRON凭借其完善的生态体系、活跃的用户群体以及庞大的资产规模,已在主流公链中稳居核心地位。
尤其在这本轮加密牛市中,波场TRON取得的成绩堪称惊艳:不仅是USDT发行量排名第一的公链网络,还是稳定币首选的结算层,承担了约60%的稳定币交易流量;5月单月收入突破3.5亿美元,已成为加密市场中盈利能力排名第二的产品等等。
据DeFiLlama数据,6月16日,波场TRON生态内的DeFi应用总锁仓价值(TVL)高达48.4亿美元,活跃地址数在230万以上,稳定币资产规模逼近800亿美元,其TVL长期位居整个公链市场前五名。
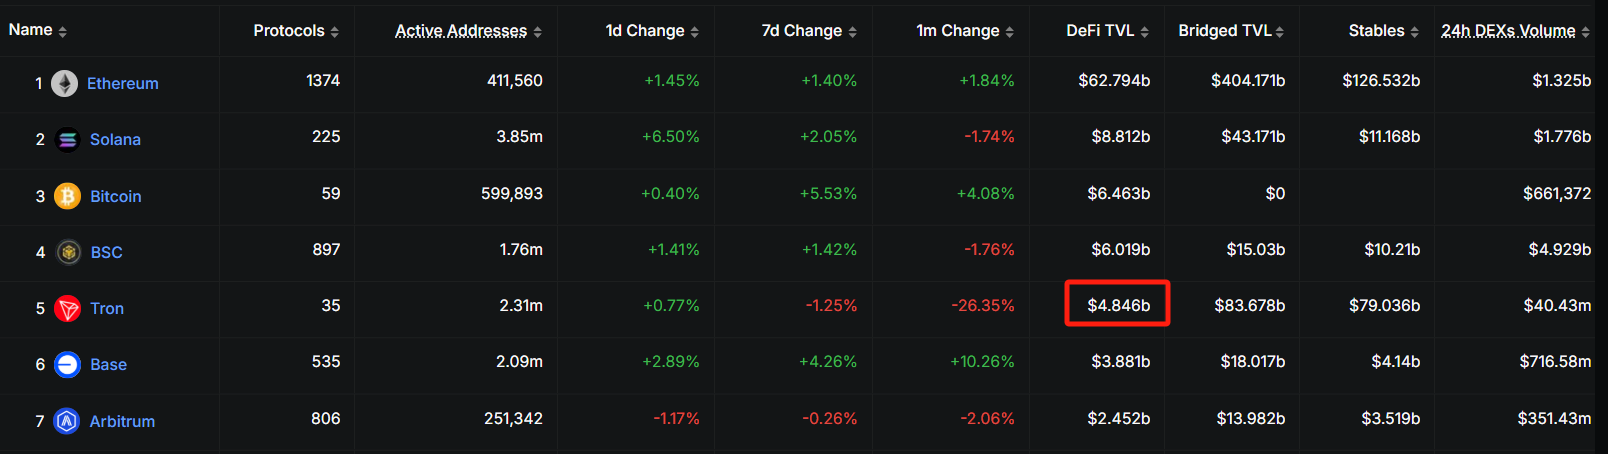
这些亮眼的数据背后,不仅展现了波场TRON所拥有的坚实用户基础与雄厚资产实力,更是其生态繁荣的强大证明。
近一年来,波场TRON链上数据呈现出全面爆发式增长,生态活力也如日中天。“每日新增地址超20 万个、链上流通资产体量超千万亿规模、生态协议也丰富多元”正是驱动波场TRON数据增长的“三驾马车”,一系列亮眼的数据成果彰显了波场TRON强劲的发展潜力与领先的市场竞争力。
在用户规模及增长方面,波场TRON网络用户基础稳步扩大,链上账户总量与新增地址均保持强劲的增长势头,用户基础也愈发稳固。根据TRONScan浏览器数据显示,截至6月13日,链上账户总量已超过3.13亿,每日新增地址数20多万个,每日链上发生的交易数超过867万笔,每日总转移资产价值规模高达250亿美元。
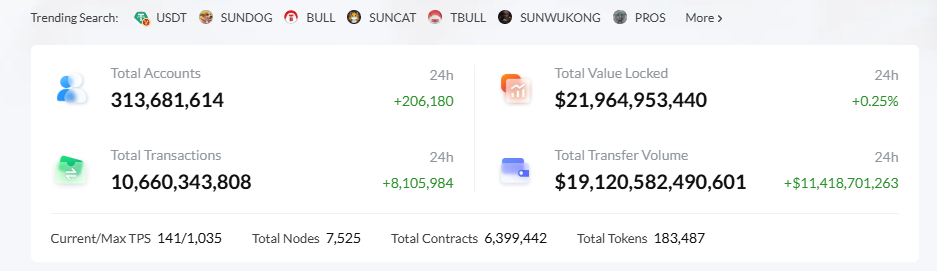
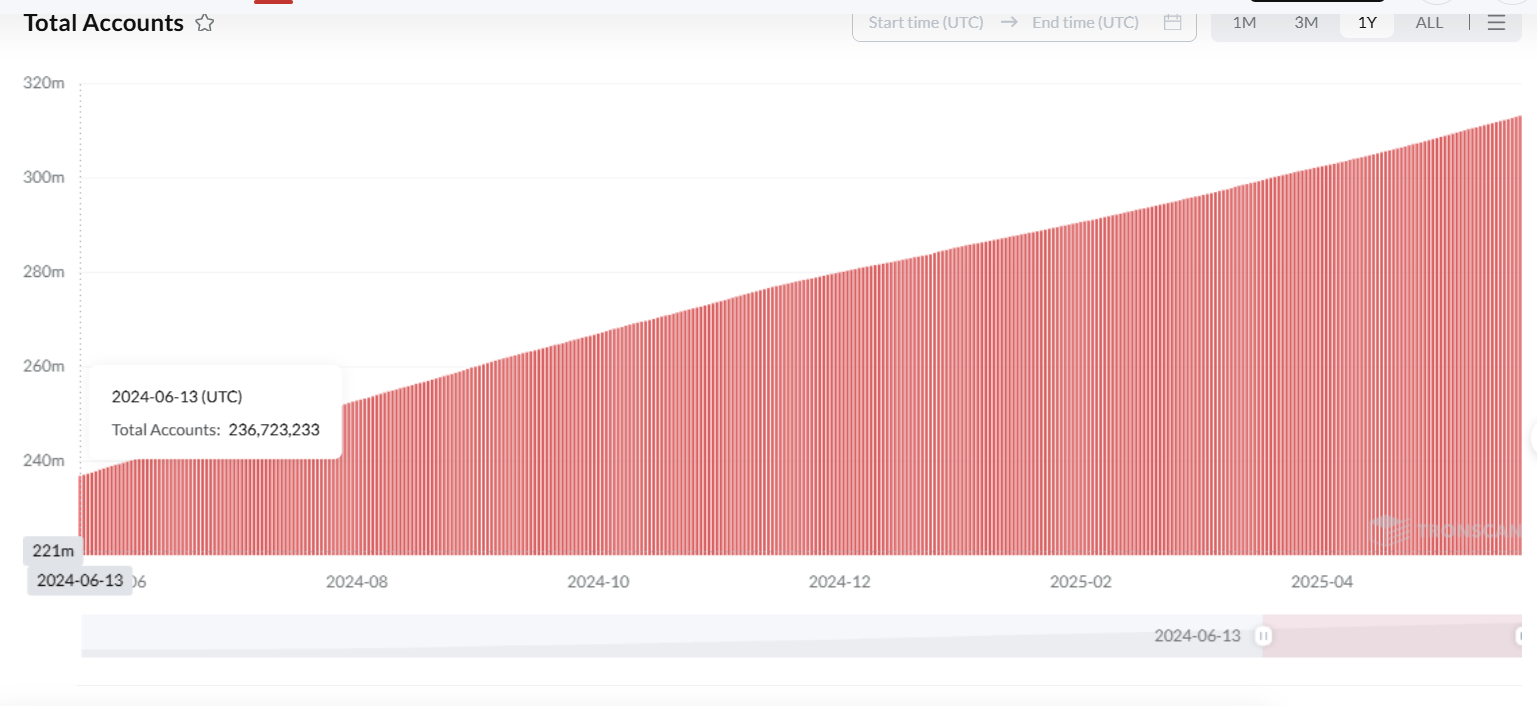
值得一提的是,波场TRON链上地址账户增长态势呈现出稳定的线性轨迹,回溯至1年前的同一天,链上账户总数约有2.37亿个,而如今已实现超32%的跨越式增长,日均新增账户数约21万个。这一数据不仅有力印证了波场TRON网络用户基础的持续扩张,更彰显出其生态系统在全球范围内的广泛吸引力与强大的市场渗透力,成功吸引了全球海量用户,为生态系统的持续繁荣筑牢根基。
在交易数据处理方面,波场TRON网络同样表现出色,链上交易极为活跃,每日交易次数动辄数百万至上亿笔,近30日内平均每日链上总转移价值维持在230亿美元以上。如此大规模、高频率的交易数据,不仅体现了波场TRON网络在资金流转方面的强大能力,更反映出其网络具备较为稳定和安全的特性。
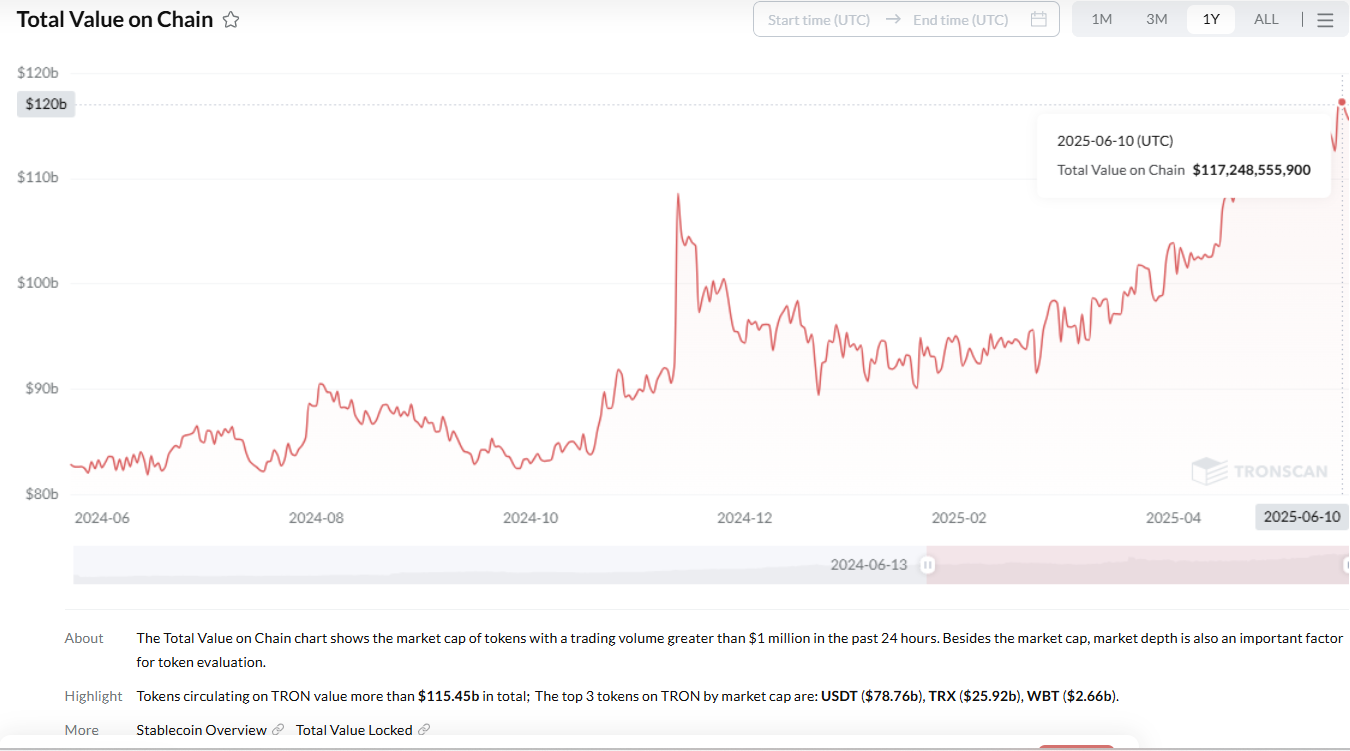
在资产体量上,波场TRON耶展现出了强劲的增长势头。从波场TRON链上流通资产的总锁仓价值(TVC)来看,年内增加了超40%,且资产呈现多元化生态体系。
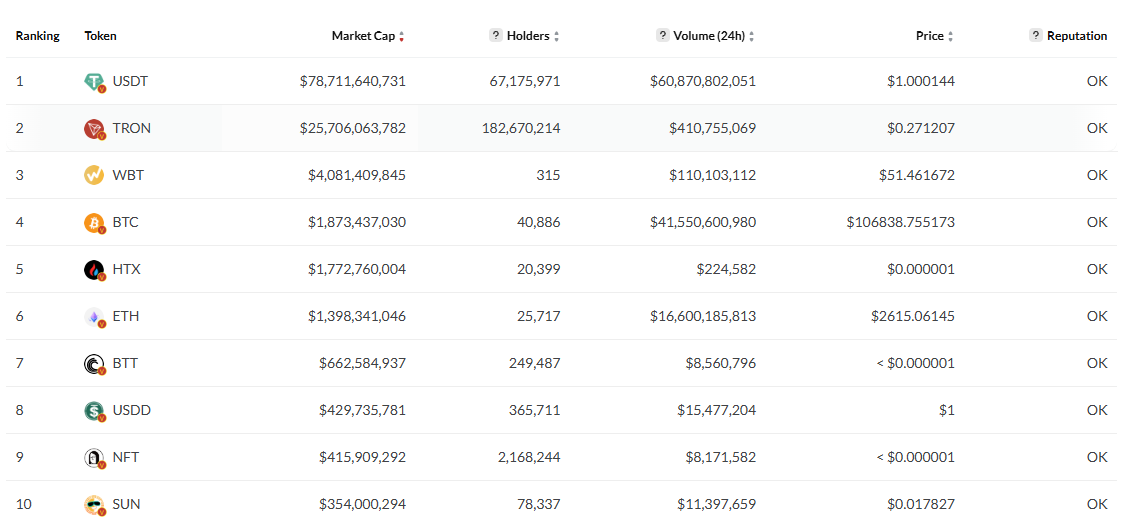
根据TRONScan浏览器,截至6月13日,波场TRON网络中资产流通总价值(TVC)约1155万亿美元,较去年同期的820亿美元实现了40%的显著增长。其中,在波场TRON网络中流通价值排名前三的资产分别为USDT(约788亿美元)、TRX(约259亿美元)、WBT(约26.6亿美元),BTC、ETH紧随其后。此外,还有WBT、HTX、USDD、BTT、NFT及TUSD等波场TRON生态项目资产,涵盖领域广泛,共同构建起丰富且多层次的价值体系,更加多元化。
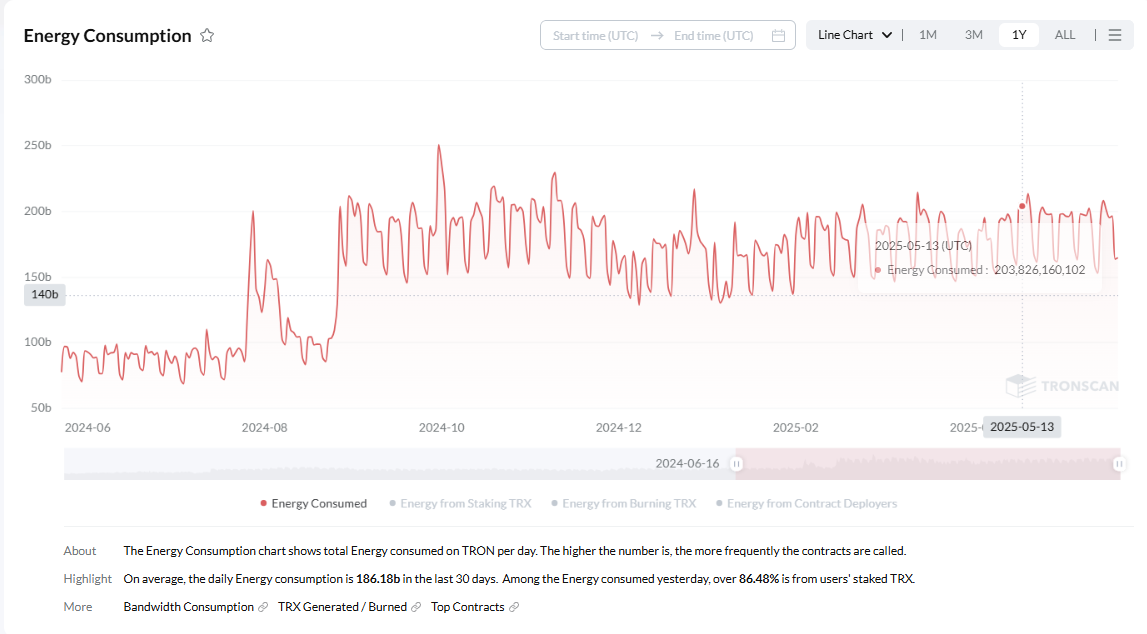
关于网络活跃度,从Gas fee消耗情况便可见一斑。在波场TRON网络中,Gas fee 机制以能量(Energy)与带宽(Bandwidth)二者组合的形式呈现。用户进行转账、提现等操作时需消耗 Gas fee支付成本。
官方浏览器数据显示,近一年内,能量(Energy)消耗规模从初始的800多亿激增至1900亿,增幅高达240%。这一飙升的数据不仅直观展现了网络交易活跃度的爆发式增长,更从侧面印证了能量消耗与用户真实交易需求呈强正相关关系。能量需求越高,意味着链上转账、合约调用等交易活动越频繁,凸显了波场TRON网络生态的繁荣态势与用户参与的深度广度。
从能量消耗账户分布来看,OKX、Bybit、Binance 等头部加密货币交易所占据TOP10席位,高频能量消耗直观体现出它们对波场TRON网络的深度依赖与庞大需求,凸显TRON网络在承载大规模商业级应用上的卓越性能及作为头部交易所底层基础设施的关键战略地位,成为连接数字资产交易与Web3技术的桥梁。
在生态发展层面,波场TRON生态应用已涵盖了交易中枢SUN.io、及MEME资产发行平台SunPump,一站式DeFi解决方案JUST推出的借贷系统JustLend DAO、流动质押协议Staked TRX及能量租赁平台,还有稳定币USDD等等核心协议及产品,共同丰富了波场TRON的DeFi生态发展,为用户提供了丰富多样的选择。
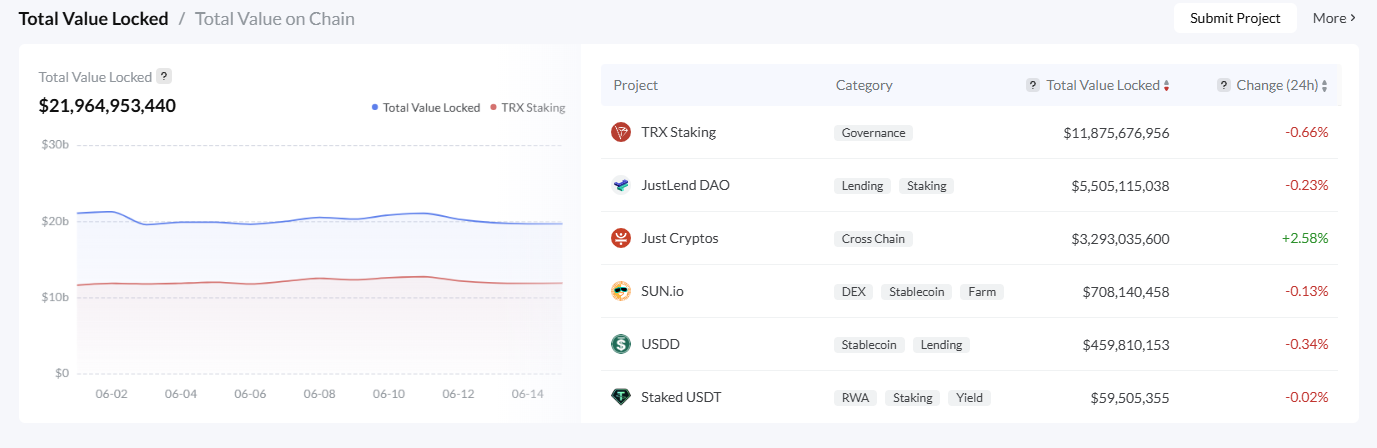
截至6月16日,TRON链上TVL已超过220亿美元,近一年稳定在200亿美元左右。其中,质押TRX Staking 的TVL已超过118亿美元,占比最大;借贷JustLend DAO TVL约55亿美元,排名第二;跨链Just Cryptos TVL为 33亿美元;交易平台SUN.io TVL为7亿美元;稳定币USDD TVL为4.58亿美元。这些数据充分展示了波场TRON生态的繁荣与活力,预示着其未来广阔的发展前景。
一、JUST一站式DeFi解决方案
JUST专注于开发基于波场TRON的DeFi协议,致力于为用户打造一站式金融解决方案。其产品矩阵涵盖了JustLendDAO、USDD、sTRX、Energy Rental、JustCrypto、JustStable等多种组件,可为用户提供一站式的多元化金融体验,满足不同用户在DeFi领域的多样化需求。
根据官方数据显示,截至6月16日,JUST协议总TVL接近约93亿美元。
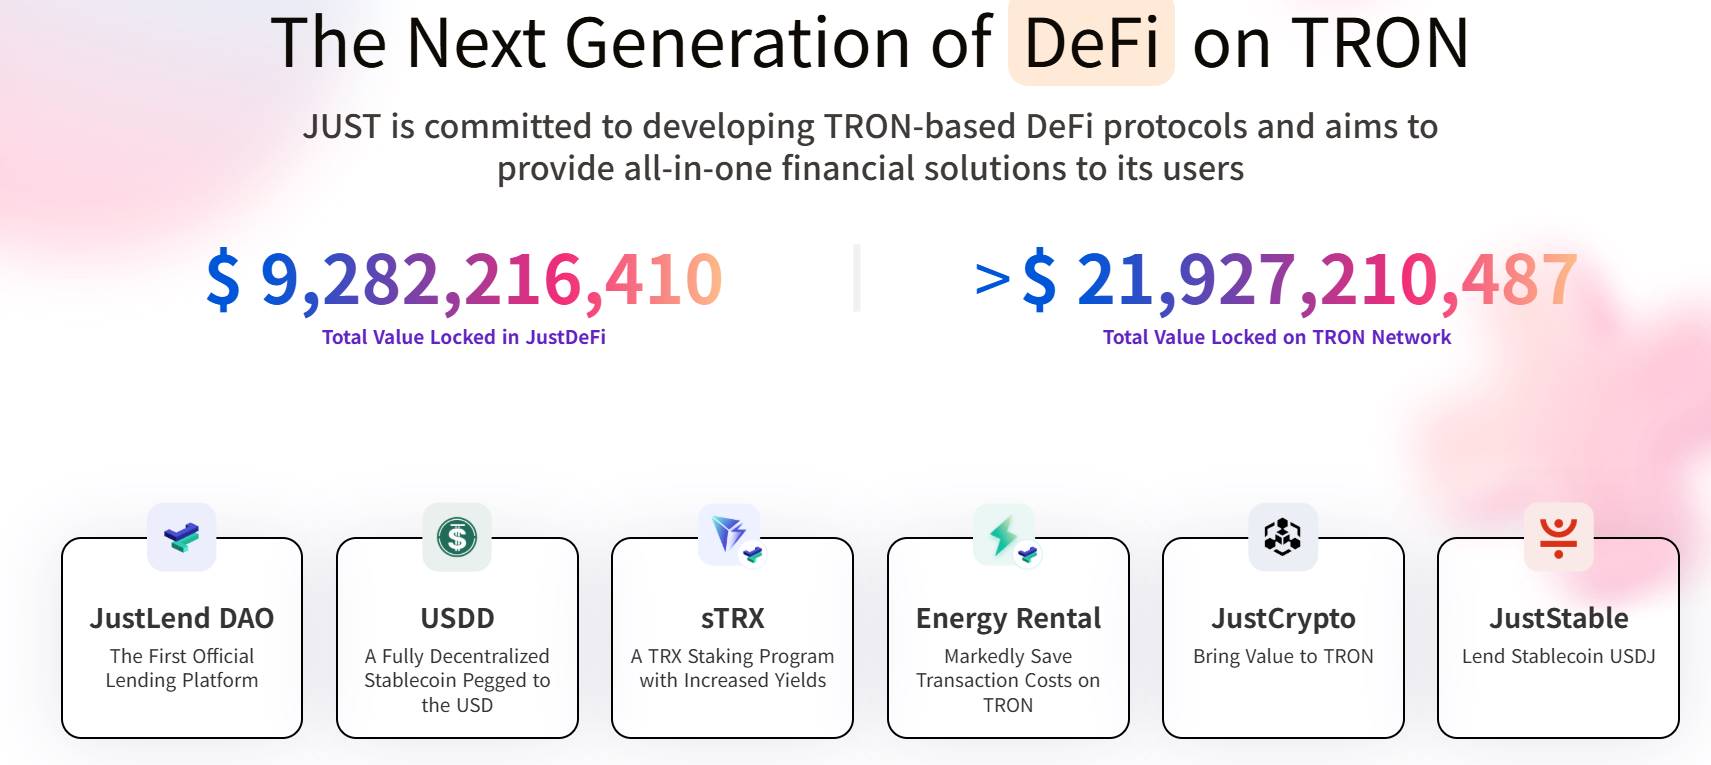
● JustLendDAO是波场TRON上首个官方借贷平台,用户不仅可以在此进行抵押借贷,还能将闲置资产存入平台赚取稳定利息,实现资产的灵活增值。
● USDD是一种与美元1:1挂钩的完全去中心化稳定币,支持抵押TRX、USDT等多种优质加密资产超额抵押铸造。
● sTRX(Stake TRX)是基于波场TRON的流动性质押产品,sTRX 为用户提供了更高的收益回报,同时具备更灵活的解除质押选项,让用户在享受质押收益的同时,能够根据自身需求灵活调整资产配置。
● Energy Rental是波场TRON生态内独有的能量租赁平台,为不同地址进行能量租赁服务,通过租赁能量,链上交易用户无需直接消耗 TRX 来兑换资源,就像使用了一张“能源优惠券”,可显著降低交易支付的 Gas 费成本,提高资金使用效率,让交易更加经济。
● JustCrypto 是由JUST生态系统支持的跨链代币,可使BTC、ETH、DOGE、LTC等跨链资产代币在不同网络之间保持价格稳定,其跨链机制由Poloniex和BitTorrent Chain等优质平台提供。
二、借贷生态JustLendDAO
JustLend DAO是一个基于波场TRON的高效、灵活的借贷服务平台。在这里,用户可以将闲置资金投入其中,轻松赚取利息收益;同时,还能借入其他加密资产,巧妙运用杠杆效应,放大投资回报。借贷双方基于智能合约实现自动化操作,系统会根据JustLend DAO上特定资产的供需状况,通过算法自动设定浮动利率,确保资产的动态平衡与合理性。
目前,JustLend平台主要支持的借贷资产包括TRX、USDT、USDD、SUN、JST、BTC、ETH、TUSD、BTT等。
根据DeFiLama数据显示,6月16日,JustLend平台上TVL高达约34亿美元,在整个借贷赛道市场排名位居前三。
除了借贷产品JustLend外,JustLend DAO还提供Staked TRX质押和能量租赁(Energy Rental)服务。
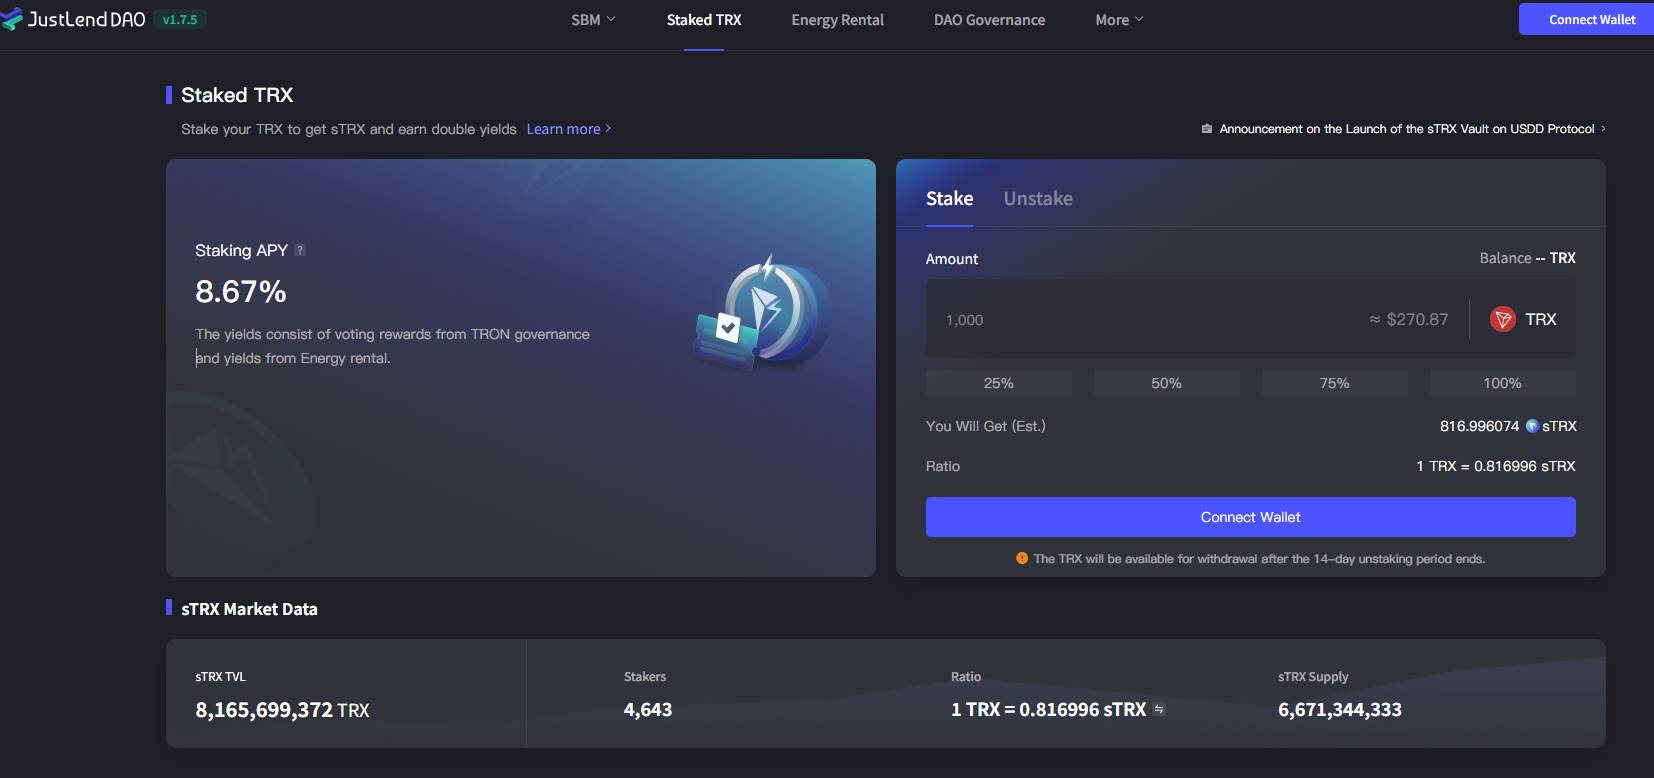
其中,Staked TRX 服务为用户提供了一种便捷的质押方式。用户只需通过一键操作,即可将TRX质押兑换为sTRX。质押的TRX平台会用于投票治理以及能量租赁,用户仅通过持有sTRX就可轻松获得质押收益。截至6月16日,该平台质押的TRX数量已有81.66亿枚,参与质押的地址数超过4600个,当前年化收益为8.67%。
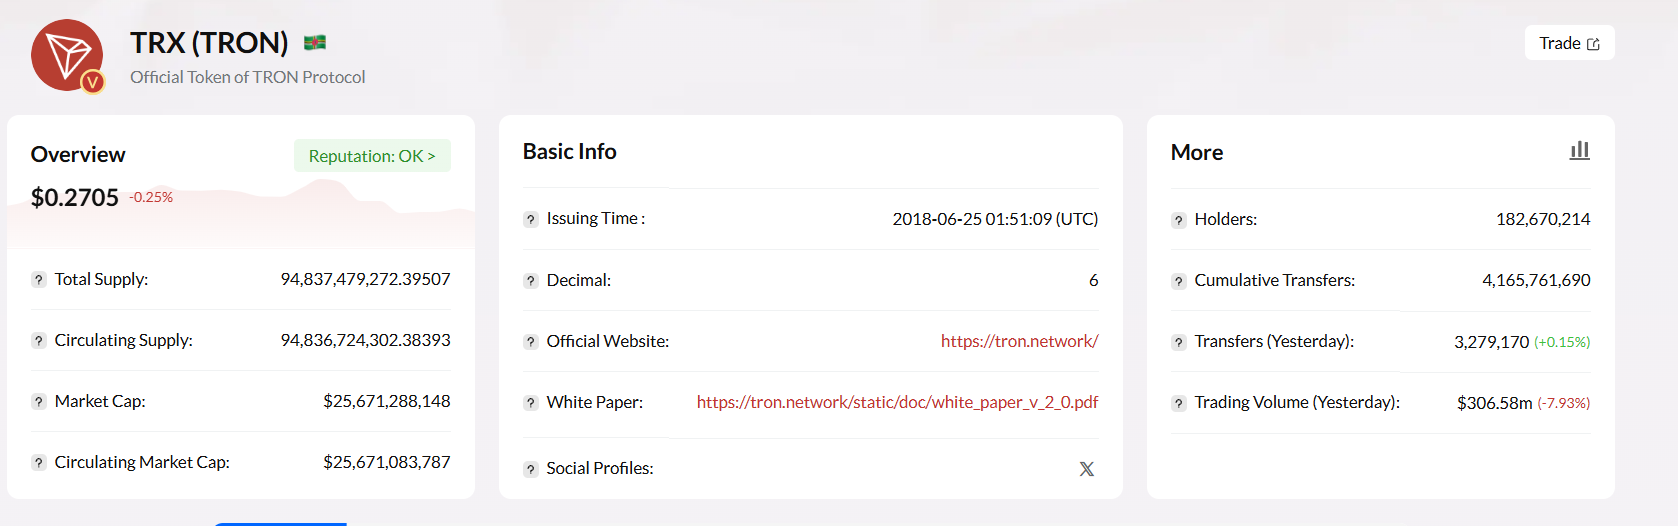
不过,根据TRONScan链上数据来看,6月16日TRX持币地址已超过1.82亿,市值逾256亿美元,持币用户群体极为庞大。而当前质押市场渗透率仅为8.6%,这意味着质押参与率仍存在显著增长潜力。
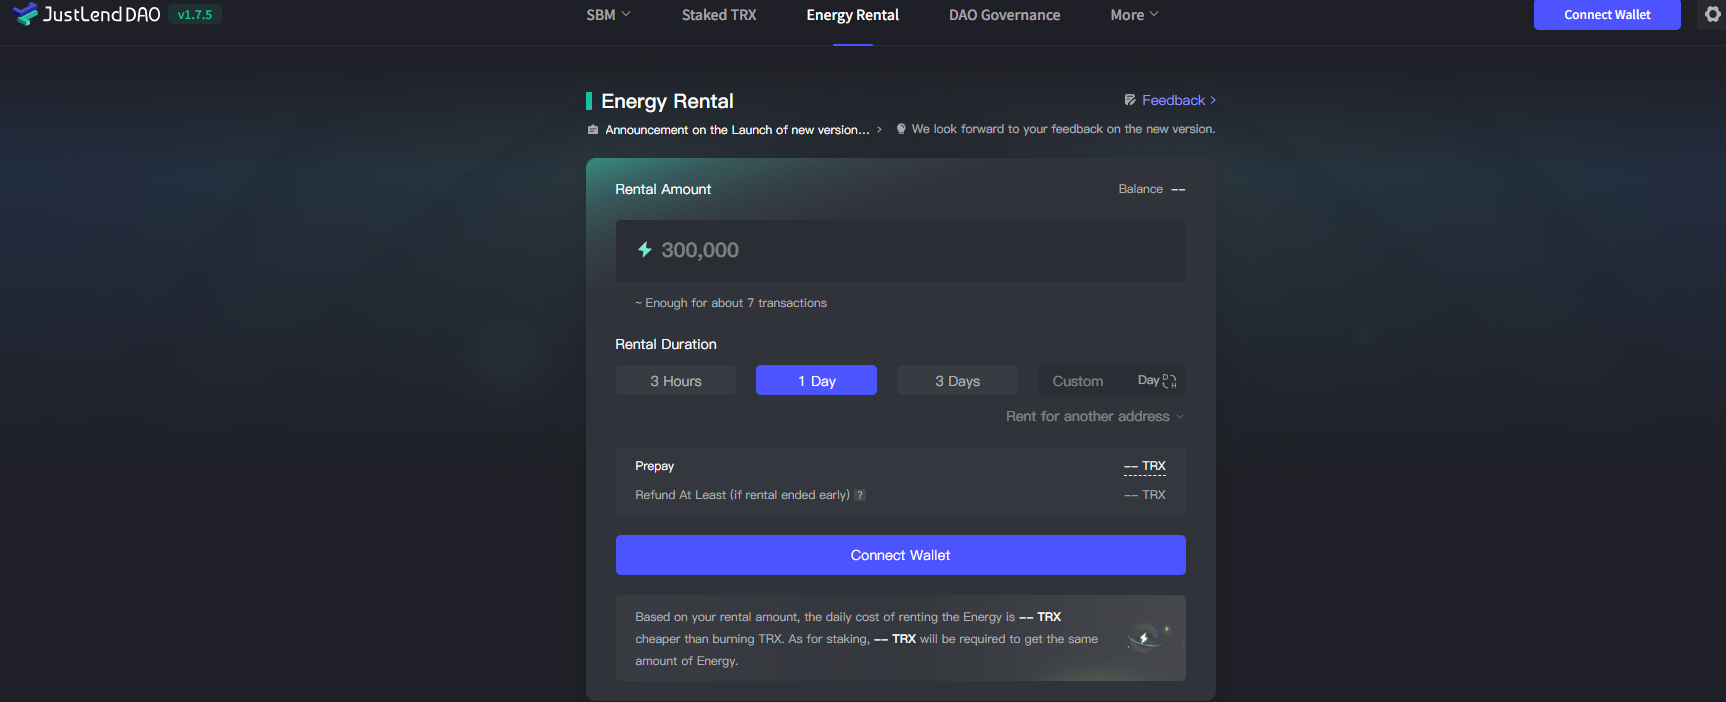
能量租赁(Energy Rental),则是JustLend DAO为用户提供的另一项贴心功能,支持用户直接租赁能量,通过能量来抵扣Gas fee的消耗,无需燃烧TRX来做为Gas fee,这一功能可帮助用户节约了链上交易成本。从波场TRON链上数据分析可看出,其用户持币地址数、交易频次都在稳步上升,能量租赁功能可更好为波场TRON生态用户服务。6月16日的数据显示,JustLendDAO平台有370亿能量可供用户租赁使用,参与过能量租赁的地址数超过6.5万个,这一数据充分体现了能量租赁功能的受欢迎程度。
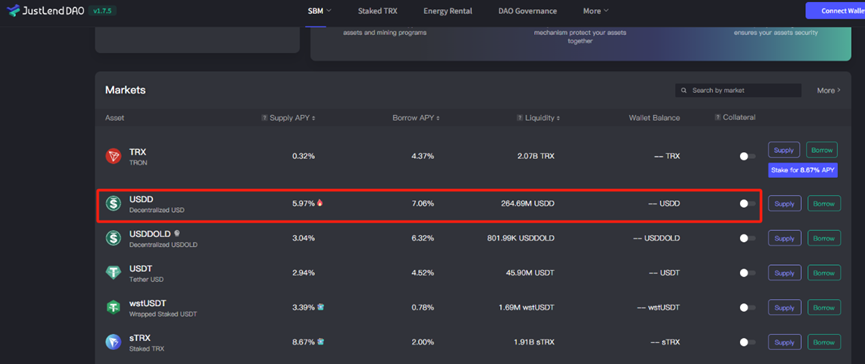
此外,目前用户在JustLend DAO平台,除了通过提供资产赚取利息外,还可以通过存储USDD获得额外奖励收益。USDD是由JustLend DAO的子DAO—GrantsDAO联合TRON DAO 储备库共同发起的去中心化稳定币。今年1月,USDD升级为USDD 2.0版本。同期,JustLendDAO上线了USDD借贷服务功能,用户可通过存储USDD赚取收益,当前收益为约6%。截至6月16日,该资金池已有高达2.64亿的USDD。
三、去中心化稳定币USDD
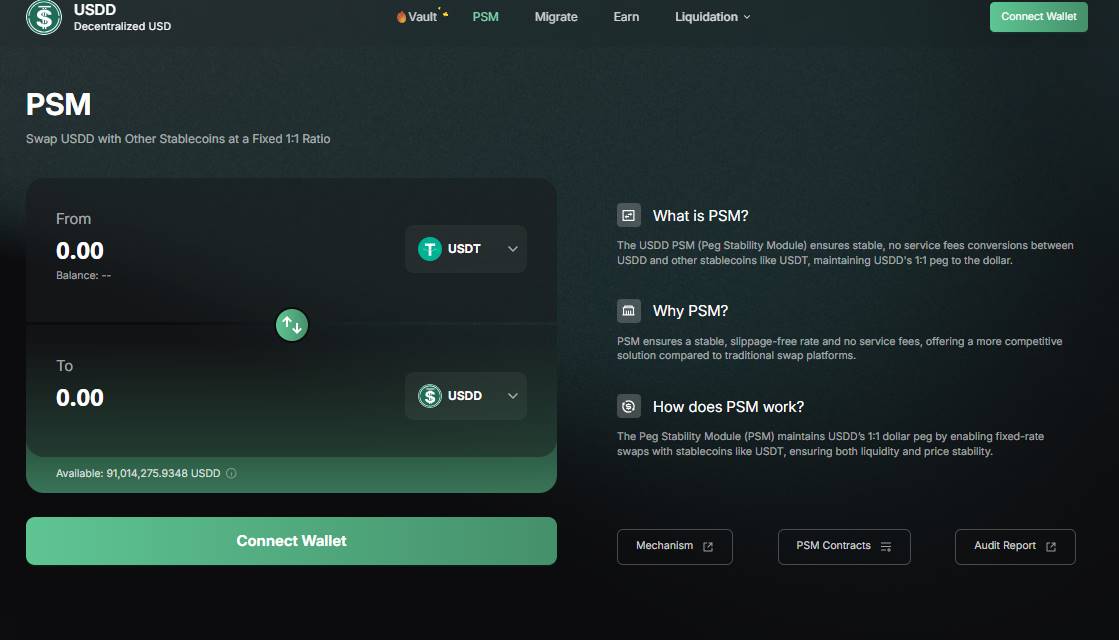
USDD是基于波场TORN的去中心化稳定币。目前,用户可通过两种方式来获取USDD。一是通过超额抵押“TRX、sTRX、USDT”等优质资产来铸造USDD;二是稳定币兑换工具PSM,直接使用USDT按照1:1兑换成USDD,而且整个过程0GAS费和0手续费。
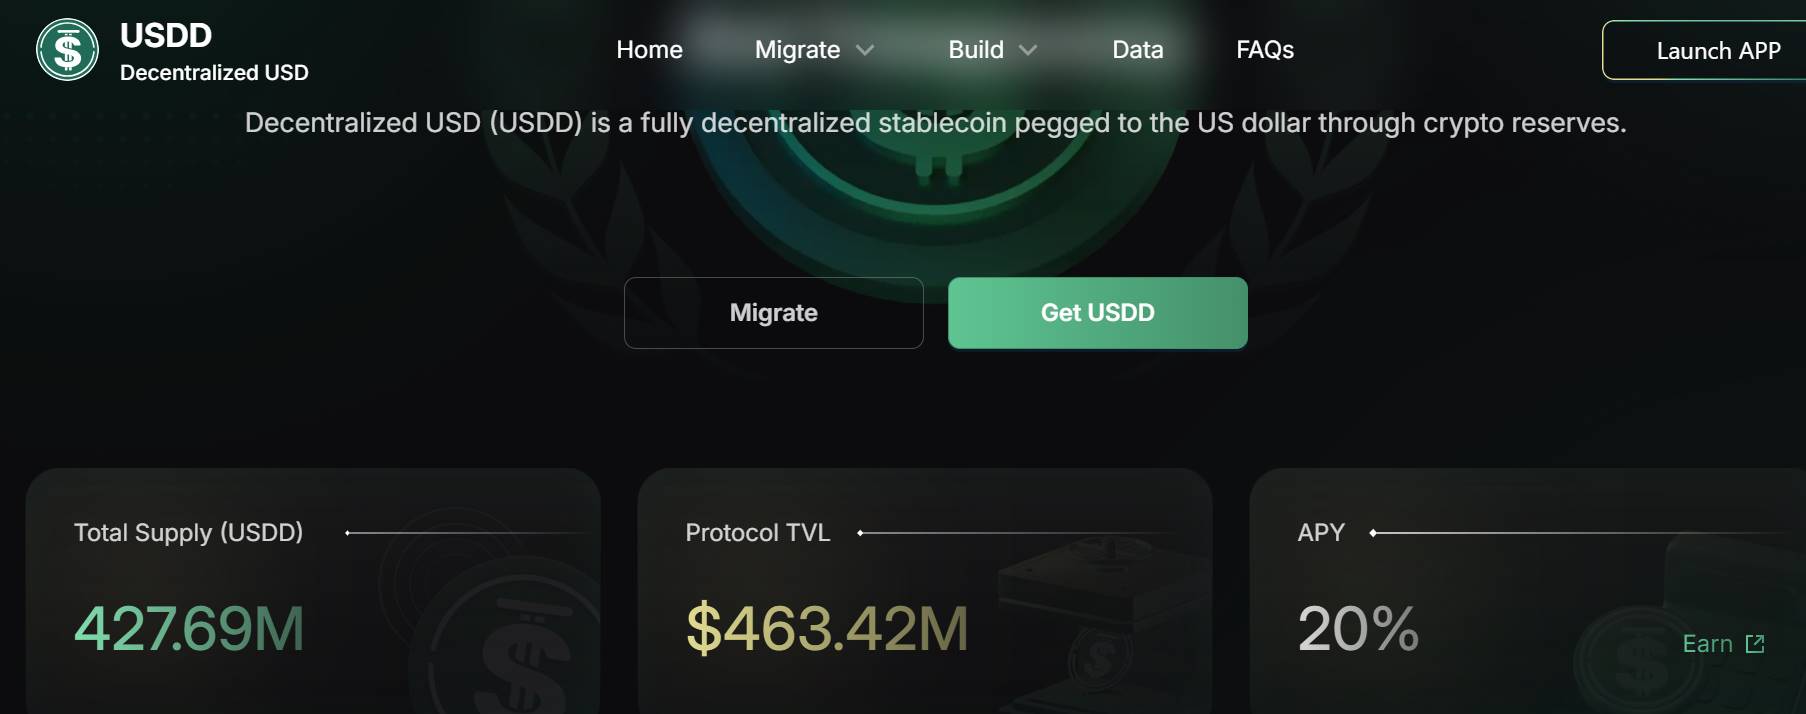
根据官方数据,截至6月16日,USDD总供应量约4.3亿枚。
目前,USDD已无缝对接JustLend DAO、SUN.io等DeFi平台实现了无缝对接,同时还与Kraken、HTX、Bybit、Gate.io、Poloniex等合规交易所建立了紧密的合作关系。在这些平台上,用户可将USDD进行质押,赚取高收益。这种广泛的生态对接为USDD的流通和应用提供了广阔的空间,使其能够更好地融入加密货币市场的各个环节,为用户带来更多的价值和便利。
四、一站式交易平台SUN.io
SUN.io是基于波场TRON公链的一站式交易平台,整合了资产兑换、Meme资产发行、流动性挖矿和DAO治理等功能,旨在为波场TRON生态提供高效、安全的资产交易服务。
目前,SUN.io的产品功能矩阵主要包括以下板块:
● SunSwap(交易核心引擎):是基于AMM机制的交易平台,历经V1、V2、V3三个版本的升级迭代,当前交易主要发生在V3板块中。
● SunCurve和PSM主要专注稳定币资产交易,PSM专为稳定币USDD推出的稳定币兑换Swap工具,支持用户将USDD与USDT/USDC/TUSD等稳定币之间进行1:1的固定比例兑换,且交易0滑点、0手续费。
● SunPump是Sun.io推出的最新产品,定位为波场TRON生态系统中首个致力于公平发射meme币的平台。
● SunBoost(流动性激励中心):则是平台的LP质押挖矿模块,用户可将SunSwap的LP Token进行质押,获取代币奖励,是流动性激励的核心机制。
● DAO治理系统:通过veSUN模型支持用户参与SUN.i平台治理与激励分配决策,构建了一个社区主导的治理结构。
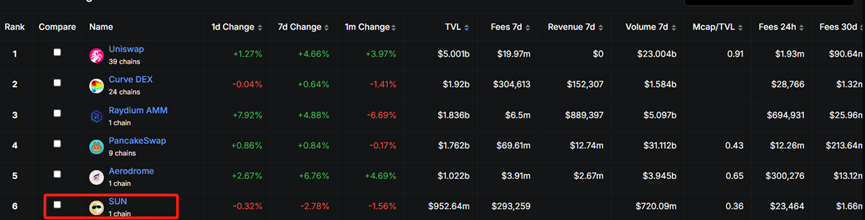
从数据层面来看,SUN.io的表现非常优异。根据DeFiLlama数据显示,6月16日,SUN.io平台锁仓的加密资产价值(TVL)超过9.52亿美元,这一数字在波场TRON网络长期位居前三之列,在整个DEX赛道中也排名前六。
同时,根据SunScan官方浏览器数据显示,SUN.io的交易活跃度同样表现亮眼,近7日内,SunSwap处理的交易笔数已约12万笔,交易量高达7.7亿多美元。过去一周,平台交易活跃地址数已超过1.5万,当前累计交易资金池数量超过2.5万,涵盖从稳定币资产、主流资产到 Meme长尾资产在内的广泛资产结构,形成了一个多元化、包容性的金融生态系统。
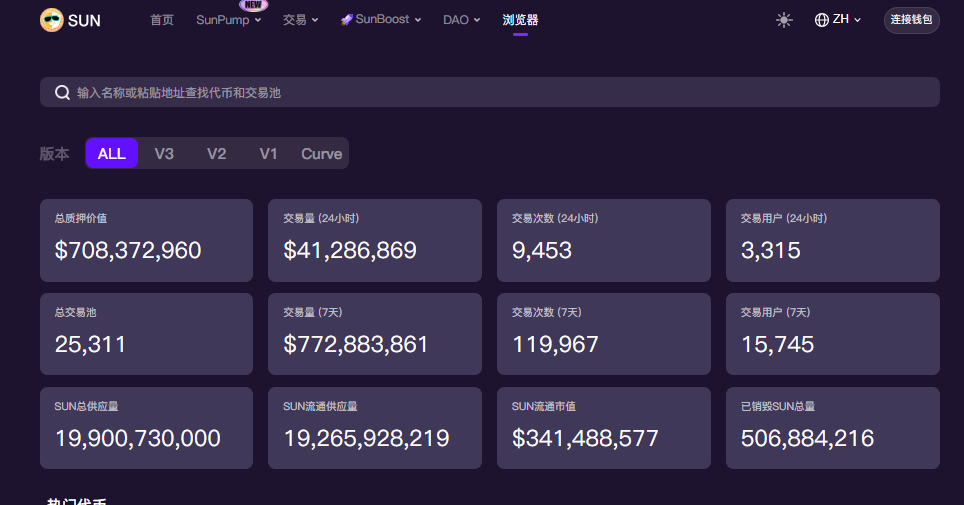
此外,SUN平台币也展现出了良好的发展态势。其流通市值约3.41亿美元,当前已销毁代币已超过5亿枚,通缩路径明确,代币模型与平台价值增长形成了紧密的联动,随着平台的不断发展壮大,SUN 平台币的价值也有望持续提升,为用户带来更多的收益和回报。
五、MEME资产公平发行平台SunPump
SunPump作为Sun.io精心打造的MEME资产公平发行平台。依托波场TRON的强大技术基础设施和庞大的用户基础,SunPump在2024年8月亮相后,便迅速走红,在竞争激烈的MEME发行赛道中长期稳居前三甲之列。
上线首月,SunPump便展现出惊人的爆发力,单日发行的Meme数量一举创下7351个的惊人记录,日收益更是高达56万美元,其表现曾一度超越行业龙头PumpFun。
根据Dune数据显示,截至6月16日,SunPump平台已创建的Token数量已超过9.8万个,上线Sunswap的Token数量约1850个。协议上线以来累计捕获的收益已突破1000万美元。这一系列亮眼的数据,无疑是SunPump平台蓬勃发展的有力见证。
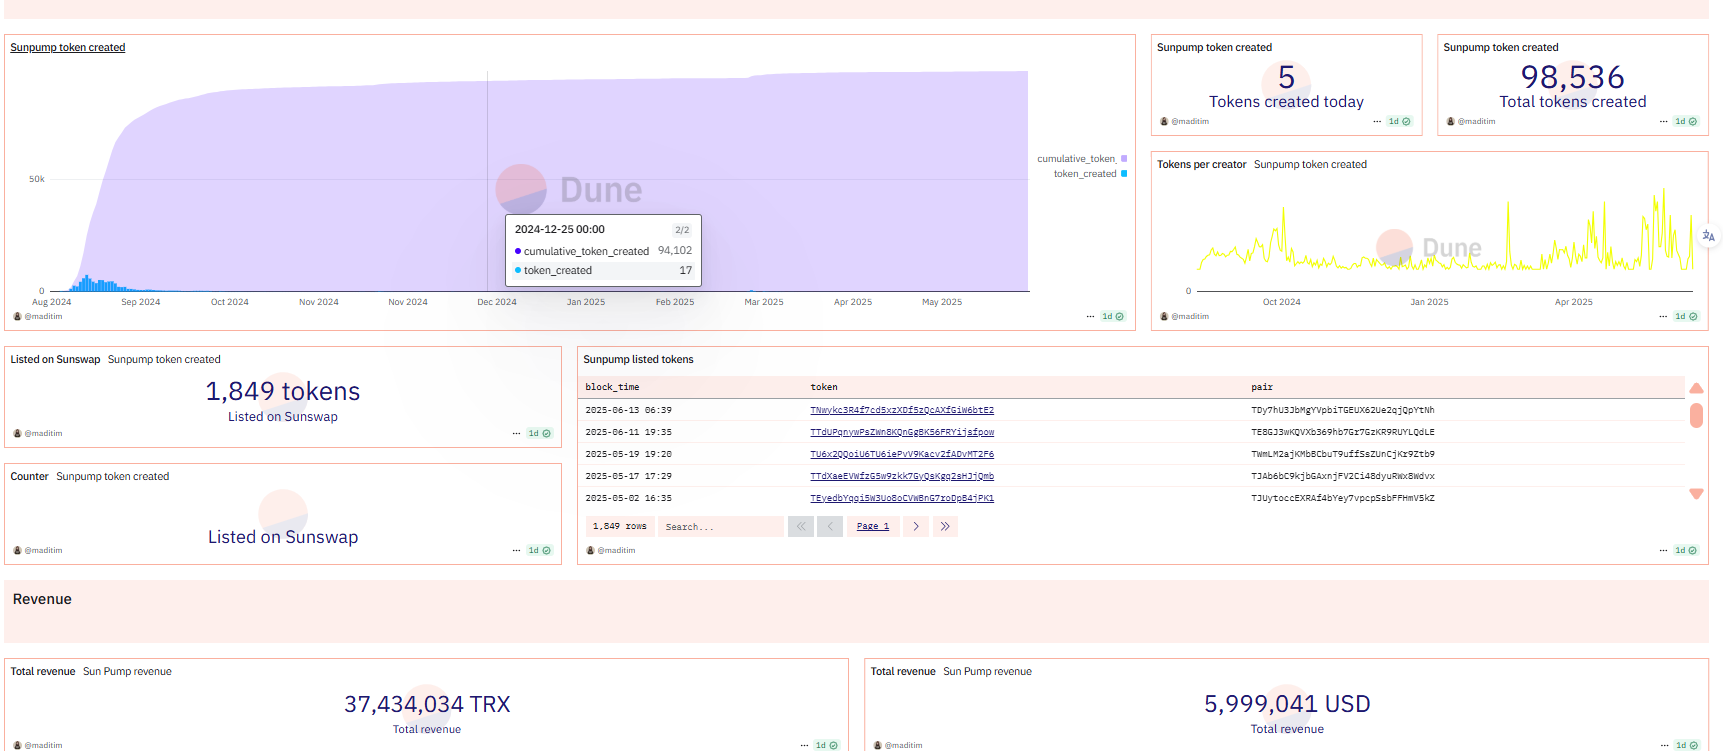
在生态表现方面,当前MEME代币市值在1000万美元以上的就有4个,如SUNdog、PePe等。
在产品功能层面,SunPump平台始终围绕代币创建、交易增长与社区互动三大核心持续迭代升级。平台已陆续上线了Sunflare(可帮助用户及时发现潜力项目)、Ranking System(根据交易量、持币人数等关键指标对代币进行实时排名,可为用户提供清晰的投资参考)、CEX Listing Apply(项目方可直接通过 SunPump 提交中心化交易所上线申请,为项目发展拓宽渠道)等一系列新功能,不仅极大地提升了用户体验,更进一步拓展了平台的生态边界,使其成为一个更加完善、更加多元的MEME资产发行与交易生态。
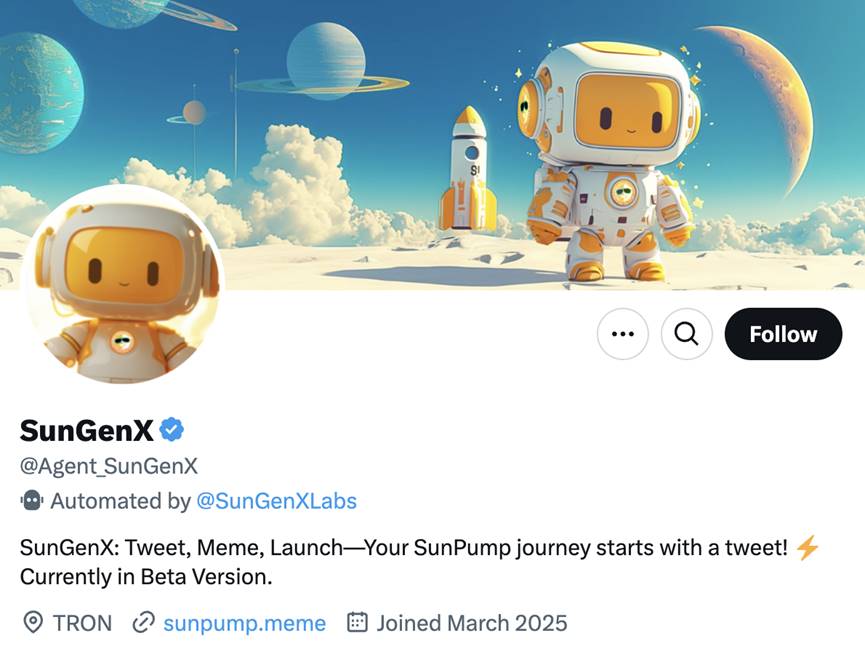
在产品创新上,SunPump更是积极进取、勇于突破。去年,Sun Agent Launch推出智能助手Sun Agent,优化AI驱动的工具和服务,为创作者与交易者提供了更便捷的内容生成与管理体验。今年3月,平台又创新性地推出AI Agent @SunGenX,支持“发推即发币”的轻量代币创建功能。用户仅需一条推文,即可轻松完成MEME代币的发行,极大地简化了代币发行流程。
如今,波场TRON在公链赛道已占据着举足轻重的地位,生态数据也呈现出持续增长的强劲态势,而这背后是多重因素协同发力、共同驱动的结果。
波场TRON在用户规模、资产体量与生态协议发展这三大关键领域所斩获的优异成绩,已构成推动其生态蓬勃增长的“三驾马车”,引领着波场TRON在加密赛道奔驰向前,势不可挡。
Sun.io、SunPump、JustLend DAO、USDD等一系列核心协议和模块,为用户提供了丰富多样的金融产品和服务,满足了不同的投资和交易需求。这些核心产品矩阵不仅是波场TRON生态的坚实支柱,更是其在DeFi领域保持领先地位的关键力量。它们持续驱动着整个生态向着更加繁荣、多元化和创新的方向不断迈进。
展望未来,波场TRON有望凭借其深厚的技术底蕴、庞大的用户基础和强大的生态协同效应,在加密货币市场中继续续写辉煌篇章,为全球用户打造一个更加开放、高效、透明且包容的金融生态系统,真正成为推动去中心化金融的光芒照亮全球每一个角落的关键基础设施。
深潮 TechFlow 消息,6 月 17 日,The Blockchain Group(@_ALTBG)今日宣布,已通过与TOBAM合作的”ATM型”增资计划完成总额约720万欧元的资本增加,平均每股价格约为4.49欧元。此举旨在进一步推进其比特币财政公司战略。
深潮 TechFlow 消息,6 月 17 日,Plasma官方(@PlasmaFDN)刚刚宣布,其存款总额已达到10亿美元上限,现已停止接受新的存款。虽然新存款已关闭,但系统仍然运行中。用户可在锁定阶段前随时提取资金。
深潮 TechFlow 消息,6 月 17 日,据 CoinGecko 数据,过去 24 小时,Upbit交易量达 17.8 亿美元,上涨 64.7%,交易量排行前五的代币分别为:
XRP(交易量占比 18.38%,成交额 3.28 亿美元)
ETH(交易量占比 8.92%,成交额 1.59 亿美元)
BTC(交易量占比 8.91%,成交额 1.59 亿美元)
ALT(交易量占比 6.43%,成交额 1.14 亿美元)
SNT(交易量占比 6.35%,成交额 1.13 亿美元)
深潮 TechFlow 消息,6 月 17 日,据官方公告,币安 Alpha 将于6月19号上线 Matchain (MAT),符合条件的用户可于6月19日起,前往 Alpha 活动页面使用币安 Alpha 积分领取空投。 本次空投将分两个阶段进行发放: 第一阶段:积分达到 X 的用户可优先领取,人人有份; 第二阶段:门槛下调至 Y(Y < X),采取先到先得方式,直至奖池领取完毕或空投活动结束。

近日,由火币HTX出品的币圈首档专栏对话直播节目《火币高管面对面》第二期已正式上线。本期节目中,火币HTX营销中心负责人,官方发言人火币六爷就火币HTX的品牌历史情怀、平台成绩的优异表现、用户信任的积累、品牌的年轻有趣的打造方向、Web3女性的行业机遇等问题进行了回答,同时公开了火币HTX12周年的用户「真福利」。她认为,只有真正回归用户视野,只卷真诚,靠踏踏实实的一步步解决问题来构建信任,才能真正成为行业及用户的第一选择。
Q:火币HTX在12周年提出“回归用户视野“,那在品牌战场上,我们到底打的是什么?
我们不靠回忆杀吃老本,情怀得用真诚撑起来。今年我们打的是“情怀+文化“:一方面回馈老用户、唤起陪伴感。另一方面打造年轻有趣的加密文化,比如520我们写的金句,“经验什么都可以给,私钥别轻易给“,我们要把加密讲得让人听懂、愿意听,打进主流视野。

Q:在如今“卷营销、卷创新“的行业环境下,火币HTX打算用什么样的差异化打法建立自己的用户护城河?有没有可以剧透的爆款营销大招?
火币HTX不卷套路,只卷真诚。奖励我们真的发,规则我们写得清清楚楚。从“KOL拿奖“到”70%奖发给普通用户“,再到“你有才,我有财“,火币HTX希望把每一份真诚都换来用户的长期信任。“共建“不是喊口号喊出来的,而是真的想把用户写的建议落地成产品、变成舞台。
Q:在监管环境频繁变化、用户对中心化平台信任下降的背景下,火币HTX如何通过“信任营销“来重塑信任?具体会落在哪些策略上?
信任,不是靠说,是靠“解决问题“一点点积累出来的。火币HTX有不足,我们从不回避。我们不怕用户提问题,怕的是没人回应。能解决的我马上去做,解决不了,我如实反馈。高管面对面,不是做秀,是希望把问题透明化、常态化。
Q:为什么火币HTX持续打造《火币HTX一姐》?六爷怎么看Web3女性的行业机会?今年提出“寻找Future Queen”的背后是什么想法?
第一届到第三届我都在,我见证了太多女生从“被质疑“到”被需要“。金子是会发光,但不是每个人都有舞台。火币HTX愿意搭舞台,让真正有才华、有想法的女性被看见。
她们不只是来参赛的,也是在我们这个平台找到了人生的转折点。Web3女性不该被标签,而是应该成为这个行业的Builder,用她们的智慧与视角让加密世界更繁荣。”

Q:在合规与创新之间,如何走出一条平衡之路?
这不是二选一的问题,而是多系统并行、各自完善的问题。长期来看,我们的价值是为用户筛选值得信任的优质资产。
Justin在2023年底就提出,火币HTX要成为“优质项目加盟平台,为用户筛出真正有投资价值的标的。这不是为了炒作,而是为了建立一个可以安心交易的环境。
Q:在火币HTX12周年之际,火币HTX面临的最大挑战是什么?
我们关注的不是圈内存量用户,而是怎么服务好下一波进圈的增量用户,尤其是来自传统金融、互联网行业的用户。他们更关注长期价值和风险控制。
我们不只是在争抢用户,而是在为行业立规则、立标准。真正值得信任的交易所,应该为用户承担筛选风险,承担成长责任。


BitsLab 正式启动 2025「 Web3 安全天才」全球招聘——向所有热衷于区块链安全与前沿技术的顶尖人才发出邀请。
无论你是在校的安全新星,还是手握重大漏洞战绩的资深专家,只要你渴望用技术守护去中心化世界,我们都期待与你携手,共创安全未来。
直面世界级安全难题
千亿级区块链资产在BitsLab 的防护之下,每一次漏洞修复、每一次实时阻断,都关乎整个生态的资金安全与信任。
坐拥全球研发与数据资源
接入多链全节点、海量链上行为数据与顶级AI 算力,为你的研究与攻防演练提供最坚实的后盾。
与顶尖白帽并肩
来自HackerOne、Immunefi、DefCon、Pwn2Own 的研究员常驻交流;你的伙伴,就是行业榜单前列的“天花板”选手。
共创行业安全标准
从漏洞响应流程到主动防御框架,我们在推动Web3 安全新范式——你的代码与论文,可能就是下一份行业准则。
面向应届生、和毕业三年内的极客——用专业与潜力改变行业规则

加分项
● DefCon CTF / Pwn2Own 获奖或在 BlackHat 等知名安全会议发表过相关议题者优先
百万年薪总包等你来拿
面向资深白帽、安全负责人、独立研究员——用经验与格局重塑安全范式

加分项
● 在DefCon / Pwn2Own 获奖或者 BlackHat 等安全会议发表过相关议题
● 头部安全团队核心成员、创业经历或红蓝对抗主管背景
我们提供极具竞争力的薪酬方案,符合条件总包可达100-200万元,可包含但不限以下构成项:
固定年薪
绩效奖金
分红/分成激励
期权/股权机制
薪资结构具备高度灵活性,可根据候选人意愿协商定制。
如果你渴望用技术守护去中心化世界,BitsLab 就是你的主场。
咨询与投递简历:
简历投递:
https://forms.gle/KxoUYKNMRw3WDNXZ8
邮件沟通或咨询:
hr@bitslab.xyz
(填写表格时选择Security Researcher | Full-time 选项,并且在 Extra Messgae 中标题注明「天才少年」或「天才合伙人」+姓名)
1. 简历筛选
强调你的漏洞战绩、研究课题、开源作品与竞赛荣誉。
2. 技术& 文化面试
与技术专家、业务负责人深度对话,现场攻防演练,评估你的思路与潜力。
3. 综合评估& Offer
招聘委员会将在最快时间内完成评估,并尽快向你反馈结果,并定制成长路径与激励方案。
4. 签约入职
与全球牛人一起,开启下一段高能旅程。
1. Web3 主动防御体系
○ 聚焦Web3 生态的动态安全防护,结合链上行为分析,实时检测并阻断黑客攻击
○ 提升DeFi、GameFi 等场景的抗风险能力
2. 底层平台与智能合约漏洞挖掘
○ 研究区块链底层和智能合约的潜在漏洞
○ 通过人工或者结合工具,挖掘高危漏洞,并提出修复方案,护航千亿级别区块链应用
3. AI 驱动的区块链安全防护
○ 善于利用大语言模型等技术
○ 研发工具进行自动化漏洞挖掘和代码审计等
简历投递通道:
https://forms.gle/KxoUYKNMRw3WDNXZ8
邮件投递:hr@bitslab.xyz
或者扫描下方二维码投递:

关于BitsLab
BitsLab 是一家致力于守护和构建新兴Web3 生态系统的安全组织,愿景是成为备受行业和用户尊敬的 Web3 安全机构。旗下拥有三个子品牌:MoveBit、ScaleBit 和 TonBit
BitsLab 专注于新兴生态系统的基础设施开发与安全审计,覆盖但不限于 Sui、Aptos、TON、Linea、BNB Chain、Soneium、Starknet、Movement、Monad、Internet Computer 和 Solana 等生态。同时,BitsLab 在审计多种编程语言方面展现了深厚的专业能力,包括 Circom、Halo2、Move、Cairo、Tact、FunC、Vyper 和 Solidity等。
BitsLab 团队汇聚了多位顶级漏洞研究专家,他们曾多次荣获国际 CTF 奖项,并在 TON、Aptos 、Sui、Nervos、OKX 和 Cosmos 等知名项目中发现了关键漏洞。
深潮 TechFlow 消息,6 月 17 日,HTX DeepThink专栏作者、HTX Research研究员Chloe(@ChloeTalk1)分析指出,虽然以色列对伊朗核设施的空袭引发全球市场动荡,但比特币展现出显著韧性。与去年4月伊朗袭击事件造成8.4%的暴跌不同,本轮事件中比特币仅下跌约4%,且迅速反弹至107,000美元附近。市场普遍视10万美元为心理支撑位,CoinGlass数据显示,一旦跌破该位,可能引发超17.4亿美元的多头清算风险。
链上数据显示,6月13日以来,加密市场已有逾11亿美元多头被清算,其中比特币占比超四成,Fear & Greed 指数仍处于“贪婪“区间,表明市场尚未完全进入避险模式。期权市场同样反映出强烈的多头信心。截至目前,比特币期权未平仓总额已达425亿美元,创下历史新高。6月和7月到期的110k和120k看涨期权(Calls)持仓尤为集中,单一价位合约量超50万张,交易员普遍押注比特币突破新高。Barchart数据显示,当前看涨期权总溢价约为7000万美元,远高于看跌期权的1500万美元,Put/Call 溢价比为0.21,显示市场情绪极度偏多。
即将召开的美联储议息会议同样值得关注。中东局势所引发的油价上涨可能促使通胀预期再度抬头,而美国5月CPI与PPI数据显示,核心通胀增长仍保持温和。宏观基本面与市场定价出现“错位“,进一步加大了政策路径的不确定性。市场普遍预计鲍威尔不会在本次会议中明确转向,而是继续维持“观望与数据导向“策略。
深潮 TechFlow 消息,6 月 17 日,据官方公告,币安 Alpha 积分大于等于 238 的用户,可以通过 Alpha 活动页面参与BOMB TGE 活动。参与本次 TGE 活动将消耗 15 积分。
撰文:Cryptofada
编译:Felix, PANews
6 月 9 日,由美国证券交易委员会(SEC)主席 Paul Atkins 主持的加密货币特别工作组圆桌会议,在多个方面预示着加密货币和 DeFi 参与者可能迎来利好局面。这是美国监管机构有史以来对 DeFi 最为支持的态度,然而大多数人尚未意识到这一点。虽然尚未正式立法,但这些言论:
营造鼓励创新的监管氛围
强化自主托管和链上参与的合法性
暗示为 DeFi 试验制定更宽松、明智的规则
这很可能是美国引领的新一轮 DeFi 复兴的导火索,如果你身处加密领域,就知晓这无疑释放了一种信号:一个受美国监管的 DeFi 新时代正在诞生。这不仅仅是监管上的转变,更是一场投资博弈。
1. 金融独立性
Atkins 将经济自由、创新和私有财产权与 DeFi 的精神联系起来。这种叙述将 DeFi 重新定义为美国金融独立精神的延续,而非监管威胁。这与之前对抗性的态度形成鲜明对比。
2. 消除 Howey 测试的不确定性:质押、挖矿和验证者——并非证券
明确指出质押、挖矿和验证者操作并非证券交易,消除了长期以来阻碍机构参与共识机制的重大监管阴霾。这解决了网络参与本身可能因 Howey 测试而触发证券监管的根本担忧。这一明确规定直接惠及规模达 470 亿美元的流动性质押市场。美国 SEC 明确表示,以矿工 / 验证者身份参与权益证明或工作量证明,或通过质押即服务参与质押,本质上并非证券交易。这降低了以下方面的监管不确定性:
流动性质押协议(例如 Lido、RocketPool)
验证者基础设施公司
具有质押功能的 DeFi 协议
3. 链上产品创新豁免
Atkins 提出了一项「有条件豁免」或「创新豁免」政策,允许快速试验和推出新的 DeFi 产品,而无需繁琐的 SEC 注册。拟议的「有条件豁免」机制创建了一个专为 DeFi 创新设计的监管沙盒。这种方法借鉴了新加坡和瑞士等司法管辖区成功的金融科技监管框架,允许在不完全满足证券注册要求的情况下进行受控试验:这可能会为以下情况铺平道路:
无需许可的创新
美国 DeFi 产品发布
与传统金融更快地集成
4. 自我托管得到保护
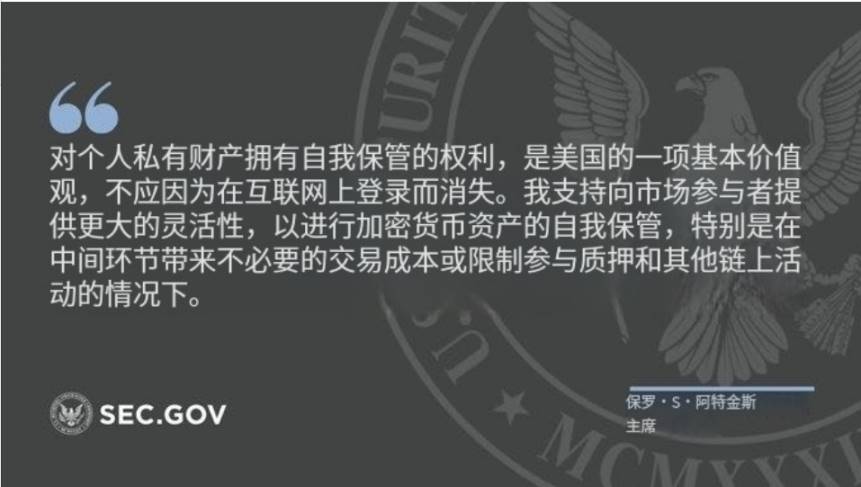
Atkins 倡导数字资产的自主托管权,并称其为「美国的基本价值观」。这为以下类型产品提供了支持:
钱包提供商(例如 MetaMask、Ledger)
非托管式交易所(例如 Uniswap)
链上交易和投资工具
5. 公开支持特朗普的亲加密货币议程
Atkins 提到了特朗普让美国成为「全球加密货币之都」的目标,使监管基调与当前的政治领导层保持一致。随着 2024 年美国大选尘埃落定,这种政治上的契合可能会释放出更有利的监管政策,并推动政府主导的加密基础设施建设。
6. 对链上韧性的鼓励
Atkins 引用了标普全球的数据,称赞了在中心化金融系统(如 FTX、Celsius)崩溃期间,DeFi 仍能保持运行。这是对 DeFi 在压力环境下可靠性的直接认可。
第一层:核心基础设施协议
监管明确性最直接的受益者是构成 DeFi 基础设施骨干的协议。这些协议通常具有较高的总锁仓价值(TVL)、成熟的治理结构以及与传统金融服务相契合的明确效用功能。
流动性质押协议:随着质押规则的明确,诸如 Lido Finance($LDO)、Rocket Pool($RPL)和 Frax Ether($FXS)等协议有望吸引寻求合规质押解决方案的机构资金流入。随着监管障碍的消除,规模达 470 亿美元的流动性质押市场可能会大幅增长。
去中心化交易所:Uniswap($UNI)、Curve($CRV)以及类似的协议既受益于自我托管保护,又享有创新豁免。这些平台能推出更复杂的金融产品,而无需面临监管方面的延误。
借贷协议:Aave($AAVE)、Compound($COMP)和 MakerDAO($MKR)能够在监管更加明确的情况下扩展其面向机构的产品,尤其是在自动化借贷和合成资产创建方面。
第二层:现实世界资产整合
创新豁免框架尤其有利于连接传统金融和 DeFi 的协议。现实世界资产(RWA)协议现在可以尝试代币化模型,而无需繁琐的证券注册流程。
RWA 领域的领导者:Ondo Finance、Maple Finance 和 Centrifuge 有望加速机构对代币化证券、企业信贷和结构性产品的采用。目前 RWA 领域的 TVL 约为 80 亿美元,若监管路径更加清晰,该领域可能会迅速扩张。
第三层:新兴创新类别
有条件的豁免机制为全新类别的 DeFi 产品创造了机会,这些产品此前因监管不确定性而停滞不前。
跨链基础设施:支持跨链安全资产转移的协议如今可以开发更复杂的产品,而无需担心无意中违反证券法。
自动化金融产品:收益优化协议、自动化交易系统和算法资产管理工具如今可在美国市场更快地开发和部署。
1. 加倍押注高可靠性的 DeFi 协议
关注那些有望从监管明确性中获益的协议:
质押和 LST:Lido、RocketPool、ether.fi、Coinbase 的 cbETH
去中心化交易所:Uniswap、Curve、GMX、SushiSwap
稳定币协议:MakerDAO、Ethena、Frax
RWA 协议:Ondo、Maple、Centrifuge
2. 囤积治理代币
核心 DeFi 基础设施的代币(尤其是那些拥有高 TVL 且监管合规性良好的代币)可能会受益:$UNI、$LDO、$AAVE、$RPL、$MKR、$FXS、$CRV。
3. 参与链上治理
参与治理论坛并参与委托投票。监管机构可能更倾向于透明且去中心化治理的协议。
4. 在美国加密生态中建设或贡献
SEC 的信号将使以下各方更加安全:
链上初创公司
钱包开发者
质押即服务公司
开源软件贡献者
现在正是时候去:
推出或为公共产品做贡献
申请资助或参与 DAO 生态系统建设(如 Optimism Retro Funding、Gitcoin)
加入美国的 DeFi 组织或 DAO
5. 抢先布局机构参与的项目
关注机构资金流入和创新豁免试点项目:
在机构可整合的流动性 DeFi 协议中建立仓位
关注 Coinbase、富兰克林邓普顿和贝莱德等公司的试点公告
密切关注以太坊生态系统,尤其是鉴于质押的明确性和基础设施的高采用率。
6. 密切关注「创新豁免」指南
如果美国 SEC 发布明确的标准,您可以:
推出符合豁免条件的新型 DeFi 工具
从合规协议中获取空投或激励
创建简化豁免框架的内容或服务
资本流动预测
监管的明确性为机构采用开辟了多条此前被阻断的途径:
传统资产管理公司:像贝莱德、富达这样的公司现在可以探索将 DeFi 整合到业务中,以实现收益增长、投资组合多元化以及运营效率的提升。目前机构对 DeFi 的采用率还不到传统资产管理规模的 5%,这表明其具有巨大的增长潜力。
企业资金管理:如今企业可以考虑将 DeFi 协议用于资金管理业务,包括现金储备的收益生成和自动化支付系统。企业资金管理市场约有 5 万亿美元的资产,其中部分资产可能会迁移到 DeFi 协议中。
养老基金和主权基金:大型机构投资者现在可以将 DeFi 协议视为合法的投资类别来进行资产配置。这些投资者通常以 1 亿美元至 10 亿美元的资金规模进行投资,这代表着协议 TVL 可能出现数量级增长。
创新加速指标
创新豁免框架能显著加快 DeFi 的发展进程:
产品开发周期:此前,新型 DeFi 产品需要 18 至 24 个月的法律审查,还可能涉及美国 SEC 的介入。豁免框架有望将这一周期缩短至 6 至 12 个月,从而有效加快金融创新的步伐。
地域回流:由于美国监管的不确定性,许多 DeFi 协议在海外开发。新的框架可能会吸引这些项目回到美国司法管辖区,从而增加国内区块链开发活动。
案例研究:将 1 万至 10 万美元转化为 10 万至 100 万美元
上述战略框架可应用于不同的资金规模,针对不同的风险偏好和投资期限,制定特定的资产配置策略。
时间线:12 至 24 个月
资金范围:1 万至 10 万美元
目标投资回报率:采用组合策略实现 10 倍回报
散户投资者策略(资本范围:1 万至 2.5 万美元)
对于散户参与者而言,重点应放在监管定位清晰且基本面强劲的成熟协议上。保守型策略可能会将 60% 的资金分配给流动性强的质押协议和主流的 DEX,25% 的资金分配给借贷协议,15% 的资金分配给具有高上涨潜力的新兴类别。
关键在于获取此前只有专业投资者才能享有的治理参与权和收益生成机会。在监管明确的情况下,这些协议能提供更透明且更易参与的机制。
高净值策略(资本范围:2.5 万 – 10 万美元)
此资本范围能够支持更复杂的策略,包括直接参与协议、委托治理以及使用机构级别的 DeFi 产品。战略配置可能会侧重于主要协议的治理代币(40%)、直接质押头寸(30%)、有 RWA 协议敞口(20%)以及创新阶段协议(10%)。
高净值参与者还可以更积极地参与治理,并通过治理挖矿、参与协议早期开发来创造可能的额外价值。
机构策略(资金范围:10 万美元以上)
机构规模的资本能够参与批发式 DeFi 业务,包括直接运营验证节点、管理协议金库以及采用复杂的收益策略。这些参与者还可以参与协议合作以及定制化集成开发。
机构策略应强调运营协议,并制定清晰的监管合规框架、完善的治理结构和机构级安全措施。在这种规模下,直接质押操作变得可行,与流动性质押协议相比,其风险调整后收益可能更高。
回报潜力分析
基于过去 DeFi 应用周期的保守预测表明,在这些资金范围内可能获得的回报如下:
代币升值:随着机构采用的加速以及协议效用的提升,监管的明确性通常会使处于有利地位的治理代币升值 3 至 5 倍。
收益生成:DeFi 协议通过质押奖励、交易费和借贷利息等各种机制提供 4-15% 的年收益率。随着机构资本进入市场,监管的明确性可以稳定并可能提高这些收益率。
创新准入:早期参与创新豁免协议可能会带来超高的回报(5 至 10 倍),因为这些项目会开发新的金融原语,并在新兴类别中抢占市场份额。
复合效应:代币增值、收益生成以及治理参与的结合,能产生复合回报,在 12 至 24 个月的时间段内,其收益可能大幅超过传统投资方案。
实施时间表考量
第一阶段(2025 年第三季度至第四季度):初步监管指导方针的实施,早期机构试点项目,处于有利地位协议的治理代币增值。
第二阶段(2026 年第一季度至第二季度):更广泛的机构采用,创新豁免下的新产品发布,主要协议的 TVL 显著增长。
第三阶段(2026 年第三季度至第四季度):全面实现机构整合,可能推出传统金融与 DeFi 融合产品,成熟的监管框架得以实施。
美国 SEC 于 2025 年 6 月举行的 DeFi 圆桌会议,不仅标志着监管的演进,更预示着 DeFi 机构时代的开启。监管明确、政治支持以及技术成熟三者相结合,为早期布局创造了独特的机会,以免在更广泛的市场认可推高估值之前错失良机。
对于成熟的投资者而言,当前的环境呈现出监管清晰、技术进步和市场低估的罕见融合。未来 18 个月内能够吸引机构资本流动的协议和策略,很可能会决定 DeFi 下一阶段的增长和价值创造。
从实验性技术向受监管的金融基础设施转变,标志着 DeFi 价值主张的根本性转变。在这一监管过渡期间进行战略定位的人,可能会从机构采用带来的即时效应以及成熟、受监管的金融市场所带来的长期价值创造中获益。
深潮 TechFlow 消息,6 月 17 日,Interactive Strength Inc.(纳斯达克代码:TRNR)宣布完成首批5500万美元融资,并已开始通过BitGo在二级市场购入AI代币FET。该公司预计将成为美国上市公司中专注于AI代币的最大加密货币金库持有者。此次融资由私募股权公司ATW Partners和加密货币做市商DWF Labs提供。
深潮 TechFlow 消息,6 月 17 日,据链上分析师 Onchain Lens(@OnchainLens)监测,一鲸鱼在持有2.5个月后,以0.788美元单价将269万枚ONDO兑换为213万美元USDT,获利约12.3万美元。
深潮 TechFlow 消息,6 月 17 日,据金十数据报道,市场消息:特朗普今日将召开紧急会议,讨论美国在中东局势中的立场
深潮 TechFlow 消息,6 月 17 日,Bitget 推出 618 潮玩开 FUN 季活动,新老用户均可参与。 活动期间完成充值、交易或晋升VIP等指定任务即可获得1次抽奖机会,每增加 1 次抽奖,即可增加赢取大奖的可能性。参与前需在活动页面点击“报名”按钮完成登记。
本次活动奖池涵盖代币空投、限量周边及 Labubu 隐藏款,中奖率为 100%。活动开放时间为 6 月 17 日 11:00:00 至 6 月 23 日 12:00:00(UTC+8)。
深潮 TechFlow 消息,6 月 17 日,据The Block报道,韩国首尔南部地方法院周二宣布Haru Invest CEO李炯洙欺诈指控无罪。该公司于2023年6月突然关闭用户提现功能,据报道导致约6,000名投资者损失6.5亿美元。法院认为,尽管公司管理存在疏忽,但李炯洙的行为不符合刑法中欺骗罪的法律标准。法院指出,Haru提现暂停主要与FTX破产引发的更广泛流动性危机有关。Haru母公司Blockcrafters的两位联合CEO也被判无罪,但公司首席运营官因挪用公款罪被判处两年监禁。法院强调,此判决仅免除被告的刑事责任,不影响他们对受害者应承担的民事责任。
深潮 TechFlow 消息,6 月 17 日,据Whale Alert监测,USDC Treasury于Solana上销毁69,801,539枚USDC。
作者:jk,Odaily星球日报
自上市以来,Circle 股价一路狂飙,短短十天涨幅近 390% ,市值逼近 367 亿美元。在加密资产仍处于全球监管博弈的当下,Circle 却已率先以“稳定币第一股”之姿,在美股市场完成合法化突围。这不仅是一家企业的胜利,更是链上金融走向主流资本市场的开场哨声。
而就在 Circle 领涨的同时,一批围绕“链上资产金库”、“合规稳定币”、“Web3映射股”的加密概念美股也集体启动。本轮行情显然已不仅是币价的上涨,更是链上金融基础设施在华尔街被重新定价的过程。
Circle 股价再度狂飙。6 月 16 日(本周一),稳定币龙头企业 Circle(CRCL)收盘大涨 13.10% ,报 151.06 美元,盘中一度触及 165.60 美元高点,全天振幅超过 10% 。即使在盘后小幅回调至 147.45 美元,也仍稳居高位。
从 6 月 7 日上市首周收盘价 115 美元左右算起,Circle 本周累计上涨超 31% 。若自 31 美元 IPO 发行价起计,其最新价格意味着股价已飙升 387.3% 。根据当前股价与流通盘估算,Circle 市值达到约 367 亿美元,而上周,这个数字是 210 亿。
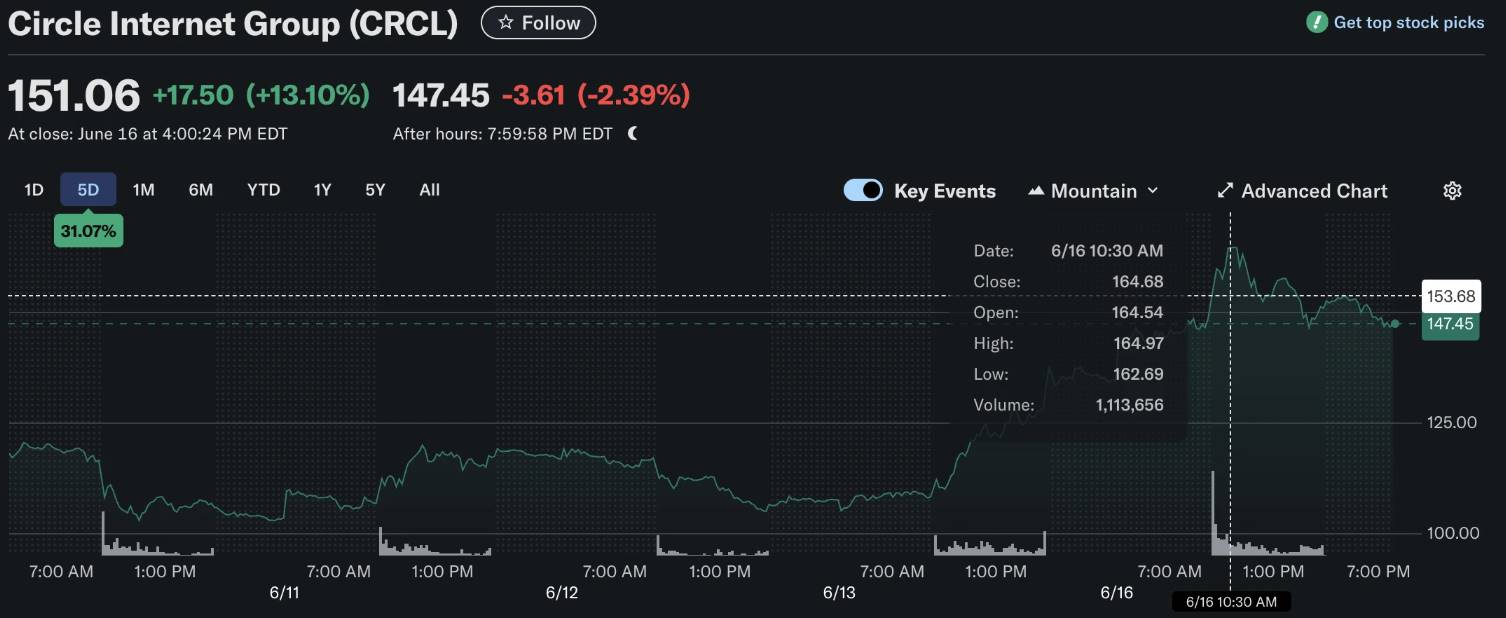
Circle 一周走势图,来源:Yahoo Finance
从走势图看,Circle 股价于 6 月 13 日午后启动拉升,在无重大利好消息刺激下,于 6 月 16 日直接高开高走,开盘价 164.68 美元,盘中一度冲高至 165.60 美元,随后回落整理,显示出主力资金大举进场、情绪异常亢奋。
本轮 Circle 的持续上涨,其实背后逻辑非常清晰。
首先,是它扎实的盈利模式:Circle 在 2024 年实现了约 17 亿美元收入,其中高达 99% 来自 USDC 储备带来的利息收益。简单来说,用户用美元换 USDC,这些资金再被投向短期美债和现金等低风险资产,从中赚取稳定利差。这种“稳定币利差模型”不仅现金流稳定、波动性极低,尤其是在当下高利率环境下更显稀缺。
其次,Circle 的合规与透明度同样是原因之一。作为全球首家上市的稳定币发行商,Circle 在 IPO 招股书中详尽披露了其储备结构:持有的美国国债、现金比例、审计安排等一清二楚。这种披露标准树立了一个“链上美元”运营的监管模板,为其他稳定币项目树立了极高的竞争门槛。
除了 Circle 之外,近期美股市场上多只与加密货币概念相关的股票也出现显著波动。以下列出了自 2025 年 6 月 7 日以来这些股票的涨幅、现价、市值等最新数据,并简要分析其走势背后的原因:
SRM Entertainment(NASDAQ: SRM) – 现价约 9.19 美元,相比 6 月初不足 1.5 美元的水平暴涨约 534% 。6 月 16 日该股单日飙升逾 5 倍,市值从几千万飙至约 1.58 亿美元。暴涨源于公司宣布获得 1 亿美元投资并开启波场(TRON)代币金库战略,成为“Tron 版微策略押注加密资产储备”。
SharpLink Gaming(NASDAQ: SBET) – 现价约 13.41 美元。该股近期经历过山车行情:公司斥资 4.63 亿美元购入以太坊(ETH)(共 176, 271 枚)以实施加密资产金库策略,成为公开市场持有以太坊最多的公司。为此公司大量增发股票融资,股价因为加密市值的 hype 一度达到 35 美元。但随后,股价在 6 月 12-13 日暴跌逾 70% 。不过在 6 月 16 日市场情绪企稳后,SharpLink 单日反弹45.6% 至 13 美元上方。目前市值约 8.17 亿美元。尽管较月初水平仍有不小跌幅,但相较宣布加密战略前股价仍高出数倍。
DeFi Development(NASDAQ: DFDV) – 现价约 31.06 美元。6 月 16 日该股上涨约 20.7% ,主要受到公司获得 50 亿美元股权额度用于大举增持 Solana(SOL)消息的推动。DeFi Development 致力于成为“Solana 金库”型公司,截至 5 月已持有超过 60 万枚 SOL 代币,并通过巨额授信进一步加码。股价自 6 月 7 日以来累积上涨约 30% ,目前市值约 4.58 亿美元。
MicroStrategy(NASDAQ: MSTR) – 现价约 382 美元。该公司已更名为“Strategy”,定位为全球最大的比特币储备企业,持有比特币数量位居上市公司首位。近期股价相对平稳,自 6 月 7 日以来小幅下跌约 2% 。按最新股价计算,MicroStrategy 市值约 1, 067.7 亿美元。作为市值超千亿美元的比特币代理股,它的走势较为稳健。
Coinbase(NASDAQ: COIN) – 盘后现价约 255 美元左右,相比 6 月初略有上升(约 5-6% 幅度)。当前市值在 660 亿美元上下。作为美国最大的加密货币交易所,Coinbase 股价近期随着加密市场回暖缓步上行,但波动幅度相对小于上述几只“小盘概念股”。总体表现反映出投资者对合规头部交易所的信心持续恢复。
从 Circle 领涨,到 SBET、SRM 等暴涨,再到 DFDV 与 Coinbase 的稳步推进,这轮加密牛市的爆发点不再在 Token 市场,而是出现在了华尔街二级市场。这是一个全新的结构性牛市——合规披露、储备资产、金库逻辑、稳定币锚定,正在形成一套适配传统金融体系的“链上金融骨架”。无论是基金经理还是散户交易者,正以前所未有的速度,将资本投注于一个新的方向:合规的加密资产映射公司。
监管框架尚未落地、链上技术仍在演进,但资本市场已经率先给出了答案:合规、透明、有链上资产逻辑的公司,正在获得估值红利。
深潮 TechFlow 消息,6 月 17 日,Infini联合创始人Christine今日宣布关闭所有卡服务,并公开了决策背后的主要原因:一是合规成本极高;二是业务利润极其稀薄;三是运营负担过重。Christine透露,to C卡业务占用了公司99%的时间和成本,却”贡献了0收入”。此外,她指出当前crypto card路径过于曲折漫长且费用昂贵,若不补贴难以匹配Web2的费率和返现。
深潮 TechFlow 消息,6 月 17 日,据链上分析师 The Data Nerd(@OnchainDataNerd)监测,Matrixport两小时前向币安存入12323枚ETH,约合 3180 万美元。
在当今全球金融体系中,稳定币作为支付基础设施的重要组成部分,正在扮演越来越重要的角色,并成为推动加密货币主流化发展的中坚力量。近日,火币HTX的全球投资部门HTX Ventures发布研究报告《美元的链上延伸:稳定币、影子银行与全球支付权重重构》,深度剖析稳定币在全球金融体系中的崛起路径及其战略意义。
在全球跨境支付体系中,美元长期以来占据主导地位,并通过法币锚定、国际贸易锚定和信贷锚定,构筑了坚实的护城河。然而,以美元为核心的跨境支付体系长期存在效率低、结算成本高、审查强、金融排除现象突出等问题,严重制约金融包容性。
在这一背景下,稳定币通过链上技术与美元锚定机制,提供了一种无需许可、高度流动、准实时的支付解决方案。在支付层面,稳定币的优势包括:
● 实时到账,清算即结算:区块链结构天然提供支付清算一致性,规避了传统T+1 或 T+2 流程;
● 无国界流通能力:用户仅需拥有钱包与网络访问权限,即可参与美元支付网络;
● 对接多链生态与支付API:USDT、USDC 现已支持以太坊、波场TRON、Solana 等多链部署,能与 Web3 商户系统和金融 API 直接整合;
● 结算币与储值币合一:稳定币作为账户单位、支付手段与价值储存手段三者合一,适合在高通胀地区替代本币使用。
因此,稳定币正在逐步构建起一个更便捷、更包容、更具抗审查能力的链上美元系统,成为传统体系的重要替代,其应用场景也在逐渐扩展。在部分拉丁美洲国家,由于本币严重贬值,居民高度依赖USDT 作为日常支付手段,一些平台已集成稳定币转账与法币出入金,形成“链上美元 – 本地货币”的汇兑闭环。此外,稳定币也被用于全球中小企业之间的进出口清算,特别是在遭遇美元外汇限制的国家。
这一平行美元网络不仅显著提升了跨境汇款、国际贸易支付、Web3经济体中的交易效率,也让全球13亿无银行账户人口得以接触到数字金融服务,极大增强了美元的国际影响力。
尽管稳定币具备诸多优势,但在合规、流动性以及隐私与审查等方面,还存在大量挑战。同时作为新兴的支付解决方案,由于对各国央行、传统跨境支付巨头等多方形成威胁,稳定币需要慎重解决如何与监管妥协、与支付机构合作、与美元霸权体系共生共赢的问题。
此外,稳定币正在扮演链上的“美元影子银行”的角色,成为美国财政部融资的新渠道。稳定币发行方好比“链上的货币市场基金”,把用户兑换的美元投资到短期国债等资产,并以链上Token的形式创造“信用货币”。通过将美元锚定信仰与链上高效流动性结合,稳定币把“美元作为全球主权货币”的逻辑从现实银行系统带入了DeFi世界。从这个角度,稳定币不仅是一种支付工具,更是一种货币价值体系的跨平台移植。但这种架构在提升美元国际渗透力的同时,也对央行在货币发行与信用创造方面的垄断形成挑战,并存在监管不完善以及系统性的流动性、安全性和信任风险。
稳定币在跨境支付中的广泛使用,引发了世界各地政府与监管机构的高度关注。欧美等成熟市场已构建出以合规性、资本金要求、透明储备为核心的稳定币监管框架,而亚洲则在创新与监管之间寻求平衡。未来,稳定币的主流化进程将越来越依赖于清晰的政策预期与跨境监管协同,监管的深度与弹性也将决定其在全球支付体系中的合法性与生命力。HTX Ventures指出,稳定币的监管确定性与技术中立性,将决定它能否真正承担“数字时代的美元基础设施”角色。
作为稳定币发展的积极推动者,火币HTX持续拓展平台上的稳定币矩阵,进一步夯实其在全球加密生态中的核心地位。今年5月以来,火币HTX陆续上线USD1、EURR、USDR、EURQ、USDQ以及AETHUSDT六款稳定币。其中,由特朗普家族加密项目World Liberty Financial发行的USD1,有望在美国稳定币监管逐渐清晰的背景下,成为稳定币赛道未来的明星项目;火币HTX作为全球首发USD1的平台,于6月17日增加BTC/USD1和ETH/USD1交易对,进一步充实USD1生态。
这些新上线的稳定币不仅提升了火币HTX平台用户在多链、多币种环境下的资产选择与流通效率,也为高频交易、资产对冲、链上支付等多类场景提供了更具流动性和可组合性的解决方案。
阅读完整报告:https://square.htx.com/wp-content/uploads/2025/06/htx-ventures-zui-xin-yan-bao.pdf
关于HTX Ventures
HTX Ventures 是火币HTX 的全球投资部门,集投资、孵化和研究于一体,识别全球最优秀和最聪明的团队。作为行业先驱,HTX Ventures拥有超过11年的区块链建设经验,擅长识别该领域内的前沿技术和新兴商业模式。为了在区块链生态系统内推动增长,我们为项目提供全面支持,包括融资、资源和战略建议。
HTX Ventures 目前支持超过 300 个项目,涵盖多个区块链领域,部分高质量项目已经在火币HTX 交易。此外,作为最活跃的FOF基金之一,HTX Ventures 投资于全球30家顶级基金, 并与 Polychain、Dragonfly、Bankless、Gitcoin、Figment 、Nomad、Animoca和 Hack VC 等全球顶级区块链基金合作,共同打造区块链生态系统。访问我们。
如需投资和合作,请随时联系VC@htx-inc.com
深潮 TechFlow 消息,6 月 17 日,Infini 今日宣布正式停止旗下 Infini Card 服务,包括Global卡、Lite卡与Tech卡将全面暂停使用与新申请。平台表示充值、提现和Earn收益等核心功能不受影响,用户资产安全可控。对于已申请卡片的用户,Infini将在10个工作日内自动退还实际支付的开卡费至用户账户余额。在途退款将在5-21个工作日内完成,超过21天且已填表的退款申请将继续跟进处理。用户可通过APP内客服或官方Telegram社群获取最新进展。
深潮 TechFlow 消息,6 月 17 日,全球领先的Web3钱包Bitget Wallet正式成为LINE NEXT及其Kaia链的独家钱包合作伙伴,全面支持其首个生态代币发行及链游激励计划,并开启“LINE生态月”系列活动。
官方同步发起 TGE Viral Campaign,由LINE联合多个TGE项目方发起,包含Fate War、LARVA Survival与Slime Miner等游戏。通过Line Mini Dapp TGE Viral活动页,集成代币任务、专属道具折扣与额外奖励,降低用户参与门槛。Bombie作为首发项目开启代币TGE,本次BOMB代币TGE将由Bitget Wallet独家支持,用户可在钱包内直接领取,享受100%加赠与免Gas体验。
LINE Mini Dapp 生态月活动自6月16日启动,联合Bombie、Fate War、TOFU Story、StarAI、DarkStar等热门链游,设置总额50万美元奖池,每两周更新任务和游戏阵容,持续带来链游互动新体验。
Bitget Wallet未来将持续支持更多TGE项目上线,为用户提供一站式链游参与与资产交互体验。
深潮 TechFlow 消息,6 月 17 日,据Cointelegraph报道,风投公司Paradigm于6月13日向纽约地区法院提交支持文件,为Tornado Cash联合创始人Roman Storm辩护。Paradigm强调陪审团需明确理解”经营资金传输业务”的法律定义,指出检方必须证明Storm有意经营资金传输业务并控制用户资金。该公司警告,如Storm被判有罪,将严重阻碍加密货币和金融科技行业创新,并可能对开源软件开发产生负面连锁反应。Storm面临的审判将于7月14日开始。
深潮 TechFlow 消息,6 月 17 日,据Buildpad官方媒体讯息,Sahara AI 已在 该平台成功完成$SAHARA社区轮次。本次活动总订阅量超十万人,吸引了来自 118 个国家的超过 3 万名 KYC 认证贡献者,总承诺出资超 7400 万美元,超额认购率高达 777%。
深潮 TechFlow 消息,6 月 17 日,据Cointelegraph报道,德克萨斯州州长Abbott必须在本周日前对比特币储备法案SB 21做出决定,若不采取行动,该法案将根据德克萨斯州宪法自动生效。
深潮 TechFlow 消息,6 月 17 日,据链上分析师 The Data Nerd(@OnchainDataNerd)监测,1 小时前,一个钱包(可能属于 Mara_Pool ) 向 Binance 存入了 790 枚BTC (约合 8464 万美元) 。 截至目前, Mara_Pool 仍拥有 12,786 枚 BTC (约合 13.7 亿美元)
深潮 TechFlow 消息,6 月 17 日,据官方消息,LBank 已于6月17日11:00(SGT)首发上线VIBE CAT(VIBE),并开放VIBE/USDT交易对。目前,充币业务已开放,提币业务将于6月18日11:00开放。
深潮 TechFlow 消息,6 月 17 日,据金十数据报道,花旗称,预计黄金将在未来几个季度内回落至每盎司3000 美元以下。包括Max Layton在内的分析师说:“到2026年下半年,黄金将回到每盎司约2500-2700美元水平。”投资需求减弱、全球经济增长前景改善以及美联储降息等因素都可能导致黄金价格下滑。他们说:“我们认为黄金的投资需求将在2025年末和2026年减弱,因为特朗普人气上升和美国经济增长的‘看跌期权’开始生效,特别是随着美国中期选举成为焦点。”此外,“我们认为美联储有很大的空间将限制性政策下调至中性。”在该行的基本预测中(概率为60%),金价预计将在下一季度巩固在每盎司3000美元上方,然后走低。
深潮 TechFlow 消息,6 月 17 日,据Eleanor Terrett披露,SEC和Ripple已向第二巡回法院提交状态报告,双方共同请求继续暂停上诉程序,等待地区法院对指示性裁决动议作出决定。根据提交的文件,SEC将于2025年8月15日前提交下一份状态报告。
深潮 TechFlow 消息,6 月 17 日,据Investing报道,纳斯达克上市公司 SRM 获得 1 亿美元股权投资以启动 TRX 储备战略后宣布公司人事变动,三名董事会成员辞职,新任命 Weike Sun 担任董事会主席,Zhihong Liu 和 Zi Yang 担任董事会成员,公开资料显示 Weike Sun 毕业于青海师范大学,曾在锐波(北京)科技有限公司等多家金融科技公司负责高级管理和顾问工作。
作者:Hazel & Ivy
【本文较长,目录如下】
1. 疯狂的币股
– Circle的合理估值和圈内外的信息差
– 港股也疯狂:众安和连连讲了什么故事
– 港元稳定币的劣势
2. 支付公司的牌照江湖
– 解析Money Transmitter Service牌照
– 最难拿的牌照:纽约州BitLicense牌照
– BitLicense背后的美式权钱交易逻辑
3. Circle和Coinbase,剪不断理还乱
– 为什么Coinbase分走56%的收入
– Circle和Coinbase的两份协议及摆脱可能
4. 透视Coinbase的危与机
– Coinbase的12%年化存款大促从何而来
– 加密现货ETF对Coinbase商业模式的打击
– 收购Deribit开启第二曲线
5. 《天才法案》和稳定币的未来
– 发展稳定币已成两党共识,争议在如何防止监管套利
– Tether的“抱大腿”与300亿支票本
6. 稳定币发展的两级火箭
– 传统金融机构驱动的支付增长
– 万物上链驱动的交易增长
– 下一个战场在B端
7. 大型科技公司与稳定币
– Meta可以发自己的稳定币么
– Web3进入场景为王时代
8. 理财型稳定币,还是代币化市场基金
– 合规化后理财型稳定币恐走向小众
– Circle收购Hashnote折射出的另类竞争
9. 旧体系的变与不变
– Visa和Mastercard可能受到的业务冲击
– 中小银行面临脱媒风险
– 稳定币放贷与链上银行
10. Circle创始人Jeremy Allaire与中国的故事
11. Circle未来的能与不能
– Circle能否讲出新故事
– 离岸人民币稳定币不应缺席
– 畅想:Circle能否抱上Meta大腿
12. 普通人还有什么投资机会
这篇推送原本的标题叫做,“稳定币第一股Circle的远虑近忧”。
这期播客推送的当天,Circle就曾经触及300亿美金市值,已经大幅涨超IPO发行价。录制完成后,嘉宾迪总给我算了一笔账,如果到2028年Circle能够维持目前24.35%的市场份额,以3年后稳定币规模到2万亿美元和当年利率2%-3%来预测,扣除掉50%的收入分成(比现在的60%比例略降),那么300-400亿美金的市值是可以算出来的,但这一中性偏乐观的计算极度依赖市场规模、市场份额、利率和推广费的假设。
只是没想到到我编辑全文推送的6月16日晚,Circle就已经一步到位涨到了350亿美金,我也默默地把这篇推送的标题改成了:“稳定币第一股Circle持续暴涨, 投资人还看得懂么?”
基本面和短期走势是两类东西,尊重市场,敬畏市场,本篇不构成任何投资建议。
嘉宾 郑迪/Didier:前沿科技投资人,管理有知识星球“Dots机构投资者社区”
主播 Hazel Hu:播客《支无不言》主理人,6+年财经媒体记者经验,华语公共物品基金GCC核心贡献者,关注加密的实际落地应用。推特/X:0xHY2049;即刻:一只不走心的越越
Hazel: 我们先从大家最关心的股价开始,那不知道迪总怎么评价 Circle 开盘头两日的表现呢?
郑迪:关于Circle的IPO定价,我认为最初的位置比较合理,确实存在投资机会。但我一直觉得 Circle 的模式长期来说还是有很多的隐忧的,所以我不太明白为什么可以炒到 250 亿(注:截至本篇文稿发出时Circle已经暴涨至350亿美金)。还有人跟我说 800 亿、1000 亿,对吧?其实这几天我没有太多资格去评论这个股价,因为我已经被这个炒股票的圈层教育了好几天了,就说这个目光要放长远。但是实际上我是觉得圈内和圈外有巨大的这个信息差和认知的不对称。
在加密货币领域,我们都习惯使用USDT,深知泰达的实际实力。有观点认为,泰达与Circle虽然都从事稳定币业务,但其实是两个物种。
这种差异主要源于两个关键因素:
1. 合规性差异:Circle基本实现100%准备金合规,而泰达约80%符合监管要求,剩余18%不符合《天才法案》规定。但值得注意的是,泰达的主要盈利来源正是这18%的非合规部分。
2. 资金规模:泰达目前的对外投资和放贷规模已达300亿美元。虽然常被质疑合规性问题,当一个不合规的公司已经抱上现任商务部长的大腿,同时像软银、孙正义都已经上了他们的船,还有300亿美金的支票本可以动用时,它拿钱难道砸不出一个合规的道路吗。一定砸得出来。有钱又攀上政治资源,这是硬道理。因此在我看来,Circle要实现250亿乃至更高估值的目标,将面临实质性挑战。
Hazel: 我个人感觉Web2领域Web3的优质资产还是太少了,所以出现了一个还不错的标的大家就开始猛冲。
郑迪:过去一年的Meme狂潮和Trump币的成功,虽然是个人的巨大成就,但对整个Web3行业而言可能是一场悲剧。它进一步强化了外界对这个行业“赌场化”的标签,并吸走了大量流动性。
山寨季通常需要宽松的流动性环境,但目前美联储尚未降息。市场预期已从年初乐观的五次降息下调至两次(最快可能在9月),达拉斯联储前主席Rob Kaplan(现任高盛副主席)在一个多月前就预测只会降息两次。甚至有部分美国大型买方机构认为全年都不会降息。
在这种环境下,比特币仍保持强势,其市值占比维持在60%-65%区间。山寨币市场流动性持续低迷,资金主要集中在比特币和少数头部项目上。这也解释了为什么ConsenSys等以太坊核心团队要推动以太坊版的“微策略“(如SBET)。在迪拜 2049 期间,其实大家在议论说以太坊接下来不能做空了,是不是要换庄。那我觉得指的就是 Consensys 下场做 SBET 这家公司。因为他们初期的募资 4 亿美元,已经买了 3 亿多,对吧?然后接下来又是 10 亿美元的 ATM,他们会持续吗?当然也取决于他们的融资能力和他们的溢价,也很重要,看他们的操作情况。
我在我的星球里发过,也是转述别人的说法,目前美股有五大主线:Web3、无人驾驶、机器人、核电与核聚、量子计算。在流动性比较好的时候抓这五条主线,基本上都能赚钱,而今年我们看币股的财富相应其实也是远高于山寨币的,所以它的弹性也是比比特币要好的,所以其实我所观察到的是大批的币圈的大户,还有挖矿的老板,在大批把资金转移到币股这个领域去炒这个币圈的股票。
我写过一家公司叫灿谷,这个是比特大陆的关联方搞的一家美股挖矿上市公司, 现在算力已经到了 32EH。如果接下来这 18EH 注入的话,它就会迅速达到 50EH, 迈入上市的矿工第一阵营的行列, 这里面有很多其实就是矿工的算力的装入。你也会看到有一些矿工,他也是希望通过股票的方式来变现。再比如说有一个做 Solana 囤币策略的公司叫 DFDV, 其实它是做 DeFi 的,后来就转到这个 Solana 囤币上,股价涨了一百倍。新加坡也有一家公司,本来是做医疗服务的,说要囤比特币也涨了很多。所以我觉得确实股票圈现在对于 Web3 的资产是非常极其饥渴的。
前几天还有位朋友找我,让我帮他分析一个问题,算是委托我做个免费的“课题研究”吧。他问我,为什么 MetaPlanet 和香港的港亚股票,都是由 Solar Ventures 的 Jason 担任顾问,结果股价表现却差距这么大?
我也在琢磨这个问题。可能的原因之一是香港缺乏本土资金,投资者有更多其他标的可以选择,不一定非要买港亚。而日本市场相对更封闭,本土资金体量庞大,所以当出现类似 MetaPlanet 这样的“日本版微策略”概念时,市场就愿意买单。也可能是因为筹码结构更好、更集中,更容易被市场炒作。当然我目前还没有深入研究,只是初步的一些观察。
但这件事说明了一个现象:现在“币股”的火爆不仅局限在美股。我们在日本市场看到了 MetaPlanet,在港股也看到了博亚、港亚这些项目,虽然它们的涨幅可能没有 MetaPlanet 那么耀眼,但也都实现了几倍的上涨。
Hazel: 不光是买了币的公司吧,港股有些和币还没有太大关系的支付公司股票也涨得鸡犬升天的。
郑迪:现在是这样的,你说你没有探索相关业务,但市场觉得你有。你不能说没有。我说你有就是有。比如说像众安、连连,还有移卡等等,爆发得很厉害,基本上都是一周翻倍。
众安讲了一个什么故事呢?众安大致是说,我有众安银行43%的股份,然后我又是圆币的香港稳定币沙盒试验之一,圆币的早期股东,持股比例是个位数,可能不超过10%。那么第一,我元币的这块资产以后是值钱的。第二,元币以后比如做到5000亿港币稳定币规模,大部分资金都存在我的众安银行,我只用给他2%的利息存款就可以。就讲这么一个故事,结果一周翻倍了。
我为什么觉得这个故事不太站得住脚呢?因为首先加密友好银行这个概念其实已经远去了。最早我们知道为什么美股的大都会银行还有Signature银行(当时没上市)、大都会银行和Silvergate这两家银行炒得很厉害。Silvergate甚至成为美国银行股里面少见的十倍股,大概两三年时间十倍股。为什么?是因为当时即便是Coinbase这种巨头,美国只有三家银行愿意做它生意,其他银行是不给它开户的。所以客户存入的这些法币,只能存在大都会银行、Silvergate和Signature这三家银行。
这三家银行完全不用竞争,它就收这些Web3企业的项目还有交易所的法币存款,而且是不用付利息的,是零息。然后这零息的钱拿来买卖国债买卖MBS就赚了,息差可以2.5%以上。但是随着越来越多的银行愿意服务Web3的企业和交易所以后,其实像以前零息储蓄的这种概念时代已经一去不复返了。
当然众安没有讲这个故事,就说2%。但这里面有几个问题。第一,实际上我们知道Web3行业在香港的主银行其实应该是渣打,不是众安。众安其实是个虚拟银行,当然它比较友好,但毕竟来说它还不是一个主银行。我们也知道Coinbase新加坡其实它的收款行也是选择渣打。渣打总之就是说它比较aggressive,胃口比较好,愿意接这些生意,所以它比其他的银行要更加友好一些。所以香港其实主银行也用渣打,不太可能圆币的所有的或者大部分存款准备金都存在众安银行。
另外我们要知道,无论是美国的相关法案,还是香港证监会去年七月的稳定币征求意见稿,都禁止稳定币的发行方向用户直接付利息。我们要思考一下为什么。这个原因很可能是因为大家怕这样竞争,竞争得太厉害,因为后来的竞争对手肯定会说我付利息,你前面的不付利息,那我来推广,这样竞争了以后就会导致稳定币发行商的财务能力变弱,变弱了可能就容易倒闭,倒闭就会造成很严重的社会事件,影响很不好,所以他们就禁止直接对用户付利息。当然也有办法绕过,例如说用推广费的方式来绕,但总之明面上来说,字面上不允许你直接付利息。
我们也要考虑一个问题,你做港币稳定币,和美国稳定币,你有一个最大的劣势是什么?你的利率低。你无论是买CNH的国债、熊猫债,还是买港币的,我不知道港币有没有国债,没有仔细研究,但是你无论买什么,你的利率都是低的,美国这边随便一买就是4%,所以这是一个劣势。
所以很多人没有注意到,去年七月的征求意见稿里面是允许的,就是SFC其实是允许香港的稳定币发行商去错配的。就是说虽然你发的是港币稳定币,但是其实你可以买比如说人民币的国债,就是CNH的国债、熊猫债,现在发行规模有三千亿。比如说你可以买美国国债,享受高利息,但是你必须要香港证监会特批。其次,你要超额储备,超额储备要对冲货币错配的汇率风险。这两个条件达到,你就可以去买其他货币的高评级主权债,不是一定要存在港币存款里面的。
所以我觉得就是说你会发现股票圈跟长期研究稳定币的圈层,其实信息差是巨大的。所以大家比较愿意去相信这样的一些叙事,所以一周翻倍。
郑迪:连连和移卡都说我拿了美国的Money Transmitter Service这种牌照,其实币圈2018年,交易所很热衷到美国拿这种Money Transmitter Service还有这种支付牌照。我们都知道这些牌照其实难度并不是很高。特别是Money Service Provider(MSP)牌照是很容易的,这种牌照你要买可能也就100万美元,我不知道现在什么价,但当时就是这个价。
那个时候我们的感觉都是说这个Web3行业感觉就是说你又在做一些无用功,其实也对业务没什么帮助。现在怎么就变成这些股票公司、这些上市公司的一个故事了。炒股票的圈子,他也不懂这些,他觉得你这个牌照是不是很难拿,但是我们深耕Web3行业的人,我们应该知道真正难拿的是什么,是纽约州的BitLicense。当然Circle也有这个牌照,全世界一共只有20张牌照,但是实际上你会发现纽约州的BitLicense,纽约州整个的transaction volume非常非常低。拿着这个牌照能做的生意是非常可怜的。每个季度,纽约州的金融监管部门都是有公布的。
但是为什么大家还是要孜孜不倦地去追求纽约州的牌照呢?因为这个是个实力的象征,这是个背书。就是我给其他所有的州,包括给联邦政府,包括给其他的所有的国家,比如说我要跟新加坡金管局MAS打交道,我要跟香港证监会打交道,或者我跟迪拜的金融监管部门、日本的金融监管部门打交道。我跟你说,我有纽约州20张BitLicense之一,你这些牌照对我来说不是小儿科吗?因为其他国家的监管会觉得你这个纽约州的监管门槛是全世界最高的、最严的,全世界只有20张,很难拿的。这个其他国家的牌照、其他州的牌照会对你大开绿灯。所以大家为什么愿意去拿这牌照就是这个原因。
你包括现在这个纽约证交所NYSE的老板搞的洲际交易所,现在大概也就是两亿美元左右的市值,这个微牛停止跟他合作以后暴跌,但是为什么最近老在涨呢?我觉得市场还是在猜测有没有人会收购他。他有什么价值呢?他现在其实业务少得可怜,一季度手续费收入只有1200万,这还是在微牛停止合作之前,所以我们看二季度肯定跌得很厉害。但它唯一值钱的资产就是它有20张纽约州牌照之一,它有这些牌照,所以大家在猜测,是不是有可能有人为了这些牌照去收购它。
所以我觉得我们看这些支付机构,它有些美国的这些支付牌照也好,或者是Money Service Provider这些牌照,股票圈会用来讲各种叙事。现在股票圈的这个讲法,我感觉非常像17年ICO的模式,就是我讲一个叙事,大家就信了,大家觉得这个厉害,那个厉害。但是大家从来也不会去想背后是怎么样。
但是现在Web3行业,这些用户我觉得已经训练得猴精了,你讲什么我都不信。除非你真的拿来回购分红,哪怕你有现金流我也不信,你真的回购分红我才信。现在都是这样,这也是缺乏流动性的一种表现。股票圈我认为流动性还是很充足,对于各种叙事和故事,它倾向于先信了再说,先信了赚钱,后信的是接盘的。所以现在是这么一种逻辑。
但是我还是想说,支付公司它去引入稳定币支付,比如说像连连,我也写了一篇连连的分析,移卡还没有研究,连连跟BVNK英国这家稳定币支付公司去合作,我认为在乐观情况下对它扭亏还是有帮助的。乐观情况下,我认为它能够增加利润,增加大概1.8亿的净利润,它现在税前的亏损大概是5个亿,所以还是能部分扭亏的,这个意义还是有的。就是说能够增加支付总额的0.2%到0.3%作为利润增加的部分,这部分确实稳定币支付是能带来一些增收,所以说市场去炒一些Web2的支付企业,我觉得也是有一定道理的。
Hazel: 你刚刚说纽约州的金融牌照,我其实有印象,应该就是2018年的时候,Circle是第一个拿到BitLicense的,对吧?因为那时候我刚刚进行业跑新闻,我好像对这个有一点印象。
郑迪:对,这个事情其实特别有意思,特别逗,所以我觉得特别反映美国这个国家权力和金钱结合的这种模式。这就是为什么我老说你们不要看USDT不合规,但人家现在已经抱上商务部长这个大腿,这个商务部长儿子以前是Tether实习生,现在跟Tether一起上船,我说反而是USDC没抱上什么明显的大腿。美国的这个权钱交易其实早就开始了。
你看什么时候纽约州有这样的一个想法,要设立BitLicense,其实是从2013年开始的。当时纽约州不是搞了一个听证会吗?然后他们就说你这个纽约州管得太严了,你们应该放开,不然美国就失去Web3的科技领先了,对吧?BitLicense这个想法其实起源于那次听证会,13年那次听证会。
当时听证会的主持人就是纽约州监管部门,最后发明BitLicense这个官员。但是特别逗的是他发明了这一套BitLicense的牌照以后,第一张牌照没发出去,他就跑路了,他就辞职了,他就自己做了一家咨询公司。他就为所有申请牌照方提供咨询服务,我估计Circle可能也是雇的他,我不知道,但我猜应该是他,因为是他发明的,你说还有什么人比他更适合做咨询顾问去辅导你怎么拿这张牌照,因为就是他自己设计的,所以他开咨询公司也赚了不少钱。
所以你看,美国这个事,权钱交易自古以来就有了,一直是这么一个商业社会,对吧?所以这也是为什么我说,股票圈的这个叙事,觉得USDT不合规,以后就是不行,USDC是合规,就是能抢占你的市场份额。这个叙事站不住脚的。
Hazel: 你刚刚提到,现在 USDC 最明显的合作伙伴就是 Coinbase。这也是我们接下来要聊的主题之一。在 Circle 的招股书中,已经非常明确说明了它与 Coinbase 的关系。这段合作关系其实在很大程度上影响了 Circle 的净利润。虽然它的营收大概有 16 亿美元,但扣除各种支出后,净利润只有 1 亿多美元。
郑迪:这个协议对 Circle 其实是相当不利的。分成协议的基本结构是这样的:Circle 所有的收入基本都来自其备付金的利息。而这些备付金只能投资于 93 天内到期的美国国债、7 天以内到期的回购协议、可随时取出的银行存款,以及投资上述三类资产的货币市场基金。
但很多人其实并不了解天才法案的细节,误以为稳定币可以投资于类似 2008 年雷曼危机前那种货币市场基金。实际上,普通货币基金通常会配置较长期限的债券,比如十年期国债,甚至还有 CDO 这类资产。当出现挤兑时,资产久期与负债不匹配,就可能引发流动性危机。但天才法案明确规定,被付金所投资的货币市场基金必须只包含三类短期资产。只要持有哪怕一丁点十年期国债,都不能算作合规的备付金。
很多传统研究者可能没有认真读法案,只凭经验和假设分析稳定币风险,其实容易出现误判。Circle 的备付金中有 85% 是交由贝莱德管理,成立了一个 Circle 储备基金,主要投资上述三类短期资产,平均久期只有十二天;其余 15% 存放在银行的活期账户里。这样做虽然保守,但能获得年化超过 4% 的收益。
Circle 的全部营收基本都来自这些利息收入,而不是收取用户费用。问题在于,它没有把这部分利息返还给持币用户,而是支付给推广方,比如 Coinbase。这其实是一种变相的利益分配机制。
Circle 与 Coinbase 的分成协议是一个“三步走”的结构。很多人以为 Coinbase 拿走了 50%,其实并不准确。Circle 实际上拿出 60% 的收入作为推广费,其中约 9 亿美元分给了 Coinbase,另外还有 6,020 万给了币安等其他平台。也就是说,Circle 的 16 亿收入里,除了推广费用外,自己只剩 6 亿多。而其中 5 亿多是自身的管理和运营费用,扣除税务和其他支出后,最终净利润只有约 1.61 亿美元。
Coinbase 拿走了 Circle 超过 56% 的收入,但它平台上平均只占 22% 的 USDC 储备。这种收益远高于其实际的市场份额,是因为分成机制设定得对其极为有利。
具体来说,这个分成协议的第一步是确定“支付基础”,基本上等同于 Circle 的利息收入。Circle 会先从中拿走 0.1% 到 1% 用于支付运营成本,剩下部分进入“产品收益分成”阶段。
这一阶段,Circle 和 Coinbase 会根据各自在平台上日均持有的 USDC 占比进行分成。如果 Coinbase 平台的 USDC 占比是 22%,就拿走这部分收益;Circle 平台若占比 6%,就分走 6%。
第二阶段是“生态收益分成”。剩余收益 Coinbase 拿 50%,Circle 拿另一半,Circle还可能需要继续支付给其他合作伙伴。整体算下来,Coinbase 实际上拿走了 Circle 总营收的 56%。
为什么 Circle 会接受这么不利的协议?原因要追溯到 2018 年。那时 USDC 是 Circle 和 Coinbase 联合推出的,成立了一个合资公司 Center Consortium,双方各占 50% 股权。
但到了 2023 年,为了便于 Circle 独立 IPO,必须解除 Coinbase 的股权绑定。于是 Circle 用自己 840 万股、价值约 2 亿多美元的股份,从 Coinbase 手中回购了 Center 的 50% 股权。这笔交易按每股 25 美元计算,现在市值已翻了数倍。
作为交换,Circle 签署了两份合作协议:
主合作协议:于 2023 年 8 月签订,为期三年。如果协议期满后 Coinbase 完成“产品收益分成”和“生态收益分成”的 KPI,就有权自动续签三年,且无限续约。
生态合作协议:规定 Circle 和 Coinbase 若要引入新生态合作伙伴,必须双方书面同意。这意味着 Circle 实际上已经深度绑定在 Coinbase 的生态之中,不能独立拓展生态资源。
协议中还有一项“法律障碍退出条款”:如果未来法律禁止 Circle 向 Coinbase 支付推广费,双方需协商修改条款。如协商失败,Coinbase 有权要求 Circle 将包括 USDC、EURC 在内的所有商标和知识产权全部转让给 Coinbase。
这一条款的设置,明显是为防范未来监管禁止向推广方“变相支付利息”的可能。比如用户在 Coinbase 上持有 USDC 可获得 4% 收益,这部分利息其实是 Circle 支付给 Coinbase,再由 Coinbase 转给用户的。如果未来法律禁止这种间接返利机制,Circle 就必须停止支付推广费用。
可以说,Coinbase 和 Circle 在协议设计上非常“精明”,几乎将所有潜在的法律风险都考虑在内,并通过协议条款将 Circle 完全锁定在自己的体系中。Circle 已经不仅是合作伙伴,更像是 Coinbase 的一个“子生态单位”。
Hazel: 这基本是一个卖身协议对吧?
郑迪:是的,我也研究过这个协议的结构。如果 Circle 没有法律障碍,但就是拒绝支付分成怎么办?其实协议中并没有设置仲裁机制。不过因为协议是受纽约州法律约束,Coinbase 完全可以在纽约提起诉讼。如果 Circle 拒不履行协议,我认为在大多数情况下是会败诉的。法院大概率会支持协议延续,甚至 Coinbase 如果足够强硬,有可能直接要求 Circle 交出商标和知识产权。这种情况下,Circle 基本是摆脱不了这个协议的。
Hazel: 你刚刚提到的 4% 利率,其实现在 Coinbase 给用户的 USDC 存款利率已经不仅仅是 4%,而是补贴到了年化 12%。这个水平已经是让人觉得 “好得不真实” 的程度。中国用户看到 10% 以上的保本收益,很多人第一反应就是“这是不是诈骗”。但实际上,这就是为了满足和 Circle 合作协议里的续约条件,通过提高 USDC 收益率来吸引用户?
郑迪:你问的问题很好。这两份合作协议虽然很多人以为是未公开的,但实际上它们都附在 Circle 的招股书附件中。只不过里面的具体数据细节未披露而已。根据美国证券法规,上市公司的重大合作协议、关键人物雇佣合同等必须公开。
回到协议本身,Coinbase 想要获得协议的“无限自动续约权”必须满足两个前提条件:
产品收益分成 KPI 达标;
生态收益分成 KPI 达标。
生态收益的门槛相对简单理解,比如说 Coinbase 必须继续支持 USDC 交易对、USDC 的主链部署、官方钱包的兼容等。是否存在平台排他性要求,目前协议中并未明确披露。
产品收益分成部分的 KPI 可能设置了一个最低门槛,比如平台上必须持有一定比例的 USDC,只是具体是多少没有公开披露。
根据公开信息,Coinbase 今年从 Circle 分得了约 3 亿美元的收益分成,但同时投入了大约 1 亿美元用于“存款激励”——也就是鼓励用户把 USDC 存到 Coinbase 平台上。为什么 Coinbase 愿意花这 1 亿?我认为有两种可能的解释:
一是协议中规定了一个逐年递增的 KPI 门槛。为了达标,Coinbase 必须花钱吸引更多 USDC 存入;
二是即使没有强制门槛,Coinbase 也知道自己平台上 USDC 越多,拿到的分成就越多。反正这些补贴是由 Circle 付出的,自己没有成本压力,自然愿意去推。
至于 Coinbase 为何给出高达 12% 的 USDC 存款利率,我认为他们的策略发生了转变。从前他们更注重吸引现货用户,把资金引导到美国本土交易所。但现在 ETF 推出后,美国散户可以通过 ETF 投资 BTC、ETH,而不用再到 Coinbase 上来买,手续费也低得多。
Coinbase 的做市商交易费率通常只有万二到万六,而 ETF 的费率估计也类似,所以 Coin 的现货手续费收入面临下滑压力。
目前 Coinbase 超过 64% 的收入来自“山寨币”,而其中 XRP 和 Solana 是贡献最大的:XRP 占了约 18%,Solana 占了 10%,两者合计约 28%。如果未来 XRP 或 Solana 推出 ETF,这些交易手续费也会受到冲击。
所以市场可能没有意识到一个现实问题:ETF 越多,Coinbase 现货业务越难做。如果未来美国真推出 40 多种加密 ETF,Coinbase 的本土现货业务几乎没有竞争力。
那 Coinbase 的出路在哪?我认为在两个方向:
离岸市场(Coinbase Global):目前只占其总收入的 20%,但成长潜力巨大;
衍生品业务:ETF 没有覆盖,竞争没那么激烈。Coinbase 最近收购 Deribit 就是这个布局的关键一步。
从战略角度看,收购 Circle 并不划算。因为 Circle 已经无法摆脱协议约束,Coinbase 已经在协议中拿到了极大的利益,没有必要再高价买下整个公司。他们只要继续吸干 Circle 的利润就可以了。
所以 Coinbase 不再关注如何从本土用户那“薅现货羊毛”,而是将精力转向离岸所和衍生品交易。比如这次 12% 的利率补贴,并不是给所有用户,而是集中给 Deribit 账户或 Global 的用户。前期补贴门槛较低,比如不限存款金额,后来因为大量中国用户涌入,很快就下调至单账户限 100 万 USDC,如今只剩下 10 万了。
但一些“羊毛党”会通过多 KYC、多账户操作,比如 10 个账号就能实现 100 万额度,还能享受年化 12% 的利率。不过 Coinbase 的核心在于“转化率”:你把钱存进来,不一定立刻交易,但总有一部分人会交易。只要这部分转化出来,它就值回成本了。
Hazel: 我前几天读了 Artemis 的报告,他们对 2400 亿美元的稳定币做了一个分析。报告开头就指出一个趋势:稳定币行业正从“发行导向”转向“分销导向”。发行商的利润越来越难维系,而渠道能力开始成为核心竞争力。这也引出了我们前面聊到的 USDT 和 USDC 的问题。特别是在稳定币法案推出之后,大家都在思考:合规之后,各类稳定币会受到什么样的影响?比如,在合规机构大量进场的背景下,Tether 还能保住领先地位吗?
郑迪:我认为答案取决于“天才法案”的最终版本。很多人误以为民主党反对稳定币、共和党支持,其实不是这样。今年 FIT21 法案在众议院通过时,民主党也有 71 票赞成。这表明推动稳定币发展,已经成为一个跨党派共识。就连被认为最反加密的伊丽莎白·沃伦,也公开表示稳定币在未来三年内可能发展到 2 万亿美元,并且将有力支持美元的全球霸权地位。她反对天才法案,主要是两个方面:
第一,腐败问题未根治。她批评法案修订案虽然禁止政府高级官员参与稳定币业务,但未禁止总统或副总统级别的人员,比如对川普家族发行 USD-1 稳定币的担忧。第二,法案对离岸稳定币(尤其是针对 Tether)缺乏有效监管。
我之前也讲过,USDT(泰达币)目前的主要利润来源,其实来自那 18% 的“非合规资产”部分。这包括大约 10 万个比特币、50 吨黄金,还有对比特小鹿(Bitdeer)的投资——很多人可能不知道,泰达已经是比特小鹿的第二大股东,持股 25.5%。
此外,它还控股了阿根廷的一家制糖公司 Adecoagro,持股比例达到 70%。很多人不了解,Tether 目前其实是整个 Web3 行业中最大的放贷方之一,债权总额达到了 88 亿美元左右。除此之外,它还有其他形式的投资和收益渠道。
如果最终的天才法案未对离岸稳定币进行严格长臂管辖,那 Tether 的离岸模式就能继续存在,享受套利空间。它甚至可以在美国推出一个合规版本的稳定币作为“面子工程”,而主力业务继续靠离岸那套模式赚钱。
于是我们可能会看到:离岸市场依然是 USDT 的“舒适区”,而在岸市场,它在合规和牌照方面没有优势。比如在欧洲,Tether 没有拿到 MiCA(加密资产市场法案)相关牌照,因此已经被下架,相比之下,USDC 在欧洲市场还能用,包括一些已获得 MiCA 许可的稳定币,也可以继续参与传统支付场景。
但话说回来,欧洲的交易场景本身也没什么利润空间。我们可以从 Bistamp 这个案例看出来:这家成立于 2011 年的老牌欧洲交易所,最后竟然只卖给 Robinhood 2 亿美元,实在是出人意料。这也说明欧洲的交易业务“没什么油水”,即便合规,意义也有限。
虽然支付场景在欧洲还有一定潜力,但从整体来看,在岸市场竞争已经非常激烈。USDC 要面对 USD1、Stripe 的 USDB,甚至是银行体系发行的各种稳定币。这些参与者都具备合规基础,还带着流量或者支付网络资源,竞争只会越来越白热化。
你看看市场上其他稳定币的局限就知道了:
PayPal 的 PYUSD,推出时大家还以为“狼来了”。但现在只有八九亿美元的流通量,我猜很大原因是不愿意付推广费;
USDC 的流通有 610 亿美元,但代价是它拿出了约60% 的收入来支付推广费,这本质上是一个极其重资本投入的增长模式;
而 USDT 完全反其道而行之,不仅不付推广费,反而向合作方收 10 个基点的费用。Tether 的逻辑是:我给你开放 API,允许你 mint 和赎回,还支持你做做市,已经是在“送钱”了,所以你反而要给我交钱。
但也不能排除另一种情况:假如沃伦的坚持,以及部分民主党议员的呼声,最终导致法案中新增了针对离岸稳定币的严格条款,彻底堵住了“监管套利”的空间,那 Tether 的现有模式就很难持续下去。所以说,最终的关键还是取决于监管态度。监管是否会真正对离岸稳定币进行穿透式限制?这是决定未来格局的根本。
郑迪:我一直认为,未来稳定币市场的发展格局可以用“两级火箭”来形容。第一阶段,将由传统金融机构推动,主要包括各大银行、卡组织(如 Visa、Mastercard)以及支付公司(比如 Stripe、PayPal)等。这一阶段的应用场景将集中在支付领域,尤其是跨境收支、跨境支付、进出口贸易、大宗商品结算等方向。
其实,Tether(USDT)已经进入大宗商品的贸易融资领域,用稳定币作为融资支付工具。这类应用扩张非常快,是稳定币发展的重要突破口。很多人问我:“2028 年怎么可能达到 2 万亿美元的稳定币规模?”我认为,这个目标的主要路径并不是靠“交易场景”,而是靠支付场景来实现的。
当前我们说的“推广费”模式,其实更多是用于交易所场景。也就是说,稳定币项目方支付费用给平台、钱包等渠道来推广用户使用,但这是以交易为导向的分发策略。
然而,未来在支付场景中,也许同样会出现类似的推广逻辑——比如发币方补贴支付机构、银行或企业客户。这种场景的推广方式还没完全成熟,但我相信它会迅速建立起来,因为竞争会非常激烈。
这就是“两级火箭”的第一级:由传统金融机构主导的支付驱动增长,带动稳定币规模快速扩张。
第二阶段,要看美国 SEC(证券交易委员会)何时正式放宽证券代币(STO)的发行门槛,并大幅简化合规流程。其实 SEC 的新任主席 Gary Atkins 大约在一个月前已经公开表示,将推动这个方向。我认为这件事很有可能会在接下来的两年内落地。
一旦 STO 合规化大规模放开,万物上链的时代就会到来。届时,不只是加密资产,传统证券、债券、基金等所有金融资产都有可能以代币化形式在链上流通和交易。
在这个过程中,链上的交易需求将再次显著抬升,而稳定币作为链上支付与结算的重要工具,也将迎来第二波爆发。甚至更进一步,正如 Michael Saylor 今年 2 月提到的,稳定币总市值未来有望冲击 10 万亿美元规模,这也并非天方夜谭。
Hazel: 但我想知道,用户习惯和网络效应真的这么容易被打破么?比如,币安当年花大钱推广 BUSD,最后也没有特别成功。Circle 多年来跟无数合作伙伴对接 BD、推进监管沟通、打通渠道,这些积累是否真的那么容易就能被后来者超越?
郑迪:你说的这些很有道理,不过也取决于你站在什么角度看稳定币的主要使用场景。如果你认为稳定币主要是 2C(面向消费者)的,那确实如你所说,占据用户心智很难,后来者的门槛会非常高。
但问题是,我们现在正进入一个新的阶段:稳定币正在合法化、阳光化,并逐步进入支付场景。放眼当前的稳定币流通,大部分还是用于交易相关的转账场景,真正的“纯支付”使用比例还比较小。虽然我们会听到一些离岸支付案例,比如俄罗斯卖石油用某种方式结算,但这种灰色路径的规模终究难以与全球合规金融体系相提并论。
现在正在快速成长的是——阳光化的跨境支付场景。这一块的需求是真实存在的,参与方也越来越多。更重要的是,支付场景主要是 2B(机构、平台、企业级)的,而不是 2C。你可以把稳定币支付理解为一种“底层支付技术”。它改变的是后台,而不是用户看到的前端。
举个例子,你刷卡时看到的可能仍然是 VISA、MasterCard、Apple Pay 等,但底层清结算的技术,已经可以被稳定币所替代。Bridge 这种做链上支付基础设施的公司,能卖出 11 亿美元、100 倍 PS,就是因为它的“无感技术替换”潜力。
连连与 BVNK 合作也是类似的逻辑。普通消费者并不需要知道 Bridge 或 BVNK 这个名字,在这种架构下,用户无感知是最大的优势。你换了底层,用户并不需要重新教育。 也正因为是 2B 场景,稳定币在这些领域的更替、竞争反而不那么困难。企业合作往往更多取决于利益交换,比如你愿意分多少推广费。
假设我是 Meta,我拥有庞大的生态场景,你想让我在平台内整合你的稳定币系统,还是“小扎说了算”。而 Meta 的用户,绝大多数对“稳定币”是没有明确认知的。他们只知道自己在 Facebook 或 Instagram 上收到打赏、支付、或者结算,但不知道底层用的是什么资产。 也正因如此,我认为在未来 1~2 年,支付场景将是稳定币最重要的增量突破口。 相比之下,交易场景的大幅扩展,还需要等到 STO(证券型代币发行)流程真正简化、万物上链开始落地,那时链上金融生态的需求才会重新活跃。
Hazel: 刚才我们说到 Meta,其实我一直有个疑问。根据天才法案的设想,稳定币的发行方应该被视为一家“金融机构”,对吧?但 Meta 是一家科技公司。那它是不是可以不自己发行,而是由其他具备金融牌照的机构来发,它自己负责使用和分发?或者Meta 能不能设立一个金融子公司来发币,从而“绕过”主体身份限制?
这个问题我今天早上刚好跟朋友讨论过。他们问:Meta 这么大,为啥不直接收购一家银行,然后由银行来发稳定币?
表面上听起来很合理,但我想说:如果这么简单,Meta 早就这么做了。它为什么不亲自发,而是跑去 Instagram 做试点,和外部的稳定币项目合作?这说明问题没那么简单。核心原因很可能是,天才法案对“大平台类科技公司”的参与是“穿透式监管”。也就是说,不管你是控股一家银行,还是设立子公司、找一致行动人,只要监管认为这是 Meta 实质控股或参与,仍会受到限制。
换句话说,即使你用马甲公司去做稳定币,哪怕有金融牌照,如果背后实际是 Meta 操盘,也可能被限制。天才法案可能就是要明确划出一道红线:科技平台不能直接控制稳定币发行。
当然,也有一种可能是,现在监管框架尚未完全落地,连 Meta 自己也在观望。他们不知道新规最后的执行力度是否真的会穿透到子公司、间接股东这类操作。但从目前看,“不亲自下场、躺着收推广费”反而是 Meta 更稳妥的选择。
所以我认为,Meta 并不是不能做,而是没必要做。你要是真去发稳定币,那你就要接受金融机构的监管。对于一家科技平台来说,这意味着流程复杂、责任重大、合规压力极高。 反过来看,如果 Meta 坚持做“场景入口”,那它完全可以把稳定币作为支付或互动手段嵌入到自己的平台中,让别人来承担合规、监管与清算风险。
我一直说,现在的 Web3 越来越像互联网。最终是“场景为王、流量为王”,而不是谁控制基础设施。 你看这么多公链、稳定币、清算系统,技术上谁都能做,但真正有场景、有用户的才是价值核心。如果你以太坊太贵,我就找 Aptos这种没什么人用但便宜的链;你波场太慢,我换一个链。像 Meta 这种平台,有着巨大的分发能力和用户基础,它没必要去亲自“跳水”进入监管重地。
Hazel: 关于一些非主流类型的稳定币,比如大家去年到今年都比较关注的 Ethena-USDe这类理财型稳定币,也就是带有“付息属性”的稳定币,未来在合规化后的走向是什么?
郑迪:我的判断是,这类稳定币可能始终只是一个小众市场。根据目前美国和香港的相关立法,未来这种付息型稳定币要走向“阳光化”,难度非常大。虽然BitMEX创始人 Arthur Hayes 等人都公开支持这类模式,但现实中,监管对这类产品持高度谨慎态度。也就是说,这类稳定币未来的空间很可能只限于某些“非合规灰色区”或小规模试验环境,很难进入主流金融体系。
真正有机会“阳光化”的方向,其实是TMMF(Tokenized Money Market Funds,代币化货币市场基金)。这也是为什么 Circle 在今年一月宣布收购 Hashnote。这家公司的定位正是做链上的合规化 TMMF 产品。Circle 在招股书中也明确表示,他们观察到一个趋势:链上的大型注册商已经越来越倾向于用 TMMF 来替代传统稳定币作为抵押品。
为什么?很简单。在链上金融环境中,特别是做市商、杠杆交易、清算等场景中,稳定币本身是无息资产。你如果用稳定币去做抵押,在这段时间里是没有利息收益的。而 TMMF 不一样,它本质上是货币市场基金,只要抵押着就有年化收益。
对于资金量庞大、杠杆活跃的链上做市商来说,这些利息构成了非常重要的收入来源。所以现在链上很多做市平台、流动性池子,已经逐步开始接受 TMMF 替代稳定币作为质押资产。
这其实意味着:稳定币不再是链上金融场景里唯一的“基础货币”选择。而且,如果 TMMF 产品未来可以做到高频结算,比如日结,甚至进一步打通和稳定币之间的兑换通道,那它在一些 2B 支付场景中也可能具备支付功能,特别是大额跨境、企业结算、供应链金融等领域。这些不是 C 端消费者用来买咖啡的场景,而是企业级大宗结算。在这类应用里,利息收益和结算效率比“支付体验”更重要,所以 TMMF 未来可能在这些场景中占据一席之地。
Hazel: 刚刚我们也提到了 Visa 和 Mastercard。作为全球卡组织,它们在跨境支付领域拥有很强的话语权。而 Circle 本身也有一个名为 CPN 的网络。我比较好奇,未来这个 CPN 网络与 Visa、Mastercard 之间会是什么关系?尤其是,如果就像你说的,Visa 和 Mastercard 未来自己下场去推动变革,会不会有可能直接把稳定币市场的一部分“吃掉”?
事实上,Visa 已经开始试水稳定币了。他们通过 Visa Ventures 投资了英国的稳定币支付服务公司 BVNK。这家公司由 Horn Ventures 领投,你应该熟悉的,Horn 的创始人是原 SEC 法务负责人,后来创立了 VC,a16z 成为其最大 LP。Horn Ventures 现在也是美国比较知名的投资机构。这轮融资还有 Coinbase 和老虎基金的跟投。
BVNK 主要为连连支付的欧洲分部提供稳定币解决方案。而在 Visa 最近的季度财报电话会上,也专门提到他们累计处理了约 3 亿美元的稳定币支付。当然,这个数字相比 Visa 总体交易额微不足道,但说明他们在试水。
实际上,稳定币对 Visa 和 Mastercard 是有冲击的。我之前还做过一个粗略的量化分析。Visa 和 Mastercard 的主要收入结构大致是:60-65% 来自刷卡手续费,35-40% 来自增值服务。其中最核心的竞争力就是其 KYC(实名认证)与 AML(反洗钱)体系,以及整个支付网络。
我们要问一个问题:未来如果稳定币被广泛采用,能否不做 KYC 和 AML?我认为不可能。所以 Visa 和 Mastercard 未来可能仍可依靠 KYC/AML 接口收取服务费。他们可以作为全球监管认可的 KYC/AML API 提供方,即使不是交易的主导者,也能收“过路费”。
也就是说,无论是 Circle、Tether 还是其他稳定币公司,最终都需要接入一个可信的大型合规接口。而 Visa 和 Mastercard 很可能就扮演这个角色。在 KYC/AML 要求高的场景中,它们的服务价值依然存在。而在低 KYC 要求的场景中,它们可能会受到一定冲击。
我的判断是,Visa 和 Mastercard 的毛利率可能会下降 5 到 7 个百分点,收入总量可能会受到 20% 到 30% 的冲击。但核心业务应该不会受到太大影响。同时,它们也必须拥抱这个趋势,否则会被新玩家挤压。它们还需要积极参与规则制定,尤其是围绕合规接口开放。
但截至目前,我们并没有看到 Visa 和 Mastercard 在稳定币底层构建方面有实质性动作。现在更活跃的是银行以及像Zelle、新加坡的 PayNow 这样本地支付网络,它们希望自己发行稳定币。
Circle 的 CPN 网络,技术上确实很先进,比如跨链零确认支付等能力,从用户体验上是友好的。但从投资角度看,更重要的是它能否带来实际收入。投资人更看重的是场景推广与变现能力。稳定币的两个核心场景是交易和支付,我认为至少在支付这个“阳光化”场景中,现在还是以“融合”路径为主,而不是彻底革命。
也就是说,当前的路线是如何嵌入现有金融体系,替代一部分中介和渠道方。这也是为什么跨境支付成为一个重点突破方向。卡组织、支付机构、银行其实都对 SWIFT 有意见。现在很多参与者都希望能跳过 SWIFT,自己建立一条链路,美国政府也愿意参与监管,只要还能控制住 KYC/AML 就行。所以 SWIFT 反而成了一个相对薄弱的环节。现在稳定币支付的推广,就是试图在传统金融体系中切一块下来嵌入进去,而不是推翻重建。我认为这条路走得通,也能发展得快。
一旦美国的《天才法案》通过,最大的推动者可能就是银行和支付机构,甚至不排除卡组织也会加入。但目前最积极的是 Stripe 和几家大银行。相反,中小银行可能面临很大冲击,尤其是那些严重依赖储蓄放贷和发卡盈利的小银行。
美国财政部的顾问机构 TBAC 提出过一个观点:如果天才法案通过,可能会有高达 6.6 万亿美元的存款“搬家”。不过大银行对此并不担心,因为他们可以自己发稳定币,也有多元业务做对冲,最怕的是中小银行。它们一旦失去储蓄,就丧失了信用派生能力。此外,很多小银行依赖发卡返佣。一旦这块也被稳定币取代,它们可能难以为继。这意味着法案通过后,可能引发美国中小银行的大面积倒闭。
Hazel: 这让我想起前几年热议的央行数字货币(CBDC)讨论,大家担心央行发币会导致商业银行“脱媒”,其实逻辑类似。但央行发币走不通,稳定币可能真的会造成类似的结果,特别是对中小银行而言。
郑迪:没错,不过我认为一定会出现链上银行。大银行未来可能会发现,稳定币不仅可用于支付,也能用于放贷。一旦稳定币支付被广泛接受,大家就愿意留在稳定币中而不是立即兑换成法币,稳定币的流通规模就会扩大。
现在链上大多数放贷协议,都是典当式抵押贷,主流是比特币抵押,LTV 比例是 64%,利率 8.5%。这生意本质上是放“富人的贷”。而信用贷为什么没人敢放?因为缺乏像 FICO 这样的评分系统。但如果传统进出口商愿意接受稳定币结算,有完善的信用评级,链上信用贷就能实现。银行也会发现,发行并揽储稳定币再放贷是可以盈利的,这就可能催生“稳定币银行”。
所以中小银行确实会“脱媒”,但信用派生并不会消失,而是换了一种形态、换了一批玩家出现。传统研究常说金融脱媒会削弱信用派生能力,我不完全同意。信用派生的路径可能会变,参与者会变。
Hazel: 我们刚刚聊到 Circle 招股书中披露的一些投资人信息,其中就包括了来自中国的投资机构,比如 IDG 资本、华兴资本等。这其实让不少人感到意外——因为很多人不知道,中国资本曾经在 Circle 的早期就投了,而且这笔投资现在看起来回报极其丰厚,十年不到,回报可能高达十几亿美元,堪称风投领域的经典案例。 那问题来了:这些中国资本是怎么进入 Circle 的?
郑迪:其实说来也不复杂。十年前的加密行业,是华人资本非常活跃的时期。从 USDT(Tether)起源于香港,再到以太坊和其他早期公链项目,背后都有大量华人参与。华人投资者本身在 Web3 早期交易市场中就是主力,同时矿圈也积累了大量资金,很多矿老板也参与了早期的股权融资。
而且当时的中国 VC,也正处于移动互联网红利的高峰期,手上资金充裕,也乐于尝试 Web3 这个新方向。
Circle 的 CEO Jeremy Allaire 在那个阶段其实非常重视中国市场。他不仅组建了本地团队,还多次拜访中国监管机构,与央行、研究所等进行交流。当时他显然是希望能将 USDC 或者稳定币理念引入中国,推动本地合作。
Hazel: 我自己其实也有一些与 Jeremy 的接触经历,可以提供一点个人视角:
第一次见他是 2018 年,在北京某酒店大堂做了一个简短采访。当时稳定币还远没有今天这样被广泛重视。
第二次见他是在一次闭门研讨会上。那是在 Libra的事情以后,稳定币成为政策讨论的焦点。当时我还在供职的财新临时组织了一个周末会议,央行数字货币研究所的所长、比特大陆的吴忌寒等都来了。我正好促成 Jeremy 也来参加这个小型闭门会,应该是他特地从海外赶来,周末就出现在办公室。他对中国的参与和监管接受度还是抱有期待的。
第三次则是 2022 年达沃斯,那年疫情影响,冬季会议挪到了 5 月举办,也成了唯一一次“没有雪”的达沃斯。当年 Circle 是主赞助商之一,我一到车站就能看到他们的大幅广告。我们又见了一面,这次他已经完全不谈中国,而是聚焦于美国的合规政策和稳定币立法。当时《稳定币法案》草案正在美国国会进行讨论。
这几次交流给我最大的感受是:他真的是在坚持一条很稳扎稳打的路线。在一个充满“海盗文化”的加密行业里,他坚持“当海军”,坚持走合规之路,并且真的把 Circle 做到了今天这个规模,我当时是觉得是天方夜谭的。
说到 Jeremy 本人,他其实是一个非常典型的硅谷连续创业者:
他最早在 1995 年与哥哥共同创办了 Allaire 公司,1999 年上市,2001 年收入过亿美金,最终卖给 Macromedia,后者后来又被Adobe给并购了。他本人还成为了 Macromedia 的 CTO,对 Flash Player 等核心产品做出重要贡献,他们最早在Allaire 公司做的一些产品至今也还在Adobe的套件库里。
2004 年他又创办了 Brightcove,一个在线视频平台,2012 年上市,今年(2025)年初刚刚被私有化。
2013 年创办 Circle,经历了交易所、支付、稳定币等业务探索,最终聚焦于 USDC,并于 2025 年正式 IPO。
在我看来他是一个稳扎稳打、眼光长远的创业者。早年Circle虽然也做过多元化探索,比如收购交易所、发展钱包服务,但当他认定 USDC 是未来的主航道之后,就坚定不移地走了下去。这种在高度波动和不确定的行业中保持方向感的能力,我是非常佩服的。
Hazel: Circle 是否还有新的故事可讲?除了目前 USDC 的主线以及招股书中提到的内容,它是否能拓展一些全新的业务?比如你刚才提到的方向,当然受到监管限制,比如 Tether 已经在涉足大宗商品支付了,那 Circle 能否也拓展类似的场景?甚至是否能与 AI 等新兴领域结合,或者推动欧元稳定币等新的货币产品?你怎么看稳定币公司的未来?
郑迪:我觉得当然可以拓展,但最大的问题是资金是否足够。Tether 为什么能切入大宗场景?因为它真的在放贷。我们要明白,稳定币的支付场景虽有需求,但相较于融资场景,其刚需性不那么强。尤其是买方或卖方信贷——如果你能借钱给我,那就是硬实力。
Tether 的策略就是用资金撬动场景。它的贷款总额达到 88 亿美元,自有资本投资约 140 亿美元,加上一些其他投资,总体对外投资和贷款规模约 300 亿美元。在离岸状态下,如果它持续“不合规”,这张 300 亿美元的“支票本”就能轻松推动稳定币的使用,尤其是在大宗商品场景中。它本质上已经不只是稳定币公司,而是稳定币 + 银行的模式。
在这种情况下,它用贷款推动稳定币支付就容易得多。而 Circle 做不到这一点,因为它没有贷款能力。如果只能通过商务拓展(BD)来说服别人使用 USDC,那就很难。除非有像特朗普家族这样的大买家,愿意全额采用 USDC,这才有可能。但本质上,人家图的是资源关系,比如能与特朗普家族建立联系。
类似的还有蚂蚁集团在香港推动 RWA 项目。买家愿意参与,某种程度上也是为了与蚂蚁建立合作关系。这说明了场景驱动并不是靠支付本身,而是靠信贷能力。Tether 把贷款和支付场景绑定:放贷用 USDT,收款也用 USDT,你得接受,因为金主有话语权。
而 Circle 最大的问题就是没有这本“支票本”,无法强势控制场景,资源也有限。它的钱大部分要投入推广费用,而且又必须合规,赚不到超额利润。因此,从商业角度来说,它的故事显得比较平庸,只能靠行业红利来慢慢积累。
对比之下,Tether 已经开始收购上市公司。例如它收购的阿根廷公司 Abaco Agro,不仅在大宗商品和农业进出口方面有业务,还早在 2017 年参与过农业区块链项目,持有 10% 股权。这说明它对区块链和加密的接受度很高,所以 Tether 能整合这些资源。这背后是资本实力、不受监管限制,以及先发优势带来的红利。
深入研究后会发现,Tether 和 Circle 根本不是一个物种。Circle 如果没有能力去控场,那就必须要“抱大腿”。Coinbase 能提供的场景也是有限的。甚至我们可以提出这样的问题:三五年后,Robinhood 和 Coinbase 盈利差不多、市值差不多,谁会赢?大多数人可能都会选 Robinhood,因为它的用户基础更广,场景更多。Robinhood 还收购了 Bitstamp,扩展到欧洲市场。
所以 Coinbase 最大的问题是场景不够、用户不够,甚至可能在流失,尤其是它的现货业务。所以我说 Circle 没抱住大腿,不只是政治资源的问题,还包括商业资源。比如像 Stripe 就是 Bridge 推出 USDB 后的重要合作方,还换来了股权。还有银行、卡组织、支付公司,以及中国的大宗贸易商,这些都是重要的合作对象。
这些都可能为稳定币带来规模化的使用。Circle 现在要重点解决的,就是如何打入这些场景,是否能引入一个战略级的大股东。
另外,中国现在应该也意识到,数字人民币(CBDC)和私人稳定币之间的竞争,结果已经很清楚了。其实更有效的路径,是让私人公司发行稳定币,政府进行强监管、KYC 和反洗钱管控,然后推动这些稳定币在海外推广。这种“软控”的模式实际上已经优于官方主导的 CBDC 模式。这也是为什么现在越来越多的人在呼吁发行离岸人民币稳定币,比如京东的沈建光博士就专门写文章指出:中国不能缺席这一赛道。
未来我们设想的国际贸易和大宗商品支付场景中,稳定币的竞争不仅是美元之间的竞争,还会涉及欧元和人民币稳定币。你要考虑一个问题:全球在大宗商品和货物贸易中最重要的玩家是谁?不是美国,而是中国。美国在服务贸易上很强,但在实物商品领域,中国绝对是主力。
如果未来中国推动离岸人民币稳定币,中国企业都不再使用 USDT 或 USDC,而是用人民币稳定币,这对现有美元稳定币就是巨大的竞争。所以我认为这个赛道前景广阔,但竞争会非常激烈。
技术方面的创新空间反而有限,比如 AI 的接入门槛其实并不高,而且现在来看,AI Agent这个方向也不太容易突围。大模型公司已经开始自己做 agent,不再只是提供基础模型。那些去年还兴奋地创业做 agent 的人,现在都发现大模型公司亲自下场后,自己的优势不再明显。所以从技术上说,门槛没那么高,真正有价值的是场景和用户。如果 Circle 放弃主业、追求花哨的方向,可能会出问题。它应该立足主业深耕。
至于未来非美元稳定币的可能性,我觉得最有机会的是欧元稳定币和离岸人民币稳定币。世界上很多国家已经美元化,像拉美、非洲、土耳其的民间已经普遍使用美元稳定币了。
如果中国和欧洲不推动自己的稳定币,就会在新一代金融秩序中落后。所以我不认为他们会让一个受美国控制的稳定币公司来承担非美元稳定币的发行任务。
Hazel: 再举个例子,假设 Meta 使用了 USDC,会怎样?
郑迪:如果 Circle 能成功绑定 Meta,让 Meta 成为其战略股东,那将是一次关键突破。你知道,其实 Circle 和贝莱德之间已经有一个类似的协议。在协议有效期内,贝莱德是 Circle Reserve Fund 的唯一管理人,管理的资金规模可能达到数百亿美元。作为交换,贝莱德不能自行发行稳定币,也不能支持其他稳定币,只能支持 USDC。通过这种方式,Circle 实质上“绑定”了贝莱德。
那 Circle 能不能用类似的方式绑定 Meta?绑定一个大型科技公司,彻底融入其生态,而不是只是简单地合作探讨,比如 Meta 今天用 USDC,明天也可能用 USDP 或 USD1。或者去和特朗普那边“跪舔”求合作,也不是不可能。但如果能签下一个排他性协议,比如让 Meta 成为战略股东、独家推广 USDC,那 Circle 的前景将不可限量。问题在于,它有没有这个能力去促成这样的绑定。
Hazel: 今天时间也差不多了,我们就来聊最后一个问题。Circle 如今冲刺上市这么猛,这波行情是不是已经到头了?从普通投资者的角度来看,在这么多机构入场的情况下,还有哪些机会?
郑迪:我觉得肯定还是有很多投资机会的。当前阶段,机会主要集中在币股,也就是 Web3 相关的股票上。现在很多 Web3 做得不错的企业,最终都可能选择 IPO 或借壳上市。而大量 Web2 公司也会陆续“加 Web3”,就像当年“加互联网”“加 AI”一样。因为在股票市场上,Web3 的财富效应实在太明显了。
这背后的逻辑也很简单:企业通过 Web3 降低成本或提升收入,只要基本面做扎实,股价就有被炒高的可能。无论是对上市公司、创始团队,还是对 Web3 领域的创业者来说,这都是一个重要启示。目前的流动性和财富效应明显集中在股票市场。
从投资者角度看,现在的重心应该放在币股上。等未来宏观环境宽松之后,再把注意力转向山寨币。到那时,山寨币才有可能真正启动行情。资金流向决定了市场热点。
Hazel: 今天聊得非常尽兴,感觉我们把这个话题算是比较深入地剖析了一遍。我们之后还会继续推出更多关于数字货币、稳定币、跨境支付等相关话题的内容。如果你认同我们在节目中分享的观点,相信这是一个广阔的赛道,那么持续关注我们的播客,应该会为你带来不少收获,也可能发掘到一些值得关注的机会。谢谢大家!
深潮 TechFlow 消息,6 月 17 日,HTX行情显示,ETH重回2600美元上方,现报2607美元,24小时涨幅为1.45%。
深潮 TechFlow 消息,6 月 17 日,据链上分析平台 Lookonchain(@lookonchain)监测, FTX 冷钱包 11 小时前从 Coinbase Prime 接收超 25 万枚 SOL ,价值约3972万美元。
深潮 TechFlow 消息,6 月 17 日,据Cointelegraph报道,TheMinerMag最新报告显示,比特币挖矿成本在2025年第二季度预计将突破7万美元,较第一季度的6.4万美元上涨约9.4%。这一成本上涨主要受网络哈希率增加和能源价格上涨推动,特别是Terawulf等矿企的能源成本已较去年同期翻倍。
深潮 TechFlow 消息,6 月 17 日,Hotcoin热币交易所即将上线以下交易对:
现货交易对
– USDUC/USDT(6月17日12:00 UTC+8):$USDUC是一种与美元挂钩的稳定币,旨在提供去中心化金融系统中的稳定价值存储。
– SPK/USDT(6月17日17:20 UTC+8):$SPK是Spark协议的治理代币,为Flare网络提供DeFi功能支持。
合约交易对
– POKT/USDT(6月17日15:00 UTC+8):支持最高20倍杠杆,$POKT是Pocket Network的原生代币,用于激励去中心化基础设施服务提供商。
– SPK/USDT(6月17日18:00 UTC+8):$SPK是Spark协议的治理代币,为Flare网络提供DeFi功能支持。
撰文: Bright,Foresight News
继 6 月 12 日,X(原 Twitter)突发大规模封号事件,波及众多 Meme 领域官方账号(如 GMGN、ElizaOS 团队)以及 KOL 账号后,2024-2025 年最火爆、最吸金的 Meme 发射平台 Pumpfun 的官号以及其创始人 Alon 的账号也惨遭封禁。
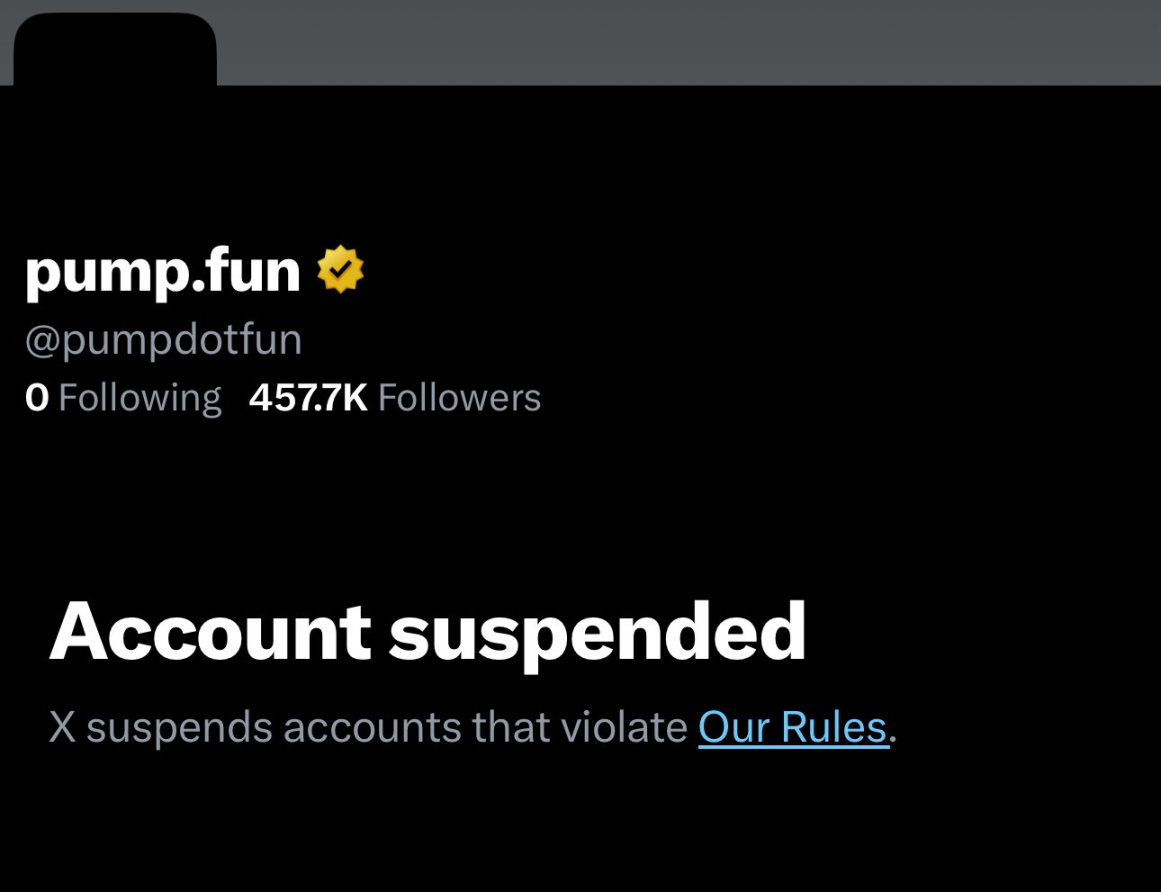
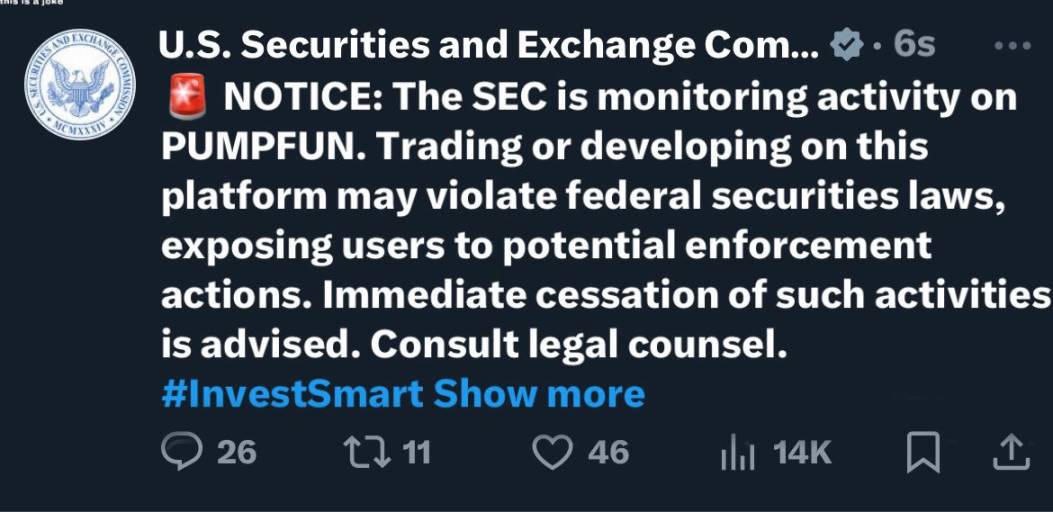
一时间,全网众说纷纭,P 图流假新闻迅速在 X 上病毒式传播。首先流出的是所谓「美 SEC 对 Pumpfun 进行监管」的图片。其实左上角微小的「This is a joke」已经说明了此图仅供娱乐,底下「#InvestSmart」的 tag 更是讽刺意味十足。但煞有其事的官号式样截图还是唬住了不少海内外 X 用户,一时间纷纷转发。
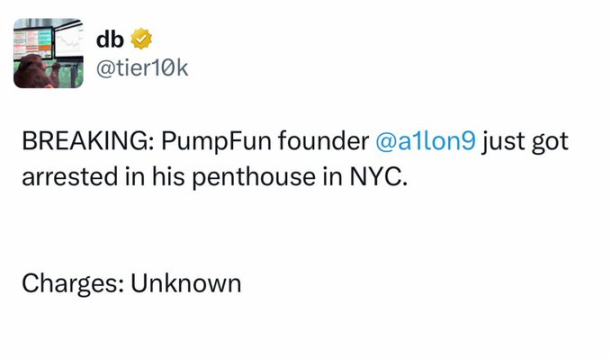
其次是以个体新闻账号 db @tier10k 的名号打出的「Pumpfun 创始人在纽约被捕」消息,经核实,这张连底下评论数都不肯截全的截图也是杜撰的。
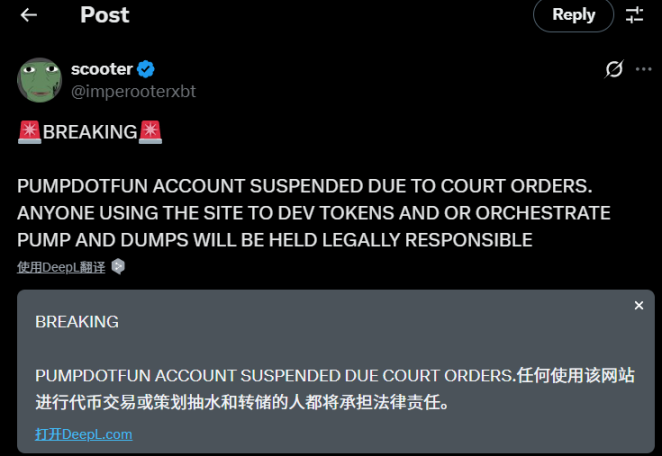
除开假新闻,目前 Pumpfun 账号被封事件及其小道消息疯传最快的,仍是 Pumpfun 有可能扯上了法律诉讼以及后续一系列的监管麻烦。有消息称,任何人利用 Pumpfun 拉高出货进行收割都将承担法律责任。
海外律所直接助攻刷了一波广告,称将服务在 Pumpfun 上亏损的客户帮助他们索赔。
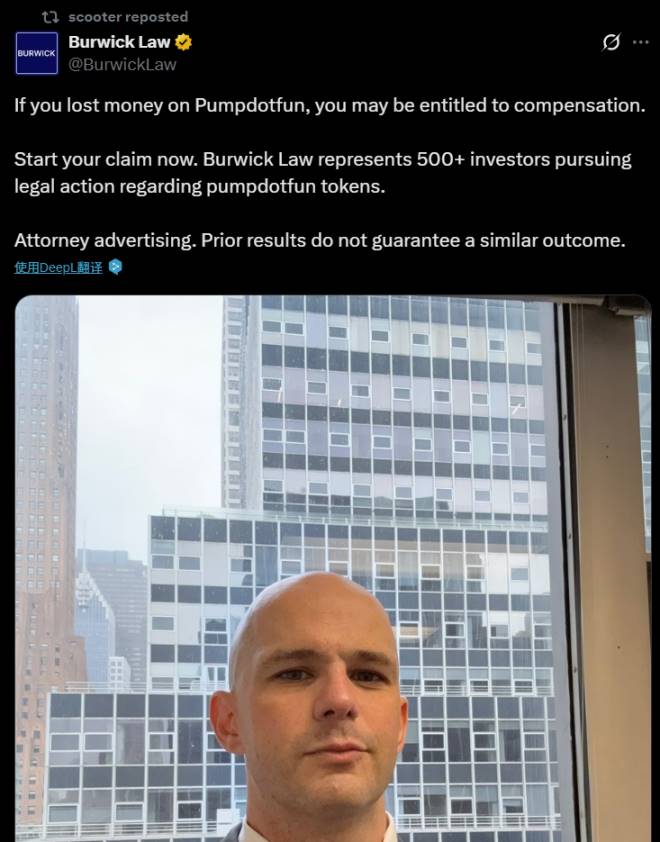
不过 25 年 1 月,北美就已发生了多起集体对 Pumpfun 和其成员的诉讼事件。但可以肯定,这波突发的封禁与 6 月 12 日封号潮给出的不真实虚假账户理由不同。
有社区成员猜测,Pumpfun 可能涉及严重违反 API 使用规定,X 平台实际上是严格打击「黑市」数据获取。他们认为,Pumpfun 使用了 Twitter 追踪器和狙击器(即能够快速追踪推文或钱包的工具)。然而,这些工具并非通过合法途径直接从 X 平台获取数据,这种未经授权的数据获取方式,被认为是动了 X 平台的「蛋糕」,因为 X 针对企业的官方 API 费用最高达每月 42,000 美元。未授权使用进行数据爬虫,极有可能违反了平台的服务条款,被视为非正常接入行为或滥用系统资源。
而目前外网提及 Pumpfun 被封的一个可能理由,似乎是支持恐怖融资活动。原本 Pumpfun 敲定的 6 月 21 日的 TGE 是否会受影响,目前仍不得而知。
需要提醒的是,就 Pumpfun 封禁一事仍处于舆论发酵期,其事实还远没有定论。但 X 打击推广加密货币行情和平台的账户的力度越来越大,或许值得所有加密行业从业者警惕。
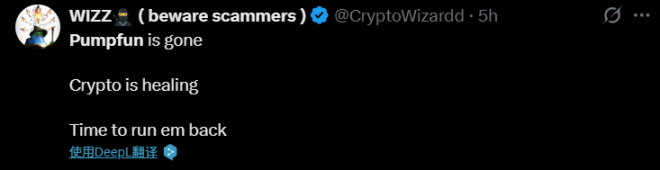
不过,面对这一大规模 FUD,X 上却出现了这样的声音——「Pumpfun 一倒,牛市即将开启。」
据 Onchain Lens 监测,2025 年以来,PumpFun 向 Kraken 交易所总计转入 234.4 万枚 SOL,累计价值约 3.84 亿美元。而 Pumpfun 的转入与 Sol 的短时下跌呈现的强关联性,更是引发了行业内对其疯狂抛售获利的广泛质疑。
而 Pumpfun 自 2024 年第一季度上线以来,凭借 1% 的交易手续费和绑定曲线机制,已累计实现 7 亿美元收入,成为加密经济中最具盈利能力的项目之一,在近期更是宣布融资 10 亿美元用以 TGE。然而 Pumpfun 普通投资者亏损现象日益严重,市场操纵机器人和内幕交易等系统性风险愈发膨胀;原本简单的社区文化已异化为复杂的「meme 币产业链」。这一切都致使目前 Meme 投机热潮已经不复旧观。
而 Pumpfun 在未明确资金用途的情况下,动辄向亏损用户群体发起加密史上第三大规模融资的行为则更是置社区不顾。在 25 年 2 月份后,Pumpfun 收入「雪崩」式下降,连续多天跑不出 1 个 100 万市值以上的 Meme 项目。而市场上新的 Meme 发射平台则是层出不穷,无论是年初 Bsc 链上的 Four.meme,还是后续 LetsBonk.Fun、Believe 等平台,都分对 Pumpfun 老牌发射平台的垄断地位发起了挑战,分流走了 Pumpfun 的流量。资金、注意力的严重割裂,内幕、阴谋的不断横行,让投资者越发对 Meme 不信任,其怨气更是转移到了 Pumpfun 的身上。
毕竟,谁会喜欢和一个吃了饭就砸锅的家伙玩呢?Pumpfun 原定的 TGE,或许又了增添一些悬念。
深潮 TechFlow 消息,6 月 17 日,据美国官员告诉CNN:美国总统特朗普已指示其团队成员尽快与伊朗方面会面。(金十)
深潮 TechFlow 消息,6 月 17 日,据The Block报道,Cathie Wood旗下Ark Invest周一减持稳定币USDC发行商Circle(CRCL)股份,共计342,658股,套现约5170万美元。Circle股价仍上涨13.1%,收于151.06美元的历史新高,较31美元的IPO价格上涨近五倍。