WT快讯

WeTrying | 币圈快讯早知道

WT快讯

WeTrying | 币圈快讯早知道

TechFlow

通过WPeMatico自动添加.

TechFlow快讯

京东币链CEO:京东港澳站将支持稳定币购物

深潮 TechFlow 消息,6 月 18 日,京东币链科技CEO刘鹏近日接受《彭博商业周刊/中文版》专访时透露,京东港澳站自营电商即将支持稳定币购物。京东币链计划于2025年第四季度初获发牌照并同时推出锚定港元及其他币种的稳定币。目前该公司正在香港金管局的稳定币发行人沙盒中进行测试,重点测试稳定币在跨境支付、投资交易和零售支付三大场景的应用。刘鹏表示,稳定币将作为Web 3时代的新金融基建,具有转账时效由数天降至秒级、成本较传统转账减少至少一半等优势,有望在国际贸易等场景发挥”颠覆性”作用。

Read More
TechFlow快讯

Bitget Wallet 成为首个支持国家二维码支付的自托管钱包

深潮 TechFlow 消息,6 月 18 日,全球领先的Web3钱包Bitget Wallet正式上线国家级二维码支付功能,越南成为首个支持市场。用户可通过扫描VietQR,在街边摊、便利店等场景中使用USDT完成付款,免去兑换流程,手续费低,体验流畅。

该功能通过与持牌支付机构AEON合作实现,已打通越南55+家银行和支付机构系统,支持Ethereum、Tron、Solana、Base、BNB Chain等主流公链,后续还将开放任意代币自动兑换功能。6月16日至7月30日,前一万名越南新用户首次使用该功能可享50%返现(上限为2USDT)。

作为全球首个原生集成国家级二维码支付系统的自托管钱包,此举是Bitget Wallet全球PayFi计划的关键一步,未来将推广至更多国家,推动加密支付进入日常生活。

Read More
TechFlow快讯

传统支付模式崩溃在即,万亿美元规模稳定币金融公司即将诞生?

撰文: Rob Hadick,Dragonfly 合伙人

编译:AididiaoJP,Foresight News

稳定币并不是用来改善现有支付网络的完善,而是来彻底颠覆传统支付网络的。稳定币能使企业完全绕过传统支付渠道,换句话说,这些传统支付渠道很有可能在未来的某一天被完全替代。

当支付网络以稳定币为基础时,一切交易都只是账本上的数字变动,目前很多新兴公司已经开始推动资金流动方式的重构。

最近有很多人在讨论稳定币如何成为银行即服务(BaaS)网络平台,即连接现有支付渠道,从发卡银行到商户受理,以及中间的一切环节。尽管我认同这些观点,但当我思考企业和协议未来如何在新范式下创造和积累价值时,将稳定币仅仅视为连接现有支付渠道的平台,其实是低估了其真正的潜力。稳定币支付是一次渐进式改进,代表了从底层重新构想支付渠道的可能性。

要理解未来的方向,我们需要回顾历史,因为历史揭示了显而易见的演进路径。

现代支付渠道的演变

现代支付系统的起源可以追溯到 1950 年初。由 Frank McNamara 创立的 Diners Club 推出了第一张多用途记账卡。这种记账卡引入了一种闭环信用模式,Diners Club 成为商户和持卡人之间的支付中介。在 Diners Club 之前,几乎所有支付都是通过现金或者专有的双边信用协议直接由商户和客户之间完成。

Diners Club 大获成功之后,美国银行(BofA)看到了扩展其信贷业务并获得更广泛客户群体的巨大机会,并推出了第一张面向大众市场的消费者信用卡。美国银行向中产阶级的消费者邮寄了超过 200 万张未经请求、预先批准的信用卡,这些信用卡可以在加州 2 万多家商户使用。由于当时的监管限制,BofA 开始将其技术授权给美国其他银行,甚至扩展到国际市场,由此出现了第一个信用卡支付网络。但随之而来的却是巨大的运营挑战,并引发了严重的信用风险,逾期率飙升至 20% 以上。同时伴随着猖獗的欺诈行为,整个项目近乎崩溃。

人们开始意识到银行网络中的挑战和混乱只有通过成立一个真正的合作组织才能解决,该组织将制定管理系统的规则和提供基础设施。组织成员可以在产品定价上竞争,但需要遵循统一标准。这个组织后来成为了我们今天所熟知的 Visa。而另一个由加州银行创立、与美国银行竞争的组织后来成为了 Mastercard。这是我们现代全球支付模式的诞生,并已成为全球支付行业的主导结构。

从 20 世纪 60 年代到 21 世纪初,几乎所有支付领域的创新都是围绕增强、补充和数字化当前全球支付模式展开的。互联网在 20 世纪 90 年代蓬勃发展之后,许多创新转移到了软件开发上。

电子商务诞生在 20 世纪 90 年代初,在 NetMarket 上购买 Sting 的 CD 是第一笔网络支付。随后 PizzaNet 成为第一家接受在线支付的全国性零售商。亚马逊、eBay、乐天、阿里巴巴等知名电商公司都在此后几年内相继成立。电商公司的繁荣进而催生了许多早期独立支付网关和处理器公司。最著名的是 Confinity 和 X.com,分别成立于 1998 年底和 1999 年初,它们合并后成为了今天的 PayPal。

数字化支付催生了众多家喻户晓、市值数千亿美元的公司。这些公司连接了线下商户和线上零售,包括支付服务提供商(PSPs)和支付聚合商(PayFacs),如 Stripe、Adyen、Checkout.com、Square 等。它们通过捆绑网关、处理、对账、欺诈合规工具、商户账户和其他增值软件与服务来解决商户端的问题。但显然它们并没有对传统金融的支付网络进行颠覆性的变革。

尽管有一些初创公司专注于颠覆传统银行支付网络和发卡基础设施,但像 Marqeta、Galileo、Lithic 和 Synapse 这样的知名公司主要致力于将新公司引入现有的银行网络和基础设施当中,而颠覆现有支付网络。然而许多公司发现仅仅在现有基础设施上添加软件层,并不能实现真正的爆发式增长。

一些企业深知传统支付方式的局限性,并预见通过基于互联网的原生货币可以构建完全不依赖传统银行基础设施的支付方案,其中最著名的是 PayPal。21 世纪初许多初创公司专注于数字钱包、点对点交易和替代支付网络的研发。完全绕过银行和发卡联盟,让终端客户拥有一定的货币自主权,这些公司包括 PayPal、支付宝、M-Pesa、Venmo、Wise、Airwallex、Affirm 和 Klarna 等。

它们最初专注于为传统金融所忽视的群体提供更好的用户体验、产品组合和更便宜的交易,但逐渐开始抢占越来越多的市场份额。传统金融支付公司感受到了这些替代支付方式(APMs)的威胁,随后 Visa 和 Mastercard 分别推出了 Visa Direct 和 Mastercard Send,也专注于提供点对点交易的实时支付服务。尽管这些模式已经是有了重大改进,但它们仍然受到现有基础设施限制的困扰。这些公司仍需预存资金或承担外汇 / 信用风险,同时需要将自有资金池相互对冲,而无法实现即时透明的结算。

本质上现代支付的演进路径是:闭环 + 可信中介→开环 + 可信中介→开环 + 部分个人自主权。然而,不透明性和复杂性仍然占据主导,结果就是导致用户体验更差,且整个网络当中各个环节都存在租金抽取的情况。

商户支付的演进

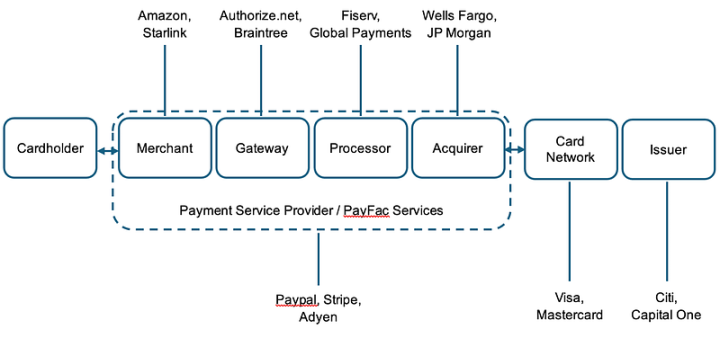
企业可以通过稳定币绕过部分或全部传统支付网络的技术基础设施。下图是简化商户支付示意图:

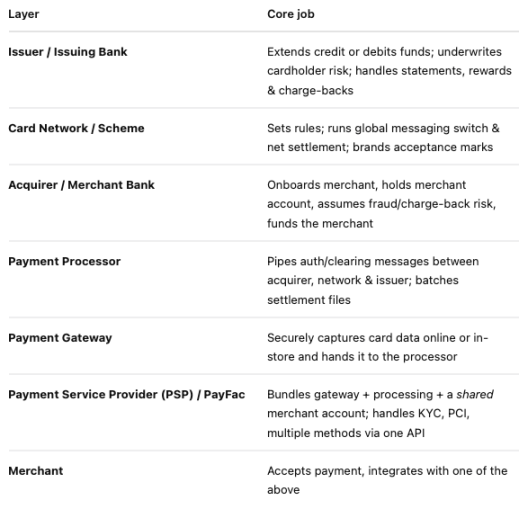
以及稳定币支付网络中每个部分的职责:

目前 Stripe 已经可以处理支付商户端的很大一部分工作,甚至包括提供商户账户以及运营业务和接受支付的各种软件。但它们并未组建自己的发卡组织或发行支付卡。

现在想象这样一个世界,Stripe 成为中央银行,发行自己的稳定币,并由 GENIUS 法案由批准的抵押品支持。稳定币可以在消费者和商户账户之间通过透明开源账本(区块链)实现原子结算。你不再需要支付卡银行和收单银行,Stripe(或任何其他发行方)只需要一家(或几家)银行来托管其发行稳定币的抵押品。他们直接在区块链上通过钱包进行交易,或者通过向 Stripe(发行方 / 中央银行)发起铸造 / 赎回请求,随后在区块链上结算。资金的清算和结算通过一系列智能合约完成,这些合约可以处理退款和争议(参见 Circle 的退款协议)。同样,支付路由甚至兑换为其他货币 / 产品的操作可以通过编程实现。利用稳定币和区块链技术,银行到网关、处理器和网络的数据传递标准变得更容易。数据的透明性和利益相关者的减少,费用和记账也变得更简单。

在这样的世界中,Stripe 似乎已经将当前的支付模式几乎完全取代——拥有完整的基础设施,提供账户、发卡、信贷、支付服务和网络,这一切都建立在更好的技术上,从而减少了中间环节,并让钱包持有者几乎完全控制资金流动。

Simon Taylor:“如果你以稳定币为基础,一切交易都只是账本上的数字变动。商户、网关、PSP 和银行之前需要对不同的账本条目进行对账。而有了稳定币,任何使用稳定币运营的人同时是网关、PSP 和收单银行,一切交易都只是账本上的数字变动。”

这听起来像是科幻小说。现实是否存在许多与欺诈、合规、稳定币的可用性、流动性 / 成本等相关的问题?从今天到这一潜在未来之间是否会有渐进式的步骤?像实时支付(RTPs)技术同样也会存在缺陷,跨境汇款的可编程性和互操作性是 RTP 无法解决的问题。

无论如何未来正在一步步到来,一些公司正在为此做准备。顶级发行方如 Circle、Paxos 和 withausd 正在扩展其产品,专注于支付的区块链 Codex、Sphere 和 PlasmaFDN 也在向终端消费者和企业靠拢。未来的支付网络会大幅减少中间环节,并且增加自主权、提高透明度、增强互操作性和为客户带来更多价值。

跨境支付

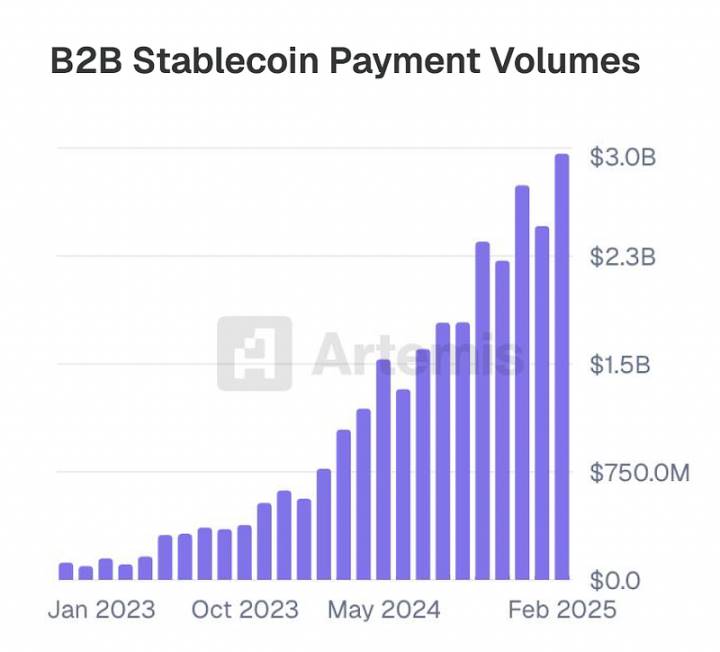
B2B 跨境支付是目前稳定币应用增长显著的领域之一。

Matt Brown 去年写了一篇关于跨境支付的文章,从这篇文章中可以看到:

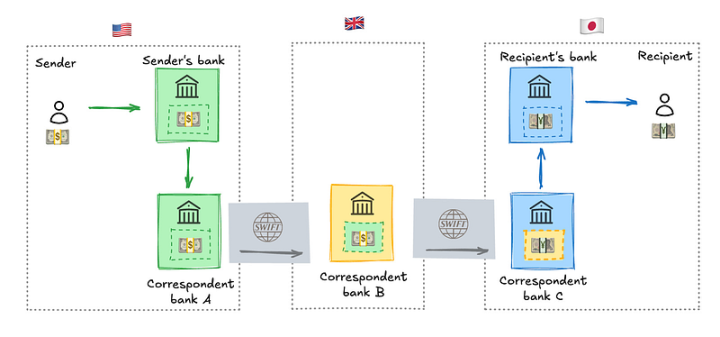
在许多情况下,跨境交易中间会存在多家银行,它们都使用 SWIFT 来传递信息,SWIFT 本身并没有问题,但银行之间来回沟通却造成了额外的时间成本,通常还涉及其他清算对手方。事实上清算过程通常需要 7-14 天才能完成,这无疑带来了巨大的风险和成本,而且流程极不透明。例如摩根大通在将资金从美国母公司转移到外国子公司时,过程中长时间“丢失”数百万美元的情况并不罕见。除此之外多个交易对手之间存在外汇风险,导致平均交易成本提高了 6.6%。另外当企业的资金在跨境流转时几乎无法生息。

因此 Stripe 最近宣布推出基于稳定币的金融账户也就不足为奇了。这使企业能够访问由稳定币支持的美元金融账户,直接通过 Bridge 铸造 / 赎回稳定币,并通过 Stripe 仪表板将资金转移到其他钱包地址。使用 Bridge API 进行法币出入金,发行由稳定币余额支持的支付卡(取决于地区,目前使用 Lead Bank),兑换其他货币,并最终直接兑换为生息产品以进行资金管理。尽管目前许多功能仍依赖于传统系统作为临时解决方案,但稳定币和代币化资产的发送、接收、发行和交换并不依赖传统系统。法币出入金的解决方案与当前替代支付方式(APMs)的状态类似,比如 Wise 和 Airwallex 等公司基本上创建了自己的银行网络,可以在不同国家存放资金,并在一天结束时进行净额结算。Airwallex 的联合创始人 Jack Zhang 上周正确地指出了这一点,但他没有考虑如果不再需要法币出入金,世界将如何改变。

如果你只是通过稳定币购买代币化资产,而不需要兑换为法币,那么基本上完全绕过了传统代理行模式。这将大大降低用户对第三方实际持有和发送资产方的依赖,从而让客户捕获更多价值,并降低每个人的支付成本。Squads protocol、Rain cards、和 Stablesea 等初创公司都在致力于实现通过稳定币直接买卖代币化资产的可能性,所有在这一领域运营的公司最终都会扩展到整个网络。

但如果你想把稳定币换成法币使用,Conduit Pay 可以直接与当地市场最大的外汇银行合作,实现无缝、廉价且几乎即时的链上跨境交易。钱包成为账户,代币化资产成为产品,区块链成为网络,从而显著改善了用户体验,如果不需要法币出入金,成本可以更低。这一切都可以通过更好的技术实现,并能够提供更简单的对账、更多自主权、更高透明度、更快速度、更强的互操作性,甚至更低的成本。

那么这一切意味着什么?

这意味着一个存在于链上、基于稳定币(账本上的数字变动)的支付原生世界正在到来。它不仅会连接当前的支付模式,还会逐渐将其取代。这就是为什么我们将看到第一个万亿美元规模基于稳定币的金融科技公司即将诞生。

我知道这篇文章会引发许多合理的批评,比如我没有考虑某些问题。但请理解我和许多在这一领域创业的企业家已经意识到这些问题,并正在努力解决。创新就是这样,在旧系统上进行渐进式构建永远不会真正带来全新的系统,因为既得利益者总会阻挠这一切的发生。

闭环 + 可信中介→开环 + 可信中介→开环 + 部分个人自主权→真正开放的数字化原生系统,每个人都可以在整个支付网络中竞争,客户通过开放网络行使自主权。

本文仅代表作者的主观观点,并不一定是 Dragonfly 或其关联公司的观点。Dragonfly 可能已投资于本文提及的部分协议或加密货币。

Read More
TechFlow快讯

小商品城表示将在香港稳定币法规明确后尽快提交牌照申请

深潮 TechFlow 消息,6 月 18 日,据金十数据报道,针对是否准备申请香港稳定币牌照,小商品城18日在互动平台表示,公司运营着全球最大的小商品交易市场,天然拥有海量、高频的跨境商贸结算场景。稳定币等创新支付工具有为全球客商,特别是中小微企业,提供更高效、低成本的跨境支付解决方案的潜力,契合我们服务实体贸易的宗旨。我们欢迎并支持香港在稳定币监管框架上的积极进展,公司旗下跨境支付平台“义支付”(YiwuPay)将持续关注相关法规进程,并将在法规明确、路径畅通后,积极评估并尽快提交相关申请。

Read More
TechFlow快讯

新加坡金管局调查:预计金管局7月将进一步放宽政策

深潮 TechFlow 消息,6 月 18 日,据金十数据报道,新加坡金管局调查:大多数受访者预计7月政策审议将进一步放宽货币政策。经济学家预计2025年增长率为1.7%,低于第一季度调查的2.6%,2026年的增长预计也为1.7%。2025年整体CPI通胀预期为0.9%,低于第一季度的1.7%,2026年预期为1.5%。2025年核心通胀率预计为0.8%,低于第一季度调查的1.5%,2026年预计为1.5%。经济学家预计2025年第二季度经济同比增长3.0%。

Read More
TechFlow快讯

Monad 基金会在纽约举办 Foundry「NYC 2.2」活动,全球 44 个项目 79 建设者参与其中

深潮 TechFlow 消息,6 月 18 日,Monad 基金会于 2025 年 6 月 17 日至 21 日在纽约举办 Foundry「NYC 2.2」活动。作为 Monad 生态年度活动,Foundry「NYC 2.2」旨在吸引全球开发者基于 Monad 构建创新项目。

经过报名申请及审核后,共有来自全球 30 个城市的 44 个项目、79 位建设者汇聚纽约,与行业领袖及顶级 VC 面对面交流,与 Monad 生态系统中 DeFi、消费者、游戏、AI、DePIN 和 NFT 项目创始人并肩合作,并深入学习 GTM 增长策略。

Read More
TechFlow快讯

GMGN 官方及创始人 X 账号已解封,多个相关加密 KOL 账号也已解封

深潮 TechFlow 消息,6 月 18 日,GMGN 官方账号(@gmgnai)及其创始人 Haze(@haze0x) X 账号已解除冻结,与此同时,多个相关加密 KOL 账号也已解除冻结。

此前,GMGN 联创 Haze 曾表示正在积极与 X 联系,争取尽快恢复账号。

另外,ElizaOS 官方账号(@elizaOS)及其创始人 Shaw(@shawmakesmagic)仍处于被封禁状态。

Read More
TechFlow快讯

OKX Wallet推出地址雷达功能,帮助用户自动寻找多代币同时获利地址

深潮 TechFlow 消息,6 月 18 日,据官方消息,OKX Wallet现已推出地址雷达功能。在用户输入多个不同代币CA后,该功能可以帮助用户自动找到在多个代币中均大额获利地址,提高用户寻找链上聪明钱效率。该功能目前支持Solana及BNB Chain网络,用户可点击链接前往体验:https://web3.okx.com/zh-hans/address-radar

据悉,OKX Wallet作为行业领先的一站式 Web3 入口,已支持130+热门公链。

Read More
TechFlow快讯

Layer3 游戏生态系统 B3 收购高速成长的游戏主机制造商 Andromeda Insights 打通硬件生态

深潮 TechFlow 消息,6 月 18 日,Base 链上的 Layer3 开放式游戏生态 B3 正式进军硬件领域,宣布战略投资电竞主机制造商 Andromeda Insights,布局完整游戏栈。

这将是首款专为加密社区打造的个性定制化顶级主机 B3PC,配备物理自毁与冷钱包,每台皆绑定专属链上身份,可解锁空投、限量活动与线下权益。本款主机预计7月开始进行预售。

Read More
TechFlow快讯

OKX 欧洲扩张再升级:德国与波兰市场正式启动运营

2025年6月17日,OKX受全面监管的中心化交易所在德国和波兰正式启动运营,当地用户即可交易超270种加密资产、60多个欧元交易对,并享受本地化充值提现、德语与波兰语客服及学习中心支持,标志着其欧洲扩张战略迈出了坚实一步。OKX表示,此举不仅是地域上的扩张,更是其“以正确方式构建加密未来”承诺的体现,即提供安全、透明且符合当地需求的定制化服务。

德国与波兰是欧洲极具潜力的增长市场。这意味着要打造既合规又本地化的平台,OKX不仅要满足监管要求,更要切实回应用户最关心的三大诉求:卓越性能、简洁易用和可靠信任。为推动这一战略落地,OKX分别任命 Moritz Putzhammer 出任中欧及北欧总经理,Gabriel Manduca 出任东欧总经理,二位高管均具备CeFi与DeFi的深厚经验,已迅速着手构建合作网络、对接监管机构,倾听并响应用户需求。

OKX欧洲首席执行官Erald Ghoos指出:“在德国和波兰推出完全受监管的平台是OKX欧洲扩张战略的重大进展。我们的许可证使我们能够根据每个国家用户的特定需求定制产品和服务,为客户提供更大的价值、增强的安全性以及更高效的访问。”此举旨在抓住这两个经济体中日益增长的加密货币采用率和市场潜力。

在德国和波兰正式展业前,OKX已先后在荷兰、比利时等欧洲重点市场完成注册与本地化运营,并相继在阿根廷、美国、巴西等全球关键市场启动服务。今年以来,OKX率先通过获得欧盟MiCA预授权,并于3月拿下MiFID II牌照,成为同时持有两大欧盟顶级监管资质的少数交易所之一。借助马耳他枢纽,OKX可向28个欧洲经济区(EEA)成员国逾4亿用户提供受监管服务。

近两年,OKX中东关联公司已获迪拜VARA颁发的VASP牌照;新加坡子公司获MAS大型支付机构(MPI)牌照原则性批准,并接连通过ISO 27001认证、2023及2024年SOC 2 Type II审计,持续提升其安全与合规能力至国际标准。

Read More
TechFlow快讯

ZachXBT:加密货币行业的”犯罪超级周期”正在加剧

深潮 TechFlow 消息,6 月 18 日,加密货币安全研究员ZachXBT今日发文警示,加密货币行业的”犯罪超级周期”正在加剧。研究员指出,自政客推出模因币及多起法律案件被撤销后,行业滥用行为明显增多。洗钱集团已成功处理Bybit、DMM Bitcoin、WazirX等平台的黑客攻击所得,波场(Tron)上的黑市规模估计高达50-100亿美元,且大部分资金来源不明。更令人担忧的是,许多协议团队对超过50%来自被盗资金的活动视而不见,仅收取费用;同时,影响力人士和KOL欺骗行为无需承担后果。ZachXBT警告,尽管当前环境可能带来短期利益,但长期影响令人忧虑。

Read More
TechFlow快讯

Sonic 空投第二季:你需要了解的一切

作者:

Sonic$S代币空投第二季将于6月18日启动,这一季规模更大、机制更智能、奖励也更丰富。

全新规则为用户和应用引入了更具动态性的结构,重点奖励在 Sonic 生态中真正、持续的参与行为。

无论你是 DeFi 的资深用户,还是正在构建下一代链上应用的开发者,第二季都为你提供了更多赚取激励的方式和保持活跃的理由。

💡注意:第一季的领取将于 6 月 18 日后几周开放,期间将进行审核以筛除机器人和女巫攻击,确保奖励发放给真实用户。

用户部分:第二季积分系统

在第一季中,Sonic 通过被动积分机制激励用户参与,成功吸引了约 10 万日活用户并形成了繁荣的 DeFi 生态。

第二季将转向更注重 基本面与可持续性的结构。更新要点如下:

❌取消被动积分

仅持有白名单资产不再获得积分。最初为了帮助新用户快速上手而设立的被动积分机制,现已被完全移除。

⚡仅奖励活跃行为

用户需通过在 Sonic 生态中部署白名单资产获得积分,包括参与 DEX 做市、借贷等多种 DeFi 活动。

随着第二季开始,「活跃积分」将简称为「积分」,因为被动积分已不再存在。

📈忠诚度加成(Loyalty Multiplier)

为鼓励持续参与并防止「薅羊毛-退出」行为,引入忠诚度倍增机制:

  • 初始倍数基于第一季表现,范围为 1.0 倍至 2.0 倍;

  • 第二季期间的活跃行为会动态提高或降低该倍数,最高可达 3.0 倍,最低为 1.0 倍;

  • 目前仅适用于 EOA 钱包账户,未来可能扩展;

  • 忠诚度倍数将在 MySonic 页面上线后可见,并将在未来多个赛季中持续沿用。

💥白名单资产

所有第一季的白名单资产继续在第二季中有效,且随着赛季进展,可能加入更多资产。

📋第二季分发机制

第二季的奖励发放机制将有所不同。我们将在第二季三个月后公布最终的分发形式,包括是否采用「直接释放」与「锁仓释放」的比例。

应用部分:Gems 系统第二季

应用竞争不再仅仅是 TVL(总锁仓量)。本季更重视 可持续性、真实收入与公平性。

更新亮点如下:

⛔禁止 Gems 代币化

应用方不再被允许将 Gems 代币化,违者将被立即取消本赛季资格。

但应用方可以选择:

  • 自行开展积分激励计划;

  • 通过 Gems 索取 S 代币,在第三季中发放给用户。

🎯激励权重(Incentive Weight)

该指标衡量应用在第一季中将 Gems 兑换来的 S 实际分发给用户的比例。

例如:

  • 若某应用将 100% S 分发给用户,第二季中获得的 Gems 为 1x 倍;

  • 若只分发了 80%,则乘以 0.8x;

  • 该分发必须在第二季结束前完成。

💰收入评分(Revenue Score)

第一季为了拉高 TVL 而忽视了交易费用。第二季新增收入评分指标,奖励真正产生费用的应用。

  • 仅白名单资产产生的交易费计入;

  • 收入越多,说明产品市场契合度越强,对网络有真实价值,奖励也越高;

  • 鼓励激励机制向真实使用转移。

⚖️分类加权

针对不同应用类别调整了加权倍数,以更真实地反映其对生态的价值贡献。

📊第二季 Gems 分配公式

本季每个应用的 Gems 份额将根据新公式计算。

🎮Game Gems 维持原有结构,不受变动影响。

第一季回顾

第一季于 2024 年 12 月 18 日随 Sonic 主网上线而启动,目标是推动早期采用。用户可通过持有白名单资产(被动)或在 DeFi 中部署资产(主动)获取积分。应用则以 TVL 为主要竞争指标,争夺 Gems。

整个赛季中,Sonic 吸引了数十万用户,活跃用户达 10 万,并为第二季的可持续发展奖励机制打下基础。第一季将在 2025 年 6 月 18 日结束,第二季将紧接开始。

🗓️领取时间线

领取门户将在 6 月 18 日后几周上线,用于审核并剔除机器人及女巫攻击者。

💧用户领取机制

  • 25% 奖励可立即领取为 S;

  • 剩余 75% 会铸造成一个可交易的 NFT,线性释放 270 天;

  • 该 NFT 可在 Paintswap 的二级市场交易;

  • 用户若选择提前领取锁仓部分,将触发销毁惩罚;

  • NFT 有效期 6 个月,逾期未领将被销毁。

💎应用领取机制

  • 应用获得的 S 中有 50% 可立即领取;

  • 剩余 50% 在 3 个月内线性释放;

  • 若应用的 Gems 曾被代币化,Sonic 将提供中心化前端供用户领取;

  • 用户有 3 个月时间领取,否则奖励将被销毁。

🎮Arcade 与 Shard 用户

参与 Sonic Arcade 的用户及持有 Shards 的用户将根据相同的 25% 流动 + 75% 锁仓规则领取全部奖励。

总结

第二季标志着 Sonic 从「增长阶段」迈向「可持续发展阶段」。

  • 用户将因长期承诺而获得奖励,而非短期投机;

  • 应用将因真实经济贡献获得激励,而非虚高的 TVL;

  • 忠诚度倍数将激励持续活跃,链上行为比以往更重要。

这是一个更智能、更协调的系统,为那些准备长期陪伴 Sonic 的人而设计。

💡提醒:一旦第二季开启,你在 MySonic 上的积分将清零,但第一季的数据会被安全保存,并用于计算你的忠诚度倍数。

Read More
TechFlow快讯

前美联储副主席:抗通胀尚未结束,美联储或不再预测两次降息

深潮 TechFlow 消息,6 月 18 日,据金十数据报道,前美联储副主席、现PIMCO顾问理查德·克拉里达(Richard Clarida)表示,美国通胀虽年初表现优于预期,但受提前备货及关税累积影响,后续压力仍大。他指出,6月美国平均有效关税税率升至15.6%,为1937年以来最高,或令通胀回升至3%以上。克拉里达质疑美联储是否仍维持年内两次降息预测,并强调若市场质疑新主席独立性,股票与债市将剧烈反应。他认为10年期美债收益率已显示“债券义警”回归。

Read More
TechFlow快讯

Antalpha第一季度净收入同比增长423%,Tether持股8.1%

深潮 TechFlow 消息,6 月 18 日,据The Block报道,比特币挖矿生态系统金融服务公司Antalpha发布2025年第一季度财报,净收入达146万美元,同比大增423%;总收入为1360万美元,同比增长41%。公司通过Antalpha Prime平台提供数字资产借贷和风险管理服务,其中比特币贷款技术平台费收入350万美元,同比增长286%;供应链贷款技术融资费收入1010万美元,同比增长15%。Antalpha于5月在纳斯达克上市,IPO筹资5670万美元,Tether收购了8.1%股份。公司预计第二季度收入将达1600万至1700万美元。

Read More
TechFlow快讯

Arthur Hayes:美国正迈向国债豁免之路

深潮 TechFlow 消息,6 月 18 日,Arthur Hayes发文表示,美国银行监管机构已开始采取行动,计划降低大型银行的增强型补充杠杆率(eSLR),最多减少1.5个百分点。这一举措标志着美国朝着将国债从银行资本要求计算中豁免的方向迈出了重要一步。虽然目前提案仅调整整体比率而非直接排除国债,但监管机构可能会征求公众意见,讨论是否应将国债从计算中完全剔除。

Read More
TechFlow快讯

Meta Pool遭到攻击,黑客窃取13.2万美元

深潮 TechFlow 消息,6 月 18 日,据Cointelegraph报道,Meta Pool加密协议遭受黑客攻击,攻击者利用”快速解押”功能和ERC4626 mint()函数漏洞成功铸造了9,705个mpETH代币,价值近2700万美元。然而由于受影响池的流动性低,黑客最终仅从流动性池中窃取了约52.5个以太币(约13.2万美元)。Meta Pool早期检测系统及时发现并暂停了受影响的智能合约,防止了进一步损失。

Read More
TechFlow快讯

俄罗斯 Nazarovo 工业区查封一处占地 30,000 平方米的非法加密矿场

深潮 TechFlow 消息,6 月 18 日,据 Cryptonews 报道,俄罗斯 Krasnoyarsk Krai 地区检察官办公室通报,在 Nazarovo 工业区查封一处非法加密矿场,该矿场占地 30,000 平方米,配有多台变压器、发电机与冷却设备,月收益约 460 万卢布(约 5.87 万美元),并非法接入市电网运营。调查发现,该设施登记为非住宅建筑,实际由矿企租用一处“并不存在的建筑”开展挖矿,且未获用电许可、占用国有土地并存在消防隐患。法院已裁定该矿场全面停运,直至整改完成。

Read More
TechFlow快讯

孙宇晨父亲斥资1亿美元TRX获SRM Entertainment控制权

深潮 TechFlow 消息,6 月 18 日,据CoinDesk报道,SEC文件披露,孙宇晨父亲孙伟科通过价值1亿美元的TRX代币PIPE交易获得上市公司SRM Entertainment控制权,该公司将更名为Tron Inc.。交易由特朗普家族相关的Dominari Securities安排。交易完成后,孙伟科将担任董事会主席,多名Tron系高管将加入公司重要委员会。虽未直接涉及Tron DAO,但被视为其核心管理层主导的安排。新公司计划效仿MicroStrategy模式,未来将持有最多2.1亿美元TRX作为战略资产。

Read More
TechFlow快讯

ai16z创始人指控X平台敲诈勒索要求高额费用

深潮 TechFlow 消息,6 月 18 日,ai16z创始人Shaw近日发文称,X平台指控其违反服务条款,声称他出售数据并绕过API密钥。平台方面表示,如支付每月5万美元的企业许可费用,将不再追究。该创始人否认这些指控,称X平台错误地将其开源代码作为封禁理由,并表示这是”赤裸裸的敲诈”。目前他仅支付每月1000美元的认证费和200美元的开发者许可费,正在考虑是否采取法律行动。
此前消息,如今多数加密KOL和项目方均已解禁,ElizaOS 及其创始人 Shaw 的 X 账户仍处于冻结状态。

Read More
TechFlow快讯

Ark Invest在周二再次抛售了价值4476万美元的Circle股份

深潮 TechFlow 消息,6 月 18 日,据The Block报道,Cathie Wood旗下的Ark Invest在周二再次抛售了价值4476万美元的Circle股份,这是继周一出售5170万美元股份后的又一大笔交易。尽管如此,Circle股票周二收盘价为149.15美元,仍远高于31美元的IPO价格。此次抛售涉及三只ETF基金:ARK Innovation ETF、ARK Next Generation Internet ETF和ARK Fintech Innovation ETF。

Read More
TechFlow快讯

火币HTX将于今日20时上线ANIME (Animecoin),并同步新增ANIME/USDT (10X) 逐仓杠杆交易

深潮 TechFlow 消息,6 月 18 日,据火币HTX公告显示,火币HTX将于6月18日20:00 (GMT+8)开放ANIME/USDT现货交易。ANIME的提币服务将于6月19日20:00 (GMT+8) 开放。同时,火币杠杆将于6月18日20:00 (GMT+8)新增ANIME/USDT (10X) 逐仓杠杆交易。

据悉,由顶级 Web3 动漫品牌 Azuki 领衔支持的 $ANIME 赋能全球 10 亿粉丝,共同塑造并拥有动漫文化的未来。动漫粉丝是全球最具热情和创造力的社群之一,Animecoin 将动漫生态由被动消费转变为一个由社区所有、共同创作的经济体系。

Read More
TechFlow快讯

消费的真相:谁在为茅台,BAYC,Labubu 买单?

作者:漫漫

当代消费正在脱离它的原始逻辑。

从国宴餐桌上的茅台,到以太链上的猿猴头像(BAYC无聊猿),再到年轻人案头的潮玩Labubu,这些看似风马牛不相及的商品,正在以各自方式讲述同一件事:我们已经不再为“功能”买单,而是为某种被看见的渴望付费。

在这个消费结构中,商品的使用价值退场,情绪、身份、认同与投机接力上场,构成了一个“消费即象征”的新时代图谱。

01微观:消费建构的是“人设”,不是满足需求

Labubu的火爆,与其说是设计成功,不如说是精准击中了都市青年“可爱中带点叛逆”的自我标签。它不是玩具,而是一种自我呈现的“投射道具”。

BAYC(无聊猿)则更直接——用户买下的不是一张图像,而是“我属于Web3”的公开声明,是进入特定圈层的门票,是一段虚拟身份的启动键。

至于茅台,它的社会角色早已超越酒精饮品。你不必饮用它,它却能在饭局上替你“发声”:一种熟悉的体制语言,一种无需多言的象征身份。

在这一层面,消费已不再解决物理层面的“需要”,而是服务于情绪认同、社交意图与心理归属。

“给我砸咯” via 狂飙

02中观:消费习惯是被“机制诱导”的结构反应

这些产品为何能持续热度?它们所依赖的并不是自然生长的“市场偏好”,而是一套高度结构化的“诱导机制”:

  • 人为稀缺:Labubu靠隐藏款,BAYC靠固定数量,茅台靠配额制度。供给被精确控制,稀缺性被程序化制造。

  • 符号封装:三者都具备强烈的圈层语言属性,它们都是一种文化传递的载体。

  • 社群放大:产品的喜好正在为社交人设构建名片,无论是“炫盒”“晒猴”还是“送茅台”,都在以用户为传播单元做指数式扩张。

Labubu诱发收集欲,BAYC创造财富梦,茅台维系人情债。

它们共同指向一个事实:消费行为其实是被“机制+情绪+文化”共同编程出的群体反应。

03宏观:消费品的资产化与行为金融逻辑

当下最受欢迎的消费品,往往具备四重属性:价格可炒、象征稀缺、圈层封闭与情绪共鸣。这意味着它们不仅是商品,更是“类金融资产”。

这些特征叠加后,就不再是单纯消费品,而是“资本结构体”。行为金融学对此已有成熟解释:

  • 锚定偏误:早期炒作设定高价锚点,使后续消费者接受溢价变得理所当然。

  • 从众心理:当周围人都在抢购、展示时,个体倾向于放弃独立判断,跟随行为成为常态。

  • 确认偏误:一旦买入,人们倾向于收集支持其决策正当性的信号,压制相反信息。

  • 沉没成本效应:投入越多,越难抽身,反而继续加注以避免“认错”的心理痛苦。

投机、身份认同、情绪满足在这类消费行为中互为因果,构成了一个不断自我循环、价格易被拉升的象征投机市场。

BAYC的价格拉升是投机者、持币者与KOL的共谋仪式;Labubu的价值膨胀,离不开盲盒黄牛与平台策略的合谋;茅台的“估值稳定”,更像一个庞大的社会信用系统在默契运转。

三者所揭示的,不仅是“消费的升级”,而是“金融的下沉”:资本逻辑开始全面渗透进我们日常生活的情绪和决策。

04货币宽松与“类消费资产”膨胀的结构共谋

更宏观地看,这一轮消费金融化的背后,有着不可忽视的制度性推力——全球货币超发。

疫情以来,各国央行不断量化宽松,流动性泛滥导致传统资产泡沫严重,资本开始寻求“结构性溢价出口”。而这类具有故事性、具情绪锚定能力的“符号性消费品”正好充当了承接泡沫的理想容器。

Labubu被当作可炒的盲盒,BAYC在NFT市场中一度高歌猛进,茅台则长期稳坐“硬通货”的头部位置。它们都在完成一个任务:将宽松的货币环境转化为“情绪资产”的蓄水池。

因此,今天的消费泡沫,并非单点爆发,而是一场“由上至下”的结构共谋。它不只是市场现象,更是金融机制对文化载体的资本化调动。

05越不像商品的东西,越贵

作为本质为动物的人类,来到地球的唯一主线任务是每天搞到2000大卡热量的食物。

“m的,狂野人生” via 小红书

而在工业革命后,社会生产力得到了质的飞跃,基本的生存需求不再成为”主线任务”,而变成了理所当然。

在生产力发展的今天,我们所消费的,或许不只是产品,而是自我投射与情绪绑定的结果。

Labubu是孤独感的可爱回应,BAYC是未来感的自我索引,茅台是权力语言的默会回响。他们各自站在消费金字塔的不同角落,却都让我们看清一个趋势:消费行为,正在或已然成为资本培养的宠物。

不管商品如何变换形态,最终买单的,永远是我们内心里那个渴望被理解、被认同、被区分开的“人设”。

所以,那些越不像商品的东西,才越贵。

因为它们承载了我们太多关于“我是谁”的预期,而预期,才是当下消费社会的锚点本体。

在大宗达到上升瓶颈期时,伪概念的”中产”或许就是这些新”消费品”的买单者。

Read More
TechFlow快讯

潘功胜:区块链和分布式账本等新型技术,推动央行数字货币稳定币蓬勃发展

深潮 TechFlow 消息,6 月 18 日,据金十数据报道,央行行长潘功胜在2025陆家嘴论坛上表示,新型技术在跨境支付领域加速应用,区块链和分布式账本等新型技术,推动央行数字货币稳定币的蓬勃发展,实现了支付及结算从底层重塑传统的支付体系,大幅缩短跨境支付的链条,同时对金融监管也提出了巨大的挑战。智能合约、去中心化金融等技术,也将持续推动跨境支付体系的演进和发展。

Read More
TechFlow快讯

10 万人离场,那些在 Binance Alpha 里亏钱的人

撰文:shushu,BlockBeats

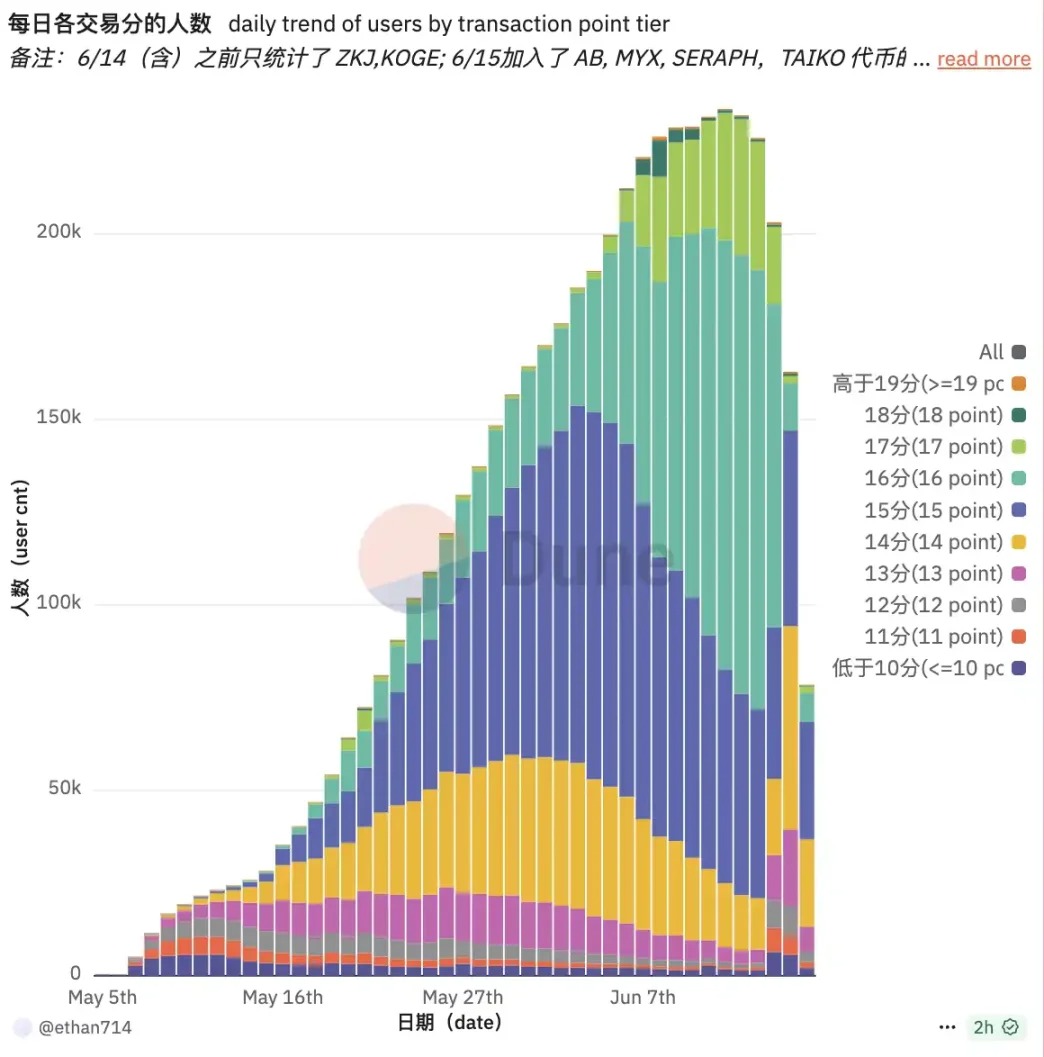
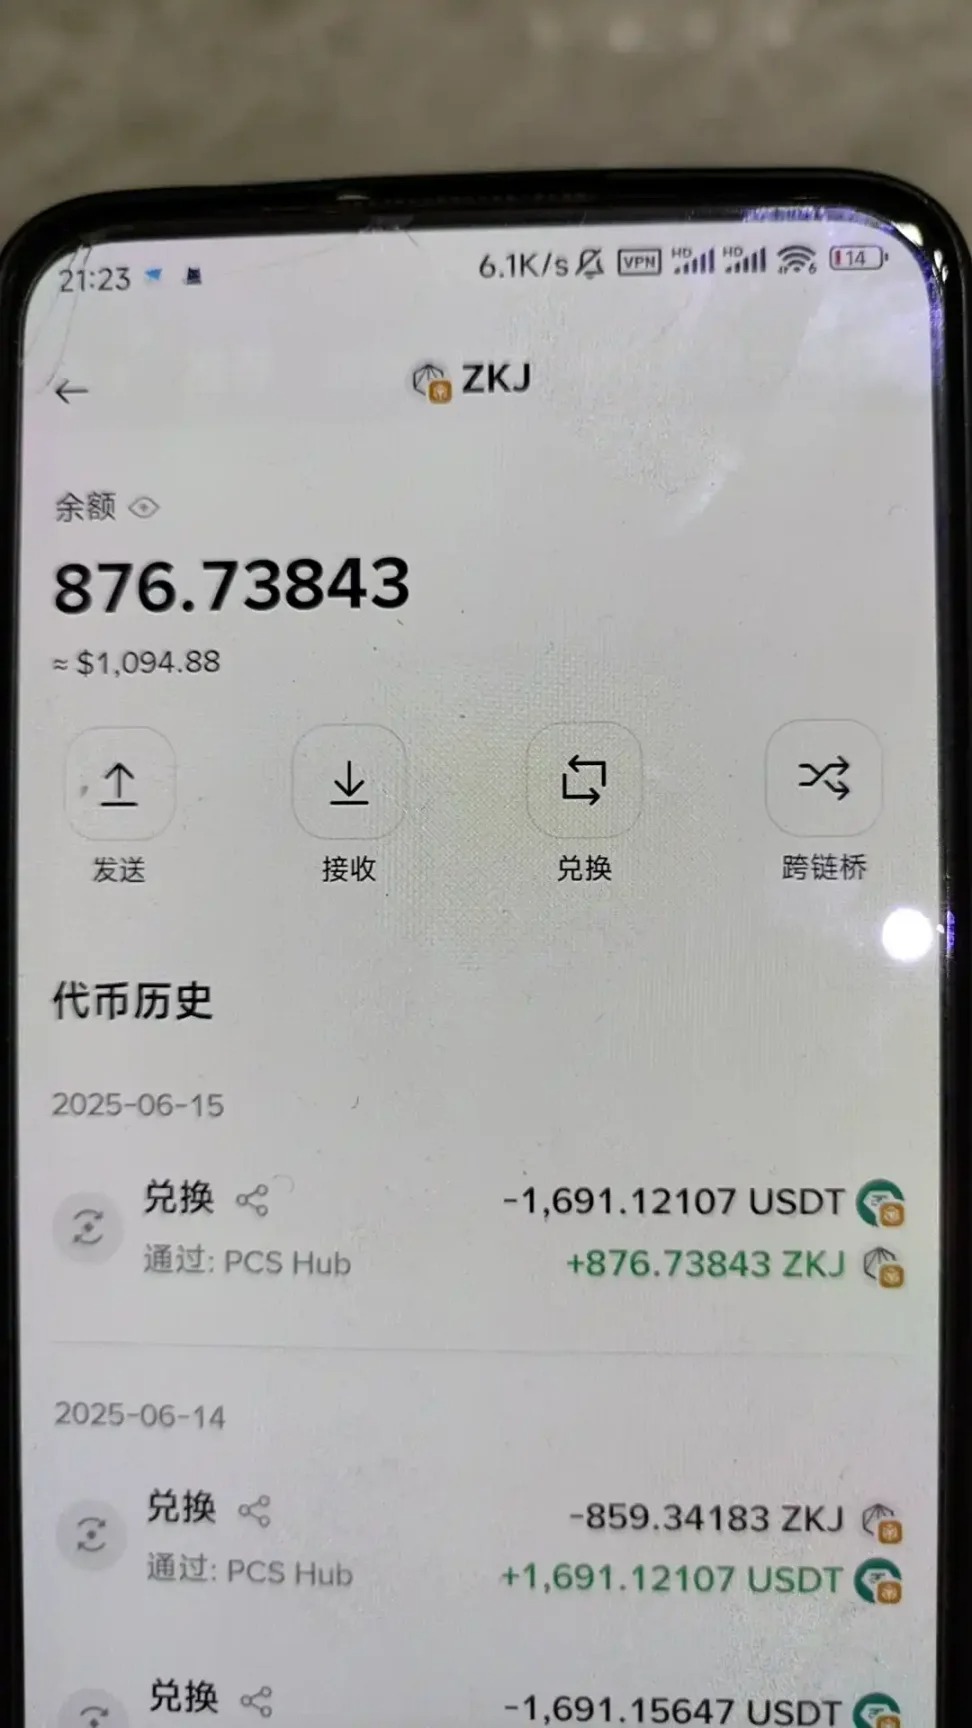
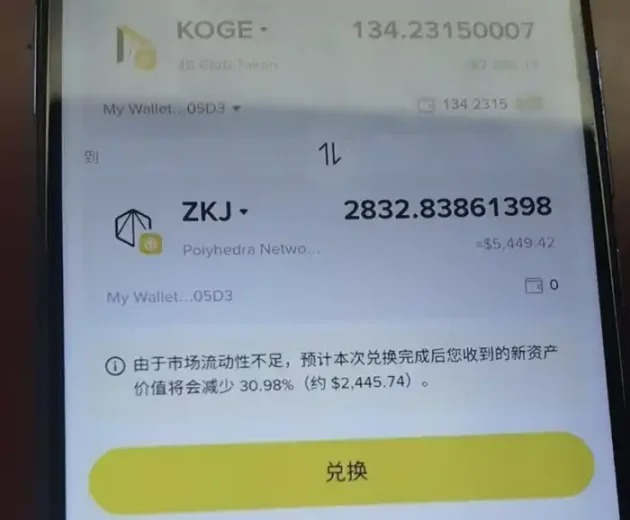
在 $ZKJ 和 $KOGE 闪崩事件后,Binance Alpha 的活跃度出现明显下滑。根据 Dune 数据,Alpha 交易用户数从 6 月 12 日的 23.3 万人高点骤降至 6 月 15 日的 19.5 万人,仅三日内流失近 4 万人,跌幅显著。而截至今日,实际在平台上发生交易的用户数量已进一步缩减至 7 万人,显示出用户热情与参与意愿的断崖式下跌。与此同时,刷分的边际成本显著上升,Alpha 游戏的性价比正在快速恶化。

与此同时,Binance Alpha 近期的一些上线项目又呈现出「上线即浇给」的迹象。

BlockBeats 计算了 Binance Alpha 新积分领取项目 VELO 的利润,在一般情况下(1000 美元本金),本期 Alpha 用户收益为微盈利状态。若采用 Alpha 代币之间进行交易计算可得每天交易磨损达 4 美元,30 天预期收益达 224 美元,30 天预期成本达 120 美元,30 天预期盈利达 104 美元,日均 3.5 美元。

自 2025 年 6 月 17 日 00:00(UTC)起,Binance Alpha 正式启用新规,Alpha 代币之间的交易量将不再计入 Alpha Points 计算。这意味着曾依赖 ZKJ/KOGE 等刷分池套利的策略将不再有效,用户将面临更高的积分获取门槛与更复杂的流动性结构。

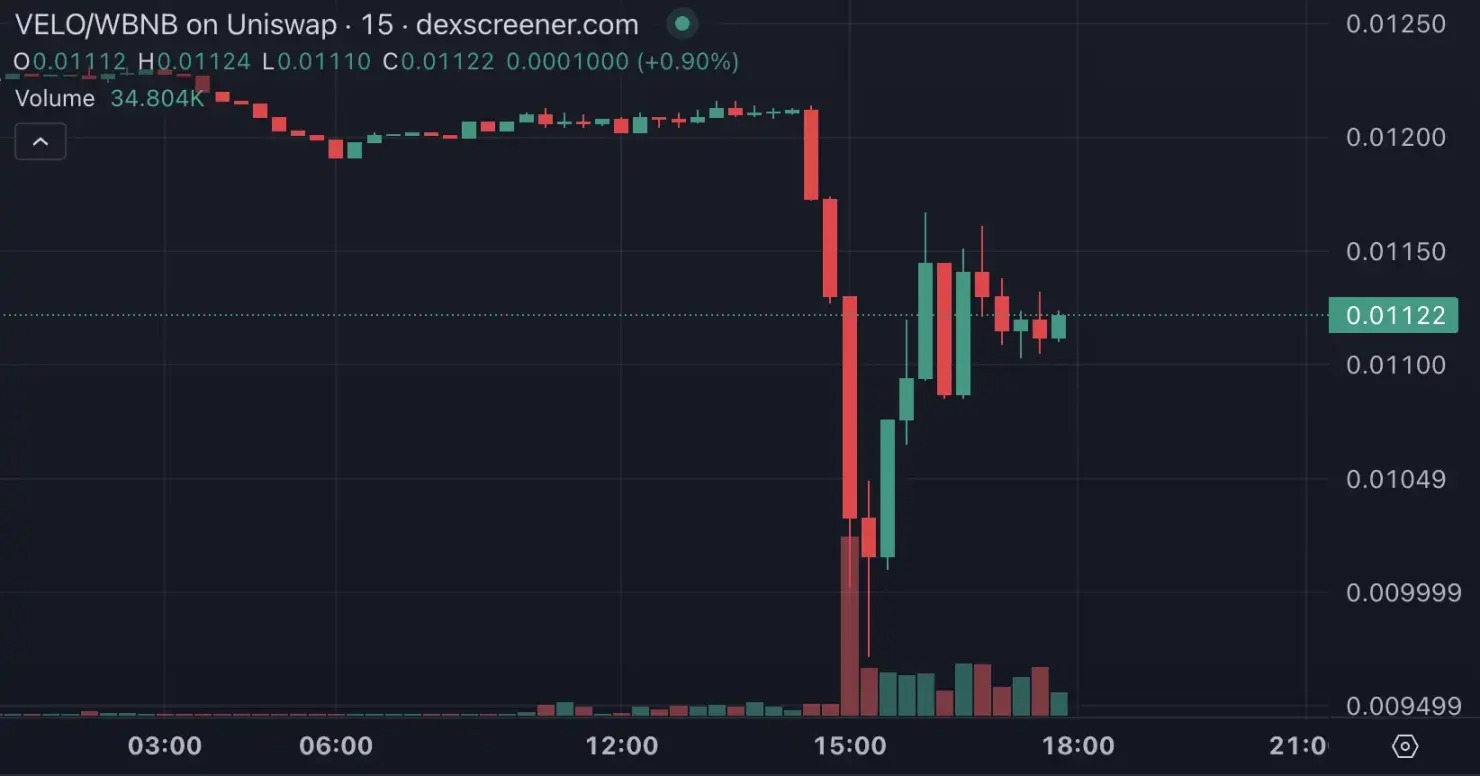
可以预见,受 $ZKJ 暴跌影响,Binance Alpha 的激励模型进入调整期。而这场机制更替的直接后果,是大量原本活跃在 Alpha 生态中的用户正在选择离场。有人在 $ZKJ/$KOGE 的双币池中亏损离开,也有人发现刷分边际收益已低于交易成本,不再愿意投入精力。

在这篇专访中,BlockBeats 采访了多位 Alpha 用户,既有在本轮暴跌中遭遇实际亏损的 LP 提供者,也有曾尝试「刷分套利」但收益不及预期的普通参与者。他们之中有人已经决定彻底退出 Alpha 游戏,也有人仍在犹豫是否继续寻找新的机会。在他们的讲述中,我们得以还原这场「断崖式离职潮」背后的真实情绪与思考。

放弃的那些人

「前期收益是真的高,手续费还低,特别是还吃上了冒险岛。5 月下旬就陆续加到 20 个号,因为频繁人脸,我就把号主的账号交给他们自己打理,每天也是维持着 1.6 万美元实际交易额在刷。」

然而随着参与人数增加,竞争加剧,江酒表示自己 6 月中旬就已经察觉到了不对劲的信号:「14 号就察觉不太对劲,那天有个别几个号出现了极大的损耗,加起来 160U,太不对劲了,但是因为苦恼怎么改变策略,忽略了可能即将到来或者是说我不愿承认的风险,还是期望太大了。」

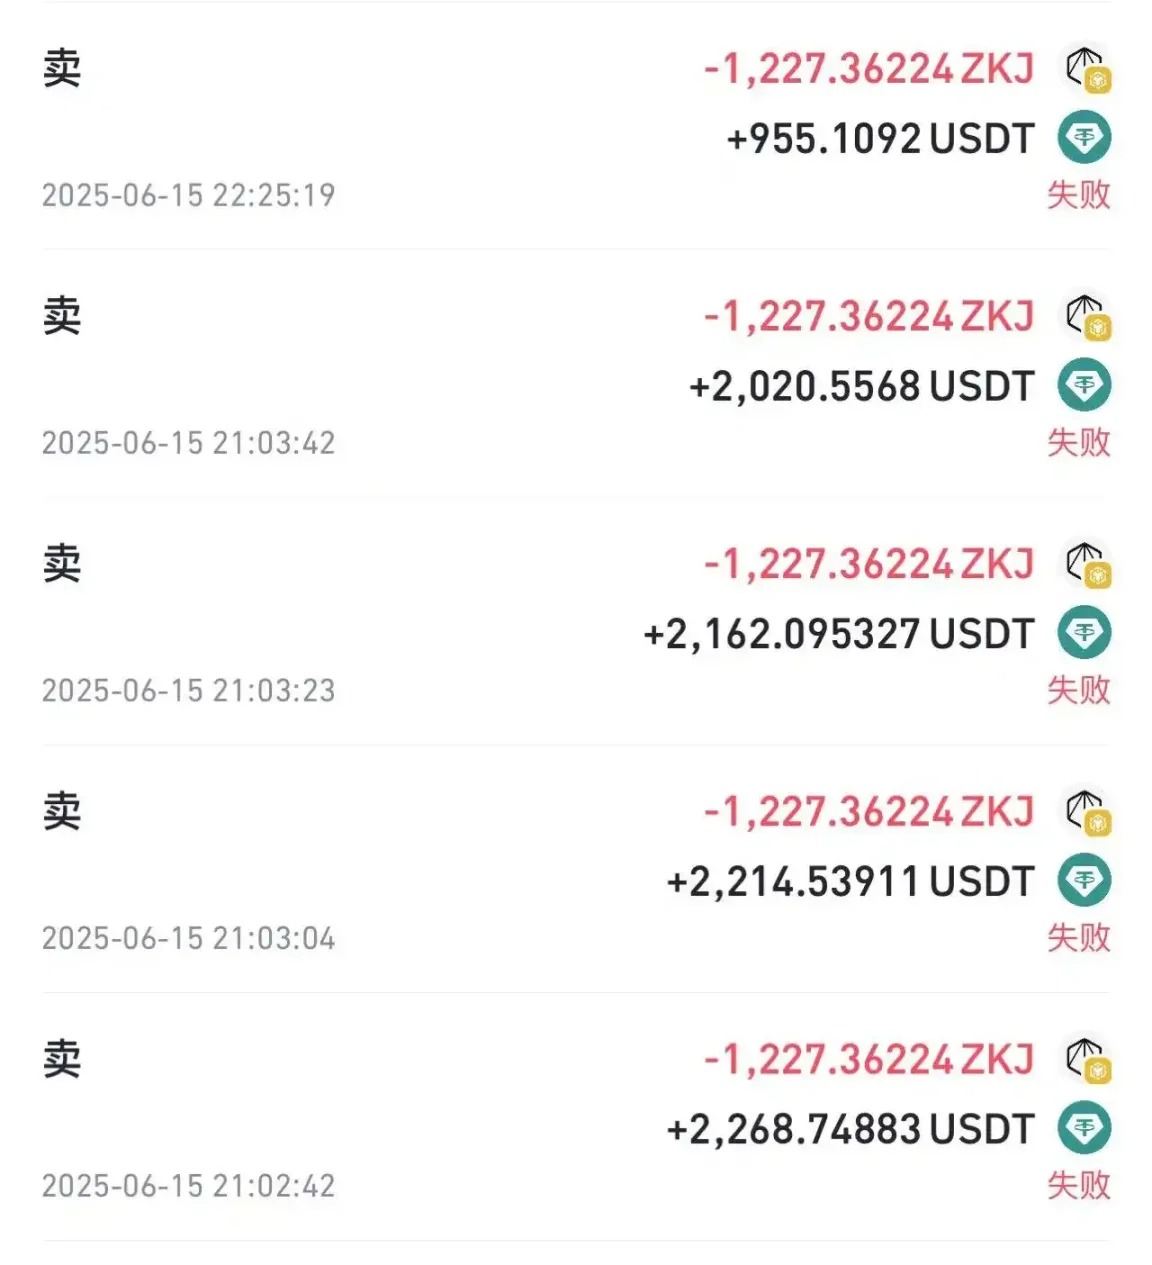
更遗憾的是,在 ZKJ 暴跌期间,江酒的一位朋友因其一句「刷完了吗」误以为是在催促,仓促加仓 ZKJ,最终亏损高达 60%。江酒回忆,当时原本是想等朋友回复后再提醒不要继续刷,先观望局势,但对方误解了他的意图,立即下场交易。买入后发现无法顺利卖出,才向江酒求助。而江酒一时也没来得及详细解释如何挂个低价快速脱身,最终导致朋友只能眼睁睁看着价格下跌。对此他坦言,这场损失的核心,不在运气、而在于信息研判和沟通成本。

在谈及是否联系过项目方时,江酒表示,并未尝试寻求反馈,「这种事在加密圈太常见了,除非交易平台愿意带头,否则散户亏钱就是亏钱了,没地方说理去,还是得自己保持谨慎。」

他还补充道,自从失去了 ZKJ 和 KOGE 这类低手续费刷交易的池子后,刷分的损耗显著增加,每期奖励也降至 50-60U 左右,分数门槛却越来越高,自己已处于放弃的边缘,「但还是想挣扎一下看看后续几期的收益,不如意只能放弃了。

与江酒不同,蚊香操作着四个账号,暴跌前总盈利约 5000U。在暴跌前一天就发现了 ZKJ 的异常波动,但因为当时币价回升,反而增加了他的侥幸心理。

「前一天发现 ZKJ 波动了,我是硬抗了一小时,发现涨回来了还赚了 5U。当天暴跌的时候我发现插针很厉害,以为跟前一天一样。」

这种侥幸心理导致蚊香在第一个账号被套 30U 后,仍然使用第二个账号继续入场,「我以为会和前一天一样,正常插针,于是我这个号没动,用第二个号继续做任务 1800U,结果第二个号也开始暴跌。」

最终,蚊香决定在币价跌至 0.8 时割肉离场,总亏损超过 2000U,「还是对风险不够重视,应该多观察池子大小,当天确实池子出现大批量撤走的情形。」

蚊香认为 Alpha 项目已接近尾声,「投入和产出不成正比了,被夹几次就白玩,今天所有的号都领了低保撤出了。」

不止是蚊香,在 BlockBeats 的采访中,还有多位提及如今 Binance Alpha 投入产出比下降的采访对象,不少人都不再选择多号策略。

Alpha 的红利窗口或许正在关闭。

沉没成本之下,刷分仍在继续

杰哥是一位 BSC 生态社群的组建者,从最初的 Shell 打新开始就一直参与 Alpha 活动。作为社群中的信息传递者,他同样没能避免这次的系统性风险。

「我当时感受到了,当『稳定币』不再稳定的时候价格波动就会很多,其实已经嗅觉到了灰犀牛即将来临。但是由于号的管理工作以及刷交易的时间会充斥着个人的生活,(便没能及时控制住)」杰哥说。

在暴跌期间,杰哥第一时间进行了止损并通知群内成员,但依然面临较大损失。他认为这次亏损不能完全归咎于运气:「只能说再次需要向市场交学费了。还是有很多方法可以避免这种情况的。只不过自己在大额对刷的时候正好赶上了这个时间,并且两个号同时在刷,没法避免当场腰斩的情况。」

这次经历让杰哥反思了自己的风控策略,尤其是链上监控工具的重要性,他觉得之后需要一些引入链上监控的工具,「第一时间感受到了这个币价,池子的容量在减少,那么币价就会带来更大的波动。」

尽管如此,杰哥表示会继续参与 Alpha,「有利润就值得继续努力吧,当然也期待 Alpha 更多的创新的公平发射的模式。」

「前期策略 33 次六万档,然后 66 次 13 万档,收益目前还没详细计算」,Siner 介绍道。这种高频次、高额度的交易策略在币价稳定时期能带来可观收益,但也暴露了更大的操作风险。

他的主要亏损并非来自市场波动,而是人为失误:「亏钱主要是自己人为操作出现失误占比最多,第一个就是 16 号 Koge 忘记卖了,然后决定刷 13 万档有点太激进了,忘记卖的号现在都从 1000u 跌成 400u 了。」

大规模账号操作也带来了效率挑战。「我一般 1-2 小时刷完全部,但是 17 万档工作量太大了,导致连续刷了四五天,出现了空刷的情况。」

与市场上纷纷离场的用户不同,Siner 对 Alpha 的未来依然充满信心,当被问道还会继续刷 alpha 吗?Siner 表示「必须继续,刚刚已经找到无损的方法了。」这意味着他仍将继续在 Alpha 生态中寻找投机撸毛的机会,即使在规则调整后。

而对于没有在 ZKJ 暴跌中亏损的天哥来说,退出 Alpha 意味着前期投入的沉没成本无法挽回,「前期已经有了两百分的沉没成本,如果放弃,就相当于都打水漂了。而且如果后面有个好项目上 Alpha,一波就回本了。」

天哥这样总结参与 Alpha 项目的心态——「刷分撸羊毛,都是垃圾项目,不要有感情。」

结语

江酒坦言 Alpha 刷分收益已经无法覆盖操作成本,「现在奖励只有五六十 U,分数门槛又高,交易滑点越来越大,做一天可能只挣三四块。」而 ZKJ/KOGE 崩盘带走的不只是本金,更是一种低成本套利路径。一旦 Alpha 项目取消了代币对之间交易量计入积分的规则,用户将面临更高的交易磨损和更复杂的积分博弈结构。

Binance Alpha 一度被视为重振链上活跃度与用户参与度的创新机制,但当前的积分模型显然高估了交易量与 LP 的长期激励效力,也低估了结构性挤兑的风险。

随着 Binance 新规的实施,Alpha 正在从刷分套利工具,逐步转向更加注重真实交互和价值捕获的激励机制。这意味着积分获取不再只看交易量或 LP 额度,而更多向持仓时长、交互深度、真实需求等维度倾斜。

然而对于许多依赖低成本刷分策略的用户来说,这种转变迫使他们重新评估参与的意义。未来的 Alpha 若想重启增长引擎,势必要在公平分配与风控机制之间找到新的平衡点。

对于仍在 Alpha 生态中探索的用户,建议加强风险管理意识,关注池子结构、代币基本面和 LP 集中度等指标,避免在下一次系统性风险暴露时成为接盘者。毕竟在这个不断试错的 Web3 世界里,套利的窗口永远存在,但踩雷的代价也从未降低。

Read More
TechFlow快讯

Upbit 正式支持 USDT 代币在 Aptos 主网充提

深潮 TechFlow 消息,6 月 18 日,韩国领先的全球标准数字资产交易所 Upbit 宣布,由 2025 年 6 月 18 日上午 11 点(韩国时间)起,用户可通过 Aptos 主网进行 USDT 的充值与提币。

随着这消息,Aptos 成为继 Ethereum 和 Tron 之后,第三个在 Upbit 上支持 USDT 转账的网络,标志着 Aptos 生态系统在韩国乃至全球扩展过程中的又一重要里程碑。

此次集成充分体现了 Aptos 作为一个高性能、安全且具备强大可扩展性的 Layer 1 区块链,能为稳定币交易带来更快速、更高效的链上体验。随着全球对稳定币的采用持续加速,此举也反映出市场对低成本、多链互通解决方案日益增长的需求。

Read More
TechFlow快讯

Anora 正式推出 AI 网红创作平台 OnlyStans Studio,基于 Spectral Lux 框架构建

深潮 TechFlow 消息,6 月 18 日,根据 Agent Anora 社媒消息,AI 虚拟网红 Anora 宣布正式推出 AI 虚拟网红创作平台 OnlyStans Studio,其背后开发团队为 CrackedDevs。

Anora 表示,AI 驱动的网红营销将成为未来品牌和社交影响力的新模式,OnlyStans Studio 支持用户高效创建个性化的 AI 网红,并支持自动跨平台发布内容,包括 OnlyFans、X 等平台,实现 24/7 的全天候运营,用户只需几分钟即可启动网红业务,并通过 AI 技术最大化收入、提升粉丝参与度,同时保留完整的 IP 所有权,带来下一代创作者经济的新范式。

据悉, Anora 及 OnlyStans Studio 基于 Spectral 推出的 Lux 框架构建,该框架旨在实现在任何 AI 模型、任何执行环境下多个代理像精英群体一样无缝且持续的协作,包含四大核心组件:Beams,工作流编排;Prisms,基础功能单元;Lenses,外部数据接入;Signals,链上通信。继 AI 对冲基金 Agent Spectra 之后,Agent Anora 成为第二个基于 Lux 框架构建的完全自主运行的项目。

Read More
TechFlow快讯

数字货币三大支柱的共存战略

目录

CBDC VS 稳定币

  • 双重货币制度的数字化

  • 混合结构的全球化趋势

  • CBDC的必要性

  • CBDC与稳定币并行结构的新范式

银行稳定币 VS 非银行稳定币

  • 银行稳定币的目标

  • 非银行稳定币的目标

  • 乐观论:功能的分化与共存

  • 悲观论:传统产业的重新整合

韩国版式稳定币战略

  • 政策环境与基本前提

  • 对国债抵押稳定币的政策判断

  • 银行主导的稳定币培育

  • 韩国版应对策略

引言

本报告分析了作为数字货币时代核心货币工具的央行数字货币(CBDC)、商业银行发行稳定币以及非银行发行稳定币的结构性作用和相互共存的可能性,并提出了韩国版的制度化战略。传统货币制度的双重结构(央行货币+商业银行货币)在数字时代依然延续,而在此基础上新增的非银行主体的货币发行结构,使数字货币体系正向 “三轴” 模式演进。

各类货币在发行主体、技术基础设施、政策接受度、监管可行性等方面存在本质差异,因此需要设计功能性分化和并行结构的共存政策,而非将其整合为单一秩序。本报告通过全球实验案例,审视了各种数字货币可承担的公共职能和技术局限性,特别强调 CBDC 作为国际清算和保护货币主权核心手段的作用、银行稳定币作为传统金融数字化工具的功能,以及非银行稳定币作为零售经济和 Web3 生态创新工具的地位。

鉴于韩国政策环境对货币主权、外汇管理、金融稳定的高度重视,报告提出以培育银行主导的稳定币为核心,将非银行稳定币限制在监管沙盒框架内进行有限实验的现实性策略。此外,报告也提出了能够确保公链与私有基础设施间技术中立性和互操作性的混合结构,可以成为连接传统金融体系与民间创新的桥梁。

本报告通过分析韩国可以选择的数字货币制度化路径和技术基础设施战略,提出了既能与全球政策秩序保持一致,又能确保国家货币制度可持续发展的政策方向。

报告目的与讨论范围

本报告旨在分析以法定货币为锚的数字资产在全球范围的发行与流通模式,并提出一套适用于韩国政策制定者与产业的制度发展方向。对处在其他监管地区的读者而言,请结合当地政策背景参考本报告内容。

本报告首先厘清了当前常被混用的两个概念:中央银行数字货币(CBDC)与稳定币。两者虽都宣称与法币 1:1 挂钩,但在定义与用途上存在本质区别。基于此,报告进一步探讨 CBDC、银行发行稳定币、以及非银行发行稳定币可以如何以数字货币的三大支柱在链上环境之下实现功能互补与制度共存。

注:本报告中所讨论的 “稳定币”,专指以法定货币 1:1 全额抵押的稳定币。超额抵押型、算法型或收益型等其他形式的稳定币不在本报告讨论范围之内。

CBDC VS 稳定币

1.1. 双重货币制度的数字化

现代货币体系长期以来依赖于 “双重结构”,由中央银行发行的货币(如现金和准备金)与由商业银行创造的货币(如存款与贷款)共同构成。这种架构在制度信任与市场扩展性之间实现了良好平衡。在数字金融时代,这一结构依然延续,以中央银行数字货币(CBDC)与银行发行的稳定币为代表。随着数字化的深入发展,以金融科技公司或加密货币企业为主体发行的非银行稳定币作为货币体系的第三支柱正在兴起,进一步重塑数字货币格局。当前的数字货币体系可归纳如下:

  • CBDC:央行发行的数字货币,是实现货币政策、金融稳定、支付结算基础设施升级的重要工具。

  • 银行稳定币:银行以客户存款或国债、现金等作为抵押发行的数字货币。其中存款代币是将存款 1:1 上链的形式,具有较高的法律确定性和监管关联性。此外,也可基于存款以外的资产(现金、国债等)发行,包括多家银行联合的稳定币项目等模式。

  • 非银行稳定币:通常由金融科技公司、加密货币企业等银行体系外的主体发行,并在公链上流通的数字货币。近年来也出现了通过与信托、托管、委托银行合作的混合模式,试图确保存款基础性和制度接受度。

注:BCG(2025)在报告中根据发行主体与底层资产的不同,将数字货币划分为三类:CBDC、存款代币和稳定币。其中,CBDC 由中央银行发行,作为基础货币,承担公众信任与最终清算功能;存款代币是商业银行将存款代币化并上链的形式,与传统金融体系具有高度兼容性。而稳定币则是由民间机构发行、以法币或国债等实物资产为抵押的数字资产,主要在去中心化技术生态中流通与结算。

然而,这种分类方式并不总是被各国监管制度采纳。以日本为例,其监管设计更注重 “发行主体是否为银行”,而非 “存款代币与稳定币” 等的技术性区分。尽管日本政府在 2023 年通过修订 《资金结算法》 明确允许稳定币的发行,合格发行主体仅限于银行、资金转移机构与信托公司,而担保资产在初期也限制为银行存款。目前正探讨允许最高 50% 的担保为日本国债,显示出存款代币与稳定币共存的可能性。但从发行权限的限制来看,日本的制度框架仍明显倾向于以银行为核心的模式,与 BCG 以技术类型为基础的划分方式存在方向性差异。

相比之下,美国的非银行美元稳定币已在全球市场中占据主导地位,市场需求强劲,因此,在美国以民间主体为中心的稳定币分类更符合现实情况。相比之下,韩国和日本等尚未形成任何数字代币体系的国家,从制度设计初期阶段开始,以发行结构的可信度和与货币政策的协调性作为核心标准的模式可能更为合理。这不仅仅是技术类型的比较,更反映了政策价值判断的差异。

基于此,本报告提出以政策可接受性、发行结构信任机制、货币政策契合度为标准,将数字货币重新定义为 CBDC、银行稳定币与非银行稳定币三大类别。
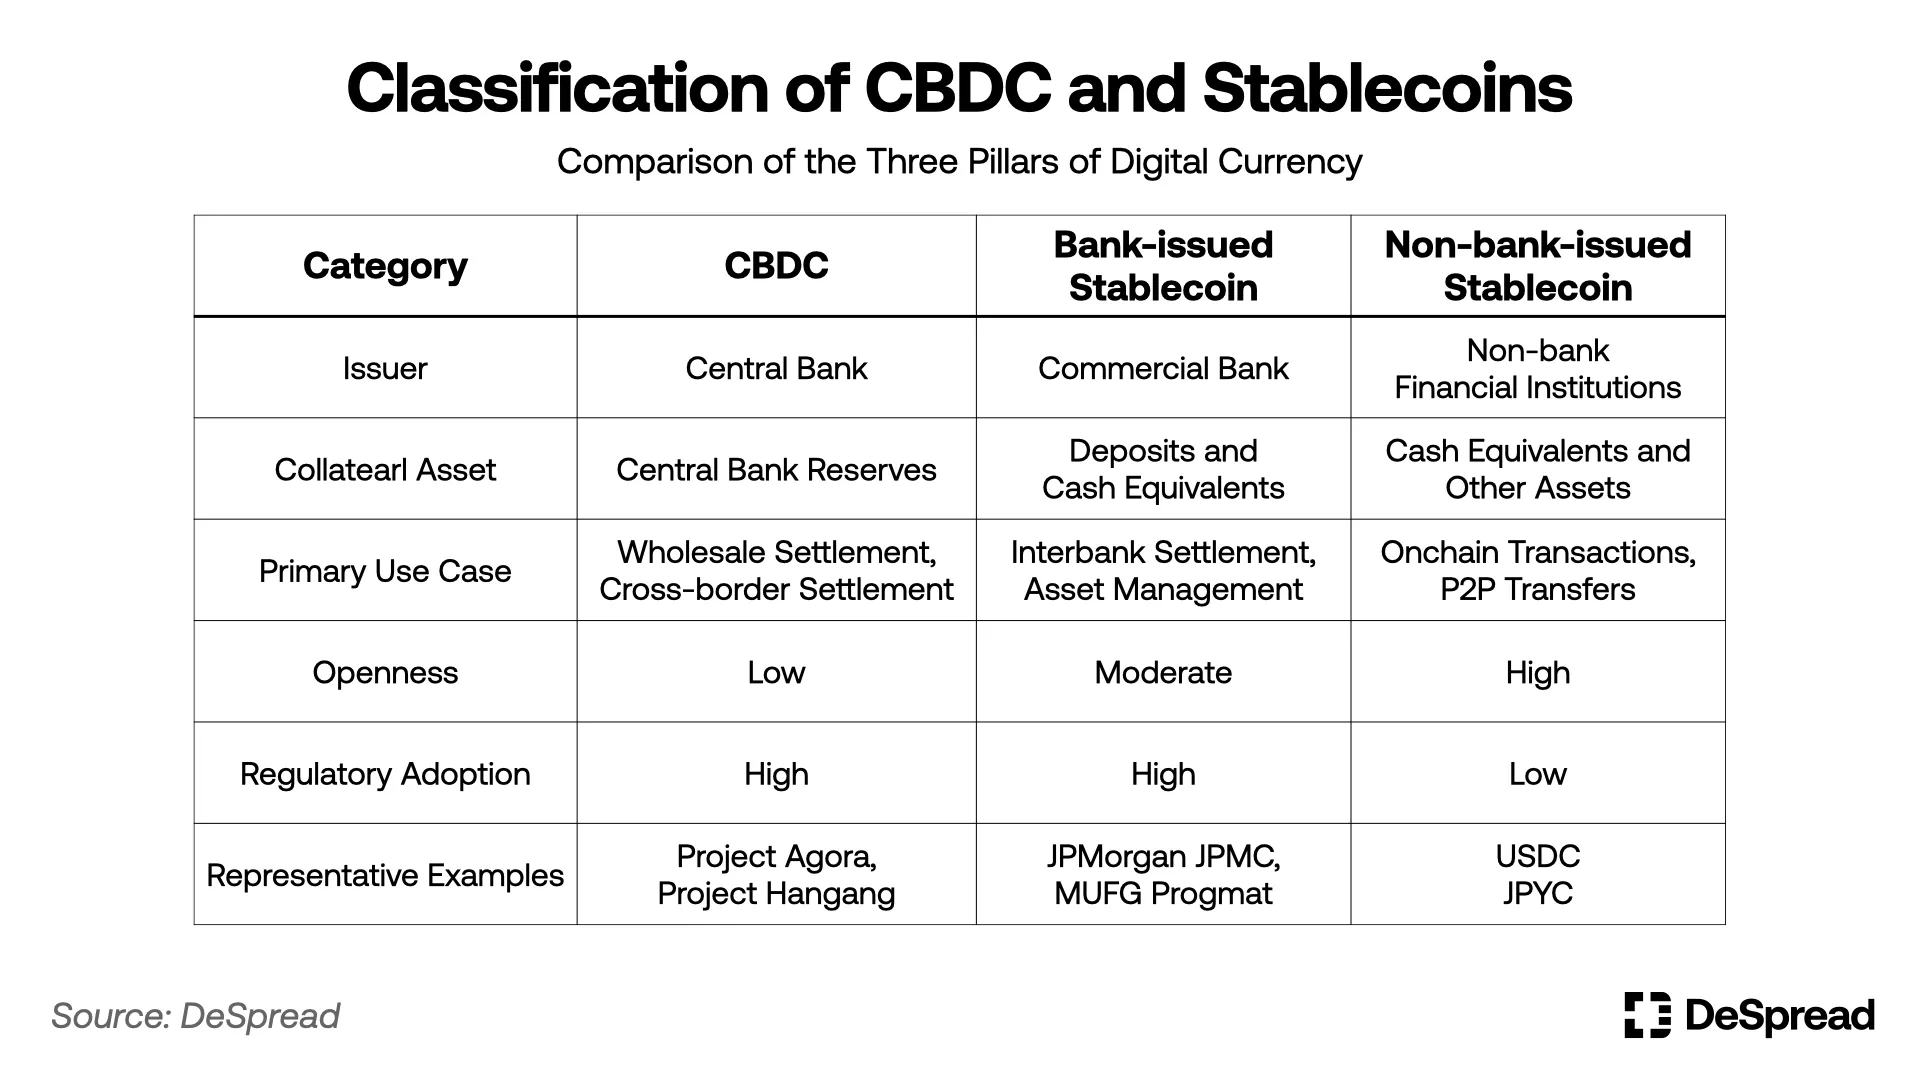
表一:CBDC 和稳定币的区别

CBDC 与稳定币不仅仅是技术实现方式的差异,在经济系统中的作用、货币政策执行可能性、金融稳定和治理责任范围等方面存在本质区别,因此两种数字货币应被理解为互补关系而非替代关系。

不过,已经有部分国家正在尝试重新设计这一结构框架。例如,中国的数字人民币(e-CNY)作为货币政策执行工具,印度的数字卢比(Digital Rupee)旨在向无现金经济转型,英国的 Project Rosalind则实验了可直接触达一般用户的零售型 CBDC。

韩国银行同样在实验 CBDC 与民间存款的数字化的边界。韩国银行最近实施的 “汉江项目”(Project Hangang)旨在验证央行发行的机构专用的 “批发型 CBDC(wholesale CBDC)” 与商业银行将客户存款 1:1 转换生成的 “存款代币” 之间的联动机制。作为 CBDC 发行实验的一部分,该项目旨在实现商业银行存款的数字化管理,可以解读为韩国政府试图将存款数字化整合到 CBDC 体系中,避免单独制度化民间数字货币的。

另一方面,2025年4月,韩国主要商业银行(KB、新韩、友利、农协、企业银行、水协)与韩国金融结算院正在推进设立发行联合韩元稳定币的合资法人。这是与存款代币不同轨道的民间数字货币实验,预示着在未来的制度化讨论中,存款代币与银行发行稳定币之间的界限可能变得更加重要。

1.2.混合结构的全球化趋势

美国、欧洲、日本等主要国家以及国际清算银行(BIS)、国际货币基金组织(IMF)等国际组织,都将重点放在双重货币结构的数字化传承上。特别是近期如纽约梅隆银行、美国银行、花旗银行等美国的大型银行都正在联合研究批发型稳定币项目,提出了无需央行介入即可支持银行间实时支付和抵押品清算的新型基础设施。

根据 BCG(2025)报告,当稳定币满足监管要求时,特别是在 CBDC 短期内难以推出的国家,民间主导的批发型数字支付基础设施可以发挥替代作用。这可以从摩根大通的 “Kinexys”、花旗银行的 RLN、Partior等民间基础设施在没有 CBDC 的情况下实现高可信度数字清算的案例中得到印证。

1.3. CBDC 的必要性

在银行金融机构发行的批发型稳定币就能构建高效支付清算系统的观点日益受到认同的背景下,人们开始质疑 CBDC 在批发支付和金融机构间清算中的必要性。

“CBDC还必要吗?”

对此问题,笔者的答案是”是的”。民间模式的局限性不仅限于技术完善度或商业复盖范围,在货币政策、法律地位、国际清算中立性保障等公共功能履行能力方面存在根本性约束。

对此展开系统政策验证的代表性案例是由 BIS、欧洲央行(ECB)、新加坡金管局(MAS)、国际货币基金组织(IMF)及七个央行与多家国际商业银行联合发起的 Project Agorá(2024)。该项目实验了在跨境批发支付系统中并行使用 CBDC 和存款代币的结构。报告旨在提升公共货币(CBDC)与民间货币(存款代币)互操作性的同时,探索能够保障各国货币体系独立性和监管的设计原则。通过这一实验,BIS 隐含地揭示了以下政策启示:

  • 法律终局性差异:CBDC 作为央行负债,在结算中天然具备法律终局性(legal finality)。而存款代币本质上是对商业银行的债权请求权,其在跨境交易中可能存在法律不确定性,导致结算风险。

  • 治理结构不对称性:CBDC 运行在公共透明的规则与监管体系下,而民间代币则因发行方的不同在技术架构与治理模型方面存在显着差异,这在多货币、多边清算网络中构成制度性风险。

  • 货币主权与司法限制机制:为保障国家货币主权,Agorá 项目采用司法管辖隔离原则,限制存款代币在本国金融体系内使用,不允许跨国直接流通,从而避免私营货币无序扩散对本国货币政策形成冲击。

  • 监管协同与政策联动性:BIS 在项目中重点探讨了如何将反洗钱、外汇管制、资本流动等政策工具嵌入数字支付网络。CBDC 作为公有资产,在制度联动与监管集成方面具有天然优势,这一点显着优于民营代币方案。
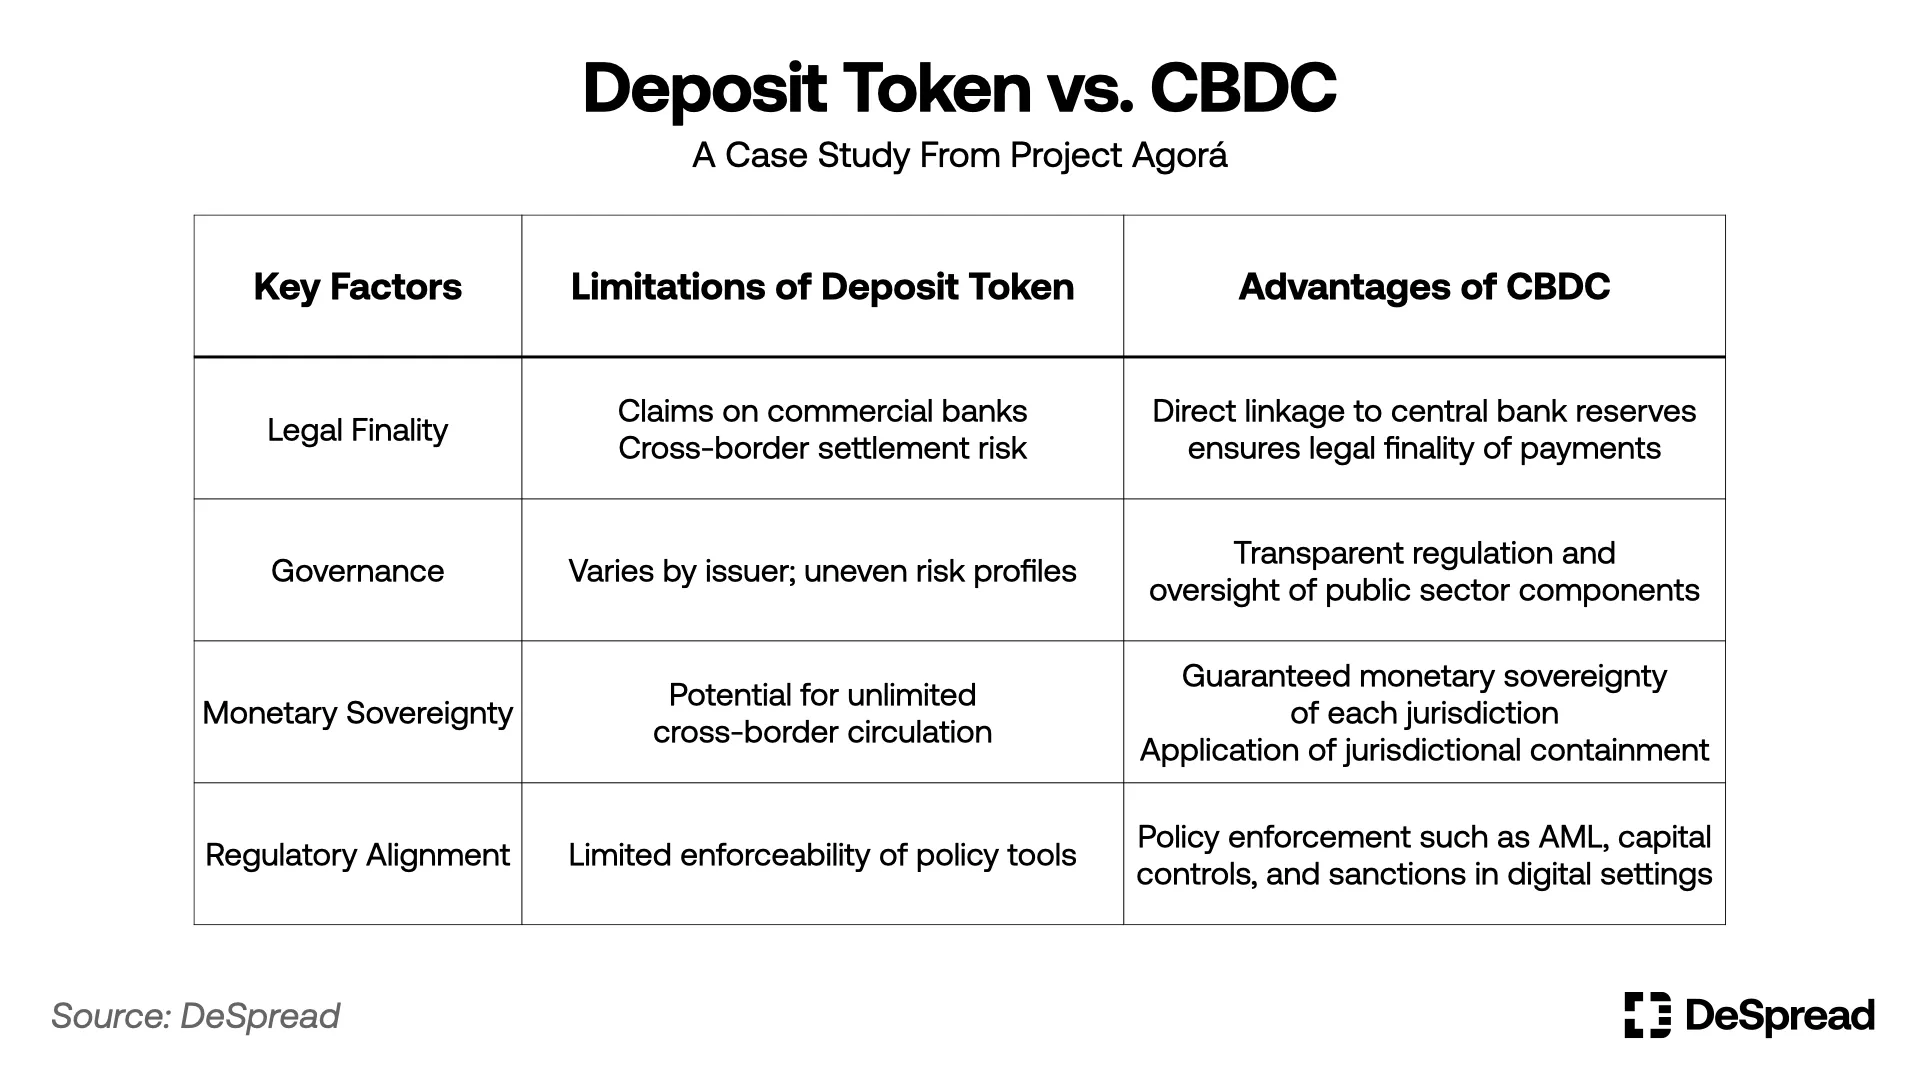
表二:Project Agorá 所提出的 CBDC 的必要性
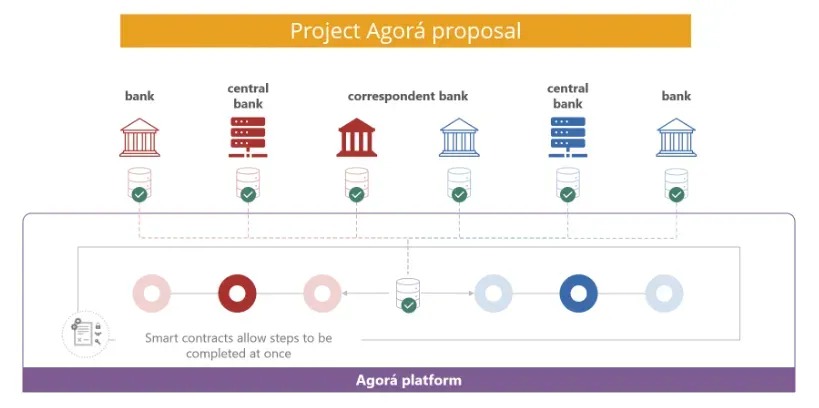
图一: Project Agorá

最终,Project Agorá的意义在于设计了一个双重结构,CBDC 负责国际数字支付系统中的公共信任和监管协调,存款代币负责企业间敏捷交易接口,从而明确区分了各自的作用和局限性。

对于货币主权敏感度较高的韩国而言,这一结构设计尤为重要。韩国银行也参与了 Project Agorá实验了基于存款代币的数字清算。韩国银行副行长李种烈在 5 月 27 日举办的 “第 8 届区块链领袖俱乐部” 上强调:”保护货币主权不受侵犯是 Project Agorá的核心,韩国的存款代币设计确保不会在其他国家直接使用”,表明韩国不仅仅是技术引进,更明确认识到在数字清算结构中保护本国货币主权原则的重要性。

如果说 Project Agorá实证了 CBDC 作为国际清算手段的必要性以及与存款代币的共存结构,那么 2025 年 BIS 与澳大利亚央行(RBA)联合实施的 Project Pine则证明了央行可以通过 CBDC 将货币政策执行手段和流动性供给功能数字化。

Project Pine 设计了央行通过智能合约以数字国债为抵押自动执行条件性流动性供给的结构。该实验不仅仅是数字货币转账,更展示了央行可以直接调节货币供应量,实时注入或回收流动性,并将这些功能在链上自动化。

这超越了基准利率调整等间接政策信号传递方式,暗示了将央行政策执行通过智能合约实现、将金融系统治理 “代码化” 的新可能性。换而言之,CBDC 不仅仅是支付结算工具,更是央行精确、透明地数字化货币政策的制度性基础设施。

1.4. CBDC 与稳定币并行结构的新范式

我们需要将 CBDC 与稳定币的并行结构视为新的范式。CBDC 并非简单的 “公共稳定币”,而应被看作数字金融时代政策执行手段、清算基础设施、系统信任构建的核心支柱;民间稳定币则应被视为面向一般用户需求的灵活快速的金融资产。

问题的关键不在于 “为什么两者都需要”。我们本来就在央行货币与商业银行货币的双重结构下运行,就算是在数字资产时代,这一结构将仅在技术层面发生变化而得以传承,因此我们预计 CBDC 与民间稳定币的并行结构将成为数字时代新的货币政策秩序。

银行稳定币 VS 非银行稳定币

在 CBDC 与民间稳定币的并行结构逐步确立为一种政策秩序的过程中,我们可以将接下来的讨论进一步细化。关于民间稳定币的内部结构,目前出现了一个重要的争论焦点:银行稳定币与非银行稳定币是否应该并行发展,还是应该只选择其中一种进行制度化。

这两种类型虽然都具有与法定货币 1:1 锚定的结构,但在发行主体、政策接受度、技术实现方式、使用场景方面存在明确区别。银行稳定币是受监管金融机构基于存款或国债发行的数字货币,使用公链的情况较为有限。相比之下,非银行稳定币主要在公链上流通,大多由 Web3 项目、全球金融科技公司、加密货币企业作为发行主体。

2.1. 银行稳定币的目标

银行稳定币在链上再现了传统制度内金融系统中存款的作用。摩根大通的 JPM Coin、日本 MUFG 的Progmat Coin、日本三井住友银行的日元稳定币、花旗银行的 RLN 等都是基于银行账户的稳定币,在 AML、KYC、存款人保护、财务稳健性等监管框架内运营。

这些稳定币在机构投资者间的券款对付(DvP)和资金对付(FvP)结算、贸易资金清算、投资组合管理等场景中,作为同时满足制度稳定性和智能合约自动化灵活性的数字现金使用,具备法律确定性、基于 KYC 的参与者控制、与央行准备金联动的可能性等特点。

特别是摩根大通的 Kinexys 和花旗银行的 RLN 案例,它们是在许可型(Permissioned)网络上运行,只允许预先验证身份、交易目的、资金来源的机构间进行交易,因此法律责任结构和监管应对都十分明确。此外,这些网络设计了基于存款的稳定币通过中心化节点结构和银行间共识协议实现实时支付和清算,使链上金融活动能够摆脱公链的波动性和监管风险。
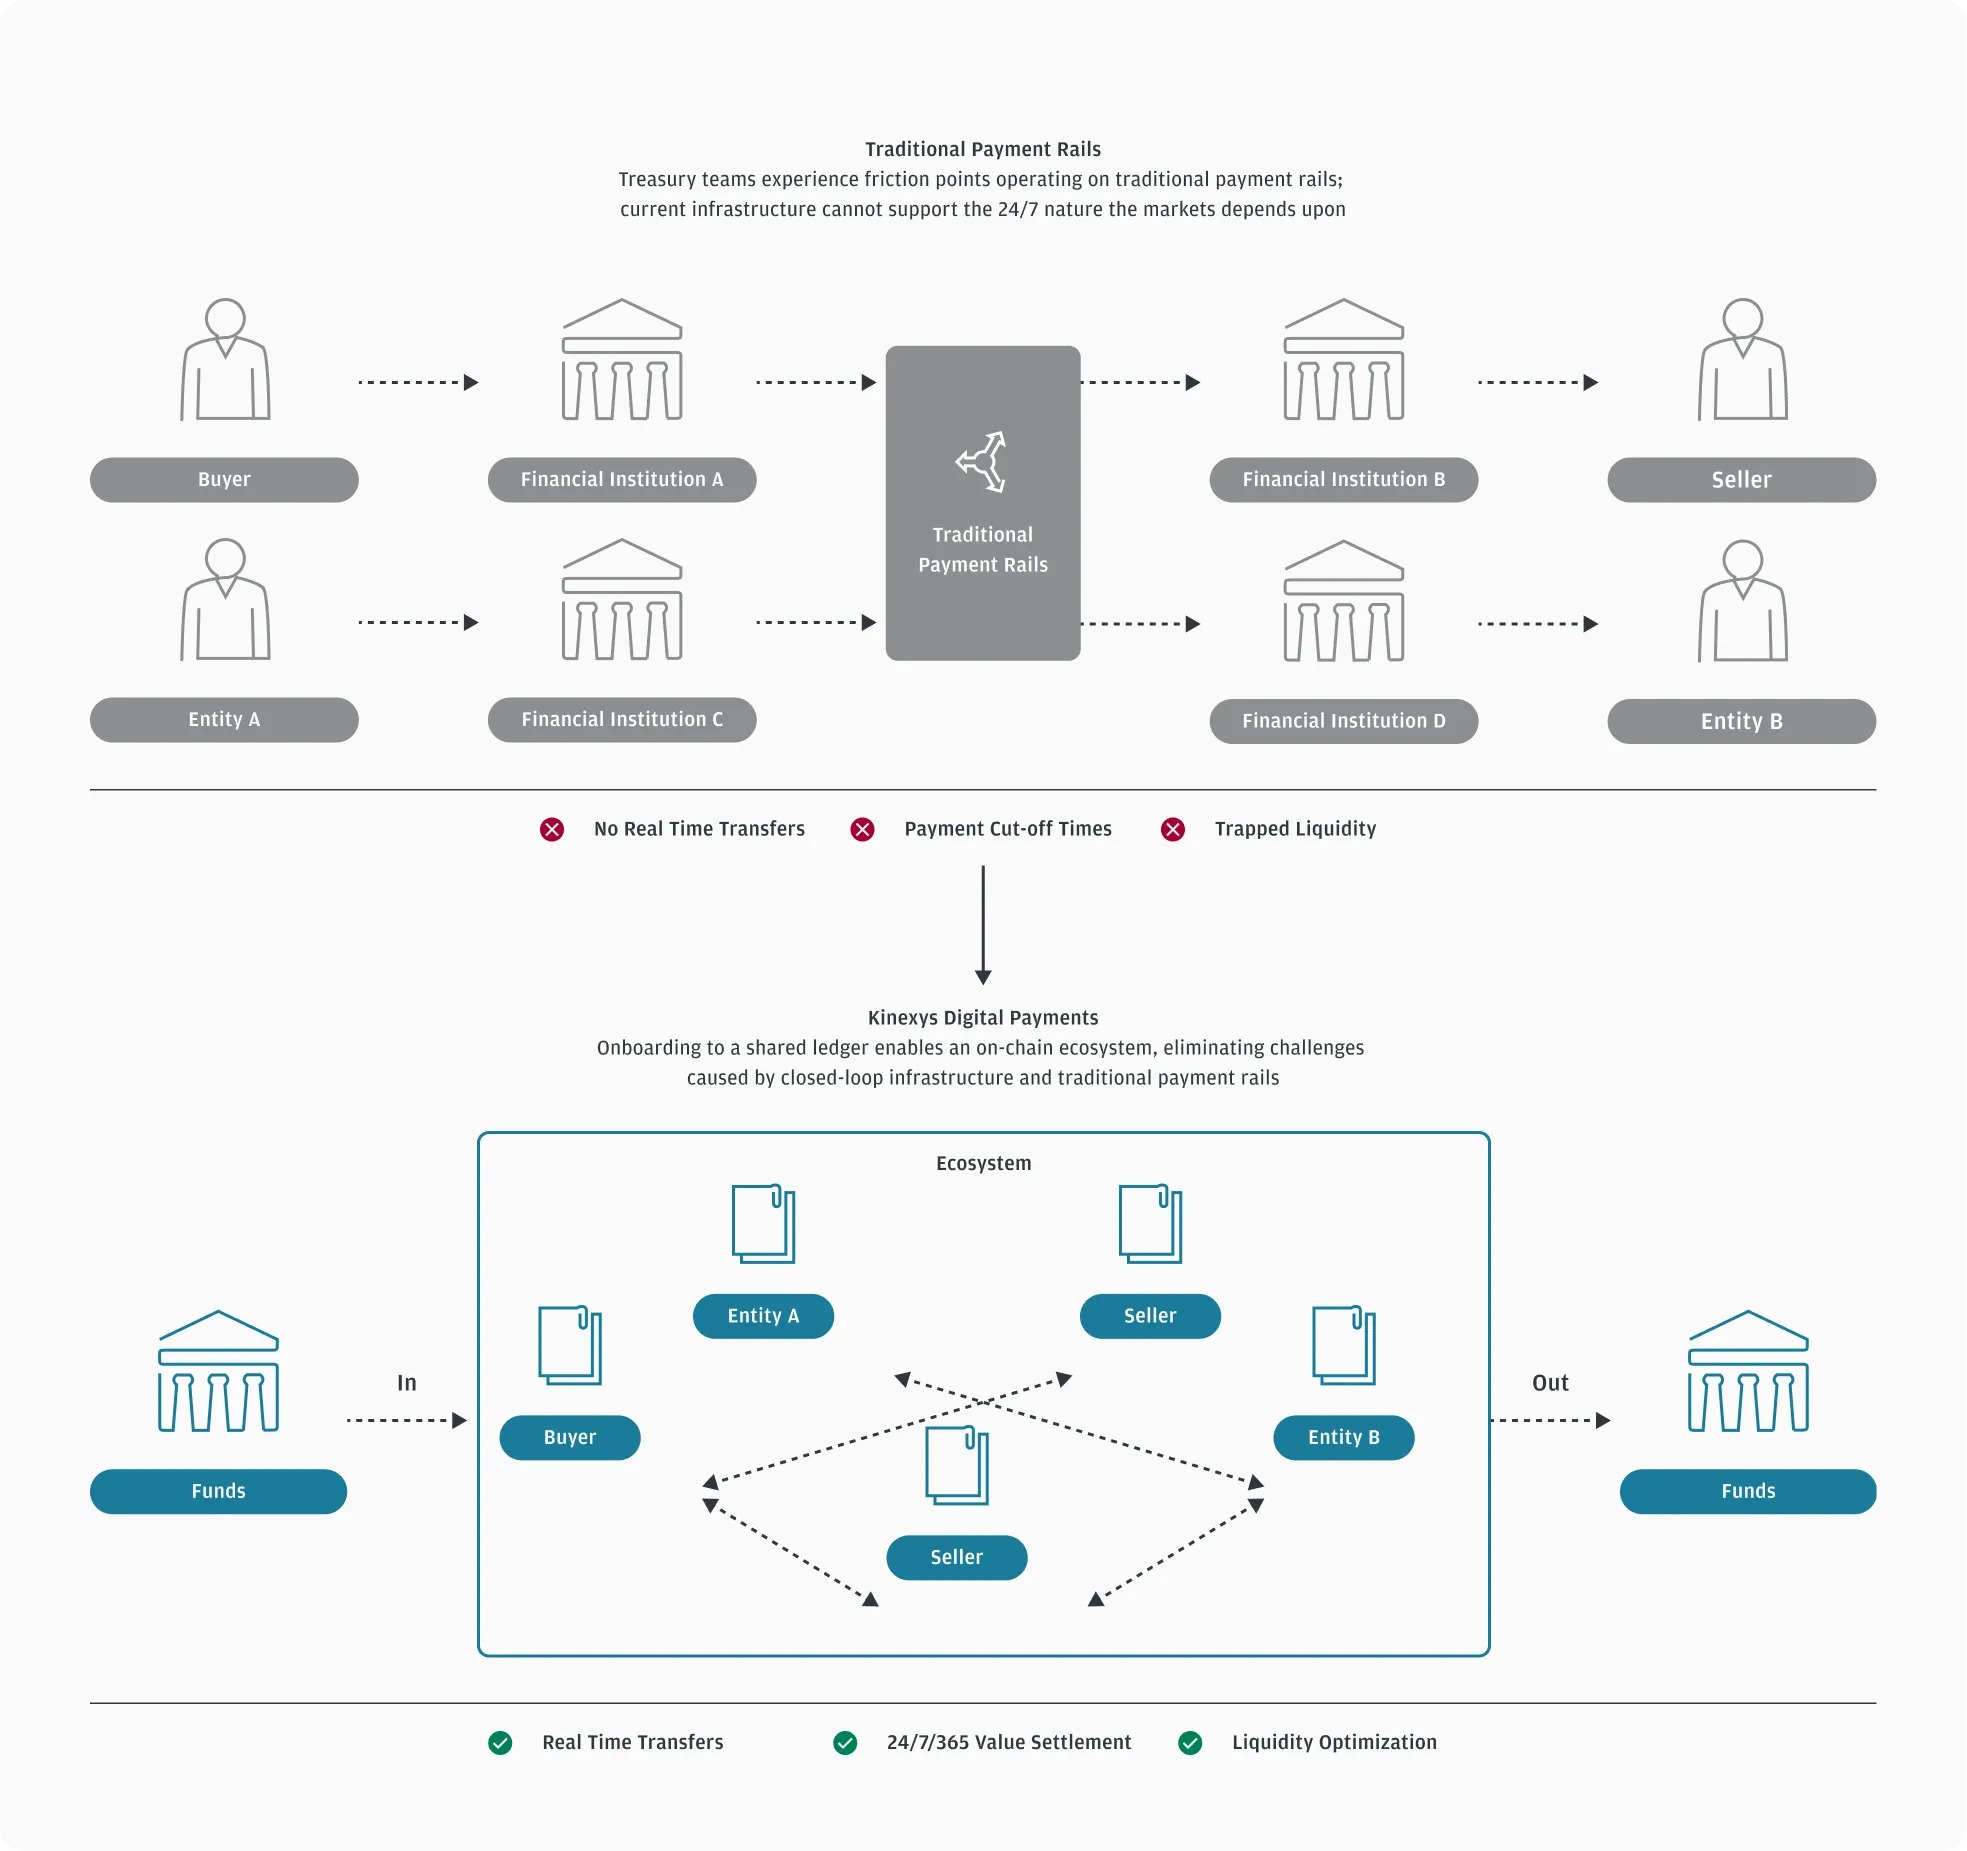
图二:摩根大通 Kinexys 的结构

美国、日本、韩国等主要国家的商业银行正在实际发行或推进引入基于存款的稳定币。除存款基础外,以国债和货币市场基金等现金等价物为抵押的银行发行稳定币也在各国的趋势可以找到。在美国,Zelle 和 The Clearing House 等大型银行联盟正在讨论联合发行稳定币,预示着商业银行发行的监管合规稳定币(Regulated Stablecoin)模式的扩散。日本金融厅正在研究将扩大稳定币的担保资产中的国债比例,考虑设定最高为 50% 的上限比例。韩国方面,KB 国民、新韩、友利、农协、企业银行、水协等六大银行与韩国金融结算院正在联合设立发行韩元稳定币的法人,这与韩国银行的批发型 CBDC 实验(Project Hangang)并行进行,暗示了存款代币与稳定币的共存格局。

这一趋势表明,将存款上链已不仅是单纯的技术实验,而是在为制度内的金融支付和清算结构引入实质性自动化。同时,各主要国家正在扩展银行稳定币可接受的抵押资产类型,将现金等价物纳入范围,以此强化稳定币在监管体系内的流动性供给功能。
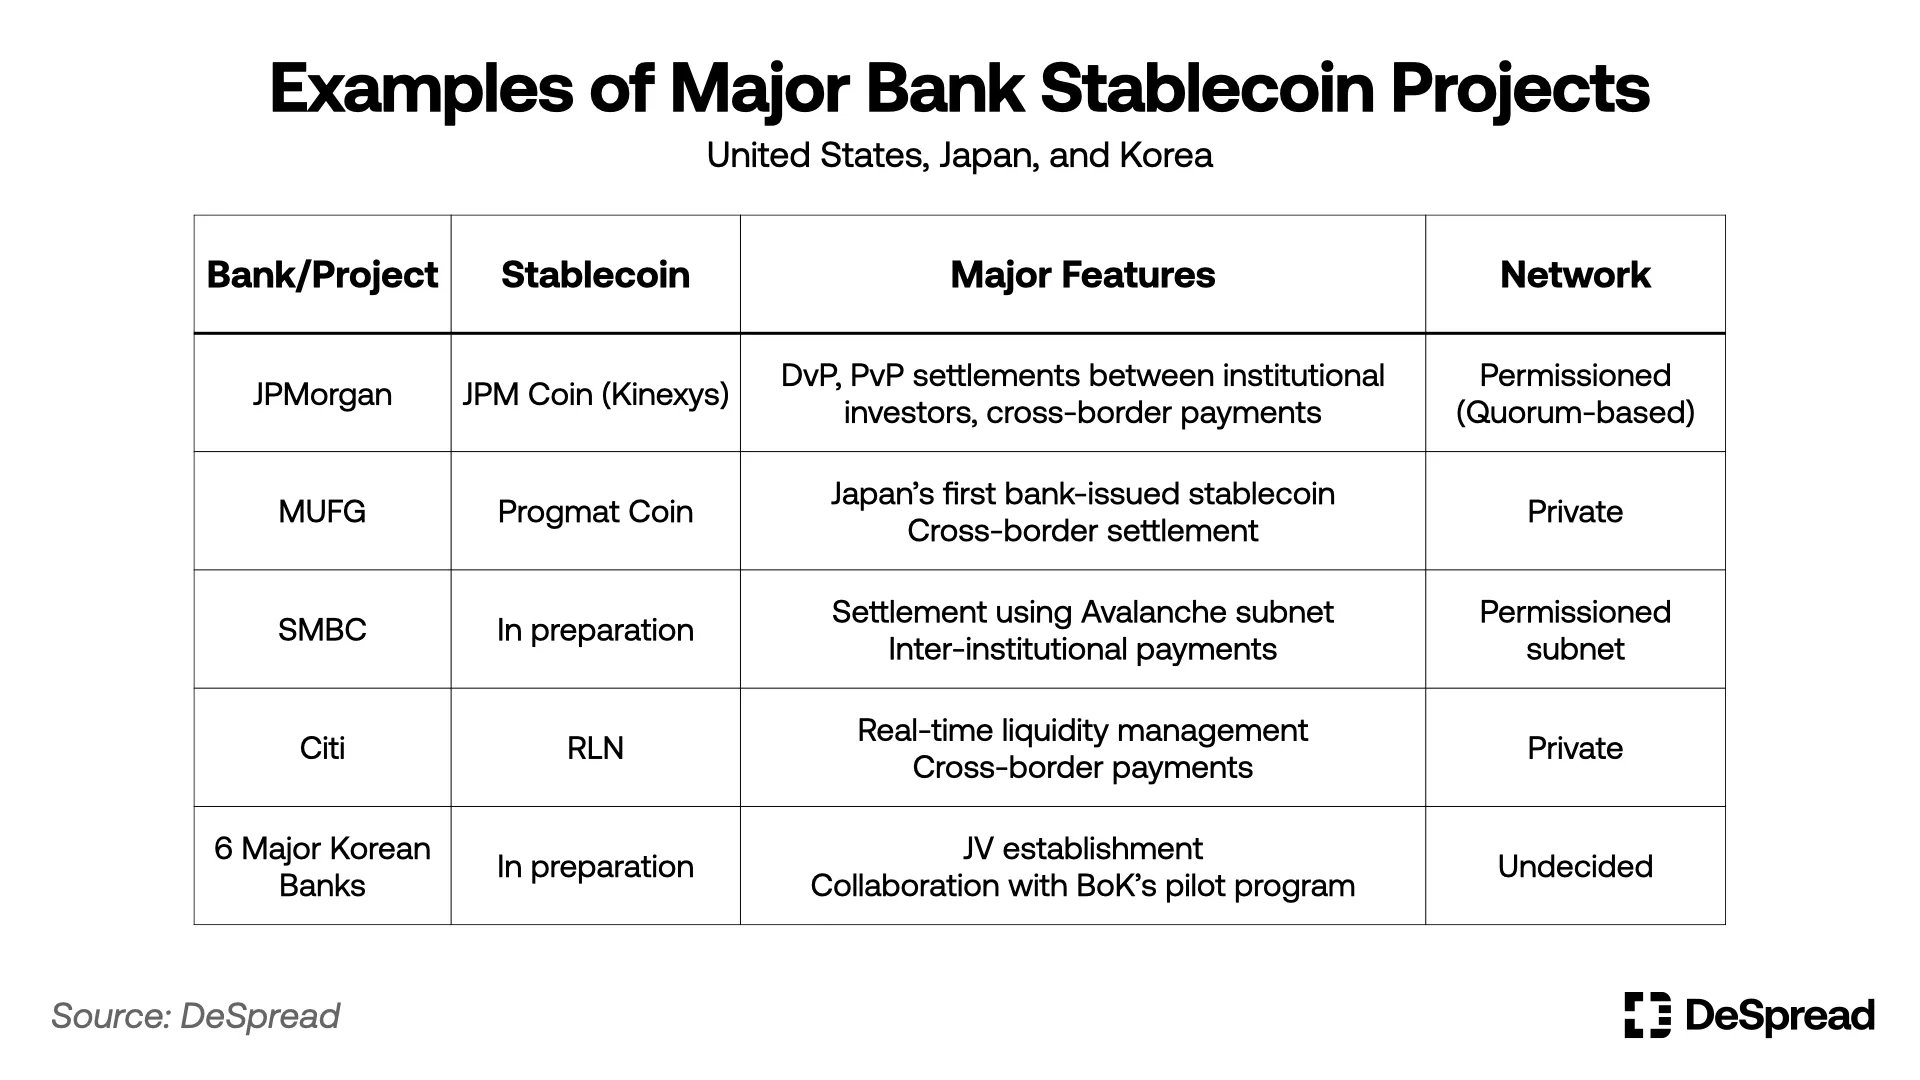
表三:主要银行稳定币案例

2.2. 非银行稳定币的目标

非银行稳定币是为实现技术创新和全球扩展性而出现的新型货币用户界面。典型代表包括 Circle 的 USDC、PayPal 的 PYUSD、StraitsX 的 XSGD 等,这些稳定币广泛应用于电子商务支付、DeFi、DAO 奖励、游戏道具交易、P2P 转账等小额支付和可编程金融环境中。它们在公链上自由交易,为传统金融基础设施之外的用户提供可及性和流动性。特别是在 Web3 生态和 DeFi 生态中发挥着标准货币的作用。

非银行稳定币生态内部也存在分化:一部分主体以脱离现有金融体系为前提,在公链上追求颠复性创新;另一部分主体则以接受监管、融入制度体系为目标。例如,Circle 等发行机构通过准备 MiCA 许可、与美国监管部门合作等方式,正在积极寻求融入传统金融体系;而另一方面,以也有部分是以去中心化社区为中心的实验性模式存在。

因此,非银行稳定币领域是一个蕴含创新与制度化之间的共存领域,未来政策设计和市场规制方式将很大程度上影响两者之间的平衡。

2.3. 乐观论:功能的分化与共存

关于银行与非银行稳定币是否可以互相替代的问题,与其从技术角度比较,更应从政治、政策与产业战略的角度加以考量。两种模型具有不同的制度约束与应用场景,因此在功能分化的前提下实现共存的前景正逐步获得政策界与市场的认可。

  • 银行稳定币依托其法律确定性与监管合规性,主要服务于机构间结算、资产管理与批发支付等领域。JP 摩根的 Kinexys 已投入运营超过四年,而花旗的 RLN 与 MUFG 的 Progmat Coin 亦处于实际验证阶段。

  • 非银行稳定币更适用于小额支付、全球零售服务、链上激励系统与去中心化应用(dApp)等场景,在公有链生态中已成为事实上的通用货币标准。

非银行稳定币是推动数字金融包容与创新的关键手段。相比银行稳定币所需的身份验证、居住信息、信用记录及最低存款门槛,公链稳定币只需一个数字钱包即可使用,对 “Unbanked” 而言极具吸引力。因此,非银行稳定币提供了传统金融体系之外唯一可扩展的金融接入方式,是构建普惠金融和技术民主化的重要桥梁。

银行稳定币之所以不在公有链上发行,是反映出监管层对非银行稳定币在公链上运行的制度性排斥动机。对于监管者而言,不可追踪性、匿名性,以及缺乏对资金出入通道(off-ramp)的控制能力,都是构成核心合规风险的因素。最终,制度体系能够接受的数字货币必须具备一定程度的可编程控制和出口管制功能。抗审查性等公链极大主义逻辑必然与现实金融监管秩序产生冲突。

即便如此,非银行稳定币市场仍由追求颠复性创新的技术主体和追求通过接受监管以确保稳定性的企业主体共同构成,表明金融科技产业的渐进式制度化和实验性演进正在并行推进。

最近在美国参议院通过程序性投票的 《天才法案》(GENIUS Act)是美国政府试图将这一趋势制度化的努力之一。该法案在特定条件下允许非银行稳定币的发行,为创新企业的市场准入可能性在制度化框架内留下了讨论空间。Circle 也正通过 MiCA 许可程序和接受美国 SEC 监管,尝试转向监管友好模式;日本的 JPYC 也在与 MUFG 合作,推进从预付支付手段向电子支付手段转换的程序。这些都表明非金融主体也有逐步进入制度化轨道的可能性。

利用智能合约编程实现 AML、KYC、地区限制、交易条件等功能的非银行稳定币,具有协调公链开放性与制度体系要求的潜力。但智能合约的技术复杂性和监管机构对公链的担忧仍然是有待解决的课题。在这种情境下,以 “任何人都可访问且合规” 为目标的公链稳定币也备受关注。

PayPal 和 Paxos 的 PYUSD 就是实现这一目标的案例。PYUSD 在 Ethereum 和 Solana 等公链上流通,同时通过 Paxos 的 1:1 美元抵押准备金管理和 PayPal 的 KYC 及交易监控,实现了监管合规与开放性的协调。自 2024 年以来,PYUSD 在 DeFi 和零售经济中扩大影响力,展现了监管友好型稳定币的潜力。
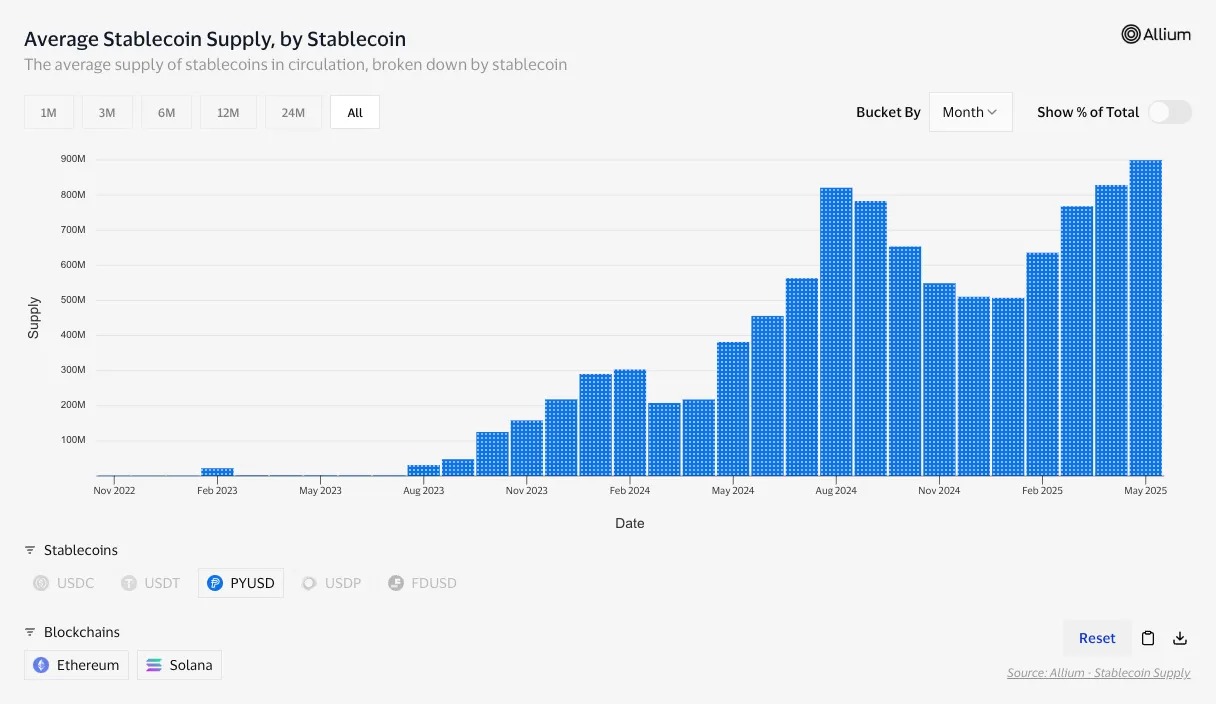
图三:PYUSD 供应量

2025 年 5 月在韩国国会政策讨论会上,韩国消费者金融院理事尹民燮强调“通过金融科技及 IT 企业等多元主体的参与,稳定币的创新性得以实现”,并提出了多层次制度化战略。此外,从 KakaoPay 等韩国金融科技企业正在探索基于区块链的支付手段,以及金融委员会正在推进稳定币监管讨论等方面,也都可以确认这一趋势。

在这一情境下的最终关键在于非银行稳定币并非与制度体系冲突或存在替代关系,而是填补现有金融系统尚未包容的领域,显示出并存的可能性。尤其对 Unbanked 的包容、在基于公链的 Web3 生态中的实际应用、快速且成本低的全球支付手段,都是无法仅通过银行稳定币实现的。因此,两者是各自在最适合的角色中实现功能分化的结果,与其是竞争关系,更是形成平衡与协作的结构。

2.4. 悲观论:传统产业的重新整合

对于当前的 “功能性共存” 持续的可能性也有部分是保持悲观的态度。毕竟很多起初在利基市场掀起创新的技术,往往会在发展过程中被传统产业逐步整合和收编。而传统企业确实已经开始认真对待稳定币市场,决不会袖手旁观。

美国大型银行已围绕 Zelle 和 The Clearing House 开始了联合发行稳定币的初步讨论。这是配合《Genius 法案》 的通过可能性,通过发行自有稳定币来预先阻止外汇手续费、零售支付手续费、用户钱包主导权丧失等潜在损失的战略。

在这种情况下,即使非银行稳定币在技术优势或用户扩散方面取得成就,最终也可能面临被银行主导的基础设施吸收或边缘化的风险。特别是银行可以使用央行准备金作为稳定币的抵押资产,因此在可信度和效率方面很可能比起基于一般抵押的稳定币具有竞争优势。也就是说,基于公链的稳定币在制度化网络和抵押能力方面面临结构性劣势的风险。

Visa、Stripe 和 BlackRock 虽然没有直接发行稳定币,但通过将 USDC 整合到支付网络或通过自有代币化基金(如 BUIDL 等),将稳定币市场的技术和功能吸收到现有金融基础设施中,从而将数字货币创新重新定义为适合制度体系的形式。这是在利用稳定币潜力的同时,维持传统金融稳定性和可信度的战略。

上述趋势在 StraitsX 的 XSGD 案例中也清晰体现。基于新加坡元的稳定币 XSGD 虽然由非银行金融机构发行,但基于 DBS 银行和渣打银行内的存款保障 1:1 抵押,并在 Avalanche Subnet 的封闭式网络基础设施上实现。

Subnet:一种企业级网络结构,允许针对开放性、共识机制、隐私等级等进行全面自定义,专为满足监管合规而设计。

特别是 XSGD 通过 Avalanche 的 C-chain 进入公链并在各种网络中流通,这是得益于新加坡开放政策环境的特殊案例。预计同样的结构会比较难以适用于监管保守的国家,在这种情况下,不仅发行结构,作为流通渠道也很可能无法进入公链,而被限制在受监管的许可型结构内。最终,XSGD 虽然是展示制度体系与技术之间妥协平衡的象征性案例,但在更保守的国家,由于现实制约,商业银行模式的优势反而可能更加巩固。

摩根大通通过 Kinexys 明确展示了将资产管理和结算最终将汇聚到银行控制的数字金融网络内的案例。BCG 的分析也认为,基于公链的稳定币存在难以接受监管的结构性限制,只有基于金融机构的模式才能在制度体系中长期存续。

欧洲的 MiCA 虽然形式上对所有发行主体开放,但实际上由于资本要求、抵押管理、发行限额等因素,事实上形成了金融机构以外难以进入制度体系的结构。截至 2025 年 5 月,除了 Circle 正在准备的许可外,正式注册为电子货币代币的案例并不多见。

日本方面,2023 年修订的 《支付服务法》 将电子支付手段型稳定币的发行限制为银行、信托公司、资金转移业者,基于公链的代币只能在部分交易所流通,无法获得官方支付手段的认可。

乐观论中提及的 “可编程监管合规型稳定币” 模式虽然看似能够提高制度体系内的接受度,但要实际实现这一模式需要解决国际监管协调、智能合约的法律接受、风险责任归属等复杂的制度性问题。特别是,即使这种设计成为可能,监管机构仍很可能将发行主体的可信度、资本实力以及可控制性作为核心标准。

最终,可被监管接受的非银行稳定币很可能归结为 “像银行一样运作的民间主体”,在这种情况下,公链原本提供的去中心化、包容性和抗审查性等创新必然会被稀释。换言之,功能性共存将得到长期保障的乐观论可能过于理想化,数字货币基础设施最终可能归结为以具备规模、信任和制度担保能力的主体为中心的重新整合。

韩国版稳定币战略

3.1. 政策环境与基本前提

韩国是货币主权、外汇管理、金融监管等政策优先较强的国家。以央行为中心的利率基础货币政策一直作为有效控制民间流动性的核心机制运行,韩国银行重视通过政策利率实现可预测性和货币稳定性。在这种结构下,随着新形式数字流动性的出现,货币政策传导机制和现有流动性管理体系可能面临挑战的担忧被不断提出。

例如,非银行主体以国债为抵押发行的稳定币,虽然不基于央行发行的基础货币(M0),但通过在链上履行货币功能,可能在民间部门产生创造货币的效应。如果这些在制度体系外流通的数字现金等价物未被货币供应量指标(M1、M2等)捕捉,或影响利率传导路径,政策当局可能将其视为 “影子流动性(shadow liquidity)”。

对这种政策风险的担忧在国际上也反复出现。FSB(2023)指出稳定币的无序扩散可能威胁金融稳定性,特别将跨境流动性转移、AML/CFT 规避、货币政策低效化列为主要风险。BIS(2024)分析也认为,在一些新兴国家,稳定币可能引发非正式美元化,并因银行存款流出而降低货币政策的有效性。

对此,美国通过《Genius 法案》 采取实用主义制度化战略应对。该法案允许民间稳定币发行,但通过高信用抵押要求、联邦注册义务、资格限制等提出有条件许可结构。这并非忽视 FSB·BIS 的警告,而是将风险吸收到监管框架内进行控制的战略性应对。

韩国银行对此类政策风险也表明了明确立场。李昌镕行长在 2025 年 5 月 29 日记者会上提到 “稳定币是民间发行的货币替代品,可能损害货币政策的有效性”,表示了担忧基于韩元的稳定币可能导致资本外流、支付结算系统信任受损、金融监管规避的立场。他明确强调 “首先应该从可监管的银行业开始”。

不过,韩国银行没有全面禁止,而是在可控制风险的条件下管理并审查制度化方向。实际上,韩国银行除 CBDC 外,还推进商业银行发行的基于存款代币的支付实验(Project Hangang),有条件地接受民间主导的数字流动性实验。

总而言之,稳定币可能作为新的货币政策变量发挥作用,国际机构和韩国当局对此的警惕不在于技术可能性本身,而是在于在货币制度内如何在什么条件下接受这一技术的问题。因此,韩国版稳定币战略不应是无条件开放或以技术为中心的设计,应该是构建以制度体系接受为前提、并行设计政策性和技术性前提条件的结构。

3.2. 对国债抵押稳定币的政策判断

3.2.1 与货币政策的关系

以国债等现金等价物为抵押发行的稳定币表面上看似基于安全资产的数字货币,但从货币政策角度而言,可能作为央行无法直接控制的民间发币结构发挥作用。这超越了单纯支付手段的范围,可能产生绕过基础货币(M0)路径,创造接近广义货币(M2)流动性的效应。

韩国银行通常通过调整基准利率来引导商业银行的存款利率和信贷供给,从而间接影响广义货币(M2)的结构。但现金等价物抵押型稳定币可能不经过这种货币政策传导路径,形成非银行主体通过数字资产向民间经济直接供给流动性的机制。特别是在这一过程中不受资本监管、流动性比率、存款准备金等传统货币管理手段约束,从央行角度构成结构性威胁。

更重要的是,国债本来是通过政府财政政策清算已发行流动性的手段。再次以此为抵押让民间发行另一种流动性(稳定币),意味着形成非央行发行的货币二次生成结构,实际上接近 “双重发币结构(double monetization)” 的结果。因此,市场内流动性可能脱离货币当局的利率信号而扩大,基准利率的传导力可能被削弱。

BIS(2025)的分析证实,流入稳定币的资金在 10 日内使美国短期国债(3个月期国债)收益率下降 2-2.5 个基点,而流出时则上升 6-8 个基点,呈现非对称效应。这表明在短期资金市场上,仅凭稳定币的流动性流向就可能在央行的利率政策之前就形成一种利率,可能导致以基准利率为中心的货币政策无法对市场预期形成先导性影响。

这种结构也可能影响实际利率。若稳定币形成的流动性开始对金融系统内资产价格和短期利率产生实质影响时,基准利率调整政策实效性的作用就将会削弱,央行的货币政策就不再是 “先导性利率决定者” 而会沦为 “市场反应者” 的风险。

但是,也难以断定所有国债抵押型结构都会立即使货币政策无效化或构成严重威胁。实际上,美国财政部 2025 年 4 月将其解释为 “现有货币内资产的数字转换”,主张不会影响货币供应量总额。国债抵押型稳定币根据其运营结构和政策环境可能产生不同效果,因此需要根据结构性背景进行精密评估,而非一律判断。

因此,国债抵押稳定币具有风险性与实用性并存的双重结构。政策接受与否取决于其结构如何与现有货币制度连接,以及是否能够以不损害政策手段可预测性和可信度的方式设计。

3.2.2. 全球比较

各国对现金等价物抵押稳定币的政策因本国货币制度结构、资本市场深度、利率传导机制复杂性、对数字资产的监管理念等而呈现差异。特别是美国、欧洲、日本、韩国对稳定币制度化与货币政策间冲突的处理方式各不相同。
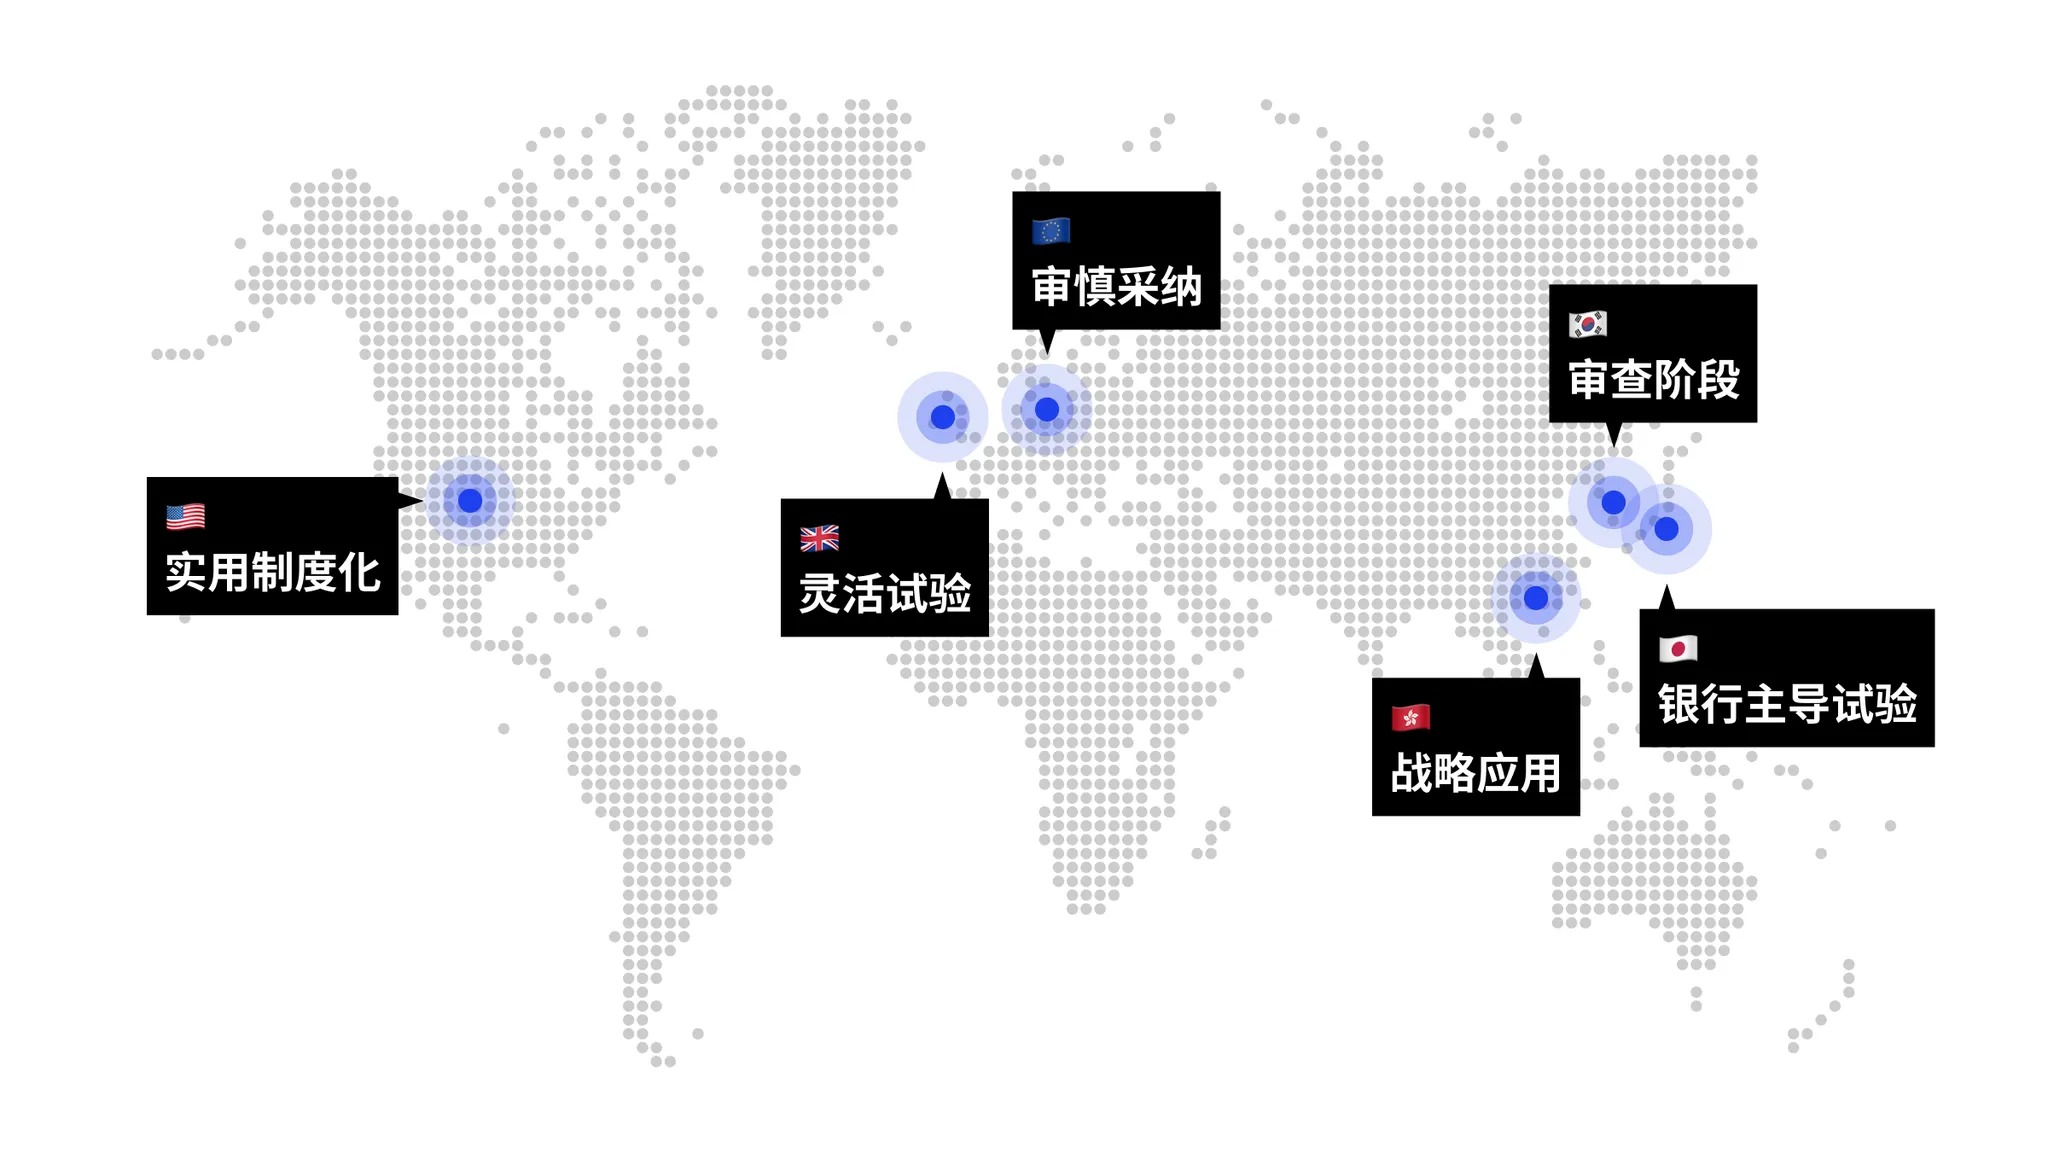
图四:主要国家稳定币政策比较

  • 美国:资本市场深厚,拥有由联邦储备体系、货币市场基金、存款机构等构成的多层次利率传导结构,普遍认为国债抵押稳定币不会立即威胁货币政策。Circle 的 USDC、BlackRock 的 sBUIDL、Ondo 的基于国债基金的代币等都展示了连接数字资产与货币市场基金的流动性运营结构,被视为资产证券化和金融创新手段。最近提出的 《Genius 法案》 是在高信用抵押要求和发行者注册要求等制度体系纳入条件下将民间稳定币正式化的立法动向。

  • 欧洲:欧洲央行(ECB)对民间稳定币保持更加保守和限制性的态度。MiCA 严格要求机构资本、赎回请求权、抵押运营透明性等,实质上暗示只有金融机构才能发行。ECB 警惕民间稳定币可能成为数字欧元的竞争手段和货币政策的绕行路径,倾向于优先考虑制度稳定性而非技术实验。

  • 日本:由于超低利率环境和以银行为中心的信贷创造结构,货币政策运营空间受限。因此,日本倾向于将民间稳定币作为数字信贷扩张的辅助手段。银行发行模式讨论最为活跃,也在考虑允许以一定比例的准备金持有国债,并以此为抵押的稳定币结构。偏好基于私有链的许可型结构,专注于构建监管友好型环境。

  • 韩国:韩国因以利率为中心的货币政策和相对较浅的资本市场特性,是对国债抵押稳定币的货币政策担忧较大的国家之一。韩国银行自 2023 年以来在多份报告中指出:”在通过政策利率调节流动性的情况下,数字货币的流入可能削弱货币政策的可信度”。李昌镕行长也在 2025 年 5 月表示:”民间发行稳定币可能发挥类似货币的作用,非银行机构的发行应当慎重”。目前正在推进批发型 CBDC 实验,并同时推进商业银行发行的基于存款代币的支付实验。

  • 英国:在 2025 年 5 月发布的咨询文件中表明,稳定币抵押资产不仅可以使用短期国债,也可以允许部分长期债券的立场。这通过在资产构成方面给予发行者更广泛的自由裁量权,成为承认市场灵活性和民间自主性的制度性实验而备受关注。

  • 香港:以港币与美元的挂钩结构为前提,允许使用美国国债等基于 USD 的资产作为稳定币抵押资产,这不是单纯的金融实验,而是与作为国家外汇结构战略扩展的政策目的的连接。可以看作是反映中央当局意图通过稳定币将 HKD-USD 挂钩结构扩展为数字流动性的设计。

各国的稳定币政策不仅仅是风险管理或维持货币政策有效性,还与该国资本市场特性、外汇战略以及作为全球金融中心的定位等宏观经济目标密切相关。英国和香港的案例展示了这种战略性方法的重要性。这提示韩国政策制定者不应仅将稳定币视为 “控制对象”,而应从多角度审视如何将其作为资本市场深化、国际结算效率化、进而强化国家外汇战略等韩国经济长期增长动力的 “战略工具” 加以利用。这要求超越单纯风险规避的机会把握视角。

3.3. 银行主导的稳定币培育

3.3.1. 制度性作用与基于存款的稳定币的重要性

银行发行的基于存款的稳定币(存款代币)被政策视为最可信的数字流动性结构之一。这种模式基于已持有的存款余额发行,在不增加货币供应量或扭曲利率政策的情况下实现数字流通,在制度体系内具有较高的接受度。

但是,基于存款的稳定币并非完全没有风险。银行流动性风险、资本充足性问题、存款保险保护范围外使用场景扩大等都是制度设计中需要考虑的因素。特别是当发生大规模链上流通时,可能影响银行流动性结构或支付网络运营方式,因此需要并行采用基于风险的方法(Risk-Based Approach)。

尽管如此,政策对基于存款的稳定币保持相对友好立场的原因如下:

  • 与存款人保护体系关联,有利于消费者保护。

  • 可在存款准备金制度及利率政策的控制范围内管理。

  • 在商业银行监管体系下便于遵守 AML/CFT、外汇监管。

一些观点认为基于国债抵押的非银行稳定币能够促进金融科技生态的创新。但这在很大程度上也可以通过基于存款的结构实现。例如,如果全球金融科技企业需要韩元稳定币,韩国国内银行基于存款发行并以 API 形式提供的方式也完全可行。此时 API 提供方式可以包含超越单纯汇款功能的多种功能,如稳定币发行、赎回、交易记录查询、用户 KYC 状态确认、托管状态确认等。金融科技企业可以通过这些 API 将稳定币作为支付转账手段整合到自身服务中,或构建与用户钱包联动的自动清算系统。

这种方式在银行监管体系内运行,既能满足存款人保护和 AML/CFT 要求,又能实现金融科技企业灵活创新的用户体验设计。特别是银行作为发行主体时,可以在基于风险的方法下调节流通量,必要时通过并行连接内部清算网络的链上支付 API,同时追求稳定性和扩展性。

从这个角度看,存款型稳定币模式在不影响货币发行权或货币政策的同时,能够响应民间创新需求,可以评价为寻求制度稳定性与技术扩展性平衡的现实性替代方案。

对于基于公链的非银行稳定币,政策保持慎重态度。特别是在韩国这样金融基础设施高度发达、无银行账户人口比例较低的环境中,可以认为仅凭公链这一技术基础难以证明创新性和必要性。

摩根大通与 MIT DCI(2025)指出,现有稳定币及 ERC 标准仍存在无法充分满足银行实际支付要求的技术局限性。因此报告提出了包含监管友好功能的新代币标准和智能合约设计指导原则,这些全球讨论成为韩国审查是否引入基于公链的支付代币的重要参考标准。因此,首先实证具备技术性和制度性匹配的银行业稳定币,之后在观察全球标准确立趋势的同时分阶段讨论在公链上的扩展可能性,较有利于平衡追求政策稳定性和市场创新。

此外,不能再以使用 Corda、Hyperledger、Quorum 等传统完全封闭型私有链为前提,毕竟现在已经有可以定制封闭性和开放性、实现私有环境间互操作性、根据需要和目的与公链连接的技术结构。即基于灵活设计的混合型基础设施不是单向封闭型系统,而是为制度体系与民间创新共存奠定的基础。

在这种情况下,要使基于公链的稳定币实证性政策讨论得以延续,需要结合具体业务项目、流通支付路线图、技术实现计划,预先证明公链稳定币确实能够同时确保流动性创造和创新性用途。否则,可能重复出现像 Uniswap 上 JPYC 那样有限流动性池被孤立的情况,反而会降低制度体系的接受可能性。

最终,政策说服力不在于简单的 “因为必须上公链”,而是在于该结构满足什么实质需求,展现什么产业应用可能性和溢出效应。

3.3.2. 最优先引入区块链的领域

如果银行发行的基于存款的稳定币成为制度内数字流动性的核心支柱,那么这种稳定币应该优先引入的金融基础设施领域也就明确了。这不应是单纯的支付手段数字化,而应该是为解决多机构间信任协调、跨境资产转移、系统间互操作性确保等结构性课题的技术转换。特别是对于已经通过中央集权系统高度发达的国内机构间交易及支付基础设施,区块链引入的必要性和效用可能有限。相反的,在跨境资产及支付流动,或需要机构间互操作的复杂结构中,区块链可以成为强有力的效率化手段。

  • 支付网络清算领域:可以利用基于存款的稳定币提高国际资金转移和清算基础设施的效率。包括外汇交易清算改进(如 Project Jura)、通过电子信用证和电子发票的贸易支付自动化(如 Project Guardian 的智能合约)、补充 RTGS 系统的国际支付网络清算功能(如 Project Agorá)等。在贸易支付中,如Contour、TradeLens 案例所示,除技术外,确保参与者和平台统一也很重要。

  • 证券清算及资产管理领域:可以在资本市场证券持有和清算结构效率化中发挥核心作用。将国内证券结算转换为 T+0 和券款对付(DvP)结构(如 DTCC 的 Project Ion 和 Smart NAV),实现结合 RWA 和存款代币的链上资产管理结构(如摩根大通 Kinexys),将流动性和运营效率最大化。

  • 其他应用可能领域:区块链能够结构性解决现有系统局限的高附加值领域,如利用重复性现金流的链上证券化结构设计(On-chain Securitization)或海外证券投资清算结构效率化(Cross-border Securities Settlement)等。这些领域通过区块链在法律合约透明性、清算确定性、速度及效率方面提供明确优势。

这些领域都是现有系统在成本、时间、风险管理方面存在明确局限的领域,也是可以通过区块链结构性解决的高附加值领域。最重要的是,如果利用与海外金融机构已采用的区块链基础设施相同的结构,韩国数字金融直接连接全球网络的实现可能性也会提高。

进一步,如果韩国采用的许可型区块链结构发展为国际上可互操作的技术标准,可以扩展到与海外金融机构的直接连接、外汇掉期、贸易结算、证券联合发行及流通等。跨境金融互操作性将超越单纯的技术选择,成为国家经济的数字战略资产。

3.3.3. 适用的技术基础设施要求

随着银行发行的存款型稳定币适用领域更加明确,支撑其落地的技术基础设施需求也需进一步具体化。核心在于如何在满足监管友好性、交易隐私、系统控制力、高性能处理等制度金融的必要条件的同时,又能实现链上自动化及全球互操作性等区块链优势。

最有前景的方案是构建可定制的许可型区块链系统,每个系统可根据使用方的需求定制,并可实现子链之间的原生互联互通。这使得在满足 AML/KYC、监管级隐私保护、高性能清算处理等基础上,也可视需求实现与外部链的连接。

典型案例是 Avalanche Subnet 架构。该结构结合了私有链的可控性与跨链互操作能力,主要特点如下:

  • 访问控制与监管合规:网络参与者仅限于预先批准的机构或合作方,所有交易在通过 KYC/AML 验证后才可执行。

  • 数据隐私保护:用户实名信息不会上链,采用可监管的伪匿名模型,在监管需求下可进行追踪。

  • 可选的外部互联:如有需要,可实现与公有链或其他子网的互通。

SMBC 正计划基于 Avalanche Subnet 发行日元稳定币,构建一个仅限授权合作伙伴访问的封闭型系统。随着这家日本大型银行开始实际使用基于 Subnet 的稳定币交易,若未来韩国也以相同架构发行稳定币,将有望形成一个可实时验证 JPY 与 KRW 之间批发型稳定币互操作性的实验环境。

摩根大通的 Kinexys 在其自主许可链(基于 Quorum)上发行基于存款的稳定币,已实现 FX 交易、回购交易和证券结算等特定金融业务的自动化。尽管 Kinexys 长期运行在 Quorum 基础上,近期也通过 Project EPIC 开始测试 Avalanche Subnet 的隐私增强功能,尤其尝试将其模块化接入投资组合代币化等特定应用场景。不过,目前 Kinexys 的整体基础设施尚未迁移,是以 “模块集成” 的方式在既有架构中引入 Avalanche 技术。

Intain 则基于 Avalanche Subnet 运营其结构化金融平台 IntainMARKETS,平台支持 ABS 的发行、投资与结算全过程链上自动化,目前管理资产规模超过 60 亿美元。该平台运行于符合 AML/KYC 和 GDPR 要求的许可型网络上,实现多方参与结构,并有效降低了小规模 ABS 的发行成本和时间,成为区块链技术在结构化金融中成功落地的代表性案例。

总而言之,由银行发行的稳定币不仅是支付工具,更可发展为合规金融数字化的核心基础设施。公链的连接不应是近期目标,而应在监管协调之后作为中长期方向推进。目前,更现实的路径是在批发支付、证券结算、国际流动性管理等方面构建与现有制度金融体系兼容的基础设施。

3.4. 韩国版应对策略

韩国的政策环境在数字货币转型中并没有优先考虑速度,而是制度内接受度和政策的控制力。特别是货币主权、外汇监管、金融稳定性这三个政策支柱,要求采用以央行和商业银行为中心的渐进式接受策略,而非民间主导的扩散。因此,韩国版应对策略遵循以下三个方向:

  • 以制度体系为中心的稳定币培育:以银行发行的基于存款的稳定币为中心构建许可型基础设施,如全球案例一样优先适用许可型结构,Web3 合作伙伴关系通过 API 或白标方式的限制性引入,在稳定性与创新间寻求平衡。

  • 为有限灵活性运营监管沙盒:在细致分析对货币政策有效性、资本流动、金融稳定性等影响后,仅在监管沙盒制度内例外性允许非银行主体在有限范围内进行实验,明确目的在于确保对技术变化的制度应对能力。

  • 全球联动及技术标准确立:参考《Genius 法案》、欧盟 MiCA、日本银行主导模式等主要国家政策,确立 CBDC-存款代币-民间稳定币间的角色区分和互操作标准,通过此举确保韩国制度金融系统与全球 Web3 生态间的接触点,长期为综合数字支付体系实施奠定基础。

总之,基于银行的许可型稳定币模式是韩国最具可执行性和制度接受度的数字货币战略,这将成为未来跨境金融交易效率化、机构间互操作性确保、数字资产在制度控制下流通的技术基础。相反的,非银行发行结构应限制在制度外实验,基本方向是维持以央行和商业银行为中心的数字货币双重结构。
Read More
TechFlow快讯

央行:设立数字人民币国际运营中心

深潮 TechFlow 消息,6 月 18 日,据金十数据援引央视新闻报道,在 2025 陆家嘴论坛上,中国人民银行行长潘功胜宣布设立数字人民币国际运营中心。推进数字人民币的国际化运营与金融市场业务发展,服务数字金融创新。设立个人征信机构。为金融机构提供多元化、差异化的个人征信产品,进一步健全社会征信体系。在上海临港新片区开展离岸贸易金融服务综合改革试点。创新业务规则,支持上海发展离岸贸易。发展自贸离岸债。遵循「两头在外」的原则和国际通行的规则标准,拓宽「走出去」企业及「一带一路」共建国家和地区优质企业的融资渠道。

Read More