澳大利亚 Monochrome 现货比特币 ETF 的 BTC 持仓已突破 1100 枚
深潮 TechFlow 消息,10 月 23 日,据官方公告,澳大利亚Monochrome现货比特币ETF(IBTC)披露截至10月22日持仓量已达到1101枚比特币,持仓市值已超过1.83亿澳元。

WeTrying | 币圈快讯早知道
WeTrying | 币圈快讯早知道
通过WPeMatico自动添加.
深潮 TechFlow 消息,10 月 23 日,据官方公告,澳大利亚Monochrome现货比特币ETF(IBTC)披露截至10月22日持仓量已达到1101枚比特币,持仓市值已超过1.83亿澳元。
深潮 TechFlow 消息,10 月 23 日,据官方消息,Aster 宣布推出 Rocket Launch,该机制旨在为用户提供优质资产的早期参与入口。
每一场 Rocket Launch 活动的奖励池皆由 $ASTER 与项目代币共同组成。项目方将提供一笔资金与项目代币,Aster 会将该笔资金用于回购 $ASTER,并将回购的 $ASTER 与项目代币一同投入奖池,通过活动回馈给 Aster 用户。同时,用户必须在活动期间持有一定数量的 $ASTER 才能参与。
据悉,首个 Rocket Launch 活动项目为 APRO($AT)。
深潮 TechFlow 消息,10 月 23 日,据 Deribit 披露,超过 60 亿美元的 BTC 和 ETH 期权将于周五到期。
BTC 期权方面,看跌/看涨比率为 1.03,最大痛点价格为 11.4 万美元。ETH 期权方面,看跌/看涨比率为 0.79,最大痛点价格为 3950 美元。
深潮 TechFlow 消息,10 月 23 日,据金十数据报道,道富环球市场公司亚太宏观策略主管 Dwyfor Evans 指出,投资者对高风险资产的信心可能已经过度。他在新加坡举行的亚洲证券业与金融市场协会资产管理会议上表示,当前投资者正在买入美股,同时对冲美元风险敞口并抛售美国国债。Evans 预计,随着进口商品和本土商品价格双双上涨,美国通胀将逐步回升,并称“3% 已成为新的 2%”。他警告当前的市场风险仓位可能过于乐观。
深潮 TechFlow 消息,10 月 23 日,在全球白银价格暴跌、黄金价格大幅回调之际,铂金价格却逆势飙升。现货铂金价格在本周上涨6.4%,创下自2020年以来最大盘中涨幅。当前,铂金现货合约相比期货溢价高达53.45美元,市场对实物铂金的需求急剧上升,呈现出与白银市场相似的“挤仓”迹象。
与此同时,美国政府面临的关税风险也加剧了铂金价格的上涨。美国可能对铂金及其他铂族金属征收232条款关税,进一步推动市场对铂金的需求。
BiyaPay分析师建议,在贵金属市场出现剧烈波动的时刻,投资者应谨慎操作,灵活选择低风险资产。BiyaPay提供USDT现货与合约交易,合约Maker手续费为零,帮助用户在震荡市场中灵活操作。BiyaPay还支持USDT交易美股、港股及贵金属期货,为全球投资者提供多元化的资产配置与交易机会,帮助您在充满不确定性的市场中实现灵活的投资策略。

作者:jake (帅哥杰克)
编译:深潮TechFlow
DeFi的衡量指标已经失效,而我们大多数人尚未察觉。
今天,我们将从借贷的角度重新审视这一指标。
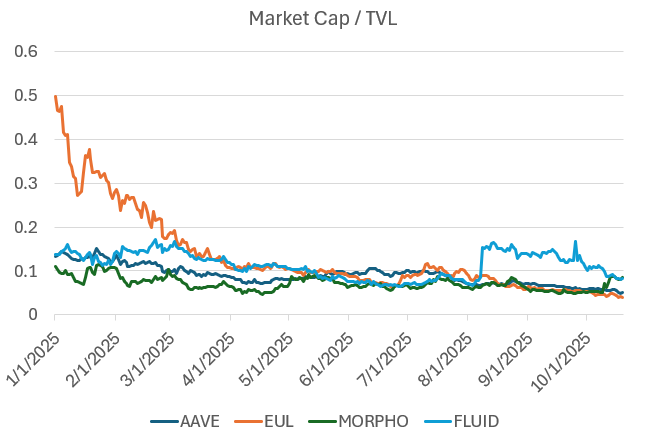
借贷市场与 TVL 的比值关系
正如所见,TVL(Total Value Locked,总锁仓价值)通常被用作评估借贷协议的参考指标。然而,通过与大多数主要 DeFi 借贷团队的交流,我们发现 TVL 比起揭示问题更多的是掩盖问题,这也导致了风险评估者的误判。
以下是我们超越表面增长、深入探讨 DeFi 系统核心运行机制的尝试和发现:
2019 年,我们将 TVL 作为衡量标准。在尝试早期 DeFi 协议(如 Maker、Compound、Uniswap、Bancor 等)时,Scott Lewis 和 Defi Pulse 团队发明了 TVL 这一指标,用于比较不同的协议(如“苹果与橘子”的比较)。在当时,当市场上只有 xyk AMM(恒定乘积自动做市商)时,TVL 是一个不错的指标。然而,随着行业的成熟,我们开始优化资本效率(如 Uniswap v3、Pendle & Looping、Euler、Morpho 等),TVL 的洞察力逐渐减弱。
换句话说,我们的设计空间从“我们能否做到”转向“我们能做到多好”;而 TVL 仅能追踪前者。显然,如今我们需要更好的指标来衡量后者。
TVL 在借贷中的一个问题是其定义可能指代以下两种情况:
总资本供应量,不考虑借出比例,如果协议中存入了 10 亿美元的资本,无论是否有资金被借出,协议的 TVL 都会显示为 10 亿美元。
总资本供应量减去已借出部分,如果协议中存入了 10 亿美元的资本,其中 5 亿美元被借出,则协议的 TVL 会显示为 5 亿美元。
这种定义上的模糊性让风险评估者无所适从。即使在上述两种情况下,“TVL”可能指代完全不同的资本基础。
其次,这两种定义都存在缺陷,并未真正反映协议的健康状况:
总供应量:无法说明协议实际促成了多少借贷活动。
总供应量减去借出部分:无法体现资本效率,只是奖励了闲置资本。
一个高效的借贷协议应该能够高效且大规模地匹配借贷双方,而现有的 TVL 定义无法捕捉这一动态。
充其量,TVL 只能为风险评估者提供一个关于“规模”的模糊概念。
借贷市场历史上主要用于杠杆多空交易。然而,随着 Hyperliquid 的出现(一个无需 KYC 且对手方风险降低的永续合约交易所),永续合约的广泛使用使其被认为是表达方向性观点的更优工具。
此外,借贷市场倾向于避免添加评级较低的资产,而永续合约去中心化交易所则竞争谁能更快地上线这些资产。对于交易者而言,消除手动杠杆操作的需求并更快接触新资产,显然是用户体验的显著提升。
作为对比,我们可以回顾 Aave 在早期阶段的资产使用情况,也就是上一个周期的尾声阶段的顶级资产。
Aave 顶级资产(2022年4月26日):
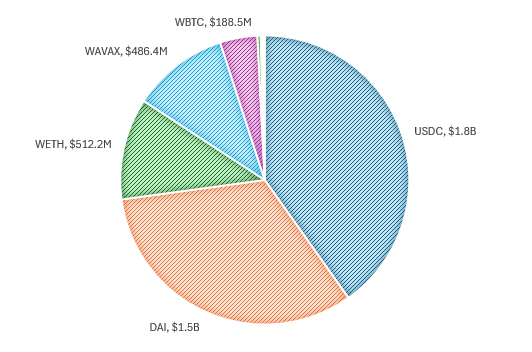
当时的使用模式相对简单:
贷方:提供稳定币(主要是 USDC 和 DAI)以获得收益,年化收益率通常在 3%-8% 之间,具体取决于市场状况。
借方:将蓝筹资产(如 BTC 或 ETH)作为抵押品借出稳定币,以便在保留风险敞口的同时进行再投资,或者加杠杆购买更多同类资产。
早期典型的 Aave 用户流程:
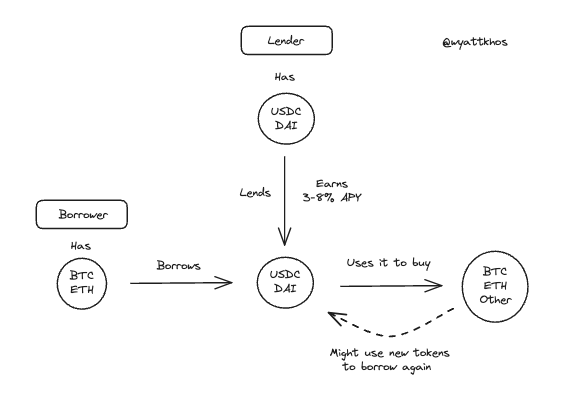
这种模式仍然存在,但已不再占主导地位。永续合约已成为基于抵押资产进行多空交易的竞争性工具,而借贷市场则逐渐转向其他用途。
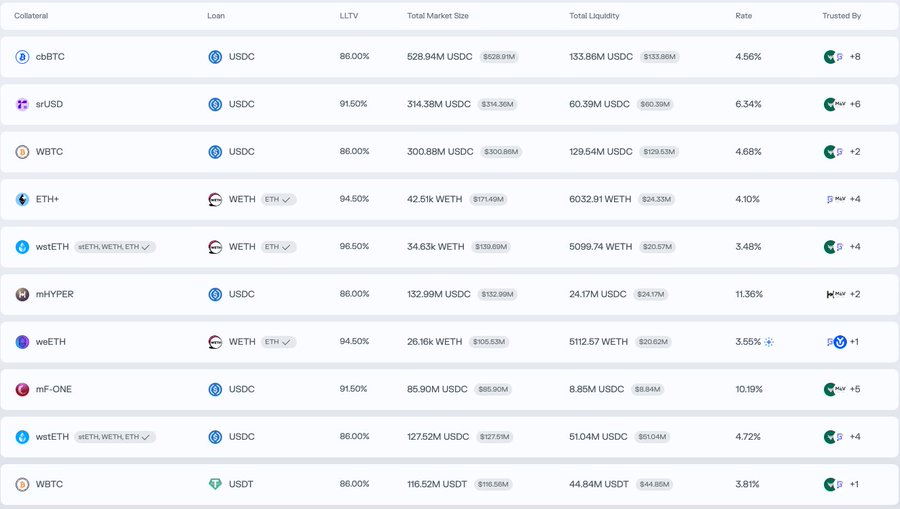
为了了解当前借贷市场的使用情况,我们可以看看 Morpho 上的领先市场。除了 BTC 市场(如 cbBTC 和 WBTC),其主要交易对显示出不同的活动模式,更偏向于优化收益或流动性,而非方向性杠杆操作:
存入 ETH+,借出 WETH
存入 wstETH,借出 WETH
存入 mHYPER,借出 USDC
存入 mF-ONE,借出 USDC
从这些例子中,我们可以得出以下结论。
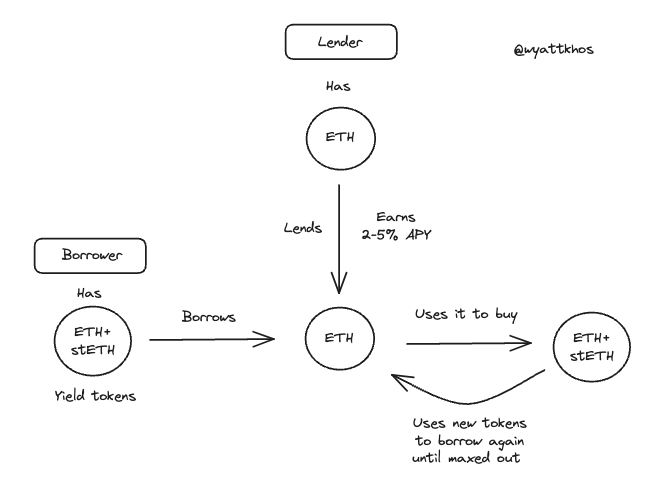
在前文提到的 Morpho 示例中,用户会存入一个收益资产(yield-bearing asset),借出一个无收益资产(non-yielding counterpart),然后用借来的资金购买更多的原始收益资产,不断重复这一过程以放大回报。
以下是一些实际的循环交易例子:
ETH – stETH 循环交易
sUSDe/mHYPER – USDC 循环交易
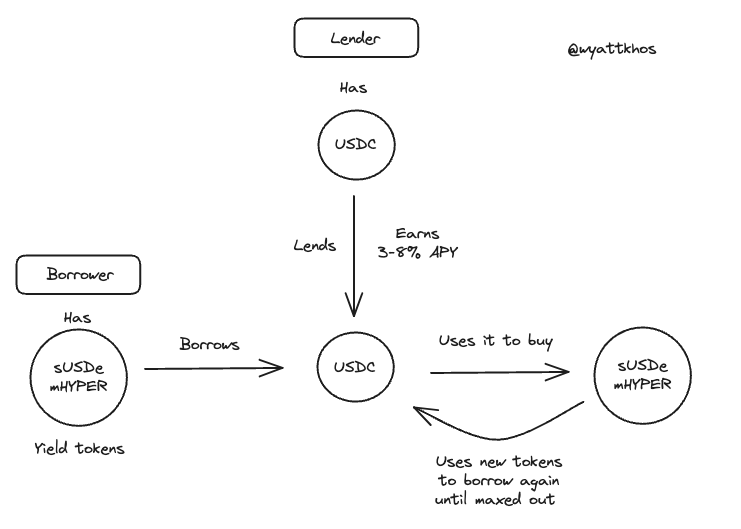
Ethena 的 USDe 成为近期收益循环策略激增的关键驱动力。这种交易现在已经非常普遍,主要依赖于 Aave 和 Pendle,但也可以通过其他收益资产复制。这种策略的可持续性直接取决于基础收益的质量和稳定性。正如 @shaundadevens 在 8 月的一条推文中提到的,这种市场行为有着清晰的描述。
这些循环策略通常结合了以下三个部分:
一个收益型“稳定币”
Pendle,用于收益分离(yield stripping)
一个借贷市场,用于加杠杆
然而,这一交易规模受两个关键限制因素的制约:
1 – 基础资产的流动性
必须有足够的稳定币流动性供借贷使用。
2 – 策略收益率必须高于借贷成本
如果借贷成本接近或超过基础收益率,策略将崩溃。因此,任何新的循环策略必须产生高于 USDe 的收益率。为什么?因为正如下图所示,USDe 的收益率已经有效地成为 DeFi 的资本成本,即无风险利率。同样,ETH 的无风险利率通常跟踪最可靠的 ETH 收益来源(如质押奖励)。
这些相关利率对 DeFi 设计空间的影响不容低估。
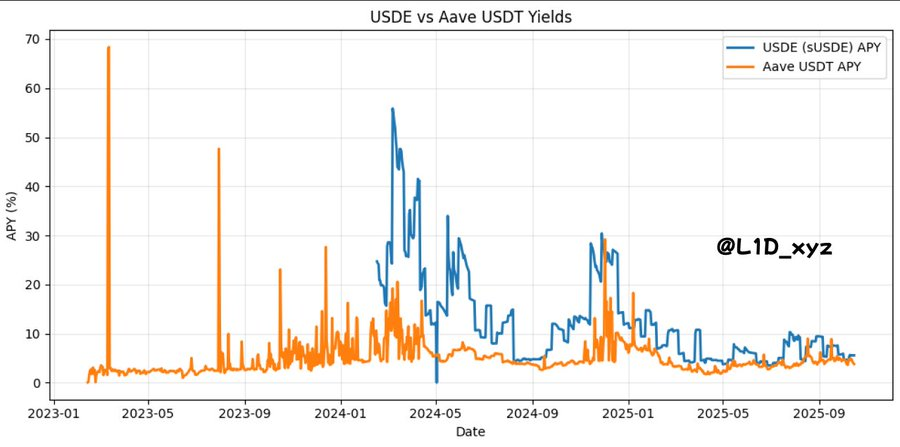
正如 @TraderNoah 分享的所揭示
换句话说——尽管有些人可能难以接受——但目前来看,可以将 USDe 的收益率视为我们行业的“国债收益率”。
这其中确实蕴含着一种别意:我们的数字化“国家”建立在投机之上,因此我们的“国债收益率”自然也应该是一种投机的代理,源自基础交易的收益率。
只要借贷协议能够维持充足的“基础资产”(USDC、USDT 和 DAI 等稳定币,以及 ETH 和 wBTC 等基础资产))供应,“循环交易”模式就能推动 TVL 的快速扩张。
然而,这也暴露出 TVL 作为借贷协议衡量指标的问题:借款人存入资产,借出资金并重新存入借来的资金。这一过程通常会根据贷款价值比(LTV)限制重复五到十次。最终结果是 TVL 数据被人为夸大:协议会同时计算原始存款、借款人的初始存款以及循环过程中每次重新存入的资金。
示例:sUSDe – USDC 循环交易(以 100 美元为例)
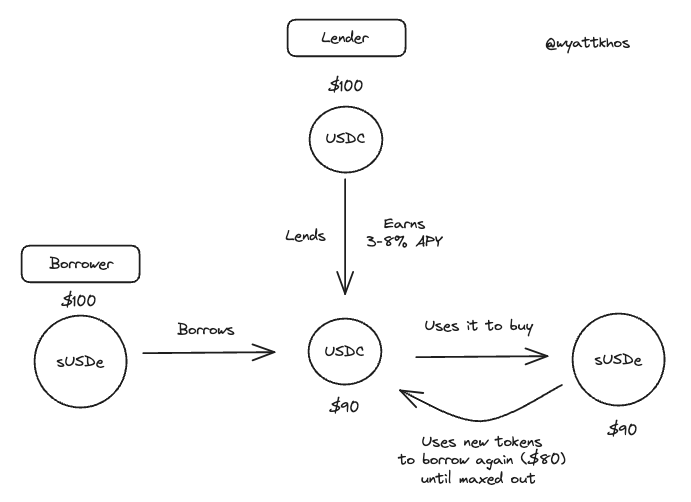
在这种情况下,在交易发生之前,借款人为借贷协议提供的 100 美元价值为100 美元 TVL 。
然而,交易发生后,当借款人循环存入 100 美元时,TVL 将如下所示:
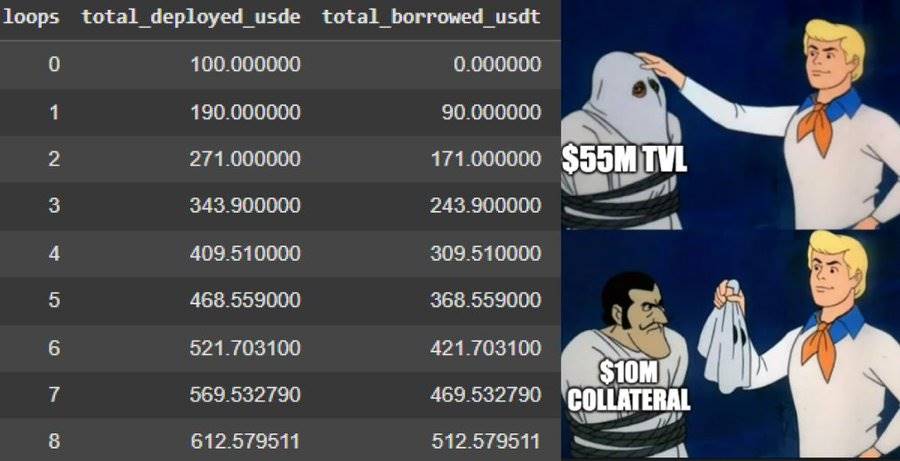
尽管如此,TVL 只是衡量平台供应量的一个代理指标。但供应量本身并不是一个优秀的衡量标准,更重要的是:
未被借出的资产供应量并不会为协议带来收入,真正驱动收入的是资产的借出。
作为风险评估者,我们的职责是理解业务的收入驱动因素以及这些驱动因素的瓶颈——在借贷市场中,借出资产通过发放贷款和服务费来推动业务,而基础资产的供应量是这一过程的瓶颈。
与行业专家交流后,我们发现更多的基础资产(尤其是稳定币)是衡量借贷市场成功的核心指标。
“如果我们今天收到 2 亿美元的 USDC,明天它就会被全额借出。”
因此,以 USDC 为主的深度供应,以及其他资产(如 ETH 和带有质押收益的大型资产)的供应,是借贷市场能为用户提供的主要价值,也是用户所追求的目标。更多的稳定币意味着更多的循环交易,进而带来更多的活动和费用。如果借贷市场能够吸引更多的基础资产,它们将能够促成更多的借贷匹配,吸引更多用户,赚取更多收入等。
相反,长尾资产对借贷市场的贡献有限,除了增加复杂性和风险外几乎没有其他作用。虽然这些资产可能吸引对费用敏感度较低的用户,但“天下没有免费的午餐”。
如何吸引更多基础资产?
答案在于:更好的分发机制和更高的基础资产收益率
什么能创造更高的基础资产收益率?
这可以追溯到借款人如何获得收益,以及市场中被认为“安全”的收益率是多少。
在许多现代借贷市场中,借款人用作抵押品的资产(例如 sUSDe,用于借出 USDC)也可以作为借出的资本,再被另一个用户借用。根据抵押资产的性质,它可能对其他用户有用(如 ETH),也可能无用(如 stETH)。
例如,在 Euler 上,我们可以看到主要基础稳定币(如 RLUSD、USDC)的利用率非常高,而长尾收益型衍生资产几乎没有借贷活动。
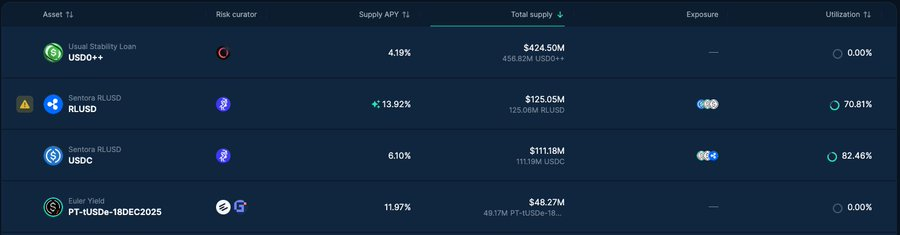
如果一个借贷市场中长尾代币的比例相对于基础资产过高,这表明整体上有更多无用资产,可能意味着“流动性挖矿”或被激励的闲置流动性。
那么,协议如何在其供应和借出的资产以及偏好的交易中变得更高效?
在借贷市场中,某些资产对的使用价值明显高于其他资产对,或者说更“诱人”。以下是几个具体的例子:
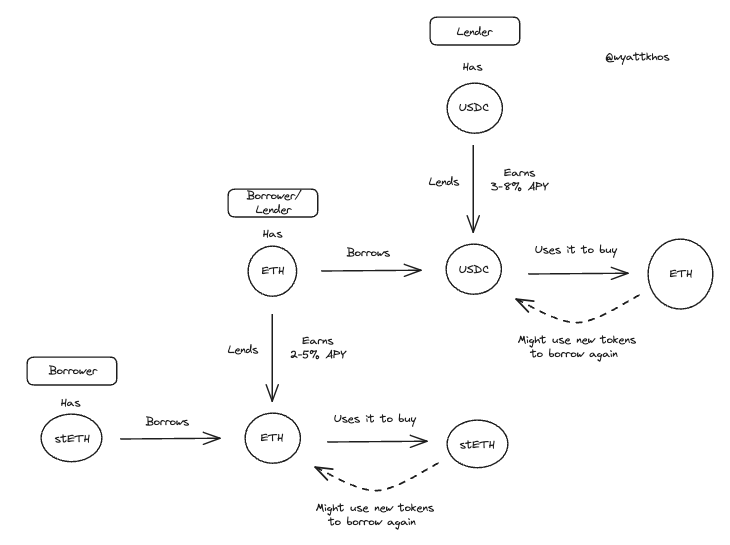
假设用户 1 存入 stETH(质押的 ETH),以借出 ETH 并购买更多的 stETH。这是一个合理且可行的交易,只要用户能够以低于 stETH 奖励的利率借到 ETH。然而,这种情况下,其他用户很可能并不愿意借用用户 1 提供的 stETH。对于借贷协议来说,这笔交易是有意义的,但在本例中,情况就此终结了。
再看另一种情况,假设用户 2 存入 ETH 以借出 USDC,并用借来的 USDC 购买更多的 ETH。这种情况下,对借贷协议来说就更加“诱人”。为什么?因为用户1的整个交易链可以直接利用用户 2 存入的 ETH 完成。换句话说,用户2的交易行为为额外的循环交易提供了可能性。在基础资产(如 ETH 或 USDC)稀缺的情况下,可以将用户2的行为视为让借贷协议能够支持两次完整的循环交易,而用户 1 的行为仅能支持一次。
用户 1 和用户 2 的示例借贷流程:
这才是真正推动“资本效率”和资产利用率的因素。一般来说,如果协议能够在基础资产之间产生更多的交易活动,例如存入 BTC 借出 USDC、存入 ETH 借出 USDC 等,这对协议来说是非常有价值的,因为它能够在初始交易的基础上叠加更多的活动。
总结一下,我们发现最令人担忧的问题是:在所有交织的借贷、链式交易和循环交易中,似乎很难准确识别整个系统中使用了多少杠杆。
举个例子,如果某协议上有 10 亿美元的 stETH,且贷款价值比(LTV)为 75%,那么这笔资产的构成可能是以下几种情况之一:
5 亿美元是最初存入的 stETH,另有 5 亿美元是借出的资金。
3 亿美元是最初存入的 stETH,另有 7 亿美元是借出的资金。
我们没有好的方法来确定具体情况,因此只能猜测:如果市场出现大规模清算或普遍下跌导致用户撤资,其中有多少资产会被抛售?
对于那些比我们更聪明的读者,如果有人有识别系统杠杆水平的好方法,我们非常愿意听取您的建议。
深潮 TechFlow 消息,10 月 23 日,据 PRNewswire 报道,美股上市 BTC 财库公司 Hyperscale Data(NYSE American: GPUS)宣布计划从其密歇根人工智能数据中心推出按需 NVIDIA 图形处理器云平台,提供 NVIDIA H100、B200 和 B300 图形处理器的即时访问。
该服务预计将于 2026 年上半年推出,为企业、开发者和研究人员提供动态访问图形处理器资源,用于训练、推理、生成式人工智能和大规模数据分析。平台允许客户从单个实例开始,随着需求增长无缝扩展至完整图形处理器集群。
深潮 TechFlow 消息,10 月 23 日,据 Whale Alert 监测,某未知钱包约 8 分钟前向 OKX 转入 1,767 枚 BTC,价值约 1.935 亿美元。


经历了上半年的狂飙突进后,加密市场在第三季度延续反弹趋势,主流资产领涨,资金从比特币向多赛道扩散,市场情绪整体趋于积极。在这样的行业背景下,火币HTX在交易、用户增长、资产创新、品牌活动及安全建设等多个维度强势突破,在2025年第三季度交出了一份亮眼的成绩单。
2025年Q3季度,火币HTX整体交易额环比增长25%,注册人数环比增长13%,用户基盘持续扩大。平台资产沉淀规模突破68.7亿美元,环比增长6.4%,稳居全球主流交易平台前列。
流量方面,火币HTX全站曝光量环比增长7%,达1,300万;PV(浏览量)环比增长37%,达4,600万;UV(独立访客数)环比增长43%,达1,900万。持续增长的自然流量,是火币HTX在全球市场中的影响力与用户活跃度同步提升的结果。

Q3季度,火币HTX共上线39个优质新项目,其中首发上线项目包括TREE、CAMP、WLFI、HOLO、LINEA、AVNT、ASTER、0G、XPL、FF等为用户带来相当早期的投资机会,AVNT、ASTER、0G、XPL上线后都有接近翻倍的财富机会。其中,ASTER凭借“无MEV、低滑点”的创新机制,在上线后实现400%涨幅,成为季度涨幅最亮眼的明星资产;AVNT则实现3倍上涨,作为Base链的优质资产首发,受到大量用户追捧。WLFI(World Liberty Financial)作为特朗普家族支持的DeFi项目,拥有一定市场关注度,也成为季度热点。持续的优质资产的上线与首发,为用户提供了丰富的交易与投资机会,更巩固了火币HTX作为“新资产首发高地”的市场地位。

据HTX DAO官方公告,2025年第三季度$HTX代币销毁计划已于10月14日顺利完成。链上数据显示,本次共计销毁13,119,801,941,748枚$HTX,总价值超2703万美元,环比增长11.19%,创下自实施销毁机制以来的新纪录。截至当前,HTX DAO已累计销毁约85.88万亿枚$HTX,累计价值约1.63亿美元。持续的通缩举措不仅有效优化了代币流通结构,也进一步巩固了$HTX 的长期价值基础。HTX DAO 正在积极构建一个面向全球开发者的开放生态,聚焦 CeFi × DeFi 融合、RWA 等 $HTX 链上应用探索,为 Builder 群体提供资源支持、创新舞台与长期成长空间,助力 $HTX 生态在全球范围内实现持续增长与价值共创。

运营活动方面,火币HTX围绕稳定币交易、ETH十周年、波场品牌活动及SOL、TRUMP、USD1、WLFI等热点资产,推出多场全民参与的专项活动,累计报名用户超10万人,活动期间现货交易活跃,并向用户发放千亿枚$HTX代币空投,持续向广大用户展现火币HTX活动品牌势能。
品牌方面,火币HTX在Q3实现线上线下全链路爆发:GM越南展会上现场1300+用户注册,为季度开局打下坚实基础;Token 2049 & After Party期间实现 HTX DAO &HTX Ventures 双品牌曝光,汇聚800+行业精英,累计品牌触达2.54亿次,触达客户3100+,“火苗”形象的12周年核心主题为嘉宾留下深刻印象,孙宇晨亲临After Party现场并亲自为“火币一姐”冠亚季军颁奖。

Q3季度,火币HTX完成多项产品功能迭代:账号体系正式支持Yubikey安全密钥,为用户提供更高级别的账户保护;现货交易体验全面升级;“质押借币2.0”改版上线,实现多币种质押与免息借贷,满足用户的多元资产管理需求。
行业研究与投资布局方面,HTX Ventures与HTX Research持续输出高质量观点与研报。Q3期间,Ventures发布《股票代币化是馅饼还是陷阱?》系列研报,并围绕Stock Tokenization、监管合规、机构协同等核心议题进行深度分析与采访,用一贯的前瞻洞察力为用户全面解读RWA赛道。HTX Research发布《稳定币新秩序(上):全球支付重构、制度确权与资本战争》、《稳定币新秩序(下):稳定币公链探究》系列重磅报告,系统解析稳定币支付重构、监管进程及公链新范式,成为行业内的高频引用研究内容,进一步巩固了火币HTX在研究与思想输出领域的影响力;《2025上半年加密行业要点:DAT成标配、DEX聚合爆发、稳定币渠道为王》,深度盘点2025上半年行业要点,包括数字资产财库(DAT)、DeFi领域的永续合约交易赛道、稳定币赛道,尤其是支付渠道与新币赛道的赢家——波场Tron 与火币HTX 的半年故事以及宏观市场态势看法。
安全方面,火币HTX始终保持高压与高频的风控投入,用多维度的安全建设持续为用户资产提供坚实保障:向用户发出安全提醒742,261次;拦截诈骗提币15笔,挽回损失105,271U;处理外部被盗资产流入事件44起,协助冻结被盗资金129万U;新增黑名单地址5825条,拦截黑地址充值34笔,金额达86.5万U;下架钓鱼网站与假冒App 71个。
同时针对市场上“有犯罪分子冒充火币HTX官方,以’解除提币限制’为由向用户收取费用”的情况,火币HTX 发起「反诈宣言」并严正声明:解除提币限制完全免费,任何收费行为均为诈骗!认准唯一官方渠道,共同打击诈骗犯罪。火币HTX诚邀您加入反诈行动,如遇任何可疑分子,可发送邮件至官方举报邮箱ia@htx-inc.com进行举报。如需发起解除提币限制申诉,请通过唯一官方申诉渠道。
2025年Q3季度,火币HTX客服团队累计服务用户701,709人次,升级处理用户问题297,053个,聚焦P2P交易、链上充提等关键场景,用户满意度维持在82%以上。优质的服务体系,为用户的交易体验提供了坚实的后盾。

回顾2025年第三季度,火币HTX在交易规模、资产创新、研究输出、品牌活动与安全建设等多个维度均实现稳步增长。面向未来,火币HTX将持续深耕产品与安全,拓展优质资产生态,强化全球化布局,携手用户与合作伙伴共同开拓加密行业的下一个高光周期。
关于火币HTX
火币HTX成立于2013年,经过12年的发展,已从加密货币交易所成为一个全面的区块链业务生态系统,涵盖数字资产交易、金融衍生品、研究、投资、孵化和其他业务。
火币HTX作为全球领先的Web3门户,秉承全球扩张、生态繁荣、财富效应、安全合规的发展战略,为世界虚拟货币爱好者提供全面、安全、可靠的价值与服务。
如需了解更多火币HTX信息,请访问https://www.htx.com/或HTX Square,并关注X、Telegram和Discord。如有进一步的疑问,请联系glo-media@htx-inc.com。
深潮 TechFlow 消息,10 月 23 日,据官方消息,波场TRON生态去中心化预言机网络WinkLink与数字资产交易平台DigiFinex正式建立战略合作伙伴关系。双方强化交易所基础设施与预言机服务的深度对接,共建透明可信的数据生态,推动区块链技术在实体经济中的规模化应用。此次合作将为DigiFinex、WinkLink生态系统用户带来更丰富的实体应用场景。
深潮 TechFlow 消息,10 月 23 日,据 Globenewswire 报道,美股上市公司 Everything Blockchain Inc.(OTC: EBZT)推出 AI 驱动的金融平台 CloverMint,进入稳定币生态系统,该平台旨在构建由 AI 驱动的数字银行基础设施,自动化资金收益生成。
深潮 TechFlow 消息,10 月 23 日,官方页面显示,Binance alpha 已上线 APR。

深潮 TechFlow 消息,10 月 23 日,据 CNBC 报道,Coinbase CEO Brian Armstrong 在国会山与参议员会面后表示,加密货币市场结构法案获得了强有力的两党支持。

深潮 TechFlow 消息,10 月 20 日,据 FinSMEs 报道,总部位于加拿大多伦多的合规原生去中心化金融基础设施公司 Entry 完成 100 万美元 Pre-Seed 轮融资。本轮融资由 Modern Niagara 领投,Qrecendo 和 Perrfin 参投。
Entry 由首席执行官 Rodney Prescott 领导,致力于构建支持隐私保护且符合监管要求的去中心化金融基础设施。该公司通过结合零知识身份(zkID)、人工智能驱动的合规推理和可审计证明系统,为受监管数字资产开发基础层。协议使用 ENT 实用代币为零知识计算和人工智能合规推理提供动力。
撰文:ltrd
编译:Block unicorn
所有长期持续盈利的人都知道,不带偏见、不带情绪的决策是交易生涯持续发展的关键。你必须打破固有思维模式,不断重新评估风险回报和不利选择的可能性。正因如此,一个结构良好的研究过程对每一位成功的交易者来说都至关重要。
但我为什么以这种方式跟你说话——而且为什么我把这篇文章叫做「币安是邪恶的吗?」
原因很简单。过去几周,我看到了围绕币安和其他交易所的强烈情绪。一些针对交易所(尤其是币安)的论点确实有理有据,但我不断看到一些充满偏见的推理和结论,因此我决定针对一个假设进行一个简单透明的研究:
H₀:「币安是邪恶的,对交易所上市的项目来说是负面的。」
激励我进行这项研究的第一件事是 Scott Phillips 的一张文章(我其实很喜欢你的帖子和你的思维方式——这里没有针对个人的意思,希望你能原谅我)。他发布了一张很好看的图表,展示了币安上线后前 300 天所有币种的平均价格走势。图表本身没有任何问题——我也喜欢这种分析——但有一点让我不太舒服:「币安是行业的毒瘤」这句话。
我只是看不出图表中的数据和该结论之间有什么联系。
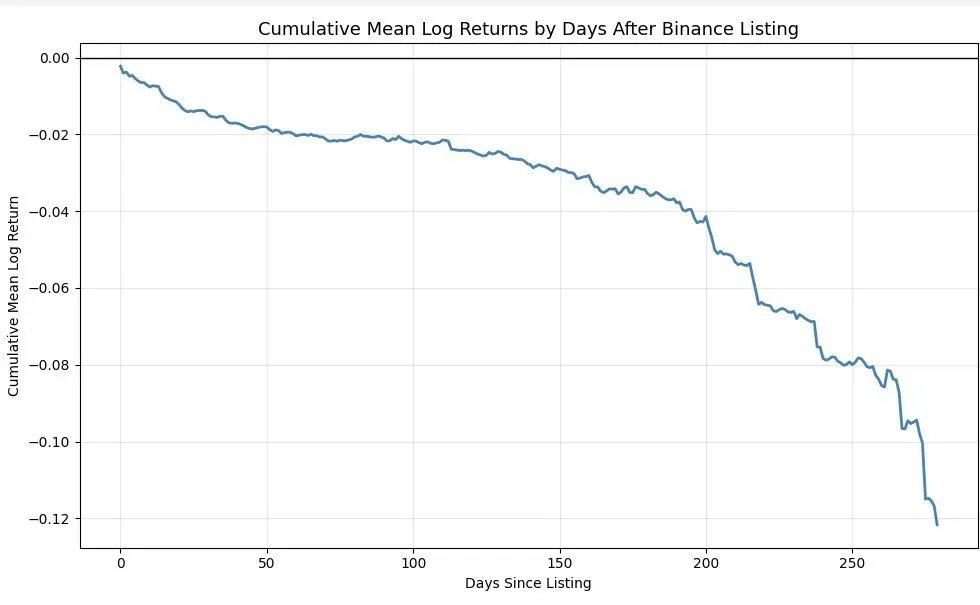
想象一下,你走进我的办公室(每天都有很多人这样做)并告诉我:「汤姆,看看这张图表——币安是这个行业的毒瘤。」
你最好已经把你工作笔记本上的所有东西都备份好了,因为你再也碰不到它了。这篇文章其实不是关于币安的——它关于测试一个假设并验证它是否正确。它关于方法论的完整性,以及如何说服人们相信你提出的假设是有效的。
在我们开始之前,我希望你能通过分析来批评我的观点。这正是我们在研究会议上所做的。我不会生气——我已经习惯了建设性的批评,甚至都不在乎了;我只是想确保我的分析正确,这样我才能从中吸取教训。你唯一的目标就是仔细研究一下,指出我推理中每一个可能的错误。我在这里不是为了证明币安不是邪恶的。我只是想验证一下这个假设是否成立。
当我看到这种类型的图表时,我总是会想:这里缺少一个随机校正。
这是什么意思?意思是我想查看其他类似交易所的随机上币数据,然后从币安数据集中减去这些结果。这就是消除偏差的方法。在我们的案例中,它实际上并不是随机的,因为我们可以轻松计算与其他交易所上币相关的所有因素。通常,在高频交易中,你无法「计算所有内容」,所以我称之为随机校正。
当你进行研究时,你需要清楚地陈述你的假设:
我选取了 2022 年 1 月 1 日起在币安(现货市场)上市的所有产品。为什么选这个日期?因为我不想因为选取 2020 年至 2021 年的数据而产生确认偏差,因为我已经知道结果会明显偏向正面,且不代表当前市场。
我只包括 USDT 交易对。
我只选取交易超过 90 天的产品。
我排除了第一天(这就是为什么所有图表都从 0 开始)。
为什么?因为交易所处理开盘的方式不同。有些交易所会「人为地」制造一个远低于公允价值的首单,只是为了让图表显示上市时的大幅上涨——这完全是假的。有些交易所会在上市前很久或上市时就宣布上市消息,因此你无法有效地区分公告效应。
剔除第一天可以使分析更清晰,更具可比性。当然,你也可以提出自己的处理方法。
在完成分析后,我得到了以下结果:
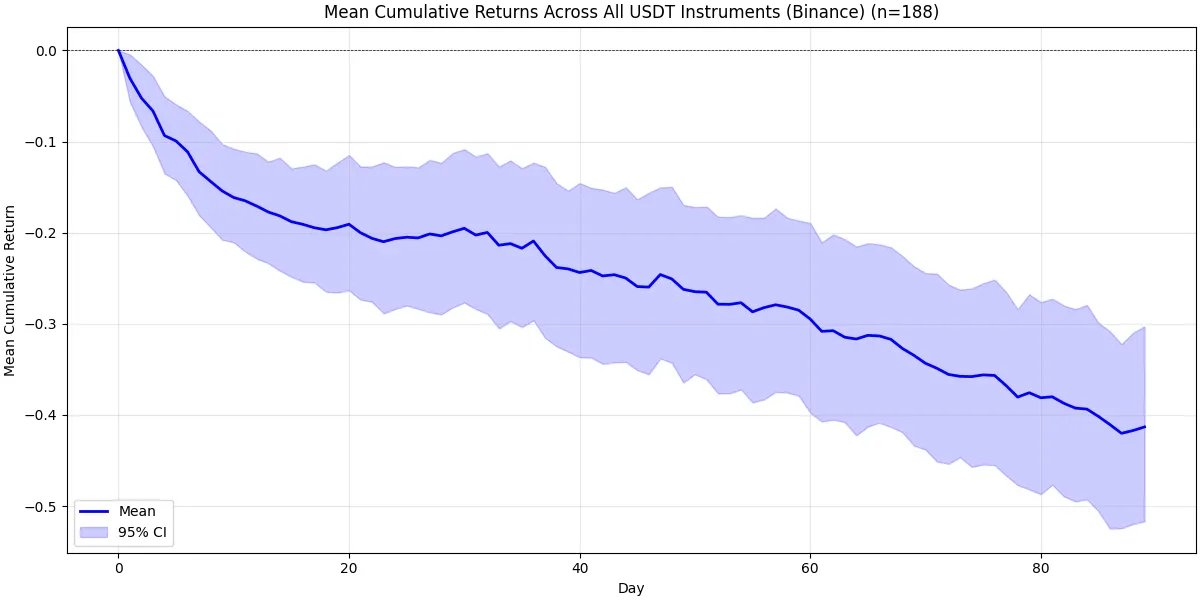
这是所有符合我标准的代币在币安现货市场上市后前 90 天的累计收益。我们看到了什么?从一开始就存在巨大的——绝对巨大的——抛售压力。几天后,情况稍微稳定下来,然后我们进入稳定的下跌趋势。为什么会这样?部分原因是由于整体加密货币市场趋势。平均而言,代币在上市后往往会向下波动。此外,我选取了 2022 年 1 月 1 日之后上线的所有代币,当时正值牛市之后,因此整体环境并不十分有利。
现在,让我们谈谈我最担心的问题——没有随机校正。对我来说,没有随机校正就谈不上真正的研究。即使你给我看你最近 100 次的运行结果,平均值 10.50,我也无法评判,除非我看到它与整体市场的对比。没有基准,就没有判断力。
在这种情况下,「整体市场」应该是指其他可比较的交易所——例如 Coinbase 和 Bybit 。因此,为了正确执行此操作,我们需要对 Bybit 和 Coinbase 进行完全相同的计算(在相同条件下)。让我们来看看下面的图表。
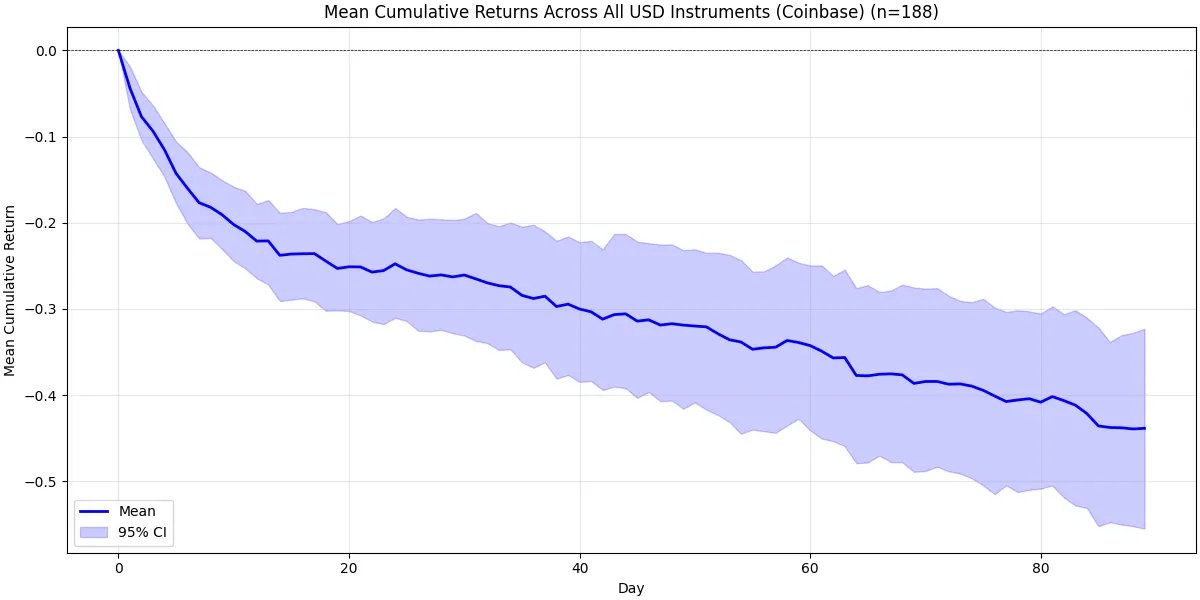
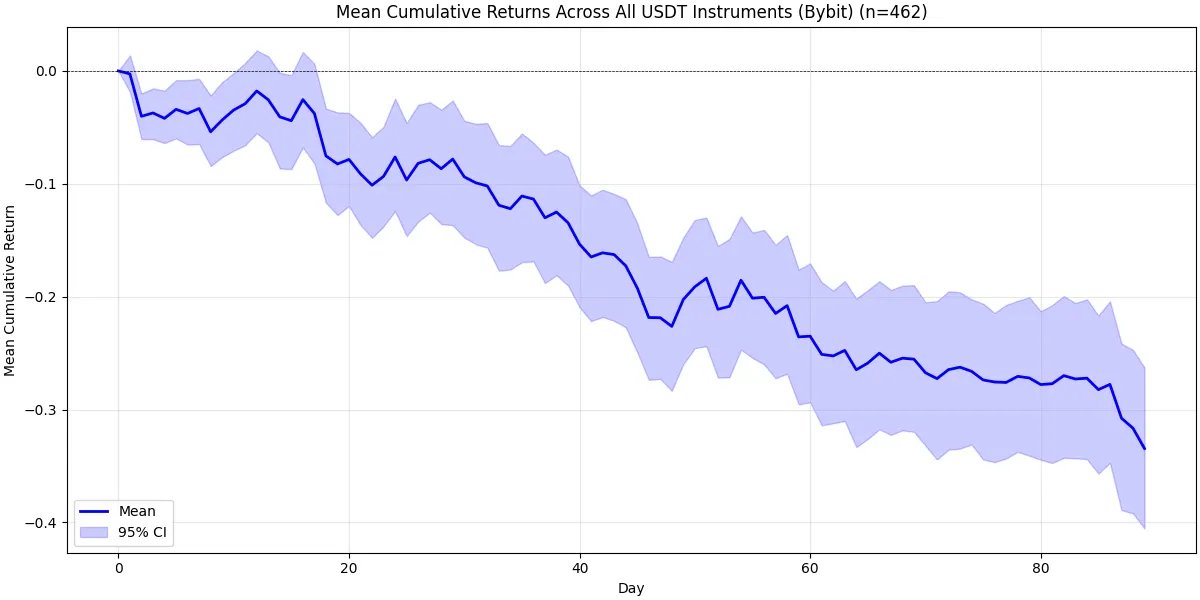
正如你所看到的,Coinbase 的图表看起来比币安的要糟糕得多。上线约 20 天后,预期回报率降至约 -25%(而且上置信区间仍在 -20% 左右!)。此后,我们再次看到了同样的模式——短暂的稳定后是一个缓慢的下跌趋势,就像在币安上一样。
Bybit 的情况略有不同。90 天后,预期回报仍然会大幅下跌,但最初的抛售压力没有那么大。基于数据和直觉,我认为 Coinbase 与币安的可比性远高于 Bybit。
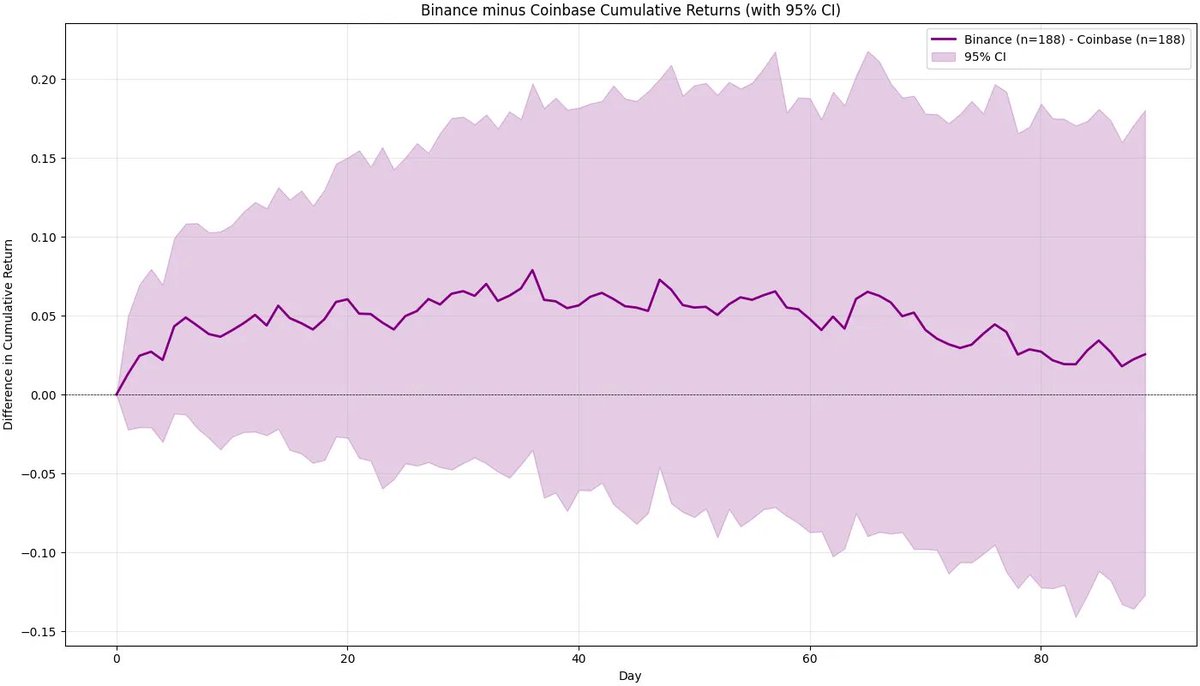
现在,让我们将这些交易所与币安进行实际比较。为了进行随机校正,只需从币安的主要分析中减去上述结果即可。下图显示了这一点。直观地讲,我们现在得到的是币安与每家交易所(Bybit / Coinbase)进行基准比较时的净影响。
你可以清楚地看到——尤其是在 Coinbase 的例子中——币安的影响是正面的,而不是负面的。Coinbase 上的抛售压力远大于币安。当然,一旦考虑到置信区间,这种差异在 95% 的置信水平上不具有统计学意义——但结论仍然相当明确:币安上币的表现优于 Coinbase 上币。
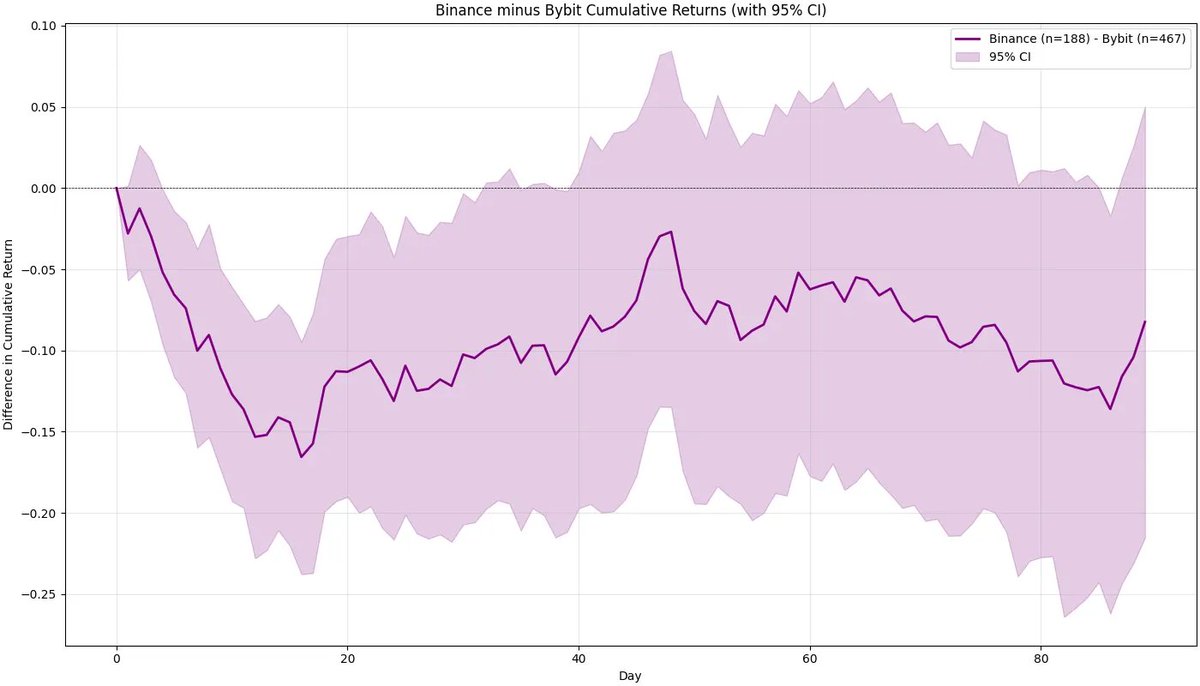
对于 Bybit 来说,我们可以看到它在上市后的最初几天表现明显更好。然而,差异迅速增大,虽然我们可以说 Bybit 在短期内表现优于币安,但效果并不是特别明显。
经过随机校正后,我们绝对不能断定币安与其他交易所(尤其是 Coinbase)相比是「邪恶的」 ,因为在 Coinbase 上市的项目的表现明显更差。现在,我们来谈谈一个重要的事情——一个我们讨论得还不够多的事情。
想象一下,你和一个还没上线的项目团队沟通。你会期望从他们那里听到什么?答案几乎总是如下:
「我们的终极目标是在币安(或 Coinbase、Upbit)上市。」
当我们谈论币安上市对一个项目的影响时,这句话非常重要。每个人都在等待这一刻。如果你是主要投资者或项目创始人,并且你真的相信自己最终会登陆币安、Coinbase 或 Upbit ,那么在 Bybit 上线后,你有什么动力出售代币呢?我认为几乎为零——除了一些运营费用迫使你出售一小部分代币。
这就是为什么你会看到币安和 Coinbase 面临巨大的抛售压力,而 Bybit 几乎没有抛售压力(Bitget、KuCoin 或 Gate 可能也没有)。不过,根据我们的方法论,即使剔除公告日的影响,币安的上币表现也优于 Coinbase 的上币表现。现在,我肯定会问你的问题是:
「你估计一个普通的大型投资者或创始人在终极目标上市后想卖出的代币百分比是多少?」
我们无法直接回答这个问题——目前没有清晰的数据。但你至少应该在心中有一个估算,思考一下其中的逻辑,然后给出一个数字。我之前提到过,Upbit 也是一家「终极目标」交易所,人们喜欢在韩国上市。不幸的是,我们仍然看到上市日后强劲的抛售压力。对于项目来说,这几乎总是一个终局——可能不如币安那么严重,但仍然显著——你可以在数据中清楚地看到这一点。下图显示了 Upbit 的表现以及币安和 Upbit 之间的差异。
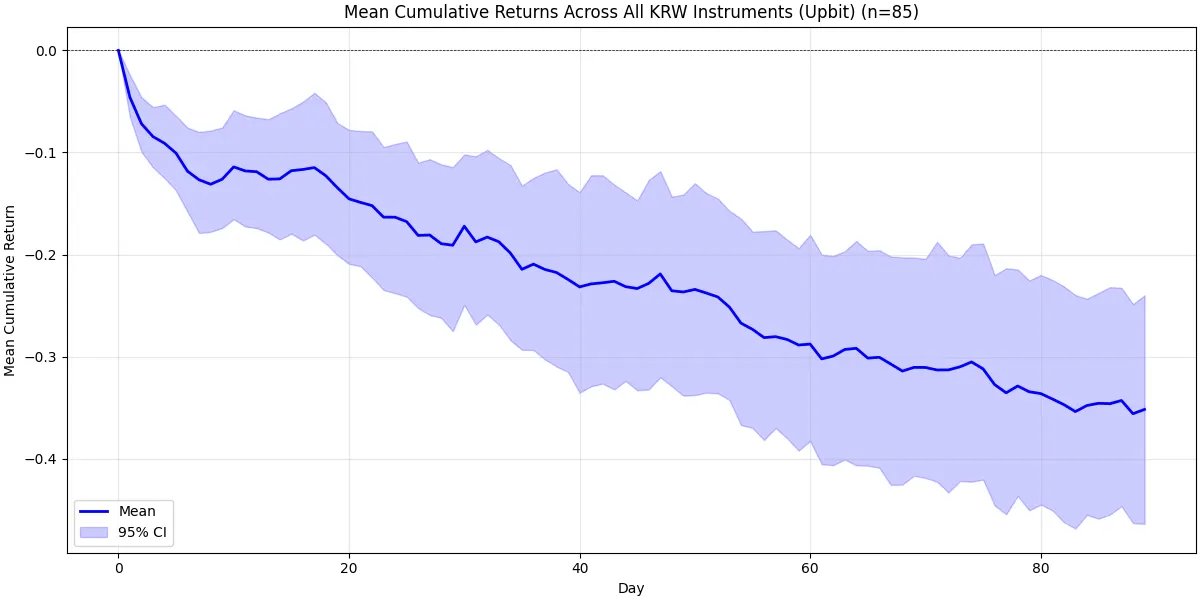
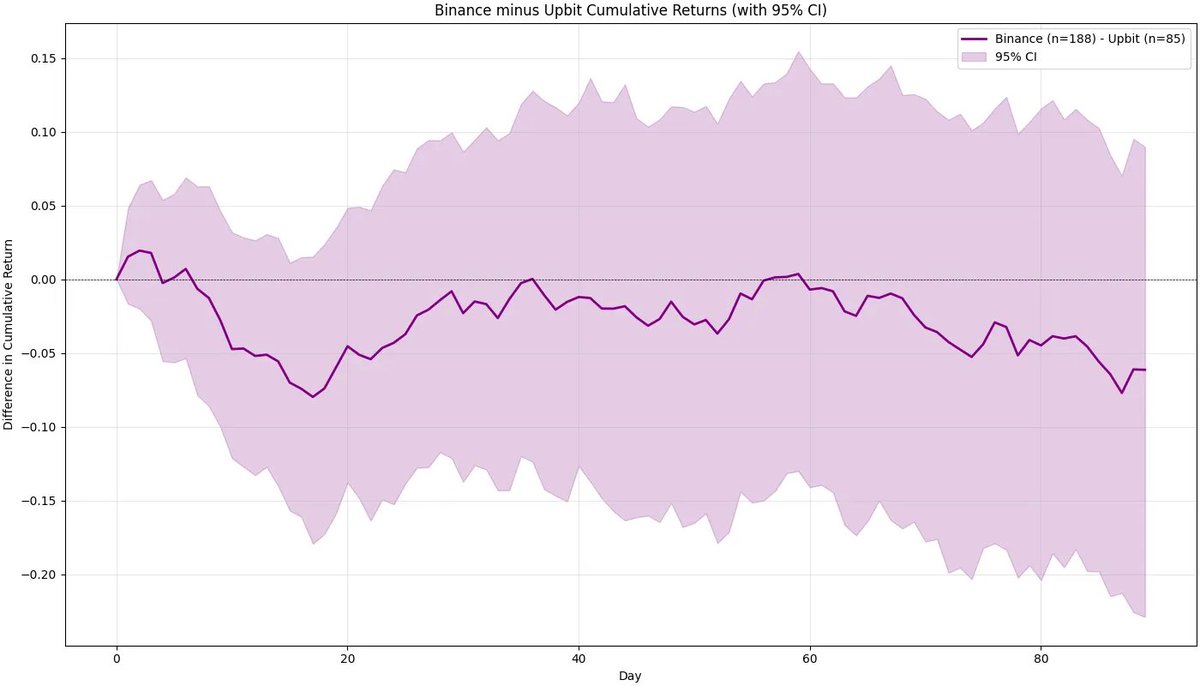
90 天后,Upbit 的表现略优于币安,但差异如此之大,以至于我们无法合理地声称 Upbit 是更好的上市平台。在这两种情况下,我们都看到了强劲的抛售压力——如果你深入思考,这实际上是完全合乎逻辑的。
有一件事几乎没人考虑过。
在币安上市后,流动性远超其他任何交易所。币安允许创始人和投资者根据需要部分平仓,或者在需要回购时进行更大规模的增持(说实话,我希望这种情况能经常发生)。那么,项目方或投资者应该如何为这种显著的流动性提升定价呢?
这是(几乎)只有币安才能提供的东西——而且绝对是该市场的每个参与者都应该愿意直接或间接支付的东西。
我们都希望获得深度流动性,以及获得做空或做多永续合约的能力(当然,我们在这里分析的重点是现货交易所,而不是永续合约,但这是一个值得一提的重要功能)。
我一直在思考一种简单的方法来检验币安的流动性是否真的优于其他交易所,并且避免引入重大偏差。以下是我的想法:
找到在 Bybit 和 Coinbase 上市的代币。
找到在币安上市的代币,但前提是它们已经在 Bybit 和 Coinbase 上市之后(理想情况下时间间隔尽可能长)。
比较在币安上市几天后,币安、Bybit 和 Coinbase 的流动性。
在这种设置下,Bybit 和 Coinbase 拥有成熟的市场,而币安则是一个新兴市场。如果币安的流动性仍然明显优于其他平台,我们可以自信地说,币安上线带来的流动性盈余是真实且有实质性的。
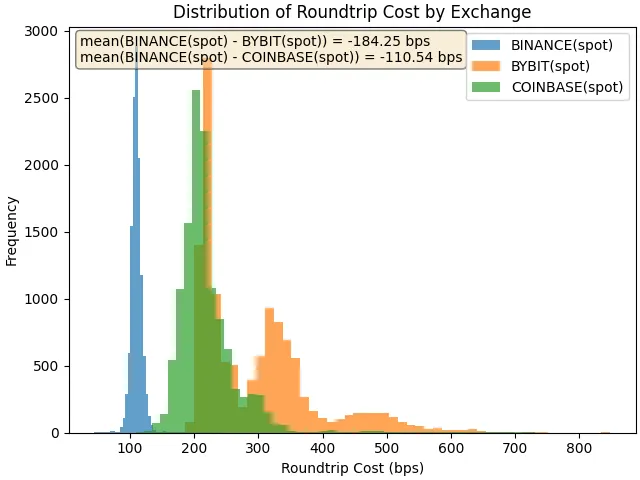
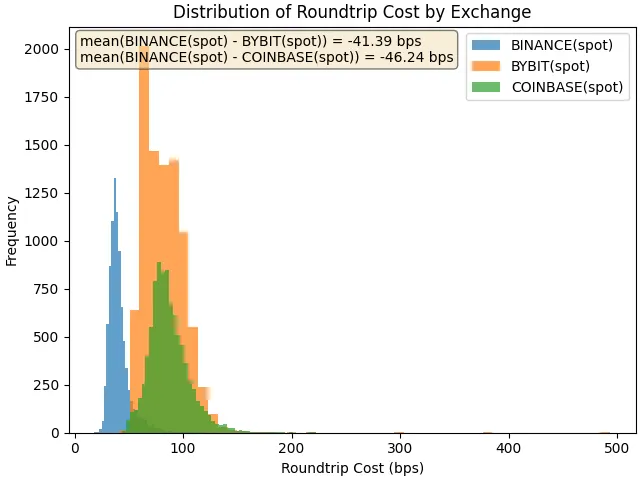
该图显示了往返成本的分布,即执行 10 万美元市场买入和 10 万美元市场卖出的成本。成本越高,流动性越低。对于在 Bybit 和 Coinbase 上线一个多月后才在币安上线的代币 LA 来说,我们发现,五天后,币安上的往返成本比 Bybit 低 184 个基点,比 Coinbase 低 110 个基点。
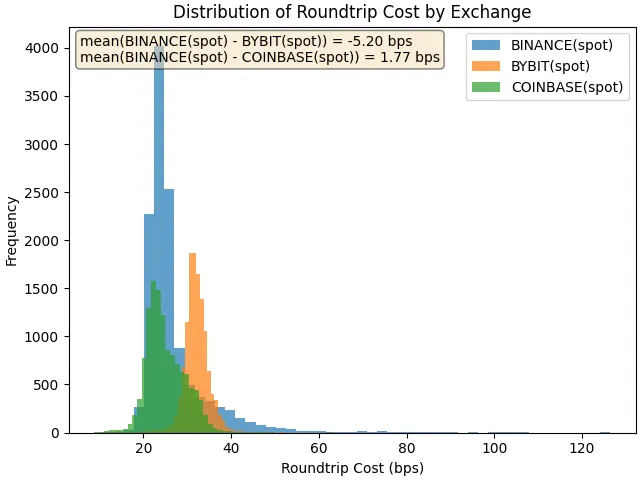
就 ONDO 而言,币安和 Coinbase 之间的往返成本大致相似 – Coinbase 略有优势(仅相差 1.77 个基点,可能是由于最小变动价位差异造成的)。
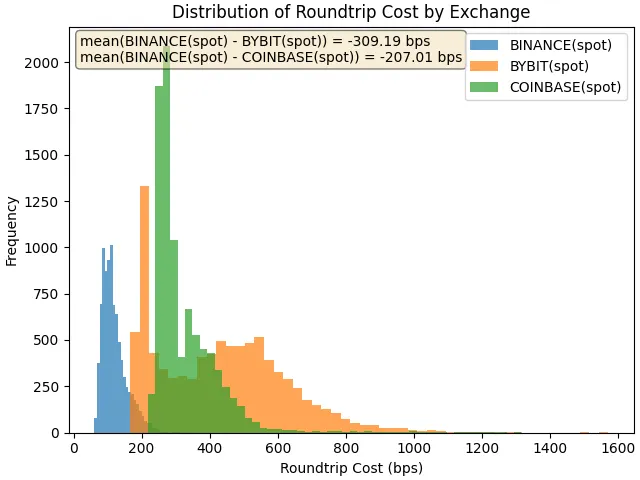
现在让我们来看看流动性较差的产品 AXL 。在这里,成本差异巨大。对于一笔 10 万美元的交易,与 Bybit 相比,成本差异为 309 个基点,与 Coinbase 相比,成本差异为 207 个基点。对于一笔 2 万美元的交易,成本差异仍然分别为 41 个基点和 46 个基点。从任何现有或潜在持有者的角度来看,这些数字都是惊人的。
这显然不是研究这个话题的唯一方法——但它是一个有偏见的起点。如果我们想更深入地探讨,这里有一些开放性的问题(我现在不会回答——时间一如既往地有限):
我们应该如何结合更广泛的市场走势及其与上市表现的关系?
我们如何量化公告效应并将其纳入分析?
我们应该如何权衡个别案例?ONDO 是否比 AXL 更重要?如果是,那么以什么指标(也许是市值)来衡量?
我们应该让分析更稳健吗——例如,通过对异常值进行缩尾处理?
如果我们将 BSC 代币从币安数据中排除,结果会发生重大变化吗?
我们可以永远不断地问这样的问题——这就是研究的魅力所在。
改进的空间总是存在的,但最终,创造力和研究伦理比任何特定的模型都更重要。进行几乎无偏见的研究比任何机器学习方法都能让你走得更远。这始终关乎你的想法、你的数据准备和你的推理文化。
我们在这里不仅仅是为了讨论研究,我们来这里是为了讨论币安。
你是否认为币安是「邪恶的」或「行业的毒瘤」,完全取决于你自己。请批判性地审视自己。不要让偏见和情绪束缚你。因为那不是赚钱的地方。
深潮 TechFlow 消息,10 月 23 日,据链上分析师 Onchain Lens(@OnchainLens)监测,某鲸鱼自 10 月 20 日以来,再次从币安和 Bybit 提取 851.5 万枚 PROVE 代币,价值 684 万美元。
该鲸鱼目前持有 2597 万枚 PROVE 代币,总价值达 2114 万美元。
深潮 TechFlow 消息,10 月 23 日,据 BitcoinTreasuries.NET 监测,先锋集团信息技术指数基金 ETF(VGT)新增购买价值 1120 万美元的 Strategy(MSTR)股票。
目前该基金持有 MicroStrategy 股票 170 万股,总价值超过 4.892 亿美元。
深潮 TechFlow 消息,10 月 23 日,据 DL News 报道,英国数字银行 Revolut 宣布已从塞浦路斯证券交易委员会获得 MiCA(加密资产市场)牌照,将在欧盟推出加密货币服务。
该牌照允许 Revolut 在欧洲经济区 30 个国家推广其加密货币服务。Revolut 数字资产欧洲首席执行官 Costas Michael 表示:”我们对加密货币领域有着雄心勃勃的计划,MiCA 牌照是实现这一切的基础。”
Revolut 还计划推出”Crypto 2.0″服务,将支持超过 280 种加密货币,提供零手续费质押服务和稳定币兑美元无价差转换。
深潮 TechFlow 消息,10 月 23 日,Sonic 生态 DeFi 协议 Shadow Exchange 撰文表示:Shadow 以「最大程度保护 LP + 更优费用捕获」为目标,并在市场崩盘期间表现出色。
根据文章介绍,在上周的暴跌中,Shadow 的动态费用更好的保护了 LP 免受巨额无常损失,同时优先赚取最高可能的费用,在市场波动期间产生了 172,243 美元费用。与此同时,Shadow 仍保持着足够的流动性,确保待清算交易得以顺利处理。
文章指出,Shadow 的算法监控所有平台的链上数据、价格偏差和交易模式,并实时动态调整费用,Shadow 的波动性与币安的实时波动性相匹配,展现了平台算法强大的响应能力。
此外,文章还表示,当其他网络因拥堵和交易失败而崩溃时,Sonic 保持了完整的功能且零停机。Sonic 强大的基础设施与高效的 Shadow 相结合,进一步确保用户的流动性赚取更多并承担更低风险。
深潮 TechFlow 消息,10 月 23 日,据 Theblock 报道,集体诉讼文件披露,Meteora 联合创始人 Ben Chow 被指控策划了至少 15 个模因币的欺诈计划,其中包括 MELANIA 和 LIBRA 代币。
该集体诉讼声称,Ben Chow 是这些涉嫌欺诈计划的幕后策划者。诉讼文件指出,第一夫人 Melania Trump 和阿根廷总统 Javier Milei 在这起涉嫌欺诈案中被用作”门面装饰”。
深潮 TechFlow 消息,10 月 23 日,据 CoinDesk 报道,日本人工智能公司 Quantum Solutions 通过其香港子公司 GPT Pals Studio 于 10 月 21 日以 785 万美元购买了 2000.13 枚 ETH。
此次购买使该公司 ETH 总持有量达到 3865.8 枚,价值约 1510 万美元,平均成本为每枚 4101 美元。根据 CoinGecko 数据,Quantum Solutions 现已成为全球第 11 大 ETH 数字资产库存公司。
深潮 TechFlow 消息,10 月 23 日,据路透社报道,英国民粹主义政党改革党领袖 Nigel Farage 表示,该党已开始接受加密货币形式的捐款,但否认这是在复制美国总统特朗普的加密货币战略。
Farage 表示,改革党已收到几笔加密资产形式的捐款,但未透露具体细节。当被问及是否有加密资产企业成为捐赠者时,他表示”据我所知没有”。
深潮 TechFlow 消息,10 月 23 日,据官方社媒消息,全球首个中文去中心化合约交易平台孙悟空将于今日20时(UTC+8)举办“孙悟空72辩:爆仓坦白局!1011黑天鹅事件后如何重建”主题直播活动。0xMoon、就叫19、陆生、Eleve、毛毛姐、Mike香蕉等加密KOL将受邀出席,深入探讨1011黑天鹅事件对市场信心的冲击以及给交易者带来的经验教训,如何科学地进行风险控制和资金分配等热门议题。
编译:深潮TechFlow
自成立以来,Virtuals 的核心目标始终是构建一个由 AI 代理组成的社会——一个代理能够协作、交易并创造价值的网络。
通过 ACP,我们实现了代理之间的商业交易。
通过 Butler,我们搭建了人与代理的协作桥梁。
通过 Unicorn,我们为代理解决了资本形成的问题。
每一层都在扩展数字智能的边界。而现在,这个网络通过机器人技术(Robotics)扩展到物理世界,在这里,智能拥有了实体的存在,行动得以具象化。
人工智能实现了推理自动化,区块链赋能了大规模协作,而机器人技术则接近了物理执行。
这三股力量共同形成了一个闭环,构建了一个自我维持的系统,在其中,思想、行动和交易可以自主传播。
这种融合定义了 代理 GDP(agentic GDP, aGDP),即人类、代理和机器在数字与物理领域协作所产生的总产出。
我们对机器人技术的探索始于内部风险投资部门,投资于感知、控制和自动化交汇点上的前沿团队。这些早期实验揭示了限制代理具象化的两个核心瓶颈:
数据:如果没有丰富的空间数据集,具身人工智能就无法学会感知或有效地行动。
资本:没有可扩展的融资机制,机器人技术的创新将依然缓慢且分散。
解决这两个问题是加速物理智能发展的关键。
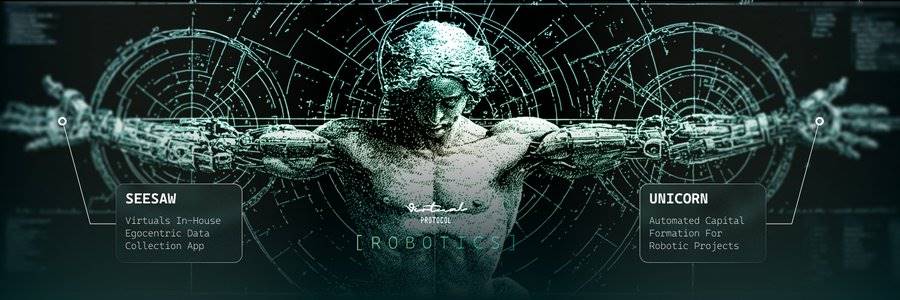
Virtuals 选择了一条“中间”策略(Middle Way)来应对机器人学的挑战。
我们并不直接参与硬件或模型开发,而是专注于那些不可见但决定性的重要杠杆,构建支持生态系统的数据与资本基础设施。
通过 SeeSaw:我们推出了一个以自我为中心的数据平台,重新定义了世界的捕捉与学习方式,使机器人能够通过人类记录的体验“看见”并理解空间。
通过 Unicorn:我们重新设想了前沿技术的融资方式。
随着这些系统的融合,Virtuals 从一个数字代理平台进化为一个全栈智能引擎。
如果说过去十年是由信息技术定义的,那么下一个十年将由具体化定义,即思想重新获得实体形式的时刻。
通过机器人技术,代理的互联网延伸至物理世界,完成了智能、协作与存在之间的闭环。
深潮 TechFlow 消息,10 月 23 日,据链上分析师 Spot On Chain(@spotonchain)监测,某巨鲸地址”0x395″于约 18 小时前从币安提取 12,000 枚 ETH,价值 4,630 万美元,提取价格为 3,854 美元/ETH。该巨鲸目前持有 67,981 枚 ETH,总价值约 2.64 亿美元。
数据显示,该巨鲸曾于 6 月 22 日至 8 月 12 日期间以平均 3,027 美元价格积累 ETH,随后于 9 月 15 日至 10 月 12 日期间以平均 4,218 美元价格出售。
深潮 TechFlow 消息,10 月 23 日,据 Solid Intel 消息, 美股上市 WLFI 财库公司 ALT5 Sigma 首席执行官 Peter Tassiopoulos 已被董事会停职。Jonathan Hugh 被任命为代理首席执行官,立即生效。
深潮 TechFlow 消息,10 月 23 日,据链上分析师 Ai 姨(@ai_9684xtpa)监测,地址 0x1Ce…EF129 昨日起向 Hyperliquid 充值 423 万枚 USDC,随后在做空与做多之间频繁切换仓位。
该地址一小时前最多持有 12,024.26 枚 ETH 空单,价值 4669 万美元,但最终选择清仓,24 小时内亏损 89.1 万美元。
近日,JustLend DAO 治理社区正式通过了JST 回购与销毁机制提案,并完成了 JST 首次大规模回购销毁。自此,JustLend DAO 的净收益及 USDD 多链生态超过 1,000 万美元的收益(不含前 1,000 万)将按照计划用于回购销毁 JST,并在链上透明执行。
根据最新销毁公告显示,JustLend DAO 存量收益总计59,087,137 USDT,其中 30%(相当于 17,726,141 USDT)用于回购并销毁 559,890,753 JST,约占代币总供应量的5.66%。剩余 70% 的资金已存入 JustLend DAO 的 SBM USDT 借贷市场生息,并将在后续四个季度按计划分批执行销毁。
此举迅速点燃了加密市场的热情,引发了市场的积极反响。这不仅是一次简单的代币经济机制调整,更是对“价值回馈社区”这一去中心化理念的深度实践。 这一机制的成功启动,引发更深入的思考:JST 的通缩之路将如何重塑其市场预期与供需关系?它又将如何驱动波场TRON DeFi 生态的价值流动?更重要的是,这是否预示着一种以“收益回购”为核心的新一代 DeFi 经济模型正在走向成熟?
带着这些问题,JUST DAO联合Web3领先资讯平台Metaera举办了专题 X Sapce,试图从中梳理出 JST 回购销毁计划背后的核心逻辑、生态影响与长远意义。本文将带您回顾这场思想碰撞,探寻JST回购销毁计划背后的深层逻辑与行业启示。
在JustLend DAO 关于 JST 回购与销毁提案的Space讨论中,首位发言的嘉宾 Joy 以生动的类比阐明了该机制的核心逻辑。她指出,JST 的通缩模型实质上是将传统上市公司“利润回购并注销股票”的价值反馈模式引入了 DeFi 世界。她认为,这一机制的精髓在于构建了一个“价值回收的良性循环”,通过“使用价值”与“交换价值”两个维度,一边将协议费用转化为代币价值,一边通过通缩压力形成价格支撑,最终目标是形成一个长期、可持续的“价值飞轮”,实现螺旋式上涨。
嘉宾Aster 进一步从价值分配的角度深化了这一观点。他将回购销毁解读为“变相向所有股东进行分红的一种行为”,并强调这是“生态从短期运作向长期治理转变的典型信号”。他分析道,该机制不仅能通过事实上的通缩抬升代币价格,使所有持有者受益,更能透明地展示协议收益,反向激励市场关注与参与,从而形成“更高利润—更多回购—更强生态”的正向循环。在他看来,这正是此次提案最核心的逻辑所在。
针对分阶段销毁策略能否平衡市场预期与供需的问题,嘉宾MARK 首先从力度与生态联动的角度表达了信心。他指出,相比其他协议“几百万美金”的回购规模,JST 约六千万美金的回购销毁计划“力度很大,给市场很大信心”,长期来看,随着协议收益的持续增长,回购的支撑和价格的溢价保证是坚实的。不过他客观地补充,短期价格在预期推动下上涨后,存在因“利好出尽”而回调的压力,但这更多取决于大盘的整体稳定性。
Aster 老师则对短期市场动态进行了更细致的推演。他认可分阶段设计旨在“尽量减少短期内拉伸后持续下跌的可能性”,但由于首批30%的比例显著高于后续季度,短期内因高关注度而拉升,后续可能因节奏放缓而回调。但他预判,相比于一次性回购,这种分阶段模式将使回调“幅度不会非常大”,走势会“相对平滑”。
嘉宾秋荣的分析则引入了一个关键的动态视角,他将代币价格与协议的“盈利能力”深度绑定。他指出,分期销毁是一个防止“短期一波流”的明智设计,第一波30%提供了“确定性的利好”,而后续季度17.5%的销毁则构成了“长期的市场预期”。最终,JST 的长期表现不仅在于其通缩模型,更取决于“整个市场流动性情况”以及 JustLend DAO、USDD 协议本身能否在 DeFi 生态的竞争中持续捕获价值、扩大收益。
在探讨JST 回购销毁机制对波场生态的深远影响时,嘉宾香港王富贵开门见山地肯定了其枢纽作用。他认为,JST 作为连接多个协议的核心治理代币,其通缩机制无疑将对 USDD、SUN、stUSDT 等项目产生“促进的作用”,并直接带来“正反馈”,这种积极影响将持续作用于整个生态。
嘉宾0xLeon 同样认为JST 在波场生态中扮演着“穿针引线”的关键角色,将各个协议串联成有机整体。但他犀利地强调,回购销毁机制本身只是工具,真正的考验在于DAO的资金具体流向何处,是用于修建促进生态繁荣的“高速公路”,还是投向华而不实的“皇宫”。这一洞见深刻揭示了JST DAO 的核心价值在于其“决策智慧”,即如何通过激励策略,精准扶持能驱动生态繁荣的关键协议,从而完成从“价值循环”到“价值增长”的飞跃。
当讨论延伸至“净收入回购”模式对整个 DeFi 行业的启示时,嘉宾 0xLeon 再次强调了“决策重于机制”的洞见。他预言,未来区块链将承载海量的传统金融资产(RWA),而 AI 将成为 DeFi 的主要参与者。因此,JST DAO 乃至整个波场TRON生态的巨大机会,在于能否利用其机制,将资源精准押注于 AI、RWA 等代表未来的赛道,从而抓住比原生 Crypto 市场“大100倍、1000倍”的机遇。
嘉宾MARK 则从市场趋势和价值支撑的角度,断言该模式正成为行业新标准。他以波场TRON、PancakeSwap 和 Aave 等顶级协议纷纷采用类似模型为例,指出“以净收入回购代币模型已经成为一个行业的标准姿势”。其根本原因在于,它为代币提供了至关重要的“实际的价值支撑”。在他看来,未来任何不想归零的DeFi 项目,都应该考虑这条拥有“协议收入支撑”的道路,从而构建用户与协议间更强的信任纽带。
JST 回购销毁不仅是自身的通缩实验,更是波场TRON生态乃至整个 DeFi 世界关于“治理价值”和“经济模型可持续性”的一次深度探索。嘉宾们一致认为,透明的、以净收入为基础的回购模式,为解决代币价值捕获这一行业核心难题提供了行之有效的解决方案,极有可能成为未来优质 DeFi 项目的标准配置。然而,更深刻的启示在于,一个卓越的机制只是基础,真正的长期价值创造,取决于DAO的治理智慧,即如何利用这一机制,引导生态资源流向最具增长潜力的方向,从而在新浪潮中占据先机。
JST价值之旅刚刚起航,欢迎持续关注TRON ECO官方渠道,共同见证生态的下一站突破。
Medium:https://medium.com/@eco.news
Mirror:https://mirror.xyz/0x36804BEe4B0FdCE6BcDE5ec9D26F36310235DeB5
JUST DAO官方X账号:@DeFi_JUST
深潮 TechFlow 消息,10 月 23 日,据官方公告,火币HTX已于10月23日上线TURTLE/USDT、EVAA/USDT永续合约,最高杠杆均为20倍。同时,火币HTX于10月23日18:00至10月30日18:00(UTC+8)启动TURTLE、EVAA合约交易派对,总奖池高达20,000美元。
活动期间,用户完成报名,并参与TURTLE/USDT、EVAA/USDT合约交易,累计有效交易额≥10,000 USDT,即可根据交易额排名瓜分奖池;合约新用户完成TURTLE/USDT、EVAA/USDT合约交易还将获得专属福利。
作者:Mercury
编译:深潮TechFlow
截至 2025 年 10 月下旬,Hyperliquid 的原生代币 $HYPE 正处于动态发展的关键时刻,Hyperliquid 有望迎来重大发展。作为去中心化永续合约交易所的领导者,Hyperliquid 已占据 DEX 衍生品交易量的相当大份额,约占 70-80%,迄今为止已创造超过 10 亿美元的收入。在生态系统的持续扩展和单向回购机制的推动下,未来几个月内有多项催化剂可能推动 $HYPE 的价格进一步上涨。以下基于近期分析和市场洞察,探讨这些关键事件,从现在延续至 2026 年。
最直接的催化剂之一是预计将于 2025 年 11 月推出第三个 DAT 。预计此次活动将筹集数亿美元,用于购买和质押 $HYPE 。具体而言,包括 Hyperliquid Strategies Inc. 最终收盘后的 3.05 亿美元时间加权平均价格(TWAP)买入,以及来自援助基金每月平均 1 亿美元的持续购买,这得益于强劲的收入趋势。总计来看,仅 11 月就可能从流通中移除约 4.05 亿美元的 $HYPE 。
基于 Hyperliquid 的 Layer-1 技术进展,HyperEVM 上的代币生成事件 TGE 正在加速推进,多个项目即将上线。值得关注的项目包括:@kinetiq_xyz,@hyperlendx,@felixprotocol,@HypurrFi,@drip__trade 和@prjx_hl。随着这些TGE的展开,用户可能会将一些空投的代币重新投入到 $HYPE ,从而增强生态系统内的流动性和需求。这一变化将延续至 2025 年第四季度末及以后,标志着 Hyperliquid 向类似 Solana 和以太坊的综合 DeFi 中心转型。
近日 @Techno_Revenant 被指出通过大规模抛售显著压制了 $HYPE 的价格,正如 @mlmabc 在其帖子中提到的:一旦来自该实体的抛售压力减弱,结合持续的TWAP 买入以及当前价位的整体需求,我们预计短期内的价格表现将显著改善。
自 2025 年 11 月 29 日起,总计 2.378 亿 $HYPE 代币(按当前价格计算价值约 119 亿美元)将在未来 24 个月内开始解锁,这将带来巨大的供应压力,引发投资者和分析师的担忧,包括 Maelstrom 在内的分析师将此视为该代币的“首次真正考验”,他们担心解锁配额可能引发抛售,稀释市场,并在更广泛的宏观不确定性背景下对价格造成下行压力。然而,如果团队决定继续持有这些解锁的代币,或者更好的选择是质押它们,那么整个供应过剩的局面似乎将瞬间消失。
援助基金继续发挥关键作用,已筹集超过 10 亿美元的资金 $HYPE 。到目前为止。我们只能假设,即使不使用积分计划,与其他永续合约 Dex 竞争对手相比,平台收入仍将持续上升。照此速度,不到 10 年,援助基金就能回购全部 $HYPE 供应。
截至 2025 年 10 月中旬,Hyperliquid 的$HYPE 代币的供给加权市盈率 (SWPE) 价格已跌至 2.25-2.50 左右,创下今年以来的最低点,表明相对于该协议强劲的盈利,其价值可能被低估。SWPE 是加密分析中用于像 $HYPE 这样的代币的重要指标,通过将传统市盈率调整为基于代币的有效供应或流通量(可供交易的流通代币,不包括锁定或质押的金额)进行加权来调整传统的市盈率。本质上,SWPE 通过将流通量调整后的市值除以协议年化收入来衡量代币的“便宜程度”。较低的 SWPE 值表明代币价格未能跟上盈利增长的步伐,对于价值导向的投资者而言,这是一个有吸引力的切入点。感谢 @skewga_hyper 提供的信息
$HYPE 正在为 ETF 推出并被纳入新的标准普尔加密货币指数基金做准备,这将对传统价值/增长型投资者具有吸引力。由Cathie Wood领导 ARKK 基金可能会通过 DAT 进行投资以获取相关敞口。
综上所述,$HYPE 正处于关键时刻,Hyperliquid 凭借着亮眼的收入表现和 HIP-3 和 USDH 等创新扩展,继续在去中心化永续合约领域占据主导地位。尽管即将推出的代币解锁会带来显著的风险,并引发投资者的谨慎情绪,但强大的回购机制和重新锁定解锁代币的潜力,或许能将这些挑战转化为持续增长和信心的机遇。再加上 ETF 和 DAT 的前景、不断增长的收入以及长期的协议升级,$HYPE 的走势表明,对于那些能明智应对波动的投资者来说,未来有望带来可观的回报。一如既往,投资者应密切关注执行情况与市场动态。本文不构成任何投资建议。
深潮 TechFlow 消息,10 月 23 日,在 Binance 收购 GOPAX 的申请获批后,SOON 成为首个在审批通过后上线 GOPAX 的项目。截止目前,$SOON 已成功登陆韩国所有四大合规交易所:Upbit、Bithumb、Coinone、GOPAX。
此次上线不仅标志着 SOON 在韩国市场的进一步拓展,也体现出其持续提升代币流动性、构建长期生态产品的坚定承诺。
深潮 TechFlow 消息,10 月 23 日,据金十数据报道,欧盟将从11月25日起禁止与俄罗斯相关的稳定币A7A5的交易。
深潮 TechFlow 消息,10 月 23 日,据余烬链上分析师(@EmberCN)监测,某获得 100 万枚 SOL 投资分配的投资者完成最后 74.3 万枚 HYPE 的清仓操作,价值 2821 万美元。该投资者历时 10 个月的 HYPE 投资已全部清仓,累计获利 2383 万美元。
数据显示,该投资者将清仓所得的 9364 万 USDC 跨链转回 Solana,以均价 186.2 美元购入 50.29 万枚 SOL。目前该投资者共持有 149.6 万枚 SOL,价值约 2.8 亿美元。
据监测,该投资者于 2024 年底以 27.7 美元价格买入 252 万枚 HYPE,近期以 36.5 美元均价完成清仓。其 2020 年获得的 100 万枚 SOL 经过 5 年质押和投资运作,目前已增至 149.6 万枚。
深潮 TechFlow 消息,10 月 23 日,据 HTX 行情数据显示,ETH 突破 3,900 美元,现报 3,900.00 美元,24 小时涨幅 1.09 %。
深潮 TechFlow 消息,10 月 23 日,据官方公告,Hotcoin交易所将于 18:00(UTC+8) 正式上线 SHARKS/USDT 现货交易对。本次为Hotcoin抢先引入DEX生态热门项目,为用户提供更多元化的DeFi资产布局选择。
为庆祝上线,Hotcoin同步开启72小时零手续费活动,用户在活动期间可享受 零成本交易体验,抢占DeFi新周期红利。
凭借美国MSB与澳洲AUSTRAC双牌照、七年零安全事故记录与高性能撮合引擎,Hotcoin持续为全球用户提供安全、稳定、合规的交易环境。
深潮 TechFlow 消息,10 月 23 日,据金十数据报道,美股盘前,量子计算概念股普涨,IONQ(IONQ.N)上涨13%、RIGETTI(RGTI.O)上涨12%、DWAVE(QBTS.N)上涨16%、Quantum Computing(QUBT.O)上涨13%,此前有报道称,特朗普政府洽谈入股量子计算公司。特斯拉(TSLA.O)下跌3.3%,公司三季度利润大幅下降。
摘要
稳定币已从“加密原生的结算筹码”演进为“全球数字美元化的基础设施”。过去两年里,全球稳定币总市值由约1,200亿美元跃升至约2,900–3,000亿美元区间,创下历史新高;链上跨境结算与资金搬运成为最强劲的真实世界用例,新兴市场的“货币替代”需求则提供了长期结构性尾风。美国在立法侧通过《GENIUS Act》完成稳定币的联邦框架定锚,与美元稳定币扩张形成“规则—供给—需求”的三角共振;欧盟、香港、日本等主要经济体也各自给出了监管与产业化路径。与此同时,“过度美元化”的结构性集中度、储备资产与运营激励的利差约束、以及CBDC(央行数字货币)潜在“挤出效应”,构成下一阶段的政策与商业博弈核心。
从规模与结构看,稳定币正在经历“量—价—用”的三重上量拐点。其一是“量”的层面:2025年三季度以来,权威与行业媒体的多重口径几乎同步给出“接近/首次突破3000亿美元”的区间观察,而资本市场侧的行业协会AFME在9月报则以更审慎的2860亿美元定锚,这一差异更多源于统计窗口与纳入范围不同,但“重返并刷新历史高位”的方向已无争议,且AFME进一步指出美元计价稳定币占比达99.5%,把“单极美元化”的结构确定性推到了历史峰值;同时,金融时报旗下FN London以发行人格局切入,呈现USDT与USDC双寡头在市占与流动性的长期合围,其合计份额于不同口径/时点维持在70–80%区间,稳态强化了美元稳定币对链上资金曲线和报价体系的锚定权。其二是“用”的层面:跨境结算/汇款与B2B资金搬运成为真实世界采用的最强引擎。摩根士丹利投资管理披露,2024年土耳其单国跨境稳定币支付规模即超过630亿美元,而印度、尼日利亚、印尼等均进入高采用国家序列,这类需求并非“币圈内循环”,而是对传统跨境金融摩擦与不确定性的系统性替代;更进一步,Visa最新白皮书把稳定币的技术外延从“支付”推向“跨境信贷/链上信贷基础设施”,强调在可编程现金与智能合约的组合下,全球借贷将迎来“撮合—签约—履约—清算”全生命周期的自动化、低摩擦与高可验证,这意味着稳定币的边际价值将从“降低跨境支付成本”跃迁为“重写跨境信用生产函数”。其三是“价”的层面(即效率与金融条件):以太坊L2(如Base)与高性能公链(如Solana)沉淀出更低延迟与更低费用的“最后一公里”清算网络,配合合规RWA与短期国债代币化资产池,让稳定币不仅是“可转移的美元”,还是“可被再质押、可进入资金曲线”的美元,从而把资金周转半径做小、把单位时间周转效率做大。上述三重上量共同推动了从周期性反弹向结构性渗透的范式切换:市值“做厚”、美元锚“做强”、场景“做深”,并通过更高的资金复用度把稳定币从“撮合媒介”升级为“营运资金与信用生成底座”。在这条曲线上,短期的舆情或个案事件(例如近月个别稳定币在内部转账环节误铸超额后迅速回滚)更多起到“风险管理与审计可视化”的压力测试作用,并未改变主趋势:总量层面的历史新高、结构层面的美元极值化、用途层面的从“支付”到“信用”的外延化。
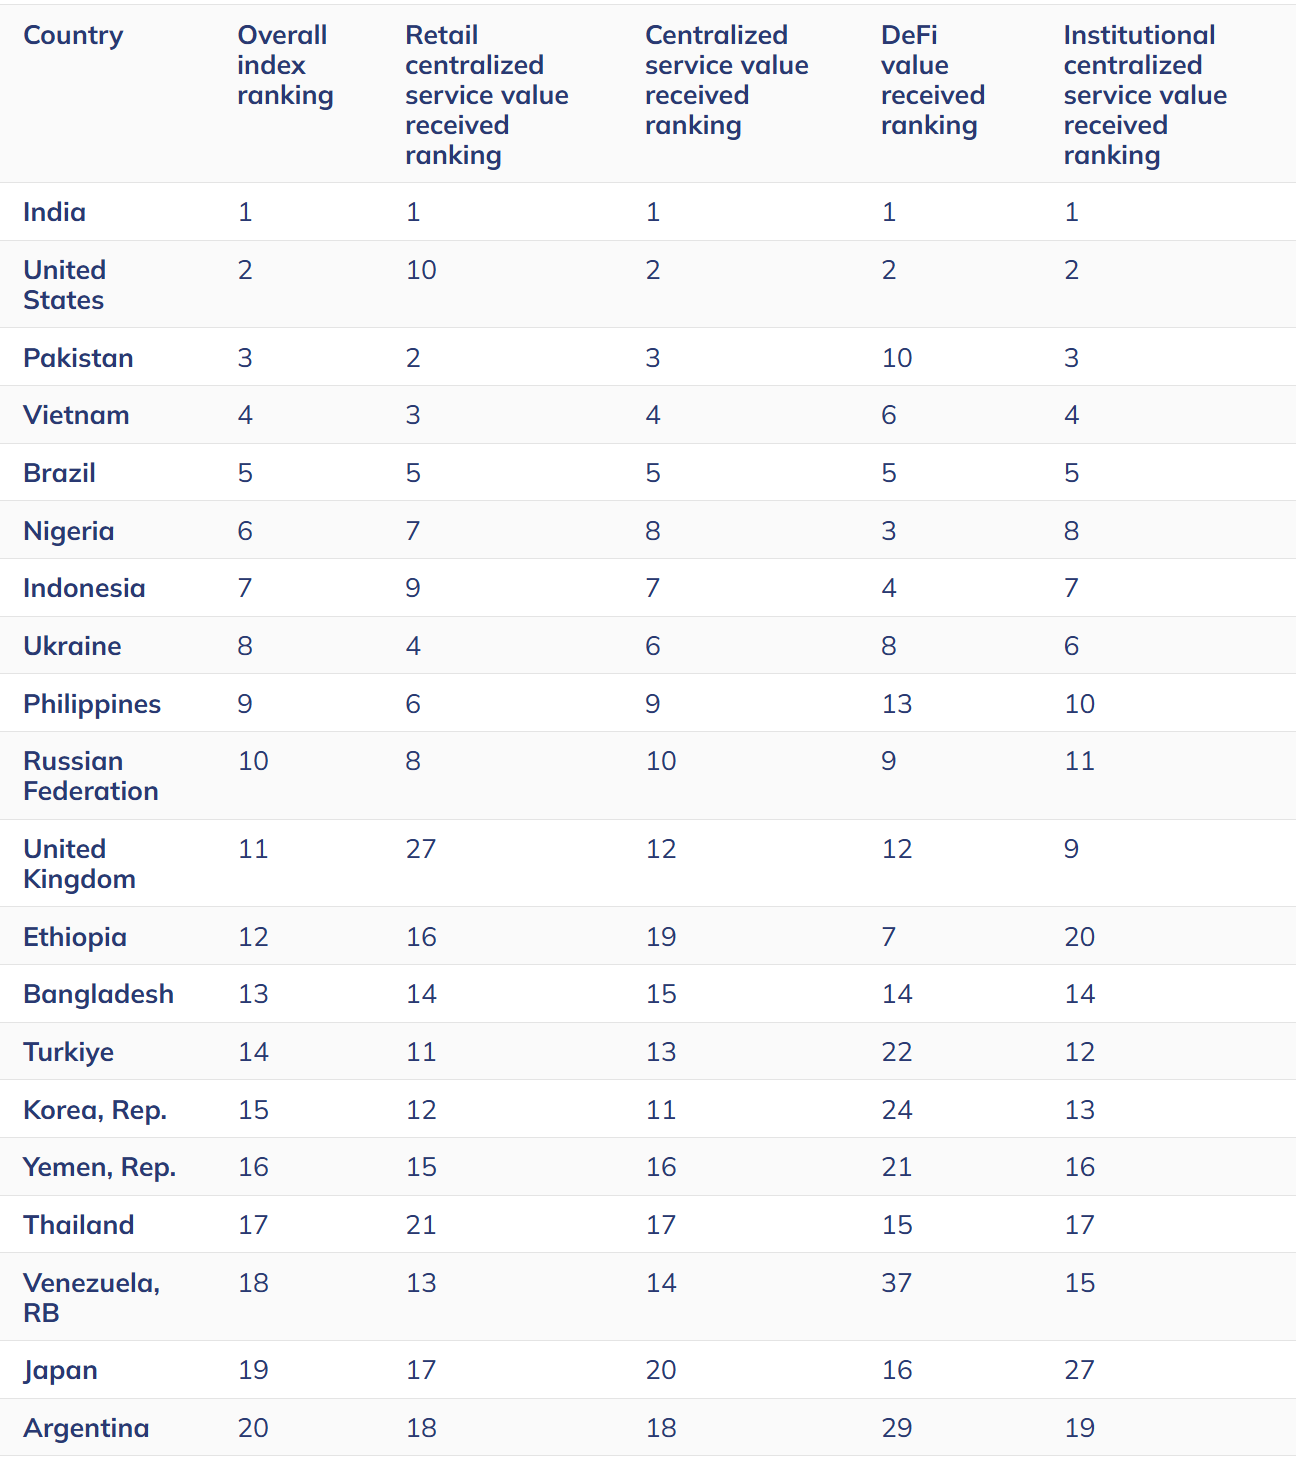 驱动力方面,需求侧与供给侧形成了“现实刚需×规则红利”的双曲线叠加,强化了上述三重上量。需求侧首先来自新兴市场的“货币替代”刚需,在高通胀与高贬值的宏观背景下,链上美元作为“硬通货”与清算媒介的自发采用愈发显性,摩根士丹利与Chainalysis的联合观察显示,自下而上的跨境支付/汇款成为稳定币渗透最迅速的切口,且具备典型的逆周期特征,即“越动荡,越上量”;需求侧其次来自全球化企业的营运资金效率约束:跨境电商、外贸、出海平台与开发者经济都需要T+0/分钟级到账与低拒付的确定性,稳定币因此成为“替代SWIFT/代理行网络的第二轨道”,并在多链并行与L2普及的技术红利下把“最后一公里”成本持续下探。跨境结算/汇款、B2B支付与资金池周转,成为“真实世界采用”的第一强场景。供给侧则主要体现为监管红利曲线:美国《GENIUS Act》于2025年7月18日签署生效,首次在联邦层面确立稳定币监管统一底线,硬性要求100%高流动性储备(美元或短期美债等)与月度储备披露,并明确赎回、托管、监督与执法权限,等同于把“安全—透明—可赎回”写入法规的强约束;香港《稳定币条例》自2025年8月1日起实施,建立发牌框架与活动边界,金管局已发布配套页与细则以确保储备质量、赎回机制与风险控制的穿透管理;欧盟MiCA在2024年末起分批进入适用期,同时ESMA相继发布二、三级监管技术标准与知识/胜任力指南,标志着欧洲把稳定币纳入“金融基础设施级别”的审慎监管体系。监管明晰的结果有二:一是显著降低了发行人、清算网络与商户受理端的合规不确定性与跨境合规成本,使“真实世界采用”的摩擦持续下降;二是改变了行业的“风险—回报—规模”函数,把储备安全与信息披露的外部性内生化为合规成本,从而抬升行业门槛、加速强者恒强。叠加公链技术曲线(L2普及/高TPS链)与RWA资金曲线(短债代币化/货币市场基金上链),稳定币完成了从“跨境支付入口”向“跨境信贷与链上资本市场底座”的外延:Visa在最新白皮书中明确提出,稳定币将成为“全球信用生态”的基础层,智能合约在贷前撮合、贷中监控、贷后清算与处置上的自动化能力,意味着信用的生成、流转与定价将从“手工与凭证”为主,转向“代码与数据”为主;这也解释了为何在总量冲击历史高位、结构极度美元化的当下,产业逻辑已由“周期性反弹”切换为“结构性渗透”。在此过程中,美国联邦定锚—香港发牌实施—欧盟MiCA落地三箭齐发,构成跨大洲的制度合力,使稳定币的全球扩张从“商业现象”升级为“政策与金融基础设施协同”的系统工程,并为后续的跨境信用、应收账款证券化、库存融资、保理等更复杂的贸易金融模块提供了可信、可审计、可组合的底层现金与清算层。
在全球稳定币格局中,美国的美元稳定币不仅仅是一个市场产品,而是深度嵌入国家利益与地缘金融战略的关键支点。其背后逻辑,可以从维护美元霸权、缓解财政压力以及主导全球规则制定三个维度来理解。首先,美元稳定币成为维护美元国际地位的全新抓手。传统意义上的美元霸权依赖于储备货币地位、SWIFT体系以及石油美元机制,但在过去十年中,全球“去美元化”的趋势虽然缓慢,却在不断蚕食美元的结算份额与储备权重。在这一背景下,美元稳定币的扩张提供了一条非对称路径,即绕过主权货币体系与资本管制,直接将“美元价值主张”传导至终端用户。无论是在委内瑞拉、阿根廷这样高通胀经济体,还是在非洲、东南亚的跨境贸易场景,稳定币本质上已经成为居民和企业主动选择的“链上美元”,以低成本、低摩擦的方式渗透本地金融体系。这种渗透无需通过军事或地缘政治工具,而是通过市场自发行为实现的“数字美元化”,从而扩展了美元生态的覆盖半径。正如摩根大通的最新研究所指出,到2027年稳定币扩张可能为美元带来额外1.4万亿美元的结构性需求,有效抵消了部分“去美元化”的趋势,这意味着美国通过稳定币实现了一次低成本的货币霸权再延伸。
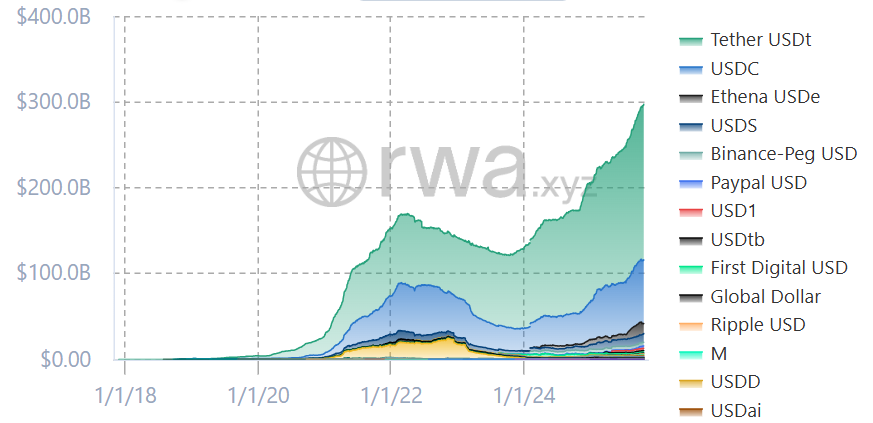
其次,美元稳定币在财政金融层面成为支持美国国债市场的重要新买家。当前全球对美债的需求虽然依旧强劲,但财政赤字的持续扩大与利率水平的波动,使美国政府在融资端承受着长期压力。稳定币的发行机制天然绑定了高流动性储备的配置需求,而在《GENIUS Act》明确要求下,这些储备必须以短期美债或现金等价物为主。这意味着随着稳定币市值从数千亿美元逐步扩张到未来数万亿美元级别,其背后的储备资产将成为美债市场稳定且持续增长的买盘力量,起到类似“准央行买家”的作用。这不仅能改善美债的期限结构,还可能压低整体融资成本,为美国财政提供新的“结构性支点”。多家研究机构已经建模指出,到2030年,稳定币的潜在规模可望达到1.6万亿美元,对美债增量需求达到数千亿美元。最后,美国在规则制定层面实现了从“压制”到“收编”的战略转变。早期监管态度对稳定币并不友好,立法者担心其对货币政策、金融稳定构成威胁。然而,随着市场规模不断扩张,美国很快意识到,无法通过压制来扼杀这一趋势,转而采取“确权—监管—收编”的模式。《GENIUS Act》作为里程碑式的立法,于2025年7月正式生效,确立了联邦层面的统一监管框架。该法案不仅对储备质量、流动性和透明度提出强制性要求,还明确了银行与非银行发行渠道的并行合法性,同时将AML/KYC、赎回机制、托管责任纳入合规硬约束,确保稳定币运行始终在可控边界之内。更为关键的是,该法案为美国在国际标准制定中赢得先发优势,借由联邦立法的示范效应,美国能够在未来的G20、IMF、BIS等多边平台上输出本国的稳定币监管逻辑,使美元稳定币不仅在市场上占据主导,也在制度上成为“默认标准”。
综上,美国在美元稳定币问题上的战略逻辑实现了三重合流:国际货币维度上,稳定币是数字美元化的延伸,低成本地维护与拓展美元霸权;财政金融维度上,稳定币为美债市场创造了新的长期买盘,缓解了财政压力;监管制度维度上,美国通过《GENIUS Act》完成了对稳定币的确权与收编,确保自己在未来全球数字金融秩序中拥有主导话语权。这三条战略支点不仅相互补充,更在实践中构成了同频共振:当美元稳定币的市值扩张到数万亿美元时,它既会强化美元的国际货币地位,也会支撑国内财政融资的可持续性,同时还会在法律与规则层面建立全球标准。这种“制度优先权”与“网络先发权”的叠加效应,使得美元稳定币不仅是市场产品,更是美国国家利益的重要延伸工具。在未来的全球稳定币竞争格局中,这一护城河将长期存在,而非美元稳定币虽然在区域市场可能具备一定发展空间,却难以在短期内撼动美元稳定币的核心地位。换言之,稳定币的未来,不仅是数字金融的市场选择,更是大国博弈下的货币战略,而美国显然已经在这场博弈中占据了制高点。
非美元稳定币的整体格局正在显现出典型的“全局弱、局部强”特征。回顾2018年,其市占份额一度接近49%,几乎与美元稳定币形成均势。然而短短数年间,这一份额已经跌落至不足1%的“零点几个点”,行业数据平台RWA.xyz甚至给出0.18%的极端低谷估算。欧元稳定币成为唯一在绝对规模上有可见度的存在,总市值约4.56亿美元,占据非美元稳定币绝大多数空间,而亚洲、澳洲等其他货币稳定币仍处于起步或试点阶段。与此同时,欧盟资本市场行业协会AFME在9月的报告中指出,美元稳定币份额已经高达99.5%,意味着全球链上流动性几乎完全系于美元单点。这种过度集中构成结构性风险,一旦美国本土出现极端监管、技术或信用冲击,外溢效应将通过结算层迅速传导至全球市场。因此,推动非美元稳定币并非单纯的商业竞争,而是维护系统韧性与货币主权的战略必然。
在非美元阵营中,欧元区走在最前列。欧盟《MiCA》法案的落地为稳定币发行与流通提供了前所未有的法律确定性,Circle宣布其USDC/EURC产品完全符合MiCA要求,并积极推进多链部署战略。受此推动,欧元稳定币市值在2025年内实现了三位数的增长,仅EURC就上涨155%,从年初的1.17亿美元增至2.98亿美元。尽管绝对规模仍远小于美元稳定币,但增长动能清晰可见。欧盟议会与ESMA、ECB正密集推出技术标准和监管规则,对发行、赎回、储备构成严格要求,逐渐构建起合规的冷启动生态。澳大利亚的路径则与欧元区不同,更偏向于传统银行主导的自上而下实验。四大行中的ANZ和NAB分别推出了A$DC与AUDN,零售市场方面则由持牌支付公司AUDD填补空白,主要定位跨境支付与效率优化。然而整体发展仍停留在小范围机构和场景试点阶段,未能形成大规模零售应用。最大的不确定性在于全国统一法律框架尚未出台,而澳洲储备银行(RBA)正在积极研究数字澳元(CBDC),一旦正式发行,将可能取代甚至挤压现有的私营稳定币。未来若监管开闸,依托银行背书与零售支付场景的双重优势,澳元稳定币具备快速复制潜力,但其与CBDC的替代或互补关系仍是未解之题。韩国市场则呈现出一种悖论:尽管该国对加密资产整体接受度极高,但稳定币的发展几乎停滞。关键在于立法严重滞后,预计最早也要到2027年才能生效,导致财阀与大型互联网平台选择集体观望。加之监管层倾向推动“可控私链”,以及国内短期国债市场的稀缺与低收益,使得发行方在盈利模式与商业化激励方面面临双重约束。香港则是少数“法规跑在前面”的案例。2025年5月,香港立法会通过了《稳定币条例》,并于8月1日正式生效,成为全球首个 推出全面稳定币监管框架的主要金融中心。香港金融管理局随后发布实施细则,明确了港元锚定与境内发行的合规边界。然而在制度先行的同时,市场出现了“局部降温”。部分中资机构在内地监管审慎态度下选择低调推进或暂缓申请,导致市场热度下降。预计到2025年底或2026年初,监管当局将发放极少量首批牌照,以“审慎节拍—逐步放开”的方式进行滚动试点。这意味着香港虽然具备国际金融中枢和法规先行的优势,但其发展节奏受制于内地的跨境资本管控与风险隔离考量,市场扩张的广度和速度仍存在不确定性。日本则在制度设计上走出了独特路径,成为“信托型强监管”的创新样板。通过《改正资金决济法》,日本确立了“信托托管+持牌金融机构主导”的监管模式,确保稳定币完全在合规框架内运行。2025年秋,JPYC获批成为首个合规日元稳定币,由三菱UFJ信托的Progmat Coin平台发行,并计划在三年内累计发行1万亿日元。储备资产锚定日本银行存款与国债(JGBs),目标对接跨境汇款、企业结算与DeFi生态。
总体来看,非美元稳定币的发展现状可概括为“整体困境、局部分化”。在全球格局上,美元稳定币的极端集中压缩了其他货币的空间,使得非美元稳定币份额大幅坍缩。然而在区域维度上,欧元与日元代表着“主权与合规确定性”的长期路线,有望在跨境支付与贸易金融中形成差异化竞争力;香港则以金融中枢与制度先行的优势保持独特地位;澳大利亚与韩国仍处于探索与观望阶段,能否快速突破取决于法律框架与CBDC定位。在未来的稳定币体系中,非美元稳定币未必能够挑战美元的统治地位,但其存在本身具备战略意义:既能作为系统性风险的缓冲与备用方案,也能帮助各国维护数字时代的货币主权。
稳定币的投资逻辑正在经历深刻的范式转变,从过去以代币价格和市占率为核心的“币本位”思维,逐渐切换到以现金流、制度与规则为底座的“现金流与规则本位”框架。这种切换不仅是投资视角的升级,更是整个产业从加密原生阶段走向金融基础设施化的必然要求。在产业链分层的角度,最直接受益的环节无疑是发行侧。稳定币发行人、托管方、审计机构与储备管理方,随着《GENIUS Act》在美国的落地以及欧盟MiCA和香港《稳定币条例》的实施,获得了明确的合规路径与制度保障。强制性储备与月度信息披露等要求虽然提升了运营成本,但也抬高了行业准入门槛,从而加速了行业集中度的提升,强化了龙头发行人的规模优势。这意味着头部机构可以依靠利差收入、储备资产的配置与合规红利实现稳定的现金流,形成“强者恒强”的格局。
除了发行人之外,结算与商户受理网络将是下一个重要的投资方向。谁能率先将稳定币大规模接入企业的ERP系统与跨境支付网络,谁就能在支付抽佣、结算费用和营运资金管理金融服务中构建可持续的现金流。稳定币的潜力不止于链上兑换,更在于其能否成为企业经营过程中的“日常货币工具”。这种嵌入一旦实现,将会释放长期、可预测的现金流,类似于支付网络公司所建立的护城河。另一个值得关注的环节是RWA(现实世界资产)与短债代币化。随着稳定币规模扩大,储备资金的配置必然需要寻找收益口,短期国债、货币市场基金的代币化不仅满足储备合规要求,还为稳定币与传统金融市场之间搭建了高效的桥梁。最终,稳定币—短债代币—资金市场有望形成闭环,使整个链上美元流动性曲线更加成熟。此外,合规科技与链上身份管理同样是值得布局的领域。美国《GENIUS Act》、欧盟MiCA以及香港条例共同强调KYC、AML与黑名单管理的重要性,这意味着“可监管的开放公链”成为产业共识。提供链上身份、合规模块的技术公司将在未来稳定币生态中发挥重要作用。从区域对比看,美国无疑是规模红利最大的市场。美元的先发优势与联邦立法的明确性,使得银行、支付巨头甚至科技企业都可能深度介入稳定币赛道。投资标的既包括发行人,也包括金融基础设施建设者。欧盟的机会在于机构级B2B结算与欧元计价的DeFi生态,MiCA合规框架与数字欧元的预期共同塑造出一个以“稳健+合规”为核心的市场空间。香港凭借先证先行的制度优势和国际化资源,有望成为离岸人民币、港元以及跨境资产配置的桥头堡,尤其在中资机构低调推进的背景下,外资与本地金融机构可能获得更快的通道。日本则通过“信托型强监管”模式打造出高度安全的样板,若JPYC及其后续产品能够达到万亿日元发行规模,将可能改变JGBs部分期限段的供需结构。澳大利亚与韩国仍处于探索阶段,投资机会更多体现在小规模试点和政策红利释放后的窗口期。在估值与定价框架方面,发行人的收入模型可以简化为储备资产利息收入乘以AUM,再根据分成比例与激励成本进行调整。规模、利差、赎回率与合规成本是决定盈利水平的关键因子。结算与受理网络的收入则主要来自支付抽佣、结算费和金融增值,核心变量是商户密度、ERP对接深度与合规损失率。链上资金市场的收入则与净息差、可编程信用存量以及风险调整后的资本回报直接相关,关键在于资产来源的稳定性与违约处置的效率。
然而,稳定币赛道的风险同样不容忽视。最核心的风险在于系统性集中度。当前美元稳定币占比高达99.5%,全球链上流动性几乎完全依赖美元单点,一旦美国国内出现重大立法逆转、监管收紧或技术性事件,可能引发全球性的去杠杆链式冲击。监管再定价的风险同样存在,即使美国有了《GENIUS Act》,其实施细则与跨机构协调仍可能改变非银发行人的成本曲线与边界。欧盟MiCA的强约束可能迫使部分海外发行人“退欧”或转为受限模式;香港与日本的高合规成本、严托管与补足条款则提升了资金与技术门槛。CBDC的潜在“挤出效应”也不可忽视,数字欧元与数字澳元一旦投入使用,可能在公共服务、税收与福利发放等场景形成制度倾斜,压缩私营稳定币在本币计价场景的空间。操作风险也是显性的,近期个别发行方出现过误铸超额的事故,虽能迅速回滚,但提醒了储备对账、铸造销毁机制的严谨性需要实时审计。利率与期限错配是另一潜在风险,如果发行人追逐收益而错配资产与赎回义务,可能引发挤兑和市场动荡。最后,地缘政治与制裁合规的风险也在增加,稳定币作为美元延伸,在特定场景下将面对更高的合规压力和黑名单管理难题。整体而言,稳定币投资的未来前景巨大,但已不再是“单纯赌规模”的故事,而是现金流、规则与制度确定性的复合游戏。投资人需要关注的是哪些主体能够在合规框架下建立稳定的现金流模型,哪些区域能在规则演进中释放结构性机会,哪些赛道能够在合规科技和链上信用的延展中跑出长期价值。同时,也必须高度警惕系统性集中度与监管再定价的潜在冲击,尤其是在美元独大和各国CBDC加速推进的背景下。
稳定币的演进已经进入质变拐点,不再只是“市值能涨到多少”的故事,而是从美元代币到全球金融操作系统的跃迁。它首先作为资产,承载行情中性、链上交易的基础功能;随后通过网络效应,进入全球B2B与B2C的小额高频结算环节;最终在规则与代码双重加持下,发展为可编程现金层,能够承载授信、抵押、票据、库存融资等复杂金融服务。美国在货币、财政与规则三线合力下,将美元稳定币塑造成数字美元化的制度输出工具:既拓展了美元的全球渗透力,又稳定了美债需求,同时锁定了国际话语权。非美元稳定币虽在网络效应与利差上先天不足,但其存在支撑了区域性金融主权与系统韧性,欧盟、日本、香港等地正以合规先行或制度设计构建各自生存空间。对投资者而言,关键是完成框架切换:从币价与市占率想象,转向现金流、规则与合规科技的商业模式验证。未来两三年,稳定币将在多司法辖区完成合规模型落地,从“场外通道资产”进化为“全球金融操作系统的底座”,深刻改变货币传导路径与金融服务的生产方式。
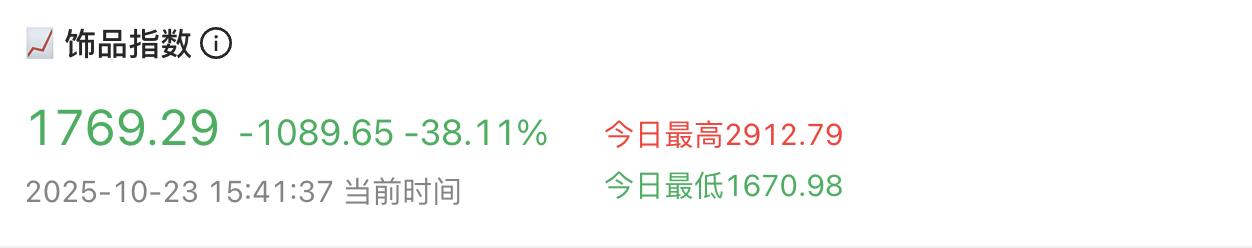
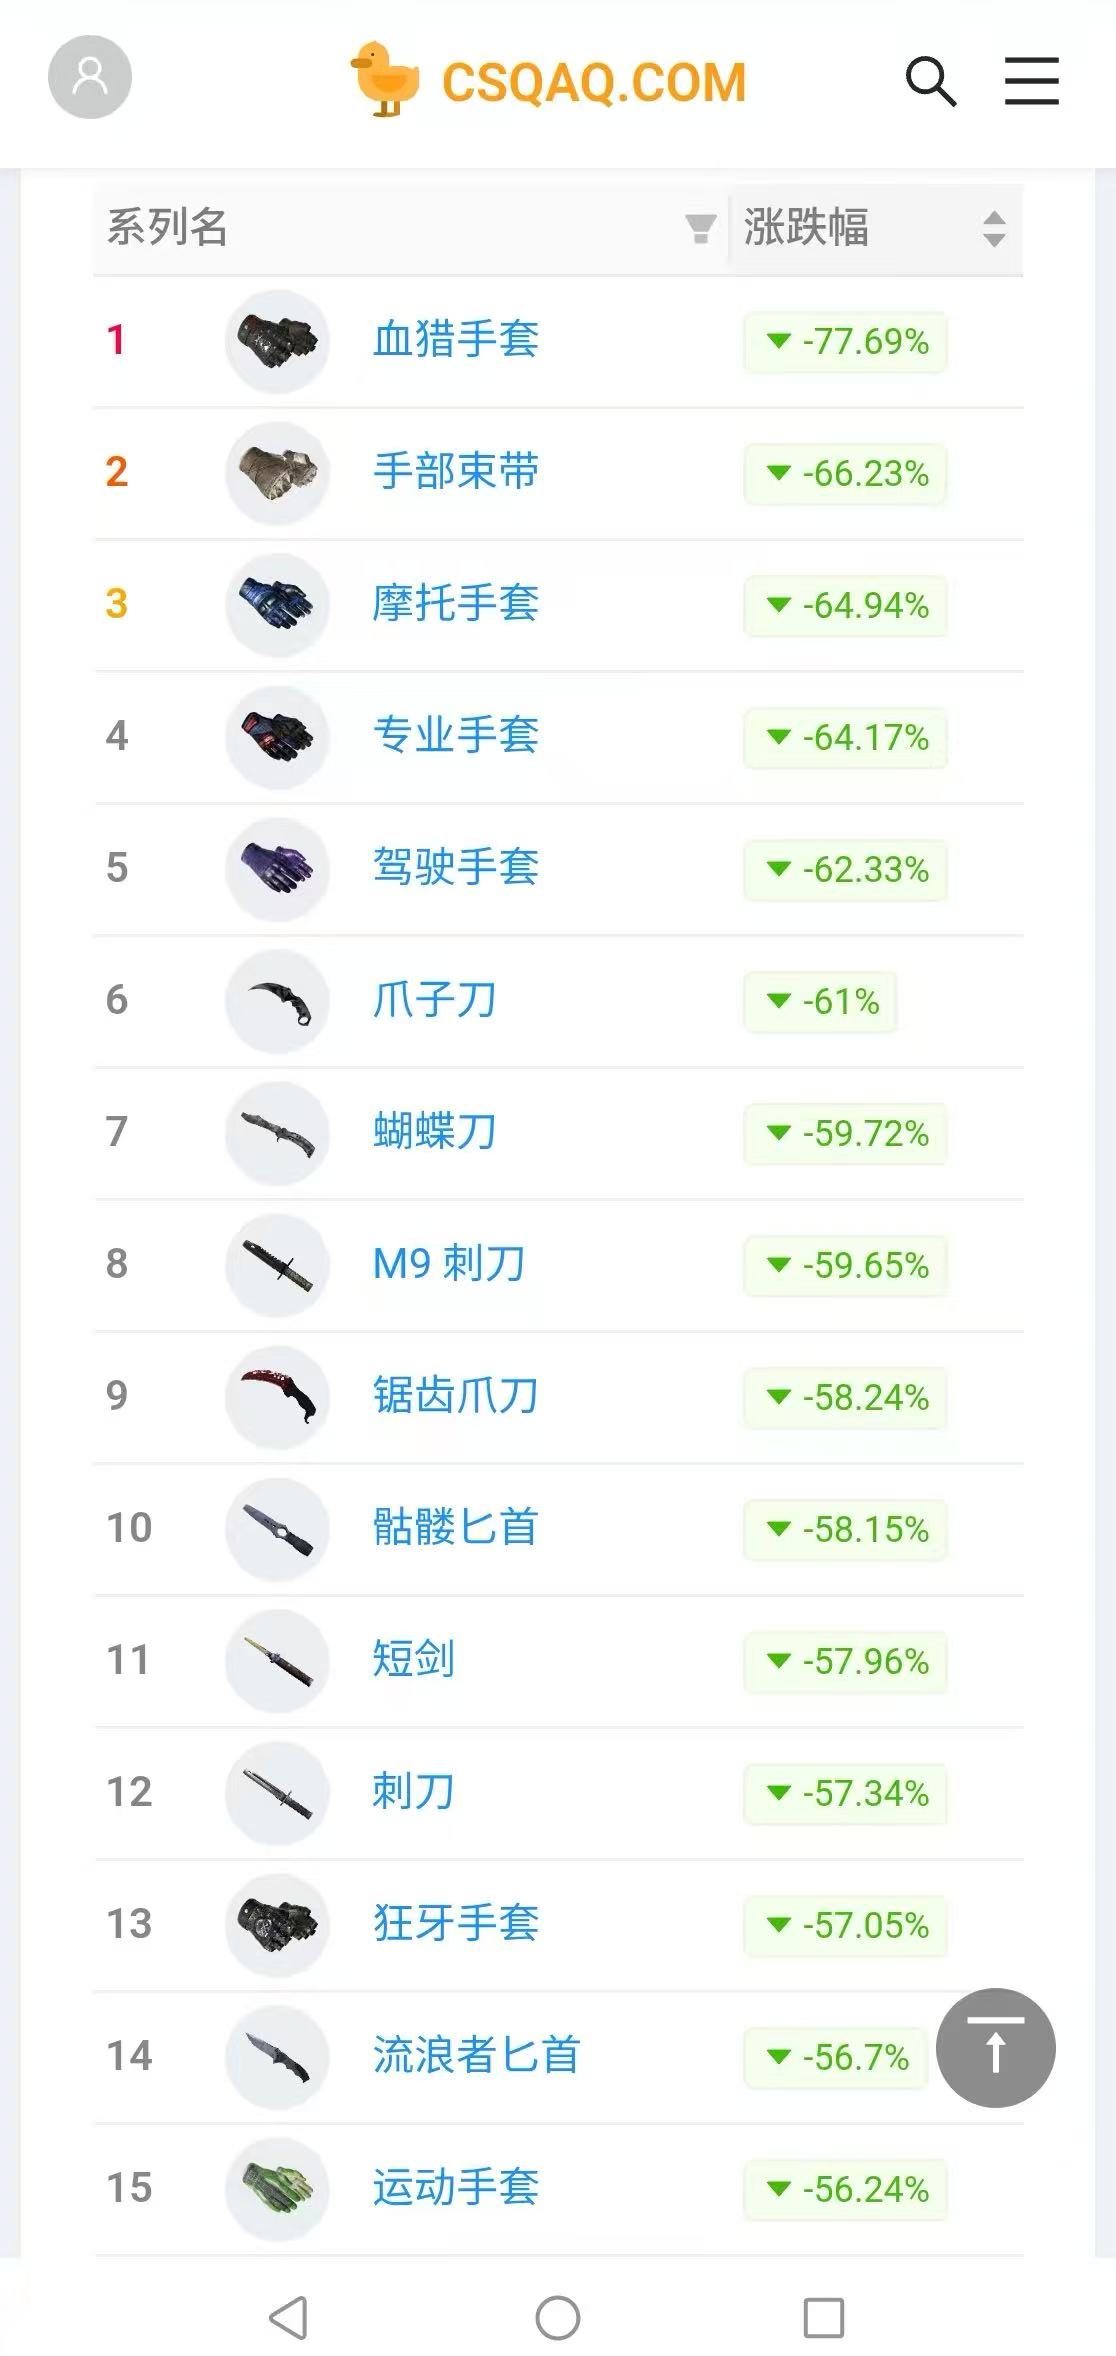
深潮 TechFlow 消息,10 月 23 日,V社于10月23日更新《CS2》汰换系统,新增5个红色饰品可换取匕首、手套功能。此举导致市场剧烈波动,据CAQAQ网站数据,饰品指数从2800点跳水至1800点,日内下跌38.11%。匕首手套价格大幅下跌,如蝴蝶刀从近2万元跌至1万元左右,普跌60%至70%;同时,优质红色饰品价格暴涨,如”MP9-星使”从几十元涨至百余元。汰换所得饰品可交易但需等待7天冷却期。市场泡沫是否破裂仍有待观察。
Matrixport旗下持有香港TCSP牌照的合规数字资产托管机构Cactus Custody,今日宣布与Fly Wing Technologies Pte Ltd(简称“Fly Wing”)达成战略合作,推出其面向机构客户的场外交易服务平台Cactus OTC Desk。Fly Wing由新加坡金融管理局(MAS)授予大型支付机构牌照,可为场外交易提供数字支付代币服务。此次合作将为机构客户提供安全、合规、透明的法币结算方案,进一步强化Cactus Custody打造一站式数字资产服务平台的使命。
近期,Cactus Custody通过集成新加坡海湾银行(SGB)系统,已具备为机构用户提供合规法币托管能力,支持用户24/7全天候出入金。此次OTC Desk上线将为机构用户提供更多数字资产/法币兑换选项,标志着Cactus Custody在链接传统金融与Web3领域方面更进一步。
Cactus Custody用户需完成Fly Wing平台电子身份验证(eKYC)方可使用该新服务。不同于加密货币交易平台运作模式,Fly Wing通过银行转账方式完成场外交易,从而确保高级别的安全、合规与透明。服务上线初期,Cactus OTC Desk支持USDT/USD和USDC/USD交易对,后续将陆续新增更多交易对。
提升资产利用效率仍是机构布局Web3市场的关键要素。Cactus Custody秉承初心,采取行业领先的加密机技术、冷存储和地理隔离托管策略等诸多措施为用户资产提供最高级别保护。与此同时,平台通过与合规机构合作,积极整合法币结算能力,以优化用户资产利用效率,增强机构信任。
Cactus Custody总经理Wendy Jiang表示:“Cactus Custody历来重视用户安全,致力于构建行业领先的安全基础设施,并在确保用户资产安全的前提下,为机构用户无缝参与Web3市场,及时抓住市场机遇创造条件。此次合作正是基于此理念,Fly Wing对安全、合规与透明的执着,将进一步增强机构用户信任,吸引更多传统机构迈入Web3市场。”
Fly Wing为Cactus OTC Desk集成的首家OTC服务商。未来,该平台将集成更多合规OTC服务商,为客户提供丰富选择,满足其个性化需求。
关于Cactus Custody
Cactus Custody是Matrixport集团旗下具备国际监管资质的专业数字资产托管平台,为全球超300家机构提供资产托管、DeFi接入、场外结算、场外交易等服务,管理资产规模逾百亿美元。
平台以安全为核心、合规为基础、创新为驱动,采用冷热分层安全架构,集成机构级加密机技术与冷存储系统,并严格执行合规风控流程,致力于打造全球可信的数字资产托管基础设施。
了解更多:www.mycactus.com
深潮 TechFlow 消息,10 月 23 日,据官方公告,币安 Alpha 宣布将于 2025 年 10 月 23 日 21:00(UTC+8)上线 Meteora (MET),并同步开启空投活动。持有至少 226 个币安 Alpha 积分的用户可先到先得领取 32 枚 MET 代币。若奖池未发完,积分门槛将每小时自动降低 15 分。领取空投将消耗 15 个币安 Alpha 积分,用户需在 24 小时内于 Alpha 活动页面确认领取,否则视为放弃。