疑似 Galaxy Digital 地址 9 小时内向币安存入 280 枚 BTC,价值约 1843 万美元
深潮 TechFlow 消息,02 月 25 日,据链上分析师 The Data Nerd(@OnchainDataNerd)监测,某 BTC 巨鲸(或为 Galaxy Digital)在过去 9 小时内向币安存入 280 枚 BTC,价值约 1,843 万美元。
WeTrying | 币圈快讯早知道
WeTrying | 币圈快讯早知道
通过WPeMatico自动添加.
深潮 TechFlow 消息,02 月 25 日,据链上分析师 The Data Nerd(@OnchainDataNerd)监测,某 BTC 巨鲸(或为 Galaxy Digital)在过去 9 小时内向币安存入 280 枚 BTC,价值约 1,843 万美元。
作者:alexzuo4,Investment & Custody VP @Cobo
从 2024 年底开始,Cobo 除了自己核心的加密托管和稳定币支付业务之外,一直在探索 AI 和区块链的结合。
我们最早看到的是 MCP 带来的标准化技能潜力。理论上,如果技能足够标准化,AI 可以像插件一样调用能力,区块链会成为 AI 最自然的金融基础设施。
于是我们内部孵化了一个 MCP 的应用商店。但很快证伪。
当时的 AI 门槛还是高到只有成熟工程师才可以熟练调用,MCP 又不够标准化,每一个对接耗时耗力,成本高、推进慢,落地效果远不如想象。
但 AI 团队毕竟搭起来了。很贵,很难招,也不可能轻易撤掉。
于是我们决定换一个方向。既然现在还改造不了客户世界,那就先改造自己。
Cobo 作为资产托管公司,不管是数据还是内部技术流程框架,都是极其敏感。内部也有严格的数据层级。但没有数据、没有真实业务输入,不可能练出公司自己的 Agent。
我们最早想的是本地模型部署。但现实是,本地模型的智力水平达不到要求。能跑,但不好用;能回答,但不够聪明。
最后还是选择了 Claude、Gemini 为主(可以申请 ZDR——零数据留存条款,实现最高级别隔离)。
但大模型只是业务的底层“大脑”。真正复杂的,是数据和权限。
我们后来做了一整套内部知识库和 Agent 框架。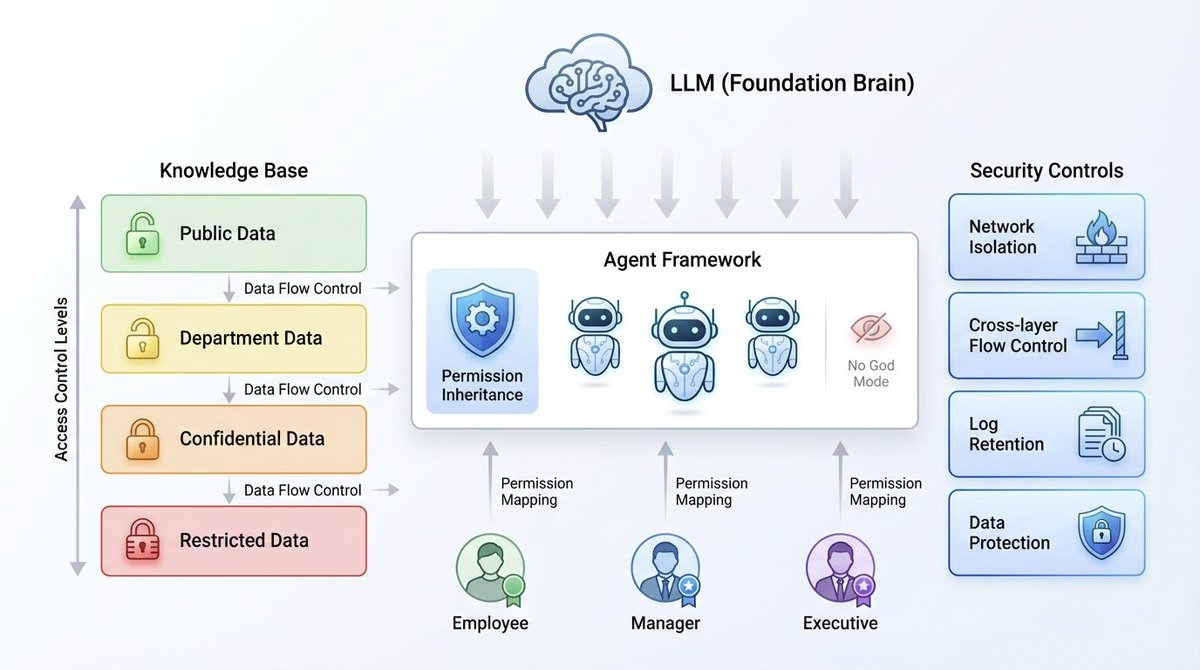
内部知识库+cobo 自研 agent 体系
知识库负责公司内部数据分层。根据员工权限,分配可读范围。
Agent 在调用知识库时,也继承员工权限,而不是拥有“上帝视角”。
这里的细节包括:
这些都不性感,但决定这件事能不能长期跑下去。AI 不能成为安全漏洞。
即使到今天,公司依然面临着一个现实问题:很多前台业务对 AI 是不屑的。
如果只是鼓励使用,AI 改变工作流不会发生。
我们后来意识到,必须从公司管理动手。
我们第一个强推的场景,不是客服,也不是写代码。
是 OKR。
我们用 AI 拆公司战略,用 AI 帮助设定 OKR,用 AI 追踪进度,用 AI 复盘卡点。
也就是说,把公司管理,从人的管理,慢慢变成硅碳共治。这个过程对员工是极其难受的。
以前目标可以写得漂亮一点,过程可以讲得合理一点。现在每周数据都在那里,借口越来越少。
从那一刻开始,目标不再只是会议里的讨论,而变成了系统里的持续记录。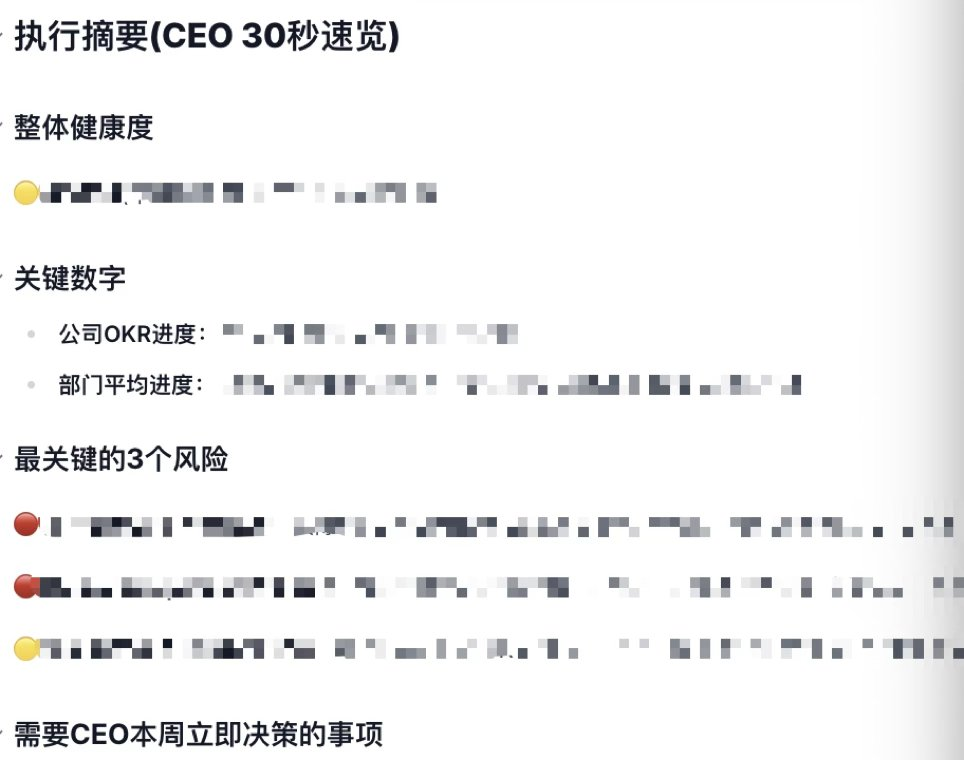
strategy okr 每周督促业务进展
但也是从绩效开始,每个人才真正对 AI 熟悉起来。因为你不参与,它会直接影响你的薪酬。
当 OKR 跑起来之后,我们开始推进内部服务 Agent 化。我们用评比 + 奖金的方式,强制每个部门设立和自己业务相关的 Agent。
客服做客服 Agent。法律做合同辅助 Agent。销售做 CRM Agent。
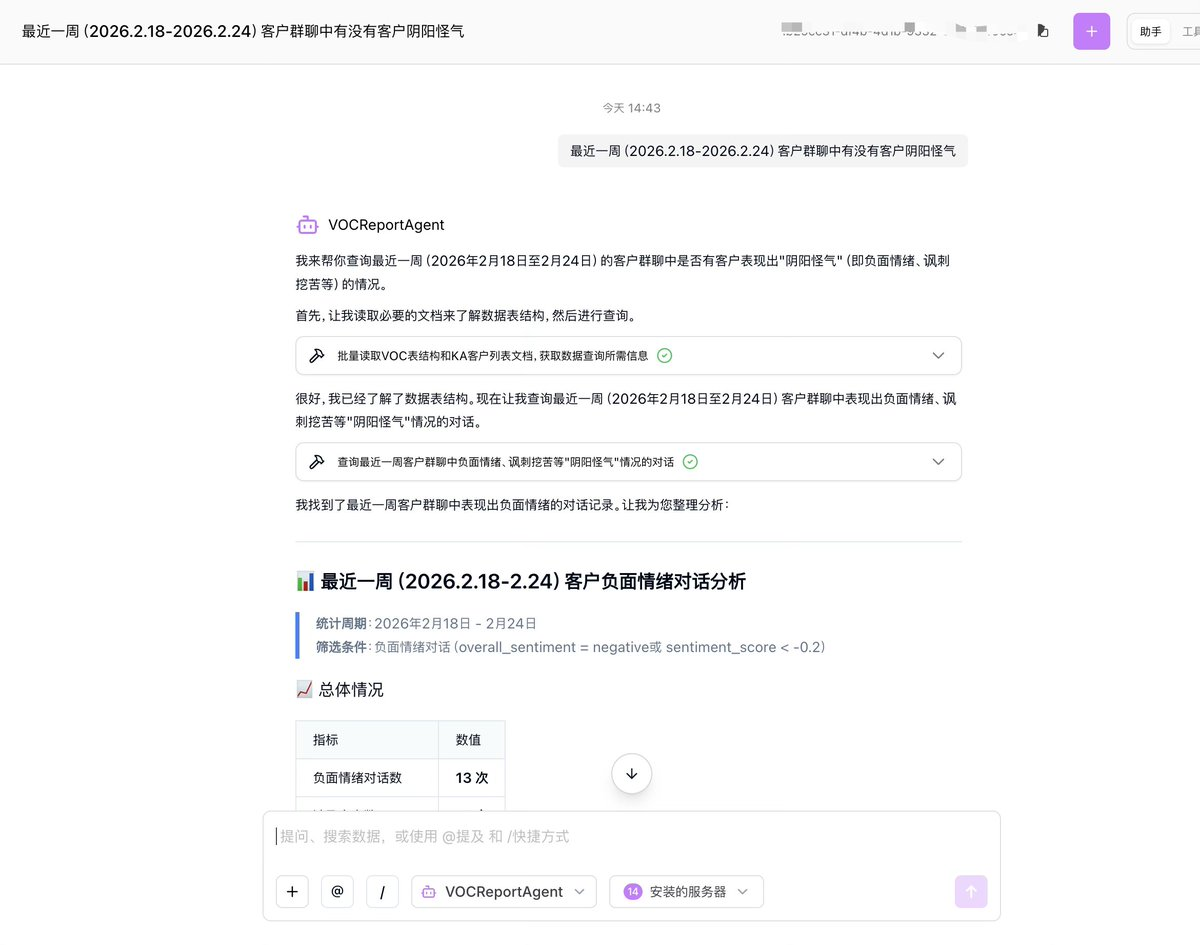
寻找最阴阳怪气的客户 agent
最终一共上线超过 100个 Agent。
我们没法精确量化“硅碳共治”的结果。
但至少一个变化是清晰的:
以前遇到问题,第一反应是“要不要多招一个人”。现在第一反应是,“能不能先让系统参与”。
这其实就是我们理解的硅碳共治。不是 AI 替代人。而是人开始习惯和系统一起工作。
第一,有健康现金流。
如果公司现金流不健康,这种转型走不到终点。AI 不是省钱工具,它是前期投入换长期结构升级,感谢 Cobo 主营业务还有健康的现金流。
第二,必须 top-down 推进。
组织不会自发改变。如果管理层不强推,这件事会自然流产。
众所周知,Cobo 的创始人都是重度 ai 玩家,CTO 蒋博士零几年在 CMU 做博士后就开始一些 AI 研究。
第三,必须强制使用。
如果只是鼓励,AI 永远停留在写写邮件。真正进入流程的改变,一定是带点“强制性”的。
第四,先解决自己业务。
很多公司讲 AI + Web3。但如果自己内部都没有完成 AI 化,对外讲的都是概念。
我们也无法完全量化这场转型。公司开始从“人驱动流程”,慢慢转向“目标驱动系统”。
如果未来真的出现“智能组织”,它一定不是自然演化出来的。它是被一轮一轮不舒服推出来的。
因为全员的参与,公司也能更好了解在 AI 时代下真正的需求。
这也是我们内部转型的副产品。
最近我们推出了 Cobo Waas Skill。Cobo WaaS Skill 是专为 AI Coding Agent 设计的集成与运维能力层,通过结构化知识、可执行示例和场景编排,使 Agent 能准确调用 WaaS API。我们正在把钱包 API 升级为可被 AI Agent 直接调用的金融能力模块。开发周期从周级缩短到对话级。
这不是某一个产品灵感的结果。而是我们内部这一轮硅碳共治之后,能力自然外溢的结果。
我们还在摸索。
但至少,今天的 Cobo,已经不是 2024 年那家公司了。
作者|Danny,IOSG
DeFi 活动强度已经回到接近 DeFi Summer 的水平,但链上稳定币供给规模仍在持续扩大。意味着链上越来越有钱,而 DeFi 的产品形态暂时无法被更广泛的用户理解、使用和分发。
▲ DeFi TVL, Source: Defillama
▲ Stablecoin MC, Source: Defillama
过去几年,DeFi 基础设施解决了可访问性与组合性,却变成了一个难度极高的游戏。对普通用户而言,一个看似简单的稳定币收益,背后可能嵌套了借贷利差、多层激励(Funding/空投)、结构化产品(Pendle)以及杠杆循环(Looping)。
▲ USDE AAVE Pendle loop
风险也早已超出合约被 Hack 的范畴,演变为 LTV、清算流动性、预言机风险的彼此放大。例如 2025 年 10 月,因 Binance 内部预言机故障,导致其平台上的 USDe 价格短暂闪崩,引发连锁清算。
DeFi 正在经历“反直觉”的演进:技术越趋成熟(向上),用户理解成本与风险判断难度就越高(向下)。当个体已无法识别“赚的是谁的钱”以及“风险在哪里”时,DeFi 的增长便触碰到了天花板。
Curator 即是为了解决这一分发问题而出现的角色,中文缺少对其的直译,更多类似“策略师”。随着收益提供与风险定价权从协议层迁移,Curator 成为了衔接复杂协议与广泛资金的封装层。
在 Morpho 为代表的体系中,协议提供中性基础设施,而决定哪些资产可用、风险程度、日常管理的是 Curator。它承担了三项核心职责:
Curator 的价值在于判断哪些收益具有结构性、哪些只是阶段性机会。策略并非一次性部署,需随资金规模和风险暴露不断调整。同样是 USDC 策略,不同 Curator 在极端行情下的结果差异巨大,本质差别在于是否具备持续判断和动态收缩杠杆的能力。
在模块化体系中,真正决定风险暴露的是 Curator。接受什么抵押品、杠杆开多高,本质都是风险定价。Curator 掌握的是风险定价权而非单纯执行权。即使是头部 Curator 也会犯错,如 Re7 Labs 因其依赖的 Pyth 预言机价格更新延迟,导致用户头寸被错误清算。这警示我们:当前周期最大的系统性风险正来自于此。
对用户,产品化的它提供进入/退出的单一接口;对前端(CEX/钱包),它提供非托管、风险清晰的收益模块。它不是在抢协议的用户,而是帮助资金找到可以理解和承受的风险结构。
Curator 是一种 AUM 驱动的资管生意。由于收入与 AUM 强绑定,会带来激励张力:扩张 AUM 能放大收入,但过快扩张会侵蚀策略容量,放大尾部风险。
市场周期对 Curator 行为的影响非常直接。在牛市阶段,Curator 更倾向于放大资本效率,使用杠杆、激励叠加与循环结构;此时借贷者更多,Beta 掩盖风险,APY 高、容量大但风险也高。
而在震荡或熊市中,策略会被迫回归真实收益来源:借贷利差、RWA 现金流型资产、低相关性配置。真实收益大于杠杆、空投收益,防御能力高于进攻能力。
▲ Defillama: Curator
Risk Curator Protocols 总 TVL ≈ $5.68b
AUM 高度集中,头部的 Steakhouse Financial ≈ $1.55B,Gauntlet ≈ $1.23B,前两名合计接近 50% 市场份额,是一个非常典型的幂律结构。
随着 Curator 管理资产规模持续上升(年增长率 2000%),其角色已经从策略执行者演化为 DeFi 风险与流动性的中枢节点。
▲ Curator AUM, Source: Defillama
根据 DefiLlama 数据,截至 2026 年 2 月,Risk Curator 总 TVL 约 $5.9B,其中 Steakhouse Financial($1.53B)、Sentora($1.34B)和 Gauntlet($1.29B)三者合计占据近 70% 的市场份额,呈现显著的头部集中效应。这意味着,一旦头部 Curator 的策略或参数判断出现系统性偏差,其影响范围将远超单一协议。
未来 Curator 不会收敛为单一形态,而是至少分化为三类:
这类 Curator 的核心目标是承载大规模、低波动资金,策略上偏向借贷利差、稳定激励、RWA 收益等可持续来源,强调参数保守性与可解释性。这类 Curator 更容易被 CEX、钱包、Fintech 前端接入,是当前 Morpho 上大部分大体量 Vault 的主流形态。部分协议甚至深入 Vault tech stack,帮助从底层构建更机构友好的 Curator business。
目前较多的大容量 Curator,更多作为借款人角色,即将所管理的 AUM 再度分发给后续会提到的收益来源更多样、策略更激进的 Curator——他们决定钱借给谁,从而为自己的 AUM 创造更多收益。他们更多成为一个“Curator of Curators”的角色,跟后文中的机会型 Curator 合作紧密。
对于希望进入 DeFi 的机构来说,选择也变成了自建或和头部 Curator 合作,亲自下场,成为策展人。Morpho 凭借其开放、模块化的架构,正成为机构自建 Curator 业务的首选基础设施。Bitwise 是典型代表,于 2026 年 1 月在 Morpho 上推出由内部团队管理的非托管金库 Curator 服务,标志着专业资管从 DeFi 的“使用者”转变为“构建者”。
而 Coinbase 则选择另一条路径,将其借贷产品(USDC 借贷及 XRP、ADA 等资产抵押借款)的后端交由第三方 Curator Steakhouse Financial 在 Morpho 上管理——前端是用户熟悉的 Fintech 界面,后端由 DeFi 驱动,即所谓的“DeFi Mullet”模式。
▲ Coinbase DeFi Mullet
机构介入的规模正在快速增长。管理超 $9,380 亿资产的 Apollo Global Management 于 2026 年 2 月与 Morpho 签署战略合作协议,将在四年内收购最多 9% 的 $MORPHO 治理代币。Apollo 的布局是双管齐下:一方面,其旗下信贷基金已通过 Securitize 和 Anemoy 代币化为 ACRED、ACRDX 等 RWA 资产,并经由 Steakhouse 等头部 Curator 策展接入 Morpho 借贷市场;另一方面,通过持有协议治理代币,直接参与塑造链上信贷基础设施的未来。
同月,为 40 余家银行提供托管服务的 Taurus 也将 Morpho 集成至其托管平台,使传统金融机构可在现有合规框架内直接向 Morpho Vaults 分配资金,并由 Curator 直接管理。机构进入 DeFi 的问题,已从“是否参与”演变为“在哪个层次参与”。
这类 Curator 更关注新结构、新资产与早期激励窗口,愿意牺牲容量,承担风险以换取更高 alpha。典型特征是 AUM 上限明确、策略生命周期短、波动容忍度高,服务对象多为专业资金或 DeFi 社区。这些 Curator 抢滩新兴 L1/L2 生态,比如当一个全新公链(如 Hyperliquid, Plasma, Monad, Megaeth)启动时,通常会伴随着丰厚的流动性激励计划以吸引早期用户和开发者。机会驱动型 Curator 会成为第一批参与者,他们迅速在这些新链上部署金库,利用其专业知识为用户捕获这些一次性的早期红利,例如空投、高额的流动性挖矿奖励等。
除此之外,这些 Curator 还会探索新资产、新结构、新 defi 原语:与蓝筹型 Curator 专注于成熟资产(如 ETH, USDC)不同,机会驱动型 Curator 更愿意将新资产类别纳入其策略中。例如 Re7 Labs 成为了为贝莱德的 BUIDL 提供 RWA 资产 Curator,率先探索了 RWA 在借贷中的大规模应用。
这类 Curator 的另一优势对市场的变化极为敏感,能够快速响应并利用市场波动或特定事件进行套利。他们在构建策略时,往往会包含更复杂的逻辑,例如跨协议的利率差异套利、利用清算机制获利等。虽然这种策略风险更高,但也可能带来远超市场平均水平的回报。
产品化 Curator 不再只做后台配置,而是将策略进一步封装成 Vault as a service、资产或稳定币形态,直接面对用户。这条路径对风控、透明度与责任边界要求极高,但一旦成立,其分发效率也最高。
对于这类 Curator 的问题是需要找到高收益同时容量大的策略——几乎所有 DeFi 策略都存在明确容量上限。以当前主流的 looping / basis 策略为例,市场规模已接近 $20B(约占 DeFi TVL 的 10%),而六个月前仅约 $5B。容量快速被填满后,边际收益显著下降,参数容错空间急剧收缩。
当这类 Curator 产品化被成功构建,则可以更好的融入 Fintech app,纳入 Web2 的资金,是 Curator 走向 mass adoption 的重要一环。
DeFi 目前的最大问题,是复杂度与风险暴露方式已经超出个体用户的决策能力。导致用户不放心存钱。类似 Streamfinance 等收益稳定币滥用资金导致暴雷的事件发生,加上市场走熊,导致整体 yield bearing stablecoin TVL 下降,资金又重新聚集保守的借贷协议。
今天约 45% 的 DeFi TVL(~$56B) 在追逐新的收益机会,集中在 Aave、Morpho、Spark 等协议中,但大量 USDC 仍然长期闲置,原因并非缺乏机会,而是策略理解、风险判断和动态管理成本过高。
对大多数用户而言,真正需要的不是更多协议选择,而是:
入口可以通过收拢目前的 Vault 暴露方式或产品化完成。收益结构可以通过更多更加优质的 Curator 走向市场改善。我认为目前导致市场缺乏信心,更需要构建的则是一个健康透明的 Curator 审计体系,包括:
这并不能完全消除风险,但能把风险从模糊的系统性不确定性,转化为可理解、可定价的选择。若缺少这类透明性,Curator 极易演化为影子银行体系,与 Celsius、BlockFi 并无本质区别。反之如果 Curator 能在中间层对风险进行拆分、定价和提前收敛,那么它反而可能成为协议层的缓冲器,而非放大器,将整体 DeFi 风险在专业人士手中被控制。
▲ 用于资产管理透明度的 Defi 看板
从长期看,Curator 不是 DeFi 的终局,但几乎是 Defi 走向更大用户规模之前不可绕过的一层。DeFi 已经证明了其基础设施的可行性,接下来缺少的,是能把这些能力打包、分发、嵌入到真实使用场景中的中间层。Curator 正在承担这一角色。
当复杂度被合理封装、风险被明确标注、责任边界足够清晰,DeFi 才有可能真正回到它最初的承诺:不是只服务最专业的一小撮人,而是成为一个可被广泛参与的金融系统。
深潮 TechFlow 消息,02 月 25 日,据 The Block 报道,韩国执政党议员金承元提出修订《资本市场法》和《虚拟资产用户保护法》,要求社交媒体”金融影响者”在推广加密货币时必须披露个人资产持有情况及所获报酬。该提案旨在提高投资透明度,违规者将面临与价格操纵等资本市场犯罪相同的处罚。
深潮 TechFlow 消息,02 月 25 日,据火币 HTX 公告显示,火币 HTX 将于 2月 25日 19:00 (GMT+8) 开放 WARD 的充币业务。WARD/USDT 现货交易将于 2月 25日 21:00 (GMT+8) 开放。WARD 的提币业务将于 2月 26日 21:00 (GMT+8) 开放。同时,火币杠杆将于 2月 25日 21:00 (GMT+8) 新增 WARD/USDT (10X) 逐仓杠杆交易。
据悉,Warden 协议是专为开发者构建智能应用而设计的全栈 L1 区块链。Warden 打造了一条可验证的 AI 原生区块链,其模型可供任何人在任何地方访问,其输出直接驱动智能应用。
深潮 TechFlow 消息,02 月 25 日,据链上分析平台 Lookonchain(@lookonchain)监测,以太坊财库公司 FG Nexus 今日再度抛售 7550枚 ETH(1406 万美元)。该公司曾于 2025年 8 月至 9 月期间以均价 3860 美元买入 50770枚 ETH(1.96 亿美元)。2025年 10月 22 日,他们宣布计划出售旗下房产以继续加仓 ETH。然而不到一个月后便开始减持,迄今已以均价约 2649 美元抛售 21025枚 ETH(5570 万美元)。目前仍持有 30094枚 ETH(5750 万美元),累计亏损达 8280 万美元。
深潮 TechFlow 消息,02 月 25 日,据官方公告,Bybit 即将上线 OpenMind (ROBO) 盘前交易,最高支持 5 倍杠杆,集合竞价开始时间:2026 年 02 月 25 日 18:10 (UTC+8)。
深潮 TechFlow 消息,02 月 25 日,据链上分析师 The Data Nerd(@OnchainDataNerd)监测,某地址(可能是 Arrington Capital)于 5 小时前从币安和 Deberit 提取 2 万枚 ETH,价值约 3828 万美元。
作者:David Mattin
编译:深潮 TechFlow
深潮导读: 当全行业都在为 Citrini Research 描绘的“2028 年 AI 引发的全球经济大崩溃”感到恐慌时,科技思想家 David Mattin 站出来给出了完全不同的解读。他认为,我们正处于一场“全球智能转型”之中,旧有的经济指标(如 GDP、失业率)正在失效。本文深入探讨了当智能变得像空气一样廉价且丰裕时,虽然收入端会受损,但成本端将崩塌得更快,从而开启一个由“单位能源智力产出”驱动的新时代。这不仅是一场危机,更是一次向“后人类经济”的激进进化。
大家都在谈论 Citrini Research 的论文,《2028 年全球智能危机》(The 2028 Global Intelligence Crisis)。这是一个很棒的思想实验:一个来自 2028 年 6 月的推测性报道,设想了人工智能(AI)触发一场连锁式经济崩溃的情景。
接下来的内容将作为对该文的回应。你可以将其视为与 Citrini 原文精神一致的创作:这是一个推测性的“反向情景”。它是对新观察方式的探寻,而非声称掌握了所有答案(没人能做到)。这篇文章汲取了 Raoul Pal 和我在 Global Macro Investor 以及我们共同运营的聚焦科技的研究服务《指数主义者》(The Exponentialist)中发表的多年研究与分析成果。
Citrini Research 的论文引起了极大的关注,这不无道理。它是一个构思精妙的思想实验:一个来自 2028 年 6 月的推测性简报,预演了 AI 引发的连锁经济熔断。标普 500 指数下跌 38%。失业率达到 10.2%。优质抵押贷款破裂。私人信贷综合体通过一系列针对白领生产力增长的相关押注而土崩瓦解。
这个场景在逻辑上是自洽的,金融机制的研究也极其详尽,其核心论点——即极其丰富的智能摧毁了它原本应该加强的消费经济——极具挑衅性。其中部分内容很可能会被证明具有先见之明。前方确实存在真实的动荡,甚至可能是极端的困境。向智能丰裕时代的过渡绝不会一帆风顺。
五年多来,我一直沉浸在这种思考中。我一直在构建框架,试图理解当智能变得丰裕、AI-能源飞轮开始旋转,以及我们从以人为中心的经济向某种彻底崭新的事物转型时会发生什么。在我撰写的相关文章中,我将其描述为向一种根本性的新型经济体系的转变:即一种“后人类经济学”(Post-human Economics)的形式。基于这项工作的视角,我想对 Citrini 的论点给出一个深思熟虑的回应——这基于我多年的分析——并得出了一个截然不同的结论。
Citrini 的论点是,丰富的智能摧毁了经济的收入端(Income side)——工资、工作、消费支出——从而引发金融危机。我的论点是,丰富的智能同时也在摧毁经济的成本端(Cost side),而且速度可能更快。当商品和服务的价格随工资一同崩溃时,你面对的不是危机。你正处于向一个彻底的新系统的转型中;在这个系统中,所有旧的规范、规则和衡量指标都变得不再连贯。
那么,Citrini 文章中的核心错误是什么?他们的文章是在用“人类经济”的仪器来测量“后人类经济”。然后,将仪表的读数紊乱误认为是系统的坍塌。
没人拥有水晶球,没人能掌握所有答案。我们都在拼凑一个没人能完全理解的七维谜题。但我认为,Citrini 的文章尽管老练,却可能犯了一个深刻且具有启发性的错误。而我自己的工作正指向了这一点。
我的时间框架也比 Citrini 的更长。他们的情景在两年内展开。而我观察的是十到二十年的跨度。我承认前方可能有严重的动荡:一个“第四次转折”(Fourth Turning)式的混乱时刻、社会动荡和制度崩溃。他们所描述的某种版本可能真的会到来。但我的论点是,AI 和“指数时代”(Exponential Age)更广泛的力量最终能带我们进入一种全新的经济。一种真正运转良好的经济。一种在许多方面比我们已知的一切都要更好的经济。
这是我想做的核心论述;如果我是对的,它将重构一切。
Citrini 文章中用于构建论点的每一个数据点——10.2% 的失业率、标普 500 指数下跌 38%、旧金山抵押贷款逾期率激增、货币流通速度停滞——全都是以旧系统计价的。每一个指标都原生于我们一直居住的那个经济体。那个围绕人类劳动力投入、物质匮乏条件以及以 GDP 作为记分卡的经济体。
这篇文章的作者们看着这些读数并看到了灾难,这可以理解。但如果这些指标记录的不是经济的死亡呢?如果它们记录的是一个“经济衡量框架”的死亡,而这个框架已经无法描述正在发生的事实了呢?
换个角度想。Citrini 的文章核心有一个强有力的概念:“幽灵 GDP”(Ghost GDP)。即出现在国民账户中但从未在实体经济中循环的产出。他们将其作为功能失调的证据。但我会完全反转这个观点。幽灵 GDP 不是一个 Bug,而是一个信号。它在告诉我们,GDP 本身作为衡量现状的有意义指标正在崩溃。仪器失效了,而 Citrini 却把失效仪器的读数当作病人的真实病情。
在我关于后人类经济学的研究中,我曾论证,随着我们向建立在自动化投入和极端丰裕基础上的经济转型,GDP 变得不再连贯。它无法捕捉这样一个经济体:其中许多商品和服务的成本正趋近于零——尽管速度不均、领域不同,但确实在下降。它无法捕捉当智能极度充沛且近乎免费时,人类福祉的巨大提升。它更无法捕捉“自主经济活动”(Autonomous Economic Activity)的兴现——即 AI 与其他 AI 进行交易——这与人类劳动力市场完全没有实质性的联系。
在后人类经济中,GDP 并不是衡量任何事物的连贯指标。那么,我们应该观察什么指标呢?
这是我的回答;这个想法处于我对未来后人类经济思考的核心。
在即将到来的经济中,衡量繁荣最连贯的指标是单位能源的智力产出(Intelligence output per unit energy)。我们的文明将能源转化为有用智能的效率究竟有多高?
这是解决 Citrini 情景核心悖论的指标。因为就在他们的情景显示 GDP 萎缩、标普指数坠落、失业率飙升的时刻,单位能源的智力产出正在垂直上升。
想想是什么在驱动 Citrini 所预言的危机。AI 模型正变得越来越强,算力成本不断走低,推理(Inference)成本更是跌破地板。由 AI 管理的能源系统正变得愈发高效。每一股力量——正是那些正在摧毁旧经济指标的力量——同时都在推动“单位能源智力产出”飞向天际。
这就是关键洞察:图表上有两条线。一条线——GDP、就业、消费支出——正在下降;另一条线——单位能源智力产出——正以指数级速度上升。Citrini 的文章只盯着下降的那条线,并得出结论说我们正处于危机中。而我的主张是,上升的那条线才是真实的信号,下降的信号只是旧系统死亡时的噪音。
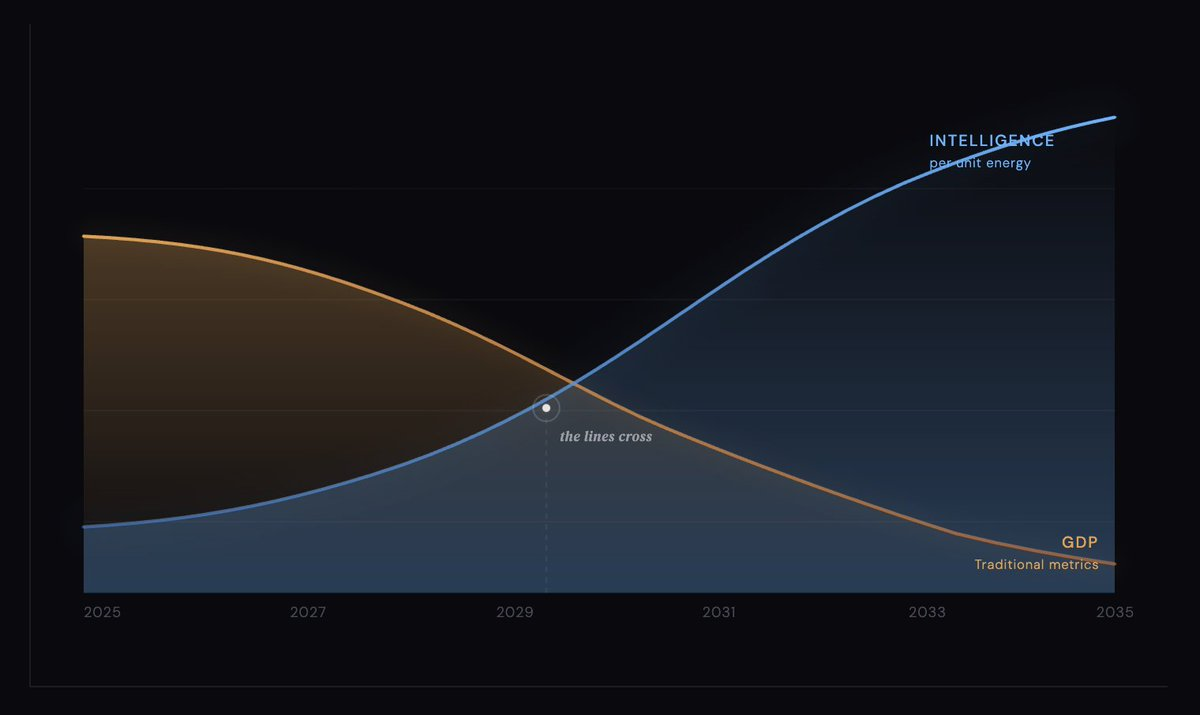
在一个智能变得极度丰裕的世界里,一切都处于更好、更充沛智能的下游。科学突破、新材料、先进医疗、更便宜的能源、更好的基础设施、更高效的制造——这一切都源自同一个源头:我们将能源转化为智能的能力在持续无情地提升。
Citrini 的文章看到北达科他州的 GPU 集群,会说:那台机器刚刚摧毁了曼哈顿 10,000 个白领岗位。我看着同样的 GPU 集群,会说:那台机器刚刚让药物研发、材料科学、法律服务、教育、能源管理和软件开发的成本崩塌了。这两个观察都是事实,但那篇文章只盯着账本的收入端,却几乎不看支出端。
而这才是更深层的错误。
是的,产出正与劳动力市场脱钩。Citrini 在这一点上是对的。但摧毁工资的同一种力量,同时也摧毁了成本。当 AI 把法律服务的价格推向接近零时,你不再需要 18 万美元的年薪来请律师;当 AI 让医疗诊断成本崩塌时,你不需要昂贵的医疗保险来获得诊断。当编程代理(Coding agents)让软件近乎免费时,Citrini 所焦虑的每年 50 万美元的 SaaS 续费支出不仅是供应商的麻烦——更是买家的巨额节省。
通过 GDP 的透镜看,这像是消费经济的崩溃;但从另一个角度看,这是通缩式繁荣(Deflationary Prosperity)的诞生。是丰裕带来的财富。即使名义收入下降,实际购买力却在爆炸。普通人的获得能力以传统指标无法捕捉的方式激增。
如果一个人赚 5 万美元,但他身处的世界里,AI 已经把医疗、教育、法律咨询、财务规划、软件、娱乐和创意服务的成本推向近乎零,那么他比 2024 年那个赚 18 万美元的人是更富有还是更贫穷?
Citrini 的论文从未考虑过这一点。它追踪了工资的下降,却没有追踪“维持生活所需的开支”同步下降。
我能听到一些读者在对我尖叫。我并不天真。有些重要的商品和服务成本不会很快下降,甚至根本不会降,比如住房、实物食物,以及(至少在一段时间内的)能源。这个过程将是极度不平衡的。某些领域会在几年内看到成本崩塌,其他领域可能需要十年或更久。这种转型对许多人来说将是痛苦的,这是一个我们必须应对的关键社会现实,其深度超出了本文的讨论范畴,但我已在别处写过。我写过关于前方的“急转弯”,并警告过“第四次转折”(Fourth Turning)时刻很可能到来。会有社会动荡和政治动荡,我对此不持异议。
但 Citrini 的情景将这种转型描述为一个通向毁灭的单向螺旋。他们说,这里没有自然制动机制(Natural brake),替代循环(Displacement loop)没有底线。
我不同意。制动机制就是丰裕本身。
这就引出了我称之为基础层飞轮(Foundation Layer Flywheel)的引擎。
早在 2023 年,我就写过 AI 与清洁能源之间深层的共生关系。AI 需要海量能源,但 AI 也是唯一能管理我们正在构建的那种极其复杂、分布式的能源系统的技术。更多的 AI 解锁更多的能源,更多的能源驱动更多的 AI。循环往复。
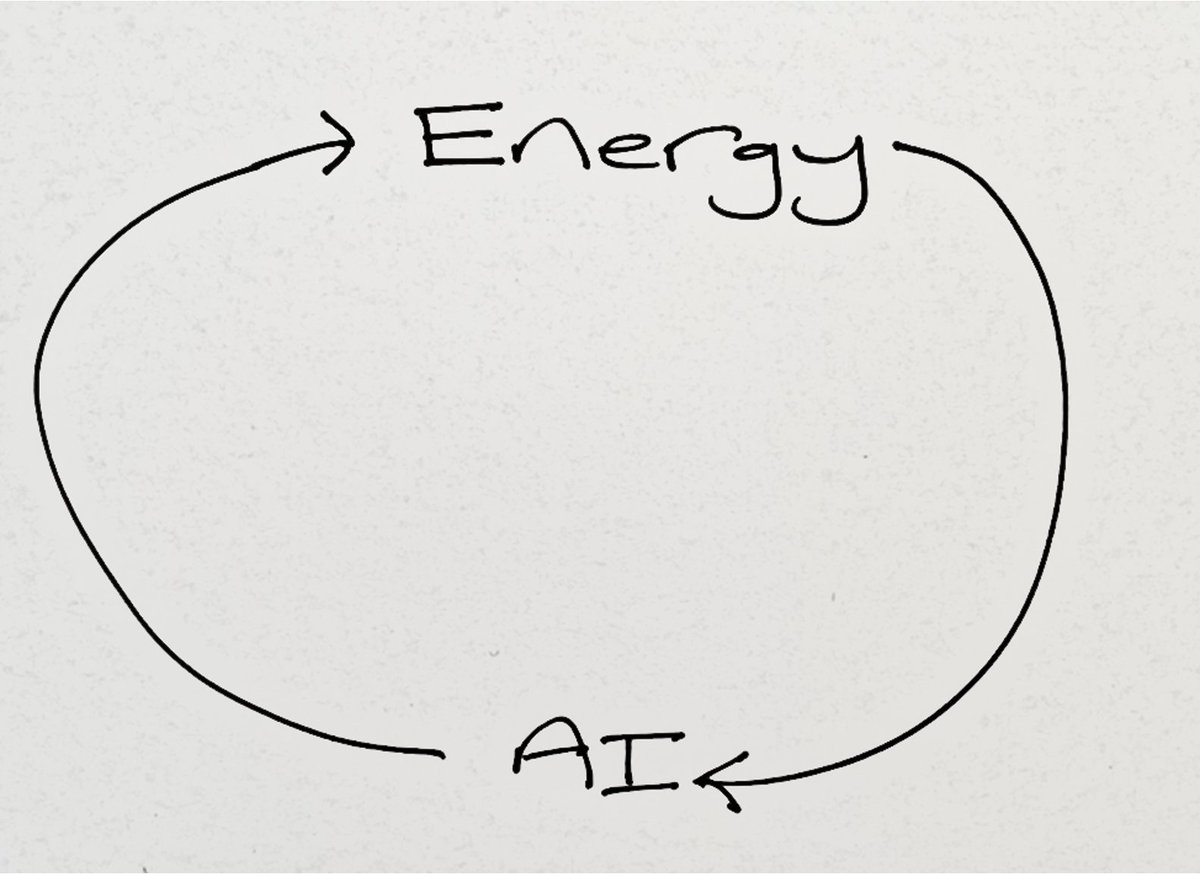
这个飞轮是整个指数时代的基础。它支撑着上方发生的一切。这也是为什么 Citrini 的替代螺旋存在一个自然制动器——而他们的模型中没有考虑到这一点。
随着单位能源智力产出的提升,飞轮转得更快。更便宜、更充沛的 AI 让能源系统更聪明;更聪明的能源系统提供更便宜的能源;更便宜的能源让 AI 变得更便宜。更便宜的 AI 则向下游渗透进万物:更便宜的材料科学、更便宜的制造、更便宜的医疗、更便宜的基础设施。
Citrini 的文章想象了一个负反馈循环:AI 摧毁工作 -> 失业工人消费减少 -> 公司购买更多 AI -> 重复,且没有自然刹车。
但与之并行的还有一个正反馈循环,而且至少同样强大:AI 变得更聪明 -> 能源变得更便宜 -> 单位能源智力产出上升 -> 智力下游的一切成本下降 -> 即使名义 GDP 萎缩,生活的物质条件也在改善。
哪个循环将占据主导?这就是问题所在。在我看来,正向循环拥有物理定律的支持。它由能量向智力转化的指数级提升驱动——这条曲线多年来一直在变陡峭,且毫无减速迹象。相比之下,负向循环是由制度和政治惯性驱动的:比如缓慢移动的抵押贷款市场、财政政策和劳动力市场调整。这些是真实的,会带来真实的痛苦,但它们不是不可改变的自然法则。它们是人类构建出来的,人类可以改变它们。
还有一点,Citrini 的文章完全忽略了这一点,而这正是我们这个时代最重要的宏观力量之一。
人口统计。
发达国家正在减少劳动力。美国、欧洲、日本、韩国和中国的工作年龄人口正急剧下降。这就是我经常写的人口末日循环。婴儿减少,寿命更长,人口金字塔的高度高度,这些在人类历史上从未存在过。
正如 Raoul 长期以来所明确指出的,黄金法则是:GDP 增长=人口增长+生产率增长+债务增长。人口增长已经消失。它已经消失一段时间了。这意味着保持 GDP 游戏继续下去的唯一方法就是增加债务。我们借用明天的钱来继续今天的派对。
现在想想当人工智能和类人机器人进入这种环境时会发生什么。Citrini 的文章将机器智能的到来描述为对健康劳动力市场的入侵。人工智能冲进大门,数百万工人被抛弃。
这就是在“奇点”另一端浮现的经济。它不是一个充斥着大规模失业的死寂区,而是一个旧经济已被化作肥料,用以滋养某种全新、奇特、且在许多方面更加富裕的事物的世界。
但事实并非如此。人工智能正进入一个迫切需要它的世界。我们人手不够。全球北方的劳动年龄人口正在迅速减少,没有人工智能和机器人,GDP 增长无论如何都会走向结构性下降。
凯文·凯利称即将发生的事情为“交接”。随着人类人口的峰值和减少,数十亿人工智能代理和数千万类人生物陆续涌入,填补这一空白。我们正在将经济交给非人类行为者。
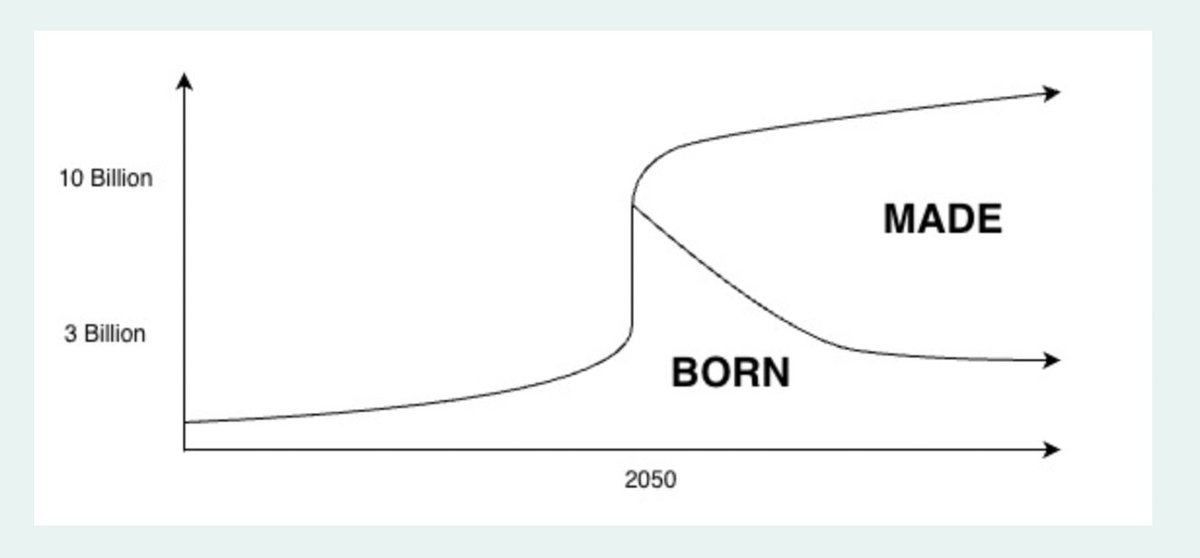
这并不能消除个人转变的痛苦。真正失去真实工作的人们面临真正的困难,我们需要正视这一点。但从宏观层面看,人工智能和机器人并不是在替代工人,而是填补了一个即将吞噬整个经济的人口空缺 。
Citrini 情景设想了一个人工智能摧毁就业市场、无人能找到工作的世界。但如果到 2028 年现实更像这样:人工智能和类人生物填补了因劳动力短缺而空缺的数百万个岗位,而被知识岗位取代的人类则——虽然痛苦,但有支持——迁移到我即将描述的新兴经济体?
因为这是 Citrini 那篇文章从未考虑过的。随着旧经济的收缩,一个新的经济正从基层自我激励。
我写过关于独立工业家崛起的文章。Sam Altman 谈到了这家一人数十亿美元的公司。在某些领域,人工智能工具和智能体允许一个高生产力的个体产出如今数百名员工所需的产出。我们将看到数百万这样的新经济参与者——独立运营者和管理大量 AI 代理的微型团队——以旧经济框架无法预见的方式创造巨大价值。
Anthropic 对人们如何使用克劳德的研究揭示了这个未来的轮廓。软件开发。咨询。金融服务。市场营销。内容创作。在每个领域,拥有人工智能的高能力人员正逐渐成为一人企业。这是新的经济活动。而且大部分内容都将在 Citrini 作品监控的结构之外发生。
但更深层次的转变正在进行中。当机器智能承担所有脑力工作——编码、法律文件、财务分析、数据处理——经济价值沿着马斯洛层级向上迁移,达到只有人类能提供的水平。
我称之为“人类残留”。价值创造中要求一个人做人的角色。而是另一个真正看见你的人的关注、共情和认可。它是来自真实、亲身经历者的艺术和叙事。是帮助你度过压力重重搬家的咨询师,是帮助你应对生活危机的引导者,是创造你感到归属感的社区建设者。
当 AI 完成所有文书工作后,剩下的是什么稀缺?感情。连接。意思是。围绕这些不可约减的人类产出,将形成一个庞大的新型经济。这将带来巨大的价值。但这不会反映在 GDP 中,也不会被 Citrini 文章追踪的指标所捕捉。
这就是奇点另一端出现的经济体。不是大规模失业的死区。但这是一个旧经济被堆肥化,用来滋养新的、奇异且在许多方面更丰富的世界。
让我们把这一切整合起来。
Citrini 的文章提出了一个核心问题:当稀缺的投入(智能)变得丰裕时会发生什么?
这是一个非常正确的问题。在整个现代经济史上,人类智能一直是那种稀缺的、能换取溢价的投入。他们认为这种溢价正在消散,这也是事实。在越来越多的任务中,机器智能已经成为人类智能的一种称职且快速进化的替代品。在这一点上,我们意见一致。
但 Citrini 得出的结论是,人类智能溢价的消散即是“危机”。而我认为,这正是“转型”。他们正盯着毛毛虫的溶解过程,尖叫着说这个生物正在死去。从某种意义上说,他们也没错——毛毛虫确实正在死去。但蛹的内部正在形成别的东西。
正在形成的是一个后人类经济(Post-human Economy)。在这个经济中,智能不再稀缺,而是像空气一样丰裕。在这个经济中,知识工作以及最终的许多物质生产成本将趋近于零——这不是一夜之间发生的,也不会在各领域均匀分布,但其进程是无情的。在这个经济中,衡量繁荣的根本标准不再是我们生产了多少名义上的经济产出,而是我们如何高效地将能源转化为智能。在这个经济中,人类相互交换的价值将从脑力劳动迁移到更深层的地方:共情、意义、连接、创造力,以及与其他有意识的生物共同活着的纯粹体验。
我们并没有走向“全球智能危机”,我们正迈向“全球智能转型”。我们正进入一种全新的经济体系,一种我们所有人都在努力理解的体系。是的,转型期将充满波折,甚至可能是剧烈的动荡。会有混乱、痛苦和政治震荡。“第四次转折”很可能是真实存在的。Citrini 所描述的某些情景——失业、SaaS 行业的崩溃、摩擦力归零——很可能正在到来,而且比大多数人预想的要快。
但如果站在我所观察的更长的时间跨度来看——是十到二十年,而不是短短两年——他们得出的结论就开始显得站不住脚。一场足以媲美全球金融危机(GFC)、跌幅达 57% 且没有自然制动机制的大衰退?这个结论完全取决于一个假设:即那些旧的衡量指标依然能反映系统的真相。
我不认为它们还能。会有真实的痛苦,但这种痛苦是转型过程中的特征,而不是目的地注定是灾难的证据。
图表上有两条线:
其中一条线是真实的信号,而另一条线只是一个垂死测量系统的噪音。
如果我们想要理解现在身边发生的一切,我们需要确保自己同时盯着这两条线。
深潮 TechFlow 消息,02 月 25 日,据链上分析平台 Lookonchain(@lookonchain)监测,0x2bd7 开头巨鲸在过去 5 小时内将 205 枚 BTC(价值约 1345 万美元)兑换为 6973 枚 ETH,兑换比率为 0.02944。
深潮 TechFlow 消息,02 月 25 日,据 Cointelegraph 报道,加密货币银行 Anchorage Digital 宣布持有 Michael Saylor 公司 Strategy 的永久优先证券 STRC,此举发生在 Strategy 成为华尔街最被做空的大型股票之际。根据高盛数据,对冲基金正在加大对这家比特币代理公司的看空押注。
作者:Cambrian Network
编译:深潮 TechFlow
深潮导读:这是目前关于”AI Agent+加密基础设施”融合赛道最全面的季度行业报告,由 Cambrian Network 发布。报告不只是列清单,更分析了整个市场的演进逻辑:从决策规则化到 LLM 智能化,从用户持钥到 Agent 自主执行,以及 x402 支付标准、ERC-8004 身份协议等关键基础设施的最新落地进展。对于理解 AgentFi 赛道当前格局和 2026 年走向,这份报告是必读材料。
自我们在 2025 年 12 月发布上一期《Agentic Finance 全景报告》以来,这一市场细分领域经历了爆炸式增长。我们看到新项目不断涌现,采用率持续上升,自主 Agent 正在借助加密基础设施运作。数据为证:x402 支付持续加速,过去 30 天内已完成超过 1500 万笔交易,并与 AWS 和 Stripe 等大公司建立了机构合作关系。ERC-8004 于 1 月下旬在主网上线,这是一项旨在在 Agent 与市场之间建立信任的标准。
本期报告调查了支持零售用户参与去中心化金融(DeFi)的自主产品全景图。与此前一样,我们设定了严格的入选标准:入选项目必须处于活跃状态且公开可用,拥有真实用户和实际运作的资金。Agent 按产品类型分类。
注:在本期报告中,此前分类为”流动性提供 Agent”和”借贷 Agent”的产品已合并为更广泛的”收益”类别,反映了 Agent 在赚取收益方式上日益多元化的趋势。
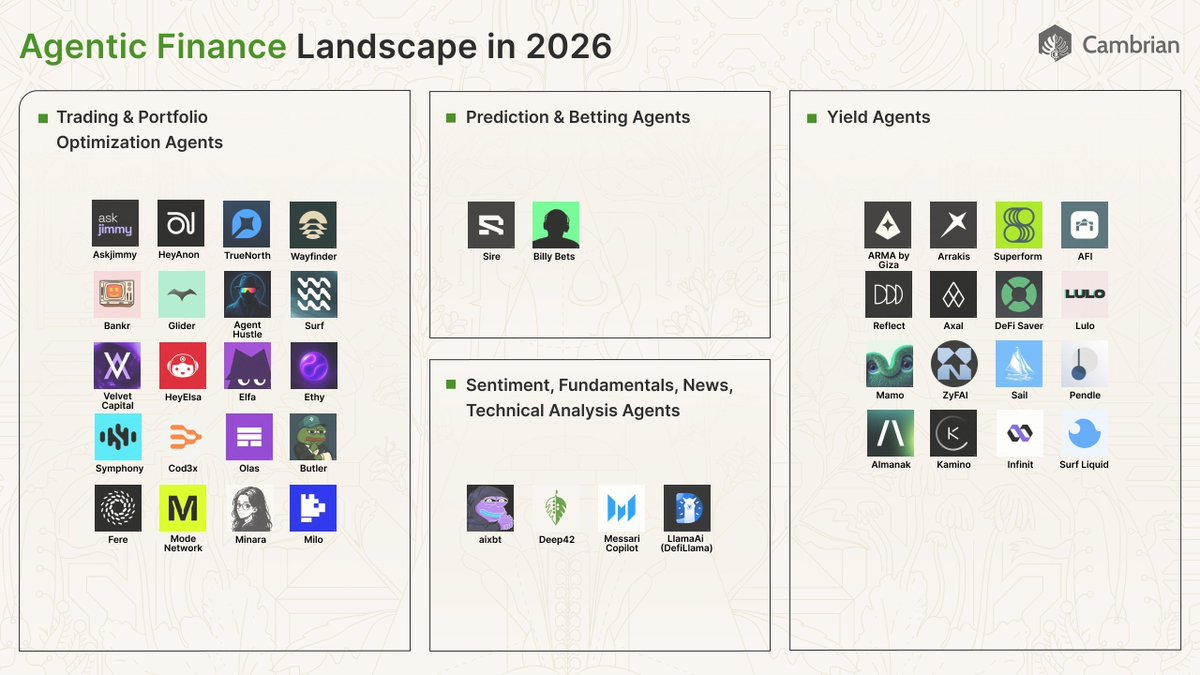
Agentic Finance 是一个新兴市场细分领域,其产品使用自动化技术主动管理用户资金或提供财务建议。受 ChatGPT、Claude Code 以及 OpenClaw、Moltbot 等新兴开源 Agent 工具的启发,部分产品使用 LLM,另一些则采用硬编码规则或传统机器学习。无论底层技术如何,它们中的许多都将自己描述为”agentic”。
Agentic Finance 的早期形态是简单的自动化执行交易机器人。2020-2021 年的 DeFi 夏季带来了收益耕作机器人和 Yearn 等可自动收割和复利的 Vault 协议,但逻辑仍是确定性的:如果 X 成立,则执行 Y。到 2022-2023 年,自动化已跨协议和跨链扩展(机器人管理抵押比率、再平衡 LP 仓位、在借贷市场追逐收益),但用户仍然持有密钥并设定每一个参数。
第一次真正的转变发生在 2024 年,LLM 进入技术栈,我们开始看到自然语言界面、AI 驱动的分析 Agent 和对话式交易。决定性的突破发生在 2025 年——首次出现了按照严格规则行动、无需人类批准的闭环 Agent。如今,Agentic Finance 已是公认的市场类别,Cambrian 团队很自豪能率先推广”agentic finance”和”AgentFi”这两个描述这一细分市场的术语。本报告涵盖的产品代表 AgentFi 发展的下一个重大步骤:能够做决策、管理资本并为自身运营付费的软件。
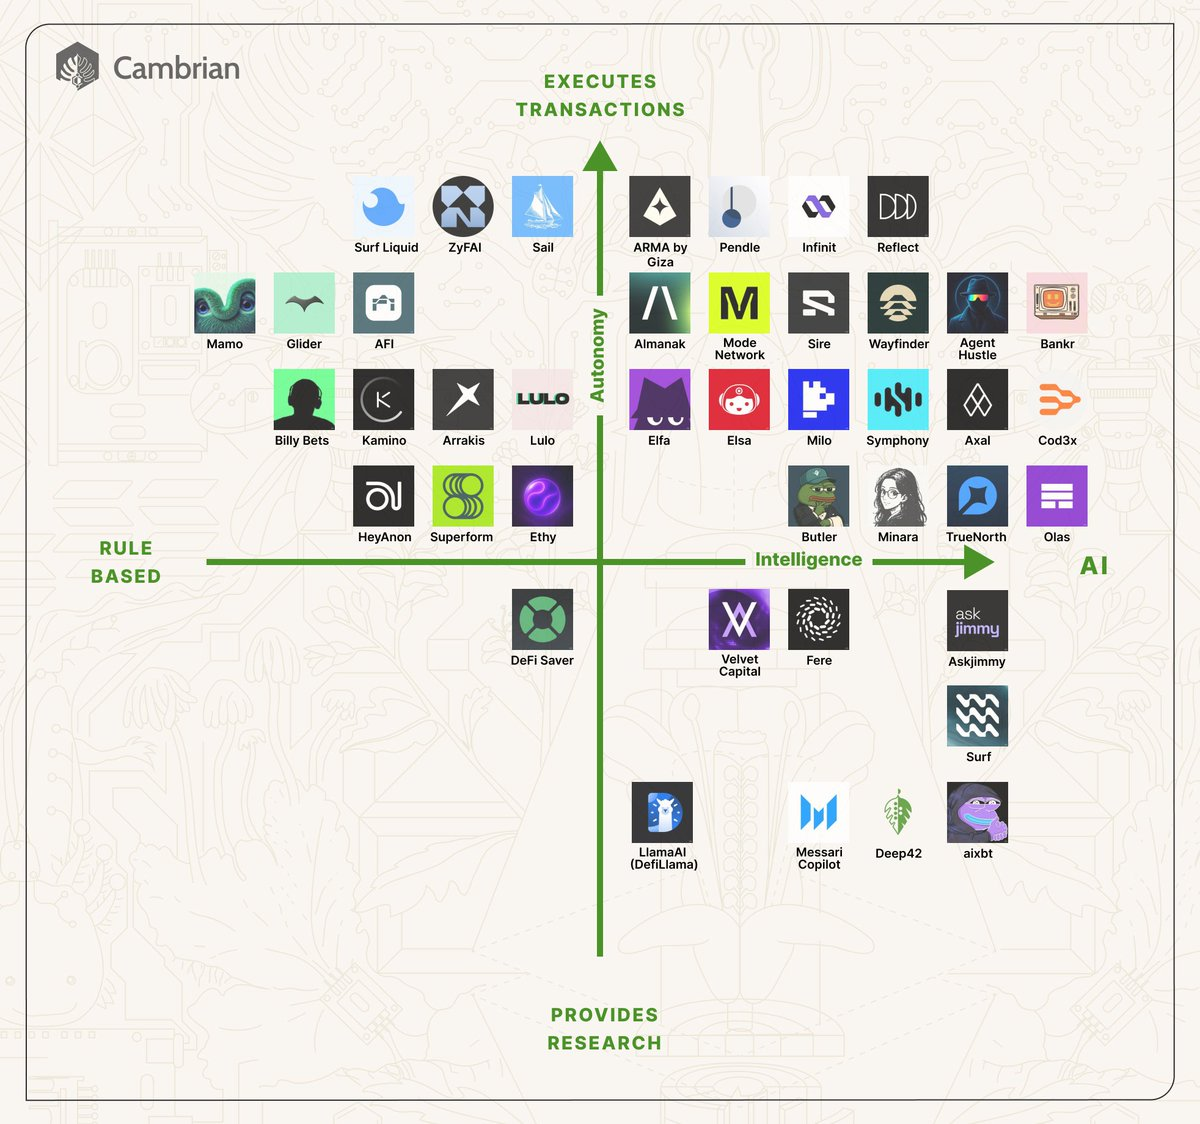
Agentic Finance 项目横跨多个专业使用场景,但每个项目都可以放在一个简单的坐标系中。横轴代表智能程度:左侧是依赖数学和统计的规则型系统,右侧是基于 LLM 的系统(许多人现在称之为”AI Agent”)。纵轴代表自主程度:底部是提供信息的工具,中间是需要人工介入的系统,顶部是在策略范围内自主执行、无需获批的系统。
自本报告第一期发布以来,市场重心已向上移动,朝更高自主性方向发展,而资产管理规模最大的产品在资本配置决策上仍处于规则型一侧。LLM 在界面、信息检索和分析等领域展现出自身优势,但当涉及资金流动时,基于算法的规则型 Agent 仍是主流,因为可靠性和可审计性至关重要。
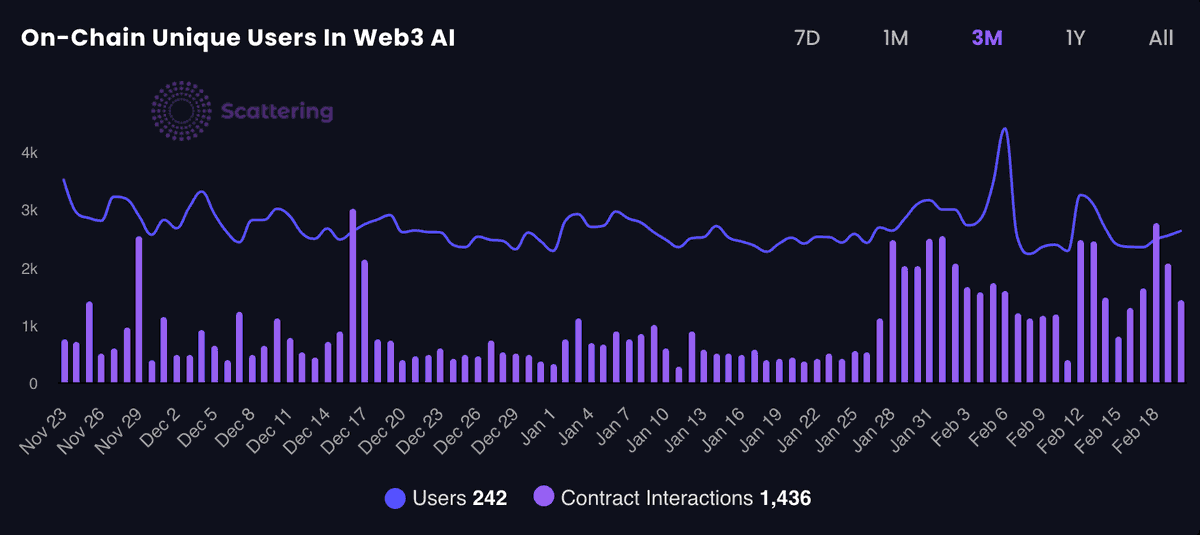
自上一份报告发布以来,生态系统持续扩张。链上 AgentFi 产品的独立用户数持续攀升。过去 30 天内,Bankr 和 Giza 的用户存款领跑,各自拥有 900+笔存款。
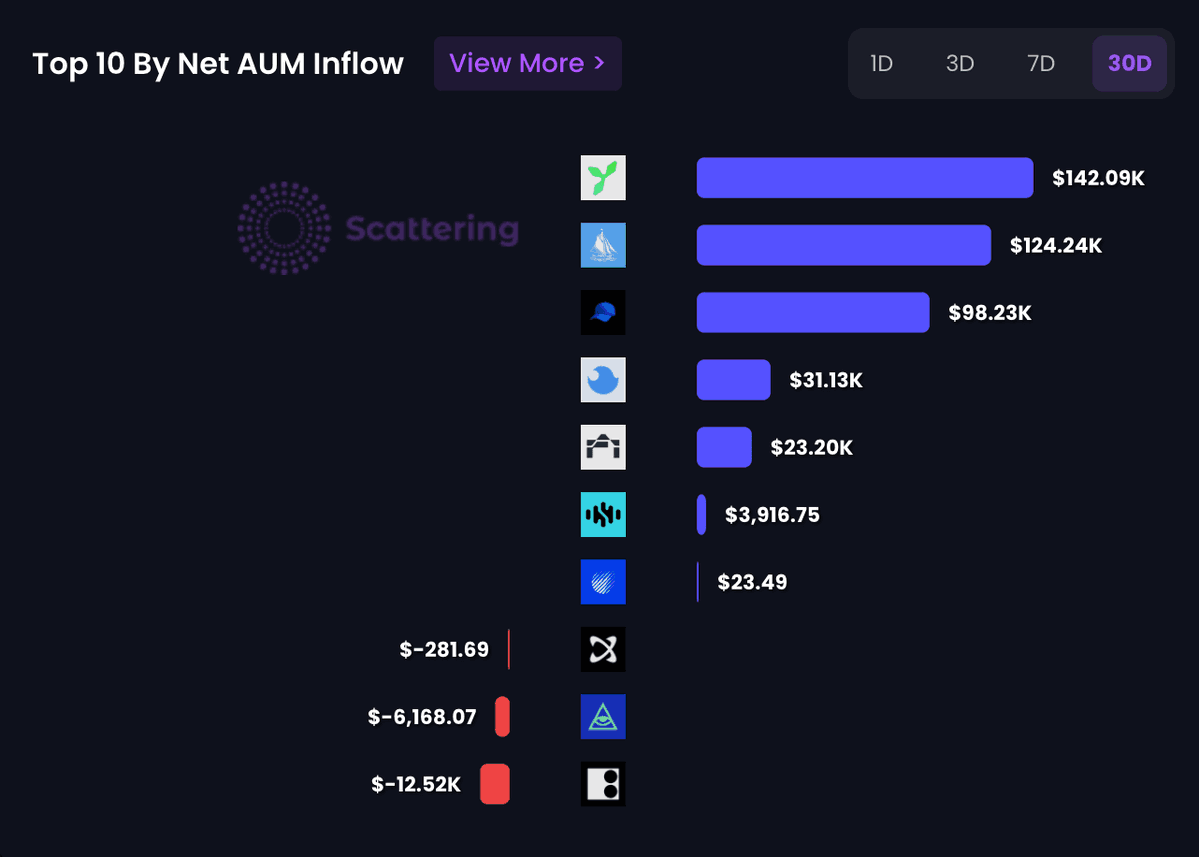
在主导该领域的 Agent 项目中,追求收益的 Agent 与交易和投资组合优化 Agent 一同处于讨论中心。
我们还看到机构兴趣不断增加,并有人在积极投资构建 Agentic Finance 指数级增长所需的基础设施。部分案例包括:2025 年底 Grayscale 推出去中心化 AI 基金、Robinhood 面向零售用户发布 Cortex 助手,以及 Visa 推出基于 Coinbase x402 支付标准设计的可信 Agent 协议(Trusted Agent Protocol),用于 AI 商务场景。
x402 持续在新链上扩展,目前在已支持的 Base 和 Solana 之外,也开始支持 BSC 和 Polygon。尽管受近期市场状况影响有所减速,Agent 支付量依然强劲,x402 累计成交量已超过 5000 万美元。过去 30 天内,大部分 x402 交易量由 Virtuals 处理。
如果你活跃在 X 上,可能已经注意到最近时间线被基于 OpenClaw 核心框架构建的 OpenClaw 风格 Agent 所占领,例如 clawdbotatg。这些 Agent 能够自主完成支付、铸造代币、执行 AI 驱动的加密交易,以及参与预测市场。
Bankr 已成为这些 OpenClaw Agent 广泛使用的执行层,提供可编程钱包和自动手续费重定向,以帮助覆盖运营成本。不只是 Bankr——目前已有 80+个项目在 Base 上构建面向 OpenClaw 风格 Agent 的 Agentic 基础设施,使其能够参与 Agentic Finance。
各类新兴 Agent 也在积极利用近期上线的 ERC-8004,将自己的身份注册为 NFT 并建立信誉历史,以证明其合法性。自 ERC-8004 于 1 月 29 日上线以来,已有 2.4 万个以上的 Agent 完成注册。
在此前报告中提到的所有标准(ERC-8004、x402、AP2、ACP)的叠加之下,加密基础设施正在证明自己是 AI Agent 持有、转移和创造货币价值最强大的底层,无需任何守门人。近期一个案例是 Coinbase 新推出的 Agentic Wallets。
2026 年初,零售用户是 Agentic Finance 的早期采用者,机构在关注但距离全面采用尚远。以下是最具代表性的面向零售的 AgentFi 产品清单。
Cambrian 对入选 Agentic Finance 全景图设有严格筛选标准:我们不列入仍在开发中或内部测试阶段的项目,也不列入仅提供 LLM 界面但要求人类做出”关键”决策的项目。这排除了许多项目。
交易 Agent 是大多数人听到”agentic finance”时首先想到的产品,这些 Agent 通过再平衡投资组合或选择买卖资产来管理用户资金。交易决策需要接入交易所、可交易资产、预算、交易指引或规则以及高质量数据。以下工具支持上述一个或多个方面。
@askjimmy_ai:带胜率/损益的 AI 信号终端,支持一键执行
@HeyAnonai:通过自然语言提示配置的现货和杠杆交易
@get_truenorth:由高级发现和研究引擎支持的交易功能
@AIWayfinder:利用链上 Agent 跨多链自主交易
@bankrbot:全能 DeFi 终端,支持跨链兑换和自动化策略
@glider_fi:自动化、可定制的投资组合管理
@AgentHustleAI:DeFi 个人助理,涵盖基础兑换到自定义自动化策略
@Velvet_Capital:DeFi 应用,配备信息助理,可执行部分基础操作(如兑换)
@SurfAI:结合深度市场分析与自动化交易工作流的 DeFi 研究与执行助理
@HeyElsaAI:AI 助理,用于管理加密资产、执行 DeFi 交易并提供实时跨链数据
@elfa_ai:以分析为核心的交易助理,融合社交信号与智能钱包追踪
@ethy_agent:自主交易助理,直接从用户智能钱包执行交易、质押、收益和转账
@symphonyio:跨链 DeFi 执行终端,具备 AI 交易辅助功能
@Cod3xOrg:事件驱动型交易引擎,配备支持可更新算法交易策略的终端
@autonolas:通过桌面端部署的自主投资组合管理 Agent,支持自适应 DeFi 策略
@Butler_Agent:编排 Agent,通过 Virtuals Protocol Agent 执行交易、收益耕作和 DeFi 自动化
@fere_ai:支持跨链、Meme 币、预测市场和 DeFi 协议交易的 AI 助理
@modenetwork:带有 LLM 驱动交易 Agent 的永续 DEX,根据用户配置策略全天候执行
@minara:带有永续合约助理和可定制 Agent 工作流的 AI 交易助理
@MiloOnChains:Solana 交易 Agent,支持自然语言执行和可选的 24 小时自动交易
在 AgentFi 中赚取收益有多种形式,目前最流行的是通过借贷协议(借款人支付利息,出借方获得收益)。用户还可以在 DEX(去中心化交易所)流动性池中提供流动性以获取交易手续费,或将资金存入跨多个场所配置资金的精选 Vault。以下 Agent 帮助用户在这些策略中找到最佳风险调整后回报。
注:在此前版本的报告中,我们将 LP Agent 和收益 Agent 拆分为不同类别。随着时间推移,我们发现越来越多的项目将多种收益生成策略整合在一起,包括但不限于借贷、LP 和现货交易。
@afiprotocol_xyz:通过非托管算法 Agent 管理流动性和衍生品策略实现收益优化
@almanak:利用 AI 生成策略的多策略收益优化
ARMA by @gizatechxyz:稳定币收益 Agent
@ArrakisFinance:自动化做市策略
@getaxal:寻找最优借贷协议、流动性池和 Delta 中性收益策略
@DeFiSaver:跨所有主要协议的借贷,提供自动防清算保护
@Infinit_Labs:DeFi 抽象层,提供一键预设 Agent 和可提示的 DeFi 策略
@kamino:Solana 上的自动化借贷协议,提供优化收益、杠杆仓位和模块化信贷市场
@uselulo:通过将资金存入超额抵押借贷池来产生收益
@mamo:旨在简化个人财务管理的金融助理
@pendle_fi:跨借贷协议、Vault 和 Delta 中性策略的自主收益优化
@SaildotMoney:在借贷池、Vault 和 AMM 之间自动轮换资金
@superformxyz:非托管链上数字银行,聚合跨链借贷协议的收益,支持跨链存款
@Surf_Liquid:链上 DeFi Agent,自主管理稳定币收益,具备可验证的再平衡记录
@RFLnow:Base 上的自主 Agent,端到端管理 LP 收益耕作,包括部署流动性、收割、再平衡和优化回报
@Zyfai_:借贷收益管理
预测市场是用户可以对未来事件结果(如选举结果或体育比赛)进行交易的平台。这类市场通常需要追踪新闻和其他实时变化的现实世界信息。预测市场是 AgentFi 中最令人兴奋的新兴类别之一。Agent 能够从比人类手动处理更广泛的数据来源中获取和追踪现实世界事件信息,使其成为预测市场的理想参与者。
我们预计这一细分领域将在 2026 年持续增长。学术研究(如美联储的这项研究)表明,预测市场可以为决策者提供有价值的洞察。与此同时,CFTC 正在主张其权威,以凌驾于各州反对意见之上,将预测市场合法化。
@AskBillyBets:活跃于基于加密的体育博彩和预测市场
@sire_agent:由 AI 策略执行驱动的集合自主体育博彩基金
投资者通常使用市场分析来判断买什么,用情绪分析来决定何时买卖。LLM 通过扩大分析数据量、加快分析速度,以及通过识别数据源之间的联系形成更深入的上下文理解,已显著改变了市场分析和情绪分析。分析 Agent 与上述 Agent 的显著区别在于,它们不直接采取行动,而是提供信息性指导。分析 Agent 数量众多,以下仅列举部分。
@aixbt_agent:加密市场情报、叙事检测、Alpha 分析、KOL 追踪
@DeepFortyTwo:监控 X 上高信号推文的 Alpha 寻找 Agent,对链上和链下信息进行评分分析
LlamaAI by @DefiLlama:查询 DefiLlama 数据库获取 TVL、收益率、手续费和代币分析的 DeFi 数据助理
Messari Copilot by @MessariCrypto:由 Messari 研究和实时数据驱动,提供带引用来源的问题解答
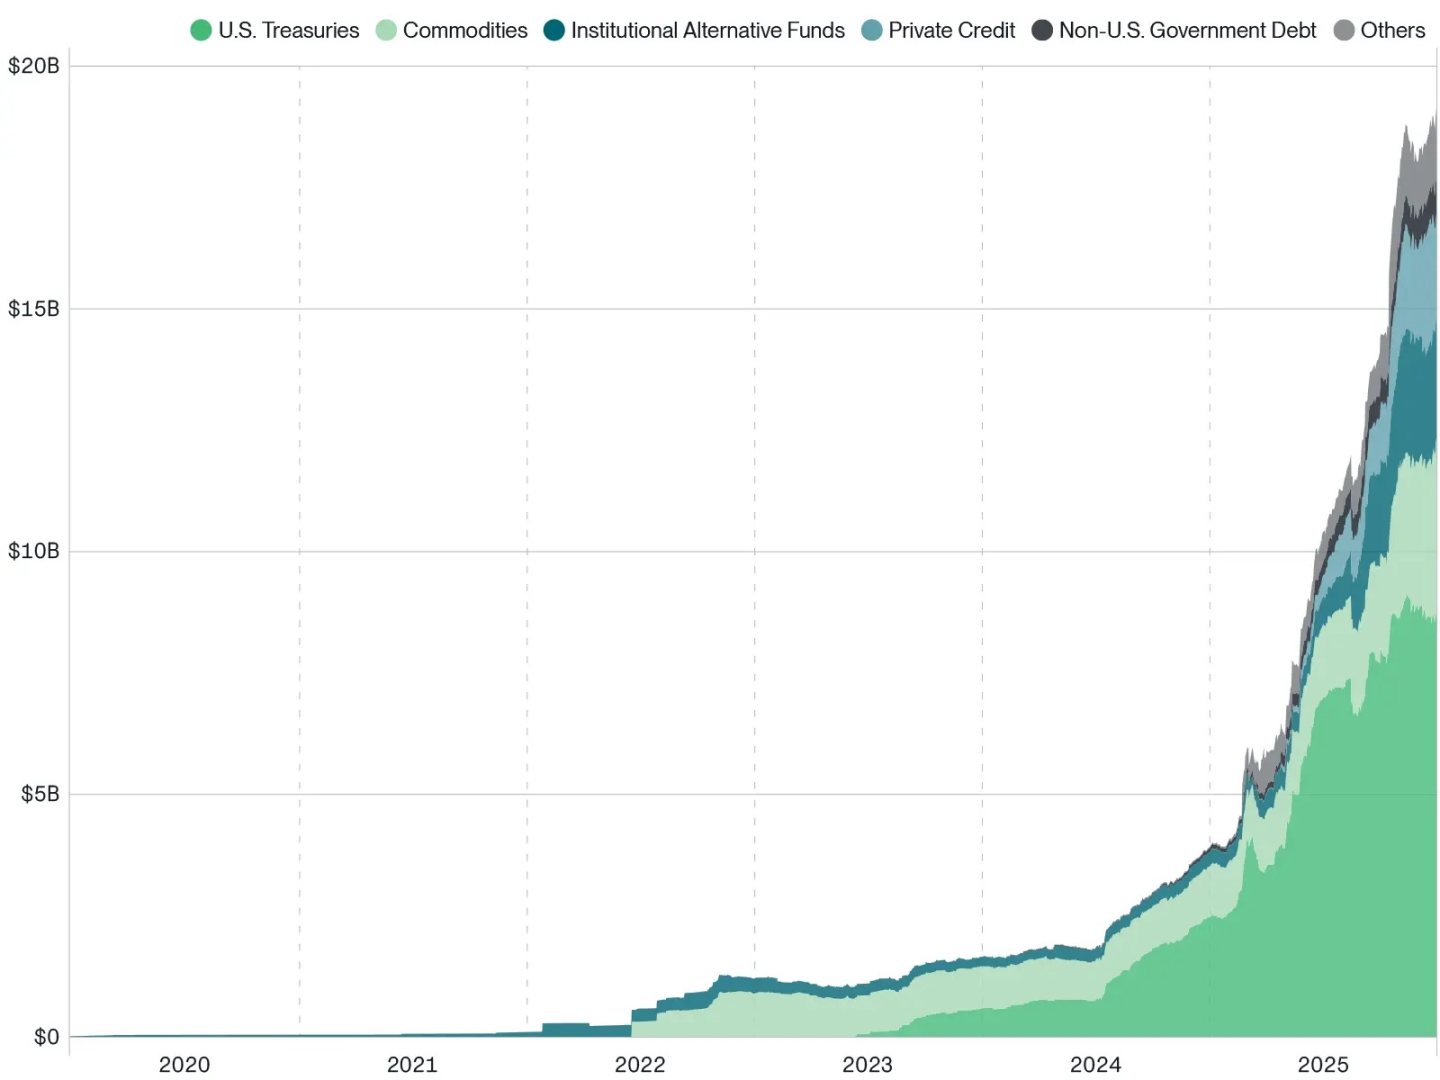
2026 年第一季度一直在压力下测试加密基础设施。总加密市值在突破 4 万亿美元高峰后,在宏观不确定性中有所回调。然而,贝莱德的 IBIT(iShares 比特币信托)在 2 月初录得单日 100 亿美元的历史性交易量;代币化 RWA 已超过 200 亿美元(仅代币化国债就达 80-100 亿美元,高于 2025 年第三季度的 55 亿美元);稳定币供应量已攀升至 3,100 亿美元。
监管格局持续朝着为加密经济持续增长提供明确规则的方向演进。我们认为这是重大进步,因为监管明朗是 TradFi 将更多资本引入加密轨道的关键。例如,在 Paul Atkins 主席领导下的 SEC 宣布了”创新豁免”和即将出台的”加密监管”规则制定,而《CLARITY 法案》(明确 CFTC/SEC 管辖权)在 2026 年 11 月中期选举前通过具有现实可能性。与此同时,香港准备于 2026 年 3 月颁发首批稳定币牌照;英国 FCA(金融行为监管局)已开放支持英国发行稳定币的监管沙盒;MiCA 的全面 CASP(加密资产服务提供商)合规截止日期将于 2026 年 7 月到来——去年多家欧盟交易所下架 USDT 后,Circle 的 EURC 已成为主导的合规欧元稳定币。
监管清晰度与经过实战检验的加密基础设施相结合,正在为机构资本上链和 Agentic Finance 规模化成熟奠定基础。未来几个月,我们预计机构采用和 Agentic Finance 都将持续增长,但会沿着平行轨道发展。Agentic Finance 必须先为零售用户建立可信的业绩记录,机构才会配置有意义的资金;只有届时这两条轨迹才会汇聚。
我们还预计,随着新的自主 Agent 趋势(如 OpenClaw)涌现并需要以编程方式访问 API、算力和第三方服务,稳定币使用量和 Agent 支付将持续增长。稳定币作为机器间交易的原生结算层,有望成为 Agentic Finance 走向主流的关键催化剂。
深潮 TechFlow 消息,02 月 25 日,据官方数据,自 2026 年 2 月 11 日宣布 Aave V3 已正式在 Mantle 主网上线以来实现持续增长,首周 TVL 突破 4 亿美元,第二周突破 5.5 亿美元,进一步成为新一代去中心化流动性枢纽。
此前消息,Aave V3 在 Mantle 主网上线,将 Aave 成熟借贷市场与 Mantle 高性能网络相结合,为用户提供覆盖多种核心资产的借贷服务,包括稳定币、流动性质押通证及生态资产,并配备逐项风险控制机制,构建贯通 CeFi 与 DeFi 的全球级流动性基础设施。
深潮 TechFlow 消息,02 月 25 日,以太坊二层网络 Starknet在 X 平台发文宣布推出“即插即用”开源集成方案 Starkzap,可将应用快速升级为链上消费类应用(onchain consumer app),无需开发者自行处理私钥管理、Gas 费用或频繁钱包弹窗等问题,还能集成比特币与稳定币支付、收益与质押产品、自托管钱包等功能。据悉,目前接入 Starkzap 的团队可有机会获得 Starknet 基金会提供的生态支持,包括:2.5 万美元种子资助、最高 100 万美元成长资助、以及最高 100 万美元 Gas 补贴。
深潮 TechFlow 消息,02 月 25 日,CryptoQuant 分析表示,比特币当前价格在$62,000-$68,000 区间徘徊,期货市场资金费率持续处于负值区域,表明空头情绪主导市场。与此前$80,000 区域的底部不同,当时资金费率大多保持正值。
自 2025年 7 月以来,市场主导力量一直是卖出压力,买单仅用于吸收供应。当前卖压已达 3 个月来最高水平。值得注意的是,期货市场已连续 16 个月保持高杠杆状态,自比特币上一轮历史高点以来,过度杠杆正在下降。
分析师指出,价格下跌虽然导致部分投资者被迫平仓,但实际上改善了市场杠杆健康状况,长期来看是积极信号。
撰文:_gabrielShapir0
编译:AididiaoJP,Foresight News
最近我一直在认真思考 ETH——我为什么持有它?我想继续持有吗?我为什么认为它有价值?
从朋友和同事们那里,我听到了关于 ETH 的三种主要观点:
这些观点不是互斥的,只是看待同一事物的不同角度。
我的观点与它们相关,但略有不同:ETH 是赛博朋克货币,而且赛博朋克就体现在当前环境。
在《神经漫游者》、《赛博朋克 2077》这类作品中,货币与其说是一种道德概念,不如说是一种「路由工具」:信用链条、公司账户、街头现金、人情——价值通过各种系统无法完全监控的渠道流动。真正有话语权的是那些在压力下仍能完成交易的人。
「钱」到处都是,但真正的关键问题是:当大公司体系对你不利时,你还能不能交易?身份验证、访问权限、执行交易、退出市场——所有这些最终都归结为一个问题:你还能不能让自己的交易被确认、被结算、被认可为有效?
这才是理解以太坊的正确角度。
ETH 不是狭义上的「密码朋克货币」(像 ZCash 那样主打隐私的产物)。它是赛博朋克货币:在既相互对抗又相互依存的世界里,它是一种不记名凭证。
加密领域一直有个错误的二分法:要么你在建设对抗机构的解放性技术,要么你在建设企业基础设施就是「背叛了理想」。现实更复杂也更有趣:
密码朋克是加密驱动的产物:隐私、匿名、安全通信、用数学工具抵抗中心化控制。它基本上完全排除了「企业方」,因为企业不愿意在完全无监管的领域交易。
赛博朋克则更广泛、更具包容性:在制度边界进行系统黑客行为——融合技术、法律、金融、身份、社会工程,在这里风格就是策略,规则由代码和合同混合书写。企业可以在这里运作,因为合规、执行和问责是可能的,但「法外之徒」也可以——这使得赛博朋克成为一个所有参与者都能自由互动、相互耦合和颠覆的宇宙。
以太坊的定位就在这里:构建协议,让对立的机构也能互相操作,同时为任何能签名和支付的人保留真正的退出权和财产权。并在那个「未来之城」里使用 ETH 作为货币,这就是赛博朋克。
ETH 作为「货币」的价值主张经常被简化成「数字黄金」叙事,试图说服比特币持有者和黄金爱好者。但他们已经完全相信 BTC 或黄金了,不会转向 ETH。
BTC 和黄金本身不「承载」任何东西——它们是一种 memecoin,是对法币通胀和央行体系这种特定社会哲学的对冲。我个人认为,在 AI 和机器人技术带来的通缩新常态下,这种对冲会越来越无关紧要。
ETH 作为赛博朋克货币的愿景更宏大,也更有直观吸引力,因为 ETH 总是在以太坊网络系统内传递可行使的「系统权利」。ETH 与智能合约环境紧密绑定,实现了「无需信任」的商业,这使它在通缩环境中仍有持续价值,因为:
在权益证明机制下,ETH 不只是「代表」价值;它是资源,用来购买让你的交易被执行、被包含进区块链、以及参与共识的能力:
ETH 在协议内的这些网络权力就是它的基本面。在实践中它们是由明确的状态转换函数加上惩罚机制来强制执行的。
这也是为什么 PoS 比 PoW 更能支撑赛博朋克货币:
还有一个深刻区别:消极契约。因为质押品可被罚没而 ASIC 不可,PoS 链可以协议化地执行禁令,PoW 做不到:
真正的社会契约既有「该做什么」也有「不该做什么」。PoS 可以用强制力编码两者;PoW 主要编码「该做什么」,然后希望经济行为如预期。不信的话,看看比特币社区关于 BIP-101 的争论,大家正在争论着怎么惩罚那些包含「垃圾邮件」的矿工。
ETH 可以成为一种好货币,是因为它的货币属性不是靠「固定总量」的庞氏经济学和林迪效应来体现,而是靠系统内在属性产生的「类财产权」:购买执行 / 包含的「系统权利」,参与的「系统权利」,在基础协议中被视为一等公民的「系统权利」——这些都体现在 ETH 这一资产中。
以太坊价值循环:效用 → 安全性 → 可信中立 → 更多效用
以太坊有一个既是经济层面又是宪法层面的循环:
如果任一环节断裂整个论点就弱化了。以太坊的设计就在于它在真正的循环经济中保持这些环节紧密相连。
赛博朋克的转折点在这里:你应该预期强大机构会出现——交易所、经纪公司、支付巨头、rollup 运营商、托管人,甚至政府和准政府实体。它们会建设轨道,优化自身激励。有时协调,有时受胁迫,有时胁迫别人。
问题不是「企业会使用以太坊吗?」它们已经在用了。问题是:
是否有任何一家公司——或企业联盟——能倾斜系统,让其他所有人都处于结构性从属地位?
这就是在赛博朋克框架下「可信中立」实际在做的事。它不是道德纯洁性,而是工程约束:
最终,这指向区块链的超级力量:极大提高社会可扩展性。
以太坊成为唯一一个你可以现实「没有特殊通道」的经济区,让对手方能在低信任、缺乏法律追索的情况下大规模商业互动。
财产需要可执行的行使权。如果你「拥有」一项资产,但在压力下不能转移、退出、抵押或解除它,那你拥有的就不是真正意义上的所有权。
在区块链上,这种执行力归结为包含:
只要你愿意付清算价,能不能在有限时间内让一笔有效交易被包含进历史?
这就是为什么抗审查是财产权的关键。这也是为什么以太坊研究不断趋向于在不利条件下强化包含保证的机制——比如 FOCIL(分叉选择强制包含列表),明确减少潜在审查者的自由度。
单纯的速度解决不了审查问题。关键变量是:
如果企业堆栈能在结算层把你拉黑,那这种「货币」就是假的。ETH 的估值就依赖于以太坊让这种拉黑在结构上变得困难。
一个有用心智模型:把以太坊看作一个可编程的法律基础——一个即使参与者是对抗性的,也能保持可靠的计算公地。
这带来了一个新的制度原语:
换句话说:能够做出比普通机构承诺更难违背的承诺,即使违约方富有、老练、愿意把官司打到天荒地老。
你用系统原生识别的唯一资产来支付这种执行:ETH。
ETH 是赛博朋克货币,因为它是以下三者的混合体:
赛博朋克框架之所以重要,是因为我们构建的世界不是一个「无限花园」。它是旧制度和新建制之间的边界层,法律和代码像错位的齿轮一样相互咬合。以太优势在于,它难以被改变,因此能够成为共享的底层架构。
Rollup 是必要的。以 rollup 为中心的路线图是理性的:保持 L1 足够慢以维护去中心化和可验证性,通过继承 L1 安全性的 L2 来扩展执行。
但赛博朋克风险也很明显:L2 可能变成企业飞地:
因此,支持 ETH 的 rollup 未来应该是:
如果 L2 能保持经济耦合和中立性继承,它们对 ETH 是利好。否则,它们就是碎片化引擎:大量活动,价值被抽走,保证被削弱。
用赛博朋克的话说:企业建筑群可以存在——但不能允许它们悄悄覆盖掉结算宪法。
代币化只有成为加密原生财产,而不是一个带管理员密钥和服务条款终止开关的代币欠条,才能真正加强 ETH 的叙事。
分界线很简单:
如果以太坊要成为重要资产的结算层,你需要这样的结构:
以太坊的纳入保证机制再次发挥了作用。代币化权益的有效性取决于你在压力下行使它的能力。我们需要在以太坊上的赛博朋克通证化协议。
密码朋克给了加密其道德核心:隐私、自治、抵抗。但以太坊正在为其建设的现实舞台是赛博朋克:企业和新势力共存于同一轨道,对抗却又相互依存,每一方都创造性地使用技术,每一方都试图倾斜系统。
在那个世界里,货币不仅仅是价值储存。它是:
所以,「ETH 作为赛博朋克货币」最终是一个关于宪法性结算的论点:如果以太坊保持可信中立、可信包容、并与其扩展层保持经济耦合,那么 ETH 之所以有价值,就不仅仅是因为人们相信它。
它的价值在于,它是整个技术栈中唯一一个所有人无论是企业还是新势力都不能让其他人控制的稀缺凭证。
撰文:Matt Hougan,Bitwise 首席投资官
编译:Saoirse,Foresight News
金融市场里最大的超额收益(Alpha),往往来自行为偏差。投资者总会犯错,如果你能利用这些错误,就能获得可观回报。
我最喜欢利用的一种行为偏差是锚定效应:人们会执着于最先接收到的信息,不愿改变。这也是零售商把价格标成 9.99 美元而非 10.00 美元的原因 —— 你先记住了「9」,大脑就很难松脱。
锚定效应,正是我 2018 年决定全职投身加密行业的原因之一。
那时,大多数人还把加密货币当成笑话。他们最早是在 2013 年丝绸之路丑闻、2014 年门头沟交易所破产事件中认识加密货币,也见证过它剧烈的涨跌周期。
幸运的是,几位我信任的人提醒我要认真看待加密。
当我抛开表象,去看清它本身是什么,而不是人们以为它是什么时,我被彻底震撼了。这项技术远比大多数人认知的更成熟,机遇也大得多。而人们,还停留在 2014 年的旧印象里。
此刻,我仿佛又回到了当年那个时刻。
放眼望去,华尔街都在高声宣告:金融业正在上链。不是一小部分,而是全部。
去年 7 月,美国 SEC 主席 Paul Atkins 启动了「加密项目」,一项全委员会级别的计划,旨在推动证券监管现代化。用他的话说,就是让美国金融市场能够「上链运行」。而市场,确实已经开始上链:
与此同时,摩根大通在 Coinbase 的 Base 网络发行了存款代币;富达正在招聘去中心化金融金库负责人…… 类似的动作层出不穷。
相关市场的规模极为庞大:ETF 市场 30 万亿美元,股票市场 110 万亿美元,债券市场 145 万亿美元。
对比之下,当前全球代币化市场总规模仅 200 亿美元。
如果 Larry Fink 说得没错 ——「每一只股票、每一只债券…… 最终都会被代币化」,这意味着这个市场还有上万倍的增长空间。
可传统投资者,就是听不见。
他们听不见,是因为锚定效应。
一提到加密货币,他们脑海里浮现的还是那个纹身、朋克、滑滑板的形象。他们没意识到,这个人早已剃净胡须、穿上西装,正在搭建支撑下一代资本市场的基础设施。
好笑的是,加密投资者自己似乎也听不见。
他们患上了「狼来了」综合征。听了太久「机构即将入场」的承诺,如今真的来了,反而麻木无感。
但数据不会骗人。
看看代币化现实资产(RWAs)的增长曲线,陡峭程度堪比珠穆朗玛峰。
代币化现实世界资产(RWAs)的价值:
来源:Bitwise 资产管理公司,数据来自 RWA.xyz。数据时间范围为 2020 年 1 月 1 日至 2025 年 12 月 31 日。
注:Circle 和 Tether 等稳定币发行方被有意省略。
难点在于,我们很难精准知道该如何从中获利。
因为加密行业目前仍有一系列关键问题悬而未决,比如:
对这些问题,我都有自己的判断,并会在未来几个月陆续撰文分享。但坦诚地说,大多数问题的答案目前都是:没人知道。
我确定的只有一件事:
人们以为的加密市场,和真实发生的加密市场之间,存在巨大鸿沟。
在我看来,这条鸿沟就是重大机遇 —— 不是急于提前选出赢家,而是在市场仍在错误定价这场结构性变革时,广泛布局整个赛道。
最大的超额收益机会,往往出现在市场共识已经过时、现实早已向前、而投资者仍锚定旧叙事的时候。
加密行业,现在正处于这个节点。
如果你能看清它的本质,机会比比皆是。
随着 x402 协议与 8004 标准的出现,自动支付与链上身份正在被嵌入 AI Agent 的运行逻辑中。这意味着,AI Agent 第一次可以自动完成收付款,执行链上操作。从被动响应到主动参与价值流转,AI Agent 的角色正在发生微妙的转变。
在此背景下,AINFT 正式推出了 AI Agent 新基建——Bank of AI,专注于为 AI Agent 打造完整的“金融操作系统”,它不仅深度整合 x402 支付协议、链上身份认证协议 8004,更推出 AI 大模型服务接口标准 MCP Server、AI 模型拓展能力 Skills,以及 OpenClaw Extension 等工具包,赋予了 AI Agent 完整的金融操作能力。
在这一技术变革的关键节点,2月 24 日晚,一场聚焦“AI Agent 经济网络”的圆桌讨论拉开帷幕。来自不同领域的嘉宾,围绕 AINFT 打造的 AI Agent 新基建,从用户体验重构、商业模式等多维度分析了 x402与 8004 带来的结构性变革,共同勾勒出一个正在形成的“AI 经济网络”雏形。以下为本期讨论的精彩回顾。
AI Agent 的本质是“自主行动者”,它被设计出来就是为了做出决策、执行任务。大语言模型让 AI Agent 具备了强大的“大脑”,但真正定义 AI Agent 的是“行动能力”。问题在于,过去 AI Agent 的行动能力被局限在数字世界“软动作”里,收付款这类涉及真实价值流转的动作,一直是 AI Agent 无法触碰的禁区。
x402和 8004 协议的出现,为 AI Agent 打通了自动支付与链上身份认证的关口,相当于在数字世界里为它们铺设了一条专属的“结算轨道”。当 AI Agent 开始拥有自动支付能力,用户体验最直观的变化,是交互的底层逻辑被彻底重构。
正如 HiSeven 所言,过去我们请 AI Agent 做一份投研报告,流程是割裂的:AI Agent 负责生成框架,但一旦涉及注册账号、绑定支付、购买数据等环节,就必须交还给人类操作。用户既是指挥官,也是疲惫的“中间人”。而当 x402 这样的协议被嵌入,AI Agent 可以自动完成订阅或数据采购,更重要的是,通过 8004 协议赋予的链上身份,AI Agent 拥有了可累积、可验证的信誉记录,这让 AI Agent 的每一次交易都建立在可追溯、可信任的基础之上。
这种从“操作工具”到“经济活动参与者”的升级,在 Grace 的分享中得到了进一步延展。她认为,当 AI Agent 具备自动付款能力是,交互方式正在从“人对机器的单向指令”进化为“人与 AI 的协作共生”。无论是订阅服务、抢购商品,还是执行最优支付策略,整个过程用户只需要设定目标,剩下的交给 AI Agent 去判断和执行,她形容道:“你感知不到支付的存在,但它已经帮你把事办完了。它从一个工具,变成了一个真正能替你分忧的伙伴。”
过去用户习惯的订阅制,本质上是在为“可能的使用”付费,而 x402 协议成功实现了“先付费,后响应”的全新交互商业模式,其带来的微支付能力,让“按次付费、即买即用”成为可能。墨鱼从用户权益的角度,揭示了 x402对 AI 服务质量的倒逼机制。他提到,当前市面上的 AI 产品众多,用户往往在订阅后发现效果不佳,却无法退款。而 x402 支撑的单次支付,让用户可以完全根据效果做选择。
当 AI Agent 拥有了自己的“钱包”和“身份”,它正在成为数字世界里“经济参与者”。这场变革才刚刚开始,但方向已经清晰:未来的 AI Agent 不仅能替你思考,还能替你行动;不仅会生成方案,还会完成交易。而 x402与 8004,正是为这场变革铺设底层轨道。
当 AI 支付逻辑被标准化,一个更具想象力的命题随之浮现:我们是否正在见证一个真正意义上的“AI 经济网络”的诞生?在这个网络里,AI 不再是被人类逐个调用的工具,而是彼此之间能够发现需求、协商价格、完成支付、交付服务的节点。这场关于未来的畅想,在嘉宾的讨论中逐渐清晰。
HiSeven 率先勾勒出这幅图景的雏形。在他看来,当前我们使用 AI 的方式仍是“点对点”的,需要什么功能,就去找对应的模型。而当支付逻辑被标准化后,每一种具备特殊能力的 AI Agent,就像一个个各有所长的同事,可以相互协同完成复杂任务。在他看来,这就像雇佣了一个小型团队,AI与 AI 之间自己做生意,最终将成果交付给人类。
更进一步,币圈 Peter 系统拆解了 AI 经济网络得以运转的前提条件:一个能够自我循环的经济系统,需要具备账户体系、协作能力和交易机制。x402 协议与 8004 标准的组合,正在为这一系统铺设地基。他指出,当支付足够顺畅,AI Agent 就能形成“收入>投资>再收入”的完整闭环。而这一闭环从构想走向现实,还需要一个关键的“金融操作系统”,这正是 AINFT 推出的 AI Agent 新基建——Bank of AI 所扮演的角色。
AINFT 推出的 AI Agent 新基建可以理解为专为 AI Agent 打造的“链上银行”或“数字钱包+身份证+投资账户”的三合一基础设施。在技术结构上,它率先支持 TRON与 BNB Chain 双链,其核心架构围绕三大能力展开:
第一层是支付层。 AINFT 通过 x402 SDK 深度集成了支付协议,让开发者只需几行代码,即可为 AI Agent 一键接入自动支付能力。这让 AI Agent 在调用服务时能够自动完成微支付与即时结算,让高频、小额的机器级交易得以经济高效地落地。
第二层是身份层。 通过 8004 SDK,AINFT 能够让每个 AI Agent 一键接入链上身份认证机制,使其拥有可验证的“数字身份证”和可追踪的信誉记录。每一次成功履约、每一笔按时结算,都在为这份链上信用档案增添可信权重。
第三层是能力层。 AI Agent 可以通过 MCP Server与 Skills 自动化参与借贷、兑换及收益获取等 DeFi 操作。MCP Server 充当了 AI Agent 与区块链之间的“适配器”,将复杂的链上交互封装为标准化的工具接口;Skills 则进一步将这些接口转化为可组合的工作流模板。这意味着 AI Agent 只需要理解“要做什么”,而不需要关心智能合约如何调用、Gas 费如何计算等技术细节。这意味着 AI Agent 不仅能够“收付款”,更能“理财增值”。
更值得关注的是 AINFT 的开放性设计,它支持 OpenClaw 拓展插件,这意味着任意 AI Agent 无需经历复杂开发流程,即可被快速赋予支付、身份与 DeFi 操作等完整金融能力。这种“即插即用”的架构,让 AINFT 成为整个 AI 经济网络的基础设施层。
从被动响应到主动协作,从单点调用到网络协同,AI Agent 正在编织一张属于自己的经济网络。而 AINFT,正是为这张网络铺好轨道的“基建者”。截至目前,AINFT 的用户规模已突破 41 万,正逐步构建起连接主流 AI 能力与链上资产体系的 Web3 原生 AI 平台。当 AI Agent 开始读懂需求、完成交易、积累信用、配置资产,我们或许正在见证数字世界里一种全新经济网络的诞生。这场变革的起跑线已经划下,而 AINFT 正站在这条起跑线的最前沿。
深潮 TechFlow 消息,02 月 25 日,Aave DAO 创始人 Marc Zeller 发布全面报告,严厉批评 Aave Labs 在资金使用、产品开发和治理参与方面存在重大问题。报告指出,Aave Labs 已累计获得 8600 万美元资金和 23%的初始代币,但产品开发记录为 0胜 6 负,且未发布任何问责报告。
报告揭示 Aave Labs 未经批准私自转移约 550 万美元交易费收入,并在治理中利用 663K 未披露投票权阻止透明度提案。值得注意的是,Aave V3 协议年收入 1.4 亿美元主要由其他服务提供商(如 BGD Labs)开发维护,而非 Aave Labs。
此报告发布之际,Aave Labs 正寻求 DAO 批准新的 5100 万美元资金提案,但拒绝满足社区要求的透明度前提条件。同时,核心开发团队 BGD Labs 已宣布将于 4月 1 日离开 Aave 生态系统。
主持人:Mr. Z (@168MrZ)
嘉宾:Haseeb Qureshi (@hosseeb)
「加密世界里,活下来就是最大的 Alpha。只要你还在牌桌上,你就有资格享用盛宴。」 Dragonfly Capital 管理合伙人 Haseeb Qureshi 在东西方资本对话节目《168X》的 Consensus HK 特辑中,以亲历八年加密周期的老兵视角,深度剖析 AI 与加密货币的共生关系、穿越熊市的生存法则,以及产业从「野蛮拓荒」走向「制度化」的历史性转折。
这位从德州扑克牌桌走出的传奇投资人,16 岁以 50 美元起步打职业扑克,19 岁跻身全球在线单挑无限注德州扑克前十强,随后华丽转身硅谷,先后任职于 Airbnb 与 Earn.com(被 Coinbase 收购),最终掌舵加密产业最具影响力的风投机构之一——Dragonfly Capital,总资产管理规模超过 50 亿美元。就在一周前,Dragonfly 宣布完成第四期基金 6.5 亿美元 募资,在熊市寒冬中逆势出击,再次证明其「低谷布局」的投资哲学。
本文为 168X(@168X_Fortune) 节目精华摘要——一个深度连接东方智慧与西方创新的顶级对话平台,聚焦 AI、区块链、机器人、太空科技及生物工程等前沿领域,探索技术、资本与人文智慧将如何重塑人类文明未来。
访谈以一则产业震动的消息开场。
Multicoin Capital 共同创办人 Kyle Samani 宣布卸任,离开深耕近十年的加密产业,转向 AI、机器人与长寿科技等新兴领域。
对 Haseeb 而言,这不仅是一则新闻,更是一段私人的告别。
「有趣的是,Kyle 是我进入加密世界后认识的第一位 VC,」他回忆道,「2017 年我们几乎同时入行。他和我截然不同,我们对几乎所有事情都意见相左。但他是我最尊敬的竞争对手。」
Haseeb 将 Kyle 描述为「一个局外人」:没有显赫的投资背景,没有名校光环,没有顶级机构的加持,「就是一个靠自己想明白的人,用个人品牌和极度逆向思维杀出一条血路。」
「看到他离开,我感到一种很深的惆怅,」Haseeb 坦言,「因为那感觉像是我们这代人的青春正在结束。我们在二十几岁时进入这个产业,那时一切都是梦幻的、未来感的。而现在,这个产业已经长大了。」
产业「长大」的标志是什么?Haseeb 用一个极具画面感的比喻作答:
「想当年稳定币市值才几亿美元,现在是 3,000 亿美元。美国财政部长公开预测稳定币在十年内将达到 3 万亿美元,占整体货币供给的 15%。」
「我们以为我们是在打破规则。结果现在,我们就是规则的制定者。」
「某种程度上,我们赢得太多了,」他带着复杂的情绪说道。「就像我们是一群登山者,辛辛苦苦爬上山顶。结果现在有观光巴士载着游客直接开上来了。是的,我们赢了——但看着胜利以这种方式到来,心里有一种说不出的五味杂陈。」
BlackRock 进场了、JP Morgan 发行了自己的代币化美元。那个年轻时追逐的去中心化乌托邦,最终以华尔街全面入主的方式实现了。
「当我们进入加密世界的时候,我们追逐的是一个疯狂的科幻未来。这不是我们想像的未来,但却比我们想像的要成功得多。」
曾经的加密庞克们得到了他们想要的「Mass Adoption」,只是剧本不太一样。
当 AI 抢走全球资本市场的聚光灯时,加密产业的价值叙事是否已经过时?
Haseeb 的回答与众不同:
「AI 是 21 世纪最重要的技术,但它和许多技术一样需要其他基础设施的配合。AI 需要能源,AI 需要网络——正是网络上海量的数据喂养了大语言模型。加密货币也是同样的道理。」
他将这个交汇点具体化为一个核心场景:当 AI Agent 开始进行商业交易,它们之间如何结算?
「你的 Agent 和我的 Agent 不使用同一种法币,不在同一个银行体系里。你在台湾,我在美国,我的 Agent 要怎么和你的 Agent 做生意?答案从一开始就在那里:加密货币。」
Haseeb 更进一步提出了一个深刻的洞见:智能合约的真正用户,不是人类,而是 AI。
「想想法律合约的问题:我不知道你在哪个司法管辖区,我不知道怎么把你的 Agent 告上法院。就算我们打官司,也要花几个月立案、双方聘请昂贵的律师、然后花上几年走完法律程序。但 AI Agent 的处理速度远快于人类大脑——法院是为人类速度设计的,Agent 运作在完全不同的时间尺度上。」
「法律是随机的。法官会怎么判?陪审团会怎么说?没人知道。但智能合约每次都说同一件事,只要你看得懂代码。可预测性(Predictable)正是 AI Agent 需要的。」
这意味着加密产业长年鼓吹的「智能合约取代法律」叙事,在人类世界始终难以落地,但在 AI Agent 经济体中,反而找到了最完美的应用场景。
面对市场对「人工超级智能」(ASI)是否即将降临的猜测,Haseeb 展现了一位顶级风投特有的冷静:
「ChatGPT 在 2022 年 11 月推出时,很多人预测我们离 AGI 只有几年。现在已经快四年了。这是 AGI 吗?也许吧。但如果是的话,它没有反映在 GDP 里,也没有反映在失业率里。你走在香港街头,一切看起来都很正常,没有大楼着火,也没有大规模失业。」
他以工业革命为鉴:「工业革命是人类经济史上最重大的事件。但从蒸汽机的商业化应用,到对 GDP 产生可衡量的影响,花了整整 50 年。在那之前,所有写着『末日即将来临』的文章,都只是太早了而已。」
Haseeb 强调,没有人能准确预测时间表。「如果『即将到来』是指两年内?不太可能。十年内?有可能。二十到三十年内?几乎可以确定。一切取决于时间线。」
「AI 一定会是颠覆性的技术。但『什么时候』是一个完全不同的问题。不要把趋势线画得太激进,除非你有充分的理由相信它已经在发生。」
访谈最后,Haseeb 将话题拉回当前市场:一个情绪低迷、信心动摇的加密熊市。
他坦率承认这是一个艰难的时期:「这对那些因为兴奋和动能而进入这个产业的人来说,是非常困难的。人们把价格当成成绩单——价格跌了,就觉得自己做错了什么。但如果你待得够久,你就知道这不是真的。」
Haseeb 指出,去年 10 月 11 日的市场事件是一个关键转折点。那一天,美国总统特朗普在 Truth Social 上威胁对中国商品课征 100% 关税,叠加中国刚宣布的稀土出口管制,全球风险资产急遽抛售。加密市场首当其冲——比特币在一小时内暴跌 13%,以太坊跌超 16%,大量山寨币在几分钟内腰斩甚至归零。
「那天多家交易所宕机,我们经历了加密史上最大规模的单日清算——超过 190 亿美元的杠杆仓位被强制平仓,160 万个交易帐户被清算,」Haseeb 回顾道。这场灾难的规模是 2020 年 COVID 崩盘的近 20 倍,也远超 2022 年 FTX 崩溃时的清算量。
「但真正让人困惑的是之后发生的事,」Haseeb 说道。「如果你把比特币的价格走势和纳斯达克、S&P 500 放在一起看——它们在 10/11 之后开始分道扬镳。美股反弹了,但加密没有跟上。市场结构发生了某种根本性的转变,而我们至今没有一个令人满意的解释。」
他认为,正是因为缺乏一个清晰的「为什么」,这轮熊市对人们的心理打击格外沉重。
但对于加密市场的未来,他没那么悲观。
「加密市场是由动能驱动的,它具有自相关性(autocorrelated)。当动能往一个方向启动,它会持续走下去。但反过来也一样——当回升的动能启动时,它同样会持续。」
他以一句从扑克牌桌上带来的智慧作为收尾,也是他八年加密生涯最核心的信念:
「在加密世界里,你学到的第一课就是『活下来』的重要性。
只要你还在牌桌上,你就能看到接下来会发生什么。
你唯一会输的方式,就是被淘汰出局。
只要你不被淘汰,你就有一个席位。
只要你有席位,你就能享用盛宴。」
Dragonfly 是全球最具影响力的加密风投机构之一,总资产管理规模超过 50 亿美元。由 Bo Feng 与 Haseeb Qureshi 共同领导,团队横跨旧金山与亚洲,投资组合涵盖 Polymarket、Ethena、MakerDAO、Compound、Avalanche、NEAR Protocol 等数十个标志性项目。2026 年 2 月,Dragonfly 完成第四期基金 6.5 亿美元募资,聚焦稳定币、DeFi、预测市场与 AI Agent 支付基础设施。
168X 是一个深度连接东方智慧与西方创新的顶级对话平台,致力于探索技术、资本与人文智慧将如何重塑人类文明未来。节目聚焦 AI、区块链、机器人、太空科技及生物工程等前沿领域,与全球领袖和思想构建者展开对话,以独特的东西双轨视角,揭示未来财富与创新的核心动力。节目由 ex-banker Mr. Z 主持。
X | YouTube | Apple Podcasts
作者:David,深潮 TechFlow
2 月 21 日,X 产品负责人 Nikita Bier 在一条帖子下面公开要求发帖人补充这是付费推广的声明,否则将封禁账号。
这条帖子来自账号 @infodexx,内容是一份「2025 年最有价值创业公司」排名,预测市场平台 Kalshi 以 110 亿美元估值排在第二。
帖子获得了超过 42 万次浏览,但发帖人的简介里写着「Kalshi partner」,帖子一开始本身也没有任何付费推广的标注。
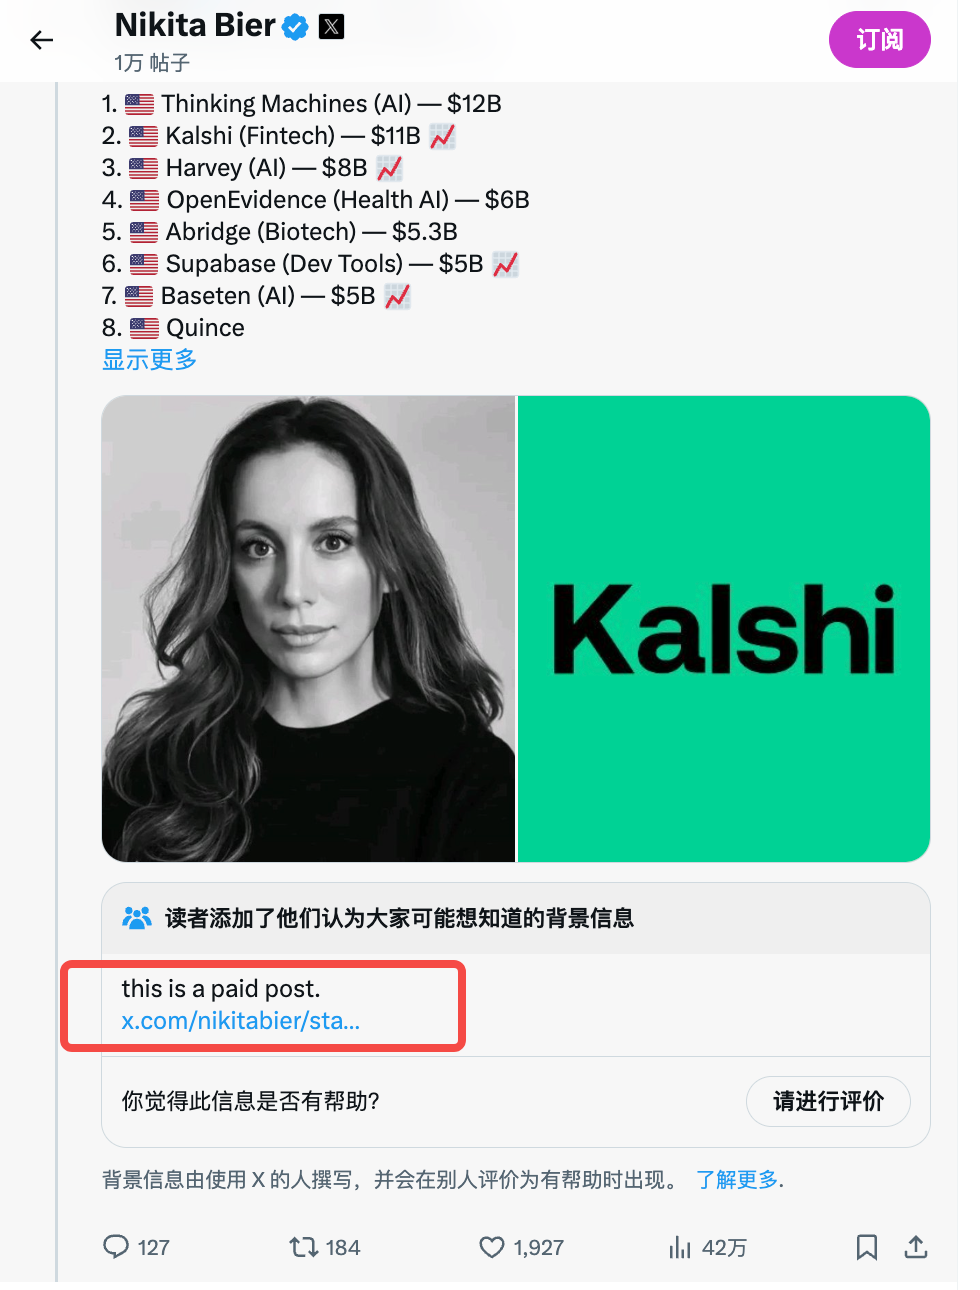
随后,有用户通过 X 的 Community Notes 功能(一种用户协作的事实核查机制,通过的注释会直接显示在帖子下方)将其标记为商业推广内容,说白了就是软广。
Bier 紧接着宣布,X 将在下周上线一套付费推广披露功能,要求所有含付费合作关系的帖子必须标注,违反者将被封停账号。
这个发帖者随后也在原贴后面补了一条背景信息,提示这是一篇付费推广。
而强制披露只是这轮调整中最新的一步。
过去五个月,X 先后清理了 170 万个垃圾营销信息机器人、封杀了 InfoFi 类应用的 API 权限、上线了反自动化检测机制、限制了程序化回复接口…
这些动作虽然分散在不同的时间点,但拼在一起,构成了一条清晰的时间线。
加密推特上的野蛮营销时代,或许正在被平台亲手终结。
X 针对营销规则的变化,在过去的 5 个月里,明牌砍了 6 刀。我们将整个规则变化的重要时间节点和关键时间梳理如下:
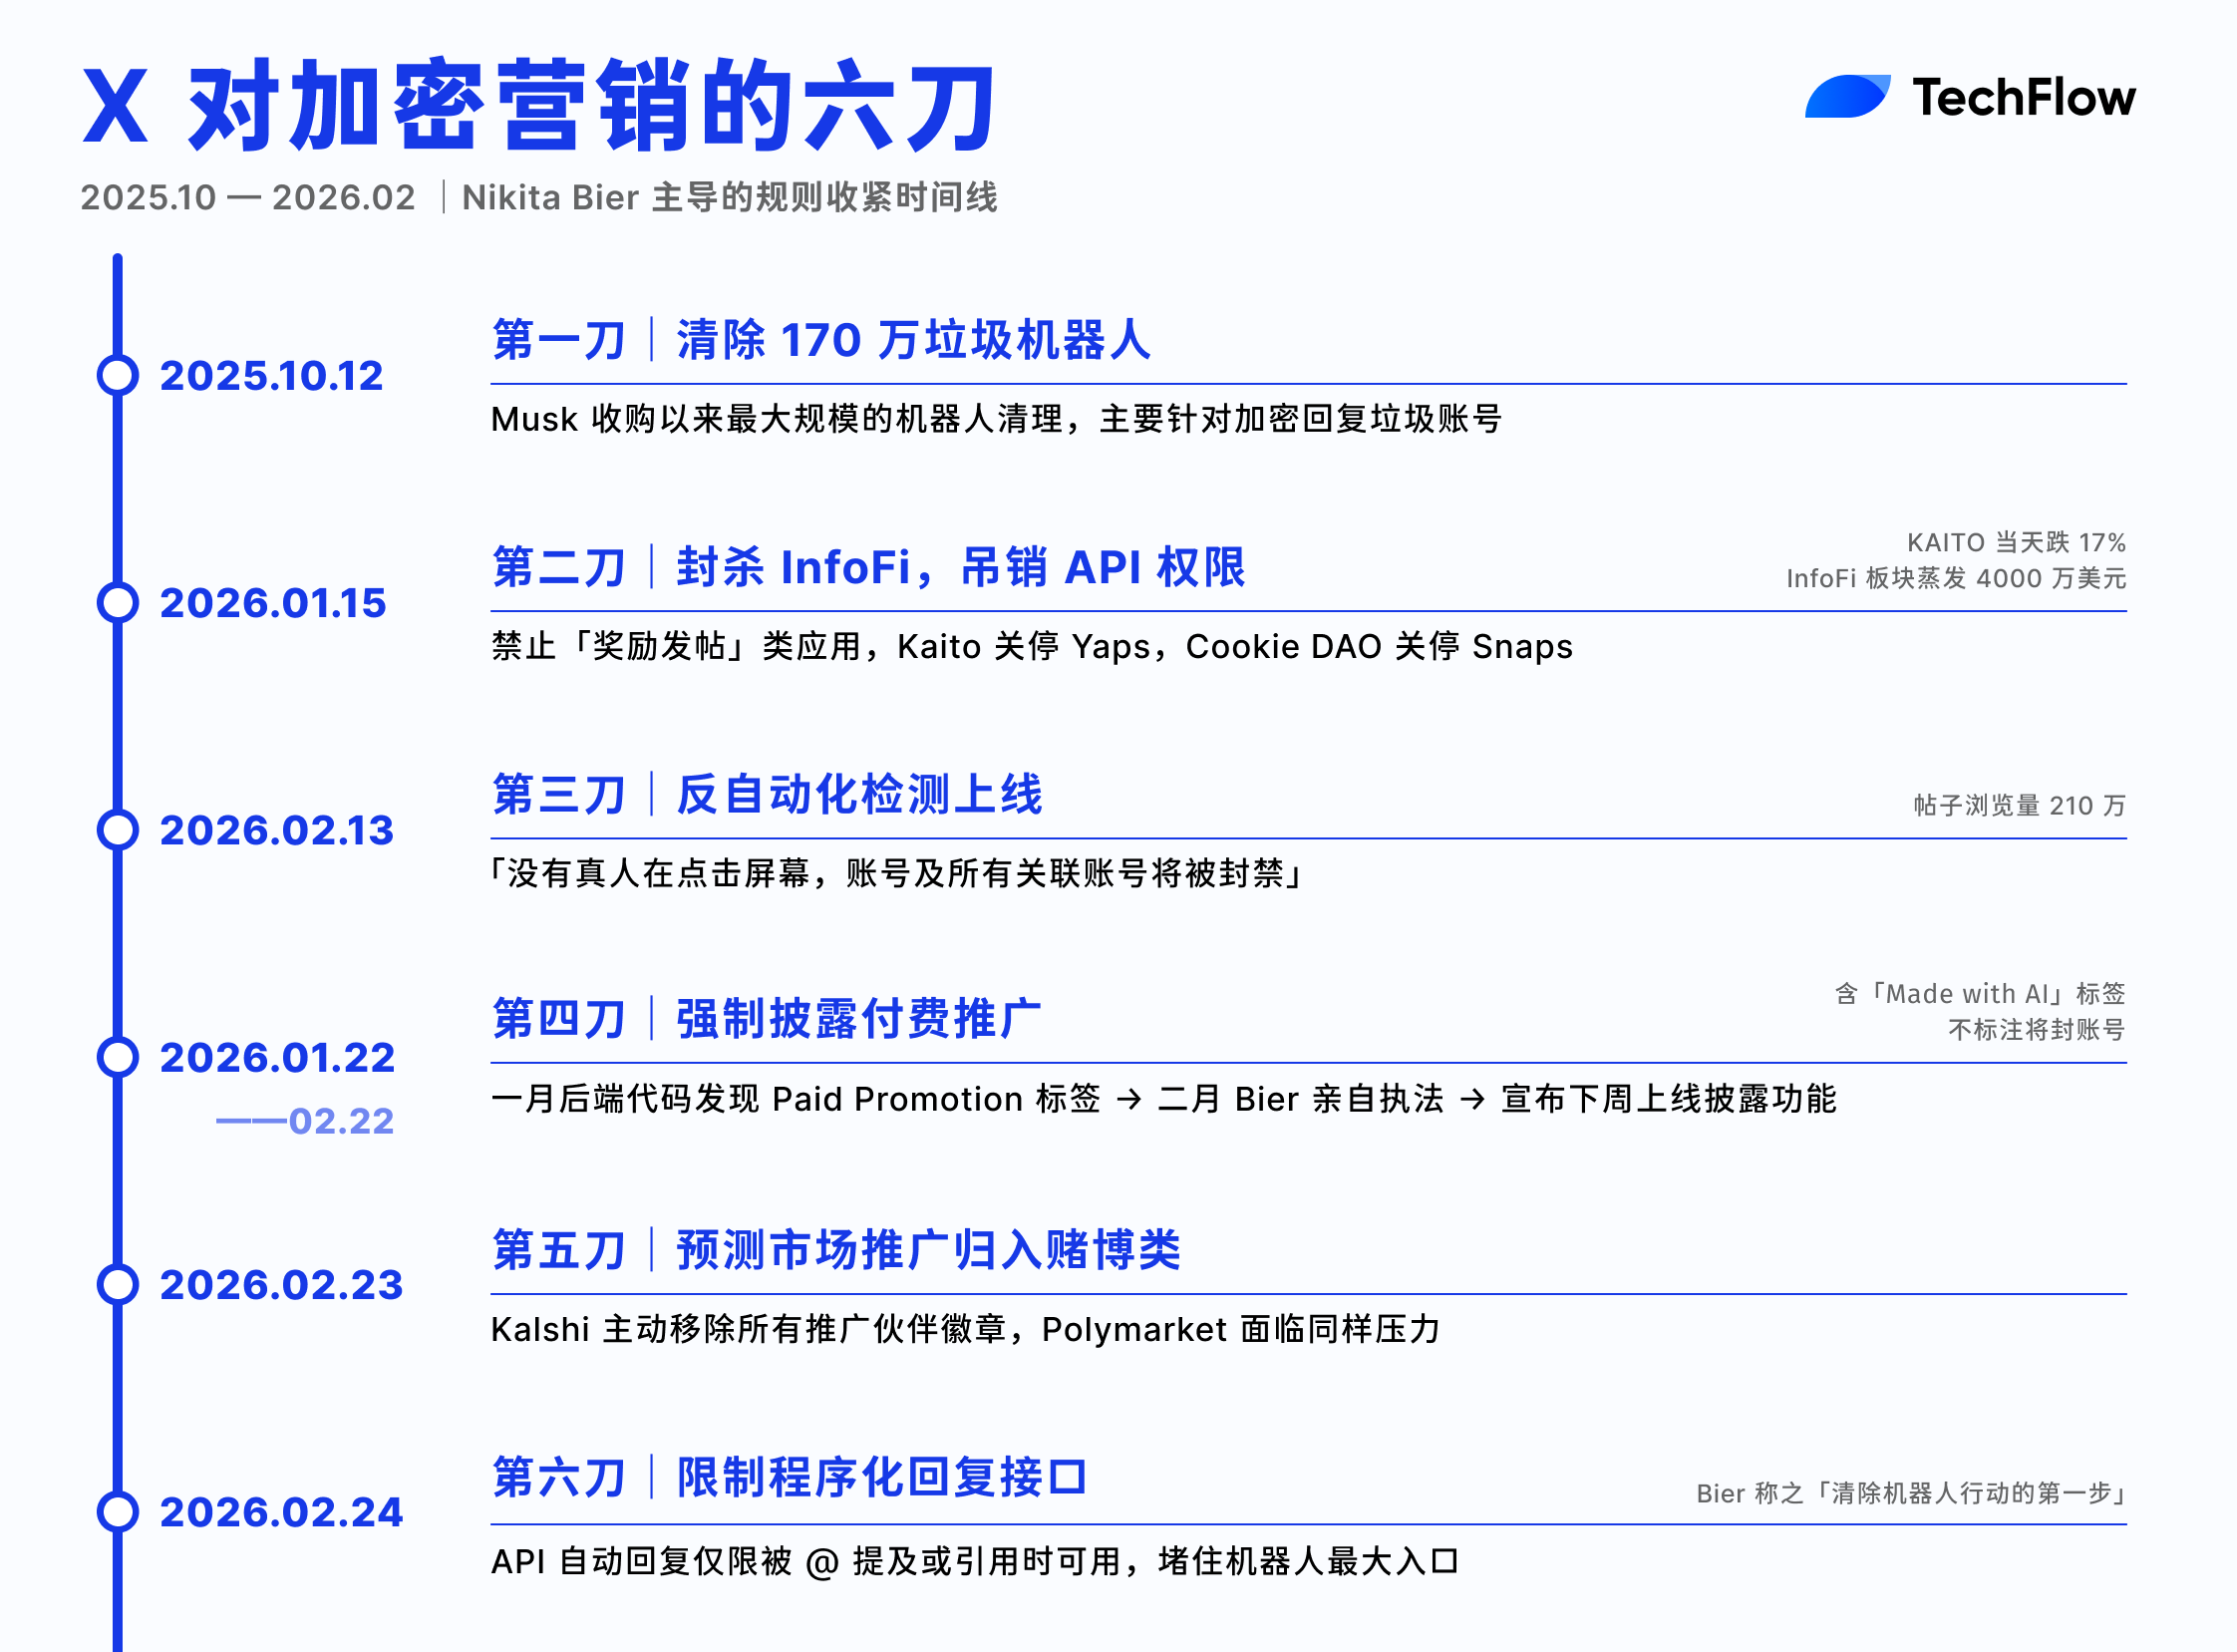
第一刀:垃圾机器人
2025 年 10 月,Bier 宣布 X 在一周内清除了 170 万个回复垃圾机器人,这是 Musk 收购以来规模最大的一次清理。主要对象是加密相关的自动化账号,任何在 X 上刷过加密帖子的人都见过它们:
热门帖子下面秒回的诈骗链接、伪装成 Elon Musk 的假号、千篇一律的「gm」机器人。
清掉 170 万只是第一步,背后的问题要大得多。
第二刀:InfoFi 和「发帖赚代币」模式
这些机器人之所以泛滥,很大程度上是因为 InfoFi。
第三方平台追踪用户在 X 上的发帖和互动,然后用代币或积分奖励他们。初衷是激励有价值的信息生产,但当发帖本身可以赚钱时,事情演变成了发帖数量大于质量。机器人农场和 AI 批量生成的回复迅速占领了排行榜。
最大的项目 Kaito,其 Yaps 产品高峰期有超过 15.7 万名活跃用户。到 2026 年 1 月 9 日,CryptoQuant 检测到 X 上单日出现 775 万条加密帖子,是正常水平的 12 倍。
2026 年 1 月 15 日,Bier 宣布修改开发者 API 政策,禁止所有「奖励用户在 X 上发帖」的应用,立即吊销相关 API 权限。
Kaito 随即关停 Yaps,代币 KAITO 当天下跌约 17%;Cookie DAO 关停了类似产品 Snaps;整个 InfoFi 板块一天蒸发约 4000 万美元市值。
(参考阅读:X 釜底抽薪,嘴撸时代落幕)
第三刀:模拟人类操作的账号
2 月 13 日,Bier 宣布上线新一轮自动化检测。
如果没有真人在点击屏幕,这个账号以及所有关联账号都可能被封禁。这一刀的目标不再只是传统意义上的机器人,而是所有通过脚本、自动化工具或 AI 代理操作的账号。
Bier 表示 X 未来会支持合规的代理使用场景,但在规则明确之前,建议开发者暂停接入,必要时使用官方 API。
第四刀:软广
前三刀处理的是自动化和垃圾内容,第四刀对准的是一个更大的灰色地带:付费推广不标注。
经常看加密推特的韭菜都知道,这在加密圈几乎是行业惯例。
2025 年 9 月,链上调查员 ZachXBT 公开了一份表格,列出了 200 多名加密 KOL 的推广报价和收款钱包地址。约 160 人接了推广,但在帖子中标注了「广告」的不到 5 人。
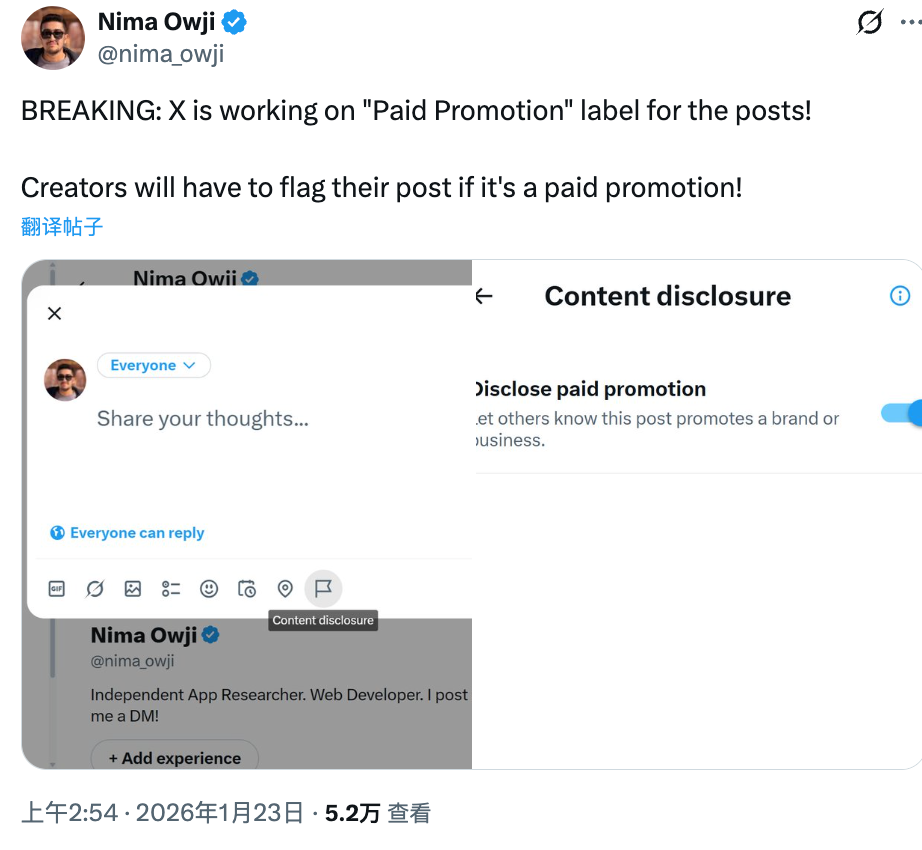
1 月 22 日,应用研究员 Nima Owji 在 X 的后端代码中发现了正在开发的 Paid Promotion 标签功能。创作者发帖时需要勾选是否为付费推广,标签将直接显示在帖子上。
到 2 月 21 日 Bier 亲自介入 Kalshi 帖子时,这个功能已经准备上线。他同时宣布将推出「Made with AI」标签,要求 AI 生成的内容也必须标注。
第五刀:预测市场推广
紧接着披露功能的公布,X 更新了付费合作伙伴政策,将预测市场(如 Kalshi 和 Polymarket)明确归入赌博类产品,全面禁止未披露的相关广告推广。
Kalshi 在 2 月 23 日主动移除了其在 X 上的推广伙伴徽章,其发言人表示执行难度太大,用户容易将带徽章的账号误解为 Kalshi 官方背书。
第六刀:程序化回复
最后一刀落在 2 月 24 日。X 开发者平台宣布限制通过 API 发送的自动回复。
只有在原帖作者 @提及或引用了该账号时,程序化回复才被允许。产品负责人 Bier 称这是清除机器人行动的第一步,先堵住最大的入口。
六刀下来,从机器人到激励机制,从自动化工具到隐形广告,从特定品类推广到程序化接口,X 对加密内容的管控层层递进。
组合在一起,整个加密推特过去几年赖以运转的营销基础设施被系统性拆除了。
这些规则变动叠加在一起,正在改变加密营销的成本结构。过去几年,加密项目在 X 上获客的主要方式是三条免费管道:
现在,这三条管道现在全部受限或关闭。与此同时,X 的算法正在拉大付费和免费账号之间的可见度差距。
Premium 用户在 For You(为你推荐) 信息流和回复排序中获得 2 到 4 倍的权重加成。有创作者测试发现,2025 年 3 月以后,非 Premium 账号发外链帖的互动中位数已经接近零。
加密内容的有机触达则更早一步萎缩。加密交易员 Lisa Edwards 在 2025 年 12 月发帖分析称,当月算法更新之后,含 BTC、ETH 等代币符号的帖子触达率下降了约 80%。
与此同时,免费管道堵了,付费通道在开。
X 对加密类广告的投放政策其实一直在放宽。根据 X 官方广告政策更新日志,2024 年以来 DeFi 产品广告获准投放,区块链游戏广告在美国和巴西开放,加密交易所和钱包广告的适用市场从原有十几个扩展到丹麦、以色列、荷兰、葡萄牙、加纳、肯尼亚等国。
据 AWISEE 统计,X 的加密广告审批通过率约 60%,在主流平台中最高,Meta 约 50%,Google 更低且明确禁止 DeFi 类广告。
一边是免费分发被系统性压缩,一边是付费投放的品类和市场在持续扩大,这是所有内容平台都走过的变现路径:
先培育免费内容生态吸引用户和创作者,等网络效应建立、创作者对平台产生依赖之后,逐步收紧有机分发,把流量导向付费通道。
Facebook 2014 年对品牌主页做过一模一样的事,自然触达从两位数暴跌到个位数,逼着品牌从内容运营转向广告投放。
X 现在对加密内容做的,本质上是同一套操作。
免费管道被砍,账单最终会分摊到行业的每一个角色身上。这对加密行业的营销,影响至少有三层。
第一,获客成本上升。
以前一个加密项目可以靠 InfoFi 积分激励几万人帮它在 X 上造声量,现在这条路没了。
正规的 KOL 推广在披露功能上线后会更透明,但标了「广告」的帖子信任度和互动率都会打折,项目方要么加预算补量,要么接受效果缩水。
第二,KOL 经济重新定价。
ZachXBT 去年曝光的数据显示,160 多名 KOL 接了推广但几乎无人披露,单条报价从几百到 6 万美元。强制披露之后,「看起来像自来水、实际是广告」的操作空间被压缩,KOL 的定价逻辑会从「我能帮你伪装成有机内容」转向「我的标注广告还能带多少转化」。
前者是信息差定价,后者是效果定价。
对行业来说这未必是坏事,但短期内会有一批靠模糊地带生存的 KOL 和代理机构出局。
第三,平台依赖风险被重新定价。
Bier 封杀 InfoFi 时的原话是,建议被封的开发者「去 Threads 和 Bluesky 转型」。
一个平台的产品负责人公开劝开发者去竞品,说明 X 不介意加密项目分流,甚至还在主动推。这轮变动之后,对项目方和 KOL 来说,再把全部社交资产放在 X 一个平台上,就不是保守,而是冒险了。
对普通用户来说,这倒不全是坏事。
以前刷加密推特,十条帖子里可能有六条是拿了钱的,但没有一条会告诉你。披露功能上线后,至少能分清哪条是推广、哪条是真实观点。信息环境变干净了,判断成本也会下降。
当然,规则收紧的时间点也在熊市。
熊市本身就会压缩营销预算,愿意花钱推广的项目在减少,信息流自然就安静了。干净的环境究竟是规则带来的,还是冷清带来的,等牛市回来才能真正检验。
不管怎么说,无论项目方、KOL 还是普通创作者,现在想在加密推特上被人看到,门票价格正在上涨。
过去这门生意的逻辑是「谁声音大谁赢」,以后会变成「谁愿意付费谁才有声音」。
深潮 TechFlow 消息,02 月 25 日,Holdstation 团队发推确认其 DeFAI Smart Wallet 产品发生安全事件。团队最新更新确认累计损失约 462,000 枚 USDT 。官方称正调查事件根本原因并加固多层安全防护,当前已着手制定补偿方案,后续将向社区公布具体细节和执行计划。
作者:Tim Sun,HashKey Group 高级研究员
众多离岸交易所往往在成立的第一天就急不可耐地上架自己的平台币,这在 Web3 早已司空见惯。
但是,HSK 作为 HashKey 集团唯一的生态代币,却在业务成熟运行一年多后、公链主网已经上线许久之后,方才姗姗来迟登陆自己的交易所。
抛开所有外部噪音,这看似缓慢的节奏背后,仅从商业逻辑本身来看,HSK 的这次登陆究竟意味着什么?未来又将把这个生态带向何方?
此前,HSK 虽然作为 HashKey Chain 的 Gas 在链上运行,但它与 HashKey 集团最核心、最具护城河的资产—交易所业务,在某种程度上是物理隔离的。这种隔离并非技术障碍,而是源于香港监管框架下极高的合规门槛。在香港,合规上币从来不是一两个人“拍脑袋”的决策。标准更严、流程更长、合规边界更清晰。
正因如此,每一次上架本质上都代表的是一次可被验证的背书,而非仅仅是上币动作。
但是如果从 HashKey 集团的整体生态而言,此次登陆则又绝非简单的严苛上币的通关而已。某种程度上,这是 HashKey 第一次在资产端(交易所)与链上业务端(公链)的正式合流,也标志着 HashKey 生态闭环的真正建立。
从这一刻起,HSK 不再只是 HashKey Chain 的燃料,而开始拥有更完整的路径:链上交互与结算带来真实需求;交易所提供定价与深度承接;生态增长有机会沉淀为可持续的价值锚。
如果把视线拉回到整个 HashKey 的业务版图,这个闭环路径就异常清晰。
链上负责产生需求:Gas、费用、结算、交互、应用活动;交易所负责承接需求:定价、流动性、交易深度、市场共识形成;OTC 负责放大需求:更大体量、更真实的资金属性、更强的交易目的性。这是一个标准的代币正向飞轮。
而如果你再考虑它背后那套严苛的上币标准,会发现这恰恰是 HSK 最大的隐形资产。因为难上,所以稀缺;因为严苛,所以可信。
站在 HashKey 的战略视角,结论会更直接:这次登陆不是给 HSK 一个交易入口,而是 HashKey 把 HSK 正式纳入自己最核心的资产与业务循环,从此它不再只是链上的效用代币,而是生态的统一价值接口。
要理解 HSK 未来的潜力,必须要理解 HashKey 与其他交易所最大的不同。通俗的理解上,市场会把它定义为交易所,一个香港制度产物下的合规交易所。上币更严格、流程更长、代币供给也更克制。
但这恰恰是关键误区:HashKey 真正的定位不是交易所而已,而是面向机构的合规金融基础设施入口。交易所只是它最显眼、最容易被理解的那一层而已。
必须地面对现状则是:尽管 HashKey 的机构业务在持续增长,但客观上确实远远未到大规模爆发的阶段;其离岸交易所的经营数据也仍处于爬坡期。对于习惯了百倍千倍增长的币圈而言,这种基于合规约束下的基础设施建设,往往被误读为一种缓慢甚至乏力。但这也正是最大的认知差所在:合规的约束和建设,只代表了存量博弈阶段的投入成本;却构成了增量博弈阶段的超级门票。
如果把视角拉长到 2026 乃至未来五年,行业真正的增量不是“更多人在币圈互相炒”,而是两条更确定的结构趋势:传统资产加速上链(RWA/代币化);机构化参与加深(合规资金、合规结算)。
而在这条趋势里,HashKey 的合规身份不是负担,而是稀缺资源。它提供的是一整套“技术公链很难复制”的制度化能力:更透明的治理、更清晰的责任边界、以及更强的机构信任基础。这会显著抬升 HashKey 在合规资产承载上的整体上限。
更重要的是,这一切最终并不是为了让故事更好听,而是为了回答 HSK 的核心命题: 能否把机构化、合规化的真实资产与真实结算,转化为 HSK 的刚性需求与价值捕获?
一旦这条链路跑通,HSK 的身份就会发生质变:它不再是可有可无的功能型代币,它将有机会升级为合规链上金融基础设施运转过程中必须消耗、必须锁定、并持续产生需求的价值载体。
回到最初的问题:为什么 HashKey 拥有如此庞大的资源,却让 HSK 等了这么久? 因为快是做流量生意,慢是做基础设施。 HashKey 乃至 HSK 押注的是下一轮合规资产上链的结构性机会。而这个机会,需要极高门槛的基建:合规牌照、银行通道、审计流程。
HashKey 过去花了几年时间拿牌照、建合规公链、持牌交易所、搭法币通道。这看起来很慢,但一旦建成,就是极高的护城河。而 HSK 的姗姗来迟,恰恰是因为它不想做一个随时可能归零的空气币,而是要做一个承载合规金融业务、有真实收益支撑的基础设施通证。
从内部大一统的生态看,HSK 将成为 HashKey 这个庞大金融帝国中,连接法币账户与 Web3 资产的唯一原生通证。这意味着,集团内部的业务孤岛将被打通。首先是资金的打通,用户可以通过合规法币通道直接购买 HSK,降低入场门槛;其次则是权益价值的打通,未来所有在交易所发生的 RWA 资产认购、VIP 权益、质押理财,都有可能与 HSK 产生直接的强绑定。HSK 将从链上 Gas 升级为整个集团的通用 Token 与价值载体。
而从外部行业看,如果我们仔细观察近期 HashKey Chain 及其链上生态的一系列动作,会发现无论是推出 CaaS 作为更广泛 RWA 的抓手,还是推进隐私计算/合规风控能力建设,这些看似分散的布局背后,都指向同一条主线:把 HashKey Chain 从可用的公链,升级为可被机构使用的合规金融基础设施。
在 2026 这个资产代币化即将的爆发的年份,HashKey 的链上业务正在做一件极具门槛的事,将合规能力模块化。通过 CaaS、HashKey Chain 以及整个集团的协同,让传统的银行、券商和资产管理机构不再需要从零开始理解底层协议,他们可以直接调用 HashKey 的合规接口、托管方案和流动性池。
在这种业务逻辑下,HSK 的角色再次升维:当传统机构使用 HashKey Chain 发行资产时,HSK 就不再仅仅是一个 Token,而是链上合规经济活动的通行计价单位。只要有传统资产要登陆 Web3,就需要消耗 HSK;只要有合规结算,就需要持有 HSK。
HSK 登陆 HashKey,在多数人眼里也许只是一次简单的上币动作。但放在 HashKey 的整体布局里,这更像是一次战略铺垫。把 HSK 从链上推向自家交易所与 OTC 的定价体系,让 HSK 真正开始承担生态价值接口的职责,把链上需求、交易承接、资金放大与权益沉淀,拧成一条可持续的价值链。
也正因如此,判断 HSK 的价值维度,必须从币圈日频涨跌中解脱出来。在这个被情绪和波动支配的行业里,涨跌是极其廉价的信号。任何一家真正锚定未来的 Web3 业务,其真正的竞争都发生在五年后:这是一个关于谁能穿越监管迷雾、谁能跨越周期枯荣、谁能接纳传统金融几十万亿级存量的终极竞赛。
热点会像走马灯般翻新:从 DeFi 到 NFT,从 Meme到 AI,潮水涨落无常。但唯有一条主线从未动摇,传统金融资产与 Web3 范式的深度合流。
未来的赢家,绝不是谁更会讲币的故事。胜负手从来不是 TPS 这种技术指标,而是三样东西:合规的边界、金融的通道、审计与风控流程。 HashKey 过去几年在这些不性感的基建上投入的笨功夫,正在通过 HSK 转化为未来可增长的溢价,只是这类能力的价值释放,往往滞后于行业情绪与短期周期,也更容易在发展节奏偏慢的阶段被忽视。
HSK 要去的方向也非常清晰:它不是要成为又一个“能炒的币”,而是要成为传统资产上链这套基础设施的价值载体与计价单位。当 RWA/PayFi/合规结算在链上高频发生时,HSK 作为燃料、门票与税基,将被持续消耗、持续锁定。
短期看,HSK 是一枚登陆了合规交易所的代币;长期看,它更像传统资产上链这条高速路的通行费计价单位。
它不需要任何花哨的故事。只要全球资产向 Web3 迁移的车流持续增大,只要合规化的大潮不可逆转,这个收费站模式就会在时间的复利下,展现出其惊人的、不可替代的确定性价值。
这将不仅是 HashKey 的胜利,更是合规金融范式的胜利。
深潮 TechFlow 消息,02 月 25 日,据官推消息,SUN/USDT 与 BTT/USDT 现货交易对将于 2026年 2月 28日 14:00(GMT+8)正式在 BitTap 平台开放交易。充值提现通道将于 2月 27日 14:00(GMT+8)提前开启,为用户带来无缝的交易体验。
SUN 作为波场生态 DeFi 平台 SUN.io 的治理代币,BTT 作为 BitTorrent 生态的原生代币,两大热门资产的加入,将为用户提供更丰富的交易选择与流动性机会。
深潮 TechFlow 消息,2 月 25 日,加密资产管理平台 Bitwise 首席执行官 Hunter Horsley 表示:”我们认为,智能代理很快将负责大部分互联网交易,我们需要支持每秒超过一百万甚至十亿级交易的区块链,认同 Stripe 的观点。”
深潮 TechFlow 消息,2 月 25 日,“链上侦探”ZachXBT 在 X 平台发文表示,由于此前在调查过程中需要询问很多人,因此计划在 2 月 26 日发布涉内幕交易的加密项目信息可能已经“不可避免”地遭到泄露。
深潮 TechFlow 消息,2 月 25 日,据金十数据报道,摩根大通表示:预计2026年底黄金价格将达到每盎司6300美元。
深潮 TechFlow 消息,2 月 25 日,Matrixport 发布今日图表称,“Circle即将公布季度财报,市场目光也再次聚焦稳定币板块。作为数字资产领域最具吸引力的结构性增长赛道之一,稳定币的后续表现备受关注。不过,行业的结构性增长预期虽仍具支撑,市场对Circle的定价未必同步乐观。
在上市初期快速冲高后,Circle股价近期已明显回撤。与此同时,对冲基金也建立起相当规模的看空头寸,空头仓位处于高位,使其成为加密概念股中空头较为集中的标的之一。这表明,尽管行业增长预期仍在,市场对其短期表现的态度依然偏谨慎。
从当前预期与定价来看,市场对Circle本季财报并未计入过高预期,大幅超预期并非基准情形。但在空头仓位仍处高位的背景下,若财报表现强于预期,空头回补可能放大股价上行波动。整体来看,Circle正处在行业增长逻辑与谨慎交易仓位的交汇点,这一组合值得持续关注。”
深潮 TechFlow 消息,2 月 25 日,据 Bitget 数据显示,日经225指数2月25日(周三)收盘上涨1262.03点,涨幅2.20%,报58583.12点,收盘价创历史新高。
整理 & 编译:深潮 TechFlow
嘉宾:Darren Mowry,谷歌云副总裁
主持人:Rebecca Bellan
播客源:TechCrunch
原标题:Is your startup’s check engine light on? Google Cloud’s VP explains what to do | Equity Podcast
播出日期:2026 年 2 月 19 日
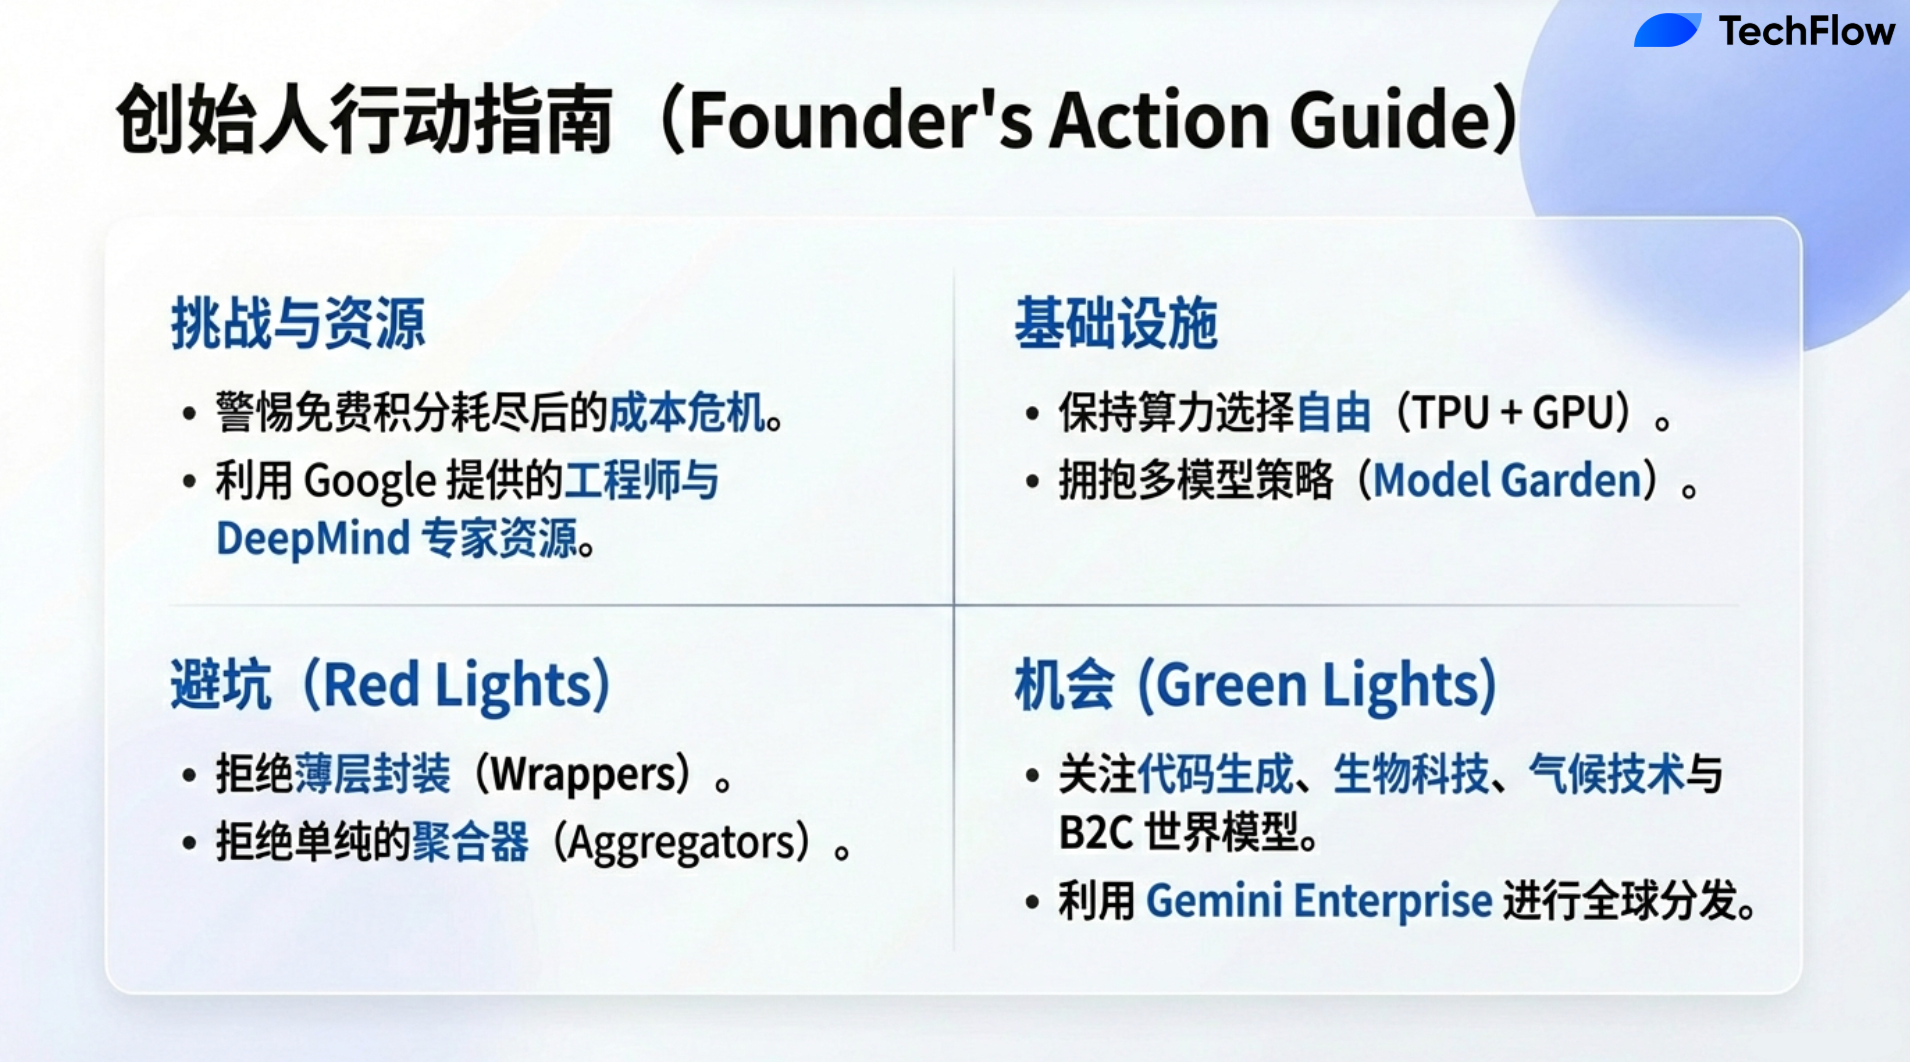
初创公司创始人正面临前所未有的压力:在资金越来越紧张、基础设施成本不断上涨的情况下,他们不仅需要加速创新,还必须在早期阶段证明自己的产品能吸引市场。虽然云服务积分 (Cloud credits,云服务提供商提供的免费试用额度)、GPU 和基础模型 (Foundation models,支持生成式 AI 的预训练模型) 的普及让创业变得更加容易,但这些早期的基础设施选择可能会在免费额度用完、需要支付实际云服务费用时带来意想不到的挑战。
在本期 TechCrunch 的 Equity 播客中,Rebecca Bellan 与 Google Cloud 全球初创企业副总裁 Darren Mowry 深入探讨了初创公司在快速扩展过程中面临的权衡与挑战。作为全球初创生态的核心人物,Mowry 分享了他对行业趋势的观察,Google Cloud 如何在竞争中吸引 AI 初创公司,以及初创公司创始人在扩展规模时需要注意的关键问题。
Rebecca:初创公司如何成为你们生态系统的一部分?他们如何参与其中?你们为他们提供哪些支持?
Darren:
这是一个双向互动的过程,我们通过推动力和拉动力来吸引初创公司加入我们的生态系统。五年前我刚加入 Google Cloud 时,云计算市场主要由 AWS 主导。AWS 通过一种无摩擦的信用卡式模式,让创始人可以轻松使用计算、存储和数据库来构建产品,而当时 Google Cloud 的市场定位更多是“第三选择”,竞争环境相对传统。
但在过去的 18 到 20 个月里,随着 AI 的快速发展,情况发生了巨大改变。AI 不再是一个炒作的概念,而是已经成为切实可行的技术解决方案。Google 在 AI 技术方面投入了大量资源,例如我们的先进大语言模型 Gemini,它具备强大的自然语言处理能力,为许多初创公司提供了技术支持。正是这些技术上的优势,让越来越多的创始人主动选择从一开始就在 Google Cloud 上构建产品,这成为了强大的拉动力。
为了帮助这些初创公司,我们推出了 Google Cloud for Startups 项目。创始人可以通过简单的在线搜索找到该项目,并了解详细信息。我们根据初创公司所处的不同发展阶段,为他们提供定制化的云服务积分 (Cloud credits)。这些积分是 Google Cloud 提供的免费试用额度,旨在支持初创公司在早期阶段快速启动项目。无论他们是刚刚完成第一轮融资,还是已经进入更成熟的发展阶段,我们都会根据他们的需求和支持者情况,提供相应的技术资源和服务,帮助他们实现快速成长。
Darren:我想强调的是,虽然云服务积分 (Credits) 是行业内的标准做法,但它本身并没有什么特别之处。我们都知道积分对初创公司来说确实重要,但创始人真正需要的是更深入的工程资源和技术支持。例如,他们希望获得 DeepMind 专家的直接指导,或者希望有经验丰富的客户工程师参与到产品定义中。为此,我们强化了技术支持模式,将资源直接投入到初创公司的核心需求中。从早期阶段到后期阶段,我们都为初创公司提供技术专家的支持,这是 Google Cloud 的独特优势,也是我们项目的一大亮点。
此外,我们还为初创公司提供额外的支持,包括促销活动、免费使用 Workspace(Google 的办公套件,包括 Gmail、Google Drive 和 Google Docs),以及帮助初创公司将最小可行产品 (Minimum Viable Product,MVP) 或第一代产品推向市场的解决方案。所有这些都包含在 Google Cloud for Startups 项目中。所以我很高兴你提到这个问题,因为很多人误以为这个项目仅仅是提供积分,但实际上它远远超出了这个范畴。
Rebecca:那么目前有多少初创公司参与这个项目?你们是如何为这些初创公司提供工程师和研究人员资源的?
Darren:
目前有成千上万的初创公司参与这个项目。今年我们看到显著增长,这主要得益于 Google 的技术吸引力,包括 Gemini 和 DeepMind 的领先能力。更重要的是我们从生命周期的角度来看待初创公司。我们知道,当初创公司耗尽积分或无法继续使用时,会面临转型的关键时刻。为了帮助他们平稳过渡,我们提供商业和经济层面的支持,让他们能够继续留在我们的生态系统中。
虽然我无法分享具体的留存率,但我们严格衡量积分结束后仍然留在 Google Cloud 平台上的初创公司数量。从行业角度来看,我们的留存率非常高,是我在职业生涯中从未见过的。而且这个数字每个季度都在增长,这表明即使在积分用完之后,初创公司仍然选择留在我们的平台上。
Rebecca:Google Cloud 的一个显著优势是你们拥有自己的 TPUs (Tensor Processing Units),对吧?那么 TPUs 在吸引初创公司方面有多大的差异化优势?同时,这是否会带来一些潜在问题,比如初创公司习惯于使用 TPUs 构建后,可能会在切换到 GPUs (Graphics Processing Units) 时遇到困难?
Darren:
这是个很好的问题。你提到的核心问题其实反映了我们的一个重要理念:为初创公司提供选择的自由。我们相信,这种灵活性是我们目前的一大竞争优势。
从芯片层面来看,TPUs 是 Google 的核心技术之一。我们已经开发到了第七代,并即将推出第八代。与一些刚刚进入芯片领域的竞争对手不同,Google 在这个领域已经深耕多年。我们的 TPUs 性能卓越,同时具备强大的商业和经济模型,因此有许多初创公司愿意从一开始就选择基于 TPUs 构建他们的产品。
同时,我也想强调,我们不仅提供 TPUs,还与 NVIDIA 建立了紧密的合作关系。就在我身后的办公室里,我曾与 NVIDIA 的初创团队领导进行过深入交流。许多初创公司对 NVIDIA 的技术充满信心,我们也希望通过与 NVIDIA 的合作,为初创公司提供更多选择。无论是基于 TPUs 还是 GPUs,我们的目标是帮助创始人找到最适合他们的解决方案,而不是强制他们走某一条固定的路径。我们发现这种选择的自由对创始人来说非常重要,也是我们的一大优势。
Rebecca:你提到许多初创公司在用完 Google 的云服务积分后仍然选择留在你们的平台上,留存率看起来非常高。但我也听到一些创始人抱怨,他们知道积分会用完,但没想到用完得这么快,而且随之而来的成本激增让他们措手不及。一般来说,切换云服务可能需要几个月的时间,而初创公司往往没有这样的时间。基础设施成本的上涨,加上云服务提供商的议价能力增强,可能会导致初创公司在收入尚未覆盖成本之前就面临倒闭的风险。他们是否向你们表达过感到被困住的担忧?如果是这样,Google 是否有责任帮助初创公司渡过难关,或者提供更多免费资源以减轻他们的压力?
Darren:
这是一个非常重要的问题,尤其是在过去六到八个月里,我们确实发现了一些新的使用模式,特别是在 AI 应用方面。我们注意到,云服务积分用完后可能会出现成本激增的情况,为此我们采取了一些措施,帮助初创公司更好地管理成本。
比如,我们在项目中部署了技术工具和程序化机制,让创始人能够通过控制台监控资源使用和成本,避免预算超支。控制台是一个云服务的管理界面,初创公司可以在其中实时查看资源消耗和费用情况。我们的目标是帮助他们自我管理,因为项目中有成千上万的初创公司,我无法与每一位创始人单独沟通。因此我们必须提供无需人工干预的解决方案,帮助他们更高效地管理资源。
与此同时,我们也在初创公司的早期阶段投入了大量资源,帮助他们做出开发决策、平台选择和架构设计。这种提前介入让成本方面的意外情况显著减少,主要有两个原因。第一,我们的工程师不仅关注技术问题,还会考虑初创公司分配的云服务积分、资金燃烧率 (Burn Rate,指初创公司在一定时间内的资金消耗速度) 和整体资金状况。第二,我们非常清楚,让初创公司成本失控对双方都没有好处。我们希望与初创公司建立长期合作关系,而不是让他们因为资金耗尽而退出。因此,我们的工程师不仅提供技术支持,还会帮助创始人从经济和商业层面优化资源使用,确保他们能够平稳渡过积分用完后的阶段。
Darren:最近我注意到一个非常有趣的现象,那就是初创公司讨论的重点正在快速转移。如今初创公司开始从关注芯片(如 GPU 和 TPU)转向更关注数据模型和智能体 (Agentic)。目前,大约 10% 到 15% 的讨论仍然围绕芯片展开,但绝大多数,约 80% 到 85% 的关注点已经集中在模型和智能体的开发上。
这种转变极大地改变了初创公司的经济模式。例如,使用 Google 的 Gemini 模型进行任务处理的成本,与传统云计算的成本相比有显著差异。Gemini 是 Google 开发的一款先进的大语言模型,专注于生成式 AI 应用。它能够帮助初创公司以更低的成本、更快的速度完成更多的任务。
因此,我们需要帮助初创公司从对芯片的过度关注中转移出来,开始更多地讨论数据模型和智能体的开发。
Rebecca:你最近观察到了什么趋势?在早期阶段的公司中,AI 的采用有哪些变化?你们如何定义成功?
Darren:
AI 技术的采用方式正在快速变化。
首先,与过去相比初创公司在资金来源和创始人背景上呈现出新的特点。在云计算时代,我们主要关注那些获得大额投资的初创公司,通常由知名风险投资机构支持,例如 A16Z、Sequoia、Gradient 和 GV。这些机构以发现优秀创始人和项目而闻名。然而,现在我们看到越来越多的初次创业者涌现,他们来自顶尖大学、Y Combinator,以及一些知名的 AI 研究机构,比如 OpenAI、Anthropic 和 DeepMind。这些新创始人带来了更多的创新活力,同时也让我们需要为更复杂和更大规模的支持需求做好准备。
其次,过去 18 到 20 个月中,初创公司关注的重点发生了显著变化。从最初专注于芯片技术(如 GPU 和 TPU),到如今更多地聚焦于数据模型和智能体的开发。智能体 (Agent) 是一种能够自主学习和执行复杂任务的 AI 系统,通常结合大语言模型 (LLM) 使用。我们发现,初创公司对模型的需求快速增长,例如 Google 的 Gemini 模型。Gemini 是一款先进的大语言模型,专注于生成式 AI 应用,能够以更低的成本、更快的速度帮助初创公司完成复杂任务。
此外,我们也注意到其他公司正在开发优秀的模型,例如 Anthropic 的 Claude 和 Meta 的 Sonnet。为了满足初创公司日益多样化的需求,我们推出了一个灵活的平台,通过 Marketplace 和 Model Garden 整合这些模型。Model Garden 是 Google 提供的模型整合平台,初创公司可以在其中选择并集成多种 AI 模型。这种灵活性使得初创公司能够使用多模型解决方案,同时充分利用 Google Cloud 平台进行整合和开发。
最后,虽然芯片和模型仍然是讨论的重点,但我们认为未来的关键在于数据、应用程序和智能体的开发。智能体能够解决复杂的定制化问题,其应用场景非常广泛,未来可能会有成千上万个智能体被开发出来。相比之下,芯片领域的竞争者数量较少,而智能体的潜力巨大。Google 和 Alphabet 在数据、开发者支持以及应用程序领域拥有深厚的技术积累,这使我们在推动智能体技术的发展方面具备独特优势。我认为,这种趋势将持续推动初创公司采用 AI 技术,并实现更高效的创新。
Rebecca:智能体是否已经开始转化为实际收入?你们是否有看到这种现象?
Darren:
我们确实看到了这种趋势。智能体正在从科学实验逐步转向实际应用,虽然这一转变还处于早期阶段,但它已经显现出巨大的潜力。
以 Google 的智能体平台 Gemini Enterprise 为例,我们正在帮助全球大型企业,例如 Walmart、Wells Fargo 和 Verizon,获取智能体解决方案。这些智能体可以由 Google 开发,也可以由其他公司或企业内部的 IT 团队构建,为企业解决实际问题。对于这些企业来说,智能体已经在优化流程、提高效率等方面创造了实际价值。
对于初创公司来说,Gemini Enterprise 的意义更加独特。它不仅支持初创公司利用 Google 的技术构建智能体,还提供了一个全球分发渠道。例如,如果你是一位初创公司创始人,开发了一个自动化的播客智能体平台,希望将其推广给更多用户,那么 Gemini Enterprise 就可以帮助你将解决方案分发给全球成千上万的企业。这些企业能够利用智能体解决实际问题,从而为初创公司带来收入和用户增长。虽然这一模式还处于早期阶段,但我们相信这种市场和分发机会在企业领域具有无与伦比的价值,对初创公司来说也是一个重要的机会。
Rebecca:
所以这确实是一个完整的生态系统,从概念到市场推广。显然,你们的计算架构非常集中化,但我注意到一些初创公司正在尝试使用去中心化计算来降低成本并避免锁定效应。你认为这种方式是否可以成为集中化云基础设施的一个真正替代方案,还是更像是对其的补充?
Darren:
目前来看,我们认为去中心化计算并不是集中化云基础设施的完全替代方案。根据具体的使用场景和创始人的需求,我们发现集中化计算和分布式计算可以结合使用。分布式计算在某些情况下确实能够降低成本并减少对单一服务提供商的依赖,但它目前更像是对集中化云基础设施的一种补充,而非主流解决方案。我们会持续关注这一领域的进展,但现在它仍然是一个额外的选项。
Rebecca:从当前云市场的竞争格局来看,除了去中心化计算这样的替代方案,还有其他主要玩家,比如超大规模云提供商 (Hyperscalers),例如 AWS 和 Microsoft。在初创公司领域,他们提供的服务与你们类似。除了你已经提到的 Google 的独特之处,还有哪些因素让你们在竞争中显得与众不同?
Darren:
这是一个很好的问题。我认为当前云市场的竞争格局正在快速变化,甚至可以说这种变化已经发生了显著的转变。
首先,谈到 AWS 和 Microsoft,我们对它们非常尊重。这些公司拥有深厚的技术积累、优秀的人才和雄厚的资金支持,始终是值得关注的竞争者。然而,它们的市场定位更多倾向于技术的分销商角色,而不是像 Google 一样直接提供先进的技术解决方案。Google 不仅开发世界级的 AI 技术,还能够作为第一方提供商支持第三方能力,这使我们在竞争中显得独特。
最近在我们于山景城举办的一次初创公司活动中,一位专注于气候技术的创始人分享了他的经验。他曾与 AWS 合作,但他发现 AWS 的服务更倾向于分销其他技术,而 Google 则能够直接提供先进的 AI 技术支持。这种差异让我们在与其他超大规模云提供商的竞争中占据了独特优势。
其次,初创公司关注的重点也在发生改变。过去,我们与创始人的讨论主要集中在芯片供应上,比如 GPU 和 TPU。但现在,更多的关注点转向了 AI 模型和智能体开发。比如 Google 的 Gemini 模型,它是一款专注于生成式 AI 应用的大语言模型 (LLM),能够帮助初创公司以更低的成本完成复杂任务。同时,其他公司也在开发优秀的模型,例如 OpenAI 的 GPT-5 和 Anthropic 的 Claude。Claude 是一种智能体模型,专注于复杂任务的自动化处理。我们发现许多初创公司正在整合使用 Gemini 和 Claude 模型,以优化解决方案,这种方式非常独特。
此外,过去我们与创始人的讨论更多集中在芯片层面,比如 GPU 和 TPU 的供应,但现在讨论的重点已经转向了 AI 模型。Gemini 是 Google 开发的一款先进的大语言模型 (LLM),而 Claude 是 Anthropic 的智能体模型。我们发现许多初创公司正在同时使用 Gemini 和 Claude,这种整合方式非常独特。
最后,我还想提到我们与 Anthropic 的特殊关系。Anthropic 既是我们的合作伙伴,也是我们的竞争对手。这种既合作又竞争的关系在当前市场中非常常见,但也使竞争格局更加复杂。我们每天都在密切关注这些动态变化,因为市场的演变速度非常快。
Rebecca:从初创公司到云客户的转化路径,对于 Google 来说,这属于云客户获取的一部分,对吧?那么当 Google 提到云使用量的强劲增长时,你们如何区分由积分资助的初创公司使用量和实际的持续付费需求?
Darren:
初创公司在云计算和 AI 的快速发展中,正在改变传统企业 IT 的经济逻辑。过去,我们通常认为员工数量越多的企业是最大的客户,因为它们会购买更多的产品。但现在一些小型初创公司,例如 Cursor、Lovable 和 Open Evidence,虽然员工规模较小,但它们在技术资源的消耗上远远超过了自身规模。这些公司以工程驱动为核心,推动我们的平台达到新的技术极限。例如,它们向 DeepMind 提出模型优化建议,向 Google Cloud 反馈云功能改进需求,这种方式彻底颠覆了传统的企业 IT 模式。
回到你的问题,我们对初创公司和企业客户的衡量标准有所不同。对于初创公司,我们关注的是它们的实际使用情况,我们会衡量有多少初创公司在我们的平台上构建产品,使用了多少 Gemini 模型,以及集成了多少第三方模型。我们从关注采购转变为关注实际使用量。现在,我可以与我们的 CRO(首席营收官)和 COO(首席运营官)讨论初创公司使用高级服务的情况,而不仅仅是原始数据。这些增长指标是我每天关注的重点。
此外,我们还特别关注那些从云积分计划毕业的初创公司,确保它们能够平稳过渡到持续付费的阶段,并实现长期发展。我们支持初创公司从早期的技术构建到后期的市场推广,帮助它们创造交易机会并实现收入增长。我们的目标是以平衡的方式帮助这些公司在技术和经济层面都取得成功。
Rebecca:你提到许多初创公司正在使用云积分。你们对今天的 AI 工作负载能够转化为 Google 的长期云收入,而不仅仅是更多的积分和更多的使用量,有多大的信心?
Darren:
这是一个非常重要的问题,也是我工作中最激动人心的一部分。每天醒来,我都有机会与那些全力构建自己深信不疑的产品的创始人交流,这种交流让我对未来充满信心和期待。
最近,有两个现象是我特别想提醒创业者注意的问题。第一个是“大语言模型 (LLM) 封装”现象。封装指的是在像 Gemini 或 GPT-5 这样的模型周围添加一层功能或知识产权,以形成应用层。然而我们发现,行业对这种简单封装的需求正在快速下降。如果一个初创公司仅依赖后端模型完成所有工作,并几乎只是对模型进行贴牌处理,那么这种方式已经很难获得认可。如今,初创公司需要通过创新构建深厚的护城河,无论是通过横向差异化,还是专注于特定垂直市场,开发独特的解决方案。那些仅仅进行简单封装的初创公司,通常难以实现长期增长。
另一个值得注意的趋势是“聚合器”模式的挑战。聚合器指的是试图在多个模型或平台之上构建一层,用于帮助用户选择模型的系统。这种模式在云计算领域曾经出现过,比如一些公司试图在多个云平台之上构建一个选择服务的层,或者硬编码到某个模型中。然而,我们发现这种聚合器模式的增长并不显著,因为用户希望看到更多的智能化功能,而不仅仅是一个简单的选择层。用户希望系统能够真正理解他们的需求,并通过智能化功能为他们推荐最符合需求的模型,而不是仅仅提供一个薄层选项。
Darren:
在一些领域,我们看到了一些非常令人振奋的趋势,比如代码生成和开发者平台。2025 年是一个充满奇迹的年份,我与 Replete、Lovable 和 Cursor 的合作经历十分令人激动,这些公司正在彻底重塑代码生成和开发工具领域。
除此之外,生物技术也是一个充满潜力的领域。我们认为技术与生物学的结合是解决重大健康问题的关键,比如癌症治疗。单靠生物学无法完成这样的任务,而技术的加入正在改变这一局面。我个人对这个领域也有一些特殊的情感联系。我的女儿正在附近的大学攻读生物医学工程博士学位,她在实验室中使用 AlphaFold 模型,这是一款由 DeepMind 开发的 AI 工具,用于预测蛋白质结构。这种工具让她能够完成以前无法实现的研究任务。生物技术和数字健康领域正在迎来爆发式增长,我们看到了一些令人惊叹的创新。
另一个充满希望的领域是气候技术。虽然我们一直在期待气候技术的突破,但现在我们终于看到了显著的进展。风险投资正在大量涌入这一领域,初创公司也在利用海量数据进行创新。通过整合这些数据,这些公司能够以以前无法想象的方式解决气候问题,气候技术是我们看到增长最快的领域之一。
最后是关于消费者体验的创新。技术正在重新定义我们如何将先进的工具直接带给消费者。我的另一个女儿是一名电影和电视专业的学生,她利用 VO 和我们最新的模型创作了许多作品。这些技术让她能够实现以前难以完成的创意项目。现在,我们能够让更多人实现他们的梦想,这让我感到非常兴奋。
目前,生物技术、气候技术和消费者体验是我们重点关注的领域。这些行业正在快速发展,我们看到生态系统中有着显著的增长、强劲的留存率以及越来越多的兴趣。这是一个充满机遇的时代,我们对未来充满期待。
Rebecca:你们认为当前面临挑战且增长较慢的领域是一些潜在问题,比如聚合器模式。而能够实现长期增长的,则是生物技术、世界模型和影视创作等新兴行业。你能否举几个初创公司例子,它们正在快速成长为 Google Cloud 的重要客户?
Darren:
当然可以。目前我们已经多次提到 Harvey,这是一家专注于专业服务和法律领域的初创公司,正在快速成长为我们的重要客户。此外,还有气候技术领域的初创公司 Watershed,与我们有着深入合作。至于开发者平台领域,我之前提到的 Replete、Lovable 和 Cursor 等公司也在快速发展。我们会继续通过各种渠道展示这些初创公司,包括像这样的播客,以及即将于今年四月举行的 Google Cloud Next 活动。这是 Google Cloud 每年举办的技术大会,专注于展示最新的云技术和合作案例。同时,我们也会在自己的活动中为这些初创公司提供更多曝光机会,帮助它们发展壮大。
香港最大持牌数字资产交易平台 HashKey Exchange 将于香港时间 2 月 25 日 16:00 上线 HashKey Group 生态币 HSK,交易仅向符合资格的专业投资者开放。HSK 充值与提币功能现已开启,用户可通过 HashKey Chain 或以太坊网络(ERC20)进行充提。
此次上线标志着 HSK 正式进入香港持牌交易平台,在香港持牌交易所中实现交易与流通,是 HashKey Group 生态体系建设中的重要进展。
作为 HashKey Group 的生态代币,HSK 服务于集团的多元化业务场景。HashKey Group 旗下业务涵盖持牌交易平台、投资和资管、代币化及基础设施服务等领域。同时,HSK 也是 HashKey Chain 的原生代币,用于支付链上交易所需的 Gas 费用,支持网络的基础运行。
未来,HashKey Group 将继续在监管框架下推进生态与基础设施建设,并遵循透明、审慎和长期发展的原则,稳步拓展机构级数字资产应用场景。
HashKey 交易所总监 Michelle Cheng 表示:“随着现实世界资产代币化及机构级数字资产应用持续推进,市场对合规、可审计、可追责的区块链基础设施需求不断提升。HashKey 正逐步将相关基础设施能力落地至具体业务场景。HSK 作为集团生态中的功能型代币,其设计与使用始终围绕具体业务场景展开。此次在 HashKey Exchange 上线,旨在进一步打通 HSK 的交易渠道与流动性,为相关生态建设提供基础支持。”
HashKey Exchange 是上市公司 HashKey Holdings Limited (3887.HK) 旗下的数字资产交易所,致力于在合规丶资金保障丶平台安全方面为虚拟资产交易所定义新标杆,Hash Blockchain Limited(HashKey Exchange)是香港首批持牌零售虚拟资产交易所。目前已获得香港证券及期货事务监察委员会(证监会)批准,持有在《证券及期货条例》下的第1类(证券交易)丶第7类(提供自动化交易服务),以及在《打击洗钱条例》下的经营虚拟资产交易平台牌照,合规运营虚拟资产交易平台。HashKey Exchange已获得ISO 27001(资讯安全)和ISO 27701(资料私隐)管理系统认证。为遵守法律法规,HashKey Exchange不向中国大陆丶美国和某些其他司法辖区的用户提供服务。
HashKey Exchange新闻发布及广告标准条款和免责声明(包括有关HSK的风险警示及监管免责声明):
https://support.hashkey.com/hc/zh-cn/articles/34286118049945-HashKey-Exchange%E6%96%B0%E9%97%BB%E5%8F%91%E5%B8%83%E5%8F%8A%E5%B9%BF%E5%91%8A%E6%A0%87%E5%87%86%E6%9D%A1%E6%AC%BE%E5%92%8C%E5%85%8D%E8%B4%A3%E5%A3%B0%E6%98%8E
* 截至 2026 年 2 月 25 日,HashKey Exchange 在 CoinGecko 排行第 16,是排行最高的香港持牌虚拟资产交易所。
深潮 TechFlow 消息,2 月 25 日,据美国首家联邦监管的数字资产银行 Anchorage Digital 联合创始人兼首席执行官 Nathan McCauley 披露,Anchorage Digital 已在其资产负债表上持有 Strategy 公司的永续优先股 $STRC。
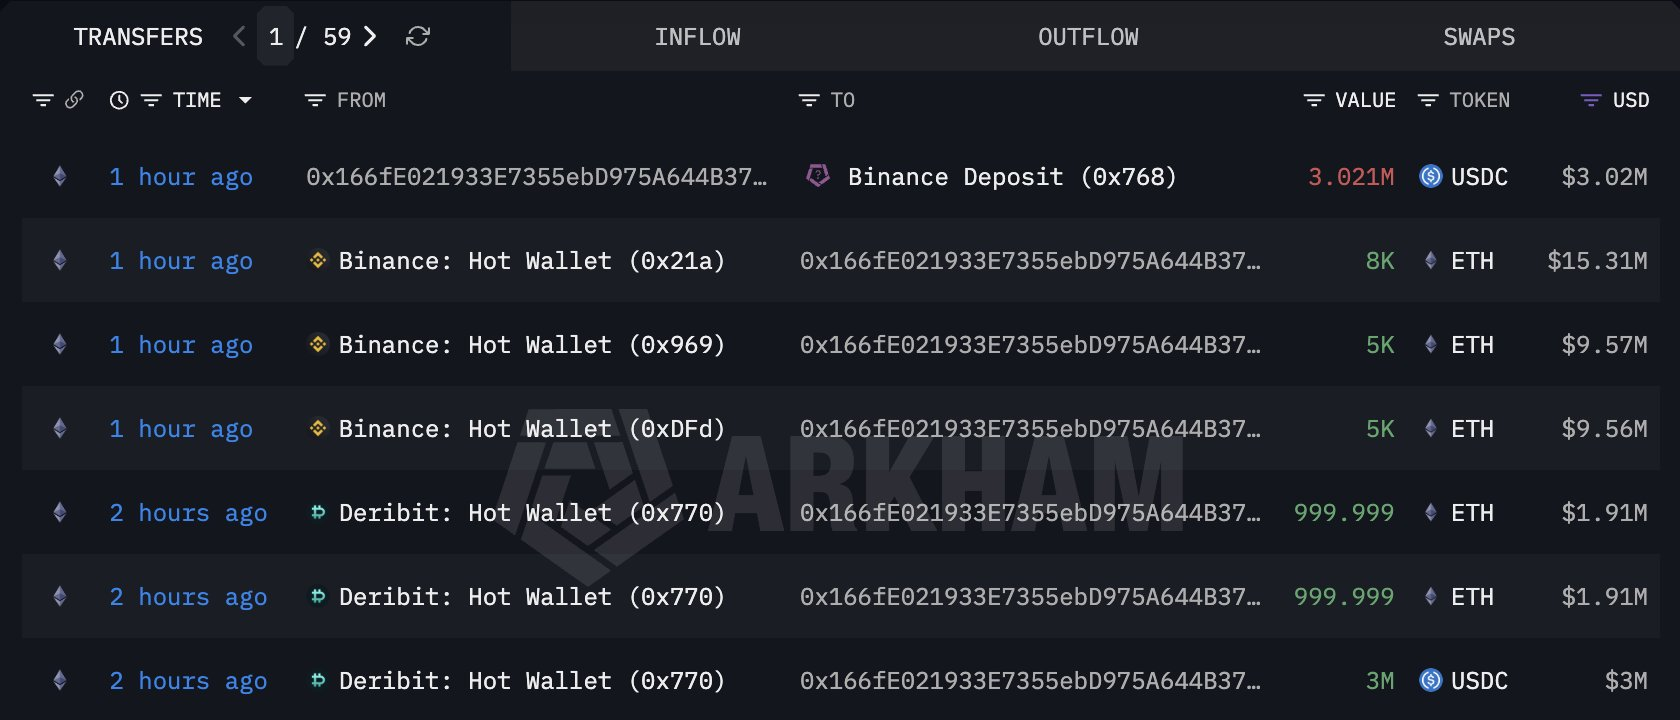
深潮 TechFlow 消息,2 月 25 日,据链上分析平台 Lookonchain(@lookonchain)监测,一个地址为 0x166f 的鲸鱼钱包在过去 2 小时内从币安和 Deribit 交易所提取了 20,000 枚以太坊(价值约 3,825 万美元)。
深潮 TechFlow 消息,2 月 25 日,据金十数据报道,日本前央行行长黑田东彦:日本央行很可能在 2026 年和 2027 年每年加息两次,将利率提高至 1.5%至 1.75%左右。
深潮 TechFlow 消息,2 月 25 日,据 Bitget 数据显示,现货黄金向上触及5200美元/盎司,日内涨1.13%。现货白银站上91美元/盎司,为2月4日以来首次,日内涨4.40%。
深潮 TechFlow 消息,2 月 25 日,据 Bitget 数据显示,现货白银站上90美元/盎司,为2月5日以来首次,日内涨3.24%。
深潮 TechFlow 消息,2 月 25 日,据 HTX 行情数据显示,BTC 跌破 65,000 美元,现报 64,997.93 美元,24 小时涨幅缩小至 3.22 %。
深潮 TechFlow 消息,2 月 25 日,据 Bitget 数据显示,现货黄金日内涨幅扩大至1.00%,现报5195.26美元/盎司。
深潮 TechFlow 消息,2 月 25 日,据 Decrypt 报道,Coinbase CEO Brian Armstrong 周二警告称,英格兰银行提议的稳定币持有上限可能会使英国失去全球金融中心地位,”英国的稳定币规则正在敲定中,但可能阻碍英国在数字经济中的全球竞争力。目前规则的方向适得其反,将成为创新的阻碍。”
英格兰银行去年提议将个人稳定币持有上限设为 26,350 美元(2 万英镑),企业持有上限为 1,270 万美元(1,000 万英镑),并要求 40% 的储备金存放在无息的央行账户中。英国议员也警告称,这一计划将”阻碍创新、限制采用并将活动推向海外”。
深潮 TechFlow 消息,2 月 25 日,据 IoTeX 官方消息,IoTeX 主网已于 2 月 24 日 06:06(UTC)恢复全面运行。此前,IoTeX 团队与节点代表共同部署了 Mainnet v2.3.4 安全升级,永久冻结了 29 个攻击者钱包中约 4500 万 IOTX。
根据链上取证分析,虽然攻击者铸造了 4.1 亿枚 CIOTX,但 99.5% 的资产已被冻结或锁定。实际经济损失约为 440 万美元,攻击者已将这些资产转换为 66.78 BTC,目前存放在四个比特币地址中。
IoTeX 基金会承诺将从基金会国库中提供 100% 赔偿给所有受影响用户,并已向美国执法机构提交正式报告。为防止类似事件再次发生,IoTeX 正实施多项安全升级,包括过渡到去中心化桥接治理、多重签名控制和链上断路器等措施。