Binance Alpha上线Bluefin (BLUE)
深潮 TechFlow 消息,5 月 14 日,据官方平台显示,Binance Alpha上线Bluefin (BLUE)。
WeTrying | 币圈快讯早知道
WeTrying | 币圈快讯早知道
通过WPeMatico自动添加.
深潮 TechFlow 消息,5 月 14 日,据官方平台显示,Binance Alpha上线Bluefin (BLUE)。
作者:Yuyue
4/29 我第一次 call @believeapp的平台币至今正好半个月,有些朋友们还在因为 clout 而不看好 Launchcoin,还不了解的朋友们可以主要仔细看一下我的四条推文,在推文中完整写下了逻辑。其他零零碎碎的思考也有发到推上和在直播中提及,这就是发现价值洼地的全路径。
【4/29】首先,最重要的问题,为什么 clout pivot 之后不影响我对 Launchcoin 也就是 @believeapp 平台的判断?
这在我 4/29 的推文中就说了,我再次想去购买 PASTERNAK(还未完全更名时候的 Launchcoin)的原因是:
——「今天的两个小金狗 $DUPE $SUPERFRIEND 都发射于 @believeapp 的平台,这个前身为 clout me 的新 meme 发射台,由 @alliancedao 孵化并支持 今天这俩金狗加起来市值为 10M,而平台币本身的高点 80M,现平台币仅有 5M」。
是的,我从 day1 就明确告诉了你,他的前身是 clout。而再次购买的逻辑是因为群友 @0xEdwin999发现了更名为 $LAUNCHCOIN,很显然看起来会是平台币,只是没有说清楚赋能。
当两个新金狗随随便便都拉到 10m 快的时候,平台币仅有 6m 的时候,这难道不是一种最好的买入契机吗?有明确的价值错配,这是价值洼地。
4/29 推文链接:
https://x.com/yuyue_chris/status/1917061019802997068…
【5/4】第二次又是为什么继续买入 Launchcoin?很大程度上是因为在 boop 上发射的 meme 被割了
最核心的逻辑是中间这段 100 个 1 M 远比 1 个 100M 容易——不需要龙一——「思考一下,我们买 letsbonk 和 boop 上的代币,基本上都与「「这个和 bonkguy 强关联」」「「这个和 dingaling 互动」」有关,而且中心化程度短时间内很难脱离开,反而会桎梏平台的上限,初始流量是好也是坏……这和目前市面上的新台子的打法截然不同……假如 @pasternak能拉来一个会操盘的会来事的 AI founder,那他等于是挖掘了新时代 DK (Luna 创始人) 的伯乐,或许也只有这种非中心化流量能打开平台上代币的天花板。「「平台币被营收和金狗收入反哺,而非平台币创造了平台上代币的上限。」」」
Launchpad,说到底是用来发射项目的,需要靠营收对平台的逻辑进行有效支撑。人们认为 pumpfun 牛逼不是因为 pumpfun 发了币,而是因为他统一了度量衡,让所有金狗都出自其平台。
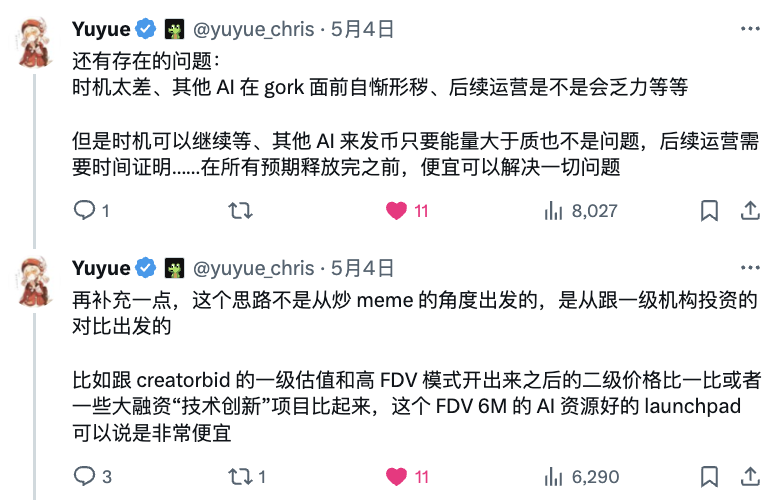
当时我也知道,这个思路是 slow cook,未必会被市场完全验证,而是一种真 · 一级投资的思维直接购买了他 FDV 仅有 6M 的平台币。6M 无疑相较于其他 launchpad,尤其是刚刚出来就 500M 的 boop 来说有着近百倍的上升空间。有明确的价值对标,这是价值洼地。
从那之后,Launchcoin 一度洗到 2M。
5/4 推文链接:
https://x.com/yuyue_chris/status/1918821240028205271…
【5/12】Internet capital market,Solana 核心圈和欧美圈想带领的新叙事浮出水面
此时,我从平台币的角度来说第一关注到的仍是「 $DUPE 去了 20M+ 大飞」。
于是我再次强调他的平台营收逻辑:「这个标的极具性价比,因为这是个目前 FDV 仅 6M 的 – 在 crypto 圈内已有声量的、alliance dao @alliancedao 孵化并支持的、创始人能带优质 AI founder 资源进来的 Launchpad」。
发文的同时我还发现,Solana 核心人物 @rajgokal,Solana 的联合创始人之一,Solana Labs COO 以及 AI 热潮中的版本神 @himgajria 都在讨论 Internet capital market 的概念。
BTC 回十万了,但市场毫无生气,山寨币进行着无意义无基本面的拉升,这个市场无疑需要新的叙事、新的概念,以及新的词。
当时我意识到,这个新词新概念或许就是 Solana 核心圈和欧美圈想带领的新叙事,探索以去中心化的方式进行募资和现实股权现实资产的上链,和我近几个月提到的 RWA 和之前的置顶文章《让机会公平发生在链上:AI Agent 带来的链上叙事转变、话语权转移、行业积极变化,及一级市场投资的启示》的思路都有相近之处,所以我甚至还跟梨庄说了,我突破 20M 的时候还加了一笔。
当时 Launchcoin 22M,而 Internet capital market 这个概念刚浮出水面,所以这还是价值洼地。
5/12 推文链接
https://x.com/yuyue_chris/status/1921673165056708707…
【5/13】新叙事到来的时候,做先相信的人,币圈需要造梦人
「这个新台子 @believeapp就是去中心化的 YC 孵化器,这个版本的 ai16z」。
「 @pasternak做的产品前身 clout 的体验不太好,导致了对 believe 的偏见,但是创始人大可不必对之前的老币负责发一个新的平台币的情况下,不断 pivot 探索新方向的时候还能坚持把老币换成新币,这说明他们不是圈一波钱就想跑的类型」。
在偏见 Launchcoin 的同时,不要忘了,Virtual @virtuals_io 也是从 pathdao,一个链游工会转型到现在的 AI Agent Launchpad 龙头的。市场应该建议坚持的人,而不是那些老项目软跑路之后不断发新盘子的人。
我在 Virtual 最早期也和 @everythingempt0 接触过,但阴差阳错踏空。在 AI 热到来之前,谁也没想过当初 FDV 15M 能走到如今 2B。
新叙事到来的时候,做先相信的人,币圈需要造梦人。此时的上涨更多基于对大行情的看好,和对新叙事和情绪的看好。当然,你也可以说我在瞎 fomo,只是我存在成本优势已经几十倍,分享逻辑和项目更新的时候,而买入键在你自己手中。
当时价格不到 100M,是否是价值洼地,这一判断需要想象力。
5/13 推文链接
https://x.com/yuyue_chris/status/1922197239168172544…
有关我对 @believeapp 平台、新台子需要什么,以及其他的相关思考这几天在推文中也陆续有提及。Launchcoin 爆发的全路径都有着明确的信号和逻辑的时候,创造出的新叙事,就是一种阳谋。因为哪怕我并不认识 @alliancedao
和欧美核心圈这些人,我依旧能通过蛛丝马迹在低位捕捉到百倍,掌握资产和营收等逻辑的第一性,在价值洼地买入。
无论如何,投资就是低买高卖。
深潮 TechFlow 消息,5 月 14 日,据链上分析师余烬(@EmberCN)监测,Meme 交易平台 GMGN 的手续费收入地址将 9.7 万枚 SOL(约合 1773 万美元)转入 Coinbase Prime。
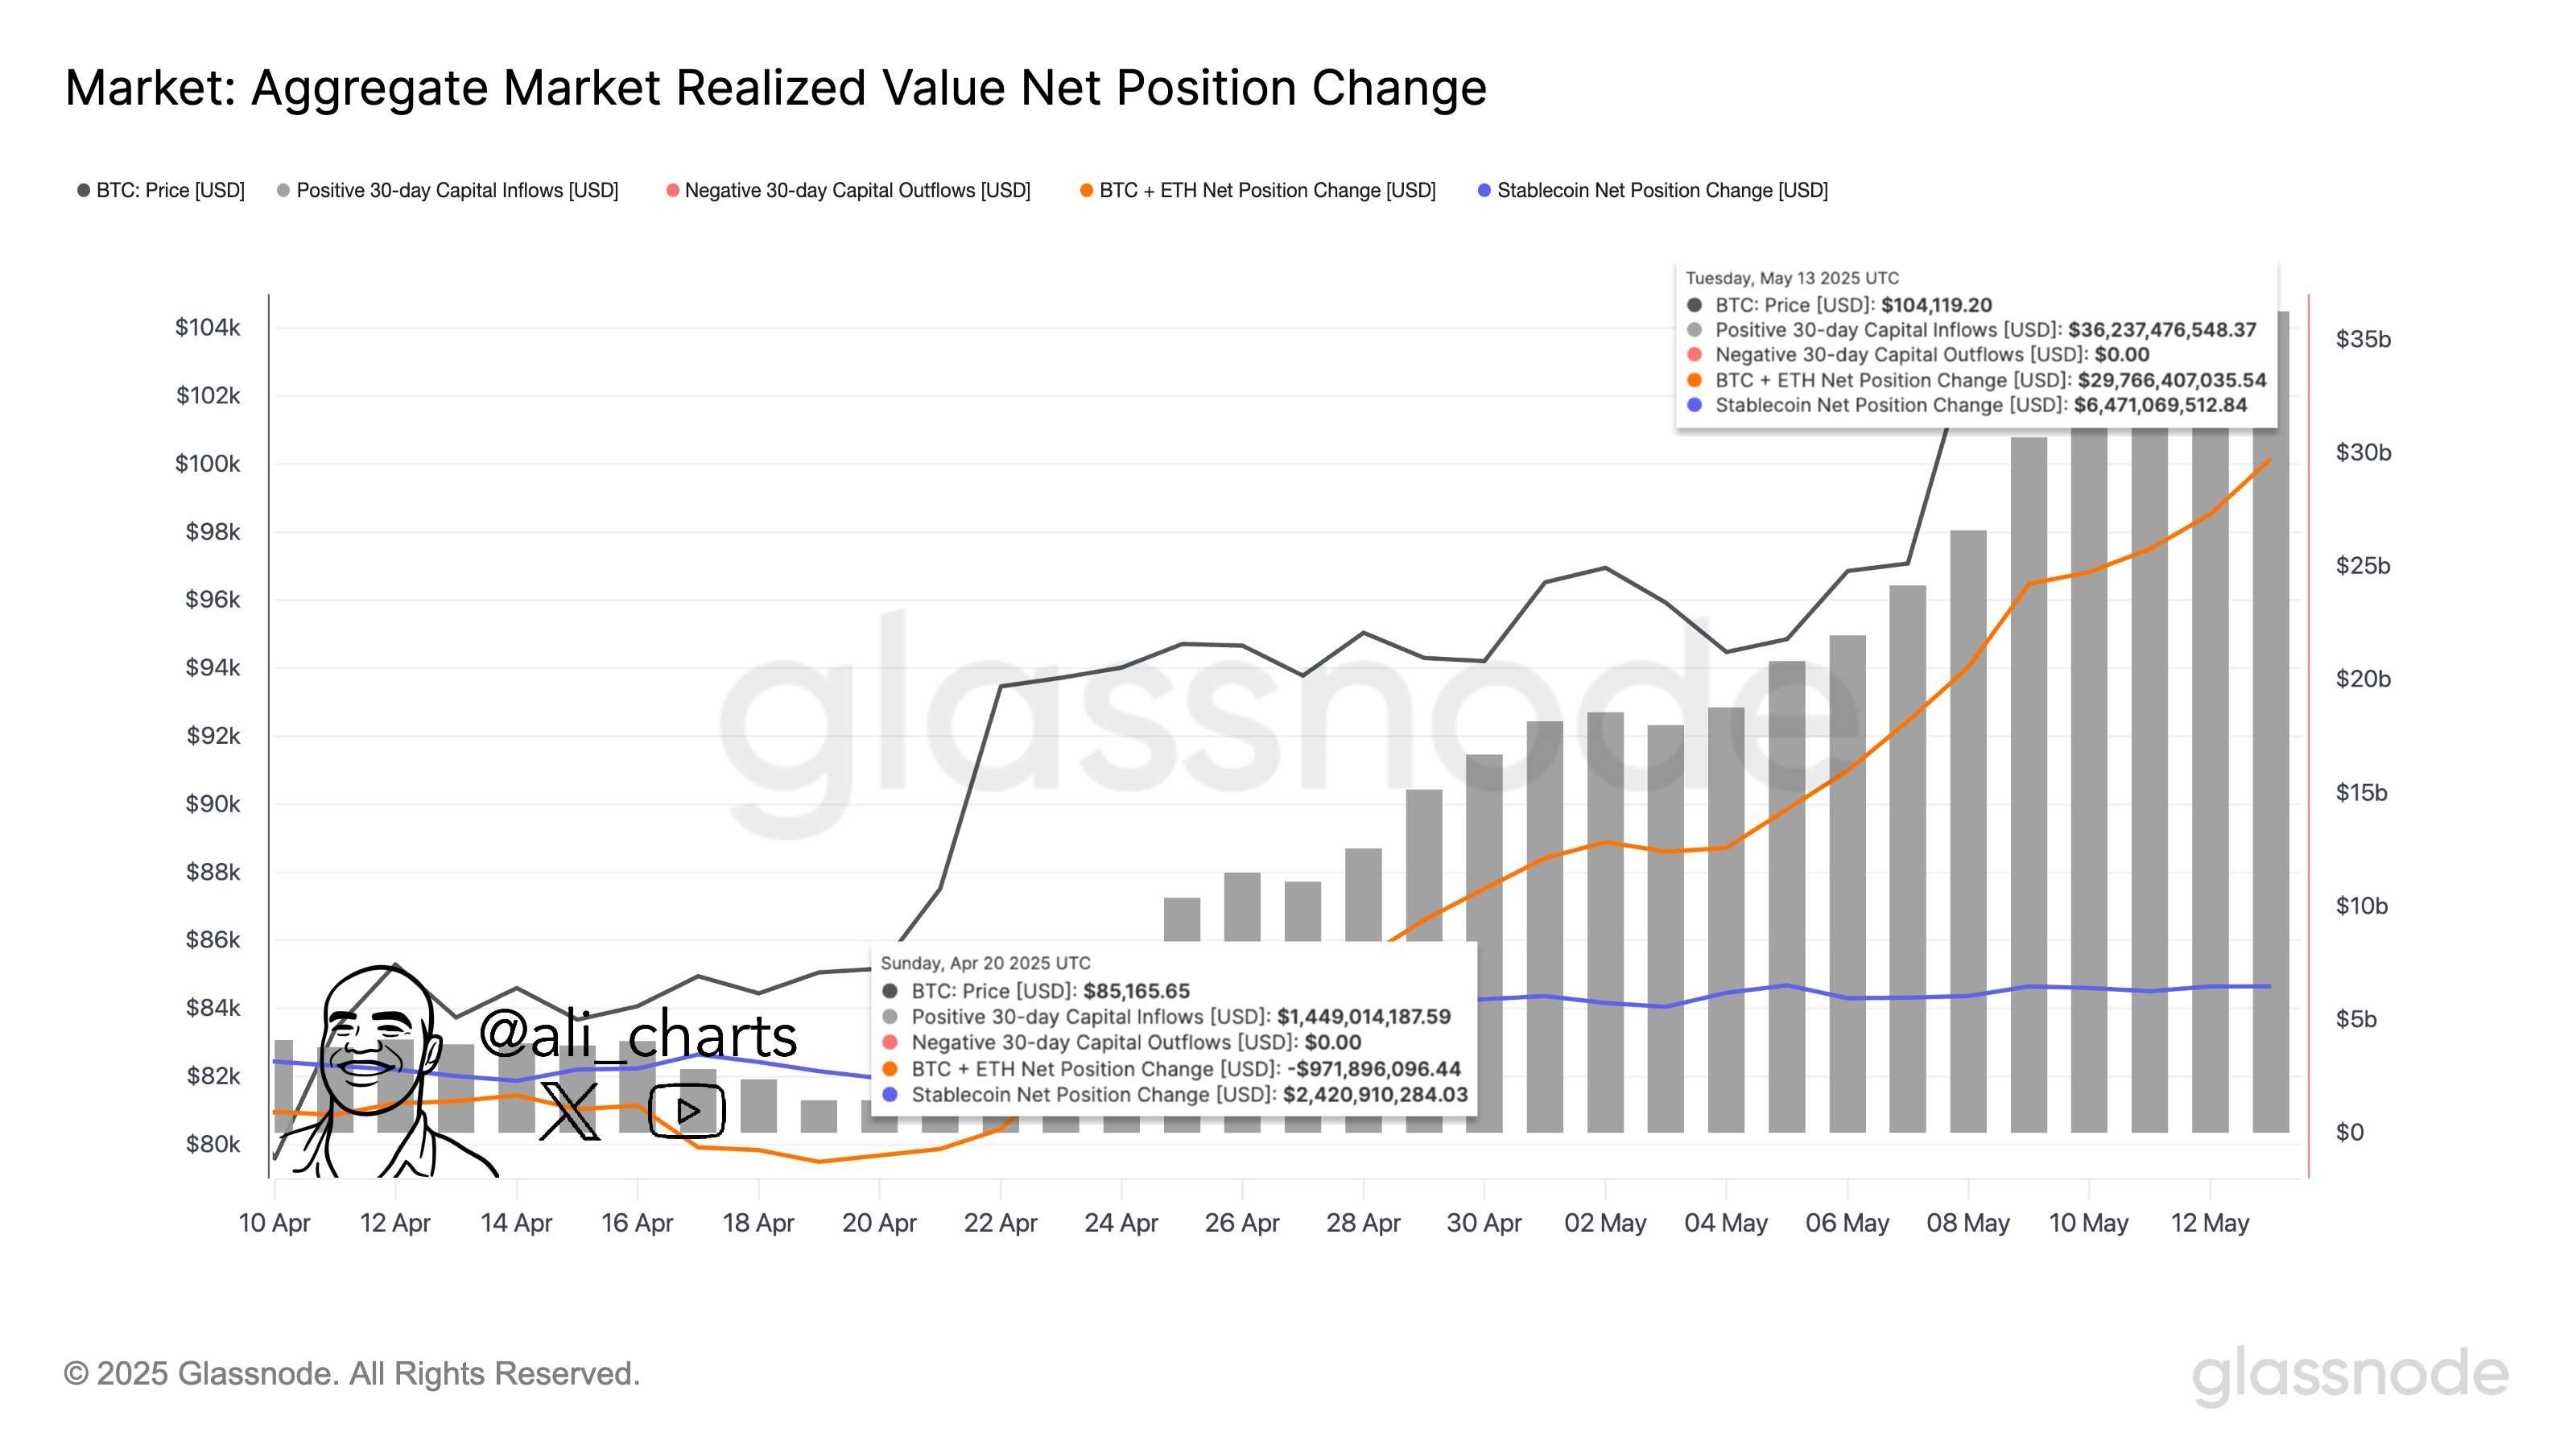
深潮 TechFlow 消息,5 月 14 日,据链上分析师 Ali(@ali_charts)监测,近三周内加密货币市场流入资金规模超 350 亿美元。
作者:Eli5DeFi
编译:深潮TechFlow
加密货币领域充斥着诈骗者和各种可疑行为。@ethos_network 的推出旨在通过代币化声誉来区分优劣。
以下是 Ethos 脱颖而出的原因 🧵
Ethos 在某种意义上是一个代币化声誉平台,构建了一个无需信任且可验证的系统,可以在加密领域中代表账户的可信度。
Ethos 的信誉评分基于社区情感和来自 Twitter 和 ENS 等账户的公共互动来衡量可信度。详细的分解可以在每个 Ethos 个人资料中看到,主要包括:
同行评审
社区对您个人资料的投票
支持背书的数量
互惠背书
以太坊抵押在您的声誉上
您的 Twitter 账户的年龄
您的以太坊地址的年龄
需要注意的是,这些评分汇总了用户反馈和指标,但并不是绝对的信誉或品格衡量标准,这些标准是动态的,可能会随着时间变化。
要参与 Ethos,您必须由已经达到一定评分的注册会员邀请,这增加了可验证信任的层次。
在 Ethos 中,您通过以下操作获得积分和声誉评分:
在评审中,您可以通过给予正面或负面评价来评审您的同伴。您也可以对其他评审进行赞成或反对投票。
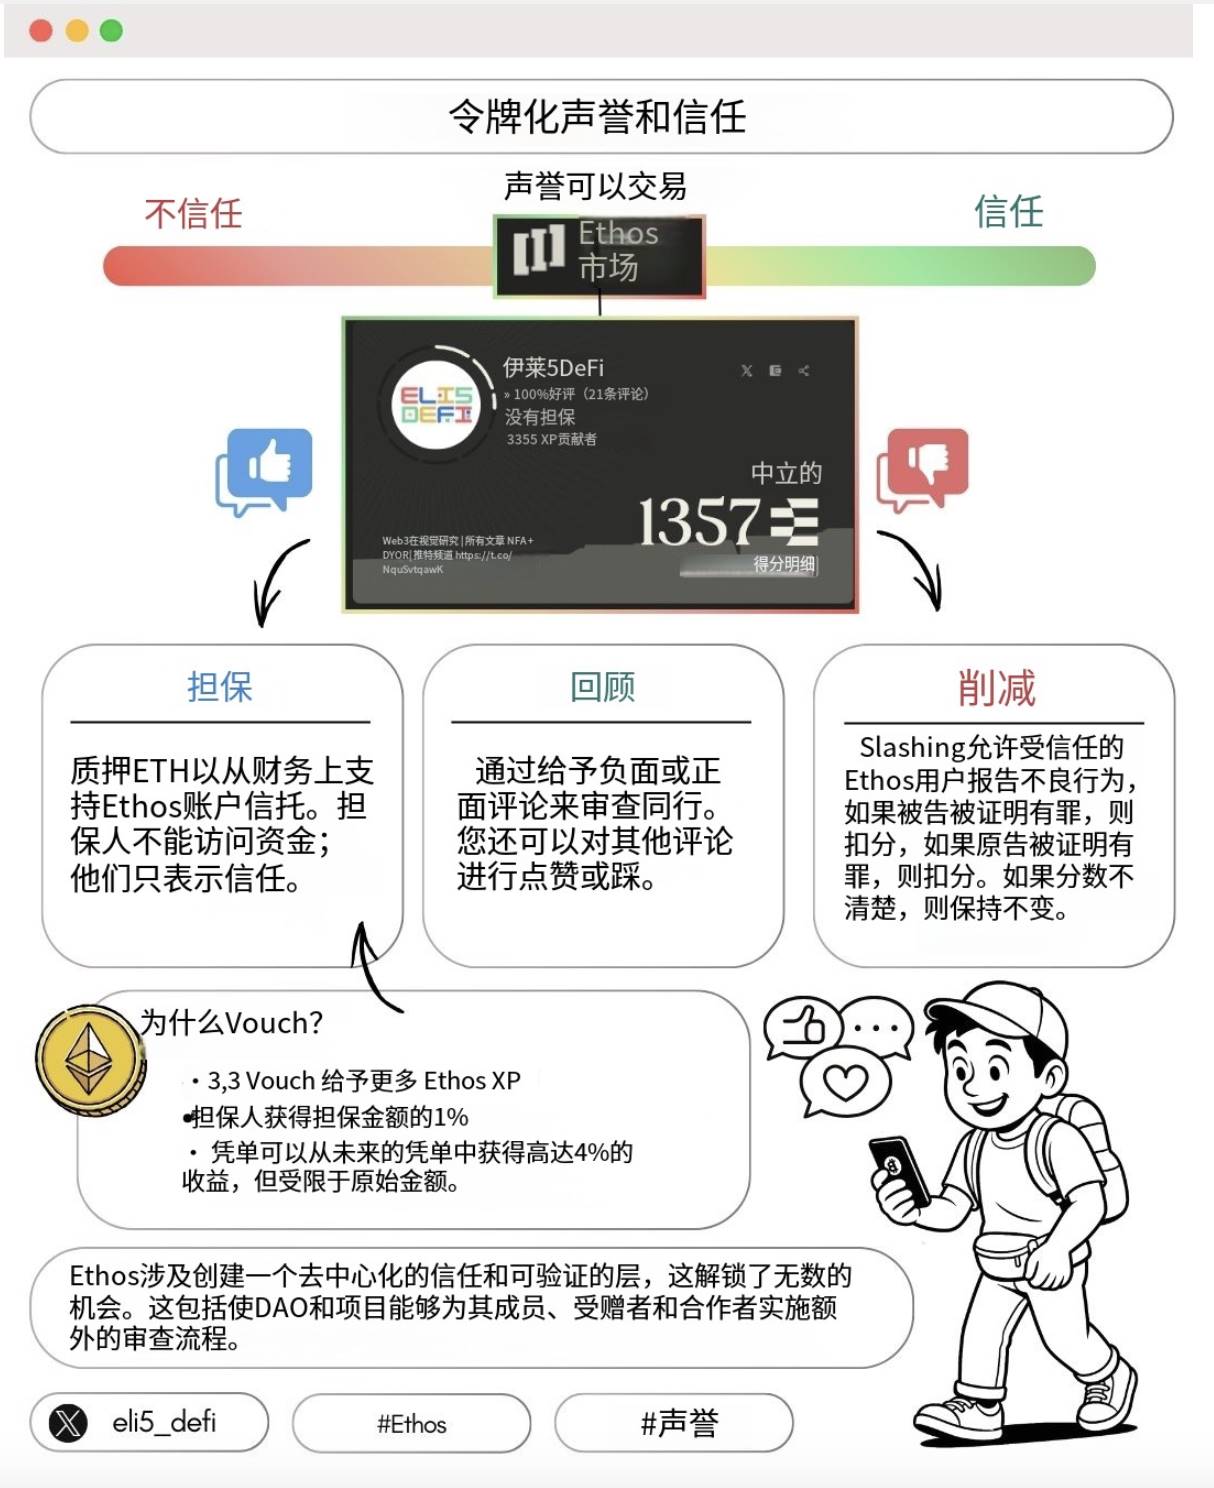
背书是将您的 $ETH 抵押到一个 Ethos 账户,表示财务支持。这表明强烈的支持和信誉。
抵押更多的以太坊意味着更多的信任。被担保的人无法访问这些资金;它们仅表示信任。
您还可以与您的同伴合作,通过互相担保来实现 3,3(起源于博弈论中的一种合作策略,参与者通过相互合作来实现双赢的结果),从而放大双方的信誉评分和奖励。
通过担保,您还可以获得以下激励:
用户在被他人担保时可获得1%。
如果用户为他人担保,他们可以从未来的担保中获得最多4%,但受限于初始金额。
担保/取消担保时也适用1%的协议费。
惩罚允许受信任的 Ethos 用户标记不道德行为。如果成功,被指控者的评分将下降该保证金金额。如果不成功,指控者的评分将下降。如果结论不明确,评分保持不变。
在某人可以惩罚其他 Ethos 账户之前,必须满足几个要求,并且惩罚的影响将根据惩罚者的评分进行上限。
如果您认为这就是全部,请考虑这个核心功能,说明代币化声誉为何是真正的新概念:声誉市场。
Ethos 声誉市场基于 Hanson’s LMSR,类似于 @polymarket,但有一些关键区别。在这里,您可以通过选择信任或不信任来交易 Ethos 账户获得的声誉并对其进行投机。价格将随着情绪的变化而变化,市场永远不会解决。
然而,由于如果账户面临争议,声誉可能会发生巨大变化,因此它也容易受到操控,类似于在 Polymarket 上鲸鱼可能通过大额下注影响市场。
Ethos 是一个新兴的代币化声誉协议,旨在解决加密货币的信任问题。它结合了社区评审、奖励、基于以太坊的背书和声誉市场,创造了一个动态且实时更新的信誉衡量标准。
Ethos 通过允许用户互相验证、奖励良好行为以及标记不良行为,实现了信任的去中心化,所有这些都在链上完成,无需中央权威。这个透明的系统为信任提供了清晰且原生的信号,为去中心化自治组织(DAOs)和去中心化应用(dApps)开辟了新的机遇。
我相信,Ethos 是 Web3 的关键一步,帮助社区在去中心化的世界中重建信任和责任感。
来源:Eli5DeFi;翻译:深潮TechFlow
深潮 TechFlow 消息,5 月 14 日,据 Decrypt 报道,FalconX 与渣打银行宣布达成合作,旨在为机构投资者提供加密货币服务。根据合作内容,FalconX 将利用渣打银行的银行基础设施和外汇能力,为其机构客户提供数字资产服务。该合作将首先在新加坡启动,随后扩展至亚洲其他地区、中东和美国。
深潮 TechFlow 消息,5 月 14 日,据红网报道,湖南湘潭警方成功捣毁一个专门从事微信账号黑灰产的犯罪团伙。该团伙通过诈骗方式获取微信账号,并将这些账号高价出售用于违法活动。警方一举抓获 24 名犯罪嫌疑人,查获作案手机 3000 余部,涉案金额超 120 万元。
据悉,该团伙主要以”刷好评领红包”为诱饵,诱骗受害者提供微信账号和密码。犯罪团伙将盗取的账号按注册年限分为月号、半年号和年号,价格区间为 650-950 元不等,交易通过虚拟货币进行。这些被盗取的账号主要流向电信诈骗等违法犯罪活动。目前,涉案人员已被移送检察院审查起诉。
深潮 TechFlow 消息,5 月 14 日,据 Bitcoin.com 报道,该部门于 5 月 13 日发布公告,警告居民提防一起涉及比特币的电话诈骗案件。诈骗者冒充财政部官员,通过伪造官方电话号码,谎称受害者身份被盗,诱导其将银行账户资金转移至比特币账户。
深潮 TechFlow 消息,5 月 13 日,据 Cointelegraph 报道,已破产的加密借贷服务平台 Cred 前首席执行官 Daniel Schatt 和前首席财务官 Joseph Podulka 在加利福尼亚地区法院承认电信诈骗罪。法官 William Alsup 接受了认罪协议,并将量刑听证会定于 8 月 26 日举行。
根据认罪协议,两名被告承认有选择性地展示正面信息而隐瞒负面消息,以诱导用户向 Cred 出借法币和数字货币。检方建议 Schatt 最高可判处 72 个月监禁,Podulka 最高可判处 62 个月。
Cred 于 2020 年 11 月申请破产,造成用户损失高达 1.5 亿美元。
深潮 TechFlow 消息,5 月 14 日,据官方公告,火币HTX已于5月14日上线DEGEN/USDT永续合约,最高杠杆10倍。同时,火币HTX于5月14日15:00至5月21日15:00(UTC+8)启动DEGEN合约交易派对,总奖池高达10,000美元。
活动期间,用户完成报名,并参与DEGEN/USDT合约交易,累计有效交易额≥10,000 USDT,即可根据交易额排名瓜分奖池;合约新用户完成DEGEN/USDT合约交易还将获得专属福利。
深潮 TechFlow 消息,5 月 14 日,Bitget 链上交易(Onchain) 上线 Solana 生态的 MEME 代币 GOONC、NOODLE、Cycle、Dazhuang、BUDDY、FITCOIN、Glonk(bonk)、Glonk(pump)。用户在链上交易板块即可开启交易。
Bitget 链上交易(Onchain) 旨在无缝连接 CEX 与 DEX,为用户提供更加便捷、高效、安全的链上交易体验。用户可直接使用 Bitget 现货账户(USDT/USDC)交易链上热门资产。目前已支持 Solana(SOL)、BNB Smart Chain(BSC)与 Base 等热门公链。
深潮 TechFlow 消息,5 月 14 日,据 Cointelegraph 报道,去中心化金融平台 Synthetix 计划以代币互换方式收购加密期权平台 Derive,交易估值约 2700 万美元。根据收购提案,交易将以 1:27 的比例互换 SNX 和 DRV 代币。
该提案(SIP-415)将于下周提交两个项目社区投票。若获批,此次收购将整合 Derive 的前端和实物资产(RWA)专业知识与 Synthetix 的衍生品基础设施。值得注意的是,Derive 原名为 Lyra,于 2021 年从 Synthetix 生态系统分拆。
为完成此次收购,基于以太坊的 Synthetix 将发行最多 2930 万枚 SNX 代币,设有三个月锁定期,随后九个月线性解锁。
深潮 TechFlow 消息,5 月 14 日,据官方公告,币安Alpha将于2025年05月15日14:00(东八区时间)上线和开放NEXPACE (NXPC) 的交易。此外,币安合约平台将于2025年05月15日14:30(东八区时间)上线NXPCUSDT永续合约,最高杠杆可达50倍。
所有符合资格的币安用户将获得币安独家代币空投。符合资格的用户需要于2025年05月15日14:00(东八区时间)至2025年05月16日13:59(东八区时间)期间,使用币安Alpha积分通过币安Alpha活动页面领取空投。
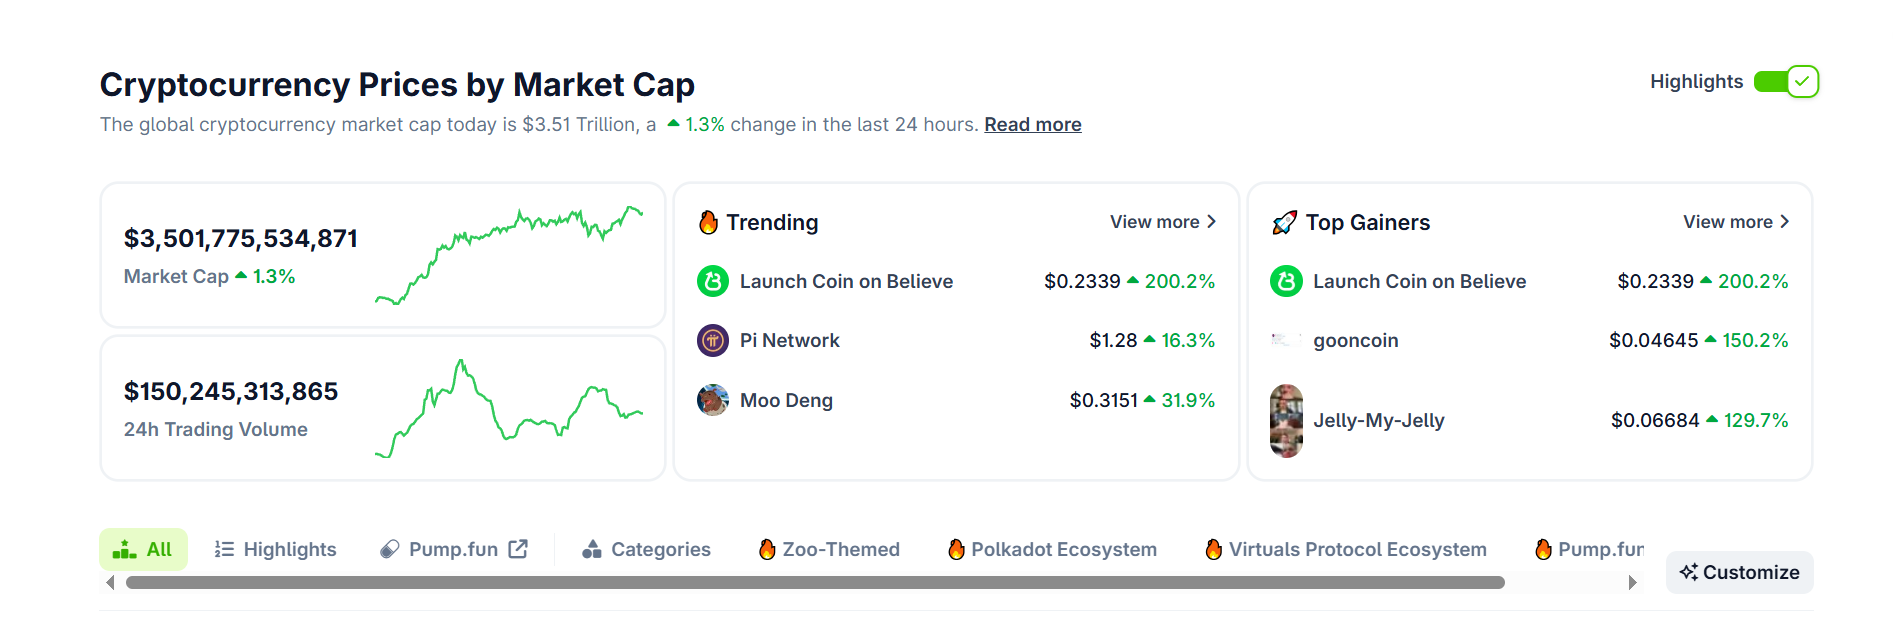
深潮 TechFlow 消息,5 月 14 日,据 CoinGecko 数据,加密货币总市值回升突破 3.5 万亿美元,现报 3.505 万亿美元,24 小时涨幅 1.3%。
深潮 TechFlow 消息,5 月 14 日,据经济通通讯社报道,老虎证券(香港)正式推出加密货币提存币服务,用户可通过其平台进行虚拟资产的存入、交易及提取业务。该平台现已获得香港证监会虚拟资产交易服务牌照,支持包括比特币(BTC)、以太坊(ETH)在内的主流加密货币交易。
同时,老虎证券推出首存奖励活动。自 2025 年 5 月 14 日 12 时起,用户首次向 Tiger Trade 账户存入不少于 0.01 BTC 或 0.5 ETH,并在 60 天内保持相应数量的净资产,即可获得价值 200 港元的 Coinbase(US.COIN)股票奖励。
作者:Bitrace & 曼昆
香港作为世界知名的自由港与国际金融中心,早在官方优惠政策出台数年前,当地就已经涌现出繁荣的加密经济生态,其中,以线下门店、网络群组等形式开展业务的虚拟资产场外交易服务商(VAOTC)尤为特色,与当地原生及海外虚拟资产交易服务商(VATP)一同为香港虚拟资产投资者提供代币兑换与出入金服务。
但基于区块链技术的虚拟资产由于其高度匿名与无国界特性,导致各类与犯罪活动相关的加密货币——尤其是稳定币,能够无障碍流入香港加密生态,对当地经营者与普通投资者的业务地址造成资金污染,带来法律与合规风险。
本文旨在以发生在近期的内地大学生赴港洗钱事件为分析起点,探究东南亚欺诈产业在此事件中对香港加密经济的损害方式,并披露相关数据。
2025年 3 月 26 日,某内地大学生在某闲置二手物品交易平台上接到兼职,被要求赴港通过当地找换店代购一定数量的泰达币(USDT)并转给指定的区块链地址。跑腿流程系使用个人银行卡收取人民币,并于当地法币兑换店换得港币现钞后,来到指定的加密货币找换店购买 USDT 并让店家直接转给指定钱包。
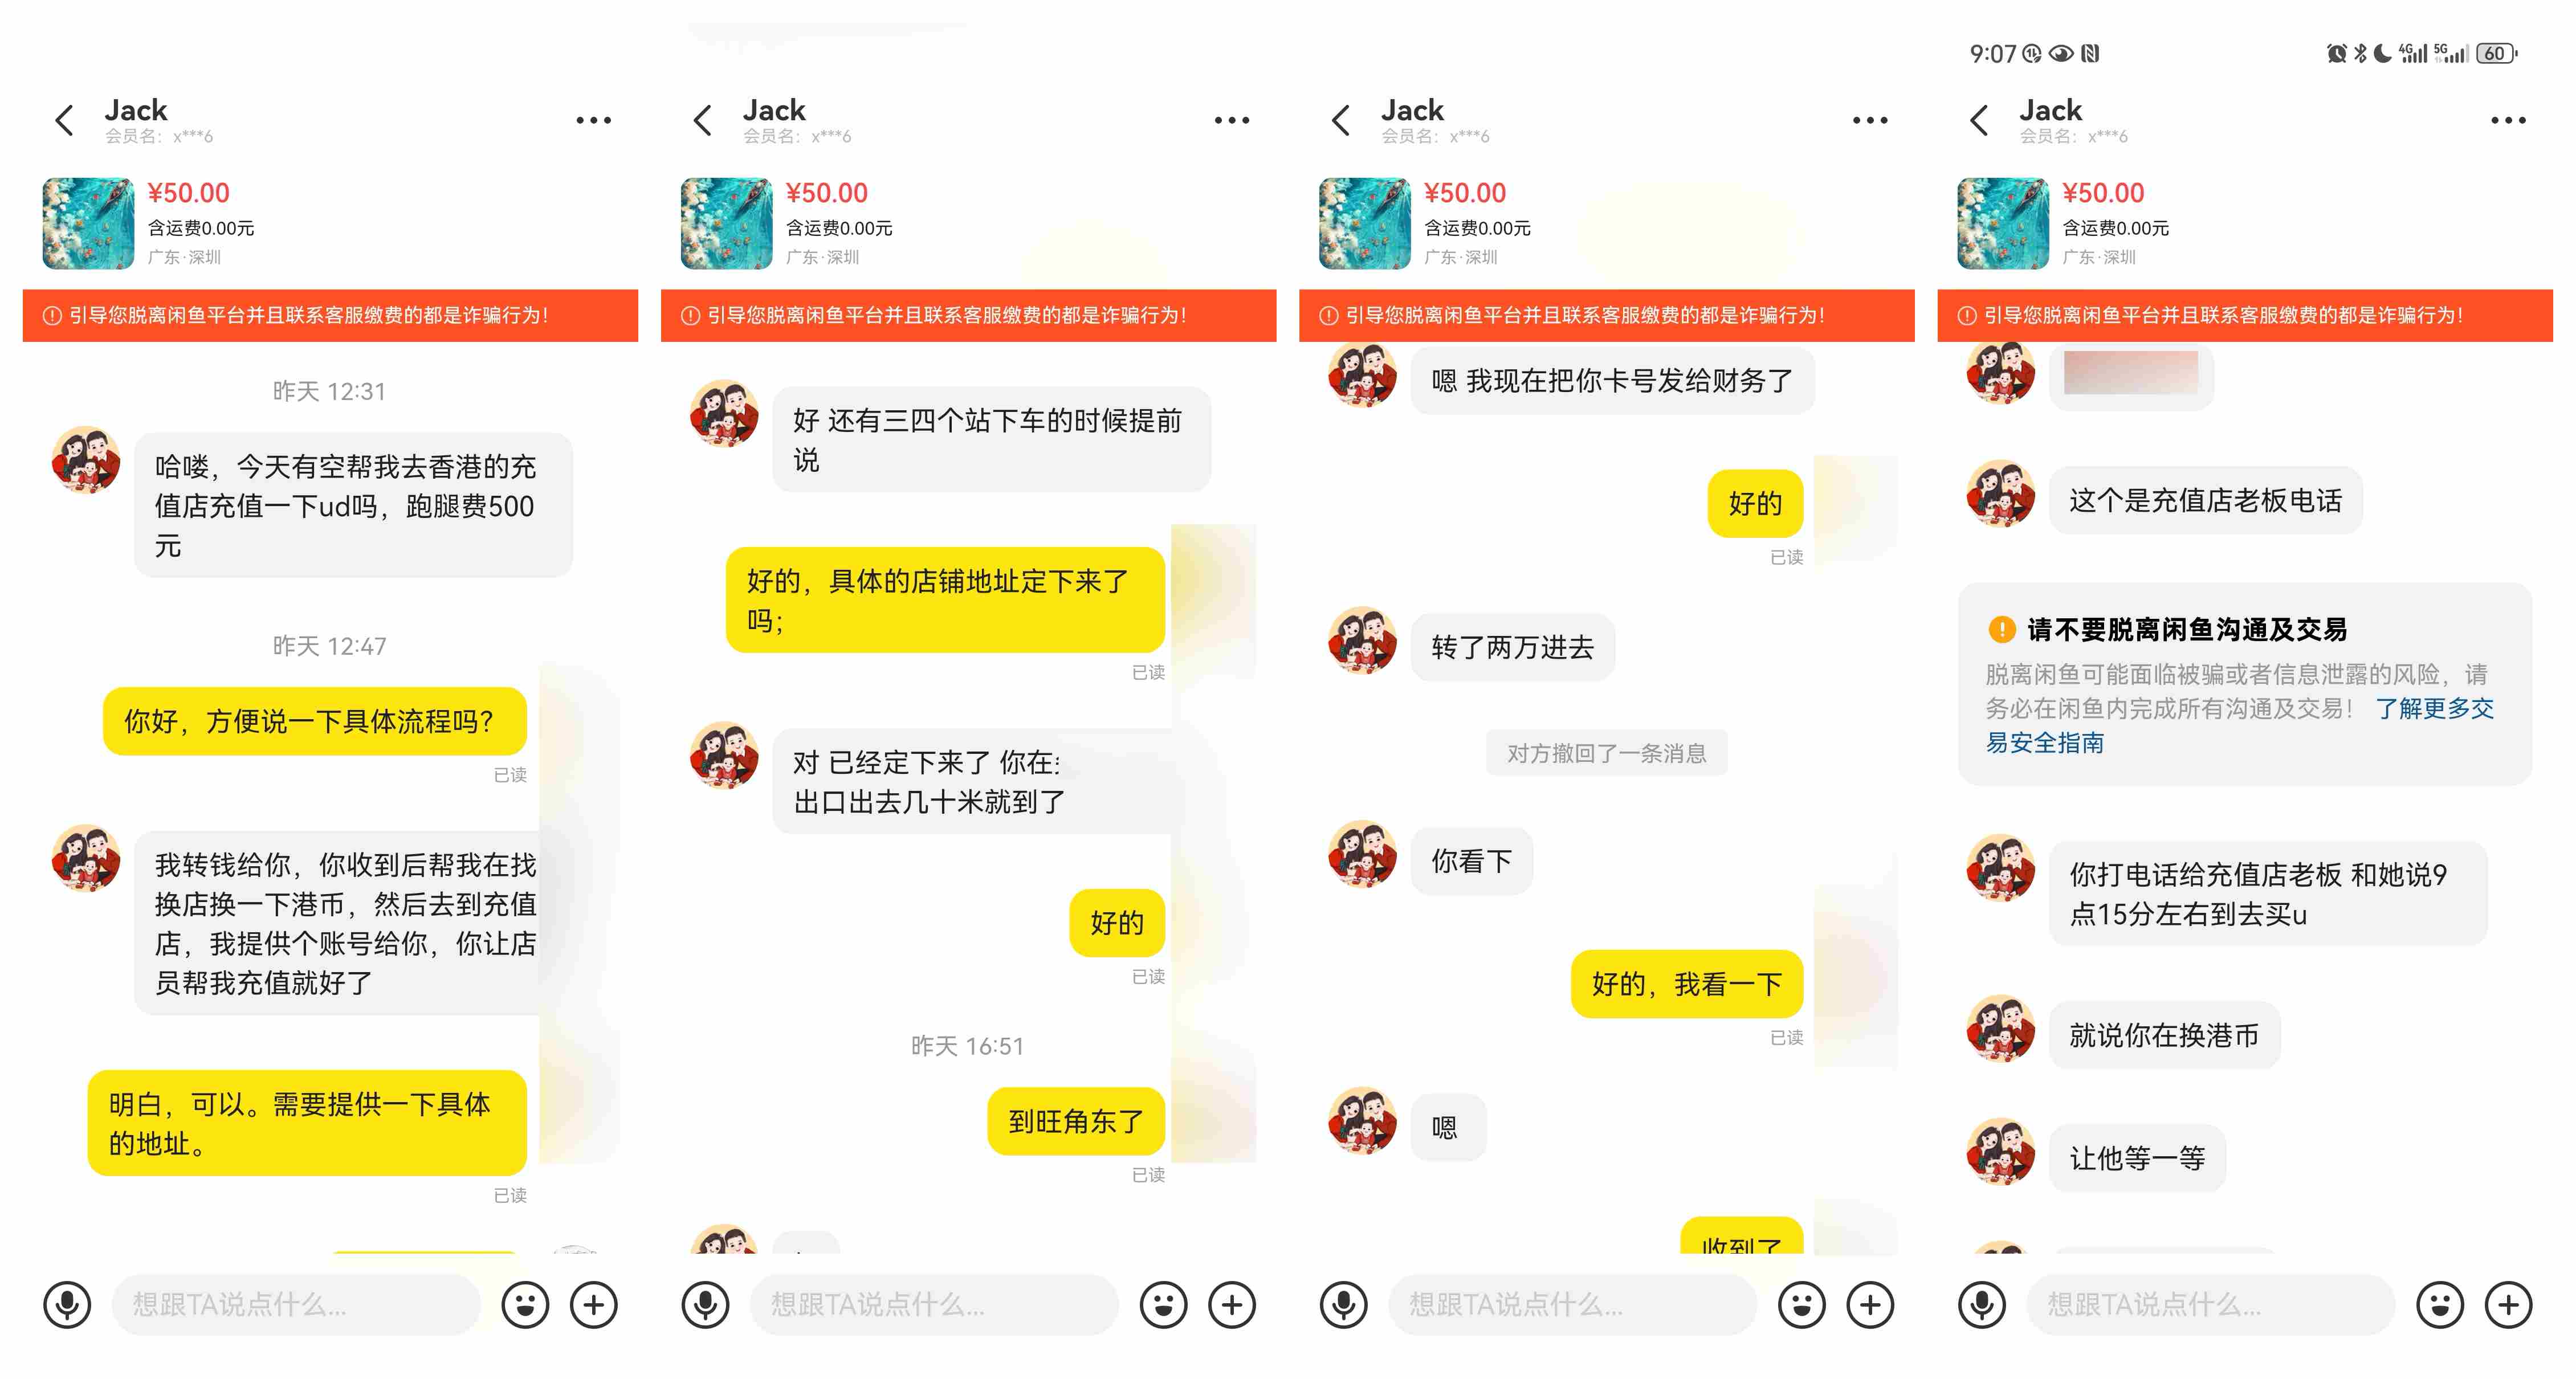
该生通过此方式购买价值数万元人民币的 USDT 后,其银行卡与微信支付遭内地执法部门冻结,并被告知所收取资金系上游欺诈事件中受害人所转出。
事后经 Bitrace 与曼昆律所调查得知,这是一起典型的“卡接回 U”式洗钱手法,与东南亚地区的有组织犯罪网络密切相关。
对指定的收 U 地址 TTb8Fk 进行资金分析发现,该生从指定找换店处购买了 2396 枚 USDT,这笔资金在随后流入了担保平台商家地址 TKN5Vg,后者长期与汇旺担保(HuioneGuarantee)、新币担保(NewcoinGuarantee)两家东南亚存在业务关联。
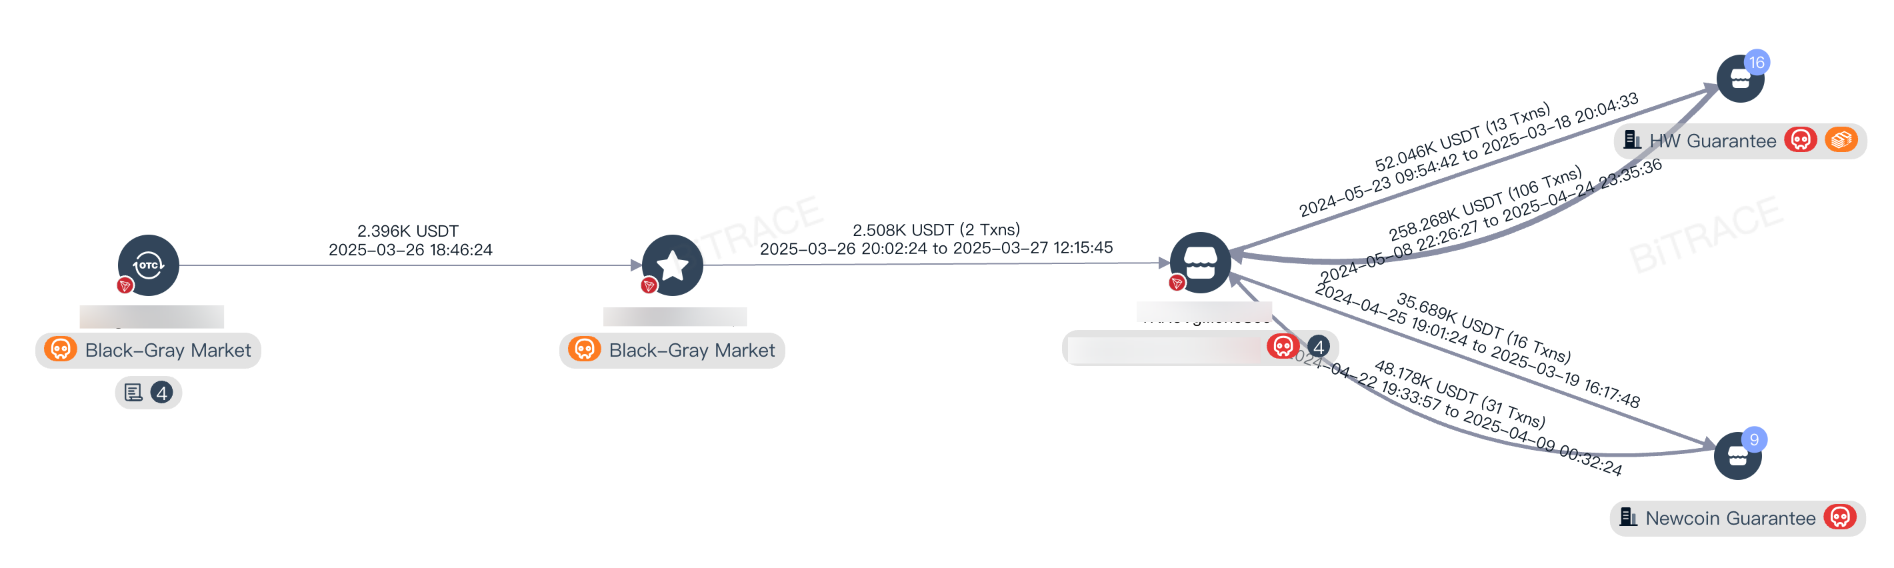
这两家担保平台长期为东南亚地区有组织犯罪产业提供服务,包括非法网络博彩、黑灰产、洗钱、欺诈等,而在此事件中,则承担了帮助处理上游欺诈资金的作用。
表明这是一起东南亚欺诈团体利用香港加密货币找换店进行资金清洗的恶性事件。
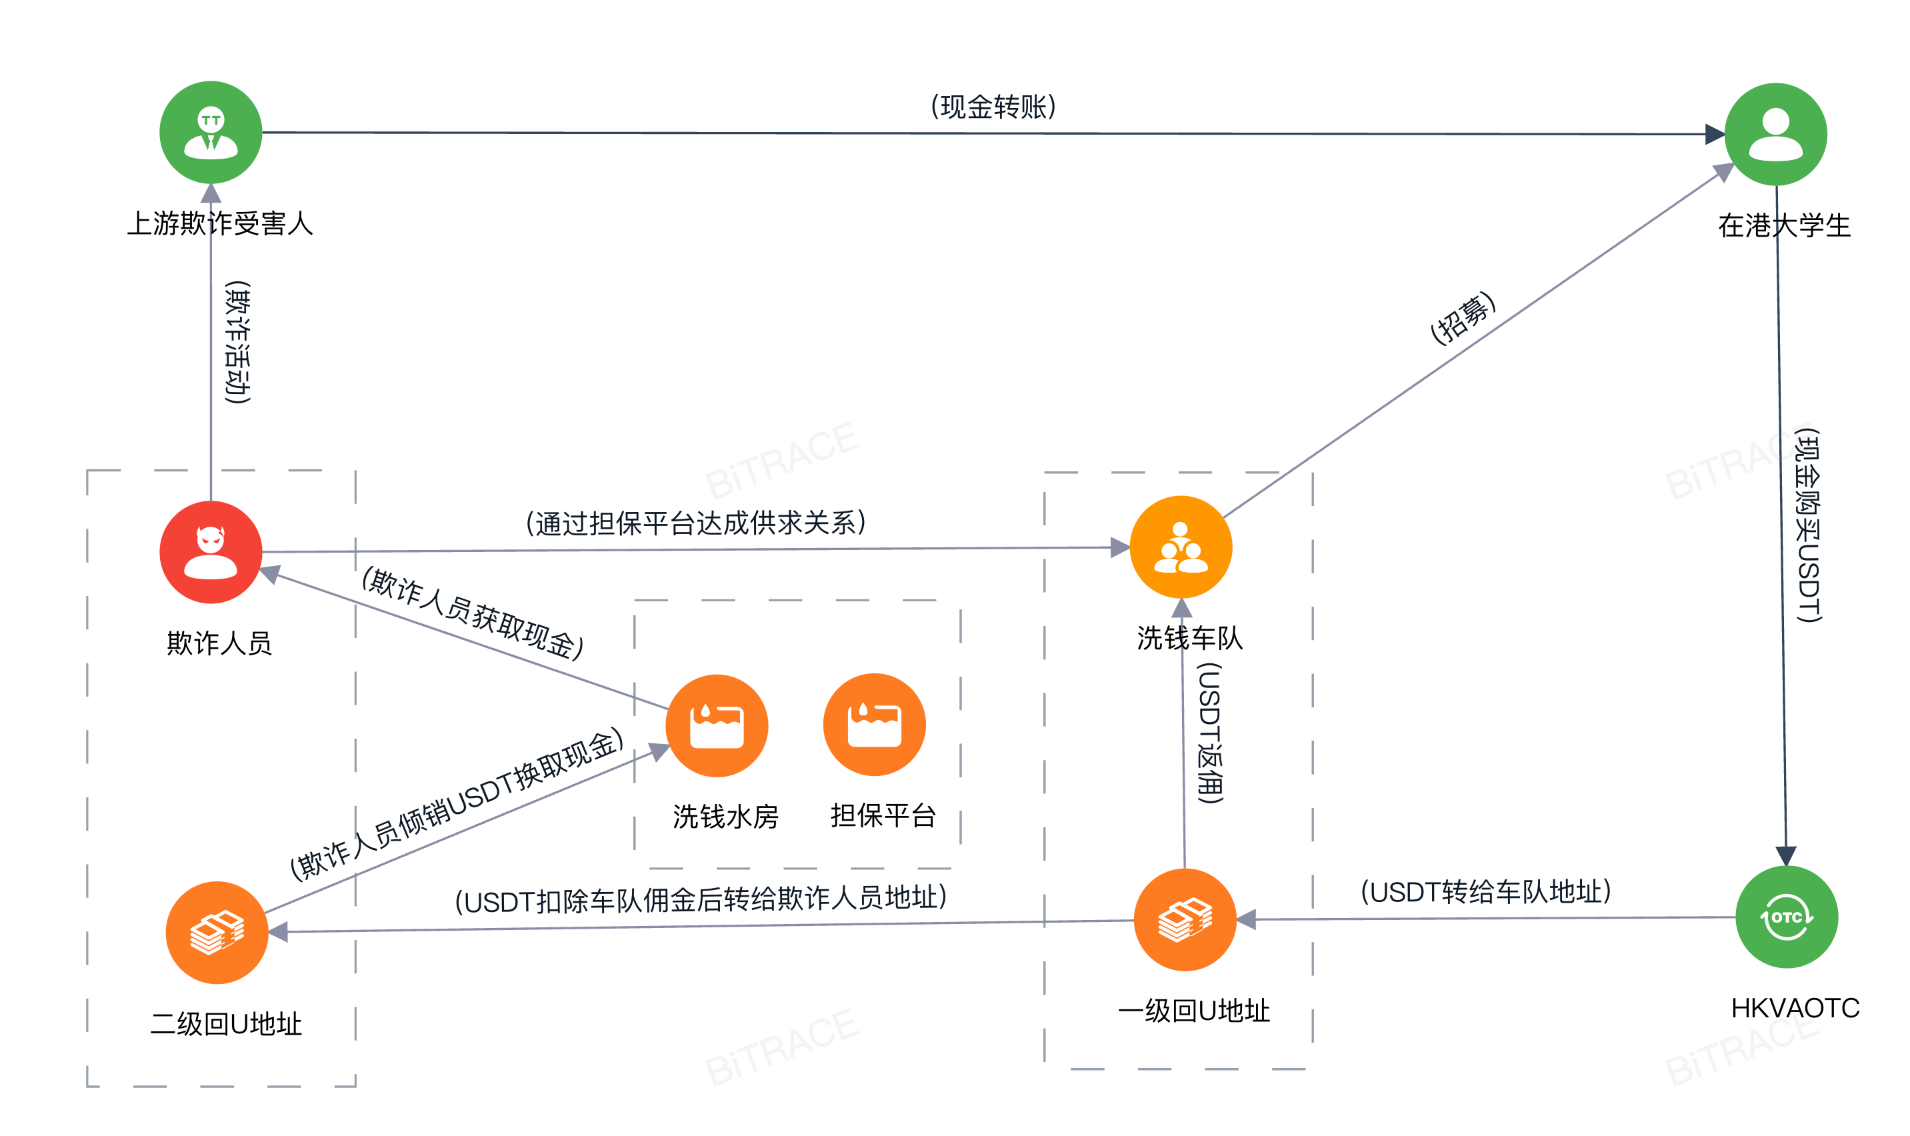
其模式为常见的“卡接回U(Crypto-based money laundering)”手法,意为洗钱人员从欺诈受害者处收取法币赃款后,迅速去场外交易市场将其兑换为 USDT,再转回给欺诈人员的区块链地址,并从中获取佣金。由于购买 USDT 需要较多的银行卡与实名信息,洗钱人员会提前招募大量兼职人员组成“洗钱车队(Crypto Laundering Syndicate)”,这些兼职人员则被称为“卡农”或者“车手”。
本次事件中,内地生在不知情的情况下成为洗钱车手,与香港 VAOTC 一起帮助洗钱人员完成了资金的转换。所获取的 USDT 首先进入车队地址,车队在扣除佣金后(经计算返佣比例为 33%)再将资金转给担保商家,并最终通过担保平台进行资金结算。
Bitrace 进一步对洗钱车队的返佣地址 TGeZzC 进行了拓展,发现这起洗钱事件并非孤例,而是一个高度产业化的大型洗钱团伙的冰山一角。
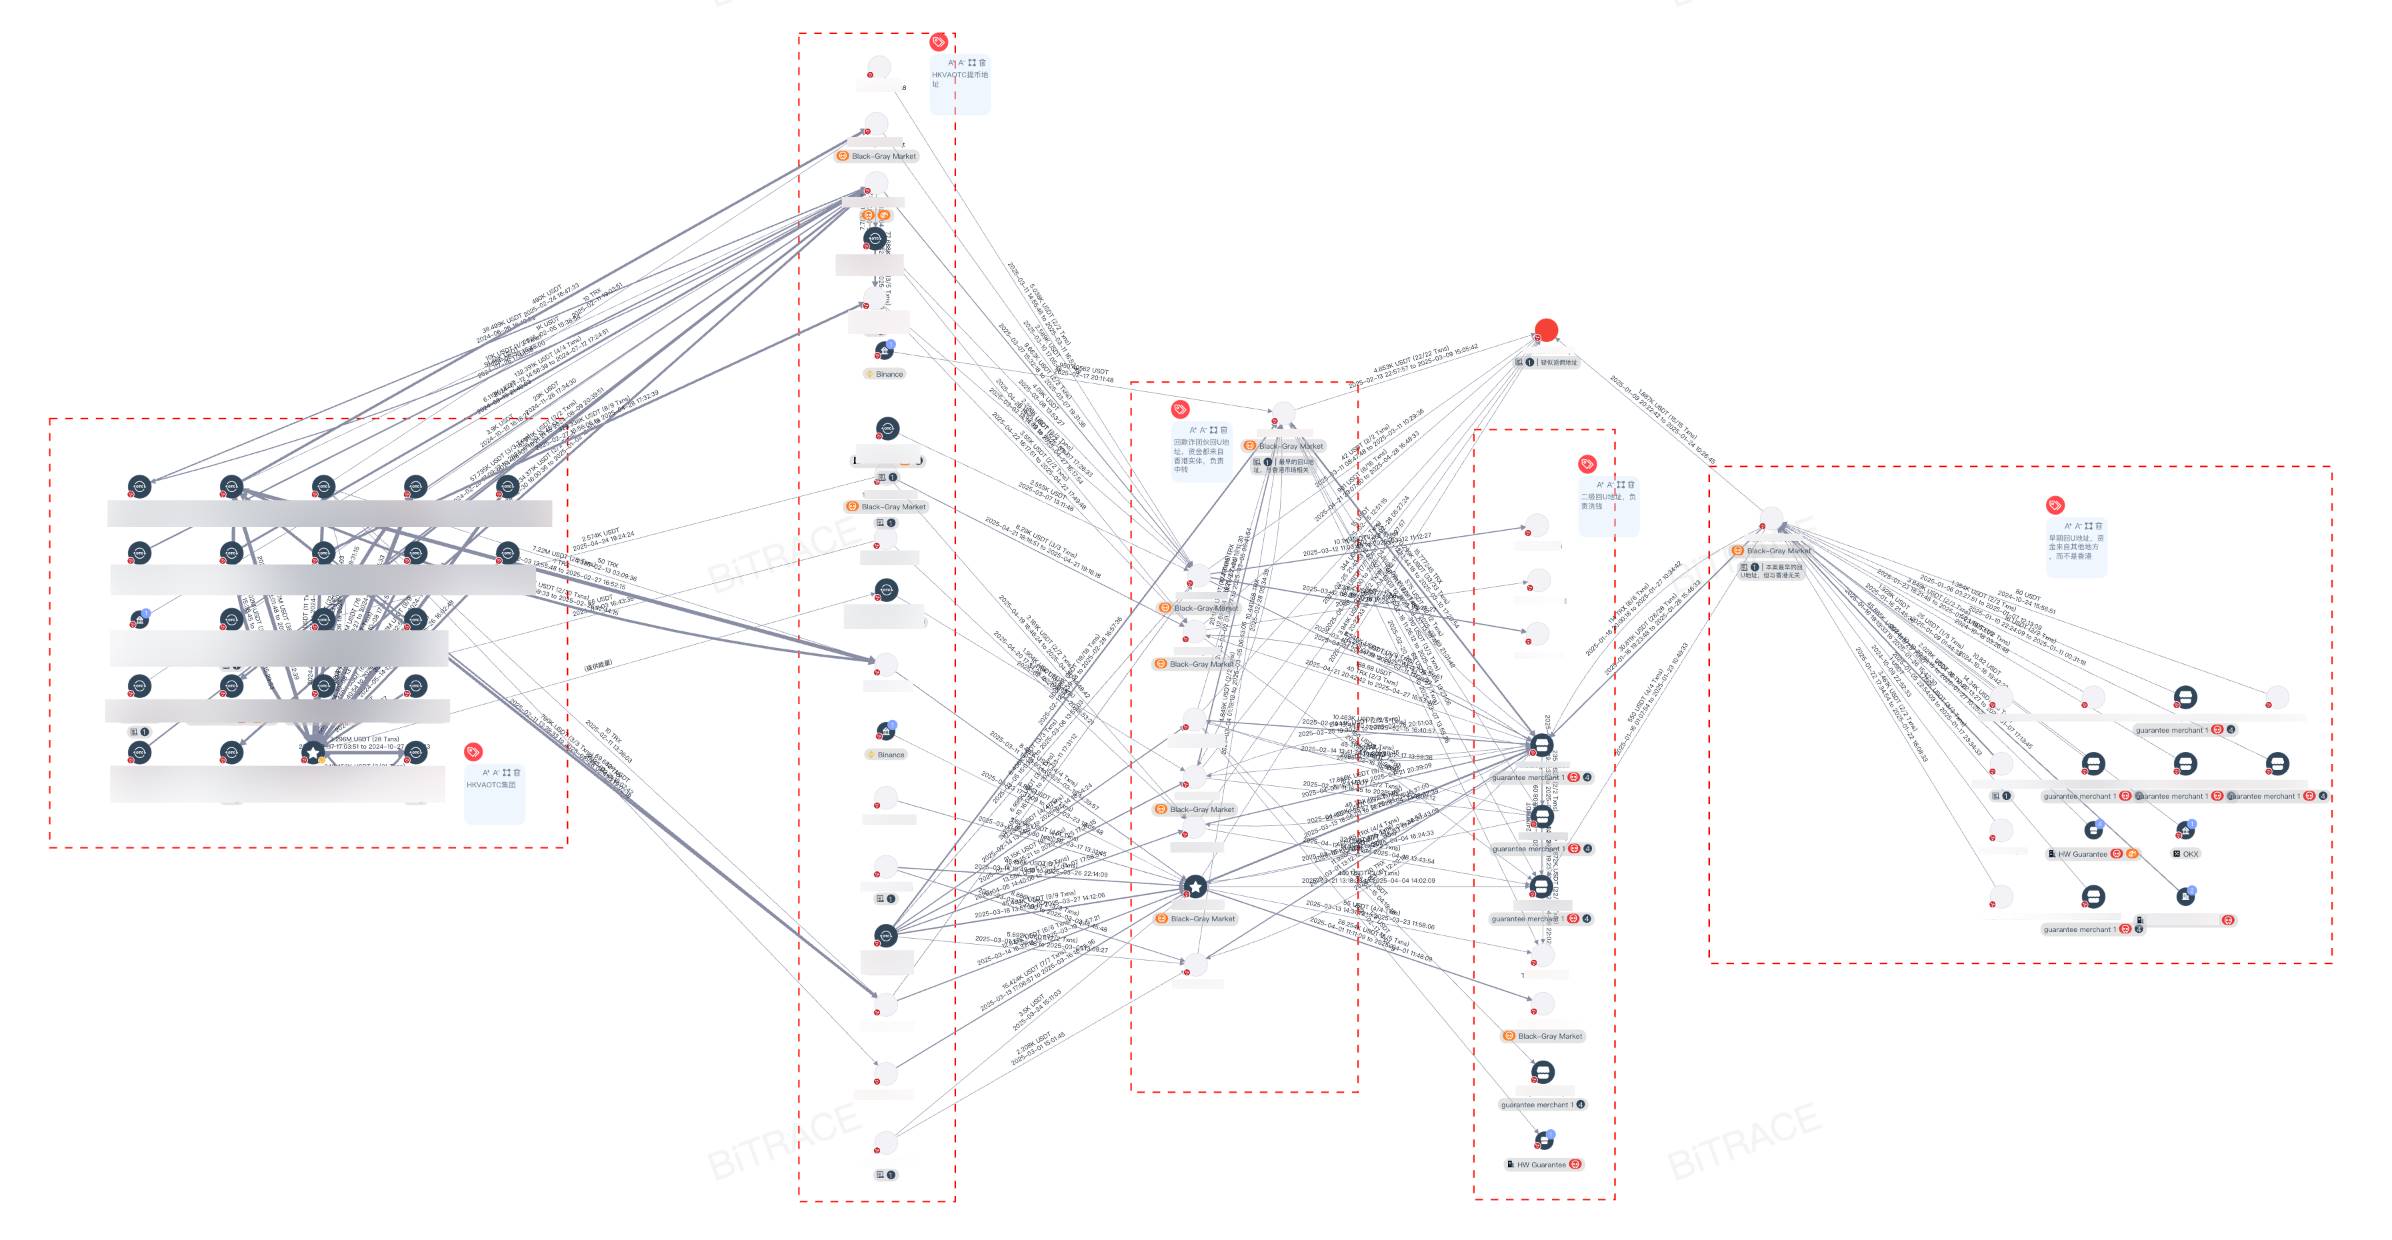
追溯返佣地址的资金来源,可以找到 7 个其他一级回 U 地址(左三),这批地址与 TTb8Fk 位于同一层级,均从香港找换店(左一左二, HKVAOTC)处收取不等金额的 USDT,其中 33%转入返佣地址(标红),67%转入二级回 U 地址(右二)后各自通过担保平台倾销,整个过程具备非常清晰的分工特征。
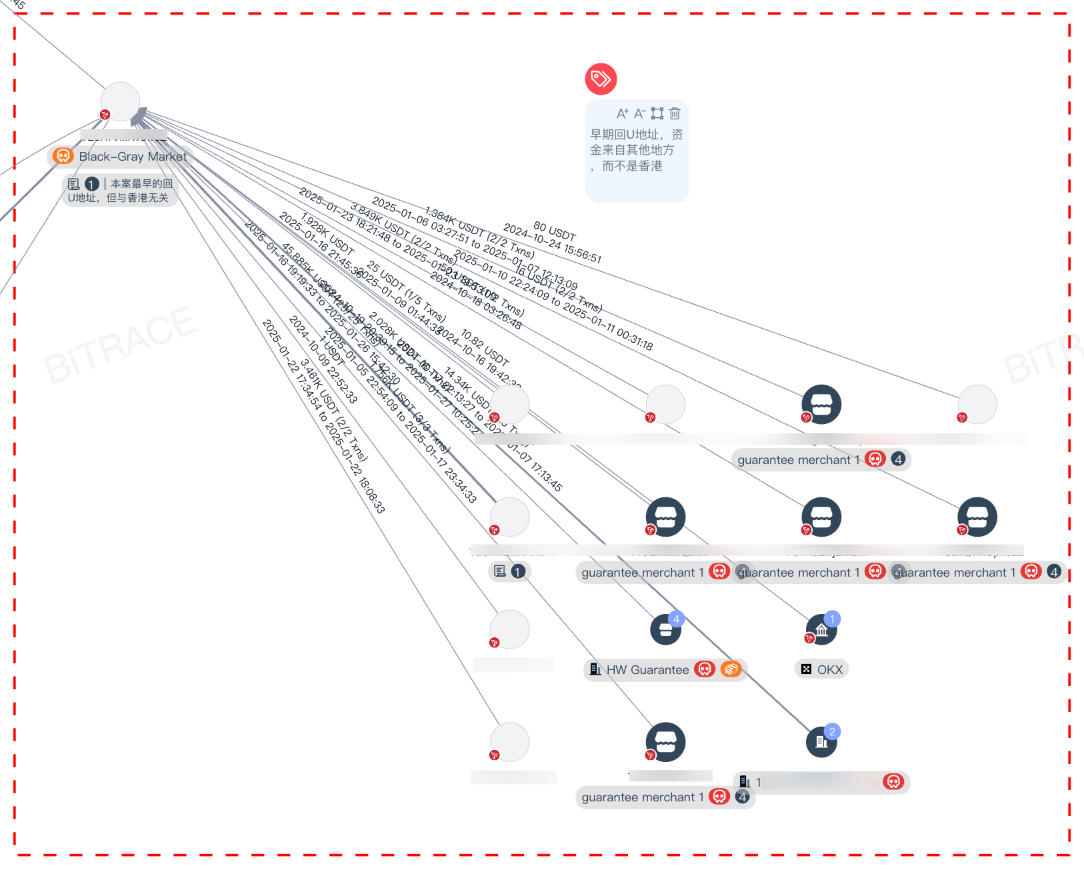
分析显示这批地址最早从 2024 年开始活跃,最初的资金来源与香港无关,而是大量东南亚黑灰产风险地址,这更加表明该案背后是一个与东南亚有组织犯罪网络息息相关的团伙。
在不到三个月时间里,仅这一个洗钱车队就已经在香港通过同样的手法非法清洗了超过 31 万美金,考虑到本案中仍有其他地址未被拓展,或者其他团伙地址未被察觉,这类非法利用HKVAOTC的产业化洗钱活动的实际规模可能更为巨大。
上海曼昆律师事务所邵诗巍律师表示,在全球范围来看,当下各国及地区针对 OTC 商的监管框架尚未达到完全统一的程度。不过,像香港、欧盟、美国这些 OTC 主要运营所在地,都已经开始着手制定相关的法案以及牌照管理规定。
以香港为例,金融服务及库务局(FSTB)在 2024 年 2 月发布了有关虚拟资产场外交易(OTC)服务的立法咨询文件。文件中提出了一个重要的建议,即借助《反洗钱及恐怖分子资金筹集条例》(AMLO)来引入 OTC 商的牌照制度 。按照这一提案,香港方面计划通过《反洗钱及恐怖分子资金筹集条例》(AMLO)建立 OTC 商的牌照管理体系,其核心目的在于确保这些公司能够满足反洗钱(AML)以及客户身份验证(KYC)等合规方面的要求 。
这意味着,所有开展虚拟资产场外交易服务的公司,包括场外交易商,都必须向香港海关(CCE)申请相应的牌照,并严格遵守相关法律规定。但截至目前,该立法仍处于咨询阶段,具体实施细则和生效时间仍有待政府正式公布。
当下的 VAOTC 已经成为加密货币市场不可或缺的一部分,在市场稳定和行业发展当中发挥着极其关键的作用。随着香港即将出台 OTC 合规政策,产业内的经营者务必要以更加积极主动的态度去迎合监管的要求。
产业内的经营者不仅需要严格遵守即将实施的牌照制度,还要建立并完善内部的合规体系,确保所有的交易活动都能满足反洗钱(AML)以及客户身份验证(KYC)方面的合规要求。
同时,经营者应当进一步加强与监管机构之间的沟通交流,积极主动地去了解最新的政策动态,并且积极参与到行业自律组织当中,为推动整个行业的规范化发展贡献自己的力量。
在这个过程中,产业经营者特别需要重视拒绝与任何涉及非法活动的加密资金发生关联。通过实施严格的客户尽职调查以及交易监控等措施,识别并且抵制那些存在可疑迹象的资金流动,避免为非法活动提供任何便利。
这不仅有助于维护企业自身的良好声誉,同时也是企业履行社会责任的重要体现。
总体而言,香港即将出台的 OTC 合规政策对于虚拟资产场外交易行业来说,是一个实现规范化发展的重要契机。产业内的经营者应当牢牢抓住这个机会,积极主动地去适应监管环境的变化,不断提升自身的合规水平,从而增强自身的竞争力。只有这样,才能在香港这个加密经济繁荣的市场当中立于不败之地,实现长期稳定的发展。
深潮 TechFlow 消息,5 月 14 日,据财联社报道, 瑞银集团亚洲财富管理联席主管Amy Lo表示,瑞银的高净值客户正日益撤出美元资产,转向黄金、加密货币以及中国资产。“黄金现在非常受欢迎,” Lo在周二于香港举行的彭博New Voices活动上接受Yvonne Man采访时表示。
她指出,中美之间贸易关系紧张促使投资者开始分散其原本“相当以美国为中心”的资产配置;除了寻找其他货币资产之外,投资者还把更多资金投向加密货币、大宗商品和另类资产。“波动性肯定会持续下去。”Lo补充说。
深潮 TechFlow 消息,5 月 14 日,据 Bitcoin Laws 消息,密歇根州议会通过了第 100 号决议案,将 2025 年 5 月 13 日定为”数字资产意识日”。该决议鼓励开展活动和项目,以加深公众对数字资产及其对社会和经济影响的理解。
深潮 TechFlow 消息,5 月 14 日,据官方消息,由零知识证明驱动的可信可验证数据基础设施 vlayer 主网正式上线。该项目专注于为开发者提供智能合约功能,包括时间旅行(Time Travel)、跨链传送(Teleport)、电子邮件证明(ZK Email)和网络证明(zkTLS)等特性。
据称,项目核心技术已通过 Veridise 安全审计,并采用商业源代码许可证(BSL)1.1 发布代码,三年后将转为 MIT 许可证。vlayer 计划在 2025 年第二季度推出资助计划,第三季度启动积分和漏洞赏金计划。
此前消息, Vlayer 完成 1000 万美元 Pre-Seed 轮融资,a16z CSX 等参投。
深潮 TechFlow 消息,5 月 14 日,据 Cointelegraph 报道,美股上市公司 Semler Scientific 新增购买了 174 枚比特币,价值约 1,780 万美元。该公司今年至今的比特币投资回报率达 22.2%。目前,Semler Scientific 的比特币总持仓量已达 3,808 枚。
作者:Tony
编译:深潮TechFlow
近期,货币市场的剧烈波动突显了加剧的宏观经济紧张局势和全球金融动态的重大变化。美元兑日元(USD/JPY)迅速攀升至145水平,主要由于日本央行持续的宽松立场——保持利率不变且未暗示立即收紧政策——以及日元多头头寸的解除。利率差异仍然明显,美元占据优势,因为美联储维持相对较高的利率,而日本则采取宽松的货币政策。
同时,新台币(TWD)在两天内对美元上涨超过8%,这是一个极其罕见的“19-sigma”事件。这种突如其来的变化是由于台湾机构迅速重新调整其美元敞口,凸显了对地缘政治风险的日益担忧,并生动展示了美中紧张局势加剧对全球货币市场的实际影响。
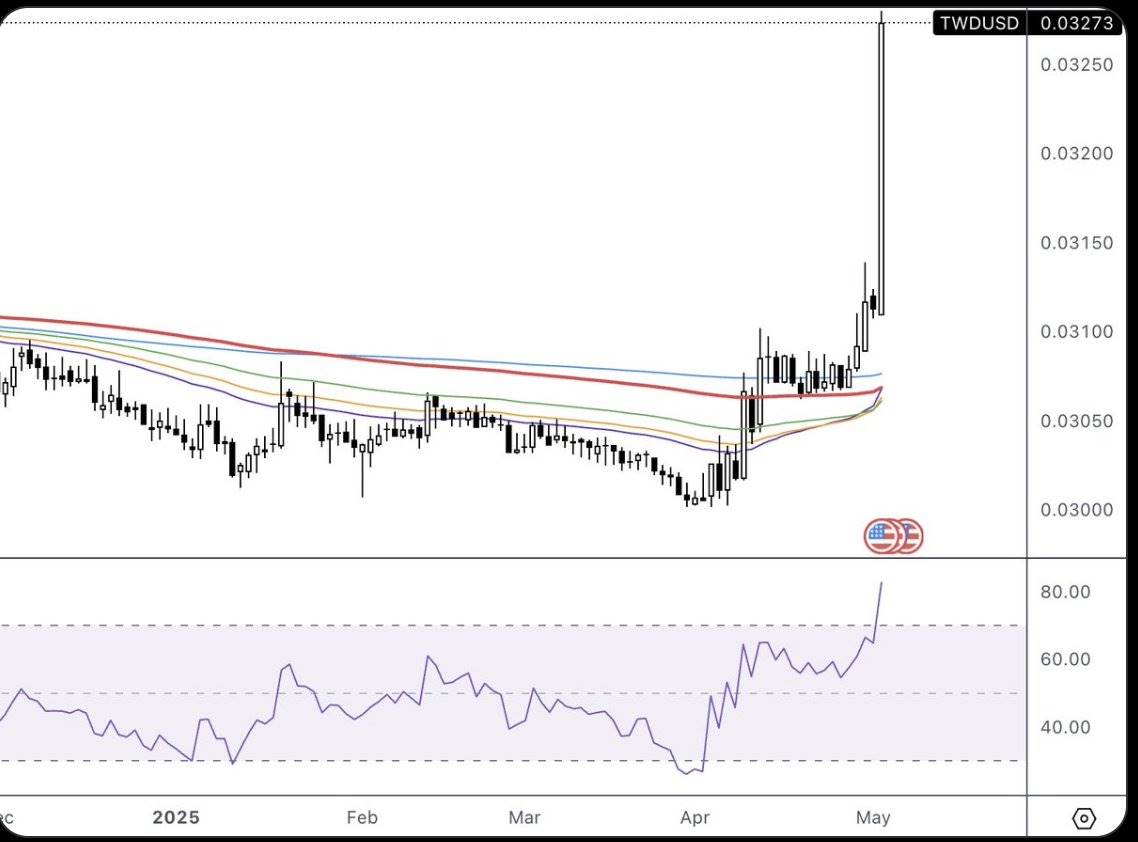
TSD/USD价格图表
本月早些时候,美中之间的地缘政治紧张局势急剧升级,特朗普总统将对中国进口商品的关税提高至前所未有的145%。中国迅速以对美国商品征收125%的关税进行报复,进一步加深了经济分歧。
这一升级呼应了经典的“修昔底德陷阱”,这一历史模式预测当新兴大国挑战既有霸权时,冲突不可避免。远不止于贸易壁垒,这一事件标志着世界两大经济体的系统性脱钩,产生的重大次级效应波及全球流动性和美元主导地位。
长期以来,美元在全球贸易和金融中的普遍性建立在对美国机构的隐性但深刻的信任之上——这种信任基于稳定的治理、可预测的外交政策和最小的资本流动障碍。正如BMO全球资产管理公司董事总经理Bipan Rai所言:“有明显迹象表明侵蚀……指向全球资产配置趋势从美元转移的结构性变化。”
确实,美元霸权的基础在地缘政治波动和日益不可预测的美国外交和经济政策的压力下正悄然破裂。值得注意的是,尽管特朗普总统严厉警告试图放弃以美元为基础贸易的国家将面临经济惩罚,但在他的总统任期内,美元经历了自尼克松时代以来最剧烈的贬值。
这种象征性时刻强调了一个更广泛、加速的趋势:全球各国正在积极寻找替代美国主导的金融体系的方案,标志着全球去美元化的逐步转变。
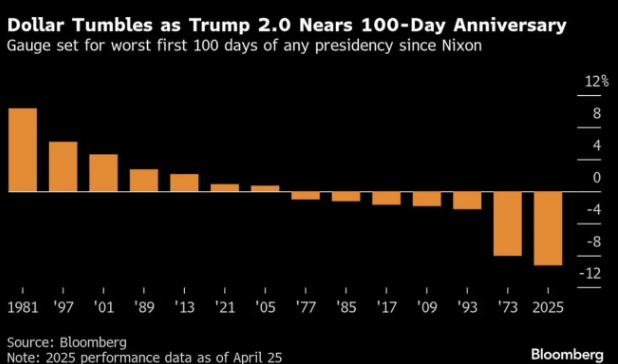
几十年来,中国的贸易顺差美元回流到美国国债和金融市场,支撑了布雷顿森林体系崩溃后的美元霸权。然而,随着近年来美中之间的战略信任急剧恶化,这一长期的资本循环面临前所未有的中断。
中国,传统上是美国资产的最大外国持有者,显著减少了其敞口,截至2025年初,美国国债持有量降至约7608亿美元,相较2013年的峰值下降了近40%。这一变化反映了中国对潜在美国经济制裁相关风险的更广泛战略回应,这些制裁曾导致大规模资产冻结——最显著的例子是2022年冻结的约3500亿美元俄罗斯央行储备。
因此,中国政策制定者和有影响力的经济学家越来越多地倡导将中国的储备资产多元化,远离美元,担心以美元为基础的资产正在成为地缘政治负债。
这种战略性重新配置包括显著增加黄金储备——仅在2023年就增加了约144吨——以及努力增强人民币的全球使用和探索数字货币替代方案。这种系统性的去美元化紧缩了全球美元流动性,提高了国际融资成本,并对习惯于中国将其盈余美元回流到西方金融体系的市场构成了重大挑战。
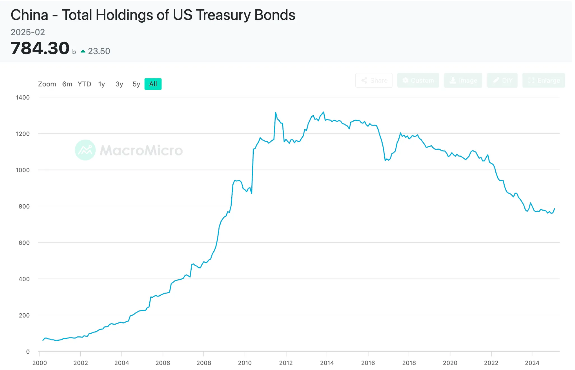
来源:MacroMicro
此外,中国积极倡导建立多极化金融秩序,鼓励发展中国家越来越多地使用本地货币或人民币进行贸易,而非美元。该战略的核心是跨境银行间支付系统(CIPS),其明确设计为现有SWIFT和CHIPS网络的全面全球替代方案,涵盖信息传递(SWIFT)和结算(CHIPS)功能。自2015年启动以来,CIPS旨在简化以人民币直接计价的国际交易,从而减少全球对美国主导的金融基础设施的依赖。其广泛的接受度标志着向金融多极化的系统性转变:截至2024年底,CIPS已在119个国家和地区吸引了170个直接和1,497个间接机构成员的参与。
据报道,这一稳定增长在2025年4月16日达到顶峰,当时未经证实的报道宣布CIPS的单日交易量首次超过SWIFT,处理了创纪录的12.8万亿元人民币(约合1.76万亿美元)。
尽管尚未得到官方确认,这一里程碑无疑强调了中国金融基础设施在重塑全球货币动态方面的变革潜力,从美元中心化转向以人民币为中心的去中心化、多极化系统。
“过去十年中,以人民币计价的贸易从零增长到30%,而中国资本流动的一半现在以人民币进行,远高于以往。”
——Keyu Jin(伦敦经济学院经济学家),在米尔肯研究所举办的一个小组讨论会上发言
然而,随着地缘政治边界的加剧和传统金融通道的收窄,一个平行的现象正在出现:全球流动性正在悄然汇聚于无边界的去中心化金融网络中。CeFi、DeFi和TradFi之间流动性的汇聚代表了资本流动的重新定位,使基于区块链的网络成为重塑全球经济中关键的金融基础设施。
具体来说,CeDeFi的融合受到多种引力因素的推动:
稳定币作为支付手段,将B2B(企业对企业)和B2C(企业对消费者)的流动性带到链上。
CeFi(中心化金融)机构交叉提供加密货币和传统金融产品。
DeFi(去中心化金融)协议连接链上和链下收益,创造新的利率套利途径。
支付一直是加密货币的“圣杯”。
Tether,作为离岸美元的事实上的影子银行,已成为每位员工最盈利的金融机构。近期的地缘政治动荡只会加剧对稳定币的需求,因为全球资本日益寻求一个抗审查且无国界的平台来获得美元敞口。无论是阿根廷的储户用USDC对冲通胀,还是中国商人使用Tether在银行系统之外结算贸易,驱动力都是相同的:在不受传统系统摩擦的情况下获取可靠的价值。
在地缘政治紧张和金融不确定的时代,这种对“交易自主性”的需求极具吸引力。2024年,稳定币的交易量已超过Visa。最终,基于加密货币的数字美元(稳定币)正在复制20世纪的离岸美元网络——在美国银行渠道之外提供美元流动性,尤其是在对美国霸权持警惕态度的市场中。
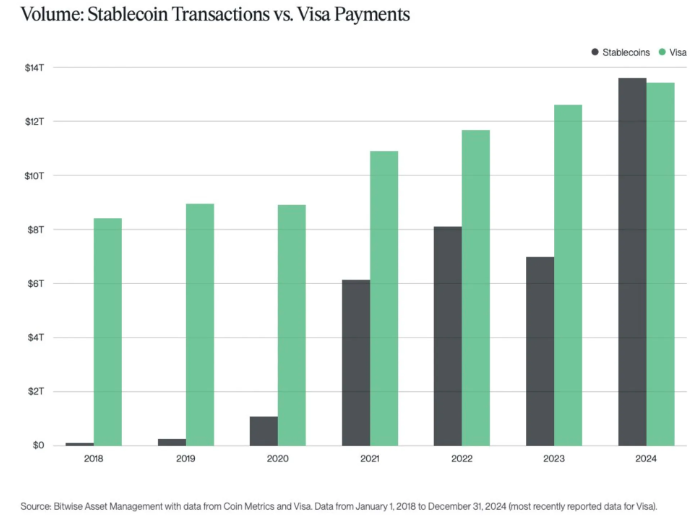
除了允许全球流动性通过美元结算外,我们还看到CeFi平台向加密货币垂直扩展,反之亦然:
Kraken收购了Ninja Trading,以扩展其产品至传统金融资产,最终允许传统金融与加密交易之间的交叉保证金。
在中国,像老虎证券和富途证券这样的主要券商(通常被称为中国的Robinhood)已经开始接受USDT、ETH和BTC存款。
Robinhood将加密货币战略性地定位为核心增长优先事项,计划推出代币化股票和稳定币等产品。
随着即将出台的市场结构法案带来更多的监管明确性,跨越加密货币和传统金融的产品横向扩展将变得更加重要。
与此同时,我们也看到DeFi协议利用具有竞争力的加密本土收益来吸引传统金融/链下资金,并允许传统金融机构利用全球链上流动性来执行其链下策略。
例如,我们的投资组合公司 BounceBit(@bounce_bitand)和 Ethena (@ethena_labs )为传统金融机构提供基差交易收益。由于链上美元的可编程性,他们能够将这种基差交易产品打包成链上的合成美元,直接瞄准13万亿美元的固定收益市场。对于传统金融机构来说,这种产品可能特别有吸引力,因为基差交易收益与国债收益率呈负相关。因此,它们本质上形成了一条新的利率套利途径,迫使资本流动和利率市场在CeFi、DeFi和TradFi之间趋同。
此外,Cap Lab(@capmoney_)允许传统金融机构从链上流动性池中借款以执行链下交易策略,从而为散户投资者提供前所未有的复杂高频交易(HFT)收益的访问权。它有效地扩展了EigenLayer的经济安全产品范围,从链上经济活动到链下收益生成策略。
总体而言,这些发展推动了流动性融合,压缩了链上收益、链下收益和传统无风险利率之间的利差。最终,这些创新解决方案充当了强大的套利工具,使资本流动和利率动态在DeFi、CeFi和TradFi领域中对齐。
CeFi(中心化金融)、DeFi(去中心化金融)和TradFi(传统金融)流动性向区块链网络的融合标志着链上资产配置者的基本转变——从主要是加密本土交易者转向越来越多地寻求多元化敞口的复杂机构,这种多元化超越了加密本土资产和收益。这一趋势的下游效应是链上金融产品提供的广泛扩展,更多的真实世界资产(RWA)产品被引入链上。随着越来越多的RWA产品上线,它将再次吸引来自世界各地的机构进入链上,形成一个强化循环,最终将所有金融参与者和金融资产带入一个统一的全球账本。
从历史上看,加密货币的轨迹不断纳入更高质量的真实世界资产,从稳定币和代币化的国库券(如富兰克林邓普顿的Benji和贝莱德的BUIDL)演变为越来越复杂的工具,如阿波罗最近的代币化私人信贷基金,并有可能进一步扩展到代币化股票。边缘买家对投机性加密本土资产的胃口下降凸显了一个重要的市场缺口,并为机构级的代币化RWA提供了机会。在全球地缘政治不确定性加剧的背景下——例如美国和中国等主要经济体之间的脱钩紧张局势——区块链技术正在成为一种可信中立的金融基础设施。最终,从交易加密本土山寨币到支付、代币化国库券和股票,所有金融活动都将汇聚到这个可验证且无国界的全球金融账本上,从根本上重塑全球经济格局。
整理 & 编译:深潮TechFlow
嘉宾:
Evgeny Gaevoy, Wintermute 创始人兼 CEO
主持人:
Haseeb Qureshi,Dragonfly 管理合伙人
Robert Leshner,Superstate CEO 兼联创
Tom Schmidt,Dragonfly 合伙人
播客源:Unchained
原标题:Crypto Market Makers EXPOSED: Inside the $38M Move Token Dump – The Chopping Block
播出日期:2025年5月11日
$3800万代币抛售曝光:Movement Labs 与 Web3 Port 的交易揭示了加密做市的黑暗面。
做市商还是退出流动性?——深入分析一种激励机制,该机制允许做市商抛售代币并与基金会分享利润。
风险投资视而不见——为何顶级投资者在明显风险面前仍支持 Movement Labs,这对加密货币的尽职调查意味着什么。
Rushi 被解雇——Movement Labs 的 CEO 在数周否认后被解职,但团队其他成员是否也参与其中?
Wintermute 的 Evgeny 发声——作为加密领域最大的做市商之一,Evgeny 针对阴暗交易、抛售机制和透明度失败发表看法。
空投、市场操作与普通投资者的损失——我们剖析代币发行如何在幕后被操控,以及谁真正承担了损失。
披露的重要性——Haseeb 认为加密货币市场需要强制公开做市协议,以防监管者介入。
自我监管还是 SEC 的干预?——行业能否自我完善,还是我们正在引发另一波证券执法?
加密货币的信任危机——缺乏透明度可能导致整个代币模型的崩溃。本期内容探讨了如何解决这一问题。
我们希望普通投资者尽可能不亏损。
我认为对于做市商来说,披露信息最终是非常有益的。我认为这将有助于推动市场的正常化,因为这都是在创造规范。
很多时候人们只是想找个能责怪的对象,而不是深入了解市场结构和流动性运作的机制。
对于做市商而言,这种激励必须足够强大,才能推动价格上涨,同时也能在之后兑现。
有时候,如果你没有深入的加密圈子或者缺乏推荐,很难分辨谁是有良好信誉的,而谁不是。
我们在 DeFi、中心化交易所、风险投资、去中心化市场做市等方面都有竞争对手,但可能只有极少数做市商能够覆盖所有领域。
在我看来,理想的披露制度是,交易所和普通投资者之间的信息差距基本为零。当你申请交易所上市时,公众知道的信息应该和交易所知道的信息一致。
我们可以选择披露这些信息,向投资者负责,或者我们可以保持沉默,因为我们不想受到批评。这正是我们行业目前的现状:没有披露,但是如果你披露了,你反而会受到攻击。
有三个渠道可以有效地实现披露的规范化。第一个渠道是通过交易所。第二个渠道是通过风险投资公司。第三个渠道是通过市场商本身。
如果我们主动创建一个适合我们的披露制度,这对行业更有利。
作为一个行业,我们需要成熟起来,提前解决这些问题,以免真正失去普通投资者的信任。这类事件最终会削弱整个代币产业的信心。
行业最终达成的任何共识,监管机构都可能会在此基础上进行补充、添加或正式化。
那些项目方声称“我们不知道是这样运作的”的说法,我认为大多数情况下并不可信。在这种情况下,他们是知道的。
Haseeb:
最近有很多有趣的新闻,有一个是由 CoinDesk 报道的关于 Movement 的。Movement Labs 相关的一家公司与一个名为 Web3 Port 的团队签署了一项协议。这项协议的内容是,如果 Movement 的完全稀释估值超过 50 亿美元,Web3 Port 可以清算他们持有的代币,并与基金会平分所有出售代币的利润。
也就是说,这个做市商在代币抛售中扮演了“代理”的角色,他们的激励机制就是推动代币价格上涨。这不仅让做市商赚钱,Movement 基金会也能从中获利,这显然引起了很大的质疑。他们还获得了总供应量 5% 的代币,这相对于流通量来说是一个巨大的数量,当前总流通量不到 10%。
他们抛售了价值 3800 万美元的 MOVE 代币,结果 Binance 禁止了该账户。一开始所有参与的人都否认这一切,最终 Coindex 报道了此事,并提供了相关的合同,这导致 Movement Labs 的联合创始人兼 CEO Rushi 被解雇。现在,这个事件似乎终于告一段落。Movement 正在组建一个新团队,现在建立了一个名为 Movement Industries 的新组织。一切都很混乱,但Movement 一直在下跌。
行业开始反思为什么会发生这种事情,尤其是它得到了很多大风险投资支持,所有的市场营销也很成功。
Evgeny,我不知道你们是否与 Movement 有直接关系,能否帮我们解释一下这一切?这种情况在市场做市协议中有多常见?相比于正常的做市协议,这有什么特别之处?帮助我们理解发生了什么。
Robert:
在此之前,我想披露一下,Robot Ventures 是 Movement 的一个非常小的投资者,我们对任何合同或做市的事情一无所知,也没有参与其中。
Evgeny:
这个协议非常不符合市场标准。
通常,标准的做市协议会包含一些关键绩效指标 (KPI),例如市场做市的正常运行时间、需要投入多少资金等。这些都是流动性提供者和做市商的责任。相应地,他们会得到一些激励。做市商通常会从中获得一些好处,最终在协议结束时,他们可以用稳定币或美元替代代币贷款,并按照某个行使价格返还给协议,通常这个价格是当前价格的 25%、50% 或更高。这是典型的运作方式。
而这个合同非常不符合市场标准,因为它没有期权,也没有类似的机制。基本上,它有一个非常奇怪的激励机制来推动代币价格上涨,因为一旦超过 50 亿,协议和做市商就会平分收益。
Haseeb:
那么做市商的作用是什么,他们如何参与到代币上市的过程中?
Haseeb:
通常,如果你有一个代币,你可以在去中心化交易所 (DEX) 上发布它,或者通过其他类似的平台,这样你实际上是在为提供流动性。但是,当你想要在像 Coinbase 或 Binance 这样的交易所上市时,你不能仅仅发布代币然后指望有人来交易。
这些交易所需要确保交易的流动性。这意味着总要有人愿意买入,也要有人愿意卖出。通常,这样的角色由做市商来承担。因此,代币发行者通常会与像 Wintermute 这样的做市商达成协议。这些协议规定做市商需要提供一定程度的流动性,比如维持报价差价(spread)。
作为交换,做市商会得到报酬,因为他们需要承担风险并投入资金。通常,项目方会把代币借给做市商,以便他们能够进行做市操作,同时做市商也会得到相应的报酬。有时这种报酬是现金,有时是期权结构,这样如果代币表现良好,做市商可以以预先确定的价格保留一些代币,而这个价格通常高于代币首次上市时的价格。
为什么并不是每个做市商都被激励去提高代币的价格呢?你有期权结构,还有行使价格。为何你的动机不是把所有的价格都抬高?
Evgeny:
可以说任何人都有这样的激励。我明白为什么人们会认为做市商有动机去提高协议代币的价格,关键其实在于这种激励有多大。在我们的案例中,我们可能会获得大约 0.5% 的代币供应,但通常更低。现在这个比例显著降低了,实际上这取决于协议的市值。
但即使你作为做市商,拥有这样的期权结构,你仍然需要在合同到期之前保持价格在高位,因为在这些合同中,至少在我们参与的合同中,如果你作为做市商没有按照程序展示买卖报价,代币发行者可以取消整个合同,那样你就没有期权可言了,你就得尝试出售手中的代币,这可能会导致价格下跌。因此,这种激励必须足够强大,才能推动价格上涨,同时也能在之后兑现。
在 Web3 Port 的案例中,有一个非常明显的激励,就是在市值超过 50 亿美元时出售,但还有另一个迹象给做市商带来了很大的激励。像是 6000 万或 1 亿这样的巨额资金,这在我们的案例中是绝对不会发生的,因为这是一笔巨大的金额。即使协议给你 5% 的代币供应量,作为做市商,从交易中获利,这 6000 万美元的资金如果你投入到永续合约策略或市场做市策略中,都会产生真实的成本。如果你以协议代币作为回报,并提供了像 6000 万美元这样的巨额抵押品,你就有额外的激励来推动价格上涨,尽可能多地出售 MOVE 代币,以便把这些美元收回来。否则,你每天都在亏损,因为你必须承担这些资金的成本。
Haseeb:
我们现在讨论的是一个非常可疑的做市协议,这种协议并不是正常的做市协议结构。这种情况有多普遍?有多少做市商会采用这样的操作手法?又有多少项目会与这些类型的协议挂钩?
Robert:
比如,一个你从未听说过的新做市商突然出现?创建一个做市商、关闭它、然后重新包装品牌是否容易?这里的故事是什么?
Evgeny:
是有可能的。不过,亚洲有许多做市商在运营,但他们并不公开宣传自己,所以我们很难注意到。我知道 Kelsey Ventures,但在这个丑闻爆发之前,几乎没有人知道他们的存在。不过这让我感兴趣的是,我以为自己已经了解了所有重要的做市商,但这些新面孔还是不断冒出来,并参与到一些操作中。
我认为这种协议在正规的项目中非常少见。但如果我们看那些只在二线或三线交易所上市的代币,而从未进入像 Binance 或 Coinbase 这样的主流交易所,我相信类似的事情在那些地方可能还很多。
Haseeb:
Robert,当这些事情被曝光时,你的第一反应是什么?
Robert:
我的第一反应是,这种事情其实经常发生,只是公众并不总能知道幕后到底发生了什么。每天可能都会有更多戏剧性的事件,只是没有达到像 CoinDesk 这样的曝光水平。当我读到这些信息时,我觉得这简直像是一场闹剧。我想知道,在当前的市场环境中,还有多少类似的闹剧正在暗中进行。可能有些做市商在做疯狂的事情,而项目团队却缺乏谈判经验,导致协议中充满不合理的条款和激励机制。这真是一个灾难。不过,我觉得现在公众对做市商的运作方式有了更多的了解,希望未来能看到更多关于实际情况的透明报道,因为目前的透明度实在太低了。
Evgeny:
但我想补充一点,做市商很难在没有协议的情况下进行这些操作。所以那些协议方声称“我们不知道是这样运作的”的说法,我认为大多数情况下并不可信。在这种情况下,他们是知道的。
Tom:
Movement 的案例很奇怪,它不是顶级项目,但也不是完全没有背景的小项目。项目还是有一些亮点,应该有人在背后支持,并且指出:“这不对,这不符合标准。”但团队可能因为缺乏经验而导致了这些问题。
这让我想起了 YC Safe 出现之前的风险投资时代。当时,每个风投都有自己的可转换条款,谈判时会加入非常苛刻的条款,比如极端的清算优先权。而 YC Safe 的出现为整个行业带来了透明度和标准化。现在,大家都可以选择一个公开的标准合同。而市场做市目前还处于类似于没有 Safe 时代的状态。如果你了解规则,你可能会为自己争取到一个不错的协议,但并没有一个行业标准。
Haseeb:
确实如此。虽然有一些服务,比如 Coinwatch,可以帮助项目方在市场做市的谈判中导航,因为做市商是反复参与的角色,而项目团队通常只会经历一次代币发行。首次与做市商合作并让代币在大型交易所上市,是关于流动性最重要的决定之一。因此,有好的做市商,也有坏的做市商。
有时候,如果你没有深入的加密圈子或者缺乏推荐,很难分辨谁是有良好信誉的,而谁不是。
Evgeny:
我们在 DeFi、中心化交易所、风险投资、去中心化市场做市等方面都有竞争对手,但可能只有极少数做市商能够覆盖所有领域。
Haseeb:
除了做市机制本身的运作外,最引人注目的是大家对团队的关注,以及是什么促使创始人做出这样的决定。Movement 团队曾因其年轻、充满活力和雄心勃勃而备受赞誉。他们为什么会选择这种方式?是什么让创始人决定不走正当竞争的道路,而是选择抛售代币,试图提前套现,而不是专注于交付实际产品?
他们因为在没有实际产品的情况下就推出代币而遭到广泛批评。因此,有很多谣言,说他们依赖承包商,技术团队实力不足,更注重市场营销而不是实质内容。大多数其实都是谣言,没有人能提供确凿的证据来证明他们的具体行为。但人们在说,他们操控流量,没有进行空投,推出代币前没有真正的产品。这些都指向项目中可能存在的不当行为。
在与几位业内人士讨论 Movement 的事后分析后,我有一些问题。首先,这件事是否改变了你对初创公司或创始人的看法?行业内创始人的激励机制是什么?是否真的有无数个像Rushi 这样的创始人?人们在讨论这些事情,但实际上没有确凿的证据。我没有看到很多其他项目像 Movement 这样。你们对这些问题有什么看法?
Tom:
我认为这种情况确实很少见,这也是为什么会引起如此多的关注。但我最近在读一篇 Coin Telegraph 的文章,其中提到做市协议时,我觉得人们可能低估了长尾中那些不太知名但质量不高的项目数量,确实有很多这样的项目存在。正如你所说,那些人会去寻找这些二线、三线交易所和做市商。但像这样一个高调的项目以 30-40 亿美元的市值推出,并经历这样的事情,确实很疯狂。
Haseeb:
Evgeny,你对这个问题有什么看法?下一个代币联系你时,你会关注什么?我们应该关注什么?
Evgeny:
对我来说,我对那些非常浮夸、非常注重营销的创始人非常敏感。但我知道在硅谷,传统风投通常喜欢这些创始人,因为他们带来了活力,而且我知道他们非常强势,这种情况往往与诈骗他人相吻合。之后在这些事情上我会更加有选择性和谨慎。
Haseeb:
我想听听 Robert 的看法,但我们其实没有投资于这个项目,不是因为我们认为他们会向散户抛售代币,或者打破锁仓协议。我觉得没有哪个创始人会被认为是会打破锁仓并抛售代币的人。
我们没有投资的原因是我们认为他们的技术并不有趣。我们认为这只是一个衍生项目。当我第一次见到 Rushi 时,只见过他一两次,我的印象是他非常有活力、非常有魅力、非常有雄心的年轻人。现在,这已成为一种 meme,Blockworks 曾经有一篇关于 Movement 的宣传文章,反复强调他们年轻且筹集了很多资金。人们似乎认为,仅仅因为年轻和筹集资金就意味着你是一个优秀的创始人。
Haseeb:
你如何看待对 Rushi 的投资?
Robert:
在 A 轮融资阶段,这种投资依赖于创始人的程度相对较低,但在我们投资的早期阶段,比如种子轮,确实是完全依赖于创始人。我们并不会太关注技术的可扩展性等问题,而是关注创始人的眼神、他们的雄心以及他们为何有这样的雄心。我是否认为他们能成功?
随着阶段的推进,这种依赖度会逐渐降低,更多地关注于项目的实际进展,包括技术进展和投资者筹资进展等。到了 C 轮或 D 轮时,创始人的作用几乎没有,因为他们已经证明了自己,更多的是关注项目的实际表现。因此,这是一种渐进的过程,而我们在这个项目中投资时,正好处于这个渐进的阶段。
Haseeb:
在传统市场中,你需要披露你的做市商是谁,而在加密货币中,交易所知道你的做市商是谁。Binance 和 Coinbase 都知道。在你申请上市之前,你必须提供这些信息。但普通投资者和公众并不知道。在我看来,理想的披露制度是,交易所和普通投资者之间的信息差距基本为零。也就是说,当你申请交易所上市时,公众知道的信息应该和交易所知道的信息一致。我认为未来我们应该朝这个方向发展,但目前我们离这个目标还很远。我甚至认为,做市协议的条款也应该被披露。这也是 Hester Pierce 在她的演讲中提到的,她详细描述了加密货币的披露制度,并建议市场做市协议的条款应向公众披露。
你对这种制度有什么看法?你是否会强烈反对,认为绝对不可能,还是认为这会是好事?你怎么看待这个问题?
Evgeny:
我非常支持这个想法,因为我认为我们必须承认,尽管我们假装代币不是股票,但它们的行为非常类似于股票。比如在 IPO(首次公开募股)中,股票需要披露大量关于做市商、投资者以及各种风险的信息。Hester 的演讲正是关于这个主题的。但我们必须讨论的不仅仅是交易所和散户之间的信息对等问题,而是平台投资者应该拥有尽可能多的信息,以便做出购买决定。实际上,我们并没有做到这一点。
我认为做市协议的基本内容,比如贷款规模和行权价格,都是至关重要的。作为普通投资者,你需要知道做市商的动机,比如他们在某个价格以上有卖出的激励。一旦价格超过这个水平,可能会有更多的抛压,或者他们可能会继续持有,但至少你是充分知情的。
实际上我们曾经有一个协议披露的项目,那就是去年半年前的 World Coin。我记得 World Coin 确实披露了贷款、做市商和行权价格,但他们却遭到了大量批评。人们开始质疑,为什么要创建这样的结构,就好像每个代币都没有类似的情况一样。他们因此受到了很多批评,我认为他们并不享受这种经历。更重要的是,所有创始人在那之后都变得更加谨慎。
我们可以选择披露这些信息,向投资者负责,或者我们可以保持沉默,因为我们不想受到批评。这正是我们行业目前的现状:没有披露,但是如果你披露了,你反而会受到攻击。
Robert:
所以如果披露是自愿的,实际上就形成了一个没有人披露的平衡状态。在强制披露的制度下,每个人都必须披露,就像我们讨论的注册证券的运作一样。
你认为我们必须有这样的要求才能实现转变吗?还是说你认为可以通过某种自我监管的步骤来促使发行人披露做市商信息?
Evgeny:
我考虑过这个问题,通常我们可以像一些公司一样,组织一次会议,达成一致,决定披露信息。我认为对于那些做市商来说,披露信息最终是非常有益的。我认为这将有助于推动市场的正常化,因为这都是在创造规范。一旦建立了这些规范,其他做市商就会被迫遵循这些规范,或者选择不参与。因此如果没有 SEC 的强制要求,这确实很难。
Haseeb:
我认为有三个渠道可以有效地实现这一规范化。第一个渠道是通过交易所。这是最简单的,如果 Coinbase 或 Binance 决定,如果你想上市,就必须披露。这意味着每个人都必须披露,因为他们想要在 Coinbase 或 Binance 上上市。在这种情况下,你必须在申请上市之前进行披露。因此,大家都会披露,因为他们想在这些平台上上市。
第二个渠道是通过风险投资公司。因为有一小部分高声望的风险投资公司,他们可以达成一致,推行一个标准的披露制度,要求他们的投资组合公司进行这些披露。这就像是一种附加协议。
第三个渠道是通过市场商本身。那些不怕公开其做市协议的高声望市场商,可以决定我们共同同意,如果你与一个不披露的做市商合作,那就是可疑的。
现在,做市商同意这样做的问题在于,如果没有强制披露所有做市协议的要求,那么你可能只有一个或两个不做坏事的市场商,同时又有像 Web3 Port 这样的项目。比如 Rushi 可能并不是只有一个做市商,他们可能有多个,而其中一个就是抛售者。
我认为需要一些统一性来解决这个问题,确保所有的做市商都被披露,交易所也知道。因为交易所能够看到谁在交易资产,看到谁在提供流动性。因此,你无法在交易所面前进行操作,而交易所却不知道。因此,如果你是 Binance 或 Coinbase,你就是一个资产的主要流动性提供者,最终你也是主要的执行者。
最后一个选择是等待 SEC 来做这件事。但我认为 SEC 会花费太长时间,而最终披露制度不会是我们想要的形式。如果我们主动创建一个适合我们的披露制度,这对行业更有利。如果你试图将其与传统证券同步,你会遇到两个问题。一个是你会得到很多无用的披露,这些披露没有人关心,纯粹是形式上的或者是一些不重要的披露。第二是,你无法很好地平衡披露成本与披露价值之间的关系。
最后,我认为有一种观点,即披露是否意味着你基本上同意代币是证券。我认为值得提前探讨这个想法,即披露对任何东西都是有好处的。进行披露总是好的,这并不意味着你是证券或不是证券。很多不是证券的东西也会披露相关信息。
因此,归根结底,更多的披露是好的。我们可以说,这与证券无关,这只是你想在交易所上市的方式。如果你想在交易所上市,你必须进行这些披露。这与证券法无关,也不意味着这个东西是未注册证券。
当某个代币准备上市时,总会有一个主要的对手方参与谈判,可能是一个基金会或者其他持有大量代币的人。即便他们与项目没有直接关系,通常也会有一个人在交易所的另一边,可能只是作为一个“代表”。即使协议已经完全去中心化,这个人可能也是在推动代币上市的人。无论这个人是否是所谓的“发行人”,他们都需要负责提供一些必要的信息披露,以帮助代币上市并获得流动性。
我认为,作为一个行业,我们需要成熟起来,提前解决这些问题,以免真正失去普通投资者的信任。这类事件最终会削弱整个代币产业的信心。
Evgeny:
不仅仅是做市协议需要披露,还有很多其他重要的事情,比如重大交易。如果涉及任何实质性的交易,都需要披露。
Robert:
这涉及到人们是否愿意买卖某种资产。我们终于到了这个行业的一个节点,某些信息开始向所有人披露。比如代币解锁时间表,这在几年前并不存在。大家都在讨论这个时间表,但还有投资者的成本基础,比如他们的投资来源。
Haseeb:
但这里还有很多工作要做,以建立正确的披露结构。我认为,整个市场,尤其是所有代币的信任问题,有可能会逐渐恶化。因此,我强烈鼓励任何认真考虑这个问题的人,尽快采取行动,而不是追求完美。
因为你总是可以不断改进和完善的。而且,行业最终达成的任何共识,监管机构都可能会在此基础上进行补充、添加或正式化。作为一个行业,最好的做法是先行一步,展示出良好的信任,不仅是为了监管机构,更重要的是为你们自己的行业,提升投资者的信心。
Haseeb:
最近关于做市商的讨论非常多,尤其是 Movement Labs 的事件。作为风险投资者,我感到有些释然,因为以往大家总是把风险投资者视为“坏人”,而现在人们似乎更倾向于认为做市商是“坏人”。
请问,做市商真的能控制代币价格吗?我们怎么能相信你们没有操控代币价格呢?做市商对市场的影响到底有多大?对于那些说“Wintermute 一参与做市,代币价格就下跌”的人,你们有什么看法?
Evgeny:
现在做市商成了新的“坏人”。这其实是周期性的现象。在牛市,人们认为做市商在推高价格;而在熊市,人们又觉得做市商在压低价格。实际上,两个月前我们被视为“坏人”,但现在情况有所改变。我认为人们总是在寻找新的指责对象。
Haseeb:
做市商在不同的市场周期中扮演的角色变化很大。
Evgeny:
很多时候人们只是想找个能责怪的对象,而不是深入了解市场结构和流动性运作的机制。实际上,很多关于做市商的讨论是基于误解。例如,有人认为我们从 Binance 获得代币后抛售以压低价格,让 Binance 从清算中获利。这种逻辑是错误的,因为我们和 Binance 都是从普通投资者那里获利的。
Haseeb:
所以你们并不希望普通投资者亏损?
Evgeny:
当然,我们希望普通投资者尽可能不亏损。过去几个月,普通投资者的清算情况很严重,导致很多人退出市场。1月对我们来说是个不错的月份,但2月、3月和4月的情况就不太好了。
Haseeb:
当普通投资者活动减少时,做市的吸引力也会下降。你们现在的流动性如何?
Evgeny:
这不是线性的。如果交易量下降50%,我们的收益不会减少50%,而是会减少得更多。
Haseeb:
这与加密市场的波动性有关。你认为加密市场的价格波动性和动量效应使得做市更加复杂吗?
Evgeny:
实际上并没有。我们的模型是在多个交易平台上操作的,我们在不同平台之间进行买卖。问题在于,如果大型流动性基金突然进入并开始买入某个代币,它可能会迅速推高价格,这对我们来说很难应对。
Haseeb:
在这种情况下,你们的损失情况如何?
Evgeny:
我们大约有50%的合约会亏损。
Robert:
但你们盈利的合约能够弥补亏损的合约吗?
Evgeny:
是的,我们的业务比较多元化,比如我们还从事场外交易(OTC),这有助于我们在流动性提供方面获得更多收益。
Haseeb:
那么,关于期权结构的问题,这在传统金融中也存在吗?还是说这是加密市场特有的现象?
Evgeny:
在传统金融中,确实有类似的结构,但并不完全相同。在加密市场,做市商往往还扮演着投资银行的角色。
Haseeb:
为什么加密市场会以这种方式发展?你认为这与代币的现金流和波动性有关吗?
Evgeny:
确实有道理。市场的演变可能是因为代币的波动性太高,使得做市商更倾向于通过期权结构来获取收益。随着市场的发展,代币定价变得更加高效,波动性降低,未来可能会更像传统市场的做市。
Haseeb:
如果市场结构发生变化,做市商的角色会如何调整?
Evgeny:
如果有新的模型出现,比如 Binance 提出一种新的市场机制,做市商可能会以不同的方式提供流动性。总之,市场结构的变化会影响做市商的运作方式。
Haseeb:
最近有一项新的市场基础设施法案出台。这项法案是对之前 FIT21 法案的全面重写。虽然在精神上与之前的法案有许多相似之处,但也有一些显著的不同。
这项法案对数字资产和代币的定义非常清晰,明确了什么情况下代币被视为证券或非证券。CFTC(美国商品期货交易委员会)将负责加密领域中非证券代币的现货市场,而 SEC(美国证券交易委员会)则保留对资本筹集和欺诈行为的执法权。此外,项目每年可以筹集最高 1.5 亿美元的代币,前提是他们计划去中心化。与之前的“代码去中心化测试”不同,现在引入了一个所谓的“成熟测试”,即成熟区块链协议的标准是去中心化和/或自主,要求没有人控制超过 20% 的投票权,其价值主要来自于区块链系统的程序性功能。这个定义有些模糊,我不完全理解其界限,可能是故意设计得模糊,但对于一个团队或小组控制这个系统的情况并不明确。加密市场中存在许多关于多签名、安保委员会和可升级性的问题,这些都不清楚如何与所谓的不成熟区块链协议交叉。法案还推迟了对 DeFi(去中心化金融)的监管,目前 DeFi 的定义相对狭窄。
我想先听听大家对这项法案的总体看法。
Robert:
我没有花太多时间在这上面,因为所有法案都会演变,初稿绝对不是最终版本。如果你看看目前稳定币立法的情况,就能明显看到这一点。我认为这项法案会有很大的变化,定义会改变,一些核心结构也会变化。现在距离法律签署还有很长的路要走。如果这项法案按原样签署为法律,我认为对所有人来说都是好事。不管你是创始人、风险投资者、做市商还是普通投资者,都会觉得这是对市场结构立法前的一个巨大升级和改善。
作为外行,我认为这项法案通过的几率大约在 40% 到 50% 之间。这是一个周期的估计。因为我们还有大约一年半的时间到下次选举,这将重新设置游戏规则。因此,如果要通过,可能会在短期内发生。
稳定币立法的进展将对市场结构的通过几率提供重要的启示。如果稳定币立法走到尽头,参议院找到了他们喜欢的版本,而众议院也普遍接受,那么这将对市场结构有利。如果众议院说,他们不喜欢参议院的版本,需要重新修改,那么这将对任何加密立法都是不利的。因此,如果你想知道市场结构的结果,就从稳定币开始。
Haseeb:
我们已经看到民主党开始对这项法案产生相当大的反对,主要是因为特朗普家族的交易。这种情况似乎表明我们在立法上很难达成有意义的妥协。Evgeny,你对这项法案投入了多少时间?你认为这对你们的行业有什么影响?
Evgeny:
我没有详细阅读这项法案,但我们肯定会对其提出反馈。因为我们在加密领域有很深的联系。我注意到 CFTC(美国商品期货交易委员会)的权力似乎比 SEC(美国证券交易委员会)更大,我还在思考这是否合适。我个人更倾向于现有的 SEC 结构,所以我的直觉是,如果要赋予更多权力,应该是给 SEC。
要看法律的具体内容。如果法律只是大致列出规则,并说明谁负责执行,那就不太重要了。
Haseeb:
我认为这非常重要。过去四年中,我们学到的一件事是,你可以在法律的边界内做很多事情,而这些事情并不总是清晰的。我们现在也面临这样的情况。
Evgeny:
我觉得如果有一个更明确的法律框架,那会更好。
Haseeb:
是的,虽然这可能会减少一些风险,但现实是,加密市场几乎所有事情都很复杂且混乱,很多操作并不完全符合任何法律的规定。
Tom,你对市场基础设施法案怎么看?
Tom:
我觉得这仍然很早,我没有花太多时间在上面,但这让我想起了编写良好的加密立法是多么困难。它总是过于具体或不够具体,最终导致一种不理想的解决方案。这不仅适用于加密立法,也适用于一般的立法,但加密市场的变化和模糊性使得这一问题更加突出。
Haseeb:
这意味着,如果我们只通过了稳定币法案,而没有市场结构法案,那么作为一个行业,我们需要自我监管,建立一些规范。这样,未来的政府或新的法规制定者可以看到行业的现状,
Robert:
这个观点有一定道理,但也不完全正确。四十年前,Gensler 领导的 SEC 其实可以通过豁免、框架和各种解释来为行业制定规则,但这并没有发生。未来的 SEC 或 CFTC 也可以做到这一点。他们不需要立法来创建不同证券或资产的交易框架,他们已经有权力去建立这些框架。这并不一定要来自国会的强制干预。因此,即使国会不采取行动,这并不意味着一切都由我们承担。
Haseeb:
我认为这并不完全正确。SEC 明确表示,他们没有来自国会的授权。这是 Gensler 最初所说的,也是新 SEC 所说的,国会需要采取行动以便给予我们明确性,否则谁来监管呢?
SEC 和 CFTC 都表示,国会的立场非常明确。关于法案的争论意味着没有人拥有明确的权威。如果没有明确的权威,SEC 就会说:“我们不应该制定规则。”这就造成了监管的空白。
Robert:
但他们可以通过正式和非正式的规则制定来进行监管。他们已经在发布很多关于不同项目的解释声明。虽然这并不理想,但他们确实在进行一些事情。
Haseeb:
但大多数情况下,这些几乎都是对之前声明的回撤。我们看到的很多内容都是演讲,而不是规则制定。到目前为止,SEC 还没有发布任何正式的规则。
Evgeny:
我们最基本的认知,比如比特币不是证券,这并不是国会通过法律确认的,而是 SEC 的决定。
Haseeb:
所以你可以说:“我认为这不在我的监管范围内。”但我认为 SEC 不会说:“这些东西不是证券,它们应该如何运作。”你不能同时做这两件事情。如果它们不是证券,那就不在 SEC 的监管范围之内。如果你说要把某些代币归类为证券,那你就已经结束了,因为 SEC 不再是非证券的监管者。
那么 CFTC 会介入吗?他们会说:“好的,我们来制定规则,要求你们披露这个和那个。”我没有看到 CFTC 在这方面采取行动。也许他们会,但目前来看,两个机构都在说他们在等国会的行动,并且两者之间的权威差异也在不断变化。如果国会不采取行动,那就意味着国会故意不想立法。这意味着加密行业将会继续处于无监管状态。
那么 CFTC 会介入吗?他们会说:“好的,我们来制定规则,要求你们披露这个和那个。”我没有看到 CFTC 在这方面采取行动。也许他们会,但目前来看,两个机构都在说他们在等国会的行动,并且两者之间的权威差异也在不断变化。如果国会不采取行动,那就意味着国会故意不想立法。这意味着加密行业将会继续处于无监管状态。
所以我真的认为,作为一个行业,我们有责任解决这个问题,不仅是为了未来可能被引入的监管制度,也是为了我们自身的利益。我们需要减少市场的波动,提升消费者对代币上市的信心。人们需要知道,上市的代币是否值得信任,不会被一些不可靠的做市商抛售。
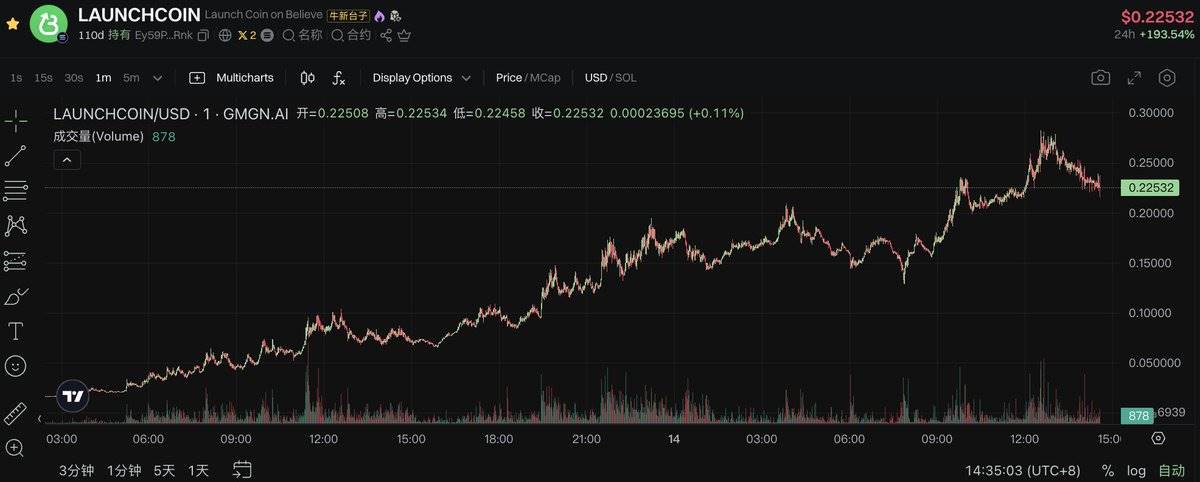
深潮 TechFlow 消息,5 月 14 日,据 GMGN 行情显示,Believe平台原生代币LAUNCHCOIN市值短时突破 2.5 亿美元,价格现报0.2377美元,24小时涨幅为177.2%。该代币从$PASTERNAK进行品牌重塑,以与平台的发展保持一致。
作者:samoyedscribes
编译:深潮TechFlow
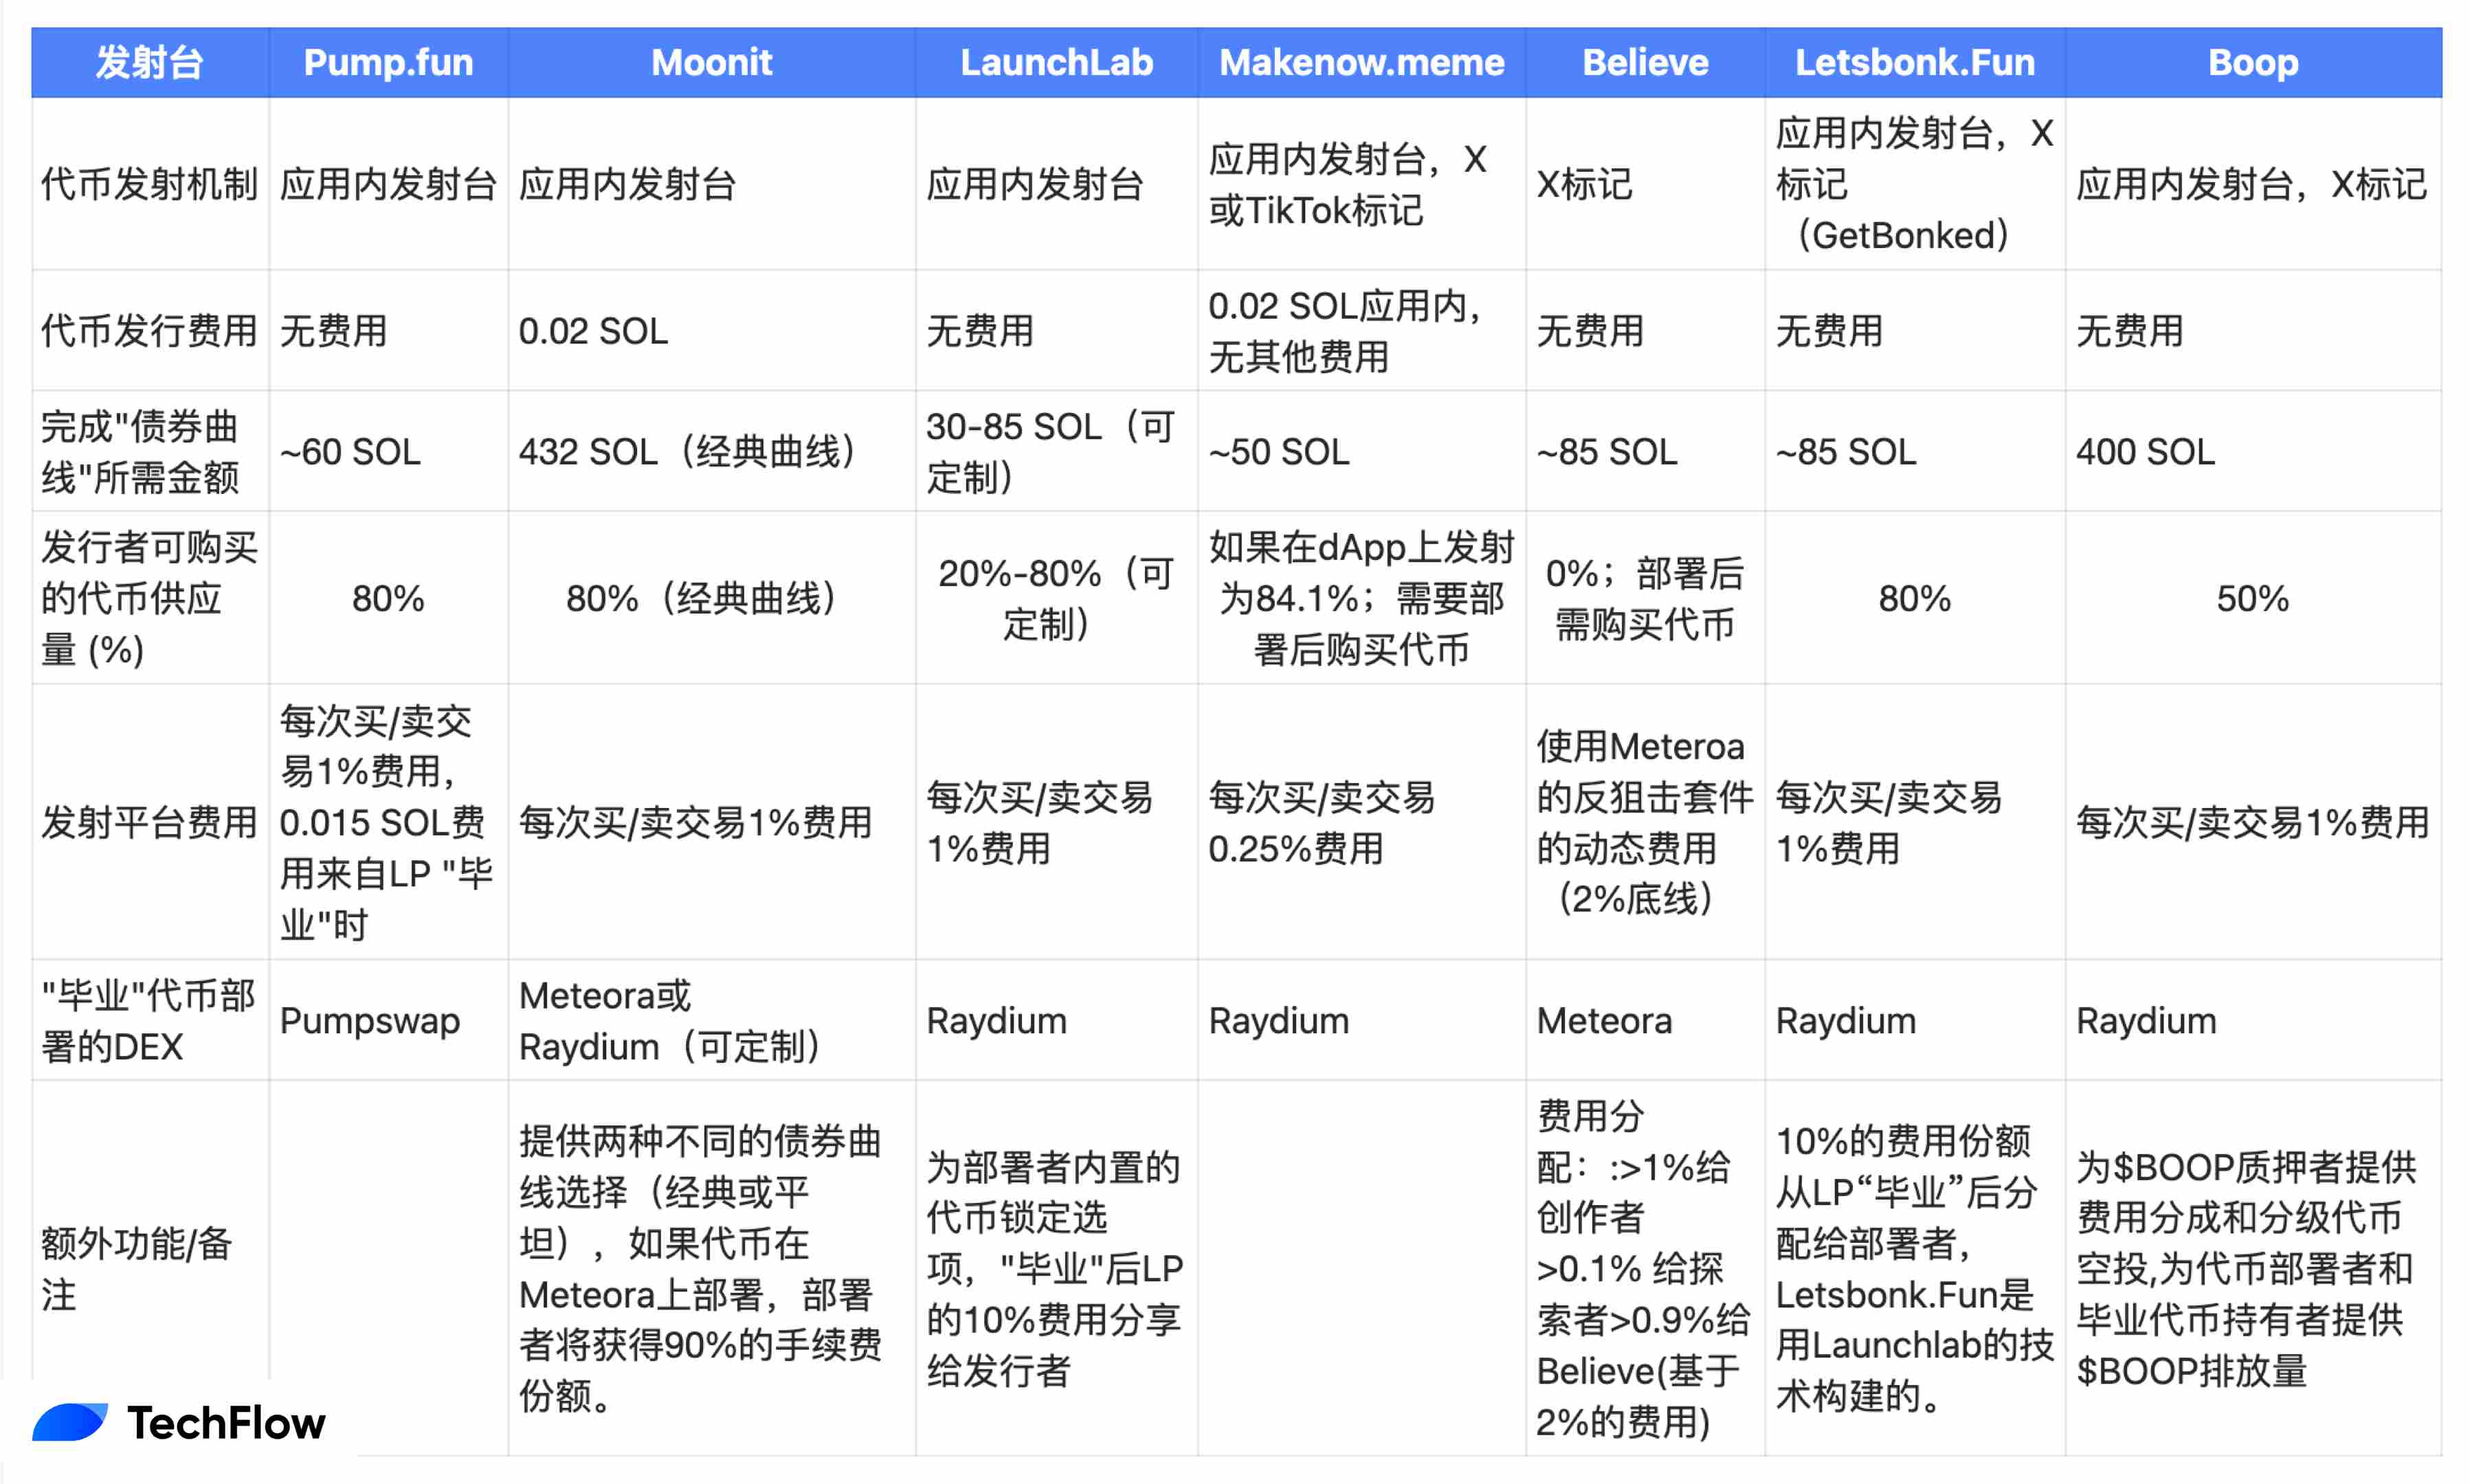
Solana 上的代币发射平台比较,深潮 TechFlow 译制(原图来自@samoyedccribes 和 SIGNUM CAPITAL)
代币发射台在加密生态系统中已成为一个成熟的领域,为项目提供了一条结构化的途径来筹集资金和启动流动性。在 Pump.fun 的迅速崛起之前,这一领域主要由更适合初始去中心化交易所发行(IDOs)的协议主导。CoinList、PinkSale Finance 和 Fjord Foundry 等协议是希望在以太坊和币安智能链(BSC)等区块链上启动项目的首选。这些发射台通常为有专门建设者的成熟协议服务,并且通常在一个更为选择性的环境中运作,投资者通常需要经过白名单才能参与特定的募资活动。这些准入门槛让它们对较小的协议以及诸如 meme 币或实验性代币等不太正式的项目而言不那么容易接触。
Pump.fun 的出现被一些人誉为 Solana 的造王者,因为它在推动该链的主导地位方面扮演了重要角色。Pump.fun 在 Solana 上推出,利用区块链的低成本和高速交易来革新代币发行。与其前辈不同,Pump.fun 引入了一种标准化机制,在启动时销毁流动性池(LP)代币,确保流动性无法被抽走——这一特性为散户参与者提供了额外的信任,尽管该平台也未能完全避免某些内幕人士的操控。
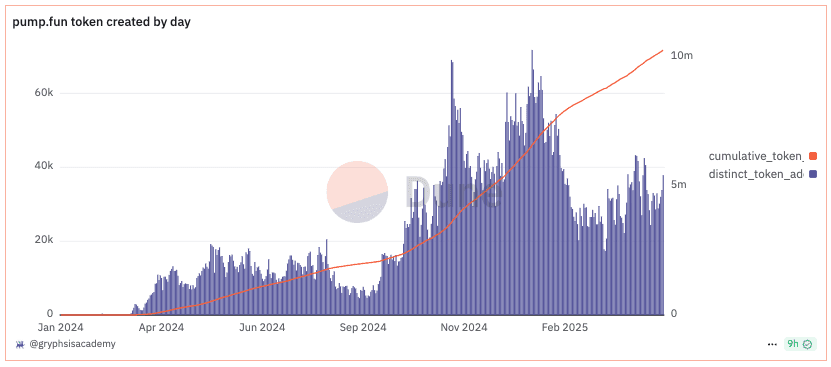
自成立以来 Pump.fun 创造的代币数量
Pump.fun 真正具有影响力的地方在于其去中心化的方法。它允许任何人,而不仅仅是成熟的协议,以公平的方式筹集资金和启动流动性。截至目前,Pump.fun 上已推出超过 1000 万个代币。这种可及性使得 Pump.fun 成为 Solana 迷因币狂潮的温床,导致 Solana 被称为首选的“链上赌场”。其他链试图夺走这一称号,但无一成功。Pump.fun 的模式是首创,允许新代币发行以空前的规模进行扩散。
然而,这对加密领域来说是净积极还是消极的呢?一方面,Pump.fun 降低了进入的门槛,促进了创造力和实验。另一方面,它也打开了低质量项目和大规模流动性提取事件的闸门。一些人认为这对生态系统的长期健康是有害的。时间会证明一切,因为市场会在适当的时候自我纠正。
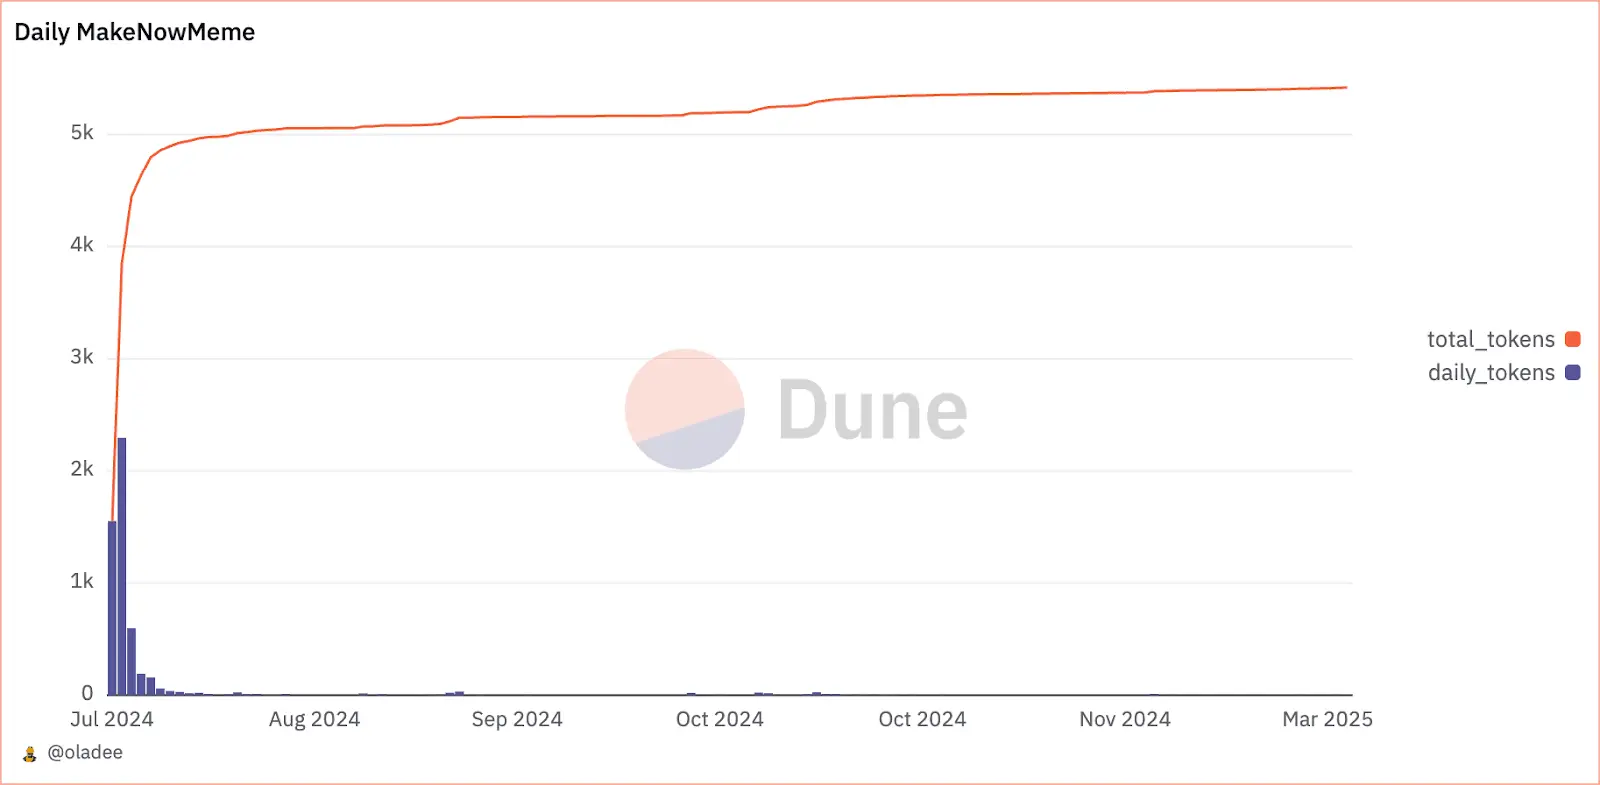
自 Makenow.meme 成立以来创建的代币数量
在 Pump.fun 取得成功之后,Makenow.meme 作为早期竞争者出现,旨在通过直接与 X 等平台集成,将这一概念进一步推进。其想法是让用户通过在 X 上标记 Makenow.meme 的 X 账号直接创建代币,从而使代币发行成为一种无缝的、用户友好的体验。从理论上讲,这看起来像是一个面向大众的有前途的去中心化应用程序,将社交媒体与加密创新相结合。然而,尽管有潜在的优势,Makenow.meme 在寻找产品市场契合度(PMF)方面遇到了困难。平台的采用情况不理想,导致用户活动在上线后迅速减少。尽管概念新颖,但缺乏推动主流采用所需的执行力和激励措施。
Pump.fun 的主导地位并没有持续太久。一个关键时刻出现了,当时 Pump.fun 决定将其“毕业”代币(达到一定市值门槛的代币)从 Raydium 迁移到其自己的 Pumpswap 去中心化交易所(DEX)。此举引发了一波竞争,Raydium 对此作出回应,推出了自己的代币发射台 LaunchLab。此外,Believe 推出了一个类似于 Makenow.meme 的产品,允许用户在 X 上发行代币,而 Bonk 也推出了自己的发射台,基于 Raydium 的 LaunchLab 技术栈。最近,Boop 在 Dingaling(Pancakeswap、LooksRare 等的创始人)的领导下进入了市场。
Boop 因其创新的方法和“有趣”的庞氏经济学而脱颖而出。Boop 引入了费用共享机制,这一特性解决了 Pump.fun 的一大槽点:缺乏对代币创建者和早期采用者的激励。Boop 还采用了积极的用户引导策略来吸引用户。值得一提的是,一些 DeFi 的核心用户获得了$BOOP 空投,但有一个条件。他们必须发行代币、进行市场推广,并号召他人购买以领取空投的代币。此外,Boop 为代币部署者、$BOOP 持有者和最近“毕业”代币的持有者提供费用共享、空投和其他激励措施。尽管还处于早期阶段,Boop 的动态激励结构和重新思考发射台可能性的意愿可能会随着时间的推移培养出一个忠诚且投入的用户群体。
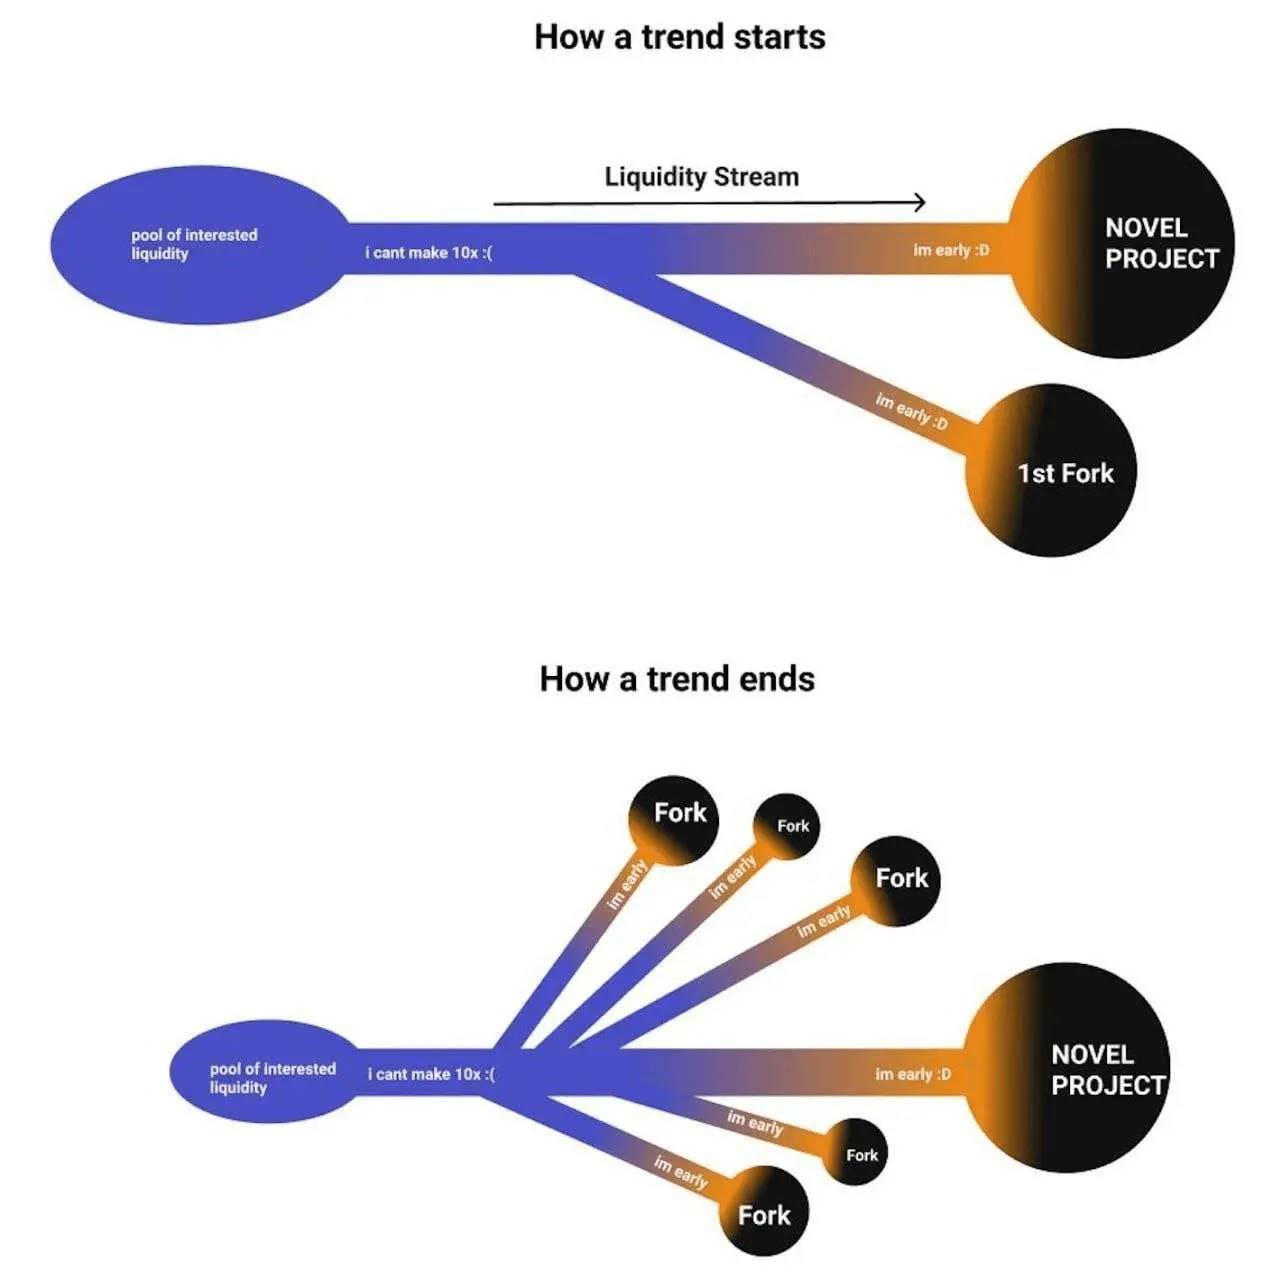
感谢@jeff_w1098 在 X 上的贡献
毫无疑问,Solana 上的代币发射台领域正变得越来越饱和。协议分叉的能力是区块链的一个基本特性,并非天生具有负面影响。然而,几乎相同产品的激增可能会抑制创新,因为它们提供的差异化很少,从而导致一个用户注意力和流动性分散的拥挤市场。
相反,加密领域应该鼓励像 Boop 这样的项目,在 Dingaling 的领导下,迭代现有产品的设计。通过引入新颖的激励结构和重新思考用户引导,Boop 展示了这个领域仍有创新空间。随着市场的发展,成功的关键在于在可及性和可持续性之间取得平衡,确保代币发射台不仅赋能创作者,还能促进一个更健康、更有韧性的加密生态系统。
*披露:本文提供的信息仅供一般信息用途,不构成专业或投资建议。
撰文:深潮 TechFlow
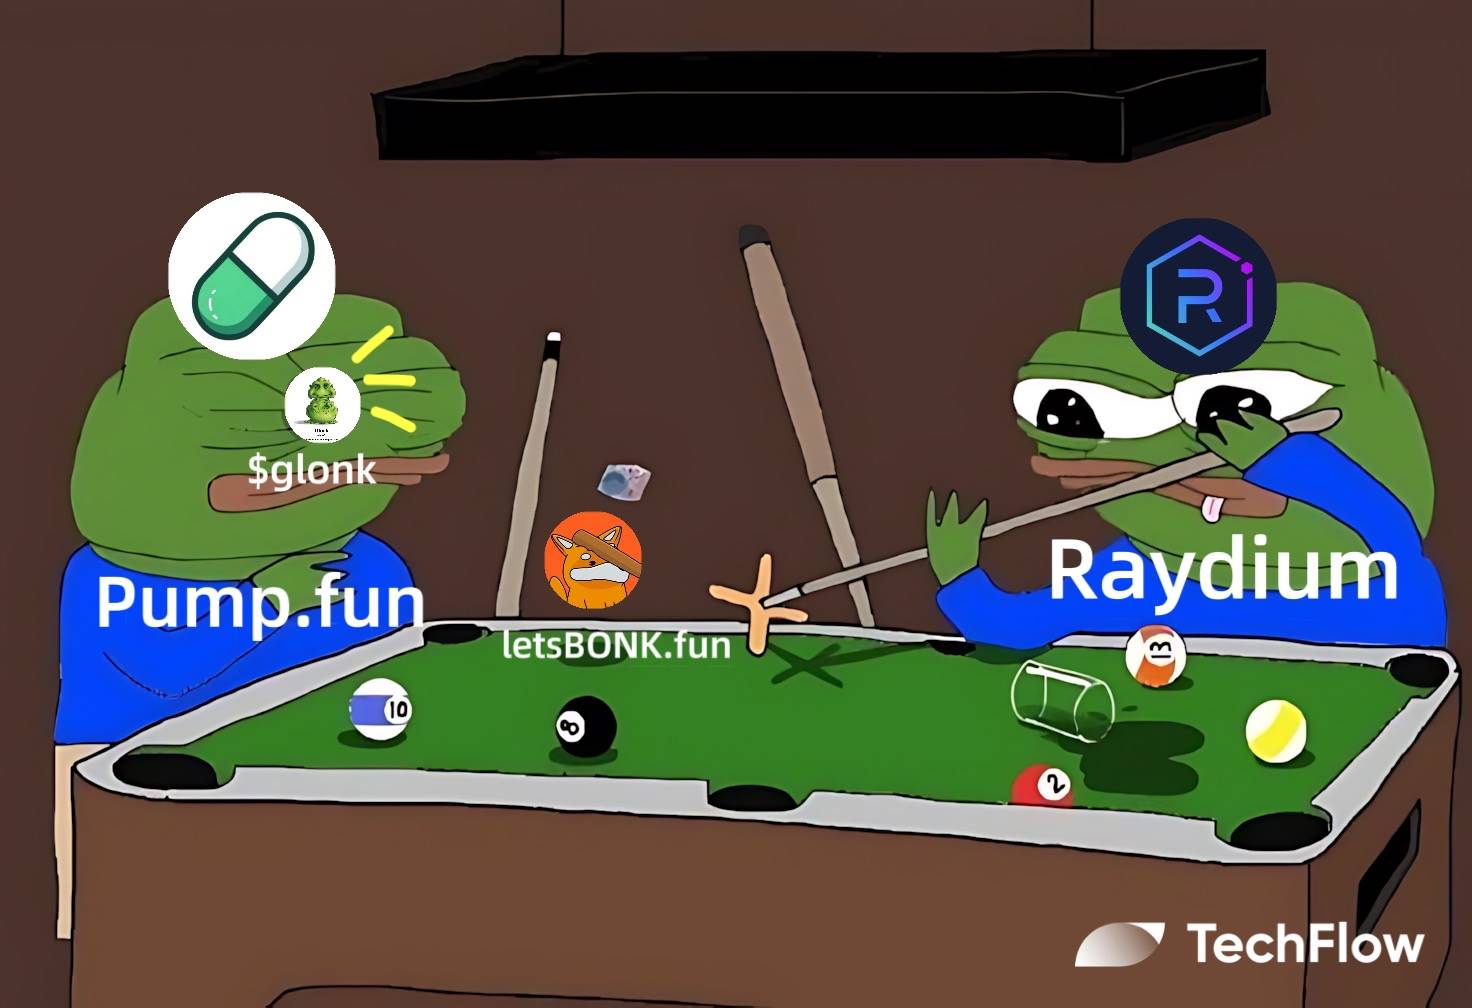
牛回速归,归来最快的还是 Meme 板块。
最近链上金狗不断,似乎那种热闹的打狗情绪又回来了。
不过在链上 meme 这块 ,与上一轮 Pump.fun 一家独大不同,现在的版本里出现了更多 Pump.fun 的挑战者,试图撼动其 meme 发射台霸主的地位。
毕竟,平台每天发 meme靠手续费赚钱,是一门很香的生意。于是你能看到各种 launchpad 在最近扎堆出现,各自的发射台上,都有金狗试图吸引存量市场中有限的注意力。
而在这种环境中也开始出现两个平台发同名 Meme 的情况,比如今天 letsBONK.fun(下称Bonk.fun) 和 Pump.fun 各上都出现了一个同名代币 $GLONK,并且两个平台都全力支持各自的那个版本。
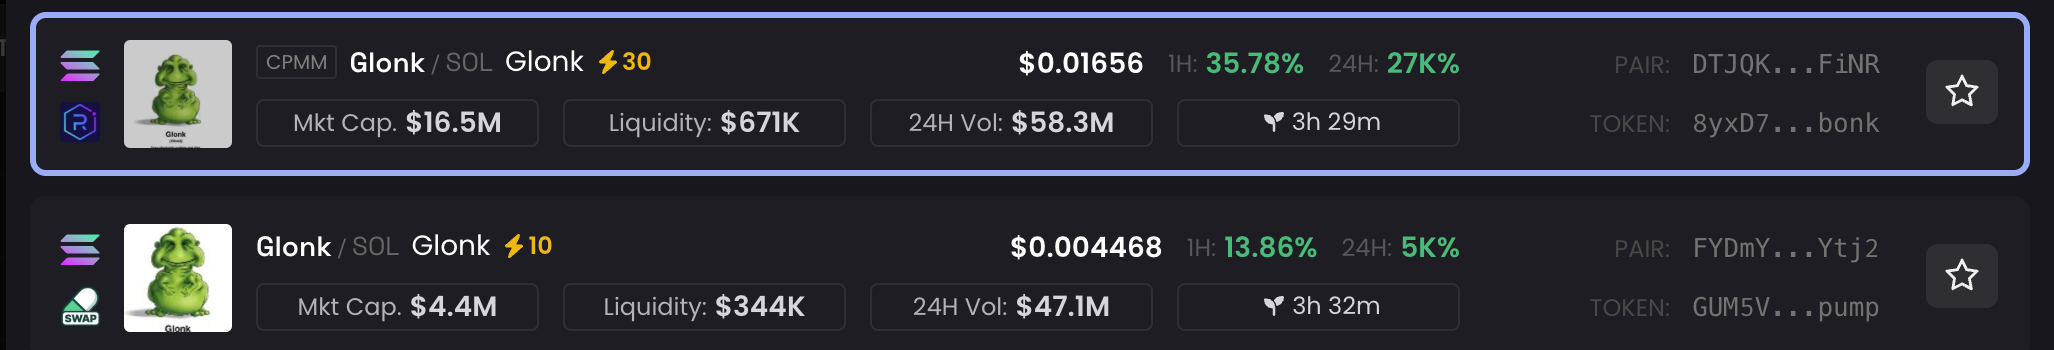
Bonk.fun 由 Raydium 和 Bonk 社区共同孵化,Raydium 通过其 LaunchLab 平台为 Bonk.fun 提供技术支持;而 Bonk 社区则依托其 meme 代币 $BONK 的影响力为 Bonk.fun 提供基本盘。
这显然是Pump.fun 的一个有力竞争者。
表面上看,这是一场代币之争,玩家们都在赌哪一个 Glonk 会胜出;但实际上它是 Solana 生态的基础设施战争,不仅关乎代币的市值和交易量,更关乎平台的技术实力、社区支持和发展前途。
更重要的,是关乎实打实的平台收入与利益。
代币即人气和注意力,高端的平台竞争,往往以某个代币价格赛马的形式出现。
从现状来看,Bonk.fun 上的 $GLONK 似乎更胜一筹。
截止发稿时,Bonk.fun 版本的 $GLONK 市值在 1650 万美金左右,而 Pump.fun 上的则为 440万美金;交易量和流动性上 Bonk.fun 版本的 $GLONK 也是全面领先。
$GLONK 代币的价格波动背后,是 Bonk.fun 和 Pump.fun 创始人之间的激烈交锋。
虽然没有直接对线,但 Bonk.fun 的开发者 SolportTom (@SolportTom)和 Pump.fun 的 Alon (@a1lon9)都在为各自的平台摇旗呐喊。
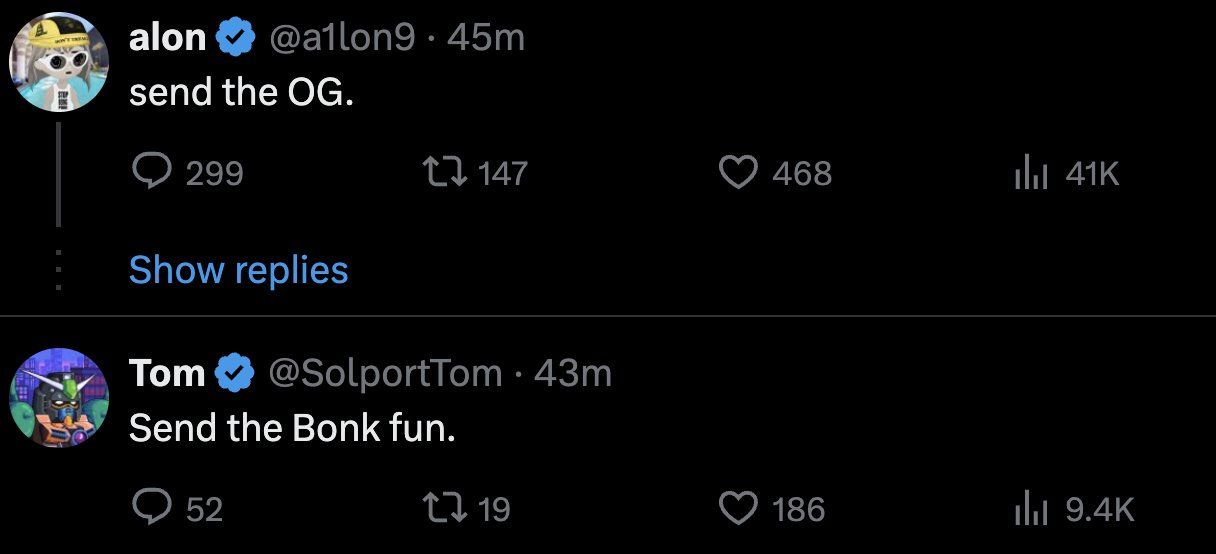
Tom 发帖表示大家应该支持 Bonk.fun; 而2分钟后 Alon 紧接着也自己发了个类似句型的“SEND THE OG.”,暗示 Pump.fun 才是搞 Meme 发射的老 OG,指向和暗示不言自明。
而更精彩的在于双方逐渐挑明意图指名道姓,表示自己平台上的那个 $GLONK 才是最优解。
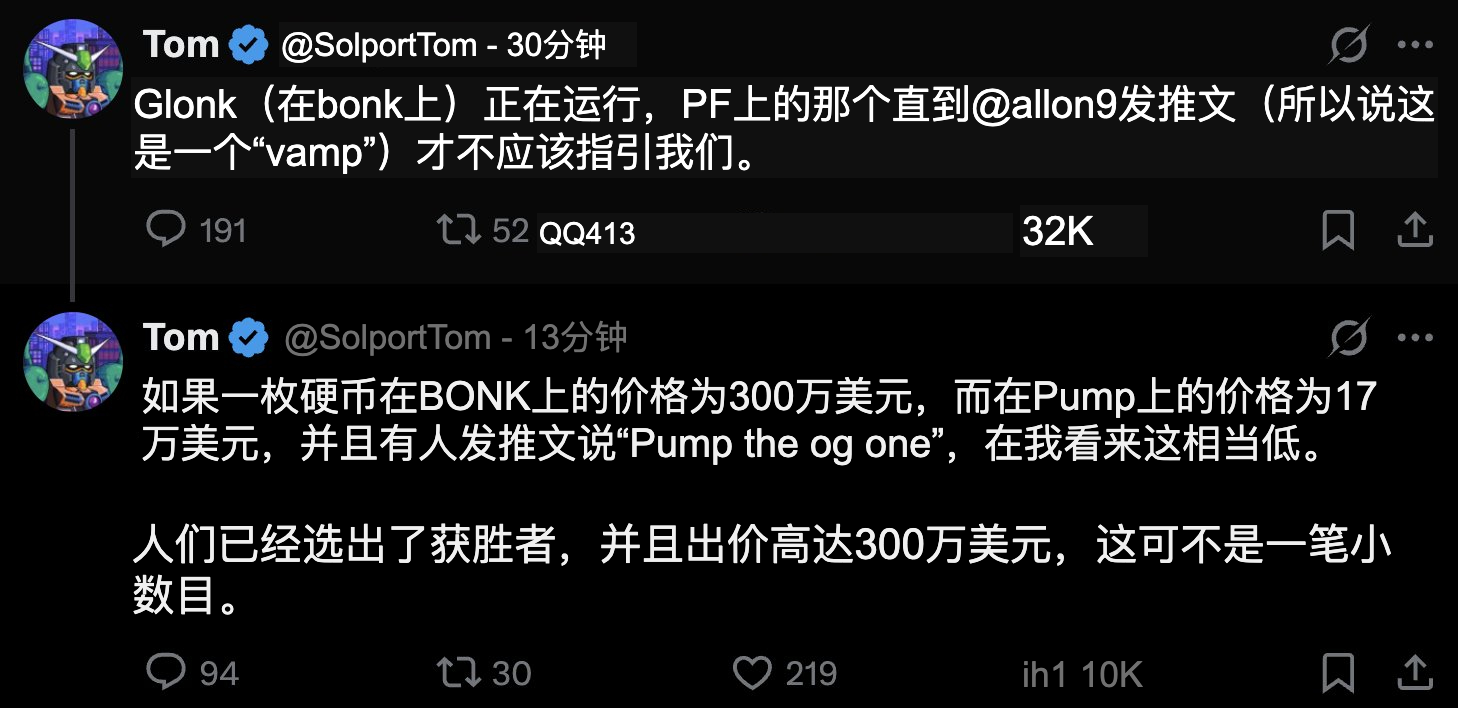
Tom 认为市场已经做出了选择,GLONK 代币的价格已经说明一切,并直接@了 Alon:
“Bonk.fun 上的代币市值达 300 万美元,而 Pump.fun 上的只有 17 万美元,但有人发帖说‘支持OG版本’,我觉得这很低级”。
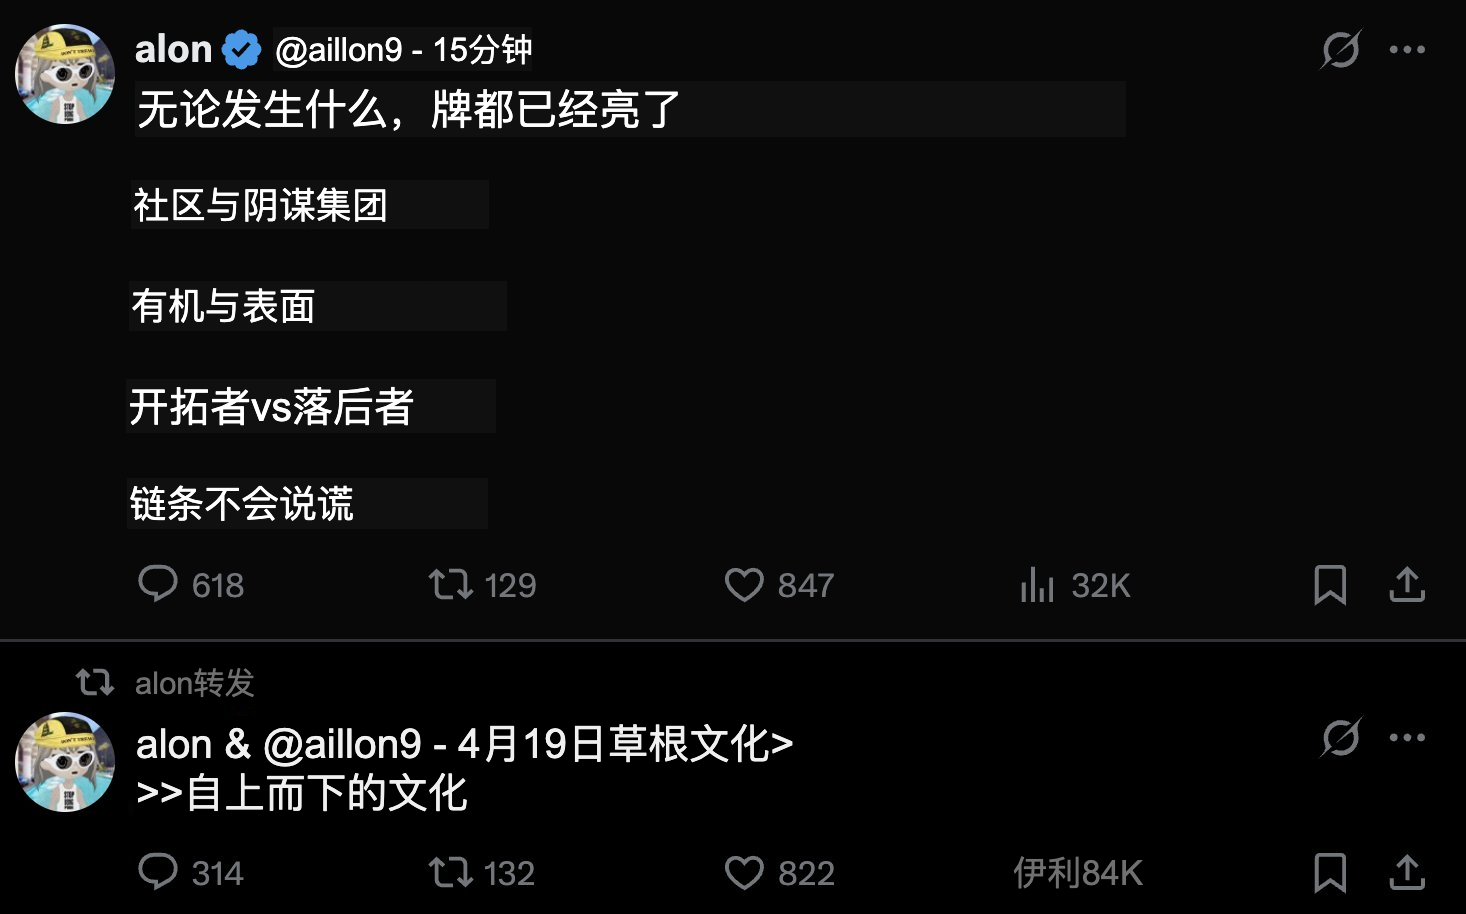
而 Alon 则认为价格的表现并不能说明问题,Pump.fun 有自己引以为傲的草根文化和社区精神;Bonk.fun 上的代币价格上涨更像是阴谋集团的行为。
这场“口水战”对市场情绪产生了显著影响。Alon 的“OG”言论在 00:15 发布后,Pump.fun 版本的 $GLONK 市值一度从 780 万美元升至 1340 万美元;显示其短期内对市场情绪的推动作用。
然而,Bonk.fun 版本的市值在随后的 10 个小时内回升至 1650 万美元,Pump.fun 版本则跌至 440 万美元,表明市场最终更倾向于 Bonk.fun 版本。
在更早之前,Pump.fun 官方账号还屏蔽过 Bonk.fun 的开发者 Tom,也凸显了剑拔弩张的竞争态势。
目前看确实是 Bonk.fun 上的 $GLONK 赢了,但单个代币的胜利或许也不能完全说明问题,各自平台的竞争优势和吸引用户的手段才是关键。
今天的数据显示, Raydium 的 LaunchLab (主要是 Bonk.fun 发射台)上的毕业代币数量,首次超过了 Pump.fun 上的毕业代币数量。
虽然在代币创建数量上,前者仍然比不过 Pump.fun,但更高的毕业率,在一定程度上也体现出了注意力和流动性在逐渐被蚕食,Pump.fun 的霸主地位确实受到了冲击。
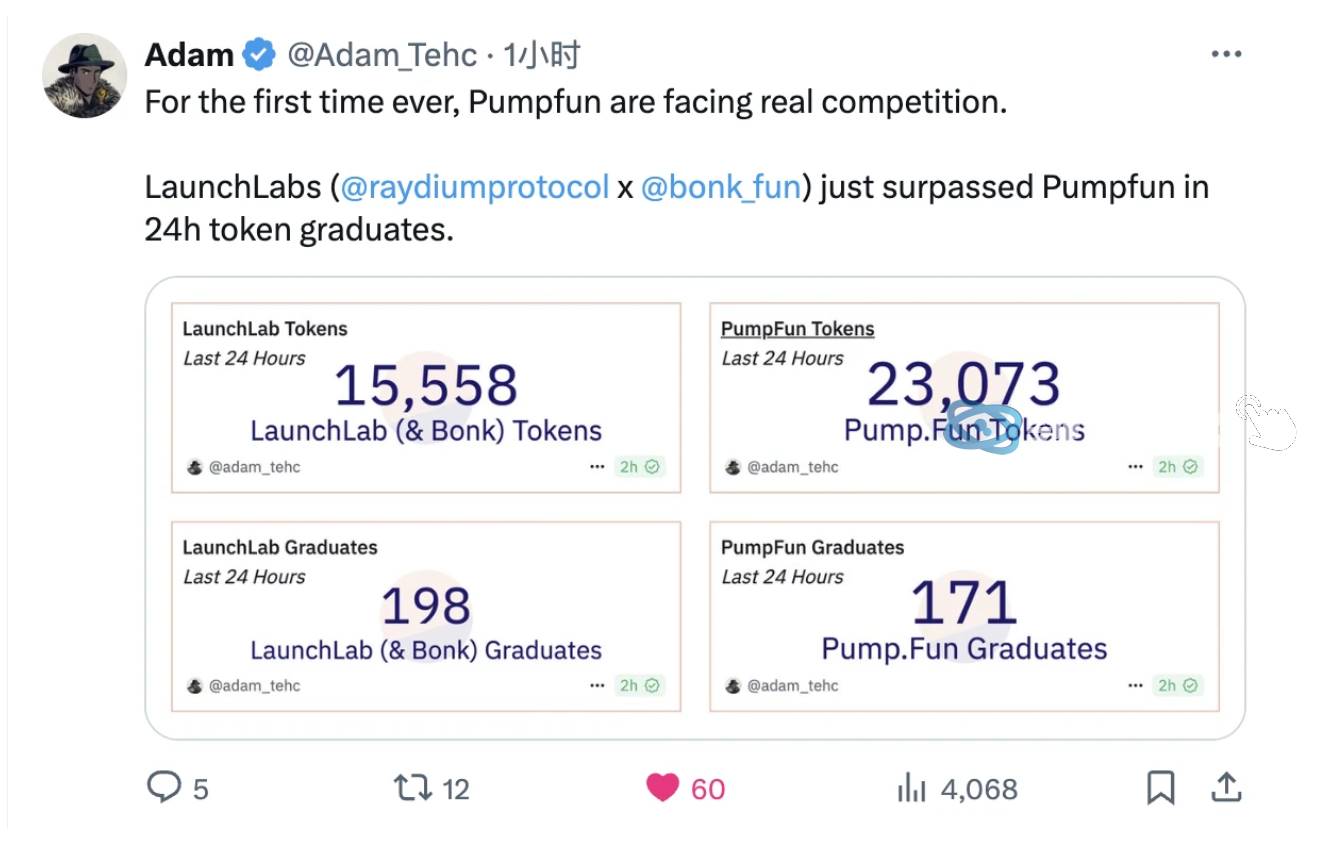
而两天前,据外网 KOL @theunipcs 表示,Bonk.fun 开发者 Tom 在与其聊天时透露了一些 LetsBONKfun的关键数据:
24 小时内创建了 6,911 个代币,已产生费用 2,880.36 SOL(时价约50万美金);
自平台推出以来,共创建了 26,902 个代币;
自推出以来产生的手续费总额为 10,197.83 $SOL (上线仅两周产生了近 200 万美金)
在数据背后,平台的增长得益于以创作者为中心的激励机制:
2025 年 5 月 4 日,该平台与 Raydium 合作,为符合条件的 Launchlab 和 LetsBonk.fun 交易者提供 50,000 RAY 空投 ,以提升用户参与度。
5 月 11 日,LetsBonk.fun 宣布将为在接下来的一周内“快速发展并持续增长”的五个代币提供 5,000 美元的奖励 。
5 月 13 日,Tom 又为下周表现最佳的项目增加了 15,000 美元的奖励 。
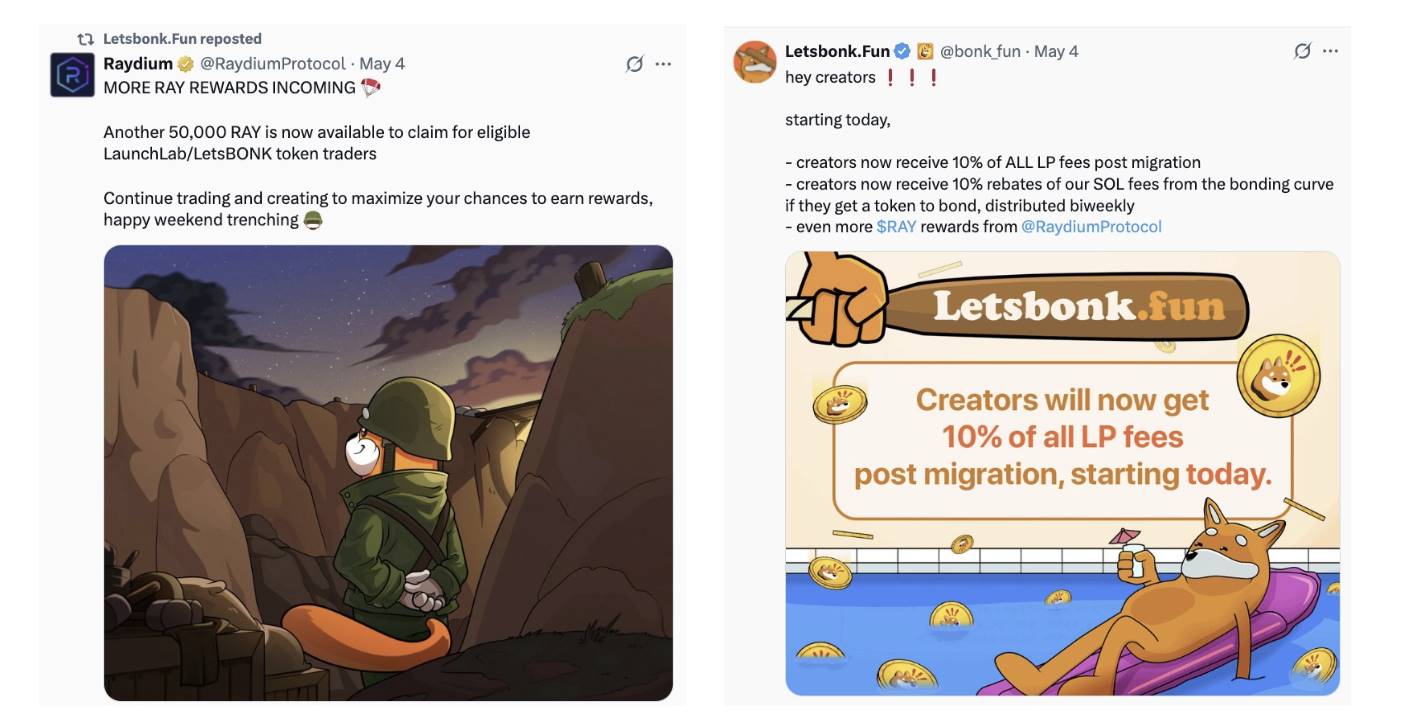
这颇有不同外卖平台搞补贴烧钱,吸引商户和用户的意思。
重赏之下必有勇夫,该平台还将在迁移后与代币创建者分享 10%的流动性池 (LP) 费用,种种举措也吸引了FARTCOIN 的开发者在 Bonk.fun 上部署了两个代币——FANGPI 和 BarkCoin;其中 BarkCoin 的市值在 5 月 13 日达到 826,700 美元,为 LetsBonk.fun 带来了更广泛的关注和参与。
其中最有意思的,还得算与中国社区建立联系。
Bonk.fun 不仅开发了一系列工具,支持一键创建基于中国社交媒体平台内容的代币,还融入了与中国热门话题相关的叙事元素。
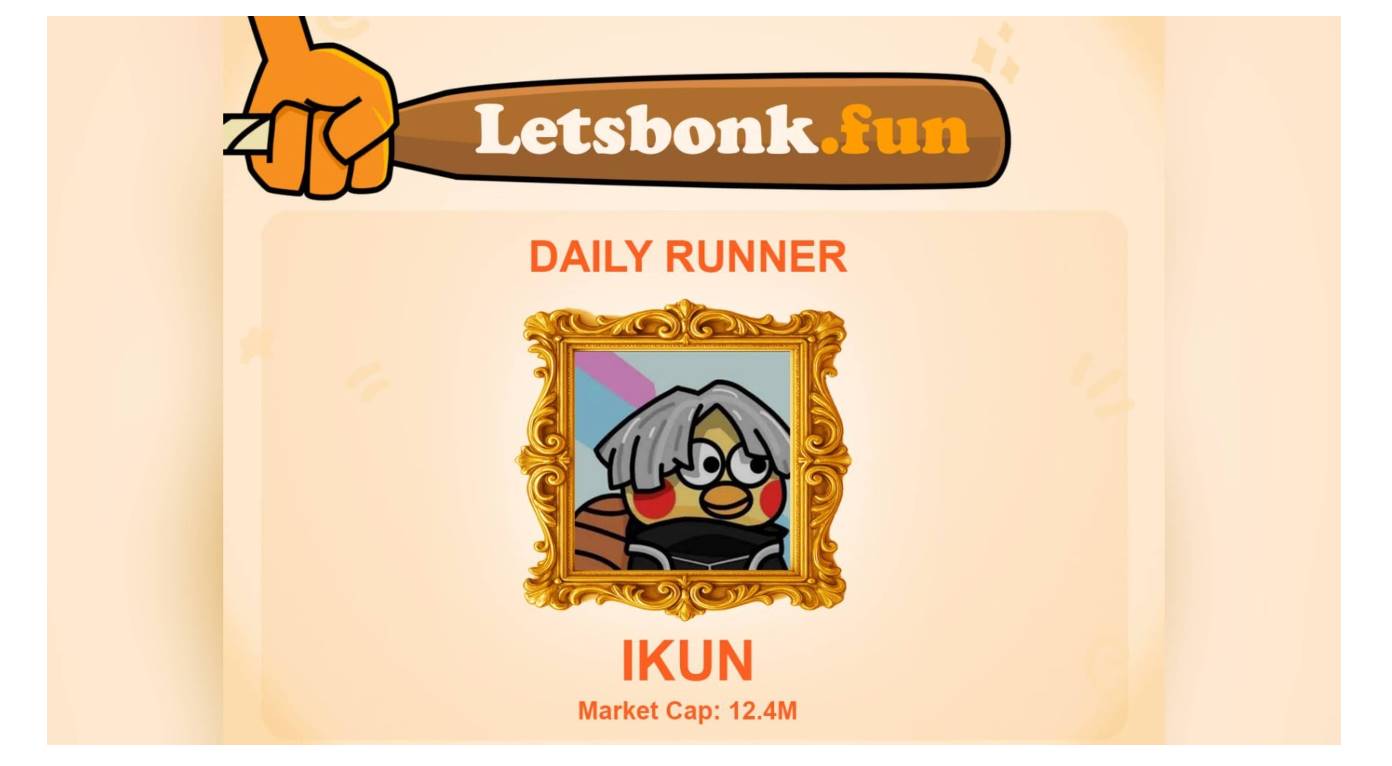
而昨天在 Bonk.fun 上火了一把的 ikun 就是有力证明之一,“鸡你太美”的中式梗开始向外传播,ikun 市值一度突破1200万美金。
作为 Solana 生态中 meme 代币发射台的两大玩家,这两家平台在技术实力、社区支持和市场表现上展开了全面较量。
Bonk.fun 凭借 Raydium 和 Bonk 社区的支持迅速崛起,而 Pump.fun 则通过技术创新和庞大的用户基础奋力反击,我们可以具体看看两家各自的竞争优势和亮点:
Bonk.fun 代币创建流程也非常简单(仅需三步:点击“创建代币”、输入信息、设置发行量),降低了用户门槛,而 Raydium 的 CPMM 池为其代币提供了更高的流动性支持;此外,Bonk.fun 通过收入回馈机制(35% 用于 $BONK 回购销毁)增强了社区粘性,吸引了大量对 Bonk 生态感兴趣的用户。
Pump.fun 作为市场领导者,近年来也在通过创新巩固地位。
2025 年 3 月,Pump.fun 推出了 PumpSwap 平台,提供即时免费代币迁移(之前需 6 SOL),并支持跨链代币交易(如 Aptos 的 APT)。
2025 年 5 月初,Pump.fun 引入了创作者收入分成机制(0.05% 交易量分成)试图通过激励创作者解决“pump-and-dump”问题。尽管在 $GLONK 之争中暂时落后,Pump.fun 凭借庞大的用户基础(日活跃地址峰值 107,000)和累计 1.5 亿美元的收入,依然是王座上更稳的那个。
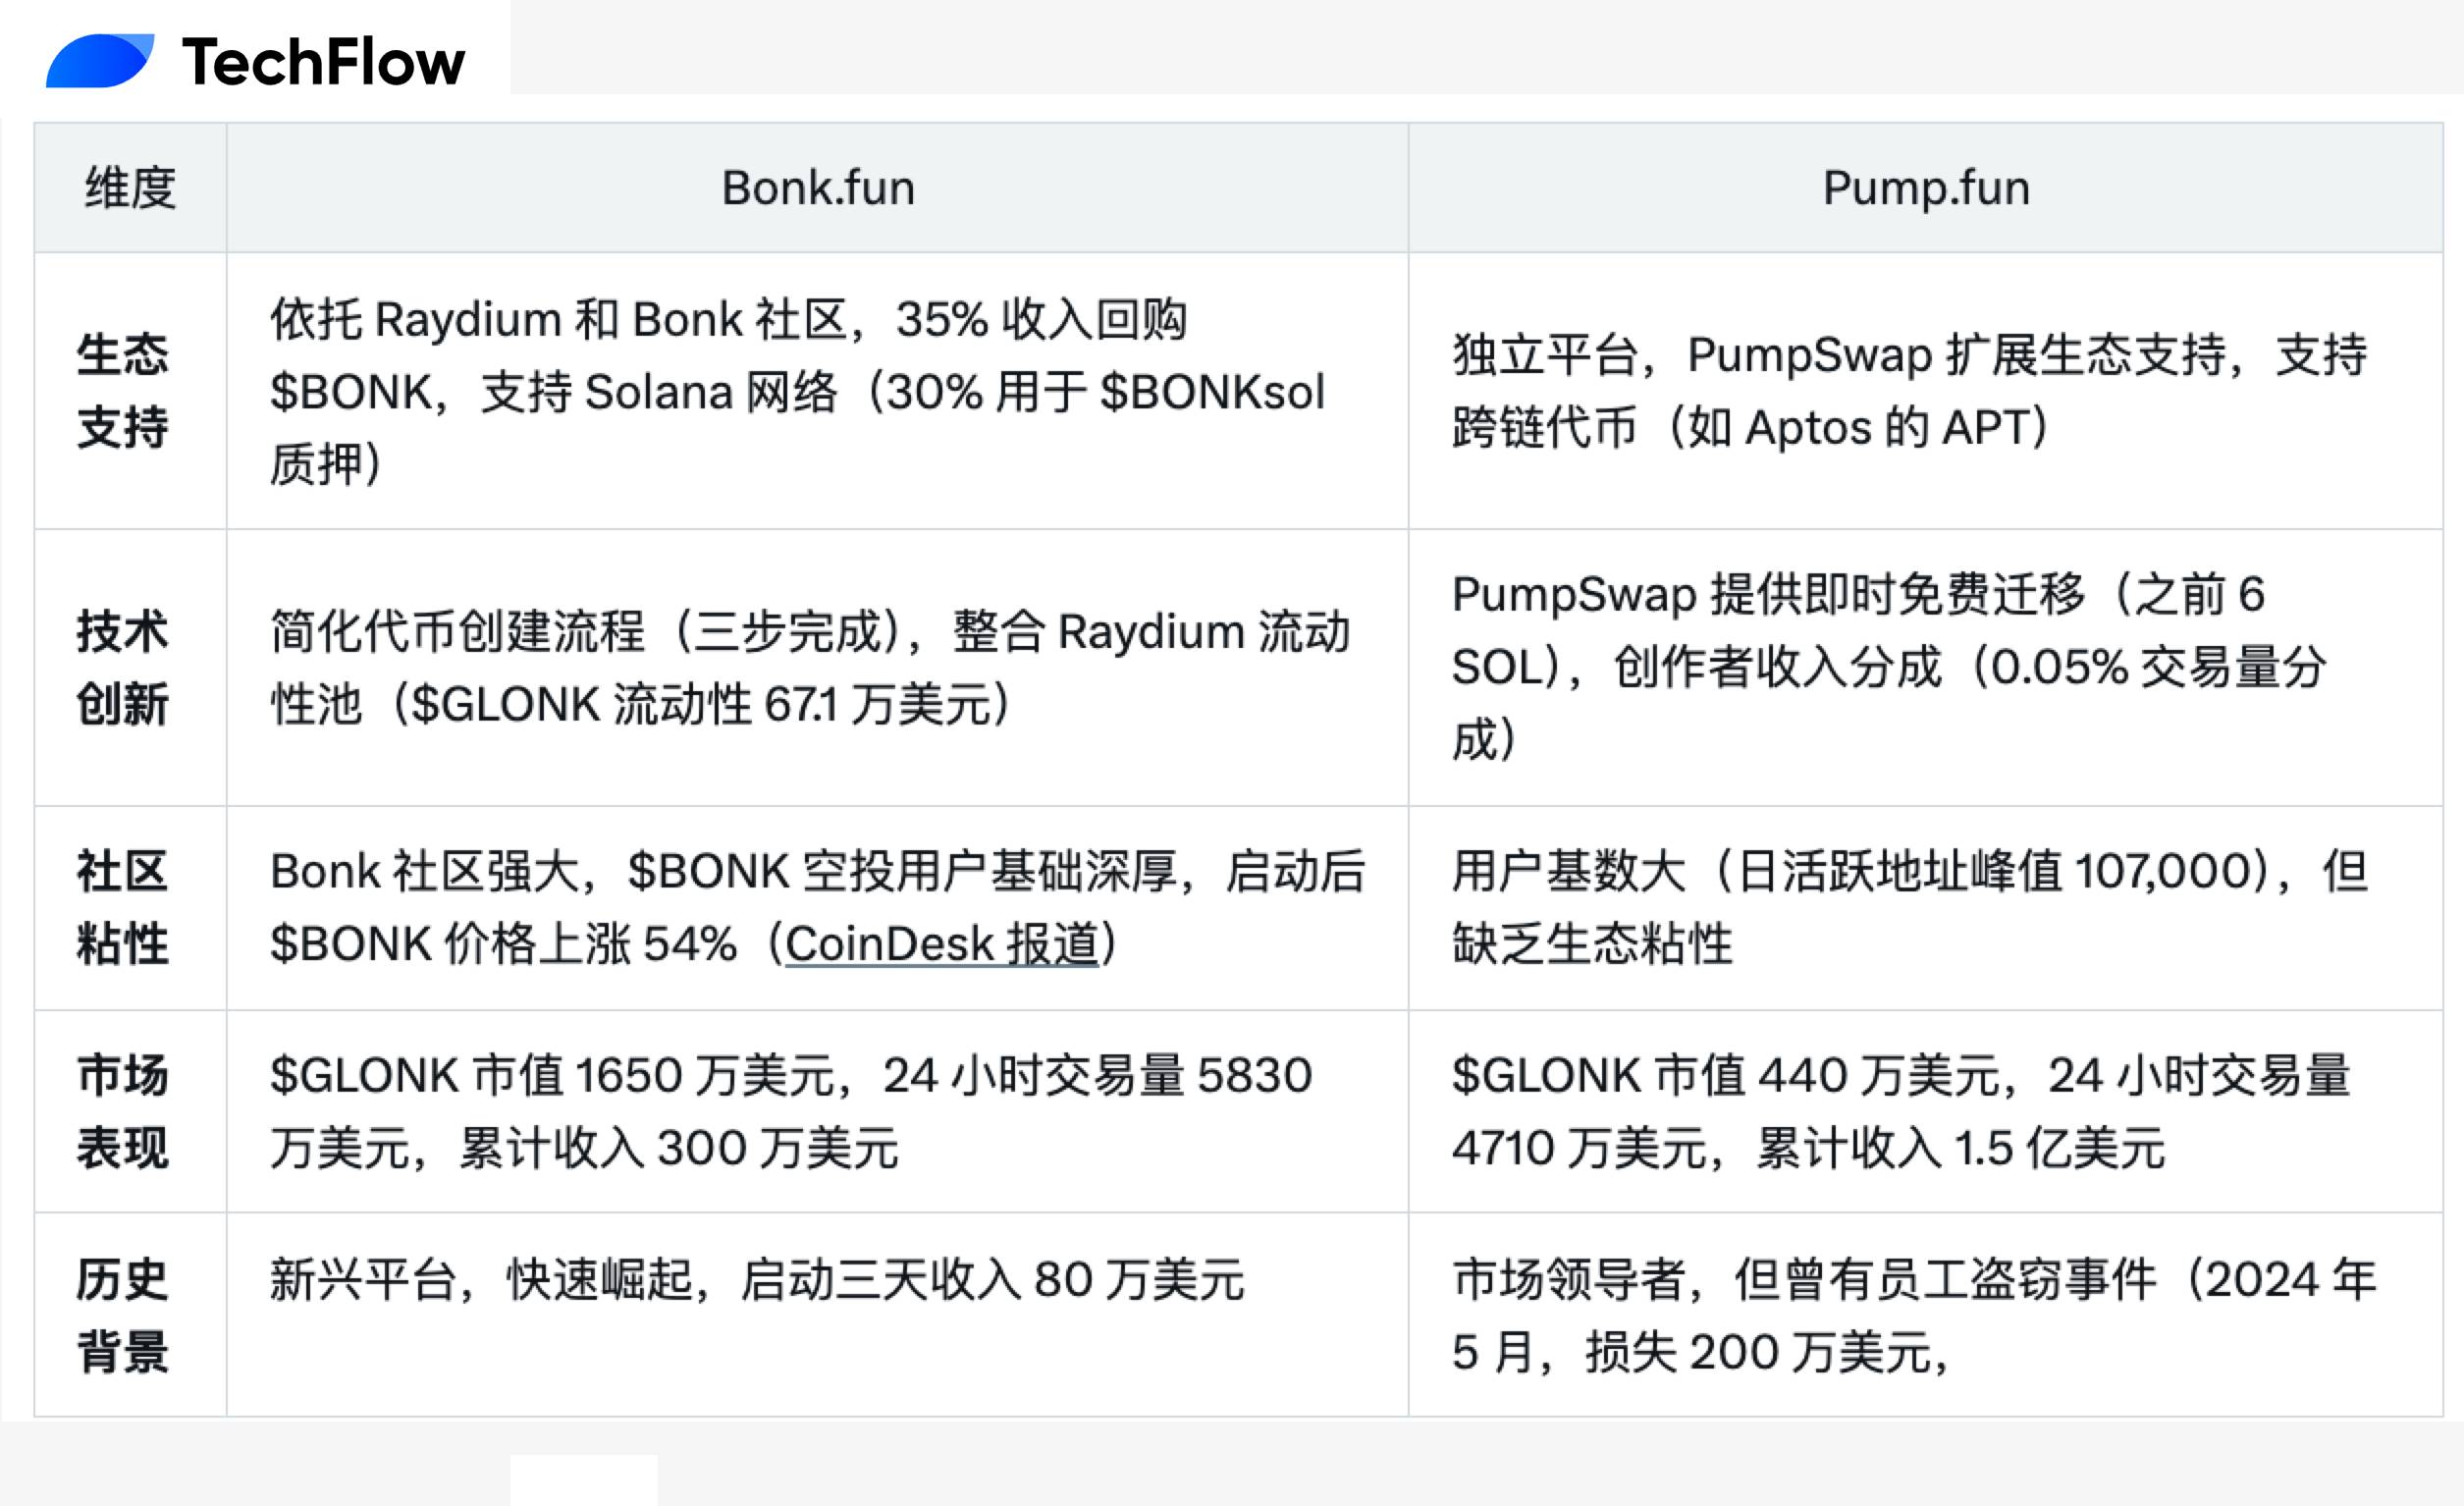
Bonk.fun 若想真正撼动 Pump.fun 的地位,还需进一步扩大用户基础和技术创新,而 Pump.fun 则需解决社区粘性和历史负面事件(如 2024 年员工盗窃事件)带来的信任危机。
在另一端,对链上玩家来说,平台的竞争更像是一种红利。
不同的平台势必要打造自己的财富效应,阴谋也好社区也罢,出现金狗的概率会变高;相较于死气沉沉的市场,有金狗总好过没有金狗,纯枯坐又有了收获的预期。
同时平台为了吸引用户,也必然会有更多的利好规则或激励计划推出,这多少也算是一种 Meme 上的撸毛。
不过,多个平台的出现,也让本就 PVP 极其激烈的 Trench 里显得更加拥挤,代币生命周期更短,抢进的节奏更快,都对精力和监控提出了更多的要求。
混乱是上升的阶梯,总有年轻人在版本更迭中受益。
深潮 TechFlow 消息,5 月 14 日,据官方消息,Hotcoin热币交易所将于近期开放以下交易对:
5月14日交易对:
现货GOONC/USDT(5月14日13:00 UTC+8):$GOONC是GoonCoin项目的原生代币,该项目在加密社区中以其独特的社区驱动特性而受到关注。
现货DUPE/USDT(5月14日13:00 UTC+8):$DUPE是一个新兴的加密项目代币,专注于创新的区块链应用场景。
合约SKYAI/USDT(5月14日15:00 UTC+8):$SKYAI是SkyAI项目的原生代币,该项目结合人工智能与区块链技术,为用户提供创新解决方案。最高支持50倍杠杆。
合约RDAC/USDT(5月14日15:00 UTC+8):$RDAC是Redacted项目的原生代币,在DeFi领域提供创新的流动性和治理解决方案。最高支持20倍杠杆。
合约ZEREBRO/USDT(5月14日15:00 UTC+8):$ZEREBRO是一个聚焦于AI与区块链融合的创新项目代币。最高支持75倍杠杆。
5月15日交易对:
深潮 TechFlow 消息,5 月 14 日,据 Cointelegraph 报道,一家在科罗拉多州注册的公司被发现与一个中文非法交易市场有关联,该市场主要为东南亚诈骗者提供服务。这个名为 Xinbi Guarantee 的平台已接收约 84 亿美元的交易,主要以 USDT 稳定币形式进行。
据报道成,该平台通过 Telegram 运营,为超过 23.3 万用户提供洗钱服务、技术设备、个人数据和虚假证件等。Elliptic 称,仅 2024 年第四季度就有超过 10 亿美元的交易量,且有证据表明该平台与朝鲜黑客的资金洗钱活动有关。
深潮 TechFlow 消息,5 月 14 日,据官方消息,OKX 开启“合约网格包赔券狂欢季”活动。活动时间为2025年5月14日16:00至5月28日16:00(UTC+8),首次创建合约网格策略的新用户,可在活动页面领取10 USDT包赔券,奖池总额高达80,000 USDT,数量有限,先到先得,每人限领一次。
据悉,成功领取包赔券的用户,需在8小时内创建任一SOL/USDT、BTC/USDT或ETH/USDT合约网格策略,且策略开启后未曾调整策略参数设置 (包含调整止盈止损价格,增加仓位)。如策略未盈利,OKX将依据包赔券金额进行补偿。逾时未使用的包赔券将自动作废并退回奖池,用户也无法再次领取包赔券。
深潮 TechFlow 消息,5 月 14 日,据 adam_tehc 的 Dune 面板数据,Raydium 旗下代币发行平台 LaunchLab 近 24 小时毕业代币数量为 99 个,Pump.fun 的代币毕业数量 138 个。
此外 Raydium LaunchLab 上近 24 小时发行代币 8057 种,Pump.fun 上近 24 小时发行代币 19840 种。
深潮 TechFlow 消息,5 月 14 日,据链上分析师 Ai 姨(@ai_9684xtpa)监测,巨鲸地址 0xF92…CD1f9 疑似于近 1 小时内将 2000 枚以太坊(ETH)兑换为 51.821 枚包装比特币(WBTC),交易价值约 540 万美元,兑换时以太坊价格为 2709 美元。数据显示,该地址自 5 月以来已累计售出 15470 枚以太坊,总价值约 3769 万美元,平均交易价格为 2436 美元。
撰文:Commissioner Caroline A. Crens
编译:白话区块链
今天的主题非常广泛,或许是加密任务小组圆桌会议迄今为止讨论的最广泛的主题:Token 化。我了解到,今天的讨论将主要聚焦于推动 Token 化的潜在监管努力。
这个话题让我想起了电影《梦想之地》(Field of Dreams) 中的一句名言——「如果你建好了,他们就会来。」你们可能记得,这部电影由凯文·科斯特纳 (Kevin Costner) 主演,他饰演的农民雷·金塞拉 (Ray Kinsella) 受到一个神秘声音的启发,犁平了自己的玉米地,建了一个棒球场,坚信伟大的事情将会发生。
我认为这与当前对 Token 化的热情有某种相似之处。区块链技术已经存在了很长时间。尽管最近已经引入了一些有限的用例,但它尚未被广泛用于发行和交易注册证券。有人认为,如果我们「建造」——或者更准确地说,「重建」适应区块链的金融系统,「他们」各种市场参与者将会蜂拥而至,拥抱 Token 化证券。投资者将因参与度和选择增加而受益,市场将因区块链带来的改进而蓬勃发展。
对此,我想首先问,我们到底在试图建造什么?什么是 Token 化?即使仅限于 SEC 的领域,这个术语也难以给出一个简单的定义。Token 化是指直接在区块链上发行证券?还是指在区块链上创建证券的数字表示?这看似是一个微妙的区别,但从监管角度来看,可能会带来重大影响。此外,Token 化是否应涵盖发行后的分发、交易、清算和结算?换句话说,证券的整个生命周期是否都将「上链」,还是仅一部分?
无论我们如何尝试回答这些定义性问题,显然,Token 化的金融系统与我们之前见过的任何系统都不一样。它不像雷·金塞拉建造的棒球场那样为人所知、易于理解。许多人设想的是一个完全 Token 化的系统,任何证券,包括高交易量的流动性产品,如《财富》500 强公司的股票,都可以在区块链上发行、交易、清算和结算。
这在技术上可能吗?如果我们讨论的是公共无许可区块链,至少以今天的现状来看,答案似乎是否定的。交易量限制和其他可扩展性问题是众所周知的。公共无许可区块链的整个概念——旨在无需政府监督即可提供信任——对于像证券市场这样复杂且受法律严格监管的领域,似乎是一个不合适的工具。
如果我们讨论的是私有或许可区块链,是否会改善可扩展性的潜力?即使可以,这与其他已经广泛使用的数据库技术有何质的区别? 这是否需要任何监管调整?
似乎没有人反对 SEC 应保持「技术中立」的监管立场。那么,我们为什么要去评估特定形式的区块链作为行业采用的候选技术?为什么我们要特别关注区块链,而不是其他类型的分布式账本技术?推动区块链——更不用说其特定形式——的监管努力,看起来像是政府在挑选赢家和输家。而且,我们似乎在技术被证明适合用途之前就已经在这样做。
除了我们试图建造什么的问题之外,我们为什么要建造它?支持者认为,Token 化可以加速交易结算,使市场更高效。目前的结算周期是 T+1( 交易日后一天 ),而 Token 化可能会将我们推向即时结算或「T+0」。还有一种观点认为,即时结算可以减少交易对手风险,因为交易将是预先资金化的。但结算周期虽然比过去缩短了,却是一个设计特性,而非缺陷。交易执行与结算之间的有意延迟,为核心市场功能和保护机制提供了支持。
例如,结算周期便于净额结算 (netting)。简单来说,净额结算允许交易对手按净额结算一天的交易,而不是逐笔结算。我们国家清算和结算系统中复杂的多边净额结算大幅减少了需要最终结算的交易量。平均来看,98% 的交易义务通过净额结算被消除。这使得当前系统能够处理巨大的交易量。这也是近期市场在持续创纪录的交易量下仍能保持稳定的关键原因之一。
净额结算还促进了流动性。因为绝大多数交易通过「净额结算」而无需实际结算,它们不需要资金交换。如果 A 卖给 B,B 卖给 C,C 卖给 A,这些交易会被配对并消除。A、B、C 都可以保留他们的资金,相比之下,在区块链上的双边即时结算中,每个人都必须至少在一段时间内交出现金。
另一个重要考虑因素是,即时结算通常对零售投资者不利,许多零售投资者目前依赖在下单后再提交付款的能力。
我们还必须记住,在结算周期内会进行关键的合规活动。这些活动包括旨在识别和防止欺诈及网络犯罪的检查。 当出现警示信号时,暂停交易并进行调查的能力对于保护投资者以及国家安全和反恐等更广泛的问题至关重要。
基于这些和其他原因,缩短现有结算周期是否可取或可行尚不清楚。国内外监管机构和主要市场参与者已对此提出令人信服的反对意见。
我认为,作为监管机构,我们的法定职责是对这种规模的潜在变化保持极度谨慎,历史上这种变化通常仅在应对真正的市场危机时才会发生。虽然我们的市场确实有改进的空间,但我很想知道,今天讨论的变化是否会解决任何现有的具体问题。在《梦想之地》中,雷·金塞拉对「如果你建好了,他们就会来」的信念最终为他带来了不错的结果。但雷的选择和风险仅限于他的家庭和农场。SEC 是美国资本市场的管理者,我们讨论的这种系统性变化可能会影响到从华尔街到普通民众的每一个市场参与者。
让我们确保我们所考虑的措施适当限定在参与加密市场的部分——最近估计仅占美国家庭的不到 5%——并且不会对大多数美国人依赖其财务福祉的传统金融 (TradFi) 市场造成损害。
深潮 TechFlow 消息,5 月 14 日,据 Techinasia 报道,去中心化金融公司 Gnosis 已以 1495 万美元收购新加坡链上金融运营平台 HQ.xyz。此次收购资金中,895 万美元来自 GnosisDAO 国库(已于 2025 年 1 月通过 DAO 投票批准),另外 600 万美元由 Gnosis Ltd. 提供,用于未来两年的运营支出。
收购完成后,HQ.xyz 将更名为 Gnosis HQ,并整合进入 Gnosis 生态系统,与 Gnosis Chain、Gnosis Pay 以及 Safe、CoW Swap 等生态项目共同发展。
深潮 TechFlow 消息,5 月 14 日,据官方消息,LBank 已于5月14日10:50(SGT)首发上线Glonk(GLONK),并开放GLONK/USDT交易对。目前,充币业务已开放,提币业务将于5月15日11:00开放。
深潮 TechFlow 消息,5 月 14 日,在 BitsLab 发起的 “Web3 护航计划”中,安全团队发现某知名钱包 Android 客户端存在任意通知伪造漏洞,并协助其完成修复。该漏洞源于客户端代码中的设计缺陷,攻击者可通过传入特定 notification 参数,调用该钱包 App 可导出的敏感组件方法,从而启动前台服务,向用户设备发送任意内容的通知信息。由于漏洞可在用户正常使用钱包 App 时被触发,恶意攻击者可借此手段向用户推送钓鱼信息,盗窃钱包私钥,构成严重的安全威胁。
BitsLab 团队在收录该漏洞后,迅速展开全面的技术分析,深入剖析漏洞成因与攻击路径,提出了精准的修复方案,协助该钱包 App 成功规避信息泄露与钓鱼攻击风险,显著提升其隐私保护能力与系统安全性。同时,BitsLab 建议所有项目方自查其 Android 客户端是否存在敏感组件未妥善处理的问题,以防范类似风险。
此次发现并协助修复该知名钱包 Android 客户端的高质量漏洞,不仅保障了钱包用户的资产安全,也再次体现了 BitsLab 团队与 “Web3 护航计划” 在全球区块链生态安全建设中的重要价值与卓越贡献。BitsLab 也鼓励更多项目加入我们公益性的“Web3 护航计划”,共同筑牢 Web3 世界的安全防线。
深潮 TechFlow 消息,5 月 14 日,据链上分析师余烬(@EmberCN)监测,巨鲸地址 “silentraven” 约 1 小时前将 100 枚 WBTC(约合 1036 万美元)兑换为 3,855.2 枚 ETH。该地址在过去 3 天内累计将 200 枚 WBTC(约合 2084 万美元)兑换为 7,913.9 枚 ETH,兑换比率为 0.0252。
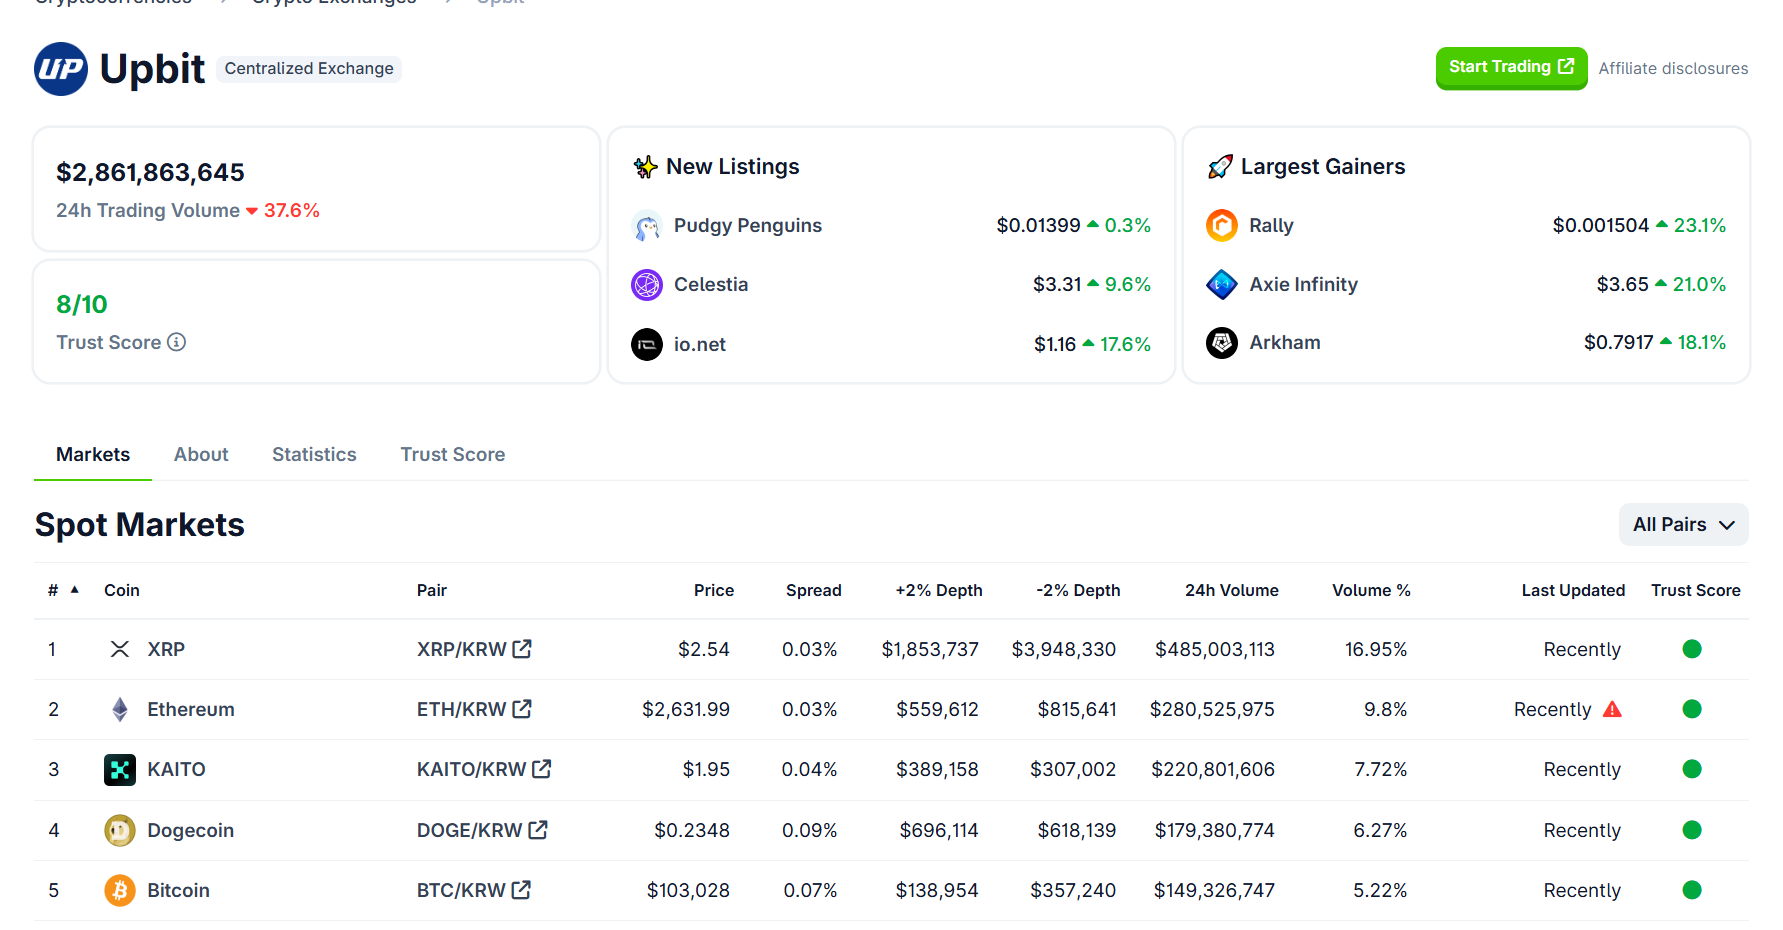
深潮 TechFlow 消息,据 CoinGecko 数据,过去 24 小时,Upbit 交易量达 28.62 亿美元,下降 37.6%,交易量排行前五的代币分别为:
XRP(交易量占比16.95%,成交额4.85亿美元)
ETH(交易量占比9.8%,成交额2.81亿美元)
KAITO(交易量占比7.72%,成交额2.21亿美元)
DOGE(交易量占比6.27%,成交额1.79亿美元)
BTC(交易量占比5.22%,成交额1.49亿美元)
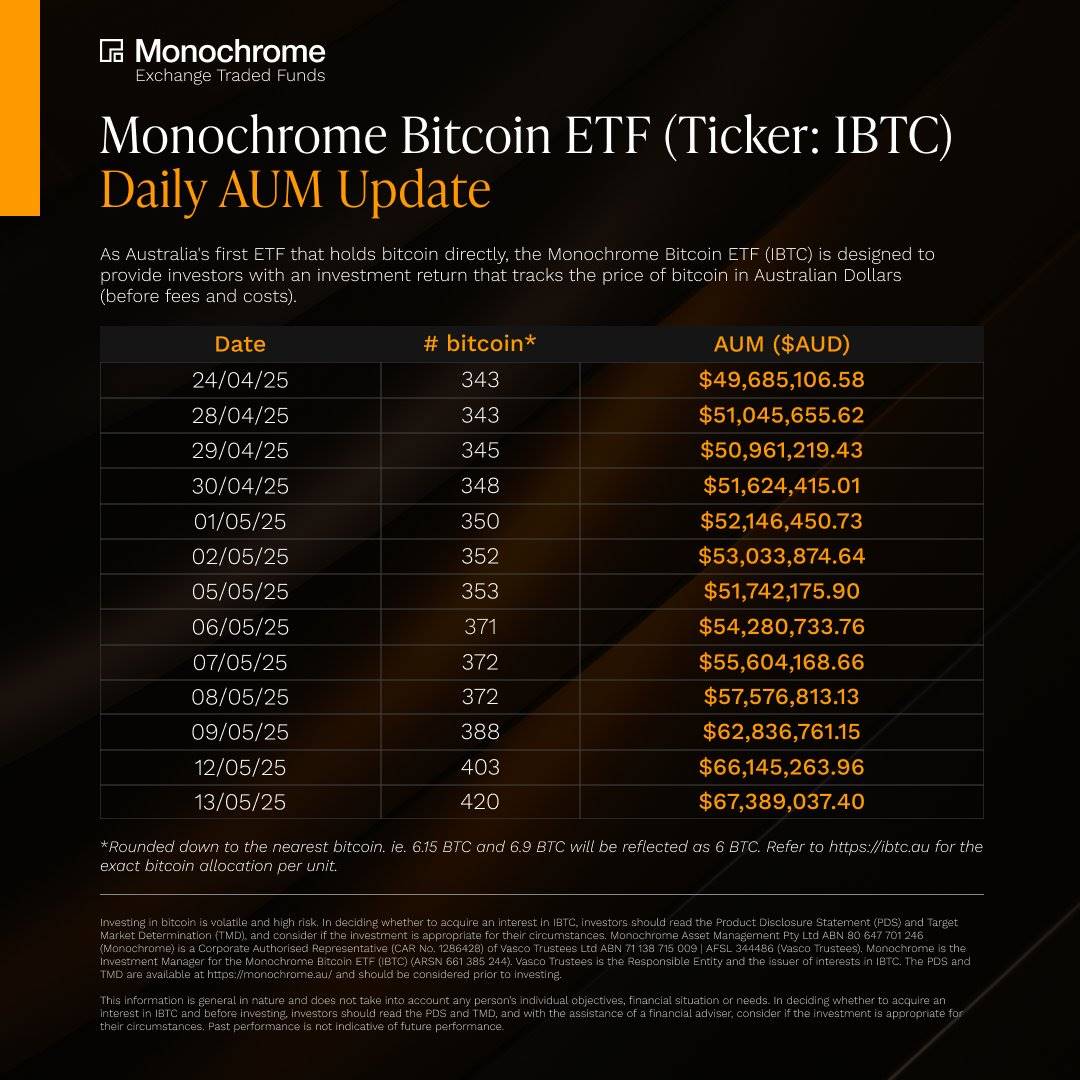
深潮 TechFlow 消息,5 月 14 日,据官方消息,澳大利亚 Monochrome 现货比特币 ETF(IBTC)截至 5 月 13 日持仓达 420 枚 BTC,持仓市值触及约 6738.9 万美元,较 3 月 6 日增加了 17 枚 BTC。
撰文:刘红林
很多人印象里的加密货币「挖矿」,还停留在比特币那个时代的「逐水草而居」——冬天在西北用靠风电,夏天在西南靠水电。动辄几千台机器,塞进荒漠里的铁皮房,建在四川河流边,昼夜轰鸣,吃电如山洪。
但现实是,现在行业里更多出现的是一种「轻量挖矿」:不靠水电,不往深山走,就在城市写字楼里安安静静运行着几台设备,没有风扇的轰鸣,也没有线路板的烧焦味,只是默默地「算」,默默地产出 Token。
因为工作的原因,红林律师时常在上海、深圳和 Web3 项目方、开发者、投资人打交道,不少熟悉了的朋友会带我参观他们的办公室,指着一堆硬件机器像我介绍,这就是我们的加密货币矿场。
房间外面是中国最中心化的金融中心,车水马龙。房间内是你听不出声音,感受不到热量变化的机器在运行,支撑着去中心化的金融和梦想。
这种「轻量挖矿」的方式,其实是近年来行业内部在监管高压下自然演化出来的一种状态。一方面受制于政策风险,大规模部署早已不可持续;另一方面,随着很多新项目放弃了比特币式的 PoW 路线,转向更低功耗的 PoS、分布式存储、边缘计算类机制,挖矿本身的物理形态也变得「隐形」了。
从合规视角看,这其实就是个典型的「看不清」的状态——设备合规、网络合规、运行节点本身也不违法,但它的收益方式、激励逻辑,却又确实属于加密货币的范畴。你要说这不是挖矿,好像也不能完全撇清;你要说它非法,又缺乏实质违法特征。这就给了行业一种微妙的生存空间:在灰色地带里持续运行,不大不小,不吵不闹,但确实还活着。
而要真正理解这个现实,还得从中国关于「挖矿」的监管路径讲起。
早在 2021 年 5 月,国务院金融稳定发展委员会就在一次会议中明确提出:「要打击比特币挖矿和交易行为」,此后,全国范围内掀起了一场系统性的「清矿」行动。新疆、内蒙古、四川等传统「矿区」率先响应,陆续发布限电通知、清退矿场。当年 9 月,国家发改委将「虚拟货币挖矿活动」正式列入《产业结构调整指导目录》「淘汰类」,自此确立了政策方向。
官方给出的理由是,这类活动「能耗大、碳排高、贡献低」,不符合国家产业政策和「双碳」目标。这个定性在当时是有一定现实基础的。彼时比特币主导的 PoW 机制确实是高能耗、高密度的代表,用电量一度超越一些中等国家,而这些电力很多来自「灰色」电源。
但随着行业技术演化,很多加密项目不再依赖 PoW 算法,而是通过 PoS、DPoS、分布式存储等方式进行网络维护,这种模式下所需的计算资源显著降低,部署场景也逐渐从「郊外铁皮房」转向「城市写字楼」。你能说它是挖矿,但它确实没怎么耗电。
更复杂的是,AI 的发展和算力需求的急剧上升,把原本属于加密行业的一些底层设施变成了「政策鼓励对象」。边缘算力、分布式存储、通用 GPU 节点,这些技术曾一度属于区块链应用的基础设施,如今正在被 AI 产业「借壳」接盘。而在算力和架构层面,两者之间的界限本就不清晰——你跑一个 AI 训练模型和跑一个链上验证节点,用的可能是同一组服务器,只是调用的软件和目标不同而已。
这就出现了一个非常现实的问题:监管机构习惯用的识别逻辑,比如「电耗是否超标」「设备是否特殊」「是否部署在集中区域」,在今天都几乎失效了。你看不出哪个项目是在搞合法的 AI 算力业务,哪个项目是在借壳挖 Token,哪个项目两边都搞。现实早就把监管边界磨平了。
所以很多时候,我们看到的不是「挖矿在复活」,而是「它根本就没死,只是换了一套外衣」。你会看到很多 Web3 项目,表面主打 AI 协同、边缘节点调度,落地的时候其实还在跑某条链的验证逻辑;也有的项目打着数据安全、加密计算的名义,实际上就是在构建自己的 Token 发行机制。
对于地方政府而言,这种情况同样是棘手的。一边是中央层面对「挖矿」的明令禁止,另一边又是对「算力基础设施」「AI 大模型训练」等方向的重点扶持。如果一个项目的业务模型同时踩在两条线上,那要不要扶持、怎么监管、是否算违规,其实没有清晰答案。
而这种模糊状态,也进一步导致现实中很多项目「能跑就跑,能躲就躲」,反而催生了一种更隐蔽、更混合、更灵活的「地下挖矿生态」。你查也查不到,算也算不清,电是居民用电、房是办公室、账目合规、主体有执照,但它就是在算一个 Token。这时候你再拿传统那套监管逻辑来处理,已经跟不上了。
作为 Web3.0 行业法律合规从业者,红林律师的个人判断是:中国关于加密货币的「三禁」政策(ICO、加密货币交易所、加密货币挖矿)里,如果未来真有放松空间,最先松动的可能是「挖矿」。
不是因为国家态度转向,而是因为「新矿工」已经脱离了原来的定义。你很难再用「高耗能、低贡献」来形容他们。相反,他们可能已经是你鼓励的「算力创业者」,拿着科技园区补贴,参加 AI 大赛,正儿八经在注册公司、缴税、发工资,只不过利润产生的除了人民币,还有全球通用可变现的 Token。
更何况,现在 AI 和 Web3 融合日趋紧密,很多做链的团队其实也在参与 AI 模型的预训练、数据标注或者算法优化;而很多 AI 企业也意识到链上激励机制在「众包计算」「边缘参与」中更高效。这时候你再强行拆分 Web3 和算力之间的关系,只会变得越来越不现实。
当然,我并不是说监管该彻底放开,而是要承认这个行业的形态确实变了,不能再用三年前的标准来治理五年后的现实。尤其是涉及到算力基础设施、AI 服务能力这类「模糊领域」,要做的可能不是全盘否定,而是通过「正面清单 + 行业分类」的方式,明确哪些行为应当归入数据产业范畴,哪些行为属于金融监管对象,哪些行为可以合规运行但必须登记申报。
否则,如果我们永远把「挖矿」这个词等同于非法、落后,那确实也会错过一部分未来。
挖矿这件事,到了今天,不只是一个合规问题,也不只是一个能源问题,更是一个关于「我们怎么理解基础设施演化」的问题。从比特币的「算力换区块」,到 AI 时代的「算力即资源」,本质上我们看到的,是越来越多的底层算力节点,正在变成数字社会的通用接口。如果说过去十年是「谁能挖到币谁赚钱」,那么接下来的十年,很可能是「谁掌握弹性算力,谁就有产业主动权」。
在这个全球范围内算力博弈日益白热化的时代,如果国内不能构建出一套既尊重底层技术路径、又能纳入监管视野的挖矿与算力融合机制,我们很可能在下一波全球算力基础设施竞争中缺席。
比起堵,不如看清楚它的真实面目;比起藏着掖着,不如把它纳入明面上的规则系统里。这样至少可以让那些本可以在阳光下做事的项目,少一点顾虑,也少一点灰色操作的动机。
这正是一个真正需要讨论的新问题。
深潮 TechFlow 消息,5 月 14 日,据 CoinDesk 报道,Quip Network 联合创始人 Colton Dillion 表示,区块链治理流程过于缓慢,可能无法有效应对量子计算带来的安全威胁。Dillion 指出,量子计算可能降低 51% 攻击所需的算力至约 26%。
深潮 TechFlow 消息,5 月 14 日,据金十数据报道,高盛表示,在最近的贸易谈判进展之后,美元/亚洲货币对的可能方向仍然是下行。尽管最近中美达成了贸易谈判进展,但市场的主要主题仍未改变。这些主题是:从美国资产中逐步分散投资的态势应该会持续下去;亚洲出口商应该会继续将美元兑换成当地货币;如果亚洲地区与美国进行贸易谈判,其货币贬值可能会更难。