某巨鲸花费700枚ETH购买PEPE
深潮 TechFlow 消息,6 月 6 日,据链上分析师 Onchain Lens(@OnchainLens)监测,某鲸鱼花费 700 枚 ETH(约172 万美元)买入 1542.9 亿枚 PEPE。
目前,该鲸鱼持有 1.38 万亿枚 PEPE,价值 1520 万美元,存放在 2 个不同的钱包中。
WeTrying | 币圈快讯早知道
WeTrying | 币圈快讯早知道
深潮 TechFlow 消息,6 月 6 日,据链上分析师 Onchain Lens(@OnchainLens)监测,某鲸鱼花费 700 枚 ETH(约172 万美元)买入 1542.9 亿枚 PEPE。
目前,该鲸鱼持有 1.38 万亿枚 PEPE,价值 1520 万美元,存放在 2 个不同的钱包中。
深潮 TechFlow 消息,6 月 6 日,据Cointelegraph报道,CMC Markets分析师Carlo Pruscino表示,如果美联储比市场预期更早降息,可能推动比特币价格重新攀升至112,000美元心理关口。目前97.5%的市场参与者预计美联储将在6月18日的会议上维持利率在4.25%-4.50%区间不变。分析师指出,美国就业报告将成为美联储利率决策和比特币短期走势的关键指标,而特朗普的关税政策不确定性仍是美联储决策面临的未知因素。
深潮 TechFlow 消息,6 月 6 日,据官方公布数据显示,Sonic 生态项目 Shadow Exchange 累计交易量已突破 90 亿美元,手续费收入超过 2100 万美元,月活跃地址超过 20 万。
深潮 TechFlow 消息,6 月 6 日,据CoinDesk报道,其在5月份的钱包系统升级期间遭受网络攻击,导致旧热钱包损失超过1100万美元。该交易所表示已立即补充被盗资金并将资产转移至新钱包,确保用户资产未受影响,所有存款、提款和交易功能正常运行。此次攻击最初由区块链侦探ZachXBT披露,被盗资金通过去中心化交易所和隐私协议洗钱后被存入比特币混币器Wasabi Wallet。BitoPro目前正与第三方网络安全公司合作调查此事件,并计划公布新热钱包地址以提高透明度。
撰文:黑色马里奥
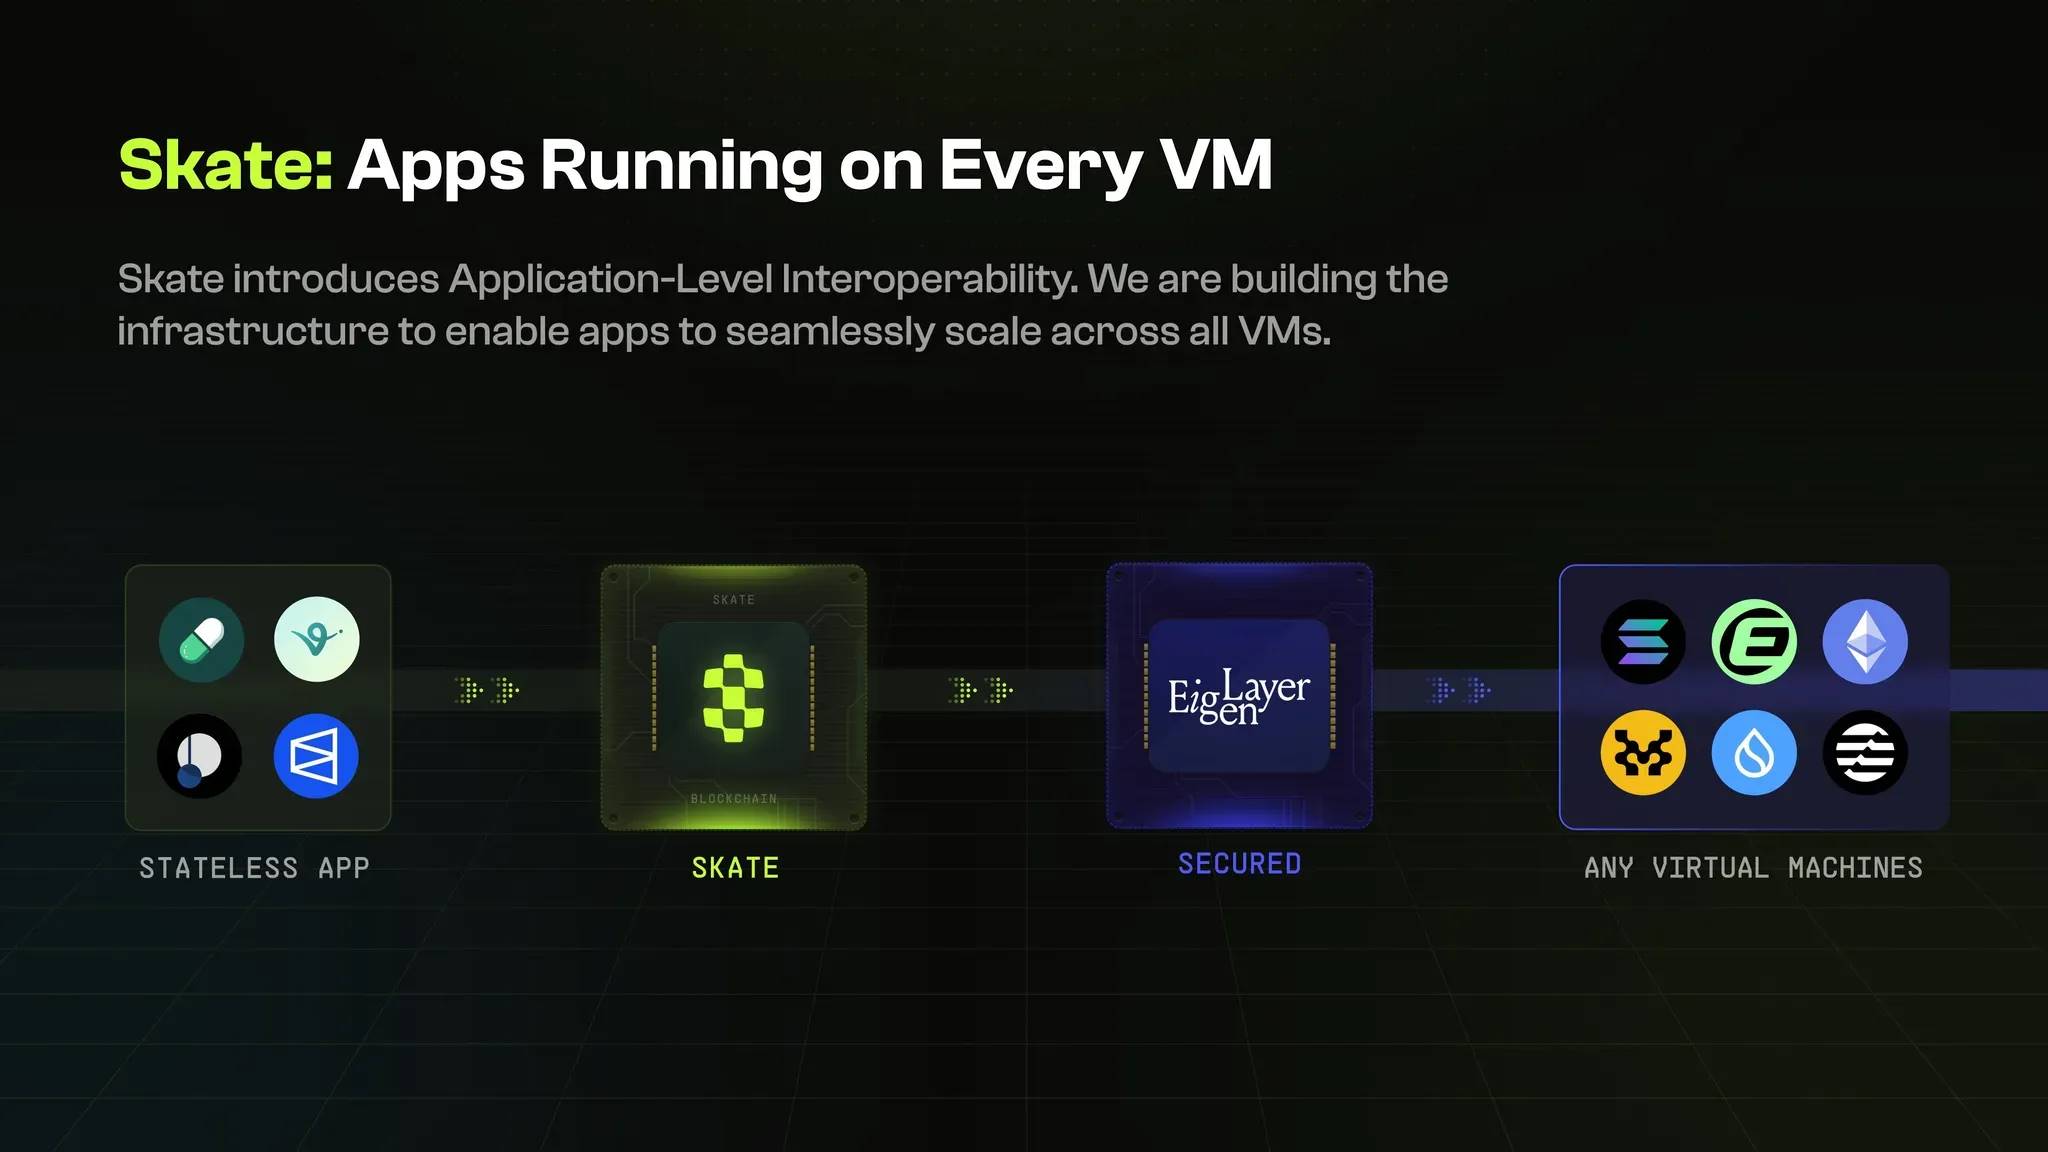
Skate 是一个无状态、跨虚拟机的基础设施层,致力于为多链生态提供统一的应用逻辑与流动性框架。它允许开发者一次性部署应用,并在多个链之间实现共享状态与逻辑,从而显著降低开发成本,提升跨链部署效率。
事实上,当前的 Web3 基础设施普遍存在碎片化问题,即每条链都有独立的运行环境和合约系统,开发者需要重复编写和部署逻辑,用户则在多个钱包和应用界面之间频繁切换。Skate 通过搭建一个通用的执行环境,实现了逻辑、状态与流动性的同步协调,使跨链应用不再需要迁移或复制状态,也无需依赖桥接操作即可实现流畅互动。
Skate 的核心设计目标是在不托管资产、不复制状态的前提下,为链上应用提供高度可组合、可扩展的运行框架。其底层架构支持与 EVM、Solana、TON、Move 等多种虚拟机兼容,原生具备跨 VM 协调能力,并通过无状态执行与 AVS 验证机制保障跨链过程中的安全性与可验证性。
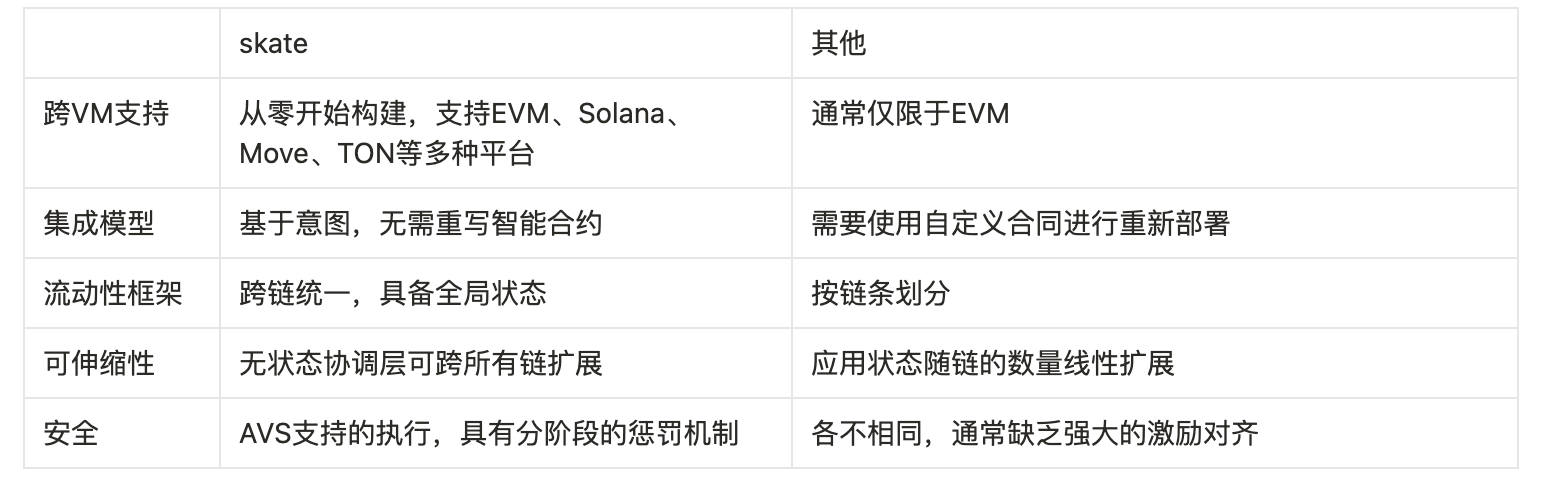
凭借该架构,Skate 为构建统一的多链应用逻辑和流动性网络提供了基础设施支撑,推动 Web3 从「多链部署」走向「链间融合」,为下一代跨链 DeFi 和资产协议奠定底层平台基础。作为契合当前行业发展趋势的重要叙事方向之一,该项目即将在近期启动 TGE,正受到市场的广泛关注。
Skate 的架构设计围绕「无状态协同」的核心原则展开,旨在构建一个兼容多种虚拟机环境、具备跨链协调能力的运行时系统。与传统的链上应用需要在每个目标链上部署并维护完整逻辑与状态不同,Skate 提供的是一个轻量级协调层,仅负责同步意图、调度逻辑和流动性,而资产与状态始终保留在原链。
Skate 的执行模型基于意图驱动机制,在该系统中用户在原生链上签署操作意图,由 Skate 网络中的执行器完成跨链操作,并通过 EigenLayer 提供的 AVS 进行安全验证与任务调度。这种模式消除了用户手动跨链的繁琐流程,实现真正的链间抽象与无缝交互。
在系统结构上,Skate 采用了模块化「中心 – 辐射式」设计,即在中心层统一处理应用逻辑、状态映射和消息传递,在各链侧灵活接入执行模块。该设计不仅实现了对 EVM 与非 EVM 网络的兼容支持,还为未来的新型链架构预留了可扩展接口。
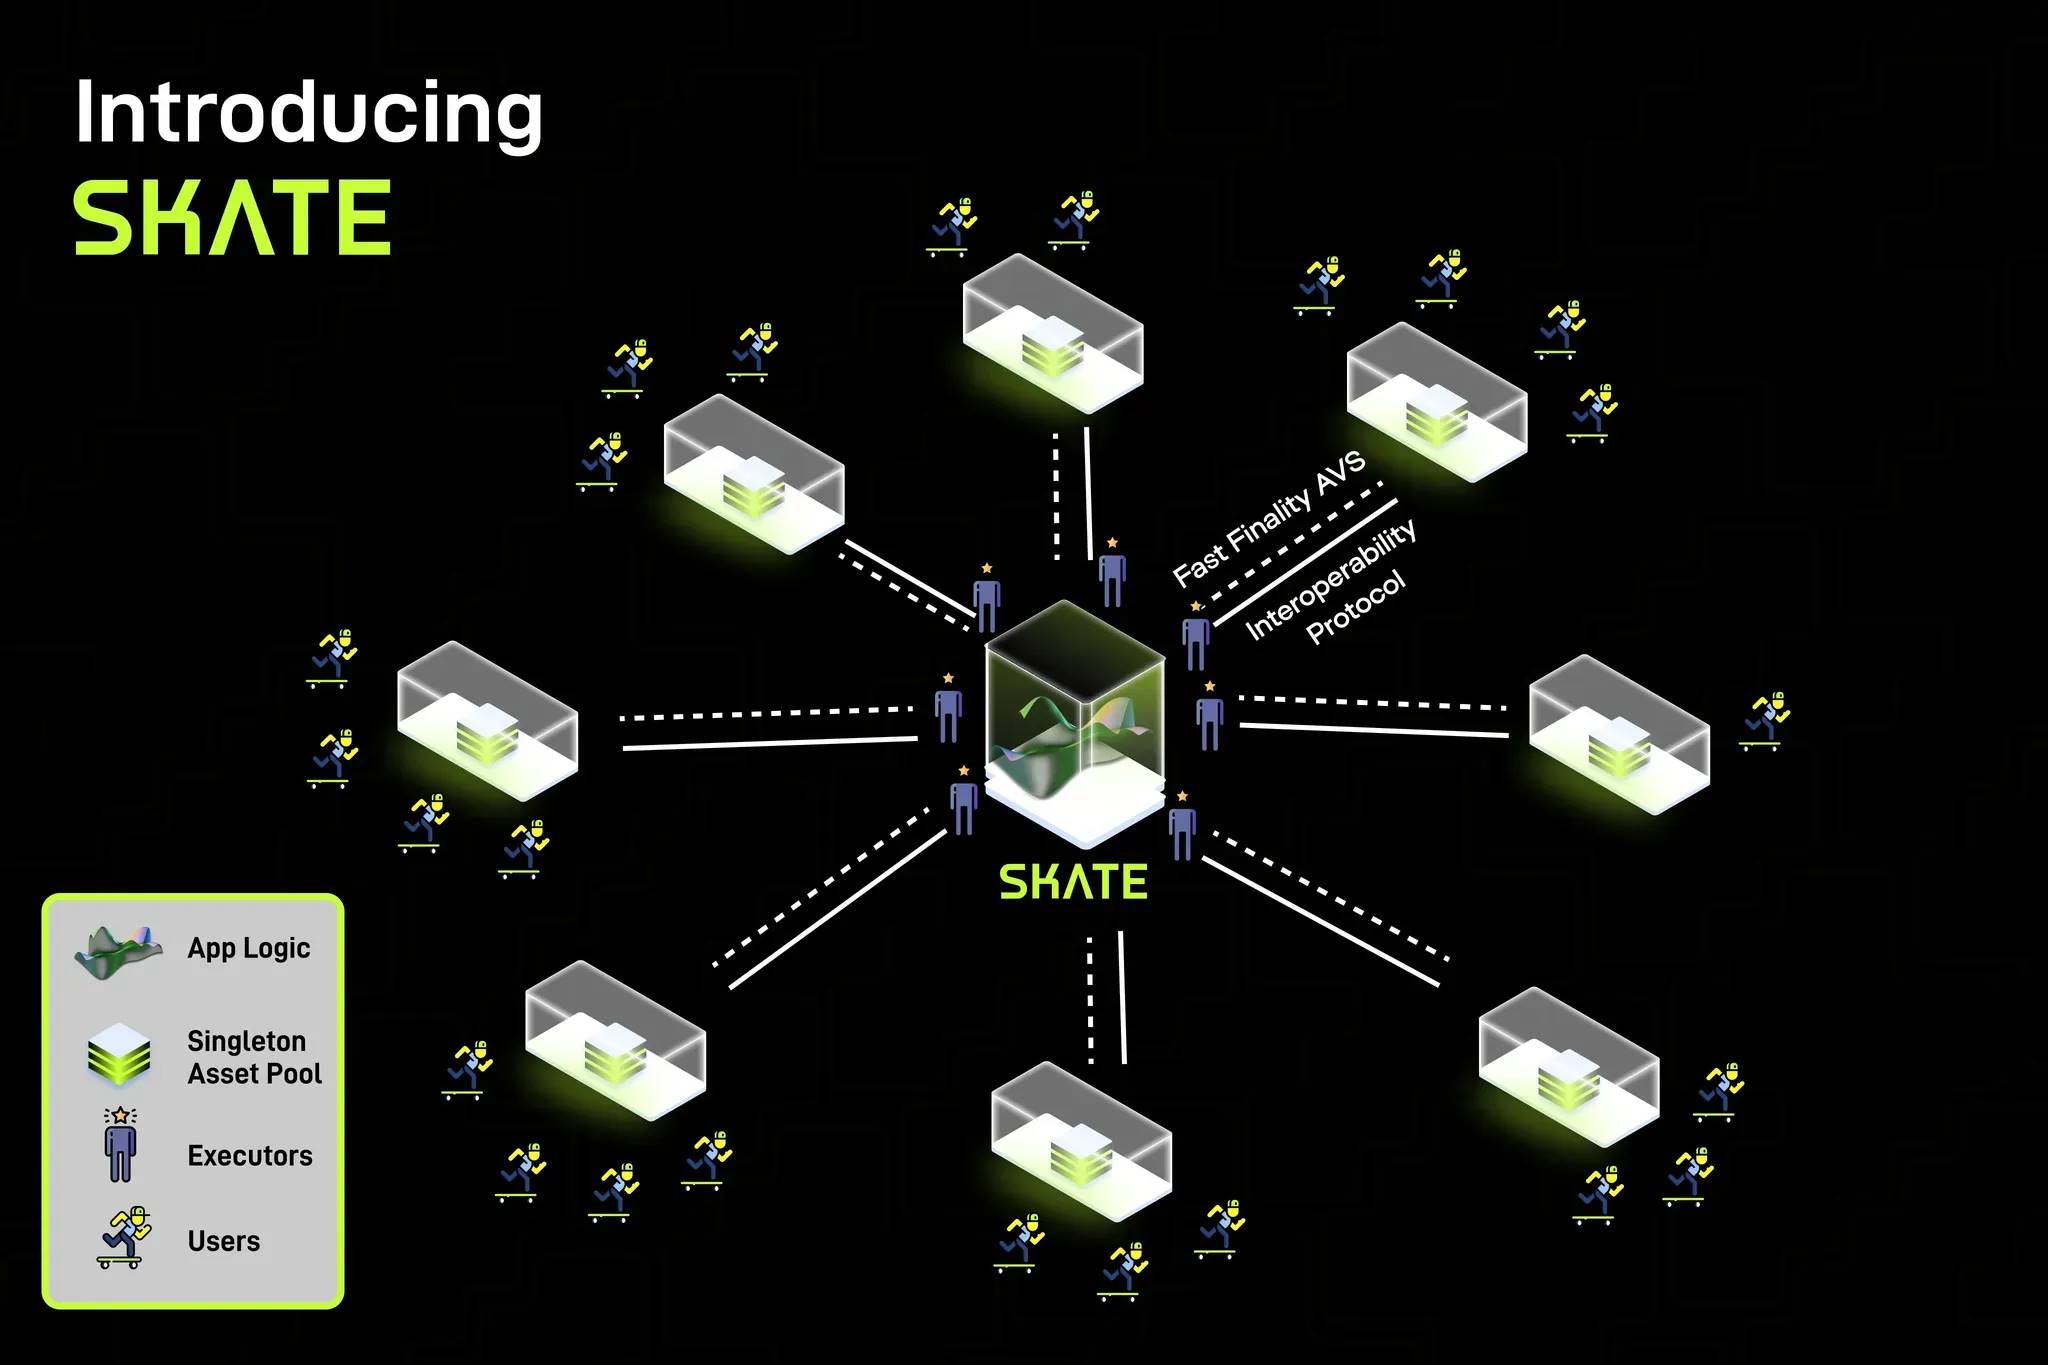
此外,Skate 引入了全局应用逻辑 的概念,通过托管一套跨链共享的逻辑状态,统一链上调用与状态访问接口,从根本上解决了「每条链都需重构应用」的部署负担。去中心化、无状态、跨虚拟机的协调模型,正在使 Skate 成为连接多链生态的关键中间件,并为可组合金融、资产互通与下一代跨链基础设施提供了稳定的系统支撑。
Skate AMM 是 Skate 架构中的核心产品模块,作为一个统一的流动性引擎,致力于解决多链环境中资产流动性分散、套利低效和定价不一致等结构性问题。它通过构建一个跨虚拟机共享的价格状态系统,连接不同链上的资产市场,实现价格发现、套利执行与资金调度的高度协同。
在传统跨链架构中,流动性往往按链划分,导致资产在新链上定价偏离、市场深度有限,进一步削弱了用户与协议的资本效率。而 Skate AMM 构建的全局 Bitmap 流动性模型,则将不同虚拟机环境下的交易池纳入统一视图,并以主链(如以太坊 L1)作为锚定点同步价格状态。这种结构让所有交易都继承一个统一的定价曲线,大幅降低跨链滑点与套利成本。
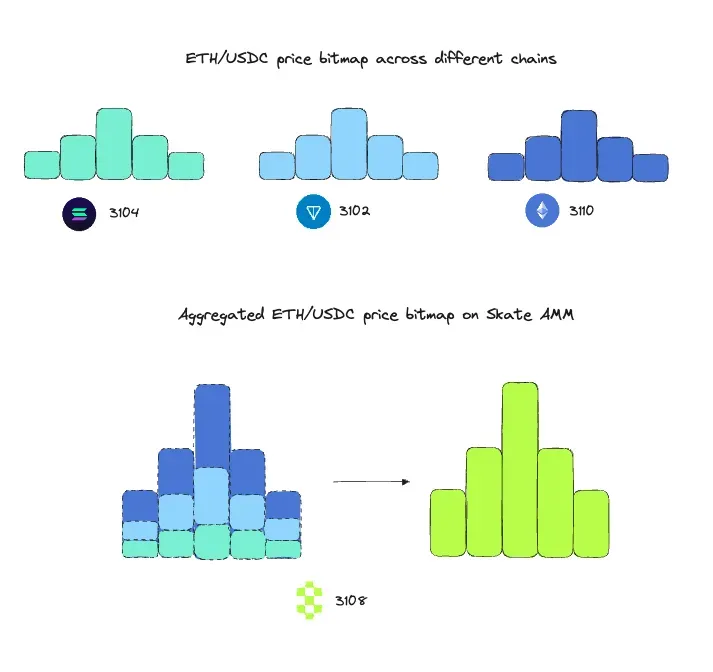
Skate AMM 还具备自动再平衡能力,通过集成如 Hyperlane 等快速跨链消息协议,实现流动性的链间实时调度,使得资产分布可根据市场需求动态优化。这一机制不仅提升了资金利用率,也为协议带来了持续的手续费收入来源。
具体在应用层,Skate AMM 为 稳定币与现实世界资产(RWA) 的跨链扩展提供了理想的流动性支持。例如,在 Plume Network 中,原生稳定币 pUSD 正通过 Skate AMM 实现对多个链生态的无缝流动性覆盖,不仅避免重复部署流动性池,还实现了更高的定价效率与套利稳定性。
凭借即插即用的部署方式和统一的套利执行路径,Skate AMM 正逐步成为新兴资产协议在多链扩展过程中的「流动性操作系统」,也为 DeFi 协议提供了一个可以信赖的跨链市场接入层。
目前,在 Skate TGE 前夕,其在 AMM DEX 上开启了一轮交互积分活动,用户在其 AMM DEX 上进行交易能够获得积分,并且积分将在 TGE 时兑换为空投:https://amm.skatechain.org/swap
当前,RWA 赛道正迎来前所未有的发展窗口,在 2025 年,稳定币总供应已突破 2400 亿美元,而 RWA 协议的总锁仓量也超过 250 亿美元,背后不仅有用户端需求的持续增长,更有 BlackRock、Franklin Templeton 等传统金融机构的积极参与。全新的趋势标志着链上资产市场正从「加密原生」走向「结构化与制度化」。
与此同时,新一代稳定币正呈现出「生息化」与「跨链原生化」的特征。越来越多协议开始发行与链下收益挂钩的稳定币,并寻求通过多链部署获取更广泛的使用场景。然而,现实中大多数资产协议仍受制于跨链流动性碎片化、价格偏离严重、部署成本高等问题,阻碍了其可持续扩张。
Skate AMM 的设计正是针对这些关键痛点,通过统一虚拟机间的定价系统和共享流动性池,来提供结构化解决方案。Skate AMM 能够显著提升新资产进入多链市场的效率与可信度,确保价格一致性、提高套利稳定性,并为协议带来原生手续费收入。
以 Plume Network 的 pUSD 为例,该稳定币原本面向特定生态发行,在缺乏链间流动协调的情况下,难以实现高效扩展。而通过 Skate AMM,pUSD 可快速接入多个链的统一流动性系统,避免重复部署和价格滑点,在提升流动性深度的同时,也为 Plume 提供了可持续的 MEV 收益与定价主动权。
从应用视角来看,Skate 正逐步成为稳定币与 RWA 协议进入多链市场的默认流动性基础设施层,不仅为资产市场的跨链增长提供便利,也推动了「链间资本网络」的形成。全新的结构将为 Web3 世界构建起更加稳固、可扩展的金融底层。
Skate 与其他基础设施项目的一个关键差异点在于,它不仅具备明确的技术架构和应用路径,更已经在实际运行中展现出强劲的市场契合度和可持续收入能力。
截至目前,Skate 已成功部署于多个主流虚拟机环境,包括以太坊、Base、BNB Chain 等 EVM 链,以及 Solana、Eclipse 等基于 SVM 的非 EVM 网络。这些部署验证了 Skate 在多链系统中的可移植性与运行效率,也反映出对真实用户需求的快速响应能力。
据悉,Skate AMM 在上线短短两个月内,累计交易量已突破 1 亿美元,并完成了首轮协议费用的分配。全新的收入体系并不是通过预挖或代币补贴构建,而是真正基于链上交易活动所产生的手续费收入,标志着 Skate 成为 EigenLayer 上首个具备实际协议收入回流能力的 AVS。
更重要的是,这些协议收入是按照使用量按周期分配给 AVS 再质押者,而非静态累计,从而形成一种可持续的、由真实使用驱动的激励机制。这种机制不仅提升了 Skate 运行节点的参与积极性,也为整个 EigenLayer 构建出「以真实需求为核心」的验证服务参考范式。
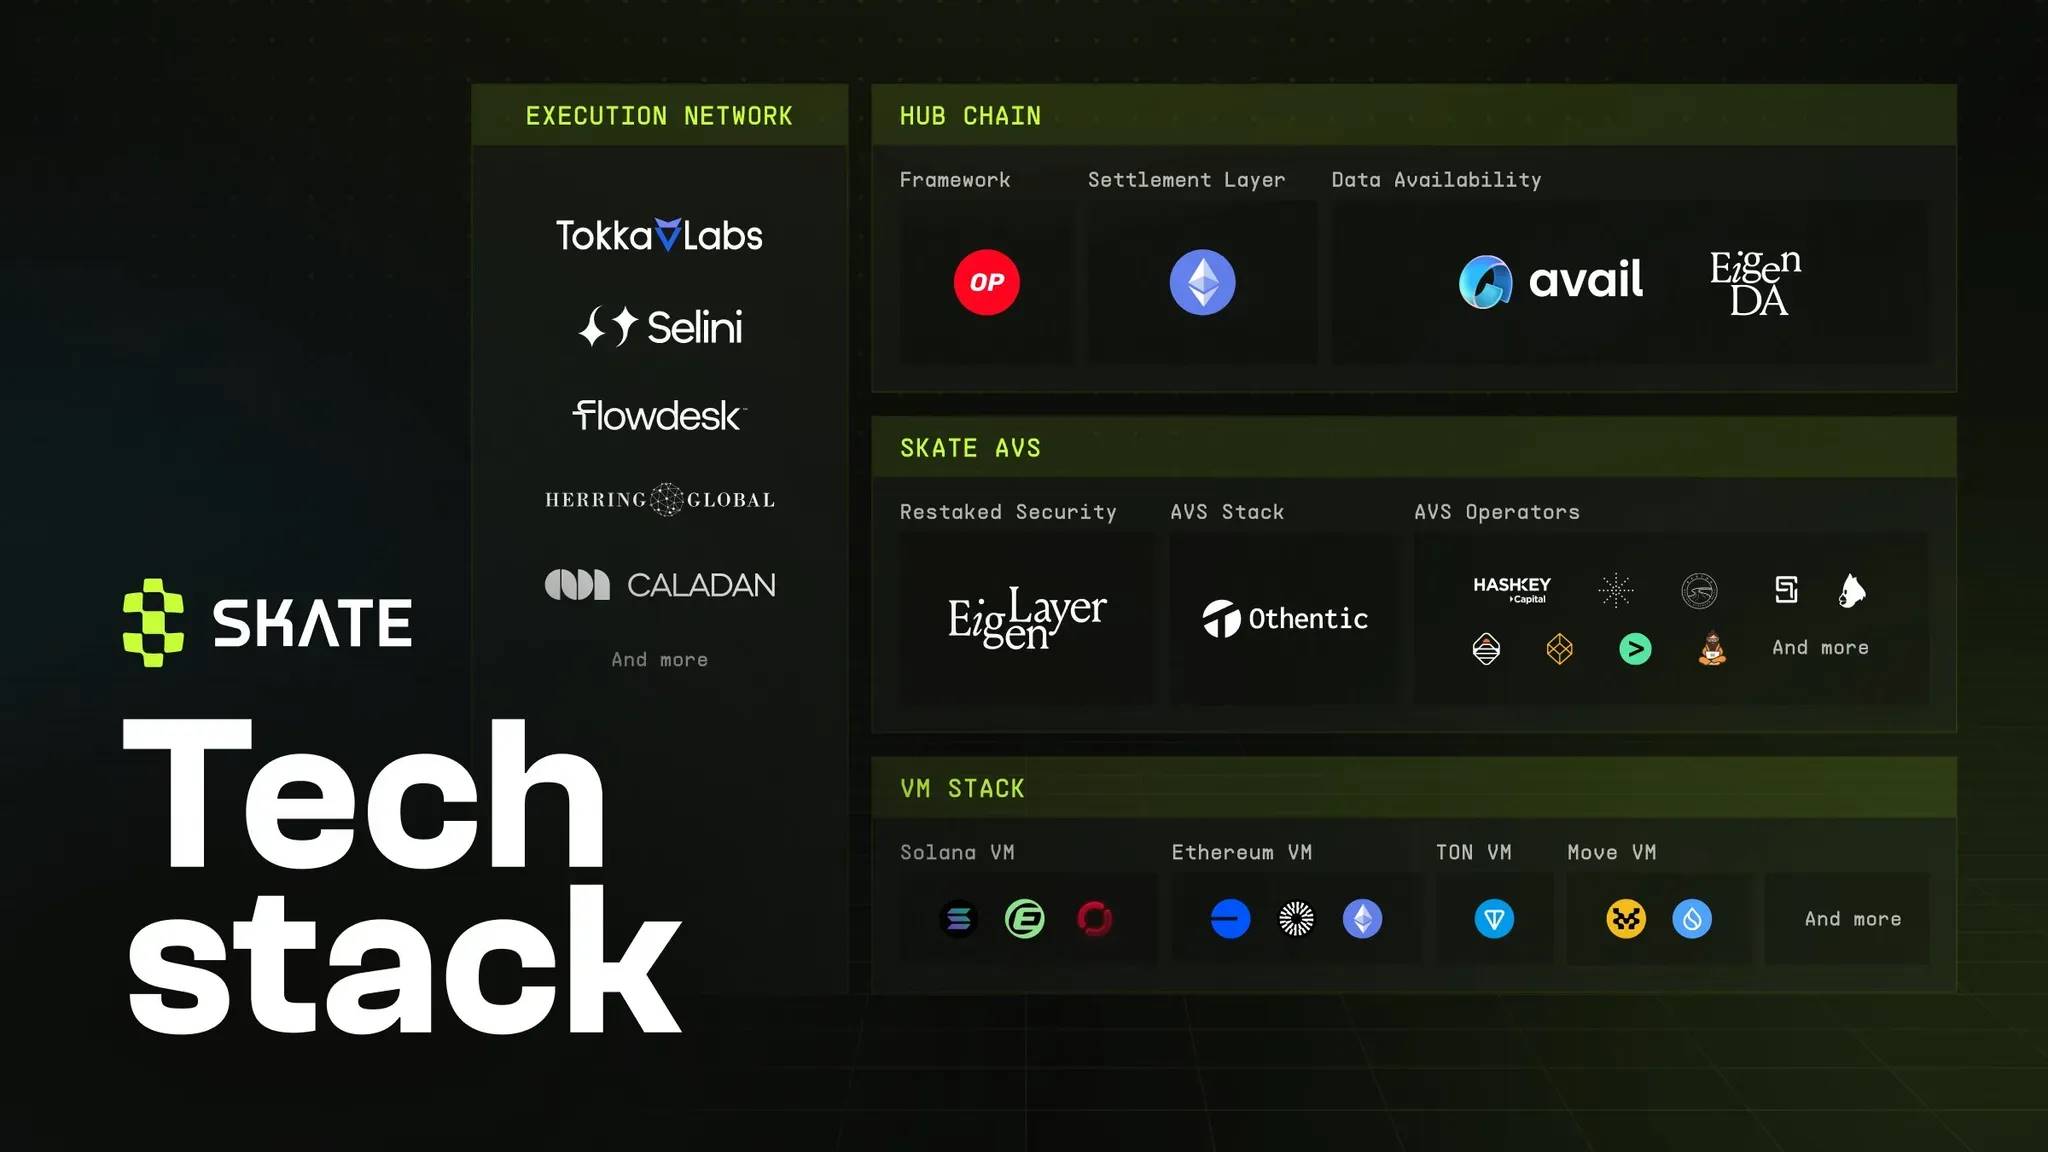
现阶段在 AVS 模型普遍面临「高估值、低收入」的背景下,Skate 提供了一个可被复制的模板:即如何通过跨链流动性与高频交易结构,构建出可持续、可验证的协议收入体系。随着更多 DeFi 协议、RWA 应用和链上资产接入 Skate,协议收入规模有望持续增长,并进一步增强整个系统的网络效应。
Skate 正在推动一种新的基础设施范式,即以实际交易流驱动的协议经济模型,为 AVS 与模块化验证服务设定了可量化的增长路径与可复制的激励结构。
Skate 正在为多链世界构建真正意义上的跨链应用基础设施。通过无状态架构、AVS 安全保障、统一流动性引擎以及对全主流虚拟机环境的原生兼容,Skate 不仅重塑了跨链交互的技术路径,更为稳定币、RWA 资产和新一代链上金融协议提供了高效、可组合、可持续的运行底座。
在 Web3 迈向多链协同与资产互联的关键阶段,Skate 的技术框架与产品机制已经完成从概念到落地的闭环验证。随着更多生态伙伴的接入和核心协议的集成落地,Skate 将持续推进链间逻辑统一与流动性整合,为跨链金融带来前所未有的基础设施标准,并有望对 Web3 可扩展性与用户体验进行根本性的重构。
深潮 TechFlow 消息,6 月 6 日,据链上分析师 Onchain Lens(@OnchainLens)监测,一位沉寂两年的巨鲸地址在过去48小时内向HyperLiquid平台注入400万美元USDC,并以36美元均价购入110,663枚HYPE代币,总价值约398万美元。
深潮 TechFlow 消息,6 月 6 日,Bitget 链上交易(Onchain)近期上线项目呈现上行趋势,其中,Ghibli 上线后最高涨幅达 849.4%,NANI 达 785.7%,KBBB 达 544.0%。
Bitget 链上交易(Onchain)旨在无缝连接 CEX 与 DEX,为用户提供更加便捷、高效、安全的链上交易体验。用户可直接使用 Bitget 现货账户(USDT/USDC)交易链上热门资产。目前已支持 Solana(SOL)、BNB Smart Chain(BSC)与 Base 等热门公链。
深潮 TechFlow 消息,6 月 6 日,HTX行情显示,BTC回升至103000美元上方,现报103032美元,24小时跌幅收窄至1.48%。
深潮 TechFlow 消息,6 月 6 日,据TechinAsia报道,印度加密货币交易所CoinDCX的首席技术官Vivek Gupta将于2025年6月底离职。Gupta于2020年加入公司担任技术执行副总裁,并于2023年晋升为CTO。据报道,公司法务主管也将在同期离职。
这一人事变动发生在CoinDCX面临多重挑战之际:公司2024财年利润下降45.27%,印度政府计划出台新的加密货币监管规则,且公司正积极向中东和北非地区扩展业务,以应对国内市场的监管压力。
深潮 TechFlow 消息,6 月 6 日,据CoinDesk报道,交易者斥资超200万美元购买6月底到期的以太坊看涨期权,押注ETH价格将从目前的2460美元上涨至3200-3400美元,涨幅超30%。分析师认为,以太坊5月初实施的Pectra升级提高了网络可扩展性和验证器灵活性,加上SharpLink Gaming宣布将4.25亿美元作为以太坊储备资产,以及市场对美国监管机构可能批准带质押机制的现货以太坊ETF的预期,共同提振了投资者信心。专家表示,这些发展可能标志着ETH正步入类似比特币早期的企业采用趋势。
深潮 TechFlow 消息,6 月 6 日,Bitget 链上交易(Onchain) 上线 Solana 及 BNB Smart Chain 生态的 MEME 代币 CUDIS、iCoin。用户在链上交易板块即可开启交易。
Bitget 链上交易(Onchain) 旨在无缝连接 CEX 与 DEX,为用户提供更加便捷、高效、安全的链上交易体验。用户可直接使用 Bitget 现货账户(USDT/USDC)交易链上热门资产。目前已支持 Solana(SOL)、BNB Smart Chain(BSC)与 Base 等热门公链。
深潮 TechFlow 消息,6 月 6 日,Web3 安全公司 Salus 创始人 Mirror Tang(@mirrorzk)在社交媒体上发文表示,自今年 3 月以来,中国执法机关已侦破 3 起使用 HyperLiquid 进行加密货币洗钱的案件,操作手法是利用 Hyperliquid 的高杠杆爆仓机制,将非法所得对冲洗净,在 HyperLiquid 上制造爆仓损失,同时在中心化交易平台反向建仓获利,完成资金漂白。Salus 未来会发布和执法机构合作的研究文章正式披露这一信息。
Mirror Tang 同时指出,该策略结构与近期开设高倍合约,最终回撤 1 亿美元利润的巨鲸 James Wynn 操作路径高度相似。
Mirror Tang 呼吁 Hyperliquid 联合创始人 Jeff 重视该问题,称若不能解决缺乏当前风控措施缺乏的问题将面临监管介入的高风险。
深潮 TechFlow 消息,6 月 6 日,据金十数据报道,香港财政司司长陈茂波出席中国银行2025年人民币国际化论坛,并在会上致辞。陈茂波透露,香港是全球最大的离岸人民币业务枢纽,处理约全球80%的离岸人民币支付款额,是最大的离岸人民币资金池,并拥有全球最活跃的人民币外汇及债券市场。
深潮 TechFlow 消息,6 月 6 日,据官方公告,Binance宣布将于北京时间2025年6月9日18:00在Binance Alpha平台上线新加密货币Skate (SKATE),并于同日18:30在Binance Futures推出SKATEUSDT永续合约,支持高达50倍杠杆。Binance成为首个支持SKATE交易的平台,符合条件的用户可在上线后24小时内通过Binance Alpha积分领取空投奖励。
深潮 TechFlow 消息,6 月 6 日,特朗普家族加密项目World Liberty Fi顾问Ogle(@cryptoogle)在X平台发文表示:“人们为什么还不知道Meme币和World Liberty Fi是完全不同的,无论如何,在不确定的时候确实需要进行对冲”。此外,Ogle还确认特朗普集团、WLFI、特朗普媒体科技集团、以及Meme币TRUMP都是各自独立的,人们猜测他们之间有关联,但并不能改变这些实体各自独立的事实。
深潮 TechFlow 消息,6 月 6 日,据Decrypt报道,OpenAI正在挑战法院要求保留所有用户聊天记录(包括已删除记录)的命令,称此举侵犯用户隐私。该命令源于纽约时报提起的版权诉讼,指控OpenAI和微软非法使用其内容训练AI模型。同时,OpenAI与埃隆·马斯克的法律战持续升级,公司反诉马斯克试图通过”恶意手段”接管公司。随着生成式AI行业扩张,法院成为数据、隐私和知识产权争端的关键战场,多家AI公司正面临类似版权诉讼。
深潮 TechFlow 消息,6 月 6 日,据链上分析师 Onchain Lens(@OnchainLens)监测,某巨鲸质押61,838 枚SOL,价值888万美元。
撰文:0xFacai、BUBBLE,律动 BlockBeats
6 月 6 日凌晨,马斯克与特朗普彻底撕破脸了。在马斯克刚卸任「政府效率部」(DOGE)负责人不到一周,两人便在 X 平台上互爆猛料、频频开火。这也导致特斯拉股价单日下跌超 15%,特朗普媒体公司(TMTG)股价亦重挫 7.82%。而在这场「政治真人秀」进入高潮之际,特朗普的加密帝国内部也出现了裂痕。
6 月 6 日凌晨,马斯克在社交平台 X 上突然发文,「是时候投下真正的大炸弹了:特朗普出现在爱泼斯坦的文件中。这才是真正这些文件没有被公开的原因。祝你有美好的一天,DJT!」
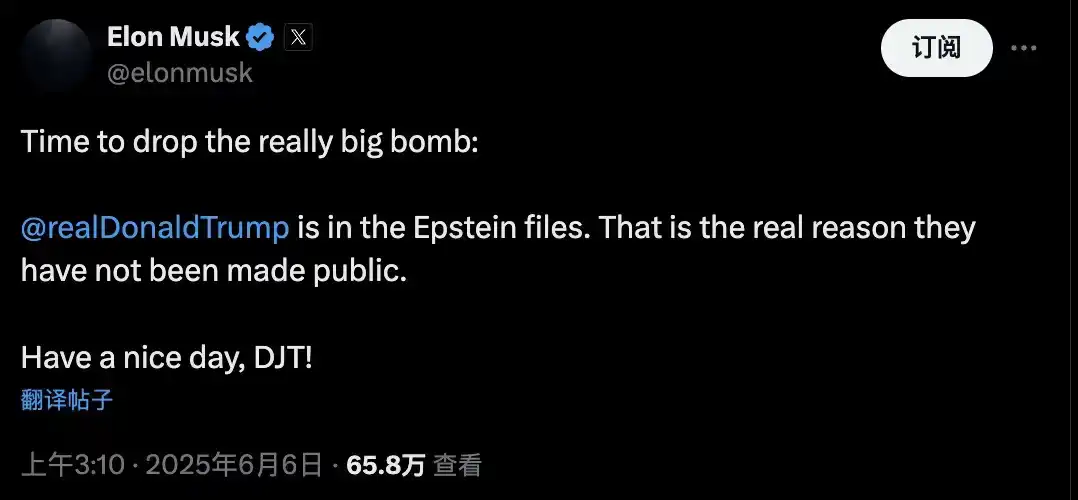
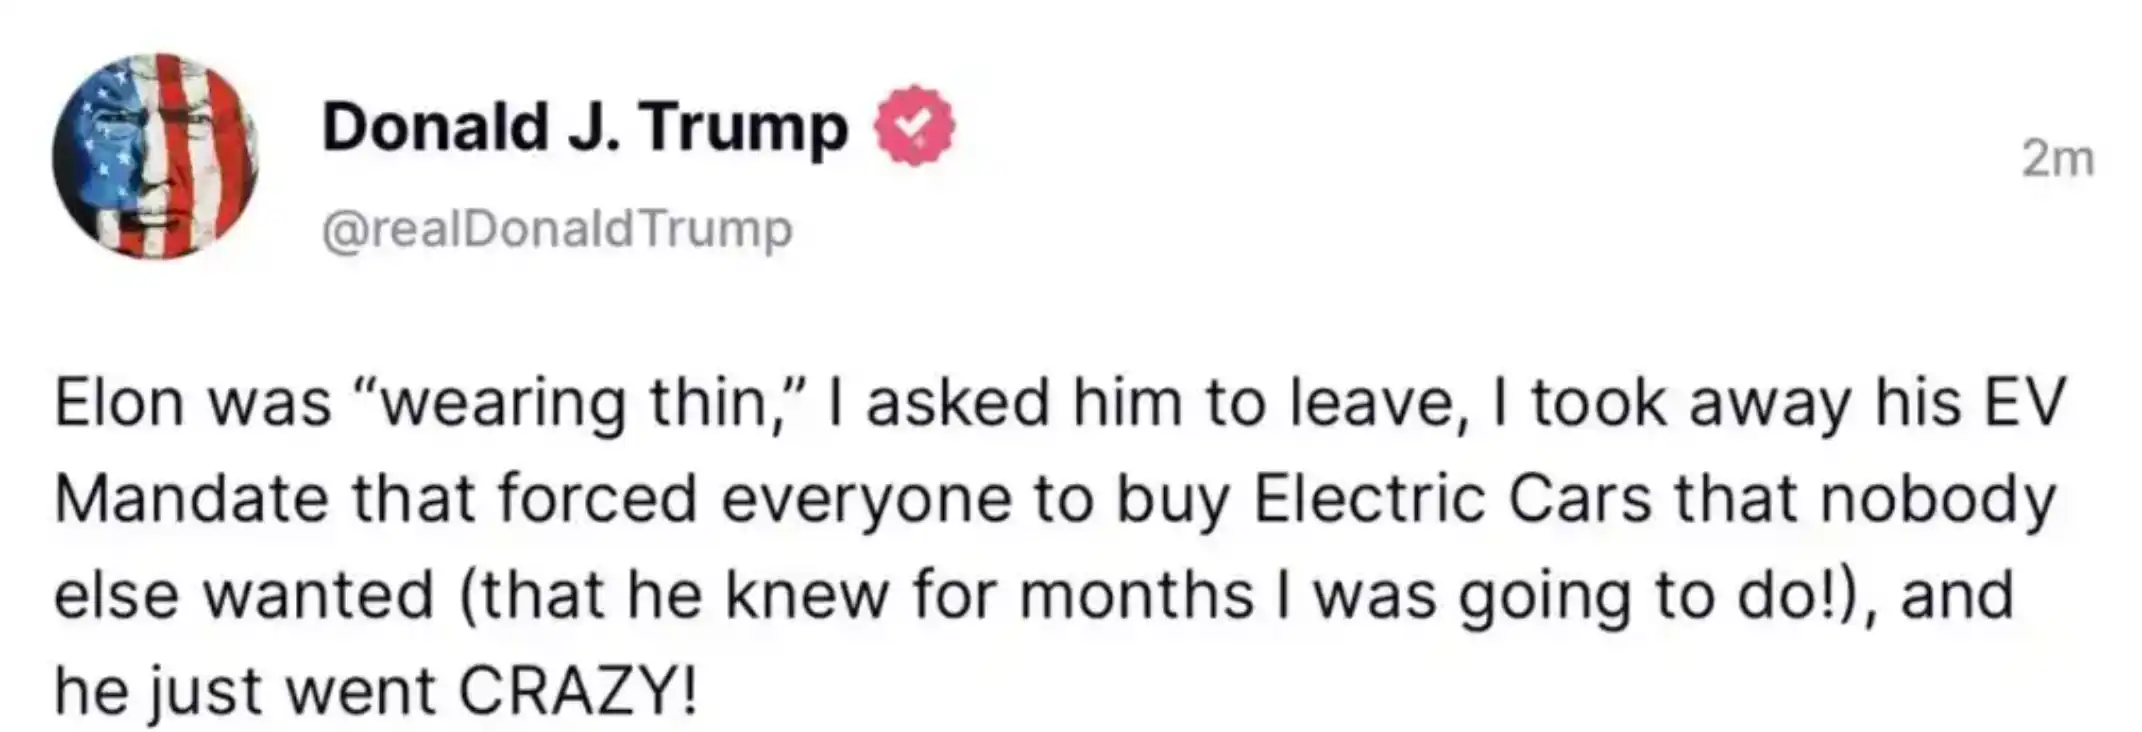
这条让人摸不着头脑的推文是马斯克在与特朗普的对骂中丢下的「最新大炸弹」。几个小时前,特朗普刚刚在其个人社交平台发文称马斯克让自己「厌烦了」,「我让他离开,我取消了强制每个人购买没人想要的电动车的电动车强制令(他几个月前就知道我要这么做!),然后他就发疯了!」随后他继续发文补充,「在我们的预算中节省数十亿美元的最简单方法是终止例如马斯克之类的公司(特斯拉、SpaceX 等)的政府补贴和合同,我一直很惊讶拜登没有这样做!」
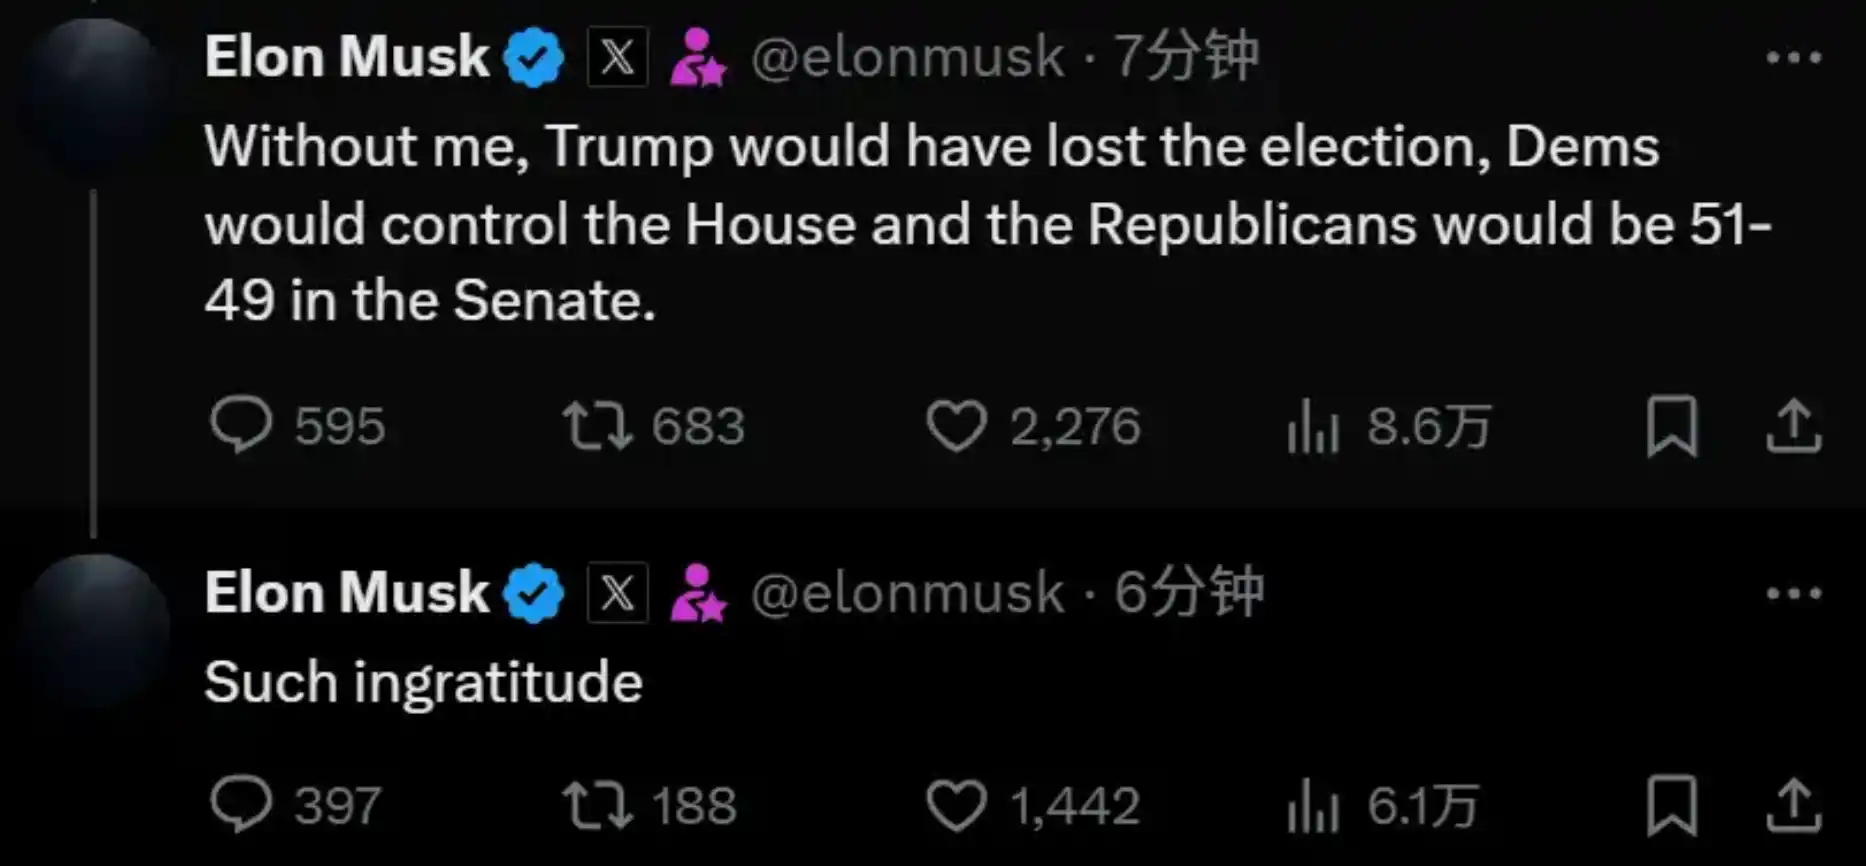
随后特朗普持续输出,并称自己即使在没有马斯克帮助的情况下也能赢得宾夕法尼亚州。这一发言再次激怒了马斯克,他在 X 平台发文表示,「特朗普如此忘恩负义,没有我特朗普会输掉选举,民主党将控制众议院,共和党在参议院的席位将从 51 席变为 49 席。」
上周五离开「政府效率部」后,马斯克和特朗普这对曾经的「盟友」便迅速走向公开对抗。
起点似乎源自特朗普撤销了对马斯克亲密盟友 Jared Isaacman 担任 NASA 局长的提名,而马斯克则直接在 X 平台上炮轰特朗普力推的《美丽法案》(One Big Beautiful Bill Act),称其「让人感到厌恶」:「这份充满私货、荒唐可笑的国会支出法案,是一场恶心的灾难」,言论一出,遂引起美国政坛和舆论轰动。
《美丽法案》实则是一项涵盖政府预算、税收制度、债务管理和环保政策的全方位立法计划,该法案承诺延长 2017 年特朗普第一届政府通过的即将到期的减税政策,并为国防开支注入资金,并为政府大规模驱逐无证移民提供资金,是特朗普在连任后推进其核心政策议程的关键工具。
马斯克警告称,这项法案将把美国本已庞大的财政赤字推高至 2.5 万亿美元,让美国人民背上不可持续的沉重债务。该计划在众议院审议过程中就遭到了来自党内的强烈反对,马斯克的言论则进一步反映出共和党内部对该计划更广泛的紧张关系。
一些共和党议员也站到马斯克一边。美国众议院议员 Thomas Massie 在 6 月 6 日发文称,国会议员们直到法案通过的当晚才知道法案的内容,「众议院有一项 72 小时规则,要求法案在通过前 72 小时内公布。但议长通过「管理者修正案」绕过了这一规则,该修正案在法案通过规则委员会的当晚重写了法案的大部分内容并添加了重要部分。」
马斯克与特朗普政府的裂痕在数月前就被媒体频频爆出。4 月,彼时马斯克和贝森特在白宫门口争吵,掀起了一场对于美国政坛的讨论。而特朗普最终选择支持贝森特的任命提议,也不禁让外界怀疑特朗普马斯克二人的关系是否已出现裂痕。
据媒体报道,几位白宫官员私下表示,马斯克的犀利言论让他们措手不及,他们没想到他的公开表态会如此强硬。面对马斯克的炮轰,白宫新闻秘书莱维特在 6 月 3 日下午举行的新闻发布会上回应道:「总统早已知晓马斯克对这项法案的立场,这不会改变总统的观点。这是一项伟大而美丽的法案。他会坚持下去。」
同样是 6 月 6 日凌晨,特朗普身边的另一波「亲友团」也撕了起来。特朗普家族 DeFi 项目 WORLD LIBERTY FINANCIAL(以下简称 WLFI)向 FIGHT FIGHT FIGHT LLC(TRUMP 代币背后的公司)发出停止令,据市场消息,该停止令与近期在加密市场闹得沸沸扬扬的特朗普钱包应用有关。
6 月 4 日凌晨,NFT 交易平台 MagicEden 宣布与 $TRUMP 合作推出 Trump Wallet,消息一出,MagicEden 代币 $ME 市值从 8 亿 5000 万美元在两个小时内一路上涨近 30% 至 11 亿美元,但随即特朗普的长子、次子Eric以及小儿子Barron 均发文否认与该公告有任何关系。
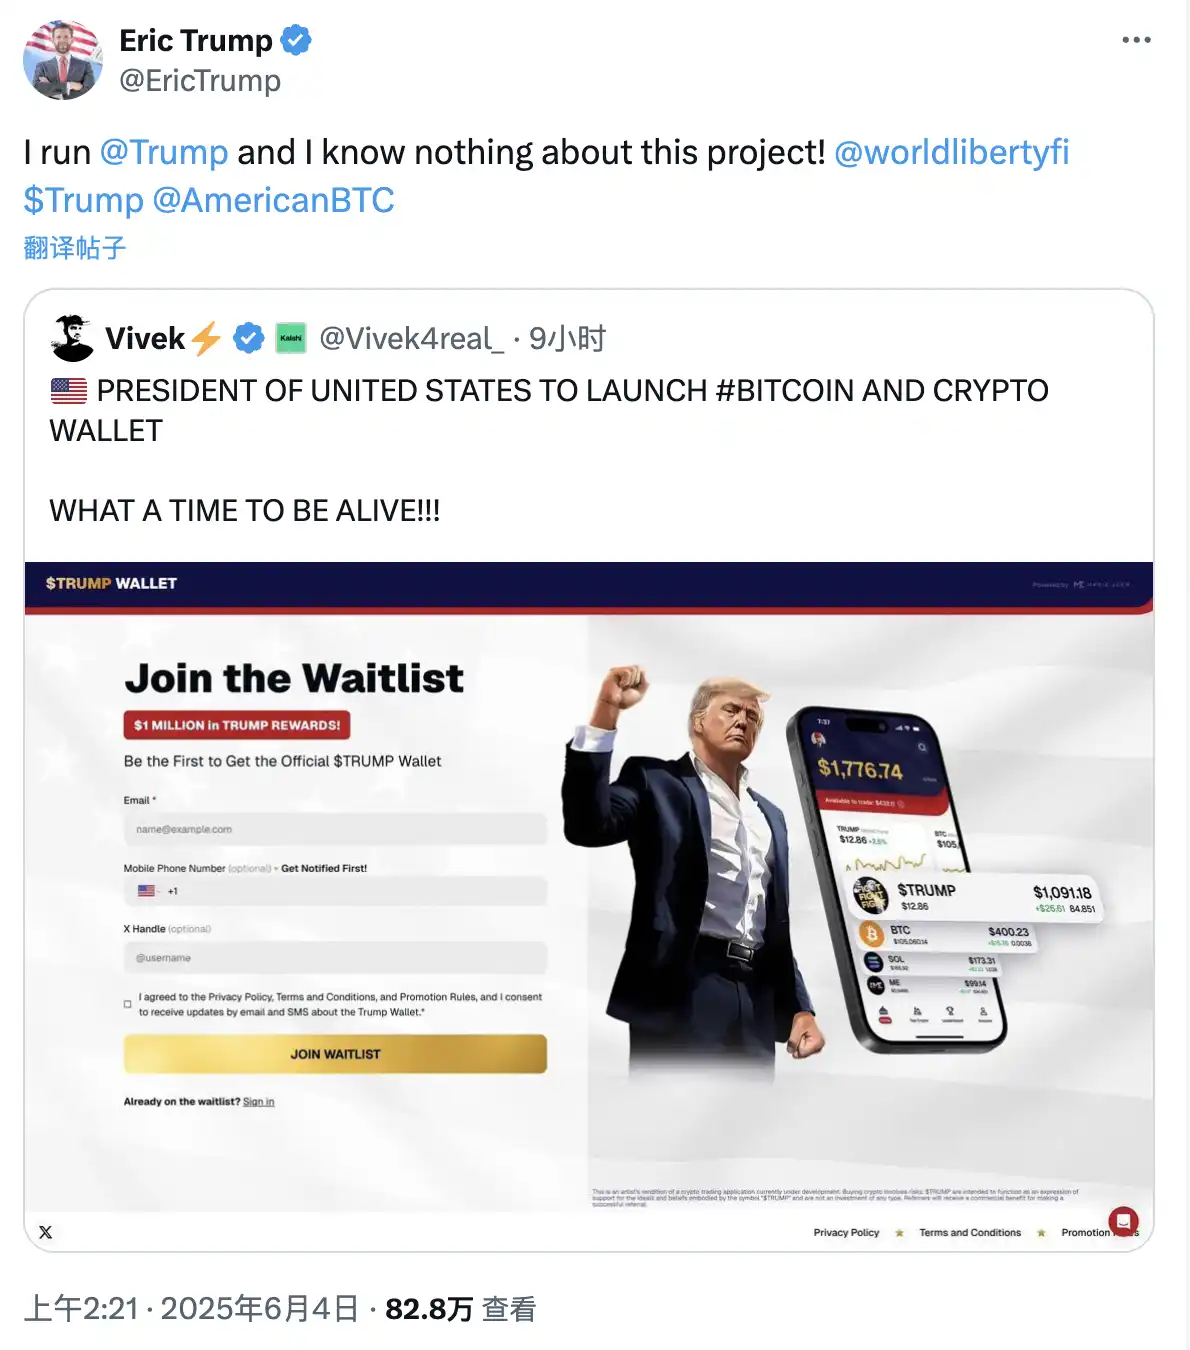
虽然多方「WLFI 成员」抵制,但 TrumpMeme 官方号以及 MagicEden 团队成员都对此确认,双方各执一次让人捉不到头脑。而当前 Trump Wallet 原本的 X 账号也被推特官方多次封禁,在此之前该账号是下属于 MagicEden 金标的账号,而从官网的信息查看 隐私政策 以及 条款和条件 或「促销活动」都是由两个月前被 MagicEden 收购的 Slingshot Finance 项目方负责。
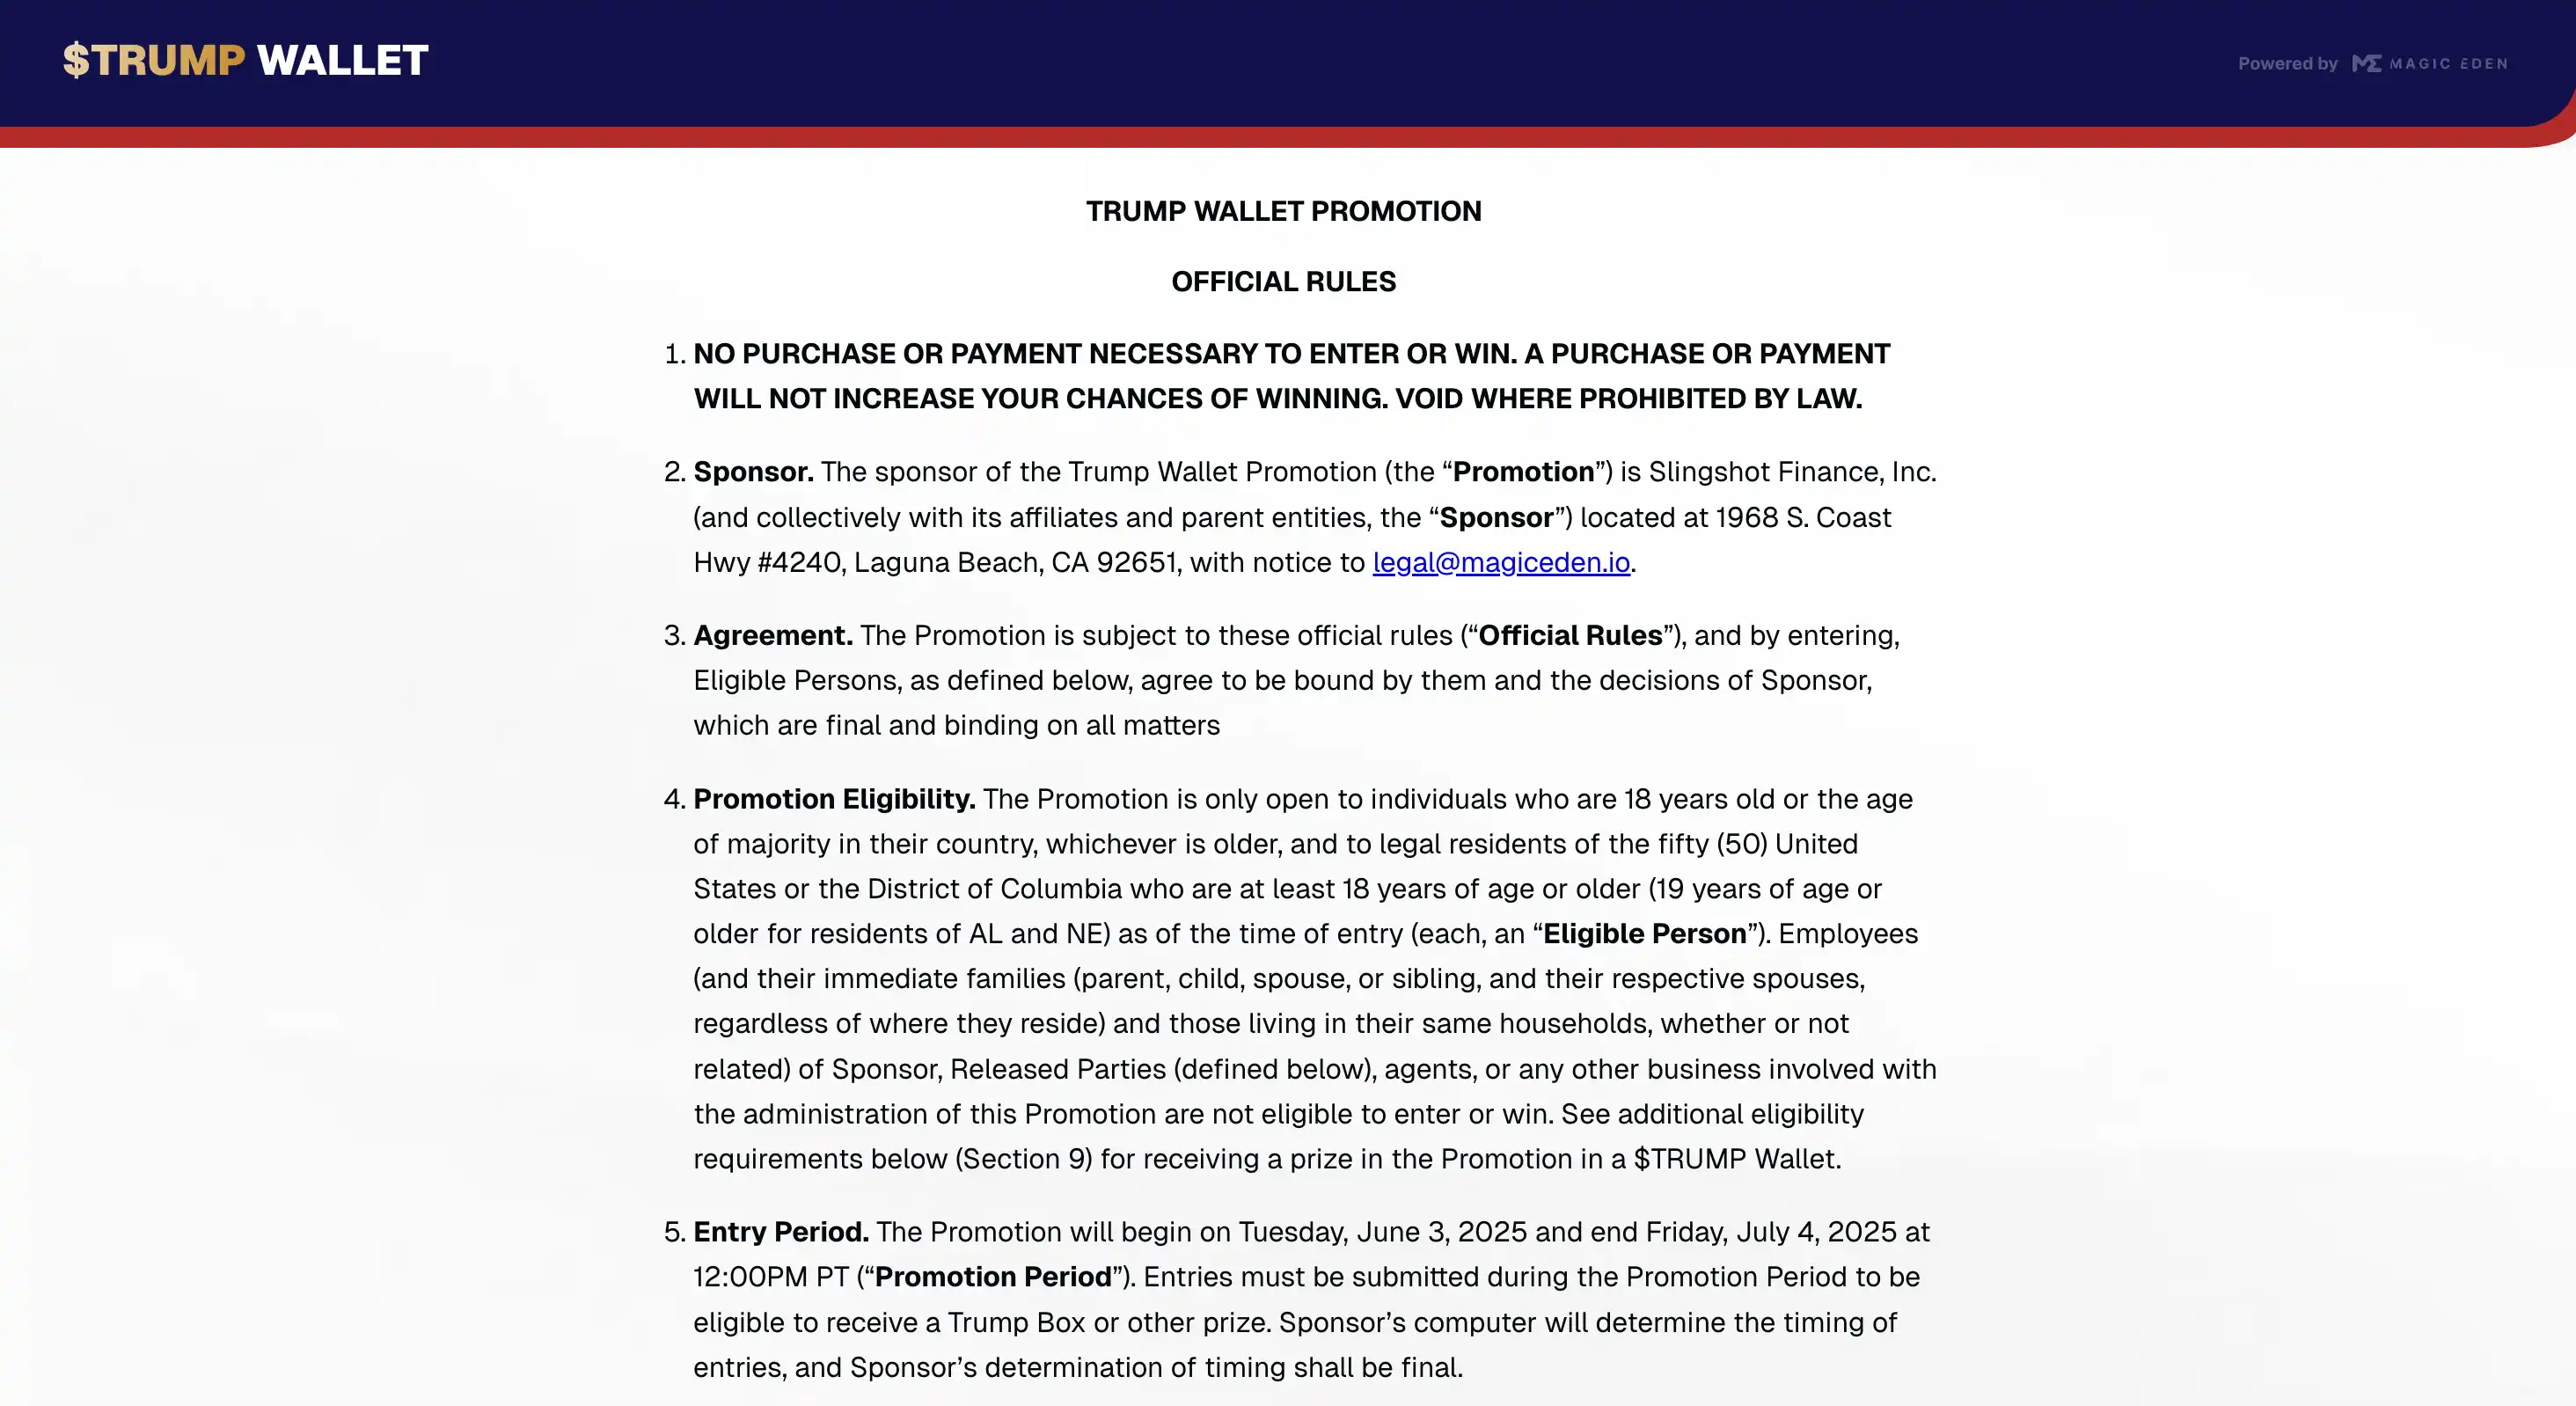
这不是特朗普团队第一次表现出不稳定的状态,在上一次总统任期内,特朗普政府的内部团队成员不同派系的博弈和变动极大,人员辞职是家常便饭。特朗普集团的加密帝国也像其政府班底一样,早已种下分裂的种子。
有趣的是,从 MagicEden CEO Jack 的推特中可以看到,就在前段时间他刚刚与上文提到被收购的 Slingshot 的创始人一同前往 $TRUMP 的晚宴现场,而这条推特也由 $TRUMP meme 的官方账号转发。而在 6 月 3 日,TRUMP Meme 官方表示,对参与「与特朗普共进晚餐」活动的用户,空投了 3 款不同的 Solana NFT 至钱包,现在回头来看似乎是「Trump Wallet App」某种形式的预热。
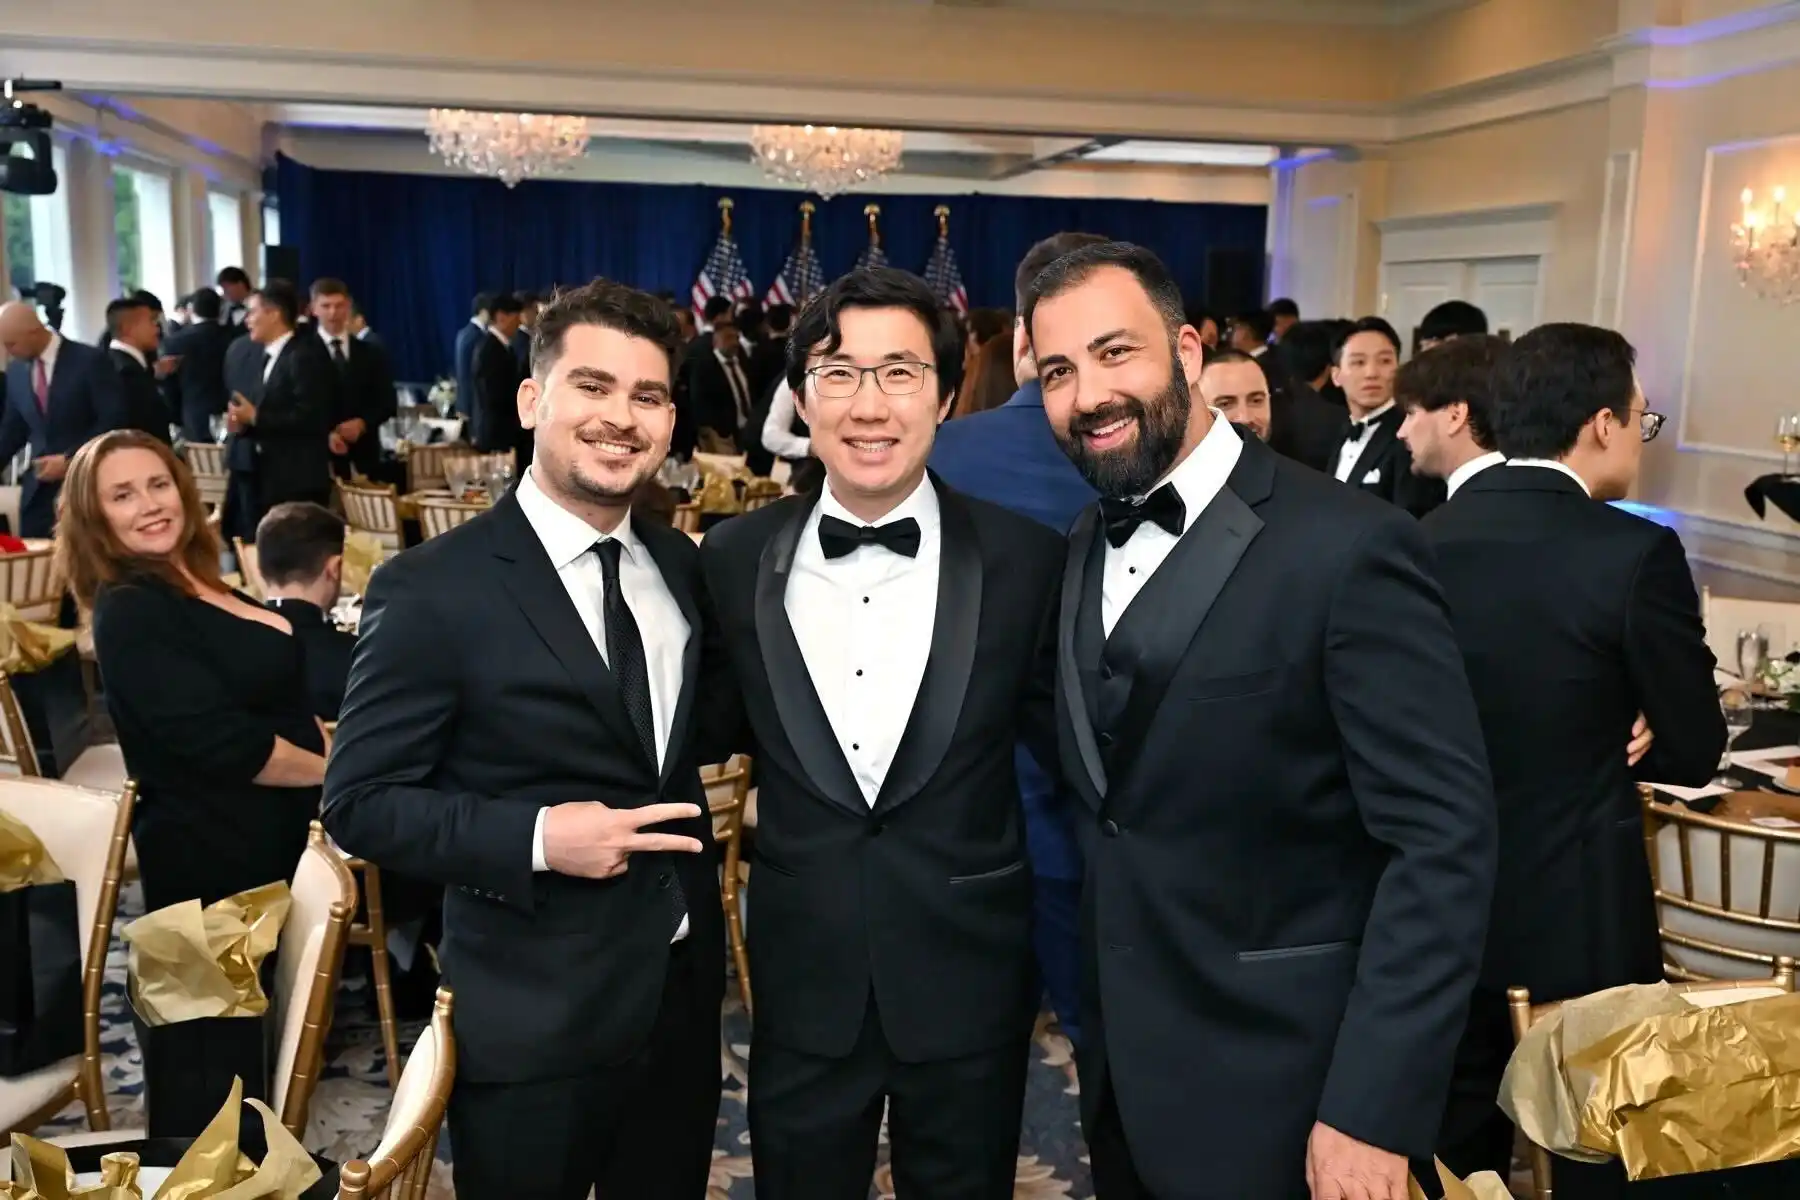
从左到右,Slingshot 创始人 clinton bembry jr、MagicEden 创始人 Jack、MagicEden 首席商务官 Chris Akhavan
而策划这场 2025 年 5 月在华盛顿举办$TRUMP 晚宴的人正是特朗普总统多年的老友——Bill Zanker,Bill Zanker 是推行 $TRUMP 代币的背后公司 Fight Fight Fight LLC 的授权人「authorized person」,该公司与 CIC Digital LLC 共同拥有特朗普的 $TRUMP 迷因币(memecoin)80% 的代币份额,价值数十亿美元。
Bill 与特朗普二人在 2007 年二人合作撰写了《Think Big and Kick ASS in Business and Life》,除此之外两人还曾在 2013 年合作创办过命运多舛的众筹网站 FundAnything,该网站是 Zanker 用自己的 100 万美元创办的,但一年后,特朗普与该项目划清界限,只发布了几十条推文,并表示「筹集这笔资金花费了我太多的时间和精力」,而后该项目便「无疾而终」。直到 2022 年 Bill Zanker 提出了「trump NFT」的商业概念,双方便在加密货币领域合作至今。
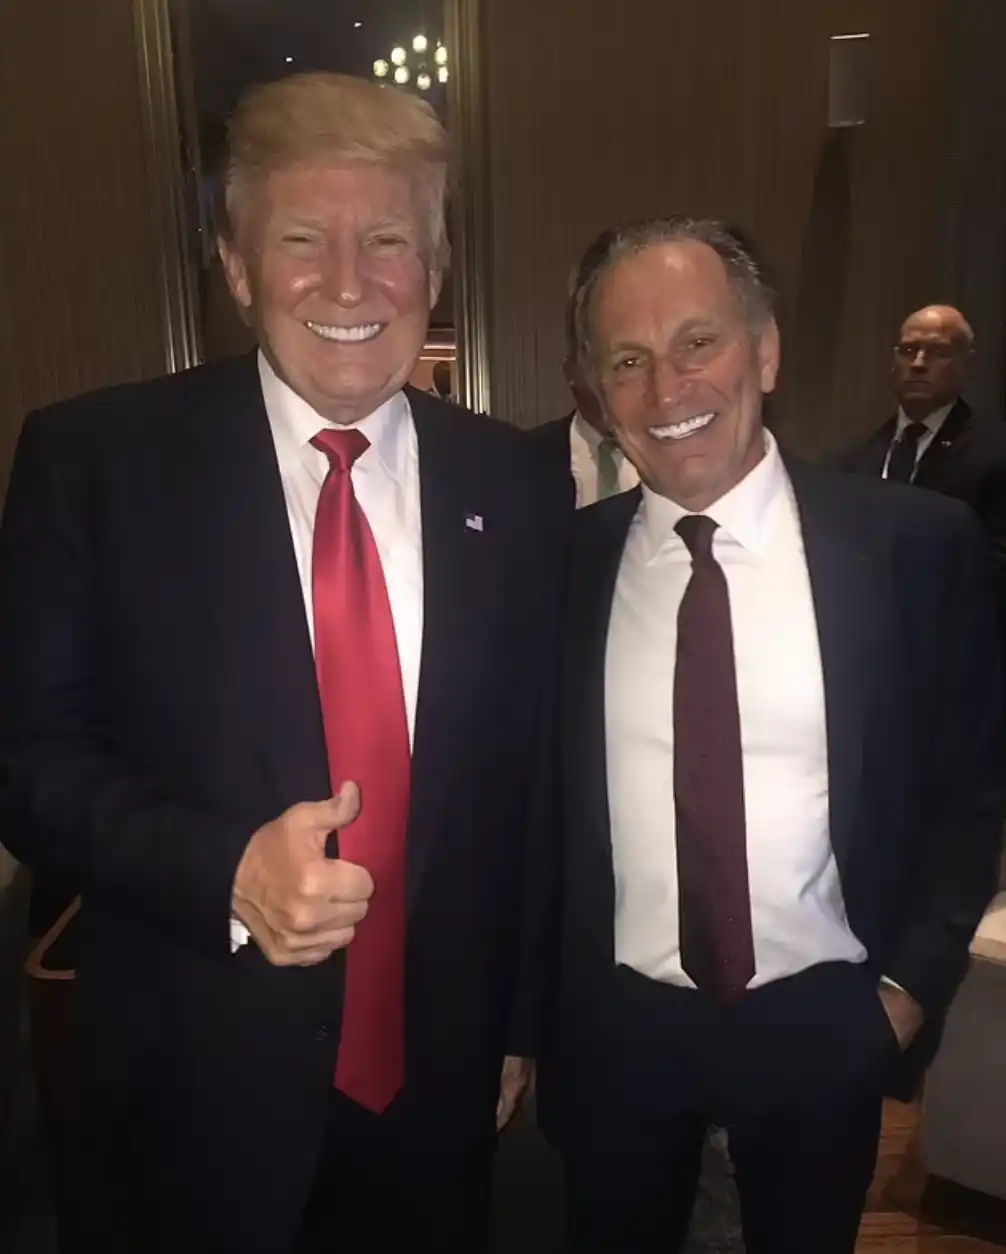
Bill Zanker 与特朗普的合照
CIC Digital LLC 由特朗普的律师之一 John Marion 与前顾问 Nick Luna 于 2021 年成立,CIC Digital LLC 作为特朗普集团的附属公司,与 Fight Fight Fight LLC 合作运营 $TRUMP 代币的网站,并从中获取交易收入。
CIC Digital LLC 负责授权特朗普的姓名和肖像用于 Trump Digital Trading Cards 等 NFT 项目。Bill Zanker 被认为是特朗普 NFT 项目的关键推动者。CIC Digital LLC 将特朗普的品牌授权给 NFT INT LLC(一家在特拉华州注册的公司),而 Zanker 在此过程中扮演了组织和推广的角色,尽管他本人并未直接拥有 NFT INT LLC。
Magic Eden 作为知名 NFT 平台,也曾与 Trump Digital Trading Cards 项目有过合作,2024 年 3 月,特朗普卡牌 NFT 项目宣布将迁移至 Magic Eden,并称 Magic Eden「已成立专门团队,协助用户管理特朗普数字卡牌收藏」。
而除了 Bill Zanker,$TRUMP 的主导者被社区认为还有加密委员会的主席 David Sacks 的参与,David Sacks 以 PayPal 创始人之一的身份为人熟知,后通过创建 Yammer 并将其以 12 亿美元出售给微软而成名。而在币圈,David Sacks 最重要的身份是加密风投公司 Multicoin 的投资人,以及 Solana 最大主义者。
而在$TRUMP 的几日内,特朗普妻子梅拉尼娅同名的 $MELANIA 也发行了。Messari 创始人 Ryan Selkis 发推呼吁特朗普,建议其解雇推荐发起 $MELANIA 项目的相关人员。「项目团队缺乏专业能力、可能造成重大经济损失和商誉损害以及项目决策未充分考虑特朗普的利益。」Selkis 指出了 $MELANIA 的问题所在。
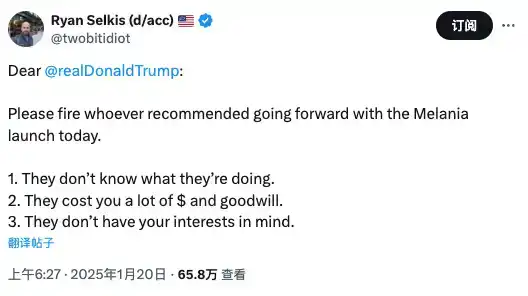
相比$TRUMP 币 $MELANIA 的发行更草率,前端代码不完整,图片没有经过压缩,网站在项目发布前一天才建好,法律文本也不严谨,许多网友推测 $MELANIA 和$TRUMP 的手法有很多不同之处,可能不是同一个团队操作的。
与上次 $TRUMP 和 $MELANIA「撞档期」的情况相同,在 MagicEden 宣布与 $TRUMP 合作的加密钱包后,特朗普长子表示 WLFI 也将推出自己官方钱包。不过「特朗普钱包」这类应用不像 Memecoin,特朗普概念的钱包 App 只能存在一个,这也导致了今天这样「真假美猴王」的乌龙事件发生。
而 Eric Trump 向《纽约时报》发送了一系列短信,进一步升级了争端,称特朗普家族将对「$TRUMP Wallet」提出法律挑战,尽管该钱包是在社交媒体上由与同为「特朗普利益集团」的 Bill Zanker 相关的一个账户推广的。「这款产品没有达成任何协议,」埃里克·特朗普写道「这款产品没有达成任何协议。它还没有获得批准」。
WLFI 于 2024 年 9 月 16 日成立,当时的当选总统唐纳德·特朗普宣布进军 X。该公司由房地产巨头 Steve Witkoff 及其儿子 Zach Witkoff 创立,而特朗普的儿子 EricTrump 以及 DonaldJTrumpJr 也作为团队成员共同参与该项目。
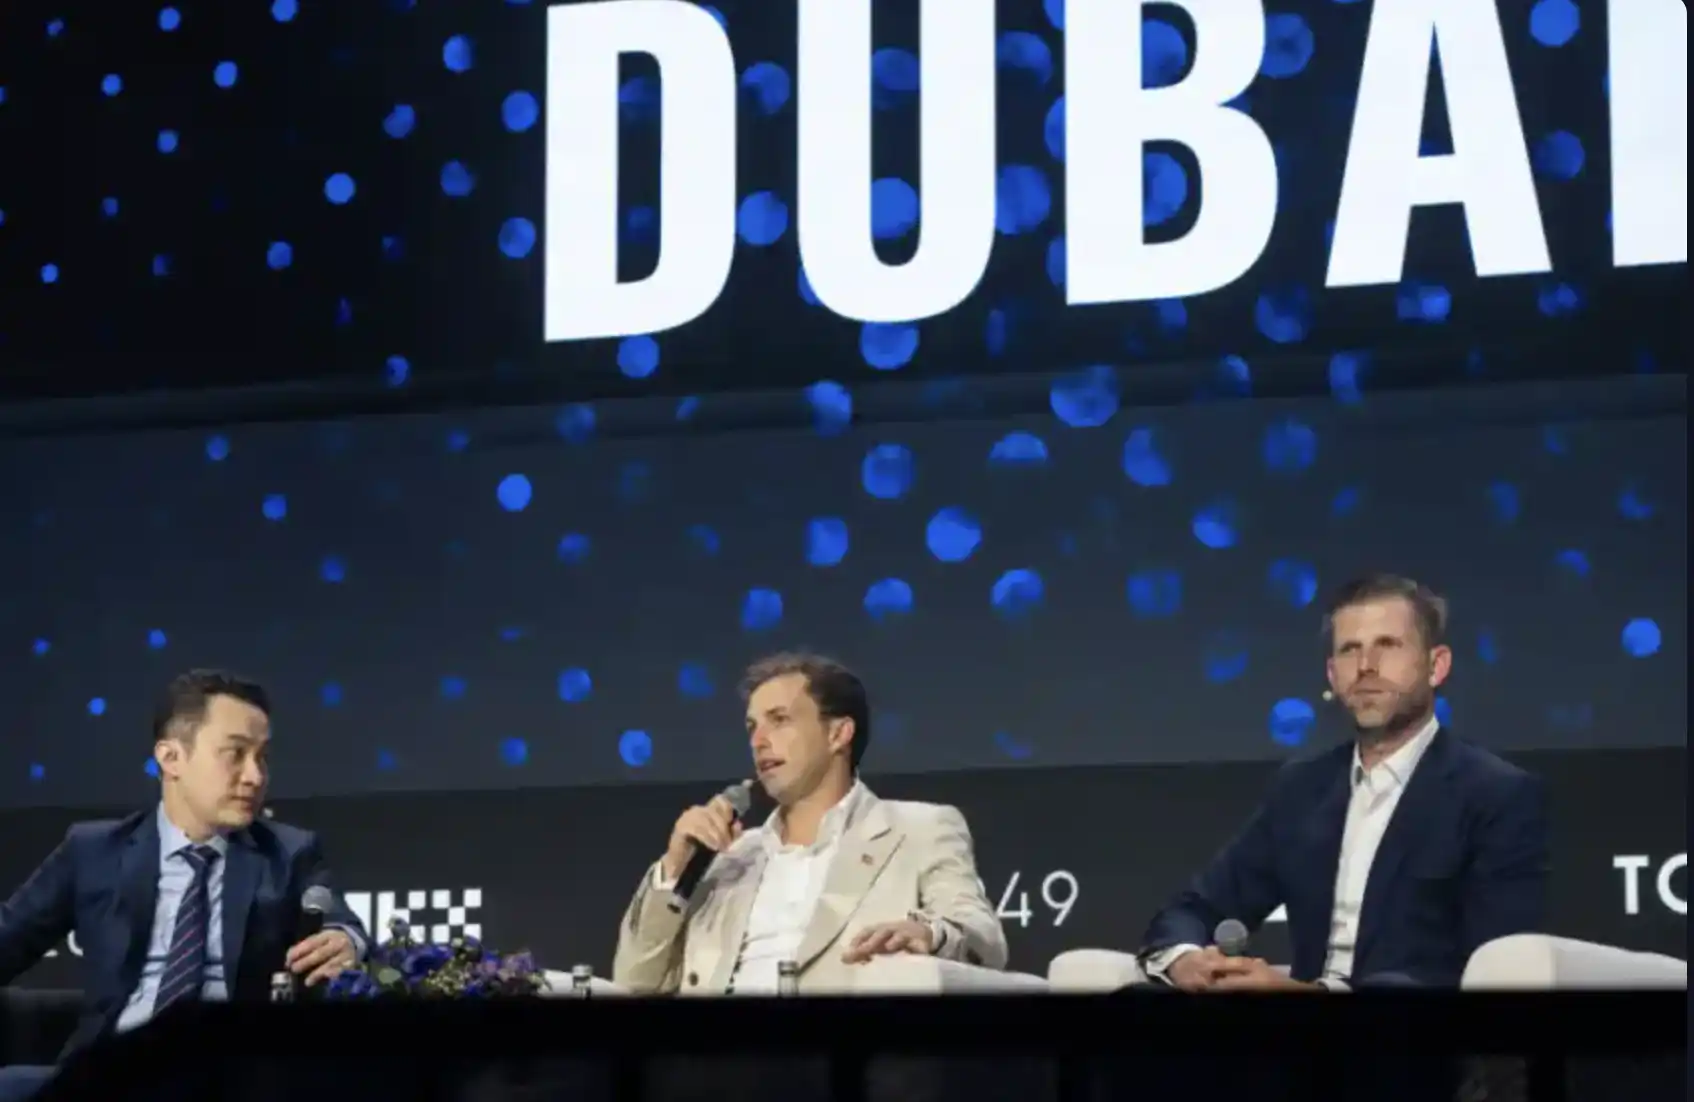
Justin Sun(左)、Zach Witkoff(中)、特朗普次子 Eric Trump(右)出席在迪拜举行的加密货币会议 Token2049
Witkoff 的儿子、加密企业 World Liberty Financial 联合创始人 Zach Witkoff 在迪拜一场会议上宣布,该公司已与 Tahnoon 的企业达成协议,后者将购买 20 亿美元 World Liberty 发行的稳定币 USD1,Witkoff 父子和特朗普家族预计将分得数千万美元的年利润「特朗普家族持有 World Liberty Financial 60% 的股份」。
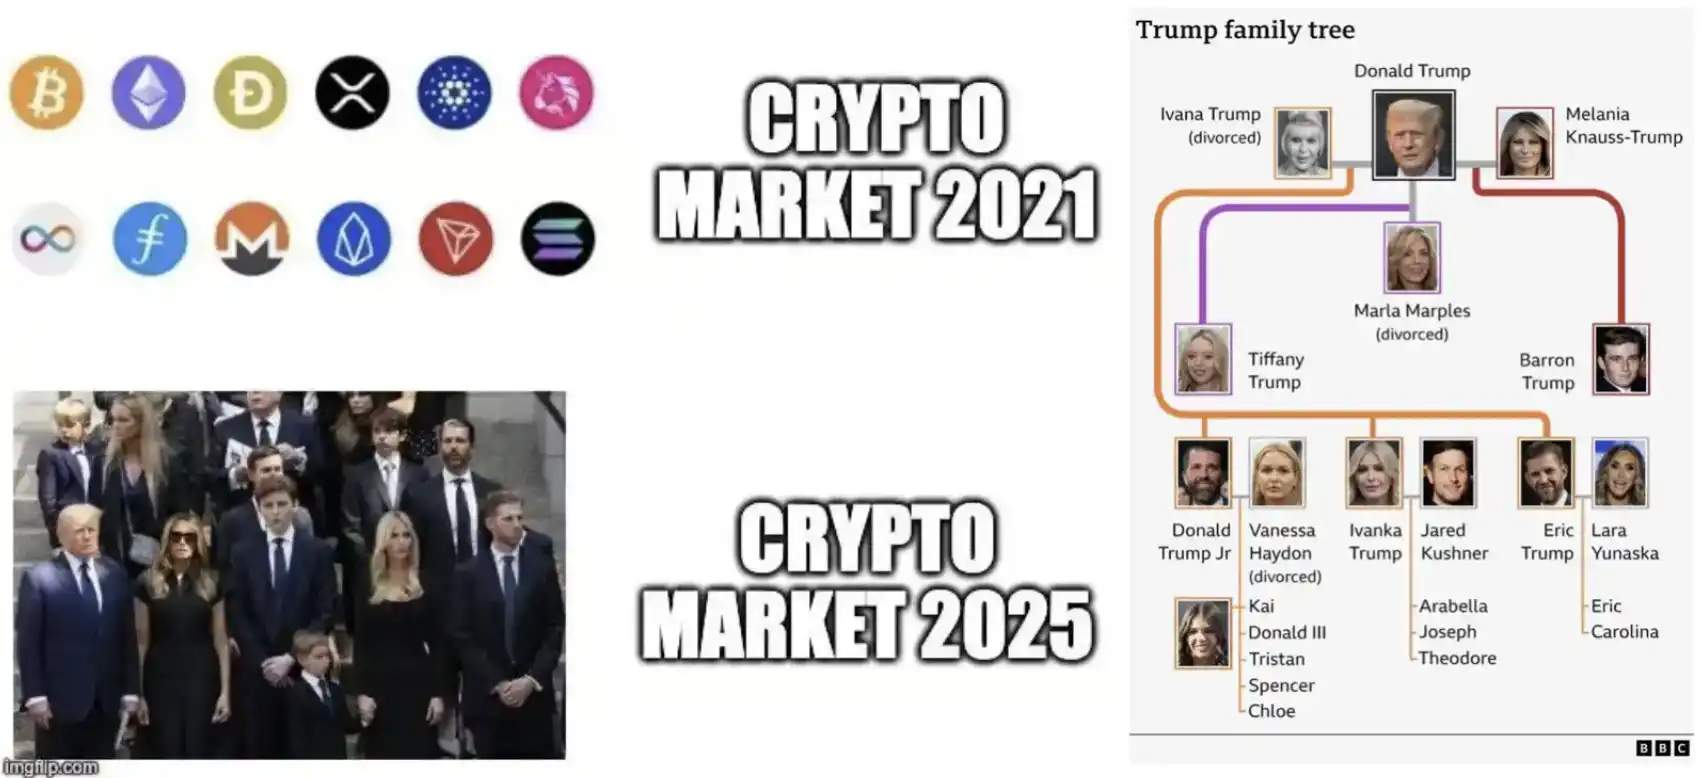
自去年秋天以来,特朗普家族已经开始了多个不同的加密货币项目,分别为 American Bitcoin、$TRUMP、$MELANIA、World Liberty Financial 和 Trump Media & Technology Group。而在近日特朗普家族相关的加密业务也未停止脚步,除了今天真假「钱包」的闹剧,特朗普旗下社交平台 Truth Social 提交比特币 ETF 申请、而特朗普夫人官方 Meme 币 $MELANIA 也与 Wintermute 达成流动性提供协议,WLFI 也向其代币认购者地址空投了 47 枚 USD1,似乎稳定币赛道也进入了正轨。
而在这个时间点,似乎将利好用光,不能再从市场汲取流动性的 $TRUMP 和 Trump NFT 背后的团队,似乎也逐步远离了「特朗普集团」的核心圈。
深潮 TechFlow 消息,6 月 6 日,据分析师余烬监测,某AAVE坚定信仰者持续滚仓购买 AAVE,即使在4月初经历部分仓位清算后仍未停止投资。该巨鲸从4月底至今又借入722万美元,以平均231.9美元的价格购买了3.1万枚AAVE。目前,他通过循环贷款滚动仓位的方式持有约12万枚AAVE(价值2978万美元),平均成本为189美元,浮盈约698万美元。若AAVE价格跌至161.5美元,其仓位将面临清算风险。
深潮 TechFlow 消息,6 月 6 日,据美国政治新闻 Politico 周四报道,美国总统特朗普在被问及他与特斯拉首席执行官马斯克公开反目一事时说,“哦,没关系。”他还说,“进展非常顺利,从来没有这么好过。”白宫助手已安排周五与马斯克的通话,以从中促成和解。
深潮 TechFlow 消息,6 月 6 日,据链上分析平台 Lookonchain(@lookonchain)监测,一地址0x6E45在沉寂三年后,于6小时前向币安转入1004.5亿枚SHIB,按当前市值约121万美元,累计获利约31.1万美元,远低于高点时的270万美元。
深潮 TechFlow 消息,6 月 6 日,据官方消息,LBank 已于6月6日12:10(SGT)首发上线KILLBILL(KILLBILL),12:15(SGT)首发上线EGL1(EGL1),并开放KILLBILL/USDT、EGL1/USDT交易对。目前,充币业务均已开放,提币业务都将于6月7日12:00开放。
深潮 TechFlow 消息,6 月 6 日,据官方公告,香港特区政府今日(6 月 6 日)于宪报刊登《稳定币条例(生效日期)公告》,指定 2025 年 8 月 1 日为《稳定币条例》(第 656 章)(《条例》)开始实施的日期。财经事务及库务局局长许正宇表示:“《条例》生效后,该发牌制度将为相关的稳定币活动提供适切规范。”
深潮 TechFlow 消息,6 月 6 日,币安创始人赵长鹏(CZ)于6月6日公开回应纽约时报即将发布的关于特朗普”memecoin晚宴”的报道。CZ澄清他与被称为”Sky”的何天颖(Tianying He)并无密切关联,仅在看到对方带有BNB Chain标志的照片后才关注其账户,并在之后才了解到Sky的”luckyfutures”项目。CZ否认曾与Sky讨论特朗普或美国事务,并质疑纽约时报报道动机。
深潮 TechFlow 消息,6 月 6 日,据金十数据报道,日本和美国已开始最新一轮贸易谈判。据媒体报道,日本代表团正试图通过承诺在美国生产更多汽车以及加强在稀土领域的合作,以争取美国关税豁免。周四,日本贸易谈判代表赤泽亮正在华盛顿与美国商务部长卢特尼克举行会谈,双方就非关税壁垒、扩大贸易及经济安全合作等具体问题进行了交流。日本内阁秘书处发布声明称,赤泽亮正预计将在结束可能是G7峰会前的最后一轮工作讨论后,于周日返回日本。石破茂与特朗普最近进行了两次电话会谈,外界预期两人可能会在峰会期间宣布达成协议。据《朝日新闻》周五报道,自今年4月谈判初期阶段以来,日本已向美国提出一种机制,即日本企业在美生产的汽车产量增加,同时出口到美国的车辆增加,那么25%的汽车关税将按比例削减。报道称,日本仍希望美国完全取消关税,但也视税率降低为替代选项。
深潮 TechFlow 消息,6 月 6 日,James Wynn 在社交媒体上发文表示,在接下来的几天里,自己将搜刮一些旧钱包里的小额资产,看看能找到什么可用的资产,不能就这样空手而归。
深潮 TechFlow 消息,6 月 6 日,据Cointelegraph报道,区块链分析公司Chainalysis报告称,Silk Road创始人Ross Ulbricht本月早些时候收到的300枚比特币(价值约3100万美元)捐赠,疑似来自暗网市场Alphabay相关钱包。分析显示,捐赠者使用多种混合服务隐藏交易痕迹,资金可能源自Alphabay早期供应商。区块链侦探ZachXBT确认这笔资金并非来自Silk Road,但其交易模式表明可能涉及非法来源。Alphabay曾是Silk Road的继任者,于2014至2017年间运营,后在”Operation Bayonet”行动中被关闭。值得注意的是,Ulbricht今年1月已获得特朗普总统全面赦免,此前他因运营Silk Road而服刑12年。
作者:金十数据
债市交易员正严阵以待周五晚间公布的5月非农就业报告,任何劳动力市场疲软信号都可能改变他们对美联储降息时间的预期。
周四公布的初请失业金人数意外飙升至八个月高位,推动美国国债收益率一度跌至近一个月低点,交易员随即押注9月(而非此前预期的10月)将迎来首次降息。尽管市场仍预计本月美联储将按兵不动,但如果非农数据出现任何意外,都可能引发利率预期重大调整。
SGH宏观顾问首席经济学家Tim Duy指出:“美联储需要看到劳动力市场显著恶化才会在今夏降息。但最新数据仅显示温和放缓而非崩溃——周五的5月非农就业报告有可能改变这一判断。”
美联储官员已强调,在通胀高企与经济放缓的双重风险下,需更多数据支撑政策转向。他们特别提到,评估特朗普政府大规模贸易政策调整的经济影响可能需要数月时间。
利率互换市场最新定价显示:7月降息概率25%(6月会议料维持4.25%-4.5%利率区间),9月降息概率飙升至90%附近,年内累计降息50个基点已被完全消化。
在特朗普关税战阴影下,本周已经公布的美国就业数据呈现分裂态势:5月私营部门新增就业(“小非农”)创两年最低增速,4月职位空缺数却意外上升。
经济学家预测5月非农就业人数将增长12.5万(前值17.7万),失业率持平于4.2%。
Brandywine Global投资组合经理Jack McIntyre(现做多债券)警告:“经济已显疲态。若做空债券遭遇弱数据,将陷入被动——强劲数据尚可归因于噪声,但疲软数据会引发恐慌。”
债券交易员持续押注“收益率曲线陡峭化”(即短期债券表现优于长期),其逻辑在于:美联储降息将压低短端收益率,特朗普税改可能恶化财政赤字并推高长端利率。
摩根大通资产管理固收经理Kelsey Berro指出:“曲线进一步陡峭化需要短期票据上涨,而这取决于劳动力市场是否出现更多放缓证据。”
深潮 TechFlow 消息,6 月 6 日,据 CoinGecko 数据,过去 24 小时,Upbit交易量为21.9亿,上涨51.8%,交易量排行前五的代币分别为:
BTC(交易量占比12.35%,成交额2.71亿美元)
XRP(交易量占比11.05%,成交额2.43亿美元)
RVN(交易量占比10.79%,成交额2.37亿美元)
ETH(交易量占比7.88%,成交额1.73亿美元)
USDT(交易量占比5.03%,成交额1.1亿美元)
作者:starzq.eth
从散户角度介绍 Virtuals 玩法的内容已经很多了,但从项目方 / Dev 角度介绍的内容很少。Virtuals 本质上做的还是资产发行,所以 onboard 优质 dev 是保持竞争力的关键。
感谢 Virtuals 华语区负责人@felixincrypto的邀请,我接下来会以 Virtuals Partner 的身份来帮忙一起挖掘和支持优质项目。所以也有了这篇文章,希望通过更清晰的介绍 Virtuals 对项目方意味着什么和 playbook 分享,让更多项目方了解 Virtuals 的优势和差异点,也欢迎留言交流讨论。
如果认为自己适合这种模式,欢迎 dm 我交流,我很乐于作为 Virtuals Partner, 来 advise 和支持优质的 dev 和项目,deliver 出有趣的产品,帮助这个生态健康发展。
这也是我认为目前最适合小微产品型团队的募资和发射方式(而且目前对项目方来说还处于红利期)。
AI 改变了初创公司的运作方式,通过大大降低代码编写和内容制作的成本,让很多小团队,甚至个人也能打造出市值上亿美金,年经常性收入(ARR)几百万美金的公司。比如Arcads AI, 打造的 AI 视频广告生成工具,6 人小团队已经创造出了 500 万美元的 ARR; 再比如超级个体@levelsio,一个人做了 7 个产品,加起来有 330 万美元 ARR.
但 AI 并没有改变初创公司的融资方式,founder 们还是需要花大量时间找 VC 去做 Pitch. 基于我自己和行业朋友的经验,「融资」基本上成为了一件全职工作,Pitch 需要好几个月,跟进到融资完成(DD、过律师、签协议、打款)又需要好几个月,然后又开始准备下一轮融资。同时,随着股东的增加,还需要花一部分精力来处理投资者关系。
AI 时代,如果一个人懂一点点技术,洞察到一个利基市场的用户痛点,就可以开启一个产品,获得用户和收入。可能团队全职员工就两个人,一个人负责产品技术,另一个负责市场营销。如果再按照上面的模式,一个人全职去「融资」,50% 的战斗力都没法投入到产品的开发上,这是非常不划算的。
而且,也并不是每一个人都擅长去做「融资」,而且当下的 VC 也都非常谨慎,不轻易出手。
也有小团队选择不融资,使用自有资金来开发产品,走 Bootstrap 模式。当然有人运气很好,做的第 1 个或者第 2 个产品就可以达到 pmf, 甚至带来现金流。但不得不承认,这是非常小概率的事件,据统计,90% 的这类公司都会在 3 年内失败。
我觉得这里面一个非常重要的原因是,创始人自行承担所有资金,一段时间内(半年到一年)没有任何现金流,带来的心理压力是很大的,这种心理压力也会影响到产品的迭代和成功。
有没有更好的方式呢?
Virtuals Genesis Launch 就希望打造一种更好的方式,让项目方凭借一个产品,甚至一个 idea, 就可以向社区融一笔 200万 – 2000 万美金的种子轮,同时和社区共赢:项目锁仓 1-6 个月来达到产品 milestone, 用户也有耐心 hold 住来从项目的长期发展中受益。
找社区募资,在上个周期不就是「创作者经济」吗?比如 2021 年《以太坊:无限花园》募了1035.96 枚 ETH,高峰期接近 500w 美金,这次募资也带火了 Mirror.
但这类募资的问题是,虽然资金看起来透明,但项目方是拿去真正建设,还是游艇嫩模,散户无法决定。上个周期还有募资买地的,买篮球队的,几乎都没有下文,这也导致了这类模式逐渐沉寂。
Virtuals 设计了一个系统来解决以上募资的问题,还顺带帮忙做了 GTM:
团队通过Genesis Launch,发行10亿枚token,以 224k (112k $Virtual )估值募资 42k $Virtual,也就是 37.5% 的 token 给到用户,剩下 12.5% 进入流动性池子,50% 给团队;
用户集资的 42k $Virtual 并不是直接打给项目方,而是进入流动性池子,防止团队立刻拿钱跑路;
目前发射成功的项目,基本上开盘在 4M 以上,目前的记录是 Solace 开盘 50M, 稳定下来有 36M. 也就是说,开盘后,项目方就成功募资了 200万 – 2000 万美金的种子轮;
那如何减少用户在开盘立即抛售,造成砸盘呢?这里就涉及到 Genesis Launch 里的一个核心机制:Points 积分
用户参与某个项目的募资时,需要先攒积分,通过消耗积分的数量来决定能塞进去多少 virtual。如果用户开盘纸手,就会被cool down(冷却),10天内都不能收到新的积分,有错过接下来更精彩项目的风险。而且一般来说,刚开始的时候由于用户积分不多,就算命中了 100x 项目,绝对利润可能也只有 1000u 左右,纸手概率低;而且质押也能拿积分,进一步降低了抛售概率;
早期的用户都是从去年开始参与 Virtuals 生态,基本都在里面赚到了钱,所以也乐于参与这样的 PVE 游戏,让整个系统冷启动起来;
另外,Virtuals 还有一个机制,任何地址都不能申购超过 0.5% 的代币,减少了持仓集中、大户抛售的风险
所以整个系统构成了平台、项目方和用户的 3 者博弈:对于 Virtuals 平台来说,只要能源源不断的 onboard 优质新项目上来,以及帮助这些项目成长,就可以让用户不断的去赚积分、消耗积分、花 Virtuals,形成一个正向飞轮。
看到这里,项目方一定会关心,如果至少需要锁仓1个月,那日常花销怎么办?Virtuals还有一个有趣的机制,把每日交易量的0.7%(对应1%交易手续费的70%)分给项目方。目前发射的项目,每日交易量在20k-2M,0.7% 也就是 $140 – $10500,一个月就是$4200 – $305000,低区间也足够养活 2 – 3人小团队,高区间则非常可观了。这也是传统 VC 募资无法带来的部分;
还有一个传统 VC 募资无法带来的部分,进入 Genesis Launch 的项目,社区里面的「天使投资人们」会进行深入的研究,并在推特和社区里积极分享,自带营销和 GTM. 比如 Solace 上线前,我自己刷到的推就不下 10 条。一方面原因是 Yap 拿 Virtuals 积分,更重要是因为积分非常宝贵,大家都想知道哪个项目最有潜力。如果项目很棒,会有大量的自来水来为你传播,我自己就发过不少,加起来曝光几十万;如果有设计不合理的地方,甚至有一些不光彩的历史,社区也都会 DD 出来。
对于优质项目,Virtuals 还提供额外扶持
在项目成功 Lauch 的时候,官方会自己再花 42K Virtuals 来购买 token. 一方面提高了狙击成本(官方买完之后 FDV 一般会到 10M 以上),另一方面这些 token 会空投给 Virtuals 的质押用户,提升用户参与度;
Virtuals 有自己的生态基金 Virtuals Venture, 对于优秀的项目会进行投资,同时还可以帮助对接 OTC, 这也同时解决了上面说的资金问题。
Virtuals 还有一个 Virtuals Partner Network(VPN, 我也在里面), 里面包含了投资人、领域专家、学者和 Researcher, 全方位帮助项目方;
进入 ACP 协议的机会,成为
各种资源对接
一句话总结,项目方在早期只需要负责产品技术,其余的募资和营销都由 Virtuals 完成。
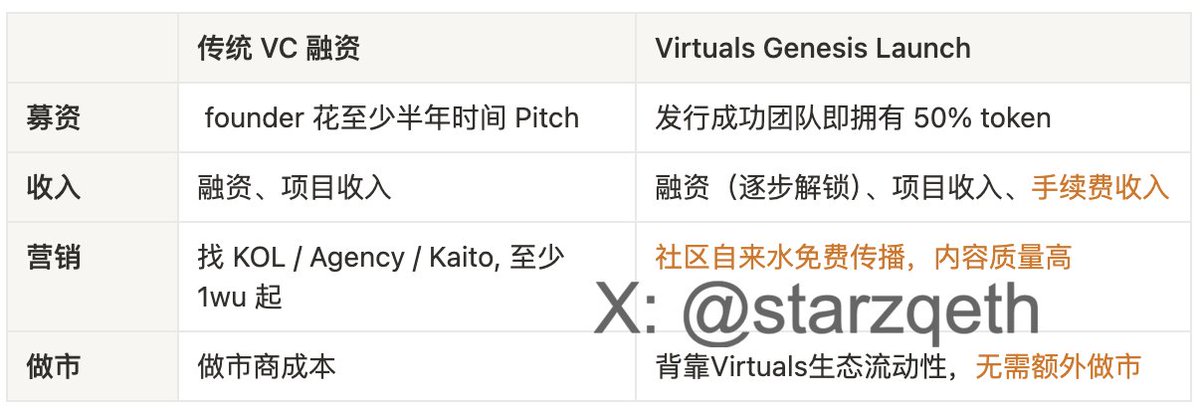
可以看出,Virtuals Genesis Launch 特别适合初创的产品技术小团队,没有多余的精力去找 VC 融资,或者也不擅长找 VC 融资,直接用产品跟社区沟通是最简单的方式。况且现在 VC 也不太轻易出手。
当然,如果你本身就是一个明星创业者,融资信手拈来,那可以有更多的选择。
Virtuals Genesis Launch 更像是从社区中生长,而传统 VC 融资则是高举高打。
每天中文区和英文区都会有生态日报,覆盖各类生态项目。
https://x.com/ZaggyGoKrazy/status/1930294077469405671
https://x.com/gkisokay/status/1930557747201974699
项目研究和项目评级
https://x.com/starzqeth/status/1922460334289518725
https://x.com/bigwil2k3/status/1930785772103418053
https://x.com/kaylyn_0x/status/1930141738049687856
邀请项目上 Space(中文区由社区自发组织,英文区 Vader 的 Space 需要空投 1% token 给$Vader持有者 )
https://x.com/ZaggyGoKrazy/status/1927696366148759798
项目方朋友们肯定也会问,我也可以去 Pump .fun, DAOS .fun, 或者 Believe 这类平台上面去募资呀,发射成本还更低。
我觉得最大的取舍就是,「发射成本低」和「用户长期支持」很难兼得。所以可以看到,这些平台上的用户浇给速度都非常快,不利于项目的稳定建设;同时,由于项目方也没有锁仓机制, 随时也可以浇给,最后造成的结果是项目方和用户形成囚徒困境,互不信任。
而且,Pump .fun 的反狙击一直做的很差(有朋友说实际上是一个 feature),导致项目方本身可能都买不到资金的代币。也没有限制单一持仓,容易出老鼠仓;DAOS .fun 的白名单机制毁誉参半,不适合用户公平参与。
在这几个平台里面,我认为 Believe 可能会是 Virtuals 的最大竞争对手:发射门槛低,且会分 1% 的手续费给项目方作为收入,套入了「Internet capital markets」的叙事,希望打造成一个融资平台。但同样是由于发射门槛低 + 项目方无锁仓,导致实际上来发射的还是 Meme 居多,暂时很难出现「用户长期支持的项目」。
在对比完这些平台之后,不得不感叹,Virtuals Genesis Launch 真的是在用心设计,知行合一。
另外,Virtuals 也是一支经历了 2 次币价下跌 90% 以上后再站起来的团队,战斗力非常强,每天都在迭代更新。和这样的团队一起建设,事半功倍。
我自己觉得,在目前的 Virtuals Genesis Launch 机制里,最适合发射的项目是那种 5 个人以内的产品技术小团队,光靠交易手续费就可以养活团队,然后通过产品 pmf 和 token 设计来追求更高的天花板。典型的项目就是@niyoko_agent @solacelaunch @BasisOS 这类。
当然,也有 VC 融资的项目来试水,方式是发一个子币,比如@SamIsMoving、@Bizzy_agent, 未来需要处理和母币的关系。
项目在 Virtuals Genesis Launch 运营,核心点就一个:「信任」
产品信任:清晰的产品定义、Roadmap、已上线取得 PMF 的产品
Tokenomics 信任:锁仓、清晰的分配和 vesting
社区信任:清晰的沟通
团队信任:doxed 的团队
官方背书:在 Virtuals 黑客松拿名次、获得 Virtuals Venture 支持、官方转推、官方购买项目 token 做空投等
我认为一个合格的项目,至少要满足前 3 项。如果要取得比较好的效果,就要满足 4 项或者全部 5 项。
以@niyoko_agent、@solacelaunch、@BasisOS为例
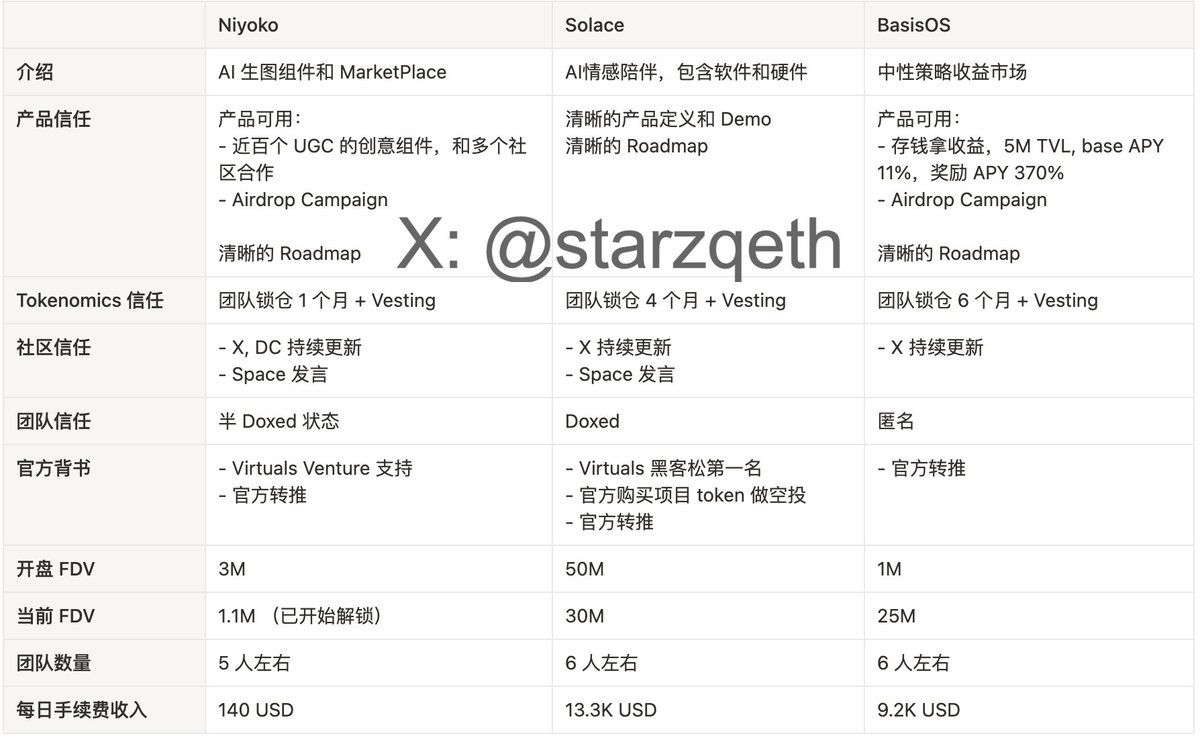
可以看到
Niyoko 几乎满足 5 项,在刚刚解锁后 FDV 还算稳定,据官方数据,质押率还上升了一点,20%→22%
Solace 也满足全部 5 项,而且作为 Virtuals 黑客松第一名,得到的官方支持也是最足的。不过对他们的挑战是,在团队解锁前,必须要有达成 pmf 的产品推出。btw, Solace 一开始可能是经验缺乏,锁仓时间不长,但快速听取社区建议后改为了 4 个月;
BasisOS 虽然团队匿名,但由于产品可用性很高,收益诱人,在 Virtuals 发射的项目里面独树一帜,FDV 从开盘的 1M 最高涨到过 35M,目前也有 25M, 应该是开盘后涨幅最高的项目;
这几个项目的每日手续费收入,完全足够团队的日常运营,甚至 Solace 和 BasisOS 可以说非常可观。
这也呼应了我前面的观点:在 Virtuals, 可用的产品,以及基于此建立的各种信任是最重要的。画大饼对 Pitch VC 可能有用,但在这里不太行得通。
另外,项目的运转并不一定需要在 Base 上。比如 BasisOS,存钱是在 Arbitrum 上,项目方的中性套利是运转在 Hyperliquid 上,$BIOS token 目前的作用是流动性和 mindshare 激励,只要大的逻辑顺畅就行。
这一个月 Virtuals 的数据也非常亮眼,几十个项目只需要用产品说话,就可以成功募资了 200万 – 2000 万美金的种子轮。同时参与 Virtuals 生态的用户也越来越多,形成了一个正向循环。
而且我认为这个模式不只适用于 Crypto 的创业团队,也同样适用于 Web2 的小团队。如果你有产品有 PMF 甚至有收入,Virtuals 是一个极好的募资方式,这笔种子轮融资可以加速产品的发展。
(如果正在读这篇文章的你也认同,欢迎转发给你的 Web2 朋友哈哈)
现在同时也是一个 Virtuals 的红利期,基本面不错的项目大概率都能得到官方的支持,用户也都每天在寻找优秀的项目做投资,当下加入,可以达到事半功倍的效果。
最后就是欢迎优秀的 dev 和项目方加入啦。一开头我也提过,我很乐于作为 Virtuals Partner, 来 advise 和支持优质的 dev 和项目(但也不会太多,精力有限),对项目方的帮助包括但不限于产品、内容、营销、tokenomics 等。
我自己负责过 DAU 过亿的 AI 产品,也创业融资过几千万美金,上面提到的痛点其实都是感同身受。如果再来一次,我会用 Virtuals 来募资,而不是花半年时间去和一个个投资人见面、讲 PPT、讲数据,真的不应该是 AI 时代还存在的低效方式。
如果你已经有项目在做,或者正准备开工,欢迎
填写这份表格,提升沟通效率;如果你暂时还没有做项目的计划,但对这个方式感兴趣,也欢迎在文章下面留言,或者dm 我交流。
我这周还跟朋友开玩笑说,希望可以挖掘出 2 人以内的 10 亿美金项目。会不会就是屏幕跟前的你呢?
深潮 TechFlow 消息,6 月 6 日,据Decrypt报道,Meta监督委员会周四下令删除一则展示巴西足球传奇罗纳尔多的AI伪造视频广告,该广告误导用户参与名为Plinko的在线游戏并做出虚假收益承诺。委员会批评Meta未能严格执行其反欺诈政策,指出尽管该视频被举报且观看量超60万,但未被及时处理。此事件凸显了平台对名人AI伪造内容管控不力的问题,此前Jamie Lee Curtis也曾因类似问题公开质疑扎克伯格。近期,美国总统特朗普签署《Take It Down法案》,要求平台48小时内删除未经同意的AI生成图像,以应对日益增长的深度伪造滥用问题。
深潮 TechFlow 消息,6 月 6 日,据HashKey Exchange(香港站)官网显示,香港持牌交易所 HashKey Exchange 宣布新增 CNH、EUR 两大主流法定货币充提服务,HashKey Exchange 现已支持 CNH、EUR、USD、HKD 4大主流货币充值,提现,以及开户银行认证,出入金服务直连银行系统。CNH 指在香港特别行政区进行交易的人民币,也被称为“离岸人民币”。
深潮 TechFlow 消息,6 月 6 日,巴基斯坦国家加密与区块链事务部长Bilal Bin Saqib近日在纽约与拥有78年历史、管理资产超800亿美元的华尔街巨头Cantor Fitzgerald主席Brandon Lutnick举行会谈。双方深入讨论了代币化、比特币挖矿、巴基斯坦Web3未来发展以及潜在合作机会,展示了巴基斯坦积极拓展区块链技术与国际金融机构合作的战略意图。
深潮 TechFlow 消息,6 月 6 日,HTX行情显示,BTC回升至102000美元上方,现报102100美元,24小时跌幅为2.78%。
作者:张雅琦,华尔街见闻
新加坡淡马锡控股在经历了FTX、eFishery等一系列惨痛踩雷后,投资规模从2021年的44亿美元跌至去年的5.09亿美元,今年至今仅投入7000万美元。高利率环境下,公司正转向对少量更接近上市的公司进行投资。
当全球最大主权财富基金之一开始撤离早期投资赛道时,整个创投生态系统的寒冬或许才刚刚开始。
新加坡淡马锡控股在经历了FTX、eFishery等一系列惨痛踩雷后,正以前所未有的速度收缩其初创企业投资组合:公司投资规模从2021年的44亿美元断崖式跌至去年的5.09亿美元,今年至今仅投入7000万美元。
更夸张的是,其首轮投资项目数量从2021年的82个锐减至去年的11个——这意味着这家管理着3000亿美元资产的巨型基金几乎已经彻底退出了早期创投游戏。
据英国《金融时报》4日报道,淡马锡内部人士透露,基金管理层认为,全球利率上升使得初创企业更难筹集资金并阻碍了它们上市的机会。一位了解该集团投资策略的基金经理在接受媒体采访时表示:
“淡马锡的投资组合在近年来遭受了相当大的打击,它们正在改变策略以获得更多多样性,同时降低回报的波动性。”
淡马锡的策略转向并非空穴来风,而是用真金白银换来的血淋淋教训。2022年加密货币交易所FTX申请破产时,淡马锡被迫注销了2.75亿美元的投资。作为FTX的最大投资者之一,淡马锡与软银、贝莱德等机构一同成为这场加密货币史上最大骗局的受害者。
这一投资失败造成的影响远不止财务损失。时任新加坡财政部长的黄循财(现任总理)公开表示,这笔投资造成了声誉损害。淡马锡随后对投资团队和高级管理人员进行了减薪处罚。
更让人震惊的是印尼农业科技公司eFishery的崩盘。这家开发鱼虾养殖自动投料系统的初创企业被曝光存在销售和利润数据造假指控。据媒体4月报道称,eFishery创始人之一承认在公司财务报告中填入了虚假数字。
淡马锡的踩雷名单还包括新加坡电商企业Zilingo、基因治疗公司Locanabio、波士顿的Pear Therapeutics以及生物技术公司Tessa Therapeutics等。
淡马锡投资管理团队的判断直指当前市场的核心矛盾:过去几年全球利率上升使得初创企业更难获得资本,并严重影响了它们的上市前景。这种资金困境也暴露了多家知名初创企业的潜在问题。
在新的投资框架下,淡马锡将继续通过风险投资基金间接投资初创企业,但其直接投资已转向对更少数量但更接近上市的公司进行更大规模的投资。目前,早期投资在淡马锡投资组合中的占比被限制在6%,其中约一半通过直接投资,其余通过风险投资基金。
淡马锡的策略调整也反映了其整体业绩的压力。该基金近年来的表现难以跟上全球股市步伐:截至2024年3月的财年回报率仅为2%,而同期标普500指数上涨28%;前一年更是出现5%的负收益。
作为1974年成立、负责管理新加坡政府在该国最大企业股权的主权基金,淡马锡在过去二十年中已发展为全球性投资者。目前,未上市公司占其3000亿美元投资组合价值的略超一半。
淡马锡在声明中承认了市场现实:
“我们看到自2022年以来早期投资的市场投资流量出现回调,因此对新投资采取了更加谨慎的态度。”
尽管淡马锡也有阿里巴巴、荷兰支付公司Adyen、美国食品配送公司DoorDash以及拥有Zomato的印度企业Eternal等成功的早期投资案例,但显然,在当前的市场环境下,即使是最老练的机构投资者也选择了谨慎行事。
作者:Artemis
编译:Web3小律
众所周知,稳定币已经从仅仅作为加密交易提供便利的交换媒介(无需依赖银行工具),发展成为在消费者和企业支付中更广泛使用的工具。近期,主要支付公司如Visa、Mastercard 和 Stripe 已经开始将稳定币纳入其支付流程。
在这样的一个趋势背景下,作为一个基于区块链的,新兴兴起的主要支付和结算网络,稳定币整体供应量约为2390 亿美元,五年前还不到 100 亿美元。大约有 1000 万个区块链地址每天进行稳定币交易。超过 1.5 亿个区块链地址持有非零稳定币余额。
尽管交易量很难精确估算,但像去中心化金融(DeFi,7.8 万亿美元)、中心化交易所(4.3 万亿美元)和验证可提取价值(MEV,1.9 万亿美元)等领域,其年化交易量都超过 1 万亿美元,并支持了多种应用场景。国际清算银行(BIS)也估计,每年约有 4000 亿美元的跨境交易通过 USDC 和 USDT 结算。
超过99%的稳定币以美元为参考,并且相应地由美元资产支持。如果将稳定币视为一个国家,它将是美国国债的第14 大持有者。美国财政部部长Scott Bessent 曾表示:“我们要保持美国作为全球主导储备货币的地位,并将利用稳定币来实现这一目标。” 财政部借贷咨询委员会估计,到 2028 年,稳定币的供应量将增长到 2 万亿美元。
然而,关于稳定币支付的具体数据历来稀缺,通常通过自上而下的方式估算(即查看链上所有稳定币交易并试图剔除噪声源的方式),但是这些估算依旧是不完整的。去年,Artemis、Castle Island 和 Visa 联合发布了一项针对五个新兴市场国家的调查,试图了解普通稳定币用户如何在经济生活中使用稳定币。但关于已知稳定币支付量的具体数据并不存在。
为此,Artemis 联合 Castle Island 与 Dragonfly,在本研究中呈现了一个由 31 家基于稳定币的支付公司提供的全新数据集,这些公司代表终端用户处理交易,包括对 20 家基于稳定币的支付公司进行了调查,并结合了来自 11 家其他公司的估算数据,这些公司涵盖了各个领域(包括 B2B、P2P、B2C、卡支付和预融资)。这是迄今为止最全面的报告,相信它涵盖了新兴稳定币支付领域大部分的交易量。
通过研究,我们能够得出数据如下:
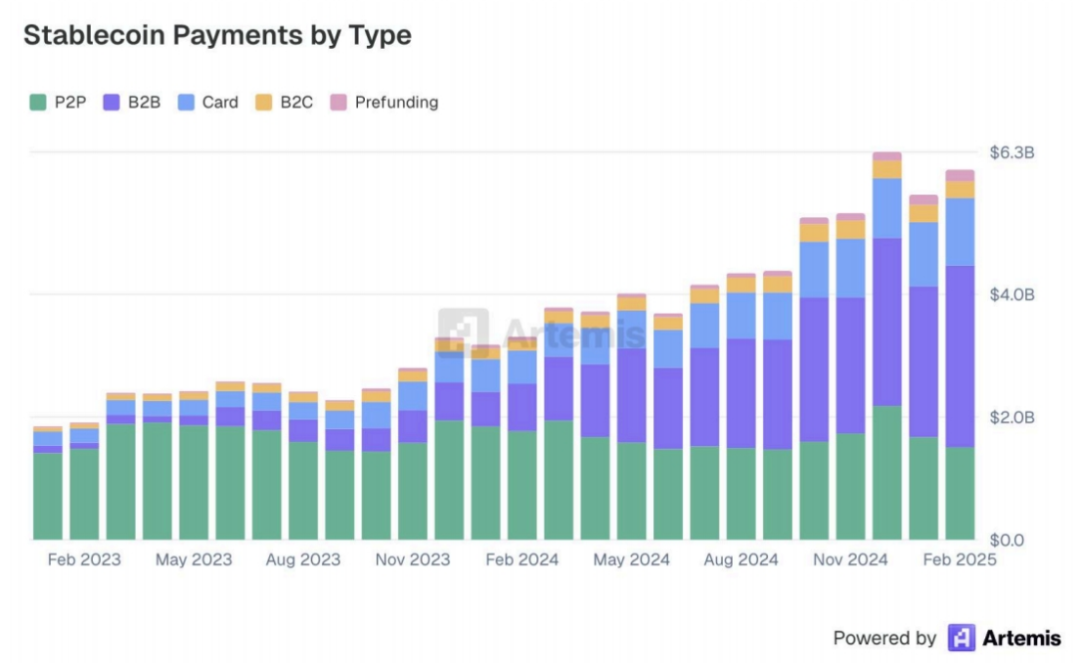
从2023 年 1 月到 2025 年 2 月,能够明确归因于稳定币支付的金额达到 942 亿美元。截至 2025 年 2 月,样本中的稳定币支付按年化计算达到了 723 亿美元的运行速率。
B2B 支付(按年化计算达到 360 亿美元)最为活跃,其次是 P2P(180 亿美元的运行速率)、与卡关联的支付(132 亿美元)、B2C(33 亿美元)和预融资(25 亿美元),除了 P2P 之外,所有领域都显示出快速增长。
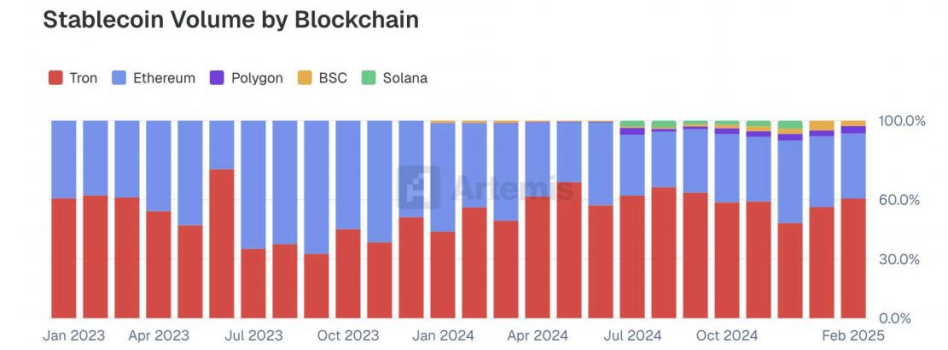
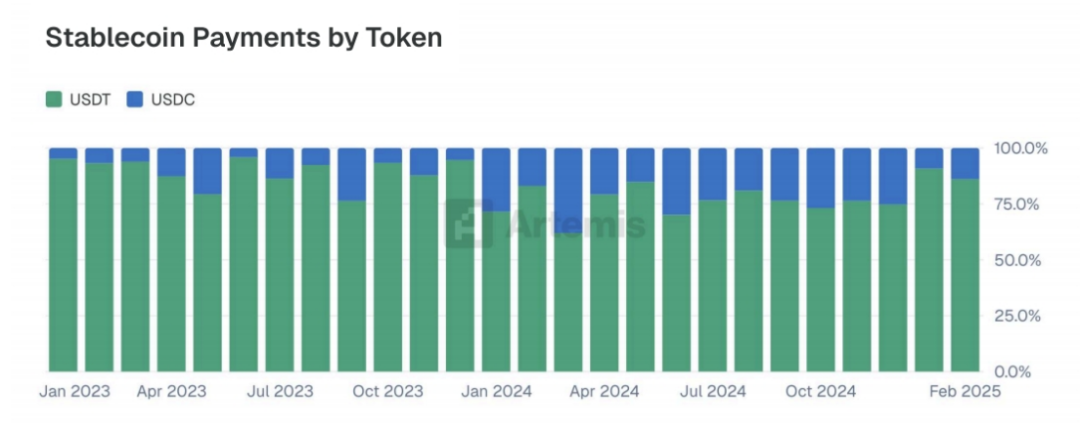
在样本公司中,Tether 的 USDT 是使用最广泛的稳定币,按交易量计算占据了大约 90%的市场份额,其次是 Circle 的 USDC。Tron 是按交易量计算最受欢迎的区块链,其次是 Ethereum、Binance Smart Chain 和多边形 Polygon。
尽管涵盖的样本并不能代表全球稳定币支付的完整图景,但是我们依然能够从本报告中最一线的数据中看到稳定币在全球支付场景中的采用情况,包含了区域分布,以及交易的类别。
由此,本文编译了Artemis 最新的研究报告:Stablecoin Payments from the Ground Up,以期为在加密航海时代的我们提供指引。
报告原文:
根据贡献公司的数据和链上额外预估,我们能够描述2023 年 1 月至 2025 年 2 月期间,各种支付类型下的 942 亿美元稳定币结算情况,其中绝大多数结算直接在区块链上完成。这些结算的年均处理速度在 2025 年 2 月达到了约 723 亿美元。
B2B 支付占了大部分流量,其次是 P2P 转账,其次是卡支付(通常是与稳定币钱包相连的借记卡或预付卡),以及 B2C 支付。
在按发送价值占比来看,用于结算客户资金流最受欢迎的区块链是Tron,其次是 Ethereum、Polygon 以及币安智能链 Binance Smart Chain。这与我们 2024 年报告中的调查结果相呼应,该调查发现用户优先使用这五大区块链,不过当时以太坊是最受欢迎的网络。
下图所依据的数据是参与提供数据的公司所提供的全部数据的一个具有代表性的子集(占比57%),因为并非所有参与方都按区块链分类报告了其资金流。这些数据还与通过直接监测区块链节点得出的 Artemis 估算数据进行了验证比对。
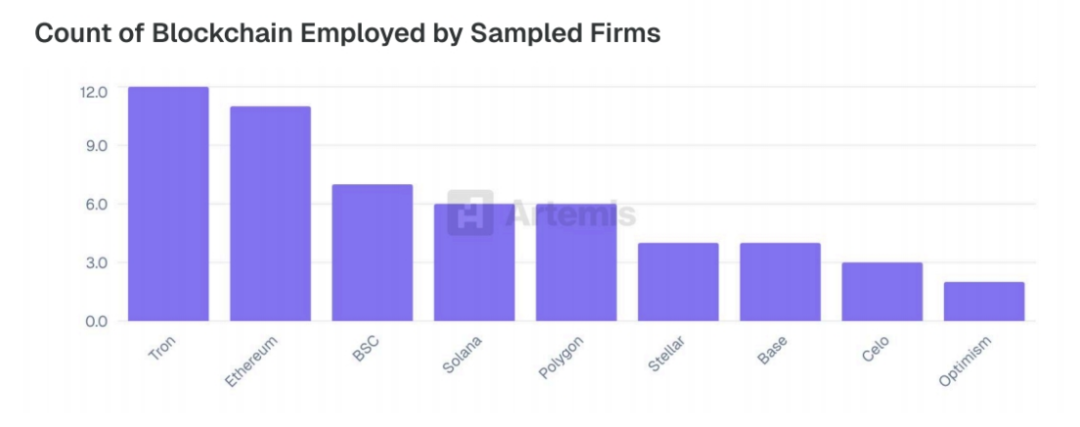
参与提供数据的大多数公司都使用多个区块链进行稳定币结算。在本研究涉及的公司中,波场、以太坊和币安智能链是最受欢迎的网络,尽管还有更长尾的一系列被支持的区块链。
在被调查的公司样本中,Tether 的 USDT 是以远超其他稳定币的使用率成为研究对象公司用于结算资金流的最受欢迎的稳定币。我们将在报告的后文中探讨 USDT 与 Circle 的 USDC 在各个国家之间的使用情况对比。
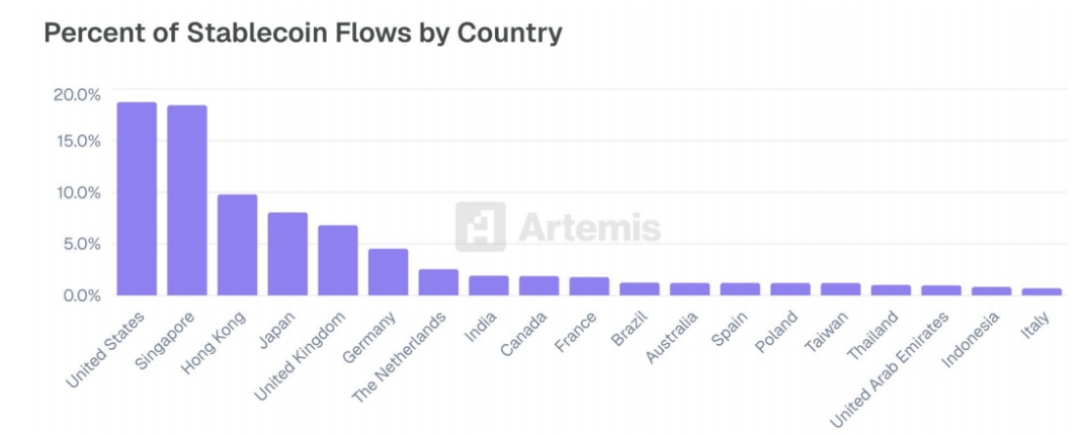
根据参与研究的公司提供的地理数据,结合通过查看链上实体在交易到达区块链节点时的IP 地址和时区而额外获得的地理归属估算,我们能够识别出产生大部分稳定币交易的国家。美国、新加坡、中国香港、日本和英国是位居前列的稳定币发送国家。
在本研究纳入的公司中,新加坡—中国通道成为稳定币流动最为活跃的通道。接下来的七个最大通道都涉及美国,这凸显了美国在全球稳定币使用中的核心地位。新加坡和中国香港也频繁出现,反映出它们作为区域金融中心的重要性以及其在跨境稳定币活动中的深度融入。
跨境支付的一个用途是替代汇款,汇款在全世界仍然很昂贵,尤其是在更广泛使用的渠道之外。基于稳定币的汇款可以在交易所之间直接流动,从而降低成本和延迟。在印度、尼日利亚和墨西哥等高度采用加密货币的国家,通过区块链轨道结算的汇款已经取代了传统汇款,通过代理银行或像Wise 或 Remitly 这样的金融科技公司实现。
Binance Pay 是币安交易所内嵌的一种无接触、无国界且安全的全球加密货币支付解决方案。Binance 是全球最大的中心化交易所,拥有超过 2.7 亿注册用户。Binance Pay 允许用户和商家在全球范围内进行加密货币支付,而无需支付任何矿工费(gas fees)。Binance Pay 将加密货币的力量带入日常交易中。目前,币安支付支持:
300+种加密货币用于加密货币之间的支付(币安用户可以即时向其他币安用户发送和接收加密货币)。
100+种加密货币用于企业对消费者(B2C)支付(在全球范围内的币安支付线上和线下商家处使用加密货币支付)。
一个拥有4000 万+活跃支付用户和 32000+商家的全球生态系统。
Binance Pay 旨在让加密货币在日常生活中变得实用、易于获取且有用——从 P2P 转账到数千家线上和实体店的无缝支付,其为用户提供了零矿工费的即时交易、多货币支持,以及通过二维码、应用程序内流程或线上和实体店商家的支付链接进行无缝交易的方式。目前,Binance Pay 已与 Pix 集成,Pix 是由巴西中央银行开发的即时支付系统,拥有超过 1.74 亿用户和 1500 万企业,这使得用户能够进行实时加密货币与巴西 reais 的支付。
对于商家来说,币安支付提供了诸多优势:
实时结算:交易以加密货币的形式即时处理和结算。
跨境支付支持:在全球范围内发送和接收加密货币支付,不受银行限制。
二维码、应用程序内支付或支付链接:为线上和实体店商家无缝接受加密货币支付。
直接借记和预授权:通过客户的单次授权,实现定期或自动支付——适用于订阅、旅行或交通等使用场景。
开票:创建并发送带有二维码的加密货币发票,方便收款。
付款:即时进行加密货币的大规模分发——适用于全球工资支付、供应商付款、忠诚度奖励、退税等。
BVNK 提供稳定币支付基础设施,将银行和区块链整合到一个平台上,以加速全球资金流动。尽管稳定币提供了诸如即时全球结算等引人注目的优势,但企业通常难以大规模整合它们。BVNK 通过以下方式解决这一问题:
BVNK 的自动转换功能意味着企业无需直接接触稳定币——它们可以持有美元、英镑或欧元的资金。
专有基础设施和模块化API 在法币和加密货币之间具有一致性,确保快速整合和灵活性。
通过其稳定币基础设施,BVNK 与具备全球支付用例的金融科技公司和企业合作:
世界上最大的商户收单机构之一Worldpay 使用 BVNK 的嵌入式钱包,为其客户提供稳定币的即时全球付款——向合作伙伴、客户、承包商、创作者、卖家等在 180 多个市场进行支付。付款来自法币余额,因此 Worldpay 或其客户无需处理或持有加密货币。
作为雇主的记录平台Deel 使用 BVNK 向 100 多个国家的 10000 多名自由职业者支付稳定币。工人可以选择以稳定币的形式接收工资支付,以确保快速支付,并作为对冲当地货币通胀的一种手段。
数字资产金融平台Bitwave 已与 BVNK 合作,将其稳定币支付功能整合到其开票软件中,以便其商业客户可以从客户那里接收稳定币支付并自动转换为法币——或者反之亦然。
BVNK 的基础设施将主要稳定币与传统银行功能连接起来,并得到多个司法管辖区的监管许可支持。该公司最近推出了 Layer1,这是一个自我托管的基础设施产品,允许金融机构整合稳定币功能,并在稳定币和传统支付轨道之间高效地协调跨境支付。
BVNK 将传统金融系统和区块链金融系统统一起来的方法,使其成为下一阶段数字支付创新的关键推动者。
本节根据现有的特定国家数据总结了在区域层面的关键发现。在纳入更广泛研究的公司中,有52%的公司提供了地理层面的报告,使得我们能够分析稳定币在区域和国家背景下的使用模式。
这些见解揭示了稳定币驱动的公司(包括金融科技公司、交易所、支付平台以及出入金通道提供商)在各市场中的运营情况。通过审视区域行为,我们可以识别出公司是在哪里结算交易的,它们偏好的区块链和稳定币是什么,以及本地基础设施是如何影响产品设计和用户参与度的。
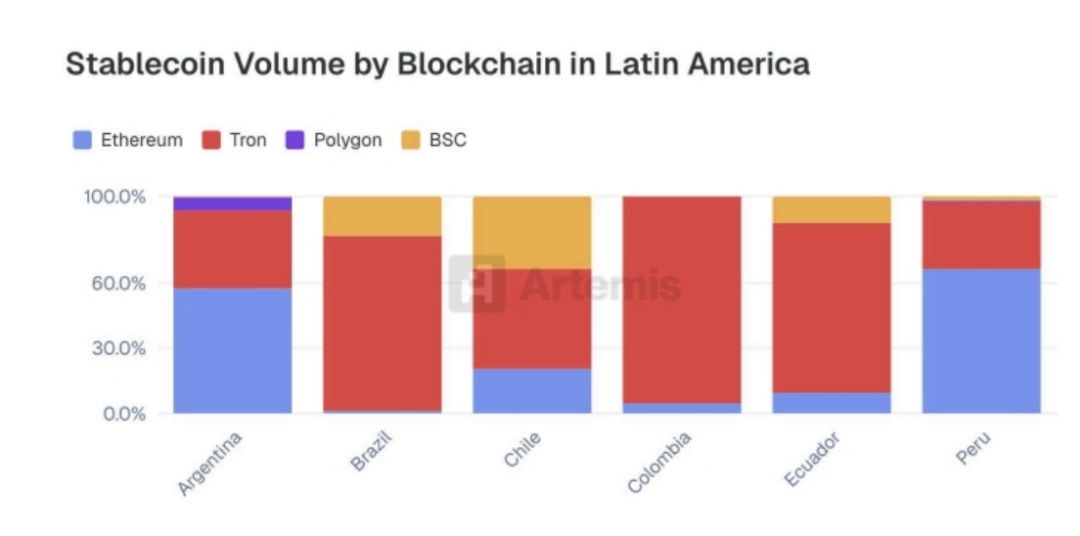
在整个拉丁美洲,Tron 作为稳定币结算的主要区块链占据主导地位,尤其是在哥伦比亚、厄瓜多尔和巴西,它占据了这些地区大部分的观察到的活动。相比之下,在阿根廷和秘鲁, Ethereum 仍然是领先的区块链,在这些市场中超越了 Tron 。Polygon 在阿根廷和秘鲁有适度的使用情况,而 BSC 在智利、巴西和厄瓜多尔获得了显著的吸引力。
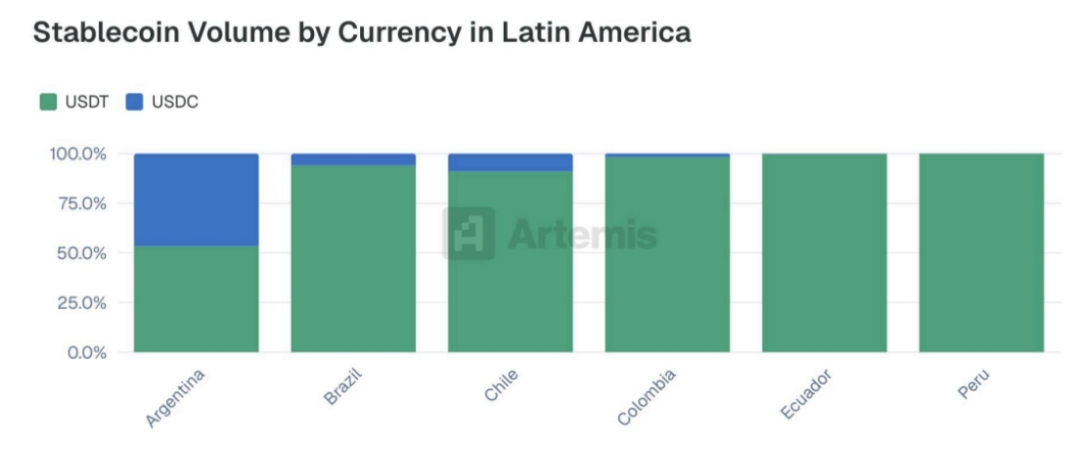
在拉丁美洲,USDT 是按转账量计算的领先稳定币。区别于其他市场,阿根廷是该地区唯一一个 USDC 达到相当份额的国家,占稳定币交易量的近一半。在巴西、智利和哥伦比亚,USDC 的使用量只有适度增长,而在厄瓜多尔和秘鲁则几乎可以忽略不计。
其他稳定币,如PYUSD 和 DAI,在分析的国家中几乎没有活动。与其他地区市场相比,USDC 在阿根廷的广泛存在可能反映了该国持续的货币不稳定促使更多风险投资支持的初创公司成立。相比之下,邻国的稳定币使用仍然主要依赖于长期存在的基于 USDT 的系统。
Bitso Business 为拉丁美洲(阿根廷、巴西、哥伦比亚和墨西哥)、美国和欧洲的企业提供了一套由稳定币驱动的金融服务,重点关注彻底变革跨境支付。
Bitso Business 提供利用稳定币和其他数字资产的解决方案,使各种规模的企业能够实现更快、更透明且更具成本效益的跨境支付。
企业可以简化国际交易,管理多货币运营,并减少与传统银行系统相关的复杂性和费用。这使得跨境结算时间更短,现金流管理得到改善。
Bitso Business 提供强大的 API 和企业级基础设施,使企业能够将加密货币驱动的支付整合到现有业务流程中。这使企业能够以更大的灵活性和控制力进行国际资金收付。
Bitso Business 内部的创新,例如开发像 MXNB 这样的法币支持的稳定币(一种完全有储备的墨西哥比索稳定币),体现了他们为特定地区需求提供定制解决方案的承诺。
通过提供一个受监管且安全的平台,Bitso Business 正成为拉丁美洲企业的关键合作伙伴,以及那些愿意在拉丁美洲运营并希望优化其跨境支付流程的全球公司的合作伙伴。
在Conduit,我们使企业能够在稳定币和本地法币之间无缝交易,涵盖广泛的国内支付轨道。通过与我们的API 集成,支付平台、金融科技公司和新银行可以为其客户提供稳定币辅助的跨境支付服务——使他们能够以美元和 10 多种其他货币进行快速、低费用的支付。
接近即时的结算速度大大减少了支付在途时间,为企业的营运资金和信贷需求释放了资金。
巴西的企业通过Conduit 以欧元结算支付的速度超过 500 倍,每年节省数千小时的交易结算时间。
在本地货币波动较大的市场中,稳定币允许企业保持其资金库以美元计价,同时仍能快速进行国内支付。
2024 年,哥伦比亚的公司将其资金库持有在与美元挂钩的稳定币中,将资金的通胀率从 6.6%降至 2.96%。
区块链的透明度和增加的结算速度消除了跨境支付的黑箱,消除了对MT103 和其他传统交易验证方法的需求。
稳定币的支付是即时且不可变的,减少了对账所需的时间,降低了运营成本。
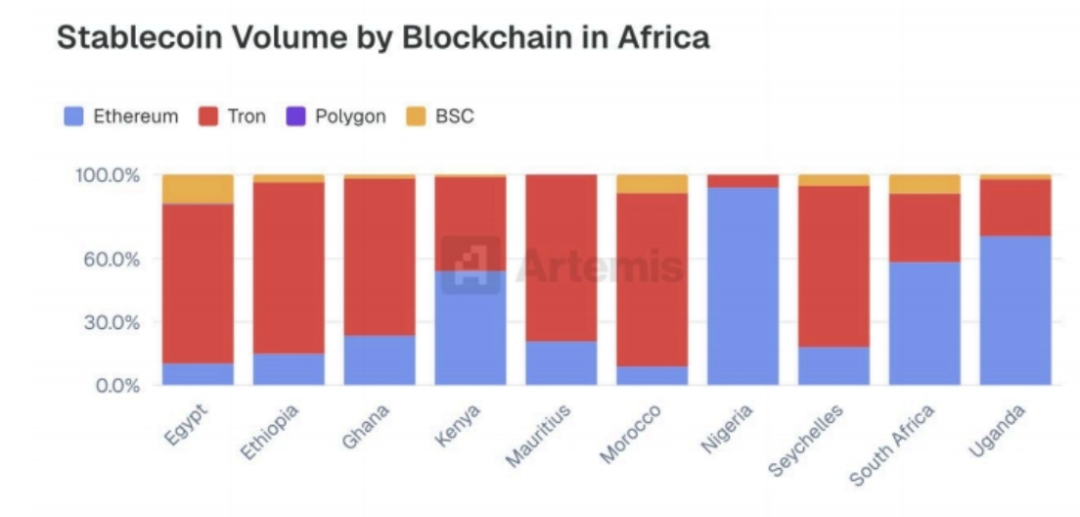
在非洲市场,Tron 和 Ethereum 是稳定币结算的主要区块链。在分析的十个非洲国家中,Tron 在其中的六个国家占据领先地位,包括埃及、埃塞俄比亚、加纳、毛里求斯、摩洛哥和塞舌尔,而 Ethereum 则是在肯尼亚、尼日利亚、南非和乌干达使用最多的区块链。BSC 处于次要地位,它在埃及、摩洛哥和南非等国家贡献了适度但稳定的交易量。
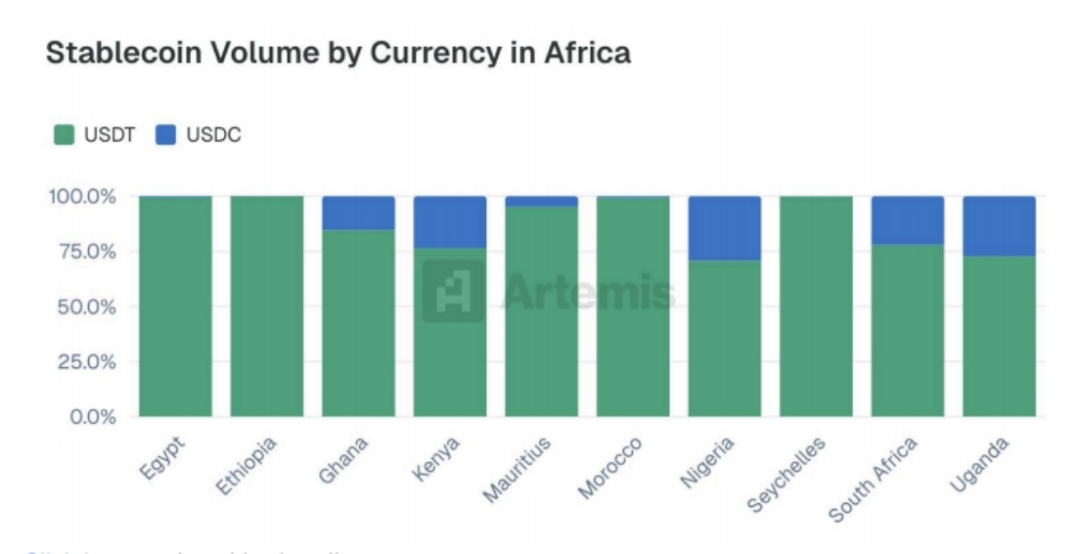
USDT 是所有分析的非洲市场中的主导稳定币,始终占据着大部分的转账量。然而,USDC 在一些国家(特别是尼日利亚、乌干达、南非和肯尼亚)也显示出了显著的采用率,它在这些国家占据了相当比例的少数份额。相比之下,在埃及、埃塞俄比亚和摩洛哥等市场,USDC 的使用量则很少。
Yellow Card 是非洲最大且首家获得许可的稳定币公司,在 20 个国家开展业务。我们使个人和各种规模的企业能够轻松进行国际支付,保护其金融资产,管理其资金库职能,并获取硬通货流动性。我们的 25000 多名客户主要是使用稳定币进行 B2B 支付的企业。
稳定币解决了非洲货币和银行系统的关键问题。超过70%的非洲国家面临外汇短缺的危机。在许多市场中,本地银行借记卡无法国际使用,银行无法处理跨境支付,且美元获取受到严重限制。
稳定币并没有取代本地货币交易——它们取代了之前依赖 SWIFT 网络的支付,而 SWIFT 网络是昂贵、缓慢且低效的。稳定币提供了一种更快、更便宜且更简单的替代方案。Yellow Card 已经促成了超过 50 亿美元的交易。
在像尼日利亚这样的经济体中,稳定币已成为无需硬通货流出该国即可实现美元支付的必备工具。非洲是稳定币、加密货币和区块链技术实际应用的前沿阵地。
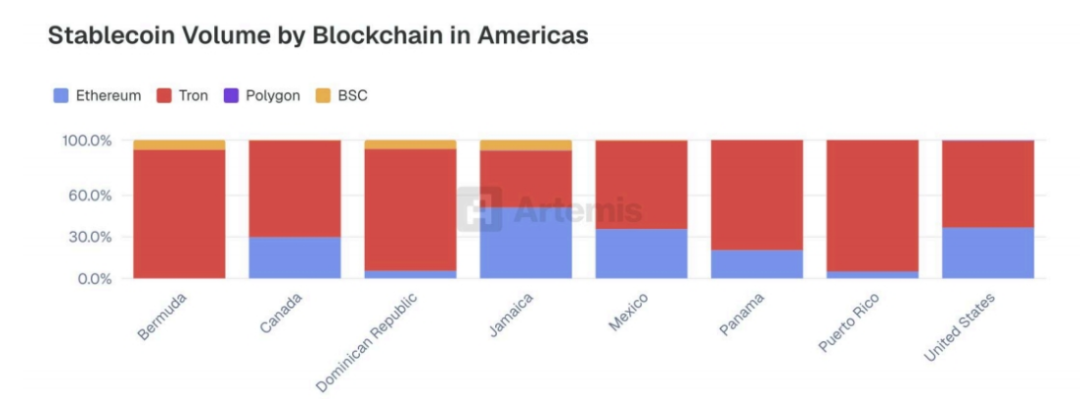
北美和加勒比地区的稳定币结算遵循全球趋势,Tron 和 Ethereum 在所有被调查的市场中都是主要的网络。Tron 在交易量方面始终占据多数,在除牙买加之外的每个国家都超过了 Ethereum,而在牙买加,这两个区块链的使用量大致相当。BSC 在包括百慕大、多米尼加共和国和牙买加在内的几个市场中显示出适度但可见的活动。Polygon、XRP 和 Solana 等其他网络在该地区的采用率极低或几乎没有。与大多数国家相比,以太坊在美国的影响力很强。
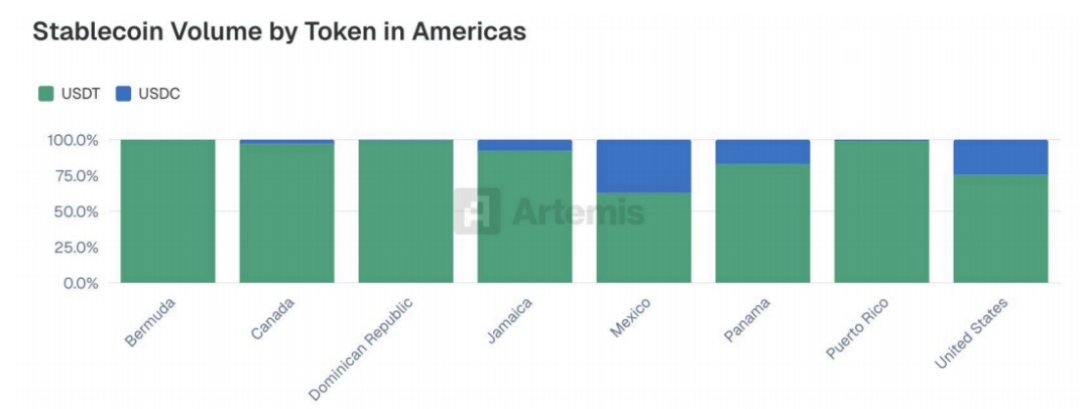
在北美和加勒比地区,稳定币的活动主要集中在USDT,它在所有市场中始终占据着绝大部分的交易量。USDC 虽然处于次要地位,但在一些国家有可衡量的采用率,尤其是在美国,它几乎占稳定币交易量的四分之一。墨西哥、巴拿马和牙买加等其他市场也显示出适度但可见的 USDC 使用情况,而在百慕大、加拿大、多米尼加共和国和波多黎各,USDC 的存在感仍然很低。同样,在所有研究的市场中,PYUSD 和 DAI 几乎不存在。
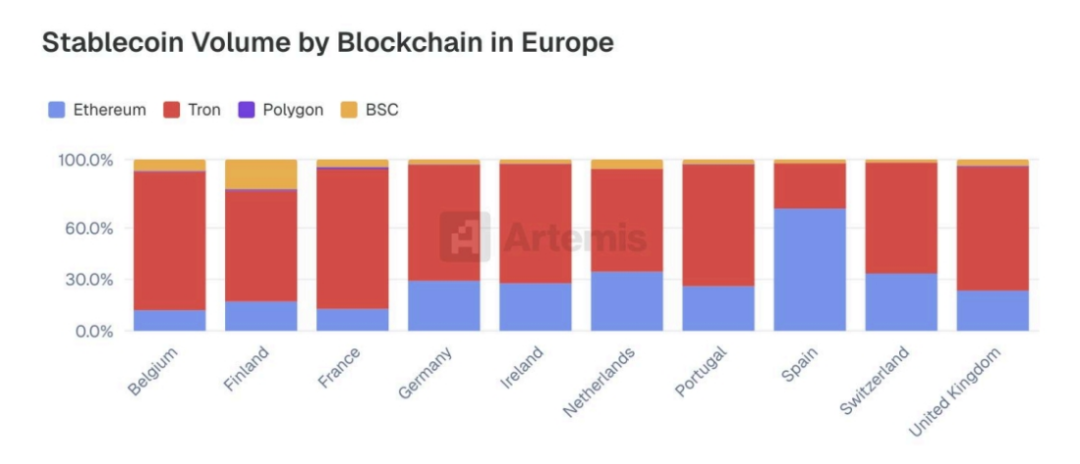
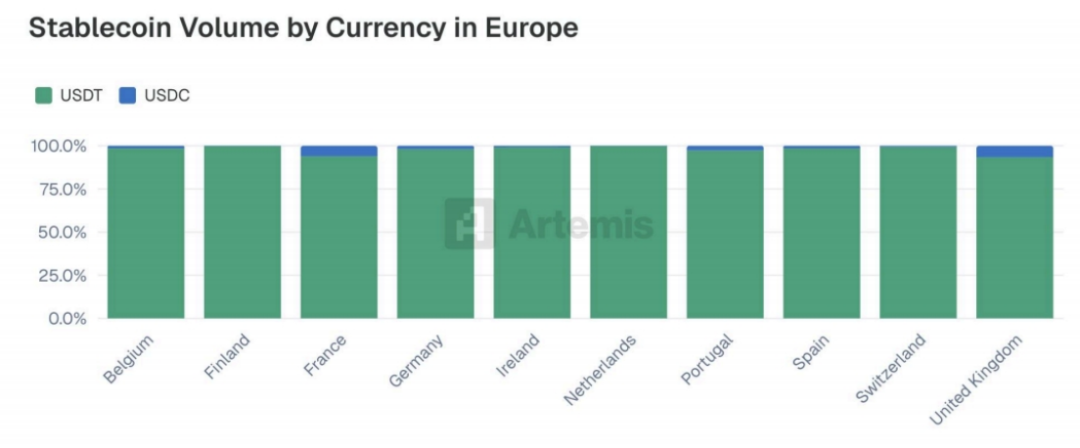
在本研究涵盖的几乎所有欧洲市场中,Tron 在稳定币结算量方面处于领先地位,继续其作为全球使用最广泛的网络的趋势。西班牙是唯一的例外,在西班牙,Ethereum 占据了更大比例的稳定币活动。Ethereum 在整个地区保持了一致的次要角色,在荷兰、葡萄牙和瑞士等国家有显著的采用情况。BSC 在一些特定市场,特别是芬兰和比利时,贡献了适度的交易量,而 Polygon 仅出现微量。
在所有被分析的欧洲国家中,USDT 在稳定币的使用上占据压倒性优势,始终占据超过 90%的转账量。USDC 的活动仅限于有限范围,其在每个市场的份额都保持在 10%以下。其他稳定币,包括 PYUSD 和 DAI,在数据集中几乎不存在。
在所有被分析的地区中,亚洲展现出最为多样化的网络分布。尽管Tron 在多数市场中处于领先地位,但 Ethereum 和 BSC 也在几个国家获得了相当程度的采用。值得注意的是,印度是唯一一个 Polygon 占据显著市场份额的国家——鉴于 Polygon 正是在该国创立的,这一发现并不令人意外。这种相对分散的格局表明,亚洲存在着更为多样化的本地基础设施、交易所整合以及用户行为。
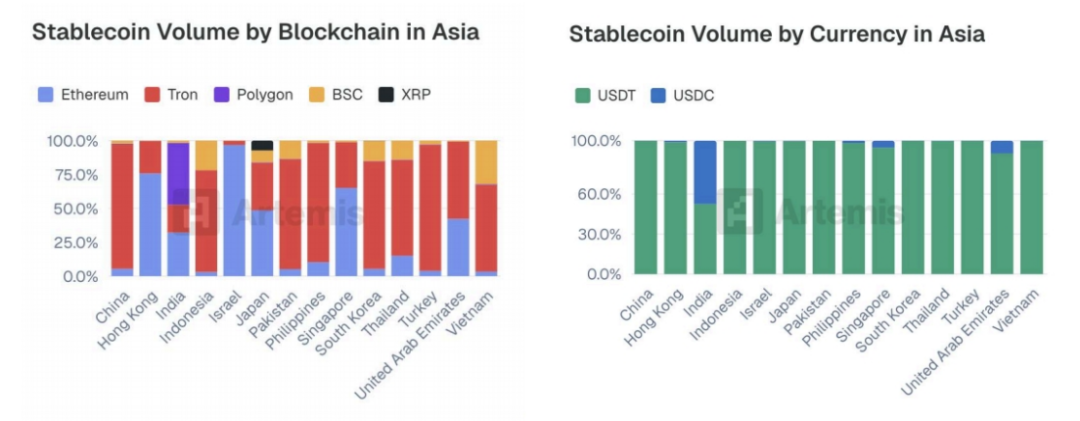
在本研究涵盖的亚洲市场中,USDT 以较大优势成为主导的稳定币。唯一的例外是印度,在印度,USDC 占据了相当大的份额——几乎占所有观察到的稳定币交易量的一半。在其他国家,USDC 的使用虽然存在,但范围有限,而像 PYUSD 和 DAI 这样的替代稳定币则显示出极少或根本没有被采用。
在所有被分析的地区中,USDT 以较大优势成为主导的稳定币,而 USDC 则远远地排在第二位,但其地位已经明确确立。这两种稳定币占据了绝大部分的观察到的交易量,远远超过了所有其他替代品。
在区块链基础设施方面,也呈现出类似的趋势:Tron 在整体使用中处于领先地位,其次是 Ethereum,这两个网络在稳定币结算活动方面远远领先于其他网络。尽管这种层级在大多数地区都保持不变,但亚洲市场在区块链使用方面显示出相对更大的多样性。
目前,全球的稳定币活动主要集中在Tron 和 Ethereum 上进行的 USDT 和 USDC 交易。
尽管稳定币通常与零售使用和汇款有关,但越来越多的交易量是由B2B 交易推动的。本节探讨公司如何利用稳定币进行跨境支付、供应商结算、资金运营以及其他企业用例。
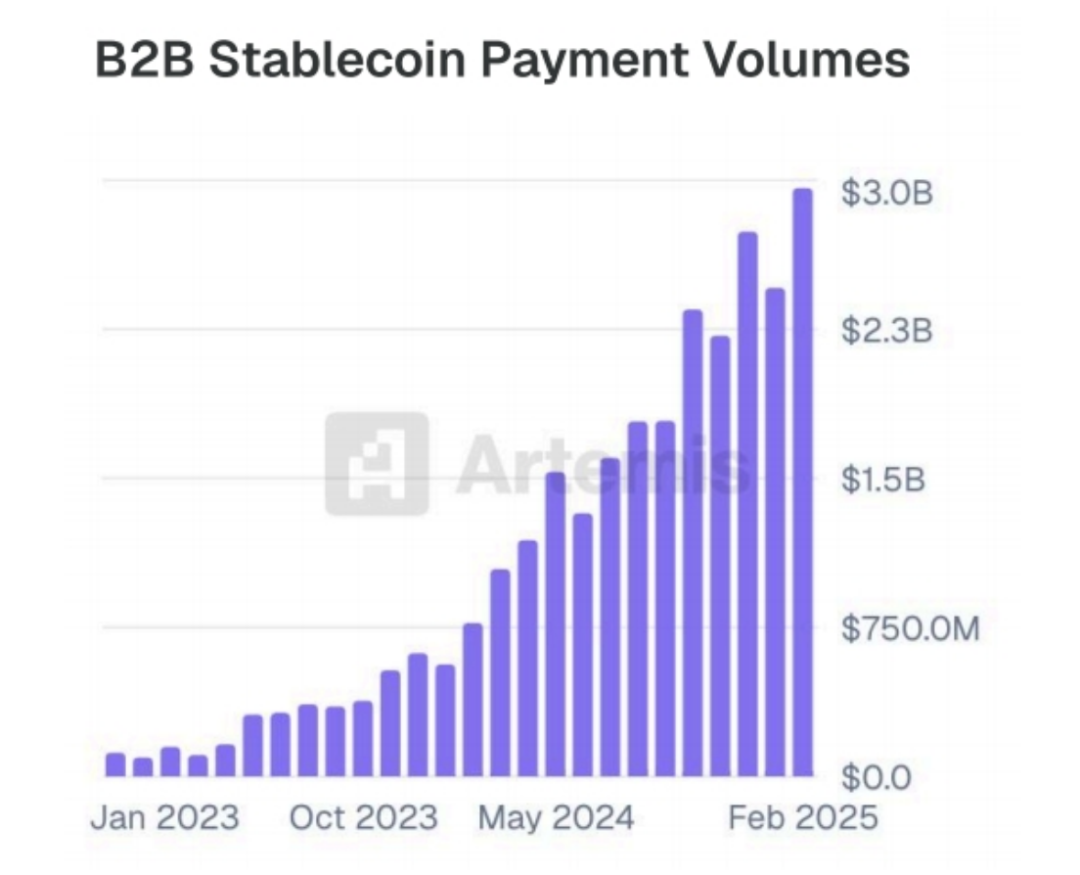
在本研究中的公司中,稳定币B2B 交易总量大幅增长,从 2023 年初的每月不到 1 亿美元,到 2025 年初已超过 30 亿美元。这种稳步上升反映了企业对稳定币在供应商付款、供应商开票和抵押品转移等用例中的采用不断增加。2024 年下半年的急剧加速表明,对于许多企业来说,稳定币已从实验阶段进入核心金融运营。
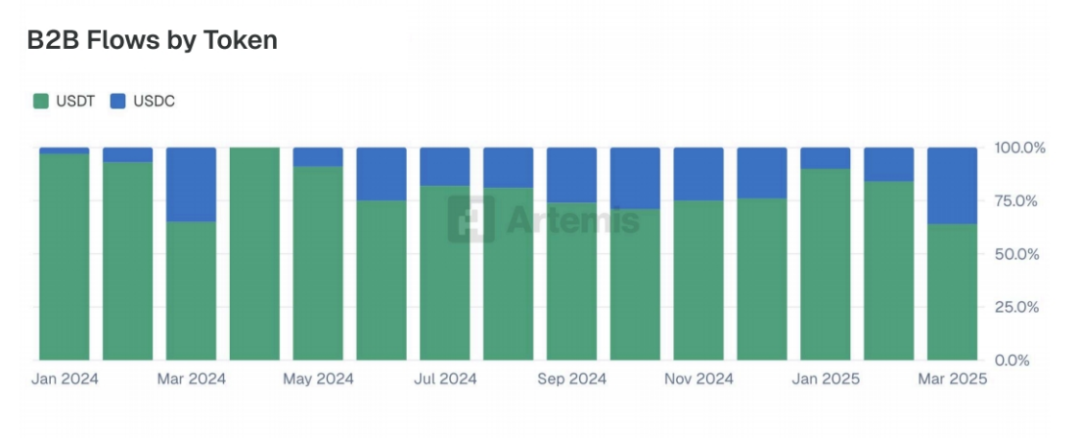
在本研究中的企业中,USDT 仍然是 B2B 转账的主要稳定币,尽管 USDC 保持了相当的份额,平均每月交易量约占 30%。
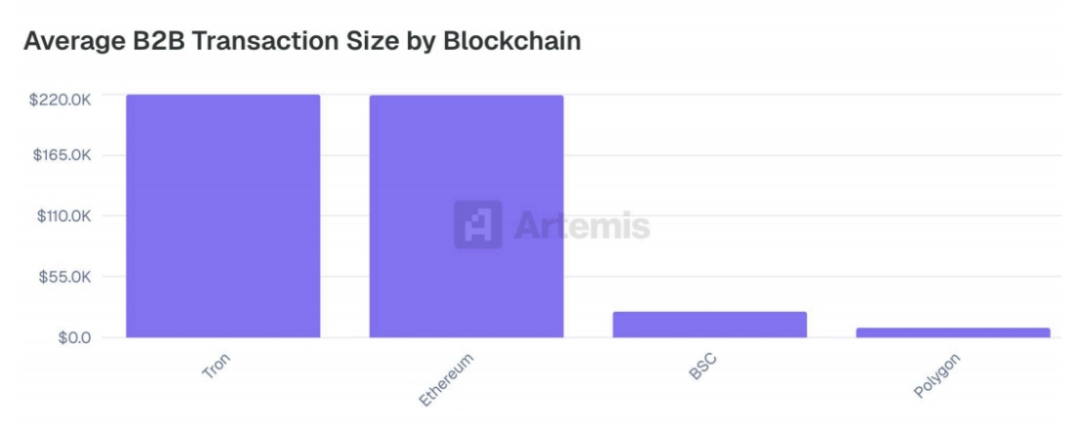
不同区块链上的平均B2B 交易规模存在显著差异。值得注意的是,Tron 和 Ethereum 记录了几乎相同的平均交易规模(每笔交易均超过 21.9 万美元),这表明在本研究涉及的企业中,它们是高价值企业转账的首选渠道。相比之下,BSC 和 Polygon 的平均交易规模则明显较低,这表明它们更多地被用于小规模或高频率的商业活动。
随着稳定币基础设施的成熟,增长最快的应用之一就是基于卡片的消费。通过金融科技发行方和加密货币原生平台的支持,稳定币关联卡片使全球用户能够在现实场景中使用数字美元进行支付。本节探讨企业和消费者如何使用稳定币来资助卡交易,提供有关采用趋势、交易行为和网络层面分布的见解。
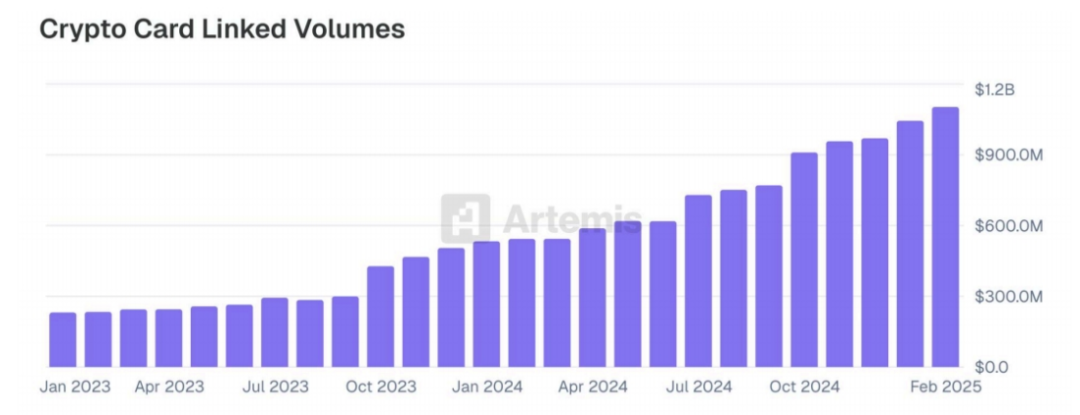
在参与研究的公司中,稳定币关联卡支付的交易量呈现出稳定且显著的增长,从2023 年初的每月约 2.5 亿美元增长到 2024 年底的超过 10 亿美元。这一期间的增长相对平稳。
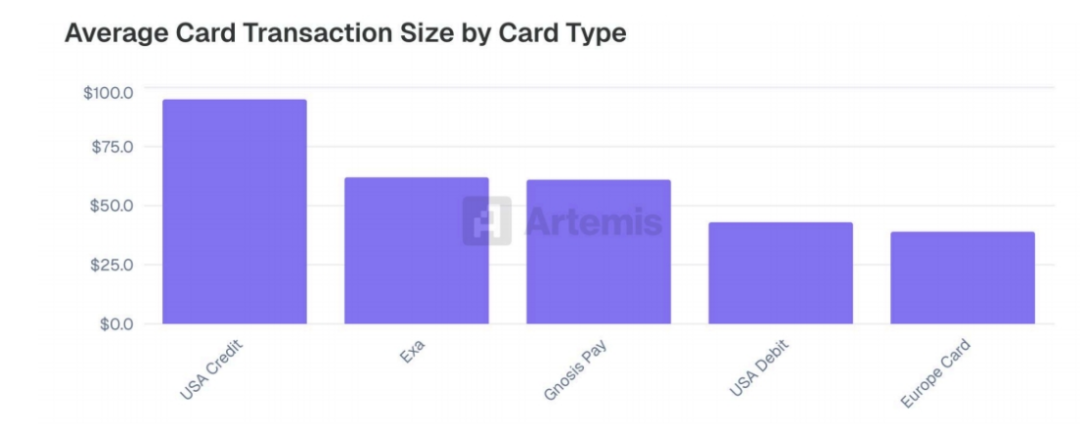
稳定币关联卡的使用模式与传统卡的使用模式非常相似,这表明它们很可能被用于日常购买和常规支付。Exa 和 Gnosis Pay 这两家知名加密卡管理平台的平均交易规模与传统信用卡和借记卡产品的平均交易规模大致相当。这进一步强化了用户越来越将稳定币卡视为现有支付工具的功能等价物这一观念。
Reap 是一家金融科技公司,为现代企业提供支持稳定币的基础设施,实现全球无国界的金融。作为亚洲领先的稳定币借记卡发行商,Reap 每月处理数十亿的稳定币支付。
Reap 为各种规模的企业提供支持稳定币的金融服务。对于熟悉 Web3 和数字资产的企业,Reap Direct 提供了一个全面的商务账户,包括公司卡、支付和费用管理。企业可以在一个集成账户中管理其数字资产资金库、法币费用和金融运营。
通过我们的API 驱动的嵌入式金融解决方案,企业可以将 Reap 的稳定币服务——从 Visa 卡发行到跨境支付——直接集成到他们的系统中,并构建新的解决方案。
我们的客户包括世界上最大的加密货币交易所和快速增长的新银行,如KAST。总部位于中国香港,Reap 遵守世界顶级金融中心之一的最高监管和合规要求,能够接触主要金融机构和全球货币,实现高效且具有成本效益的资金流动。
P2P 支付是稳定币最早的应用场景之一,它提供了一种比传统汇款和资金转移渠道更快、更便宜且更易获取的替代方案。这一应用场景在面临货币不稳定、银行服务有限或跨境费用高昂的地区较早地获得了发展动力。
推动这种行为规模化的一个早期主要催化剂是Binance Pay C2C,它使全球的 Binance Pay 用户能够实时直接向其他 Binance Pay 用户发送稳定币。自那以后,我们目睹了稳定币 P2P 应用场景在全球的广泛涌现。如今,稳定币 P2P 的使用涵盖了个人、非正式企业和在线社区,巩固了其在全球稳定币应用中的地位。
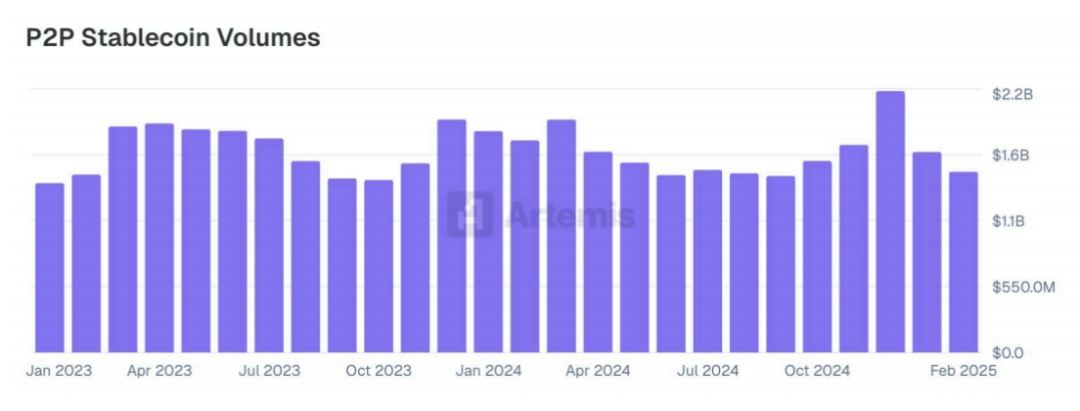
与其他领域不同,样本公司中的P2P 支付在整个观察期间保持平稳,到 2025 年 2 月结束时,其运行速率为 180 亿美元。在 2023 年初,P2P 转账构成了所有基于稳定币的支付的绝大多数,但此后已大幅下降,远远落后于最近的 B2B 支付。
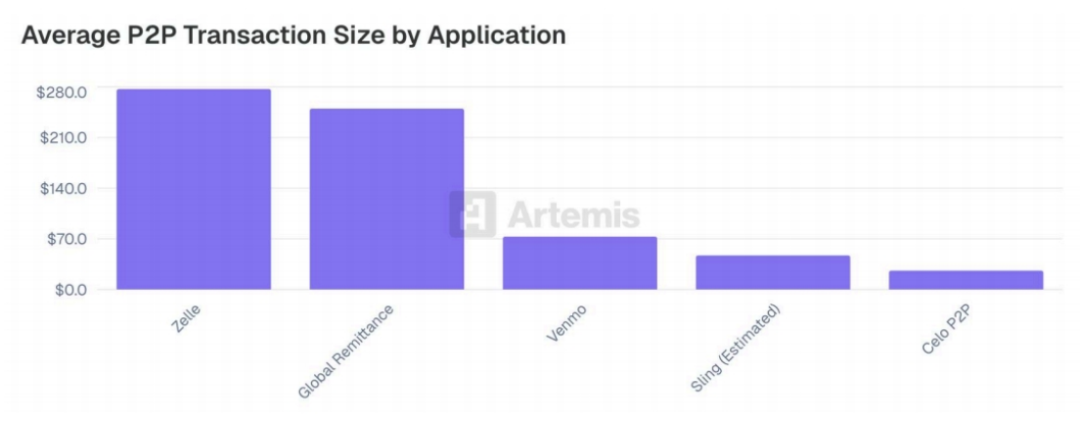
稳定币转账的低成本特性解锁了更广泛的应用场景,特别是对于小额交易。像Sling 和 Celo P2P 这样的平台记录的平均交易规模显著低于传统的替代品,如 Zelle(277 美元)和全球汇款服务(250 美元),这些传统服务通常会收取更高的费用。这种成本效率使得稳定币不仅可以用于高价值的汇款,还可以用于轻量级、频繁的点对点支付。
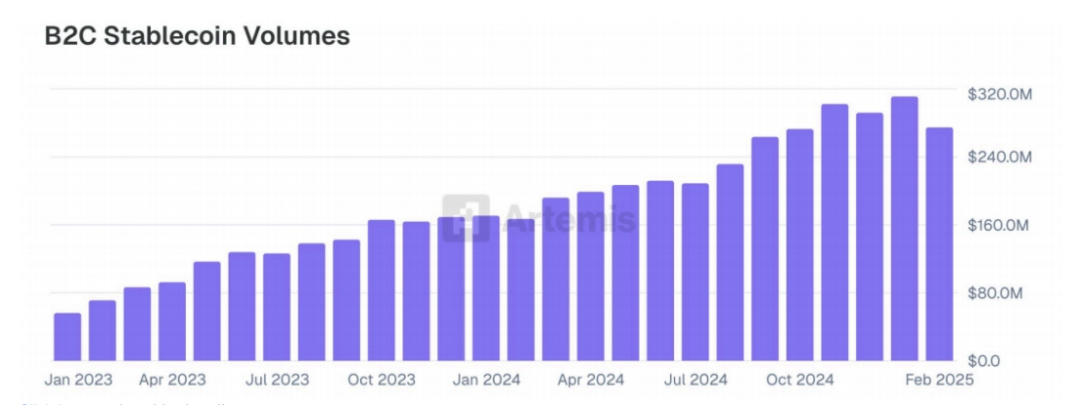
B2C 支付是稳定币采用的另一个快速增长领域,特别是在个人接收付款(如工资交易)或使用数字美元进行定期购买的用例中。本研究的 B2C 分析重点关注了两个关键参与者:Binance Pay 和 Orbital,它们都支持基于稳定币的消费者支付,涵盖各种行业。在这些参与者中,交易量显著增加,从 2023 年初的每月约 5000 万美元增长到 2025 年初超过 3 亿美元。这一增长突显了稳定币在日常数字商务和服务平台中的作用不断扩大。
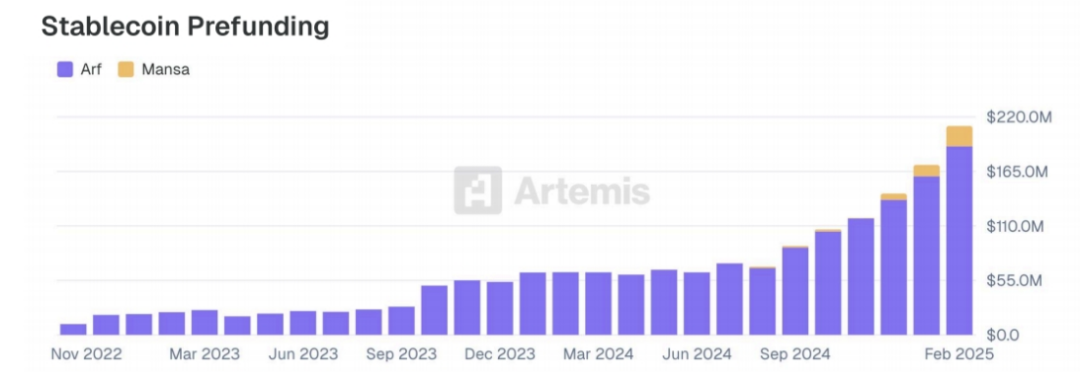
预融资是指企业在交易完成前预先发送资金,通常是法币,以确保交易能够无缝完成。在基于稳定币的转账中,这通常意味着在基础稳定币结算或转换回法币之前,就将当地货币交付给收款人的目的地。这为发送方创造了短期资金缺口,发送方承担了覆盖预付款的风险和责任。Arf 和 Mansa 是两家帮助解决这一问题的公司,它们为稳定币企业提供短期资金,使它们能够提供预融资的跨境支付、供应商付款和营运资金,而无需占用自己的现金。这些提供商的贷款量一直在稳步增长,特别是在 2024 年和 2025 年初,这突显了全球金融中对灵活的链上流动性解决方案的需求不断增加。
Huma Finance 通过其 PayFi 网络提供按需稳定币流动性,使持牌金融机构能够在没有传统预融资的情况下完成跨境交易和稳定币支持的卡支付结算。这种创新方法解决了目前全球银行账户中用于支付结算的 4 万亿美元资金。
关键垫资用例:
跨境支付融资:通过受监管实体Arf Financial 与全球支付机构合作
稳定币支持的卡解决方案:实现与Visa/Mastercard 网络的结算
市场支付加速:与亚马逊的支付合作伙伴进行试点,使亚洲的供应商付款时间从几天缩短到不到3 小时。亚马逊每年进行约 1 万亿美元的支付,通常从美国买家收款并向亚洲供应商付款
即时商户结算:消除卡支付处理的多天等待时间
Huma 通过使用受保护的入账资金来资助系统中已有的交易,从而将风险降至最低。增长主要由扩大稳定币流动性推动,特别是在 Solana 上推出以来。此外,Huma 2.0 的最近推出代表了重大的协议创新,将 PayFi 的接入范围从机构扩展到日常零售投资者。最后,通过 Arf,Huma 为全球持牌金融机构提供服务,致力于随着全球稳定币监管框架的日益明确而扩大业务。
本次调查表明,稳定币正在从一种小众工具发展成为全球支付中一种替代性的但意义重大的手段。我们对31 家稳定币支付公司的数据分析显示,从 2023 年 1 月到 2025 年 2 月期间,共结算了超过 942 亿美元的支付。这些支付是普通交易,而不是与交易或投机相关的经济活动。
企业对企业(B2B)交易是最大的使用类别,其显著的年运行速率达到 360 亿美元,这凸显了稳定币在跨境支付、资金管理和供应商结算中的采用情况。与卡关联的稳定币支付也大幅增长,年交易量超过 132 亿美元。
与之前的发现一致,我们的调查参与者报告称,支付主要由USDT 主导,其次是 USDC,主要在 Tron、Ethereum 区块链上结算。
总体而言,稳定币已确立为全球支付基础设施中不断增长且重要的组成部分,其在交易类型和地区上的使用不断扩大,显示出它们在国际经济体系中的重要性日益增强。
对于本研究,我们从20 家支付服务提供商和其他促进稳定币支付的公司收集了交易数据,并结合了从链上数据和其他 11 家公司估算的数据作为辅助数据源,总共涵盖了 31 家稳定币支付公司。除了Binance Pay(它直接在交易所账户用户之间结算交易)之外,所有数据都涉及在链上结算的稳定币交易。
一般来说,这些支付是代表终端用户(消费者或企业)进行的,包括卡交易、企业对消费者(B2C)支付、企业对企业(B2B)支付或点对点(P2P)支付。例外情况是预融资,它指的是以稳定币形式向其他基于稳定币的支付处理商提供的贷款。其他形式的贷款(即使相关交易都以稳定币结算)没有被考虑在内,因为这些与支付无关。
数据集中列出的一些公司是其他公司的服务提供商;因此,交易量可能存在一些重复,尽管我们在有流量数据的情况下尽量进行了去重处理。对于某些提供商,我们选择只使用部分数据,例如在Binance Pay 中,我们排除了内部转账(我们认为这些更有可能是非经济交易)。一般来说,我们在可能的情况下选择了保守的估算。
在本研究中,我们的目标是将数据收集限定在涉及某种特定的支付交易上,这些交易反映了真实的支付活动(排除了与投资相关的资金流动)。每年在链上都有数万亿美元的稳定币交易,但我们只对那些为已知个人和企业结算支付的公司进行自下而上的分析感兴趣。
截至发布日期,Artemis 估计每年有 26 万亿美元的链上稳定币结算(经过调整以去除已知的噪声源),但其中很大一部分是与交易(在交易所和 DeFi 上)、验证可提取价值(MEV)和其他非支付类型交易相关的交易。在我们的研究中,我们能够对所有稳定币结算活动的约 1%进行汇总。虽然这个数字看起来很小,但根据我们最近一个月的数据(2025 年 2 月),它相当于基于稳定币的已知支付金额的 723 亿美元。
所代表的公司是所有基于稳定币的支付服务提供商的一个子集,并不能全面代表该领域,但我们相信我们已经捕捉到了相当一部分的交易量。我们预计在本研究的未来版本中会扩大我们的覆盖范围。
数据按照用户类型(B2B、B2C、P2P 等)、区块链、发送和接收国家(如适用)以及具体使用的稳定币划分的月度交易数据。在某些情况下,图表是根据部分公司得出的(因为并非所有参与的公司都提供了详尽的细分)。数据于2025 年 5 月收集,可追溯至 2023 年。自然地,有些公司只是最近才开始运营,因此一些图表中的增长既反映了每家公司支付量的增长,也反映了该领域内更多公司的出现。数据按交易类型汇总,并在公司层面进行了匿名化处理。
深潮 TechFlow 消息,6 月 6 日,SlowMist安全团队最新警报:朝鲜黑客组织Lazarus正使用名为OtterCookie的新型窃取工具,专门针对加密货币和金融专业人士发起攻击。攻击者通过伪造招聘面试、投资洽谈,甚至使用深度伪造视频技术冒充招聘人员,诱导受害者运行伪装成”编码挑战”或”更新包”的恶意软件。
该恶意软件能窃取浏览器存储的登录凭据、macOS钥匙串中的密码和证书,以及加密钱包信息和私钥。
安全专家建议:对未经请求的工作或投资邀约保持警惕,避免运行来源不明的程序,加强终端安全监控,并定期进行安全审计。
作者:MD
出品:明亮公司
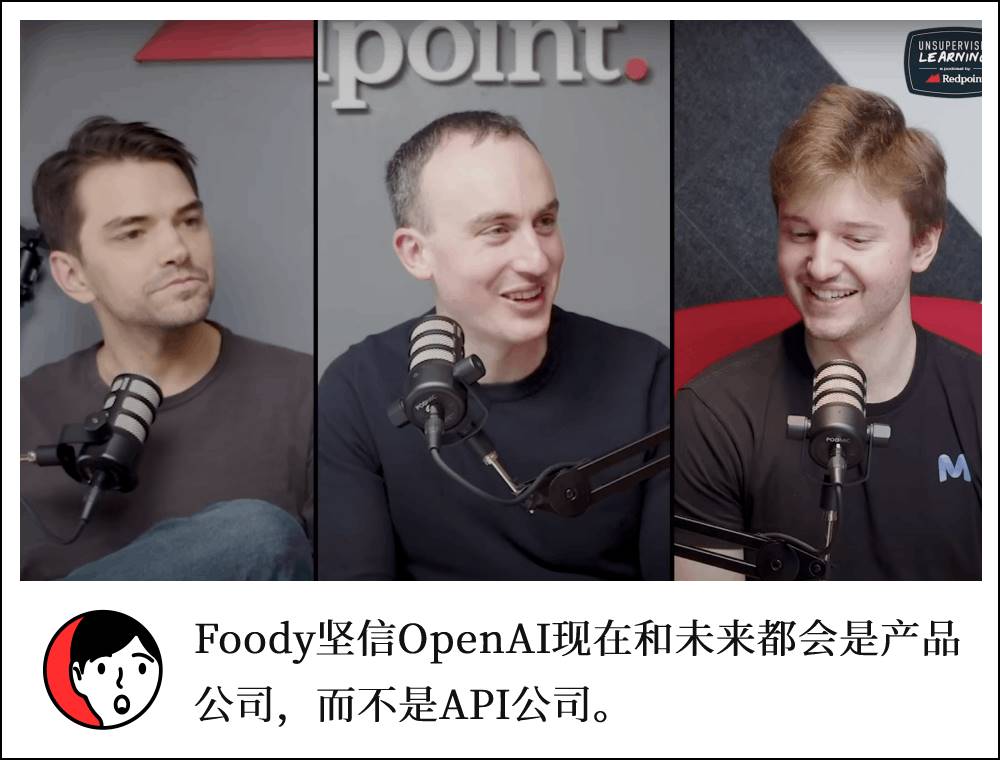
近日,美国红点创投两位合伙人JacobEffron(中)、Patrick Achase(左)在播客“非监督学习“中与AI招聘平台Mercor的创始人、CEO Brendan Foody(右)展开了一场对谈。除了Mercor的核心业务AI招聘的变化之外,三人也一同探讨了未来AI与人类未来在工作领域的关系。
Mercor由Brendan Foody在内的三位21岁的Thiel Fellows在2023年创立。今年2月,公司宣布完成1亿美元B轮融资,估值20亿美元。该轮融资由Felicis领投,Benchmark、General Catalyst和DST Global等投资机构跟投。Mercor通过AI技术自动化简历筛选、候选人匹配、AI面试和薪酬管理,旨在提升招聘效率并减少人为偏见。
在访谈中,Brendan Foody提到,目前Mercor实际上已经进入AI模型的评估和数据标注领域。随着AI模型能力的提升,大量复杂的问题已经无法通过模型本身或普通常识来得到验证,因此模型的开发者需要借助专业领域的高知人才,但往往这类工作并非长期职位,与“专家网络”蕾丝,因此通过其平台为大量AI实验室找到该领域的人才也就“顺理成章”,Foody指出,“数据标注市场正从大规模、低门槛的众包转向高质量、专家型标注”。
而在其核心业务“AI招聘领域”,Brendan Foody认为,AI在通过文本进行人才评估方面已接近甚至超越人类,尤其是在简历筛选、面试文字分析等场景,但在多模态任务(如情感和氛围判断)方面,AI尚有不足。
其中,Brendan Foody还提到了一个观点:随着未来招聘和人才评估将越来越依赖丰富的上下文数据,反馈机制和数据输入的完整性将直接影响模型(评估)效果。比如,如果雇佣一个投资人,将其在播客中的观点、平日会议记录等数据输入模型形成上下文,将无疑更有利于模型判断这一候选人的认知、能力和求职偏好。而在传统的招聘中,这类数据的评估要么被完全忽视,要么需要耗费大量的精力,而AI实现的成本更低、效率更高。
因此,AI和人类的分工可能会变为,AI将很快主导人才评估环节,提高效率和准确率——人类则更多参与到“推销”环节,如沟通岗位氛围、激励等,提升候选人体验。
“我看到的趋势是,未来人类会专注于创造评测,让模型能学会还不会做的事,而不是反复做同一个任务”Brendan Foody说。
Jacob:Brendan Foody是Mercor的联合创始人兼CEO,这是一家为AI-Native劳动力市场搭建基础设施的公司。Mercor平台已经被用于数据标注、人才筛选、绩效预测,以及评估人类和AI候选人。这是一家非常有趣的公司,处于招聘评估和改进基础模型的交叉点。
Brandon的团队最近融资一亿美元,他们正在与一些最先进的AI公司合作。我们今天的对话涉及很多有意思的话题,包括未来人类在劳动力中的角色。我们讨论了哪些类型的数据标注对模型改进最重要,Brandon回顾了Mercor的快速崛起及他做出的一些关键决策,我们还谈到了AI在招聘流程中哪些地方有效、哪些地方无效。总之,这是一次非常有趣的对话,我相信你们会喜欢。Brendan Foody,感谢你参加我们的播客。
Brendan:非常感谢邀请。我是你的忠实粉丝,非常兴奋。
Jacob:很高兴你能来。我想我们可以自上而下开始,对于我们的听众来说,我希望你能为大家梳理一下现在我们处在什么阶段?AI评估人才的现状如何?哪些有效,哪些无效?现在的进展如何?
Brendan:我对它的表现感到惊讶。我认为,只要是人类能够通过文本评估的内容,模型几乎都已经接近超越人类了,无论是面试的文字记录、书面评估,还是简历上的信号。这其实是一个很有趣的二元对立,因为这些技术实际上在经济中分布得很少。所以这里有很大的空白地带,这也是我们非常兴奋想要去开发和建设的事情之一。
Jacob:有没有哪些事情在推理模型出现之前是行不通的?比如说过去六个月,这些模型变得更好了,有哪些终于开始奏效了?
Brendan:是的,我记得在GPT-4发布时,我们构建了第一个AI面试官的原型,结果什么都不行。模型每两三个问题就会出现幻觉等各种问题。这一路走来,真的是顺风顺水。我认为推理模型的出现显然让模型在知识方面提升很大,尤其是在处理大量上下文、判断重点、关注焦点等方面变得更强大。
不过,模型在多模态任务上仍然没那么强,因为过去实验室对此关注不多,而且用强化学习做这类事更难,但我们对这方面的进展也很期待。
Jacob:你最期待模型什么时候能实现哪些里程碑功能?
Brendan:有一些事情,比如人类擅长做的事情,比如判断“氛围”(Vibe)——我是否愿意和这个人共事,这个人是否有激情、是否真诚,这些模型很难做到。即使对最优秀的人类来说也很难,更别说模型了。所以我很期待这方面的突破,也在为此开发评估工具。但每当我阅读模型的推理链,试图解读我们评测的内容时,我总觉得模型比我们团队里负责创建评测的研究员要理性得多。
所以模型进步真的非常快,大家都能看到它们在代码领域的表现,但我们其实还只是刚刚起步,很多其他领域也在以惊人的速度起飞。
Jacob:你们做的很大一部分其实就是为人类设计评估,看他们能否胜任工作。现在很多人在做AI员工,比如说让AI代理完成员工的任务,你们在这方面有参与吗?
Brendan:当然,我们在这方面做了很多。简单介绍一下公司的背景,我们创办公司的原因是觉得全世界有很多有才华的人没有获得机会,主要原因是劳动力市场高度分散。比如远程工作的候选人只申请了很少的职位,而旧金山的公司只考虑极少数人选,因为他们要手动解决匹配问题。通过应用大模型,我们可以解决这个匹配问题,建立一个全球统一的劳动力市场,每个候选人都可以申请,每家公司都可以雇佣。但后来我们发现,随着新型知识工作岗位的出现,对人力的需求激增,尤其是评估大模型的人才需求。所以现在我们为顶级AI实验室招聘各种专家。这些实验室使用我们的技术来辅助,不仅是为评估专家创建评测,也为模型和你提到的那些AI代理创建评测。
Patrick:对我们的听众来说,Mercor也有很多AI用于筛选候选人、处理简历等场景。你能介绍一下你们有哪些AI用例吗?你们现在用的技术栈是什么样的?
Brendan:一个很好的方法就是把人类手动做的所有事情都创建评测,然后看我们能否自动化。比如人如何评阅简历、面试、排序和决定录用谁。我们把所有流程自动化,比如评测我们解析简历的准确性、评分简历各部分的准确性、面试提问的准确性、面试评估的准确性,然后把这些全部输入模型上下文,再结合推荐信等其他数据,最终做出录用预测。
Patrick:主要是用现成的模型,你们负责评测和上下文设计吗?
Brendan:是的,基础任务用很多现成模型,但在最难的候选人最终评估环节,我们会做后训练。我们会从客户的数据中学习,比如哪些人表现好,原因是什么,从这些信号中学习,做出更好的未来招聘预测。
Patrick:你们学到过哪些让人意外的信号?比如AI发现了什么是你们人类没想到的?
Brendan:有很多这样的例子。我认为AI的一个关键优势是能更深入地分析候选人的所有细节,发现人类有时会忽略的小信号,而人类因为“氛围判断”可能早就决定了。比如简历里如果有人表现出对某个领域极大的兴趣,纯粹是出于兴趣而不是工作需要,这会成为一个信号。或者有人曾在目标国家留学,可能沟通更顺畅,更适合团队环境。这些小细节因项目和客户而异。
Patrick:你觉得有哪些事情是一定需要人做的?你刚才提到多模态任务,但你怎么看AI和人类面试官的协作?未来会不会全是AI评估?
Brendan:简单来说,招聘过程分为评估和推销。评估环节很快就会变得非常强大,大家会发现AI的推荐明显更准,大家会更愿意相信AI的结果。人类则会继续在推销环节发挥很大作用,比如让候选人了解团队、岗位、氛围等。AI让招聘经理和HR只需专注于真正想要的人选,而不用浪费时间面试不合适的人选。这样能让他们更好地帮助候选人了解岗位、团队和激励点。
Patrick:你觉得大家会不会开始“刷分”——有意迎合评测信号?你们遇到过吗?比如大家都说自己去目标国家留学过。
Jacob:大家都说自己去目标国家留学过。
Patrick:对,比如都说自己在招聘地留学过。
Brendan:是的,所以有时候我们要对信号保密。我们和所有大型招聘流程一样,经常遇到这种情况。关键是确保评测足够动态,比如经常更换问题,或者针对候选人背景问很深入的问题。因为模型能为面试做大量准备,人才评估的深度和广度前所未有。
比如我第一次面试高管候选人,可能只看几分钟LinkedIn和一些笔记,但如果我能听他们上过的播客,读他们写的博客或论文,再针对这些提问,深度和细节就完全不同。
Jacob:你们的模型很擅长预测候选人表现,这个过程需要可解释性吗?还是说模型黑箱给出结论就可以?
Brendan:我认为可解释性很重要,有两个原因。第一是让客户理解和信任模型的结论,建立信任和推理链。第二是确保模型选人是基于正确的理由。所以可解释性很有价值。
但我认为最终的经济形态可能就是API式的,人们需要完成工作,或者需要一定的人类参与,然后只要一个置信区间预测这个人能否胜任,整个流程里人类的中介作用会大大减少。
Jacob:这算是通往那个目标的信任里程碑,很有道理。目前数据标注环节有明确的反馈回路,比如多个人标注同一份数据。你怎么看把这种方法应用到更模糊的人类工作领域的挑战?也许你得等15年才能获得反馈。
Patrick:比如VC(笑)。
Brendan:我的一个看法是,如果有100个人做同样的工作,很容易给他们排名。但如果100个人做的工作都不一样,比如创始人,每个人的工作都很有差异,就很难找到共性,难以判断哪些行为或信息和结果有关。因为变量太多了。所以对于大规模同质岗位,比如招20个客户经理,模型可以从中学习信号并优化。但对于复杂岗位,比如我们在评估一批Thiel Fellows(蒂尔奖学金项目),这种情况就更具挑战性,更依赖模型的推理能力。
Jacob:有哪些具体挑战?
Brendan:主要挑战是很多信息没进到模型上下文里,模型无法学习,人们也经常忘记补充信息。比如我听朋友说某公司产品很好,这种信息没被输入模型。确保所有推荐信、人与人之间的细节都被输入,是主要难题。我们发现,其实只要把必要数据输入模型上下文,就解决了大部分问题。
Jacob:也许未来我们每个人的智能眼镜都在录音,随时把信息输入模型。
Brendan:对。
Jacob:会不会变成桥水基金那样的程度?
Brendan:也许是。但很多公司会排斥这种做法,出于法律和合规原因也不愿意。但我认为会有更好的流程,让模型能更好地获取上下文。比如AI做离职面谈,采访经理和团队成员,了解更多细节。人们脑子里有很多细节信息,我们只需要把这些信息输入模型,就能做出超越人类的预测。
Patrick:现在越来越多创始人和各种人都会带AI参加会议,所以很多会议和交流都会被录音,供AI学习。非常有趣。
Jacob:我们可以把自己的会议转录拿来给AI给我们打分排名。
Patrick:哈哈!
Jacob:前提是我能排在前面。
Patrick:你怎么看现在的数据标注市场?不同玩家如何区分?ScaleAI似乎遥遥领先,但现在又有很多新玩家,你怎么看这个格局?
Brendan:我认为大多数人不了解数据标注和评估市场的关键变化。市场和两年前完全不同。以前模型不够好,很容易被难倒,经常出错。高中生或大学生就能做很多标注或评测,通过众包方式做大规模数据收集,比如SFT(监督微调)、RHF(人类反馈强化学习),选择不同的偏好选项。
但随着模型变得很强,众包模式失效了,因为你需要高质量人才直接和研究员配合,帮助他们理解模型表现好或不好的原因,设计复杂数据来难倒模型,反映现实世界要自动化的难题。我们的平台正好能快速招到这些高质量人才。
这让我们迅速发展,与大实验室合作。我认为这个趋势会继续。那些还停留在大规模众包的公司会遇到很多麻烦,新的玩家会聚焦高质量人才,继续抢占市场份额。
Patrick:你觉得数据标注流程里对人类的需求会一直存在吗?模型越来越强,甚至能训练小模型,你怎么看未来的演变?
Brendan:我的看法是,只要经济中还有人类能做、模型还不会做的事情,我们就需要创造或模拟环境让模型去学习。所以有些领域会很快被攻克,比如数学或代码,数据量小且易验证,模型很快能解决。但有些领域很开放,比如评估好创始人,或者很多知识型工作,本质上是开放性难题,难以验证什么是好,需要把人类的理解输入模型。这就是为什么我预计人类数据(注:human data,通常指直接从人类或关于人类收集的数据)和评估市场会有数量级增长。
Jacob:如果我理解没错,你们最初的“套利点”和公司灵感就是全球各地有优秀的程序员,但他们无法获得某些工作的机会,这对编程数据来说非常重要。你们显然已经扩展到其他领域,比如编程本身是个完美的强化学习和评估用例,你们在进入这些更模糊的领域、招聘相关人才时,有哪些需要改变或改进的地方?
Brendan:我认为,借鉴人类手动做事的启发式方法是很好的做法。例如,如果你想自动化顾问的工作,怎么评估顾问?那就给他们案例研究,也许是和他们背景相关的案例。
Jacob:你们团队的人可能都很擅长评估程序员,但如果要让医生加入平台,你们怎么知道该用什么启发式来评估医生?
Brendan:你提到的这个点很有意思,就是当进入超出机器学习团队能力范围的领域时,就需要专家。我们需要医生来帮助我们设计医生的评估和评测标准,其他领域也一样。同样,这也是研究员需要做的事情。比如做看高中物理题还容易判断哪个答案对,但如果是博士级化学题,研究员没有相关学历就很难理解和改进评测。所以这也是你之前问的评估大变化之一——无论是评估人才还是研究员评估模型,都将变成更协作的过程,需要和专家一起合作,帮助模型进步。
Jacob:我听你说过,这种短期数据标注合同工作其实是你们最初市场的完美切入点,需求巨大,是通往端到端劳动力市场的楔子。你能聊聊公司实现这个愿景的路径和阶段性目标吗?
Brendan:我写过一份“秘密大师计划”有讲到这个。我的看法是,市场网络效应很强,这让它既有护城河也很难建立。所以现在我们非常专注于抓住巨大的需求,扩大网络效应,发展市场。
与此同时,我们也看到很多大科技公司客户需要大量合同工,比如上百个数据科学家、软件工程师等,虽然这些岗位和人类数据没直接关系,但本质上需求类似,只是更传统的市场,以前是和埃森哲、德勤等公司竞争。我们会把这作为第二重点,然后扩展到全职招聘。但其实我们公司早期做的就是帮朋友和自己招合同工,很多后来转正了。
所以这些业务是连续的,有很多共性。所有公司都想要更多候选人、更快招聘速度、更高的胜任信心。我们只要不断衡量并提升这些指标,就能服务好公司发展的每个阶段。
Jacob:有没有哪一刻让你们决定要转向人类数据领域,觉得机会特别明显?
Brendan:有,我还在大学时就遇到了。公司背景是我和合伙人14岁时在高中认识,大家18岁一起创业,他们赢了很多比赛,我没他们厉害,但一直在创业。后来我们开始在印度招聘国际人才,比如和IIT Code Club合作,发现有很多聪明人找不到工作,我们觉得可以雇他们做项目,朋友们也愿意付钱让我们帮忙招聘。我们就这样赚取小额服务费,把公司做到一百万美元营收,扣除工资后还赚了8万美金。
我很自豪,但父母还是不满意。直到我们融资了,他们才满意。回到你的问题,2023年8月,有客户把我们介绍给x.ai的联合创始人,那时他们还在特斯拉办公室。他说Mercor有印度的超级工程师,擅长数学和编程。第二天x.ai的创始人就和我们通话,非常兴奋。两天后我们就进了特斯拉办公室,见了x.ai几乎全部创始团队,除了Elon,就在他们和Elon开会前。我们还在上大学,简直不可思议。我们都在想,他们为什么这么想要我们的产品?因为市场变化太快,没人意识到。现在我们做大了,占了关键市场份额,才开始公开讲这些。但他们那时还没准备好用人类数据,大概六个月后我们才和前沿实验室合作,把业务做大。
Jacob:看到了浪潮来袭。
Brendan:是的,我发现很多创始人在找PMF时太过强求,其实应该观察市场信号,哪里有金矿就去挖。如果最初销售都很难做成,后面规模化会更难。要找到最痛点、最有钱的客户,他们愿意为解决问题付出一切,然后全力以赴。
Jacob:你们现在已经超越了编程,比如医生这个例子让我想到,其实评估好医生的标准最终会被模型公司用来训练模型,判断医生的推理过程对不对。你们在和客户合作时具体做什么?
Brendan:人类现在比AI强的一个关键点是能不断学习和进步。我们会寻找这些代理信号,比如候选人会问正确的问题,思考方式对,背景里有高绩效环境的经历,这些都能帮助他们发现模型的漏洞、提升模型能力。
Jacob:你们现在自己也用自家产品吗?具体怎么用在招聘上?
Brendan:当然,除了高管岗位,其他岗位我们都用。高管岗位我们也挂了职位,但大多还是我先面试,主要是为了推销岗位而不是筛选。我们的AI面试非常有效,很多时候是最有预测力的信号。很多人低估了招聘过程中的“氛围判断”偏见,人总觉得自己判断准。
Jacob:招聘其实是最早的“氛围”行业。
Patrick:VC们肯定没有这种偏见。
Brendan:所以我们要用业绩数据来做决策。比如我们招聘战略项目负责人,以前是人类做案例分析,现在全部用AI面试,最终转正率还提高了。AI面试能让比较更客观、标准化,不用不同面试官各自为政。
Patrick:评测环节你们是自己找人做,还是用市场上的人?内部做得多吗?
Brendan:我们会用市场上的人来做自己的评测流程,和客户流程类似。当然研究员还是要参与,分析模型出错原因、完善错误分类、优化后训练数据,流程和用人都一样。
Jacob:你们提到用多模态能力判断激情等特质,对未来的视频、音频等有何考虑?
Brendan:我常想强化学习(RL)在提升视频理解能力上的作用。RL擅长搜索问题,而视频信息量巨大,所以模型处理起来困难。我们要思考如何在多模态上下文里找到关键信号,比如候选人是否很激动、是否作弊等。我们要创造合适的数据,让模型关注这些信号,前沿实验室也在做底层能力提升。
Jacob:就像你说的,短短几年,标注市场变化巨大。你觉得两年后会怎样?这块业务还会存在吗?还是只剩下专家?
Brendan:我认为会是很重要的一块。我们创业的初衷就是聚合劳动力,让劳动力配置更高效。关键在于判断五年后人类在经济中的角色。
我看到的趋势是,未来人类会专注于创造评测,让模型能学会还不会做的事,而不是反复做同一个任务。所以我高度看好知识型工作向评测转型,可能形式会更动态,比如和AI面试官对话解决问题。我认为这是经济的重要组成部分,但大多数人还没意识到,因为大家把它和SFT、RHF市场混淆了,而这两类数据的价值正在下降,预算也在减少。
Patrick:你觉得未来哪些技能最值得培养?如果你建议在校生应该学什么,你会怎么说?
Brendan:我一定会建议大家追求快速学习能力,因为变化太快了。很多领域,人们以为模型很久都做不好,结果很快就突破了。要多和AI协作。我们市场上的人常说,他们喜欢能整天和模型打交道,思考模型做不到什么、缺了什么。这些经验能帮他们在实际工作中判断哪些环节用AI更高效。所以要尽量多用模型,熟悉它们在本领域的优缺点。这很有帮助,但很难说一定要做软件工程师还是别的什么。
Jacob:很有意思,未来我们可能都要花大量时间训练模型。硬技能有对错,但主观领域几乎无限。也许以后我们还能给自己专属模型打工挣钱。
Brendan:完全同意。我还建议大家关注需求弹性大的领域。比如软件开发,经济里有100倍、1000倍的需求,哪怕不是1000倍新Web应用,也有大量功能迭代、排序算法优化等。相比之下,会计师等需求就很固定。所以要尽量去需求会大幅增长、能提升总生产力的领域,这样更保险。
Patrick:你说得很对。我前几天和一个创始人聊天,他说,大家都在说软件工程师会被淘汰,但其实我真的很需要更多的软件工程师。
Brendan:我也很兴奋。如果我们的软件工程师生产力提高十倍,我们可能会雇更多的软件工程师。所以需求和价格的关系总是很有意思。
Jacob:你们创业之初,应该也有诱惑去做招聘协作工具或者为中介机构做软件吧?你们为什么决定做端到端的服务?这个决定是一开始就确定的吗?
Brendan:一开始我们有很多第一性原理的思考,反而有优势,因为我们没见过传统做法。我们知道朋友们想解决的问题就是想找到靠谱的软件工程师,所以我们就把所有环节都包办了。但现在回头看,我觉得越来越多公司会走向端到端,因为没必要为一个未来可能消失的岗位开发协作工具,更合理的是把整套流程自动化,让它能从反馈中学习和优化。
Jacob:确实,尤其你们做的数据劳动力市场,正好适合在AI能力还不成熟时做端到端。如果没有这个市场,你们可能也会先做协作工具。
Brendan:对,比如全职招聘,客户肯定希望员工在自己名下。所以我们很幸运,公司的运营模式和市场需求转变高度契合。
Jacob:一开始你们是帮朋友找合同工,最初你是不是觉得这是个副业,后来才变成主业?什么时候让你下定决心全职创业?
Brendan:其实我高中就一直创业,公司做得还不错,所以我本来不想上大学,和父母说了他们也不高兴,后来为了安抚他们还是申请了大学,但我一直说自己会退学,他们也不信,觉得既然我答应上学就不会退学。但我每学期都和他们说同样的话,最后真的退学了,也没提前打招呼,因为我已经说了两年了。
Patrick:我早就知道你会退学。
Brendan:对我来说,我很清楚自己想创业,想做有影响力的事情,而不是上那些感觉没用的课。我其实一直在寻找值得投入的事情。我的合伙人最初也是当副业做,想拿到足够证据说服父母退学。他们父母的要求是必须融资成功,哪怕公司已经有百万美金营收和利润也不行,必须拿到种子轮投资。所以家长才是VC们的“金主”——只有融资成功才算有“可信度”。
Jacob:没错,没有家长就没有VC。
Brendan:这就是“权威背书”。
Patrick:说到融资,你们之前(注:今年2月)刚完成一亿美元的B轮融资,恭喜!这笔钱会怎么用?你们是怎么判断何时该融资的?
Brendan:其实我们唯一主动去融资的就是种子轮,为了说服父母退学。A轮和B轮都是被投资人“抢投”的。我们的想法是保持稀释率在5%左右,建立“弹药库”,用来投入产品研发,比如推荐激励、创新的消费级产品,扩大市场供给端,也会投入更多后训练数据,提升模型表现预测能力。我们ML团队最大的瓶颈其实就是做更多评测和训练环境,这也正好和我们的主营业务吻合。
Jacob:你们的客户群有很多基础模型公司,你怎么看这个领域的未来?有人说会只剩两三家巨头,你觉得最后会有多少玩家?他们会怎么差异化?
Brendan:这是个好问题。我坚信OpenAI现在和未来都会是产品公司,而不是API公司。很多API能力会大宗商品化,关键是怎么和客户场景深度集成,这才是定价权的来源。但市场足够大,每家都能在细分领域吸收大量价值。哪怕有实验室专注做对冲基金,也能赚巨额利润。大家喜欢用经验主义说这些公司估值虚高,但如果你从“自动化知识型工作”这个第一性原理出发,这些顶级团队一定能做出伟大的公司。
Jacob:现在模型跨领域泛化很强,所以感觉赢家通吃,还是会有细分领域的佼佼者?你举的对冲基金例子很有意思,说明应用层还有很多空间。
Brendan:对,聚焦很有价值。我觉得做通用API不是好生意,最终只会剩下一家。更多价值会在应用层,每个垂直领域和客户场景都需要深度定制。
Jacob:你觉得这些定制模型会需要很多复杂的标注吗?
Brendan:肯定会。比如每个交易公司都能针对自己独特的交易分析做评测,判断哪些结论准确,哪些不准,能否转化为盈利。如果有一流的后训练团队专门优化交易分析,比人类交易员更快,那机会大得惊人。
Jacob:感觉有些交易公司最优策略应该是暂停交易,花九个月专注后训练模型。
Brendan:我其实很惊讶,很多交易公司在后训练上的投入比想象中少,可能是地理原因——他们主要在纽约,实验室和研究员都在旧金山,而且顶级研究员更想做AI,不愿意只为赚钱。但我相信他们会大举投资,和前沿实验室形成九位数、十位数的合作,定制自己的应用。
Jacob:你现在在AI领域最大的未知是什么?如果能知道答案,对公司运营会有什么影响?
Brendan:还是你刚才说的,人类五年、十年后会做什么。这是个极难的问题,也是公司使命的一部分。我们有各种直觉,但世界变化太快。很多工作会被自动化,我们需要更好地理解未来人类的新机会和经济角色,这很重要。
Jacob:你觉得政策层面还有哪些事可以做?其他机构应该扮演什么角色?
Brendan:当然。很多监管者关注的事情其实离老百姓很远。我觉得未来两三年大家会真正担心的是,AI模型在很多工作上比人厉害多了,我们要想办法让人类融入经济,这一定会发生。这不是那种小概率、大影响的风险,是必然趋势。所以监管者应该更主动地规划未来,管理公众预期,告诉大家几年后世界会变成什么样。
Jacob:确实,现在连再培训什么都还说不清。
Brendan:没错。但我希望这方面能有更多讨论,更多关注下一代工作的形态,也给学生和求职者更多指引。
Jacob:我们喜欢在采访最后做一轮快问快答,问些宽泛的问题,想听听你的简短看法。你觉得AI领域有什么被高估、又有什么被低估了?
Brendan:好问题。我觉得评测(E-vals)被严重低估了。虽然现在已经很火,但我认为还是被低估了很多。
Jacob:人类能力的最后堡垒。
Brendan:我觉得被高估的是SFT、RHF这类传统数据。有公司在这上面花了几十亿美元,其实根本没必要,花费应该减少一个数量级,这个趋势会变。
Patrick:过去一年你在AI领域有什么观点发生了变化?
Brendan:有意思。我对自动化软件工程的时间线预期大幅提前了。以前我对研究员说的“AI能写出比人类更高命中率的PR”的时间表还持怀疑态度,现在我觉得今年晚些时候、明年上半年就会实现,这会非常酷。
Jacob:是啊。其实两年前,如果说AI能有现在的能力,大家都会觉得要改变世界了,但真的实现后,反而没那么震撼。你觉得这会不会导致软件工程就业出现大规模变化,还是只是10%~20%的变化?
Brendan:关键还是我们之前说的“需求弹性”。短期内我不担心工程师失业,因为工具让他们更高效,反而会有更多软件要写。但岗位性质肯定会变,懂产品、懂模型短板的人会更有比较优势。
Patrick:除了你们公司,你最看好哪家AI创业公司?
Brendan:我很看好OpenAI的代码能力,虽然这个答案不够“逆风”。我也觉得未来会有大量定制智能体,有一家在法国的公司还在隐身状态,我很感兴趣。
Jacob:那你肯定不能在播客里说,等录完我们再逼你透露(笑)。
深潮 TechFlow 消息,6 月 6 日,据金十数据报道,港股稳定币概念股集体回调,中国光大控股(00165.HK)跌超 8%,众安在线(06060.HK)、连连数字(02598.HK)均跌超 6%。
深潮 TechFlow 消息,6 月 6 日,据链上分析师 Onchain Lens(@OnchainLens)监测,Abraxas Capital在HyperLiquid平台上通过两个钱包做空BTC、ETH、SOL、HYPE和SUI,在市场下跌期间当前浮动收益超过5500万美元。