WT快讯

WeTrying | 币圈快讯早知道

WT快讯

WeTrying | 币圈快讯早知道

Author: admin

TechFlow快讯

2025 永续 DEX 排行榜:交易量飙升,紧追中心化巨头

作者:Launchy

编译:深潮TechFlow

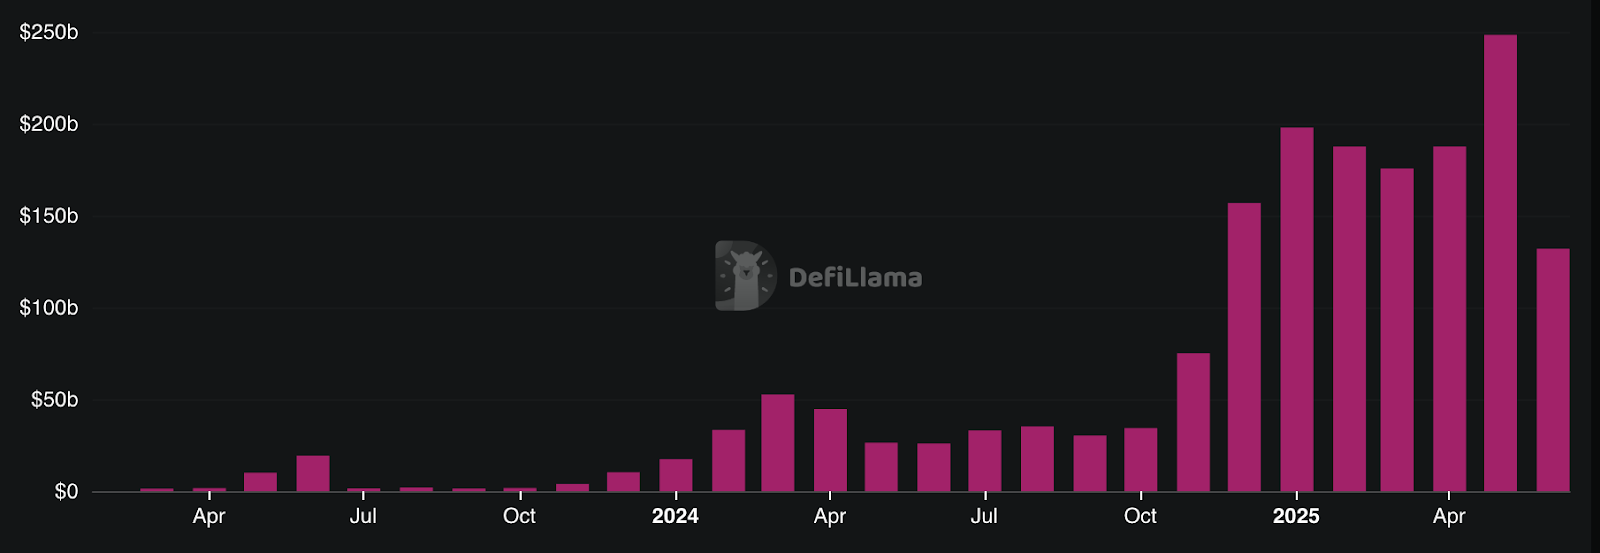
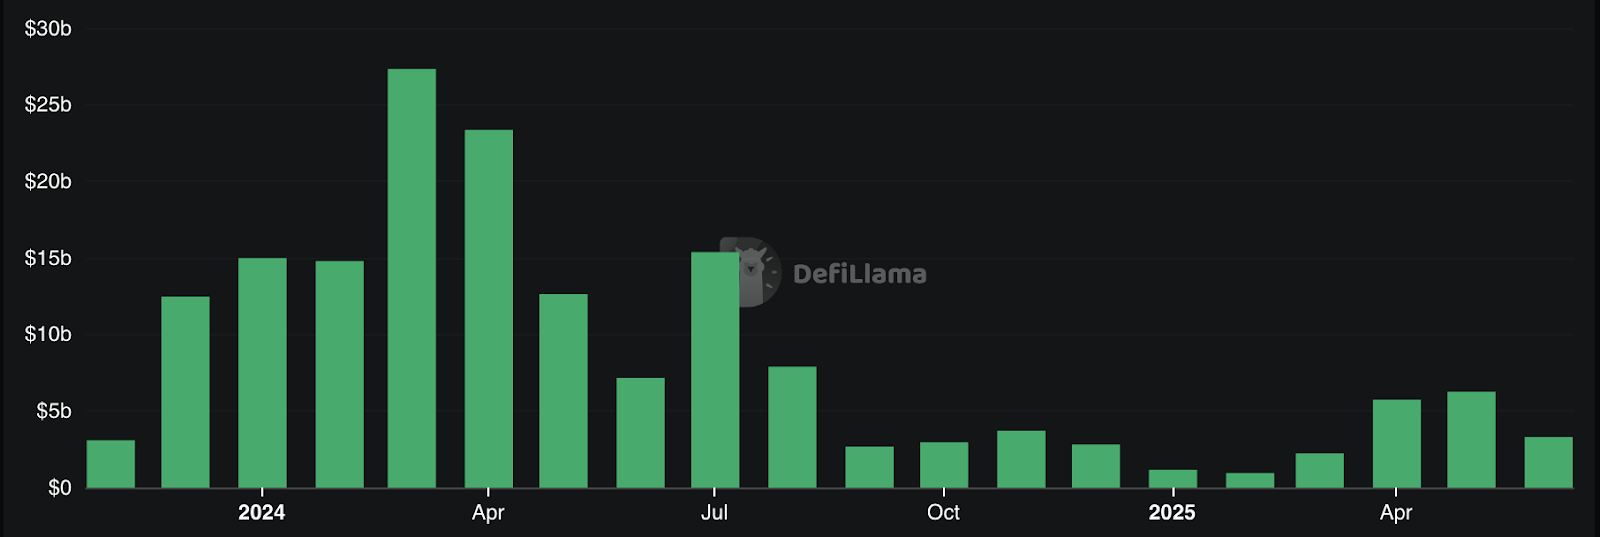
永续去中心化交易所(Perpetual DEXs)从最初作为实验性的 DeFi 工具,迅速发展成为加密衍生品市场中的重要竞争者。2024 年,这一领域迎来了爆炸式增长,各 Perp DEX 总交易量达到 1.5 万亿美元,相较 2023 年的 6476 亿美元翻了一倍多。仅 12 月份的交易量就高达 3447.5 亿美元,创下了单月交易量的历史新高。
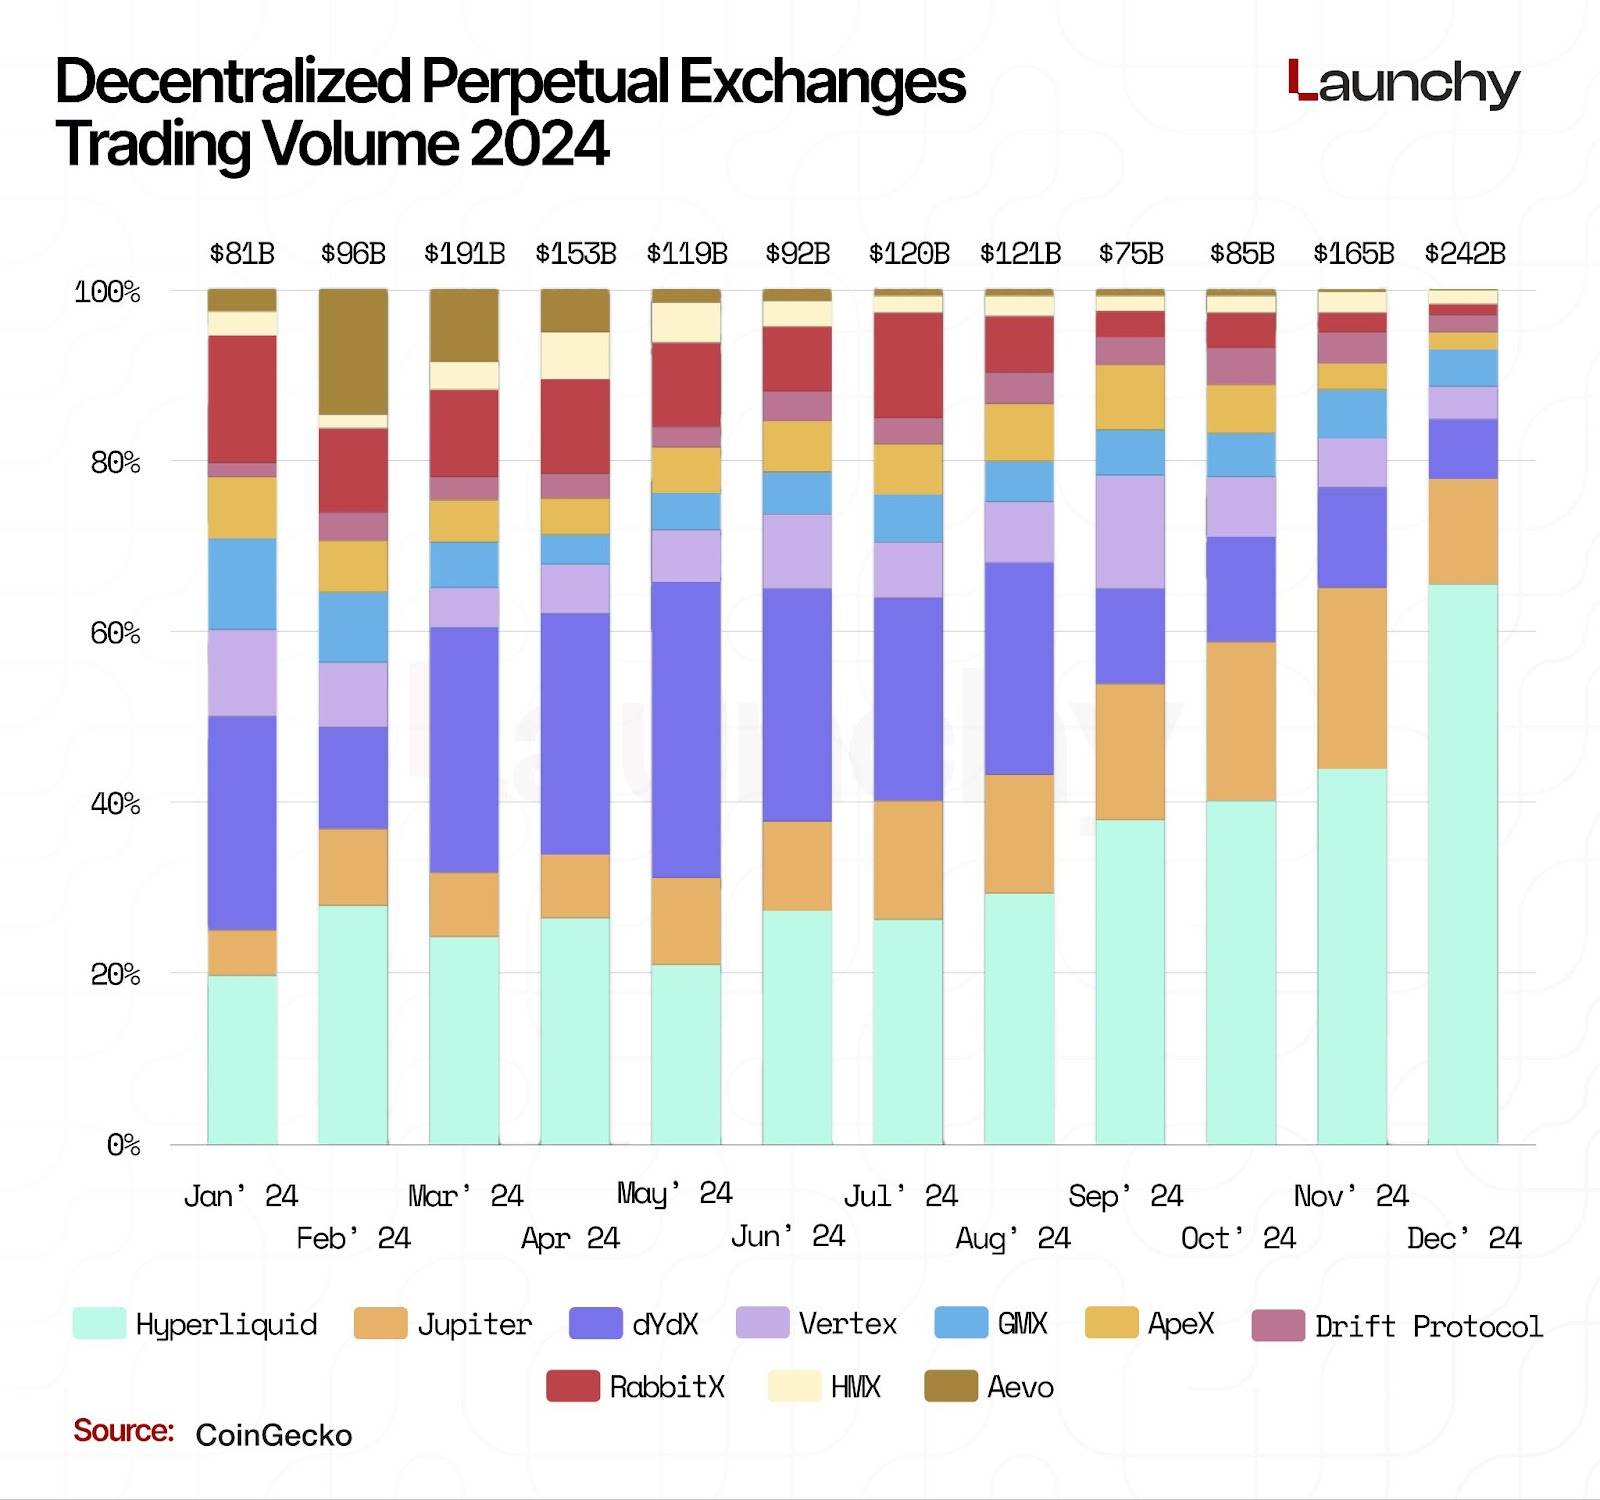
数据来源:CoinGecko

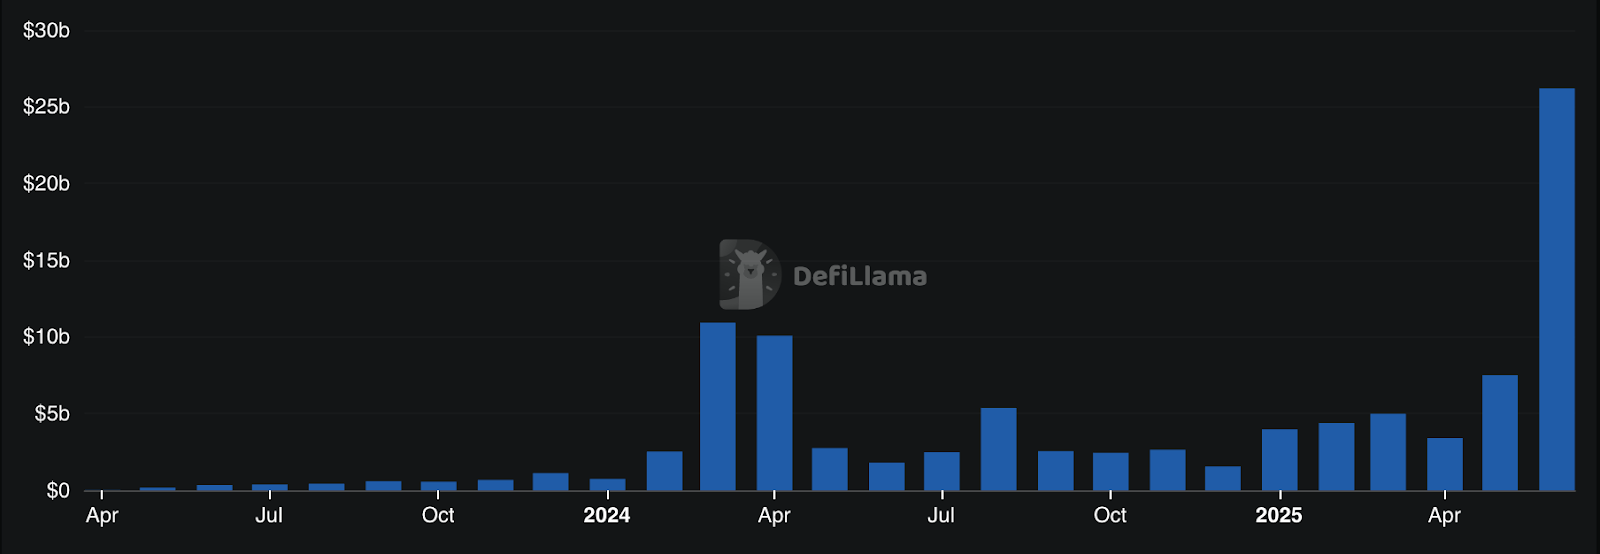
这一激增主要得益于像 Hyperliquid 这样的平台。Hyperliquid 的年交易量从 2023 年的 210 亿美元飙升至 2024 年的 5700 亿美元,实现了 25.3 倍的增长。Drift 和 Jupiter 也取得了显著突破,年交易量分别同比增长了 628% 和 5176%。

随着本地订单簿(native order books)、快速终局链(fast-finality chains)、零知识功能(zk-enabled features)以及应用专属生态系统(app-specific ecosystems)等创新的出现,2025 年为永续 DEX 的下一阶段——主流采用——奠定了基础。

本报告探讨了这一进化背后的数据、引领发展的平台,以及将塑造 Perp DEXs 未来的技术和市场趋势。

核心要点

  1. Hyperliquid 主导 DeFi 永续交易市场:

Hyperliquid 目前占据了去中心化永续 DEX 市场的 80% 份额,其月交易量达到 1650 亿美元。其以零售用户为优先的代币模式(retail-first token model)帮助其在没有风险投资支持的情况下取得了强劲的发展势头。

  1. 2024 年 Perp DEX 交易量激增:

市场从 2023 年的 6476 亿美元增长至 2024 年的 1.5 万亿美元以上。仅 12 月份的交易量就达到 3447.5 亿美元,显示出用户活动的快速加速。

  1. 顶级平台正在整合市场份额:

目前,少数几家平台主导了永续 DEX 的活动。Hyperliquid、Jupiter、ApeX、RabbitX 和 MYX 凭借出色的执行力和网络效应,在交易量和用户基础方面处于领先地位。

  1. Solana 和 Arbitrum 成为主要支持力量:

这些区块链为增长最快的 DEX 提供支持,具备低延迟和可扩展的基础设施。Jupiter 基于 Solana,而 Hyperliquid 基于 Arbitrum,充分体现了链特定优势。

  1. 中心化交易所(CEX)仍占主导,但差距在缩小:

2025 年 5 月,币安的交易量达到了 1.7 万亿美元,但 Hyperliquid 的交易量已占其约 9%。随着越来越多的交易者倾向于自我托管和透明性,DEX 的追赶速度正在迅速加快。

永续 DEX 市场概览

进入 2025 年,永续去中心化交易所(Perp DEX)市场在使用量和创新方面均达到了历史新高。交易量同比增长超过 138%,顶级 DEX 的总交易量突破 1.5 万亿美元。

在 2024 年第四季度,Hyperliquid 占据了超过 55% 的交易量,尤其是在 12 月通过大规模空投活动后,其市场份额激增至 66%。与此同时,曾经的市场领导者 dYdX 的市场份额从 2023 年 1 月的 73% 大幅下滑至 2024 年底的 7%。基于 Solana 的 Jupiter 则迅速崛起,成为第二大永续 DEX,而 Solana 本身贡献了 Perp DEX 交易量的 15%。
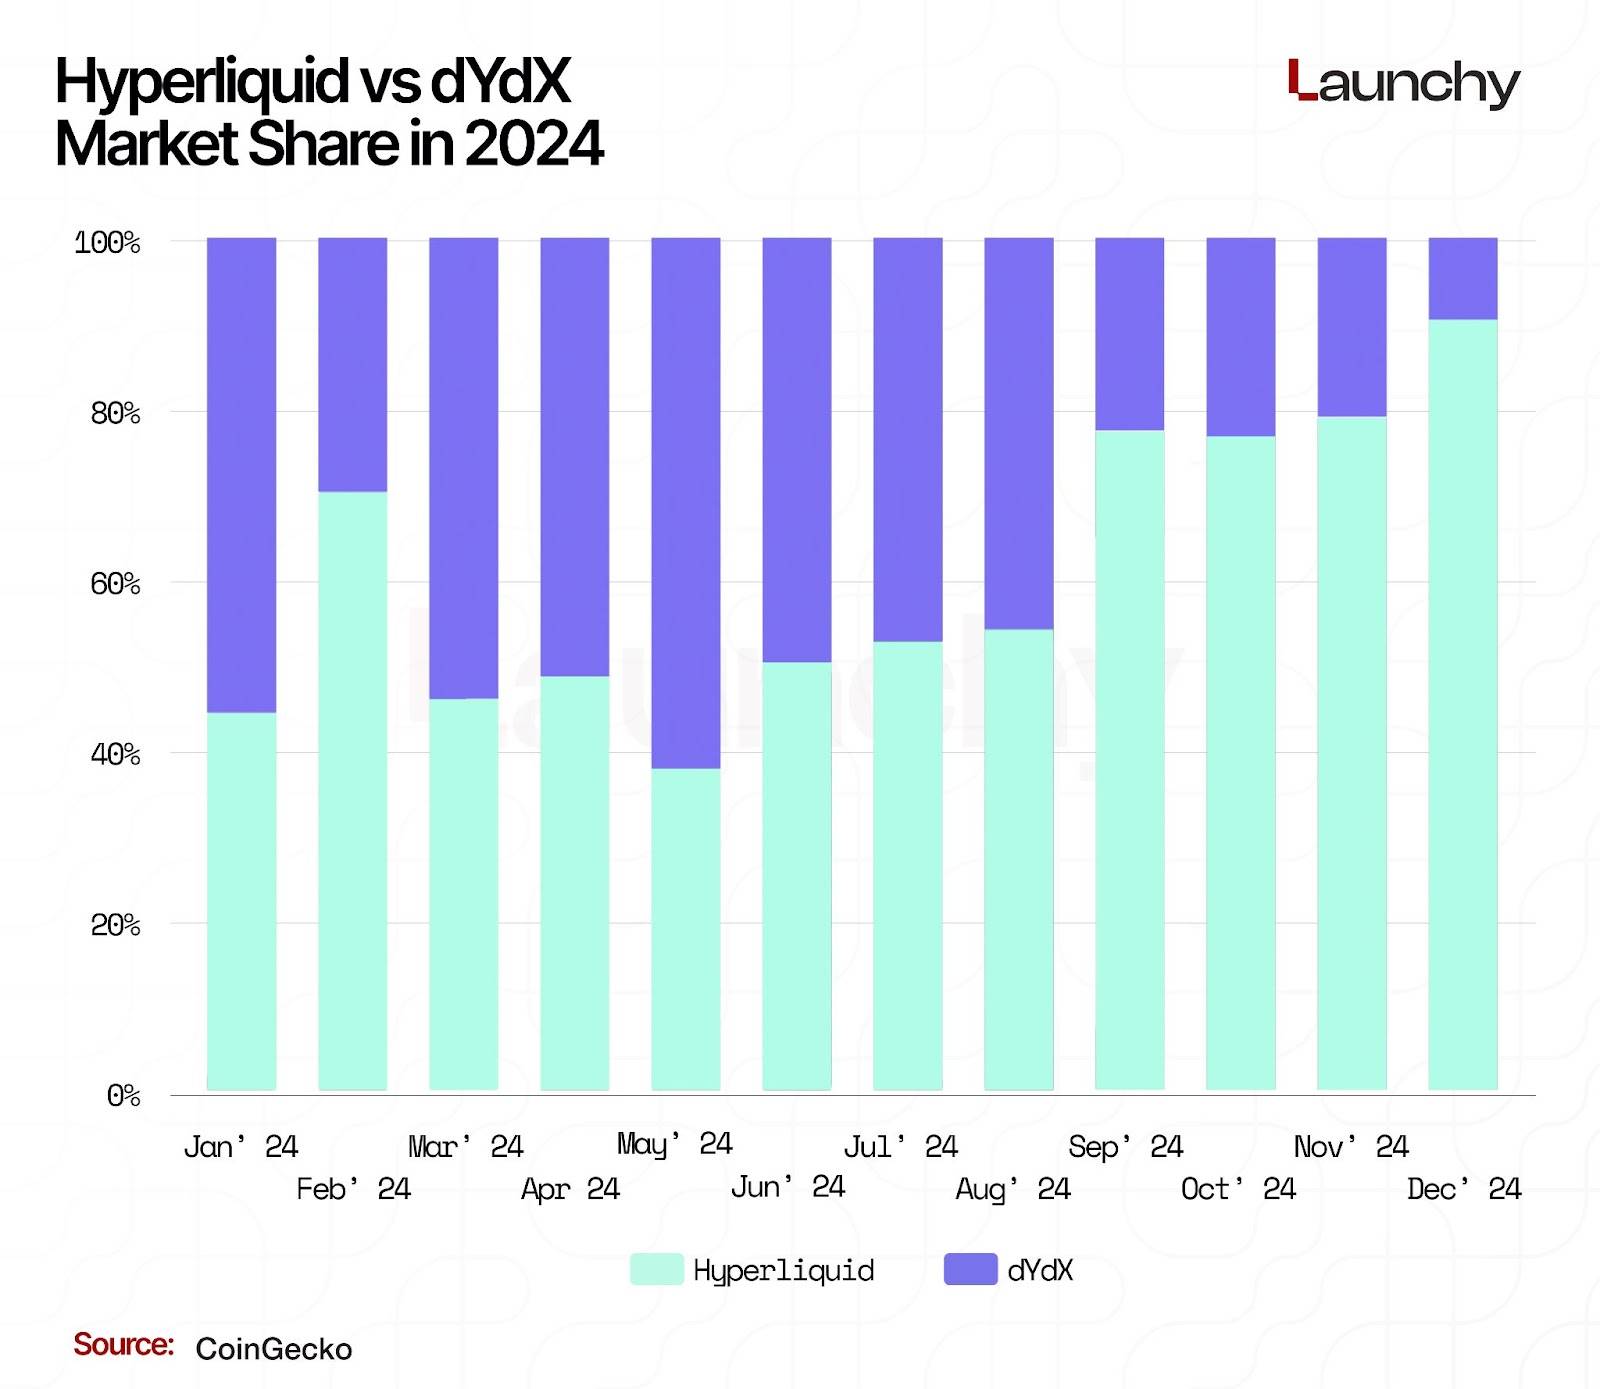
截至 2024 年 11 月,中心化永续市场的总未平仓合约规模已突破 1000 亿美元,但去中心化平台正在快速缩小差距。永续 DEX 目前在流动性、执行速度和可组合性方面具备竞争力,2025 年有望成为从中心化向去中心化衍生品交易转型的关键一年。

当前格局
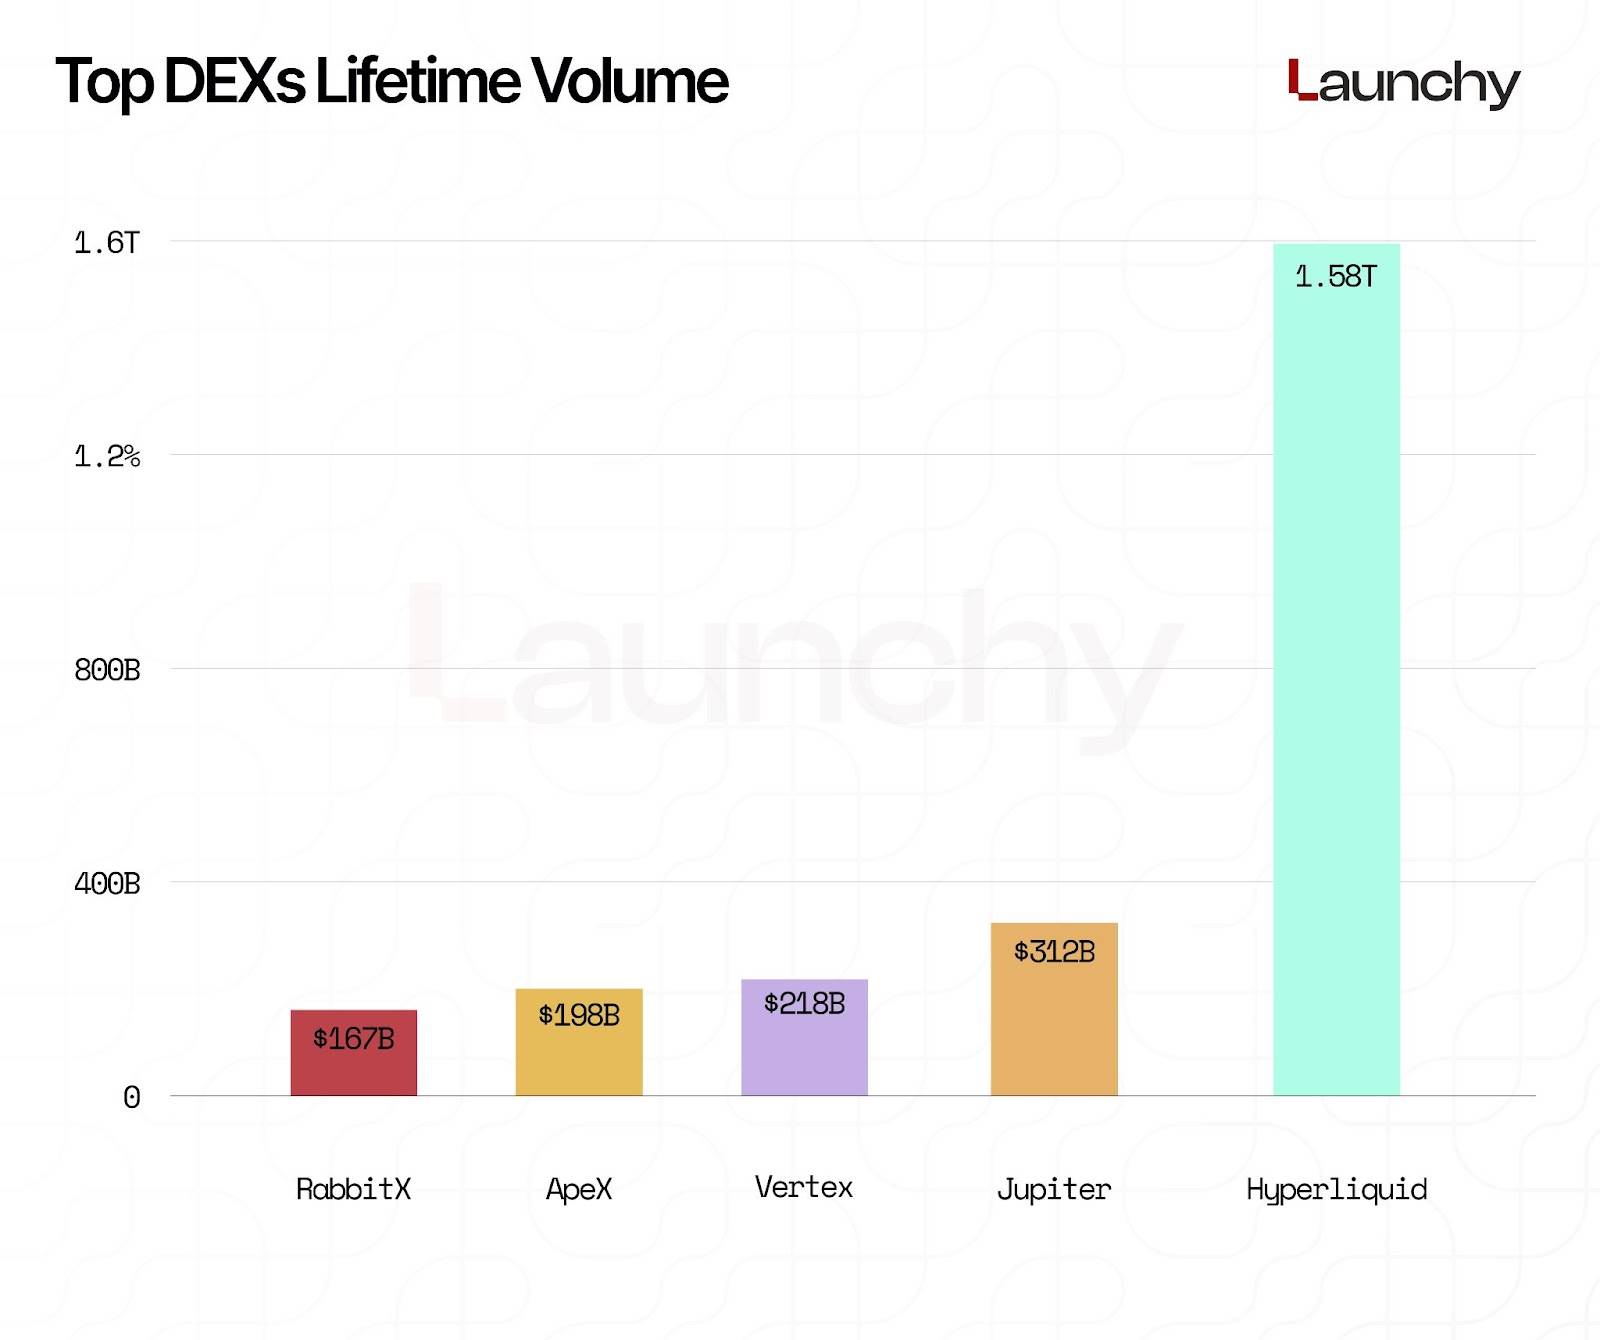
截至 2025 年年中,永续 DEX 的市场格局正在向少数几家主导平台集中,其中 Hyperliquid 遥遥领先。目前,其 24 小时交易量达到 112.5 亿美元,累计交易量高达 1.58 万亿美元,远超其最接近的竞争对手。这种增长得益于其强大的基础设施、对 130 种资产的广泛支持以及其基于 Arbitrum 的平台优势。

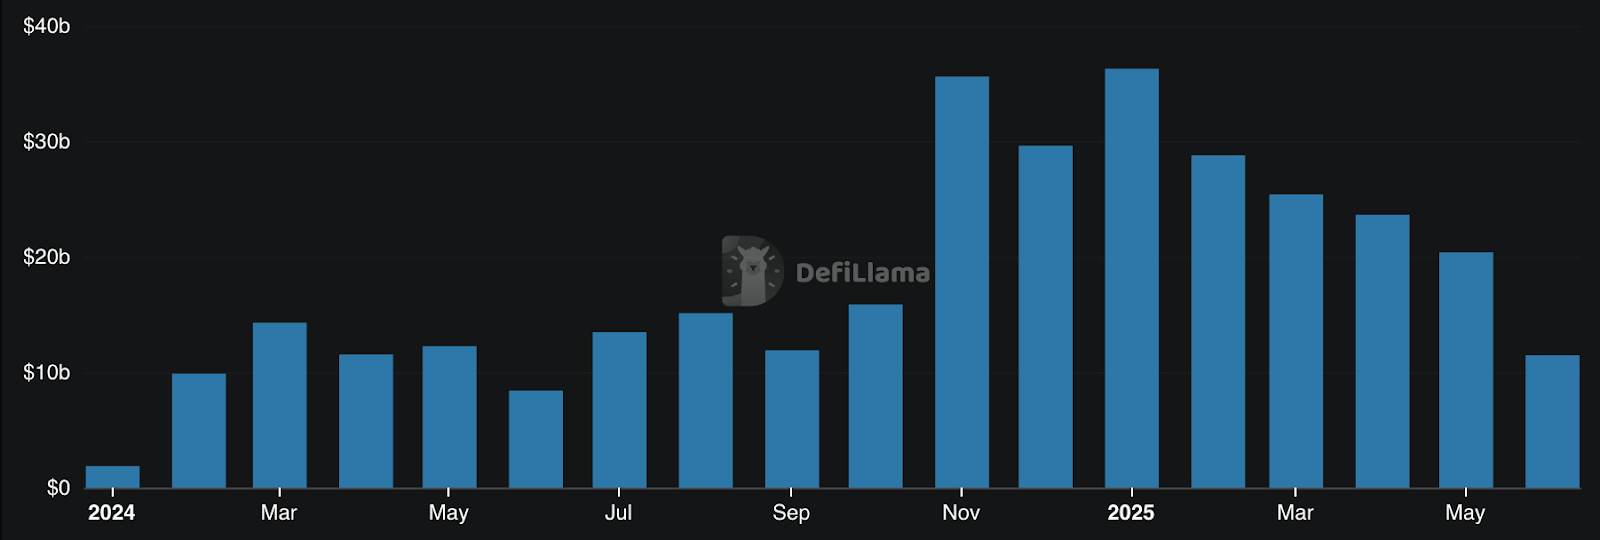
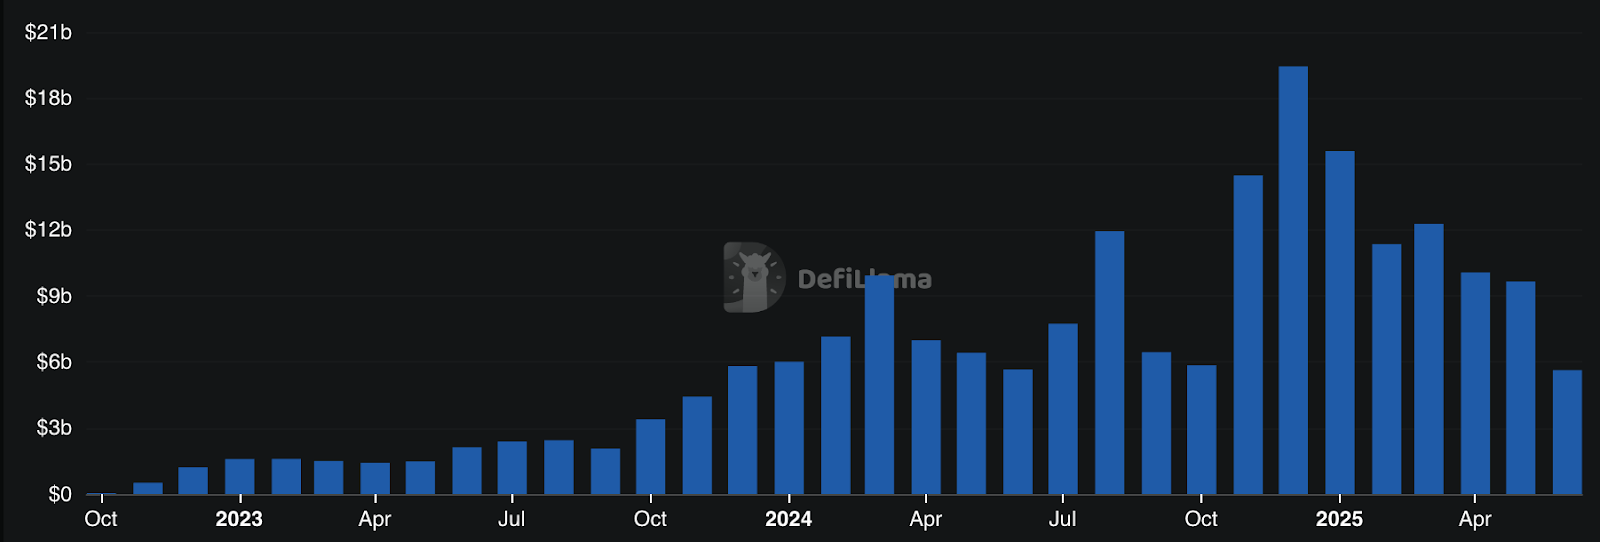
紧随其后的是基于 Solana 的领先永续 DEX Jupiter,其日交易量为 5.7085 亿美元,累计交易量达到 3121.3 亿美元,凭借 Solana 的低延迟环境成功开辟了自己的市场。此外,其他值得关注的平台包括 Vertex(累计交易量 2179.1 亿美元)、ApeX(1979.9 亿美元)和 RabbitX(1669.5 亿美元)。这些平台中的许多支持多链部署,扩展了用户的访问范围和流动性深度。

在杠杆竞争方面,DEX 也变得更加激进。Gains Trade 提供高达 500 倍杠杆,覆盖 230 种资产;ApolloX 提供 1001 倍杠杆,而 Equation 提供 150 倍杠杆,吸引了高风险交易者的关注。同时,RabbitX 和 Drift 等平台通过提供 0.00% 的挂单和吃单费用,突出了对活跃用户成本效率的关注。

Solana 和 Arbitrum 仍然是最常见的底层链,多个平台(如 SynFutures、GMX 和 Drift)利用了 Rollup 的可扩展性或应用专属的 L1 链。尽管 dYdX 的市场主导地位有所下降,但其累计交易量仍达到 1.49 万亿美元,并在五条主要链上运行。

随着流动性不断加深、多链扩展加速以及围绕用户激励的竞争加剧,永续 DEX 领域正在快速演变。市场竞争的焦点已不再是“谁先上线”,而是“谁能快速扩展、可靠执行并提供最佳交易体验”。

基于交易量的前十大永续 DEX 排行榜

截至 2025 年年中,永续去中心化交易所(Perp DEX)领域由少数几家主导平台占据主导地位,交易活动日益集中在前十大协议之中。以下排名基于当前 24 小时和累计交易量,展现了各平台的规模和竞争力。

  1. Hyperliquid

  • 30 天交易量: 2548.1 亿美元

  • 累计交易量: 1.58 万亿美元

  • 支持链: 1 条(Arbitrum)

Hyperliquid 凭借其高性能的 Arbitrum 原生基础设施、对 130 个交易对的支持以及极为活跃的用户群,继续在永续 DEX 市场中占据绝对领先地位。其累计交易量已突破 1.5 万亿美元,日交易量甚至超过了许多中心化交易所(CEX)。

  1. Aster

  • 30 天交易量: 281.6 亿美元

  • 累计交易量: 未知

  • 支持链: 4 条(BNB Chain、Ethereum、Solana 和 Arbitrum)

Aster 是榜单中的最大新晋者,凭借强大的多链支持跃居第二位。其快速崛起表明,交易者对提供更广泛访问能力的替代方案的兴趣正在增长。

  1. Jupiter

  • 30 天交易量: 196.1 亿美元

  • 累计交易量: 3121.3 亿美元

  • 支持链: 1 条(Solana)

Jupiter 在 Solana 上依然是主要力量,专注于少量交易对并提供深度流动性。尽管其 30 天交易量相较其他平台有所下降,但其长期增长势头依然强劲。

  1. ApeX Protocol

  • 30 天交易量: 89.8 亿美元

  • 累计交易量: 1979.9 亿美元

  • 支持链: 1 条(基于 StarkWare 的以太坊兼容 Layer 2)

尽管 ApeX 仅专注于单条链,但凭借强大的流动性、对 20 种代币的支持以及简化的用户体验(UX),其交易量依然可观。

  1. RabbitX Fusion

  • 30 天交易量: 58.4 亿美元

  • 累计交易量: 1669.5 亿美元

  • 支持链: 1 条(StarkNet)

RabbitX 凭借零费用结构和面向机构的基础设施保持竞争力,尤其受到跨交易所套利交易者的青睐。

edgeX
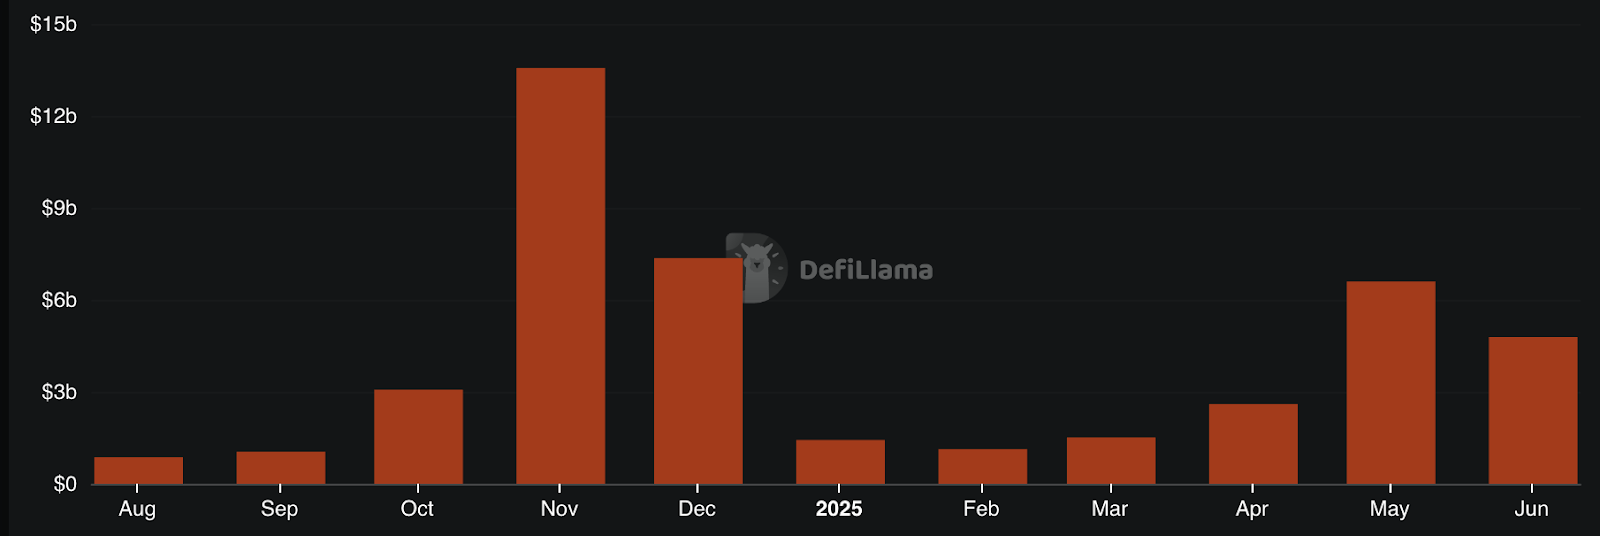
edgeX Perps 数据 / DefiLlama

  • 30 天交易量: 75.2 亿美元

  • 累计交易量: 未知

  • 支持链: 1 条(基于 StarkWare 的以太坊兼容 Layer 2)

作为一匹黑马,edgeX 凭借简化的用户体验和单链部署,在早期阶段就展现了强劲的交易数据。

MYX Finance
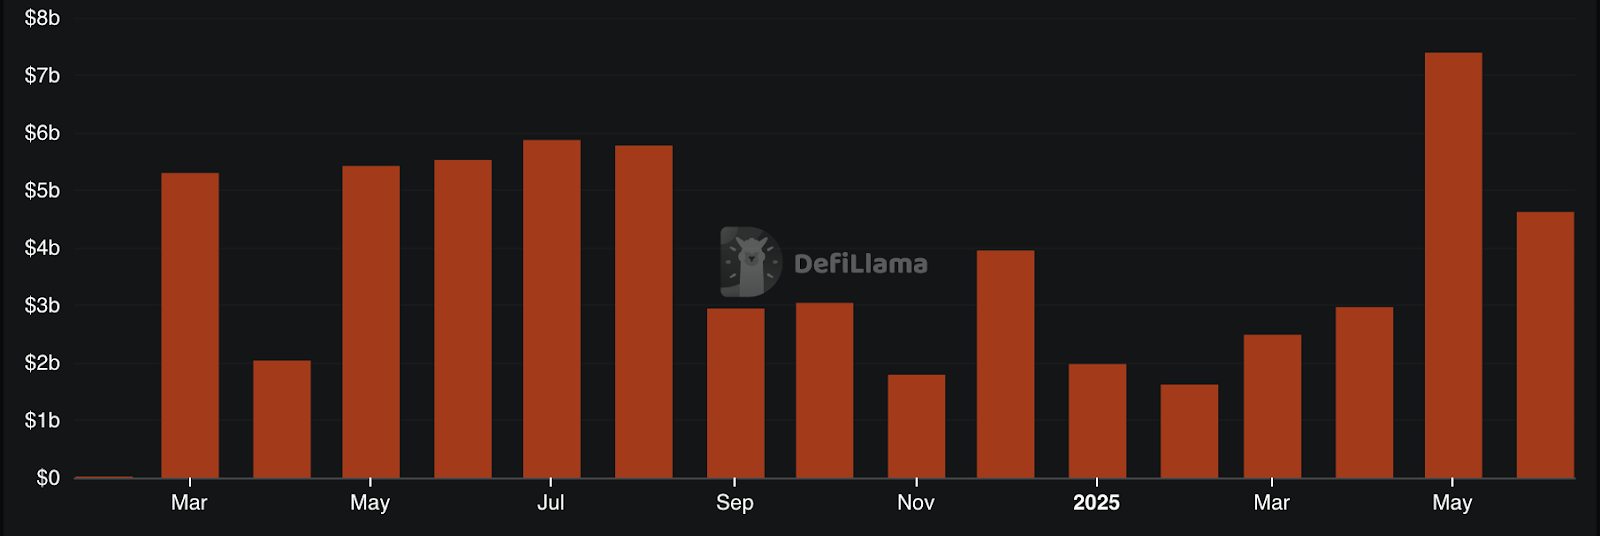
MYX Finance Perps 数据 / DefiLlama

  • 30 天交易量: 75 亿美元

  • 累计交易量: 未知

  • 支持链: 4 条(Arbitrum、BNB Chain、Linea)

MYX 通过多链扩展分散风险,并在不同生态系统中捕获流动性。其灵活性在市场波动时期尤为突出。

GMX
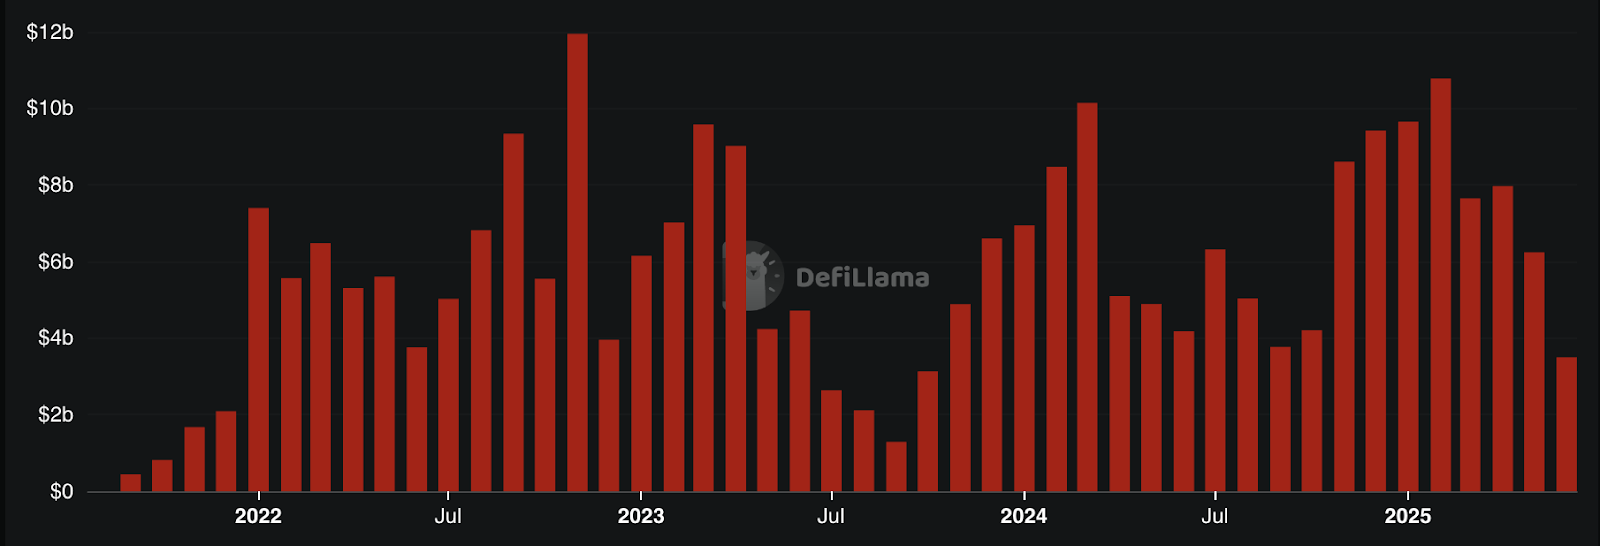
GMX Perps 数据 / DefiLlama

  • 30 天交易量: 60.2 亿美元

  • 累计交易量: 2619.1 亿美元

  • 支持链: 3 条(ARB、AVAX 等)

作为永续 DEX 的老牌玩家,GMX 凭借社区信任和深厚的流动性基础,依然在激烈竞争中占据一席之地。

dYdX
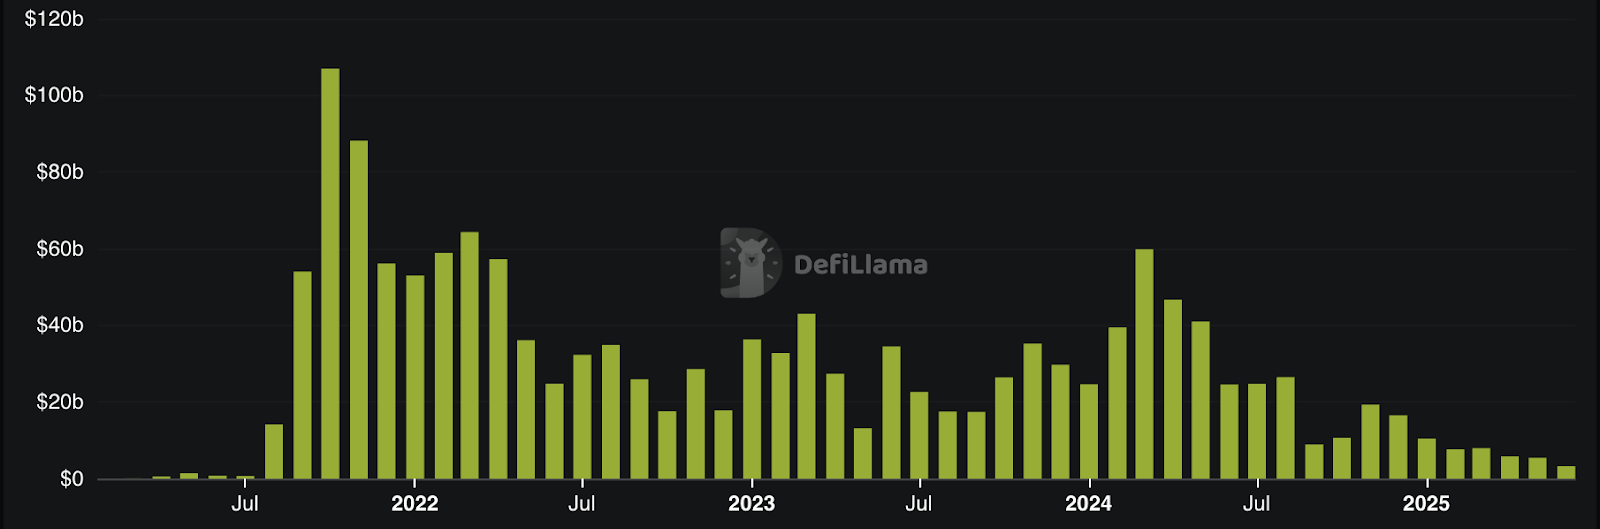
dYdX Perps 数据 / DefiLlama

  • 30 天交易量: 54.2 亿美元

  • 累计交易量: 1.49 万亿美元

  • 支持链: 2 条(ETH、Cosmos)

dYdX 依然是最成熟的平台之一。其转向基于 Cosmos 的专属链(V4)降低了延迟,但其相对交易量份额有所下降。

Paradex
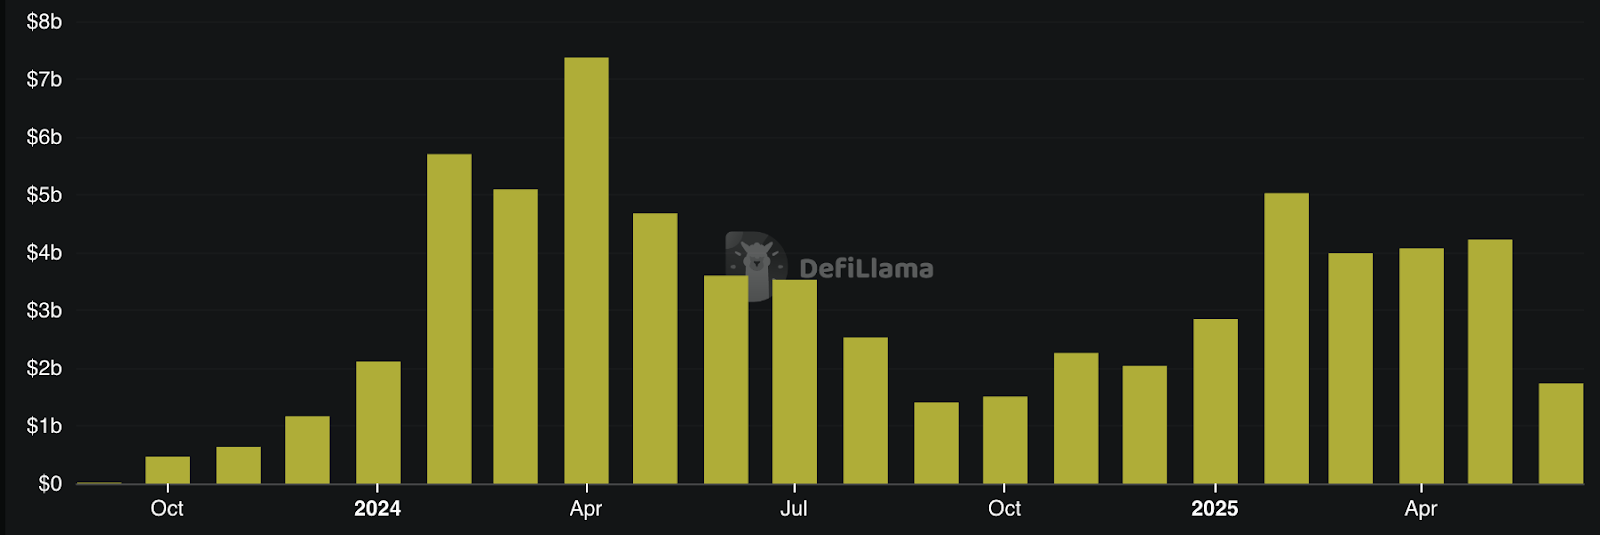
Paradex Perps 数据 / DefiLlama

  • 30 天交易量: 33.5 亿美元

  • 累计交易量: 未知

  • 支持链: 1 条(Paradex Chain)

Paradex 作为新晋平台入围前十,使用量迅速增长。其单链设置简化了执行过程,同时集中流动性。

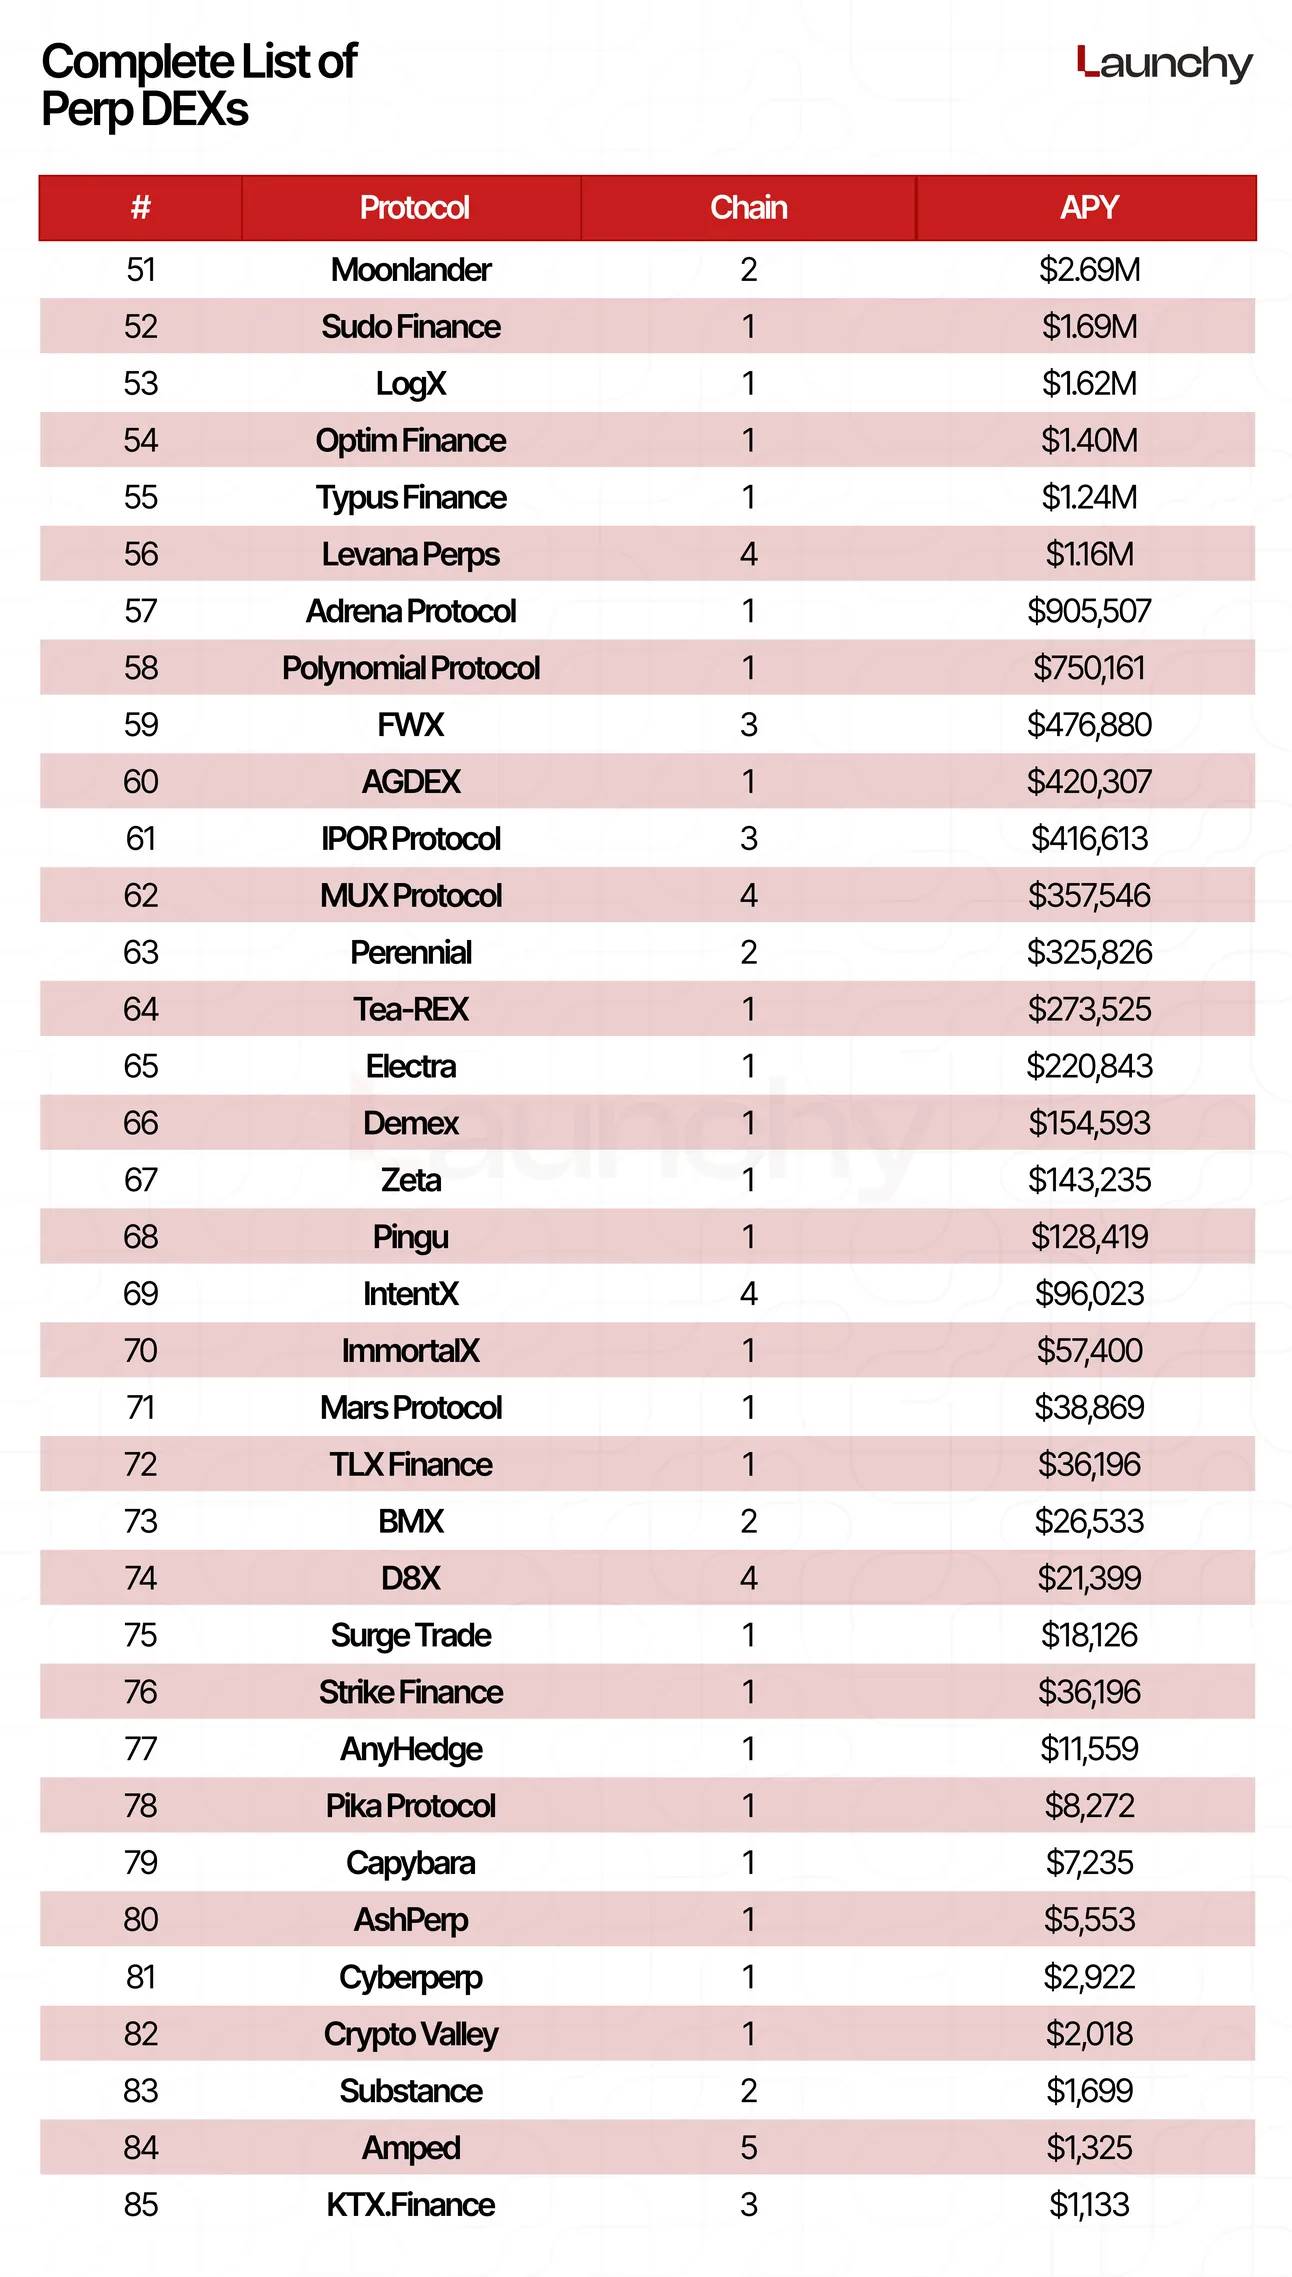
Perp DEX的完整名单
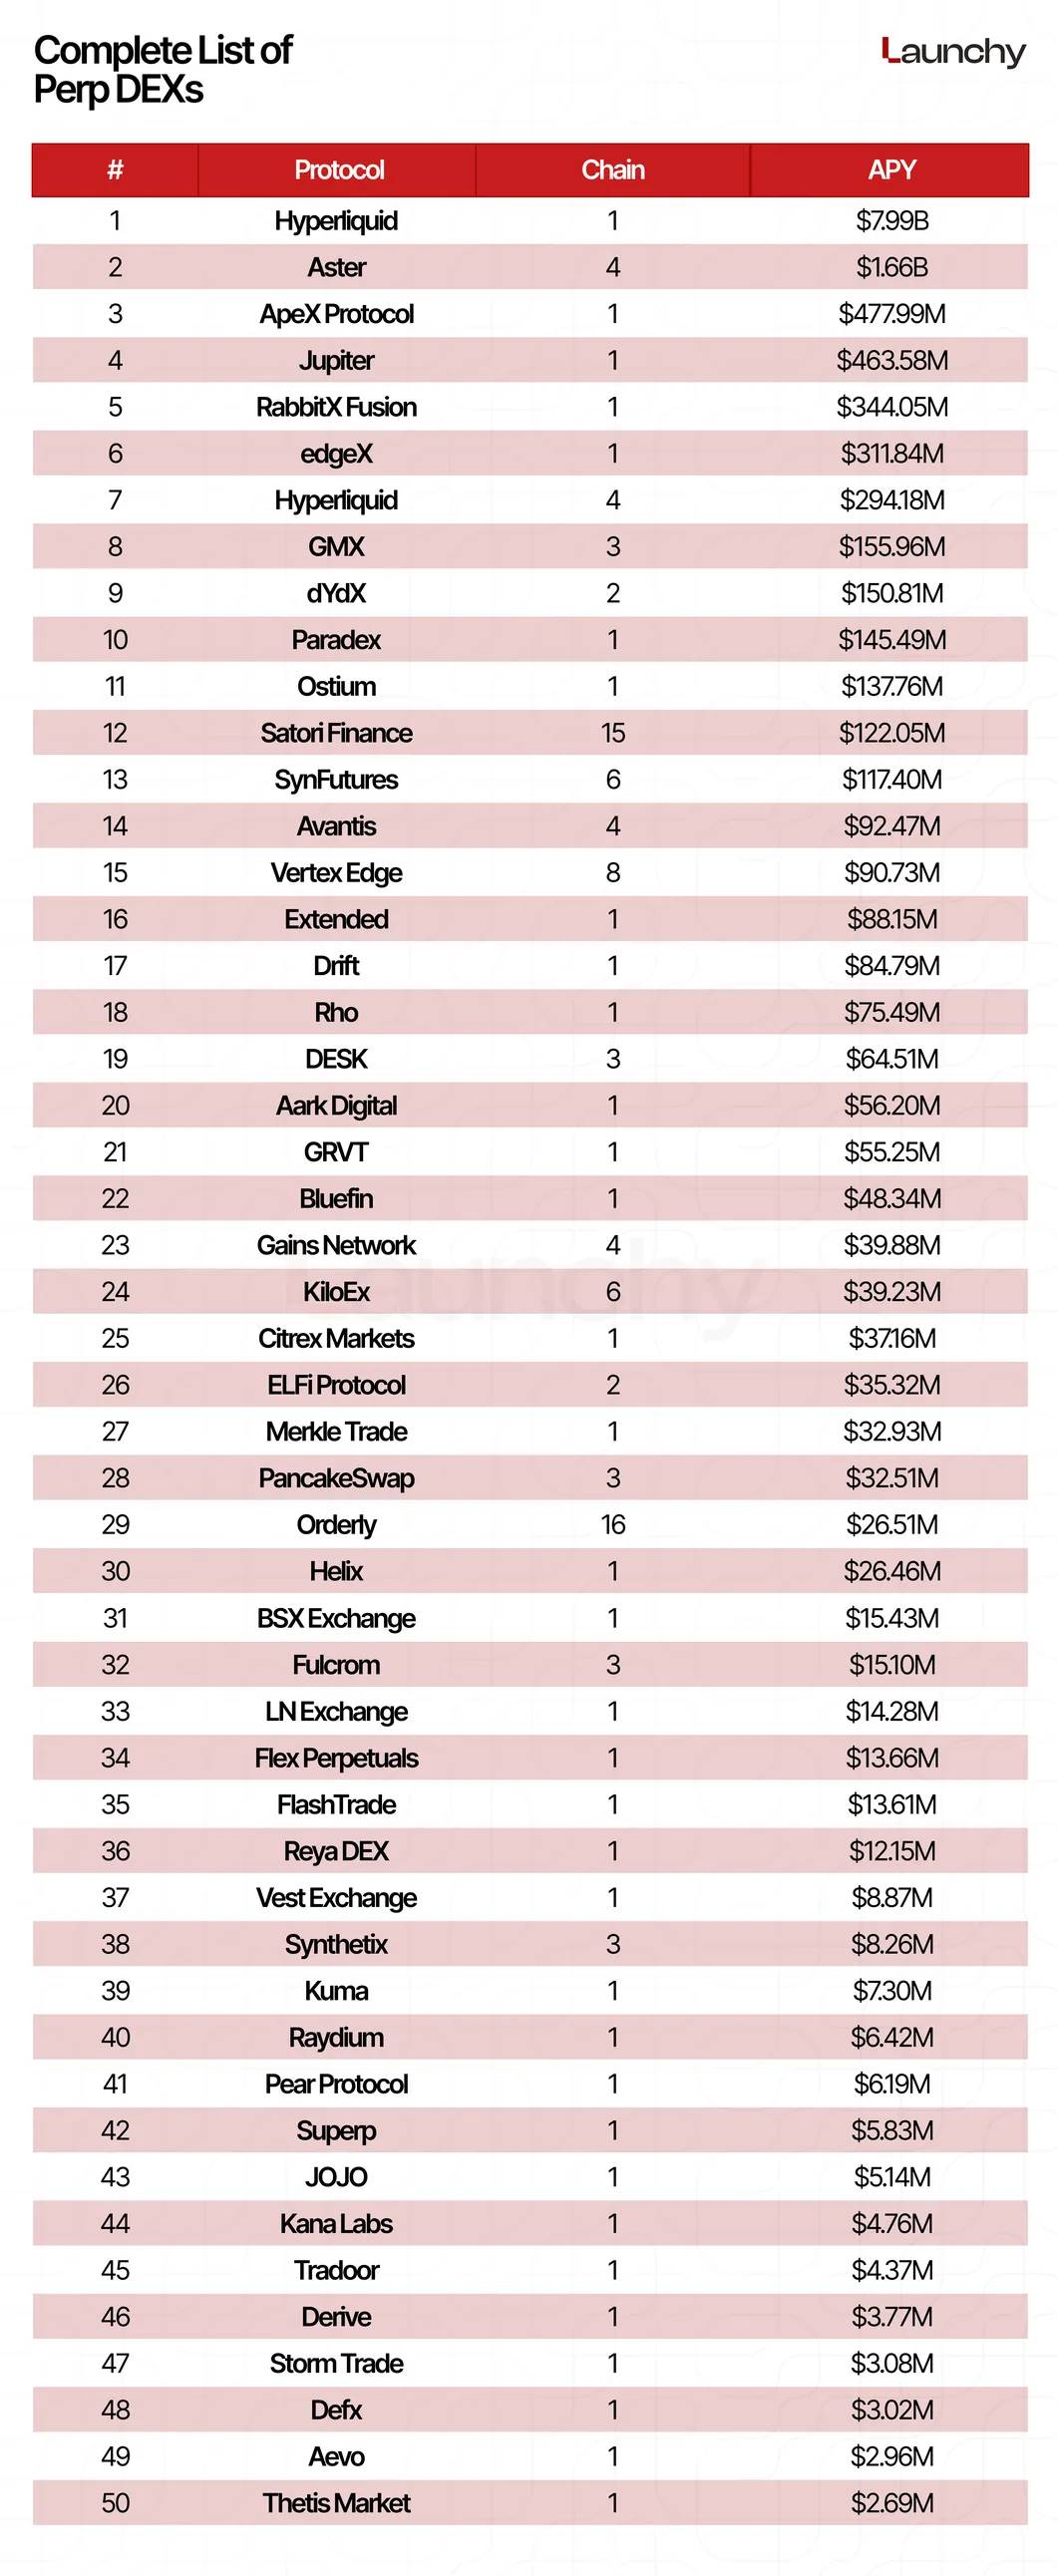
CEX与DEX的市场份额之争

长期以来,中心化交易所(CEX)如 Binance、OKX 和 Bybit 一直主导着永续合约市场,每月交易量稳定在数万亿美元。然而,去中心化永续交易所(DEX)正在逐步崛起,其中一个协议引领了这股浪潮:Hyperliquid。

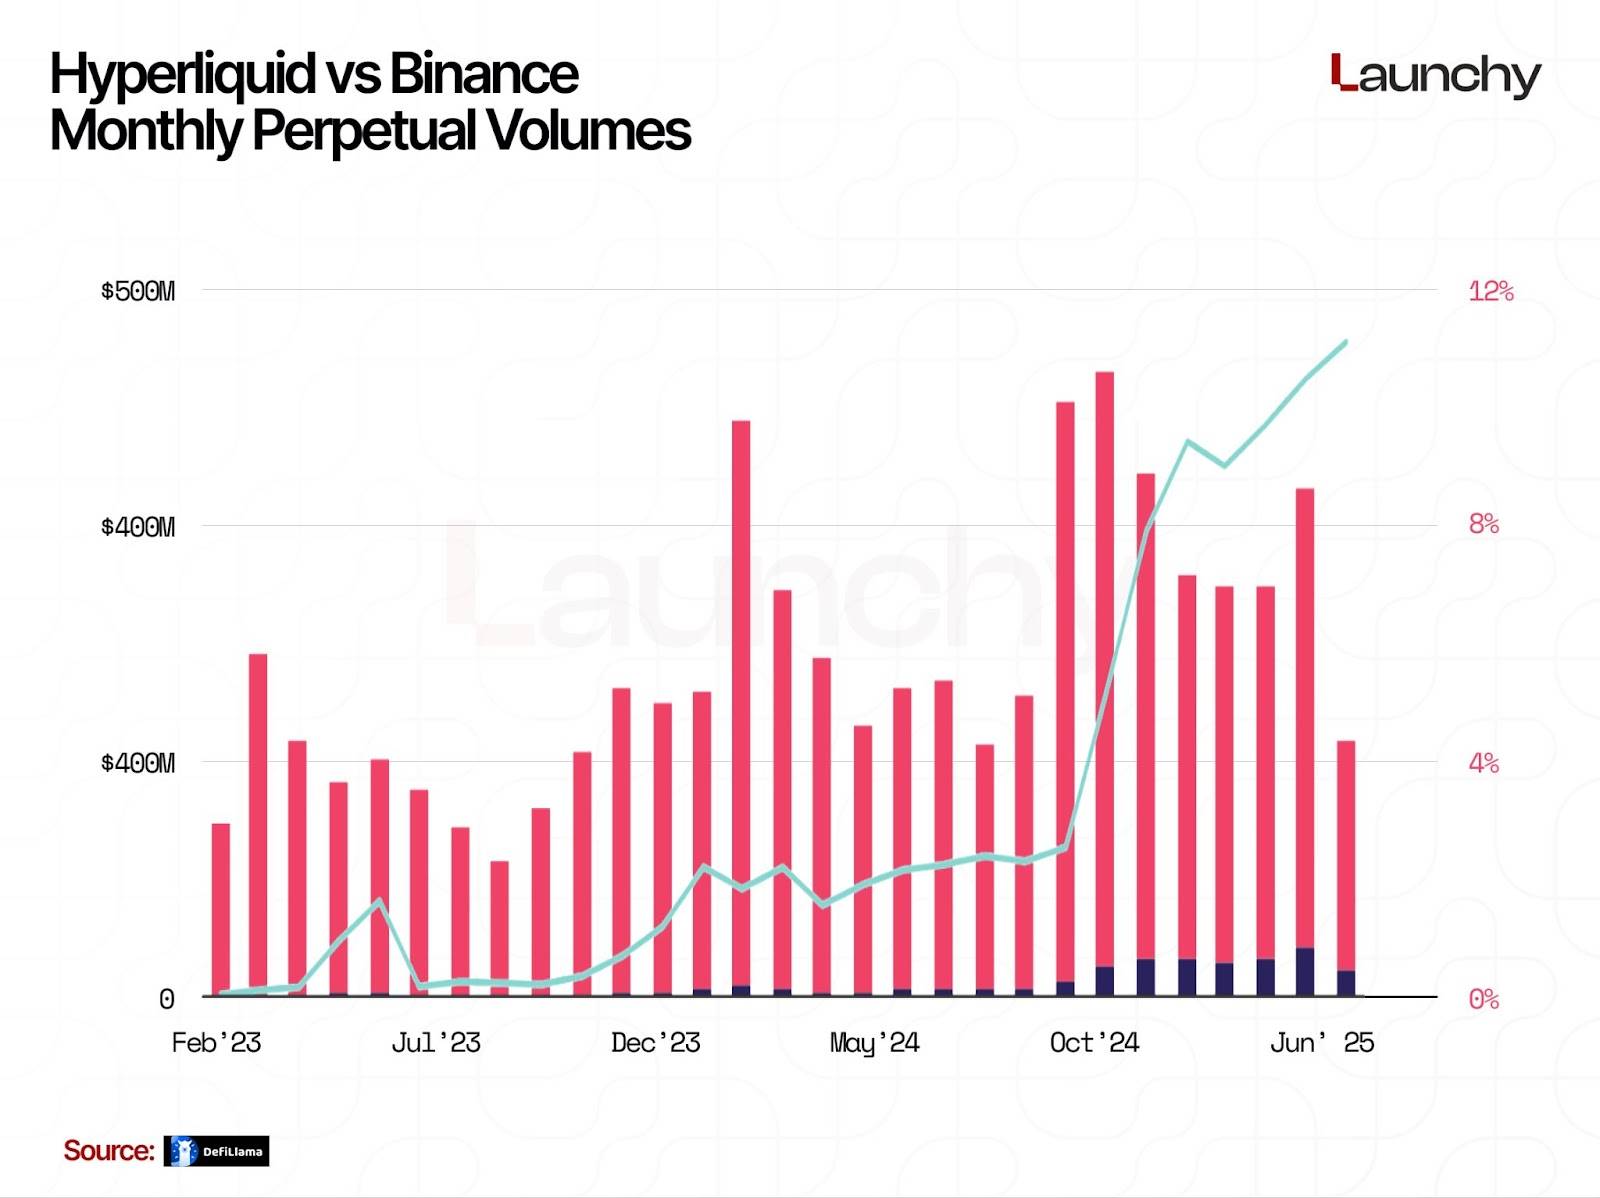
截至 2025 年 5 月,Hyperliquid 占据了去中心化永续市场的 80% 份额。这一数据较 2024 年 11 月的 30% 显著增长。在短短六个月内,该协议的市场占有率翻了一倍多,显示出用户对支持自托管、无需许可访问和最小对手风险的平台的需求日益旺盛。
来源:The Block

Hyperliquid 并非普通的 DEX。与许多通过风投融资启动的项目不同,它在没有风险投资支持的情况下自主开发。结果是,所有代币持有者(包括机构)都必须通过公开市场购买 HYPE。这种模式避免了与代币解锁计划相关的常见问题,促成了更有机、以散户为主导的增长路径。

尽管 Hyperliquid 在 DEX 中占据主导地位,但在整个永续市场中的份额仍然较小。2025 年 5 月,该协议的交易量为 1650 亿美元,而 Binance 的交易量则为 1.7 万亿美元。Hyperliquid 的规模仅相当于 Binance 的约 9%,但这一比例正稳步提升。

从整体来看,Binance 仍以绝对优势主导中心化市场,但差距正在缩小。根据最新数据显示,Hyperliquid 的交易量已达 Binance 的 12%,从 2023 年初的几乎为零逐步上升。

随着对中心化交易所的监管压力增加,以及交易者对更多控制权和透明度的需求上升,像 Hyperliquid 这样的 DEX 正成为可行的替代方案。如果当前趋势持续下去,中心化和去中心化永续市场之间的界限将在未来几个月里进一步模糊。

总结思考

永续 DEX 已经走向成熟。从最初的小众 DeFi 领域,如今这些协议已具备挑战中心化巨头的现实可能性。Hyperliquid 的模式和表现证明了,只要去中心化平台的用户体验足够有竞争力,用户就愿意转向这种新选择。

在中心化平台面临监管不确定性的同时,去中心化技术正在快速进步,行业的势头正在转变。

2025 年的竞争不仅关乎创新,更关乎规模、可靠性和用户体验。下一代加密交易者或许再也不需要接触中心化交易所了。

免责声明:本文及其关联内容仅供教育用途,不应被视为或作为金融、法律、投资或任何其他形式的建议。
 

Read More
TechFlow快讯

Space 回顾|纳斯达克新里程:TRON 生态“金融飞轮”如何贯通链上与链下资本循环?

2025年6月,波场TRON通过反向并购美国上市公司SRM Entertainment(股票代码:SRM)的方式登陆纳斯达克,正式完成全球首个以DeFi生态系统为核心业务的Web3实体合规上市。在此历史节点,SunFlash 圆桌特邀来自波场TRON 生态的多位投资者、行业KOL,深度解读三大关键命题:合规资本市场为链上资产提供的价值重估机遇,JustLend DAO、SunPump等基础设施形成的资本承接路径以及生态杠杆中最具爆发潜力的价值捕获点位。
纳斯达克上市公司SRM Entertainment 6月16日发布公告称,已与波场TRON达成协议,SRM将斥资1亿美元购入TRX代币,并将TRX纳入公司资产配置核心组成部分,启动阶段性增持计划。此举不仅标志着波场TRON与传统金融首次实现”资产负债表层面联姻”,更为链上金融与链下资本的双向飞轮模式注入强劲动力。在生态基础设施层面,JustLend DAO 的收益模型与SunPump的社区势能形成了资本闭环,SunPump借助AI工具SunGenX实现”发推即发币”的零门槛Meme创作机制,打造破圈流量入口,JustLend DAO则通过质押生息与USDD复合池构建年化收益达20%的TRX价值中枢。两者的协同效应,完美将股市资金引入链上生态。

这一里程碑事件正带动整个行业经历从Token炒作到资产再构、从社区共识到结构性金融的历史性转变。本文将聚焦波场TRON登陆纳斯达克的结构性意义,深度解析Space圆桌探讨的资本飞轮与生态杠杆机遇。

一、TRX纳入上市公司战略储备的历史性跨越

当TRX被纳入上市公司资产负债表,波场TRON正式完成全球首个以DeFi生态系统为核心业务的Web3实体合规上市,这不仅标志着链上资产首次穿透传统财务系统的“次元壁”,更意味着Web3与传统资本的融合从ETF的被动持有跃迁至企业主动战略储备,这场关于资本、合规与价值认知的革命正式拉开帷幕。

宁凡犀利地指出,TRX被纳入上市公司资产负债表的意义远超ETF。在他看来,“这本质是Web3原生资产首次闯入传统财务系统主舞台,传统资本不再只是旁观或通过基金间接持有,而是主动将链上资产作为核心战略储备纳入自家账本。”这意味着加密资产撕掉了“边缘投机品”的标签,正式蜕变为“可入账、参与估值融资的真实资产”,标志着合规内嵌资本时代的关键破冰。

斯嘉丽Scar对此深表认同,并强调其结构性突破。她认为,相比于ETF的二级市场价格锚定模式,将TRX作为储备资产写入财报的创举,“犹如链上资产与上市公司资本的联姻”。这构建了双向驱动的价值飞轮:上市公司可通过质押TRX获取链上收益,而TRX则因持续性的机构需求获得支撑。

MEJ毛毛姐总结强调,波场TRON生态的示范效应将“点燃资产配置的新范式”,从企业到主权基金都可能在财务战略中纳入加密资产,推动其从投机工具转型为“价值稳定器”。

二、财报资产化×流动性虹吸:波场TRON构建跨市场双循环飞轮

当TRX写入上市公司资产负债表,为波场TRON生态注入持续性机构动能时,一个更深远的问题浮出水面:这些被财报认证的价值,如何在链上协议与链下资金间实现循环增值?

0xYi指出核心逻辑:“上市公司资产负债表是打通传统资本的虹吸管”。他进一步解释:当TRX纳入财报推高币价,传统投资者将通过股票间接投资波场TRON,上市公司用融资资金增持TRX或投资生态项目,推动TVL增长,高TVL吸引更多用户存入资产赚息,提升链上活跃度并进一步刺激币价,最终形成“股涨→币涨→TVL升→用户增→股币续涨”的跨市场正循环。

这一循环的关键枢纽在于生态协议的收益转化能力,Domingo_guo以菲律宾马尼拉的现实案例切入,揭示了JtusLend DAO此过程中的“收益放大器”作用,他指出马尼拉当地用户通过JtusLend DAO质押TRX获取能量并出租,月收益可达千美元级别(远超当地医生收入),将链上资产转化为真实收益。

MEJ毛毛姐从另一视角解释了资金如何从传统二级市场回流项目端,她认为:“资金循环的破局点在于Meme的流量裂变效应”。在她看来,质押借贷等复杂操作对传统投资者而言有一定门槛,但Meme的娱乐属性和社交传播能“撕开Web2流量的入口”,最终引导新用户沉淀至质押池与DeFi协议,完成流动性迁徙。当特朗普推动的Meme热潮与波场TRON创始人孙宇晨先生的白宫之行形成舆论合力,波场TRON的SunPump借助SunGenX等AI工具实现零门槛发币,能更好地吸引“炒股散户转向炒币”,将外部资金引入波场TRON生态。

宁凡也认为SunPump在波场TRON生态中最具爆发潜力,他指出了行业痛点:“加密资金常是单向流动,项目方提款离场后只剩空壳”。而波场TRON通过SunPump构建了链上版“消费者→银行→资本市场”模型:用户购买Meme代币的行为转化为初始资金流,平台将部分手续费注入奖励池激励用户参与质押或社区任务,用户将收益再投入JustLend DAO等协议,提升TVL并创造协议收入,项目方用收入反哺生态,形成“行为即注资”的永续循环,再加上BitTorrent的跨链能力,更让这套飞轮向物联网、企业级应用等万亿级市场延展。

三、AI+Meme革命——SunGenX如何点燃链上流量引擎?

SunPump作为波场TRON实现链上协议与链下资金双循环的关键枢纽,已为生态奠定了流动性沉淀与用户黏性的基础。而这一底层架构的成熟,催生了更具爆发力的流量引擎——SunGenX,用户只需要在X上@Agent_SunGenX,描述代币信息(如名称、符号)即可免费快速创建并部署Meme 币至SunPump。它不仅是SunPump生态的进化延伸,更是波场TRON将“情绪资本化”推向极致的战略武器。

宁凡认为:“情绪定价权已取代技术叙事,成为资本流动的新坐标”。他指出,SunPump推出的SunGenX以“发推即发币”功能将创作、传播、交易压缩至分钟级,用户玩梗时同步赚取收益,构建了“Web3版TikTok+小红书+拼多多”三位一体模型。宁凡强调:“社区共识是火药,AI工具是引信,SunGenX则是引爆流量的核按钮”,当用户从消费者变为情绪生产者,波场TRON便掌握了“链上注意力经济”的永动机。0xYi也指出,SunGenX以“造即传播、传即交易”的闭环,成为波场TRON生态的超级虹吸管。

“真正的流量入口不是工具,而是人传人的集体狂欢”。米斯先生从社区共识角度出发,类比微信表情包传播机制,指出SunGenX的核心突破在于将“创作-传播-套现”简化为“一键式操作”。当用户为追逐一个梗图疯狂转发时,早已化身平台的零成本地推军团,这种基于集体情绪的自驱式传播,才是碾压传统获客模型的终极武器。

斯嘉丽Scar从时间维度补充了AI+Meme资本效率:“短期Meme为王,中期AI代理提效,长期需平衡流动性深度与用户价值。”她认为,Meme凭借超低转化成本,短期内仍是增量入口的王者,但长期战役属于AI代理。未来,真正的赢家必须平衡三点:情绪爆发力、资本利用率、生态耦合度。斯嘉丽强调,这正是波场TRON三级漏斗(SunPump流量→质押沉淀→协议收益)的独特优势。

四、结语

本次的圆桌不仅是对波场TRON生态“上市行为”的讨论,更是一次对整个行业未来结构重构的观察。当传统企业以真金白银的战略配置为TRX背书,波场TRON生态则通过JustLend DAO的收益引擎和SunPump的社区势能,将这些资本沉淀转化为自我强化的增长动能。从Meme的病毒传播到质押收益的沉淀,这套层层递进的粘性机制,让链上原生价值穿透财务报表的铜墙铁壁,映照出一个更辽阔的未来。

Read More
TechFlow快讯

逼近历史新低,美股「广度」在崩溃

撰文:龙玥,华尔街见闻

标普 500 创下 6000 点历史新高之际,市场广度却接近有史以来最差纪录。

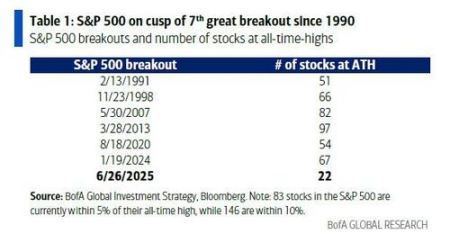
美银最新报告显示,尽管标普 500 指数连续创出新高,但这轮突破的参与面极度有限,仅 22 只标普 500 成分股达到历史高点。

这一数字远低于历史上其他重要突破时期——1991 年 2 月有 51 只股票创新高,1998 年 11 月为 66 只,2007 年 5 月达到 82 只,2013 年 3 月更是高达 97 只,2024 年 1 月为 67 只,2020 年 8 月为 54 只,都远超当前的 22 只。

美国银行分析师 Michael Hartnett 指出,这是自 1990 年以来第七次重大突破中参与股票数量最少的一次。

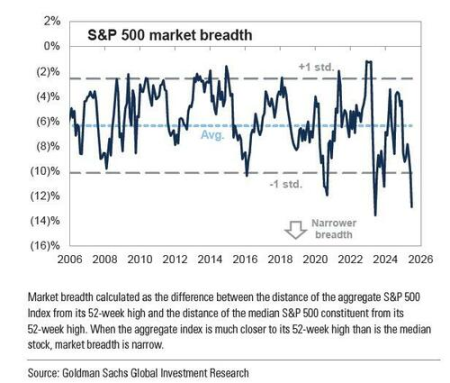
高盛交易团队在日前的报告中强调了这种前所未有的市场广度恶化现象。该行美股策略主管 David Kostin 在最新报告中指出,「标普 500 的反弹呈现出极度狭窄的特征,在过去几十年中堪称最集中的上涨之一」。

他警告,标普 500 的市场广度即将触及历史新低。数据显示,传统的市场广度指标——衡量指数与成分股表现分化程度——即将触及历史新低。

科技股主导下的极端集中

科技股再次成为美股上涨的主要驱动力,延续了过去一年的趋势,凸显了这轮牛市的极度集中化特征。

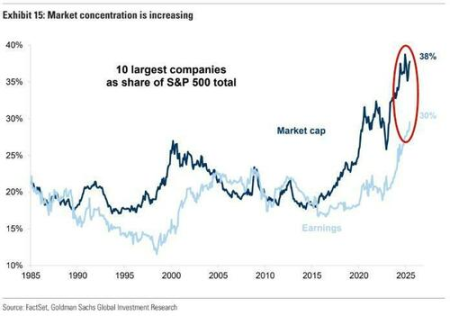
高盛策略师 Peter Oppenheimer 的最新研究显示,前十大公司目前占据标普 500 市值的 38% 和利润的 30%,均创历史纪录。

这种极端集中反映了市场对少数几家科技巨头的过度依赖,特别是所谓的「Mag7」(七大科技股)在推动指数表现方面发挥的决定性作用。

罗素 2000 指数的表现进一步印证了市场的分化程度。该指数目前仍较历史高点下跌约 11%,与大盘股的强劲表现形成鲜明对比。

后续美股涨幅或将放缓

尽管技术面显示强劲势头,高盛对未来 12 个月的预期相对保守。Kostin 预计标普 500 在未来 12 个月将上涨 5% 至 6500 点,考虑到指数在过去两周已上涨近 5%,这一预期显得相当温和。

值得注意的是,7 月历史上是标普 500 表现最强的月份之一,过去十年从未录得负收益,平均回报率为 1.67%。高盛交易团队预计市场可能在 7 月 17 日前后见顶,随后出现回调,但也承认 7 月的「风险事件」可能使这一时点提前。

Read More
TechFlow快讯

AI「下沉」是 Web3 的机遇吗?

撰文:Haotian

最近观察 AI 行业,发现个越来越「下沉」的变化:从原先拼算力集中和「大」模型的主流共识中,演变出了一条偏向本地小模型和边缘计算的分支。

这一点,从 Apple Intelligence 覆盖 5 亿设备,到微软推出 Windows 11 专用 3.3 亿参数小模型 Mu,再到谷歌 DeepMind 的机器人「脱网」操作等等都能看出来。

会有啥不同呢?云端 AI 拼的是参数规模和训练数据,烧钱能力是核心竞争力;本地 AI 拼的是工程优化和场景适配,在保护隐私、可靠性和实用性上会更进一步。(主要通用模型的幻觉问题会严重影响垂类场景渗透)

这其实对 web3 AI 会有更大的机会,原来大家拼「通用化」(计算、数据、算法)能力时自然被传统 Giant 大厂垄断,套上去中心化的概念就想和谷歌、AWS、OpenAI 等竞争简直痴人说梦,毕竟没有资源优势、技术优势,也更没有用户基础。

但到了本地化模型 + 边缘计算的世界,区块链技术服务面临的形势可就大为不同了。

当 AI 模型运行在用户设备上时,如何证明输出结果没有被篡改?如何在保护隐私的前提下实现模型协作?这些问题恰恰是区块链技术的强项…

有注意到一些 web3 AI 相关新项目,诸如最近由 Pantera 零投 10M 的 @Gradient_HQ 推出的数据通信协议 Lattica,来解决中心化 AI 平台的数据垄断和黑箱问题;@PublicAI_ 脑电波设备 HeadCap采集真实人类数据,构建「人工验证层」,已经实现了 14M 的收入;其实,都在尝试解决本地 AI 的「可信性」问题。

一句话:只有当 AI 真正「下沉」到每个设备时,去中心化协作才会从概念变成刚需?

#Web3AI 项目与其继续在通用化赛道里内卷,不如认真思考怎么为本地化 AI 浪潮提供基础设施支持?

Read More
TechFlow快讯

告别平台税:USDT 当原生 Gas,Tether 帝国奠定新基石

撰文:Luke,火星财经

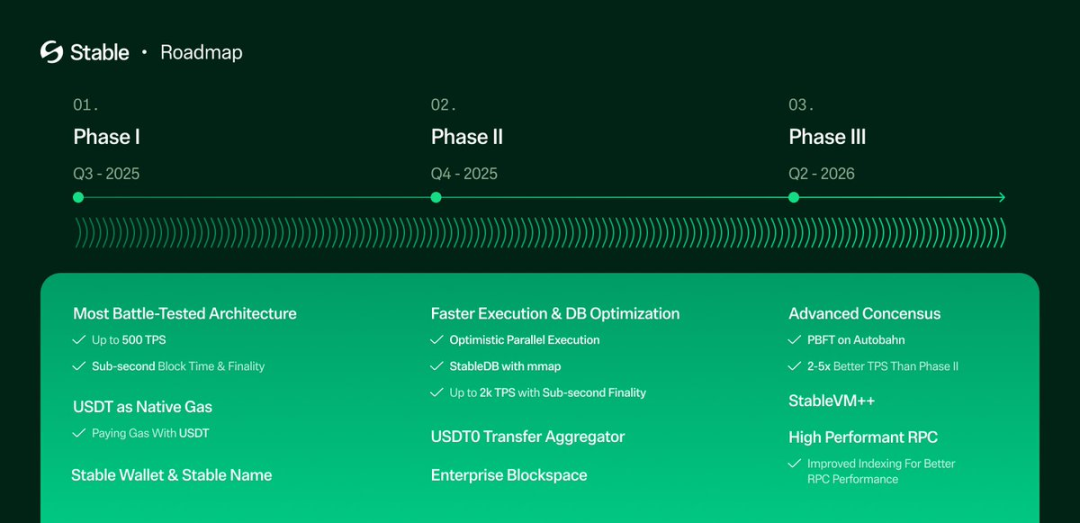
一则看似寻常的路线图公告,正在加密世界的涟漪之下,搅动着一股深不见底的暗流。7 月初,首个以 USDT 为原生 Gas 的 Layer 1 网络「Stable」发布了其三阶段发展计划。表面看,这只是又一个试图在拥挤公链赛道中分一杯羹的新项目。但当我们拨开迷雾,将这条线索与 Tether 近期一系列看似无关的布局——神秘的开发团队、另一条名为「Plasma」的比特币侧链、以及 CEO Paolo Ardoino 在监管风暴中的微妙表态——联系在一起时,一幅远比想象中宏大和精密的战略画卷正徐徐展开。

这并非一次简单的产品发布,而是稳定币巨头 Tether 的一次根本性战略转向。这家通过在以太坊、波场等「他国领土」上发行「数字美元」而建立起千亿帝国的公司,如今正悄然启动一场「独立运动」。它不再满足于仅仅作为其他区块链上的一个「超级应用」,而是要亲自下场,打造属于自己的金融基础设施——世界的资金轨道。

这场阳谋的核心问题是:为什么一个凭借现有模式每年攫取数十亿美元利润的公司,会选择颠覆这个让它功成名就的格局?是什么样的内在压力和外在威胁,迫使其从一个轻资产的「应用层」玩家,向一个重资产的「基建层」泰坦转型?其精心设计的「双链并行」策略,又揭示了 Tether 怎样称霸全球数字金融的终极野心?

万亿美金的「平台税」

Tether 的动机,源于其商业模式中那个光鲜亮丽却又异常脆弱的「阿喀琉斯之踵」。它的成功,本质上是一种寄生性的共赢。USDT 作为加密世界的硬通货,为以太坊、尤其是波场(Tron)等公链带去了海量的交易活动和用户,成为它们生态繁荣的基石。然而,Tether 自身却像一个没有主权的「寓公」,居住在别人的土地上,并为此付出高昂的「租金」。

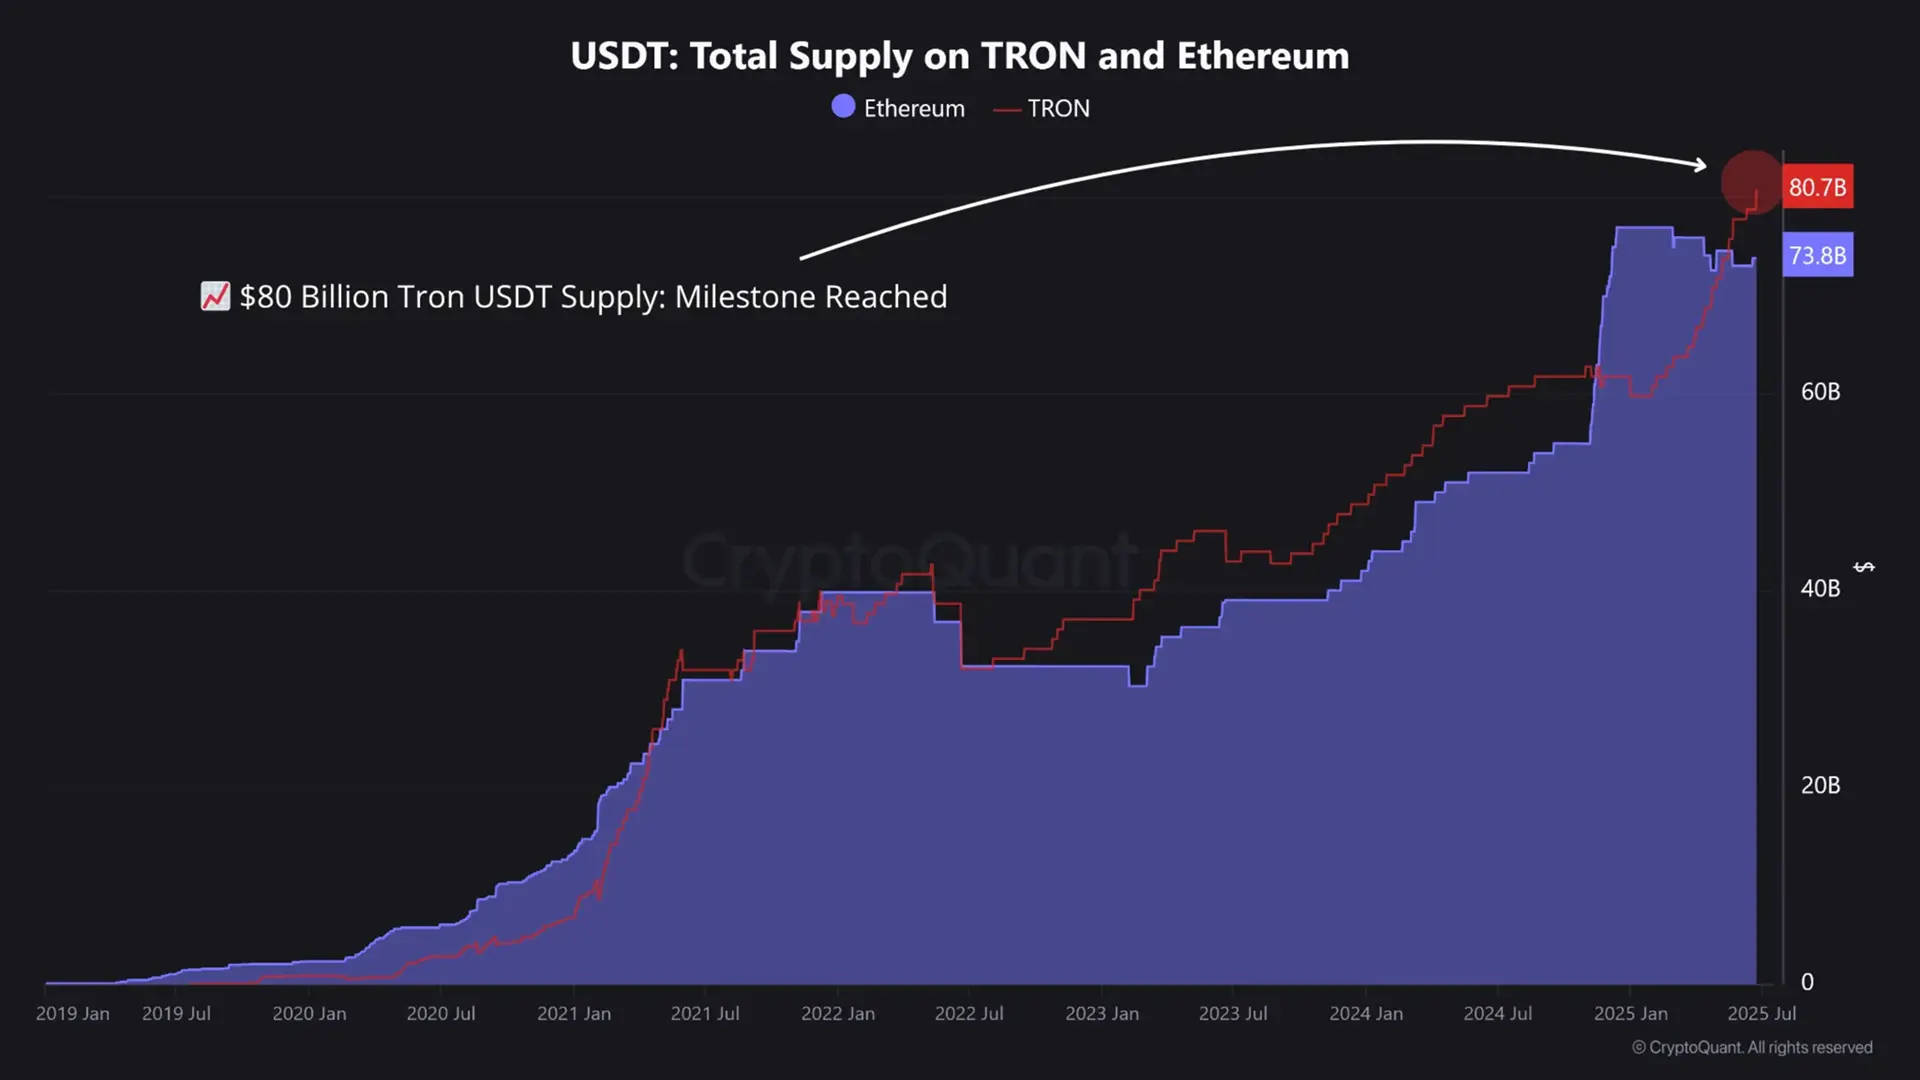
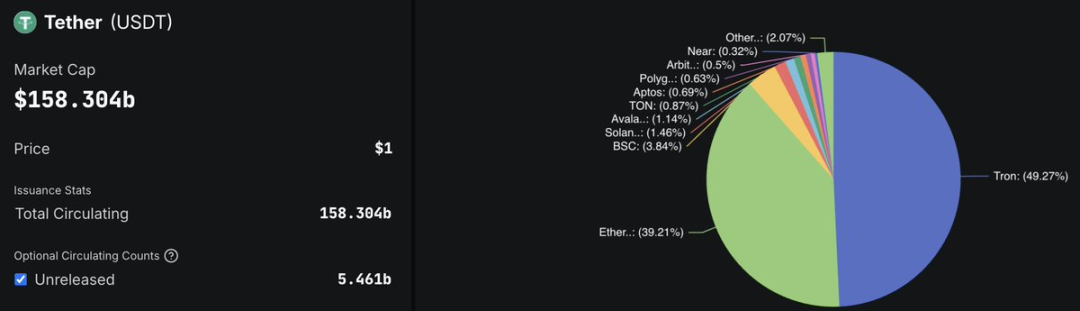
这笔「租金」并非直接支付,而是以一种更隐蔽的方式——价值外溢——被平台方所攫取。USDT 每日结算量超过 1000 亿美元,其中绝大部分流量由波场承载。数据显示,波场网络上 USDT 的流通量已突破 800 亿美元,占据了 USDT 总供应量的半壁江山,日均转账金额高达 215 亿美元。这些天文数字般的交易活动,为波场网络贡献了巨额的交易手续费收入,但没有一分钱会流入 Tether 的口袋。这便是 Tether 面临的核心困境:它创造了价值,却无法捕获价值。所有的生态红利,都被底层的基础设施平台「抽税」了。

更深层次的危机在于平台风险。这种深度的依赖性,使得 Tether 的命脉被其「房东」紧紧扼住。一旦平台方政策有变,Tether 将面临釜底抽薪的危险。这种担忧并非空穴来风,有迹象表明,波场正在试图摆脱对 USDT 的单一依赖,开始扶持与特朗普家族关联的自有稳定币 USD1。这无异于在其最重要的分销渠道内培养一个直接的竞争对手。此外,波场网络交易费用的持续上涨,也正在侵蚀其作为低成本结算网络的核心优势。这一切都指向一个清晰的结论:Tether 打造自有基础设施的举动,与其说是为了开疆拓土的主动进攻,不如说是为了摆脱战略掣肘、防范生存风险的防御反击。它必须建立自己的主权领土。

双轨反击:两条公链,一盘大棋

Tether 的反击并非孤注一掷,而是一套经过精密计算的「双轨」战略。在「Stable」网络浮出水面的同时,另一个名为「Plasma」的项目也获得了 Tether 高层和其关联公司 Bitfinex 的重金支持。这两个项目看似独立,实则互为表里,分别瞄准了机构市场的不同细分领域,共同构成了 Tether 基础设施版图的左膀右臂。

Plasma:锚定比特币的金融要塞

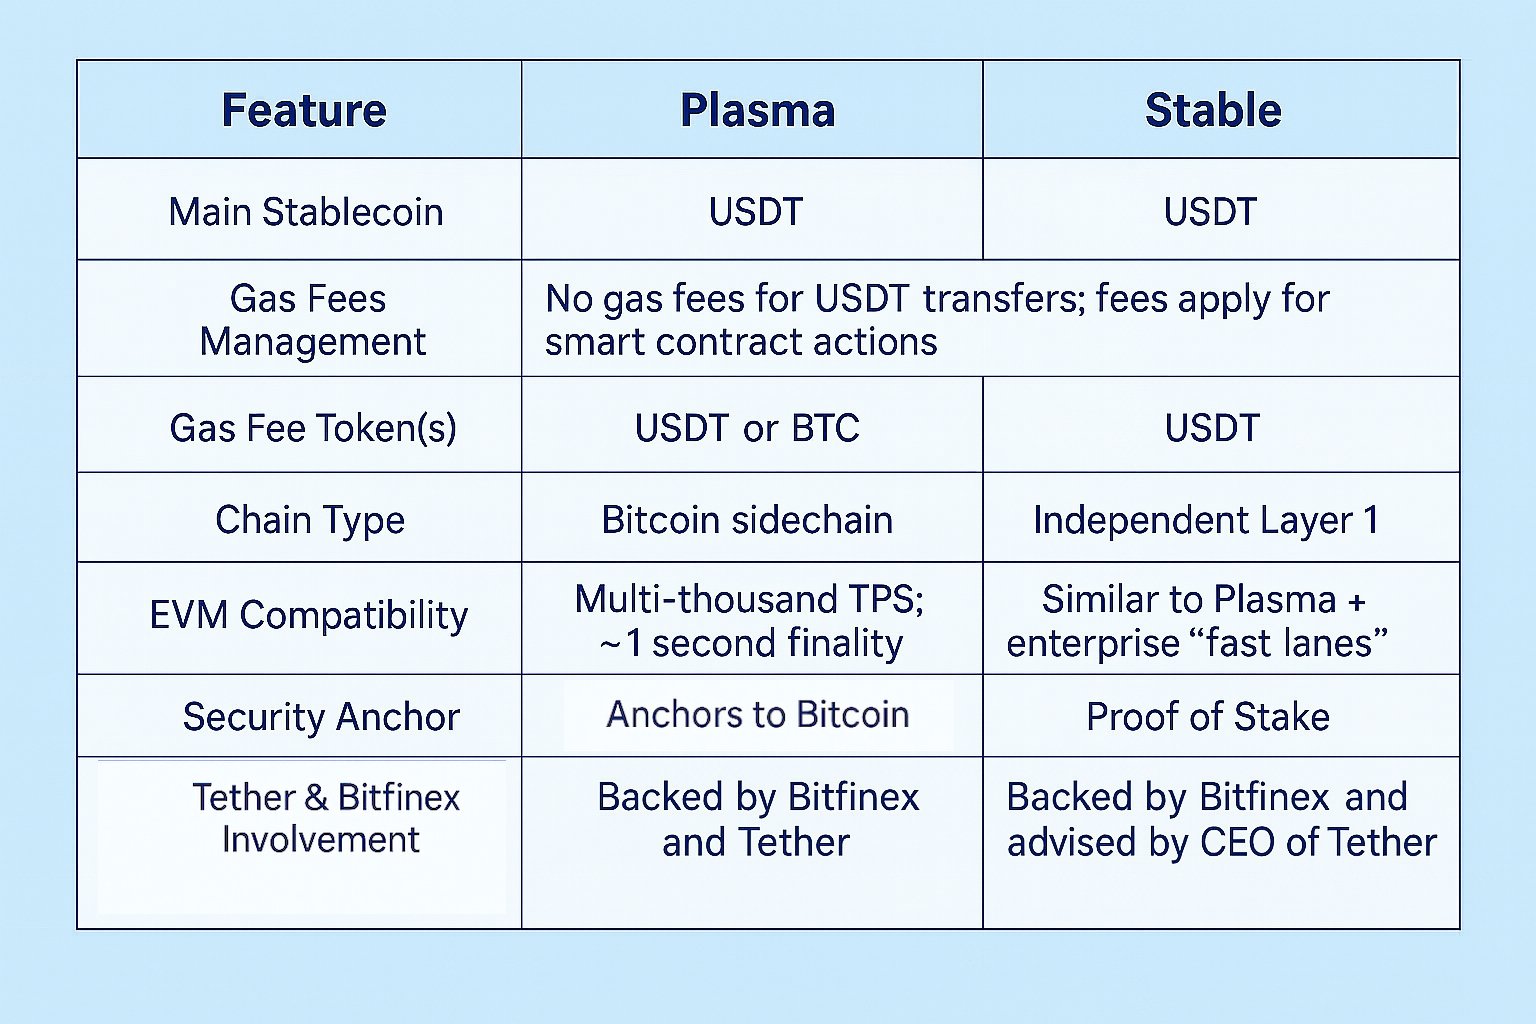
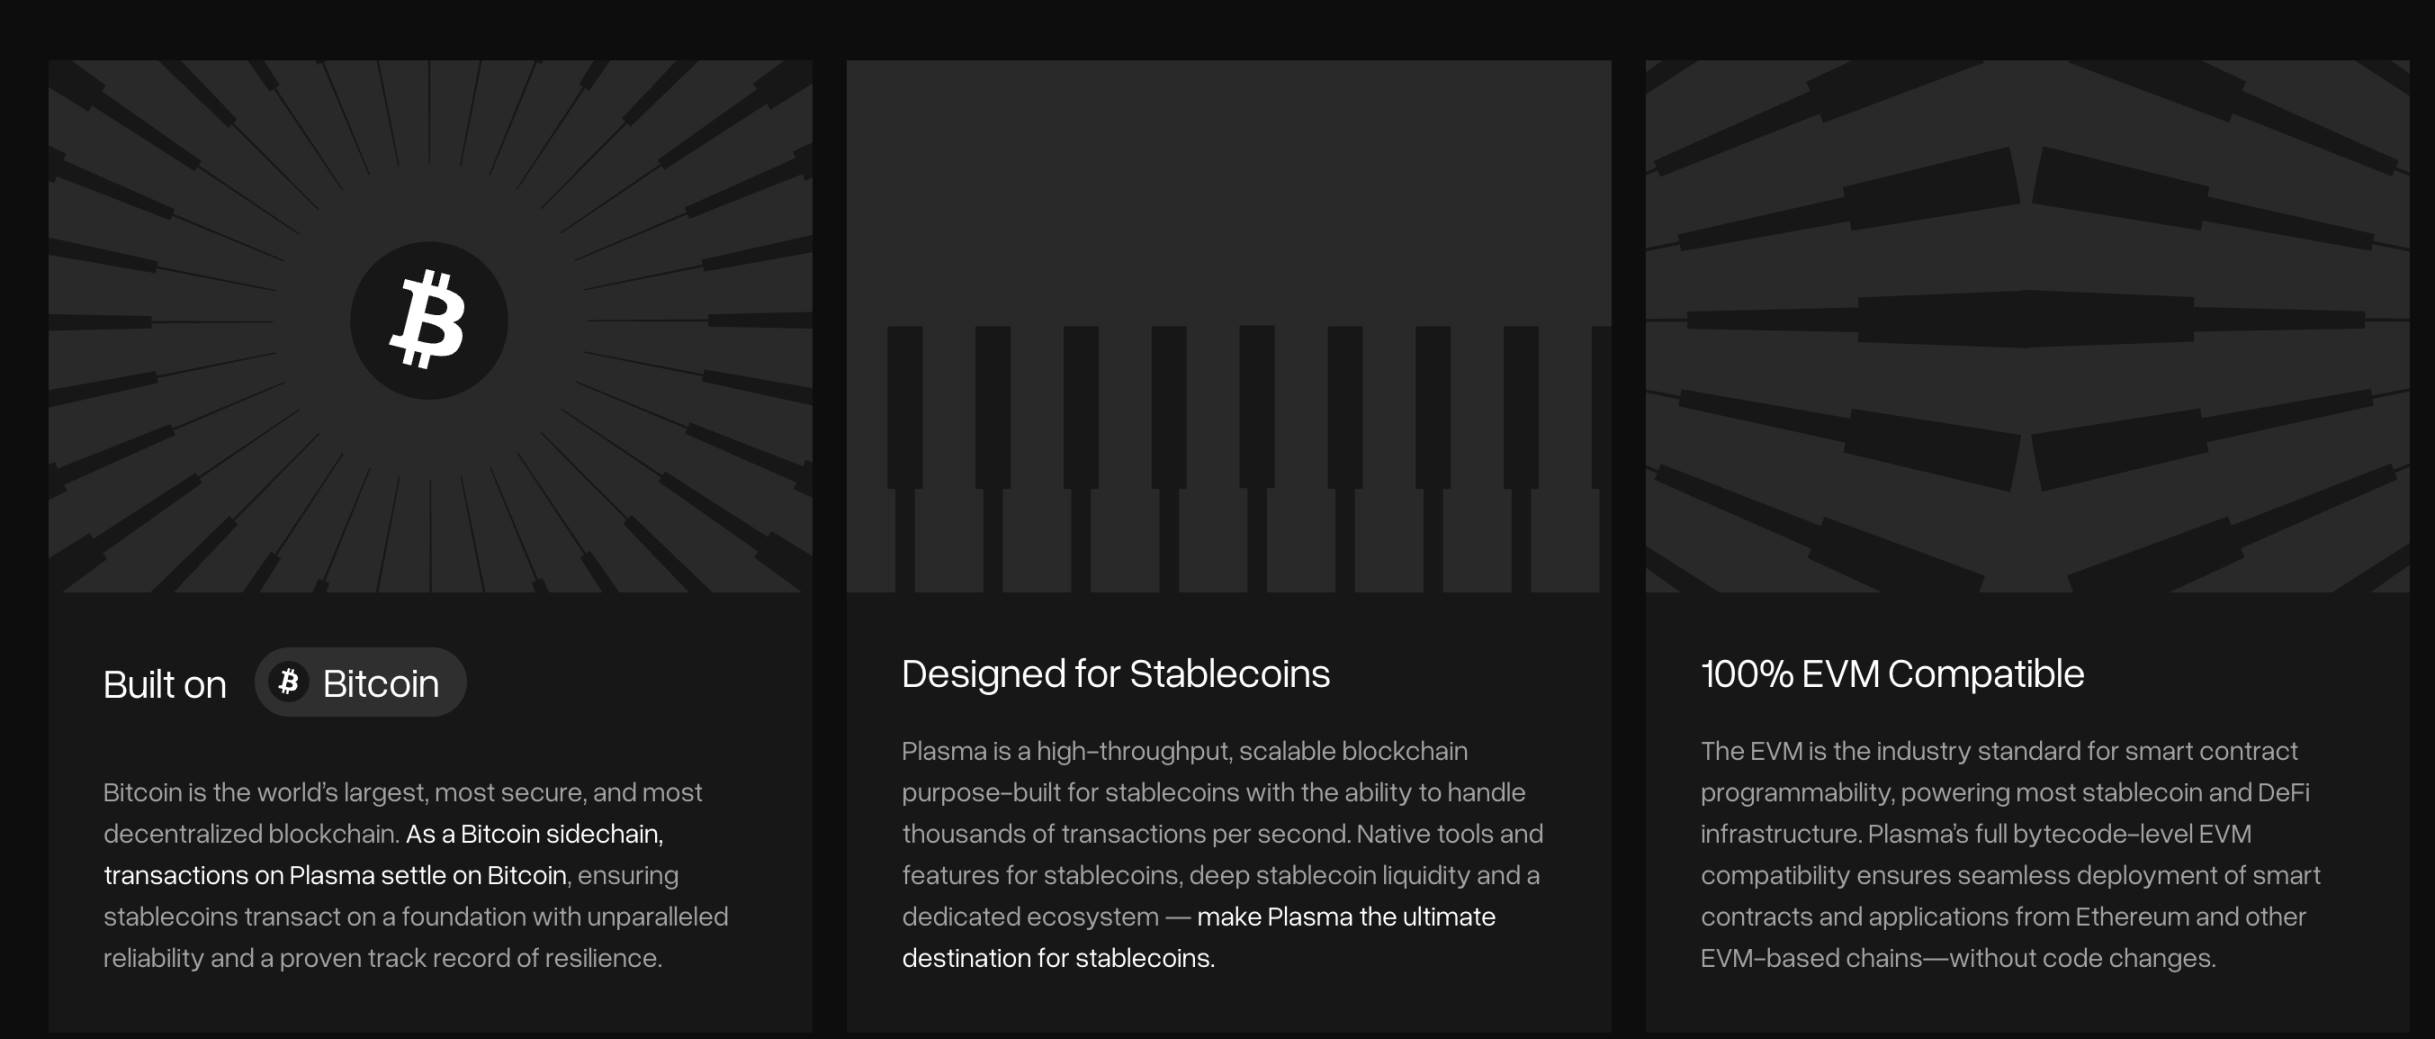
Plasma 的定位极其明确:一个为大规模、高安全性稳定币结算而生的专用金融层。它的核心架构是作为一条比特币侧链,通过定期将其状态根(state roots)锚定在比特币主网上,从而继承比特币无与伦比的安全性和最终性。这对于那些将安全置于首位的传统金融机构,如银行、主权基金和大型跨国企业而言,具有致命的吸引力。其功能设计也完全服务于「结算要塞」的定位:提供零费率的 USDT 点对点转账、支持 BTC 或 USDT 直接支付 Gas,并完全兼容 EVM。Plasma 的战略目标,是精准地从波场和以太坊手中夺取高价值的 B2B 支付、跨境汇款和商品贸易结算等业务。

Stable:通往未来金融的高速公路

与 Plasma 的专精不同,「Stable」网络的野心则更为广阔。它被设计成一个功能全面的、独立的 Layer 1,旨在成为下一代链上金融的「高速公路」。其宏大的三阶段路线图清晰地展示了其通往极致性能的路径:从以 USDT 为原生 Gas、实现亚秒级最终性的基础层,到引入「乐观并行执行」技术大幅提升吞吐量的体验层,最终升级至基于有向无环图(DAG)的共识机制,将速度和弹性推向极致。「Stable」网络的目标客户是那些需要高性能、高可定制性基础设施的机构,例如 DeFi 对冲基金、现实世界资产(RWA)代币化平台等。

这套「组合拳」打法,体现了 Tether 对机构市场的深刻洞察。它并非天真地认为一条链就能满足所有人的需求。相反,它通过提供两种不同风险收益特征和功能侧重的底层基础设施,为从最保守的银行到最激进的 DeFi 基金的各类机构,都提供了量身定制的解决方案。

机器中的幽灵:揭开 Tether 的幕后操盘手

一个核心的矛盾摆在面前:Tether 的 CEO Paolo Ardoino 曾多次在公开采访中明确表示「不会有 Tether 链」。然而,一个以 Tether 为绝对核心的庞大基础设施生态正在拔地而起。这看似矛盾的背后,是一个精心设计的、旨在实现「战略控制」与「法律切割」的组织架构。

这个架构中有几个关键角色,他们共同扮演着「机器中的幽灵」,在幕后推动着帝国的建设:

  • Bitfinex:作为 Tether 的兄弟公司,是主要的资本提供方和项目孵化器,主导了对 Plasma 和 Stable 的投资,从而避免了 Tether 的直接财务介入。

  • USDT0:这是整个战略的技术枢纽。它基于 LayerZero 的 OFT 标准构建,通过「锁定 – 铸造」机制,成为了连接 Tether 现有流通体系与新兴自有公链之间的桥梁,确保了流动性的统一。

  • Everdawn Labs:这家注册于英属维尔京群岛的神秘软件开发公司,是 USDT0 协议的实际管理者和运营商。它极有可能就是「Stable」网络背后的实际开发团队,以及 Plasma 的重要技术合作伙伴。

这个由「Tether(品牌与流动性)- Bitfinex(资本)- Everdawn Labs(技术)- USDT0(协议)」构成的四方结构,完美地解释了 Ardoino 的「矛盾」言论。从法律意义上讲,Tether 公司本身确实没有直接运营一条公链。但通过这个由关联公司和合作伙伴组成的权力网络,它实现了对整个生态系统的绝对控制和战略引导。这是一种为应对全球复杂监管环境而生的、高超的法律与商业架构设计。

解构引擎室:Tether 的新金融技术栈

Tether 的野心不仅体现在战略布局上,更体现在其对底层技术的精挑细选。它并非在盲目追逐技术热点,而是像一个经验丰富的总工程师,从整个行业中挑选最成熟、最可靠的组件,搭建一个专门为机构级金融优化的「超级引擎」。

在互操作性上,Tether 选择了 LayerZero 的 OFT 标准来构建其跨链 USDT(即 USDT0)。与传统的「封装」资产不同,OFT 采用「销毁 – 铸造」模式,确保在任何链上流通的 USDT0 都是规范的、由发行方控制的资产,从根本上解决了流动性碎片化和第三方桥梁的安全风险。这与竞争对手 Circle 的私有协议 CCTP 形成了鲜明对比,Tether 意在打造一个更开放、可组合的金融轨道,而 Circle 则更像一个封闭的「围墙花园」。

在性能方面,Tether 同样展现了其「集成创新」的思路。为「Stable」配备的「乐观并行执行」,是 Monad、Sei 等新一代高性能公链验证过的、能够实现吞吐量指数级增长的有效路径。而为「Plasma」配备的 PlasmaBFT 共识协议,则是基于成熟的「Fast HotStuff」协议的定制化实现,能为支付结算场景提供更低的延迟和更快的确定性。这种务实高效的技术选型策略,大大缩短了其为机构客户打造可靠基础设施的上市时间。

地缘政治终局:在监管世界中起舞

就在 Tether 紧锣密鼓地布局其基础设施之时,全球监管格局也在发生剧变。其中,美国国会正在推进的《GENIUS 法案》将对整个稳定币行业产生深远影响。该法案的核心是在美国境内建立一个严格的稳定币监管框架,要求发行方必须持有 1:1 的高质量流动性资产作为储备,并接受严格的审计和监管。

面对这场可能重塑行业的监管风暴,Paolo Ardoino 和 Tether 展现了惊人的战略弹性,打出了一套堪称教科书级别的「组合拳」:

  1. 巩固离岸霸权:继续将现有的 USDT 定位为服务新兴市场和无银行账户人群的核心产品。而新建立的 Plasma 和 Stable 网络,正是为了给这个庞大的离岸美元市场提供前所未有的高效、低成本的结算轨道。

  2. 开拓在岸市场:Ardoino 已明确表示,Tether 计划在美国本土推出一个全新的、完全符合《GENIUS 法案》所有要求的独立稳定币。这个新的「美国版 Tether」将与 Circle 的 USDC 在美国本土的合规赛场上展开正面竞争。

这一「双线作战」的策略,使得 Tether 能够同时满足不同类型机构的需求。需要全球化、高效率结算的国际贸易商,可以使用其离岸的 USDT 和专属公链。而需要完全合规、受美国法律保护的华尔街资产管理公司,则可以使用其未来的在岸稳定币。由此可见,Tether 并非在被动地应对监管,而是在主动地利用监管。一场本可能对其构成生存威胁的监管法案,反而成为了其发动全球市场「钳形攻势」的战略催化剂。

结论:帝国的新地基

回看最初那份关于「Stable」网络的路线图,我们现在可以清晰地看到,那并非一张孤立的蓝图,而是一个庞大帝国新地基的奠基宣言。Tether 正在经历一场深刻的蜕变,从一个依附于他人的「应用程序」,进化为一个拥有自己主权领土的、垂直整合的金融基础设施平台。

通过构建 Plasma 和 Stable 这两条公链,Tether 一举解决了其长期面临的价值外溢和平台风险问题。它正在将每年流向以太坊和波场等网络的数亿乃至数十亿美元的隐性「平台税」,重新内化为自己生态的价值。更重要的是,它建立起了一个强大的技术和商业护城河,这个护城河由其千亿级别的流动性、两条专有公链、以及与全球监管共舞的精妙战略共同构成,令任何竞争对手都难以逾越。

这场变革的深远影响才刚刚开始显现。对于以太坊和波场而言,它们即将面临失去其生态系统中最重要「租户」的风险。对于 Circle 而言,它面对的将不再是一个仅仅在离岸市场称雄的对手,而是一个能够在全球合规与非合规两个战场同时发动进攻的强大敌人。一个私人实体正在构建一套独立于传统银行系统之外的、可能承载未来全球大部分价值转移的底层轨道。Tether 的阳谋已经昭然若揭,一个以 USDT 为原生货币的「Tether 经济体」正在地平线上冉冉升起。

Read More
TechFlow快讯

美股代币化爆火,底层基建团队 xStocks 却爆黑历史

撰文:Bright,Foresight News

随着 Robinhood、Kraken、Bybit 先后宣布布局美股代币化,Chainlink、Jupiter 等各大生态相继宣布支持苹果、特斯拉、英伟达等代币化股票交易,这一「破壁」概念在币圈一夜爆火。而其中,加密原生交易所 Kraken、Bybit 选择了采用股票代币化平台 xStocks 基于 Sol 的底层架构,而数字化券商 Robinhood 则选择 Arbitrum 作为代币发行链。

正当各家生态热情高涨不下之时,市场却传来一则「泼冷水」的消息。据领英资料显示,股票代币化平台 xStocks 背后以色列公司 Backed Finance 三位联合创始人,即 Adam Levi Ph.D.、Yehonatan Goldman、Roberto Klein,均已被证实曾在已破产的 DAOstack 工作过。

其中,Adam Levi Ph.D.担任 DAOstack 的联创以提供背书,Yehonatan Goldman 曾是 DAOstack 首席运营官,Roberto Klein 曾在 DAOstack 负责法律法规相关工作。

ICO Drops 数据显示,DAOstack 于 2017 年第四季度至 2018 年 5 月通过多轮融资共筹集约 3000 万美元资金,2022 年末因资金枯竭而关闭。DAOstack 团队被指控为「软 RUG PULL」。

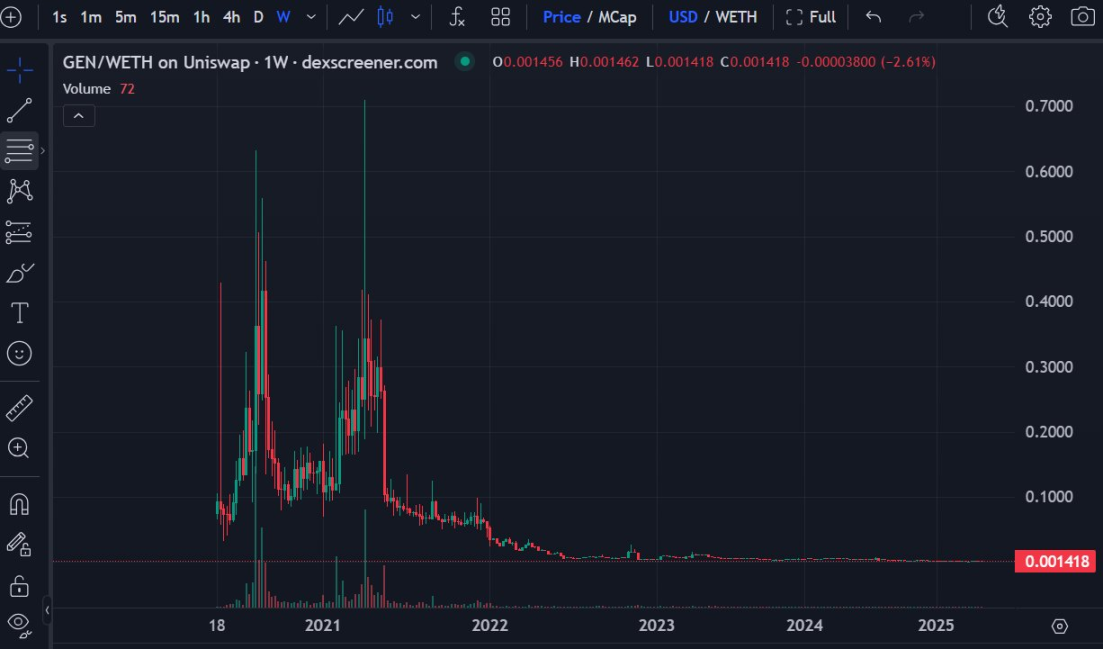
据加密 KOL @cryptobraveHQ 透露,DAOstack 在 2019 年发行了代币 $Gen,在经历 2021 牛市过后便任由该代币「自由落体」。「团队连个小所都懒得上,发完币就任由归零了。」

xStocks 运作机制

不过,在运作机制上,至少目前 xStocks 提供了一条可操作的路径。

xStocks 由注册在瑞士的母公司,实控在泽西岛的发行商 Backed Assets 负责主体运作。 Backed Assets 通过盈透证券下 IBKR Prime 的通道,在美股市场买入股票,然后转移放置在德交所附属的存管机构 Clearstream 的隔离账户中。

当买入 – 转移 – 存入「三步走」操作完成后, 发行商 Backed Assets 会触发已部署在 Solana 链上的合约,对应股票代币的增发工作,即每买 1000 股特斯拉股票并存好,链上会 1 : 1 铸造 1000 枚 TSLAx 代币。代币合约的控制地址,归 Backed 这家发行商所有。之后第三方交易所,如 Kraken、Bybit、Jupiter 等,可直接上架这些代币的现货、合约。

而如果投资者、做市商实际买入了大于等于 1 的 TSLAx 代币,可以去找 Backed 申请,兑成券商下实际的特斯拉股票。同时,股息会在快照后自动空投更多同种代币。

闭市期间,全网股票代币价格会参照 Chainlink 的预言机,如果显著偏离美股价格,套利者则可通过在 xStocks 平台或 Kraken、Bybit 买卖代币获利,从而推动价格回归合理区间。

潜在的忧虑

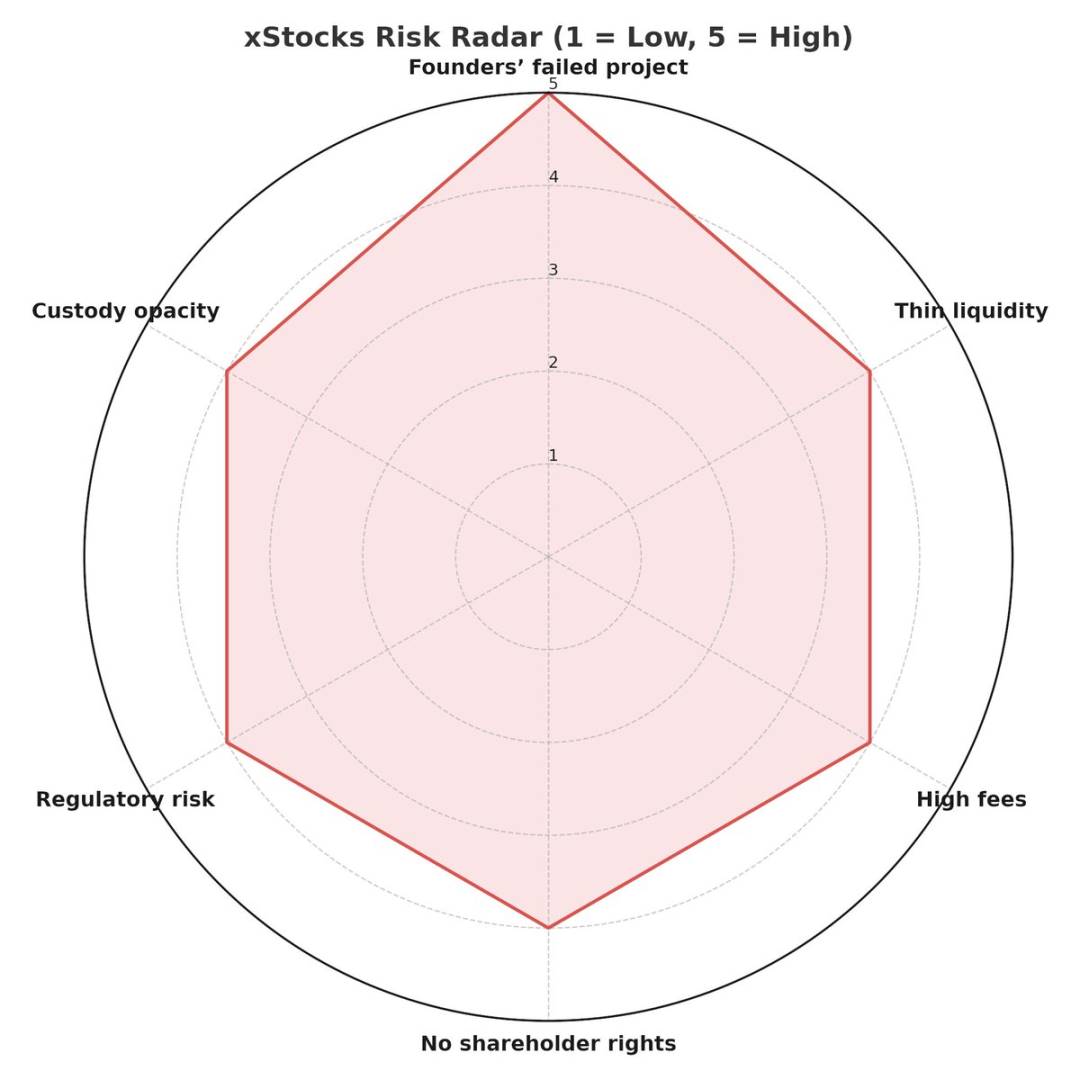
然而,除了前文提到过的创始人「软 RUG PULL」前科,目前社区用户仍反映 xStocks 的不足之处很多,且有一些很难实质性改进。一些用户直言不讳地表示:「链上股票代币只是为避税打造的阉割版股票。」

比如,使用者普遍认为 xStocks 的流动性十分稀薄,目前上线的每只股票仅供应 6000 个代币,已经在链上出现了显著超过美股真实情况的波动。

其次,手续费过于高昂。xStocks 上的链上代币化股票拥有高达 0.50 % 的销毁 + 以及每年 0.25 % 的管理费用 ,这一额外之处使得在链上持有美股比持有现实股份更昂贵。

此外,还有社区成员认为,抵押股票由链外托管机构托管,缺乏公开审计,存在暴雷风险。而链上股票没有股东的投票权,实际持有的是无担保票据,也让人忧心忡忡。而购买和赎回偏慢的实际体验则是让体验者表示无法忍受。

借用爆料 xStocks 创始人丑闻的 KOL 评论,「以色列 web3 项目,既有欧洲项目的『佛系』气质,又有美国项目的资本化运作能力;总结而言,就是对用户从头到尾不负责。」

Read More
TechFlow快讯

Bybit、Robinhood、Kraken 同日启动,美股代币化汹涌来袭

撰文:龙玥,华尔街见闻

传统股票市场与加密货币世界的边界正在加速模糊。

美股代币化迎来史无前例的集中爆发。6 月 30 日,美国在线券商 Robinhood 与知名加密交易平台 Bybit、Kraken 同日宣布启动美股代币化服务,为用户提供 7×24 小时不间断的股票交易体验。

据路透社报道,Robinhood 周一宣布为欧盟用户推出基于 Arbitrum 网络的股票代币交易服务,支持超过 200 种美股和 ETF 交易,其中包括英伟达、苹果和微软等。同日,Bybit 与 Kraken 上线由瑞士合规资产代币化平台 Backed Finance 提供的「xStocks」(股票代币化)产品,覆盖约 60 种股票和 ETF 代币。

Backed Finance 联合创始人 Adam Levi 表示:「xStocks 代表了金融市场准入民主化的巨大飞跃。」

通过将熟悉的资产以前所未有的可及性引入区块链,我们不仅在连接传统金融和 DeFi,更在为真正开放、高效、包容的全球金融系统构建基础。

这些代币化股票由真实股票 1:1 支撑,并支持全天候交易。Robinhood 的服务为每周 5 天 24 小时,并计划最终扩展至 7 天 24 小时。

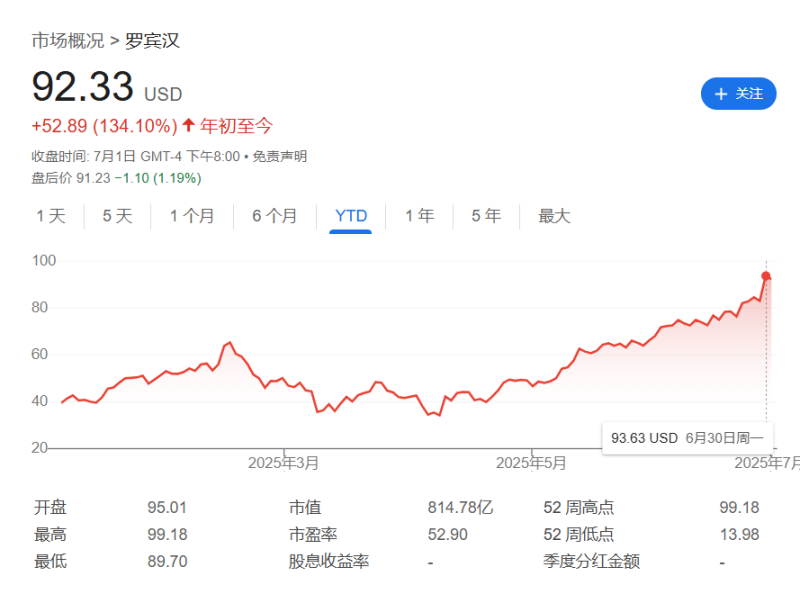
在此消息推动下,Robinhood 股价创下历史新高,涨幅近 10%。该公司高管还表示,计划推出与私人公司股票挂钩的代币,首先从 Sam Altman 的 OpenAI 和马斯克的 SpaceX 开始。

三大平台各显神通,技术路径差异明显

主流加密交易平台的美股交易方案呈现不同模式。

加密交易所 Bybit 和 Kraken 作为接入平台提供撮合服务,其采用第三方发行模式,接入 Backed Finance 发行的代币,部署在 Solana 链上实现链上转账与 DeFi 应用集成。用户可 7×24 全天候交易并享有相应经济权益(如分红)。该模式的合规责任主要由发行方承担,交易所本身多数不持有证券牌照,服务范围通常排除美国用户。

Robinhood 则选择持牌券商自建链路径,基于 Arbitrum 网络直接发行股票代币并托管底层资产。据路透社报道,Robinhood 计划推出自有 Layer 2 区块链 Robinhood Chain,实现发行、清算与结算全流程链上整合。

Robinhood 首席执行官在法国主题活动中表示,「代币化将开启大规模交易革命」。该公司计划年底前将可交易股票代币数量扩展至「数千种」,并逐步实现 24/7 全天候交易。

监管环境渐趋明朗,股票代币化再度兴起

华尔街见闻此前文章曾提到,股票代币化曾在 Mirror Protocol 等平台短暂兴起,但因监管和市场波动而沉寂。如今随着世界资产代币化 (RWA) 监管框架推进,以贝莱德为代表的传统金融机构和加密货币机构正积极游说监管层。

在特朗普上任之后,美国加密货币监管也逐渐放松,美股代币化或将成为一个大热点。

国盛证券报告显示,Coinbase 正寻求美国证券交易委员会批准向用户提供代币化股票交易服务。据 CoinDesk 报道,该公司已向 SEC 提交试点申请,若获得无异议函或豁免许可,将成为首批在美国落地代币化美股服务的合规平台之一。

据路透社报道,专家认为代币化股票可能彻底改变证券投资格局。代币化股票融合传统金融与加密交易特性,因更好的市场准入、灵活交易时间和更低成本而获得国际投资者青睐。

据美股代币化服务不仅拓宽了加密货币投资者的资产配置渠道,更可能成为稳定币的重要应用场景。稳定币作为链上「法币」,在美股代币化交易中发挥基础设施工具作用。

国盛证券报告预计,美股市场的庞大规模足以推动稳定币需求快速扩张。

万亿美元市场前景可期

据麦肯锡预测,将实物金融资产转移到区块链上的市场到 2030 年可能达到 2 万亿美元。目前在链上美国国债等相对简单资产的代币化已取得明显成功,由 Securitize 和 Ondo 等公司主导的市场规模已达数十亿美元。

特朗普的当选提升了支持者对监管环境改善的期望。SEC 加密货币工作组负责人 Hester Peirce 最近对代币化表示支持,建议通过「沙盒结构」进行试点,让创新公司能够在放宽规则下快速进入市场测试新模式。

VanEck Ventures 的 Wyatt Lonergan 表示,加密货币原生投资者「希望在他们的数字生态系统中获得苹果股票等资产的安全感」,特别是在加密货币市场波动期间。然而,对于普通美国投资者而言,碎股交易和一日结算已成为标准,这引发了是否存在真正可扩展需求的核心问题。

代币化股票挑战仍存

尽管前景看似光明,代币化股票仍面临重大挑战。据彭博 6 月 27 日报道,专家认为代币化股票在美国缺乏监管清晰度,大多数此类服务首先在美国之外的司法管辖区推出。

卡内基梅隆大学 Tepper 商学院金融学副教授 Bryan Routledge 指出:「你在改变交易方式,不仅仅是改变资产格式。」他预测这将与整个交易所和经纪商生态系统形成竞争。

据 RWA.xyz 数据显示,目前代币化股票市场总规模仅为 3.88 亿美元,相比全球股市超过 120 万亿美元的规模微不足道。

Read More
TechFlow快讯

从怀俄明到国会山,比特币参议员 Lummis 如何推动千亿级金融豪赌?

撰文:Thejaswini M A

编译:Luffy,Foresight News

激光眼说明了一切。2025 年 1 月,参议员 Cynthia Lummis 在 X 平台将个人头像更新为闪烁红光的激光眼表情包。这在比特币信徒眼中被视为战斗的号角。

这位 70 岁的怀俄明州参议员宣布她将进行美国历史上最大的金融押注。几个小时后,消息传来:她被任命为参议院数字资产银行小组委员会主席。在管理怀俄明州矿产资源数十年后,Lummis 如今正在说服国会购买价值一千亿美元的比特币。

她的计划是在五年内购买一百万枚比特币,建立战略比特币储备,使美国成为全球最大的机构持有者,比 Strategy 公司、比任何政府的规模都更大。但要理解一位在新冠疫情期间目睹牛价暴跌而领悟硬资产价值的女性,是如何成为比特币最有影响力的政治倡导者,需要追溯到最初的起点。

在拉勒米县的一个牧场,一个年轻的女孩发现生存意味着在别人只看到风险的地方看到机会。

塑造愿景的牧场

1954 年 9 月 10 日,怀俄明州夏延。

Cynthia Marie Lummis 出生在一个视牛群、土地和农业精准计算为价值核心的世界。Lummis 牧场已传至家族第四代,漫长岁月让他们明白:无法流动的财富终将流失。

在懂得自然从不妥协的环境中,Lummis 学会了最早的职业法则。牛会死,市场会崩溃,天灾能摧毁一切。她的父母 Doran 和 Enid 或许从未通过说教传授这些教训,而是牧场生活用现实教会了她:目睹商品价格因不可控因素剧烈波动,看着疫病一夜之间摧毁畜群,了解华盛顿的全球贸易决策能在周二就让怀俄明牧场主破产。正是在这样的环境中,人们学会了用对冲思维思考,为冲击做准备,针对超越个体经营的力量进行多元化布局。

最重要的是,你会明白,传统观念通常是错误的。生存意味着要下别人不会考虑的赌注。

意外的政客

1978 年,怀俄明大学。

24 岁的 Cynthia Lummis 在完成生物学学位的同时,成为怀俄明州有史以来最年轻的女性众议员。这是一个务实的决定,因为她深知,那些影响她家牧场的政策是由那些从未亲身经历过这些政策后果的人制定的。

她的教育也遵循了同样的逻辑。1976 年获得动物科学学位,1978 年获得生物学学位,1985 年获得法律学位。她在怀俄明大学获得了三个学位。她深深扎根于怀俄明州,这个州的生计依赖于对有形价值的理解。

她 1999 年至 2007 年担任怀俄明州财政部长的经历对她后来的成就至关重要。在管理该州矿产收入和投资基金期间,她不断思考一个问题:当政府控制货币供应量时,如何保持购买力?

十六年后,她的女儿和女婿以一种数字资产的形式告诉了她答案,而大多数政客仍然认为这是一种骗局或者猎奇。

330 美元的实验

2013 年,比特币的交易价格为 330 美元。

当大多数美国人才刚刚了解「加密货币」这个词时,Cynthia Lummis 就以 330 美元的价格购买了她的第一个比特币。这并不是因为她当时了解这项技术,而是因为多年来担任州财政部长的经历教会了她如何发现传统货币体系之外的价值储存手段。「我一直在寻找一种价值储存手段,」她曾说过,「而我认为比特币就是一种非常棒的价值储存手段。」

这次购买金额不大,只是实验性的。但它表明,她购买比特币并非出于意识形态或投机动机。她购买比特币是因为:固定供应、没有中央权威、抵御货币贬值。对于一个多年来目睹通货膨胀侵蚀国家资金的人来说,比特币提供了一种政府无法印发、操纵或没收的货币。

从最初购买价值 330 美元的比特币开始,她又透露在 2021 年购买了价值高达 10 万美元的比特币。

更重要的是,这笔交易让她获得了信誉,证明她比华尔街更早认识到了比特币的潜力。早在比特币在政治上获得安全保障之前,她就将自己的资金投入到这个想法中。

自由党团时代

2009 年,华盛顿特区。

Lummis 入主众议院后,对货币政策如何影响现实民众有着非常深刻的理解。作为众议院自由党团的创始成员,她始终倡导财政保守主义和健全货币原则。在众议院任职期间,她树立了敢于挑战金融正统观念的声誉。她批评了美联储的政策,认为这些政策「惩罚储蓄者、奖励债务人」。她倡导回归健全货币原则,并推动保护个人金融主权的政策。

正是她在西部问题、公共土地管理、能源利益保护以及处理复杂的联邦与州关系方面的工作,展现了她系统性思考国家政策如何影响地方的能力。当她在 2016 年选择不寻求连任时,看似退出国家政治舞台,实则在为最具野心的项目做准备。

参议院博弈

2020 年,怀俄明州参议院竞选。

Lummis 重返联邦政坛带来了一些变化:她现在公开倡导比特币,并将其作为竞选纲领的一部分。她将倡导比特币作为吸引选民的核心。

怀俄明州选民选出了第一位代表该州进入美国参议院的女性,而 Lummis 则带着挑战传统货币政策的使命来到华盛顿。

她与民主党人 Kirsten Gillibrand 合作制定《负责任金融创新法案》,展现了她围绕加密货币政策建立两党联盟的能力。她与民主党人 Kyrsten Sinema 共同创立了金融创新核心小组,在国会内部建立了加密货币倡导的制度框架。

Lummis 最引人关注的贡献之一是利用她在怀俄明州能源领域的专业知识,回应了人们对比特币环境问题的批评。她并没有忽视环境问题,而是倡导制定政策,鼓励利用闲置的天然气进行比特币挖矿,从而收集原本会被浪费的能源。她认为「比特币挖矿 40% 的能源来自可再生能源」,可以通过为可再生能源生产提供经济激励来加速清洁能源的发展。

到 2025 年,当参议院银行委员会主席 Tim Scott 任命 Lummis 为数字资产小组委员会首任主席时,她已将自己定位于加密货币倡导和主流共和党政治的交汇点。

他不再只是比特币的信徒,而是比特币强大的政治捍卫者。

比特币法案:美国的千亿美元赌注

2025 年 3 月,国会山。

比特币法案——通过全国范围内的优化投资来促进创新、技术和竞争力——代表了美国历史上最大胆的货币政策提案。

一百万枚比特币,五年内购买完成,约占比特币总供应量的 5%。按当前价格计算,价值约为 1000 亿美元,但如果购买本身推动价格上涨,其价值可能会更高。

拟议的融资机制非常巧妙。将美联储系统和财政部内部现有资金多元化,而非要求新的拨款;利用现有黄金储备的收益;利用通过刑事和民事没收而获得的比特币。

正如路易斯安那购地案确保了美国的西进扩张,战略比特币储备能确保美国在新兴数字金融体系中的地位。

政治挑战巨大。该提案需要国会批准,这相当于历史上规模最大的加密货币购买。它需要让财政保守派相信比特币是一种审慎的价值储存手段。它需要解决民主党对波动性、环境影响以及特朗普旗下加密货币利益集团敛财形象的担忧。

Lummis 制定了一个雄心勃勃的时间表:到 2025 年底通过全面的数字资产立法。

来自反对派的挑战

Lummis 面临来自多方面的阻力。

财政保守派担心将国家资源押注于一种波动性资产;民主党人将比特币与投机和环境破坏联系起来;传统银行担心加密货币的采用会带来颠覆性的影响。

一些民主党人拒绝支持任何加密货币立法,而特朗普却从 memecoins 和 World Liberty Financial 中获利。

Lummis 尝试通过透明度、两党合作和消费者保护条款来解决人们的担忧,但政治环境依然残酷。

Lummis 将比特币包装为国家安全议题。

她以中国的数字人民币为例,警告称美国在金融创新方面落后;新加坡和欧洲拥有更清晰的加密货币监管规定,吸引了更多企业离开美国。

她的战略比特币储备计划将早期增持定位为经济战,数字资产如同昔日黄金储备,提供地缘政治优势。

在拉斯维加斯举行的 2025 年比特币大会上,她透露,多位美国军方将领支持建立比特币储备,将加密货币定位为国家金融安全而非投机。

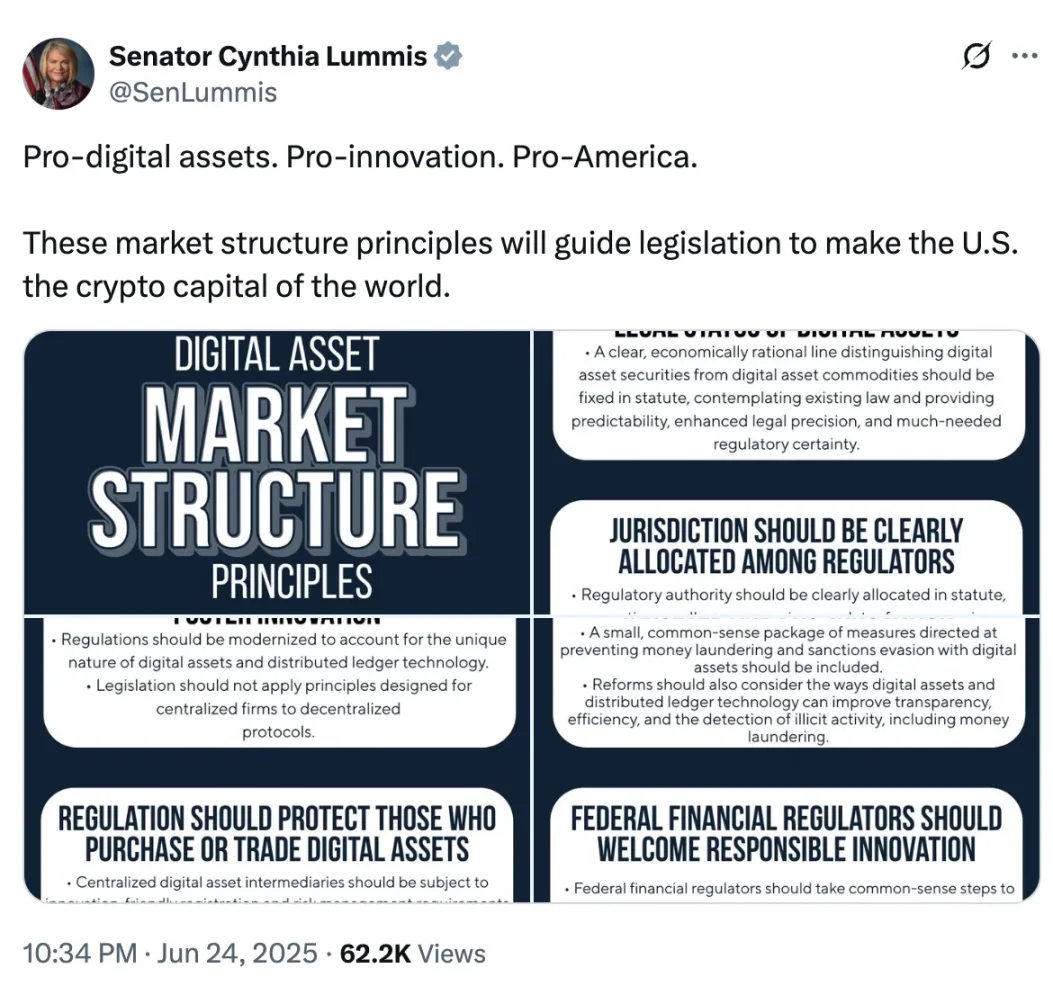
这种国家安全角度吸引了那些原本可能对加密货币持怀疑态度的共和党人。如今她进一步推动全面市场结构原则,旨在让美国成为 「世界加密之都」。

制度性遗产

无论她的法案是否通过,Lummis 已经改变了美国机构对加密货币的看法。

参议院数字资产银行小组委员会确保加密货币获得国会的重点关注,金融创新核心小组为需要了解区块链技术的成员提供培训。

她与民主党人 Kirsten Gillibrand 的合作证明,当关注实际利益而不是意识形态时,加密货币政策可以得到两党的一致认可。

她的透明度——披露比特币持有、使用盲信托、跨党派合作 ——使得加密货币倡导在主流共和党政治中常态化。她将加密货币从技术猎奇提升为核心金融政策议题,创造了超越个人职业生涯的制度框架。

在担任联邦公职期间,Lummis 支持怀俄明州成为美国对加密货币最友好的州。怀俄明州设立了特殊目的存款机构 (SPDI),允许加密货币公司在获得银行服务的同时保管数字资产。该州将私钥视为财产进行保护,支持数字资产托管,并为区块链创新创建监管沙盒。

卢米斯的影响力宣传了这些创新,将怀俄明州树立为其他州的榜样。她的方法显示州级创新如何为联邦政策提供参考。

怀俄明州模式具有明确的法规、自我托管保护和合法加密业务的银行访问权限,为 Lummis 在联邦层面想要的综合框架提供了模板。

最终的考验在于她能否说服美国政府进行史上最大规模的加密货币购买,战略比特币储备是对美国机构能否快速适应并保持全球金融领导地位的押注。

如果成功,美国将自身定位为数字资产领域的主导者,并可能随着加密货币的普及加速而获得巨大的价值。政府持有的比特币可能会大幅升值,为债务削减和基础设施建设提供资源。

如果失败,美国可能会落后于那些更积极拥抱加密创新的司法管辖区。数字资产企业可能会迁移到其他地方,带走就业岗位、税收和创新。

这就是关于牧场主的女儿的故事,她学会了在牛身上发现价值,现在她正要求美国做出数字时代最大的金融赌注。

Read More
TechFlow快讯

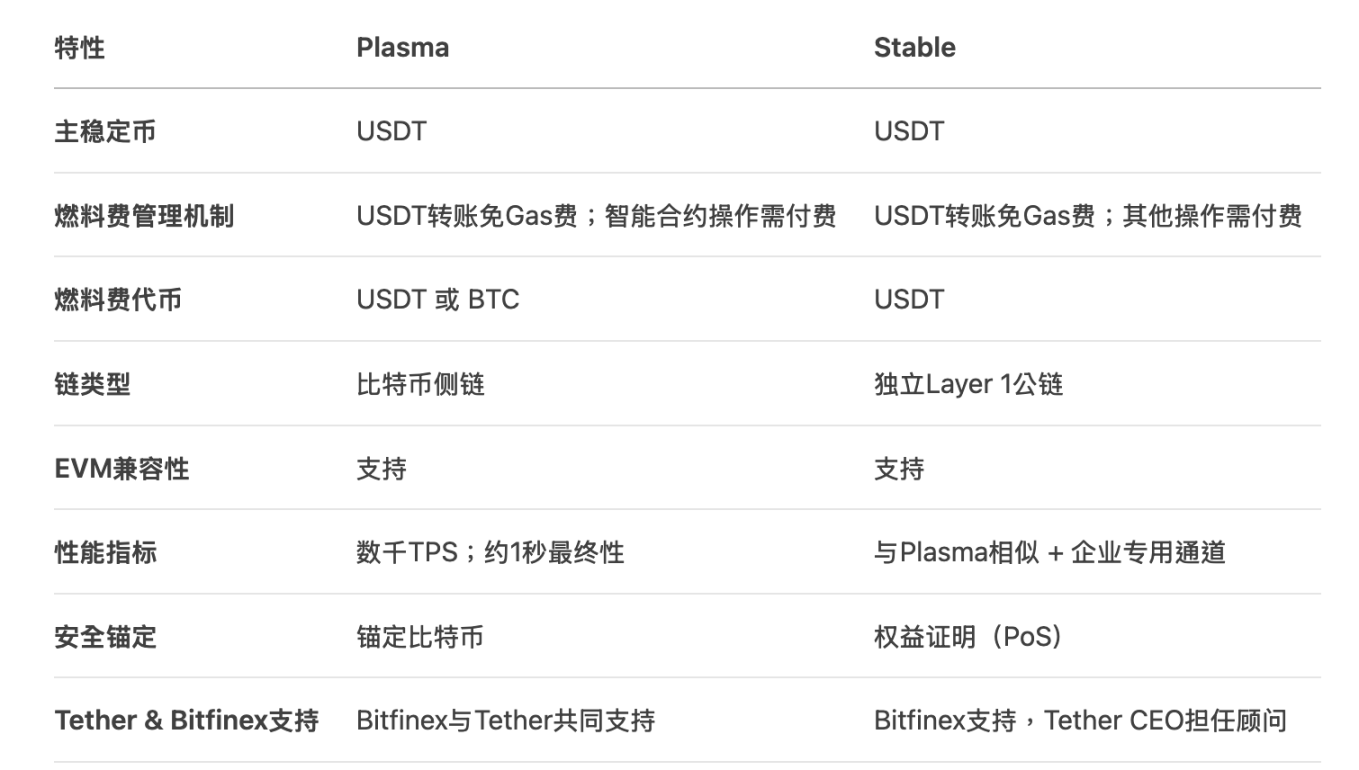
稳定币基建之争:Stable 与 Plasma 的竞合之路

撰文:Alex Liu,Foresight News

在稳定币愈发主导加密支付与跨境结算的当下,专为其设计的基础设施也逐渐浮出水面。Stable 与 Plasma 是 USDT 支持的两大稳定币专用链,它们不仅路径不同,背后思考也各异:是服务个人用户,还是构建企业结算中枢?本文将梳理 Stable 的设计理念与发展路径,并与 Plasma 进行深入对比,解析稳定币专链的现实意义与未来可能。

稳定币正从金融边缘走向主流。数据显示,全球 USDT 流通量已突破 1500 亿美元,使用者超过 3.5 亿,甚至在部分拉美国家,超市已直接用 USDT 标价。而这样的跃迁正在逼迫基础设施重新定义自己。Stable,正是在这样的背景下应运而生。

Stable:以 USDT 为核心的专属支付链

Stable 是一条专为稳定币支付场景打造的 Layer 1区块链,背后由 Bitfinex 和 USDT0 支持,Tether 首席执行官 Paolo Ardoino 为顾问。不同于以太坊或 Tron 这类通用公链,Stable 定位明确,目标是解决当前稳定币使用过程中的核心痛点:不稳定的费用结构、低效的确认速度、复杂的交互体验,主张用一条「Stablechain」改变稳定币的技术承载方式。

核心设计上,Stable 以 USDT 为链上原生 Gas,用户无需持有平台币即可发起交易,P2P(点对点) 的 USDT 转账完全免 Gas。这种设计简化了用户体验,适合频繁的小额支付和跨境汇款。

此外,Stable 支持高吞吐量和秒级确认时间,其采用的 StableBFT(基于 Cosmos 的 CometBFT) 共识机制与即将上线的 DAG 架构,确保了性能可扩展性;企业用户能申请专属区块空间,使得交易速率和费用可预测。这种「面向机构」的设计语言也贯穿了其整个发展蓝图。

Stable 的技术路线分为三个阶段:第一阶段使用 USDT 作为原生 GAS 代币,实现亚秒级区块确认;第二阶段则引入乐观并行执行(Optimistic Parallel Execution),提升吞吐量,使 TPS (每秒交易数)突破 5,000;第三阶段升级为基于 DAG 的共识机制。

为了服务开发者生态,Stable 完全兼容 EVM,配备专用 SDK 与 API。钱包端,Stable Wallet 支持社交登录、人性化地址、银行卡集成等功能,明显向 Web2 用户靠拢。

Plasma:挂靠比特币的另一种路径

与 Stable 的「独立自主」不同,Plasma 是一条比特币侧链。它借助 BTC 的锚定安全性建立自己的运行机制,却拥有独立的共识与结算流程。Plasma 利用比特币区块时间戳同步实现抗重组攻击,每 10 分钟将检查点写入到比特币主网。从架构看,它与 Liquid 有些相似,但更聚焦稳定币场景。

Plasma 的最大卖点是「免费转账」:用户在进行 USDT 转账时无需支付任何 Gas 费用。而其他链上操作则照常收费——「免费引流、付费拓展」的策略模型。

Plasma 目前计划于今年第三季度上线主网。融资情况方面,Plasma 在 2025 年 2 月完成了 2400 万美元融资,由 Framework Ventures 领投,而 PayPal 联合创始人 Peter Thiel 以个人投资者身份参与了种子轮融资。在团队方面,Plasma 由 Paul Faecks 创立,他之前在机构数字资产运营平台 Alloy 担任联合创始人。

与 Stable 相同,Plasma 也全面兼容 EVM,允许开发者直接部署以太坊上的应用。此外,用户在 Plasma 上可用 USDT 或 BTC 支付手续费,更加强化其与 BTC 的金融联动关系。作为 Bitfinex 与 Tether 共同推动的产品,Plasma 与 Stable 在技术实现上虽有所不同,但战略路径背后同样绕不开 USDT 的叙事。

共性:稳定币专属基础设施的逻辑

尽管路线不同,Stable 与 Plasma 有许多共性。两者都围绕 USDT0 构建,这是通过 LayerZero 技术实现的原生跨链 USDT,旨在减少稳定币的碎片化,并实现多链原子交换。目前,USDT0 已覆盖 Arbitrum、HyperEVM 等网络,在协议层面提供了更强的流动性统一性。

在隐私保护方面,两者也各自规划了相关功能。Plasma 提出 Shielded Transactions(护盾交易),而 Stable 则计划支持 Confidential Transfers(保密转账),均在合规前提下增强隐私保护能力。

但真正拉开差距的,还是对「机构场景」的理解。Stable 推出了「Enterprise Blockspace」与「USDT 交易聚合器」功能,分别为高频企业用户预留带宽、并将多笔转账聚合处理,以实现更低成本和更高性能。Stable 并不满足于服务散户用户,而是试图成为跨国企业结算网络的技术支柱。

现实与愿景:这些链真的「必要」吗?

提出这样一个疑问很自然 —— 我们真的需要专门为稳定币建链吗?目前超过 49% 的 USDT 都在 Tron 网络上,稳定币在该链占据主导地位,但 Tether 本身又并未深度参与链的运行或治理。

Stable 与 Plasma 的出现,则意在「吸走」这些滞留在旧网络中的稳定币流动性 —— 不是通过发币激励,而是通过「免费」、「更快」、「更稳定」的实际体验来实现「温和吸血」。若能通过免 Gas 转账、企业级服务、原生跨链等功能构建出完整生态,Stable 和 Plasma 未来或许能成为类似 SWIFT 的角色 —— 提供稳定币,又主导运行网络。

当前进展与未来观察点

目前,Plasma 已通过代币销售(预挖矿)获得超 10 亿美元的用户存款,跃升为稳定币流动性前十公链,并达成多项全球合作:如与 YellowCard 推进非洲地区 USDT 转账,与 BiLira 打通土耳其本地法币通道等。

Stable 则仍处于构建初期,显示出「基础设施野心」:无论是 DAG 架构的尝试,还是面向企业和开发者的服务,都体现其志在构建「为稳定币量身定制的链上金融网络」。

结语:稳定币链的未来正在形成

Stable 与 Plasma 的出现,某种意义上预示着加密基础设施进入「功能专链」阶段。它们并非对现有公链的全面取代,而是一种垂直细分的重构。稳定币作为加密世界最具现实价值的资产类型,理应拥有属于自己的主权网络——这正是 Stable 和 Plasma 正在尝试填补的空白。

未来几年,这两条链能否构建出真正活跃、持续发展的生态体系,将成为衡量「稳定币链」是否必要的重要参照。而对于 USDT 本身而言,这场架构革新,也可能意味着它从「被动使用」走向「主导运行」的深度变革。

Read More
TechFlow快讯

Hotcoin热币交易所即将上线ICNT、INI现货交易

深潮 TechFlow 消息,7 月 2 日,据官方消息,Hotcoin热币交易所将于7月3-4日上线以下现货交易对:

现货交易对

  • ICNT/USDT(7月3日18:20 UTC+8):$ICNT是Impossible Cloud Network项目的原生代币,该项目构建去中心化云存储网络,通过区块链技术优化数据存储和分发,提供高效且安全的企业级存储解决方案。

  • INI/USDT(7月4日11:00 UTC+8):$INI是INI Chain项目的原生代币,该项目打造专注于Web3游戏和元宇宙应用的区块链基础设施,为开发者提供高性能、低成本的开发环境。

Read More
TechFlow快讯

一场事先张扬的比特币抢劫案

撰文:刘正要

引言

近年来,随着区块链技术的发展,以比特币(BTC)、以太币(ETH)、泰达币(USDT)等加密货币被越来越多的人熟知。这类资产虽表现为「代码」「数据」,但其所蕴含的价值、可转让性和独占性,使其天然具有财产属性。在中国,根据 2017 年的 「9.4 公告」,2021 的「9.24 通知」等规定,明确禁止虚拟货币作为法币进行流通、使用;同时也明确禁止炒作虚拟货币。但在司法实践中,虚拟货币作为「特定虚拟商品」或「数据型财产」已获得广泛认可。

在刑事司法领域,虚拟货币成为犯罪对象及犯罪工具的案件逐年上升,最常见的是诈骗、盗窃和计算机等类型犯罪。但直接以暴力或胁迫手段试图获取虚拟货币的「抢劫类案件」并不常见(涉币的勒索犯罪相对较多)。因此,2021 年江西宜春赖某、向某抢劫比特币案((2022)赣 09 刑终 9 号),因其情节特殊、定性复杂、争议性强,成为司法实践中的一个典型样本,也对加密资产在刑事案件中如何定性、量刑提供了很好的参考作用。

一、案情介绍:从「贴吧揽人」到酒店被捕,一场夭折的比特币抢劫计划

根据法院裁判文书披露的信息,案件源于赖某的炒币亏损。2021 年 5 月,赖某得知彭老师至少持有 5 个比特币(当时单价约 25.5 万元人民币),便萌生通过抢劫方式「搞几个币」的念头。因担心独自作案控制不住对方,赖某选择在百度贴吧发布帖文,广招天下「英雄」共图大计。

向某看到信息后主动联系赖某,两人通过「蝙蝠」聊天软件私聊,赖某详细告知其抢劫计划,并承诺成功后分其 0.8 个比特币。向某随即从长沙乘高铁赴宜春,与赖某会面并入住酒店。两人在房间内制定详细方案,计划至少召集 4 人,由赖某以「投资」为由约彭老师到偏僻地带,由一人驾车接送,其余三人用尼龙扎带控制住彭老师及其同行者,然后索要比特币账户和密码。

为准备实施抢劫,赖某甚至在酒店附近捡回 7 根尼龙扎带。他还不断联系有抢劫意向的网友「魔方」「混江龙霸天虎」「水蜜桃」等,试图召集足够人数实施犯罪。然而,还未等同伙到齐,警方已根据线索锁定位置,于 5 月 11 日下午将两人当场抓获,犯罪计划尚未开始实施即告终止。

一审法院认定两人构成抢劫罪,分别判处赖某三年、向某一年有期徒刑,并处罚金。但二人不服上诉。二审法院认为本案属抢劫预备阶段,未造成实际财产损失,也未对比特币价值作出合理认定,因此改判赖某为一年六个月,向某为九个月,刑期明显缩短。

二、抢劫比特币,构成抢劫罪吗?

本案中一个重要争议点是:抢劫比特币究竟能否构成《刑法》意义上的「抢劫罪」?

法院生效判决明确给出了答案——构成。

《刑法》中的抢劫罪是指以暴力、胁迫等手段抢夺公私财物的行为。虽然比特币本质上是一串依托区块链技术的加密数据,但由于其具备交换性、可转让性及现实市场价值,符合「广义财物」的三大特征:管理可能性、转移可能性、价值性。

宜春中院(即二审法院)引用了 2013 年央行等部门的《关于防范比特币风险的通知》,认为比特币为「特定的虚拟商品」,虽不具备货币地位,但仍属于应受法律保护的「数据型财产」。因此,抢劫比特币并不因其形式是数据而丧失财产犯罪构成要件,其侵害的对象仍为他人财产利益,与传统抢劫现金或手机并无本质区别。

本案中赖某等人虽然并没有着手实施抢劫行为,但其行为属于犯罪预备,因两名被告人已准备扎带、详细制定抢劫计划,构成《刑法》中的抢劫罪的预备犯。结合最高人民法院《关于审理抢劫案件适用法律若干问题的指导意见》等规定,法院最终认定其行为构成抢劫罪,但减轻处罚。

三、涉虚拟货币犯罪的量刑规则:关键在于「财产价值」的认定

抢劫罪量刑,除了行为方式,还需考虑「抢劫数额」的大小,而抢劫加密资产如何估值,正是司法实务中的难点之一。

一审法院以比特币在案发时的即时市场价格(约 25.5 万元 / 枚)为依据,认为两人意图抢劫至少一枚币,因此属「数额特别巨大」,进而从重判刑。但二审法院认为:其一,本案并未进入「实行阶段」,未能实际获取财物;其二,比特币在国内并无合法交易市场,价格认定缺乏明确标准;其三,抢劫罪的定罪应以「实际抢得数额」为依据,预谋抢劫阶段尚无法准确界定价值。

二审法院指出,对于虚拟货币等加密资产的价值应当遵循「损失填平」原则,即:以被害人实际损失为核心依据,主要参考以下几个因素:

(一)被害人购买价格:优先适用,最能真实反映其损失。

(二)案发时交易平台价格:如无购买记录,可参考侵害时国外平台即时价格。

(三)销赃价格:若有,亦可作为辅助依据。

同时,法院强调,我国虽不承认比特币作为货币地位,但也未禁止私人持有与转让。因此,被害人对虚拟资产的持有是合法的,其损失应依法予以保护。

最终,二审法院决定不以抢劫「数额巨大」加重处罚,而是结合抢劫预备阶段的危害性、手段和现实风险,对两名被告人作出相对从轻的判决,从一定程度上也展现了在新型财产犯罪案件中司法机关的理性与审慎。

四、结语:加密资产法律保护的未来图景

本案的裁判不仅对涉虚拟货币抢劫案件提供了范例式指导,也释放出一个清晰的信号:虚拟货币的财产属性,已经被中国刑法实务广泛认可。

在现行法律框架下,比特币等加密资产虽然不具货币属性,却具备显著的财产价值。无论是通过诈骗、盗窃、非法控制计算机系统,还是敲诈勒索、暴力抢劫,只要行为人以非法占有为目的实施侵害行为,其行为都将以财产类犯罪论处。

随着数字经济发展日益深入,涉加密资产的刑事案件将愈发多样化,司法机关将面临更多新类型、新争议的挑战。未来法律应进一步明确虚拟货币的法律属性、市场估值标准以及数据与财产的界限划分,建立更加统一、稳定的司法裁判规则。当然,web3 律师也需要更加专业的学习除法律以外的加密知识,方能更好地为自己的客户服务。

可以预见的是,加密资产将越来越多地获得法律的认可和保护,而任何侵犯其持有人合法权益的行为,也将依法受到严厉追究。

Read More
TechFlow快讯

某钱包 12 小时前向交易平台存入 3500 万枚 H,约合 270 万美元

深潮 TechFlow 消息,7 月 2 日,据链上分析平台 Lookonchain(@lookonchain)监测,钱包 0x859e 于 12 小时前向交易所充值了 3500 万 H(约合 270 万美元)。H 的价格在过去 24 小时内飙升了 78% 以上。值得注意的是,Jump Trading 不仅是 H 的战略轮投资者,也是其做市商之一。Jump 在上线当天就获得了 2500 万 H,随后又向交易所充值了 800 万 H。

Read More
TechFlow快讯

Matrixport:比特币波动率下降提升机构配置吸引力

深潮 TechFlow 消息,7 月 2 日,据Matrixport最新报告,比特币波动率持续下降至39%,正吸引更多机构投资者关注。分析显示,尽管比特币与美股相关性仍高达72%,但近期两者出现一定脱钩迹象。对风险偏好受限的机构投资者而言,资产稳定性往往优先于涨幅,波动率的降低使比特币更符合机构审慎标准。独立分析师Markus Thielen指出,这一结构性变化正推动比特币从高风险资产逐步转型为更适合机构配置的新型资产类别,尽管目前比特币表现仍跑输标普500指数。

Read More
TechFlow快讯

Bitget 链上交易(Onchain)上线 BGSC、BlueChip、stockcoin 等代币

深潮 TechFlow 消息,7 月 2 日,Bitget 链上交易(Onchain) 上线 Solana 及 BNB Smart Chain 生态的 MEME 代币 BGSC、BlueChip、stockcoin、HOOD、GAYMAN。用户在链上交易板块即可开启交易。

Bitget 链上交易(Onchain) 旨在无缝连接 CEX 与 DEX,为用户提供更加便捷、高效、安全的链上交易体验。用户可直接使用 Bitget 现货账户(USDT/USDC)交易链上热门资产。目前已支持 Solana(SOL)、BNB Smart Chain(BSC)与 Base 等热门公链。

Read More
TechFlow快讯

孙宇晨最强竞对,Stablechain 今夜到来

撰文:佐爷

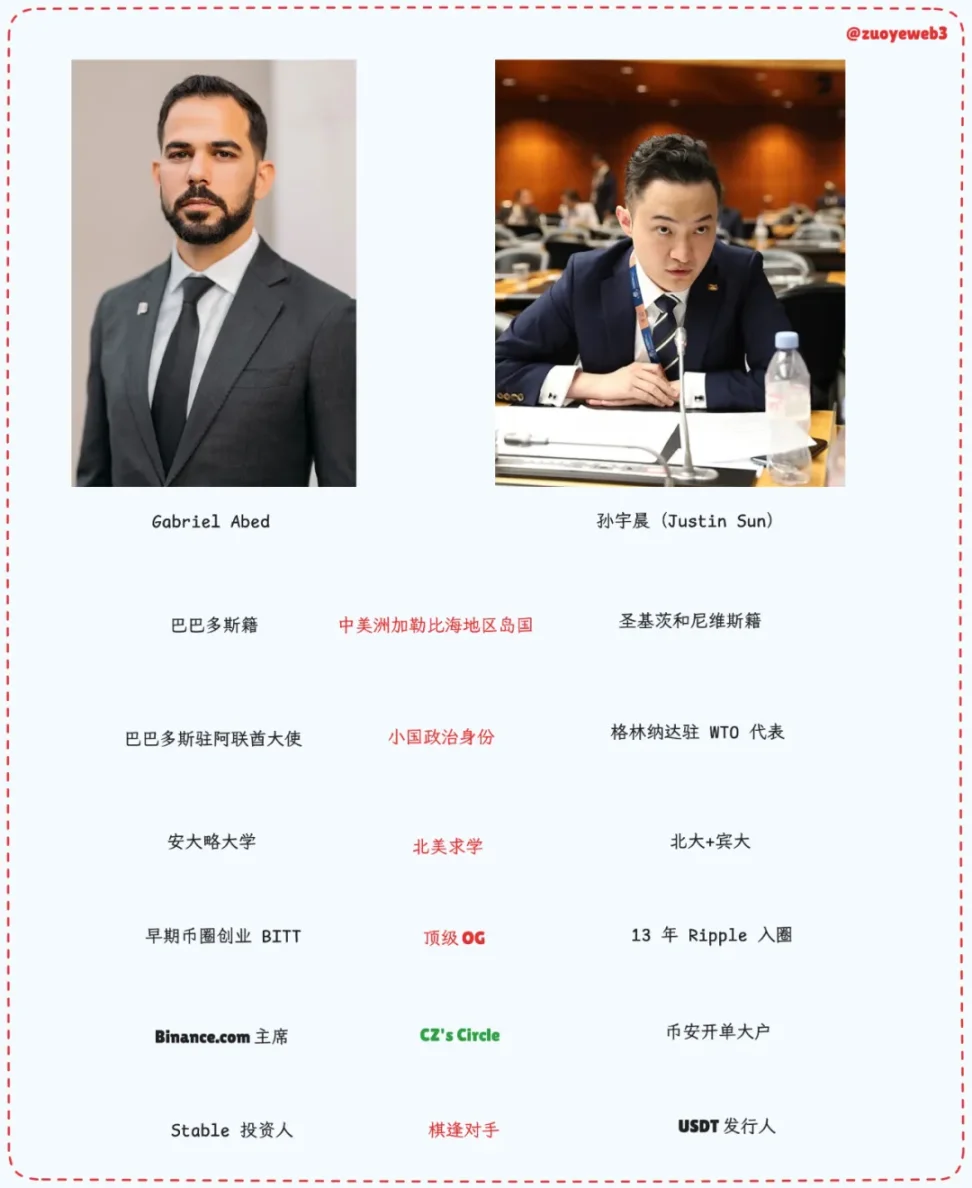
顶级阿尔法都是政商两把抓,比如川宝,或者是孙割和 Gabriel Abed,现任 Binance.com Chairman,更神奇的是,这位老哥之前是巴巴多斯驻阿联酋大使。

你说我一个北美求学的巴巴多斯驻外大使怎么就成为币安网主席了呢?所以说人要考虑自己的奋斗,更要跟上历史的进程。

图片说明:Stable 投资人 Gabriel Abed,图片来源:@zuoyeweb3

在今天之前,USDT 等同于半个 TRC-20 USDT,孙割靠提供 USDT 流通渠道,支撑起以 $TRX 为核心的商业帝国,但 Stablechain 的出现让帝国出现了裂缝。

Stablechain 是 Stable 发行的以 USDT 作为 Gas Token 的支付专用 L1,Stable 由 USDT 直接支持,所以说引入 Gabriel Abed 和下场做链,可以视为 Tether 在向外探索,指向的是机构级市场。

这和目前的市场竞争态势直接相关,除去 USD1 这种纯粹的特朗普概念币,USDC/USDe 等竞对都在做机构结算市场,更别说还有 Paxos 和 Kraken 等支持的 USDG 也盯上了这块肥肉,甚至 BUSD 也计划秽土转生。

稳定币向企业走去

稳定币做 C 端用户市场,约等于做黑灰产。

在 C 端用户方面,孙宇晨给出迄今为止最成功的商业策略,不是让 Tron 成为 USDT 的发行网络,而是寻找到真实世界里对稳定币有刚需的特定人群,TRX 和 USDT 的绑定关系,也让 Tron 成为仅次于以太坊的有真实用户的区块链。

但是在 Stablechain、CPN 和 Converge 的机构采用浪潮下,不知道孙哥还能不能想出来新创意,只围着特朗普家族是不够看的,因为他最多有四年时间,而商业是一生的。

现如今,U 卡和生息战场已经烈火烹油,YBSBarker 也在持续跟进,B 端企业离普通用户较远,但是这里潜藏着下一个 Circle 或者 Stripe 的机会。(最近来找我咨询稳定币的朋友成指数级增长,大大小小的项目更是数不胜数,每个人都说自己是下一个 Stripe,市场竞争的激烈程度可见一斑。)

B 端市场,纯粹的合规都会带来巨大的增量,而且也更适合野蛮生长的创业者上岸,稳定币开始趋同进化,那就一起卷起来吧!

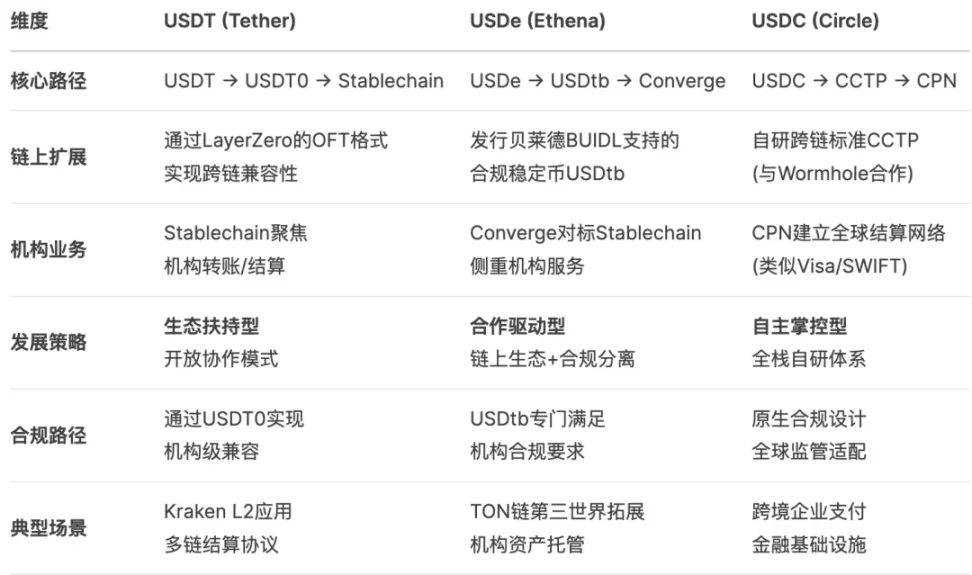
图片说明:USDC/USDT/USDe 对比,图片来源:@zuoyeweb3

  • USDT–>USDT0 (LayerZero)–>Stablechain

  • USDe–>USDtb–>Converge

  • USDC–>CCTP (Wormhole)–>CPN (Circle Payment Network)

目前的市场格局,稳定币 –>链上跨链 –>链下机构是基本形式,展业方式分为合规、跨链和机构三条主线。

USDT 经由 USDT0 扩展链上市场,在直接部署形式之外,经由 LayerZero 打造的 OFT 格式代币,由 USDT 1:1 储备发行,主要目标是提供类似 Circle CCTP 的兼容能力,只不过 USDT 没有自己做,而是选择 USDT0 来做。

可以认为,用 USDT0 就是在用 USDT,打开机构采用和兼容更多公链和产品的可能性,比如 Kraken 支持的 L2 Ink 也部署了 USDT0,而 Stablechain 也会使用 USDT/USDT0 扩展更多机构级转账、结算业务。

USDe 在本体之外,发行由贝莱德 BUIDL 支持的合规稳定币 USDtb,以符合机构要求的合规,USDe 专心发展链上生态,比如和 TON 合作进入第三世界。

而对标 Stablechain 的是 Converage,也是主打机构采用和转账、结算业务,其业务形态基本一致,只不过在合规、跨链标准和机构采用上略有侧重。

而 USDC 则偏好自行研发,虽然和 Wormhole 有合作关系,但是 USDC 跨链标准 CCTP 主要由其自身经营,而 CPN 则是类似 Visa/SWIFT 的 USDC 全球结算网络。

总结一下,USDT 偏好扶持生态,USDe 多用合作方式,Circle 喜欢自己下场干。

解码 Stablechain,展业依旧困难

技术创新终结,商业运营能力凸显。

从技术角度而言,Stablechain 作为一条 L1 创新性乏善可陈,比如采用 CometBFT 变种 StableBFT 作为共识协议,后续会升级至 DAG 模式,这还挺令人意外的。

总体上,Stablechain 也宣布自己会是 dPoS 机制,为了确保高效运行,基本上不会太中心化,甚至会采取类似 Hyperliquid 早期的「单机模式」,虽然不是永续合约,但是大批量 USDT 转账,其对网络稳健性要求巨高。

此外,后续 StableEVM 会升级到 StableVM++,引入更多并行能力,其基于 Aptos 提出的 Block-STM 改造而来,不记得的话回忆一下:并行不止 EVM,高性能 L1(Sui)大战以太坊 L2 ?

更宽泛的说,Stablechain 主要分为个人用户、商业用户和开发者,相较于已经被 USDT 完成用户教育,大部分企业级客户、以及开发者还都处于傻傻分不清楚的阶段。

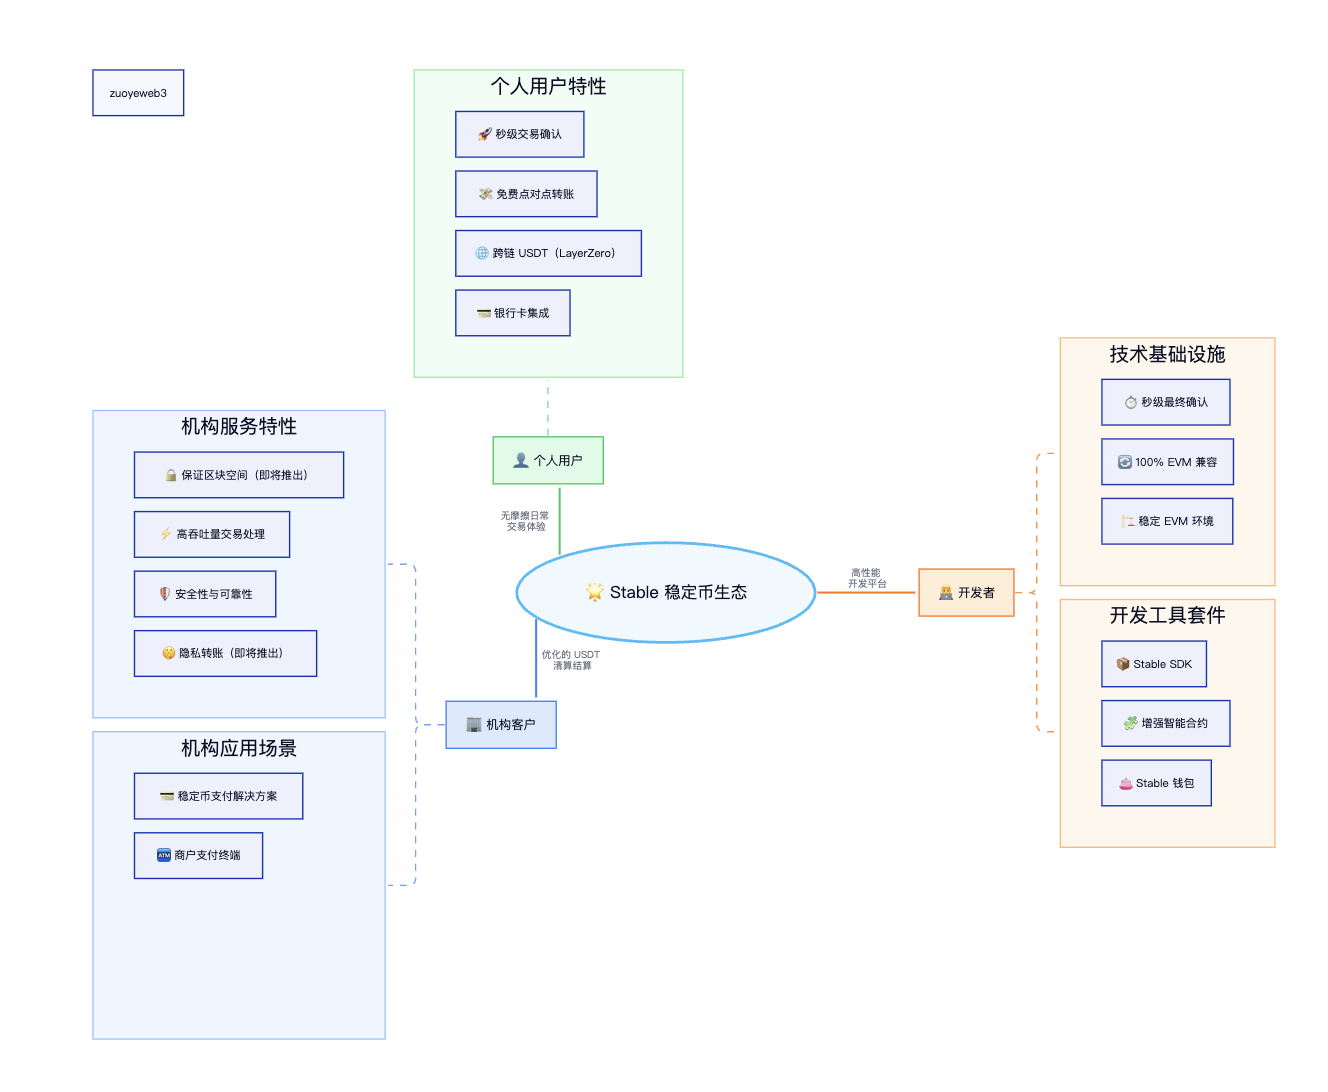
图片说明:Stablechain 特性,图片来源:@zuoyeweb3

面向企业用户是 Stablechain 的重点,我从文档中归类出三个主要特点,更详细的内容,以及针对个人和开发者的用途可参考上图。

  • 区块空间预留(Guaranteed Blockspace),企业交易可享受定制化的区块空间,保证交易的可靠和正确执行,相当于预留黄金周预留高速车道。

  • 只交易 USDT,确保安全、高速,甚至可实时追踪,确保符合反洗钱等高度合规需求。

  • 隐私转账,企业间结算不公开,在合规基础上确保不被外界,尤其是商业对手探知交易细节,确保商业隐私。

除此之外,通用特点主要是免 Gas 转账、亚秒级确认、USDT0 跨链桥等,大多没什么意思,本质上,Stablechain 的意义也不在此,而是商业上完成对 Circle 的阻击。

我们来谈谈潜在的商业化可能,现阶段大家其实都不知道 B 端商业化的正确入口,请注意,这和上文说的开始商业化并不冲突。

你的对手做的,你就必须跟上,就像 Sui 做了存储产品 Walrus,Aptos 就要赶工做一个 Shelby,虽然大家都知道企业需要是结算和内部转账,但是如何进行呢?

比如义乌结算网络,在被打击前就用的是 TRC-20 USDT,这是大家默认的行业标准,也是切实的商业需求,但是 Stablechain 能接得住这个需求吗?

目前来看接不住,因为 Stablechain 并不属于合规结算体系,只能退而求其次,比如转向和持牌 PSP 企业进行商业合作,这就会极大降低目标客户对 Stablechain 的品牌认知度。

在 Stablechain 的规划中,未来的商业运营分为消费者支付解决方案、商家收单工具和 Stable Wallet,以及内置合规工具,这些都过于宽泛,还未形成具体的运营策略,只能留待后续观察。

结语

稳定币形成了明显的分野。

一种是传统金融从业者,或者是大众认知:稳定币是用来当美元、当支付宝用的,这也是 USDT 们竭尽全力想成为的目标。

一种是 DeFi 的路子,依然是作为金融理财产品的份额表示,说人话就是 YBS(生息稳定币),核心是代表理财凭证、派息份额,USDe 在 YBS 之后也想转入 USDT 的发展之路上。

Stablechain 目前看来,和孙哥的关系并不大,希望孙哥这次还能挺过去。

Read More
TechFlow快讯

某收藏家在2012年以500美元购得的Casascius比特币金条,赎回超1000万美元的比特币

深潮 TechFlow 消息,7 月 2 日,据 Cryptoslate 报道,在 Bitcoin Talk 论坛上自称 John Galt 的收藏家,从一根在 2012 年以 500 美元购买的实心黄金 Casascius 比特币金条中赎回了超过 1000 万美元的比特币。Casascius 实物比特币由 Mike Caldwell 于 2011 年首次铸造,是加密货币历史上最具标志性的收藏品之一。这些嵌入真实 BTC 的金条和硬币,面值从 0.1 BTC 到 1,000 BTC 不等。每一枚 Casascius 比特币都是一枚可收藏的硬币,其内部都嵌入了真实的比特币。每一枚都有自己的比特币地址,并印有可兑换的“私钥”。

然而,在美国金融犯罪执法网络 (FinCEN) 将 Caldwell 的业务归类为汇款服务后,该硬币的生产于 2013 年停止。尽管如此,该硬币的货币价值和历史价值仍在持续上涨。据 casasciustracker.com 称,迄今为止,已有超过 1 万枚 Casascius 硬币被赎回,其中超过 1.8 万枚仍在使用或无人认领。

Read More
TechFlow快讯

韩国虚拟资产投资正从投机转向战略配置

深潮 TechFlow 消息,7 月 2 日,韩国金融研究所最新调查显示,韩国虚拟资产投资正从投机转向战略配置。调查中27%的20-50岁受访者持有加密资产,占其总金融资产14%,90%的投资者持有加密货币,60%特别选择比特币作为核心资产。投资者平均持有两种币种,随经验增长逐渐多元化。值得注意的是,53%的50岁投资者将加密货币视为养老准备,79%投资者目标是”积累大笔资金”。

Read More
TechFlow快讯

高盛:若美联储转向更鸽派立场,美元或全线走弱

深潮 TechFlow 消息,7 月 2 日,高盛最新研报指出,若美联储转向更鸽派立场,将出现四种市场情景:纯鸽派政策冲击、增长预期下降、鸽派与增长下滑共存、鸽派与增长上行并行。分析显示,美债收益率下行、欧元/日元/瑞郎走强和黄金上涨是各情景中最稳定趋势,而美股表现则高度依赖增长前景。”鸽派+增长上行”情景对风险资产最有利,但夏季就业与通胀数据若恶化可能重燃增长担忧。目前市场已开始定价美联储宽松政策,但后续走势将高度依赖经济数据表现。

Read More
TechFlow快讯

火币 HTX 将举办主题直播:探讨美股上链热潮是币圈新机遇 or 资金陷阱?

深潮 TechFlow 消息,7 月 2 日,据官方社媒消息,火币HTX将于今日20时举办“美股上链与币股上市:是吸血币圈资金,还是注入万亿流动性?”主题直播。届时,比特币大手子、猎狗AI、相廷、米满仓、猎鹰周金口等加密KOL将受邀出席,深度剖析美股与币圈联姻背后的财富密码与潜在暗礁。本次活动通过火币直播、X Space同步进行,更有空投不断,敬请期待。

Read More
TechFlow快讯

SunPump 收入再次 100% 用于回购销毁 SUN

深潮 TechFlow 消息,7 月 2 日,据官方公告显示,为持续推动生态健康发展,自2024年9月4日起,SunPump平台全部收入已用于SUN代币回购销毁。本期共销毁124,864,844.6483枚SUN,目前已全部转入黑洞地址。自2021年12月15日开始,通过 SunPump 收入用于回购销毁的 SUN 代币数量为 285,879,914.81 枚。这一战略举措显著提升了SUN代币的稀缺性价值,持续为代币经济注入强劲通缩动力,给生态长期稳定发展奠定了坚实基础。

Read More
TechFlow快讯

设计软体巨头 Figma 宣布 IPO:文件揭露持有近 7 千万美元比特币 ETF

设计软体开发商 Figma 正式启动上市程序,将以股票代号「FIG」在纽约证交所挂牌。

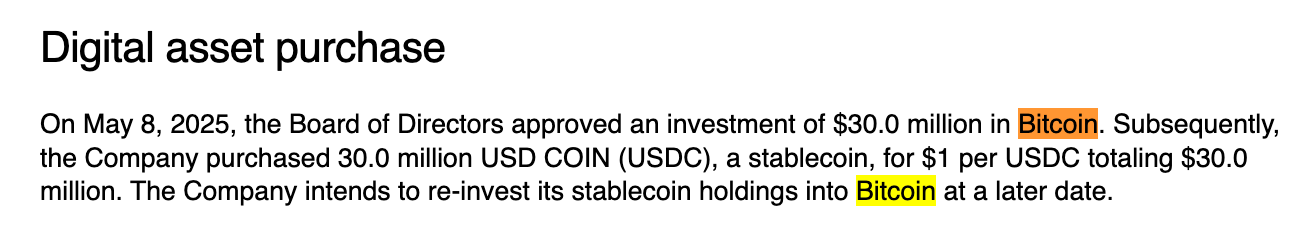
S-1 文件不仅揭示了公司强劲的营运成长,也首次曝光其持有将近7,000 万美元比特币ETF 的财务策略,并计划再投入3,000 万美元USDC 进行增持,可见其积极拥抱加密资产的态度。

Figma 宣布上市:挑战当年 Adobe 200 亿美元估值

在与Adobe 的200 亿美元收购案破局一年半后, Figma 于昨日宣布于美国启动 IPO 上市。根据最新提交的S-1 文件, Figma 尚未公开预计的募资金额与估值范围,但市场乐观看待该公司有望超越当年Adobe 开出的天价。

回顾Adobe 收购案之所以告吹,关键在于英美监管机构对竞争垄断的疑虑。如今, Figma 选择独立上市,也算是从破局阴影中走出。 2024 年员工股权回购案中,公司估值约为 125 亿美元,随着 AI 与 IPO 市场热潮升温,也让投资人期待其挂牌后能打破该数字。

营收表现亮眼,AI 加码布局不手软

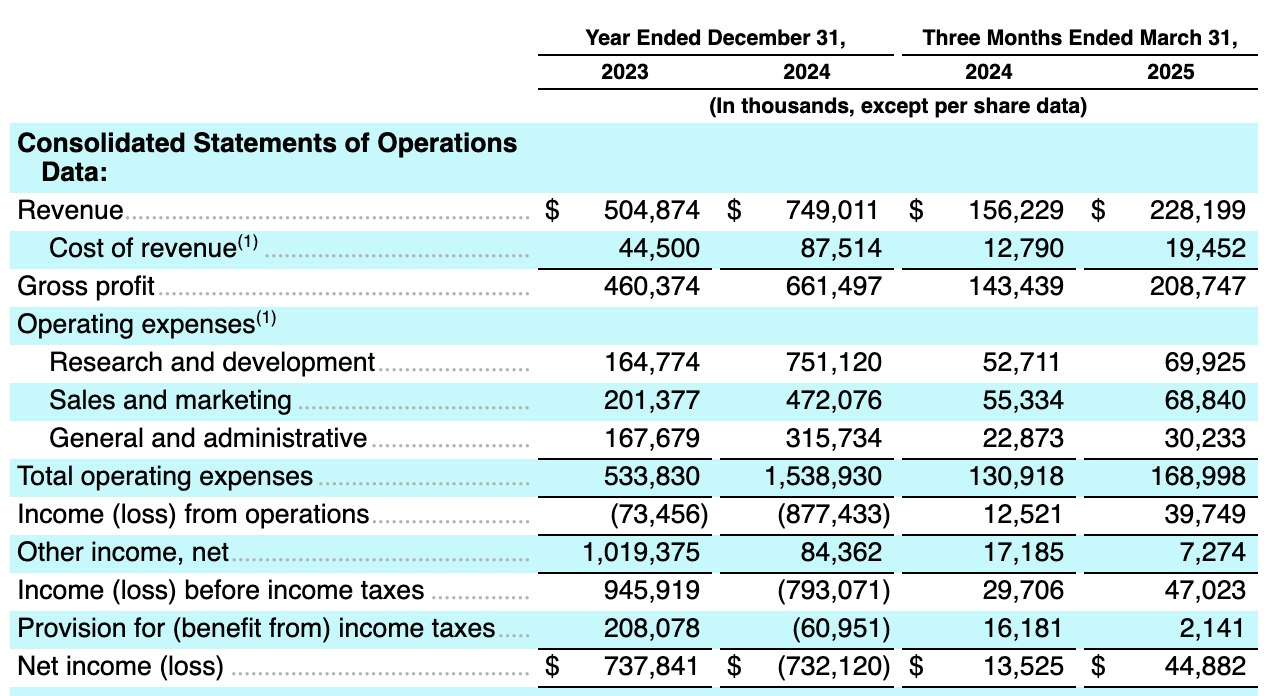
Figma 的财报表现同样吸引目光,继2024 年亏损后,2025 第一季缴出4,488 万的净收入;当季营收达2.28 亿美元,年增率达46%。 2024 年全年营收为7.49 亿美元,年增48%,反映其订阅制商业模式的强劲动能。

Figma CEO Dylan Field 在投资人信中强调:「AI 是未来设计流程的核心。我们会持续重金投入,尽管短期内会拉低效率,但这是不可或缺的长期布局。」这也呼应 Figma 在文件中出现超过200 次AI 相关字眼的野心。

目前, Figma 拥有超过1,000 位年付费超过10 万美元的企业客户,及超过11,000 位年缴逾万的中型客户。财务数据显示过半营收来自美国以外市场,而其未来将持续推进国际扩张与并购。

Figma 也是比特币粉丝:持有近7,000 万美元比特币现货ETF

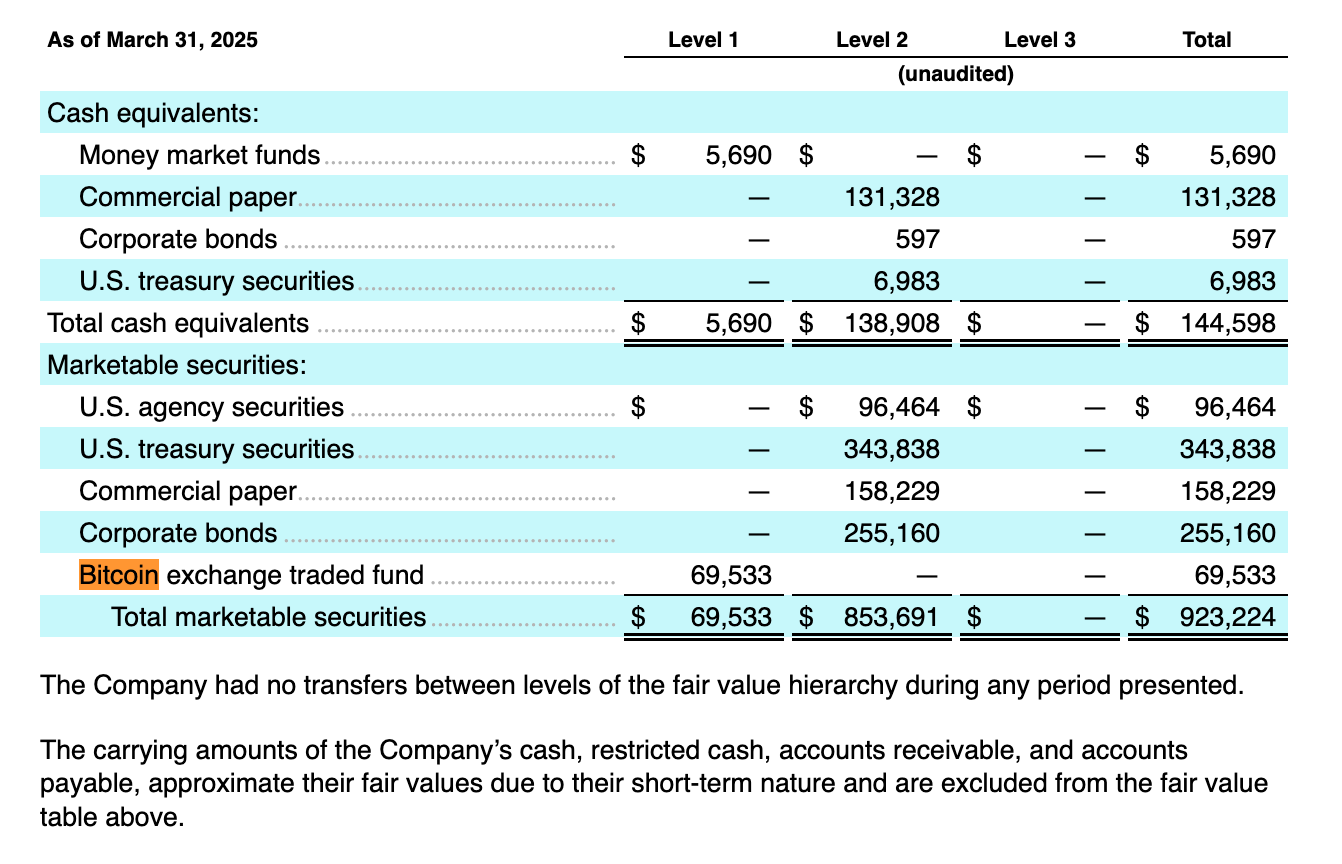
除了营运表现了得, Figma 在财务策略上也展现出独特视野。文件揭露,公司透过Bitwise Bitcoin ETF (BITB) 持有价值约6,953 万美元的比特币部位,起初投入为5,500 万美元,目前已获利约26%。

值得注意的是, Figma 董事会更已于今年 5 月授权购买3,000 万美元的USDC,以便日后灵活转换成比特币,借此保持资金弹性。这代表 Figma 并非将比特币视为投机,而是明确将其纳入长期的现金与资本管理策略。

这笔部位约占 Figma 现有10.7 亿美元现金与有价证券的4%,显示其对比特币的战略性认同,也与微策略(Strategy)等公司形成共鸣,成为将比特币视为企业储备资产的新创公司代表。

创办人持续掌控 Figma 走向:将大举并购扩张

Dylan Field 表示,选择此刻上市,除了提高品牌能见度与取得资本动能,更希望让使用者与社群成为公司的一部分。透过特殊投票权架构,他将保有超过75% 的公司投票权,持续掌控公司方向,并强调将大举透过并购整合来扩张该公司。

此外,公司内部创投部门 Figma Ventures也已投资18 个专案,显示其从产品到资本布局的全面性。随着招股说明书正式曝光, Figma 也加入Circle等一线新创的IPO 行列,为2025 年资本融资市场投下震撼弹。

Read More
TechFlow快讯

估值 125 亿的 Figma IPO 招股书曝光:持有 6950 万美元比特币 ETF

原文:Cryptoslate

编译:区块链骑士

Figma 的首次公开募股(IPO)招股说明书显示,这家设计软件公司持有约 6950 万美元的 Bitwise BTC 交易型开放式指数基金(BITB)。

根据 7 月 1 日提交的文件,相关表格将该 ETF 列为一级流通证券,价值 6953.3 万美元。

文件还指出,公司董事会于 2024 年 3 月 3 日批准了 5500 万美元的购买计划,这意味着自购入以来,该投资头寸已增值约 27%。

另一则附注记录了董事会于 5 月 8 日通过的一项决议,即购买 3000 万美元的美元稳定币 USDC,「以便日后重新投资于 BTC」,这为公司提供了额外一笔以美元计价的资金,专门用于未来增持 BTC。

通过先积累稳定币,公司能够在不影响运营现金流的情况下,灵活把握转换时机,并在董事会批准至执行期间对冲短期价格波动风险。

此次披露表明,在 Figma 的现金管理组合中,BTC 与货币市场基金、美国国债和公司债券并列。

截至 3 月 31 日,这笔 6950 万美元的投资约占 Figma 10.7 亿美元现金、现金等价物及有价证券总额的 4%。公司未具体说明其持有的 BITB 股份数量。

Figma 提交 S-1 表格,计划在 2023 年 Adobe 200 亿美元收购要约失败后上市(现估值 125 亿美元)。

此次提交的文件证实了此前报道,即该公司于 4 月秘密提交了 IPO 申请,此时股权市场已重新对风险投资支持的软件公司开放。Figma 加入了一批将部分资金储备投资于 BTC 的运营公司行列。

招股说明书未设定 3000 万美元 USDC 资金转换为 BTC 的具体时间表,不过,这笔额外资金分配表明,公司将 BTC 视为战略储备,而非短期交易对象。

文件未就套期保值或减值政策发表评论。根据美国通用会计准则(US GAAP),被归类为证券的交易型开放式指数基金的未实现收益计入其他综合收益,在未出售相关股份的情况下,可使净利润免受按市值计价波动的影响。

Read More
TechFlow快讯

美国银行客户以10周内最快速度抛售美国股票

深潮 TechFlow 消息,7 月 2 日,据金十数据报道,美国银行的客户以10周来最快的速度从美国股市撤资,减少了风险敞口。截至6月底,标普500指数500指数创下了自2023年以来的最佳季度表现。包括吉尔·凯里·霍尔在内的美银量化策略师在周二发布的一份报告中写道,上周,包括机构、散户和对冲基金在内的所有主要客户群体总计从美国股市撤出了13亿美元。在市场出现避险情绪之际,围绕本轮反弹能否持续的不确定性越来越大。本轮反弹已帮助标普500指数从4月份与关税相关的低点反弹,目前徘徊在2024年7月以来的最高超买水平附近。

Read More
TechFlow快讯

AI 创作者 Flux girl 通过 MyShell 创作的 AI视频,一周内单条播放量超 21 万

深潮 TechFlow 消息,7 月 2 日,据小红书数据,AI 内容创作者 Flux girl 使用 MyShell 平台的 AI 内容生成代理创作的以 Labubu 为主题的短视频,上线一周内单条视频播放量超 21 万。创作者称有数千条私信询问 AI 内容创作工具,并纷纷前往 MyShell 注册使用。

此前,MyShell 于第一时间接入最新的视频模型 Veo,社区开发者基于该模型构建了数个 Labubu 主题的多模态 AI 代理,迅速霸榜Google 全球搜索排行榜第一,平台日活增长超 30 倍。

Read More
TechFlow快讯

BitFuFu 年中业绩数据:比特币持有量达到 1709 枚

深潮 TechFlow 消息,7 月 2 日,纳斯达克上市比特币矿企 BitFuFu 在 X 平台公布 2025 年中业绩数据,其中披露今年上半年其哈希率达到 34.1 EH/s 高点,比特币持有量触及 1709 枚。此外,由于比特币持仓超过 1000 枚,BitFuFu 公司已被纳入到 Bitwise 旗下比特币交易所交易基金 Bitcoin Standard Corporations ETF 的追踪标的。

Read More
TechFlow快讯

Bitget Wallet 品牌空投活动 “FOMO 星期四” 第三期上线,打造零门槛的链上刮奖体验

深潮 TechFlow 消息,7 月 2 日,全球领先的 Web3 钱包 Bitget Wallet 将于 7 月 2 日 晚 9 点上线“FOMO 星期四”品牌空投活动第三期。本期活动联合 AB 开展,奖池共计 2400 多万枚 AB 代币,活动参与名额增加至 10 万名,中奖名额增加至 2 万名。

“FOMO 星期四” 是 Bitget Wallet 推出的全新品牌空投活动,致力于为用户提供简单、有趣、零门槛的链上刮奖体验,用户只需质押 10 U (后续 100% 返还)即可参与赢取最高 888 美元的代币大奖。第二期活动上线仅 1 小时即有 2 万人参与,达到活动上限。

AB(前Newton Project)旨在打造一个兼具高性能和跨链互操作性的区块链基础设施,重点布局现实资产(RWA)上链,打造传统金融资产与区块链世界的桥梁。

Read More
TechFlow快讯

Tether与桑给巴尔电子政府管理局签署谅解备忘录,推动区块链应用

深潮 TechFlow 消息,7 月 2 日,Tether于2025年7月1日宣布与桑给巴尔电子政府管理局(eGAZ)签署谅解备忘录,旨在推进数字资产教育和区块链技术应用。

根据协议,Tether将评估将其稳定币USD₮和黄金支持的数字代币XAU₮整合到桑给巴尔本地政府支付网关Zanmalipo的可能性,以提升区域金融生态系统的可及性。

双方计划组织区块链、比特币和稳定币等主题的教育研讨会,并与当地学术机构合作将区块链技术纳入教育框架。

Tether CEO Paolo Ardoino表示,此合作标志着桑给巴尔数字资产生态系统从非正式探索向结构化增长的转变,将为合规、可扩展和包容性的数字经济奠定基础。

桑给巴尔电子政府管理局总干事Said Seif Said强调,此合作将使桑给巴尔能够利用数字资产普及带来的机遇,促进公众参与和法律制度改革。

Read More
TechFlow快讯

Coinbase:链上火了,“卖水人” 真能躺赢?

作者:海豚投研君,雪球

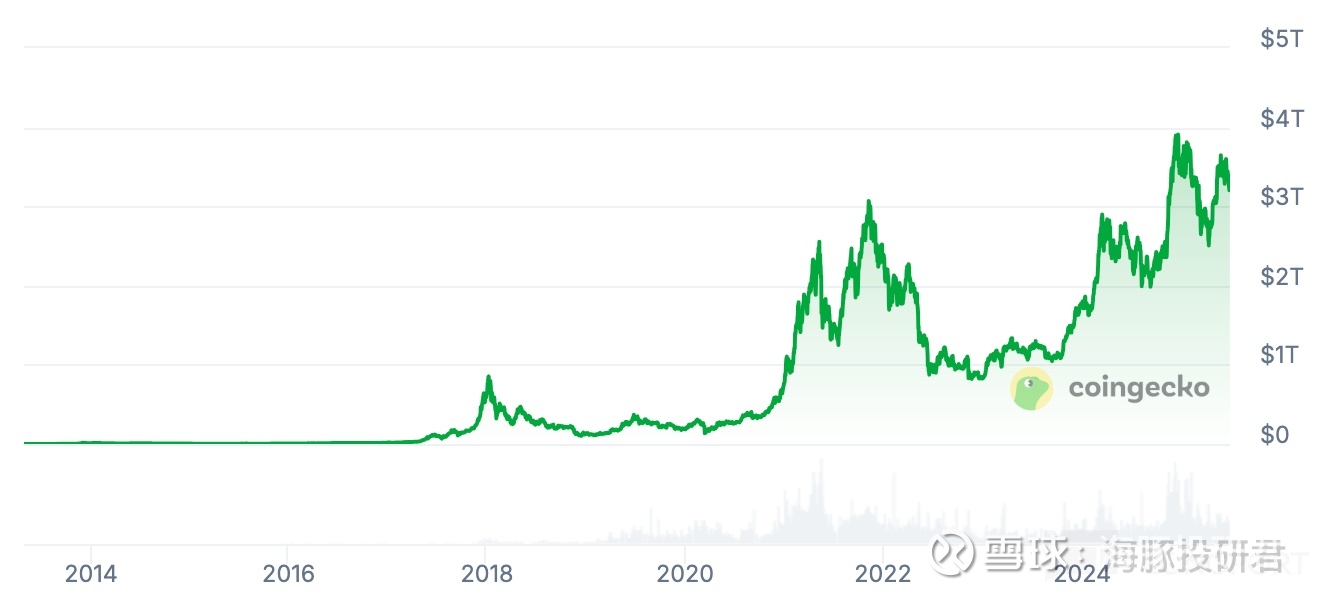
如果说降息预期 + 比特币周期性供应减半 + 美元信用受损 + 特朗普政府的监管友好,支撑了加密货币从 2022 年至今的上涨。

截至 6 月 23 日,加密货币市场规模来到了 3.3 万亿美元,自 2023 年以来,上涨了快三倍。其中最为大家熟知的,规模最大、市值贡献超 60% 的比特币,也从 2023 年中,不足 3 万美元一枚上涨至今天的 10 万 +。

3.3 万亿美元是什么概念?它相当于全球 GDP 的 3%。如果把整体加密资产,视作一个国家经济体或者是一个叫 Crypto 的公司,那么:

当下的加密资产等同于一个中上等发达国家的经济水平,击败法国位列全球第 7;

同时也是一个超越苹果(3 万亿),成为全球第三大市值的公司。排在前面的微软、英伟达,3.6 万亿左右,以当下的趋势 Crypto 成为全球老大指日可待。

因此,站在全球资产配置的视角,加密货币资产越来越难被忽视,海豚君决定开始着手跟踪。

考虑到监管仍然是当下最大的影响因素,目前尚处于从严到有所放松的中间地带,因此我们优先选择商业模式良好、合规属性较高的龙头公司开展研究。

加密资产系列以$Coinbase Global(COIN)$ 打头阵,本篇将主要讨论 Coinbase 的商业模式和未来增长的核心逻辑,下篇将重点围绕稳定币展开,同时算算 Coinbase 和$Circle(CRCL)$ 的未来价值。

以下为详细分析

一、交易所不是终点

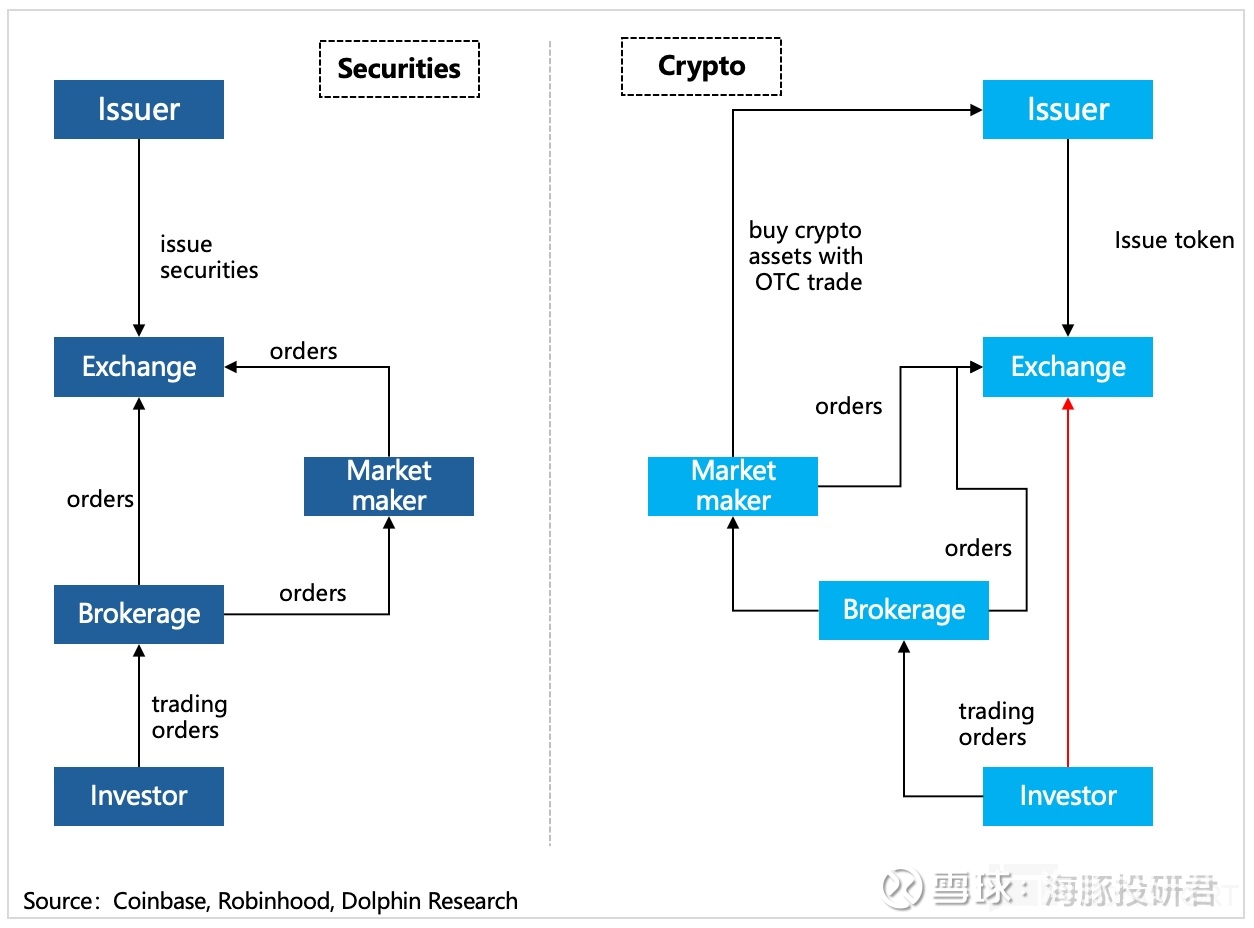
如果把 “加密货币” 视作股票市场中的上市公司标的,或者是商品市场中的大宗商品合约,那么 Coinbase 就是纽交所、芝商所,最基础的功能,就是提供加密货币报价、撮合、结算等等类交易所功能。

但与传统不同的是,Coinbase 还抢了“经纪商”的角色——即能够直接面对投资者,提供交易、借贷、托管、质押以及提现等服务。

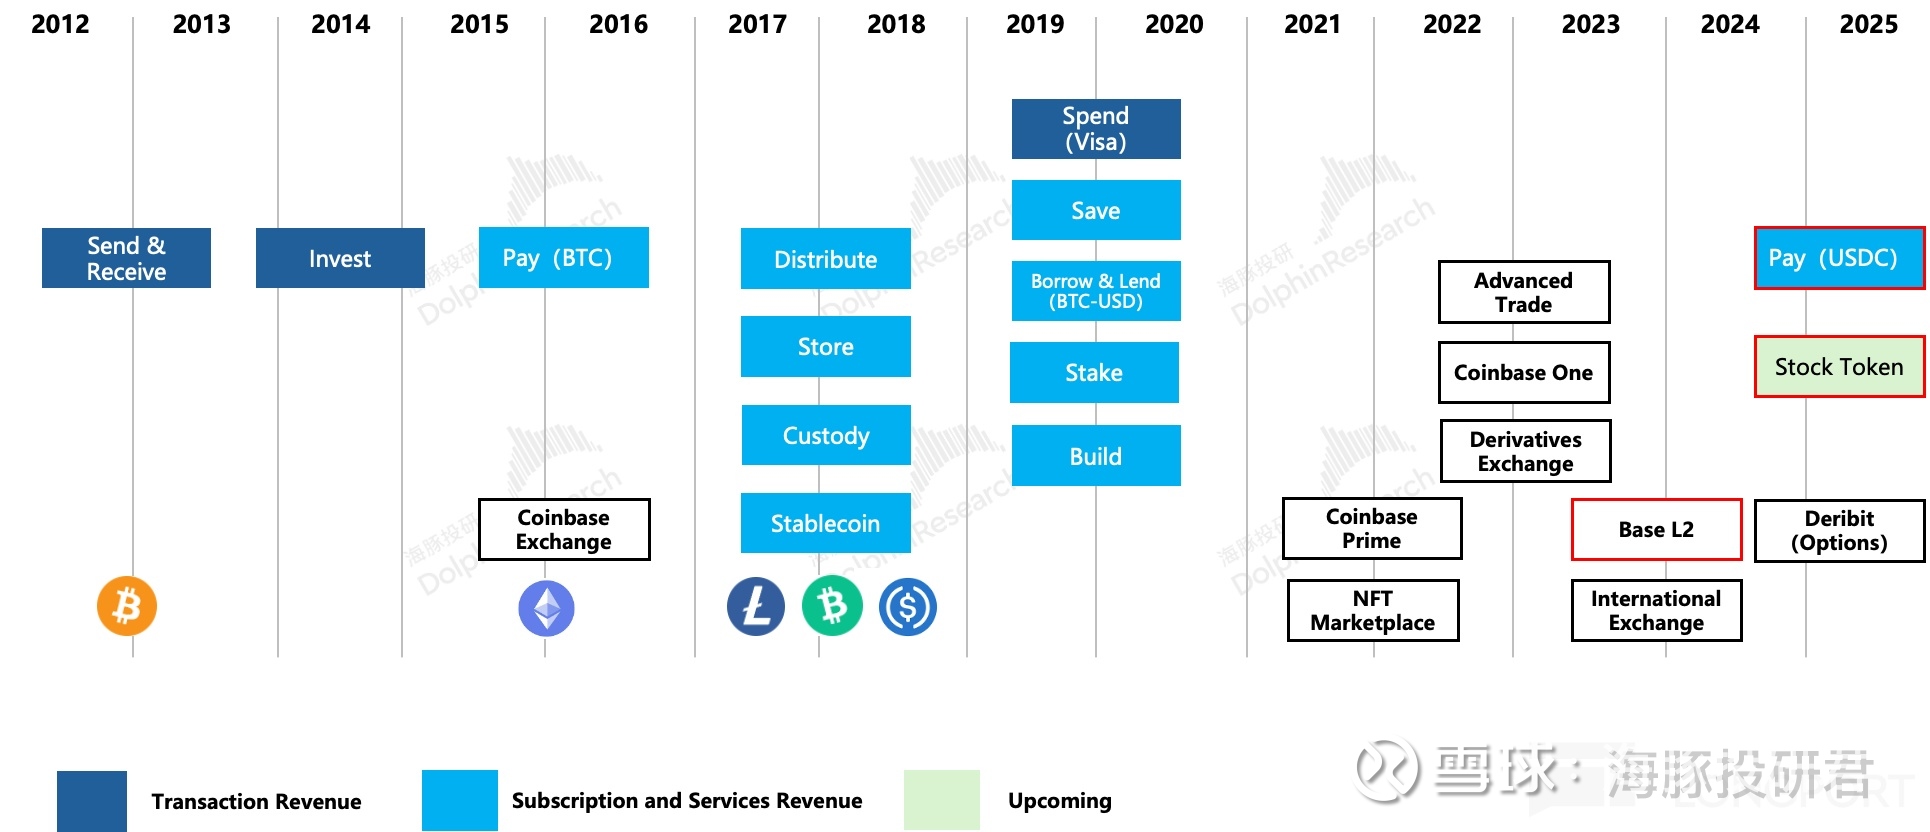
随着数字钱包等基础设施和商家生态的完善,Coinbase 很快就推进了主要基于 BTC 的支付场景。2019 年更是与 Visa 合作上线 Coinbase Card,支持用户线下/线上刷卡买实物。但支付场景推广缓慢一个重要的原因,就是加密货币价值波动太大。因此,稳定币出来,并获得官方认可后,Coinbase 的支付场景才有望真正得到饿更有力的推进。

除了交易和支付外,Coinbase 还在申请股票代币交易平台。一旦被 SEC 通过,那么意味着在 Coinbase 上也能间接投资股票了。

至此,Coinbase 未来的商业版图有了一个更清晰的蓝图,即加速现实资产上链,致力于打造一个链上综合金融场景平台,而不单单是一个纯粹的加密货币交易所了。

海豚君认为,支付和投资都是扩大加密货币应用场景的关键操作,而场景的延伸,就意味着加密货币整个市场的膨胀,这对于 Coinbase 这个 “卖水人” 来说,也会赚得更多。

在加密货币市场里,Coinbase 这一类的交易平台的存在,不仅纵向缩短了整个产业链条,同时还能快速横向跨越多个需求场景,部分是密货币过去监管不充分、业务扩张便利。而对于 Coinbase 这样,在规模和合规层面都相对顶级的龙头来说,未来监管的更多渗透,只会帮助它来消灭潜在对手。

因此,我们自然而然的可以想到,Coinbase 理应可以获得更多的利润分配。

事实确实如此,但由于加密货币市场的高波动性,Coinbase 的业绩并不稳定。不过,撇除特殊时期(比如上市、收购等扰动短期利润率的影响),正常时期的盈利能力(以利润率衡量)还是基本分布在 25%~65% 区间。虽然跨度区间大,但基本已经可以对标成熟的传统金融机构。

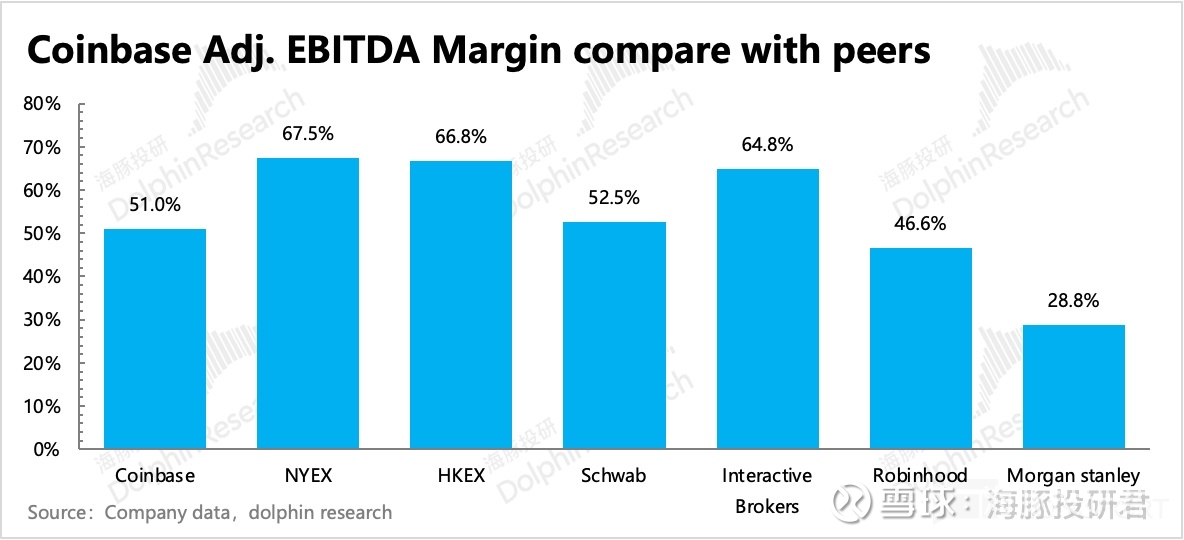
以 2024 年的情况来看,Coinbase 的利润率接近于 Robinhood 等低折扣/免佣经纪商,但低于纯交易所,说明还未完全体现交易所,以及产业链优势带来的更多获利空间。

那在虚拟货币市场未来随着加密资产得到更普世级别的认可,而不断壮大的过程中,Coinbase只要竞争地位稳固,那么它的利润率上限会逐步打开,终局状态下,海豚君认为可以触达到一个相比传统金融机构更有优势的盈利水平。

二、合规优势打开 “交易” 之外的想象空间

那么 Coinbase 面对的是一个怎样的竞争环境?海豚君围绕 Coinbase 的基本业务和商业模式,边梳理边讨论。

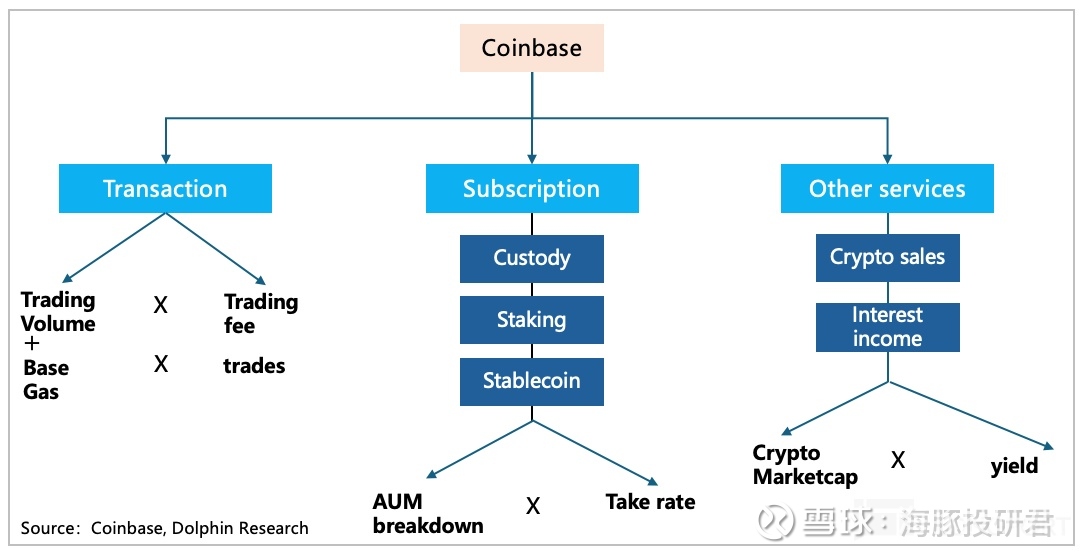
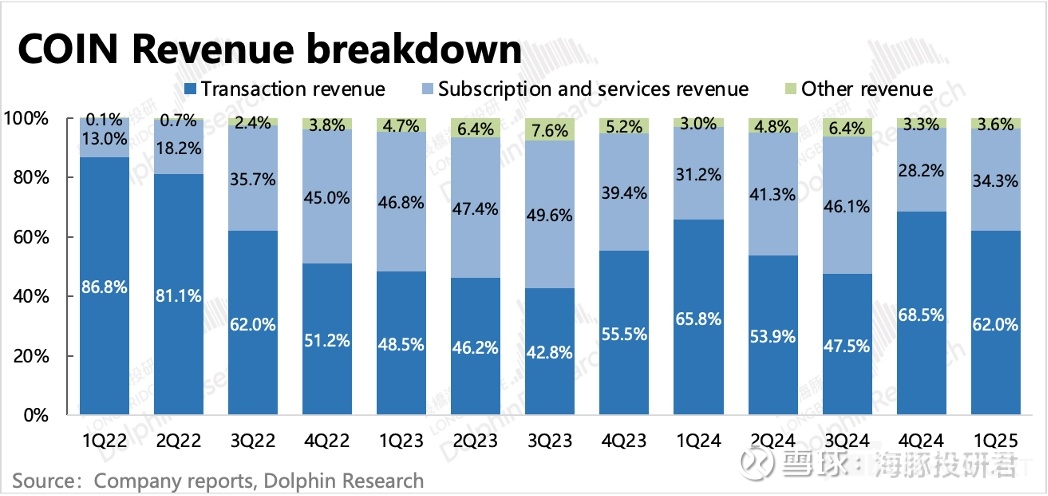
直接看下图,从收入贡献的大类上看,Coinbase 主要有三项创收来源:交易收入、订阅收入、其他。

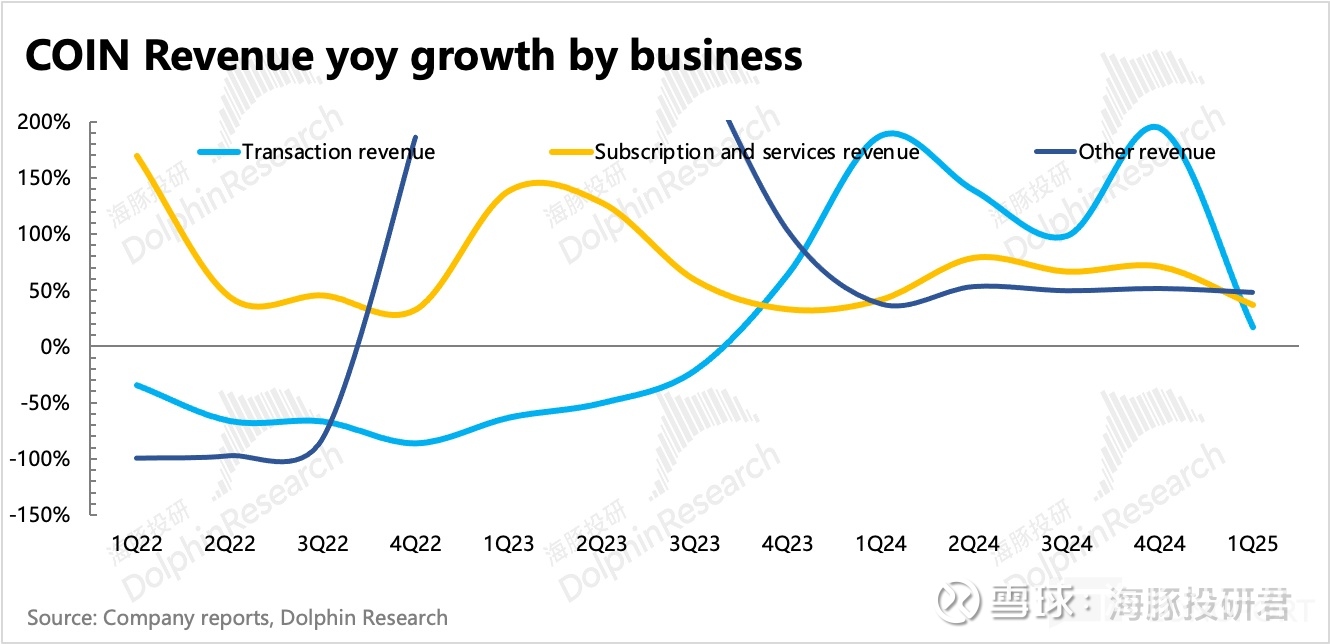
其中交易收入极易受交易行情影响,但也是当下 Coinbase 创收扛把子,占比仍然有 50%。订阅收入和其他(包含托管结算、质押、稳定币、数据/云以及公司投资收益等),则更像是起到一个润滑剂的作用,由于增长相对稳定,可以稍微平抑交易收入的波动。

但一个明显趋势是:随着场景的拓宽,竞争加剧、以及增量资金来源的结构变化,Coinbase 未来对交易收入的依赖性会越来越低。

1. 交易门槛会逐步降低

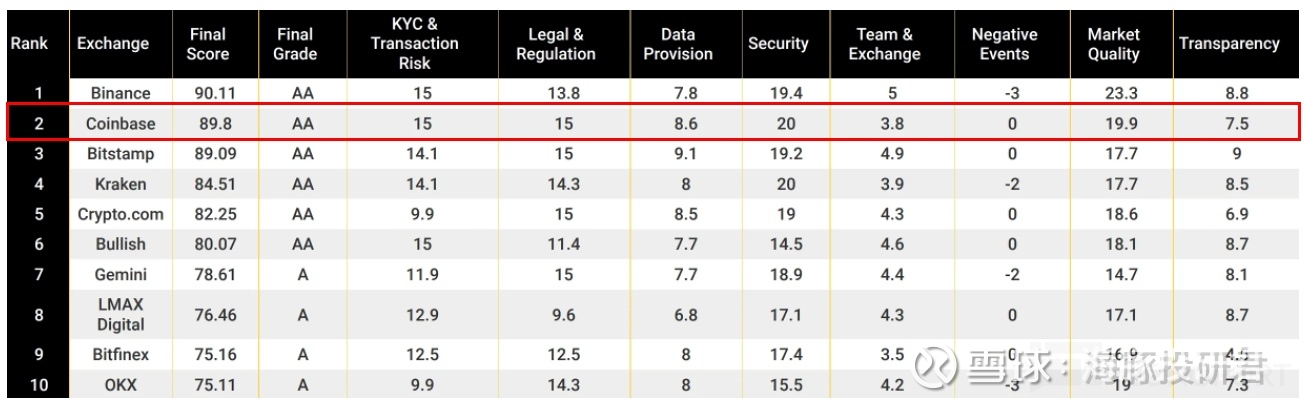
与同行相比,Coinbase 的产品优势就是合规、安全,但劣势是散户手续费高、衍生品交易品种短缺。不过,这两个缺点,过去 1-2 年,Coinbase 正在快速追赶同行。

Source:CoinDesk

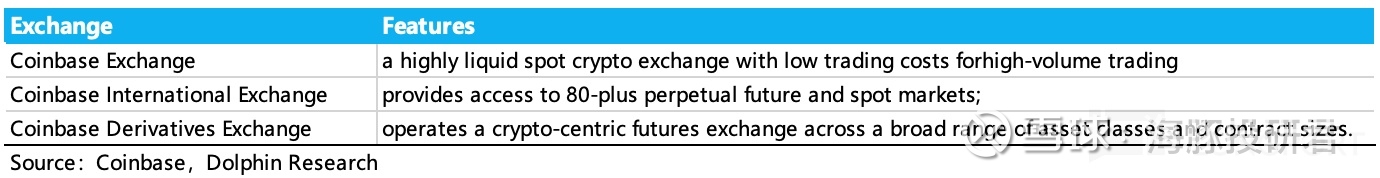
目前 Coinbase 运营三家交易所,现货交易的 Coinbase Exchange,面向非美国本土的专业个人和机构交易的 Coinbase International Exchange(CIE),以及通过收购 FairX 转型而来的衍生品交易所 Coinbase Derivatives Exchange(CDE)。

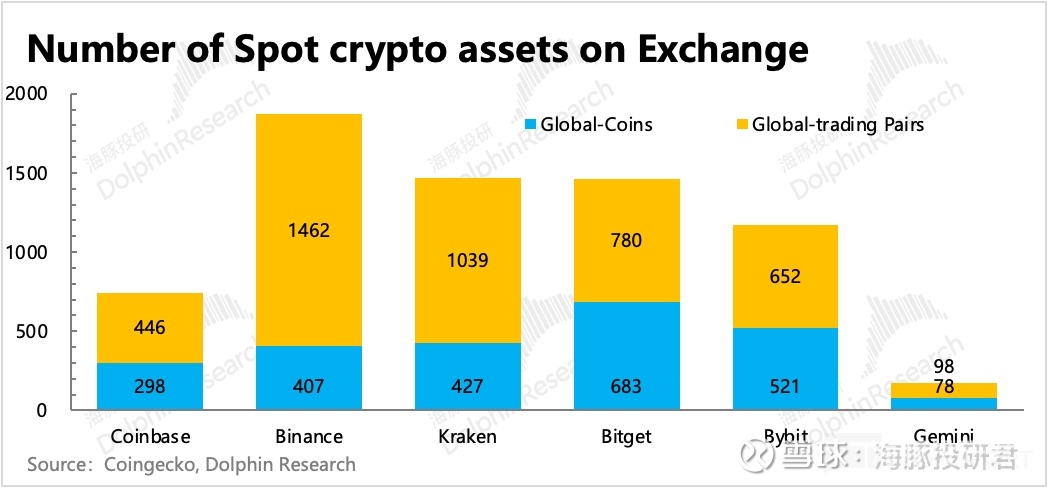
上述三家交易所,涵盖了目前市场中绝大多数的近 300 种加密货币。在美国现货交易市场中,Coinbase 的产品覆盖量算绝对的老大(合规门槛阻拦了同行大规模上线长尾币种)。但如果放到全球地区,并且算上衍生品交易的话,那么 Coinbase 所涵盖的交易品种就算不上靠前了,比如与 Binance、Bybit 的差距就很明显。

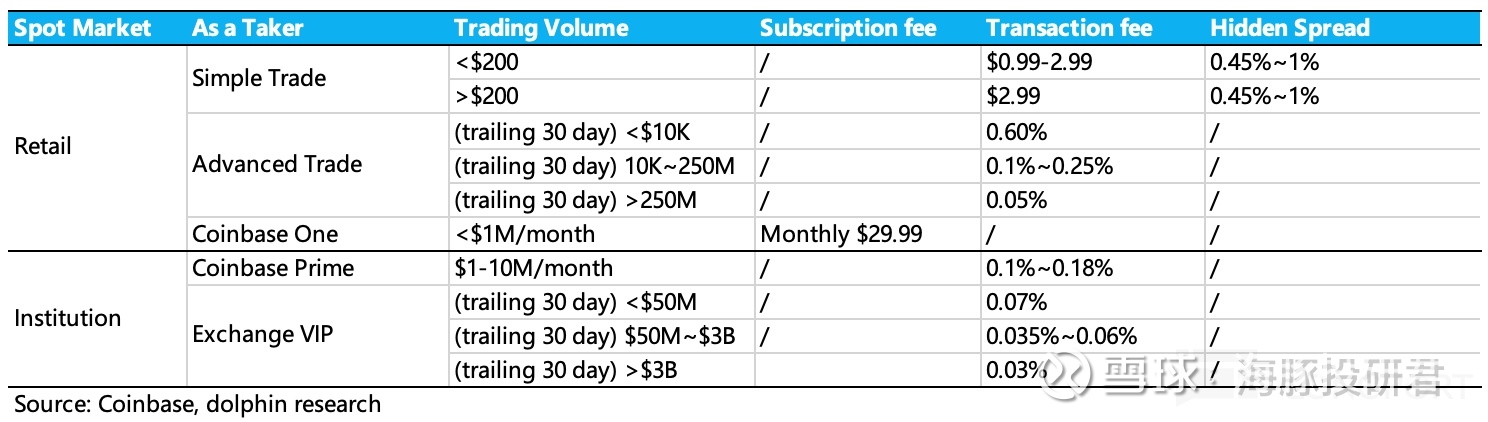
除了交易品种的范围外,Coinbase 在交易上的最大差异还包括交易成本。和传统证券交易一样,Coinbase 的交易费基于交易规模和一定的(阶梯)费率。比如下图所示为 Taker(快速吃单)交易者收费明细,Maker(挂单)交易者收费一般会 Taker 更低一些:

对于普通散户来说,上述不同的交易方式(简单交易、高级交易、Coinbase one 交易)存在不同的交易成本。用户交易成本=“交易费率 + 官方隐藏价差”:

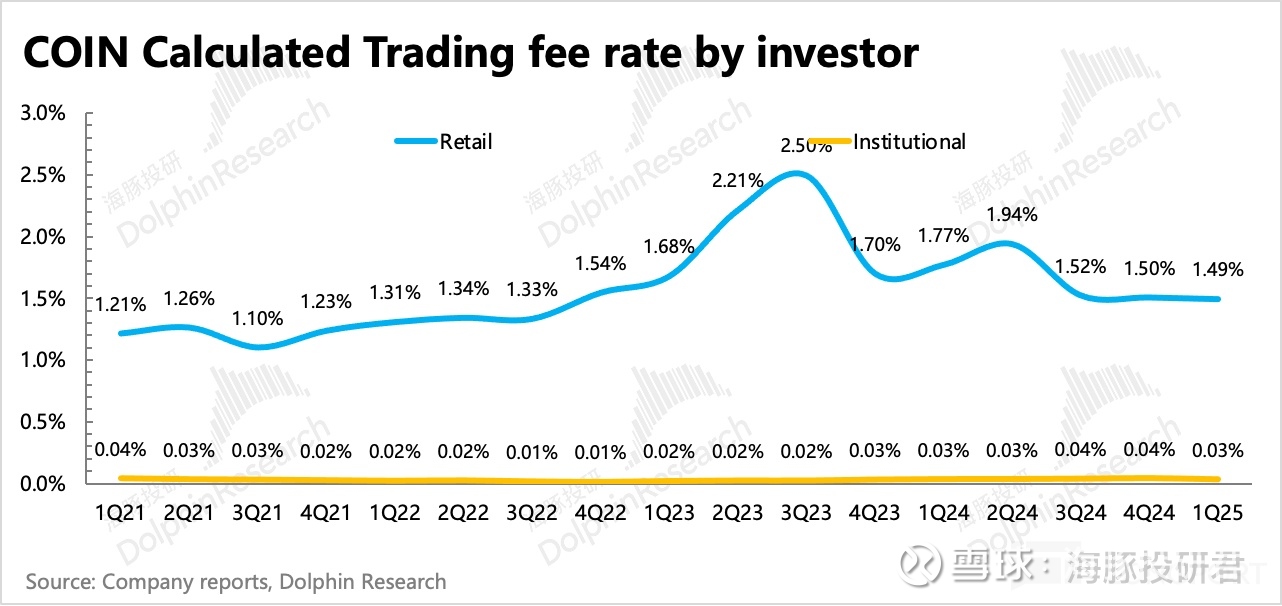
1)散户的交易成本可以低至 0.05%,高至 2.5%(2022 年底,散户 200 美元以上的交易,交易费率从 1.49% 降至最高 0.6%)。

2)对于使用 Prime 或 Exchange VIP 层级的机构用户来说,费率报价在 0.03%-0.18% 区间。

如果直接从最终财报体现的综合费率来看,散户和机构的交易费率(含价差 Spread),分别为 1.49% 和 0.03%。这个收费水平相比同行(尤其是交易所同行),主要是面向散户的收费,Coinbase 不占优势。

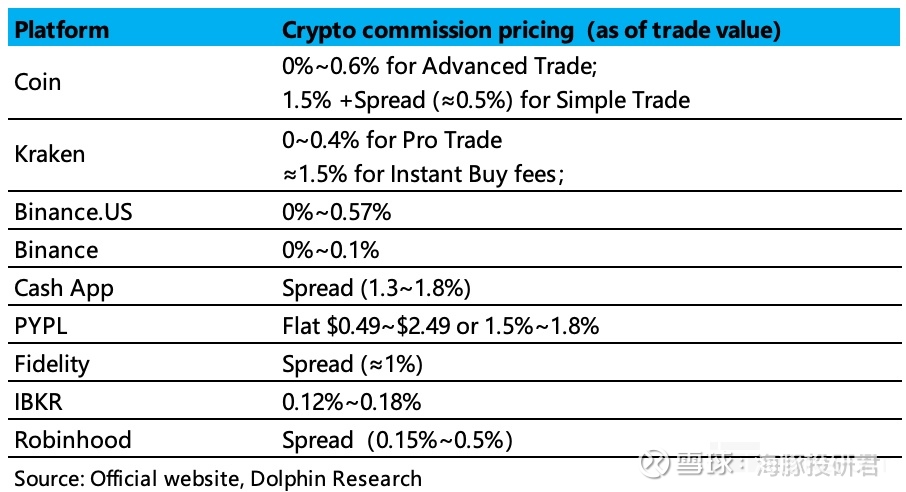
以 Binance 为例,散户现货交易中最高层级的费率 0.1%,也只有 Coinbase 的 1/6(还是 2023 年 Coinbase 降价之后),而如果用 BNB(币安币)支付手续费,那这个费率还可以打个 75 折。

如下图,其他可交易加密货币的平台中,交易所属性的都比 Coinbase 收费便宜,其他平台则主要是支付机构的会更贵,折扣券商的交易费用同样比 Coinbase 低。

Coinbase 在 2022 年 8 月已经有过一次降费,也就是Advanced Trade上线,针对过去 30 天交易额在 10K 以下的用户,交易成本(交易手续费 Taker 0.6%,Maker 0.4%,基本无隐藏 Spread)不到 Simple Trade(1.49%+ 大约 0.5%spread)的一半。

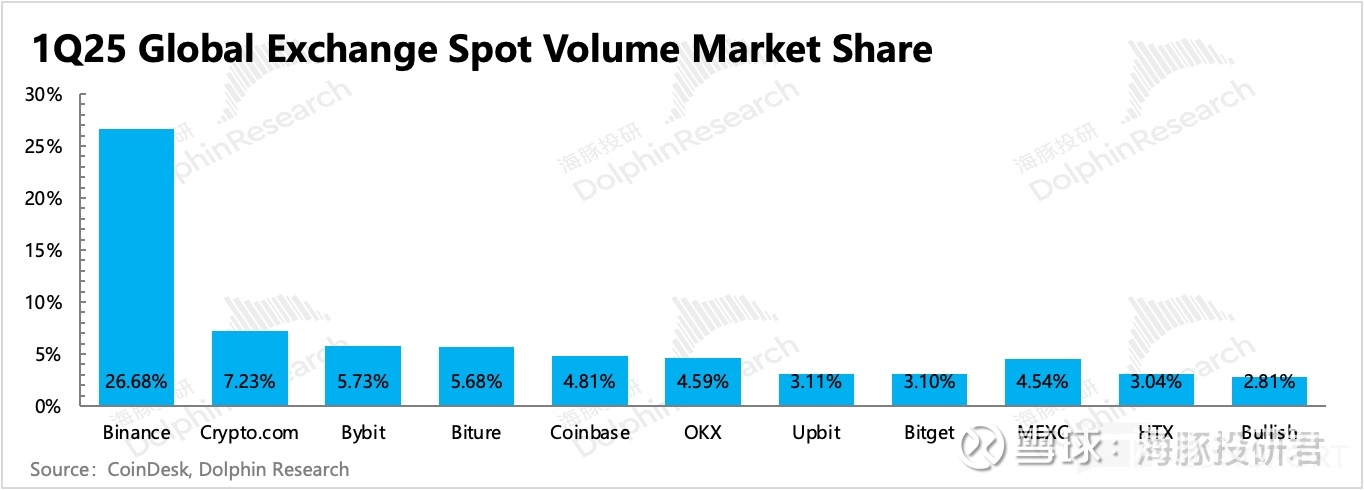
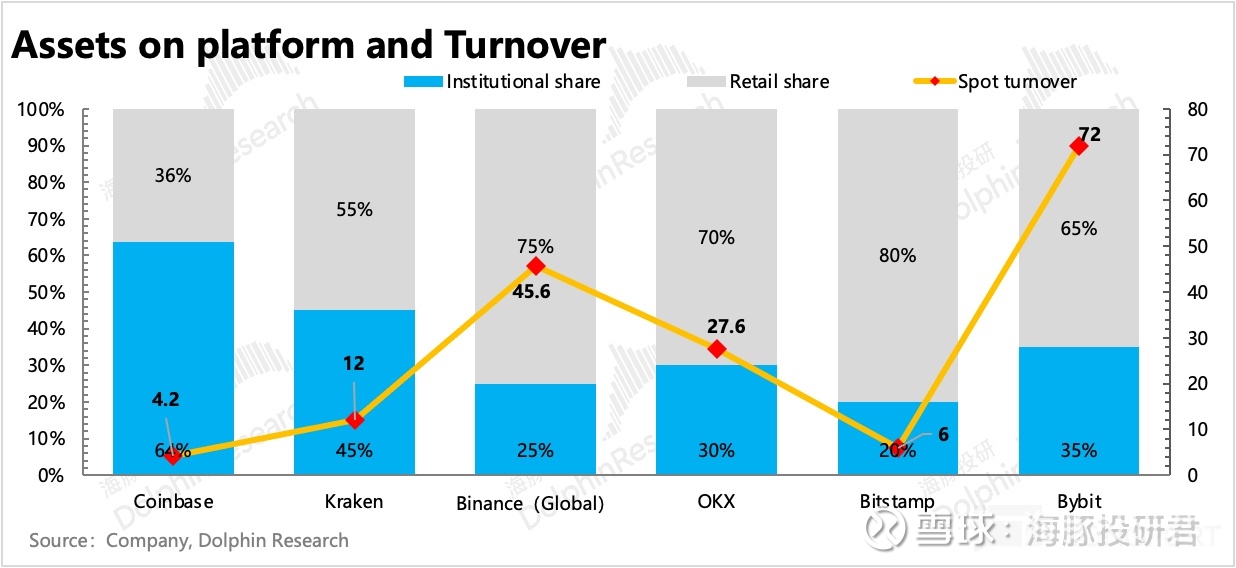
交易品种少(主要是衍生品)和交易成本高,很容易影响散户的交易热情。虽然 Coinbase 平台上拥有全球最多的加密货币资产(AUC 占 12%),但在交易规模上,Coinbase 只占 5%。这还只是现货,如果再加上衍生品交易,那么 Coinbase 总交易规模就直接排到了 TOP10 之外。

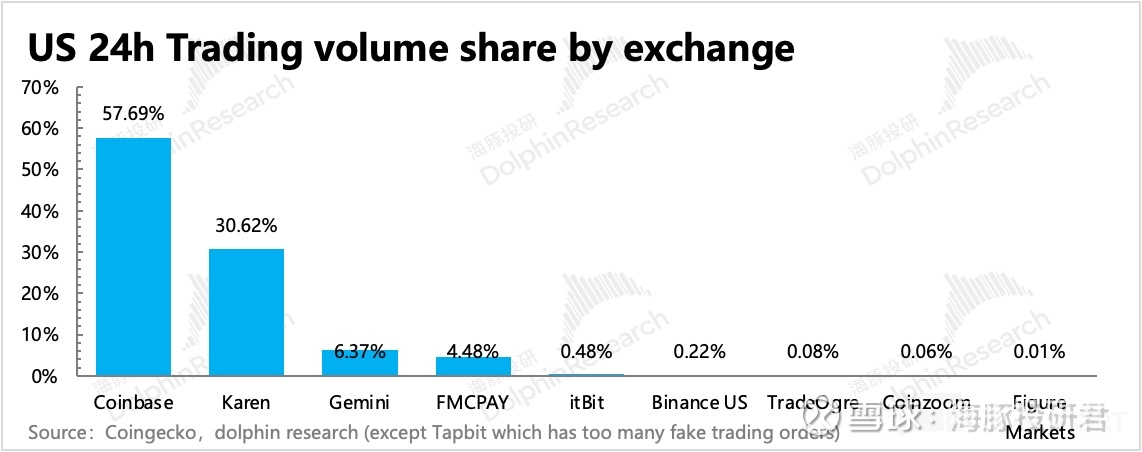
只有在美国本土,因为牌照合规的问题,Coinbase 才能称霸市场,现货交易量占到了全美 50% 以上。

为什么 Coinbase 资产量不低,但交易规模却不够大呢?

问题出在换手率上,Coinbase 明显低于同行,一点没有提现加密资产高风险、高波动的特征。但换手率只是表象,背后还是资金结构(用户属性)的不同导致,而用户属性本质上也是由产品特征/优劣势带来。

一个普遍性的交易特征是,对于当下的加密货币,散户中以长期资产配置为目的的占比在不断增长,这部分用户天然交易低频。机构中目前还是以高频交易做波动收益的量化居多,但随着主流资金正在加速进入,未来整体机构交易频率会降低。

而 Coinbase 上由于交易品种不多,交易成本更高,对高频交易的散户吸引力不高,但其合规、安全性,反而吸引了以长期配置的高净值散户,以及对投资托管也有着严格合规要求的主流资金,而这两类都属于低频交易群体。

当然,Coinbase 也很清楚自己在交易上的劣势点,正在奋力追赶同行。

关于交易品种少的问题,Coinbase 加快了新币交易的上线速度,并且在 5 月初宣布收购 Deribit(全球最大的加密货币期权与期货交易平台),以补足自己在衍生品交易品种以及相关机构客户的欠缺。(关于 Deribit 的详细情况,海豚君将在 Q2 财报合并 Deribit 后再进行讨论)

关于交易成本高的问题,其实这与交易规模存在伴生性,短期 Coinbase 交易费居高不下,除了因为承担了额外的合规成本及其他技术费(比如 Base 的开发成本)外,可能也因为交易规模低,导致在 “自砍一刀” 的时候舍不得一杆子降到底。

但从更长远的角度来说,海豚君认为 Coinbase 的“降价” 动作很快就会继续。

(1)合规放松,内部出清、外来竞争加剧

未来竞争将不局限于加密资产交易所的行业内竞争,威胁越来越大的,还有来自传统金融机构的外部竞争。

目前在业内竞争上,Coinbase 的主要优势就是“合规性”,尤其在美国市场。Coinbase 是唯一上市的加密货币交易所的关键是,也是第一个获得在美国全境运营的加密货币交易所。

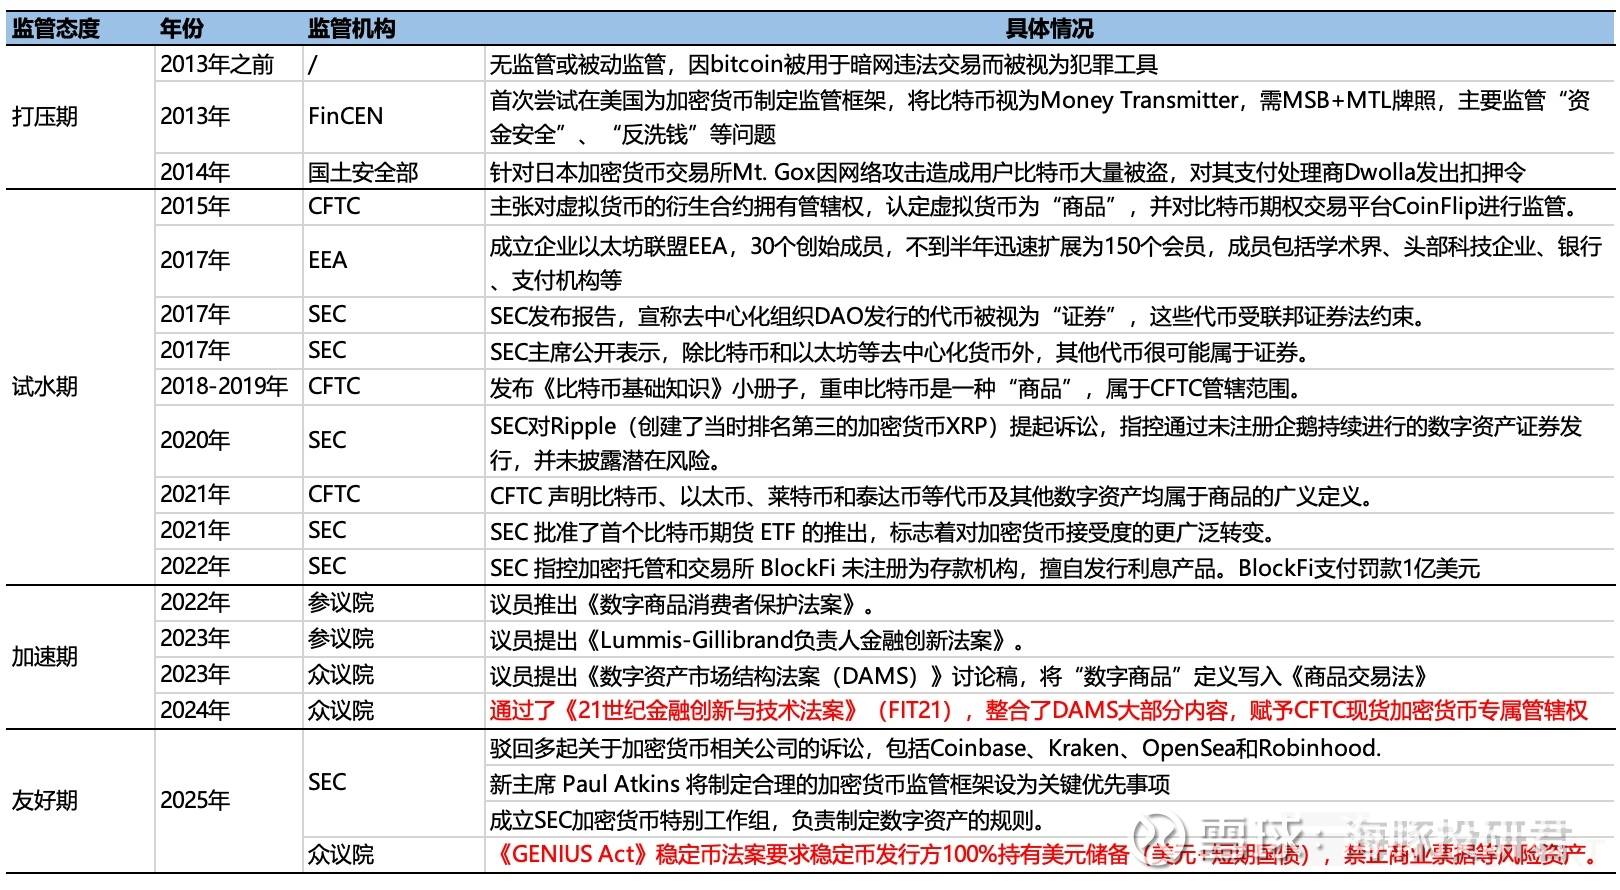
但 “合规” 的反面,就是在交易资产品种(加密货币种类、衍生品种类)上,并不占优。不过,自 2025 年起,在特朗普政府的积极 “站台” 下,加密货币逐渐被更多的主流官方认可。

“认可” 的主要方式,就是以非打压的目的,纳入 “友好监管” 范畴,其中美国的《市场结构法案》、《稳定币法案》是主要推动器。

众议院通过的《市场结构法案》赋予了 CFTC 现货加密货币专属管辖权,后续若继续通过参议院投票和总统签名生效,则代表结束了 SEC 与 CFTC 管辖纷争。

由 CFTC 管而不是 SEC 管的好处就是在监管便利性上更高:

1)不需要另外申请牌照(ATS+BD);2)减少清算成本;3)新代币上市无需逐一进行信息披露;

在 CFTC 的管辖下,加密货币交易所做衍生品,只需做经纪端登记,做现货则可以甚至不用向 CFTC 注册,这不仅省去了高昂的合规成本(法务、审计等),也无需改造现有系统去对接 NMS 级别的清算管线。

监管对加密资产越来越认可自然是好事,随着更多的资金涌入加密货币市场,Coinbase 等本身合规做的不错的龙头会直接受益,长尾的小平台会持续出清。

但与此同时,官方认可也会推动传统金融机构开始放心大胆的加速转型,尤其是一些本身就靠业务创新杀出血路的平台,对行业前沿变化的反应决策会更灵敏。

零售用户上,比如经纪商 Robinhood,或者是支付钱包 Block 等。两个平台多年前就已经支持加密货币买卖,后续通过完善 “投资场景”,并快速扩展到 “商家支付” 等领域。但鉴于合规性和安全性要求,传统金融机构主要围绕头部加密货币 BTC、ETH 等,“交易品种更稀少”是它们面对 Coinbase 平台最明显的劣势。

但后续随着加密货币被进一步的广泛认可下,可以合理想象,传统金融机构会更有动力拓宽加密货币品种范围,这些本身有着用户、场景优势的平台,将与 Coinbase 展开更加直接的竞争。

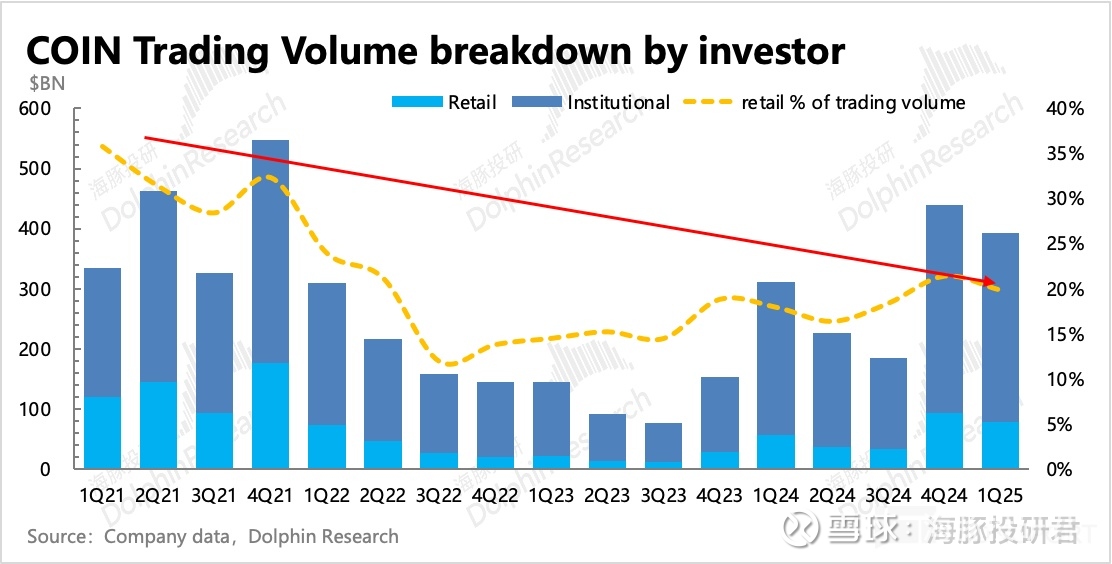
(2)资金流入更多转向机构

监管认可带来的另一方面影响,就是资金流入方式的变化。过往参与加密货币市场交易的机构主要是靠波动收益的量化为主,主流机构会因为合规性问题,配置规模受限。但随着监管限制打开,未来主流机构的参与也会进一步增加。

那么对于新散户而言,配置加密货币的方式可能就不一定需要 “亲自下场” 了,从资金安全和便利性角度,可以通过投资机构基金的方式来进行配置。

因此,纯散户交易的市场占比会进一步萎缩,且竞争不减反增下,降费也将成为 Coinbase 的必经之路。

2、未来附加值来自于链上场景的拓宽

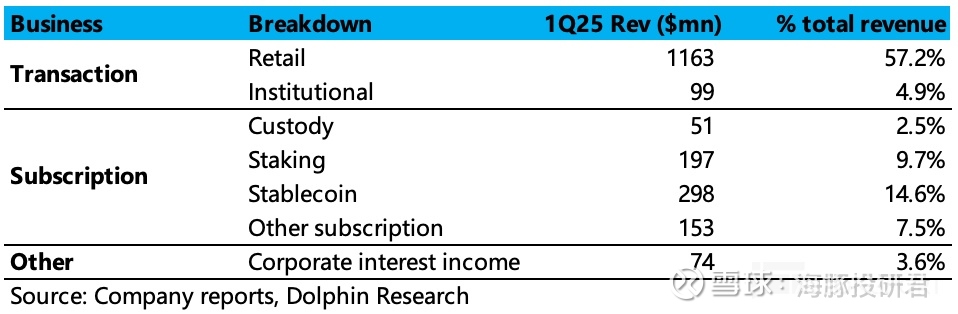
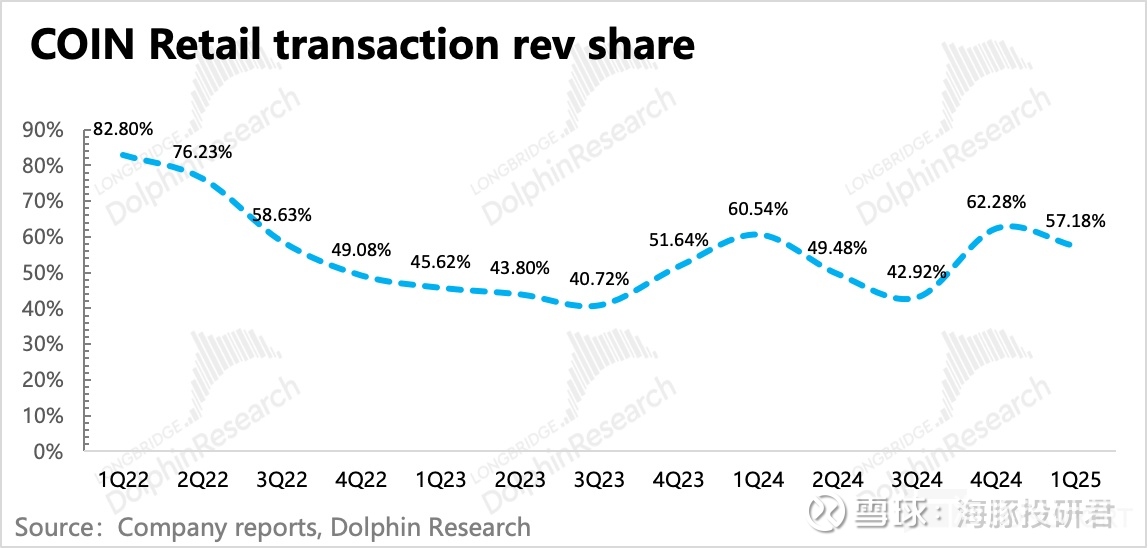
截至 1Q25,Coinbase 零售交易收入(交易费 +Spread),占到了交易收入的 92%,总收入的 57%。与此同时,交易带来的边际利润也非常高,因此如果降费不能立即给交易规模带来显著提升,那么降费对 Coinbase 整体业绩的影响将非常大。

但既然是无法改变的大趋势,这意味着开发非交易收入在当下和未来都显得至关重要。

目前,Coinbase 的非交易收入,主要是指包含托管、质押、稳定币以及借贷等综合金融的订阅收入。这部分功能需求,除了支付场景的开拓更依赖零售用户外,其他场景需求主要来源于资金规模相对庞大的用户,因此服务对象也以机构客户为主。

因此以较低的交易费降低资金进入门槛,再通过综合金融服务来扩大附加值,是 Coinbase 更乐意一降到底——压低机构交易费率(拉齐到同行水平)的原因。

下面具体来看目前订阅业务中占比相对较大、未来随着机构入局,能够同步扩大收入规模的细分业务:

(1)机构托管:最易开发的增值服务

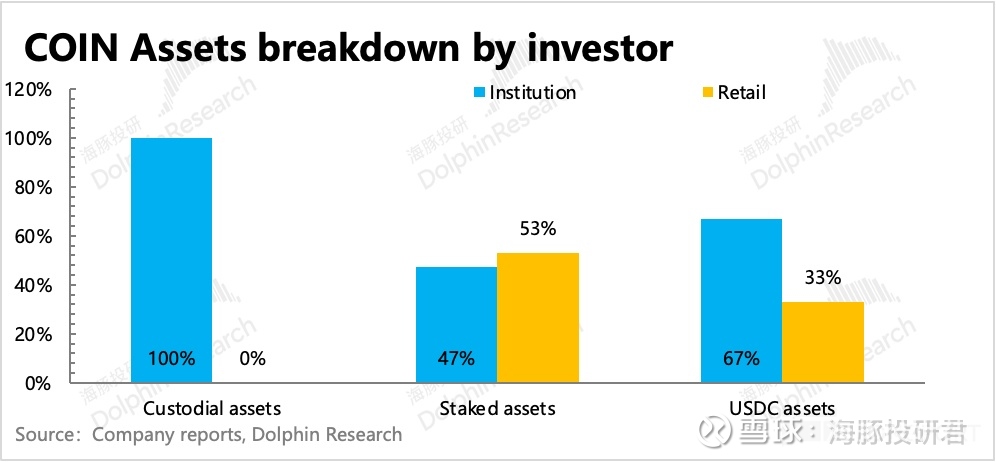
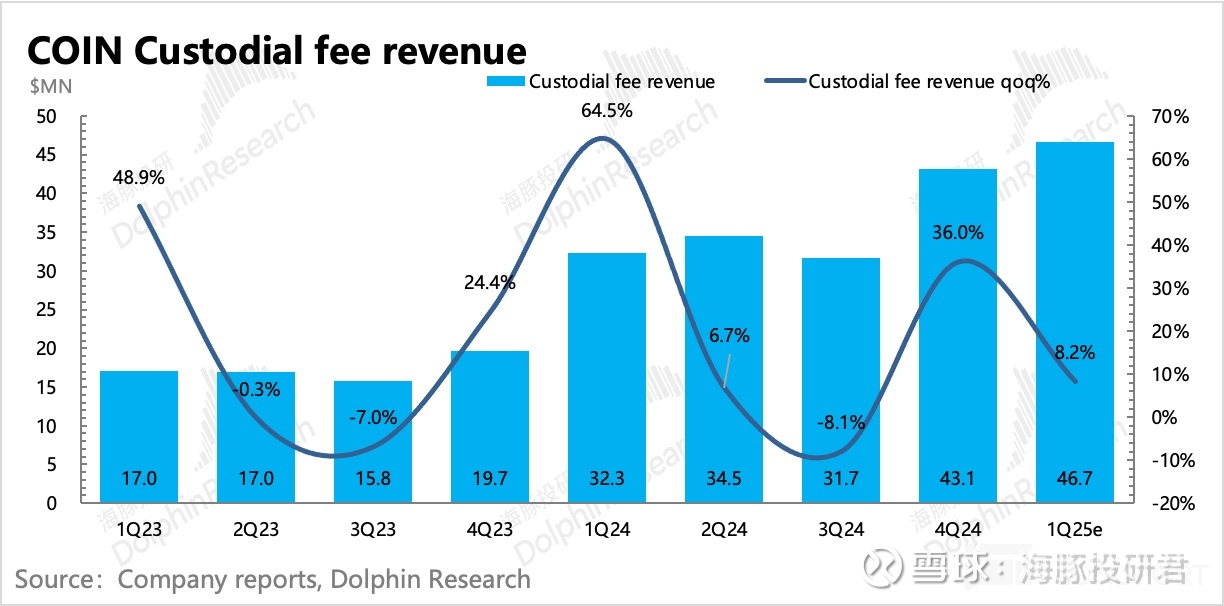
资金托管一般伴随交易业务衍生而来,主要面向机构客户,提供加密货币的冷存储、24*7 取款流程、保险、审计以及合规对账报告等服务,计算得综合托管费在 0.1% 左右。(2025 年一季度起不再单独披露,下图为海豚君预估值)

由于费率基本稳定,托管收入的增长主要靠机构的资金规模扩张驱动。对于机构而言,Coinbase 所拥有的合规性优势是它们考虑平台的首选要素,因此对于 Coinbase 来说,只要未来监管趋势是不断放松的,那么这一块收入增长就可以持续。

但长期同样也会面临一个外部竞争的问题,当更合规、且具备跨市场资产的传统金融机构 “降维打击”,Coinbase 如何才能吸引到更多的主流资金?

(2)质押收益:中长期增长有天花板

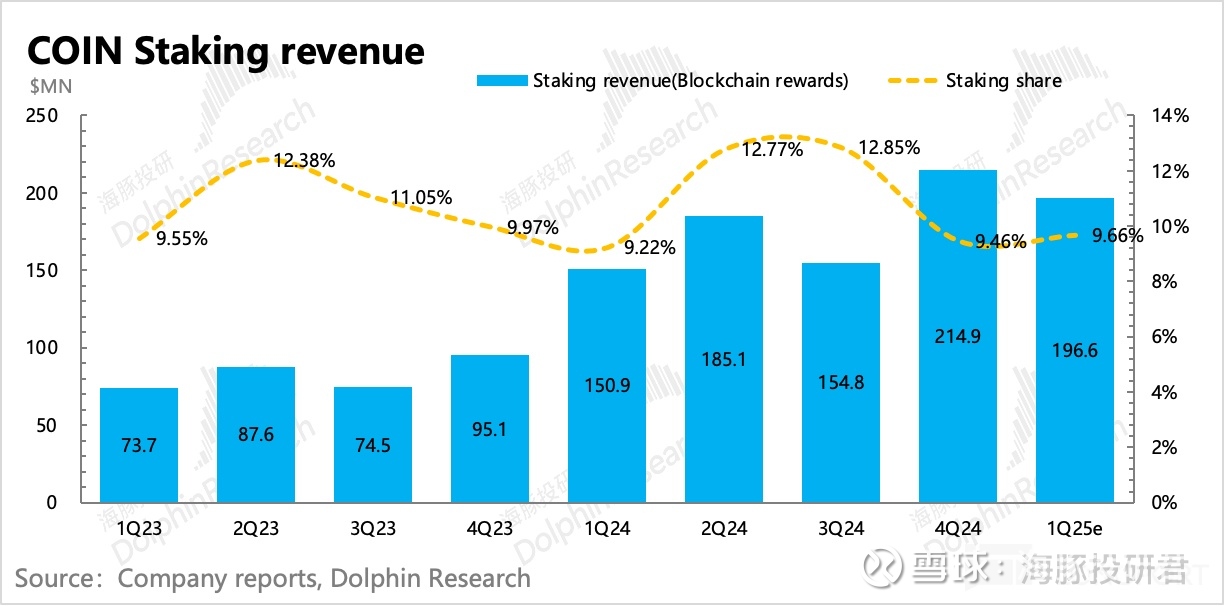
在 2022 年与 Circle 牵手之前,Coinbase 非交易业务中最大的来源是加密资产质押,曾最高在总收入中占比近 13%。

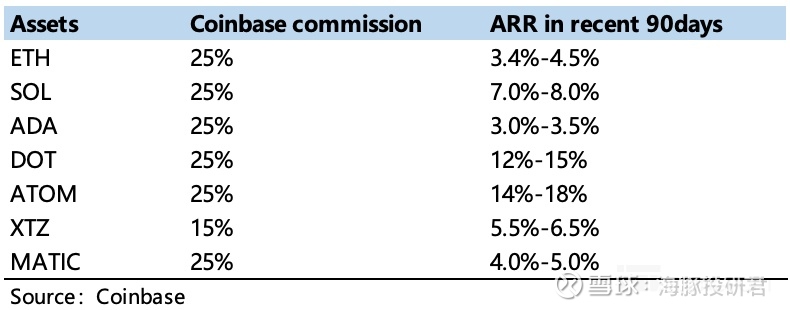
加密资产质押收入,类似于用户用加密资产投资挖矿项目(成为主流 PoS 公链的验证人)从而获得的收益,Coinbase 在其中分一笔托管服务费。这笔钱由 Coinbase 从前端收到收益后,自己留下 25%,剩余给到用户。

质押收益率不同币种差别可以很大,通常和该币种的币值稳定、通胀率(供给增加的比例),以及共同竞争成为验证人的拥挤度(总质押量)有关。

头部的加密币种的质押收益率一般偏低,主要在于其供给固定或越来越少,但由于本身币值相对稳定,验证人竞争 “上岗” 太拥挤。由于要成为验证人就得拥有更多的 “保证金”(质押资产),单币质押收益就会被摊薄。

如下图,头部的 ETH 以太坊质押收益率为 3.4%~4.5%,但小币种 DOT 波卡币的收益率则有 12%~15%。

短期而言,质押收入基本随着质押资产规模的扩大而扩大。但中长期来看,在供给相对受限下,优质加密货币出块率会趋势性走低,而劣质/小众加密货币,就算出块率高,但可能本身币值不高或波动下,质押激励实际换算成美元价值后,真实的质押收益率其实也不高。因此,这种趋势下,将限制质押业务收入的长期成长空间。

似乎(1)-(2)看下来,Coinbase 的订阅业务,短中期内随着加密货币市场蛋糕的扩大和稳定的竞争优势(安全、合规、官方站台),增长无需担忧,但长期若传统机构加速下场,Coinbase 还能在主流机构被视为 “优选” 的理由是什么?

答案就是(3)稳定币业务。一方面做大加密货币蛋糕,在官方认可下现实资产上链速度加快,资金不再因投机需求流入加密货币市场,而是更加稳定的支付、储藏价值。另一方面,Coinbase 的超额优势来自于目前它在 USDC 产业链中的特殊地位。

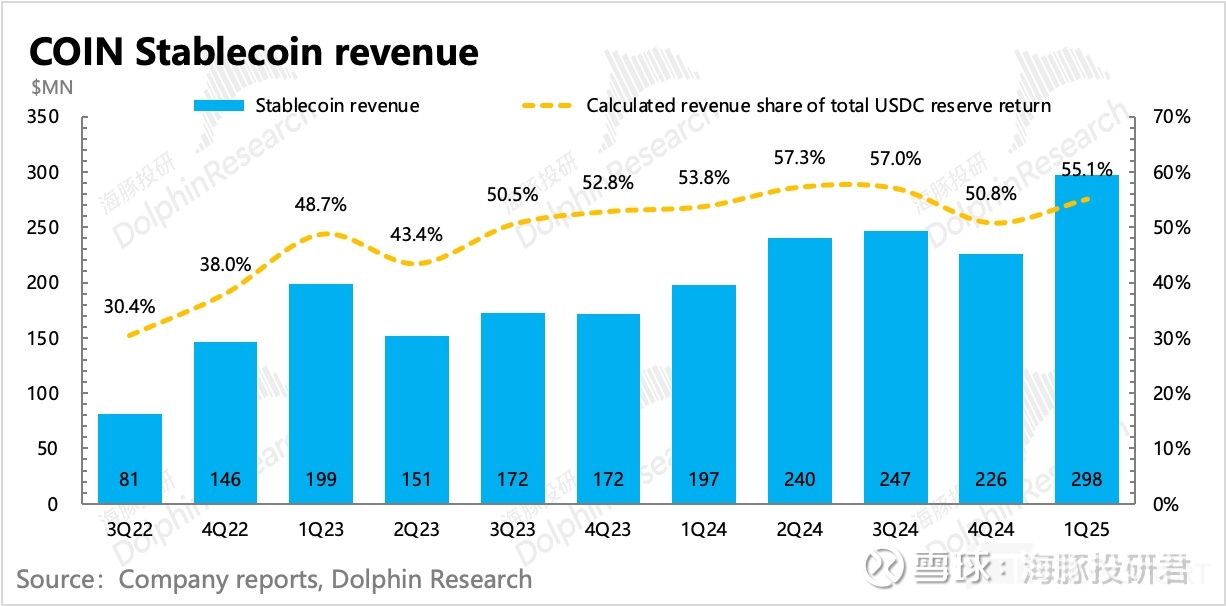
因此,收入占比 15% 的稳定币业务,是 Coinbase 未来增长的大动脉,也是决定 Coinbase 估值是否已经打满的关键。目前 Coinbase 在稳定币业务上的综合分成比例达到了 55%,但实际平台上的 USDC 持有量只占 17%,很明显 Coinbase 有 “特权”。

但问题是,Coinbase 在稳定币上的特殊地位一部分是源于与 Circle 深层捆绑。但双方的利益诉求,其实也并非完全一致。Coinbase 可能会基于用户需求,对市场规模更大的另一个稳定币 USDT 提供类似的分销便利,而 Circle 上市后,也会产生对收入增长的诉求,从而试图争取到更大的分成比例。

这些业务上的分歧,就目前 Coinbase 对 Circle 少量的股权投资而言(早期双方五五持股的 Centre 联盟于 2023 年解散,USDC 发行权归总于 Circle),很难保证分歧扩大不会影响到双方的合作:

像去年底引入 Coinbase 的竞对 Binance 到生态合作,虽然 Binance 分成很低,几乎可以忽略,但其实也削弱了 Coinbase 因为 USDC 而拥有的竞争优势。

除此之外,Circle 也在通过抢 USDC 余额(通过旗下 Mint 钱包返利,激励做市商和本地支付公司将待发资金停留在 Mint,而不是交易所钱包)、做大必须对接发行人的需求场景(比如跨链桥、Tokenized T-Bill、传统清算)做大来提高总收益的分成占比。

2023 年的协议,约定期限为 7 年,也就是 2030 年之前,两者的利益瓜分可能不会发生太大变化,做大 USDC 蛋糕固然是当务之急(暴涨 6 倍后 Circle 的稀缺性开始受到质疑),但七年之后呢?

万亿市场规模预期下,USDC 能吃到多少?USDC 生态中 Coinbase 与 Circle,一个拥有场景端,一个掌握发行端,最终谁会取得更多的话语权?换言之,涨到现在 Coinbase 和 Circle 谁的未来具备更大的价值空间?下一篇,海豚君将重点围绕稳定币展开讨论。

Read More
TechFlow快讯

美国财政部制裁俄罗斯Aeza Group及其加密钱包,冻结35万美元资产

深潮 TechFlow 消息,7 月 2 日,据Cointelegraph报道,美国财政部外国资产控制办公室(OFAC)周二宣布制裁俄罗斯”防弹托管”服务提供商Aeza Group,同时冻结与其关联的一个加密钱包中约35万美元资产。该公司被指控为勒索软件和信息窃取者提供专业服务器和计算机基础设施。制裁对象还包括多家俄罗斯和英国公司,以及四名俄罗斯籍高管。区块链分析公司Chainalysis表示,被制裁的波场(Tron)区块链地址是Aeza的管理钱包,负责处理支付并向各加密交易所转移资金。此举代表美国政府打击网络犯罪基础设施的重要一步。

Read More
TechFlow快讯

解析 Hyperliquid 与 CEX 的衍生品格局:极限交易者的天堂与围栏

作者:danny

加密衍生品格局导航:为何 Hyperliquid 能促成巨额交易,而中心化交易所则施加更严格的限制?自由与秩序之间的冲突,从不是监管与技术的问题,而是交易体系的价值回归问题。

概述

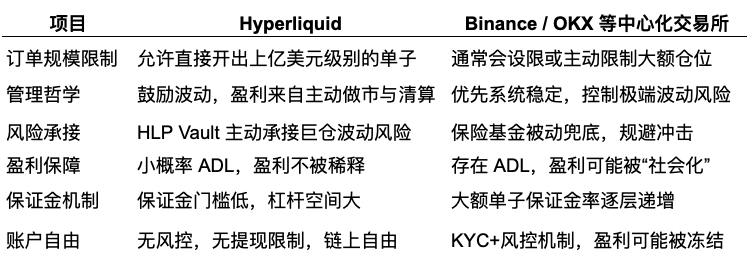
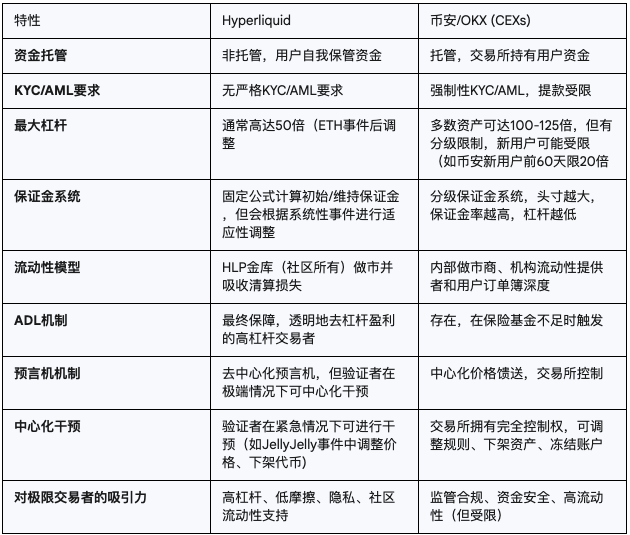
极限交易(即“超高杠杆 + 超大头寸”)在去中心化平台 Hyperliquid 上频繁出现,并非偶然。这是由于其底层设计哲学与机制天然更适配高风险、高弹性交易风格,特别是对于“以小搏大”的策略交易者而言,Hyperliquid 提供了六大关键优势:

Hyperliquid 更像是极限交易者的“竞技场”,它打造了一个允许极端风险敞口、支持高频交易策略、并以非托管资金结构保护用户权益的生态系统。而 Binance 与 OKX 则更像是“金融系统守门人”,在追求稳定与合规的同时,限制了个体极限策略的施展空间。

两者之间,并无绝对优劣,只有风险偏好与策略风格的不同选择。

功能与特性对比概览

关于Hyperliquid的机制和背景介绍,我在这篇文章有详细的介绍:

https://x.com/agintender/status/1938445355118649745

本文将从 HLP 金库开始 —— 从这个“核心机制”展开讨论Hyperliquid的“先天巨鲸圣体”。

以下是(无)精(聊)彩的正文部分

一、流动性模型:Hyperliquid HLP 金库运作机制

Hyperliquid 的 HLP(Hyperliquid Liquidity Provider)金库(vault)是一个核心组成部分,它使平台能够高效地作为做市商和清算者运行。HLP金库不仅是一个被动的流动性池,它还积极参与做市和清算。其迅速增长至超过5亿美元的TVL 表明其在吸引资本方面的成功,这直接转化为大额交易所需的深度流动性。此外,其风险调整后的表现强劲,夏普比率达到2.89(相比之下,比特币为1.80),并且与比特币呈-9.6%的负相关

HLP在重大清算事件中“吸收损失”的作用是一项关键特征,它为极限交易者进行大规模头寸提供了支持,因为它为可能通过市场蔓延的潜在损失提供了保障。HLP的“民主化”特性意味着更广泛、可能更具弹性的流动性提供者基础,这与仅依赖少数大型机构做市商形成对比。

做市商和清算者角色 vs 保险基金

HLP 金库充当平台上的默认做市商。这意味着它持续提供买卖报价,为所有交易对提供流动性。当用户进行交易时,很大一部分订单会与 HLP 金库进行匹配。

除了做市,HLP 金库还在清算过程中发挥关键作用。当交易者的保证金不足以维持其头寸时,HLP 金库会介入清算这些头寸,从而防止坏账的累积,并确保平台的稳定性。

CEXs 依靠中心化的保险基金来弥补清算不足带来的坏账损失。虽然这些保险基金通常规模庞大,但其容量是有限的。当市场出现极端波动,大规模清算导致损失超过保险基金容量时,CEXs 可能需要启动 ADL 或其他强制措施。

保险基金的容量限制了交易所能承受的单一或多重巨额爆仓事件。如果一个超大额头寸爆仓产生的损失过大,即使有保险基金,也可能不足以覆盖。

极限交易员的巨额头寸一旦爆仓,可能对 CEX 的保险基金造成巨大压力,从而触发 ADL,导致其盈利头寸被强制平仓,甚至引发其他交易者的不信任

社区所有权和利润分配

HLP 金库的一个独特之处在于其社区所有权。用户可以通过质押 USDC 来铸造 HLP 代币,从而成为金库的所有者。这意味着金库的利润直接分配给 HLP 代币持有者。

利润主要来源于以下几个方面:

  • 交易费: HLP 金库从与它匹配的交易中收取交易费。

  • 资金费率: 作为做市商,HLP 金库会收取或支付资金费率,这取决于市场情况。当市场出现溢价时(永续合约价格高于现货价格),HLP 金库会收取资金费率;反之,则支付资金费率。

  • 清算收益: HLP 金库在清算头寸时,会收取一定的清算费。

这些利润会定期(通常是每周)分配给 HLP 代币持有者,或者用来回购Hyperliquid代币(每10分钟执行一次)

分散风险以支持大额头寸

HLP 金库通过以下机制分散风险,从而支持大额头寸的吸收和清算:

  • 多样化的流动性提供者: HLP 金库由众多独立质押者共同组成,而不是一个单一的实体。这种去中心化的流动性意味着风险被分散到大量参与者中,降低了单一实体失败的风险。

  • 自动对冲和再平衡: HLP 金库的算法会持续监控市场,并自动调整其对冲策略,以管理其风险敞口。例如,当金库持有大量某一方向的头寸时,它可能会通过在外部市场进行对冲或调整其报价来降低风险。

  • 智能风险管理: HLP 金库的设计旨在吸收大额订单,并通过其内部对冲和清算机制来有效管理这些头寸带来的风险。这使得 Hyperliquid 能够支持比许多中心化交易所(CEX)更大的个人头寸。

HLP 是 Hyperliquid 的核心机制之一,可以说它的Oracle price设计(3秒更新、资金费率算法,甚至是杠杆的限制都是围绕着 HLP 来运作的。它们不是一个单独的环节,而是一个整体,一环扣一扣。资金费率的算法给予了 HLP 一定的庄家优势、Oracle price给予了HLP参与者的信心,所以 HLP的体量才能不断壮大,进而能吸收更大的头寸和承受更高的波动性。

二、庄家优势:Hyperliquid 资金费率算法

Hyperliquid 的资金费率算法旨在使永续合约价格紧密锚定标的资产的现货价格,除了为交易员提供一个成本和风险可控的资金费以外,同时为HLP提供了相应的“庄家优势”。

组成部分

资金费率由两部分组成:

  1. 平均溢价指数 (Premium Index): 这反映了永续合约市场价格与预言机现货价格之间的偏差。当永续合约价格高于预言机价格时,溢价指数为正;反之则为负。

  2. 利率 (Interest Rate): 这是一个固定的基准利率,通常是为了弥补持有合约的融资成本。Hyperliquid 的利率通常设置为0.3% (较之Binance更高)

基于预言机价格的特性

Hyperliquid 的资金费率是基于预言机价格计算的,而不是基于 Hyperliquid 内部的现货价格。这确保了资金费率能够准确反映外部市场的公允价格,从而避免了因内部市场操纵而导致的资金费率扭曲。这个特性在很大程度上给予了“HLP参与者“的信心,进而让HLP的池子越来越大。(因为Hyperliquid自己“没办法”操控价格)

高频收取和极端费率

  • 高频收取: Hyperliquid 的资金费率每小时收取 1/8 次。这意味着资金费率每 8 小时计算并收取一次。这种高频收取机制使得资金费率能够更快地响应市场变化,并促使永续合约价格更有效地回归现货价格。

  • 极端费率: Hyperliquid 允许极端的资金费率,最高可达 4%/小时。这种高上限意味着在极端市场条件下,资金费率可以迅速变得非常高,从而迅速纠正永续合约与现货价格之间的偏差。

对大额头寸的风险成本预期和市场价格回归机制

这些特性共同为大额头寸提供了风险成本预期和市场价格回归机制:

  • 可预测的风险成本: 尽管资金费率会波动,但其算法是公开透明的,并且基于可观察的预言机价格。这使得交易者可以相对准确地预测持有大额头寸的潜在资金成本。对于极限交易者而言,他们可以在进入头寸前将高昂的资金费率纳入考量,从而管理其风险。

  • 快速市场价格回归: 高频收取和极端费率的结合,使得当永续合约价格与预言机价格出现较大偏差时,资金费率会迅速上升(或下降),从而对交易者产生强烈的激励,促使其头寸方向与市场共识方向对齐。这有助于将永续合约价格拉回与现货价格一致的水平,有效地防止了价格脱钩。对于大额头寸而言,这尤其重要,因为它意味着即使在出现巨额偏差时,市场也会有强大的自校正机制。(减轻HLP的持仓压力)

三、资金成本优势:Hyperliquid 合约保证金要求对比

针对大额比特币永续合约的初始保证金和维持保证金要求,Hyperliquid 与币安和 OKX 的分级保证金制度存在显著差异。这主要是因为HLP的存在,让平台更“倾向于”接纳波动性。

Hyperliquid 的保证金要求

Hyperliquid 采用固定且相对扁平的保证金要求,通常对所有规模的头寸应用相同的保证金率(例如,初始保证金 1%,维持保证金 0.5%)。这意味着即使是极大的头寸,也适用同样的低保证金率。

币安和 OKX 的分级保证金制度

币安和 OKX 均采用分级保证金制度(Tiered Margin System),这意味着随着头寸规模的增加,所需的初始保证金和维持保证金比例会逐步提高。其核心理念是,更大的头寸带来更大的风险,因此需要更高的保证金来覆盖潜在的损失。例如,持有价值 1000 万美元的比特币合约,你可能只能使用 20 倍杠杆;而持有 1 亿美元的合约,杠杆可能被限制在 5 倍甚至更低。

这种机制旨在保护交易所自身。巨额头寸如果爆仓,产生的损失可能超过其保险基金的承受能力,从而威胁到整个平台的稳定。通过限制大额头寸的杠杆,CEXs 降低了单点风险。

这直接限制了极限交易员在 CEXs 上建立超大额头寸的能力。他们需要投入更多的自有资金作为保证金,或者被迫将头寸分散到多个账户或多个平台,增加了操作复杂性。

以比特币永续合约为例:

  • 币安: 对于较小的头寸,可能提供高达 125 倍的杠杆(初始保证金 0.8%)。但随着名义价值的增加,可用杠杆会逐步下降,这意味着保证金率会相应提高。例如,超过一定金额的头寸,杠杆可能限制在 50 倍(初始保证金 2%),甚至更低。

  • OKX: 类似币安,OKX 也有详细的分级风险限额。例如,比特币永续合约的杠杆会根据头寸的名义价值进行分层,从最高 100 倍逐步降低。这意味着,当你持有的比特币合约价值越大,你需要的保证金比例就越高。

评估 Hyperliquid 是否提供较低的保证金门槛

Hyperliquid 在特定杠杆下,对于大额头寸,提供了相对较低的保证金门槛。

  • 对于小额头寸: Hyperliquid 的保证金率可能与 CEX 的最高杠杆层级(即最低保证金率)相当。

  • 对于大额头寸: 币安和 OKX 的分级保证金制度意味着,一旦头寸超过某个阈值,所需的保证金率会显著提高。而 Hyperliquid 则保持低且固定的保证金率,这使得极限交易者能够以相对较低的资金成本建立极其庞大的头寸。

举例说明:

假设你希望建立一个价值 1 亿美元的比特币多头永续合约头寸。

  • 在币安或 OKX 上,由于分级保证金制度,你可能无法使用 100 倍甚至 50 倍的杠杆。例如,你可能只能使用 10 倍或 20 倍杠杆,这意味着你需要 1000 万美元或 500 万美元的初始保证金。

  • 在 Hyperliquid 上,如果其统一保证金率为 1%,你只需要 100 万美元的初始保证金。

因此,对于寻求建立巨额头寸的交易者而言,Hyperliquid 提供的低且一致的保证金要求,确实构成了一个显著的优势。

四、盈利提现:Hyperliquid 提现政策调查

非托管平台特性

Hyperliquid 是一个非托管平台。这意味着用户对其资金拥有相对多的控制权,资金直接存储在用户的 EVM 兼容钱包中。平台本身不直接保管用户的加密资产。

提现限制和盈利提现阻拦

由于其非托管性质,Hyperliquid 不存在类似中心化交易所(CEXs)的每日提现限制或盈利提现阻拦。

  • 无每日提现限制: 用户可以随时、随地提取其在 Hyperliquid 上的全部或部分资金,只要链上网络允许。不存在 CEXs 为了合规、风险管理或内部流动性管理而设置的每日或每笔提现限额。

  • 无盈利提现阻拦: Hyperliquid 不会因为用户盈利而限制其提现。无论是盈利还是亏损,用户都对其资金拥有绝对的支配权。

出于合规 (AML/KYC)、风险控制和内部流动性管理等原因,CEX 通常设有每日或每笔提现限额。在某些情况下,当用户出现巨额盈利时,提现可能还会受到更严格的审查或延迟。提现限制是 CEX 对用户资金拥有托管权力的体现。它们需要确保其准备金充足,并遵守监管要求,防止非法资金流动。

对于像 James Wynn 这样希望在赚取巨额利润后迅速将资金提出,或需要灵活调动巨额资金的交易员来说,CEX 的提现限制是一个严重的障碍。他们无法像在 Hyperliquid 上那样自由地支配自己的资金。Hyperliquid 的非托管模式避免了这些问题,为用户提供了更大的资金自由度。(至少明面上)

五、盈利保证:Hyperliquid 清算机制与自动减仓 (ADL)

Hyperliquid 清算机制

Hyperliquid 的清算机制是基于保证金率进行的。当交易者的维持保证金率低于特定阈值时(通常是 0.5%),其头寸会被触发清算。Hyperliquid 的 HLP 金库会充当清算者,接管并关闭这些头寸,以防止坏账的发生。所以当HLP 金库的资金越充足,ADL被触发的概率就越低。

币安和 OKX 都包含自动减仓 (ADL) 功能。当保险基金不足以覆盖清算损失时,ADL 会根据盈利大小和杠杆水平,强制平仓盈利的交易者头寸。 ADL 是 CEX 在极端市场条件下保护自身和维持市场秩序的最后一道防线。它将一部分清算损失分摊给盈利的交易者,以避免穿仓或系统性风险。

对于持有巨额盈利头寸的极限交易员来说,ADL 是一个巨大的不确定性因素。即使他们成功预测了市场方向并获得了巨额浮盈,也可能因为其他人的亏损而被迫平仓其盈利头寸,从而损失部分潜在收益。这种盈利的不确定性是极限交易员不愿看到的。

Hyperliquid 在处理盈利仓位时的差异

Hyperliquid 在处理盈利仓位时与 CEX 的主要差异在于其不包含 ADL 功能。这意味着:

  • 盈利仓位不受威胁: 即使在极端市场波动导致大规模清算的情况下,盈利的交易者也无需担心其头寸会被系统自动减仓。这为极限交易者提供了更大的确定性和安全性,因为他们的盈利不会被用于弥补其他交易者的损失。

  • HLP 金库承担损失: 如果清算过程产生坏账,这些损失将由 HLP 金库承担,而不是通过 ADL 分摊给盈利的交易者。这得益于 HLP 金库的充足流动性和风险管理能力。

这种差异使得 Hyperliquid 在极端行情下对盈利仓位更加友好,也使得极限交易者能够更放心地持有大额盈利头寸。

六、HLP 金库和资金费率算法如何共同作用吸引极限交易员

HLP 金库和资金费率算法的独特设计协同作用,使得 Hyperliquid 能够吸引并支持James Wynn 等极限交易员进行巨额交易,具体体现在以下几个方面:

1.(接近)无限流动性和深度 (HLP 金库):

  • 大额订单吸收能力: HLP 金库作为平台主要的做市商,其庞大的资本池和自动做市算法能够提供极大的深度,从而吸收超大额订单。对于像James Wynn这样希望一笔交易就能建立数千万甚至数亿美元头寸的交易员来说,这是一个基本要求。传统 CEX 在面对如此规模的单一订单时,很可能会出现滑点过大,甚至订单无法完全成交的情况。

  • 低滑点交易: 由于 HLP 金库提供了持续的流动性,交易者即使进行大额交易也能享受到较低的滑点,确保其交易能够以接近市场最佳价格执行,这对于高频和极限交易至关重要。

2. 可预测的风险成本和市场校准 (资金费率):

  • 倾斜的庄家优势:让更多投资人愿意把钱放到HLP vault中提供更多的流动性,赚取更多的费用,形成飞轮效应。

  • 明确的资金成本预期: 资金费率算法的透明度和高频收取特性,使得交易员能够相对准确地预测持有大额头寸的资金成本。虽然资金费率可能很高,但它是透明且可计算的,交易员可以将其纳入风险模型中。对于极限交易员来说,这意味着他们不会在未知成本下冒险。

  • 价格锚定和套利机会: 资金费率的存在和高上限,确保了永续合约价格能够迅速回归现货价格。这意味着即使出现巨大的价格偏差,市场也会有强大的自校正机制。这为极限交易员提供了套利机会,他们可以利用与现货市场的价差,通过承担资金费率来赚取收益,或者在价格偏离时快速建仓,预期价格回归。

3. 资金安全和自由度 (非托管 & 无 ADL):

  • 资金自由控制: Hyperliquid 的非托管特性确保了 James 这样的交易员对自己的巨额资金拥有完全控制权,随时可以提现,无需担心平台限制或潜在的资金冻结。这在中心化平台频繁爆出提现问题或资金冻结的背景下,提供了极大的心理安全感。

  • 盈利不受威胁 (无 ADL): Hyperliquid 不采用 ADL 机制,这意味着即使在市场剧烈波动导致大量清算时,James 的盈利头寸也不会被系统自动减仓。这使得极限交易员可以更放心地持有盈利头寸,不必担心其盈利会被用于填补其他交易者的损失,从而最大限度地保护了其潜在收益。

综上所述,HLP 金库提供了无与伦比的流动性和交易深度,而资金费率算法则提供了透明且有效的风险成本管理和市场价格校准机制。再加上非托管和无 ADL 的资金自由度,这些共同创造了一个独特的交易环境,使得 Hyperliquid 能够满足像 James Wynn 这样追求高杠杆、大仓位、并且重视资金安全和盈利不受侵蚀的极限交易员的需求。

写在后面

Hyperliquid的崛起表明,市场正在演变,高绩效(real yield)的去中心化交易所,尽管在实践中存在一些中心化元素,但正通过提供传统CEXs无法满足或限制的功能(如高杠杆、低摩擦、社区流动性)来开辟一个重要的利基市场。

这预示着未来衍生品交易可能会变得更加碎片化和专业化,不同的平台将根据交易者的不同需求、风险偏好和对去中心化程度的接受度提供不一样的服务。

两者之间,没有对错优劣高下,只有风险偏好与策略风格的不同选择。

杠杆的出路,合约的归途。

谁在驯服欲望?谁在释放波动?谁在回归人性?

愿我们始终保有一颗对市场的敬畏之心。

Read More
TechFlow快讯

Pump.fun 发币:40 亿估值下的机会与风险

作者:GLC

编译:深潮TechFlow

Pump.fun 即将推出的代币发行可能成为今年加密领域最受关注的事件之一。自 2024 年以来,这个启动平台一直是 Memecoin(迷因币)热潮的核心,打造了一个可以说是生态系统中最成功且最具争议的零售流量渠道。

无论你是爱它还是恨它,Pump.fun 已经证明了其产品与市场的契合度(Product-Market Fit)。

其无需许可的代币发行平台通过病毒式传播和游戏化的用户体验(UX),吸引了成千上万的用户和创作者,创造了惊人的交易量。尽管 Memecoin 活动整体有所降温,但 Pump.fun 依然保持了强大的护城河,并通过诸如 PumpSwap 等新举措持续推进。

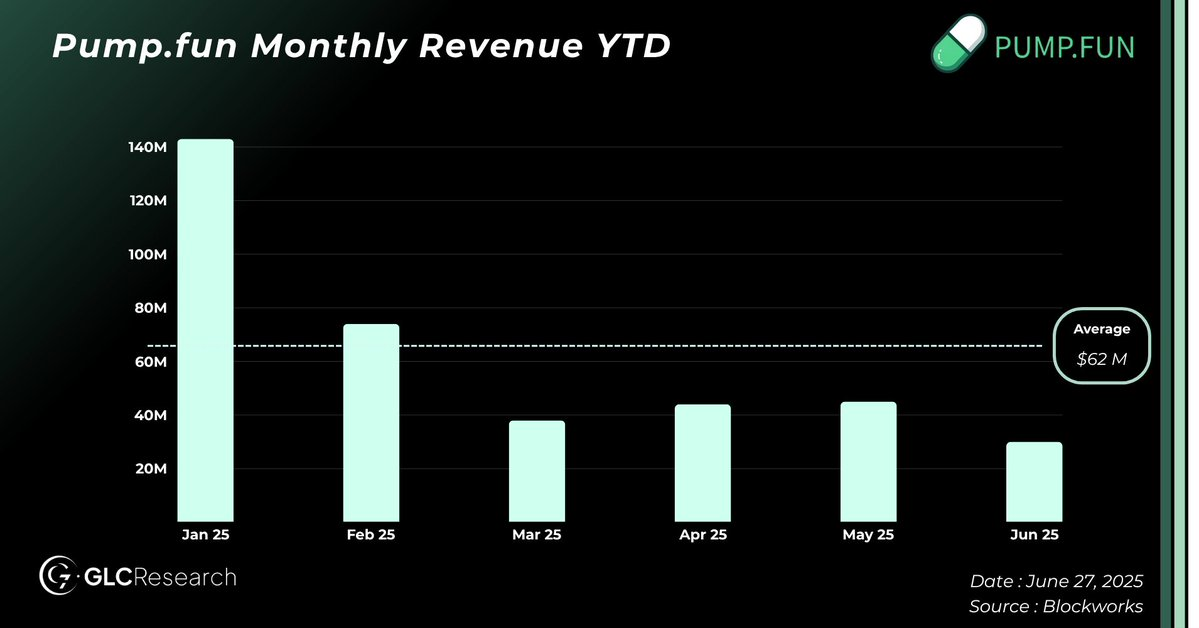
截至今年,Pump 的月度中位收入约为 4500 万美元,使其不仅成为加密领域使用最广的平台之一,也成为最盈利的平台之一。在即将推出 $PUMP 代币之际,该协议正处于一个关键的转折点。

关键的问题在于,团队是将这一时刻视为构建一个可持续、值得投资的资产的机会,还是选择激进地提取价值。他们的过往表现引发了一些质疑,但机会依然存在。

无论如何,风险与回报(R/R)看起来并不对称。

接下来,我们将深入剖析 $PUMP 的牛市与熊市情景。

议程

  • 数据与表现:收入、交易量和用户基数

  • 团队与叙事转变:他们能与持有者达成一致吗?

  • 估值:现金流、收入和市盈率(P/E)考量

  • 增长催化剂:空投、收购与垂直扩张

  • 主要风险:执行力、竞争与市场结构

  • 总结思考

关键指标:比预期更具韧性

今年一月,随着特朗普总统推出个人代币,Memecoin 市场掀起了一波狂热,这也成为整个行业活动的巅峰。当月,Pump.fun 创造了惊人的 1.4 亿美元收入。然而不久之后,Memecoin 市场交易量开始大幅下滑,市场情绪急转直下。

关于“Memecoin 终结”的言论迅速传播开来。

然而,Pump.fun 的表现远比大多数人预期的更具韧性。

即便在整体市场衰退的背景下,Pump.fun 依然成功保留了一个庞大且活跃的用户群。目前,其每日活跃用户约为 34 万人,仅比一月的 40 万人略有下降。当然,那时 PumpSwap 还未推出,但重点在于:依然有大量用户每天使用 Pump 的产品。

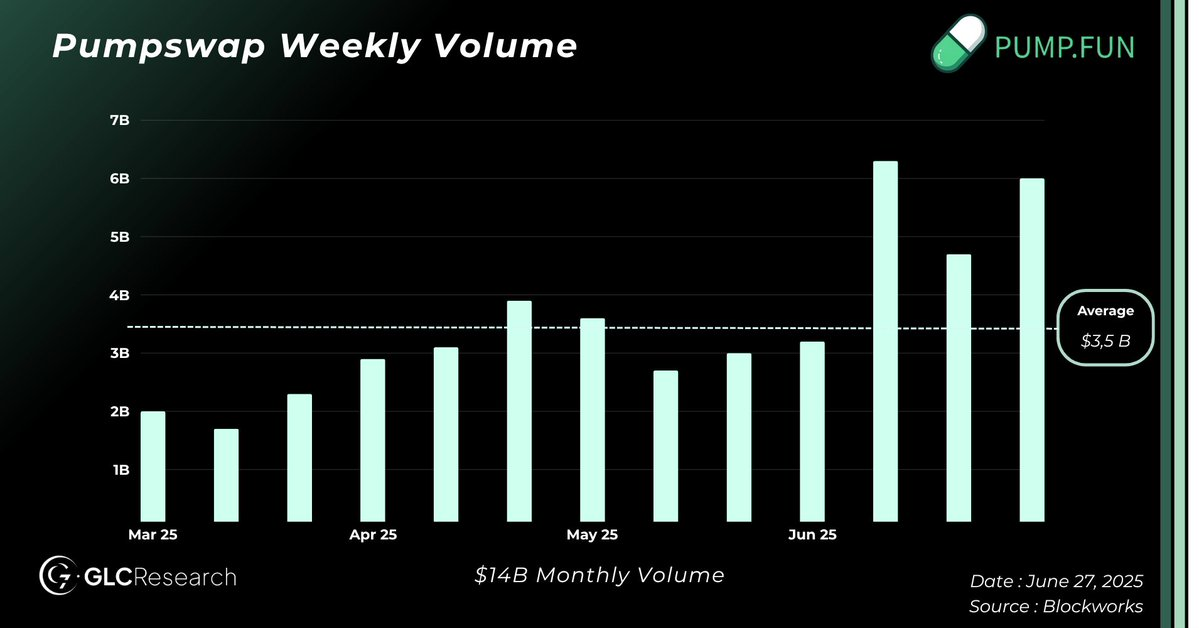
自年初以来,Pump.fun 通过 PumpSwap 平均每月交易量约为 140 亿美元,总手续费率为 0.3%(其中 0.2%分配给流动性提供者,0.05%分配给创作者,0.05%归 Pump)。

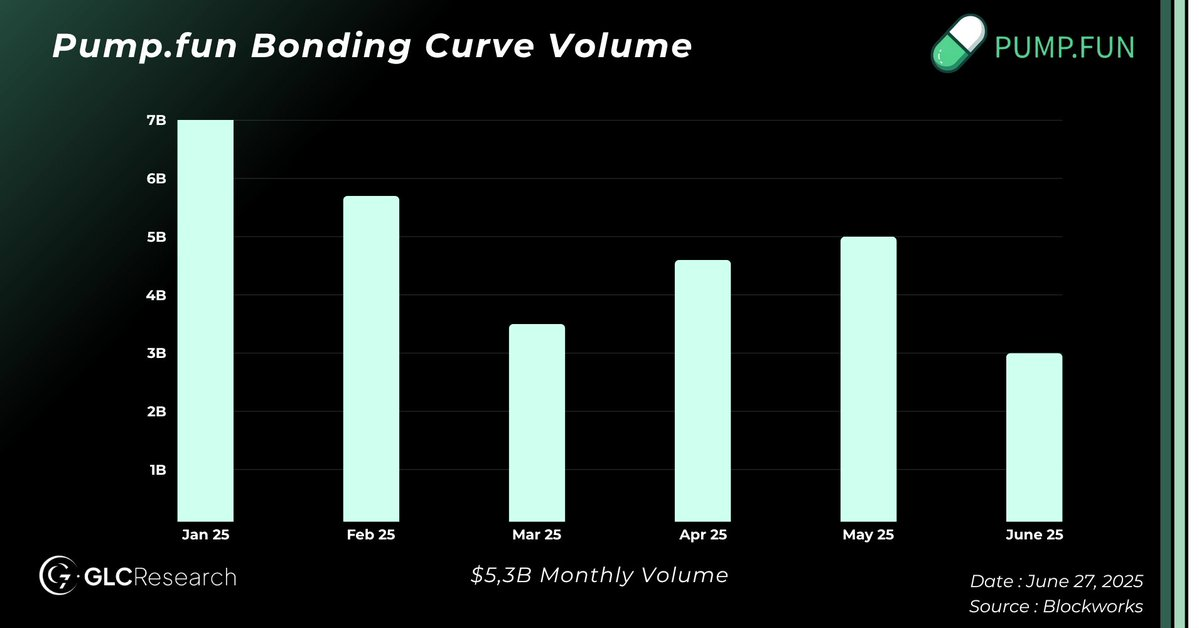
其核心的 Bonding Curve 产品也维持了约 50 亿美元的月交易量,对买入和卖出均收取 1% 的费用。

这一系列活跃数据解释了为何该平台能持续每月创造 4500 万至 6000 万美元收入,年化收入约为 5 亿美元。这使得 $PUMP 成为加密领域中收入最高的代币之一。

预计 $PUMP 将以 40 亿美元完全稀释估值(FDV)启动代币发行,不难理解为何这是今年最受期待的发行之一。

稍后我们将深入探讨其估值机制,但这里的核心结论很简单:即便在市场低迷的情况下,$PUMP 依然“印钞”不停。

团队:能否扭转叙事?

Pump.fun 打造了加密领域最赚钱的产品之一,但背后的团队却未赢得同等程度的尊重。批评者认为他们过于注重价值提取,而没有为社区带来足够的回馈。此外,许多人将 Memecoin 视为拖累加密行业声誉的因素,而非推动增长的催化剂。

尽管如此,他们的成功并非偶然。投机仍是这个行业的核心驱动力,而 Pump.fun 是首个真正通过产品与市场契合度(Product-Market Fit)全面捕捉这一需求的团队。

现在,他们有机会扭转这一叙事。

即将到来的 $PUMP 代币发行是一个与持有者对齐的契机。据悉,协议部分收入可能会用于回购,但具体比例尚未公布。

我们并不期待类似 Hyperliquid 模式的 100% 收入回流。这种模式虽然可以在短期内刺激价格表现,但会损害长期的可持续性。Pump 并不是一个 L1(Layer 1 区块链),其增长需要资本支持。更现实的做法可能是将 50% 的收入分配用于回购,类似于 Raydium 或 Jupiter 的方式。

这一比例具有竞争力,同时也为新业务线、收购或生态系统扩展留下了再投资的空间。Pump.fun 是一家年轻的公司,拥有真正的增长潜力。我们更希望看到他们将目标定为每年约 10% 的股息分红,同时将剩余资金用于长期价值的复利增长。

比数字更重要的是透明度。如果团队希望被认真对待,他们需要公开资金的使用方式,包括运营成本、资本支出(Capex)、资金储备计划和治理结构。

筹集 10 亿美元需要真正的责任感。

如果他们能做到这一点,即使是适度的回购也会奏效。但如果他们再次陷入沉默的价值提取行为,市场反应可能不会太好。

话虽如此,即使他们犯错,下行风险似乎也有限。我们将在下一部分深入探讨。

$PUMP 估值分析

在这一部分,我不会像我们在 GLC 通常所做的那样提供完整的估值框架。原因很简单:我们并非 Memecoin(迷因币)领域的专家,任何建模尝试都可能带有很高的主观性。

话虽如此,Messari 的 @defi_monk 已经提出了一个相当扎实的估值框架,而我对他的假设感到放心。他是一位优秀的分析师,且似乎采取了更保守而非乐观的立场,这与我评估此类问题的方式非常契合。

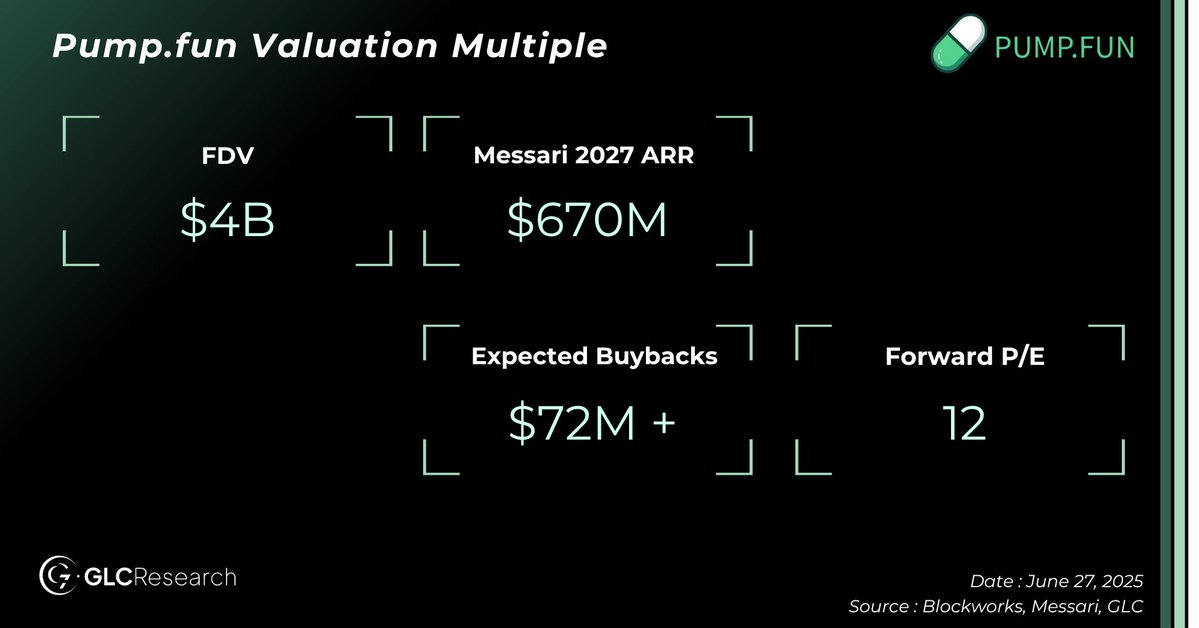
在他的基础预测中,Monk 预计 Bonding Curve 的交易量将下降,但 AMM(自动化做市商)活动将增加,到 2027 年年化收入可能达到约 6.7 亿美元。这些预测反映了整体链上交易量的增长、相较于 Raydium 市场份额的潜在提升,以及垂直整合带来的优势。

在我看来,这一展望不仅合理,而且非常现实。

当然,我们无法确切知道 PUMP 团队的具体计划。这也是为什么这是一个不对称机会的原因之一。如果收入真的达到这个范围,很难说在 40 亿美元完全稀释估值(FDV)下 $PUMP 是被高估的,特别是市盈率(P/E)约为 12 时。

诚然,Memecoin 的长期存在仍存在不确定性,但事实是,它们已经比许多人预期的存续时间更长。Memecoin 拥有强大的社区支持,如果比特币在今年晚些时候突破历史高点,投机活动将再次飙升,而 $PUMP 很可能成为主要受益者之一。

过去,投资 Memecoin 的主要途径是通过 $SOL,但现在 $PUMP 正逐渐成为更直接、更合乎逻辑的选择。如果市场转向看涨,$PUMP 很可能成为一个高贝塔资产,迅速反映这一趋势。

综合来看,在协议已经每年创造约 5 亿美元收入、持有 10 亿美元现金储备的情况下,以 40 亿美元估值购买 $PUMP,同时 75% 的代币供应可能用于社区激励或空投,这似乎是一个下行风险相对有限的选择。

除非我们意外进入一个链上交易量崩溃的深度熊市(这是我在今年二月不相信的情景,现在依然不信),否则这一机会对我来说颇具吸引力。

增长催化剂:空投与收购引擎

$PUMP 之所以被视为一个不对称投资机会,有以下几个关键原因:

首先,大多数加密领域的参与者如今已经认识到,Hyperliquid 的运营模式正在奏效——为社区打造产品,与社区共享收益,最终获得回报。博弈论强烈倾向于那些遵循 Hyperliquid 模式的创始团队。如今,$PUMP 正在发行阶段,完全掌控其代币供应,背靠一家高度盈利的企业,持有 10 亿美元现金储备,并有潜在的大规模空投计划,这些条件无疑让其具备了成功的所有要素。

更值得注意的是,团队在没有发行代币的情况下,已经创造了数亿美元的收入。可以合理推测,大多数团队成员已经赚得远超预期,而他们现在手握所有资源,可以将 $PUMP 打造成一个长期成功的资产。

尽管仅凭空投投机来预测增长较为困难,但一个更为实际的增长来源是垂直收购的潜力。凭借其现金储备和强大的盈利能力,Pump.fun 完全有能力收购与其模式完美契合的企业。

Jack Kubinec 最近在 Blockworks 的 Lightspeed 通讯中分享了一些观点,其中两个他提议的收购目标特别契合 Pump 的增长策略:

  1. Telegram 交易机器人(如 BullX)

Telegram 交易机器人被大量活跃交易者用于抢单和跟单交易。这些机器人通过从交易量中抽取分成来获取收入。据 Blockworks 估算,仅 Solana 交易机器人每年的收入就至少达到 5 亿美元。收购此类机器人不仅能够很好地与 Pump 的核心产品整合,还能为其增加一个显著的新收入来源。

  1. DEX Screener:

正如 Jack 所指出的,Pump 在用户流失方面的另一个痛点在于代币发现。交易者通常依赖于像 DEX Screener 这样的平台来获取实时且数据丰富的分析。而 DEX Screener 通过向 Memecoin 项目收取费用以提升其可见性,也创造了可观的收入。据 DeFiLlama 数据显示,该平台仅在过去一年内就赚取了超过 1 亿美元的收入。如果 Pump 能够收购这样的平台,将有助于其更好地掌控用户体验并提升用户留存率。

以上只是能够强化 Pump 市场地位的垂直整合案例中的两个,但潜在的可能性远不止于此。我们相信,Pump 将积极利用其募集的资金和运营现金流,收购能够扩大其护城河、推动多样化并加速增长的企业。

凭借强大的基本面、深厚的现金储备以及明确的垂直扩展路径,Pump 很可能会演变成一个全方位的收购引擎,以推动其下一阶段的增长。

风险与不利因素

显然,Pump.fun 存在一些风险。

首先想到的是竞争。大家都看到了 Pump 的商业模式有多么盈利,因此有多个团队正在尝试抢占市场份额,包括 Launchlabs、Believe App、Moonshot 等。它们中的某一个可能最终会成功获得市场关注。

另一个风险是监管压力。Pump 已经面临了一些问题,可以说他们当前的模式与监管预期并不完全契合。进一步的审查是完全可能的。

然而,在我看来,最大的风险在于团队未来的运营选择。正如之前所提到的,要让这次发行获得积极的评价,团队需要拥抱透明度、保持一致的报告,并与代币持有者适当对齐。如果他们重蹈覆辙,表现出榨取行为或者在没有明确沟通的情况下将价值转移给内部人士,我认为市场不会给予友好的回应。

目前,市场似乎希望团队遵循 Hyperliquid 的模式,将代币视为长期、与社区对齐的资产,而不是短期的榨取工具。

即便团队未能达到这些预期,我相信下行风险可能会被限制在约 -50%,假设链上交易量保持稳定。当然,广泛的市场变化可能会改变这一切。

尽管如此,我很难相信一家拥有 10 亿美元现金和 5 亿美元年收入的公司会长期低于 20 亿美元的估值。

最终思考

Pump.fun 已经站在了加密投机与链上基础设施的交汇点上。尽管 Memecoin(迷因币)的叙事依然存在争议,但该平台已经展现了明确的产品市场契合度,成为该领域中最盈利且被广泛使用的应用之一。

即将推出的 $PUMP 是一个关键时刻。除了是一个备受瞩目的事件外,它还代表了一个更广泛的考验:

“团队能否从一个封闭、榨取式的模式转变为更加透明、与代币持有者利益一致,并专注于长期可持续发展的模式?”

如果可以,$PUMP 有潜力演变为生态系统中更具持久性的资产。

同时,长期的成功可能还取决于团队是否能够超越 Memecoin 领域,进行多元化发展。要与像 Jupiter 这样更成熟的平台竞争,成为更广泛的链上“超级应用”,需要持续的产品开发、更深层次的集成以及战略性的收购。这虽然充满不确定性,但其基础已经打下。

本报告特别聚焦于 $PUMP 上市时的非对称机会,基于当前的基本面和市场预期。考虑到其每年约 5 亿美元的收入、10 亿美元的现金储备以及灵活的代币供应机制,40 亿美元的完全稀释估值(FDV)并不显得过高,前提是团队能够执行可信且与投资者利益一致的战略。此外,随着市场对 Memecoin 基础设施的直接敞口需求增加,$PUMP 可能会获得更高的估值溢价。

需要明确的是,我们通常不会专注于 Memecoin 领域,也不认为这是我们的核心专业领域。然而,从财务角度来看,如果团队采取正确的措施,$PUMP 在上市时的估值似乎是合理的。鉴于其当前的现金流和资产负债表实力,下行风险在短期内似乎也较为有限,除非宏观条件或链上活动显著恶化。

简而言之,$PUMP 是一个高风险、高回报的机会,拥有一些明确的潜在增长驱动因素,同时短期内下行风险看起来有限。尽管我们通常对这类领域持谨慎态度,但这确实是一个值得关注的非对称机会的典范。

披露声明:本研究的分析师计划在 $PUMP 上市时购买该资产。

Read More
TechFlow快讯

Upbit 24 小时交易量排行:STMX、XEM 、XRP位居前三

深潮 TechFlow 消息,7 月 2 日,据 CoinGecko 数据,过去 24 小时,Upbit交易量达 15.8 亿美元,上涨37.1%,交易量排行前五的代币分别为:

STMX(交易量占比 14.52%,成交额 2.3 亿美元)

XEM(交易量占比 13.91%,成交额 2.2 亿美元)

XRP(交易量占比 8.12%,成交额 1.28 亿美元)

BTC(交易量占比 6.18%,成交额 9800 万美元)

CBK(交易量占比 4.91%,成交额 7796 万美元)

Read More
TechFlow快讯

专访 Nexus 创始人 Daniel:揭秘如何重构 AI 时代的信任机制?

受访者:Daniel Marin,Nexus 创始人兼 CEO

采访及撰文:Alex,OpenBuild 内容团队

在 AI 算力不断膨胀、Web3 基础设施快速演进的当下,如何验证大规模计算的真实性,正成为全球数字系统所面临的核心挑战。Nexus 正在推动一项前沿探索 —— 构建一个人人可参与、全球协同运行的可验证计算网络,融合零知识虚拟机 zkVM 与分布式 prover 网络,打造一台无边界的「世界超级计算机」。

在本期专访中,OpenBuild对话 Nexus 创始人 Daniel Marin,深入探讨 Nexus 的创立初衷、可验证计算的未来路径,以及 zkVM、分布式计算与 AI 可信执行之间的深度耦合。他还分享了 Nexus 如何通过技术与生态的双重驱动,在不牺牲隐私的前提下,实现通用计算的高性能扩展。

嘉宾简介

Daniel Marin,Nexus 创始人兼 CEO,毕业于斯坦福大学计算机科学专业。2022 年创立 Nexus,立志构建一个「每个行为可验证、每个模型可审计、每次交互可验证」的数字世界。他曾在 2018 和 2019 年国际物理奥林匹克中获得铜牌,并于 2025 年入选《福布斯》“30 位 30 岁以下精英榜”。Nexus 已完成 2500 万美元融资,投资方包括 Pantera Capital、Lightspeed、Dragonfly Capital 等。

创立初衷:人人可用的可验证计算平台

OpenBuild:是什么契机促使您创立 Nexus?您最初想解决的问题是什么?

Daniel Marin:当时我在斯坦福密码学实验室参与一个研究项目,目睹了零知识证明的快速演进,尤其是 Microsoft Research 的 Nova 论文[1]启发。它让我意识到,我们可以将多个 zk 证明高效组合起来,从而构建一种 「通用可验证计算」[2]的新范式。

另一方面,我观察到当前区块链生态面临三大瓶颈:

1. 用户无法轻松贡献算力

2. 开发者需具备专业背景才能参与

3. 链本身的扩展性与性能受限

我设想能否让任何人用任何设备(哪怕是一台旧手机)都能接入网络、贡献算力、运行 AI 级别的任务,同时还能证明这些任务的真实性?

这就是 Nexus 的起点 —— 一条「节点越多、网络越快」的链。与传统链相比,Nexus 的网络是越多人参与越快、越强大。每一台加入的设备,不是负担,而是加速器。我创立 Nexus 的初心很简单——让互联网变得更安全、更可信。

多年来,我一直在思考,是否可以为这个世界打造一台 “通用型可验证计算机”,即任何人都能验证计算结果的基础设施。随着零知识证明技术的突破,这个目标终于变得现实。尤其是在我参与 Stanford 密码学实验室的研究时,受到了 Microsoft Research 的 Nova 论文[3]启发。它让我意识到,我们可以将多个 zk 证明高效组合起来,从而构建一种 「通用可验证计算」的新范式。

除此之外,我还观察到当前区块链系统的多重限制:

• 普通用户无法贡献资源;

• 开发门槛高,需掌握复杂工具;

• 扩展性严重受限。

于是我萌生了一个想法:让每个人都能用自己的设备(哪怕是一部手机)接入网络,贡献算力,最终共同构建一台支持大规模计算的可信超级计算机。

这就是 Nexus 的起点。与传统区块链 “节点越多越慢”不同,Nexus 的设计逻辑是节点越多,网络越强。

zkVM 与可验证计算的未来

OpenBuild:您最初对 “可验证计算”的设想是什么?现在你对其未来如何看?Daniel Marin:我们正处于一次计算范式的转折点。我相信,可验证计算将重塑我们对计算扩展性、性能、乃至应用形态的认知。

这里的可扩展性[4]分为两个维度:

• 纵向:通过 GPU 等硬件加速 zkVM 的速度;

• 横向:连接更多设备,形成全球算力网络,带来指数级叠加效应。

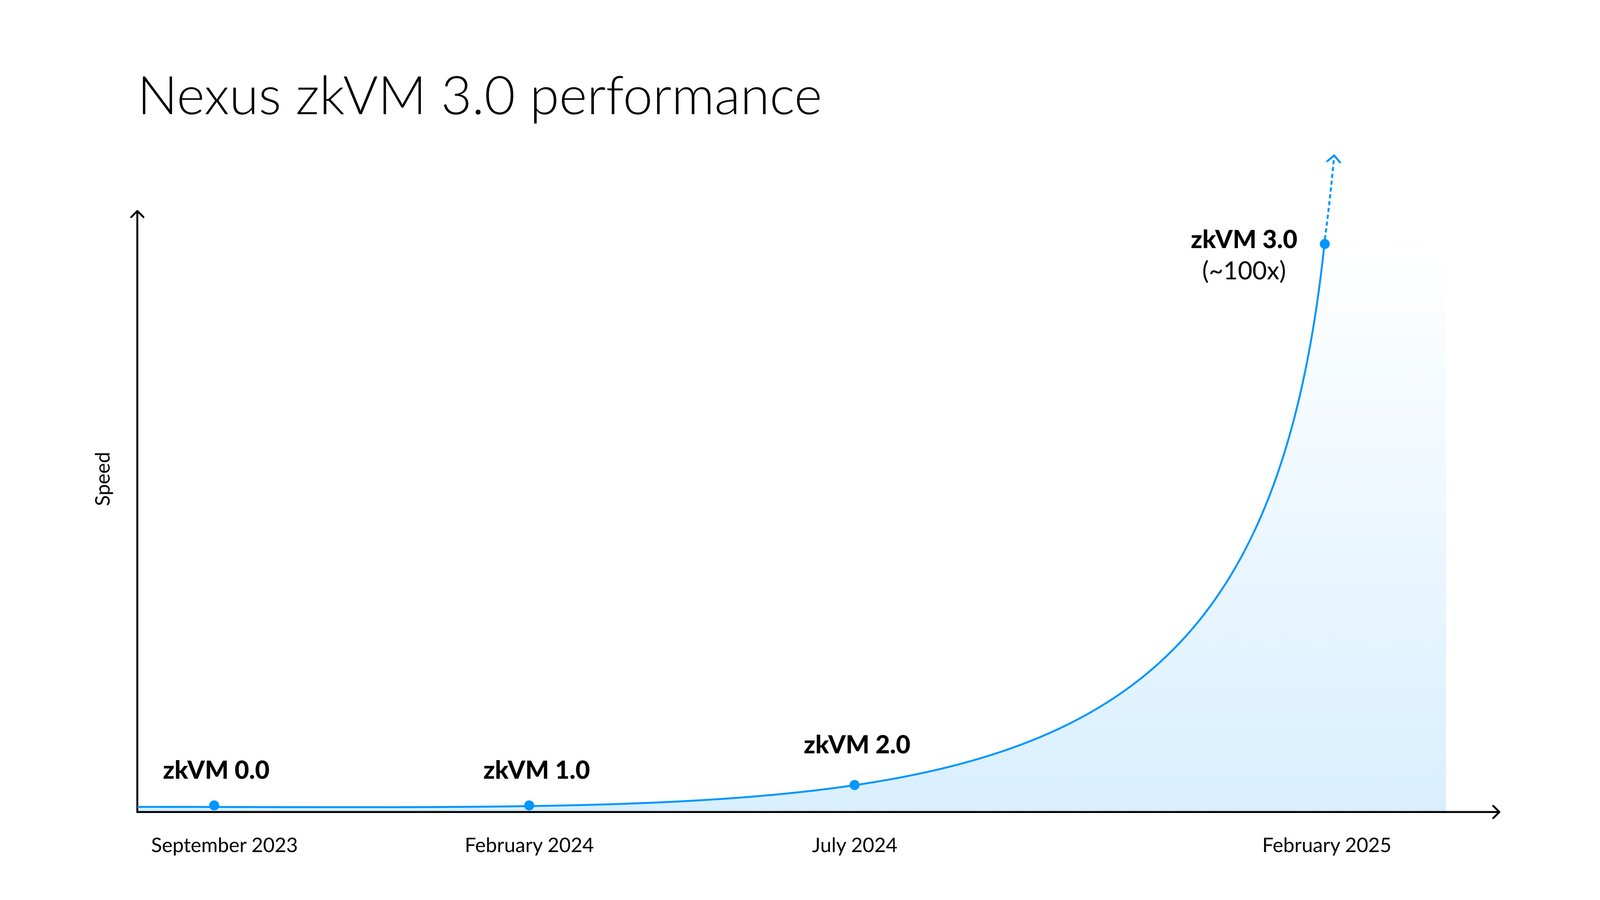
而这些并非纸上谈兵。我们预计未来一年内,zkVM 的运行速度将在 M2 MacBook Pro 上达到 1GHz —— 意味着一台笔电每秒可验证一个区块。这简直是“zk 领域的摩尔定律”正在上演。

在应用层面,我们特别看好 AI 的验证需求,比如模型行为可审计、AI 生成内容可溯源等,这也是我们成立 Nexus Verifiable AI Lab[5]的初衷。

与传统区块链的根本差异

OpenBuild:Nexus 与其他链的最大不同点是什么?它如何应对 AI 基础设施的挑战?

Daniel Marin:所有人都在谈 扩展性,但但都忽略了最关键的一点:底层算力不足。

尤其是 AI 的应用越广,模型越复杂,所需算力就呈指数级增长,同时带来极高频的交易请求。那问题来了:我们如何获得足够算力,支撑每秒数十亿笔交易?并且,用户还必须信任这些交易?

这正是 Nexus 提出的解决方案:

• 它是一个世界超级计算机(World Supercomputer)

• 每接入一台笔电、手机,网络性能就会提升,

• 任何用户都能轻松贡献闲置算力,不需要技术背景。

我们构建了一条 zkVM 驱动的 Layer 1 区块链,不只是验证交易,也验证任意计算。它聚合全球闲置算力,任何用户都能一键加入。

最终,Nexus 不是一个传统“链”,而是为通用可验证计算而优化的基础设施网络。

构建「可验证互联网」的理念

OpenBuild:您曾提出 Nexus 正在打造“可验证互联网”。这是什么意思?它与当前互联网有何不同?

Daniel Marin:我们设想的 “可验证互联网”是一个新范式:

• 每一个行为都可被证明;

• 每一个模型都可被审计;

• 每一条数据都可被验证。

从 AI 到医疗、从身份系统到链上金融,未来数字世界的每个组成部分都将建立在“可验证性”之上。

这不仅是一种信任机制的升级,更将带来商业范式的变革 —— 在这个互联网中,信任无需“相信”,只需“验证”。在可验证计算的支撑下,数字社会将更加透明、高效且安全。

路线图与产品规划

OpenBuild:从技术和生态两个层面看,Nexus 接下来 6–12 个月的重点方向是什么?

Daniel Marin:我们刚刚启动了全球范围的 Testnet III[6]测试网,将持续运行至今年第三季度主网上线。👉 欢迎访问:app.nexus.xyz参与测试并获取激励。

同时我们正重点推进:

• zkVM 新版本研发;

• Nexus Verifiable AI Lab 建设;

• 超过 50 个合作项目的生态拓展。

未来我们将不断迭代,推动 “可验证计算”成为 AI 与 Web3 的核心组成部分。

结语:构建可信的数字文明

通过 Daniel 的分享我们可以看出,Nexus 并非只是试图 “改进区块链”,而是以可验证计算为切入点,重新定义未来数字社会的信任逻辑。

在这个万物生成、数据爆炸的时代,“可验证性”正在成为比“共识”更关键的下一代基础设施。

Read More
TechFlow快讯

从散户乐园到金融搅局者:深度拆解 Robinhood 的商业版图与未来棋局

撰文:Aiying Compliance

2025 年 6 月 30 日,Robinhood 股价盘中暴涨超 12%,创下历史新高。市场的狂热并非仅因一份亮眼的财报,而是源于其在法国戛纳发布的一系列重磅消息:推出股票代币化产品、自建基于 Arbitrum 的 Layer 2 区块链、为欧盟用户提供永续合约……这一系列动作标志着市场对其认知正发生根本性转变——Robinhood 不再仅仅是一个服务年轻人的「散户交易 App」,它正试图成为一个潜在的「金融基础设施颠覆者」。

Aiying 艾盈团队成员在是一个在甲乙方法务、运营都实战过的合规咨询团队,深谙行业监管合规与实际商业模式平衡的中庸之道。本文主要研究 Robinhood 的商业模式究竟经历了怎样的演变?其当前的战略核心——尤其是对 RWA(Real World Assets,现实世界资产)和加密技术的深度布局——将如何重塑其自身价值,并对传统金融市场和加密行业带来哪些深远影响?本文将从 Robinhood 的「昨天、今天、明天」三个维度,层层剖析其商业模式的进化、核心战略的逻辑,并推演其未来对行业市场的影响力。

一、昨天:从「零佣金」到「多元化」的野蛮生长与转型阵痛

本部分旨在快速回顾 Robinhood 的崛起历程与商业模式的初步构建,为理解其当前战略转型提供背景。

1、创业初心与用户定位

Robinhood 的故事始于两位斯坦福大学物理学和数学背景的创始人——Baiju Bhatt 和 Vladimir Tenev。他们为对冲基金开发低延迟交易系统的经历,让他们意识到服务于机构的技术同样可以服务于散户。正如其公司名称「罗宾汉」所象征的,他们的初心是「金融民主化」,旨在为普通人提供与机构相同的投资机会。这一理念在 2008 年金融危机后,精准地与千禧一代对大银行不信任的情绪产生了共鸣。

他们抓住了移动互联网的浪潮,于 2014 年推出了专为移动端设计的 App。其两大颠覆性创新在于:

  • 零佣金交易:彻底打破了传统券商的收费模式,极大地降低了投资门槛。

  • 极致的用户体验:简洁甚至「令人上瘾」的界面设计,如交易完成后的彩带动画,将复杂的金融交易游戏化,吸引了大量没有投资经验的年轻人。

凭借这一精准定位,Robinhood 在 2015 年正式上线时,等待名单上已有 80 万用户,迅速实现了病毒式增长,开创了一个属于年轻投资者的时代。

2、核心商业模式的建立与争议

「零佣金」并非免费午餐,其背后是 Robinhood 精心构建的多元化收入模式,其中最具代表性也最具争议的便是 PFOF。

PFOF(订单流支付)

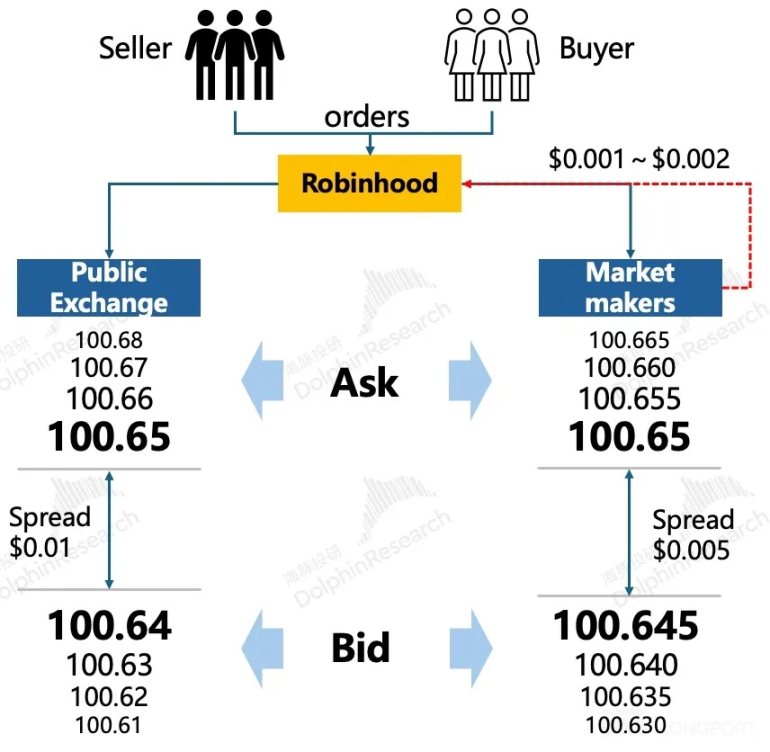
PFOF 是 Robinhood 实现「零佣金」的基石。简而言之,Robinhood 不将用户的订单直接发送到交易所,而是打包卖给 Citadel Securities 等高频交易做市商。做市商通过在买卖价差中赚取微小利润,并向 Robinhood 支付一部分作为回报。根据研究报告数据,在 2024 年第二季度,Robinhood 在股票 PFOF 市场占据约 20% 的份额,在期权 PFOF 市场更是占据 35% 的绝对优势。这一模式为其带来了丰厚收入,但也引发了长期监管争议,核心在于其是否为了自身利益而牺牲了用户的最佳执行价格。

业务多元化探索

在 PFOF 的基础上,Robinhood 不断扩展其业务版图,构建了三大收入支柱:

  • 交易业务:从最初的股票交易,迅速扩展到期权(2017 年)和加密货币(2018 年)。数据显示,期权和加密货币这两种高波动性资产,贡献了远超股票的交易收入,反映出其用户群体对高风险高回报的偏好。

  • 利息收入:通过推出保证金贷款和现金管理服务(Cash Management),Robinhood 在高利率环境下,将用户的闲置资金和杠杆需求转化为稳定的利息收入,成为其第二大收入来源。

  • 订阅服务:2016 年推出的 Robinhood Gold 订阅服务,提供即时入金、盘前盘后交易等增值功能。到 2025 年第一季度,Gold 用户已突破 320 万。这标志着 Robinhood 正从纯粹的交易平台,向增强用户粘性和收入稳定性的「金融 SaaS」模式初步转型。

3、成长的烦恼:危机与反思

野蛮生长必然伴随着阵痛。Robinhood 的发展历程中充斥着各种危机事件:

  • 技术与风控危机:2020 年 3 月,在美股历史性大涨日,Robinhood 平台全天宕机,引发用户集体诉讼。同年,一名 20 岁用户因误解期权账户余额而自杀,暴露了其「游戏化」界面背后用户教育和风险警示的严重不足。

  • GME 事件与信任危机:2021 年初的 GameStop 事件是其声誉的转折点。在散户大战华尔街的高潮,Robinhood 突然限制用户买入 GME 等热门股票,被指责「拔网线」、背叛散户。尽管官方解释是为满足清算所的保证金要求,但「偷穷济富」的标签已深深刻在其品牌上,动摇了其「金融民主化」的初心。

  • 持续的监管压力:从 FINRA 因 PFOF 问题开出的罚单,到 SEC 对其加密业务的调查,监管始终是悬在 Robinhornod 头顶的达摩克利斯之剑。

这些危机共同暴露了 Robinhood 的软肋:技术平台不稳定、风控机制缺陷、以及商业模式与用户利益之间的潜在冲突。正是这些深刻的阵痛,迫使 Robinhood 必须寻找新的增长故事和战略方向,以摆脱「Meme 股乐园」的标签,重塑市场信任。

二、今天:All in Crypto——Robinhood 的战略野心与商业逻辑

本部分是全文核心,将深入分析 Robinhood 当前以 RWA 和加密技术为核心的战略布局,拆解其背后的商业逻辑和竞争优势。

1、战略转向的核心:为什么是 RWA 和股票代币化?

Robinhood 将未来押注于 RWA 和加密技术,并非一时兴起,而是基于深刻的财务驱动和战略考量。

「我们有机会向世界证明我们一直相信的东西,加密货币远不止是一种投机性资产。它有潜力成为全球金融界的中坚力量。」 —— Vladimir Tenev, Robinhood CEO

财务驱动:利润的核心引擎

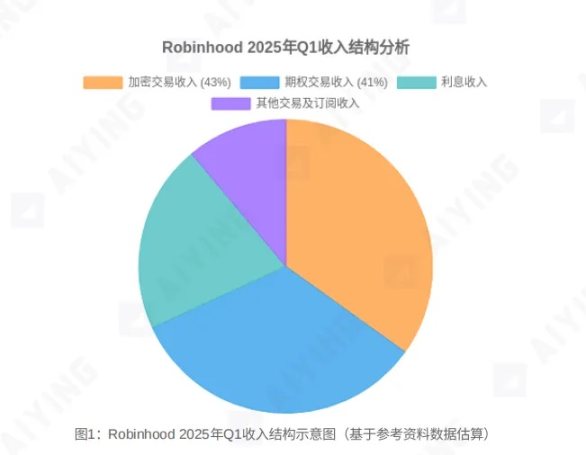
根据财报数据显示,加密业务已成为 Robinhood 利润率最高的业务。2025 年第一季度,加密交易贡献了 2.52 亿美元收入,占总交易收入的 43%,首次超过期权成为第一大交易收入来源。更重要的是其惊人的利润率,据分析,加密订单流的做市返点率是股票的 45 倍、期权的 4.5 倍。在增长和盈利的双重驱动下,All in Crypto 成为必然选择。

叙事升级:从券商到「桥梁」

此举帮助 Robinhood 从一个备受争议的「散户券商」升级为「连接传统金融(TradFi)与链上世界的桥梁」。这不仅能有效摆脱 PFOF 的监管阴影和「Meme 股」的周期性标签,更是为了切入一个规模远超现有业务的万亿级市场——将现实世界的庞大资产进行数字化和代币化。

核心目标:颠覆传统金融基础设施

在向美国证券交易委员会(SEC)提交的信函中,Robinhood 清晰地阐述了其对 RWA 代币化的愿景。他们认为,利用区块链技术可以实现:这套愿景旨在从根本上颠覆现有证券交易体系的低效、高成本和准入壁垒。

  • 24/7 全天候交易:打破传统交易所的时间壁垒。

  • 近乎即时的结算:从 T+2 到 T+0,大幅降低交易对手风险和运营成本。

  • 所有权无限分割:让高价资产(如房产、艺术品)可以被碎片化,降低投资门槛。

  • 提升流动性:为传统上流动性差的资产(如私募股权)创造更广阔的市场。

  • 自动化合规:通过智能合约嵌入监管规则,降低合规成本。

2、「三位一体」的战略组合拳:如何实现目标?

为了实现这一宏大目标,Robinhood 打出了一套「三位一体」的战略组合拳,从应用层下沉至基础设施层。

股票代币化 (Stock Token)

这是其 RWA 战略的「敲门砖」。通过在欧盟市场推出美股代币,允许用户进行 24/5 交易并获得股息支持,Robinhood 正在进行一场大规模的市场教育和技术验证。此举旨在打通传统资产与链上世界的接口,让习惯于传统投资的用户能够「丝滑」地进入加密生态。

自建 L2 公链 (Robinhood Chain)

这是其最具战略野心的一步。通过基于 Arbitrum Orbit 技术栈构建专为 RWA 优化的自有 Layer 2 公链,Robinhood 正从一个「应用」下沉为「基础设施提供商」。拥有自己的公链意味着掌握了规则制定权和生态系统的主导权。未来,所有代币化资产的发行、交易、结算都将在这个生态内闭环完成,从而构建起强大的技术和商业护城河。

平台化 (Broker-as-a-Platform)

通过一系列收购(如 Bitstamp、WonderFi)和产品发布(如永续合约、质押服务、AI 投顾 Cortex、信用卡返现购币),Robinhood 正在构建一个「由加密驱动的全能投资平台」。这个平台将交易、支付、资产管理、基础设施融为一体,覆盖用户从入金、交易到资产增值的全生命周期,旨在最大化单一用户的终身价值(LTV)。

3、对比分析:Robinhood vs. Coinbase & 传统券商

Robinhood 的战略定位使其在竞争格局中处于一个独特的位置。

vs. Coinbase

  • 路径差异:Coinbase 是「链上的交易所」,其核心是服务加密原生资产,并通过合规路径赢得机构信任。而 Robinhood 是「链上化的券商」,其目标是「链改旧世界」,将庞大的传统资产引入链上。

  • 优势对比:Coinbase 的优势在于其深厚的加密行业根基、合规深度和机构客户基础。Robinhood 的优势则在于其庞大的零售用户基础、极致的产品体验以及更激进、更聚焦的 RWA 战略。

vs. 传统券商 (Schwab, IBKR)

  • 模式差异:传统券商如嘉信理财(Schwab)和盈透证券(IBKR)主要服务于高净值和机构客户,收入更依赖于利息和顾问服务。Robinhood 则服务于更年轻、更活跃的零售交易者,收入更依赖于交易佣金(尤其是加密货币)。

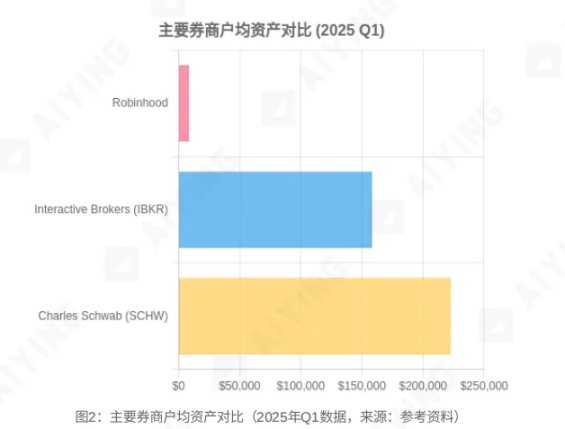
  • 数据对比:根据第三方统计数据显示,Robinhood 在账户数量上已超过 Schwab 的 2/3,但户均资产(AUC)仅为后者的约 2%。这既是其短板,也是其未来的增长空间。其当前推出的 IRA 退休账户、信用卡等产品,正是为了提升用户资产规模和粘性,向传统券商的腹地进攻。而在交易收入,特别是加密交易收入的增长速度上,Robinhood 已远超传统券商。

三、明天:重塑金融秩序的「第一入口」?机遇与风险并存

基于前文分析,Aiying 艾盈对 Robinhood 的未来进行推演,评估其可能带来的市场影响以及自身面临的挑战。

1、对金融市场格局的潜在影响

  • 挤压山寨币流动性:当投资者可以在一个合规、便捷的平台上交易具有真实价值支撑的蓝筹股代币(如 OpenAI、SpaceX),对高风险、无基本面的山寨币和 Meme 币的需求可能会被大量分流。未来加密市场可能进一步分化为「通过 ETF 的主流币」和「能够链接传统金融的基础设施币」,大量山寨币或将没有太大存在感。

  • 重塑股票交易规则:24/7 交易将彻底打破传统交易所的盘前盘后限制,对全球流动性分配、价格发现机制乃至做市商策略都将产生深远影响。未来,「盘前看纳斯达克还是看 Robinhood?」可能从一句玩笑变为一个真实的问题。

  • 加速 TradFi 巨头入场:Robinhood 的激进布局将成为一条「鲶鱼」,搅动整个传统金融行业。它的探索将迫使摩根大通、高盛等传统巨头加速其在资产代币化领域的布局,从而引发新一轮的金融科技军备竞赛。

2、Robinhood 自身的机遇与估值重构

如果战略成功,Robinhood 将迎来巨大的发展机遇。

成为 RWA「第一入口」:凭借其庞大的用户规模和领先的产品体验,Robinhood 有潜力成为连接数万亿美元现实世界资产与加密生态的核心枢纽。它将同时捕获「代际财富转移」(84 万亿美元资产将从婴儿潮一代转移至千禧一代)和「Crypto Adoption」(加密技术普及)的双重时代红利。

估值锚点转变:其估值逻辑正在发生质变。它不再是一个单纯受交易量和利率影响的周期性券商,而是一个兼具 SaaS(Gold 订阅)、金融科技(平台效应)和基础设施(公链价值)属性的复合型公司。这种多维度的商业模式将极大地打开其成长天花板,市场对其估值也将采用全新的模型。

3、挥之不去的风险与挑战

Robinhood 的宏伟蓝图并非坦途,依然面临三大核心挑战:

  • 监管的不确定性:这是其战略实现的最大瓶颈。在其向 SEC 的信函中,明确指出了当前监管框架下的诸多障碍,例如:如何界定 RWA 代币的法律属性?券商如何满足数字资产的托管规则(如 Rule 15c3-3)?如何计算数字资产的资本金要求(Rule 15c3-1)?尽管当前美国的政治风向对加密行业似乎更为友好,但监管政策的任何变动都可能对其业务构成致命打击。

  • 执行与竞争风险:自建 L2 公链、整合 Bitstamp、实现全球扩张等计划,每一步都考验着 Robinhood 强大的项目管理和执行能力。与此同时,来自 Coinbase、Kraken 等加密原生对手,以及高盛、摩根大通等觉醒的传统金融巨头的竞争将异常激烈。「做的人是谁才是生死关键」,Robinhood 必须证明自己不仅有好的想法,更有实现想法的能力。

  • 商业模式的内在脆弱性:尽管业务日益多元化,但其收入结构在短期内仍将高度依赖高波动性的交易业务,尤其是加密货币。这意味着其业绩仍将受到市场周期的巨大影响。如何在追求颠覆式创新的同时,建立更稳健、更可预测的收入来源,是其实现长期健康发展的关键。

总结:一张正在绘制的新旧金融衍生图纸

回顾 Robinhood 的历程,它不再是那个仅仅依靠「零佣金」和「游戏化」吸引眼球的「散户玩具」。它正通过一场以 RWA 和加密技术为核心的豪赌,试图从金融体系的边缘走向中心,成为新旧金融秩序交界处的「制度设计者」和「基础设施提供商」。

它瞄准的,早已不是 24 小时交易、即时结算这些表层功能,而是整个资产发行、交易、结算制度的底层重构——将传统金融中封闭、昂贵、低效的规则,转化为一种开放、可编程、可组合的新金融逻辑。

这场变革的成功与否,不仅决定了 Robinhood 自身的命运,也将在很大程度上影响未来十年全球金融市场的演化路径。对于投资者和市场观察者而言,Robinhood 已不再仅仅是一个股票代码,而是一张观察未来金融形态、充满无限可能的「衍生图纸」。波动性将持续存在,而制度套利的空间,才刚刚打开。

Read More